Duro Felguera aprueba en junta su entrada en el proyecto de Tula con 210 millones de dólares

Duro Felguera ha aprobado en junta general extraordinaria su entrada en la central de ciclo combinado de Tula, en Hidalgo (México), un proyecto que le aporta 210 millones de dólares de nueva actividad durante 47 meses de ejecución.

La junta se celebró el jueves en La Felguera (Langreo) y es la primera que la compañía asturiana reúne en el municipio desde que devolvió su sede al lugar donde nació hace 168 años. El respaldo de los accionistas convierte el contrato en una de las primeras materializaciones comerciales de la etapa abierta tras la homologación del Plan de Reestructuración.

Qué incluye el contrato y quién lo ejecuta

Promovida por la Comisión Federal de Electricidad (CFE), la planta Francisco Pérez Ríos alcanza los 1.000 megavatios de potencia y tendrá como contratista principal a Mota-Engil México. Duro Felguera entra en el consorcio como socio técnico y se apoya en una tecnología, la central de ciclo combinado, que ya ha trabajado en otros mercados y en la que acumula experiencia previa en México.

El alcance asignado a la firma asturiana abarca tres frentes: la dirección y coordinación técnica de la obra, el suministro e integración del Balance of Plant, y la coordinación de los principales equipos tecnológicos con el resto de la instalación. Duro Felguera no fabrica la turbina, pero ordena la ingeniería de integración de una planta de gran tamaño, un rol que concentra riesgo de plazo y de interfaz con terceros.

Durante su intervención en la junta, el presidente ejecutivo Eduardo Espinosa situó el contrato en el terreno que la compañía domina. Destacó los ‘210 millones de dólares de nueva actividad en un ámbito que conocemos bien, tanto por nuestra experiencia en centrales de ciclo combinado como por nuestra trayectoria en el mercado mexicano’. El directivo subrayó que el proyecto permite ‘recuperar actividad y avanzar en la reconstrucción de cartera’.

Tula no resuelve el balance de Duro Felguera, pero devuelve a la compañía un volumen de cartera que no manejaba desde antes de la reestructuración.

Grupo Prodi y el carácter de operación vinculada
Duro Felguera México

La operación tiene la consideración de vinculada, porque Grupo Prodi participa tanto en el capital de Duro Felguera como en el de Mota-Engil México. Esa doble posición, unida a la dimensión económica del contrato, obligó a elevar la decisión a la junta general en lugar de dejarla en manos del consejo de administración. El detalle importa para el inversor: la operación se ha sometido al filtro del accionista minoritario y no ha salido adelante por acuerdo entre partes relacionadas.

Espinosa aprovechó la cita para repasar el primer semestre de 2026, cerrado con un EBITDA positivo de 5,13 millones de euros, frente a los 18 millones negativos del mismo periodo de 2025. ‘El siguiente paso es convertir esa base en cifra de negocio y rentabilidad’, apuntó. El mensaje deja claro que la vuelta al beneficio operativo es todavía frágil y que Tula es la palanca con la que el grupo pretende engordar la cifra de negocio.

MagnitudPrimer semestre 2026Primer semestre 2025Variación
EBITDA5,13 millones de euros-18,00 millones de eurosPaso a positivo

Análisis: qué pesa más en la cuenta de resultados

El contraste con el sector ayuda a dimensionar el contrato. Los integradores españoles de plantas industriales, con Técnicas Reunidas o Sacyr como referencias cotizadas, llevan varios ejercicios con carteras condicionadas por el ritmo de inversión en generación y por la competencia asiática en los grandes concursos internacionales. El mercado mexicano, en cambio, ha reactivado su plan de infraestructura eléctrica de la mano de la CFE, y ahí es donde Duro Felguera tiene una posición diferencial.

La clave está en la ejecución. Un contrato de 210 millones de dólares repartido en 47 meses equivale a algo más de cuatro millones de dólares de actividad mensual, una cifra que da visibilidad a la cuenta de resultados, pero que también exige anticipar compras, avales y subcontratación antes de cobrar los hitos. Con un EBITDA semestral de 5,13 millones de euros, el colchón financiero sigue siendo estrecho y cualquier desviación de costes en la integración del Balance of Plant pasa directamente al resultado.

El calendario tampoco juega a favor. Si la movilización arranca en los próximos meses, la ejecución se extendería hasta bien entrado 2030, con el grueso del reconocimiento de ingresos repartido entre 2027 y 2030. Para un valor que cotiza en el mercado continuo español y cuyos acuerdos relevantes pasan por el registro de la CNMV, esa visibilidad a cuatro años vale más que el importe nominal del contrato.

En paralelo, el grupo mantiene abierta la venta de los talleres de Barros al Principado de Asturias, con alquiler posterior a Indra. Espinosa defendió la operación como una vía para ‘facilitar una solución, preservando al mismo tiempo el valor del activo y el interés de los accionistas de Duro Felguera’. Es caja que entra y una base industrial propia que se estrecha: el equilibrio habitual en las compañías que salen de un proceso de reestructuración.

📊 Las Claves para el Inversor

  • Qué vigilar: La formalización del contrato con Mota-Engil México y el calendario de movilización en Tula, que marcará el primer reconocimiento de ingresos del proyecto.
  • Reacción del valor: El mercado descuenta que Tula aporta visibilidad a cuatro años, pero exigirá que el EBITDA positivo del primer semestre se consolide en la segunda mitad del ejercicio.
  • Precedente sectorial: La trayectoria previa de Duro Felguera en México y en ciclos combinados es la mejor referencia para calibrar la ejecución del nuevo contrato.

Recibo de la industria eléctrica: suprimir ajustes e impuesto eléctrico ahorra 3.000 millones

0

El recibo de la industria eléctrica podría adelgazar más de 3.000 millones de euros al año. El cálculo no sale de un informe oficial, sino de las estimaciones que el sector eléctrico ha trasladado a Europa Press, y se apoya en dos partidas muy concretas: los servicios de ajuste y el Impuesto Especial sobre la Electricidad.

Ambas rondan los 1.500 millones de euros anuales por separado. La supresión o la simple reducción de los dos conceptos tendría, según estas fuentes, un impacto ‘directo y permanente’ sobre los costes energéticos de las empresas, sin necesidad de tocar el pool ni el diseño del mercado.

De 5 a 15 euros por MWh: los servicios de ajuste que se multiplicaron por cuatro

Los servicios de ajuste son los pagos que retribuyen a Red Eléctrica como operador del sistema por equilibrar generación y demanda hora a hora. En 2019 costaban menos de 5 euros por megavatio hora; hoy superan los 15 euros/MWh. El incremento acumulado alcanza el 324%, una progresión que el sector atribuye a la volatilidad de un sistema con mucha más renovable instalada y menos respaldo firme.

A esa partida se suma el Impuesto Especial sobre la Electricidad. El Gobierno lo rebajó de forma temporal a comienzos de 2026, dentro del paquete de medidas aprobado por la crisis derivada del conflicto en Oriente Próximo, y lo devolvió a su tipo habitual del 5,11% el pasado 1 de junio. Para el consumidor industrial, ese retorno se tradujo en un encarecimiento inmediato del recibo.

La evolución conjunta ha colocado a España entre los mercados donde una porción creciente de la factura eléctrica depende de conceptos regulados. Es el argumento central del sector: la elevada penetración renovable y la caída de los costes de generación pierden parte de su efecto cuando el peso de los cargos fijos no deja de crecer.

La paradoja es que la electricidad se genera cada vez más barata mientras el recibo industrial carga cada vez más costes ajenos a la generación.

Del plan de la gran industria al calendario del IVPEE

impuesto eléctrico

La queja no es nueva. Antes del verano, la gran industria, agrupada en la Alianza por la Competitividad de la Industria Española, presentó su Plan de Energía Eléctrica Asequible para la Industria Española, un paquete de cinco medidas estructurales con el que aspira a recortar hasta un 30% el coste eléctrico del sector y a frenar los procesos de deslocalización.

El informe de EY Consulting que respaldaba el plan cifra la subida de la tarifa industrial española sin impuestos entre un 35% y un 60% desde 2019.

El diagnóstico de ese documento sitúa al país por detrás de Francia y Alemania en precio eléctrico industrial, una brecha que la Alianza considera incompatible con cualquier estrategia de reindustrialización. De ahí su exigencia de reglas estables y no de parches coyunturales.

Entre las medidas propuestas destacan la supresión del Impuesto sobre el Valor de la Producción de Energía Eléctrica (IVPEE) y la extensión de la bonificación del 85% del Impuesto Especial Eléctrico a toda la industria manufacturera que acredite compromisos de eficiencia energética.

El paquete incluía además dos cambios de arquitectura. El primero, trasladar los costes de restricciones técnicas a los peajes de acceso, de forma que se repartan entre el conjunto de los consumidores. El segundo, consolidar de forma permanente la rebaja del 80% en los peajes de la industria de alto consumo, hoy sujeta a revisión y, por tanto, a incertidumbre inversora.

El Gobierno ya ha movido ficha en una de esas direcciones. Las medidas estructurales aprobadas en junio incluyen la eliminación progresiva del IVPEE: del 7% vigente al 5% a finales de 2026, al 3,5% en 2027 y su desaparición definitiva en 2028. Un calendario a tres años que retrasa el grueso del ajuste más allá de 2027.

Lo llamativo es el patrón. La rebaja del impuesto eléctrico llegó en 2026 envuelta en un paquete de urgencia por el conflicto en Oriente Próximo y se deshizo tres meses después. La industria pide lo contrario: un coste energético bajo y permanente, no una tregua fiscal que caduca.

Ahí está la fricción de fondo. Un tributo que sube y baja según la geopolítica traslada incertidumbre a las decisiones de inversión, precisamente en el momento en que la electrificación de procesos industriales se presenta como la vía más barata para descarbonizar.

Para calibrar el orden de magnitud, conviene recordar que la propia Alianza calculaba en un 30% el ahorro potencial de su plan. Los 3.000 millones de ajustes e impuesto eléctrico se mueven en una escala compatible con ese objetivo, aunque el reparto final dependa de cómo se compense cada partida.

El coste regulado como nuevo campo de batalla

El debate trasciende la aritmética de los 3.000 millones. España ha construido su ventaja eléctrica sobre dos pilares: renovables baratas y un mercado mayorista con precios bajos. Los servicios de ajuste son, en cierto modo, la factura de la intermitencia, y su crecimiento del 324% desde 2019 demuestra que ese coste no es marginal ni transitorio.

La contradicción es evidente. El país genera electricidad a precios entre los más competitivos de Europa, mientras la mayoría de los consumidores industriales paga hoy una tarifa final superior a la de Francia y Alemania.

Suprimir el IEE y los servicios de ajuste equivale, en la práctica, a detraer ingresos y reasignar costes. Alguien paga la diferencia: o los Presupuestos Generales del Estado absorben el hueco fiscal, o los cargos se desplazan a otros consumidores, o se aplaza inversión en redes. El sector no detalla ese reparto, y sin ese detalle la cifra de 3.000 millones funciona más como titular que como propuesta cerrada.

El IVPEE, por lo demás, nació en 2012 con vocación temporal y ha sobrevivido a todos los calendarios de supresión anunciados desde entonces. Ese historial explica por qué la industria desconfía de los plazos y reclama que las rebajas se anclen en la normativa, no en la coyuntura.

La pregunta abierta es de calendario. Con el IVPEE camino del 5% a finales de 2026 y del 3,5% en 2027, el próximo examen para la industria española será la letra pequeña de las cuentas públicas y la decisión sobre extender la bonificación del 85% al conjunto del sector manufacturero. Si esas piezas encajan, el recibo industrial bajará de forma estructural. Si vuelven a ser medidas de coyuntura, el alivio durará lo que dure la próxima crisis.

Telefónica se hunde un 4,77% en bolsa y arrastra al Ibex 35 a los 19.500 puntos

Telefónica se hundió un 4,77% en la sesión del viernes y firmó el mayor descenso del Ibex 35, que perdió un 1,60% hasta los 19.513,80 puntos, lastrado por las dudas sobre las operaciones estratégicas de la teleco y el encarecimiento del crudo.

La caída que deja al Ibex 35 al borde de los 19.500 puntos

La bolsa española no logró cerrar la semana en verde. El selectivo arrancó con fuertes caídas ante las advertencias de las grandes tecnológicas sobre el ritmo de inversión en inteligencia artificial, recuperó terreno tras confirmarse la primera subida de tipos de la Reserva Federal en tres años, llegó al viernes en tablas y se desinfló en el último tramo de la sesión. El balance: un descenso del 1,60% que deja al selectivo a un paso de los 19.500 puntos.

Solo dos valores del Ibex 35 escaparon de las ventas. Ferrovial (+0,19%) y Redeia (+0,13%) cerraron en verde, mientras el resto del índice se tiñeron de rojo. Por detrás de Telefónica, ArcelorMittal cayó un 3,81% y Santander un 3,30%, dos valores que arrastraron al selectivo en una jornada de volatilidad extrema.

ValorVariación del viernes
Telefónica-4,77%
ArcelorMittal-3,81%
Santander-3,30%
Ferrovial+0,19%
Redeia+0,13%
Ibex 35-1,60%

El mercado vivió además la Cuádruple Hora Bruja, el vencimiento simultáneo de futuros y opciones sobre índices y acciones. La cita trimestral concentra un mayor volumen de negociación y puede amplificar los movimientos de las cotizaciones, un factor nada menor en una jornada ya de por sí volátil.

Crudo, tipos y rotación de carteras: el cóctel que explica la sesión

El gran foco de atención estuvo en el petróleo. Saudi Aramco comunicó a refinerías europeas la suspensión de determinados contratos mensuales de suministro para octubre, una decisión que introduce nuevas incertidumbres sobre el abastecimiento en un mercado ya condicionado por la tensión en Oriente Medio. El crudo se mantiene en niveles elevados, lo que supone una doble amenaza: eleva los costes de las empresas y complica la evolución de la inflación, lo que a su vez reduce el margen para una relajación de las condiciones financieras.

Ibex 35 hoy

Según los análisis de XTB, Telefónica lidera las caídas del Ibex 35 por la incertidumbre en torno al estancamiento de sus operaciones estratégicas, en concreto las trabas para cerrar un acuerdo con Vodafone España. La falta de avances concretos tras semanas de negociaciones empieza a impacientar a los inversores, que recortan las expectativas sobre las sinergias y las eficiencias de costes esperadas a corto plazo.

Telefónica no cae por su balance, sino por el calendario: cada semana sin cerrar el acuerdo con Vodafone España erosiona unas sinergias que el mercado ya daba por descontadas.

A ese lastre propio se suma una rotación de carteras en Europa. El capital migra de los sectores defensivos y endeudados hacia opciones tecnológicas, un movimiento que penaliza especialmente a compañías como Telefónica, con una estructura de balance pesada y una exposición directa al coste de la deuda.

En el mismo selectivo, Banco Santander plantea un expediente de regulación de empleo (ERE) en sus filiales tecnológicas. El ajuste afectará a Santander Digital Services y Gravity, y la entidad lo justifica por la necesidad de reestructurar ambas sociedades una vez que el grueso del trabajo para el despliegue de productos y plataformas ya está realizado.

El movimiento de Santander se suma a la oleada de ajustes en el sector financiero español, donde la tecnología ya no se percibe como una línea de crecimiento pura, sino como un área sujeta a revisión de costes. BBVA y CaixaBank siguen de cerca ese debate, con estructuras digitales propias que también afrontan presión sobre sus márgenes.

Qué mira el mercado más allá de la sesión

La caída de Telefónica no es un hecho aislado. La operadora arrastra semanas de incertidumbre sobre su agenda corporativa y el parqué empieza a exigir hechos. El precedente más cercano está en la propia teleco: cualquier retraso en una operación con impacto en costes se traduce en recortes de valoración por parte de las casas de análisis, que ajustan sus modelos en función de las sinergias que dan por consolidadas.

La lectura técnica es clara. Un valor defensivo que cae un 4,77% en una sola sesión mientras la Fed acaba de subir tipos refleja dos cosas: la rotación sectorial pesa más que el dividendo y el mercado no está dispuesto a pagar por una historia de consolidación que sigue sin cerrarse. El Ibex 35, con solo dos valores en verde de treinta y cinco, devuelve la pelota a los inversores institucionales.

Para el conjunto del mercado español, la sesión deja una señal ambigua. Por un lado, la caída es de las que invitan a comprar en los valores castigados; por otro, el contexto de crudo alto, tipos al alza y volatilidad de vencimientos recomienda prudencia. La próxima semana dictará si los 19.500 puntos actúan como suelo o como trampolín hacia nuevas caídas.

📊 Las Claves para el Inversor

  • Qué vigilar: Si Telefónica y Vodafone España desbloquean su acuerdo en las próximas semanas y si el Ibex 35 consolida el soporte de los 19.500 puntos o lo pierde.
  • Reacción del valor: El mercado descuenta ya un recorte de las sinergias esperadas; confirmar el acuerdo sería el catalizador más directo para un rebote de la teleco.
  • Precedente sectorial: Los retrasos en operaciones de consolidación de telecos europeas han castigado históricamente la cotización más que el propio balance.

Plazo impuestos Huelva: el pago voluntario se amplía al 30 de noviembre para autónomos y pymes

El Ayuntamiento de Huelva amplía hasta el 30 de noviembre el pago voluntario de los impuestos y tasas municipales que afectan a autónomos y pymes.

La medida llega con el ejercicio ya avanzado y toca casi una decena de recibos, desde el IBI de locales y naves hasta las tasas que gravan la terraza de un bar o el cajero de la fachada. El consistorio da algo más de dos meses para abonarlos sin recargo.

Qué recibos municipales entran en este pago voluntario

Estos son los conceptos que el Ayuntamiento de Huelva tiene puestos al cobro en periodo voluntario:

  • Impuesto sobre Vehículos de Tracción Mecánica (IVTM).
  • Impuesto sobre Bienes Inmuebles (IBI), en sus modalidades Urbana, Rústica y Bices.
  • Impuesto sobre Actividades Económicas (IAE).
  • Tasa de entrada de vehículos a través de las aceras y tasa de reserva de aparcamientos.
  • Tasas por ocupación de la vía pública: kioscos y puestos fijos, mesas y sillas, y aparatos automáticos, surtidores y cajeros.
  • Tasas por servicios de higiene pública y de conservación y mantenimiento del cementerio municipal.

Para un autónomo, los dos recibos que más pesan suelen ser el IAE —el impuesto por ejercer actividad económica— y las tasas de ocupación de vía pública si tiene terraza, escaparate o cajero en la acera.

Cómo pagar y qué hacer si no te llega el aviso

El pago se hace en las oficinas bancarias que figuran en el aviso que el Ayuntamiento remite al domicilio. La atención se presta en días hábiles, sábados excluidos, y en horario de 9:00 a 13:00 horas.

Si el aviso no llega a casa, no hay problema: se puede retirar en cualquiera de las oficinas recaudatorias del Servicio de Gestión Tributaria dentro del plazo voluntario. Y si el desembolso de golpe no encaja en la caja del mes, el ciudadano puede fraccionar o pactar un pago personalizado a través de la Agencia Tributaria de la Provincia de Huelva, situada en la calle San Salvador, o de su sede web.

Un par de semanas más de calendario no rebajan el recibo, pero dan aire a la caja del negocio en el tramo final del año.

Qué gana de verdad un negocio con esta prórroga

La ampliación hasta el 30 de noviembre coloca a Huelva casi en línea con el resto de la provincia, cuyo periodo de pago voluntario cierra el 3 de noviembre. El teniente de alcalde de Economía y Hacienda, Francisco Muñoz, ha explicado que el objetivo es doble: dar más facilidades de pago a los ciudadanos y equiparar el calendario con los municipios vecinos para trabajar de forma coordinada.

Para un autónomo o una pyme, el efecto es de tesorería. La segunda mitad del año concentra los recibos municipales con las obligaciones trimestrales de IVA y con el pago a cuenta del IRPF, así que disponer de semanas extra para dejar los recibos en el banco permite escalonar las salidas de caja sin recurrir a financiación. La prórroga no rebaja ni un euro de lo que se debe, pero sí reparte mejor el esfuerzo.

Eso sí, conviene no confundir margen con barra libre. El 30 de noviembre es el último día del periodo voluntario. Si el recibo sigue sin pagarse, el Ayuntamiento abre la vía ejecutiva y el contribuyente entra en el circuito de recargos e intereses de demora. La diferencia entre pagar a tiempo y pagar tarde no está en el importe del tributo, sino en lo que se suma por encima.

Queda pendiente saber si esta prórroga se repetirá en próximos ejercicios o si responde solo a este año. Mientras tanto, para el pequeño negocio el mensaje es sencillo: hay más tiempo, pero el reloj corre igual.

Guía rápida del trámite

  • 📅 Plazos: Hasta el 30/11/2026, en días hábiles (sábados excluidos), de 9:00 a 13:00 horas.
  • ✅ Requisitos clave: Ser titular de un recibo municipal del ejercicio en Huelva (IBI, IVTM, IAE o tasas de vía pública).
  • 🌐 Dónde solicitarlo: Pago en las oficinas bancarias del aviso; avisos y fraccionamiento en el Servicio de Gestión Tributaria y la Agencia Tributaria de la Provincia de Huelva.
  • 💰 Importe o coste: El importe del recibo de cada tributo; el pago dentro del plazo voluntario no genera recargo.
  • ⚠️ Error a evitar: Dejar el recibo para el final: fuera del plazo voluntario se abre la vía ejecutiva con recargos e intereses.

Jubilación activa, embargos y nuevos contratos: las dudas que más consultan autónomos y pymes

Madrid estudia pagar la cuota de la jubilación activa de los autónomos y los contratos que se firmen desde octubre llegan con más información obligatoria.

Son dos de las consultas que más se repiten estos días en los despachos, junto con los embargos que la Seguridad Social está dictando por las ayudas covid. Tres asuntos, tres plazos y tres ventanillas.

Vamos primero con el que ya tiene fecha.

Qué cambia en los contratos que firmes a partir de octubre

El real decreto que transpone la directiva europea sobre condiciones laborales transparentes y previsibles pasó por el Consejo de Ministros y se publicó en el BOE el 15 de septiembre. Afecta igual a empresas y a autónomos con trabajadores, pero no obliga a rehacer los contratos que ya tienes firmados: las exigencias nuevas se aplican a los que se celebren desde la entrada en vigor, veinte días después de la publicación, ya en octubre.

¿Y los contratos antiguos? Cualquier trabajador con un contrato anterior a la norma puede requerir la información que ahora pasa a ser obligatoria, y el empleador tendrá que dársela. No es una sugerencia, es una obligación.

Lo que crece es el detalle: funciones, jornada, salario, periodo de prueba, trabajo a distancia, uso de algoritmos, forma de cálculo de los conceptos variables y criterios para percibirlos, supuestos de modificación de jornada, cambios de turno y medidas de igualdad. Más papel para quien tiene uno o dos empleados.

Rehacer todos los contratos es un error; ignorar al trabajador que reclama la información nueva, también.

El Ministerio de Trabajo elaborará un modelo de documento informativo cuando la norma entre en vigor. Antes de redactar nada por tu cuenta, mira ese modelo: te ahorrará discusiones con la plantilla.

Jubilación activa: 45% de pensión y una cuota que Madrid quiere devolver

La presidenta de la Comunidad de Madrid anunció en el debate del estado de la región que estudia pagar la cuota de los autónomos que sigan trabajando después de jubilarse. Por ahora es solo un anuncio: sin fecha ni convocatoria y sin detalles de cómo se pedirá. En el planteamiento, esa cuota se devolvería como ayuda directa previa solicitud, igual que ya ocurre con la tarifa plana. Es una ayuda que no hay que devolver, no un préstamo.

El esquema de jubilación activa que existe hoy exige demorar la jubilación doce meses desde que se cumple la edad legal. A cambio, se puede compatibilizar el trabajo por cuenta propia con el 45% de la pensión, y ese porcentaje sube cinco puntos por cada año en que se mantenga la actividad.

Las cuotas en esa situación son reducidas: se cotiza por incapacidad temporal, accidentes de trabajo y enfermedades profesionales —si son exigibles por la actividad— y se añade una cotización de solidaridad del 9% de la base.

Con una base de 1.500 euros, el total ronda los 180 euros al mes: 135 corresponden a ese 9% y el resto, a la cuota reducida. El pago lo hace el autónomo y la comunidad lo devolvería después, previa solicitud, si la medida sale adelante.

contratos autónomos pymes

Embargos por la ayuda covid: cómo se impugna una diligencia

Si la Seguridad Social te ha enviado una diligencia de embargo por una ayuda covid que cobraste, el primer paso es presentar un escrito de impugnación ante la Tesorería General de la Seguridad Social cuanto antes. El embargo es un procedimiento de recaudación, no una sanción: se discute con alegaciones y pruebas.

Ese escrito pide la nulidad de la diligencia por falta de notificación previa de los actos administrativos que son obligatorios, en especial los de la mutua. Y conviene volver a aportar la documentación que acredita que no hubo ingresos en 2021, pero sobre todo que hubo una reducción respecto a periodos anteriores, que era lo que exigía la norma.

Hay un segundo argumento: la caducidad del artículo 147.2.b) de la Ley General de la Seguridad Social. Traducido: la Tesorería no puede alargar indefinidamente su capacidad de revisar y ejecutar. Si los plazos legales se superaron sin resolución ni notificación en forma, la facultad de apremio está caducada. Eso sí, hay que comprobar caso por caso que el retraso existe antes de alegarlo.

Lo que hay detrás de estas tres consultas

El patrón se repite en las tres consultas que recoge estos días El Periódico: primero llega la obligación, después la ayuda. El real decreto de los contratos no añade ni un euro de coste directo, pero sí carga de trabajo a la microempresa que no tiene departamento de recursos humanos. Alguien tendrá que redactar y guardar la información ampliada de cada contrato nuevo, el mismo esfuerzo que ya imponen el registro horario o los planes de igualdad.

Con la jubilación activa pasa lo contrario. La idea de Madrid apunta al problema real: negocios pequeños que se apagan porque nadie los continúa. El precedente de la devolución de la cuota de la tarifa plana demuestra que la fórmula se puede gestionar, pero hasta que no haya convocatoria, presupuesto y plazo, es una promesa. Nadie debería planificar su jubilación contando con ese dinero.

Y las ayudas covid son la factura que llega años después. Se concedieron con urgencia y se revisaron a posteriori; ahora se reclaman importes con embargos. La lección es sencilla y cara: guardar la documentación de cualquier ayuda, incluso años después de cobrarla, importa tanto como pedirla. Lo próximo que hay que vigilar es el modelo informativo del Ministerio de Trabajo y la letra pequeña que publique Madrid si la medida sale adelante.

Guía rápida del trámite

  • 📅 Plazos: La nueva información de los contratos se aplica en octubre; la impugnación del embargo, cuanto antes; la ayuda de Madrid, sin fecha.
  • ✅ Requisitos clave: Contratos firmados desde la entrada en vigor; embargo sin notificación previa; jubilación demorada doce meses para la actividad.
  • 🌐 Dónde solicitarlo: Escrito de impugnación en el registro de la Tesorería, presencial o por su sede electrónica, con certificado digital o Cl@ve.
  • 💰 Importe o coste: La cuota en jubilación activa ronda los 180 euros al mes con una base de 1.500 euros; Madrid la devolvería previa solicitud.
  • ⚠️ Error a evitar: Dar por hecho que hay que rehacer todos los contratos: solo cambian los que se firmen desde octubre.

SEC aprueba 5 años de exención para acciones tokenizadas y desata un rally en Uniswap

La SEC ha aprobado una exención de cinco años para que las plataformas cripto puedan negociar acciones tokenizadas en Estados Unidos. La decisión llega apenas dos días después de que el Congreso bloqueara la Clarity Act, y el mercado ha respondido con una subida del 7,45% en Uniswap.

Qué ha aprobado exactamente la SEC

No es una ley nueva ni una norma cerrada. Es una exención temporal, bautizada como ‘Innovation Exemption’, que autoriza a plataformas aprobadas por el regulador a ofrecer compraventa secundaria de ciertos títulos tokenizados durante los próximos cinco años. La letra pequeña importa: se trata de plataformas que la SEC acepte de forma expresa, no de un permiso general para cualquier exchange.

El contexto explica la prisa. La votación que descarriló la Clarity Act se celebró el martes, con 49 votos a favor y 50 en contra. Dos días más tarde, el regulador decidió seguir adelante por su cuenta. El presidente de la SEC, Paul Atkins, defendió la medida como un paso para trasladar los mercados de capitales estadounidenses a la era digital dentro de su autoridad estatutaria. Jamie Selway, responsable de la división de Trading and Markets de la agencia, la describió como un hito para abrir los mercados a los valores tokenizados.

Por la misma senda se movió el miércoles el presidente de la CFTC, Mike Selig, que anticipó que su agencia usará sus competencias para avanzar en la regulación cripto pese al bloqueo legislativo. Dicho de otro modo: en Washington, la vía regulatoria ha sustituido a la vía parlamentaria.

Traducido a lenguaje llano, durante los próximos cinco años habrá un marco reconocido para comprar y vender acciones de empresas cotizadas representadas como tokens sobre una cadena de bloques, sin abandonar el ecosistema cripto. La fórmula existe desde hace tiempo, pero hasta ahora vivía en una zona gris. Que la SEC la bendiga, aunque sea de forma temporal, mueve el suelo del sector.

La exención no legaliza las acciones tokenizadas: les abre una puerta con fecha de caducidad y una lista de invitados que el regulador controla.

A quién beneficia: Uniswap, Morpho y el DeFi sobre Ethereum

Para Ethereum esto no es un detalle menor. Los grandes protocolos de finanzas descentralizadas que operan sobre su red, eso que el sector llama DeFi, son los candidatos naturales a servir de infraestructura para estos títulos. Uniswap, el mayor exchange descentralizado de la red, y Morpho, un protocolo de préstamos, han sido los primeros en recoger el reflejo en el mercado.

Los números del día lo dejan claro. El token de gobernanza de Uniswap, UNI, subió un 7,45% y su volumen de negociación alcanzó un 181% por encima de su media habitual. Morpho, por su parte, se anotó un avance del 20%. No son movimientos de un mercado al alza: son reacciones a una noticia concreta. El volumen lo confirma.

Conviene glosarlo. Un exchange descentralizado es una plataforma donde los usuarios intercambian criptoactivos entre sí sin intermediarios, mediante contratos inteligentes: programas que se ejecutan solos cuando se cumple una condición. Morpho hace algo parecido, pero con préstamos. Conecta a quien presta con quien pide, sin un banco en medio. Ambos viven sobre Ethereum.

Uniswap UNI

Los riesgos que la exención deja abiertos

La decisión de la SEC merece una lectura serena. Por un lado, es la señal más clara hasta la fecha, de que la tokenización, es decir, representar activos del mundo real como tokens sobre una cadena de bloques, deja de ser una promesa de folleto y entra en el terreno regulatorio. Las grandes gestoras llevan tiempo preparando productos para este escenario. La referencia obligada es la aprobación de los ETFs spot de ether en julio de 2024, que abrió la puerta institucional al ETH tras años de rechazos. Aquel precedente también empezó con cautela.

Por otro lado, el detalle importa. La exención dura cinco años y no es una ley: depende de la interpretación de un regulador, no del Congreso. El bloqueo de la Clarity Act deja a la industria sin el reparto formal de competencias entre la SEC y la CFTC que llevaba años pidiendo, y eso significa que el suelo puede moverse con cada cambio de administración. Una caída de precios o el menor incidente en DeFi podría reactivar los recelos sobre las acciones tokenizadas.

El listón, además, lo marcan unos pocos nombres. El grueso del volumen de estos títulos acabará en unos cuantos protocolos y, probablemente, en una cadena dominante. La concentración es el riesgo clásico de la infraestructura DeFi. La trayectoria del staking de Ethereum, donde tres o cuatro proveedores agrupan buena parte del total bloqueado, recuerda que la descentralización rara vez llega sola.

Queda por ver cómo se materializa la letra pequeña en los próximos meses. El primer dato será qué plataformas acepta la SEC y qué títulos quedan fuera. Los próximos dos años, cuando la exención empiece a rodar, serán el verdadero test. Hasta entonces, la puerta está abierta. Allanar el terreno es otra cosa muy distinta.

Comisiones de Ethereum se hunden un 85% a mínimos mientras ETH rebota sobre 2.600 dólares

Las comisiones de Ethereum se hunden a 0,095 dólares por operación, un 86,8% menos que en abril, mientras el ether rebota sobre los 2.600 dólares. Son cifras de Santiment, la firma de análisis on-chain, y dibujan una red que se ha vuelto baratísima para moverse, pero que afronta a la vez una fuga silenciosa de carteras de USDT.

De 0,72 a 0,095 dólares: así se han hundido las comisiones de Ethereum

El dato merece contexto porque no es un vaivén de un día. El coste medio por transferencia ha pasado de los 0,72 dólares registrados el 21 de abril a apenas 0,095 dólares, un descenso del 86,8% en cinco meses. Hablamos del gas, la tarifa que paga cualquier usuario para que su transacción entre en un bloque de la red. Con esos precios, mover fondos, reclamar recompensas o abrir una posición en un protocolo de finanzas descentralizadas cuesta menos que un chicle.

¿Por qué se ha abaratado tanto? Santiment apunta a tres causas que actúan a la vez. La primera es la mayor capacidad de blobs, el espacio de datos que Ethereum reserva desde 2024 para que los rollups —esas redes de segunda capa que procesan transacciones aparte de la cadena principal y luego le envían un resumen comprimido— paguen menos por publicar sus envíos. La segunda es la ampliación del límite de gas hasta 60 millones por bloque, que da más sitio a las operaciones. Y la tercera es, sencillamente, el éxito de las capas 2.

Arbitrum, Base y compañía absorben el tráfico que antes iba a la red principal

Aquí está la parte incómoda del titular fácil. Que las comisiones caigan no equivale sin más a que Ethereum esté vacía. Las microtransacciones de alta frecuencia que antes saturaban la red principal han migrado a Arbitrum, Optimism, Base y Linea, que pagan por usar ese espacio de blobs y lo reparten entre miles de usuarios.

gas Ethereum

El resultado es una cadena central más libre y barata, y un ecosistema que sigue moviendo dinero aunque lo haga un piso más arriba.

El otro dato de Santiment es el que conviene vigilar. La red ha perdido 251.350 carteras con saldo de USDT en once días, su mayor caída en una ventana tan corta desde el estropicio del mercado tras la quiebra de FTX, en diciembre de 2022. Eso no significa que el capital haya abandonado las cripto por completo. Puede estar consolidándose en menos direcciones, saltando a las capas 2, moviéndose hacia USDC o de de vuelta a los exchanges centralizados.

Una red que abarata cada movimiento pero pierde carteras de la stablecoin reina no está débil: está recolocándose, y la diferencia importa.

Lo que sí deja entrever ese descenso es una postura más defensiva de los tenedores. Cuando los pequeños saldos de USDT se reducen en la red principal, la liquidez disponible para comprar altcoins suele resentirse. Y si eso coincide con una capitalización total de stablecoins estancada, el mercado se queda con menos munición para el próximo movimiento.

Menos comisiones, menos quemado: la letra pequeña del gas barato

Conviene recordar de dónde venimos. En agosto de 2021, con la activación de la mejora EIP-1559, Ethereum dejó de subastar todo el gas y empezó a quemar una parte de cada comisión. Ese mecanismo, el burn, convirtió la presión de uso en destrucción de ether: cuanto más se pagaba por operar, más ETH desaparecía de circulación. Durante 2022 y 2023, con la red a rebosar, hubo semanas en las que el suministro neto del activo se redujo. Consultar el historial de quemado en paneles como ultrasound.money se volvió una costumbre para el inversor de largo plazo.

Ahora el viento sopla al revés. Con las comisiones en mínimos y buena parte del tráfico en las capas 2, el quemado se ha desplomado y el ether vuelve a emitirse por encima de lo que se destruye. Es la contradicción de fondo: una red más usable y barata es, de forma casi inevitable, una red menos deflacionaria. El caso de Dencun, la actualización de marzo de 2024 que introdujo los blobs, ya lo dejó claro — abarató las capas 2 a cambio de vaciar el quemado de la capa principal. Nadie dijo que el escalado fuera gratis.

Para el usuario de DeFi, el momento tiene su lado bueno. Yield farmers, proveedores de liquidez y arbitrajistas pueden reequilibrar posiciones, reclamar rendimientos o entrar y salir de contratos inteligentes con un coste irrisorio. Para el inversor que mira el suministro de ETH, en cambio, la foto es menos amable: menos gas significa menos burn, y menos burn significa más monedas en circulación.

La pregunta que queda abierta es si la contracción de carteras USDT es un reajuste temporal o el arranque de algo más largo. Si los saldos en la red principal siguen cayendo mientras las capas 2 crecen, Ethereum habrá ganado eficiencia y perdido una parte de su termómetro más fiable. Si repuntan en las próximas semanas, hablaremos de una simple rotación. Los datos de la próxima actualización de la red, ya en el calendario para los próximos meses, darán pistas sobre qué lado pesa más.

James Webb halla indicios de ‘estrellas oscuras’ alimentadas por materia oscura en el universo temprano

El James Webb ha detectado indicios de estrellas oscuras, gigantes alimentadas por materia oscura que pudieron formarse en el universo temprano. Los objetos asoman entre las fuentes de alto corrimiento al rojo captadas por el telescopio, según la explicación de la física teórica Katherine Freese, directora del Instituto Weinberg de Física Teórica de la Universidad de Texas en Austin. Serían los candidatos más exóticos a primeras estrellas del cosmos, unos 200 millones de años después del Big Bang.

Nada de lo que describe esta hipótesis se parece a una estrella convencional. Una estrella normal brilla porque en su interior los núcleos de hidrógeno se fusionan y liberan energía. Estas otras no fusionan nada: emiten luz porque la materia oscura que las rodea se aniquila en su seno y deposita allí toda su energía.

Qué son las estrellas oscuras que persigue el James Webb

El nombre engaña. Freese insiste en que no son oscuras: brillan, y mucho. La diferencia está en el motor. Mientras el Sol extrae su energía de la fusión nuclear, una estrella oscura la extrae de la aniquilación de partículas de materia oscura. Cabe recordar que esa materia no emite ni absorbe luz, pero sí gravita, y según esta teoría puede interactuar consigo misma.

El resultado son objetos desmesurados. Sin la presión de radiación que frena a las estrellas de fusión, pueden crecer hasta alcanzar un millón de veces la masa del Sol y un brillo mil millones de veces mayor. Traducido a escala cósmica: una sola estrella oscura del universo temprano podría brillar tanto como toda una galaxia primitiva repleta de estrellas normales.

Eso, con un matiz que descoloca. Son frías. Su superficie ronda la temperatura de la del Sol, pero su radio es gigantesco, y como el brillo depende del tamaño y de la temperatura, acaban siendo luminosas pese a su frialdad. Al no emitir demasiados fotones de alta energía, no se frenan y siguen creciendo.

Hay más. Las estrellas oscuras viven mientras conserven combustible de materia oscura, y eso puede durar de millones a miles de millones de años. Pero si se alejan de la región rica donde nacieron, empiezan a colapsar. El colapso las calienta. Las pequeñas terminan con un núcleo de fusión; las grandes, las de un millón de masas solares, se convierten en agujero negro.

Una estrella oscura pudo brillar como una galaxia entera y, al colapsar, dejar sembrado un agujero negro de un millón de soles.

Cómo la aniquilación de materia oscura puede encender una estrella

La receta es exigente. Las primeras estrellas se formaron en entornos muy ricos en materia oscura, en el centro de las protogalaxias. Allí, nubes de hidrógeno empezaban a colapsar, pero lo hacían dentro de una gran piscina de materia oscura. La cadena de reacciones entre esas partículas produce fotones y otras partículas que quedan atrapados en la nube y le entregan la energía que antes guardaba la materia oscura.

Esa energía basta para encender la nube como una estrella. El detalle más elegante es que su masa es solo un 0,1% de materia oscura. Todo lo demás es el mismo hidrógeno y helio que salió del Big Bang, gases que existían antes de que las generaciones estelares cocieran los primeros elementos pesados.

materia oscura

Ese detalle tiene una consecuencia práctica: sirve para distinguirlas. En el espectro de una galaxia temprana aparecen las huellas de muchos elementos distintos, fruto de generaciones de estrellas. En el de una estrella oscura solo debería haber hidrógeno y helio. Además, con la resolución actual, las estrellas oscuras se verían como puntos únicos, mientras que las galaxias primitivas insinúan tamaño y forma. La firma, eso sí, es difícil de leer.

Nueve espectros de 700 objetos: el cuello de botella del hallazgo

Los números obligan a la calma. En los datos del Webb de 2022 había 700 objetos candidatos a pertenecer al universo temprano, pero solo nueve cuentan con espectros medidos que permitan estar seguros, y de esos nueve apenas cinco tienen datos públicos. Uno es con certeza una galaxia temprana, con señales de muchos elementos. Otros tres podrían ser estrellas oscuras o galaxias, y los datos todavía no bastan para decantarse. La distancia entre el titular y la certeza es, aquí, de tres objetos borrosos.

Conviene decir que la hipótesis no está confirmada. Es un marco teórico sólido —Freese lleva años desarrollándolo— y, sobre todo, una propuesta para explicar un problema real: se han hallado agujeros negros supermasivos, de mil millones de masas solares, demasiado pronto. Un agujero negro así no puede formarse directamente a partir de una estrella de fusión. Pero sí podría surgir si muchas semillas de un millón de masas solares se fusionan después.

De ahí que la comunidad espere el próximo paso. Lo que Freese busca ahora son objetos del universo temprano amplificados por lentes gravitacionales, ese efecto por el que la masa de un astro intermedio curva la luz del que está detrás y la agranda. Con más luz, más espectro; con más espectro, quizá, la respuesta. El telescopio seguirá apuntando a esas nueve luces tenues. Alguna podría no ser una galaxia. Nadie lo sabe todavía.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Indicios de posibles estrellas oscuras, objetos del universo temprano alimentados por materia oscura en lugar de fusión nuclear.
  • Dónde: En las fuentes de alto corrimiento al rojo captadas por el telescopio espacial James Webb, a miles de millones de años luz.
  • Institución responsable: Trabajo teórico liderado por Katherine Freese (Universidad de Texas en Austin); hipótesis pendiente de confirmación observacional.
  • Cuándo: Análisis sobre los datos del Webb de 2022, revisados en 2026.
  • Impacto a futuro: De confirmarse, ofrecería las semillas para explicar el origen temprano de los agujeros negros supermasivos.

NITID reúne el 28 de septiembre en Madrid al Observatorio Defensa y Sociedad

NITID Corporate Affairs reunirá el 28 de septiembre en Madrid a mandos militares y representantes de la industria de defensa en un encuentro off the record organizado por su Observatorio Defensa y Sociedad.

Un encuentro sobre el nuevo escenario de seguridad

El Observatorio Defensa y Sociedad, iniciativa de NITID Corporate Affairs, celebrará el lunes 28 de septiembre a las 11:00 horas la jornada titulada ‘España ante el nuevo escenario de seguridad: ¿estamos preparados?’, dirigida a profesionales del ámbito de la defensa y la seguridad.

La sesión se celebrará en formato reducido y bajo la regla del off the record, con el objetivo de favorecer un debate franco entre los participantes sobre los retos, amenazas, y perspectivas de la industria de defensa en España.

El encuentro tendrá lugar en la sede de la compañía, situada en la calle Valdesquí 49 de Madrid, con aparcamiento en las inmediaciones. Las plazas son limitadas y se reservarán por estricto orden de llegada, según la convocatoria difundida por la organización.

La jornada abordará una cuestión que ocupa un lugar cada vez más central en el debate público: si España está preparada para el nuevo escenario de seguridad y cómo deben adaptarse las Fuerzas Armadas, la industria y la tecnología a las nuevas formas de conflicto.

La jornada mantiene el formato reducido y la regla del off the record para propiciar un intercambio directo entre mandos militares e industria.

Quién es quién en la jornada

Moderará la sesión Carlos Echeverría, presidente del Instituto de Seguridad y Cultura y Senior Advisor de NITID Corporate Affairs, según la convocatoria difundida por la organización.

El perfil de los intervinientes confirmados incluye los siguientes hitos:

  • Carlos Echeverría: presidente del Instituto de Seguridad y Cultura y Senior Advisor de NITID Corporate Affairs, desde donde ejerce de moderador del encuentro.
  • Teniente General (R) Luis Lanchares Dávila: Deputy Commander (DCOM) del Joint Force Command Brunssum (JFCBS) de la OTAN entre 2021 y 2024.
  • César Sánchez López: vicepresidente ejecutivo de Desarrollo de Negocio Estratégico de Europavia, compañía del sector industrial de defensa.

Los dos intervinientes aportan perspectivas complementarias. Luis Lanchares Dávila traslada la visión de la estructura militar aliada tras su etapa en el mando conjunto de Brunssum, dependiente de la Organización del Tratado del Atlántico Norte. César Sánchez López aporta la mirada de la industria desde el desarrollo de negocio estratégico de Europavia.

Esta no es la primera convocatoria del observatorio. El Observatorio Defensa y Sociedad ya ha reunido con anterioridad a profesionales del ámbito de la defensa en Madrid y aspira a consolidarse como foro de referencia para los responsables de comunicación de la industria, las Fuerzas Armadas y las instituciones.

Su misión declarada es reivindicar la comunicación como herramienta clave para construir el relato de la defensa en un contexto marcado por amenazas híbridas y conflictos de alta intensidad. En paralelo, firmas como LLYC, Atrevia o Kreab cuentan con áreas de asuntos públicos y comunicación corporativa orientadas a clientes institucionales e industriales, un segmento que gana peso en el negocio del sector.

comunicación corporativa defensa

El encaje de la iniciativa en el tablero del sector

El formato elegido, reducido y bajo la regla del off the record, responde a una lógica de negocio concreta: permite a la industria y a los mandos contrastar posiciones sin exposición pública, algo que en el ámbito institucional resulta determinante para sostener la interlocución a lo largo del tiempo. Para NITID Corporate Affairs, el observatorio funciona además como plataforma de posicionamiento en un segmento, el de la comunicación de defensa, que gana centralidad en el debate público y en las estrategias de comunicación de las compañías del sector.

La comparación con el resto del tablero resulta inevitable. Las consultoras de asuntos públicos compiten por un mismo tipo de cliente institucional e industrial, y los foros especializados se han convertido en una herramienta de relación con esos interlocutores.

La diferencia de esta convocatoria está en el perfil de los intervinientes, con un exmando de la OTAN y un directivo de la industria, y en el carácter cerrado del debate, que limita el acceso a un número reducido de de profesionales. El reto, a partir de ahora, es consolidar la cita sin perder ese formato.
Para el sector, la convocatoria tiene un valor doble. De un lado, sitúa a la consultora organizadora ante un público muy concreto: los responsables de comunicación de la industria y de las instituciones vinculadas a la defensa. De otro, ofrece a esos profesionales un espacio de contraste reservado que no suele encontrarse en los congresos abiertos.

📡 El Radar del Sector

  • El vacío que llena: El observatorio cubre un espacio de interlocución entre industria, Fuerzas Armadas y responsables de comunicación que no tenía foro estable propio.
  • El reto por delante: Consolidar una cita recurrente y ampliar la base de participantes institucionales más allá del formato reducido y cerrado.
  • El tablero competitivo: Las grandes consultoras de asuntos públicos refuerzan sus áreas de defensa y seguridad con foros propios para captar cliente institucional e industrial.

Diésel a máximos históricos: por qué el precio del diésel tensiona la energía en Europa

El diésel ha dejado de ser el convidado de piedra del mercado energético. Mientras buena parte del mundo sigue pendiente del precio del crudo, el gasóleo marca máximos históricos y traslada su factura a camiones, cosechadoras y calderas. En su último programa, Bloomberg Television dedicó un bloque entero a explicar por qué este combustible, y no el petróleo, se ha convertido en el verdadero termómetro de la economía.

Los números que se pusieron sobre la mesa son elocuentes. La referencia del diésel se situaba en torno a 6,44 dólares por galón durante la emisión, y el analista invitado llegó a hablar de 6,47, unos sesenta centavos por encima del récord anterior, fijado en junio de 2022. No es una cifra anecdótica: es el insumo que mueve la logística de medio mundo.

La primera advertencia del programa fue de método. El invitado, asesor sénior de Gulf Oil, comparó la obsesión actual con el crudo con aquella época en la que todo el mundo citaba el Dow Jones y nadie miraba el Nasdaq. Su tesis es que el mercado relevante hoy está en los productos refinados —diésel, gasolina, calefacción— y no en el barril de referencia.

Un récord que nace en el refino

El diagnóstico que se dio en antena apunta a la capacidad de refino mundial, no a la producción de crudo. Según este experto, Estados Unidos trabaja a pleno rendimiento y produce lo suficiente, pero fuera de sus fronteras faltan del orden de siete millones de barriles diarios de capacidad, en buena parte por ataques con drones contra instalaciones. Es un problema internacional, subrayó, no un desajuste local.

De ahí la secuencia que describió: si el refino vuelve a sufrir daños en zonas críticas, el impacto se notará primero en el diésel, después en la gasolina, más tarde en el queroseno de aviación y solo al final en el crudo. El orden importa, porque explica por qué unos inventarios ajustados de gasóleo tensionan la cadena entera.

De California a Dallas: el coste que ya pagan los camiones

El programa puso un ejemplo cotidiano. Mover un camión de 18 ruedas entre uno de los puertos más activos de California y Dallas exige unos 1.450 dólares solo en combustible, y ese sobrecoste se repite a lo largo del país. El diésel, recordaron los presentadores, es el combustible de la economía, y cada centavo acaba repercutido en el precio final de los bienes.

El diésel es el combustible que mueve la economía: si su precio no cede, el frenazo terminará llegando.

— Tom, asesor sénior de Gulf Oil, en Bloomberg Television

La pregunta que se lanzó en plató fue inevitable: si el diésel se encarece hasta destruir demanda, ¿llega el frenazo económico? El invitado no esquivó la respuesta. Dijo que, en condiciones normales, eso es exactamente lo que cabría esperar, y admitió que sería un problema serio. La inflación, ya de por sí rígida, se enfrenta a un componente difícil de domar mientras el banco central sube tipos.

El invierno que todavía no ha empezado

Ahí está la parte que más inquieta. El consumo de calefacción en el noreste de Estados Unidos se dispara con el frío, y con estos precios el gasto puede crecer entre un 20% y un 30% respecto a una temporada normal. En el programa se apuntó que esas regiones, de mayoría demócrata, serán las primeras en reclamar ayudas públicas. Todavía hay margen —la cosecha está en marcha—, pero el frío de verdad aun no ha llegado: quedan entre 60 y 90 días.

El veto a la exportación, un arma nuclear

Sobre la mesa hay una medida extrema: prohibir la exportación de diésel. El invitado la describió como una opción nuclear, en el sentido de la disuasión más que del uso. Su argumento es que bastaría con que la Casa Blanca amagara con ese veto, o con impuestos a los beneficios extraordinarios como los que se aplican en Europa, para que el dinero especulativo que apuesta por precios altos saliera del mercado de calefacción y de gasóleo.

También señaló un contraste llamativo: la capacidad del presidente para intervenir verbalmente sobre el crudo ha dado resultado, mientras que los productos refinados han quedado fuera de ese juego.

California y el interruptor de emergencia para la IA

El programa cerró con otro frente. El gobernador de California, Gavin Newsom, está impulsando la posibilidad de un interruptor de apagado para los modelos de inteligencia artificial más potentes, en un contexto de preocupación creciente por la velocidad a la que avanza la tecnología. Según se explicó en antena, gobernadores y legisladores de ambos partidos están alineándose con nuevas salvaguardas.

Qué mira ahora el mercado

El foco en el diésel tiene una lectura europea inmediata. El continente es estructuralmente deficitario en gasóleo y cubre buena parte de su consumo con importaciones procedentes de refinerías estadounidenses, indias y de Oriente Medio, de modo que cualquier estrechamiento global del refino se traslada con rapidez a los precios mayoristas y, después, al surtidor y a la calefacción. Los impuestos a los beneficios extraordinarios que se mencionaron en el programa ya forman parte del debate regulatorio europeo desde la crisis energética.

La emisión también situó el contexto financiero: el Brent rondando los 103 dólares, el bitcoin por encima de los 80.000 tras el visto bueno del regulador estadounidense a versiones digitales de algunos valores, y una rentabilidad del bono a diez años pegada al 5%. Y abrió, como noticia principal, con la decisión de la Casa Blanca de vetar el acceso de CNN, MSNBC y Politico, un movimiento que, según los corresponsales que lo analizaron en directo, todavía no tiene un mecanismo claro de aplicación.

Qué significa para el bolsillo y para Europa

La lectura editorial es incómoda. Durante años, la conversación energética se ha organizado alrededor del barril de crudo, porque es el precio que se publica, se negocia y se compara. El programa de Bloomberg Television invita a mirar un escalón más abajo, donde el margen de refino decide quién paga la factura. Si el cuello de botella está en las refinerías y no en los pozos, las palancas habituales —subir tipos, liberar reservas estratégicas, presionar a los productores— pierden buena parte de su eficacia.

Para el lector europeo, el mensaje es doble. Primero, el diésel es el combustible que sostiene el transporte de mercancías, la maquinaria agrícola y la calefacción de millones de hogares, así que su encarecimiento funciona como un impuesto silencioso sobre la actividad. Segundo, cualquier episodio de demanda destruida llegará antes a la industria que a los titulares. La discusión sobre vetos a la exportación o tasas a los beneficios extraordinarios deja de ser teórica cuando el precio marca récords.

Queda, eso sí, un margen estacional: la temporada de calefacción aún no ha entrado en su fase dura y las refinerías tienen semanas para recuperar capacidad. Lo que ocurra en ese intervalo determinará si el invierno se recuerda como un susto pasajero o como el trimestre en que el diésel reordenó la política energética del continente.

El analista lo dejó claro con una advertencia que sonó medio en broma: nadie debería disparar contra el mensajero. El diésel barato no va a volver por sí solo, y la pregunta que queda abierta es cuánto está dispuesta a aguantar una economía que funciona con gasóleo antes de cambiar de hábitos.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Resuelven un misterio de 178 años: el primer clima espacial de la historia retrasó un tren victoriano

La historia del clima espacial tiene una fecha mal escrita desde hace 178 años. Un equipo internacional liderado por la Universidad de Lancaster, con participación del British Geological Survey (BGS), ha demostrado que el retraso de un tren en Exeter no se produjo el 18 de octubre de 1841, como sostenían los relatos científicos desde el siglo XIX, sino el 18 de octubre de 1848.

Durante la década de 1840, las primeras redes de telégrafo eléctrico práctico se desplegaron por el Reino Unido: hilos de cobre tendidos junto a las vías del ferrocarril que servían, entre otras cosas, para saber si el tramo siguiente estaba libre. A medida que la actividad solar aumentó en los años siguientes, los operadores victorianos empezaron a notar efectos eléctricos que nadie sabía explicar. Todo el episodio está recogido en el comunicado del BGS publicado el 17 de septiembre de 2026.

El relato clásico describía el convoy de las 22:05 que partía de Exeter, en Devon. Una ‘perturbación magnética muy intensa’ interfirió el telégrafo de señalización y el tren salió con 16 minutos de retraso sobre su hora. Durante décadas, ese episodio se citó como el primer caso documentado de clima espacial afectando a una tecnología humana.

Un tren de las 22:05 en una línea que aún no existía

Al revisar el expediente, el equipo tropezó con un problema de calendario imposible de esquivar. La línea ferroviaria mencionada en el relato no abrió hasta 1846, casi cinco años después de la fecha del incidente. Un tren no puede retrasarse por una avería en una vía que todavía no está construida.

Para averiguar qué ocurrió de verdad, los investigadores cruzaron horarios ferroviarios, prensa histórica, observaciones solares, informes de auroras, y registros geomagnéticos digitalizados. La pista decisiva apareció en el archivo de magnetogramas del BGS: una perturbación geomagnética intensa el 18 de octubre de 1848.

El mismo día se anotaron manchas solares y auroras visibles desde el Reino Unido y buena parte de Europa. La explicación más económica es un error tipográfico: alguien cambió un 8 por un 1, y el 1841 se quedó instalado en la literatura durante casi dos siglos.

Una aurora sobre Europa y un tren parado en Devon comparten origen: una tormenta geomagnética capaz de mover la aguja de un magnetómetro.

Del magnetograma de Greenwich a la fecha correcta

tormenta geomagnética

La pieza que cerró el caso está en el archivo histórico de registros magnéticos del observatorio de Greenwich, en Londres, conservado por el BGS. El geofísico Ciarán Beggan explicó que esos documentos permitieron confirmar que el 18 de octubre de 1848 registró perturbaciones aurorales muy grandes. Su equipo insiste en una idea incómoda: conservar series largas de datos es lo que hace posible auditar el pasado y, de paso, medir las vulnerabilidades del presente.

Conviene imaginar la escala. Un tendido telegráfico de mediados del siglo XIX era, en la práctica, una antena de kilómetros de longitud: un conductor de cobre largo, aislado y suspendido sobre postes, extraordinariamente sensible a las corrientes que una tormenta geomagnética induce en la superficie del planeta. El Sol no rompía los cables. Los llenaba de electricidad.

Eso sí, el hallazgo también rebaja el mérito del caso de Exeter. El informe más antiguo que el equipo considera creíble es anterior: una interferencia en el telégrafo del Midland Railway en marzo de 1847. El incidente de Devon sigue siendo uno de los primeros episodios documentados, pero ya no es el primero.

Lo que 178 años de registros magnéticos enseñan hoy

El clima espacial suele presentarse como un desafío moderno, ligado a nuestra dependencia de los satélites, las comunicaciones y las redes eléctricas. Jim Wild, catedrático de física en Lancaster y autor principal del trabajo, plantea el marco opuesto: la sociedad lleva casi tanto tiempo sufriendo sus efectos sobre la tecnología como tiempo llevan existiendo esas tecnologías. Lo nuevo es la infraestructura, no el fenómeno.

Mi lectura del resultado es que la corrección de fecha es sólida y estándar: un documento que menciona una línea ferroviaria inexistente en 1841 deja de ser defendible en cuanto se consulta el registro magnético. La parte más frágil es la cadena causal. No hay una medición directa del telégrafo de señalización de Exeter ni un parte de avería contemporáneo que describa el fallo, así que la conclusión se sostiene sobre una coincidencia documental muy fuerte más que sobre un instrumento que registrara el incidente. Es arqueología de datos, no una reproducción de laboratorio.

El trabajo aparece publicado en Space Weather, la revista de la Unión Geofísica Americana. Mientras tanto, la red que hizo posible el hallazgo sigue creciendo: en septiembre de 2025 el BGS anunció la primera cobertura nacional de su red de sensores del campo magnético en el Reino Unido. La próxima vez que una tormenta solar empuje la aguja de un magnetómetro en Escocia, alguien podrá compararla con la línea temblorosa de 1848.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: el retraso de 16 minutos de un tren en Exeter, atribuido durante décadas al 18 de octubre de 1841, ocurrió en realidad el 18 de octubre de 1848 por un error tipográfico en el registro original.
  • Dónde: Exeter (Devon, Reino Unido), con datos del archivo magnético histórico del observatorio de Greenwich, en Londres.
  • Institución responsable: equipo internacional liderado por la Universidad de Lancaster con el British Geological Survey; publicado en la revista Space Weather de la Unión Geofísica Americana.
  • Cuándo: el incidente ferroviario el 18 de octubre de 1848; la resolución del enigma se publicó el 17 de septiembre de 2026.
  • Impacto a futuro: confirma el valor de los archivos geofísicos históricos para calibrar cuánto puede dañar una tormenta solar a las redes eléctricas, los satélites y las comunicaciones actuales.

Majid Al Futtaim apuesta por IA y expansión para duplicar su valor: EBITDA crece un 11%

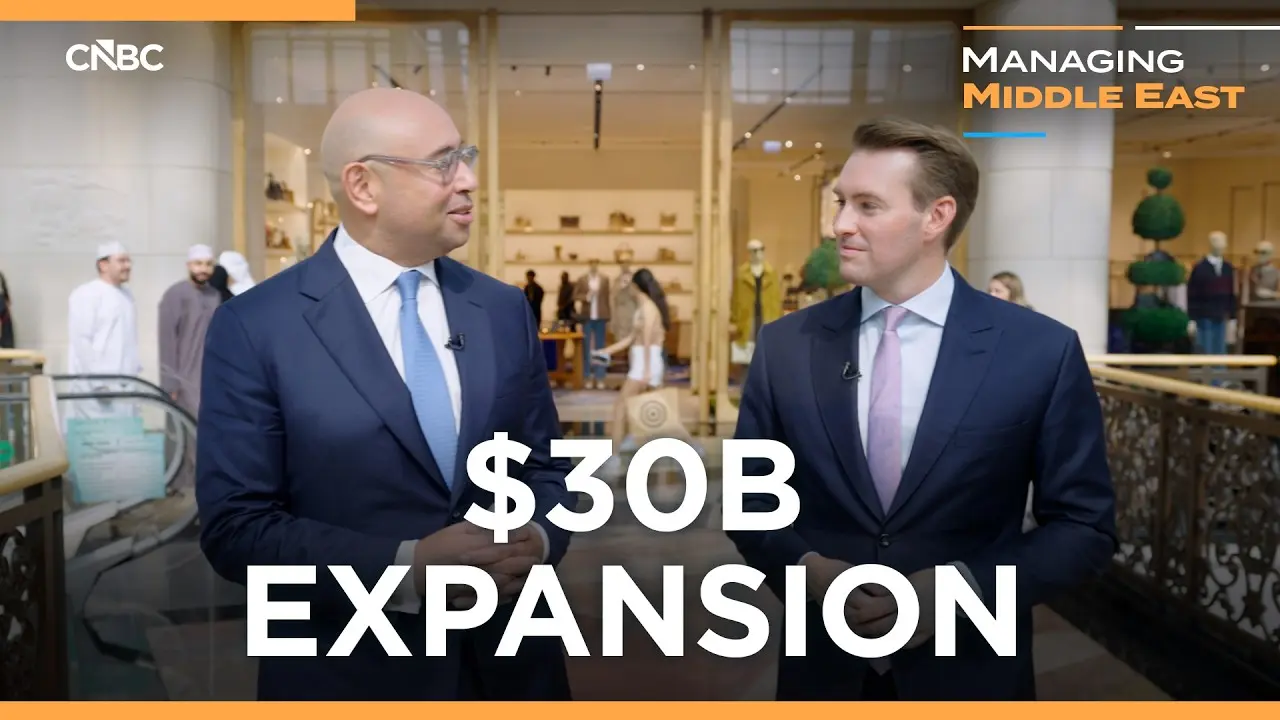
La guerra con Irán ha sacudido el turismo en el Golfo, pero Majid Al Futtaim no ha movido el timón. En una entrevista grabada en el Mall of the Emirates para CNBC International, el consejero delegado del grupo sostiene que el consumo doméstico ha aguantado el golpe y que la compañía mantiene intacto su plan de duplicar su valor en un horizonte de cinco a siete años. El EBITDA creció un 11% en el primer semestre de 2026, el dato que la cadena presenta como prueba de que la estrategia aguanta.

El entorno, admiten desde la compañía, es impredecible. El directivo reconoce ante las cámaras que el segundo trimestre fue complicado para todo el mundo, con la confianza y el gasto del consumidor claramente resentidos y unos ingresos turísticos muy mermados. Aun así, insiste en que la posición de partida era de fuerza: el grupo venía de un ejercicio récord y afrontó la crisis con el balance más sólido que ha tenido en una década.

Un shock de demanda con recuperación rápida

Los números que maneja la región dibujan un golpe severo. Según los datos que cita CNBC International, el tráfico de pasajeros en el aeropuerto de Dubái cayó un 31% en el conjunto del primer semestre de 2026, y las aerolíneas de Oriente Medio perdieron cerca del 60% de sus pasajeros en marzo respecto al año anterior, el primer mes completo de conflicto. Con ese telón de fondo, el grupo creció: los ingresos subieron un 1% interanual y el beneficio operativo se disparó alrededor de un 38%.
La clave, según el relato del directivo, está en la composición de la demanda. Explica que la inmensa mayoría de las ventas de sus negocios de retail, alimentación y entretenimiento procede de residentes, no de visitantes, y que ese consumo interno ha demostrado ser mucho más resistente que el turístico. No niega que hubo retrocesos: clientes que aplazaron compras no alimentarias y cestas más ajustadas. Pero describe una recuperación constante y ‘tranquilizadora’ del gasto local.
Tampoco el petróleo explica todo. El consejero delegado recuerda que el crudo representa menos de la mitad del PIB de Emiratos Árabes Unidos y que esa proporción sigue bajando. Es un argumento que le sirve para separar el ciclo de las materias primas del comportamiento diario de sus centros comerciales, hipermercados y cines.

El mayor competidor que tenemos es nuestro propio éxito pasado: el mayor riesgo es la complacencia.

— Consejero delegado de Majid Al Futtaim, en CNBC International

Sobre esa idea vuelve en otro momento de la conversación, cuando se le pregunta abiertamente por la competencia. Después de tres años de rentabilidad récord, sitúa el peligro dentro de casa: una empresa que se mire demasiado hacia dentro y pierda de vista al cliente. Es, en el fondo, una advertencia sobre cómo gestionar una posición de liderazgo en un mercado que se mueve rápido.

Más de 1.000 millones al año en tecnología e IA

El grupo destina más de 1.000 millones de dirhams anuales —unos 270 millones de dólares— a tecnología e inteligencia artificial, y su máximo ejecutivo asegura que mantendrá ese nivel de inversión. La prueba, dice, está en el rendimiento: su plataforma de comercio digital creció cerca de un 38% el año pasado y ha seguido en dígitos altos en el primer semestre, mientras que su negocio tecnológico, nacido ya como digital y apoyado en IA, avanzó alrededor de un 50% en 2025. las áreas que tiran del carro, incluso cuando la cadena de suministro se tensa.

Con todo, el directivo se muestra cauto con las promesas de futuro y con el entusiasmo tecnológico. Reconoce que la IA es una fuerza transformadora y que ya le está dando retorno, pero subraya la disciplina: es una tecnología cara, no se puede aplicar en todas partes ni al margen de las personas. Sobre la plantilla —unas 40.000 personas en el grupo— prefiere no hacer pronósticos y hablar de equipos capacitados para sacar partido de los agentes y copilotos disponibles.

Carrefour, seguridad alimentaria y precios

Majid Al Futtaim mantiene los derechos exclusivos para operar más de 390 tiendas Carrefour en doce mercados de Oriente Medio, África y Asia. Cuando el transporte marítimo se complicó, la pregunta era si habría problemas de abastecimiento. El consejero delegado responde que buena parte de los productos básicos nunca sube a un barco: gran parte de los lácteos y alrededor de la mitad del pollo fresco llegan por carretera, de productores locales o regionales. Con ese esquema, afirma, la seguridad alimentaria no ha estado en cuestión.

Los precios son otro asunto. El directivo apunta una regla aproximada: cada subida sostenida del 10% en el precio del petróleo acaba traduciéndose en torno a un 0,4% de inflación alimentaria. Asegura que no han trasladado el incremento completo al cliente y que han ampliado el surtido con alternativas locales y productos de entrada a precios menores para ayudar a las familias a atravesar el periodo de inflación alta.

Duplicar el valor de la empresa, no su tamaño

La ambición que da título al vídeo es concreta: duplicar el valor del grupo en cinco o siete años. El propio ejecutivo matiza la palabra clave, y CNBC International lo recoge en su análisis. No se trata de doblar el tamaño del negocio, aclara, sino de construir una compañía más valiosa y más preparada para el futuro. Solo los nuevos destinos que abrirán en los próximos cinco años aportarían, según sus cálculos, entre 100.000 y 150.000 millones adicionales.

El mapa de crecimiento también está definido. Emiratos Árabes Unidos sigue siendo el mercado ancla y Arabia Saudí el otro gran pilar. Egipto, donde el grupo lleva invertido cerca de 25 años, aparece como una plaza de gran recorrido, y África Oriental como horizonte nuevo, con unos 3.000 empleados ya sobre el terreno. En paralelo avanza la transformación del Mall of the Emirates: una inversión de 1.400 millones de dólares en marcha, dentro de un plan de 5.000 millones a cinco años que añadirá infraestructura, un 10% más de superficie comercial y un centenar de tiendas nuevas, además de nuevas experiencias gastronómicas y culturales.

Lo que dice esta entrevista sobre el retail del Golfo

Hay una frase que resume el momento: ‘somos desarrolladores a través de los ciclos, no con los ciclos’. Se trata de una declaración de intenciones, no de un dato auditable, y conviene leerla como tal. Lo que sí es verificable es que la compañia ha seguido invirtiendo mientras el turismo se desplomaba, y que su primer semestre ha terminado en positivo. Para el sector, el mensaje es que el negocio de centros comerciales puede sostener el tipo cuando el visitante extranjero desaparece, siempre que la base de residentes sea lo bastante amplia.

También deja una lección incómoda para los años que vienen. La digitalización y la inteligencia artificial no están siendo un complemento decorativo, sino el motor de crecimiento diferencial del grupo. Y la advertencia sobre la complacencia apunta a un riesgo clásico: en mercados donde se compite con el mundo entero, la ventaja se erosiona desde dentro mucho antes que desde fuera. Habrá que ver si la guerra en la región se resuelve lo bastante rápido como para que el turismo regrese mientras la compañía todavía está ejecutando su plan de expansión.

Queda por saber, además, cuánto de esa promesa depende del escenario macroeconómico y cuánto de la ejecución propia. El directivo insiste en refundarse —el término que usa— y en no dar por buena la posición alcanzada. En un negocio cuyo corazón sigue siendo que la gente salga de casa a comprar, comer y entretenerse, la pregunta abierta es si el consumidor de la región sostendrá ese hábito con la misma intensidad durante los próximos cinco años.

Puedes ver el análisis completo en el vídeo original de CNBC International en YouTube.

Youtube video

AcentoenlaCé cumple diez años con 20 personas en plantilla y nuevos clientes

AcentoenlaCé cumple diez años como agencia independiente de comunicación y PR. La firma, dirigida por Elvira Cordero, Marta Lepe, Cristina González y Cristina Lomana, cierra su primera década con 20 personas en plantilla y nuevos clientes.

Diez años de comunicación y relaciones públicas

La agencia ha conmemorado el hito en la Casa de Campo de Madrid, en un encuentro con clientes, periodistas y colaboradores. El acto sirvió para repasar una trayectoria que arrancó hace una década y que sus cuatro socias directoras enmarcan en la propia transformación del sector de la comunicación en España.

El ejercicio que se cierra ha estado marcado por la incorporación de nuevos clientes, el crecimiento del equipo y el desarrollo de nuevas áreas de especialización. La firma cuenta ya con 20 profesionales en plantilla, una cifra que asciende a 30 personas si se suma su red de colaboradores independientes, según los datos difundidos por la propia agencia.

Entre las compañías incorporadas en los últimos meses figuran Línea Directa, LESÌX, Ploom, Disney, Boombites, Special Olympics y LUP. Las más recientes, este mismo mes de septiembre, han sido Carwow, portal de compra de coche nuevo en línea, y CYPE, compañía tecnológica española especializada en soluciones para proyectos de arquitectura, ingeniería y construcción.

El año deja también un reconocimiento sectorial: AcentoenlaCé fue distinguida como Agencia del Año en los Premios W!N 2025. Sus socias directoras vinculan ese recorrido al cambio de expectativas de los anunciantes, que buscan en la agencia un socio estratégico capaz de entender su negocio y de construir su relato corporativo.

La firma cierra su primera década con veinte profesionales en plantilla y una cartera que ya abarca seguros, alimentación, tecnología y consumo.

El equipo, las áreas de especialización y los clientes

La estructura de la agencia se ha reforzado en los últimos meses con la incorporación de Rocío Molina, Patricia Barbero y Jennifer López como ejecutivas junior, a las que se suman las promociones internas con las que la firma apoya el desarrollo de los nuevos proyectos.

Los hitos principales de esta década son los siguientes:

  • Dirección: proyecto independiente fundado y liderado por cuatro socias, Elvira Cordero, Marta Lepe, Cristina González y Cristina Lomana.
  • Servicios: relaciones públicas, formación de portavoces y producción audiovisual, con especialización en videocomunicados.
  • Nueva área de crecimiento: Influencer Marketing, con trabajo directo para clientes como NUGA Castellana o las marcas del grupo Luis Caballero.
  • Alianzas: colaboración con agencias creativas como CYW o Sensei en cuentas de Audible, Aceites de Oliva de España e Hisense.
  • Reconocimiento: distinción como Agencia del Año en los Premios W!N 2025.

El movimiento se produce en un mercado español de la consultoría de comunicación con competencia intensa, donde conviven los grandes grupos, entre ellos LLYC, Atrevia o Kreab, con firmas independientes de tamaño medio. AcentoenlaCé se ha consolidado en ese segundo segmento, apoyada en la especialización sectorial y en la colaboración con agencias creativas para cuentas compartidas. En paralelo, el peso del marketing de influencia ha crecido dentro de las estrategias de reputación empresarial.

agencia comunicación independiente

En este contexto, la compañía trabaja el área de creadores de contenido desde la reputación de marca, buscando encajes naturales entre los perfiles y los valores de cada cliente. Un planteamiento que sus responsables sitúan por encima de la mera consecución de repercusión inmediata.

Qué significa el décimo aniversario para el sector

El hito llega después de un precedente claro en el recorrido de la firma: el reconocimiento como Agencia del Año en los Premios W!N 2025. Ese galardón, junto a la entrada de Carwow y CYPE en septiembre de 2026, confirma una inercia de captación de cuentas que en el sector de la comunicación se mide ya en términos de retención y de profundidad de servicio, no solo de volumen de clientes.

La lectura corporativa apunta a un modelo de agencia media independiente que compite con los grandes grupos por cuentas de marcas internacionales. Frente a estructuras de mayor tamaño, la propuesta se apoya en la cercanía y en la capacidad de adaptación a cada negocio, un argumento recurrente entre las firmas de este segmento en España. El reto está en sostener ese crecimiento sin diluir la estructura de equipo que la compañía presenta como seña de identidad.

El décimo aniversario deja, además, una fotografía útil del tablero: una agencia con veinte profesionales en plantilla, treinta sumando colaboradores, una cartera que mezcla seguros, gran consumo, tecnología y ocio, y una apuesta declarada por el marketing de influencia como área de expansión. La firma sitúa su objetivo para los próximos años en el cuidado del equipo y en una comunicación que aporte valor verificable a las empresas.

📡 El Radar del Sector

  • El vacío que llena: una agencia independiente de tamaño medio que cubre relaciones públicas, portavocía, audiovisual e influencia sin depender de un gran grupo.
  • El reto por delante: sostener la captación de cuentas y el crecimiento del equipo sin perder la cercanía que define su modelo.
  • El tablero competitivo: compite con los grandes grupos de comunicación y con otras firmas independientes por marcas internacionales en el mercado español.

Paula Blasi confirma que cambiará de equipo en 2027 y su nombre suena para Movistar

La ciclista Paula Blasi ha confirmado en RNE que cambiará de equipo la próxima temporada y su nombre apunta al Movistar Team, una operación que el conjunto telefónico todavía no ha anunciado de forma oficial.

Una salida confirmada en antena

En la radio pública, la corredora catalana ha explicado que dejará el UAE pese a mantener contrato en vigor hasta 2027. La confirmación llega en plena disputa del Mundial de ciclismo, que se celebra en Canadá entre el 20 y el 27 de septiembre.

El destino apunta a Movistar Team. Según la información publicada por El País este viernes, el acuerdo ya estaría cerrado y la ciclista habría firmado hasta 2029. Esa misma información señala que el conjunto español habría abonado una cláusula de 100.000 euros para facilitar su salida del UAE.

Blasi, de 23 años, afronta estos días la cita mundialista con la selección española. Lo hará junto a Mireia Benito en la prueba de contrarreloj individual, prevista para este domingo.

El contrato con el UAE se extendía hasta 2027, de modo que la salida se produce antes del final del vínculo. Esa circunstancia explica la referencia a una compensación económica y sitúa la operación en el terreno de la negociación anticipada.

El fichaje, aún sin anuncio oficial, reforzaría la apuesta del Movistar Team por reunir a las principales figuras del ciclismo español.

La noticia llega, por tanto, por dos vías distintas. Por un lado, la propia protagonista confirma en antena que cambiará de equipo. Por otro, la prensa sitúa ese destino, y detalla las condiciones del acuerdo. El fichaje todavía no ha sido anunciado oficialmente por Movistar, pero supondría una incorporación de primer nivel para el equipo femenino del conjunto telefónico.

El palmarés que explica el interés

Sus resultados en la temporada 2026 ayudan a entender por qué el conjunto telefónico ha movido ficha. Los principales hitos del curso son los siguientes:

  • Vuelta a España: vencedora de la última edición, el título que la consolidó en la élite internacional.
  • Ranking mundial: segunda posición actual, después de una primavera de alto rendimiento.
  • Amstel Gold Race: victoria en la clásica neerlandesa.
  • Tour de Francia: quinto puesto en la última edición.
  • Selección española: participación en el Mundial de Canadá junto a Mireia Benito.

El Mundial de Canadá funciona, en este contexto, como escaparate de primer nivel. Blasi compite con la selección española junto a Mireia Benito en una prueba de contrarreloj individual, con la camiseta de su país y con su futuro de club todavía abierto.

En paralelo, la cita tiene una lectura televisiva. La corporación pública RTVE emite el Mundial de ciclismo entre el 20 y el 27 de septiembre, de modo que el campeonato coincide con el momento de mayor exposición de la corredora.

Movistar no se mueve de forma aislada. La estructura que patrocina el grupo telefónico lleva varias temporadas reuniendo a algunas de las principales figuras del ciclismo español, y la llegada de Blasi juntaría en la misma disciplina a los vigentes campeones de la Vuelta a España en categoría masculina y femenina. Esa concentración de talento convierte al equipo en uno de los polos deportivos con mayor presencia mediática del calendario.

periodismo deportivo España

Qué significa en el tablero de la comunicación

La operación encaja en una lógica de marca. Reunir a los vigentes campeones de la Vuelta en un mismo equipo genera un relato deportivo fácil de comunicar y refuerza la presencia del patrocinador en un calendario con alta cobertura televisiva. La cláusula de 100.000 euros y un contrato hasta 2029 dibujan, además, un compromiso a medio plazo, no una incorporación puntual.

El precedente más cercano está en la propia estrategia de la escuadra, que en los últimos cursos ha priorizado la incorporación de corredores españoles ya consolidados. En el caso femenino, la llegada de Blasi elevaría de forma inmediata el nivel de la plantilla y daría al conjunto una líder de referencia en las grandes vueltas.

En el lado masculino, la escuadra ya cuenta con el vigente campeón de la Vuelta a España, un activo que refuerza el relato de marca. Sumar la versión femenina del mismo título permitiría al patrocinador construir un mensaje único en torno a la ronda española.

Queda por resolver el anuncio oficial. Hasta que el equipo lo confirme, la operación mantiene el estatus de acuerdo apuntado por la información publicada, sin comunicación formal del Movistar Team. La formalización del fichaje será el próximo hito relevante, tanto en el plano deportivo como en el de la comunicación de marca.

📡 El Radar del Sector

  • El vacío que llena: Refuerza el equipo femenino con una de las líderes del ranking mundial y amplía la nómina de figuras españolas del conjunto.
  • El reto por delante: Formalizar el anuncio oficial y encajar la operación con el calendario de la próxima temporada.
  • El tablero competitivo: El equipo reuniría a los vigentes campeones de la Vuelta en categoría masculina y femenina.

Una grieta submarina de 300 km entre África y Arabia sigue abriéndose y redibujará el mapa

La grieta submarina entre África y Arabia sigue abriéndose, y lo hace a un ritmo que los manuales daban por extinguido. Un estudio internacional publicado a mediados de 2026 confirma que el corredor tectónico del Golfo de Suez se estira todavía 0,5 milímetros al año. Hasta hace unos meses, esa misma brecha figuraba en los mapas como un rift fallido: una cicatriz inactiva, detenida en seco hace más de cinco millones de años.

La frontera entre la placa africana y la arábiga recorre el Mar Rojo y se prolonga hacia el norte por el Golfo de Suez, un pasillo sumergido que separa la península del Sinaí de la costa egipcia. El tramo analizado mide 300 kilómetros: en línea recta, la misma distancia que separa Madrid de Valencia.

Medio milímetro al año: así se estira la frontera entre dos placas

Conviene poner la cifra a escala humana para entender por qué nadie la notará en vida. La cifra parece ridícula. Una uña crece unas setenta veces más rápido que esa frontera. En 80 años, sin embargo, el terreno se habrá separado unos cuatro centímetros, el ancho de un pulgar; en un millón de años, 500 metros.

Un rift es una zona donde la litosfera se estira hasta romperse y acaba dando paso a una cuenca nueva. Los que se apagan dejan de sumar y pasan a llamarse fallidos. Este no se apagó. Acumula al menos un millón de años de estiramiento documentado, y eso obliga a cambiarle la etiqueta en los mapas tectónicos.

Coral fuera del agua, ríos desviados y temblores

El equipo no se apoyó en una medida aislada, sino en tres lecturas del terreno que apuntan en la misma dirección. La primera son los arrecifes de coral. Un arrecife solo crece bajo el agua y a poca profundidad, así que encontrarlo hoy fuera de ella indica que el fondo se levantó o que el bloque se inclinó al estirarse; sus estructuras muestran, además, señales claras de tensión.

La segunda son los desvíos fluviales: cauces y redes de drenaje antiguos que han visto alterada su ruta natural por un relieve que se modifica poco a poco. La tercera es la sismicidad. Fallas locales siguen registrando pequeños temblores recurrentes, la firma de una actividad subterránea que nunca cesó. Todo apunta al mismo proceso. Ninguna de las tres pruebas sería concluyente por sí sola.

tectónica de placas

Medio milímetro al año parece una cifra insignificante hasta que se multiplica por un millón de años.

Un rift vivo en el mapa de riesgos y en la ruta del Canal de Suez

Las consecuencias a corto plazo son de seguridad. El corredor conecta con el Canal de Suez, con el Mar Rojo, y con las rutas marítimas que cruzan hacia Asia, entre las más transitadas del planeta. La confirmación de que el sistema sigue activo obliga a revisar los mapas de riesgo sísmico de la zona. No hay motivos para hablar de un gran terremoto inminente: los temblores documentados son pequeños y recurrentes, lo que encaja con un estiramiento lento. Pero un rift que se creía muerto y resulta estar vivo exige otra lectura de los datos disponibles.

Hay una razón de fondo para tomárselo en serio. El Golfo de Suez es la prolongación septentrional del sistema del Mar Rojo, que a su vez enlaza con el Gran Valle del Rift, la fractura que está partiendo África en dos desde hace decenas de millones de años. Más al sur, en la depresión de Afar, ese desgarro ya ha separado Arabia de África continental y deja ver el proceso en superficie. La imagen clásica —rift activo al sur, rift fallido al norte— se difumina con cada nuevo dato. Esta pieza encaja ahora en un puzzle mayor: cómo se rompe un continente.

Sobre la solidez de la medida conviene ser honesto. Medio milímetro al año está en el límite de lo que la geodesia por satélite distingue del ruido, y buena parte de la evidencia procede de la lectura geológica del último millón de años, no de una serie instrumental larga. La confirmación independiente, con campañas de GPS sostenidas durante décadas, sigue pendiente. El proceso está bien documentado; la tasa exacta es la parte más frágil del hallazgo. Ahí es donde yo mantendría la prudencia.

El siguiente hito es tranquilo y medible: las redes sísmicas y las campañas de geodesia espacial que vigilan la zona tendrán que sostener ese medio milímetro en los próximos años, o corregirlo. El otro reloj va mucho más despacio. Harán falta millones de años para que las costas se muevan de sitio y el Mar Rojo gane anchura hasta reordenar el mapamundi. Nada de eso ocurrirá mañana. Pero ocurrirá sin que nadie tenga que hacer nada para que suceda.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: que el rift submarino del Golfo de Suez, de 300 kilómetros de longitud, no es una estructura fósil: sigue activo y se abre a un ritmo de 0,5 milímetros al año.
  • Dónde: Golfo de Suez, entre la península del Sinaí y la costa de Egipto, en la frontera entre las placas africana y arábiga.
  • Institución responsable: equipo internacional de geólogos; estudio publicado a mediados de 2026 y pendiente de réplica independiente con series de GPS.
  • Cuándo: publicación a mediados de 2026; el estiramiento documentado abarca el último millón de años.
  • Impacto a futuro: obliga a reevaluar la sismicidad de una de las rutas marítimas más transitadas del mundo y reubica el corredor en el sistema tectónico activo del Mar Rojo.

Tarifa Cero para autónomos Madrid: se mantiene tras jubilarse y bonifica el traspaso

Madrid cubrirá el 100% de la cuota de los autónomos que sigan activos tras jubilarse con su nueva Tarifa Cero. La medida, anunciada por Ayuso en el Debate del Estado de la Región, se suma al apoyo al traspaso de negocios que se quedan sin relevo.

La nueva Tarifa Cero de Madrid sufragará el 100% de las cotizaciones de los autónomos que, alcanzada la edad legal de retiro, se acojan a la jubilación activa, la fórmula que permite cobrar la pensión y seguir facturando a la vez. Traducido: quien siga al frente de su negocio compatibilizando pensión y actividad no pagará nada por mantenerse de alta. Cero euros de cuota al mes.

La línea se dirige a profesionales y pequeños empresarios que, llegada esa edad, conservan abierto el negocio, mantienen clientela y sostienen empleo, pero a los que seguir cotizando empuja hacia el cierre. El Ejecutivo regional cifra ahí la pérdida: se va la actividad, se va la experiencia acumulada y se van los puestos que colgaban de ese negocio.

Qué cubre la Tarifa Cero y a quién llega

Madrid no arranca de cero. La nueva ayuda extiende el modelo de la Tarifa Cero que ya aplica a los nuevos trabajadores por cuenta propia, cuyas aportaciones a la Seguridad Social cubre íntegramente durante los primeros doce meses, ampliables otros doce si los rendimientos netos no superan el salario mínimo interprofesional.

La extensión a la jubilación activa es la novedad. Hasta ahora, el autónomo que cumplía la edad de jubilarse y decidía seguir trabajando tenía que seguir pagando su cuota, con la pensión ya en el bolsillo. La nueva cobertura elimina ese coste para quien opte por no dejar la actividad.

Cubrir la cuota no garantiza que el negocio sobreviva, pero elimina la excusa que hoy empuja al cierre forzoso.

El detalle que falta es la letra pequeña. La medida se ha anunciado, no está en vigor: su aprobación y las bases definitivas dirán quién entra, con qué límite de rendimientos y desde cuándo puede pedirse. Por ahora, lo único confirmado es el objetivo y el perfil al que apunta.

El Ejecutivo autonómico destina este año a ayudas a los autónomos 37 millones de euros, un 17,7% más que el ejercicio anterior. Es la cifra que la Comunidad de Madrid pone sobre la mesa para sostener al colectivo, y en ella se apoyará también el nuevo tramo.

El traspaso de negocios sin relevo: cómo funciona el registro

La segunda pata del plan mira al otro extremo del problema. Cada año bajan la persiana en la región comercios rentables cuyo titular se jubila sin encontrar quién le tome el relevo. Con ellos desaparecen puestos consolidados, clientela, proveedores y parte del tejido comercial del barrio.

Para frenarlo, el programa Emprende en tu Oficina de Empleo creará un registro público de negocios sin relevo generacional, a disposición de personas en búsqueda de empleo que quieran iniciar una actividad propia. La lógica es directa: hacerse cargo de una empresa en marcha es menos arriesgado que montarla desde cero, porque el local, los clientes, y la cuenta de resultados ya existen.

cuota autónomos Madrid

Las Oficinas de Empleo acompañarán a las dos partes durante todo el proceso de traspaso, y el anterior propietario podrá seguir al nuevo al frente del negocio durante los primeros meses. Es la parte menos vistosa de la medida, pero la que puede devolver a la actividad locales que hoy funcionan y que, sin comprador, acabarían cerrando.

Conviene no confundir las dos piezas. La Tarifa Cero para jubilación activa es una subvención: dinero que la Comunidad pone para que el autónomo no pague su cuota y que no hay que devolver. El registro de traspaso no es una ayuda económica a fondo perdido; es un mecanismo para poner en contacto negocios sin relevo con posibles relevistas. Si buscas dinero, la primera; si buscas un negocio en marcha, la segunda.

Una medida que ataca el cierre, no solo el arranque

Madrid lleva años empujando el alta de autónomos con la Tarifa Cero, pero esa ayuda pierde fuerza cuando se acaba el periodo bonificado. El nuevo tramo ataca un problema distinto y, probablemente, más caro de resolver: los negocios que no cierran por falta de clientes, sino porque su dueño cumple la edad de jubilarse y no encuentra continuidad.

Los números de la región orientan sobre el esfuerzo: los 37 millones de euros para autónomos de este año suponen un 17,7% más que el ejercicio anterior. La pregunta abierta es si alcanza. Cubrir el 100% de la cuota de quien sigue activo ya jubilado es un incentivo claro, pero dependerá de cuántos se acojan y de si el traspaso de locales encuentra comprador real.

Tampoco es lo mismo sacar adelante un traspaso con clientela fiel que recolocar un local vacío. Ahí el asesoramiento de las Oficinas de Empleo pesa más que la propia ayuda económica, y queda por ver cómo se coordina el registro con los servicios de empleo de cada zona.

Lo que toca ahora es esperar. La nueva Tarifa Cero necesita su aprobación y sus bases, que concretarán requisitos y fechas, igual que el registro de negocios sin relevo. Hasta entonces, ningún autónomo en jubilación activa debería dar por hecho que su cuota está cubierta: mientras no se publique, la sigue pagando él. La pelota está en el Boletín Oficial de la Comunidad de Madrid.

Guía rápida del trámite

  • 📅 Plazos: Medida anunciada y pendiente de aprobación; sin fecha de solicitud publicada.
  • ✅ Requisitos clave: Ser autónomo en la Comunidad de Madrid y acogerse a la jubilación activa, compatibilizando pensión y actividad.
  • 🌐 Dónde solicitarlo: A través de los canales de la Comunidad de Madrid; el detalle no figura en la información disponible.
  • 💰 Importe o coste: El 100% de la cuota a la Seguridad Social del autónomo en jubilación activa, a fondo perdido.
  • ⚠️ Error a evitar: Dar por hecho que ya está en vigor: hasta su aprobación, la cuota sigue corriendo por tu cuenta.

Hacienda obliga a los autónomos a declarar por Bizum los ingresos de su actividad

Cobrar por Bizum un trabajo ya no es un movimiento invisible para Hacienda. Los ingresos que un autónomo recibe por su actividad profesional tienen que declararse y tributar en el IRPF como rendimiento de actividad económica, igual que si el cliente hubiera pagado en efectivo o por transferencia.

La Agencia Tributaria lo dejó claro a principios de este año: el dinero que entra en tu cuenta por un servicio prestado es un beneficio económico derivado de tu actividad y no se escapa de la declaración. Da igual que el pago se cierre con el móvil en dos toques.

Qué obliga Hacienda con los Bizum de tu negocio

Lo que se declara es el ingreso, no el Bizum en sí. Esa diferencia importa. A Hacienda no le interesa la app con la que cobras, sino la cantidad que sumas por tu trabajo. Y esa cantidad engorda tu rendimiento de actividad, no un cajón aparte. Aquí no hay canal privilegiado.

La regla tiene dos límites que conviene grabarse. El primero: la obligación es de quien cobra, no de quien paga. El segundo: los Bizum esporádicos entre amigos o familia, esos que no tienen nada que ver con tu negocio, quedan fuera. Solo entran los que vienen de tu actividad.

En la práctica, ese dinero va a parar al mismo sitio que el resto de tus cobros. Primero al pago fraccionado trimestral del IRPF, el modelo 130, si estás en estimación directa. Después a la declaración de la Renta anual, el modelo 100, donde se ve el total del año. Nada de circuitos especiales.

Hacienda no necesita que le avises de nada: los movimientos de tu cuenta ya dibujan, por sí solos, qué ingresos has tenido este año.

Aquí está la letra pequeña que muchos pasan por alto. Si dejas fuera esos ingresos, no estás ahorrando. Estás dejando un rastro que Hacienda puede cruzar cuando revise tus cuentas. La entidad bancaria no desaparece de la ecuación.

Quién declara y quién no: tres perfiles distintos

La norma no trata igual a todo el mundo. Hay que separar tres situaciones, porque la respuesta cambia según quién esté al otro lado del Bizum.

  • El autónomo que cobra por su trabajo: cada Bizum que entra por una venta, un servicio, o un cobro puntual es un ingreso de actividad.
  • El cliente que paga: no tiene ninguna obligación de declarar. Para él es un gasto y, si lo destina a su propia actividad, puede deducirlo.
  • El particular que vende algo de segunda mano: no es autónomo, pero si lo que ingresa es una ganancia, también tiene que declararla. Eso sí, en el apartado de ganancias y pérdidas patrimoniales, no como rendimiento de actividad.
tributación Bizum autónomos

El error más caro es creer que un Bizum es un dinero informal que no deja rastro. No es así. Para el autónomo que presta el servicio, cada cobro por esta vía es una operación ligada a su actividad, y la carga de declararlo es suya, no del cliente que paga.

Tampoco vale pensar que por ser importes pequeños no hay que molestarse. La suma de muchos Bizum pequeños hace un ingreso grande, y esa suma es la que Hacienda mira cuando contrasta lo que facturas con lo que declaras.

Por qué Hacienda ha puesto el foco en los pagos móviles

Esto no es una novedad aislada. El Bizum se ha convertido en una forma de pago cotidiana, también en el ámbito profesional, y Hacienda no ha hecho más que extender a este canal una lógica que ya aplicaba al efectivo y a las transferencias: todo ingreso de una actividad pasa por caja, y todo lo que pasa por caja se puede comprobar.

El precedente está claro. La propia Agencia Tributaria avisó a principios de este año de que estos pagos podían quedar sujetos a declaración. Lo que ha cambiado no es el impuesto, sino la capacidad de rastreo. La digitalización del sistema financiero hace cada vez más difícil sostener que un cobro profesional no consta en ningún sitio.

Y aquí conviene separar dos cosas que mucha gente mezcla. El Bizum del autónomo que cobra por su trabajo se declara como rendimiento de actividad económica. El de un particular que vende un mueble usado, en cambio, no es un rendimiento de actividad, sino una ganancia patrimonial. Son apartados distintos de la misma declaración y se tratan con reglas distintas.

Mi lectura es que estamos ante una medida de control más que de recaudación inmediata. Hacienda no espera que cada autónomo rehaga sus cuentas: espera que deje de tratar el móvil como un territorio opaco. Quien ya declara todos sus ingresos no tiene nada que cambiar. Quien no lo hacía, tiene un problema si le pillan. Lo que toca ahora es sencillo: mira tu extracto bancario y comprueba que todo lo que entró por Bizum por tu actividad está donde debe.

Guía rápida del trámite

  • 📅 Plazos: No hay una fecha única. Los Bizum de tu actividad entran en las declaraciones trimestrales (modelo 130: 1-20 de abril, julio y octubre, y 1-30 de enero) y en la Renta anual.
  • ✅ Requisitos clave: Afecta al autónomo que cobra por su actividad profesional. No afecta a los Bizum esporádicos entre particulares ni obliga a quien paga.
  • 🌐 Dónde solicitarlo: La presentación se hace en la sede electrónica de la Agencia Tributaria, con certificado digital o Cl@ve.
  • 💰 Importe o coste: Se tributa por el importe del ingreso como rendimiento de actividad económica en el IRPF. No hay un tipo propio para Bizum.
  • ⚠️ Error a evitar: Dar por hecho que un cobro por Bizum no cuenta. Hacienda puede cruzar los movimientos bancarios y detectar el ingreso no declarado.

Airbus: la Audiencia Nacional suspende el referéndum del 24 y 25 de septiembre

0

La Audiencia Nacional ha suspendido cautelarmente el referéndum que Airbus había fijado para los días 24 y 25 de septiembre. La decisión llega después de que CGT, uno de los tres sindicatos convocantes de la huelga indefinida, presentara una demanda contra la compañía por vulneración del derecho de huelga. El auto se conoció el pasado viernes.

CGT sostiene que la empresa ha abierto cauces paralelos de negociación al margen del comité de huelga y que esos actos han erosionado un derecho fundamental. La demanda incorporaba medidas cautelares contra la consulta y el tribunal las ha estimado. La convocatoria queda, por tanto, en suspenso provisional.

La pelota está ahora en manos del juez. La vista sobre las cautelares se celebrará el jueves 24 de septiembre, dentro de cinco días y en la misma jornada en la que debía arrancar la votación. El juicio sobre el fondo, la presunta vulneración del derecho de huelga, está señalado para el 4 de noviembre. El calendario de señalamientos puede consultarse a través del portal del Poder Judicial.

Si el tribunal acaba prohibiendo el referéndum, Airbus tendrá que fijar una nueva fecha y el conflicto se estirará, como mínimo, hasta después de esa segunda cita judicial. Si no lo prohíbe, la consulta tampoco podrá celebrarse en las fechas anunciadas. Habrán pasado.

Qué se votaba y quién se queda fuera

La consulta era vinculante y versaba sobre la propuesta de mejoras laborales y sociales que la compañía presentó el 4 de septiembre para cerrar el conflicto. El documento fue respaldado por CCOO, SIPA y ATP, y se presentó en la sede del Ministerio de Industria con el aval del ministro Jordi Hereu, que anunció un principio de acuerdo. CGT y ÚTIL, integrantes del comité de huelga, no participaron ni en aquella reunión ni en la negociación previa.

De ahí nace el núcleo del asunto. La consulta se diseñó como un refrendo de toda la plantilla a un preacuerdo que no había pasado por el órgano que convocó los paros. La huelga indefinida arrancó a finales de agosto, convocada por CGT, ÚTIL y UGT, y hasta la fecha no consta una desconvocatoria formal.

Una consulta vinculante convocada en la misma fecha que la vista judicial es, como mínimo, una coincidencia difícil de explicar ante un juez.

El detalle temporal no es menor. Según las fuentes sindicales citadas por EFE, la empresa eligió el 24 y el 25 de septiembre después de conocer cuándo se celebraría la vista de las cautelares. El sindicato ha puesto el foco en esa superposición de calendarios, y ese será uno de los argumentos que se escuchen el jueves.

El pulso laboral llega a la Audiencia Nacional

Airbus España conflicto laboral

La resolución del viernes añade una capa de incertidumbre poco habitual en un grupo acostumbrado a negociar convenios con normalidad en sus plantas europeas. El comité de huelga, integrado por CGT y ÚTIL junto a UGT, es a juicio de los demandantes el interlocutor que la compañía ha esquivado al presentar su propuesta en el Ministerio, y buscar el aval de la mayoría sindical, y abrir después una consulta directa a toda la plantilla. El resultado, por ahora, es un choque de calendarios que decide un juzgado y una plantilla que todavía no ha votado nada.

La derivada jurídica es la que más pesa de cara al otoño. La propuesta del 4 de septiembre se presentó fuera del marco del comité de huelga, y el referéndum trataba de dotarla de legitimidad con el voto de toda la plantilla. Si el juez considera que esa vía vulnera el derecho de huelga, el problema dejará de ser sindical para convertirse en procedimental: habrá que rehacer el camino con el interlocutor que la propia empresa dejó fuera de la mesa.

El coste no aparece en el beneficio, sino en el calendario

Airbus no cotiza en el IBEX 35 ni en el Mercado Continuo. Es un valor de Euronext París, integrado en el CAC 40 y en el Eurostoxx 50, al que el inversor español accede sobre todo a través de fondos europeos y carteras indexadas. Por eso la cautelar no tiene una lectura directa en el precio: no hay cotización española que reaccione al auto. La compañía detalla su huella industrial y sus centros de trabajo en su página corporativa.

El impacto real de un conflicto así no aparece en el beneficio del trimestre. Aparece en el calendario. La industria aeronáutica trabaja con entregas comprometidas a años vista, y los retrasos se acumulan en silencio hasta que un cliente reclama. En España, Airbus concentra actividad industrial en Andalucía, Castilla-La Mancha y Madrid, con una red de proveedores auxiliares que depende de la cadencia de esas plantas. A mi juicio, el riesgo relevante no es la duración de la huelga, sino la fragmentación de la interlocución: dos mesas, dos legitimidades y un juez decidiendo cuál prevalece.

La contradicción merece subrayarse. La empresa ha buscado la mayoría de la plantilla para avalar un acuerdo que la minoría convocante considera papel mojado; el sindicato ha recurrido al derecho de huelga para bloquear un voto que respaldaban las organizaciones firmantes. Ninguna de las dos partes sale reforzada de ese intercambio. Lo que queda es un pulso que se resolverá por vía judicial y con el reloj corriendo: si la consulta se anula, la nueva convocatoria no llegará antes de diciembre y el conflicto entrará en el último trimestre sin cerrar.

El próximo hito es la vista del 24 de septiembre, el primero de los dos hitos judiciales. Después, el juicio del 4 de noviembre, más de seis semanas más tarde. Entre una y otra fecha, Airbus y sus sindicatos conviven con una consulta en el limbo y una huelga indefinida que nadie ha desconvocado.

Veredicto Merca2

Cotización al cierre o apertura: Airbus no cotiza en el IBEX 35 ni en el Mercado Continuo, de modo que la cautelar no tiene lectura directa en la bolsa española. El valor se negocia en Euronext París y no consta una reacción específica al auto; el próximo punto de control bursátil coincide con la vista del jueves 24 de septiembre.

Clave técnica: La fecha que ordena el expediente es el 24 de septiembre. Si el juez confirma la suspensión, Airbus tendrá que fijar una nueva convocatoria y el conflicto se extenderá más allá del 4 de noviembre, jornada del juicio sobre el fondo. Con la huelga indefinida formalmente viva, cada deslizamiento del calendario presiona el arranque del cuarto trimestre.

Apunte macro: El asunto no altera la prima de riesgo española ni el rating soberano, pero toca un sector con peso industrial en Andalucía, Castilla-La Mancha y Madrid. El calendario judicial deja seis semanas de incertidumbre (vista el 24 de septiembre, juicio el 4 de noviembre) sobre la cadena de proveedores aeronáuticos, donde los retrasos de entrega tardan en trasladarse a las cuentas de los suministradores del Mercado Continuo.

Buffett deja la presidencia de Berkshire Hathaway y pasa el testigo a su hijo Howard

0

Warren Buffett deja la presidencia de Berkshire Hathaway después de seis décadas al frente del holding. El inversor de Omaha, de 96 años, pasa el testigo a su hijo Howard, que lleva 33 años sentado en su consejo de administración.

El anuncio se hizo público el 18 de septiembre a través de una carta dirigida a los accionistas. Buffett mantendrá el sillón de director y asumirá la presidencia emérita, de modo que no abandona formalmente el órgano de gobierno: cambia de sitio y entrega la Presidencia a la siguiente generación de la familia.

La sucesión queda así completada nueve meses después de que el propio Buffett dejara la consejería delegada en manos de Greg Abel. Howard presidía hasta ahora la Fundación Howard G. Buffett, centrada en la seguridad alimentaria y en la mitigación de conflictos, y fue embajador de Buena Voluntad de Naciones Unidas contra el Hambre durante casi una década.

Sesenta años desde una fábrica textil en dificultades

Buffett compró sus primeras acciones de Berkshire en 1962 y tomó el control de la compañía en en 1965, cuando el negocio era una empresa textil en declive. Él mismo describió aquella operación, con humor, como la inversión más absurda de su vida. Seis décadas después, el vehículo se ha transformado en un conglomerado con participaciones en American Express, Coca-Cola, Diageo, General Electric, Heinz, Johnson & Johnson, Moody’s, Procter & Gamble, Sanofi-Aventis, UPS, Walmart o The Washington Post, entre otras.

Su fortuna personal ronda los 144.000 millones de dólares, el equivalente a unos 125.500 millones de euros, lo que le sitúa en décima posición de la lista de multimillonarios de Forbes. En 2008 llegó a ocupar el primer puesto del ranking durante un periodo breve.

En la carta, el todavía presidente justifica el relevo por la propia trayectoria del heredero. ‘Howard ha sido director de Berkshire durante 33 años. Eso supone un periodo de aprendizaje más largo que el que yo tuve antes de tomar las riendas a los 34 años’, escribió. Y añadió una idea que resume su tesis: Greg dirige la empresa, Howard protegerá su cultura y sus valores, ‘ambos más valiosos que cualquier cifra en nuestro balance.

La compañía cierra la última pieza de su sucesión nueve meses después del relevo ejecutivo: Berkshire no depende de una firma, sino de un reparto de funciones.

Qué cambia para el accionista de Berkshire Hathaway

Howard Buffett

Operativamente, prácticamente nada. Abel seguirá al mando de la gestión y Howard no tocará el día a día del negocio. Su función, según el consejero delegado, es la de custodio: ‘La cultura que Warren construyó y los valores que defendió seguirán siendo la esencia de Berkshire, y Howard será su guardián’, señaló Abel en el comunicado difundido por la compañía.

El presidente emérito mantiene el puesto de director y su condición de accionista de referencia. No hay en el anuncio ninguna referencia a la reacción en bolsa de las acciones clase A y clase B del grupo, ni a cambios en la política de dividendos o en el calendario de recompras. Ese silencio, en mi lectura, es deliberado.

Para el inversor español, el interés no está en la letra pequeña del gobierno corporativo, sino en lo que Berkshire representa dentro de una cartera. El conglomerado es un proxy clásico de calidad defensiva y aparece en numerosos fondos globales comercializados en España. El detalle de sus participaciones puede consultarse en la web oficial de la compañía.

Un relevo ordenado que no elimina la prima de fundador

A mi juicio, esta es una de las transiciones de poder mejor ejecutadas que ha dado una gran compañía cotizada en las últimas décadas. Hay una carta pública, un calendario escalonado y un heredero con tres décadas de sillón en el consejo. No ha habido filtraciones interesadas ni guerras internas. Esa limpieza es, en sí misma, una señal de fortaleza institucional.

El riesgo es otro y no se resuelve con apellidos. El conglomerado de Omaha se ha construido sobre la capacidad de un solo hombre para asignar capital en momentos de pánico, y esa habilidad no se hereda. Howard no dirigirá la empresa: presidirá el consejo. Abel ejecutará. Es un reparto de doble mando que funcionará mientras ambos compartan criterio y que se pondrá a prueba en la primera decisión grande: una adquisición relevante, una recompra masiva de acciones o un dividendo extraordinario.

Conviene mirar los precedentes. Los relevos de fundadores suelen penalizar la valoración por la desaparición de la prima que el mercado paga cuando el gestor histórico sigue al mando. Ese descuento puede llegar o no, pero los accionistas llevan ya meses conviviendo con una estructura sin Buffett al frente del día a día. La próxima junta anual, que la compañía celebra tradicionalmente a comienzos de mayo en Omaha, será el primer examen público de la nueva cúpula.

Veredicto Merca2

Cotización al cierre o apertura: El comunicado de Berkshire Hathaway no incluye ninguna referencia a la variación de sus acciones clase A y clase B, que cotizan en Nueva York. La única cifra patrimonial del anuncio es la fortuna personal de Buffett: 144.000 millones de dólares, unos 125.500 millones de euros, décima posición de la lista de Forbes.

Clave técnica: El consejo llevaba 33 años con Howard dentro y nueve meses con Abel en la consejería delegada, de modo que el anuncio no altera el perímetro de gestión. El factor a vigilar no es operativo, sino la política de asignación de capital del holding en su primer ciclo de decisiones.

Apunte macro: La conversión de la fortuna de Buffett a euros, 125.500 millones, ilustra el peso del conglomerado en las carteras globales. Berkshire mantiene participaciones históricas en Coca-Cola, American Express, Johnson & Johnson y Moody’s, valores con presencia continua en fondos comercializados en España.

OpenAI y Microsoft entrenaron sus IA con millones de artículos sin permiso: la batalla por los derechos de autor

La nueva documentación judicial contra OpenAI y Microsoft reabre la batalla por los derechos de autor en la IA. Un tribunal de Nueva York ha publicado los primeros escritos del litigio que enfrenta a ambas tecnológicas con The New York Times y otras once publicaciones.

Claves de la operación

  • Doce medios contra dos gigantes. The New York Times lidera la ofensiva judicial junto a once publicaciones más por el uso de su contenido sin licencia para entrenar modelos.
  • Nadella reconoció que debía pagarse. El CEO de Microsoft declaró bajo juramento que el contenido protegido con licencia tendría que abonarse, aunque los equipos operaron al margen de esa premisa.
  • El tráfico cae entre un 87% y un 91%. Los propios datos de Microsoft muestran que el usuario de Copilot apenas pincha los enlaces frente a quien usa una búsqueda tradicional.

El rastro interno que OpenAI quería enterrar

Los abogados de The New York Times han reunido casi 90 páginas de documentos internos, citas, y entrevistas con directivos. En uno de esos escritos, el director de Ciencias Aplicadas de Microsoft califica las prácticas de OpenAI como ‘un robo asombroso, de proporciones sin precedentes’. La defensa del medio no se apoya en filtraciones anónimas, sino en el material que la propia compañía generó.

La preocupación llegó a instalarse dentro de Microsoft. Un documento interno advierte de que se estaba creando un ‘bucle idiotizador’ que degradaría tanto la IA como la web entera, porque cada vez habría menos contenido original y más texto generado por máquinas.

En OpenAI, los remilgos eran nulos. Un investigador ofreció a Greg Brockman, presidente de la compañía, ‘una herramienta para saltarse el muro de pago de The New York Times’. Su respuesta fue un ‘oh, genial’. Varios responsables del desarrollo coinciden en que no existía ninguna política para evitar descargar contenido protegido ni para eliminarlo después de los conjuntos de entrenamiento.

El hundimiento del tráfico que amenaza al periodismo

El daño ya tiene cifras. Según los datos aportados por Microsoft, un usuario que llega a información del Times a través de Copilot tiene entre un 87% y un 91% menos de probabilidades de pinchar un enlace que quien usa una búsqueda tradicional. Un ingeniero del proyecto lo resumía sin adornos: ‘No importa cómo de grandes mostremos los enlaces, la gente no va a pinchar.

El problema de la IA no es que lea la prensa, sino que ha aprendido a sustituir el clic que paga las redacciones.

Uno de los líderes de producto de ChatGPT reconoció por escrito que los medios afrontaban una ‘amenaza existencial’ ante un producto que los reemplazaría cada vez más. La investigación muestra que ChatGPT se entrenó con millones de artículos del Times y de cabeceras como el Chicago Tribune, que también habían rechazado ceder sus contenidos gratis. La tecnológica llegó a comprar a una fundación todos los ejemplares del diario neoyorquino entre 1987 y 2007 bajo el pretexto de usarlos para investigación.

entrenamiento IA prensa

El canon AEDE y la factura que España ya conoce

OpenAI no empezó a poner controles sobre las páginas que descargaba hasta septiembre de 2023, casi un año después de lanzar ChatGPT. Los mecanismos se reforzaron en enero de 2025 y se apoyaron en el archivo robot.txt, ese rastro de texto que avisa a los bots de que una página prohíbe el rastreo. Los abogados del Times sostienen que los investigadores de OpenAI encontraron una vía para ignorar esos avisos y seguir trabajando con los datos.

España ya vivió una batalla parecida. El llamado canon AEDE, aprobado en la reforma de la Ley de Propiedad Intelectual de 2014, obligaba a los agregadores a pagar a los editores por enlazar sus contenidos. Google respondió cerrando Google News en el país durante ocho años. Aquel pulso no resolvió el reparto del valor, pero dejó una lección: cobrar por el contenido es fácil de legislar y difícil de ejecutar. La diferencia ahora es que el rastreador ya no devuelve tráfico, sino que lo retiene.

En esta redacción entendemos que el caso trasciende a las dos tecnológicas demandadas. Lo que se dirime es si el entrenamiento de modelos puede seguir tratando el trabajo ajeno como materia prima gratuita. Hay un flanco débil en la posición de los medios: exigir licencias sin un sistema de precios común convierte cada negociación en un pulso desigual frente a empresas capaces de pagar cualquier cifra. Y hay otro en la de OpenAI: la propia documentación interna admite que se sabía lo que se estaba haciendo.

El desenlace no llegará este otoño. La vista oral sigue su curso en los tribunales de Nueva York y el impacto real se medirá cuando las grandes tecnológicas empiecen a firmar acuerdos de licencia en serie o a reconstruir sus conjuntos de datos desde cero. Ese será el momento de saber si el ‘robo asombroso’ se paga con dinero o con modelos reentrenados.

IA y empleo: los fondos cambian oficinas por fontaneros y electricistas como activo defensivo

La IA y el empleo han convertido a fontaneros y electricistas en activo defensivo. Los fondos de inversión han comprado cerca de 800 empresas de climatización, fontanería y electricidad en Estados Unidos desde 2022. Ningún algoritmo llama a un cliente un domingo para reparar una fuga de agua.

Hasta hace poco, el capital riesgo solo miraba a las empresas de software y de inteligencia artificial. Ahora pone el ojo en instaladores de calderas, electricistas y técnicos de aire acondicionado. El capital riesgo deja de mirar solo al software por dos razones: la escasez de mano de obra cualificada y la falta de relevo generacional en miles de micropymes.

Claves de la operación

  • Ochocientas compras en cuatro años. Los fondos han absorbido casi 800 empresas de climatización, fontanería y electricidad en Estados Unidos desde 2022. La estrategia pasa por construir una plataforma que va absorbiendo a sus pequeños competidores.
  • La falta de relevo generacional abre la puerta. Buena parte de las pymes y micropymes del sector no tiene relevo familiar ni capacidad para captar talento joven. Ese vacío es la oportunidad que el capital privado compra con descuento.
  • España aporta 2.000 millones solo en producto nuevo. El mercado español de aire acondicionado y el conjunto del HVAC creció un 11,4% en 2025, según AFEC, con las ventas de sistemas de climatización un 6,5% al alza.

El aire acondicionado es el nuevo oro y el HVAC lidera las compraventas mundiales

El sector de la fontanería y la climatización, conocido como HVAC por las siglas inglesas de calefacción, ventilación y aire acondicionado, es hoy el campo con más compraventas empresariales del mundo. El HVAC se ha convertido en el sector con más operaciones del planeta. Los veranos extremos han disparado la demanda de refrigeración y, en paralelo, los centros de datos que sostienen la IA exigen técnicos capaces de montar y mantener infraestructuras críticas.

En España, el negocio de los aires acondicionados mueve 2.000 millones de euros solo en producto nuevo. España mueve 2.000 millones solo en producto nuevo. Los datos de la Asociación de Fabricantes de Equipos de Climatización sitúan el crecimiento del mercado en el 11,4% durante 2025, con las ventas de sistemas de climatización un 6,5% por encima. Cuanta más capacidad tenga una empresa para acaparar esa mano de obra escasa, mayor cuota de mercado se lleva.

La caldera no se arregla sola.

Las pymes españolas, un mercado fragmentado y sin relevo generacional

fondos de inversión

Bieito Ledo, socio de Roland Berger, resumió la tesis en declaraciones a El Mundo con una frase que vale más que cualquier informe: ‘La IA no te puede cambiar la caldera’. Su diagnóstico añade el matiz que busca el comprador. El sector español está muy fragmentado y su gestión responde a una suerte de autoempleo con rutas poco eficientes. Un mercado fragmentado es una presa fácil para un fondo con capacidad de compra y un departamento de integración.

El capital no huye de la inteligencia artificial. Está comprando la mano de obra que ninguna máquina puede sustituir todavía.

El movimiento ya tiene nombres propios. Portobello Capital controla Serveo, la empresa de mantenimiento e instalación de climatización de edificios que Ferrovial vendió en 2024. Portobello controla Serveo desde la venta de Ferrovial en 2024. En la misma línea, Iberian Ventures ha registrado Fire Ventures, un fondo de 100 millones de euros para comprar empresas de protección contra incendios. No son grandes compañías cerrando fusiones multimillonarias, sino vehículos pequeños que compran docenas de negocios de barrio.

BlackRock, Nvidia y la paradoja del electricista que sostiene los centros de datos

Larry Fink, consejero delegado de BlackRock, teme quedarse sin electricistas para levantar los centros de datos que las grandes tecnológicas están demandando. Fink teme quedarse sin electricistas para los centros de datos. Jensen Huang, jefe de Nvidia, lo planteó sin rodeos: los grandes ganadores de la carrera de la IA serán los electricistas y los fontaneros. Ningún algoritmo sube una escalera.

José Elías, empresario español con intereses en la distribución eléctrica, sostiene que la IA ‘se va a cargar el 80% del trabajo de oficina’. Sofía Mendes, socia de Arcano Partners, ve el reverso del mismo fenómeno. Arcano detecta un impacto netamente positivo en instalaciones térmicas: normalmente se habla de sectores perjudicados y aquí el efecto es al contrario.

Conviene bajar el entusiasmo antes de dar por hecho el refugio. La estrategia de los fondos consiste en construir una plataforma que absorbe rivales pequeños, un modelo que en servicios industriales ha funcionado unas veces y ha dejado balances cargados de deuda otras. El riesgo no es la demanda, sino el precio que se paga por captarla. Nadie compra una caldera: se compra una ruta comercial, una cartera de clientes cautivos, y una plantilla que no se replica con software. Si el técnico que sostiene la ruta se marcha a la competencia, la plataforma pierde exactamente aquello por lo que pagó.

Ferrovial, valor de referencia del IBEX 35 durante dos décadas, vendió Serveo en 2024 y dejó ese negocio en manos del capital privado. La infraestructura de servicios pasa de las constructoras a los fondos que persiguen rentabilidad estable. Seguimos de cerca el rastro de Fire Ventures: si el fondo de 100 millones cierra sus primeras adquisiciones antes de que termine el año, tendremos la primera prueba de que el modelo español replica la lógica estadounidense. Y si no las cierra, sabremos que la escasez de técnicos también encarece el propio proceso de compra.

Trump desregula las emisiones centrales eléctricas: la EPA elimina los límites de GEI al carbón y al gas

La EPA de la Administración Trump elimina los límites a las emisiones de las centrales eléctricas de carbón y gas y abre una batalla judicial sobre su propia autoridad climática.

El anuncio lo hizo el administrador de la Agencia de Protección Ambiental (EPA), Lee Zeldin, en el marco de las reuniones de Energía del G20 celebradas en Houston (Texas), según recogen medios estadounidenses y fuentes del sector. La medida se inscribe en la estrategia de desregulación climática que el Ejecutivo de Trump aplica desde su vuelta a la Casa Blanca.

El fin de los límites de carbono para el carbón y el gas

La pieza central es la derogación de las Normas de Contaminación por Carbono (Carbon Pollution Standards), el conjunto de reglas que fijaba topes a los gases de efecto invernadero que emiten las plantas de generación eléctrica. Con su retirada, las centrales de carbón y de gas dejan de tener un límite federal específico para sus emisiones de CO2.

Pero el movimiento va más allá de una simple derogación. La propuesta de la EPA busca además despojar a la propia agencia de la autoridad para limitar la contaminación de estas instalaciones en el futuro. En la práctica: no solo se apaga la norma vigente, se intenta cerrar la puerta a que otra Administración la sustituya por una vía distinta.

El escenario elegido para el anuncio no es casual. Houston es la capital simbólica de la industria petrolera estadounidense y sede de un G20 de Energía en el que la delegación norteamericana ha defendido la continuidad del carbón y del gas frente a la electrificación que empujan Europa y buena parte de Asia.

Derogar una norma se puede revertir en pocos años. Quitarle a la agencia la capacidad de regular es una apuesta a una década vista.

Las reacciones no se han hecho esperar. Margie Alt, directora de la Campaña de Acción Climática, denunció que la EPA está dispuesta a derogar sus normas de contaminación por carbono y a quitarse a sí misma la capacidad de regular esas emisiones en el futuro. La organización pidió a la agencia que ‘rectifique y empiece a cumplir con su deber’ y situó la decisión en el peor momento posible: después de uno de los veranos más calurosos registrados en el país.

Quitar a la EPA su propia autoridad: la letra pequeña jurídica

El movimiento no se entiende sin el paso previo. La revocación del llamado dictamen del peligro —la declaración que aprobó el Gobierno de Barack Obama en 2009 y que establecía que seis gases de efecto invernadero emitidos por motores de combustión son perjudiciales para la salud— es la base legal sobre la que se ha construido toda la regulación climática federal.

Sin ese dictamen, el argumento jurídico para limitar el CO2 de una central eléctrica se debilita hasta casi desaparecer. De ahí que el pulso que se abre ahora sea, en realidad, una discusión sobre los límites de la autoridad de la EPA bajo la Ley de Aire Limpio. Las organizaciones ambientales llevarán la propuesta a los tribunales y el caso tiene recorrido para años.

EPA emisiones

Trump ha rechazado de forma reiterada el consenso científico sobre el cambio climático, al que ha llegado a calificar como ‘la mayor estafa jamás perpetrada contra el mundo’ y una ‘estafa verde’ que, en su discurso, arruinaría a los países que apuestan por las renovables. La señal que envía al mercado es la de alargar la vida del carbón y del gas como respaldo del sistema eléctrico.

Riesgo regulatorio climático: lo que esto le cuesta al inversor

Aquí lo que se mueve no es solo el clima: es la certidumbre. La desregulación no abarata la energía, traslada el riesgo. Una eléctrica que planifica una planta de gas a treinta años necesita saber qué límite de emisiones pagará en 2035, y esa respuesta acaba de volverse más difusa. Ese es el riesgo regulatorio climático en estado puro: no saber qué norma estará en vigor cuando la inversión tenga que amortizarse.

El contraste con Europa es inevitable. Mientras Washington desmonta su marco federal, Bruselas mantiene el Fit for 55, la Taxonomía Verde y la directiva CSRD, que obligan a las empresas a reportar, y justificar sus emisiones y sus inversiones sostenibles. La divergencia tiene un efecto directo sobre el coste del capital: los fondos que integran criterios ESG comparan marcos regulatorios y comparan, sobre todo, la letra pequeña.

Un pulso judicial con horizonte largo

Conviene mirar al precedente más cercano: el Clean Power Plan, la norma de la era Obama que acabó bloqueada en los tribunales y que nunca llegó a aplicarse del todo. Aquella batalla dejó una lección útil: en Estados Unidos, la política climática se decide tanto en la Casa Blanca y el Congreso como en los tribunales. Y los tribunales no se mueven al ritmo de un mandato presidencial.

Para el inversor institucional, la conclusión es incómoda y simple: el mercado eléctrico estadounidense ofrece hoy gas barato y seguridad jurídica menguante. Para el resto del mundo, la señal es la de una potencia que se descuelga del esfuerzo común cuando el consenso científico que sintetizan los informes del IPCC no está en discusión. La próxima norma que llegue, en Washington o en Bruselas, seguirá marcando el ritmo de la descarbonización.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: La norma retirada fijaba topes a los gases de efecto invernadero de las centrales; sin ella, cada planta de carbón y gas queda sin límite federal específico de CO2.
  • Modelo que cambia: El marco que obligaba a las eléctricas estadounidenses a planificar su descarbonización se sustituye por la discrecionalidad de un regulador que renuncia a su propia autoridad.
  • Para las próximas generaciones: La batalla judicial que se abre decidirá si esas centrales vuelven a tener un tope de emisiones o consolidan su ausencia durante décadas.

Aragón atrae centros de datos a ritmo récord: la Universidad de Zaragoza lanza 39 cursos

Aragón acumula 70.000 millones de euros en inversión comprometida en centros de datos y no tiene manos suficientes para operarlos.

La Universidad de Zaragoza ha respondido con 39 cursos de formación corta y especializada, diseñados para nutrir una industria que crece más deprisa que la capacidad de la región para contratar. El curso acaba de arrancar y el diagnóstico lo comparten promotores y docentes: sobran grúas y faltan electricistas de alta potencia.

Claves de la operación

  • 70.000 millones de euros comprometidos en Aragón. Amazon Web Services concentra el mayor anuncio, hasta 33.700 millones para Villanueva de Gállego, El Burgo de Ebro y un campus en Huesca, con Microsoft como segundo gran inversor.
  • 1.200 millones anuales al PIB de la comunidad. Es la estimación que maneja la Fundación Basilio Paraíso sobre el impacto directo de los centros de datos en la economía aragonesa.
  • 39 microcredenciales cortas, apilables y certificables. El diseño copia el esquema del Northern Virginia Community College, en el condado de Loudoun, el mayor clúster de centros de datos del mundo.

El hub que crece más rápido que su propia plantilla

Aragón se ha colocado en el centro del mapa europeo de infraestructura digital por una combinación difícil de replicar: está a mitad de camino entre Madrid y Barcelona, ofrece terreno barato conforme uno se aleja de la capital, dispone de recursos hídricos, acumula excedente de energía renovable y recibe cables submarinos que aterrizan en la península. La saturación de la Comunidad de Madrid empujó a la industria hacia el interior, con espacio caro, licencias lentas, y una red eléctrica al límite. Y el interior tenía nombre.

La inversión prometida en la comunidad ronda los 70.000 millones de euros, con Amazon Web Services y Microsoft como principales promotores. Solo AWS anunció en el Mobile World Congress hasta 33.700 millones para sus instalaciones de Villanueva de Gállego, El Burgo de Ebro y un campus en Huesca. Son cifras que sitúan a la región por delante de cualquier otro polo del sur de Europa y que explican la prisa administrativa por acompañar el despliegue.

El impacto económico ya tiene número. Según el estudio de la Fundación Basilio Paraíso, los centros de datos aportarán cerca de 1.200 millones de euros anuales al PIB aragonés. La letra pequeña aparece al preguntar cuánto de ese valor se queda en el territorio. Sin plantilla local, el empleo cualificado viaja con la inversión y la región se queda con el suelo, el consumo eléctrico y el ruido.

Un centro de datos no se levanta con capital: se levanta con gente capaz de mantenerlo encendido a las tres de la mañana.

Microcredenciales contra el desajuste entre el grado y el puesto

La oferta de la Universidad de Zaragoza se articula en módulos de formación corta, altamente especializados y apilables. El diseño se inspira en los programas del Northern Virginia Community College, en el condado de Loudoun, el punto del planeta con mayor concentración de centros de datos. La lógica es sencilla: el alumno se certifica en la competencia que el mercado pide hoy y suma después, sin matricularse en un máster de dos años que llega tarde.

El temario cubre el ciclo de vida completo de un centro de datos —ingeniería de infraestructuras físicas, eficiencia energética, mantenimiento, líneas de negocio y ciberseguridad— y ataca un desajuste clásico de las carreras tecnológicas. El grado sienta la base, pero avanza por detrás de lo que la industria considera puntero.

La institución presume de ser pionera en microcredenciales, un formato más ágil que un grado, un máster o incluso un ciclo de FP. Su rectora, Rosa Bolea, lo resume con una frase: ‘las microcredenciales no son una moda ni un experimento: son la formación del presente y del futuro, y en esa formación la Universidad de Zaragoza no va a remolque, va por delante’. Queda por ver si otras regiones replican el modelo o si cada comunidad acaba improvisando su propia respuesta.

Lo que Aragón ya aprendió con Figueruelas

No es la primera vez que la comunidad se juega su futuro industrial a una inversión ajena. La planta de Opel en Figueruelas, hoy en manos de Stellantis, transformó Zaragoza desde los años ochenta y arrastró consigo un tejido de proveedores que todavía sostiene el empleo industrial de la provincia. El patrón se repite ahora con otro nombre y otra tecnología: llega el capital, llega la nave, y la pregunta es si llega a tiempo la formación.

Hay diferencias que juegan a favor. La automoción necesitó tres décadas para consolidar su cadena de suministro local. Los centros de datos, en cambio, demandan perfiles que se pueden certificar en meses: mecánicos y electricistas especializados, fontaneros industriales, ingenieros de potencia, de termodinámica, de fibra óptica, y de software de virtualización. La formación corta encaja mejor con el ritmo del despliegue que un plan de estudios de cuatro años, y eso convierte al modelo aragonés en referencia para cualquier otro territorio que aspire a lo mismo.

El riesgo no es menor. Los centros de datos consumen mucha electricidad y mucha agua para refrigeración en un territorio propenso a la sequía, y el debate ambiental se endurece cada verano en la comunidad. En esta redacción entendemos que el éxito no se mide en megavatios instalados, sino en contratos firmados. El primer indicador real llegará al cerrar el curso: cuántas de esas 39 microcredenciales terminan en una nómina y cuántas en un certificado más colgado de la pared.

Bending Spoons adquisiciones: cómo compra ‘decacorns’ con descuento, el caso de Miro por 1.400 M$

Las adquisiciones de Bending Spoons reescriben las reglas del exit: compra decacorns valorados en miles de millones por una fracción de su precio. Su último movimiento, Miro por 1.400 millones de dólares, deja una lección para cualquier founder.

La compra de Miro: 1.400 millones por un gigante que valía 17.500

Miro, la plataforma de pizarra colaborativa para equipos, cambió de manos la semana pasada por 1.400 millones de dólares. Su ficha de Crunchbase recoge una compañía que llegó a estar valorada en 17.500 millones en 2022. El precio pagado equivale a 2,3 veces sus ingresos, un múltiplo que en plena burbuja habría sonado ridículo.

El caso no está aislado. Bending Spoons cerró en agosto la compra de Airtable, la plataforma de bases de datos, por 1.300 millones —2,7 veces ingresos—, muy lejos de los 11.700 millones a los que se valoró en 2021. Ninguna de las dos estaba muriendo. Ambas tenían ingresos recurrentes, producto consolidado y usuarios fieles.

No era el negocio. Era el precio. Sus cap tables seguían ancladas a valoraciones que ningún fondo volvería a firmar. Vender a un múltiplo sano se convirtió en la única salida. CB Insights cuenta más de 150 unicornios atrapados en esa misma trampa.

Vamos a los números. Un decacorn es una empresa que supera los 10.000 millones de valoración. Cuando una de ellas no puede levantar capital nuevo, se convierte en presa perfecta para quien tenga caja y paciencia. Bending Spoons tiene ambas.

Comprar empresas que valían diez veces más no es una ganga: es aprovechar que su cap table se quedó atrapada en una fiesta que ya terminó.

El playbook de Bending Spoons: comprar, integrar y rentabilizar

Bending Spoons no es un fondo de venture capital. Es una compañía operativa que adquiere negocios de software maduros, los integra en una plataforma común y exprime su rentabilidad. En lugar de apostar por el crecimiento a cualquier precio, optimiza costes, ajusta precios y convierte cada producto en una máquina de caja.

compra de Miro

El modelo se conoce como roll-up de software: comprar activos infravalorados, consolidarlos y ganar escala en operaciones y desarrollo. La diferencia con un fondo tradicional es que Bending Spoons no busca un exit a cinco años. Busca caja hoy.

El detalle que cambia todo es el punto de entrada. Bending Spoons no compite en subastas por startups en pleno crecimiento. Espera a que el capital se agote, a que parte del equipo se marche y a que la valoración se desplome. Entonces negocia desde una posición de fuerza.

Quién cae después: Automattic, Lattice y Culture Amp

CB Insights ya señala a los próximos candidatos. Compañías con ingresos reales, usuarios fieles y una valoración congelada en el pasado.

  • Automattic, dueña de WordPress.com, WooCommerce, Tumblr y Jetpack. Estaba valorada en 7.500 millones en febrero de 2021 y ha recortado el 46% de su plantilla en el último año.
  • Lattice, software de gestión del desempeño. Levantó a una valoración de 3.000 millones en enero de 2022 y ha reducido cerca del 14% de su equipo desde entonces.
  • Culture Amp, plataforma de compromiso de empleados. Fue valorada en 1.500 millones en 2021, y su inversor Blackbird ya marcó a la baja un 23,5% de su participación este año.

📦 Caso de estudio: Miro

  • El reto: Sostener una valoración de 17.500 millones con el crecimiento real de una plataforma de colaboración.
  • La jugada: Vender a 2,3 veces ingresos cuando el capital nuevo dejó de llegar.
  • El resultado: 1.400 millones para Bending Spoons, lejos del pico, pero con producto y usuarios intactos.
  • La lección: Un buen negocio vendido a un múltiplo sano vale más que un zombi esperando una valoración que no volverá.

Lo que este playbook enseña a cualquier founder

El precedente tiene nombre y fecha. Durante la burbuja de 2021, decenas de compañías levantaron a valoraciones que asumían un crecimiento perpetuo. Cuando el capital se cerró, esas cifras se convirtieron en una losa. El error que se repite es confundir valoración con caja.

La lección para un founder español o latinoamericano es doble. Primero: tu valoración no es tu dinero. Segundo: existe comprador para casi cualquier activo, siempre que el precio sea honesto. Bending Spoons compra calidad a precio de pánico, y no es el único. Los fondos de private equity llevan meses rastreando el mismo terreno.

¿Significa esto que todo founder debería vender? No. Significa que un negocio rentable con ingresos recurrentes te da opciones. Si dependes de la próxima ronda para sobrevivir, alguien decidirá el precio por ti. Si tienes caja, decides tú.

Ojo con la trampa. Aplicar este playbook exige una capacidad operativa que pocos tienen: integrar equipos, recortar sin destruir el producto y retener a los usuarios. Comprar es fácil. Rentabilizar es donde se gana. La mayoría de los founders de la era dorada prefiere, aún hoy, mirar hacia otro lado.

🚀 Hoja de Ruta para Emprender

  • No confundas valoración con caja: una tasación alta no paga nóminas. Construye ingresos recurrentes antes de presumir de múltiplo.
  • Haz tu negocio vendible: producto consolidado, usuarios fieles y unit economics sanos te dan poder de negociación cuando llegue el comprador.
  • Cuida tu cap table: cada ronda hipoteca el futuro. Vender a un múltiplo sano es una salida, no un fracaso.
  • Estudia al comprador: saber qué busca un actor como Bending Spoons te ayuda a preparar tu empresa o a decidir no venderla.

Barq entra en el club de los unicornios con una Serie A de 329,5 M$ a 1.850 M$ de valoración

Barq cierra una Serie A de 329,5 millones de dólares a 1.850 millones de valoración y entra en el club de los unicornios tras procesar 117.300 millones de dólares desde su app. La clave: captar por precio y monetizar después.

Una ronda de 329,5 millones que valora Barq en 1.850 millones

La operación la firman Noon Investments, Sohar International Bank y M20 Fund, según ha adelantado FinTech Futures. En términos de dilución, los nuevos inversores se quedan con algo menos del 18% del capital, un porcentaje razonable para una Serie A y una señal de que el equipo no ha tenido que entregar el control de la compañía.

Vamos a los números. Barq supera ya los 15 millones de usuarios, procedentes de más de 210 nacionalidades, y ha procesado más de 440.000 millones de riales saudíes —unos 117.300 millones de dólares— desde que lanzó su aplicación en julio de 2024. La compañía pertenece a la categoría de fintech de pagos y monederos digitales, un negocio donde el volumen no siempre se traduce en margen.

La progresión es lo que explica el apetito de los fondos. Cuando la compañía habló con los medios en julio de 2025 declaraba siete millones de usuarios, 6,5 millones de tarjetas emitidas y 73.000 millones de riales (19.500 millones de dólares) procesados en 500 millones de transacciones. Su primer millón de usuarios lo consiguió en tres semanas desde el lanzamiento.

El gancho de captación ha sido el precio. La tarjeta Visa de Barq no cobra cuota anual ni comisión por transacción internacional, e incluye hasta cinco retiradas de cajero gratuitas al mes. A eso suma transferencias internacionales baratas y tipos de cambio competitivos. Sobre esa base ha ido añadiendo cashback, recompensas, y ventajas de viaje.

Regalar el precio de entrada solo funciona si después existe una segunda puerta por la que cobrar; si no, el crecimiento se compra, no se construye.

El problema es que el negocio doméstico de pagos está muy intervenido. El marco tarifario de SAMA, el banco central saudí, hace gratis abrir una cuenta o un monedero electrónico y pone topes a varias comisiones de consumo, incluidas las de compra internacional. Otras normas fijan tarifas planas para recargar monederos con tarjetas mada. Con ese suelo, la mayoría de los usuarios saudíes mueve su dinero entre monederos según comisiones, tipos de cambio y recompensas, y el margen por operación se queda en casi nada.

En un mercado con las comisiones topadas por el regulador, la única salida honesta es dejar de ser un monedero y convertirse en una plataforma de servicios financieros.

El modelo detrás de la ronda: captar por precio y monetizar por servicios

Barq unicornio

Si los pagos domésticos apenas dejan margen, Barq se ha ido a donde sí lo hay: el dinero que cruza fronteras. La compañía se alió primero con Thunes para extender las transferencias internacionales, un servicio que entró en funcionamiento el año pasado sobre su red de cuentas bancarias y monederos digitales. Hoy incluye también envíos a través de Western Union y, según la compañía, cobertura en más de 200 países.

A principios de este año añadió Alipay+, que permite pagar con códigos QR desde el propio monedero en comercios adheridos del extranjero; la red del socio asegura cubrir más de 220 mercados. Cada integración de este tipo convierte una salida de dinero en una vía de ingreso por cambio de divisa y comisión.

La segunda pata es la cuenta de empresa. La plataforma saudí ya combina cuentas de negocio, pagos y desembolsos con las cuentas personales, las transferencias internacionales, las tarjetas, las cuentas para menores y Qattah, su producto de gastos compartidos en grupo. Es el movimiento clásico del monedero de consumo que busca un ingreso recurrente donde el particular solo genera tráfico.

📦 Caso de estudio: Barq

  • El reto: Entrar en el mercado saudí de pagos con las comisiones topadas por el regulador y competir con STC Bank, D360 y la banca tradicional.
  • La jugada: Captar con una tarjeta sin comisiones y monetizar después con transferencias internacionales, cuentas de empresa y servicios añadidos.
  • El resultado: 329,5 millones de dólares en Serie A, 1.850 millones de valoración, 15 millones de usuarios y 117.300 millones procesados desde julio de 2024.
  • La lección: Un producto gratuito solo es una estrategia si la segunda vía de cobro se construye a la vez, no después.

La expansión internacional ya está en marcha, y pasa por Pakistán, uno de los corredores de remesas más relevantes del mundo. Barq Fintech Pakistan recibió la aprobación en principio del State Bank of Pakistan en octubre de 2025 para desarrollar monederos de consumo y de comercio. En enero de 2026 el regulador la seleccionó para su primer cohorte de sandbox regulatorio, con el objetivo de probar tecnología para remesas entrantes.

Lo que este unicornio saudí enseña a un founder español

El precedente más útil no es la ronda, es el fundador. Ahmed Alenazi creó Barq en 2023 después de dirigir stc pay, la fintech que en 2020 recibió 200 millones de dólares de Western Union por el 15% de su capital, una operación que valoraba la compañía en 1.300 millones y que precedió a su transformación en STC Bank. Alenazi ya sabía dónde queda el margen en pagos y dónde solo hay volumen.

Ahí está la lección. El múltiplo que han pagado los inversores no se sostiene si Barq se queda en monedero: un producto gratis en un mercado con las comisiones topadas por el banco central obliga a que las líneas de ingreso nuevas pesen cada vez más en la cuenta de resultados. Si mañana Barq fuera solo una tarjeta sin comisiones, nadie habría puesto 329,5 millones de dólares encima de la mesa.

La lección es clara.

Para un founder español el paralelismo es directo. El negocio doméstico de pagos tiende a comprimirse y el crecimiento real llega por servicios adyacentes —remesas, cuentas de empresa, crédito— y por corredores de dinero concretos. Quien quiera aterrizar en un mercado regulado tiene instrumentos públicos de apoyo a la internacionalización, como los programas de ICEX, pero ninguna herramienta sustituye a un modelo con dos vías de ingreso.

Sin segunda vía de cobro, no hay múltiplo que aguante.

🚀 Hoja de Ruta para Emprender

  • Diseña dos puertas, no una: si captas regalando el servicio, define desde el día uno la vía por la que cobrarás después.
  • Estudia la regulación antes que a la competencia: en pagos, el tope de comisiones del regulador decide tu margen más que el equipo de producto.
  • Mide el corredor, no el país: para expandirte, localiza el flujo de dinero concreto —como Pakistán y sus remesas— antes de elegir la geografía.
  • Vende la dilución con recorrido previo: un fundador que ya conoce las tripas del sector negocia mejor una entrada de capital del 18%.
Publicidad