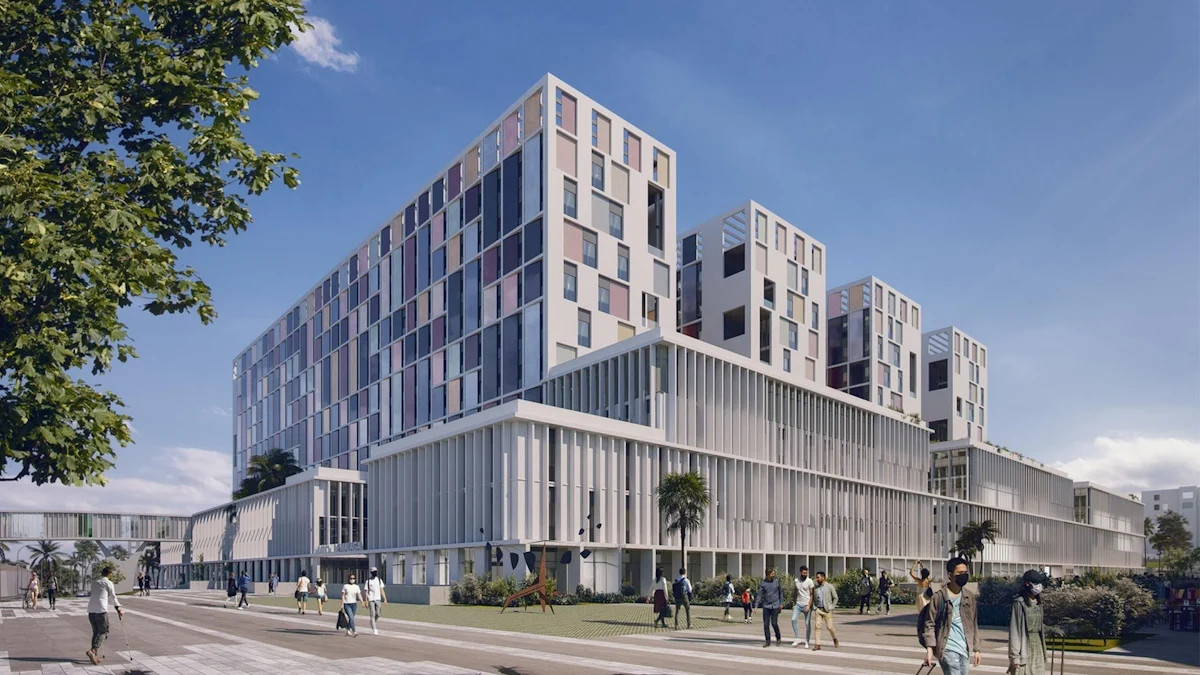
¿Qué ha pasado? El Consejo General del Consorcio ha aprobado el avance del Plan Director Urbanístico del Porta Diagonal–Campus Clínic.
¿Quién está detrás? El Consorcio del proyecto, con participación de la Generalitat y los ayuntamientos de Barcelona, L’Hospitalet de Llobregat y Esplugues de Llobregat.
¿Qué impacto tiene? Hasta 1.125 viviendas, la mitad protegidas, nuevos espacios verdes y un polo sanitario de 380.000 m2 que abrirá en 2035.
El traslado del Hospital Clínic impulsará una de las mayores transformaciones urbanísticas del área metropolitana de Barcelona, con hasta 1.125 viviendas y un nuevo polo de salud y ciencias de la vida en la entrada de la ciudad.
Un PDU para ordenar 70 hectáreas y tres municipios
El Consejo General del Consorcio responsable del proyecto ha dado el visto bueno al avance del Plan Director Urbanístico (PDU), que ordenará unas 70 hectáreas repartidas entre Barcelona, Esplugues de Llobregat y L’Hospitalet de Llobregat.
La distribución del techo edificable refleja el peso del complejo sanitario: un 63% se reserva a usos asistenciales, docentes e investigación; un 23%, a actividad económica; un 10%, a vivienda; y el 4% restante, a equipamientos de proximidad.
El Campus Clínic propiamente dicho pasará de las 10 hectáreas contempladas inicialmente a 12,7 hectáreas, con cerca de 380.000 m2 destinados a usos sanitarios, académicos y científicos, además de hasta 120.000 m2 para servicios complementarios. Entre estos últimos podrían incluirse alojamientos para investigadores y médicos residentes, espacios de apoyo al campus y establecimientos de restauración.
Cuántas viviendas tendrá y dónde se levantarán
La vivienda ocupará alrededor de 90.000 m2 de techo edificable. La cifra definitiva, se concretará durante la tramitación urbanística, aunque el documento plantea una horquilla de entre 800 y 1.125 pisos. Aproximadamente la mitad tendrá algún régimen de protección pública.
La mayor parte de la nueva oferta residencial se levantará en L’Hospitalet de Llobregat, que podría incorporar unas 800 viviendas; el resto se localizará en el término municipal de Barcelona. La Generalitat considera que la mezcla de usos permitirá mantener actividad en el nuevo distrito durante todo el día y evitar que el entorno funcione exclusivamente como un recinto hospitalario.
La operación no es solo un traslado hospitalario: es la palanca que activa vivienda asequible y suelo público en una de las entradas más congestionadas de Barcelona.
El planeamiento contempla mejorar la conexión entre el parque de Cervantes y el futuro campus, ampliar el parque de Can Rigal y prolongar la rambla de Finestrelles en dirección a Collserola. También será necesario trasladar y soterrar una subestación eléctrica.
La Ficha del Inversor
Para un inversor, la métrica clave es el volumen de techo residencial: unos 90.000 m2 que se traducen en hasta 1.125 viviendas, la mitad con protección oficial. El calendario, sin embargo, es de largo recorrido: la apertura se fija en 2035 y la inversión global estimada asciende a 1.700 millones de euros.
La tendencia a seis meses es de tramitación urbanística, no de comercialización. Primero deberá completarse el PDU y resolverse el concurso internacional de arquitectura. No hay preventa ni promoción inmobiliaria abierta todavía; el inversor que entre ahora apuesta por suelo en transformación y por concesiones de obra pública vinculadas al equipamiento.
El perfil recomendado es doble: por un lado, promotoras con experiencia en colaboración público-privada y vivienda asequible, y por otro, fondos de inversión en infraestructuras sanitarias y ciencias de la vida. El proyecto combina 380.000 m2 de actividad sanitaria y académica con 120.000 m2 de servicios, lo que abre oportunidades de concesión y gestión de activos.
El pulso entre operadores será intenso. L’Hospitalet se perfila como el gran beneficiado residencial, con unas 800 viviendas, mientras que Barcelona retiene el resto y el campus. Las promotoras catalanas y los fondos especializados en alquiler ya han mostrado interés en operaciones similares de regeneración, según coinciden fuentes del sector consultadas por MERCA2.ES, aunque será clave el porcentaje de protección y la edificabilidad adjudicada. Como referencia, la regeneración del 22@ en el Poblenou ya integró vivienda y actividad sanitaria vinculada a la investigación.
Habrá que seguir de cerca la aprobación definitiva del PDU y el resultado del concurso de arquitectura. La ficha inversora más sólida esperará a conocer la cifra exacta de vivienda libre y protegida, los plazos de licencias y las condiciones de cesión del suelo. Mientras tanto, el proyecto funciona como un motor de transformación que presionará al alza el valor del suelo en el entorno de la Diagonal.
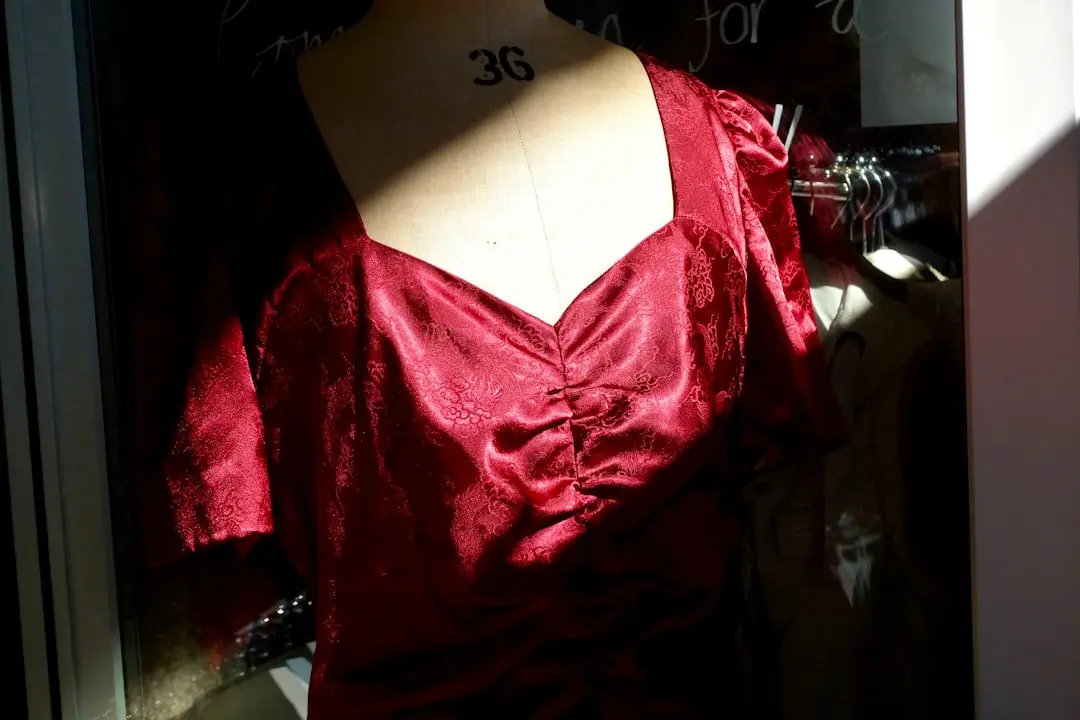
Que un vestido de menos de 20 euros parezca recién salido de una maison no es casualidad, sino el resultado de dos códigos concretos: el tejido satinado y un drapeado bien resuelto en el escote. El satén tiene esa capacidad de atrapar la luz de forma sutil que se asocia de inmediato a la ropa de fiesta de precio alto, mientras que el fruncido que parte del escote aporta una estructura que ninguna prenda lisa puede imitar: moldea el torso, disimula y estiliza sin necesidad de cortes complicados. Es el mismo recurso al que acuden las firmas de lujo para que una silueta sencilla parezca trabajada, y uno de los escotes que la prensa especializada ha señalado como más favorecedor y de tendencia esta temporada. La marca portuguesa, nacida en Oporto en 1994 y con más de un millar de tiendas, lleva varias campañas explotando esa estética lencera en satén, y este modelo condensa todo lo que la ha convertido en la low cost que más sombra hace a las grandes cadenas.
Que ese aire de invitada de gala no esté reñido con el presupuesto es mérito de las rebajas. En esta campaña, vestidos satinados de silueta amplia de la firma han caído de 32,99 a 12,99 euros, con descuentos del 60%, y otros diseños con drapeado rebajados a la mitad se han quedado en 19,99 euros, siempre por debajo del umbral de esta selección. El drapeado del escote es la pieza que lo hace posible: permite subir el registro con unas sandalias de tacón fino, un recogido y unos pendientes llamativos para una boda o una cena, o bajarlo con alpargatas, un bolso de rafia y el pelo suelto para un plan diurno. La caída fluida del tejido y el forro interior completan un acabado que no delata su precio real, y por eso esta prenda cumple la regla de oro de la lista: parece costar tres veces más de lo que cuesta.
Los pantalones palazzo con raya diplomática
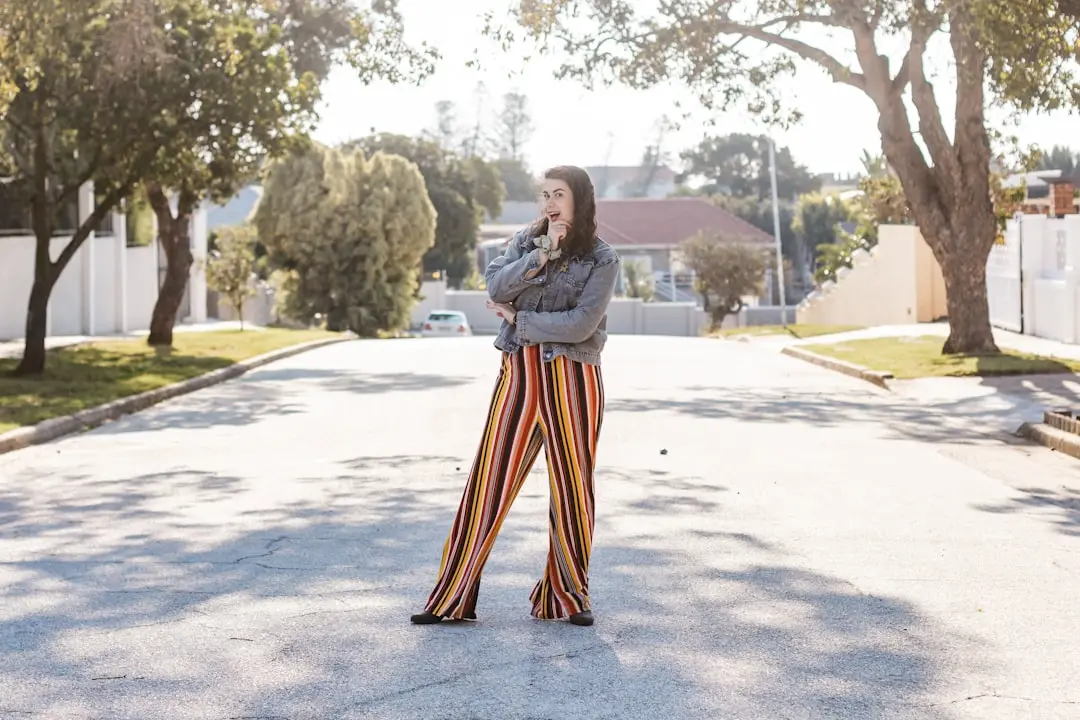
Pocos estampados cargan con tanto pedigrí como la raya diplomática. Esa fina línea vertical nació en la sastrería masculina más formal, la de banqueros y miembros de cuerpos diplomáticos que le dan nombre, y por eso arrastra un código de elegancia inmediato: quien la lleva parece vestida a medida. Esa herencia explica que las firmas con aspiraciones de lujo la cobren cara, con Twinset vendiendo su palazzo de raya diplomática por más de 200 euros y Motivi rondando los 115. El mérito de la versión de Parfois está en condensar ese mismo lenguaje sartorial por menos de 20 euros. La raya hace sola gran parte del trabajo de la alta costura: ordena la silueta, limpia el conjunto y remite a un armario de oficina o de ceremonia que nada tiene que ver con el low cost. Es el tipo de detalle que, a simple vista, delata un precio mucho mayor del que figura en la etiqueta.
El otro secreto está en el corte. La pernera palazzo, ancha y con caída fluida, aporta ese movimiento de tela que se asocia a la sastrería cara y, combinada con la raya vertical, estiliza y alarga la figura sin necesidad de tacón: la mirada recorre la pierna de arriba abajo y gana centímetros sin artificios. Por su neutralidad, el pantalón funciona como comodín: con una blusa lisa replica el efecto de un conjunto de chaqueta de firma de lujo, ese registro de oficina elegante que otras cadenas solo consiguen con un desembolso mayor, y también admite rebajarse con zapatillas o elevarse con salones para una ocasión especial. Que una misma prenda valga para una jornada de trabajo, una comida formal y un plan de fin de semana sin delatar su procedencia ni su precio es justo lo que la convierte en una de las compras más rentables de la temporada y en candidata clara a ocupar un hueco en esta lista.
La falda plisada con acabado metalizado
La falda plisada con acabado metalizado es uno de esos recursos que la pasarela ha convertido en sinónimo de lujo y que Parfois traduce al armario de calle por menos de 20 euros. El brillo, casi de efecto lamé, juega con la luz a cada paso, mientras los pliegues aportan estructura y caída fluida: la combinación exacta que en las grandes casas se paga a precio de escándalo. No es la primera vez que la firma portuguesa, nacida en Oporto en 1994, mira a ese universo para inspirarse: ya en 2016 lanzó su propia lectura de la célebre falda plisada metalizada de Gucci, que rondaba los 980 euros, por poco más de 22. La lógica de aquel «dupe» sigue intacta, y esta pieza la actualiza: tomar la estética de colecciones de autor, depurarla y ofrecerla sin que el precio delata su origen.
Lo que hace a esta falda merecedora de la lista es su capacidad para sostener un look entero con un único gesto. El acabado metalizado funciona como prenda protagonista: basta combinarla con básicos en negro o tonos neutros —una camiseta lisa, un jersey fino— para que el conjunto parezca salido de un editorial y no de un probador de cadena. A esa potencia estética se suma una versatilidad difícil de encontrar en una pieza tan barata: vale para un plan de día con zapatillas blancas y también para una cena o un evento de tarde con tacones, porque el plisado brillante no entiende de horarios. Que ese efecto se consiga sin llegar a los 20 euros, cuando propuestas similares en otras firmas superan esa cifra con holgura, explica que se agote como uno de los chollos más buscados de la temporada.
La blusa satinada con lazada al cuello
Hay algo profundamente engañoso en una blusa satinada con lazada al cuello: cuesta menos de 20 euros, pero se comporta como una pieza de firma. El satén es el gran responsable de ese efecto. Su superficie refleja la luz y se pliega en caídas fluidas que, al moverse, imitan el drapeado de prendas de alta costura mucho más caras. Y el lazo al cuello no es un adorno cualquiera: es un detalle que remite directamente a la estética romántica que desfilan las grandes casas, ese aire entre clásico y seductor que suele reservarse a colecciones de precio elevado. Que Parfois lo traduzca a un precio de menos de 20 euros convierte a esta blusa en una de esas trampas elegantes del armario.
Su verdadera baza está en la versatilidad. Basta cambiar el resto del conjunto para que la prenda cambie de registro: con vaqueros y zapatillas rebaja el look sin perder empaque, y con un pantalón de traje o una falda midi se convierte en una propuesta perfecta para la oficina o una cena. El lazo, además, admite juegos: anudado hacia delante tiene un punto naif y favorecedor, mientras que suelto o hacia atrás resulta más sobrio. En un momento en que el lujo silencioso y las texturas satinadas dominan las tendencias, una pieza así permite conseguir ese acabado de pasarela por una fracción de su precio, sin que nadie tenga por qué saber cuánto costó.
El chaleco de corte sastre con escote en pico
El chaleco de corte sastre con escote en pico es la prenda que mejor resume la apuesta de Parfois por un lujo silencioso asequible. Su código visual procede de la sastrería masculina: líneas rectas, hombros con estructura y un pico que alarga visualmente el cuello y afina la silueta, el mismo lenguaje que emplean las firmas de alta gama en sus versiones de tres cifras. Mientras que en otras cadenas un chaleco con esta construcción cuesta entre 25 y 60 euros y en casas de diseño supera con holgura los 150 (referencias como las de Maje o Roberto Verino parten de 195), la firma portuguesa lo mantiene por debajo de los 20 sin sacrificar el acabado: botonadura limpia, tejido con cuerpo y una caída que remite a la de una americana. Es esa estructura, más propia de una chaqueta que de un básico de punto, la que lo aleja de cualquier look informal y lo coloca en la categoría de pieza sastre.
Su verdadero mérito está en la versatilidad con apariencia de lujo. El escote en pico permite llevarlo como top directamente sobre la piel, encima de una camisa blanca para la oficina o incluso bajo un blazer en los días fríos, y en todos los casos el conjunto gana un punto de sofisticación inmediato. Es el tipo de prenda que las estilistas recomiendan para renovar el armario sin añadir nada más: sobre unos vaqueros rectos eleva un look casual a uno de aire editorial y, combinado con un pantalón sastre a juego, compite visualmente con conjuntos de marcas premium que multiplican su precio. Al no tener mangas, además, no añade volumen bajo un abrigo ni resulta incómodo en interiores, lo que lo convierte en comodín de entretiempo y de jornadas laborales. No llama la atención por un adorno llamativo, sino por esa elegancia contenida que el ojo asocia con prendas caras, justo el efecto que se persigue al gastar menos de 20 euros.
El top de punto con cuello alto
El top de punto con cuello alto de Parfois condensa la lógica de esta lista en una sola prenda: silueta depurada, tejido con cuerpo y un acabado que se ve mucho más caro de lo que se paga. El cuello cisne, ese que rodea el cuello sin ceñir en exceso, alarga visualmente el torso y dibuja una línea limpia que en el lenguaje de la moda se asocia directamente con la elegancia. Es el gesto estético que han popularizado las firmas de lujo silencioso, esas que construyen armarios en torno al negro, el crudo y el canalé, y que Parfois replica por menos de 20 euros. El punto, además, no es un tejido neutro: su textura acanalada recoge la luz y aporta volumen de forma contenida, de modo que el top se sostiene solo, sin necesidad de adornos ni estampados. Ahí reside buena parte de su mérito: no hay nada que delate su origen low cost, porque el lujo de esta prenda no está en el logotipo, sino en la proporción y en la calidad de un tejido que sienta bien sobre la piel y se adapta a la silueta sin marcar de más.
La otra razón por la que merece un hueco en esta selección es su rendimiento en el armario. Al tratarse de un básico sin mangas, funciona como comodín durante casi todo el año: solo con unos pantalones de vestir o unos vaqueros rectos resuelve un look de diario, y bajo una blazer o un abrigo estructurado se convierte en la base perfecta para un estilismo de oficina o de cena. El cuello alto evita tener que pensar en collares o pañuelos, y esa ausencia de complementos es justo lo que sostiene la estética de firma premium. Además, es una pieza atemporal que no caduca con la temporada: el desembolso se amortiza temporada tras temporada y sirve de anclaje para el resto del fondo de armario. Cuando se compara con las propuestas de marcas de precio alto que persiguen exactamente esa misma estética minimalista, la diferencia de coste no se traduce en una diferencia de resultado visible, y ahí está el verdadero hallazgo.
La camisa blanca con mangas abullonadas
La camisa blanca con mangas abullonadas es el ejemplo perfecto de cómo un solo detalle de patrón puede cambiar por completo la percepción de una prenda. El volumen en la manga, fruncido en el hombro y rematado en el puño, aporta una silueta escultórica que remite de inmediato a la estética romántica de firmas de alta gama, donde este tipo de acabados suele disparar el precio. Parfois la resuelve con tejidos que sostienen el aire sin resultar rígidos, en una paleta blanca impoluta que deja que sea el corte quien hable. El resultado es una pieza con arquitectura propia, de esas que en una boutique de firma se vendería por varias veces su coste, y que sin embargo se queda por debajo de los 20 euros, un detalle que en el mundo de la moda rápida no suele convivir con un acabado tan cuidado en costuras y caída.
Su verdadero mérito, eso sí, está en la versatilidad. El blanco y el volumen contenido de la manga la convierten en el comodín que eleva cualquier conjunto básico: con unos pantalones sastre tiene aire de oficina impecable, con vaqueros rectos desmonta la formalidad y con una falda midi alcanza ese punto de vestir «de más» sin esfuerzo aparente. Es precisamente esa capacidad de hacer que un look de fondo de armario parezca pensado por un estilista lo que justifica su hueco en la lista. La propia marca encuadra estas camisas de manga abullonada entre sus piezas estrella de temporada, disponibles en algodón suave o lino ligero según la estación, lo que confirma que no se trata de un capricho pasajero, sino de un básico con carácter al que el precio bajo no le resta ni un ápice de presencia.
Si coges la A-6 cada mañana, ya sabes lo que viene: el semáforo de salida de Las Rozas, la fila de luces de freno hasta Majadahonda y ese cartel de la DGT que anuncia retenciones de varios kilómetros antes de las nueve. No es percepción tuya. La Dirección General de Tráfico ha registrado colas de hasta ocho kilómetros en esta vía a la altura de Torrelodones, y el tramo Las Rozas-Madrid figura entre los accesos más congestionados de toda la Comunidad.
Lo que mucha gente no sabe es que, en paralelo a ese atasco, circulan trenes de Cercanías que hacen exactamente el mismo recorrido. Y en dos puntos muy concretos, esos trenes se cruzan con el Metro de Madrid sin que tengas que salir a la calle. Te contamos cómo aprovecharlo.
La A-6 tiene un gemelo de raíles que casi nadie mira
La A-6 y las vías de Cercanías no son vecinas por casualidad. Ambas nacieron para conectar el noroeste madrileño con la capital, y durante décadas han crecido pegadas la una a la otra, atravesando los mismos municipios: Las Rozas, Torrelodones, Galapagar y Collado Villalba. Cuando la autovía se satura, el tren sigue avanzando a su ritmo, ajeno al caos de las vías de servicio.
Las líneas que hacen ese trayecto son la C-8 y la C-10 de Cercanías Madrid, que comparten buena parte del recorrido y ofrecen salidas frecuentes desde Chamartín, Nuevos Ministerios y Príncipe Pío. En hora punta, la frecuencia se ha reforzado especialmente en el tramo hacia Las Rozas, algo que Renfe confirmó al ampliar los servicios en este corredor a finales de 2024.
Torrelodones, la estación que conecta con toda la A-6
La DGT vigila de cerca este corredor, hasta el punto de que ha instalado en la A-6 dispositivos capaces de detectar distracciones al volante en los tramos donde más se acumulan los coches parados. No es casualidad: es una de las vías con más incidentes de este tipo de todo el país, precisamente por el tiempo que los conductores pasan inmóviles cada mañana.
Torrelodones es la pieza clave de este rompecabezas. Su estación de Cercanías, situada en el kilómetro 30 de la línea que une Madrid con Hendaya, da servicio tanto a la C-8 como a la C-10, y desde allí el tren llega al centro de Madrid en menos de 40 minutos sin depender del estado del tráfico en la autovía.
Dos estaciones donde el tren se convierte en Metro sin pisar la calle
Aquí está el verdadero truco de este recorrido: no hace falta bajarte del tren y caminar hasta una boca de Metro. En Pitis, la C-8 conecta directamente con la línea 7 del Metro de Madrid, y en Mirasierra-Paco de Lucía, con la línea 9. El transbordo es interno, bajo techo, sin cruzar ninguna calle ni perder el tiempo que tanto cuesta recuperar en un atasco.
Esto significa que, si trabajas en zonas como Chamartín, Cuatro Caminos o el norte de Madrid, puedes bajarte del Cercanías y seguir en Metro hasta la puerta de tu oficina sin haber salido nunca a la superficie. Es la misma lógica que ya usan miles de vecinos de Las Rozas y Torrelodones cada mañana, aunque muchos conductores de la A-6 todavía no lo sepan.
Cuánto tiempo se ahorra realmente frente al coche
Comparar tiempos no es un ejercicio teórico: es lo que marca si merece la pena cambiar de hábito. En un día normal, sin incidencias, el trayecto en coche desde Torrelodones hasta el centro de Madrid por la A-6 puede rondar los 35-40 minutos. El problema llega cuando hay un accidente o simplemente es lunes por la mañana: entonces esa cifra se dispara y deja de ser predecible.
El tren, en cambio, no depende del tráfico. Circula sobre un trazado propio, con horarios fijos y una frecuencia que Renfe ha reforzado precisamente en este corredor. Esa previsibilidad es la diferencia real entre llegar tarde a una reunión o no.
Torrelodones – Chamartín en Cercanías: entre 25 y 30 minutos, sin variaciones por tráfico.
A-6 en hora punta (Torrelodones-Madrid): entre 35 y 60 minutos según el día, con picos de hasta 8 km de retenciones.
Transbordo en Pitis a línea 7 de Metro: sin salir a la calle, bajo la misma estación.
Ahorro de combustible y peaje AP-6: evitas el tramo de la Autopista del Noroeste si tu ruta pasa por Collado Villalba.
Qué pasa cuando hay obras o incidencias en la A-6
No es un escenario hipotético. Este mismo año se han ejecutado obras de renovación de firme entre Las Rozas, Torrelodones, Galapagar y Collado Villalba, con cortes de carril programados especialmente en cambios de quincena y fines de semana. Son justo los momentos en los que más conductores buscan una alternativa de última hora.
En esos días, el Cercanías deja de ser un plan B y se convierte en la opción más razonable. Mientras la autovía reduce carriles y el tráfico se comprime en los desvíos habilitados por el Ministerio de Transportes, los trenes de la C-8 y la C-10 siguen circulando con su frecuencia habitual, ajenos por completo a los conos y las señales provisionales.
Hacia dónde va este corredor y el consejo que conviene seguir
La tendencia en el noroeste madrileño apunta a reforzar todavía más esta combinación. Renfe ya ha aumentado frecuencias en el tramo hacia Las Rozas, y la propia Comunidad de Madrid trabaja en mejorar los intercambiadores donde Cercanías y Metro se cruzan, precisamente para hacer más cómodos estos transbordos internos.
El consejo de cualquier persona que haga este trayecto a diario es simple: prueba el tren aunque solo sea un día de obras o de operación salida. No se trata de abandonar el coche para siempre, sino de tener un plan alternativo real cuando la A-6 se convierte, una vez más, en un aparcamiento a cielo abierto.
Las oposiciones BOE en septiembre suman 40 convocatorias abiertas para funcionario de carrera en ayuntamientos, universidades y la Administración. La mayoría se publican esta primera semana y permiten presentar la instancia durante el mes.
La radiografía del BOE del 3 de septiembre recoge anuncios muy distintos: nombramientos, resoluciones de libre designación, concursos de méritos de ayuntamientos y alguna convocatoria de pruebas selectivas. No todo es una oposición al uso, y este matiz importa a la hora de preparar la instancia.
Por qué el BOE abre septiembre con 40 convocatorias
Septiembre es un mes de acumulación. Los boletines recuperan anuncios que quedaron pendientes en agosto y los ayuntamientos aceleran la cobertura de puestos antes del cierre del ejercicio. El BOE del día 3, consultado por este medio, incluye sobre todo resoluciones de ayuntamientos y ministerios, más una convocatoria de la Universitat Politècnica de València.
No son 40 oposiciones tradicionales. Hay una mezcla: unos veinte anuncios municipales de una o varias plazas, varias provisiones por libre designación en la Administración General del Estado y algún nombramiento. Esa composición rebaja la expectativa de ’40 exámenes en septiembre’, pero mantiene la idea central: hay instancia abierta en muchas plazas.
Requisitos generales para optar a una plaza
Cada ayuntamiento fija sus propias bases, pero el acceso al empleo público local comparte un suelo común. Antes de revisar la plaza concreta, conviene comprobar los siguientes puntos:
Nacionalidad: española o de un Estado miembro de la Unión Europea, salvo excepciones en convocatorias con convenio.
Edad: 16 años cumplidos y no superar la edad de jubilación forzosa.
Titulación: depende del grupo (A1, A2, C1, C2); muchas plazas municipales piden graduado en ESO o equivalente.
Habilitación: no haber sido separado del servicio público ni estar inhabilitado.
Tasas: abonar la tasa de derechos de examen o del concurso cuando la base lo indique.
Los requisitos no son idénticos en Rojales, Huelva o San Martín de la Vega. Unas plazas piden experiencia previa; otras reservan turno de movilidad para personal ya funcionario. Revisa siempre el documento completo de la resolución en el BOE.
La clave no es el número de convocatorias, sino separar las oposiciones de acceso libre de los concursos reservados a personal que ya tiene plaza.
Cómo se estructura el proceso selectivo
En el BOE del 3 de septiembre conviven tres formatos. Los concursos de méritos valoran la experiencia y la formación; las oposiciones exigen pruebas eliminatorias; y la libre designación depende de la confianza del órgano convocante para puestos ya reservados a funcionarios.
La convocatoria de la Universitat Politècnica de València es la más parecida a una oposición. Se dirige a la categoría de Técnico Auxiliar de Laboratorios y Talleres por el sistema general de acceso libre. El resto de ayuntamientos, en cambio, optan con frecuencia por el concurso para cubrir una o varias vacantes.
La demanda supera la oferta. El plazo, acotado. Sin titulación universitaria en la mayoría de municipios.
Lectura de servicio: qué hay detrás de esas 40 convocatorias
El titular amable es que hay 40 puertas abiertas. La lectura estricta es que no todas son de acceso libre. Las provisiones por libre designación y los concursos de méritos se dirigen, en buena medida, a personal que ya está dentro del empleo público. Eso no las convierte en irrelevantes: para quienes ya tienen plaza, son una vía real de movilidad o promoción.
Para el aspirante externo, el foco debe ponerse en los ayuntamientos que publican una o varias plazas por concurso u oposición y en la Universitat Politècnica. El sueldo no aparece en el BOE de hoy; dependerá del grupo profesional y de los complementos de cada entidad. Aquí es donde conviene comparar el salario base con el SMI y con las tablas del convenio local.
La tasa, variable. El sueldo, pendiente de cada base. La letra pequeña importa tanto como el número de plazas.
La reflexión de servicio es clara: si buscas una oposición clásica, septiembre no es un mes muerto, pero exige filtrar. Si ya eres funcionario, tienes una ventana de movilidad interesante en varias administraciones locales y estatales.
📨 Cómo presentar la solicitud
El procedimiento cambia según la entidad; los anuncios del BOE remiten a la sede electrónica de cada ayuntamiento, universidad o ministerio.
Paso 1: Accede al anuncio concreto en el BOE del 3 de septiembre y localiza la resolución que te interesa.
Paso 2: Abre la sede electrónica del organismo convocante y busca la convocatoria.
Paso 3: Prepara la documentación que pide la base: DNI, titulación, méritos y justificante de pago si procede.
Paso 4: Abona la tasa o presenta la solicitud en el registro electrónico con certificado digital o Cl@ve.
Paso 5: Guarda el justificante de presentación y anota el plazo de subsanación.
📋 Ficha de la Convocatoria
Organismo / País: Diversas administraciones publicadas en el BOE: ayuntamientos, universidades y Administración del Estado.
Número de plazas: 40 convocatorias abiertas; el número de plazas por convocatoria varía.
Sueldo estimado: Pendiente de publicar en cada base; no consta en el BOE del 3 de septiembre.
Fecha límite de inscripción: Durante septiembre de 2026, según cada convocatoria.
Novo Nordisk se convirtió en un gigante internacional a medida que su gran descubrimiento —los medicamentos basados en moléculas GLP-1 para adelgazar, como Ozempic— se transformó en un fenómeno mundial. Especialmente importante fue su rápido crecimiento en Estados Unidos, un mercado que actualmente representa casi un 60% de su negocio. No obstante, ese ritmo vertiginoso también se ha replicado en muchos otros países, entre ellos España. De hecho, España se ha convertido en una región estratégica para Novo Nordisk, hasta el punto de que la compañía ha diseñado una estrategia fiscal para ‘adelgazar’ sus pagos de impuestos y ha impulsado un centro de investigación.
El despegue de Novo Nordisk en España se explica fácilmente a través de la evolución de sus ingresos. En 2020, Novo Nordisk Pharma registró un importe neto de la cifra de negocios de 227 millones de euros. Apenas cuatro años después, al cierre del ejercicio 2024, esa facturación se había catapultado hasta los 589 millones de euros. Y, como no podía ser de otra manera, el gran motor de este crecimiento ha sido el negocio de la obesidad, que pasó de aportar apenas 13,7 millones de euros a generar más de 115,8 millones en 2024. Aunque no es la única, la línea de diabetes, tradicional baluarte de la compañía, también experimentó un fuerte crecimiento: pasó de 192 millones a 439,8 millones de euros en ese mismo periodo.
El peso de España en Novo Nordisk va más allá de las cifras
A primera vista, esas cifras no parecen tan importantes para el gigante farmacéutico. Al fin y al cabo, conviene comparar los casi 590 millones de euros facturados en España con los 290.403 millones de coronas danesas —unos 39.000 millones de euros— que Novo Nordisk ingresó a nivel global en el mismo año. En otras palabras, el mercado nacional representa aproximadamente un 1,5% del negocio mundial de la farmacéutica.
No obstante, esta cifra esconde una realidad muy distinta, ya que el mercado de Estados Unidos distorsiona por completo las métricas globales debido a sus precios libres. Al observar las operaciones internacionales europeas, España emerge no solo como un mercado relevante para Novo Nordisk, sino también como un banco de pruebas estratégico para la matriz. En primer lugar, destaca el elevado volumen de ingresos, dado que el país cuenta con un sistema sanitario público y, además, con precios de los medicamentos subvencionados.
En segundo lugar, la compañía también trabaja con hospitales y clínicas españoles para desarrollar nuevas variantes de sus medicamentos. De hecho, en 2024, la filial española facturó a Dinamarca 12,6 millones de euros exclusivamente por la realización de ensayos clínicos. A esto se sumaron otros 20,3 millones de euros facturados a la sede central por servicios relacionados con el lanzamiento de nuevos productos.
Así ‘adelgaza’ Novo Nordisk su factura fiscal en España
La suma de ambos factores ha obligado a Novo Nordisk a diseñar una estrategia fiscal específica para España que le ha permitido ‘adelgazar’ el pago de impuestos. El primer mecanismo es el diseño de los precios de transferencia internos. A nivel mundial, Novo Nordisk es una máquina de generar efectivo, con un margen bruto global del 84,7% en 2024 y del 81,0% en 2025. Sin embargo, la filial española no disfruta de esa holgada rentabilidad, ya que la política interna de la multinacional determina el precio al que la sede española compra los medicamentos para asegurar que su margen neto local se mantenga siempre entre el 3% y el 5%.
Lo anterior significa que, de los casi 590 millones de euros facturados en 2024, la filial tuvo que gastar 508,9 millones de euros en la partida de aprovisionamientos. La inmensa mayoría de este dinero voló directamente de vuelta a la matriz danesa y a su filial suiza, Novo Nordisk Health Care AG, permitiendo que la sociedad tribute en España únicamente por una mínima comisión como distribuidora.
El segundo mecanismo es un robusto escudo de deducciones aplicado sobre ese pequeño porcentaje que sí tributa en el país. Durante el ejercicio 2024, Novo Nordisk generó en España deducciones por I+D por valor de 3,2 millones de euros. Ese mismo año, aplicó 1,7 millones de estas deducciones para reducir directamente su pago de impuestos. El resultado de esta política es una ‘hucha’ fiscal de créditos a su favor de 5,5 millones de euros en deducciones de I+D pendientes de aplicar durante los próximos años. Todas estas operaciones han permitido a la filial repatriar 21 millones de euros en dividendos hacia Copenhague.
En la actualidad, Novo Nordisk no goza de la misma buena salud que en años anteriores. El nuevo CEO mundial, Maziar Mike Doustdar, está ejecutando un drástico plan de reestructuración corporativa que busca recortar alrededor de 9.000 puestos de trabajo a nivel global, con el objetivo de lograr unos ahorros anuales de 8.000 millones de coronas danesas a partir de 2026. Además, la compañía se enfrenta próximamente a una prueba de fuego con el lanzamiento de su medicamento oral y la pérdida de la patente. Sea cual sea el resultado de este nuevo escenario, España seguirá siendo un mercado clave para Maziar Mike Doustdar y para Novo Nordisk.
Ryanair bien puede volver a lidiar con los tribunales de España o, al menos, con el Ministerio. La aerolínea low cost irlandesa ha vuelto a ser objeto de denuncia por parte de FACUA, pero esta vez no ha sido ni por los problemas con el equipaje de mano ni por la puntualidad de sus vuelos. La empresa ha sido señalada por no tener seres humanos detrás de los números de atención al cliente que mencionan en su página web.
Los dos números de teléfono que aparecen en su web, el 900 751 463 y el 872 580 512, son atendidos por contestadores automáticos y estos, a su vez, envían al usuario a otros sistemas automatizados que explican los movimientos y finalmente recomiendan hacer la gestión a través de su página web. Así lo explica FACUA en su denuncia, y así lo ha podido comprobar Merca2 al intentar llamar a estos números, al menos en las gestiones previas a una reserva.
La ley obliga a emplear seres humanos en atención al cliente
El problema es que la ley española obliga a Ryanair, o a cualquier empresa, a tener seres humanos atendiendo las llamadas de atención al cliente. El artículo 21.2 del Real Decreto Legislativo 1/2007, de 16 de noviembre, por el que se aprueba el texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios y otras leyes complementarias, establece que, cuando las empresas utilizan la atención telefónica para sus servicios de información y atención al cliente, «deberán garantizar una atención personal directa, más allá de la posibilidad de utilizar complementariamente otros medios técnicos a su alcance».
Mostrador de Ryanair en Barajas. Fuente: Agencias
Del mismo modo, el artículo 8.1 de la Ley 10/2025, de 26 de diciembre, por la que se regulan los servicios de atención al cliente, deja claro que «se prohíbe expresamente el empleo de contestadores automáticos u otros medios análogos como medio exclusivo de atención al cliente». Es otro frente abierto para la empresa en España, que sigue en su batalla por el equipaje de mano y por las tarifas de Aena.
Desde FACUA recuerdan que esta norma establece, además, que, cuando el consumidor contacte por teléfono, la empresa debe ofrecerle la posibilidad de solicitar una atención personalizada desde las opciones de su menú telefónico y en cualquier momento de la interacción. Se considera atención personalizada la ofrecida directamente a través de una persona física que contesta en tiempo real a la clientela, que deberá identificarse, en todo caso, al inicio de la conversación.
A la espera de una respuesta del Ministerio de Consumo
Ahora la pelota queda en el tejado de la Dirección General de Consumo del Ministerio de Derechos Sociales, Consumo y Agenda 2030. Desde FACUA se pide que se abra un nuevo expediente sancionador contra la empresa irlandesa. En cualquier caso, se trata de una situación complicada de ignorar para la compañía, que en este tipo de situaciones suele reaccionar a la defensiva. Además, ocurre en un momento delicado, pues está en pleno duelo por las tarifas aeroportuarias con Aena y apenas puede respirar en el caso del equipaje de mano por las decisiones de la UE, aunque en España se mantiene el duelo.
Lo cierto es que esta denuncia puede sentar precedentes importantes. La llegada de la inteligencia artificial ha puesto de relieve los retos para el trabajo de varios sectores, incluyendo los teleoperadores. Pero es cierto que en el caso español no debería ser una gran crisis, pues la ley obliga a que las empresas tengan un ser humano tras el teléfono, no solo por motivos de protección al empleo, sino para evitar la brecha digital.
De hecho, la discusión de Ryanair ya la han atravesado las empresas de la «nueva movilidad», el sector delivery o el bancario, que han acabado por asumir que deben tener un ser humano operando tras el call center. De lo contrario, las sanciones pueden ir de los 10.000 hasta los 100.000 euros.
Los usuarios de Ryanair deben poder ser atendidos por un humano en 3 minutos
En cualquier caso, Ryanair no solo debe demostrar que sí tiene seres humanos operando en atención al cliente, sino que se puede acceder a ellos rápidamente. La Ley 10/2025, de 26 de diciembre, por la que se regulan los servicios de atención al cliente no solo insiste en que debe haber un ser humano atendiendo las llamadas, sino que este debe ser accesible de tal forma que el 95% de las llamadas que reciba la empresa se resuelvan en menos de 3 minutos.
Michael O’Leary CEO de Ryanair. Fuente: Agencias
Del mismo modo, las entidades no podrán cortar las llamadas debido a un tiempo de espera alto y también se prohíbe el uso de números de tarificación adicional. Por otra parte, en aquellas comunidades autónomas con varias lenguas oficiales, el consumidor podrá solicitar la atención en cualquiera de dichos idiomas.
Son varios los esfuerzos que debe hacer la empresa. En su web se ofrece servicio al cliente en español y en inglés, pero no aparecen las lenguas autonómicas, lo que, si se abre el expediente, puede traducirse en una segunda sanción.
La escalada de los márgenes de refino está convirtiendo a Repsol en una potente generadora de caja justo cuando el mercado empieza a descontar un escenario mucho más favorable para la compañía. RBC eleva su precio objetivo hasta los 38 euros y calcula que Repsol podría destinar 2.000 millones de euros a recomprar acciones en 2026, reforzando el atractivo para el accionista mientras los beneficios y el flujo de caja se disparan.
Esta es la principal tesis de Biraj Borkhataria, analista de RBC Capital Markets, en una nota reciente en la que reitera su recomendación de Sobreponderar las acciones de la petrolera española y eleva su precio objetivo hasta los 38,00 euros desde los 35,00 euros previos (valora un precio objetivo de hasta 41,0 en su escenario más optimista).
Borkhataria revisó las acciones de Repsol tras celebrar el miércoles una sesión con el director financiero de Repsol, Antonio Lorenzo Sierra, en el marco de la serie «Global Energy & Mining Back-to-School» de RBC.
En la nota, RBC también actualiza sus estimaciones, incorporando unos márgenes de refino más elevados para el segundo semestre de 2026 y para 2027, y elevando su previsión de recompra para 2026 de 1.500 a 2.000 millones de euros, con revisiones al alza también para 2027.
Imagen: Repsol refinería de Coruña
Tesis de inversión de RBC en Repsol
Debido a las interrupciones continuas en Oriente Medio, las interrupciones en Rusia y el agotamiento de las existencias, que han provocado una especial escasez en el suministro de productos petrolíferos, Repsol ha visto cómo sus márgenes de refino subían inter trimestralmente hasta alcanzar unos 40 dólares/barril en lo que va del tercer trimestre de 2026, con una prima de 10 dólares/barril. Esto situaría el margen total casi al doble del nivel registrado en el máximo más reciente anterior a la guerra de Irán (24 dólares por barril en el segundo trimestre de 2022).
El indicador de margen al contado, de unos 50 dólares por barril —que ha alcanzado nuevos máximos en los últimos días—, sugiere una mayor presión al alza sobre las estimaciones, mientras que Repsol ha señalado que aún no observa una caída significativa de la demanda en la Península Ibérica. RBC actualiza sus estimaciones de margen para el segundo semestre de 2026 a 50 dólares por barril en el tercer trimestre de 2026 (total) y a 30 dólares por barril para el cuarto trimestre de 2026.
Por otro lado, la nota señala que gran parte del crecimiento de Repsol en el sector upstream se centra en América a corto plazo, en Alaska en particular. Antonio confirmó que Pikka, que entró en funcionamiento en junio, va por buen camino para alcanzar los 80.000 barriles equivalentes de petróleo al día (boed) a finales de septiembre (participación del 49%, 39.000 boed netos para Repsol), y que la reciente inyección de agua en el proyecto impulsará un rápido aumento de la producción en los próximos meses (el comunicado de Santos de ayer señalaba una producción bruta actual de 40.000 boed y la plena capacidad para finales del tercer trimestre de 2026).
Por el lado de las distribuciones, la dirección dejó claro que el método preferido para distribuir el exceso de flujo de caja libre (FCF) era mediante la recompra de acciones, descartando la posibilidad de dividendos extraordinarios, para lo cual se requeriría una junta general extraordinaria. La dirección confirmó el objetivo de una ratio de reparto del 30-40 % (sobre el flujo de caja operativo ajustado, CFFO).
“Dado que la generación de flujo de caja libre (FCF) se prevé extremadamente sólida en lo que queda de año y que el actual programa de recompra (500 millones de euros) finaliza con los resultados del tercer trimestre de 2026 (finales de octubre), esperamos una revisión al alza significativa junto con los resultados del tercer trimestre”, explica RBC.
Imagen: Repsol. Estación de servicio
“Prevemos que la empresa se sitúe en el extremo inferior de su rango de reparto previsto y asumimos una recompra de 2.000 millones de euros para el año (frente a los 1.500 millones anteriores). También revisamos al alza nuestras estimaciones para 2027-28, respaldadas por la fortaleza sostenida de los márgenes de refino. Repsol se perfila como un comprador importante de acciones a lo largo de este año y de cara al próximo, y esperamos que esto impulse tanto el crecimiento de la cotización como el del dividendo por acción”, añaden.
Así, al actualizar las estimaciones para reflejar unos márgenes de refino más sólidos, RBC eleva considerablemente sus previsiones de beneficios y flujo de caja, situándose la estimación de beneficios para el tercer trimestre un 80% por encima del nivel del segundo trimestre de 2026 y un 80% por encima del consenso para el tercer trimestre de 2026.
Repsol: Venezuela, química e impuestos
En Venezuela, Repsol está aumentando la producción en su proyecto Cardón IV, donde prevé un incremento de la producción del 10% durante el próximo año. La empresa continúa las negociaciones con el Gobierno sobre las condiciones fiscales, y los recientes acuerdos firmados por otras empresas del sector (CVX) muestran que la situación en el país sigue evolucionando a buen ritmo. Repsol no prevé ningún cambio en su saldo de cuentas por cobrar hasta el segundo semestre de 2026.
En cuanto al sector químico, los márgenes también siguen siendo sólidos, y Lorenzo destaca un aumento de los márgenes respecto al trimestre anterior, partiendo de los niveles récord del segundo trimestre de 2026 (569 €/tonelada). La empresa se mantiene más cautelosa respecto a las perspectivas a largo plazo, ya que se espera que gran parte de la recuperación de los beneficios en los próximos años provenga de sus propias medidas de autoayuda (es decir, el proyecto Alba en la refinería de Sines).
Por último, en lo que respecta a los impuestos sobre los beneficios extraordinarios: RBC habla de una preocupación, pero no una certeza. Con los precios de los productos finales en máximos históricos, muchos gobiernos han buscado redistribuir los beneficios «excesivos» y ayudar a gestionar los costes energéticos.
Curiosamente, Lorenzo señaló que, aunque el actual Gobierno español ha mostrado su intención de aplicar un impuesto sobre los beneficios extraordinarios, su aplicación no es necesariamente una certeza.
“En nuestra opinión, cuanto más tiempo se mantengan los márgenes elevados, más probable será que España busque instrumentos para gravar los beneficios extraordinarios, aunque los descuentos que Repsol ofrece en las gasolineras podrían ayudar a mantener la buena voluntad y aliviar la presión sobre los precios al consumo”, termina Borkhataria.
La cuesta de septiembre llama a la puerta de las familias y dispara el endeudamiento, llevando a los clientes a recurrir a Revolut, BBVA, Carrefour Pass y Cetelem para conseguir o un crédito rápido o tarjetas revolving para poder comprar todo el material escolar e incluso, en algunos casos, poder pagar la matrícula del colegio o de la universidad.
En este sentido, la revolving es un tipo de tarjeta de crédito que te permite aplazar las compras en cuotas periódicas, ya sea mediante un pago fijo o un porcentaje de la deuda. Si bien, a diferencia de una tarjeta de crédito normal, se paga a fin de mes sin intereses, el saldo pendiente en una tarjeta revolving, a diferencia, se renueva de manera automática al principio de cada mes. No obstante, debido a los tipos de interés, en un producto de financiación un tanto peligroso para el consumidor.
«Una vez contratada la tarjeta, tanto en la app de BBVA como en bbva.es, puedes calcular el plazo de amortización según la forma de pago que hayas elegido, así como los intereses totales pagados, si los hubiera. También puedes utilizar el simulador de tarjetas revolving del Banco de España para calcular el importe total a pagar aproximado o la fecha en la que terminarás de pagar en función del gasto y la forma de pago elegida«, apuntan desde BBVA.
Tarjeta revolving BBVA. Fuente: BBVA
La tarjeta revolving y sus condiciones en Revolut y BBVA
En este contexto, los expertos, desde una perspectiva de educación financiera y de consumo prudente, no valoran muy positivamente el hecho de tener que pedir tarjetas revolving a las diferentes entidades financieras como BBVA, Revolut o Banco Sabadell, para afrontar la cuesta de septiembre, ya que su propia estructura de crédito aplazado con cuotas reducidas puede llegar a penalizar al consumidor.
No obstante, gran parte de estas tarjetas emitidas durante la última década se enfrentan de manera sistemática a demandas judiciales por usura o falta de transparencia en la comercialización (según la jurisprudencia del Tribunal Supremo). Si bien desde MERCA2 hemos analizado las principales tarjetas de crédito del mercado español que ofrecen la funcionalidad de tarjeta revolving o de pago aplazado. Destacamos a Revolut, BBVA, Carrefour Pass y Cetelem, al contar con un TAE mucho más alto que el resto de entidades bancarias.
La tarjeta de crédito de Revolut incluye una modalidad revolving opcional que aplica un interés aproximado del 21,94% TAE
Revolut
En primer lugar, Revolut no cuenta en sí con una tarjeta que sea revolving, pero sí acepta dar esa opción a sus clientes. Concretamente, el neobanco da la opción de elegir el pago mínimo, y así se cobraría el importe mínimo cada mes, mientras que el saldo restante se aplaza y genera intereses. Es obvio que cuanto menor sea el importe que pague el cliente, mayores serán los intereses. «Si no hay suficiente dinero en tu cuenta cuando se active el pago mínimo, tendrás que hacer un pago manual para evitar comisiones e intereses adicionales», apuntan desde Revolut.
Un claro ejemplo representativo para una tarjeta revolving de Revolut: el cálculo para amortizar un crédito revolving de 1.500 euros con un plazo de 48 meses al 21,94% TAE/20% TIN. Importe total a amortizar es de 2.191,20 euros (capital + intereses) en 48 cuotas mensuales de 45,65 euros cada una. Coste total del préstamo: 691,20 (intereses). Se utiliza el sistema de amortización francés. Este cálculo se hace bajo el supuesto de que no se realicen nuevas operaciones que incrementen el saldo deudor de la tarjeta y que la deuda se formalice al inicio del periodo.
Fuente: Revolut
Si miramos a BBVA, la entidad financiera ofrece la tarjeta Aqua con pago aplazado con un TAE de en torno a los 19,52%. Sin ir más lejos, con el pago fijo revolving, cada mes pagas una cantidad fija, mínima de 20 euros mensuales, siempre que supongan al mes al menos el 3% del límite dispuesto.
Con el sistema de liquidación de la tarjeta de crédito A Tu Ritmo Revolving, no siempre es posible la amortización del crédito en 48 cuotas mensuales constantes, porque el importe mínimo a amortizar es del 3% del saldo dispuesto. Esto quiere decir que cada mes pagarás la mayor de las siguientes cantidades: o el 3% del saldo dispuesto antes de la liquidación más los intereses y comisiones del periodo; o la cuota elegida compuesta de capital, intereses y comisiones.
No obstante, hay que mirar siempre la letra pequeña, y desde BBVA señalan que el cliente debe saber que «su peculiaridad reside en que la deuda derivada del crédito se ‘renueva’ mensualmente: disminuye con los abonos que haces a través del pago de las cuotas, pero aumenta mediante el uso de la tarjeta (pagos, reintegros en cajero), así como con los intereses, las comisiones y otros gastos generados, que se financian conjuntamente. Esta peculiaridad implica que, si se paga una cuota mensual baja respecto al importe de la deuda, la amortización del principal se realizará a un plazo muy largo, lo que puede derivar en que tengas que pagar muchos intereses».
La oportunidad de una tarjeta revolving en Carrefour Pass y Cetelem
A pesar de tener las opciones de Revolut y BBVA, por su parte, compañías como Cetelem y Carrefour Pass también quieren ayudar a que el cliente pueda hacer frente a la cuesta de septiembre y a aquellos gastos que impliquen un gran desembolso. Sin ir más lejos, la tarjeta revolving de Cetelem le permite al cliente aplazar sus compras mediante cuotas mensuales fijas o un porcentaje, aunque aplica intereses elevados sobre la deuda pendiente.
En cuanto a la opción de tarjeta revolving de Cetelem, el cliente paga una cuota fija al mes, a su elección, que se calcula aplicando un porcentaje que será, como mínimo, de un 3,70% de la línea de crédito máxima dispuesta, es decir, un TAE del 23,99%. «Esta modalidad de pago conlleva el pago de intereses. Ejemplo representativo de una disposición con modalidad de pago revolving de 1.500 euros, mensualidad de importe 47,02 euros en un plazo de 47 meses más una mensualidad residual de 46,71 euros. TIN 21,70%, TAE 23,99%. Importe total adeudado: 2.256,65 euros. Intereses: 756,65 euros. Coste total del crédito: 756,65 euros. Sistema de amortización francés», explican desde Cetelem.
Tarjeta revolving Cetelem. Fuente: Cetelem
Por su parte,Carrefour Pass también cuenta dentro de sus servicios con una tarjeta de crédito revolving con amortización de cuotas constantes. El TAE se mueve en un intervalo significativo de entre el 23,10% y el 23,13%. Asimismo, la cuota elegida influye en el coste del crédito y también en la rapidez con la que se amortiza, es decir, a mayor cuota, menos intereses y más rapidez en la amortización.
La nueva temporada de la Cadena SER ha dejado una fotografía muy distinta de la emisora que se había consolidado durante los últimos años. La salida de Àngels Barceló de ‘Hoy por Hoy’ y su sustitución por Aimar Bretos ha provocado un giro en la estructura de sus principales programas que también tiene una lectura empresarial: la SER ha masculinizado por completo sus grandes tramos y, de paso, ha abierto una incógnita sobre el futuro de algunas de sus voces más veteranas.
El caso más evidente es el de Carles Francino, que en varias ocasiones ya ha manifestado que no descarta jubilarse a corto plazo. El periodista mantiene se actualmente al frente de ‘La Ventana’, pero el nuevo escenario le coloca en una posición mucho más delicada de cara al futuro. Con una parrilla que apuesta por rostros masculinos más jóvenes en sus principales franjas y con PRISA necesitada de voces femeninas de cara al futuro, la continuidad de Francino a medio plazo se presenta como un interrogante.
La posibilidad de una renovación generacional puede convertir al periodista en una de las próximas piezas sobre las que se tome una decisión. Francino continúa siendo uno de los grandes nombres de la radio española y ‘La Ventana’ conserva una gran audiencia, pero las circunstancias pueden terminar jugando en su contra si la dirección decide profundizar en el proceso iniciado este curso.
La transformación resulta especialmente llamativa por la tradición reciente de la SER. Durante años, la emisora había situado a mujeres al frente de algunos de sus principales espacios. Àngels Barceló lideraba ‘Hoy por Hoy’, mientras otras profesionales ocupaban posiciones destacadas en diferentes franjas. El relevo de Barceló por Bretos cambia radicalmente esa fotografía.
El periodista Javier Sal ha puesto cifras a la transformación en X con una clasificación de las principales cadenas españolas en función de la presencia de mujeres en sus grandes tramos horarios. Según sus datos, RNE alcanza un 58,67%, Onda Cero también un 58,67%, COPE un 50% y la SER un 0%.
El dato refleja una realidad evidente: la SER ha comenzado el curso sin ninguna mujer al frente de sus principales tramos horarios. La comparación con sus competidoras resulta especialmente significativa. Onda Cero cuenta con Julia Otero, Marta García Aller y María Hernández; RNE promociona a Laura Hermoso y mantiene a Pepa Fernández; y COPE tiene entre sus principales voces a Cristina López Schlichting y Pilar García Muñiz.
En la SER, en cambio, Aimar Bretos ha asumido ‘Hoy por Hoy’ después de la salida de Barceló. El movimiento supone además un intercambio de posiciones: Bretos ha dejado ‘Hora 25’ y José Luis Sastre ha pasado a dirigir el programa nocturno.
Giro al centro con Ceuta de por medio
El estreno de Aimar Bretos al frente de ‘Hoy por Hoy’ no solo supone un relevo de nombres. También puede interpretarse como un movimiento de la SER hacia posiciones más centradas, en un momento político especialmente delicado. Pedro Sánchez fue el primer entrevistado de Bretos en su debut, pero el guiño gubernamental no ha sido correspondido.
La crisis de Ceuta ha añadido otro elemento a esta nueva etapa. A partir del martes, la cobertura de la SER está siendo crítica con el Gobierno de Pedro Sánchez por su gestión de la crisis. La dureza de sus contenidos en torno a Ceuta, y la elección de invitados contrarios a la línea gubernamental, se suma así a los cambios en la parrilla y refuerza la percepción de que la cadena busca ocupar un espacio más alejado de la izquierda en el mapa radiofónico.
Oughourlian se aleja de Sánchez y se acerca junto a Pilar Gil a Florentino
El acercamiento de Joseph Oughourlian a Florentino Pérez se ha hecho visible en los últimos meses a través de varios movimientos que apuntan a un cambio en la relación entre ambos. El presidente de Prisa ha pasado de mantener una posición más distante respecto al máximo dirigente del Real Madrid a compartir con él espacios de especial relevancia.
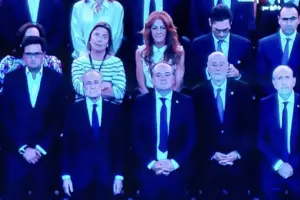
Oughourlian y Pilar Gil, en el palco blanco. Foto: Movistar Plus.
Uno de los gestos más significativos se produjo hace unos días en el palco del Santiago Bernabéu, donde Oughourlian se sentó junto a su inseparable mano derecha, Pilar Gil, y solo una fila por encima de Florentino Pérezdurante el partido entre el Real Madrid y la Real Sociedad. La presencia de los capos de Prisa, antaño enemistados con el palco blanco, evidencia la creciente proximidad entre dos figuras con importantes intereses empresariales.
Ese acercamiento coincide además con el cambio de rumbo en As, donde el florentinista José Félix Díaz sustituyó hace unos meses a Vicente Jiménez después de la salida de Alfredo Relaño, muy critico con el ‘Ser superior’. Díaz mantiene una relación cercana con el entorno del Real Madrid y es colaborador habitual de Josep Pedrerol, por lo que su llegada a la dirección del diario fue interpretada como otro indicio del nuevo clima entre Florentino y Oughourlian, que también es íntimo amigo de Miguel Ángel Gil Marín y accionista del histórico Real Zaragoza.
He estado revisando los últimos movimientos de las navieras japonesas y la advertencia de Mitsui OSK Lines se alinea con lo que ya apuntaban los puertos del Golfo: el cierre de facto del Estrecho de Ormuz está redibujando las rutas marítimas y elevando los fletes en la ruta Asia-Europa. No es un dato menor. La compañía ha registrado tarifas de flete más altas de lo previsto durante julio y agosto, según ha reconocido su director financiero, Kazuya Hamazaki, en una entrevista con Nikkei Asia.
El aviso del CFO: tarifas al alza y resiliencia en la cadena
Hamazaki anticipa un impulso de ganancias para la naviera a medida que las cadenas de suministro globales desplazan su foco hacia la resiliencia. La razón de fondo es geopolítica: el Estrecho de Ormuz, por donde transita una parte relevante del comercio energético y de mercancías, está operando con restricciones que lo asemejan a un cierre de facto. Eso obliga a los armadores a desviar buques, alargar rutas y absorber costes operativos que terminan trasladándose a los fletes.
Tarifas spot en julio y agosto: por encima de las previsiones internas de Mitsui O.S.K. Lines, sin que la compañía haya cuantificado todavía el impacto en su guía anual.
Rutas rediseñadas: los desvíos desde Ormuz alargan los tiempos de tránsito entre Asia y Europa, lo que reduce la capacidad efectiva de la flota.
Carga prioritaria: la subida se concentra en buques que transportan productos de primera necesidad, un segmento donde la demanda se mantiene rígida.
“El cierre de facto del Estrecho de Ormuz está elevando las tarifas de flete para los buques que transportan productos de primera necesidad.” — Kazuya Hamazaki, director financiero de Mitsui O.S.K. Lines, en declaraciones a Nikkei Asia.
La lectura que hago de este movimiento es que el mercado marítimo vuelve a incorporar la prima de riesgo geopolítico en las tarifas. Las navieras no solo facturan más por el mismo volumen transportado: también están reasignando capacidad hacia rutas alternativas que exigen más combustible y más días de navegación. Ese desajuste entre oferta y demanda de espacio en los buques es el que acelera la subida de precios en origen.
Análisis: la geopolítica como variable de fletes en la ruta Asia-Europa
Lo que está ocurriendo en Ormuz recuerda a los episodios de disrupción de 2021 y 2022, cuando los atascos portuarios y la escasez de contenedores dispararon los fletes a niveles récord. La diferencia ahora es que el factor desencadenante no es un cuello de botella logístico, sino una restricción geopolítica sostenida en un punto de paso marítimo crítico. Para la industria europea, eso significa que el coste de importar bienes asiáticos volverá a tensionarse, con efecto directo sobre la inflación importada. Los minoristas y fabricantes que dependen del suministro just-in-time se enfrentan a una disyuntiva: aceptar márgenes más estrechos o trasladar el encarecimiento al consumidor final. El riesgo que no resuelven los datos es la duración del cierre de facto. Si la restricción se prolonga, la reconfiguración de rutas podría convertirse en estructural, alterando los tiempos de tránsito y los costes logísticos de forma permanente. Seguiré la próxima actualización trimestral de Mitsui OSK y los índices de fletes de contenedores transpacíficos como señal de calibración.
🌐 El efecto dominó en Occidente
Para España y la eurozona, el repunte de los fletes marítimos de Ormuz es un canal inflacionista que llega por vía comercial. Si el encarecimiento de las tarifas se mantiene durante el trimestre, los precios de importación de bienes asiáticos pueden sumar algunas décimas a la inflación subyacente europea en los próximos meses. Las empresas del IBEX con exposición a la cadena de suministro asiática, desde la distribución textil hasta los componentes electrónicos, verán presionados sus costes de aprovisionamiento. Para el BCE, este repunte de fletes complica el escenario de desinflación y puede retrasar la normalización monetaria si se traduce en efectos de segunda ronda. El impacto directo en el consumidor español llegará, sobre todo, a través de los precios de productos electrónicos, electrodomésticos y textil procedentes de Asia.
El Boletín Oficial del Estado ha publicado el acta que eleva un 2,1% las tablas salariales del convenio estatal de empresas de publicidad. La corrección obliga a las agencias adscritas a abonar a sus plantillas un pago extraordinario de entre 340 y 500 euros, según el acuerdo de la comisión negociadora.
La reunión se celebró el pasado 13 de julio de 2026. En la mesa participaron la representación empresarial —La FEDE, ACT, ADC, AM y el Gremi de Publicitat, Comunicacio y Marqueting— junto a UGT y CCOO. El texto reproduce el acta y corrige un error de cálculo detectado en la actualización de las tablas salariales de 2026.
El acta del BOE y el ajuste de las tablas salariales
El acuerdo no supone una revisión ordinaria, sino una compensación de carácter excepcional. Las plantillas recibirán importes de entre 340 y 500 euros en función del nivel profesional; la subida del 2,1% se aplica sobre las tablas de 2026. La fórmula elegida evita que el desajuste se consolide en las bases salariales futuras.
El convenio estatal ordena las condiciones laborales de las empresas de publicidad desde hace décadas. La mesa paritaria reúne a las principales patronales del sector y a los sindicatos mayoritarios. La publicación del acta en el BOE da carácter oficial a lo acordado y convierte el pago extraordinario en una obligación exigible.
El abono extraordinario no consolida en tablas y se reparte en tres tramos entre el cuarto trimestre de 2026 y octubre de 2027.
Calendario de pagos y perímetro del convenio
Los desembolsos se abonarán dentro del cuarto trimestre de 2026, antes del 1 de abril de 2027 y antes del 1 de octubre de 2027. La medida beneficia a los empleados que estuvieran de alta en la empresa a 1 de enero de 2022 y permanecieran en plantilla a 31 de diciembre de 2025.
El perímetro del convenio no se limita a la publicidad tradicional. Bajo el Convenio Colectivo estatal para las Empresas de Publicidad se sitúan también las agencias de comunicación integradas en la patronal ADC, lo que amplía la obligación al ecosistema de la comunicación comercial. La cuantía varía por niveles, pero la condición de pago no consolidable es común a todos los supuestos.
El acuerdo establece una doble condición para el cobro. Solo acceden al pago los trabajadores con alta en la empresa a 1 de enero de 2022 y que permanecieran en la plantilla a 31 de diciembre de 2025. La fecha de permanencia no penaliza las incorporaciones posteriores, sino que delimita el vínculo que justifica la compensación del ejercicio 2026.
Aunque el convenio se denomine de publicidad, la inclusión de ADC extiende su aplicación a las agencias de comunicación corporativa y relaciones públicas. Esa integración no es menor: las firmas de asuntos públicos y comunicación estratégica heredan las mismas obligaciones salariales. El pago, por tanto, afecta también a equipos de cuentas, direcciones de arte y departamentos de estrategia de comunicación.
El alcance laboral del acuerdo en el sector publicitario
La singularidad de este pacto está en su origen: no nace de una negociación salarial al alza, sino de la corrección de un error de cálculo en las tablas del ejercicio. El diseño en tres tramos no consolidables protege las bases salariales y permite a las agencias planificar la tesorería de 2026 y 2027. Para las empresas, el coste se difiere; para las plantillas, se recupera la proporción salarial comprometida.
En el sector publicitario español, el convenio estatal agrupa a buena parte de las agencias independientes y a las firmas de comunicación comercial. La negociación con UGT y CCOO concluyó sin disensos públicos y con un criterio homogéneo para todas las plantillas. El acta, publicada en el BOE, dota de plena eficacia jurídica a los abonos.
En términos comparativos, unos pagos de entre 340 y 500 euros suponen un ajuste contenido sobre la masa salarial anual de cada agencia. La opción por tres plazos reduce el impacto de caja en el corto plazo y homologa el acuerdo a las prácticas de convivencia laboral del sector. El calendario fijado deja, además, las reglas claras para los departamentos de gestión de personas.
El episodio recuerda la complejidad de la negociación colectiva del sector. La actualización periódica de tablas requiere trasladar con precisión los importes aprobados; cuando se detecta un desajuste, la comisión actúa con una corrección posterior. Este carácter técnico explica el desembolso excepcional y la opción por tres plazos.
El acta se limita a la corrección de tablas y no introduce otras modificaciones de jornada, categorías o retribución variable. Para las agencias, la certidumbre viene de la propia publicación oficial: el BOE cierra la temporalidad del desajuste y fija los plazos de pago sin necesidad de acuerdos individuales posteriores.
📡 El Radar del Sector
El vacío que llena: Corrige el error de cálculo de las tablas salariales de 2026 y actualiza la base salarial del convenio.
El reto por delante: Ejecutar los tres abonos en plazo y depurar la plantilla con derecho a percibir el pago.
El tablero competitivo: La obligación es uniforme para todas las agencias de publicidad y comunicación integradas en ADC, sin distorsiones competitivas.
LaLiga anunció este jueves el despliegue durante la temporada del Protocolo-Guía Violeta en los 42 clubes de LaLiga EA Sports y LaLiga Hypermotion, con un plan de acción destinado a trasladar sus procedimientos a la operativa de los estadios y dotar a los profesionales implicados de herramientas comunes para identificar, informar y actuar.
Así lo precisó LaLiga en un comunicado en el que avanzó que el protocolo-guía destaca por su foco en prevenir y actuar en situaciones de discriminación, violencia de género, violencias sexuales, abuso o acoso sexual y por razón de sexo-género o autoridad.
Así, dentro de las medidas implementadas los simulacros de agresión sexual constituyen una de las “principales novedades” de esta temporada que acaba de arrancar.
Los 42 clubes realizarán un ejercicio práctico en el marco del Protocolo-Guía Violeta para comprobar su aplicación sobre el terreno. Algunos de ellos ya han comenzado a desarrollar estos simulacros, que continuarán realizándose “progresivamente” en el resto de clubes.
Los simulacros serán organizados por los clubes en sus respectivos estadios, con el acompañamiento y seguimiento de LaLiga. Asimismo, se contará con la participación de la Unidad de Atención a la Familia y Mujer (UFAM) y de los cuerpos policiales competentes, cuya intervención aportará conocimiento especializado.
SIMULACROS
En este contexto, el director de Seguridad, Integridad y Emergencias de LaLiga, Carlos del Valle, subrayó que “la puesta en marcha de estos simulacros supone un paso muy importante para trasladar el Protocolo-Guía Violeta a la operativa de los estadios”. “Queremos que todos los clubes cuenten con profesionales preparados, las herramientas y procedimientos necesarios que permitan actuar de forma eficaz. La formación y la práctica son fundamentales para seguir reforzando la protección y hacer de nuestros estadios espacios cada vez más seguros y respetuosos para todos los aficionados”, señaló.
Estos ejercicios permitirán llevar a la práctica los procedimientos previstos ante supuestos de acoso o agresión sexual y trabajar de manera conjunta sobre la respuesta de los distintos profesionales y equipos implicados en el estadio, según LaLiga.
FORMACIÓN Y HERRAMIENTAS COMUNES
La implantación del Protocolo-Guía Violeta estará acompañada de un programa de formación dirigido a las Personas Delegadas de Protección de los clubes de LaLiga. Como parte de este proceso, se ha celebrado una jornada presencial que reunirá a estos profesionales para abordar los contenidos clave del protocolo, compartir experiencias y resolver dudas sobre su aplicación.
La capacitación continuará durante la temporada a través de una formación online completa y certificada, con contenidos en profundidad sobre el Protocolo-Guía Violeta, casos prácticos y recursos descargables y el programa contará además con una evaluación final y certificación.
MATERIALES COMUNES
Los clubes dispondrán asimismo de materiales comunes para facilitar la identificación, información y actuación en los estadios. Entre ellos se incluyen brazaletes personalizados para identificar a la Persona Delegada de Protección y al Agente Violeta, señalización de las Salas Violetas, cartelería y mensajes específicos para los videomarcadores.
De esta manera, los estadios contarán con elementos reconocibles que permitirán visibilizar los recursos asociados al protocolo y facilitar su identificación durante los partidos.
La implantación del Protocolo-Guía Violeta tendrá también visibilidad con motivo del Día Internacional de la Eliminación de la Violencia contra la Mujer, que se conmemora cada 25 de noviembre, como parte del compromiso de LaLiga y los clubes con la sensibilización y la prevención.
Con este plan, LaLiga busca extender un modelo común a los 42 clubes y trasladar el Protocolo-Guía Violeta a la realidad cotidiana de los estadios a través de la preparación práctica, la formación de los profesionales y la disponibilidad de recursos que permitan identificar y activar los mecanismos de actuación previstos.
Las suites VIP del US Open 2026 funcionan ya como un canal de marca orientado al gran patrimonio.
No es solo hospitalidad: es selección. Ralph Lauren y Moët & Chandon han rediseñado sus espacios en el Arthur Ashe Stadium con una lógica más cercana a la banca privada que al patrocinio deportivo clásico. El objetivo no es vender entradas, sino normalizar la presencia de la marca en la agenda social del capital elevado.
El patrocinio convierte un palco en un activo de relación. La edición de este año lo confirma con cifras de consumo y diseño que compiten por la atención de un público con patrimonio alto.
Dentro de las suites: espacio, consumo y jerarquía
La suite de Emirates es la mayor del complejo: 1.579 pies cuadrados, cuatro veces el tamaño estándar. Los asistentes de vuelo sirven caviar y langosta, y el bar del A380, instalado por primera vez, despacha cócteles premium y Honey Deuces sin límite.
Moët & Chandon apuesta por un club de tenis privado con taburetes de árbitro y pelotas sobredimensionadas. La novedad es el Moët Serve, un cóctel enlatado presentado como tubo de pelotas. Dobel Tequila amplía su suite a unos 700 pies cuadrados; Grey Goose reconstruye el espacio con estética de hotel francés en el año de su vigésimo aniversario.
La escala del negocio se lee en un dato: el Honey Deuce vendió 740.000 vasos en la edición anterior por un valor cercano a 17 millones de dólares. Las suites no solo sirven bebidas; concentran consumo con marca y relación.
La suite VIP ya no se alquila: se adjudica. Y en esa adjudicación se define qué marcas entran en la agenda del gran patrimonio.
Ralph Lauren estrena comedor con servicio sentado inspirado en el Polo Bar. Rolex, cronometrador oficial desde 2018, ocupa uno de los ángulos visuales más limpios del estadio. La suite del presidente de la USTA, de acceso solo por invitación, es el escalón superior: dos plantas, candy bar, barra libre y cenas en salón durante las noches clave.
Un activo que no se compra: acceso y capital relacional
Estas suites no figuran en un folleto de alquiler público. Se adjudican mediante patrocinio, invitación o acuerdos corporativos. Para un family office, sentarse en ellas equivale a participar en un mercado de contactos con menor fricción que una junta de accionistas.
El retorno no se calcula en TIR. Se mide en recurrencia: conversaciones con directivos de lujo, acceso a celebridades y validación social. Es un canal que las marcas utilizan para demostrar que su cliente no es un consumidor, sino una contraparte de largo plazo.
El consumo dentro del palco actúa como señal. Un invitado que pide un cóctel diseñado por la marca acepta, sin firmar, un vínculo de hospitalidad que en banca privada costaría meses de relación.
Análisis Wealth: la premiumización silenciosa del deporte en vivo
La transformación de las suites del US Open no es un fenómeno aislado. Responde a un patrón que ya se observó en la Fórmula 1, en los majors de golf y en la vela profesional: el deporte en vivo se ha convertido en el último espacio publicitario no fragmentado.
Para el inversor, el hospitality de alta gama ofrece diversificación relacional, no revalorización financiera. La liquidez de este activo es nula: no hay mercado secundario ni salida estandarizada. Su eficacia depende del acceso y de la frecuencia con la que el patrimonio acepte las invitaciones.
En mi lectura, tiene sentido para quien ya ha resuelto asignaciones líquidas e inmobiliarias y busca consolidar una red de contrapartes en industrias reguladas. No lo recomendaría como instrumento de retorno agresivo. El horizonte razonable coincide con el ciclo de patrocinio, generalmente de dos a tres años.
Cuando el torneo entre en su fase final, las suites de mayor jerarquía habrán completado su función: transformar una invitación en una conversación que continúe fuera del estadio.
💎 Veredicto Wealth
Para grandes patrimonios, el hospitality deportivo de alta gama es una herramienta de diversificación relacional, no un activo con retorno financiero medible. El horizonte recomendado coincide con el ciclo de patrocinio y su principal riesgo es la dependencia total del acceso por invitación.
A unos cien kilómetros de altura, una capa E esporádica altera las señales de radio. La NASA la ha atravesado por primera vez con un cohete sonda y cinco detectores. El interior ha resultado mucho más complejo de lo esperado.
Estas capas se forman en la ionosfera, la región donde la atmósfera superior comienza a convertirse en plasma, a unos 60 kilómetros de la superficie. El polvo de meteoros que se vaporiza al entrar deja trazas de hierro, magnesio y otros metales. Ese material metálico se agrupa a veces en láminas densas, casi nubes invisibles, que reflejan las ondas de radio.
Pueden formarse y disiparse en minutos, sin previo aviso, a una altitud incómoda: demasiado altas para los globos meteorológicos y demasiado bajas para los satélites. Por eso los científicos llevaban años lanzando cohetes sonda, capaces de salir con poco margen cuando aparece una. Sin embargo, un único cohete solo mide una línea recta.
Un cohete sonda dentro de una nube metálica
La misión SpEED Demon cambió ese enfoque. Despegó el 24 de agosto de 2022 desde las instalaciones de la NASA en Wallops, Virginia, según detalla la página oficial de la misión. Su objetivo era demostrar que se podía liberar un enjambre de sondas eyectables dentro de una capa E esporádica y tomar datos simultáneos.
El equipo de Embry-Riddle Aeronautical University, liderado por Aroh Barjatya, describe las capas E como espejos gigantes de radiofrecuencia en el cielo. Cuando una de ellas se forma, las señales que deberían escapar al espacio rebotan de vuelta a la Tierra. Los controladores aéreos y los usuarios de radio marítima pueden escuchar transmisiones lejanas como si estuvieran a la vuelta de la esquina; los radares registran a veces objetivos fantasma. Y en el GPS de un teléfono, la incertidumbre que añade el plasma ionosférico es una de las mayores fuentes de error, según los autores.
De una rendija a una valla de sensores
Hasta la misión, la situación era como mirar una escena a través de una grieta en una pared: solo se ve la rendija, no lo que ocurre a izquierda o derecha. La solución consistió en eyectar cuatro dropsondes que se separaron de la carga principal y entre sí. Junto con la carga principal, aquel enjambre muestreó la capa en cinco puntos a la vez. Los datos revelaron una sorpresa: la capa no era un disco liso, sino una estructura ondulada, modelada por los vientos del aire neutro y por turbulencias atmosféricas. En el descenso llegó a dividirse en dos picos distintos, una forma compatible con las inestabilidades de Kelvin-Helmholtz.
La capa que SpEED Demon atravesó no era un disco uniforme, sino una estructura ondulada y cambiante, esculpida por turbulencias en el aire neutro.
Hay una limitación importante y los autores no la ocultan: el vuelo no midió directamente los vientos locales ni los campos eléctricos, así que la explicación por Kelvin-Helmholtz es plausible, no una confirmación cerrada. Esa cautela, precisamente, me parece la señal de un trabajo serio.
Lo que cambia en la física de la ionosfera
El estudio, publicado en Journal of Geophysical Research: Space Physics, vale tanto por lo que describe como por el método que valida. Pasar de una rendija a una valla de sensores es un salto cualitativo: si las capas E esporádicas se forman y se disipan en cuestión de minutos, una sola trayectoria nunca podrá captar su dinámica interna. Cinco experimentos simultáneos sí permiten empezar a separar lo que es estructura real de lo que es simple variación temporal.
Para la vida cotidiana, el descubrimiento no es abstracto: cada vez que un receptor GPS sufre un error de metros sin explicación aparente, la ionosfera suele estar detrás. Las capas E esporádicas contribuyen a esa incertidumbre al alterar el camino de la señal. Cuanto mejor se entienda su estructura interna, más fácil será separar el ruido ionosférico de los datos reales de posicionamiento.
No se trata de una anomalía marginal. Las comunicaciones de largo alcance por radio, el control del tráfico aéreo y los radares de vigilancia dependen de una ionosfera que cambia a escalas de minutos. La misión SpEED Demon, aunque pequeña y suborbital, ha demostrado que la técnica de sondas eyectables puede capturar ese cambio en lugar de promediarlo.
La plantilla ya se ha reutilizado. El mismo equipo lanzó cohetes con sondas múltiples durante el eclipse anular de octubre de 2023 y el eclipse total de abril de 2024, para observar cómo la oscuridad súbita perturba la atmósfera superior. En junio de 2025, la misión descendiente SEED voló desde el atolón de Kwajalein, en las Islas Marshall, para estudiar las capas a latitudes más bajas. Los artículos de esas campañas todavía están en preparación.
Quedan preguntas abiertas. La presencia de estas nubes metálicas tiene estacionalidad —el pico ocurre en verano local—, pero su estructura fina depende de vientos, turbulencias y campos eléctricos que aún no se han medido juntos. La próxima confirmación no vendrá de un instrumento milagroso, sino de combinar cohetes sonda, radares terrestres y mediciones de viento. Si estas capas son espejos caóticos, entenderlas significa mejorar la fiabilidad de las comunicaciones y del GPS, no con un atajo, sino con física más precisa. La NASA ha dejado de mirar por una rendija.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: La primera visualización simultánea del interior de una capa E esporádica mediante cinco detectores a bordo de un cohete sonda.
Dónde: A unos 100 kilómetros de altura sobre la ionosfera terrestre; lanzamiento desde la instalación de Wallops, Virginia.
Institución responsable: NASA y Embry-Riddle Aeronautical University, con resultados publicados en Journal of Geophysical Research: Space Physics.
Cuándo: Vuelo del cohete sonda el 24 de agosto de 2022; estudio difundido en 2026.
Impacto a futuro: Mejorar la comprensión de las interferencias ionosféricas para hacer más fiables las comunicaciones y el GPS.
Robinhood ha dado un paso más en su convergencia con la blockchain. Robinhood Chain, su capa 2 de Ethereum construida sobre Arbitrum Orbit, lleva operativa desde el 1 de julio de 2026 y ya mueve cientos de millones de dólares en volumen diario. La cotizada estadounidense quiere tokenizar acciones y activos reales, los llamados RWA, para que inversores de más de 120 países puedan operarlos sin horarios de bolsa y con custodia propia.
Qué es Robinhood Chain y cómo funciona su capa 2
Una capa 2 es, en la práctica, una vía de servicio que descongestiona la autopista principal de Ethereum: procesa transacciones fuera y solo manda un resumen a la red base para heredar su seguridad. Robinhood Chain utiliza la pila Arbitrum Orbit, un entorno para lanzar cadenas compatibles con Ethereum sin desplegar tokens propios. El gas se paga en ETH y la red apunta a tiempos de bloque cercanos a los 100 milisegundos.
La cadena nació como un entorno permissionless: cualquier desarrollador puede publicar contratos inteligentes con herramientas conocidas como Hardhat o Foundry, sin pedir permisos. Incluye compatibilidad total con la máquina virtual de Ethereum (EVM) y usa blobs para disponibilidad de datos, una pieza que abarató los costes de las capas 2 desde el upgrade Dencun de 2024. Entre los socios iniciales figuran Uniswap para liquidez, Chainlink para precios, Alchemy para infraestructura, BitGo para custodia y Morpho para préstamos.
Stock Tokens: exposición a Apple o NVIDIA sin convertirse en accionista
El producto estrella de Robinhood Chain son los Stock Tokens, fichas digitales estándar de Ethereum que replican la evolución de acciones y ETFs estadounidenses. Los emite Robinhood Assets (Jersey) Limited y están respaldados uno a uno por los títulos originales depositados en un custodio autorizado en Estados Unidos. Hay una diferencia crucial: el tenedor tiene exposición económica, pero no derechos de voto ni propiedad legal sobre la acción subyacente.
El catálogo arrancó con decenas de nombres conocidos, entre ellos NVIDIA, Apple y Alphabet, y algunas lecturas posteriores lo sitúan por encima de los 190 instrumentos. Los tokens no están registrados bajo la ley de valores de Estados Unidos y quedan fuera del alcance de inversores estadounidenses. Sí pueden acceder usuarios elegibles de más de 120 países a través de la Robinhood Wallet o carteras compatibles, con excepciones como Reino Unido o Canadá en ciertos supuestos.
Robinhood no vende acciones tokenizadas como un derivado más: vende una infraestructura abierta donde esos activos pueden usarse como garantía, liquidez o colateral.
Los dividendos y los splits se integran mediante un multiplicador definido en el estándar ERC-8056. Cuando la empresa reparte dividendo, el importe se reinvierte en más acciones y el multiplicador sube; el saldo del token no cambia hasta el reembolso. Los precios en cadena llegan de fuentes dedicadas de Chainlink, que ya incluyen ese ajuste, lo que permite a los protocolos de finanzas descentralizadas (DeFi) calcular garantías sin cálculos adicionales.
DeFi, trading 24/7 y la lectura institucional de los RWA
La gran ruptura con la bolsa tradicional es el horario. Los Stock Tokens se compran, venden y transfieren cualquier día y a cualquier hora, no solo durante la sesión de Wall Street. Las transacciones liquidan en la capa 2 con comisiones de Ethereum y la finalidad hereda de la propia red. Además, viven en carteras autocustodiadas, sin depender de la cuenta de un bróker centralizado.
Ese diseño encaja con protocolos financieros. Morpho habilita mercados de préstamo donde los Stock Tokens pueden aportarse como colateral o para obtener rendimiento. Uniswap y otros exchanges descentralizados concentran la liquidez secundaria, mientras que plataformas de futuros perpetuos como Lighter amplían las estrategias disponibles. Robinhood Earn, construido sobre Morpho, ofrece rentabilidades estimadas sobre la stablecoin USDG.
Los datos de adopción son contundentes. A mediados de julio, la red registraba 312 millones de dólares en valor total bloqueado. A finales de agosto, el TVL rondaba los 708 millones de dólares, con picos diarios de volumen en exchanges descentralizados cercanos a los 989 millones de dólares. La oferta de stablecoins en la red alcanzó niveles próximos a 770 millones de dólares.
Conviene leer estos números con perspectiva. Son cifras relevantes para una red con dos meses de vida, aunque todavía modestas frente a las grandes capas 2 consolidadas. La apuesta de Robinhood es relevante porque une un actor regulado del mercado de valores con la infraestructura abierta de Ethereum. No es la primera vez que una financiera lanza activos tokenizados, pero sí una de las pocas en que la capa base es pública, sin permiso y con integración DeFi nativa.
El riesgo no desaparece: el tenedor de un Stock Token no tiene los derechos de un accionista clásico y asume el riesgo de contraparte del emisor de Jersey. Cabe recordar que estos instrumentos derivan su valor de un custodio estadounidense y de la solvencia del esquema de respaldo. Aun así, si Robinhood consigue que la liquidez y el uso de estos tokens como colateral sigan creciendo, Ethereum consolidará un caso de uso que va más allá de la especulación.
Las ballenas cripto han arrancado septiembre comprando tres altcoins (monedas alternativas a bitcoin) en poco más de un día, con Uniswap (UNI) como protagonista. Los datos de Nansen, la firma de análisis on-chain, muestran un aumento de 257.777 tokens UNI en las carteras etiquetadas como ballenas durante el 2 de septiembre, una compra valorada en unos 1,62 millones de dólares.
Las tres compras, en cifras
El movimiento llama la atención por el calendario. Septiembre es un mes históricamente flojo para bitcoin, que ha cerrado a la baja en cinco de los últimos ocho años, y el mercado abrió un 2,2% por debajo del máximo del martes, según los datos recogidos por BeInCrypto. Aun así, las ballenas —las carteras con saldos lo bastante grandes como para mover precios— han preferido apostar por tres tokens alternativos en las primeras 30 horas del mes: Uniswap, Orca y Pump.fun.
El caso de Uniswap, la principal plataforma descentralizada de intercambio de criptoactivos, es el más claro. Las ballenas etiquetadas por Nansen elevaron sus posiciones de 3,20 millones a 3,46 millones de UNI, un incremento de 257.777 tokens valorado en 1,62 millones de dólares. El grupo pasó de ocho a nueve carteras, de modo que no solo compraron los grandes inversores existentes, sino que entró un nuevo jugador. Las salidas de UNI desde exchanges alcanzaron los 351.274 tokens, mientras las nuevas carteras recibieron 2,91 millones de dólares, lo que refuerza la idea de acumulación en frío y no de trading a corto plazo.
El uso acompaña al movimiento. Uniswap procesó 2.690 millones de dólares en volumen diario y generó 10,7 millones de dólares en comisiones, según DeFiLlama. Esas comisiones alimentan el mecanismo de quema de UNI aprobado en diciembre, de modo que a mayor actividad de la plataforma, menos monedas quedan en circulación. El precio de UNI subió un 9% en 24 horas y acumula un avance semanal del 47%, aunque los derivados muestran una señal más cauta.
En Orca la apuesta es contraria. Las ballenas aumentaron sus balances de 160.325 a 201.097 ORCA, un 25,4% más, mientras el token caía un 1,3%. El número de carteras se mantuvo en diez, lo que indica que fueron los holders (tenedores) existentes, no nuevos compradores, quienes acumularon. Los exchanges perdieron 263.753 dólares en ORCA en 24 horas, la segunda mayor salida en 30 días, lo que retira oferta del mercado de venta. El flujo semanal de ballenas en Orca sigue en negativo: 417.113 dólares, así que un día de compras no borra una semana de ventas.
Pump.fun es el caso con más discusión. Las ballenas sumaron 62,75 millones de PUMP, valorados en unos 272.000 dólares, y las nuevas carteras inyectaron 1,83 millones de dólares, pero el precio cayó un 3,5%. Los smart traders (operadores con buen historial) vendieron 475.249 dólares y las carteras con más ganancias otros 1,8 millones de dólares. El flujo hacia exchanges pasó de una salida de 885.645 dólares a una entrada de 739.671 dólares. Cuando los tokens entran en en los exchanges, suele interpretarse como una señal de venta.
Un saldo creciente en ballenas no siempre equivale a compra en mercado abierto; a veces es cobertura de ventas previas.
Matices que enfrían la euforia
Hay que leer los matices antes de sacar conclusiones. En Uniswap, los traders de derivados redujeron su exposición en 854.910 dólares aunque siguieron netamente en largo, y las propias ballenas vendieron 130.256 dólares en exchanges descentralizados mientras su saldo crecía. Eso significa que parte del aumento de tenencias puede responder a movimientos internos o a coberturas, no solo a compras de mercado abierto. El detalle no es menor para el inversor particular: una ballena puede mover fondos entre sus propias wallets y dar la impresión de acumulación sin que exista demanda nueva.
En Pump.fun existe, además, un gran comprador endógeno: la propia compañía afirma que destina la mitad de sus ingresos a recomprar PUMP para quemarlo. El último día retiró del mercado 997.700 dólares. Aun así, la oferta reducida no ha evitado las caídas cuando los holders venden más rápido de lo que la compañía recompra. Las ballenas de PUMP comenzaron septiembre con 4.745 millones de tokens; si ese saldo baja, el vendedor manda.
La visión de conjunto la resume bien la propia fuente: esto no es una altseason —un repunte generalizado del mercado de altcoins—, sino una apuesta a tres tokens con distinto grado de comprador constante. Uniswap tiene la confirmación más sólida por uso y quema; Orca registra la mayor divergencia entre compra de ballenas y precio; Pump.fun presenta el argumento en contra más fuerte.
Qué puede leer el inversor particular
Para el lector que no opera a diario, la lectura es doble. Primero: septiembre suele ser terreno resbaladizo para bitcoin, y estas compras no cambian ese patrón estacional. Segundo: el hecho de que grandes carteras acumulen un token no es una invitación automática a comprar. Sin volumen comprador sostenido y sin uso real de los protocolos, el saldo creciente de una ballena puede convertirse en presión vendedora futura. Las próximas semanas mostrarán si estas apuestas tienen recorrido o si, como tantas veces, el entusiasmo de las primeras 30 horas se queda solo en un dato curioso.
Imagina que una congresista republicana publica un tuit demoledor contra la dictadura venezolana y, sesenta minutos después, lo borra para sustituirlo por un elogio al acuerdo que esa misma dictadura acaba de firmar. Eso, cuenta Juan Ramón Rallo en su último análisis, es la radiografía perfecta del pacto petrolero que Donald Trump ha sellado con el chavismo por cien años.
María Elvira Salazar, congresista por Florida y voz habitualmente crítica con el régimen de Nicolás Maduro, escribió primero que Delcy Rodríguez era una dictadora en funciones y que sin democracia no hay acuerdo duradero. Una hora después, el tuit desapareció. En su lugar apareció otro: el acuerdo es una gran noticia para Estados Unidos y para el pueblo venezolano. Rallo toma ese giro como punto de partida para desmenuzar lo que de verdad contiene el pacto y qué intereses protege.
Un botín petrolero con sello del Pentágono
El contenido del acuerdo es, según Rallo, un botín a la vista. El gobierno venezolano entrega a una empresa privada, North America Blue Energy Partners (Navep), la explotación durante 100 años de 17 campos petroleros en la faja del Orinoco y el lago de Maracaibo, con reservas probadas de unos 65.000 millones de barriles. Para dimensionar la cifra, el economista recuerda que todas las reservas probadas de Estados Unidos suman alrededor de 46.000 millones de barriles. Esos 65.000 millones representan, añade, una quinta parte de las reservas probadas venezolanas.
La sorpresa, explica Rallo, no es el volumen, sino quién controla Navep. No se trata de una petrolera tradicional como Exxon. Es una compañía ligada a Alejandro Betancourt, empresario venezolano apodado el bolicho, que, según el analista, se enriqueció con contratos eléctricos a dedo durante el chavismo de Hugo Chávez y ha sido investigado por blanqueo de capitales en Suiza y España. El esquema de control no se queda ahí: el 35% del capital de Navep pasaría a manos del Pentágono, el Departamento de Estado adquiriría el derecho a comprar a precio de coste el 20% de toda la producción y Estados Unidos se reservaría además un derecho de tanteo sobre el 80% restante. Para rematar, Washington podría vetar a los consejeros de Navep y tutelar cómo se gastan dentro de Venezuela los impuestos y regalías derivados del crudo.
Rallo lo tiene claro: no es una operación humanitaria. En su lectura, la intervención militar estadounidense nunca tuvo como finalidad liberar al pueblo venezolano; en el mejor de los casos, esa liberación podría ser un efecto colateral. Estados Unidos, insiste, actúa como potencia geopolítica que mueve ficha para excluir a rivales como Rusia y China del tablero petrolero venezolano. El acuerdo, sostiene, encaja en esa lógica de dominio, no en la de democratizar.
Este acuerdo vuelve la democracia menos probable en Venezuela que antes.
— Juan Ramón Rallo
Un crudo extrapesado que no fluye ni da dinero
La siguiente parada del análisis es económica. Rallo advierte de que el petróleo venezolano no es el gran negocio que muchos imaginan. La mayor parte de esos 65.000 millones de barriles es crudo extrapesado con consistencia de alquitrán. Para extraerlo hay que inyectar vapor, para transportarlo hay que mezclarlo con nafta que Venezuela ya no produce y que debe importar, y para venderlo hay que pasarlo por un mejorador que lo convierte en crudo sintético. El resultado es un barril con fuertes descuentos frente al Brent, solo apto para unas pocas refinerías del mundo.
Según recoge Rallo, la explotación venezolana solo resulta rentable si el Brent cotiza en torno a los 80 dólares. Hoy ronda los 90, pero las inversiones a largo plazo no se deciden con el precio del momento, sino con las expectativas para las próximas décadas. Y esas expectativas están por debajo de ese umbral. Además, el propio secretario de Energía de Trump pronostica que Venezuela producirá más de 3 millones de barriles diarios en ocho o diez años, cuando hoy ni siquiera alcanza el millón. La prensa especializada calcula que harían falta 53.000 millones de dólares solo para impedir que la producción siga cayendo, y otros 140.000 millones en quince años para elevarla a 1,5 millones. Nada de ello, recuerda Rallo, cuadra con un botín rápido.
Por qué esto aleja la democracia
El giro más duro del análisis llega con la política. Rallo argumenta que, precisamente porque el acuerdo se firma a 100 años y no se rentabiliza en el corto plazo, a Estados Unidos le conviene mantener en Venezuela un gobierno títere antes que uno surgido de elecciones libres. Cualquier futuro gobierno venezolano con un mínimo de soberanía tendría incentivos para revocar o renegociar un pacto tan lesivo. Con una dictadura estable eso no ocurre: el chavismo ha demostrado, según Rallo, que no tiene ideales antiimperialistas, sino vocación de mafia dispuesta a aliarse con el ‘otro gran demonio’ si eso le garantiza seguir robando.
El analista va más lejos. Si Trump, u otro republicano con su misma lógica, quiere preservar ese botín a cien años, le resultará más cómodo sostener a la oligarquía chavista —bajo la fórmula mientras me dejes seguir robando, yo te dejo robar a ti— que arriesgarse a que unas elecciones libres pongan en el poder a un gobierno radical que vuelva a nacionalizar la industria. Ahí reside, insiste, la gran tragedia: la democracia venezolana se ha convertido de la noche a la mañana en un estorbo para Washington.
El polvorín que puede estallar
Rallo cierra su comentario con una advertencia sobre el descontento popular. El pueblo venezolano, expoliado durante décadas, vio con cierta esperanza la intervención de Trump como una posible emancipación. Ahora, dice, empieza a descubrir que ese objetivo era secundario y que puede chocar con los intereses económicos de Estados Unidos. Si el régimen de Delcy Rodríguez —o su sucesor— recupera dinero gracias al petróleo y reactiva sus redes clientelares, el malestar puede anestesiarse temporalmente. Pero ese descontento sigue ahí y, en su opinión, puede convertirse en un polvorín.
¿Qué haría Washington si las calles se levantan y amenazan con tumbar a la dictadura con la que acaba de firmar? La pregunta queda abierta. Rallo deja en el aire si el gobierno de Trump acabaría aliado con el chavismo para reprimir las protestas. Lo único claro, concluye, es que el equilibrio entre la mafia chavista y el trampismo es mucho más inestable de lo que muchos suponen. El pacto puede ser un botín jugoso en el papel, pero sobre el terreno se asienta sobre un barril de pólvora.
Comprar vehículos en subastas coches Europa para negociantes B2B sin conocer bien la plataforma es una apuesta arriesgada. El estado real del coche rara vez coincide con lo que se ve en las fotos, y cuando se añaden los trámites aduaneros, fiscales y de matriculación entre países, el margen que parecía atractivo puede evaporarse rápidamente. Las barreras idiomáticas complican todavía más operar en plataformas de distintos mercados europeos. Tras analizar en profundidad las principales opciones disponibles, esta guía recoge las cinco plataformas más sólidas para negociantes que quieren comprar fuera de su mercado local con criterio y seguridad.
La metodología de selección de este ranking
Cada opción se evaluó a partir de información pública disponible: valoraciones de usuarios, historial operativo, páginas de producto y datos verificables en directorios y plataformas de reseñas especializadas. Solo se incluyeron plataformas con trayectoria demostrada en subastas de vehículos de ocasión a escala europea.
→ Ver el desglose completo de la metodología
eCars Trade – Ideal para subastas de coches de ocasión y remarketing de vehículos
Ayvens – Ideal para subastas internacionales de coches de segunda mano
CaixaBank – Ideal para financiación y gestión bancaria vinculada a compras en subasta
VP Auto – Ideal para subastas de vehículos usados con décadas de experiencia
Go Bid – Ideal para subastas judiciales y concursales de activos de automoción
Por qué las subastas de coches en Europa importan de verdad para tu negocio
Acceder a las subastas correctas puede marcar la diferencia entre un negocio rentable y uno que apenas cubre costes. Sin una plataforma fiable, el negociante se enfrenta a algo frustrante: pujar sobre un vehículo cuyo estado real no puede verificar antes de adjudicárselo, asumir el riesgo a ciegas.
A eso hay que sumar la complejidad de los trámites aduaneros, fiscales y de matriculación cuando se importa entre países europeos, que pueden encarecer el coste total de adquisición de forma considerable.
La plataforma adecuada resuelve esos dos problemas de raíz: ofrece informes de inspección detallados antes de la puja y gestiona la logística internacional de forma integrada.
El impacto directo se nota en los números que realmente importan: el margen bruto por vehículo después de comisiones y costes logísticos, el ratio entre precio de adjudicación y precio de mercado local, y la cantidad de vehículos adquiridos por mes. Elegir bien desde el principio evita sorpresas costosas.
Comparativa de las 5 mejores subastas de coches en Europa para negociantes B2B
Nota: todos los datos de esta tabla proceden de plataformas de reseñas y de los sitios web oficiales de las empresas listadas.
Empresa
Años en operación
Sede central
eCars Trade
Desde 2016
Bruselas, Bélgica
Ayvens
Desde 1985
Rueil-Malmaison, Francia
CaixaBank
Desde 2011
Valencia, España
VP Auto
Desde 1982
Caudan, Bretaña, Francia
Go Bid
Sin datos
Málaga, España
1. eCars Trade – Ideal para subastas de coches de ocasión y remarketing de vehículos
eCarsTrade
¿Qué hace eCarsTrade?
eCarsTrade es una plataforma de subasta online especializada en el remarketing de vehículos procedentes de flotas de renting y empresas de alquiler. Opera en cinco países de la Unión Europea (Bélgica, Francia, Alemania, Luxemburgo y Países Bajos) y pone a disposición más de 18.000 coches verificados cada semana, con modalidades de compra tanto por subasta como a precio fijo. Quienes buscan acceso a subastas de coches para profesionales con inspecciones detalladas y precios transparentes encuentran en eCarsTrade una propuesta clara: comisiones fijas, soporte en más de doce idiomas y logística de entrega en toda la UE y más allá.
¿Por qué destaca eCarsTrade en las subastas de coches en Europa para negociantes B2B?
eCarsTrade da a los negociantes información fiable sobre el estado real de cada vehículo antes de pujar, gracias a su sistema de inspección y verificación disponible en la mayoría de los lotes. Su modelo de comisiones fijas y soporte multilingüe facilita operar en mercados extranjeros, incluso para un negociante que empieza a exportar fuera de su mercado local.
Resumen de valoraciones de usuarios reales:
La plataforma mantiene una puntuación de 4,8 sobre 5 basada en miles de valoraciones de negociantes. Los patrones que se repiten en las reseñas destacan la transparencia del proceso de compra y la fiabilidad de los informes de calidad del vehículo. Honestamente, ese nivel de consistencia en las valoraciones es difícil de mantener a esa escala y dice mucho sobre cómo gestionan la experiencia postventa.
2. Ayvens – Ideal para subastas internacionales de coches de segunda mano
Ayvens
¿Qué hace Ayvens?
Ayvens Carmarket es una plataforma internacional de subastas de coches usados con presencia en 38 países repartidos en cuatro continentes. Ofrecen vehículos procedentes de la actividad de renting de Ayvens, con historial de mantenimiento del fabricante y reportes detallados de daños para cada unidad. Las opciones de compra incluyen subasta, licitación cerrada y compra inmediata, lo que da mucha flexibilidad a los negociantes según su estrategia de adquisición. Con más de dos millones de coches vendidos, su escala es difícil de igualar.
¿Por qué destaca Ayvens en las subastas de coches en Europa para negociantes B2B?
El punto fuerte de Ayvens es su cobertura geográfica: pocas plataformas permiten acceder a lotes en 38 países desde una sola cuenta, con toda la documentación de mantenimiento incluida de fábrica. Para un negociante que quiere diversificar mercados de origen y acceder a modelos escasos en su país, esa amplitud de acceso marca una diferencia real en la tasa de rotación del inventario adquirido.
Resumen de valoraciones de usuarios reales:
No hay suficientes datos públicos de reseñas verificadas para extraer patrones claros sobre la experiencia de usuario en Ayvens Carmarket. Lo que sí respalda su reputación es el volumen de operaciones acumulado y el respaldo institucional de Société Générale, que da confianza operativa a los negociantes más cautelosos.
3. CaixaBank – Ideal para financiación y gestión bancaria vinculada a compras en subasta
Caixabank
¿Qué hace CaixaBank?
CaixaBank es el segundo banco de España por capitalización bursátil, con 5.397 sucursales y más de 15,8 millones de clientes. Ofrece servicios financieros completos: banca minorista, gestión patrimonial, banca de empresas y financiación corporativa. Para los negociantes de automoción, su relevancia no está en la subasta en sí, sino en la capacidad de estructurar la financiación de compras de vehículos a gran escala con el respaldo de una entidad de primer nivel.
¿Por qué destaca CaixaBank en las subastas de coches en Europa para negociantes B2B?
CaixaBank cubre una necesidad que las plataformas de subasta puras no resuelven: el acceso a financiación estructurada para negociantes que compran volumen y necesitan optimizar su flujo de caja entre la adjudicación y la reventa. La red de 5.397 oficinas y sus herramientas digitales permiten gestionar los movimientos financieros vinculados a importaciones intracomunitarias con más agilidad que la mayoría de alternativas bancarias.
Resumen de valoraciones de usuarios reales:
CaixaBank acumula reconocimientos sostenidos durante más de una década: once años consecutivos como mejor banco de España según Global Finance y el premio a la banca digital privada más destacada de Europa por parte de Professional Wealth Management. Desde los datos disponibles, esa consistencia en los premios refleja una gestión sólida más que una campaña de imagen puntual.
4. VP Auto – Ideal para subastas de vehículos usados con décadas de experiencia
VP Auto
¿Qué hace VP Auto?
VP Auto lleva más de cuarenta años especializándose en subastas de vehículos usados, atendiendo tanto a particulares como a profesionales del sector, entre ellos concesionarios y agentes. Su inventario abarca desde camiones comerciales hasta vehículos eléctricos y automóviles de lujo, con opciones de puja presencial y online. Con varias sedes activas en Europa y la integración reciente bajo el paraguas de CAT GROUP, la plataforma sigue creciendo y modernizando sus procesos operativos.
¿Por qué destaca VP Auto en las subastas de coches en Europa para negociantes B2B?
Cuatro décadas de actividad en subastas de vehículos no se improvisan: VP Auto aporta procesos consolidados y un conocimiento del mercado europeo que las plataformas más recientes todavía no han tenido tiempo de desarrollar. Para los negociantes que valoran la estabilidad operativa por encima del volumen de lotes disponibles, ese historial es un argumento de peso.
Resumen de valoraciones de usuarios reales:
No se dispone de suficientes reseñas verificadas públicamente para ofrecer un análisis detallado de la experiencia de usuario en VP Auto. Aun así, su longevidad en el sector y la expansión activa de centros de venta en Europa son señales que hablan por sí solas sobre la confianza que generan entre los profesionales que los han elegido durante décadas.
5. Go Bid – Ideal para subastas judiciales y concursales de activos de automoción
Go Bid
¿Qué hace Go Bid?
Go Bid opera como plataforma de subastas judiciales y concursales a través de gobid.es, orientada al mercado español como parte del grupo internacional Gobid International Auction Group Srl, con sede en Milán. Su inventario proviene de procedimientos de insolvencia, liquidaciones privadas y empresas de renting, e incluye también marcas comerciales, patentes, participaciones societarias y maquinaria. El modelo combina subastas tradicionales y canales de venta por anuncio, con licencia de subastador autorizado.
¿Por qué destaca Go Bid en las subastas de coches en Europa para negociantes B2B?
Go Bid cubre un segmento muy concreto que otras plataformas no abordan directamente: los activos de automoción procedentes de procesos concursales, donde los precios de adjudicación suelen estar por debajo del mercado precisamente porque el contexto legal condiciona la venta. Para un negociante con experiencia en valoración de vehículos y paciencia para seguir el proceso judicial, el ratio entre precio de adjudicación y precio de mercado local puede ser especialmente favorable.
Resumen de valoraciones de usuarios reales:
Las reseñas públicas verificadas de Go Bid son escasas, lo que dificulta extraer conclusiones sobre la experiencia general del usuario. Lo que sí está claro es que su doble presencia en España e Italia y su condición de plataforma autorizada les dan un marco operativo regulado, algo que no todas las plataformas del sector pueden acreditar.
Metodología de investigación y proceso de selección
La construcción de este ranking partió de un proceso sistemático pensado para garantizar que cada opción incluida tuviera respaldo real en el mercado de subastas profesionales de vehículos en Europa.
Recopilación inicial de datos
El punto de partida fue un rastreo amplio de plataformas activas en el ámbito de las subastas de coches B2B en Europa. Las fuentes consultadas incluyeron directorios del sector, plataformas de valoraciones de usuarios, registros de actividad empresarial y sitios web oficiales de las plataformas candidatas. El objetivo en esta fase era construir una lista de opciones suficientemente amplia antes de aplicar ningún filtro.
Fase de preselección
Con el listado inicial disponible, se descartaron las opciones sin actividad verificable, aquellas con reseñas de usuarios insuficientes para extraer patrones fiables, y las que no mostraban evidencia clara de operar en el segmento profesional B2B. Las plataformas con historial inconsistente o con información contradictoria entre su web oficial y las valoraciones externas también quedaron fuera en esta etapa.
Verificación de las afirmaciones
Cada plataforma que superó la preselección fue sometida a una revisión cruzada entre lo que declara en su sitio web y lo que reflejan las valoraciones reales de los usuarios. Se comprobó que los volúmenes de vehículos, los métodos de compra y los servicios logísticos descritos fueran consistentes con la experiencia reportada por negociantes y profesionales del sector.
Capa de autoridad y contribución sectorial
Más allá de las reseñas de usuarios, se consideró la presencia de cada plataforma en publicaciones especializadas del sector, reconocimientos externos, premios sectoriales y menciones en medios con trayectoria en el ámbito de la automoción y las finanzas. Esta capa permite distinguir entre plataformas con notoriedad real y aquellas que simplemente tienen presencia digital.
Evidencia específica en subastas de coches en Europa para negociantes B2B
La validación final se centró en comprobar que cada opción tuviera evidencia tangible de servir al perfil concreto del negociante B2B europeo: páginas de producto específicas para profesionales, reseñas verificadas de compradores recurrentes, casos de uso documentados con vehículos de flotas o renting, y cobertura geográfica suficiente para ser relevante más allá de un único mercado nacional.
Cómo elegir la subasta de coches en Europa adecuada para tu negocio B2B
No todas las plataformas sirven igual para todos los perfiles de negociante. Antes de registrarse en cualquiera de ellas, conviene evaluar algunos criterios concretos que marcan la diferencia entre una compra rentable y una con más costes ocultos de los previstos.
Experiencia en el sector y especialización: Una plataforma centrada exclusivamente en el mercado profesional de vehículos de ocasión entiende las necesidades del negociante de forma distinta a una que también gestiona activos genéricos. Busca evidencia de años operando con flotas de renting o leasing.
Características y servicios disponibles: Comprueba si ofrecen informes de inspección detallados antes de la puja, opciones de compra flexibles (subasta, precio fijo, licitación cerrada) y logística internacional integrada. Esos tres elementos reducen el riesgo por vehículo de forma significativa.
Estructura de precios y comisiones: Las comisiones variables pueden hacer que un precio de adjudicación aparentemente bajo se encarezca más de lo esperado. Prefiere plataformas con comisiones fijas y transparentes desde el inicio.
Métricas y seguimiento de resultados: Una buena plataforma te permite medir el coste total de adquisición por vehículo, el porcentaje de lotes ganados sobre el total de pujas realizadas y el tiempo medio desde la adjudicación hasta la disponibilidad para reventa.
Conocimiento normativo y homologación: La normativa IVA intracomunitario, la directiva de vehículos de fin de vida útil y las regulaciones GDPR afectan directamente a las operaciones transfronterizas. Las plataformas con experiencia real en exportaciones fuera de la UE ya tienen esos procesos integrados.
Conclusión
Las plataformas de subastas de coches en Europa para negociantes B2B no son todas equivalentes, y elegir bien desde el principio ahorra tiempo, dinero y fricciones operativas. La cobertura geográfica, la transparencia en las comisiones y la calidad de los informes de inspección son los factores que más pesan a la hora de comparar opciones. El mercado europeo de vehículos de ocasión sigue creciendo, y los negociantes que trabajen con las plataformas más adecuadas a su perfil estarán mejor posicionados para aprovecharlo.
Publicis Groupe España ha relanzado Digitas como área estratégica integrada y ha nombrado a Antonio Bermúdez de Castro consejero delegado de la firma digital. El movimiento refuerza la apuesta del grupo por el dato y el negocio digital.
Digitas se integra en la estrategia de crecimiento del grupo
La nueva etapa convierte a Digitas en un área de negocio transversal dentro de Publicis Groupe España, según el comunicado del grupo. La firma articulará su propuesta en torno a tres ejes: CRM & Technology Consulting, Client Experience e Intelligent Analytics. El objetivo es integrar consultoría, datos y tecnología para acompañar a los clientes en su crecimiento digital.
El área de CRM & Technology Consulting se orienta a la consultoría en torno al dato y a la infraestructura tecnológica, mientras que Client Experience pone el foco en la relación con el cliente y Intelligent Analytics aporta la capa avanzada de medición. Juntas conforman una solución escalable que recorre el ciclo de vida completo del consumidor.
El modelo operativo se apoya en equipos multidisciplinares que combinan consultoría en data y tecnología con la implementación y gestión de las operaciones. De este modo, Digitas propone soluciones conectadas, escalables y orientadas a acelerar el crecimiento digital, en línea con el modelo Power of One de Publicis Groupe.
El relanzamiento sitúa el dato en el centro de la propuesta de Digitas y refuerza la posición de Publicis Groupe en el negocio digital.
Bermúdez de Castro defiende una propuesta integrada que conecta información, tecnología y experiencia de cliente bajo un mismo modelo. A su juicio, el marketing entra en una nueva era y el objetivo del área es convertir esa oportunidad en crecimiento real de negocio para los clientes del grupo.
Roberto Santos, COO de Publicis Groupe Iberia y CEO de Connected Media Iberia, sitúa el relanzamiento como una apuesta más conectada y estratégica para responder a la transformación de los clientes. La dirección del grupo traslada así su respaldo explícito al nuevo consejero delegado.
Trayectoria de Antonio Bermúdez de Castro y contexto del grupo
Antonio Bermúdez de Castro asume el liderazgo de Digitas tras una trayectoria de más de 25 años en el sector, 20 de ellos en Publicis Groupe. Llega al cargo desde la posición de Chief Integration Officer, responsabilidad desde la que ha coordinado la integración de capacidades del grupo en el mercado español.
La trayectoria de Bermúdez de Castro incluye los siguientes hitos:
Experiencia en Publicis Groupe: 20 años en distintas posiciones del grupo, con visibilidad directa sobre el modelo de integración de servicios.
Posición anterior: Chief Integration Officer de Publicis Groupe España, vinculada a la conexión de data, tecnología y experiencia de cliente.
Trayectoria global: más de 25 años en marketing y comunicación, con foco en soluciones digitales y de negocio.
El relanzamiento se produce en un contexto de transformación de las grandes redes de comunicación. Mientras WPP, Omnicom o Dentsu refuerzan sus divisiones de datos y CRM, Accenture Song amplía su presencia en consultoría de experiencia. Publicis Groupe responde con la integración de Digitas, un movimiento alineado con la estrategia global del holding (contexto corporativo).
En el ámbito ibérico, la reorganización de Digitas busca que los clientes actuales del grupo tengan acceso a una capa integrada de transformación digital sin depender de proveedores externos. El objetivo no es solo ampliar servicios, sino simplificar la interlocución y acelerar la puesta en marcha de proyectos de dato y CRM.
El dato y la tecnología como palanca de negocio en el sector
El movimiento de Publicis Groupe España se alinea con la evolución global del holding. En los últimos ejercicios, la compañía ha consolidado capacidades propias de dato y tecnología a través de Epsilon y Publicis Sapient, configurando una oferta transversal que ahora se completa en España con la nueva orientación de Digitas. Estos activos permiten al grupo reducir su dependencia de terceros en la gestión del dato.
Desde una lectura de negocio, la elección de un perfil con dos décadas de trayectoria en el grupo refuerza la continuidad del proyecto y reduce el riesgo de integración. Frente a las consultoras tecnológicas y a los grandes holdings competidores, la propuesta busca diferenciarse por la conexión end-to-end entre datos, tecnología y experiencia de cliente.
La apuesta de Bermúdez de Castro pasa por convertir esa propuesta integrada en crecimiento real de negocio para los clientes actuales y por ampliar la base de cuentas en el mercado español. El grupo confía en que Digitas opere como vector estratégico de crecimiento, tanto en el perímetro existente como en el de nuevos clientes.
En conjunto, el relanzamiento convierte a Digitas en una de las palancas más relevantes del negocio digital de Publicis Groupe en España, con recorrido tanto en grandes cuentas como en el segmento medio del mercado.
📡 El Radar del Sector
El vacío que llena: Digitas se consolida como área estratégica integrada que conecta CRM, experiencia de cliente y analítica avanzada dentro de la oferta del grupo.
El reto por delante: Traducir la propuesta end-to-end en crecimiento real de negocio para los clientes actuales y en nuevas cuentas.
El tablero competitivo: Publicis Groupe refuerza su posición frente a WPP, Omnicom, Dentsu y Accenture Song en el segmento de datos y transformación digital.
He estado repasando las cifras de reservas de crudo que se han publicado en las últimas semanas y hay un salto cualitativo en el almacenamiento de petróleo en Asia que conviene explicar con calma. Seis meses después del estallido de la guerra de Estados Unidos e Israel contra Irán, la región más dependiente del crudo del Golfo ya no improvisa restricciones de consumo: está construyendo la infraestructura física para mitigar el riesgo de Ormuz.
El Brent se mueve en el entorno de los 95 dólares por barril y el tráfico por el Estrecho de Ormuz sigue limitado por los ataques iraníes y el bloqueo naval estadounidense. Lo que hace unos meses eran medidas de emergencia —días alternos de circulación, topes de precios o teletrabajo obligatorio para funcionarios— empieza a sustituirse por decisiones de largo plazo.
El desglose de reservas y plazos críticos
Las cifras muestran cuánto margen de seguridad tenían algunos países cuando estalló la crisis. La Agencia Internacional de la Energía recomienda un mínimo de 90 días de reservas; casi nadie en el Sudeste Asiático se acercaba a esa cifra.
Vietnam: solo cinco a siete días de reservas nacionales; los inventarios comerciales y otras fuentes extendían el suministro hasta 65 días más.
Tailandia: unas 61 jornadas entre sector público y privado, por encima del mínimo obligatorio de 25 días.
Filipinas: entre 50 y 60 días de suministros privados; un panel parlamentario aprobó en agosto una ley para crear una reserva pública de 60 días.
India: unas 74 jornadas de existencias, más del 90 % en manos de empresas públicas.
La respuesta de Tokio es quizá la más estructural. La primera ministra japonesa, Sanae Takaichi, anunció en abril la iniciativa POWERR Asia, dotada con 10.000 millones de dólares para ayudar al Sudeste Asiático a adquirir crudo y, a largo plazo, construir reservas estratégicas. Japón resiste mejor la crisis precisamente porque conserva una de las mayores reservas estratégicas del mundo.
Nueva Delhi también mueve ficha. La estatal Oil and Natural Gas Corporation anunció en julio una reserva de 1,75 millones de toneladas métricas (13 millones de barriles) en el sur del país, que se suma a la ampliación de existencias ya prevista de 6,5 millones de toneladas métricas.
«: la geopolítica del crudo en tierra propia
Lo que veo en estos movimientos no es solo una reacción defensiva. Hay una negociación regional de nuevo cuño con los productores del Golfo. Emiratos Árabes Unidos y su petrolera ADNOC ya guardan crudo en Singapur, India, Corea del Sur y Japón. Ahora Abu Dabi quiere elevar su capacidad de almacenamiento en India hasta 30 millones de barriles y Nueva Delhi estudia guardar parte de sus reservas estratégicas en Fujairah, un puerto emiratí situado más allá del cuello de botella de Ormuz.
Seúl sopesa ampliar sus reservas, hoy en torno a 146 millones de barriles, en entre 30 y 40 millones adicionales, por encima de la expansión inicial de 20 millones prevista. Pekín, por su parte, ha reforzado su plan quinquenal de petróleo y gas para 2026-2030 con más gasoductos, más almacenamiento de GNL y perforación en aguas profundas. El interés por la resiliencia encaja con los programas que monitoriza el Banco Asiático de Desarrollo.
La contradicción que dejan estos datos es evidente. La infraestructura tarda años en construirse y no elimina la demanda de crudo del Golfo; la reduce o la redistribuye. Tampoco queda resuelto quién pagará el coste fiscal de mantener reservas paradas durante décadas. El hito que seguiré es la decisión final de India sobre el almacenamiento en Fujairah y los anuncios de capacidad de ADNOC antes de que cierre 2026.
🌐 El efecto dominó en Occidente
Para la eurozona y, en concreto, para España, el Brent en 95 dólares tiene un recorrido directo por los carburantes y los costes logísticos.
En la apertura europea, las refinerías y las aerolíneas descuentan la prima de riesgo del crudo; el transporte marítimo y los fletes pueden contagiarse si la tensión persiste.
Para la inflación española, la traslación a gasolina y gasóleo es inmediata en la cadena de distribución; el IPC de carburantes presionará al alza.
Las empresas del IBEX con negocio de refino pueden defender márgenes, pero las químicas, navieras y aéreas ven cómo se encarece su base de costes.
Para el BCE, un Brent estancado cerca de 95 dólares retrasa el anclaje de la inflación en el 2 %; el Euríbor podría tardar más en relajarse.
OKX ha dado un nuevo giro en su política de prevención de lavado de dinero (AML, por sus siglas en inglés). Los depósitos de criptomonedas procedentes de casas de apuestas o de redes de garantía sospechosas pueden quedar retenidos durante 15 días o más, según confirmó el miércoles su fundador y consejero delegado, Star Xu.
La medida responde a una pregunta directa de un usuario en X, que detectó cómo una plataforma de apuestas enviaba fondos directamente a wallets del exchange. Xu explicó que los fondos procedentes de canales de alto riesgo pasarán por una revisión antilavado. Durante ese periodo, las funciones de la cuenta y los fondos pueden quedar restringidos. Si la actividad se confirma como ilícita, el exchange eliminará el acceso por completo.
Qué ha confirmado OKX
Xu identificó dos focos rojos principales. El primero son los servicios de garantía gestionados a través de grupos de Telegram. El segundo es una red que denominó Huiwang, el nombre en pinyin de Huione Guarantee. Este marketplace de Telegram procesó más de 27.000 millones de dólares en transacciones antes de que los reguladores actuaran contra la plataforma en 2025. Plataformas sucesoras como Tudou Guarantee han absorbido gran parte de ese volumen, según reportes sobre redes de lavado de dinero en idioma chino.
Según el mensaje de Xu, cualquier fondo que llegue desde servicios de garantía gestionados en Telegram o desde redes similares tendrá que demostrar un origen limpio. La advertencia es clara: si la revisión concluye que los fondos provienen de actividades ilícitas, la cuenta se elimina por completo.
El AML, o prevención del lavado de dinero, es el conjunto de controles que obligan a los exchanges a vigilar el origen de los fondos que reciben. Funciona un poco como los controles de seguridad de un aeropuerto: la gran mayoría de pasajeros pasa sin problema, pero algunos deben someterse a revisiones adicionales.
El contexto: por qué ahora
La decisión no es aislada. En octubre de 2025, la FinCEN, el organismo del Departamento del Tesoro de Estados Unidos encargado de combatir el lavado de dinero, desconectó a Huione del sistema financiero estadounidense. OKX ya había marcado wallets relacionadas con ese marketplace para revisiones de cumplimiento el año pasado.
Endurecer los controles antilavado responde a una lógica clara: OKX ya ha pagado multas millonarias por no vigilar lo suficiente el origen de los fondos.
El año pasado también obligó a OKX a pagar más de 500 millones de dólares en multas relacionadas con AML en Estados Unidos. Ahora, un informe de CertiK, una firma de seguridad blockchain, señala que la aplicación de la ley antilavado supera a los casos de valores como el mayor riesgo regulatorio para el sector cripto.
El precedente más conocido es el de Huione Guarantee, un marketplace que operaba en Telegram y procesó miles de transacciones de dudosa legalidad antes de que los reguladores lo desconectaran en 2025. La red dejó una estela de plataformas sucesoras que ahora están en el radar de los exchanges.
Qué significa para los usuarios en España
Para el usuario medio la lección es doble. Primero: los depósitos desde plataformas de apuestas han dejado de ser un canal neutro. Segundo: incluso usuarios legítimos pueden verse atrapados por los controles. Xu ha reconocido que una pequeña parte de usuarios legítimos queda marcada por los controles contra el fraude. En julio de 2025, OKX enfrentó críticas públicas cuando varios usuarios reportaron cuentas congeladas por banderas falsas de fraude.
La experiencia de esos usuarios sirve de advertencia. Si recibes fondos desde una casa de apuestas o desde un grupo de Telegram que opera como garantía, conviene documentar el origen de cada transferencia antes de depositarla en OKX. El exchange no ofrece un camino rápido para resolver estas revisiones.
La contrapartida es que los controles más estrictos pueden frenar la entrada de usuarios nuevos. Un inversor que compra bitcoin por primera vez no quiere enfrentarse a una revisión de 15 días por haber apostado en una casa de apuestas online legal. La confianza del usuario medio depende de que el sistema distinga entre riesgo real y uso cotidiano.
De momento, el mensaje es sencillo: los depósitos desde casas de apuestas ya no pasan desapercibidos en OKX. Y una cuenta bloqueada 15 días no es una sanción menor para quien necesita liquidez.
Los ETFs de Ethereum encadenan nueve jornadas consecutivas de entradas netas. El precio de ether cerró agosto con una subida superior al 30%, impulsado por la acumulación de grandes inversores. La tensión con Irán, sin embargo, mantiene la cotización cerca de los 2.400 dólares.
El 1 de septiembre, ether cotizaba en torno a 2.415 dólares, con un avance marginal del 0,08% en el día, según datos de mercado recogidos por medios especializados. El activo se topó en esa sesión con la resistencia de los 2.483-2.487 dólares, una zona que ya había rechazado dos veces. El movimiento se produce tras un retroceso del 2,22% en la víspera, lo que dibuja una pausa lógica después de un rally intenso.
Los ETFs de Ethereum encadenan nueve días de entradas netas
Un ETF spot de Ethereum es un fondo cotizado que replica el precio de ether y permite comprar exposición a la criptomoneda sin necesidad de gestionar claves privadas ni monederos. Desde que la SEC dio luz verde a estos productos en 2024, los flujos se han convertido en un termómetro del interés institucional. Que durante nueve jornadas consecutivas hayan predominado las compras sobre los reembolsos indica que los grandes gestores no están reduciendo posiciones, sino todo lo contrario.
Esta racha de entradas netas contrasta con la cautela geopolítica. La escalada de tensión con Irán ha inyectado volatilidad en todos los mercados, y las criptomonedas no han sido la excepción. Aun así, el capital ha seguido fluyendo hacia los vehículos cotizados de ether, una señal de convicción que va más allá del trading de corto plazo.
El comportamiento de los flujos encaja con la acumulación de ballenas que apuntan los datos on-chain: inversores con carteras grandes han aprovechado los recortes para aumentar su exposición. De hecho, el volumen diario de la criptomoneda se situó en unos 13,67 mil millones de dólares, un 11,5% por encima del promedio de treinta días, lo que confirma una participación creciente en la subida.
El apetito institucional no se ha apagado con la tensión geopolítica; se ha mantenido mientras el precio consolida.
El precio de ETH cierra agosto con una subida superior al 30%
El balance mensual es contundente. Ether avanzó un 30,12% en 30 días y un 26,4% en las dos últimas semanas, según el mismo informe. El activo opera por encima de todas sus medias móviles relevantes, desde la SMA-15 (la media de las últimas quince sesiones) hasta la SMA-200 (la de doscientas sesiones), una estructura que los analistas técnicos leen como tendencia de fondo positiva.
A pesar del rebote, la distancia con el máximo histórico sigue siendo amplia. Ethereum alcanzó su récord de 4.948 dólares en agosto de 2025 y hoy cotiza alrededor de un 51% por debajo. Ese margen explica por qué muchos inversores mantienen la tesis de que la red todavía puede atraer capital institucional a largo plazo, sin que ello elimine el riesgo de una corrección previa.
Un episodio ilustra cómo la infraestructura puede añadir presión puntual. Coinbase registró el pasado 1 de septiembre un error de precio en su token de ether en staking, cbETH (un derivado que representa ether depositado en la plataforma), lo que provocó liquidaciones por cerca de 1,8 millones de dólares. Los analistas consultados lo consideran acotado y sin riesgo sistémico para el precio de ether.
La subida convence, pero la resistencia de 2.500 dólares sigue marcando el ritmo
La situación recuerda a otras fases de acumulación de la era post-fusión. En abril de 2023, tras desbloquearse los ethers en staking, Ethereum vivió una toma de beneficios que no rompió la tendencia de adopción. Algo parecido ocurrió con la aprobación de los ETFs en julio de 2024: el precio no reaccionó de inmediato, pero sentó las bases para que los flujos institucionales empezaran a importar más que el ruido de corto plazo.
Ahora la resistencia de 2.483 dólares es la línea que separa una simple pausa de una ruptura alcista. Los informes técnicos señalan que una superación con volumen de los 2.490 dólares daría paso al rango de 2.700-3.000. En cambio, si el soporte de 2.360 dólares se pierde, la historia cambiaría. Dicho de otro modo: el mercado ha comprado tiempo, no un pase libre.
Un riesgo estructural es la dependencia de un grupo reducido de proveedores de staking y cámaras de liquidación. La concentración en torno a grandes plataformas, como el propio incidente de cbETH demuestra, puede añadir volatilidad cuando menos se espera. Por eso la lectura más equilibrada no pasa por perseguir el rally, sino por entender que la incorporación de ether a las carteras institucionales es un proceso lento.
La mirada queda puesta en las próximas semanas. Si las entradas a los ETFs mantienen el ritmo y la tensión con Irán no escala, la ruptura de los 2.500 dólares parece el siguiente examen. Si falla, el activo seguirá consolidando. Ningún escenario, hoy por hoy, invalida la tesis de largo plazo de Ethereum como capa de liquidación de activos digitales.
¿Qué ha pasado? Ryanair recorta su previsión de pasajeros del ejercicio fiscal 2027 de 216 a 214 millones para reducir su exposición al queroseno sin cubrir.
¿Quién está detrás? La propia aerolínea, con el jet fuel en torno a 140 dólares por barril y el 80% del consumo cubierto a unos 67 dólares.
¿Qué impacto tiene? Menos vuelos entre noviembre y marzo y un aviso claro: si el petróleo sigue alto hasta el verano de 2027, las tarifas aéreas europeas subirán de forma significativa.
Ryanair rebaja a 214 millones su previsión de pasajeros para 2027 y recortará vuelos el próximo invierno para esquivar el queroseno sin cobertura.
La aerolínea irlandesa explicó en su comunicado de prensa que el jet fuel cotiza en torno a 140 dólares por barril y que conserva cubierto el 80% de sus necesidades para el ejercicio fiscal 2027 a unos 67 dólares por barril. El recorte se concentrará en el programa de invierno, entre noviembre y marzo, periodo en el que el tráfico quedará prácticamente plano frente al año anterior.
Según Ryanair, este ajuste puntual de capacidad podría reducir entre 70 y 100 millones de euros las pérdidas del invierno 2026. La compañía admite que el ejercicio seguirá siendo rentable, aunque con un beneficio después de impuestos inferior al récord que marcó en 2026.
El movimiento llega después de que Ryanair transportara en agosto 22,2 millones de pasajeros, un 6% más interanual, con una ocupación del 96%. En los doce meses hasta agosto el tráfico alcanzó 214,4 millones de viajeros, un 5% más.
El 20% del queroseno sin cubrir: por qué Ryanair volará menos en invierno
Ryanair descartaba en abril recortar vuelos pese al encarecimiento del queroseno. Entonces defendía que tenía alrededor del 80% del consumo comprado por adelantado hasta marzo de 2027 a unos 67 dólares por barril; ese escudo, sin embargo, dejó expuesto aproximadamente el 20% del consumo.
Entre abril y junio, el combustible no cubierto llegó a duplicarse y contribuyó a que el beneficio trimestral cayera un 34%. Luego, con la moderación del mercado, la aerolínea amplió coberturas para 2028, pero ha acabado recortando el objetivo de pasajeros ante el riesgo del invierno sin cobertura.
Ryanair no está cancelando billetes: está retirando capacidad allí donde el queroseno a 140 dólares convierte cada vuelo sin cobertura en una pérdida segura.
La compañía añadió que, si los precios del petróleo se mantienen altos hasta el verano de 2027, las tarifas aéreas europeas podrían aumentar de forma significativa. La razón es simple: ningún operador absorbe un coste energético que, según IATA, llegó a duplicarse tras el estallido de la guerra en Oriente Medio, el pasado 28 de febrero.
Europa ha quedado especialmente expuesta por su dependencia de las importaciones de combustible aéreo. IAG, Lufthansa, y Air France-KLM han registrado un deterioro desigual de resultados, pese a una demanda resistente, y varias compañías han moderado capacidad o expectativas.
Más pasajeros en agosto, menos en invierno: la advertencia de tarifas al alza
Ryanair, con su modelo de altos volúmenes y costes ultrabajos, decide moderar la oferta antes que asumir pérdidas invernales. Es un síntoma de disciplina operativa que ya han mostrado otras aerolíneas: en mayo al menos 19 compañías aplicaron subidas de precios o recargos para trasladar parte del encarecimiento del queroseno al pasajero.
Ese giro no afecta por igual a toda la red. Las rutas vacacionales y los aeropuertos de costa serán los primeros en notar menos frecuencias durante el invierno, aunque Ryanair no ha detallado todavía qué bases asumirán la mayor parte del ajuste.
Hoja de Ruta: Claves del Viaje
El impacto es directo para el viajero español que planifica vuelos entre noviembre y marzo: habrá menos frecuencias en las rutas de menor ocupación y, si el petróleo no se modera, tarifas más altas en el conjunto del sector. La zona cero se sitúa en los aeropuertos europeos vacacionales y en los corredores de alta competencia de precios, donde Ryanair es el primer operador y la sensibilidad a cualquier recargo es máxima. El dato que resume la decisión es la doble cifra de la cobertura: 80% protegido a 67 dólares y un 20% expuesto al barril a 140 dólares. Ahí está la lógica: Ryanair prefiere renunciar a dos millones de viajeros antes que producir billetes con margen negativo. Si el queroseno se mantiene por encima de los 100 dólares, la disciplina de Ryanair acabará contagiando al resto del sector. Habrá que seguir el precio del fuel y la próxima actualización de capacidad de la aerolínea antes del verano de 2027.
La factura de la luz de invierno se encarece: el gas duplica su precio y el Brent supera 95 dólares.
El bloqueo estadounidense de los puertos iraníes, los ataques de la República Islámica a embarcaciones en el estrecho de Ormuz, y las represalias de Washington contra Teherán han desatado una escalada bélica que tensa el mercado energético. El precio del gas TTF en el hub holandés cerró ayer en 73,5 euros por megavatio hora, casi el doble de los niveles de junio y el más alto desde diciembre de 2022. El Brent superó los 95 dólares por barril, con un alza de más del 10% en la última semana.
La subida del crudo se nota ya en el surtidor. La gasolina 95 ha pasado de 1,53 euros por litro a finales de junio a 1,85 euros, y el gasóleo ha subido de 1,51 a 1,78 euros. No todo es el petróleo: la retirada progresiva de las bonificaciones fiscales también empuja. El gasóleo mantiene un descuento de 15 céntimos por litro que vence en octubre, mientras que la gasolina conserva apenas una bonificación simbólica de 5 euros por litro.
La retirada del apoyo fiscal ya está detrás de parte del repunte. El gasóleo subió un 15,3% anual en julio, según el Índice de Precios de Consumo del INE. Cuando el descuento expire en octubre, el encarecimiento se hará más visible. El invierno energético se ha adelantado.
La mayor escalada se ha producido en el gas. El TTF cerró en 73,5 euros/MWh y su impacto en la factura de la luz es directo, porque los ciclos combinados marcan cada vez más el precio del mercado mayorista. Ese mercado alcanza 118,25 euros por megavatio hora, tras una subida del 24% en las últimas ocho semanas. El recibo eléctrico ya lo nota.
La crisis de Ormuz no es un ruido pasajero: es un shock de suministro que llega con los inventarios europeos en mínimos casi históricos.
El problema de fondo es que el bloqueo del estrecho de Ormuz se produce con los almacenes bajo mínimos. Los países de la OCDE han tirado de reservas durante seis meses y sus inventarios de petróleo se sitúan en mínimos de casi 40 años. Los almacenes de gas en Europa están al 67,3% de su capacidad, 16,7 puntos por debajo de la media de los últimos cinco años. La Comisión Europea fija como objetivo cerrar agosto por encima del 80% para afrontar el invierno con garantías de suministro. No se llega.
Con los inventarios tan bajos, cualquier interrupción prolongada del tránsito en Ormuz se traduce en precios de invierno estructuralmente elevados.
Los futuros de electricidad y gas en Europa anticipan un invierno con precios altos. El mercado descuenta que la tensión en Ormuz persistirá y que los ciclos combinados seguirán marcando el precio marginal en las horas punta. La curva de futuros del gas TTF para el primer trimestre de 2027 se sitúa por encima de los 70 euros/MWh. Las comercializadoras ya trasladan esa señal alcista a las renovaciones de tarifas y a los contratos de precio fijo.
Tendencias, precedentes y la contradicción de fondo
La escalada de 2026 guarda paralelismos con la crisis energética de 2022, pero con una diferencia importante: entonces los almacenes europeos estaban razonablemente llenos al comienzo del otoño. Hoy no. La dependencia de los ciclos combinados para cubrir los huecos de las renovables y de la nuclear hace que cada euro de gas se traslade casi automáticamente a la factura eléctrica. El precedente de 2022 demuestra que los mercados pueden permanecer tensionados durante meses si falla una ruta clave de suministro.
La contradicción del sistema europeo es evidente. La Comisión Europea pide cierres de agosto por encima del 80% de almacenamiento, pero la regulación no obliga a los Estados miembros a blindar los flujos de GNL si el tránsito por Ormuz se interrumpe. La política energética europea sigue diseñada para un escenario de normalidad geopolítica que ya no existe. El invierno 2026-2027 pondrá a prueba la resiliencia de ese diseño.
La próxima reunión del BCE, la semana que viene, será la primera señal concreta de cómo la autoridad monetaria asimila este repunte inflacionista. Si sube tipos, enfriará la demanda y descargará algo de tensión sobre los precios. Si opta por esperar, el mensaje será otro: la prioridad pasa a ser no dañar el crecimiento. Sea cual sea, la factura de la luz de invierno ya está decidida en los mercados de futuros. No hay margen para sorpresas optimistas.
La subida de los carburantes en septiembre encadena ya nueve semanas consecutivas de repuntes y deja el precio medio del diésel en 1,865 euros por litro. La gasolina de 95 octanos escala a 1,732 euros, según el Boletín Petrolero de la Unión Europea correspondiente a la semana del 25 al 31 de agosto. Son máximos desde la tercera semana de marzo, justo antes de que entraran en vigor las primeras medidas fiscales para contener la escalada del crudo.
El repunte semanal ha sido del 0,52% en gasolina y del 0,21% en gasóleo. En términos acumulados desde que decayó la rebaja del IVA al 10% a principios de julio, el diésel se ha encarecido un 24% y la gasolina un 20,4%.
Con estos precios, llenar un depósito medio de 55 litros de diésel cuesta ahora 102,57 euros, 25,13 euros más que hace un año. En gasolina, la factura asciende a 95,26 euros, casi 14 euros por encima de los 81,29 euros que se pagaban doce meses atrás.
El precio de la gasolina hoy: lo que muestra el Boletín Petrolero de la UE
El boletín recoge los precios medios pagados entre el 25 y el 31 de agosto, por lo que no incorpora todavía la rebaja del impuesto especial de hidrocarburos aplicada desde el 1 de septiembre. El alza semanal de la gasolina ha sido del 0,52% y la del gasóleo del 0,21%.
El diésel se queda a las puertas de los 1,883 euros por litro que marcó la semana anterior a la entrada en vigor, en marzo, de las primeras medidas fiscales del Gobierno. La gasolina también se acerca a los 1,733 euros de aquel momento.
Pese al repunte, España sigue claramente por debajo de la media de la Unión Europea. La gasolina de 95 se paga en la UE a 1,949 euros y en la eurozona a 2,030, mientras que el diésel se sitúa en 2,039 y 2,099 euros, respectivamente.
Nueve semanas seguidas de alzas no son un ajuste puntual: son la factura de la retirada fiscal y de un mercado de refino que no se ha relajado.
La subida de los carburantes en septiembre y el arrastre de la fiscalidad
El 29 de junio, un Consejo de Ministros extraordinario aprobó el real decreto ley que dejó caer la rebaja del IVA al 10% de los carburantes. Para compensar, se articuló una reducción del impuesto especial de hidrocarburos: 15 céntimos por litro en julio, 10 a partir del 1 de agosto y 20 céntimos para el gasóleo desde el 1 de septiembre, una cifra más alta de la prevista inicialmente.
Esta última rebaja responde a la fuerte subida del diésel en julio. Antes del actual ciclo alcista, la fiscalidad reducida había provocado cinco caídas consecutivas y un descenso acumulado del 11% en el diésel, con mínimos anuales para la gasolina. Todo eso se ha revertido en las últimas nueve semanas.
La evolución del precio de los carburantes no es un espejo inmediato del barril de crudo. Intervienen la cotización específica de cada producto, los impuestos, la logística, la materia prima y los márgenes brutos. El resultado final en el surtidor llega con decalaje temporal respecto al movimiento del mercado mayorista.
Nueve semanas consecutivas. Eso no es ruido, es tendencia.
El diésel, más caro que la gasolina: un desajuste con consecuencias
El gasóleo supera a la gasolina en 13,3 céntimos por litro, una brecha que altera la lógica tradicional del mercado español. Para el transporte profesional, el impacto es directo: cada repostaje de 55 litros supone 102,57 euros y dispara la presión sobre las flotas.
El encarecimiento del gasóleo tiene una segunda lectura: encarece la cadena logística interna. El transporte por carretera traslada el coste del combustible a los bienes que mueve. En un mes en el que los precios de la alimentación o los servicios mantienen tensiones, cualquier deriva del diésel añade presión a la inflación subyacente.
El gasóleo ha dejado de ser la opción barata del surtidor español, y esa inversión de papeles se paga en cada kilómetro recorrido por carretera.
La demanda de gasóleo sigue firme en Europa, mientras la gasolina atraviesa una fase de estacionalidad menos favorable. Esa composición de producto explica por qué los surtidores españoles replican la tensión del diésel incluso cuando el petróleo no escala con la misma fuerza.
La distancia entre ambos combustibles no es exclusiva del mercado nacional. En la zona euro, el diésel se paga a 2,099 euros y la gasolina a 2,030, lo que amplía la brecha. La fiscalidad española mantiene los precios por debajo de la media europea, pero no elimina la percepción de que repostar se ha vuelto sensiblemente más caro en apenas dos meses.
El matiz está en los márgenes. La rebaja del IEH de 20 céntimos aplicada desde el 1 de septiembre no aparece aún en los datos del boletín, que corresponde a la semana del 25 al 31 de agosto. Si los operadores trasladan la rebaja al surtidor, el próximo boletín podría mostrar una moderación. Si no la trasladan, y los precios siguen subiendo, quedará evidencia de que la fiscalidad no ha contrarrestado la escalada.
La primera fotografía del nuevo régimen fiscal llegará con los datos de la semana del 1 al 7 de septiembre. Habrá que observar si el diésel vuelve a situarse por debajo de la gasolina o si, por el contrario, la inercia del mercado de refino mantiene la anomalía. Tampoco hay un techo a la vista.