Comprar una empresa rentable en marcha es, para Codie Sanchez, la vía más fiable al patrimonio: menos glamur que fundar una startup y más caja desde el primer día. El detalle es cómo se sistematiza.
Por qué comprar una empresa rentable gana a fundar desde cero
La fundadora de Contrarian Thinking y autora del libro ‘Own or Be Owned’ lo formula como un ultimátum: own or be owned, posee o te poseen. Su tesis, defendida en el pódcast Rapid Response que conduce el ex editor jefe de Fast Company Bob Safian, sostiene que la propiedad de un negocio es una de las pocas formas reales de cambiar tiempo por ingresos de largo plazo.
Vamos a los números. El pequeño empresario medio de Estados Unidos gana unos 65.000 dólares al año, por debajo del salario mínimo anualizado de California y de la renta mediana del país. Trabajar más horas no arregla eso: el problema no es el esfuerzo, es el modelo.
La dispersión de resultados remata el argumento. Entre el 10% y el 20% de las compañías es 30 veces más rentable que la cola del mercado, según el dato que maneja Sanchez. Traducido a la decisión de un emprendedor, la pregunta no es si montar algo o comprar algo, sino en qué parte de esa distribución quiere acabar y con qué herramientas piensa llegar.
El sistema de los 12 profit levers contra el ‘cowboying’
El diagnóstico es incómodo: la mayoría de dueños ‘cowboyea’ su negocio, decide a ojo, por sensación, y por eso no sabe por qué un trimestre funciona y el siguiente se desangra. Si la empresa no corre sobre un sistema, no hay rentabilidad consistente ni datos que expliquen las decisiones. Es el motivo por el que, según ella, el capital riesgo se come el almuerzo a negocios perfectamente normales.
Comprar una empresa rentable no elimina el riesgo: lo muda del producto al precio que pagas y al sistema que heredas.
Su marco son los 12 profit levers: el precio, a quién vendes, a quién contratas, qué producto pones en el mercado, cómo haces el pitch y cómo promocionas eso que vendes. Todo sistematizado. El ejemplo que pone es caro: despidió a dos directivos que cobraban cientos de miles de dólares al año porque no conseguía que trabajaran con el sistema.
Sin un sistema no hay margen repetible: lo que no puedes explicar con datos tampoco lo puedes escalar ni vender después.
📦 Caso de estudio: la pyme que decide a ojo
El reto: Una empresa rentable que pierde margen porque su dueño decide por intuición y no sabe qué decisiones funcionaron.
La jugada: Sistematizar las doce palancas de beneficio, de precio a promoción, antes de tocar cualquier otra cosa.
El resultado: El 10%-20% de las compañías más rentables gana 30 veces más que la cola del mercado, según el dato que maneja Sanchez.
La lección: Ordenar un negocio que ya factura es más barato que construir la demanda desde cero.
La tesis, por tanto, no va de comprar barato, sino de operar con método. El comprador disciplinado adquiere una máquina que ya factura y le corrige la inercia; el que improvisa hereda los vicios del vendedor y les añade los propios.
Lo que esta tesis enseña al emprendedor español
El ecosistema español está volcado en la creación. Lanzadera, Wayra o ENISA empujan proyectos que todavía no facturan, y la Ley de Startups diseña incentivos para la empresa emergente recién nacida. En el otro extremo, comprar una pyme con veinte años de cartera apenas tiene infraestructura: ni aceleradoras de compradores, ni financiación pensada, para el relevo generacional de un taller, una distribuidora o una clínica dental.
Ahí es donde la tesis tensa la cuerda. Y también donde conviene desconfiar del entusiasmo: comprar no es un atajo gratis. El riesgo no desaparece, se traslada. En una startup se paga con burn rate el privilegio de no saber si existe demanda; en una adquisición se paga con due diligence, con el precio de entrada y con las deudas heredadas del vendedor.
La ventaja real es otra y es sólida: compras un histórico, no una hipótesis. Cuando auditas los unit economics de una empresa con tres ejercicios cerrados, ves si retiene clientes, cuánto le cuesta captar cada uno y qué EBITDA deja antes de que tú entres. Ningún fundador tiene esos datos el día uno, y el precio de tenerlos es el precio de la empresa.
Hay un matiz tecnológico que Sanchez coloca con precisión. Frente a la predicción de Sam Altman sobre un unicornio levantado por una sola persona con inteligencia artificial, ella responde que la IA acelera lo que ya hay dentro del operador; no convierte a cualquiera en gestor. Su recomendación es bajar el objetivo: antes que competir con ingenieros financiados con miles de millones, mejor comprarle el negocio al manitas del barrio que se jubila y añadirle tecnología, datos y marca.
Para el founder español que lleva dos años con un MVP y sin ingresos, la comparación escuece y es útil. En su ciudad hay negocios que facturan y no encuentran relevo. La pregunta honesta no es qué vía es más noble, sino cuál encaja con sus capacidades: comprar exige leer balances, negociar y sostener un equipo heredado; fundar exige vender y aguantar el vacío. Oficios distintos, riesgos distintos.
El precedente tiene nombre: los ‘search fund’. Un emprendedor levanta capital para buscar, comprar y dirigir una única empresa. El modelo lleva más de una década asentado en España de la mano de las escuelas de negocio, sin llegar a la escala que tiene en Estados Unidos, donde el comprador natural de una pyme rentable es un fondo y no un operador de 32 años.
Y hay una advertencia que Sanchez no esconde: la mayoría de los compradores primerizos fracasa en la due diligence porque se enamora del negocio antes de mirar los números. Validar una idea con la lógica de la Lean Startup cuesta meses y poco dinero; comprar mal cuesta años y todo el capital.
La lección que puedes aplicar mañana no es elegir bando. Es asumir que comprar una empresa rentable y fundar una startup son dos maneras distintas de arriesgar, y que el mercado hispanohablante está lleno de negocios sólidos sin comprador. Menos glamur, más margen.
🚀 Hoja de Ruta para Emprender
Audita antes de enamorarte: pide tres ejercicios cerrados, la concentración de clientes y el margen por línea antes de poner una cifra sobre la mesa.
Mueve una sola palanca: empieza por el precio y documéntalo; un cambio de tarifas bien medido mueve más el EBITDA que cualquier campaña.
Busca el relevo, no el chollo: los negocios sin sucesión familiar se venden con descuento y con cartera intacta; ahí está la oportunidad.
Separa tus dos oficios: si vas a comprar, aprende contabilidad y negociación antes que a hacer un pitch; es el orden inverso al de fundar.
La adopción de IA en empresas choca con un muro: solo el 7% obtiene valor medible. El informe de TCS junto a Fast Company revela dónde está la brecha y qué puede copiar tu equipo.
El dato que desmonta el hype: solo el 7% logra valor medible
Vamos a los números. La encuesta, realizada a 380 directivos de primer nivel en sectores muy distintos, dibuja un panorama incómodo para quien creía que bastaba con enchufar un modelo de lenguaje a su operativa. Solo un 7% declara valor medible gracias a la IA. El 23% escala con retornos moderados, otro 23% se queda en pilotos que no despegan, el 21% sigue en fase de experimentación temprana y un 18% ni siquiera la ha tocado. Un 8% llegó a pausar o abandonar sus iniciativas después de haberlas arrancado.
A efectos prácticos, la mayoría de las empresas no ha pasado de la promesa. El retorno de inversión es el principal obstáculo para el 39% de las compañías, según el informe. Y ese dato esconde algo más profundo: el problema no es la herramienta, es el modelo.
Amit Bajaj, presidente de TCS, lo resume con una pregunta que todo founder debería hacerse antes de comprar otra licencia: quién está creando valor medible y qué separa a las que escalan de las que no.
El modelo detrás de las que sí rentabilizan la IA
La diferencia entre el 7% que gana y el resto no es presupuesto ni acceso a modelos punteros. Es arquitectura. El informe lo llama ser AI native: no usar la IA como un añadido sobre procesos antiguos, sino rediseñar el flujo de trabajo entero con ella dentro desde el diseño.
No es la herramienta lo que separa a las empresas que ganan con IA, sino haber rediseñado el proceso entero en lugar de parchearlo por encima.
Las compañías que inyectan IA sobre un proceso tradicional hacen la tarea más fácil, pero no transforman nada. Las líderes, en cambio, rediseñan el workflow completo. El 70% de las empresas líderes opera con varios sistemas de IA críticos en producción, y solo el 13% de las encuestadas reconoce tener un sistema crítico donde la IA es integral para el negocio.
Un despliegue desordenado de IA no es una estrategia: es un gasto con fecha de caducidad y sin retorno que lo justifique.
📦 Caso de estudio: Mastercard
El reto: Reducir el fraude en transacciones sin frenar la experiencia del cliente.
La jugada: Dar acceso a Copilot a todos sus empleados e integrar IA en la prevención de fraude, con formación práctica.
El resultado: Una mejora del 300% en la detección de operaciones fraudulentas.
La lección: El acceso masivo a la IA, con formación, vale más que una herramienta aislada para un solo departamento.
Hay un segundo pilar que separa a las que ganan: un modelo estructurado de colaboración humano-IA. Todas las líderes lo tienen definido; el 26% de las empresas no cuenta con ninguno. Un tercio ya despliega modelos autónomos. Y el acceso importa: más de la mitad de las AI-native dan acceso a la IA a la mayoría o a todos sus empleados, frente al 39% del total. En más de la mitad de las compañías el acceso sigue restringido, y el 28% señala la falta de habilidades internas como su mayor barrera.
El otro cuello de botella es el dato. Para el 30% de los líderes y el 36% del conjunto, la calidad, el gobierno o la infraestructura de datos es el mayor freno. Sin datos limpios, el mejor modelo falla. Y la formación marca la diferencia: HP organiza reuniones periódicas donde los empleados preguntan lo que quieran sobre IA, y Autodesk puso en marcha una AI Academy de un año con 350 millones de dólares comprometidos a tres años para formar en IA.
Por qué la IA de escaparate no paga las facturas
Aquí viene la lección para el ecosistema español. Llevamos dos años de ferias, demos y anuncios donde cada startup se declara AI-powered. Pero el informe dice algo incómodo: solo el 7% mide valor real. En España, con un tejido dominado por pymes y micropymes, el riesgo es mayor. Un negocio real —una chocolatería artesanal, un taller, una tienda de barrio— que añade IA sin rediseñar su proceso repetirá el error del 23% que escala a medias. La IA no arregla un modelo de negocio roto; lo acelera, para bien o para mal.
Y aquí conviene tomar posición: el hype de la IA recuerda al de otras olas tecnológicas. Cuando todo el mundo dice que lo hace, casi nadie lo mide. Las líderes hacen algo distinto: el 82% mide crecimiento de ingresos de productos o servicios con IA, frente al 51% del total. Canva lo define con claridad: hacer el trabajo de una organización más grande con la misma plantilla. Mastercard bajó el fraude un 300%. E.l.f. Beauty asegura stock cuando un producto se viraliza. Ninguno de esos casos es magia; es medición.
Para un founder en fase seed, la lectura es directa. La pregunta no es si usas IA, sino qué métrica mueves con ella y cómo la vas a medir desde el día uno. Las que responden esa pregunta son las del 7%. Las que no, engrosan el 23% de pilotos que nunca despegan.
🚀 Hoja de Ruta para Emprender
Define tu misión crítica: decide qué proceso de tu negocio dependerá de la IA y hazlo integral, no un añadido. Solo el 13% lo logra y por eso destaca.
Mide el retorno desde el día uno: fija una métrica concreta de margen, conversión o fraude antes de desplegar. Al 39% de las empresas le falta justo eso.
Limpia los datos antes del modelo: la calidad y el gobierno del dato frenan al 36% de las compañías. Sin datos fiables, el mejor algoritmo falla.
Da acceso y forma a tu equipo: el 28% señala la falta de habilidades como barrera. Formar a todos, como hace Mastercard, supera tener la IA encerrada en un departamento.
Antena 3 no ha cambiado ni un minuto el horario de ‘Pasapalabra’. El concurso de Roberto Leal sigue exactamente donde lleva desde 2020, de lunes a viernes a las 20:00 horas, y esa aparente calma esconde en realidad una jugada de ajedrez televisivo que se ha cocido a fuego lento este mes de septiembre. Quien de verdad ha tenido que replantear su tablero ha sido Telecinco, y el motivo tiene nombre propio.
Con el estreno de «Rueda la letra», el nuevo concurso de Carlos Sobera que recupera la mecánica del célebre Rosco tras la batalla judicial por los derechos del formato, Mediaset se enfrentaba a una decisión delicada. Programarlo de frente contra Pasapalabra hubiera sido un suicidio de audiencia casi seguro. Así que optaron por otra estrategia.
El movimiento real de Antena 3
La cadena de San Sebastián de los Reyes lleva tres años asentada en el liderazgo de las audiencias españolas, y su franja de las 20:00 horas es, sin exagerar, una de las más rentables de toda la parrilla. Pasapalabra no solo aguanta el tirón, sino que desde el estreno de su nueva prueba final, «AlaZ», sigue sumando seguidores fieles cada tarde.
Ese dominio es precisamente lo que ha condicionado el movimiento de Telecinco. Enfrentar directamente un concurso recién nacido contra un formato con más de dos décadas de rodaje en España habría sido, según reconocen fuentes del sector, una apuesta casi perdida de antemano. Mediaset lo sabía, y actuó en consecuencia.
La jugada de Mediaset para esquivar el duelo
Este liderazgo sostenido de Antena 3 en los últimos meses, apoyado en concursos, informativos y ficción, ha llevado a la cadena rival a evitar cualquier colisión frontal. La solución de Telecinco fue colocar Rueda la letra una hora antes, entre las 19:00 y las 20:00, justo delante de ‘¡Allá tú!’, el concurso de Juanra Bonet que sigue siendo el verdadero rival directo de Pasapalabra cada tarde.
Con Carlos Sobera al frente y Rafa Guardiola —histórico director del propio Pasapalabra durante su etapa en Telecinco— dirigiendo el nuevo formato, la cadena confiaba en que la experiencia previa marcaría la diferencia. El estreno, el 7 de septiembre, reunió a 624.000 espectadores y un 9,1% de cuota, cifras discretas pero dentro de lo esperado para un debut sin enfrentamiento directo.
Cómo le ha ido al nuevo rival de Pasapalabra
La realidad, sin embargo, ha sido más complicada de lo previsto. Durante sus primeros cinco programas, «Rueda la letra» bajó hasta una media aproximada de 566.800 espectadores y un 8,0% de share, lejos del arranque inicial. El «morbo» de ver a dos exganadores del bote de Pasapalabra —Fran González y Lilit Manukyan— como primeros concursantes no fue suficiente para consolidar la audiencia entre semana.
Ante ese arranque irregular, Telecinco tomó una segunda decisión apenas dos días después: ampliar la emisión del concurso también a los fines de semana, colocándolo los sábados y domingos a las 20:00 horas, como telonero de los informativos. Un reajuste que confirma que la cadena sigue buscando el hueco exacto donde este formato pueda respirar sin la sombra de su rival de toda la vida.
Lo que esto significa para el espectador habitual
Para quien sigue Pasapalabra cada tarde, la buena noticia es que no hay ningún cambio que memorizar. El concurso de Roberto Leal mantiene su cita diaria a las 20:00 horas en Antena 3, con la misma estructura de siempre y la prueba «AlaZ» como colofón. La confusión sobre un supuesto cambio de horario responde, en realidad, al reordenamiento que ha hecho Telecinco a su alrededor, no a ninguna decisión tomada en Atresmedia.
Lo interesante es observar cómo dos cadenas han interpretado de forma opuesta el mismo tablero: mientras Antena 3 opta por la estabilidad absoluta —no tocar nada de lo que funciona—, Telecinco ensaya, corrige y reajusta semana a semana buscando su hueco. Dos filosofías distintas ante el mismo género televisivo.
Los datos que marcan la diferencia
Pasapalabra: de lunes a viernes, 20:00h, sin cambios desde 2020
Rueda la letra (entre semana): 19:00-20:00h, como telonero de ‘¡Allá tú!’
Rueda la letra (fin de semana): sábados y domingos a las 20:00h, antes del informativo
Audiencia de estreno: 624.000 espectadores (9,1% de cuota) frente a una media posterior de 566.800
La incógnita que queda por resolver
Queda por ver si esta doble estrategia de fines de semana termina de consolidar al concurso de Sobera, o si Telecinco necesitará un tercer ajuste en las próximas semanas. La historia reciente de la televisión española enseña que los formatos de preguntas y respuestas necesitan tiempo para fidelizar a su público, algo que Pasapalabra tardó años en conseguir tras su salto a Antena 3 en 2020.
Qué cabe esperar de aquí a fin de año
La tendencia, a corto plazo, apunta a que Antena 3 seguirá sin tocar una coma de su parrilla de tarde mientras los datos sigan acompañando. No hay ningún indicio, ni en fuentes del sector ni en la propia cadena, de que se esté planteando mover Pasapalabra de su franja histórica, y menos aún ahora que su rival directo ha optado precisamente por esquivarlo.
Para Telecinco, el reto real está en los próximos meses: consolidar «Rueda la letra» en un hueco que todavía se está definiendo, sin la presión de un enfrentamiento directo pero también sin la garantía de audiencia que da competir cara a cara. Si algo enseña la televisión española es que la paciencia, bien gestionada, suele ser la mejor aliada de cualquier formato que empieza.
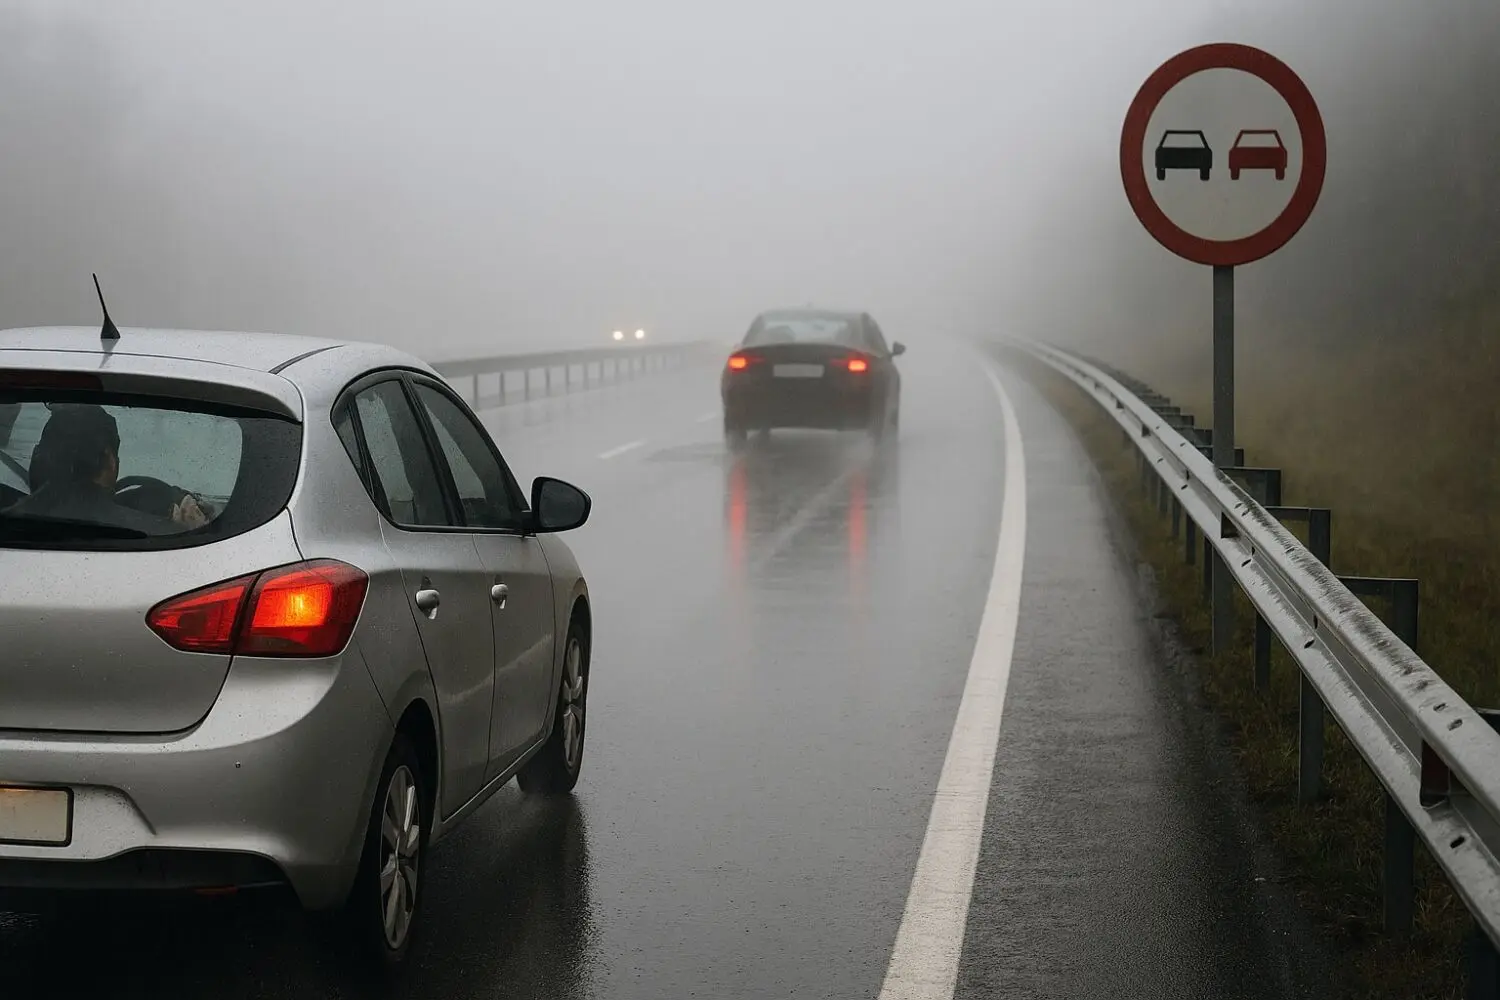
La DGT ha vuelto a poner el foco en un hábito que parece insignificante pero que sale caro. Cada vez que llueve, miles de conductores en España siguen circulando sin las luces de cruce encendidas, convencidos de que el modo automático del coche se encarga de todo. No siempre es así, y el resultado puede ser una sanción de hasta 200 euros.
El problema no es solo la multa. Circular sin visibilidad adecuada con lluvia intensa multiplica el riesgo de accidente, porque el resto de conductores tardan más en detectar tu vehículo. Y aquí es donde entra la contradicción: mucha gente cree que cumple la norma solo por llevar las luces diurnas encendidas, y no es suficiente.
DGT: el error que casi nadie identifica como infracción
Según ha explicado la propia DGT en sus últimas campañas de concienciación, confiar ciegamente en el modo automático de las luces es el fallo más repetido en otoño e invierno. El sensor del coche mide la luz ambiental, pero no siempre interpreta bien que está lloviendo con fuerza.
Esto provoca situaciones peligrosas: el sistema «cree» que hay suficiente luz natural y no activa las luces de cruce, dejando al vehículo prácticamente invisible para el resto de usuarios de la vía. Es un fallo técnico, sí, pero la responsabilidad legal sigue siendo del conductor.
Cuánto cuesta esta multa y por qué se considera infracción grave
La DGT señala que no llevar el alumbrado obligatorio en condiciones de lluvia, niebla o baja visibilidad está tipificado como infracción grave en la Ley de Seguridad Vial. La sanción económica puede llegar a 200 euros, y en los casos donde además se considera que existe un riesgo evidente para la seguridad del tráfico, la cuantía puede escalar hasta los 600 euros.
Lo llamativo es que esta infracción, pese a ser grave, no conlleva la retirada de puntos del carné. Aun así, el verdadero coste puede ser mayor: si tienes un accidente circulando sin luces obligatorias, tu aseguradora podría alegar negligencia y negarse a cubrir los daños, tanto propios como de terceros. Ahí es donde muchos conductores se llevan el susto de verdad.
La Guardia Civil es la encargada de vigilar el cumplimiento de esta norma en carreteras interurbanas, y sus agentes tienen potestad para sancionar en el momento si detectan que un vehículo circula sin el alumbrado adecuado durante un episodio de lluvia intensa.
Cómo detecta la DGT esta infracción sobre el terreno
En la práctica, la detección no depende de radares ni de cámaras automáticas. Son los agentes de tráfico quienes, durante controles rutinarios o desplazamientos por carretera, identifican a los vehículos que circulan sin luces cuando las condiciones meteorológicas lo exigen. La subjetividad del agente entra en juego, aunque existen precedentes judiciales donde conductores han recurrido la sanción con éxito aportando informes meteorológicos que demostraban que no llovía en el momento y lugar de la denuncia.
Esto deja claro un matiz importante: la obligación de encender las luces depende de la visibilidad real, no de si el parte meteorológico anunciaba lluvia para ese día. Si circulas con niebla ligera, lluvia moderada o simplemente al anochecer, la norma se activa igualmente.
Cuándo es obligatorio llevar las luces de cruce encendidas
No solo se trata de la lluvia. La DGT recuerda que las luces de cruce son obligatorias en varios escenarios que muchos conductores pasan por alto:
Entre la puesta y la salida del sol, en cualquier tipo de vía.
En túneles y pasos inferiores, aunque sea pleno día y parezca haber suficiente luz natural.
Con lluvia intensa, niebla, nieve o polvo en suspensión que reduzcan la visibilidad.
En carriles reversibles o habilitados en sentido contrario, donde la visibilidad de otros vehículos es clave para evitar colisiones.
Confundir las luces diurnas (DRL) con las luces de cruce es, precisamente, el origen de buena parte de estas sanciones. Las DRL avisan de tu presencia, pero no iluminan la carretera ni sustituyen a las luces cortas cuando la visibilidad empeora.
Qué puedes hacer para evitar la sanción sin gastar un euro
La solución que propone la DGT es sencilla y no cuesta nada: desactivar la confianza ciega en el modo automático, sobre todo con la llegada del otoño y el invierno, cuando las lluvias y la niebla se vuelven más frecuentes. Revisar manualmente el estado del alumbrado antes de salir a la carretera es un gesto de segundos que puede evitar tanto la multa como un problema mayor si hay un accidente.
Los expertos en seguridad vial insisten en que la tecnología ayuda, pero no debe sustituir el criterio del conductor. Un simple vistazo al salpicadero antes de arrancar, sobre todo en días con previsión de lluvia, basta para comprobar que las luces de cruce están activas cuando realmente se necesitan.
Lo que viene: más control y menos margen para el despiste
Todo apunta a que la DGT seguirá reforzando este tipo de campañas de concienciación en los próximos meses, coincidiendo con el aumento de precipitaciones en gran parte del país. La tendencia general apunta hacia una normativa cada vez más estricta con la visibilidad en carretera, en línea con otras medidas recientes que amplían la protección de los usuarios más vulnerables de la vía.
La buena noticia es que evitar esta sanción está completamente en tus manos y no requiere ninguna inversión. Basta con perder la costumbre de delegarlo todo en la electrónica del coche y recuperar el hábito de comprobar las luces uno mismo antes de cada trayecto, sobre todo cuando el cielo se pone gris. Un gesto pequeño que, con lluvia, puede marcar la diferencia entre llegar tranquilo o encontrarte con una notificación de la DGT en el buzón.
Si esta semana has notado más toses en el metro o más mocos en clase de tus hijos, no es casualidad. En Madrid, la vuelta al colegio ha coincidido con un descenso de temperaturas que ha adelantado la circulación de virus respiratorios propios del otoño, según confirman especialistas y datos oficiales de vigilancia epidemiológica.
No se trata de una percepción exagerada. El repunte ya se nota en las consultas de pediatría y de atención primaria, y coincide con un fenómeno que este 2026 se está repitiendo en varias comunidades autónomas: la temporada vírica ha empezado antes de lo que marcaba el calendario habitual.
Por qué el otoño en Madrid llega con la salud por delante
El origen está en una combinación muy concreta: la reincorporación masiva a las aulas y oficinas tras el verano, sumada a la bajada progresiva de las temperaturas. Esa mezcla crea el terreno perfecto para que los virus circulen con más fuerza y más rápido de lo habitual.
Según los datos del Instituto de Salud Carlos III, ya en septiembre del curso pasado los casos de infección respiratoria aguda en atención primaria se dispararon entre las semanas 37 y 39, justo cuando arrancaba el curso escolar. Este año, el patrón se repite, y con él llega la misma pregunta de cada temporada: ¿toca ya sacar la bufanda y el ibuprofeno del cajón?
La buena noticia es que la mayoría de estos procesos son leves. La mala es que, si no se toman precauciones básicas, se encadenan uno detrás de otro con más facilidad de la que nos gustaría.
Lo que dicen los médicos madrileños sobre el adelanto de esta temporada
Especialistas en pediatría consultados en distintos centros hospitalarios coinciden en que este comportamiento «se repite cada temporada», aunque reconocen que el arranque ha sido especialmente temprano. La combinación de laringitis, bronquiolitis por virus respiratorio sincitial y los catarros comunes está llenando las salas de espera antes de lo esperado. Si quieres profundizar en cómo el descanso y los hábitos nocturnos influyen en las defensas del organismo, hay evidencia interesante sobre cómo un buen descanso favorece la recuperación general, algo especialmente relevante en estas semanas de mayor exposición viral.
El propio Boletín Epidemiológico Nacional ha confirmado que la temporada de virus respiratorios se ha adelantado varias semanas respecto a años anteriores en el conjunto del país, lo que ha disparado el número de notificaciones de enfermedad tipo influenza a cifras récord para la última década. Aunque este dato es nacional, Madrid no es una excepción: la capital y su área metropolitana, con su alta densidad de población y movilidad diaria, suelen anticipar estas tendencias.
Qué virus están circulando ya por las calles y colegios madrileños
Los expertos en pediatría distinguen varios protagonistas en este arranque de temporada. El más habitual sigue siendo el rinovirus, responsable de la mayoría de los catarros comunes, pero también empieza a notarse la presencia del virus respiratorio sincitial, especialmente preocupante en bebés y personas mayores por su capacidad de provocar bronquiolitis y complicaciones más serias.
A ellos se suma la laringitis aguda, muy característica en niños de entre seis meses y tres años, reconocible por esa tos ronca y metálica que suele aparecer de madrugada. Los coronavirus estacionales, sin relación con la COVID-19, también están detrás de buena parte de los cuadros catarrales que se están viendo estos días en los centros de salud madrileños.
Cómo proteger a tu familia sin volverte loco con las medidas
La prevención frente a estos virus no exige nada extraordinario, sino constancia en lo básico. Los pediatras insisten en que gestos sencillos, repetidos cada día, marcan una diferencia real en la transmisión dentro de casa y en el colegio.
El mensaje de los especialistas es tranquilizador: la mayoría de estos cuadros son banales y se resuelven solos, aunque conviene vigilar a los más pequeños y a las personas mayores ante cualquier signo de empeoramiento.
Lavado de manos frecuente, sobre todo al volver del colegio o del trabajo, antes de comer y después de sonarse la nariz.
Ventilar las estancias varias veces al día, incluso en días fríos, para renovar el aire y reducir la carga viral en espacios cerrados.
Evitar el contacto cercano con personas que presenten síntomas, especialmente si hay bebés o mayores vulnerables en casa.
Vacunarse cuando corresponda: la campaña de gripe y COVID-19 en la Comunidad de Madrid comienza en octubre, con prioridad para mayores y grupos de riesgo.
Lo que se espera para las próximas semanas en la región
Con el otoño avanzando y el frío instalándose poco a poco, todo apunta a que esta tendencia de adelanto seguirá marcando el ritmo de la temporada. Los sistemas de vigilancia epidemiológica seguirán de cerca la evolución semana a semana, y no se descarta que la campaña de vacunación se ajuste si la situación epidemiológica lo requiere.
La perspectiva, sin embargo, no es alarmista. Los propios expertos recuerdan que un arranque temprano no equivale necesariamente a una temporada más grave, y que la experiencia acumulada en los últimos años permite a los servicios sanitarios anticiparse mejor que nunca. Con las medidas básicas de higiene y la vacunación al día, la mayoría de los madrileños atravesarán este otoño con algún que otro estornudo, pero sin sobresaltos mayores.
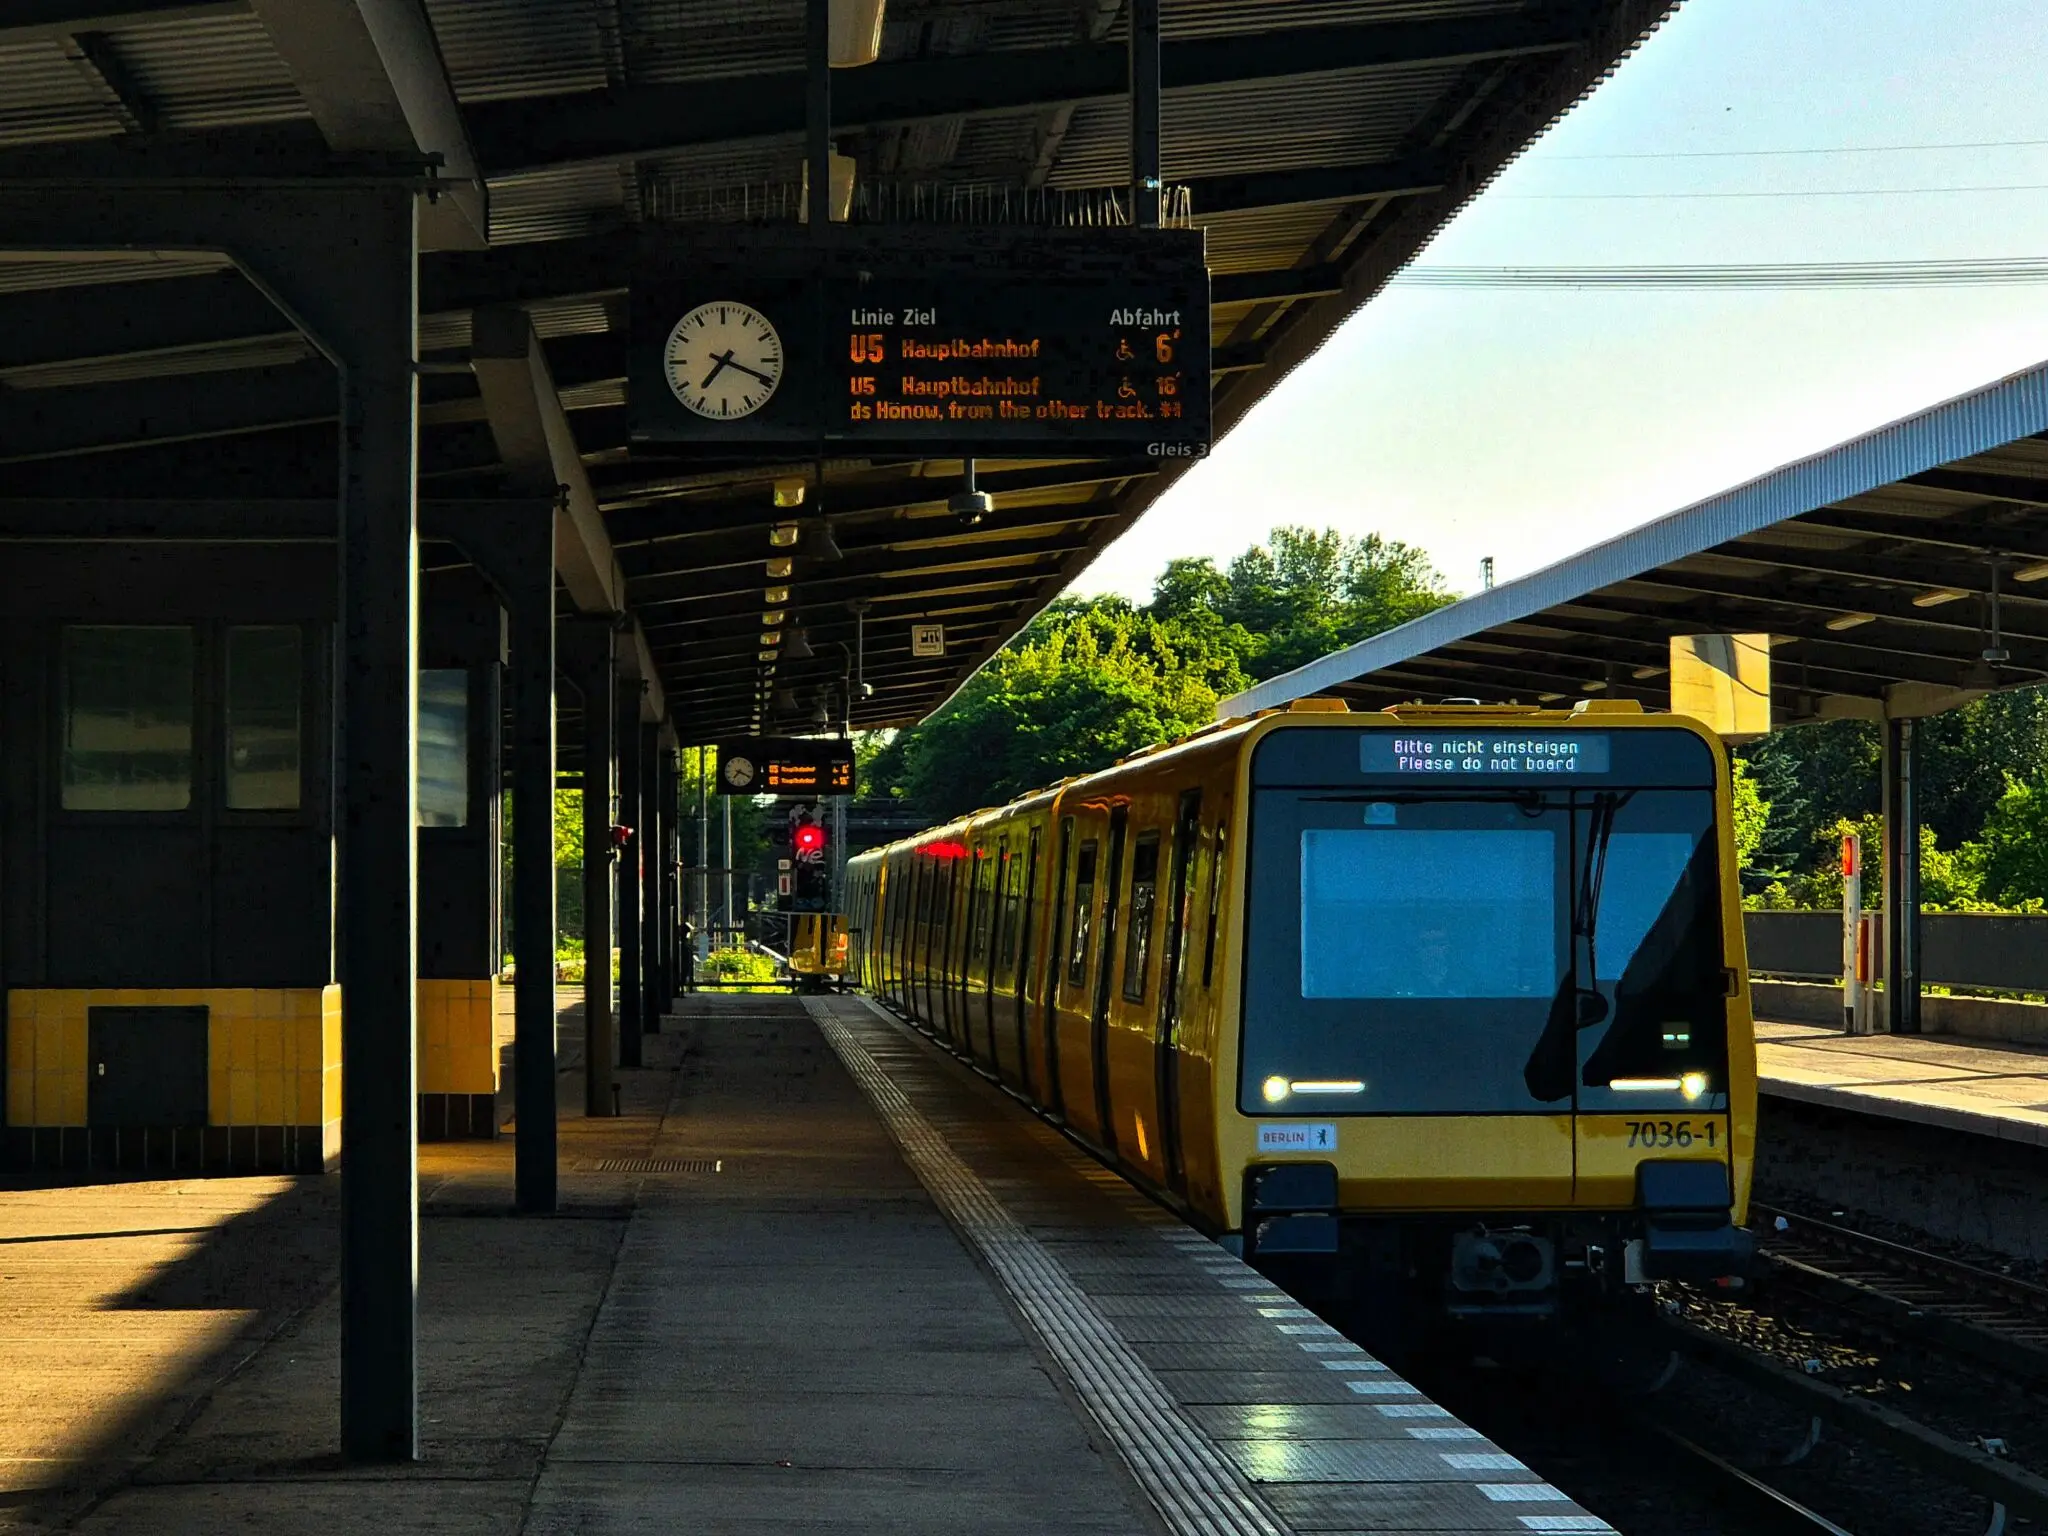
¿Qué ha pasado? La primera unidad rotulada con Lottu, la nueva marca de Cercanías Euskadi, rueda desde hoy en pruebas por la C-3 entre Bilbao y Orduña y se incorporará al servicio en unas semanas.
¿Quién está detrás? El Departamento de Movilidad del Gobierno vasco, que asumió la gestión el 1 de enero de 2025, y Adif, responsable de vías, andenes y estaciones.
¿Qué impacto tiene? Once trenes de la serie 447 con acceso a nivel de andén para los 20.000 usuarios diarios de la línea más transitada de Euskadi, dentro de un plan de 1.000 millones hasta 2030.
La primera unidad de Lottu, nueva marca de Cercanías Euskadi, rueda desde hoy en pruebas entre Bilbao y Orduña por la C-3.
El estreno simbólico llega casi dos años después de que el Gobierno vasco asumiera la gestión de las Cercanías ferroviarias, el 1 de enero de 2025, y casi un año después de que la ciudadanía eligiera el nombre en una encuesta pública: Lottu, ‘unir’ en euskera. La consejera de Movilidad, Susana García Chueca, presentó este lunes la rotulación coincidiendo con la visita del secretario de Estado de Transportes, José Antonio Santano, a las obras de la estación de Basauri.
Los trenes que hoy circulan con la imagen de Renfe no se van a serigrafiar. El Ejecutivo autonómico ha adquirido una primera tanda de once unidades de la serie 447 —la mayoría de las actuales son del modelo 446— y las irá incorporando a la C-3 conforme las reciba. Después llegará el resto de la red vizcaína. Durante varios años convivirán, por tanto, la imagen antigua y la nueva.
El salto técnico no es cosmético. Las 447 son más silenciosas, transmiten menos vibraciones y sitúan el suelo del vagón a la altura del andén, lo que resuelve el principal obstáculo para las personas con movilidad reducida. Colectivos de viajeros llevaban años denunciando la escalerilla que había que salvar en los apeaderos de la C-3, la línea más utilizada de Euskadi con unos 20.000 usuarios diarios.
A lo largo del verano el Gobierno vasco trasladó desde la red de Gipuzkoa algunas unidades adaptadas para ofrecer accesibilidad universal en determinadas horas. El objetivo declarado es que, cuando estén operativos los once convoyes, todos los trenes de de la ruta sean accesibles.
El tren nuevo resuelve la escalerilla, pero no el andén: sin las obras de Adif, media revolución se queda en el aire.
La otra mitad depende del Administrador de Infraestructuras Ferroviarias. El Adif invierte casi 30 millones en remodelar la estación de Basauri y tiene en marcha los talleres y el lavadero de Ollargan, que dan servicio a la C-3. Santano habló de una ‘revolución silenciosa’ en los núcleos de Cercanías de Euskadi y cifró en 1.000 millones la inversión prevista hasta 2030: 600 se quedarán en Bizkaia y permitirán transformar Zorroza, Olabeaga y los andenes de la propia C-3.
El reparto de tareas marca el ritmo. Los trenes son competencia autonómica desde la transferencia; la vía y los apeaderos siguen en manos del Estado a través de Adif. De ahí que la consejera reconociera que ‘queda mucho trabajo por hacer’ y que la implantación de la marca se quiera vincular a una mejora progresiva del servicio, no a un cambio de pegatina.
El esquema recuerda al de otros traspasos ferroviarios. En Euskadi ya existe Euskotren, la marca propia del Gobierno vasco para su red de vía estrecha; ahora le toca el turno a las Cercanías de vía ancha. En Cataluña, Ferrocarrils de la Generalitat opera desde hace años líneas transferidas con identidad propia.
Lo que observamos es un pulso de competencias más que un cambio de logo. El Ejecutivo autonómico presume de gestión propia y Adif conserva la llave de las estaciones, que es donde el viajero nota de verdad el servicio. La C-3 es el mejor escaparate posible y también el más exigente: cualquier retraso en los andenes se leerá como un fracaso de la marca recién nacida.
El calendario aprieta. Las once unidades 447 llegarán de forma escalonada y la entrada en servicio comercial está prevista en cuestión de semanas, sin fecha cerrada sobre el papel. Queda faena.
Hoja de Ruta: Claves del Viaje
El impacto para el viajero se mide en dos planos. En el bolsillo, poco cambia: el billete de Cercanías mantiene tarifas y abonos. En la experiencia diaria, sí: accesibilidad universal, menos ruido y menos vibración en una línea que mueve 20.000 personas al día, la cifra más alta de toda la red vasca. La zona cero es Bizkaia y, muy especialmente, el corredor Bilbao-Orduña, con Basauri como obra estrella gracias a esos casi 30 millones de Adif. El dato que resume la operación son los 1.000 millones comprometidos hasta 2030, de los que 600 se quedarán en territorio vizcaíno. El pulso entre agentes es evidente: el Gobierno vasco controla el material rodante y la imagen, Adif controla los andenes, y el usuario solo percibe el resultado de la suma. Como precedente sirve el propio traspaso, ejecutado el 1 de enero de 2025, que ya dejó claro que una transferencia de gestión no equivale a una transferencia de infraestructura. El punto débil es ese: si los apeaderos de la C-3 no se adaptan al ritmo al que llegan los 447, la accesibilidad universal quedará coja durante años y la marca nueva arrastrará la factura de la vieja.
El estreno comercial de los once 447 marcará el reloj. Hasta entonces, Lottu es una promesa rotulada en un tren que aún circula en pruebas.
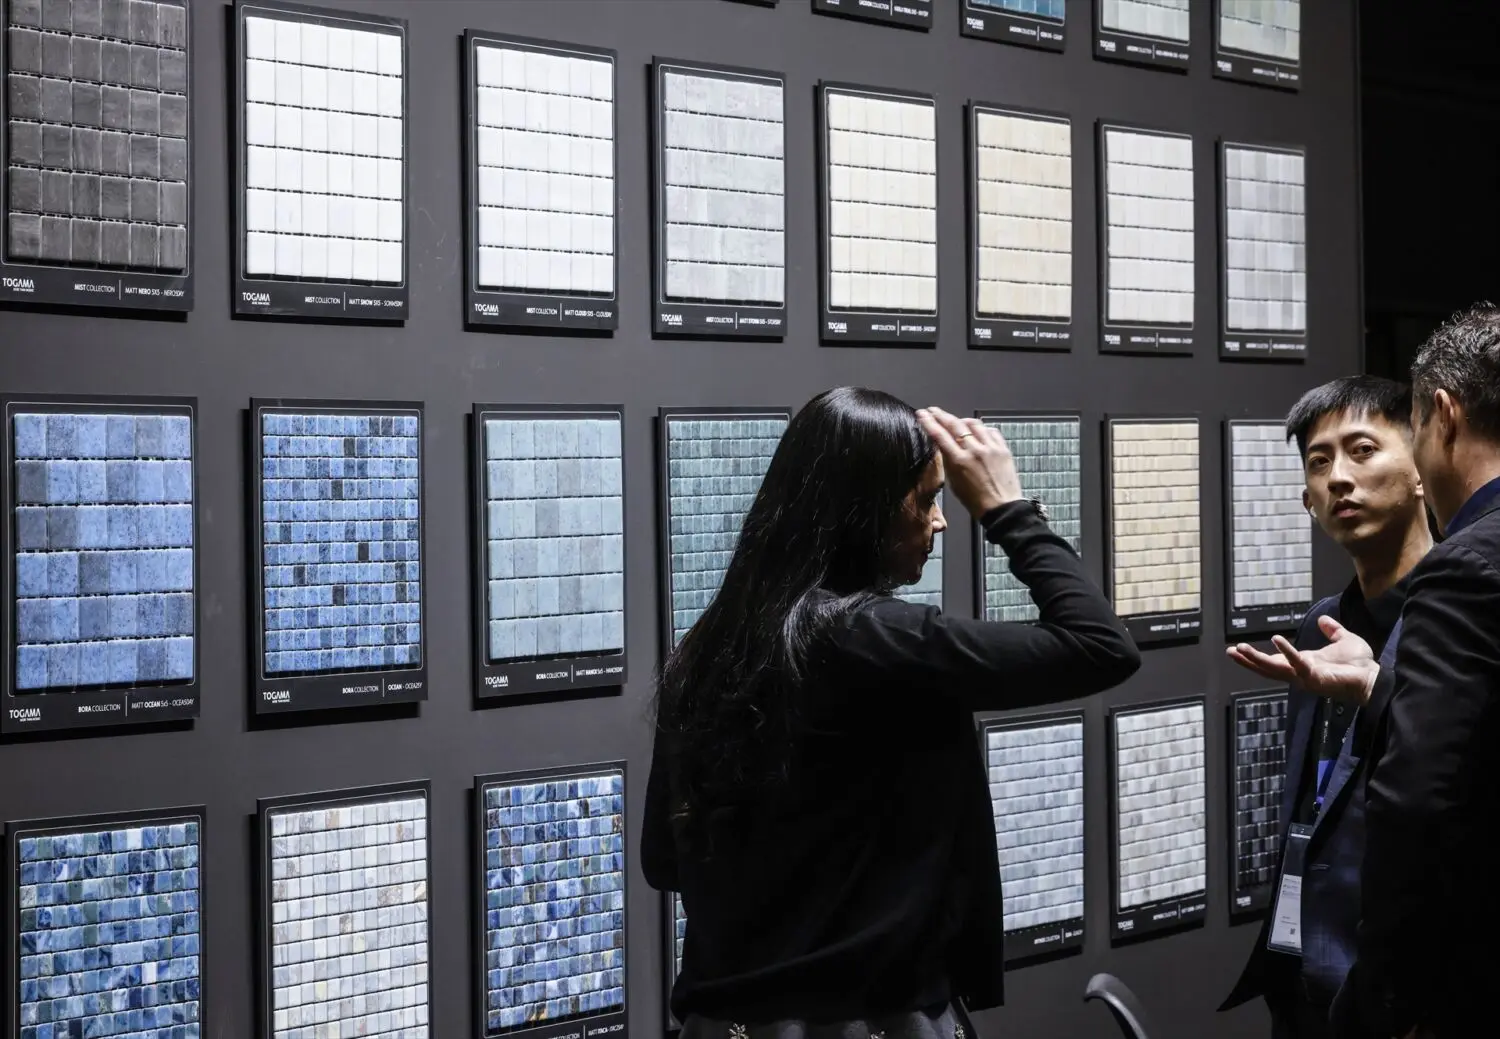
El sector cerámico de Castellón llega a Cersaie 2026 con el gas disparado y los mercados tradicionales en disputa. La cita de Bolonia vuelve a ser el escaparate donde la industria española del azulejo mide su capacidad de resistencia frente a una competencia que no soporta los mismos costes energéticos.
La magnitud del golpe no admite matices. El precio del gas que alimenta los hornos de cocción se ha triplicado respecto a los niveles previos a la escalada geopolítica, y esa factura pesa ya más que la mano de obra en la estructura de costes de buena parte de las plantas. Un horno de azulejo no es una fábrica que se apaga y se enciende a conveniencia: mantener la curva térmica cuesta dinero incluso cuando los pedidos no llegan.
El puerto de Castellón ha movido un 15% más de materias primas en 2026, según los datos que maneja la propia autoridad portuaria. El tráfico no miente: las fábricas siguen comprando arcilla, feldespato y esmalte porque necesitan producir, pero lo hacen con márgenes cada vez más estrechos y con un ojo puesto en el precio del gas que van a pagar al mes siguiente.
La patronal Ascer lleva meses repitiendo el mismo mensaje a Bruselas: sin un precio de la energía homologable al de sus rivales, la industria del azulejo europeo desaparece. No es una amenaza retórica. Italia, el gran competidor continental, también sufre el gas caro, pero Turquía, India y China compiten con electricidad subvencionada y con el carbón todavía en su matriz energética.
En Cersaie, las firmas de Castellón exhiben diseño, formato y acabado. Es su terreno natural. Keraben, Metropol e Íbero figuran entre las enseñas que apuestan por la innovación de producto para diferenciarse de una oferta asiática cada vez más afinada. El argumento comercial es el de siempre: calidad y servicio frente a precio puro.
El sector no se juega un trimestre en Bolonia; se juega la posición que tardó cuarenta años en construir.
La feria llega, además, tras el desmoronamiento de Cevisama, la cita valenciana que durante décadas fue el escaparate natural del azulejo español. Su caída dejó a las empresas sin su cita de cabecera en casa y empujó a Bolonia a un papel que antes no tenía. Cersaie se convierte así en el único gran foro europeo donde el sector puede seguir mostrando músculo.
Europa y EEUU: los dos mercados que sostienen la facturación
El azulejo español vende fuera buena parte de lo que fabrica, y Europa concentra el grueso de esa exportación. Alemania, Francia y Reino Unido sostienen la facturación del clúster, mientras Estados Unidos se ha consolidado como el mercado de mayor valor añadido, con precios medios muy por encima de los del consumo interior. Retener esas dos plazas es la prioridad de la campaña.
La amenaza no viene solo del coste energético. Los fabricantes asiáticos han elevado su juego en diseño y han ganado cuota en los segmentos medios, justo donde el azulejo español era imbatible hace una década. En paralelo, los aranceles y las barreras comerciales han reordenado las rutas: parte de lo que antes se vendía desde Castellón empieza a producirse más cerca del cliente.
No es una batalla nueva. El azulejo español lleva años defendiendo su cuota europea frente a un rival italiano que, con menos volumen, mantiene precios más altos gracias a una marca país bien trabajada. La diferencia ahora es el coste energético: cuando la factura del gas se dispara a ambos lados de los Alpes, aguanta mejor la tormenta quien tiene la caja más sólida.
La trampa de competir cuando la energía no se elige
El problema del cerámico castellonense no es de demanda ni de producto: es de estructura. Una industria intensiva en energía que compite en un mercado globalizado donde el precio del gas lo fija la geopolítica y no la eficiencia tiene un margen de maniobra limitado. La electrificación de los hornos avanza, pero exige inversiones que muchas empresas medianas no pueden asumir con los balances actuales. Ahí está el nudo.
Hay una contradicción que el sector no oculta. Mientras reclama a Bruselas un mecanismo de ajuste de costes energéticos y aranceles contra la competencia desleal, sigue invirtiendo en producto y en marca, consciente de que si pierde el liderazgo tecnológico el problema del gas dejará de importar. Es la paradoja del que defiende el corto plazo sin renunciar al largo. Y funciona: el azulejo español mantiene su referencia en formato grande y en porcelánico técnico.
La otra cara del problema energético es la concentración. Los años de gas caro han acelerado un proceso de consolidación silencioso: las plantas pequeñas cierran o se venden, y los grandes grupos ganan cuota relativa sin necesidad de crecer en ventas. No es una buena noticia para el empleo en la comarca, pero sí una forma de que el clúster sobreviva como tal.
Lo que se dirime estos días en Bolonia no es una feria. Es la constatación de que el sector puede aguantar un ejercicio con el gas triplicado, pero no cinco. La prueba de fuego llegará con los resultados del próximo trimestre y con la revisión de los contratos energéticos a largo plazo que muchas empresas negocian ya de cara a 2027. Si el precio no cede, el mapa europeo del azulejo se reordenará, y no precisamente a favor de Castellón.
La luz ha vuelto a subir en tu recibo, y no es una sensación: en agosto la factura media se encareció un 2,5% respecto a julio, según los últimos datos de OCU. No es un repunte aislado. El mercado mayorista se ha movido un 13% al alza en el mismo periodo, y todo apunta a que octubre no va a dar tregua.
El motivo no está solo en España. La tensión en el estrecho de Ormuz ha disparado el precio del gas europeo hasta niveles que no se veían desde enero de 2023, y ese gas es el que fija el precio final de la electricidad en las horas donde no hay sol ni viento suficiente. La factura de tu casa depende, en parte, de lo que pase a miles de kilómetros.
Por qué sube la luz ahora mismo
Para entender lo que está pasando conviene mirar el mercado mayorista, donde se subasta la electricidad cada hora. En agosto, ese precio promedió 118,25 euros/MWh, solo superado por el peor momento de la crisis energética de 2022. El gas es el gran responsable, porque entra a cubrir la demanda cuando la energía renovable no llega, y su coste se traslada directamente al recibo.
El indicador clave es el TTF, la referencia del gas en Europa, que subió un 15,8% en agosto hasta 61,46 euros/MWh. Es su nivel más alto desde hace más de tres años, y la escalada tiene una causa geopolítica muy concreta que muchos consumidores todavía no conocen bien.
El papel del estrecho de Ormuz en tu factura
La incertidumbre sobre el tránsito de gas natural licuado por el Ormuz explica buena parte de esta tensión en los mercados de luz europeos. Este paso marítimo, situado entre el golfo Pérsico y el golfo de Omán, es la única salida al mar abierto para una parte muy relevante del petróleo y el gas que se comercializa en el mundo. Cualquier riesgo sobre su navegabilidad se traduce, casi en tiempo real, en precios más altos.
No es la primera vez que un conflicto lejano acaba notándose en el recibo eléctrico español, pero sí es una de las veces en que la conexión ha sido más directa y rápida. Los analistas de mercado llevan meses avisando de que, mientras persista la inestabilidad en la zona, el gas seguirá marcando el suelo de los precios eléctricos en toda Europa, y España no es una excepción pese a su peso renovable.
Lo que dicen los mercados de futuros sobre octubre
Aquí está el dato que más debería preocuparte si tienes tarifa indexada o PVPC. Los mercados de futuros anticipan un aumento del 16,4% en el precio mayorista para el cuarto trimestre del año, hasta situarse en torno a los 127,25 euros/MWh. Es una previsión, no un hecho consumado, pero el mercado rara vez se equivoca por mucho margen cuando lleva semanas apuntando en la misma dirección.
Octubre es, además, un mes especialmente sensible porque coincide con la revisión trimestral de la tarifa regulada. Si tienes PVPC, cualquier subida del mercado mayorista se trasladará de forma prácticamente íntegra a tu factura desde ese mes. La ventana para actuar con margen es limitada, y se cierra según nos acercamos a la revisión.
Qué opciones tienes para blindarte antes de octubre
Aquí es donde entra la parte práctica. Las grandes comercializadoras ya han empezado a mover ficha ante este escenario, y conviene conocer bien las alternativas antes de que el mercado apriete todavía más.
Tarifas de precio fijo a varios años: algunas eléctricas ya ofrecen productos que congelan el precio del kWh hasta cinco ejercicios, trasladando el riesgo de la volatilidad a la compañía en lugar de al cliente.
Revisar si tu potencia contratada es la que realmente necesitas: ajustar los kW puede suponer un ahorro directo de entre 40 y 50 euros al año.
Comparar antes de renovar contrato: las condiciones cambian rápido en un mercado tensionado y no todas las ofertas incorporan la subida del mismo modo.
Vigilar la revisión de octubre si tienes PVPC: es el momento exacto en el que el nuevo escalón de precios entra en vigor.
El riesgo de firmar un precio fijo demasiado pronto
Conviene ser prudentes con este tipo de decisiones, porque no siempre salen a cuenta. Un precio fijo firmado hoy puede resultar un acierto si el mercado sigue subiendo, pero también puede convertirse en una losa si la tensión geopolítica se resuelve antes de lo previsto y los precios bajan de nuevo, como ocurrió tras la crisis de 2022.
La experiencia histórica es clara en un punto: las tarifas fijas a largo plazo proliferan justo cuando el mercado asusta, que es precisamente el peor momento para tomar decisiones apresuradas. Antes de firmar cualquier compromiso de varios años, merece la pena comparar el precio fijo ofrecido con la media del mercado libre actual y valorar cuánto vale para ti dormir tranquilo frente al riesgo de pagar de más si la situación se relaja.
Qué esperar de aquí a fin de año
Si algo ha demostrado el mercado eléctrico en los últimos años es que la volatilidad ha llegado para quedarse, pero también que existen más herramientas que nunca para protegerse de ella. El autoconsumo, las baterías domésticas y las tarifas por horas siguen siendo las opciones más sólidas a largo plazo, aunque no resuelvan la incertidumbre a corto plazo que trae octubre.
La recomendación realista pasa por no dejarse llevar por el pánico ni por las ofertas más agresivas del momento. Revisa tu consumo, compara con calma y decide con datos, no con miedo. La luz seguirá siendo un asunto geopolítico durante un tiempo, pero un consumidor informado siempre tiene más margen de maniobra que uno que actúa a última hora.
El pasado martes 15 de septiembre, Puig acordó adquirir el 50% restante de las acciones de Isdin por 1.200 millones de euros, haciéndose con la plena propiedad de la marca de dermocosmética. Si bien hay que tener en cuenta que, pese a tratarse de una adquisición lógica para conseguir crecer en la categoría de ‘skincare’, la compañía catalana tendrá mucho trabajo por delante y deberá traducir el crecimiento en rentabilidad.
En este sentido, las sinergias y la expansión de los márgenes para la compañía catalana de belleza y cuidado personal serán determinantes para justificar el múltiplo pagado y evitar así que la operación Puig e Isdin diluya la creación de valor. Por otro lado, el próximo Capital Markets de la multinacional catalana se llevará a cabo el próximo 28 de octubre, y es una oportunidad para que aporte visibilidad sobre las palancas de crecimiento.
Sin ir más lejos, el presidente ejecutivo de Puig, Marc Puig, ha explicado que «Isdin representa cinco décadas de visión compartida entre las familias Puig y Esteve. Juntos hemos contribuido a construir una empresa con una posición distintiva en la intersección de la ciencia y la belleza. Agradecemos a la familia Esteve su contribución decisiva y la confianza que ha caracterizado nuestra colaboración. Puig afrontará esta nueva etapa con un compromiso a largo plazo con Isdin, su equipo humano, su cultura científica y su continuo desarrollo.
Isdin
Fuente: Agencias
Puig deberá lograr escala y rentabilidad
En este contexto, la adquisición del 50% de Isdin que Puig aún no controlaba supone el paso más natural para la compañía catalana dentro de su estrategia de crecimiento en skincare. Concretamente, Puig pasará a controlar el 100% de una compañía que es evidente que ya conoce y con la que además mantiene importantes vínculos estratégicos. Esta transacción marca un nuevo capítulo en una alianza que comenzó hace 50 años, cuando las familias Esteve y Puig combinaron su experiencia en ciencia y belleza para crear Isdin.
Siguiendo esta línea, desde que comenzó la alianza hace 50 años, ambas familias han apoyado el desarrollo de la empresa hasta convertirla en un referente internacional en dermatología y cuidado de la piel, reconocido, eso sí, por su enfoque científico y su compromiso con la innovación. «Estamos orgullosos de todo lo que se ha construido juntos durante 50 años. Este acuerdo se ha alcanzado con plena confianza en el futuro de Isdin«, afirma el presidente del consejo de administración de Corporación Químico-Farmacéutica Esteve, Albert Esteve.
Hasta su finalización, Isdin continuará operando en el curso normal de sus negocios, bajo su estructura de gobierno corporativo vigente. La transacción está sujeta a las aprobaciones de competencia pertinentes».
Puig
Tal y como detalla la experta de Alpha Value, Jie Zhang, «Puig pagará 900 millones de euros al cierre de la operación, que está prevista para finales del primer trimestre de 2027, y otros 300 millones de euros que se aplazarán al primer trimestre de 2029. Asimismo, la transacción se financiará mediante una combinación de recursos propios y deuda«. No obstante, tras su finalización, Puig prevé que su ratio de deuda neta/EBITDA ajustado se mantenga por debajo de 2,0 veces, en línea con las previsiones comunicadas previamente por la compañía.
No obstante, por su parte, el analista de Renta 4, Pablo Fernández de Mosteyrín, afirma que creen que «la operación permitirá a Puig ganar escala en dermatología, reforzar su posicionamiento en el negocio y ampliar su presencia en EMEA, al tiempo que facilita la captura íntegra del potencial de crecimiento y de las posibles sinergias de Isdin. Sin duda, el principal interrogante reside en la valoración y en la capacidad de Puig para traducir crecimiento en rentabilidad».
Fuente: Puig
Según las estimaciones de Renta 4, los términos de la operación implican valorar el 100% de Isdin en 2.400 millones de euros, lo que es equivalente a alrededor de 3,7 veces las ventas, 30,7 veces el ebit y 42 veces el PER 2025. Hay que prestar atención a que en 2025 estuvo condicionado por un crecimiento prácticamente plano, pero en el primer semestre de 2026 el crecimiento habría vuelto a situarse en doble dígito.
«Estimamos un margen ebit medio de alrededor del 15%, superior al 12% en 2025, aunque todavía claramente por debajo del 20% de compañías como Haleon, Kenvue, L’Oréal o Galderma. Por tanto, la creación de valor exigirá no solamente recuperar el crecimiento, sino también una mejora sustancial de los márgenes y las sinergias relevantes«, certifica el analista de Renta 4, Pablo Fernández de Mosteyrín
La consolidación de ISDIN aumenta las ganancias a un costo
La operación de Puig frente a Isdin tendrá un impacto positivo en ventas y ebit desde el cierre, al pasar la compañía catalana a consolidar el 100% de Isdin, aunque el efecto sobre beneficio neto será más limitado por el previsible incremento en costes financieros, amortizaciones e impuestos. «Estimamos una ebtida de 1,3 veces en 2027, antes de sinergias por debajo del límite autoimpuesto de 2 veces, por lo que el balance no constituye nuestra principal preocupación«, afirman desde Renta 4.
Si bien el verdadero reto será demostrar que Isdin puede volver a crecer a doble dígito de forma sostenible y, sobre todo, hacerlo con una rentabilidad todavía mayor. Una etapa que proporciona a Isdin una sólida plataforma para el futuro. Sin embargo, no hay que olvidar que el enfoque de Isdin sigue siendo el mismo; es decir, impulsar la ciencia y la innovación, servir a los profesionales de la salud y a los pacientes.
Una tienda de Puig de la marca Loto del Sur. Fuente: Agencias.
Por su parte, desde Alpha Value han incorporado la consolidación total de Isdin a partir del primer trimestre de 2027. El consiguiente aumento de los ingresos y la rentabilidad del grupo se ve parcialmente compensado por los mayores costes financieros asociados a la transacción. «Prevemos que la contribución de Isdin a los ingresos y beneficios mejorará gradualmente con el tiempo«.
No obstante, la marca sigue estando relativamente especializada, con su mayor presencia concentrada en el sur de Europa, mientras que una mayor expansión internacional y el desarrollo de la marca requerirán una inversión continua. «En nuestra valoración NAV/SOTP, también hemos separado ISDIN de la valoración anterior de las participaciones minoritarias de Puig en otras empresas de belleza, y ahora valoramos el negocio explícitamente al valor de la transacción de 2.400 millones de euros. El consiguiente incremento de nuestra valoración se ve contrarrestado por el aumento de la deuda neta tras la adquisición».
Mercadona ha vuelto a hacerlo: justo cuando empezamos a guardar los tonos vibrantes del verano, la cadena valenciana lanza una colección pensada para ese momento exacto en el que las hojas se tiñen de marrón. Se llama Caramel Kiss, es de Deliplus, y ya está en tienda online y en los lineales de todo el país.
No es solo el packaging dorado con detalles de abejas lo que llama la atención. Son cinco productos pensados para integrarse juntos en un solo maquillaje de temporada, con precios que no superan los 5 euros. Si te gusta renovar el neceser cada cambio de estación, esto te interesa.
Mercadona estrena su colección más otoñal
La estética de Caramel Kiss recuerda a un jardín de finales de septiembre: las últimas flores, las abejas todavía revoloteando y esa luz cálida que antecede al frío. Mercadona ha apostado por dorados, marrones y texturas untuosas en todos los envases, alejándose deliberadamente de los tonos vivos que dominaron el verano.
La colección reúne una paleta de sombras, un colorete, un delineador dos en uno, un aceite labial y una mascarilla para los labios. Cada pieza está pensada para combinarse con el resto, algo poco habitual en los lanzamientos de Deliplus, que suelen presentar productos sueltos sin un hilo conductor tan marcado.
El fenómeno de las marcas blancas que arrasan en España
Lo de Mercadona y sus lanzamientos de belleza no es casualidad ni un golpe de suerte puntual. Detrás de Deliplus hay una estrategia de marca propia que lleva años ganando terreno a las firmas tradicionales, con fábricas especializadas que producen en exclusiva para la cadena y permiten mantener precios muy por debajo de la competencia.
Ese modelo explica por qué un colorete o una paleta de sombras de Deliplus pueden costar una quinta parte de lo que cuesta una alternativa de firma, sin que eso implique necesariamente renunciar a calidad. La fórmula lleva años funcionando y cada nueva colección otoñal la pone a prueba.
Los productos que están dando que hablar
El producto que más conversación genera es la mascarilla labial con aroma a miel y caramelo, disponible por 4,25 euros. Su formato en tarro pequeño, pensado para aplicar antes de dormir, sigue la estela de tratamientos intensivos que popularizó la coreana Laneige, y viene acompañado de un llavero dorado con forma de abeja.
Muy cerca en protagonismo está el aceite labial, con un aplicador que imita un pequeño panal de miel. Los aceites labiales llevan varias temporadas ganando terreno a los gloss tradicionales, porque ofrecen un acabado jugoso y natural sin resultar pegajosos, algo que explica buena parte de su éxito actual.
Una paleta pensada para todo el maquillaje de ojos
Completan la colección una paleta de siete sombras —tres mates y cuatro perladas— y un colorete compacto en tono marrón chocolate. La gama va del beige claro al bronce con acabados brillantes, permitiendo tanto un maquillaje discreto de diario como uno más elaborado para ocasiones especiales.
El delineador dúo, con una punta fina para el ojo y otra para simular pecas, es quizá el producto más curioso del lote. Un marrón bien aplicado suaviza la mirada frente al efecto más marcado del negro, algo que agradecen quienes buscan un resultado natural sin renunciar a definición.
Ideal para principiantes en maquillaje otoñal
Si nunca has probado a maquillarte con tonos tierra, esta colección funciona como una introducción sencilla y económica sin comprometer demasiado presupuesto. Los cinco productos están pensados para combinarse entre sí sin necesidad de experiencia previa.
Una opción para renovar el neceser de viaje
Por su tamaño y su precio, varias piezas de Caramel Kiss también funcionan bien como recambio de viaje, especialmente la mascarilla y el aceite labial, que caben en cualquier neceser de mano.
Por qué esta colección puede agotarse rápido
Las colecciones de edición limitada de Deliplus tienen un patrón conocido: cuando conectan con el gusto del momento, la rotación en tienda se acelera y algunas referencias desaparecen de los lineales en cuestión de días. No es la primera vez que ocurre con un lanzamiento estacional de la marca.
Estos son los cuatro productos con más probabilidades de agotarse antes:
Mascarilla labial de miel y caramelo (4,25€)
Aceite labial Lip Oil de miel (4,25€)
Paleta de sombras de 7 tonos (5€)
Colorete compacto marrón chocolate (5€)
Si te ha convencido la propuesta, conviene no dejarlo para la próxima visita al súper. El delineador dúo, con menos unidades en producción según ha trascendido, suele ser el último en reponerse cuando se agota.
Lo que viene: el otoño manda en las estanterías de belleza
Todo apunta a que este tipo de lanzamientos con estética de temporada muy marcada seguirá siendo la apuesta de Mercadona en los próximos meses. La cadena ha entendido que el packaging y el concepto venden tanto como la fórmula, y las colecciones cápsula como Caramel Kiss son cada vez más frecuentes.
Si te gusta renovar el neceser con cada cambio de estación, merece la pena acercarte pronto a tu Mercadona más cercano. Con estos precios y esta acogida, es de las novedades que mejor resumen por qué la marca blanca española ya no tiene nada que envidiar a las firmas de siempre.
Volkswagen vuelve a encender las alarmas en el mercado con otro recorte de sus previsiones para 2026. Porsche, el deterioro del negocio en China y la presión de los coches eléctricos en Europa se combinan para golpear los márgenes del gigante alemán y obligarle a revisar de nuevo sus expectativas de beneficio.
Las acciones del fabricante alemán pierden cerca de seis puntos porcentuales en las últimas cinco sesiones bursátiles.
Harald C Hendrikse, el analista de Citigroup que cubre el sector automoción ha emitido una nota en la que reitera su recomendación de Comprar en Volkswagen con un precio objetivo de 100 euros por acción, lo que añadido a una rentabilidad por dividendo estimada del 7% supone un potencial del 37,7% desde los niveles actuales.
Volkswagen vuelve a recortar sus previsiones para 2026, con el margen EBIT del grupo pasando del 4%-5,5% a aproximadamente el 1%.
El recorte parece mucho mayor de lo que es a nivel operativo. Citi calcula que cerca del 90% del deterioro procede de partidas extraordinarias, por lo que el empeoramiento del negocio subyacente sería de unos 1.000 millones de euros.
Porsche concentra buena parte del golpe contable. Volkswagen prevé unos 6.000 millones de euros de deterioro asociados al valor de su participación en Porsche.
Otros 2.000 millones de euros corresponden a deterioros y costes relacionados con activos en Osnabrück, China y el plan de reestructuración.
China vuelve a ser uno de los principales problemas operativos. La mayor presión competitiva y la pérdida de volumen en este mercado están afectando a Volkswagen.
La transición hacia el coche eléctrico también presiona los márgenes. Citi señala la mayor penetración de los BEV en Europa como otro factor detrás del deterioro operativo.
La previsión de flujo de caja no cambia. Volkswagen mantiene su objetivo de 3.000-6.000 millones de euros de flujo de caja libre y una posición de caja neta de 32.000-34.000 millones.
Citi considera que la caída bursátil ya recoge buena parte del impacto. Tras el movimiento del 5% en la acción, el banco considera limitado el efecto adicional del profit warning sobre su valoración.
La tesis de Citi sigue siendo positiva sobre Volkswagen. Mantiene la recomendación de Buy y un precio objetivo de 100 euros, frente a los 76,52 euros de referencia del informe.
El verdadero problema para Citi es la falta de previsibilidad. Más allá del impacto económico concreto de este aviso, preocupa que Volkswagen vuelva a revisar sus previsiones y genere un flujo de noticias negativo.
Citi pide separar los resultados reportados del negocio operativo. La firma considera que los inversores deberían prestar más atención al rendimiento recurrente que al EBIT afectado por deterioros y otros extraordinarios.
La tesis de fondo sigue siendo que el negocio puede generar caja durante más tiempo del que actualmente descuenta el mercado, pese a los problemas de China, Europa y la transición al vehículo eléctrico.
Hendrikse explica en su nota que Volkswagen ha rebajado el margen EBIT del Grupo Volkswagen del 4,0%-5,5% a aproximadamente el 1%, pero que alrededor del 90% de esta rebaja se debe a una nueva amortización de 6.000 millones de euros del valor de su participación en Porsche; y 2.000 millones proceden de la amortización de Osnabrück, los activos chinos y los costes futuros de reestructuración del plan.
Teniendo en cuenta los 900 millones en partidas extraordinarias ya contabilizadas en el primer semestre de 2026, es probable que la alemana registre un margen EBIT del Grupo aproximadamente 300 puntos básicos por debajo de su rendimiento operativo, que es mucho más relevante.
“Aunque Volswagen obliga a los inversores a utilizar el EBIT declarado, les recomendamos que lo ignoren y se centren en el rendimiento operativo actual”, aclara.
Por otro lado, la nota explica que la revisión a la baja de las previsiones operativas asciende a unos 1.000 millones de euros, debido al mayor deterioro de la situación en China y a la mayor penetración de los vehículos eléctricos de batería (BEV) en Europa. Esto contrasta con la revisión a la baja de unos 3.000 millones que BMW realizó en junio.
“Dadas las condiciones competitivas tan duras en Europa, las presiones sobre la cuota de mercado en la UE y la pérdida de volumen en China, creemos que los inversores ya habían descontado con creces la magnitud de esta advertencia”, apunta.
El hecho de que las previsiones de flujo de caja libre (FCF), situadas entre unos 3.000 y 6.000 millones, y el efectivo neto, entre 32.000 y 34.000 millones (unos 40.000 millones incluyendo Everllence), se mantengan sin cambios, pone aún más de relieve el impacto limitado que esta «advertencia» debería tener en la confianza del mercado o en la cotización de las acciones de Volkswagen.
La nota de Citi concluye que “aunque no dudaríamos en afirmar que los resultados operativos de VW para el ejercicio fiscal 2026 siguen siendo ‘admirables’, lo cierto es que nos encontramos ante otro año en el que, un viernes por la tarde, Volkswagen ha vuelto a emitir una advertencia sobre sus beneficios. A los inversores les gustaría contar con un flujo de noticias positivas, coherente y predecible. Los fabricantes de automóviles de la UE parecen seguir defraudando esas expectativas”.
“Preferiríamos que los equipos directivos establecieran márgenes de seguridad (macroeconómicos) más amplios en sus previsiones para el ejercicio fiscal 2027, con el fin de garantizar que se puedan cumplir las previsiones futuras, sea cual sea su nivel, y para ayudar a los inversores a centrarse en los resultados operativos subyacentes controlables, en lugar de en gastos extraordinarios futuros imprevisibles, aunque quizá inevitables”, concluye.
El error exacto: encender la calefacción el primer día de octubre y no volver a tocarla
El fallo no está en pulsar el botón de encendido, sino en dejarlo fijado en la misma posición desde el primer día de octubre y no volver a mirarlo hasta la primavera. Con el termostato anclado en una temperatura alta —22 o 23 grados— la caldera sigue trabajando para mantenerla incluso en los días suaves del arranque otoñal. Ahí se dispara el gasto: el IDAE calcula que cada grado de más eleva el consumo en torno a un 7%, una cifra que el analista económico José María Camarero traduce en unos 10 euros extra al mes de media por cada grado. Subir de 20 a 23 grados puede añadir entre 25 y 30 euros a la factura mensual sin que apenas se note en el confort. La trampa es que el termostato no necesita subir ni bajar para gastar de más: basta con que se quede quieto en un valor elevado cuando la casa no lo necesita. Ese gesto de no volver a tocarlo es el que convierte un encendido razonable en el error caro del mes.
La alternativa no es retrasar el encendido, sino ajustarlo a la rutina. Lo primero es no fijar la fecha por calendario: la previsión de la AEMET para este otoño apunta a un octubre más cálido de lo habitual, con máximas de 18 a 20 grados en buena parte del país, de modo que en la mayoría de hogares la calefacción no será necesaria hasta mediados o finales de noviembre. La referencia sensata es la temperatura interior —por debajo de 18 grados de forma constante— junto al frío exterior sostenido varios días por debajo de 15. Una vez en marcha, lo eficiente es programarla por franjas: 19-21 grados durante el día y 15-17 por la noche, encendida una hora antes de levantarse o de llegar a casa. Bajar 2-3 grados durante el descanso recorta el consumo alrededor de un 10%, y hacerlo también cuando la vivienda queda vacía evita que la caldera caliente un espacio sin nadie.
De dónde salen los 50 €: desglose del sobrecoste, mes a mes
Los 50 euros extra no aparecen como una línea única en el recibo: son la suma de una subida regulada que entró en vigor el 1 de octubre y del castigo de encender la calefacción antes de tener la instalación a punto. La parte regulada ya está cuantificada en el BOE: la TUR 2, la que usan los hogares con calefacción de gas, pasa de 5,66 a 8,11 euros al mes de término fijo (+43,29%) y su término variable sube de 0,04018571 a 0,04293925 euros por kWh (+6,85%). Según los cálculos de Roams, un hogar tipo con esa tarifa paga 45,96 euros al mes entre octubre y diciembre, frente a los 40,80 del trimestre anterior: 5,16 euros más cada mes. Para la OCU, un consumo de 9.000 kWh anuales pasa de 553 a 619 euros al año, 66 euros más en doce meses. El desencadenante es el gas estacional, que entra en la fórmula con 33,2 euros/MWh y eleva la materia prima un 24,9% respecto a la revisión de julio.
El resto hasta esos 50 euros lo pone el uso, y ahí está el error. El IDAE recuerda que cada grado que se sube el termostato incrementa el consumo en torno a un 7%, y la OCU amplía la horquilla al 7%-10% por cada grado por encima de 20ºC; el Ministerio para la Transición Ecológica cifra en hasta un 5% el ahorro de purgar los radiadores antes de arrancar la temporada. Mes a mes, octubre es el primer recibo con el término fijo completo —8,11 euros aunque apenas se encienda— y con el primer consumo a precio nuevo; noviembre y diciembre repiten esa cuota fija, ya sin la referencia barata del verano, y aplican el kWh más caro a un volumen mucho mayor, el de la calefacción a pleno rendimiento. Ese es el mecanismo por el que la subida deja de ser calderilla y se convierte en decenas de euros.
La temperatura a la que todavía no debes encenderla (y a la que sí)
La referencia más repetida para decidir cuándo encender la calefacción no es una fecha del calendario sino el termómetro de casa. Tanto la Organización Mundial de la Salud como el NHS británico sitúan el confort saludable entre los 18 y los 21 °C, y el ingeniero Ryan Willdig apunta a los 18 °C como umbral: mientras la temperatura interior se mantenga por encima de esa cifra de forma estable, encender la calefacción es gastar sin ganar confort. El otro dato que suele citar el sector es el exterior: cuando el termómetro de la calle lleva varios días por debajo de los 15 °C, según el especialista Nick Duggan, resulta difícil mantener el calor sin apoyo de la calefacción. Con el arranque cálido que la AEMET prevé para este otoño, con máximas de 18-20 °C en buena parte del país, muchos hogares pueden aguantar hasta mediados o finales de noviembre. Solo en el norte y zonas de montaña el frío aprieta antes.
Cuando ya toque encenderla, la temperatura adecuada durante el día se mueve entre los 19 y los 21 °C, con 20-21 °C como franja de referencia del IDAE. Por la noche baja a 15-17 °C, suficiente para dormir bien sin forzar el sistema. El motivo de no pasarse es económico y también de salud: a partir de 21 °C el aire se reseca, puede irritar las mucosas y no aporta bienestar, pero sí factura. El IDAE calcula que cada grado de más encarece el consumo en torno a un 7 %, y la OCU eleva la horquilla al 7-10 % por cada grado por encima de los 20 °C. Con esas cifras, subir el termostato a 24 o 25 °C no calienta más rápido la casa: solo deja que el sistema siga empujando hacia un objetivo que cuesta dinero alcanzar.
Cada grado de más, entre un 6% y un 8% más de factura
Subir el termostato un solo grado no es un gesto inocuo. Según la Asociación Nacional de Ahorro y Eficiencia (ANAE), cada grado de más por encima de los 22 °C encarece la factura entre un 6% y un 8%, y el IDAE maneja un margen parecido al situar el sobrecoste en torno al 6%-7% por cada grado que se rebasa el umbral de los 21 °C. La razón es que la calefacción es el mayor gasto energético del hogar y concentra entre el 47% y el 60% del consumo doméstico total, así que cualquier ajuste en el termostato se nota mucho al final de mes. Un ejemplo que manejan los expertos lo deja claro: con una factura mensual de calefacción de 120 euros, pasar de 21 a 23 grados la elevaría hasta los 135-140 euros, según el sistema empleado.
Ese porcentaje se traduce en dinero real. El analista José María Camarero calcula que cada grado adicional supone unos 10 euros más al mes de media, y la OCU recuerda que el gasto medio anual en calefacción ronda los 640 euros por hogar, una cifra que en 2025 subió un 13% para las viviendas con caldera de gas por el encarecimiento de la tarifa TUR. Por eso los especialistas insisten en no salir del rango de 19-21 °C de día y 15-17 °C de noche, y en programar el sistema en lugar de dejarlo encendido por costumbre. La diferencia entre un ajuste razonable y uno caprichoso es justo el margen de esos 50 euros extra que pueden colarse en la factura de octubre.
Encender y apagar sale más caro que mantener: la inercia térmica de tu casa
La inercia térmica existe: una vivienda no se enfría de golpe. Muros, suelos, techos y muebles acumulan calor y lo liberan poco a poco, de modo que, tras apagar la calefacción, la temperatura interior cae de forma progresiva, y cuanto mejor es el aislamiento, más lento es el descenso. El problema está en el uso que se hace de esa idea: de ella nace la creencia de que encender y apagar sale más caro que mantener, porque al arrancar de nuevo el sistema tendría que «vencer» el frío acumulado en las paredes. La física apunta en sentido contrario. Con la calefacción encendida, la casa pierde energía de forma continua por fachada, ventanas y cubierta, y ese goteo crece cuanto mayor es la diferencia entre el interior y el exterior. Al apagarla, el gasto se corta, y lo ahorrado durante esas horas supera lo que cuesta recuperar la temperatura: el Ministerio para la Transición Ecológica cifra en un 10-20% el ahorro por apagarla al salir de casa.
El matiz depende de la casa y del sistema. En viviendas mal aisladas, y cerca de la mitad del parque español se construyó antes de 1980, el aire se enfría rápido, pero también se recalienta rápido, así que apagar compensa. Lo contrario ocurre con suelos radiantes, aerotermia o bombas de calor, que rinden mejor en ciclos largos y estables: ahí los apagados de pocas horas no rentan, porque obligan a forzar a máxima potencia para recuperar paredes y soleras frías. Según la OCU, mantener 21 °C toda la noche es un 64% más caro que apagar la caldera, y el IDAE recuerda que cada grado de más dispara el consumo en torno a un 7%. La pauta eficiente pasa por 19-21 °C de día y 15-17 °C de noche, con un termostato programable —ahorra entre un 8% y un 13%— que encienda media hora antes de llegar. Dar por bueno el mito y dejar el sistema en marcha sin nadie en casa es, precisamente, lo que convierte este punto en uno de los errores caros de la lista.
Qué cuesta una hora de calefacción según tu sistema: gas, bomba de calor, eléctrica o pellet
Para saber cuánto cuesta una hora de calefacción hay que fijarse en dos cosas: la energía que consume el sistema y el precio del kWh de su combustible. Tomando como referencia una vivienda que necesita unos 5 kWh de calor en una hora —un piso medio un día de octubre—, una caldera de condensación de gas natural quema unos 5,5 kWh para lograrlo, lo que con la tarifa regulada TUR 2 (en torno a 8,6 céntimos por kWh a cierre de 2025, según los índices de AVEBIOM) sale por unos 0,47 euros la hora. Una estufa o caldera de pellet, con un rendimiento parecido, ronda los 0,39 euros, porque su kWh útil se mueve en los 7 céntimos. El pellet, además, ha sido el más estable este año: el saco de 15 kilos se ha mantenido en unos 5,15 euros de media en 2025.
El contraste llega con los sistemas eléctricos, y ahí está el detalle que explica el susto de la factura. Una bomba de calor (aerotermia) entrega entre 3 y 5 kWh de calor por cada kWh de luz, así que esa hora se queda en torno a 0,25 euros si el rendimiento estacional es 3 y el kWh eléctrico se paga a unos 0,15 euros. Un radiador o convector eléctrico, en cambio, tiene un rendimiento del 100%: cada kWh de calor es un kWh comprado, y en octubre el PVPC se movió entre los 26,75 céntimos en punta y los 15,36 en valle, según el análisis de FACUA. Eso deja una hora de calefacción eléctrica directa entre 0,75 y 1,35 euros, más de un euro por encima de la aerotermia y hasta tres veces lo que cuesta con pellet.
El termostato está mal colocado en la mayoría de los pisos españoles
Que el termostato no esté donde debería es una de las causas de gasto más extendidas y menos revisadas. El aparato no falla: mide con precisión el trozo de pared que tiene detrás, pero ese trozo no es la habitación en la que vivimos. Buena parte de los termostatos acabaron donde llegaba el cable o donde era fácil atornillarlos: el recibidor o el pasillo, una pared que da al exterior, junto a un radiador o una ventana, en un punto que recibe el sol varias horas o detrás de una cortina. Selectra, que ha repasado estos emplazamientos, señala el pasillo como el más habitual, porque el aparato se colocó donde pasaba la instalación y no donde la medición tiene sentido. El funcionamiento es una única comparación: si la sonda lee de menos, la caldera sigue hasta que su rincón alcanza la consigna aunque el salón ya esté más caliente; si lee de más, corta antes de tiempo.
El desfase se traduce en euros. La referencia del IDAE es que cada grado de más encarece la factura en torno a un 7%, y un error de ubicación produce exactamente eso: grados que nadie ha pedido. El análisis de Selectra cifra en unos 168 euros por temporada el coste de una desviación de dos grados, y el golpe se nota sobre todo en el arranque, cuando llegan las primeras facturas de octubre con la calefacción en marcha. Comprobarlo no exige técnico: un termómetro junto al termostato, a la misma altura, y otro en el centro del salón, a 1,5 metros del suelo y a más de un metro de ventanas y radiadores. Con dos horas de calefacción encendida, una diferencia superior a un grado indica que la temperatura que programamos no describe la casa. La solución de fondo es llevar la sonda a una pared interior del salón, lejos de fuentes de calor, o instalar un termostato inalámbrico: estrenar uno nuevo en el mismo mal sitio no mide mejor.
Revisión de 10 minutos antes del primer arranque: purgar, limpiar filtros y mirar la caldera
El primer encendido no es el primer paso, sino el último. Durante los meses de inactividad se acumula aire dentro del circuito y ese aire impide que el agua caliente circule como debe: los radiadores se quedan fríos por arriba, suenan y tardan más en calentar la casa, con lo que la caldera trabaja más tiempo del necesario. Los expertos recomiendan purgarlos entre septiembre y noviembre, justo antes de arrancar el sistema, siguiendo el orden del circuito. No hace falta técnico: un recipiente bajo la válvula de purga, un destornillador plano o una moneda, girar despacio hasta que salga solo agua y cerrar. Hay que repetir la operación en todos los radiadores y, al terminar, comprobar que la presión se mantiene entre 1 y 1,5 bares, el rango que marcan los fabricantes. Si algún radiador sigue frío o el agua sale muy sucia, hay lodos y toca llamar a un profesional, pero el purgado básico cabe en esa ventana de diez minutos.
Limpiar los filtros y echar un ojo a la caldera completa la revisión. Un filtro obstruido obliga al sistema a esforzarse y, según las cifras que manejan empresas del sector, puede restar hasta un 20% de capacidad de calefacción a los radiadores; el IDAE sitúa en hasta un 15% el ahorro de gas anual con un mantenimiento correcto. La normativa española (RITE) obliga a revisar las calderas domésticas de gas de hasta 70 kW cada dos años, aunque los fabricantes recomiendan hacerlo cada año para conservar la garantía, y el coste de una visita puntual ronda los 70-110 euros. El momento elegido también importa: en octubre y noviembre se disparan las peticiones y las esperas se alargan justo cuando empieza el frío. Aquí no aparece un recargo en la factura, sino un consumo extra que se arrastra todo el invierno.
Aislamiento exprés: cinco arreglos de menos de 20 € que notarás antes de darle al botón
Antes de encender la calefacción hay una inversión que se amortiza el mismo día: sellar la casa. Entre el 25% y el 30% de las necesidades de calefacción de un hogar se escapan por las ventanas, y tapar las infiltraciones de aire con burletes o cintas de caucho puede recortar el consumo de calefacción y refrigeración entre un 5% y un 15% al año. El material cuesta una miseria: un burlete autoadhesivo de EPDM de seis metros sale por 5,49 euros en Leroy Merlin —los hay de marcas como Tesa por 9,99 euros— y se pega en el marco en unos minutos, sin herramientas. El ingeniero industrial Jorge Morales de Labra cifra el desembolso en cuatro o cinco euros y recuerda que una vivienda bien sellada alcanza una temperatura agradable en unos 30 minutos. En la misma línea, el film termorretráctil para cristales crea una cámara de aire tipo doble ventana por unos 7 euros.
Los otros tres arreglos siguen la misma lógica. El panel reflectante —una lámina de aluminio con núcleo de burbuja que ronda los 10-15 euros el rollo— se corta con tijeras y se coloca detrás de los radiadores de pared exterior: la OCU calcula que recupera entre el 10% y el 20% del calor que antes absorbía el muro. El aislante para el cajón de la persiana, una de las fugas menos vigiladas de la casa, se vende por menos de 10 euros y se instala en una tarde con cinta y sellador. Y una cortina térmica opaca, desde unos 18 euros, frena el efecto de pared fría junto al cristal. Ninguno sustituye a un aislamiento completo y conviene seguir ventilando unos 10 minutos al día, pero juntos cuestan menos de 50 euros y atacan justo lo que dispara la factura de octubre: que la calefacción trabaje para calentar la calle.
Cuántos días de octubre vas a necesitar calefacción según dónde vivas
El calendario del frío en España es tan desigual que en octubre conviven quienes ya llevan la calefacción encendida casi todo el mes con quienes no la necesitarán hasta diciembre. Según el calendario orientativo de Fotocasa, elaborado a partir de valores climatológicos históricos, Vitoria es la primera capital en notar el descenso, con fecha media del 28 de septiembre, y Burgos, Soria y Teruel se suman en torno al 1 de octubre: en estas zonas el mes se consume prácticamente entero con la calefacción puesta. Ávila, León, Palencia, Segovia y Valladolid entran entre el 10 y el 15 de octubre, y Madrid no lo hace hasta el 25. En el otro extremo, Barcelona, Alicante y Murcia retrasan el arranque a noviembre, Málaga hacia el 20 de noviembre y Santa Cruz de Tenerife hasta el 1 de diciembre: en la práctica, cero días de octubre. La diferencia entre encender a primeros de mes o no encender es, en sí misma, la mayor palanca de ahorro de la temporada.
La explicación está en las temperaturas medias. Octubre cierra en España con unos 16,6 °C de media, pero con una horquilla enorme: alrededor de 11,8 °C en León, 12,9 en Salamanca o 14,1 en Cuenca, frente a 20,6 en Sevilla, 20 en Alicante o 19,7 en Málaga. El criterio clásico de la AEMET sitúa el encendido cuando la temperatura media diaria baja de 12 °C, umbral que en octubre solo esquivan de forma habitual Málaga, Cádiz, Almería y el litoral canario. Este año el mes apunta de nuevo a cálido: hay entre un 60% y un 70% de probabilidad de que el otoño supere sus valores normales, y octubre de 2025 ya fue el sexto más cálido desde 1961, con 16,7 °C de media peninsular y 2,1 °C por encima de lo habitual. En un piso con calefacción central de Madrid, además, la normativa (RD 1027/2007) obliga a activarla del 15 de octubre al 15 de abril.
Dónde está exactamente: la ruta das Fervenzas do Belelle, en Neda (A Coruña)
La ruta das Fervenzas do Belelle se localiza en el municipio de Neda, en la comarca de Ferrol (A Coruña), tan cerca del límite con Fene que el sendero está compartido por ambos ayuntamientos. El protagonista es el río Belelle, que nace en el barranco de A Cernada, en la parroquia de San Martiño de Goente (As Pontes de García Rodríguez), y desemboca en la ría de Ferrol tras salvar un salto de agua de unos 45 metros en la parroquia de Viladonelle. El punto de partida habitual es el aparcamiento junto al Pazo de Isabel II, una antigua fábrica de tejidos reconvertida en zona de estacionamiento, en las coordenadas 43º 29′ 35.2″ N y 8º 07′ 25.1″ W. La cascada queda en 43º 28′ 54.9″ N y 8º 07′ 16.3″ W, a unos 1,58 kilómetros solo de ida desde el inicio, y se llega en coche por la AP-9 hasta Neda y luego por la AC-115 y la AC-862.
Lo que la hace merecedora de estar en esta lista es su combinación de accesibilidad y espectáculo sin la presión de otros enclaves gallegos. Desde el Pazo de Isabel II, el primer tramo es una pista asfaltada que bordea el muíño da Barcia, dentro del Parque Micológico del río Belelle, antes de llegar a la antigua central hidroeléctrica, que sigue en activo. Allí se abre la elección: bajar al pie de la cascada, subir a un mirador de madera o ascender hasta el mirador de Viladonelle. El recorrido circular completo ronda los 10 kilómetros, con unos 295 metros de desnivel positivo y dificultad baja, y las opciones más cortas permiten ver el salto en apenas media hora de caminata. En otoño, con el caudal crecido y el bosque de ribera —laureles, avellanos y robles— en su mejor momento, se recorre sin las aglomeraciones de otras fervenzas más mediáticas.
Por qué no se ha masificado como Somiedo o el nacimiento del Urdón
A diferencia del sendero que sube del Urdón a Tresviso, uno de los itinerarios clásicos y más concurridos de los Picos de Europa, o de los lagos de Somiedo, convertidos en reclamo turístico de Asturias, el Sendero de las Cascadas de Puente Ra no arrastra una marca con ese tirón. Se encuentra en el Parque Natural de la Sierra de Cebollera, la única figura de protección de este tipo en La Rioja, una comunidad identificada casi en exclusiva con el vino. Con más de 23.000 hectáreas protegidas desde 1995, la sierra queda fuera de los grandes circuitos senderistas del norte, y el recorrido —circular, de unos 6 a 8 kilómetros y en torno a 230 metros de desnivel— se vive como plan de fin de semana regional antes que como peregrinación nacional. Su punto de partida está a unos 50 minutos de Logroño, un área de influencia modesta.
El acceso también filtra visitantes de forma natural. Se sube desde Villoslada de Cameros por una pista asfaltada de montaña, estrecha y empinada, hasta la ermita barroca de la Virgen de Lomos de Orios, a más de 1.400 metros, o hasta el área recreativa de La Blanca. Desde ahí, el sendero sigue el arroyo Puente Ra —afluente del Iregua— entre hayas, robles y pinos, cruza varias pasarelas y desemboca en las cascadas que le dan nombre, con El Saltín como salto principal y varias pozas naturales donde detenerse. No hay establecimientos de hostelería junto al inicio: para comer hay que volver a Villoslada. Esa suma de desvío, carretera complicada y ausencia de servicios mantiene el aforo contenido. En otoño, cuando el hayedo se tiñe y el arroyo gana caudal, el resultado es un recorrido sereno, sin las aglomeraciones de los destinos con más nombre.
Cuántos saltos tiene el río Belelle y cómo se llaman
El Belelle no es un río de grandes cascadas, sino de una: la que le da fama. En su tramo final, cuando bordea el monte Marraxón entre Neda y Fene (A Coruña), el cauce se encaja en un valle estrecho y salva de golpe una pared granítica de unos 45 metros. Esa es su fervenza principal, conocida con dos nombres: Fervenza do Belelle y Fervenza do Marraxón (o Salto do Marraxón), por el monte que la enmarca. Con esa altura figura entre los saltos más altos de Galicia, solo por detrás de los 50 metros de la Fervenza do Toxa (Silleda) y de Vilagocende (A Fonsagrada). No cae en un único chorro, sino que se escalona en varios tramos que revientan en un conjunto de pozas naturales en su base; a lo largo del resto del recorrido el río va sumando pequeñas fervenzas y rápidos.
Ese carácter de cascada única, alta y todavía poco domesticada es lo que la hace encajar en una ruta sin masificar. La aproximación parte del aparcamiento del Pazo de Isabel II, antigua fábrica textil, y remonta el río por una pista que pasa junto al muíño de A Barcia y la central hidroeléctrica, levantada a comienzos del siglo XX para dar luz a Ferrol y aún en activo. Desde ahí, algo más de un kilómetro y medio lleva al pie del salto, con la opción de un mirador de madera frente a la caída y del mirador de Viladonelle. En otoño, con el caudal crecido por las lluvias, la cascada gana fuerza y el bosque de ribera se apaga en tonos ocres, casi siempre con mucha menos gente que en verano.
Ficha del recorrido: kilómetros, desnivel, tiempo y tipo de firme
La ruta de las cascadas de Torskata, en Donamaria (Navarra), es un recorrido circular de unos 10 kilómetros con alrededor de 400 metros de desnivel positivo acumulado que se completa en unas dos horas y media a buen ritmo. Los tracks más repetidos la sitúan entre 9,6 y 10,1 kilómetros de distancia y entre 398 y 418 metros de ascenso, cifras propias de una excursión de media mañana y sin exigencia técnica. El firme combina pistas cementadas y de tierra en los primeros tramos, con el arranque por la carretera asfaltada que pasa junto a la torre Jauregia, para ir ganando altura entre bordas y praderas; ya en la parte final el camino se estrecha y se convierte en una senda que desciende pegada a la regata de Txaruta, con pasos de troncos colocados a modo de puente sobre el arroyo.
Su interés está en el equilibrio: 10 kilómetros y 400 metros de desnivel quedan al alcance de cualquiera con una forma física mínima, pero el trazado se ramifica y la señalización es discontinua —puntos azules pintados y marcas blancas y amarillas de PR solo en el tramo final—, así que conviene llevar el track descargado para no perderse en los cruces. Esa misma ausencia de pistas mantiene alejadas a las multitudes y hace que en otoño, cuando los hayedos, robles y castaños se tiñen de ocres y las lluvias devuelven el caudal a los saltos de Torskata, también conocidos como cascadas de Donamaria o de Txaruta, el recorrido se disfrute casi en solitario. Con el suelo húmedo, la bajada junto al cauce y los pasos de troncos exigen calzado con buen agarre.
El bosque atlántico que envuelve las cascadas: musgo, helechos y setas
El verdadero protagonista de este tramo no es el salto de agua, sino el bosque que lo encierra. Hayas, robles, castaños y avellanos levantan un dosel que deja pasar poca luz y mantiene el suelo en penumbra casi todo el día; a eso se suma la humedad que desprenden las cascadas, y el resultado es un microclima fresco y estable en el que rocas, troncos caídos y viejos muros acaban tapizados de musgo, hepáticas y líquenes. Los helechos, algunos de gran porte, se adueñan de las orillas y de las grietas de la roca. En los bosques atlánticos mejor conservados del norte se han llegado a catalogar 136 especies de musgos y 85 de hepáticas, además de helechos relicto como Woodwardia radicans, presentes en estos valles desde hace unos 50 millones de años. Un verde que no se apaga ni con el frío.
El otoño añade a ese escenario su capítulo más discreto: las setas. La lluvia frecuente, las temperaturas suaves y la hojarasca acumulada disparan la fructificación de los hongos, que asoman en los bordes del sendero y bajo castaños y robles. Entre las especies habituales están el Boletus edulis —conocido como cep o porcino— y la cantarela (Cantharellus cibarius), que viven asociadas a las raíces de los árboles. En esos mismos hábitats crece también la venenosa Galerina marginata, de ahí que se insista en no coger nada que no se reconozca con absoluta seguridad y en no arrancar ejemplares desconocidos. No es raro cruzarse con gente del valle con la cesta al hombro: en buena parte del norte la afición micológica es una tradición de temporada, y aquí convive sin agobios con el senderismo.
Cómo llegar y dónde aparcar sin invadir el pueblo
Tobera es una pedanía de Frías, en plena comarca burgalesa de Las Merindades, y se llega por la carretera BU-504, la misma que enlaza Briviesca con Frías después de atravesar el desfiladero del río Molinar. La referencia para orientarse es Frías, conocida como la ciudad más pequeña de España y uno de los conjuntos históricos más visitados del norte de Burgos: desde su casco urbano hay que tomar la BU-504 en dirección a Briviesca y recorrer unos dos kilómetros hasta el barrio de Tobera. En coche, supone alrededor de una hora desde Burgos, en torno a una hora y diez minutos desde Vitoria y aproximadamente hora y media desde Bilbao. El firme es asfalto en buen estado, aunque los últimos kilómetros presentan un trazado sinuoso. No hay transporte público que deje en la puerta, así que el vehículo privado es la vía práctica para una excursión de media jornada.
El coche debe quedarse fuera del casco urbano. El aparcamiento habitual es el que hay frente al conjunto monumental de la ermita de Santa María de la Hoz, el humilladero del Santo Cristo de los Remedios y el puente medieval, justo donde arranca el Paseo del Molinar, el sendero circular de alrededor de un kilómetro que enlaza con el pueblo. Es gratuito y tiene plazas limitadas: en días de buena afluencia se llena con facilidad, así que conviene madrugar. Además está situado en una curva de la BU-504, de modo que hay que extremar la precaución al cruzar a pie. Si ya está completo, la alternativa razonable es dejar el vehículo en Frías —en el aparcamiento de la entrada o en el área de autocaravanas de pago de la parte baja— y cubrir a pie los dos kilómetros que separan ambas localidades. Las calles de Tobera son estrechas y las plazas, escasas: circular con el coche por el pueblo no aporta ninguna ventaja.
Dónde comer y dormir en Ferrolterra tras la caminata
Terminada la caminata por la Fervenza de Belelle —una caída de agua de más de 45 metros a la que solo se accede a pie—, la comarca resuelve la comida sin grandes desplazamientos. En Neda, donde culmina buena parte de la senda, abundan los mesones de cocina casera y pesa el prestigio del Pan de Neda, ligado históricamente a la pureza del río Belelle. Un poco más allá, en Magalofes (Fene), el restaurante Muiño do Vento lleva desde 1975 sirviendo marisco y pescado de la ría con vistas a la ría de Ferrol; sus almejas a la plancha, el salpicón de bogavante y las chuletillas de cordero son platos habituales de la casa. Ya en Ferrol, el Mesón Alfonso, en la Rúa Chile, con un Solete de la Guía Repsol, se ha consolidado para marisco de la ría, bacalao al pil-pil y chuletón. El pulpo á feira, con Mugardos como capital comarcal, cierra el mapa gastronómico.
Para dormir, la oferta está muy repartida y se adapta a cualquier plan. Turismo de Galicia reúne en el geodestino Ferrolterra alrededor de 180 alojamientos entre hoteles, pensiones, albergues, campings y turismo rural. En el entorno rural destacan casas de aldea como Casa A Pasada, en Montoxo (Cedeira), o Casa Antigua de Mosende, en Lago (Valdoviño), ambas con jardín y aparcamiento. Casa do Morcego, en Porto do Cabo (Valdoviño), participa en el programa Outono Gastronómico con menús de temporada. Junto a la playa de Doniños, Doniños Nature ofrece siete cabañas con vistas al océano, y en Serantes funciona la pensión Val de Serantes. Para quien peregrina, el albergue de Neda queda a unos minutos del salto de la fervenza.
Alargar la jornada: Fragas do Eume y el monasterio de Caaveiro
Si la ruta de cascadas se queda corta, las Fragas do Eume permiten alargar la jornada sin salir del mismo corredor de bosque atlántico. Este parque natural, de más de 9.000 hectáreas repartidas entre Pontedeume, Monfero, As Pontes, Cabanas y A Capela, es uno de los mejores ejemplos de fraga atlántica de Europa: robles, castaños, abedules y más de 20 especies de helechos que en otoño se tiñen de ocres y dorados. El río Eume y sus afluentes bajan encajados en un cañón de laderas abruptas, salpicado de fervenzas, pozas y puentes colgantes como los de Cal Grande y Fornelos. La Ruta dos Encomendeiros, la más conocida y de dificultad baja, sigue la orilla hasta el monasterio de Caaveiro; desde el centro de interpretación de Pontedeume son unos 7 kilómetros de ida por un trazado llano que se puede completar en dos o tres horas.
El premio es el monasterio de San Xoán de Caaveiro, levantado en el siglo X y escondido en pleno corazón del bosque, con iglesia románica del XII y campanario barroco posterior. La entrada es gratuita e incluye visitas guiadas, pero los horarios varían a lo largo del año, así que conviene llamar al parque antes de subir. Merece la pena informarse también del transporte: en los últimos veranos la Diputación de A Coruña no ha habilitado el autobús lanzadera, de modo que la visita obliga a caminar los 14 kilómetros de ida y vuelta desde el centro de interpretación. Fuera de la temporada alta, esa ausencia de servicios juega a favor: el otoño deja el cañón casi para uno mismo, con el río crecido por las lluvias, el monasterio emergiendo entre la niebla y rincones como la fervenza y el viejo molino del río Sesín o el salto del rego de Teixido junto a la central da Ventureira.
Hasta hace poco el contrato de usuario de Disney+ separaba los tipos de suscripción entre las que puede haber publicidad y aquellas en las que no, pero esta realidad ha cambiado. La empresa ha enviado un nuevo contrato de usuario a los suscriptores de su plataforma de streaming, donde ya no se hace esta separación, lo que abre la puerta a que cualquiera de sus cuentas, incluso la más costosa, pueda incluir anuncios.
Es cierto que la casa del ratón no ha hecho ningún anuncio al respecto, por lo que será interesante seguir de cerca sus movimientos a medio plazo. Pero es una señal clara de que la empresa está aumentando su apuesta por los anuncios; de hecho, su consejero delegado, Josh D’Amaro, ha abierto la puerta a cuentas gratuitas que generen sus ingresos únicamente a través de la publicidad, ofreciendo menos opciones de contenido que las cuentas de pago.
Imagen Promocional parques de Disney
Pero, aun en esta apuesta, la posibilidad de que hasta las cuentas más costosas tengan algún tipo de anuncio que interrumpa la emisión puede ser difícil de digerir para algunos usuarios. Por otro lado, esto podría simplemente empujar a que un gran número de suscriptores se pase a las cuentas más baratas —asumiendo que se mantengan— y es posible que no sea el mismo tipo de publicidad, sino un modelo más cercano al de Amazon Prime Video, donde en un principio los anuncios se limitaban a spots de otros contenidos al inicio y al final de cada episodio o película.
El juego es sacar más dinero a cada uno de los clientes
Y es que, en líneas generales, las plataformas de streaming ya no priorizan solo sumar nuevos suscriptores —pues la saturación del mercado complica esa posibilidad—, sino lograr que cada uno de ellos sea más lucrativo. Es una pieza clave para entender las nuevas estrategias de los servicios a medio plazo, así como sus apuestas para la industria y sus inversiones en el futuro inmediato. A esto se suma que las plataformas deben tomar medidas para hacer viables las transmisiones en directo, que poco a poco han empezado a abrirse paso en el mundo del streaming.
En esta situación, el movimiento de Disney tiene sentido. Será interesante seguir de cerca los pasos de la industria y comprobar si, en efecto, las cuentas con anuncios se convierten en la norma dentro del streaming. Es un reto clave en un sector en pleno proceso de transformación que busca adaptarse a las nuevas realidades tanto de los usuarios como de sus inversores.
Disney+ da un paso antes que sus competidores
También será clave seguir de cerca qué puede ocurrir con la industria del streaming a medida que la programación en directo, tanto deportiva como cultural, se convierta en una pieza importante en la oferta de contenidos de sus plataformas. El caso de Disney+ es llamativo precisamente porque su oferta de deporte en directo es una de las más potentes del sector. La compañía es propietaria de ESPN, una de las marcas clave del deporte a nivel mundial, y más aún si da el paso de unificar toda su programación en una sola plataforma.
Logo de Disney +
Es un paso que ya se está dando en algunos mercados. En España, por ejemplo, se ha unificado en una sola plataforma la programación de Disney+ y de Hulu —dos servicios separados en Estados Unidos—, mientras que en Latinoamérica la compañía ya ofrece parte de la programación de ESPN a través de su plataforma principal; de hecho, ha llegado a acuerdos para la retransmisión de partidos de LaLiga y de la Champions League.
¿Cómo pueden reaccionar los usuarios?
Será curioso ver cómo reaccionan los usuarios a esta nueva realidad si llega a aplicarse. Es cierto que puede ser una situación delicada, pero dependerá no solo del tipo de publicidad, sino del tipo de contenido en el que se aplique. Y es que parece más fácil asumir la publicidad en el descanso de un partido de fútbol —incluso si se paga la suscripción más cara— que a mitad de un episodio de una serie o de una película, sobre todo si funciona como la publicidad automática tradicional del streaming, que entra al azar y muchas veces interrumpe momentos clave.
Pero, de momento, solo se puede especular. Aunque algunos usuarios están examinando con suspicacia sus contratos de usuario con Disney+, por ahora nada ha cambiado en el funcionamiento de sus aplicaciones. Si la empresa da el paso —sobre todo sin una comunicación clara más allá del cambio en el contrato— es probable que se encuentre con el rechazo directo de quienes hoy pagan por la plataforma.
Aun así, será necesario que la empresa defienda su posición frente a los suscriptores. Por ahora, conviene seguir con calma los movimientos y comprobar si algún usuario reporta que su visionado de «Peter Pan» o «La Cenicienta» acaba siendo interrumpido por un anuncio de supermercado.
Lidl vuelve a poner en el punto de mira a los amantes del bazar de la cadena alemana. La freidora de aire retro de la marca propia Silvercrest regresa a las estanterías por 29,99 euros, un precio que la sitúa como una de las opciones más económicas del mercado español de pequeños electrodomésticos.
No es la primera vez que este modelo agota existencias en cuestión de días. Su lanzamiento inicial, el pasado 2 de enero, generó colas y ventas relámpago en varias tiendas, y ahora la cadena ha decidido reponer stock antes de que la demanda vuelva a desbordar el catálogo.
Lidl apuesta de nuevo por el diseño retro a precio de saldo
Con capacidad de 2 litros, esta freidora no está pensada para familias numerosas, sino para quienes viven solos o en pareja y buscan una alternativa compacta al horno tradicional. Su estética vintage, disponible en rosa papel, verde menta y negro, la diferencia claramente del resto de modelos plásticos que dominan el segmento.
El aparato permite ajustar la temperatura de forma continua entre 80 y 200 grados, lo que da margen suficiente para preparar desde patatas fritas hasta pequeñas raciones de verduras o snacks. No es la freidora más potente del catálogo de Lidl, pero sí la más accesible para quien quiere probar esta tecnología sin hacer una gran inversión.
Por qué Lidl repite la jugada con este modelo
La estrategia de Lidl con sus pequeños electrodomésticos no es casual: la cadena alemana ha convertido el bazar semanal en un generador constante de expectación, apoyándose en su marca propia Silvercrest para ofrecer precios que las marcas especializadas difícilmente pueden igualar. Este modelo, fabricado bajo el paraguas de Lidl Stiftung & Co. KG, forma parte de esa política de rotación rápida de referencias que caracteriza al bazar.
El resultado es un electrodoméstico funcional, con manual de instrucciones y diez recetas incluidas, que compite en un mercado donde muchos modelos superan con facilidad los 40 o 50 euros. La relación precio-utilidad explica en buena parte por qué las unidades vuelan del lineal en cuestión de horas.
Cómo sacarle partido a una freidora compacta
Con solo 2 litros de cesta, la clave está en ajustar las expectativas al uso real: raciones individuales, snacks rápidos o pequeñas guarniciones son su terreno natural. No es el modelo ideal para quien cocina para toda la familia, pero sí para quien busca sustituir el horno en el día a día sin ocupar apenas espacio en la encimera.
El cable de alimentación, de un metro aproximado, obliga a pensar bien la ubicación cerca de un enchufe. Es un detalle menor, pero quienes ya han probado el modelo destacan que compensa con creces por su ligereza y facilidad de limpieza, ya que el cestillo es apto para lavavajillas.
Lo que hay que saber antes de ir a por ella
Antes de lanzarse a la tienda, conviene tener claro que se trata de un producto de disponibilidad limitada, sujeto al sistema de ventas semanales de bazar que aplica Lidl a sus artículos no alimentarios. Esto significa que, una vez agotado el stock, no hay garantía de reposición inmediata.
Además, al ser un lanzamiento con alta demanda esperada, es habitual que los primeros días concentren la mayor afluencia. Conviene revisar el folleto digital de Lidl y la app Lidl Plus para confirmar la fecha exacta de disponibilidad en cada tienda.
Precio: 29,99 euros
Capacidad: 2 litros
Colores disponibles: rosa papel, verde menta y negro
Rango de temperatura: 80 a 200 grados
Extras: manual con 10 recetas incluidas
El futuro de las freidoras compactas en el bazar español
La tendencia apunta a que Lidl seguirá apostando por formatos pequeños y asequibles dentro de su catálogo de electrodomésticos, especialmente pensados para hogares unipersonales o parejas, un segmento que crece en España según los últimos datos de consumo. La estética retro, lejos de ser una moda pasajera, se está consolidando como reclamo en la sección de bazar.
Para quien esté pensando en hacerse con una, el consejo de siempre: estar atento al día de lanzamiento y no esperar a última hora. Si el precedente de enero se repite, las unidades podrían volar en cuestión de horas, y la próxima reposición no tiene fecha confirmada.
La promotora valenciana Neobricks amplía su apuesta por el mercado residencial del área metropolitana de Valencia con la adquisición de un solar en Foios, donde proyecta construir 141 viviendas de obra nueva. La operación contempla una inversión total prevista de 32 millones de euros y refuerza la estrategia de crecimiento de la compañía en uno de los mercados residenciales con mayor actividad de la Comunidad Valenciana.
El nuevo proyecto se encuentra en l’Horta Nord, a unos seis kilómetros de Valencia y a apenas 200 metros de la parada de Foios de la Línea 3 de Metrovalencia. La ubicación permitirá conectar el futuro residencial con el centro de Valencia y con el aeropuerto mediante transporte público, uno de los principales reclamos de la promoción.
32 millones para levantar 141 viviendas
El proyecto contempla un edificio formado por planta baja, tres plantas residenciales y una planta ático. En total, Neobricks desarrollará 74 viviendas de dos dormitorios y otras 67 de tres dormitorios, además de áticos con grandes terrazas.
Todas las viviendas dispondrán de garaje y trastero, mientras que la promoción incorporará también cocina equipada, climatización y diferentes opciones de personalización de acabados. La compañía plantea así un producto dirigido principalmente a compradores de primera residencia y familias que buscan vivienda nueva fuera de la capital, pero con conexión rápida con Valencia.
Fuente: Neobricks
El proyecto se encuentra actualmente en fase de desarrollo y la compañía prevé comenzar las obras entre el primer y segundo trimestre de 2027, con una posible entrega de las viviendas entre el primer y segundo trimestre de 2029.
La construcción industrializada gana peso
Uno de los elementos diferenciales de la promoción será el sistema de construcción industrializada empleado por Neobricks.
La promotora asegura que hasta el 70% del edificio se fabrica en planta, incluyendo elementos estructurales, fachadas y baños, antes de trasladarse al emplazamiento definitivo. Según los datos facilitados por la compañía, este sistema permite reducir los plazos de ejecución alrededor de un 40% y los costes aproximadamente un 20% frente al método tradicional.
El modelo se basa en una estructura híbrida de hormigón armado y madera contralaminada (CLT), junto con fachadas modulares y baños industrializados. La compañía también utiliza herramientas de BIM e inteligencia artificial en la planificación y seguimiento de sus promociones.
La apuesta por Foios no constituye, por tanto, una operación aislada. El grupo está utilizando el área metropolitana de Valencia como principal campo de expansión para su modelo de promoción residencial industrializada.
Más de 1.000 viviendas en cartera
Con la nueva promoción, Neobricks consolida una cartera que supera las 1.100 viviendas en desarrollo en el área metropolitana de Valencia, según la información de la compañía. Su cartera incluye proyectos en Torrent, Massamagrell, Sagunto, Paterna y Foios, además de nuevos desarrollos actualmente en estudio.
Entre ellos destaca un proyecto de 160 viviendas en Paterna, situado a 200 metros de la parada de metro y compuesto por 48 viviendas de protección pública y 112 libres. En Massamagrell, la compañía desarrolla otras 159 viviendas, mientras que en Sagunto cuenta con un proyecto de 314 viviendas de protección pública.
Fuente: Agencias
De esta manera, Foios se incorpora a una estrategia más amplia de expansión residencial en torno a Valencia, donde la disponibilidad de suelo y la conexión mediante transporte público están adquiriendo un papel relevante para las nuevas promociones.
El metro como reclamo inmobiliario
La ubicación de la promoción no es un detalle menor. El solar se encuentra a 200 metros de la estación de Metrovalencia, lo que permite acceder al centro de Valencia sin depender del vehículo privado. La propia compañía sitúa la promoción a seis kilómetros de la capital.
El proyecto llega además en un momento en el que las localidades del área metropolitana están concentrando buena parte de la nueva oferta residencial ante la presión existente sobre el mercado de vivienda de Valencia.
En este contexto, Neobricks apuesta por combinar suelo en municipios próximos a la capital, conexión ferroviaria y construcción industrializada para sacar adelante una nueva bolsa de vivienda. Los 32 millones de euros destinados a Foios son la última muestra de una estrategia que pretende ganar escala en el mercado residencial valenciano.
La FIAA 2026 Madrid vuelve a convertir IFEMA en el gran escaparate del autobús y el autocar. La cita concentra las principales novedades del sector con la electrificación y la digitalización como ejes, según recoge Confebus.
No es un salón cualquiera. Durante unos días, Madrid se llena de carrocerías, chasis y baterías, y ese cóctel suele anticipar hacia dónde se moverá el transporte público en los próximos años. Lo que se enseña en el pabellón acaba, tarde o temprano, en las calles de cualquier ciudad.
Electrificación y digitalización: los dos ejes de FIAA 2026
La electrificación es el eje más visible. La industria presenta en la capital su catálogo de autobuses eléctricos, llamados a desplazar al diésel en las flotas urbanas, mientras la digitalización avanza por un camino paralelo: el puesto de conducción, la gestión de flotas, y el mantenimiento predictivo del vehículo.
Su proyección internacional sale reforzada en esta edición, un gesto que no es casual. El mercado europeo del autobús vive una reconversión profunda, con los fabricantes tradicionales defendiendo su terreno y nuevos actores asiáticos llamando a la puerta. España aspira a mantener su peso como plataforma de entrada al sur del continente.
En paralelo, Confebus aprovecha la feria para presentar a sus asociados dos herramientas de gestión: RutaBUS y Check To Drive. Ambas buscan aliviar la carga administrativa y operativa de las empresas de transporte por carretera.
El detalle importa más de lo que parece. La digitalización del autobús no va solo de pantallas dentro del vehículo; va, sobre todo, de que una empresa mediana pueda organizar rutas, conductores y mantenimiento sin multiplicar su estructura.
Un autobús nuevo se compra una vez; una flota mal gestionada se paga todos los días.
Más allá del escaparate, la feria funciona como un mercado. Los fabricantes no solo enseñan modelos; también negocian pedidos, cierran acuerdos con operadores y sondean qué financiación necesitarán las flotas para dar el salto. En un negocio de márgenes ajustados, esas conversaciones pesan tanto como el propio producto.
El cuello de botella que no aparece en el salón
La electrificación arrastra un problema que los salones resuelven mucho mejor sobre el papel que en la realidad: la infraestructura. Comprar un autobús eléctrico es la parte sencilla; garantizar que carga todas las noches en la cochera correcta es donde se atascan muchos planes.
De ahí que las herramientas de gestión pesen tanto como los propios vehículos. Una flota eléctrica obliga a planificar turnos, autonomía y puntos de recarga con una precisión que el diésel nunca exigió, y no todas las operadoras están preparadas para ese salto.
La paradoja es que el autobús eléctrico ya no se discute: se discute cómo pagarlo. Los ayuntamientos y las concesionarias miran cada euro, y la decisión de renovar una flota no depende solo de la tecnología, sino del calendario de ayudas y de si la cochera está o no adaptada.
La electrificación del autobús, entre la vitrina y la cochera
Llevo tiempo sosteniendo que el autobús es el laboratorio silencioso de la transición energética. Los coches eléctricos dan titulares; los autobuses eléctricos mueven a millones de personas cada día y, sin embargo, apenas generan conversación. La FIAA 2026 Madrid corrige en parte esa anomalía: pone el foco donde está el volumen real.
El sector llega a esta edición con una contradicción sin resolver. La tecnología ya está madura, la normativa europea empuja a renovar las flotas y los fabricantes ofrecen producto. Lo que falta, en muchos casos, es la capacidad de las operadoras, sobre todo las pequeñas y medianas, para afrontar la inversión y su infraestructura asociada sin tensionar la caja.
Ahí está el riesgo que la feria no siempre enseña. Si la electrificación depende solo de los grandes operadores urbanos, el autobús eléctrico se quedará en las capitales y tardará más en llegar al mundo interurbano y rural, donde el vehículo privado sigue ganando la partida. Y ese es, precisamente, el terreno donde una flota limpia cambiaría más las cosas.
Europa ha fijado el rumbo con objetivos de descarbonización que empujan la compra pública hacia vehículos limpios, y ese calendario regulatorio es hoy el principal aliado del autobús eléctrico. Sin esa presión normativa, la transición iría bastante más despacio.
La propia naturaleza de la feria lo deja claro. Aquí no se compite por el coche más rápido, sino por el kilómetro más eficiente y por el coste por plaza transportada, una métrica que rara vez aparece en los titulares pero que decide el futuro del transporte público.
Cabe una lectura optimista, y pasa por la digitalización: flotas mejor gestionadas hacen más rentable cada kilómetro y reducen la barrera de entrada. La pesimista es que todo se quede en un escaparate de pabellón. El próximo ciclo de matriculaciones de autobuses eléctricos, que se conocerá en los próximos trimestres, será el primer termómetro real de si lo visto en IFEMA se traduce en pedidos.
El polémico documental sobre Federico García Lorca que RTVE emitió La 1 este pasado viernes ha terminado convirtiéndose en algo más que una producción sobre uno de los episodios más traumáticos de la historia contemporánea española. La emisión de ‘Lorca, las horas perdidas’ ha abierto una nueva polémica alrededor de la televisión pública y ha puesto el foco en la decisión de José Pablo López de encargar el proyecto a El Rugido Producciones, la compañía audiovisual ligada a El Español de Pedro J. Ramírez.
El resultado ha provocado críticas de sectores vinculados a la memoria histórica y también entre algunos de los profesionales que participaron en el propio documental. La Asociación para la Recuperación de la Memoria Histórica (ARMH) ha acusado a RTVE de ofrecer un relato revisionista sobre el asesinato del poeta, mientras que el periodista cultural Víctor Fernández, uno de los entrevistados, se ha desmarcado públicamente del resultado final.
La controversia vuelve así sobre una decisión empresarial adoptada meses atrás por la dirección de RTVE. José Pablo López puso en manos del grupo de Pedro J. Ramírez un proyecto destinado a reconstruir las circunstancias que rodearon la detención y ejecución de Lorca, una elección que ya había generado malestar dentro de la Corporación. El encargo llamó la atención por la relación entre la actual dirección de RTVE y un grupo mediático que en los últimos años ha reforzado su actividad audiovisual.
El Rugido Producciones fue creada en noviembre de 2023 como parte de la expansión de El Español hacia la producción audiovisual. Al frente de la compañía se encuentra Miguel Toral, antiguo responsable del área audiovisual de El Mundo durante la etapa de Pedro J. Ramírez al frente del periódico.
La productora ya había trabajado con RTVE antes de afrontar el proyecto sobre Lorca. Entre sus trabajos figura ‘La Vuelta al Mundo en 80 Likes’, emitido en La 2, un formato de viajes presentado por Eva Rojas y Carlo Cuñado que contó con producción en colaboración con la Corporación pública y un presupuesto cercano a los 600.000 euros. Su estreno obtuvo una cuota de pantalla del 2%.
El grupo también ha desarrollado ‘Sabores de memoria’ para Telemadrid y el documental ‘Imparables’, realizado junto a la Organización de Estados Iberoamericanos, además de diferentes contenidos destinados a plataformas digitales.
La llegada de ‘Lorca, las horas perdidas’ a La 1 eleva, sin embargo, la dimensión de la colaboración. No se trataba de un personaje cualquiera ni de una producción de entretenimiento. El documental abordaba la muerte de uno de los escritores españoles más importantes del siglo XX, asesinado en agosto de 1936, en los primeros meses de la Guerra Civil.
La producción se presentó como una investigación histórica con elementos de recreación y archivo y con una estructura próxima al ‘true crime’. Ángel Ruiz interpretó a Lorca en las escenas dramatizadas, después de haber dado vida anteriormente al poeta en producciones de RTVE como ‘El Ministerio del Tiempo’ y ‘Ena’.
El documental incorporó testimonios de historiadores, investigadores y representantes del mundo de la cultura. Entre ellos figuraban Ian Gibson, Joaquín Sabina, Benjamín Prado, Víctor Clavijo, Paula Ortiz e Israel Fernández, además del periodista cultural Víctor Fernández.
Es precisamente la utilización de esos testimonios uno de los elementos que ha quedado en cuestión después de la emisión. Fernández ha criticado el resultado final pese a formar parte del grupo de entrevistados. En un mensaje publicado en sus redes sociales, el periodista ha considerado que el documental termina respaldando una interpretación que despolitiza el asesinato de Lorca y concede protagonismo a hipótesis relacionadas con conflictos familiares.
Su crítica resulta especialmente significativa porque procede de alguien que participó directamente en el proyecto. Fernández sostiene que el producto terminado no refleja la visión que él pretendía trasladar sobre el poeta y ha expresado su rechazo a la orientación que finalmente adquirió.
José Pablo López. Foto: RTVE.
La ARMH ha sido todavía más contundente. La asociación considera que el documental utiliza el asesinato de Lorca para presentar una interpretación de la Guerra Civil que desplaza la responsabilidad del golpe de Estado y carga el protagonismo sobre la Segunda República. También cuestiona que se atribuyan al poeta determinadas palabras que, según denuncia, nunca pronunció.
La polémica coloca a RTVE ante una cuestión de fondo: qué tipo de relato debe promover una televisión pública cuando aborda acontecimientos relacionados con la Guerra Civil, la represión franquista y la memoria democrática.
El problema para la Corporación no es únicamente el contenido final del documental. También lo es la decisión previa de confiar el proyecto a una productora vinculada a uno de los grupos mediáticos privados con una línea editorial escasamente sensible al bando que sufrió el golpe de Estado fascista.
La elección de El Rugido Producciones ya había provocado recelos dentro de RTVE. Algunas fuentes de la Corporación cuestionaron que José Pablo López adjudicara un proyecto de estas características al grupo de Pedro J. Ramírez. Entre los argumentos que se pusieron entonces sobre la mesa estaba la relación editorial de El Español con RTVE.
El documental, entre otros asuntos, relaciona el asesinato en 1936 de Lorca con la publicación de ‘La casa de Bernarda Alba’, que en realidad no vio la luz hasta 1945. Hasta el Régimen franquista admitió en 1965, sin que El Rugido Producciones parezca haberse enterado, que Lorca fue asesinado por predicar el «socialismo» y el «homosexualismo».
Del 11M a Lorca
La periodista Rosa María Artal no se cortó en redes sociales contra Ramírez: «Es increíble que después de los que hizo ese periodista con los atentados del 11M durante años, tratando de modificar la verdadera autoría de los atentados, mantenga la posibilidad de que una televisión como TVE le encargue un documental. Y Pedro J. no defrauda. El documental sobre Lorca arranca responsabilizando de la guerra a la Segunda República y además se ponen en boca del personaje que hace de Lorca un texto que da a entender que el poeta se va a Granada porque en Madrid el cielo no se veía. Y para colmo incluyen en el documental unos totales del pseudoinvestigador, Miguel Caballero, asegurando que la causa del crimen de Lorca fueron rencillas familiares».
He seguido el cierre de la IPO NSE India y el dato que me interesa no es su tamaño. Los inversores institucionales pidieron 12,68 veces las acciones reservadas para ellos, una proporción que dice más sobre el futuro del mayor mercado de derivados del mundo que los 10.000 millones de dólares registrados en el libro de órdenes. El lunes, al término de la tercera jornada, la colocación quedó sobresuscrita 5,71 veces.
La operación asciende a 2.300 millones de dólares y es la mayor de India después de la de Hyundai Motor India, de 3.300 millones. Llega además con el mercado primario indio en plena aceleración: la plataforma Jio Platforms, del multimillonario Mukesh Ambani, podría debutar antes de que acabe el año en la que sería la mayor salida a bolsa de la historia del país.
El precio se fijó entre 1.700 y 1.785 rupias por acción, lo que otorga al operador una valoración de hasta 46.000 millones de dólares. Es entre un 15% y un 20% menos de lo que la compañía buscaba en las presentaciones previas a la colocación, y ese ajuste explica buena parte del apetito institucional.
Una sobresuscripción de 5,71 veces con un minorista que se queda atrás
Los números del libro de órdenes dejan un reparto muy desigual, y ahí está la clave de la operación:
Inversores institucionales cualificados: 12,68 veces la parte reservada.
Inversores no institucionales: 6,55 veces.
Minoristas: 1,39 veces.
Total: 505,81 millones de acciones demandadas frente a 88,64 millones ofertadas.
En el grey market, ese mercado no regulado donde se negocian acciones antes del estreno oficial, se descuenta una prima de entre el 2% y el 5% para el jueves. No es euforia. Es una expectativa moderada que encaja con el descuento de valoración aceptado por el vendedor.
“La caída del volumen de derivados es un fenómeno que viene desarrollándose desde 2024… Desde una perspectiva de largo plazo, los volúmenes deberían seguir subiendo y los negocios del NSE fuera del segmento de derivados también deberían contribuir de forma material a los beneficios.” — Vipul Bhowar, director ejecutivo y responsable de renta variable de Waterfield Advisors, Mumbai
El retroceso de los brókers propietarios reordena el negocio
El negocio que sostiene buena parte de la valoración está bajo presión. El endurecimiento regulatorio del SEBI, los cambios fiscales y la nueva subasta de cierre han enfriado la negociación de derivados, y las mesas propietarias —los prop shops que operaban con capital propio— se han ido retirando de un segmento que mueve alrededor de 2 billones de dólares en nocionales.
Los datos de la propia NSE dibujan un mercado de contado que controla al 93% y una cuota cercana al 75% en opciones, con 129,09 millones de inversores registrados al cierre de marzo, un 40% más que dos años antes. Ese colchón explica por qué el inversor institucional ha entrado con tanta fuerza pese al frenazo del derivado.
Lo que veo aquí es un vendedor que cambia valoración por certeza: los accionistas existentes aceptan precios entre un 15% y un 20% más bajos de los que pedían en la carretera para asegurar el cierre del libro. Es una decisión racional en un mercado donde el minorista apenas se ha movido, pero deja al valor sin colchón si el volumen de derivados no se recupera. Ese es el riesgo que la sobresuscripción no resuelve, y el que se pondrá a prueba a partir del jueves, cuando las acciones empiecen a cotizar. Si la caída del derivado continúa, el negocio de datos, licencias de índices y servicios de colocación tendrá que sostener en solitario la tesis de inversión.
🌐 El efecto dominó en Occidente
La salida a bolsa del NSE no mueve el IBEX por sí sola, pero sí dos palancas que acaban notándose en Europa: el peso de India en los índices emergentes y la competencia global por el negocio de derivados, donde los parqués europeos llevan años perdiendo cuota.
Para los fondos europeos indexados al MSCI Emerging Markets, una mayor capitalización india obliga a recomponer carteras: cada revisión de índices traslada flujos hacia Mumbai y la futura OPV de Jio Platforms puede acelerar ese efecto.
En derivados, la consolidación de Mumbai como mayor plaza mundial refuerza la presión sobre operadores europeos que compiten por el mismo tipo de producto y por los mismos clientes institucionales.
Para el inversor español, el impacto directo es limitado. Lo relevante es indirecto: una India que capta capital en bolsa crece más y sostiene la demanda de energía y materias primas que sí llegan a la cesta de la compra europea. No hay transmisión directa al Euríbor ni a la política del BCE.
Olistic Research Labs ha logrado hacerse un hueco en un mercado, el de los tratamientos contra la caída del cabello, que durante años parecía estar copado por los grandes laboratorios farmacéuticos. Cuando la compañía se constituyó en 2020, marcas como ISDIN, Pilexil o Ducray formaban parte de una especie de oligopolio que imponía unas barreras de entrada muy elevadas, tanto en términos de inversión como de reconocimiento de marca. Aun así, la startup barcelonesa ha conseguido hacerse un nombre en el sector, aunque ahora deberá afrontar una nueva fase para consolidar todo lo alcanzado.
Uno de los principales puntos fuertes de Olistic durante los últimos años ha sido su capacidad para alejarse del guion tradicional del sector farmacéutico. Su propuesta pasó por desarrollar una fórmula holística bebible, que combina vitaminas, antioxidantes y adaptógenos, y llevarla directamente al consumidor (Direct-to-Consumer o DTC) mediante una intensa estrategia de marketing con influencers en Instagram y TikTok. A partir de ahí, la compañía ha conseguido multiplicar de forma notable sus ingresos.
Olistic: una evolución financiera meteórica
La estrategia de apoyarse en la imagen de creadores de contenido catapultó a la marca a una velocidad poco habitual. Las cuentas anuales de la compañía son un claro reflejo de esta evolución. En su primer año completo, 2021, la facturación de Olistic apenas alcanzó los 680.000 euros. Un año después, el boca a boca digital y la inversión publicitaria multiplicaron esta cifra hasta los 9,76 millones de euros.
Aquello no era más que el principio. En 2023, la facturación creció hasta rozar los 27 millones de euros, coincidiendo con la expansión del negocio B2B y la entrada de la marca en farmacias. Finalmente, en 2025 superó los 42,5 millones de euros, impulsada por nuevas palancas de crecimiento como la internacionalización hacia Alemania y Portugal, un test de lanzamiento en Italia y la presencia en más de 3.500 farmacias activas.
Esta evolución no pasó desapercibida. A finales de 2024, Exea Capital, el family office de la familia Puig, entró en el accionariado de Olistic con una participación del 2,17%. Su entrada, realizada mediante una ampliación de capital con una prima de emisión cercana a los 5 millones de euros, no solo permitió inyectar liquidez para sanear la deuda bancaria a corto plazo, sino que también supuso un respaldo a Olistic como actor relevante dentro de la industria cosmética global.
La otra cara del crecimientode Olistic
Pero las cuentas de Olistic también ponen de manifiesto uno de los grandes retos de las marcas nacidas en redes sociales: la dependencia de la publicidad de pago. El Coste de Adquisición de Clientes (CAC) tiende a aumentar a medida que el mercado se vuelve más competitivo y se satura. Para generar la percepción de que «todo el mundo toma Olistic», la compañía ha tenido que destinar importantes cantidades de capital a publicidad y marketing.
Solo en la partida de «Publicidad, propaganda y relaciones públicas», la empresa gastó 13,03 millones de euros en 2024 y 12,07 millones en 2025. Esto supone destinar cerca de un tercio de sus ingresos a campañas publicitarias, anuncios e influencers. Sin embargo, esta situación no debería mantenerse indefinidamente. En teoría, una marca de éxito nacida en redes sociales debería alcanzar un punto de inflexión en el que el reconocimiento de marca permita reducir progresivamente la inversión publicitaria mientras las ventas continúan creciendo de forma orgánica.
Esa es precisamente la llamada segunda fase, en la que Olistic parece tener uno de sus principales retos. Las cuentas de 2025 muestran que, al reducir su presupuesto publicitario un 7,3% —casi un millón de euros menos que el año anterior—, el crecimiento de las ventas, que hasta entonces había registrado ritmos de doble y triple dígito, se frenó hasta el 4,4%.
Este fenómeno, conocido en el sector como Paid Treadmill o ‘cinta de correr de pago’, sugiere que una parte importante de la facturación de Olistic continúa dependiendo de la inversión publicitaria recurrente. Cuando se reduce ese motor, la tracción comercial también se resiente de forma significativa.
Olistic se apoya en las farmacias para revertir la situación
Por este motivo, la dirección de Olistic ha impulsado un nuevo canal de venta: las farmacias tradicionales. Así, lo que comenzó como una marca prácticamente exclusiva del entorno digital cuenta ahora con presencia en más de 3.500 puntos de venta físicos.
Las farmacias aportan credibilidad, capilaridad y acceso a un nuevo canal de adquisición, donde el Coste de Adquisición de Clientes puede ser menor y la rentabilidad por cliente, potencialmente mayor. De hecho, la propia compañía reconoce en sus informes de gestión que el mercado B2B en España constituye un pilar que aporta estabilidad y solidez al modelo de negocio.
Por último, para sostener unos resultados positivos, la compañía también ha recurrido a otras palancas financieras y contables. Entre ellas se encuentran la activación de determinados proyectos de I+D y los créditos fiscales a su favor, mecanismos que han contribuido a mejorar el resultado frente a las pérdidas que habría registrado sin estos efectos. A ello se suma su expansión internacional, que por el momento no parece estar aportando al negocio todo el potencial esperado.
El reto para Olistic durante los próximos años no será únicamente descubrir nuevos mercados como Alemania o Italia, sino demostrar que sus clientes actuales continúan comprando sus productos por la percepción de valor y los resultados que obtienen, y no únicamente porque su influencer de referencia se los recuerda cada día en Instagram.
El calendario de OPV encara las últimas semanas de 2026 con varias operaciones ya fechadas, aunque el grueso de las salidas previstas se concentra todavía en septiembre, según estimaciones de firmas como TradingView.
Septiembre concentra la actividad: Amaero, Bamboo Insurance, NSE y Siyata PTT tienen previstas sus salidas a bolsa entre el 23 y el 30 de septiembre, con operaciones de distinto tamaño.
La gran OPV es la NSE: la Bolsa Nacional de India prepara una oferta de unos 2.200 millones de euros, mientras Bamboo Insurance podría captar hasta 700 millones de dólares.
Grandes OPV aún sin fecha: Anthropic, Altera y SB Energy preparan operaciones potencialmente multimillonarias, aunque todavía no han fijado todos los detalles de sus ofertas.
El miércoles 23 de septiembre está previsto el debut de Amaero, compañía que cotizará en Nasdaq con el símbolo AMRO. La operación contempla 7,46 millones de acciones a un precio de 7,06 dólares, lo que supone un volumen aproximado de 52,6 millones de dólares.
Ese mismo día está prevista la salida a bolsa de Bamboo Insurance Services, que llegará a la Bolsa de Nueva York con el símbolo BMB. La aseguradora plantea colocar 35 millones de acciones en un rango de entre 18 y 20 dólares, lo que sitúa el tamaño de la operación entre 630 y 700 millones de dólares, aproximadamente.
El 24 de septiembre está prevista además una operación de especial relevancia en India: la salida a bolsa de National Stock Exchange of India (NSE). La oferta contempla un precio de entre 1.700 y 1.785 rupias por acción y un tamaño estimado de unos 220.316 millones de rupias, alrededor de 2.200 millones de euros al cambio aproximado. La operación está estructurada como una venta de acciones existentes. La misma fecha concentra otras operaciones indias, entre ellas Sonaselection India, cuya oferta contempla un rango de 94 a 99 rupias y un tamaño aproximado de 1.380 millones de rupias.
El 30 de septiembre figura Siyata PTT, que tiene previsto debutar en Nasdaq con el símbolo PTT. La operación contempla 6,11 millones de acciones a 7 dólares, con un tamaño aproximado de 42,8 millones de dólares. Algunas bases de datos sitúan la cotización el 1 de octubre, por lo que existe una pequeña discrepancia de calendario entre las distintas fuentes.
Menos actividad de OPV en los meses de octubre y noviembre
A partir de octubre, el calendario se vuelve mucho menos poblado y las fechas tienen un grado de confirmación inferior. Entre las operaciones que aparecen con fecha concreta destaca Anthropic, la compañía de inteligencia artificial, para la que algunos calendarios sitúan el 23 de octubre de 2026 como fecha prevista de salida a Nasdaq. La operación todavía no tiene fijados ni el precio de la oferta ni el número definitivo de acciones, por lo que el tamaño de la OPV tampoco está determinado.
La agencia de noticias Reuters, a través de TradingView, ha informado de que la compañía está preparando su salida a bolsa y de que el calendario manejado apunta hacia octubre, aunque la fecha puede desplazarse.
Para noviembre, algunos calendarios sitúan el 27 de noviembre de 2026 como fecha prevista para la salida a bolsa de OpenAI, también en Nasdaq. Al igual que sucede con Anthropic, no existen todavía un precio definitivo, número de acciones o tamaño de la operación que permitan cuantificar la OPV. Por lo tanto, debe considerarse una fecha indicativa, no una operación cerrada en los mismos términos que las OPV estadounidenses que ya cuentan con folleto y rango de precios.
Grandes OPV sin fecha: Anthropic, Altera y SB Energy
Entre las grandes OPV que todavía no tienen una fecha concreta asignada destaca especialmente Anthropic, cuya salida a bolsa podría convertirse en una de las mayores operaciones del mercado: Reuters señala que la compañía de inteligencia artificial podría alcanzar una valoración de hasta 2 billones de dólares, aunque todavía no existe un tamaño definitivo para la oferta y su calendario apunta, de momento, a octubre.
Anthropic ClaudeTag. Imagen: Anthropic
Otra operación de gran tamaño es Altera, fabricante de chips respaldado por Intel y Silver Lake, que ha presentado confidencialmente la documentación para salir a bolsa y podría captar más de 2.000 millones de dólares; la compañía aspira a debutar este año, pero tanto el importe como la fecha pueden cambiar.
También figura SB Energy, desarrolladora de centros de datos respaldada por SoftBank, aunque en este caso todavía no se ha comunicado el tamaño total de la OPV estadounidense; la compañía prevé captar hasta 500 millones de dólares de inversores japoneses dentro de la operación y SoftBank podría buscar una valoración de unos 50.000 millones.
Por último, OpenAI, que anteriormente aparecía entre las grandes candidatas a salir a bolsa, debe excluirse ya de esta lista para 2026: Sam Altman ha confirmado que la compañía no realizará la OPV este año.
En conjunto, el calendario deja un otoño de OPV marcado por dos grandes nombres tecnológicos —Anthropic y OpenAI— y por una operación financiera de gran tamaño en India, la de la NSE, mientras que septiembre concentra varias salidas de menor tamaño en Estados Unidos.
El dato de licencias de las plataformas de VTC como Uber, Cabify y Bolt sigue creciendo, pero, por primera vez desde inicios de año, el taxi ha sabido recortar distancias en el mes de agosto. Así lo muestran los datos del más reciente informe del Ministerio de Transportes y Movilidad Sostenible, que se ha publicado con datos hasta el 1 de septiembre.
En total, el sector ha sumado unas 522 licencias de taxi frente a las 359 licencias de VTC que se han sumado durante el mes de agosto en el territorio nacional. Es cierto que el dato no es suficiente para cambiar la tendencia del resto del año, pues desde el informe del 1 de enero de este año se han sumado 2.848 licencias de plataformas como Uber, Cabify y Bolt, mientras que el taxi ha perdido unas 3.400, por lo que se espera ver si el dato de septiembre se repite en los próximos meses.
Licencias de taxi en septiembre 2026 por comunidad autónoma. Creado en Excel
Hay varios motivos que los taxistas pueden señalar para justificar la caída en el número de licencias durante el año. Por un lado, el alto precio de los seguros para sus vehículos, que sigue subiendo no solo por la inflación, sino porque el sector insiste en que la siniestralidad de las plataformas de VTC ha marcado este incremento en los costes. Se suman los problemas con el precio de los carburantes, afectado por la crisis de Oriente Medio, y la mayor competencia para mejorar su rentabilidad.
Licencias de VTC en septiembre 2026 por comunidad autónoma. Creado en Excel
En esta situación, la sangría ha durado varios meses. Todavía queda por ver si la mejora del dato en septiembre se debe solo a un pico del verano o si se mantendrá en los próximos meses. Es cierto que se suman factores como la nueva ley catalana para vehículos de hasta nueve plazas, conocida como «ley taxi» o «ley Tito», o la necesidad de reforzar el transporte en ciudades como Madrid, marcadas por los grandes eventos como la Fórmula 1 o la residencia de Shakira en las últimas semanas.
¿Dónde hay más taxistas y más licencias de Uber, Cabify y Bolt?
De momento, Madrid sigue siendo la comunidad autónoma con más licencias, tanto del taxi, con 15.843, como de las plataformas de VTC, con 9.792. Por otro lado, Cataluña alcanza el segundo puesto en cuanto al total de taxistas, con 11.460, pero solo ocupa el tercer puesto en el total de licencias de Uber, Cabify y Bolt, con 4.788.
Licencias de VTC y del Taxi por comunidad autonoma en septiembre 2026
El segundo puesto en el total de las plataformas de VTC lo ocupa Andalucía, con un total de 4.822; mientras tanto, ocupa el tercer puesto en el total de taxistas, con 8.738 licencias. Otras comunidades con un gran número de licencias de taxi incluyen a la Comunidad Valenciana, con 4.720, Galicia, con 3.344, y Baleares, con 2.514.
Mientras tanto, solo hay dos comunidades fuera de las tres primeras que ya han superado las 1.000 licencias de VTC: la Comunidad Valenciana, con 2.137, y Castilla-La Mancha, con 1.014. Pero a diferencia del taxi, que ha fluctuado en la mayoría de las comunidades, generalmente reduciendo su número, el de las plataformas como Uber, Cabify y Bolt sigue subiendo.
¿En qué comunidades crece más el número de taxis?
En cualquier caso, los datos muestran que las comunidades donde más ha crecido el número de taxistas vuelven a ser Cataluña, con 187 licencias nuevas, y Madrid, con 105. A las dos grandes comunidades, que suelen ser las que requieren más opciones de transporte para los turistas —tanto del servicio público como de plataformas como Uber, Cabify y Bolt— les siguen Andalucía, con 92 nuevas licencias, y Baleares, con apenas 22.
En el caso de las VTC, la comunidad que más licencias ha sumado es Cataluña, donde, a pesar de la nueva ley que las podría expulsar del territorio autonómico, se han sumado 196 licencias, siendo de las pocas comunidades autónomas donde se crearon más licencias de las plataformas que del taxi en el mes de agosto. Le siguen Castilla-La Mancha, con 62, y, en tercer lugar, Aragón, una de las más complejas para el sector, donde se han sumado 48.
Es llamativo que, en tres comunidades donde la llegada de las plataformas ha sido especialmente compleja, se sumen más licencias de VTC. No hay una explicación clara al respecto, pero el final de algunos procesos legales puede haber eliminado algunas limitaciones a las licencias y a los vehículos de Uber, Cabify y Bolt en esas regiones.
La entidad presidida por Ana Botín, Banco Santander, viene arrastrando un comportamiento bursátil atípico. Desde finales de febrero de 2026, sus acciones han registrado una ‘underperformace’ de aproximadamente nueve puntos porcentuales en comparación con sus competidores europeos e incluso españoles.
En este sentido, esta brecha en el rendimiento cotizado ha generado interrogantes en el mercado, alimentados principalmente por el recelo de los analistas hacia la coyuntura macroeconómica y política de Brasil, un mercado que representa cerca del 15% de las ganancias de Banco Santander, y por el posicionamiento cauteloso de los fondos de inversión.
No obstante, los expertos de Citi Research han salido al paso con un diagnóstico tajante, «el mercado está castigando en exceso a Santander por el ‘factor brasileño’, ignorando la sólida resistencia de su beneficio por acción, la favorable evolución de los tipos de interés en sus geografías clave y el valor generado por sus recientes adquisiciones estratégicas en EE. UU. y el Reino Unido».
Banco Santander. Fuente: Agencias
Las turbulencias de Banco Santander en Brasil
En este contexto, aunque es cierto que Brasil presenta un entorno operativo complejo, donde cada subida de tipos de interés en la tasa SELIC erosiona levemente el margen neto de intereses, este impacto negativo es ampliamente compensado por el viento a favor que suponen los tipos elevados en el euro, la libra esterlina y el dólar estadounidense. Desde febrero de 2026, las curvas de tipos de interés a futuro en las regiones centrales de Santander han experimentado ascensos de entre 100 y 160 puntos básicos.
Siguiendo esta línea, en Citi explican que «según los cálculos, un incremento paralelo de 100 puntos básicos en euros, libra esterlina y dólar estadounidense genera incrementos del margen neto de intereses de Banco Santander de 450 millones, 200 millones y entre 100 y 130 millones de euros, respectivamente. En contraposición, el mismo repunte en el real brasileño solo restaría entre 50 y 100 millones de euros».
«Prevemos un impulso neto directo de 556 millones de euros tras impuesto al beneficio neto de 2028, es decir, 2,8% sobre Banco Santander»
Citi
No obstante, el foco de incertidumbre que mantiene en vilo al mercado es la antesala de las elecciones presidenciales de Brasil el próximo cuatro de octubre. Si bien, para tranquilizar a los inversores, el informe de Citi realiza un análisis de sensibilidad sobre Santander Brasil, con tres puntos concretos. En primer lugar, señalan que el coste de riesgo reduciría el beneficio por acción del grupo en un -1,7%; el crecimiento de crédito en -1 punto porcentual mellaría el beneficio por acción en un -0,9%; y, por último, el tipo de interés impactaría en apenas un -0,3% en el beneficio por acción.
Asimismo, «incluso bajo un escenario de morosidad bajo presión, con un coste de riesgo en torno a los 420 puntos básicos, la dirección del banco ha reforzado sus estándares de admisión de riesgos, orientando la cartera corporativa hacia la financiación del comercio en divisas fuertes y el crédito minorista hacia rentas altas«, certifican los expertos de Citi.
Ana Botín
Fuente: Banco Santander
Sin ir más lejos, el consenso que maneja la firma estadounidense, apunta a que Banco Santander alcanzará de forma holgada su meta de superar los 20.000 millones de euros en beneficio neto para el ejercicio fiscal de 2028, sustentado en una tasa de crecimiento anual compuesto del beneficio por acción cercana al 18% entre 2026 y 2028, una de las más elevadas entre las grandes entidades bancarias europeas.
Los movimientos estratégicos de Banco Santander
Tras cerrar operaciones de calado como la adquisición de Webster Financial en Estados Unidos y la integración de TSB en el Reino Unido, Banco Santander ha alcanzado una cuota de mercado superior al 10% en depósitos transaccionales en prácticamente todas sus regiones principales. En el mercado estadounidense, la franquicia ha dado un salto cualitativo al lograr autofinanciarse al 100% mediante depósitos minoristas, reduciendo sensiblemente su histórica dependencia de los mercados de financiación mayorista más costosos.
Concretamente, el despegue de la plataforma digital Openbank en Estados Unidos, que ya acumula 11.000 millones de dólares en depósitos, unido a la incorporación del balance de Webster, ha reducido el ratio préstamos/depósitos de la filial norteamericana del 109% a niveles del 100%, conteniendo el coste del pasivo.
Por su parte, la combinación de Santander UK y TSB eleva la cuota de depósitos en el Reino Unido al 10%, convirtiendo al banco en la tercera franquicia de cuentas corrientes del país. Con unas sinergias de costes que situarán el ratio de eficiencia británico en un excelente 40% para 2028 y un rendimiento sobre activos de entre 70 y 80 puntos básicos, la filial británica se posiciona en la cúspide de la banca del país.
La compra de Webster Bank dispara al Santander. Fuente: IA
En cuanto a los riesgos clave, desde Citi citan tres riesgos clave para el precio objetivo de Banco Santander. En primer lugar, un deterioro macroeconómico y unos movimientos adversos en las tasas de interés en los mercados de la entidad presidida por Ana Botín. Pasando al segundo riesgo, creen que puede haber un reavivamiento de la crisis de deuda soberana en Europa tras el endurecimiento monetario.
Sin ir más lejos, el tercer riego al que se enfrenta Banco Santander es la dependencia de los mercados latam en la economía estadounidense, lo que podría causar que la entidad sufriera un deterioro del entorno macro y político. «Si el impacto en la empresa de cualquiera de estos factores resulta ser más o menos negativo de lo que anticipamos, el precio de las acciones podría desviarse significativamente de nuestro precio objetivo«, añaden desde Citi.
Hacienda tiene hasta el 30 de diciembre de 2026 para pagar tu devolución de la Renta o abrir una comprobación. Si se pasa de esa fecha y el retraso es suyo, empiezan a correr los intereses de demora, y no hace falta que los reclames: se abonan de oficio sobre la cantidad que te corresponda.
Vamos al grano. Si presentaste la declaración dentro de plazo, el reloj no arrancó el día que enviaste el borrador, sino el 30 de junio, cuando cerró la campaña. Seis meses después se agota el plazo de la Agencia Tributaria para devolverte el dinero o iniciar una revisión.
¿Y si el ingreso sigue sin aparecer? Hay que distinguir dos escenarios: que Hacienda esté tardando dentro de su plazo o que haya un problema real con tu declaración.
El primer paso es consultar el estado del expediente en la sede electrónica de la AEAT, con certificado digital o con Cl@ve. Ahí se ve si la declaración está en fase de comprobación o si falta algún dato por tu parte.
El plazo de seis meses y cuándo se activan los intereses de demora
La regla es sencilla: la Agencia Tributaria dispone de seis meses para practicar la devolución. Ese plazo se computa desde el final del periodo de presentación, que este año terminó el 30 de junio. En fechas: el plazo vence el 30 de diciembre de 2026.
Ojo con el matiz que se lleva por delante a más de uno. Los seis meses no corren desde el día en que presentaste, salvo que lo hicieras fuera de plazo. En ese caso, el contador sí arranca en la fecha de presentación.
El plazo de seis meses es un máximo legal, no una fecha de pago garantizada: dentro de esa ventana Hacienda puede devolver, comprobar o reclamarte papeles.
El segundo matiz son los requerimientos. Si Hacienda te pide documentación para aclarar un dato, la devolución se queda a la espera de tu respuesta. Hasta que la aportes, no hay orden de pago.
Y si llega el 30 de diciembre sin ingreso ni resolución, entra en juego el interés de demora. Se calcula sobre la cantidad que finalmente se devuelva y se devenga desde el día siguiente al vencimiento de esos seis meses. No hay que presentar ninguna solicitud: si el retraso es imputable a la Administración, se abona de oficio.
Cinco motivos por los que tu devolución sigue parada
Un error en la propia declaración es el motivo más habitual: una casilla mal marcada, una deducción sin justificar, unos rendimientos que no cuadran con los datos que ya tiene Hacienda. Cuando algo no encaja, Hacienda paraliza el pago y abre una revisión. Cosas del cruce de datos.
Detrás aparece el número de cuenta: un IBAN con un dígito cambiado, una cuenta cerrada o una cuenta que no admite abonos devuelve el pago a la casilla de salida, y hasta que se corrige no se vuelve a intentar.
También frena el pago un requerimiento sin contestar. Si Hacienda te ha pedido documentación, el expediente no avanza hasta que la aportes. Y si tienes activadas las notificaciones electrónicas, el aviso aparece en tu carpeta de la sede, no en papel.
Hay un cuarto supuesto que pilla por sorpresa: la devolución compensada. El dinero no llega a tu cuenta si tienes deudas pendientes con Hacienda, con la Seguridad Social o con otro organismo público, porque se destina a cubrir esa deuda. Entre los autónomos, las deudas con la TGSS en periodo ejecutivo son la causa más repetida.
Y luego está el volumen de trabajo. Las declaraciones más complejas, con gastos deducibles, varias actividades y retenciones, pasan por más controles que una nómina con un único pagador.
Un aviso para quien mezcla conceptos: esta es la devolución del IRPF. La del IVA va por otro procedimiento y con otros plazos. Aquí no hay atajo.
Más revisiones esta campaña: qué está pasando con las devoluciones
Esta campaña no ha sido como las anteriores. La Agencia Tributaria ha enviado comunicaciones para revisar determinados datos de la declaración, y buena parte de los contribuyentes afectados ha tenido que modificar o rectificar lo presentado. En la práctica: más expedientes abiertos y devoluciones más lentas.
No es un fenómeno nuevo: en campañas anteriores ya hubo picos de revisiones cruzadas con datos de terceros que retrasaron pagos hasta el otoño. Lo que cambia ahora es el volumen.
Para un autónomo, el problema no es solo la espera. Ese dinero suele ser el colchón de un trimestre flojo y se contaba con él para pagar el IVA o la cuota de la Seguridad Social. Un retraso de tres meses descoloca la tesorería de cualquier negocio pequeño.
¿Qué se puede hacer mientras tanto? Comprobar el estado del expediente una vez a la semana, revisar que el IBAN es correcto, contestar cualquier requerimiento en plazo y, si el 30 de diciembre pasa sin pago, mirar que los intereses de demora se hayan incluido en la liquidación. Revisarlo es cosa tuya.
Guía rápida del trámite
📅 Plazos: El plazo de Hacienda para pagar o comprobar vence el 30/12/2026, contado desde el cierre de la campaña el 30/06/2026.
✅ Requisitos clave: Haber presentado la Renta con resultado a devolver y tener un IBAN válido. Los autónomos deben estar al día con Hacienda y con la Seguridad Social para que el dinero no se compense.
🌐 Dónde solicitarlo: No se solicita: la devolución se ordena de oficio. El estado se consulta en la sede electrónica de la AEAT con certificado o Cl@ve, o por teléfono.
💰 Importe o coste: La cantidad que salió a devolver más los intereses de demora, al tipo vigente, si el retraso supera el plazo legal y es imputable a la Administración.
⚠️ Error a evitar: Dar por perdido el dinero: un IBAN erróneo o un requerimiento sin contestar bloquean el pago, pero se puede corregir.
La edad de jubilación de los autónomos sube en 2027: quien no acredite 38,5 años cotizados tendrá que esperar a los 67 años.
Qué cambia en 2027: 67 años o 65 según lo que hayas cotizado
La jubilación ordinaria vive en 2027 su último ajuste. La escalada viene de la reforma de las pensiones de 2011, la Ley 27/2011, que empezó a aplicarse en 2013 y ha ido subiendo la edad y el requisito de cotización cada año hasta cerrar el ciclo justo en 2027. Y no se esperan más cambios: la norma deja ahí su valor definitivo. A partir de entonces, dos puertas.
67 años para quien no llegue a 38 años y 6 meses cotizados.
65 años para quien alcance esos 38 años y 6 meses de cotización.
El filtro es ese umbral de 38,5 años. Si lo superas, te jubilas a los 65; si te quedas corto, la edad se estira hasta los 67. Y el corte no distingue entre asalariado y autónomo: los años cotizados en el RETA cuentan igual que los del régimen general.
La clave está en el tiempo, no en el importe. Un autónomo que cotiza por la base mínima acumula años igual que el que paga por la máxima; lo que cambia con la base es la cuantía de la pensión, no la edad a la que puedes pedirla.
Las carreras mixtas también cuentan. Si has trabajado por cuenta ajena antes de darte de alta en el RETA, o si compaginas las dos actividades, los años de uno y otro régimen se suman para calcular la edad de acceso. Lo que no suma son los periodos sin alta ni convenio especial: esos no cotizan y no acortan el camino.
El sistema de cotización por ingresos reales, en vigor desde 2023, no toca este calendario. Determina cuánto pagas cada mes y sobre qué base, pero el requisito de años para acceder a cada edad es idéntico en todos los tramos.
El corte no entiende de cuotas ni de regímenes: entiende de tiempo acumulado, y el tiempo perdido no se recupera al final.
La letra pequeña de la jubilación anticipada
La jubilación anticipada se calcula como un adelanto sobre la edad ordinaria, de modo que el tirón de la edad de referencia la arrastra también. Hay dos modalidades y cada una tiene su propio tope.
En la jubilación anticipada voluntaria el adelanto llega hasta dos años. Traducido: con menos de 38,5 años cotizados la edad mínima son 65 años, y con esos 38,5 años o más se puede pedir a los 63.
La involuntaria funciona igual, pero con un adelanto de hasta cuatro años. Ahí, con menos de 38,5 años cotizados la edad mínima son 63 años, y quien llegue a esa cotización puede solicitarla a los 61.
Ojo con la diferencia entre las dos. La involuntaria exige acreditar que el cese se produjo por causas ajenas a tu voluntad; la voluntaria, no. Y los coeficientes que recortan la pensión por adelantar la edad no son los mismos en un caso y en otro.
Por qué esta subida pesa más en la mochila del autónomo
Conviene mirar esta reforma con perspectiva. La Ley 27/2011 se aprobó con un horizonte de quince años y un objetivo claro: retrasar la salida del mercado laboral para sostener el sistema. El problema es que se diseñó sobre carreras laborales continuas, y la del autónomo rara vez lo es. Años de baja, temporadas sin actividad, negocios que arrancan, y se frenan: cada paréntesis deja un hueco en la cotización que ahora pesa doble, porque el umbral de 38,5 años no admite atajos.
Y ahí está el detalle que más duele. Quien se queda a un año del corte pierde dos. La distancia entre los 65 y los 67 se decide por muy poco, y muchas veces por decisiones tomadas hace una década. Revisar el informe de vida laboral en la sede de la Seguridad Social es el primer paso, gratis y en pocos minutos. Saber si vas por encima o por debajo del corte cambia por completo la planificación de los últimos años de actividad.
Guía rápida del trámite
📅 Plazos: En 2027, cuando la edad de jubilación alcanza su valor definitivo: 67 años sin 38,5 cotizados y 65 con ellos.
✅ Requisitos clave: Acreditar 38 años y 6 meses cotizados para jubilarse a los 65; sin ese umbral, la edad ordinaria son los 67.
🌐 Dónde solicitarlo: En la sede electrónica de la Seguridad Social (Importass), con certificado digital o Cl@ve; el informe de vida laboral se descarga ahí mismo.
💰 Importe o coste: No hay coste asociado. Lo que está en juego es la edad de acceso: 65 o 67 años, y entre 61 y 65 en la anticipada.
⚠️ Error a evitar: No revisar el informe de vida laboral y descubrir tarde que no llegas a los 38,5 años cotizados.