USDe de Ethena se desploma un 8% a 0,9202 USD en Binance y recupera la paridad en minutos

El stablecoin sintético USDe, emitido por Ethena sobre Ethereum, perdió la paridad con el dólar en Binance durante unos minutos este martes. El precio llegó a marcar 0,9202 dólares frente a USDT, un desplome cercano al 8%, y volvió a la zona de 0,9996 dólares casi de inmediato.

Un stablecoin es un token cripto pensado para mantener un valor estable, casi siempre un dólar. La particularidad de USDe es que su respaldo no son reservas de efectivo ni deuda pública, como en USDT o USDC, sino una combinación de colateral en criptoactivos con posiciones cortas en futuros. Ese diseño, conocido como dólar sintético, aguanta mientras la cobertura y la liquidez resistan la presión. El modelo está descrito en la web oficial de Ethena.

Qué pasó con USDe y por qué el desplome duró tan poco

La mecha bajista apareció entre las 05:00 y las 05:04 UTC en el par USDE/USDT del mercado al contado. Lo relevante es dónde ocurrió y, sobre todo, dónde no: la dislocación quedó concentrada en el libro de Binance, sin un movimiento anómalo equivalente en la cadena ni en los grupos de liquidez más profundos.

Varios operadores señalaron una orden de venta a mercado de aproximadamente 8 millones de dólares sobre un libro de órdenes poco profundo. Al no haber suficientes compradores en cada nivel de precio, la cotización visible se hundió mucho más de lo que justificaba el tamaño real de la venta. Cuando entraron las compras, el precio regresó al entorno del dólar.

Uno de los traders que siguió el movimiento calculó que la contraparte pudo embolsarse unos 600.000 dólares en apenas tres minutos. La cifra ilustra el riesgo de ejecutar órdenes grandes en mercados finos: el deslizamiento se come el precio antes de que el libro reaccione.

Una stablecoin puede conservar su respaldo intacto y, aun así, mostrar un precio roto en la pantalla del exchange equivocado.

El episodio ocurrió poco antes de un mantenimiento programado en la infraestructura de Binance, que iba a suspender depósitos y retiros en todas las redes durante una hora desde las 06:00 UTC. Nada en la información disponible vincula ambos hechos: el comercio al contado y el de futuros siguieron operativos, y la caída se registró antes de esa ventana.

Por qué un libro de órdenes delgado puede tumbar la paridad

La diferencia entre el valor de redención de USDe y su cotización instantánea tiene consecuencias prácticas. Ethena puede sostener la referencia económica del activo, pero no controla la profundidad de cada plataforma donde se negocia. Una stablecoin con respaldo sólido puede, aun así, activar liquidaciones, ventas automáticas, y pérdidas para quien no pueda reaccionar antes del rebote.

Ese desfase entre lo que vale en la red y lo que marca la pantalla es la clave del asunto. El mecanismo de cobertura de Ethena descansa en una estructura de colateral y derivados que no depende de un único exchange, pero la liquidez secundaria sí es un punto frágil cuando las órdenes entran sin límite de precio.

Hasta ahora, los datos disponibles no muestran una falla del colateral ni una pérdida generalizada de la paridad fuera de Binance. Por eso la lectura más razonable es la de un accidente de mercado, no la de un problema estructural del protocolo.
stablecoin Ethereum

El fantasma de octubre de 2025 y qué ha cambiado desde entonces

La caída trajo recuerdos de octubre de 2025, cuando USDe llegó a marcar cerca de 0,65 dólares en Binance dentro de una liquidación generalizada. Aquel episodio arrastró más de 19.000 millones de dólares en posiciones de 1,6 millones de operadores en un solo día.

Binance atribuyó parte del caos a un fallo de visualización que mostró algunos tokens con valor de cero y compensó a los usuarios afectados con unos 283 millones de dólares. Guy Young, consejero delegado de Ethena Labs, sostuvo entonces que no era exacto hablar de una pérdida de paridad cuando un solo recinto se había apartado de los grupos de liquidez más profundos.

Tras aquel incidente, el exchange se comprometió a incorporar los precios de redención de los activos en su índice de referencia y a añadir un suelo de precio suave para USDe. Sobre el papel, esos ajustes deberían impedir que una venta aislada vuelva a generar una lectura extrema. En la práctica, no eliminan el riesgo de liquidez durante episodios de estrés.

El matiz cambia la lectura del mercado. Una pérdida de paridad genuina suele extenderse a varios mercados y activar una presión sostenida sobre los mecanismos de redención. Aquí, el rebote hasta 0,9996 dólares y la ausencia de anomalías en los grupos de liquidez apuntan a un golpe localizado, no a una quiebra de la estructura de Ethena.

Dicho de otro modo: el precio de una stablecoin sintética depende tanto de la solidez de su respaldo como de la cantidad de órdenes disponibles en cada instante. Y ahí sigue habiendo tarea pendiente para los grandes exchanges.

Para el inversor medio en ether, la sacudida de USDe deja una advertencia sencilla. La red de Ethena no mostró ninguna grieta verificable este martes, pero la próxima prueba llegará cuando una orden grande vuelva a caer sobre un libro fino y no haya rebote en tres minutos.
Liu Wei en el Met Museum: la comisión que dispara la cotización del arte chino

0

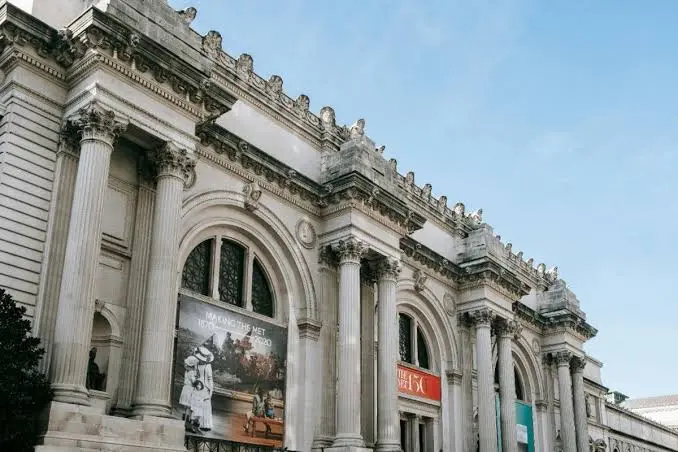
Liu Wei ya firma la fachada del Met Museum. La institución neoyorquina ha desvelado la comisión del artista de Pekín, una serie de esculturas híbridas que van de casi 2,7 metros a más de 4,9 metros de altura y combinan cuero crudo, resina, composite de fibra de vidrio, bronce, aleación de aluminio y acero.

El encargo aterriza en un momento en el que el mercado del arte asiático busca referencias de consenso internacional. Pocas señales pesan tanto como una fachada en la Quinta Avenida.

Las piezas se titulan Speculation / Λ, Speculation / G, Speculation / h y Speculation / c, todas de 2026. En Speculation / G, una mano abierta descansa al pie de una torre de clavos salientes. En Speculation / h, la forma remite a un corazón humano al que se han injertado dedos que casi lo agarran. Vistas juntas, funcionan como un grupo de antimonumentos.
Llevo años siguiendo la obra de Liu Wei y lo determinante aquí no es la escala, sino el procedimiento. El artista trabaja desde 1998 con la idea de la incisión: cortar, fotografiar, manipular la imagen y volver a ensamblar. Su serie Antimatter, de 2006, desmontaba electrodomésticos intervenidos por trabajadores migrantes para dejar a la vista lo que él describía como los órganos internos del objeto.

Trece personas, una maqueta y una restricción de 2,6 metros

La limitación principal del proyecto fue espacial. Cada escultura debía encajar en el hueco entre dos columnas de la fachada, de unos 8,5 pies de ancho, algo menos de 2,6 metros. Liu Wei trabajó primero con collages superpuestos sobre una fotografía digital del edificio, después con pequeñas maquetas tridimensionales y finalmente con un modelo en arcilla de base oleosa del que se extrajo el molde.

Marcó sobre la arcilla las líneas de corte, troceó el modelo y lo reconstruyó con materiales distintos. Rechaza enviar un plano a un fabricante porque, sostiene, eso convertiría la pieza en una mercancía. Para esta comisión contó con un equipo de 13 asistentes y especialistas a los que dio un marco de trabajo y no instrucciones cerradas. Siguió ajustando detalles hasta el momento mismo del embalaje; entre los últimos cambios, sustituyó por completo las uñas de las manos.
Una fachada no eleva el precio de un día para otro: cambia quién está dispuesto a pujar y cuánto tiempo está dispuesto a esperar.

Qué compra el mercado cuando compra validación institucional

arte contemporáneo chino

El efecto de una comisión de este tipo sobre la cotización no es inmediato ni lineal. Lo que modifica es la composición de la demanda. Un artista chino contemporáneo con presencia internacional construye su base de coleccionistas en tres capas: el circuito de Asia Oriental, la diáspora y el coleccionismo occidental. La tercera capa es la más lenta de movilizar y también la que sostiene precios más altos y tiempos de tenencia más largos.

Una fachada en el Met no crea esa capa por sí sola, pero la abre. Es el mismo mecanismo que opera en las grandes comisiones de sala y de fachada, con el Metropolitan Museum of Art como caso más visible: primero llega el reconocimiento institucional, después el interés del coleccionista institucional —fondos, fundaciones, museos regionales—, y solo al final el mercado secundario. Ese orden importa porque el coleccionista institucional rara vez revende en menos de una década.

El aval institucional no elimina el riesgo: lo traslada del criterio artístico al de la liquidez.

El riesgo que no aparece en la fotografía de la fachada

Aquí es donde conviene tomar partido. La comisión del Met consolida a Liu Wei como una apuesta de revalorización, no como un activo de preservación de capital. El arte contemporáneo chino tiene un problema estructural de profundidad de mercado: fuera de Hong Kong, el número de compradores dispuestos a superar cierto umbral de precio se reduce a un puñado de nombres.

Ese puñado se mueve en bloque, con lo que la liquidez se seca y se abre sin aviso. La validación institucional amplía ese grupo, pero no lo convierte en un mercado ancho.

Hay un segundo factor que conviene vigilar. La relación entre la producción del artista y el ritmo de incorporación de nuevos coleccionistas es determinante. Cuando la primera crece más rápido que la segunda, el precio se aplana aunque la reputación siga subiendo.

Es un patrón que se ha repetido en varias generaciones del arte contemporáneo asiático desde los años noventa. Por eso en este segmento el horizonte razonable de tenencia se mide en ciclos de siete a diez años, no en trimestres.

El hito próximo a seguir no es una subasta concreta, sino la programación de las ferias y las salas institucionales asiáticas de la próxima temporada. Si el nombre de Liu Wei entra de forma recurrente en el discurso curatorial occidental, la capa de demanda que hoy es potencial empezará a traducirse en transacciones.

💎 Veredicto Wealth

La comisión del Met consolida a Liu Wei como apuesta de revalorización agresiva, no como activo de preservación de capital. El horizonte razonable es de siete a diez años y el riesgo a vigilar, la liquidez de las obras de gran formato en el mercado secundario asiático.

Un aficionado halla un tesoro romano de 2.000 años que los arqueólogos llaman ‘pequeño milagro’

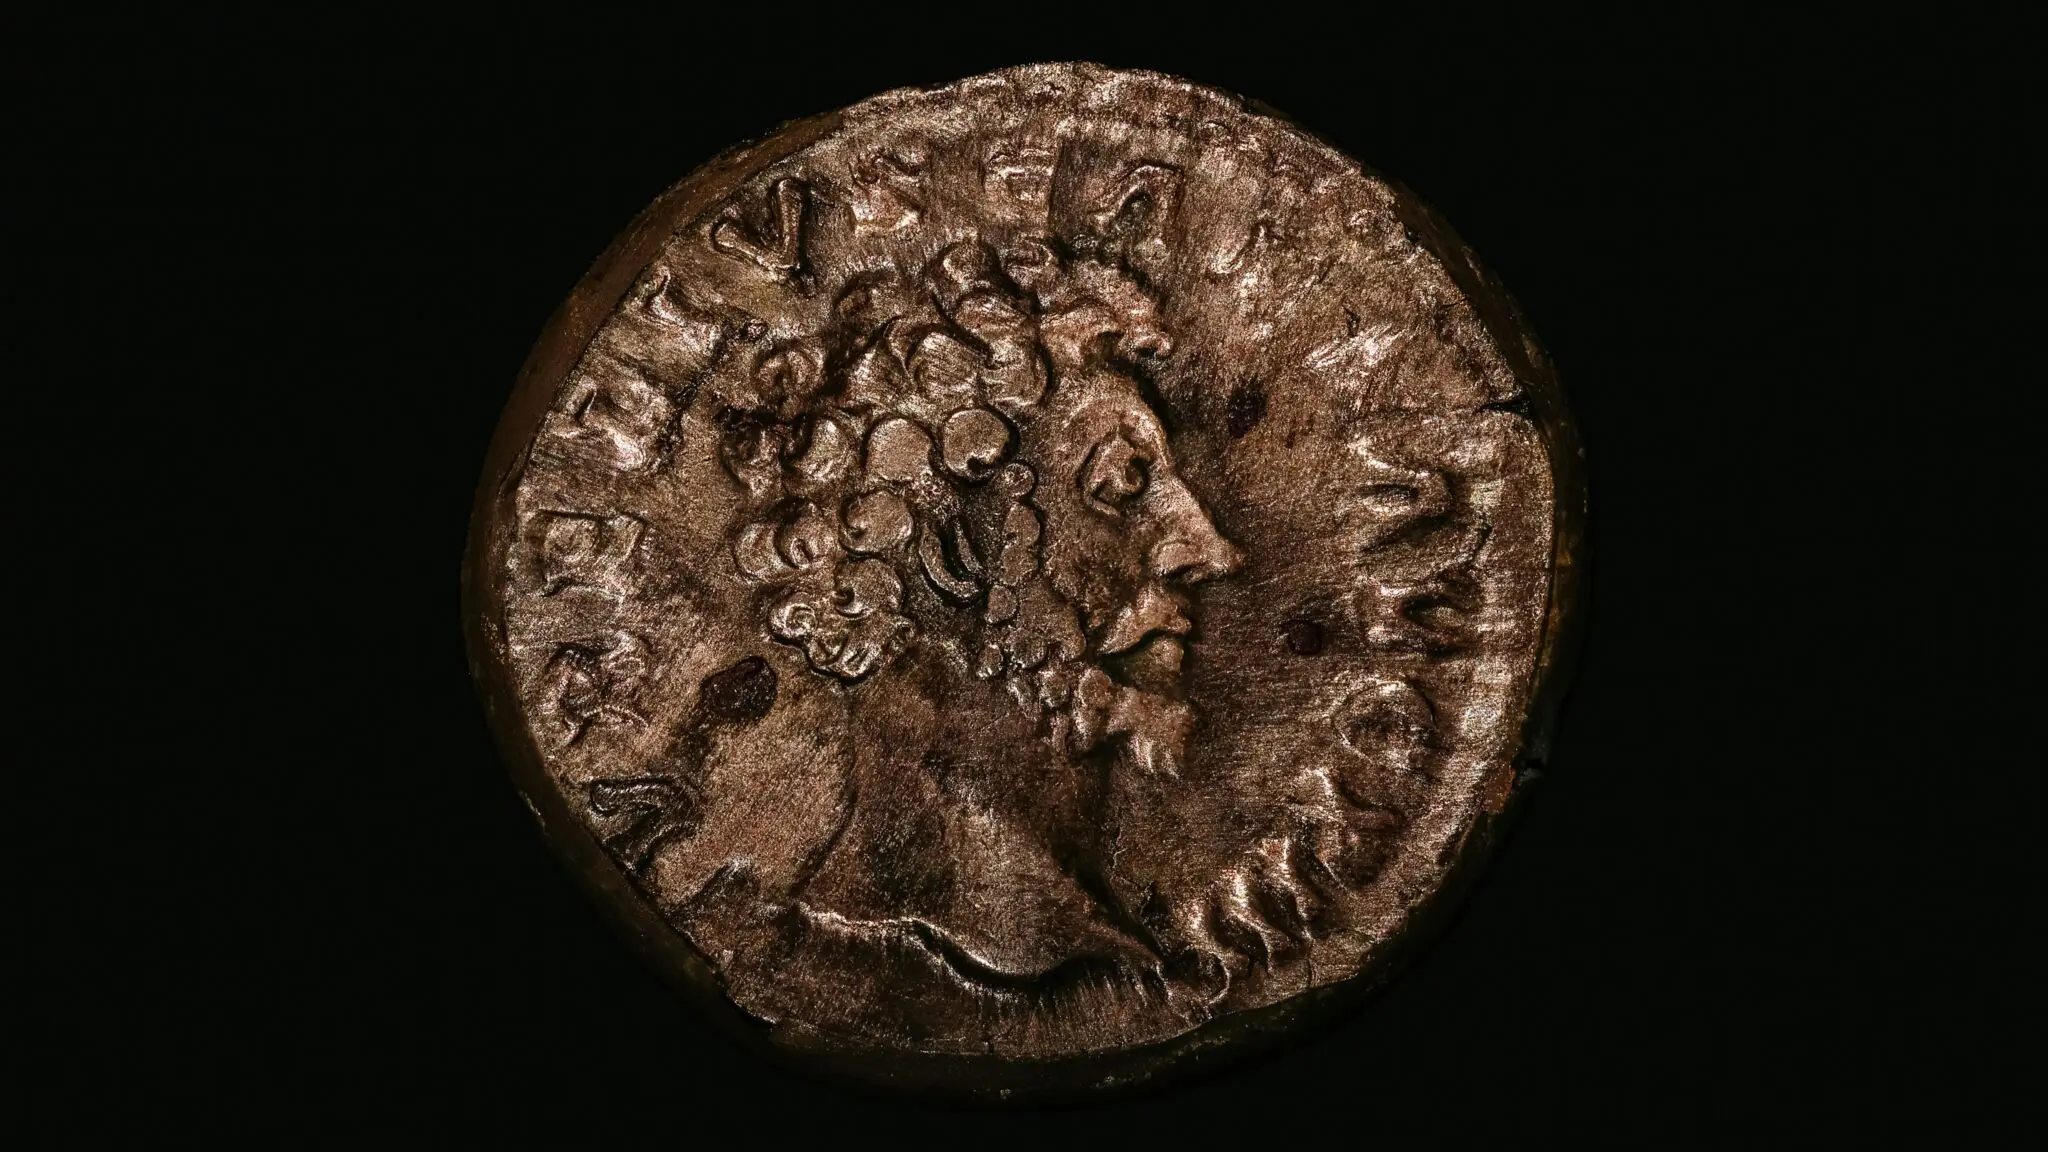
Un tesoro romano hallado en un campo de labranza al sur de Colonia pesa más de tres kilos. Son 934 denarios de plata que llevaban casi dos milenios enterrados en un terreno agrícola de Wesseling, y el Servicio de Arqueología del Rin lo considera el mayor conjunto de monedas de la época del emperador Adriano aparecido en Alemania.

El protagonista no es un arqueólogo. Oliver Riedl, padre de familia, recorría ese campo con un detector de metales cuando empezó a encontrar una moneda detrás de otra. Recuperó quince y las señales del aparato seguían sonando bajo sus pies. ‘Para mí estaba claro que aquí había algo más grande’, contó después. Y entonces hizo lo que casi nadie hace: no cavó. Avisó al LVR, el organismo de patrimonio arqueológico de Renania del Norte-Westfalia, y dejó el terreno en manos de quienes saben leerlo.

Una fortuna enterrada en el segundo cuarto del siglo II

Los arqueólogos del LVR extrajeron 934 denarios —la moneda de plata que articuló la economía romana durante siglos— y los pesaron: más de tres kilogramos de metal fino. Según el propio organismo, se trata del mayor tesoro monetario de la época de Adriano localizado en Alemania y del quinto mayor del mundo para ese periodo. El LVR lo califica sin rodeos de sensacional. Lo que hay detrás de esa palabra es, en la práctica, un pequeño milagro de conservación: el conjunto apareció completo y con parte de su envoltorio original, algo que ocurre una vez cada muchas décadas.

Adriano gobernó entre el año 117 y el 138 después de Cristo y pasó a la historia por el muro que mandó levantar en el norte de Inglaterra. Sin embargo, la mayoría de las monedas de Wesseling son anteriores a su reinado: se acuñaron en el siglo I. La más antigua se remonta a 148 antes de Cristo, cuando Roma era todavía una república sin emperadores. Aquella pieza tenía más de 270 años cuando alguien la enterró, y seguía siendo dinero de curso legal. Es como si hoy pagáramos el pan con una moneda acuñada en 1756.

Cómo se rescata un tesoro sin destruirlo

arqueología romana

Nada se excavó a la ligera. El equipo del LVR levantó el hallazgo en bloque, con la tierra que lo rodeaba, y lo trasladó al taller de restauración del LVR-Landesmuseum de Bonn. Ese detalle, que suena a rutina de manual, resultó decisivo: antes de liberar las monedas una por una, los restauradores documentaron fragmentos de un recipiente de cerámica y restos de paja. La hipótesis del organismo es que los denarios viajaron enterrados dentro de una vasija forrada con paja como protección.

Riedl contaba con el permiso que la legislación alemana exige para buscar con detector: hay que formarse antes y contar con la autorización de los propietarios del terreno. El tesoro es ahora propiedad del estado de Renania del Norte-Westfalia, y el buscador recibirá una recompensa del ministerio autonómico. El arqueólogo responsable del LVR, Eich Claßen, fue explícito en el reconocimiento público: gracias a la prudencia del hallador, dijo, pudieron recuperar el conjunto de forma completa y con criterio científico.

Tres kilos de plata dormidos casi dos mil años en un campo de cultivo. Nadie volvió a por ellos, y ese olvido es hoy un archivo histórico.

Qué revela el hallazgo sobre la Colonia y su campesinado

Wesseling no era tierra de nadie. Aquel campo caía dentro del área de influencia de Colonia Claudia Ara Agrippinensium, la actual Colonia, una ciudad de unos 20.000 habitantes con templos, villas de suelos de mosaico, termas, y hasta una flota de guerra en el Rin. Alrededor se extendían las explotaciones agrícolas que alimentaban a esa población. Es plausible, aunque no está probado, que el dueño de las monedas viviera en una de esas fincas.

¿Por qué enterrar semejante cantidad? Claßen reconoce que solo cabe especular. La explicación más económica es también la más humana: en el siglo II no existía la banca, así que la manera de guardar un patrimonio era esconderlo bajo tierra. ¿Y por qué nadie volvió a desenterrarlo? Quizá el propietario murió sin contarle a nadie dónde estaba su dinero, y se llevó el secreto consigo.

Para hacerse una idea de la magnitud, Rahel Otte, asesora científica del LVR, pone una cifra sobre la mesa. Un legionario romano cobraba 300 denarios al año, de los que se le retenía aproximadamente la mitad para comida y equipo. Le quedaban 150 denarios limpios. Reunir los 934 denarios de Wesseling habría exigido a ese soldado ahorrar todo su dinero disponible durante unos seis años. El valor de mercado del metal ronda hoy los 6.000 euros, una cifra ridícula frente al valor científico del conjunto.

Aquí conviene ser honesto sobre lo que no sabemos. El tesoro no apareció asociado a muros, tumbas ni silos: salió de un campo de cultivo, y el contexto se agota en la vasija. Tampoco hay documentación sobre el propietario, y no la habrá. Lo que sí puede aportar el conjunto es una secuencia monetaria casi continua de más de un siglo, material excelente para afinar la cronología de la circulación de la plata en la frontera del Rin. Queda por delante la catalogación completa de las 934 piezas, tarea lenta que suele tardar años.

El LVR-Landesmuseum de Bonn muestra el hallazgo por primera vez, y la exposición debería servir para que el visitante entienda algo incómodo y a la vez fascinante: buena parte de lo que sabemos de Roma no viene de sus emperadores ni de sus batallas, sino de gente anónima que escondió su dinero y nunca pudo volver a buscarlo.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: un tesoro de 934 denarios de plata romanos, el mayor de la época del emperador Adriano hallado en Alemania y el quinto del mundo para ese periodo.
  • Dónde: un campo de cultivo en Wesseling, al sur de Colonia (Renania del Norte-Westfalia, Alemania).
  • Institución responsable: LVR-Amt für Bodendenkmalpflege im Rheinland; excavación en bloque y restauración en el LVR-Landesmuseum de Bonn.
  • Cuándo: enterrado en el segundo cuarto del siglo II d. C.; el hallazgo se ha dado a conocer en septiembre de 2026.
  • Impacto a futuro: ofrece una secuencia monetaria de más de un siglo para afinar la cronología de la circulación de la plata en la frontera renana del Imperio.

Oncodermatología, la especialidad que entra en juego cuando el cáncer deja secuelas en la piel

0

Los avances en los tratamientos oncológicos han mejorado de forma notable la supervivencia de las personas con cáncer. Sin embargo, muchos pacientes experimentan durante el proceso terapéutico alteraciones en la piel, el cabello, las uñas o las mucosas que pueden afectar significativamente a su calidad de vida e, incluso, dificultar la continuidad del tratamiento.

El éxito de la oncología moderna es indiscutible. Los avances médicos han mejorado de forma notable la supervivencia de las personas con cáncer, transformando el pronóstico de miles de pacientes. Sin embargo, esta victoria terapéutica esconde una cara B: un peaje en forma de alteraciones en la piel, el cabello, las uñas o las mucosas que merman significativamente la calidad de vida y que, en los casos más severos, amenazan la continuidad del propio tratamiento.

Para combatir este frente, la medicina ha tenido que especializarse. «Para prevenir, diagnosticar y tratar estas afecciones relacionadas con las terapias oncológicas surge la oncodermatología, una subespecialidad de la dermatología», explica el Dr. Azael Freites Martínez, coordinador de la Unidad de Oncodermatología del Hospital Universitario Ruber Juan Bravo.

Un dique de contención contra el abandono terapéutico

Lejos de tratarse de una mera cuestión estética, las complicaciones cutáneas se han convertido en un factor clínico crítico. El dolor, las infecciones o las erupciones graves pueden llegar a ser tan invalidantes que obligan a los oncólogos a modificar las dosis o, en el peor de los escenarios, a suspender temporalmente el tratamiento contra el cáncer.

Es ahí donde la intervención temprana se vuelve estratégica. En este sentido, el Dr. Freites subraya que «el papel más importante de la oncodermatología es realizar una evaluación especializada y oportuna de los efectos adversos de las terapias oncológicas para ayudar a continuar con el tratamiento de una manera más satisfactoria«. Además, el especialista añade que este seguimiento minucioso también permite tratar aquellas alteraciones dermatológicas que persisten tras finalizar la terapia, logrando un impacto positivo y demostrado sobre la calidad de vida de los pacientes.

Del “acné” biológico a la radiodermitis

El mapa de las secuelas cutáneas varía según el arma terapéutica empleada. Mientras que las quimioterapias clásicas son bien conocidas por provocar la caída del cabello, sequedad extrema o fragilidad en las uñas, la revolución de la medicina de precisión ha traído nuevos desafíos. Las terapias dirigidas y la inmunoterapia suelen manifestarse a través de erupciones inflamatorias, eccemas, alteraciones de la pigmentación o un picor implacable. Por su parte, la radioterapia acostumbra a dejar su huella en forma de dermatitis localizada en la zona irradiada.

El Dr. Freites lo explica: «las nuevas terapias biológicas se asocian con picor intenso y diferentes tipos de erupciones cutáneas que deben tratarse según sus características«. El experto advierte, además, de que «esto puede hacer que el paciente o incluso el oncólogo se planteen suspender el tratamiento«, una situación que obliga a una intervención precoz para no perder terreno frente al tumor.

Alianza multidisciplinar: evaluar antes de que aparezca el síntoma

Para anticiparse al daño, las unidades de oncodermatología no trabajan de forma aislada, sino integradas en comités multidisciplinares junto a Oncología Médica y Oncología Radioterápica. La premisa es clara: el cuidado debe empezar antes de que aparezcan las primeras lesiones.

«Las personas que padecen o han padecido cualquier tipo de cáncer deberían ser evaluadas por un dermatólogo«, recomienda firmemente el Dr. Freites. El especialista insiste en la necesidad de mantener una comunicación bidireccional estricta, recordando que el paciente debe informar siempre de toda la medicación oncológica que está recibiendo para poder adaptar las pautas dermatológicas a cada caso concreto.

A través de medidas preventivas -como una hidratación profunda y pautada, el uso de limpiadores sin jabón, una fotoprotección estricta y la evitación de la fricción- se consigue mitigar de forma drástica la intensidad de las complicaciones.

Secuelas que sobreviven al cáncer

Uno de los aspectos más invisibilizados es la cronicidad de estas patologías. Aunque muchos de los efectos secundarios remiten al suspender la medicación, otros se cronifican, acompañando al paciente durante su reincorporación a la vida cotidiana.

«Las repercusiones dermatológicas pueden persistir incluso años después del tratamiento, limitando la calidad de vida de los pacientes que ya han superado el cáncer«, aclara el Dr. Freites. «Para eso está la oncodermatología: para paliar esos síntomas y conseguir que el paciente pueda seguir con el tratamiento oncológico de una manera más satisfactoria o mejorar su calidad de vida una vez finalizado«.

Con el auge imparable de la inmunoterapia y los fármacos diana innovadores, la necesidad de estos especialistas no hace más que crecer. El propio Dr. Freites forma parte actualmente de iniciativas internacionales y grupos de trabajo enfocados en estandarizar el abordaje de estas toxicidades. El objetivo final de la especialidad trasciende la superficie de la piel: se trata de una pieza transversal de la oncología moderna indispensable para que el paciente complete su tratamiento en las mejores condiciones físicas y emocionales posibles.

El Givenchy de Grace Kelly que bate récord de revalorización

0

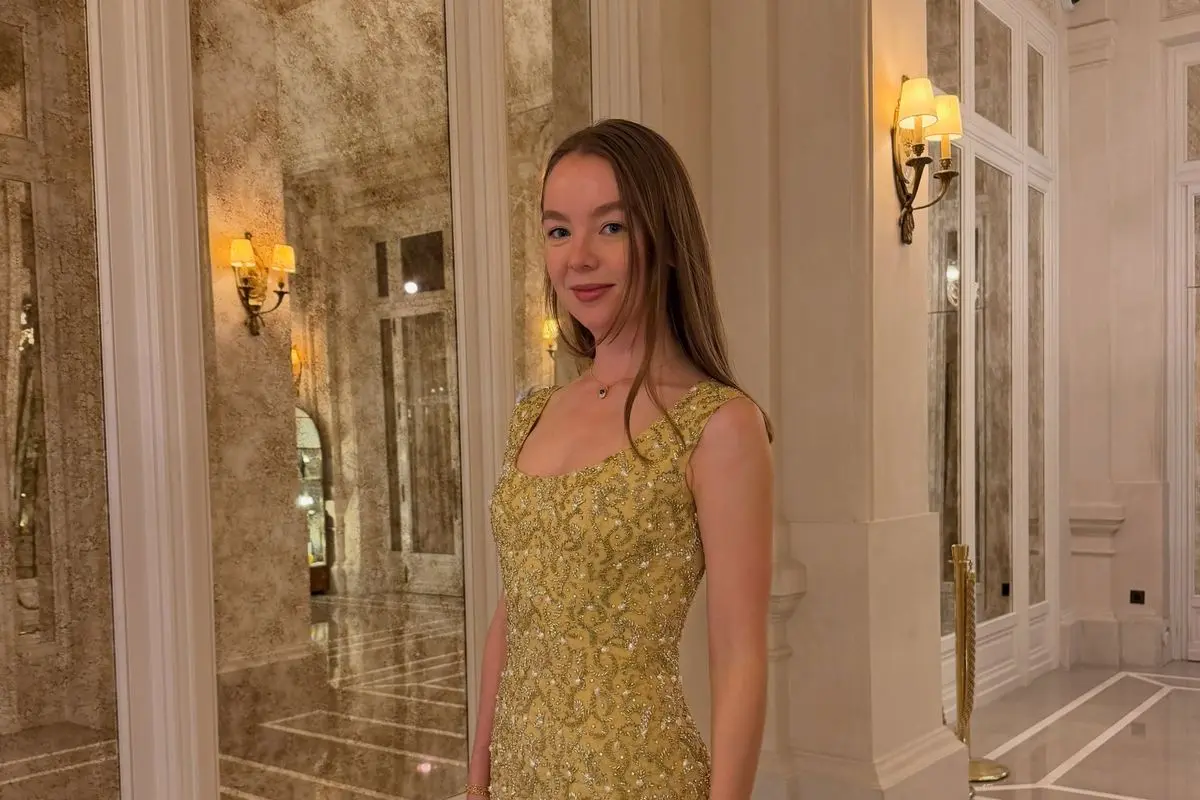
La moda de archivo inversión ha encontrado esta semana su mejor argumento en un vestido de 1962. La princesa Alejandra de Hannover, de 27 años, ha recuperado un Givenchy amarillo que perteneció a su abuela, Grace Kelly, y que esta vistió en la boda de los reyes Juan Carlos y Sofía, celebrada en Atenas en mayo de 1962.

He seguido el mercado del couture de archivo durante los últimos años y pocas veces he visto una operación de imagen tan eficaz desde el punto de vista patrimonial. No hay subasta, no hay precio de martillo, no hay cifra pública. Y sin embargo el mensaje de mercado es inequívoco: la procedencia documentada es el único factor de valoración que ninguna casa puede replicar.

El Givenchy de Grace Kelly: procedencia documentada y trazabilidad

El vestido es una columna de color amarillo canario con bordados dorados, abalorios y lentejuelas, tirantes anchos, escote cuadrado redondeado y espalda en uve baja. Grace Kelly lo llevó con un collar y unos pendientes de gran formato, fajín real, bolso de seda y peinado recogido con tiara. Sesenta y cuatro años después, la pieza sigue siendo identificable en cada fotografía de archivo.

Alejandra lo ha combinado con un collar delicado, un bolso negro y maquillaje mínimo. La elección estilística importa menos que el hecho económico: ha presentado la pieza como lo que es, un activo con historial fotográfico continuado y con dos miembros de la misma familia en su registro de uso.

No es un gesto aislado. En 2024 recuperó para el Día Nacional de Mónaco un traje de chaqueta marrón chocolate que también había sido de su abuela. Su prima Camille Gottlieb hizo lo propio en la gala de la Cruz Roja de 2025 con un vestido blanco y negro de Elisabetta Franchi inspirado en el diseño que Edith Head firmó para Kelly en Rear Window, en 1954.

El anuncio de su compromiso con Ben-Sylvester Strautmann, sellado con un anillo de diamante amarillo, refuerza la coherencia cromática y, en términos de mercado, añade un relato útil: la pieza de archivo deja de ser una reliquia inmóvil y pasa a formar parte de un discurso contemporáneo.

Por qué el couture de archivo se comporta como reserva de valor

La lógica es la de cualquier mercado de bienes tangibles escasos. Cada pieza de alta costura es única, ejecutada a mano y no reproducible: Givenchy no volverá a fabricar ese vestido. Frente a un bolso de producción seriada, el couture de archivo compite en otra liga, con un número muy reducido de operaciones al año.

En moda de archivo, la fotografía antigua es a la vez certificado y precio: sin documento gráfico, una pieza de alta costura se queda en tejido vintage.

couture vintage Givenchy

Esa escasez tiene una cara incómoda. La contrapartida es la liquidez: el universo de compradores capaces de pagar una pieza de nivel museístico es estrecho, y el tiempo medio para colocar una pieza en el mercado secundario se mide en meses, no en días. Para un family office, esto obliga a tratar la moda de archivo como activo de colección puro, nunca como instrumento de tesorería.

El segundo riesgo es la trazabilidad. Cuando no existe documentación —facturas de la maison, registros de sastrería, archivo fotográfico fechado— el valor se desploma. La fortaleza del vestido de Alejandra es precisamente esa: la casa puede datarlo y existe una imagen pública que lo acredita en un acto concreto y con fecha verificable.

Del armario privado al balance: cómo se valora la procedencia real

Conviene ser honesto con el inversor. La moda de archivo no es un activo de revalorización rápida ni un sustituto de la renta variable. Es un activo de preservación con un componente de prestigio que se paga íntegro en el momento de la compra y se recupera, si se recupera, muchos años después. Las piezas de procedencia real o aristocrática forman un subsegmento dentro del subsegmento, con muy pocos comparables anuales y una horquilla de precios poco densa.

Eso sí, ese aislamiento tiene una virtud. Cuando aparece una pieza de esta categoría en subasta, el resultado fija referencia para todo el segmento durante años. Es un mercado de hitos, no de cotizaciones continuas. Quien lo entiende compra documentación antes que tela.

El mercado de archivo no se mueve por tendencias de temporada, sino por procedencias irrefutables: dos apariciones públicas valen más que cualquier campaña de marketing.

Mi lectura es que la operación de Alejandra tiene un efecto medible más en la percepción de categoría que en el precio inmediato, porque no hay transacción detrás. Lo que sí consolida es el argumento de que la moda de archivo funciona como reserva de valor dentro de un patrimonio diversificado, siempre que se asuma un horizonte largo y una prima de iliquidez explícita. El próximo hito a seguir será el comportamiento del segmento en las citas de subasta de finales de 2026 en Londres y París, donde se comprobará si el apetito por la procedencia verificada resiste el enfriamiento general del consumo de lujo.

💎 Veredicto Wealth

El couture de archivo con procedencia documentada encaja en una estrategia de preservación de capital a largo plazo, no de revalorización agresiva. El riesgo principal a vigilar es la liquidez: el universo de compradores es estrecho y las piezas tardan meses en encontrar salida.

Cardiólogos e instituciones reclaman reforzar la prevención secundaria para reducir el riesgo de nuevos eventos cardiovasculares tras un infarto o ictus

0

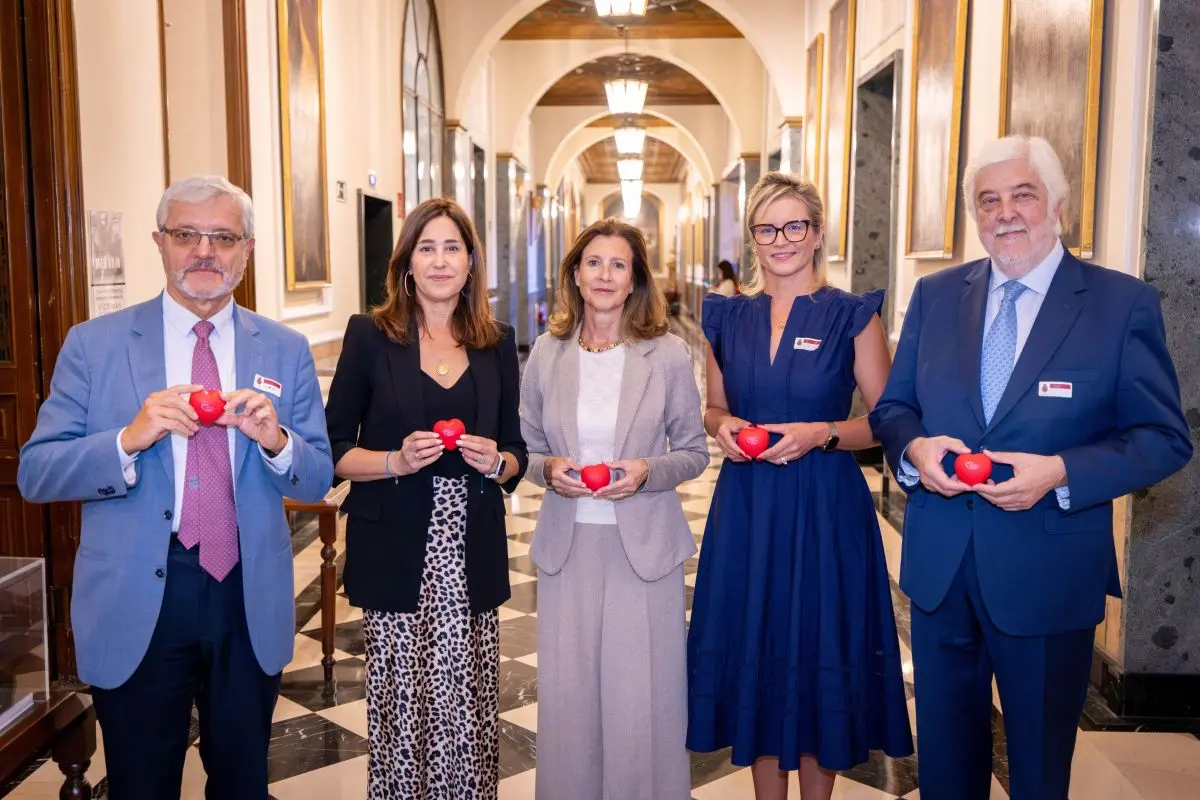
La Sociedad Española de Cardiología (SEC) y la Fundación Española del Corazón (FEC) han reclamado en el Senado de España la necesidad de reforzar la prevención secundaria cardiovascular para reducir el riesgo de nuevos eventos en las personas que ya han sufrido un infarto, un ictus u otro evento cardiovascular.

La jornada, celebrada con la colaboración de Novartis con motivo del Día Mundial del Corazón, que se celebra el 29 de septiembre, ha reunido a expertos sanitarios, senadores y representantes institucionales, que se han realizado mediciones de riesgo cardiovascular a través de un dispositivo móvil.

En España, las enfermedades cardiovasculares causan más de 113.000 fallecimientos cada año, siendo responsables de más del 25% del total de defunciones en el país. Estas patologías plantean un desafío fundamental: proteger a quienes ya han sufrido un primer evento y continúan expuestos a un elevado riesgo cardiovascular.

Superar el episodio agudo no significa que el riesgo haya desaparecido. Uno de cada cuatro pacientes que ha tenido un infarto de miocardio experimenta otro en los dos años siguientes. Por otro lado, los pacientes con antecedentes de ictus o ataque isquémico transitorio presentan un riesgo acumulado cercano al 13% de tener nuevos eventos en los cinco años posteriores.

La prevención secundaria busca evitar que el paciente vuelva a sufrir un nuevo evento. Para ello, es necesario mantener un tratamiento y seguimiento adecuado y actuar de forma sostenida sobre los factores de riesgo cardiovascular, como el colesterol LDL elevado, la hipertensión, la diabetes, la obesidad, el tabaquismo, el sedentarismo o una adherencia insuficiente al tratamiento.

Los expertos han destacado que avanzar en prevención secundaria implica consolidar estrategias de seguimiento capaces de mantener el control del riesgo a largo plazo, promover hábitos de vida saludables y favorecer una actuación precoz cuando sea necesario. El Dr. Andrés Íñiguez, presidente de la FEC, explica que “la prevención secundaria debe entenderse como un proceso continuo y compartido, en el que el paciente cuente con el apoyo de los profesionales sanitarios y con las herramientas necesarias para cuidar de su salud cardiovascular”.

España cuenta desde 2022 con la Estrategia en Salud Cardiovascular del Sistema Nacional de Salud (ESCAV), que establece una hoja de ruta común para mejorar la salud cardiovascular desde un abordaje integral. Entre sus líneas de actuación se encuentran el impulso de la prevención secundaria y la rehabilitación cardiaca, el control de los factores de riesgo y la continuidad asistencial.

El Dr. Ignacio Fernández-Lozano, presidente de la SEC, afirmó que “es esencial reforzar la colaboración entre Atención Primaria y Cardiología para garantizar un seguimiento adecuado y actuar de forma precoz. La Estrategia en Salud Cardiovascular del SNS ofrece una hoja de ruta clara que debemos acelerar, especialmente en la implantación de circuitos asistenciales coordinados y en el refuerzo de la prevención. Asimismo, debemos avanzar hacia modelos de atención más homogéneos en todo el territorio”.

A este marco nacional se suma el ‘Safe Hearts Plan’, aprobado por la Comisión Europea en diciembre de 2025, que articula sus actuaciones en torno a tres grandes pilares: prevención; detección precoz y cribado; y tratamiento y atención. La iniciativa europea representa una oportunidad para seguir impulsando las estrategias nacionales, poner en valor las experiencias que ya se están desarrollando, compartir buenas prácticas y avanzar hacia modelos de seguimiento cada vez más coordinados.

Amaya Echevarría, presidenta de Novartis España, señala que “España y Europa han dado pasos importantes para situar la salud cardiovascular entre sus prioridades. El reto ahora es transformar esas estrategias en avances reales para las personas, especialmente para quienes siguen expuestos a un riesgo elevado tras un primer evento cardiovascular. Para lograrlo, es fundamental reforzar la colaboración entre administraciones, profesionales sanitarios, sociedades científicas, pacientes e industria, y favorecer un acceso ágil y equitativo a la innovación. Desde Novartis queremos seguir contribuyendo a este esfuerzo compartido».

Huelga de autobuses de TMB en Barcelona: servicios mínimos del 20% al 40% este martes

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El comité de empresa de los autobuses de TMB mantiene la huelga convocada para este martes en Barcelona, con servicios mínimos del 20% hasta las 16 horas y del 40% entre las 16 y las 17.
  • ¿Quién está detrás? ACAT, ACTUB, CC.OO., CGT, SIT y UGT firman la convocatoria; TMB asegura que la negociación del convenio sigue abierta.
  • ¿Qué impacto tiene? Circula una de cada cinco unidades durante la mayor parte de la jornada, con esperas más largas y presión extra sobre el metro.

La huelga de autobuses de Barcelona llega a su jornada efectiva tras 23 reuniones de convenio sin acuerdo. El comité de empresa mantiene el paro y TMB confía todavía en cerrar un pacto sobre el nuevo convenio municipal.

Servicios mínimos del 20% hasta las 16 horas y del 40% al final de la tarde

El operador aplica servicios mínimos del 20% sobre el servicio habitual hasta las 16 horas. Entre las 16 y las 17 horas, la cobertura sube al 40%. El detalle de la jornada, con las líneas y las frecuencias previstas, se puede consultar en la web de TMB: en la práctica, circula una de cada cinco unidades durante la mayor parte del día.

Con ese cuadro, el usuario del bus metropolitano se enfrenta a esperas más largas, a vehículos que llegan completos, y a transbordos forzados hacia el metro o hacia Ferrocarrils de la Generalitat. La jornada cae en plena actividad laboral y escolar, así que las horas punta de primera hora y de mediodía son las más delicadas. Adelantar el viaje, agrupar recados o tirar directamente del suburbano son las salidas más razonables.

23 reuniones sin acuerdo y una convocatoria registrada el viernes

El comité de empresa de los autobuses anunció el paro el pasado viernes 18 de septiembre. Lo hizo con un argumento que repite desde hace semanas: la paciencia ‘ha llegado a un límite’. Detrás queda una ristra de 23 reuniones infructuosas con la empresa en la negociación del nuevo convenio laboral.

La convocatoria la firman ACAT, ACTUB, CC.OO., CGT, SIT y UGT. TMB, por su parte, sostiene que la negociación sigue viva con esos mismos sindicatos y que el objetivo compartido es adaptar a la plantilla del bus el nuevo convenio municipal. La empresa insiste en que el acuerdo aún es posible. El pulso sigue vivo.

El conflicto del bus de Barcelona se decide menos en la calle que en la mesa: veintitrés rondas después, sigue sin haber convenio.

El desencuentro no es nuevo. La negociación del convenio de TMB arrastra meses de tira y afloja, con la equiparación entre colectivos y la adaptación al marco municipal como telón de fondo. Nada nuevo bajo el sol, salvo el calendario: septiembre concentra la vuelta a la rutina de cientos de miles de personas y cualquier recorte de oferta se nota el doble.

Conviene recordar que el bus de superficie no opera aislado. El metro comparte demanda y, cuando la red de autobús se estrecha, los andenes reciben el rebote. Ese efecto ya se ha visto en paros anteriores y suele traducirse en estaciones más apretadas durante las horas centrales.

Hoja de Ruta: Claves del Viaje

El impacto inmediato es de tiempo antes que de dinero. Nadie paga dos veces por el mismo abono, pero un trayecto que se resuelve en veinte minutos puede alargarse si el autobús tarda más de lo previsto y hay que rehacer el camino en metro. La zona cero es la red de bus de Barcelona ciudad, con especial incidencia en los corredores de entrada y en los barrios donde el autobús es la única opción sensata de transporte público. El dato que resume la jornada es doble: 20% de servicio hasta las 16 horas y 40% entre las 16 y las 17.

El pulso tiene tres actores. El comité, que mantiene la convocatoria y reclama avances tangibles. La dirección de TMB, que se declara negociadora y evita fijar ultimátums. Y el Ayuntamiento de Barcelona, propiedad del operador, que de momento deja hacer a la mesa sin intervenir en público. En nuestra lectura, el 20% de mínimos es una cobertura baja incluso para los estándares de un paro de transporte urbano, y eso tensiona a los dos lados: al viajero, que sufre la espera, y al comité, que sabe que una jornada mal vivida por la ciudad erosiona apoyos.

El escenario que viene depende de la próxima reunión, y ahí está el problema: no hay fecha pública para un nuevo encuentro. Esa ausencia de calendario es la peor señal para quien usa el bus a diario. Los conflictos de convenio en el transporte público suelen cerrarse a última hora, cuando el coste del paro se hace evidente para las dos partes, pero eso no devuelve el servicio perdido. Todo igual, de momento. Lo único seguro es que el bus que no circula este martes ya no se recupera.

Atalaya Mining (Riotinto) dispara su cotización en Bolsa: cobre récord y aval de JPMorgan y RBC

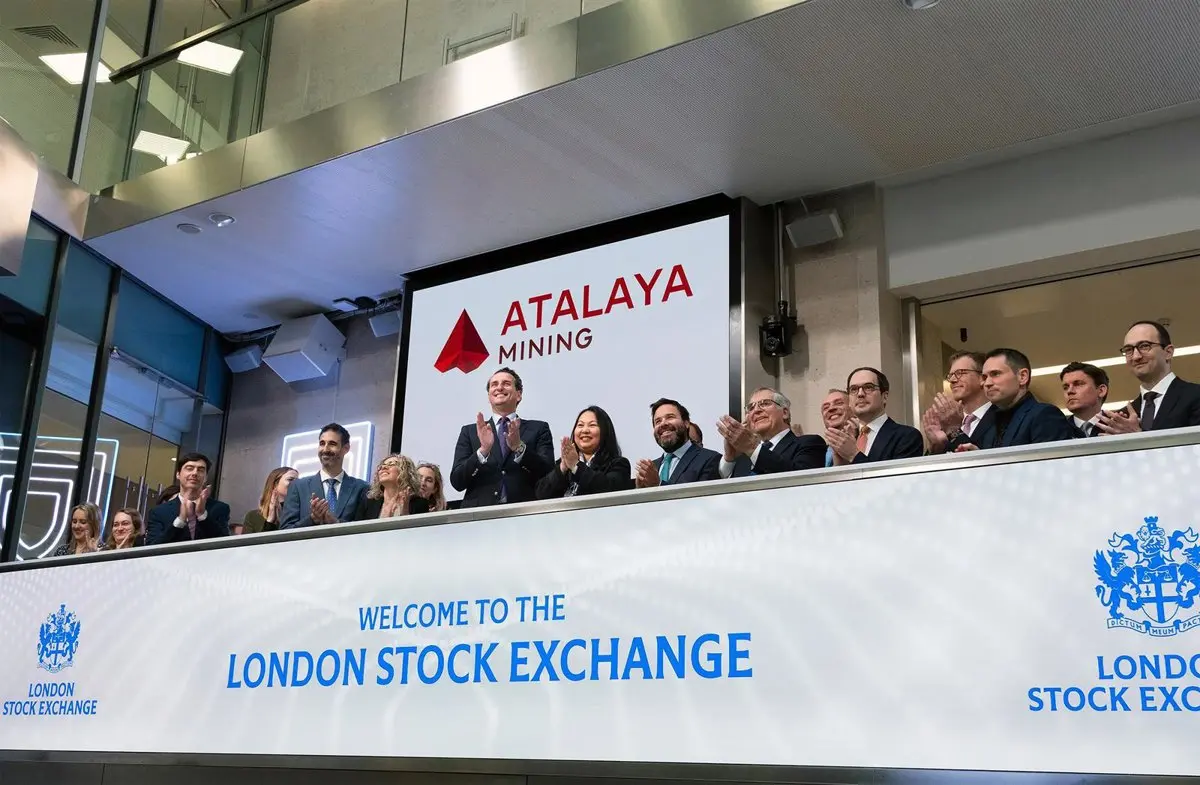
Atalaya Mining Riotinto supera el 80% de revalorización en los últimos doce meses y roza máximos históricos empujada por el cobre. La minera dueña de los yacimientos onubenses acaba de recibir un respaldo que pocas compañías del sector consiguen: JPMorgan y RBC despejan el camino para que el rally continúe.

El metal rojo es el protagonista silencioso de 2026. Lejos del ruido del petróleo y del gas, el cobre encadena una sucesión de récords que se traslada directamente a las compañías con mayor exposición. Atalaya, propietaria de las minas de Riotinto en la provincia de Huelva, es el ejemplo más claro. En cinco años sus títulos rozan el 240%.

La cobertura de JPMorgan y RBC

En la sesión de hoy, los analistas de JPMorgan han iniciado la cobertura de Atalaya con recomendación de sobreponderar. Su precio objetivo es el segundo más elevado de todos los emitidos por las firmas que siguen el valor, según los datos recopilados por LSEG, solo por detrás de la valoración récord que RBC anunció la semana pasada.

La actualización de perspectivas de ambos bancos otorga a las acciones un potencial alcista superior al 30% respecto al nivel con el que partían los títulos en la jornada. El optimismo es unánime: de las siete firmas que cubren la cotización, todas aconsejan comprar.

No es habitual una unanimidad semejante en una minera de mediana capitalización cotizada en la Bolsa de Londres. Cosas que pasan cuando el metal subyacente marca máximos y el consenso se pone de acuerdo.

Siete firmas cubriendo el valor y siete recomendaciones de compra: el consenso no discute la dirección, solo discute hasta dónde puede llegar la cotización.

El superciclo del cobre: IA, Defensa y vehículos eléctricos

El protagonismo del cobre dentro de las carteras de materias primas se ha reforzado con varias tendencias estructurales. Los analistas citan el superciclo inversor de la inteligencia artificial, el auge del sector Defensa y los vehículos eléctricos como impulsores clave de la demanda.

Los centros de datos son, quizá, el vector menos evidente. Estas infraestructuras requieren equipos que consumen grandes cantidades de cobre: cables de alimentación, transformadores, sistemas de refrigeración y conexiones a la red. Cada nuevo data center es, en la práctica, una demanda añadida de metal rojo.

cobre récord

A ese cóctel se suma la lectura de UBS. El banco suizo reitera sus previsiones de mayores subidas y resume su tesis en una frase: escasez de oferta y previsión de precios más altos. Su recomendación pasa por favorecer las posiciones largas en cobre y tratar cualquier debilidad a corto plazo como una oportunidad de compra.

Atalaya y el riesgo de confundir un rally con una tesis

Aquí conviene separar dos cosas que el mercado tiende a mezclar. Una es la revalorización de Atalaya; otra, muy distinta, es la solidez de su tesis de inversión a medio plazo. Llevo años observando cómo los valores vinculados a materias primas viven atrapados en un doble movimiento: suben con el precio del metal y caen con él, casi sin margen para demostrar si su negocio es bueno o simplemente cíclico. El 240% acumulado en cinco años es espectacular, pero conviene ponerlo en contexto. La mayor parte de esa subida se explica por un único factor.

La pregunta relevante no es si el rally continúa, sino qué ocurre cuando el precio del metal se gire. Riotinto es un activo de calidad, con reservas conocidas y unos costes de extracción que lo sitúan en en la parte media de la tabla global. Sin embargo, su cotización depende más del precio internacional que de cualquier decisión corporativa. Cuando siete analistas recomiendan comprar y ninguno vender, suele ser señal de que el consenso ya está muy posicionado. El riesgo de una corrección abrupta crece en la misma medida en que todo el mundo mira hacia el mismo lado.

La contradicción que veo es esta: los bancos hablan de un superciclo estructural del cobre por la IA, la Defensa y los vehículos eléctricos, pero el valor cotiza en la Bolsa de Londres con una liquidez limitada y una exposición muy concentrada a un solo metal. Si la inversión en centros de datos tarda más de lo previsto en materializarse, o si China relanza su producción, el argumento se desinfla rápido. No digo que vaya a ocurrir. Digo que el consenso rara vez descuenta el escenario adverso con la misma energía con la que celebra el favorable.

La próxima cita será la publicación de resultados del ejercicio, donde se verá si los márgenes acompañan al rally bursátil o si la acción corre más que el negocio. Ahí se sabrá si la subida tiene fundamento o solo impulso.

Veredicto Merca2

Cotización: Los títulos de Atalaya acumulan una revalorización superior al 80% en los últimos doce meses y rozan máximos históricos tras conocerse la cobertura de JPMorgan. La acción cotiza en la Bolsa de Londres en la zona alta de su serie histórica.

Clave técnica: El valor mantiene una tendencia alcista sostenida desde hace cinco años, con un soporte relevante en la zona que marcó antes del último tramo de subida. El potencial del 30% que otorgan los analistas solo se sostiene si el cobre defiende los precios actuales.

Apunte sectorial: Las siete firmas que cubren Atalaya recomiendan comprar y ninguna mantiene una recomendación de venta, un consenso inusualmente alineado. UBS insiste en la escasez de oferta como principal argumento para mantener posiciones largas en el metal.

Tarifa del gas en octubre: la TUR se dispara un 54% y encarece la factura hasta 310 euros al año

La tarifa del gas de octubre subirá un 54% y añadirá 310 euros al recibo anual del hogar medio con calefacción. La revisión que entra en vigor el 1 de octubre devuelve la calculadora a las cocinas españolas y coloca la energía en máximos del año.

La TUR 2 pasa de 4,12 a 6,95 céntimos por kWh desde el 1 de octubre

Las cifras las puso este martes la Organización de Consumidores y Usuarios (OCU), recogidas por El Periódico de la Energía. El precio del consumo para los hogares acogidos a la modalidad TUR 2, con consumos anuales de entre 5.000 y 15.000 kilovatios hora, pasará de 4,12 a 6,95 céntimos por kWh. El coste de la energía se dispara cerca de un 69%.

El recibo no subirá en esa misma proporción. El alquiler del contador, los impuestos y los términos fijos rebajan el golpe final hasta el 54%. Para un hogar tipo con calefacción de gas y 9.000 kWh de consumo anual, la factura pasa de unos 600 euros a alrededor de 910 euros al año.

Son 310 euros más en doce meses. Al mes, 26 euros que salen de la misma cuenta corriente que ya paga la luz y la compra del supermercado. Otra factura de otoño.

La causa está en el mecanismo de cálculo. En el último trimestre del año el sistema eleva el peso del llamado gas estacional, que pasa a representar casi el 47% del coste de aprovisionamiento. Con los futuros cotizando en niveles altos, el coste de la materia prima prácticamente se duplica en la fórmula.

El gas estacional es la bisagra del sistema: cuando los futuros de otoño se firmaron caros, ningún ajuste de peajes evita el golpe en el recibo.

A la fórmula se suma el nuevo año gasista que arranca el 1 de octubre, con la revisión de peajes y cargos que aprueba la Comisión Nacional de los Mercados y la Competencia. Su incidencia en la subida será limitada, según la OCU, porque el grueso del alza viaja en la energía.

La tarifa regulada deja de ser un escudo justo cuando más se necesita: en el trimestre de mayor consumo y con el mercado mayorista tenso.

El gas estacional rompe cada otoño el recibo de la calefacción

precio gas TUR

El diseño de la tarifa reparte el año en cuartos y asigna a cada uno una cesta distinta de aprovisionamiento. En primavera y verano pesan más los contratos indexados al hub TTF holandés; en otoño e invierno gana terreno el gas comprado con antelación para cubrir los meses fríos. Cuando esos futuros se firmaron caros, la factura lo acaba notando.

La revisión de octubre llega con la calefacción todavía apagada en buena parte del país y con el consumo disparándose en cuanto baje el termómetro. La factura más alta coincidirá con los meses de mayor uso. El calendario no da tregua.

Para las comercializadoras del mercado libre, el movimiento abre una ventana comercial evidente. Cada revisión al alza de la TUR es una oportunidad para captar clientes con tarifas fijas a doce meses. La trampa habitual: el precio fijo protege durante el primer año, pero incorpora una prima de riesgo que se paga igual cuando el mercado se relaja.

La OCU pide comparar antes de abandonar la TUR: sigue siendo la opción más barata

La organización de consumidores recomienda prudencia. Frente al encarecimiento previsto, sus cálculos sitúan la TUR con ahorros de al menos el 22% respecto a las mejores tarifas de precio fijo y de más del 40% frente a numerosas ofertas comerciales. Cambiar de comercializadora sin leer la letra pequeña puede salir más caro que quedarse.

El consejo es revisar las ofertas del mercado libre a partir de octubre, cuando ya se conozca el precio definitivo de la revisión. Para comparar hay que mirar cuatro cosas: el precio del kWh, el término fijo, la duración del contrato, y la existencia de servicios adicionales que engordan la factura.

En paralelo, la asociación mantiene abierta su compra colectiva de energía, consultable en la web de la OCU, una iniciativa gratuita y sin compromiso para agrupar hogares y negociar tarifas de luz y gas mediante subasta. En la edición anterior participaron más de 33.000 usuarios, con un ahorro medio de 75 euros anuales solo en electricidad.

De la TUR 1 a la TUR 2: quién nota el golpe y quién se libra

El mercado regulado no cubre a todos los consumidores de gas. Solo pueden acogerse los hogares y pequeños negocios que no superan los umbrales de consumo establecidos para cada modalidad. Dentro de esa bolsa, la TUR 2 concentra a los hogares con calefacción de gas, que son precisamente los que más consumen en invierno. Los usuarios de la modalidad TUR 1, con consumos por debajo de 5.000 kWh, encajan la misma fórmula con volúmenes mucho menores: el precio del término variable sube igual, pero el impacto absoluto en la factura es una fracción del que soportan los hogares con radiadores.

La comparación con el ahorro que se rasca por otras vías resulta incómoda. Los 310 euros que suma la factura del gas multiplican por más de cuatro el ahorro medio de 75 euros que la compra colectiva logró en electricidad, y eso sin contar con que el invierno obligará a subir el termostato.

Una tarifa regulada expuesta al ciclo: el riesgo que no resuelve ninguna revisión

El problema de fondo es de arquitectura. La TUR se revisa cada trimestre con una fórmula que mezcla cotizaciones internacionales, subastas de aprovisionamiento y costes regulados. Esa mezcla da estabilidad al sistema y volatilidad al usuario. Cuando los futuros se relajan, traslada la caída con rapidez; cuando se tensan, ocurre lo contrario y el consumidor lo descubre en la carta que le anuncia su nuevo precio.

La crisis energética de 2022 dejó una lección que el mecanismo no ha resuelto: el mercado regulado protege frente al abuso comercial, no frente al ciclo. La comparativa que maneja la OCU lo confirma, porque la TUR sigue siendo competitiva frente al mercado libre incluso después de este salto. El problema es que la referencia barata también sube, y con ella el suelo de todas las comparaciones.

El riesgo evidente es la segunda vuelta. La próxima revisión trimestral, ya en enero de 2027, llegará con la demanda de invierno consumida y con los futuros invernales en cartera. Si el TTF no cede, el recibo volverá a moverse en la misma dirección. Las ayudas del bono social térmico, que se mueven en decenas de euros al año, quedan lejos de cubrir los 310 euros que suma esta revisión.

Queda una pregunta abierta y con fecha: cuántos hogares cambiarán de comercializadora con la calefacción encendida y si el mercado libre sostendrá precios fijos competitivos cuando apriete el frío. La respuesta asomará en las ofertas de noviembre y en la letra pequeña de la próxima revisión.

Enerside pide concurso de acreedores: BME Growth suspende su cotización en plena crisis solar

0

Enerside Energy ha solicitado concurso voluntario de acreedores. La solar catalana, cotizada en el BME Growth, no ha logrado reestructurar una deuda superior a los 40 millones de euros y sus acciones han quedado suspendidas de contratación este martes.

La compañía trasladó el aviso al mercado en la noche del lunes. Lo hizo con la fórmula habitual: ‘por acuerdo del consejo de administración ha presentado ante el juzgado de lo mercantil competente la solicitud de declaración de concurso voluntario de acreedores’. Horas después, el director de supervisión del BME Growth, Álvaro Castro, confirmaba la suspensión de la contratación de los títulos. Enerside debutó en ese mercado, el antiguo MAB, en marzo de 2022.

El comunicado se limita a señalar que la sociedad informará ‘oportunamente’ de cualquier resolución judicial y de los avances del procedimiento a través de los canales de BME MTF Equity. El concurso de acreedores es un proceso reglado: a partir de aquí, buena parte del control pasa al juzgado y la empresa pierde margen para decidir sobre su propio balance.

La suspensión deja a los accionistas atrapados en el valor. Los títulos no pueden comprarse ni venderse hasta que el supervisor levante la medida, un escenario que en la mayoría de los concursos se prolonga hasta que existe una resolución judicial firme o un convenio con los acreedores. Quien entró en Enerside en sus primeros meses de cotización contempla ahora una posición sin precio de mercado.

El desenlace no sorprende a quien seguía la pista de la compañía. Enerside ya había reconocido que no había alcanzado ‘ningún acuerdo’ con sus acreedores en torno a un plan de reestructuración y que seguía evaluando ‘alternativas disponibles para la continuidad de la sociedad’. En julio, había advertido de que trabajaba en una operación corporativa para captar recursos y reforzar su estructura de capital.

Sin acuerdo con los acreedores y sin un socio que aportara capital, el concurso dejó de ser una hipótesis y se convirtió en cuestión de días.

El último intento: sin acuerdo con los acreedores y con la plantilla camino del ERE

Antes del concurso, el consejo había aprobado un ERE para 26 empleados, alegando causas económicas. La dirección matizó entonces que iniciar el procedimiento sobre la totalidad de la plantilla ‘no implica que las medidas de extinción deban necesariamente aplicarse al 100%’ y defendió que la continuidad operativa no quedaría comprometida por el eventual ajuste.

Presentar concurso de acreedores y despedir a toda la plantilla no es el gesto de una empresa que confía en su continuidad, por mucho que diga lo contrario.

El argumento chirría con el resto del cuadro. Una compañía que se declara insolvente y que plantea vaciar su estructura de personal difícilmente sostiene esa misma continuidad operativa en el mismo documento enviado al regulador. La letra pequeña del ERE describe, en realidad, a una empresa en retirada.

La negociación con los acreedores era la última tabla de salvación. Sin un acuerdo que alargara los vencimientos o canjeara deuda por capital, la sociedad no tenía forma de sostener el calendario de pagos. La ampliación de capital de ocho millones, cerrada meses atrás, resultó insuficiente para recomponer un balance que ya encadenaba varios ejercicios en pérdidas.

De 8 millones captados a 13,8 millones de pérdidas: el desplome de las cuentas

Los números explican el final. Enerside perdió 13,8 millones de euros en 2025, un 37% menos que el año anterior, mientras que sus ingresos se quedaron en 5,85 millones, un 48% menos. El perímetro de la compañía se encogía a la misma velocidad a la que se deterioraba el balance. Perder menos no es ganar: es desangrarse más despacio.

La trayectoria de los últimos ejercicios describe una huida hacia adelante. La empresa cerró una ampliación de capital de 8 millones y anunció inversiones de 60 millones para desarrollar su cartera de proyectos propios, además de 55 millones para levantar tres parques fotovoltaicos en Chile. La ambición de las cifras nunca encajó con una facturación que apenas superaba los cinco millones.

Enerside Energy

El ERE sobre 26 empleados se inscribe en esa misma lógica de recorte. La compañía necesita reducir costes en de forma urgente, pero el margen de maniobra se agota justo cuando más falta hace. Cuando una sociedad comunica al mercado que no hay acuerdo con los acreedores, el espacio para negociar se ha estrechado hasta el límite.

El espejismo de la solar que llega al parqué sin beneficios

Más allá de la propia compañía, el auge de la fotovoltaica convirtió al BME Growth en la puerta de entrada de decenas de promotores que presentaban carteras de proyectos, y no beneficios, como principal argumento ante el inversor. El modelo dependía de una financiación constante, y esa financiación se seca justo cuando los proyectos todavía no han alcanzado la madurez.

La contradicción de fondo es conocida en el sector. La solar es hoy la tecnología más barata para generar electricidad en España, pero eso no garantiza que las empresas que la promueven sean rentables. La caída del precio del mercado mayorista ha comprimido los márgenes de los productores y ha dejado al descubierto a quienes se apalancaron con la expectativa de precios altos. Enerside es, en ese sentido, más un síntoma que una anomalía.

El sector fotovoltaico español vive su propia resaca. Tras años de instalación récord, la atención se ha desplazado desde la capacidad construida hacia la rentabilidad real de esos activos. Los promotores que vendieron proyectos sobre el papel han tenido que lidiar después con permisos, conexiones y precios que no siempre acompañaron. La consolidación estaba cantada; lo que estaba por ver era quién caía primero.

Tampoco ayuda el diseño del propio mercado alternativo, pensado para compañías jóvenes con menos exigencia de liquidez y de información, donde un valor puede pasar de la euforia a la suspensión en cuestión de meses. Los más de 40 millones de deuda que Enerside no ha podido reestructurar hablan de un problema de tamaño: demasiado grande para una ronda de rescate, demasiado pequeño para el radar de un gran fondo internacional.

El desenlace judicial se conocerá en los próximos meses, y el procedimiento concursal marcará qué activos se preservan y cuáles se liquidan. La incógnita de fondo no es si Enerside desaparece del BME Growth, sino cuántas compañías con carteras parecidas y balances igual de frágiles seguirán el mismo camino. El próximo test llegará con la temporada de resultados del cierre de 2026, cuando varias promotoras cotizadas vuelvan a medirse con sus propios compromisos de deuda. El mercado ya descuenta que más de una no pasará la prueba.

El Ibex 35 recupera los 19.900 puntos impulsado por Acciona Energía, Puig y ArcelorMittal

El Ibex 35 recupera los 19.900 puntos en la media sesión de este martes con una subida del 0,9%, impulsado por Acciona Energía, ArcelorMittal y Puig y con el Brent cediendo por debajo de los 100 dólares.

Qué hay detrás del rebote hasta los 19.900 puntos

La jornada arrancó con un alza tímida del 0,2% y aceleró en el primer tramo hasta marcar los 19.900 puntos hacia las 12.00 horas. El movimiento no es aislado: llega después de que Wall Street cerrara al alza y de que las plazas asiáticas acompañaran en la madrugada por un renovado optimismo en torno a la inteligencia artificial.

Los analistas de Renta 4 anticipaba una sesión de signo positivo por ese doble impulso exterior. La casa advierte de un rasgo estructural del mercado actual: la elevada ponderación de las megacaps tecnológicas permite que movimientos muy intensos en un puñado de compañías tengan un impacto desproporcionado sobre los índices.

En el plano geopolítico, los mercados siguen pendientes de Oriente Próximo. El presidente francés, Emmanuel Macron, aseguró haber mantenido una conversación con su homólogo estadounidense, Donald Trump, para explorar salidas diplomáticas al bloqueo del estrecho de Ormuz, cuyo tráfico marítimo continúa restringido por Irán y el cierre naval estadounidense contra la República Islámica.

Acciona Energía, ArcelorMittal y Puig tiran del selectivo

El ranking de la sesión lo lidera Acciona Energía, con un avance del 3,18%, seguida de ArcelorMittal (+2,77%) y de Puig (+2,72%). Completan el grupo de mayores subidas Acerinox (+2,43%) e IAG (+2,34%). Acero, lujo y aerolíneas: tres sectores con catalizadores distintos.

ValorVariación media sesiónSector
Acciona Energía+3,18%Renovables
ArcelorMittal+2,77%Acero
Puig+2,72%Lujo y perfumería
Acerinox+2,43%Acero
IAG+2,34%Aerolíneas
Repsol-1,92%Petróleo y gas

En el lado contrario, Repsol cede un 1,92% lastrada por el desplome del crudo, Endesa pierde un 0,81% y Enagás otro 0,71%. Unicaja se deja un 0,76% por el efecto ex dividendo, un ajuste técnico que no responde a un deterioro del negocio.

Ibex 35 hoy

La subida no la sostiene el negocio de las compañías que más suben, sino un crudo barato y un bono que sigue cediendo.

El crudo, el bono y el euro bajo la superficie del índice

El Brent cae un 2,46% hasta los 97,86 dólares y el West Texas Intermediate se sitúa en 92,78 dólares, un 3,13% menos. La caída explica a la vez el castigo de Repsol y el respiro de las compañías con costes energéticos elevados, del transporte aéreo al transporte por carretera.

Un barril por debajo de los 100 dólares es un arma de doble filo para el selectivo. Alivia la cuenta de resultados de las empresas intensivas en energía, pero recorta los ingresos de la petrolera integrada y de toda la cadena de servicios asociada, y tensiona el relato de las eléctricas con generación térmica en cartera.

En renta fija, el rendimiento del bono español a diez años baja al 3,894% desde el 3,914% del cierre del lunes, con la prima de riesgo frente al bono alemán estable en 45,6 puntos básicos. El euro se mantiene prácticamente plano en 1,1464 dólares.

El resto de plazas europeas cotiza en positivo salvo Milán, que cede un 0,15%. Londres avanza un 0,15%, París un 0,42% y Fráncfort otro 0,42%.

Qué descuenta el mercado más allá de la sesión

El rebote del Ibex 35 se apoya en dos palancas que conviene separar. La primera es externa y frágil: el optimismo por la inteligencia artificial y el cierre alcista de Wall Street, un catalizador que se desinfla tan rápido como aparece. La segunda es doméstica y más tangible: el crudo por debajo de los 100 dólares alivia márgenes en industria y transporte, y el bono a diez años en el 3,894% mantiene el coste de financiación lejos de los máximos del ciclo.

El contraste con Milán, única gran plaza europea en negativo, revela que no se trata de un rebote continental homogéneo sino selectivo. Dentro del Ibex 35, cuya composición revisa el comité técnico de BME, la sesión premia a los valores más castigados del año, renovables y acero, y penaliza a la petroquímica. ArcelorMittal y Acerinox comparten catalizador, un precio del acero que se estabiliza, mientras Acciona Energía rebota desde niveles deprimidos sin un detonante propio identificable en la sesión.

Fuera del Ibex 35, la socimi Árima Real Estate publicó un beneficio neto de 17,75 millones de euros en el primer semestre, frente a los 5,62 millones del mismo periodo del año anterior, con unos ingresos próximos a los 16 millones, un 6,3% más. En el plano macro, el déficit comercial español alcanzó los 38.005 millones de euros en los siete primeros meses del año, un 30,5% más interanual, un dato que modula la lectura positiva de la jornada.

Para el inversor institucional, la clave está en la amplitud del movimiento. Cinco valores concentran las subidas y uno de los pesos pesados del selectivo, Repsol, resta. Un índice que recupera los 19.900 puntos no descuenta euforia: descuenta alivio, y el alivio se agota en cuanto el crudo vuelve a tensarse o la apertura de Ormuz devuelve presión al mercado energético.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del estrecho de Ormuz y del precio del Brent, que determina la factura energética de media Europa y el signo de Repsol en el selectivo.
  • Reacción del valor: El Ibex 35 recupera los 19.900 puntos con las subidas concentradas en cinco valores; sin amplitud, el mercado descuenta un alivio puntual más que un cambio de tendencia.
  • Precedente sectorial: El diferencial con Milán, única gran plaza europea en negativo, marca la referencia de lo selectivo que resulta este rebote dentro del Viejo Continente.

Bruselas presiona a Renfe para que venda billetes de Ouigo e Iryo y abra la alta velocidad

Bruselas presiona a Renfe para que venda en su web los billetes de Ouigo (SNCF) e Iryo (Trenitalia), una medida para romper las barreras de distribución en la alta velocidad que la operadora pública rechaza.

Qué plantea Bruselas y por qué cambia las reglas del juego

La Comisión Europea propone que los operadores dominantes abran sus plataformas a sus rivales bajo condiciones justas, razonables y no discriminatorias. En la práctica, Renfe tendría que mostrar los trenes de Ouigo e Iryo junto a los suyos y permitir la compra en una sola operación. El objetivo declarado es doble: extender la competencia a la distribución de billetes y facilitar los trayectos que combinan servicios de varias compañías, con una protección común ante incidencias en lugar de obligar al pasajero a comprar cada tramo por separado.

La medida sitúa a Renfe, junto a SNCF en Francia y Deutsche Bahn en Alemania, en el centro de una nueva batalla por el control de de la venta. La propuesta se encuentra en negociación en el Consejo de la UE y ha suscitado reticencias en varios Estados miembros, entre ellos España, por el impacto que tendría sobre los canales comerciales de las compañías incumbentes.

El pulso por el control de la venta

El debate va más allá de obligar a Renfe a exhibir los trenes de sus competidores. Plataformas independientes como Trainline sostienen que la competencia debe garantizarse también en la distribución y advierten de que convertir a los operadores históricos en grandes escaparates de sus rivales podría reforzar aún más su posición frente a los distribuidores independientes.

alta velocidad España competencia

La propuesta también pretende facilitar los viajes que exigen combinar operadores. En esos casos el pasajero podría adquirir en una única operación los distintos tramos y contar con una protección común ante incidencias, en lugar de comprar billetes separados a cada compañía. Es el punto que más consenso genera entre Bruselas y los distribuidores.

En España, la apertura del mercado a Ouigo e Iryo alteró por completo el mapa. Según datos de Trainline, las plataformas independientes ya comercializan alrededor de una quinta parte de los billetes de alta velocidad y el 26% de sus clientes ferroviarios en España elige productos que no son de Renfe. La compañía pública replica que no puede competir con una mano atada cuando, además de ser el operador de referencia, se le exigiría intermediar para sus rivales.

Bruselas no discute el tren, discute quién controla el clic del viajero: la batalla de la alta velocidad se libra ya en la pantalla de venta.

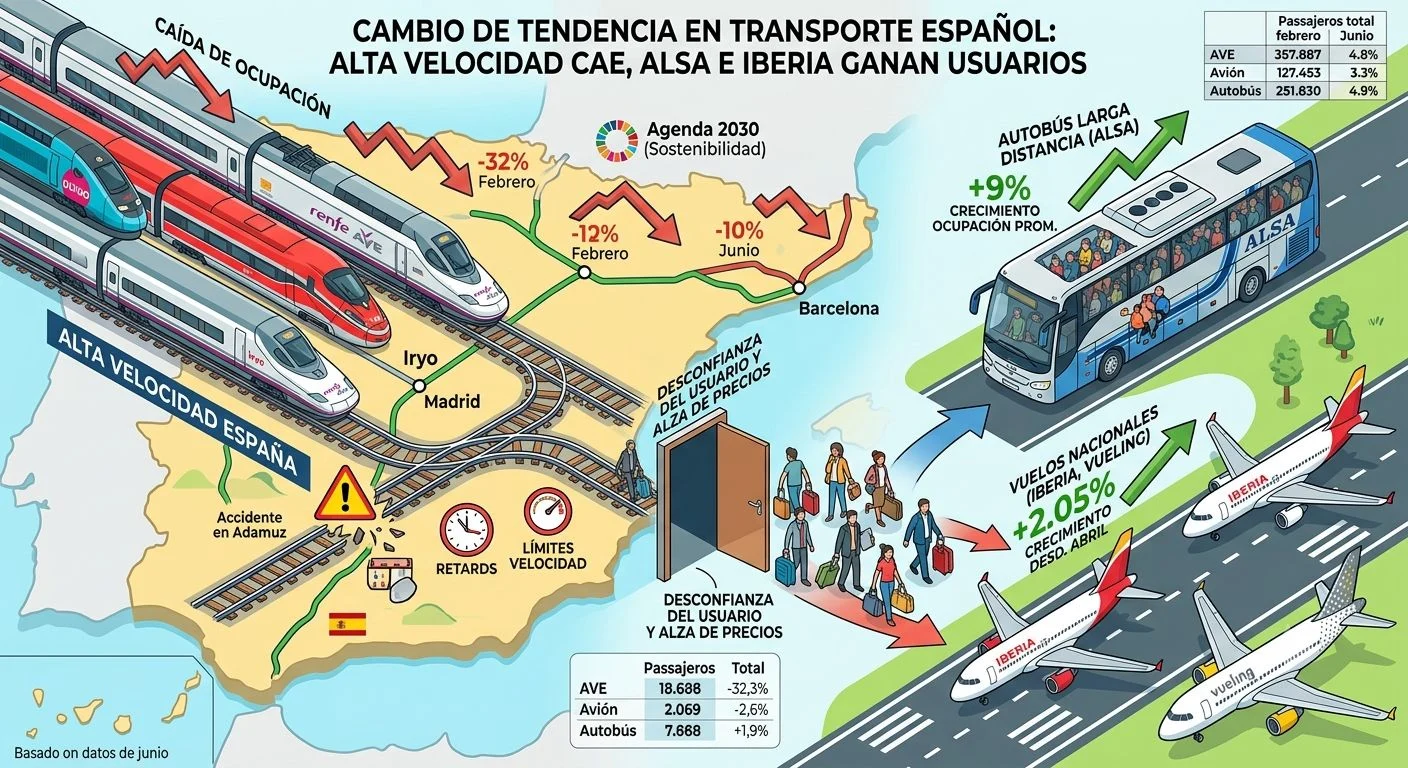
La CNMC constata, por su parte, que el AVE todavía no recupera los niveles de viajeros de 2025, lo que añade presión sobre un mercado donde la competencia no ha dejado de crecer en cuota pero sí ha tensionado los márgenes. Los descuentos han sido el principal argumento comercial de los nuevos entrantes y explican buena parte de la caída de ingresos medios por billete.

El pulso no es solo entre operadores. Adif, el gestor de la infraestructura, mantiene el control de los cánones y de las capacidades, de modo que la batalla por los billetes convive con otra silenciosa por las franjas horarias más rentables. Ahí Renfe parte con ventaja por su condición de operador histórico y por el volumen de surcos que ya opera.

Qué se juega Renfe y qué precedente marca el sector

El precedente más cercano es la propia apertura del corredor de alta velocidad. Desde la llegada de Ouigo e Iryo, la competencia ha provocado descensos de hasta el 52% en las tarifas de algunos trayectos desde 2019, según Trainline. Ese recorte ha trasladado valor del operador al viajero, pero también ha comprimido la rentabilidad de un negocio intensivo en capital y sujeto a los cánones de Adif.

La propuesta europea llega en un momento delicado para Renfe, que afronta el pulso con la vista puesta en su cuenta de resultados y en el calendario regulatorio. Para SNCF y Deutsche Bahn el problema es simétrico: ceder el escaparate digital a los competidores implica renunciar a una ventaja comercial construida durante décadas. Los analistas del sector subrayan que el verdadero nudo no es la exhibición de billetes, sino quién captura el dato del cliente y la comisión por la venta.

Conviene matizar el alcance. La propuesta aún debe superar la negociación en el Consejo y el diálogo con el Parlamento Europeo antes de convertirse en norma, de modo que su entrada en vigor no es inmediata. En ese margen, Renfe tratará de blindar sus condiciones y de condicionar el modelo de reparto de ingresos entre operadores. El resultado marcará la próxima década de la alta velocidad en España y en el resto de Europa.

📊 Las Claves para el Inversor

  • Qué vigilar: La negociación en el Consejo de la UE y el calendario de transposición, además de los próximos informes de la CNMC sobre tráfico AVE.
  • Reacción del valor: Renfe no cotiza, pero el desenlace afecta a SNCF, a Trenitalia y a los distribuidores independientes como Trainline.
  • Precedente sectorial: La liberalización de 2021 ya recortó tarifas hasta un 52% en varios corredores y redibujó las cuotas del mercado.

El Gobierno renueva a Bacigalupo como consejero de la CNMV e incorpora a Ángel Estrada

El Ministerio de Economía renueva a Mariano Bacigalupo como consejero de la CNMV dos años más e incorpora al consejo del supervisor a Ángel Estrada, ex director general de Estabilidad Financiera del Banco de España.

La decisión se articula mediante dos órdenes ministeriales del Departamento que dirige Carlos Cuerpo, publicadas en el Boletín Oficial del Estado, y busca recomponer el consejo del regulador bursátil sin abrir periodos de interinidad.

En el caso de Bacigalupo, la renovación es de dos años. Su nombramiento inicial se produjo en otoño de 2022, por un periodo de cuatro ejercicios, cuando pasó de la CNMC al supervisor bursátil. La ley fija un máximo de seis ejercicios en el cargo, de modo que esta prórroga es la última: agotado el plazo, no podrá volver a ser reelegido.

El segundo movimiento tiene más recorrido. Ángel Estrada García entra en el consejo con un mandato de seis años y sin posibilidad de reelección, en sustitución de Dolores Beato, que concluye su segundo mandato. Llega desde el Banco de España, donde ejerce como asesor del gobernador, José Luis Escrivá, tras renunciar en noviembre de 2024 a la Dirección General de Estabilidad Financiera, Regulación y Resolución por motivos de salud.

Qué cambia en el consejo del supervisor

El consejo de la Comisión Nacional del Mercado de Valores aprueba las circulares, los expedientes sancionadores y los criterios de supervisión de los mercados. También vigila las participaciones significativas de fondos como BlackRock o Vanguard en las cotizadas españolas y los folletos de cualquier salida a bolsa o ampliación de capital.

El detalle relevante no es la renovación en sí, sino el calendario. Con Bacigalupo agotando su techo legal y Estrada estrenando un mandato largo, Economía se garantiza continuidad en un órgano que debe resolver asuntos de información privilegiada, opas y gobierno corporativo.

Conviene situar la operación en el contexto habitual del regulador. El Ejecutivo renueva consejeros de la CNMV en bloques y con perfiles que mezclan derecho administrativo y supervisión financiera; el relevo de Beato por un cuadro del Banco de España refuerza el eje macroprudencial en plena presión de la EBA y la ESMA para homogeneizar criterios en la Unión Europea.

La renovación por dos años no es una apuesta de continuidad: es el último tramo legal de Bacigalupo y consumirá su margen de influencia en el consejo.

Dos perfiles para dos culturas supervisoras distintas

Bacigalupo es doctor en Derecho con premio extraordinario por la UNED y licenciado por la Universidad Albert-Ludwigs de Friburgo. Profesor titular de Derecho Administrativo en la UNED, en 2026 obtuvo la acreditación como catedrático por la ANECA.

Su recorrido regulador arranca en la extinta Comisión Nacional de la Energía, donde dirigió el Servicio Jurídico, y continúa en la CNMC entre 2017 y 2022, etapa en la que presidió el Grupo de Reguladores Postales Europeos y formó parte del consejo de reguladores de ACER. Es autor de alrededor de 150 publicaciones jurídicas.

Estrada aporta el perfil opuesto. Licenciado en Economía por la Universidad Complutense y máster por el CEMFI, entró en el Banco de España en 1990 como economista del Servicio de Estudios. Entre 2018 y 2020 dirigió el departamento de Estabilidad Financiera y Política Macroprudencial.

Su etapa europea incluye el Consejo de Supervisión y el Consejo de Administración de la EBA, además de estancias como economista visitante en el Banco Central Europeo y en el Banco de Inglaterra. En la Administración General del Estado fue director general de Análisis Macroeconómico y Economía Internacional entre 2009 y 2012.

ConsejeroProcedenciaMandatoReelección
Mariano BacigalupoCNMC y CNE2 años másNo, agota el máximo de seis ejercicios
Ángel EstradaBanco de España y EBA6 añosNo
Bacigalupo CNMV

El contraste es claro: un jurista especializado en regulación sectorial frente a un economista de perfil macroprudencial. La duración de los mandatos también difiere y esa asimetría pesa, porque Estrada tendrá seis años por delante mientras Bacigalupo entra en su último tramo.

La incógnita judicial y el impacto en las cotizadas

La renovación llega con un litigio abierto. La Fundación Hay Derecho recurrió el nombramiento de 2022 y la Sala de lo Contencioso-Administrativo de la Audiencia Nacional desestimó su demanda en marzo de 2026. El tribunal recordó que su papel es controlar la legalidad de un nombramiento discrecional, no sustituir el juicio de oportunidad del ministro, y avaló la experiencia del consejero en organismos reguladores europeos. La fundación anunció un recurso de casación ante el Tribunal Supremo, todavía pendiente.

El precedente ayuda a medir el riesgo. Los recursos contra designaciones de consejeros de reguladores son escasos en España y rara vez han prosperado, porque la norma concede al Gobierno un margen amplio si el designado acredita competencia en la materia. La clave está en el estándar que aplique el Supremo: si confirma el criterio de la Audiencia, la renovación queda blindada; si lo corrige, Economía deberá repetir el proceso de selección.

Para las entidades supervisadas, el movimiento tiene una lectura práctica. La CNMV afronta el ciclo con dos consejeros de perfil técnico, uno de ellos experto en estabilidad financiera y regulación bancaria, en un momento en el que debe coordinar criterios con el Banco de España y con los organismos europeos.

Ninguna de las dos designaciones altera por sí sola la política de supervisión. Los criterios se fijan en las circulares y en los planes de actuación anuales, no en las renovaciones.

📊 Las Claves para el Inversor

  • Qué vigilar: La resolución del recurso de Hay Derecho en el Tribunal Supremo y el calendario de circulares de la CNMV para el próximo ejercicio.
  • Reacción del valor: Un relevo en el consejo del regulador no mueve cotizaciones por sí mismo; el mercado descuenta los criterios sobre opas, folletos y participaciones significativas.
  • Precedente sectorial: Los nombramientos en la CNMC y en el Banco de España responden a la misma lógica de perfiles técnicos; el litigio de Hay Derecho es la excepción.

Ercros sale de la Bolsa: BME excluye 91,4 millones de acciones tras la OPA de exclusión de Bondalti

La OPA de exclusión de Bondalti sobre Ercros consuma este martes la salida del valor de la Bolsa de Madrid. El gestor bursátil ha notificado la exclusión de negociación de 91,4 millones de acciones, de modo que la química catalana deja de tener precio de referencia en el Mercado Continuo.

BME Markets & Exchanges difundió el comunicado este lunes y fijó el martes 22 de septiembre como fecha efectiva de la exclusión. La operación se ejecuta de conformidad con el acuerdo adoptado por la CNMV el pasado viernes y según lo dispuesto en la legislación vigente en materia de ofertas de exclusión.

Las acciones afectadas tienen un valor nominal de 0,3 euros cada una y representan un capital social de 22,3 millones de euros, según el detalle remitido por el gestor de los mercados españoles al supervisor. Es la cifra que cierra el expediente. La que importa al accionista es otra: el precio que Bondalti ha pagado por el capital que aún no controlaba.

La exclusión es el último tramo de una operación larga. Bondalti ya disponía del control efectivo de la compañía y necesitaba descolgar el valor del mercado para culminar la integración sin la servidumbre de rendir cuentas trimestrales ante el consenso. Sin cotización no hay comparables, no hay precio de referencia diario y no hay obligación de comunicar Hechos Relevantes. Tampoco hay liquidez para el minoritario que se quede dentro.

El mecanismo legal es conocido en el mercado español. La normativa permite articular la exclusión mediante una OPA específica, como la que aquí se ha ejecutado, o por acuerdo de la junta general, siempre con la autorización expresa del regulador. Cuando el oferente supera determinados umbrales de control se abre además la puerta a la venta forzosa de los minoritarios residuales, lo que equivale a un cierre de capital.

Una OPA de exclusión admite una lectura menos épica: la compañía ya no necesita al mercado para financiarse y prefiere ahorrarse el peaje de cotizar.

La letra pequeña de la operación: nominal, capital y calendario

Bondalti

Los números administrativos son modestos. Un nominal de 0,3 euros por título y un capital social de 22,3 millones de euros sitúan a Ercros en la liga de las compañías medianas del Continuo. El dato relevante para quien ha seguido el valor es otro: el precio por acción de la oferta, que se convierte en referencia obligada para cualquier operación comparable del sector químico español.

Conviene recordar el contexto. Ercros ha sido durante años un valor de perfil minorista, con un accionariado muy atomizado, y una capitalización modesta que lo mantenía en los márgenes del Mercado Continuo. Un free float elevado y un volumen medio discreto son la combinación clásica que empuja a las compañías industriales medianas hacia la salida del parqué.

El calendario importa. La CNMV dio luz verde el viernes y BME ha ejecutado la exclusión con la celeridad que exigen estos procesos: notificación el lunes, salida efectiva el martes. No hay periodo de carencia para el inversor que no haya aceptado la oferta; su posición queda en una compañía sin cotización oficial. La información societaria seguirá publicándose en la web corporativa de Ercros, pero eso no es un mercado.

Del parqué al capital cerrado: la lectura de fondo

Las salidas de Bolsa se han multiplicado en el Mercado Continuo español en los últimos años, casi siempre por el mismo motivo: compañías industriales de tamaño medio con free float alto, volumen escaso y una propiedad que se concentra alrededor de un socio industrial. Ercros encaja en ese patrón sin forzar el análisis.

La pregunta pertinente no es si la operación es legal, porque lo es, sino si el precio pagado al minoritario refleja el valor real del negocio. Ahí está la fricción. En las OPA de exclusión el oferente fija el precio de referencia y el consejo emite un informe sobre su razonabilidad, pero no existe una subasta competitiva que garantice que ese precio sea el óptimo. El accionista puede aceptar o quedarse. Quedarse significa convertir su participación en un activo ilíquido.

A mi juicio, ese es el riesgo estructural del tramo medio del Continuo. La cotización deja de ser un derecho y pasa a comportarse como una opción que el oferente puede cancelar cuando le conviene. No es un problema exclusivo de Ercros. Es el coste de un mercado con poca profundidad en sus segmentos pequeños, donde estar cotizado sale caro y aporta poca visibilidad por debajo de los 1.000 millones de capitalización.

Hay una contradicción que conviene subrayar. Mientras Europa facilita el acceso a Bolsa de las pymes a través de mercados como el BME Growth, el Continuo pierde compañías industriales de tamaño medio a un ritmo sostenido. Menos valores cotizados implican menos diversificación para el inversor institucional español y más concentración en los grandes del IBEX 35.

Queda un hito por seguir. La próxima junta de accionistas de Ercros, ya como sociedad no cotizada, deberá ratificar los cambios en el consejo derivados de la nueva estructura de propiedad. Ahí se verá si Bondalti mantiene el plan industrial que defendió durante la oferta o si la integración deriva en una reorganización más profunda de las plantas.

Veredicto Merca2

Cotización al cierre o apertura: Ercros deja de tener precio de referencia en el Mercado Continuo con la exclusión efectiva de los 91,4 millones de títulos. A partir del miércoles 23 de septiembre no existirá cotización oficial del valor.

Clave técnica: Desaparece cualquier lectura de soportes, resistencias o volumen sobre el gráfico del valor. El dato que la sustituye es el porcentaje de capital que haya aceptado la oferta: si se aproxima al 100% del capital al que se dirigió la OPA, la venta forzosa de los minoritarios se activa de forma automática.

Apunte macro: La salida retira del Continuo un capital social de 22,3 millones de euros repartido en 91,4 millones de acciones. No altera la prima de riesgo española, pero engorda una tendencia incómoda: el goteo de compañías medianas fuera de la cotización reduce la base inversora doméstica.

Benidorm desbloquea 3.000 viviendas al reactivar el plan urbanístico paralizado 20 años

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Ayuntamiento de Benidorm retira por unanimidad la condición de agente urbanizador a Prometosa Construcciones en el PAU-1 Murtal, un sector bloqueado desde 2003.
  • ¿Quién está detrás? El consistorio, con la concejala de Urbanismo Lourdes Caselles al frente, después de que el TSJ de la Comunitat Valenciana constatara en 2023 un alza del 118 % en las cargas de urbanización.
  • ¿Qué impacto tiene? Desbloquea casi 3.000 viviendas sobre más de 900.000 metros cuadrados en Poniente, la última gran bolsa de suelo residencial de Benidorm.

El Ayuntamiento de Benidorm ha desbloqueado el plan urbanístico del PAU-1 Murtal al retirar a Prometosa como agente urbanizador. La decisión, aprobada por unanimidad en pleno extraordinario, abre la puerta a casi 3.000 viviendas en la Costa Blanca.

Veinte años de litigios que terminan con la salida del urbanizador

El sector ocupa más de 900.000 metros cuadrados en la zona de Poniente, una de las pocas áreas por desarrollar que quedan en el municipio. El planeamiento contempla algo más de 2.900 viviendas, una reserva estratégica para una ciudad que ha agotado su suelo urbanizable.

La historia del Murtal resume las disfunciones clásicas del agente urbanizador. La adjudicación a Prometosa data de 2003, pero los problemas arrancaron casi de inmediato: un recurso contra una sentencia de 2007 que fijaba su retribución abrió una cadena de litigios de dos décadas. En 2011 el ayuntamiento ejecutó subsidiariamente el proyecto de urbanización; en 2019 se inscribió la reparcelación, pero el agente no pagó su cuota.

El detonante llegó en 2023, cuando el Tribunal Superior de Justicia de la Comunitat Valenciana constató que las cargas habían crecido un 118 % respecto a 2000. Ese incremento habilitó una resolución objetiva al amparo de la Ley Reguladora de la Actividad Urbanística, que no exige probar culpabilidad. El ayuntamiento no puede incautar la garantía de 1,6 millones de euros.

La concejala de Urbanismo, Lourdes Caselles, insistió en que el planeamiento y el proyecto de reparcelación se mantienen vigentes por su utilidad al interés general.

El bloqueo del Murtal no es una anomalía: es la radiografía de un urbanismo que tarda veinte años en resolver lo que la ley permite en cinco.

Los propietarios toman el relevo con la vista puesta en 2027

El consistorio reconoció que no puede asumir la gestión directa del sector, pero apuntó que los propietarios ya se organizan para constituir una Agrupación de Interés Urbanístico. Uno de ellos controlaría más del 60 % del suelo, umbral que le permitiría presentarse como nuevo agente urbanizador sin pasar por concurso.

La Ficha del Inversor

La métrica que resume la operación es el suelo: algo más de 2.900 viviendas sobre 900.000 metros cuadrados equivalen a unas 32 viviendas por hectárea, una densidad moderada para el litoral. El dato relevante es otro: Benidorm ha agotado casi todo su suelo urbanizable y el Murtal es una de las últimas bolsas disponibles.

La tendencia a seis meses apunta a estabilidad del precio de la vivienda nueva mientras se despeja la incógnita jurídica. El calendario realista no es 2026, sino 2027 o incluso 2028: la constitución de la agrupación, la asunción del proyecto y, la ejecución de la urbanización difícilmente se cerrarán antes de dos años.

El perfil al que apela la operación es doble. Por un lado, el promotor mediano que busca suelo finalista para producto de segunda residencia. Por otro, el inversor patrimonial que sigue el mercado alicantino como alternativa al tensionado eje Madrid-Barcelona. No es una operación para fondos institucionales de gran tamaño.

El pulso entre agentes está claro. El Ayuntamiento ha hecho su parte —retirar al agente bloqueante y preservar el planeamiento—, pero el balón está en el tejado de los propietarios. Prometosa queda fuera del desarrollo aunque conserva sus derechos indemnizatorios frente a la Administración. La garantía de 1,6 millones permanece intacta.

La lectura histórica no es halagüeña. El Murtal recuerda a los desarrollos atrapados entre la burbuja y la crisis, desde Marina d’Or hasta los PAIs valencianos que arrastraron litigios una década. La diferencia es que el marco legal permite ahora salidas objetivas más rápidas. El riesgo sigue siendo el de siempre: que el relevo del agente se dilate o que aparezca un nuevo recurso. La ventana crítica se abre en los próximos doce meses.

El País Vasco activa un fondo de 2.000 millones para levantar 10.000 viviendas asequibles

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Gobierno vasco presenta el Fondo Social de Vivienda: 2.000 millones para levantar 10.000 viviendas asequibles en ocho años, con 2.065 pisos y 452 millones en la primera fase.
  • ¿Quién está detrás? El Departamento de Vivienda y Agenda Urbana de Euskadi, con aportación pública minoritaria (cerca del 30%), el BEI, el ICO y las EPSV vascas.
  • ¿Qué impacto tiene? Alquileres protegidos de 8 a 10 euros por metro cuadrado, entre 634 y 680 euros al mes, para hogares con ingresos de 25.000 a 65.000 euros.

El Gobierno vasco movilizará 2.000 millones de euros para levantar 10.000 viviendas asequibles en ocho años. La primera fase del Fondo Social de Vivienda colocará 2.065 pisos en alquiler protegido con 452 millones de inversión sobre suelos públicos ya identificados en las tres provincias.

La fórmula no es una vivienda protegida al uso. El FSV se articula mediante derechos de superficie de larga duración —la cesión del derecho a construir y explotar un suelo público durante décadas sin transferir la propiedad—, con gestión profesionalizada, y reparto de riesgos entre los agentes. El suelo no se vende: se presta.

Dónde se levantan las 2.065 primeras viviendas

Vitoria-Gasteiz concentra 653 unidades, Bilbao 540 y Sestao 400, según el reparto detallado por el Ejecutivo autonómico. Completan la primera tanda Oiartzun (200), Azkoitia (111), Errenteria (45), Portugalete (32) y Santurtzi (32), entre otros municipios. En proporción a su población, Sestao es el gran beneficiado del arranque: cerca de 1,5 viviendas por cada 100 habitantes, diez veces la ratio de Bilbao.

El coste medio por unidad ronda los 219.000 euros, un umbral que solo cuadra si el suelo entra a coste cero. En ritmo, los 2.000 millones y las 10.000 viviendas equivalen a 1.250 entregas anuales durante ocho ejercicios, una cifra que obliga a industrializar la construcción y a encadenar promociones sin pausa.

Quién pone el dinero y cuánto arriesga

La aportación pública ronda el 30%, así que unos 1.400 millones deben llegar de fuera: el Banco Europeo de Inversiones, el Instituto de Crédito Oficial (ICO), las entidades de previsión social voluntaria vascas y otros institucionales. ‘Es la pieza que nos faltaba para dar el salto de escala que necesita Euskadi’, ha asegurado el consejero de Vivienda, Denis Itxaso. En diciembre se lanzará la licitación para incorporar nuevos socios privados.

El diseño tiene una arista discutible. El acceso exige estar inscrito en Etxebide, el servicio público de vivienda vasco, y acreditar ingresos de 25.000 a 65.000 euros anuales. Para el hogar que entra por el tramo bajo, 680 euros de alquiler suponen el 32,6% del salario bruto; el tramo alto apenas dedica el 12,5% de su renta.

Un fondo de 2.000 millones con solo un 30% público es una declaración de intenciones: el suelo lo pone el contribuyente y el ladrillo, el mercado.

Euskadi no inventa la fórmula, pero sí la escala. La Comunidad de Madrid llevó el Build to Rent público a su Plan Vive y el Estado ha ensayado vehículos similares con suelo de Sareb. La diferencia es de fondo: aquí no se parchea una emergencia, se construye patrimonio público de alquiler con vocación de permanencia.

La Ficha del Inversor

La métrica que resume la operación es el precio de entrada por vivienda: unos 219.000 euros, con renta protegida de 634 a 680 euros al mes. Sobre esas cifras, el yield bruto —la rentabilidad anual del alquiler antes de gastos e impuestos— se queda en el 3,5%, lejos del 5,5%-6% que exige hoy el inversor institucional en Madrid o Barcelona. La compensación llega por dos vías: suelo gratis durante décadas y financiación del BEI a tipos inferiores al mercado.

La tendencia a seis meses depende de una sola fecha. En diciembre se abre la licitación de socios privados y ahí se sabrá si el invento es replicable: si las EPSV y las fundaciones bancarias acuden con un objetivo de rentabilidad inferior al 4%, el modelo queda validado. Si el proceso se encarece o queda desierto, el FSV se quedará en su primera fase.

El perfil al que encaja no es el comprador minorista. Apunta a inversores patrimoniales de largo plazo, a las EPSV vascas —necesitan activos estables que casen con sus pasivos de pensiones— y a fondos de infraestructura social cómodos con rentabilidades del 3% al 4% y riesgo bajo. El riesgo real es político: un cambio de ciclo presupuestario o de Gobierno autonómico puede reescribir las condiciones a mitad de camino.

Queda un hito verificable en diciembre, con los pliegos sobre la mesa. Hasta entonces, el Fondo Social de Vivienda es una promesa bien armada: 2.065 viviendas sobre el papel, 2.000 millones pendientes de que alguien ponga los 1.400 que no son públicos y un mercado vasco que sigue esperando.

Microbioma y energía: cómo la fibra regula tu hambre y estabiliza tu día

El microbioma y la energía diaria dependen en gran medida de algo que casi nadie mide en su plato: la fibra. Repartir entre 25 y 38 gramos al día sostiene la saciedad y estabiliza tu día.

Cómo decide tu intestino si tienes hambre a media mañana

El intestino no es un tubo pasivo. Es el primer sensor de lo que comes y envía señales al cerebro con hormonas como la grelina, que abre el apetito, y el péptido YY, que lo cierra. Cuando la comida llega con fibra, esas señales de freno se activan antes y duran más.

El doctor Chris Thompson, especialista en aparato digestivo y metabolismo de Harvard, repasaba este mecanismo en una conversación reciente en Huberman Lab: dos platos con las mismas calorías pueden saciar de forma radicalmente distinta. La clave está en la fibra y en la velocidad a la que la glucosa entra en sangre.

La fibra alimentaria fermentable —beta-glucano de la avena, inulina de la cebolla y el puerro, pectina de la manzana— llega intacta al colon y alimenta allí a las bacterias. Ellas la transforman en ácidos grasos de cadena corta, como el butirato, el propionato y el acetato que se producen en en el colon. El butirato es el combustible favorito de las células intestinales y refuerza la función de barrera del intestino.

La fibra insoluble hace otro trabajo. Está en el salvado de trigo, en la piel de la fruta y en los frutos secos, y su función no es alimentar bacterias sino dar volumen y acelerar el tránsito. Sin ella, la fermentable sola puede dar gases y pesadez. Necesitas las dos.

El almidón resistente es el gran olvidado. Se forma cuando cocinas patata, arroz o legumbres y los dejas enfriar en la nevera: la estructura cambia y una parte deja de digerirse en el intestino delgado. Llega al colon como fibra y alimenta a las mismas bacterias. Una ensalada de lentejas frías aporta varios gramos de golpe.

La fibra no es un detalle de la etiqueta: es la señal que tu intestino usa para decirle al cerebro que ya has comido bastante.

Cuánta fibra necesitas de verdad

Según la autoridad europea de seguridad alimentaria, la ingesta adecuada de fibra se sitúa en 25 gramos al día para adultos, y los estudios de saciedad trabajan con rangos de 25 a 38 gramos. La media en España ronda los 15-20 gramos, así que hay margen. Ojo con la progresión: subir de golpe llena el intestino de gases. Suma unos 5 gramos por semana, bebe agua y dale tres semanas.

Un desayuno bien construido resuelve media mañana. Avena integral, fruta con piel, yogur natural y frutos secos suman entre 10 y 15 gramos de fibra. Añade 25-30 gramos de proteína y tendrás la combinación que mejor sostiene la energía hasta la comida: saciedad alta y glucosa sin picos.

Cómo entrenar tu microbioma desde la compra y la nevera

Los fermentados son el atajo más estudiado para ganar diversidad microbiana: yogur natural, kéfir, chucrut, kimchi, tempeh o miso. La investigación en esta línea apunta a que aumentar las raciones diarias durante varias semanas se traduce en más variedad de bacterias intestinales. Con una o dos al día ya empiezas a notar cambios.

salud digestiva y hábitos

El enemigo no es un alimento concreto, es un formato. Los ultraprocesados llegan con poca fibra, mucha densidad calórica y una textura que invita a comer rápido. Los ensayos controlados con dietas ultraprocesadas muestran que la misma persona come bastante más calorías al día sin darse cuenta, y que la señal de saciedad llega tarde y floja.

Aprende a mirar la letra pequeña. En el etiquetado europeo, un producto con más de 6 gramos de fibra por 100 gramos puede declararse alto contenido en fibra; por debajo de 3, la palabra fibra es decorativa. Revisa también el orden de los ingredientes: si los primeros son harina refinada, jarabe de glucosa o maltodextrina, el pan integral del envase es marketing.

📊 La pauta en cifras

  • Dosis de fibra: entre 25 y 38 gramos al día, con 25 como ingesta adecuada para adultos.
  • Reparto del día: 10-15 gramos en el desayuno y el resto entre comida y cena.
  • Almidón resistente: aparece al enfriar patata, arroz o legumbres cocidos.
  • A tener en cuenta: sube la fibra 5 gramos por semana, con agua. La evidencia sobre edulcorantes y microbioma sigue siendo preliminar.

Lo que la evidencia sostiene (y lo que solo suena bien)

La relación entre fibra y saciedad no es una moda: llevamos décadas de literatura fisiológica midiendo cómo el volumen, la viscosidad y la fermentación alteran las hormonas del apetito. El trabajo sobre fermentados y diversidad microbiana es más reciente y menos concluyente, pero apunta en la misma dirección. El intestino no decide por ti, pero condiciona mucho.

Mi posición, con los datos delante, es clara: la fibra de los alimentos gana a la de los suplementos en casi todos los frentes, salvo casos concretos de tránsito lento donde formas como el psyllium tienen evidencia sólida. Los test de microbiota que se venden al consumidor, en cambio, dicen mucho y explican poco. Y sobre edulcorantes, la evidencia sigue siendo preliminar.

Qué puedes esperar de forma realista: más regularidad intestinal y mejor saciedad en dos o tres semanas, y más variedad microbiana a medio plazo. La variedad vegetal importa más que la cantidad de un solo producto: los grandes proyectos de secuenciación intestinal asocian mayor diversidad a quienes comen un abanico amplio de vegetales distintos cada semana.

Esta información es divulgativa y de optimización del estilo de vida; no sustituye el criterio de un profesional sanitario.

⚡ Rutina de Optimización Diaria

  • Desayuna con fibra y proteína: avena integral, fruta con piel y 25-30 gramos de proteína para sostener la energía hasta la comida.
  • Añade un fermentado al día: un yogur natural o un puñado de chucrut en la cena bastan como punto de partida.
  • Enfría tu almidón: cocina patata, arroz o legumbres con antelación y guárdalos en la nevera para sumar almidón resistente.

El PCCh expulsa a los generales Zhang Youxia y Liu Zhenli y desata la mayor purga militar china en años

Hay un detalle en la nota de Xinhua que explica mejor que cualquier comunicado el alcance de la purga militar china. La agencia estatal eligió una fórmula poco frecuente para describir los hechos: Zhang Youxia y Liu Zhenli habrían percibido «sumas excepcionalmente grandes de dinero». No es un expediente administrativo menor. El lunes 21 de septiembre, los máximos responsables del Partido reunidos en Pekín decidieron expulsar a ambos de sus filas y remitir sus casos a los órganos judiciales militares para su revisión y procesamiento.

El detalle importa porque Zhang no era un nombre cualquiera del organigrama castrense. Ocupaba el puesto más alto de los dos vicepresidentes de la Comisión Militar Central, lo que le convertía en el militar de mayor rango del país. Su caída sorprendió más que la de cualquier otro general de la última década: pesaban su antigüedad y la percepción de que mantenía una relación estrecha con la cúpula del partido.

El calendario ayuda a medir la gravedad del asunto. En enero, el Ministerio de Defensa ya había anunciado que ambos estaban siendo investigados por «violaciones graves de la disciplina y de la ley», la fórmula habitual en Pekín para referirse a la corrupción sin nombrarla. El mes pasado perdieron sus asientos en la CMC estatal. La decisión de este lunes cierra el círculo interno: expulsión del Partido y traslado del expediente a los tribunales militares.

«Reafirma la posición firme de que no hay absolutamente ningún lugar donde puedan esconderse los elementos corruptos dentro del ejército». — Xinhua, comunicado oficial difundido por la agencia estatal china, 21 de septiembre de 2026

La investigación, según el relato oficial, dibujó una lista de conductas difícil de leer en clave estrictamente administrativa: los dos militares se habrían vuelto desleales al Partido, habrían cruzado líneas rojas, habrían formado facciones, habrían aceptado grandes sumas de dinero para beneficio personal y habrían usado sus cargos para favorecer a terceros en asuntos como los ascensos.

El expediente que Xinhua ya no oculta

La secuencia completa, con las fechas que la agencia estatal ha confirmado este lunes, queda así:

  • Enero de 2026: el Ministerio de Defensa sitúa a Zhang y Liu bajo investigación por violaciones graves de la disciplina y de la ley.
  • Agosto de 2026: ambos pierden sus cargos en la CMC estatal, un paso previo a la expulsión.
  • 21 de septiembre de 2026: los responsables del Partido deciden su expulsión y remiten los expedientes a la justicia militar.
  • Octubre: la expulsión queda pendiente de ratificación en el pleno del Comité Central.

Ese último punto es el que conviene vigilar. Hasta que el Comité Central no ratifique la decisión en el pleno de octubre, la salida de los dos generales conserva un margen formal. Y el pleno no es una cita menor: los plenos del Comité Central son el foro donde Pekín fija prioridades industriales, económicas y de seguridad para los ejercicios siguientes.

El coste que no aparece en el comunicado de Xinhua

La campaña anticorrupción —el anti-graft drive que define el mandato de Xi Jinping— ha alcanzado a todas las escalas del aparato, también a la cúpula militar. Lo que cambia ahora es la altura del objetivo. El coste real es la previsibilidad: cuando un vicepresidente de la CMC sale por la puerta de atrás, los programas de adquisición que firmó quedan expuestos a revisión, los contratos de exportación de material de defensa pasan por un escrutinio nuevo y los conglomerados estatales del sector pierden interlocutores estables durante meses.

Ninguna de esas consecuencias aparece en el comunicado de Xinhua, y ahí está la contradicción que los datos no resuelven: la misma nota que promete un ejército limpio deja abierta la pregunta de si estamos ante una operación de disciplina interna o ante un reajuste de equilibrios en la cúpula. Las dos lecturas caben en el texto oficial. Lo que sí es verificable es el efecto sobre la gestión: los grandes programas de defensa avanzan en China por firmas y validaciones personales, y cada eslabón removido obliga a rehacer el recorrido.

Para los mercados asiáticos, el episodio se leerá sobre todo como ruido político interno. Pekín ha demostrado que puede simultanear purgas y ejecución presupuestaria. La señal relevante llegará en octubre, cuando el pleno confirme las expulsiones y deje ver el tono con el que Pekín encara el próximo tramo industrial y tecnológico.

Zhang Youxia

🌐 El efecto dominó en Occidente

El impacto directo de esta purga sobre la economía española es limitado: no hay canal inmediato hacia los precios de importación, la energía o el Euríbor, y China fabrica internamente la mayor parte de su material de defensa. Eso no significa que sea irrelevante para las carteras europeas.

  • En la apertura asiática, los valores ligados al complejo militar-industrial chino son los primeros en recoger el ruido, y ese movimiento suele contagiar al sector defensa europeo, hoy muy sensible a cualquier titular sobre rearme.
  • Para las empresas del IBEX con operaciones en China, el riesgo no es la purga en sí, sino lo que anticipa: más rotación de cuadros y más revisión de contratos en un año con pleno del Comité Central.
  • Para el BCE, la lectura es neutra a corto plazo. Si acaso, refuerza el argumento de que la fragmentación geopolítica seguirá presionando al alza el gasto público en defensa en toda Europa.

Pacientes y profesionales sanitarios ponen voz a la fibrosis pulmonar en ‘Más allá del pulmón’

0

Boehringer Ingelheim impulsa ‘Más allá del pulmón’, una iniciativa enmarcada en el Mes de la Fibrosis Pulmonar que, a través de una serie de videopódcasts protagonizados por una paciente y profesionales sanitarios, busca acercar esta afección a la sociedad, favorecer un mayor conocimiento de sus síntomas y visibilizar el impacto físico, emocional y social que supone convivir con ella.

La fibrosis pulmonar es una afección poco frecuente en la que el tejido pulmonar, que normalmente es elástico y permite que el oxígeno pase a la sangre, se sustituye por tejido cicatricial, dificultando la capacidad para respirar.Aunque su evolución es heterogénea, la supervivencia media de la fibrosis pulmonar idiopática (FPI), la forma más frecuente de fibrosis pulmonar, es de entre 2 y 5 años desde el inicio de los síntomas.

Uno de los principales desafíos de la fibrosis pulmonar es que, en sus fases iniciales, algunos pacientes no presentan síntomas evidentes. A medida que progresa, los síntomas pueden incluir falta de aire, tos seca, cansancio extremo, pérdida de peso involuntaria, dolor muscular o articular y acropaquía (puntas dilatadas y redondeadas de los dedos de las manos y los pies), aunque su evolución y gravedad pueden variar considerablemente entre pacientes. Esta inespecificidad de los síntomas dificulta el reconocimiento precoz y puede retrasar la consulta al médico8.

“El problema principal de esta enfermedad es que los síntomas son muy inespecíficos. Además, suelen ir apareciendo muy poquito a poco. Entonces el paciente muchas veces los acaba normalizando en su día a día”, destacó la doctora Alba Mulet, neumóloga de la Unidad de Intersticio Pulmonar y del Servicio de Neumología del Hospital Clínico Universitario de Valencia, e investigadora del Grupo de Enfermedades Respiratorias en el Instituto de Investigación Sanitaria INCLIVA.

Reconocer estos primeros signos resulta fundamental para favorecer un abordaje temprano y un seguimiento adecuado de los pacientes. En este sentido, los especialistas que aportan su experiencia en los videopódcasts coinciden en que mejorar el conocimiento de la fibrosis pulmonar, tanto entre la población como entre los profesionales sanitarios, constituye uno de los pasos necesarios para mejorar su reconocimiento.

En algunos pacientes, el origen de la fibrosis pulmonar puede encontrarse fuera del propio pulmón. Este es el caso de las enfermedades autoinmunes sistémicas, como la esclerosis sistémica o la artritis reumatoide, en las que una alteración del sistema inmunitario provoca que el organismo ataque por error sus propios tejidos, pudiendo afectar también al pulmón. De hecho, la fibrosis pulmonar es la principal causa de mortalidad en la población con esclerosis sistémica.

“Es necesario seguir avanzando en estrategias de cribado y de diagnóstico mucho más acertadas que las que tenemos actualmente. Sabemos que existen muchos factores de riesgo en torno a la fibrosis pulmonar, pero no tenemos ningún biomarcador con el que podemos medir de forma objetiva la probabilidad que tiene un paciente con enfermedad autoinmune de padecerla”, indicó el doctor Víctor Ruiz del Valle, reumatólogo en el Hospital Santa Ana de Motril. En el vídeo, el especialista subraya la importancia de continuar impulsando la investigación para comprender mejor los mecanismos que intervienen en la progresión de la enfermedad y desarrollar nuevas estrategias terapéuticas capaces de frenar su evolución en el futuro.

Más allá de sus implicaciones clínicas, la fibrosis pulmonar influye de forma significativa en el día a día de quienes conviven con ella, afectando a entre 7 y 8 personas por cada 100.000 habitantes al año en España. Actividades tan habituales como caminar, dormir, trabajar o viajar se ven condicionadas por la fibrosis pulmonar y requieren un ritmo más pausado y más planificación, condicionando no solo la capacidad física, sino también el bienestar emocional, la autonomía personal y las relaciones sociales.

ESCUCHAR, COMPRENDER Y ACOMPAÑAR

En este contexto, ‘Más allá del pulmón’ nace con el propósito de acercar a la ciudadanía la realidad de las personas que viven con fibrosis pulmonar y pone de manifiesto la importancia de contar con una red de apoyo. «Cuando una enfermedad no se puede curar, se puede cuidar, y cuando no se puede cuidar, se puede acompañar. Y eso es lo que hacemos nosotros con los pacientes con fibrosis pulmonar”, destacó María Torres, enfermera de práctica avanzada en el Hospital Universitario La Paz, de Madrid.

La enfermería desempeña un papel esencial. Además de contribuir al seguimiento clínico, acompaña a los pacientes en la comprensión de la enfermedad, resuelve dudas, enseña técnicas respiratorias, ayuda a manejar síntomas como la fatiga y facilita la adaptación a las nuevas necesidades que pueden surgir a lo largo del proceso.

La importancia de ese acompañamiento también queda reflejada en la experiencia de quienes conviven con la enfermedad. “Mis médicos y seguir sus instrucciones es lo que más me ha ayudado; también mi familia, mi entrenadora personal, los osteópatas que me ayudan con la actividad física y las asociaciones de pacientes. Al final, es una red, no de herramientas, sino de personas que te ayudan a llevar esta enfermedad mucho mejor”, señaló Clara Isabel Bedate, quien padece fibrosis pulmonar y artritis reumatoide desde hace ocho años.

‘Más allá del pulmón’ ofrece una visión transversal de la fibrosis pulmonar, mostrando no solo los retos clínicos que plantea la enfermedad, sino también el impacto físico, emocional y social que supone convivir con ella.

SEI se dispara un 26,18% en 24 horas: la fiebre del ETF de staking de Canary Capital

SEI sube un 26% en apenas 24 horas y deja su precio en torno a los 0,06 dólares. Detrás del movimiento no hay un hackeo ni un listado sorpresa: está la tramitación de un ETF de staking que la gestora estadounidense Canary Capital tiene sobre la mesa.

El alza se quedó en un 26,18% en 24 horas, según los datos recopilados por DiarioBitcoin, y llegó con 217 millones de dólares negociados. Mucho dinero, poco tiempo. Ese volumen es un 422% superior al promedio de los últimos 30 días.

Hay una segunda cifra que explica mejor lo ocurrido. La relación entre volumen y capitalización saltó al 47,43%, cuando su media es del 9,08%. Cuando ese porcentaje se dispara suele haber dinero nuevo entrando y, con frecuencia, posiciones que apostaban por la caída cerrándose de golpe. Eso es un short squeeze: el precio sube, los bajistas se ven obligados a comprar para cubrirse y esa compra empuja la cotización todavía más arriba.

El rally de SEI en cifras: qué ha pasado exactamente

El token cotiza alrededor de 0,0604 dólares y su capitalización ronda los 458 millones. Es una talla pequeña dentro de las redes de capa uno, las cadenas principales sobre las que se construyen aplicaciones. Sei está diseñada para el trading: ordena y ejecuta operaciones a gran velocidad y gana dinero con las comisiones de esa actividad.

El punto de partida, eso sí, es incómodo. SEI marcó su máximo histórico en 1,13 dólares el 16 de marzo de 2024 y desde entonces arrastra una caída del 94,69%. En los últimos doce meses el balance es del -79%. El rally es real, pero se produce dentro de una tendencia bajista que los gráficos semanales no han revertido.

Conviene recordar que las altcoins, las monedas alternativas al bitcoin, viven estos episodios con más frecuencia que los grandes activos. Tienen menos dinero disponible para comprar y vender, así que cualquier entrada de capital mueve mucho el precio. Y funciona igual de rápido en la dirección contraria.

Cuatro veces el volumen habitual no son casualidad, pero tampoco son tendencia: es dinero rápido entrando en un activo que sigue un 95% por debajo de su máximo.

El catalizador: un ETF que destinaría el 90% al staking

ETF staking Canary Capital

Canary Capital, gestora estadounidense especializada en productos cotizados de criptoactivos, avanza con un ETF sobre SEI. Un ETF cotiza en bolsa y permite exponerse al precio de un activo sin comprarlo ni custodiarlo: se adquiere como una acción. La particularidad de este es que destinaría el 90% del vehículo al staking, también conocido como prueba de apuesta, el mecanismo por el que se bloquean monedas dentro de la red a cambio de una remuneración. Las solicitudes y enmiendas de estos productos se registran en el buscador público de la SEC, el regulador bursátil de Estados Unidos.

BitGo, uno de los custodios institucionales más grandes del sector, sería el encargado de guardar los activos del fondo. Sobre el papel, el diseño convierte a SEI en algo más que una apuesta de precio: sería la primera vía institucional seria hacia el rendimiento nativo del token. Eso es lo que ha comprado el mercado en los últimos días, con subidas previas del 22,91% y del 24,64%.

Qué dicen los indicadores y qué vigilan los operadores

Los indicadores técnicos avisan de que el movimiento está muy caliente. El RSI, un termómetro que mide la fuerza de compradores y vendedores, está en 75,3: por encima de 70 se habla de sobrecompra. El indicador de bandas de Bollinger, que mide cuánto se aleja el precio de su media reciente, marca 123, lo que significa que cotiza fuera de su rango habitual. Todo eso junto rara vez termina bien en el corto plazo.

En el lado positivo, SEI ha recuperado todas sus medias móviles de corto y medio plazo y ha superado la de 200 sesiones, situada en 0,0534 dólares. Los niveles que se siguen ahora son el mínimo de la jornada en 0,0559 dólares, como primer soporte, y el máximo de 0,0643 como resistencia inmediata. El mercado general acompaña: bitcoin ronda los 80.000 dólares y otras redes de capa uno, como SUI, han subido un 11,9% con el interés abierto al alza.

Un precedente que conviene tener presente

El guion recuerda, con matices, a lo que ocurrió con los ETF al contado de bitcoin y de ethereum. El primero se aprobó en enero de 2024 y el segundo en julio de ese mismo año, después de años de rechazos. En ambos casos el precio subió con fuerza durante los meses de expectativa y, cuando el producto empezó a cotizar de verdad, llegó una corrección: parte del dinero que había entrado por la narrativa salió en cuanto se confirmó el anuncio. No es una regla matemática, pero es un patrón que los inversores con recorrido tienen grabado.

Hay además dos riesgos en SEI que no dependen del regulador. El primero es el calendario de desbloqueos: los tokens comprometidos por contrato se liberan de forma escalonada y añaden monedas nuevas al mercado. Ya ocurrió con 55,56 millones de tokens, unos 2,48 millones de dólares, y esa oferta extra presionó el precio. El segundo es el tamaño: con 458 millones de capitalización hace falta relativamente poco dinero para mover la cotización, y lo mismo vale cuando el dinero sale.

La lectura más prudente es que el catalizador es genuino y el volumen confirma que no se trata de un movimiento fantasma, pero un ETF en trámite no es un ETF aprobado, y el precio ya descuenta buena parte de la buena noticia. Si Canary Capital recibe luz verde, la demanda podría volverse estructural; si el expediente se enfría, el activo se queda solo con unos gráficos que siguen marcando un 95% de caída desde el máximo. Este artículo no es una recomendación de inversión.

La Séptima TDT prevé 30 millones de euros de costes anuales y rentabilidad en 2029, con estreno el 5 de noviembre

El nuevo canal de TDT La Séptima arranca el 5 de noviembre con un plan que cifra en 30 millones de euros sus costes anuales y fija la rentabilidad en 2029, según ha detallado su fundador, José Miguel Contreras.

Un plan de 30 millones al año y rentabilidad en 2029

Contreras desglosó las líneas maestras del proyecto en un desayuno informativo organizado por el Foro de la Nueva Comunicación. El fundador de La Séptima sitúa el coste operativo en 30 millones de euros anuales, una décima parte de lo que costaba La Sexta en su primer ejercicio, en 2006, cuando la factura anual rondaba los 300 millones. En los tres primeros años, la cadena prevé gastar en torno a 100 millones de euros y confía en superar esa cifra en ingresos para alcanzar el equilibrio en 2029.

El objetivo de audiencia se fija en un 2,2% de cuota de pantalla en 2027, casi un tercio de la meta declarada en la fase inicial del proyecto. La hoja de ruta descarta competir con las plataformas de streaming y apuesta por la actualidad y la última hora en directo. La estrategia comercial queda en manos de Rafael Martínez de Vega, incorporado tras cerrar su etapa como consejero delegado en &Beyond. El estreno sigue en pie.

La cadena cerrará en los próximos días el contrato con una de las tres principales gestoras publicitarias del mercado: Atresmedia, Mediaset (Publiespaña) o Pulsa. Contreras admite que la decisión aún no está cerrada y que mantiene buenas relaciones con Mediaset, su contrincante en el concurso público por la licencia de TDT. La fecha no se mueve.

La Séptima aspira a ser rentable en 2029 con un gasto anual de 30 millones de euros, una décima parte del coste de su antecesora La Sexta.

La hoja de ruta y los apoyos del proyecto

El plan financiero presentado por la cadena se resume en los siguientes hitos:

  • Coste operativo anual: 30 millones de euros, frente a los 300 millones anuales de La Sexta en 2006.
  • Inversión en tres años: alrededor de 100 millones de euros, cifra que la cadena confía en superar en ingresos.
  • Objetivo de audiencia: un 2,2% de cuota de pantalla en 2027.
  • Modelo: informativos en directo y última hora, sin apuesta por el streaming.

La trayectoria del propio Contreras explica buena parte del proyecto. El directivo fue uno de los impulsores de La Sexta en 2006 y desarrolló después su etapa en Prisa, de la que salió en un contexto de reorganización accionarial del grupo. Según su relato, el proyecto de lanzar una televisión desde Prisa iba a costar cero euros al grupo, porque estaba financiado por empresarios externos. En cuanto a La Séptima, subraya que no pone dinero nadie más que Andrés Varela y José Luis Manzano y que el proyecto es 100% negocio privado, sin ayudas públicas.

La concesión de la licencia de TDT, adjudicada por el Gobierno, ha generado impugnaciones de organizaciones como Vox y OkDiario, con Atresmedia como observador del proceso. Contreras reconoce que existen varias demandas en curso, aunque sostiene que no alteran la puesta en marcha del canal. En paralelo, el sector audiovisual español sigue pendiente de la evolución de la publicidad televisiva y de la competencia de las plataformas digitales. El calendario sigue en pie.

José Miguel Contreras

El encaje en el tablero audiovisual español

El lanzamiento de La Séptima llega a un mercado en el que dos grupos concentran la mayor parte de la inversión publicitaria televisiva: Mediaset y Atresmedia. La propia cadena cifra en un 70%-80% el peso de la publicidad convencional dentro de su business plan, con la previsión de que esa proporción caiga hasta la mitad en unos años, en favor de formatos vinculados a contenidos y a la figura del prescriptor.

La comparación con La Sexta resulta reveladora. Cuando el canal se estrenó en 2006, su coste anual rondaba los 300 millones de euros, diez veces más que los 30 millones previstos para La Séptima. Esa diferencia refleja un mercado televisivo más maduro, y con estructuras de coste más ajustadas, pero también un punto de partida con menos margen de error. El recorrido de La Sexta en su primera década marcó un precedente de cómo una cadena de nueva creación puede consolidarse en el mercado generalista.

El objetivo del 2,2% de cuota en 2027 sitúa a La Séptima en el segmento de las cadenas de menor tamaño, lejos de los grandes operadores generalistas. El reto pasa por sostener el negocio publicitario más allá de la modalidad convencional y por consolidar una propuesta informativa que le permita ganar audiencia de forma sostenida. El negocio se mide en audiencia.

📡 El Radar del Sector

  • El vacío que llena: La Séptima aspira a ocupar el espacio de la televisión generalista que sus promotores consideran sin cubrir.
  • El reto por delante: Alcanzar el 2,2% de cuota en 2027 y ser rentable en 2029 con un gasto anual de 30 millones de euros.
  • El tablero competitivo: Mediaset y Atresmedia concentran el mercado; la cadena deberá definir su gestora publicitaria en los próximos días.

Los genes saltarines víricos son casi la mitad del genoma humano: la evolución los domesticó

Los genes saltarines ocupan casi la mitad del genoma humano y la evolución los ha acabado domesticando. Durante décadas la biología los despachó con la etiqueta despectiva de ADN basura. Hoy los describe como una de las fuerzas que más ha moldeado nuestra especie: fragmentos capaces de cortarse, flotar y volver a insertarse en otro punto de la cadena.

Un reportaje publicado esta semana por Quanta Magazine recorre ochenta años de investigación y llega a una conclusión incómoda para el relato clásico del genoma como archivo estable. El ADN humano se parece más a un ecosistema en disputa, atravesado por elementos móviles que se multiplican, rompen genes y, de vez en cuando, regalan una ventaja que la selección natural conserva.

Casi la mitad del genoma es material que se mueve

La primera pista apareció hace más de ochenta años en el laboratorio Cold Spring Harbor, en Nueva York. La genetista Barbara McClintock investigaba por qué algunas mazorcas de maíz tenían los granos moteados en lugar de un púrpura uniforme. Descubrió elementos genéticos capaces de saltar de un lugar a otro del cromosoma: si uno se colaba en medio del gen del pigmento, la célula quedaba sin color; si volvía a salir, el púrpura regresaba. Los llamó elementos controladores. En 1983 recibió el Nobel por demostrar que los genes no están clavados en su sitio.

Desde entonces se han descrito transposones en casi todo el árbol de la vida, agrupados en dos familias. Los de ADN viajan cortando y pegando: unas enzimas llamadas transposasas los recortan y la maquinaria de reparación celular los suelda en otro lugar. Los retrotransposones copian y pegan. Su secuencia se transcribe primero a ARN, una molécula flexible y viajera por naturaleza, y esa copia se vuelve a escribir en ADN en un punto distinto. Como no se recortan, sino que se multiplican, pueden inundar el genoma con miles de copias.

De ahí la cifra que sostiene toda la historia: cerca de la mitad del genoma humano son retrotransposones. Muchos guardan además un parecido inquietante con los retrovirus, la familia a la que pertenece el VIH, virus que insertan una copia de su ARN en el genoma de la célula que invaden. Cuando no matan a su huésped, dejan el rastro escrito. En los humanos, esas cicatrices virales suman un 8% del genoma total.

Esas mismas propiedades que les permiten moverse dentro de un genoma los facultan para saltar entre especies. A bordo de un virus que pasa, un transposón cruza la frontera y aterriza en un contexto evolutivo nuevo. El genetista Cedric Feschotte, de la Universidad de Cornell, sostiene que prácticamente todos los tipos conocidos parecen capaces de dar ese salto. En 2020, un equipo describió casi 1.000 episodios independientes de transferencia horizontal en 307 genomas de vertebrados, sobre todo en peces.

La mitad de nuestro manual de instrucciones no es herencia quieta: es material móvil que se copia, se disemina y ha aprendido a convivir con nosotros.

Cómo una polilla negra explicó la adaptación exprés

transposones

La historia de las polillas del abedul británicas es un clásico de los manuales. Hace doscientos años casi todas tenían alas blancas con motas negras, un camuflaje perfecto sobre la corteza pálida. Tras la Revolución Industrial, el hollín oscureció los troncos y las polillas negras pasaron a dominar la población. Lo que nadie sabía era qué había ocurrido en el genoma.

El mecanismo se describió en 2016, después de secuenciar cientos de genomas de polilla. En casi todas las de alas oscuras aparecía un transposón insertado al inicio del gen cortex, implicado en el desarrollo del ala, y ausente en las claras. Los autores calcularon que la inserción ocurrió en 1819, después de que la contaminación empezara a transformar el hábitat. Según explica Pierre Baduel, genetista del Centro Nacional de Investigación Científica francés (CNRS), un elemento móvil creó un rasgo nuevo que fue seleccionado de inmediato.

Las inserciones ocurren de forma continua, pero solo pasan a la siguiente generación si se producen en células reproductoras. Las que causan daños graves desaparecen rápido. El genoma vive bombardeado por inserciones y la mayoría se eliminan; si el ambiente cambia y de pronto resultan ventajosas, se quedan.

Con el tiempo, un transposón puede dejar de ser un intruso y convertirse en pieza fija del manual de instrucciones. El sistema inmunitario adaptativo de los vertebrados con mandíbula, la aparición del ojo animal, y la placenta —rasgo definitorio de casi todos los mamíferos— se han relacionado con esa domesticación. Sin ella, el desarrollo en el útero que compartimos los humanos no existiría tal y como lo conocemos.

Por qué la coevolución jubila la idea de ADN basura

El marco que se impone no es el de un huésped que soporta a un parásito, sino el de una dependencia mutua. Feschotte compara esa relación con una adicción: algunos de sus productos hacen el mismo trabajo que proteínas propias y el genoma anfitrión acaba necesitándolos. La convivencia se sostiene porque la naturaleza disruptiva de estos elementos obligó a las células a inventar formas de apagarlos.

Ahí entra una de las hipótesis más elegantes de la genética moderna. La genetista Susan Wessler, profesora emérita de la Universidad de California en Riverside, plantea que los organismos sencillos desarrollaron el silenciamiento epigenético —la capacidad de encender y apagar genes— para poner freno a sus transposones. Después, la evolución recicló ese interruptor para regular otros genes y permitir que de un mismo genoma salieran docenas de tipos celulares. El mecanismo que hace posible la complejidad animal pudo nacer como un sistema de defensa.

Conviene no exagerar el alcance de lo que sabemos. Buena parte de estas conclusiones procede de estudios comparativos y de casos concretos —una polilla, un maíz, peces con transposones saltarines— y no de experimentos capaces de reconstruir el pasado paso a paso. Tampoco está resuelta la pregunta de qué fue primero, el retrovirus o el retrotransposón. Y atribuir a un elemento móvil la aparición de la placenta no significa que una sola inserción la construyera: son secuencias reaprovechadas durante millones de años.

Lo que sí cambia es el vocabulario. Términos como egoísta, parasitario o basura están siendo sustituidos por otros más neutros: socios, material de obra, combustible evolutivo. Los transposones no son simples pasajeros; llevan coevolucionando con los organismos desde el principio. La próxima vez que se secuencie un genoma completo, la pregunta ya no será cuántos elementos móviles quedan por limpiar, sino qué están haciendo ahí.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Cerca de la mitad del genoma humano procede de transposones, elementos móviles muchos de ellos de origen vírico que la evolución ha reaprovechado como fuente de innovación.
  • Dónde: Genoma humano; los casos citados proceden del maíz, de la polilla del abedul británica y de genomas de vertebrados.
  • Institución responsable: Revisión divulgativa de Quanta Magazine que recoge trabajos de Cold Spring Harbor Laboratory, la Universidad de Cornell, el CNRS francés y la Universidad de California en Riverside.
  • Cuándo: Reportaje publicado el 21 de septiembre de 2026; los estudios citados van de los años cuarenta del siglo XX a 2020.
  • Impacto a futuro: Rehabilita el llamado ADN basura como material clave para entender adaptaciones, enfermedades y el origen de rasgos humanos.

Derrota de Merz: el varapalo que reordena la política exterior europea ante Rusia

Las urnas han propinado dos golpes casi simultáneos al establishment europeo. En Rusia, el partido de Vladimir Putin se encamina hacia una mayoría abrumadora. En Alemania, la CDU de Friedrich Merz encaja un nuevo correctivo y la AfD vuelve a arrasar. En Negocios TV lo resumen con una idea incómoda: los europeos no quieren una guerra con Rusia y lo están diciendo en las urnas.

Rusia Unida y el respaldo que Putin venderá como victoria

El análisis del canal arranca en Moscú. Según los datos que se manejan en el programa, Rusia Unida se encamina hacia los 355 escaños de los 450 en juego, un porcentaje que los propios tertulianos califican de muy elevado. La lectura inmediata es que el Kremlin venderá el resultado como un respaldo de la población civil a su maquinaria de guerra y a la continuidad del conflicto.

Los invitados ponen matices serios a esa fotografía. Recuerdan que el único partido liberal con recorrido fue suspendido por el Tribunal Supremo y que los sondeos le atribuían hasta un 18% de estimación de voto. Nunca lo sabremos, porque no pudo presentarse. Con ese agujero en el tablero, el resultado deja de ser una competición real y se convierte en una ratificación de la línea de Putin: gestión económica, gestión social y, sobre todo, gestión de la guerra.

Las sorpresas llegaron por otros flancos. El Partido Comunista, llamado a capitalizar el descontento de una parte de la sociedad rusa, no dio el estirón que algunos esperaban. La formación socialdemócrata se quedó en torno al 4,96%, al borde del umbral del 5% que da acceso al Parlamento. El partido liberal sí subió, alrededor de un 9%. Nada de eso altera el rumbo.

Sobre la marcha de la contienda, los analistas coinciden en un punto: Rusia busca la victoria, pero si pudiera cerrarla militarmente ya lo habría hecho. Lo que hay, sostienen, es una guerra de desgaste que a largo plazo probablemente le favorece. El riesgo real no está tanto en el frente como en el error de cálculo, en una escalada que empuje a Europa y a Moscú hacia una confrontación mucho más directa que la actual.

Alemania: el tercer batacazo y la derrota de Merz

El segundo tramo del programa aterriza en Alemania, donde el resultado se describe como un doble golpe para el partido gobernante. La CDU de Friedrich Merz pierde en Berlín y se queda fuera del Parlamento de Mecklemburgo-Pomerania Occidental, su tercer batacazo consecutivo. En la capital gana la izquierda pero también los socialdemócratas ceden mucho terreno. Los tertulianos citan incluso la reacción de Angela Merkel, que habría calificado el resultado de desastre.

Es llamativo que sean precisamente los partidos contrarios a la guerra, y al riesgo de un conflicto abierto con Rusia, los que acaban etiquetados como extrema derecha en Alemania.

— Adrián, analista invitado en Negocios TV

El cordón sanitario que pasa factura a los partidos tradicionales

El diagnóstico que comparten los analistas apunta a una causa común: el cordón sanitario levantado contra la AfD y contra las formaciones de izquierda alternativa. Aislar a esos partidos no ha convencido a los ciudadanos, y el castigo se está dirigiendo contra quienes diseñaron ese aislamiento. Quienes suben, subrayan, son los partidos anti guerra, los que se oponen al envío de armas y a la escalada con Moscú, mientras los que se presentan como moderados empujan en dirección contraria.

La paradoja no es menor. En el debate público alemán, la etiqueta de extrema derecha acaba aplicada a fuerzas que, en política exterior, defienden justo lo contrario de lo que se defendía hace unos años. El descontento, añaden, no lo están recogiendo los partidos tradicionales, sino los que fueron marginados.

Una Europa huérfana de liderazgo alemán

La consecuencia inmediata es de calado. Si Berlín pierde fiabilidad interna, la pierde también el conjunto de la Unión Europea en plena reconfiguración del orden mundial. Los invitados mencionan el avance bilateral de Trump en Groenlandia tras el acuerdo entre Dinamarca y Washington, un movimiento en el que Bruselas no apareció. Con un canciller debilitado, el Consejo Europeo lo tendrá mucho más difícil para cerrar posiciones comunes en política exterior.

La previsión que se lanza en el programa es que los extremos dominen tarde o temprano en Francia y en Alemania, precisamente porque se intentó aislarlos. La culpa del descontento, concluyen, recae en unos partidos tradicionales que no están resolviendo los problemas de la gente.

Sobre la supervivencia de Merz, la comparación que se hace es británica. Tras el hundimiento de popularidad de Starmer, la respuesta no pasó por un cambio de rumbo, sino por sustituir una figura por otra equivalente, con políticas muy parecidas, que reactivó temporalmente el voto. Los analistas sospechan que en Alemania se intentaría algo similar. Y descartan que se levante el cordón sanitario: a corto plazo, el establishment prefiere mantener el control del proceso, aunque a largo plazo eso refuerce a los partidos aislados.

Lo que la derrota de Merz significa para el lector

Conviene separar dos cosas. Una es el resultado electoral, verificable: la CDU pierde, la AfD y la izquierda alternativa ganan, y el liderazgo alemán llega más débil que nunca al tramo decisivo del debate sobre Ucrania. Otra es la interpretación política que se hace en el programa, y que aquí presentamos como lo que es, una lectura de los tertulianos, no un hecho. Dicho eso, la lectura tiene recorrido. Las decisiones europeas sobre rearme, financiación a Kiev y sanciones a Moscú dependen de gobiernos con mayorías cada vez más frágiles, y eso estrecha el margen de Bruselas justo cuando Washington negocia por su cuenta.

Para el lector español, el mensaje práctico es que el calendario electoral europeo va a condicionar la política exterior tanto como cualquier cumbre. Cada cita con las urnas añade una restricción nueva a lo que los gobiernos pueden firmar en Bruselas. Y si los partidos que hoy compiten por ese voto son los que piden menos implicación en Ucrania, el debate sobre hasta dónde debe llegar Europa no va a desaparecer: va a instalarse en el centro de la agenda.

Queda la pregunta de fondo. ¿Cuánto tiempo puede sostener la Unión Europea una política exterior de bloque cuando sus dos motores, París y Berlín, bailan al ritmo de sus propias elecciones? El próximo episodio se escribirá en las urnas.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Youtube video

Disney+ extiende la publicidad a sus planes estándar y premium con patrocinios no interruptivos

La matriz de Disney+ actualiza las condiciones de sus planes estándar y prémium: incluirán promociones y patrocinios durante el visionado, sin cortes que interrumpan la emisión, según el aviso remitido a los clientes europeos.

Disney+ amplía el inventario publicitario a todos sus planes

El texto actualizado de las condiciones de suscripción establece que todos los planes pueden contener promociones y patrocinios, además de anuncios antes o después de la reproducción. La plataforma, glosada en su entrada de Wikipedia, alcanza con ese redactado a los canales en línea, a los directos, a las emisiones en diferido, a eventos especiales y a determinados contenidos de terceros.

Ningún plan desaparece, pero el perímetro cambia. Los planes estándar y prémium no se convierten en la versión con anuncios que la plataforma comercializa en varios mercados. Lo que hace la compañía es asegurarse la capacidad de ampliar los espacios y las circunstancias en las que puede mostrar publicidad, incluidos los planes que hasta ahora se vendían como libres de ella. El cambio no altera el precio ni el catálogo contratado.

De momento, la comunicación del cambio se dirige a los clientes europeos. En Estados Unidos la compañía trabaja desde hace tiempo con una concepción similar: allí se da por hecho que ninguna experiencia está totalmente libre de publicidad y la diferencia de precio se traslada a la ausencia de cortes comerciales convencionales durante la reproducción.

El movimiento no elimina la publicidad de los planes de pago: reordena qué se vende al suscriptor, el acceso al catálogo o la ausencia de cortes.

La consecuencia directa es un aumento significativo del inventario publicitario disponible en la plataforma. La base monetizable se ensancha. Es un nuevo hito en la estrategia de la compañía para elevar la monetización comercial de su catálogo.

De pagar por no ver anuncios a pagar por evitar interrupciones

Así, la compañía consolida un modelo en el que el suscriptor paga por evitar que la publicidad interrumpa la emisión, y no por esquivarla por completo. El eje cambia. La propuesta comercial se desplaza hacia los formatos no interruptivos, que sostienen el precio de los niveles altos.

streaming con anuncios

Los últimos dos años dejan varias iniciativas en esa dirección:

  • Formatos interactivos: códigos QR, correos y notificaciones para interactuar con las ofertas.
  • Anuncios en pausa: creatividades que se activan cuando el usuario detiene la reproducción.
  • Selector de creatividades: opción para que el espectador elija el anuncio que quiere ver.
  • Directos y deporte: señales de televisiones convencionales y emisiones deportivas que arrastran publicidad al margen del plan.

El peso del directo y el deporte

El directo es el terreno donde la publicidad resulta más difícil de esquivar. Las señales de televisiones convencionales y las emisiones deportivas incorporan cortes y patrocinios con independencia del plan contratado, el inventario más valioso y también el más sensible para el abonado.

El sector acompaña el movimiento. Las plataformas de streaming nacieron sin publicidad y hoy ninguna prescinde de ella: todas comercializan niveles de suscripción según la exposición comercial del usuario.

Los grupos audiovisuales europeos han reordenado precios y parrillas para sostener el inventario. En España, el marco de la Ley General de Comunicación Audiovisual y la supervisión de la CNMC fijan las reglas de la publicidad en los servicios lineales y a la carta, un terreno al que las plataformas se aproximan con la integración de señales en directo.

El encaje de la operación en el negocio del streaming

La propia cifra de suscriptores sirve de referencia. La compañía dejó de publicar el total de abonados en septiembre de 2025, cuando comunicó 131,6 millones. Desde entonces no hay dato total. Con el nuevo redactado, toda la base de clientes es susceptible de ser monetizada comercialmente, sin necesidad de elevar el número de suscriptores para ampliar los ingresos publicitarios.

En términos financieros, la plataforma eleva el inventario disponible, añade una capa de precio más alto —la que preserva la experiencia sin cortes— y mantiene intacta su escala de precios por acceso. Es la misma ecuación que aplican otras plataformas del sector, que ordenan su catálogo por exposición publicitaria del usuario.

Frente a los competidores, la diferencia no está en incorporar publicidad, sino en cómo se dosifica. Disney+ conserva un tramo sin cortes convencionales y abre el resto de formatos, incluidos patrocinios y promociones, a toda la base de abonados. Ese equilibrio permite defender el precio de los planes altos y aprovechar comercialmente los de entrada. El equilibrio no es casual.

El reto corporativo está en la ejecución. La plataforma tendrá que integrar los nuevos formatos en contenidos de terceros, directos, y deporte sin deteriorar la experiencia del suscriptor que paga por evitarlos. El marco europeo obliga además a informar al cliente de las condiciones contratadas, un proceso ya iniciado entre los abonados del continente.

📡 El Radar del Sector

  • El vacío que llena: El inventario publicitario de los planes que hasta ahora se vendían como libres de anuncios, una base monetizable sin sumar suscriptores.
  • El reto por delante: Integrar promociones y patrocinios en directos, terceros y deporte sin romper la promesa de una experiencia sin cortes.
  • El tablero competitivo: Las plataformas del sector operan ya con modelos híbridos; Disney+ gana margen de inventario y conserva su escala de precios.

Atresmedia Publicidad reorganiza Soluciones Especiales en tres áreas bajo la dirección de María Cubero

Atresmedia Publicidad reorganiza su departamento de Soluciones Especiales en tres áreas —Producción y Proyectos, Programas y Talento y Radio— bajo la dirección de María Cubero, directora de Soluciones Especiales, según ha detallado la compañía.

Una nueva estructura en tres áreas

La reorganización da continuidad a la nueva etapa iniciada el pasado mes de abril, cuando María Cubero se incorporó a Atresmedia Publicidad con el encargo de ampliar el concepto de soluciones especiales e integrar las distintas capacidades del grupo al servicio de las marcas. La compañía enmarca el movimiento en la evolución de su modelo de trabajo y en la necesidad de conectar esas capacidades con las demandas concretas de los anunciantes.

Al frente de Producción y Proyectos se sitúa Javier Torrijos, que se incorpora como gerente de Producción y Proyectos. Torrijos dirigirá un equipo de Project Leaders integrado por Sofía Barona, Silvia Grande y Álvaro Druet, los tres con una dilatada trayectoria en Atresmedia Publicidad. Ese equipo tendrá la función de centralizar la comunicación con el cliente y asegurar el seguimiento y control integral de la ejecución de los proyectos.

La estructura se completa con Soraya Reina como gerente de Radio, responsabilidad que compaginará con su actividad en televisión y con determinados servicios de producción audiovisual, y con Begoña Quirós como gerente de Programas y Talento. Ambas áreas forman parte de la actividad de Soluciones Especiales y dan continuidad a dos recorridos ya consolidados dentro del departamento. El organigrama queda así.

La nueva estructura convierte a Soluciones Especiales en un modelo de trabajo transversal que busca integrar las capacidades del grupo en cada proyecto de marca.

Trayectoria de los responsables

La trayectoria de los perfiles que asumen las nuevas gerencias incluye los siguientes hitos:

  • Javier Torrijos: licenciado en Comunicación Audiovisual y máster en Producción Audiovisual, desarrolló durante 14 años su carrera en Atresmedia, vinculado a la producción de informativos, deportes, programas de actualidad y especiales informativos en laSexta y Antena 3.
  • Etapa posterior: ocupó el cargo de jefe de Producción en TBS, productora y agencia creativa de Movistar Plus+, donde desarrolló proyectos de publicidad especial, branded content, campañas creativas para marcas, y eventos.
  • Begoña Quirós: acumula más de dos décadas en Atresmedia, donde se incorporó en 2000 al área comercial; desarrolla su actividad en el departamento de Especiales desde 2007.
  • Soraya Reina: asume la Gerencia de Radio y mantiene en paralelo su actividad en televisión y en servicios de producción audiovisual.

En paralelo, la compañía ha explicado que el nuevo modelo toma como referencia algunos rasgos de los modelos de agencia: partir del brief, explorar distintas posibilidades, y buscar respuestas que vayan más allá de lo conocido. El planteamiento llega en un entorno de fragmentación de la atención en el que las marcas buscan fórmulas que aporten valor más allá de los formatos convencionales. En ese terreno compiten los comercializadores de los grandes grupos audiovisuales españoles, como Publiespaña, la filial publicitaria de Mediaset España, mientras el grupo Atresmedia apoya su oferta comercial en Antena 3 y laSexta como principales activos. La reorganización llega también después de que el departamento haya ido incorporando perfiles procedentes de productoras y agencias creativas.

Soluciones Especiales

El encaje en el negocio publicitario

El precedente inmediato de este movimiento es la incorporación de María Cubero el pasado mes de abril, presentada entonces como un paso hacia una concepción más amplia de las soluciones especiales. Cinco meses después, la compañía concreta esa etapa con un organigrama que separa producción, programas y radio, tres capacidades que hasta ahora convivían bajo una estructura común. El diseño busca un modelo más transversal y ágil, con equipos multidisciplinares que conecten perfiles de distintas áreas del grupo.

La comparación con el resto del tablero resulta útil. Los grandes grupos audiovisuales españoles han ido trasladando parte de su esfuerzo comercial desde el spot convencional hacia formatos integrados y contenidos de marca, y la reorganización de Atresmedia Publicidad se inscribe en esa tendencia. El departamento queda ahora con responsables nominales para cada área y con un equipo dedicado a la relación con el cliente, un esquema que facilita la interlocución con los anunciantes y la trazabilidad de cada proyecto. El foco está en la ejecución.

El reto es de coordinación interna. La nueva estructura solo rendirá si consigue articular áreas distintas del grupo en un mismo proyecto y mantener la agilidad que exige un mercado publicitario cada vez más fragmentado. Para el sector, el movimiento deja una referencia clara: la comunicación comercial de los grandes grupos se organiza ya con lógicas propias de las agencias, con equipos dedicados y responsables identificables ante el cliente. El modelo ya está en marcha.

📡 El Radar del Sector

  • El vacío que llena: La nueva estructura ordena en tres áreas una actividad que crecía sin organigrama específico y sitúa un responsable ante cada tipo de proyecto de marca.
  • El reto por delante: Coordinar equipos de áreas distintas del grupo y sostener la agilidad del modelo ad hoc ante briefs cada vez más exigentes.
  • El tablero competitivo: Atresmedia Publicidad refuerza su posición frente a Publiespaña y al resto de comercializadores audiovisuales en el negocio de los formatos especiales.
Publicidad