El gasóleo del barco se deduce al 100% en el IRPF y la base de cotización del RETA se puede cambiar hasta seis veces al año para que la cuota se ajuste a lo que ganas de verdad.
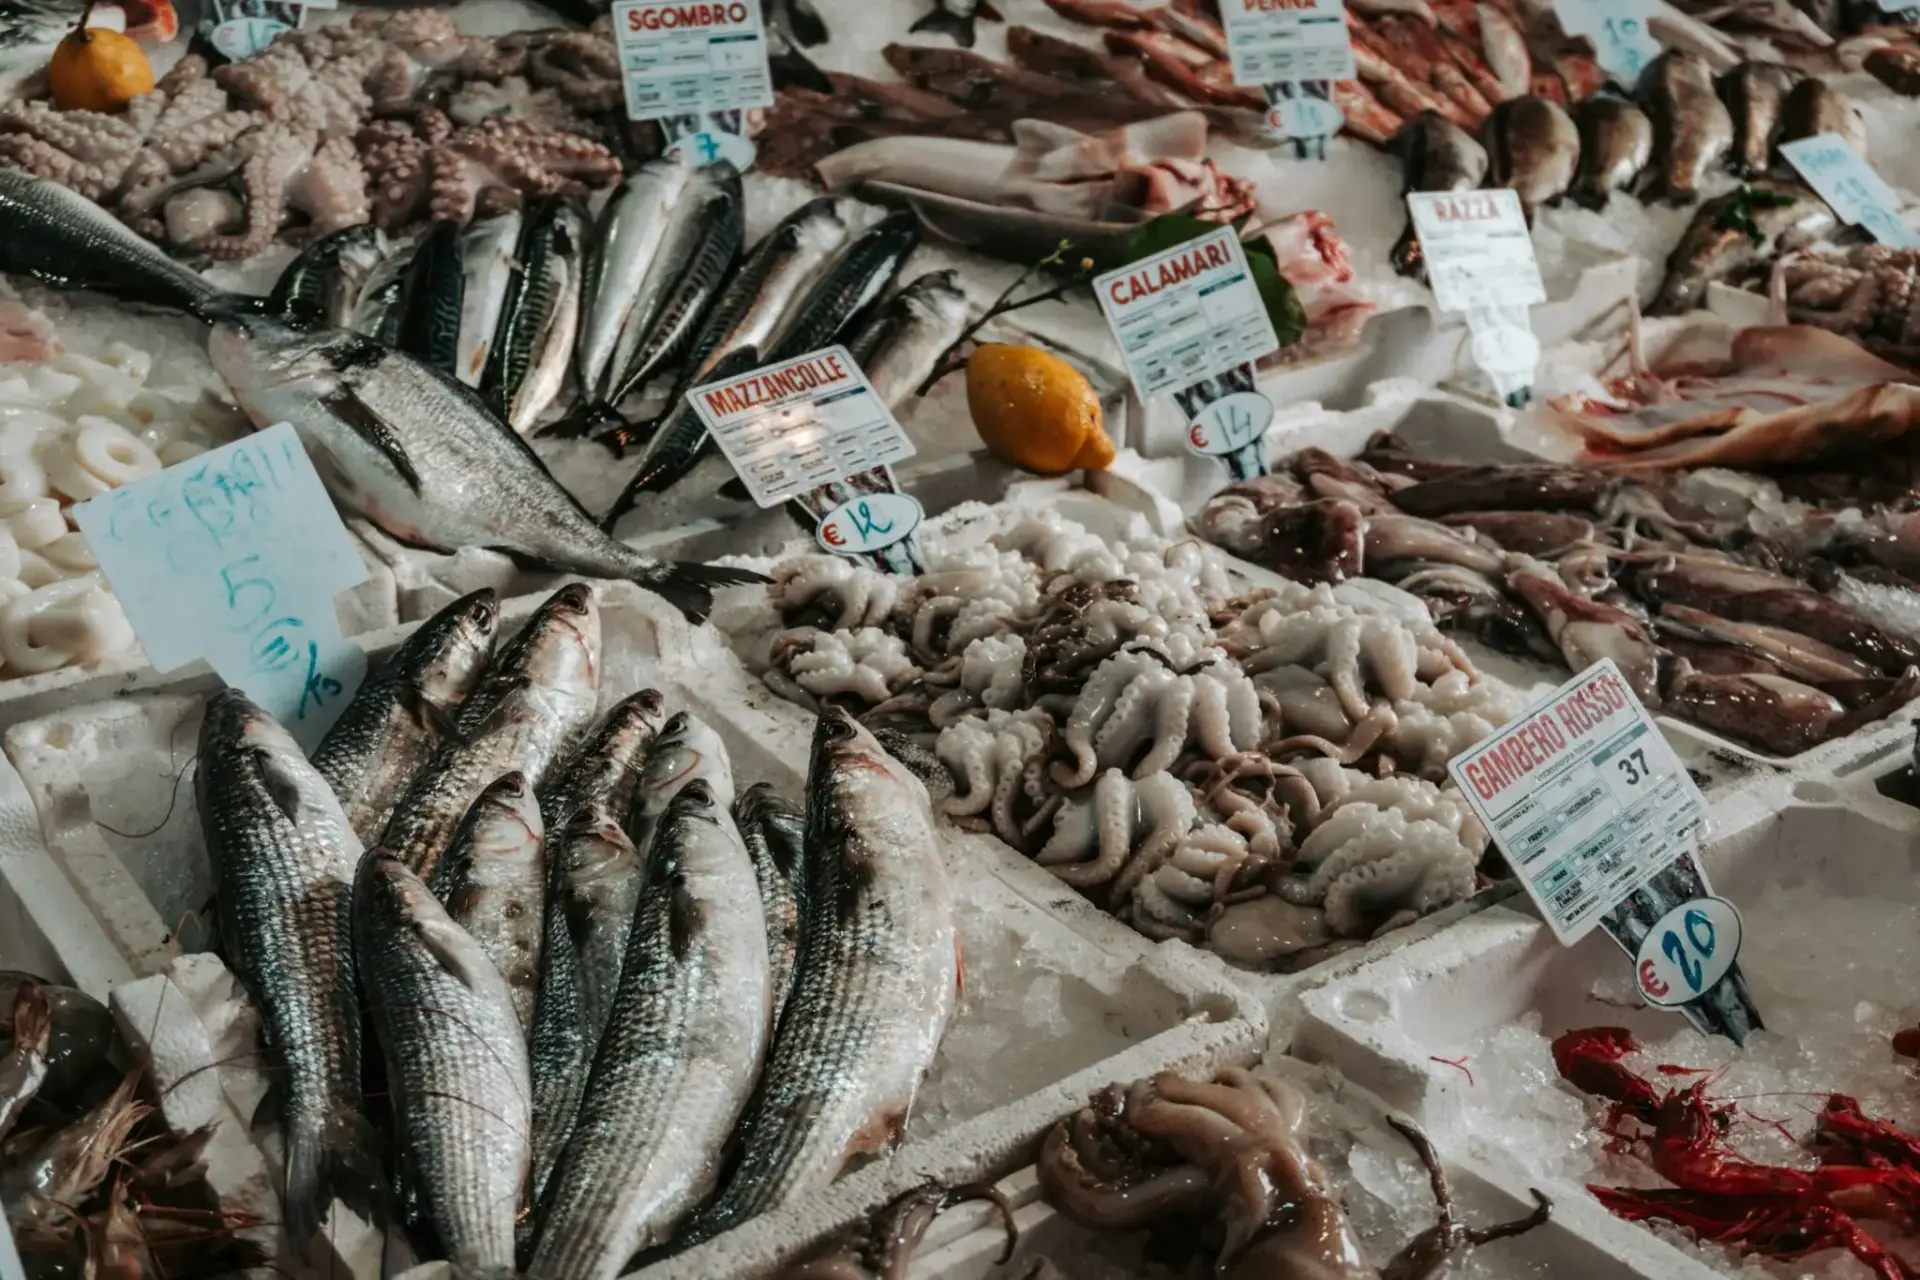
Francesc lleva 38 años a flote. Es pescadero autónomo, faena con su hermano David y con su hijo Franky, y resume el problema en una frase: ‘con la subida del gasoil hay días que no ganamos nada’. Salen antes de que amanezca, aguantan jornadas de más de once horas y, cuando vuelven a puerto con poco pescado, el combustible ya está pagado.
Las cuentas de la familia van así: cada cinco días reparten lo capturado, se descuenta primero el diésel y el resto se divide al 50% entre el barco y la tripulación. Un gasto que se come el margen antes de que nadie cobre. En ese punto aparece la duda de todo autónomo cuando el carburante aprieta: qué parte de ese gasóleo se puede restar de la factura fiscal. Y aquí, la mayoría de los autónomos del sector primario decide sin revisar si el gasoil está bien imputado.
Qué gasóleo se deduce entero y cuál solo en parte
La regla no depende del importe, sino de para qué sirve el vehículo. Cuando el combustible se destina a un medio de producción afecto a la actividad —una embarcación, un camión, una furgoneta de reparto—, el gasóleo se deduce al 100% en el IRPF. La embarcación de Francesc entra en ese grupo: es su herramienta de trabajo y su gasto se resta entero.
El turismo familiar juega con otras reglas. Hacienda solo admite la parte del gasto que puedas acreditar como afecta al negocio y la práctica administrativa presume una afectación del 50% salvo que demuestres más con libro de kilometraje, agenda, o control de uso. En el IVA, la ley permite deducir el 50% de las cuotas soportadas por gasóleo de turismos; en el IRPF, la deducción va atada a la prueba de la afectación, no a un porcentaje automático.
Y aquí está el fallo que más caro sale: meter el 100% del gasoil del coche particular porque ‘lo uso mucho para el negocio’. Sin prueba, Hacienda lo corrige en la revisión y con intereses. Para que el gasto valga, la factura tiene que estar a nombre del titular y con su NIF, con fecha y con la matrícula o la identificación del vehículo. El gasto se resta en el modelo 130 de cada trimestre y en el modelo 100 anual.
Un gasto solo es deducible cuando puedes demostrar para qué lo usaste; lo demás es una factura esperando a que Hacienda pregunte.
Cómo se cambia la base de cotización seis veces al año
Antes de seguir, un matiz que se confunde mucho: lo que se modifica es la base de cotización, no la cuota. La cuota es lo que sale de aplicar a esa base el tipo que corresponda. Si bajas la base, baja la cuota; si la subes, sube. Son dos cosas distintas y conviene no mezclarlas cuando hables con la Tesorería.
Con el sistema de cuota de autónomos por ingresos reales, puedes ajustar tu base hasta seis veces al año, con efectos el 1 de marzo, el 1 de mayo, el 1 de julio, el 1 de septiembre, el 1 de noviembre y el 1 de enero. La solicitud debe estar presentada antes de que acabe el mes anterior al cambio. En cristiano: el siguiente tren sale con efecto del 1 de enero de 2027 y la ventana se cierra el 31 de diciembre de 2026.
El punto de partida es el rendimiento neto: ingresos menos gastos deducibles, menos el 7% de gastos genéricos si estás en estimación directa simplificada, prorrateado por meses. Con ese número se elige tramo, desde el que agrupa a quien gana por debajo de 670 euros netos al mes hasta el de más de 6.010 euros mensuales. El importe exacto de cada tramo se consulta en el simulador oficial antes de mover la base, porque la cuota cambia y cada actividad tiene su propio comportamiento.
La gestión se hace en la sede electrónica de la Seguridad Social o en Importass, con certificado digital o Cl@ve. Sin cita previa y sin papeles.
Por qué un pesquero sigue cotizando por encima de lo que gana
El sistema de cotización por ingresos reales sustituyó a la vieja elección libre de base y, sobre el papel, es más justo: quien gana menos paga menos. El problema es de calendario. El rendimiento se calcula con los datos que Hacienda acaba validando y la Tesorería regulariza después: si cotizaste por debajo de tu rendimiento real, te reclama la diferencia; si cotizaste por encima, te la devuelve. Mientras tanto, el autónomo ha estado adelantando dinero durante meses.
En la pesca ese desfase pesa más que en otros oficios. Dos paradas biológicas al año, 51 días en total, con una pequeña ayuda del Gobierno; meses buenos y meses en blanco; y un gasóleo que se paga igual cuando la captura es mala. A eso se suma la burocracia que apunta David y el coste de las sanciones: la Ley de Pesca Marítima fija multas de 601 a 60.000 euros para las infracciones graves y de 60.001 a 600.000 para las muy graves.
La conclusión práctica es sencilla. Revisa tu base en diciembre, no en junio; guarda todas las facturas de carburante con NIF y matrícula, porque es lo primero que mira una revisión; y comprueba con tu gestor si el rendimiento que declaras se parece al que la Seguridad Social va a calcular con tus datos fiscales. El ajuste anual no perdona, pero llega con un año de retraso, cuando el dinero ya se ha gastado.
Guía rápida del trámite
- 📅 Plazos: cambio de base hasta seis veces al año, con efectos 1/03, 1/05, 1/07, 1/09, 1/11 y 1/01. Próxima ventana: solicitud hasta el 31/12/2026 para efectos del 01/01/2027.
- ✅ Requisitos clave: estar de alta en el RETA, que la embarcación o el vehículo esté afecto a la actividad y tener las facturas del carburante a nombre del titular con su NIF.
- 🌐 Dónde solicitarlo: sede electrónica de la Seguridad Social e Importass, con certificado digital o Cl@ve; la deducción del gasóleo se aplica en el modelo 130 de la AEAT.
- 💰 Importe o coste: la cuota depende del tramo de rendimientos netos, desde menos de 670 euros al mes hasta más de 6.010. El gasóleo se deduce al 100% en embarcaciones y vehículos industriales; en turismos, solo la parte de afectación acreditada.
- ⚠️ Error a evitar: bajar la base sin que el rendimiento lo respalde; la TGSS regulariza con los datos del IRPF y reclama la diferencia de golpe.