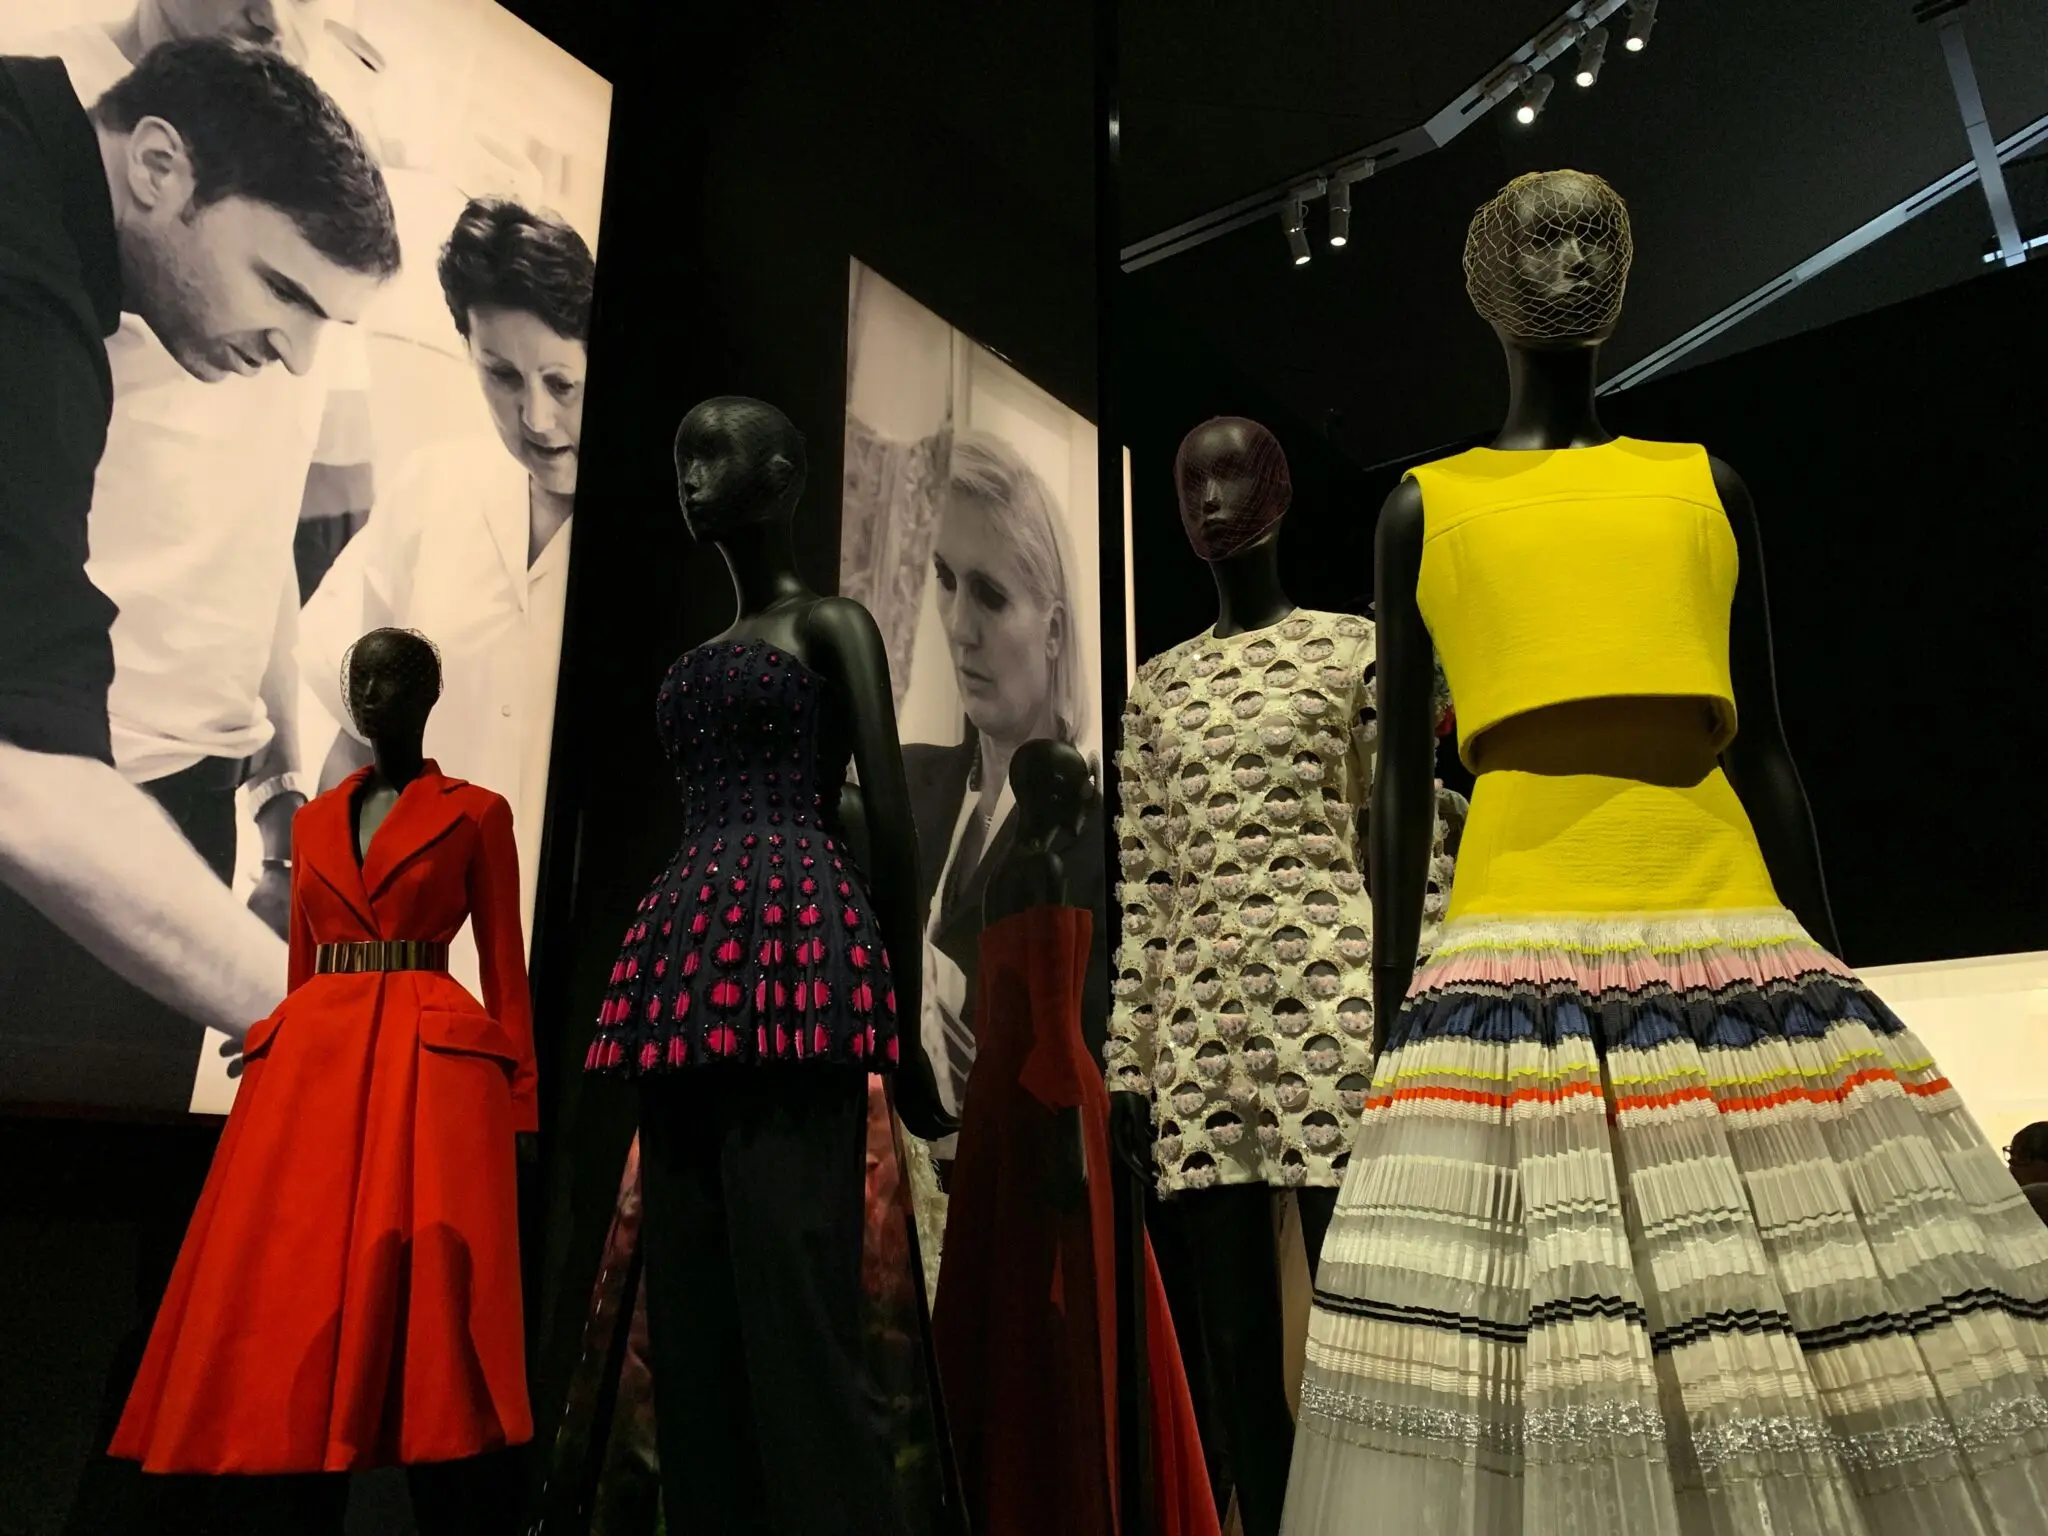
El coleccionismo de arte ha dejado de ser un adorno de marca. Wes Gordon, director creativo global de Carolina Herrera, y Daniel Kaner, cofundador de Oribe, detallaron durante la primera edición de Art Week NYC cómo construyeron sus colecciones personales y cómo las integraron en la actividad de sus compañías.
La conversación, celebrada en el PMC Studio de Midtown Manhattan y moderada por la editora jefa de WWD, Jenny B. Fine, tuvo un subtexto que interesa al inversor: la obra de arte ya no se presenta como sensibilidad estética del fundador, sino como infraestructura de marca y, en los casos más sofisticados, como partida del balance.
Dos colecciones, dos generaciones y un mismo patrón de compra
Gordon y Kaner comparten origen —Minnesota— y geografía actual, Connecticut. También comparten método: ninguno compró su primera obra en una feria. Ambos llegaron al mercado a través de una relación personal, no de un catálogo.
Gordon estudió arte en Central Saint Martins antes de lanzar su propia línea en Nueva York. Su primera pieza relevante llegó por una permuta: ropa a cambio de una fotografía de la serie Love Doll de Laurie Simmons, a quien conoció por mediación de Lena Dunham, hija de la fotógrafa. La conserva y no contempla venderla.
Kaner tiene en la puerta de su despacho un cartel que dice art project y no el nombre de la marca. Al hablar de arte se piensa antes artista que empresario, y esa ambigüedad explica buena parte del capital reputacional que Oribe extrae de su colección.
En Carolina Herrera el arte ha entrado en el producto. La colección de prêt-à-porter de otoño de 2026 usó como modelos a Amy Sherald, Ming Smith, Eliza Douglas y Anh Duong. La resort de 2027 se construyó como homenaje a la paleta y al estilo personal de Georgia O’Keeffe.
Una colección corporativa no vale lo que costó, sino lo que un tasador independiente firma el día en que la empresa necesita liquidez.
De la pared al balance: colateral, tasación y mecenazgo
Ahí está la frontera entre el coleccionista y el gestor patrimonial. Una obra comprada por gusto es consumo; la misma obra, documentada, tasada y con historial de procedencia, es un activo pignorable. La banca privada amplía desde hace años sus líneas garantizadas con arte, con importes que habitualmente no superan el 40% o el 50% del valor tasado.
La segunda palanca es fiscal. En España, las donaciones acogidas al régimen de mecenazgo permiten deducciones que, en donaciones recurrentes, alcanzan el 40% de la base. La tercera es la que los dos creativos demuestran sin mencionarla: la colección como herramienta de comunicación. Prestar obra a una institución genera retorno reputacional difícil de auditar y fácil de medir en cobertura.
Hay un límite que conviene decir en voz alta. La permuta de ropa por fotografía, tan elegante en la biografía, es un problema contable: exige valoración de ambas partes a precio de mercado, documentación de la operación y, con frecuencia, informe de experto independiente. Sin ese papel, el activo no existe para el banco.
Lo que un family office debe exigir antes de firmar la primera compra
Mi lectura de estas operaciones es menos entusiasta que el relato de marca. El arte funciona como activo de balance solo si existe mercado secundario profundo para la referencia concreta, y ese mercado se estrechó desde 2022 en el segmento medio. Las obras de artistas con presencia museística consolidada y subasta recurrente sostienen la tasación; las firmas emergentes compradas en feria, no siempre.
Para un patrimonio elevado, el encaje razonable es el de diversificador —una asignación de un dígito bajo, sin expectativa de renta— y el de colateral para una línea de liquidez, no el de sustituto de renta fija. El horizonte exigible es de siete a diez años, con dos riesgos bajo vigilancia: concentración en un solo artista y ausencia de tasación independiente actualizada.
El próximo test de pulso llega en semanas: Art Basel Miami Beach, a comienzos de diciembre, y TEFAF Maastricht en marzo de 2027, donde se verá si el coleccionismo corporativo sostiene el tramo alto mientras la base del mercado se enfría.
💎 Veredicto Wealth
La colección corporativa al estilo de Carolina Herrera y Oribe sirve a la preservación de capital y a la marca, no a la revalorización rápida. Horizonte de siete a diez años; el riesgo es la tasación, sin la cual la obra deja de ser colateral.