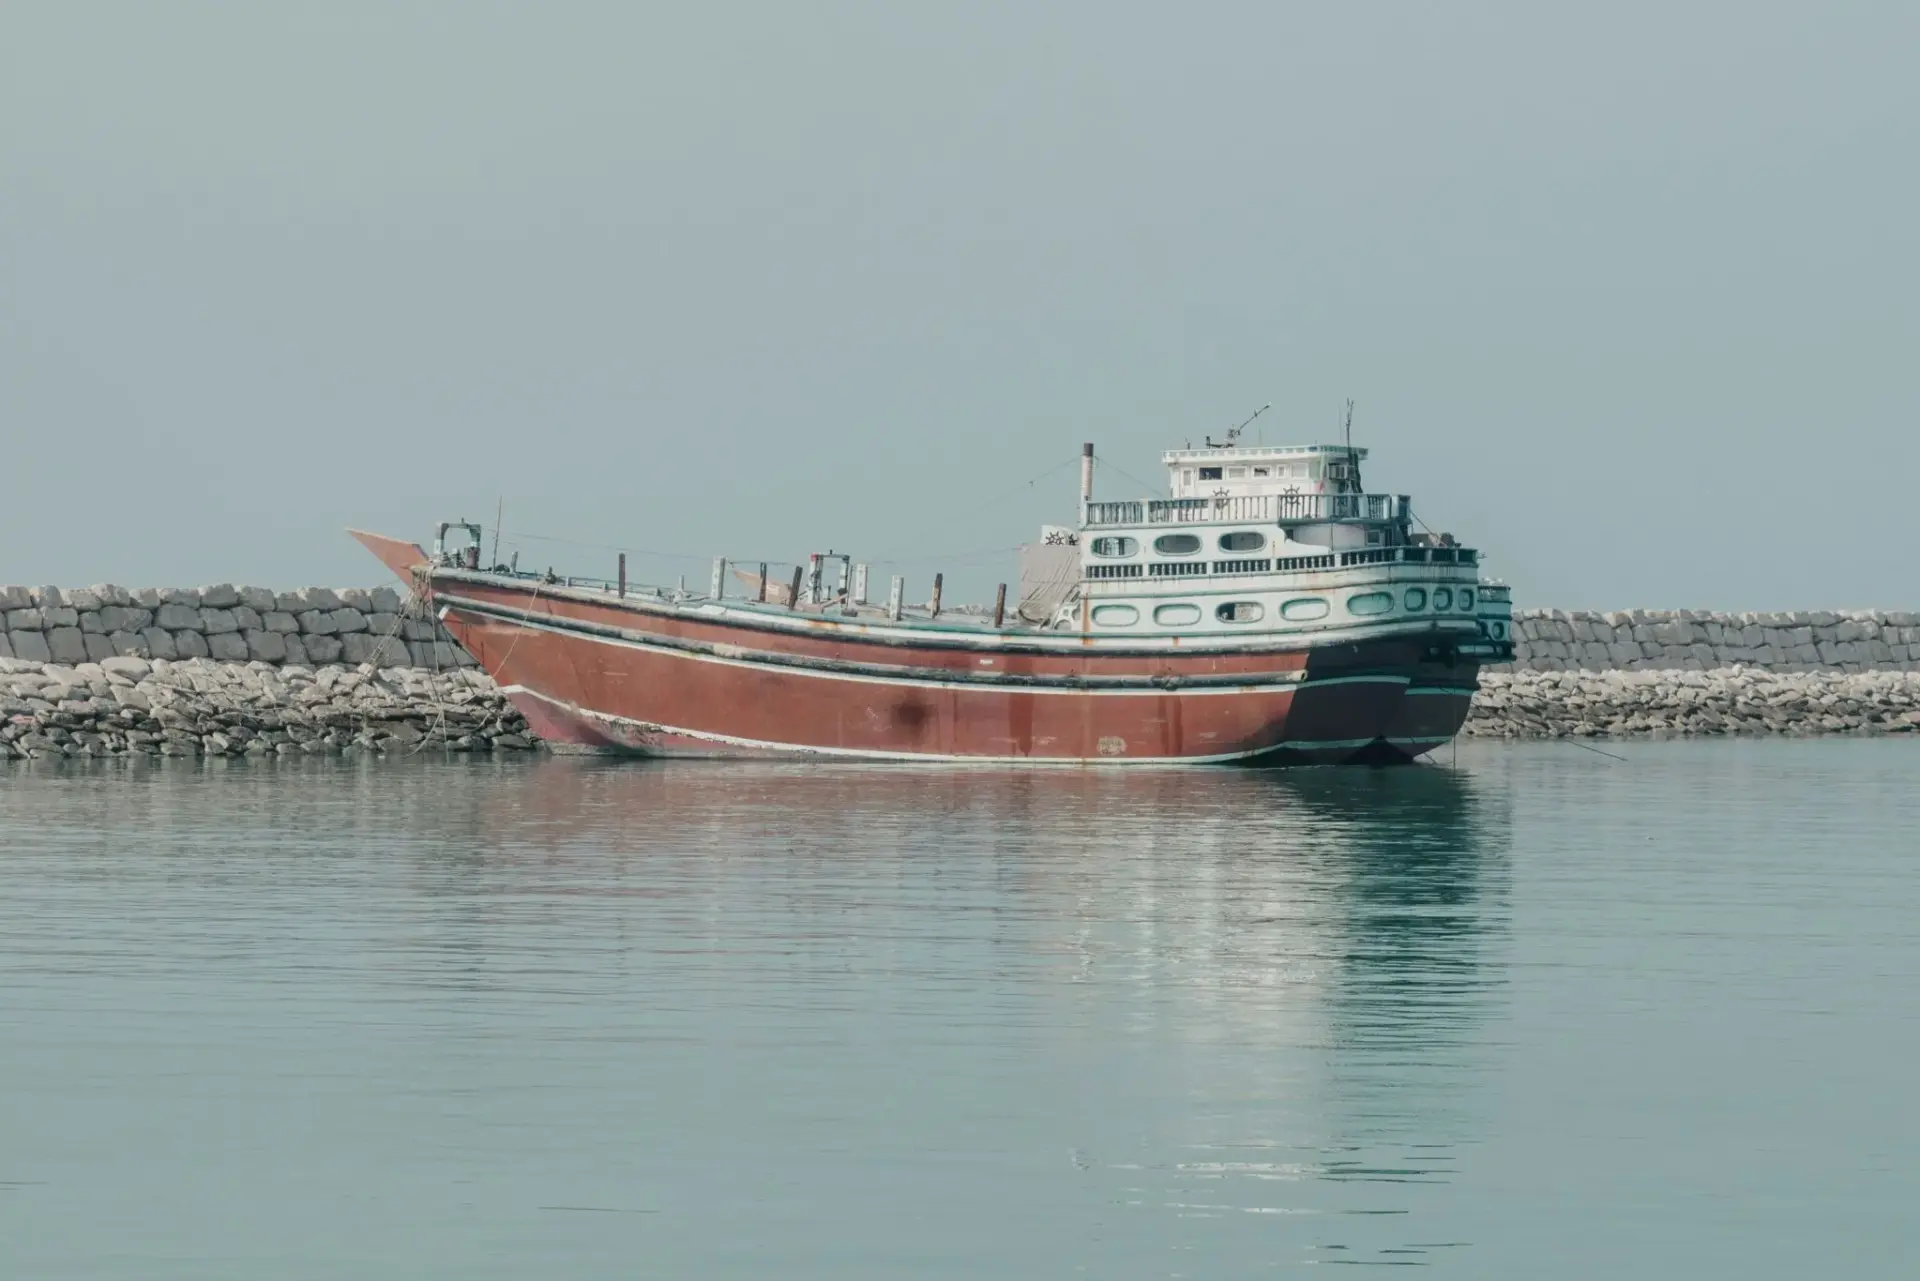
Dos petroleros han sido alcanzados este sábado en el estrecho de Ormuz. Las autoridades marítimas británicas han confirmado dos impactos de proyectiles no identificados frente a la costa de Omán, y Teherán ha respondido con la doctrina que aplica desde hace semanas: ningún buque cruza sin coordinación previa con su marina. Lo relevante no es el daño material —no constan víctimas—, sino la constatación de una pauta que ya nadie discute.
El UKMTO, el centro británico que monitoriza amenazas al tráfico comercial, sitúa el primer impacto en la popa de un buque, a unos 20 kilómetros al norte de Jasab, en la costa septentrional de Omán. El segundo se registró en la sala de máquinas, a 31 kilómetros al este de la misma localidad portuaria. La agencia no aclara si ambos incidentes corresponden a embarcaciones distintas.
La versión iraní difiere. La marina de Irán informó, por televisión estatal, de que un petrolero se incendió tras chocar con una mina naval en una zona restringida al este del estrecho. Según ese relato, el buque ignoró las advertencias y navegaba con los equipos de identificación apagados. No he podido verificar esa versión ni confirmar si el petrolero en llamas es uno de los dos reportados por Londres.
Veinticinco incidentes en siete días: el paso ya no es libre
Los datos que manejan las fuerzas armadas iraníes dibujan una escalada sostenida. Desde el sábado anterior se han contabilizado alrededor de 25 incidentes en aguas del estrecho, una media de tres al día.
- Primer buque alcanzado en la popa, 20 kilómetros al norte de Jasab, según el UKMTO.
- Segundo buque alcanzado en la sala de máquinas, 31 kilómetros al este de la misma localidad.
- Sin víctimas mortales confirmadas por ninguna de las partes.
- Cerca de una quinta parte del crudo mundial transitaba por Ormuz antes del conflicto.
El contexto importa. La guerra que enfrenta a Teherán con Washington y Tel Aviv arrancó a finales de febrero, cuando Estados Unidos e Israel atacaron Irán. Desde entonces, la República Islámica ha estrechado el cerco sobre un paso que, antes de las hostilidades, canalizaba casi el 20% del suministro global de crudo.
«Esto se está convirtiendo en un patrón. Los iraníes dicen que el estrecho de Ormuz está bajo su control y que cualquier buque debe coordinarse con sus autoridades.» — Resul Serdar, corresponsal de Al Jazeera en Teherán, 21 de noviembre de 2026
El mensaje de fondo es simétrico y demoledor: si Irán no puede exportar su crudo, los demás tampoco. Esa lógica explica por qué el mercado ha dejado de comportarse como un mercado de oferta y demanda para operar como un mercado de prima de riesgo geopolítico pura.
Las siete condiciones de Teherán y el bloqueo de Washington
Teherán sostiene que Ormuz seguirá cerrado hasta que Estados Unidos acepte sus siete condiciones. No ha publicado el texto íntegro y las fuentes consultadas tampoco lo detallan. Lo que sí está documentado es la respuesta militar: Washington mantiene bloqueados los puertos iraníes y despliega buques de escolta para acompañar a los petroleros comerciales, una operación que convierte cada travesía en un pulso entre dos armadas.
La vía diplomática no está cerrada del todo. La Vanguardia publicaba este sábado que Teherán insiste en que la negociación sigue siendo el camino para acabar con la guerra y reclama a la Casa Blanca que concrete qué términos está dispuesto a aceptar. Trump no ha precisado, de momento, el contenido de ese posible acuerdo.
Lo que veo: un cierre selectivo, no un bloqueo total
Lo que veo en los datos no es un cierre hermético del estrecho, sino un régimen de paso discrecional. Irán no necesita hundir buques para paralizar la ruta: le basta con que el seguro marítimo de guerra se encarezca hasta hacerla inviable. Cada impacto eleva la prima que las aseguradoras cargan a los armadores, y esa prima se traslada al flete, después al precio de la materia prima y, finalmente, a la inflación importada de las economías europeas. El mecanismo es más lento que un bloqueo naval, pero igual de eficaz.
La contradicción que los datos no resuelven es esta: Teherán quiere demostrar control, pero el control total le priva de su propio canal de exportación y de sus clientes asiáticos. De ahí que los incidentes se concentren en zonas restringidas, con advertencias previas y equipos de navegación apagados, un formato que permite atribuir la culpa a la otra parte. Seguiré tres hitos concretos: la reunión ministerial de la OPEP+ de principios de diciembre, el FOMC de diciembre y la evolución del seguro de guerra en el mercado londinense. Si las primas a siete días siguen subiendo, cualquier tregua de precios será engañosa.
🌍 El impacto en España y Europa
Para el lector español, la cadena de transmisión es indirecta pero real. España importa prácticamente todo su crudo y buena parte de sus refinados, y el coste del flete desde el Golfo se ha convertido en la variable más volátil de esas compras. Un encarecimiento sostenido del transporte marítimo presiona el gasóleo, el combustible que mueve el transporte de mercancías y que acaba en la cesta de la compra.
- Euríbor: si el repunte energético reactiva la inflación subyacente, el mercado retrasará las bajadas de tipos y el Euríbor a 12 meses dejaría de caer; las hipotecas variables se revisarían con menos alivio del descontado.
- Inflación: el encarecimiento del crudo y del flete llega al IPC europeo con dos o tres trimestres de retraso, justo cuando el BCE confiaba en la convergencia al 2%.
- Empresas: las exportadoras del IBEX con rutas hacia Asia y el Golfo asumen ya sobrecostes de seguro y desvíos de escala.
- Política monetaria: el mandato de estabilidad del BCE obliga a vigilar el shock energético; si se filtra a salarios, el margen de recorte será menor del que descuenta el mercado.