Las patronales AEE, APECYL y APPA Renovables han pedido marcha atrás en la reforma del canon eólico de Castilla y León, un recargo autonómico que encarece la operación de los parques y presiona los márgenes de Iberdrola, Endesa y Solaria.
El canon eólico es el tributo con el que la comunidad grava la actividad de las instalaciones de aprovechamiento del viento. La reforma planteada eleva la carga fiscal sobre cada parque en servicio y, a juicio del sector, altera las condiciones económicas con las que se diseñaron unas inversiones que se amortizan durante décadas. El texto no está aprobado todavía, pero su sola tramitación ya ha movido a las tres asociaciones a posición pública.
Qué cambia con la reforma del canon eólico
El argumento de AEE, APECYL y APPA Renovables es de manual financiero. Un parque eólico exige un desembolso inicial muy elevado, un periodo de operación largo y una planificación que solo cuadra si el marco regulatorio y fiscal se mantiene estable. Mover el suelo fiscal a mitad de camino obliga a revisar modelos, coberturas y calendarios de inversión.
De ahí el segundo aviso: una mayor presión fiscal se traduce en más costes de operación y, en última instancia, puede repercutir en los precios de los contratos de venta de electricidad. Las asociaciones lo enmarcan en la coyuntura energética actual, donde cualquier mecanismo que abarate la factura eléctrica de hogares y empresas debería primar sobre los que la encarecen.
El tercer frente es la inversión. Si el coste de operación sube, la capacidad de las compañías para financiar nuevas instalaciones, mejoras tecnológicas, actividad industrial y contratación vinculada a los proyectos se resiente. El mensaje va dirigido a la Junta y también a los municipios que hoy ingresan por los parques.
Un parque se diseña a veinte años y se grava cada ejercicio: mover el suelo fiscal a mitad de camino cambia la rentabilidad de todo el activo.
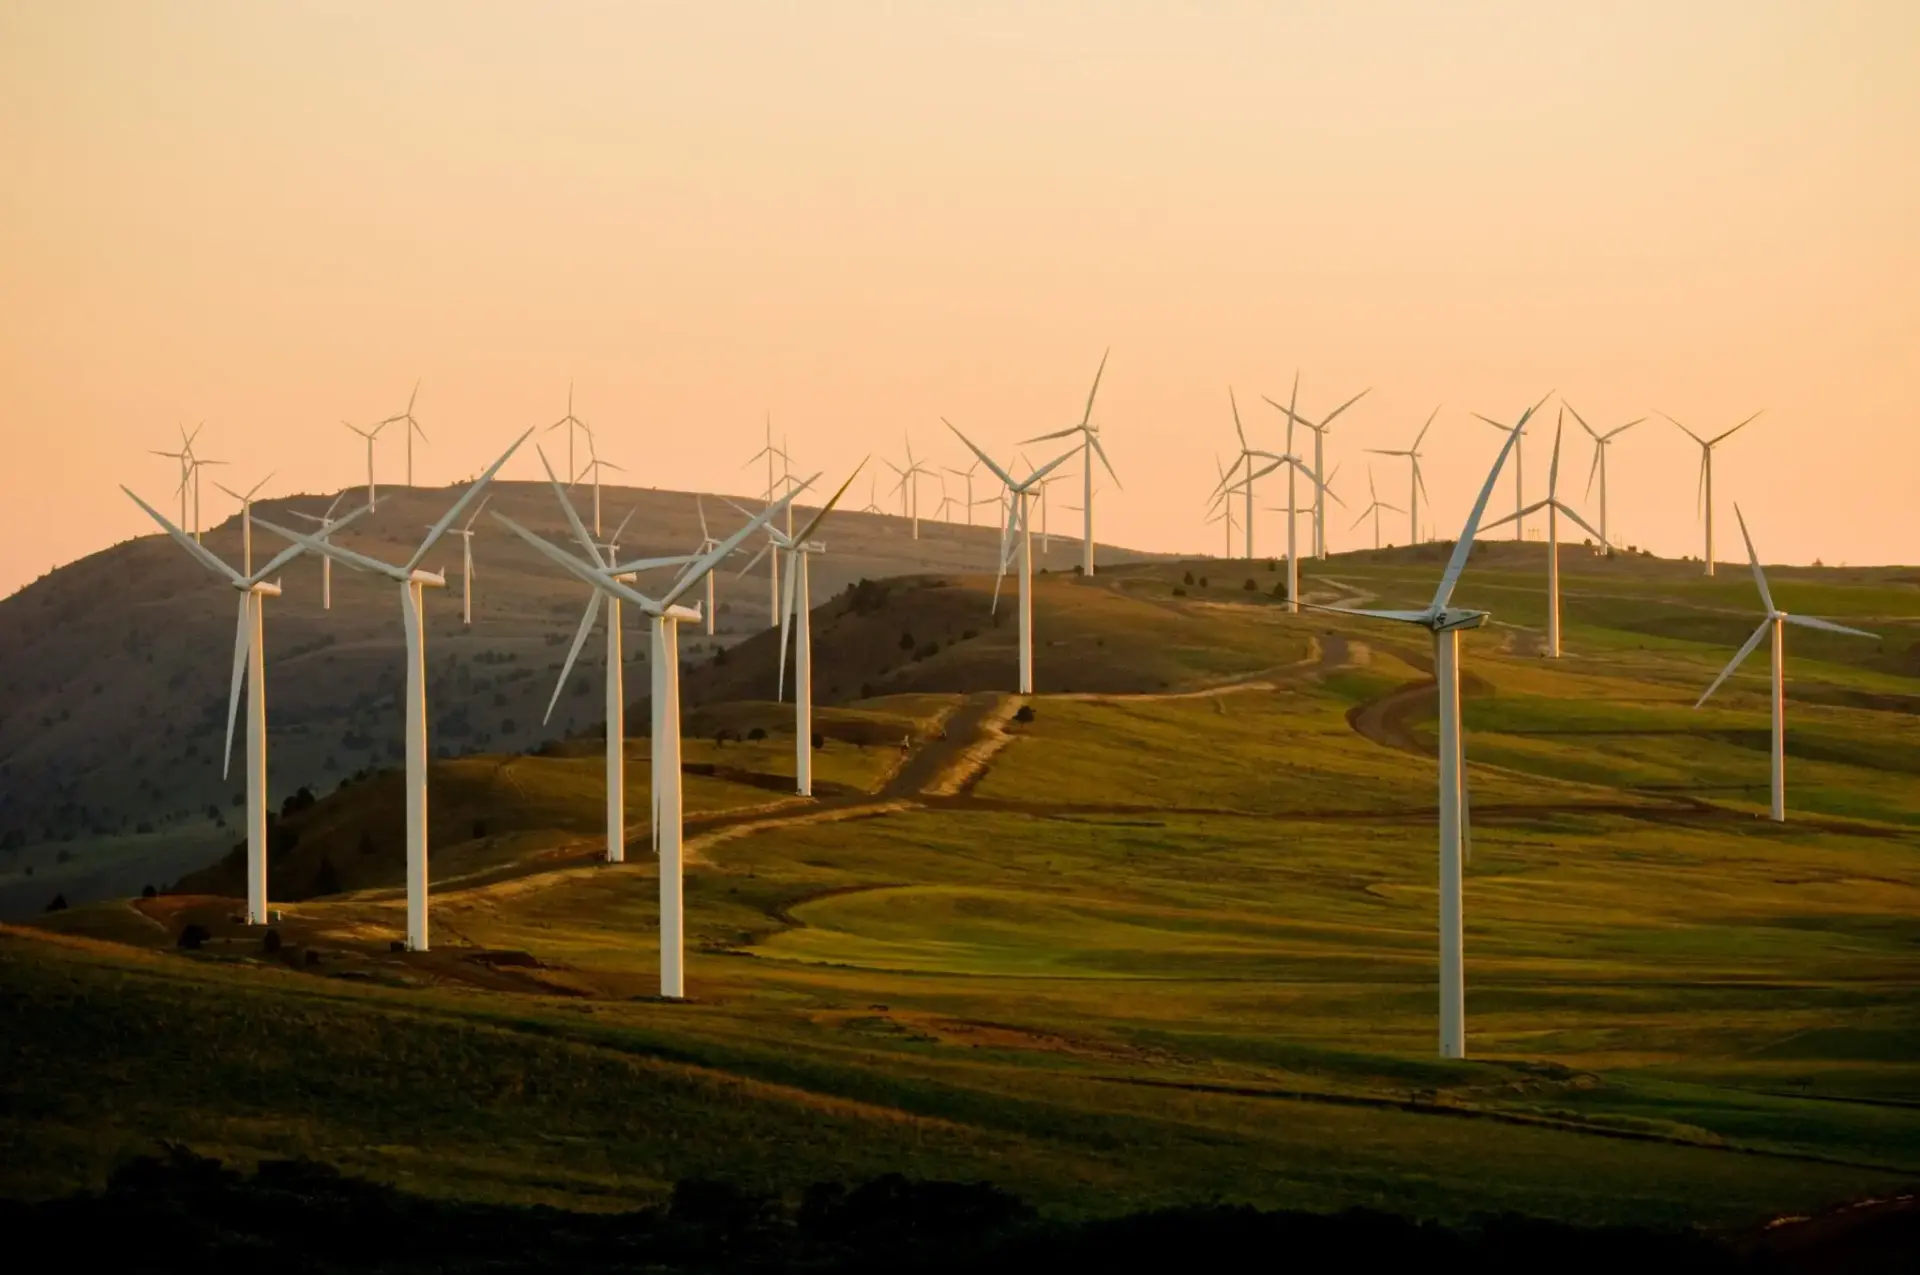
Castilla y León no es una plaza cualquiera. Es la primera comunidad autónoma por potencia eólica instalada, una posición construida durante décadas de inversión sostenida y que se traduce en actividad económica, empleo y contribución a la generación renovable del país. Alterar las reglas condiciona las decisiones futuras.
Las tres patronales reclaman certidumbre y un marco que no penalice la instalación existente. Han trasladado su preocupación ante ante la Consejería competente y piden que la reforma, si sale adelante, respete la rentabilidad de los parques ya conectados. El argumento encaja con el objetivo de elevar la potencia renovable hasta 2030.
Quién asume el coste: Iberdrola, Endesa y Solaria
Los parques afectados pertenecen, en buena parte, a filiales de los grandes grupos cotizados. Iberdrola acumula una de las carteras eólicas más veteranas de la comunidad; Endesa, controlada por Enel, opera a través de su filial renovable; Solaria suma parques a un negocio de generación que cotiza con descuento frente a sus comparables europeos. También Acciona Energía y Naturgy tienen activos expuestos al mismo marco fiscal.
El impacto no se mide solo en euros de canon. Un recargo autonómico entra en la cuenta de explotación y, por tanto, en el EBITDA y en el flujo de caja libre que sostiene la retribución al accionista. Los grandes tenedores de estas compañías —BlackRock, Vanguard, Norges Bank o Amundi— vigilan precisamente esa variable cuando ajustan posiciones en el sector de las utilities.
Hay un tercer afectado que rara vez aparece en el titular: el consumidor industrial que firma un PPA a diez años con estos parques. Si el coste de producción sube y el marco cambia, la prima de riesgo se incorpora al precio de la energía contratada. Las asociaciones lo dicen sin rodeos: la medida va en sentido contrario a abaratar la electricidad.
El precedente que el sector tiene en la cabeza
El negocio convive ya con el impuesto estatal sobre el valor de la producción de la energía eléctrica, en vigor desde 2013 y fijado en el 7%, al que se suman las distintas figuras autonómicas. Cada capa añade un coste fijo que se descuenta del mismo activo y reduce la tasa interna de retorno del proyecto. El resultado práctico es un aumento de la prima de riesgo regulatorio que los inversores exigen a España.
Conviene matizar el alcance. La recaudación de un canon autonómico resulta marginal frente al tamaño de los grupos afectados, pero el daño no está en el importe: está en la señal. Un marco que se revisa al alza cuando el activo ya está construido encarece la financiación de la siguiente promoción, y esa factura sí es grande. La CNMC y el Ministerio para la Transición Ecológica han defendido en repetidas ocasiones la necesidad de certidumbre para atraer capital.
El contraste territorial también pesa. Aragón, Castilla-La Mancha y otras comunidades con potencia eólica relevante compiten por el mismo capital institucional y los mismos fondos de infraestructuras. Un promotor que duda entre dos emplazamientos no compara solo el recurso eólico: compara fiscalidad, plazos de tramitación y estabilidad normativa. La comunidad que sube impuestos sin contrapartida se descuenta sola.
La lectura técnica es clara. La medida puede mejorar la caja autonómica a corto plazo y deteriorar la base inversora a medio. Ningún promotor serio firma un proyecto a dos décadas con la fiscalidad abierta. El sector lo sabe, la Junta lo sabe y los accionistas de las utilities también.
📊 Las Claves para el Inversor
- Qué vigilar: El trámite parlamentario del canon en las Cortes de Castilla y León y si el texto final incorpora una disposición transitoria para los parques ya conectados.
- Reacción del valor: El mercado descuenta hoy un impacto acotado en Iberdrola, Endesa y Solaria; una subida superior a la esperada elevaría la prima de riesgo exigida a sus carteras renovables.
- Precedente sectorial: El impuesto estatal del 7% sobre la producción eléctrica muestra cómo un recargo pequeño en porcentaje se convierte en un coste estructural para todo el parque instalado.