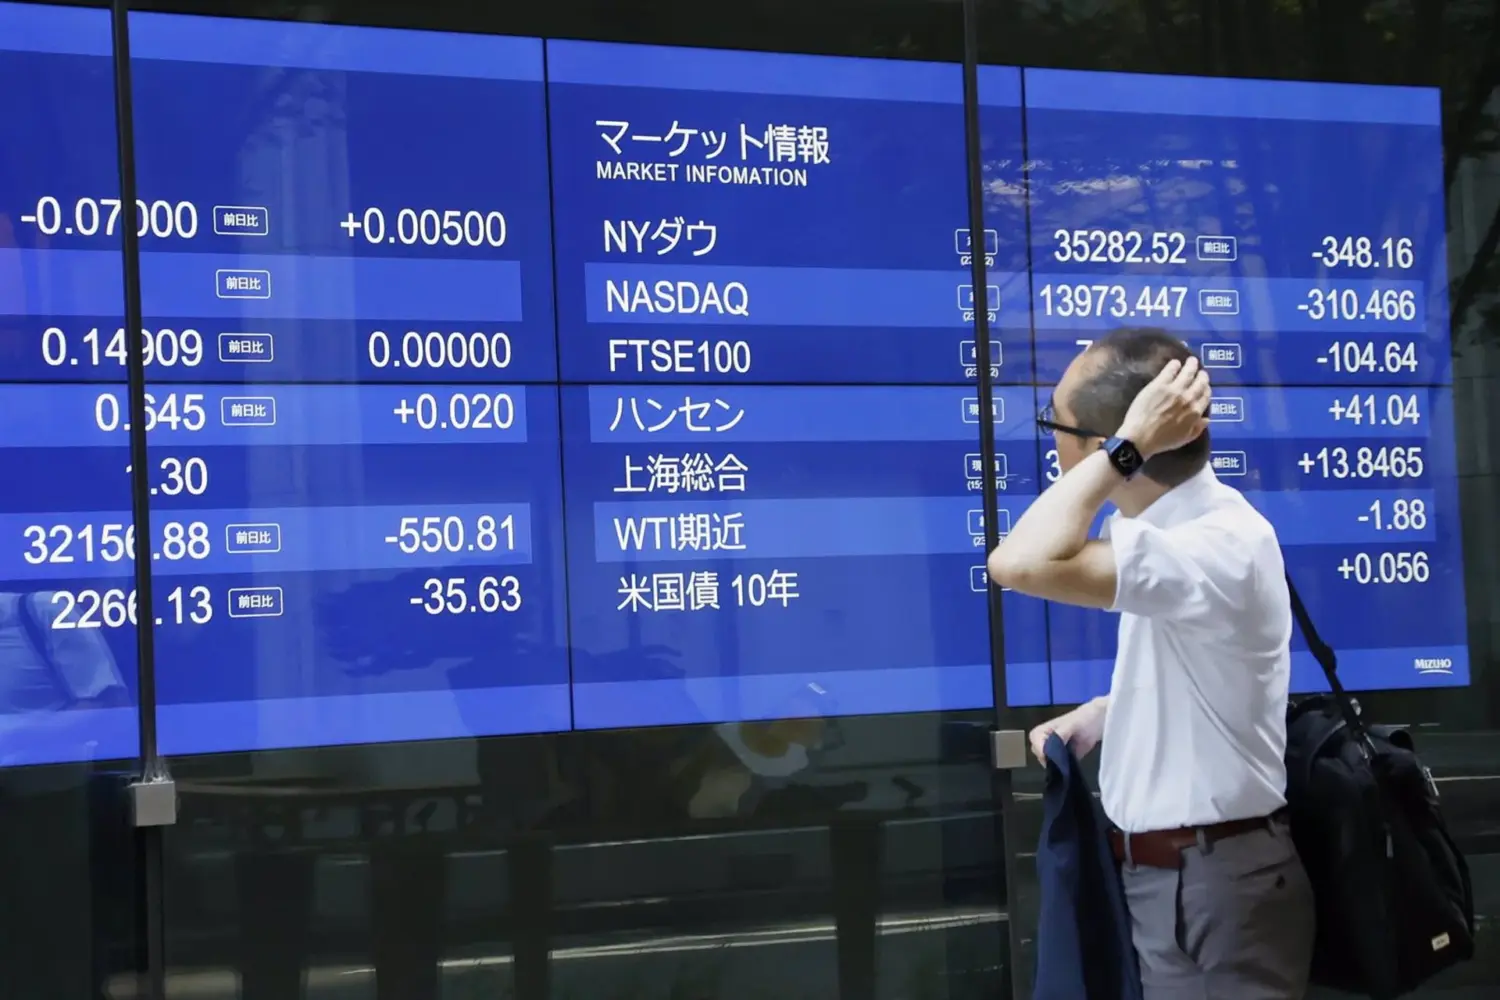
He mirado el Nikkei esta mañana y el detonante del desplome de las bolsas asiáticas no estaba en Asia. A las 9.35 hora de Tokio, el índice japonés perdía un 4,02% hasta los 57.051,43 puntos y el KOSPI surcoreano se dejaba un 3,81%, hasta 4.942,22. Son mínimos de siete meses. El origen de la sacudida hay que buscarlo en el cierre del jueves en Wall Street, donde los valores ligados a la inteligencia artificial volvieron a sangrar.
Lo que me llama la atención no es la magnitud de la caída, sino su timing. La sesión asiática tenía un argumento para rebotar: el debut bursátil de Anthropic, el fabricante del chatbot Claude, que captó 81.300 millones de dólares en la mayor IPO de la historia, según el registro presentado ante la SEC, y cerró su primera jornada en el Nasdaq con una subida del 17%. No sirvió de nada. El Nasdaq y el S&P 500 habían cerrado el jueves con pérdidas superiores al 2%, y esa inercia es la que ha llegado a Asia antes que cualquier otra cosa.
Anthropic capta 81.300 millones y el mercado sigue mirando a Nvidia
El reparto de la sesión asiática deja el mapa bastante claro. Todas las plazas abiertas caen, y caen por el mismo motivo: la cadena de semiconductores que alimenta el negocio de la IA.
- Nikkei 225: -4,02%, hasta 57.051,43 puntos, mínimo de siete meses.
- KOSPI de Corea del Sur: -3,81%, hasta 4.942,22 puntos.
- Taipéi: pérdidas en torno al 4% en el índice ponderado, con los fabricantes de chips como epicentro.
- Anthropic: +17% en su debut en el Nasdaq tras colocar 81.300 millones de dólares.
- Nasdaq y S&P 500: cierres del jueves por debajo del -2%.
La clave está en que la IPO récord no ha funcionado como calmante. Ha funcionado, más bien, como competencia. El bróker online japonés Monex lo apuntó en su nota de apertura: con una demanda tan fuerte por las acciones de Anthropic, parte del dinero que sostenía a los grandes valores tecnológicos puede haberse desplazado hacia la nueva emisión. Es una hipótesis, pero explica mejor que cualquier dato macro la simultaneidad del hundimiento de Tokio, Seúl y Taipéi.
Dada la fortaleza de la demanda de las acciones de Anthropic, algunas voces han sugerido que podría producirse incluso un desplazamiento de fondos desde los valores de alta tecnología.» — Nota de análisis de Monex, bróker online japonés, 20 de noviembre de 2026
Del chip rally al ajuste: Tokio, Seúl y Taipéi pagan la factura de Nvidia
Nvidia no cotiza en Asia, pero media capitalización de las plazas asiáticas depende de que su ciclo de pedidos siga creciendo. Es el efecto de arrastre que he visto repetirse en cada corrección del sector desde 2023: cuando el mercado pone en duda el ritmo de inversión en centros de datos, los primeros en caer son los fabricantes de memoria y los proveedores de foundry, porque son los que cobran por adelantado.
La crisis abierta en torno a la compañía californiana ha bastado para que los inversores apliquen el descuento sin esperar a los resultados. En Seúl, Samsung Electronics y SK Hynix concentran el peso del KOSPI; en Taipéi, TSMC es prácticamente el índice. Ahí no hay diversificación posible: si el mercado decide recortar exposición a la IA, esas dos plazas se llevan la mayor parte del ajuste en una sola sesión.
Lo que veo: una rotación de liquidez, no un juicio al ciclo de la IA
Mi lectura es que estamos ante una rotación forzada de carteras, no ante un veredicto sobre la economía de la inteligencia artificial. El capital no huye del sector: cambia de manos. Un debut como el de Anthropic obliga a muchos fondos a vender posiciones existentes para financiar la compra de las nuevas acciones, y ese movimiento se ejecuta en las plazas donde hay liquidez a esa hora, que son Tokio y Seúl. El patrón recuerda a otras colocaciones masivas de la historia reciente del sector tecnológico: la euforia de la emisión y el castigo de los incumbentes ocurren el mismo día.
Dicho eso, hay una contradicción que los datos de esta mañana no resuelven. Las órdenes de compra de equipos y de memoria siguen ahí, y los plazos de entrega de los fabricantes no se han acortado. Si el desplome de las bolsas asiáticas fuera el anticipo de un frenazo real de la inversión en centros de datos, veríamos recortes de pedidos en las próximas semanas. Si es solo rotación, el rebote llegará antes. El primer test será el PMI Caixin manufacturero de principios de diciembre y la próxima tanda de resultados de los grandes fabricantes de chips.
🌐 El efecto dominó en Occidente
La apertura europea de esta mañana llega con el lastre de un Nikkei en mínimos de siete meses y un KOSPI por debajo de los 4.950 puntos. El canal de transmisión es directo en semiconductores y mucho más indirecto en el resto del índice.
- Bolsas europeas: ASML, Infineon y el conjunto del sector tecnológico abren con presión vendedora; la exposición directa del IBEX a los chips es mínima, así que el golpe llega vía fondos globales y vía Wall Street, que encara la sesión del viernes con el Nasdaq en negativo.
- Inflación en España: un yen y un won más débiles, junto a unos precios de bienes de equipo asiáticos a la baja, empujan el componente industrial del IPC en la misma dirección desinflacionista que ya persigue el BCE, con un efecto limitado en magnitud.
- Euríbor y BCE: si la corrección se prolonga más allá de esta semana, refuerza el argumento de nuevos recortes de tipos en la eurozona para 2027; si se queda en un susto de dos sesiones, no moverá ninguna expectativa de tipos.