La estrategia roll-up —comprar para crecer antes que crecer para comprar— ha llevado a QXO de la nada a 18.000 millones de dólares de facturación anual en menos de tres años. Su artífice, Brad Jacobs, avisa de que las compras siguen.
El 6 de noviembre, en el escenario de ResiDay 2026 en Nueva York, Jacobs dejó claro que la compañía no está ni cerca de terminar. Su próxima meta declarada son 50.000 millones de dólares de ingresos anuales y, según dijo, tampoco será la última. Forbes sitúa al directivo como la 98ª mayor fortuna de Estados Unidos; en su historial hay ocho compañías de más de 1.000 millones construidas a lo largo de su carrera.
Tres compras, 30.000 millones: la aritmética del gigante
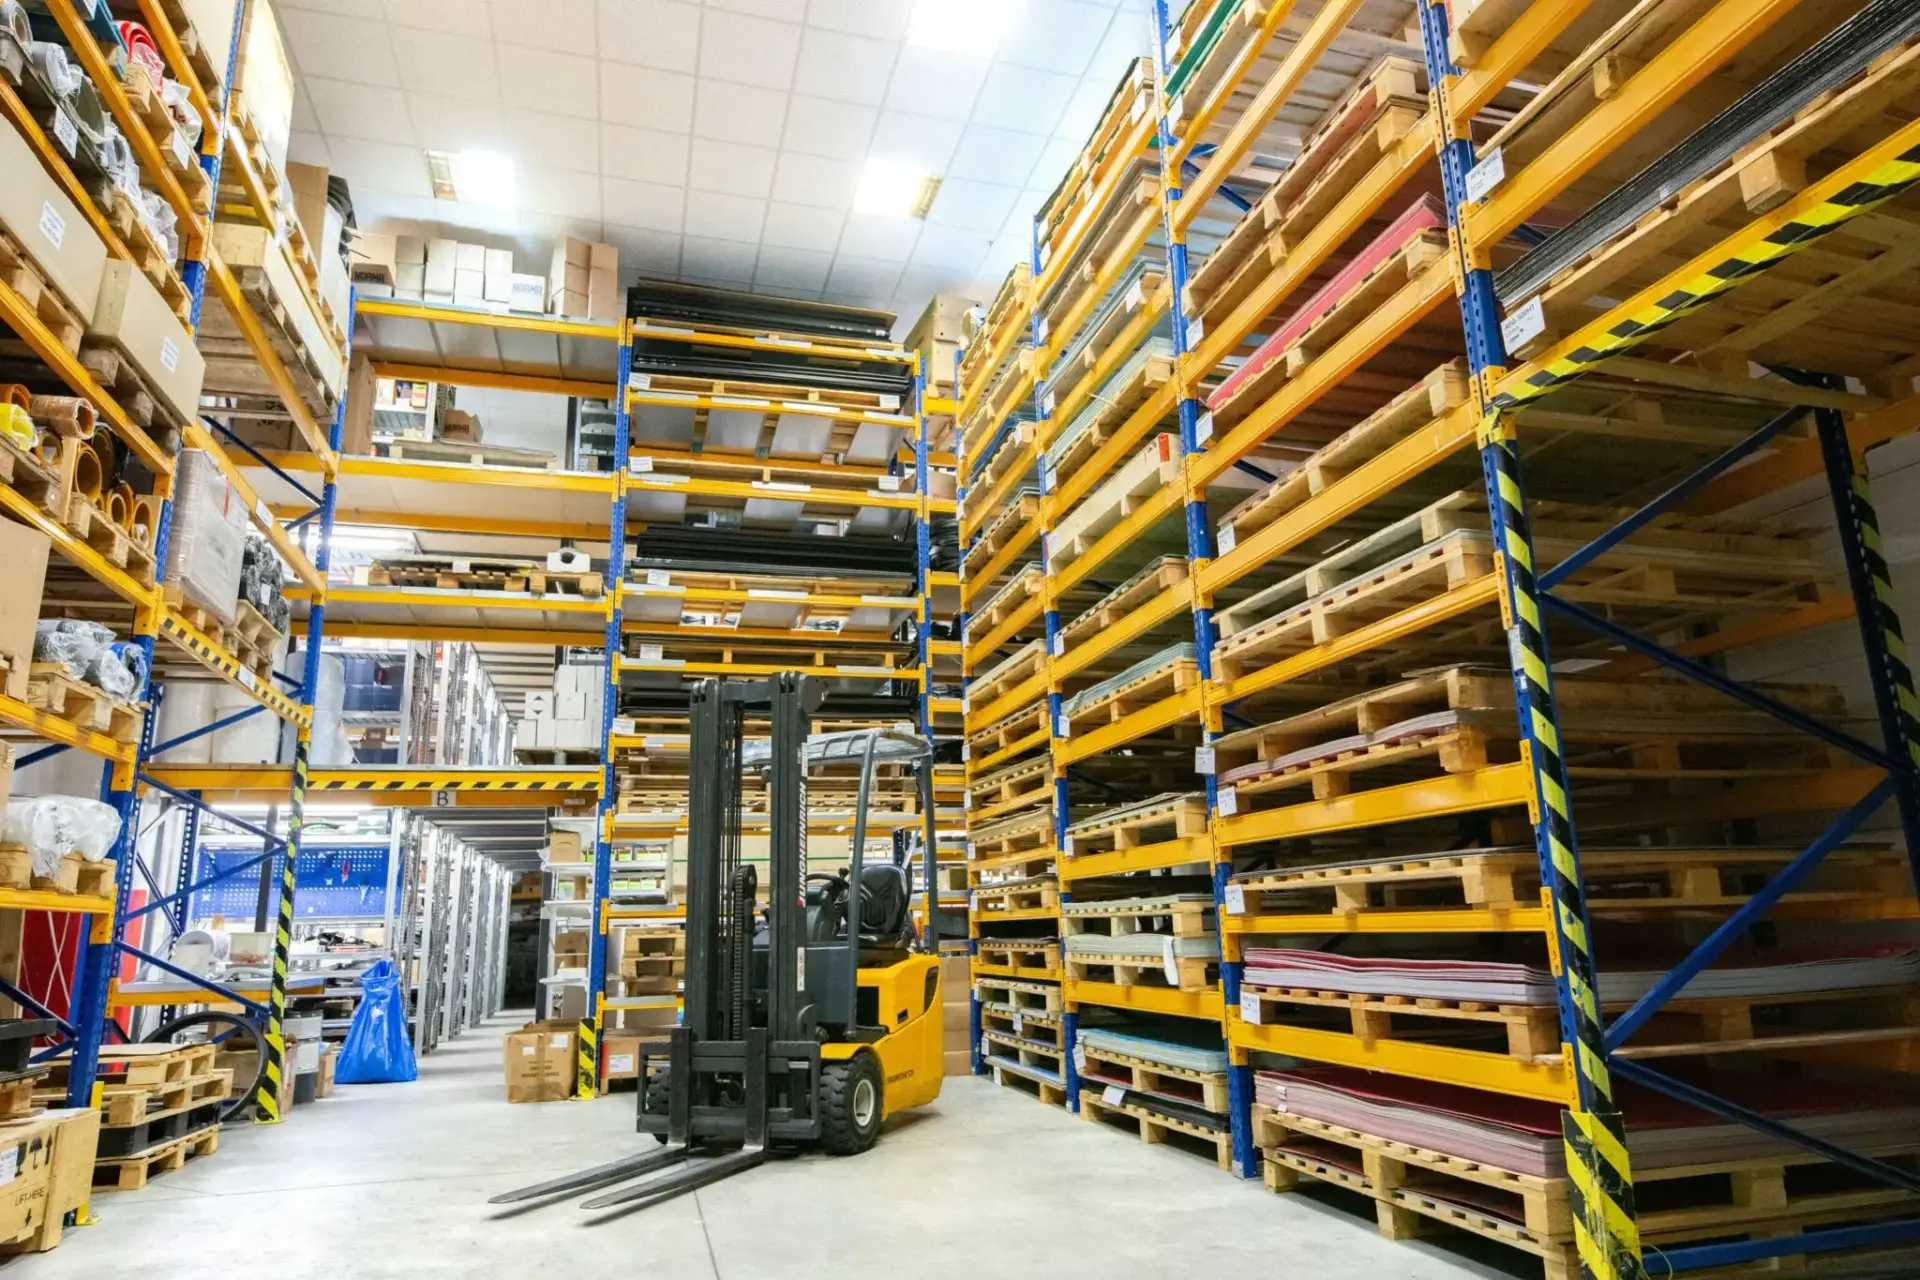
QXO ha completado tres grandes operaciones por unos 30.000 millones de dólares combinados en el segmento de los productos para la construcción. De ahí salen 194.000 clientes, 28.000 empleados y 1.150 ubicaciones. En octubre de 2023 Jacobs ya había explicado su plan: levantar un gran distribuidor de materiales a golpe de adquisiciones. Tres años después, el guion se ha cumplido con una fidelidad incómoda.
La lógica de la consolidación sectorial es fácil de enunciar y muy difícil de ejecutar. Casi ningún cliente de QXO compra todo lo que la empresa vende, pero la mayoría compra buena parte de su catálogo. Cada adquisición añade referencias que se pueden cruzar con la cartera que ya existe. Ese cross-selling es lo que convierte tres compañías medianas en una plataforma.
Los números dicen que hay margen. También dicen que el riesgo no está en la tesis, sino en la integración: 28.000 empleados de tres culturas distintas, 1.150 almacenes y un catálogo con referencias duplicadas que hasta hace poco tenían nombres diferentes en cada sistema.
Un roll-up no se juzga por lo que compra, sino por lo que logra venderle al cliente que ya tenía.
¿Y lo próximo? Jacobs no promete categorías concretas: le gusta prácticamente cualquier cosa dentro del espectro de productos para la construcción y el orden dependerá de qué esté disponible y a qué precio. Dejó abierta la puerta a comprar una empresa de tecnología, algo que QXO todavía no ha hecho. En United Rentals, una de sus primeras operaciones fue una compañía de software cuyo sistema de seguimiento de equipos acabó siendo el sistema operativo central del grupo. Comprar tecnología, argumentó, entrega una capacidad de la noche a la mañana que internamente llevaría años.
Comprar capacidad hecha evita años de desarrollo, pero solo funciona si la integración se diseña antes de firmar el cheque.
El motor real no es comprar: es vender más a quien ya te compra
Los constructores de vivienda son la plataforma de lanzamiento hacia esos 50.000 millones. En la conferencia del 9 de noviembre, tres días después de ResiDay, Jacobs situó a los homebuilders como segmento clave. TopBuild aportó un negocio de instalación presente en unas 22.000 obras cada día; Kodiak sumó madera, madera estructural, puertas, ventanas, cerchas, y yeso. La idea no es vender tablones: es ser el proveedor principal de todo lo que entra en una casa.
Para eso QXO ha reescrito su esquema de comisiones. Los comerciales cobran ahora por vender una gama más amplia, no por colocar el producto de siempre. Es un cambio de incentivos, no de discurso, y ahí se cae la mitad de las integraciones: si el vendedor gana lo mismo, el catálogo cruzado no se mueve.
Ciclo blando, tesis larga: por qué sigue comprando con el ladrillo parado
Jacobs no endulzó el presente. Reconoció que el corto plazo está muy flojo y que los mercados están débiles, sin ninguna duda. La causa principal, en su diagnóstico, es el shock de asequibilidad: la hipoteca media pasó del entorno del 3% durante la pandemia al 7% en 2023, y la media de 2026 ronda el 6,6%. Lo considera un ciclo normal, no un cambio estructural.
Su respuesta es la de quien no intenta adivinar el suelo del mercado. Admitió que no es lo bastante listo para saber dónde está el fondo y dónde el techo, aunque evita comprar en la cresta. Mira a cinco, diez y veinte años. El atractivo del sector sigue intacto: unos 800.000 millones de dólares entre Estados Unidos y Europa Occidental, con una fragmentación enorme. En un mercado así, la escala paga en compras, analítica de precios, logística y capacidad de costear tecnología.
Comparte la apuesta con Warren Buffett. Sobre el empuje de Berkshire Hathaway hacia la construcción residencial, Jacobs fue claro: Buffett cree que a largo plazo la vivienda es una buena inversión en Estados Unidos, y él está de acuerdo. Sobre los aranceles se mostró más matizado: los considera probablemente negativos en términos netos para la construcción porque encarecen los materiales.
Data centers, IA y robots: la caja que financia la próxima compra
Mientras la vivienda se enfría, los centros de datos son el negocio que más crece en QXO, con tasas de alrededor del 40% en algunos segmentos y visibilidad a varios años. Jacobs fue tajante al afirmar que los data centers son algo real. Más del 90% de lo que vende hoy a ese mercado es aislamiento, heredado de TopBuild, y QXO se ha colocado como primer proveedor nacional. El siguiente paso es vender el resto del catálogo: los centros de datos compran casi todo lo que la compañía distribuye, todo menos ventanas.
La otra pata es la tecnología. QXO invierte cientos de millones de dólares en digitalización, con la IA como sustrato. Sus bots ya preparan licitaciones, lanzan concursos y adjudican pedidos con hasta 200 proveedores compitiendo en línea. Jacobs contó que llegó a tener unos 1.200 desarrolladores repartidos entre India y otros países; hoy no sabría dónde colocarlos. Trabajos que a un equipo le llevaban un mes se resuelven en un par de horas.
Su consejo a otros directivos no admite matices: repasar cada proceso de la empresa y preguntar qué se puede digitalizar y dónde la IA ahorra tiempo y mejora la precisión. Y añadió la mitad que suele olvidarse: es la IA más los robots. El genio, dijo, no vuelve a la botella.
📦 Caso de estudio: QXO
- El reto: entrar con tamaño en un sector de 800.000 millones muy fragmentado sin levantar una operación desde cero.
- La jugada: tres adquisiciones por unos 30.000 millones y unificación de sistemas, precios y red comercial bajo una sola marca.
- El resultado: 18.000 millones de facturación anual, 194.000 clientes y 1.150 ubicaciones en menos de tres años.
- La lección: el valor no está en comprar, sino en vender la gama completa al cliente que ya tenías.
Lo que este roll-up enseña a un founder sin 30.000 millones
La consolidación sectorial tiene una historia larga y no siempre feliz. Los roll-ups que funcionan comparten tres rasgos: acceso a capital barato, un sector fragmentado y un manual de integración repetible. Los que mueren fallan casi siempre en el tercero. QXO es un caso a gran escala de fusiones y adquisiciones usadas como motor de crecimiento, y su prueba de fuego no será la próxima compra, sino cuánto sube la venta cruzada por sucursal en los próximos trimestres.
Aquí conviene un aviso de inversor. Jacobs habla de ingresos, no de margen. Pasar de cero a 18.000 millones en facturación combinada es una proeza de ingeniería corporativa; el dato que dirá si el modelo funciona es el EBITDA por ubicación y qué parte de ese crecimiento es orgánica. Cuando una compañía compra a este ritmo, la facturación sube por definición. La rentabilidad, no.
La lectura para un emprendedor español o latinoamericano es directa: no hacen falta 30.000 millones para aplicar la misma lógica. Hace falta un sector fragmentado donde el proveedor pequeño compita por precio porque no tiene escala. Distribución de materiales, instaladores industriales, servicios técnicos o fabricación artesanal con demanda recurrente cumplen el perfil. La diferencia entre un roll-up rentable y un cementerio de marcas compradas está en hacer la integración una vez y repetirla igual en cada operación.
Y hay una lección de calendario. Jacobs compra con el mercado inmobiliario débil porque no intenta cronometrar el ciclo. Para un founder con runway limitado eso no significa comprar a ciegas: significa no esperar el momento perfecto, que casi nunca llega.
🚀 Hoja de Ruta para Emprender
- Elige fragmentación, no moda: busca sectores con cientos de proveedores pequeños y sin líder claro; ahí la escala compra precio y margen.
- Diseña la integración antes del cierre: un solo ERP, una política de precios y un esquema de comisiones único desde el día uno.
- Separa ingresos de margen: mide EBITDA por ubicación y venta cruzada por cliente; la facturación agregada puede esconder un negocio que no gana dinero.
- Compra capacidad, no solo cuota: una empresa pequeña con tecnología útil puede valer más que un competidor grande sin ella.