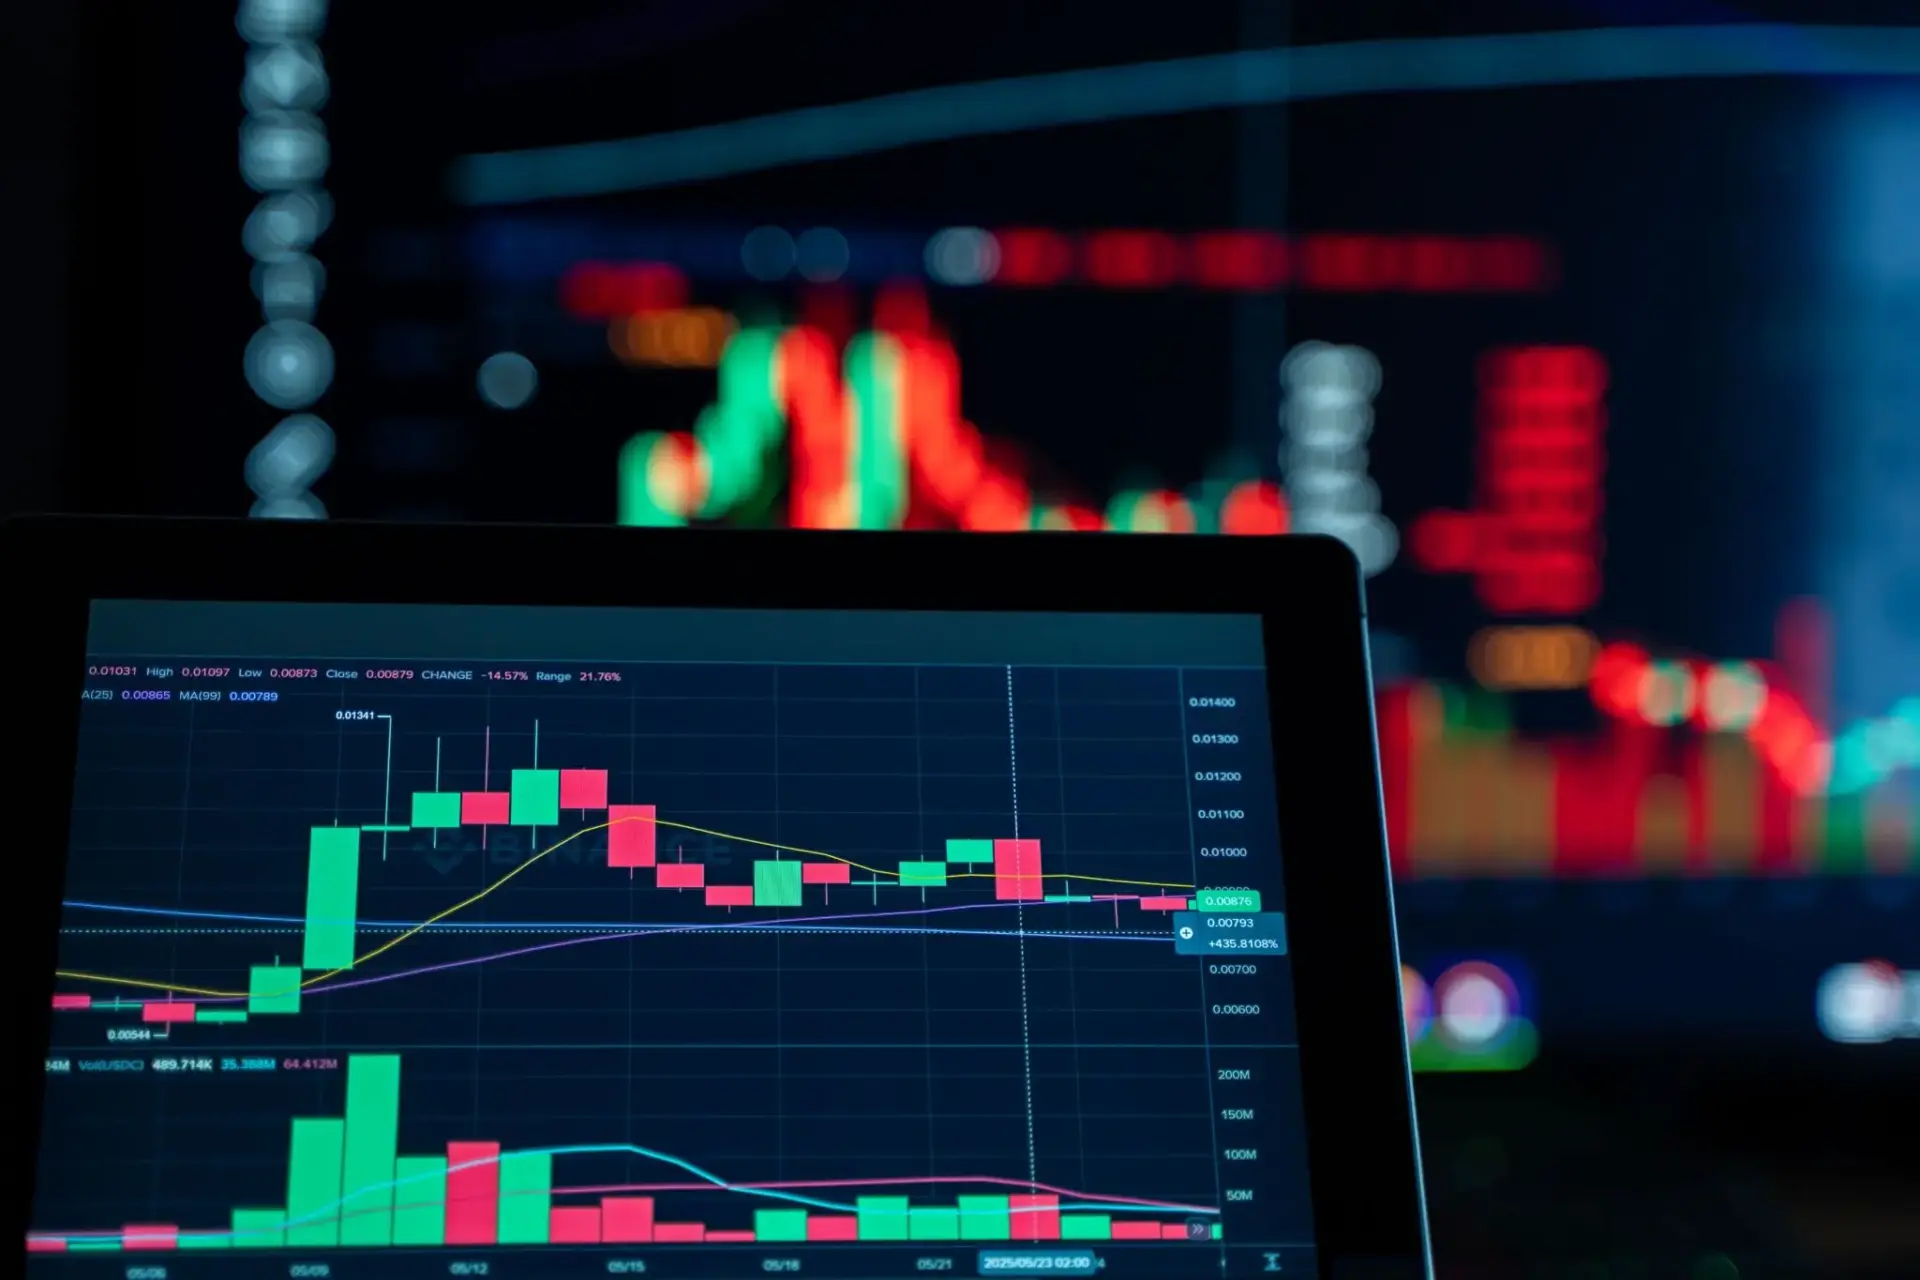
BitMine ha cerrado su ejercicio fiscal con una pérdida neta de 6.300 millones de dólares. La mayor tesorería corporativa de ether del mundo admite que su apuesta por ETH no está funcionando según el guion, y el mercado lo está descontando: el ether ronda los 1.744 dólares tras dejarse un 23% en lo que va de noviembre.
La compañía, que cotiza en Nueva York bajo el ticker BMNR, nació como minera de bitcoin y saltó al ether el 30 de junio de 2025, cuando Tom Lee aterrizó como presidente y fijó un objetivo poco común: acumular el 5% de todo el ether en circulación. Hoy declara 6.077.745 ETH, el 4,97% de los 122,2 millones de tokens emitidos, valorados en unos 10.800 millones de dólares.
El problema no es el tamaño de la posición. Es el precio de entrada. El ether se ha dejado casi un 30% desde aquella primera compra y la acción de BitMine cae cerca del 50% en los últimos doce meses. Las cuentas del ejercicio cerrado el 31 de agosto de 2026 —el año fiscal no coincide con el calendario— mezclan ese deterioro con la pérdida de valor de su tesorería en bitcoin, aunque el grueso del agujero viene de las compras de ETH.
Qué significan realmente esos 6.300 millones
Conviene separar dos cosas que el titular fácil confunde. La cifra es una pérdida contable: el ajuste que una empresa anota en sus libros cuando el valor de un activo cae por debajo de lo que pagó. No equivale a una salida de caja de 6.300 millones, pero sí refleja que el mercado valora hoy su cartera muy por debajo del coste soportado.
El detalle que más incomoda a los inversores es la falta de margen de maniobra. La compañía está a un paso del 5% que se marcó, así que no puede seguir comprando ether para rebajar el precio medio de su posición. Se ha quedado sin combustible para promediar a la baja en un paso tan incómodo. Y sin compras nuevas, la única palanca que le queda es que el precio suba.
Comprar el 5% de una red no es una estrategia de inversión: es una declaración de fe con fecha de caducidad si el precio no acompaña.
Por qué el ether no ha seguido el guion de Tom Lee
Lee se hizo un nombre recomendando bitcoin en 2017, cuando cotizaba alrededor de 2.600 dólares; hoy ronda los 63.000. Con esa credencial, su tesis sobre ether parecía sencilla: si Ethereum es la red donde se emiten las stablecoins y se tokenizan activos del mundo real, su demanda debería crecer sola a medida que esa actividad aumentara. También anticipó que los agentes de inteligencia artificial la usarían para verificar identidad y pagar entre máquinas.
El guion se torció por el lado macro. El estallido de la guerra con Irán recrudeció la inflación y empujó a la Reserva Federal a subir los tipos en septiembre, la primera subida en tres años, lo que desplazó dinero hacia activos conservadores. En paralelo, la CLARITY Act, la ley llamada a ordenar el tratamiento de los criptoactivos en Estados Unidos, murió en el Senado. El barrido demócrata en las legislativas de mitad de mandato añade otra capa de cautela regulatoria.
El riesgo que comparten todas las tesorerías de ether
El modelo lo inventó MicroStrategy —hoy Strategy— con bitcoin: una empresa cotizada emite acciones o deuda, compra cripto y su cotización recibe una prima sobre el valor de los activos que guarda. Esa prima es el motor, porque permite emitir más acciones caras y comprar más monedas. BitMine lo replicó con ether en 2025 y a su estela aparecieron nombres como SharpLink Gaming o Bit Digital. Todo funcionaba mientras el mercado pagaba de más por la exposición.
Cuando la prima se convierte en descuento, el mecanismo se agarrota. La acción cae más que el activo, emitir se vuelve caro y la compañía se queda con una cartera enorme y pocas formas de rentabilizarla. Ese es hoy el problema de BitMine: el mercado ya no paga la exposición a ether con prima y la cotización recoge el castigo doble del activo y del vehículo.
Hay además una cuestión estructural que trasciende el precio. Que una sola empresa controle casi el 5% de todo el ether emitido concentra poder de voto y de mercado en una única mano, algo que la comunidad de la red mira con recelo. No es un riesgo de hackeo; es un riesgo de gobernanza y de ventas forzadas si la compañía necesita liquidez en el peor momento.
La posición, por sí sola, tampoco genera ingresos mientras no se ponga a producir. Y el foco del mercado está en dos frentes: si la Reserva Federal vuelve a bajar tipos y si Washington resucita un marco legal claro para los criptoactivos. Sin ninguna de las dos cosas, el ether seguiría atrapado entre una oferta abundante y una demanda institucional tibia.
El dato que importa no es el precio de esta semana, sino cuántos de sus 6,07 millones de ether siguen en el balance cuando presente las próximas cuentas. Ahí se verá si la fe de Tom Lee aguanta el invierno.