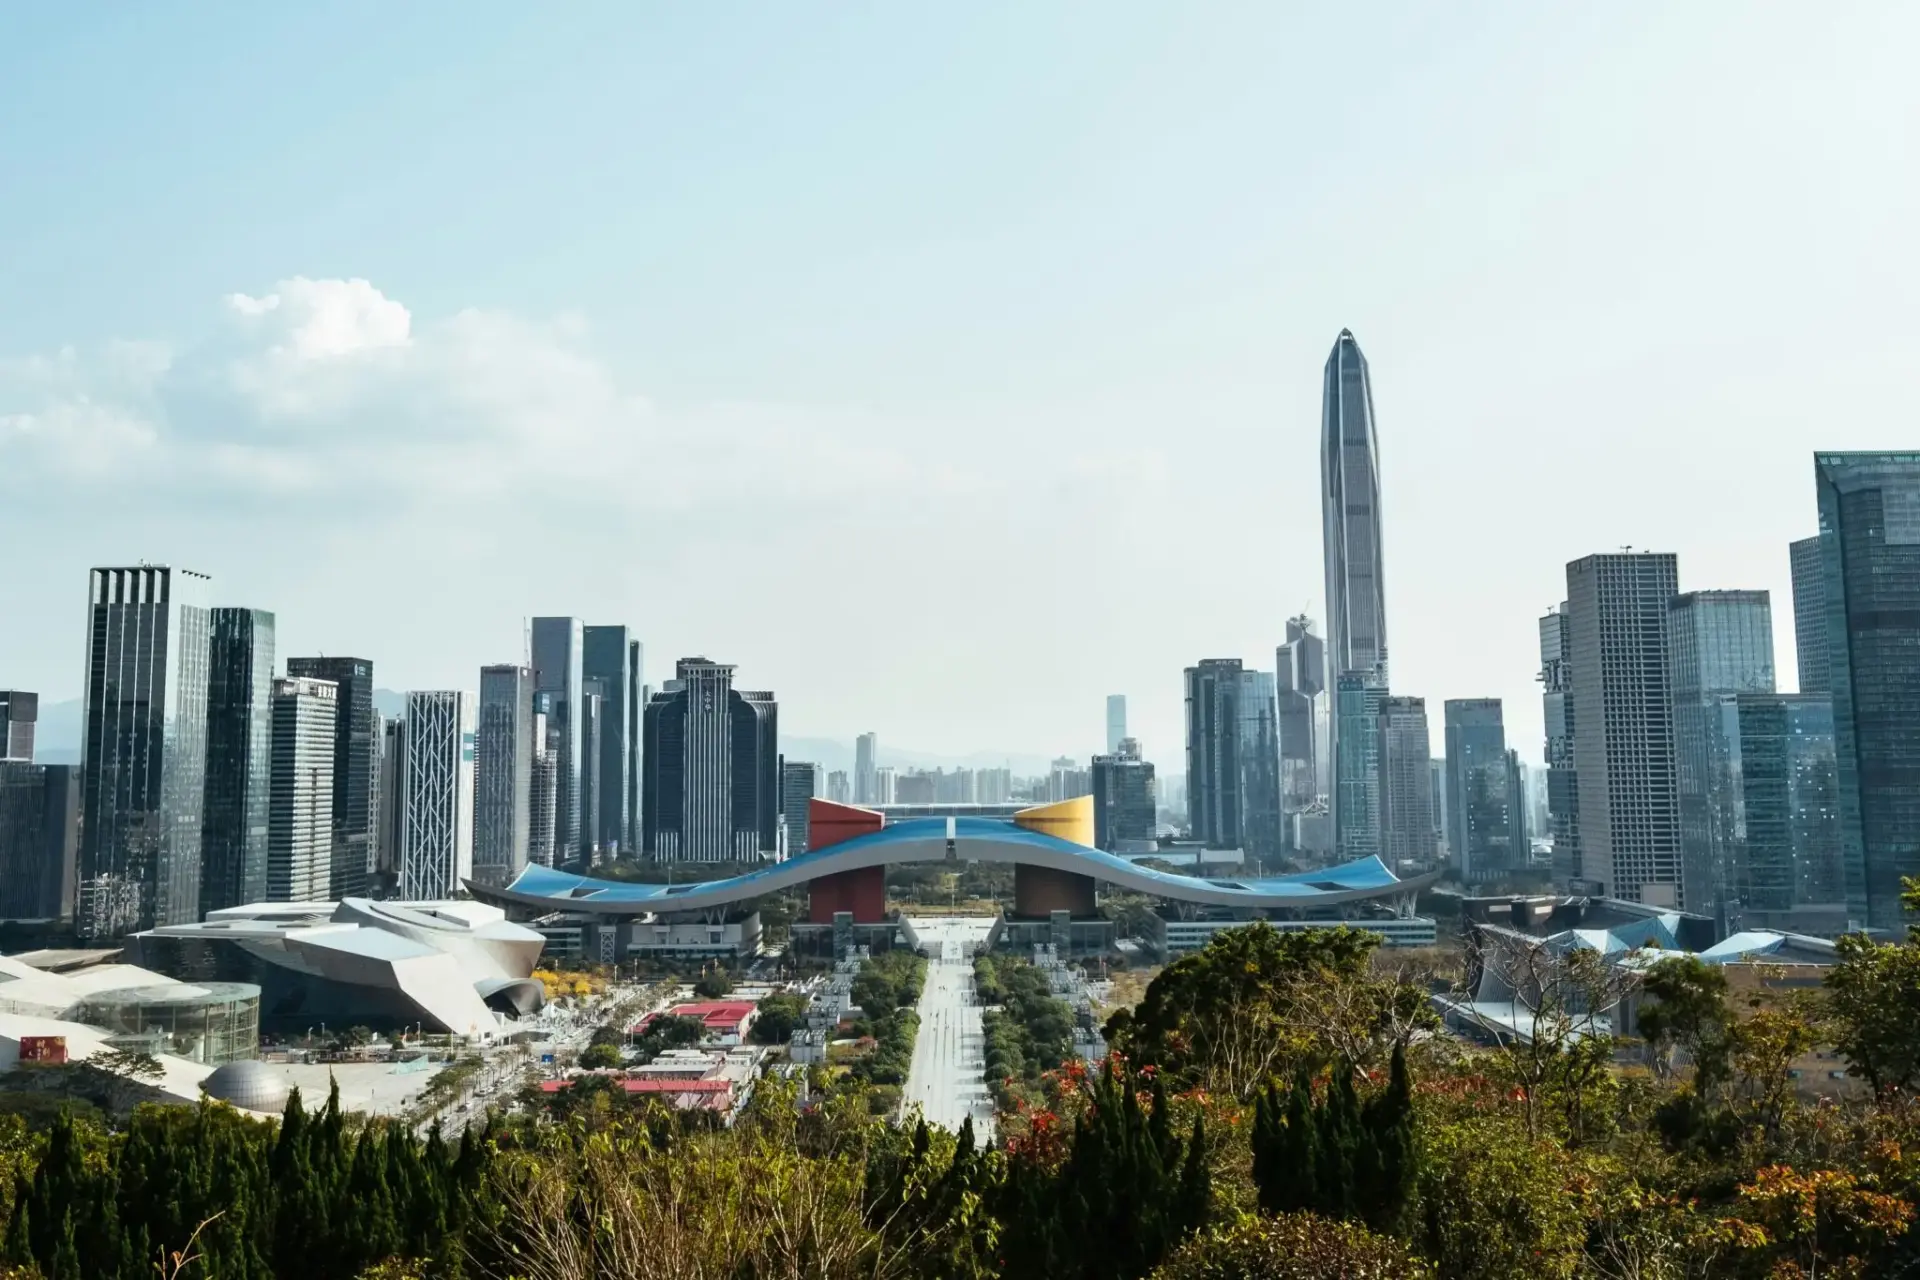
He pasado la mañana siguiendo las llegadas a la cumbre APEC de Shenzhen y la conclusión incomoda en Bruselas: la cita a tres bandas no se ordena alrededor de los aranceles, sino alrededor de quién decide qué chip se fabrica y con qué mineral se dopa.
Xi Jinping, Vladímir Putin y Donald Trump ya están en la ciudad, según el directo de Al Jazeera, y la agenda difundida incluye la guerra de Israel contra Irán, la guerra de Rusia contra Ucrania, el armamento nuclear, el comercio y la inteligencia artificial.
No es una cumbre comercial al uso. El Foro de Cooperación Económica Asia-Pacífico reúne a 21 economías que suman alrededor del 60% del PIB mundial y cerca de la mitad del comercio global, según los datos de la propia organización. Este año el anfitrión es China, y ese detalle lo cambia todo: Pekín fija el escenario, el orden del día y lo que se fotografía.
La secuencia también importa. Trump y Putin han mantenido un cara a cara previo antes del formato a tres bandas, según Dawn, de modo que Moscú y Washington llegan con posiciones ya habladas antes de sentarse frente a Xi. Eso convierte la cita en una negociación de dos rondas: la que se ve y la que se pactó el día anterior.
Qué se juega de verdad en la cumbre APEC de Shenzhen
El temario oficial mezcla seguridad y cadenas de valor sin ningún pudor. Traducido a dinero, son cuatro frentes con impacto directo en la industria europea.
- Semiconductores: el nudo sigue siendo el acceso a la litografía avanzada y a las herramientas de fabricación. Pekín importa cada año más chips en valor que crudo, y cualquier vaivén en los controles de exportación estadounidenses mueve los pedidos de los fabricantes europeos fabless.
- Inteligencia artificial: la discusión sobre modelos de alto riesgo ya no es filosófica, define qué empresas pueden operar en qué mercados y con qué datos de entrenamiento.
- Minerales críticos: China restringió el galio y el germanio en 2023 y amplió después los controles al antimonio y al grafito. Cada anuncio llegó a Europa con meses de retraso y en forma de sobreprecio.
- Energía y nuclear: el expediente iraní y el ucraniano se sientan en la misma mesa que el gas y el uranio, dos mercados donde Moscú conserva cuota pese a las sanciones.
Lo que me interesa no es el comunicado final, sino el orden de las reuniones y quién aparece en la foto. En una cumbre de esta naturaleza, el protocolo es política económica: la secuencia bilateral anticipa el reparto de concesiones.
«La agenda incluye la guerra de Israel contra Irán, la guerra de Rusia contra Ucrania, las armas nucleares, el comercio y la inteligencia artificial». — Cobertura en directo de la cumbre, Al Jazeera, 19 de noviembre de 2026.
La guerra de chips se decide en calendarios, no en aranceles
Lo que veo aquí es un formato que legitima un G3 de facto. Washington, Pekín y Moscú se sientan sin la Unión Europea, sin Japón y sin India, y la consecuencia es inmediata: las reglas del hardware avanzado se negocian en una habitación donde Europa solo entra como cliente.
Hay un precedente que conviene recordar. Durante la década pasada, los controles de exportación se diseñaron en foros técnicos multilaterales, con la industria sentada a la mesa. Ese mecanismo se ha ido vaciando en beneficio de decisiones bilaterales rápidas y opacas. El pulso por Nexperia en 2025 ya enseñó a los fabricantes europeos lo que cuesta depender de un proveedor único para componentes de veinte céntimos.
La contradicción que los datos no resuelven es esta: Rusia no pinta nada en la cadena de chips, pero sí en la de minerales estratégicos, del paladio al uranio enriquecido. Si Moscú entra en el paquete tecnológico, el intercambio deja de ser comercial y pasa a ser geopolítico puro. Ahí Europa solo tiene retórica de reshoring y subsidios a fábricas que tardarán años en producir.
El riesgo real es que el texto final evite la palabra chips y se refugie en la fórmula «cadenas de suministro resilientes». Si ocurre, la guerra tecnológica seguirá librándose fuera de los focos, en licencias y listas de entidades. El primer test no tardará: la letra pequeña que acompañe al cierre de la cita trilateral y la lectura que hagan los mercados en la sesión asiática del viernes.
🌐 El efecto dominó en Occidente
Para el lector europeo, la traducción es concreta y no necesita épica.
- Apertura de mercados: el sector de semiconductores europeo abrirá como termómetro; ASML y los proveedores de componentes cotizan la expectativa de que los controles se endurezcan o se relajen.
- Inflación en España: el canal es el precio de los componentes importados. Un endurecimiento añadiría presión alcista sobre bienes duraderos en 2027; una distensión, la contraria.
- Empresas del IBEX: las automovilísticas con plantas en China y los proveedores industriales con clientes asiáticos son los más expuestos; el impacto en banca y turismo es prácticamente nulo.
- Euríbor: la conexión es indirecta. El BCE mira los precios de importación de bienes industriales, no los titulares de una cumbre; un shock de componentes podría retrasar un recorte, no provocarlo.
Las estrategias de China+1 que muchas multinacionales europeas tienen en marcha seguirán su curso pase lo que pase en Shenzhen. La diferencia es el coste: si el acceso a minerales y herramientas se encarece, ese traslado de producción se pagará con margen.