
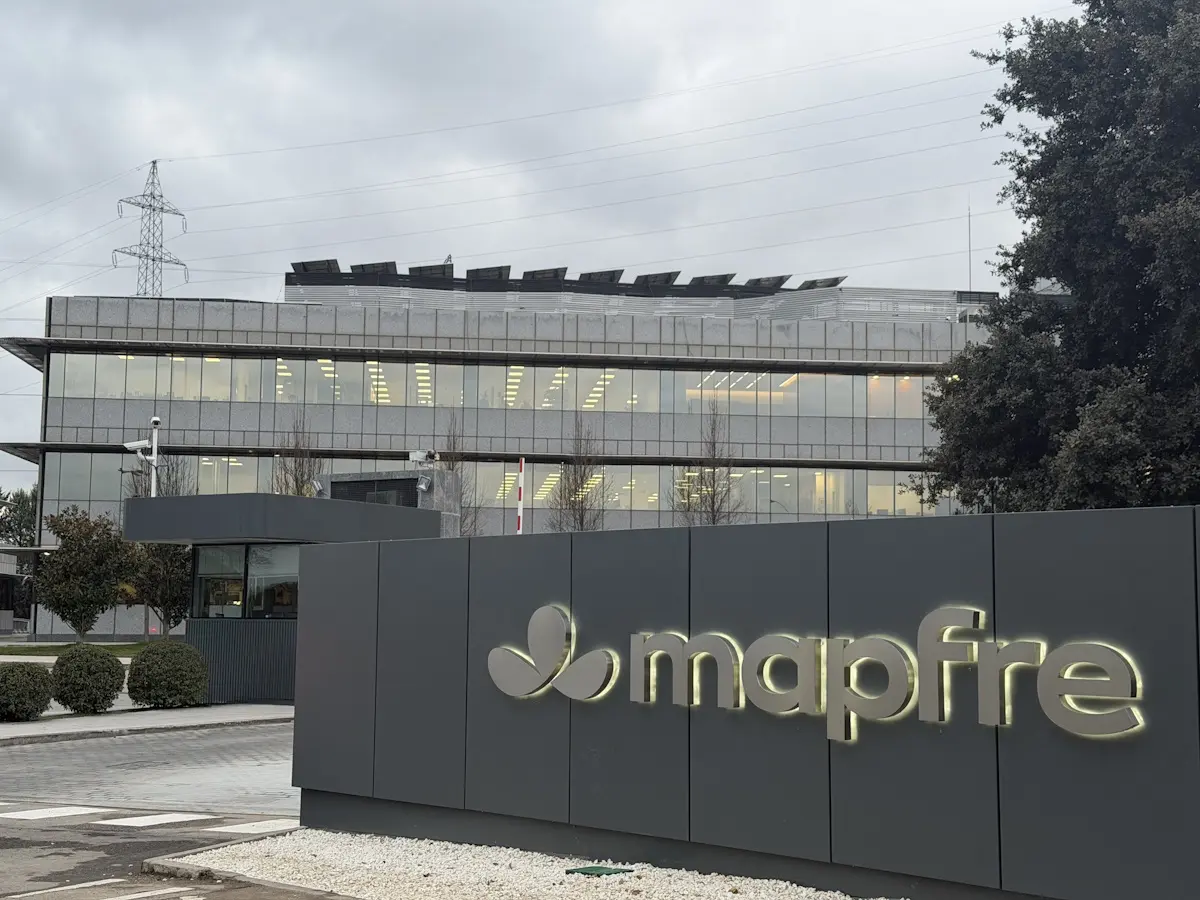
El precio objetivo de Mapfre cae a 3,90 euros por acción tras la doble rebaja de Barclays. La firma británica ha recortado su recomendación desde en línea con el mercado hasta infraponderar y ha ajustado la valoración desde los 3,95 euros previos. El nuevo criterio deja a la aseguradora del Ibex con un recorrido negativo del 10% respecto a los 4,33 euros con los que cerró el 17 de noviembre.
No es una decisión aislada. Barclays eleva de neutral a negativa su perspectiva sobre el conjunto del sector asegurador europeo para 2027. El argumento central es incómodo: los inversores están pagando un sobreprecio por la tranquilidad que ofrecen unos beneficios estables, mientras los fundamentos se debilitan.
La tesis del equipo británico se sostiene en tres patas. La primera, la brecha entre la revalorización de las acciones y la evolución real del negocio. La segunda, la competencia creciente de bancos y gestoras en vida y pensiones. La tercera, el deterioro de los márgenes en un mercado donde captar ahorro se ha vuelto una guerra abierta.
Ese tercer punto merece atención. Bancos, gestoras de activos y gestoras alternativas están entrando con fuerza en la captación de ahorro y en el negocio de pensiones, un terreno que durante décadas fue coto cerrado de las aseguradoras tradicionales. El negocio de vida deja de ser un feudo y pasa a ser un mercado disputado.
De la lista europea, la firma solo salva dos nombres: Prudential e Hiscox. En el otro extremo, las rebajas alcanzan a la suiza Swiss Life y a la española Mapfre. El patrón es claro: las aseguradoras de vida son las más expuestas a esa competencia por el ahorro.
El mercado paga un sobreprecio por la tranquilidad de las aseguradoras y Barclays ha decidido decirlo en voz alta antes que el resto.
Barclays rebaja Mapfre a infraponderar y deja el precio objetivo en 3,90 euros
El recorte sobre Mapfre es doble y por eso pesa más. Baja la recomendación y, a la vez, toca la valoración. El precio objetivo pasa de 3,95 a 3,90 euros por acción, un movimiento pequeño en apariencia que, sin embargo, confirma la dirección del criterio.
Una rebaja que toca recomendación y precio objetivo al mismo tiempo pesa más que dos recortes separados por meses de diferencia.
El consenso del mercado no comparte ese pesimismo, aunque tampoco ofrece margen. Según los datos recopilados por LSEG, el conjunto de firmas que cubre el valor contempla un precio objetivo medio de 4,30 euros, apenas tres céntimos por debajo del cierre del 17 de noviembre. La media del consenso ya anticipa un estancamiento.
Ahí está el detalle que conviene subrayar. Mapfre no necesita un recorte de recomendación para quedarse sin potencial, porque el consenso se lo ha comido solo. Entre los 4,30 euros de media y los 4,33 euros de cotización no queda espacio para la sorpresa positiva.
Mapfre, entre los lastres del Ibex tras la rebaja de Barclays
La reacción del valor dependerá de si el mercado compra la tesis de Barclays o la de un consenso que no se mueve. La doble rebaja deja a Mapfre en una posición incómoda dentro del selectivo: es la única aseguradora española del Ibex y, por tanto, el vehículo natural para expresar cualquier visión negativa sobre el sector.
Conviene recordar el contexto. La recta final de 2026 llega con las firmas de análisis desvelando sus perspectivas para el próximo ejercicio, y las aseguradoras europeas han quedado entre los sectores menos favoritos. Cuando un banco de inversión cambia de neutral a negativa su visión sobre un sector entero, el movimiento no se agota en la empresa que recibe la rebaja.
El calendario tampoco ayuda. Cualquier revisión de guidance, cualquier comentario sobre márgenes o cualquier dato de captación de ahorro en el cuarto trimestre se leerá con lupa. El listón está bajo y la tolerancia, también.
El sobreprecio por la tranquilidad: la tesis que incomoda al sector
Hay una lectura de fondo que merece la pena. Durante los últimos ejercicios, las aseguradoras han funcionado como refugio: beneficios estables, dividendos predecibles, poca volatilidad. Esa etiqueta tiene un valor en bolsa, pero también un coste. Cuando el mercado paga por estabilidad, deja de mirar la evolución del negocio.
A mi juicio, Barclays no está diciendo que las aseguradoras vayan a ganar menos. Está diciendo algo distinto y más sutil: que la acción ya ha descontado esa estabilidad y que el múltiplo no admite más expansión sin mejora de fundamentos. Lo he visto otras veces en este sector y siempre tarda en calar. Cuando cala, lo hace de golpe.
Hay además una contradicción que el consenso no termina de resolver. Si el mercado paga un sobreprecio por la tranquilidad, ¿por qué la media de precios objetivo sigue tan pegada a la cotización? La respuesta probablemente esté en el tiempo: los analistas revisan por trimestres, no por tesis.
El riesgo real para Mapfre no es el recorte de Barclays, sino su efecto demostración. Si otras firmas siguen el camino en las próximas semanas, el consenso de 4,30 euros empezará a ceder y con él la referencia que sostiene al valor. Ahí está el verdadero test.
Existe un contrapeso razonable. Mapfre mantiene una posición dominante en el mercado español, una base de clientes amplia y una política de retribución consolidada, lo que históricamente ha limitado los desplomes. El problema no es la solvencia; es el precio que el mercado está dispuesto a pagar por ella. El detalle de sus cuentas puede consultarse en la CNMV y en la web corporativa de la compañía.
La próxima cita relevante será la presentación de resultados del ejercicio 2026, ya en 2027. Hasta entonces, el valor cotizará con los 3,90 euros de Barclays como suelo teórico y los 4,33 euros del cierre del 17 de noviembre como resistencia inmediata. Entre ambos niveles, el margen es estrecho.
Veredicto Merca2
Cotización: Mapfre cerró el 17 de noviembre en 4,33 euros, un 10% por encima del nuevo precio objetivo de Barclays de 3,90 euros. La rebaja no ha tenido aún traslación directa al precio, lo que deja al valor expuesto a una corrección si el mercado adopta la tesis británica.
Clave técnica: Los 4,30 euros del consenso de LSEG actúan como referencia de equilibrio y, a la vez, como trampa: si se pierden, el siguiente soporte teórico son los 3,90 euros de Barclays, un 10% por debajo. La resistencia inmediata se sitúa en 4,33 euros, el cierre previo a la rebaja.
Apunte sectorial: Barclays solo salva a Prudential e Hiscox dentro del sector asegurador europeo, al que degrada a negativa para 2027. La media de precios objetivo que recoge LSEG para Mapfre se queda en 4,30 euros, un 0,7% por debajo del cierre del 17 de noviembre.








