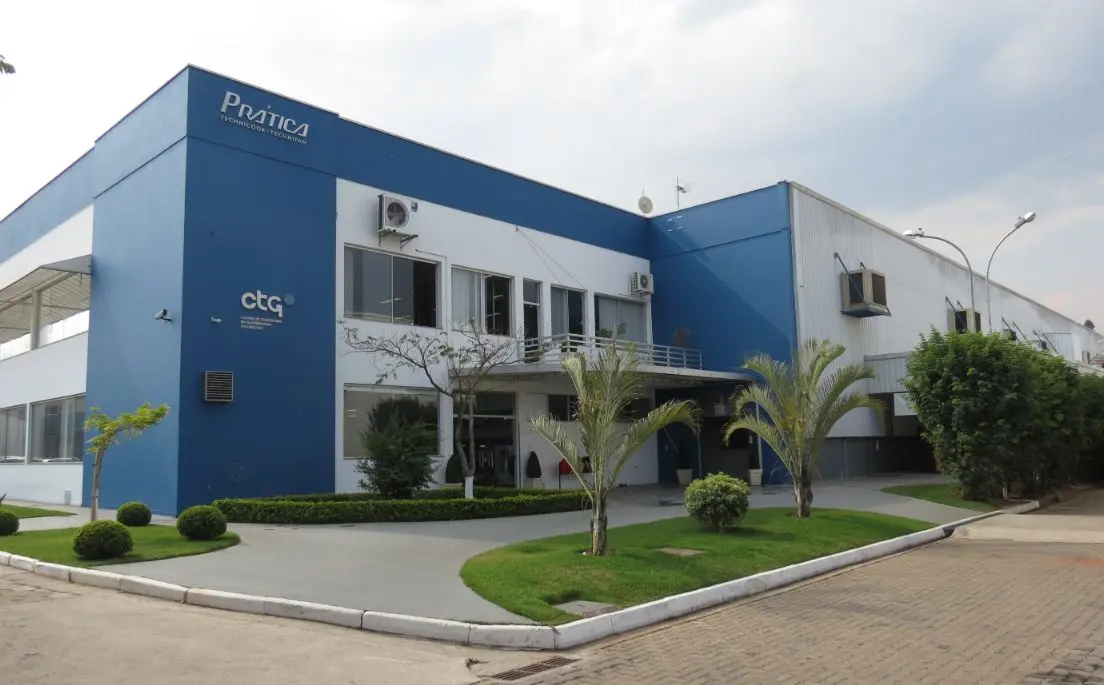
BME Growth estrena este jueves su primera cotizada brasileña. Prática Produtos, fabricante de maquinaria para hostelería, restauración y panadería, tocará la campana en el Palacio de la Bolsa de Madrid y abrirá una vía que Bolsas y Mercados Españoles lleva tiempo vendiendo a las pymes latinoamericanas: Madrid como puerta de entrada a Europa.
La compañía será la primera firma de Brasil que cotiza en el segmento español de pymes, y su estreno llega apenas 48 horas después de que el Palacio de la Bolsa acogiera la primera edición de Iberocap, el encuentro con el que BME releva al histórico Foro Latibex.
Iberocap releva al Foro Latibex y estrena el escaparate de las pymes
Cambia el nombre del foro, no el del mercado. Latibex seguirá siendo el escaparate de las grandes cotizadas de la región, mientras que Iberocap nace para que medianas y pequeñas empresas encuentren en el segmento de pymes de BME y en BME Scaleup una vía para financiarse en euros y ganar credibilidad ante el inversor europeo. El discurso, repetido durante toda la jornada del martes, es que el mercado español deja de ser un apéndice y pasa a ser el puente financiero entre dos continentes.
El CEO de BME, Juan Flames, puso la cifra sobre la mesa: Brasil y México representan alrededor del 15% de los ingresos de las compañías del IBEX 35, unos 94.000 millones de euros. España no puede dejar de mirar hacia Iberoamérica’, afirmó en la apertura, al tiempo que subrayó que el país es ya el principal trampolín mundial para canalizar inversión extranjera hacia Latinoamérica.
El primer panel, moderado por la jefa de redacción de Bolsa & Inversión de elEconomista.es, Isabel Blanco, dejó un diagnóstico poco complaciente. La región resiste los shocks, pero crece por debajo de la media mundial: en torno al 2% frente al 3% global, según Germán Ríos, profesor asociado de Economía y director del Observatorio de América Latina de IE University. Juan Cerruti, economista jefe global de Santander, destacó la buena respuesta de la política monetaria y la solidez de los mercados laborales, y señaló la situación fiscal como la gran cuenta pendiente tras la pandemia.
Una pyme brasileña no sale a Madrid para captar volumen: sale a comprar credibilidad europea con la que financiarse más barato en euros.
Hay excepciones que sostienen el relato. Ríos citó República Dominicana y Panamá, con crecimientos en torno al 5% apoyados en la diversificación y los servicios, y el caso de Costa Rica, que pasó de alojar una planta de Intel a convertirse en uno de los grandes productores de dispositivos médicos. La receta que extrajo: disciplina fiscal, diversificación, e integración en las cadenas globales de producción.
El argumento de BME se sostiene en una idea simple: si una empresa sobrevive con la Selic al 13,75%, con los tipos europeos debería volar.
Gonzalo de Cadenas-Santiago, Deputy General Manager de Mapfre, anticipó un año exigente pero con margen de mejora a largo plazo. Cerruti fue más allá y planteó el papel del continente a treinta años vista: ‘La región tiene todo lo que el mundo necesita’, resumió, con la ventaja añadida de estar lejos de las zonas de conflicto.
Una fábrica de maquinaria de panadería en el parqué
Prática Produtos fabrica equipamiento para hostelería, restauración y panadería, un negocio industrial clásico que aterriza en un mercado diseñado para empresas tecnológicas y de crecimiento rápido. Su fundador y presidente, André Rezende, participó en el panel dedicado a Brasil y presentó el debut como una apertura de camino para los que vengan detrás: ‘Un éxito compartido es un éxito sostenido’, dijo ante inversores y asesores.
Armanext ha acompañado la colocación en todas sus fases. Mirari Barrena, directora de la gestora en Latinoamérica, defendió el perfil de estas compañías: bien gestionadas, acostumbradas a un coste del dinero del 13,75% en tasa Selic y necesitadas de apoyo para salir del mercado doméstico. ‘Si un empresario es capaz de llevar compañías con una losa tan pesada como los tipos de interés del 13,75% en tasa Selic, imagínate cómo lo harían con las tasas europeas’, apostilló.
No será la última si el calendario se cumple. Diogo Bueno, CEO de Monexpar, reconoció que la energética brasileña estudia cotizar en el mercado español y competir con firmas como Audax, en pleno proceso de consolidación del mercado libre de energía y de almacenamiento. Comparó el momento con el que vivió España y zanjó la duda sobre el riesgo país con una salida de tono: ‘Ya tenemos fútbol, caipirinha y ahora seguridad jurídica’.
El puente que BME quiere cobrar
A mi juicio, la operación importa más por lo que anuncia que por lo que mueve. Una colocación de una pyme industrial brasileña en Madrid no va a alterar los volúmenes del mercado español. Pero BME lleva años buscando una narrativa propia frente a Euronext y frente a la propia B3 brasileña, y el relato del puente iberoamericano es el único que ha funcionado con continuidad desde los tiempos del Latibex.
Ahí está el precedente incómodo. Latibex superó las dos décadas de vida con una función más reputacional que transaccional: las grandes cotizadas latinoamericanas encontraron visibilidad en Madrid, no liquidez. Iberocap intenta corregir el error por abajo, con compañías que necesitan el mercado y no solo el escaparate. La diferencia no es menor. Una pyme que se financia en euros tiene un incentivo concreto; una gran cotizada que ya coloca deuda en Nueva York, no.
El atractivo para Prática Produtos se explica en dos líneas. Con la Selic en el 13,75%, el coste del capital en Brasil castiga cualquier plan de inversión, y un fabricante de maquinaria para panadería necesita precisamente eso: capex y expansión. Cotizar en euros le abre una base de inversores institucionales europeos y le entrega una moneda de cambio para futuras compras. Eso sí, el beneficio no es automático. Exige cobertura de analistas, información en inglés y una política de comunicación que muchas pymes familiares simplemente no tienen.
El riesgo que nadie citó en el panel es la liquidez. El BME Growth es un segmento con requisitos de información más ligeros que el Mercado Continuo y con un parqué dominado por el inversor minorista nacional. Si el capital flotante de Prática es reducido, el valor puede pasar semanas sin volumen relevante. Un estreno con poca negociación no es un fracaso, pero tampoco es el escaparate que BME quiere enseñar a la próxima pyme de São Paulo.
La prueba de fuego llega en dos plazos distintos. El primero, inmediato: el jueves 19 de noviembre, con la primera subasta y la horquilla de las primeras horas, que dirá mucho sobre el apetito real del inversor español por el riesgo brasileño. El segundo es más lento y más decisivo. Si en los próximos doce meses el valor mantiene un volumen medio razonable y Monexpar confirma su salto al mercado español, la tesis del puente tendrá base. Si no, hablaremos de una operación de imagen con invitado de honor y foto en el parqué.
Cabe recordar que este tipo de proyectos se juzgan por la segunda y la tercera incorporación, no por la primera. El propio BME lo sabe: su histórico Latibex nunca resolvió el problema de la liquidez porque nunca hubo masa crítica de emisores. La diferencia ahora es que la pyme que llega paga por estar aquí y necesita el dinero. Esa es, en mi lectura, la única novedad relevante de Iberocap.
Veredicto Merca2
Cotización al cierre o apertura: Todavía sin cotización. Prática Produtos no ha negociado ninguna acción: la primera subasta se celebra el jueves 19 de noviembre en el Palacio de la Bolsa de Madrid y el primer precio de referencia será el fijado en la colocación. Hasta entonces no existe histórico de volumen del que extraer conclusiones.
Clave técnica: El valor llega al segmento de pymes con un capital flotante que, por el tamaño habitual de estas colocaciones en BME Growth, se sitúa muy por debajo del 50% del capital. Esa escasez de papel amplifica los movimientos en las tres primeras sesiones y aconseja mirar la horquilla real antes que la variación porcentual del primer día.
Apunte macro: La Selic brasileña en el 13,75% es el argumento comercial de toda la operación, y también su mayor riesgo: si el banco central de Brasil inicia un ciclo de recortes agresivo, el diferencial de coste de financiación que justifica la salida a Madrid se estrecha. En paralelo, la región crece en torno al 2% frente al 3% global, según los datos expuestos por IE University en Iberocap.