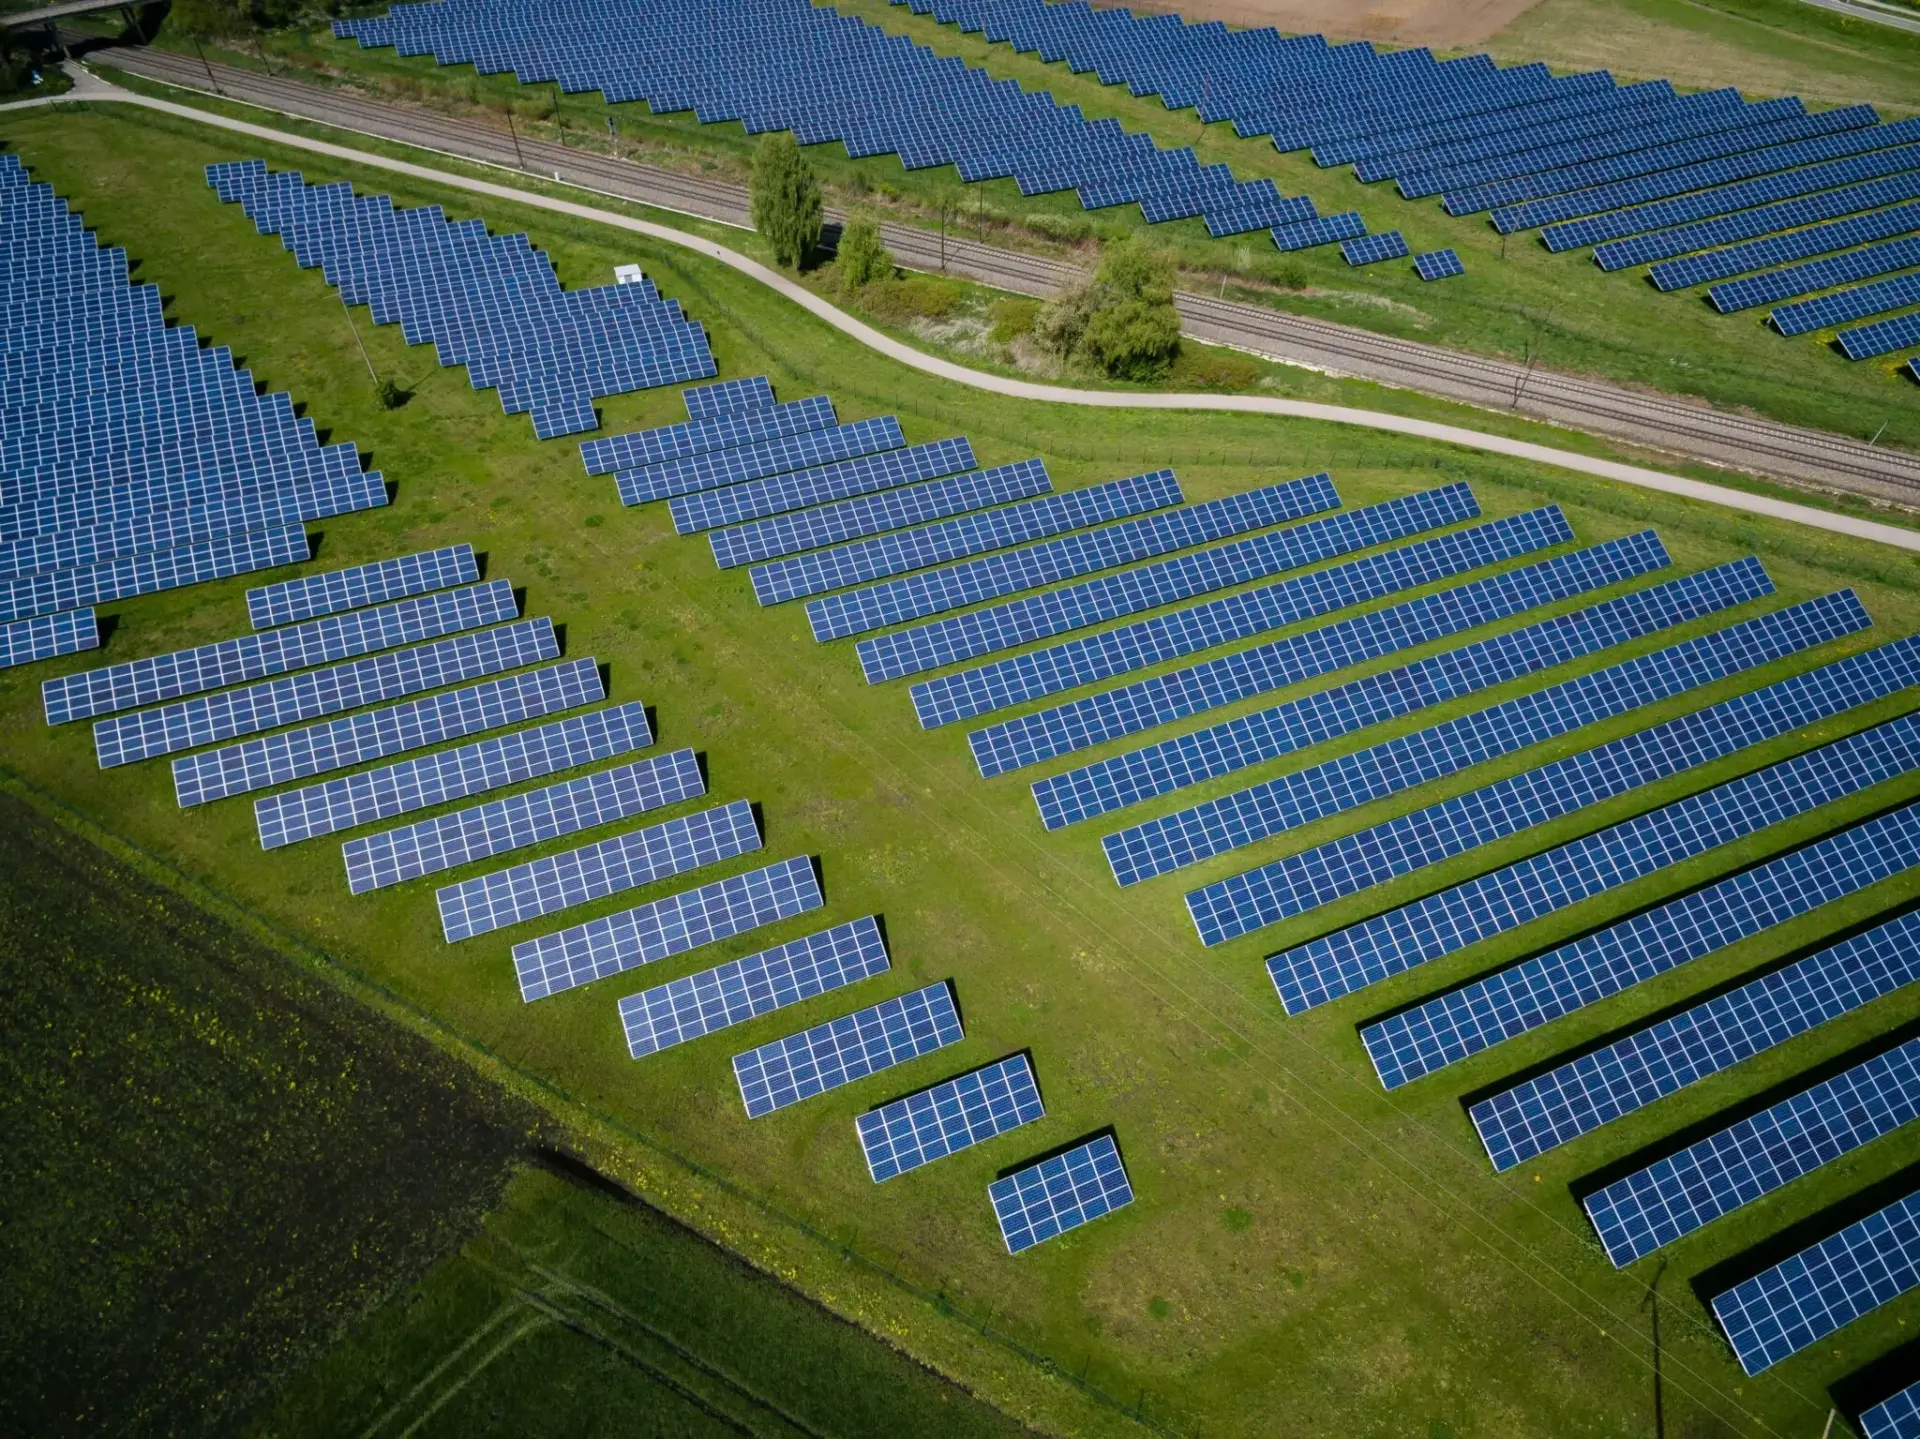
EDP Renewables ha arrancado las obras de Cypress Knee, la planta solar de Arkansas de 250 MW que venderá su electricidad a Meta mediante un PPA a largo plazo y que prevé entrar en servicio en 2028.
El movimiento tiene coordenadas concretas. La filial norteamericana del grupo portugués EDP celebró el pasado 4 de noviembre el inicio de la construcción en el condado de Chicot, en el delta del Misisipi, junto a Lake Village. La instalación ocupará terreno llano y toma su nombre de los cipreses que abundan en la zona, según la ficha del proyecto que mantiene la compañía.
La cifra que ordena todo es el tamaño: 250 MW de capacidad. La inversión declarada supera los 400 millones de dólares, de acuerdo con esa misma ficha. En la parcela, por ahora, lo que se ve es campo seco, cascos y palas.
Cypress Knee: 250 MW y 400 millones en el delta del Misisipi
La promotora no es una recién llegada al mercado estadounidense. EDP Renewables North America tiene su sede en Houston (Texas) y opera más de 12.300 MW en Norteamérica, con 61 parques eólicos y 29 solares en cartera. Cypress Knee será una planta más en esa lista, aunque en Chicot se va a notar.
El condado espera ingresar unos 25 millones de dólares a lo largo de la vida útil de la instalación, según la nota difundida por la empresa. La propia compañía señala que los impuestos de la planta podrán financiar escuelas, infraestructuras y servicios de emergencia. La ficha añade pagos a los dueños de los terrenos y gasto local, aunque ahí se queda en un genérico ‘millones de dólares’.
Una planta solar no se mide solo por los megavatios que instala, sino por los años que sostiene actividad económica en el territorio donde se levanta.
La ingeniería, la planificación y la construcción corren a cargo de CoVolt, socia de EDP en este proyecto, que ya busca personal para trabajar sobre el terreno. En el momento de mayor actividad, las obras darán trabajo a varios cientos de personas: operarios locales, contratistas y proveedores. Es un empujón real para la zona, con fecha de caducidad.
El PPA con Meta: 545 MW contratados y un modelo que financia la planta
El respaldo viene de un PPA (contrato de compra de electricidad a largo plazo) firmado con Meta, la matriz de Facebook e Instagram. El acuerdo se conoció en mayo y es el tercero que cierran ambas compañías. Con él, la potencia contratada entre las dos suma ya 545 MW, según detalló entonces EDP en su comunicado.
El PPA es la pieza que convierte una promesa de inversión en una planta construida: sin comprador que garantice ingresos durante años, el proyecto no sale del cajón.
Conviene entender el mecanismo, porque suele explicarse mal. La planta verterá su electricidad a la red del estado, no a un cable privado hasta un edificio de Meta. El comprador garantiza ingresos durante años y eso permite al promotor cerrar la financiación. Es, salvando las distancias, apalabrar la cosecha con el agricultor antes de que plante.
📊 Impacto ecológico en cifras
- Capacidad: 250 MW solares en el condado de Chicot (Arkansas), con entrada en servicio prevista en 2028.
- Inversión: más de 400 millones de dólares, según la ficha oficial del proyecto.
- Retorno local: unos 25 millones de dólares en impuestos y pagos durante la vida útil de la planta.
- CO2 evitado: no detallado en la fuente oficial, que tampoco publica la producción anual prevista.
Detrás del contrato está la electrificación de la economía digital, un factor que el consejero delegado de EDP, Miguel Stilwell d’Andrade, citó expresamente en mayo al anunciar el acuerdo. Meta quiere igualar cada año su consumo eléctrico con energía limpia y renovable, y para lograrlo necesita que alguien construya centrales nuevas.
El coste ambiental de los centros de procesamiento de datos lleva tiempo sobre la mesa y el debate no se cierra con un PPA. Lo que sí hace el contrato es añadir capacidad nueva a la red en lugar de comprar energía ya existente. En Chicot ya se han repartido más de 77.000 dólares: más de 34.000 fueron al invernadero del instituto Lakeside, y el resto, a material para su equipo de robótica y al banco de alimentos de Lake Village.
La letra pequeña: sin producción anual, sin número de paneles y sin vida útil
Con la nota en la mano quedan huecos que la compañía no ha cerrado. EDP no ha publicado cuánta electricidad generará la planta al año ni cuántos paneles instalará. Tampoco aclara qué duración da a esa vida útil sobre la que se calculan los 25 millones. Sin ese dato, no se puede saber lo que recibirá Chicot cada ejercicio.
El empleo permanente es otra zona gris. La empresa habla solo de ‘varios’ puestos fijos, sin dar un número, porque la energía solar fotovoltaica requiere pocas manos una vez en marcha. Lo que se queda durante décadas es la factura fiscal y el suelo ocupado. Y el horizonte de 2028 es una previsión de la propia promotora: las obras acaban de empezar y un proyecto de este tamaño depende de permisos y suministros.
De la promesa de red al efecto dominó en la cadena de suministro
El precedente útil no es otro parque solar, sino la lógica que ha traído hasta aquí. Los contratos corporativos de compra de energía han pasado de rareza a instrumento que sostiene buena parte del despliegue renovable en Estados Unidos. Cuando una tecnológica firma a quince o veinte años, fija una señal de demanda que fabricantes de paneles, instaladores y transportistas leen antes que cualquier subvención. El grueso de los acuerdos firmados por la compañía en el país con esta fórmula permiten anticipar plazos y precios.
Aquí está la lectura crítica. Un PPA no descarboniza por sí mismo la operación de Meta: le da acceso a energía limpia y le permite declarar que su crecimiento se sostiene sobre capacidad nueva. La diferencia entre ambas cosas separa el compromiso de la acción. La transición ya es rentable cuando el comprador paga por anticipado la planta que aún no existe.
El efecto dominó llega lejos. Arkansas no es un mercado renovable de primera fila y, aun así, entra en el mapa porque hay un comprador con balance suficiente para firmar. Ese mecanismo empuja a los proveedores a certificar el origen de sus componentes y a los estados a competir por atraer inversión con suelo y permisos rápidos.
Queda una pregunta que la fuente no responde y que el sector debería contestar con datos: cuántas toneladas de CO2 evita la instalación cada año. Sin producción anual publicada, la cifra queda en el aire. La letra pequeña manda.
🌍 El Impacto Real para el Futuro
- Beneficio medible: 250 MW de capacidad solar nueva y más de 400 millones de dólares movilizados en un condado rural de Arkansas.
- Modelo que cambia: el PPA corporativo a largo plazo sustituye al proyecto que espera subvención como vía principal de financiación.
- Para las próximas generaciones: unos 25 millones de dólares de retorno fiscal durante la vida útil si la planta opera el periodo previsto.