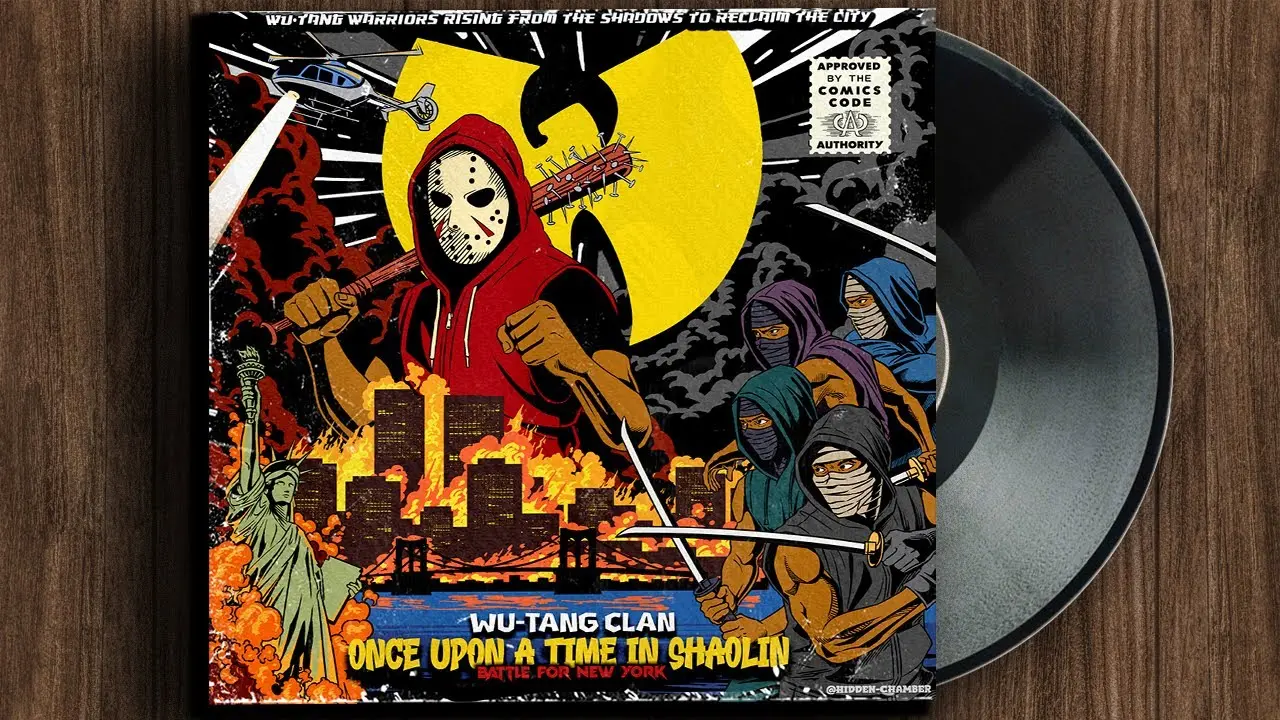
Once Upon a Time in Shaolin se adjudicó por 2 millones de dólares en 2015 y volvió al mercado por unos 4 millones en 2021. Seis años entre una operación y otra. Un múltiplo de dos sobre un activo que no genera un solo dólar de flujo de caja. Llevo tiempo siguiendo este expediente porque es el experimento más limpio que conozco sobre qué significa exactamente la escasez cuando se convierte en clase de activo.
De Paddle8 al decomiso judicial: la trazabilidad de un ejemplar único
El colectivo de Staten Island concibió el proyecto como una protesta contra la depreciación del audio en la era de la piratería. Una sola copia física, custodiada en una caja de plata fabricada a mano, con la lógica expositiva de una pieza de museo. La subasta se cerró en 2015 en la plataforma digital Paddle8 con una cláusula que prohibía al comprador explotar comercialmente la grabación durante 88 años. Es decir, hasta 2103.
El comprador resultó ser Martin Shkreli, el directivo farmacéutico que después fue condenado por fraude de valores. Cuando el Departamento de Justicia ejecutó el decomiso de sus bienes, el álbum entró en el circuito institucional: dejó de ser una excentricidad privada y se convirtió en un activo liquidable por orden judicial. En 2021 se adjudicó por unos 4 millones de dólares al colectivo PleasrDAO.
Ahí está el dato que me interesa. Entre la primera y la segunda transmisión el activo duplicó su valor sin haber generado un dólar de renta. Eso equivale a una tasa compuesta cercana al 12,2% anual durante seis años, calculada sobre precios de transacción y no sobre valoraciones de mercado. Para un coleccionable sin rendimiento, la cifra no es trivial.
Antes hubo una audición en MoMA PS1. Después, PleasrDAO ha organizado escuchas controladas en el Museum of Old and New Art de Tasmania y en el Angel Orensanz Center de Nueva York, un antiguo edificio sinagogal de 175 años. Cada evento añade una capa de procedencia documentada, que es justo lo que un comprador de arte paga.
Un activo que solo se revaloriza cuando se muestra y solo se muestra si no se reproduce. Ahí está toda la tensión del expediente.
El activo que deja de valer si se emite
La paradoja la formuló con precisión Adrian Johnson, responsable de PleasrDAO y hermano del fundador fallecido del colectivo: el disco no puede emitirse porque, en el momento en que se emite, se convierte en un álbum más. La exclusividad no es un atributo del soporte; es el soporte.
Económicamente, esto es un activo de convexidad pura. Su valor no depende de flujos, sino de la estructura de derechos que lo envuelve. Y esa estructura tiene fecha de caducidad: en 2103 cualquier titular podría explotar la grabación comercialmente. La tesis de inversión, por tanto, no es «esto valdrá más mañana», sino «esto vale más mientras el embargo siga vigente».
Para un patrimonio elevado la lectura es doble. Como objeto de colección ofrece algo que la renta variable no puede ofrecer: correlación prácticamente nula con los ciclos de crédito. Como vehículo de preservación de capital arrastra un problema serio de liquidez. El universo de compradores capaces de desembolsar cuatro millones por un bien que no puede monetizar se cuenta con los dedos de dos manos.
Qué enseña este caso a una cartera de activos alternativos
La pieza se apoya en una idea que Walter Benjamin formuló en 1935: la reproductibilidad técnica destruye el aura de la obra. El Wu-Tang Clan invirtió el argumento y fabricó un objeto cuyo único valor es el aura. En términos de mercado, ese movimiento convierte el álbum en lo que los gestores llaman un activo de trofeo: no optimiza rentabilidad, optimiza posesión.
Mi posición es que este tipo de piezas no debería pesar más del 1% o 2% en una cartera alternativa bien construida, y solo para patrimonios capaces de asumir una iliquidez de una década. La razón es simple: no existe mercado secundario profundo. Un Picasso tiene decenas de comparables por década; Once Upon a Time in Shaolin tiene uno, y es él mismo. Sin comparables no hay formación de precio, y sin precio la valoración es una convención.
Eso sí, el caso deja una lección operativa que sí me parece replicable: la documentación de procedencia funciona como prima. Las audiciones institucionales, el expediente del decomiso judicial y el documental de Netflix han construido un historial que ningún otro objeto digital posee. El estreno de The Disciple: A Wu-Tang Fable, dirigido por Joanna Natasegara con RZA como productor ejecutivo, añade un capítulo de visibilidad que en objetos de colección con relato suele traducirse en precio.
Sin comparables no hay precio, y sin precio solo queda el relato. En este mercado, el relato es la única valoración disponible.
El próximo hito a vigilar no es una subasta. Es el ritmo de activaciones que PleasrDAO publique en su web: cada audición privada revaloriza el relato y, con él, la posición del activo en el imaginario del coleccionista.
💎 Veredicto Wealth
Once Upon a Time in Shaolin sirve como refugio de correlación baja y activo de trofeo, nunca como vehículo líquido. Horizonte superior a diez años; el riesgo es el precio de salida, porque sin comparables la próxima transmisión podría cerrarse por debajo de los 4 millones.