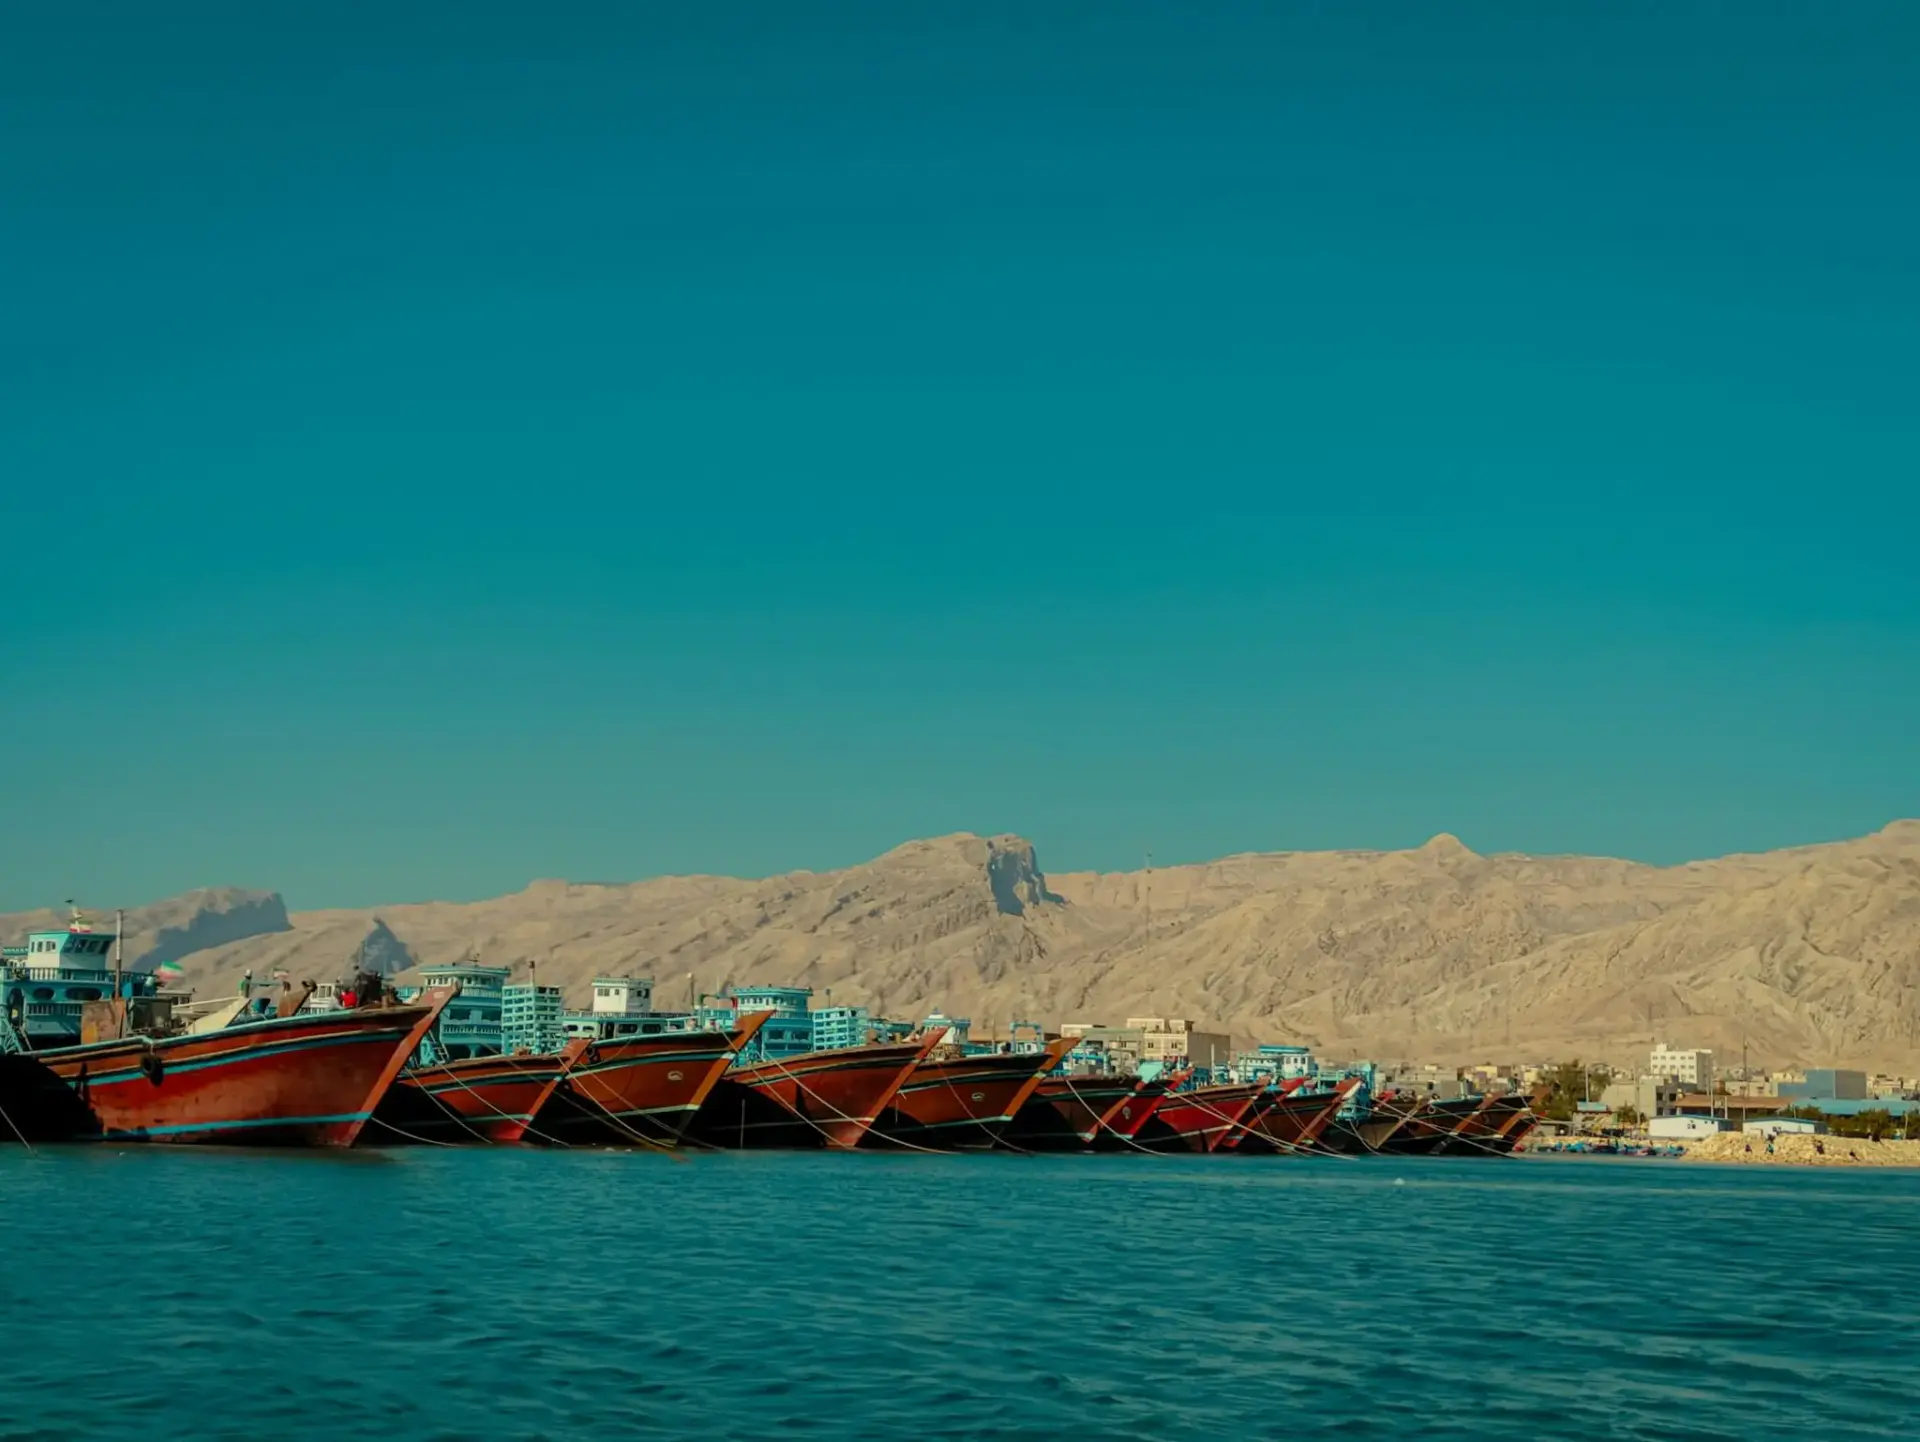
El estrecho de Ormuz vuelve a cerrar la semana como el punto más frágil del suministro mundial de petróleo. La Guardia Revolucionaria iraní ha informado este sábado de que dos superpetroleros han sufrido explosiones e incendios tras chocar contra minas navales cuando intentaban cruzar la ruta sur sin autorización. He leído el comunicado difundido por la agencia Tasnim y lo que me interesa no es el parte militar, sino el crudo: ambos buques llevaban juntos más de 4,5 millones de barriles que han quedado abandonados a bordo.
El episodio no llega en un vacío. Irán sostiene el bloqueo del estrecho de Ormuz desde el inicio de la guerra que Estados Unidos e Israel lanzaron el 28 de febrero. En diez días se han registrado quince incidentes navales y Teherán advierte de que no permitirá el paso de buques sin autorización. Washington asegura, en paralelo, que ha restablecido el tránsito por una ruta cercana a Omán y que el comercio de crudo roza los niveles previos al conflicto.
Dos buques, 4,5 millones de barriles y quince incidentes en diez días
Los datos publicados por el cuerpo militar de élite iraní permiten ordenar la escalada. No hay banderas confirmadas ni cifra de víctimas, y esa ausencia de identificación es, en sí misma, información para los operadores.
- 4,5 millones de barriles de crudo transportaban conjuntamente los dos buques siniestrados, según el comunicado difundido por Tasnim.
- Las explosiones han dejado fuera de servicio las salas de máquinas: ambas embarcaciones permanecen inmovilizadas.
- Quince incidentes en diez días: la Guardia Revolucionaria reconoce haber atacado cuatro buques y atribuye otros once choques a minas navales.
- Las tripulaciones han evacuado. Irán no ha precisado pabellones ni posibles víctimas.
La versión iraní habla de «ruta no autorizada» y convierte el tránsito marítimo en un permiso administrativo. Ahí está el núcleo del problema: no es una avería ni un accidente aislado, sino un régimen de paso que Teherán reclama para sí. La fuente principal del caso es el propio comunicado iraní.
La prima de riesgo del Brent no espera al parte oficial
Me detengo en el mecanismo antes que en la cifra: no tengo un precio de cierre verificable que atribuir al incidente. Lo que sí puedo describir es el canal de transmisión. El war risk insurance se revisa en horas, las aseguradoras recalculan primas por travesía, los fletes suben y las mesas de coberturas ajustan posiciones antes de que haya un comunicado oficial. El resultado es una prima geográfica que se paga en cada barril que cruza el Golfo.
La contradicción entre las dos narrativas —bloqueo efectivo frente a tránsito restablecido— es lo que mantiene alta la risk premium. Trump acusó el jueves 22 de octubre a Irán de encarecer el petróleo para perjudicar a los republicanos en las elecciones de medio mandato del 3 de noviembre. Desde Teherán, el estrecho es la palanca que conservan. Mientras ambas versiones conviven, el mercado cobra por la duda.
«Dos superpetroleros infractores que intentaron atravesar el estrecho de Ormuz por una ruta no autorizada, situada en el sur, chocaron contra minas navales.» — Guardia Revolucionaria iraní, comunicado difundido por la agencia Tasnim, 24 de octubre de 2026
Lo que veo: una crisis de tránsito, no de producción
Lo que veo aquí es una crisis de tránsito, no de producción. El crudo sigue saliendo del subsuelo; lo que se encarece es el derecho a pasar, y esa distinción define cuánto dura el shock. En los años ochenta, la guerra de los petroleros obligó a reflagiar buques y a escoltarlos con marinas de guerra. En 2019, las cargas adheridas a cascos frente a Fujairah y el sabotaje saudí demostraron que bastan unos artefactos para mover la prima sin detener un solo pozo.
El riesgo que los datos no resuelven es la atribución. Sin banderas confirmadas ni peritaje independiente, cada incidente admite dos lecturas —accidente o acto deliberado— y esa ambigüedad es justo lo que busca quien quiere presionar sin declarar una guerra abierta. Mi condición para seguir el asunto es concreta: si en los próximos días crece el número de buques que aceptan escolta o desvían rumbo, la prima se consolidará aunque no falte un barril. La cita ineludible es el 3 de noviembre; el indicador real, el parte diario de tránsito.
🌍 El impacto en España y Europa
El impacto directo en España es indirecto, pero llega por vías que conviene separar. España importa casi todo el crudo que consume, así que una prima de riesgo en el Golfo encarece la factura energética con independencia del origen de cada cargamento.
- Euríbor e hipotecas: si el crudo se traslada a la inflación energética europea, el BCE tendrá menos margen para acelerar recortes; cada décima adicional presiona al alza el Euríbor a 12 meses y llega a la cuota variable.
- Inflación y carburantes: gasóleo, gasolina y transporte son la parte de la cesta que el consumidor nota antes. Un Brent más alto tensa el poder adquisitivo justo cuando la inflación parecía domada.
- IBEX y exportadores: las refinerías integradas ganan margen de refino pero asumen más coste de materia prima; aerolíneas, navieras y transportistas pagan combustible más caro. Para el resto del tejido exportador, el riesgo es de fletes y logística.
- BCE y política fiscal: el Governing Council del BCE deberá decidir si un shock energético de oferta merece respuesta monetaria o si se trata de un episodio transitorio.
El gas natural licuado de Catar, clave para Europa, sale por el mismo estrecho: si la ruta se cierra, el debate pasa del crudo al gas.