A pocos días de que arranquen las presentaciones de resultados del tercer trimestre de BBVA, CaixaBank y Bankinter, entre otras entidades bancarias, podemos asegurar que estos tres bancos cuentan con el mayor margen de seguridad entre la rentabilidad esperada y el coste de capital. Los expertos del mercado afirman que tanto BBVA como CaixaBank y Bankinter no ofrecen un potencial de revalorización absoluto a corto plazo.
En este sentido, la solidez de la rentabilidad de CaixaBank se basa en su poder de fijación de precios y su modelo de bancaseguros, mientras que la de Bankinter se basa en el aumento constante de su cuota de mercado en todos sus mercados. Si miramos a BBVA, la entidad presidida por Carlos Torres ofrece una sólida diversificación cambiaria, y representa una forma de aprovechar el tema del reequilibrio hegemónico a través de México y Turquía.
Sin ir más lejos, los analistas de Alpha Value siguen creyendo que los bancos europeos están entrando en un ciclo inflacionario prolongado, lo cual suele ser negativo para los mercados de renta variables. «En nuestra opinión, una cartera selectiva de bancos debería ofrecer un rendimiento superior, salvo durante la recesión que consideramos inevitable a corto y medio plazo«, afirma el líder del análisis de AlphaValue, David Grinsztajn.
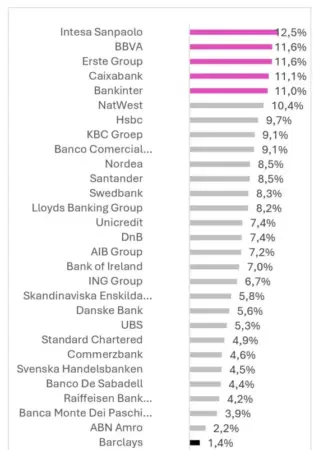
Fuente:AlphaValue
La transición hacia el ‘verano’ macroeconómico
En este contexto, en el balance anual, la banca de la zona euro aún supera al mercado general en aproximadamente un 5%, impulsada por márgenes de intereses que tocaron techos históricos tras las subidas de tipos de los bancos centrales. No obstante, con un potencial medio de revalorización absoluta para el sector de apenas un 3%, la clave para los inversores ya no reside en comprar el sector de manera indiscriminada, sino en seleccionar minuciosamente aquellas entidades como BBVA o CaixaBank preparadas para navegar en un entorno macroeconómico sustancialmente más complejo.
Sin ir más lejos, tal y como detallan desde AlphaValue, la economía global atraviesa una fase de transición acelerada en el ciclo macroeconómico. Bajo la lectura de las estaciones de Kondratieff, el mercado se encamina de la primavera al ‘verano’, una etapa caracterizada por una inflación no anclada, tensiones geopolíticas crecientes y, ante todo, un coste de capital significativamente superior al de la última década.
«En este escenario de desalineamiento de las políticas monetarias y dominancia fiscal, el crecimiento económico tiende a ralentizarse, aumentando el riesgo de recesión»
AlphaValue
No obstante, pese a este sombrío panorama para la renta variable en general, el negocio bancario cuenta con mecanismos inherentes de protección ante presiones inflacionarias. Las entidades financieras suelen registrar un aumento de sus volúmenes nominales a la par de la inflación y disponen de la capacidad estratégica de trasladar el repunte de sus costes, tanto de financiación como operativos, a su clientela.
Si bien a esto se suma que las contracciones económicas acontecidas en periodos inflacionarios provocan un impacto sensiblemente menor en la morosidad crediticia que aquellas desencadenadas en periodos deflacionarios. La estabilidad de los activos inmobiliarios, que actúan como colateral fundamental del crédito hipotecario, amortigua el deterioro de los balances. Asimismo, las entidades bancarias como CaixaBank, Bankinter y BBVA han reforzado sus defensas operativas en los últimos años.
La creciente digitalización, el empaquetado de servicios y la implantación masiva de soluciones de inteligencia artificial han permitido contener la estructura de costes fijos, dotando a la banca de un nivel de eficiencia operativa inédito. De igual forma, los rigurosos estándares de concesión de crédito aplicados desde la última crisis han provocado que el riesgo crediticio se concentre en los segmentos más solventes del tejido empresarial y de los hogares, aislando en gran medida a la banca de una mora desbocada.
Por todo ello, desde AlphaValue avanzan que «en caso de producirse un vuelco en el ciclo de inversión, los bancos bien capitalizados presentan una menor sensibilidad al encarecimiento del coste de capital en comparación con otros sectores bursátiles sobrevalorados, como las grandes corporaciones tecnológicas.
BBVA, CaixaBank y Bankinter: en qué punto se encuentran antes de a su presentación de resultados
A la hora de estructurar una cartera bancaria capaz de batir al mercado, los analistas de AlphaValue destacan la importancia de medir la holgura entre la rentabilidad esperada sobre el capital y su correspondiente coste. En este apartado, la banca española destaca de manera sobresaliente dentro del mapa del Viejo Continente. Si nos centramos en el trío español, es decir, BBVA, CaixaBank y Bankinter, las particularidades de sus modelos de negocio explican su resistencia.
En primer lugar, CaixaBank cuenta con una posición dominante en España que le otorga un indiscutible poder de fijación de precios. Su modelo integrado de bancaseguros le aporta a la entidad financiera unos recurrentes ingresos por comisiones, desvinculados eso sí en gran medida de las oscilaciones puras de los tipos de interés.
Bankinter presenta una trayectoria operativa caracterizada por la ganancia sostenida de cuota de mercado tanto en España como en el resto de sus filiales internacionales. Asimismo, la entidad cuenta con una calidad de activos de primer nivel que minimiza las necesidades de provisiones. Y, por último, BBVA destaca por la flexibilidad que le brinda su potente presencia internacional. Concretamente, sus operaciones en geografías emergentes de alto crecimiento como México le permiten actuar como cobertura y captar el impacto del reequilibrio industrial global.
Por contraposición, el mapa de recomendaciones aconseja mantenerse alejado de aquellas entidades expuestas al crédito no bancario, así como de los bancos ubicados en países acorralados por crisis soberanas o déficits fiscales excesivos. Las entidades francesas o alemanas con alta dependencia de la banca de inversión y fuerte exposición a la corrección del sector tecnológico acumulan mayores riesgos de compresión de márgenes a medio plazo.
En definitiva, ante los inminentes resultados del tercer trimestre, los inversores no solo examinarán las cifras del trimestre saliente, sino la robustez de las guías de cara al futuro, tal y como explican desde AlphaValue. En un entorno donde la rentabilidad absoluta será más difícil de cosechar, el margen de seguridad, el control de costes y la selectividad geográfica continuarán situando a la banca española entre los refugios preferidos dentro del sector bancario europeo.