Cobrar en metálico una reforma dejará de dar derecho al IVA del 10% desde el 1 de diciembre de 2026: la operación pasará a tributar al 21%.
Lo fija el Real Decreto-ley 29/2026, de 6 de octubre, que añade una condición nueva a un tipo reducido que dependía del tipo de obra, de la antigüedad del inmueble y del peso de los materiales.
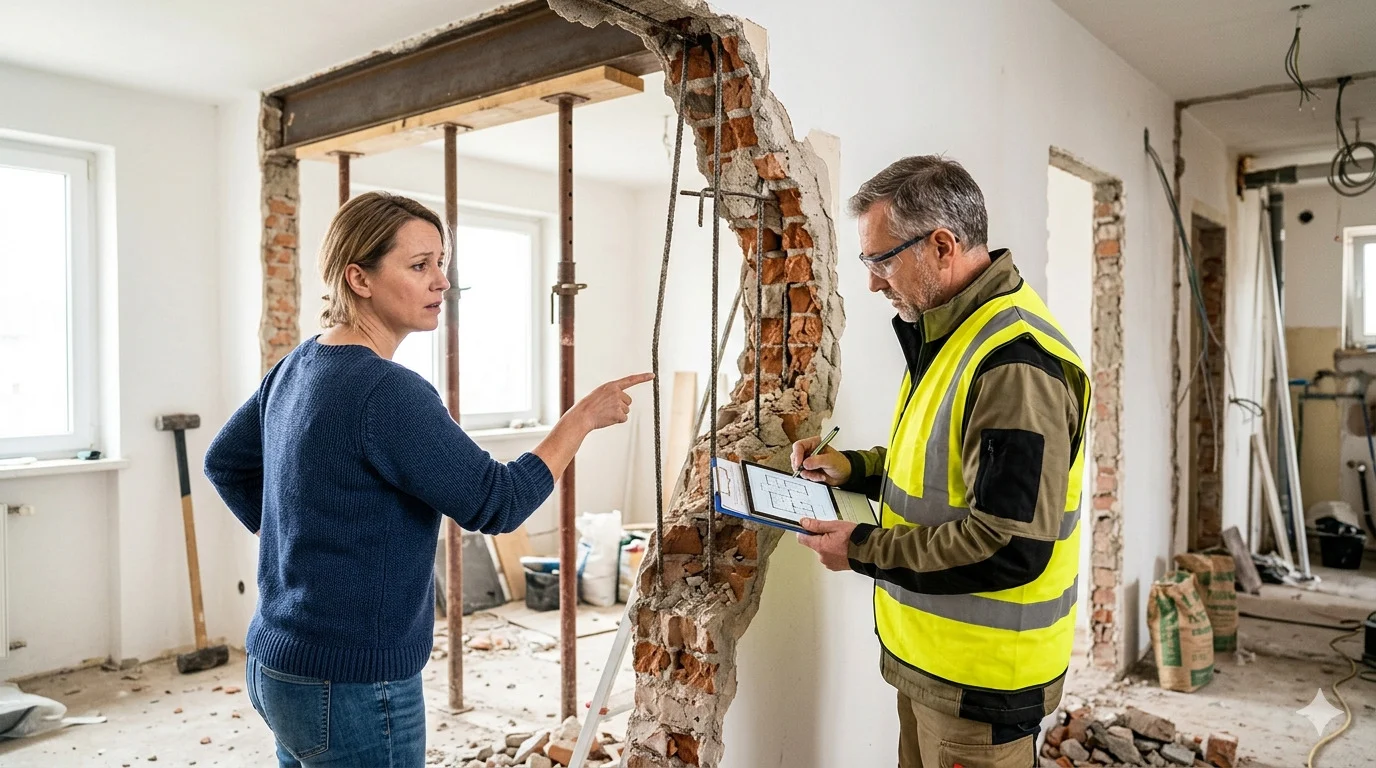
El cambio pilla de lleno a autónomos y pymes de albañilería, fontanería, electricidad, pintura y rehabilitación que trabajan para particulares.
Qué cambia desde el 1 de diciembre y qué medios de pago valen
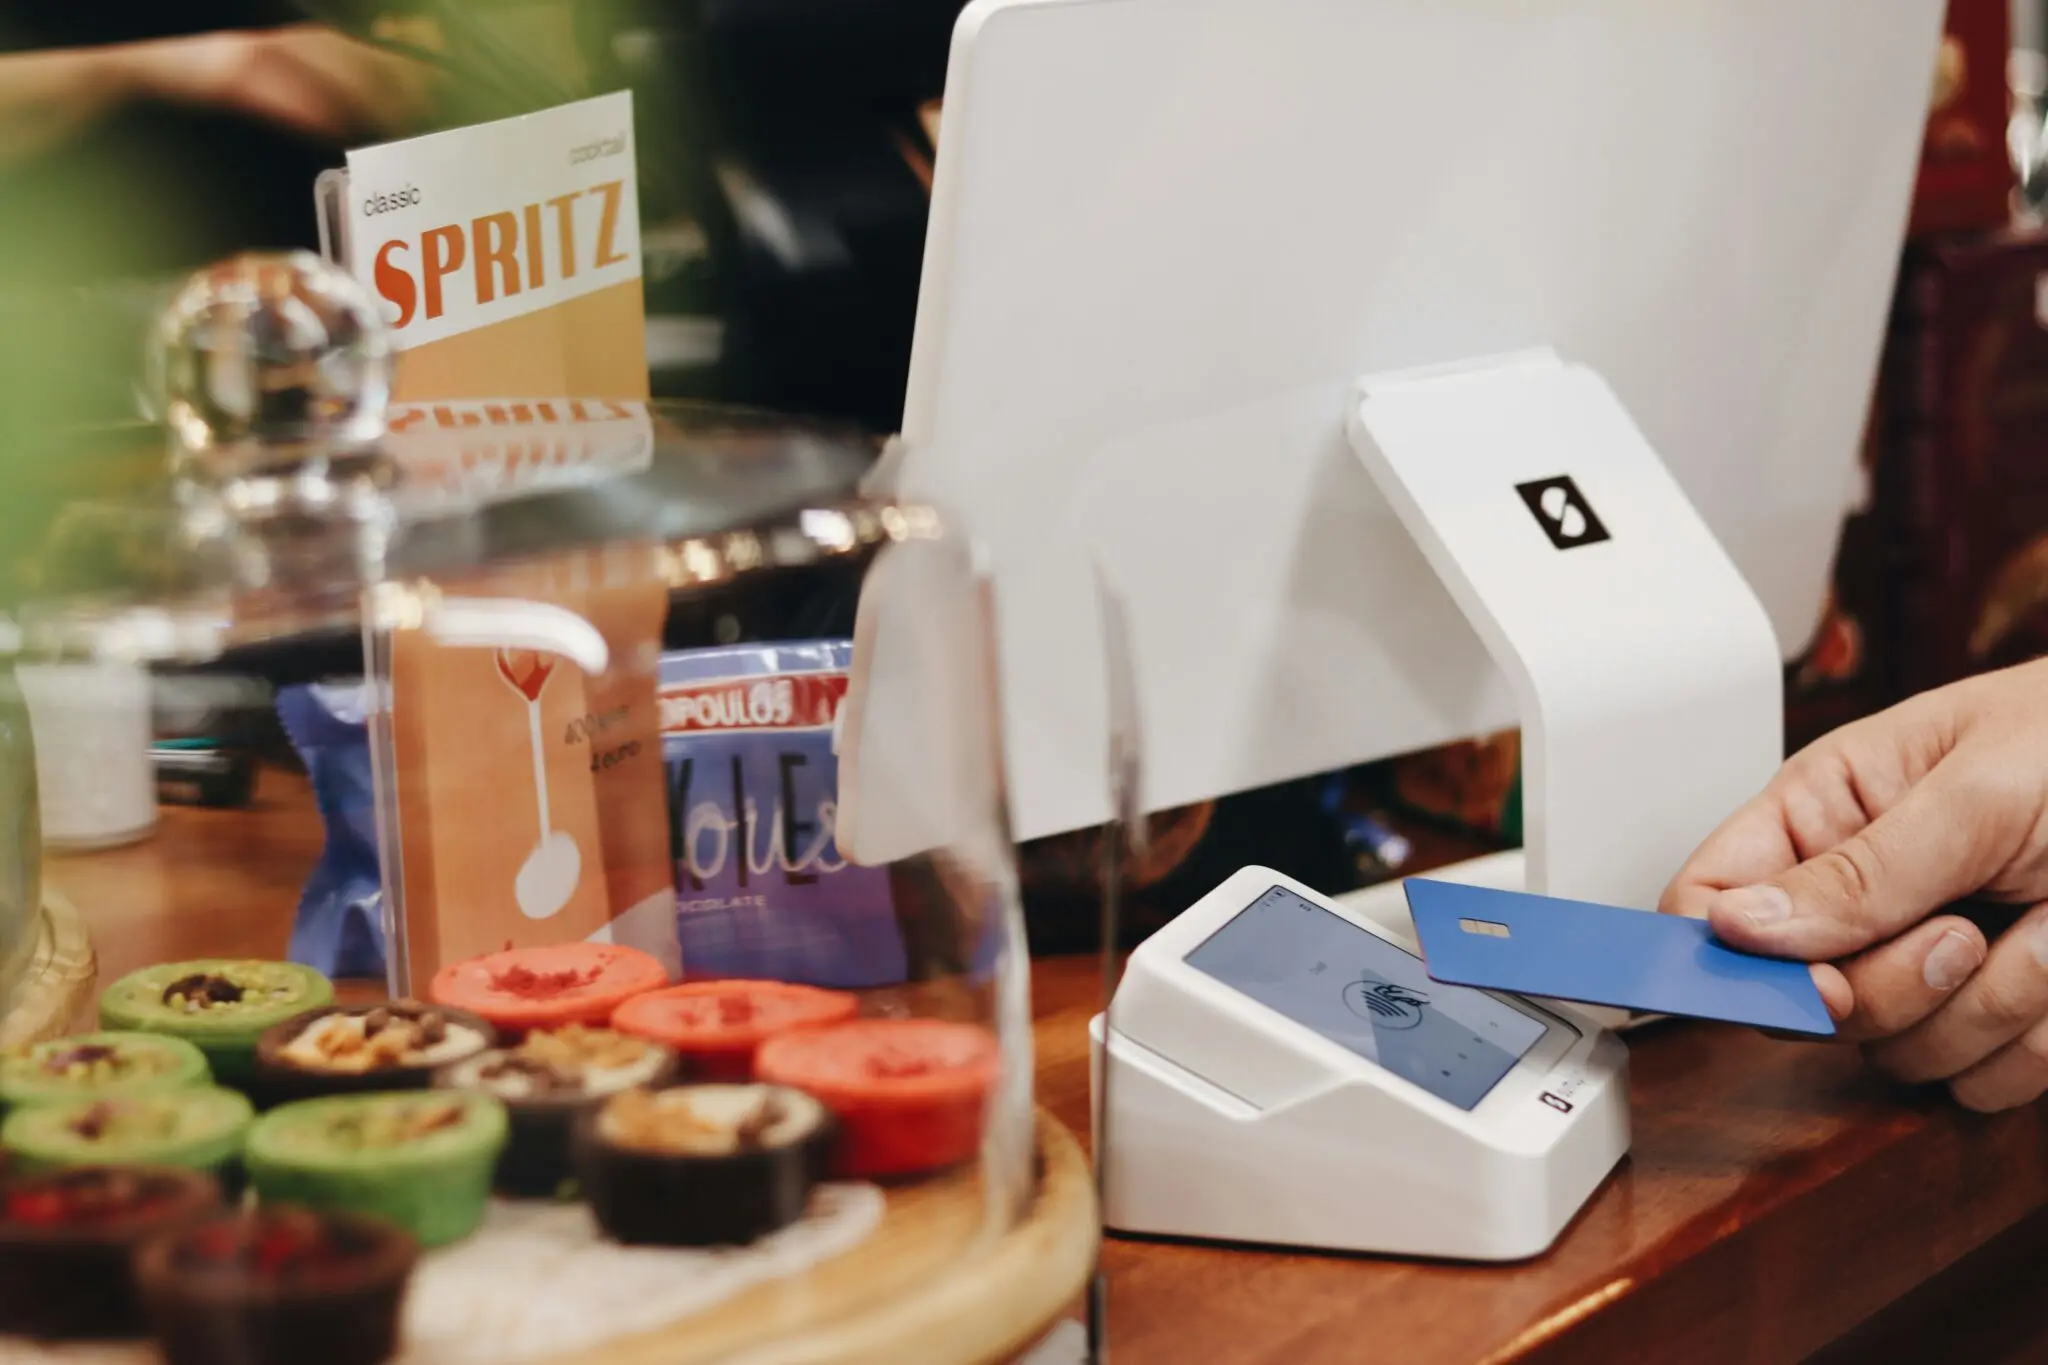
Hacienda ya recoge el requisito en su sede electrónica. Para conservar el 10%, el cliente tendrá que pagar por transferencia, tarjeta, cheque nominativo o ingreso en cuenta. Recibir metálico, aunque la obra cumpla todo lo demás, arrastra la factura al tipo general.
Cómo cobre el cliente decide el tipo de IVA aplicable, no solo el tipo de trabajo ni la fecha del inmueble. La diferencia se ve mejor con números.
El mismo trabajo pasa de 11.000 a 12.100 euros solo por cómo entra el dinero, y ese 1.100 extra lo discute el cliente.
Un presupuesto de 10.000 euros antes de impuestos genera una factura de 11.000 euros al 10% y de 12.100 al 21%. Son 1.100 euros más que, en la práctica, alguien tiene que asumir: o el cliente o el profesional que rebaje el precio para no perder el trabajo.
El texto está en el BOE, pero no es definitivo: al ser un real decreto-ley, su continuidad depende de la convalidación en el Congreso.
Los requisitos del 10% que no se tocan
El condicionante nuevo se suma a los que ya existían. Y aquí se producen la mayoría de las regularizaciones.
- La construcción o rehabilitación de la vivienda debe haber finalizado al menos dos años antes del inicio de las obras.
- Los materiales aportados por el profesional no pueden superar el 40% de la base imponible.
- El contratante tiene que ser persona física que no actúe como empresario o profesional y usar la vivienda para uso particular, salvo comunidades de propietarios.
El umbral del 40% es el que más se incumple sin darse cuenta. En una reforma de 10.000 euros, 3.000 euros de materiales son un 30% y la operación aguanta el 10%; con 5.000 se va al 50% y se cae. Y al superarlo, el 21% se aplica a toda la ejecución de obra, no solo a los materiales.
Obras que cruzan diciembre: manda el devengo, no el presupuesto
¿Qué pasa con los trabajos empezados antes del 1 de diciembre y terminados después? La respuesta no está en la fecha del presupuesto firmado. Está en el devengo.
En las prestaciones de servicios, el IVA se devenga cuando se realiza la operación; los pagos anticipados devengan por lo efectivamente cobrado. Una reforma terminada en noviembre no cambia de tratamiento porque la factura se emita en enero, y los trabajos cuyo IVA se devengue desde el 1 de diciembre se examinan ya con la condición del pago.
Guardar los justificantes de pago no es opcional desde ahora. Presupuestos, facturas, recibos de los anticipos, y el extracto bancario que acredite cómo entró cada euro son la única defensa si Hacienda pregunta por qué se aplicó el 10%.
La otra cara: el 10% se amplía al alquiler habitual
El mismo real decreto-ley abre una puerta que el sector llevaba años pidiendo. La norma actual exige que el contratante sea persona física que no actúe como empresario o profesional y destine la vivienda a uso particular. La modificación permitiría aplicar el 10% a viviendas destinadas a alquiler habitual, incluso si el propietario es una empresa.
No vale para cualquier inmueble alquilado. Hay que acreditar el destino residencial y cumplir el resto de condiciones, incluida la antigüedad y el límite de materiales. El beneficio real es para albañiles, fontaneros, electricistas y pintores que trabajan con propietarios e inversores inmobiliarios y hasta ahora veían el 21% por defecto.
Lo que revela el Real Decreto-ley 29/2026
El 10% en reformas lleva años con dos candados: la antigüedad del inmueble y el 40% de materiales. El medio de pago no aparecía en la ecuación y Hacienda lo comprobaba poco, porque cruzar cada factura con el banco era caro. Ahora ese cruce es la comprobación más barata que existe: sin transferencia, no hay 10%.
El problema de fondo es que la condición la cumple el cliente, pero la responsabilidad es del profesional. Quien emite la factura y repercute el IVA es el autónomo; si el particular insiste en pagar en efectivo, el que responde ante Hacienda es él. En un sector donde el pago mixto es costumbre, eso abre dos tentaciones malas: repercutir el 21% y perder el trabajo, o no repercutirlo y quedarse con el riesgo.
La ampliación al alquiler habitual equilibra algo la balanza. Lo que decidirá el impacto real es el texto que salga del Congreso: si se mantiene el requisito del pago y cómo se acredita el destino residencial. Mientras tanto, dos cosas se pueden hacer ya: revisar los presupuestos tipo con una cláusula de medios de pago admitidos y avisar por escrito al cliente antes de empezar la obra.
Guía rápida del trámite
- 📅 Plazos: efectos desde el 01/12/2026. No hay solicitud: el requisito se aplica en la factura. El real decreto-ley está pendiente de convalidación.
- ✅ Requisitos clave: obra en vivienda con dos años de antigüedad, materiales por debajo del 40% de la base y pago por canal admitido.
- 🌐 Dónde solicitarlo: no existe trámite. Los criterios se consultan en la sede electrónica de la AEAT y el texto en el BOE.
- 💰 Importe o coste: 10% reducido frente al 21% general. En una obra de 10.000 euros, la diferencia es de 1.100 euros.
- ⚠️ Error a evitar: cerrar el presupuesto sin fijar el medio de pago y acabar aplicando el 21% con el precio ya pactado.