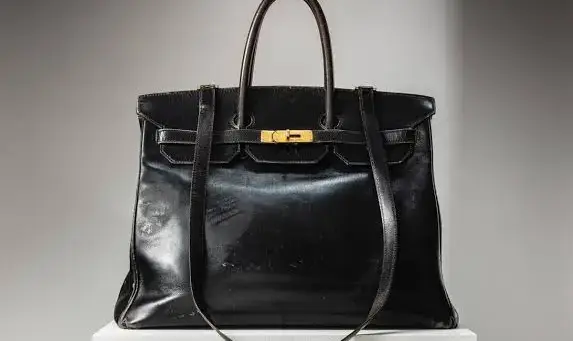
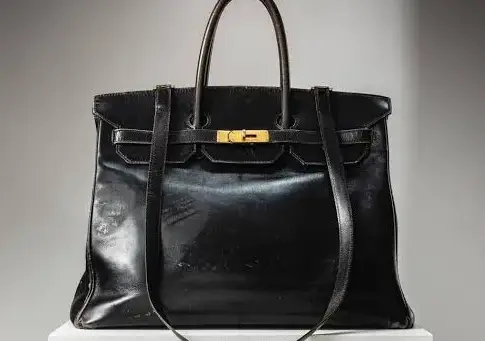
El bolso Birkin es hoy el activo tangible con mayor prima de reventa del mercado del lujo. Lo dibujó Jane Birkin en 1983 sobre una bolsa de mareo en pleno vuelo París-Londres y, cuatro décadas después, la inversión en bolso Birkin se ha consolidado como una de las asignaciones alternativas más discutidas y peor entendidas del patrimonio elevado.
Del boceto en una bolsa de mareo a la lista de espera de un año
La historia la reconstruye Marisa Meltzer en It Girl: The Life and Legacy of Jane Birkin, cuya edición de bolsillo llega ahora a las librerías. La actriz viajaba en primera clase con una cesta de mimbre destrozada —Jacques Doillon le había pasado el coche por encima días antes— y su compañero de asiento resultó ser Jean-Louis Dumas, consejero delegado de Hermès y sexta generación de la familia fundadora.
Birkin se quejó de que ninguna casa fabricaba un bolso mayor que el Kelly y más ligero que el Haut à Courroies. Dumas le pidió un boceto y ella improvisó un trapecio con dos asas sobre la bolsa de mareo del asiento delantero. Un mes después revisaba una maqueta de papel y muestras de piel. El prototipo definitivo exigió 40 horas de trabajo artesanal, el doble de las 20 que requiere un Kelly.
El primer ejemplar se entregó en 1984: piel box negra, herrajes de latón dorado, costura de silla, iniciales JB grabadas y correa al hombro. Costaba 2.000 dólares de la época, unos 6.000 actuales según el ajuste por inflación que recoge Meltzer. Hermès nunca ha hecho campañas con celebridades y, como compañía privada, jamás ha publicado cuántas unidades produce. Esa opacidad ha sido, probablemente, su mejor herramienta comercial.
El salto cultural llegó con las celebridades fotografiadas con el bolso en el antebrazo y con la televisión. En un episodio de Sex and the City de 2001, Samantha Jones lo resumía con una frase que el sector sigue citando: «No es un bolso, es un Birkin». A partir de ahí la demanda dejó de ser parisina y se volvió global.
La escasez del Birkin no es un accidente de producción: es una decisión de comunicación sostenida durante cuarenta años.
La prima de reventa y el verdadero suelo del activo
Los operadores del mercado secundario sitúan la prima entre el 40% y el 120% sobre el precio de boutique, en función del modelo, la piel y el tamaño. Las referencias más líquidas —Birkin 25 y 30 en Togo y Epsom, en colores neutros— son las que mejor aguantan. Las pieles exóticas y los formatos de 35 centímetros o más pierden profundidad de comprador. La lista de espera en boutique supera el año en la mayoría de plazas europeas y en Estados Unidos.
Ahí está la clave que casi nadie separa. El comprador de boutique paga tarifa y asume un coste de oportunidad: el tiempo. Quien compra en reventa paga la prima y, desde ese momento, su rentabilidad depende de que la prima se mantenga o crezca. Son dos operaciones distintas y con perfiles de riesgo incomparables.
El Birkin apenas tiene competencia estructural. El Jackie de Gucci, nombrado por Jacqueline Kennedy, y el Lady Dior, por Diana de Gales, jamás han sostenido una curva de precio comparable. La razón no es estética: es la integración vertical de Hermès, que controla curtidos, talleres y distribución sin intermediarios y produce de forma deliberadamente inferior a la demanda.
El Birkin no compite con otros bolsos: compite con el oro como reserva de valor portátil. Ese es el marco correcto para valorarlo.
Qué compra realmente el inversor que adquiere un Birkin
Llevo años siguiendo este mercado y mi lectura es que el Birkin ha dejado de ser un bolso para convertirse en un bono perpetuo con cupón incierto. La rentabilidad de dos dígitos que se le atribuye se calculó en el ciclo de tipos cero, cuando el dinero barato empujó todos los coleccionables. Con tipos reales positivos, el activo ha entrado en una fase más plana: los índices de bolsos de lujo crecen ahora en un dígito medio.
Eso no lo invalida. Lo reposiciona. Para un family office, aporta tres cosas que una cartera de renta variable no tiene: correlación baja con los mercados financieros, valor de uso —no genera coste de conservación como el vino o el coche clásico— y liquidez razonable en el tramo de 8.000 a 40.000 euros. Por encima de esa horquilla, el comprador tarda meses en aparecer.
Los riesgos son concretos. El primero, la autenticación: el mercado de réplicas obliga a peritar cualquier operación relevante y eso encarece la transacción. El segundo, la política de precios de Hermès, porque cada subida de tarifa en boutique comprime la prima relativa del mercado secundario. El tercero, el riesgo de gusto: ningún activo cuya demanda depende del deseo de una élite global tiene suelo garantizado.
El hito que conviene vigilar está a la vuelta de la esquina. Hermès publica sus ingresos del tercer trimestre de 2026 a finales de este mes, y la evolución de marroquinería —la división de mayor margen del grupo— indicará si la casa mantiene la restricción de oferta. En paralelo, las subastas de accesorios de colección de finales de año darán el termómetro real de la liquidez en el tramo alto.
💎 Veredicto Wealth
El Birkin es un activo de preservación de capital para patrimonios con horizonte superior a cinco años, no una vía de revalorización rápida. El riesgo a vigilar es la liquidez por encima de 40.000 euros, donde la prima depende de encontrar al comprador adecuado.