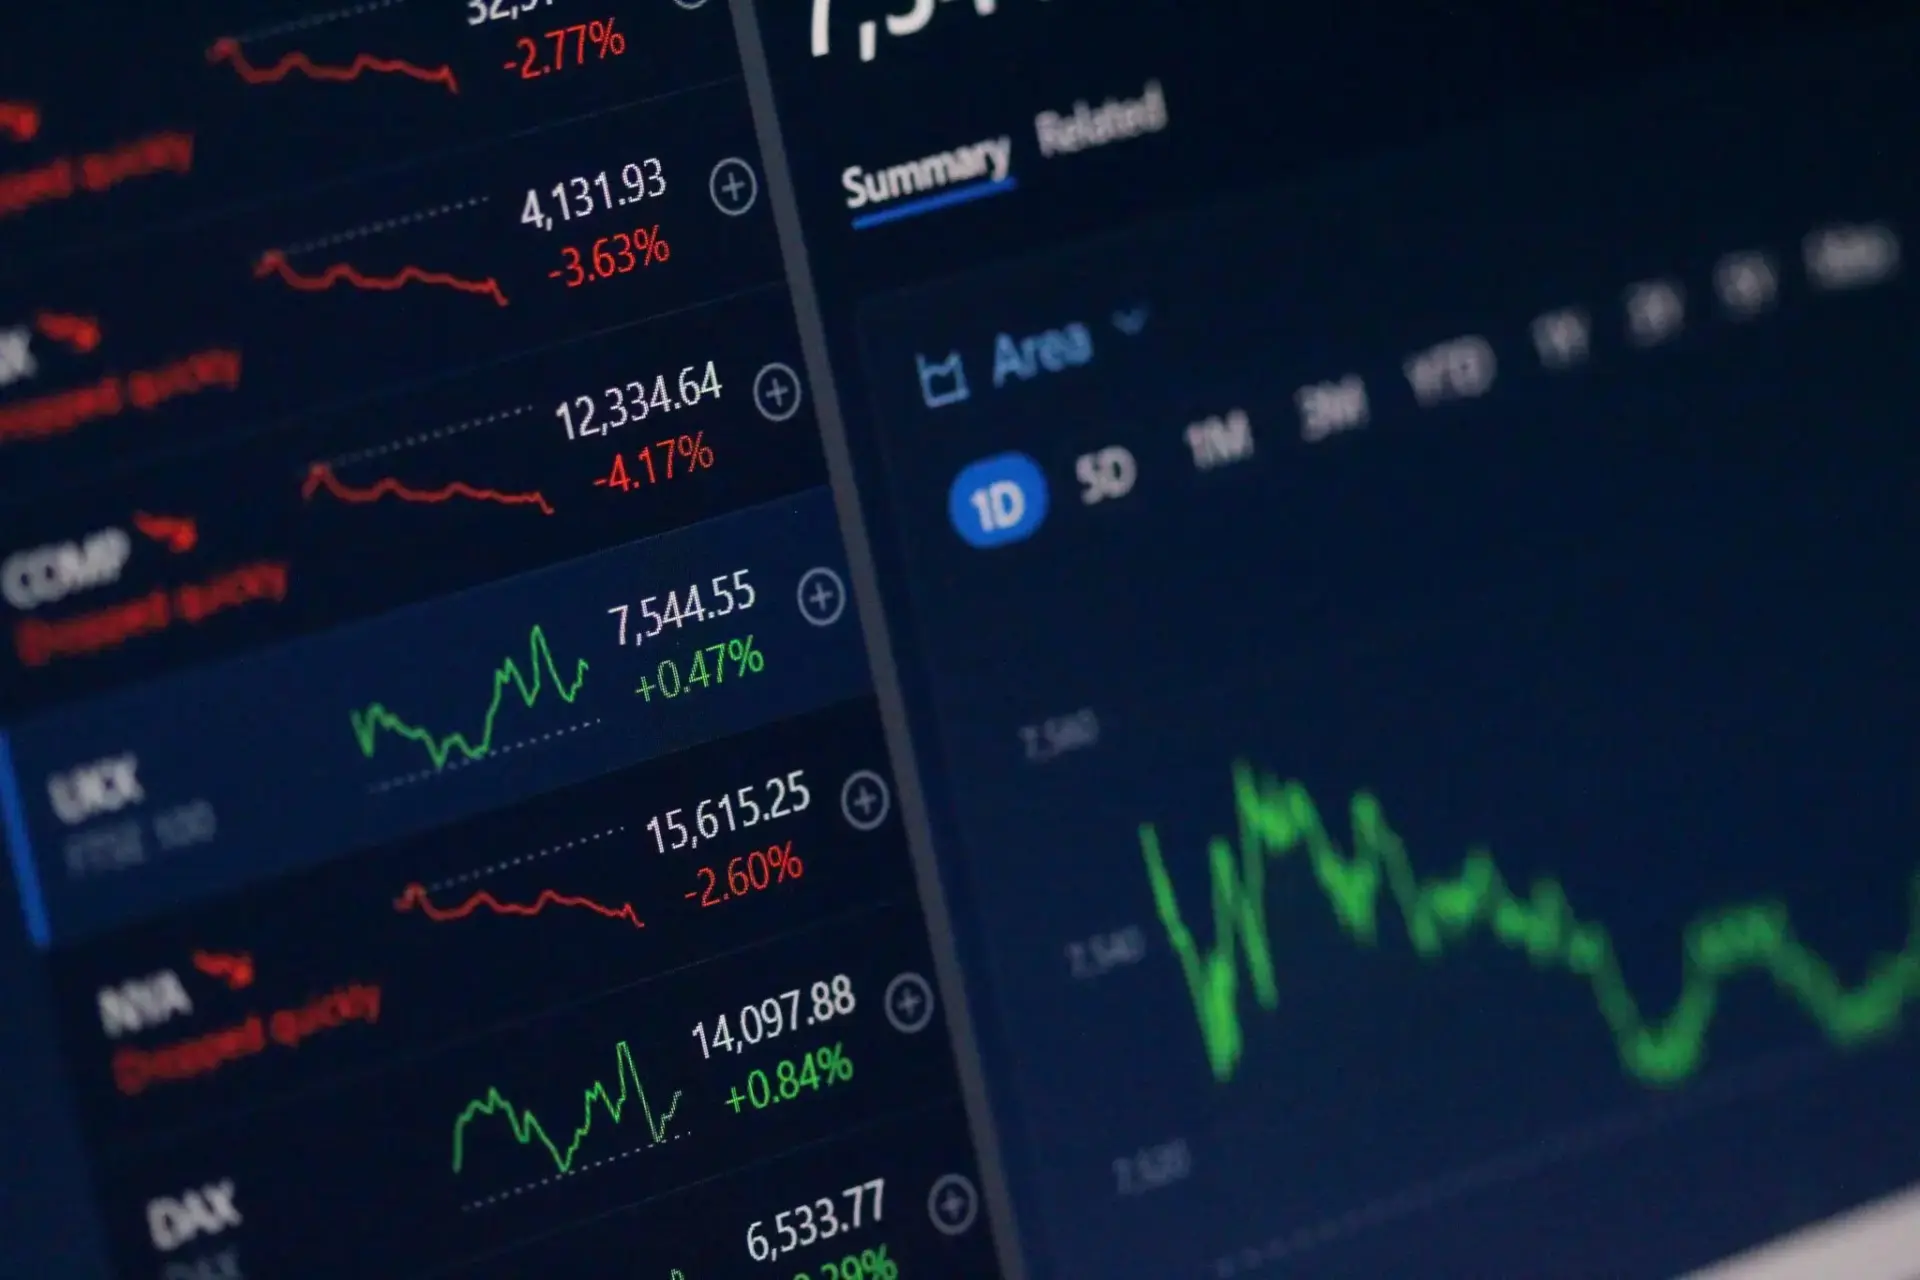
La caída del Nasdaq superó el 2% en la última jornada y arrastró al complejo de semiconductores a su peor racha desde 2008.
El balance semanal es peor de lo que sugiere ese único dato: el índice tecnológico de referencia se deja un 4,5% en la semana, según recoge Expansión, mientras el resto de Wall Street aguanta con resultados mixtos. No es un desplome generalizado. Es una rotación con dedo acusador.
Los semiconductores firman su peor racha desde 2008
El castigo se ha concentrado en el eslabón que más ha subido en los últimos dos años. Los fabricantes de chips encadenan su peor racha desde 2008, un registro que no dice nada del negocio y bastante de quien compró: carteras muy concentradas, valoraciones exigentes y poco margen para absorber sustos.
La concentración hace el resto. Un puñado de valores explica una parte desproporcionada del peso del índice. Cuando la subida se apoya en pocas manos, la salida se hace por la misma puerta y el Nasdaq entero parece tambalearse aunque la economía real siga su curso.
Los índices neoyorquinos mostraron resultados mixtos esta semana. Traducido: el dinero no se ha marchado de casa, ha cambiado de habitación. Los sectores menos tecnológicos recogieron parte del flujo que abandonaba el high tech, y ese movimiento explica mejor el ánimo del parqué que cualquier titular sobre recesión.
La deuda que financia la IA entra en el debate
El origen del nerviosismo no está en la demanda de cómputo. Está en la factura. Buena parte del despliegue de centros de datos para inteligencia artificial se financia con deuda, y esa deuda ha salido de los balances de las grandes tecnológicas para instalarse en el mercado de crédito privado, en fondos especializados y en vehículos que prometen rentabilidades atadas a contratos de largo plazo.
Al mercado no le asusta la inteligencia artificial. Le asusta la letra pequeña con la que se está pagando.
Mientras el dinero era barato, la estructura no importaba. Con el coste de la financiación más alto, cualquier revisión a la baja de las previsiones de ingresos obliga a recalcular el pasivo. Ahí está la deuda vinculada a la IA que los inversores han empezado a mirar con lupa, según CNN en Español.
Nadie discute que la inversión en capacidad de cálculo sigue siendo enorme. La discusión es otra: cuánto de ese despliegue se sostiene sobre contratos firmes y cuánto sobre expectativas. Es la diferencia entre un capex y una apuesta.
Hay un problema adicional de relojería. El crédito privado no cotiza todos los días ni publica un precio visible cada mañana, de modo que la señal llega con retraso y, cuando aparece, suele aparecer de golpe.
La cadena, además, es conocida y no es opaca: quién construye el centro de datos, quién lo arrienda, quién firma el contrato de suministro y quién pone el dinero. El problema aparece cuando cada eslabón da por buena la solvencia del siguiente sin auditar el conjunto.
CoreWeave, el canario de la mina
Si hay un nombre que resume el episodio, ese es CoreWeave. La compañía, que alquila capacidad de cómputo a quien no quiere construirla, ha crecido a un ritmo sin parangón en el sector combinando contratos plurianuales con un apalancamiento considerable. Cuando el mercado cuestiona la deuda del sector, lo primero que hace es mirar a quien más depende de ella.
Su comportamiento bastó para provocar un giro en el comercio de la IA: entradas en utilities, en defensivos y en nombres con caja y poca deuda; salidas de los proveedores de infraestructura más endeudados. La rotación no es una huida del tema de moda. Es una reasignación de riesgo dentro del mismo tema.
Conviene poner el episodio en su sitio. En 2008 el problema era la solvencia del sistema financiero; hoy es la estructura de financiación de un segmento concreto de la economía. La escala no es comparable. La mecánica, en cambio, guarda un parecido incómodo: activos de larga vida financiados con pasivos que hay que refinanciar y una cadena de intermediarios que confía en que el de al lado haya hecho los deberes.
Mi lectura es que el mercado está haciendo un trabajo útil. Lleva dos años descontando que toda la inversión en IA acabaría convirtiéndose en ingresos con margen alto, y ese supuesto nunca fue homogéneo: vale para quien vende el chip y mucho menos para quien lo alquila con dinero prestado. Que se exija transparencia sobre contratos y vencimientos no rompe el ciclo. Lo hace más sólido, o al menos más honesto.
El riesgo real no es una corrección del 5% en el Nasdaq. Es que el crédito privado empiece a pedir prima por prestar a las infraestructuras de IA y que ese coste acabe trasladándose al precio del cómputo. Si ocurre, el ajuste no se queda en las pantallas de cotizaciones.
La próxima cita está a la vuelta de la esquina: las cuentas del tercer trimestre de las grandes tecnológicas, que se publican en las próximas semanas. Ahí se verá si la caída del Nasdaq fue un susto de posiciones o el primer aviso de algo más largo. Los pedidos de capex, el endeudamiento declarado y el calendario de vencimientos dirán más que cualquier gráfico de precio.