
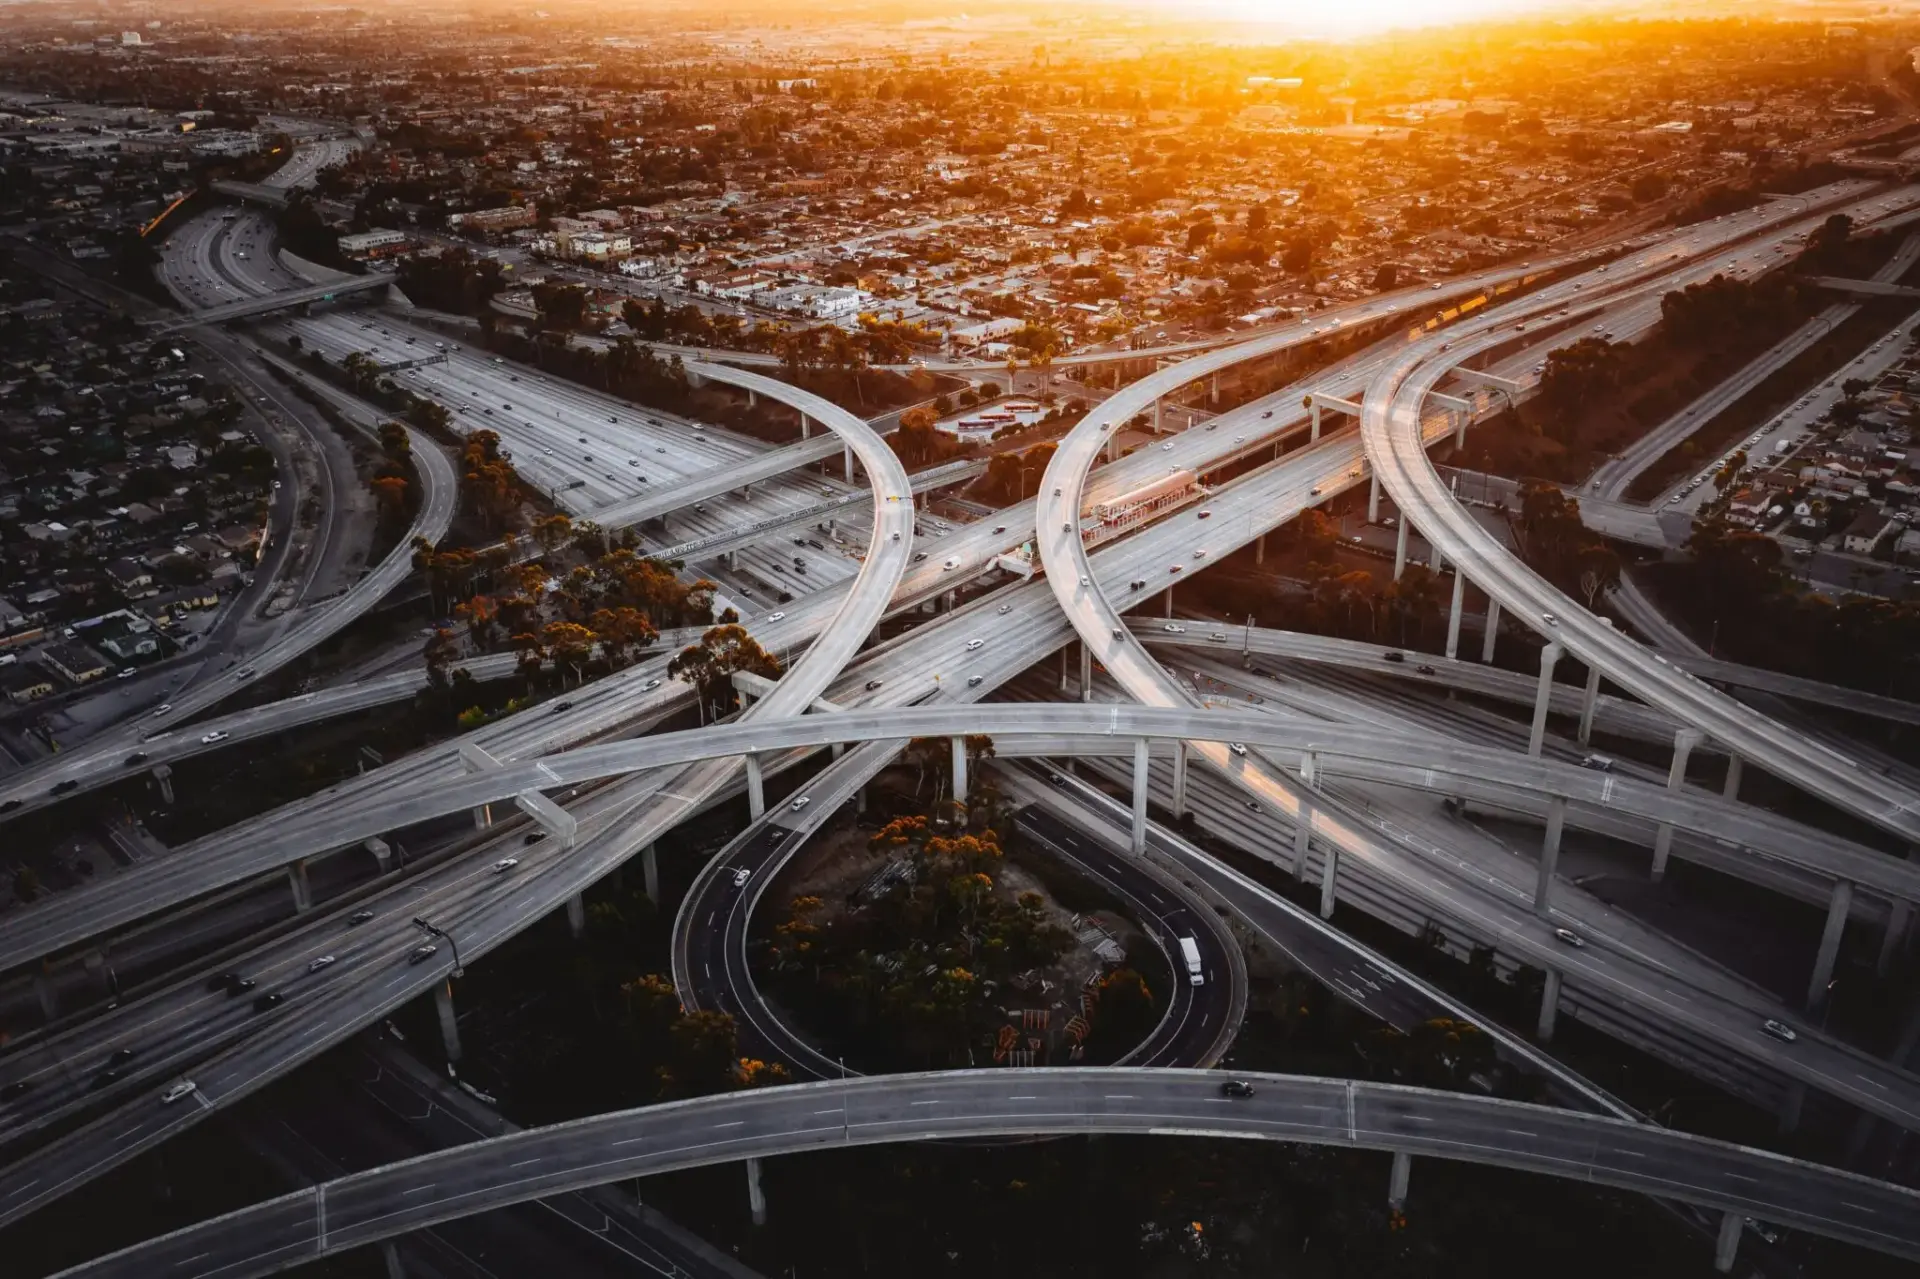
Ferrovial se ha adjudicado en Atlanta su primer gran proyecto de carriles exprés en Georgia. El consorcio Top End Mobility Group, liderado por la compañía española, ha sido seleccionado por el Departamento de Transporte de Georgia para financiar, diseñar, construir, operar y mantener la fase 1 de los carriles exprés de la I-285 East, con un valor de construcción estimado de 8.900 millones de dólares, alrededor de 8.000 millones de euros.
La operación no es menor. Es la mayor adjudicación de este tipo en el estado y coloca al grupo que preside Rafael del Pino en un mercado, el de los corredores gestionados junto a socios públicos, donde ya opera con activos maduros en Dallas-Fort Worth, Charlotte y Washington D.C. El socio privado que acompaña a Ferrovial en el consorcio es Tikehau Star Infra.
Un contrato de largo plazo: financiar, construir, operar y mantener
El acuerdo cubre el ciclo completo del activo y se extiende durante décadas. La primera fase comprende unos 33,8 kilómetros de carriles exprés, además de las conexiones clave entre la I-285, la I-85 y la SR 400, los nudos que hoy concentran buena parte del tráfico pesado del norte de Atlanta.
El Departamento de Transporte de Georgia trabajará en exclusiva con Top End Mobility Group para avanzar en las siguientes fases. Cuando se completen todas, el corredor sumará alrededor de 60,35 kilómetros de nuevos carriles exprés en cada sentido y conectará centros empresariales, laborales, y residenciales de los condados de Fulton y DeKalb.
Ferrovial no aterriza en Georgia de cero. Está presente en el estado desde hace más de una década a través de sus negocios de construcción y ya ha desarrollado carriles exprés gestionados en otras áreas metropolitanas en expansión. El patrón se repite: entra en en corredores congestionados, aporta capital y conserva la explotación a largo plazo.
La adjudicación refuerza el modelo concesional que Ferrovial ya opera en Texas y Carolina del Norte, pero traslada el riesgo de construcción y de demanda a un estado en el que aún no explotaba peajes.
Ignacio Madridejos, consejero delegado de Ferrovial, situó la adjudicación en ese contexto: ‘La I-285 East representa nuestro primer proyecto de carriles exprés en Georgia y marca un hito importante para Ferrovial en un estado en el que estamos presentes desde hace más de una década’.
El directivo añadió que la operación demuestra la capacidad del grupo para desarrollar ‘infraestructuras complejas y a gran escala’ y anticipó una colaboración estrecha con los socios públicos y privados para mejorar la conectividad del área metropolitana y crear valor a largo plazo. El detalle de la operación se recoge en la información pública de la compañía.
Qué implica para la cotización y para el backlog estadounidense
Conviene separar dos magnitudes. Los 8.000 millones de euros corresponden al valor de construcción del conjunto del proyecto, no a la facturación que Ferrovial reconocerá este ejercicio ni el que viene. El impacto en la cuenta de resultados llegará escalonado, en función del calendario de obras y del cierre financiero, que todavía no tiene fecha pública ni consta en los registros de la CNMV.
La reacción en bolsa tampoco se ha producido aún. El anuncio se comunicó a última hora del jueves 15 de octubre, con el mercado español ya cerrado, de modo que la sesión del viernes 16 será la primera en descontar la noticia. Ferrovial cotiza en el IBEX 35 y su división estadounidense es, desde hace varios ejercicios, el principal argumento de valoración del consenso.
Eso sí, el mercado ya ha premiado varias veces la tesis americana. La exigencia ahora es otra: que las adjudicaciones se traduzcan en caja. Una cosa es engrosar la cartera de proyectos y otra muy distinta convertir ese volumen en flujo de caja libre disponible para el accionista, y ahí el calendario de maduración de los peajes gestionados pesa más que el titular de la adjudicación.
El riesgo que nadie descuenta: peajes, tráfico y competencia por el capital
El modelo de carriles exprés estadounidense no es homogéneo. En algunos corredores el operador cobra un canon fijo por disponibilidad y traslada el riesgo de tráfico a la administración; en otros asume directamente la demanda y depende de que los conductores paguen por saltarse el atasco. La diferencia entre un esquema y otro puede valer cientos de millones a lo largo de la concesión, y la letra pequeña del contrato de la I-285 East aún no está detallada públicamente.
Ferrovial tiene experiencia en ambos mundos. Sus activos de Dallas-Fort Worth son la referencia de la compañía en carriles gestionados, y el grupo lleva años defendiendo que la congestión estructural de las grandes áreas metropolitanas del sur de Estados Unidos sostiene los volúmenes al margen del ciclo económico. Es un argumento razonable, aunque no infalible. El precedente de la SH 130 en Texas, un corredor de peaje que acabó en reestructuración tras estimaciones de tráfico demasiado optimistas, sigue citándose en los comités de inversión como recordatorio de que este negocio no es una renta fija disfrazada.
El segundo riesgo no es técnico, sino de asignación de capital. Georgia entra en la lista de estados donde Ferrovial quiere crecer, pero el grupo compite por los mismos proyectos con ACS, Acciona y Sacyr, y también con los grandes operadores canadienses y australianos que llevan dos décadas pujando en Norteamérica. Cuanto más se ensancha el mapa, más difícil resulta mantener el retorno sobre el capital invertido que la compañía exhibe en sus mercados consolidados. La clave, en mi lectura, no es cuántos kilómetros se adjudiquen, sino a qué tasa interna de retorno se adjudican. El cierre financiero de esta primera fase es el hito que permitirá ponerle número, y hasta entonces la cifra de 8.900 millones de dólares funciona más como titular que como dato contable.
Veredicto Merca2
Cotización al cierre o apertura: El comunicado se difundió a las 21:07 del jueves 15 de octubre, con el mercado ya cerrado, por lo que el precio no incorpora la adjudicación. La sesión del viernes 16 será la primera en descontar los 8.900 millones de dólares del proyecto.
Clave técnica: La fase 1 aporta 33,8 kilómetros y el perímetro completo alcanza los 60,35 kilómetros en cada sentido, casi el doble. El seguimiento debe centrarse en el cierre financiero del paquete, sin el cual la adjudicación no se transforma en ingresos recurrentes.
Apunte macro: La conversión a euros es sensible al cruce: 8.900 millones de dólares equivalen a unos 8.000 millones de euros, un tipo implícito de 1,11 dólares por euro. Un movimiento del 5% en el billete verde altera la cifra en más de 400 millones de euros.








