
A las puertas de la publicación de los ingresos del tercer trimestre el 15 de octubre, la firma italiana Brunello Cucinelli se consolida como el gran valor refugio del sector del lujo global. En un contexto marcado por la desaceleración del consumo aspiracional y el castigo generalizado a las valoraciones bursátiles de las grandes casas de moda, la marca con sede en Solomeo destaca por un modelo de negocio fuertemente blindado.
En este contexto, el enfoque ininterrumpido en el segmento de ultralujo y en la cohorte de clientes de altísimo patrimonio neto, le permite a la casa de lujo desacoplarse así de los vientos en contra del mercado. No obstante, hay que ser conscientes de que los obstáculos para el sector del lujo se hacen más evidentes tras el primer semestre de 2026, dado el contexto macroeconómico y geopolítico actual.
Sin ir más lejos, el experto de RBC Capital Markets, Nikolaos Lafioniatis, señala que, «elevamos la calificación de Brunello Cucinelli a ‘Superior al Mercado’ y mantenemos nuestro precio objetivo en 100 euros. El posicionamiento de lujo absoluto y la exposición casi en su totalidad a personas de alto patrimonio neto ofrecen un grado de defensividad que se está volviendo cada vez más atractivo a medida que el ciclo macroeconómico se vuelve más desafiante».

Fuente: Agencias
La fortaleza operativa de Brunello Cucinelli
En este contexto, tanto los expertos de RBC Capital Markes como los de Jefferies coinciden en un diagnóstico fundamental, y es que la propuesta comercial de Brunello Cucinelli sigue ofreciendo un rendimiento operativo líder en la industria de la moda. Concretamente, desde RBC han elevado la recomendación sobre el valor a Sobreponderar fijando un precio objetivo de 100 euros; mientras que Jefferies reitera una postura más neutral de Mantener con un precio objetivo de 88 euros.
Siguiendo esta línea, para el tercer trimestre de 2026 de la casa de lujo, las estimaciones de ambas firmas convergen en una cifra de facturación cercana a los 372 millones de euros, frente a los 371 millones del consenso de mercado, lo que supone un sólido crecimiento orgánico de las ventas superior al 12% frente a un 10,8% reportado considerando el impacto adverso de las divisas de unos 160 puntos básicos.
«La entrega comercial de Brunello Cucinelli sigue impresionando»
James Grzinic, Jefferies
El motor de este desempeño para Brunello Cucinelli continúa siendo el canal de venta directa al consumidor, donde se anticipan avances de doble dígito, entre el 14,7% de Jefferies y el 16,0% orgánico de RBC Capital Markets, respaldados por la alta productividad de sus boutiques y una contribución predecible de nuevas aperturas de entre el 4% y el 5% anual. Por su parte, el canal Wholesale mantendrá un comportamiento más moderado pero estable, afianzado en sus relaciones a largo plazo con unos 400 clientes multimarca seleccionados.
No obstante, por áreas geográficas, el impulso del mercado estadounidense sigue marcando la diferencia. Brunello Cucinelli cuenta con la mayor exposición al cliente americano de su sector, con alrededor del 38% de sus ingresos, una ventaja estructural. Las dinámicas de creación de riqueza en EE. UU., impulsadas por la revalorización de los mercados bursátiles y un crecimiento constante de la población millonaria con alrededor de 500.000 nuevos clientes potenciales al año), protegen a Brunello Cucinelli de las fluctuaciones del consumo masivo.
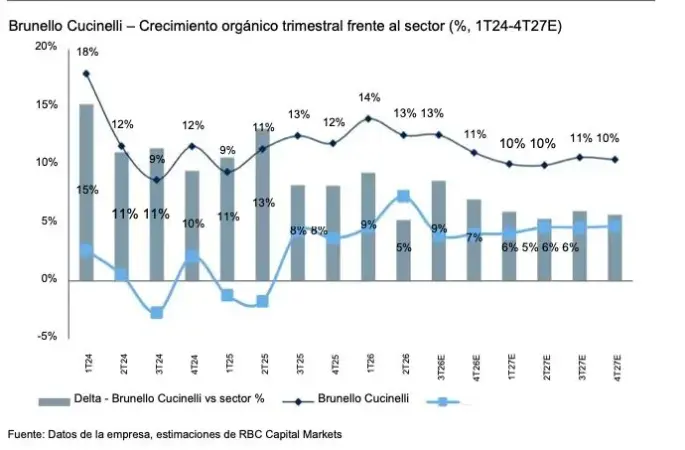
Fuente: Jefferies
Por su parte, en Europa y Asia, las ventas proyectadas también registran avances sólidos de un solo dígito alto y doble dígito respectivamente (Asia 10,0% a 10,5%), confirmando que Brunello Cucinelli mantiene su poder de atracción sin necesidad de diluir su exclusividad con líneas aspiracionales de menor precio. Ante este panorama, se prevé que la dirección de la compañía eleve o sitúe en la parte alta su guía oficial de crecimiento orgánico para el conjunto del ejercicio 2026, pasando del actual 10%-11% hacia cotas del 11% al 12,5%.
La encrucijada de la valoración entre Jefferies y RBC Capital Markets
A pesar de la impecable ejecución comercial, la gran discrepancia entre las firmas de inversión, Jefferies y RBC Capital Markets radica en la valoración bursátil de la compañía. Brunello Cucinelli cotiza actualmente a un múltiplo sobre beneficios estimado para 2027 de aproximadamente de 30 veces a 32 veces, con un precio de alrededor de 80,5 euros por acción.
Por un lado, desde la perspectiva de RBC Capital Markets, el ajuste sufrido por la cotización a lo largo del año representa una oportunidad de entrada idónea. «El crecimiento esperado del beneficio por acción superará incluso al de gigantes tradicionales como Hermès en alrededor del 7%, gracias a la menor escala de la base de ingresos de Brunello Cucinelli (alrededor de 1.500 millones de euros frente a los 8.000 millones de la división de marroquinería de Hermès), lo que le otorga mayor margen de expansión», apuntan los expertos.

Fuente: Merca2.
Por el contrario, Jefferies adopta una visión más prudente, advirtiendo de que el contexto macroeconómico y la descalificación generalizada del sector del lujo actúan como un techo para la expansión de múltiplos. Según el análisis de Jefferies para Brunello Cucinelli, cotizar a un PER 2027 de 32 veces supone mantener una prima del 12% respecto a los pares de ultralujo, como Hermès y Ferrari, cuyo promedio histórico post-COVID es del 5% y una prima del 31% sobre el sector del lujo general.