El centro de datos Huawei en Horinger dispone de 286 MW eléctricos y solo el 7% del cómputo de Colossus 2. La energía sobra. Los chips, no.
Claves de la operación
- 113.000 aceleradores propios y una equivalencia incómoda. El campus de Mongolia Interior reparte unos 105.000 Ascend 910C y 8.000 Ascend 910B, lo que Epoch AI traduce en unas 81.000 GPU Nvidia H100.
- Un catorce veces por debajo de Tennessee. Colossus 2, el complejo de xAI, multiplica por 14 la capacidad del recinto chino, y su ampliación prevista para 2028 no recorta la distancia.
- Europa libra la misma batalla con otro límite. Mientras China se topa con el silicio, en España y en el resto de la UE el freno es la capacidad de evacuación eléctrica y la tramitación urbanística de los nuevos campus.
El cuello de botella ya no está en el tendido eléctrico, está en el silicio
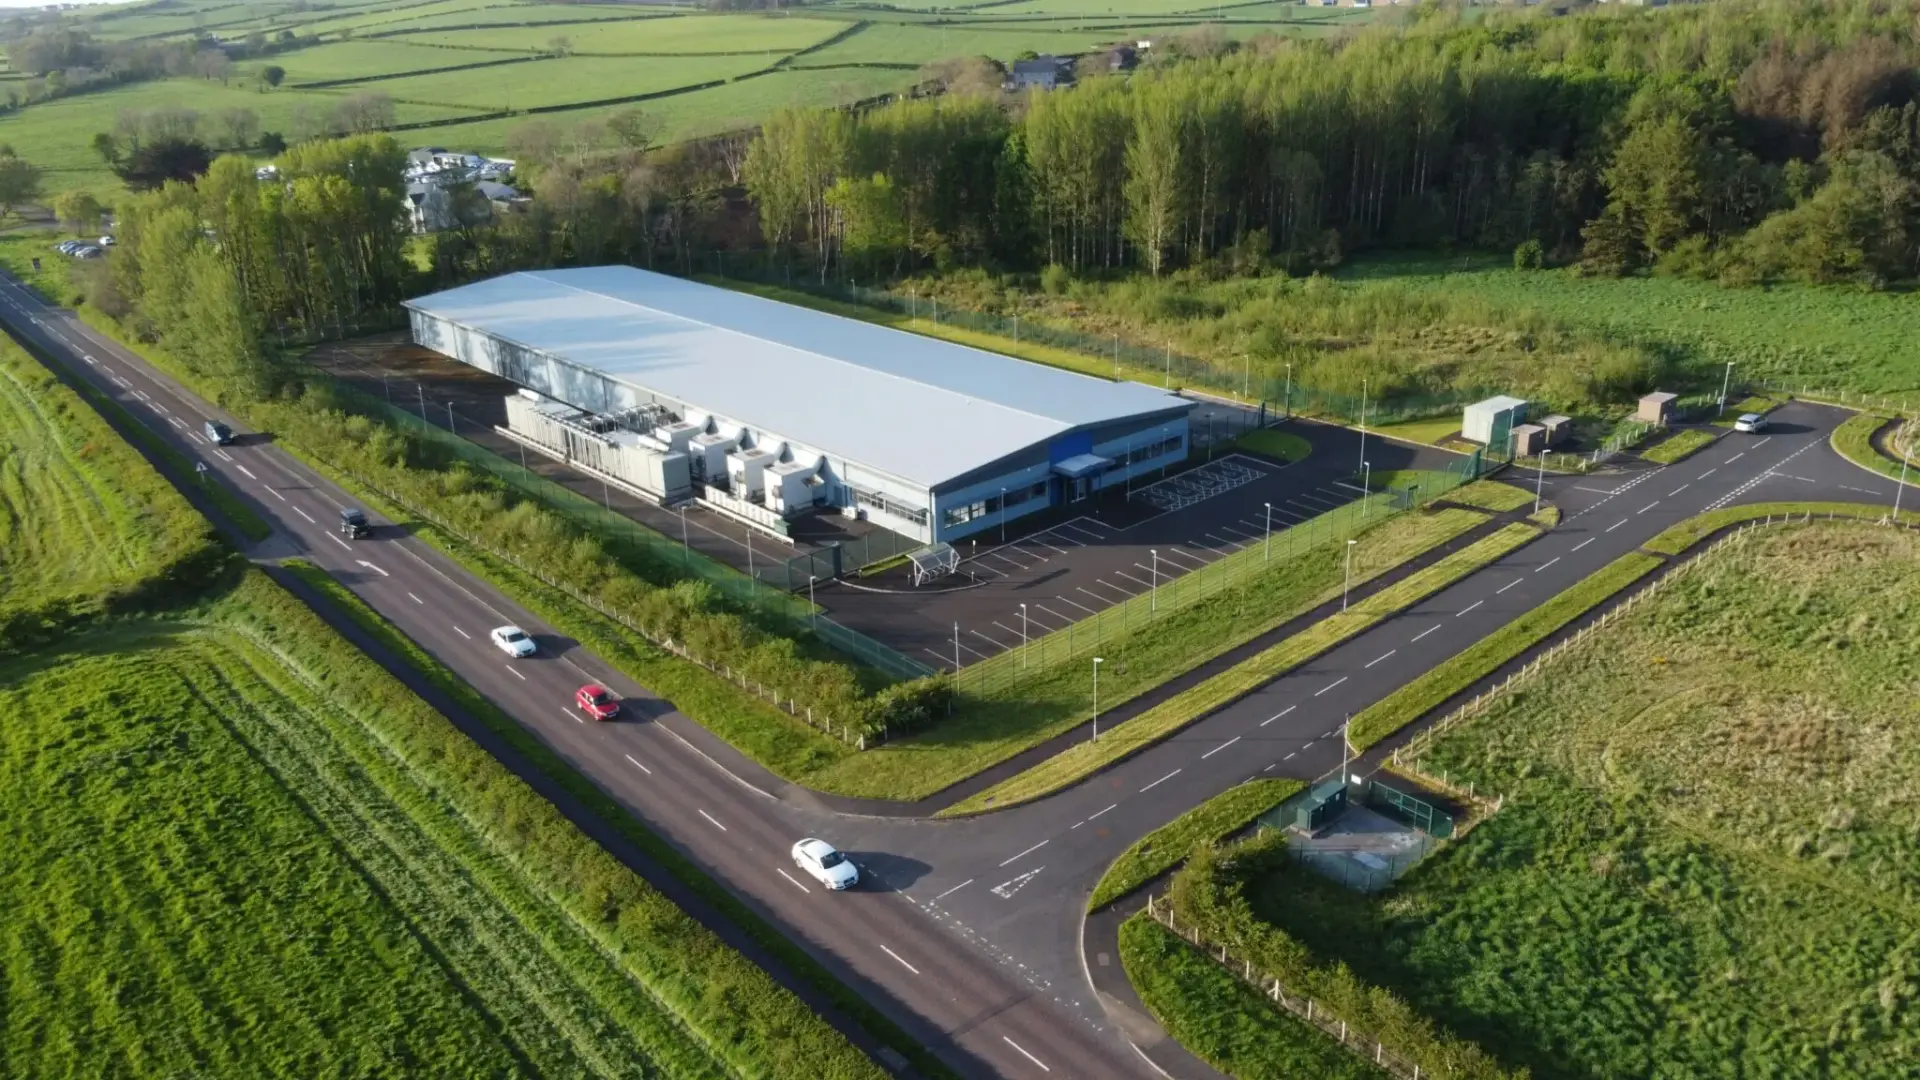
Las imágenes de los satélites Copernicus Sentinel y del estadounidense Vantor permiten ver el campus de Horinger, en la región autónoma de Mongolia Interior, como lo que es: cuatro edificios de refrigeración densa, de los que tres ya están operativos, con una potencia conjunta de 286 MW. El instituto Epoch AI ha reconstruido la capacidad del recinto sin un solo dato oficial, contabilizando torres y midiendo su huella desde la órbita.
Dentro conviven, según esa estimación, unos 105.000 aceleradores Ascend 910C y 8.000 Ascend 910B. Traducido a la unidad de medida del sector, equivalen a unas 81.000 GPU Nvidia H100. Es el mayor centro de datos de Huawei en China y, a la vez, apenas un 7% de Colossus 2, el complejo que xAI opera en Tennessee.
286 MW instalados y una subestación de 304 MW: la aritmética del sobredimensionamiento
El método importa tanto como el resultado. Epoch AI no ha leído balances: ha contado las torres de refrigeración, ha medido su tamaño y de ahí ha deducido cuánto calor pueden disipar y, por tanto, cuánta energía consumen. El cálculo se cruza con dos referencias físicas que aparecen en las imágenes, una subestación de 304 MW y un parque de generadores de respaldo de 230 MW. A ojo de satélite, y con bastante precisión.
La brecha real es de silicio. Los análisis de SemiAnalysis sitúan a los chips más recientes de Nvidia un 2,5 veces por encima de los aceleradores chinos en eficiencia. A igualdad de potencia eléctrica, un centro de datos chino rinde un 40% del estadounidense. La propia Huawei reconoce que su Ascend 910C, lanzado en 2025, se queda en el 76% del rendimiento de un H100.
China ha resuelto el problema que Europa todavía discute en los tribunales: la electricidad ya está. Lo que falta es el chip que la convierta en cómputo.
El calendario tampoco invita al optimismo. El campus hermano de Wuhu aspira a reunir unos 151.000 H100 equivalentes en diciembre de 2027, y Horinger prevé añadir un edificio y crecer más de un 70% en 2028. Colossus 2 se ampliará en ese mismo periodo, de modo que la distancia relativa puede incluso crecer. Epoch AI sostiene que la brecha no se cerrará en esta década.
Lo que el sobredimensionamiento chino revela sobre la España de los centros de datos
Huawei fue durante años uno de los proveedores de referencia de Telefónica en España, hasta que el marco de seguridad para el 5G aprobado en 2022 apartó a los fabricantes considerados de riesgo de las redes de nueva generación. La compañía china cambió las antenas por la nube y los servicios. El modelo que ahora despliega en Mongolia Interior es el inverso al europeo: levanta capacidad eléctrica antes de tener los chips que la justifiquen, mientras aquí se instala la potencia de cálculo y se espera meses por un punto de conexión.
El riesgo del plantea chino no es quedarse sin luz, sino acumular activos infrautilizados si la fabricación nacional de semiconductores no acompaña. 286 MW de carga contratada sin cómputo equivalente son coste fijo y amortización antes que ingresos. Los 304 MW de subestación que Epoch AI identifica en las imágenes no responden a una necesidad actual, sino a una apuesta por el suministro que llegará cuando la fotolitografía china lo permita. Eso puede tardar.
En España el debate es otro. Los proyectos anunciados en Aragón por AWS, junto a los campus previstos en Madrid y Cataluña, compiten por capacidad de evacuación eléctrica, por agua para refrigeración y por suelo industrial con conexión de alta tensión. La ventaja competitiva no está en el megavatio disponible, sino en el plazo de tramitación. Un promotor europeo mide su proyecto en años de permisos; Huawei mide el suyo en edificios terminados.
Conviene seguir el hito de diciembre de 2027, cuando Wuhu debería alcanzar los 151.000 H100 equivalentes, y la ampliación de Horinger al año siguiente. Si el Ascend de nueva generación recorta la desventaja del 76% frente a Nvidia, el sobredimensionamiento eléctrico chino pasará de ser un exceso de prudencia a una ventaja estructural. Si no lo hace, tendremos el mayor parque de refrigeración del mundo alimentando una fracción del cómputo global. Y eso también es una respuesta.