España supera los 20 millones de líneas de banda ancha y consolida su liderazgo en fibra en Europa

España rebasó en julio los 20 millones de líneas de banda ancha fija por primera vez. La estadística mensual de la CNMC deja la penetración del servicio en 40,3 líneas por cada 100 habitantes y confirma un liderazgo europeo en fibra que ya no sostiene una única operadora.

La fibra absorbe todo el crecimiento y el cable pierde 260.000 líneas en un año

El mercado sumó 72.542 conexiones nuevas en el mes, un avance que se explica casi por completo por la tecnología FTTH. La fibra óptica alcanzó los 18,3 millones de accesos tras registrar 64.804 altas netas, mientras el cable (HFC) perdió 23.853 líneas y se quedó en 888.000. Hace un año esas mismas redes sumaban 1,15 millones de líneas, de modo que han dejado por el camino más de 260.000 clientes en doce meses.

La migración de de cobre a fibra y el apagón progresivo de la red antigua explican buena parte del movimiento. Los operadores llevan años cerrando centrales de cobre y trasladando clientes a la red nueva, una operación que abarata el mantenimiento pero exige inversión previa. El resultado es un parque cada vez más homogéneo: más de nueve de cada diez accesos fijos son ya de fibra hasta el hogar.

El FTTH ha dejado de ser un argumento comercial para convertirse en el estándar del mercado español. Cualquier operador que compita hoy en banda ancha tiene que hacerlo sobre fibra propia o alquilada, y quien no dispone de ninguna de las dos cosas se queda directamente fuera de la conversación.

Masorange pierde cuatro puntos de cuota y Digi ya es el cuarto operador por tamaño

fibra óptica España

El reparto de cuota es lo más revelador de la estadística. El grupo surgido de la fusión de Orange y MásMóvil ha pasado del 39% de julio de 2024 al 35% de julio de 2026. Telefónica cede dos puntos, del 33% al 31%, y Vodafone otros dos, del 15% al 13%. El gran ganador es Digi, que ha escalado del 9% al 15% de cuota en apenas dos ejercicios, mientras los operadores regionales y locales han elevado su peso del 3% al 6%.

En móvil, España cerró julio con 63,608 millones de líneas, un 0,58% más que el mes anterior, y una penetración de 128 líneas por cada 100 habitantes, 1,5 puntos por encima de la registrada un año antes. La portabilidad sigue siendo el termómetro de la competencia: 491.629 cambios de operador en el mes, un 1,4% más que en julio de 2025. Digi (+44.206) y Movistar (+19.414) cerraron con saldo neto positivo; Vodafone (-2.296), Masorange (-56.741) y el conjunto de los operadores móviles virtuales (-4.583) lo cerraron en negativo. Las líneas máquina a máquina se situaron en 57,67 millones,, un 1,25% más que en junio.

España no lidera Europa en fibra porque desplegar aquí sea más barato, sino porque la competencia se ha librado a golpe de red.

El liderazgo en fibra no resuelve la presión sobre los precios

España lleva años en el grupo de cabeza europeo del despliegue de fibra, y los datos de julio lo confirman sin apenas matices. La pregunta interesante no es cuánta red hay, sino cuánto dinero se saca de ella. Con 40,3 líneas por cada 100 habitantes, el crecimiento vegetal tiene poco recorrido: a partir de aquí, cada cliente nuevo sale de la cartera de otro operador. Eso convierte el mercado en un juego de suma cero donde solo aguanta quien puede bajar precios sin destruir su margen.

Ahí está la tensión que el informe no dice con todas las letras. Digi ha pasado del 9% al 15% de cuota con precios agresivos y una red que combina despliegue propio y acuerdos mayoristas. Funciona, claro que funciona. Pero deja a los incumbentes con el problema de siempre: sostener una red cara con clientes que pagan menos. Masorange ha cedido cuatro puntos en dos años y Vodafone otros dos, y ninguno ha encontrado aún la fórmula para frenar la sangría sin entrar en la guerra de precios que precisamente les está costando la cuota.

He visto este patrón antes en otros mercados de infraestructura: primero se construye, después se compite por el cliente y al final alguien tiene que pagar la red. En España, el despliegue de fibra ha sido un éxito indiscutible y, a la vez, un negocio de rentabilidad discutida. La portabilidad de julio, con casi 492.000 cambios de operador, demuestra que el cliente sigue buscando la oferta más barata y que la fidelidad es un bien escaso.

Tampoco conviene dar por cerrado el mapa. La consolidación en tres o cuatro grupos grandes no ha eliminado la competencia, la ha concentrado. Si Digi mantiene el ritmo de captación, la respuesta de los grandes llegará vía ofertas convergentes más agresivas, y el riesgo es que la guerra se traslade al móvil y al paquete completo, donde los márgenes son más sensibles al descuento.

La próxima entrega estadística de la CNMC, con los datos de agosto, dirá si julio fue un techo o un escalón más. Ahí se verá si el mercado sostiene el ritmo de 70.000 altas netas mensuales o si el hito de los 20 millones se queda en una foto fija. Lo que ya no admite discusión es que la fibra española es una infraestructura madura, y a las infraestructuras maduras se les acaba midiendo por lo que facturan, no por lo que cubren.

Atrevia lanza un servicio de inteligencia artificial que detecta narrativas emergentes en tiempo real

Atrevia ha lanzado su Radar de Narrativas, un servicio de inteligencia corporativa que combina inteligencia artificial y análisis experto para detectar narrativas emergentes y anticipar riesgos reputacionales en tiempo real, según la agencia.

Qué añade el Radar de Narrativas

La consultora iberoamericana, especializada en Comunicación, Marketing y Asuntos Públicos, presenta la herramienta como complemento a los servicios de escucha activa tradicionales. Su punto de partida es un diagnóstico que la firma repite desde hace meses: según sus datos, el 94% de la conversación corporativa permanece invisible porque las herramientas convencionales miden el volumen de menciones y dejan fuera su significado. Esa falta de lectura profunda obliga a los equipos a filtrar información en lugar de decidir.

El Radar de Narrativas procesa datos en menos de 15 minutos: identifica clústeres, mapea narrativas y localiza al actor detonante de cada tendencia. En menos de cuatro horas entrega un informe crítico con una estrategia de respuesta basada en análisis semántico. El margen se mide en horas. La compañía lo sitúa como su principal argumento ante una crisis reputacional o un lanzamiento de producto.

El modelo es híbrido. La inteligencia artificial ordena y clasifica; el equipo de analistas interpreta y contextualiza. La firma insiste en que la tecnología no sustituye la decisión, sino que reduce el trabajo manual y acorta el tiempo de reacción de los equipos de comunicación y de asuntos públicos.

El servicio traslada a la reputación corporativa un modelo ya extendido en otras áreas de negocio: automatizar el dato para ganar tiempo en la decisión.

Tres capas y una red en 15 países

La arquitectura del servicio se organiza en tres niveles, según la documentación presentada por la consultora.

  • Captación. Se apoya en la infraestructura de la firma en 15 países de Europa y Latinoamérica, con datos multiidioma y multicanal. Integra fuentes de social media como Brandwatch, Meltwater y Brand24, además de clipping local, y es parametrizable por marca y competencia.
  • Análisis con IA. Aplica clasificación semántica, detección de clústeres, y mapeo de redes de influencia. Incluye prospectiva narrativa —qué conversaciones ganarán peso, colapsarán o se fusionarán— a partir de un análisis de regresión lineal de los últimos tres meses.
  • Conocimiento estratégico. Traduce los datos en más de una docena de tipos de informes monomarca y multimarca, con plantillas automatizadas, diagnósticos de posicionamiento a medida e instrucciones personalizables en lenguaje Markdown.

Óscar Peña, Chief Innovation & Digital Solutions Officer de Atrevia, destaca la flexibilidad del servicio para adaptarse a cada marca, sector o competidor. El directivo enmarca el lanzamiento en la apuesta de la consultora por integrar tecnologías emergentes como motor estratégico y subraya que la clave está en combinar análisis avanzado de datos, enfoque de negocio y capacidad de generar impacto medible.

escucha activa reputación

El servicio se dirige a las direcciones de comunicación, marketing y asuntos públicos. En el ciclo de lanzamiento de un producto, la herramienta evalúa el territorio discursivo antes del go-to-market, rastrea después la adopción del mensaje entre los stakeholders y permite ajustar la estrategia con datos reales, según la agencia.

El tablero de la inteligencia reputacional

El movimiento se produce en un mercado en el que las grandes consultoras de comunicación han situado la analítica y la inteligencia artificial en el centro de su oferta de reputación y asuntos públicos. Atrevia no compite aquí con las plataformas de escucha: las integra y añade la capa de interpretación y de relación con el cliente.

El tablero queda así. Grupos como LLYC o Kreab han desarrollado en los últimos años capacidades propias de datos y análisis para acompañar a los departamentos de comunicación, y las agencias de menor tamaño buscan acuerdos con tecnológicas para no quedar fuera de esa conversación. La puja se libra en el criterio experto más que en la captación de menciones.

El antecedente inmediato está en la propia casa. La firma presidida por Núria Vilanova viene reforzando desde hace varios ejercicios sus servicios vinculados a tecnología y datos, una línea que ahora se empaqueta como producto con nombre propio. El movimiento no altera el organigrama de la consultora; refuerza su catálogo.

La diferencia frente a la escucha tradicional reside menos en las fuentes —buena parte son las mismas— que en la velocidad del informe y en la lectura de prospectiva. Queda por delante el encaje de estos servicios en un marco regulatorio europeo que exige cada vez más transparencia en el uso de sistemas de inteligencia artificial, un factor que las consultoras del sector ya incorporan a su discurso comercial.

📡 El Radar del Sector

  • El vacío que llena: Cubre la capa de interpretación que las plataformas de escucha no resuelven, con un margen de reacción medido en horas.
  • El reto por delante: Convertir el servicio en ingreso recurrente y sostener la promesa de velocidad en clientes de varios mercados.
  • El tablero competitivo: Las grandes consultoras refuerzan sus áreas de datos e IA, de modo que la diferenciación se juega en el criterio experto.

Atresmedia propone un dividendo a cuenta de 0,83 euros por acción tras vender su 5% en Fever

Atresmedia ha convocado una junta general extraordinaria de accionistas para el próximo 18 de noviembre con el objetivo de someter a votación un dividendo a cuenta de 0,83 euros brutos por acción, según la comunicación remitida a la CNMV.

Una retribución ligada a los resultados de 2026

El Consejo de Administración ha acordado que el dividendo, cuya aprobación deberá ser sometida a la junta, se abone el 16 de diciembre de 2026. La propuesta se traslada al mercado mediante el hecho relevante remitido a la CNMV, el documento en el que el grupo detalla el importe, la base accionarial y el calendario previsto para el pago.

La compañía cuenta con 225.732.800 acciones en circulación, de las que 554.376 son acciones propias. Sobre esa base, el dividendo a cuenta de 0,83 euros brutos por acción equivale a un desembolso aproximado de 187 millones de euros, una cifra que convierte la retribución al accionista en una de las principales decisiones financieras del ejercicio.

Para fijar el importe, Atresmedia ha tenido en cuenta tanto los resultados ordinarios generados durante 2026 como el resultado extraordinario derivado de la desinversión en Fever Labs, operación que se completó este mismo mes de septiembre. El dividendo combina, por tanto, la marcha del negocio recurrente con la plusvalía de una venta cerrada hace apenas unas semanas.

El cobro del dividendo queda condicionado a la aprobación de la junta extraordinaria convocada para el 18 de noviembre.

El calendario queda así.

De la venta del 5% en Fever a la retribución al accionista

La junta se convoca una semana después de que Atresmedia culminara la venta de su 5% en Fever Labs por 227 millones de euros. El importe total de la operación generó un resultado positivo neto de impuestos de aproximadamente 205 millones de euros, según la información trasladada al mercado por la propia compañía. Ambas magnitudes son el punto de partida de la propuesta que ahora se somete al voto de los accionistas.

  • Venta del 5% en Fever Labs: 227 millones de euros, cerrada en septiembre de 2026.
  • Resultado neto de la desinversión: en torno a 205 millones de euros.
  • Ingresos netos del primer semestre de 2026: 520 millones de euros, un 2,6% más.
  • Dividendo a cuenta: 0,83 euros brutos por acción, con pago previsto el 16 de diciembre de 2026.

El crecimiento semestral se apoyó en el negocio de diversificación, que compensó el retroceso de los ingresos publicitarios del grupo. Ese equilibrio entre publicidad y actividades no publicitarias sostiene una retribución elevada en un ejercicio en el que el mercado publicitario no acompaña. La dueña de Antena 3 mantiene así una política que combina el dividendo ordinario con el reparto de plusvalías cuando se materializan desinversiones.

El equilibrio se mantiene.

La desinversión en participaciones vinculadas a plataformas tecnológicas y de entretenimiento se ha consolidado como una vía recurrente para que los grupos de comunicación españoles refuercen su balance. En un contexto de presión sobre la publicidad lineal, y de inversión creciente en contenidos y plataformas propias, la venta de participaciones no estratégicas permite aflorar plusvalías sin alterar el perímetro del negocio principal. Es el marco en el que encaja la operación de Fever Labs y, por extensión, la propuesta de retribución que Atresmedia llevará a su junta de noviembre.

venta Fever Atresmedia

El encaje de la operación en el tablero del sector

La decisión sitúa a Atresmedia, grupo cuyo perfil corporativo recoge su ficha en Wikipedia, entre los grupos cotizados de medios que más peso otorgan a la retribución al accionista dentro de su estrategia financiera. Los ingresos netos de 520 millones de euros del primer semestre, un 2,6% más, actúan como base recurrente, mientras que el resultado extraordinario de la desinversión aporta un colchón adicional de alrededor de 205 millones de euros. Con ese punto de partida, el desembolso previsto de unos 187 millones no compromete la caja operativa del grupo.

La comparación con el resto del tablero dibuja dos velocidades. Mientras otros grupos del sector priorizan la reducción de deuda o la inversión en sus plataformas digitales, la compañía propietaria de Antena 3 opta por reforzar el retorno directo al accionista. La operación también ordena el perímetro del grupo: la salida del capital de Fever Labs simplifica la estructura de participaciones y concentra los recursos en el negocio audiovisual y en las áreas de diversificación.

El perímetro se simplifica.

La junta del 18 de noviembre será el punto de control de todo el proceso. Si la propuesta sale adelante, el pago del 16 de diciembre cerrará el ejercicio con una retribución que suma el dividendo a cuenta de los resultados ordinarios y el reparto de la plusvalía obtenida en la desinversión, un patrón que el mercado seguirá con atención de cara a los próximos ejercicios.

📡 El Radar del Sector

  • El vacío que llena: La venta del 5% en Fever aporta una plusvalía que permite retribuir al accionista sin depender solo del negocio publicitario.
  • El reto por delante: Sostener la retribución en ejercicios sin operaciones extraordinarias, con la diversificación como principal palanca de ingresos.
  • El tablero competitivo: Atresmedia refuerza el retorno directo al accionista mientras otros grupos cotizados priorizan deuda e inversión digital.

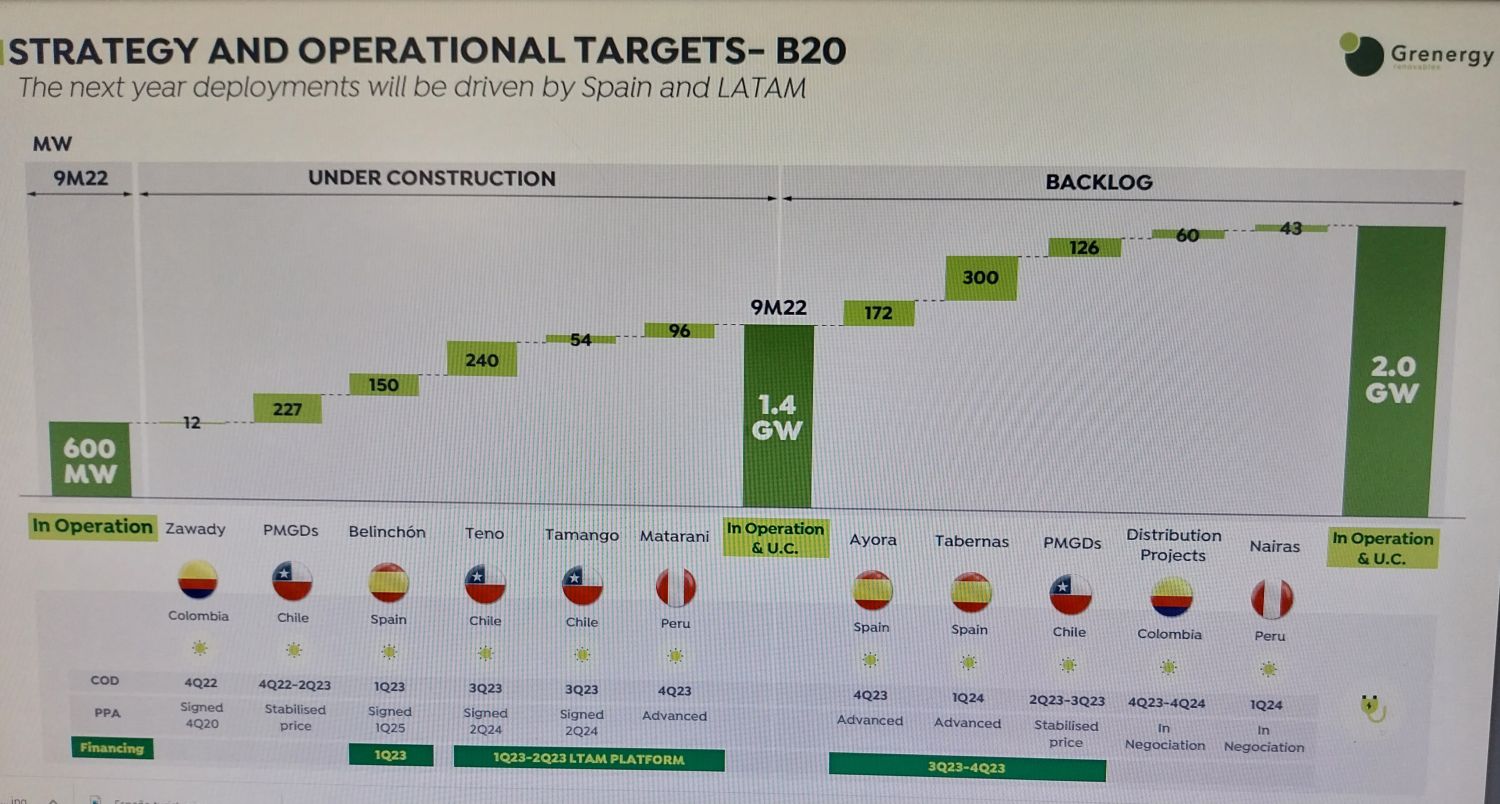
Grenergy se desploma un 13,5% y Solaria un 5,9% por el decreto de energía del Gobierno

0

Grenergy pierde un 13,5% de su valor en una sola sesión y Solaria un 5,9%. El Gobierno confirmó en el Congreso que aprobará el próximo 29 de septiembre un decreto para contener el precio de la energía, y el Mercado Continuo no ha tardado en penalizar al sector renovable.

El vicepresidente primero y ministro de Economía, Carlos Cuerpo, explicó en el pleno que ya ha mantenido una ronda de contactos con los agentes sociales y que esta semana la está completando con los sectores afectados y los grupos políticos para definir el mejor paquete posible. La fecha marcada en rojo es el martes 29 de septiembre, cuando el Consejo de Ministros dé luz verde al nuevo conjunto de medidas contra la inflación.

La presión llega desde varios frentes. El diputado de Bildu Mikel Otero pidió reactivar la excepción ibérica para limitar el impacto del encarecimiento del gas y que las grandes energéticas contribuyan a financiar las medidas. La semana pasada, el secretario general de CCOO, Unai Sordo, ya había defendido la recuperación de ese mecanismo.

Conviene recordar qué es la excepción ibérica. Se trata de un instrumento temporal autorizado por la Comisión Europea para España y Portugal que pone un tope al precio del gas empleado para generar electricidad. Estuvo en vigor entre junio de 2022 y diciembre de 2023, en plena crisis energética derivada de la guerra de Ucrania.

El mercado ha leído la reactivación como una amenaza directa a los márgenes del sector. No es para menos. Un tope al precio del gas abarata la electricidad en el pool y comprime los ingresos de los generadores que venden a ese precio, justo cuando las renovables afrontan tipos de interés al alza y costes de financiación más exigentes.

Lo que castiga el mercado no es el decreto en sí, sino la sospecha de que el marco retributivo del sector vuelva a moverse por razones políticas y no por fundamentales.

La intensidad del castigo ha sido desigual. Frente al desplome del 13,5% de Grenergy y el 5,9% de Solaria, Acciona Energía se dejó un 1,67% y su matriz Acciona, un 2,56%. La diferencia señala qué compañías tienen más exposición al precio del pool y menos coberturas contratadas.

El Gobierno fija el 29 de septiembre para aprobar el decreto energético

Carlos Cuerpo ha sido explícito sobre el calendario. El nuevo paquete verá la luz en el Consejo de Ministros del 29 de septiembre y busca amortiguar la inflación generada por la guerra en Oriente Medio, con apoyo a las familias y a los sectores profesionales más golpeados. Lo que no ha concretado el ministro es si la excepción ibérica estará finalmente incluida en el texto.

Esa ambigüedad es la que castiga la bolsa. El mercado trabaja con escenarios, y cuando el escenario incluye la posibilidad de topes administrativos a los precios, la prima de riesgo exigida al sector sube. Las renovables cotizan como utilities con crecimiento, y cualquier intervención que toque la formación de precios altera la ecuación.

Al factor regulatorio se suma otra fuente de incertidumbre. El proyecto de real decreto sobre centros de datos condiciona el acceso y la conexión a la red eléctrica al cumplimiento de requisitos estrictos de sostenibilidad energética, medioambiental, resiliencia, y soberanía digital. Grenergy y Solaria han puesto buena parte de su tesis de inversión en esos activos, y el nuevo marco puede demorar o encarecer los proyectos.

Grenergy y Solaria lideran las caídas del Mercado Continuo

La sesión deja un mapa claro de la exposición de cada compañía. Grenergy, la más castigada con ese 13,5%, es también la que más ha apostado por el binomio de renovables y centros de datos. Solaria, que cede un 5,9%, afronta además una prueba inmediata: presenta mañana sus resultados del primer semestre, según el calendario remitido a la CNMV.

El consenso espera que Solaria gane 42,3 millones de euros en el periodo, un 47% más que hace un año, según las estimaciones recopiladas por Bloomberg. La cifra llega en un momento delicado: el mercado mirará más el guidance para el conjunto del ejercicio que el beneficio ya cosechado.

renovables bolsa española

La excepción ibérica vuelve al tablero: qué se juega el sector renovable

Estamos ante un movimiento que mezcla fundamentales y política, y conviene separar ambas capas. La caída de Grenergy y Solaria no responde a un deterioro operativo de un día para otro: responde a una reevaluación del riesgo regulatorio. Cuando un Gobierno abre la puerta a intervenir la formación de precios, el mercado descuenta el peor escenario antes de conocer el detalle.

Hay un precedente que ayuda a calibrar. La excepción ibérica que estuvo vigente entre 2022 y 2023 no supuso un desastre para las renovables, porque en aquel momento el problema era el coste del gas, no el precio de venta de la electricidad. El contexto actual es distinto. Con la electricidad más barata en algunos tramos, un tope al gas puede trasladarse con más facilidad al precio final que perciben los generadores.

A mi juicio, el mercado está descontando un escenario más duro de lo que probablemente resulte. La excepción ibérica requiere el visto bueno de Bruselas, no es un decreto que España pueda activar por su cuenta, y ese trámite introduce margen y moderación en cualquier medida. Eso sí, el daño reputacional ya está hecho: si el sector percibe que cada pico de precios se responde con intervención, la prima de riesgo estructural de las renovables españolas sube de forma permanente.

La segunda capa es la de los centros de datos. Grenergy y Solaria se han volcado en ese negocio buscando un consumidor cautivo y precios estables. El borrador sobre requisitos de conexión añade una incertidumbre que no estaba en el guion hace un año y que puede retrasar la puesta en marcha de proyectos ya comprometidos.

El sector ha pasado de vender crecimiento a defender un marco regulatorio, y ese cambio de relato pesa más en la cotización que cualquier trimestre concreto.

Merece la pena fijar el calendario de hitos. El 29 de septiembre es la primera estación: ahí sabremos si el decreto incluye o no la excepción ibérica. Después llega la temporada de resultados, con Solaria abriendo fuego mañana, y más adelante la tramitación del real decreto de centros de datos. Cada una de esas citas puede mover la cotización entre un 5% y un 10%.

El riesgo de contradicción es evidente. El mismo Gobierno que pide a las energéticas que financien medidas contra la inflación es el que aspira a liderar la transición renovable y a atraer inversión en centros de datos. Es difícil sostener ambas cosas a la vez sin erosionar la confianza del inversor institucional, que es quien sostiene la cotización de estos valores a medio plazo.

Veredicto Merca2

Cotización al cierre o apertura: Grenergy se deja un 13,5% y Solaria un 5,9% en la sesión, con Acciona Energía cediendo un 1,67% y Acciona un 2,56%. El castigo se concentra en los valores con mayor exposición al precio del pool y a los centros de datos.

Clave técnica: El desplome de dos dígitos en Grenergy rompe los soportes previos y deja el valor en zona de sobreventa con un volumen muy superior a la media. Solaria mantiene los resultados de mañana como principal catalizador a corto plazo.

Apunte macro: El decreto del 29 de septiembre llega con los tipos de interés al alza, lo que ya encarece la financiación de las renovables. Si el texto final incluye la excepción ibérica, la prima de riesgo exigida al sector en el Mercado Continuo podría ampliarse en las próximas semanas.

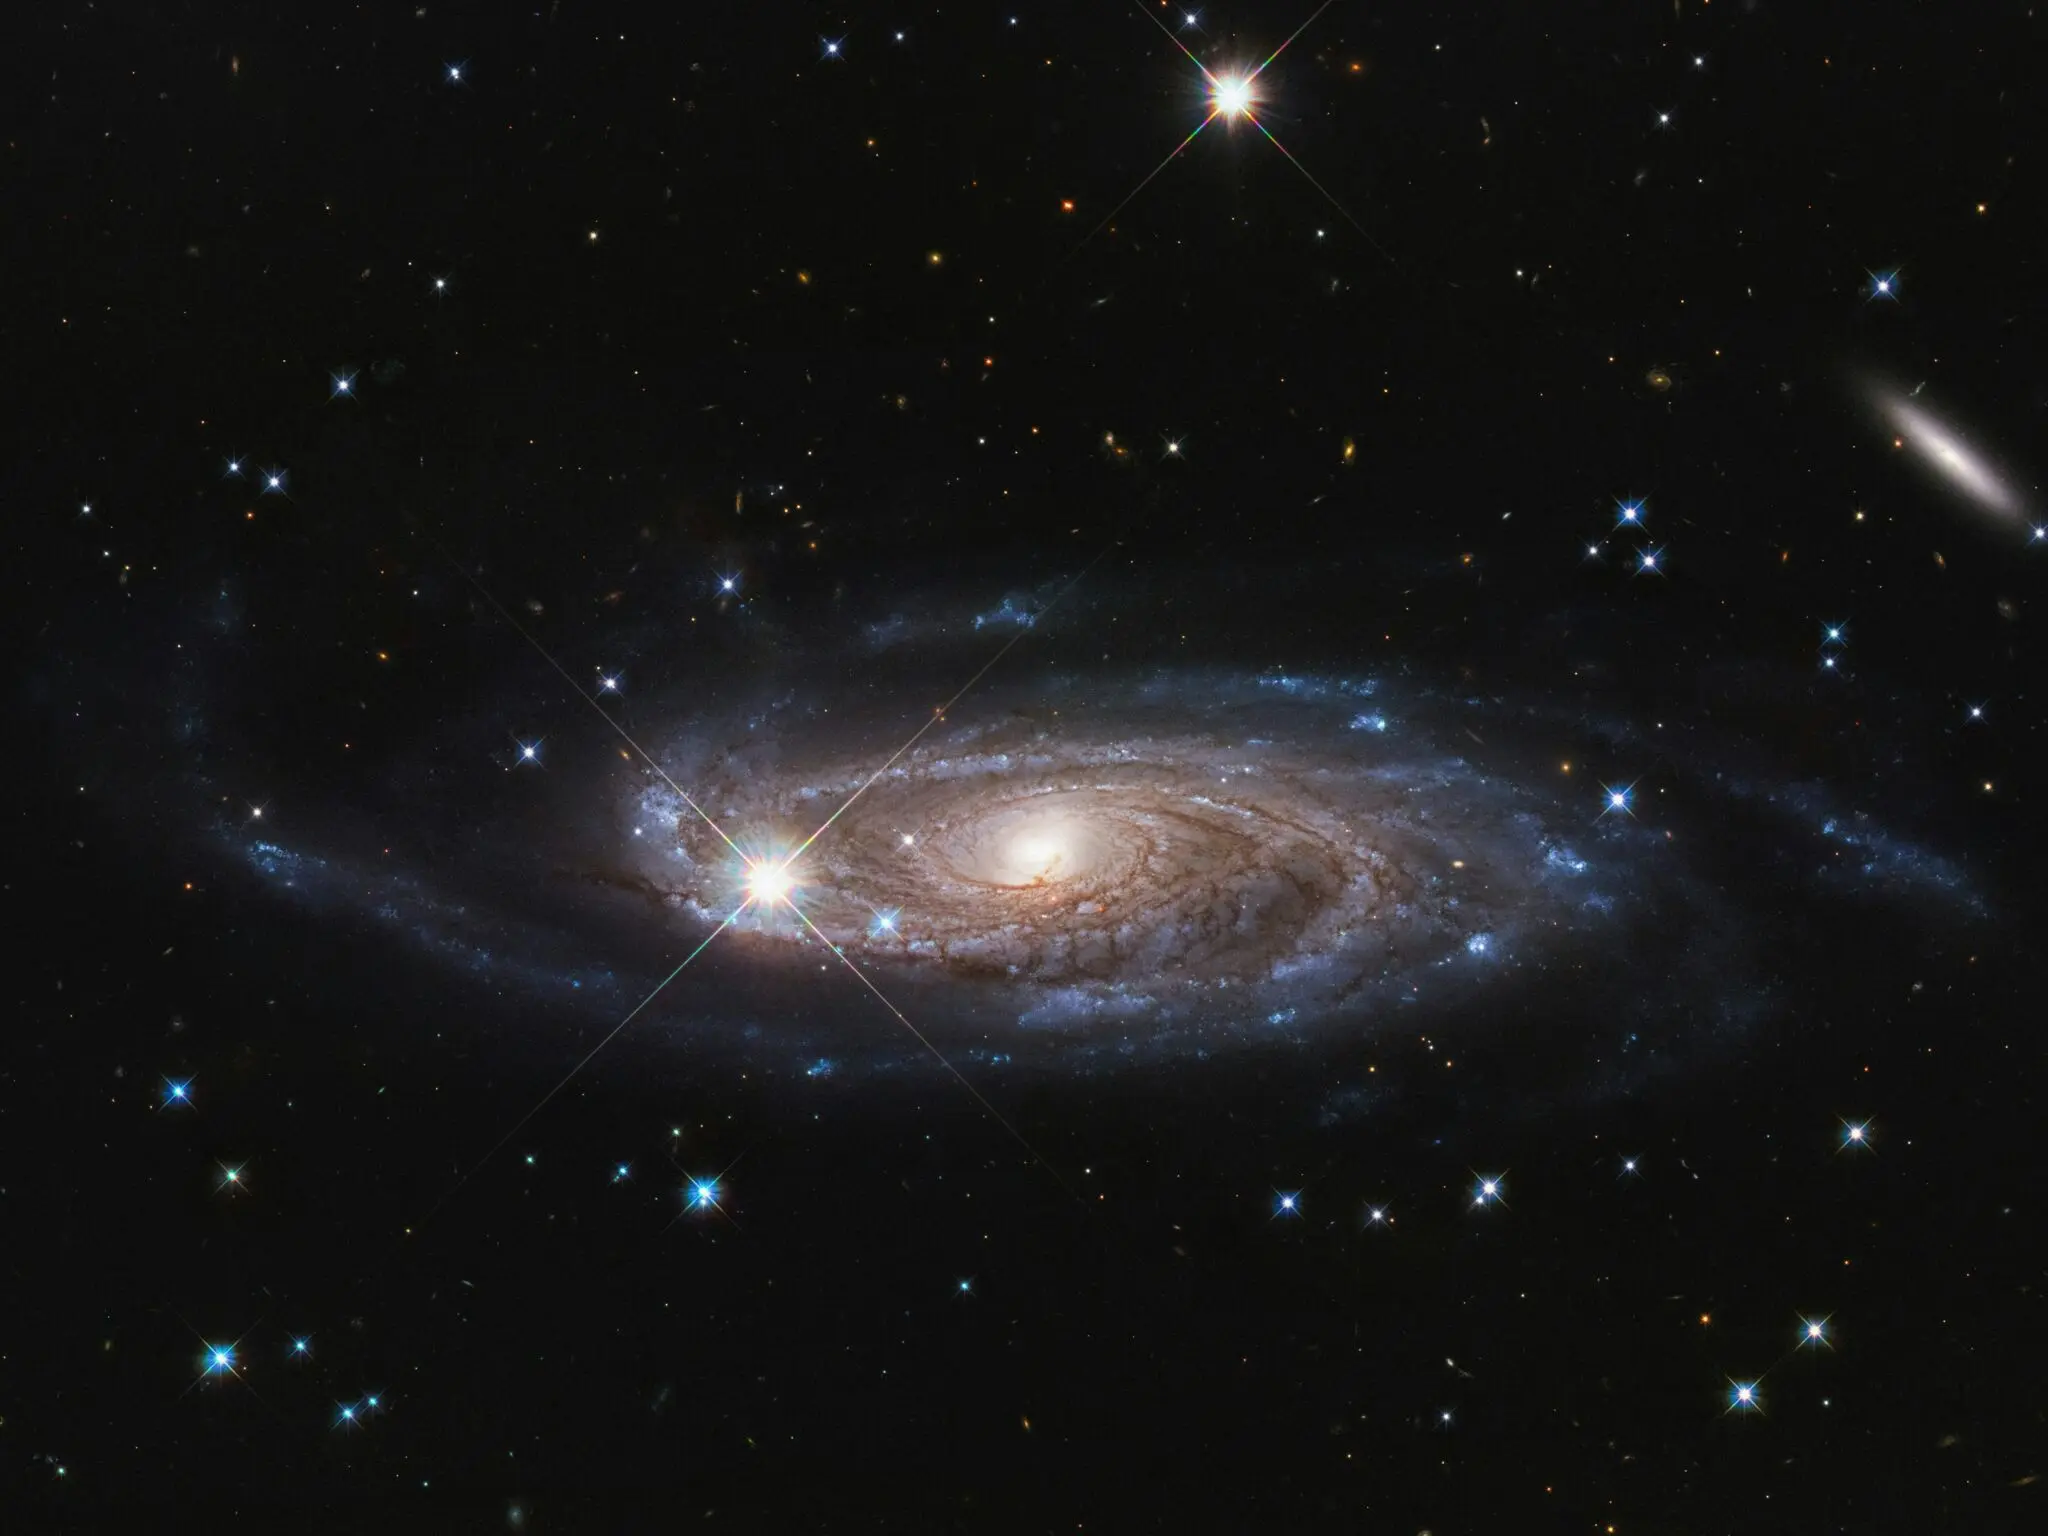
El Hubble completa 200.000 órbitas alrededor de la Tierra y sigue cazando supernovas tras 36 años

El telescopio Hubble completó el 19 de septiembre de 2026 su órbita número 200.000 alrededor de la Tierra. Ninguna otra misión astronómica ha llegado tan lejos. La NASA dio a conocer el hito el 23 de septiembre, con 36 años de servicio acumulados y una misión que sigue batiendo sus propios registros.

Una cifra que ningún otro telescopio ha alcanzado

Desde su lanzamiento en 1990, el observatorio ha recorrido más de 8.000 millones de kilómetros, el equivalente a viajar de la Tierra al Sol unas 53 veces. Son 36 años dando vueltas al planeta sin apenas interrupciones. Nadie diseñó la nave para durar tanto.

La cifra no es un número redondo y vacío. Detrás de cada órbita hay observaciones que han reescrito capítulos enteros de la astronomía, y la demanda sigue desbordada: según la NASA, los astrónomos solicitan cada año siete veces más horas de observación de las que el telescopio puede ofrecer.

El ritmo es mareante: una vuelta completa al planeta cada 95 minutos. En total, el telescopio ha firmado más de 1,7 millones de observaciones y ha escudriñado objetos de todas las disciplinas, desde los planetas del sistema solar hasta la luz de galaxias formadas poco después del Big Bang.

Athena, la supernova que aparece dos veces

telescopio Hubble récord

La observación que Hubble completó justo el día de su órbita 200.000 apunta a uno de sus legados científicos: medir la velocidad a la que se expande el universo, la llamada constante de Hubble. El objetivo es una supernova bautizada Athena, descubierta por el James Webb en 2025 y cuya reaparición está prevista entre finales de 2026 y comienzos de marzo de 2027.

¿Reaparición? Sí. Entre el telescopio y Athena se interpone el cúmulo de galaxias MACS J0417, una concentración de materia tan masiva que curva el espacio a su alrededor y actúa como una lente gravitatoria. La luz de la supernova no viaja por un solo camino, sino por varios. Unos se acortan y otros se alargan, de modo que la misma explosión llega a la Tierra en momentos distintos, separados por meses o incluso años.

La misma explosión estelar puede verse dos veces, con años de diferencia, porque la gravedad del cúmulo obliga a su luz a recorrer caminos de distinta longitud.

Eso convierte a Athena en un cronómetro cósmico. Midiendo cuándo reaparece cada imagen, los astrónomos pueden reconstruir cómo se reparte la masa dentro del cúmulo y, con esa información, afinar la geometría del universo observable.

La analogía útil es la de un eco. Si gritas frente a una pared, tu voz vuelve una vez; si gritas en un cañón con dos paredes situadas a distancias distintas, vuelve repetida y desfasada. La masa de MACS J0417 hace exactamente eso con la luz: la retrasa, la desvía y la multiplica.

Lo que 200.000 órbitas dicen de la ciencia que viene

El valor exacto de la constante de Hubble arrastra desde hace años una discrepancia incómoda. Las mediciones que parten de supernovas y estrellas cercanas arrojan una cifra; las que se deducen del fondo cósmico de microondas, otra algo menor. La diferencia es pequeña, pero persistente, y ningún error conocido la explica del todo. Cada dato que estreche ese margen vale su peso en oro, y aquí es donde Athena entra en juego.

Ahí está la paradoja de este veterano. Hubble ya no es el telescopio más potente: el James Webb lo supera en infrarrojo y el futuro Roman barrerá el cielo en campos enormes. Pero sigue siendo insustituible en ultravioleta y luz visible, dos franjas que ningún otro observatorio cubre hoy con esa precisión. Es la razón por la que la NASA lo mantiene trabajando a destajo 36 años después.

Cabe una advertencia honesta. La ventana de reaparición de Athena se apoya en un modelo de masa del cúmulo que todavía es aproximado. Si la materia no está repartida como creemos, el calendario se desplazará. Es una pescadilla que se muerde la cola: necesitamos el cronómetro para medir la masa, y necesitamos la masa para predecir el cronómetro. Precisamente por eso el experimento merece la pena.

Y hay una fecha concreta que seguir. Entre finales de 2026 y comienzos de marzo de 2027, Athena debería volver a encenderse en el campo de visión. Cuando lo haga, Hubble habrá añadido a sus 200.000 órbitas un dato más para una de las preguntas más antiguas de la humanidad. A sus 36 años, el viejo telescopio sigue siendo la herramienta que lo hace posible.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El telescopio Hubble ha completado su órbita número 200.000 alrededor de la Tierra y mantiene la vigilancia sobre la supernova con lente gravitatoria Athena para medir la expansión del universo.
  • Dónde: En órbita terrestre; el objeto observado es el cúmulo de galaxias MACS J0417, que actúa como lente gravitatoria.
  • Institución responsable: NASA, con la Agencia Espacial Europea (ESA) y el Space Telescope Science Institute (STScI).
  • Cuándo: La órbita 200.000 se completó el 19 de septiembre de 2026; la reaparición de Athena está prevista entre finales de 2026 y comienzos de marzo de 2027.
  • Impacto a futuro: Afinar la tasa de expansión del universo y la cartografía de masa de los grandes cúmulos de galaxias.

BBVA coloca un bono sénior de 600 millones de libras con la demanda duplicada

0

La demanda duplicó la oferta del nuevo bono de BBVA en libras: 600 millones de libras esterlinas colocados en una sola operación. El banco cierra así una emisión sénior no preferente con el libro sobresuscrito dos veces, según los datos difundidos al término de la colocación.

Se trata de deuda sénior no preferente, la categoría que el marco europeo de resolución exige a la banca para absorber pérdidas antes de que lo haga el contribuyente. No otorga a los acreedores la prelación ordinaria de la deuda sénior clásica, pero computa para los colchones de capital que se activan si una entidad entra en resolución.

Las referencias publicadas por Forbes España sitúan el vencimiento en seis años. El precio final, es decir, el diferencial sobre la referencia de mercado, no ha trascendido en la información disponible al cierre de esta pieza, un silencio habitual en las primeras horas de una colocación.

La jerarquía dentro del pasivo importa, y no es un detalle menor. En una hipotética resolución, el dinero de los accionistas se pierde primero, después el de los bonistas perpetuos y el de la deuda subordinada, y solo más tarde el de la deuda sénior no preferente. La deuda sénior ordinaria y los depósitos garantizados quedan al final de la escala.

Una colocación de 600 millones con el libro cubierto dos veces

El bono de BBVA en libras no llega en solitario. El banco volvió hace unas semanas al mercado primario con una emisión de 1.250 millones de euros en formato verde, en aquel caso sénior preferente. Son dos piezas del mismo programa: una engorda la capacidad de absorción de pérdidas, la otra financia cartera sostenible.

En cifras redondas, la sobredemanda deja un libro de en torno a 1.200 millones de libras, margen suficiente para asignar papel entre inversores de distinto perfil sin tensionar el precio. La colocación refuerza la liquidez, la base inversora, y el calendario de vencimientos del grupo.

Un libro que se cubre dos veces en libras no mide el apetito por BBVA: mide el apetito por riesgo europeo con balances saneados.

Más allá del volumen, el banco amplía su presencia entre gestoras británicas y fondos de renta fija europeos que compran deuda bancaria en divisa. Esa base inversora importa tanto como el dinero: diversifica la demanda y reduce la dependencia de las colocaciones en euros, más expuestas a las ventanas de volatilidad del mercado continental.

Por qué el MREL y el supervisor siguen cada emisión de cerca

La razón por la que los bancos europeos emiten este tipo de papel con tanta frecuencia está en la normativa. Los requisitos de resolución que vigilan el Banco de España y la Junta Única de Resolución obligan a las entidades a acumular suficiente deuda subordinada y no preferente para que una quiebra no acabe trasladándose al erario público.

Para BBVA, además, hay un cálculo de coste. Financiarse en libras y permutar después el principal a euros o a dólares permite aprovechar las diferencias de prima entre mercados, aunque no siempre sale más barato: el coste del cruce de divisas se come parte de la ventaja. Lo que no se discute es el efecto sobre la diversificación.

Con un libro que dobla la oferta, el banco puede ajustar además el precio a la baja en el tramo final de la sindicación, el mecanismo habitual para premiar a los inversores que han entrado primero. La ganancia de imagen es secundaria, pero existe: aparecer en el mercado con sobredemanda refuerza la posición negociadora en la siguiente colocación.

El sector bancario español llega a la recta final de 2026 con menos urgencia de capital que en ejercicios anteriores. Las emisiones se han concentrado en refinanciar vencimientos y en construir colchones regulatorios, no en tapar agujeros. En ese contexto, una operación en libras se lee como gestión de la estructura de financiación, no como una necesidad perentoria.

Hay una virtud añadida en el mercado de crédito británico para un emisor continental: es profundo, competitivo y su base de inversores institucionales está acostumbrada a comprar deuda bancaria de fuera del Reino Unido. La contrapartida es que la prima se vuelve más volátil cuando el mercado británico se tensa alrededor de las decisiones del Banco de Inglaterra.

La lectura de fondo: emitir en libras cuando el inversor elige con lupa

BBVA ha recurrido a la libra en otras ocasiones para diversificar su base inversora, casi siempre sin sobresaltos cuando la ventana estaba abierta. El contexto de 2026, eso sí, no es el de los años de dinero barato: los diferenciales de crédito bancario en Europa se han normalizado tras un largo periodo de compresión, y los inversores preguntan hoy más por la calidad del colateral que por el marchamo del emisor.

La lectura que hago es matizada. Una colocación con doble demanda es una buena noticia para el emisor y para la percepción del sistema financiero español, pero no conviene leerla como una señal de euforia. El papel sénior no preferente se coloca casi siempre, incluso en semanas complicadas, porque su comprador natural son fondos con mandatos muy específicos. El test de verdad está en el precio.

El riesgo de fondo no está en esta operación, sino en el calendario. Si la volatilidad regresa y las ventanas de emisión se cierran, los bancos con más vencimientos por delante tendrán que pagar lo que el mercado pida. La deuda sénior no preferente es barata mientras haya manos dispuestas a comprarla; cuando esas manos se retiran, deja de serlo en cuestión de días.

Queda por ver cuál es el diferencial definitivo y si el resto del sector aprovecha la misma ventana. El cuarto trimestre suele concentrar colocaciones antes del cierre del ejercicio, y las entidades que aún tienen que cubrir sus objetivos de resolución mirarán con atención cómo le ha ido a BBVA en el mercado británico.

El saldo neto es el de siempre: dinero institucional dispuesto a prestar el doble de lo que se le pide a un banco español en una divisa que no es la suya. En un año de tipos normalizados, eso vale más que cualquier titular de euforia.

Hielo marino ártico cae a su mínimo anual de 2026: el décimo más bajo jamás registrado

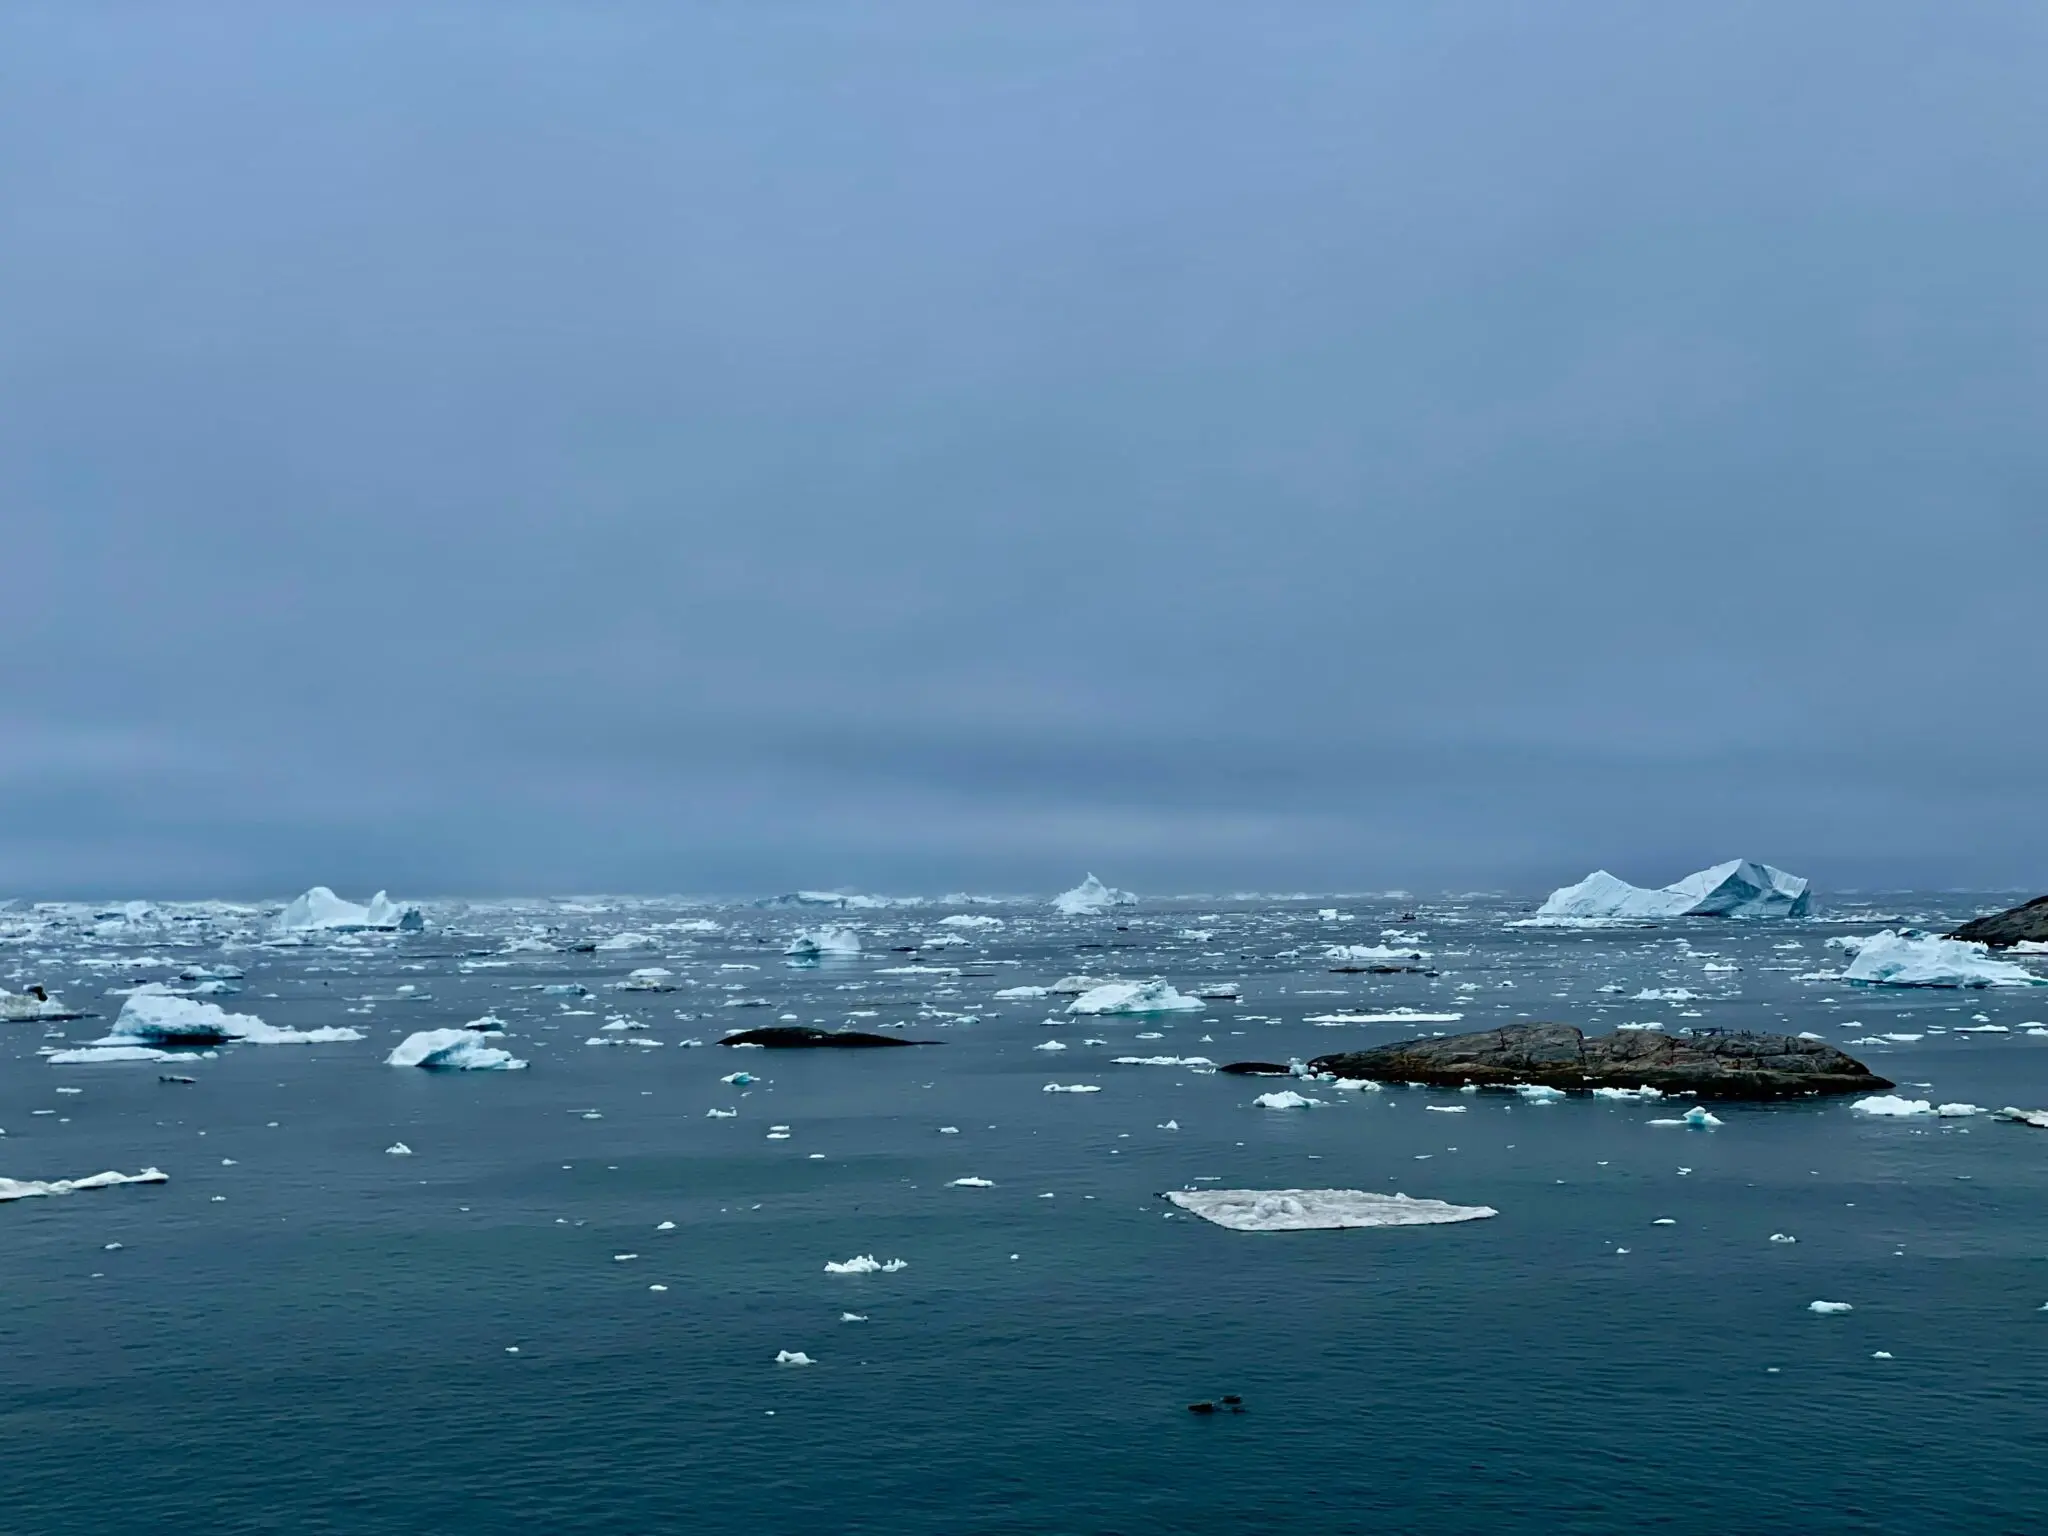
El hielo marino del Ártico tocó su mínimo anual el 12 de septiembre de 2026, cuando la capa que flota sobre el océano polar se quedó en 4,6 millones de kilómetros cuadrados. La NASA y el National Snow and Ice Data Center (NSIDC) de la Universidad de Colorado Boulder han confirmado la cifra: es el décimo mínimo más bajo del registro satelital, empatado con 2008, 2010 y 2025.

La extensión de hielo marino es la superficie del océano cubierta al menos en un 15% por hielo. No mide el grosor, ni el volumen, ni la edad de la capa helada. Mide algo más simple y más rotundo a la vez: cuánta superficie blanca queda cuando el verano ártico aprieta al máximo.

Cuatro años distintos con la misma extensión mínima

El ciclo del Ártico tiene un ritmo anual reconocible. El hielo crece durante el otoño y el invierno oscuros, cuando las temperaturas se desploman y el sol apenas asoma, y se retira en primavera y verano hasta tocar fondo en septiembre. Las imágenes diarias de la capa helada que publica la NASA siguen ese retroceso desde el 15 de marzo hasta el 12 de septiembre de 2026.

Lo llamativo no es el mínimo de este año, sino la compañía que tiene. 2008, 2010, 2025 y ahora 2026 comparten exactamente la misma extensión mínima. Cuatro veranos diferentes, cuatro océanos distintos, el mismo resultado.

Los veinte mínimos anuales más bajos del registro satelital se han producido en los últimos veinte años, entre 2007 y 2026. La serie completa, desde que comenzaron las mediciones continuas a finales de 1978, no ofrece ni un solo septiembre anterior a 2007 que se cuele en esa lista. Ni uno solo.

Para dimensionarlo: 4,6 millones de kilómetros cuadrados equivalen a unas nueve veces la superficie de España. O a algo más de la mitad del océano Ártico entero.

Cuatro veranos distintos han terminado con la misma extensión de hielo: el Ártico ya no baja en caída libre, pero tampoco ha vuelto al punto de partida.

El dato no se explica solo por la temperatura. La nubosidad también juega. Linette Boisvert, científica de hielo marino en el Goddard Space Flight Center de la NASA en Greenbelt (Maryland), señala que en la última década un aumento de la cobertura de nubes ha impedido que la radiación solar acelere aún más el deshielo. Ese factor ha contribuido a una extensión de septiembre relativamente estable en los últimos años.

Walt Meier, investigador sénior del NSIDC, lo resume con una frase incómoda: el registro ha hecho una meseta, pero sigue bajo en comparación con la primera parte de la serie. Ni desplome continuo ni recuperación.

Casi cinco décadas de satélites para medir un océano que respira

Medir el hielo polar desde el espacio es una empresa de casi medio siglo. La serie arrancó en octubre de 1978 con el satélite Nimbus-7 de la NASA y continuó con instrumentos a bordo de los satélites del Programa Meteorológico de Defensa estadounidense desde 1987 y con el satélite Aqua entre 2002 y 2011. Hoy el testigo lo lleva el radiómetro AMSR2, lanzado en 2012 a bordo del GCOM-W de la agencia japonesa JAXA.

Todos esos instrumentos miden lo mismo: la emisión de microondas del hielo, y del agua, una firma física que permite distinguir la superficie congelada del océano abierto incluso bajo las nubes y en plena noche polar. Quien quiera seguir el pulso diario de la capa helada tiene el análisis de la NASA sobre el mínimo de 2026.

Al otro extremo del planeta, el hielo antártico se acerca a su máximo anual tras un episodio extraño en agosto. La extensión se redujo unos 300.000 kilómetros cuadrados en apenas seis días antes de retomar su crecimiento estacional. Esa superficie perdida en menos de una semana equivale prácticamente a Italia entera.

Meier atribuye ese desplome a condiciones meteorológicas que empujaron y compactaron el hielo delgado y móvil del borde exterior. «Esas cosas pasan todo el tiempo», admite. «Pero la magnitud sí que es inusual.»

Una meseta incómoda: qué sostiene el dato y qué deja abierto

Hay una tentación que conviene frenar. Un mínimo anual, por sí solo, dice poco: el tiempo atmosférico de un verano puede mover la aguja decenas de miles de kilómetros cuadrados arriba o abajo. Lo que sostiene el hallazgo no es el 12 de septiembre de 2026, sino la serie. Veinte años consecutivos copando los veinte peores registros es una señal que no depende del capricho de una estación.

La segunda advertencia es metodológica. La extensión mide área, no volumen. Un Ártico con la misma superficie que hace quince años puede esconder mucho menos hielo, porque el hielo viejo y grueso es el que se ha ido perdiendo. El dato que publican la NASA y el NSIDC es sólido, pero responde a una pregunta concreta, no a todas.

En la Antártida, la cautela es aún mayor. Su hielo no está rodeado de continente, así que responde con mucha más libertad al viento y al tiempo atmosférico, y varía mucho más de un año a otro. Boisvert y Meier evitan hablar de tendencia de largo plazo en ese hemisferio.

Mi lectura del conjunto es que el titular de este año es menos espectacular de lo que parece y, a la vez, más significativo de lo que sugiere el décimo puesto. No hay récord. Hay un patrón que se mantiene año tras año sin corregirse. Eso es lo que sigue abierto: si la meseta aguanta otra década o si el próximo empujón llega de golpe.

El siguiente hito tiene fecha aproximada. La NASA y el NSIDC anunciarán el máximo anual del hielo antártico cuando confirmen que el crecimiento estacional ha terminado, algo que suele ocurrir a finales de septiembre o principios de octubre. Ese será el otro extremo del mismo termómetro planetario.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: el hielo marino del Ártico alcanzó su mínimo anual el 12 de septiembre de 2026 con 4,6 millones de kilómetros cuadrados, empatado con 2008, 2010 y 2025 en el décimo puesto del registro satelital.
  • Dónde: océano Ártico, la capa helada que flota alrededor del Polo Norte.
  • Institución responsable: NASA y National Snow and Ice Data Center (NSIDC) de la Universidad de Colorado Boulder.
  • Cuándo: mínimo confirmado el 12 de septiembre de 2026, dentro de la serie continua de observaciones por satélite iniciada en octubre de 1978.
  • Impacto a futuro: confirma que los veinte registros mínimos más bajos de casi medio siglo de mediciones se concentran en los últimos veinte años.

CNMC aprueba la retribución de redes de gas con 13.000 millones y Sedigas pide corregir el marco

La CNMC ha aprobado la retribución de las redes de gas. Cerca de 13.000 millones de euros para seis años que fijan cuánto ingresan las compañías por transportar y distribuir el gas en España, y que el sector considera insuficientes antes incluso de que el marco eche a andar.

La patronal Sedigas ha pedido por escrito corregir las limitaciones del nuevo texto. Su argumento no es de matiz: sin una retribución que cubra el coste real de mantener y ampliar la red, la inversión se frena. La propia CNMC defiende, en cambio, que la cifra aprobada ya blinda la viabilidad del sistema.

Qué fija el nuevo marco retributivo

El regulador ha cerrado el reparto de la retribución de las redes gasistas con un montante cercano a los 13.000 millones repartido en seis años. Ese calendario marca cuánto recibe cada operador por el uso de sus infraestructuras y, en la práctica, cuánto puede destinar a mantenerlas y a prepararlas para lo que venga.

No es una cifra menor. Las redes de transporte y distribución concentran buena parte del capital inmovilizado del sector, y cada punto de retribución que se recorta se traduce en proyectos que se aplazan. Según recogía Cinco Días, el montante ronda los 13.000 millones en seis años; según Forbes España, Sedigas pide corregir el marco para asegurar la rentabilidad del sector.

La magnitud importa porque fija el suelo de toda la cadena. Un operador que no sabe cuánto va a ingresar por sus activos durante los próximos seis años difícilmente compromete inversión a diez. El negocio gasista, como el eléctrico, funciona con planes que se miden en décadas, no en trimestres. Y el reparto se diseña a tanto alzado por periodos, mientras los costes de operación fluctúan cada año: esa brecha es la que el sector lleva tiempo señalando.

Las limitaciones que Sedigas quiere corregir

Sedigas no discute la cifra, discute su arquitectura. Las limitaciones que señala tienen que ver con la forma en que el marco calcula el retorno y con los supuestos que aplica al coste de capital. Si esos parámetros quedan por debajo de lo que exige el mercado, el efecto no es inmediato, pero se acumula: menos inversión hoy, más problemas mañana.

Un marco retributivo no se mide por lo que cuesta al consumidor, sino por la inversión que convoca cuando el gas deja de ser solo gas.

No reclama una cifra distinta, sino que los parámetros reflejen el coste real de capital en un entorno de tipos más altos que cuando se diseñó el anterior marco. Es una reclamación técnica, pero con consecuencias muy concretas sobre quién puede financiar ampliaciones y quién no.

Hay otro frente abierto. La reforma del gas que impulsa la Comisión Nacional de los Mercados y la Competencia ha generado malestar empresarial e interno por el trato reservado a Enagás, según publicaba Vozpópuli. El gestor técnico del sistema queda en una posición incómoda cuando la retribución que recibe se revisa a la baja y, a la vez, se le exige asumir el coste de adaptar infraestructuras a gases renovables.

El test real: inversión, hidrógeno y transición

El marco de la CNMC no se aprueba en el vacío. Las redes gasistas están en plena reconversión: los mismos tubos que hoy mueven gas natural tendrán que transportar hidrógeno verde o biometano si España quiere cumplir su hoja de ruta. Esa adaptación no es gratis, y la pregunta de fondo es quién la paga.

Aquí aparece la contradicción. El regulador tiene el mandato de contener el coste para el consumidor y de retribuir con criterios objetivos. El sector quiere señales de rentabilidad suficientes para atraer capital privado. Las dos cosas caben en el mismo papel, pero no con cualquier número. Cuando la retribución queda por debajo del umbral que exigen los inversores, el dinero se va a otros activos regulados.

Conviene mirar el precedente. En los sectores regulados, cada revisión de la retribución de redes suele acabar en alegaciones, recursos y ajustes posteriores. El gasista no tiene por qué recorrer ese camino, pero la litigiosidad de los marcos regulados tiende a aparecer cuando el número no convence a ninguna de las partes.

Mi lectura es que el marco aprobado resuelve el corto plazo y deja abierto el medio. Aprobar la cifra cierra un expediente, no el debate. Lo que de verdad se decide en los próximos meses es la metodología, y ahí Sedigas tiene margen para pelear en el siguiente ciclo regulatorio.

El sector tiene una baza: sin inversión en redes, el hidrógeno verde se queda en un anuncio. Ese puede ser el argumento que la CNMC no pueda ignorar cuando revise los parámetros. La prueba llegará con la próxima revisión del marco. Si entonces el capital privado no responde, el aviso de Sedigas no habrá sido una queja de parte, sino un diagnóstico.

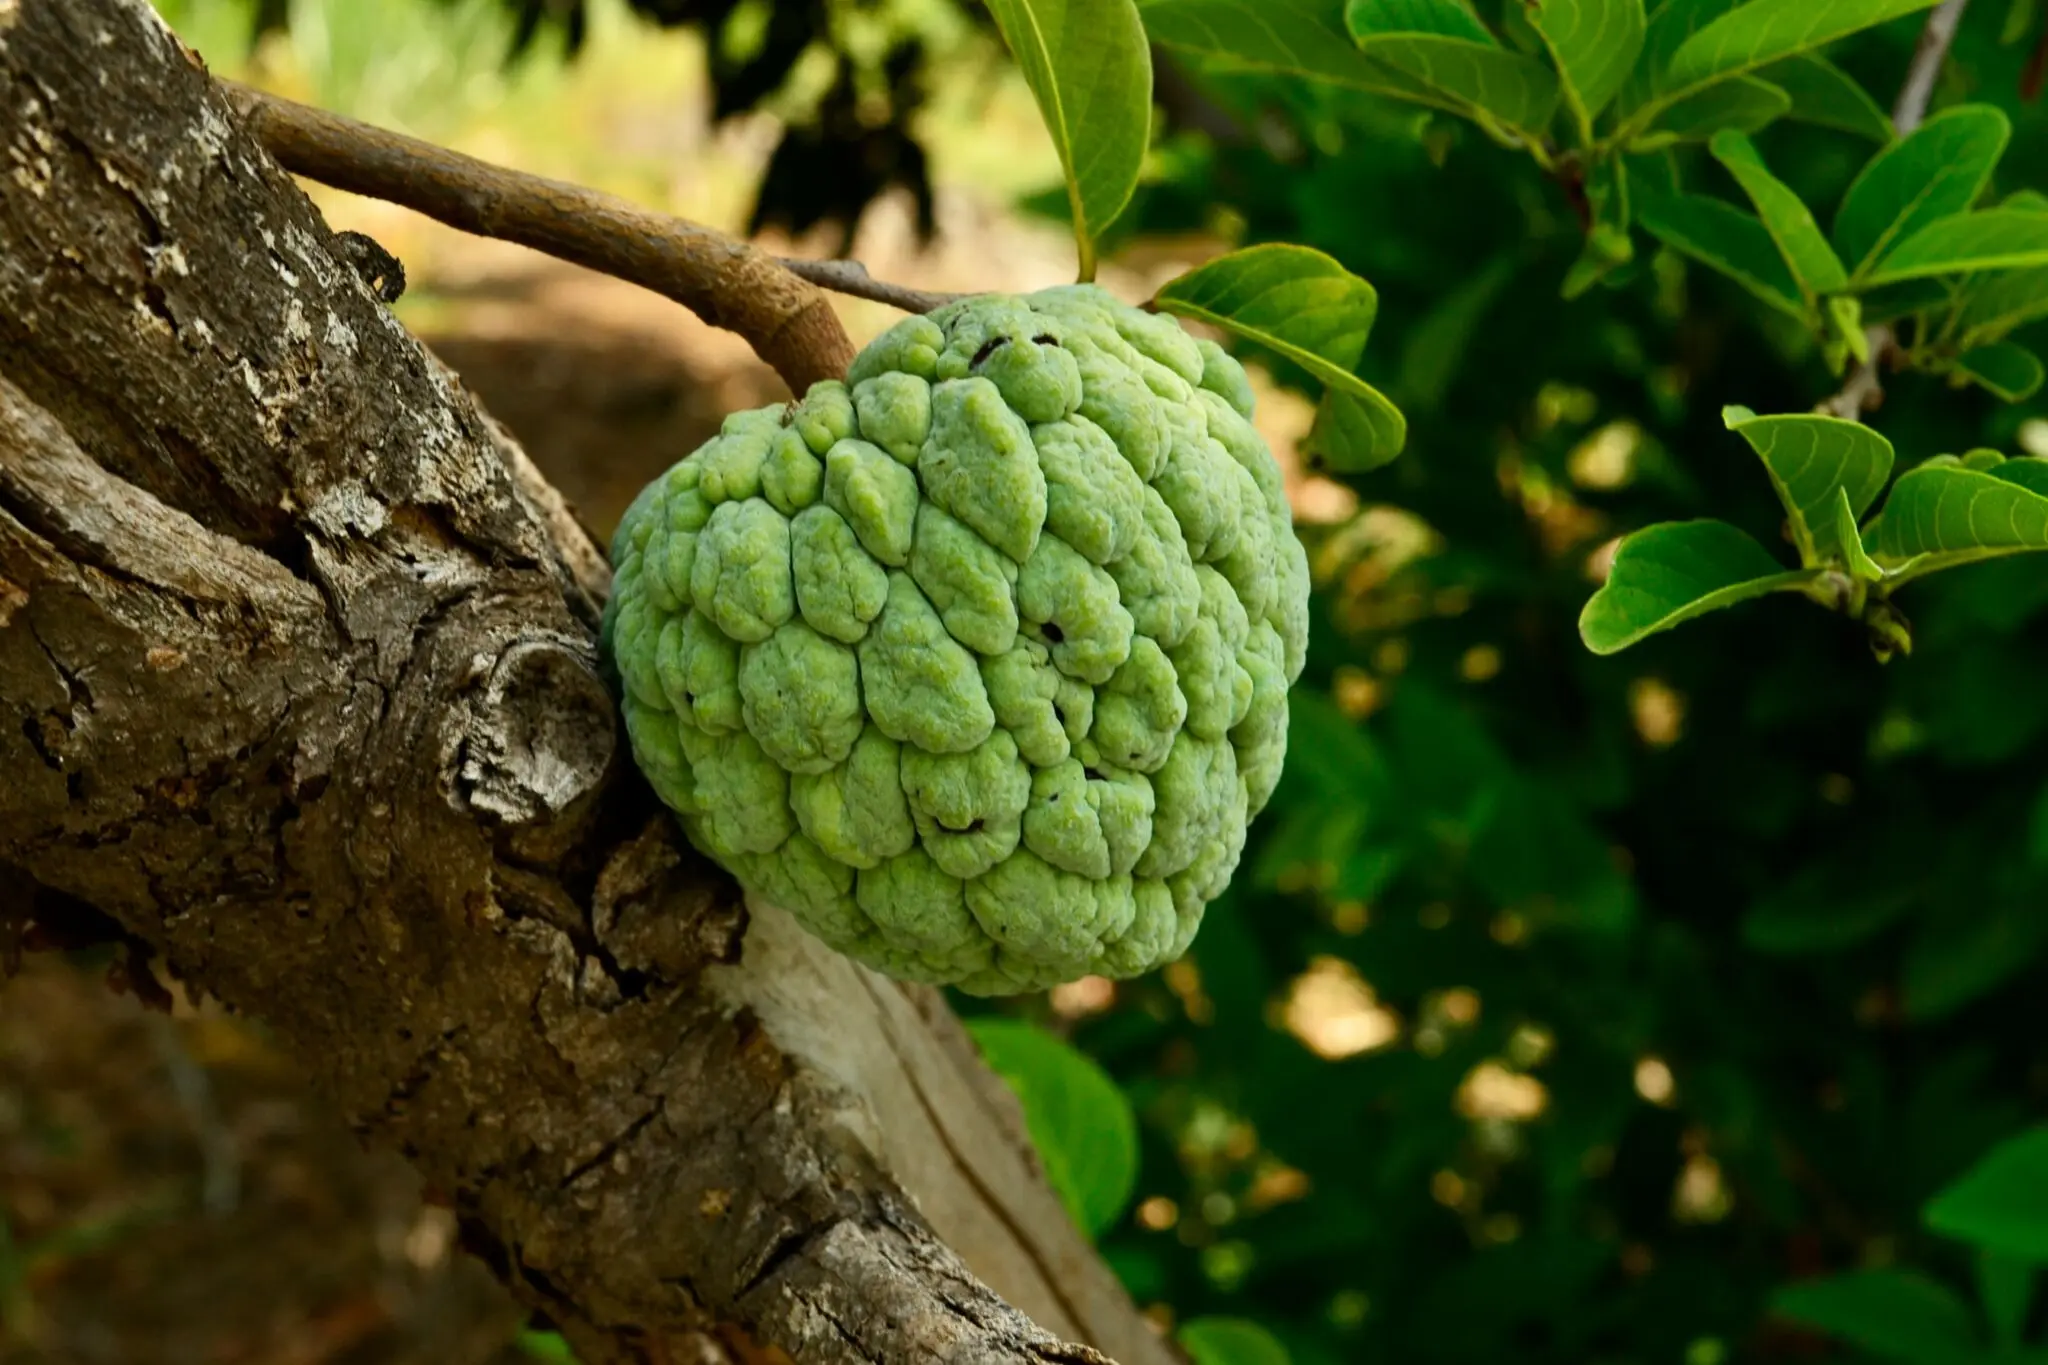
Las propiedades de la chirimoya: potasio y vitamina C para tu energía y función muscular

Las propiedades de la chirimoya se resumen en dos activos: potasio y vitamina C. Una ración cubre el 13% de las ingestas recomendadas de potasio y el 36% de vitamina C, según la Fundación Española de la Nutrición.

Potasio y vitamina C: los dos nutrientes que definen esta fruta de otoño

El potasio es el mineral que participa en la contracción muscular y en las señales que ordenan a cada fibra cuándo activarse. Nadie entrena fuerza sin él. La FEN calcula que una ración de chirimoya cubre cerca del 13% de las ingestas recomendadas, un porcentaje que no resuelve el día por sí solo, pero que suma cuando el resto de las comidas acompaña. El potasio se pierde con el sudor, así que en semanas de entrenamiento intenso el depósito se vacía más rápido de lo que parece.

La vitamina C juega otra liga. Una ración aporta alrededor del 36% de las ingestas recomendadas según la misma fuente, y este nutriente participa en la formación normal de colágeno, la proteína estructural de tendones, cartílagos y piel. También contribuye a disminuir la sensación de cansancio, ese matiz que se nota en las últimas series. Para quien persigue energía estable, es una pieza más del puzle.

La letra pequeña: azúcares, calorías y parte comestible

Aquí llega el matiz que casi nadie mira. La chirimoya es más dulce y más calórica que la media de las frutas. Sus hidratos de carbono representan alrededor del 20% de su peso, con una parte importante en forma de azúcares simples, sobre todo fructosa, glucosa y sacarosa. No es un defecto, es información: sirve para colocarla en el momento adecuado del día.

Hay más letra pequeña. Solo unos 60 gramos de cada 100 corresponden a la parte comestible, porque las semillas y la piel se retiran. Su temporada fuerte llega con el frío, cuando la pulpa alcanza esa textura cremosa que la hace reconocible. Es el fruto del chirimoyo, un árbol de origen tropical aclimatado al sur de la península, con más detalle en su entrada de Wikipedia.

Una fruta no se juzga por sus azúcares, sino por el momento del día en que decides comerla y por lo que la acompaña.

Cómo integrarla en tu rutina sin pasarte de hidratos

El momento importa. Los azúcares simples de la chirimoya son combustible rápido, así que encaja bien en la hora previa a una sesión de fuerza o justo después, cuando toca reponer. A media tarde, con hambre real, también cumple: la fibra de la pulpa y su volumen ayudan a que la saciedad llegue antes del picoteo de máquina expendedora.

Ojo con la ración, que aquí es fácil pasarse. Media chirimoya mediana, unos 150 gramos de pulpa, es una cantidad razonable para la mayoría de perfiles; el doble convierte la fruta en un postre de carga. Si buscas energía sostenida, combínala con proteína o grasa saludable: un yogur griego, unos frutos secos o una cucharada de crema de cacahuete. Así el pico de azúcar se aplana.

A la hora de comprarla, busca una pieza pesada, con la piel intacta, y sin zonas blandas al tacto: el peso delata pulpa y jugo. En casa aguanta mejor de lo que se cree fuera de la nevera, y en frío madura más despacio.

📊 La chirimoya en cifras

  • Potasio por ración: alrededor del 13% de las ingestas recomendadas, según la Fundación Española de la Nutrición.
  • Vitamina C por ración: cerca del 36% de las ingestas recomendadas según la misma fuente.
  • Parte comestible: unos 60 gramos por cada 100 gramos de fruta, sin piel ni semillas.
  • Hidratos: en torno al 20% del peso, con presencia de fructosa, glucosa y sacarosa.
  • A tener en cuenta: su densidad calórica supera la de otras frutas, así que encaja mejor en el entorno del entrenamiento.

Lo que la evidencia sostiene y lo que conviene no exagerar

El potasio y la vitamina C cuentan con declaraciones de propiedades saludables autorizadas en la Unión Europea: uno para la función muscular normal, la otra para la formación de colágeno y la reducción del cansancio. Ese respaldo es sólido. Lo que no sostiene la evidencia es la idea de que una fruta concreta optimice algo por sí sola. Para cubrir de verdad las necesidades diarias de potasio harían falta varias raciones de chirimoya, algo poco realista en la práctica; el valor de esta fruta está en sumar dentro de un patrón amplio de frutas, verduras y legumbres.

Hay un detalle que juega a su favor. Los complementos de potasio se comercializan en dosis limitadas por criterios de seguridad, de modo que la vía de la comida real sigue siendo la más razonable para cubrir este mineral. Y la chirimoya llega con agua, fibra y un dulzor que hace innecesario el azúcar añadido de la bollería. Ese es su verdadero mérito: sustituir, no sumar.

No hay atajos. Ninguna fruta de temporada arregla una semana de ultraprocesados, y ninguna la estropea sola. La información de este artículo es divulgativa y de optimización del estilo de vida: no es consejo médico ni sustituye la valoración de un profesional sanitario.

⚡ Rutina de Optimización Diaria

  • Colócala antes o después del entrenamiento: media chirimoya, unos 150 gramos, en la hora previa a la sesión o en los 60 minutos siguientes para aprovechar sus azúcares rápidos.
  • Acompaña con proteína: añade un yogur griego o un puñado de frutos secos si la tomas a media tarde, para que la energía no suba y caiga de golpe.
  • Revisa la pieza antes de comprarla: pesada, con la piel intacta y sin golpes; deja fuera de la nevera lo que vayas a comer en dos o tres días.

El Omega-3: cómo comparar dosis real de EPA y DHA por cápsula y el coste por gramo

Comparar un omega-3 por su dosis real de EPA y DHA por cápsula y por su coste por gramo es lo que separa al suplemento que rinde del que solo tiene buen marketing. Vamos a los datos.

Una comparativa de etiquetas publicada en un foro de biohacking pone frente a frente dos productos muy citados. El primero declara 600 miligramos de EPA y 300 de DHA por cápsula, con vitamina D3 añadida, y cuesta 69 dólares el bote de 180. El segundo declara 690 miligramos de EPA y 310 de DHA y cuesta 98 dólares por el mismo número de cápsulas.

La pregunta del comprador era directa: ¿merece la pena pagar 29 dólares más? La respuesta corta depende de una sola cifra, el coste por gramo de EPA y DHA. La respuesta larga empieza siempre en la etiqueta.

Cómo leer la etiqueta de un omega-3 sin caer en la trampa

El envase casi nunca miente, pero casi siempre despista. La cifra grande suele anunciar 1.000 miligramos de aceite de pescado, y ahí no hay 1.000 miligramos de activo: hay grasa total, de la que solo una parte es EPA y DHA. En un producto mal formulado esa parte puede quedarse en 300 miligramos. Menos marketing, más etiqueta.

Lo primero que conviene localizar es la línea de EPA y DHA por cápsula, no el peso del aceite. Lo segundo, la forma química: los triglicéridos reesterificados se absorben mejor que los ésteres etílicos, más baratos de producir, sobre todo si la toma va sin comida. Y lo tercero, los extras: si el bote añade vitamina D3, condiciona cuántas cápsulas puedes tomar al día.

Y ojo con confundir dosis real con dosis eficaz. Un bote de 180 cápsulas de 600/300 miligramos entrega 162 gramos de EPA y DHA en total. Otro de 180 cápsulas de 690/310 entrega 180 gramos. Entre ambos hay un 10% de diferencia en activo. Nada más.

El peso del aceite no paga la factura: lo único que cuenta son los miligramos de EPA y DHA que entran en cada cápsula.

EPA y DHA por cápsula: la comparativa, sin adornos

Puestos en una balanza, los dos productos quedan así.

  • Opción A (69 dólares / 180 cápsulas): 600 miligramos de EPA y 300 de DHA por cápsula, con vitamina D3 añadida. El bote completo suma 162 gramos de EPA y DHA.
  • Opción B (98 dólares / 180 cápsulas): 690 miligramos de EPA y 310 de DHA por cápsula, sin extras. El bote completo suma 180 gramos.

La diferencia por cápsula es de 100 miligramos, un 10% sobre el total de activo. Traducido: el producto más caro no es más potente de forma relevante, solo está algo más concentrado.

Hay un detalle que casi nadie mira. La vitamina D3 añadida es un extra interesante, pero también un techo: si ya suplementas vitamina D por tu cuenta, mezclar fuentes complica el control de la dosis total. Y si lo que buscas es ajustar el omega-3 al miligramo, conviene un producto con el activo aislado.

El coste por gramo: la métrica que casi nadie calcula

Aquí está la clave. Se divide el precio del bote entre los gramos totales de EPA y DHA que contiene. En el producto de 69 dólares, 69 entre 162 gramos da 0,43 dólares por gramo. En el de 98 dólares, 98 entre 180 gramos da 0,54 dólares por gramo. El segundo es un 27% más caro por la misma unidad de activo.

El matiz que cambia todo llega al ajustar por cápsulas enteras. Si te fijas un objetivo de 2 gramos diarios de EPA y DHA, el bote barato exige 3 cápsulas, 2.700 miligramos y 1,15 dólares al día. El caro necesita 2 cápsulas, 2.000 miligramos y 1,09 dólares. Ahí la ventaja se estrecha hasta casi desaparecer.

El precio por bote engaña; el coste por gramo de activo y las cápsulas que necesitas al día son las dos cifras que deciden.

📊 La pauta en cifras

  • Dosis a mirar: EPA y DHA por cápsula, nunca el peso total del aceite. Aquí, 900 frente a 1.000 miligramos.
  • Coste por gramo de activo: 0,43 dólares en el bote de 69 dólares y 0,54 en el de 98 dólares.
  • Coste diario a 2 gramos: 1,15 dólares con 3 cápsulas del primero y 1,09 dólares con 2 del segundo.
  • Calidad a buscar: forma de triglicérido, controles de oxidación publicados y ausencia de extras que no necesitas.

Queda un criterio que no aparece en ninguna comparativa de precio: la frescura. Un aceite de pescado oxidado pierde parte de su gracia y deja ese regusto a pescado que muchos atribuyen al suplemento en general. Buscar controles de oxidación publicados, valor de peróxidos y TOTOX, y guardar el bote en frío ayuda más de lo que parece.

Lo que dice la evidencia sobre la dosis y el formato

La autoridad europea de seguridad alimentaria mantiene una declaración autorizada para el EPA y el DHA a partir de los 250 miligramos diarios, muy por debajo de las cifras que se manejan en contextos de rendimiento. También considera segura una ingesta combinada de hasta 5 gramos al día, un techo que conviene no cruzar a base de cápsulas.

Sobre el formato, la mayoría de los estudios apunta en la misma dirección: las formas de triglicérido se absorben mejor que los ésteres etílicos, y tomarlas con una comida que contenga grasa mejora la asimilación. El aceite de krill aporta fosfolípidos y rinde más por miligramo, aunque su coste por gramo de EPA y DHA suele ser muy superior. Para el resto, la marca no decide nada. La constancia, sí.

Nuestro veredicto sobre estos dos productos: la diferencia de precio no compra mejor absorción, solo 100 miligramos más por cápsula y una cápsula menos al día. Si primas el coste por gramo, gana el bote de 69 dólares. Si valoras tomar menos cápsulas y no quieres vitamina D3 añadida, el de 98 dólares se defiende. Esto sí mueve la aguja. Más contexto sobre el compuesto, en su entrada de Wikipedia.

Este artículo es divulgativo y de optimización del estilo de vida: no constituye consejo médico ni sustituye la valoración de un profesional.

⚡ Rutina de Optimización Diaria

  • Calcula antes de comprar: divide el precio del bote entre los gramos de EPA y DHA que declara y compara esa cifra, no el precio final.
  • Fija tu dosis diaria: decide cuántos miligramos de EPA y DHA quieres al día y cuenta cuántas cápsulas enteras te exige cada bote.
  • Toma el omega-3 con comida: una comida con grasa mejora la absorción y reduce el regusto a pescado del producto.

Un banco del Ibex 35 apunta a superar sus máximos históricos un 10% con un potencial del 13,7%

0

UBS eleva CaixaBank a comprar y fija un precio objetivo de 14,90 euros, un 13,7% de potencial desde la cotización actual. La nueva valoración de la firma suiza supera en un 10,2% los 13,52 euros que el banco registró como máximo histórico el pasado 3 de septiembre.

El movimiento llega en plena escalada bursátil de la banca española. El banco del Ibex 35 cotiza a un paso de sus cotas récord, y la firma suiza considera que todavía tiene margen para abrir un nuevo territorio de precios.

UBS abre a CaixaBank el camino hacia un nuevo territorio de precios

Los 14,90 euros por acción que fija UBS suponen un salto de 2,50 euros respecto al precio objetivo anterior, situado en 12,40 euros. La firma reconoce así que CaixaBank tiene margen para perforar su propio techo histórico, fijado en 13,52 euros desde el 3 de septiembre. El nuevo objetivo implica un 20,2% más que el anterior, uno de los ajustes más agresivos del trimestre sobre el sector financiero español.

El consenso llevaba meses revisando al alza las valoraciones de la banca cotizada en España. No obstante, el salto de UBS destaca por su contundencia: no solo sube el precio objetivo, sino que cambia la recomendación desde ‘neutral’ hasta ‘comprar’, el nivel más favorable de su escala.

La acción cotiza ahora muy cerca de sus máximos. Solo unas décimas separan el precio actual de los 13,52 euros del 3 de septiembre, una referencia que el banco conquistó tras un primer semestre de vaivenes.

UBS acaba de dar el paso que faltaba en el consenso: poner un precio objetivo por encima de los máximos históricos de CaixaBank.

Un 26,7% en 2026 que rompe la linealidad del rally

El recorrido del banco este año es un recordatorio de que en bolsa no existen las líneas rectas. Tras un arranque de ejercicio marcado por los vaivenes, CaixaBank tocó mínimos anuales de cierre en 9,49 euros durante el mes de marzo. Desde entonces, la acción ha firmado una escalada que cambió por completo su rumbo.

Junio marcó el punto de inflexión. A partir de ahí, el banco ha ido conquistando máximos históricos con una frecuencia poco habitual, un patrón que llevó al valor hasta los 13,52 euros del 3 de septiembre. El avance anual roza ya el 26,7%, después de un 2025 en el que las acciones casi duplicaron su precio dentro del Ibex 35.

Esa comparación importa. Un 99,48% de revalorización en 2025 coloca el listón muy alto para cualquier ejercicio posterior. Que CaixaBank sume otro 26,7% en 2026 después de ese salto habla de una inercia que muchos analistas no anticipaban hace doce meses.

La lógica del rally: tipos altos, margen de intereses y morosidad contenida

El contexto macroeconómico explica buena parte del movimiento. El entorno de tipos de interés definido por el Banco Central Europeo sigue funcionando como el principal combustible del margen de intereses de la banca española. Con el euríbor en niveles que permiten márgenes holgados, los bancos del Ibex 35 continúan avanzando mientras las casas de análisis revisan sus valoraciones al alza.

Pero el rally también tiene su cara menos amable. La cotización ya descuenta buena parte del escenario benigno, y cualquier giro en la política monetaria obligaría a revisar las estimaciones. En términos de múltiplos, los bancos españoles han dejado de ser baratos frente a sus comparables europeos: el descuento que arrastraban hace dos años se ha ido cerrando a medida que el mercado premiaba sus resultados.

A mi juicio, el informe de UBS es una declaración de intenciones más que una recomendación conservadora. Elevar el objetivo un 20% de golpe y situarlo por encima de los máximos históricos equivale a decir que el banco no tiene techo visible. Es una postura valiente, y también expuesta: si el euríbor cede más de lo previsto en los próximos trimestres, el margen de intereses notará el golpe antes que la cotización.

El otro riesgo es el de siempre en este sector: la calidad del crédito. Un entorno de tipos altos durante más tiempo tensiona la capacidad de pago de hogares y empresas, y las provisiones pueden pasar de ser una nota al pie a convertirse en el centro de los resultados. Hasta ahora, la morosidad de la banca española se ha mantenido contenida. Esa tranquilidad no está garantizada.

En mi lectura, el posicionamiento se ha vuelto tan concentrado en la banca que cualquier sorpresa tiene un efecto amplificador. Un solo informe como el de UBS mueve la referencia un 20% de golpe. Eso no es necesariamente una señal de fortaleza; también puede ser el síntoma de un mercado que sigue el impulso más que los fundamentales.

Los precedentes del propio valor invitan a la prudencia. La mayoría de los analistas considera que la acción ya recoge buena parte del optimismo, y el episodio de marzo, cuando el banco cayó hasta los 9,49 euros, recuerda que el mercado no regala nada. La diferencia, ahora, es que el consenso, y no solo el precio, ha decidido subirse al carro.

El próximo examen llegará con la presentación de resultados del tercer trimestre, prevista para finales de octubre. Será el momento de comprobar si el margen de intereses mantiene el pulso y si CaixaBank puede convertir los 14,90 euros de UBS en algo más que una buena intención sobre el papel.

Veredicto Merca2

Cotización al cierre o apertura: CaixaBank cotiza en torno a los 13,10 euros, a unas décimas del máximo histórico de 13,52 euros registrado el 3 de septiembre. La acción acumula una subida cercana al 26,7% en lo que va de 2026.

Clave técnica: El valor afronta la resistencia de los 13,52 euros, un nivel que ya tocó a principios de septiembre y que todavía no ha superado de forma sostenida. Una ruptura confirmada con volumen abriría el camino hacia los 14,90 euros de UBS; una recaída devolvería la referencia a los 12,40 euros del anterior precio objetivo.

Apunte macro: El movimiento no es aislado: se apoya en la fortaleza del conjunto de la banca del Ibex 35, que prolonga en 2026 el rally iniciado el año anterior. CaixaBank subió un 99,48% en 2025 y el entorno de tipos sigue siendo el principal soporte del margen de intereses del sector.

El BOE convoca 33 plazas de empleo público en Canarias: oposiciones para personal fijo

El BOE abre el plazo para 33 plazas de empleo público fijo en Canarias. De ellas, 31 corresponden al Cabildo de Lanzarote y las dos restantes al Ayuntamiento de San Sebastián de La Gomera. En ambos procesos el sistema de selección es el concurso-oposición por turno libre.

La publicación en el Boletín Oficial del Estado es el trámite que enciende la cuenta atrás. Las bases de Lanzarote se publicaron antes, en el Boletín Oficial de la Provincia de Las Palmas número 110 del 14 de septiembre, pero es el anuncio estatal el que activa la inscripción. Las de La Gomera salieron el 13 de julio en el Boletín de Santa Cruz de Tenerife.

El plazo es de 20 días hábiles en los dos procesos. Empieza a contar este jueves, 24 de septiembre.

Por qué se convocan ahora estas 33 plazas en Canarias

La oferta del Cabildo de Lanzarote reúne ocho procesos selectivos correspondientes a la Oferta de Empleo Público de 2025 y abarca perfiles técnicos, administrativos, sanitarios, y asistenciales.

El desglose por categorías es el siguiente:

  • Cuatro plazas de Ingeniero/a Industrial por turno libre.
  • Una plaza de Ingeniero/a Industrial reservada a personas con discapacidad.
  • Tres plazas de Arquitecto/a Técnico/a.
  • Cuatro plazas de Técnico/a de Gestión Administrativa.
  • Una plaza de Biólogo/a por turno libre.
  • Una plaza de Biólogo/a reservada a personas con discapacidad.
  • Una plaza de Técnico/a Auxiliar de Fotografía.
  • Cuatro plazas de Técnico/a Auxiliar de Informática.
  • Una plaza de Médico/a.
  • Once plazas de Cuidador/a.

Dos categorías concentran el grueso de la convocatoria: las 11 plazas de Cuidador/a y las cuatro de Gestión Administrativa. Los dos puestos reservados a personas con discapacidad son de Ingeniería Industrial y Biología.

Ocho procesos selectivos, 31 plazas y dos reservadas a personas con discapacidad: Lanzarote concentra el grueso de esta convocatoria canaria.

Veintinueve de ellas, por turno libre.

A esas 31 plazas se suman las dos de San Sebastián de La Gomera. Son puestos de Auxiliar Administrativo/a de la Escala de Administración General, subgrupo C2, y la convocatoria contempla además la creación de una lista de reserva para esa categoría.

Requisitos para presentarse a las plazas de Canarias

La titulación depende del puesto, y esa es la primera trampa: quien no lea las bases de su categoría puede preparar un proceso para el que no cumple el mínimo académico.

  • Cuidador/a: ESO, Formación Profesional Básica o equivalente y un certificado profesional sociosanitario, como Técnico en Cuidados Auxiliares de Enfermería o Técnico en Atención a Personas en Situación de Dependencia.
  • Técnico/a de Gestión Administrativa: titulación universitaria de Grado, subgrupo A2.
  • Arquitecto/a Técnico/a: Arquitectura Técnica, Ingeniería de Edificación o las titulaciones equivalentes recogidas en las bases.
  • Ingeniería Industrial, Biología y Medicina: la titulación universitaria propia de cada profesión.
  • Auxiliar Administrativo/a de La Gomera: ESO o equivalente, subgrupo C2.

Hay requisitos que se repiten en todas las plazas: edad legal exigida, capacidad funcional para el puesto y no haber sido separado del servicio mediante expediente disciplinario. En Cuidador/a se añade el permiso de conducir B en vigor.

plazas empleo público Canarias

Cómo son los exámenes y el temario

En Gestión Administrativa las bases fijan tres ejercicios eliminatorios y una ponderación concreta: la fase de oposición vale el 60% de la nota final y el concurso de méritos, el 40%.

Ese concurso no es un trámite. La experiencia profesional aporta hasta 2,5 puntos, la formación hasta un punto y haber superado ejercicios en procesos selectivos anteriores, hasta medio punto.

En las 11 plazas de Cuidador/a el formato cambia. Primero, un cuestionario tipo test de 20 preguntas más cinco de reserva, para el que se conceden 30 minutos. Después, un supuesto práctico a elegir entre dos, con un máximo de dos horas. Ambos son eliminatorios.

Las categorías superiores tienen programas específicos según las funciones del puesto.

El plazo, acotado.

Análisis: qué hay detrás de estas 33 plazas

Dos rasgos definen esta convocatoria. El primero es la variedad: ocho procesos con titulaciones que van del Graduado en ESO a la carrera universitaria. El segundo es la composición interna, con las 11 plazas de Cuidador/a pesando más que cualquier categoría técnica. Es la señal de qué tipo de vacante cuesta cubrir en los cabildos insulares.

Las tasas oscilan entre 10 y 35 euros según el grupo: 35 euros en A1, 30 en A2, 20 en C1 y 10 euros en Cuidador/a. Hay bonificaciones para desempleados sin prestación, discapacidad igual o superior al 33% y familias numerosas.

Tasas escalonadas por grupo.

El punto débil es el calendario. Ocho procesos solapados en una misma isla y solo 20 días hábiles para decidir. Algunas categorías técnicas se quedarán cortas de aspirantes mientras otras acumularán solicitudes. Las retribuciones no aparecen detalladas: se corresponderán con las del grupo y subgrupo de adscripción, no con una cifra singular negociada.

El calendario manda.

Si trabajas en el ámbito sociosanitario y tienes el certificado y el carnet B, Cuidador/a es la puerta más ancha. Con carrera universitaria, los procesos técnicos compiten con menos candidatos pero exigen temarios largos.

📨 Cómo presentar la solicitud

La inscripción se tramita por vía telemática en la plataforma de convocatorias de cada corporación y el plazo de 20 días hábiles arranca este jueves, 24 de septiembre.

  1. Paso 1: Accede a la plataforma de convocatorias del Cabildo de Lanzarote o a la sede electrónica del Ayuntamiento de San Sebastián de La Gomera, según el proceso elegido.
  2. Paso 2: Identifícate con certificado digital o Cl@ve y localiza el proceso selectivo concreto dentro de la oferta.
  3. Paso 3: Cumplimenta la solicitud y adjunta la documentación que acredita la titulación de tu categoría.
  4. Paso 4: Abona la tasa de examen (35 euros en A1, 30 en A2, 20 en C1 y 10 euros en Cuidador/a) o acredita la reducción o exención si te corresponde.
  5. Paso 5: Registra la solicitud antes del cierre del plazo y guarda el justificante.

Para las dos plazas de La Gomera, los anuncios posteriores —listas de admitidos, fechas de pruebas y resultados— se publican en el Boletín Oficial de la Provincia de Santa Cruz de Tenerife y en los tablones físico y electrónico de la sede municipal.

📋 Ficha de la Convocatoria

  • Organismo / País: Cabildo de Lanzarote y Ayuntamiento de San Sebastián de La Gomera (Canarias, España).
  • Número de plazas: 33 (31 en Lanzarote y dos en La Gomera).
  • Sueldo estimado: No detallado en las bases; corresponderá al grupo y subgrupo de adscripción (A1, A2, C1 y C2).
  • Fecha límite de inscripción: 20 días hábiles desde el 24 de septiembre de 2026.
  • Dónde inscribirse: Plataforma de convocatorias del Cabildo de Lanzarote y sede electrónica del Ayuntamiento de San Sebastián de La Gomera.

Andalucía convoca 1.500 plazas de catedrático de Secundaria para veteranos, directores y doctores

Andalucía adjudicará 1.500 plazas de catedrático de Secundaria sin examen y solo entre funcionarios de carrera con ocho años de antigüedad.

El Boletín Oficial de la Junta de Andalucía publicó este lunes las bases de un proceso que no se convocaba desde hace un cuarto de siglo. La convocatoria desarrolla el acuerdo firmado en julio de 2025 con Csif, Anpe y UGT. El texto íntegro está en el boletín autonómico.

Hay un dato que explica el interés. En el curso 2025/2026, Andalucía tenía alrededor de 56.500 profesores de Secundaria, y una parte relevante de esa plantilla trabaja como interina. Ese colectivo queda fuera: las bases exigen ser funcionario de carrera del cuerpo de origen.

Por qué se convoca ahora

El origen está en el acuerdo sindical. La Consejería se comprometió a desarrollar la carrera profesional docente y a activar una figura, la de catedrático de Secundaria, que existía en la normativa pero llevaba dos décadas y media sin convocarse en Andalucía. No hay prueba eliminatoria.

La selección se resuelve con un baremo que ordena a los aspirantes de cada especialidad. El filtro real no es la antigüedad mínima, sino la puntuación acumulada: quien sume más méritos, se queda con la plaza.

La antigüedad solo puntúa a partir del noveno año de servicio, así que quien lleve dos décadas en la docencia parte con una ventaja difícil de igualar.

Requisitos para presentarse

Las bases dejan el acceso en manos de un perfil muy concreto. Estos son los requisitos:

  • Funcionario de carrera del cuerpo de profesores de Enseñanza Secundaria de Andalucía. Los interinos no pueden optar a estas plazas.
  • Ocho años de antigüedad como mínimo en el cuerpo de origen.
  • Acreditar documentalmente todos los méritos alegados en el baremo.
  • Entregar la documentación requerida en el plazo de 20 días hábiles si el aspirante resulta seleccionado.
oposiciones docentes Andalucía

Cómo se reparte el baremo

El proceso se resuelve con un máximo de diez puntos. La lógica es clara: la trayectoria pesa más que cualquier título. Los seleccionados son quienes, ordenados por puntuación, entran en el número de plazas de su especialidad.

En el primer bloque, el de experiencia profesional, se concentran hasta 5,5 puntos. La antigüedad aporta un máximo de 4, a razón de 0,4 por cada año que exceda de los ocho obligatorios. Dirigir un centro público añade 0,125 puntos por curso; la vicedirección, la secretaría o la jefatura de estudios, 0,1; y la coordinación de ciclo, la jefatura de departamento o la tutoría, 0,075. También puntúan los años en centros de especial dificultad, con 0,02 puntos por curso.

La formación suma hasta 3 puntos. Cada 20 horas de curso acreditado valen 0,075, y 0,15 si el docente ha impartido esa actividad. La competencia digital aporta desde 0,025 por el nivel A1 hasta 0,2 por el C2, y disponer de otras especialidades docentes también se valora.

El tercer bloque, el de méritos académicos, completa la puntuación hasta el tope de diez. Un doctorado vinculado a la especialidad aporta 0,6 puntos; uno de otra materia, 0,4; un máster oficial adicional, 0,3; y otra licenciatura, grado, ingeniería o arquitectura, 0,4. Los certificados de idiomas de las Escuelas Oficiales de Idiomas suman 0,1 en el B2, 0,2 en el C1 y 0,3 en el C2. A ello se añaden las publicaciones científicas, didácticas, los proyectos de investigación, o innovación educativa y la coordinación de proyectos educativos.

No hay examen ni fase de prácticas. La plaza se decide en el despacho.

Análisis: una convocatoria que premia la carrera larga

El atractivo es evidente para un perfil concreto: el docente veterano que lleva años acumulando cargos y formación. Para él, esta es una vía de ascenso sin las horas de estudio de una oposición clásica. Para quien acaba de cumplir los ocho años, la puerta se abre con muy poca ventaja: cada curso adicional solo suma 0,4 puntos, así que una década de servicio apenas aporta 0,8 sobre el mínimo.

La clave está en la especialidad. Las 1.500 plazas se reparten por materias y el corte lo fija la suma de puntos de los candidatos de cada una. Donde las plantillas son jóvenes, la competencia será menor; en las que concentran docentes con 25 años de servicio, el corte puede acercarse al máximo del baremo. El universo real de aspirantes es más reducido de lo que sugiere la cifra global, pero sigue siendo amplio.

Hay un riesgo poco visible: los méritos deben acreditarse por escrito y el plazo es corto. Quien no tenga actualizado el certificado de servicios prestados puede perder puntos ya ganados. La convocatoria tampoco cuantifica el salto retributivo que supone el cambio de cuerpo. El perfil con más opciones es el de un docente con dirección o jefatura de estudios acreditada, doctorado y veinte años de servicio.

📨 Cómo presentar la solicitud

La solicitud se presenta por vía telemática ante la Consejería de Educación de la Junta de Andalucía, con certificado digital o Cl@ve, una vez abierto el plazo que fijan las bases.

  1. Paso 1: Consulta en el boletín autonómico el número de plazas de tu especialidad y el plazo exacto.
  2. Paso 2: Reúne la documentación: certificado de servicios prestados, títulos, formación, idiomas y competencia digital.
  3. Paso 3: Accede a la sede electrónica de la Junta de Andalucía y selecciona la convocatoria de catedráticos de Enseñanza Secundaria.
  4. Paso 4: Firma y registra la solicitud antes del cierre y guarda el justificante.
  5. Paso 5: Si resultas seleccionado, presenta la documentación en el plazo de 20 días hábiles.

📋 Ficha de la Convocatoria

  • Organismo / País: Consejería de Educación de la Junta de Andalucía.
  • Número de plazas: 1.500.
  • Sueldo estimado: No consta en las bases publicadas.
  • Fecha límite de inscripción: Plazo abierto tras la publicación de las bases en septiembre de 2026; la fecha de cierre figura en la convocatoria.
  • Dónde inscribirse: Sede electrónica de la Junta de Andalucía, con certificado digital o Cl@ve.

Empleo público en administracion.gob.es: el buscador actualiza convocatorias y bolsas de trabajo

0

El buscador de empleo público de administracion.gob.es mantiene activas varias convocatorias y bolsas de trabajo con plazos que vencen este octubre. Entre las fichas publicadas hay desde 19 plazas de promoción interna en el Ministerio de Trabajo hasta cinco de ingeniería civil en Palma y una en Badajoz.

El Punto de Acceso General funciona como escaparate único de la oferta pública: reúne en un mismo buscador las convocatorias del Estado, de las comunidades autónomas y de los ayuntamientos, y permite filtrar por ámbito geográfico, titulación o tipo de personal.

Por qué estas convocatorias se concentran en el portal estatal

La Administración no publica su oferta de golpe. Cada órgano convocante sube la ficha al sistema cuando cierra las bases y abre el plazo. Por eso el buscador mezcla en la misma semana un ministerio con plazas de promoción interna, dos ayuntamientos con perfiles técnicos y varias bolsas de trabajo sin fecha de caducidad.

El calendario ayuda. Septiembre y octubre concentran el arranque del curso administrativo, y las convocatorias que no se resolvieron antes del verano reaparecen con plazos ajustados. Las tres fichas consultadas vencen en apenas siete días entre sí, entre el 15 y el 22 de octubre de 2026.

Hay un detalle que cambia el universo de candidatos. Una de las convocatorias se resuelve por promoción interna, una vía reservada a quien ya tiene plaza. Esos procesos no compiten con aspirantes de fuera y suelen cerrarse con menos solicitudes.

Diecinueve de las 25 plazas publicadas exigen ser ya funcionario: la oferta que se abre este octubre es una puerta interna, no una entrada desde fuera.

Plazas, titulaciones y plazos de las convocatorias activas

Estas son las fichas con plazo abierto que recoge el buscador en el momento de publicar esta información.

  • Ministerio de Trabajo, Migraciones y Seguridad Social. 19 plazas por promoción interna, ámbito nacional y ubicación en Madrid. Titulación: grado en Economía, Administración y Dirección de Empresas, o en Ciencias Actuariales y Financieras, además de licenciaturas y grados equivalentes. Referencia 222461. Plazo hasta el 22 de octubre de 2026.
  • Ayuntamiento de Palma. 5 plazas de ingeniería de caminos, canales y puertos en Illes Balears. Admiten el título de ingeniería de Caminos, Canales y Puertos, el grado en Ingeniería Civil con máster habilitante o una titulación equivalente. Referencia 222458. Plazo hasta el 21 de octubre de 2026.
  • Ayuntamiento de Badajoz. 1 plaza de ingeniero de Caminos, Canales y Puertos en Extremadura. Referencia 222425. Plazo hasta el 15 de octubre de 2026.

En el mismo listado aparece el Ayuntamiento de Madrid como órgano convocante de un proceso de ingeniería civil, aunque con la misma referencia (222458) que la ficha de Palma. Merece la pena confirmar el órgano exacto antes de preparar la solicitud, porque una instancia dirigida a la administración equivocada se rechaza sin más trámite.

Qué revela este goteo de plazas sobre el empleo público

La muestra es pequeña, pero dice bastante. Dos de las tres convocatorias piden perfiles de ingeniería civil, una titulación que la Administración local cubre con dificultad en plantillas envejecidas. La tercera, la del ministerio, es la más grande y también la más cerrada: 19 plazas para quien ya es funcionario y aspira a subir de grupo.

Ninguna de las fichas detalla retribución. No es una omisión: en el empleo público el sueldo lo fijan la ley de presupuestos y el complemento de destino del grupo, así que el atractivo no está en el salario inicial, sino en la estabilidad y en los trienios.

El enemigo real es el calendario. Quince días para reunir título, documentación y tasa bastan si el candidato tiene los papeles digitalizados, y son un problema si aún debe pedir un certificado académico. A eso se suma una condición que no aparece en la ficha: las plazas locales se solicitan en la sede electrónica del ayuntamiento, no en el portal estatal.

Si el perfil encaja con el grado en Economía y ya se pertenece a un cuerpo de la Administración, la convocatoria del Ministerio de Trabajo es la primera que conviene mirar. Para el resto, la utilidad del buscador es otra: sirve para vigilar cuándo aparece una bolsa de trabajo del organismo que interesa, sin depender de rumores de pasillo.

📝 Cómo enviar el currículum

La inscripción en convocatorias de empleo público no se hace con un currículum al uso: se presenta una solicitud formal y el CV solo acompaña a los méritos en la fase de concurso.

  1. Paso 1: Entra en el buscador de empleo público de administracion.gob.es y localiza la convocatoria por su referencia: 222461, 222458 o 222425.
  2. Paso 2: Descarga las bases y comprueba titulación, vía de acceso y órgano convocante antes de rellenar nada.
  3. Paso 3: Reúne el título académico, el DNI y el modelo de solicitud que indique cada convocatoria.
  4. Paso 4: Presenta la instancia en la sede electrónica del órgano convocante: el portal estatal para el ministerio y la sede del ayuntamiento para las plazas locales.
  5. Paso 5: Paga la tasa si la convocatoria la exige y guarda el resguardo de presentación.

Plazo de inscripción: 15 de octubre de 2026 para la plaza de Badajoz, 21 de octubre para las cinco de Palma y 22 de octubre para las 19 del Ministerio de Trabajo. Requisito mínimo: titulación universitaria ajustada al perfil de cada plaza; en la convocatoria del ministerio, además, pertenecer ya a un cuerpo de la Administración.

El Congreso abre la vía a la jubilación anticipada sin penalización con 40 años cotizados

0

El Congreso abre la vía para que los trabajadores con 40 años cotizados se jubilen antes sin penalización. La proposición de ley de Podemos para eliminar los coeficientes reductores de la jubilación anticipada ha superado este martes su primer examen en el Pleno, con 178 votos a favor.

Ha sido decisivo el respaldo del PSOE y del resto de los grupos de la investidura. El PP se ha abstenido y Vox ha votado en contra. El texto, sin embargo, aún debe recorrer un largo camino parlamentario en el Congreso de los Diputados antes de convertirse en ley.

Por qué el Congreso ha dado luz verde ahora

La votación ha dejado 178 síes, 136 abstenciones y 33 noes. Podemos ha logrado, por primera vez, que el PSOE apoye una iniciativa que en otras ocasiones rechazó. Su diputada Ione Belarra ha defendido que no se puede cotizar durante 40 años y ver la pensión penalizada de por vida.

El apoyo no ha sido unánime en los argumentos. Junts ha votado a favor, pero su diputado Josep María Cervera ha advertido de que el PSOE lleva ocho años en el Gobierno sin resolver esta situación. El PP, que se ha abstenido, sospecha que la norma puede acabar en un cajón.

La tramitación es solo el primer paso: sin una mayoría estable al final de la legislatura, la reforma de la jubilación anticipada podría morir en la Comisión del Pacto de Toledo.

En el lado socialista, el diputado Alberto Mayoral ha pedido «un debate serio sobre las largas carreras de cotización» y ha situado ese análisis en la Comisión del Pacto de Toledo, donde se negocian los cambios en materia de pensiones.

Qué cambia y a quién afecta

Hoy, los coeficientes reductores que se aplican a la jubilación anticipada castigan menos a quien acumula más años cotizados. Existen varios niveles a partir de las carreras de 38 años y 6 meses. La iniciativa de Podemos va más allá y pretende eliminarlos por completo para quienes superan los 40.

El texto incluye un punto clave para el bolsillo: los jubilados anticipados que ya están cobrando podrían solicitar el recálculo de su pensión conforme a las nuevas reglas. EH Bildu cifra en unas 870.000 las personas afectadas por lo que considera «un castigo para toda la vida».

Cuatro décadas sin castigo. Un primer paso, no una ley.

No todos los grupos lo ven igual. El PNV y Sumar abogan por evitar una frontera rígida en los 40 años y por tener en cuenta si la salida fue voluntaria o forzosa. Ese factor ya condiciona hoy las penalizaciones, con menor castigo para las jubilaciones involuntarias.

Análisis: una oportunidad real con letra pequeña

La medida tiene un atractivo evidente. Un coeficiente reductor del 6% sobre una pensión de 1.500 euros supone 90 euros menos cada mes, más de 1.000 euros al año. Eliminarlo para las carreras más largas devuelve a esos trabajadores parte de lo que aportaron durante décadas.

Ahora bien, conviene no confundir el deseo con la realidad legislativa. Que el Congreso tome en consideración una proposición de ley no garantiza que se apruebe. El propio PSOE ha matizado su apoyo y remite el fondo del asunto al Pacto de Toledo. El calendario, además, juega en contra: en junio, la Cámara ya rechazó una propuesta similar.

Para quien está a punto de jubilarse, la lectura práctica es distinta. Antes de decidir nada, revisa el número de de años y meses cotizados que figuran en tu informe de vida laboral. Ese dato determina qué coeficiente te aplican y cuánto pierdes cada mes. Si ya estás jubilado, guarda toda la documentación de tu expediente: una futura ley podría abrir la puerta al recálculo.

La letra pequeña importa.

📝 Cómo reclamar el recálculo de tu pensión

La reforma todavía no está en vigor, pero puedes adelantar trabajo revisando tu situación en el portal de la Seguridad Social con tu certificado de cotización actualizado.

  1. Paso 1: Solicita tu informe de vida laboral en la sede electrónica de la Seguridad Social.
  2. Paso 2: Comprueba el total de años y meses cotizados y el régimen en el que figuras.
  3. Paso 3: Calcula tu coeficiente actual con el simulador oficial de jubilación.
  4. Paso 4: Si ya estás jubilado y crees que te afecta, reúne la documentación de tu expediente.
  5. Paso 5: Consulta tu caso con la Seguridad Social o con un asesor laboral colegiado.

Plazo: la proposición de ley sigue su tramitación en el Congreso y no existe todavía una fecha cerrada de entrada en vigor. Requisito mínimo: acreditar 40 años o más cotizados para entrar en el supuesto que plantea la norma.

El precio de Solana hoy: SOL cae un 2,58% hasta 113,39 dólares tras un rally semanal del 13,8%

El precio de Solana hoy cotiza en 113,39 dólares después de un retroceso del 2,58% en la sesión. La caída llega tras una semana en la que SOL subió un 13,8%, uno de los mejores registros del mes entre los grandes activos del sector.

En la jornada se han negociado 5.360 millones de dólares, un 42,8% por encima de la media de 30 días. El detalle importa. Cuando el precio baja y el volumen sube, lo habitual es que parte de quienes compraron en el rally vendan para asegurar beneficios. La relación entre volumen y capitalización, del 8,05% frente al 5,63% habitual, apunta a distribución de corto plazo: digestión, no huida.

El rally previo tuvo dos catalizadores. El primero, la reducción del tiempo de bloque de la red de 300 a 250 milisegundos, anunciada el 18 de septiembre, que la deja un 17% más rápida para ordenar transacciones. El segundo, el récord de 4.600 millones de dólares en activos del mundo real tokenizados sobre Solana: bonos, créditos o fondos liquidados sobre la misma infraestructura que usa cualquier usuario.

Qué ha pasado con el precio de Solana hoy: la letra pequeña de la caída

La fotografía técnica sigue siendo constructiva. Una media móvil es el precio medio de los últimos días, y ahora mismo todas las relevantes quedan por debajo de la cotización: 105,60 dólares la de 20 sesiones, 94,25 la de 50, 86,10 la de 90 y 84,10 la de 200. Quien compró SOL en los últimos diez meses está en ganancias.

El corto plazo cuenta otra historia. El precio perdió la apertura de 116,34 dólares y el cierre anterior de 119,50, y se mueve un 3,69% por debajo del VWAP intradía, el precio medio ponderado por volumen de la jornada, situado en 117,74. El rango del día fue de 113,39 a 119,58 dólares.

Los indicadores de impulso tampoco gritan agotamiento. El MACD, que mide la fuerza del cruce entre dos medias, mantiene la línea por encima de su señal, 5,09 frente a 4,21. El RSI, el termómetro que avisa de sobrecompra, está en 61,2, lejos aún de la zona crítica. El primer retroceso relevante de Fibonacci a 90 días aparece en 107,45.

Una caída del 2,58% tras subir un 13,8% no cambia la tendencia. Lo que la pondría en duda es perder los 110 dólares con este volumen.

Estos son los niveles que maneja el mercado:

  • Resistencia 2: 119,58 dólares, máximo intradía.
  • Resistencia 1: 117,74 dólares, VWAP de la sesión.
  • Soporte 1: 113,39 – 113,95 dólares, precio actual y media de 5 sesiones.
  • Soporte 2: 110,49 dólares, media de 7 sesiones.
  • Soporte 3: 107,45 dólares, Fibonacci del 23,6% a 90 días.

Por qué baja Solana hoy: toma de beneficios tras un rally vertical

La explicación más sencilla suele ser la correcta. El precio venía de pasar de la zona de los 97 dólares a los 115 en unos días, un movimiento vertical que invita a recoger beneficios. En las últimas 72 horas no hay catalizador macro o regulatorio que justifique un giro: ni decisiones nuevas de la SEC sobre el estatus de SOL ni sorpresas en el ETF al contado estadounidense, que desde su lanzamiento el 28 de octubre de 2025 acumulaba unos 1.220 millones de dólares a finales de agosto.

El valor de mercado ronda los 66.620 millones de dólares y el volumen medio de 30 días, los 3.750 millones, cifras que sitúan a SOL entre los grandes del sector. Los flujos del ETF funcionan como demanda estructural que amortigua los desplomes, aunque nadie debería leerlos como un suelo garantizado.

Los datos de derivados, tasas de financiación de los perpetuos e interés abierto, no figuran en el informe de referencia, así que conviene no sacar conclusiones sobre el apalancamiento del mercado. No hay rastro de pánico.

Tres precedentes de Solana que ayudan a leer la caída de hoy

Esta red ha vivido episodios peores y de todos salió más entera. En septiembre de 2021 y febrero de 2022 se detuvo durante horas por saturación de transacciones, un problema que se convirtió en en la prueba de fuego de sus clientes validadores. En noviembre de 2022, el colapso de FTX, cuyo fundador era uno de los mayores tenedores de SOL, arrastró el token por debajo de los 10 dólares. Entre diciembre de 2023 y enero de 2024, los airdrops de Jito y Jupiter trajeron a la red su primera gran oleada de usuarios reales.

Nada de eso significa que el riesgo haya desaparecido. El staking (delegar SOL a un validador a cambio de recompensas) sigue concentrado en pocos operadores, según el panel de validadores de Solana Beach. Firedancer, el segundo cliente validador, desarrollado por Jump Crypto en C++, aún no ha desbancado a Agave como software dominante, y buena parte del volumen diario procede de memecoins, un negocio que infla las métricas de actividad. El precio sigue un 45,6% por debajo del de hace un año.

El detalle técnico ayuda a entender por qué la red aprieta al alza en el medio plazo. La mejora del tiempo de bloque anunciada el 18 de septiembre forma parte del trabajo que puede seguirse en el repositorio de Agave en GitHub, el cliente mantenido por Anza. Reducir el tiempo entre bloques da más capacidad para absorber transacciones en el mismo intervalo.

Queda por ver si el mercado defiende los 110 dólares en los próximos días o si el precio busca la media de 20 sesiones, en 105,60. Un cierre sostenido por debajo de esa referencia cambiaría la lectura de fondo. Con una volatilidad anualizada del 62% y un ATR de 4,85 dólares, movimientos diarios del 4% son paisaje habitual, no aviso.

Solana dispara los RWA a récord histórico de 4.600 millones con 685.850 titulares

Solana ha tocado techo en activos del mundo real: 4.600 millones de dólares en RWA, un 11,47% más que hace un mes. El récord llega acompañado de un segundo dato que pesa tanto como el primero: 685.850 titulares, casi el doble que 30 días atrás.

Conviene precisar el término antes de seguir. Los RWA —real world assets, activos del mundo real— son representaciones digitales de instrumentos que existen fuera de la blockchain: deuda pública, papel comercial, oro o fondos monetarios. Se emiten como tokens y circulan por una red con las mismas reglas de liquidación que cualquier otro activo digital. El activo sigue siendo el de siempre; lo que cambia es el riel por el que se mueve.

Qué dicen los datos: récord de 4.600 millones y 685.850 titulares

Las cifras citadas por U.Today, y difundidas por la prensa especializada este 23 de septiembre, sitúan el valor total de RWA en Solana en 4.600 millones de dólares. De ese total, 4.490 millones corresponden a activos directamente distribuidos en la red; el resto entra en la categoría de valor representado. Ambas cifras miden cosas distintas y no se pueden comparar sin conocer el alcance de cada medición.

El crecimiento del 11,47% en 30 días es la parte que más ha movido el debate interno. No se trata de una subida de precio, sino de una ampliación del inventario tokenizado. Mantener ese ritmo durante doce meses llevaría al segmento por encima de los 6.000 millones, si bien ningún dato publicado permite proyectar la curva con rigor.

Hay un segundo número en el informe que puede ser incluso más relevante. Los titulares de RWA alcanzaron los 685.850, prácticamente el doble que 30 días antes. Si el valor hubiera subido solo por revalorización de los activos subyacentes, hablaríamos de un efecto de mercado. Al dispararse también el número de cuentas con posición, lo que se observa es entrada de participantes nuevos.

Eso sí: la fuente no desglosa cuántos de esos titulares son personas físicas, cuántos son empresas y cuántos son tesorerías de protocolos. El salto es real; su calidad, todavía no verificable.

Un récord de valor con el doble de titulares cuenta una historia muy distinta a un récord de valor a secas: la primera habla de adopción; la segunda, solo de precio.

Circle, Tether y BitGo: quién sostiene el valor reportado

activos tokenizados Solana

El informe atribuye a Circle, el emisor de USDC, el mayor valor reportado dentro de Solana, con 7.500 millones de dólares. La cifra llama la atención por un motivo evidente: supera el total agregado de la red. No es una contradicción, sino la prueba de que cada plataforma publica bajo su propio criterio —valor emitido, representado o bajo custodia— y de que esos criterios se solapan. Sumarlos sin conocer la metodología duplicaría activos.

Tether figura en segundo lugar con 3.800 millones, y BitGo en tercero con 1.600 millones. Los tres comparten perfil: emisores de stablecoins y proveedores de custodia institucional, no protocolos nativos de finanzas descentralizadas. El grueso del valor tokenizado en Solana no viene de experimentos cripto, sino de infraestructura regulada que usa la red como capa de liquidación.

Qué falta para que el récord deje de ser un pico

Solana ya vivió un ciclo parecido con otras métricas. En 2021 y 2022 acumuló récords de transacciones que después se desinflaron, y las paradas de red de septiembre de 2021 y febrero de 2022 —la red dejó de producir bloques durante horas por saturación— enseñaron al ecosistema que un dato alto no equivale a un dato sólido. Aquella lección explica por qué el debate interno hoy no se centra en celebrar los 4.600 millones, sino en preguntar de dónde salen.

Quedan tres preguntas abiertas. La primera, cuánto del crecimiento procede de emisión nueva y cuánto de revalorización. La segunda, si los 685.850 titulares mantendrán sus saldos cuando caduquen los incentivos que suelen acompañar a este tipo de lanzamientos. La tercera, si el valor representado que engorda el total puede liquidarse en la red o solo se contabiliza en ella.

La contrapartida es que la red ha construido una posición difícil de replicar en este segmento: comisiones de fracciones de céntimo, confirmación de bloques por debajo del segundo y un entorno de ejecución donde una stablecoin se mueve con la misma fricción que un token nativo, según la documentación oficial de Solana. Para un emisor que necesita liquidar miles de operaciones al día, esa combinación, pesa más que cualquier campaña de marketing.

El riesgo visible es otro: la concentración. Tres emisores y custodios explican buena parte del valor reportado, lo que deja el récord expuesto a a decisiones corporativas ajenas al ecosistema —una migración de cadena, un cambio de estrategia, un giro regulatorio—. El aumento de titulares diversifica algo esa dependencia, pero no la elimina.

No hay fecha en el calendario para saber si septiembre de 2026 se recordará como el mes en que la tokenización despegó sobre Solana o como otro pico de actividad. El dato que sí puede seguirse es el que la fuente no da: cuántos de esos 685.850 titulares vuelven a operar 30 días después. Me parece una pregunta bastante más útil que cualquier celebración del récord.

Trump y Delcy Rodríguez escenifican el deshielo: el petróleo venezolano, botín de los vencedores

El primer cara a cara entre un presidente de Estados Unidos y un jefe de gobierno venezolano desde 2015 ya tiene fotografía. Delcy Rodríguez y Donald Trump se vieron en Nueva York, en los márgenes de la Asamblea General de la ONU, en un encuentro que el programa Actualidad en análisis de DW Español describe como más simbólico que sustantivo. El telón de fondo incomoda: el acuerdo que abre a Washington el acceso a los enormes recursos petroleros de Venezuela y una frase presidencial que resume la lógica del reparto.

Un cara a cara sin contenido conocido

La cita se celebró en un hotel de lujo próximo a Naciones Unidas. Del lado venezolano, Rodríguez acudió con su ministro de Exteriores, Félix Plasencia; del lado estadounidense, la operación la pilotó el secretario de Estado, Marco Rubio. Poco trascendio del contenido real. Lo que sí se conoció fue el mensaje que la propia Rodríguez publicó en redes sociales, con una idea fuerza: la reinserción de Venezuela en los espacios multilaterales.

Para los invitados del programa, el valor del encuentro es esencialmente simbólico: la fotografía, el gesto y la narrativa. La última vez que un mandatario venezolano intervino ante la Asamblea General fue en 2018. Un año después, Rodríguez lo hizo como vicepresidenta para denunciar lo que entonces llamó actos terroristas de Estados Unidos contra su país. El giro, subrayan, es difícil de exagerar. Maduro se encuentra a pocos kilómetros del lugar de la reunión, detenido en una prisión federal frente al río Hudson, en Brooklyn.

El botín y los amigos del presidente

Antes del cara a cara, Trump defendió desde la tribuna de la ONU su política hacia Venezuela: la intervención armada del 3 de enero y el acuerdo energético alcanzado después. En su discurso ante 193 países dejó una formulación que el programa recoge y discute: el botín pertenece a los vencedores.

El panel no se anda con matices. Uno de los periodistas invitados cuestiona que se llame acuerdo a un texto firmado por dos países cuando uno de ellos bombardeó la capital del otro y se llevó detenido a su líder. Su conclusión: no es un pacto entre iguales, por mucho que se presente como tal. Y añade otro elemento: el reparto de beneficios no es abstracto. El empresario energético Harold Hamm, que donó 1,3 millones de dólares a la campaña de Trump en 2024 y dirige Continental Resources, figura entre los beneficiarios de las concesiones para extraer crudo venezolano.

Lo que estamos viendo, sostiene el economista Ricardo Hausmann en el programa, es a dos oligarquías trabajando de la mano sobre el petróleo venezolano.

— DW Español, ‘Actualidad en análisis’

Desde Venezuela, la periodista invitada añade un nombre más a la ecuación: Alejandro Betancourt, señalado por su vinculación con las fallas eléctricas que castigan al país y cuya empresa habría sido utilizada para articular el acuerdo. Ese detalle, dice, ha generado rechazo incluso entre quienes celebran la salida de Maduro.

Negociación, apagones y un aparato intacto

Diez meses después del cambio de poder, la vida cotidiana no ha mejorado. Los apagones y las protestas por fallas del servicio eléctrico son constantes en todo el país, y el salario mínimo sigue por debajo de un dólar al mes. Los venezolanos, resume la invitada, no perciben ningún resultado positivo de los supuestos acuerdos. Sí reconoce avances: la liberación de presos políticos, algunos pasos hacia la libertad de expresión y el desbloqueo de varios medios la semana pasada. Todo, eso sí, parcial y condicionado.

El informe de la misión de determinación de hechos de la ONU sobre Venezuela apunta en la misma dirección que ese malestar: el aparato represivo sigue intacto. Un reportaje de la Alianza Rebelde Investiga sobre el operativo en el Arco Minero refuerza la sensación. En la zona bombardeada ya no está el grupo criminal señalado, pero quienes ocupan su lugar, según el trabajo citado, son militares que extorsionan y reproducen las mismas prácticas.

Sobre el plan de Rubio para Venezuela, dividido en tres fases (estabilización, recuperación y transición) y sin plazos explícitos, el panel se muestra escéptico. Las mesas técnicas entre el gobierno y un sector de la oposición avanzan en asuntos como la renovación del Tribunal Supremo de Justicia, pero sin respaldo claro y sin que nadie garantice que las decisiones se tomen ahí. La pregunta que sobrevuela el programa: si Washington quiso cambiar de un día para otro a quien gobernaba, por qué no hace lo mismo para abrir un proceso democrático.

María Corina Machado, siete intentos y un bloqueo

La líder opositora sigue fuera de Venezuela desde que salió a recoger su premio internacional. Según los medios que han seguido el caso, ha intentado regresar en siete ocasiones. La última estaba prevista para los últimos días de septiembre y no prosperó: lo intentó tres veces en una misma jornada, primero en embarcación y luego con escalas en Aruba y Curazao. El origen del bloqueo no está claro, aunque en el programa se apunta a alguien con poder suficiente para cerrar todas las vías.

Mientras Delcy Rodríguez se consolida como interlocutora de Washington, Machado aparece cada vez más lejos del apoyo estadounidense. Rubio y Trump han sugerido públicamente que podría volver. A efectos prácticos, sostiene el panel, no lo parecen querer.

Maduro, a veinte minutos andando

El expresidente Nicolás Maduro y su esposa, Cilia Flores, permanecen detenidos en Brooklyn a la espera de un juicio que, según las especulaciones que circulan, podría celebrarse en junio del próximo año. El programa describe una prisión de régimen duro, con problemas de fontanería, frío extremo en invierno y episodios de violencia. No hay planes, según sus fuentes, de que la presidenta encargada visite al hombre al que sustituyó.

Contexto: el crudo que explica casi todo

Venezuela posee las mayores reservas probadas de petróleo del planeta, en torno a 300.000 millones de barriles, pero su producción lleva años muy por debajo de su potencial histórico. Las sanciones estadounidenses sobre PDVSA, vigentes desde 2019, estrangularon ingresos, compradores y acceso a financiación. Cualquier acuerdo que reabra ese grifo tiene consecuencias inmediatas sobre los mercados, sobre la caja del Estado venezolano y sobre la política interna de Estados Unidos. No es casual que el crudo aparezca en el centro de una reunión presentada como diplomática.

Qué significa esto para el lector

Conviene leer este episodio sin ingenuidad. Si la transición venezolana se gestiona como un reparto entre vencedores, la pregunta sobre la democracia queda en segundo plano, y eso tiene un coste para la credibilidad de quienes invocan los derechos humanos cuando les conviene y los archivan cuando estorban. Para Venezuela, el riesgo es una estabilidad de fachada: menos represión visible, más medios accesibles, presos en la calle, pero con la estructura de poder intacta y sin rendición de cuentas. Para Washington, el cálculo es material: crudo, contratos y amigos bien colocados. Para los venezolanos de a pie, que siguen a oscuras y con salarios de miseria, la foto de Nueva York no llena la nevera.

Queda por ver qué ocurre cuando el petróleo empiece a fluir de verdad y las fases del plan de Rubio dejen de ser un organigrama sin fechas. Si algo deja claro el encuentro es que el crudo venezolano ha dejado de discutirse como asunto de soberanía para convertirse en moneda de cambio. La pregunta incómoda no es quién ganó la foto, sino quién pagará la factura.

Los hogares extranjeros serán el 22% en una década y obligarán a los supermercados a reajustar precios y surtido

0

Los hogares extranjeros alcanzarán el 22% del total en España en una década y forzarán a los supermercados a reajustar surtido y precios. Destinan el 72% de su presupuesto a alimentación y bebidas dentro de casa, según Worldpanel by Numerator.

El 22% en una década: el vuelco que ya se nota en el lineal

El dato lo puso sobre la mesa el panel de consumo Worldpanel by Numerator: los hogares con nacionalidad extranjera son el grupo con mayor perspectiva de crecimiento del país y representarán casi una de cada cuatro casas en una década. Para las cadenas de distribución no es una curiosidad sociológica: es un cliente que compra distinto y que obliga a rehacer la foto del lineal.

El perfil de gasto es lo que más incomoda. Ese colectivo dedica casi tres de cada cuatro euros de su presupuesto a alimentación y bebidas dentro del hogar, según explicó la directora de estrategia de negocio de gran consumo en Madrid de Worldpanel, Sara Rodríguez. En la práctica, el supermercado se queda con la parte más grande del gasto de esas familias.

El problema es que esos hogares no compran con el patrón de la media española. ‘Tienen hábitos diferentes que tienen que ver con su origen’, señaló la experta. Ahí se abre la brecha: un folleto diseñado para el comprador de siempre deja fuera categorías que crecen a otro ritmo.

Las grandes cadenas compiten ya por ese cliente. Mercadona, Lidl, Carrefour o Alcampo llevan años ampliando el espacio dedicado a cocinas de otros países. El reto tiene tres frentes: surtido, porque hay productos que hoy no están en el estante; formato, porque el envase no siempre encaja con la forma de cocinar de cada casa; y fidelización, porque el comprador nuevo no tiene marca de toda la vida y prueba más.

A eso se suma la velocidad de las tendencias, que se suceden mucho más rápido que hace una década. El propio panel reconoce que trabaja en un modelo de anticipación para detectar cuándo una categoría deja de ser nicho y pasa a ocupar sitio en la compra semanal.

El surtido que funciona en un barrio no sirve para el de al lado: la cesta española ya no se diseña con un solo patrón.

Las categorías que ya ganan peso en el carro

El estudio señala cinco familias donde el cambio de hábitos se ve antes que en ninguna otra. No son productos raros de tienda especializada: conviven ya con la compra diaria en cualquier supermercado de barrio.

surtido supermercado

  • Infusiones, una de las categorías donde más se nota ese cambio de hábitos.
  • Arroz, con variedades y orígenes distintos a los del consumo tradicional.
  • Carne congelada, un formato que encaja con la compra planificada de más volumen.
  • Harinas, básico de despensa en muchas cocinas.
  • Sémola, ligada a elaboraciones y repostería.

La experta insiste en un punto: entender esos hábitos no es cortesía, es la condición para tener el producto adecuado en el lineal. Una sociedad más diversa abre, además, más huecos de innovación para las marcas que sepan leerlo.

📊 La comparativa de un vistazo

IndicadorDato del estudioQué implica
Gasto en alimentación dentro del hogar72% del presupuestoEl súper concentra el gasto
Comida elaborada en casa62% del total de comidasLa despensa sigue mandando
Platos listos para comer+55% en tres añosEl formato preparado se acelera
Gasto total en alimentación+1,7%Se gasta más, con cautela

Del pistacho al plato preparado: así se mueve el carro

Hay un caso que resume la velocidad de las tendencias: el pistacho. Empezó como fruto seco, saltó a la bollería y al chocolate, y de ahí a los helados y las galletas. La previsión que maneja el panel es que dé un paso más y aterrice en las patatas y los snacks salados. Cuando una categoría se mueve, el resto del lineal la sigue.

El otro fenómeno que mira el sector es el de los platos listos para comer. Su consumo dentro y fuera del hogar ha crecido un 55% en solo tres años. El precio juega en contra: un plato preparado cuesta más que uno elaborado en casa y, por eso, la comida cocinada en el hogar sigue suponiendo el 62% del total de las comidas.

El contexto tampoco invita a estirar el gasto. La confianza del consumidor es ‘relativamente baja’, con la incertidumbre geopolítica de fondo, y el gasto en alimentación dentro y fuera del hogar se ha elevado un 1,7%. Se gasta algo más, pero con el freno puesto.

Qué cambia de verdad para el bolsillo del comprador

Conviene poner el dato en su sitio. Ese 22% es una proyección a diez años de un panel de consumo, no un censo: las cifras oficiales de hogares y población las publica el Instituto Nacional de Estadística (INE). Lo que ya se puede tocar es la composición de la cesta, que lleva años moviéndose. La mayoría de las cadenas mantiene todavía un folleto único para todo su parque de tiendas, y ese folleto responde a un patrón de consumo que ya no es el único.

La lectura útil para el bolsillo es otra. Más surtido no siempre significa mejor precio. Cuando un producto llega al lineal generalista lo hace, muchas veces, con formatos y marcas distintos a los de la tienda especializada, y ahí el precio por kilo cambia por completo. Comparar la unidad de medida, y no el precio del envase, sigue siendo la herramienta más barata que existe.

Para las cadenas, el mensaje es que el país que compra ya no es homogéneo y que el folleto único se queda corto. Para el comprador, que la variedad juega a su favor si la usa con criterio. Este análisis es divulgativo y de servicio al comprador; no constituye un consejo financiero ni de inversión.

🛒 El Veredicto de Compra

  • Compara el precio por kilo: cuando un producto llega al lineal generalista cambia el formato, y con él lo que pagas por unidad. La referencia es siempre la misma medida.
  • Lee la etiqueta antes de pagar de más: origen, ingredientes y porcentajes. Un envase más grande no siempre sale más barato por ración.
  • No confundas variedad con gasto: más surtido amplía la elección, pero cuánto se gasta se decide en la lista de la compra.

Bono a 10 años de EEUU marca máximos desde 2007 y pone en jaque a las bolsas globales

0

El bono a 10 años de EEUU se ha instalado en máximos de rendimiento desde 2007 y ya no hay refugio que aguante el tirón. El mercado, además, descuenta una nueva subida de tipos de la Fed. Con ese cóctel, las bolsas globales operan en tensión.

Lo recoge Yahoo Finance en su seguimiento diario de mercado: el rendimiento del Treasury a diez años ha escalado hasta su nivel más alto en casi dos décadas. No es un detalle técnico ni un ruido de una sola sesión. Es el mercado reordenando el precio del dinero a largo plazo.

El rendimiento del Treasury toca la referencia que no se veía desde 2007

Cuando el mercado empieza a descontar una nueva subida de tipos, el movimiento no se queda en el tramo corto de la curva. Se contagia a toda la estructura. El rendimiento del bono a 10 años de EEUU alcanza máximos de 2007 porque los inversores ya no compran el relato de una política monetaria en fase de relajación.

La probabilidad implícita en los futuros de tipos ha cambiado de signo. La Reserva Federal mantiene el discurso de que la inflación no está del todo controlada, y el mercado ha pasado de de descontar recortes a poner precio a una subida adicional. Ese giro es el que empuja la rentabilidad exigida al papel estadounidense.

Hay una segunda pata, menos visible: el term premium, el extra que los inversores reclaman por prestar dinero a largo plazo a un Estado que emite deuda a buen ritmo. El propio Tesoro estadounidense publica cada tarde su curva de referencia, y el tramo largo lleva semanas poniéndose exigente.

El efecto es inmediato en los derivados de tipos y llega con retardo, pero llega, a la valoración de las empresas cotizadas.

Un bono estadounidense en máximos de dos décadas no compite con la bolsa por atención: compite por el dinero que la bolsa necesita para seguir subiendo.

La factura para las bolsas: múltiplos y prima de riesgo

La transmisión a la renta variable es mecánica. Cuanto más alta es la tasa libre de riesgo, más caro resulta descontar los beneficios futuros de una compañía. Los valores de crecimiento, esos que cotizan por lo que prometen en 2030, son los primeros en notarlo. La prima de riesgo de la renta variable se comprime, y el inversor empieza a preguntarse por qué asumir riesgo si el bono paga lo que paga.

Los índices europeos no son ajenos al problema. El Euro Stoxx 50 y el IBEX 35 comparten una misma dependencia: sus valoraciones se fijan con el coste global del capital, y ese coste lo marca Estados Unidos. En paralelo, un dólar más fuerte complica las cuentas de los exportadores y encarece la deuda emitida en divisa.

La trampa de duración que el mercado no quiere repetir

El precedente más cercano está en 2022, el peor año para la renta fija en décadas, cuando los bonos dejaron de amortiguar las caídas de la bolsa y las carteras 60/40 perdieron su coartada. Aquella lección sigue fresca: cuando la duración juega en contra, no hay diversificación que salve el trimestre. Creo que este es el punto que muchos gestores están minimizando ahora mismo. Se fijan en el beneficio empresarial, que aguanta, y olvidan que el múltiplo que están dispuestos a pagar por ese beneficio depende del bono.

La contradicción está en la propia Fed. Si el mercado acierta y hay otra subida, el margen de maniobra se estrecha justo cuando el crecimiento da señales desiguales. Si el mercado se equivoca y el empleo se enfría antes de lo previsto, el bono a diez años se dará la vuelta con la misma velocidad con la que ha subido, y quienes compraron duración en el peor momento saldrán ganando. Las dos hipótesis caben en los precios actuales, y eso es exactamente lo que convierte esta racha en un mercado difícil de operar.

Conviene vigilar dos citas antes de sacar conclusiones: la próxima reunión del FOMC y la temporada de resultados del tercer trimestre, que arranca en octubre. Ahí se verá si las empresas pueden trasladar el mayor coste financiero a sus márgenes o si, por el contrario, el mercado tendrá que ajustar expectativas. El bono ya ha dado su aviso.

La OCU exige un sistema de tallas único tras medir 11 cm de diferencia entre un pantalón de Zara y uno de Shein

0

La OCU reclama un sistema de tallas único para toda la moda tras medir hasta 11,4 centímetros de diferencia de cadera en prendas de la misma talla de 13 cadenas, un desfase que dispara las devoluciones en la moda online.

El informe parte del análisis de 66 prendas de 13 tiendas conocidas, entre ellas Zara, Mango, H&M, Bershka, Primark y Shein. La muestra incluye camisetas y vaqueros de hombre y de mujer, además de las descripciones de talla que publica cada marca para orientar al comprador, según el trabajo que la Organización de Consumidores y Usuarios ha publicado.

Qué ha medido la OCU: 66 prendas, 13 tiendas y hasta un 26% de diferencia

Los vaqueros de mujer son el caso más llamativo del informe. Comparando modelos rectos y de tiro alto de la talla L o su equivalente, la 42, la organización ha medido hasta 11,4 centímetros de diferencia en la cadera entre prendas que llevan el mismo número en la etiqueta. En las camisetas de talla L de mujer, la variación del contorno de pecho alcanza los 12 centímetros.

Ellos tampoco se libran. En las camisas de hombre, la medida del pecho varía hasta un 25% entre una tienda y otra. En los vaqueros la horquilla es algo menor, aunque la cintura va desde los 43 centímetros de un modelo de Zara hasta los 47,5 centímetros de uno de Shein: más de cuatro centímetros de diferencia en la misma talla.

El matiz importante: los datos no permiten afirmar que una cadena talle siempre más grande que otra. La medición se hizo sobre una selección concreta de prendas, y el desfase aparece en un sentido o en otro según el modelo, el corte, y el tejido.

Una talla debería describir un cuerpo, no la decisión comercial que cada marca toma en su patrón.

El etiquetado de tallas: quién informa y quién te deja a ciegas

La segunda mitad del problema no está en la prenda, sino en la ficha del producto. La OCU ha revisado qué publica cada marca: medidas corporales, medidas de la propia prenda, recomendadores de talla, opiniones de otros compradores y hasta los datos de la modelo que aparece en las fotografías.

C&A, Pull&Bear y H&M son las que más información ofrecen para acertar con la talla. En el otro extremo, Primark, Sfera y Bershka son las que menos datos facilitan.

tallas Zara y Shein

Incluso dentro del mismo grupo hay diferencias. En Inditex, Pull&Bear ofrece más información que Zara, y Bershka es la que menos publica de las tres. Ese detalle explica por qué dos personas con el mismo cuerpo pueden acertar de pleno en una web y acumular devoluciones en otra.

📊 La comparativa de un vistazo

Prenda y tallaDiferencia medidaQué implica
Vaqueros de mujer (L / 42)Hasta 11,4 centímetros de caderaEl número de la etiqueta no garantiza la medida
Camisetas de mujer (L)Hasta 12 centímetros de pechoPuede equivaler a dos tallas según la tienda
Camisas de hombreHasta un 25% en el pechoMisma talla, cuerpo muy distinto
Vaqueros de hombreDe 43 a 47,5 centímetros de cinturaMás de cuatro centímetros de horquilla

La petición de la OCU y lo que cambia en tu próxima compra

La organización reclama un sistema común para informar de las tallas que permita compararlas entre tiendas. En la práctica, eso se traduce en tres cosas: que cada web publique las medidas del cuerpo y de la prenda en centímetros, que las equivalencias entre sistemas sean claras —una L, una 42, una W34— y que las tallas grandes tengan la misma disponibilidad que el resto y no queden fuera de las colecciones principales.

El debate sobre el tallaje lleva años sobre la mesa, pero el empuje del comercio electrónico lo ha llevado al centro. En una tienda física, el probador corrige el error de la etiqueta en dos minutos. A distancia, ese mismo error se convierte en una devolución, en un reenvío y, muchas veces, en una clienta que no vuelve.

Mientras no llegue esa norma común, el comprador online juega con desventaja. Si la prenda no entra, siempre queda el derecho de desistimiento, pero el coste del envío de vuelta lo asume el cliente en muchas tiendas cuando así se avisa antes de la compra. Cada devolución por un patrón distinto es dinero que se va.

Aquí está la clave del asunto. Un recomendador de talla propio de cada marca es un parche, no una solución: ayuda a elegir dentro de esa web, pero no sirve para comparar con la de al lado, que es justo lo que se hace cuando se duda entre dos vaqueros. Y si la ficha no dice cuántos centímetros tiene la cintura, solo quedan dos opciones: adivinar o pedir dos tallas y devolver una.

La pelota está ahora en el tejado de las cadenas. La OCU lleva tiempo señalando el mismo problema y el sector, por ahora, mantiene sus patrones sin un criterio común. Un etiquetado homogéneo no encarece la prenda: obliga a medir antes de coser. Para quien compra a distancia, eso vale tanto como un descuento.

🛒 El Veredicto de Compra

  • Mide antes de pedir: coge una prenda que ya te quede bien y anota cadera, pecho y cintura en centímetros; compáralas con la tabla de la web, no con la letra de la etiqueta.
  • Revisa la política de devoluciones: si el envío de vuelta corre por tu cuenta, una compra fallida puede costarte varios euros además del tiempo perdido.
  • Guarda la ficha del producto: si las medidas publicadas no coinciden con la prenda recibida, conserva la captura; refuerza tu reclamación ante la tienda o ante Consumo.

Trump impone aranceles a la energía rusa y amenaza con agravar la escasez de GNL en Europa

Trump ha firmado los aranceles a la energía rusa y Europa vuelve a temer una escasez de GNL. La ley de sanciones Lindsey Graham autoriza al presidente estadounidense a imponer aranceles de hasta el 100% a los países que sigan comprando petróleo o gas a Moscú, con China e India como principales destinatarios. La norma no grava automáticamente a la Unión Europea, pero su aplicación práctica es incierta y añade un frente nuevo para las empresas del continente que aún mantienen exposición al gas ruso. Bruselas dice que trabajará con Washington para que la disrupción sea mínima.

El calendario no ayuda. Bruselas se había propuesto llenar sus almacenes al menos al 80% antes de noviembre y, según los datos en tiempo real de Global Energy Flow, las reservas para el invierno están en el nivel más bajo para estas fechas desde 2011, cuando arranca la serie. En paralelo, los compradores asiáticos pujan con más fuerza y desplazan a Europa en la cola de carga. A ello se suma el cierre del estrecho de Ormuz y los daños en un oleoducto saudí tras los bombardeos de Estados Unidos e Israel sobre Irán el 28 de febrero.

Cinco frentes abiertos en el mercado europeo de GNL

Al desglosar la norma veo un problema de cinco capas, y ninguna se resuelve por sí sola:

  • Aranceles de hasta el 100% para los compradores de crudo y gas rusos, con revisión en el Congreso de Estados Unidos el 18 de octubre.
  • Almacenamiento: el objetivo europeo era llegar al 80% antes de noviembre, y los registros marcan mínimos de la serie desde 2011 en estas fechas.
  • Dependencia residual: las importaciones de gas ruso escalaron hasta el 17% tras las exenciones a países sin litoral y a los contratos de largo plazo.
  • Prohibición total del GNL ruso fijada para el 1 de enero de 2027.
  • Ejecución discrecional: la ley no impone gravámenes automáticos.

El TTF holandés, referencia europea para el gas natural licuado, es el termómetro que mirarán los operadores en las próximas semanas. El efecto de segundo orden es el que importa: si el coste de la molécula sube de forma sostenida, la desinflación europea se ralentiza justo cuando el BCE empezaba a respirar.

“La UE tiene expectativas claras de que la ley Graham no debe imponer nuevas barreras comerciales en la relación bilateral entre la UE y Estados Unidos. Trabajaremos con Washington para garantizarlo.” — Portavoz de la Comisión Europea, declaraciones a Euronews, 23 de septiembre de 2026

Kaja Kallas, responsable de Asuntos Exteriores de la UE, admitió el 22 de septiembre, en los márgenes de la Asamblea General de la ONU, que no había pensado en ese riesgo.

La letra pequeña: puertos, buques y astilleros europeos

GNL Europa

La lectura más extendida en Bruselas sostiene que el impacto directo será limitado. Ben McWilliams, investigador afiliado del think tank Bruegel, señala que los aranceles «no deberían cambiar demasiado» las cosas, porque ningún cargamento ruso debería entrar en el bloque después de la prohibición de 2027. Confía, además, en que las utilities y los traders hayan aprovechado el tiempo para prepararse.

Ese argumento tiene una grieta. La ley contempla sancionar a los buques extranjeros que transporten GNL de origen ruso de forma consciente, aunque las designaciones no son automáticas y se admiten exenciones por interés nacional. Urgewald advierte de que el texto puede alcanzar también al propietario o al operador de un puerto exterior que permita atracar a un buque sancionado. En ese radar aparecen el puerto danés de Odense Havn y el astillero Fayard, que ha reparado cargueros Arc7 vinculados a Rusia y ya soporta presión política en Copenhague.

“Estos buques son un componente crítico de la exportación rusa de GNL del Ártico. Cada reparación contribuye a sostener la guerra ilegal de Putin contra Ucrania.” — Jonas Sjöstedt, eurodiputado de La Izquierda, sobre el astillero Fayard

Mi lectura es que el riesgo no es el gas, sino el servicio marítimo. Europa construyó su estrategia energética sobre la idea de que la prohibición de 2027 cerraba el capítulo ruso, y ahora aparece una dimensión extraterritorial que toca puertos, talleres y aseguradoras. Bruselas aplaude la herramienta porque debilita a Moscú y, a la vez, calcula el coste colateral de cada eslabón logístico señalado. El primer examen serio llegará con la revisión del Congreso el 18 de octubre y con los datos de llenado de noviembre, antes de que la prohibición total entre en vigor el 1 de enero de 2027.

🌍 El impacto en España y Europa

España figura, junto a Francia, Bélgica y Países Bajos, entre los socios con exposición al gas ruso pendientes de cómo se aplique finalmente la norma. La traducción para el lector tiene varias vías:

  • Euríbor e hipotecas: el efecto es indirecto. Un gas más caro de forma sostenida empuja la inflación europea y retrasa los recortes del BCE; cada trimestre de retraso mantiene el Euríbor a 12 meses por encima de lo que descontaban los mercados.
  • Inflación y consumo: la electricidad y el gas recuperan protagonismo como el componente con más capacidad de sorprender al alza.
  • Tejido empresarial: las industrias electrointensivas afrontan un otoño de costes inciertos frente a competidores con energía más barata.
  • BCE: si el TTF se estabiliza, Lagarde conserva margen; si el invierno se complica, el debate sobre los tipos volverá antes de lo previsto.

OCDE, FMI e IIF encienden la alerta de deuda global: los costes de financiación amenazan a EE.UU., Francia y Japón

La OCDE, el FMI y el IIF han encendido hoy, en paralelo, la misma alerta de deuda global.

No es una coincidencia de calendario. Las tres instituciones —la Organización para la Cooperación y el Desarrollo Económicos, con sede en París; el Fondo Monetario Internacional; y el Instituto Internacional de Finanzas, la voz de la gran banca global— han advertido el mismo miércoles de los riesgos de un endeudamiento creciente y de unos costes de financiación disparados en las grandes economías. Lo que me interesa del mensaje no es el volumen de deuda acumulada, sino el precio al que esa deuda se refinancia.

Los tres organismos han señalado los peligros de unos tipos de interés al alza sobre 365.000 millones de dólares (unos 275.000 millones de libras) de deuda global. La cifra, por sí sola, no explica el problema. La hace relevante el contexto: un ciclo de tipos altos que se alarga más de lo que anticipaban los mercados y unos déficits públicos que no se están corrigiendo al ritmo prometido.

365.000 millones de dólares que se refinancian más caros

Cada institución ha subrayado un ángulo distinto del mismo diagnóstico:

  • OCDE (París): alerta del impacto del endeudamiento creciente y de la subida de los costes de financiación en las principales economías.
  • FMI: comparte el diagnóstico y lo sitúa en la antesala de sus reuniones anuales de octubre de 2026.
  • IIF: pone el foco en cuatro países concretos, Estados Unidos, Francia, el Reino Unido y Japón.

El IIF no elige esas cuatro economías al azar. Comparten tres rasgos incómodos: un stock de deuda pública elevado, déficits primarios persistentes y una dependencia directa de los mercados para refinanciar vencimientos cada año. En un entorno de tipos altos, esa combinación convierte cada subasta en una prueba de confianza.

Por qué EE.UU., Francia, Japón y el Reino Unido concentran el riesgo

costes de financiación

Las diferencias entre ellos importan tanto como las similitudes. Estados Unidos emite en la divisa de reserva, lo que le da un margen que ningún otro tiene; sin embargo, es también el mercado que fija el precio del riesgo global, así que cualquier tensión en sus yields se exporta al resto del mundo.

Francia afronta este tramo con una trayectoria fiscal que Bruselas sigue con lupa y un spread frente al Bund que se ha convertido en el termómetro del riesgo político europeo. Japón, con la ratio de deuda más alta del mundo desarrollado, afronta la normalización del Banco de Japón: menos compras y yields al alza significan que su Estado paga más por refinanciarse que hace una década.

El Reino Unido cierra la lista por un motivo distinto: su mercado de bonds ha demostrado ser especialmente sensible a los errores de política fiscal, como quedó claro en 2022.

La combinación de unos tipos de interés elevados durante más tiempo y un stock de deuda en máximos deja a las grandes economías con menos margen de maniobra ante el próximo shock. — Síntesis institucional de las advertencias difundidas por la OCDE, el FMI y el IIF el 23 de septiembre de 2026

Lo que veo en estas tres alertas simultáneas

He leído suficientes informes de este tipo como para saber que el riesgo rara vez estalla cuando todo el mundo lo señala. Eso es, precisamente, lo que me preocupa aquí. Los mercados llevan absorbiendo emisiones récord sin episodios de desorden desde 2023, y esa calma acumula complacencia. La variable decisiva es el term premium: si los inversores exigen más compensación por prestar a largo plazo, el encarecimiento llega a todos los balances a la vez.

El precedente más útil no es 2008, sino 2010-2012 en la eurozona y el episodio británico de 2022. En ambos casos, el detonante fue un cambio repentino de precio, no de volumen. Hay una contradicción que los datos no resuelven: la inflación ha cedido, pero los tipos no han bajado lo suficiente como para aliviar el servicio de la deuda, y el crecimiento potencial de las economías avanzadas sigue por debajo del coste real de financiarse.

La prueba de fuego serán las reuniones anuales del FMI y el Banco Mundial de octubre de 2026. Me fijaré en una métrica concreta: cuánto sube el spread de Francia frente al Bund en las semanas previas.

🌍 El impacto en España y Europa

España llega a este escenario con una posición menos frágil que la de Francia o Italia, pero no es ajena al movimiento. Lo que ocurre en las curvas europeas termina traduciéndose en la hipoteca de millones de hogares.

  • Euríbor e hipotecas variables: si los costes de financiación globales siguen altos más tiempo, el Euríbor a 12 meses tardará más en ceder y las revisiones se quedarán lejos de las bajadas que se descontaban a principios de año.
  • Inflación y poder adquisitivo: una deuda más cara en las grandes economías reduce el espacio para estímulos fiscales y limita el crecimiento europeo.
  • Financiación empresarial: las compañías del IBEX con deuda a tipo variable afrontarán renovaciones más caras si el spread español se amplía respecto al Bund.
  • BCE: el margen para recortar tipos se estrecha si las primas de riesgo periféricas se abren.
El Met firma 25 años con Nigeria: el arte africano bate récords en el mercado

0

El Met de Nueva York acaba de firmar 25 años de préstamo con Nigeria. La operación no incorpora ninguna pieza a su inventario, y ahí está la clave para entender qué ocurre con el arte africano en el mercado.

Tres obras maestras nigerianas de la colección de Ceil Pulitzer, artista y filántropa vinculada a la familia que instituyó los premios Pulitzer, permanecerán expuestas en el Metropolitan durante un cuarto de siglo, con posibilidad de prórroga.

La primera es una Head of a Horse yoruba en terracota, fechada entre los siglos XII y XV y salida de la ciudad-estado de Ile-Ife. Las otras dos proceden del reino de Benín: un retrato conmemorativo edo del siglo XVI, modelado a mano por un miembro del gremio real de fundidores, y una figura en aleación de cobre que representa a una reina madre, datada en el siglo XVIII.

La titularidad no viaja a Nueva York. Pulitzer cedió las piezas a Friends of Nigeria’s Cultural Heritage, entidad creada por la Comisión Nacional de Museos y Monumentos de Nigeria (NCMM).

El propio museo admite que la procedencia no era lo bastante sólida para incorporarlas a su colección permanente. Nadie ha cuestionado la legalidad de su venta ni se ha sugerido que fueran robadas. Aun así, es una distinción jurídica fina: la línea que separa una adquisición de un préstamo de largo plazo.

Un acuerdo que reordena la relación entre museos, Estados y coleccionistas

La relación entre el Met y Nigeria no empieza aquí. En 1980 el museo organizó ‘Treasures of Ancient Nigeria’, una muestra con un centenar de piezas que sus responsables describen como una de las primeras presentaciones de estas tradiciones ante el público estadounidense.

En 2021 ambas partes firmaron un memorando de entendimiento sobre intercambio de expertos y préstamos recíprocos, que coincidió con la repatriación efectiva de tres objetos saqueados. La NCMM, creada en 1943, gestiona hoy 53 museos, 65 monumentos nacionales y dos sitios declarados patrimonio mundial.

Max Hollein, director del Met, sitúa el acuerdo en la estela de la reapertura de la sala Michael C. Rockefeller, producida el año pasado, y lo presenta como una vía para ampliar la apreciación global del arte nigeriano. Olugbile Holloway, director general de la NCMM, subraya que el pacto permite mostrar antigüedades nigerianas en manos privadas ante un público amplio.

Un préstamo de 25 años no es una venta ni una repatriación: permite al museo exhibir sin adquirir y al Estado de origen conservar el dominio.

El detalle importa. Ambas partes describen la operación como un mecanismo para que piezas de colecciones particulares entren en circulación pública sin cambiar de manos. Es un cambio de arquitectura del mercado, no una anécdota diplomática.

Qué cambia este acuerdo para el inversor en arte africano

repatriación obras de arte

La primera consecuencia es de demanda. Cada aparición institucional de una categoría amplía el universo de compradores potenciales, porque el coleccionista compra lo que ha aprendido a mirar. Las terracotas de Ile-Ife y las piezas del reino de Benín llevan décadas en el circuito de subastas internacionales, pero su presencia permanente en una sala reformada del Met les otorga una legitimidad difícil de replicar con catálogo comercial.

La segunda es de riesgo. La procedencia es a la vez el activo y el pasivo de este mercado. Una obra sin cadena documental completa no se convierte en valor refugio por mucha vitrina que tenga: el descuento obtenido al comprar es, en realidad, el precio del problema que se hereda. La decisión del Met de no adquirir las piezas certifica que los estándares se han endurecido.

La tercera es de liquidez. El mercado de antigüedades africanas es estrecho, con subastas dispersas y horquillas amplias entre precio de salida y adjudicación. Para un patrimonio elevado funciona como diversificador dentro de una cartera de tangibles, nunca como posición principal.

En arte africano antiguo, la procedencia impecable no es un adorno del expediente: separa un activo líquido de una pieza que nadie quiere firmar.

Por qué este préstamo vale más que una compra para el coleccionista

He seguido el mercado de antigüedades africanas lo suficiente para reconocer el patrón. Cuando un museo de primer nivel renuncia a adquirir y opta por custodiar, envía una señal doble: valida el interés cultural y sostiene la demanda, pero al mismo tiempo eleva el listón de lo que el mercado considerará aceptable. Eso deprime el valor de todo el inventario que no puede documentarse hasta el origen.

El precedente de 2021 es elocuente. La firma del memorando coincidió con la devolución de tres objetos saqueados, y desde entonces la conversación se ha desplazado desde la restitución pura hacia fórmulas híbridas: titularidad africana, custodia occidental, plazos largos y prórrogas. Para el coleccionista privado, esa arquitectura abre una puerta razonable, la cesión a largo plazo, y cierra otra, la compra oportunista de piezas con lagunas documentales.

Mi lectura es que estamos ante una categoría de preservación de capital, no de revalorización agresiva. El horizonte razonable es de siete a diez años, el tiempo que necesita un mercado para digerir un cambio de estándares. El hito a seguir es concreto: la instalación de las tres obras nigerianas en la sala Rockefeller a lo largo de este mes de septiembre y las próximas rondas de préstamos recíprocos entre el Met y la NCMM. Ahí se medirá si el mercado acompaña al relato.

💎 Veredicto Wealth

El arte africano antiguo con procedencia documentada funciona hoy como diversificador dentro de una cartera de tangibles, no como apuesta de revalorización rápida. El horizonte aconsejable es de siete a diez años y el riesgo principal a vigilar sigue siendo la liquidez de un mercado estrecho y la trazabilidad de cada pieza.

Ema cierra una Serie B de 77 M$ para escalar sus agentes de IA como empleados digitales

La Serie B de Ema llega con 77 millones de dólares para escalar agentes de IA que ejecutan trabajo real en grandes empresas; la lección es incómoda: al mercado ya no le basta una demo que sugiere texto.

Qué dice la ronda de 77 millones sobre el negocio de los agentes de IA

Vamos a los números, sin adornos. La compañía ha cerrado una ronda de 77 millones de dólares en fase Serie B, según han avanzado Yahoo Finance y El Ecosistema Startup, y el destino del capital apunta a una cosa: convertir sus agentes de IA en empleados digitales capaces de operar dentro de grandes corporaciones. Ni la valoración ni el fondo líder aparecen detallados en la información publicada. Aquí no los vamos a inventar.

Una ronda de este tamaño en software empresarial compra tres cosas: ingeniería, ciclo de venta largo y paciencia. El burn rate de una compañía que vende a grandes cuentas es alto, porque cada implantación exige integraciones, seguridad, cumplimiento y soporte. El runway que da una ronda así no es infinito: obliga a demostrar retención antes de la siguiente ampliación de capital.

El contexto importa. La conversación en el software empresarial ha pasado del copiloto que redacta al agente que ejecuta: abre el ticket, actualiza el CRM, cruza facturas, escala una incidencia. Ese salto cambia la unidad de venta, porque ya no se paga por asientos sino por trabajo resuelto. Y ahí el product-market fit se mide de otra forma: no en usuarios activos, sino en procesos cerrados sin intervención humana.

Lo que de verdad funciona en esta categoría no es la demo, es la recurrencia. Un contrato piloto que no se renueva destruye la tesis. Por eso las métricas que un inversor mira en este tipo de operación son el MRR procedente de clientes que repiten, el margen bruto después de pagar cómputo a los proveedores de modelos y el porcentaje de tareas completadas de principio a fin.

Levantar 77 millones de dólares no valida un producto: compra tiempo para demostrar que los agentes aguantan la producción real.

El riesgo tiene nombre y se repite en casi todas las categorías emergentes del software B2B: el piloto eterno. La mayoría de los pilotos corporativos se queda en la fase de prueba, ese limbo en el que el cliente paga poco, exige mucho y nunca firma el contrato anual. Romper ese techo es lo que separa a una startup de una empresa.

El copiloto que sugiere ya no basta: el mercado paga por agentes que ejecutan, asumen permisos y responden por el resultado.

El modelo detrás de los ‘empleados digitales’: permisos, flujos y auditoría

La etiqueta de empleado digital puede sonar a marketing, pero describe una arquitectura concreta. El agente se conecta a los sistemas donde vive el trabajo —CRM, ERP, mesa de ayuda, repositorios documentales—, recibe permisos acotados, ejecuta tareas con un humano supervisando, y deja rastro auditable de cada acción. Si falla esa trazabilidad, el departamento de cumplimiento tumba el proyecto.

agentes de IA empresa

Ahí está la barrera de entrada real, y también la explicación de por qué el capital se concentra en unos pocos jugadores. Integrar con el sistema heredado de una aseguradora o de un banco es caro, lento y poco escalable al principio. La metodología que ayuda a ordenar ese caos no es nueva: mapear el proceso antes de automatizarlo, al estilo del Design Thinking, y validar cada caso de uso como manda la Lean Startup, con un experimento pequeño antes de tocar el núcleo del sistema.

📦 Caso de estudio: Ema

  • El reto: Las grandes empresas probaban IA generativa, pero el trabajo seguía recayendo en las personas.
  • La jugada: Empaquetar agentes que ejecutan tareas dentro de los sistemas corporativos, no solo asisten.
  • El resultado: Una Serie B de 77 millones de dólares para escalar el producto y la implantación.
  • La lección: Si tu producto no cierra el proceso completo, el cliente encontrará una excusa para no renovar.

Para un founder con un producto menos maduro, el caso deja una pregunta útil: ¿tu agente cierra el proceso o solo acelera a la persona que lo cierra? La diferencia entre esas dos cosas es la diferencia entre escalar y consultar.

Lo que enseña esta ronda al emprendedor que aún no tiene capital

Hay un precedente que se repite cada vez que una categoría tecnológica madura: primero se financia la promesa, después se financia la prueba. Los ciclos de agentes de IA que hoy se están cerrando en Estados Unidos van por la segunda fase, y eso endurece el listón. Ya no basta con decir que tu producto usa modelos de lenguaje; hay que enseñar contratos firmados, retención neta y un coste de servicio que baje con el volumen.

Aterrizado al ecosistema español, el mensaje tiene dos lecturas. La primera, para quien levanta: los fondos internacionales siguen mirando el software B2B en español, y programas como Lanzadera o Wayra sirven para llegar antes a la primera referencia corporativa, no para sustituirla. La segunda, para quien no levanta: el modelo de negocio se puede copiar sin capital, validando el flujo en una pyme antes de vendérselo a un banco.

Donde sí marcaría distancia es en la euforia. Una ronda grande no arregla un modelo con margen bruto frágil: si cada tarea que ejecuta el agente cuesta más de lo que el cliente paga por ella, la escala acelera las pérdidas en lugar de reducir el riesgo. La pregunta que separa a los proyectos que sobreviven no es cuánto capital levantas, sino cuánto tarda el primer cliente en pagar la factura completa.

🚀 Hoja de Ruta para Emprender

  • Mide el trabajo cerrado: Define una métrica de tareas completadas sin humano y revísala cada semana; es la que convence a un comité de compras.
  • Cuida el coste variable: Calcula cuánto cuesta cada ejecución del agente y compáralo con el precio que cobras antes de escalar.
  • Escapa del piloto eterno: Pon plazo e indicadores de salida al piloto; sin fecha de conversión a contrato anual, no es una venta.
  • Valida fuera del software: La misma lógica sirve para automatizar tareas de una tienda o una fábrica: proceso, coste y resultado.
Publicidad