Sueño, fuerza y proteína: el protocolo diario que baja 15 años tu edad biológica

0

Un investigador de 47 años ha bajado su edad biológica hasta los 32 con un protocolo sostenido de sueño, fuerza y proteína suficiente, según el caso que recoge The Telegraph.

La edad biológica se mide con rendimiento, no con el calendario

El dato llama la atención, pero lo relevante no es el número. Es la rutina capaz de sostenerlo durante años. El protagonista del reportaje, profesor de farmacología y bioingeniería en la Universidad Nacional de Singapur, venía de trabajar hasta pasada la medianoche, cenar comida a domicilio y encadenar cafés. Sus primeros intentos fueron de todo o nada: gimnasio cada mañana y abandono al primer pico de trabajo.

Lo que cambió el resultado fue otra cosa: un protocolo aburrido, repetible y medido. Las pruebas de edad biológica combinan marcadores epigenéticos y test de rendimiento como el consumo máximo de oxígeno, la fuerza de agarre, la composición corporal y la variabilidad de la frecuencia cardíaca. Ninguna de esas variables se mueve con un esfuerzo puntual. Se mueven con meses de constancia.

Lo que el caso deja claro, en clave de rendimiento, cabe en cuatro líneas:

  • El entrenamiento de fuerza deja de ser opcional a partir de los 40.
  • El sueño no es tiempo perdido: es la fase donde se consolida la adaptación.
  • La proteína se reparte a lo largo del día, no se acumula en la cena.
  • Las métricas se repiten cada tres o seis meses para saber qué funciona y qué no.

Cómo se construye el protocolo: sueño, fuerza y proteína

Vamos por partes. Un plan que aguanta el calendario laboral tiene tres palancas y un orden de prioridad. Si solo puedes tocar una, empieza por el sueño: arrastra la recuperación, el apetito y la fuerza. Si puedes tocar dos, añade el entrenamiento de fuerza. La proteína es la tercera pieza y, curiosamente, la más fácil de resolver.
longevidad proactiva

Aquí está la clave del caso: no hay suplemento exótico, ni cámara de frío, ni ayunos de 20 horas. Hay tres hábitos y una libreta de datos. La evidencia sobre longevidad activa apunta siempre al mismo trío, porque la masa muscular sostiene el gasto energético en reposo y el sueño regula las señales de hambre y de recuperación.

La constancia gana al entusiasmo: el protocolo que mueve la aguja es el que puedes repetir un martes cualquiera, no el que luces en enero.

El sueño es la palanca que arrastra a las demás

Dormir entre 7 y 9 horas con horarios estables es la intervención con mejor relación esfuerzo-resultado que existe. La luz natural en la primera hora del día ancla el ritmo circadiano y adelanta la sensación de sueño por la noche. El matiz que cambia todo: la cafeína tiene una vida media de cinco a seis horas, así que el café de las seis de la tarde sigue circulando a medianoche. Córtala ocho horas antes de acostarte y baja el dormitorio a 18 o 19 grados.

Fuerza dos o tres veces por semana

La pauta mínima eficaz es sencilla: dos sesiones semanales de cuerpo completo, con 3 series de 8 a 12 repeticiones en los movimientos básicos y una progresión clara, más peso o más repeticiones cada semana. A partir de los 40, una tercera sesión rinde si el calendario lo permite. La creatina monohidrato, con 3 a 5 gramos diarios y sin fase de carga, es el complemento con más respaldo para fuerza y potencia. Menos equipamiento, más constancia.

Proteína repartida, no acumulada

La autoridad europea de seguridad alimentaria fija la referencia para población general en 0,83 gramos por kilo y día; la literatura de rendimiento sube hasta 1,6 gramos en personas activas. A efectos prácticos, repartir 25 a 30 gramos de proteína por toma en tres o cuatro comidas funciona mejor que concentrarlo todo en la cena. La síntesis muscular responde a estímulos repetidos, según las revisiones de nutrición deportiva. Un desayuno con huevos o yogur griego resuelve la primera toma.

📊 La pauta en cifras

  • Sueño: 7 a 9 horas con horario estable y última cafeína ocho horas antes de acostarte.
  • Fuerza: 2 o 3 sesiones semanales de cuerpo completo, 3 series de 8 a 12 repeticiones por movimiento.
  • Proteína: 1,6 gramos por kilo y día en personas activas, en tomas de 25 a 30 gramos.
  • Métricas: revisar fuerza, composición corporal y calidad del sueño cada tres o seis meses.

Qué sostiene la evidencia y qué conviene matizar

Las pruebas de edad biológica no están estandarizadas. Los relojes epigenéticos que se usan en investigación arrojan cifras distintas según el panel y el laboratorio, y un caso aislado nunca equivale a un ensayo clínico. La mayoría de los estudios apunta en la misma dirección, eso sí: sueño, fuerza y proteína suficiente explican buena parte de la diferencia entre personas de la misma fecha de nacimiento.

El resto es contexto. Lo interesante no es el número final, sino que el protocolo no incluye nada raro. Ni stack de suplementos, ni aparatos caros. Tres hábitos, repetidos durante años, con mediciones periódicas para no engañarse.

Para quién encaja esto: profesionales con agenda apretada que han probado planes intensivos y los han abandonado. La versión sostenible es más pequeña de lo que esperas. Y una advertencia honesta: 15 años de diferencia en una prueba de edad biológica no se replican solo con fuerza y proteína. Hay genética, hay historial y hay mediciones que aún se discuten. Lo que sí se replica es más músculo, mejor descanso y energía estable. Esta información es divulgativa y de optimización del estilo de vida; no sustituye el criterio de un profesional.

⚡ Rutina de Optimización Diaria

  • Fija tu hora de despertar: misma hora los siete días, luz natural en la primera hora y nada de cafeína después de media tarde.
  • Bloquea dos sesiones de fuerza: martes y viernes, 3 series de 8 a 12 repeticiones, apuntando el peso de cada ejercicio.
  • Cierra la primera toma de proteína: 25 a 30 gramos en el desayuno y repite la dosis en comida y cena.

La OCDE eleva 4 décimas su previsión del PIB de España y avisa: inflación por encima del euro

La OCDE eleva cuatro décimas su previsión del PIB de España para este año. Lo hace, además, en el mismo informe en el que advierte de que España sufrirá una inflación más alta que la de sus principales socios del euro.

El mensaje tiene dos caras y ninguna sale gratis. El crecimiento se revisa al alza porque la economía española sigue tirando de servicios, turismo y consumo interno; la parte incómoda es que esa misma demanda, con la energía tensionada, se traduce en en precios que suben más que en Alemania, Francia o Italia.

Hay un origen concreto para ese desequilibrio: la guerra en Irán y su efecto sobre el coste de la energía. Cuando el petróleo y el gas se encarecen, las economías con más peso del transporte por carretera y del consumo de carburantes lo notan antes y con más intensidad.

El economista Santiago Niño Becerra lo resumió hace unos días con una frase que no admite matices: ‘La gente va a vivir peor’. No discutía el dato de crecimiento, discutía su traducción a la vida cotidiana. Y en eso el informe de la OCDE le da munición: un país puede crecer por encima de sus vecinos y perder poder adquisitivo si los precios corren más deprisa que las rentas.

España crece más y se encarece más

La revisión deja el crecimiento español entre los más altos del bloque del euro, pero el cuadro se rompe al mirar la columna de precios, tal y como recogen las perspectivas de la OCDE. El encarecimiento español queda en la parte alta de la tabla europea, un patrón que ya se vio en 2022 con la primera crisis energética de la década y que ahora se repite con otro detonante.

El diferencial importa más de lo que parece. Un punto de inflación sostenido durante un año equivale a una subida de costes que ninguna empresa mediana puede absorber sin tocar precios o plantilla. Cuatro décimas de crecimiento son una buena noticia macroeconómica; ese mismo diferencial de precios, mantenido tres o cuatro trimestres, se convierte en un problema de competitividad.

Crecer cuatro décimas más no compensa cuando el diferencial de precios se come esas cuatro décimas y unas cuantas más.

Para las empresas, el efecto llega antes a la cuenta de resultados que a las estadísticas. Comercio, hostelería y transporte trabajan con márgenes estrechos y soportan la parte más volátil de la factura energética. Repercutir el coste es rápido; recuperar al cliente que se va por el precio, mucho más lento.

Qué significa para las empresas crecer con precios desbocados

OCDE España

La trampa está en la composición del crecimiento. España tira de servicios, turismo y consumo, los sectores que trasladan el coste energético al precio final con menos fricción. Alemania crece menos, pero exporta con una factura energética que pesa menos en su estructura industrial.

No es un fenómeno exclusivamente español. Italia y Francia también revisan al alza su factura energética, aunque parten de una inflación más baja y conservan más margen para digerir el golpe sin que se note en el bolsillo del consumidor. La diferencia española es la intensidad, no la dirección.

El traslado a la cesta de la compra es inmediato. Alimentación, transporte y electricidad concentran el mayor peso del gasto familiar y son, a la vez, los capítulos donde el conflicto de Oriente Medio se deja notar con más fuerza. El encarecimiento se percibe en el día a día mucho antes de aparecer en cualquier cuadro macroeconómico.

Por qué crecer más no basta para ganar poder adquisitivo

Llevo meses insistiendo en una idea que este informe refuerza: la comparación entre países se hace con el PIB, pero la vida se mide con el salario y la factura. España encadena varios ejercicios creciendo por encima de la media europea y, aun así, el poder adquisitivo medio no ha recuperado el terreno perdido en la crisis energética de 2022 y 2023. Esa es la contradicción que sostiene el diagnóstico del organismo.

El patrón tiene precedentes. Tras el shock del gas ruso, España creció más que Alemania y su inflación subyacente se mantuvo más alta durante más tiempo. La diferencia es que entonces el motor del encarecimiento estaba en la energía importada; ahora se añade un conflicto abierto en Oriente Medio cuyo final nadie se atreve a fechar.

Debajo de todo esto está la productividad. Un país que crece por horas trabajadas y por turismo compensa peor el encarecimiento que otro que crece por eficiencia industrial. Mientras esa brecha no se cierre, cada episodio de energía cara se convertirá en una factura para las familias.

Existe un riesgo que conviene no perder de vista. Si la inflación española se mantiene por encima de la del resto del euro, el Banco Central Europeo tendrá menos margen para bajar tipos, y las empresas que refinancien deuda en 2027 lo harán en un entorno más caro del que esperaban.

La otra cara es que el crecimiento sostiene el empleo, y un mercado laboral firme amortigua cualquier ajuste de precios. Por eso el dato de la OCDE no es una buena noticia completa ni una advertencia catastrofista. Es un aviso con fecha: el IPC de septiembre que publique el Instituto Nacional de Estadística a mediados de octubre y el informe de otoño de la OCDE, previsto para noviembre, dirán si el diferencial se cierra o se consolida. Habrá que mirar entonces la misma tabla, pero al revés.

Iberia amplía su flota de largo radio de 43 a 51 aviones y refuerza la expansión intercontinental de IAG

0

Iberia ha ampliado su flota de largo radio de 43 a 51 aviones en apenas un año, ocho unidades más que refuerzan la expansión intercontinental de IAG y acercan a la aerolínea al objetivo de 70 aparatos fijado para 2030.

De 43 a 51 aviones: el salto de la flota de largo radio

La compañía que preside Marco Sansavini ha sumado ocho aeronaves de largo alcance desde la presentación de su Plan de Vuelo 2030, la hoja de ruta desvelada en junio de 2025 y dotada con una inversión de 6.000 millones de euros hasta el cambio de década. El presidente y consejero delegado ha confirmado el avance de la flota en plena cuenta atrás hacia el centenario de Iberia, que se celebrará en 2027.

El ritmo es la mejor medida del compromiso. En un solo ejercicio, la aerolínea ha pasado de 43 a 51 unidades, un crecimiento del 18,6% en el segmento más rentable del negocio. La cifra queda todavía lejos de las 70 previstas para 2030, pero marca una trayectoria inequívoca.

En el negocio aéreo, el largo radio es el que sostiene los márgenes y el que permite amortizar el coste fijo de cada aeronave. Cada avión adicional abre la puerta a una nueva ruta o a más frecuencias en las existentes. No es una carrera de imagen. Es una carrera de caja.

MagnitudJunio 2025ActualidadObjetivo 2030
Aviones de largo radio en servicio435170
Aviones confirmados o planificados435970

Diego Fernández, director de estrategia de Iberia, ha detallado que la compañía tiene ya confirmados y planificados otros ocho aviones, lo que elevará la flota hasta las 59 unidades. Los once restantes se irán confirmando a medida que se cumplan los objetivos marcados.

Ocho aviones más en doce meses no son una cifra menor: son la prueba de que el Plan de Vuelo 2030 ha dejado de ser un documento para convertirse en flota operativa.

Qué rutas sostienen el crecimiento y con qué aviones

Iberia aviones

El motor de esta expansión es el Airbus A321XLR, del que Iberia ya suma ocho unidades y del que espera recibir más. Este modelo de pasillo único y alcance transatlántico permite abrir rutas de largo radio con una capacidad más ajustada, lo que optimiza la ocupación en mercados donde un widebody quedaría sobredimensionado.

Su irrupción en la flota sustituye en parte a los aparatos de fuselaje ancho en rutas de demanda media, una estrategia que otras aerolíneas de red han adoptado con rapidez. Iberia ya lo ha desplegado en ocho unidades y su experiencia operativa servirá de referencia para el resto del grupo IAG, que integra también a British Airways, Vueling y Aer Lingus.

La mayor flota ya se traduce en red. Iberia ha incorporado destinos como Orlando, Recife, y Fortaleza, además de reforzar frecuencias en rutas intercontinentales que ya operaba. Es el patrón clásico de las aerolíneas de red: primero el avión, después la ruta y, por último, la frecuencia. El mercado ya lo descuenta.

El riesgo de la expansión: caja, competencia y geopolítica

Ningún plan de esta envergadura está exento de riesgos. Iberia reconoce que son dos factores los que sostienen el plan: la estabilidad en las relaciones laborales, con convenios colectivos ya firmados, y los resultados financieros. Sin esos dos pilares, la incorporación de aviones se frenaría. El detalle no es menor.

En un sector donde los conflictos laborales han paralizado operaciones en toda Europa, contar con convenios firmados da a Iberia una ventaja operativa frente a rivales que negocian en plena tensión.

El sector aéreo europeo vive una carrera por el largo radio. Air France-KLM y Lufthansa presionan con nuevas rutas transatlánticas, mientras Iberia se apoya en la estructura de IAG y en el respaldo de sus otras marcas. La española se juega consolidar su posición como puerta entre Europa y Latinoamérica.

En cuanto al respaldo financiero, no es ajeno a la estructura accionarial de IAG, que cuenta con Qatar Airways como primer accionista y con fondos como BlackRock entre sus principales inversores institucionales. Es un accionariado que vigila de cerca el retorno de cada avión incorporado.

El calendario también pesa. El centenario de la aerolínea, previsto para 2027, funciona como escaparate del Plan de Vuelo 2030. Llegar a esa fecha con 59 aviones confirmados daría credibilidad al tramo final del plan. Queda la incógnita de los permisos de ruta y de los slots aeroportuarios, gestionados por AENA, que marcan el paso en los aeropuertos de mayor demanda.

Este Plan de Vuelo 2030 sigue la estela de las grandes aerolíneas europeas, que han aprovechado la recuperación del tráfico posterior a la pandemia para renovar flota. La diferencia está en el foco: Iberia concentra el esfuerzo en el largo radio, el segmento que aporta los márgenes más altos y donde la competencia se libra ruta a ruta, asiento a asiento.

📊 Las Claves para el Inversor

  • Qué vigilar: La confirmación de los once aviones restantes del Plan de Vuelo 2030 y el ritmo de entrega de los A321XLR, que marcarán el paso hacia las 70 unidades.
  • Reacción del valor: El mercado descuenta la ejecución del plan como un factor de revalorización de IAG; cualquier retraso en las entregas o en las rutas nuevas afectaría a la cotización.
  • Precedente sectorial: Las renovaciones de flota de Air France-KLM y Lufthansa muestran que el largo radio concentra la batalla europea y que la ventaja la marca quien suma rutas rentables antes.

La bolsa de Taiwán marca récord y ya es el cuarto mercado mundial: amenaza con encarecer los chips en Europa

0

Hay una cifra que explica mejor que cualquier comunicado lo que está ocurriendo en Asia: los 5,3 billones de dólares que capitaliza la bolsa de Taiwán y que han desplazado a la India del cuarto puesto mundial, según MarketCapWatch. He tardado dos lecturas en digerirlo. El dato esconde algo más que un rally: el parqué taiwanés se ha convertido en el termómetro del ciclo global de la inteligencia artificial y, por extensión, en la referencia de precio de los chips que consume la industria europea.

El Taiex cerró ayer en 48.157,29 puntos tras sumar 357,12 puntos, un 0,75% en la sesión, y firmó un nuevo máximo histórico. La capitalización total de la Bolsa de Taiwán, 5,3 billones de dólares, deja atrás los 4,94 billones de la India y sitúa al mercado en cuarta posición mundial, por detrás de Estados Unidos (82,7 billones), China (21,22 billones) y Japón (8,59 billones). La distancia con Europa impresiona: una economía de 23 millones de habitantes vale un 72% más que Francia y un 77% más que Alemania.

Las cifras del récord

  • Taiex: 48.157,29 puntos, máximo histórico. En la sesión ganó 357,12 puntos, un 0,75% (MarketCapWatch).
  • Capitalización total: 5,3 billones de dólares, frente a los 4,94 billones de India, el mercado al que acaba de adelantar.
  • Revalorización acumulada en 2026: 19.193,69 puntos, un 66,27%.
  • Antecedente inmediato: en 2025 el índice ya había sumado 5.928,50 puntos.
  • Ranking global por capitalización: EE.UU. (82,7 billones), China (21,22), Japón (8,59), Taiwán (5,3), Reino Unido (4,86), Corea del Sur (4,5), Canadá (4,45), Francia (3,08) y Alemania (3).

Una subida del 66% en nueve meses no se explica con la macro local. La economía taiwanesa crece, pero no a ese ritmo. Lo que empuja al índice es el gasto de capital de las grandes tecnológicas estadounidenses en centros de datos, un flujo que pasa por las fábricas de la isla antes de llegar a cualquier otro sitio del planeta.

TSMC y el riesgo de un índice de un solo fabricante

La clave es TSMC, el mayor fabricante mundial de semiconductores por encargo y principal componente del índice. Sus clientes, los grandes diseñadores fabless de chips para inteligencia artificial, no tienen alternativa real en nodos avanzados: las plantas de Arizona, Kumamoto y Dresde amplían capacidad, pero el reshoring avanza a un ritmo que no altera la concentración de la producción de vanguardia en Hsinchu y Tainan.

Esa concentración tiene una lectura geopolítica evidente. Taiwán ha convertido su industria en un instrumento de disuasión económica y, en paralelo, en el activo que Pekín considera irrenunciable. La tensión no desaparece del calendario: los aliados diplomáticos de la isla han vuelto a reclamar su presencia en la ONU en vísperas del debate general del 81º periodo de sesiones, y Taipéi prepara para octubre de 2027 la primera escala de un buque de su Guardia Costera en Filipinas, con la cesión previa de una patrullera retirada.

«El papel no militar de la Guardia Costera la convierte en una herramienta para evitar problemas diplomáticos.» — Funcionario de la Coast Guard Administration de Taiwán, según el despacho publicado por Taipei Times, 24 de septiembre de 2026

Análisis: la prima de riesgo que el índice no descuenta

Lo que veo en este rally es un mercado que cotiza en modo euforia y en el que el riesgo del Estrecho no cotiza. Hay precedente: en 2022, cuando el ciclo de semiconductores se dio la vuelta, el Taiex perdió más de una cuarta parte de su valor en pocos meses, y el golpe no llegó desde Pekín, sino desde la corrección del gasto en centros de datos. Entonces la isla pesaba mucho menos en el ranking global. Hoy su caída arrastraría a media industria tecnológica mundial.

La contradicción que los datos no resuelven es de escala. El índice sube porque el mundo compra chips, y el mundo compra chips porque casi no hay dónde fabricarlos fuera de la isla. Cada planta nueva en Arizona, Kumamoto o Dresde reduce esa dependencia en el discurso y muy poco en la práctica. Mientras TSMC mantenga la delantera en los nodos avanzados, cualquier perturbación —un bloqueo parcial, un control de exportaciones, un terremoto en el sur de la isla— encarecería de inmediato el componente que necesitan las fábricas europeas de automóvil y de electrónica.

El calendario que voy a seguir es concreto: la coordinación de la primera ministra japonesa, Sanae Takaichi, con Donald Trump antes de la cumbre prevista con Xi Jinping; la escala del buque de la Guardia Costera taiwanesa en Manila en octubre de 2027; y, sobre todo, la próxima guía de inversiones de TSMC. Si el gasto de capital se enfría, el cuarto mercado del mundo será el primero en corregir.

🌐 El efecto dominó en Occidente

El impacto llega a Europa por tres vías que conviene separar.

  • Apertura de mercados: los futuros europeos reciben la sesión asiática con el Taiex en máximos y el ánimo comprador de los valores tecnológicos. Un giro en Taiwán se transmite al Nasdaq y de ahí a Fráncfort, Ámsterdam y París en la misma mañana.
  • Inflación: los chips son insumo de coches, electrodomésticos y maquinaria. Si la euforia de la inteligencia artificial sostiene los precios de los componentes avanzados, el capítulo de bienes industriales del IPC europeo tardará más en bajar. El canal hacia el Euríbor es indirecto, pero existe.
  • Empresas europeas: ASML vende a TSMC buena parte de su maquinaria de litografía, mientras Infineon y STMicro compiten y a la vez dependen del mismo ecosistema. Volkswagen, Stellantis o SEAT encadenan parones de planta cada vez que falta un componente concreto. Un encarecimiento duradero de los chips llega antes a los márgenes del automóvil que al recibo del consumidor español.

Tikeha Capital apuesta por banca europea con tipos altos y ve más recorrido que en EEUU

0

La banca europea cotiza con un descuento cercano al 25% frente al conjunto del mercado y ese, en un contexto de tipos altos que se prolonga más de lo que se anticipaba, es el argumento que sostiene Tikeha Capital. La gestora francesa sitúa a los bancos del Viejo Continente por delante de los estadounidenses en su asignación sectorial.

El razonamiento se apoya en una comparación directa. El Stoxx 600 Banks se revaloriza un 19,84% en lo que va de 2026, frente al 2,93% que avanzaba el sector financiero estadounidense a media sesión de la jornada anterior. El mercado europeo está pagando mejor la mejora de márgenes que el americano.

Un rally con fundamento: márgenes al alza y múltiplos a la baja

Raphaël Thuin, director de Estrategias de Mercado de Tikehau Capital, justifica su preferencia por la banca europea en que tiende a ser más rentable a pesar de cotizar a valoraciones más bajas. La frase resume la tesis: más rentabilidad sobre recursos propios y menos múltiplo. El PER del sector europeo se sitúa en 11,52 veces beneficios, frente a las 15,39 veces del Stoxx 600 en su conjunto.

Ese diferencial de valoración, un descuento del 25%, es el colchón que la gestora atribuye al inversor. Llevamos años escuchando que la banca europea está barata. Lo distinto ahora es que los beneficios acompañan: las entidades del continente acumulan récords trimestrales de forma consecutiva, algo difícil de sostener sin un margen de intereses al alza.

Los tipos han vuelto a moverse en esa dirección. Tanto el Banco Central Europeo como la Reserva Federal subieron 25 puntos básicos a lo largo de este mes de septiembre, y el mercado descuenta todavía una subida adicional antes de que termine el año. Cada décima que aguanta el tipo oficial se traduce en margen para el negocio crediticio tradicional.

Once veces beneficios frente a quince del mercado general: ese diferencial explica por qué la banca europea sigue atrayendo dinero institucional pese al rally acumulado.

Cabe recordar el matiz. Ese mismo escenario que engorda los márgenes presiona a la vez la morosidad y el coste del riesgo. Si el ciclo se tuerce, la banca europea será la primera en notarlo.

Un margen sostenido por tipos altos es un activo mientras el crédito aguanta; el día que la morosidad repunta, deja de serlo.

En Bolsa, la dispersión interna es notable. Una quincena de firmas del índice europeo acumula ganancias superiores al 30% en el año, con Raiffeisen liderando la tabla con un 67,75%. Al otro lado del Atlántico solo cuatro entidades superan el 10% en 2026.

La banca española lidera el año y mira a los resultados de octubre

Dentro del bloque europeo, los bancos españoles son los que mejor se comportan. El sector se anota un 24,83% en el año, por encima del índice europeo y del estadounidense, y con todas sus entidades en positivo. El rango va del 29,30% de Unicaja al 9,87% de Banco Sabadell.

Santander aparece entre los valores más recomendados del continente. El 81,5% de los analistas mantiene consejo de compra y el consenso le otorga un precio objetivo de 13,75 euros, un 9% por encima de la cotización actual y por encima también de los máximos históricos de 2007, situados en 13,18 euros. Banca Generali e Intesa comparten ese grupo de favoritos.

El calendario inmediato pondrá a prueba esa confianza. La temporada de resultados del tercer trimestre arranca en octubre: Bankinter abre fuego el 20, Santander publica el 28, BBVA lo hace un día después, y CaixaBank cierra la ronda el 30. Cuatro citas en diez días que medirán si el margen de intereses aguanta el ritmo.

Thuin no limita la oportunidad a la banca. Señala focos de interés en el sector industrial, castigado por el encarecimiento de la energía y de la financiación, y apunta a compañías bien posicionadas para capturar la demanda de seguridad energética y la reconfiguración de las cadenas de suministro.

Análisis Merca2: el descuento que el mercado no quiere pagar

La tesis de Tikehau tiene solidez, pero conviene separar una oportunidad real de una trampa de valoración. La banca europea lleva una década cotizando por debajo de su valor contable y cada rally ha terminado con el mismo patrón: la mejora de beneficios se normaliza, el múltiplo no se expande y el inversor se queda con el dividendo como único retorno efectivo.

Lo que ha cambiado esta vez es la persistencia del ciclo de tipos. Con el BCE y la Fed subiendo en septiembre y una subida adicional descontada para el tramo final del año, el margen de intereses tiene recorrido. El problema es que ese escenario ya está en el precio: los bancos españoles acumulan un 24,83% en 2026 y las recompras han acompañado al beneficio por acción. A mi juicio, el margen de sorpresa positiva se estrecha trimestre a trimestre.

Hay un segundo elemento que el consenso tiende a infravalorar: la calidad del crédito. Los tipos altos mejoran el margen, pero encarecen la refinanciación de los deudores. En economías con hogares endeudados a tipo variable, España entre ellas, el efecto llega con retardo. Si el coste del riesgo sube en la segunda mitad de 2027, la foto de récords trimestrales se deteriora rápido.

El tercer punto es la comparación transatlántica. Que la banca estadounidense suba solo un 2,93% mientras la europea avanza casi un 20% admite dos lecturas: todavía queda descuento o el mercado americano está anticipando el giro de ciclo. En mi lectura, la primera se sostiene mientras los tipos no bajen; la segunda gana peso en cuanto el mercado empiece a descontar recortes.

Queda un hito a la vuelta de la esquina: entre el 20 y el 30 de octubre publican Bankinter, Santander, BBVA y CaixaBank. Si el margen de intereses vuelve a crecer con fuerza y las guías para 2027 se mantienen, la tesis de Tikehau tendrá munición. Si alguna entidad insinúa un pico de margen, el descuento dejará de ser una oportunidad y volverá a ser lo que fue durante años: un aviso.

Veredicto Merca2

Cotización al cierre o apertura: El Stoxx 600 Banks se revaloriza un 19,84% en lo que va de 2026, frente al 2,93% del sector estadounidense. La banca española lidera con un 24,83% anual y todas sus entidades en positivo.

Clave técnica: El PER del sector europeo, 11,52 veces, mantiene un descuento del 25% sobre las 15,39 veces del Stoxx 600. Santander concentra el 81,5% de recomendaciones de compra, con un precio objetivo de 13,75 euros frente a los 13,18 euros de su máximo histórico de 2007.

Apunte macro: El BCE y la Fed subieron 25 puntos básicos en septiembre y el mercado descuenta una subida adicional antes de diciembre. Ese diferencial de tipos, mientras se sostenga, es el principal soporte del margen de intereses de la banca europea.

Liquidaciones de altcoins hoy: PEPE cae 12% y WLD, CRO y ARB se desploman con volumen récord

PEPE cae un 12,25% en 24 horas y arrastra al resto de altcoins que venían de semanas muy verdes: WLD pierde cerca de un 11%, ARB un 10,56% y CRO más de un 9%. Las liquidaciones de altcoins hoy se concentran en los mismos tokens que habían liderado el rebote de las dos semanas anteriores, y llegan con un volumen muy por encima de lo normal.

Para quien no sigue el mercado a diario, la lectura es sencilla. Después de subir mucho y muy rápido, buena parte de los inversores que ya tenían ganancias ha decidido venderlas. Es el movimiento más viejo del mercado, solo que ahora se ejecuta en minutos y con apalancamiento (dinero prestado para comprar más de lo que uno tiene), lo que amplifica cada movimiento. La fiesta se ha tomado una pausa.

Los números del día: PEPE cotiza alrededor de 0,0000044 dólares tras haber tocado los 0,000005 durante la sesión. Aunque hoy cae, suma un 20,66% en la última semana y un 83,22% en 90 días. Su capitalización ronda los 1.830 millones de dólares.

Por qué el volumen es la señal que más importa

El dato que separa una corrección sana de una salida desordenada es el volumen, es decir, cuánto dinero se mueve. En PEPE, la actividad diaria supera en un 73% su media de los últimos 30 días y la relación entre volumen y capitalización se ha disparado hasta el 31,07%, frente a un promedio del 17,93%.

Traducido: el interés no se ha apagado, lo que hay es mucha gente vendiendo. Cuando un activo cae con poco volumen suele indicar simple desinterés; cuando cae con volumen muy alto indica que quienes compraron barato están recogiendo beneficios. El mismo patrón se repite en en WLD, cuyo volumen se ha disparado durante la jornada, y en CRO, donde las ventas forzadas se han intensificado.

El volumen alto en un día rojo no es una señal de pánico: es la prueba de que quien compró barato ha decidido vender con beneficio.

En el gráfico, PEPE sigue por encima de sus medias móviles (la línea que promedia el precio de las últimas sesiones y sirve para saber si la tendencia sigue viva). La de siete días está en 0,0000042 dólares y la de 200, en 0,0000033. El RSI, un termómetro que mide si un activo está sobrecomprado, se ha enfriado hasta 60,9 desde la zona de euforia.

Ahí se acaba la parte cómoda de explicar. Los datos públicos de derivados no permiten cuantificar cuántas posiciones apalancadas se han liquidado en esta jornada, un dato que marcaría la diferencia entre un simple ajuste y una purga más profunda en el mercado de futuros. Sin esa cifra, cualquier titular que hable de miles de millones liquidados es, por ahora, una estimación sin base verificable.

A quién afecta la caída y qué niveles conviene vigilar

PEPE cae

El primer afectado es quien compró en los máximos de la semana pasada. En PEPE, el precio sigue un 84,26% por debajo de su máximo histórico de 0,0000281 dólares, marcado en diciembre de 2024, así que quien entró en el pico de aquel ciclo continúa en pérdidas por mucho que el trimestre haya sido excelente.

Hay un segundo grupo: los inversores que nunca han comprado cripto pero tienen exposición indirecta, por ejemplo a través de un fondo o de una empresa cotizada con bitcoin en su balance. Para ellos, la clave es que este episodio se está viviendo en las altcoins más especulativas y no en bitcoin, lo que por ahora lo mantiene como un ajuste de sector.

Otros tokens de la misma familia han seguido el mismo camino. TAO, el activo de la red de inteligencia artificial Bittensor, cae alrededor de un 8% tras el rally de los tokens vinculados a la IA. Y ARB, el token de gobernanza de Arbitrum, una red de segunda capa (una red paralela que abarata y agiliza las transacciones sobre Ethereum), se sostiene en 0,218 dólares después de ceder desde los 0,253.

Una corrección después de la euforia: contexto, riesgos y señales a seguir

Esta clase de movimiento ya se ha visto antes. PEPE marcó su máximo histórico el 9 de diciembre de 2024, en plena fiebre de las memecoins (criptomonedas nacidas de un chiste de internet, sin producto ni utilidad de negocio detrás), y desde entonces ha encadenado varios rebotes de doble dígito que se deshincharon en pocas sesiones. Con los tokens de inteligencia artificial pasó algo parecido en 2024: subidas rápidas sostenidas por una narrativa y no por ingresos, y correcciones igual de veloces cuando la narrativa se agota.

La diferencia en esta ocasión está en el volumen. Una caída del 12% con un 73% más de actividad que la media no es ruido: es un cambio de manos real, desde las carteras que acumularon durante la subida hacia las que compran en la caída. Eso deja más monedas circulando de forma efectiva y, por tanto, un mercado más vulnerable a nuevos sustos si el apetito de riesgo se enfría.

El otro frente abierto es regulatorio. La SEC, el supervisor de los mercados de valores en Estados Unidos, mantiene en revisión la solicitud de un ETF al contado de PEPE presentada por Canary Capital, cuyo formulario S-1 (el documento con el que se pide autorizar un fondo en ese país) sigue pendiente. Un ETF al contado es un fondo que compra el activo directamente y permite invertir en él desde un bróker tradicional, igual que se compra una acción. Si se aprobara, abriría la puerta a dinero institucional en una memecoin, algo que hace dos años sonaba improbable; si se retrasa o se rechaza, el activo se queda sin ese catalizador y vuelve a depender de los flujos especulativos.

Conviene decirlo sin adornos: PEPE no genera ingresos, no tiene un producto detrás y su volatilidad anualizada ronda el 117%, con días que mueven un 7,4% arriba o abajo. Es material para una porción minoritaria de una cartera, nunca para dinero que se necesite a corto plazo y mucho menos con dinero prestado. La caída de hoy es coherente con las subidas previas y, por sí sola, no rompe nada; lo que rompería la tendencia sería perder la zona de 0,0000034 dólares, donde se sitúa la media de 50 sesiones.

La próxima señal no llegará de un titular, sino del volumen de los próximos días. Si la actividad se normaliza y el precio aguanta por encima de 0,0000042, la subida conservará sus argumentos. Si el volumen sigue alto y ese nivel cede, la conversación dejará de ser una corrección sana y pasará a ser otra cosa.

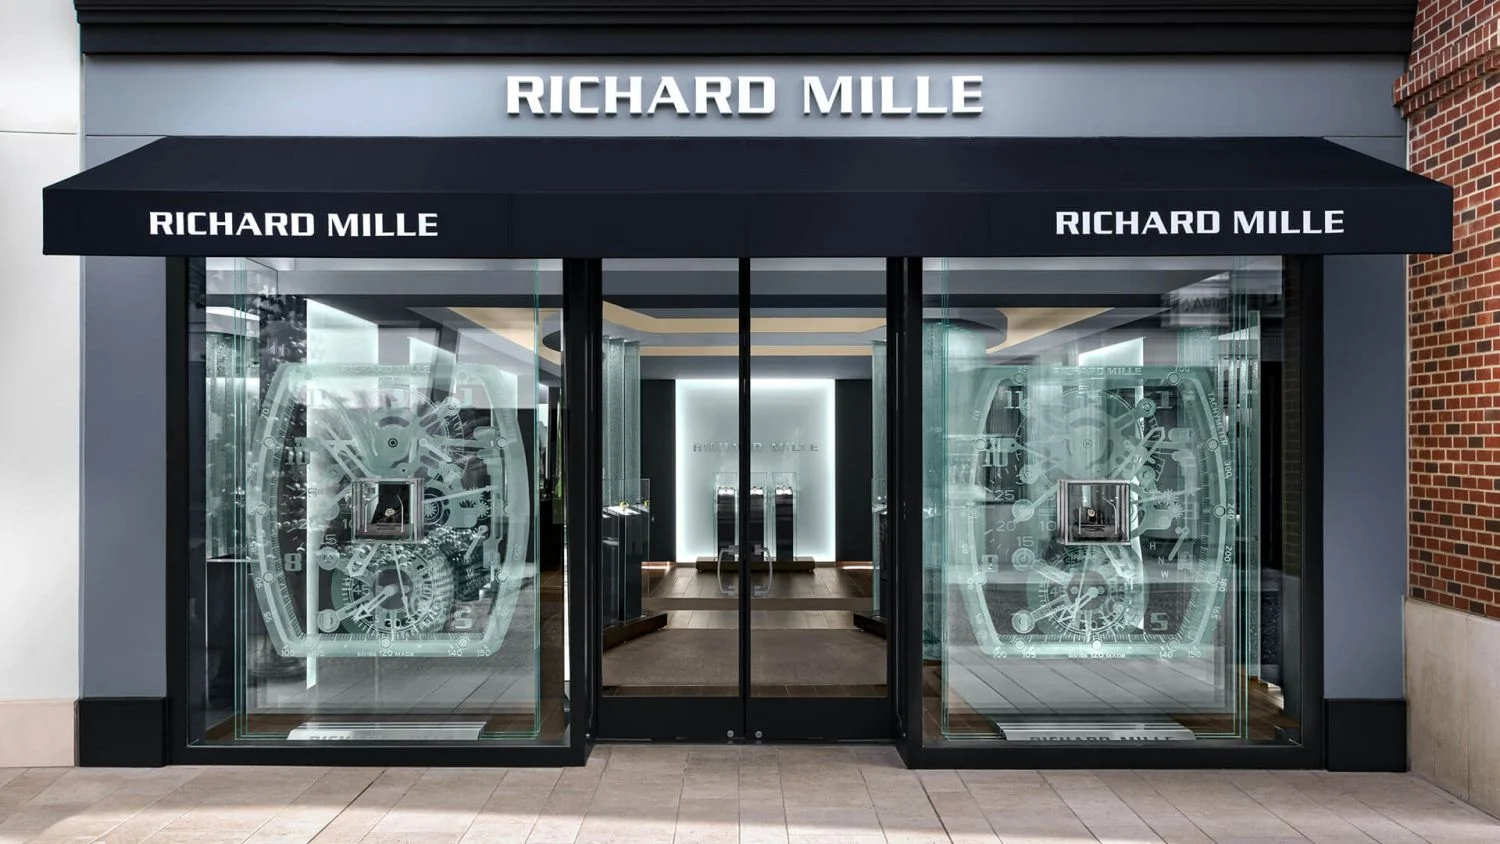
Richard Mille apuntala su escasez extrema: 6.100 relojes y 313.000 euros de media en 2026

0

Richard Mille convierte la escasez en política de empresa: 6.100 relojes en 2026. La cifra la confirmó Amanda Mille, directora de marca y alianzas de la firma suiza, en conversación con Monocle desde su boutique de Mónaco, y sitúa el precio medio por pieza en 313.000 euros. He repasado esas dos cifras varias veces porque, leídas juntas, describen una estrategia industrial que muy pocas casas de alta relojería pueden sostener sin erosionar su base de clientes.

Desde su fundación en 2001, la casa ha construido su identidad sobre soluciones tomadas de la ingeniería de la Fórmula 1: carbono, titanio, cuarzo y arquitecturas capaces de resistir impactos severos. Ese relato técnico no es decorativo. Permite justificar un precio medio muy superior al de sus competidores directos y, a la vez, mantener una producción que cabe en un pabellón industrial pequeño.

La aritmética de un club cerrado

Si se multiplica el techo de producción por el precio medio declarado, la facturación implícita de la firma ronda los 1.900 millones de euros anuales. Es una estimación aritmética, no una cifra auditada, pero dimensiona bien el negocio. Las estimaciones del sector sitúan la producción anual de Patek Philippe en torno a 70.000 unidades y la de Audemars Piguet cerca de 50.000. Richard Mille fabrica aproximadamente una décima parte.

La consecuencia es conocida por cualquiera que siga el mercado secundario relojero: cuando la oferta es estructuralmente inferior a la demanda, el precio de tarifa deja de ser el precio de mercado. En plataformas de seguimiento como WatchCharts o en el circuito pre-owned europeo, las referencias descatalogadas de la firma han mantenido primas sobre tarifa con una volatilidad inferior a la media del segmento.

Amanda Mille insiste en un punto que, desde la óptica del inversor, importa más de lo que parece: la casa vende pertenencia, no solo un objeto. Con más de 60 embajadores y acuerdos como el Rallye des Princesses, la firma construye una comunidad cerrada que, en un activo dependiente de que exista comprador, funciona como infraestructura de liquidez.

La segunda palanca es la incorporación decidida del cliente femenino, un terreno que Amanda Mille empezó a construir desde Dubái y que cristalizó en la entrada en alta joyería en 2020, bajo la dirección creativa de Cécile Guenat. Ampliar la base de coleccionistas sin elevar la producción es, en términos estrictos de mercado, la vía más eficiente para sostener el precio.

Una producción de 6.100 piezas no es una limitación industrial: es una política de precios disfrazada de cuello de botella.

Qué implica para el inversor

Para un patrimonio elevado que busque diversificación en activos tangibles, Richard Mille representa hoy el extremo opuesto al reloj entendido como objeto de consumo. Las referencias de acceso quedan por debajo de esa media de 313.000 euros, pero cada compra se sitúa ya en el territorio de una asignación patrimonial relevante. El mercado secundario ha premiado de forma sistemática las series cortas y las colaboraciones de tirada reducida.

La contrapartida es la liquidez. Un activo que se negocia en un club cerrado tarda más en encontrar comprador cuando el ciclo se gira. En 2022 y 2023, el conjunto del mercado secundario relojero corrigió con fuerza tras el exceso de la pandemia, y las referencias de producción masiva fueron las que peor retención mostraron. Las tiradas cortas resistieron mejor, aunque no fueron inmunes.

El riesgo real no es la demanda, es la narrativa

Llevo años siguiendo la alta relojería como clase de activo y la conclusión que extraigo del caso Richard Mille es incómoda para el coleccionista medio. La escasez funciona como motor de revalorización mientras se mantengan tres condiciones: que la marca no ceda a la tentación de ampliar producción, que el relato técnico siga siendo creíble ante una comunidad experta y que el mercado secundario conserve compradores finales, no solo intermediarios. Las tres son frágiles por definición.

La primera ya ha fallado en otras casas. Cada vez que una firma de alta gama ha ampliado capacidad para capturar demanda acumulada, el precio secundario de sus referencias anteriores ha corregido en un plazo de doce a dieciocho meses. La segunda depende de la innovación en materiales y complicaciones, un terreno donde la ventaja competitiva se erosiona rápido. La tercera es la más delicada: cuando se compra pensando en el siguiente comprador y no en usar el reloj, la base del mercado se vuelve especulativa.

Dicho esto, la firma conserva dos ventajas que sus competidores no replican con facilidad. Una es la escala: con 6.100 piezas anuales, cualquier ajuste de producción se ejecuta sin tensiones industriales. La otra es el perfil del comprador, mayoritariamente patrimonios capaces de mantener posiciones durante años sin necesidad de liquidez, lo que reduce la probabilidad de ventas forzadas en correcciones.

Mi lectura es que funciona como activo de preservación de capital a horizontes largos, no como vehículo de revalorización rápida. El próximo hito a seguir será la composición de la producción de 2027, que la casa desvelará previsiblemente en el primer trimestre del próximo año; cualquier movimiento al alza sobre las 6.100 unidades sería una señal de alerta para el mercado secundario.

La escasez sostenida durante dos décadas es un activo en sí mismo, pero solo mientras exista un comprador final dispuesto a pagarla.

💎 Veredicto Wealth

Richard Mille funciona como activo de preservación de capital a horizonte superior a siete años, con una producción que la firma controla con precisión quirúrgica. El riesgo a vigilar es la liquidez por encima de 300.000 euros, donde los compradores tardan meses en aparecer cuando el ciclo se enfría.

Precio Solana hoy: SOL cae 1,59% a 114,54$ y pone a prueba el soporte clave de 115$

Solana cotiza en 114,54 dólares tras ceder un 1,59% en las últimas 24 horas y quedarse a las puertas de los 119,58. El descenso es pequeño en porcentaje, pero llega en la zona que el mercado venía señalando como suelo de la última pierna alcista: los 115 dólares.

Lo llamativo no es la caída, sino con qué volumen se ha producido. SOL ha negociado 5.190 millones de dólares en un día, un 38,4% por encima de su promedio de 30 días. Esa cifra equivale al 7,72% de su capitalización, frente al 5,58% habitual: hay más manos operando de lo normal.

Qué hay detrás de la caída del 1,59%

La foto completa ayuda a medir la magnitud. SOL acumula un 14,97% de subida en siete días y un 68,57% en 90 días. Su capitalización ronda los 67.300 millones de dólares y el precio sigue un 60,96% por debajo del máximo histórico de 293,41 dólares, marcado el 19 de enero de 2025. La corrección de hoy se produce, en otras palabras, dentro de una tendencia intacta.

La explicación más sólida es técnica: no hay catalizador negativo confirmado. SOL rechazó dos veces seguidas la franja de 119,58-119,61 dólares, máximos de hoy y de ayer, un doble techo que coincide con el nivel 0,0% de Fibonacci. El precio opera además un 1,12% por debajo del VWAP del día, la referencia que separa a compradores y vendedores en la sesión. En el fondo hay dos factores que no explican la jornada por sí solos, pero condicionan la oferta disponible: el bono estadounidense a 10 años por encima del 5% y los desbloqueos de tokens de este mes, 1.800 millones de dólares en todo el sector y con SOL entre los activos afectados.

Qué dicen el RSI, el MACD y el estocástico

Los indicadores dibujan un impulso todavía alcista, con menos margen. El RSI de 14 periodos, que mide la fuerza de las subidas frente a las bajadas, se sitúa en 62,8, lejos aún de la sobrecompra extrema. El estocástico, que avisa de cuándo un movimiento de corto plazo está maduro, sube hasta 78,1. El MACD mantiene histograma positivo en 0,95, y el ATR de 4,85 dólares, un 4,2% del precio, recuerda que oscilaciones diarias así son la norma en un activo con volatilidad anualizada del 61%. Las medias móviles siguen alineadas al alza, de la SMA-200 en 84,10 dólares a la SMA-7 en 110,49.

El mapa operativo se resume en tres referencias. Por arriba, la resistencia doble en 119,58-119,66 dólares: un cierre de cuatro horas sobre los 120 abriría la puerta a la franja de 120-128. Por abajo, el primer soporte está en 113,39, mínimo del día, seguido de la zona 110,49-108,65, donde se cruzan las medias de siete y diez sesiones, y del tramo 104-105, con las medias de 20 y 30. El analista técnico Peter Brandt ha señalado una compresión de rango que, de resolverse al alza, proyectaría un avance superior al 100%.

Un retroceso del 1,59% con el volumen un 38,4% por encima de la media no describe pánico: describe a un mercado recogiendo beneficios.

SOL análisis

El récord de 4.600 millones en activos reales sostiene la tesis de fondo

La discusión de fondo no es si SOL toca los 120 o pierde los 113, sino qué sostiene una subida del 68% en tres meses. La respuesta más sólida está en la adopción: la red ha alcanzado un récord de 4.600 millones de dólares en activos del mundo real, bonos, fondos o inmuebles tokenizados que viven on-chain. Para una red que aspira a ser infraestructura financiera, ese dato pesa más que cualquier pico de volumen especulativo. El detalle del ecosistema está publicado en la web oficial de la red.

Conviene mirar atrás para calibrar lo que está en juego. Solana dejó de producir bloques durante horas en septiembre de 2021 y en febrero de 2022, dos episodios que instalaron la duda sobre su fiabilidad. Después llegó el colapso de FTX en noviembre de 2022, con SOL hundido cerca de los 8 dólares y buena parte del staking (los SOL delegados a los validadores que mantienen la red) en manos del imperio de Sam Bankman-Fried. De aquello salió una red más repartida y dos airdrops, el de Jito en diciembre de 2023 y el de Jupiter en enero de 2024, que devolvieron actividad on-chain a base de bien.

Con esa perspectiva, la caída del 1,59% se lee como una pausa, no como un cambio de régimen. Los riesgos siguen siendo los mismos: presión de oferta por desbloqueos, concentración del staking en un puñado de validadores y una actividad que en los picos se hincha con olas de memecoins. Tampoco puede descartarse que el volumen un 38% por encima de la media sea distribución silenciosa en lugar de acumulación. El pulso se resolverá en un detalle concreto: si el precio recupera los 120 con cierre de cuatro horas y volumen, la estructura alcista se refuerza; si pierde los 110,49, la conversación cambia.

Los tres escenarios sobre la mesa

Con la volatilidad observada, un movimiento diario de 4 a 5 dólares entra dentro de lo normal. Estos son los rangos que maneja el mercado, sin garantía alguna:

  • Alcista, probabilidad moderada: 120-128 dólares si se confirma el cierre de cuatro horas sobre 120 con volumen alto. Se invalida con un cierre diario por debajo de 113,39.
  • Neutral, probabilidad alta: 108-119 dólares, una consolidación que digiere el rally semanal y los desbloqueos previstos. Se invalida si pierde los 108,65.
  • Bajista, probabilidad baja o moderada: 104-108 dólares si la presión del bono a 10 años y la toma de ganancias se aceleran. Se invalida con un rebote sobre 110,49.

Nada de esto es una predicción ni un consejo de inversión. Es la fotografía de un activo que sube un 68% en tres meses y que ahora se enfrenta a una pregunta sencilla: si los 115 son suelo o apenas un escalón.

Raiffeisen lleva la compraventa de Bitcoin a 18 millones de clientes europeos con Bitpanda

Raiffeisen Bank International ha decidido que sus clientes puedan comprar y vender bitcoin directamente desde la aplicación del banco. Lo hará de la mano de la plataforma austriaca Bitpanda y el objetivo declarado son los 18,8 millones de clientes que el grupo tiene repartidos por Europa.

El movimiento no es una prueba piloto ni un experimento de laboratorio. Raiffeisen y Bitpanda ya trabajaban juntas desde 2024, cuando el banco regional RLB Niederösterreich-Wien empezó a ofrecer compraventa de cripto dentro de su propio entorno bancario. Ahora el grupo da un paso más: en lugar de negociar integración por integración en cada país, implanta un único modelo para toda la casa.

La dimensión del grupo ayuda a entender el alcance. Raiffeisen Bank International, cuyas cifras corporativas figuran en su web oficial, tiene unos 42.000 empleados, cerca de 1.300 sucursales y filiales en 11 países de Europa central y del Este, su mercado natural junto a Austria. Cotiza en la Bolsa de Viena y los bancos regionales Raiffeisen controlan alrededor del 61,2% del capital.

Su consejero delegado, Michael Höllerer, señaló que la entidad detecta una demanda creciente de activos cripto en sus mercados y que quería cubrirla con un socio sólido y de confianza. Es la formulación habitual en este tipo de anuncios, pero apunta a algo relevante: la compra de bitcoin ha dejado de ser una petición rara en la ventanilla.

Qué aporta Bitpanda y qué significa para el cliente

La pieza técnica del acuerdo es Bitpanda Enterprise, la división de la compañía austriaca que vende infraestructura a bancos, fintechs, brókers y family offices. No es un producto para el usuario final, sino un paquete que otras entidades integran: liquidez, ejecución de órdenes, custodia (el servicio que guarda y protege las claves con las que se controlan los bitcoins) y también pagos, stablecoins y tokenización de activos.

Para el cliente de Raiffeisen, la consecuencia práctica es que no tendrá que abrir cuenta en un exchange ni gestionar una frase semilla en un monedero. Compra y vende desde el entorno del banco, con las ventajas y también con los límites que eso implica: menos control directo sobre las monedas y mayor dependencia de las condiciones que fije la entidad.

El bitcoin ya no entra en la banca por la puerta de atrás de una startup, sino por la misma ventanilla donde se contrata un depósito a plazo.

Conviene separar dos cosas que suelen confundirse. Raiffeisen no va a comprar bitcoin para su balance ni a especular con su precio. Lo que hace es actuar de intermediario y cobrar por el servicio, igual que cuando coloca un fondo de inversión entre sus clientes. El riesgo de mercado no lo asume el banco; lo asume quien decide entrar.

La estela de los grandes bancos europeos y estadounidenses

bitcoin banca europea

Raiffeisen no llega sola a esta fiesta. En los últimos 18 meses, BBVA, Openbank (la filial digital de Santander), los bancos cooperativos y las cajas de ahorro alemanas, SoFi, PNC, Charles Schwab y Morgan Stanley han lanzado o anunciado servicios de compraventa y custodia de cripto para clientes minoristas. Lo que antes era una rareza en un consejo de administración, hoy es una línea más del catálogo.

Para el lector español hay un dato útil: en España esa puerta ya está abierta. BBVA y Openbank permiten operar con bitcoin desde sus aplicaciones, así que el anuncio de Raiffeisen no cambia nada aquí de forma inmediata. Lo que confirma es la dirección del sector: si los grandes grupos ven negocio en intermediar cripto, cada vez habrá menos distancia entre contratar un fondo indexado y comprar una fracción de bitcoin.

El precedente austriaco y los riesgos que quedan abiertos

Merece la pena mirar atrás. En 2024, RLB Niederösterreich-Wien se convirtió, según el propio grupo, en el primer banco tradicional de la Unión Europea en ofrecer compraventa de cripto dentro de su entorno bancario, con tecnología de Bitpanda. Fue un ensayo de laboratorio con clientes reales. Dos años después, ese ensayo se convierte en estrategia corporativa. El precedente recuerda a lo que pasó tras la aprobación de los fondos cotizados de bitcoin al contado en Estados Unidos en enero de 2024: durante meses se discutió si llegaban demasiado pronto y, en cuanto llegaron, la discusión pasó a ser quién se quedaba fuera.

El marco regulatorio europeo también ha empujado en esa dirección. El reglamento MiCA, que armoniza las reglas para operar con cripto en la Unión, da a los bancos un terreno conocido sobre el que montar el servicio sin improvisar licencias país por país. Eso reduce la fricción legal, pero no elimina las dudas.

Los riesgos que quedan sobre la mesa son tres. El primero es la concentración: una parte creciente de la infraestructura cripto europea pasa por un puñado de proveedores como Bitpanda, y un fallo operativo o un problema de cumplimiento en uno de ellos salpica a muchos bancos a la vez. El segundo es la educación del cliente: ofrecer bitcoin en la misma aplicación que un depósito puede difuminar la línea entre ahorro y activo volátil. El tercero es la dependencia del apetito del mercado: si el precio cae con fuerza, la demanda de estos servicios tiende a secarse justo cuando el banco ya ha invertido en montarlos.

Lo que queda por ver es la letra pequeña. Cuántos de esos 11 países activan el servicio, con qué comisiones y con qué límites de inversión. Ese detalle, más que el titular, dirá si Raiffeisen está ofreciendo una puerta de entrada seria al bitcoin o un escaparate para no quedarse atrás.

El sector turístico canario presiona a Aena para desbloquear la ampliación de Tenerife Sur en pleno récord de tráfico

El sector turístico canario reclama a Aena una solución inmediata para la ampliación de la terminal de Tenerife Sur tras quedar desierta la licitación, un parón que amenaza con perpetuar una década de retrasos.

La licitación desierta que bloquea la expansión de Tenerife Sur

El concurso para remodelar la terminal del aeropuerto de Tenerife Sur ha quedado desierto. Ninguna constructora ha presentado oferta, un desenlace que la patronal hotelera Ashotel consideraba previsible ante unas condiciones económicas y técnicas que, a su juicio, ya no encajan con la realidad del mercado.

La infraestructura acumula una década de retrasos y sucesivos aplazamientos administrativos. El proyecto nunca ha llegado a arrancar, mientras el aeropuerto opera con unas instalaciones que el sector considera superadas por el volumen de pasajeros que mueve cada temporada alta.

Ashotel exige a Aena que revise de inmediato las condiciones del concurso y vuelva a licitar las obras con un planteamiento adaptado a la coyuntura. El objetivo declarado es hacer atractivo el proyecto para las empresas y evitar un nuevo proceso administrativo en falso que retrase todavía más la actuación.

El peso del aeródromo en la isla explica la urgencia. Canarias cuenta con ocho aeropuertos gestionados por Aena, y los dos de Tenerife concentran buena parte del tráfico turístico de la provincia occidental, con el Reina Sofía como principal puerta de entrada de pasajeros.

Por qué las constructoras han dado la espalda a Aena

El presidente de la patronal, Jorge Marichal, atribuye la falta de ofertas al encarecimiento de los costes, la inflación y la incertidumbre internacional. En su opinión, resulta comprensible que unas bases diseñadas sobre situaciones anteriores a la realidad presente produzcan ese resultado.

Una licitación desierta no es un problema de calendario, sino de precio: sin un pliego adaptado al coste real, el segundo concurso correrá la misma suerte.

Las empresas constructoras concentran sus recelos en varios frentes:

  • Una obra especialmente compleja y con un plazo de ejecución de ocho años.
  • La distancia respecto a la Península, que encarece la logística y la movilización de medios.
  • El encarecimiento de los materiales y la incertidumbre sobre los costes finales.
  • Un modelo de subasta electrónica que presiona el precio a la baja tras superar el filtro técnico.

El principal foco de conflicto está en ese último punto. Aena mantiene la subasta electrónica para tensionar los precios una vez superado el filtro de solvencia técnica, un mecanismo que comprime los márgenes del adjudicatario y que, según las patronales de la construcción, desincentiva la puja en proyectos de gran envergadura.

El modelo de contratación de Aena, bajo la lupa

El desenlace de Tenerife Sur ilustra un patrón recurrente en la obra pública. Cuando coinciden un proyecto complejo, un plazo largo y un mecanismo que empuja el precio a la baja, el interés de las grandes constructoras se desvanece. La subasta electrónica tiene sentido en contratos acotados, pero traslada al adjudicatario un riesgo de costes que, con la inflación de materiales de los últimos ejercicios, resulta difícil de cubrir.

El sector turístico canario llega a esta reclamación con el respaldo de una temporada de récord en la llegada de pasajeros. La presión de hoteleros y aerolíneas por ganar capacidad operativa choca con una tramitación que se eterniza, mientras otros destinos vacacionales aceleran sus propias inversiones en infraestructura.

Para Aena el pulso llega en un momento delicado. La compañía, cotizada en el Ibex 35 y con mayoría de capital público, gestiona la mayor red aeroportuaria del país. Su actividad opera bajo un marco tarifario regulado y está sujeta a la supervisión de la CNMC en materia de competencia, lo que limita el margen para repercutir sobrecostes a las aerolíneas y a los pasajeros.

El bloqueo tiene un coste mayor que el de la propia obra. Cada mes que la licitación sigue parada alarga la brecha entre la capacidad de la terminal y el tráfico que recibe el archipiélago, en un contexto de récord de pasajeros. Ashotel lo resume con claridad: el objetivo es evitar que se produzcan más retrasos en la ansiada remodelación de una infraestructura crítica.

La experiencia previa tampoco invita al optimismo. La secuencia de pliegos desiertos y relanzamientos administrativos se repite en actuaciones de gran complejidad cuando el sector privado percibe que el riesgo no está bien retribuido. La pelota queda, por tanto, en el tejado de Aena, que deberá decidir si ajusta las condiciones económicas o asume un nuevo aplazamiento.

📊 Las Claves para el Inversor

  • Qué vigilar: Si Aena publica un nuevo pliego para Tenerife Sur y con qué condiciones económicas, además de si el calendario de licitación se reactiva antes del cierre del ejercicio.
  • Reacción del valor: El bloqueo tiene impacto limitado en la cotización a corto plazo, pero un retraso prolongado afecta a la capacidad futura de la red y a su plan inversor.
  • Precedente sectorial: Otras licitaciones de infraestructura compleja han quedado desiertas por el modelo de subasta a la baja, lo que anticipa presión para revisar el sistema de contratación.

Carrefour tira el precio de la cafetera expreso Cecotec: rebaja del 40% antes del fin de semana

0

Carrefour vuelve a ser noticia entre los amantes del café por una razón muy concreta: uno de sus modelos de cafetera espresso más vendidos ha tocado suelo. La Cecotec Power Espresso 20 Manual, que en su lanzamiento rondaba los 100 euros, se puede encontrar ahora por menos de 60. Y no es una rebaja cualquiera: es su precio mínimo histórico.

Lo curioso es que esta bajada no ha llegado en plena campaña de Black Friday ni en unas rebajas de temporada. Ha aparecido de forma silenciosa, como suele pasar con los grandes chollos, y ya está corriendo de boca en boca entre quienes llevan meses esperando el momento perfecto para hacerse con ella.

Carrefour pone patas arriba el mercado de las cafeteras espresso

La firma valenciana Cecotec lleva años siendo una de las marcas de referencia en electrodomésticos de precio ajustado en España, y su gama de cafeteras espresso es una de las más consultadas cada vez que llega una rebaja. La Power Espresso 20 Manual no es una recién llegada: acumula miles de unidades vendidas y una reputación sólida entre quienes buscan un espresso decente sin gastarse un dineral.

Lo que hace especial este momento es la combinación de dos factores: el precio y la disponibilidad. Carrefour ha dejado esta cafetera por debajo de los 60 euros, un nivel que analistas de precios llevan meses sin ver, ni siquiera en las campañas más agresivas del año.

Cecotec, la marca que ha conquistado las cocinas españolas

Youtube video

En Carrefour, la Carrefour de estos días vuelve a demostrar que la guerra de precios entre las grandes cadenas de distribución en España no da tregua, y los pequeños electrodomésticos son uno de los terrenos donde más se nota. Mientras otras cadenas ajustan el precio de sus productos básicos de alimentación, en electrodomésticos como esta Cecotec la competencia se libra a golpe de rebaja puntual y stock limitado.

La estrategia no es casual: los pequeños electrodomésticos son uno de los productos con más búsquedas en la web de Carrefour durante todo el año, y una cafetera con buena reputación y precio ajustado genera tráfico constante a la tienda online, tanto física como digital.

Cómo es la cafetera que se ha convertido en la comidilla del momento

La Cecotec Power Espresso 20 Manual no destaca por ser la más sofisticada del catálogo, sino por ofrecer lo esencial bien resuelto. Cuenta con 850 W de potencia y una bomba italiana capaz de alcanzar los 20 bares de presión, la cifra que suelen destacar los fabricantes aunque los expertos insistan en que los 9 bares son los que de verdad marcan la diferencia en la extracción.

Su depósito de agua de 1,5 litros permite preparar varios cafés seguidos sin tener que rellenar cada dos por tres, algo que se agradece especialmente en casas donde el café corre sin parar. El brazo con doble salida es otro de sus puntos fuertes: permite hacer dos cafés a la vez, algo poco habitual en cafeteras de esta franja de precio.

Quién debería plantearse esta compra

Esta cafetera tiene un perfil de comprador muy claro, y conviene tenerlo en cuenta antes de dejarse llevar solo por el precio. No es una máquina pensada para quienes buscan un espresso de nivel barista, con control fino de temperatura o perfiles de presión programables. Es, sencillamente, una opción honesta para el día a día.

Quienes ya tienen una cafetera de cápsulas y buscan dar el salto al café molido sin arriesgar mucho dinero encuentran aquí una puerta de entrada perfecta. Tampoco requiere una curva de aprendizaje complicada: el vaporizador orientable y los controles básicos hacen que cualquiera pueda tener el café listo en pocos minutos desde el primer uso.

  • Familias que consumen varios cafés al día y necesitan preparar dos tazas a la vez
  • Personas que dan el salto del café en cápsulas al café molido por primera vez
  • Quienes buscan un regalo funcional sin gastar de más
  • Segundas viviendas o pequeñas oficinas donde no se justifica una inversión mayor

Qué mirar antes de pulsar el botón de compra

Antes de lanzarse a por cualquier oferta de electrodomésticos, conviene revisar un par de detalles que marcan la diferencia entre un chollo real y una compra de la que arrepentirse. El primero es comprobar que el precio anunciado corresponde efectivamente al precio mínimo histórico y no a una comparación inflada con un precio de referencia que nunca se aplicó realmente.

El segundo es fijarse en quién vende el producto: en plataformas como Carrefour conviven ofertas directas de la cadena con otras gestionadas por vendedores del marketplace, y las condiciones de envío y garantía pueden variar. Merece la pena revisar también las opiniones de compradores reales, que en el caso de esta Cecotec suelen coincidir en dos puntos: la relación calidad-precio y la sencillez de uso, con alguna advertencia sobre el tiempo de calentamiento del vaporizador de leche.

Lo que viene: el pequeño electrodoméstico como campo de batalla permanente

Todo apunta a que este tipo de movimientos de precio va a seguir siendo la norma y no la excepción en los próximos meses. Las cadenas de distribución han descubierto que los electrodomésticos de cocina, y en especial las cafeteras, generan un tráfico constante que no depende de campañas puntuales como el Black Friday, sino de decisiones de precio más ágiles y localizadas.

Para el consumidor, esto se traduce en una recomendación sencilla pero eficaz: no hace falta esperar a las grandes fechas señaladas para encontrar una buena oferta en electrodomésticos pequeños. Herramientas de seguimiento de precios y un poco de paciencia son, hoy más que nunca, la mejor estrategia para no pagar de más por algo tan cotidiano como una buena cafetera.

Ni Fat Oils ni Nuxe: el aceite labial con miel de Mercadona cuesta 4,25 € y ya enamora

Mercadona vuelve a poner patas arriba el neceser de medio país, y esta vez lo hace con un producto que huele a otoño y cuesta menos que un café con tostada. El Lip Oil Caramel Kiss de Deliplus ha aterrizado en las estanterías con un envoltorio que parece sacado de una firma de perfumería selectiva, y un precio, 4,25 euros, que desmonta cualquier excusa para no probarlo.

No es casualidad que las redes se hayan llenado de vídeos comparándolo con marcas de mucho más recorrido. La cadena valenciana lleva temporadas demostrando que entender lo que quiere la clienta vale tanto como el margen de beneficio, y este lanzamiento vuelve a confirmarlo.

Mercadona y el efecto colmena que nadie esperaba

Lo primero que llama la atención al coger el bote no es el producto en sí, sino el tapón. Tiene forma estriada, como una pequeña colmena, y remata con un charm de abeja en tonos dorado, blanco y amarillo que convierte el envase en un objeto que apetece enseñar antes incluso de probarlo. Mercadona ha entendido que en 2026 el packaging vende tanto como la fórmula, y aquí lo demuestra sin complejos.

Al desenroscarlo aparece un aplicador ancho, impregnado en un aceite de tono anaranjado y aspecto muy brillante. Es de esos productos diseñados para reconocerse a primera vista en cualquier neceser, algo que explica en parte por qué ha empezado a agotarse en algunas tiendas físicas apenas unos días después de su lanzamiento.

El parecido con Nuxe que todo el mundo comenta

El Mercadona que conocemos hoy no construye su éxito improvisando: cada lanzamiento de Deliplus responde a una estrategia de «concepto reconocible, precio imbatible». La comparación con NUXE y su icónico tratamiento Rêve de Miel no es fruto de la casualidad. La firma francesa presenta su producto como un aceite transparente con acabado ultrabrillante, con miel y aceite de camelina bio entre sus ingredientes estrella, y un precio que se mueve en una categoría bastante superior.

Eso sí, conviene ser justos: llamarlo «dupe» puede resultar tentador por el parecido visual y conceptual, pero el INCI que aparece en el envase de Deliplus muestra una formulación propia, con ingredientes como paraffinum liquidum o polyisobutene. No estamos ante una réplica exacta, sino ante una interpretación low cost de una misma idea sensorial.

Cómo se aplica y qué sensación deja en los labios

Youtube video

A diferencia de otros lip oils que dejan una sensación pegajosa, el aplicador ancho del Caramel Kiss reparte el producto en una sola pasada, dejando un acabado jugoso sin necesidad de retocar cada poco tiempo. El aroma a miel, además, se ha convertido en la seña de identidad de toda la colección otoñal de Deliplus, y aquí se nota especialmente en cuanto se destapa el bote.

Su textura ligera lo hace perfecto tanto para llevarlo solo, como maquillaje discreto de diario, como para combinarlo con un perfilador de labios y conseguir ese efecto «labios más rellenos» que tanto se ha viralizado en TikTok. La clave, según cuentan quienes ya lo han probado, está en aplicar poca cantidad e ir repitiendo si se busca más brillo.

Qué trae la colección Caramel Kiss al completo

La cadena valenciana no se ha quedado en un solo producto. La colección otoñal Caramel Kiss reúne un total de cinco referencias pensadas para funcionar como un todo, con una estética de tonos tierra, miel y chocolate que encaja perfectamente con el cambio de estación. Todas comparten el mismo lenguaje visual: dorados cálidos y el detalle de la abeja como hilo conductor.

Entre sus piezas más comentadas destacan:

  • Mascarilla labial nutritiva Caramel Kiss (4,25 €), tratamiento intensivo para la noche que recuerda a la Lip Sleeping Mask de Laneige.
  • Lip Oil Caramel Kiss (4,25 €), el protagonista de este artículo.
  • Colorete compacto mate Caramel Kiss, en tono chocolate.
  • Delineador dúo para ojos y pecas, en marrón, pensado para maquillajes naturales tipo «latte makeup».
  • Paleta de sombras, con tonos mates y perlados en la misma paleta de color.

Por qué estos lanzamientos triunfan temporada tras temporada

La fórmula de Mercadona no es un golpe de suerte aislado, sino un patrón que se repite: identificar una tendencia beauty que ya ha calado en redes sociales, reinterpretarla con un packaging llamativo y ponerle un precio que elimina cualquier barrera de entrada. Antes lo hizo con la máscara de pestañas Panoramic, con el corrector Hydra-vital o con el iluminador que recordaba a Rhode, y ahora repite jugada con el universo gourmand de la miel y el caramelo.

Lo interesante de cara a los próximos meses es que esta estrategia parece consolidarse como algo estructural, no como una moda pasajera. Si la tendencia sigue así, es razonable esperar que Deliplus siga vigilando de cerca los productos que triunfan en el segmento premium para lanzar sus propias versiones accesibles, y que la próxima novedad viral esté ya más cerca de lo que pensamos.

Mercadona vs Carrefour: el mismo carro de septiembre, ¿dónde sale más barato?

0

El marcador final: cuánto cuesta el mismo carro en Mercadona y en Carrefour

Carritos de compras dispuestos ordenadamente proyectando sombras bajo la brillante luz del sol, mostrando el exterior de un supermercado.

Cuando la misma lista pasa por caja, el marcador no corona a un ganador absoluto, pero sí deja un favorito según cómo se arme la cesta. En una comparativa real con una compra valorada en torno a 80 euros, el ticket cerró en 79,96 euros en Mercadona y en 83,20 euros en Carrefour: 3,24 euros de diferencia, un 4,1% sobre el importe más bajo. La cifra se mueve dentro del margen que suelen arrojar estas pruebas entre grandes cadenas españolas, de entre el 3% y el 5%. Otras listas invierten el signo: una compra equivalente de una creadora de contenido dejó 95,65 euros en Carrefour frente a 97,06 en Mercadona, apenas 1,41 euros a favor de la cadena francesa. Y una compra mensual completa pasó de 271,43 euros en Mercadona a 304 euros en Carrefour, unos 93 euros de diferencia, aunque sin la carne, comprada aparte en una carnicería.

La razón de que el marcador baile está en cómo se construye cada carro. Mercadona concentra su surtido en marca propia (Hacendado, Deliplus, Bosque Verde), con precios estables y pocas referencias de fabricante, lo que da tickets previsibles. Carrefour mezcla fabricante y distribuidor en un catálogo más amplio y tira de promociones, cupones segmentados y programas de fidelización, de modo que el ahorro depende de si esos descuentos están activos en el momento de la compra. Un análisis de septiembre sobre 182 referencias idénticas encontró que Carrefour ofrecía el precio más bajo en 52 de ellas, el 28%, con una diferencia media entre cadenas del 13,3%. La OCU, por su parte, sitúa a Mercadona con 109 puntos y a Carrefour con 110 en su cesta tipo. El mismo carro puede costar tres o cuatro euros más en una u otra enseña según la lista, el gramaje y el día.

Qué lleva el carro: los productos, los formatos y las tiendas que se han comparado

people standing beside raw meats in side market

La comparativa no parte de una lista improvisada. El observatorio mensual de la OCU sigue cien referencias idénticas en ocho cadenas —Alcampo, Carrefour, Día, Mas, Ahorramas, Lidl, Mercadona y El Corte Inglés—, con una mezcla de alimentos frescos, marca blanca, marca de fabricante y artículos de droguería e higiene. Ese carro cerró septiembre en 308,47 euros. Los informes de cesta básica son más concretos: leche entera, pan, huevos, arroz, harina, aceite de oliva y de girasol, pasta, frutas y verduras, patatas o plátanos. Y en los carros que se graban para redes sociales asoman huevos, fuet, embutidos, galletas, zumos, frutos secos, detergente, papel higiénico o pienso para mascotas. El escollo está en el formato: cada cadena vende sus propios tamaños (bandejas de 6, 10, 12 o 24 huevos; huevo M, L o XL), lo que obliga a comparar por kilo o litro y no por envase.

Las tiendas comparadas son, casi siempre, Mercadona y Carrefour, las dos cadenas con más peso del país, aunque los informes amplían la foto a Día, Lidl, Alcampo, Eroski, Consum o Hipercor. La elección no es casual: Mercadona trabaja con un surtido muy homogéneo de marca propia —Hacendado, Deliplus, Bosque Verde— y pocas referencias de fabricante, mientras que Carrefour combina marca de distribuidor y de fabricante en un catálogo mucho más amplio. Esa diferencia explica por qué el resultado baila según la lista. En el ejercicio más repetido, un carro idéntico valorado en unos 80 euros costó 79,96 euros en Mercadona y 83,20 en Carrefour: 3,24 euros de diferencia, un 4,1%. En fresco y marca blanca básica suele imponerse Mercadona; donde entra la marca de fabricante y las promociones tipo 3×2, Carrefour recupera terreno.

Los productos donde Mercadona gana por goleada

Donde Mercadona saca ventaja de verdad es en su marca propia, el eje sobre el que gira toda su política de precios. Frente al modelo de Carrefour, con decenas de enseñas de fabricante y varias marcas propias, la cadena valenciana concentra su surtido en cuatro enseñas: Hacendado (alimentación), Bosque Verde (droguería), Deliplus (perfumería e higiene) y Compy. Ese catálogo corto y de gran volumen le permite negociar con los proveedores desde una posición de fuerza y trasladar el ahorro a la estantería. Los datos acompañan esa estrategia: la marca de distribución copa el 44% de los productos de Mercadona frente al 7% de Carrefour, y en droguería Bosque Verde alcanza una cuota del 13,2%, muy por encima del 8,1% de la marca Carrefour. En el estudio anual de la OCU de 2025, Mercadona queda en el índice 109 sobre una cesta de 241 productos, un punto por debajo de Carrefour (110), y aparece entre las cadenas más económicas del país, junto a Lidl y Consum, mientras la francesa no entra en ese grupo.

Esa ventaja estructural se concreta en referencias de compra recurrente, sobre todo en droguería y en la despensa básica. En limpieza, un fregasuelos Bosque Verde de 1,5 litros se vende por 0,95 euros y la enseña domina las categorías donde su marca propia tiene más peso, como celulosas, lejía o congelados. En el aceite de oliva, Mercadona ha marcado el paso del mercado durante 2025: el 28 de marzo recortó 30 céntimos el litro de virgen extra Hacendado, de 5,85 a 5,55 euros, y en cuestión de días Carrefour, Alcampo, Eroski, Dia e Hipercor replicaron la bajada, hasta el punto de que Facua denunció un posible pacto de precios entre las seis cadenas. Ya en junio, la botella de un litro de AOVE Hacendado costaba 4,85 euros y la garrafa de tres litros se quedaba en 14 euros, 4,66 euros por litro.

Los productos donde Carrefour le da la vuelta al marcador

Carrefour Merca2

Aunque el conjunto de la cesta suele caer del lado de Mercadona, hay referencias concretas en las que Carrefour da la vuelta al marcador. En una comparativa de marca blanca entre ambas cadenas, el atún claro al natural costaba 3,79 euros en Carrefour frente a los 4,20 de Mercadona; el queso fresco batido se quedaba en 0,99 euros frente a 1,01, y los anacardos en 2,35 frente a 2,40. A esos casos se suman otros como el arroz largo, a 1,09 euros el kilo en Carrefour y 1,20 en Mercadona, o la leche de soja, a 0,65 euros frente a 0,75. En carne picada de vacuno, la cadena francesa se situó como la opción más barata, incluso con producto ecológico. Son diferencias de céntimos, pero repetidas en cada compra semanal explican por qué el resultado final depende tanto de qué productos se metan en el carro.

Carrefour compensa parte de esa desventaja con su programa de fidelización, un terreno donde Mercadona no juega. Su tarjeta de cliente activa descuentos que en la cadena valenciana no existen: en una compra de 62,56 euros, el ticket francés aplicó cuatro euros de rebaja solo por superar los 60 euros, frente a los 66,20 de Mercadona. Otras comparativas virales han dejado la cesta en 95,65 euros en Carrefour y 97,06 en Mercadona, apenas 1,41 euros de diferencia a favor de los franceses. Los cheques ahorro, el 3×2 y las promociones por importe mínimo son determinantes. De hecho, según el estudio anual de la OCU, Carrefour apenas subió precios un 1% en 2025, frente al 4% de Mercadona, lo que estrecha la brecha justo en las categorías donde tradicionalmente iba por detrás.

Hacendado contra la marca blanca de Carrefour: la batalla que decide la cesta

En la comparación entre Mercadona y Carrefour, la marca blanca es la que acaba decidiendo el resultado de la cesta. Según Worldpanel by Numerator, los productos propios —con Hacendado, Deliplus y Bosque Verde a la cabeza— suponen ya el 77,8% de las ventas de Mercadona, casi cinco puntos más que hace dos años, mientras que en Carrefour la marca propia representa algo más del 33% de su facturación y crece a un ritmo del 1,7%. La enseña francesa ha asumido el modelo de su rival, igual que Eroski, Consum y Dia, y la marca de distribuidor alcanza en España un récord histórico, en torno al 54% de las ventas según NIQ en septiembre de 2025. Ese peso es lo que convierte el pulso entre Hacendado y la marca Carrefour en el verdadero terreno donde se dirime cuál de las dos cadenas sale más barata.

Los precios de las marcas propias de ambas cadenas no solo se parecen: en productos básicos llegan a coincidir. El estudio anual de la OCU, publicado en septiembre de 2025, sitúa la Cesta OCU en 5.965,84 euros anuales en Mercadona (índice 109) y 6.023,69 en Carrefour (índice 110), una diferencia de apenas 58 euros al año. En el litro de leche entera de marca blanca, Hacendado y Carrefour costaban lo mismo, 0,94 euros, en enero de 2025. En el aceite de oliva virgen extra, el litro de Hacendado se vendía a 6,75 euros y el de Carrefour a 6,74 en noviembre de 2024, y cuando Mercadona bajó el suyo de 5,85 a 5,55 euros en marzo de 2025, Carrefour igualó el precio pocos días después, según Facua, que pide a la CNMC que investigue estos movimientos paralelos.

Frescos: frutería, carnicería y pescadería

Una exhibición vibrante de pescado y mariscos frescos en un mercado, con varios peces y crustáceos sobre hielo.

Frescos es el terreno donde Mercadona y Carrefour compiten con reglas opuestas, y por eso es la sección que más pesa en la comparación de septiembre. Mercadona apoya frutería, carnicería y pescadería en un surtido corto y muy verticalizado: más del 85% de su oferta es de origen nacional, trabaja con unos 350 proveedores de fruta y verdura, prioriza el producto de proximidad y mantiene precios estables sin apenas promociones. Carrefour, en cambio, combina marca de fabricante y marca propia en un catálogo mucho más amplio y conserva la pescadería atendida en los hipermercados: donde Mercadona ofrece dos o tres cortes de bacalao, la cadena francesa llega a seis u ocho. En septiembre, además, la frutería entra en plena transición de temporada —bajan melocotón, sandía y melón, suben cítricos y brócoli y reaparece la mandarina—, un momento en el que la diferencia de precios entre cadenas se mueve más que en el resto del año.

En pescado, el dato más incómodo para Mercadona es el precio medio por kilo que maneja la OCU: 23,55 €/kg frente a los 20,17 €/kg de Carrefour, aunque por detrás de cadenas como Alcampo (16,59 €/kg) y por delante de DIA (22,16 €/kg). El formato pesa tanto como la enseña: el sobreprecio del pescado en bandeja respecto al mostrador tradicional alcanza de media el 30%, con picos del 47% en la dorada fileteada y de hasta el 45% en la lubina, mientras que en merluza y salmón las diferencias prácticamente desaparecen. Mercadona ya ha eliminado la pescadería tradicional en numerosas tiendas y apuesta por el libre servicio envasado, un modelo que reduce costes y colas pero encarece precisamente los pescados pequeños. En frutería y carnicería, en cambio, su marca propia y sus precios cerrados suelen imponerse a la marca de fabricante que arrastra Carrefour.

Madrid y las ZBE: estas son las calles donde te pueden multar sin etiqueta

La norma que lo cambia todo: la etiqueta ya se exige en cualquier calle del municipio, no solo en dos zonas

Primer plano de señales de alto y no girar en la pared de una calle de la ciudad.

La Ordenanza de Movilidad Sostenible rompió el esquema anterior: ya no hay dos zonas que vigilar, sino una sola ‘Madrid Zona de Bajas Emisiones’ que abarca todas las vías públicas urbanas del municipio. El artículo 21 es el que marca el punto de inflexión. Desde las 0:00 horas del 1 de enero de 2025 queda prohibido el acceso y la circulación de los vehículos con clasificación ambiental A —los diésel matriculados antes de 2006 y los gasolina anteriores a 2001— por cualquier calle de la capital, incluida la propia M-30. La etiqueta deja de ser un requisito de dos perímetros concretos (el antiguo Madrid Central en Distrito Centro y Plaza Elíptica) para exigirse en barrios como Chamartín, Carabanchel, Vallecas o Moncloa-Aravaca. Las dos Zonas de Bajas Emisiones de Especial Protección siguen existiendo, pero como un nivel adicional de exigencia sobre ese suelo común.

Sobre esa base se superponen dos capas. En la ZBE general, los distintivos B, C, ECO y CERO circulan sin limitaciones por todo el municipio, mientras que en las ZBEDEP de Distrito Centro y Plaza Elíptica también los B y C tienen restricciones: pueden entrar solo si aparcan en un estacionamiento o cumplen condiciones como estar empadronado en el centro. El incumplimiento se tipifica como infracción grave y se sanciona con 200 euros (100 con pronto pago), con control mediante cámaras que leen matrículas. El Ayuntamiento mantiene un periodo de aviso para los turismos A empadronados en Madrid y el resto de vehículos A (motos, furgonetas, camiones) que llega hasta el 31 de diciembre de 2026; a partir de ahí, las denuncias se cursan con normalidad. Aunque los A representan el 3,89% de los kilómetros recorridos, generan el 12,1% de las emisiones de NOx del municipio.

ZBEDEP Distrito Centro: calle de Segovia, Puerta de Toledo, Bailén, Gran Vía o Cibeles, los accesos donde están las cámaras

Hermosa calle de ciudad europea con arquitectura clásica y bulliciosa vida urbana.

La Zona de Bajas Emisiones de Especial Protección (ZBEDEP) Distrito Centro, heredera del antiguo Madrid Central, abarca unas 472 hectáreas y prácticamente todo el distrito: los barrios de Palacio, Embajadores, Cortes, Justicia, Universidad y Sol. Su perímetro se dibuja con nombres que aparecen en cualquier ruta por el centro, como calle Bailén, glorieta de la Puerta de Toledo, ronda de Segovia, plaza de Cibeles o el eje Recoletos-Prado. La clave para el conductor es que esas vías del borde —y también Bailén, incluida entre los viales de libre circulación— se pueden recorrer sin autorización. El problema surge al cruzar hacia el interior, donde Gran Vía actúa como arteria principal y el sistema de cámaras lee la matrícula. En la calle de Segovia hay cámara de entrada en el número 39 y de salida en el 37; en Gran Vía, entrada en el 73 y salida en el 76.

El control es automático y no necesita agente: el Ayuntamiento tiene desplegadas 116 cámaras de lectura de matrícula en los accesos al perímetro. El acceso no autorizado se tipifica como infracción grave y se sanciona con 200 euros, reducibles a 100 por pronto pago. No basta con llevar distintivo: solo los CERO y ECO circulan con libertad; los B y C únicamente pueden entrar para aparcar en un aparcamiento de uso público o privado, y los vehículos sin etiqueta (A) tienen el paso prohibido. La presión sancionadora va en aumento: según Automovilistas Europeos Asociados, las denuncias por acceso indebido a Distrito Centro crecieron un 17,5% en el primer semestre de 2025. La sentencia 405/2024 del TSJM anuló las ZBEDEP, pero no es firme, el Ayuntamiento recurrió al Tribunal Supremo y las cámaras siguen multando mientras se resuelve.

Plaza Elíptica: la segunda zona de bajas emisiones que pilla a quien solo cruza de barrio

Casas del canal de Ámsterdam bajo un brillante cielo azul con árboles de invierno desnudos a lo largo de la calle.

Plaza Elíptica es la segunda Zona de Bajas Emisiones de Especial Protección (ZBEDEP) de Madrid, junto a la del Distrito Centro, y su rasgo distintivo es que sanciona también a quien solo pasa de largo. Su perímetro, situado entre los distritos de Carabanchel y Usera, no se limita a las calles del entorno inmediato: incorpora un tramo de la autovía A-42, el túnel que discurre bajo la plaza y sirve de acceso a la capital desde el sur. Eso hace que un conductor sin etiqueta que solo cruza para ir de un barrio a otro, o que entra a Madrid por esa vía, pueda acabar multado aunque no se detenga en la zona. El propio Ayuntamiento lo confirma: no se puede usar un vehículo sin distintivo ambiental para acceder a Madrid desde la A-42. El área queda delimitada por vías como la calle Faro, la avenida de Abrantes, la avenida de Oporto, la calle Antonio Leyva o la Vía Lusitana.

La restricción afecta solo a los vehículos con clasificación ambiental A, los que no tienen etiqueta de la DGT: turismos diésel anteriores a 2006 y gasolina anteriores a 2001. Las etiquetas B, C, ECO y Cero circulan y aparcan con normalidad, a diferencia del Distrito Centro, donde los B y C solo entran para ir a un aparcamiento autorizado. Las 25 cámaras repartidas por los accesos —cuatro en la A-42 en ambos sentidos y cuatro en la Vía Lusitana— leen las matrículas sin distinguir entre quien atraviesa el área y quien se queda; la sanción llega semanas después por correo. La multa es de 200 euros (100 con pronto pago en 20 días), sin pérdida de puntos, y rige las 24 horas todo el año. Las excepciones para residentes, empresas o recogida de alumnos acabaron el 31 de diciembre de 2024, y la zona sigue vigilada pese al vaivén judicial: la Ordenanza 2/2026, en vigor desde el 6 de abril, mantiene las sanciones.

M-30 y vías excluidas: los corredores por los que sí se puede circular sin etiqueta

Atletas participando en un maratón urbano en Leipzig, Alemania.

La clave para saber qué vías quedan fuera de Madrid ZBE no está en el plano, sino en quién es el titular de la carretera. La M-30 pertenece al Ayuntamiento de Madrid y forma parte del ámbito restringido: los turismos sin distintivo ambiental —gasolina matriculados antes de 2001 y diésel antes de 2006— tienen prohibido circular por el interior de la M-30 y por la propia circunvalación desde el 1 de enero de 2023, si no estaban empadronados en la capital. La prohibición se extendió a todo el término municipal en 2024 para los no residentes y en 2025 para los empadronados, aunque estos últimos han sumado prórrogas y, tras la última modificación de la ordenanza, pueden seguir circulando de forma indefinida mientras se cumplan los límites europeos de calidad del aire. La M-30, en todo caso, no es una vía libre para los coches sin pegatina.

El resto de los grandes corredores sí funciona como red de paso para vehículos sin etiqueta. El Ayuntamiento confirma que la M-40, la M-45 y la M-50 quedan fuera de la ZBE porque no tienen naturaleza de vía urbana ni competencia municipal: son carreteras de titularidad estatal, así que cualquiera puede recorrerlas, también los coches sin pegatina no empadronados en Madrid. A ellas se suman las autovías radiales A-1, A-2, A-3, A-4, A-5 y A-6 hasta el límite de la M-40, las de peaje R-2, R-3, R-4 y R-5, y otras vías como la M-11, M-12, M-13 y M-14 (entorno del aeropuerto de Barajas), la M-22, M-23 y M-31, la M-500 (Carretera de Castilla) y la M-607 (Colmenar Viejo). El límite es claro: en cuanto se abandona una de estas carreteras y se toma una salida hacia calles del municipio, las cámaras pueden sancionar con 200 euros (100 con pronto pago), sin retirada de puntos.

Quién se libra y cuánto cuesta: residentes, autorizaciones, moratorias y la multa de 200 euros

Acercamiento de billetes de euro en diferentes denominaciones, simbolizando riqueza y finanzas.

La moratoria que el Ayuntamiento de Madrid ha prorrogado hasta el 31 de diciembre de 2026 es la que determina hoy quién puede circular sin ser multado. Quedan cubiertos los turismos con clasificación ambiental A —gasolina matriculados antes de 2000 y diésel antes de 2006, en la práctica— cuyos propietarios estén empadronados en la capital o los tengan dados de alta en el Impuesto sobre Vehículos de Tracción Mecánica (IVTM) municipal. Si las cámaras los detectan, reciben una carta informativa, no una sanción. El Consistorio cifra los afectados en torno a 14.000-15.000 vehículos, frente a los 200.000-300.000 que calculan asociaciones como AEA o DVuelta. Sin esa prórroga, la prohibición plena llegaría el 1 de enero de 2027.

Quien no cumple esos requisitos ya está siendo sancionado: circular sin autorización por la ZBE de Madrid se castiga como infracción grave con 200 euros, reducibles a 100 por pronto pago en los 20 días siguientes, sin retirada de puntos. Ni la moratoria ni la etiqueta libran de las restricciones más severas en las ZBEDEP de Distrito Centro y Plaza Elíptica, donde solo operan supuestos tasados. Entre las excepciones figuran vehículos para personas con movilidad reducida, históricos, de emergencias y Fuerzas Armadas, traslados a centros médicos, autónomos mayores de 59 años con más de la mitad de flota A, y quienes esperan un coche nuevo de bajas emisiones. Para la renovación se mantienen ayudas al achatarramiento de 1.500 euros.

Mercadona cambia el cobro: Por qué tendrás que sacar del carrito hasta los paquetes de agua y cerveza para ponerlos en la cinta

0

Mercadona ha puesto en marcha un cambio que ya está dando que hablar entre quienes hacen la compra grande cada semana. La cadena valenciana está probando un nuevo protocolo en caja que obliga a vaciar completamente el carrito, incluidos los productos más pesados y voluminosos que antes podían quedarse dentro sin problema.

El caso salió a la luz después de que una clienta de San Martín de Valdeiglesias, en Madrid, preguntara por qué tenía que sacar los packs de agua con gas y los bidones grandes cada vez que pasaba por caja. La respuesta de la compañía confirmó que se trata de una prueba piloto con un objetivo muy concreto detrás.

Mercadona explica el motivo real del cambio

Mercadona explica el motivo real del cambio

Según ha confirmado la propia empresa, el nuevo sistema busca que el personal de caja pueda comprobar visualmente que el carro queda completamente vacío una vez terminado el cobro. Hasta ahora era habitual dejar dentro del carrito productos pesados como packs de agua, garrafas o sacos grandes, que el cajero registraba pasando una sola unidad por el lector y multiplicando por el número de unidades compradas.

Ese atajo, cómodo para el cliente, es precisamente lo que Mercadona quiere eliminar en las tiendas donde se está probando el nuevo protocolo. La compañía asegura que el objetivo es doble: evitar que queden bolsas, guantes u otros objetos olvidados en el fondo del carro, y garantizar que absolutamente todo lo que sale de la tienda se ha facturado correctamente.

Qué cambia para ti en la práctica

Mercadona mantiene, de momento, esta prueba localizada en un número reducido de establecimientos, sin que la compañía haya precisado cuántos. La medida forma parte del proceso de renovación de tiendas que la cadena presidida por Juan Roig lleva impulsando desde hace meses, aunque en este caso no implica ninguna tecnología nueva en las cajas, sino un simple cambio de procedimiento.

El matiz importa porque la normativa interna general de Mercadona sigue vigente en el resto de tiendas: el cajero puede seguir pasando una unidad de un pack y multiplicar por el total sin obligar al cliente a levantarlo. Solo en los establecimientos donde se ensaya el nuevo modelo se exige mostrar toda la mercancía sobre la cinta, sin excepción.

Cómo ha reaccionado la clientela

La noticia se conoció después de que la propia clienta compartiera su experiencia en redes sociales, generando un debate inmediato sobre la comodidad de la medida. Muchos usuarios han señalado que cargar y descargar packs de seis botellas o garrafas de cinco litros puede suponer un esfuerzo extra, especialmente para personas mayores o con movilidad reducida.

Mercadona ha querido salir al paso de esa preocupación explicando que el personal de caja está autorizado a ayudar a quien no pueda manipular los productos por sí mismo. La empresa insiste en que la finalidad no es que el cliente cargue con más peso, sino simplemente que el carro termine el proceso de cobro completamente vacío.

Lo que se gana y lo que se pierde con el nuevo protocolo

El cambio tiene, como casi todo, dos caras. Por un lado, Mercadona defiende que este control más estricto reduce el riesgo de errores de facturación y evita pérdidas por productos que pasan desapercibidos en el fondo del carrito. Por otro, los clientes que hacen compras grandes podrían notar que el paso por caja se alarga, especialmente en las horas de más afluencia.

  • Más tiempo en caja: cargar y descargar bultos pesados alarga inevitablemente el proceso de escaneo.
  • Ayuda del personal: el trabajador puede intervenir si el cliente no puede con el peso.
  • Cero elementos olvidados: se acaba la posibilidad de dejar bolsas o guantes en el fondo del carro.
  • Facturación más precisa: todos los productos pasan individualmente por el lector.

Quienes hagan la compra grande y de bulto podrían empezar a preferir las cajas de autoservicio, donde el escaneo pieza a pieza ya era la norma desde el principio y no supone ningún cambio respecto a antes.

Qué puede pasar si el sistema se extiende a más tiendas

Si esta prueba termina consolidándose e implantándose de forma generalizada, es probable que veamos ajustes adicionales pensados para minimizar la incomodidad, como más apoyo del personal en las horas punta o una redistribución de las cajas rápidas. Mercadona no ha confirmado ninguna fecha ni ha anunciado que vaya a extender la medida a todos sus supermercados, así que por ahora sigue siendo, estrictamente, un ensayo.

Lo razonable, viendo cómo la cadena suele actuar con sus pruebas piloto, es esperar que la compañía recoja el feedback de los clientes antes de decidir si generaliza el sistema. Si finalmente se extiende, lo más probable es que llegue acompañado de mensajes claros en tienda y de formación específica para que el personal ayude sin que la experiencia de compra se resienta demasiado.

Douglas aprieta el cinturón y pone sus tiendas en el punto de mira: más compras online y menos espacio para lo que no funciona

La compañía alemana de cosmética y perfumería Douglas presentó los resultados de los primeros nueve meses de 2026, con cifras bastante débiles, reflejando así una demanda de consumo moderada, además de una intensa competencia de precios. Si bien, ante la creciente preferencia de los clientes por el altamente competitivo canal de comercio electrónico, el grupo ha implementado diversas medidas para proteger su cuota de mercado y visibilidad.

En este sentido, las medidas que está implementando Douglas incluyen una revisión de la estrategia de precios, así como un mayor enfoque en el comercio electrónico y la experiencia de compra omnicanal integral. El grupo alemán también está evaluando estructuralmente su negocio de tiendas físicas, analizando detenidamente la red en cuanto a rentabilidad y afluencia de clientes.

El CEO de Grupo Douglas, Sander van der Laan, afirmó que «la competencia por la cuota de mercado es feroz. Hemos implementado diversas medidas para adaptarnos eficazmente al comportamiento cambiante del consumidor, incluyendo la revisión constante de nuestra estrategia de precios y la aceleración de nuestra transformación omnicanal. Estamos reorientando nuestras inversiones hacia la mejora de nuestra oferta digital y la experiencia de compra para nuestros clientes, impulsando al mismo tiempo la exclusividad de nuestro surtido y los servicios multicanal».

Tienda Douglas
Tienda Douglas. Fuente: Agencias

Douglas y su adaptación al mercado

En este contexto, las cifras de los primeros nueve meses para Douglas fueron débiles, con un crecimiento de las ventas del 0,5% y un margen ebitda ajustado de aproximadamente el 16%. El desempeño moderado refleja la presión continua sobre el gasto del consumidor, la persistente competencia de precios en el mercado europeo de la belleza y un contexto macroeconómico desafiante para la compañía.

Sin ir más lejos, la demanda se mantuvo débil, especialmente en los mercados clave de la compañía, que son Alemania, Francia y los Países Bajos. Concretamente, Alemania, Francia y los Países Bajos, que en conjunto representan alrededor del 60 % del negocio total del Grupo Douglas, se encuentran rezagados con respecto a mercados más dinámicos como Polonia, España e Italia. La demanda de cosméticos de alta gama en Europa Central y Oriental sigue siendo un mercado clave para el crecimiento de la compañía alemana.

«Prevemos que estos factores adversos persistan a corto plazo, aunque la dirección continúa invirtiendo en precios y comercio electrónico, a la vez que optimiza la red de tiendas. Mantenemos nuestras estimaciones y nuestro precio objetivo de 10 euros»

Henrik Paganetty, Jefferies

No obstante, es una realidad que Douglas sigue adaptándose al entorno del mercado. La empresa alemana sigue implementando medidas para ajustarse a la evolución del comportamiento del consumidor, incluyendo inversiones destinadas a fortalecer la competitividad de precios y ampliar su oferta de comercio electrónico. Por su parte, Henrik Paganetty, analista de Jefferies, señala que Douglas está revisando la cartera de tiendas en función de objetivos de rentabilidad claramente definidos.

«Mantenemos nuestro firme compromiso con el éxito del comercio omnicanal en el sector de la belleza de alta gama, pero ahora daremos mayor importancia al comercio electrónico. Esto también implica que revisaremos nuestras tiendas de forma crítica en función de nuestros objetivos de rentabilidad. Continuaremos abriendo nuevos establecimientos de forma selectiva, especialmente en Europa del Este, y seguiremos modernizando las tiendas en Europa Occidental. Sin embargo, sobre todo en los principales mercados de Europa Occidental, donde el auge del comercio electrónico tiene el mayor impacto, ajustaremos aún más el equilibrio entre el negocio digital y el físico para adaptarlo al flujo de clientes actual», añade el CEO de Douglas.

DOUGLASGroup Stores DOUGLAS Duesseldorf6 Merca2
Establecimiento de Douglas. Fuente: Douglas

La dirección tiene previsto ofrecer una actualización sobre la evolución de su estrategia durante el cuarto trimestre del año. Una estrategia centrada en dar forma a la experiencia de compra de productos de belleza del futuro. Esta actualización supondrá una evolución de la estrategia actual «Let it Bloom» y se basará en una combinación de canales estrechamente alineada con las preferencias y el comportamiento de compra de los consumidores, al tiempo que reforzará las ventajas competitivas y las propuestas de valor únicas del Grupo a gran escala.

Las previsiones para el futuro de Douglas

De cara al futuro, los analistas de Jefferies esperan que la baja confianza del consumidor y la presión constante sobre los precios en el mercado europeo de la belleza persistan, ya que actualmente no observan indicadores a corto plazo que sugieran una mejora significativa en el entorno operativo. «Si bien aún es pronto, la leve recuperación de la actividad manufacturera europea, especialmente en Alemania, podría brindar cierto apoyo a la confianza del consumidor con el tiempo. Sin embargo, todavía se encuentra en una fase inicial y no constituye una tendencia clara», afirma Henrik Paganetty.

Estimaciones Jefferies_Douglas
Cambios estimaciones para Douglas

Fuente: Jefferies

Asimismo, tras los resultados del tercer trimestre, los expertos no modifican sus estimaciones de ventas ni de ebit para Douglas en los próximos tres años. Los expertos de Jefferies certifican que las proyecciones de ventas y ebit siguen estando en general en línea con las previsiones de consenso y las previsiones de la compañía para 2026, lo que refleja una visión equilibrada de los desafíos actuales del mercado de mitigación de Douglas.

La Fundación Cofares se alía con FAD Juventud y coloca la salud mental en el centro de su plan estratégico

La Fundación Cofares da otro paso al frente, de la mano de Fad Juventud, para mejorar la capacidad de las farmacias para ayudar a los usuarios en temas de salud mental. Es un punto clave de lo que será el nuevo plan estratégico de la entidad, vista como un eje fundamental de todo el ecosistema de la propia compañía. Así lo ha defendido Eduardo Pastor, presidente de Cofares y de la Fundación Cofares, durante la presentación de esta nueva hoja de ruta.

Durante el acto, Eduardo Pastor ha destacado la contribución del ecosistema que Cofares abandera de cara a la salud pública: «Nuestra excelencia operativa nos permite garantizar un acceso equitativo y seguro a los tratamientos. A lo que se suma nuestra capilaridad geográfica, ya que contamos con un modelo que es un referente a nivel internacional. Y todo ello apoyado en el acompañamiento emocional a través de una farmacia que escucha, asesora, detecta, previene y conecta».

En este sentido, el presidente de la Fundación Cofares ha señalado que «somos conscientes de que la sociedad actual exige a las organizaciones un compromiso social real. Por eso, en esta nueva etapa la Fundación se centrará en impulsar iniciativas tangibles que den respuesta a los problemas de la ciudadanía».

A este respecto, durante la rueda de prensa se han apuntado los tres grandes hitos del nuevo plan estratégico de la Fundación Cofares: «En primer lugar, hemos creado el programa ‘Expertos en Salud’ para impulsar iniciativas sociosanitarias de gran calado. Un marco de acción que incluye, como gran punto de encuentro, un summit anual de primer nivel». A través de esta iniciativa, se busca sentar en una misma mesa a los actores clave y decisores del sector para explorar soluciones conjuntas a los grandes desafíos sociosanitarios.

La Fundación Cofares se alía con Fad Juventud

Durante la jornada, el presidente de la Fundación Cofares ha estado acompañado por Beatriz Martín Padura, directora general de Fad Juventud, para presentar la primera de esas grandes alianzas de la nueva etapa. Se trata de una campaña conjunta de sensibilización para fortalecer el bienestar emocional de los jóvenes y sus familias a través de las farmacias.

Padura ha recordado que el último Barómetro Juventud, Salud y Bienestar, elaborado por Fad Juventud junto a la Fundación Mutua Madrileña, ha señalado que, aunque la salud mental muestra una pequeña mejora, continúa siendo uno de los grandes retos del país, sobre todo entre los jóvenes de 15 a 29 años. El informe muestra que más de la mitad (54,7 %) afirma haber tenido algún problema de salud mental en el último año. Además, recuerda que el 42,8 % ha recibido un diagnóstico profesional durante su vida, en particular ansiedad, pánico o fobias (17,9 %) o depresión (15,7 %).

Beatriz Martín Padura ha apuntado que «cuidar la salud emocional no implica obligarnos a ‘estar bien a todas horas’, sino aprender a transitar la incertidumbre o la tristeza contando con una red de apoyo. Por eso, junto con la Fundación Cofares, lanzamos la campaña ‘Tarjeta Bienestar’ y aprovechamos la cercanía y capilaridad de las farmacias comunitarias para poner en el bolsillo de cada persona, directamente en el wallet de su móvil, un acceso anónimo, gratuito y profesional a nuestro Servicio de Información y Orientación (SIOF)». «Cuidar de nuestro bienestar emocional debe ser un gesto tan natural como pedir consejo en la farmacia de toda la vida», ha concluido.

Cofares subraya el papel de los farmacéuticos

De este modo, la iniciativa busca potenciar el papel de los farmacéuticos y su cercanía. «El acompañamiento emocional es parte del ADN de nuestro trabajo como farmacéuticos. Y eso convierte a nuestras farmacias en un espacio clave para detectar y combatir los problemas de salud mental. De este modo, utilizando la capilaridad del ecosistema de Cofares, acercaremos a la población los recursos y el apoyo que Fad Juventud ofrece a través de su servicio de orientación telefónica», ha indicado Eduardo Pastor.

Los socios de Cofares contarán en sus farmacias con materiales de apoyo donde, mediante un código QR, la población podrá descargar en el wallet de su móvil la Tarjeta Bienestar. A través de ella, podrán acceder al Servicio de Información y Orientación de Fad Juventud (SIOF), una prestación gratuita, confidencial y atendida por profesionales especializados en bienestar emocional. La campaña también contará con la página web fad.es/bienestar, donde se alojarán recursos útiles de apoyo emocional.

Interior desayuno prensa Merca2
Eduardo Pastor, presidente de Cofares y Beatriz Martín Padura, directora general de Fad Juventud

Así, la Fundación Cofares cumple en su nueva etapa el compromiso de consolidar a las farmacias como espacios de confianza clave para la detección y el acompañamiento de problemas, no solo de salud física, sino también de salud mental.

El primer summit de «Expertos en Salud» de la Fundación Cofares

Tras presentar su nuevo plan estratégico, el propio Eduardo Pastor participó en el primer summit de «Expertos en Salud» de la Fundación Cofares. Junto a él estuvieron Juan Abarca, presidente de HM Hospitales; Juan López-Belmonte, presidente de Laboratorios ROVI; Raúl Díaz-Varela, presidente de Kern Pharma, y Andoni Lorenzo, presidente del Foro Español de Pacientes.

Durante el encuentro repasaron la importancia de la salud mental y de las nuevas estrategias necesarias para atajar el problema. Los cinco ponentes estuvieron de acuerdo no solo en la necesidad de acercar los tratamientos y las innovaciones al paciente, sino también en visibilizar el problema y hacer que los pacientes se sientan más cómodos asumiendo el tratamiento.

El negocio inmobiliario que crece en Alcobendas: Livensa supera el 80% de ocupación y ofrece estudios desde 845 euros

El mercado residencial está incorporando nuevas fórmulas de alojamiento que se sitúan a medio camino entre el alquiler tradicional y las residencias convencionales. En Alcobendas, Livensa Studios Madrid Alcobendas afronta el curso 2026-2027 con una ocupación superior al 80%, mientras mantiene plazas disponibles para estancias de corta y media duración.

La evolución del centro refleja el interés por un modelo que combina alojamiento, servicios y flexibilidad en un único producto. Los estudios parten de 845 euros al mes e incluyen baño privado, cocina equipada, limpieza quincenal, suministros e IVA. La propuesta está dirigida tanto a estudiantes como a jóvenes profesionales que buscan instalarse en el norte de Madrid.

Livensa supera el 80% de ocupación en Alcobendas

Estela Rosillo, directora general de Livensa Studios Madrid Alcobendas, asegura a MERCA2 que el centro ha comenzado el nuevo curso con un nivel de ocupación superior al 80%. Además, los estudiantes representan la mitad de las plazas ocupadas. La responsable explica que el número de solicitudes ha cumplido las expectativas de la compañía y destaca el interés creciente por un modelo de alojamiento que permite combinar residentes universitarios con personas que necesitan estancias temporales.

LLSMadridAlcobendas14 Merca2
Fuente: Livensa Studios Madrid Alcobendas

La particularidad del formato está precisamente en esa flexibilidad. Livensa no limita su oferta al calendario universitario, sino que también permite alojamientos de corta y media duración. Según Rosillo, todavía quedan algunas plazas disponibles para este tipo de estancias. La compañía, sin embargo, no ha facilitado el número total de solicitudes recibidas para el curso ni la capacidad completa del centro, por lo que el porcentaje de ocupación es el principal indicador aportado sobre la evolución del negocio.

845 euros al mes por un estudio con servicios incluidos

El precio se convierte en uno de los elementos diferenciales del modelo. Livensa Studios Madrid Alcobendas ofrece estudios desde 845 euros mensuales durante el curso 2026-2027. Por esa tarifa, el residente dispone de baño privado y cocina completamente equipada. El precio también incluye un servicio de limpieza cada dos semanas con cambio de sábanas y toallas, además de los suministros y el IVA.

La fórmula concentra en una única cuota varios gastos asociados a una vivienda, evitando que el residente tenga que contratar o gestionar individualmente determinados servicios. Los precios, según explica Rosillo, se han mantenido respecto al curso anterior, aunque algunos tipos de habitación han registrado ligeras subidas debido a que su operativa y servicios implican mayores costes.

El precio de 845 euros corresponde a la tarifa de partida y no a todas las tipologías disponibles. La compañía no detalla en sus respuestas el precio medio pagado por sus residentes.

Estudiantes y profesionales comparten el mismo mercado residencial

Otro de los elementos que caracteriza este modelo es la variedad de residentes. En Livensa Studios Madrid Alcobendas conviven estudiantes universitarios y jóvenes profesionales, dos colectivos que comparten la necesidad de encontrar alojamiento conectado con los principales polos educativos y empresariales de Madrid.

La distribución por procedencia también muestra una comunidad internacional. El 60% de los residentes son nacionales, mientras que el 40% restante procede de otros países, principalmente europeos e hispanoamericanos.

LLSMadridAlcobendas29 Merca2
Fuente: Livensa Studios Madrid Alcobendas

Ninguna nacionalidad supera el 2% de los residentes, según los datos proporcionados por la directora del centro. La directora general explica que la cercanía a campus universitarios, centros de trabajo y zonas de negocio del norte de Madrid es uno de los factores que lleva a estos perfiles a elegir Alcobendas.

Este tipo de alojamiento se dirige así a un mercado más amplio que el estrictamente universitario y busca captar también a trabajadores jóvenes que necesitan una solución residencial temporal.

Alcobendas gana peso como destino para el alojamiento flexible

La compañía asegura que viene observando una tendencia positiva en la demanda de alojamiento flexible en Alcobendas. El curso 2026-2027 mantiene, según Rosillo, esta evolución. Entre los factores que explican este comportamiento menciona el crecimiento de la comunidad universitaria de la zona y la conexión del municipio con los principales campus de Madrid.

La directora general señala además que existe un interés creciente por alternativas a la vivienda tradicional. No obstante, al ser preguntada por el impacto concreto de los precios y de la dificultad para encontrar vivienda en Madrid y Alcobendas, sitúa el foco principalmente en la comodidad, los servicios integrados y la facilidad de gestión que ofrece este tipo de alojamiento.

Por tanto, la compañía no atribuye su evolución a un único factor. Su propuesta busca responder a residentes que priorizan la posibilidad de disponer de una vivienda equipada y con servicios incluidos frente a la gestión individual de un alquiler convencional.

Un modelo inmobiliario basado en la flexibilidad

El caso de Livensa muestra cómo el mercado residencial está incorporando productos que buscan cubrir necesidades diferentes a las del alquiler tradicional. En lugar de ofrecer únicamente una vivienda, el modelo integra alojamiento, servicios y flexibilidad de permanencia.

Esta característica permite captar tanto a estudiantes como a profesionales y ampliar el periodo durante el que las instalaciones pueden mantenerse ocupadas. En el caso de Alcobendas, más del 80% de ocupación al comienzo del curso se combina con la disponibilidad de plazas para estancias más cortas.

LLSMadridAlcobendas73 Merca2
Fuente: Livensa Studios Madrid Alcobendas

De cara al futuro, Livensa asegura que seguirá trabajando en la mejora del centro de Alcobendas. Rosillo señala que la compañía pretende mejorar la experiencia de los residentes y continuar cuidando los espacios comunes y los servicios disponibles. La empresa no concreta nuevas ampliaciones, un aumento del número de plazas ni una inversión específica para el centro madrileño. Su objetivo declarado es seguir consolidando el alojamiento como una referencia dentro de la oferta residencial de la zona norte de Madrid.

Así, Livensa afronta el curso con más de ocho de cada diez plazas ocupadas y estudios desde 845 euros al mes, en un mercado en el que las fórmulas de alojamiento flexible buscan hacerse un hueco entre la residencia tradicional y el alquiler convencional.

Sanidad cambia cómo cuenta las listas de espera: esto es lo que significa para tu próxima cita

0

Si tienes una prueba pendiente o esperas una operación, Sanidad está a punto de cambiar las reglas del juego. El Ministerio prepara un Real Decreto que sustituirá a la norma de 2003 y que promete acabar con una práctica que lleva años en el punto de mira: la de contar las esperas a conveniencia según la comunidad autónoma.

El cambio no es cosmético. Hasta ahora, cada región podía interpretar a su manera cuándo empezaba a contar el reloj para un paciente. La nueva norma busca que ese cronómetro arranque siempre en el mismo momento, sea cual sea tu código postal, y que nadie pueda maquillar los datos por el camino.

Sanidad prohíbe los «registros paralelos» que ocultaban pacientes

Youtube video

El corazón de la reforma está en una prohibición muy concreta: no podrá haber listas, bolsas o registros paralelos de pacientes pendientes de una consulta, una prueba diagnóstica o una operación. Es decir, se acabó dejar a alguien fuera del recuento oficial mientras completa trámites previos, aunque el médico ya haya indicado la intervención.

Sanidad quiere que el tiempo de espera arranque desde la indicación facultativa, no desde que hay hueco en la agenda o desde que un administrativo te inscribe formalmente. Esa diferencia, que puede sonar técnica, es la que en la práctica ha permitido a algunas comunidades presumir de listas más cortas de lo que realmente eran.

El escándalo que ha acelerado la reforma

Sanidad, que dirige Mónica García, lleva meses trabajando en este decreto, pero un caso muy concreto le ha dado urgencia política. Según reveló El País, entre febrero y marzo del año pasado se modificó la prioridad de 57 pacientes de Traumatología, pasándolos de preferente a normal sin consultar a los cirujanos que habían fijado esa urgencia. Entre los afectados había personas con anomalías de columna y hasta un menor de tres años cuyos padres no fueron informados del cambio.

Lo que gana el paciente que espera una cita

Youtube video

Para ti, como paciente, la promesa concreta es esta: podrás consultar tu propia situación en la lista de espera y conocer una estimación real de cuánto falta para tu proceso. Hasta ahora esa información dependía en buena medida de la voluntad de cada comunidad autónoma de compartirla.

La norma también amplía el foco más allá de la cirugía: incluirá por primera vez Atención Primaria y Salud Mental, dos áreas donde hasta ahora no existía un sistema homogéneo de medición a nivel nacional. Y si te derivan a un centro privado concertado, seguirás contando en la lista pública hasta que se confirme que has recibido la atención, incluso si prefieres esperar por la sanidad pública.

Más pruebas vigiladas y datos cada tres meses

El nuevo sistema amplía de forma notable el seguimiento: pasará de vigilar 15 a 20 tipos de intervenciones quirúrgicas, según algunas versiones del borrador, y desagregará los datos por prioridad clínica y gravedad. La diferencia entre esperar por una variz o por un proceso oncológico, que la propia ministra ha puesto como ejemplo, empezará a reflejarse en las estadísticas.

Otro cambio relevante es la frecuencia de publicación: los datos nacionales dejarán de ofrecerse cada semestre para pasar a un ritmo trimestral, con información mensual de base. Esto debería permitir detectar antes los cuellos de botella en cada comunidad.

En materia de transparencia, la norma abrirá varios frentes:

  • Datos desagregados por sexo, edad, prioridad clínica y garantías de tiempo máximo.
  • Formatos abiertos y anonimizados para investigadores y periodistas.
  • Seguimiento ampliado a decenas de pruebas diagnósticas y terapéuticas.
  • Posibilidad de solicitar cambios sobre una cita ya programada.

Las comunidades autónomas, con reservas

La reforma no llega sin fricción. Varias consejerías autonómicas han pedido aplazar la aprobación, alegando que un cambio de este calado requiere un «análisis riguroso» y mayor consenso técnico antes de firmarlo en el Consejo Interterritorial. El propio proceso ya se retrasó una vez, del verano a nuevas fechas, precisamente por esa falta de acuerdo.

Detrás de las reservas técnicas hay también un trasfondo político evidente: algunas comunidades gobernadas por el PP han cuestionado que el nuevo sistema busque, en el fondo, comparar su gestión con la de otras administraciones en año electoral. Sanidad insiste en que el objetivo es exclusivamente técnico: unificar criterios que hoy varían de una región a otra.

Qué esperar a partir de ahora

Si todo sigue el calendario previsto, el nuevo Real Decreto debería quedar cerrado en los próximos meses, aunque el propio proceso ya ha demostrado que los plazos en sanidad son flexibles. Lo razonable es esperar una aprobación progresiva, con las comunidades adaptando sus sistemas informáticos poco a poco.

Para el paciente de a pie, el consejo es sencillo: si tienes una cita pendiente, pregunta en tu centro de salud si ya se aplican los nuevos criterios. La transición no será inmediata, pero la dirección del cambio parece clara: más transparencia y menos margen para el maquillaje estadístico, algo que, tarde o temprano, debería traducirse en una espera más fiel a la realidad.

Estos 5 básicos de Mercadona suben de precio: qué productos concretos están detrás de esta escalada

Mercadona vuelve a estar en boca de todos los que hacen la compra cada semana. La cadena valenciana ha protagonizado la mayor subida de precio de la lechuga iceberg entre las principales cadenas españolas este septiembre, según un estudio recogido por medios especializados en consumo. El kilo ha pasado de 0,90 a 1,05 euros, un salto del 16,6% que no ha pasado desapercibido para quien llena el carro cada semana.

No es un caso aislado. La harina de trigo también se ha encarecido, y el patrón se repite en otras cadenas con distinta intensidad. Lo que antes era una compra rutinaria empieza a exigir más atención al ticket, y entender por qué ocurre esto te ayuda a anticiparte en lugar de sufrir la sorpresa en caja.

Mercadona y la subida que nadie esperaba en septiembre

Youtube video

El dato concreto es este: entre agosto y septiembre de 2026, las lechugas iceberg subieron de media un 3,6% en ocho cadenas analizadas, pero Mercadona fue quien más apretó el acelerador con ese 16,6% intermensual. Es una cifra que llama la atención precisamente porque la cadena valenciana suele presumir de contener los precios mejor que sus competidoras.

La harina de trigo, por su parte, se encareció un 2,2% en las últimas semanas a nivel sectorial, aunque el mayor golpe en ese producto concreto lo dio otra cadena. Estos movimientos no ocurren en el vacío: responden a una combinación de estacionalidad agrícola, costes logísticos y presión sobre los proveedores que rara vez se explica en el lineal.
El truco que Mercadona no cuenta en sus pasillos

Mercadona organiza sus tiendas siguiendo una lógica muy estudiada, y entender esa lógica es la mejor defensa frente a subidas como la de la lechuga. Los productos colocados a la altura de los ojos no suelen ser los más baratos; la marca blanca y los formatos con mejor precio por unidad suelen estar en las baldas superiores o inferiores, donde hay que agacharse o estirar el brazo para encontrarlos.

Detrás de esa disposición está la estrategia que ha llevado a Juan Roig a construir el imperio de distribución más grande de España. Su modelo se basa en el volumen y en la marca propia, dos palancas que en teoría deberían contener los precios, pero que no siempre logran frenar la presión que llega desde el campo cuando una cosecha se resiente.

Por qué la cesta básica vuelve a tensarse en toda España

El fenómeno no se limita a la lechuga ni a un solo supermercado. Organizaciones de consumidores llevan meses documentando subidas puntuales pero recurrentes en productos como las naranjas, los ajos y el aceite de girasol, con oscilaciones mensuales que a veces superan el 15% en determinadas cadenas.

Lo llamativo es la velocidad del cambio: un producto puede bajar un mes y dispararse al siguiente sin que el consumidor entienda del todo por qué. Esta volatilidad convierte la comparación de precios en un hábito casi obligatorio para quien quiere evitar sorpresas al llegar a caja, especialmente en frescos, donde el margen de maniobra de los supermercados es más limitado.

Qué otros productos conviene vigilar esta temporada

Además de la lechuga y la harina, hay una lista de básicos que históricamente sufren más volatilidad en otoño, cuando cambian las cosechas y se encarece el transporte:

  • Naranjas: la malla de cuatro kilos ha llegado a subir más de un 13% en un solo mes en algunas cadenas.
  • Ajos: suelen encarecerse a la vuelta del verano por la menor disponibilidad de producto nacional.
  • Aceite de girasol: sensible a los costes de importación y al tipo de cambio.
  • Huevos: su precio está muy ligado al coste de los piensos y a la normativa de bienestar animal.

La estacionalidad, la gran explicación silenciosa

Muchas de estas subidas coinciden con el final del verano, cuando las cosechas de hortalizas de hoja como la lechuga bajan en volumen y los costes de producción suben. No es casualidad que septiembre concentre varias de estas alzas cada año, un patrón que se repite con matices distintos según la meteorología de cada temporada.

El papel de los interproveedores de Mercadona

El modelo de Mercadona se apoya en decenas de interproveedores que fabrican en exclusiva para la cadena. Este sistema permite contener costes en muchos productos, pero no blinda del todo a la compañía frente a subidas puntuales en materias primas agrícolas que afectan a todo el sector por igual.
Lo que puedes hacer tú para no notar tanto el golpe

Si haces la compra en Mercadona cada semana, hay gestos sencillos que marcan diferencia real en el ticket final. Comparar el precio por kilo, no el precio final del envase, es el primer paso para detectar si una subida puntual te está afectando más de lo necesario.

También ayuda flexibilizar el menú semanal según lo que esté más ajustado de precio en cada momento. Sustituir la lechuga iceberg por otras variedades de temporada cuando su precio se dispara es una forma sencilla de aliviar el impacto sin renunciar a una ensalada fresca en la mesa.
Hacia dónde va la cesta de la compra este otoño

La buena noticia es que estas subidas suelen ser puntuales y no siempre se mantienen mes tras mes. Los precios de productos como la lechuga han oscilado a la baja en otros periodos del año, lo que sugiere que octubre podría traer cierto alivio si la oferta agrícola se normaliza tras el verano.
Aun así, conviene mantener el hábito de comparar y vigilar el ticket, porque la volatilidad se ha convertido en la nueva normalidad de la cesta española. Quien entienda este ritmo, en lugar de sufrirlo, saldrá ganando cada vez que empuje el carro por los pasillos de su supermercado de confianza.

Cirsa vuela un 44% tras su fusión con Lottomatica, pero ya ha descontado casi la mitad del valor que puede crear

Las acciones de Cirsa se han disparado un 44% desde el anuncio de su fusión con Lottomatica el pasado 2 de septiembre. Ante esta fuerte revalorización, los analistas de Renta 4 han rebajado su recomendación de Sobreponderar a Mantener, al considerar que el mercado ya ha descontado buena parte del potencial de creación de valor de la operación y que el recorrido alcista hasta su precio objetivo de 23 euros se ha reducido al 16%.

Álvaro Arístegui y César Sánchez-Grande, analistas de Renta 4 han emitido una nota para actualizar su valoración sobre Cirsa. En ella, establecen una recomendación de Mantener, pues la fuerte revalorización del valor desde el 2 de septiembre (44%) ha reducido al 16% el potencial alcista hasta el precio objetivo establecido de 23,0 euros.

“Adicionalmente, y dado que los negocios de ambas compañías van a integrarse a partir del ejercicio 2027 (fusión respaldada por Blackstone), nuestro precio objetivo, basado expresamente en la valoración de los negocios de Cirsa, no refleja fehacientemente el valor real de las acciones de Cirsa tras el anuncio de la fusión, y que ahora debería corresponderse con el 32,5% de la compañía fusionada”, aclaran en la nota.

Cirsa ofrece un 33% de prima, pero Renta 4 cree que Lottomatica aún paga poco: ¿vender o quedarse?

Cirsa. Casino de Valencia

Tesis de inversión de Renta 4 sobre Cirsa

Los analistas de Renta 4 valoran positivamente la transacción al considerar que la integración de ambos negocios tiene sentido industrial y creará valor para el accionista. “Hemos identificado hasta tres palancas de creación de valor por un importe de hasta 3.682 millones de euros, de los que prácticamente un 46% ya se viene reflejando en las cotizaciones”.

“Pese a ello, hemos esperado hasta corregirse la errónea reacción inicial”, añaden. “Partiendo de nuestro conocimiento de Cirsa y a pesar de no cubrir Lottomatica, entendimos que la reacción inicial de la cotización de la italiana era errónea (-11% frente al cierre -7,6%). Nuestra lectura, basada en la complementariedad de ambos negocios y potencial de creación de valor por de la integración de estos es positiva”, apuntan.

“Además, entendimos que la contraprestación ofertada a los accionistas de Cirsa (32,5% de la compañía fusionada) era conveniente para Lottomatica, lo que contradecía la lectura inicial del mercado. De este modo, y previendo que la caída inicial se corregiría, elevando consecuentemente la cotización de Cirsa, preferimos esperar hasta hoy para recoger beneficios una vez que ya se ha reducido el potencial a nuestro precio objetivo”, concluyen.

Cirsa aún ofrece un 12,5% de dividendo al inversor antes de la fusión con Lottomatica

Aspectos clave del proceso de fusión propuesto

Cirsa Enterprises y Lottomatica Group han suscrito un contrato de fusión vinculante para llevar a cabo una fusión transfronteriza intracomunitaria de absorción de Cirsa por Lottomatica. La españolase extinguirá mediante disolución sin liquidación y Lottomatica será la sociedad resultante. Blackstone (LHMC Midco), titular del 74% del capital de Cirsa, ha firmado el contrato y se ha comprometido a votar a favor.

Canje. 0,668 acciones nuevas de Lottomatica por cada acción de Cirsa. Los accionistas de Cirsa pasarán a ostentar el 32,5% del capital de la combinada (Blackstone 24% – 3 meses lock-up tras cierre) y los de Lottomatica el 67,5%. Los accionistas de Cirsa tendrán derecho al reparto de un dividendo extraordinario de 1,56 euros previo a que la fusión se haga efectiva.

Cirsa Casino Broadway Neiva

Precio implícito. Al cierre de Lottomatica del 1 de septiembre (24,77 euros), el canje valora Cirsa en 16,55 euros. Sumando el dividendo extraordinario de 262 millones (1,56 euros/acción) que Cirsa repartirá antes de la fusión, la contraprestación implícita asciende a 18,11 euros/acción (+32,7% sobre el cierre previo al anuncio; +37,2% sobre la media de 3 meses; +20,7% sobre el precio de la OPV).

Múltiplo implícito. 6,0/6,2 veces VE/EBITDA 2026e en la base de cálculo de las compañías (equity del canje + DFN al primer semestre) incorporando el dividendo extraordinario. Comparan con 8,8 veces a las que cotizaba Lottomatica, 8,6 veces de mediana sectorial y las 7,3 veces implícitas en nuestro precio objetivo de 23,0 eur/acc.

Sinergias. 115 millones/año de sinergias de caja antes de impuestos, que se prevé cristalicen al tercer ejercicio completo post-cierre, con 120 millones de costes de implementación.

Mercado. Las acciones seguirán cotizando en Euronext Milan (Borsa italiana), con permanencia en los índices FTSE MIB y STOXX Europe 600, y pasarán a cotizar además en las Bolsas de Valores españolas tras la efectividad de la fusión.

Combinada. Unos 2.000 millones de EBITDA ajustado proforma (segundo mayor operador cotizado mundial de juego y apuestas), TAM de 34.000 millones, nueve posiciones de liderazgo, apalancamiento de 2,7 veces al primer semestre de 2027 con objetivo de 2,0-2,5 veces y un plan de retorno al accionista de hasta 4.000 millones en tres años.

Calendario. Juntas generales extraordinarias antes de finales de 2026 y efectividad prevista en el segundo trimestre de 2027, sujeta a autorizaciones de competencia, IED, FSR y juego y a que el derecho de enajenación no supere el 5% del capital.

Cirsa. Casino de Tanger

En conclusión, para Renta 4 como las acciones de CIRSA se han revalorizado un 44% desde el anuncio de la fusión el pasado 2 de septiembre (12 días de cotización) el potencial hasta el precio objetivo se ha reducido desde el 68% al 17% en el mismo periodo. “No hay motivos para elevar el mismo basándonos en las estimaciones de resultados que siguen siendo vigentes tras el anuncio de fusión”, señalan.

Además, adicionalmente, este precio objetivo pierde fuerza al estar referenciado al valor asignado exclusivamente a las operaciones de Cirsa, cuando entendemos que ya debería reflejar el 32,5% de la compañía fusionada.

La cotización de ambas acciones ya ha descontado buena parte del valor que hemos calculado que podría crearse a partir de la integración de sus negocios (repricing practicamente concluido). El resto del valor debería recogerse durante los próximos años y ante la constatación de que se producen las mejoras operativas identificadas (18% adicional a nuestro precio objetivo).

Por todo ello, creemos que es rentable a la vez que prudente recoger beneficios en CIRSA, por lo que fijamos nuestra nueva recomendación a Mantener (frente a Sobreponderar anterior).

Alarma financiera en Volotea: en causa legal de disolución según el gestor y a la espera de un comprador

No es un secreto que 2026 ha sido un año extraño para la aviación comercial. A pesar de que han mantenido el crecimiento de los últimos tiempos, las aerolíneas han visto sus datos marcados por la crisis en Irán y el efecto que ésta ha tenido en el precio del combustible de aviación. Entre las que más alarmas encendían dentro del sector se encuentra Volotea, que atraviesa una crisis compleja a la vez que busca un comprador.

A principios de este año la empresa recibió un aviso de la auditora Ernst & Young (EY) que, tras revisar sus cuentas de los últimos dos años, ponía en duda la capacidad de la aerolínea de seguir funcionando en caso de un imprevisto a gran escala. Como se lee en el informe consultado por Merca2, «la sociedad ha incurrido en pérdidas significativas en los últimos ejercicios, por importe de 46,1 millones y 94,2 millones de euros, en 2024 y 2025 respectivamente, y a 31 de diciembre de 2025 presenta un fondo de maniobra negativo por importe de 318,5 millones; al cierre del ejercicio de 2025, su patrimonio neto negativo es de 77,5 millones, encontrándose, de acuerdo con el artículo 363 de la Ley de Sociedades de Capital, en causa de disolución».

Un primer aviso en Volotea

Era un aviso de su propio auditor que ponía a la empresa en jaque. Desde entonces, por causas externas, su situación no ha mejorado. Aunque ha podido captar algunos viajeros nuevos gracias a la decisión de Ryanair de abandonar buena parte de los aeropuertos regionales españoles, esto no ha sido suficiente para frenar la tormenta que esta semana ha generado la salida de al menos cuatro miembros del consejo de administración en lo que va de año, órgano que se ha visto reducido a solo tres integrantes, según reporta Crónica Global.

Vuelo de Volotea entre Madrid y Murcia. Fuente: Agencias

Es una señal de que se cumplen los peores miedos de los analistas respecto a la compañía. En su intento por paliar esta crisis, la empresa ha estado buscando un comprador que pueda asumir esta deuda y mejorar su capacidad gracias a los aviones y a los slots (derechos de despegue y aterrizaje) que posee la low cost española en territorio europeo. Aunque varias empresas se han interesado en la compra, ninguna ha querido dar el paso definitivo. Hasta hace poco, la griega Aegean Airlines se veia como una opción clara, pero la empresa ha informado que de momento no hay interes en la compra de la aerolínea española. Si bien este paso supondría que los fundadores y el equipo directivo de la aerolínea, encarnados por las figuras de Carlos Muñoz y Lázaro Ros, perderían la capacidad de toma de decisiones.

EY pone en duda la solución de la crisis

Aunque en Volotea confían en que la venta sea suficiente para resolver los problemas de la compañía, en su documento la auditora señala que la búsqueda de financiación adicional a través de la venta y las aportaciones adicionales de fondos «están sujetas al cumplimiento de determinadas condiciones, incluyendo la obtención de autorizaciones regulatorias y acuerdos con terceros, por lo que su materialización resulta actualmente incierta».

Es cierto que, como recuerda EY, la dirección de la empresa no tiene grandes dudas sobre las autorizaciones regulatorias de España ni de la Unión Europea para la venta y demás medidas. Sin embargo, en los últimos años las fusiones en la aviación han sido revisadas con lupa desde Bruselas, por lo que el proceso puede ser más lento de lo esperado.

Aegean Airlines Volotea

Por otro lado, ni Volotea ni el resto del sector saben si habrá un final cercano a la crisis originada por el cierre del estrecho de Ormuz. Otros competidores del sector, como Ryanair, ya han asumido la necesidad de reducir vuelos en invierno, mientras el precio del combustible fósil sigue subiendo y la apuesta por los combustibles sostenibles de aviación (SAF) continúa sin ser capaz de cubrir toda la demanda del sector.

La larga crisis de Volotea

Lo cierto es que la aerolínea low cost acumula varios años de dificultades. De hecho, en 2017 recurrió a Morgan Stanley para que la ayudase a buscar un comprador, proceso que terminó con la salida de CCMP Capital y Corpfin Capital, la entrada de un consorcio de cinco firmas de inversión y la elevación del control de los fundadores al 50,05 %. Posteriormente, la aerolínea incorporó a Aegean Airlines con una participación del 13% para consolidar su estructura financiera y su alianza comercial en Europa.

Ahora es esta misma aerolínea la que se dibuja como un salvavidas frente a una crisis que ha durado demasiado. Sin embargo, el caso de Volotea no es aislado; las compañías low cost del sector aéreo afrontan un reto generalizado ante la crisis de Irán, sobre todo sin una solución real a corto plazo. Es cierto que otras firmas como Vueling, Iberia Express o Ryanair parecen estar mejor preparadas —sea por su cuota de mercado o por la capacidad económica de sus matrices— pero no deja de ser una etapa complicada para todo el sector.

Grenergy vende para crecer, pero paga un precio: la rotación de activos hunde sus previsiones de EBITDA

La firma española Grenergy Renovables está utilizando la rotación de activos como una de sus principales vías para financiar su crecimiento, pero esta estrategia también tiene un coste en sus cuentas. RBC ha recortado sus previsiones de EBITDA para los próximos años alrededor de un 25% de media, al considerar que las ventas de proyectos dificultan alcanzar los objetivos financieros de la compañía.

Fernando García, el analista de RBC que firma el informe reitera su recomendación de Sobreponderar en Grenergy aunque baja el precio objetivo a 130 desde los 150 euros anteriores.

García señala en su nota que “la estrategia ‘Iberian Oasis RTB’ de Grenergy, que combina energía solar y sistemas de almacenamiento en batería (BESS), ofrece, en nuestra opinión, un punto de entrada muy atractivo, con unas tasas internas de rentabilidad (TIR) de los proyectos de alrededor del 11,5% en permisos españoles con valoración en situación de dificultad, combinadas con el almacenamiento en batería a medida que se amplían los diferenciales intradía, mientras que el despliegue autónomo de sistemas BESS en Europa cobra impulso, respaldado por diferenciales de 4 horas que alcanzan máximos históricos”.

“Sin embargo, añade, la intensa rotación de activos ejerce una presión significativa sobre los beneficios, y nuestro EBITDA previsto por RBC estimado para 2026-2028 se sitúa ahora en torno a un 25% por debajo de las estimaciones anteriores y en torno a un 20% por debajo del consenso”.

¿Por qué el mercado sigue infravalorando a Grenergy?

Grenergy. Proyecto Escuderos (España)

Tesis de la nota de RBC sobre Grenergy

  • La rotación de activos es el gran motor de la estrategia de Grenergy. La compañía compra proyectos solares con permisos listos para construir a precios considerados atractivos y los combina con almacenamiento mediante baterías. La estrategia busca mejorar la rentabilidad de proyectos afectados por la canibalización de los precios solares.
  • Pero vender activos también tiene un coste en resultados. RBC considera que la rotación permite generar valor y financiar el crecimiento, pero dificulta que Grenergy alcance sus objetivos de EBITDA. La firma recorta alrededor de un 25% de media sus previsiones de EBITDA para 2026-2028.
  • La estrategia Iberian Oasis gana tamaño. Grenergy ha ampliado esta cartera hasta 585 MW solares y 1,94 GWh de almacenamiento, mientras mantiene otros proyectos en negociación.
  • Las baterías están ganando atractivo económico en España. El diferencial entre los precios de electricidad diurnos y nocturnos ha aumentado con fuerza: el spread de cuatro horas alcanzó niveles récord en agosto, mientras que la media acumulada del año también creció frente a 2025. Esto mejora la oportunidad para los sistemas de almacenamiento.
  • El almacenamiento no es solo una apuesta española. RBC destaca el desarrollo de proyectos standalone BESS en Europa, con Oviedo, Rumanía y Polonia ganando peso dentro de la cartera y con diferenciales de precios elevados en varios mercados europeos.
  • Rumanía y Polonia presentan spreads especialmente elevados. El informe señala medias acumuladas de 149 €/MWh en Rumanía y 138 €/MWh en Polonia, con niveles todavía superiores en el tercer trimestre hasta agosto.
  • Grenergy ha vendido numerosos proyectos para financiar su expansión. Desde 2017 ha vendido 73 proyectos, con una valoración media de las operaciones de aproximadamente 1,6 veces EV/IC. RBC considera que estas operaciones han contribuido a financiar el crecimiento y crear valor, aunque complican la consecución de los objetivos de EBITDA.
  • El desfase frente al consenso es significativo. Las previsiones de RBC para el EBITDA se sitúan por debajo del consenso del mercado en 2026, 2027 y 2028, con diferencias especialmente importantes en 2026.
  • La deuda crecerá con fuerza a medida que avance el plan de inversión. RBC proyecta una deuda neta de alrededor de 1.500 millones de euros en 2026, más de 2.000 millones en 2027 y cerca de 3.700 millones en 2028, con niveles elevados de apalancamiento sobre EBITDA.
  • El plan de inversiones sigue siendo muy ambicioso. Las estimaciones de RBC contemplan fuertes inversiones netas durante 2026-2028, especialmente en 2028, cuando alcanzan cerca de 1.900 millones de euros.
  • Chile mantiene un papel estratégico. Grenergy prevé desarrollar allí una gran cartera de generación solar y almacenamiento, mientras que RBC también señala una posible oportunidad relacionada con centros de datos en el norte de Chile.
  • El objetivo a largo plazo combina generación y almacenamiento. El plan contempla alcanzar en 2028 unos 3,9 GW de solar y 19,2 GWh de baterías en Chile, además de 8 GWh de almacenamiento independiente en Europa, apoyándose en la rotación de activos para financiar parte del crecimiento.
Grenergy. Proyecto Oasis de Atacama
Grenergy. Proyecto Oasis de Atacama (Chile)

Grenergy pone a prueba al mercado: ¿podrá sostener su plan de expansión de 3.700 millones sin ampliar capital?

En conclusión, RBC dibuja una Grenergy en plena transformación: la compañía está acelerando su apuesta por el almacenamiento y utiliza la rotación de activos para financiar un ambicioso plan de expansión, especialmente en España, Europa y Chile.

Sin embargo, esta estrategia tiene una contrapartida: las ventas de proyectos generan valor y liquidez, pero reducen el EBITDA que permanece en la compañía y dificultan cumplir sus objetivos financieros. A ello se suma un fuerte esfuerzo inversor y un aumento del endeudamiento previsto.

Por ello, RBC mantiene su visión positiva sobre el potencial del modelo, aunque rebaja el precio objetivo de 150 a 130 euros y recorta de forma significativa sus previsiones de EBITDA para los próximos años.

CaixaBank tiene una baza para abaratar la financiación de Cetelem: sus depósitos podrían cambiar por completo la operación

La entidad catalana CaixaBank sobresale como el banco doméstico mejor posicionado para mantener una rentabilidad sólida y sostenida a largo plazo. Las previsiones de beneficio por acción de los analistas para el período 2026-2028 se sitúan entre un 1% y un 3%, por encima del consenso de los expertos, optimismo respaldado de forma prioritaria por el comportamiento del margen neto de intereses y el crecimiento constante de las comisiones.

En este sentido, es muy probable que el beneficio derivado de los elevados tipos de interés en CaixaBank se concentre con mayor intensidad hacia el final del periodo fiscal. Las ganancias de cuota de mercado en las principales categorías de préstamos subrayan su capacidad de originación crediticia y la tracción de su red comercial. Este liderazgo operativo, sumado a una holgada base de capital y a la mayor red de depósitos minoristas del país, le otorga un margen de maniobra estratégico que va más allá del crecimiento puramente orgánico.

Sin ir más lejos, el experto de Citi, Borja Ramírez Segura, señala que «nuestro precio objetivo para CaixaBank de 14 euros se basa en un modelo de descuento de dividendos. Suponemos un coste de capital propio de aproximadamente el 10% y una tasa de crecimiento perpetuo de aproximadamente el 2%».

Oficina de Caixabank
Oficina de Caixabank. Fuente: Agencias

La posible compra por CaixaBank del sector hipotecario de Cetelem

En este contexto, el centro del debate de los inversores de CaixaBank se sitúa en la posibilidad de que la entidad bancaria aproveche su sólida estructura financiera para ejecutar operaciones inorgánicas de carácter complementario. Si bien, una eventual transacción permitiría al banco potenciar de forma inmediata su capacidad de financiación en segmentos de mayor rentabilidad, abriendo la puerta a una mayor creación de valor para sus accionistas.

Hace ya unos meses, concretamente en julio de 2026, los medios de comunicación se hicieron eco de un posible interés por parte de CaixaBank para adquirir Cetelem España, la filial de financiación al consumo perteneciente al grupo francés BNP Paribas. Con una cartera de créditos de aproximadamente 10.000 millones de euros a mediados de 2026, Cetelem ostenta una cuota de mercado de alrededor del 9% en el segmento de préstamos al consumo en España, abarcando desde crédito en punto de venta hasta financiación de automóviles y productos de ahorro.

«Estimamos que una posible adquisición de Cetelem España impactaría el ratio CET1 de CaixaBank entre -25 y -60 puntos básicos, dependiendo del precio, y la densidad de activos ponderados por riesgo (APR) de la cartera adquirida»

Borja Ramírez Segura

No obstante, hay que hacer hincapié en que la rentabilidad de Cetelem España se ha mantenido baja en los últimos años, debido a una combinación de mayores costes de financiación, un coste de riesgo elevado en comparación con el sector bancario español y provisiones relacionadas con litigios en 2025. Siendo así, el ajuste estratégico con CaixaBank ofrecería un potencial claro de generación de valor.

El principal motor de esta operación radicaría en las sinergias de financiación. Actualmente, el coste de los pasivos financieros de Cetelem se sitúa en niveles elevados, aproximadamente un 4,3% en 2025 y un 5,1% en el primer semestre de 2026. Al integrar esta cartera bajo el paraguas de CaixaBank, la entidad podría sustituir esa financiación costosa por la liquidez procedente de su masiva base de depósitos minoristas, refinanciando el balance adquirido a un coste significativamente menor.

Cetelem
Fuente: Agencias

Desde la perspectiva de la posición de mercado, la integración de Cetelem dispararía la cuota de CaixaBank en el crédito al consumo en España desde el 21% actual hasta un 29%. Asimismo, la ponderación de los préstamos al consumo sobre la cartera crediticia total del banco subiría tres puntos porcentuales, alcanzando aproximadamente un 9%. Este reposicionamiento hacia activos de mayor rendimiento incrementaría el margen global de la entidad sin alterar de forma drástica su perfil de riesgo.

Por otro lado, según los datos publicados por la Asociación Bancaria Española, la mayor parte de los gastos operativos de Cetelem España están vinculados a gastos generales de administración, lo que reduce el margen para la racionalización de la plantilla. Si bien, puede haber oportunidades para optimizar los costes de tecnología y otros costes centrales. Desde Citi estiman que cada 10 puntos porcentuales de sinergias de costes derivadas de fusiones y adquisiciones podrían añadir aproximadamente 12 millones de euros al beneficio neto anual.

Los riesgos a los que se puede enfrentar la acción de CaixaBank

Los analistas de Citi encabezados por Borja Ramírez Segura, señalan un total de cuatro riesgos que podrían hacer que la acción se desvíe del precio objetivo. En primer lugar, el entorno macroeconómico, donde una recuperación débil en el crecimiento del PIB real, subidas o bajadas de tipos menores a las esperadas y un mayor desempleo en España podrían significar que las acciones no alcancen el precio objetivo señalado por Citi. En cambio, una recuperación mejor de lo esperado podría hacer que el precio de la acción supere el precio objetivo de los expertos.

En segundo lugar, si los préstamos morosos y las provisiones aumentan más de lo esperado, las acciones podrían no alcanzar su precio objetivo. «Por el contrario, si los préstamos morosos y las provisiones se normalizan, las acciones podrían subir por encima de nuestro precio objetivo», afirman desde Citi.

CaixaBank
Fuente: CaixaBank

En tercer lugar, los riesgos políticos en España, que impactarían significativamente en los beneficios y aumentarían sustancialmente el coste del capital para CaixaBank. Y, por último, desde Citi observan como riesgo que haría peligrar la valoración de la acción de CaixaBank, tanto los riesgos fiscales como los litigios hipotecarios.

El futuro de Jorge Javier, Belén Esteban y AR marcan el rumbo de Telecinco

Telecinco afronta el nuevo curso con tres nombres que, hace algo más de dos décadas, compartieron plató en Antena 3 dentro del magacín ‘Sabor a ti’: Ana Rosa Quintana, Jorge Javier Vázquez y Belén Esteban. 

Esteban prepara su regreso a la cadena después de tres años alejada de sus platós de Fuencarral; Vázquez encara un curso especialmente relevante para su futuro en Mediaset, donde su contrato tiene fecha de caducidad el próximo junio; y Quintana se ha hecho fuerte porque su empresa está batiendo sus horas de producción pese a los discretos números de formatos como ‘La mirada crítica’, ‘Vamos a ver’, ‘El verano se mueve’ o ‘Fiesta’.

La vuelta de Belén Esteban ya tiene fecha. La tertuliana será la protagonista de la entrevista de este viernes, 25 de septiembre, en ‘De Viernes’, el programa presentado por Santi Acosta y Beatriz Archidona. Mediaset ha anunciado su presencia con una promoción todavía deliberadamente abierta, sin precisar si Esteban se sentará en el plató o se emitirá una grabación.

Sea cual sea el formato elegido, su regreso tiene una evidente carga simbólica. Belén Esteban fue uno de los rostros más reconocibles de la etapa de ‘Sálvame’ y su presencia desapareció de Telecinco después de la cancelación del programa en junio de 2023.

La reaparición llega, además, después de que la propia Belén Esteban negara hace apenas unos días que tuviera sobre la mesa un contrato con Mediaset. La colaboradora aseguró que no sabía de dónde procedían las informaciones sobre su supuesto regreso y también descartó que estuviera preparando su participación en ‘GH VIP’.

Al otro lado de esta historia está Jorge Javier Vázquez. El presentador ha comenzado una temporada que puede resultar determinante para su continuidad en Mediaset. Su actual contrato concluye el próximo junio y, por tanto, buena parte de lo que ocurra durante este curso tendrá importancia para decidir cuál será su siguiente etapa en la compañía.

De momento, el comunicador ha regresado con un tono especialmente irónico a ‘El Diario’, el formato producido por Boomerang TV. Desde sus primeros programas ha vuelto a exhibir una de las características que más han definido su carrera: la capacidad para convertir el propio funcionamiento de Telecinco en materia televisiva.

Ana Rosa Quintana
Ana Rosa Quintana. Foto: Mediaset.

Uno de los episodios más llamativos se produjo este lunes al poder en el el foco en la influencia de Ana Rosa Quintana dentro de Mediaset. Jorge Javier señaló que, en ese momento de la tarde, ‘El Diario’ era el primer programa de la jornada que no estaba producido por la compañía de Quintana, después de enumerar los espacios que produce su productora: ‘La mirada crítica’, ‘El programa de AR’, ‘El tiempo justo’, ‘Vamos a ver’ y ‘El verano se mueve’.

«Estamos ante un momento histórico en Mediaset. A esta hora de la tarde este es el primer programa que no produce Ana Rosa Quintana», afirmó. Algunos sectores han interpretado el dardo de Jorge Javier como una señal de que el presentador está especialmente desatado porque conoce que Mediaset no le va a renovar el contrato.

Pulso entre productoras

En paralelo a los movimientos de presentadores y colaboradores, Telecinco afronta también un particular pulso de productoras. Ana Rosa Quintana mantiene una posición privilegiada dentro de la cadena y, desde este lunes, su empresa Unicorn Content concentra nueve horas diarias de programación para Telecinco.

La situación contrasta con la de Producciones Mandarina, que ha sufrido un inesperado revés con la cancelación de ‘De lunes a viernes’. La decisión resulta especialmente llamativa porque el programa estaba ofreciendo unos resultados prometedores y claramente superiores a los que venía registrando ‘El verano se mueve’, producido por la propia Ana Rosa.

A este movimiento se suma el recorte de ‘De Viernes’, que pierde una hora de emisión en favor de ‘First Dates’. La factoría de Pedro Revaldería y Santiago Botello, no obstante, ha recibido un pequeño premio de consolación: a partir del próximo lunes, ‘En boca de todos’ adelantará su comienzo treinta minutos y pasará a emitirse desde las 10.00 horas.

Publicidad