Nuevos billetes de euro: el BCE confirma su llegada a las carteras en 2030

0

Los nuevos billetes de euro no llegarán a las carteras hasta 2030. El Banco Central Europeo (BCE) fija para principios de la próxima década la entrada en circulación de la nueva serie tras un proceso con casi diez millones de participantes.

La institución que preside Christine Lagarde mantiene el rumbo anunciado hace años: renovar los billetes para incorporar elementos de seguridad más difíciles de falsificar y adaptarlos a las técnicas de impresión actuales. La decisión final sobre los motivos que ilustrarán los seis valores en circulación llegará previsiblemente antes de que termine la década, según las informaciones difundidas por la prensa especializada.

El BCE decide el diseño con casi diez millones de participantes

Casi diez millones de personas han participado en la selección de los motivos. Entre las temáticas que se barajan aparecen la cultura europea, las aves y los ríos, tres ejes que buscan dar a la moneda un relato compartido más allá de los motivos arquitectónicos que ilustran los billetes desde 2002.

El calendario no admite atajos. Un billete no se imprime y se reparte: hay que definir el diseño, aprobarlo, fabricar los millones de ejemplares que la eurozona necesita y, después, sustituir de forma ordenada los que están en circulación. Ese proceso, en la serie anterior, se alargó varios años. 2030 es, en este contexto, un horizonte razonable, no un plazo corto.

Todavía no se sabe qué autor firmará los bocetos definitivos ni cuánto costará la operación. Tampoco está claro si la nueva familia incluirá un valor de alta denominación, una cuestión que quedó aparcada tras el fin de la emisión de los billetes de 500 euros.

Para el usuario, el cambio será casi invisible en el día a día hasta que los nuevos billetes empiecen a aparecer en cajeros y comercios. Los antiguos seguirán siendo válidos: nadie tendrá que canjearlos ni llevarlos al banco.

Un billete nuevo no es una decisión estética: es una apuesta por mantener el efectivo competitivo frente a la tarjeta y el móvil.

Qué cambia realmente para quien paga en efectivo

El impacto será escalonado y afectará a toda la cadena del dinero físico. Los cajeros automáticos deberán recalibrarse, los lectores de billetes del comercio actualizarse y los fabricantes de máquinas expendedoras adaptar su software. Es un coste que se reparte entre bancos, comercios y empresas de servicios, y que en la eurozona se mide en cientos de millones de euros cada vez que se renueva una serie.

En España, donde el efectivo sigue teniendo un peso notable en las compras cotidianas, el rediseño tiene una lectura adicional. El Banco de España ha insistido en que el dinero en metálico seguirá existiendo y en que no existe ningún plan para eliminarlo, una idea que vuelve al debate público cada vez que Bruselas aborda los límites a los pagos en efectivo.

No es un asunto menor para la industria del efectivo. En la eurozona circulan miles de millones de billetes, y cada renovación obliga a coordinar a los bancos centrales nacionales, las imprentas y las empresas de transporte de fondos. La logística se planifica con años de antelación y cualquier retraso en el diseño se traslada de inmediato a la fecha de entrada en circulación.
BCE billetes euro

Un rediseño en plena guerra contra el efectivo

Aquí empieza lo interesante. El BCE renueva los billetes justo cuando más se cuestiona el papel del dinero físico. Las operaciones con tarjeta y con el móvil crecen año tras año, y el proyecto del euro digital —la versión electrónica de la moneda que estudia Fráncfort— avanza en paralelo. Renovar el efectivo y preparar su alternativa digital no son movimientos contradictorios: son dos caras de la misma estrategia de defensa de la soberanía monetaria europea.

La serie Europa, la anterior, arrancó en 2013 con el billete de 5 euros y se completó a lo largo de varios años. Aquel ejercicio sirvió para reforzar los elementos antifalsificación y para recordar que el efectivo no desaparece, simplemente se actualiza. El de ahora sigue la misma lógica, con un matiz: el escrutinio público es mayor y la conversación sobre el dinero físico está mucho más politizada que hace una década.

Conviene mirar el precedente. Cuando el euro llegó a los bolsillos en 2002, sustituyó de golpe a una docena de monedas nacionales y exigió un despliegue logístico sin parangón. Aquel episodio demostró que un cambio de billetes puede hacerse sin sobresaltos si la comunicación es clara. La lección sigue vigente.

El riesgo real, no está en el diseño, sino en la confianza. Si el ciudadano percibe que el efectivo se renueva para quedarse, la operación será un éxito silencioso. Si cree que es el preludio de su desaparición, el rediseño alimentará el recelo que ya rodea al euro digital. La diferencia entre una lectura y otra dependerá menos del dibujo de los billetes y más de cómo se comunique el calendario.

Hay una fecha que conviene seguir: la publicación del diseño definitivo, que el BCE debería desvelar antes del final de la presente década. Hasta entonces, el billete que llevas en la cartera sigue siendo el de siempre. Y lo será durante un tiempo.
Isabel Schnabel dimite del Comité Ejecutivo del BCE y ficha por el FMI desde enero de 2027

Isabel Schnabel dimite del Comité Ejecutivo del BCE para dirigir el Departamento de Mercados Monetarios y de Capitales del FMI a partir del 4 de enero de 2027, una salida que abre la reconfiguración de poder en Fráncfort.

Qué cambia en el BCE con la salida de Schnabel

La economista alemana ocupaba su asiento en el Comité Ejecutivo y en el Consejo de Gobierno del Banco Central Europeo desde 2020. Su mandato no concluía hasta diciembre de 2027, de modo que la dimisión adelanta casi un año el relevo y deja vacante una de las seis sillas del órgano que fija los tipos de interés de la eurozona.

Schnabel mantendrá sus funciones en la institución europea hasta el día previo a su incorporación al FMI. El BCE ha precisado que no podrá participar en ningún asunto relacionado con el Fondo hasta su marcha, un cortafuegos habitual para evitar conflictos de interés entre ambas instituciones. Antes de llegar a Fráncfort, la alemana formó parte del Consejo de Expertos en Economía de su país y del regulador financiero alemán, el BaFin, tras una dilatada carrera académica como docente e investigadora.

El mapa de relevos que se abre en Fráncfort

El relevo no es un trámite. El Consejo Europeo nombra a los miembros del Comité Ejecutivo previa consulta al al Parlamento Europeo y al propio Consejo de Gobierno del BCE. Fuentes diplomáticas citadas por el Financial Times reconocen que las consultas estratégicas ya están en marcha.

Schnabel FMI

La plaza de Schnabel se suma a los vencimientos que se acumulan en el calendario institucional. El mandato del economista jefe, Philip Lane, termina en junio de 2027, mientras que la propia Christine Lagarde podría anticipar su salida de la presidencia. No es la primera vacante que sacude la institución: cada relevo en el Ejecutivo ha reabierto el debate sobre el equilibrio geográfico entre el norte y el sur de la eurozona.

La vacante de Schnabel no es un simple relevo técnico: es la primera ficha de un tablero que redefinirá la política monetaria europea de la próxima década.

CargoTitularCalendario
Comité EjecutivoIsabel SchnabelDimite; se incorpora al FMI el 4 de enero de 2027
Economista jefePhilip LaneMandato hasta junio de 2027
PresidenciaChristine LagardeSalida anticipada, sin fecha confirmada

Entre los candidatos a ocupar posiciones de mando suena con fuerza el español Pablo Hernández de Cos, exgobernador del Banco de España, y hoy director general del Banco de Pagos Internacionales (BIS). Una encuesta del Foro Oficial de Instituciones Monetarias y Financieras (OMFIF) lo situó como el mejor cualificado para presidir el BCE.

A su nombre se suma el de Klaas Knot, exgobernador del Banco de Países Bajos, que gana enteros según los analistas. Los países con mayor peso en la eurozona tratarán de equilibrar cuotas en las instituciones europeas. El respaldo político también cuenta: el presidente del Gobierno español, Pedro Sánchez, defendió la candidatura de Hernández de Cos en una entrevista con Bloomberg y lo calificó de gobernador excepcional.

Qué significa para la banca y los mercados

Para los inversores, la salida de Schnabel importa menos por el nombre que por lo que anticipa. El BCE fija los tipos que determinan el margen de la banca de la eurozona, y un Comité Ejecutivo en plena transición puede alterar el ritmo de las decisiones. Santander, BBVA y CaixaBank, los tres grandes del Ibex por beneficio, construyen sus cuentas sobre la evolución del euríbor y del coste del dinero.

El precedente es claro. Cada relevo en el Ejecutivo del BCE se ha leído en los mercados como una señal sobre el equilibrio entre halcones y palomas. La marcha de Schnabel, una de las voces que acompañó la normalización de la inflación hasta el objetivo del 2%, deja un hueco que puede inclinar la balanza en futuras reuniones del Consejo de Gobierno.

La propia presidenta del BCE, Christine Lagarde, destacó su papel en la estabilización de los precios y en la modernización de las operaciones de la entidad. Por su parte, la directora gerente del FMI, Kristalina Georgieva, subrayó su ‘gran prestigio’ como economista y su condición de voz destacada en política monetaria y estabilidad financiera.

El trasfondo es un pulso por el control de la política monetaria europea en un momento en que la inflación ha vuelto al entorno del objetivo y los mercados debaten cuándo llegará el próximo movimiento de tipos. Un ejecutivo debilitado por las transiciones podría tardar más en reaccionar, y la deuda periférica, muy sensible a las señales del BCE, ya ha mostrado episodios de volatilidad en cada relevo institucional de los últimos años.

📊 Las Claves para el Inversor

  • Qué vigilar: El proceso de nombramiento del sustituto de Schnabel, que arranca este otoño con consultas al Parlamento Europeo y al Consejo de Gobierno.
  • Reacción del valor: Los bancos del Ibex descuentan estabilidad en los tipos; cualquier giro en el equilibrio del consejo moverá al euríbor y a los márgenes.
  • Precedente sectorial: La carrera por la presidencia del BCE, con Hernández de Cos y Klaas Knot como favoritos, marcará la próxima década monetaria.

Greening nombrará a tres consejeras independientes en su junta extraordinaria del 30 de octubre

Greening someterá a su junta extraordinaria del 30 de octubre el nombramiento de Isabel Reija, Isabel Lozano y Cristina Martínez como consejeras independientes. El movimiento fija en nueve los miembros del consejo y suma un consejero dominical.

Una junta extraordinaria en Granada para rediseñar el consejo

La convocatoria llega con un orden del día cargado. Los accionistas están llamados a votar en Granada la nueva configuración del máximo órgano de gobierno, que combina tres incorporaciones independientes con una dominical. El reparto que propone la compañía queda así:

  • Isabel Reija, Isabel Lozano y Cristina Martínez, como nuevas consejeras independientes.
  • Óscar Ricardo Cabrera, como nuevo consejero dominical.
  • Ignacio Salcedo y Manuel Mateos, cuya reelección como consejeros ejecutivos también se vota.
  • José María Huch y José Pazo, que repiten como consejeros independientes si la junta da luz verde.

La continuidad de los dos ejecutivos y de dos independientes evita una una ruptura total del consejo anterior. Greening apuesta por una renovación parcial que conserva la cúpula y, al mismo tiempo, incorpora perfiles externos. La empresa no ha detallado el calendario de cada consejero una vez superada la votación, ni el reparto exacto de asientos entre los distintos tipos de vocal.

El movimiento se comunica por la vía del comunicado remitido por la propia compañía. En él, Greening enmarca las altas en un mismo propósito: reforzar su órgano de gobierno con perfiles expertos en energía, dirección y transformación empresarial, finanzas, gobierno corporativo y gestión de riesgos.

Los perfiles que llegan al consejo

junta extraordinaria 30 octubre

Isabel Reija aporta más de 30 años de experiencia profesional, con recorrido principal en los sectores de la energía y la movilidad. Ha combinado posiciones ejecutivas con responsabilidades en consejos de administración y ha ocupado puestos de responsabilidad en compañías como Repsol, Unión Fenosa y Endesa. Fue fundadora y consejera delegada de Feníe Energía, empresa que lideró durante cerca de una década. En la actualidad es presidenta y decana de la Asociación y Colegio Nacional de Ingenieros del ICAI y de la Fundación Ingenieros ICAI.

Isabel Lozano acumula más de 35 años en posiciones de alta dirección y gobierno corporativo. Fue cofundadora y consejera delegada de la farmacéutica Atrys Health, compañía que dirigió durante más de 18 años y desde la que pilotó su crecimiento, internacionalización y desarrollo corporativo. Antes pasó por PharmaMar y Grupo Zeltia, y desarrolló parte de su trayectoria en el ámbito del capital riesgo. Hoy es consejera independiente de Izertis.

La clave no está tanto en los nombres como en el equilibrio: tres independientes y un dominical reordenan el reparto de poder dentro del consejo.

La tercera incorporación, Cristina Martínez, completa el bloque de independientes. La firma no ha desglosado su trayectoria en el comunicado, pero la sitúa en la misma terna de refuerzo del órgano de gobierno. El nombramiento de Cabrera como dominical, en cambio, responde a la voluntad de un accionista de referencia de contar con voz propia en el consejo.

Qué señala el movimiento en clave de gobierno corporativo

La renovación llega en un contexto en el que las cotizadas energéticas españolas revisan sus órganos de gobierno al calor de las recomendaciones sobre gobierno corporativo. El Código de Buen Gobierno de la CNMV pone el foco en el peso de los consejeros independientes y en la separación de funciones dentro del máximo órgano.

El detalle relevante está en la proporción. Entre las tres incorporaciones y las dos reelecciones, Greening designa cinco consejeros independientes en una sola junta sobre un consejo de nueve asientos. Ese equilibrio se aproxima al umbral de mayoría independiente que los inversores institucionales observan con lupa en las compañías con accionistas de referencia, y que suele pesar en las decisiones de voto de los fondos en las juntas.

Hasta ahora, la compañía no ha comunicado cambios en la presidencia ni en la estructura ejecutiva, lo que apunta a una operación de gobernanza más que a un relevo de poder. Conviene matizar ese punto: ampliar el número de independientes sin tocar la cúpula deja el control efectivo donde estaba y concentra la novedad en la composición del órgano.

El precedente del sector juega en la misma dirección. Otras energéticas del Ibex, como Iberdrola o Naturgy, han reformulado sus consejos en los últimos años para elevar el peso de los vocales externos y reforzar los comités de auditoría y nombramientos. El mandato de cuatro años es el estándar y no introduce ruido en el corto plazo. El examen real llegará después: la independencia de un consejero se demuestra en las votaciones, no en el nombramiento.

📊 Las Claves para el Inversor

  • Qué vigilar: La junta extraordinaria del 30 de octubre en Granada, donde se votan las tres incorporaciones independientes, la dominical y las cuatro reelecciones.
  • Reacción del valor: Una operación de gobierno corporativo no altera las cuentas; el foco estará en si la nueva composición cambia el control ejecutivo.
  • Precedente sectorial: Iberdrola y Naturgy ya elevaron el peso de los independientes en sus consejos, una tendencia que Greening replica.

Nueva York demanda a Polymarket por operar como casa de apuestas ilegal sin licencia

Nueva York ha demandado a Polymarket. La fiscal general del estado, Letitia James, y la gobernadora Kathy Hochul presentaron esta semana una demanda contra la plataforma de mercados de predicción y la acusan de operar como una casa de apuestas sin licencia dentro del estado. Lo que pide el estado es concreto: prohibir su actividad, devolver el dinero a los usuarios perjudicados y pagar multas equivalentes al triple de las ganancias obtenidas.

Polymarket es una plataforma en la que los usuarios compran y venden contratos sobre si ocurrirá algo concreto: quién ganará unas elecciones, cuántos recortes de tipos habrá este año o cómo acabará una jornada deportiva. El precio de cada contrato funciona como una probabilidad en tiempo real. Eso es un mercado de predicción, un formato que ha crecido con fuerza en Estados Unidos y que ahora se topa con las leyes de juego de los estados.

Por qué Nueva York considera que opera sin licencia

La investigación de la oficina de la fiscal general concluyó que estos mercados encajan en la definición legal de juego del estado: los usuarios apuestan dinero a resultados inciertos que no pueden controlar. Polymarket nunca solicitó licencia a la Comisión de Juego de Nueva York y, según la demanda, esquivó así los impuestos que sí pagan los casinos y las las casas de apuestas deportivas móviles con licencia. Esa recaudación financia escuelas públicas, programas deportivos juveniles y tratamientos contra la ludopatía.

El texto pone el foco, además, en la edad. La plataforma admite usuarios de entre 18 y 20 años, mientras Nueva York exige haber cumplido 21 para apostar en deportes desde el móvil. El estado describe el caso como una operación de apuestas ilegales, sin matices y sin atender al envoltorio tecnológico del producto.

James sostuvo que, al esquivar las leyes neoyorquinas, Polymarket ‘se dirige a los más vulnerables’. Hochul añadió que la compañía violó la norma ‘de forma consciente’ y puso en riesgo a usuarios menores de edad. El patrón se repite.

La demanda no discute si Polymarket acierta con sus predicciones, sino si puede cobrarlas: en Nueva York, apostar sin licencia es apostar fuera de la ley.

El choque de fondo: la CFTC contra los estados

Polymarket y su rival Kalshi rechazan la etiqueta de casa de apuestas. Defienden que son plataformas reguladas a nivel federal que ofrecen ‘contratos de evento’, una modalidad de derivado cuya supervisión correspondería a la CFTC —el regulador federal de derivados en Estados Unidos— y no a las leyes de juego de cada estado. Polymarket aterrizó en el país en diciembre de 2025, con apuestas deportivas como primer producto y un plan explícito de ampliar a todo tipo de temas.

La CFTC les da la razón y ha entrado en la pelea de su lado. En 2026 demandó a nueve estados alegando que le corresponde autoridad exclusiva en todo el país sobre esta industria. Nueva York no es el único frente.

Ahí está el nudo. Dos marcos legales que se pisan: el federal, que ve derivados; el estatal, que ve apuestas. Nadie ha resuelto todavía cuál manda.

La diferencia no es solo semántica. Un contrato de evento se negocia como un derivado: tiene precio, comprador, vendedor y una liquidación ligada a un hecho verificable. Una apuesta tradicional se define por lo contrario, porque hay una casa que fija cuotas y asume el riesgo. Polymarket no actúa como esa casa, sino como un mercado donde los usuarios se cruzan entre sí, y eso es precisamente lo que la plataforma esgrime ante los tribunales.

Análisis: una ofensiva que va más allá de Polymarket

Nueva York lleva meses moviéndose en esta dirección. El pasado julio, James y Hochul demandaron a Kalshi, el competidor directo. El pasado abril, la fiscal demandó a Coinbase y a Gemini con argumentos parecidos. Y a principios de este mes cerró un acuerdo de 8 millones de dólares con el principal operador de casinos de sorteos del estado, una modalidad de juego online con estructura de concurso y premios.

Leído en conjunto, el patrón es claro: el estado trata los productos cripto que se parecen al juego como juego, con independencia de cómo los empaquete la industria. La demanda de Nueva York contra Polymarket es defendible en términos de protección al consumidor y, al mismo tiempo, una fuente de inseguridad jurídica para cualquier empresa que quiera lanzar un producto financiero con estructura de apuesta. El sector lleva años pidiendo reglas claras; lo que está recibiendo, de momento, es un pleito tras otro.

El caso llega en un momento delicado para la regulación cripto en Estados Unidos. La SEC y la propia CFTC trabajan en paralelo en cómo encajar estos productos en el marco que ya existe, y cada decisión judicial añade una pieza a un mosaico que nadie ha dibujado entero. Ya ocurrió algo parecido con las apuestas deportivas online: tras el varapalo del Tribunal Supremo a la prohibición federal en 2018, cada estado acabó legislando por su cuenta y el mapa quedó hecho un patchwork.

Para el ahorrador español, la lectura práctica es limitada, pero sirve para entender hacia dónde va el sector: si los mercados de predicción acaban catalogados como juego, los estados podrán bloquearlos o gravarlos como a un casino; si se impone la tesis federal, funcionarán como un derivado más, con las reglas de la CFTC. La próxima cita es la respuesta de Polymarket ante el tribunal y el desenlace del pulso con los nueve estados. De momento, nadie ha movido ficha.

ONDO sube un 21,75% con volumen récord tras anuncios junto a BlackRock

El token de Ondo Finance (ONDO) subió un 21,75% en 24 horas hasta los 0,538 dólares. Lo hizo con un volumen casi seis veces superior a su media mensual y en medio de una cadena de anuncios institucionales en los que aparece BlackRock, la mayor gestora de activos del mundo.

La subida coloca al token en su nivel más alto de los últimos 90 días, aunque ONDO cotiza todavía un 74,83% por debajo de su máximo histórico de 2,14 dólares, marcado en diciembre de 2024. El salto es real y, a la vez, una recuperación parcial desde una zona muy castigada.

Qué ha pasado con Ondo en apenas 24 horas

El precio pasó de 0,424 a 0,538 dólares entre el cierre anterior y el de la última sesión, con un máximo intradía de 0,539. El volumen negociado alcanzó los 975 millones de dólares, el equivalente al 37,19% de su capitalización (unos 2.620 millones) cuando la media de los últimos 30 días se queda en el 5,42%.

Para ponerlo en contexto: una sesión normal mueve la vigésima parte de lo que se negoció ayer. Esa anomalía es la que valida la ruptura técnica o la que, si se desinfla en los próximos días, deja el movimiento en un simple pico de volatilidad.

A esa anomalía de volumen se le suma otro ingrediente. Durante la jornada se registraron liquidaciones agregadas de más de 273 millones de dólares en una sola hora. Cuando el precio sube con rapidez, las posiciones bajistas apalancadas se cierran a la fuerza y esas compras a mercado aceleran el avance. Es lo que el sector llama short squeeze: una subida que se alimenta de la derrota de los que apostaban a la baja.

Que ese mecanismo haya amplificado concretamente a ONDO es una hipótesis razonable, no un dato confirmado. El análisis que documenta el movimiento reconoce que no existen datos granulares del token que permitan atribuir el subidón de volumen a las liquidaciones. Lo que sí está confirmado es el motivo fundamental, y ahí aparece el nombre propio.

Un anuncio institucional puede justificar una revalorización en una sesión; lo que no puede es sostenerla sola si el volumen se apaga mañana.

Por qué BlackRock está en el centro del rally

Ondo no es un recién llegado a la tokenización de activos del mundo real, el segmento que el sector conoce como RWA. Su negocio consiste en llevar productos financieros tradicionales —fondos de renta fija, deuda pública y, desde ahora también, acciones— al registro de una blockchain, de modo que puedan comprarse, venderse o usarse como garantía sin pasar por un intermediario clásico.

En la última semana han coincidido tres anuncios:

  • Tres tokens de cartera cuyas estrategias han sido desarrolladas por BlackRock.
  • El impulso conjunto con Securitize para llevar OUSG, su producto de renta fija tokenizada, a la iniciativa de tokenización de Sky, el protocolo que hasta 2024 se llamaba MakerDAO.
  • La capacidad de tokenizar acciones ya existentes en Ethereum y BNB Chain sin necesidad de aportar efectivo.

De los tres, el que más pesa es el primero. Que la mayor gestora de fondos del planeta diseñe estrategias sobre la infraestructura de un proyecto cripto no es una promesa de ecosistema: es un producto con responsable identificable. Ese producto es la clave del rally.

Ondo Finance token

Qué dice este rally sobre la fiebre de los activos tokenizados

La tokenización lleva dos años siendo la narrativa predilecta de las gestoras tradicionales, y cada ciclo tiene su favorito. En 2020 fue el verano de DeFi, con protocolos que prometieron reinventar la banca y muchos se quedaron por el camino; en 2021, la fiebre de los NFT, que se desplomó casi tan rápido como subió. En 2024, la aprobación de los fondos cotizados de bitcoin al contado abrió la puerta al dinero institucional. La diferencia ahora es el interlocutor: ya no es un desconocido con un blog, sino una de las mayores gestoras de activos del planeta.

Lo segundo que dice este rally es menos cómodo. Pocos actores sostienen la narrativa RWA: BlackRock por el lado de las estrategias, Securitize por el de la infraestructura y un puñado de protocolos que compiten por el mismo hueco. Si un emisor gigante decide integrar la tokenización de forma vertical, sin intermediarios, el valor de proyectos como Ondo se reduce a su capacidad de distribución. Y esa capacidad, hoy, está atada a un socio concreto.

A eso se suma una volatilidad anualizada del 103,5%, que en la práctica significa que el token puede moverse más de un 6% en una sesión normal. Para un inversor minorista, ese detalle importa más que cualquier alianza: marca la diferencia entre una posición razonable y una que no deja dormir.

Sobrecompra extrema y los niveles que vigilan los operadores

Los indicadores técnicos dejan una imagen de libro. El RSI, la medida más usada para saber si un activo está caro o barato en el corto plazo, se sitúa en 78,5. El estocástico, otro termómetro de la misma familia, marca 99,5. Ambos apuntan a sobrecompra extrema: en rupturas con volumen institucional el RSI puede quedarse por encima de 70 durante días sin que el precio corrija, pero el margen de entrada se estrecha.

El precio ha cruzado todas sus medias móviles, desde la de 5 días (0,453) hasta la de 200 (0,334), lo que suele leerse como un cambio de tendencia. La mayoría de los operadores mira ahora el VWAP intradía de la sesión, el precio medio ponderado por volumen, situado en 0,505 dólares: por debajo de ahí, el movimiento pierde salud. Los siguientes soportes son 0,443 y 0,408; el estructural, la media de 50 días, se queda en 0,363.

Con una volatilidad así, moverse sin referencias claras de precio multiplica las posibilidades de salir mal parado. Los datos apuntan a una consolidación antes que a una extensión inmediata: la estadística juega en contra de perseguir el precio en el máximo del rango de 90 días.

Lo que hay que vigilar en las próximas sesiones se resume en dos cosas. Si el volumen se mantiene y el precio cierra por encima de 0,539 dólares, el escenario alcista gana enteros. Si el volumen se desinfla y el VWAP cede, el rally se queda en un buen titular de viernes.

Bitcoin afronta el mayor vencimiento de opciones del año: 15.000 millones y los alcistas apuntan a 100.000 dólares

Alrededor de 15.000 millones de dólares en opciones de bitcoin vencen este viernes en Deribit, el mayor exchange de derivados cripto del sector. Es el settlement trimestral, la liquidación de contratos que se produce cada tres meses, y equivale a más de un tercio de todo el interés abierto de opciones de bitcoin en esa plataforma. La cita llega con el mercado mirando hacia arriba.

Bitcoin cotizaba este viernes en torno a 84.258 dólares, con un descenso del 2% en el último día. Los alcistas, eso sí, no se han bajado del carro: la mayor concentración de opciones de compra se acumula en los 85.000, los 90.000 y los 100.000 dólares.

Qué se juega el mercado en este vencimiento

Conviene aclarar la mecánica antes de seguir. Una opción es un contrato que da derecho, pero no obligación, a comprar o vender un activo a un precio fijado de antemano y en una fecha concreta. La call —la opción de compra— apuesta por subidas; la put —la de venta— apuesta por bajadas. Cuando llega el día del vencimiento, quien tiene contratos decide si los cierra, los renueva para más adelante o los deja expirar.

El indicador que mejor resume el ánimo del mercado es el ratio put-to-call, que compara las apuestas a la baja con las apuestas al alza. Ahora se sitúa en 0,70. Por debajo de 1, quiere decir que hay más operadores posicionados para que el precio suba que para que caiga. El optimismo, por ahora, manda.

No todo son buenas noticias para los alcistas. Bitcoin se mueve justo por debajo de los 85.000 dólares, el nivel donde más opciones de compra se concentran, y los operadores vigilan si ese precio actúa como techo hasta el vencimiento. El llamado max pain —el precio al que el mayor número de contratos expiraría sin valor y causaría las mayores pérdidas a sus tenedores— está en 76.000 dólares, bastante por debajo de la cotización actual.

Los alcistas apuntan a los 100.000 dólares

El mapa de expectativas lo dibujan los grandes bloques de opciones de compra. Los 85.000, 90.000 y 100.000 dólares son los precios en los que más contratos se han firmado, lo que deja claro hacia dónde miran quienes apuestan por subidas. Que el grueso se concentre en el nivel más alto, el de los 100.000, es la pista más optimista del tablero.

El vencimiento no decide el precio, pero sí desnuda quién estaba dispuesto a pagar por una subida y quién se conformaba con protegerse.

El interés renovado por el bitcoin no es casual. El rally de las acciones vinculadas a la inteligencia artificial se ha enfriado y, en paralelo, el Departamento del Tesoro de Estados Unidos anunció en agosto que al menos duplicaría el tamaño de sus operaciones de recompra para inyectar liquidez. Los analistas señalan que ese movimiento empujó a la baja el rendimiento del bono a 30 años, debilitó el dólar y volvió más atractivos activos como el bitcoin. Ahí está el matiz.

A ese contexto se suma un dato técnico. La firma de análisis de mercados cripto CryptoQuant publicó el martes que el bitcoin ha superado su media móvil de 365 días, una señal que, según la firma, apunta a que el activo ha dejado atrás la fase de mercado bajista.

En la práctica, esos niveles de precio funcionan como imanes. Cuando miles de contratos se concentran en una cifra redonda, los operadores suelen mirarla como referencia y el mercado tiende a orbitar a su alrededor hasta que se produce el vencimiento. No es una ley física, pero se repite con frecuencia.

Para el inversor español que sigue el precio sin tocar los derivados, el mensaje es sencillo: este vencimiento no cambia el valor de las monedas que ya tiene, pero sí puede provocar movimientos aparatosos en cuestión de horas. Los grandes vencimientos son momentos en los que conviene no dejarse llevar por el ruido.

opciones Deribit

Qué puede pasar cuando expire el contrato

Los grandes vencimientos de opciones son, históricamente, momentos de tensión. No siempre acaban en sobresalto: los market makers —las firmas que dan liquidez y casan compradores con vendedores— a menudo comprimen la volatilidad en los días previos para cubrir sus propias posiciones, y el precio tiende a pegarse a los niveles donde hay más contratos en juego. Pero en otras ocasiones, cuando la liquidación ha sido masiva, el mercado ha dado un giro brusco, justo después.

El precedente más cercano sigue siendo el ciclo abierto por la aprobación de los fondos cotizados (ETF) al contado de bitcoin en Estados Unidos a comienzos de 2024. Aquel producto —un fondo que replica el precio del bitcoin y cotiza en bolsa, sin necesidad de tener las monedas— cambió el mapa de quién compra y quién vende, disparó el interés abierto en derivados y multiplicó la magnitud de estos vencimientos. Lo de este viernes es la versión actualizada de esa misma película.

Hay que recordar un riesgo evidente. El bitcoin sigue siendo uno de los activos más volátiles que existen, y un vencimiento de 15.000 millones puede amplificar los movimientos en cualquiera de las dos direcciones. Nada garantiza que el precio se comporte como esperan los alcistas. De hecho, la propia liquidez que aportan los market makers puede difuminar el efecto y dejar el vencimiento en un simple ruido de fondo.

La próxima referencia que seguirá el mercado será el comportamiento del precio el lunes, ya digerida la liquidación, y si el bitcoin logra consolidar por encima de los 85.000 dólares. Ahí se sabrá si los 100.000 eran una apuesta seria o solo una declaración de intenciones.

El bono español a 10 años supera el 4,05%, máximo desde 2023, y arrastra al Ibex un 0,30%

0

El bono español a 10 años supera el 4,05%, máximo desde 2023. La venta global de deuda se ha convertido en el nuevo riesgo para las bolsas europeas, y el Ibex 35 ya lo ha notado: cerró el jueves con una caída del 0,30%, hasta los 19.573,40 puntos, según los datos recogidos por Europa Press.

No es un movimiento aislado. El rendimiento del bono japonés a 10 años repunta casi un 3% y se instala en el 3,069%, un nivel que no se veía en más de treinta años. El estadounidense con el mismo vencimiento cotiza en el 5,12%, tras superar de nuevo la barrera del 5%. La deuda soberana se vende en casi todas las plazas al mismo tiempo.
Europa tampoco escapa. El bono francés a 10 años alcanza el 4,68%, niveles de 2008, mientras el alemán rebasa el 3,57%, cotas de 2010. El gilt británico aguanta en rendimientos previos a la crisis financiera, hace casi dos décadas. El detonante es común: el dinero dejó de ser gratis y ahora los Estados lo pagan.

España vuelve a un terreno que no pisaba desde 2023. Un rendimiento por encima del 4,05% encarece cada subasta del Tesoro y tensa la prima de riesgo. El diferencial con Alemania, el termómetro que los inversores miran más que la cifra absoluta, vuelve a cotizar el riesgo país en máximos del ciclo.

La OCDE ha alertado sobre esta dinámica y ha emplazado a los gobiernos a reasignar el gasto público. El Instituto de Finanzas Internacionales cifra en 3,5 billones de dólares los intereses que las economías avanzadas han pagado por su deuda en los últimos doce meses, por encima del gasto mundial estimado en inteligencia artificial, defensa y energía.

Los gastos por intereses se están disparando en los mercados maduros justo cuando cada vencimiento antiguo se refinancia a tasas mucho más altas.

El bono español a 10 años encarece cada subasta del Tesoro

Un rendimiento por encima del 4,05% no es solo una cifra de pantalla. Cada subasta del Tesoro se coloca ahora a un precio peor que hace un año, y eso se traslada con retardo a hipotecas, crédito corporativo y coste de la deuda autonómica.

La foto global es la de una deuda pública que supera ya los 365 billones de dólares, unos 320 billones de euros, con un incremento de 10 billones de dólares solo en el primer semestre del año. El IIF señala a Estados Unidos, Reino Unido, Francia y Japón como los países con déficits más persistentes y facturas de intereses crecientes.

Cabe recordar que este escenario llega con la inflación repuntando, el petróleo caro y unos gobiernos que intentan amortiguar por la vía del gasto público los efectos de la guerra de Irán. La combinación es la peor posible para la deuda: más emisión, más inflación, y menos margen fiscal.

El Ibex 35 cae un 0,30% y pierde los 19.600 puntos

La bolsa española acusó el golpe. El Ibex 35 cerró en 19.573,40 puntos tras dejarse un 0,30%, en una sesión que empezó en positivo y terminó en rojo. La subida del rendimiento de los bonos y el encarecimiento del petróleo pesaron más que cualquier otro catalizador.

El movimiento tiene lectura sectorial. Los bancos, que se benefician de tipos altos, encuentran techo cuando el mercado empieza a temer el riesgo de crédito. Las utilities y las telecos, con mucha deuda en balance, son las primeras en notar el repunte del coste de financiación. El ladrillo cotizado mira con atención.

Hay una contradicción que conviene subrayar. El mismo bono alto que presiona a la bolsa es el que sostiene el margen de la banca. Mientras el diferencial se mantenga contenido y no haya susto de crédito, los bancos del Ibex pueden aguantar el tipo mejor que el resto del índice.

prima de riesgo España

El coste de la deuda ya compite con la inversión productiva

Hay un dato que resume el cambio de régimen. Las economías avanzadas dedican más dinero a pagar intereses que al conjunto de inteligencia artificial, defensa y energía. Cuando el servicio de la deuda supera a la inversión productiva, el crecimiento futuro queda hipotecado. Esa es la verdadera historia detrás del 4,05%.

El paralelismo histórico ayuda. En 2010, durante la crisis del euro, el bono español a 10 años superó el 4% antes de desbocarse hacia el 7%. Las condiciones de entonces no se parecen a las de hoy: el Tesoro coloca con holgura y el BCE mantiene una red de seguridad. Aun así, la memoria del inversor institucional juega en contra cuando la cifra se repite.

La diferencia de esta vez es el origen. No es un problema exclusivamente español ni periférico. Alemania, con el bono al 3,57%, y Francia, con el 4,68%, están peor de lo que estaban hace quince años. España se ha desacoplado del relato periférico y cotiza pegada al núcleo europeo, lo que a la vez protege y expone.

El riesgo que no hay que perder de vista es fiscal. La OCDE lo ha dicho sin rodeos: el gasto público tiene que reasignarse. Si España no estabiliza su déficit antes de que el ciclo se gire, el diferencial con Alemania volverá a abrirse. Es la variable que de verdad importa para la prima de riesgo.

La pregunta no es si el bono español vuelve al 3,50%, sino cuánto tiempo aguanta el mercado pagando el 4,05% sin exigir una prima de riesgo más alta. Ahí se decide el próximo tramo del Ibex.

Veredicto Merca2

Cotización al cierre: El Ibex 35 terminó la sesión del jueves en 19.573,40 puntos, con un descenso del 0,30% que borró el intento de subida de la mañana. El índice pierde la referencia de los 19.600 puntos en una jornada de presión vendedora sobre la deuda.

Clave técnica: El bono español a 10 años por encima del 4,05% sitúa el rendimiento en máximos desde 2023 y deja la vista en la zona del 4,20%. Si esa cota se rompe, el diferencial con Alemania podría ampliarse y abrir una nueva fase de tensión para la prima de riesgo.

Apunte macro: La deuda pública global supera los 365 billones de dólares y los intereses de las economías avanzadas alcanzan los 3,5 billones en doce meses. Con la inflación repuntando y el petróleo caro, el coste de financiación de los Estados seguirá al alza.

Nuevo Bono Social Eléctrico: el Gobierno amplía la ayuda a estos perfiles antes del pico de invierno (así se solicita)

El Gobierno ha decidido no tocar nada que ya funcionaba. En plena escalada de precios de la energía, mantener los descuentos del Bono Social Eléctrico tal y como estaban no es poca cosa: significa que, si eres consumidor vulnerable, seguirás pagando un 42,5% menos en tu factura de la luz hasta el último día de 2026.

La medida viene recogida en un Real Decreto-ley que también prohíbe cortar la luz, el gas o el agua a las familias en situación de vulnerabilidad. Dicho de otra forma: aunque no puedas pagar un recibo puntualmente, no te vas a quedar sin suministro básico mientras dure esta protección.

Qué ha decidido exactamente el Gobierno

El paquete de medidas, aprobado a caballo entre finales de 2025 y principios de 2026, prorroga hasta el 31 de diciembre de 2026 los descuentos «de emergencia» que llevan aplicándose desde hace varios años. No es una rebaja nueva ni una ampliación de perfiles: es la continuidad de una protección que ya existía y que el Ejecutivo ha decidido no dejar caer justo antes del invierno.

En números concretos, el descuento se mantiene en el 42,5% para consumidores vulnerables y en el 57,5% para vulnerables severos, muy por encima de los porcentajes «ordinarios» del 35% y el 50% que marca la ley cuando no hay medidas excepcionales en vigor. Es la diferencia entre pagar una factura ajustada y pagar una realmente aliviada.

Por qué esto importa antes del pico de invierno

Cuando llegan los meses fríos, el consumo eléctrico se dispara: más calefacción, más horas de luz encendida, más electrodomésticos funcionando. Para un hogar vulnerable, eso puede significar la diferencia entre llegar a fin de mes o no llegar.

Youtube video

El Gobierno ha optado, una vez más, por blindar esta protección antes de que arranque la temporada de mayor consumo, en un contexto que los expertos en pobreza energética llevan años señalando como crítico en España: varios millones de hogares tienen dificultades para mantener su vivienda a una temperatura adecuada en los meses más duros. No es un problema menor ni aislado.

La prórroga también incluye la garantía de suministro: si eres consumidor vulnerable severo o estás en riesgo de exclusión social, no te pueden cortar la luz, el gas ni el agua, aunque tengas algún recibo pendiente de pago. Esta protección se mantiene, igual que los descuentos, hasta el 31 de diciembre de 2026.

Quién puede pedir el Bono Social Eléctrico

Aquí es donde muchas personas se pierden, porque el bono no es solo para quien tiene ingresos muy bajos. Hay varias vías de acceso que conviene revisar aunque creas que no cumples los requisitos.

La más habitual es la del nivel de renta: si tus ingresos anuales están por debajo de ciertos umbrales calculados sobre el IPREM (unos 12.600 euros al año para una persona que vive sola, algo más si hay menores a cargo), puedes optar a la condición de consumidor vulnerable. Si tu renta es inferior a la mitad de ese umbral, entras en la categoría de vulnerable severo, con el descuento mayor.

Pero hay circunstancias que rebajan estos requisitos automáticamente: ser familia numerosa (sin límite de renta en muchos casos), tener reconocida una pensión mínima, percibir el Ingreso Mínimo Vital, tener una discapacidad igual o superior al 33%, o ser víctima de violencia de género o de terrorismo. Cualquiera de estas situaciones puede abrirte la puerta al descuento.

Cómo se solicita paso a paso

El trámite es gratuito y no necesitas ningún gestor ni intermediario para hacerlo. Lo primero es comprobar que estás en el mercado regulado, es decir, que tienes contratada la tarifa PVPC con una potencia igual o inferior a 10 kW. Si estás en el mercado libre, tendrás que cambiarte antes a una comercializadora de referencia.

  • Reúne el DNI o NIE de todos los miembros de la unidad familiar
  • Consigue el certificado de empadronamiento (individual o conjunto)
  • Ten a mano tu última factura de la luz
  • Si aplicas por familia numerosa, adjunta el título vigente
  • Si aplicas por pensión, el certificado de la cuantía
  • Si aplicas por IMV, el certificado de percepción
  • Descarga o pide el modelo de solicitud oficial
  • Rellena tus datos y marca la categoría que te corresponde
  • Envíalo a tu comercializadora de referencia, no a cualquier compañía
  • Guarda el justificante de presentación por si necesitas reclamar

El descuento se aplica automáticamente en tu siguiente factura una vez aprobada la solicitud, y no hace falta renovarlo cada año salvo que cambien tus circunstancias personales o económicas.

El error que más veces se repite

Muchas personas creen que, por tener una tarifa del mercado libre con buen precio, no les compensa cambiarse. Pero el Bono Social solo puede aplicarse sobre la tarifa regulada, así que si cumples los requisitos y sigues en el mercado libre, te estás dejando el descuento sin pedir.

Otro fallo habitual es no solicitarlo por desconocimiento. Según distintos estudios sobre pobreza energética, buena parte de los potenciales beneficiarios nunca han llegado a pedir la ayuda, muchas veces porque no saben que las familias numerosas o los pensionistas con pensión mínima también tienen acceso, sin necesidad de estar en una situación económica extrema.

Lo que viene y cómo prepararte

Con la protección ya asegurada hasta finales de 2026, lo razonable es aprovechar el margen que da el Gobierno para revisar tu situación antes de que aprieten los meses de más consumo. Si crees que puedes entrar en alguna de las categorías, no esperes a que la factura se dispare para actuar: el trámite se puede hacer hoy mismo.

La buena noticia es que, mientras dure esta prórroga, ninguna familia vulnerable debería quedarse sin suministro por no poder pagar. Y aunque el debate sobre cómo reformar el sistema a largo plazo sigue abierto entre administraciones y colectivos sociales, la protección inmediata está garantizada por ley hasta que acabe el año.

Restitución de antigüedades en Siria: el Met devuelve 5 M$ y dispara el riesgo de invertir en arte

La restitución de antigüedades sirias ha dejado de ser un asunto diplomático para convertirse en una cuestión de valoración. Nueva York ha devuelto 36 piezas valoradas en más de 5 millones de dólares, entre ellas un relieve saqueado de Palmira, y ha confiscado 13 objetos más al Metropolitan Museum of Art. Llevo años siguiendo el rastro de piezas del Mediterráneo oriental en el mercado secundario y el mensaje al coleccionista es inequívoco: sin trazabilidad documentada no hay precio de salida.

La operación la anunció la Fiscalía de Manhattan a través de su Antiquities Trafficking Unit, la unidad que desde 2017 ha convertido las incautaciones museísticas en rutina. El lote devuelto a Damasco mezcla mosaicos, escultura funeraria y pavimento arquitectónico, y todos comparten un mismo problema: la ausencia de cadena de custodia verificable desde su extracción.

Qué ha devuelto Nueva York: 36 piezas, 5 millones de dólares y un relieve de Palmira

El grupo incluye 14 mosaicos extraídos de una villa de época romana en Siria y vinculados al marchante Georges Lotfi, antiguo colaborador de la propia unidad fiscal y acusado en 2022 de posesión criminal de piezas sustraídas en Siria y Líbano. Hoy figura como buscado por las autoridades neoyorquinas y por Interpol. Su entorno facilitó parte de la información que sostiene ahora las incautaciones.

Entre las piezas destaca una sección monumental de pavimento del siglo III a. C. que representa la boda del dios Telete y Eros acompañados de Afrodita y las Tres Gracias, incautada en 2021 en un almacén propiedad del marchante. La pieza más pesada es el relieve de Palmira: una escultura caliza de finales del siglo II d. C., tallada para una cámara funeraria y con un hombre recostado atendido por mujeres y niños. Supera los 450 kilos y los investigadores creen que fue arrancada del muro con herramientas, dejando las figuras intactas.

La cronología del saqueo importa para entender el mercado actual. El relieve salió de Siria y pasó por Dubái antes de que el Estado Islámico arrasara Palmira entre 2015 y 2017. Eso sitúa la pieza en el circuito internacional durante los años de mayor opacidad del comercio de antigüedades, el periodo cuyo origen documental se revisa ahora en cada operación.

Una pieza sin cadena de custodia documentada no es un activo ilíquido: es un pasivo latente que puede confiscarse en cualquier aduana.

El Met acumula 402 piezas incautadas y la due diligence se encarece

procedencia obras de arte

La Fiscalía de Manhattan anunció además la incautación de 13 piezas en el Metropolitan Museum of Art, lo que eleva a más de 402 los objetos retirados de la institución desde 2017, con un valor conjunto superior a 98,7 millones de dólares. No es una operación aislada ni improvisada: responde a un rastreo sistemático de inventarios museísticos.

El museo ha enmarcado estas salidas como una colaboración activa con la fiscalía. Lucian Simmons, responsable de un equipo de 12 expertos en procedencia, sostuvo el pasado mes de julio que el Met no quiere arte robado en sus fondos y que la fiscalía aporta información a la que el museo no tendría acceso por otras vías. La lectura de mercado es otra: el comprador institucional ha aceptado que revisar procedencia cuesta menos que litigar por ella.

Para el inversor privado, el efecto es doble. Primero, el premium de las piezas con historial impecable se amplía frente a lotes con lagunas documentales. Segundo, el descuento por riesgo jurídico deja de ser un asunto del vendedor y se traslada al comprador, que puede perder la pieza y el precio pagado sin compensación automática.

El nuevo coste de la procedencia en el arte antiguo

En mi lectura del ciclo actual, el mercado de antigüedades está repitiendo lo que el mercado relojero vivió con las piezas de origen dudoso: primero se estrecha la liquidez, después se ensancha el diferencial de precio entre ejemplares comparables. La diferencia es que aquí el riesgo no es reputacional, es penal. Una pieza incautada no vuelve a la vitrina del comprador: vuelve al país de origen.

Esto redefine la due diligence como partida de coste real. Un informe de procedencia serio —archivos de aduanas, catálogos históricos y registros de exportación— puede representar un porcentaje relevante del precio de adjudicación en piezas de más de 100.000 euros. Quien no lo presupuesta está comprando una opción de compra sobre un litigio.

El horizonte razonable para el coleccionista patrimonial se alarga. Las antigüedades del Mediterráneo oriental siguen siendo un activo de preservación de capital a veinte años, pero solo con historial anterior a 1970 o con exportación legal documentada. Para la revalorización a corto plazo, el segmento sin papeles ha pasado de oportunidad a trampa. El hito a seguir es la temporada de subastas de antigüedades de noviembre en Nueva York: ahí se verá si los lotes con procedencia completa mantienen estimaciones o si el mercado exige ya un descuento explícito.

El descuento por procedencia opaca dejará de ser una negociación privada y se convertirá en un precio público de catálogo.

💎 Veredicto Wealth

Las antigüedades con procedencia documentada siguen siendo válidas para preservar capital con horizonte superior a quince años. El riesgo a vigilar es la liquidez: sin historial cerrado, el comprador tarda en aparecer y el descuento se amplía.

No es gripe pero lo parece: los 3 síntomas que debes vigilar en tus hijos la próxima semana

0

Cada otoño repetimos el mismo diagnóstico casero: «es la vuelta al cole, se resfrían todos». Y muchas veces es verdad. Pero esta semana los pediatras españoles vuelven a insistir en algo que conviene tener anotado en la nevera: hay un virus que imita a la gripe en sus primeros síntomas y que, en menores de dos años, puede complicarse en cuestión de días.

No se trata de alarmismo. Se trata de saber mirar. El virus respiratorio sincitial, conocido como VRS, es responsable de hasta la mitad de los casos de bronquiolitis infantil en España, y su temporada arranca justo ahora, con el otoño ya instalado en los termómetros.

Gripe o algo más: por qué cuesta tanto distinguirlos

La confusión no es casualidad. La gripe suele presentarse de forma brusca, con fiebre alta y un decaimiento que hace que el niño «no quiera ni jugar». El VRS, en cambio, empieza como un catarro normal: mocos, algo de tos, quizá febrícula. Es precisamente esa entrada suave la que engaña a muchos padres los primeros dos o tres días.

El problema aparece después. Mientras que un catarro común mejora poco a poco, el VRS puede agravarse entre el tercer y el cuarto día, justo cuando la familia ya daba el proceso por superado. Ahí es donde entran los tres síntomas que merece la pena vigilar de cerca esta semana.

La campaña de vacunación arranca ya: lo que cambia en 2026

Youtube video

La gripe y el VRS comparten protagonismo estas semanas en las consultas de pediatría, pero solo el segundo tiene ya una campaña de inmunización específica en marcha. La Comunidad de Madrid, por ejemplo, ha confirmado que su programa 2026-27 arranca el 1 de octubre y se prolonga hasta finales de marzo de 2027, con prioridad para los lactantes más pequeños.

El fármaco que se administra no es exactamente una vacuna en el sentido clásico, sino un anticuerpo monoclonal que protege de forma directa al bebé durante toda la temporada. Los pediatras insisten en que no sustituye la vigilancia en casa: protege frente a las formas graves, pero no elimina el contagio ni los síntomas leves iniciales.

Los 3 síntomas que no debes dejar pasar

Con la campaña ya en marcha, la pregunta que de verdad importa es cuándo dejar de esperar y llamar al pediatra. Los servicios de urgencias pediátricas españoles coinciden en tres señales concretas que marcan la diferencia entre un catarro normal y algo que requiere atención.

La primera es la dificultad para respirar: el niño respira más rápido de lo habitual, se le marcan las costillas con cada inspiración o mueve mucho el abdomen al respirar. La segunda es el rechazo del alimento, especialmente en bebés, que se cansan al mamar o al tomar el biberón porque gastan toda su energía en respirar. La tercera es un cambio de comportamiento: decaimiento inusual, irritabilidad extrema o, en el extremo contrario, una somnolencia que no es propia del niño.

Cuándo acudir a urgencias sin esperar

Hay una escala dentro de estos síntomas. Si el niño presenta labios o uñas de color azulado, hace pausas al respirar de varios segundos o el pecho se le hunde de forma visible con cada respiración, la recomendación de todos los pediatras consultados es la misma: no esperar a la mañana siguiente.

La franja de edad que más preocupa

El riesgo no es igual para todos los niños. Los menores de seis meses, los bebés prematuros y los que tienen alguna enfermedad cardíaca o pulmonar de base concentran la mayoría de los ingresos hospitalarios por VRS. En estos casos, cualquiera de los tres síntomas anteriores justifica una consulta más rápida, aunque parezca leve al principio.

Diez gestos que reducen el riesgo en casa

Antes de que aparezca cualquier síntoma, hay medidas sencillas que marcan diferencia real dentro de una casa con niños pequeños:

  1. Lavado de manos frecuente, sobre todo al llegar de la calle o antes de tocar al bebé.
  2. Ventilar la casa varias veces al día, incluso en días fríos.
  3. Evitar besar la cara del bebé si tienes mocos o tos, por leve que sea.
  4. No fumar dentro de casa ni cerca del niño.
  5. Retrasar la guardería o el contacto social si el pequeño tiene menos de tres meses y hay brote activo en el entorno.
  6. Limpiar con frecuencia juguetes y superficies que el niño toca a menudo.
  7. Usar pañuelos desechables y tirarlos de inmediato tras usarlos.
  8. Mantener al día el calendario de vacunación, incluida la de la gripe si corresponde por edad.
  9. Evitar aglomeraciones cerradas en temporada alta, como centros comerciales llenos.
  10. Consultar con el pediatra la posibilidad del anticuerpo monoclonal si el bebé nació prematuro o tiene factores de riesgo.

Con calma, pero con los ojos abiertos

La buena noticia es que la inmensa mayoría de los niños que pasan por un cuadro de VRS o gripe se recuperan en casa sin complicaciones, con hidratación, lavados nasales y algo de paciencia. El sistema inmunitario infantil está diseñado precisamente para aprender a defenderse de estos virus, y pasar varios catarros al año durante los primeros cursos de colegio forma parte del desarrollo normal.

Lo que cambia esta semana no es el miedo, sino la información: saber distinguir un catarro que sigue su curso de una señal que pide atención es la mejor herramienta que tienen los padres. Con los tres síntomas claros en la cabeza y la campaña de inmunización ya en marcha, esta temporada se afronta con más margen que nunca para actuar a tiempo.

Renfe y su Avlo ‘low cost’: la fórmula para viajar en AVE por menos de 15 euros

0

Avlo es, probablemente, el mejor secreto a voces del transporte español. Mientras muchos siguen pagando tarifas completas de AVE sin comprobar antes las alternativas, miles de viajeros llevan años cruzando España en alta velocidad por precios de autobús.

No es una promesa vacía ni un titular exagerado. Es la marca «low cost» de Renfe, y su fórmula, aunque tiene trampa (la buena, la del low cost inteligente), funciona de verdad si sabes dónde mirar. Vamos a desmontarla paso a paso.

Qué es Avlo y por qué existe

Avlo nació como respuesta directa a la liberalización del mercado ferroviario español. Cuando Renfe vio llegar a competidores como Ouigo e Iryo, entendió que no bastaba con seguir vendiendo el AVE tradicional: necesitaba una marca que compitiera en precio sin renunciar a la velocidad.

El resultado fue un producto inspirado en la lógica de las aerolíneas de bajo coste: mismos trenes de alta velocidad, mismas vías, pero con menos servicios incluidos y una estructura de precios mucho más agresiva. Desde su lanzamiento en 2021 entre Madrid y Barcelona, la red se ha ido ampliando hasta conectar buena parte del mapa peninsular.

Cómo funciona la tarifa Básica de Avlo

Aquí está la clave que mucha gente pasa por alto: Avlo solo vende un tipo de billete, la tarifa Básica, y todo lo demás se paga aparte. Elegir asiento, llevar una segunda maleta o cambiar la fecha del viaje tiene un coste adicional, exactamente igual que en una aerolínea low cost.

Esa estructura es la que permite a Renfe ofrecer precios de partida tan bajos. El billete incluye, eso sí, una maleta de cabina y un bolso o mochila sin coste extra, así que para un viaje ligero y sin cambios de planes, la experiencia apenas se nota distinta a la de un AVE convencional.

Dónde y cuándo conseguir los precios más bajos

Youtube video

Renfe ha confirmado en distintas ocasiones que todos los billetes de Avlo son nominativos y, para adquirirlos, es necesario el registro en avlorenfe.com o en renfe.com introduciendo los datos personales solicitados. Es un paso obligatorio, pero rápido, y conviene tenerlo hecho antes de que salga cualquier promoción.

Sobre los precios: la compañía ha repetido la fórmula de billetes desde 7 euros en el lanzamiento de casi todas sus líneas nuevas, desde Madrid-Barcelona hasta Madrid-Andalucía. En este último caso, Renfe llegó a sacar a la venta 17.000 billetes por el estreno de los trenes ‘low cost’ de alta velocidad en Andalucía, una cifra que da idea del volumen que mueve cada campaña.

Los menores de 14 años también tienen su hueco en la oferta: tendrán una tarifa básica de 5 euros, siempre que vayan acompañados de la emisión de un billete de adulto, con un máximo de dos billetes de niño por adulto. Un detalle que muchas familias desconocen y que puede suponer un ahorro considerable en un viaje conjunto.

Los destinos donde Avlo tiene más recorrido

La red de Avlo ha crecido de forma constante desde su estreno, y hoy cubre buena parte de los grandes corredores de alta velocidad españoles. Estas son, a grandes rasgos, las conexiones donde es más fácil encontrar tarifas reducidas:

  • Madrid Atocha – Barcelona Sants (vía Zaragoza)
  • Madrid Chamartín – Valencia
  • Madrid Chamartín – Alicante
  • Madrid Atocha – Sevilla
  • Madrid Atocha – Málaga
  • Madrid – Murcia
  • Madrid – Galicia y Asturias (incorporación más reciente)
  • Trayectos intermedios como Guadalajara, Calatayud, Zaragoza, Ciudad Real o Córdoba
  • Combinaciones con Girona y Figueres, cerca de la frontera francesa
  • Puente Genil, Antequera y Villanueva de Córdoba, en el corredor andaluz

Conviene revisar bien el trayecto exacto, porque no todas las paradas intermedias tienen la misma frecuencia ni las mismas ofertas activas en cada momento.

Lo que no está incluido en el billete básico

Este es el punto donde más gente se lleva una sorpresa si no ha leído la letra pequeña antes de comprar. La tarifa Básica de Avlo no incluye elección de asiento, que se paga como suplemento, ni acepta cambios o cancelaciones sin coste adicional. Tampoco hay coche cafetería a bordo, aunque sí máquinas expendedoras de bebidas y snacks.

Lo que sí lleva de serie

A cambio, el viaje mantiene la misma velocidad y los mismos tiempos que el AVE tradicional, algo que a veces se da por hecho pero que conviene remarcar: no se trata de un tren más lento ni de un trayecto con más paradas por sistema. La seguridad, la puntualidad de circulación y el trazado de alta velocidad son idénticos al servicio premium.

Consejos prácticos para no perderte ninguna oferta

Si quieres aumentar tus opciones de pillar Avlo a precio mínimo, hay un par de hábitos que marcan la diferencia real:

  • Regístrate en avlorenfe.com aunque no tengas viaje previsto todavía
  • Revisa la web entre semana, ya que las promociones activas suelen concentrarse en días laborables más que en fines de semana
  • Compara siempre el precio final con el equipaje y servicios que necesites, no solo el precio de salida
  • Ten flexibilidad de fechas si tu objetivo es cazar la tarifa más baja posible

Para cerrar: una alternativa que merece la pena vigilar

Avlo no es la solución para todos los viajes ni para todos los perfiles de pasajero, pero sí es una herramienta que cualquier persona que se mueva con frecuencia por España debería tener controlada. Los ahorros, cuando la promoción coincide con tus fechas, son reales y notables frente al AVE convencional.

Como suele pasar con cualquier producto low cost, la clave está en entender bien qué se paga y qué no antes de confirmar la compra. Con esa información clara, Renfe ofrece hoy una de las formas más económicas de moverse en alta velocidad por toda Europa, algo que hace apenas una década resultaba difícil de imaginar.

La estrategia oculta de Telefónica contra el ‘low cost’: vender televisores, portátiles y relojes para frenar las portabilidades

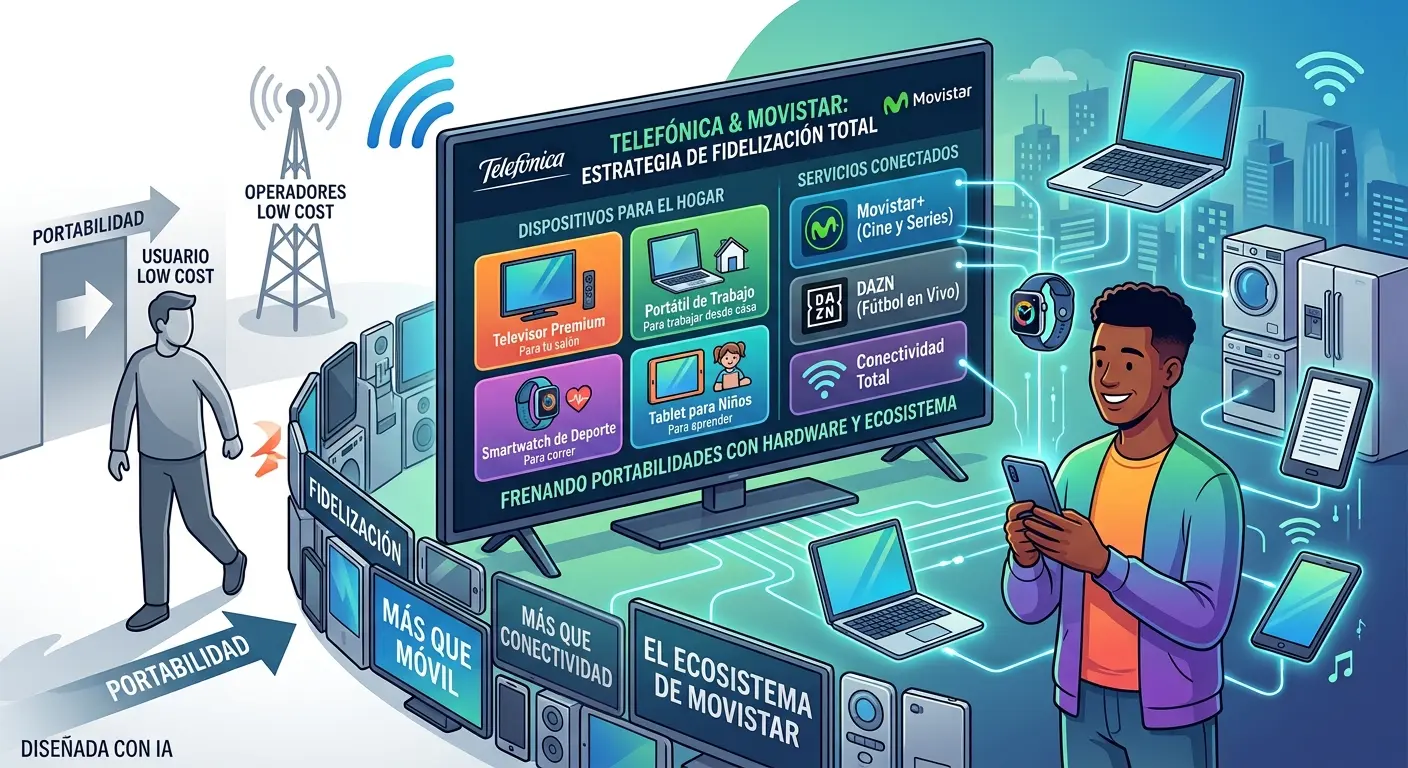
Todo el sector de las telecomunicaciones español sigue mirnado de reojo a Digi. La compañía low cost de origen rumano puede haber frenado un poco su crecimiento de usuarios de móviles y banda ancha en el último mes, pero sigue siendo la que más suma en España, y esto ha hecho que sus rivales tomen medidas. Entre ellas se incluye la propia Telefónica, que ha presentado una nueva unidad dedicada al hardware y a los dispositivos que ofrece a los usuarios, que dirigirá Alberto Ruano, hasta ahora director general de Lenovo para España y Portugal. Es una medida más para mantener la fidelización, una pieza clave en el rompecabezas de la competencia.

En la nota de prensa, la empresa asegura que la decisión llega en un buen momento. Entre enero y agosto de 2026, Movistar vendió 900.000 dispositivos, un 10% más que en el mismo periodo del año anterior. El crecimiento viene sobre todo de fuera del smartphone: el 42% de los dispositivos vendidos en lo que va de año corresponde ya a otras categorías, seis puntos más que hace un año. Entre las que más crecen en unidades destacan los relojes inteligentes (29%), los electrodomésticos, pequeños y grandes (28%), las tabletas (29%) y los televisores (26%).

«Los clientes ya no vienen a Movistar solo a por un móvil. Vienen a por la tele del salón, la tablet de los niños, el portátil para trabajar desde casa o el reloj con el que salen a correr. Ese cambio ya está en nuestras cifras», explica Borja Ochoa, presidente de Telefónica España.

Las ventas de dispositivos han crecido en Telefónica

Lo cierto es que el movimiento tiene sentido. Es verdad que la empresa que hoy preside Marc Murtra ha sabido colocarse como el segundo proveedor con más usuarios tanto de banda ancha como de telefonía móvil en el país, y ha crecido a mejor ritmo que sus dos grandes competidores, Vodafone y MasOrange. Pero esto se debe, según la propia Telefónica, no solo a los servicios tradicionales del sector, sino a que los usuarios también apuestan por sus opciones de streaming, como Movistar+, o por la oferta combinada de streaming de fútbol junto a DAZN.

Fachada de la sede de la multinacional española Telefónica, situada en la Ronda de la Comunicación, en el denominado Distrito Telefónica. Fuente: Agencias

Y es que la mayoría de los usuarios sigue prefiriendo usar un solo proveedor para los diferentes servicios digitales del hogar. Por tanto, ofrecer también productos que ayuden a facilitar el uso de la oferta de Telefónica puede servir no solo para agilizar las ventas del hardware a los usuarios, sino para mantenerlos en el tiempo. Esto último es clave en un mercado saturado, donde es complicado buscar nuevos usuarios que no tengan ya un servicio instalado.
Los directivos consideran la nueva unidad clave de la estrategia

En este panorama, Ochoa defiende: «Asumimos el reto de ser la mejor vía de acceso de los ciudadanos a las tecnologías digitales, que incluye la mejor y más completa gama de dispositivos. Sabemos acercar los servicios de valor a la gente: lo hicimos ya con la televisión en los hogares. Queremos hacer lo mismo con los dispositivos. Por eso les damos una unidad propia, con su equipo y su ambición, y por eso hemos buscado a alguien como Alberto. Conoce este sector como pocos, ha dirigido dos de las grandes marcas de tecnología en España y sabe lo que espera un cliente cuando compra un dispositivo».

Por su lado, Alberto Ruano señala: «Movistar tiene algo muy valioso: una relación diaria con millones de hogares y empresas que confían en ella. Mi reto es que esa relación sea también la mejor puerta de entrada a la tecnología para todos ellos, con el mejor producto, en las mejores condiciones y en el momento en que lo necesitan».

Otra pieza en la carrera contra Digi y el resto de los competidores

Lo cierto es que si una de las tres grandes ha sabido reaccionar a la irrupción del modelo low cost es Telefónica. Es cierto que Vodafone, a través de Finetwork, también ha dado pasos en este espacio, pero no es un secreto que la empresa española ha ido dando pasos clave buscando estabilizar la compañía y volver al primer puesto en cuanto a usuarios del país desde la llegada de su nuevo presidente, Marc Murtra.

Además de esta nueva unidad, la empresa ha reforzado su propia oferta de bajo coste en España, O2, y su oferta premium. A esto se suma la renovación de su acuerdo con LaLiga y de su servicio de streaming en su oferta premium. Por otro lado, no se trata solo del número de usuarios, sino que, según Roams, empresa especializada en datos del sector tecnológico, Telefónica es la que mejor rentabiliza a cada uno de sus suscriptores.

MOVISTAR router Smart WiFi 7 Merca2

Roams señala que, según los datos que la propia operadora recoge en sus resultados, su ingreso medio por cliente (ARPU) supera los 90 euros mensuales. Sus dos grandes rivales no llegan a los 60 euros, y esa diferencia va de la mano de la tasa de abandono de clientes más baja del sector.

Los ingresos por venta de smartphones, la única partida de dispositivos que la compañía desagrega en sus cuentas, han pasado de 264 millones de euros en 2020 a 631 millones en 2025. En el primer semestre de 2026 esa cifra ya alcanzaba los 308 millones de euros, un 5% más que un año antes.

Nike abandona su obsesión digital y vuelve a las tiendas para recuperar el terreno perdido

Los directivos de la compañía deportiva Nike confían en que la estrategia que están siguiendo sea la correcta. Concretamente, se enfocan en dejarse guiar por el consumidor, fijarse en el rendimiento para restablecer la ropa deportiva de alto rendimiento, mercancía en todos los rangos de precios y volver a conectar con el mayorista como socios, entre otros objetivos. Si bien, el próximo 16 o 17 de noviembre la dirección quiere realizar su Capital Markets Day para compartir más objetivos e innovaciones.

En este sentido, la compañía deportiva tiene el potencial de volver a un crecimiento positivo y sostenible de los ingresos y las ganancias. No obstante, hay que hacer hincapié en que la fase inicial de reinicio está durando más de lo esperado, lo que sugiere que los desafíos a los que se enfrenta la compañía son más profundos de lo que pensaban inicialmente tanto los directivos de Nike como los expertos del mercado.

Si bien el director ejecutivo de Nike, Elliott Hill, dedicó sus primeros seis meses a retomar el contacto con los socios mayoristas, lo cual fue más fácil con los socios más grandes y, en general, se describió como una recuperación. Las cuentas especializadas, como por ejemplo las de atletismo y fútbol, requirieron más tiempo, ya que suelen ser negocios familiares. No obstante, desde RBC los expertos señalan que se están logrando avances.

Zapatillas Nike
Fuente: Agencias.

El retorno a las raíces de Nike

En este contexto, la hoja de ruta de Nike en los últimos ejercicios anuales estuvo dominada por una apuesta centrada en el canal digital y la venta directa al consumidor. No obstante, los expertos de RBC Capital Markets añaden que «esta sobreexposición digital desatendió los cimientos históricos de la marca deportiva, la capilaridad de las tiendas especializadas y el valor del deporte de rendimiento sobre las modas efímeras de internet.

Siguiendo esta línea, con el relevo en la cúpula directiva y la llegada de Elliott Hill, Nike ha impulsado un cambio. Actualmente, el principio de la compañía es claro, «el rendimiento manda y el estilo de vida sigue». Unas declaraciones que se traducen en una reestructuración orgánica donde hay que volver a articular a Nike en torno a las disciplinas deportivas troncales, como el fútbol, el running y el baloncesto, dando autonomía a cada división.

«La reconstrucción de los equipos de ventas se está llevando a cabo país por país y es necesaria para tener éxito a medio plazo. Una situación similar a lo que ocurrió con Adidas en los últimos años»

RBC Capital Markets

Asimismo, la reconciliación de Nike con el comercio minorista tradicional y mayorista responde a la constatación de que las zapatillas requieren de un escaparate físico y del asesoramiento experto de los dependientes. Tal y como añaden desde RBC, la recuperación de Nike no será inmediata, ya que la compañía ha tenido que acometer una drástica reducción de inventarios. Concretamente, Nike ha procedido a eliminar más de 2.000 millones de dólares en inventarios obsoletos de modelos clásicos y maduros para despejar el camino a las innovaciones tecnológicas.

La colección Primavera/Verano 2027 representará la primera gama completa de productos diseñada bajo la nueva estructura de equipo vertical deportiva, que se reestructuró en septiembre de 2025 debido al ciclo de desarrollo de productos de 18 meses. Al alinear los incentivos de la alta dirección con la rentabilidad real de las colecciones y la salud financiera de sus socios comerciales en lugar de premiar únicamente la facturación bruta en bruto del e-commerce, Nike recupera paulatinamente la autoridad técnica y cultural que la catapultó al liderazgo global.

Nike zapatillas
Fuente: Nike

El modelo operativo de Nike ha pasado de uno de impulso a uno de atracción, con un seguimiento semanal de las ventas que impulsa las decisiones de venta a distribuidores, y la dirección expresó una clara voluntad de restar importancia a la venta a distribuidores a expensas del crecimiento de los ingresos dadas las condiciones actuales del mercado. La dirección está reduciendo las rebajas y no liderando las actividades de descuento, aunque el mercado en general sigue en fase promocional.

Cirugía mayor en China, vientos en contra y el examen bursátil del Capital Markets Day

Los expertos de RBC advierten sobre los riesgos derivados de tensiones geopolíticas internacionales, donde podemos hablar del impacto de conflictos como el de Irán en la confianza del consumidor y en las cadenas de suministro, añadiendo incertidumbre a la recuperación de los márgenes. A causa de estas transiciones, las acciones de Nike han sufrido un castigo en los mercados financieros en los últimos seis meses.

Desde la perspectiva financiera, el ejercicio en curso apunta hacia un crecimiento plano de la cifra de negocio, mientras el director financiero de Nike, David Denton, audita y recorta las inversiones históricas ineficientes. En este contexto de cautela inversora, todas las miradas del mercado de valores se concentran en el próximo Capital Markets Day (CMD) previsto para noviembre de 2026. En dicha cita, la cúpula directiva estará obligada a detallar las metas financieras a medio plazo y a despejar las dudas sobre el verdadero ritmo de reestructuración.

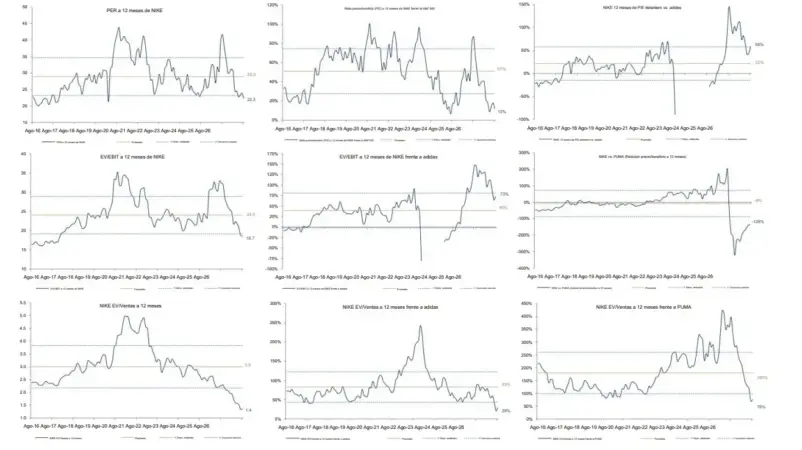
Gráficos de valoración de Nike: valor absoluto y relativo

Fuente: RBC Capital Markets

Sin ir más lejos, los expertos de RBC Capital Markets declaran que «mantenemos una calificación de ‘Sector Perform’ con un precio objetivo de 45 dólares, a la espera de la visibilidad sobre la tracción de los nuevos productos y la ejecución del plan de saneamiento de inventarios bajo el liderazgo de Elliott Hill».

BDL: “Hoy no basta con comprar barato si lo que se busca es rentabilidad a corto plazo”

“Hoy no basta con comprar barato si lo que se busca es rentabilidad a corto plazo” es una advertencia de Laurent Chaudeurge, miembro del comité de inversión de la gestora de fondos francesa BDL.

Según su análisis, “a seis meses, la ratio PER sólo funciona en épocas de crisis” frente a la idea de que “a 36 meses, el per conserva el mismo poder explicativo que hace 20 años”. Dicho de otra manera, los fundamentales funcionan a dos o tres años vista, lo que pone en entredicho el factor calidad en las inversiones frente a los factores momentum, valoración y crecimiento.

Laurent Chaudeurge, miembro del comité de inversión de BDL

Los analistas de BDL “son más cautos que antes del verano porque los riesgos están creciendo”. Perciben sobrecompra en los flujos de capital pues las suscripciones en fondos de renta variable global alcanzan máximos, la subida de los tipos reales alcanza un nivel peligroso y pueden provocar caídas, no ven margen de seguridad por valoraciones (ratios per elevadas) y miran con recelo el resultado de las elecciones Midterms en Estados Unidos (noviembre).

En líneas generales, en BDL estiman que ‘todo’ va bien en cuanto que las inversiones en IA garantizan el crecimiento del PIB estadounidense y los estados gastan sin miramientos (déficits presupuestarios nunca vistos en tiempos de paz), pero la ratio deuda sobre PIB es muy superior a la de 2002, y el crecimiento de la IA va a ralentizarse porque no puede financiarse.

Además, apuntan que esta última también tiene un elevado riesgo de rentabilidad pues si se van a invertir 7.000 millones de dólares en cinco años a razón de 120 GW a 60.000 millones por GW, se tendría que conseguir un volumen de negocio anual de aquí a 2030 de 3.600 millones anual cuando el mercado mundial actual de software y servicios informático es de unos 3.000 millones de dólares al año.

Amadeus convence a los analistas pese al menor tráfico aéreo gracias a la fortaleza de sus márgenes

La cartera de BDL

BDL es una gestora 1005 independiente que sólo tiene renta variable europea con sesgo quialty/value. En lo que va de año ha logrado elevar sus activos bajo gestión en 800 millones de euros con entradas netas en sus dos fondos: BDL Rempart (rentabilidad del 8,5% anualizada a cinco años) y BDL Convictions (rentabilidad del 9% anualizada desde su creación).

Chaudeurge señala que la calidad de las inversiones (posiciones largas en los BDL) está en máximos de 10 años y que el per medio es de 12,6 veces. El 60% de su cartera lo componen empresas del sector consumo, infraestructura, plataformas, salud, industria y servicios a empresas, que son sus compounders o empresas con rendimiento históricamente superior al del mercado, pero con descuentos del 19%. Entre ellas destacan sus posiciones en las españolas Puig, Amadeus y Fluidra.

Los dos fondos de referencia de BDL Capital Management presentan en 2026 una evolución positiva, aunque con estrategias diferentes. BDL Rempart, su fondo long/short, acumula una rentabilidad del 3,73% en el año y del 4,61% a 12 meses, mientras que a cinco años alcanza el 47,88% y a diez años el 60,19%. Desde su lanzamiento en 2005, la rentabilidad acumulada asciende al 160,29%, con una tasa anualizada del 4,66%. El fondo cuenta actualmente con unos 1.910 millones de euros en activos y un indicador de riesgo SRI de 3 sobre 7. Su estrategia combina posiciones compradoras y ventas en corto, con el objetivo de obtener una rentabilidad absoluta a través de la selección fundamental de compañías.

Puig cambia el futuro de Isdin: la marca necesita convertir su crecimiento en más margen y beneficios

Por su parte, BDL Convictions, el fondo long only centrado en renta variable europea, muestra una evolución más elevada en los distintos horizontes analizados. En 2026 acumula un 4,9%, mientras que la rentabilidad a un año alcanza el 7,6%. A tres años suma un 41,27%, a cinco años un 46,06% y a diez años un 108,45%. Desde su creación en 2008, la rentabilidad acumulada alcanza el 372,65%, con una tasa anualizada del 9,01%. El fondo gestiona alrededor de 2.030 millones de euros y presenta un SRI de 4 sobre 7. Su cartera está formada por empresas europeas seleccionadas individualmente mediante análisis fundamental, sin replicar índices ni seguir tendencias de mercado.

La diferencia entre ambos fondos está, por tanto, en la forma de abordar el mercado: BDL Rempart busca combinar posiciones largas y cortas para generar rentabilidad absoluta, mientras que BDL Convictions apuesta exclusivamente por posiciones largas en compañías europeas seleccionadas mediante análisis fundamental. BDL señala que ambos fondos se apoyan en una filosofía de inversión activa y a largo plazo, con una cartera concentrada y un amplio trabajo de análisis de las compañías.

En conclusión, BDL percibe que todo va bien, pero que los riesgos se acumulan por la financiación de los estados y la Inteligencia Artificial y las incertidumbres políticas (Ucrania, el Golfo y Francia). Además, el coste del capital está subiendo.

Así, la gestora francesa estima que “hay oportunidades específicas, pero el mercado en su conjunto ya cotiza a niveles exigentes”.

iOS 27 renueva Siri y blinda tu iPhone: activa estos 3 ajustes de seguridad hoy o tus datos quedarán expuestos

iOS 27 ya está instalado en millones de iPhone españoles, y trae mucho más que una Siri renovada. Apple ha corregido más de 120 vulnerabilidades, algunas críticas, que podían comprometer el control total del terminal.

Si actualizaste hace poco y solo tocaste «Descargar e instalar» sin mirar nada más, te falta la mitad del trabajo. Tres ajustes concretos marcan la diferencia entre un iPhone protegido de verdad y uno que solo parece estarlo.

Qué cambia realmente con iOS en materia de seguridad

La actualización, disponible desde el 14 de septiembre, no es un simple lavado de cara. Bajo el capó, Apple ha cerrado fallos de memoria en CoreMedia que, según describen los propios boletines de seguridad, permitían a un atacante tomar el control del dispositivo con solo enviar un archivo manipulado.

Eso convierte la actualización en algo más que una mejora estética. Los expertos en ciberseguridad llevan días insistiendo en lo mismo: quien no haya actualizado todavía debería hacerlo cuanto antes, sobre todo si su iPhone es compatible desde el modelo 11 en adelante.

Siri AI y el nuevo cerebro de tu iPhone

Youtube video

La gran estrella de la actualización es iOS, que ahora convive con una versión completamente rediseñada de Siri AI. El asistente entiende frases largas, mantiene el contexto entre preguntas y puede ver lo que aparece en tu pantalla para responder con más precisión.

Pero ese salto de capacidad tiene un precio en superficie de exposición. Cuanto más acceso tiene un asistente a tus apps, más importa revisar qué permisos le has concedido realmente, algo que muchos usuarios ni se plantean tras la actualización.

El primer ajuste que debes activar: contraseñas comprometidas

La app Contraseñas de Apple ha dado un salto silencioso pero decisivo. Ya no se limita a avisarte de que una clave está filtrada: ahora puede cambiarla automáticamente por ti, entrando en el sitio afectado y guardando la nueva credencial en tu llavero de iCloud.

Para activarlo, ve a Configuración > Contraseñas > Recomendaciones de seguridad y comprueba que la detección de contraseñas comprometidas está encendida. Es el tipo de función que trabaja en segundo plano y que la mayoría descubre solo cuando ya ha evitado un disgusto.

Segundo y tercer ajuste: comunicaciones y permisos de Siri AI

El segundo frente importante es la Seguridad en las Comunicaciones. Esta función, que ya difuminaba desnudos en Mensajes y FaceTime, amplía ahora su cobertura a contenido sangriento o violento, y conviene revisar que sigue activa tras la actualización, especialmente en dispositivos familiares.

El tercer ajuste tiene que ver con lo que Siri AI puede ver y tocar. Por defecto, el acceso del asistente a los datos de cada app depende de lo que el propio desarrollador haya decidido indexar, así que conviene repasar app por app qué información queda expuesta a las búsquedas y sugerencias del sistema.

Cómo revisar los permisos de Siri AI paso a paso

En Configuración > Siri y Buscar aparece el listado completo de aplicaciones instaladas. Ahí puedes desactivar, una por una, el acceso a «Mostrar en Buscar» o «Sugerencias en la app» para cualquier aplicación que maneje información sensible, desde banca hasta salud.

Si prefieres una solución más radical mientras te familiarizas con la nueva IA, Configuración > Siri > «Turn Off Siri» desactiva por completo el asistente sin renunciar al resto de mejoras de iOS 27, incluidas las de seguridad.

Consejo final: no dejes pasar la actualización

Actualizar puede dar pereza, sobre todo si el terminal ya funciona bien y no ves ningún problema evidente. Pero los 120 parches de seguridad de esta versión son el argumento de más peso para no posponerlo más allá de este fin de semana.

Lo bueno es que activar los tres ajustes lleva menos de cinco minutos y no exige conocimientos técnicos. Con Contraseñas vigilando, la Seguridad en las Comunicaciones activa y Siri AI bien acotada, tu iPhone queda protegido sin renunciar a ninguna de las novedades que trae esta actualización.

Madrid Nuevo Norte pone en juego dos parcelas para levantar 200 viviendas: así será la primera subasta residencial

Madrid Nuevo Norte da un nuevo paso en su desarrollo inmobiliario con la puesta en marcha de la primera subasta de suelo residencial de vivienda libre del proyecto. Crea Madrid Nuevo Norte (CreaMNN) sacará al mercado dos parcelas situadas en Las Tablas Oeste, con capacidad para construir alrededor de 200 viviendas y una edificabilidad residencial conjunta de unos 20.000 metros cuadrados.

La operación supone la apertura de una nueva fase para uno de los grandes proyectos de transformación urbana previstos en Madrid. La subasta está prevista para finales de noviembre y se realizará mediante una plataforma digital, en la que los potenciales compradores podrán consultar las condiciones del proceso y presentar sus ofertas.

Dos parcelas de 10.000 metros cuadrados edificables

Los terrenos que saldrán a subasta forman parte de las siete parcelas residenciales previstas en Las Tablas Oeste, seis destinadas a vivienda libre y una a vivienda protegida. Cada una de las dos parcelas que se pondrán ahora en el mercado cuenta con una superficie aproximada de 2.000 metros cuadrados y una edificabilidad residencial cercana a los 10.000 metros cuadrados.

Según la documentación urbanística actualmente en tramitación, cada parcela tendría capacidad para albergar aproximadamente 100 viviendas, además de amplias zonas comunes. El desarrollo también contempla 2.000 metros cuadrados de superficie comercial distribuidos en dos plantas.

2026 0893 NDP CMNN MAPA V2 Merca2
Fuente: Crea Madrid Nuevo Norte

El proceso permitirá, por tanto, que nuevos operadores inmobiliarios entren en uno de los grandes desarrollos urbanísticos actualmente en marcha en la capital. Para CreaMNN, la llegada de nuevos promotores forma parte de la estrategia para acelerar el desarrollo de las distintas fases del proyecto y reforzar su capacidad financiera.

Las Tablas Oeste, primera pieza del gran desarrollo

Las parcelas se encuentran en Las Tablas Oeste, el primero de los cuatro ámbitos de Madrid Nuevo Norte que ha comenzado sus obras de urbanización.

Este sector ocupa aproximadamente 305.000 metros cuadrados y contempla la construcción de 741 viviendas, de las cuales el 37% serán propiedad del Ayuntamiento de Madrid. El ámbito contará además con más de 91.000 metros cuadrados destinados a zonas verdes y nuevos espacios públicos.

La puesta en el mercado de estas dos parcelas representa así uno de los primeros movimientos concretos de suelo residencial dentro de Madrid Nuevo Norte. Hasta ahora, el proyecto se encontraba principalmente en las fases de gestión urbanística y preparación de las obras de urbanización.

ocupa aproximadamente 305.000 metros cuadrados y contempla la construcción de 741 viviendas, de las cuales el 37% serán propiedad del Ayuntamiento de Madrid

Con la subasta, el desarrollo comienza a entrar en una etapa en la que los promotores privados podrán hacerse con suelo para poner en marcha sus propios proyectos residenciales.

10.500 viviendas en todo Madrid Nuevo Norte

El alcance de la operación se entiende mejor al ponerla en contexto con las dimensiones de Madrid Nuevo Norte. El proyecto completo contempla la transformación de aproximadamente 2,3 millones de metros cuadrados, con alrededor de 10.500 viviendas y unos 400.000 metros cuadrados de nuevos espacios verdes.

A estas actuaciones se sumarán nuevas infraestructuras de transporte, espacios públicos y una nueva centralidad económica alrededor de la estación de Chamartín.

El desarrollo está llamado a transformar una parte relevante del norte de la capital y a generar oportunidades para distintos actores del mercado inmobiliario, desde promotoras residenciales hasta empresas vinculadas a los sectores comercial y terciario.

Una oportunidad para nuevos promotores

La primera subasta de suelo residencial libre abre la puerta a que nuevas compañías inmobiliarias se incorporen al proyecto. Para CreaMNN, la operación permite avanzar en dos direcciones: poner en marcha los primeros proyectos residenciales privados y, al mismo tiempo, obtener recursos para continuar impulsando las siguientes fases del desarrollo.

El proceso competitivo se celebrará a través de una plataforma digital y está previsto para noviembre. Las condiciones y documentación de la subasta ya se encuentran disponibles para los interesados.

Con estas dos parcelas, Madrid Nuevo Norte empieza a trasladar al mercado una parte de su enorme bolsa de suelo residencial. Unas 200 viviendas serán las primeras en ponerse en marcha mediante este nuevo modelo de incorporación de operadores, aunque el verdadero potencial se encuentra en las miles de viviendas que todavía quedan por desarrollar dentro del conjunto del proyecto.

Mercadona tiene un producto que Zara copia por 3x el precio

Mercadona vuelve a ser noticia por algo que no se come ni se limpia con él. Esta vez el protagonista es un bolso pequeño, redondo, con lazo y correa larga, que ha aparecido en el departamento de Deliplus y que ya circula por TikTok e Instagram con un comentario recurrente: se parece muchísimo a piezas de Loewe y Valentino Garavani.

No es la primera vez que la cadena valenciana cuela un «guiño» de lujo entre sus perfumes y cosméticos. Pero esta vez el parecido ha sido tan comentado que el propio diseño se ha convertido en el gancho de venta, por delante incluso de la colonia que lo acompaña.

El bolso bombonera que ha revolucionado Deliplus

El producto en cuestión es un bolso pequeño de estilo boho, con forma redondeada y una correa larga pensada para llevar cruzado o al hombro. Se cierra con un lazo, combina tonos marrón y blanco, y no se vende suelto: viene integrado en un set de primavera junto a una colonia femenina de la línea «Como tú».

La pieza ha llamado la atención por un motivo muy concreto: su silueta recuerda a modelos de Loewe como el Flamenco, uno de los bolsos más icónicos de la firma española de lujo, y también a diseños de Valentino Garavani con el mismo espíritu bombonera. Los usuarios de redes sociales fueron los primeros en señalar el parecido, y desde entonces el bolso no ha dejado de sumar menciones.

De Deliplus a Loewe: la comparación que lo cambia todo

Youtube video

El fenómeno conecta con algo que Mercadona lleva tiempo perfeccionando: lanzar productos de bajo coste que dialogan, visual y conceptualmente, con firmas de lujo como Loewe, una de las casas de moda españolas con más prestigio internacional. La diferencia de precio entre ambos universos es abismal: mientras el set de Mercadona no llega a los 20 euros, un bolso Flamenco de Loewe puede superar fácilmente los 1.500 euros en el mercado de segunda mano de lujo.

Esa distancia de precio es precisamente lo que ha disparado el interés. No se trata de una réplica idéntica ni de una copia descarada, sino de una inspiración estética que juega con formas, colores y proporciones muy similares a las de los bolsos bombonera que llevan años triunfando en el street style de medio mundo.

Un perfume que acompaña al bolso viral

El set en el que se incluye el bolso no es solo un accesorio: trae también una colonia llamada «The Rose», de la línea «Como tú» de Deliplus, con notas de rosa, vainilla y frambuesa, además de toques de pomelo, bergamota y mandarina. Es un lanzamiento pensado para la temporada de primavera, con una fragancia floral y afrutada que busca conectar con el mismo público que ya sigue de cerca las novedades de la marca.

Mercadona ya había repetido esta fórmula el año anterior, combinando otra fragancia con un bolso de menor tamaño. La reincidencia demuestra que el formato funciona y que la cadena ha encontrado en los sets de perfumería y accesorios un terreno fértil para generar conversación en redes sin salir de su terreno habitual: el gran consumo.

Por qué estos lanzamientos triunfan en redes sociales

El éxito de este tipo de productos no es casualidad. Varios factores se combinan para que un simple set de perfumería acabe siendo tendencia:

  • El precio accesible frente al de las marcas de lujo que inspiran el diseño
  • La disponibilidad inmediata en cualquier tienda física o en la web
  • El componente de «descubrimiento» que impulsa a las creadoras de contenido a compartirlo
  • La sensación de exclusividad, ya que suelen ser ediciones limitadas de temporada
  • El empaquetado conjunto, que añade valor percibido sin disparar el precio final
  • La comparación directa con marcas reconocibles, que genera titulares y comentarios
  • El boca a boca en TikTok e Instagram, donde estos hallazgos se viralizan en horas
  • La rotación rápida de producto, que anima a comprar antes de que se agote
  • El factor sorpresa de encontrar algo así en un supermercado
  • La posibilidad de renovar el armario de accesorios sin hacer un gran desembolso

Lo que dice esto del consumidor actual

Este tipo de fenómenos revela algo más profundo sobre cómo compramos hoy. Cada vez hay menos distancia entre lo que se ve en una pasarela de lujo y lo que acaba en el carrito de la compra, y las marcas de gran consumo lo saben perfectamente. Mercadona no vende bolsos de piel curtida a mano ni promete la artesanía centenaria de una casa como Loewe, pero sí ofrece la silueta, el gesto y la temporada adecuada al precio justo.

Para quien no está dispuesto o no puede permitirse un bolso de varios cientos de euros, este tipo de propuestas son una forma legítima de acercarse a una estética que admira sin comprometer el presupuesto. No hace falta elegir entre lujo y ahorro cuando alguien ya se ha encargado de traducir esa inspiración a un lenguaje mucho más asequible.

Qué esperar del próximo lanzamiento de Mercadona

Si algo ha demostrado la cadena valenciana es que este tipo de sets no se agotan en una sola temporada. Es probable que en los próximos meses veamos nuevas combinaciones de perfume y accesorio, siguiendo la estela de lo que ya ha funcionado con el bolso bombonera y sus antecesores.

Lo más sensato, si el diseño ha convencido, es no darle demasiadas vueltas: estos productos tienden a agotarse rápido en tienda física, precisamente por el ruido que generan en redes sociales. La buena noticia es que, acierte o no la temporada que viene, la fórmula ya tiene un público fiel esperando la siguiente sorpresa.

Mercadona, Carrefour o Lidl: qué supermercado ofrece la cesta más barata ante la subida récord de huevos y pescado

Quién gana: la cesta básica más barata de las tres

Mercadona LOCAL 3 Merca2

Las comparativas de cesta básica realizadas en los últimos meses sitúan a Lidl como la opción más económica de las tres. El creador de contenido Lluís Lairón compró diez productos básicos y saludables —avena, arroz, pasta, huevos camperos, carne picada, pollo, queso fresco, frutos secos, plátanos y verdura congelada— y el ticket quedó en 23,21 euros en Lidl, 24,40 en Carrefour y 24,86 en Mercadona, con apenas 1,65 euros entre el primero y el último. Otra comparación de 20 productos de marca blanca, medida por kilo, dio a Lidl como ganador en nueve de ellos y un 2% más barato que Carrefour y un 2,3% que Mercadona, que resultó el más caro. En una compra semanal para dos personas, Lidl sumó 78,05 euros frente a 81,51 de Mercadona y 86,94 de Carrefour.

El triunfo de Lidl, sin embargo, no es ni homogéneo ni abultado, y ahí está el matiz que justifica la lista. Carrefour se impuso en la carne picada de vacuno analizada y empató con Lidl en queso fresco batido y plátanos, y su programa de fidelización puede rebajar el ticket final. En su último estudio anual, la OCU coloca a Lidl y Mercadona en índices de precio muy próximos —108 y 109— y a Carrefour algo por encima, en 110, una horquilla de pocos puntos que se traduce en dos o tres euros por compra. El contexto lo agranda: con los huevos un 12,5% más caros que hace un año, el pescado fresco un 7,8% y la docena de huevos medianos por encima de los tres euros, elegir formato y cadena pesa más que nunca.

Huevos: lo que cuesta la docena en cada cadena

local Lidl 1 Merca2

La docena de huevos medianos (clase M) se ha convertido en el mejor termómetro para comparar cadenas. A finales de septiembre, Carrefour es la más barata de las tres: vende la docena de huevos de gallinas criadas en suelo de su marca El Mercado a 2,60 euros, 25 céntimos por debajo de Mercadona. La cadena de Juan Roig mantiene la docena M en 2,85 euros desde su tercera rebaja del año, aplicada el 29 de julio, y ofrece los huevos grandes L a 3,05 euros, los camperos a 3,35, los XL a 4,30 y el estuche de 24 unidades a 5,25. Lidl recortó el 3 de agosto la docena de huevos frescos M de gallinas sueltas en gallinero de 2,99 a 2,85 euros, con lo que iguala a Mercadona en el formato básico. La horquilla entre la más barata y la más cara de las tres se queda, por tanto, en esos 25 céntimos.

Que las diferencias sean tan estrechas es llamativo después de lo ocurrido en 2025. En octubre de ese año, FACUA detectó subidas de hasta el 26% y denunció que Mercadona, Lidl, Dia y Aldi aplicaron incrementos idénticos para mantener precios calcados: la docena M pasó de 2,60 a 3,10 euros, la L de 2,80 a 3,30 y el paquete de 24 huevos de 4,75 a 5,75. El huevo cerró 2025 como el alimento que más se encareció, con un 31,3% interanual según el INE, y Lidl fue la cadena donde más subió la docena M en términos interanuales durante el otoño, un 53,5% (de 2,02 a 3,10 euros). En 2026 la tendencia se ha moderado —el IPC del huevo subía un 14,1% en junio— y Mercadona acumula tres rebajas: de 3,10 euros en enero a 3 en marzo y 2,85 desde julio.

Pescado fresco al kilo: merluza, dorada, lubina y salmón

Carrefour 2 Merca2

El pescado fresco es uno de los grandes responsables de que la cesta de la compra no dé tregua: esta categoría se encareció un 7,8% interanual entre agosto de 2025 y agosto de 2026, según el IPC, después de picos del 8,7% en abril. Dentro de la pescadería, dorada, lubina, merluza y salmón concentran buena parte del gasto y también las mayores diferencias entre cadenas. La OCU analizó estas cuatro especies en diez supermercados —entre ellos Mercadona, Carrefour y Lidl— durante abril y concluyó que el formato de venta altera el precio final. En la dorada, la pieza entera se movió entre 8,95 y 9,95 euros el kilo, mientras que los filetes en bandeja escalaron a 22,49-23,95 euros. Ajustando la merma —solo el 55% del peso de la dorada es comestible—, el sobreprecio medio ronda el 27%, con picos del 47% en cadenas como Alcampo. Es decir, en los pescados pequeños la bandeja se paga cara.
Con la lubina el desequilibrio es todavía mayor: la pieza entera costaba en abril entre 10 y 12 euros el kilo, frente a los 22,79-25,95 euros de los filetes envasados, un sobreprecio corregido por merma en torno al 45%. La película cambia en los pescados grandes. En merluza, la pieza entera arranca en unos 13 euros el kilo y los cortes preparados se mueven entre 17 y 25 euros tanto en mostrador como en bandeja; en salmón, el entero parte desde 10,49 euros el kilo y las rodajas o lomos se sitúan entre 20 y 23 euros en ambos formatos. Ahí no hay sobreprecio claro por el envase: la elección es comodidad frente a ahorro de tiempo, no de dinero. La vía más económica sigue siendo la pieza entera, aunque obliga a asumir mermas del 20% en la merluza y del 33% en el salmón.
Por qué se han disparado: gripe aviar, piensos, cuotas y gasóleo

carrefour abierto 675x450 1 Merca2

El huevo lidera desde hace meses la inflación alimentaria: en junio se encareció un 14,1% interanual, frente al 1,9% del conjunto de los alimentos, según el INE. Detrás está, primero, la gripe aviar: la última oleada obligó a sacrificar más de dos millones de gallinas ponedoras en granjas españolas y a confinar las aves criadas al aire libre, lo que recortó la oferta justo cuando el consumo crecía. España, tercer productor de la UE con unas 962.000 toneladas, vio además cómo el desplome de la producción en otros países europeos tensaba el mercado.

El segundo factor es el pienso, que concentra entre el 60% y el 70% del coste de producción de una granja de puesta. La crisis del estrecho de Ormuz ha encarecido las materias primas: la urea subió en torno al 26%, los cereales unos 20 euros por tonelada, la soja —de la que España depende en un 90%— podría alcanzar los 500 euros por tonelada y la metionina y otros aminoácidos entre el 30% y el 50%. Solo el pienso añade ya miles de euros al mes a una explotación media.

En el pescado se cruzan los recortes de cuotas con el carburante. La campaña de la sardina ibérica arrancó en 2026 con 16.848 toneladas, un 2,79% menos, y se cerró el 1 de agosto por agotamiento de la cuota; la flota de bajura de Ondarroa ha perdido un 70% de su cuota de caballa. El bacalao, del que España importa el 85% de lo que consume, sigue en máximos por los recortes en el Atlántico Norte: entre 9,62 y 13,25 euros el kilo en los mayoristas y hasta 14,09 en Mercamadrid. El pescado subía un 8,8% interanual en junio y en julio fue la partida que más se encareció, un 2,75%, según la OCU.

El gasóleo agrava la ecuación. Un arrastrero paga entre 900 y 1.000 euros diarios solo en combustible y las embarcaciones de altura de Ondarroa suman unos 4.000 euros al día, frente a ayudas de en torno a 500 euros. En Motril ha amarrado media flota de arrastre. El gasóleo profesional pasó de unos 0,70 euros el litro a entre 1,17 y 1,40, el cebo se ha duplicado —de 60 o 70 céntimos el kilo a 1,40 o 1,50— y el precio en lonja no siempre acompaña.

La subida en cifras: cuánto más que hace un año

mercadona 5 4 Merca2

Los datos del INE ponen cifras al fenómeno: el huevo cerró 2025 con un encarecimiento interanual de hasta el 30,2%, el mayor de toda la cesta de la compra, mientras que el pescado fresco y congelado subió un 7,5% en el mismo periodo. Ya en octubre, con una inflación general del 3,1%, los huevos acumulaban un 22,5% más que un año antes y el pescado un 7,2%, los repuntes más intensos de ambos productos desde 2022, el ejercicio en que la guerra de Ucrania desbocó los precios. La perspectiva más amplia confirma la tendencia: el conjunto de la alimentación acumula un alza del 33,9% en cuatro años, con el huevo casi al doble de lo que costaba entonces.

Ese encarecimiento se traduce en gasto y en precios de estantería. Los hogares españoles desembolsaron 1.650 millones de euros en huevos el año pasado, 300 millones más que en 2024, según el VI Observatorio del Consumo de Huevo en España. Una docena de huevos medianos ronda los 2,85 euros en Mercadona y los 2,60 euros en la variedad de cría en suelo de Lidl, mientras que los formatos XL o camperos superan los cuatro euros, según los precios que FACUA recopila a diario en las principales cadenas. El pescado fresco, con subidas interanuales cercanas al 8%, es el otro gran protagonista de esta escalada récord que explica por qué comparar supermercados se ha convertido en una tarea cotidiana.

Mercadona agota estos 3 productos: la empanadilla Cheese Burger, la pasta rellena de pesto y el postre de soja con caramelo

0

Los tres productos de Mercadona que se han agotado (y no es una exageración)

Mercadona LOCAL 2 Merca2

El tirón de la Empanadilla Cheese Burger es el que más ha sonado de los tres. Se vende por unidades, en piezas de 90 gramos a 1,60 euros, dentro de la sección de comida preparada, y su gancho está en trasladar el sabor de una hamburguesa con queso a la masa tradicional. El relleno incorpora un 14,1% de carne de cerdo, un 5,2% de queso cheddar y una salsa con sabor a cheddar, además de bacon cocido, kétchup, mostaza, pepinillos, cebolla en vinagre y cebolla frita. La ficha declara 284 kilocalorías, 12 gramos de grasa —2,9 saturadas— y 1,2 gramos de sal por cada 100 gramos. Ese precio por pieza, que no obliga a comprar un paquete grande, y un sabor que el cliente reconoce antes de probarlo explican las colas y la expectación que generó en redes a su llegada al lineal.

La pasta fresca en forma de girasoles rellenos de pesto y queso de oveja completa la lista con una bandeja de 250 gramos a 1,95 euros, pensada para resolver una comida en unos minutos con un chorrito de aceite y queso rallado. El tercero es el postre de soja con caramelo de Hacendado, un pack de cuatro vasitos de 100 gramos por 1,55 euros, unos 39 céntimos por unidad, elaborado con un 80,3% de bebida de soja y un 6,6% de caramelo y apto para celíacos. Los tres comparten la misma fórmula: producto de menos de dos euros, formato individual o listo para consumir y una combinación de sabores con la que el comprador ya sabe qué esperar.

Empanadilla Cheese Burger: el producto que más se está buscando

Hamburguesa gourmet que hace agua la boca y papas fritas crujientes servidas en un plato elegante.

La Empanadilla Cheese Burger es una pieza individual de 90 gramos que Mercadona vende a 1,60 euros en su sección de comida preparada, y ese formato de unidad suelta es buena parte de su gancho: no obliga a comprar un paquete ni a sentarse a comer un menú. En el relleno convive lo reconocible de una hamburguesa con queso —un 14,1% de carne de cerdo, un 5,2% de cheddar y una salsa con sabor a cheddar— con bacon cocido, kétchup, mostaza, pepinillos, cebolla en vinagre y cebolla frita. La ficha nutricional indica, por cada 100 gramos, 284 kilocalorías, 12 gramos de grasa (2,9 saturadas), 34 de hidratos de carbono, 9,2 de proteínas y 1,2 de sal. Lleva gluten y leche y puede contener trazas de soja, huevo, frutos secos o sésamo, entre otros alérgenos.

El producto se convirtió en el más buscado de la tanda casi desde su llegada al lineal. El boca a boca en redes —vídeos de catas, comparaciones con la clásica empanadilla de atún— disparó la demanda hasta provocar colas y desabastecimiento en algunas tiendas, un fenómeno que ya había acompañado a otras incursiones de la cadena en el sabor hamburguesa, como la Pizza Burger de 2,90 euros o los Mac & Cheese con bacon. No todo han sido elogios: hay quien reprocha que el conjunto resulta insípido, que apenas se encuentra la carne y que 1,60 euros es caro para una sola pieza. Aun así, esa mezcla de curiosidad, precio contenido y sabor reconocible sin esfuerzo explica que sea la referencia que más se está buscando.

Pasta rellena de pesto: el nuevo fijo de la sección de refrigerados

Plato de ravioli que hace agua la boca servido con salsa pesto y tomates cherry.

La bandeja que cuesta encontrar en la sección de refrigerados es una pasta fresca en forma de girasoles rellenos de pesto y queso de oveja, comercializada bajo la marca Hacendado. El formato es de 250 gramos y el precio, de 1,95 euros (unos 7,80 euros por kilo), lo que la mantiene por debajo de la barrera de los dos euros. La combinación es la clave de su tirón: el pesto aporta el punto intenso de la albahaca y el queso de oveja suma un carácter potente y salino, de forma que el relleno concentra casi todo el sabor del plato y apenas necesita acompañamiento.

Su encaje en la lista tiene que ver con que no es una incorporación aislada, sino una referencia llamada a quedarse en el lineal refrigerado. Compite en precio con otras propuestas de la propia casa, como los girasoles de tomate frito y mozzarella (250 gramos, 1,70 euros) o los raviolis de jamón serrano y queso (250 gramos, 1,90 euros), y llegó con la etiqueta de novedad de temporada, dentro del paquete de lanzamientos con el que la cadena renovó surtido. Al ser pasta fresca, basta un hervor corto —en torno a cinco minutos— para tener la comida resuelta. Su precio, además, no ha sido estático: entre junio y septiembre se ajustó hasta en tres ocasiones.

Postre de soja con caramelo: el menos esperado de los tres

mercadona 5 3 Merca2

Es, de los tres, el que menos titulares ha generado. No tiene el gancho de una empanadilla que imita una hamburguesa ni el de una pasta rellena de pesto, pero el postre de soja con caramelo de Hacendado se ha colado en la lista por un motivo muy concreto: es una novedad reciente, con un surtido limitado y una demanda que no siempre encuentra respuesta en la estantería. Se comercializa en un pack de cuatro vasitos de 100 gramos por 1,55 euros, lo que sale a unos 39 céntimos por unidad y 3,875 euros el kilo. La receta parte de un 80,3% de bebida de soja y un 6,6% de caramelo, y completa la fórmula con azúcar, almidones modificados, aromas naturales, sal, espesantes y colorantes. Se conserva en frío, entre 0 y 6 grados.

Lo que lo hace merecedor del puesto es su condición casi de nicho: el envase indica que es sin gluten y, al no llevar lácteos, sirve para dietas veganas y para intolerantes a la lactosa, un perfil con menos alternativas dentro de la marca blanca. Mercadona ya vendía postre de soja natural, a 1,20 euros el pack de cuatro, y de chocolate, a 1,55 euros, pero el caramelo cubre un hueco sensible: la retirada del postre de soja de mango de Hacendado dejó quejas de clientes con hijos alérgicos a la proteína de la leche. Un sabor clásico de repostería en versión vegetal, a precio bajo y dentro de una categoría con poca oferta, es justo el perfil de referencia que se agota antes de que llegue el reemplazo.

Cuánto cuesta cada uno: los precios que explican parte del éxito

mercadona 3 1 Merca2

Ninguno de los tres supera la barrera de los dos euros, y ahí está buena parte de su gancho. La Empanadilla Cheese Burger se vende por unidad a 1,60 euros en la sección de comida preparada, con 90 gramos por pieza y un relleno en el que un 14,1% es carne de cerdo y un 5,2% queso cheddar, según la ficha del producto. Es un formato individual, que no obliga a comprar un paquete grande, y coloca el capricho en la franja del «por probarla». La pasta fresca en forma de girasoles rellena de pesto y queso de oveja cuesta 1,95 euros la bandeja de 250 gramos, esto es, 7,80 euros por kilo. Queda apenas unos céntimos por encima de otras referencias de la propia casa, como los girasoles de tomate frito y mozzarella (1,70 euros) o los raviolis de jamón serrano y queso (1,90 euros), también en 250 gramos.

El postre de soja con caramelo de Hacendado es, en precio por unidad, el más barato de los tres: 1,55 euros el pack de cuatro vasitos de 100 gramos, lo que equivale a unos 39 céntimos por unidad y 3,875 euros por kilo. Su composición —80,3% de bebida de soja y 6,6% de caramelo— y su condición de producto sin gluten lo sitúan como opción vegetal sin el sobrecoste que suelen arrastrar este tipo de referencias. Los tres comparten una misma lógica: moverse por debajo de los dos euros, no exigir un desembolso inicial alto y convertir un perfil novedoso en compra de impulso. Mercadona precisa que los precios corresponden al momento de llegada a tienda y pueden variar según el establecimiento, por lo que conviene comprobar la etiqueta en el punto de venta.

Por qué se agotan: el efecto de las redes sociales en la compra de Mercadona

Imagen conceptual de una mano en un ratón al lado de un carrito de compras en miniatura lleno de cubos de hielo, simbolizando compras en línea.

Los tres comparten la misma mecánica: son novedades de marca propia con un precio que elimina la duda. La Empanadilla Cheese Burger cuesta 1,60 euros la pieza de 90 gramos; los girasoles de pasta fresca rellenos de pesto y queso de oveja, 1,95 euros la bandeja de 250 gramos; el postre de soja con caramelo de Hacendado, presentado en cuatro vasitos de 100 gramos con un 80,3% de bebida de soja y un 6,6% de caramelo, sale a 1,55 euros. En esa franja, probar deja de ser una decisión meditada y pasa a ser un impulso, y el formato individual o en raciones pequeñas permite llevárselo a casa sin reorganizar la compra semanal. El otro ingrediente es que se entienden en segundos: una empanadilla con sabor a hamburguesa, bacon, cheddar y pepinillos no necesita explicación, y ese tipo de producto se comporta bien en un vídeo corto. Mercadona no hace campaña de estos lanzamientos, pero la sección de novedades se convierte en tema de conversación y de ahí salen las colas y los lineales vacíos; de hecho, la venta no depende del veredicto, porque la empanadilla generó expectación incluso cuando algunos creadores de contenido la suspendían por su escaso sabor a carne.

El altavoz digital ya es medible. El Estudio de Redes Sociales 2026 de IAB Spain sitúa en el 25% los usuarios de redes sociales en España que han comprado directamente dentro de una plataforma, y en el 44% los que reconocen que estas influyen en sus decisiones de compra. Cuando la operación se cierra sin salir de la aplicación, TikTok concentra el 39% de esos compradores, por delante de Instagram (32%) y Facebook (24%). La patronal Aecoc calcula que el 2% de las compras del país se realizan ya en TikTok, un comercio que aterrizó en España en diciembre de 2024 y que en mayo de 2026 superaba los 21.000 vendedores nacionales. Con ese contexto, la escasez alimenta el deseo: hay artículos de Mercadona de cuatro euros que se revenden por quince o veinte en plataformas de segunda mano y que desaparecen de la tienda en media hora desde la apertura.

Lidl refuerza su presencia en Madrid: así es la nueva tienda que abre en San Blas y su plan de expansión en la región

Lidl sigue apostando fuerte por Madrid. La cadena alemana de supermercados ha confirmado la apertura de una nueva tienda en la capital, concretamente en el barrio de San Blas, dentro de un paquete de cuatro aperturas repartidas por toda la región.

La inversión total asciende a 30 millones de euros y viene acompañada de la creación de 92 empleos estables. Si compras habitualmente en esta cadena, es probable que este movimiento te afecte más de lo que crees.

Lidl, con la mirada puesta en la capital

La nueva tienda de Lidl se ubica en la Calle Campezo, 10, en pleno corazón de San Blas. No es un local cualquiera: cuenta con 1.826 m² de sala de ventas, una de las superficies más amplias entre las últimas aperturas de la marca en Madrid capital.

El horario será continuo de 9:00 a 22:00h, de lunes a domingo, lo que facilita hacer la compra sin las prisas habituales de fin de semana. Además, el establecimiento dispone de 140 plazas de aparcamiento y varios puntos de recarga para vehículos eléctricos, un detalle que cada vez pesa más a la hora de elegir dónde compramos.

Un plan que va mucho más allá de una sola tienda

Youtube video

La apertura de San Blas es solo una pieza del engranaje. Lidl ha confirmado que, además de este local, abrirá otra tienda en el barrio de Salamanca y reforzará su presencia en Pinto y Mejorada del Campo, sumando en total más de 5.300 m² de superficie comercial nueva. El distrito de San Blas, con más de 150.000 habitantes, se ha convertido en una zona estratégica para las grandes cadenas de distribución que buscan crecer en la periferia este de la ciudad.

Con estas incorporaciones, la compañía supera ya las 90 tiendas en la Comunidad de Madrid, consolidando a la región como uno de los ejes prioritarios de su expansión nacional. No es una cifra menor si tenemos en cuenta que hace apenas un año la cadena rondaba las 80 tiendas en la misma comunidad.

Lo que encontrarás en la nueva tienda

El surtido no cambia respecto a lo que ya conoces de la cadena, pero sí se amplía el espacio para exponerlo. Encontrarás la habitual sección de productos frescos, con fruta, verdura, carne, pescado y pan recién horneado, además del catálogo completo de nevera, secos envasados y bebidas.

Lo interesante es que estos nuevos locales incorporan medidas de sostenibilidad más avanzadas que las tiendas antiguas de la marca. La de San Blas, por ejemplo, contará con paneles solares en una superficie de 530 m², iluminación LED con sensores de movimiento y sistemas de climatización de alta eficiencia.

Ocho tiendas en apenas doce meses

En el último año, Lidl ha abierto o reformado ocho puntos de venta solo en la Comunidad de Madrid: Villalbilla, Majadahonda, Fuenlabrada, Leganés (con dos tiendas), Navalcarnero, Aranjuez y la citada apertura de enero en el Paseo del Doctor Vallejo-Nájera.

Este ritmo de expansión responde a una estrategia clara: ganar capilaridad en zonas de alta densidad de población, donde la cadena ve todavía margen de crecimiento frente a competidores como Mercadona o Carrefour. Las cuatro nuevas aperturas se reparten así:

  • Madrid capital, barrio de San Blas (Calle Campezo, 10)
  • Madrid capital, barrio de Salamanca (Calle General Díaz Porlier, 8)
  • Pinto, Centro Comercial Plaza Éboli
  • Mejorada del Campo, reforma integral en Calle Duratón, 3

Cada una de estas tiendas aporta su granito de arena al impacto económico de la cadena en la región, que ya supera los 800 millones de euros anuales aportados al PIB autonómico.

El impacto real en el empleo y la economía local

Más allá de los metros cuadrados y las cifras de inversión, hay un dato que suele pasar desapercibido: Lidl ya emplea a más de 2.700 personas solo en la Comunidad de Madrid. A eso hay que sumarle la compra de producto a más de 80 proveedores regionales, por valor de 427 millones de euros anuales.

Según datos de la consultora PwC, la actividad de la cadena en la región genera más de 16.500 empleos directos, indirectos e inducidos. Son cifras que, aunque no se vean al empujar el carrito, terminan influyendo en la economía de barrios como San Blas.

Qué significa esto para tu compra semanal

Si vives cerca de San Blas o del barrio de Salamanca, lo más práctico es que tengas en cuenta las fechas de apertura para planificar tu próxima visita. La tienda de Campezo ya está operativa, y la de Díaz Porlier abrirá pocas semanas después.

Lo cierto es que esta ola de aperturas no es una moda pasajera: forma parte de un plan de expansión sostenido que Lidl lleva ejecutando año tras año en la región. Si te gusta comparar precios y aprovechar las ofertas semanales, tener una tienda nueva y más grande cerca de casa siempre es una buena noticia para el bolsillo.

La receta Tuio: cómo ser rentable «desde el primer día» en el salvaje mundo de las insurtech

El ecosistema emprendedor europeo ha vivido durante la última década bajo un mantra peligroso: crecer a cualquier precio. El sector de las insurtech —tecnología aplicada a los seguros— es uno de los grandes exponentes de esta filosofía. Un gran número de compañías levantaba cientos de millones de euros de fondos de capital riesgo para captar clientes a pérdidas, con la esperanza de alcanzar algún día la rentabilidad. Sin embargo, el mercado ha sido testigo de una anomalía llamada Tuio, que ha logrado alcanzar la rentabilidad en tiempo récord.

La startup, que opera bajo el paraguas de la sociedad holding Coconut Ventures, S.L., ha demostrado que es posible facturar más de 10 millones de euros y generar un millón de euros de beneficio neto en apenas tres años. La receta del éxito de Tuio combina una estructura corporativa inteligente, una agresiva —aunque silenciosa— estrategia de fusiones y adquisiciones y una elevada eficiencia operativa.

Tuio funciona a dos velocidades

Una de las claves del modelo de Tuio es que funciona a dos velocidades, lo que le permite separar divisiones y evitar quedar atrapada en requisitos de capital regulatorio. Para ello, sus fundadores crearon, por un lado, Tuio Partners Correduría de Seguros, en noviembre de 2021. Esta filial actúa como el brazo comercial de la compañía, es decir, como la red de distribución encargada de vender los productos al cliente final.

El segundo eje de la compañía es Tuio MGA, S.L. (Managing General Agent o Agencia de Suscripción), creada un año más tarde. En este caso, la sociedad funciona como el eje operativo del riesgo: asume la estructuración de las pólizas y su gestión integral, actuando como puente con las grandes aseguradoras tradicionales que aportan el balance.

Esta separación ha permitido a Tuio optimizar sus flujos de caja. Mientras la correduría inyecta liquidez rápidamente mediante el cobro de comisiones, la MGA gestiona el ciclo de vida de los productos. En 2025, esta sinergia quedó reflejada en las operaciones vinculadas: la correduría se financiaba apoyándose en la liquidez del grupo y mantenía una deuda a corto plazo con empresas vinculadas —principalmente Tuio MGA— por importe de 1,7 millones de euros. Además, ambas filiales consolidan fiscalmente bajo la matriz desde 2024, lo que les permite optimizar su factura tributaria.

El despegue de Tuio

El primer gran año de Tuio llega en 2023. La facturación agregada de ambas filiales superó el millón de euros, con 982.256 euros en la MGA y 29.190 euros en la correduría. Ese año, el grupo asumió unas pérdidas conjuntas de unos 157.000 euros, una cifra reducida en comparación con las grandes «quemas de caja» mensuales de algunos de sus competidores internacionales. La correduría, de hecho, ya logró un tímido beneficio neto positivo de 5.249 euros en su primer ejercicio completo.

En 2024, la máquina de ventas empezó a engrasarse y multiplicó por cinco la facturación agregada, hasta alcanzar los 5,21 millones de euros. El resultado neto conjunto se quedó a las puertas del punto de equilibrio (breakeven), limitando las pérdidas a apenas 49.572 euros.

Pero el verdadero año de la eclosión, el momento en el que el modelo de negocio demostró su rentabilidad a gran escala, fue 2025. La agencia de suscripción, Tuio MGA, alcanzó unos ingresos de 7,85 millones de euros, mientras que la correduría facturó 2,59 millones de euros. En total, los 10,44 millones de euros de cifra de negocios agregada se tradujeron en un beneficio neto conjunto de 1,16 millones de euros: 1.003.422 euros en la MGA y 162.873 euros en la filial comercial.

El arma secreta de Tuio: su «Buy and Build» invisible

El balance de la compañía esconde un elemento adicional: la compra de carteras de clientes. Tuio no solo crece captando clientes a través de Google o las redes sociales —crecimiento orgánico—, sino que también compra bloques de clientes a mediadores tradicionales y los migra a su plataforma digital.

En 2023, Tuio MGA activó en su balance un fondo de comercio por valor de 1,10 millones de euros. En 2025, la misma sociedad pisó el acelerador e incorporó a su activo 2,56 millones de euros bajo el epígrafe de «Otro inmovilizado intangible», correspondiente explícitamente a la adquisición de una nueva cartera de clientes.

Esta estrategia permite a Tuio comprar certidumbre. En lugar de destinar millones a fondo perdido a publicidad, con un coste de adquisición de cliente (CAC) elevado, la compañía compra primas recurrentes de carteras rentables y aplica su tecnología para gestionar a esos clientes a una fracción del coste original.

Además, lo hace de una manera altamente eficiente. De hecho, según las cuentas anuales de 2025, el grupo operaba con una plantilla media conjunta de tan solo 17,63 trabajadores.

En definitiva, Tuio ha creado su propia receta de éxito dentro del ecosistema insurtech español. La compañía ha demostrado que el crecimiento no tiene por qué estar reñido con la disciplina financiera. Mediante la compra selectiva de carteras tradicionales, la aplicación de tecnología de automatización para reducir los costes de gestión y una estructura inteligente de sus unidades de riesgo y distribución, Tuio ha conseguido alcanzar la rentabilidad en un plazo extraordinariamente corto.

Solaria encuentra otro motor de crecimiento: los centros de datos disparan sus ventas de infraestructuras

Solaria empieza a encontrar en los centros de datos un nuevo motor de crecimiento más allá de su negocio tradicional de generación eléctrica. En el primer semestre, las ventas de infraestructuras se dispararon un 355%, hasta 99,6 millones de euros, impulsadas principalmente por los hitos de Powered Land vinculados al desarrollo de centros de datos.

La empresa española comenzó 2026 con un fuerte aumento de ingresos y beneficios, márgenes muy elevados y un balance reforzado, mientras prepara una nueva etapa de crecimiento vinculada no solo a las renovables, sino también a la creciente demanda energética de los centros de datos en Europa.

Solaria cambia el sol por las baterías: Intermoney multiplica por siete sus previsiones para el negocio BESS

Empleado de Solaria. Imagen: Solaria

Primera valoración de los resultados de Solaria por RBC

Las ideas principales del documento de RBC sobre Solaria que firma Fernando García (Sobreponderar con precio objetivo en los 22,50 euros) serían:

  • Fuerte crecimiento del beneficio: Solaria cerró el primer semestre de 2026 con un EBITDA de 210 millones de euros, un 50% más interanual, por encima tanto de la previsión de RBC como del consenso de Bloomberg. El beneficio neto alcanzó 124,9 millones, un 52% más.
  • El objetivo anual de EBITDA está bien encaminado: la compañía ya ha conseguido en el primer semestre el 64% de los 331 millones de euros previstos para todo 2026.
  • Cambio de estrategia: menos obsesión por los megavatios y más rentabilidad: Solaria ya no espera alcanzar los 4,3 GW operativos que se había marcado como objetivo para 2026 y ahora apunta a 3,6 GW, con 3,1 GW instalados al cierre del semestre. RBC interpreta este cambio como un foco en el crecimiento rentable.
  • Los centros de datos ganan protagonismo: las ventas de infraestructuras alcanzaron 99,6 millones, frente a 21,9 millones un año antes, un aumento del 355%. El principal impulso procede de los hitos de Powered Land relacionados con centros de datos.
  • La generación eléctrica también crece, aunque con presión en precios: la producción energética aumentó un 51%, hasta 1.717 GWh, gracias a la entrada en funcionamiento de nuevos activos. Sin embargo, el precio medio cayó un 22%, hasta 39 €/MWh.
  • Mejora de las referencias de precios hacia final de año: RBC destaca que los precios capture solares de Solaria han superado los 60 €/MWh en el tercer trimestre, mientras que los contratos forward apuntan a 76 €/MWh en 4T26 y 84 €/MWh en 1T27.
  • Baterías como otra pata de crecimiento: Solaria cuenta con 120 MWh de BESS en operación y otros 1,2 GWh en construcción, reforzando la diversificación de su negocio energético.
  • Más caja y menor deuda: la deuda neta bajó hasta 1.329 millones de euros, frente a 1.518 millones en el primer trimestre. La caja ascendía a 209 millones, frente a 56,5 millones tres meses antes.
  • La ampliación de capital refuerza la liquidez: a finales de abril Solaria realizó una ampliación de capital de 184,5 millones de euros, junto con una colocación de autocartera por 115,4 millones.
  • Noviembre será una fecha clave: la compañía celebrará su próximo Capital Markets Day en noviembre de 2026, bajo el lema “Breaking Borders Scaling Faster”, donde previsiblemente el mercado tendrá más visibilidad sobre su estrategia de crecimiento.
  • El principal riesgo está en convertir los centros de datos en caja: RBC advierte de que existe riesgo de ejecución en esta nueva división, ya que Solaria espera que contribuya significativamente a la generación futura de caja. Retrasos en la firma de nuevos acuerdos podrían elevar sus necesidades de financiación.

Solaria: las posiciones cortas de los fondos bajistas superan los 100 millones

Paneles solares de Solaria

Los resultados de Solaria

Los resultados del primer trimestre de 2026 de Solaria muestran un fuerte crecimiento en las principales magnitudes:

  • Ingresos: 120,4 millones de euros, un 49% más que en el mismo trimestre de 2025.
  • EBITDA: 113,2 millones, con un crecimiento del 53%.
  • EBIT: 100,4 millones, frente a 62,7 millones un año antes.
  • Beneficio antes de impuestos: 89,8 millones, un 65% más.
  • Beneficio neto: 80,4 millones, un 50% más.
  • Margen EBITDA: se situó en el 94%, según la compañía.

En paralelo, Solaria reforzó su balance. El patrimonio neto alcanzó los 770 millones de euros, un 9% más que a cierre de 2025, mientras que la compañía completó una operación de ampliación de capital y venta de autocartera por 300 millones de euros.

El otro gran eje estratégico es el salto hacia la infraestructura digital. Solaria quiere aprovechar el crecimiento de los centros de datos y los hyperscalers para posicionarse como proveedor energético, combinando renovables, suelo, acceso a red y capacidad de ejecución.

Arturo Díaz-Tejeiro, CEO de la compañía, declaró: “Solaria ha comenzado 2026 con unos resultados excelentes. Crecemos con fuerza, mantenemos márgenes líderes y reforzamos nuestro balance para entrar en una nueva etapa de crecimiento.

La infraestructura digital y los centros de datos van a impulsar una transformación sin precedentes en la demanda energética europea. Solaria quiere ser uno de los actores clave de esa transformación.”

Celia de Frutos (Dia) explica cómo ahorrar en el supermercado «hasta 500 euros al año por hogar»

Con la inflación y un consumidor más centrado en su bolsillo y en el ahorro, la cadena de distribución española Dia sigue apostando por un club cada vez más personalizado y que ayude realmente a rebajar el coste de la cesta de sus clientes. Concretamente, el programa de fidelización de Dia se consolida como un eje central en su propuesta comercial, combinando descuentos en frescos, dinámicas de juegos en la app y una apuesta tecnológica que prevé escalar la personalización de cara a 2027.

En este sentido, MERCA2 ha podido hablar con la responsable de marketing de cliente de Dia España, Celia de Frutos, quien nos ha explicado cómo funciona el club, los descuentos que aprovechan los clientes, las categorías con más promociones y los objetivos que marcan desde la cadena de distribución española de aquí a 2027.

Celia de Frutos, directora de Marketing Cliente de Dia España
Celia de Frutos – directora de Marketing Cliente de Dia España

Fuente: Dia

El impacto real en el bolsillo de los clientes de Club Dia

En un contexto marcado por la búsqueda constante del ahorro en la cesta de la compra y la transformación de las dinámicas de consumo, los programas de fidelización han dejado de ser meros acumuladores de puntos para convertirse en aliados estratégicos en el presupuesto familiar. En el centro de esta evolución se sitúa Club Dia, el programa de la cadena de supermercados que cuenta con seis millones de clientes activos en España y que busca dar respuesta a un consumidor cada vez más exigente, analítico y adaptado al entorno digital.

Sin ir más lejos, una de las principales cuestiones que se plantean los consumidores al unirse a un programa de estas características es el beneficio real que aporta a sus finanzas domésticas. Frente a la compra habitual sin ventajas registradas, la cuantía final ahorrada varía según los hábitos de cada usuario, pero puede alcanzar cifras representativas. Tal y como explica Celia de Frutos, «el ahorro depende del uso que cada cliente haga de las ventajas del programa, pero puede alcanzar hasta un 25% en la compra anual gracias a los descuentos personalizados y las promociones exclusivas».

«En Dia tenemos dos vías de ahorro complementarias. Las ventajas vinculadas directamente a la compra en Dia y los beneficios adicionales que ofrecen compañías colaboradoras»

Celia de Frutos

No obstante, la estrategia de ahorro de la compañía no se limita únicamente al tique del supermercado, sino que se extiende a otros servicios esenciales del día a día mediante colaboraciones con terceras empresas. Concretamente, la responsable de marketing de cliente de la cadena de distribución certifica que, «mediante alianzas de Club Dia con otras compañías, los socios pueden acceder a ventajas que permiten alcanzar hasta los 500 euros de ahorro anual por hogar«.

Club Dia 9 1 1 2 1 Merca2
Fuente: Dia

A esta combinación de ofertas directas y acuerdos externos se suma la integración de dinámicas de juego en los entornos digitales de la compañía, un canal que gana peso entre los consumidores. «Los juegos de gamificación de la app, como la ‘Ruleta de la Suerte’ o los concursos temáticos, con premio asegurado; así como los retos de compra y con marcas, aseguran diversión y ahorro y reparten una media de 30 millones de premios anuales, en forma de descuentos, productos gratuitos y bonificaciones, canjeables tanto en tiendas físicas como en dia.es«, detalla De Frutos.

«Concentrar una parte relevante de las promociones en estos productos permite que las ventajas lleguen también a categorías esenciales y no se limiten a compras ocasionales»

Celia de Frutos, directora de Marketing Cliente de Dia España

Si analizamos cuáles son los artículos que los socios adquieren con mayor frecuencia para optimizar su presupuesto, Celia nos confirma que se trata sobre todo de embutidos y bebidas. Por parte de la compañía, el diseño de la parrilla promocional busca tener un impacto directo en la alimentación básica de las familias, dirigiendo una parte sustancial de la inversión a los productos frescos. «En cuanto a la distribución de las promociones, cerca del 40% se concentra en productos frescos, como carnes, pescados, frutas, verduras y refrigerados«, detalla la responsable de marketing.

El consumidor más digital

Sin ir más lejos, el perfil de la persona que acude al supermercado de la cadena de distribución española ha experimentado una notable transformación en los últimos ejercicios. La digitalización y la necesidad de optimizar el gasto han moldeado a un cliente que valora tanto la inmediatez como la claridad en las promociones que se le presentan, donde Club Dia consigue hacerse un hueco entre la competencia.

Analizando este cambio en el comportamiento de compra, Celia de Frutos remarca que «en los últimos años, el perfil de los clientes de Club Dia ha evolucionado hacia un consumidor más digital, exigente y consciente del ahorro, pero también lo han hecho sus expectativas. El cliente busca una experiencia sencilla, útil y adaptada a sus necesidades. Ya no valora únicamente encontrar una oferta puntual, sino poder identificar con facilidad qué ventajas le interesan y cómo puede aprovecharlas».

Siguiendo esta línea, la responsable de marketing de cliente de la cadena de distribución española remarca que «el reto está en que Club Dia siga evolucionando al mismo ritmo que sus socios y sea capaz de ofrecer una propuesta personalizada que resulte clara y práctica para distintos perfiles de hogares».

Dia
Fuente: Dia

En este marco, Club Dia se sitúa en el núcleo de la estrategia comercial de la cadena para garantizar precios competitivos a sus usuarios habituales. «El Club se ha consolidado como una herramienta clave dentro de la propuesta de ahorro de la compañía», afirma la portavoz, recordando que actualmente el programa reúne a seis millones de usuarios activos en el país.

Lo que está claro es que desde la cadena de distribución española plantean su club como una forma de ampliar las posibilidades de ahorro y reconocer la confianza de quienes eligen a su supermercado de manera recurrente. El programa reúne en una misma propuesta distintas oportunidades de ahorro y ofrece al cliente más posibilidades para aprovechar su presupuesto. «Ese es su principal valor dentro de la relación entre Dia y sus socios», certifica la responsable de marketing de cliente, Celia de Frutos.

El ‘chollo’ de Alsa en la ruta Madrid-Bilbao: opera la línea estrella del Verano Joven con una concesión caducada desde 2013

La conexión entre Madrid y Bilbao es la más popular para los usuarios de autobús del Verano Joven. Es un dato que beneficia a Alsa, la empresa que se encarga de operar la lucrativa conexión; el problema es que la concesión de la misma está vencida desde el 24 de marzo de 2013, hace 13 años. Esta situación refleja las complicaciones legales que ha tenido el Gobierno para renovar estas concesiones, además de ser un efecto secundario de la negativa española a liberalizar las líneas de autobús como ya se hizo con la alta velocidad ferroviaria.

Pero, a pesar de no haber podido renovar la concesión, Alsa se ha encargado de la ruta en los años que la promoción se ha aplicado, y aunque el Ejecutivo no ha presentado cifras desgranando el importe exacto que se ha repartido en cada uno de los trayectos, sí ha señalado que la ruta es una de las más populares año tras año, pues la conexión entre la capital española y la vasca es uno de los pocos espacios donde no compite contra la alta velocidad ferroviaria.

Lo cierto es que la ruta ha sido la más popular del servicio durante varios años, incluyendo 2025, el dato más reciente publicado por el Ministerio de Transportes y Movilidad Sostenible. La conexión entre Bilbao y Madrid es la más usada por los jóvenes que se suman al programa; le siguen las que conectan Granada y Madrid o Zaragoza y Madrid, seguidas de los trayectos Barcelona-Valencia y Madrid-Burgos. Desde su aprobación, el programa Verano Joven ha repartido 135,8 millones de euros entre 2023 y 2025: 28,96 millones en 2023, 51,08 millones en 2024 y 53,10 millones en 2025, la mayoría de ellos en rutas caducadas que controlan Alsa y Avanza.

Óscar Puente aún no pone fecha al Verano Joven de 2026. Fuente Agencias
Óscar Puente aún no pone fecha al Verano Joven de 2026. Fuente: Agencias

De momento, sigue siendo complicado corregir esta situación. A pesar del deseo europeo de liberalizar el sector del autobús, desde el Gobierno se ha insistido en que el modelo de concesiones es necesario para mantener la «cohesión territorial» del país. Pero, por el momento, los procesos de licitación y reestructuración de las rutas están detenidos de forma cautelar debido a la posición de la Unión Europea y al recurso presentado en el ámbito local por FlixBus, que busca aplicar el cabotaje en las ciudades que atraviesa en las rutas internacionales que opera y que pasan por España.

El proceso de recuperar las licitaciones

El problema es que, de momento, se trata de una subvención indirecta a una empresa privada. Es evidente que, mientras no haya una ruta de alta velocidad con dirección al País Vasco —un reto desde hace varios años para distintos gobiernos por la complejidad de instalar las vías del tren—, la ruta que conecta Madrid y Bilbao será una de las joyas de la corona para el autobús.

En este panorama, es complicado ignorar la urgencia de renovar las concesiones o de revisar el modelo de autobús de larga distancia en España. También es una realidad que hay varios factores que frenan este movimiento: no solo el deseo del Ministerio de Transportes y Movilidad Sostenible de mantener el modelo concesional, sino que abrir la puerta a la competencia, como se ha hecho en el tren, requeriría tomar medidas para proteger las rutas menos atractivas desde el punto de vista económico, que de momento se licitan de forma conjunta con las opciones más lucrativas.

Es cierto que, incluso si se retoma el proceso de forma inmediata, el deseo del Ministerio es mejorar la relación entre los servicios de alta velocidad y los autobuses. Y es que la nueva popularidad de estos servicios ha hecho que la competencia entre ambos medios de transporte cambie el equilibrio.

Alsa sigue en buena posición gracias a las concesiones

Y es que las concesiones que ha recibido Alsa, y que ha seguido operando tras su vencimiento, la convierten en una de las empresas más importantes del sector del transporte en el país. Sigue siendo la única opción de transporte en algunas rutas españolas, con el caso particular del trayecto que conecta Madrid y Bilbao convertido en una opción de negocio clara por la falta de tren rápido.

Es cierto que no liberalizar el sector está mal visto en Europa, tanto por las empresas de otros países interesadas en operar en España como por otros gobiernos. De hecho, lo que el país está haciendo con el autobús al mantener fuera a los competidores extranjeros es un problema que las empresas españolas ya han sufrido en sus carnes, como muestra el caso de Renfe en el territorio francés.

Acelerar las concesiones para proteger a Alsa

Por su parte, la CNMC ha señalado que una liberalización del servicio puede permitir aumentar la oferta en rutas que hoy se encuentran poco atendidas y mejorar el servicio para los usuarios. Al mismo tiempo, el intento de renovar las concesiones con la idea de evitar el cabotaje por parte de FlixBus de momento se ha retrasado por la decisión del Tribunal Supremo de suspenderlas de forma cautelar.

Alsa autobús imagen
Autubuses de Alsa, imagen de archivo.

Pero, incluso si la empresa alemana empieza a aplicar el cabotaje en este período, la realidad sigue siendo que Alsa y Avanza operan con ventaja en las rutas donde continúan siendo las operadoras dominantes. Por otro lado, resulta complicado ignorar que en otros territorios europeos el servicio, al igual que el de los trenes, se ha ido liberalizando poco a poco; una postura que en el Ministerio de Transportes ni siquiera se estudia, a pesar de los dictámenes de la CNMC.

Susanna Griso, Joaquín Prat y Cristina Pardo aprovechan la fiebre política que dispara a La 1 y Cuatro

La fiebre por la actualidad política y el auge del ‘infotainment’ están alterando el mapa televisivo de esta temporada. La 1 y Cuatro han encontrado en la combinación de información y entretenimiento una de las principales vías para mejorar sus resultados, mientras La Sexta atraviesa uno de sus peores momentos históricos. Pero el fenómeno no se limita a estas tres cadenas. Telecinco y Antena 3 también están encontrando motivos para el optimismo en algunos de sus espacios de actualidad.

Uno de los nombres que está aprovechando este nuevo escenario es Joaquín Prat. El presentador ha dado un giro a su registro en Telecinco y ha apostado por un estilo más propio de Cuatro que el que había imprimido a algunos de sus formatos anteriores. El cambio está teniendo reflejo en las audiencias y ‘El tiempo justo’ ha mejorado los números de ‘Vamos a ver’ en su franja y también los registros que él mismo lograba en las tardes.

La apuesta de Telecinco por Prat se produce, además, en un contexto de reajuste de su programación. El presentador ha conseguido asentarse con una fórmula que concede un peso considerable a la actualidad política, la información y los asuntos sociales, contenidos que están ganando protagonismo en las parrillas de las principales cadenas.

La misma tendencia se aprecia en Antena 3. ‘Espejo Público’ está firmando algunos de sus mejores datos de los últimos tiempos y, en determinadas mañanas, ha llegado a acercarse a los registros de La 1, actualmente una de las principales referencias de la franja.

El programa de Susanna Griso ha ido modificando su composición para adaptarse a un espectador cada vez más interesado por la actualidad. Una de las decisiones más significativas ha sido reducir el espacio dedicado al corazón para conceder mayor protagonismo a la política y a los asuntos sociales. Los resultados están respaldando la estrategia.

Griso
Susanna Griso en su programa. (Foto: Antena 3)

La evolución de ‘Espejo Público’ refleja un cambio más amplio en el consumo televisivo. La actualidad política ha dejado de ser un contenido reservado a los informativos tradicionales y se ha convertido en materia prima para formatos de larga duración capaces de combinar análisis, opinión, debate, sucesos y entretenimiento.

Antena 3 también está encontrando motivos para el optimismo con la evolución de ‘La mesa’, que ha conseguido hacerse un hueco en el ‘late night’ de los miércoles. El programa liderado por Cristina Pardo ha alcanzado igualmente registros de dos dígitos, consolidando una oferta basada en la conversación y la actualidad.

Dificultades para La Sexta

Este cambio resulta especialmente significativo porque se produce mientras La Sexta atraviesa el escenario contrario. La cadena de Atresmedia camina hacia uno de sus peores meses de septiembre desde su primer año de emisiones, en 2006. La pérdida de audiencia llega precisamente cuando la política y la actualidad han adquirido un peso extraordinario en televisión.

La paradoja es evidente: mientras otras cadenas están capitalizando el interés por la información política y el ‘infotainment’, La Sexta no está consiguiendo convertir ese contexto en una ventaja competitiva. La cadena que durante años construyó buena parte de su identidad sobre la actualidad, el análisis y el debate político está perdiendo terreno frente a otras ofertas.

Y el escenario puede complicarse todavía más en las próximas semanas. En poco más de un mes, La Sexta tendrá que hacer frente a la llegada de La Séptima, un nuevo canal de TDT que pretende convertir la actualidad y el ‘infotainment’ en algunos de sus principales ingredientes.

La irrupción de La Séptima añade presión sobre un segmento que ya está experimentando una transformación. El nuevo canal llega con la intención de hacerse un hueco en un mercado en el que la política ocupa ahora el espacio que el corazón tuvo en la televisión de hace un cuarto de siglo.

Publicidad