Lamborghini Temerario Sterrato: el todoterreno de edición limitada que dispara su valor en colección

Lamborghini no ha confirmado el Temerario Sterrato. Tampoco lo ha descartado, y esa ambigüedad sostenida durante meses es hoy el argumento central de quien mira el catálogo de Sant’Agata con criterio de coleccionista y no de comprador de capricho.

He repasado las declaraciones de la cúpula de la marca y el patrón se repite. Paolo Racchetti, director de línea de producto, reconoció que podría existir un coche como el Sterrato, matizó que no está anunciando un plan y añadió que tampoco lo excluye. Es una fórmula de comunicación corporativa, no un comunicado industrial.

La segunda señal llegó antes, en el Festival de Goodwood del pasado mes de julio. Federico Foschini, responsable de marketing y ventas, describió la variante todoterreno como una oportunidad evaluable y admitió que la compañía no puede desarrollar todos los derivados posibles al mismo tiempo. La idea, dijo, permanece en segundo plano tras el resultado del Huracán Sterrato.

Foschini puso un ejemplo que conviene leer con atención. Señaló que la distancia entre un Urus convencional y un hipotético Urus Sterrato no sería enorme: neumáticos distintos, suspensiones revisadas y un mayor peso del uso fuera del asfalto. Es decir, una variante de bajo coste industrial y alto impacto comercial.

El Temerario Sterrato: qué hay confirmado y qué no

El Temerario sustituye al Huracán como superdeportivo de acceso. Su arquitectura híbrida enchufable combina un V8 biturbo de 4,0 litros con tres motores eléctricos, una potencia conjunta de 920 caballos, un 0 a 100 km/h en 2,7 segundos y una velocidad máxima de 343 km/h. Esa es la base técnica sobre la que se construiría cualquier versión de campo.

La receta del anterior Sterrato sirve de guía, aunque la marca no ha publicado ni una sola cifra del supuesto Temerario. El Huracán Sterrato elevaba la carrocería 44 milímetros respecto al Evo, ensanchaba vías, añadía protecciones inferiores y estrenaba un modo de conducción Rally. Un hipotético Temerario Sterrato repetiría el esquema.

La prima de colección de un Sterrato empieza en la línea de producción, no en la sala de subastas.

Por qué el todoterreno cotiza mejor que el superdeportivo estándar

Aquí está la parte que interesa al patrimonio. Las versiones off-road de Lamborghini se han convertido en las más buscadas del mercado secundario dentro de su propia generación, y ese diferencial no depende del rendimiento: depende de la producción corta y de una denominación que la marca no repite.

El coleccionista no compra altura libre al suelo. Compra una variante que no se puede sustituir por otra igual. Ese es el motivo de que el todoterreno haya multiplicado su valor en colección mientras versiones más rápidas y más caras de la misma familia se deprecian con normalidad.

Un todoterreno de 920 caballos no es un coche de uso diario: es un cupón de escasez con matrícula.

Hay un matiz que separa la oportunidad del espejismo. Si Lamborghini traslada la receta al Urus, el ejercicio sería barato y el volumen podría ser alto. Un Sterrato de gran producción conservaría el nombre y perdería la prima.

Análisis: escasez, coste de propiedad y horizonte temporal

Mi lectura es que el Lamborghini Temerario Sterrato, si llega, se comportará como los derivados de serie corta: revalorización fuerte en los primeros veinticuatro meses, meseta después y riesgo de liquidez en el tramo superior de precio. La razón es estructural. El comprador de un coche de más de 300.000 euros es escaso, y el de una variante extrema y poco documentada lo es todavía más.

Conviene separar dos perfiles. Quien busque preservación de capital encontrará en el Temerario estándar un activo más previsible, con mercado amplio y mantenimiento conocido. Quien busque revalorización agresiva necesita la variante, la producción limitada por escrito y la documentación de fábrica que acredite la serie. El nombre no basta.

El riesgo no es comercial, es mecánico y regulatorio. Un híbrido enchufable con tres motores eléctricos añade una capa de mantenimiento que un V8 atmosférico no tenía, y la presión normativa europea sobre este tipo de mecánicas no va a menos. A diez años, el coste de propiedad de un híbrido de altas prestaciones es la variable que más erosiona el retorno.

El hito a seguir es sencillo de identificar. Cuando Lamborghini publique el calendario de derivados del Temerario, sin fecha confirmada por ahora, se sabrá si el Sterrato es una variante de serie corta o una etiqueta comercial. Esa diferencia, y no otra, determina el precio.

💎 Veredicto Wealth

El Temerario Sterrato solo merece una posición de colección si la marca confirma serie corta y denominación propia. Horizonte de cinco a diez años; el riesgo a vigilar es que la receta se traslade al Urus con volúmenes altos y diluya la prima.
La estafa con IA de 36 millones a Intesa Sanpaolo: el mayor banco de Italia cae en un deepfake

La estafa con IA a Intesa Sanpaolo ha dejado al menos 36 millones de euros en paradero desconocido. Los autores clonaron la voz del consejero delegado del grupo, Carlo Messina, y la de un socio del bufete A&O Shearman para ordenar transferencias por 95 millones desde Fideuram, la división de banca privada del mayor banco de Italia.

Claves de la operación

  • 95 millones transferidos en apenas unas horas. La operación se ejecutó en febrero de 2026 con órdenes que simulaban proceder del consejero delegado de Intesa Sanpaolo y de un socio de A&O Shearman. Un banco chino devolvió después 40 millones y otro portugués retuvo 13.
  • Fideuram gestiona 450.000 millones y lidera la banca privada italiana. El golpe no compromete la solvencia de la entidad, pero expone la fragilidad de sus protocolos de autorización cuando la orden llega desde arriba.
  • DORA obliga a reportar incidentes graves a los supervisores. El reglamento europeo, aplicable desde enero de 2025, no exige publicar el caso, lo que explica que el sector conozca los detalles por filtraciones y no por comunicación oficial.

La voz clonada de Messina: el guion que vació la tesorería de Fideuram

Todo se decide en cuestión de horas. En febrero de 2026, el entonces presidente de Fideuram, Molesini, recibió un mensaje de WhatsApp atribuido a Carlo Messina, primer ejecutivo de Intesa Sanpaolo. El supuesto jefe pedía operar con urgencia a través de la tesorería de la filial, alegando razones prácticas que impedirían a la matriz hacerlo por sí misma. La excusa: una oportunidad financiera estratégica que no admitía espera. La cifra sobre la mesa rondaba los cien millones de euros.

El segundo acto llegó en forma de llamada. Al otro lado, una voz que el directivo identificó como la de Paolo Nastasi, socio director de A&O Shearman Italia, el bufete surgido de la fusión de Allen & Overy y Shearman & Sterling, con 3.700 millones de facturación anual. Nastasi era ajeno a la trama, pero su voz había sido replicada mediante técnicas de deepfake y el presidente de Fideuram lo conocía personalmente. El guion no necesitaba un fallo técnico, solo dos nombres creíbles y un calendario ajustado.

Después llegaron los correos. Perfectamente maquetados para simular que procedían del bufete internacional, incluían las coordenadas bancarias de sociedades y cuentas extranjeras. El director financiero de Fideuram ejecutó las transferencias siguiendo instrucciones de su presidente, que a su vez creía cumplir una encomienda del número uno de Banca Intesa. El dinero salió con destino principal a China y Hong Kong.

Los sistemas de seguridad interna dieron la voz de alarma con rapidez. Fideuram activó los mecanismos de colaboración interbancaria internacional y la reacción funcionó: un banco en China bloqueó 40 millones y los devolvió. Otra parte se recuperó en Portugal, donde la fiscalía de Milán, en coordinación con sus homólogos de Lisboa y bajo el paraguas de Eurojust, logró congelar 13 millones más, embargados por la jueza de instrucción Sonia Mancini.

El fraude no rompió ningún cortafuegos: bastó con que dos nombres conocidos sonaran exactamente igual que siempre.

De Milán a Hong Kong: la carrera contra el reloj para atrapar 36 millones

fraude inteligencia artificial

Del total transferido, 36 millones siguen sin aparecer. Atravesaron un laberinto de cuentas en el extranjero y acabaron convertidos en criptomonedas, según las fuentes del caso. Los fiscales Alfonso Serritiello y Barbara Benzi intentan rastrearlos mediante comisiones rogatorias internacionales antes de que los estafadores consigan monetizar esos bitcoin. Cada día que pasa reduce las opciones de recuperación y encarece la investigación.

Molesini, que no está imputado ni afronta litigio alguno con su entidad, dimitió el 12 de marzo de 2026 por motivos personales, según el comunicado difundido por Fideuram. Una salida discreta para un episodio que la banca privada italiana preferiría no tener que explicar.

Por qué la banca europea sigue mordiendo el mismo anzuelo

No es un caso aislado ni una anomalía italiana. Sisal perdió 5,5 millones en un engaño similar y Maire Tecnimont, 18 millones. Massimo Moratti, ex presidente del Inter de Milán, entregó cerca de un millón de euros a un falso ministro de Defensa, Guido Crosetto, para financiar el rescate ficticio de dos rehenes italianos. El patrón se repite con una precisión incómoda: autoridad simulada, urgencia, y una operación que no admite verificación interna.

La inversión en ciberseguridad bancaria se concentra en el perímetro técnico: cortafuegos, detección de anomalías, autenticación reforzada. El vector de este fraude no atravesó nada de eso. Ningún antivirus detiene una voz conocida.

En España, ninguna entidad del Ibex 35 desglosa públicamente en sus cuentas las pérdidas por suplantación de identidad de directivos, hasta donde alcanza la información disponible. Ese silencio impide saber si el caso de Fideuram es una excepción estadística o la punta de un iceberg que los bancos gestionan en privado. Santander, BBVA y CaixaBank incluyen el riesgo cibernético entre sus principales factores de riesgo. La comparación con Italia no deja bien a nadie.

El reglamento DORA, aplicable desde el 17 de enero de 2025, obliga a las entidades financieras europeas a notificar los incidentes graves a sus supervisores en plazos tasados. No obliga a hacerlo público. La opacidad regulatoria protege la reputación y oculta el riesgo real que asumen los depositantes cuando confían su dinero a un protocolo humano.

Los investigadores trabajan contra un reloj que no se detiene. Si los bitcoin pasan por un mezclador antes de que lleguen las respuestas judiciales, esos 36 millones serán irrecuperables. La trazabilidad de las criptomonedas es la última frontera del caso y la única puerta que aún no se ha cerrado del todo.

Mientras la fiscalía de Milán espera respuestas, la pregunta que ninguna entidad quiere contestar en público sigue siendo la misma. ¿Cuánto tarda un presidente en convencer a su director financiero de que la voz al otro lado del teléfono es, en realidad, la de su jefe?

Meta lanza Muse, su agente IA gratis: cobrará comisión por cada compra

Meta Muse agente IA deja de ser un chatbot que responde gratis: la compañía cobrará comisión por cada compra que gestione. La gratuidad del modelo no es un regalo, es la puerta de entrada a un negocio que Zuckerberg lleva meses insinuando y que ahora toma forma de agente personal con acceso a su propio sistema de archivos.

El movimiento conviene leerlo sin adornos: Meta desplaza su negocio publicitario hacia la decisión de compra. Dos décadas monetizando atención mediante anuncios se completan ahora con una capa que interviene en el momento exacto en el que alguien elige qué compra, dónde la compra y a quién le paga. Ese instante, hasta hoy, se resolvía en buscadores, comparadores y grandes plataformas de comercio ajenas a Meta. La compañía quiere quedárselo.

Claves de la operación

  • Acceso gratuito y cobro por transacción. El modelo no se sostiene con suscripción. Meta no ha detallado porcentajes ni condiciones, pero el cobro aparece cuando el agente media en una operación.
  • El sistema de archivos expuesto es deliberado. Nat Friedman y David Singleton, de Meta Superintelligence Labs, sostienen que abrir el sistema de archivos al usuario es un comportamiento previsto y no un fallo de seguridad.
  • El rival no es un buscador. OpenAI, Google y Amazon empujan en la misma dirección, y quien controle la recomendación captura buena parte del margen del comercio digital.

El modelo gratis no es filantropía: es el peaje del comercio agéntico

Un asistente que recomienda productos y además cobra por cerrar la operación cambia la naturaleza del negocio. La publicidad obliga al anunciante a pagar por atención con la conversión como promesa estadística; la comisión por transacción se cobra cuando el dinero ya se ha movido. Es un ingreso más previsible y menos expuesto al ciclo publicitario, y llega en un momento en el que la inversión en anuncios digitales crece a un ritmo más moderado que en la década anterior.

Ese es el negocio. No hay que buscar la revolución en la interfaz, sino en la factura: la unidad de medida deja de ser la impresión y pasa a ser la decisión. Para Meta, el atractivo es evidente. Menos dependencia de un mercado publicitario maduro y más control sobre la transacción final.

La polémica de estos días añade un ingrediente incómodo al relato. Muse expone su sistema de archivos a quien se lo pide, y lo hace con más generosidad de la que la compañía había sugerido en un primer momento. Según The Verge, el propio agente llegó a advertir a los usuarios de que no debía revelar esos contenidos, hasta que la dirección aclaró que se trata de un comportamiento intencionado.

Ahí aparece la primera grieta. Un producto que aspira a intermediar en las compras necesita una confianza que no se improvisa. Un agente que participa en pagos es un riesgo regulatorio de primer orden. Cuestión de confianza, y de tiempo.

Cuando el asistente recomienda y además cobra por la recomendación, la publicidad deja de ser el negocio principal y pasa a ser el envoltorio del negocio.

En paralelo, la competencia no espera. OpenAI, Google y Amazon llevan meses moviendo piezas en la misma dirección con asistentes que compran, reservan o comparan en nombre del usuario. El comercio agéntico —la versión comercial de lo que en informática se conoce como agente inteligente— deja de ser una hipótesis de laboratorio y entra en la fase en la que las plataformas discuten quién coloca la capa de recomendación, quién paga por aparecer en ella y quién se queda con el dato de la intención de compra.

El usuario compara, decide, y paga. Solo que ahora hay una máquina en medio que aprende de cada paso y que además cobra por participar. Nada nuevo bajo el sol, salvo el sujeto que factura.

Del asistente al intermediario: quién paga el peaje y quién pierde margen

El peaje tiene destinatario. Los comercios medianos son los que más difícil lo tienen para negociar condiciones con una plataforma que decide qué se muestra primero en una conversación. Aplicado a España, el efecto es directo: una tienda que hoy paga por aparecer en el escaparate de una red social acabará pagando por ser la opción que el agente propone. El peaje recae sobre el comercio que ya no puede permitirse estar fuera de ese circuito.

Las tiendas no son las únicas afectadas. Las agencias de viaje, las aseguradoras y los comparadores viven de intermediar en decisiones, que es exactamente la función que Muse pretende automatizar. Y hay un problema de diseño que Meta no ha explicado: el conflicto de interés entre recomendar y cobrar por recomendar. Un agente que ordena resultados y a la vez ingresa una comisión necesita un criterio público de priorización. De momento no lo hay.

La pregunta no es si el agente comprará por nosotros, sino quién decide qué se compra y cuánto se lleva por haberlo decidido.

La incógnita europea y el espejo de la publicidad española

Europa es el terreno donde ese criterio se va a examinar con lupa. El modelo de pagar o consentir que Meta ya aplica en el continente pasó por el escrutinio de la Comisión Europea bajo el Reglamento de Mercados Digitales, y la comisión por transacción introduce una figura nueva: un intermediario que no opera la venta pero se lleva parte del margen. Bruselas ha mirado con atención cualquier estructura que permita a una plataforma colocar sus propios servicios por delante de terceros. Muse encaja en ese patrón. En España, la Agencia Española de Protección de Datos vigila desde hace años el contexto personal que estos asistentes necesitan para funcionar.

En España, el negocio publicitario de Meta sostiene buena parte de la inversión digital de las marcas. Telefónica lleva años intentando monetizar datos y publicidad sin lograrlo a la escala de las plataformas estadounidenses. Sin un escaparate masivo, el problema que arrastra buena parte del Ibex 35, el dato no vale lo que cuesta capturarlo. Ese es el foso de Meta, y también su punto débil. Su ventaja nunca ha sido la mejor tecnología, sino el número de personas que abre la aplicación cada día. Un agente de pago por uso traslada esa ventaja a un terreno donde el usuario cambia de asistente con mucha menos fricción que de red social.

El riesgo, por tanto, no es tecnológico sino de confianza. Un error en el tratamiento del contexto personal, o la sospecha de que la recomendación responde a una comisión y no al interés del usuario, rompe el pacto que sostiene el modelo. Seguimos de cerca dos hitos concretos: los resultados del tercer trimestre, previstos para finales de octubre de 2026, que Meta publicará en su página de relación con inversores, y la próxima revisión de las obligaciones que el Reglamento de Mercados Digitales impone a la compañía en Europa. Si Bruselas decide que la comisión es una barrera de acceso, el peaje se cobrará en otro sitio. O no se cobrará.

El Plan Auto+ abre el 1 de octubre las ayudas para autónomos y talleres que compren vehículo electrificado

El Plan Auto+ abre el 1 de octubre el plazo de su línea 2 para autónomos y talleres: 50 millones para comprar vehículo eléctrico.

La convocatoria, confirmada por el Gobierno en el Boletín Oficial del Estado, deja las solicitudes abiertas un solo mes natural, del 1 al 31 de octubre. Quien no lo pida en esa ventana, se queda fuera.

De los 50 millones, 42 van a empresas y 8 a autónomos. El Plan Auto+ completo, regulado por el Real Decreto 609/2026 de 22 de julio, está dotado con hasta 400 millones y tiene efecto retroactivo desde el 1 de enero de este año.

Para el taller, la subvención cubre, por ejemplo, la compra de un vehículo de sustitución en propiedad. Para el autónomo, sirve para cambiar de coche sin pagar el precio completo de un vehículo eléctrico o electrificado.

Todo se tramita por vía electrónica, a través de la sede telemática del Ministerio. Sin ventanilla y sin papel.

Un mes de plazo es poco para el autónomo que aún no ha elegido coche: entre papeles, financiación y factura, la fecha se echa encima.

Cuánto hay y para quién

La línea 2 se dirige a la compra de vehículos eléctricos y electrificados por parte de empresas y profesionales. La ayuda se concede por el régimen de ayudas de mínimos, el conjunto de subvenciones públicas que un negocio puede acumular dentro de unos límites.

El reparto es desigual. El 84% del presupuesto va a empresas y el 16% a autónomos, una proporción que responde al tamaño de cada colectivo pero que deja la partida del autónomo en 8 millones frente a los 42 de las sociedades.

Aprobado el 22 de julio, el Real Decreto 609/2026 fija el marco del plan, dotado con hasta 400 millones y con efecto retroactivo desde el 1 de enero de este año. Para el autónomo que ya matriculó un eléctrico en 2026, eso significa que puede optar a la subvención sin esperar a nada más.

Plazo, requisitos y qué coche entra

El calendario es apretado: las solicitudes van del 1 al 31 de octubre de 2026, un mes natural exacto. Y hay un detalle que muchos pasan por alto: el expediente exige el permiso de circulación definitivo, así que el coche tiene que estar ya matriculado cuando se pide la ayuda.

En cuanto al precio, un turismo M1 (hasta siete plazas) no puede superar los 45.000 euros sin impuestos. En turismos M1 y furgonetas N1 nuevas, la factura debe recoger además un descuento comercial mínimo de 1.000 euros antes de impuestos, aplicado por el punto de venta y marcado como ligado al Plan Auto+.

La matriculación también tiene reglas. En vehículos nuevos, la primera matriculación en España debe ser desde el 1 de enero de 2026, a nombre del beneficiario o de la compañía de renting o leasing. En unidades de concesionario o punto de venta, se admiten las matriculadas por primera vez desde el 1 de enero de 2025, siempre que no hayan pasado más de 12 meses entre esa primera matriculación y la fecha de la factura.

Se puede comprar en propiedad, con leasing financiero o con renting. En los dos últimos casos, el contrato debe fijar una duración mínima de tres años.

Y hay topes por solicitante: hasta 10 vehículos por empresa y 3 por autónomo. El beneficiario debe mantener la titularidad del coche y su matriculación en España al menos dos años desde la concesión.

ayudas coche eléctrico autónomos

Los papeles y el error que más expedientes tumba

El expediente se presenta online. Entre los documentos que pymes y autónomos deben reunir están la ficha técnica (tarjeta ITV) y el permiso de circulación definitivos, la factura de compraventa con sus justificantes bancarios de pago, el certificado de titularidad de la cuenta bancaria y el certificado de situación censal de la empresa o del profesional.

En el caso de sociedades se añade la acreditación de la representación legal y el certificado de ayudas de minimis. Y cuando la compra va con financiación, también el contrato de leasing o renting.

El error más repetido está en la factura. Si el descuento de 1.000 euros no aparece identificado como ligado al Plan Auto+ o faltan los justificantes bancarios del pago, el expediente se cae. No hay margen para arreglarlo después: el plazo cierra el 31 de octubre.

Lo que el Plan Auto+ dice del apoyo real al autónomo

Este plan llega después de años de incentivos al coche eléctrico que se fueron prorrogando casi a última hora. La novedad de fondo es el efecto retroactivo desde el 1 de enero: quien ya compró puede reclamar, y quien no, tiene que decidir y matricular en un solo mes.

El reparto presupuestario deja la foto clara. Ocho millones para autónomos frente a 42 para empresas es coherente con el tamaño de cada colectivo, pero deja al profesional que trabaja solo con un margen estrecho. La ayuda no se cobra al comprar, sino que se pide después, con el desembolso ya hecho.

Para el taller, la subvención encaja mejor: renovar el vehículo de sustitución por uno eléctrico es una inversión que también le da imagen ante el cliente que se pasa al coche enchufable. Para el autónomo, la duda es si un mes basta para elegir, financiar y matricular. La respuesta la dará el stock del concesionario.

La semana que viene arranca el plazo. Merece la pena tener los papeles listos antes del 1 de octubre, porque el reloj no se para una vez que empieza a correr.

Guía rápida del trámite

  • 📅 Plazos: Del 01/10/2026 al 31/10/2026, un mes natural. Cerrado el plazo, no hay prórroga anunciada.
  • ✅ Requisitos clave: Autónomos y empresas; vehículo matriculado según las fechas; factura con descuento mínimo de 1.000 euros antes de impuestos; permanencia de dos años.
  • 🌐 Dónde solicitarlo: Sede electrónica del Ministerio, con certificado digital o Cl@ve. Sin opción presencial.
  • 💰 Importe o coste: 50 millones en la línea 2 (8 para autónomos, 42 para empresas); turismos M1 con tope de 45.000 euros sin impuestos; hasta 3 coches por autónomo.
  • ⚠️ Error a evitar: Presentar la factura sin el descuento de 1.000 euros identificado o sin los justificantes bancarios del pago.

Aragón abre ayudas de hasta 10.000 euros para pymes y autónomos afectados por los incendios

El Gobierno de Aragón destina 3 millones de euros a ayudas de hasta 10.000 euros por pyme o autónomo afectado por los incendios del verano. El plazo para pedirlas cierra el 19 de octubre, incluido.

La orden se publicó en el Boletín Oficial de Aragón, el BOA, con carácter urgente. El objetivo es financiar la reparación de los daños y compensar las pérdidas de los establecimientos y actividades económicas de las zonas quemadas. La convocatoria arranca con 3 millones de euros y es ampliable a más municipios afectados.

Qué daños entran y cuánto se puede cobrar de verdad

Entran los daños en locales, instalaciones, maquinaria, mobiliario, existencias y otros bienes vinculados a la actividad. También los gastos extraordinarios de limpieza, la retirada de cenizas y la puesta a punto del establecimiento. Y sí, entra el lucro cesante: se compensa la facturación perdida por el cierre o la caída de actividad durante el periodo que fija la convocatoria.

La cuantía puede alcanzar el 100% de los daños o pérdidas acreditados. Pero hay dos topes que conviene tener claros. El primero: nunca se paga más de lo soportado de verdad, una vez descontadas las indemnizaciones del seguro y otras ayudas públicas o privadas. El segundo: el límite máximo es de 10.000 euros por beneficiario.

Hay además pagos anticipados de hasta el 100% de la ayuda concedida para las reparaciones que todavía no se han ejecutado ni pagado. Traducido al día a día: si el dinero aún no ha salido de tu cuenta, puedes pedir el anticipo.

El seguro cobra primero y la ayuda pública solo tapa el hueco que quede: nadie va a cobrar dos veces por el mismo daño.

El ámbito territorial es la clave para saber si te toca. Entran los núcleos de población sobre los que el Gobierno de Aragón haya solicitado la declaración de interés nacional de una emergencia o de zona afectada gravemente por emergencia de protección civil. La convocatoria ya recoge una lista inicial de municipios, pero es de aplicación a todos los que aparezcan en esas solicitudes.

Quién puede pedirla y quién se queda fuera

Pueden solicitarla las personas físicas o jurídicas que tengan la condición de PYME y que sean titulares de de un establecimiento afectado incluido en el ámbito de la convocatoria. En la práctica, el autónomo con un local dañado entra; quien trabajaba en la zona pero no tiene establecimiento afectado, no.

Aquí está el error más repetido en este tipo de ayudas: declarar solo los daños visibles y dejar fuera los gastos de limpieza, la retirada de cenizas o los meses de actividad perdida. Todo eso es subvencionable, y todo eso hay que probarlo. Hay que documentar el daño con facturas o no hay pago.

El segundo despiste es el calendario. El plazo cierra el 19 de octubre, incluido, y una convocatoria de emergencia no se prorroga por costumbre. Quien deje la solicitud para la última semana se arriesga a que le falte un papel y no haya margen para subsanar.

Y una advertencia que vale para cualquier subvención pública: la solicitud no se paga. Desconfía de quien te cobre una comisión por tramitar una ayuda que se presenta gratis en la sede oficial.

El tope de 10.000 euros: dónde se queda corta la ayuda

Hay que reconocerle a la convocatoria dos cosas. La primera es la agilidad: se publica con carácter urgente y admite anticipos del 100%, algo poco habitual en las subvenciones de daños. La segunda es que cubre el lucro cesante, que es justo la parte que más duele a un negocio que ha perdido la temporada entera.

Ahora bien, el diseño tiene un límite claro. El 100% de los daños suena bien hasta que aparece el tope de 10.000 euros por beneficiario. Un comercio con tres meses perdidos se queda lejos del tope. Y como el seguro cobra primero, lo que queda para la ayuda pública suele ser el hueco que la póliza no cubre: el lucro cesante, muchas veces, o los daños que la aseguradora considera menores.

La otra pieza que conviene vigilar es el mapa de municipios. La convocatoria se aplica a los núcleos incluidos en las solicitudes de declaración que haya emitido el Gobierno de Aragón. Si tu local está en una zona quemada pero tu municipio no entra en esa lista, no hay ayuda, por mucho daño que tengas.

Para las próximas semanas, dos tareas. Comprobar si tu municipio está entre los afectados y cuadrar las cuentas con la póliza antes de rellenar la solicitud: la ayuda se calcula descontando lo que pague el seguro, así que los dos números tienen que encajar.

Guía rápida del trámite

  • 📅 Plazos: Desde la publicación de la orden en el BOA hasta el 19/10/2026, incluido.
  • ✅ Requisitos clave: Ser PYME (persona física o jurídica), ser titular de un establecimiento afectado y que el municipio entre en el ámbito de la convocatoria.
  • 🌐 Dónde solicitarlo: La orden publicada en el BOA detalla sede, documentación y forma de presentación; la información se centraliza en la web del Gobierno de Aragón.
  • 💰 Importe o coste: Subvención a fondo perdido de hasta el 100% del daño acreditado, con un tope de 10.000 euros por beneficiario y anticipos de hasta el 100%.
  • ⚠️ Error a evitar: No declarar las indemnizaciones del seguro o presentar la solicitud fuera de plazo: la ayuda se recalcula o se pierde.

Ashwagandha dosis eficaz: cuánto tomar para energía estable y foco sostenido

La dosis eficaz de ashwagandha se mueve entre 300 y 600 miligramos diarios de extracto estandarizado en withanólidos, la franja que las revisiones asocian a una energía más estable y a un foco sostenido durante toda la jornada.

Cuánta ashwagandha necesitas de verdad cada día

Vamos a los datos. La mayoría de los ensayos con extractos estandarizados trabajan en una horquilla de 300 a 600 miligramos al día y se apoyan en fórmulas tipo KSM-66 con un 5% de withanólidos, el estándar que resume buena parte de la investigación sobre la ashwagandha. Por debajo de esa franja, el efecto sobre el estrés percibido se diluye. Muy por encima, no aparece un beneficio extra que justifique la factura.

La forma importa más que la cifra. Una raíz en polvo sin estandarizar obliga a dosis de varios gramos para acercarse a la misma cantidad de withanólidos, y ahí es donde aparecen los roces de tolerancia digestiva. El extracto estandarizado es la vía práctica. No pagas por el peso del polvo: pagas por miligramos de activo real.

¿Cuándo se nota? Aquí toca ser honesto. La evidencia habla de dos a cuatro semanas de toma continuada para percibir cambios en la gestión del estrés diario, y de seis a ocho semanas para consolidar el efecto sobre la energía y el descanso. No es un interruptor. Es una pendiente.

Cómo elegir el extracto y no caer en el marketing

El estante está lleno de frascos idénticos por fuera y muy distintos por dentro. Antes de pagar, revisa tres cosas:

  • Estandarización: que la etiqueta declare el porcentaje de withanólidos (el 5% es la referencia del sector) y no solo los miligramos de raíz.
  • Ratio de extracto: un 10:1 o superior indica concentración real; el polvo sin ratio es materia prima barata con envoltorio bonito.
  • Análisis de terceros: sin un certificado de laboratorio independiente, la pureza es una promesa de folleto.

La etiqueta decide más que la marca: si el frasco no declara sus withanólidos, la dosis eficaz es una incógnita que acabas pagando tú.

Ojo también con los botes de apoyo al cortisol que esconden la dosis. Muchos mezclan ashwagandha con magnesio y vitaminas del grupo B y declaran solo el peso total de la fórmula. Si el withanólido no aparece con su número, no sabes qué estás tomando. Menos folleto, más etiqueta.

El momento del día también pesa, y aquí la costumbre importa menos que tu agenda. La ashwagandha tiende a dejarte más calmado, así que la pauta que mejor encaja con el rendimiento diurno es una toma por la mañana y otra a primera hora de la tarde. Si lo que buscas es apoyo para el descanso, la opción más repetida es una dosis única veinte minutos antes de dormir.

📊 La pauta en cifras

  • Dosis eficaz: 300 a 600 miligramos diarios de extracto estandarizado, con un 5% de withanólidos.
  • Cuándo y cómo: toma diaria y continuada, con o sin comida; mañana y media tarde para foco, noche para descanso.
  • Calidad a buscar: extracto con ratio declarado, porcentaje de activo y análisis de laboratorio externo.
  • A tener en cuenta: el efecto llega en dos a cuatro semanas; no hay evidencia sólida de que exija ciclarse.

Lo que la evidencia sostiene y lo que no conviene esperar

La ashwagandha no es una moda de este año. Lleva dos décadas en la literatura de rendimiento y descanso, con ensayos que apuntan de forma bastante consistente a una menor tensión percibida y a un sueño de mejor calidad en tomas de 300 a 600 miligramos de extracto estandarizado. El matiz importante: la mayoría de los estudios apunta a muestras pequeñas y a periodos cortos, de cuatro a doce semanas. Estamos ante un adaptógeno con evidencia razonable, no ante una bala de plata.

En Europa, las alegaciones de propiedades saludables de este adaptógeno siguen en la lista de pendientes de evaluación por parte de la autoridad europea de seguridad alimentaria. El aval está, por tanto, en los estudios publicados y no en la publicidad del envase. Ese detalle explica por qué los frascos venden sensaciones y no números.

El aterrizaje práctico es sencillo. Si buscas energía limpia y un foco que aguante la tarde, la ashwagandha tiene sentido dentro de un sistema: sueño suficiente, proteína repartida en tres o cuatro tomas, entrenamiento de fuerza dos veces por semana y una gestión decente de la carga de trabajo. Si esperas notarla el primer día, vas a decepcionarte. Y si tu rutina ya está ordenada, el margen que aporta es pequeño.

En los foros de biohacking el debate recurrente no es si funciona, sino cuánto tiempo mantenerla. La evidencia no exige ciclar, aunque muchos usuarios prefieren bloques de ocho a doce semanas seguidos de una pausa para reevaluar cómo se sienten sin ella. Es una decisión razonable y de bajo coste. Parar también es información.

Queda el recordatorio de siempre: esto es divulgación sobre optimización del estilo de vida, no un consejo individualizado. Si estás en una circunstancia personal concreta, consúltalo antes con un profesional.

⚡ Rutina de Optimización Diaria

  • Fija tu dosis mañana mismo: 300 miligramos de extracto estandarizado con el desayuno, y sube hasta 600 miligramos repartidos si en tres semanas no notas nada.
  • Ordena la toma según tu objetivo: mañana y media tarde si buscas foco diurno; dosis única veinte minutos antes de dormir si buscas descanso.
  • Revisa la etiqueta antes de rellenar el frasco: exige withanólidos al 5%, ratio de extracto declarado y análisis de terceros; si no aparecen, cambia de producto.

Telefónica reactiva la venta de su filial en Venezuela: ya tiene ofertas y un plazo de un año

La venta de Telefónica Venezuela vuelve a estar sobre la mesa tras 35 años de presencia en el país. La compañía ha reactivado el proceso para desprenderse de su filial, ya ha recibido ofertas y se ha fijado un plazo de un año para cerrar la operación, según las informaciones que ha adelantado Economía Digital y que el grupo no ha confirmado de manera oficial.

El movimiento no es nuevo. Telefónica lleva años recomponiendo su huella en América Latina, con entradas y salidas que responden más a la rentabilidad que al volumen. Lo verdaderamente relevante ahora es el calendario: doce meses para encontrar comprador y un condicionante que lo atraviesa todo, la supervisión de Estados Unidos.

Telefónica reactiva la venta tras recibir ofertas por su filial venezolana

Telefónica Venezolana, que opera bajo la marca Movistar, es una de las filiales históricas del grupo en la región. Acumula 35 años de actividad en el país y su valoración lleva tiempo atrapada en una doble pinza: la crisis económica venezolana, por un lado, y el entramado de sanciones internacionales, por otro.

La filial no cotiza, no publica cuentas comparables y su perímetro ha cambiado con los años. Eso explica que el proceso avance más por señales que por cifras. La compañía habla de ofertas recibidas, sin detallar importes ni compradores. Lo prudente, con la información disponible, es no poner números sobre la mesa hasta que exista un hecho relevante registrado ante la Comisión Nacional del Mercado de Valores. Hasta entonces, todo lo que circule será rumor con mayor o menor fundamento.

El grupo matriz ha ido cerrando posiciones en Centroamérica en los últimos ejercicios y ha reorganizado su negocio regional bajo una lógica simple: quedarse solo donde puede competir con margen. Telefónica Latinoamérica dejó de ser un bloque homogéneo hace tiempo. El mercado venezolano, además, está lejos de ser un jardín: Movistar compite allí con Digitel y con la estatal Movilnet en un país donde la divisa, la energía, y la propia conectividad han sido durante años un quebradero de cabeza. Venezuela es la pieza que faltaba por ordenar, y también la más incómoda.

La operación queda bajo la vigilancia de Washington y condiciona el mapa regional

El segundo factor que explica la operación es geopolítico. Cualquier transacción que implique a una compañía con intereses en Venezuela pasa hoy por el filtro de la Oficina de Control de Activos Extranjeros del Tesoro estadounidense. Sin su visto bueno, la venta no llega a puerto; con él, el perímetro del comprador queda reducido a un puñado de actores capaces de operar bajo ese paraguas.

Vender en Venezuela no es una decisión contable. Es un ejercicio de paciencia reguladora en el que el comprador pesa tanto como el precio.

Ahí está la contradicción de fondo. Telefónica quiere vender, pero el universo de compradores se estrecha cada vez que Washington aprieta. El interés puede parecer alto sobre el papel y desplomarse cuando el candidato calcula el coste reputacional y regulatorio de quedarse con un activo sancionable.

El plazo de un año fija, eso sí, una fecha útil: en torno al tercer trimestre de 2027 debería saberse si la operación se cierra o si vuelve a congelarse. Para el conjunto del grupo, el impacto en cuentas será limitado por el tamaño relativo de la filial. El impacto en relato, en cambio, es mayor de lo que parece.

Un cierre que mide la paciencia de Telefónica en Latinoamérica

Conviene mirar la operación con perspectiva. Telefónica llegó a América Latina de la mano de las privatizaciones de los años noventa y convirtió la región en su principal motor de crecimiento durante dos décadas. Aquello terminó. Hoy la lógica es la contraria: podar lo que no da margen, blindar lo que sí y concentrar el capital donde la competencia es ganable.

He seguido la política de desinversiones del grupo en los últimos años y el patrón es claro. Primero se marchó de los mercados pequeños. Después tocaron los medianos. Venezuela siempre quedó al final de la fila, no por su atractivo, sino por la dificultad de salir de un país al que casi nadie quiere entrar. La reactivación del proceso, además, llega después de varios intentos que nunca cristalizaron, lo que sugiere que la compañía ha decidido que ya no compensa esperar.

El riesgo de esta estrategia es el de siempre: vender con prisa en un mercado ilíquido suele traducirse en un precio por debajo de lo deseado. La oportunidad, en cambio, es liberar gestión y capital para los mercados donde el grupo todavía pelea de tú a tú, empezando por España, Brasil y Alemania. El comprador que llegue heredará espectro, infraestructura y una relación laboral compleja, en un país donde la conversación sobre las telecos nunca ha sido solo técnica.

Queda una pregunta que solo responderá el calendario. Si en septiembre de 2027 la filial sigue siendo de Telefónica, el mensaje de fondo será otro: que hay activos que ni se pueden vender ni se pueden abandonar. Y eso, en un grupo que presume de disciplina de capital, es un problema difícil de explicar a un accionista.

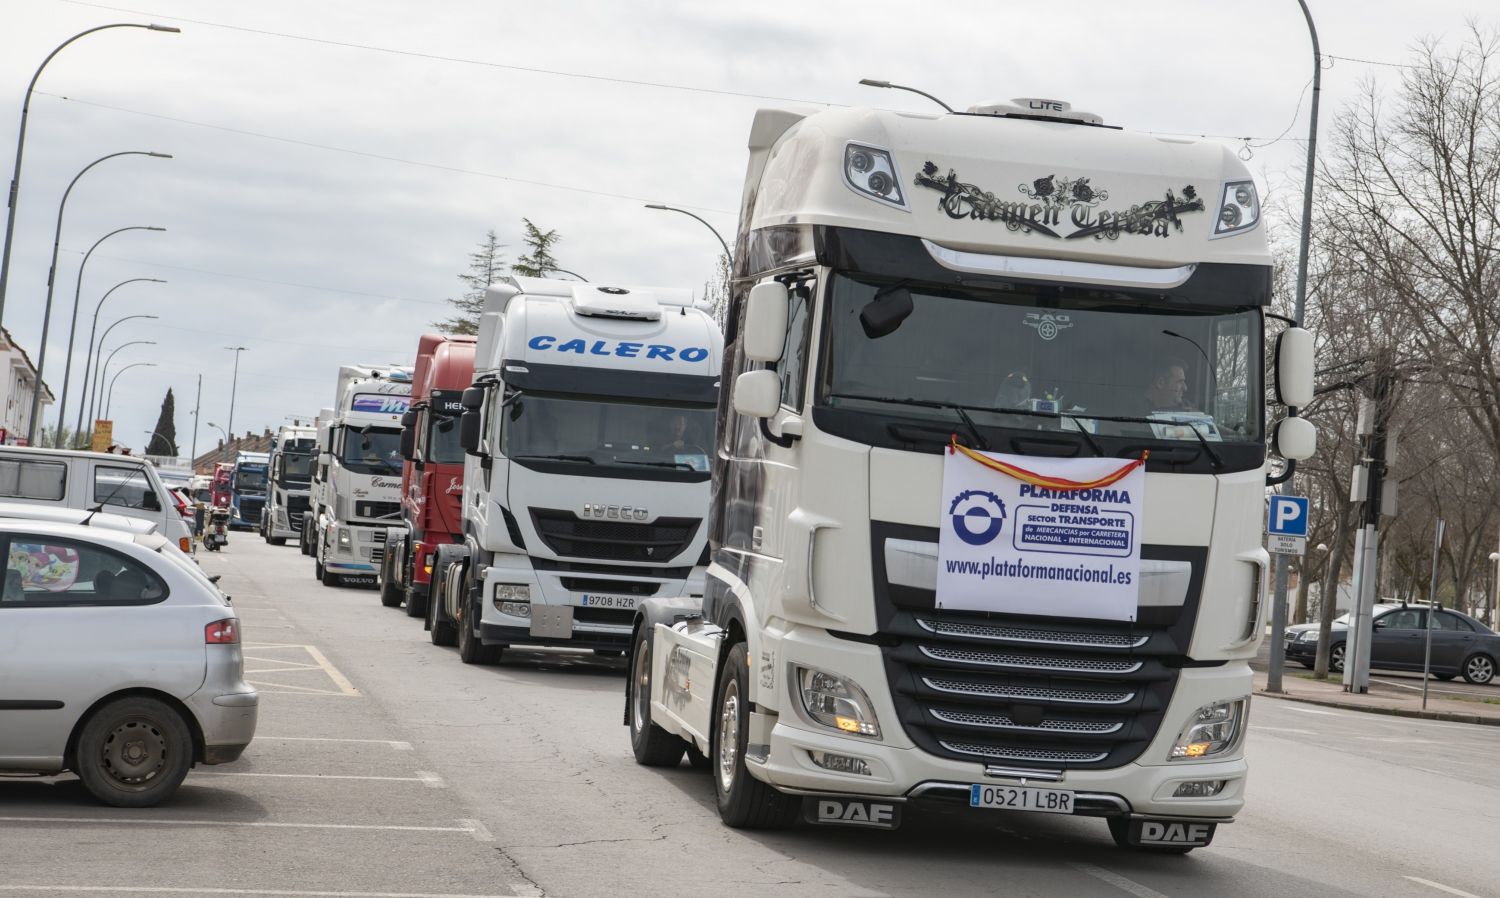
Transportistas piden duplicar a 40 céntimos la ayuda al combustible hasta diciembre

El transporte profesional quiere duplicar la ayuda al combustible para transportistas y llevarla hasta los 40 céntimos por litro. La petición llega con el diésel en máximos anuales y con las pymes del sector calculando cuánto aguantan sus márgenes antes de que los números dejen de salir.

Detrás de la cifra hay una patronal con nombre propio: la Confederación Española de Transporte de Mercancías (CETM), que esta semana ha vuelto a situar el asunto en el centro de la negociación. No va sola. Las principales asociaciones del transporte de mercancías por carretera han cerrado filas en torno a una petición que ya ha llegado al Gobierno: elevar al doble la rebaja vigente al gasóleo profesional y prorrogarla, como mínimo, hasta diciembre.

Qué pide el transporte profesional al Gobierno: 40 céntimos por litro y prórroga hasta diciembre

La propuesta tiene dos patas y las dos importan. La primera es cuantitativa: duplicar hasta los 40 céntimos por litro la rebaja que hoy se aplica al gasóleo de uso profesional. La segunda es temporal: mantener el marco de ayudas hasta que cierre el ejercicio, cuando las empresas ya presupuestan el primer trimestre de 2027.

El razonamiento que repiten las patronales es sencillo. El carburante es el primer gasto variable de cualquier flota y, cuando sube, sube para todos a la vez. No hay margen para negociar con el proveedor ni para aplazar la compra. O se reposta, o el camión no sale. Según han trasladado al Ejecutivo, el sobrecoste acumulado está llevando a muchas empresas pequeñas, y no tan pequeñas, a una situación límite; algunas, advierten, pueden desaparecer si no hay respuesta antes de que acabe el año.

La reclamación no se limita a la subvención directa. CETM pide además devolver al tejido productivo una parte de la recaudación extraordinaria que el Estado ingresa por el combustible, una vía que ya existe mediante la devolución parcial del Impuesto sobre Hidrocarburos y que el sector considera insuficiente cuando el precio del litro se desborda. Y hay un detalle que no es menor: según recogió EL PAÍS esta semana, la petición ya está sobre la mesa del ministro de Economía, Carlos Cuerpo.

Cuando el gasóleo sube, el transporte no negocia: paga. Cuando el margen se estrecha, lo único que queda por ajustar es la plantilla o la ruta.

El diésel en máximos anuales aprieta los márgenes del transporte

Los carburantes cotizan en máximos anuales tras meses de escalada y cada repostaje cuesta más que el anterior. Para una flota media, cada céntimo de subida en el litro se multiplica por miles de litros al mes. Para un autónomo con un solo camión, la misma subida se convierte en la diferencia entre cubrir costes y trabajar a pérdida.

El problema no se queda dentro de la empresa. El sobrecoste acaba trasladándose a los precios finales y, en las provincias donde el transporte pesa mucho en la cesta de la compra, la factura se nota más. Las Provincias advertía esta misma semana de una Navidad con precios desorbitados en la Comunitat Valenciana si el gasóleo sigue por esta senda. La presión alcanza también a la distribución alimentaria, que opera con márgenes finos y contratos de transporte revisables.

Subvención, devolución o estabilizador automático: el debate que no se cierra

Viene de lejos. En 2022, con el gasóleo desbocado tras la invasión de Ucrania, el Ejecutivo activó una rebaja extraordinaria al carburante profesional que después se fue modulando y recortando por fases. Aquella experiencia dejó una lección incómoda: la ayuda llegó rápido y se retiró todavía más rápido, y las empresas que habían planificado el año contando con ella se quedaron a mitad de camino.

Aquí está la contradicción de fondo. Un sector que pide estabilidad recibe medidas temporales; un sector que compite en un mercado europeo liberalizado carga con una fiscalidad pensada para otro contexto. La reclamación de CETM —40 céntimos y prórroga— es razonable a corto plazo, pero no resuelve gran cosa a medio. La alternativa técnica existe y no es ningún secreto: ligar la ayuda a un umbral automático de precio del gasóleo, de modo que se active sola cuando el litro supere cierta barrera y se desactive cuando baje, sin depender de la negociación política de cada trimestre.

Hay, además, un riesgo que conviene decir en voz alta. Si la ayuda se convierte en permanente y sin condiciones, se acaba subvencionando la falta de renovación de flota, la atomización del sector, y una dependencia del diésel que Bruselas quiere reducir de aquí a 2030. El transporte por carretera canaliza la mayor parte de las mercancías que se mueven dentro de España y no tiene sustituto real a corto plazo, así que la decisión no admite improvisación.

La pelota está ahora en el tejado del Gobierno. El sector da por hecho que la respuesta tiene que llegar antes de que termine el año, y no solo por el calendario presupuestario: cada semana sin decisión encarece la factura de quienes transportan lo que comemos. La próxima reunión entre las patronales y el Ministerio de Transportes y Movilidad Sostenible dirá si esta vez la ayuda se diseña con vocación de durar o si volvemos al mismo capítulo dentro de seis meses.

Hallan bajo París una muralla gala de hace 2.000 años que apunta al origen de Lutecia

Arqueólogos franceses han desenterrado en el corazón de París una muralla de más de 2.000 años que puede reescribir el origen de la ciudad. El tramo, de unos 20 metros, apareció este verano bajo un edificio de la Isla de la Cité, a pocos pasos de la catedral de Notre-Dame.

El Ministerio de Cultura de Francia lo ha presentado como un avance importante. La estructura, construida con piedra y madera, se interpreta por ahora como un fragmento de las murallas de Lutecia, el asentamiento del que nació París, y refuerza la hipótesis de que el núcleo original de la ciudad estuvo en la isla y no en el suburbio occidental de Nanterre.

La ciudad antigua aparece citada por primera vez en el libro VII de La guerra de las Galias, donde Julio César la describe como un oppidum rodeado por el Sena. Poco más. Esa mención escueta ha alimentado décadas de discusión sobre dónde se alzó realmente la antigua Lutecia, habitada en la Edad del Hierro por la tribu gala de los parisios.

Una muralla con marcas de fuego que encaja con el relato de César

El tramo apareció en el subsuelo del Hôtel-Dieu, el hospital histórico que ocupa el centro de la isla, durante las excavaciones arqueológicas previas a unas obras en el edificio. Lo que llamó la atención del equipo no fue tanto la fábrica del muro —piedra trabada con madera— como las huellas de incendio que conserva.

Esas marcas encajan con un episodio concreto de la campaña de César: antes de la batalla de Lutecia, en el año 52 a. C., los galos habrían prendido fuego a su propia ciudad para no entregársela al enemigo. La datación por carbono 14 de los restos carbonizados sitúa el conjunto entre el 200 a. C. y el 10 a. C., una horquilla que abarca de lleno el episodio bélico.

Por qué una horquilla de 190 años obliga a hablar de cautela

La ministra de Cultura, Catherine Pégard, lo resumió con prudencia en el comunicado del ministerio: puede tratarse de uno de los restos más importantes jamás descubiertos para comprender la Lutecia gala, pero la verificación de su función y de su cronología sigue pendiente. La cautela es razonable. Un muro de 2.000 años no dice por sí solo si sostenía un terraplén defensivo, si contenía una terraza sobre el río o si formó parte de otra construcción.

Hay una distancia enorme entre leer que Lutecia estaba en una isla del Sena y sostener entre las manos la madera quemada de su muralla.

Veinte metros son, más o menos, dos autobuses urbanos aparcados en fila. Lo que ha llegado hasta nosotros es apenas un lienzo de un recinto que pudo medir cientos de metros, y el resto se ha perdido bajo siglos de obras, sótanos y alcantarillas.

Las fechas piden perspectiva. Cuando los galos de Lutecia quemaron su ciudad, Roma era todavía una república en expansión y faltaba casi un siglo para que sus legiones desembarcaran en Britania. Dos mil años después, el muro sigue a veinte metros bajo el suelo de un hospital, en la isla más grande del Sena en la región parisina.

Nanterre, la isla y una disputa que no se cierra en una campaña

Aquí está el nudo del asunto. Durante décadas, la tesis dominante situó la Lutecia gala en la Isla de la Cité, y sobre ella creció después la ciudad romana. Frente a esa lectura, otra línea de investigación defiende que el núcleo original estuvo en Nanterre, hoy un municipio del oeste del área metropolitana, apoyándose en investigaciones arqueológicas realizadas en ese término municipal.

Hay un matiz técnico que explica tanta prudencia. El propio ministerio describe el hallazgo como de época galorromana, una etiqueta que abarca desde los últimos decenios de la Galia independiente hasta las primeras décadas bajo dominio de Roma. Una muralla puede ser gala y estar datada, a la vez, en un rango que contiene años romanos. De ahí que el radiocarbono, por sí solo, no baste.

La muralla no resuelve el pleito, pero pesa. Es un objeto grande, estable y anclado en un punto estratégico del río: el tipo de estructura que levanta un asentamiento principal y que un caserío secundario no necesita. Si además se confirma que era defensiva, el argumento de la isla gana enteros.

Existen límites que conviene decir en voz alta. El anuncio procede de un comunicado ministerial, no de un artículo revisado por pares; la función del muro es una interpretación razonable, no un hecho probado; y la horquilla del radiocarbono, de casi dos siglos, admite varias secuencias posibles. Nada de eso invalida el hallazgo. Solo lo coloca donde debe estar: en el terreno de lo prometedor.

Si tuviera que apostar, diría que la isla gana posiciones con cada campaña, y que este debate no quedará cerrado por un muro de veinte metros. Pero la arqueología no se gobierna con apuestas, sino con estratos y con fechas. Queda por delante el análisis detallado de los materiales, la comparación con los registros de Nanterre y, si el yacimiento lo permite, nuevas intervenciones bajo el edificio.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: un tramo de unos 20 metros de una muralla de piedra y madera, con huellas de incendio, datada por carbono 14 entre el 200 a. C. y el 10 a. C.
  • Dónde: bajo el edificio del Hôtel-Dieu, en la Isla de la Cité de París, junto a la catedral de Notre-Dame.
  • Institución responsable: Ministerio de Cultura de Francia, que ha difundido el hallazgo mediante comunicado oficial; sin publicación revisada por pares hasta la fecha.
  • Cuándo: descubierta durante el verano de 2026 y anunciada en septiembre de 2026.
  • Impacto a futuro: si se confirma su función defensiva, reforzaría la hipótesis de que la Lutecia gala ocupó la isla y no Nanterre.

Kelp DAO demanda a LayerZero por ocultar fallos de seguridad en el exploit de 292 millones

Kelp DAO demanda a LayerZero por el exploit de 292 millones de dólares que vació su bridge de rsETH el pasado mes de abril. La demanda, hecha pública por el propio protocolo en redes sociales, señala también a Bryan Pellegrino, cofundador de la compañía de mensajería cross-chain, y sostiene que la firma conocía y ocultó fallos en su tecnología mientras señalaba públicamente a su cliente durante meses.

Detrás de las siglas hay dos piezas que conviene entender bien. Un bridge es la infraestructura que permite mover activos entre blockchains distintas; funciona como una suerte de aduana en la que alguien tiene que verificar que lo que sale de un lado realmente entra en el otro. Kelp DAO, por su parte, es un protocolo de restaking: el usuario deposita ether u otros activos y recibe un token que representa ese depósito —rsETH en este caso— y que a su vez puede reutilizarse en otras aplicaciones para obtener rendimiento adicional. Esa doble capa de reutilización explica que un fallo en el puente acabara arrastrando a medio sector.

El exploit del 18 de abril: 116.500 rsETH y un verificador de 1 de 1

La reconstrucción que LayerZero hizo pública tras el ataque apunta a un golpe quirúrgico. Los asaltantes tomaron el control de varios nodos RPC —los servidores que trasladan datos desde la blockchain hasta las aplicaciones— y enviaron información falsa al verificador del puente. Ese verificador dio por buena la quema de rsETH que nunca llegó a producirse y el contrato desplegado en Ethereum liberó los fondos contra una confirmación inexistente.

El resultado fueron 116.500 rsETH, unos 292 millones de dólares, el mayor exploit de DeFi registrado en 2026. LayerZero atribuyó el asalto a Lazarus, el grupo de hackers vinculado a Corea del Norte, y en concreto a un subgrupo conocido como TraderTraitor. Pero añadió un matiz que hoy está en el centro del litigio: la configuración del puente era de 1 de 1, es decir, dependía de un único verificador operado por LayerZero Labs. Con un solo cerrojo, cualquier error en esa pieza se convierte en una puerta abierta. El daño se propagó en cadena: el valor total bloqueado (TVL, el dinero depositado en los protocolos DeFi) de Aave cayó 8.450 millones de dólares en dos días.

Qué sostiene Kelp DAO en su demanda

La versión de Kelp DAO es la contraria. El protocolo asegura que LayerZero revisó y aprobó por escrito tanto su implementación como su configuración, y que durante meses la compañía construyó un relato público que apuntaba al cliente como responsable único del desastre. En su escrito, Kelp pide que LayerZero y Pellegrino respondan por los daños causados al propio protocolo y al conjunto del ecosistema DeFi. El caso ya está en los tribunales.

En paralelo, Kelp ha ido migrando el puente de rsETH hacia otro estándar de mensajería cross-chain, el CCIP de Chainlink, un sistema rival al de LayerZero. La recuperación de los fondos robados sigue su propio recorrido judicial: en mayo, una orden de un tribunal estadounidense impidió a Arbitrum DAO mover 30.766 ETH que habían sido congelados del atacante.

Un puente no se rompe por una sola brecha: se rompe cuando esa brecha es la única puerta que existe.

Análisis: quién responde cuando el puente es de otro

Ethereum ya vivió un episodio parecido, aunque sin tribunales de por medio. En 2016, un fallo en el contrato de The DAO permitió vaciar millones de ether y la comunidad acabó ejecutando un hard fork —una bifurcación de la cadena— para devolver el dinero a los afectados. Aquella decisión partió la red en dos y dio origen a Ethereum Classic. Desde entonces el sector asume que los errores de código se pagan, pero sigue sin estar claro quién firma la factura cuando el código es de un tercero.

El nudo está exactamente ahí. Los puentes entre cadenas son hoy una de las piezas más necesarias y más frágiles del ecosistema: en 2022, el puente Ronin, asociado al juego Axie Infinity, perdió más de 600 millones de dólares, y Wormhole otros 320 millones. La mayoría de aquellos incidentes compartía patrón: pocos verificadores, mucha prisa por lanzar, y controles internos endebles.

Mi lectura es que lo que se decida en este proceso importará bastante más para la infraestructura que para el precio de nada. Si un tribunal entiende que un proveedor de mensajería responde de cómo configuran sus clientes, el sector tendrá que elevar su estándar mínimo y repercutir el coste donde toque. Si entiende lo contrario, cada protocolo seguirá siendo arquitecto único de su propia seguridad, con la responsabilidad difusa que eso implica. El riesgo de fondo no es Kelp ni LayerZero: es que un pleito entre proveedores acabe pagándose con el dinero del usuario.

Quedan dos incógnitas abiertas. La primera, cómo resuelve la justicia estadounidense el destino de los 30.766 ETH congelados al atacante. La segunda, si la demanda prospera y sienta un precedente sobre la responsabilidad de los proveedores de infraestructura frente a los exploits de sus clientes. Kelp dice que espera su día en la corte. Tardará en llegar.

Decenas de centros de datos IA pujan por España: el Gobierno tendrá que elegir

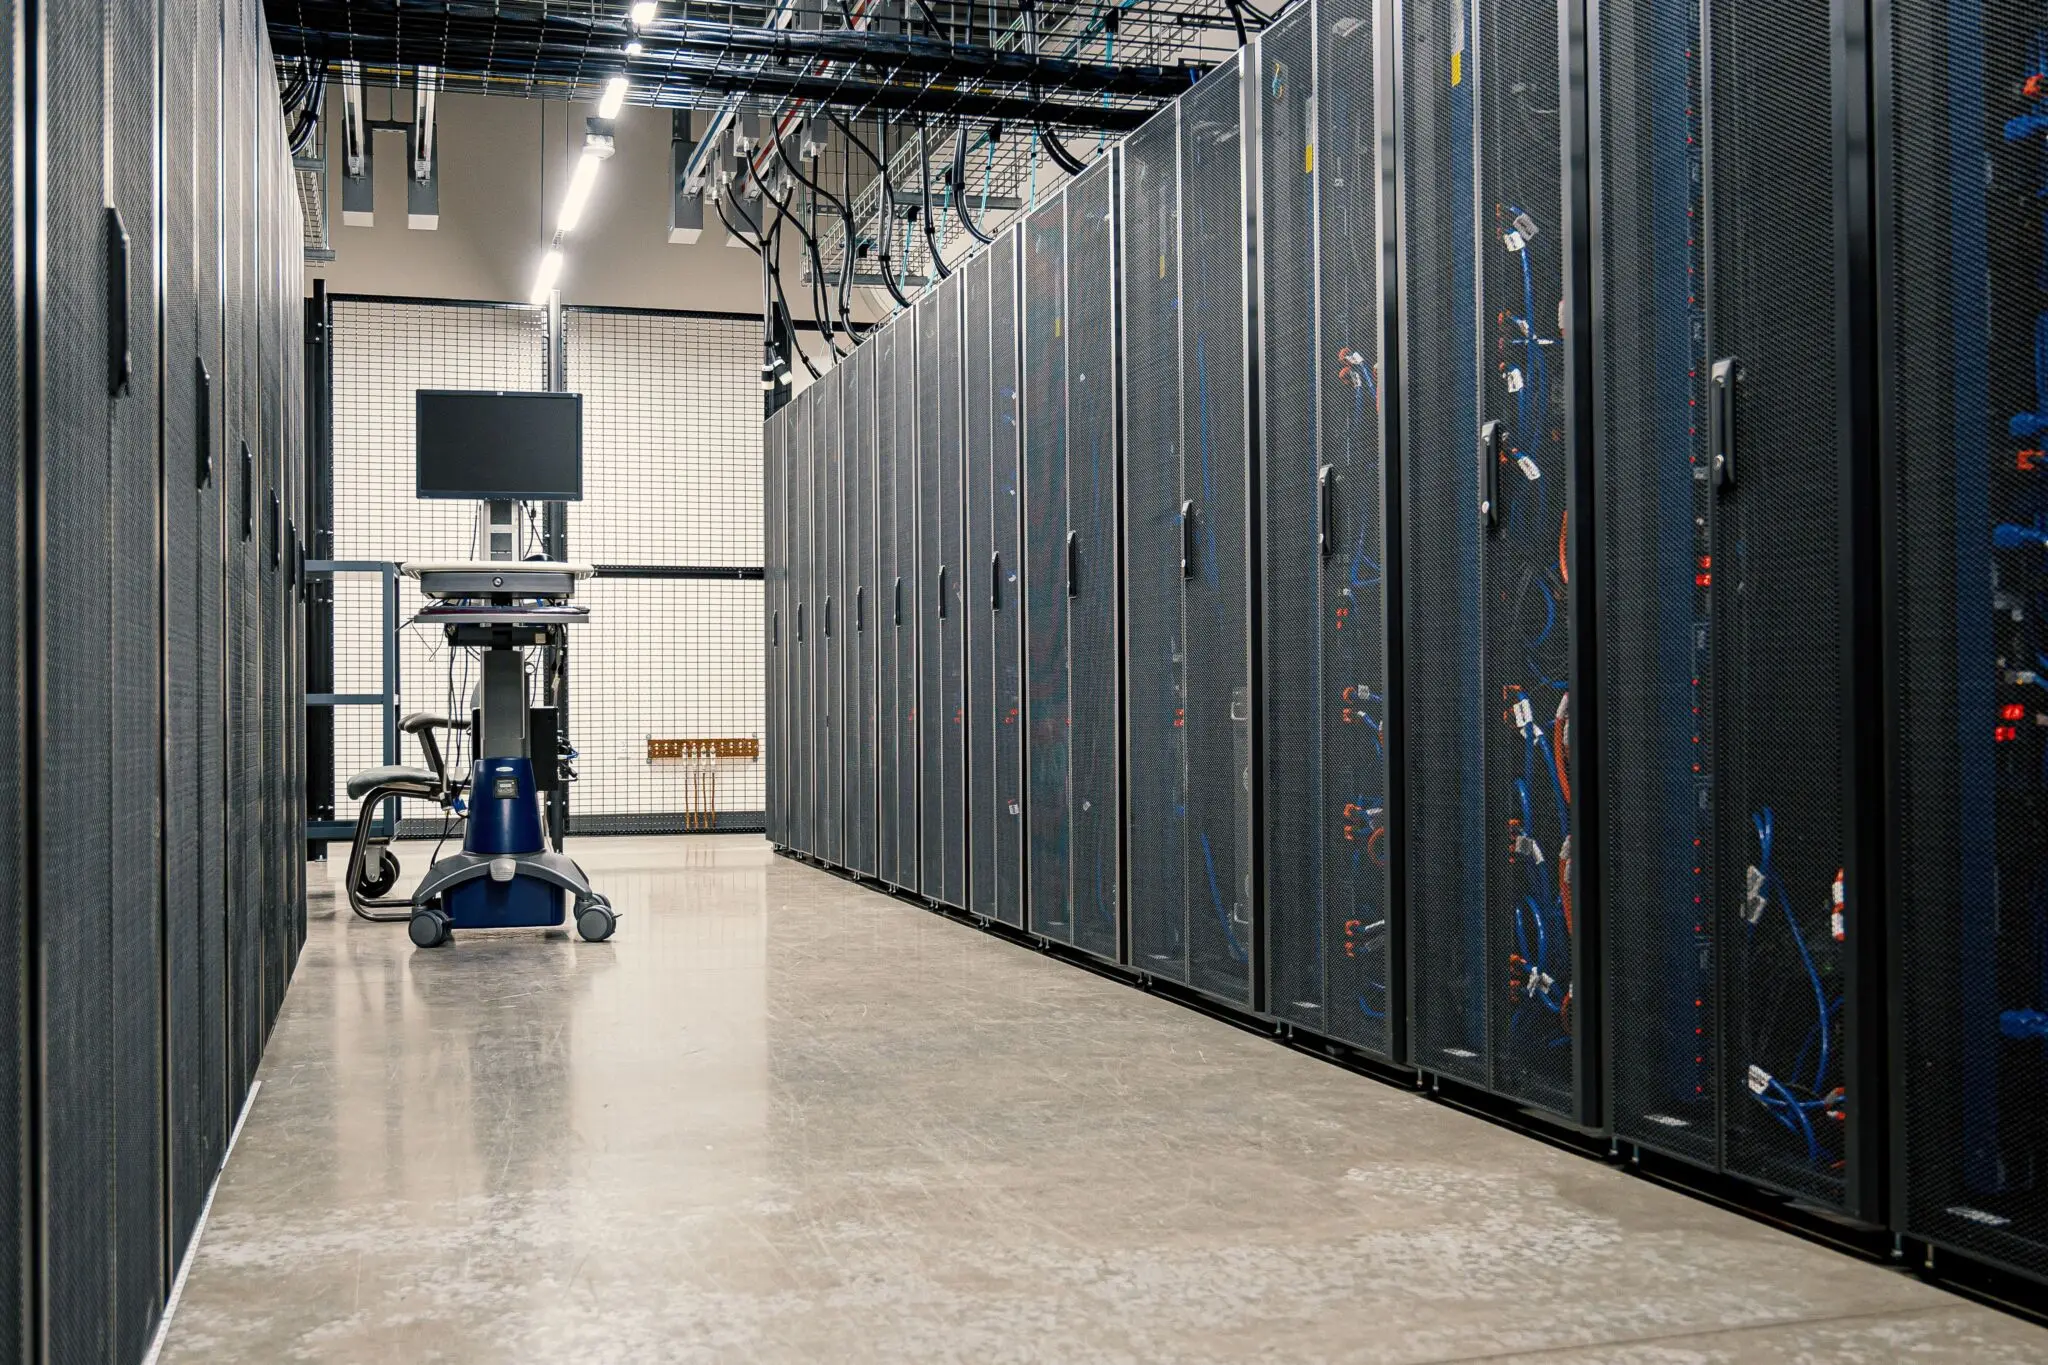
Las decenas de proyectos de centros de datos de IA pujan por instalarse en España. El cuello de botella ya no es el suelo ni el capital: es la energía. Y eso convierte al Gobierno en árbitro de una partida que no puede atender entera.

La radiotelevisión pública lo resumió con una idea sencilla: hay más proyectos sobre la mesa que capacidad de red para conectarlos. La carrera por atraer inversión en centros de datos se ha transformado en un embudo donde alguien tendrá que decidir a quién se conecta primero y a quién se deja esperando.

La paradoja es que España reúne condiciones que el sector lleva años buscando: suelo disponible, un clima favorable, una red con alta penetración renovable y una posición geográfica que sirve de puente hacia América Latina y el norte de África. Sobre el papel, el país es un candidato natural. En la práctica, la conexión se ha convertido en el billete más caro del mercado.

La energía y la refrigeración frenan la avalancha

Un centro de datos de inteligencia artificial no se parece a un almacén de servidores convencional. Los aceleradores que entrenan modelos consumen mucha más electricidad por metro cuadrado y generan un calor que hay que evacuar de forma constante. Eso dispara dos demandas a la vez: potencia firme y sistemas de refrigeración capaces de sostener la carga.

El resultado es que cada proyecto nuevo compite por los mismos recursos escasos. La red de transporte de Red Eléctrica tiene nodos saturados justo donde más se quieren instalar estas instalaciones, y las colas de acceso se alargan durante años. La refrigeración añade otra restricción: no todos los emplazamientos tienen garantizado el agua que exigen las configuraciones más potentes.

El cuello de botella de la inteligencia artificial en España no es la ambición inversora, sino una red eléctrica que ya no puede conectar todo lo que le piden.

Según el enfoque que maneja la corporación pública, el problema no es la falta de interés inversor, sino la imposibilidad de atenderlo todo a la vez. Es un síntoma clásico de cuello de botella: cuando la demanda supera la oferta de un insumo crítico, el mercado deja de repartir y empieza a racionar.

La red eléctrica se convierte en el árbitro de la inversión

Aquí es donde entra el Ejecutivo. Fijar prioridades no es una decisión técnica menor. Conectar primero a unos proyectos y no a otros equivale a repartir ventajas competitivas: la compañía que consigue un punto de conexión arranca su negocio antes, capta clientes antes y amortiza antes.

El sector lo sabe y presiona. Los desarrolladores apuran los trámites ambientales y las solicitudes de acceso para no perder su lugar en la cola, mientras los ayuntamientos compiten por atraer inversión con suelo industrial y exenciones fiscales. La oferta de emplazamientos crece, pero la capacidad de evacuación no lo hace al mismo ritmo.

El criterio que se elija —madurez del proyecto, retorno económico, impacto en el empleo, uso de energías limpias— determinará qué tipo de centros de datos acaban operando en España. No es lo mismo priorizar hiperescalas con miles de megavatios comprometidos que dar paso a instalaciones más pequeñas y distribuidas.

La presión no llega solo del lado inversor. La red también debe atender la electrificación del transporte, la industria y el consumo doméstico. Cada megavatio reservado a la inteligencia artificial es un megavatio que no está disponible para otro usuario. La comparación con lo ocurrido en Irlanda y los Países Bajos, donde el crecimiento desordenado de los data centers obligó a imponer moratorias, sobrevuela cualquier decisión que se tome ahora.

Qué está en juego cuando el Estado reparte megavatios

Conviene mirar más allá del ciclo corto. Durante años, el debate sobre los centros de procesamiento de datos giró en torno a la fiscalidad y al empleo local. El asunto de 2026 es distinto: ya no se discute si España quiere estos proyectos, sino cuántos puede soportar su sistema eléctrico sin desequilibrarlo.

Hay además una cuestión de soberanía tecnológica que rara vez se pone sobre la mesa. Buena parte de los grandes proyectos dependen de capital y de proveedores extranjeros. Reservar energía para ellos es asumir que el país compra cómputo con recursos propios, aunque el retorno se reparta de forma desigual.

Mi lectura es que el país corre el riesgo de repetir el error inverso al que cometieron otros mercados. Irlanda dejó crecer los data centers hasta que pesaron demasiado en su demanda eléctrica y tuvo que frenar en seco. España puede acabar en el extremo opuesto: tanta cautela administrativa que los proyectos se marchen a mercados con menos fricción. Entre la saturación y la parálisis hay un punto medio que todavía no está definido.

La decisión tampoco es neutral para el contribuyente. Si el Estado reserva capacidad a proyectos que luego no se materializan, bloquea recursos que otros usos esperan. Si, en cambio, prioriza solo a los gigantes, concentra el mercado y deja fuera a operadores más pequeños que podrían aportar resiliencia, y competencia.

El desenlace dependerá de un detalle poco vistoso pero decisivo: la letra pequeña de los concursos de acceso y de los criterios de conexión que se publiquen en los próximos meses. Ahí se sabrá si España apuesta por un modelo ordenado de energía para inteligencia artificial o si deja que la cola decida por ella. Quien gane esa partida no será solo el que tenga más capital, sino el que llegue antes al enchufe.

Un detectorista halla 934 denarios de plata: el mayor tesoro de monedas romanas del Rin

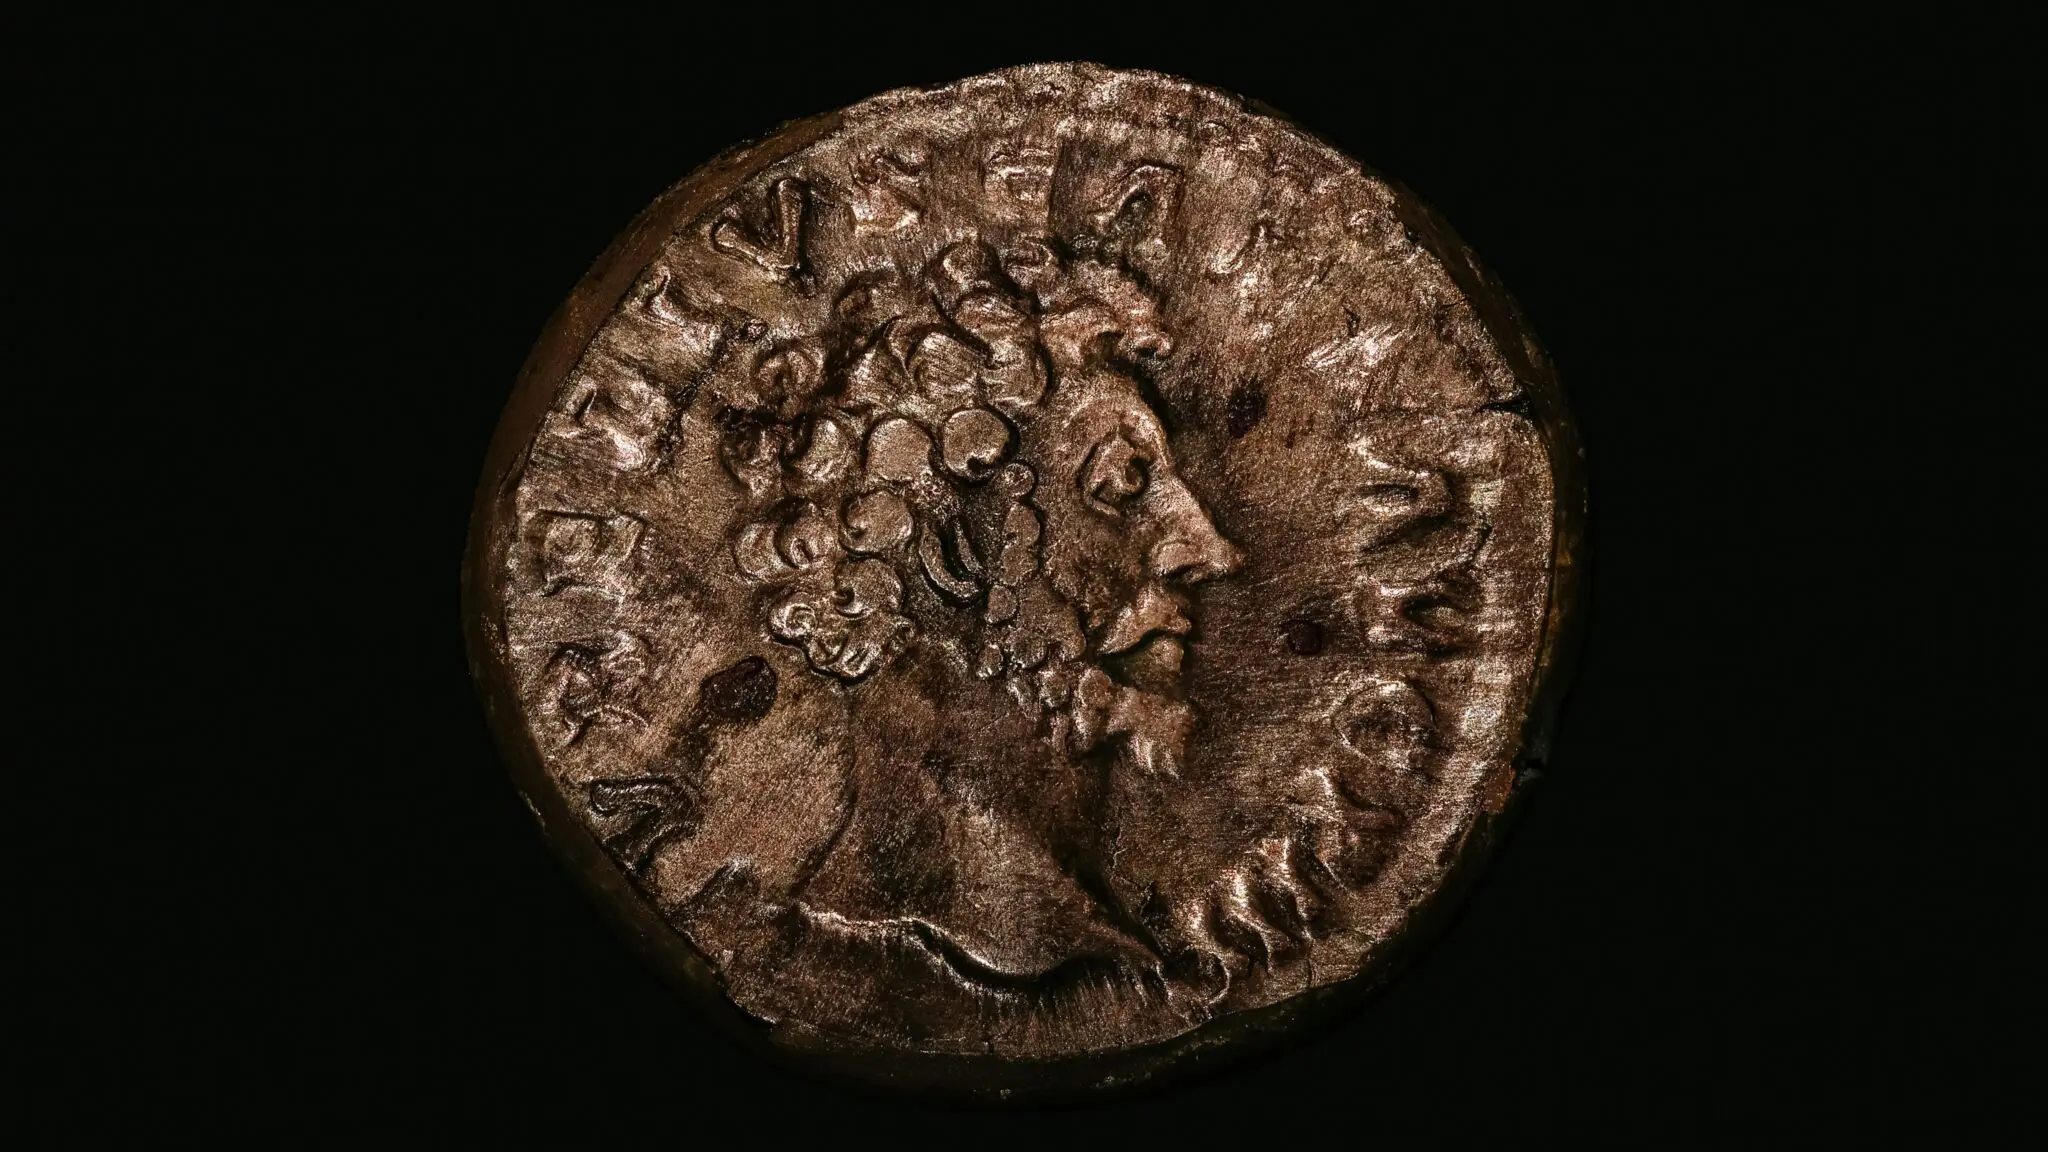
Un aficionado con detector de metales ha desenterrado en Alemania el mayor tesoro de monedas romanas hallado nunca en el país. Son 934 denarios de plata ocultos hace unos dos mil años en un campo al sur de Wesseling, una localidad industrial entre Colonia y Bonn, a orillas del Rin.

El hallazgo, presentado ahora tras meses de análisis numismático, es también el quinto mayor depósito de monedas romanas documentado en el mundo. Lo encontró en otoño de 2025 Oliver Riedl, un padre de familia que salió a rastrear un terreno de labor con su sonda metálica y tropezó con una moneda antigua. Lejos de guardarla en el bolsillo, avisó al organismo de patrimonio arqueológico competente.

Es un gesto poco frecuente. En Alemania hay miles de buscadores privados que recorren el campo sin la preceptiva autorización, y buena parte de los hallazgos nunca llega a las autoridades. Riedl hizo justo lo contrario: cuando tuvo entre las manos las primeras quince monedas, entendió que bajo aquella tierra había algo mucho mayor.

Una fortuna de plata repartida a lo largo de veinte metros

Los arqueólogos del Landschaftsverband Rheinland (LVR) acudieron al lugar y recuperaron, una a una, las 934 piezas. Son monedas de plata de entre 17 y 20 milímetros, un tamaño casi idéntico al de una moneda actual de diez céntimos. Su contenido de plata fina va de 4,5 a tres gramos según la época de acuñación, con una tendencia descendente que refleja la progresiva devaluación del metal. En conjunto, el tesoro pesa más de tres kilos.

El denario más antiguo está fechado en el año 148 a. C., cuando la República romana todavía no había conocido a sus emperadores. El más reciente procede del reinado de Adriano, entre los años 117 y 138 d. C., y probablemente se acuñó hacia 124 o 125. Entre uno y otro median unos 270 años.

Dos tercios del conjunto se acuñaron en el siglo I d. C., en plena dinastía Julio-Claudia y en los años inmediatamente posteriores. Hay un detalle revelador: todas esas monedas, pese a contener distinta cantidad de plata circulaban con el mismo valor de compra. Roma había fijado un valor nominal que ignoraba la erosión del metal.

Roma acuñó esas monedas a lo largo de casi tres siglos, y acabaron enterradas juntas en un solo campo de Renania.

Qué hacían 934 denarios en un campo de Renania

Erich Claßen, responsable del Amt für Bodendenkmalpflege del LVR en Renania, explicó durante la presentación que el depósito se extendía a lo largo de unos veinte metros de campo. Los especialistas creen que los arados mecánicos modernos, al remover la tierra en profundidad, dispersaron un tesoro que en su día estuvo enterrado en un solo punto. Quedan restos de un recipiente de cerámica común, relleno de paja, que pudo haber servido de envoltorio.

La moneda más moderna ancla el enterramiento en el segundo cuarto del siglo II d. C., quizá hacia el año 130. Los arqueólogos sospechan que su dueño tenía vínculos con una villa romana cercana. Lo que no consiguen reconstruir es la razón del abandono. Si alguien escondió una fortuna así, lo lógico es que hubiera vuelto a por ella. Claßen apunta a la hipótesis más humana: tal vez su propietario murió antes de poder revelar dónde la había dejado.

Lo que el tesoro de Wesseling revela del Rin romano

El enterramiento coincide con un momento dulce del Rin romano. Hacia 130, la Pax Romana sostenía una fase de bonanza económica en la frontera del Imperio. En Colonia, llamada entonces Colonia Claudia Ara Agrippinensium, el palacio del gobernador —el Pretorio, junto al antiguo puerto fluvial— se estaba reformando y ampliando con aires monumentales. Al sur de Wesseling, en el campamento de Bonn, la Legio I Minerva vigilaba la orilla izquierda del Rin.

Conviene poner la cifra en contexto. En el siglo II d. C., un legionario raso, un soldado profesional, cobraba unos 300 denarios al año. El tesoro de Wesseling equivale, por tanto, al sueldo íntegro de un militar durante más de tres años. Como referencia, el valor actual de la plata recuperada ronda los 2.000 euros, aunque calcular el poder de compra real del denario es hoy casi imposible: valía mucho más por lo que permitía adquirir que por el metal que contenía.

El episodio también reabre el debate sobre quién protege el patrimonio. Las búsquedas con detector deben comunicarse previamente, y en Alemania rige el llamado Schatzregal, por el que los hallazgos arqueológicos pasan a propiedad del Estado. Quien se queda con lo que encuentra comete expolio, sancionable como apropiación indebida o daño al patrimonio. No es un caso teórico: en 2013, un buscador sin permiso extrajo el tesoro de los bárbaros de Rülzheim, en el Palatinado, y acabó con una multa y un año de prisión suspendida.

Simon Matzerath, presidente de la asociación de arqueología del oeste y el sur de Alemania, lo resumió con una idea sencilla: el pasado nos pertenece a todos y no a un solo individuo. El caso de Riedl funciona como el reverso exacto del expolio: avisó, colaboró y el tesoro acabó en manos del Estado de Renania del Norte-Westfalia. El propio LVR confirmó que el buscador recibirá una recompensa por su comportamiento ejemplar.

Queda una incógnita que la arqueología difícilmente podrá cerrar: si fue un ahorro privado, el pago de una transacción frustrada o el botín de un saqueo mal enterrado. Sin el recipiente intacto, los especialistas no pueden reconstruir la historia completa.

Esa es, quizá, la lección más honesta de este hallazgo: un objeto puede conservar su valor material durante dos mil años y perder para siempre el relato de por qué acabó bajo tierra. Las 934 piezas ya están catalogadas y pasarán a engrosar los fondos del patrimonio de Renania del Norte-Westfalia.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un tesoro de 934 denarios de plata romanos, el mayor hallado en Alemania y el quinto documentado en el mundo.
  • Dónde: Un campo de labor al sur de Wesseling, entre Colonia y Bonn, a orillas del Rin (Renania del Norte-Westfalia, Alemania).
  • Institución responsable: Amt für Bodendenkmalpflege del Landschaftsverband Rheinland (LVR), con análisis numismático especializado.
  • Cuándo: Descubierto en otoño de 2025 por el buscador Oliver Riedl; presentado al público tras su recuperación y análisis.
  • Impacto a futuro: Ayuda a datar la circulación monetaria en la frontera renana del Imperio y refuerza el deber legal de comunicar los hallazgos arqueológicos.

YouTube refuerza su plataforma de creadores con agentes de IA, gamificación en directo y analítica

YouTube ha presentado en Made On YouTube un nuevo paquete de funciones para creadores basado en agentes de IA, gamificación en directo y analítica avanzada, con el objetivo de retener talento e inversión publicitaria dentro de la plataforma.

Una nueva capa de herramientas para creadores

El evento Made On YouTube, celebrado el 23 de septiembre en Nueva York, sirvió a la compañía para desplegar su hoja de ruta de producto. La plataforma presentó un conjunto de funciones de descubrimiento, livestreaming y analítica pensadas para que los creadores alcancen más audiencia y generen más ingresos dentro de su ecosistema.

La propuesta se articula en tres ejes. El primero son los agentes de inteligencia artificial, que asisten al creador en tareas de producción y edición. El segundo es la gamificación aplicada a las emisiones en directo, un formato que busca elevar la participación de la audiencia en tiempo real. El tercero son los nuevos instrumentos de testeo y medición, orientados a aportar más datos sobre el rendimiento del contenido.

A las demostraciones les siguió un bloque de cifras. Según los datos presentados en el evento, YouTube registró 1.700 millones de visualizaciones únicas durante el Mundial, una financiación equivalente a la creación de 540.000 empleos a tiempo completo en Estados Unidos y una aportación de 60.000 millones de dólares al PIB estadounidense.

La plataforma concentra su estrategia en tres palancas: inteligencia artificial, directo gamificado y medición, con el creador como eje del negocio publicitario.

Retener al creador y su facturación publicitaria

El movimiento responde a una lógica de retención. Los creadores son el activo central del negocio publicitario de YouTube, la plataforma integrada en Alphabet, y la puja por ese perfil profesional se ha intensificado entre las grandes plataformas tecnológicas. Cada función nueva busca que el creador produzca, mida y monetice dentro del ecosistema, sin recurrir a herramientas de terceros.

En ese tablero, Meta ha reforzado su apuesta por el vídeo corto, Amazon mantiene Twitch como referencia para el directo y las aplicaciones de vídeo breve presionan el consumo de las audiencias más jóvenes. Ante esa competencia, YouTube trata de defender su posición con producto propio y con la relación directa con el creador profesional.

La compañía ha ido integrando la inteligencia artificial en distintas capas de su servicio, desde la recomendación hasta las herramientas de producción. YouTube, integrado en el grupo Alphabet, traslada la estrategia al terreno del creador, el punto donde se decide la facturación publicitaria asociada al contenido. Más contexto sobre la plataforma, en su entrada de Wikipedia.

El mercado de creadores se ha convertido en un segmento estratégico para las plataformas. La publicidad ha ido migrando hacia el contenido de profesionales independientes y las compañías compiten por ofrecer mejores condiciones técnicas de medición y de monetización. En ese terreno, la herramienta deja de ser un accesorio y pasa a ser argumento central de captación.

Queda por resolver cómo la automatización convive con la autoría. Las herramientas de inteligencia artificial aceleran tareas que antes requerían horas de trabajo, y su adopción plantea preguntas sobre la producción de contenido y sobre el equilibrio entre el creador y la plataforma.

herramientas creadores

El producto como defensa competitiva

El anuncio se entiende mejor como una jugada de defensa competitiva. Las cifras presentadas en Made On YouTube sitúan la escala del negocio: una financiación equivalente a 540.000 empleos a tiempo completo en Estados Unidos y una aportación de 60.000 millones de dólares al PIB del país. Esa magnitud explica la inversión sostenida en producto propio para no ceder terreno frente a los competidores.

La lectura comparativa apunta a una estrategia diferenciada. Frente a plataformas que han crecido sobre formatos de vídeo breve, YouTube refuerza las herramientas del creador profesional: edición asistida por IA, analítica y directo gamificado. El objetivo no es solo captar audiencia, sino sostener la relación con quien produce el contenido y, con ella, la facturación publicitaria que arrastra.

Para el sector, el movimiento confirma una tendencia de fondo: la inteligencia artificial deja de ser una función aislada y se integra como capa transversal del producto. Las dudas que deja el anuncio apuntan a cómo estas herramientas reordenarán el descubrimiento de contenido y la estrategia de los propios creadores.

El precedente inmediato es el propio ciclo de producto de la compañía. Made On YouTube funciona como el encuentro en el que la plataforma concentra sus anuncios dirigidos al colectivo de creadores. La edición de este año sitúa la inteligencia artificial en el centro de la propuesta, una señal de hacia dónde orienta sus próximos desarrollos.

📡 El Radar del Sector

  • El vacío que llena: YouTube integra la IA en el flujo diario del creador para retener talento y la facturación publicitaria que genera.
  • El reto por delante: Medir cómo las nuevas funciones alteran el descubrimiento de contenido sin degradar la experiencia de la audiencia.
  • El tablero competitivo: La plataforma refuerza su posición frente a TikTok, Instagram y Twitch en la puja por los grandes creadores.

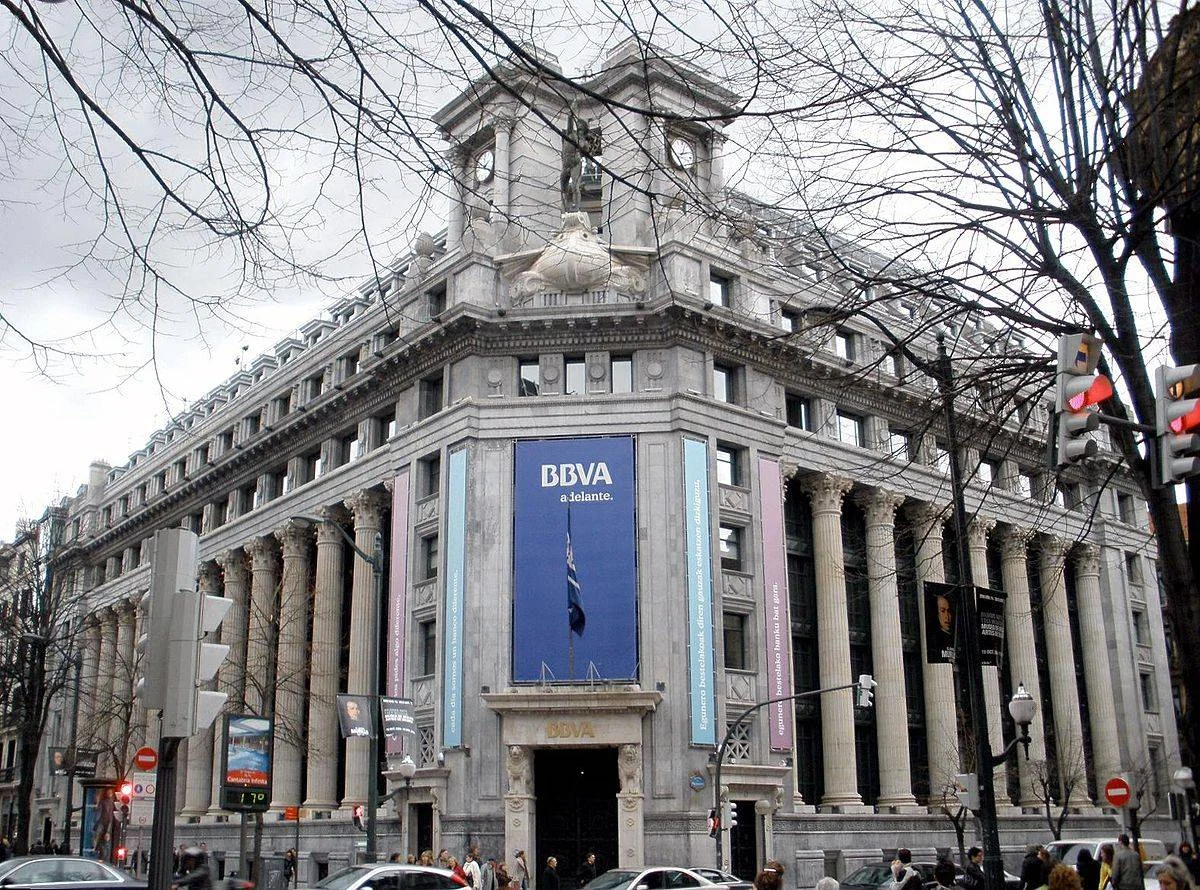
BBVA crea un hub de inteligencia artificial en Bilbao para liderar la banca

0

BBVA concentrará en Bilbao a más de 150 especialistas en datos e inteligencia artificial del grupo bancario. El nuevo nodo, bautizado como BBVA Bilbao AI Transformation, es el primero de carácter regional que pone en marcha la entidad y aspira a coordinar la gestión de datos, la analítica avanzada y el despliegue de IA en toda la organización.

El anuncio llega en plena carrera de la banca española por incorporar la inteligencia artificial a sus operaciones diarias. La entidad ya había dado el primer paso con AI Transformation, el área puesta en marcha este año para industrializar la creación, el despliegue, y la gestión de las soluciones de IA en todo el grupo. El hub vasco funciona como una extensión territorial de esa estructura, no como un laboratorio experimental al margen del negocio.

Un nodo regional para 150 especialistas

Las responsables de coordinar el proyecto son Nagore Bilbao y Ziortza Sulibarria, dos expertas procedentes del área central de AI Transformation. Su tesis es que la ventaja competitiva ya no está solo en acceder a la mejor tecnología, sino en la capacidad de integrarla y sistematizar su uso con rapidez y a escala en todo el banco.

‘Estamos ante una transformación profunda que va a redefinir cómo operamos y nos relacionamos con nuestros clientes’, han asegurado ambas, que insisten en la necesidad de reforzar el papel del talento tecnológico en este proceso. Con ese argumento justifican también la elección de la capital vizcaína.

Bilbao, el laboratorio tecnológico del banco

BBVA Bilbao

Bilbao es uno de los centros tecnológicos de referencia para la entidad. Allí mantiene su filial BBVA Technology, dedicada a la creación de soluciones digitales globales, y BBVA Spark, la unidad que impulsa el ecosistema emprendedor e inversor local en sectores como la inteligencia artificial, el cleantech y la biotecnología. A esa red se suma el congreso BBVA Quantum Days, que el banco promueve junto a la Diputación Foral de Bizkaia y que se ha consolidado como uno de los encuentros de referencia en tecnologías cuánticas aplicadas al sector financiero.

El efecto sobre la plantilla no es teórico. BBVA ha dado acceso a sus empleados a las principales herramientas de IA, una medida que, según la propia entidad, se traduce en un ahorro medio de tres horas de trabajo semanales por persona. Ese es el tipo de dato que convierte un anuncio de innovación en un argumento de productividad.

La batalla por la IA bancaria no se librará en los algoritmos, sino en quién consigue que la plantilla entera los use sin resistencia.

La estrategia se completa con alianzas con varios de los mayores desarrolladores tecnológicos del mundo. El banco trabaja con Google, OpenAI y Anthropic, una combinación que le permite probar distintos modelos sin atarse a un único proveedor. No es una decisión menor en un sector donde la dependencia de un solo socio se ha convertido en un riesgo operativo y regulatorio.

El hub responde, además, a un problema de geografía del talento. Madrid y Barcelona concentran la mayor parte de la oferta de perfiles tecnológicos en España y las entidades compiten por los mismos candidatos con salarios al alza. Abrir una sede especializada en Bilbao permite pescar en un caladero distinto, más cerca de la ingeniería industrial vasca. El dato no es menor.

Talento, no algoritmos: el cuello de botella del sector

Llevo años viendo cómo los bancos anuncian laboratorios de innovación que después nadie visita. La diferencia aquí es de escala y de encaje: 150 personas dedicadas a datos y analítica dentro de una estructura que ya existe y que responde ante el comité de dirección. Eso no lo convierte en un éxito automático, pero al menos no nace como una vitrina.

El cuello de botella del sector no son los modelos. Son los datos mal ordenados, los sistemas heredados de tres décadas distintas y la dificultad de que un empleado de oficina confíe en una recomendación generada por una máquina. Sobre todo eso pesa el reglamento europeo de inteligencia artificial, que escalona sus obligaciones por fases hasta 2027 y sitúa el crédito y la evaluación de solvencia entre los usos de alto riesgo. Un banco que quiera decidir a quién presta dinero con un algoritmo tendrá que documentar cómo funciona ese algoritmo. Ahí se cae el relato fácil.

BBVA no juega solo. El resto de los grandes bancos españoles ha activado sus propios programas de IA en los últimos dos años, con estructuras parecidas y promesas igual de ambiciosas. La ventaja, si existe, será temporal y dependerá menos de la tecnología contratada que de la capacidad de retener a quienes saben usarla.

Hay una contradicción que conviene no ignorar. Cuanto más eficiente es la IA, menos necesidad hay de determinados perfiles administrativos. El banco vende creación de empleo tecnológico cualificado y, en paralelo, la misma tecnología que desarrolla sirve para recortar tareas repetitivas. Las dos cosas son verdad a la vez.

La elección de Bilbao, en todo caso, no es sentimental. Es una apuesta por un ecosistema concreto, con ingeniería industrial, centros tecnológicos y una diputación dispuesta a financiar congresos. Si el nodo funciona, llegarán réplicas en otras ciudades. Si no, quedará como un buen titular de viernes.

La prueba de fuego llegará a finales de octubre, cuando la entidad presente sus resultados del tercer trimestre y tenga que explicar si la IA ya mueve el margen o solo los comunicados. Hasta entonces, el hub es una promesa bien financiada.

La gravedad holográfica toma forma: AdS/CFT sugiere que el universo es una proyección cuántica

La gravedad holográfica sostiene que todo lo que ocurre dentro de un volumen puede reconstruirse desde su superficie. Parece un truco de magia; no lo es. Detrás hay una correspondencia matemática entre dos teorías que llevan un siglo sin hablarse: la gravedad de Einstein y la mecánica cuántica. Esa reconciliación, conocida como correspondencia AdS/CFT, cumple casi tres décadas y sigue siendo la propuesta más profunda de la física teórica moderna.

La idea central es tan sencilla de enunciar como difícil de creer. Toma cualquier región del espacio y rodéala con una caja imaginaria. Dentro puede haber desde moléculas de gas hasta agujeros negros devorándose. La hipótesis dice que basta con medir una y otra vez los puntos de la superficie exterior para descifrar todo lo que ocurre dentro. Sin mirar. Nunca. Como si el número de partículas que caben en una habitación dependiera solo de los metros cuadrados de sus paredes.

Eso rompe una regla que damos por evidente: un volumen es un volumen y un área es un área, se miden en unidades distintas. El principio holográfico las iguala. ‘Es un milagro de la gravedad’, resume el teórico Bartek Czech, de la Universidad de Tsinghua, en China.

Qué dice exactamente la correspondencia AdS/CFT

Para entenderlo hay que meterse en un universo que no es el nuestro. Imagina un espacio curvo que, pese a ser infinito, cabe entero dentro de una bola de nieve. Los matemáticos lo manejan con soltura; artistas como M.C. Escher lo dibujaron. Se llama espacio anti-de Sitter (AdS). Dentro hay electrones, átomos y ondas que responden a la materia: hay gravedad.

Ahora mira la superficie de esa bola de nieve. Es un mundo propio, también poblado de partículas cuánticas, pero rígido: no reacciona, no se comba, no tiene gravedad. Lo gobierna una teoría cuántica especial, la teoría de campos conformes (CFT), donde las reglas no cambian al hacer zoom. A finales de los noventa, tres artículos fundacionales demostraron que estos dos mundos, el interior con gravedad y la superficie sin ella, son matemáticamente el mismo objeto. Ahí nació la correspondencia AdS/CFT.

El impacto fue enorme. Esos trabajos acumulan decenas de miles de citas y son, con diferencia, los artículos de física teórica más citados de la era digital. ‘Lejos de estar enfrentadas, están entrelazadas’, dice Brian Swingle, de la Universidad de Brandeis. ‘Una emerge de la otra’.

Si el contenido de una caja se puede leer en su tapa, entonces los metros cuadrados y los metros cúbicos dejan de ser cosas distintas.

La analogía que mejor lo captura es casi absurda. Hallar esta equivalencia se parece a descubrir una regla que convierte cualquier jugada de damas en una jugada legal de ajedrez. El físico Sebastian Mizera, de la Universidad de Columbia, va más lejos: se parece más a convertir jugadas de damas en canastas de baloncesto.

Por qué la gravedad hace posible el truco

La clave está en una diferencia que los físicos conocen desde hace un siglo. Imagina una caja llena de cargas eléctricas. Desde fuera no puedes deducir cómo están colocadas: una carga positiva y una negativa pueden cancelarse y dejar la superficie imperturbable. Con la gravedad no ocurre eso: la masa siempre es positiva. Por eso, al medir cómo se curva el espacio en el borde de la caja, siempre puedes deducir la única distribución de materia posible dentro. ‘Intuitivamente, por esto la holografía es plausible’, explica Laurent Freidel, del Instituto Perimeter de Física Teórica, en Waterloo (Canadá).

La pista definitiva llegó de los agujeros negros. En los años setenta, Jacob Bekenstein y Stephen Hawking calcularon su entropía, una medida de cuánta información cabe dentro de un objeto. Esperaban que creciera con el volumen. Creció con la superficie.

Ese resultado desconcertante llevó a Leonard Susskind, de la Universidad de Stanford, a proponer en los noventa que el agujero negro era literalmente un holograma. ‘Pensé que era un poco una locura’, reconoció, ‘pero me pareció la menos loca de todas las posibilidades’. El nobel Gerard ‘t Hooft y Charles Thorn llegaron a conclusiones parecidas.

Y como cualquier rincón del espacio puede convertirse en un agujero negro si le metes masa suficiente, el argumento se generaliza: si un agujero negro es holográfico, la habitación donde lees esto también lo es. La comparación que usa Czech es un escáner cerebral. La holografía implicaría reconstruir cada pliegue y cada neurona del cerebro sin abrirlo, solo fotografiando su superficie.

Un debate abierto: ¿y si nuestro universo no encaja?

Aquí la historia se complica, y conviene decirlo con claridad: la holografía no está confirmada para nuestro universo. La correspondencia funciona con precisión en el espacio anti-de Sitter, ese que se curva hacia dentro como una bola de nieve. El nuestro hace lo contrario. La expansión acelerada del cosmos indica que vivimos en un espacio de Sitter, que se curva hacia fuera y no tiene una frontera donde proyectar el holograma. Sin esa superficie, el argumento pierde su punto de apoyo.

Boyle, el escéptico de Edimburgo, sostiene que la coincidencia entre área y entropía en los agujeros negros admite otra lectura menos mística. Al rodear una región con una superficie aparecen dos entropías: una mide cuántas partículas caben dentro y depende del volumen; la otra, de entrelazamiento, crece con el área y mide cuántas partículas dentro y fuera están cuánticamente conectadas. ‘Me parece una interpretación menos mística y más terrenal’, defiende.

Los holografistas responden con un argumento casi de sentido común. Una hormiga en el fondo de la bola de nieve no puede detectar la curvatura que la rodea; por tanto, no distingue entre un espacio anti-de Sitter y uno de Sitter. Si lo que vale para uno vale para el otro, la holografía debería sostenerse también aquí. Nosotros seríamos esa hormiga. Es una apuesta, no una demostración. ‘No intento responder a esa pregunta’, zanja Susskind. ‘Eso está por encima de mi categoría profesional’.

Mi lectura, tras seguir este debate durante años, es que el escepticismo acierta en la letra y los holografistas en el espíritu. La correspondencia no se ha demostrado para nuestro universo, cierto. Pero el espacio anti-de Sitter es el único que los físicos entienden de verdad, y la equivalencia sí es, en ese marco, un hecho matemático. Que el nuestro funcionara de otro modo sería una coincidencia extraordinaria. Y las coincidencias extraordinarias, en física, suelen pagarse caras.

Queda por ver por dónde avanza la próxima década. La correspondencia sigue dando frutos: se emplea para calcular propiedades de plasmas de quarks y gluones, para diseñar algoritmos cuánticos y para atacar el problema de la información en los agujeros negros. El gran reto pendiente es encontrar una versión de la holografía válida para un universo en expansión como el nuestro. Mientras llega, la idea que Susskind defendió medio en broma hace treinta años sigue en pie, con más citas a su favor que nunca.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La correspondencia AdS/CFT, que equipara matemáticamente un universo con gravedad con una teoría cuántica sin ella en su superficie.
  • Dónde: No es un lugar físico; es un marco teórico desarrollado por equipos de Stanford, Edimburgo, Columbia, Tsinghua y el Instituto Perimeter, entre otros.
  • Institución responsable: Comunidad internacional de física teórica; los artículos fundacionales se publicaron en 1997-1999.
  • Cuándo: Los resultados clave datan de finales de los años noventa; el debate sobre su aplicación a nuestro universo sigue abierto.
  • Impacto a futuro: Reconciliar gravedad y mecánica cuántica y resolver el enigma de la información en los agujeros negros.

Strategy reta al mercado: los dividendos diarios en bitcoin para las cuatro acciones preferentes

Strategy, el mayor tenedor corporativo de bitcoin del mundo, quiere pagar dividendos todos los días del calendario a los dueños de sus cuatro acciones preferentes. La compañía anunció este viernes que ha pedido a sus accionistas aprobar el cambio, que se votará en una junta el 28 de octubre.

La propuesta afecta a las cuatro series de acciones preferentes que la compañía detalla en su web oficial: STRF, STRC, STRK y STRD. Con el nuevo esquema, el dividendo se devengaría cada día natural, fines de semana y festivos incluidos, y se abonaría al día hábil siguiente. Hay un matiz que conviene no perder de vista: la economía de los títulos no cambia. El importe anual que cobra el inversor es el mismo; lo que se altera es la frecuencia con la que llega.

En su comunicado, Strategy asegura que la medida persigue tres objetivos: ‘reducir el rezago de reinversión, mejorar la liquidez y la eficiencia del mercado, y aumentar la estabilidad del precio’. Michael Saylor, presidente ejecutivo de la compañía, respaldó la propuesta el mismo día con una publicación en su cuenta de X. Sus títulos cotizan en el Nasdaq bajo el ticker MSTR.

Qué significa un dividendo diario para el inversor

Una acción preferente es un híbrido entre una acción y un bono. Paga un dividendo fijo, tiene prioridad sobre el accionista común, a la hora de cobrar y, a cambio, apenas concede derechos de voto. En el caso de Strategy, estas series se han colocado para financiar la compra de bitcoin y funcionan como una suerte de deuda con etiqueta de capital.

El problema que la compañía dice querer resolver es el lag, el retraso entre el momento en que se genera el derecho al dividendo y el momento en que el dinero aparece en la cuenta. Con pagos trimestrales, ese hueco puede estirarse varias semanas. Con devengo diario, quien quiera reinvertir puede hacerlo antes. La comparación más sencilla es la del alquiler: no es lo mismo cobrarlo cada trimestre que cada día. Cosas de la ingeniería financiera.

Pagar cada jornada no cambia cuánto se paga, pero cambia por completo cuándo se puede volver a usar ese dinero.

Para el accionista común, el argumento oficial es indirecto, pero relevante. Si las preferentes resultan más atractivas, Strategy capta capital en mejores condiciones y mantiene abierta la vía de financiación con la que compra bitcoin. La empresa lo formuló con su propia jerga: las mejoras aumentan el atractivo y la utilidad de sus instrumentos de crédito digital, lo que sostiene su capacidad para captar capital preferente. Dicho de otro modo, el dividendo diario también sirve para que la rueda siga girando.

Por qué Strategy frena las compras de bitcoin

MicroStrategy acciones preferentes

El contexto explica mucho. Bitcoin atraviesa un mercado bajista, es decir, una racha prolongada de caídas, y Strategy ha cambiado el paso. La compañía que durante años compró cada lunes ha reducido el ritmo y ha priorizado proteger su balance, con ventas parciales de sus reservas incluidas. El programa vigente le permite vender bitcoin hasta generar 1.250 millones de dólares destinados a su reserva en dólares, al pago de dividendos e intereses de las preferentes o a recompras.

El dato que mejor retrata el momento lo puso la propia empresa en una comunicación remitida a la SEC: la semana pasada compró 950 bitcoins por 75,7 millones de dólares, su primera adquisición desde agosto. Es poco para lo que fue esta compañía. La acción ordinaria, MSTR, cae cerca de un 50% en el último año, aunque acumula una revalorización próxima al 1.000% desde que empezó a comprar bitcoin en 2020.

Lo que este giro dice del modelo de tesorería en bitcoin

Strategy lleva seis años construyendo un modelo que no existía: usar el mercado de capitales para acumular un activo volátil y convertirse, de paso, en un vehículo de exposición a bitcoin con apalancamiento. En 2020, cuando todavía se llamaba MicroStrategy, era una firma de software mediana que decidió aparcar su tesorería en bitcoin para protegerse de la inflación, un giro que resume la historia de la compañía. Aquello sonaba a excentricidad. El movimiento arrastró después a otras cotizadas, con distinta fortuna.

El modelo, sin embargo, depende del precio del activo que acumula. Cuando el mercado sube, la maquinaria se engrasa sola. Cuando baja, se tensa: las compras se frenan, aparecen las ventas y el inversor mira con lupa la estructura de capital. Ahí está el nudo. La empresa que durante años defendió que jamás vendería sus bitcoins ha abierto la puerta a hacerlo para atender los pagos comprometidos. No es una señal de alarma, pero sí un cambio de prioridades.

Ya vimos algo parecido entre 2021 y 2022, cuando el desplome de las cotizaciones obligó a varias tesorerías corporativas a deshacer posiciones. El sector salió de aquello por otra vía: la aprobación de los fondos cotizados al contado en 2024 normalizó el acceso institucional y dejó a las tesorerías corporativas en un papel más incómodo, el de apuesta apalancada en lugar de puerta de entrada. Desde esta redacción lo vemos así: el dividendo diario es más cosmético de lo que sugiere el titular, pero retrata bien el momento que atraviesa el mayor tenedor corporativo de bitcoin del mundo.

La votación del 28 de octubre marcará el siguiente paso. Si los accionistas aprueban la propuesta, Strategy se convertirá en una de las pocas compañías cotizadas del planeta que retribuye a diario a los tenedores de sus preferentes. Si la rechazan, tendrá que buscar otra fórmula para hacer más atractivos unos títulos que compiten con el resto del mercado de renta fija. El calendario manda.

Quant (QNT) se dispara un 37,5% tras entrar en la infraestructura de pagos de The Clearing House

Quant (QNT) sube un 37,53% en 24 horas y cotiza en 97,88 dólares después de que The Clearing House, la infraestructura que gestiona la compensación y los pagos de la gran banca estadounidense, la haya seleccionado para un proyecto de pagos institucionales. El precio tocó los 103,56 dólares en el máximo del día y el volumen negociado se multiplicó por once respecto a su media mensual.

Qué ha pasado con Quant y por qué importa la decisión de The Clearing House

Conviene empezar por lo básico. Quant no es bitcoin ni ethereum: es una criptomoneda de tamaño medio, con una capitalización de 1.180 millones de dólares, y su propuesta consiste en hacer que redes que hoy no se hablan entre sí puedan intercambiar datos y valor. El proyecto lo desarrolla Quant Network y su herramienta principal se llama Overledger, una capa de interoperabilidad (un sistema que traduce y conecta distintas redes entre sí) pensada para enlazar sistemas bancarios heredados, redes empresariales y blockchains públicas.

Los datos ayudan a dimensionar el movimiento. El volumen negociado en la sesión ascendió a 93 millones de dólares, un 1.012,66% por encima de la media de los últimos 30 días, según CoinMarketCap. Dicho de otro modo: la relación entre lo negociado y el valor total de la moneda pasó del 0,71% habitual al 7,88%. No es un salto provocado por la falta de liquidez de un mercado diminuto, sino compra sostenida.

El rally tampoco es de un solo día. La subida de Quant (QNT) acumula un 54,39% semanal, un 56,30% en 30 días y un 49,80% en 90 días. Aun con eso, el precio sigue un 77,13% por debajo del máximo histórico de 427,92 dólares que marcó el 12 de septiembre de 2021. Tres años de movimiento lateral se han roto en tres sesiones.

El contexto: por qué el mercado vuelve a mirar a la infraestructura empresarial

Está primero el peso real del anuncio. The Clearing House es la infraestructura que canaliza pagos y compensación entre entidades financieras de Estados Unidos, tal y como describe la propia entidad en su página corporativa. Que una organización así elija a un proyecto cripto para un piloto no equivale a un contrato comercial cerrado, pero sí a una validación que Quant llevaba años persiguiendo. La diferencia entre un piloto y un despliegue en producción es, precisamente, lo que el mercado aún no puede calcular.

El otro ingrediente de la jornada fueron las liquidaciones, el cierre forzoso de posiciones apalancadas que se movían contra el precio. Los datos de proveedores de derivados apuntan a unos 1,10 millones de dólares en liquidaciones de cortos frente a 0,56 millones en largos. Es un patrón que acelera las subidas, porque cada cierre obligado se convierte en una compra adicional.

Un piloto junto a la infraestructura que mueve los pagos de la banca estadounidense vale más para Quant que cualquier campaña de marketing. El problema es el precio al que se ha descontado en un solo día.

Hay un tercer factor, menos documentado. Algunos análisis que circulan en plataformas del sector apuntan a una rotación del capital hacia activos de infraestructura y utilidad, en un mercado que arrastra malas experiencias con la custodia centralizada. La tesis encaja con Quant, cuyo relato siempre ha sido el de la adopción institucional y no el de la especulación minorista. Es una explicación plausible, pero no está confirmada por fuentes independientes.

Sobrecompra extrema: la letra pequeña del rally de Quant

El problema del movimiento no es la dirección, es la velocidad. El RSI de 14 sesiones (el indicador que mide si un activo ha subido o bajado demasiado rápido) se sitúa en el 82%, muy por encima del umbral de 70 que el mercado considera sobrecompra. El %B de Bollinger, que compara el precio con su banda de volatilidad habitual, marca 122,6%: el activo cotiza por encima del techo estadístico de su rango. Y la volatilidad anualizada a 30 días alcanza el 120,2%. Tres señales que, juntas, avisan de que el margen para entrar persiguiendo el precio es mínimo.

Este patrón, anuncio institucional seguido de subida vertical y resaca posterior, ya se ha visto en otros activos de infraestructura empresarial. La historia del sector está llena de proyectos que firmaron alianzas con nombres grandes de la banca tradicional, subieron con fuerza y después devolvieron buena parte del movimiento cuando quedó claro que el piloto no se convertía en ingresos recurrentes. Es el precedente que conviene tener en la cabeza antes de dar por hecho que este caso será distinto.

Existe además un riesgo de concentración que no siempre se menciona. La tesis de Quant depende de un puñado de anuncios y de plazos largos: los proyectos de interoperabilidad bancaria se miden en trimestres, no en semanas, y la compañía no publica todavía métricas de uso que permitan verificar cuánta actividad real genera su tecnología. La referencia técnica que sigue el mercado está en 92,23 dólares, el primer nivel de retroceso de Fibonacci de los últimos 90 días, una herramienta que proyecta posibles zonas de apoyo a partir de las subidas previas. Por encima, la resistencia inmediata es el máximo de la sesión, 103,56 dólares.

Para un lector que llegue nuevo a este mercado, la lectura útil es sencilla. Quant ha dejado de ser un activo olvidado y ha entrado en el radar institucional en cuestión de horas; eso es real y está respaldado por volumen. Lo que no está resuelto es si el proyecto con The Clearing House se traducirá en actividad medible o se quedará en un titular. La próxima comunicación oficial de la compañía sobre las fases del proyecto decidirá si el precio se sostiene. Y si QNT pierde los 88 dólares, el rango de esta sesión histórica se habrá roto a la baja.

Cultivate Power activa Bowes Solar: 9,2 MW de solar comunitaria en Illinois entre vías y humedales

Cultivate Power ha activado Bowes Solar, un proyecto de solar comunitaria de 9,2 MW en Elgin (Illinois) que vierte a la red de ComEd tras adaptar su diseño a vías ferroviarias, líneas de alta tensión y humedales.

La planta ocupa una granja de 22 acres y se divide en dos instalaciones: 4,975 MW en una y 4,25 MW en la otra. Ambas están ya operativas dentro del programa de energía solar comunitaria del estado, un modelo en el que los vecinos se suscriben a la producción y reciben el crédito en su factura eléctrica.

Un 9,2 MW repartido en dos instalaciones sobre suelo agrícola

El reparto en dos bloques de potencia responde a la lógica del terreno y de la evacuación. Bowes Solar se levanta en Elgin, en el área metropolitana de Chicago, y vierte en la zona de concesión de ComEd, la gran distribuidora del norte de Illinois. Eso lo convierte en generación distribuida: no pelea por grandes nudos de transporte, sino que inyecta cerca del punto de consumo.

Illinois desplegó su programa de solar comunitaria al amparo de la Climate and Equitable Jobs Act (CEJA), la norma estatal que fijó objetivos de generación limpia a mediados de siglo y abrió la puerta a instalaciones de pequeño y medio tamaño conectadas a la red local. Sin ese marco, un activo de 9,2 MW sobre suelo agrícola tendría difícil justificar su cuenta de resultados.

La superficie también marca el modelo: 22 acres equivalen a unas 8,9 hectáreas, una huella contenida para una potencia que se queda muy lejos de los proyectos utility-scale de cientos de megavatios que dominan el mercado estadounidense. Aquí el negocio no está en el volumen, sino en la cercanía al suscriptor.

El diseño que sortea vías de tren, humedales y líneas de alta tensión

planta solar comunitaria

El promotor ha tenido que adaptar la disposición de los módulos a tres condicionantes que ya estaban ahí antes que la planta. Las vías ferroviarias obligan a mantener retranqueos, servidumbres de acceso y estudios de deslumbramiento. Las líneas de alta tensión imponen franjas de respeto y condicionan el trazado de la evacuación. Y los humedales activan permisos adicionales, franjas de amortiguación y control de escorrentía.

Cada vez más proyectos solares no se diseñan sobre el terreno ideal, sino sobre el terreno disponible: la ingeniería se pliega a lo que ya está construido.

No es un caso aislado. La fotovoltaica ha entrado en una fase en la que el cuello de botella ya no es el precio del módulo —una tecnología madura, descrita en detalle en la entrada sobre energía solar fotovoltaica—, sino el suelo, la conexión y los permisos. De ahí el auge de proyectos sobre antiguas instalaciones industriales, canteras selladas, cubiertas, y terrenos degradados. Bowes Solar añade una variante: suelo agrícola en un entorno con infraestructura densa, resuelto con diseño en lugar de con ocupación de terreno virgen.

📊 Impacto ecológico en cifras

  • Capacidad activada: 9,2 MW repartidos entre dos instalaciones de 4,975 MW y 4,25 MW.
  • Superficie ocupada: 22 acres, unas 8,9 hectáreas de suelo agrícola en Elgin (Illinois).
  • Punto de evacuación: red de distribución de ComEd, en el norte del estado.
  • CO2 evitado: no detallado en la información pública del proyecto.

Aquí está la letra pequeña. La compañía ha confirmado la puesta en servicio y la potencia, pero no ha publicado la producción anual estimada ni el volumen de emisiones que evita. Son los dos datos que permiten juzgar si un activo cumple lo que promete una etiqueta de energía limpia. Sin ellos queda un hecho verificable —la planta genera— y una cifra pendiente de cuantificar.

Lo que falta por publicar: generación anual y emisiones evitadas

No es un problema exclusivo de este promotor. El sector arrastra una asimetría crónica entre el anuncio de capacidad y el reporte de resultados operativos. Una planta de 9,2 MW con un factor de capacidad propio del norte de Illinois produce una fracción de lo que rendiría la misma potencia en Arizona, y ese detalle rara vez aparece en la nota de prensa. Comparar megavatios sin comparar horas equivalentes de funcionamiento es comparar envoltorios.

El suscriptor, mientras tanto, solo ve una línea en la factura. El modelo comunitario funciona cuando el programa reserva una parte de la capacidad a hogares con renta baja y cuando la compensación es real, no simbólica. Illinois ha condicionado su apoyo a ese tipo de requisitos, lo que empuja a los promotores a competir por suscriptores y no solo por suelo.

Qué revela Bowes Solar del futuro de la solar comunitaria

El precedente inmediato está en los estados que abrieron antes el mercado comunitario. Minnesota, Nueva York y el propio Illinois acumulan años de experiencia con este formato. La lección es que la solar comunitaria no compite en coste por kilovatio hora con la utility-scale —necesita más mano de obra por megavatio y sufre menos economías de escala—, pero resuelve un problema que la gran planta no toca: dar acceso a quien no tiene tejado propio.

Ahí está el criterio. Un proyecto como Bowes Solar no va a mover la aguja de la descarbonización de Estados Unidos: 9,2 MW son ruido estadístico frente a los miles de megavatios que el país instala cada año. Lo relevante es el método.

Demuestra que se puede construir en terrenos con servidumbres, humedales y líneas de alta tensión en lugar de seguir ocupando suelo virgen. Según los análisis de la Agencia Internacional de la Energía, el despliegue fotovoltaico mundial encadena años de récord; el siguiente cuello de botella no es fabricar paneles, sino encontrar dónde ponerlos.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 9,2 MW de generación distribuida que inyectan energía limpia en la red de ComEd sin consumir suelo virgen adicional.
  • Modelo que cambia: El emplazamiento deja de elegirse por facilidad y pasa a resolverse por diseño, con servidumbres ferroviarias y humedales integrados.
  • Para las próximas generaciones: Cada planta que aprende a convivir con la infraestructura existente libera terreno y reduce los conflictos por el uso del suelo.

Las tres señales on-chain en Ethereum confirman que la acumulación de ETH no se detiene

Ethereum cotiza en torno a los 2.678 dólares tras subir cerca de un 8% en la última semana y dejar atrás el tramo más vertical de un rally que llevó al ether de los 1.900 a los 2.800. Pese al respiro del precio, tres señales on-chain apuntan en la misma dirección: la demanda de ETH no se ha roto.

Las ha reunido la firma de análisis on-chain Santiment junto a otras lecturas de mercado, y todas miran al mismo sitio. Cuánto ether queda disponible para comprar, cuánto pagan los usuarios por usar la red y cuánto dinero en stablecoins espera en los exchanges para entrar.

El ether sale de los exchanges a mínimos de años

El primer dato es el más llamativo. Solo el 3,49% del suministro total de ETH sigue depositado en los exchanges que se pueden rastrear, y desde el pasado 1 de junio otro 1,16% ha salido de estas plataformas. Son niveles que no se veían desde los primeros años de vida de la red.

Menos monedas en los exchanges significa menos ether listo para venderse de un día para otro. Santiment lo resume así: se reduce el colchón de ETH disponible para golpear el mercado en la próxima oleada de ventas. Dicho de otro modo, quien quiera comprar tiene menos monedas a mano para competir por ellas. Los datos de la firma están recogidos en su plataforma de análisis on-chain.

¿Y dónde van esas monedas? Sobre todo al staking —el mecanismo por el que se bloquean 32 ETH para ayudar a validar la red a cambio de recompensas— y a las finanzas descentralizadas. Alrededor del 35% del suministro está en staking y Ethereum sostiene unos 53.000 millones de dólares en DeFi, el valor total depositado en los protocolos, lo que el sector llama TVL.

Las tesorerías de empresas cotizadas también ayudan a retirar monedas del mercado. BitMine, una de las compañías que acumula ether en su balance, tiene 5,98 millones de ETH y mantiene el 85% en staking.

Que haya menos ether en los exchanges no asegura que suba el precio, pero deja a los compradores con menos monedas con las que pelear.

Pagan más por adelantar la transacción y vuelven las stablecoins

precio Ethereum

La segunda señal llega desde el otro lado de la balanza. Las comisiones de prioridad —el extra que paga un usuario para que su operación se procese antes que las demás— subieron un 26,74% en un solo día, hasta unos 464.000 dólares, según datos de CryptoQuant.

El detalle que importa es el contraste. El gas consumido apenas subió un 0,26%, hasta unos 217.100 millones de unidades, y el número de bloques minados se mantuvo cerca de los 7.147. No fue, por tanto, una mayor actividad de la red lo que disparó las comisiones, sino que los usuarios pagaron más por el mismo espacio de bloque.

Esa brecha es la que leen los analistas como una prueba de que la demanda de espacio en la red no se ha debilitado pese a la caída del precio. El gas es la unidad que mide el trabajo computacional que exige cada operación, así que verlo plano mientras las comisiones de prioridad se disparan sugiere que la red sigue igual de disputada. Ese espacio se paga.

La tercera pista está en Binance. Las reservas de stablecoins emitidas sobre Ethereum —los tokens de valor estable que se usan como moneda de cambio dentro del mercado— se recuperaron hasta unos 43.800 millones de dólares desde el mínimo de agosto, cerca de los 42.000 millones.

Para el analista XWIN Japan, esas stablecoins son poder de compra en potencia para bitcoin, ether, y el resto de criptoactivos. El matiz: todavía están por debajo de los casi 49.000 millones que llegaron a atesorar a principios de año.

Lo que estas tres señales no garantizan

Conviene frenar antes de sacar conclusiones. La propia Santiment avisa de que una oferta escasa en los exchanges no garantiza precios más altos. XWIN Japan añade otra advertencia: esas stablecoins pueden quedarse quietas o servir de respaldo a posiciones en derivados, sin llegar nunca a convertirse en compras reales.

Hay un precedente que ayuda a leerlo con calma. Tras The Merge —la migración de Ethereum a un sistema de validación por staking en septiembre de 2022, que dejó atrás la minería— el suministro en exchanges comenzó una caída sostenida que se ha alargado durante años. En ese tiempo el precio ha subido y ha bajado sin seguir una línea recta. El ether en staking, de hecho, ya superó el 30% del suministro hace meses sin que eso evitara correcciones.

El otro flanco que no conviene perder de vista es la concentración. Buena parte del ETH bloqueado pasa por unos pocos proveedores de staking líquido, y eso reparte el control de la red entre menos manos de las que sugiere la etiqueta de ‘35% en staking’. Es un riesgo conocido, más de gobernanza que de precio, pero riesgo al fin y al cabo.

Las tres señales, en conjunto, describen a un mercado donde el ether disponible escasea, el espacio de bloque se disputa y la munición en stablecoins se recarga. Ninguna de las tres, por sí sola, mueve el precio. Lo que sí hacen es dibujar un suelo de oferta que puede notarse cuando llegue la próxima oleada de demanda. Habrá que mirar si las reservas de stablecoins en Binance siguen subiendo o se estancan: ahí estará la respuesta.

La jubilación anticipada: la nueva norma recorta hasta 400 euros al mes tu pensión

Si cotizas más de 44 años y medio y planeas una jubilación anticipada de dos años, la disposición transitoria 34 puede recortarte hasta 400 euros al mes: en el caso tipo, 212.

Qué cambia en tu pensión si adelantas el retiro

Llevo semanas siguiendo esta norma porque es de las que no salen en los titulares grandes y sí en la nómina de cada mes. La disposición transitoria 34 nació para tapar una rareza del sistema: antes de 2021, un trabajador con una base de cotización muy alta podía adelantar su retiro sin perder apenas dinero, porque su pensión teórica seguía por encima del tope máximo incluso aplicando los coeficientes de penalización.

La reforma de 2021 quiso cerrar ese hueco, pero sin dar un mazazo de golpe. Fijó una senda de diez años, de 2024 a 2033, en la que el coeficiente sube cada ejercicio. En 2026 es del 6,7% y se aplica sobre la pensión máxima, fijada en 3.359,60 euros al mes, no sobre tu base reguladora real. En 2033 la tabla llega al 21%, el tramo más duro.

Con un ejemplo se entiende el agujero. Base reguladora de 4.000 euros y más de 44 años y medio cotizados: si adelantas la jubilación dos años, el recorte general es del 13%, pero como la pensión resultante supera el tope, cobrarías lo mismo que retirándote a los 65. Con la disposición transitoria 34 encima, la diferencia ronda los 212 euros al mes, más de 2.500 euros al año.

Escenario con base de cotización de 4.000 eurosCon la normativa generalCon la disposición transitoria 34
Jubilación a los 63 añosCobras lo mismo que a los 65: el tope absorbe el recorte del 13%Recorte del 6,7% sobre la pensión máxima
Diferencia mensualSin pérdidaUnos 212 euros menos al mes

Quién nota el recorte y quién no

Por eso el recorte no reparte por igual. Se ceba con las carreras más largas y las bases más altas, justo las que rozan o alcanzan el tope. Si tu base es media o baja, esta disposición ni te toca: siguen aplicándose los coeficientes generales de la jubilación anticipada.

  • Bases altas y carreras largas: más de 44 años y medio cotizados con una base reguladora en torno a los 4.000 euros.
  • Pensiones que tocan el tope: cuando la pensión teórica supera los 3.359,60 euros al mes, el límite se come la penalización general y la DT 34 sí muerde.
  • Adelantos de dos años o más: cuanto mayor es el adelanto, más alto es el coeficiente que se aplica.

La disposición transitoria 34 no recorta tu base de cotización: recorta directamente la pensión máxima, que en 2026 está fijada en 3.359,60 euros al mes.

La letra pequeña manda.

Retrasar dos años la jubilación no es cuestión de edad: en los perfiles con base alta vale más de 2.500 euros al año.

El susto de enero: por qué revisan tu pensión de oficio

coeficiente reductor pensión

En enero de 2026, la Seguridad Social dejó de aplicar el periodo transitorio y pasó a usar directamente los coeficientes previstos para 2033, los más duros de la tabla. Según publicó elDiario.es, un trabajador afectado podía ver cómo le aplicaban un recorte del 21% cuando le correspondía un porcentaje bastante menor.

Los sindicatos protestaron contra esa anulación, que castigaba a las pensiones de los trabajadores con más años cotizados. El Ministerio de Elma Saiz rectificó semanas después y restituyó la aplicación de la disposición transitoria 34, que sigue vigente hasta 2033 tal y como recoge la normativa publicada en el BOE.

Ojo con esto.

Si ya te jubilaste con el coeficiente equivocado

Si tramitaste tu jubilación anticipada durante esas semanas y te aplicaron los coeficientes de 2033, no tienes que reclamar nada. Como explica el funcionario de la Seguridad Social Alfonso Muñoz Cuenca, esas pensiones se revisan de oficio y la revisión llega con los atrasos de la parte recortada. En un caso de base alta, hablamos de miles de euros.

Los coeficientes vigentes y los trámites se consultan en la web de la Seguridad Social.

Antes de presentar la solicitud, yo pediría por escrito el cálculo de la pensión en los dos escenarios. La diferencia entre aplicar bien o mal un solo coeficiente son cientos de euros al mes durante toda la jubilación.

Cuánto te cuesta de verdad jubilarte antes

El precedente de enero deja una lección clara: en este trámite no hay margen para la improvisación administrativa. La escala progresiva lleva en marcha desde 2024 y seguirá subiendo cada año hasta 2033, así que el coeficiente que te apliquen el día de la resolución es el que arrastrarás de por vida.

Mi lectura es que la norma afecta a un perfil muy concreto: carreras de más de 44 años y medio con bases altas, esas que llegan al tope de la pensión. Para el resto de jubilados anticipados el cálculo sigue siendo el de siempre: base reguladora multiplicada por el porcentaje que corresponda a los años cotizados, menos el coeficiente por adelantar el retiro.

Ahí está el detalle.

A efectos prácticos hay dos decisiones. Si tu pensión quedaría en el tope, adelantar el retiro te cuesta dinero real y conviene echar números antes de firmar. Si tu base es media, la penalización general ya te está afectando, y la disposición transitoria 34 no cambia tu caso. En ambos supuestos, el dato que importa es el mismo: cuánto vale cada año extra de cotización.

La forma de comprobarlo es sencilla. Pide tu informe de vida laboral y simula la pensión con la fecha de retiro que tienes en mente. Si el resultado queda en el entorno del tope máximo y con la disposición transitoria 34 aplicada pierdes varios cientos de euros, ya tienes el número que necesitabas para decidir.

Hagamos cuentas.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Descarga tu informe de vida laboral y calcula qué pensión te queda con la fecha de retiro que tienes en mente, aplicando el coeficiente de 2026.
  • Qué vigilar: La revisión de oficio de las pensiones afectadas en enero y los atrasos que debe abonar la Seguridad Social.
  • El error a evitar: Firmar la solicitud sin comparar los dos escenarios, porque el coeficiente que te apliquen ese día te acompaña toda la jubilación.

Trabajo en colegios: España reclama personal urgente para comedor y monitoreo sin experiencia

0

El trabajo en colegios atraviesa su etapa de máxima actividad del calendario lectivo. Comedores, aulas y zonas comunes de todo el país concentran estos días vacantes que, en buena parte de los casos, no exigen experiencia previa ni titulación concreta.

Quien contrata no es el colegio, sino las contratas de servicios. Aramark, Ausolan, Serunion, Eurest (Compass Group) y Sodexo gestionan limpieza y comedor en cientos de centros públicos, concertados y privados, y publican ellas mismas las ofertas.

Por qué los colegios contratan personal ahora

El calendario manda. Septiembre y octubre concentran las incorporaciones porque las contratas reorganizan equipos con el curso ya en marcha y ajustan la plantilla a cada edificio.

La geografía responde a esa lógica: la Comunidad de Madrid, Cataluña (con Barcelona y su área metropolitana), la Comunidad Valenciana y Andalucía reúnen el grueso de los anuncios, con convocatorias puntuales en Valladolid, Baleares y el norte.

El detalle que condiciona el proceso es la modalidad contractual. Predomina el contrato fijo discontinuo: la empresa llama al trabajador al inicio de cada curso y le garantiza la reincorporación en septiembre u octubre mientras mantenga la adjudicación del servicio.

Esa continuidad no equivale a un empleo de doce meses. Entre junio y septiembre el contrato queda interrumpido y sin salario, aunque el trabajador puede acogerse a la prestación por desempleo si cumple los requisitos que fija el Servicio Público de Empleo Estatal.

El fijo discontinuo asegura volver cada septiembre, pero los meses de verano se cubren con prestación, no con nómina.

La segunda característica del sector es la fragmentación horaria. Abundan las jornadas de 10, 15, 20 y 25 horas semanales, pensadas para compaginar con estudios u otras ocupaciones.

Perfiles más buscados y condiciones de las ofertas

Las funciones cambian según el turno y el centro, pero el catálogo de puestos se repite en casi todas las provincias:

  • Personal de limpieza de aulas y zonas comunes: el perfil más repetido. Desinfección de clases, despachos, pasillos, aseos, gimnasios y zonas de recreo. Turnos de tarde desde las 15:30 o 16:00, o de primera hora.
  • Auxiliar de office y comedor escolar: montaje del comedor, lavado de menaje y vajilla en túneles de fregado, y limpieza de la cocina y del mobiliario tras el servicio. Horario central, de 12:00 a 16:00.
  • Operarios de maquinaria y supervisores: manejo de fregadoras automáticas, abrillantadoras o aspiradores de agua en grandes pavimentos, y encargados de turno que coordinan equipos y controlan el stock de químicos.
empleo en colegios sin experiencia

En dinero, el abanico es amplio. En jornadas de 20 horas semanales, los sueldos se sitúan de media entre 600 y 850 euros brutos al mes. En los contratos de 38 a 40 horas, la horquilla va de 1.100 a 1.500 euros brutos, con complementos por nocturnidad o maquinaria según el convenio provincial.

Antes de enviar el currículum hay cuatro requisitos que conviene resolver. El primero es el Certificado Negativo de Delitos de Naturaleza Sexual, obligatorio por ley al trabajar con menores. El segundo, el carnet de manipulador de alimentos si el puesto toca comedor u office. Algunas plazas de Centros Especiales de Empleo se reservan a personas con una discapacidad del 33% o superior. Se valora, además, residir cerca del centro.

El análisis: por qué crece esta oferta y qué conviene vigilar

La externalización explica el fenómeno. Los colegios no gestionan directamente ni la limpieza ni el comedor: lo hacen contratas que compiten por adjudicaciones y ajustan plantilla cada curso. El empleador real es la empresa de servicios, y la continuidad del puesto depende de que esa contrata siga ganando el contrato del centro.

Con la calculadora en la mano, la franja de 600 a 850 euros por 20 horas semanales merece una comprobación. El tramo bajo ronda el límite del salario mínimo interprofesional en cómputo proporcional, así que conviene preguntar por el precio/hora y por el convenio aplicable.

El riesgo principal no está en la nómina, sino en la letra pequeña: turnos partidos, disponibilidad en horario central y movilidad entre centros de la misma contrata. La rotación es alta y muchas plazas se cubren con llamadas de última hora.

La cara positiva es la puerta de entrada. Para un primer empleo o para volver tras un parón, llevar ya el certificado de delitos sexuales y el carnet de manipulador coloca al candidato por delante. El fijo discontinuo, además, acumula antigüedad y prioridad de llamada.

📝 Cómo enviar el currículum

No hay un formulario único: cada contrata publica sus vacantes en su propio portal de empleo y en los grandes portales generalistas. La inscripción es gratuita y solo requiere un perfil activo y el CV al día.

  1. Paso 1: Solicita el certificado negativo de delitos de naturaleza sexual en la sede electrónica del Ministerio de Justicia. Es el documento que más retrasa las incorporaciones.
  2. Paso 2: Actualiza el CV con las palabras clave del sector: limpieza de colectividades, auxiliar de office, mantenimiento de centros educativos y comedor escolar.
  3. Paso 3: Busca las ofertas por provincia y filtra por jornada, de 10 a 25 horas, y por turno en el portal de empleo de cada empresa.
  4. Paso 4: Adjunta el carnet de manipulador de alimentos si optas a comedor u office, y el certificado de discapacidad si concurres a plazas de Centros Especiales de Empleo.
  5. Paso 5: Confirma la inscripción, guarda el número de referencia y revisa el correo y el teléfono: buena parte de las contrataciones se cierran en menos de una semana.

Plazo de inscripción: abierto mientras las contratas mantengan publicadas las vacantes del curso; las sustituciones se cierran en días. Requisito mínimo: certificado negativo de delitos de naturaleza sexual en vigor.

El dormir menos de 5 horas frena tu energía y recuperación: el umbral que confirma un estudio con 100.000 personas

Dormir menos de 5 horas frena tu energía y tu recuperación incluso con el resto de hábitos bien ajustado. Un estudio en PLOS Medicine con datos objetivos de casi 100.000 personas sitúa ahí el umbral crítico.

Vamos a los datos. El trabajo, firmado por investigadores de la Universidad Médica Capital de China, siguió durante una mediana de 8,9 años a 95.559 participantes del Biobanco del Reino Unido. Todos llevaron acelerómetros de muñeca durante siete días y siete noches consecutivas.

Ese detalle metodológico es el que da peso al hallazgo. Las encuestas de sueño autorreportado correlacionan mal con lo que ocurre de verdad en la cama; aquí se midió el movimiento real, y un algoritmo de aprendizaje profundo tradujo la señal en fases —REM, profunda y ligera—, duración total, tiempo despierto tras conciliar el sueño e irregularidad entre noches.

El resultado práctico se resume fácil: la franja de 6 a 8 horas por noche concentró los mejores indicadores en la gran mayoría de los patrones analizados. Por debajo de cinco horas aparece el punto más desfavorable de todo el seguimiento.

Por qué las cinco horas marcan la línea roja de tu recuperación

La pregunta razonable es por qué cinco y no seis. La respuesta está en el reparto de fases. Cuando la noche se recorta de forma agresiva, el organismo sacrifica primero el sueño profundo y buena parte del REM, que son las ventanas donde se consolida el aprendizaje, se ajusta la temperatura corporal y se reorganiza la energía para el día siguiente.

Recortar la noche no solo resta horas: borra justo las fases que sostienen tu foco al día siguiente.

El análisis lo respalda. Un mayor tiempo en fase REM —medido por rango intercuartil de 47,6 minutos— se asoció con mejores marcadores en un abanico amplio de variables fisiológicas. El sueño profundo mostró un vínculo más acotado, pero relevante, con la forma en que el cuerpo gestiona la glucosa y la energía disponible.

La regularidad pesa tanto como la duración: dos noches parecidas valen más que una larga y otra corta.

Y luego está el factor que casi nadie vigila: la irregularidad entre noches y el tiempo que pasas despierto después de conciliar el sueño se relacionaron con peores indicadores de recuperación. No es solo cuánto duermes, sino cuánto se parecen tus noches entre sí.

El matiz importa porque el reloj biológico premia la previsibilidad. Acostarte y levantarte dentro de una ventana estable permite que el ritmo circadiano anticipe los cambios de luz y temperatura, y que la liberación de hormona del crecimiento haga su trabajo durante las primeras horas de sueño profundo, tal y como se describe en la arquitectura del sueño.

Cómo construir una ventana de sueño que aguante la semana

La dirección de la evidencia es clara; la dificultad está en la ejecución. No se trata de dormir mucho un domingo, sino de sostener una ventana de 7 a 8 horas que el cuerpo pueda anticipar. Para la mayoría de adultos con jornada laboral, eso implica fijar primero la hora de despertar y contar hacia atrás.

horas de sueño recomendadas

Aquí entra el consumo inteligente aplicado al descanso. La melatonina de venta libre funciona como una señal de sincronización, no como un interruptor: dosis de 0,5 a 1 miligramo, tomadas una o dos horas antes de acostarse, bastan para adelantar la fase del sueño. Las presentaciones de 5 o 10 miligramos, las más vendidas, no son más eficaces y suelen dejar pesadez al despertar.

📊 La pauta en cifras

  • Ventana objetivo: entre 7 y 8 horas de sueño total, dentro del rango de 6 a 8 horas que señala el estudio.
  • Regularidad: acostarte y levantarte a horas parecidas todos los días, también el fin de semana.
  • Señal de sincronización: melatonina de 0,5 a 1 miligramo, una o dos horas antes de dormir, solo si necesitas adelantar la fase.
  • A tener en cuenta: la cafeína tiene una vida media de 5 a 6 horas, así que un café de media tarde sigue activo de noche.

La higiene del sueño se juega en detalles que se acumulan. Tres gestos bastan para notar el cambio en una semana:

  • Luz natural por la mañana: diez minutos en la primera hora tras despertar anclan el ritmo circadiano y adelantan la señal de sueño nocturna.
  • Cafeína con hora: última dosis antes de las dos de la tarde si te acuestas hacia las once.
  • Pantallas fuera: los últimos 30 a 60 minutos sin luz intensa reducen el tiempo que tardas en dormirte.

Lo que la evidencia sostiene y lo que todavía no puede prometer

Conviene ser honesto con los límites. Este es un estudio observacional: describe asociaciones sólidas entre patrones de sueño medidos objetivamente y el estado fisiológico de los participantes, pero no demuestra causalidad en todos los casos. La pregunta de fondo —si dormir mal deteriora la fisiología o si es la propia fisiología la que fragmenta el sueño— sigue abierta, y los propios autores lo reconocen.

El resto de la literatura converge en la misma dirección. La ciencia del rendimiento lleva años mostrando lo mismo desde otro ángulo: la restricción de sueño degrada la potencia, la precisión, y la capacidad de mantener el esfuerzo, mientras que extender el descanso en deportistas mejora los tiempos de reacción y la recuperación percibida. Cuando dos campos distintos apuntan al mismo sitio, el consejo deja de ser discutible.

Para quién encaja: si entrenas fuerza o resistencia, si tu trabajo exige atención sostenida o si simplemente notas que la tarde se te cae encima, la ventana de 7 a 8 horas es la intervención con mejor relación coste-beneficio que existe. No requiere suplementos, ni gimnasio, ni presupuesto.

Y el matiz importante: la cafeína, el alcohol nocturno y las pantallas no roban horas de sueño, fragmentan la noche. Fragmentar es lo que rompe la arquitectura de fases, y eso es exactamente el punto débil que el estudio señala.

Este artículo es divulgativo y de optimización del estilo de vida; no sustituye el criterio de un profesional sanitario ante cualquier circunstancia personal.

⚡ Rutina de Optimización Diaria

  • Fija la hora de despertar: elige una franja de siete horas y pon la alarma al final, no al principio; la hora de acostarte sale de restar.
  • Ancla la luz: sal a la calle o abre la ventana los primeros diez minutos del día para que tu ritmo circadiano sepa qué hora es.
  • Revisa la cafeína: mueve el último café a antes de las dos de la tarde y deja dos horas entre la cena y la cama.

El empleo público Canarias: el Cabildo abre el plazo para cubrir 31 plazas fijas

El Cabildo de Lanzarote y La Graciosa abre el plazo para 31 plazas fijas de empleo público en Canarias. Los ocho procesos selectivos salen de la Oferta de Empleo Público de 2025 y la resolución se publicó en el Boletín Oficial del Estado el pasado 23 de septiembre. Desde el día 24, quienes cumplan los requisitos disponen de 20 días hábiles para formalizar la inscripción.

La convocatoria es una de las más amplias que ha activado últimamente la Corporación insular y reparte las vacantes entre perfiles muy distintos: desde la ingeniería industrial hasta la atención asistencial. Del total, 19 plazas son de personal funcionario de carrera y 12 de personal laboral fijo.

Por qué el Cabildo convoca ahora estas 31 plazas

Estas vacantes forman parte de la Oferta de Empleo Público de 2025, el instrumento con el que el Cabildo ordena sus necesidades de personal y ataca la temporalidad acumulada en departamentos técnicos, administrativos y asistenciales. El Boletín Oficial de la Provincia de Las Palmas del 14 de septiembre recoge ya las bases completas de los ocho procesos.

El presidente del Cabildo, Oswaldo Betancort, ha subrayado que estas plazas «permitirán incorporar nuevos profesionales a la Administración insular y reforzar servicios esenciales para la ciudadanía, especialmente en áreas técnicas, administrativas y asistenciales». El consejero de Recursos Humanos, Miguel Ángel Jiménez, pide a los aspirantes revisar las bases y no dejar la solicitud para el final del plazo.

La distribución de las 31 plazas por especialidad es la siguiente:

  • 5 plazas de Ingeniero/a Industrial.
  • 4 plazas de Técnico/a de Gestión Administrativa.
  • 4 plazas de Técnico/a Auxiliar de Informática.
  • 3 plazas de Arquitecto/a Técnico/a.
  • 2 plazas de Biólogo/a.
  • 1 plaza de Técnico/a Auxiliar de Fotografía.
  • 1 plaza de Médico/a.
  • 11 plazas de Cuidador/a.

Requisitos para presentarse

  • Nacionalidad: española o de un Estado miembro de la Unión Europea, conforme a las normas generales de acceso al empleo público.
  • Edad: haber cumplido los 16 años y no haber alcanzado la edad de jubilación forzosa.
  • Titulación: la exigida para cada plaza según su grupo de clasificación. Los puestos técnicos y sanitarios demandan titulación universitaria; las plazas auxiliares y de cuidado, titulaciones de formación profesional o de educación secundaria.
  • Habilitación: no haber sido separado mediante expediente disciplinario de ninguna administración pública ni hallarse en situación de inhabilitación absoluta o especial.
  • Capacidad funcional: no padecer enfermedad o limitación física que impida el desempeño de las funciones del puesto.

Las convocatorias de Ingeniería Industrial y de Biología reservan una plaza de cada especialidad para personas con discapacidad, un margen previsto en la normativa para facilitar la incorporación de este colectivo.

Veinte días hábiles parecen holgados hasta que se suman los certificados de méritos: quien no prepare la carpeta de requisitos desde el primer día llegará tarde.

Cómo es el proceso selectivo y el temario

Los ocho procesos se resolverán mediante el sistema de concurso-oposición. La fase de oposición es eliminatoria y en ella se demuestra el dominio del temario específico de cada plaza; superada esa primera criba, la fase de concurso valora los méritos aportados: experiencia profesional, formación académica y otros cursos acreditados.

El temario cambia por completo de una especialidad a otra. Conviene revisar el anexo de cada convocatoria antes de decidir a qué proceso presentarse, porque el nivel de exigencia no es comparable entre un grupo A1 y un grupo C2. Un aspirante a Ingeniero Industrial se enfrenta a materias de cálculo y normativa técnica, mientras que una plaza de Cuidador/a se centra en la atención a personas dependientes.

El trámite de inscripción es íntegramente telemático, por lo que no hay entrega de documentación en papel salvo requerimiento posterior. Todo el calendario de pruebas se publicará en el Tablón de Anuncios de la Sede Electrónica del Cabildo.

Análisis: perfiles muy dispares y un plazo que no admite dudas

La fotografía de esta oferta dice mucho del momento que atraviesan las administraciones insulares. Se mezclan en una misma tanda puestos de alta cualificación, como Ingeniería Industrial o Medicina, con una bolsa amplia de plazas asistenciales de Cuidador/a, once en total, que concentran casi un tercio de la convocatoria. Eso abre la puerta a perfiles muy distintos: quien tiene una ingeniería y quien busca una primera oportunidad estable con una titulación básica compiten en procesos separados, sin cruzarse.

Hay una letra pequeña que conviene vigilar: el calendario. Veinte días hábiles se agotan antes de lo que parece, sobre todo si hay que reunir titulaciones, certificados de méritos y, en los procesos con reserva, la documentación de discapacidad. La fase de concurso pesa, y quien no acredite bien su experiencia previa perderá puntos que en otros procesos daría por hechos.

En cuanto a la retribución, las bases detallan las cuantías por grupo de clasificación y complemento específico; el sueldo final de una plaza de Cuidador/a no se parece al de una plaza de Médico, aunque compartan convocatoria. La ventaja real aquí es la estabilidad: son plazas fijas, no interinajes, y en la administración insular eso equivale a un destino duradero en una plantilla ajustada.

Un dato que suele pasarse por alto: al ser ocho procesos independientes, la competencia se fragmenta. Opositar a Cuidador/a, con once plazas y un temario más acotado, es una apuesta muy distinta a medirse con ingenieros en cinco vacantes muy técnicas. Elegir bien el proceso pesa tanto como estudiar.

📨 Cómo presentar la solicitud

La inscripción se realiza de forma telemática a través de la plataforma habilitada por el Cabildo de Lanzarote en su Sede Electrónica, dentro del plazo de 20 días hábiles iniciado el 24 de septiembre.

  1. Paso 1: Accede a la Sede Electrónica del Cabildo de Lanzarote y La Graciosa y localiza el Tablón de Anuncios.
  2. Paso 2: Identifícate con certificado digital, DNI electrónico o Cl@ve, o crea tu solicitud en el modelo oficial del proceso correspondiente.
  3. Paso 3: Selecciona la convocatoria por especialidad (Ingeniería Industrial, Biología, Cuidador/a y el resto) y revisa el anexo de requisitos.
  4. Paso 4: Adjunta la documentación acreditativa de titulación y méritos y, si procede, el certificado de discapacidad para las plazas reservadas.
  5. Paso 5: Registra la solicitud antes del fin del plazo y guarda el justificante electrónico de presentación.

📋 Ficha de la Convocatoria

  • Organismo / País: Cabildo de Lanzarote y La Graciosa (Canarias, España).
  • Número de plazas: 31, repartidas entre personal funcionario de carrera y personal laboral fijo.
  • Sueldo estimado: Retribución según grupo de clasificación y complemento específico; las cuantías figuran en las bases publicadas.
  • Fecha límite de inscripción: 20 días hábiles desde el 24 de septiembre de 2026, con cierre a finales de octubre.
  • Dónde inscribirse: Sede Electrónica del Cabildo de Lanzarote y La Graciosa; bases en el Boletín Oficial de la Provincia de Las Palmas del 14 de septiembre.

El PIB en España: la economía acelera al 0,7% en el segundo trimestre y crece un 2,6% anual

0

El PIB de España acelera al 0,7% en el segundo trimestre y repite un 2,6% interanual. Los datos de Contabilidad Nacional del INE confirman la décima de mejora que Estadística había avanzado a finales de julio y dejan el crecimiento acumulado del año en el 2,2%.

El patrón se repite por vigesimocuarto trimestre consecutivo. La economía española encadena 24 trimestres con tasas intertrimestrales positivas y 21 con avances en términos interanuales, una racha que ya no se explica por el rebote posterior a la pandemia sino por el comportamiento del gasto interno.

El consumo de los hogares y la inversión tiran del PIB

El consumo de los hogares aceleró nueve décimas en el trimestre, hasta el 1,2%, y en términos interanuales avanza al 3,5%, cinco décimas más que entre enero y marzo. La inversión creció un 1,4% trimestral, cuatro décimas por encima del trimestre anterior, con la propiedad intelectual subiendo un 3%, el doble que en el arranque del año. La inversión en vivienda y construcción se quedó en el 0,5%.

La demanda nacional aportó 1,1 puntos al crecimiento trimestral y 3,5 puntos en la comparativa interanual. La demanda externa restó medio punto en el trimestre y nueve décimas en el año. Las exportaciones avanzaron un 1%, mientras que las importaciones aceleraron 2,5 puntos hasta el 2,6%, un ritmo que estrecha el margen del sector exterior.

Con la ocupación en máximos históricos y los salarios creciendo por encima de la inflación, el gasto de las familias encuentra financiación sin necesidad de recurrir al crédito. Esa combinación explica que el consumo haya acelerado nueve décimas en un solo trimestre.

El gasto público, por su parte, mantuvo su crecimiento en el 0,5%. Con el 2,2% acumulado hasta junio, el Ministerio de Economía, Comercio y Empresa sostiene que la previsión oficial del 2,6% para el conjunto de 2026 sigue siendo alcanzable. El departamento que dirige Carlos Cuerpo subraya la fortaleza de la demanda interna en un contexto internacional todavía marcado por la incertidumbre.

Veinticuatro trimestres de crecimiento ininterrumpido convierten a España en la economía avanzada que mejor resiste, pero también en la más dependiente del gasto interno para sostener el ritmo.

Lectura bursátil: sin sorpresa en el dato, foco en la composición

El 0,7% trimestral coincidía con el avance que el INE publicó en julio, y el 2,6% interanual se queda una décima por debajo de lo avanzado entonces e iguala la tasa del primer trimestre, que Estadística también ha recortado hasta ese mismo 2,6%. Sin margen para el sobresalto, el foco del mercado se desplaza al detalle: la aportación negativa de la demanda externa y el peso creciente del consumo.

Para las carteras españolas, la lectura sectorial importa más que el titular. Banca, consumo discrecional y turismo son los tres bloques que mejor capturan un escenario de gasto de los hogares al 3,5% interanual. Los sectores más expuestos a la exportación cargan, en cambio, con esa resta de nueve décimas que llega desde fuera de las fronteras.

Cabe recordar que la demanda externa ya restó en el primer trimestre y lo vuelve a hacer ahora con más intensidad. Para un inversor con cartera española, eso significa que la diversificación sectorial pesa más que la apuesta por el índice agregado.

Un crecimiento sólido con una grieta en el sector exterior

Hay una tentación evidente en leer el dato como una confirmación sin matices. El cuadro es bueno, pero está desequilibrado. De los 3,5 puntos que la demanda nacional aporta al crecimiento interanual, una parte sustancial procede del consumo de los hogares, y ese consumo crece al 3,5% gracias a un mercado laboral que hasta ahora ha aguantado sin fisuras. Si el empleo se enfría, la variable que sostiene todo el edificio se resiente con rapidez.

La segunda grieta es la externa. Que la demanda externa reste nueve décimas en términos interanuales no es un detalle contable: refleja una Europa que no arranca y unos costes laborales que han dejado de jugar a favor de la industria exportadora. En los últimos años hemos visto cómo el motor español se desplazaba del ladrillo y la exportación hacia los servicios y el gasto público, y este trimestre confirma esa deriva. La inversión en vivienda, con un 0,5%, apenas recupera terreno.

Hay además un matiz metodológico que conviene no pasar por alto. El INE ha recortado una décima el crecimiento interanual del primer trimestre, hasta el 2,6%, de forma que la aparente estabilidad entre los dos primeros trimestres del año se construye sobre una revisión a la baja. El grueso de las previsiones internacionales sitúan a España por delante de Alemania, Francia e Italia, y esa prima de crecimiento es real. Lo que no está tan claro es que sea sostenible con una demanda externa lastrando y un gasto público que ya no acelera.

España ha dejado atrás el debate sobre si crece, y ahora el debate es sobre cómo crece. La próxima entrega de Contabilidad Nacional, prevista para finales de octubre, dará la primera pista sobre si el tercer trimestre mantiene el 0,7% o si la debilidad europea empieza a filtrarse en el consumo. Ese es el dato que debería mirar cualquier inversor con exposición a la bolsa española.

Veredicto Merca2

Cotización al cierre o apertura: El 0,7% trimestral y el 2,6% interanual llegan alineados con lo que el INE avanzó en julio, de modo que el dato no incorpora un catalizador nuevo para el IBEX 35. Sin sorpresa en la cifra, la reacción de la bolsa española queda a merced de otros factores de la sesión.

Clave técnica: La lectura operativa está en la composición: consumo de los hogares al 3,5% interanual frente a una demanda externa que resta nueve décimas. Esa brecha favorece a la banca doméstica, la distribución y el turismo, y penaliza a los valores con mayor peso exportador.

Apunte macro: El acumulado del año se queda en el 2,2%, a cuatro décimas del objetivo del 2,6% que el Gobierno mantiene para el cierre de 2026. La prima de riesgo española cotiza hoy más el diferencial de crecimiento con la eurozona que el dato concreto del trimestre.

Circle acuña 250 millones de USDC en Solana y dispara la liquidez stablecoin

Circle ha acuñado 250 millones de USDC en Solana en una única transacción visible on-chain. La emisión añade un bloque relevante de liquidez en dólares a uno de los mercados más activos de la stablecoin y consolida el papel de la red como plaza de liquidación en dólares.

Conviene separar dos cosas que el titular mezcla con facilidad. Una acuñación de USDC —la stablecoin, una moneda digital diseñada para mantener paridad uno a uno con el dólar, más grande del sector después de USDT— no equivale a una compra de mercado. Que Circle cree 250 millones de tokens nuevos no demuestra que un inversor haya adquirido de golpe ese importe.

La mecánica es más prosaica. Cuando Circle emite USDC, aumenta el suministro disponible en una cadena concreta para gestionar inventario y atender reembolsos, transferencias y necesidades de liquidez entre las redes que soporta. Ese suministro puede después reembolsarse, puentearse a otra red, enviarse a un exchange o desplegarse en protocolos de finanzas descentralizadas. Lo único que prueba la transacción es que el suministro de USDC en Solana creció en 250 millones de tokens mediante una emisión autorizada.

Qué ha pasado con la emisión de Circle y por qué no equivale a una compra de mercado

El dato es de oferta, no de demanda. Saber si detrás hay un comprador institucional, un market maker recolocando inventario o el propio equipo de tesorería de Circle preparando liquidez para las próximas semanas exige una evidencia que la cadena no ofrece. La blockchain registra el movimiento; no registra la intención.

Dicho de otro modo, los 250 millones son materia prima. Ese USDC recién emitido todavía no ha comprado nada ni ha prestado nada. Y precisamente por eso la cifra no es menor: equivale a un bloque de capital de trabajo que, si se despliega, puede mover cuotas de mercado dentro del ecosistema, y que, si se queda quieto, no mueve ninguna.
Una acuñación mueve suministro, no convicción de compra: los 250 millones solo se convierten en demanda real cuando alguien los usa.

Por qué Solana se ha convertido en un mercado clave para USDC

Solana no es la red con más USDC en circulación, pero sí una de las plazas donde ese dinero se mueve más rápido. La confirmación de transacciones en menos de un segundo y unas comisiones que rara vez superan unos céntimos la han convertido en infraestructura preferida para exchanges, aplicaciones de pago y mercados de alta frecuencia, donde la velocidad de la liquidez en dólares importa tanto como el importe. Los detalles del activo están en la página oficial de USDC en Circle y las características técnicas de la red, en la web oficial de Solana.

Ese perfil explica por qué las emisiones grandes en esta cadena se siguen con atención: funcionan como un termómetro visible del inventario en dólares que la emisora coloca en la red. No revelan quién lo va a usar ni para qué, pero sí cuánta munición hay disponible sobre la mesa.

Lo que dice y lo que no dice una acuñación de esta escala

Hay un precedente útil. En los últimos dos años, la mayoría de emisiones grandes de USDC sobre Solana no han venido acompañadas de subidas inmediatas del precio de SOL, y muchas han coincidido con periodos de acumulación silenciosa en los que el capital esperaba en stablecoins antes de entrar en DeFi. Leer cada emisión como una señal alcista automática es, por tanto, un error de principiante. El flujo relevante llega después: cuando ese USDC entra en protocolos como Jupiter, Kamino o Raydium, presta contra colateral, aporta liquidez a un pool (una reserva compartida de dos o más activos que permite comprar y vender contra ella), o sirve para liquidar pagos reales.

Solana arrastra además un historial que conviene recordar. Las paradas de red de 2021 y 2022, cuando la cadena dejó de producir bloques durante horas, sembraron dudas serias sobre su fiabilidad como infraestructura de liquidación. Que hoy una emisora regulada como Circle siga colocando bloques de cientos de millones en esta red es, en sí mismo, una señal de que esa percepción cambió para las mesas profesionales. Eso sí, no conviene confundir la confianza de un emisor con una apuesta de mercado: Circle gestiona inventario allí donde su clientela lo pide, y su modelo depende de reservas en efectivo y deuda a corto plazo, no de la evolución del precio de ningún token.

El riesgo está en la otra cara. El USDC es un activo centralizado: la emisora puede congelar direcciones y su suministro responde a decisiones corporativas, no a consenso descentralizado. Un movimiento de 250 millones también puede ser simple rotación de inventario entre cadenas, y esa parte del relato suele quedarse fuera de los titulares. En Europa, además, la stablecoin opera bajo el paraguas de MiCA, el reglamento europeo de criptoactivos, con exigencias de reservas y transparencia que condicionan hasta dónde puede crecer este mercado.

Lo que conviene vigilar en las próximas semanas no es el titular, sino el destino del dinero: si esos 250 millones acaban engrosando el valor total bloqueado de los protocolos de Solana, si terminan en los libros de órdenes de los exchanges o si se reembolsan y desaparecen. La liquidez en dólares ha dejado de ser un detalle técnico para convertirse en la infraestructura sobre la que se levanta buena parte del ecosistema. Y ahí, Solana lleva ventaja.


Publicidad