Estas 20 calles de Londres donde el precio de la vivienda crece pese a la caída del mercado británico

El precio de la vivienda en Londres ya no sube en bloque: sube solo en veinte calles concretas. El diario británico Evening Standard ha publicado el mapa de esas microzonas, direcciones donde el residencial resiste el enfriamiento general del mercado británico. No es un informe de consultora: es un rastreo calle a calle de qué aceras conservan valor cuando el resto de la ciudad lo pierde.

La lista incluye Morpeth Terrace, en Pimlico, con un precio medio de 1,3 millones de libras por vivienda. También aparecen Osiers Road, en Wandsworth, y Harbord Street, en Fulham. Tres perfiles distintos comparten un patrón: stock escaso, demanda estructural y capacidad de absorción limitada.

De Pimlico a Fulham: el patrón que sostiene el precio

El mercado del prime London —el residencial de lujo del centro de la capital británica, separado del mercado masivo de la periferia— funciona con lógica propia. Mientras la media de la ciudad se ajusta, estas direcciones absorben comprador internacional dispuesto a pagar por ubicación exacta y no por metraje.

Lo que distingue a estas calles no es el lujo del inmueble, sino la combinación de tres factores que no se replican: suelo finalista (suelo con licencia, servicios y accesos ya desarrollados), transporte de alta frecuencia, y una oferta comercial que actúa como filtro social. A eso se suma el leasehold, la barrera de entrada normativa británica.

Quien compra aquí no busca cupón. El yield bruto —la rentabilidad anual de un alquiler antes de impuestos y gastos— del centro de Londres es estructuralmente bajo, muy por debajo del que se obtiene en Marbella o en Dubái. La tesis es otra: preservar capital en una moneda refugio. Por eso el comprador rara vez es un particular apalancado.

Cuando el mercado agregado cae, el valor se refugia en la acera concreta: la microzona es la única prima que resiste con los tipos altos.

El propio rotativo advierte de que esa resistencia no equivale a una recuperación del conjunto del mercado británico. Los datos de los registros de la propiedad británicos (HM Land Registry) permiten comprobar cómo la media agregada esconde comportamientos muy distintos según el código postal, y cómo los volúmenes de transacción caen antes que los precios.

Qué revela este mapa de calles para Madrid, Barcelona y Marbella

La pregunta que interesa al inversor español no es qué ocurre en Pimlico, sino si ese patrón de microzona puede trasladarse a España. Ya lo hace: en Madrid funciona en Salamanca, Chamberí, La Moraleja y Conde de Orgaz; en Barcelona, en el Eixample, Pedralbes y Sarrià; en Marbella, en la Milla de Oro y Puerto Banús.

Aquí la diferencia de fondo es el régimen de tenencia. En España la vivienda se compra en propiedad plena del suelo y del vuelo, no en leasehold, lo que elimina el riesgo de depreciación por plazo. La contrapartida es fiscal: el ITP autonómico (el impuesto que se paga al comprar una vivienda usada) supera el 10% en varias comunidades y el IBI no perdona. En Reino Unido ese papel lo juega el stamp duty.

La segunda diferencia tiene que ver con el alquiler. El Build to Rent —construir promociones enteras para alquilar, no para vender— ha reordenado el residencial en Madrid y Barcelona, donde los fondos institucionales ya compiten con el propietario individual. El prime londinense sigue dominado por el particular y el family office, más interesados en el activo que en la renta.

La Ficha del Inversor

La métrica que resume la historia es el ticket de entrada: 1,3 millones de libras en Morpeth Terrace, el equivalente español a comprar en la Milla de Oro de Marbella o en un ático de Salamanca, con un yield bruto que en Londres se queda por debajo del de las plazas españolas de lujo. La tendencia a seis meses apunta a estabilización con sesgo alcista en las microzonas y a nuevos ajustes en el mercado agregado, condicionada por lo que haga el Banco de Inglaterra con los tipos. Los índices de Knight Frank para el residencial prime son la referencia para seguir esa brecha.

El perfil recomendado es claro: family office, inversor patrimonial con capacidad de entre uno y dos millones de euros y compradores de segunda residencia con uso familiar. No es plaza para el pequeño ahorrador ni para quien persigue rentabilidad alta. La referencia histórica ayuda: el prime londinense cayó con la crisis de 2008, se recuperó empujado por capital extranjero y volvió a tensarse con cada episodio de volatilidad, igual que el ladrillo español entre 1997 y 2007 y como las socimis aprendieron a explotar desde 2013.

El riesgo del análisis es confundir microzona con tendencia. Veinte calles no hacen un mercado, y la iliquidez castiga: vender un leasehold del centro de Londres no es rápido ni barato. La próxima entrega del índice de precios del Land Registry y la reunión del Banco de Inglaterra marcarán si esa resistencia se mantiene o se estrecha. Dejémoslo en un ya veremos.

BOE convoca oposiciones en ayuntamientos: plazas fijas de funcionario y laboral en Alcalá o Alcobendas

0

Las oposiciones de ayuntamientos vuelven a primera línea del empleo público con una nueva remesa de plazas fijas publicadas en el Boletín Oficial del Estado. La convocatoria más reciente es la del Ayuntamiento de Alcalá de Henares, que saca a concurso-oposición una plaza de Ayudante de Archivo y Bibliotecas en turno libre. No es un caso aislado: el BOE viene recogiendo procesos de personal funcionario y laboral en consistorios como Alcobendas, Algemesí o Serón.

La plaza de Alcalá de Henares se encuadra en la escala de Administración Especial, subescala Técnica y clase Media. El sistema de selección es el concurso-oposición, la vía más habitual en la Administración local para cubrir vacantes técnicas con garantías de mérito y capacidad.

Por qué los ayuntamientos convocan ahora estas plazas

Las bases que rigen el proceso se publicaron en el Boletín Oficial de la Comunidad de Madrid número 225, de 21 de septiembre de 2026. El Boletín Oficial del Estado recoge ahora la resolución, un paso que da cobertura estatal a la convocatoria y activa el reloj: el plazo de solicitudes es de veinte días naturales a contar desde el día siguiente a su aparición en el diario oficial.

Detrás de este goteo de convocatorias locales hay dos motores. El primero es la necesidad de estabilizar plantillas sostenidas durante años con interinos y personal temporal. El segundo, la obligación de sacar a concurso las vacantes estructurales que los consistorios arrastran desde hace varios ejercicios.

El calendario administrativo manda. Los ayuntamientos publican sus bases en el boletín provincial o autonómico correspondiente y, después, la resolución llega al BOE, que marca el arranque del plazo para el aspirante. Ese doble trámite explica por qué convocatorias anunciadas hace semanas apenas empiezan a contar ahora.

Una plaza fija en la Administración local no se convoca todos los meses: cuando un ayuntamiento abre proceso, el plazo de veinte días se convierte en la ventana más estrecha del calendario.

Para el candidato, el efecto es doble. Hay más oportunidades de entrar en el sector público sin jugarse todo a una oposición estatal. Pero los calendarios son ajustados y las bases exigen una lectura minuciosa antes de dar el paso.

Perfiles buscados y condiciones de las plazas

La convocatoria con bases ya firmes en el BOE es la de Alcalá de Henares. Estos son los datos clave del proceso:

  • Puesto: Ayudante de Archivo y Bibliotecas.

  • Administración: Ayuntamiento de Alcalá de Henares, en la Comunidad de Madrid.
  • Escala: Administración Especial, subescala Técnica y clase Media.
  • Sistema de selección: concurso-oposición en turno libre.
  • Tipo de plaza: fija, de carácter funcionarial.
  • Plazo: veinte días naturales desde la publicación en el BOE.
empleo público 2026

El turno libre no exige haber trabajado antes para la Administración, pero el concurso-oposición sí puntúa méritos: formación académica, cursos y servicios previos. La titulación concreta y el temario figuran en las bases, que conviene descargar antes de inscribirse.

Análisis: qué supone una plaza fija en un ayuntamiento

Una plaza de funcionario en la Administración local es uno de los destinos más estables del mercado laboral español. El empleo público cerró el último ejercicio con una tasa de temporalidad a la baja, empujada precisamente por procesos de estabilización como este. La contrapartida es la competencia: cuando se convoca una sola vacante, el número de aspirantes por plaza se dispara y la preparación marca la diferencia.

El perfil de Ayudante de Archivo y Bibliotecas no es de los más masivos, y eso juega a favor de quien tenga formación específica en documentación, biblioteconomía o archivos. El concurso-oposición premia además la experiencia previa, así que quien haya trabajado con contratos temporales en una administración parte con ventaja en la fase de méritos.

Hay una letra pequeña que conviene vigilar. Los procesos de concurso-oposición se alargan meses entre la fase de oposición, la valoración de méritos y la toma de posesión. El candidato debe asumir un calendario largo antes de firmar su plaza. Y en una convocatoria de Madrid, el coste de vida de la zona condiciona el atractivo real del sueldo, que se rige por las tablas del grupo correspondiente y no por negociación individual.

La recomendación práctica es clara. Descarga las bases el mismo día de la publicación, comprueba la titulación exigida y prepara la documentación de méritos desde el primer momento. En un plazo de veinte días naturales, los trámites se acumulan y los errores de forma son la causa más frecuente de exclusión.

📝 Cómo enviar el currículum

La inscripción se realiza por vía telemática, a través de la sede electrónica del Ayuntamiento de Alcalá de Henares, y exige presentar la solicitud dentro del plazo de veinte días naturales.

  1. Paso 1: Consulta las bases completas en el Boletín Oficial del Estado.
  2. Paso 2: Entra en la sede electrónica del Ayuntamiento de Alcalá de Henares y localiza el trámite de instancias para procesos selectivos.
  3. Paso 3: Identifica la convocatoria de Ayudante de Archivo y Bibliotecas por su referencia y confirma que el plazo sigue abierto.
  4. Paso 4: Rellena la solicitud, adjunta la titulación exigida y la documentación de méritos que quieras que se valore.
  5. Paso 5: Firma y registra la instancia. Guarda el justificante de presentación y el número de registro.

Plazo de inscripción: veinte días naturales desde el día siguiente a la publicación en el BOE. Requisito mínimo: cumplir los requisitos generales de acceso al empleo público y la titulación exigida en las bases de la convocatoria.

Oposiciones catedráticos Andalucía: 1.500 plazas de Secundaria tras 20 años sin oferta

Andalucía convoca 1.500 plazas de las oposiciones de catedráticos de Secundaria, la mayor oferta de este nivel en más de veinte años. El anuncio lo hizo la Consejería de Desarrollo Educativo el 16 de septiembre en el Parlamento andaluz, y el proceso alcanza también a las Escuelas Oficiales de Idiomas y a Artes Plásticas y Diseño.

No es una convocatoria de turno libre. No basta con tener una titulación universitaria: hace falta ser funcionario de carrera del cuerpo correspondiente y acreditar una trayectoria consolidada.

Por qué se convoca ahora: 4.000 plazas comprometidas hasta 2029

Estas 1.500 plazas son la primera entrega de un compromiso mayor. La Oferta de Empleo Público aprobada por el Decreto 58/2026, de 18 de marzo, reservó 1.500 vacantes para los cuerpos de catedráticos, y el acuerdo firmado el 16 de julio de 2025 entre la Consejería, CSIF, ANPE y UGT elevó el objetivo a 4.000 plazas. Esta convocatoria cubre el 37,5% de ese total; las 2.500 restantes deberán distribuirse en procesos posteriores hasta 2029.

Andalucía no convocaba un procedimiento de estas características desde hacía más de dos décadas. En ese tiempo, el acceso al cuerpo de catedráticos había quedado en un segundo plano frente a las convocatorias de ingreso. A esta oferta se suman las 3.720 plazas de maestros y profesores ya aprobadas.

Requisitos para presentarse: ocho años de antigüedad

El Real Decreto 276/2007, que regula el ingreso y el acceso a los cuerpos docentes, marca las condiciones mínimas. Las bases concretas llegarán con la orden de la Consejería, pero el marco estatal ya fija el filtro.

Las 1.500 plazas no son un examen de acceso: son un concurso de méritos reservado a quien ya lleva ocho años en el cuerpo.

  • Pertenecer al cuerpo de profesores correspondiente como funcionario de carrera.
  • Titulación exigida para el cuerpo al que se accede.
  • Ocho años de antigüedad mínima como funcionario de carrera en el cuerpo de origen.
  • Reserva del 10% para aspirantes con un grado de discapacidad igual o superior al 33%.

Esa reserva equivale a 150 de las 1.500 plazas, y su reparto definitivo se conocerá cuando se publique la convocatoria.

El filtro de los ocho años convierte esta convocatoria en una carrera de expediente: quien lleve años documentando méritos parte con ventaja decisiva.

1500 plazas catedráticos

Cómo es el proceso: concurso de méritos sin exámenes eliminatorios

Aquí no hay un examen clásico. El sistema previsto para el acceso a los cuerpos de catedráticos es un concurso de méritos, en el que se valora la actualización científica y didáctica, la participación en proyectos educativos, la evaluación de la actividad docente y el resto de apartados del baremo.

El peso real lo tendrá la documentación que cada aspirante pueda acreditar. Quien acumule publicaciones, proyectos de innovación, coordinación de departamentos o evaluaciones positivas parte con ventaja clara frente a quien solo sume antigüedad. La puntuación exacta y los documentos exigidos aparecerán en la orden que publique la Consejería en el BOJA.

El reparto de plazas: Matemáticas, Lengua e Inglés concentran 558 vacantes

El grueso de la oferta pertenece a Catedráticos de Enseñanza Secundaria: 1.460 de las 1.500 plazas, alrededor del 97,3%. Las especialidades con más vacantes son Matemáticas (195), Lengua Castellana y Literatura (191) e Inglés (172). Entre las tres suman 558 plazas.

Por detrás aparecen, Geografía e Historia, con 120; Tecnología, con 88; Biología y Geología, con 78, y Educación Física, con 77. Las 40 plazas restantes se reparten entre las 28 de Escuelas Oficiales de Idiomas y las 12 de Artes Plásticas y Diseño.

En Idiomas, la oferta se distribuye entre 19 plazas de Inglés, seis de Francés, dos de Alemán y una de Italiano. El BOJA publicó después una corrección sobre Artes Plásticas y Diseño: las dos plazas asignadas inicialmente a Conservación y Restauración de Materiales Arqueológicos pasaron a Dibujo Artístico y Color, sin alterar el total de 12.

Análisis: una vía de promoción real con un filtro alto

Aquí no compite el gran público de las oposiciones docentes. El filtro de los ocho años reduce de forma drástica el número de candidatos y rebaja la presión de la convocatoria. La contrapartida es que todo el peso recae sobre el expediente: no basta con presentarse, hay que demostrar trayectoria.

Para el profesorado andaluz con más de una década en el cuerpo, el acceso a catedrático supone un salto en la carrera profesional y una mejora retributiva, con un complemento de destino superior al de profesor de Secundaria. Sin embargo, el calendario juega en contra: las 2.500 plazas restantes no tienen fecha y quien no entre en esta primera tanda tendrá que esperar a la siguiente oferta.

Hay un detalle que conviene vigilar. La convocatoria se anunció el 16 de septiembre y el procedimiento debía abrirse durante la semana del 21; aun así, las fechas definitivas, el baremo y la forma de presentar la solicitud dependen de la publicación de la orden en el BOJA. Las especialidades con más plazas, como Matemáticas o Inglés, también concentran más competencia interna. La recomendación es clara: preparar la documentación de méritos desde ahora, porque el plazo de presentación suele ser corto.

📨 Cómo presentar la solicitud

La inscripción se realizará por vía telemática en el portal de procedimientos selectivos de la Consejería, una vez que la orden de convocatoria fije el plazo oficial.

  1. Paso 1: Consulta la publicación de la orden en el Boletín Oficial de la Junta de Andalucía, que fijará fechas, baremo y documentación.
  2. Paso 2: Accede al portal de procedimientos selectivos de la Consejería de Desarrollo Educativo.
  3. Paso 3: Identifícate con certificado digital o Cl@ve y localiza el procedimiento de acceso a los cuerpos de catedráticos.
  4. Paso 4: Cumplimenta la solicitud y adjunta la documentación de méritos y la acreditación de los ocho años de antigüedad.
  5. Paso 5: Registra la solicitud antes del cierre del plazo y guarda el justificante electrónico.

📋 Ficha de la Convocatoria

  • Organismo / País: Junta de Andalucía, Consejería de Desarrollo Educativo y Formación Profesional.
  • Número de plazas: 1.500 (1.460 de Secundaria, 28 de Idiomas y 12 de Artes Plásticas y Diseño).
  • Sueldo estimado: Retribuciones del cuerpo de catedráticos (grupo A1), superiores a las de profesor de Secundaria; cuantía pendiente en las bases.
  • Fecha límite de inscripción: Pendiente de la orden de convocatoria, que abrirá el plazo de solicitudes.
  • Dónde inscribirse: Portal de procedimientos selectivos de la Consejería de Desarrollo Educativo, en juntadeandalucia.es.

Rallo alerta: Francia afronta la crisis de deuda con el bono en máximos desde 2008

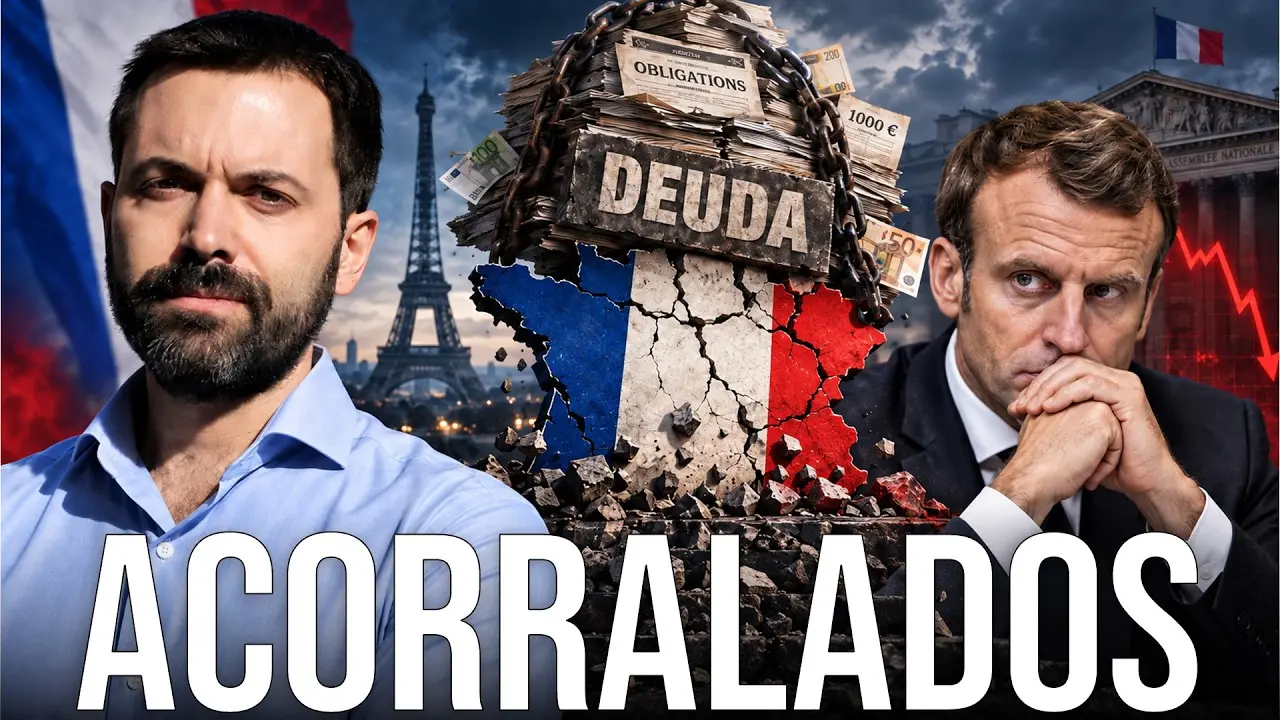
El bono francés a diez años cotiza por encima del 4,7%, su nivel más alto desde 2008. Sobre esa cifra construye Juan Ramón Rallo su último análisis, dedicado a una pregunta incómoda: ¿está Francia al borde de una crisis de deuda? Su diagnóstico no es apocalíptico, pero sí difícil de digerir en París: nadie va a sacar las castañas del fuego a un Estado que, de momento, no ha movido un dedo para ordenar sus cuentas.

Un gobernador que pide ajustes y lanza un aviso

El detonante del vídeo es una entrevista concedida por el gobernador del Banco de Francia a la televisión pública del Senado. Según recoge Rallo, el gobernador pidio a la clase política francesa que se esfuerce por evitar una crisis de deuda soberana antes de las elecciones presidenciales de la primavera de 2027. El segundo mensaje resultó bastante más incómodo: es un error dar por hecho que el Banco Central Europeo acudirá al rescate si el país pierde un acceso razonable a los mercados.

Rallo matiza el alcance de la advertencia. El banquero central no ha dicho que la crisis sea inevitable ni que esté a la vuelta de la esquina, sino que existe un riesgo relevante que conviene desactivar cuanto antes. Y el problema es el calendario: una vez dentro del ciclo electoral, cualquier ajuste se convierte en material políticamente tóxico.

Del 100% al 120% del PIB en siete años

Los números que sostienen el aviso son contundentes. En 2019 la deuda pública francesa estaba por debajo del 100% del PIB; este año se estima que cerrará alrededor del 120% del PIB. Francia es ya el tercer país de la eurozona con mayor ratio de deuda, solo por detrás de Grecia. La diferencia, subraya Rallo, está en la trayectoria: la griega lleva años cayendo, la francesa no deja de subir.

El motor de ese aumento es el déficit. El gobierno prometió cerrar 2026 en el 4,7%, elevó la cifra al 5% para sacar adelante los presupuestos y ahora admite que terminará más bien en torno al 5,4%. Para 2027 vuelve a prometer un 5%, aunque el propio Rallo recuerda que en un año con elecciones presidenciales esas promesas suelen desbordarse hasta el 6%.

Si la clase política francesa no acuerda un ajuste serio, los tipos de interés terminarán devorando al Estado francés y esta vez el BCE no saldrá al rescate.

— Juan Ramón Rallo

Francia paga más que Grecia por financiarse

Los mercados ya traducen ese deterioro en precios. El bono galo a diez años ronda el 4,7% y la prima de riesgo frente a Alemania supera los 100 puntos básicos. Hay un dato todavía más llamativo: el bono griego paga alrededor del 4,4%, unos 30 puntos básicos menos que el francés. Un país que hace una década era el símbolo de la periferia se financia hoy más barato que una de las locomotoras del euro.

La explicación está en los fundamentos. Grecia reduce deuda y encadena superávits primarios; Francia la engorda y convive con déficits recurrentes. Los inversores no compran países, compran trayectorias.

La factura de los intereses crece 10.000 millones al año

Ese encarecimiento tiene traducción inmediata en las cuentas públicas. Con las cifras que maneja el vídeo, los intereses de la deuda francesa pasarán de unos 65.000 millones de euros este año a unos 75.000 millones en 2027. Son 10.000 millones extra por ejercicio solo en servicio de la deuda, y eso sin contar con que los tipos sigan escalando.

El 1 de octubre el gobierno presentará un presupuesto para 2027 con un plan de ahorro de 54.000 millones repartidos en varios ejercicios. Rallo insiste en la trampa del término: no hablamos de recortes netos, sino de que el gasto crezca menos de lo previsto. Y aun así la deuda seguirá subiendo y la presión sobre los contribuyentes también. Si el ajuste ya es flojo en términos cuantitativos, más revelador resulta que buena parte de la clase política lo describa como un tijeretazo inadmisible.

Por qué el BCE no va a rescatar a Francia

Desde el famoso ‘whatever it takes’ de Mario Draghi en 2012, los mercados asumen que el Banco Central Europeo no dejará caer a un país grande de la eurozona. Esa red de seguridad existe hoy como instrumento formal: el instrumento de protección de la transmisión, creado en julio de 2022, permite comprar deuda pública en el mercado secundario sin un límite fijado de antemano.

Pero incorpora una condición que Francia incumple. El BCE solo activa la herramienta cuando considera que la subida de tipos no está justificada por los fundamentos, es decir, cuando el país afectado ya ha colocado su deuda en una senda de sostenibilidad. Y ese requisito previo, tener las cuentas mínimamente ordenadas, no se cumple. De ahí el mensaje del gobernador: primero los deberes, después el paraguas.

Qué significa esto para el resto de Europa

El caso francés incomoda al conjunto de la eurozona por dos razones. La primera es de tamaño: Francia no es Grecia. Su economía pesa demasiado como para dejar caer su deuda sin arrastrar a los bancos que la tienen en cartera, empezando por los franceses y siguiendo por alemanes e italianos. La segunda es de incentivos. Si el BCE interviniera sin que París hubiera ajustado nada, el mensaje al resto de socios sería devastador: basta con endeudarse y esperar sentado. Rallo no lo formula en esos términos, pero la conclusión se desprende de su explicación: la credibilidad del euro se juega tanto en París como en Fráncfort.

Para el ahorrador europeo, la consecuencia práctica es que la rentabilidad exigida a la deuda soberana ha dejado de ser un dato técnico para convertirse en un termómetro político. Francia entra en un año electoral con el bono en máximos desde 2008, con una prima de riesgo al alza frente a Alemania y con un ajuste que nadie quiere firmar. El escenario no es el de una quiebra inminente, pero sí el de un país que ha perdido el margen de maniobra que daba por garantizado.

La pregunta ya no es si Francia puede evitar la crisis, sino si su clase política será capaz de pactar antes de que el mercado le ahorre el debate. Lo sabremos a partir del 1 de octubre, cuando llegue el presupuesto a la Asamblea. Y, sobre todo, en abril de 2027.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

Fletes de contenedores se duplican en un año y amenazan con tensar la inflación antes de Navidad

0

Los fletes de contenedores se han duplicado en doce meses y la factura ya no es un asunto exclusivo de las navieras. El coste de mover una caja de 20 pies entre Shanghái y el Mediterráneo ha pasado de 1.250 a casi 3.700 dólares, un alza del 196% que se cuela en la cadena de precios justo antes de la campaña navideña.

La serie que maneja la Asociación de Cargadores de España (ACE) apunta en la misma dirección que los índices internacionales. El WCI, referencia mundial del coste medio por contenedor de 40 pies, avanzó de unos 1.900 dólares en septiembre de 2025 a cerca de 4.500 en septiembre de 2026. Es un 137% de subida interanual que devuelve las tarifas a una zona que el mercado no pisaba desde hacía dos años.

La serie de Shanghái se comporta igual. A comienzos de 2025 se movía entre 1.100 y 1.200 dólares; en septiembre de 2026 ronda los 3.700. Frente a su mínimo, el incremento supera el 200%. No es el pico de una semana. Es una tendencia que lleva meses construyéndose y que ahora mira a la campaña navideña.

El flete Shanghái-Mediterráneo sube un 196% en doce meses

Detrás del encarecimiento hay tres cuellos de botella activados a la vez. El primero es el estrecho de Bab el-Mandeb, que une el mar Rojo con el golfo de Adén y concentra en torno al 12% del comercio marítimo mundial. El 11 de septiembre, milicianos hutíes respaldados por Irán alcanzaron una isla del enclave y dos semanas después controlan prácticamente la posición. El regreso de las navieras al canal de Suez ha quedado en el aire.

El segundo foco está en el otro extremo del planeta. El canal de Panamá, por donde pasa el 5% del comercio marítimo, arrastra una sequía que obliga a racionar los tránsitos. Un buque que cruzase el canal en dirección norte esperaba 20 horas y media de media en septiembre de 2025. Este año la espera asciende a 148,3 horas, más de seis días. La autoridad de la vía ha recortado los cupos de 36 a 32 barcos diarios desde el 15 de septiembre.

Dos cuellos de botella geográficos, una sequía que no remite y una campaña navideña a la vuelta de la esquina: la suma de las tres variables no invita al optimismo a corto plazo.

El atasco panameño no es nuevo. En 2023 la cola superó los once días de espera por falta de agua y en 2024 la operación se normalizó. Lo que cambia ahora es la previsión climática: la autoridad del canal advierte de que un El Niño severo entre finales de 2026 y comienzos de 2027 puede comprometer la estación seca de enero a abril. El lago Gatún, que alimenta las esclusas, cerró septiembre en 25,66 metros, el segundo nivel más bajo del último lustro, con una lluvia un 34% inferior a la media histórica.

Los fletes no esperan al IPC: se mueven meses antes y con más volatilidad que el precio final, lo que convierte cada repunte en un problema de calendario para el BCE.

Las navieras intentaron normalizar el corredor. El 6 de julio, Hapag-Lloyd y Maersk comunicaron que su servicio SE3, que enlaza Asia con Oriente Próximo y el Mediterráneo, volvería al mar Rojo tras más de dos años de desvíos por el cabo de Buena Esperanza. Maersk presentó después el servicio WAF6 como otro paso en el regreso gradual al corredor trans-Suez. Ese regreso vuelve a estar en duda. Los hutíes han vuelto a tomar partido en esta crisis internacional y amenazan con volver a atacar los barcos’, resume Nuria Lacaci, secretaria general de la ACE.

Del puerto al precio final: quién acaba pagando el sobrecoste

El encarecimiento no responde solo a la inseguridad marítima. La congestión portuaria, el combustible, la disponibilidad de equipos y los recargos que aplican las navieras presionan las tarifas por su cuenta. ‘Cuando hay una incidencia en un punto, aunque sea lejano, al final llega a toda la cadena’, sostiene Lacaci. El sobrecoste tampoco lo asume un único eslabón: primero se recorta el margen del importador y, una vez que no se puede, se repercute en en el precio final.

Los importadores han reaccionado adelantando pedidos. Lo que antes se cerraba en agosto ahora se cierra en mayo o junio, con el coste añadido de almacenar mercancía durante más tiempo. Entre los sectores españoles más expuestos, la patronal de cargadores sitúa la tecnología, los componentes, la pequeña maquinaria y parte del textil. En este último caso, las empresas que han desplazado producción a Marruecos y Turquía notan menos el golpe.

coste transporte marítimo

Francisco Aranda, presidente de UNO Logística, insiste en que el impacto no es homogéneo: depende de la ruta, del tipo de mercancía y de cada naviera, y rodear África encarece el seguro, dispara el combustible y reduce la capacidad efectiva de transporte. ‘La prioridad es ganar previsibilidad’, señala. Le preocupa menos el nivel de los fletes que su persistencia. ‘Si los fletes se mantienen durante meses, el impacto es cada vez más importante y de forma muy rápida’, avisa. Un buque de la surcoreana SK Gas llegó a pagar 5,3 millones de dólares por una plaza en una de las subastas diarias del canal, según las informaciones recogidas por la prensa económica.

El BCE, los márgenes y el límite del traslado a precios

El mercado de fletes ha dejado de ser una línea secundaria en los modelos de inflación. El coste del transporte marítimo funciona como indicador adelantado de la inflación de bienes importados, con un retardo que se mide en trimestres. Si las tarifas se mantienen en el entorno de los 4.500 dólares por contenedor de 40 pies, la desinflación de bienes que sostiene el último tramo de moderación recogido en los datos del INE pierde uno de sus apoyos. El BCE lo mira con atención: un repunte del componente de bienes complica la hoja de ruta de los tipos de interés. En mi lectura, el riesgo no está en el nivel alcanzado, sino en la combinación de duración e imprevisibilidad.

Hay un precedente útil. Entre 2021 y 2022 los fletes se multiplicaron y la inflación de bienes se convirtió en el problema central de los bancos centrales. La diferencia es la naturaleza del shock: entonces pesaba la demanda desbordada y la congestión portuaria; ahora manda la oferta, con dos rutas estratégicas comprometidas por motivos geopolíticos y climáticos. Subir tipos no desatasca Bab el-Mandeb ni llena el lago Gatún.

Tampoco conviene exagerar el diagnóstico. La capacidad de las navieras para redirigir buques ha sido notable en los últimos tres años, y el retorno al canal de Suez demuestra que el sector se mueve rápido cuando la seguridad lo permite. El riesgo real es de cola larga: que la estación seca de Panamá, entre enero y abril de 2027, coincida con un El Niño severo y con un mar Rojo otra vez hostil. Ahí el traslado a precios aparecería en el IPC. La próxima prueba está en el dato de inflación de enero y en el tono del BCE en sus primeras reuniones de 2027.

Veredicto Merca2

Cotización de referencia: El índice WCI, termómetro mundial del flete por contenedor de 40 pies, se sitúa en torno a 4.500 dólares, un 137% por encima de septiembre de 2025. La ruta Shanghái-Mediterráneo para cajas de 20 pies ronda los 3.700 dólares, un 196% más en un año.

Clave técnica: La frontera operativa está en los 3.000 dólares por contenedor. Por debajo, el sobrecoste es absorbible por el margen del importador; por encima de 4.000 y durante más de dos trimestres, el traslado al precio final es casi automático. Toca vigilar si el WCI sostiene ese nivel en el cuarto trimestre.

Apunte macro: Con el 12% del comercio marítimo mundial en juego en Suez y un 5% en Panamá, el BCE tiene delante un foco de inflación importada que no se corrige con tipos. La ventana crítica llega entre enero y abril de 2027, cuando se crucen la estación seca del canal y la previsión de El Niño severo.

Oposiciones Junta de Andalucía: 13 procesos selectivos con contrato indefinido

La Junta de Andalucía mantiene abiertas 13 convocatorias de empleo público con contrato indefinido en agencias, fundaciones y el Servicio Andaluz de Empleo.

Los procesos están publicados en el Boletín Oficial de la Junta de Andalucía y repartidos entre varias entidades del sector público andaluz. Hay puestos para técnicos de laboratorio, jefes de cocina, auxiliares del medio natural y bolsas de trabajo temporal. La inscripción sigue activa. Eso sí, cada convocatoria tiene su propio calendario y su propia sede de presentación.

La oferta interesa a un perfil amplio. No hablamos solo de titulados universitarios: también hay hueco para personal de cocina y para quienes buscan una primera experiencia en la administración andaluza.

Por qué la Junta activa ahora 13 procesos selectivos

El Gobierno andaluz ha recordado en sus canales oficiales, entre ellos LinkedIn, que el plazo para inscribirse en buena parte de estas ofertas continúa abierto. Las convocatorias se publicaron en el BOJA y afectan a administraciones como la Agencia de Medio Ambiente y Agua, la Fundación Pública Andaluza Progreso y Salud (FPAPS) y el propio SAE. El objetivo es reforzar plantillas en sectores que van del medio ambiente a la sanidad.

Entre los procesos en marcha figuran estos siete, cada uno con su referencia interna:

  • Técnico de producción y calidad de medicamentos de terapias avanzadas (referencia 31-2026), con contrato indefinido en la FPAPS.
  • Auxiliar del Medio Natural Biodiversidad, con contrato de duración determinada por interinidad en la Agencia de Medio Ambiente y Agua.
  • Jefe del departamento de cocina, con contrato fijo en el SAE.
  • Técnico auxiliar (referencia 10-226), con contrato indefinido en la FPAPS.
  • Empleo joven PTA, convocatoria 2026, eventual por circunstancias de la producción en la FPAPS.
  • Técnico de Gobierno del dato e interoperabilidad sanitaria (referencia 2469), con contrato indefinido en la FPAPS.
  • Bolsa de trabajo temporal para cubrir interinidades en la Agencia de Medio Ambiente y Agua.

Son siete de los trece procesos. El resto, junto con las convocatorias que ya han concluido, puede consultarse en el mismo portal filtrando por estado, titulación, localidad o provincia.

De las trece convocatorias, solo una parte ofrece contrato indefinido; las demás cubren interinidades y refuerzos temporales con bolsa de trabajo.

Requisitos para presentarse a los procesos selectivos

Los requisitos no son homogéneos: cada convocatoria fija los suyos y conviene leerlos antes de preparar la solicitud. Estos son los puntos que más conviene revisar:

  • Titulación: depende del puesto. Los perfiles técnicos exigen titulación universitaria o de formación profesional específica; otras plazas, como la de auxiliar del medio natural, manejan requisitos más básicos.
  • Experiencia: las bolsas de trabajo y los procesos internos valoran méritos, mientras que los puestos indefinidos se cubren por oposición.
  • Provincia: la vacante puede estar en una sola de las ocho provincias andaluzas o abierta a varias. Se comprueba en el detalle de cada oferta.
  • Plazo: cada proceso tiene su fecha límite, así que conviene revisar el estado antes de reunir la documentación.
13 procesos selectivos

Cómo es el proceso de selección y cómo consultar cada vacante

La información se centraliza en el portal de transparencia de la Junta de Andalucía. Allí se pueden filtrar las ofertas por provincia, plazo de inscripción, titulación, localidad y estado del proceso. Un desempleado ve de un vistazo qué convocatorias siguen admitiendo solicitudes y cuáles ya han cerrado.

El sistema de selección varía según la plaza. Los puestos indefinidos de la FPAPS y el SAE se resuelven por oposición o concurso-oposición, con pruebas y méritos. Las bolsas de trabajo temporal, en cambio, funcionan por concurso de méritos, sin examen clásico. Ese detalle marca toda la preparación: quien opte a una bolsa no necesita temario, pero sí acreditar experiencia y formación.

En los perfiles sanitarios y técnicos, la especialización pesa más que la nota global. El Técnico de Gobierno del dato o el Técnico de producción y calidad de medicamentos son puestos muy concretos, con bolsas de aspirantes reducidas.

Análisis: qué valor real tienen estas plazas

El atractivo principal es claro: contrato indefinido dentro del sector público andaluz. En un mercado laboral donde la temporalidad sigue siendo alta, una plaza fija en la administración autonómica es un destino estable, con carrera profesional y complementos ligados a la antigüedad. Sin embargo, la lectura cambia según el puesto.

De las trece convocatorias, varias son interinidades o refuerzos por circunstancias de la producción. Es decir, no todas equivalen a una plaza en propiedad. Quien lea ‘contrato indefinido’ debe comprobar la letra pequeña: algunas ofertas hablan de contrato fijo, otras de duración determinada, y la diferencia pesa mucho a la hora de planificar una carrera.

Falta, además, un dato clave: los sueldos. Las bases publicadas no detallan siempre la retribución, que dependerá del grupo y del convenio de cada entidad. En términos de ratio, los puestos muy especializados concentran menos competencia; las plazas de auxiliar y las bolsas generales reúnen muchas más solicitudes. La recomendación es doble: apuntar primero a las convocatorias con un perfil ajustado al propio currículum y preparar la documentación de méritos con tiempo.

Como oportunidad, el conjunto es sólido. Como atajo, no lo es: exige leer cada convocatoria, cumplir plazos y elegir bien el destino.

📨 Cómo presentar la solicitud

La inscripción se tramita en el portal de transparencia de la Junta de Andalucía y, en la mayoría de los casos, se da prioridad a la sede electrónica.

  1. Paso 1: Entra en el portal de transparencia de la Junta de Andalucía y localiza la sección de ofertas de empleo para personal laboral.
  2. Paso 2: Filtra por provincia, plazo, titulación o localidad para acotar las convocatorias que encajan con tu perfil.
  3. Paso 3: Selecciona el puesto, abre el apartado ‘Convocatoria y bases de la oferta’ y lee las condiciones laborales completas.
  4. Paso 4: Pulsa en ‘Inscríbete’ y crea la solicitud siguiendo el formulario habilitado para ese proceso.
  5. Paso 5: Presenta la solicitud dentro de plazo y en el lugar indicado, y guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Junta de Andalucía (Agencia de Medio Ambiente y Agua, FPAPS y SAE).
  • Número de plazas: 13 procesos selectivos; el número de plazas por proceso figura en cada convocatoria del BOJA.
  • Sueldo estimado: Pendiente de publicar en las bases de cada convocatoria.
  • Fecha límite de inscripción: Plazo abierto; cada proceso tiene su propia fecha límite.
  • Dónde inscribirse: Sede electrónica y portal de transparencia de la Junta de Andalucía.

Bottega Veneta bolsos: el Intrecciato se blinda como valor refugio de Kering y dispara su reventa

0

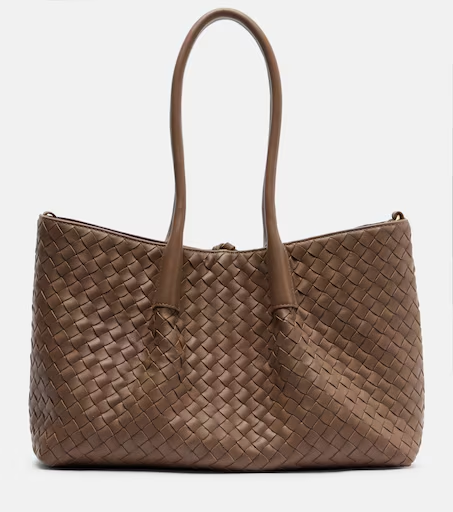
Los bolsos de Bottega Veneta han dejado de ser un accesorio de temporada para convertirse en un activo con mercado secundario propio. Hace apenas unos días, en Milán, Louise Trotter presentó su colección de primavera/verano 2027 y colocó el Intrecciato en el centro de todo el discurso creativo. He revisado la propuesta con ojo de inversor y hay una conclusión que no conviene pasar por alto: la casa está elevando el listón artesanal justo cuando la reventa empieza a premiar la dificultad de producción por encima del logotipo.

El Intrecciato sale del cuero: crochet, flecos y punto de cesta

Trotter tomó el tejido que define a la casa desde finales de los sesenta y lo trasladó a territorios que hasta ahora le eran ajenos. Un abrigo largo anudado a un costado dejaba ver un vestido ligero de algodón; un cinturón-bufanda de flecos se plegaba sobre sí mismo para dar volumen a un traje relajado; y una camiseta adoptó la textura del punto de cesta. El Intrecciato dejó de ser un acabado para convertirse en un método.

La paleta se mantuvo mayoritariamente neutra, con excepciones calculadas: pantalones amarillo mantequilla y blusa lila sobre Mariacarla Boscono, y un vestido midi de piel con escote redondo en naranja mandarina. Las dos faldas de flecos, una lavanda y otra en una mezcla terrosa, levantaban el bajo en formas elípticas al caminar. Los flecos reaparecieron en un vestido que dibujaba un patrón floral en trampantojo.

La piel, seña de identidad de la marca, siguió presente en chaquetas y pantalones. La diferencia es que la colección no pesaba: la ligereza se construyó con textura y movimiento, sin recurrir a transparencias ni encajes como buena parte de sus competidores en Milán.

Un tote Intrecciato sobredimensionado con aspecto de rafia, sobrecamisas de crochet y un top con aire de macramé junto a una falda plisada vaporosa cerraron el argumento. La casa también cuidó el envoltorio: el front row reunió a Julianne Moore, Tyler, the Creator y Jacob Elordi, con Kendall Jenner cerrando el desfile, sentados sobre taburetes de cartón lacado del artista berlinés Ilya Goldman Gubin.

Qué significa para el valor de reventa de un Intrecciato

Intrecciato valor

En el mercado secundario la jerarquía es implacable. Los Birkin y Kelly de Hermès son los únicos bolsos que se revenden de forma sistemática por encima de su precio de boutique, con primas que en determinadas combinaciones de piel y color superan el 100%. Chanel ocupa el segundo escalón.

Bottega Veneta ha consolidado el tercero, con una retención que los rastreadores del sector sitúan por encima del 60% del precio de tienda en las referencias clásicas de Intrecciato, muy por delante de las grandes casas de moda europeas, que apenas defienden la mitad de su PVP.

La lógica del comprador profesional es sencilla: cuanto más difícil sea replicar industrialmente una pieza, más resistente es su precio en el mercado de segunda mano. El crochet, el macramé y el fleco no son gestos estéticos menores. Son barreras de producción, y las barreras de producción son lo que separa a un bolso de temporada de un activo con historial de precios.

El logotipo se deprecia en cuanto se populariza; el tejido que exige horas de taller, no.

Intrecciato frente a Birkin: el escalón que Bottega aún no ha subido

Llevo años siguiendo la reventa de marroquinería y la conclusión es incómoda para el relato del sector: la mayoría de las casas de moda no venden activos, venden novedad. Bottega Veneta es una de las pocas excepciones. Su producto no cambia cada seis meses: el Intrecciato lleva más de cinco décadas en catálogo, y esa continuidad es exactamente lo que permite construir una curva de precios en el mercado secundario.

Dicho esto, conviene calibrar expectativas. Un Intrecciato es un activo de preservación de capital, no una máquina de revalorización. La horquilla entre el precio de compra en boutique y el de salida se estrecha en las referencias icónicas en negro, marrón y verde bosque, y se amplía en colores de temporada y formatos pequeños.

El riesgo principal no es de demanda, es de liquidez: el comprador de un bolso de 4.000 euros tarda más en aparecer de lo que sugiere el entusiasmo de las ferias.

Quien compra un Intrecciato por su color de temporada especula; quien lo compra en negro construye patrimonio.

El calendario ofrece dos hitos para validar la tesis. El primero son las cuentas del tercer trimestre de Kering, que el grupo publica tradicionalmente a finales de octubre y donde se verá si la marroquinería de Bottega sostiene el ritmo del primer semestre.

El segundo es la llegada de esta colección a las boutiques a partir del primer trimestre de 2027: ahí se sabrá si el crochet y el fleco se traducen en lista de espera o en descuento de fin de temporada.

💎 Veredicto Wealth

El Intrecciato clásico es un activo de preservación de capital a un horizonte de tres a cinco años, no una apuesta de revalorización rápida. El riesgo a vigilar es la liquidez: fuera de las referencias icónicas en negro y marrón, la horquilla de salida se amplía.

Cuello de botella chips IA: los sustratos ocultos que disparan el negocio real del boom

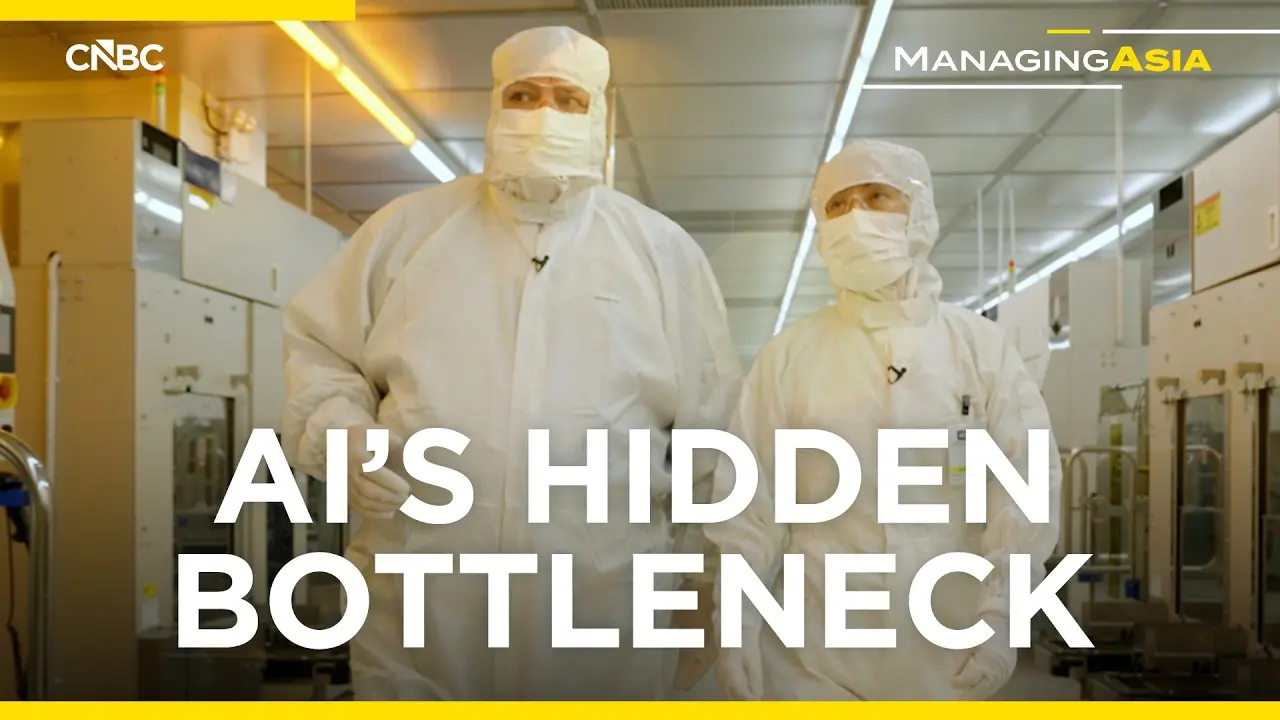
El cuello de botella chips IA ya no está donde todo el mundo mira. La carrera por la potencia de cálculo no se decide solo en las fábricas de obleas, sino un piso más abajo, en las capas que sostienen cada procesador y que hasta hace poco nadie miraba. En su último reportaje, CNBC International entra en una sala limpia en Malasia para mostrar cómo ese componente invisible se ha convertido en uno de los negocios más codiciados del sector.

Qué es un sustrato y por qué sostiene todo

La austriaca AT&S fabrica piezas que la mayoría de nosotros nunca verá, pero sobre las que descansan los dispositivos que usamos a diario. Su división de microelectrónica produce sustratos de circuitos integrados: capas base de alta tecnología que van bajo los paquetes de chips avanzados y que transportan energía y datos entre procesadores, memoria y circuitería. La otra pata del grupo, soluciones electrónicas, fabrica placas de circuito impreso de gama alta para móviles, coches, equipamiento médico y otros aparatos.

Durante la visita, el consejero delegado describe la pieza con una analogía sencilla: es a la vez sistema circulatorio y sistema nervioso. Lleva la electricidad como la sangre transporta oxígeno y azúcar, y al mismo tiempo conecta decenas de miles de puntos de información entre sí. Sobre la superficie de uno de estos sustratos semiconductores se ven miles de contactos metálicos que enlazan el procesador con la memoria y con los dispositivos de entrada y salida. Sin esa base, el chip más avanzado del mundo no arranca.

El giro: de la sobrecapacidad al cuello de botella

Hace apenas unos años el mercado de sustratos vivía ahogado por el exceso de capacidad. Ahora ocurre lo contrario. Según recoge el reportaje, el propio consejero delegado admite que la compañía podría entregar entre un 20% y un 25% más de producto si tuviera capacidad suficiente, y que está ampliando líneas en Malasia, en China y también en Austria, donde mantiene líneas de I+D dedicadas, algo poco habitual en el sector.

Preguntado por si el sustrato se ha convertido en el gran eslabón oculto de la IA, su respuesta es afirmativa y técnica: el desarrollo de los chips fue tan rápido que hoy la velocidad de comunicación que entrega el sustrato es el factor que limita el rendimiento. La innovación se ha desplazado a esa capa intermedia. Sustratos más grandes, más chips sobre la misma base y mejores conexiones entre componentes se traducen, dice, en más rendimiento para los centros de cálculo. Asi lo plantea también cuando se le pregunta si el sustrato es el nuevo oro del negocio de semiconductores.

La velocidad de comunicación que entrega el sustrato es hoy el factor limitante. Por eso la innovación se está trasladando a esta capa intermedia.

— Consejero delegado de AT&S, en entrevista con CNBC International

Los clientes, sostiene, entienden por qué pagan una prima por las versiones avanzadas. Los nuevos diseños apilan varios componentes sobre la misma base y exigen un desarrollo conjunto con el fabricante, de modo que el valor añadido por la velocidad y el reparto de energía justifica el sobreprecio.

Las cifras y la apuesta por Malasia

Los números empiezan a reflejar ese cambio de estatus. Las dos divisiones del grupo facturaron cerca de 1.800 millones de euros —unos 2.100 millones de dólares— en el ejercicio cerrado en marzo de 2026. En el trimestre hasta junio de 2026 la compañía volvió a beneficios y proyectó un crecimiento de ingresos de entre el 45% y el 55% para el ejercicio que cerrará en marzo de 2027. La demanda va muy por delante de la capacidad instalada.

La planta malasia nació, según reconoce el directivo, bajo una presión clara para diversificar fuera de China. No era solo una cuestión política: concentrar toda la producción en un único lugar es un riesgo para la economía global. El primer gran cliente fue la estadounidense AMD, aunque el plan pasa por alojar allí a unos cinco grandes clientes. El consejero delegado evita dar nombres, pero asegura que entre ellos hay hiperescaladores, fabricantes de chips, empresas de automoción y tecnológicas. La periodista pone sobre la mesa nombres como Intel, Microsoft, Amazon, Google o Tesla; él responde que no puede comentarlos, aunque admite que buena parte de las grandes compañías de Silicon Valley trabajan con ellos. La expansión tiene precio: en 2021 el grupo anunció hasta 1.700 millones de euros para el complejo y en junio de 2026 sumó otros 1.500 a 2.000 millones para ampliarlo, respaldado por compromisos a largo plazo de clientes.

Competencia asiática y el pulso por el nuevo oro

En placas de circuito impreso, AT&S compite con fabricantes taiwaneses y con la estadounidense TTM Technologies. En sustratos, el mercado está dominado por actores asiáticos consolidados como Unimicron, Ibiden, Shinko Electric y Samsung Electro-Mechanics. El consejero delegado reconoce que su compañía no es hoy la más grande ni la financieramente más fuerte, pero defiende que combina las dos capacidades que la industria necesitará: sustratos avanzados y placas de alta gama, y que ambas se usarán a medida que se defina la hoja de ruta con los clientes.

Sobre el encarecimiento de materias primas como el oro, el cobre o los polímeros por la tensión geopolítica, su posición es que el sobrecoste debe repartirse a lo largo de toda la cadena de valor. Según su lectura, si no se distribuye, la industria se rompe. Y añade que el valor que aporta la IA compensa con creces ese incremento, por lo que la discusión relevante no es el precio, sino la mejora tecnológica y de rendimiento.

IA en la fábrica: más trabajo, no menos

El reportaje también aborda el efecto de la inteligencia artificial dentro de la propia compañía, que emplea a miles de personas. Lejos del discurso del recorte, el consejero delegado sostiene que la IA sirve para determinar mejor los procesos, mejorar la calidad y sostener el crecimiento, y que la diferencia no está en producir con menos gente, sino en hacer más con el mismo equipo. La empresa ha desplegado programas de formación para que toda la plantilla use estas herramientas. Entre las lecciones de liderazgo que menciona, dos: nunca se es lo bastante rápido, y las organizaciones suelen ser más capaces de lo que la dirección supone. También insiste en que la estrategia sin ejecución y sin desarrollo organizativo está condenada a fallar.

Qué significa esto para el mercado

La historia de AT&S dice algo más grande que la de una empresa mediana. La IA no solo premia a quien diseña el chip más potente, sino a quien resuelve los cuellos de botella físicos que ese chip necesita para funcionar. Durante dos años, el grueso de la inversión IA se ha concentrado en las grandes plataformas de semiconductores y en los fabricantes de equipos de litografía. El trabajo de CNBC International apunta a una capa intermedia —sustratos, placas, materiales, conexiones— donde la oferta tarda años en levantarse y donde cada ampliación exige salas limpias, procesos químicos y mano de obra formada.

Para el inversor y para quien gestiona la cadena de suministro chips, la conclusión es incómoda: la capacidad no se compra, se construye. Mientras la demanda de cómputo siga creciendo a doble dígito, cualquier eslabón lento, por pequeño que parezca en la factura final del sistema, puede fijar el techo de todo el sector. Que un fabricante austriaco con plantas en Malasia y China esté en el centro de esa conversación es, en sí mismo, la mejor prueba de dónde se ha movido el valor.

Nadie compra un sustrato por su marca. Pero si la IA sigue al ritmo que proyectan sus clientes, el nombre de esa pieza dejará de ser un detalle técnico para convertirse en la pregunta clave de la próxima década: ¿cuánta capacidad real existe debajo de cada anuncio de cómputo? Puedes ver el análisis completo en el vídeo original de CNBC International en YouTube.

Youtube video

Vivienda, promotoras y bolsa: el 15M de inquilinos dispara el riesgo regulatorio de las SOCIMIs

0

La vivienda se ha convertido en el gran riesgo regulatorio de las promotoras y SOCIMIs de la bolsa española. La acampada indefinida que el Sindicato de Inquilinas plantó este fin de semana en la Puerta del Sol, después de una manifestación que desbordó Madrid, ha dejado de ser una protesta social para transformarse en una variable que los inversores institucionales ya no pueden ignorar.

Decenas de miles de personas se echaron a la calle el sábado 26 para exigir medidas urgentes contra la crisis de vivienda. No fue una marcha más. Al terminar, la plataforma convocante llamó a instalar tiendas de campaña sin fecha de salida y trasladó el pulso del Congreso a la plaza pública. Quince años después del 15M, el eco volvió a planear sobre Sol.

El detonante tiene nombre propio: Maricarmen, una mujer de 87 años que vive en su piso desde 1956 y a la que Urbagestión pretende desahuciar. Su caso ha atravesado a miles de ciudadanos y ha dado cara visible a una indignación que llevaba años acumulándose con cada subida de precios.

El pulso social que ya miran los balances

Los números del sector explican por qué la protesta ha prendido. Un piso de alquiler obliga a pagar de media en España 1.176 euros al mes, frente a los 870 del arranque de 2020, según los estudios de Fotocasa e Infojobs. En Madrid, la media alcanza los 2.000 euros por 100 metros cuadrados. El precio medio de compra ha pasado de los 175.000 euros de hace seis años a los 292.000 actuales, un 67% más. En Balears y Madrid, el metro cuadrado supera ya los 5.000 euros.

Los desahucios han caído en los últimos años, pero se siguieron ejecutando más de 3.000 en el primer trimestre, la mayoría por impago de alquiler. Con ese telón de fondo, el Sindicato de Inquilinas ya no se conforma con el decreto de vivienda que negocia el Gobierno. Reclama un ‘decreto Maricarmen’ con cinco medidas: prohibición de desahucios sin alternativa habitacional, regulación del alquiler de temporada y de habitaciones, congelación de las rentas vigentes, prórrogas generalizadas y renovación automática de los contratos.

El Ministerio de Vivienda ha confirmado que el decreto irá este martes al Consejo de Ministros. La fecha es clave. Sumar había amenazado con no presentarse si el texto no entraba en el orden del día, y Junts, que llevaba meses bloqueando cualquier avance, se ha mostrado dispuesto a aceptarlo tras el caso Maricarmen.

El 15M de los inquilinos no amenaza por igual a todo el sector: golpea al tenedor de alquiler y apenas roza al promotor que vende pisos a particulares.

Qué se juegan Neinor, Aedas y Metrovacesa

Aquí empieza el problema para la bolsa. Las medidas que se barajan no afectan igual a todo el inmobiliario cotizado. Conviene separar dos negocios que el mercado suele meter en el mismo saco.

Las promotoras —Neinor Homes, Aedas Homes y Metrovacesa— venden vivienda a particulares. Su negocio depende del precio de venta y del ritmo de entregas, no del alquiler. Una prohibición de desahucios apenas les toca de forma directa. Lo que les pesa es otra cosa: cualquier norma que enfríe la demanda, encarezca el suelo o retrase la concesión de licencias.

Las SOCIMIs y los grandes tenedores de vivienda en alquiler son otra historia. La regulación del alquiler de temporada y de habitaciones, la congelación de rentas al estilo Nueva York o la renovación automática de contratos golpean de lleno sus cuentas. Un tope a los precios del alquiler reduce ingresos; una prórroga forzosa alarga los plazos y tensiona la tesorería. Es el flanco más expuesto del sector.

SOCIMI regulación

No es un riesgo abstracto. Las SOCIMIs españolas —Merlin Properties o Inmobiliaria Colonial entre las mayores— construyen su tesis de inversión sobre la renta recurrente de sus activos. Si esa renta queda intervenida, el valor de los inmuebles y la capacidad de repartir dividendo se resienten a la vez. Los Hechos Relevantes remitidos a la CNMV por estas sociedades llevan meses vigilando cualquier cambio normativo en la materia.

El riesgo real frente a la sobrerreacción del mercado

A mi juicio, el mercado comete dos errores recurrentes cuando la política irrumpe en el inmobiliario cotizado. El primero es tratarlo como un bloque homogéneo, cuando promotoras y SOCIMIs tienen exposiciones casi opuestas. El segundo es dar por hecho que cualquier anuncio regulatorio acabará en ley y en caída de márgenes.

El precedente más cercano invita a la prudencia. La Ley de Vivienda de 2023 apenas ha contenido los precios allí donde se ha aplicado. Solo Catalunya, Euskadi, Navarra, Asturias y algunos municipios de Galicia han activado los topes al alquiler, y en esas zonas las rentas siguen siendo elevadas. Muchos propietarios han esquivado la norma con contratos de temporada o de habitaciones, justo el fraude que ahora se quiere atajar. La lección es incómoda: intervenir el precio sin tocar la oferta rara vez funciona y, con frecuencia, reduce el parque disponible.

No obstante, sería un error descartar el riesgo. Una prohibición generalizada de desahucios sin alternativa habitacional sí cambia la ecuación para los grandes tenedores. Y en un contexto de tipos todavía elevados y financiación más cara que hace tres años, cada punto de incertidumbre regulatoria se descuenta con prima. El sector inmobiliario cotizado arrastra además un castigo bursátil prolongado frente a sus comparables europeos, lo que deja poco margen para sorpresas negativas.

Intervenir el precio del alquiler sin ampliar la oferta es una receta ya probada en Catalunya que no ha detenido las subidas.

Lo que vigilo es el texto que salga del Consejo de Ministros del martes. Si el decreto se limita a prorrogar contratos y prohibir desahucios sin alternativa, el daño será acotado y probablemente ya descontado. Si incorpora una congelación de rentas vigentes al estilo Nueva York, la reacción del sector inmobiliario cotizado será otra cosa. La clave estará en la letra pequeña, no en el titular.

Veredicto Merca2

Cotización al cierre o apertura: Los mercados no han tenido sesión para reaccionar. La protesta se celebró el sábado 26, con el IBEX 35 ya cerrado, y el sector inmobiliario cotizado no volverá a negociar hasta el lunes 28. No hay por tanto un movimiento de precio que analizar; la cifra que manda sigue siendo el alquiler medio de 1.176 euros al mes, eje del descontento.

Clave técnica: El catalizador está fechado: el Consejo de Ministros del martes 29. Un texto que limite los desahucios afecta sobre todo a los fondos propietarios de carteras de alquiler, tras más de 3.000 desahucios solo en el primer trimestre. Para las promotoras, el termómetro será la reacción de sus acciones al detalle del decreto, no al ruido de la calle.

Apunte macro: El precio de compra medio en España ha pasado de 175.000 a 292.000 euros por 100 metros cuadrados desde 2020, un 67% más. Ese desfase entre renta disponible y precio es el sustrato que sostiene la presión política sobre el sector y que ningún decreto resolverá por sí solo.

Alpenglow Solana arranca en testnet: finalidad de 100-150 ms y adiós a los 12,8 s

Alpenglow, la reforma de consenso más ambiciosa de Solana desde su lanzamiento, ya se está probando en testnet pública con un objetivo declarado de 150 milisegundos.

El salto a la testnet pública se activó el 24 de septiembre, con una réplica en devnet al día siguiente, según el calendario de desarrollo del cliente Agave, el software que ejecutan la mayoría de los validadores de la red. Hasta entonces, el upgrade se había validado durante meses en un clúster comunitario cerrado.

Alpenglow sustituye a Tower BFT, el mecanismo de consenso que Solana utiliza desde su lanzamiento para que los validadores acuerden qué bloques son definitivos. La propuesta se discutió primero en los Solana Improvement Documents (SIMD), el repositorio público donde se debaten los cambios de protocolo, y puede seguirse en el repositorio oficial de SIMD.

De Tower BFT a Votor: qué cambia por dentro

La primera pieza que entra en juego se llama Votor. Hoy los validadores emiten sus votos como transacciones on-chain, que compiten por espacio en el mismo carril que el resto del tráfico de la red. Votor elimina ese cuello de botella: los votos viajan directamente entre validadores y se agregan en certificados, sin pasar por la cola de transacciones.

El segundo cambio es conceptual. La finalidad —el instante en que una transacción deja de ser reversible porque el consenso la da por liquidada— pasa a depender de cuánto stake participe en cada ronda de votación. Con el 80% del stake votando en una sola ronda se activa la vía rápida; con el 60% repartido en dos rondas, la vía lenta pero igualmente válida.

Ahí está la letra pequeña. Ese margen de 100 a 150 milisegundos es un objetivo de las pruebas públicas, no una medición sobre la red principal. La cifra todavía no está validada en mainnet y puede moverse cuando lleguen los primeros resultados medidos, tal y como adelantó Crypto.News.

Solana no cambia de motor por capricho: intenta que su ventaja de velocidad deje de depender de la lotería de cada ronda de votos.

Para el usuario, la diferencia se traduce en cosas concretas. Un operador de arbitraje deja de perder operaciones por llegar tarde, un protocolo de derivados, puede liquidar posiciones sin ventanas de ambigüedad y una pasarela de pago confirma un cobro casi al instante. Los 12,8 segundos actuales no rompen nada, pero obligan a asumir un riesgo que desaparece cuando la finalidad es casi inmediata.

Rotor llega después: Turbine no se toca todavía

Conviene no leer esta fase como un reemplazo simultáneo de todo el sistema. El despliegue es escalonado y arranca por la parte de consenso, la que gestiona los votos y su agregación. Rotor, el sustituto previsto de Turbine —el mecanismo que reparte los bloques entre validadores—, llegará más adelante dentro del mismo plan. La reforma completa de la capa de red todavía queda por delante.

Solana testnet

Para los operadores de nodo, el aviso es sencillo: hay que actualizar el cliente y seguir el calendario de cerca. Si la participación de stake se queda por debajo de los umbrales previstos, la vía rápida no se activa y la red vuelve al camino lento. El staking —delegar SOL a un validador a cambio de recompensas— concentra además una parte muy relevante del poder de voto en pocos operadores, y ese factor no lo corrige ninguna actualización por sí sola.

El 28 de septiembre del calendario Agave y lo que aún no está cerrado

El calendario de Agave v4.3 fija el 19 de agosto como la fecha en la que se completó la activación de la función en testnet y añade un reinicio de esa red a lo largo de septiembre. El documento señala el 28 de septiembre, mañana, como hito tentativo para la activación en mainnet. El propio calendario advierte de que las fechas pueden cambiar, así que la activación no está confirmada.

Solana ya ha vivido antes reformas de este calibre, y no todas salieron según lo previsto. Las paradas de red de septiembre de 2021 y febrero de 2022, cuando la red dejó de producir bloques por la saturación provocada por bots de acuñación de NFT, dejaron una lección incómoda: la velocidad sin redundancia es un riesgo operativo. De ahí que durante años se reclamara un segundo cliente validador, Firedancer, desarrollado por Jump Crypto, para que la red no dependiera de un único software. Cambiar el consenso es un paso más delicado que cambiar el cliente, porque toca la votación misma: si una parte relevante del stake se queda atrás, la mejora se convierte en teoría.

La pregunta que importa no es si Votor funciona en un clúster de pruebas, sino cuántos validadores actualizan a tiempo y con qué grado de participación se alcanza el umbral del 80%. Con el calendario de Agave en la mano, septiembre y octubre deberían dejar la primera señal clara: la activación en mainnet, su retraso o un nuevo reinicio de testnet. Ahí se sabrá si los 150 milisegundos son un titular o una realidad medible.

Solana Policy Institute gana peso: Kristin Smith vuelve a dirigir la Blockchain Association

Kristin Smith vuelve a la Blockchain Association como consejera delegada interina desde el 17 de octubre y mantiene la presidencia del Solana Policy Institute. El relevo deja al principal lobby cripto de Washington y a la plataforma que defiende los intereses de SOL compartiendo la misma firma.

La asociación confirmó el cambio. Summer Mersinger, que dirigía el grupo desde junio de 2025, deja el cargo el 16 de octubre y se queda como asesora hasta final de año para acompañar la transición.

Para Smith, el regreso tiene poco de improvisado. Fue la primera contratación de la entidad cuando esta arrancó en 2018 y la dirigió como CEO hasta 2025. Entonces la dejó para ponerse al frente del recién creado Solana Policy Institute, o SPI, el vehículo con el que Solana quiere tener voz propia en el Capitolio. Conservó, eso sí, la presidencia del consejo de la Blockchain Association.

Desde el instituto subrayan que su trabajo allí no cambia y que las tareas en la asociación son adicionales. La asociación confirma el mismo reparto de funciones.

Dos mesas y una sola firma en el lobby cripto

La Blockchain Association es la patronal más visible del sector en Estados Unidos y funciona como lo que el mercado llama un lobby: un grupo de presión que contrata acceso a legisladores y agencias para influir en la letra pequeña de las normas. Agrupa a exchanges, gestoras de fondos, emisores de stablecoins (monedas digitales ancladas al dólar), y desarrolladores. El Solana Policy Institute hace lo mismo, pero con un único destinatario: la regulación que afecta a Solana y a su token, SOL.

Mersinger no llega nueva al sector. Fue comisionada de la CFTC, la agencia que vigila los mercados de derivados, desde marzo de 2022, y aterrizó en la asociación en junio de 2025. Su etapa quedó marcada por la GENIUS Act, la ley de stablecoins que se firmó en julio de 2025, y por un ritmo de contacto notable: la propia asociación contabiliza más de 300 reuniones con personal del Congreso y de las agencias a lo largo de 2026, además de los viajes de sus miembros a Capitol Hill.

En Washington, la diferencia entre una ley que castiga y una ley que ignora no se decide en el discurso, sino en quien consigue la reunión.

Mersinger ha puesto en valor el recorrido del sector en su despedida, desde la ley de stablecoins hasta una claridad regulatoria real en la SEC y en la CFTC, y ha recordado que Smith construyó la asociación desde cero. Smith, por su parte, ha definido la vuelta como algo personal.

El varapalo de la Clarity Act que aprieta el calendario

lobby cripto Solana

El relevo se produce una semana después de que el Senado frenara la Clarity Act, la ley marco de estructura de mercado con la que el sector pretendía ordenar de una vez por todas el reparto de competencias entre la SEC y la CFTC. La votación para cerrar el debate, celebrada el 15 de septiembre, terminó 49 a 50 y se quedó a 11 votos de los 60 necesarios. Cuatro republicanos votaron en contra y ningún demócrata votó a favor. El texto sigue disponible para su seguimiento en el portal oficial del Congreso.

La tramitación tampoco se cerró limpia. Una reescritura de última hora eliminó las protecciones explícitas frente a responsabilidad penal para desarrolladores de software dentro del artículo 18 U.S.C. 1960, la norma que castiga la transmisión de dinero sin licencia. Desde Coin Center calificaron el cambio de profundamente decepcionante, y 18 fiscales generales estatales, con la neoyorquina Letitia James a la cabeza, advirtieron de que la medida podía debilitar la persecución del fraude en sus territorios.

Lo que Solana gana y lo que se le puede girar en contra

Para medir lo que está en juego conviene recordar de dónde viene Solana. En 2023, la SEC incluyó a SOL entre los tokens que consideraba valores en sus demandas contra Binance y Coinbase, una etiqueta que pesó durante meses sobre la liquidez del activo y sobre la capacidad de bancos y brókers estadounidenses de ofrecerlo. La foto cambió en 2025, cuando la agencia retiró el caso contra Coinbase y el Congreso aprobó la ley de stablecoins. En paralelo llegaron las solicitudes de ETF al contado de SOL de gestoras como VanEck, 21Shares, Bitwise, Canary o Grayscale, que trasladaron el centro de gravedad del futuro de la red a los despachos de Washington.

Con ese tablero, tener a la misma persona presidiendo el lobby general y el de Solana es una ventaja evidente de acceso. También es un flanco. El resto de redes competidoras puede leerlo como un conflicto de intereses, y el sector arrastra un historial reciente de puertas giratorias entre agencias y despachos: la propia Mersinger pasó de comisionada de la CFTC a dirigir la patronal en cuestión de semanas.

El segundo riesgo es la ausencia de ley marco. Sin la Clarity Act, el encaje de SOL depende de la discrecionalidad de la SEC y de la CFTC, y esa discrecionalidad cambia con cada administración. Los fiscales generales estatales, mientras tanto, siguen siendo un frente abierto por su cuenta.

La fecha a vigilar es el 17 de octubre, cuando Smith asuma el doble cargo. Después, el calendario electoral de noviembre de 2026 y la capacidad del Senado para recuperar el texto en una nueva legislatura marcarán si el SPI consolida su influencia con reglas o sin ellas.

Monte-Carlo Beach reabre reformado: el activo hotelero prime que revaloriza la Riviera

0

Monte-Carlo Beach ha dejado de ser un hotel con historia para convertirse en un activo con tesis.

La leyenda de esta casa es difícil de igualar: Marlene Dietrich veraneó aquí poco después de su apertura en los años veinte y Karl Lagerfeld rodó campañas con Helmut Newton en sus instalaciones. Ese fondo documental no es decoración: es un intangible que sostiene la tarifa y que ningún competidor puede adquirir en el mercado.

He seguido esta propiedad durante años y la conclusión se repite cada temporada: lo que se ha reformado aquí no es un vestíbulo, es el modelo de negocio. El establecimiento ocupa una península privada sobre el Mediterráneo, con playa y embarcadero propios, y lo opera Monte-Carlo Société des Bains de Mer (SBM), sociedad cotizada con el Estado monegasco como accionista de referencia. Ese emplazamiento no se replica con capital.

Un reposicionamiento firmado por Mahdavi, Jacquemus y Zanoni

La secuencia de intervenciones es una lección de gestión de marca. La arquitecta India Mahdavi renovó los interiores en 2024 y dejó su firma en los balcones de terracota y en las sillas de mimbre del restaurante Le Deck. El diseñador provenzal Simon Porte Jacquemus viste las tumbonas del embarcadero con sus rayas. Y el chef Simone Zanoni ha tomado La Vigie, el restaurante insignia, en la punta de la península privada.

Sobre La Vigie se levanta Villa La Vigie, la casa que perteneció a Karl Lagerfeld y que hoy se alquila a huéspedes. El resto del perímetro conserva la piscina olímpica, el Maona Monte-Carlo de inspiración griega, el comedor de Le Deck con vistas al mar y los puestos de crepes en los meses de calor. Es un destino gastronómico de doce meses, no un cierre estacional.

Zanoni, que también firma Le George en París y La Mamounia en Marrakech, resume su propuesta como un ejercicio de producto: aceite de oliva, tomate, albahaca, limón, verdura de temporada y pescado fresco. Traducido a términos de inversión, el mensaje es que el negocio no depende de un menú efímero, sino de una ejecución repetible que sostiene el ticket medio durante todo el año.

En la Riviera el activo no es el edificio: es la concesión de playa, la península privada y la licencia cultural que nadie más puede firmar.

Qué compra realmente el inversor en real estate prime

El error habitual es valorar un hotel de este tipo por su cuenta de resultados. La cuenta importa, pero es secundaria. Mónaco dispone de apenas dos kilómetros cuadrados de superficie y ha tenido que ganar suelo al mar para crecer; una península con playa, embarcadero y acceso propio no es un activo escaso, es un activo irrepetible. Ahí está la prima.

Eso explica por qué la operación de SBM no se lee como una reforma hotelera, sino como una inversión en capital reputacional. Cada firma incorporada añade una capa de valor que no se deprecia con el uso del inmueble, sino con el desgaste de la marca. Es el mismo mecanismo que sostiene los precios del lujo hotelero en la Costa Azul, donde el metro cuadrado residencial prime compite con los mercados más caros del planeta.

El segundo componente es la playa. Un embarcadero con servicio en una franja costera completamente urbanizada no sale al mercado abierto: se concesiona. Esa barrera de entrada reduce la comparabilidad entre activos y permite sostener una prima que el mercado residencial no reconoce en su metro cuadrado, porque el comprador no adquiere vistas, adquiere exclusividad jurídica.

hotel de lujo Mónaco

El patrón Riviera y el riesgo que conviene vigilar

En mi lectura del segmento, Monte-Carlo Beach sigue una plantilla que ya ha funcionado en la Riviera: tomar un activo con historia, incorporar firmas creativas externas y elevar el precio medio por habitación hasta que el inmueble deja de competir por ubicación y empieza a competir por pertenencia.

Funciona mientras las firmas renueven. Ese es el riesgo real: la dependencia de talento externo con contratos temporales y la exposición a un ciclo de lujo que, tras varios años de demanda sostenida, muestra ya signos de selectividad en el tramo de precio más alto. Para el patrimonio familiar, este tipo de activo se comporta como un cupón creciente con prima de escasez, no como una apuesta de revalorización rápida.

Un activo hotelero prime de la Riviera se compra con horizonte de fondo patrimonial, no con la expectativa de una rotación rápida.

El próximo hito a seguir es la temporada alta de 2027, cuando se podrá medir si la tarifa media sostiene el posicionamiento después de dos ejercicios de reforma. Ahí se sabrá si el mercado paga la marca o solo la vista.

💎 Veredicto Wealth

Monte-Carlo Beach es un activo de preservación de capital para patrimonios con horizonte superior a siete años: suelo irrepetible y flujo hotelero de doce meses. El riesgo a vigilar es la renovación de las firmas creativas y la selectividad del lujo en el tramo de precio más alto.

Clínica de longevidad de lujo: 500 dólares por escaneo, el nuevo activo de estatus en Nueva York

La clínica de longevidad de lujo Neko Health cobra 499 dólares por un escaneo corporal completo en su nuevo local de Nueva York. La lista de espera en el SoHo supera ya las 30.000 personas, y confirma un fenómeno que llevo meses siguiendo de cerca: la salud preventiva se ha convertido en el marcador de estatus más codiciado entre los patrimonios elevados.

Neko Health no es una franquicia de bienestar al uso. La compañía, cofundada por Daniel Ek, nació en Suecia, se expandió por Europa y acaba de cruzar el Atlántico con planes de abrir en Miami. Su propuesta es un reconocimiento integral sin radiación que se completa en 60 minutos y combina biomarcadores sanguíneos, salud cardiovascular y análisis de la piel. El acceso y la reserva se gestionan desde su página oficial.

Qué ofrece Neko Health por 499 dólares

El proceso técnico impresiona por su velocidad. El paciente se introduce en un cilindro iluminado con más de 400 cámaras que capturan casi 6.000 imágenes de cada centímetro de su cuerpo en apenas cinco segundos. Después, una enfermera realiza un electrocardiograma, una prueba de fuerza de agarre y un control de la presión ocular. La toma de sangre y el resto de pruebas se resuelven en menos de media hora.

La gran diferencia es el tiempo de respuesta. La empresa cuenta con laboratorios propios, de modo que los resultados llegan en menos de diez minutos y el paciente cierra la visita con una consulta individual de media hora frente a un clínico. Nada de esperar días por un informe ni de pedir una cita posterior para interpretarlo.

El dato que mejor mide la satisfacción es contundente: el 75% de los pacientes reserva su segundo escaneo en el propio local tras la primera cita. Neko compite en un segmento que ya incluye a Prenuvo y Function Health, firmas que han popularizado las pruebas corporales preventivas para detectar desde tumores hasta enfermedades autoinmunes.

La lista de espera de 30.000 personas no mide la eficacia clínica: mide la ansiedad del capital por comprar tiempo de vida.

La salud preventiva entra en la agenda del family office

Para el inversor de patrimonio elevado, el atractivo de estas clínicas trasciende el precio. Lo relevante no son los 499 dólares por escaneo, sino lo que revelan sobre dónde asignan gasto las grandes fortunas. El bienestar premium dejó de ser un consumo de estilo de vida para convertirse en una categoría de gasto recurrente, con revisiones anuales y programas de seguimiento.

La longevidad es el activo más escaso del mercado. Ningún rendimiento financiero compensa una salud deteriorada, y esa lógica está reordenando las prioridades de asignación entre los UHNWI. Las clínicas de este tipo funcionan como puertas de entrada a un ecosistema más amplio: suplementación, diagnóstico avanzado, medicina personalizada y, en algunos casos, integración con seguros y servicios de acompañamiento médico.

El negocio de la longevidad: entre la ciencia y el estatus

Llevo años observando cómo el lujo migra de los objetos hacia las experiencias, y ahora hacia el propio cuerpo. La diferencia con el arte o los relojes es que aquí no existe un mercado secundario que fije el valor: nadie revende un escaneo. Eso convierte la propuesta en un gasto de preservación del capital humano, no en una inversión con retorno medible. Y el matiz importa, porque el sector está plagado de promesas terapéuticas sin respaldo.

El riesgo real no es pagar de más, sino confundir diagnóstico con tratamiento. Un escaneo detecta, pero no cura. La evidencia disponible sobre Neko respalda su capacidad técnica y su modelo de atención, no una mejora demostrada de la esperanza de vida. Para un family office serio, la decisión tiene más que ver con la gestión del riesgo personal del principal que con la búsqueda de rentabilidad.

El próximo hito será la apertura en Miami, que la compañía ya tiene en cartera. Habrá que ver si el modelo mantiene su tirón fuera del corredor neoyorquino y si el precio de 499 dólares se sostiene cuando la novedad deje paso a la rutina. La lista de espera responderá por sí sola.

💎 Veredicto Wealth

Neko Health encaja como gasto de diversificación en la gestión del riesgo personal del inversor, no como activo con retorno medible. El horizonte razonable es la revisión anual sostenida y el riesgo a vigilar, la falta de evidencia clínica a largo plazo.

Boswellia como complemento alimenticio: cómo leer la etiqueta y ajustar expectativas antes de comprar

La boswellia se vende como complemento alimenticio con promesas enormes y evidencia corta: leer la etiqueta separa un bote razonable de un gasto inútil. El activo real son los ácidos boswélicos y casi nadie te enseña a buscarlos.

Qué es la boswellia y qué puedes esperar del incienso en cápsulas

La boswellia es la resina endurecida del árbol del mismo nombre, ese que conocemos como incienso. De ella se extraen los ácidos boswélicos, los compuestos a los que se atribuyen las propiedades que aparecen en los envases. Con esa resina se fabrican cápsulas, aceites y cremas que se comercializan como complemento alimenticio de venta libre.

Aquí llega el primer dato que cambia la compra: en la Unión Europea no existe ningún producto sanitario autorizado cuyo activo sean los ácidos boswélicos. Lo que hay en el mercado son complementos alimenticios, y eso marca lo que la etiqueta puede decir y lo que no.

Un complemento alimenticio no es un producto sanitario. La normativa europea solo permite declarar propiedades de salud evaluadas y autorizadas de forma previa, y esas declaraciones se consultan en un registro público. Si el bote promete algo que no aparece ahí, no estás ante información: estás ante publicidad.

La investigación sobre los ácidos boswélicos en formato de complemento está en fase temprana: estudios pequeños, con pocos participantes y resultados que todavía no se han traducido en una declaración autorizada para el consumidor. Eso no convierte el compuesto en inútil. Convierte la compra a ciegas en una mala idea.

Un complemento se compra por lo que declara la etiqueta, no por lo que promete la portada del bote.

Cómo leer la etiqueta de un complemento de boswellia

Tres zonas del envase deciden casi todo. Revísalas en este orden y en menos de un minuto sabrás si el producto está bien construido o solo bien maquetado.

Primero, el extracto y su estandarización. Busca la mención a extracto seco o estandarizado y, junto a ella, el porcentaje de ácidos boswélicos que el fabricante garantiza. Si el envase solo dice boswellia sin más, no hay forma de saber cuánto activo entra en cada cápsula. Después multiplica los miligramos por cápsula por el número de cápsulas de la toma diaria recomendada: esa cuenta es tu dosis real.

Segundo, las mezclas opacas. Las fórmulas que agrupan varios ingredientes bajo una sola cifra, del tipo mezcla patentada o complejo herbal, esconden las cantidades individuales. Un producto transparente declara cada componente por separado. Es el mismo truco que se repite con otros suplementos: la suma no dice nada si no conoces cada sumando.

Tercero, la forma y las advertencias. Cápsulas, aceite y crema no son intercambiables: cada formato declara cosas distintas y se aplica de manera diferente. Revisa también los los excipientes y el modo de conservación. Y si tomas algún producto con prescripción, consúltalo antes con un profesional sanitario: esta información es divulgativa y de optimización del estilo de vida, no es consejo sanitario.

📊 La pauta en cifras

  • Qué buscar en el envase: la palabra estandarizado y un porcentaje concreto de ácidos boswélicos, no una mención genérica a la boswellia.
  • Cómo calcular tu toma: multiplica los miligramos por cápsula por las cápsulas de la dosis diaria que indique el fabricante.
  • Señal de calidad: cada ingrediente con su cantidad por separado, sin mezclas que agrupen cifras.
  • A tener en cuenta: cuanto más promete la portada, más conviene revisar el registro público de declaraciones autorizadas.

Lo que sostiene la evidencia y lo que sostiene el envase

Este no es un caso aislado. En la última década hemos visto cómo los extractos de plantas se han vendido con más entusiasmo que datos: primero aparece un hallazgo de laboratorio, después un titular y, por último, un envase con tipografía agresiva. La boswellia ha recorrido exactamente ese camino. Un chequeo de datos publicado por medios alemanes en agosto de 2026 insistía en lo mismo: lo que circula en redes supera con holgura lo que la investigación sostiene.

La postura honesta es esta. Los ácidos boswélicos son un compuesto con interés científico y con investigación en marcha, pero hoy no cuentan con una declaración de propiedades saludables autorizada para el consumidor europeo. Y ningún envase debería vender lo que la ley no le permite prometer. Ahí está la línea que separa el criterio de la fe.

¿Para quién encaja entonces? Para quien busca un producto bien etiquetado, con el activo cuantificado y sin promesas imposibles, y lo integra como un apoyo más dentro de una rutina ordenada de sueño, entrenamiento y alimentación. Ese es el marco realista. Si el bote es lo único que sostiene tu estrategia, el problema no es la boswellia: es el plan.

⚡ Rutina de Optimización Diaria

  • Antes de comprar: localiza en el envase el porcentaje de ácidos boswélicos en diez segundos; si no aparece, devuélvelo a la estantería.
  • Calcula tu toma: multiplica miligramos por cápsula por cápsulas diarias y compáralo con la dosis que recomienda el fabricante.
  • Filtra las promesas: consulta el registro público de declaraciones autorizadas y descarta lo que anuncie efectos que no figuren allí.

Qué suplementos tomar juntos para mejorar la absorción y cuáles separar

Mejorar la absorción de suplementos depende menos de la marca que de con qué los tomas: la vitamina C multiplica el aprovechamiento del hierro y la grasa transporta la vitamina D. Revisar pares y horarios evita dosis que se pierden.

Los cuatro pares de suplementos que se potencian entre sí

Los estudios de biodisponibilidad son consistentes desde hace décadas: entre 50 y 100 miligramos de vitamina C en la misma toma elevan de forma notable la captación del hierro no hemo, el que aportan las legumbres, los cereales, y las verduras de hoja. A efectos prácticos, un pimiento crudo o un zumo de naranja recién exprimido junto al plato hacen más por tus reservas que subir la dosis del suplemento. La dosis importa.

La vitamina D es liposoluble y necesita grasa para completar su recorrido digestivo. Tomarla con una comida que aporte 10-15 gramos de grasa —huevo entero, aceite de oliva, aguacate— mejora los niveles circulantes frente a tomarla en ayunas. El mismo principio rige para las vitaminas A, E y K y para la coenzima Q10: sin grasa, se pierde parte del bote.

Hay un caso de manual: la curcumina, el pigmento de la cúrcuma, apenas se absorbe por sí sola. Añadir piperina, el compuesto activo de la pimienta negra, en torno a 20 miligramos, multiplica su disponibilidad en los estudios de dosis única y es el ejemplo clásico de pareja que se potencia. El magnesio juega un papel parecido como cofactor de las enzimas que activan la vitamina D, aunque ahí el efecto medido es más modesto.

También la creatina monohidrato se capta algo mejor cuando llega con hidratos y proteína, un matiz que la literatura cifra en unos pocos puntos porcentuales. Traducido: el batido con plátano y proteína de suero sigue siendo la mejor compañía para tus 3 a 5 gramos diarios. Aquí gana la cronología.

El orden en que tomas tus suplementos puede pesar más que la marca del bote. La dosis que se absorbe es la única dosis que cuenta.

Las combinaciones que se estorban y cómo separarlas en el día

Los minerales compiten por los mismos transportadores. El zinc y el cobre son el caso más claro: dosis altas y mantenidas de zinc reducen la captación de cobre, así que lo sensato es separarlos al menos ocho horas. Zinc por la mañana, cobre por la noche.

biodisponibilidad vitaminas

El calcio y el hierro tampoco se llevan bien. Una toma de más de 300 miligramos de calcio recorta la absorción del hierro de esa misma comida, de modo que conviene dejar dos horas de distancia entre ambos. Si tu prioridad son las reservas de hierro, tómalo por la mañana y reserva el calcio para la noche.

Café y té también restan: sus taninos se agarran al hierro y lo arrastran fuera del recorrido. Una hora de margen basta. Con el magnesio pasa algo parecido frente al calcio en dosis altas, y ese detalle explica por qué la mayoría de los protocolos lo mueve a la noche, donde además encaja con el descanso. No todo suma.

Ojo con la letra pequeña de las fórmulas todo en uno. Un multivitamínico que mete cinco minerales en una sola cápsula garantiza que varios lleguen juntos y se estorben; si además lleva dosis por debajo del umbral eficaz, el resultado es un bote caro y media docena de tomas que no rinden. Menos sinergia, más etiqueta.

📊 La pauta en cifras

  • Dosis o pauta eficaz: Entre 50 y 100 miligramos de vitamina C junto al hierro; unos 20 miligramos de piperina con la curcumina; la vitamina D con una comida de 10 a 15 gramos de grasa.
  • Cuándo y cómo: Hierro por la mañana y a una hora del café; calcio y zinc a dos horas del hierro; magnesio por la noche, lejos del calcio en dosis altas.
  • Calidad a buscar: Magnesio bisglicinato o citrato, citrato de zinc y colecalciferol como forma de vitamina D.
  • A tener en cuenta: Los estudios de absorción miden dosis única; la ganancia de emparejar bien es real, pero pequeña si tu dieta ya cubre lo básico.

Qué dice la evidencia sobre la biodisponibilidad (y qué es marketing)

La pregunta no es nueva: la comunidad de biohackers lleva años buscando qué compuestos potencian a otros, y buena parte de la literatura sobre biodisponibilidad nació justo para medir eso. El matiz importante es que la mayoría de los estudios apunta a efectos de dosis única: cuánto nutriente aparece en sangre durante unas horas, no qué ocurre con tus reservas tras meses de constancia. Cuando la dieta ya cubre lo básico, emparejar bien ayuda, pero no es la palanca principal.

Lo que sí mueve la aguja es más terrenal. Primero, tomar solo lo que tu alimentación no cubre. Segundo, exigir formas con absorción contrastada: bisglicinato o citrato de magnesio antes que óxido, citrato de zinc antes que sulfato, colecalciferol (vitamina D3) antes que ergosterol vegetal. Tercero, desconfiar de la ‘sinergia total’ de las etiquetas: los complementos alimenticios y sus declaraciones están regulados en la Unión Europea, y la autoridad europea de seguridad alimentaria evalúa qué se puede prometer y qué no.

La prueba de fuego es sencilla: si tu protocolo tiene más de seis productos y ninguno con dosis eficaz, no tienes un protocolo, tienes una estantería. Empieza por lo aburrido —vitamina D con grasa, hierro con vitamina C si toca, magnesio por la noche— y deja las combinaciones exóticas para cuando lo básico esté resuelto. Esta información es divulgativa y de optimización del estilo de vida; no es consejo médico ni sustituye la valoración de un profesional ante circunstancias personales concretas.

⚡ Rutina de Optimización Diaria

  • Reordena tu mañana: Toma el hierro con una fuente de vitamina C y espera una hora antes del café o del té.
  • Mueve el magnesio a la noche: Deja el calcio para la comida principal y reserva el magnesio bisglicinato para antes de dormir, separado del zinc.
  • Revisa la etiqueta: Si tu multivitamínico mete cinco minerales en una cápsula, sepáralos o cambia a monoproductos con dosis eficaces.

Mejorar la calidad del sueño: por qué temperatura, luz y ruido pesan más que tus hábitos

Mejorar la calidad del sueño depende menos de la fuerza de voluntad y más del termostato, la persiana y el ruido de tu habitación. El entorno pesa tanto como los hábitos, según la fisiología del sueño.

Casi un tercio de los adultos declara dormir menos de siete horas, según los datos recogidos en 2024 en Estados Unidos. La respuesta habitual es apretar la higiene del sueño: horarios estables, cafeína solo por la mañana y el móvil fuera de la habitación. Todo eso suma, pero hay una parte del descanso que no se arregla con disciplina, sino con un termómetro y una persiana.

La temperatura de la habitación manda más que cualquier horario

Para entrar en sueño profundo, el cuerpo necesita perder alrededor de un grado de temperatura central. Es el interruptor fisiológico que arranca el descanso. Con la habitación caliente, ese descenso se frena y el sueño se fragmenta en microdespertares que ni recuerdas.

La franja que mejor funciona en los estudios de fisiología del sueño se sitúa entre los 18 y los 19 grados. Por debajo de 16 el frío despierta; por encima de 21, el cuerpo pierde su ventana de enfriamiento. Dicho de otro modo: se duerme mejor en una habitación fresca con un buen edredón que en una caldeada con sábanas finas.

Por qué una ducha caliente antes de dormir funciona

Suena contradictorio, pero es física pura. El agua caliente dilata los vasos periféricos, la sangre se reparte por la piel y el organismo disipa calor más rápido después. Una ducha tibia entre una y dos horas antes de acostarte acelera ese enfriamiento.

La ropa de cama remata la jugada. Los tejidos transpirables como el lino o el algodón evacúan mejor la humedad y el calor corporal que las mezclas sintéticas, que los retienen.

Puedes clavar la rutina perfecta: si duermes a 24 grados con luz entrando por la persiana, tu sueño profundo se queda a medias.

Cómo ajustar luz y ruido para dormir más profundo

Ninguna señal pesa más que la luz en el reloj interno. En la oscuridad, el cerebro libera melatonina; con luz brillante, la frena. Un piloto de televisor o una farola que se cuela por la persiana mantienen el sistema en alerta toda la noche.

La pauta que se repite en la literatura del descanso es doble: oscuridad total en el dormitorio y exposición a luz natural durante 10 o 30 minutos nada más despertar. Esa primera luz de la mañana ancla el ritmo circadiano y hace que la melatonina llegue a su hora por la noche. El matiz importante: no basta con evitar pantallas; hay que buscar luz por la mañana.

El ruido funciona distinto. El oído nunca se apaga y los sonidos intermitentes —un portazo, una moto, una cisterna—, generan más microdespertares que un fondo constante. Los tapones y una alfombra gruesa reducen ese impacto más de lo que parece. El ruido blanco no es magia: enmascara sonidos puntuales, pero no mejora por sí solo la arquitectura del sueño.

higiene del sueño

📊 La pauta en cifras

  • Temperatura: entre 18 y 19 grados para acompañar el descenso natural de la temperatura corporal.
  • Luz: oscuridad total por la noche y de 10 a 30 minutos de luz natural al despertar.
  • Ruido: por debajo de 35 o 40 decibelios y lo más constante posible; los sonidos intermitentes son los que más fragmentan el sueño.
  • Cafeína: su vida media ronda las 5 o 6 horas, así que la última dosis, mejor antes de media tarde.

La letra pequeña de los gadgets y los suplementos para dormir

Los anillos y pulseras que puntúan tu noche estiman duración, movimiento y frecuencia cardiaca, y lo traducen en una nota. Como mapa de patrones sirven: ver que los fines de semana te descolocas o que las cenas copiosas coinciden con peores registros aporta contexto. Como juez, sobran.

Un 5 sobre 100 no significa que algo vaya mal, igual que un 90 no garantiza que hayas descansado. Cuando el número manda más que la sensación de haber dormido bien, la herramienta se gira en contra. El criterio útil es cómo te levantas, no lo que diga la aplicación.

Con la melatonina pasa algo parecido. La dosis eficaz documentada se mueve entre los 0,5 y los 3 miligramos, tomada entre 30 y 60 minutos antes de acostarse, y las fórmulas de liberación prolongada no siempre superan a las de liberación inmediata. Dosis de 10 miligramos no duermen más: solo llenan más el envase. Y ninguna cápsula compensa una habitación a 25 grados.

Análisis: por qué el entorno gana a la rutina

La última década ha convertido el descanso en un proyecto de optimización: gafas que filtran luz azul, máquinas de ruido blanco, mantas ponderadas, aplicaciones con puntuación. La conversación se ha centrado en la conducta, y ahí hay un sesgo: la conducta se puede vender; el ambiente físico, casi nadie lo mide.

La evidencia previa apunta en otra dirección. Los estudios de fisiología del sueño insisten en que el enfriamiento corporal, el contraste luz-oscuridad y el nivel sonoro son las variables que más condicionan la profundidad del descanso. Los hábitos cuentan, y mucho: acostarse a la misma hora ordena el reloj interno. Pero con un dormitorio mal calibrado, la mejor rutina rinde a medio gas.

El ajuste encaja sobre todo en tres perfiles: quien vive en una avenida con tráfico, quien pasa el día bajo luz artificial y quien se despierta a las cuatro de la madrugada. En estos casos, bajar dos grados el termostato, instalar una persiana opaca y usar tapones suele notarse en una o dos semanas, no en una noche.

Queda el límite honesto: si tras ajustar temperatura, luz y ruido el descanso sigue siendo pobre de forma sostenida, hay factores que ningún truco de dormitorio resuelve. Este texto es divulgativo y de optimización del estilo de vida, no un consejo profesional.

⚡ Rutina de Optimización Diaria

  • Baja el termostato antes de cenar: deja el dormitorio entre 18 y 19 grados y ventila 10 minutos antes de acostarte.
  • Gana la mañana: busca de 10 a 30 minutos de luz natural al despertar para anclar tu reloj interno.
  • Revisa la última cafeína: si te acuestas a las 23:00, cierra el café antes de las 15:00 y deja el móvil fuera del dormitorio.

Trump señala el yen débil a Takaichi y reaviva la especulación sobre el Banco de Japón

El yen débil ha dejado de ser un asunto exclusivamente japonés. Lo confirma un detalle de la cumbre del martes en la sede de Naciones Unidas que apenas ha circulado por las terminales: la conversación sobre divisas entre dos jefes de Estado trascendió a la prensa. He releído la información de Nikkei Asia y lo significativo no es que Donald Trump tenga una opinión sobre el tipo de cambio, sino que esa opinión se haya hecho pública. En la relación entre Washington y Tokio, el silencio sobre el precio del dinero ha sido la norma durante décadas.

Según ese relato, el presidente estadounidense trasladó a la primera ministra Sanae Takaichi su incomodidad con una divisa que considera demasiado barata. La consecuencia práctica es conocida en Tokio: cuando la queja llega al nivel de los líderes, deja de ser un asunto técnico del Ministerio de Finanzas y entra de lleno en el terreno de la negociación comercial. Y ahí Japón tiene poco margen para encogerse de hombros.

La fecha importa. Ambos se vieron el martes 22 de septiembre, en el arranque de la semana de alto nivel de la Asamblea General, y lo llamativo no es el contenido de la conversación sino su filtración, algo que las dos administraciones han evitado históricamente para no dar munición a los operadores de divisas.

El canal de presión que se acaba de abrir

El mensaje tiene tres vías de transmisión hacia Tokio y ninguna discurre por el mercado de contado.

  • El informe semestral de divisas del Tesoro estadounidense, que se publica en otoño, evalúa a los socios comerciales por superávit bilateral, cuenta corriente, intervención y valoración del tipo de cambio. Una mención desfavorable tiene coste reputacional y abre la puerta a represalias arancelarias.
  • La reunión del Banco de Japón del 29 y 30 de octubre es la primera cita plenaria tras la cumbre de la ONU y llega con el mercado exigiendo señales sobre el ritmo de normalización monetaria. El calendario oficial de la institución (boj.or.jp) deja seis semanas para que el consejo de Kazuo Ueda decida si mueve ficha o espera.
  • La presión fiscal: cualquier paquete de estímulo que impulse el gasto sin un endurecimiento monetario paralelo vuelve a debilitar el yen, que es exactamente lo que Washington acaba de señalar con el dedo.

Japón lleva desde 2024 conviviendo con un tipo de cambio que rozó los 160 yenes por dólar, el nivel que activó las últimas intervenciones del Ministerio de Finanzas. Lo que ha cambiado no es el precio de la divisa, sino el interlocutor: ya no es el mercado quien empuja, es la Casa Blanca quien pregunta.

El presidente estadounidense expresó su inquietud por la debilidad del yen y situó el asunto cambiario en la agenda bilateral, elevando el riesgo de una mayor presión sobre la política económica y fiscal japonesa. — Paráfrasis atribuida del contenido de la cumbre recogido por Nikkei Asia, 22 de septiembre de 2026

Por qué Takaichi convive con un yen barato (y hasta cuándo)

Hay una contradicción que el mercado todavía no ha resuelto. La administración de Takaichi ha construido su credibilidad económica sobre dos promesas simultáneas: estímulo fiscal para salir de tres décadas de deflación y respeto formal a la independencia del banco central. Un yen barato es reflación importada: abarata la factura exterior de los exportadores —Toyota, Sony o los fabricantes de equipos de semiconductores— y a la vez encarece la energía y los alimentos que Japón compra fuera, precisamente lo que más castiga al votante urbano.

El precedente de agosto de 2024 sigue pesando. El desmontaje repentino del carry trade financiado en yenes (carry trade) provocó el mayor repunte de volatilidad global desde el shock de la pandemia, con el Nikkei desplomándose y contagio inmediato a las bolsas europeas. Ese es el riesgo que la queja de Trump vuelve más difícil de gestionar: si el BoJ acelera las subidas para contentar a Washington, estrecha el diferencial de tipos y seca la financiación barata que sostiene buena parte del apetito por riesgo en el mundo.

Lo que veo aquí es un problema de secuencia, no de dirección. Tokio necesita un yen más fuerte para contener la inflación importada y calmar a su principal socio comercial, pero necesita tiempo fiscal para que la normalización monetaria no descarrile la deuda pública más alta del mundo desarrollado. La cita para comprobar si esa secuencia aguanta es la reunión del 30 de octubre, con el IPC de Tokio de mediados de mes como termómetro previo.

Trump Takaichi

🌐 El efecto dominó en Occidente

El yen es la divisa de financiación del planeta: cuando Tokio mueve ficha, el temblor llega antes a los bonos europeos que a las bolsas.

  • Mercados de deuda: si la perspectiva de subidas del BoJ eleva los rendimientos japoneses, las aseguradoras de vida y los fondos de pensiones nipones —grandes tenedores de deuda francesa, holandesa y española— tienen menos incentivo para comprar fuera de casa. Menos demanda japonesa se traduce en primas de riesgo algo más caras en la eurozona.
  • Precios en España: un yen barato abarata los componentes, la maquinaria y el automóvil japoneses que importa la industria española, con un efecto desinflacionista pequeño pero real sobre el IPC de bienes.
  • Empresas europeas: Renault, Stellantis y Volkswagen compiten en el mismo segmento que los híbridos nipones, que ganan margen con cada yen que pierde valor. En sentido contrario, los fabricantes españoles de bienes de equipo se topan con un rival más agresivo en terceros mercados.
  • Euríbor y BCE: la transmisión es indirecta. La clave no es el yen, sino si las subidas del BoJ tensionan la deuda global justo cuando Fráncfort calibra sus recortes.

Sequía India Maharashtra: el 75% del estado entra en emergencia y amenaza el azúcar en Europa

He tardado en digerir el comunicado del gobierno de Maharashtra y conviene fijar el dato exacto, porque el redondeo esconde hectáreas: la sequía declarada afecta al 74% del territorio. Sobre el papel, un punto porcentual de diferencia. Sobre el terreno, la principal cosecha de azúcar de India.

El Ejecutivo estatal hizo pública la declaración el sábado 26 de septiembre, después de que el Departamento Meteorológico de India avanzara que la temporada del monzón va a cerrar con déficit de precipitaciones. El patrón de El Niño, más intenso de lo habitual, está detrás de un reparto irregular de las lluvias: episodios torrenciales seguidos de semanas secas que dejan los suelos sin reservas justo cuando la caña las necesita.

Los números de la sequía en Maharashtra

  • La sequía India Maharashtra afecta al 74% del territorio bajo declaración, según el gobierno estatal, con fecha del 26 de septiembre de 2026, que es también el estado más rico del país.
  • 130 millones de habitantes en un estado que produce caña de azúcar, algodón, soja, cereales y legumbres.
  • Monzón de junio a septiembre con déficit de lluvias previsto por el Departamento Meteorológico de India, que ya ha anticipado patrones anómalos.
  • El Niño más intenso de lo habitual, un fenómeno que suele traer condiciones más secas al sur de Asia.
  • Karnataka, en el sur del país, ha anunciado ayudas para los agricultores de las zonas golpeadas por la falta de agua.

Para cientos de millones de personas en India, el monzón no es un tema de conversación: es la infraestructura hídrica de facto. Buena parte de los agricultores de Maharashtra riega con lo que cae del cielo, sin canal ni pozo, de modo que una temporada corta se convierte en una crisis familiar completa en cuestión de meses.

«Estamos firmemente al lado de nuestros hermanos agricultores.» — Devendra Fadnavis, ministro principal de Maharashtra, 26 de septiembre de 2026

De la caña al lineal del supermercado europeo

Maharashtra concentra la mayor producción azucarera de India y una parte clave del algodón y la cebolla del país. India figura entre los mayores productores y exportadores mundiales de azúcar, así que cualquier recorte de su cosecha termina trasladándose a los precios internacionales de las soft commodities.

En Europa, el canal es doble. El primero es directo: azúcar e intermedios industriales que se compran fuera y que la industria alimentaria española —bollería, bebidas, conservas— utiliza como insumo. El segundo es indirecto y más difícil de gestionar: si Nueva Delhi opta por proteger su mercado interno antes de exportar, un movimiento que ya ha aplicado en el pasado reciente, el hueco lo cubren otros orígenes a precios más altos.

Lo que veo detrás de la declaración de emergencia

No es la primera vez que Maharashtra convive con la falta de agua, y ahí está el problema. Lo que veo es un modelo agrícola que sigue apostando por la caña, un cultivo intensivo en agua, en una región que depende de un monzón cada vez menos fiable. La declaración de sequía cumple una función administrativa: activa ayudas, peritaciones de daños y alivio fiscal. No crea ni una gota de agua.

El calendario tampoco ayuda. Si se confirma el déficit que anticipa el Departamento Meteorológico, la próxima campaña azucarera india arrancará con menos materia prima, con los precios internos tensionados y con el gobierno ante el dilema de siempre: abaratar el azúcar para el votante urbano o dejar exportar para sostener al rural. La contradicción que los datos no resuelven es la de Karnataka, porque el sur también declara daños y eso apunta a un problema nacional, no a un episodio local. Seguiré el cierre oficial de la temporada del monzón en los próximos días y las primeras estimaciones de molienda de la campaña 2026-2027.

🌐 El efecto dominó en Occidente

Una sequía en el oeste de India no mueve por sí sola al Ibex, pero se suma a la presión sobre los precios de los alimentos. Conviene medirlo con honestidad:

  • Azúcar: menos caña en Maharashtra equivale a menos oferta global, y eso empuja al alza los contratos de azúcar blanco con los que la industria alimentaria europea fija costes a doce meses.
  • Cebolla y algodón: Maharashtra pesa en ambos. La cebolla india tiene historial de picos que se cuelan en el IPC local; el algodón, en el coste de la ropa que llega a los puertos europeos.
  • Inflación alimentaria en España: el azúcar pesa poco en la cesta del IPC, pero es un insumo industrial transversal. El efecto se notará más en los márgenes de las empresas que en el índice general.
  • BCE y Euríbor: sin impacto directo, salvo que el encarecimiento de las materias primas agrícolas frene la desinflación que el mercado descuenta para los próximos trimestres.

Riesgos de los suplementos botánicos: cómo elegir con criterio y evitar contaminantes

Los suplementos botánicos se comercializan en la Unión Europea sin revisión previa al registro: en Alemania se notificaron más de 30.000 en un solo año y los expertos urgen a mirar dosis, origen y trazabilidad antes de comprar.

Cómo llega un botánico al mercado sin pasar por revisión

El circuito es más ligero de lo que parece. Los riesgos de los suplementos botánicos mal formulados no están en la planta, sino en el proceso: un fabricante que quiere vender un extracto vegetal, de alga, hongo o liquen solo tiene que notificarlo ante el organismo de control alemán (BVL), sin evaluación oficial previa. El marco europeo que regula los suplementos dietéticos no contempla una revisión obligatoria antes de la venta. Por eso un grupo de científicos, profesionales y organizaciones de consumidores ha escrito a los ministerios alemanes de Agricultura y de Economía para exigir cambios.

La carta pide tres cosas concretas: información correcta y comprensible en el momento del registro, análisis continuos de materias primas y producto acabado con métodos reconocidos, y control real de las declaraciones que se anuncian. El problema de fondo es que hoy cada parte puede aportar su propio método analítico. Andreas Hensel, catedrático de la Universidad de Münster, lo resume con crudeza: con esa flexibilidad siempre se encuentra una salida. En Suiza, Francia o Bélgica las obligaciones de documentación son bastante más estrictas.

El BfR, el instituto federal alemán de evaluación de riesgos, lleva tiempo señalando lo mismo desde otro ángulo: la base de datos sobre muchos compuestos bioactivos de origen vegetal es limitada. Eso dificulta calcular qué cantidad diaria resulta razonable para cada extracto. Y el acceso directo por internet, sin intermediarios, multiplica las fórmulas que nadie ha mirado con lupa.

La letra pequeña que delata un extracto mal formulado

La primera pregunta no es qué planta, sino cuánto. Un extracto estandarizado declara el porcentaje de su compuesto marcador —por ejemplo, un 5% de determinado principio activo— y la cantidad por dosis diaria. Si la etiqueta solo dice ‘extracto de raíz’ sin más, no hay forma de saber qué estás tomando. Tampoco ayuda un envase que mezcla doce ingredientes en una sola cápsula: casi siempre suma dosis demasiado bajas para tener efecto y dosis útil de nada. Sin dosis, no hay criterio.

Un extracto sin porcentaje declarado y sin cantidad por dosis no es un producto opaco: es un producto que no puedes evaluar.

El segundo filtro es el origen. Trazabilidad de la materia prima, lote identificado y analíticas de metales pesados, pesticidas, disolventes residuales y micotoxinas son el mínimo exigible. Los fabricantes serios publican ese informe o lo facilitan a a quien lo pide; los que no, responden con una frase de marketing. Pídelo por escrito.

seguridad complementos

Y el tercero, la transparencia de la mezcla. Los blends propietarios, esas listas que agrupan 500 miligramos de siete plantas sin desglose, impiden saber si la dosis de cada activo llega al umbral que documenta la literatura. La evidencia sobre extractos botánicos casi siempre se refiere a una dosis concreta de un compuesto concreto, no a una combinación sin reparto. Menos ingredientes, más claridad.

📊 La pauta en cifras

  • Dosis declarada: busca extracto estandarizado con el porcentaje del compuesto marcador y la cantidad diaria por cápsula.
  • Origen y lote: fabricante identificable, materia prima trazable y análisis de contaminantes disponible.
  • Calidad a buscar: fórmulas cortas, con dosis coherente con los estudios de referencia del activo.
  • A tener en cuenta: en la UE no hay evaluación previa a la venta, así que el filtro lo pones tú.

Qué dice la evidencia sobre los extractos vegetales

El BfR no ha sido ambiguo con los casos que ha revisado. En 2007 evaluó preparados con maca; en septiembre de 2025 publicó una valoración sobre la vitamina D a dosis altas en la que recomendaba reservar las dosis bolus, sobre todo combinadas con vitamina K, a una pauta profesional. El patrón se repite: los activos se revisan a posteriori, cuando ya llevan tiempo en el mercado. La autoridad europea de seguridad alimentaria mantiene el registro de declaraciones autorizadas, y ahí se ve qué puede prometer una etiqueta y qué no.

Hay un segundo dato que invita a la prudencia. Según una encuesta del propio BfR, quien se informa sobre suplementos a través de Instagram, YouTube o TikTok tiende a tomar más productos y a valorarlos mejor. La percepción sube; el rigor, no necesariamente. Para la mayoría de la población, además, una alimentación variada cubre los micronutrientes sin necesidad de botes.

A efectos prácticos, el extracto botánico no es el enemigo. El problema es el producto sin dosis declarada, sin origen y sin analítica. Con esos tres datos delante, la decisión cambia: sabes qué compras, cuánto tomas y con qué respaldo. Sin ellos, pagas por una promesa. Y si el objetivo es rendimiento —energía estable, recuperación, foco—, la base sigue siendo dormir bien, comer proteína suficiente y entrenar fuerza; el botánico, en el mejor de los casos, es un complemento pequeño y bien elegido. Nada de lo anterior sustituye la orientación de un profesional cuando tus circunstancias personales lo requieren.

⚡ Rutina de Optimización Diaria

  • Audita tu estantería: coge cada bote y descarta el que no declare el porcentaje del extracto y la cantidad por dosis diaria.
  • Pide el informe del lote: escribe al fabricante y solicita las analíticas de contaminantes; si no contesta, no repitas compra.
  • Reduce la mezcla: quédate con uno o dos activos con dosis respaldada en lugar de un blend de siete plantas sin desglose.

TMB pierde la carrera: el bus de Barcelona cae a mínimos históricos de velocidad por el tráfico y las obras

0

TMB circula a 11,4 kilómetros por hora de media, el mínimo histórico de velocidad comercial del autobús en Barcelona. Son 5,16 minutos por kilómetro, y el dato llega justo cuando la red acumula más carril bus y una flota más moderna que nunca.

Más carril bus, menos velocidad: la paradoja que TMB no logra romper

Los números los facilita la propia compañía, Transports Metropolitans de Barcelona. Hoy la media marca 11,4 km/h; hace veinte años era de 11,7 km/h y hace una década, de 12,2 km/h. La caída es lenta, pero sostenida, y toca el suelo más bajo del que hay registro en la serie histórica de la empresa.

La infraestructura, en cambio, no ha dejado de crecer. En 2006 Barcelona tenía 110 kilómetros de carril bus-taxi pintados; en 2016 ya eran 188; y en 2026 la cifra alcanza los 221,8 kilómetros, aunque lleva un lustro congelada. Con algo más de 1.100 autobuses en la flota, TMB prevé que un tercio de los vehículos sea de cero emisiones a finales de 2027. Tampoco falta prioridad semafórica en los cruces para que el bus arranque antes que el resto de vehículos.

Si la tecnología y el urbanismo acompañan, ¿qué frena al autobús? El director de la red de bus de TMB, Jacobo Kalitovics, apunta a ‘un comportamiento global de ciudad’. Habla de un urbanismo ‘cada vez más pacificado’ y de un entorno de movilidad que constriñe los vehículos privados en calles determinadas. A eso suma actores nuevos —la bici primero, el patinete después—, más tiempo de parada porque viaja más gente y la carga y descarga furtiva, que convierte cualquier acera estrecha en un tapón. ‘No hay una solución sola; es una suma de muchas’, resume desde la cochera de Triangle, en el Sant Andreu más industrial. Ahí está el nudo.

El carril bus, invadido: de la furgoneta al patinete

El carril compartido es la línea de fricción. En la mayoría de los tramos, el bus lo comparte con el taxi; en algunos, también con la bici y el patinete. La Carretera de Sants es, según Kalitovics, la vía con mayor indisciplina detectada: furgonetas de reparto paradas en doble fila, motos que adelantan por la derecha, y vehículos privados que buscan refugio cuando el tráfico se espesa.

Rosa Alarcón, concejal de Movilidad en el mandato anterior, señala la sanción como asignatura pendiente: ‘ha llegado el momento de empezar a sancionar de verdad las invasiones del carril del autobús’. Y añade otra vía, la de crear ‘autopistas urbanas para el transporte público’ en un momento en el que el tráfico está especialmente difícil.

Barcelona lleva quince años pintando carriles bus y electrificando la flota, y el autobús circula hoy tres décimas por hora más despacio que en 2006.

La convivencia con la bici genera roces parecidos. En Creu Coberta, Via Laietana y Pi i Margall los ciclistas comparten corredor con el bus, con permiso municipal mediante. Kalitovics lo ilustra con una metáfora que los propios ciclistas podrían firmar: ‘A nadie le gusta que en su casa entre gente’. A eso se suman las obras activas en la ciudad, que hoy complican la circulación aunque, sostiene, mejorarán el paso cuando terminen.

Fuera de Barcelona el cuadro se repite. El propio director de bus asegura que las velocidades comerciales caen en muchas ciudades europeas. La pandemia dejó una foto de lo posible —entre 17 y 18 km/h con la ciudad confinada— y él se atreve con un objetivo: ‘Creo que podemos llegar a 15 km/h, sería lo ideal’.

Hoja de Ruta: Claves del Viaje

El impacto se mide en minutos de espera y en fiabilidad. Un bus que pierde velocidad arrastra frecuencias, obliga a sumar vehículos para mantener la oferta y castiga sobre todo a los barrios periféricos, donde la alternativa al autobús es más escasa. La parada, además, se alarga: más validaciones, más gente subiendo por una sola puerta y más tiempo detenido en cada esquina.

La zona cero es Barcelona, y muy especialmente la Carretera de Sants, los corredores compartidos con la bici y las líneas ortogonales heredadas de 2012, aquel intento de construir un metro en superficie con 28 líneas. La comparación con Madrid, Valencia o Sevilla no es decorativa: todas comparten la misma tensión entre pacificar calles y garantizar que el transporte público no pague la factura de esa pacificación. La diferencia es que Barcelona ya mide el resultado, y el resultado empeora.

El dato que resume todo es 11,4 km/h frente a los 15 km/h que TMB considera ideales, con 221,8 kilómetros de carril bus sobre el asfalto. En el pulso entre agentes, la empresa apuesta por el análisis quirúrgico tramo a tramo a partir de 2027, por los doce kilómetros de carril nuevos de este año y otros doce previstos para 2027, y por las validadoras en todas las puertas de la red ortogonal, ya en pruebas en la V19 con el fraude como riesgo evidente. El Ayuntamiento, por ahora, no ha anunciado un aumento de las cámaras de control en los vehículos, una medida que la propia empresa admite que no sería popular entre los conductores. El riesgo es que el plan llegue tarde: cada mes de tráfico denso consolida una media que, de bajar otro escalón, dejaría al bus fuera de juego frente al metro. Cosas de una ciudad que cambia más rápido que su asfalto.

Incidente aéreo en El Prat: llamas en un motor de un A330 de Delta que cubría Barcelona-Atlanta

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Un Airbus A330 de Delta que cubría el vuelo Barcelona-Atlanta regresó a El Prat tras observarse llamas en un motor. Aterrizó sin heridos.
  • ¿Quién está detrás? Delta Air Lines, los controladores aéreos de la torre de El Prat y la comisión estatal que investiga los incidentes de aviación civil.
  • ¿Qué impacto tiene? Las llegadas se derivaron a la pista 24L, el aparato bloqueó su pista unos minutos y el aeropuerto recuperó la operativa de forma progresiva.

El incidente aéreo en El Prat obligó a un A330 de Delta rumbo a Atlanta a regresar tras detectarse llamas en un motor. El aterrizaje se completó sin heridos y el aeropuerto recuperó después su operativa habitual.

Se trata de un Airbus A330, un bimotor de fuselaje ancho con capacidad para entre 250 y 300 pasajeros según la configuración de cabina. Cubría el vuelo Barcelona-Atlanta, una ruta de largo radio que enlaza El Prat con la principal base de operaciones de Delta.

Llamas en el motor: lo que vieron los controladores

La emergencia aérea en Barcelona se activó desde la torre. Los controladores observaron llamas saliendo de uno de los motores y lo comunicaron a una tripulación que ya había detectado el fallo por sus indicadores. Los pilotos pidieron permanecer en esperas para efectuar cálculos y comprobaciones antes de aterrizar, un procedimiento estándar cuando hay que repasar listas de emergencia y fijar la configuración de toma.

Ya en aproximación, el resto de las llegadas se derivaron a la pista 24L mientras varios aviones aguardaban en espera, según el relato de los propios controladores. El A330 aterrizó, bloqueó su pista unos minutos y la liberó después, y el aeropuerto fue recuperando el ritmo habitual hasta normalizar la operación. No es poca cosa.

El efecto dominó sobre el resto de la operación

El Aeropuerto Josep Tarradellas Barcelona-El Prat, gestionado por Aena, opera con dos pares de pistas paralelas y un volumen de tráfico que lo sitúa como el segundo de España por pasajeros, solo por detrás de Barajas. Cuando una queda fuera de servicio, la torre reordena las secuencias en tiempo real: las llegadas se desvían a la pista libre y los aviones en vuelo acumulan esperas que se traducen en retrasos en cadena. La emergencia se resolvió sin cerrar espacio aéreo.

Un motor en llamas no equivale a un avión perdido: el A330 está certificado para volar y aterrizar con una sola turbina.

Los controladores han subrayado la coordinación durante el episodio y han felicitado a la tripulación y a los servicios del aeropuerto. El gesto no es protocolario. En aviación comercial, la mayoría de los incidentes graves se resuelve antes de convertirse en accidentes porque existen procedimientos repetidos hasta el cansancio y tripulaciones entrenadas para ejecutarlos bajo presión.

La investigación técnica recae ahora en los organismos estatales. En España, el análisis corresponde a la comisión de investigación de accidentes e incidentes de aviación civil, adscrita al Ministerio de Transportes, mientras que la Agencia Estatal de Seguridad Aérea mantiene la vigilancia sobre las aerolíneas que operan en el país.

Las llamas visibles en un motor no implican automáticamente una rotura estructural: en buena parte de los casos responden a una pérdida momentánea de compresión que se corrige reduciendo potencia. Determinar qué ocurrió dentro de la turbina exige revisar registros de vuelo, historial de mantenimiento y el propio motor, en un proceso que se mide en semanas, no en días.

Hoja de Ruta: Claves del Viaje

El impacto más inmediato se mide en el pasajero que cambia de avión en Atlanta o en el que aterriza en El Prat con una conexión ajustada. Los retrasos derivados de una pista bloqueada se propagan durante horas en un aeropuerto con la densidad de operaciones del catalán. La zona cero es la pista afectada, pero el efecto se deja notar en toda la red de la aerolínea y en los acuerdos de código compartido que enlazan Barcelona con Estados Unidos.

El dato que resume la noticia es que un bimotor moderno puede completar un vuelo y aterrizar con un solo motor operativo. Esa es la base de la certificación ETOPS (los estándares que permiten a un avión de dos motores cubrir rutas oceánicas como la del Atlántico) y el motivo por el que la aviación de red acumula años sin accidentes mortales en Occidente. El precedente habitual es el del 777 de United que en febrero de 2021 perdió la carcasa de una turbina sobre Denver y aterrizó sin víctimas.

Lo que observamos es un patrón conocido: el fuego visible genera alarma y titulares, la ingeniería resuelve el problema y la investigación termina en un informe técnico que casi nadie lee. Queda por ver qué concluye el informe de este A330 y si la aerolínea o el fabricante introducen cambios en los procedimientos de mantenimiento de la familia.

Precio de la luz del domingo: seis horas gratis y una caída del 13% tras el pico de 390 €/MWh

El precio de la luz cae un 13% este domingo y deja seis horas a coste cero o incluso negativo. La segunda bajada consecutiva del pool eléctrico llega apenas dos días después del pico de 390 €/MWh que el mercado marcó el viernes en su tramo más caro.

Los 390 €/MWh del viernes 25 de septiembre fueron el techo de una semana tensa. Ahora el mercado mayorista se aleja con rapidez de esa cota y devuelve a la franja central del día un precio que, en varios tramos, invita directamente a consumir.

El pool corrige tras el pico del viernes

El mercado mayorista, ese cruce diario de ofertas entre productores y comercializadoras, fija para este domingo una media un 13% inferior a la del sábado. Es la segunda caída consecutiva y una nueva sacudida de un mes que ha alternado récords al alza con horas de electricidad regalada, según los precios que publica cada jornada el Operador del Mercado Ibérico de Energía (OMIE).

En la subasta aparecen seis horas que se pagan a cero o directamente a precio negativo. En esos tramos, verter electricidad a la red cuesta dinero a quien la genera, un fenómeno que se ha vuelto habitual en un sistema con enormes cantidades de potencia solar y eólica instalada. La corrección llega justo después de que el viernes el pool escalara hasta los 390 €/MWh, su nivel más alto de toda la semana.

La caída de este domingo no es un episodio aislado. Septiembre cierra con una sucesión de máximos y mínimos que obliga a los comercializadores a afinar las coberturas jornada a jornada. La volatilidad ya no es la excepción del mercado ibérico: es su funcionamiento normal.

Qué supone para la factura de la luz

horas gratis luz

Para los hogares acogidos al Precio Voluntario para el Pequeño Consumidor (PVPC), el abaratamiento del mayorista se traslada casi íntegro al recibo. La tarifa regulada replica cada día el precio del pool, de modo que un domingo con horas gratuitas rebaja la factura de quien concentra su consumo en las franjas más baratas. Poner una lavadora, encender el lavavajillas o recargar el coche eléctrico tienen hoy su mejor ventana.

El desplome del domingo no corrige la volatilidad del mes, solo hace una pausa: el mercado ibérico vuelve a moverse al ritmo del viento.

El alivio, eso sí, es corto y desigual. El mercado libre concentra a la mayoría de los hogares españoles, y ahí el precio por kilovatio hora está fijado por contrato: los bandazos del pool no llegan al recibo hasta la siguiente renovación. Quien firmó una tarifa fija no notará nada en la factura por mucho que el domingo la electricidad se regale.

La secuencia de los últimos días resume el problema. Un pico de 390 €/MWh el viernes, un respiro el sábado, y una nueva caída del 13% el domingo. Tres jornadas que dibujan una montaña rusa que ya no sorprende a nadie del sector, pero que sigue complicando la vida a quien tiene que comprar y vender energía con apenas unas horas de antelación.

Volatilidad estructural: por qué el precio de la luz no encuentra un suelo tranquilo

Llevo tiempo señalándolo en estas páginas: el mercado eléctrico español ya no tiene un precio, tiene un rango. Es el precio de la transición energética, barato cuando sopla el viento y caro cuando se detiene. La entrada masiva de renovables ha multiplicado las horas baratas, pero también ha dejado al sistema expuesto a giros bruscos cuando coinciden una demanda alta y una producción renovable baja. Sin almacenamiento suficiente, el hueco lo rellenan los ciclos combinados de gas, y con ellos regresa el pico. El 390 €/MWh del viernes y el cero del domingo son las dos caras de un mismo modelo.

La comparación con otros ejercicios ayuda a calibrar lo que está en juego. El sistema ibérico, que comparte mercado con Portugal, ha visto cómo los precios medios caían mientras la volatilidad dentro del mismo día se disparaba. Un consumidor puede pagar menos al año y, sin embargo, enfrentarse a tardes en las que el kilovatio hora multiplica con creces el promedio. Esa brecha entre la media y el pico es la que de verdad define la experiencia del usuario.

El resultado es un precio de la luz más barato de media y más extremo en los momentos puntuales. Para el consumidor, la paradoja es incómoda: la factura anual puede bajar mientras el susto de una tarde concreta crece. Para las comercializadoras, cada vez es más difícil afinar las coberturas. Y para el regulador, un recordatorio de que la intermitencia no se gestiona con discursos, sino con infraestructura y capacidad de respaldo.

Habrá nuevas señales en las próximas semanas. Con el otoño avanzando, la demanda sube y la producción solar cae, así que los episodios de precios negativos tenderán a espaciarse. La prueba de fuego llegará en los picos de diciembre, cuando el sistema vuelva a poner a prueba esos 390 €/MWh que el viernes parecieron un techo y quizá solo eran un aviso.

Los analistas señalan las cinco acciones españolas con mayor potencial de revalorización para 2026

Cellnex, Grifols, Merlin Properties, Solaria y Amadeus concentran el mayor potencial de revalorización del consenso para la Bolsa española, con recorridos estimados de entre el 29% y el 48% sobre su cotización del 25 de septiembre.

El Ibex 35 acumula una revalorización superior al 13% en 2026 y se mueve cerca de los 20.000 puntos, pero el avance no ha repartido el mismo premio entre todas las compañías. Los grandes ganadores del ejercicio han ido recortando su recorrido potencial, mientras varios valores rezagados presentan ahora distancias notables frente a las valoraciones del consenso. Los precios objetivo no garantizan rentabilidad: son estimaciones construidas con beneficios esperados, múltiplos e hipótesis de negocio, pero señalan dónde hay más distancia entre el precio y lo que los analistas consideran razonable.

Cellnex y Grifols: los dos mayores descuentos del consenso

Cellnex es el caso más llamativo del grupo. La compañía cerró el 25 de septiembre en 23,99 euros, después de dejarse un 11,55% en el año, frente a un precio objetivo de consenso de 35,50 euros recogido por S&P Global. La distancia supera el 48%. La tesis se apoya en una compañía distinta a la de su etapa expansiva: menos adquisiciones, más generación de caja, disciplina financiera y remuneración al accionista.

La unanimidad, en todo caso, no existe. Bernstein reiteró esta semana su recomendación de compra, aunque recortó su valoración hasta 30,30 euros. Goldman Sachs se sitúa en el extremo más prudente, con venta y 26 euros, mientras Barclays alcanza los 38 euros, según las revisiones recopiladas por Investing. El potencial medio del 48% esconde una horquilla de 12 euros sobre el valor real de la compañía.

Grifols presenta un perfil distinto. La acción cerró en 9,59 euros y el consenso de S&P Global sitúa su precio objetivo en 13,75 euros, un 43% por encima. De las 12 recomendaciones contabilizadas, seis son de compra, dos de sobreponderar, tres neutrales y una de venta. El descuento es elevado porque también lo es la percepción de riesgo.

La clave está en la generación de caja, la reducción de deuda y la recuperación de la confianza del inversor. El consenso espera además una mejora del beneficio por acción en los próximos ejercicios, condición necesaria para que el descuento se cierre por fundamentales y no por un simple rebote técnico.

Un descuento del 43% no es una oportunidad por sí solo: es la factura que el mercado pasa a un balance que aún debe demostrar que genera caja.

Merlin, Solaria y Amadeus: tres descuentos con causas distintas

Uno de los casos más sólidos aparece en el inmobiliario. Merlin Properties cotiza alrededor de 12 euros y el consenso de S&P Global fija un precio objetivo de 17,50 euros, más de un 40% por encima. Entre las 21 recomendaciones recopiladas hay 12 de compra, cinco de sobreponderar y cuatro neutrales, sin una sola recomendación de venta.

precio objetivo analistas

Morgan Stanley sitúa su objetivo en 18,50 euros y Goldman Sachs en 17,90, mientras Citi mantiene una posición más prudente con 13,60 euros. La evolución de sus activos y la apuesta por los centros de datos sostienen la tesis alcista. En contra juegan los tipos: rentabilidades elevadas de la deuda encarecen el coste de capital y presionan las valoraciones del sector inmobiliario.

Solaria mantiene una distancia similar. El consenso de S&P Global sitúa su objetivo en 23,30 euros con 15 firmas siguiendo el valor: cinco compran, dos sobreponderan, seis mantienen y dos infraponderan. Investing rebaja el objetivo medio hasta 22,83 euros, de modo que el recorrido estimado ronda el 40%.

Los resultados del primer semestre explican parte del optimismo: EBITDA de 210 millones de euros, un 50% más, y beneficio neto de 122 millones, un 52% superior. La dispersión, sin embargo, es enorme: Bank of America valora la acción en 19 euros y Barclays en 26,70. Potencial elevado con incertidumbre elevada.

Amadeus cierra la selección. La compañía cotizó a 53,48 euros el 25 de septiembre y su precio objetivo medio se sitúa en 69,06 euros, cerca de un 29% de recorrido. De los 22 analistas recogidos, 18 recomiendan comprar, dos mantener y dos vender.

Las revisiones son recientes. Deutsche Bank elevó el 16 de septiembre su recomendación a compra con un objetivo de 71,50 euros; JPMorgan mantiene 70 euros y Bernstein llega hasta los 78. Como en buena parte de esta selección, el potencial ha aumentado porque la cotización ha caído.

CompañíaCotización (25-sep)Precio objetivoPotencialRecomendaciones
Cellnex23,99 euros35,50 euros+48%Compra, con disenso de Goldman Sachs
Grifols9,59 euros13,75 euros+43%6 de 12 en compra
Merlin Properties~12,00 euros17,50 euros+40%12 de 21 en compra, sin ventas
Solarian.d.23,30 euros~40%5 de 15 en compra
Amadeus53,48 euros69,06 euros+29%18 de 22 en compra

Más potencial no significa menos riesgo

La selección plantea una advertencia que el porcentaje esconde. Las compañías con mayor recorrido estimado no son necesariamente las menos arriesgadas; en varios casos ocurre lo contrario. El descuento aparece porque el mercado ha castigado la acción ante dudas sobre deuda, tipos de interés, crecimiento, o capacidad de ejecución.

El contexto tampoco ayuda a homogeneizar la lectura. Con el Ibex 35 cerca de los 20.000 puntos tras subir más de un 13% en el año, el capital internacional ya posee más de la mitad de la Bolsa española, un dato que se refleja en los registros de participaciones significativas de la CNMV. Unas valoraciones más exigentes convierten además la gestión activa en una necesidad.

La dispersión interna de cada valor es la mejor advertencia. En el caso de Cellnex, el objetivo más bajo del consenso (26 euros) queda un 8% por debajo de la cotización actual, mientras el más alto (38 euros) implica un recorrido del 58%. Una horquilla de 12 euros sobre el mismo balance indica que el mercado no discute el precio, sino la capacidad de convertir deuda en caja.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima ronda de resultados trimestrales y las revisiones de precio objetivo de los bancos que cubren cada valor, en especial Grifols y Solaria.
  • Reacción del valor: El mercado ya descuenta un recorte de deuda en Cellnex y una mejora del beneficio por acción en Grifols; cualquier decepción en caja o en tipos borra el recorrido estimado.
  • Precedente sectorial: La horquilla de precios objetivo dentro de cada valor, de 26 a 38 euros en Cellnex y de 19 a 26,70 en Solaria, indica que el consenso discute la valoración, no el negocio.

Rebaja carburantes 2026: expira el 1 de octubre y desata la carrera por llenar el depósito

La rebaja a los carburantes de 2026 expira el 1 de octubre con una factura de 1.030 millones para Hacienda. La ayuda fiscal que contuvo el precio del gasóleo y la gasolina afronta sus últimos días en vigor y ya condiciona el comportamiento de miles de conductores.

El descuento que le cuesta 1.030 millones a Hacienda

El coste estimado del descuento para las arcas públicas se sitúa en 1.030 millones de euros este año, según los cálculos que maneja el Ministerio de Hacienda. Es una cantidad parecida a lo que el Estado recauda por el Impuesto sobre Hidrocarburos en apenas unas semanas. La medida nació como respuesta de urgencia a la escalada del crudo y ha sobrevivido a varios intentos de retirada. Ahora se apaga sin una norma que la sustituya.

A ese gasto directo se suma el resto del escudo anticrisis. Las rebajas fiscales generales que Bruselas pide focalizar restan otros 2.100 millones a la recaudación. Hacienda se queda, por tanto, sin dos colchones a la vez, y lo hace en un ejercicio en el que las cuentas públicas necesitan cada euro. No hay margen para el piloto automático.

La pregunta de fondo es si la retirada llega demasiado pronto. Los precios mayoristas del gasóleo y la gasolina se mueven al alza en las últimas semanas, y el sector del transporte por carretera, uno de los más expuestos al coste del combustible, ya ha trasladado su inquietud a los ministerios. Una subida sostenida golpea primero a quien vive de la carretera y después, con retraso, al conjunto de los precios.

Los surtidores se llenan antes del 1 de octubre

El precio del combustible ya sube. Los surtidores registran estos días un repunte de actividad y muchos conductores han adelantado el repostaje para aprovechar las últimas jornadas con rebaja. La lógica es elemental: un depósito de 50 litros acogido a la ayuda ahorra unos euros que, sumados a lo largo de un mes, dejan de ser calderilla.

La pregunta que circula en las gasolineras es si conviene llenar el depósito antes del día 1. La respuesta depende del consumo de cada conductor. Quien reposta cada dos semanas notará el cambio de inmediato; quien apenas usa el coche lo percibirá con retraso, cuando llegue la siguiente factura. Y el retraso, en esto, siempre juega en contra del bolsillo.

El descuento se agota justo cuando más se nota su ausencia: con el crudo al alza y el consumo todavía sin recuperar del todo.

El calendario importa. Cuando una ayuda con fecha de caducidad se acerca a su final, el mercado suele adelantar movimientos. Los operadores ajustan precios, los mayoristas espacian compras y los conductores concentran repostajes en las jornadas previas. Ese efecto de anticipación puede dejar los surtidores más caros justo antes del día 1, un espejismo que se corrige, o no, en los días siguientes.

Los operadores de estaciones de servicio miran el calendario con recelo. Una caída de la demanda tras el día 1 tensionaría los márgenes de las gasolineras independientes, y la mayoría de los operadores ha absorbido el desfase entre el precio mayorista y el de venta al público. El margen de las refinerías ha subido en algunos tramos más rápido que el propio crudo, lo que añade una capa de sospecha sobre el traslado real de la bajada al surtidor.

precio gasolina octubre

Bruselas pide focalizar un escudo que ya no se sostiene

Hay una paradoja incómoda en el final de la rebaja. La medida se retira justo cuando la inflación de los carburantes vuelve a apretar y cuando Bruselas reclama que las ayudas fiscales se concentren en los hogares que de verdad las necesitan. La Comisión Europea lleva meses advirtiendo de que los escudos generalizados distorsionan la señal de precios y encarecen el ajuste. Focalizar, sin embargo, exige un aparato administrativo que no se despliega de un día para otro.

El impacto sobre la cesta de la compra también tiene su letra pequeña. Cada subida del gasóleo se traslada al transporte de mercancías y, de ahí, al precio final de los alimentos. No es una relación automática ni inmediata, pero sí persistente. Quien mire el IPC de los próximos meses encontrará ahí parte de la explicación.

Y hay un tercer frente, menos visible. El descuento se aplicaba por igual a un repartidor que hace 400 kilómetros al día y a un conductor de fin de semana. Esa universalidad es la que Bruselas quiere corregir y la que, de paso, explica por qué la medida se ha vuelto tan difícil de defender en los despachos. Una ayuda que llega a todos acaba costando demasiado y rindiendo poco.

Conviene recordar de dónde viene todo esto. La rebaja nació en plena crisis energética, cuando el crudo se disparó y los gobiernos europeos improvisaron escudos fiscales para contener el golpe. Con los precios hoy lejos de los máximos de entonces, pero la economía doméstica todavía frágil, la ecuación se ha invertido: mantener la ayuda cuesta dinero y retirarla cuesta votos.

Con el marco actual, el 1 de octubre se convierte en una fecha bisagra. Si el crudo se mantiene en los niveles actuales, la retirada se notará en los surtidores antes de fin de año. Si el precio del petróleo cede, el golpe quedará difuminado. La diferencia entre un escenario y otro asomará en el próximo dato de inflación y en el detalle que publiquen las estaciones de servicio. Ahí, y no en los comunicados, se verá el verdadero alcance del final de la rebaja.

La banca del Ibex 35 gana atractivo: del rally de 2026 a la cobertura defensiva ante los tipos

UBS considera que los bancos del Ibex 35 combinan sensibilidad al ciclo económico y capacidad defensiva, una mezcla poco habitual que los convierte en valores útiles en casi cualquier escenario tras el rally que el sector acumula en 2026.

Qué ve UBS en la banca del Ibex 35

Durante años, las entidades de la bolsa española han lucido la etiqueta de valores expuestos al ciclo: cuando la economía crece, sube la demanda de crédito, se incrementan los tipos de interés y mejora la calidad de los activos, de modo que el beneficio acompaña. Ese patrón, según el banco suizo, ha empezado a cambiar.

El punto de partida no es nuevo. Los bancos acumulan varios ejercicios de mejora en rentabilidad, saneamiento de balances y refuerzo de capital. Lo relevante es que el escenario macro sigue jugando a favor del negocio y que el crecimiento ya no depende en exclusiva de que el ciclo acompañe.

De ahí la calificación que resume la tesis del informe: valores para todas las estaciones. Una entidad que gana dinero con tipos elevados y volumen creciente, pero que además aguanta la comparación cuando el inversor busca refugio, deja de ser una apuesta pura de ciclo bursátil.

El euríbor cambia de suelo y sostiene el margen

El primer componente de la ecuación sigue siendo el precio del dinero, un factor intrínsecamente cíclico. Con una inflación más alta de lo esperado, los bancos centrales disponen de menos margen para relajar su política. Los economistas de Banco Sabadell han elevado su previsión estructural para el euríbor a doce meses desde el rango del 2,5%-2,7% hasta el 3%-3,2%, y esperan crecimientos anuales del volumen de negocio del 2%-3% entre 2027 y 2029.

banca española bolsa

Con esa combinación de precios y volúmenes, la firma estima que los ingresos del sector pueden crecer alrededor de un 5% anual, frente a un avance medio de los costes del 2,4%. Esa diferencia es la que sostiene el apalancamiento operativo después de varios ejercicios de fuerte crecimiento del beneficio. UBS llega a una conclusión similar: la aceleración del crédito y de los depósitos hace más sostenible el avance del margen de intereses, incluso si la competencia obliga a mejorar la remuneración de los pasivos.

El cambio no está en los beneficios, sino en cómo reacciona la banca española cuando el ciclo se tuerce.

VariableAntesAhora
Euríbor a 12 meses2,5%-2,7%3%-3,2%
Volumen de negocio (2027-2029)—+2% a +3% anual
Ingresos del sector—+5% anual
Costes del sector—+2,4% anual

La prueba de fuego: cuando el mercado entra en modo defensivo

El matiz diferencial es el comportamiento en los episodios de estrés. UBS detecta un cambio de patrón: las entidades domésticas registraron un peor comportamiento relativo al inicio de la guerra de Ucrania, en 2022, y durante la crisis de liquidez de los bancos regionales estadounidenses, en 2023. En las tensiones posteriores mostraron una resistencia considerablemente mayor.

Ese patrón se repitió con las turbulencias provocadas por los aranceles estadounidenses y, más tarde, con el conflicto en Oriente Medio. Para el banco suizo, el mercado empieza a percibir a los bancos españoles no solo como una apuesta sobre el crecimiento, sino como compañías capaces de generar beneficios recurrentes en escenarios menos favorables.

La marcha de la economía española añade un plus defensivo. La mayoría de los analistas espera que España mantenga durante los próximos años un crecimiento superior a la media de la zona euro, aunque anticipan que esa brecha se reduzca de forma progresiva. La resistencia del consumo, la evolución del empleo y el crecimiento del crédito dan una base relativamente estable al negocio doméstico, y el riesgo de una vuelta rápida a tipos extremadamente bajos se ha reducido.

Por qué la etiqueta de cíclico ya se queda corta

Hay una implicación práctica para las carteras: si la banca española deja de comportarse como un activo puramente cíclico, su múltiplo debería acercarse al de otros sectores con beneficios recurrentes. Ahí está el debate. El grupo de entidades que mejor ha recorrido ese camino —Santander, BBVA, CaixaBank, Bankinter y Sabadell— afronta la recta final de 2026 con las cuentas saneadas, pero también con buena parte del rally ya recogido en el precio.

Conviene matizar dos cosas. La primera es que la previsión de euríbor del 3%-3,2% es una estimación de una casa, no un consenso cerrado: la política del BCE sigue dependiendo de la inflación y cada reunión puede mover el suelo del mercado. La segunda es que la competencia por el pasivo no es un riesgo teórico; si la remuneración de los depósitos sube más de lo previsto, parte del apalancamiento operativo se diluye.

El contraste con los comparables europeos es el otro punto de apoyo. Los bancos italianos y alemanes afrontan entornos de tipos similares, pero la brecha de crecimiento de España y la exposición limitada de las entidades domésticas a mercados periféricos han estrechado la prima de riesgo relativa del sector. Los grandes fondos internacionales, con BlackRock y Vanguard entre los nombres más repetidos en el capital de las cotizadas españolas, llevan años posicionados en esta tesis, mientras la supervisión del Banco de España y del BCE mantiene las exigencias de capital del marco de Basilea III.

Con el rally de 2026 ya consolidado, el margen de error se ha estrechado. La banca española ya no se compra solo porque esté barata; se compra porque el mercado empieza a creer que sus beneficios aguantan cuando el ciclo deja de soplar a favor.

📊 Las Claves para el Inversor

  • Qué vigilar: Las próximas reuniones del BCE y las cifras de crédito y depósitos, que validarán o corregirán la previsión de euríbor del 3%-3,2%.
  • Reacción del valor: El rally de 2026 deja menos margen para decepciones: el mercado ya descuenta que el apalancamiento operativo aguante el próximo ejercicio.
  • Precedente sectorial: La banca española lo hizo peor en 2022 y 2023 y mejor en los episodios de tensión posteriores; ese cambio de patrón sostiene la tesis.
Publicidad