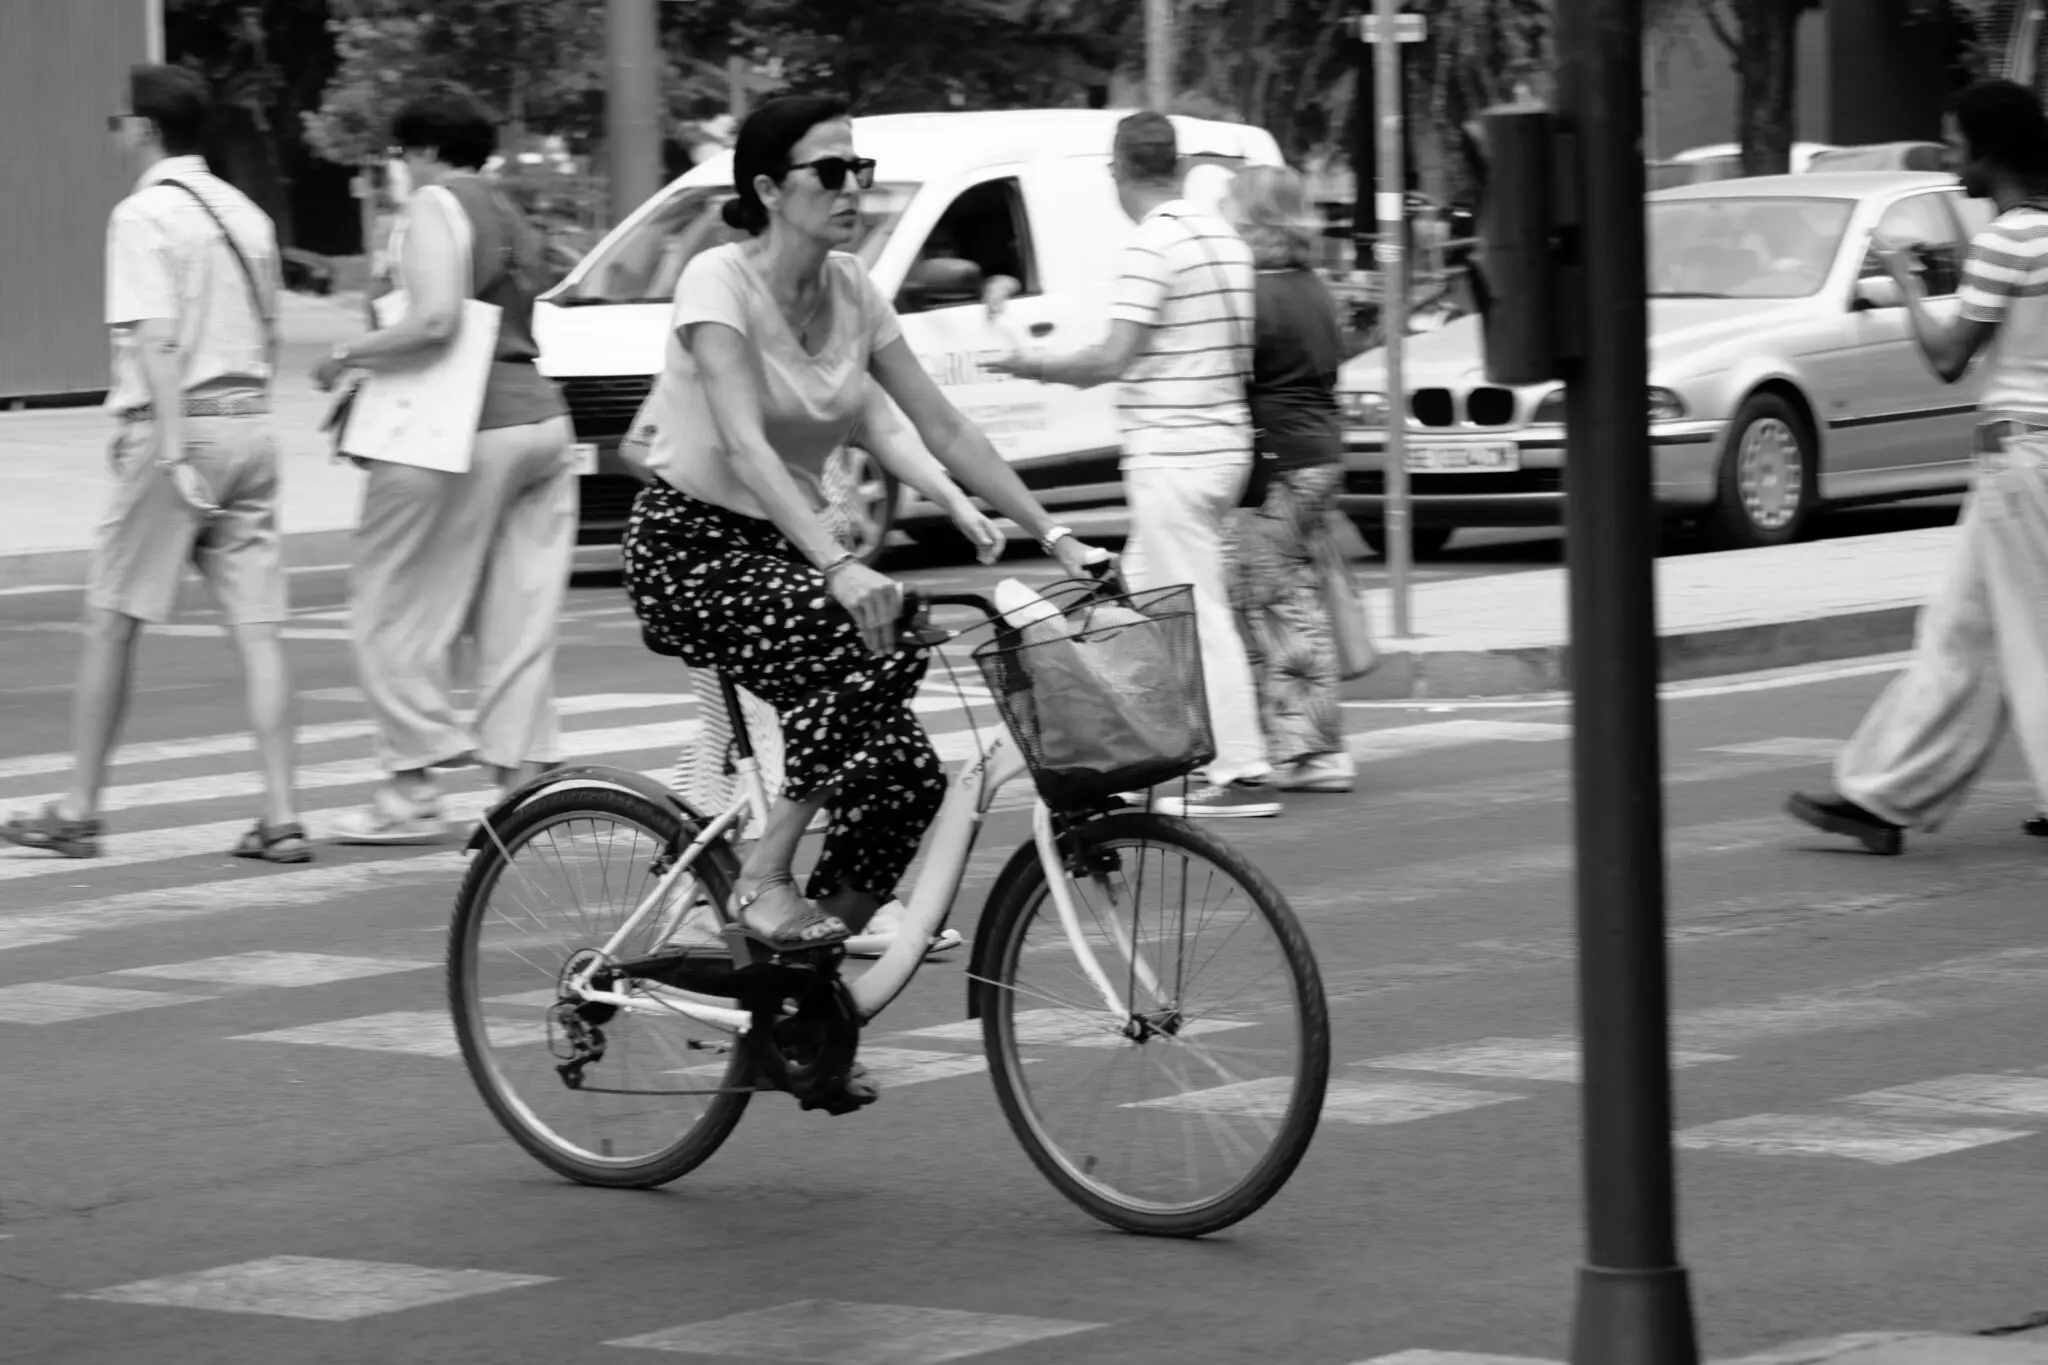
Staking Solana SEC: los recibos no son valores y desbloquean jitoSOL y mSOL

El personal de la SEC publicó el viernes 25 de septiembre unas preguntas frecuentes que dejan claro que los recibos de staking no son valores. La decisión se redactó pensando en Ethereum, pero aterriza de lleno en Solana: jitoSOL, mSOL y el staking dentro de los ETF al contado quedan un paso más cerca de operar sin fricción regulatoria en Estados Unidos.

Qué dice exactamente la SEC sobre los recibos de staking

Conviene ordenar los conceptos. El staking consiste en bloquear monedas para ayudar a operar una red a cambio de recompensas. En Solana, eso significa delegar SOL a un validador, el nodo que produce bloques y vota para sostener el consenso. Sin esa capa de nodos, la cadena no avanza.

El liquid staking añade una capa más. Al depositar SOL en Jito o en Marinade, el protocolo devuelve un token negociable que representa el SOL bloqueado. Ese recibo se llama jitoSOL en un caso y mSOL en el otro, y puede moverse o usarse como garantía mientras el SOL original sigue generando recompensas. La pregunta que la SEC llevaba tres años esquivando era sencilla: ¿ese papel digital es un valor sujeto a registro?

La respuesta está en los detalles. Según la División de Finanzas Corporativas, un token de recibo funciona como una ‘herramienta digital’ y no como un valor siempre que respete cuatro condiciones: no altera los derechos de la moneda bloqueada, no añade recompensas extra, el proveedor no puede prestar ni reutilizar los depósitos, y no fija por sí mismo el rendimiento. El requisito previo es que la moneda de detrás sea un commodity digital, categoría que la SEC y la CFTC concedieron a 16 activos el 17 de marzo, entre ellos Ethereum, en torno a los 2.685 dólares.

El matiz no es menor. En febrero de 2023, Kraken pagó 30 millones de dólares y cerró su servicio de staking en Estados Unidos porque la SEC consideró que publicitaba rendimientos anuales de hasta el 21% sin registrar la oferta. Con Gary Gensler al frente, la agencia advirtió que quien ofrece contratos de inversión a cambio de tokens debe cumplir las divulgaciones de la ley de valores. Cuatro meses después demandó a Coinbase y calificó su programa de staking como una oferta de valores no registrada. Ese expediente se retiró en febrero de 2025.

El recibo fue durante años la pieza incómoda: dejaba de ser prueba de propiedad y pasaba a parecer un contrato de inversión. La SEC acaba de separar ambas cosas.

Y el terreno ya estaba allanado. Las declaraciones del personal de mayo y agosto de 2025 aclararon que ni el staking a nivel de protocolo ni el liquid staking implican una oferta de valores. Lo que faltaba era justo la pieza del recibo, el token que el usuario recibe y puede vender. Con las preguntas frecuentes de esta semana, esa pieza encaja.

El efecto directo sobre jitoSOL, mSOL y los ETF de Solana

Para el ecosistema Solana hay dos consecuencias prácticas. La primera toca a las plataformas estadounidenses: hasta ahora, listar jitoSOL o mSOL obligaba a los equipos de cumplimiento a decidir si comercializaban un valor. El nuevo criterio disuelve esa zona gris siempre que el emisor no prometa rendimientos propios ni toque los depósitos.

La segunda afecta a los ETF al contado de SOL, varios de los cuales contemplan el staking de una parte del patrimonio del fondo. Si el recibo no es un valor, el obstáculo se reduce a la mecánica del vehículo y no a la naturaleza del activo. No es poca cosa.

Buena parte del atractivo del staking líquido para el inversor español está en mantener exposición a SOL sin renunciar a la liquidez, y esa combinación pierde sentido cuando el token que la hace posible vive bajo sospecha regulatoria. Con la doctrina actual, el rendimiento vuelve a ser lo que siempre fue: una recompensa por asegurar la red.

De Kraken a Jito: la doctrina avanza más rápido que la ley

Hay una trampa en leer esto como una victoria cerrada. Las propias preguntas frecuentes reconocen que no tienen fuerza legal: son la opinión del staff, no una norma, y otra administración puede retirarlas. La comisionada Caroline Crenshaw ya discrepó en agosto de 2025: dijo que la declaración sobre liquid staking se apoyaba en supuestos que quizá no reflejan los programas reales.

El otro flanco es legislativo. La CLARITY Act, el proyecto que repartía la supervisión cripto entre la SEC y la CFTC, fracasó este mes en el Senado. Con ella se esfuma la vía que habría dado a estas orientaciones algo más de recorrido. Ahí está la fragilidad: en Washington, una guía del staff es tan sólida como la voluntad de quien la firma.

Para Solana, la traslación tampoco es automática. La orientación habla de Ethereum y de ETH; el salto a jitoSOL y mSOL se apoya en un supuesto, que SOL quede cubierto por el mismo tratamiento de commodity digital que recibieron esos 16 activos, y en que ningún tribunal interprete lo contrario por la vía del test de Howey, el estándar de 1946 que sigue decidiendo qué es un valor y qué no.

Queda la letra pequeña. El proveedor no puede prestar ni reutilizar las monedas depositadas, y ahí más de un negocio de staking tendrá que revisar su ingeniería interna antes de cantar victoria. El siguiente hito es ver si los primeros custodios y brókers estadounidenses listan jitoSOL o mSOL en sus catálogos. Si lo hacen, el mercado tendrá en forma de hecho lo que hoy solo tiene en forma de borrador.
Pump.fun vende SOL mientras PUMP se hunde un 99% desde máximos

Pump.fun ha vendido 47.994 SOL de su tesorería y su token PUMP cotiza ya un 99,24% por debajo del máximo histórico. La plataforma de lanzamiento de memecoins más usada de Solana movió esa cantidad en una sesión en la que el mercado registró más de 848 millones de dólares en liquidaciones. El detalle importa: una venta desde el balance del propio emisor se lee, casi siempre, como una señal sobre su liquidez y sus intenciones.

El precio de PUMP aguantó mejor de lo que cabría esperar. El token se cambiaba hoy a 0,00446 dólares, con un rebote diario del 3% sobre el cierre anterior. Visto en frío, la cifra asusta: 99,24% por debajo de su máximo histórico. Visto en perspectiva, el activo acumula un 132% en lo que va de año y un 204% en 90 días. Conviven las dos verdades.

Qué ha pasado con la venta de SOL de Pump.fun

Pump.fun es una suerte de fábrica de memecoins sobre Solana. Cualquier usuario puede crear un token en minutos, y comprarlo mientras nace. Su modelo de negocio son las comisiones por emisión y por trading, un negocio real y probado pero cíclico, atado al apetito especulativo del momento. Cuando ese apetito sube, las comisiones se disparan. Cuando baja, todo el edificio se resiente.

La venta de 47.994 SOL de su tesorería coincidió con un día de 848 millones de dólares en liquidaciones en el mercado amplio. El precio de PUMP absorbió la noticia con un retroceso contenido y rebotó un 3% al día siguiente, señal de que la operación ya estaba parcialmente descontada. Su capitalización ronda los 2.070 millones de dólares.

Hay un dato que chirría más que la venta. El volumen diario se ha quedado un 33% por debajo del promedio de 30 días, en unos 136,5 millones de dólares. El ratio entre volumen y capitalización bajó del 9,84% histórico al 6,57%. Traducido: la subida de las últimas semanas pierde combustible, y una subida sin volumen suele ser una falsa ruptura.

Por qué importa a los holders y a quien mira Solana desde fuera

Una venta de tesorería no es un atraco. Es una decisión corporativa. Cuando el equipo de un protocolo convierte parte de sus reservas en efectivo, puede estar financiando operaciones, pagando a su gente o simplemente tomando ganancias. El mercado lee las dos primeras como necesidad y la tercera como desconfianza. En este caso el impacto fue limitado, pero introduce un riesgo de fondo: si el tesoro vendió una vez, puede volver a vender.

Vender una vez abre la puerta a que el mercado descuente la siguiente venta antes incluso de que ocurra.

Conviene recordar qué es un token de plataforma. PUMP no es una acción ni otorga una parte del negocio. Su valor depende del flujo de trading especulativo que genera la plataforma, y ese flujo es, por definición, volátil. La volatilidad anualizada del 127,7% no es un adorno estadístico: movimientos diarios del 8% al 10% son rutina, no excepción.

La lectura técnica añade matices. PUMP cotiza por encima de sus medias de 7, 30 y 200 sesiones, con el MACD en terreno positivo y un RSI de 56,7, sin sobrecompra. El estocástico, en cambio, marca 83,1 y avisa de sobreextensión de corto plazo. El conjunto dibuja un activo con tendencia de fondo alcista y los pies calientes a corto. Las entradas en retrocesos hacia la media de 7 sesiones ofrecen mejor relación entre riesgo y recompensa que perseguir el precio.

PUMP token Solana

Pump.fun en el mapa de las memecoins de Solana

El episodio encaja en un patrón conocido. En el ciclo de 2024, las memecoins de Solana vivieron una explosión sin precedentes: BONK, WIF y compañía multiplicaron su valor y atrajeron capital que buscaba adrenalina rápida. Aquello disparó las comisiones de Pump.fun a máximos. Y, como todo lo que sube demasiado rápido, también cayó. La corrección posterior dejó al sector con volumen decreciente y a muchos minoristas con pérdidas que no reconocen en voz alta.

La tesis de inversión sobre Pump.fun es, a día de hoy, una apuesta sobre la permanencia del modelo. La plataforma conserva tracción estructural: es la puerta de entrada dominante para lanzar memecoins en Solana y su ratio de volumen sobre capitalización sigue siendo competitivo frente a comparables. Pero eso no significa que el token siga el mismo camino que el negocio. Un producto puede crecer mientras el activo que lo representa se hunde; lo hemos visto en decenas de protocolos.

El riesgo mayor es de comportamiento. Las memecoins son el segmento más frágil del mercado cripto porque su valor depende por completo de la atención. Cuando la atención se agota o gira hacia otro sector —DePIN, IA, infraestructura de pagos sobre Solana—, el dinero se marcha sin avisar. Pump.fun, como emisor, tiene la potestad de gestionar su tesorería, y eso es un arma de doble filo: puede estabilizar, pero también puede generar presión vendedora recurrente.

La próxima pieza clave estará en ver si el flujo de trading recupera el pulso o si la caída del volumen marca un cambio de fase. Si el protocolo no necesita vender más SOL y el volumen vuelve, la reconstrucción puede continuar. Si vuelve a tocar tesorería y el volumen sigue cayendo, el rebote del 132% anual quedará como un eco sin continuidad. Nadie tiene la respuesta, y quien te venda certezas, te está vendiendo humo.

Adrián Sáenz monta un canal de YouTube con IA y Claude por menos de lo que cuesta Kling

Adrián Sáenz ha publicado un vídeo de 31 minutos en el que asegura haber montado un canal de YouTube completo con inteligencia artificial y una herramienta de generación propia construida sobre Claude. Su tesis es sencilla y provocadora: producir un vídeo largo ya no debería costar 210 dólares, sino unos catorce euros y medio.

Una herramienta propia que escribe, locuta y monta

En el vídeo, Sáenz explica que su software hace tres cosas encadenadas: redacta el guion a partir de un encargo concreto, le pone voz y después construye el vídeo final. El creador remarca que no está reinventando la rueda, porque existen otras soluciones en el mercado, pero insiste en que la mayoría de ellas resultan caras para quien arranca de cero.

El flujo que muestra es manual en los puntos importantes y automático en los pesados. El usuario define estilo, duración y tema; la herramienta devuelve un guion; después genera la batería de imágenes; y todo queda editable en cada fase. Si una imagen no convence, se le pide un cambio concreto y se regenera.

La demostración incluye la muestra del resultado: el primer vídeo del canal nuevo, dedicado al papel del oro dentro del sistema financiero, con una voz que imita al propio Sáenz. Él mismo aclara que podría haberse usado cualquier otra voz, e incluso la del usuario, porque el sistema no está atado a una identidad concreta.

La apuesta es producir imágenes, no clips de vídeo

Aquí está la diferencia técnica que Sáenz considera decisiva. Las herramientas convencionales generan fragmentos de pocos segundos que después hay que ensamblar; su propuesta genera imágenes fijas y confía el movimiento al zoom, las transiciones y el montaje automático. Las razones que da son dos: cuesta mucho menos y hay menos margen de error, porque un clip contiene muchos fotogramas y cada fotograma es una oportunidad de que algo salga mal.

Las herramientas de clips existen y funcionan, admite, pero cada minuto de vídeo generado así puede costar hasta quince dólares cuando las cosas no salen a la primera.

— Adrián Sáenz

Sáenz sostiene que el resultado no se percibe como una presentación de diapositivas. Su argumento es la densidad: hay muchísimas imágenes por minuto y el propio sistema las anima con transiciones y movimientos de cámara. Es una afirmación razonable sobre el método, aunque el veredicto final depende del espectador y de cada nicho.

Los números: catorce euros frente a doscientos diez dólares

La comparación económica es el corazón del vídeo. Para un vídeo de catorce minutos producido con herramientas basadas en clips, Sáenz calcula unos 210 dólares si todo sale bien a la primera y hasta quince dólares por minuto en un escenario realista. Su herramienta, según sus propias cifras, deja ese mismo vídeo en 14,30 euros.

El otro coste que pone sobre la mesa es el tiempo. Habla de catorce horas de trabajo para un vídeo ensamblado a mano, un dato que atribuye a una persona de su entorno que se dedica a ello. Con su sistema, asegura, el proceso baja a unas dos horas. Aclara además que en un canal ya rentable pagar 210 dólares por vídeo no sería descabellado; el problema es asumir ese gasto antes de ingresar nada.

Claude, un VPS y un mes de prueba y error

La herramienta no se vende: se regala. Sáenz explica que ha tardado un mes en afinarla, que no piensa detallar el proceso de construcción completo y que en su lugar publica un documento de recursos con instrucciones paso a paso. Tambien incluye un prompt para que Claude se conecte al servidor y ejecute las tareas por el usuario.

La instalación pasa por contratar un VPS, es decir, un ordenador remoto encendido de forma permanente, elegir Ubuntu 24.04 LTS y lanzar el script de instalación. Menciona planes concretos de Hostinger (KVM4 o KVM8) y un cupón de descuento propio. La ventaja práctica, dice, es que el sistema trabaja aunque el ordenador de casa esté apagado y se puede controlar desde el móvil.

Dos vías de monetización y dos semanas de prueba

El objetivo declarado del canal nuevo es ganar dinero por dos vías. La primera son los anuncios de YouTube. La segunda es la afiliación: en concreto, el programa de Audible, el servicio de audiolibros de Amazon. Sáenz explica que la prueba gratuita del servicio le reporta unos diez euros de comisión y que el usuario final no paga nada por ese primer audiolibro.

El experimento durará dos semanas, tras las cuales promete compartir resultados. Recuerda un intento anterior con vídeos de peor calidad y un locutor contratado que le dio 117.000 visitas en formatos largos. Su conclusión es que ahora puede producir más y mejor con menos dinero.

Lo que la promesa deja fuera de plano

Conviene separar lo demostrado de lo proyectado. Lo primero es que existe un vídeo terminado y un desglose de costes; lo segundo, que el canal funcione. Sáenz lo admite: la herramienta no es mágica y sigue haciendo falta pensar ideas, títulos y miniaturas. Ese trabajo es precisamente el que la automatización no resuelve, y suele ser el que decide si un canal crece o se queda en el ruido.

El contexto de mercado ayuda a entender su apuesta. Herramientas como Kling, Veo o Sora compiten por generar clips cada vez más realistas, y su precio por segundo sigue siendo el principal freno para los proyectos amateur. La vía de las imágenes fijas animadas es un atajo económico, no una victoria técnica: abarata el error a cambio de renunciar al movimiento real. Para un canal de historias, economía o divulgación narrada, el intercambio puede salir a cuenta; para formatos que dependen de la acción, probablemente no.

Hay también un detalle que conviene leer con distancia: el recurso gratuito y el cupón de Hostinger forman parte del mismo ecosistema comercial que el creador promociona, así que su recomendación no es neutral. Eso no invalida las cifras que muestra, pero sí aconseja tomarlas como lo que son, el cálculo de alguien con interés en que la fórmula parezca accesible.

Si algo se puede extraer de este experimento es que la barrera de entrada ya no está en la herramienta, sino en el criterio. Cualquiera puede generar un vídeo narrado en dos horas; lo difícil es que alguien quiera verlo. Queda por ver si el canal nuevo de Sáenz consigue ingresos sostenidos o si, como tantos proyectos automatizados, se queda en una demostración brillante. ¿Cuántos canales clonados con la misma receta aguanta el algoritmo antes de cansarse?

Puedes ver el análisis completo en el vídeo original de Adrián Sáenz en YouTube.

Youtube video

DGT obliga a los ciclistas a circular por el centro del carril en vías urbanas

La DGT sitúa a los ciclistas en el centro del carril y multa con 200 euros el adelantamiento indebido. La reforma del Reglamento General de Circulación entra en vigor el 1 de octubre y cambia la forma en que coches y bicicletas comparten la calzada en toda España.

Qué cambia exactamente y a quién afecta

El paquete de modificaciones tiene un eje claro: los usuarios vulnerables. Peatones, ciclistas, motoristas y conductores de patinetes eléctricos (VMP) son quienes tienen más probabilidades de sufrir lesiones graves en un accidente. El reglamento anterior no los colocaba en el centro de la norma y ese es, precisamente, el cambio de enfoque.

Para los ciclistas, la novedad principal es que en vías urbanas circularán preferentemente por el centro del carril, no pegados al borde derecho. La razón es práctica: arrimado a la acera, el ciclista desaparece del campo de visión de quien conduce y no tiene margen para esquivar una puerta que se abre de repente. En paralelo, los conductores de vehículos de motor, deberán dejar una separación mínima de cinco metros con el ciclista que les preceda en el mismo carril. En ciudad, cinco metros son la distancia de frenado a velocidad moderada.

Sin hueco, no se adelanta.

El director general de Tráfico, Pere Navarro, resumió el planteamiento al presentar el texto: la seguridad vial clásica se construyó alrededor de la carretera y del vehículo, mientras que ahora el foco se pone en el peatón y en los núcleos urbanos. Bajo esa idea se reescriben apartados que llevaban años sin tocarse.

El ciclista ya no tiene que pegarse al borde: el centro del carril es su sitio y quien quiera adelantarle tendrá que cambiar de carril.

Cuándo entra en vigor y qué excepciones contempla

La entrada en vigor está fijada para el 1 de octubre. No hay moratoria ni periodo de gracia: incumplir las nuevas reglas de adelantamiento es una infracción grave castigada con 200 euros. La norma deja varios supuestos abiertos a los ayuntamientos y al tipo de vía.

  • Vías de un solo carril con límite de 30 km/h o inferior: la autoridad municipal podrá autorizar, previa señalización, que las bicicletas circulen en los dos sentidos.
  • Adelantamiento en vía interurbana: hay que reducir la velocidad al menos 20 km/h por debajo del límite de la carretera.
  • Calzadas con más de un carril por sentido: quien adelanta debe cambiar de carril completo, además de mantener 1,5 metros de separación lateral.
nuevo reglamento DGT ciclistas

Cómo evitar la multa: distancia, paciencia y carril completo

La regla práctica para quien va al volante es sencilla. Si circulas detrás de una bicicleta por una calle de ciudad, guarda los cinco metros y espera a tener espacio real para adelantar. El ciclista ya no está obligado a apartarse ni a pegarse al bordillo para dejarte pasar.

Cinco metros, ni uno menos.

Fuera del casco urbano el cálculo cambia. Antes de iniciar la maniobra hay que levantar el pie, bajar la velocidad 20 km/h respecto al límite de la vía, dejar 1,5 metros de separación lateral y, donde haya dos o más carriles por sentido, ocupar el carril entero. No sirve asomarse medio coche al carril izquierdo y confiar en que no viene nadie.

Nada de medio carril.

El texto completo de la reforma y el resto de novedades normativas pueden consultarse en la web oficial de la DGT.

Una reforma razonable con dos flecos abiertos

La dirección del cambio es correcta y llega tarde. La distancia de cinco metros, sin embargo, es exigente en el tráfico urbano real: en una calle con paradas continuas y semáforos cada doscientos metros, mantener esa separación depende de factores que el conductor no controla. Tampoco existe una forma objetiva de medirla sobre el asfalto, así que la interpretación quedará en manos del agente que levante el acta. La seguridad jurídica del conductor se resiente.

El segundo fleco lo señala la propia Mesa Española de Bicicleta. Su representante, Francisco Bastida, valora el avance, pero echa en falta que el reglamento fije la preferencia de los ciclistas en las glorietas, uno de los puntos de mayor riesgo de la circulación urbana. Sin esa regla, el ciclista sale protegido en el tramo recto y vuelve a quedar expuesto en cada rotonda.

La rotonda sigue siendo el punto negro.

Hay, además, una aplicación desigual según el municipio. La autorización para circular en los dos sentidos en vías de un solo carril limitadas a 30 km/h queda en manos del ayuntamiento y exige señalización previa. La misma bicicleta podrá ir en ambos sentidos en una calle y no en la paralela, según lo que haya decidido cada consistorio. Quien se mueve entre localidades tendrá que leer la señalización y no fiarse de la memoria.

La sanción, en todo caso, está en la media. Doscientos euros es el importe fijo de las infracciones graves, y el adelantamiento a un ciclista concentra buena parte de los siniestros con lesiones. El problema no es la cuantía, sino la pedagogía: todavía hoy muchos conductores creen que pueden pegarse a la bici y pasar cuando no viene nadie de frente.

Lo que puede hacer el conductor cabe en una frase: levantar el pie, contar cinco metros y no adelantar hasta que haya un hueco completo. La norma entra en vigor el 1 de octubre y no distingue entre despistes y prisas.

🚨 Ficha de la Normativa

  • Infracción / Novedad: El nuevo Reglamento General de Circulación obliga a los ciclistas a circular por el centro del carril en vías urbanas y exige a los vehículos de motor cinco metros de separación con la bici que les precede.
  • Sanción económica: 200 euros por la vulneración de las nuevas normas al adelantar ciclistas (infracción grave).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: 1 de octubre de 2026.

España desperdicia 4.745 millones de euros en alimentos al año: cuánto desperdicio alimentario hay por hogar

0

El desperdicio alimentario en España alcanzó los 1.129,91 millones de kilos o litros en 2025, un 0,4% más que en 2024, y ya cuesta 4.745 millones de euros al año: unos 255 euros por hogar.

El informe ‘Desperdicio alimentario en España’, publicado el pasado 10 de septiembre por el Ministerio de Agricultura, Pesca y Alimentación (MAPA), deja el volumen por persona en 24,30 kilos al año. Vamos a los números: de cada 100 kilos o litros que entran en casa, 3,7 acaban en la basura.

El dato de este ejercicio sube, pero la serie larga mejora. En 2020 se desperdiciaron 1.399,09 millones de kilos; en 2025 son 269,18 millones menos, un 19,2% de caída. El ahorro equivale a unos 27.000 camiones de diez toneladas. Y cada semana siguen yéndose a la basura cerca de 21,73 millones de kilos.

Casi todo ocurre en casa. El 97,5% del desperdicio es doméstico, 1.101,8 millones de kilos, frente a los 28,12 millones que se dejan fuera del hogar. La proporción de personas que reconoce tirar comida en bares y restaurantes bajó al 41,5%, la más baja de los últimos cuatro años.

¿Y por hogar? Aquí toca hacer una cuenta que el informe no publica. Los 1.129,91 millones de kilos y los 24,30 kilos por persona apuntan a una base de unos 46,5 millones de consumidores; con un hogar medio de 2,5 personas, cada casa tira alrededor de 61 kilos al año. En euros, unos 255 euros por familia.

La diferencia entre tirar comida y no tirarla no está en el precio del lineal, sino en el orden de la nevera y en la lista con la que se entra al supermercado.

Qué alimentos acaban antes en la basura

El patrón se repite cada año: los alimentos frescos y los que tienen la fecha más cerca lideran la lista. Frutas y verduras, lácteos y pan fresco. Son los que hay que consumir rápido y los que peor aguantan una compra de impulso.

La razón es de manual. Se compra más de de lo que se cocina, el formato cerrado obliga a llevarse más unidades de las necesarias y la compra semanal se hace sin menú previo. Resultado: producto que caduca en el fondo de la nevera.

Too Good To Go pone cifras al fenómeno: 36 kilos de comida cada segundo, 3.096 toneladas al día, lo suficiente para alimentar a 4.500 personas durante un año entero. En recursos, cada jornada se emplean en vano más de 2.500 millones de litros de agua —el equivalente a unas 1.000 piscinas olímpicas— y la superficie de 1.200 campos de fútbol. A escala global, el desperdicio alimentario explica entre el 8% y el 10% de las emisiones de gases de efecto invernadero.

alimentos desperdiciados

📊 La comparativa de un vistazo

IndicadorDato 2025Variación
Alimentos y bebidas desperdiciados1.129,91 millones de kilos o litros+0,4% frente a 2024
Comparación con 20201.399,09 millones de kilos o litros-19,2%
Por persona y año24,30 kilos3,7 de cada 100 kilos
Dentro del hogar1.101,8 millones de kilos97,5% del total
Coste estimado (Too Good To Go)4.745 millones de euros al añoUnos 255 euros por hogar

Cómo recortar el desperdicio y bajar la compra

La primera clave está en dos fechas que se confunden con frecuencia. La fecha de caducidad es un límite de seguridad: no se debe consumir después. La de consumo preferente solo indica que el producto pierde cualidades, no que sea peligroso.

A partir de ahí, cuatro hábitos que se notan en la factura:

  • Planifica el menú de la semana antes de salir y compra solo lo que entra en ese menú.
  • Congela en raciones lo que no vayas a cocinar en 48 horas: pan, fruta madura o legumbres cocidas aguantan meses.
  • Compra fruta y verdura suelta por unidades si vives solo o sois dos en casa.
  • Revisa la nevera antes de ir al supermercado y coloca delante lo que caduca antes.

El contexto europeo y la letra pequeña del dato

Fuera de casa las cifras son peores. El informe europeo ‘Food waste in Europe: facts, EU policies and 2030 targets’, publicado a finales de 2025, cifra el desperdicio del conjunto de de los países en 132.000 millones de euros al año. La media se sitúa en 354 euros por habitante a lo largo de toda la cadena productiva, según ‘Spreco e fame 2025’. Italia alcanza 372 euros por persona; Chipre lidera con 788 euros, por delante de Dinamarca (680) y Grecia (517). En el extremo opuesto quedan Eslovenia (190) y Croacia (193).

Aquí conviene un matiz honesto: los 4.745 millones de euros son una estimación de Too Good To Go, no un dato del informe del Ministerio, que publica volúmenes en kilos y litros. Y la comparación europea engloba toda la cadena —producción, industria, distribución y consumo—, así que no se puede medir contra el desperdicio doméstico español sin corregir la base. El dato sólido es el oficial: 1.129,91 millones de kilos. El concepto de desperdicio alimentario, por cierto, está bien glosado en su entrada de Wikipedia.

Para el bolsillo, la parte controlable está en casa, donde se concentra el 97,5% del volumen. Ninguna medida elimina el desperdicio por completo, y la información de este análisis es divulgativa: cada hogar debe ajustarla a su tamaño, su presupuesto y su forma de cocinar.

🛒 El Veredicto de Compra

  • Mira la fecha correcta: caducidad es seguridad y consumo preferente es calidad. Tirar un yogur por su fecha de consumo preferente es dinero perdido, no un riesgo.
  • Compra por unidades, no por packs: si vives solo o sois dos, el formato cerrado de fruta y verdura dispara el desperdicio; el precio por kilo solo compensa si se consume entero.
  • Calcula tu desperdicio: los 61 kilos anuales por hogar equivalen a unos 255 euros. Anotar durante una semana lo que se tira muestra dónde se escapa el dinero.

EUR/USD previsiones semanales: el euro dólar afronta una semana decisiva de señales mixtas

0

El euro afronta una semana decisiva frente al dólar con el soporte de 1,14 dólares en juego. El análisis semanal de DailyForex describe un escenario de señales mixtas para los cinco días que van del 28 de septiembre al 2 de octubre, con el EUR/USD como termómetro del apetito por riesgo de los mercados europeos.

El euro prueba el soporte de 1,14 dólares

El par cayó a lo largo de la semana pasada hasta acercarse a esa zona y solo en las últimas horas de negociación aparecieron compradores dispuestos a devolver parte del terreno perdido. Un rebote de viernes por la tarde no confirma nada por sí solo. Lo que deja claro el gráfico es que el nivel de 1,14 funciona como frontera entre una corrección ordenada y algo bastante más serio.

La explicación que ofrece el informe es sencilla y poco original, pero se sostiene: si los tipos de interés en Estados Unidos continúan subiendo, el euro tiene motivos para seguir bajo presión. La moneda única no se debilita por un problema propio, sino porque al otro lado del Atlántico pagan más por el dinero. Es una mecánica conocida y una trampa habitual: cuando el mercado se acostumbra a un diferencial favorable al dólar, cualquier dato que lo contradiga mueve el precio más de lo que justifica.

Libra, peso mexicano y materias primas: el tablero completo

Conviene no leer esto como una profecía. El propio informe reconoce que el giro al alza del cierre deja la pregunta abierta y que habrá que esperar para comprobar si el soporte se mantiene. Así se comporta el mercado de divisas cuando no tiene una narrativa dominante: prueba niveles, falla, vuelve a probar.

El tablero no se limita al cruce principal. La libra esterlina cayó frente al dólar y puso a prueba un soporte relevante en 1,3250, donde volvieron a aparecer compradores. Con tipos similares a ambos lados, el diferencial apenas aporta argumentos y manda el terreno técnico. El USD/CAD sube con fuerza y apunta al nivel de 1,42, zona en la que el informe espera resistencia y donde la guerra comercial sigue pesando. El USD/MXN avanza a medida que se estrecha el diferencial de tipos frente a México, con los 18 pesos como referencia a vigilar.

Un rebote de última hora no es una tendencia, es la constatación de que alguien con tamaño sigue comprando en la zona de 1,14.

Las materias primas completan el cuadro. El oro sigue afrontando dificultades mientras los rendimientos presionan, aunque el informe mantiene el interés por comprar en las caídas. La plata se mueve dentro de rango y los 70 dólares se perfilan como barrera. El cobre, con los 7 dólares como techo incómodo, depende de una historia que no se rompe: la electrificación, y los centros de datos de inteligencia artificial consumen cada vez más metal. En bolsa, el NASDAQ 100 se mantiene firme pese a los tipos elevados y los compradores aprovechan cada retroceso, lo que de momento frena las caídas más violentas del apetito por riesgo.

El diferencial de tipos vuelve a mandar en el mercado de divisas

Aquí conviene tomar distancia del ruido semanal. Sostengo desde hace tiempo que el EUR/USD no es un termómetro de la economía europea, sino del atractivo relativo del dólar, y esta semana es un buen ejemplo. La eurozona puede publicar datos decentes y el euro caer igualmente, porque lo que mueve el precio es la remuneración del efectivo a ambos lados del Atlántico, con el Banco Central Europeo y la Reserva Federal como árbitros. Esa asimetría explica por qué los soportes técnicos aguantan o ceden sin que medie ninguna noticia europea.

El riesgo que veo es el de siempre: dar por hecho que un nivel redondo aguanta. El 1,14 no es una ley física, es una zona donde coinciden órdenes y stops. Si se rompe con volumen, los objetivos bajistas se abren con rapidez y quienes compraron en el rebote del viernes se quedarán atrapados. La otra cara es que un cierre semanal por encima de la zona devolvería la iniciativa a los alcistas y obligaría a revisar el sesgo.

Habrá que seguir el calendario. El informe de empleo estadounidense, que suele publicarse el primer viernes del mes, y los datos de inflación de la eurozona son los dos detonantes que pueden decidir la semana. Si el euro cierra por debajo de 1,14, la conversación de los días siguientes cambiará de tono y la pregunta ya no será cuándo rebota.

Justicia frena a la DGT: multa ITV caducada solo si el coche circula, no aparcado

La multa por ITV caducada solo vale si el coche circula: un juez anula la sanción a una furgoneta aparcada. El Juzgado de lo Contencioso-Administrativo número 3 de Oviedo ha concluido que la Administración no puede sancionar a un vehículo inmóvil por tener la inspección vencida. La resolución no cambia la norma, pero sí su interpretación, y se convierte en un argumento directo para recurrir.

Qué cambia y a quién afecta

El caso arranca con una denuncia contra una furgoneta estacionada en la vía pública con la ITV vencida. El propietario recurrió y el asunto terminó en el Juzgado de lo Contencioso-Administrativo número 3 de Oviedo. El magistrado concluyó que la Administración no podía imponer esa sanción. La infracción recogida en la Ley de Tráfico está vinculada a la circulación del vehículo, no al simple hecho de permanecer aparcado.

Sancionar un vehículo inmóvil carece de cobertura legal al no estar expresamente previsto en la norma. El razonamiento se apoya en el principio de tipicidad que recoge la Constitución, que impide castigar conductas que la ley no describe con claridad como infracción. Dicho de otro modo: si no circulas, no cometes la infracción que se te imputa.

La cuantía que se anuló era de 200 euros, el importe estándar que la DGT aplica por circular con la inspección técnica vencida. Esta infracción no resta puntos del carnet, pero golpea el bolsillo con la misma cifra desde hace una década. Frente a otras sanciones de tráfico, la de la ITV es de las pocas que no tocan el saldo del permiso y se queda solo en el plano económico.

Eso no implica que todas las multas de este tipo vayan a anularse de forma automática. Al proceder de un juzgado de primera instancia, no crea jurisprudencia en sentido estricto. Sí puede convertirse, en cambio, en un argumento de peso para quienes se encuentren en una situación parecida.

Si el vehículo está aparcado y la ITV ha caducado, la multa no tiene base legal: la infracción exige que el coche esté circulando.

Cuándo te pueden multar por la ITV caducada

La clave está en un verbo: circular. Si un agente detecta un turismo, una furgoneta o una motocicleta en marcha con la inspección vencida, la sanción sigue siendo la misma y, según las circunstancias, el vehículo puede quedar inmovilizado hasta regularizar su situación. La multa es inmediata y no admite discusión sobre el fondo.

El escenario que el juzgado descarta es otro. Un vehículo con la ITV caducada que permanece estacionado, sin moverse, no puede recibir la multa de 200 euros por el mero hecho de estar en la vía pública con la pegatina vencida. Eso sí, la obligación de pasar la inspección sigue intacta y, si ese mismo coche arranca y circula, la infracción se consuma al instante.

ITV aparcado multa

El caso de las motos

Aunque el procedimiento se refiere a una furgoneta, el criterio interesa igualmente a los motoristas. La inspección afecta también a las motocicletas al alcanzar la antigüedad correspondiente. Si un agente detiene una moto en marcha sin la ITV en vigor, la sanción se mantiene y puede acarrear la inmovilización. Lo que cuestiona el juzgado es que se aplique esa multa a una moto simplemente aparcada.

Cómo recurrir una multa por ITV caducada estando aparcado

Si te ha llegado un recibo por esta razón y el vehículo no estaba circulando en el momento de la denuncia, tienes margen para alegar. El argumento del juez es reutilizable: consulta el texto consolidado de la Ley de Tráfico y Seguridad Viaria y verás que sanciona conducir sin haber superado la inspección obligatoria, pero no tipifica como infracción mantener el vehículo inmóvil.

  • Reúne pruebas del estacionamiento: fotografías con hora, testigos o el parte de la grúa refuerzan que el coche no circulaba.
  • Cita la sentencia: el fallo del Juzgado número 3 de Oviedo blinda la alegación, aunque no cree jurisprudencia.
  • Respeta el plazo: presenta las alegaciones dentro del plazo que fija la notificación y antes de pagar, porque el pago con descuento cierra la vía del recurso.
  • No mezcles infracciones: un vehículo aparcado sin ITV no circula, pero si además carece de seguro la sanción se mantiene y es independiente.

Análisis: una sentencia pequeña con un efecto grande

La decisión de Oviedo toca un punto sensible de la práctica administrativa. Durante años, muchas denuncias por ITV caducada se han cursado sobre vehículos estacionados, con la lógica de que la simple presencia en la vía pública ya justificaba la multa. El juez rompe esa inercia y recuerda algo básico: sin circulación, no hay infracción.

Conviene leer la sentencia con mesura. No es jurisprudencia y no obliga a otros juzgados, así que no esperes anulaciones en cadena. Su valor es otro: sirve para que el conductor sepa que tiene un argumento sólido cuando la denuncia se apoya solo en que el coche estaba aparcado. La Administración tendrá que acreditar que el vehículo circulaba, y esa carga de la prueba no siempre está bien resuelta en la denuncia.

El riesgo a vigilar es la acumulación. Un coche con la ITV vencida que pasa meses parado en la calle puede recibir varias denuncias; sin embargo, cada una deberá sostener por sí sola que hubo circulación. Y ahí es donde el criterio del juzgado puede inclinar la balanza. Mi lectura es clara: la sanción por ITV es razonable cuando castiga el uso real de un vehículo no apto, y desproporcionada cuando convierte una plaza de aparcamiento en un cajero automático.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Circular con la ITV caducada; la multa no procede si el vehículo está aparcado sin moverse.
  • Sanción económica: 200 euros.
  • Puntos del carnet: No aplica (no resta puntos).
  • Entrada en vigor: Norma ya vigente; sentencia reciente de un juzgado de Oviedo, sin valor de jurisprudencia.

El rechazo vecinal a los centros de datos de IA crece en Europa y pone en jaque la soberanía digital del continente

La protesta contra los centros de datos de inteligencia artificial se ha convertido en un fenómeno continental en Europa. He seguido el rastreo que hace Deutsche Welle de este conflicto y el patrón se repite: Austria, Irlanda, Francia y Países Bajos comparten el mismo choque entre operadores que invocan la soberanía digital y comunidades locales que rechazan el coste en agua, red eléctrica y suelo. Ya no es un debate abstracto sobre la IA.

El caso más citado de las últimas semanas es Kronstorf, en Austria, donde cientos de personas se manifestaron ante las oficinas de Google en Linz contra el centro de datos proyectado en esa localidad. En Irlanda, la escritora Sally Rooney encabezó una campaña que logró revocar el permiso urbanístico de una instalación prevista en Killala. Y en el centro de Francia, varios cargos electos de Étrechet han dimitido por un proyecto de Google en el municipio.

«Un sentimiento de impotencia, porque el pueblo no tiene capacidad de decisión.» — Florence Laurent, alcaldesa de Étrechet, al diario Le Monde, septiembre de 2026

El agua y la electricidad que sostienen la IA

Los datos que manejan las administraciones europeas permiten dimensionar el problema. Según el Ministerio de Economía alemán, por cada kilovatio-hora de electricidad consumido un data center emplea entre 0,4 y 4,4 litros de agua para refrigeración, que se evapora o vuelve a los depósitos. El verano que acaba de terminar ha sido el más cálido registrado en Europa, con restricciones de agua para residentes y agricultura.

  • Agua: entre 0,4 y 4,4 litros por kilovatio-hora consumido, según el Ministerio de Economía de Alemania.
  • Electricidad: Fingrid, el operador de la red finlandesa, calcula que el consumo crecería cerca de un 40% si se ejecutaran todos los proyectos con contrato de conexión firmado.
  • Capacidad: el proyecto de Étrechet exigiría entre 880 megavatios y 1,1 gigavatios, equivalente a la producción de una central nuclear.
  • Mapa: el informe de la consultora CBRE señala que Frankfurt, Londres, Ámsterdam, París y Dublín pierden atractivo por las restricciones de red y que la inversión se desplaza a Groninga, Barcelona y Bruselas.

Bruselas responde con una etiqueta de eficiencia

Esta semana la Comisión Europea ha anunciado un sistema de transparencia para que estas instalaciones declaren su consumo de energía y agua. Los centros con más de 500 kilovatios de capacidad recibirán una calificación de eficiencia que también valorará su contribución a la red, como la reutilización del calor residual.

«Triplicar nuestra capacidad de centros de datos no puede significar triplicar la presión sobre nuestras redes, nuestra agua y nuestras facturas energéticas.» — Teresa Ribera, vicepresidenta ejecutiva de la Comisión Europea para una Transición Limpia, Justa y Competitiva, septiembre de 2026

soberanía digital UE

Los operadores sostienen que el diseño técnico resuelve buena parte del conflicto. Un centro en construcción en Marsella usará una refrigeración que, según sus promotores, consume un 30% menos de electricidad y ninguna agua. En Escandinavia, varias instalaciones inyectan el calor de los servidores en las redes de calefacción de distrito. Una encuesta de E.ON publicada esta primavera reveló que casi tres de cada cuatro personas verían con mejores ojos un centro de datos cercano si alimentara esa red.

La soberanía se decide en Bruselas, la ubicación en el ayuntamiento

Lo que veo en este expediente es un desajuste de escala. Europa ha resuelto en Bruselas una parte del debate —dónde se almacenan los datos— y dejó la otra —dónde se construyen las instalaciones— en manos de plenos municipales sin capacidad técnica ni compensaciones para negociar. El modelo FLAP-D se levantó hace una década sobre conectividad y energía barata; ahora esas plazas se topan con cuellos de botella de red y las nuevas ubicaciones recaen en territorios con menos recursos.

La etiqueta de eficiencia mejora la información, no la capacidad. Ahí está la contradicción que ningún dato cierra: si las colas de conexión en Finlandia y Países Bajos no se despejan al ritmo que exige la demanda de cómputo, el capital financiará capacidad en Estados Unidos o en el Golfo, justo lo contrario de la autonomía que se persigue. El hito a seguir es la primera tanda de calificaciones y la evolución trimestral de las solicitudes de conexión.

🌍 El impacto en España y Europa

El desplazamiento de la inversión toca de lleno al mercado español. Barcelona figura ya entre los emplazamientos alternativos a los grandes nodos tradicionales, lo que se traduce en contratos para constructoras, ingenierías y eléctricas del IBEX y en presión sobre las redes de distribución. El impacto sobre el Euríbor es indirecto, pero existe: si la electrificación eleva el precio de la electricidad y esa energía se filtra a la inflación de servicios, el BCE tardará más en completar su ciclo de recortes y el Euríbor a 12 meses se mantendrá alto más tiempo, encareciendo la cuota de las hipotecas variables.

  • Energía: España figura entre los mercados que captan proyectos, pero el coste de reforzar la red de distribución recae en el peaje regulado.
  • Inflación: el BCE vigila los precios energéticos y cualquier rebrote retrasa la senda de bajadas que descuentan los mercados.
  • Empresas: constructoras, ingenierías y eléctricas del IBEX están entre las beneficiarias del ciclo inversor, con el riesgo de que el rechazo vecinal se replique en otras comunidades.
  • Europa: la etiqueta de Bruselas marca el tono, pero no da a los ayuntamientos herramientas para negociar compensaciones.

Polonia dispara el gasto militar al 4,7% del PIB: motor de crecimiento o lastre para sus cuentas

El gasto militar de Polonia ha escalado hasta el 4,7% del PIB, el porcentaje más alto de toda la OTAN y más del doble del umbral del 2% que la Alianza fija como suelo. He leído con atención la serie que The Guardian dedica estos días a la economía polaca y su primer capítulo se detiene en una imagen muy concreta.

A pocos kilómetros al norte de Varsovia, junto al Vístula, lanzamisiles camuflados cruzan el pueblo de Czosnów. Su destino es una fábrica de armamento de alta tecnología inaugurada este mes. Hace dos años, ese terreno era un campo de maíz.

La escena resume una transformación mayor. La respuesta europea a la agresión rusa y el repliegue de Estados Unidos han convertido a Polonia en el principal laboratorio de rearme del continente. Varsovia ha acelerado la inversión en defensa a uno de los ritmos más rápidos del mundo desarrollado, según el análisis del diario británico. Y lo ha hecho sin esperar consensos.

De un campo de maíz a una fábrica de misiles: las cifras del rearme polaco

Los números ayudan a dimensionar el esfuerzo.

  • 4,7% del PIB en el ejercicio en curso, el registro más elevado de la OTAN en términos relativos.
  • El 2% del PIB era el umbral pactado en Gales en 2014; la cumbre de La Haya de 2025 elevó la referencia al 5% para 2035.
  • Uno de los ritmos de incremento más rápidos del mundo desarrollado, según el análisis publicado por The Guardian.
  • Sustitución de material postsoviético por sistemas occidentales: defensa aérea, artillería, blindados y misiles, con la planta de Czosnów como último ejemplo inaugurado.

El problema no es el gasto. Es cómo se paga. Un esfuerzo sostenido de esta magnitud obliga a elegir entre más deuda o más impuestos, y Polonia afronta esa disyuntiva con un déficit público por encima del 3% que marcan las reglas fiscales europeas y un procedimiento por déficit excesivo abierto por Bruselas en 2024.

El Gobierno polaco defiende que el esfuerzo en defensa se mantendrá por encima del 4,5% del PIB en los próximos ejercicios y lo presenta como inversión industrial, no solo militar: empleo cualificado, transferencia de tecnología y capacidad exportadora. — Posición del Ministerio de Defensa de Polonia, septiembre de 2026

Motor keynesiano a corto plazo, lastre fiscal a medio

Lo que veo en el caso polaco es una doble contabilidad que conviene separar. En el corto plazo, el gasto en defensa actúa como estímulo de demanda: contratos a la industria local, empleo cualificado en un mercado laboral ya tenso y una base tecnológica que hace una década no existía. Ahí el efecto multiplicador es real.

A medio plazo, el cálculo cambia. Buena parte del dinero sale del país en forma de licencias y compras a proveedores estadounidenses y surcoreanos, lo que reduce el impacto sobre el PIB doméstico. La restricción tampoco es presupuestaria, sino industrial: no basta con firmar contratos, hacen falta ingenieros, cadenas de suministro y capacidad de ejecución.

La contradicción que los datos no resuelven es política. El mismo Gobierno que pide a Bruselas tratar el gasto en defensa como excepcional mantiene una senda de déficit que preocupa a la Comisión Europea. Si el marco fiscal comunitario acaba excluyendo la defensa del cálculo, Varsovia gana aire; si no, el ajuste tendrá que salir de otras partidas. Mi lectura es que estamos ante un motor de crecimiento indiscutible en el corto plazo y un pasivo fiscal que se juzgará con el ciclo. El examen llegará en 2027.

El hito a seguir es concreto: el proyecto de presupuesto polaco para el próximo ejercicio, que Varsovia debe presentar en las próximas semanas, y el debate en el Consejo Europeo de diciembre sobre la flexibilidad de las reglas fiscales.

🌍 El impacto en España y Europa

Polonia no está en el euro, así que su esfuerzo militar no llega al Euríbor por vía directa. El efecto se transmite por otras tres vías, y ninguna es menor.

  • Euríbor e hipotecas: el impacto directo es limitado y lo que de verdad mueve el índice español sigue siendo el BCE. Ahora bien, una eurozona con más gasto público en defensa sostiene demanda y precios de componentes, lo que aleja la tentación de bajar tipos deprisa.
  • Inflación y consumo: Polonia demanda acero, aluminio, electrónica y energía, insumos que también compra la industria española. El canal es débil, pero empuja hacia precios más rígidos.
  • Empresas españolas: Indra, Navantia y la cadena auxiliar compiten por contratos que Varsovia adjudica con criterios de rapidez y capacidad de entrega. Es una oportunidad exportadora de primer orden.
  • Reglas fiscales europeas: si Bruselas excluye la defensa del cálculo del déficit, España gana margen en su propia senda de consolidación. Si no lo hace, el precedente polaco tensará el debate en el Ecofin.

Los coches eléctricos chinos ya son uno de cada cuatro en Noruega y ponen contra las cuerdas a Europa

Los coches eléctricos chinos ya representan uno de cada cuatro vehículos eléctricos nuevos matriculados en Noruega. He repasado las cifras del sector y el dato admite una segunda lectura: el avance comercial de BYD, NIO o Geely convive con un escepticismo ciudadano creciente hacia esas mismas marcas. Esa contradicción retrata la encrucijada de la industria automovilística europea.

Noruega: 97,8% eléctrico y un cuarto de mercado ya en manos chinas

Los datos de la Norwegian Road Federation (OFV) son rotundos. Entre enero y agosto de 2026, los eléctricos supusieron el 97,8% de las nuevas matriculaciones noruegas. En la Unión Europea, la misma ratio se queda en el 21,7%, según la Asociación Europea de Fabricantes de Automóviles (ACEA). Entre ambos mercados median más de setenta puntos porcentuales.

Dentro de ese océano eléctrico, las marcas de capital chino han escalado posiciones a un ritmo difícil de exagerar:

  • Alrededor del 25% de los EV nuevos matriculados en el primer semestre de 2026 eran de propiedad china, total o parcial (BYD, NIO, Dongfeng, Volvo y Polestar).
  • En 2019 esa cuota era prácticamente inexistente.
  • Ya son el segundo grupo por origen del mercado y podrían superar a las marcas europeas en 2027.

Noruega sería así uno de los primeros mercados europeos donde los fabricantes chinos alcanzarían una posición dominante. Lo que ocurre allí funciona como aviso para navegantes.

Más desconfianza, más ventas: la paradoja del consumidor noruego

El dato que más me llama la atención está en el último sondeo de la Asociación Noruega del Vehículo Eléctrico, sobre casi 15.000 propietarios. Un 31% de los conductores evitaría comprar una marca china por motivos políticos, frente al 23% de un año antes. La desconfianza sube ocho puntos. Y las ventas, aun así, no se frenan.

«Los coches nuevos son, en la práctica, ordenadores sobre ruedas.» — Christina Bu, secretaria general de la Asociación Noruega del Vehículo Eléctrico, 2026

El origen de esa inquietud es verificable. Investigadores noruegos descubrieron hace unos años que un vehículo de la marca china NIO transmitía datos a China. Y otras pruebas sobre un autobús del fabricante Yutong revelaron que la compañía podía, en teoría, inutilizarlo en remoto. Son episodios concretos, no rumores.

«A medida que la seguridad de los datos y la privacidad reciben más atención, es natural que más consumidores se preocupen por el origen de los coches y por cómo se gestionan los datos.» — Christina Bu, secretaria general de la Asociación Noruega del Vehículo Eléctrico, 2026

Bu lo resume con una idea que suscribo: el comprador pondera varios factores a la vez. Para unos pesan el precio y la tecnología; para otros, los dilemas morales y la incertidumbre sobre los datos.

aranceles coches chinos

Lo que revela el avance chino para la industria europea

El caso noruego anticipa lo que ya se cuece en el resto de la UE. Según ACEA, las matriculaciones de cinco grupos con marcas chinas crecieron un 71% en agosto respecto al año anterior, y su cuota conjunta pasó del 6,6% al 10,8%. Uno de cada nueve coches nuevos matriculados en la UE ya procede de estos grupos.

Los ritmos son elocuentes. Leapmotor avanzó un 211%, Chery un 201%, BYD un 129% y el grupo Geely un 24%. Cabe recordar que Geely controla Volvo Cars, de modo que parte de ese empuje se esconde bajo marcas de raíz europea.

Mi lectura es clara. El problema europeo no es el precio de los vehículos chinos, sino la velocidad a la que se ha construido una base industrial competitiva en baterías, software y escala. La desconfianza del consumidor, por sí sola, no va a frenar esa marea.

Hay una contradicción que los datos no resuelven. La misma encuesta que muestra el rechazo político creciente constata que el boicot a Tesla por motivos políticos ha caído del 43% al 24% en un año. La resistencia a una marca sube o baja según el ruido mediático, lo que invita a tomar las encuestas con cautela.

El hito a seguir es doble. En Noruega, si los fabricantes chinos superan a los europeos en 2027. En Bruselas, la evolución de la cuota china en el conjunto de la UE, que ya roza el 11% y marca el paso de cualquier futura decisión arancelaria.

🌍 El impacto en España y Europa

El avance chino en Noruega es la foto fija de lo que llegará al mercado español con cierto retraso, y conviene prepararse.

  • Consumidor: la llegada de marcas chinas a precios agresivos presiona a la baja el precio de los eléctricos en España y favorece la renovación del parque, pero tensiona los márgenes de los fabricantes europeos.
  • Sector español: España es el segundo productor de automóviles de la UE. Si la cuota china escala, plantas como Zaragoza, Pamplona, Martorell o Almussafes afrontan menores volúmenes y recortes de turnos.
  • Política europea: Bruselas seguirá debatiendo aranceles, pero el caso noruego demuestra que la regulación sola no basta. El BCE vigila el impacto del automóvil en la inflación subyacente y el empleo industrial.
  • Euríbor: el efecto es indirecto. Una industria europea debilitada refuerza los argumentos del BCE para mantener una política monetaria acomodaticia y limita las subidas del Euríbor a 12 meses, lo que alivia las hipotecas variables españolas.

El mensaje es que la transición eléctrica no se libra solo en las fábricas. Se libra en los datos, en la seguridad y en la confianza del comprador. Y ahí, Europa va por detrás.

Dónde aparcar el dinero con el Ibex 35 en máximos y el oro como refugio ante guerra e inflación

El Ibex 35 sube un 27% en 2026 y la asignación a Bolsa está en máximos, con apenas un 3,5% de liquidez en cartera. La euforia convive con la guerra, la inflación y la deuda pública al alza.

Un rally del 27% que nadie quiere abandonar

El Ibex 35 encadena uno de los mejores arranques de año de la última década. Frente a él, el S&P 500 avanza un 15% y la Bolsa nipona se ha revalorizado un 43% en doce meses. La liquidez, lejos de refugiarse, sigue entrando en el parqué.

La última encuesta de gestores de Bank of America confirma esa sensación: las posiciones en efectivo rondan mínimos históricos, con un 3,5% de las carteras en liquidez, el sexto nivel más bajo desde 1998. Los gestores no buscan escondite fuera de la renta variable.

Natalia Aguirre, directora de análisis y estrategia de Renta 4, sostiene que los beneficios compensan el riesgo geopolítico. En su lectura, el crecimiento del beneficio por acción marca máximos desde 2023, con revisiones al alza especialmente intensas en Estados Unidos, donde llegan hasta un 33% más.

Frank Thormann, gestor de renta variable global de Schroders, admite un momentum corporativo que califica de ‘asombrosamente fuerte’, pero enumera tres amenazas: una crisis energética, la estanflación y una desaceleración en los mercados emergentes. El consenso no discute el rally; discute cuánto puede durar.

Para el inversor particular, el dilema ya no es entrar o salir, sino dónde aparcar el dinero. La mayoría de los analistas consultados comparte una idea: no existe un único refugio, porque cada activo protege frente a un peligro distinto.

La Bolsa española no está cara por sus beneficios, sino por la liquidez que le sobra y el colchón que le falta.

Cómo repartir 5.000 euros entre Bolsa, oro y deuda

Manuel Pinto, analista jefe del bróker XTB, diseña una cartera para un inversor con colchón de emergencia, tolerancia al riesgo y horizonte de al menos diez años. De los 5.000 euros, destina 3.000 a renta variable —un 60%— y combina índices de Wall Street con exposición a mercados desarrollados y emergentes, incluida China a través del Hang Seng.

asignación de activos 2026

El reparto reserva un 20% a un fondo monetario en euros, un 15% al oro y un 5% a Bitcoin. La Bolsa sigue siendo el motor de la cartera; el resto actúa como amortiguador ante un susto.

ActivoPeso en carteraImporte sobre 5.000 euros
Renta variable (índices)60%3.000 euros
Fondo monetario en euros20%1.000 euros
Oro15%750 euros
Bitcoin5%250 euros

La deuda ha recuperado parte de su brillo. El bono español a diez años llegó a tocar el 4,002%, máximos desde 2023, y el estadounidense ya supera el 5%. Para horizontes de uno o dos años, Pinto apuesta por Letras del Tesoro a vencimiento próximo o por cuentas remuneradas, y se muestra cauto con los vencimientos largos por el riesgo de una inflación persistente.

El oro, las Letras y los depósitos: el refugio clásico

El metal precioso cotiza cerca de los 4.300 dólares por onza y acumula una revalorización del 60% desde 2025, aunque en lo que va de año avanza apenas un 1% tras una intensa recogida de beneficios en verano. Claudio Wewel, estratega de J. Safra Sarasin, fija un objetivo de 5.000 dólares para finales del próximo año y anticipa un 7% adicional hasta los 4.600 dólares en lo que resta de ejercicio.

El apetito por el oro se mide en los flujos: solo en agosto, los fondos cotizados respaldados por el metal captaron 120 toneladas, equivalentes a 18.000 millones de dólares, según el World Gold Council. La vía más común para exponerse es un ETF respaldado físicamente.

La gran banca mueve ficha en depósitos. Bankinter comercializa un 3% TAE y Openbank, el banco digital de Santander, eleva su depósito a seis meses hasta el 2,85% TAE. Son los instrumentos que elige el perfil conservador que quiere esquivar los vaivenes del parqué.

Qué descuenta el mercado y qué vigilar

El Ibex 35 ha subido más que el S&P 500 en lo que va de año, pero ese diferencial se explica por la composición del índice. Los bancos —Santander y BBVA— cotizan cerca de máximos de la última década, mientras Inditex e Iberdrola actúan como anclas defensivas. La sobreexposición a Bolsa que revela la encuesta de Bank of America es, precisamente, la señal de alerta: las carteras cargadas de renta variable son las que más acusan una corrección.

El precedente de 2023 es ilustrativo. Cuando el bono español coqueteó con el 4%, la Bolsa tardó meses en digerirlo. Y el oro, que en otras crisis lideraba las subidas, avanza este año un 1%: el inversor lo usa como colchón, no como motor de rentabilidad.

La clave está en el horizonte temporal, no en el activo. Para diez años, un 60% en Bolsa tiene sentido. Para dos, las Letras del Tesoro y los depósitos ofrecen rentabilidad con menor volatilidad. La CNMV recuerda en cada folleto que ningún producto garantiza la preservación del poder adquisitivo frente a la inflación. Con la asignación en máximos, el margen de error se estrecha.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima encuesta de gestores de Bank of America y el dato de inflación de la eurozona, que condicionarán la decisión de tipos del BCE.
  • Reacción del valor: Con la asignación a Bolsa en máximos, cualquier corrección del Ibex 35 será amplificada por la escasez de liquidez en las carteras.
  • Precedente sectorial: En 2023, el bono español al 4% frenó el rally; ahora el oro como colchón apenas sube un 1% y deja menos red de seguridad.

Bruselas dispara la alerta: exige recortar la demanda de gas UE antes del invierno

0

Bruselas pide recortar la demanda de gas de la UE con los almacenes al 70%, doce puntos por debajo del año pasado. La petición va firmada por el comisario europeo de Energía, el danés Dan Jørgensen, en una carta remitida a las capitales que recoge Euronews y que devuelve el consumo doméstico al centro de la política energética comunitaria.

El diagnóstico oficial evita el alarmismo. Según la misiva, la UE no afronta una crisis inmediata de seguridad de suministro, pero sí una pinza de precio y oferta que puede endurecerse conforme avance la temporada de calefacción. El propio comisario admite que la situación ‘no ha mejorado’ desde su primera advertencia, formulada en marzo.

La diferencia con entonces es de grado, no de naturaleza. Europa entra en el otoño con menos colchón que hace un año, más competencia internacional por el gas licuado y una factura energética que los ministerios vuelven a mirar con lupa. El colchón es más fino.

Hay, además, un mensaje implícito para la industria: el abaratamiento estructural que prometía la transición energética no se está materializando al ritmo previsto. La electrificación avanza, pero el sistema sigue necesitando gas para cubrir las horas en que las renovables no bastan, y ese gas se compra en un mercado global que no entiende de planes nacionales.

Unos almacenes al 70% y un TTF que ya cotiza a 72 euros

Los números sostienen la preocupación. El nivel de llenado de los almacenes europeos ronda el 70%, unos doce puntos porcentuales menos que en la misma fecha del año pasado, según los últimos datos de la patronal Gas Infrastructure Europe. En paralelo, el TTF holandés, la referencia europea del gas, cotiza en torno a 72 euros por megavatio hora, unos 40 euros más que antes de que Estados Unidos e Israel bombardearan Irán el pasado 28 de febrero.

La respuesta que propone la Comisión es la de 2022. El manual es el mismo. Reducir el consumo eléctrico en horas punta —menos electricidad implica quemar menos gas en los ciclos combinados—, desplazar demanda con contadores inteligentes y tarifas minoristas, limitar la temperatura de los edificios públicos, restringir la calefacción en terrazas, y apagar el alumbrado ornamental nocturno. Medidas probadas, subraya la carta, durante la crisis energética de hace cuatro años.

Ninguna de ellas será obligatoria. El texto apela a la voluntariedad y recuerda que las actuaciones ‘bien planificadas’ ya dieron resultado en 2022. Por debajo de esa capa queda otra, la de los planes de emergencia nacionales, con herramientas más severas que solo se activarían si la situación se deteriora: contratos de gas interrumpibles y el cambio de combustible en centrales eléctricas.

La Comisión ya no discute solo cómo proteger al consumidor del precio, sino cómo evitar que el propio consumo agrave la escasez.

Hay un matiz que interesa a los mercados. Bruselas invita a los gobiernos a usar la flexibilidad de las reglas de almacenamiento y a conformarse con un objetivo de llenado del 80% en lugar de forzar el 90%. Comprar gas a cualquier precio para cumplir cuotas, argumenta el Ejecutivo comunitario, tensa todavía más un mercado global estrecho y acaba encareciendo la factura de todos. La lógica es defendible y, a la vez, revela el problema: si el almacenamiento se llena despacio, el colchón de seguridad depende de que el invierno sea benigno.

La Comisión mantiene, eso sí, la puerta abierta a que los países recurran a sus planes de contingencia. Traducido: si el frío aprieta y los cargamentos no llegan, los Estados tendrán que decidir por su cuenta a quién se le corta el gas primero. La industria electrointensiva suele aparecer en esa lista antes que el consumo doméstico.

El precio del gas en España y la puja con Asia

precio del gas España

El primer efecto se ve en el mercado mayorista. Los analistas citados por Euronews advierten de posibles picos por encima de los 100 euros por megavatio hora en pleno invierno si las exportaciones de gas licuado del Golfo no crecen o si se prolongan los trabajos de mantenimiento en las instalaciones noruegas. El rango de escenarios es amplio y ninguno resulta cómodo.

Para España el canal de transmisión es doble. La tarifa de último recurso del gas, revisada cada trimestre, se forma con las cotizaciones internacionales y el mercado ibérico, de modo que un TTF sostenido por encima de los 70 euros termina trasladándose al recibo doméstico con uno o dos trimestres de retraso. En paralelo, el sistema gasista afronta la temporada alta con sus plantas de regasificación como principal herramienta de flexibilidad. La puja con los compradores asiáticos por cada cargamento de GNL decidirá el coste final.

Existe un mecanismo conocido desde hace años. Cuando el gas sube, sube también la electricidad, porque las centrales de ciclo combinado marcan el precio del mercado diario. Ese acoplamiento sigue vigente en la mayoría de las horas, pese al creciente peso de la fotovoltaica y la eólica en el mix. De ahí que Bruselas insista en desplazar consumo fuera de las horas punta: cada megavatio que no se demanda en el pico evita quemar gas y ahorra coste en toda la cadena.

El calendario juega en contra. Las compras de invierno se cierran justo cuando Asia reactiva su demanda por calefacción y cuando el mercado ya descuenta riesgo geopolítico en Oriente Medio. Basta un recorte de oferta, un mantenimiento que se alarga o un invierno más frío de lo previsto para que esos euros aterricen en la factura del consumidor europeo en cuestión de semanas.

El riesgo no es quedarse sin gas, sino pagarlo

La lectura de fondo es incómoda para Bruselas. La UE ha construido buena parte de su seguridad de suministro sobre la capacidad de atraer cargamentos de gas licuado cuando los precios son altos, y ese modelo funciona: siempre aparece oferta si el comprador paga. El problema es el coste de esa garantía y quién lo asume. Durante la crisis de 2022 lo amortiguaron los presupuestos públicos, con rebajas fiscales y ayudas directas. Cuatro años después, con las reglas fiscales reactivadas y el gasto en defensa compitiendo por el mismo dinero, ese margen es mucho más estrecho.

La UE tiene gas para pasar el invierno; la pregunta abierta es a qué precio lo comprará y quién cargará con la diferencia.

Hay además una contradicción que el propio texto deja al descubierto. La Comisión pide a los gobiernos que ahorren, pero renuncia a obligarles. Sugiere moderar la compra para no inflar los precios, pero mantiene el marco del reglamento de almacenamiento con sus objetivos y sus exigencias de información. Voluntad política arriba, disciplina de mercado abajo. En un invierno templado esa combinación se sostiene sin ruido. En uno frío, con el TTF por encima de los 90 euros, el reparto de culpas entre capitales será inmediato.

Los precedentes ayudan a calibrar el escenario. Los planes de reducción voluntaria de demanda activados en 2022 recortaron el consumo gasista europeo más de lo que muchos gobiernos esperaban, pero su eficacia se apoyaba en una señal de precio brutal, muy lejos de los 72 euros actuales. Con el TTF en estos niveles es razonable dudar de que hogares y empresas ahorren con la misma intensidad que entonces.

Queda por ver si el aviso de Jørgensen es el último gesto antes de las medidas duras o el primero de una nueva normalidad. El termómetro será semanal: los inventarios que publica Gas Infrastructure Europe, la evolución del TTF y las temperaturas de los próximos meses. Si el llenado se estanca cerca del 80% y el mercado no cede, la Comisión tendrá que elegir entre repetir la palabra voluntario o abrir la carpeta de las medidas obligatorias.

Moeve reorganiza su cúpula directiva y dispara las moléculas verdes: hidrógeno y SAF

0

Moeve quiere que sus moléculas verdes dejen de ser un capítulo aparte y pasen a sostener el negocio. La compañía ha reordenado su cúpula directiva y sus áreas industriales para acelerar dos productos concretos: el hidrógeno renovable y el combustible sostenible de aviación, el SAF. La operación la avanzó el portal sectorial MundoPetróleo y dibuja un patrón que se repite en todo el Ibex energético: menos anuncios de escaparate y más decisiones de organigrama.

Un organigrama con dos prioridades y ninguna tercera

El reordenamiento toca la cúpula y la arquitectura de las áreas industriales. El detalle exacto no ha trascendido en toda su extensión, pero el sentido que traslada la compañía admite pocas lecturas: quien dirija las plantas responderá ante objetivos de producción, no ante objetivos de comunicación. En una empresa que lleva más de dos años contando una transformación más deprisa de lo que la ha ejecutado, ese cambio de mando no es cosmético.

La antigua Cepsa arrastra desde 2022 una hoja de ruta bautizada como Positive Motion. Ahí figuran dos compromisos que ahora quedan bajo mando directo: 2 GW de capacidad de electrólisis en Andalucía y una producción de 800.000 toneladas anuales de SAF al final de la década. Son cifras que la compañía ha repetido en presentaciones para inversores y en notas de prensa, siempre con horizonte 2030.

Cumplirlas exige capital, permisos y, sobre todo, compradores. Ahí está el nudo. La capacidad de electrolizadores anunciada en España multiplica con holgura la que está realmente en operación, y el grueso de los proyectos sigue en fases de ingeniería y tramitación. El hidrógeno renovable se ha convertido en un negocio donde la física avanza bastante más despacio que el powerpoint.

El SAF juega con ventaja. Una obligación legal empuja la demanda desde enero de 2025: el reglamento europeo ReFuelEU Aviation fija un 2% de combustible sostenible en los depósitos de los aviones y eleva el listón al 6% en 2030 y al 70% en 2050. Es el único de los dos productos con un calendario de sustitución cerrado por ley, lo que reduce la incertidumbre comercial aunque no la técnica.

El organigrama ordena a quien debe perseguir la demanda; no la crea. Y la demanda de moléculas verdes sigue siendo la pieza más frágil del puzle.

Dos polos industriales y una cartera de clientes por cerrar

Moeve reorganización

Moeve opera dos polos industriales en Andalucía: el entorno de San Roque, en la provincia de Cádiz, y Palos de la Frontera, en Huelva. Ambos figuran en los planes de la compañía como los primeros nudos de una red de hidrógeno verde pensada para alimentar a consumidores industriales de la comunidad, desde refinerías hasta plantas químicas, y fabricantes de fertilizantes. La empresa concreta el perímetro de esa estrategia en su web corporativa, donde combina electrólisis, biocombustibles y captura de CO₂.

La cartera comercial es lo que separa un plan creíble de un folleto. Moeve ha anunciado acuerdos de suministro con aerolíneas y con clientes industriales para el SAF y el hidrógeno, aunque varios de esos pactos son declaraciones de intenciones sin volumen comprometido ni precio cerrado. Distinguir unos de otros es la prueba del algodón. Nadie firma en blanco.

La compañía ha situado en en el centro de su discurso la idea de que las moléculas verdes no son una línea de sostenibilidad, sino el negocio industrial del futuro. Ese marco retórico tiene una consecuencia práctica: obliga a competir por capital con criterios de rentabilidad, no de imagen. Y ahí el listón es más alto, porque los proyectos de hidrógeno renovable siguen necesitando apoyo público para cuadrar sus números en la mayoría de los mercados europeos.

El riesgo real: sobredimensionar la ambición industrial

El sector lleva tres años prometiendo un hidrógeno verde barato que todavía no ha llegado a escala. El Plan Nacional Integrado de Energía y Clima vigente eleva el objetivo español a 12 GW de electrolizadores en 2030, una meta que, comparada con la capacidad instalada hoy, exige multiplicar por más de veinte el parque existente. El Banco Europeo del Hidrógeno ha repartido ayudas en dos convocatorias con precios por debajo de los 0,50 euros por kilogramo, señal de que el producto necesita una pata pública para arrancar. Bruselas prepara una tercera ronda de subastas.

En paralelo, varias energéticas del Ibex han revisado a la baja sus calendarios de hidrógeno en los últimos doce meses. No es un fenómeno español: en Alemania, Países Bajos y el norte de Europa se han cancelado o pospuesto proyectos de electrólisis con el argumento de que la demanda industrial no está firmando contratos a los precios previstos. La lógica del mercado se ha impuesto al relato. Si el comprador no firma quince años de compra a precio fijo, el banco no financia el electrolizador.
En ese contexto, la reorganización de Moeve se lee menos como un gesto de ambición y más como una medida defensiva. Concentrar poder en una cúpula reducida permite decidir rápido qué proyectos se paran y cuáles continúan, una facultad muy útil cuando el capex escasea y los accionistas piden retorno antes de 2030. La contradicción es evidente: la compañía se juega su relato en dos productos cuya rentabilidad no depende solo de ella.

El hidrógeno y el SAF no fallan por falta de tecnología, sino por falta de contratos a largo plazo con precio fijo.

Hay un tercer frente que conviene no perder de vista: la competencia por los mismos clientes. Iberdrola, Repsol, Naturgy y los grandes grupos europeos persiguen los mismos compradores industriales y las mismas ayudas públicas. Cuando todos los proyectos compiten por una demanda que llega despacio, el reparto se decide por coste de capital y por acceso a infraestructura, dos terrenos donde los antiguos petroleros juegan con ventaja en refino y con desventaja en balance.

Moeve tiene a su favor una red de refinerías y terminales adaptables a biocombustibles, activos que no se construyen de cero y que permiten producir SAF con inversiones incrementales. Ese es el argumento industrial más sólido de su plan. Cuestión de caja, no de relato. El aprovechamiento de esa ventaja depende, sin embargo, de un detalle administrativo: los sistemas de garantía de origen y la contabilidad de emisiones del ciclo de vida, que aún se están definiendo en Bruselas y que pueden alterar la rentabilidad de una planta según cómo se cuente la materia prima.

Para el lector que siga el valor, el próximo examen no está en la nota de prensa. Está en las cuentas del cuarto trimestre, donde se verá si la inversión en moléculas verdes se mantiene o se ralentiza, y en la siguiente convocatoria del Banco Europeo del Hidrógeno, prevista para los próximos meses, que revelará a qué precio están dispuestos los productores a colocar su capacidad. Si las ayudas se vuelven a adjudicar por debajo de los 0,50 euros por kilogramo, la señal será inequívoca: el mercado no paga lo que cuesta producir. Ninguna reorganización directiva arregla esa cuenta.

Airbus admite un defecto estructural en el A321neo: 500 aviones afectados que seguirán volando

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Airbus ha detectado una desviación en elementos estructurales del fuselaje delantero de unas 500 unidades del A321neo, según publicaciones especializadas.
  • ¿Quién está detrás? El fabricante europeo admite el fallo, pero lo clasifica como problema de calidad y no de seguridad. Wizz Air, con una flota casi monomodelo de A321, es de las más expuestas.
  • ¿Qué impacto tiene? Los aviones siguen volando. La corrección se hace sin desmontar el aparato, aunque Airbus no ha precisado cuántas horas de taller exige cada unidad.

Airbus admite un defecto estructural en el A321neo que afecta a unas 500 unidades y que seguirá volando. El fabricante europeo lo clasifica como un problema de calidad, no de seguridad, y asegura que ya tiene identificada la causa y la solución.

Qué ha detectado Airbus y por qué ningún A321neo se queda en tierra

La desviación se detectó en unos elementos del fuselaje delantero durante un trabajo ordinario de protección de superficie, es decir, en plena revisión de rutina del aparato. No hubo alarma en vuelo ni incidente operativo previo: apareció en el taller.

El A321neo es la variante más demandada de la familia A320, el avión comercial más vendido del mundo. Eso convierte cualquier desviación de fabricación en un asunto de escala industrial: no hablamos de un lote pequeño, sino de medio millar de aparatos repartidos entre aerolíneas y arrendadores de medio planeta.

Airbus sostiene que ha determinado el fallo, su causa y la manera de paliarlo, y que los nuevos elementos ya se fabrican con todas las garantías. La reparación no obliga a desmontar el avión: se practica en el hangar, durante las paradas programadas de mantenimiento.

Lo que el fabricante no ha dicho es cuánto tiempo de taller exige cada unidad. Tampoco ha publicado el desglose por operador. El mercado se lo ha tomado con calma: el valor en Bolsa de Airbus cayó al conocerse el problema, pero de forma muy limitada.
Que un defecto estructural se arregle sin bajar el avión del cielo no es una buena noticia: es una factura que se reparte a plazos.

Quién paga la factura: Wizz Air, los arrendadores y la sombra del motor PW

Wizz Air vuelve a aparecer en la lista de damnificadas. Su flota es prácticamente monomodelo, casi toda ella A321, lo que la convierte en la la aerolínea más expuesta de Europa a cualquier movimiento técnico de este avión.

El sector arrastra todavía la crisis de los motores Pratt & Whitney GTF, que mantiene centenares de aviones en tierra a la espera de inspecciones y recambio de piezas. Las cifras que maneja la industria hablan de más de 800 aparatos de la familia A320neo inmovilizados por ese motivo. Sumar ahora una campaña de reparación estructural, aunque sea menor, tensa la capacidad de taller del sector.
La comparación con el caso del motor es inevitable. Cuando el problema es de motor, el avión no vuela hasta que hay recambio. Cuando es de fuselaje y el fabricante lo declara de calidad, el aparato sigue en servicio y la solución se reparte en el tiempo. Nadie baja el avión al suelo.

España tiene aquí un interés directo. Vueling, Iberia y otras compañías del mercado español operan versiones de la familia A320neo, y buena parte de sus programaciones de corto y medio radio dependen de la disponibilidad de estos aparatos en temporada alta. Airbus no ha detallado cuántas de las 500 unidades afectadas vuelan bajo bandera española.

Hoja de Ruta: Claves del Viaje

Aquí no hay un billete que devolver ni una ruta que se cancela, y por eso el impacto se mide de otra forma. El pasajero no verá cambios en su reserva: el avión vuela. Lo que cambia es la letra pequeña del mantenimiento, el calendario de las revisiones y el coste que las aerolíneas tendrán que negociar con Airbus y con sus arrendadores.

La zona cero es el taller. Cada unidad afectada exige una intervención en el fuselaje delantero que se ejecuta sin desmontar el aparato, lo que permite intercalarla en las paradas de mantenimiento y repartir el trabajo durante meses. Es la diferencia entre una campaña industrial y una parada forzosa de flota.
El dato que resume el caso es 500. Medio millar de A321neo, algunos todavía sin entregar, con una reparación que Airbus da por resuelta en el plano técnico pero que no ha cuantificado en horas de taller.

Planteamos una duda razonable sobre la clasificación. Que un defecto sea de calidad y no de seguridad es una distinción con consecuencias regulatorias: los aviones no se inmovilizan, no se emite una directiva de aeronavegabilidad de emergencia y no hay obligación de publicar un calendario. La Agencia Europea de Seguridad Aérea (EASA) marcaría los plazos si hubiera que fijarlos. Con el precedente de las crisis anteriores de la familia A320neo, este tipo de asuntos acaba volviendo con fechas y con factura.

No es un problema que vaya a dejar aviones en tierra mañana. Es un problema que reaparecerá en las cuentas de mantenimiento durante varios ejercicios, y ahí se verá quién paga. Cosas que pasan en la aviación comercial.

La sociedad del Hotel Palacio de Albacete entra en concurso de acreedores hotelero

La sociedad que explota el Hotel Palacio de Albacete ha entrado en concurso de acreedores, un paso que confirma su insolvencia después de los impagos a la plantilla que desataron una huelga de diez días en agosto.

El procedimiento, adelantado por el medio especializado Preferente.com y todavía pendiente de los trámites de designación judicial, llega tras una temporada en la que el establecimiento sí logró abonar los salarios atrasados. La solución al conflicto laboral no bastó: el concurso demuestra que la crisis de la sociedad era profunda.

La cronología del deterioro arranca en agosto. CCOO convocó una huelga de diez días precisamente para situarla en los días de mayor afluencia de visitantes de la ciudad, cuando el hotel alcanza sus mejores índices de ocupación. La parálisis buscaba máxima visibilidad. Y la obtuvo.

Qué dicen los hechos: impagos, huelga y salto al concurso

La plantilla denunció retrasos en el pago de las nóminas. La presión sindical forzó que al final se abonaran los salarios pendientes. Sin embargo, la presentación del concurso coloca a la compañía en una situación distinta: deja de ser una empresa con problemas de tesorería puntuales para convertirse en una sociedad insolvente, con las deudas congeladas y a la espera de que un administrador ordene su futuro.

Los impagos a los trabajadores suelen ser la primera señal visible de un deterioro más amplio. CCOO, uno de los sindicatos de referencia en hostelería, advirtió entonces de la gravedad de la situación. El desenlace confirma el diagnóstico: no era un problema coyuntural de caja, sino de viabilidad.

El concurso de acreedores no implica la desaparición automática de la actividad, pero sí somete a la sociedad a tutela judicial. La empresa conserva la capacidad de operar bajo supervisión, aunque no puede decidir con libertad sobre su patrimonio.

La huelga de agosto fue la señal; el concurso de acreedores es la confirmación de que el hotel no tenía un problema de caja, sino de viabilidad.

El hotel, pieza clave del palacio de congresos municipal

El Hotel Palacio no es un activo cualquiera. Forma parte del complejo del palacio de congresos de Albacete, de titularidad municipal. El hotel y el centro de convenciones funcionan como un binomio: la explotación conjunta es la que da sentido económico a ambas instalaciones. Separarlos debilita a los dos.

El pasado febrero, el Ayuntamiento de Albacete aprobó un nuevo proceso de adjudicación de la explotación conjunta del hotel y el centro de convenciones. La intención declarada es que otra empresa se haga cargo de la gestión. El pliego contempla que la nueva adjudicataria se subrogue a los trabajadores, lo que protege a la plantilla en el traspaso.

insolvencia hotel Albacete

Ese traspaso es la pieza que puede desatascar el futuro inmediato. La pelota está ahora en el tejado burocrático del consistorio. Hasta que culminen los trámites, la compañía en concurso debe sostener la actividad como pueda. La adjudicación a una nueva empresa podría tener lugar a finales de 2026 o, con más probabilidad, ya a principios de 2027.

Quién pilota ahora el expediente: el administrador concursal

Con el concurso ya declarado, la justicia debe designar un administrador concursal de la sociedad explotadora y decidir los siguientes pasos procesales. El administrador tendrá que evaluar la situación patrimonial, la lista de acreedores y las opciones de convenio o liquidación.

El calendario judicial y el administrativo corren en paralelo y no siempre al mismo ritmo. Mientras el juzgado nombra al administrador y ordena las primeras actuaciones, el ayuntamiento debe completar la adjudicación. El desfase entre ambos plazos es el principal riesgo de que la situación se alargue.

El interés de los acreedores y el de la plantilla apuntan en la misma dirección: que la actividad no se interrumpa y que el traspaso llegue antes de que el concurso desemboque en liquidación.

Un aviso del hotelero urbano en plena bonanza turística

El caso de Albacete se lee mejor en un contexto de contrastes. El turismo español encadena temporadas de récord y las grandes cadenas hoteleras, de Meliá a NH, presentan resultados al alza. El hotel urbano de propiedad municipal y gestión independiente, en cambio, afronta presiones muy distintas: menor capacidad de financiación, mayor dependencia del negocio de congresos y eventos, y una estructura de costes difícil de ajustar cuando baja la demanda.

La insolvencia del Hotel Palacio recuerda que la bonanza agregada del sector no se reparte por igual. Los activos ligados a a convenciones y a la administración local son especialmente vulnerables: dependen del calendario institucional, de la licitación pública y de la voluntad política de cada legislatura. Cuando alguno de esos pilares falla, la empresa que explota el complejo queda expuesta.

El precedente inmediato es el propio expediente de adjudicación. En lugar de cerrar el hotel, la vía elegida es buscar un operador que se subrogue a los trabajadores y mantenga el complejo vivo. Es la solución menos traumática, pero también la más lenta. La pelota está en el tejado del ayuntamiento. Y el reloj, en el del concurso.

📊 Las Claves para el Inversor

  • Qué vigilar: La designación del administrador concursal y el calendario de adjudicación municipal del hotel junto al palacio de congresos.
  • Reacción del valor: No hay cotización bursátil en juego, pero el caso eleva la percepción de riesgo del hotel urbano atado a contratos públicos.
  • Precedente sectorial: Los complejos hoteleros de titularidad municipal son los activos más sensibles a los ciclos y a los retrasos administrativos.

Ryanair crece un 50% desde 2019 mientras Lufthansa cae un 7% y Air France se estanca

0

Ryanair opera hoy un 50% más de rutas y horas de vuelo que en 2019, mientras Lufthansa cae un 7% y Air France-KLM se queda un 1% por debajo de sus cifras de aquel año. La brecha confirma que las crisis le sientan mucho mejor a la low cost irlandesa que a las aerolíneas tradicionales.

El punto de partida es 2019, el último ejercicio completo antes de que el Covid arrasara el tráfico aéreo mundial. Desde entonces, Ryanair no solo ha recuperado el terreno perdido: ha añadido la mitad de su operativa. Lufthansa, la segunda aerolínea de Europa, sigue un 7% por debajo. Y Air France-KLM, el tercer grupo del continente, no ha logrado cerrar la distancia: un 1% menos de rutas y horas que hace siete años.

La brecha que separa a Ryanair de Lufthansa y Air France

La explicación está en el modelo de negocio. Ryanair vuela con una flota homogénea, costes unitarios muy bajos y una red de corto radio que rentabiliza al máximo cada asiento. Cuando el precio del combustible se dispara, la irlandesa ajusta frecuencias y aeropuertos sin romper la estructura. Las tradicionales arrastran hubs (centros de conexión donde se concentran los vuelos de largo radio), rutas intercontinentales y plantillas más rígidas: cada euro que sube el queroseno les pesa el doble.

No es un fenómeno nuevo. Ya ocurrió tras el 11-S, cuando las compañías de bajo coste ocuparon el hueco que dejaron las grandes en el corto radio europeo. Y volvió a pasar en 2020: mientras Lufthansa y Air France-KLM recibían rescates estatales y recortaban capacidad, Ryanair mantuvo rutas para salir antes de la crisis. Ahora repite el guion, con un matiz inquietante: el crudo lleva ocho meses disparado por el conflicto del Golfo y los seguros han dejado de renovar a precios baratos.

Ese cóctel convierte cada semana que pasa en un problema mayor para las aerolíneas de márgenes estrechos. Volotea, con finanzas débiles, es la primera señal de alarma. Si la crisis se alarga, desde Condor hasta Aegean, o Easyjet pueden acabar tambaleándose. La lista de candidatos a sufrir no es corta.

El modelo de bajo coste no gana por volar más barato, sino por resistir mejor cuando el combustible se convierte en un arma de doble filo.

Siete grupos controlan ya el 70% de los pasajeros europeos

La concentración avanza en paralelo a la crisis. Tras la integración de SAS en Air France-KLM, el mapa europeo queda en manos de siete grupos que mueven el 70% de todos los pasajeros del continente. Ryanair, con el 18% del tráfico, es el mayor de todos. La venta de TAP, que debería resolverse en los próximos meses, añadirá una pieza más: Lufthansa parte con ventaja sobre Air France para quedársela.

El resultado es un oligopolio a la europea, con reglas de competencia que Bruselas vigila con lupa. Menos operadores significa rutas más caras donde no llega la low cost, pero también una red más frágil si uno de los grandes tropieza. Y España es un tablero clave: Ryanair ha anunciado que crecerá con rapidez en Madrid, Barcelona, Palma y Málaga, cuatro de los aeropuertos con más tráfico de la red de Aena.

Hoja de Ruta: Claves del Viaje

Para el viajero, la fotografía tiene dos caras. Por un lado, la pujanza de Ryanair sostiene billetes baratos en el corto radio y presiona a la baja las tarifas de las tradicionales en las rutas donde compiten. Por otro, el combustible caro empuja al alza los precios medios, y cada quiebra de una compañía débil reduce la competencia y encarece el mercado a medio plazo. La consolidación no es gratis para el bolsillo.

La zona cero del fenómeno en España son los aeropuertos turísticos y de gran tráfico. Palma y Málaga son el corazón del negocio vacacional de la irlandesa; Madrid y Barcelona, la plaza donde libra su particular pulso con Iberia y Vueling. Si Ryanair cumple su plan de crecer rápido en estas cuatro plazas, el reparto de slots (los derechos horarios para operar en aeropuertos saturados) volverá a moverse a su favor.

El dato que resume todo sigue siendo el mismo: un 50% más de operativa que en 2019. La lectura estratégica es que el modelo de bajo coste ha ganado la primera ronda de la pospandemia, pero no está blindado. Su fortaleza depende de que el crudo se modere y de que la próxima consolidación no le salga cara. La venta de TAP, prevista para los próximos meses, será el primer test. Y el desenlace de la crisis energética, el verdadero árbitro de la partida.

Con 25 años levanta una ronda startup IA de 100 millones y una valoración de 4.000 millones

Una ronda startup IA de 100 millones de dólares acaba de valorar a Micro1 en 4.000 millones, con Ali Ansari, de 25 años, como único fundador. La lección no está en el capital, sino en el pivote que lo justificó.

El dato que importa: multiplicar por ocho la valoración en doce meses

Micro1, con sede en San Francisco, ha cerrado una ronda de más de 100 millones de dólares que la deja en una valoración de 4.000 millones. Lo publica Forbes España citando a dos personas familiarizadas con la operación, y la compañía declinó hacer comentarios. Estamos, por tanto, ante una operación bien filtrada pero no confirmada por la empresa. El matiz importa: en venture capital, entre el rumor y la firma definitiva hay meses, y alguna ronda que se cae por el camino.

El dato que de verdad cuenta no es el importe. Es el múltiplo. En septiembre de 2025, hace justo un año, Micro1 valía 500 millones de dólares. Ahora vale ocho veces más. Esa curva solo se sostiene con ingresos detrás, y los hay: en agosto de este año, TechCrunch informó de una facturación anual bruta de 500 millones de dólares.

Vamos a los números. Ocho veces ventas no es una exageración para una compañía de infraestructura de IA que crece a triple dígito, pero tampoco es un chollo. Un SaaS maduro cotiza entre cinco y diez veces ingresos con márgenes del 80%. Aquí la pregunta no es cuánto factura Micro1, sino cuánto le queda después de pagar a los humanos que producen sus datos.

Porque el negocio tiene un componente humano que ninguna GPU sustituye. La compañía paga entre 50 y 90 dólares por hora a quienes anotan vídeos de robots realizando tareas, según publicó Ansari en X. En el segmento de expertos, el perfil es más caro: médicos, abogados e ingenieros cobrando por hora. La mayoría de los competidores pelean por el mismo cliente con estructuras de coste parecidas.

Una valoración que se multiplica por ocho en doce meses no mide lo que la empresa vale: mide el miedo de los fondos a quedarse fuera de la próxima capa de la IA.

En la ronda entran, según las mismas fuentes, dos laboratorios de IA de vanguardia y dos de los cofundadores de xAI. Entre los clientes figuran Microsoft, Amazon y la empresa de robótica 1X. Es el patrón que se repite en Silicon Valley: el inversor estratégico se convierte en cliente, y el cliente en validador del producto. Lo mismo sostiene a proveedores como Scale AI en el etiquetado de datos.

Ahí está la lección para cualquier fundador español: la capa de datos que alimenta a los modelos es una startup IA B2B con clientes que ya tienen presupuesto, no un experimento de laboratorio. Y no exige construir un modelo fundacional propio.

El pivote que cambió todo: de colocar ingenieros a vender datos de entrenamiento

valoración 4.000 millones

Hace año y medio, Ali Ansari dirigía otra cosa. Su negocio era el reclutamiento con IA y facturaba unos 7 millones de dólares anuales. Un proveedor de etiquetado de datos le pidió ayuda para reclutar a cientos de ingenieros. Ahí vio el negocio real: no estaba en encontrar técnicos, sino en producir los datos de alta calidad que los laboratorios necesitan para entrenar y evaluar sus modelos.

El pivote fue quirúrgico. Reorientó la empresa y usó su propio entrevistador de IA para seleccionar a los expertos —ingenieros, médicos, abogados, y otros especialistas— que generan esos datos. Ocho meses después de ese giro, en diciembre de 2025, Micro1 superaba los 100 millones de dólares de ingresos anuales. El resto es la curva que ya hemos visto.

📦 Caso de estudio: Micro1

  • El reto: Un negocio de reclutamiento con IA de 7 millones anuales, atrapado en un mercado de márgenes estrechos.
  • La jugada: Pivotar de colocar talento a producir datos de entrenamiento con expertos filtrados por su propio entrevistador de IA.
  • El resultado: 500 millones de facturación bruta anual y una valoración de 4.000 millones en doce meses.
  • La lección: El pivote no fue tecnológico, fue de cliente: siguió la petición que le llegó, no la moda del momento.

Gimnasios de aprendizaje por refuerzo y una puja de 12,5 millones

El siguiente movimiento apunta a los gimnasios de aprendizaje por refuerzo: entornos simulados, construidos con datos empresariales reales, donde los agentes de IA practican cómo moverse en un entorno laboral antes de tocar producción. La explicación técnica está en su entrada de Wikipedia. Para alimentarlos, los hilos de Slack y los correos de empresas desaparecidas valen oro.

De ahí la puja por los datos operativos de Spirit Airlines, la aerolínea en quiebra: Micro1 presentó una oferta tardía de 12,5 millones de dólares frente a los 10 millones que ya había puesto Google. El tribunal de quiebras todavía no ha decidido quién se queda con el lote. Gane o pierda, el episodio describe el mercado: los datos corporativos muertos se han convertido en materia prima para entrenar agentes.

Lo que este caso enseña (y lo que esconde) al emprendedor

El precedente es reconocible. Las compañías que proveen la capa de datos a los grandes modelos han escalado más rápido que muchas aplicaciones de IA de consumo, porque venden a quien ya tiene el presupuesto aprobado. El patrón se repite: primero el servicio, después el producto y al final la infraestructura. Micro1 recorrió las tres fases en dieciocho meses, y lo hizo con un único fundador al frente y una entrevista automatizada como filtro de calidad.

El capital no premia la juventud: premia haber detectado antes que nadie un cuello de botella que otros ya estaban pagando.

Pero el caso esconde dos riesgos. El primero es el margen: si una parte creciente de los ingresos se va en pagar a expertos por horas, la facturación bruta puede crecer mientras la caja no avanza al mismo ritmo. El segundo es la concentración: cuando tus clientes son también tus inversores, la renovación depende de un puñado de cuentas. Basta con que un laboratorio decida internalizar el trabajo de datos para que la foto cambie.

Para un founder que empieza en España o Latinoamérica, la lectura práctica es otra. El hueco no está en competir de frente con los proveedores estadounidenses, sino en el nicho vertical: datos médicos en español, datos legales, datos industriales para robótica. Negocios con ingresos desde el primer contrato y clientes que ya saben que necesitan calidad humana. La mayoría de las startups europeas que ataca ese mercado lo hace con equipos pequeños y márgenes ajustados, y ahí está su ventaja. El histórico de operaciones del sector se consulta en la ficha de Micro1 en Crunchbase.

🚀 Hoja de Ruta para Emprender

  • Sigue la petición repetida: el pivote de Micro1 nació de un cliente que le pidió reclutar ingenieros. Si tres clientes te piden lo mismo, tienes negocio.
  • Mide el margen, no la facturación: si pagas por hora a expertos, la cifra bruta esconde un margen delgado. Calcula qué queda tras pagarles.
  • Consigue un cliente ancla antes de levantar: un contrato firmado con una corporación vale más en tu data room que cualquier proyección.
  • Contrata despacio durante el pivote: un fundador en solitario llegó más lejos que muchos equipos grandes. La calidad del filtro pesa más que el tamaño.

Chapter 11 en Wendy’s: la lección de Meritage, la franquicia en quiebra que cierra 30 locales

La franquicia en quiebra de Wendy’s ya tiene plan de cierre: Meritage Hospitality apaga treinta locales no rentables para proteger a sus acreedores. La lección: el unit economics de cada tienda decide qué sobrevive.

Los números del Chapter 11: 314 locales y más de 135 millones de deuda

Meritage Hospitality Group, con sede en Michigan, opera 314 restaurantes de Wendy’s repartidos en 15 estados y presentó su solicitud de protección por Chapter 11 a principios de este mes. Los documentos judiciales hechos públicos esta semana revelan que la compañía planea cerrar hasta 30 locales, casi el 10% de su flota, en las próximas semanas. El dato no es menor.

Los cinco primeros ya están identificados y se reparten entre cuatro estados: Virginia, Florida —con dos locales—, Texas y Oklahoma. El expediente fijó el 25 de septiembre como fecha de cierre y desalojo de esos restaurantes, que el fin de semana anterior seguían apareciendo como abiertos en el localizador de la cadena.

Aquí están las cifras que importan. Meritage debe más de 135 millones de dólares a uno de sus prestamistas y ha pedido autorización para usar el cash collateral —la caja que genera el propio negocio— como financiación del día a día mientras se reestructura. Un juez aprobó esa petición la semana pasada, pero con condiciones.

La condición explica todos los cierres: para seguir usando esa caja, la compañía se comprometió con los prestamistas a apagar al menos 30 restaurantes que operan con pérdidas. Los abogados lo llaman ‘protección adecuada’ para los acreedores. A efectos prácticos, es un calendario de cierres escalonados que se extiende hasta el 16 de octubre y que dejará fuera a casi una décima parte de la red.

Un local que no cubre su alquiler no es un activo: es una fuga de caja que el acreedor termina cerrando por ti.

Meritage mantiene su intención de seguir operando y de pagar a sus cerca de 9.000 empleados durante el proceso. Los puestos ligados a los locales que se apaguen quedan, en cambio, en el aire.

En una reestructuración el criterio no es la antigüedad del local ni el cariño del fundador: es el margen que deja cada tienda.

El unit economics que decide qué local vive y cuál cierra

En restauración, la unidad mínima de análisis no es la marca ni la matriz: es la tienda. Cada local arrastra ventas, coste de alimentos, mano de obra, alquiler, un royalty que ronda el 4% de la facturación y una aportación obligatoria al fondo de marketing de la cadena. Cuando la suma de esos costes supera los ingresos, el restaurante se convierte en una sangría mensual que ninguna campaña arregla. Ahí está el problema. El unit economics de esa unidad concreta no cierra.

unit economics restauración

El contexto de marca no ayuda. Wendy’s ha visto caer sus ventas comparables en Estados Unidos un 7% en el segundo trimestre, acumula el cierre de cientos de locales poco rentables y su consejero delegado, Bob Wright, reconoció en agosto que la compañía se había quedado corta en marketing. Las acciones de The Wendy’s Company (Nasdaq: WEN) ceden cerca de un 20% en lo que va de año, y el historial corporativo de la compañía se puede seguir en su ficha de Crunchbase. Meritage cita esos problemas de marca entre los desencadenantes de su quiebra.

📦 Caso de estudio: Meritage Hospitality Group

  • El reto: sostener 314 restaurantes en 15 estados con una deuda superior a 135 millones de dólares y una marca que pierde tráfico.
  • La jugada: acogerse al Chapter 11 y pactar con los prestamistas el cierre de los locales que pierden dinero a cambio de seguir usando la caja.
  • El resultado: cinco restaurantes cerrados el 25 de septiembre y cierres escalonados hasta el 16 de octubre, con casi el 10% de la red fuera.
  • La lección: identifica con datos qué unidad destruye margen y córtala antes de que lo haga el acreedor por ti.

El ejercicio se puede replicar en cualquier negocio de economía real. Una chocolatería artesanal con tres tiendas que decide cerrar la que peor margen deja no está fracasando: aplica la misma disciplina que a Meritage le impone ahora el juzgado. Cerrar no siempre es fracasar. Vale igual para una cadena de retail, para una sala de eventos o para una línea de producto dentro de una startup que nunca alcanza el payback de su coste de adquisición. Toda franquicia es, en el fondo, un pacto de riesgo mal repartido: la marca cobra su porcentaje igual cuando la tienda gana y cuando pierde, como recuerda la definición clásica del modelo de franquicia.

Lo que el caso de Meritage enseña a cualquier negocio con locales

No estamos ante un caso aislado de mala gestión. El propio ajuste de Wendy’s —cierre de cientos de locales poco rentables, caída del tráfico y un mensaje de valor que no cala frente a McDonald’s o Burger King— es el telón de fondo. Cuando la marca matriz pierde ventas comparables, la mayoría de los franquiciados sangra primero: sigue pagando el royalty íntegro mientras ingresa menos. Apagar los locales que destruyen caja es la medida más racional de todo el expediente. El momento, en cambio, es discutible.

La señal llevaba trimestres en el cuadro de mando y la protección judicial llegó cuando el margen ya no daba aire. Para un founder o para el dueño de un negocio tangible, la lección es de método. Mide el margen de contribución por unidad —tienda, producto, cliente— cada mes, no cada año. Negocia con tus acreedores o tus inversores antes de la asfixia, cuando todavía tienes algo que ofrecer a cambio. Y asume que matar una línea o cerrar un local no es un fracaso: es la única forma de que el resto del negocio sobreviva. Ninguna ronda y ningún aplazamiento bancario arreglan un unit economics roto; como mucho, compran tiempo para arreglarlo. Cerrar a tiempo es gestionar.

🚀 Hoja de Ruta para Emprender

  • Calcula el margen por unidad: mide ventas, costes directos y alquiler de cada tienda, producto o cliente. La media de la empresa esconde el punto que sangra.
  • Fija un umbral de cierre: define por escrito qué nivel de margen de contribución activa una revisión y en cuánto tiempo. Decidir con el dato evita el cierre de emergencia.
  • Negocia antes del impago: habla con el banco y con tus inversores cuando aún cumplas pagos. El poder de negociación se desploma en cuanto entras en concurso.
  • Documenta la salida: comunica al equipo el criterio, no solo la decisión. Quien se queda necesita entender por qué se cierra un local.

París Fashion Week SS27: por qué las pasarelas de Chanel, Dior y Celine anticipan el valor de LVMH en bolsa

París Fashion Week SS27 cierra el mes de la moda con una señal de mercado clave para LVMH. Llevo semanas siguiendo el calendario de septiembre con una idea fija: las pasarelas no solo anticipan tendencias estéticas; anticipan también el pulso comercial de las casas y, por extensión, la confianza que el mercado deposita en el mayor grupo de lujo cotizado de Europa.

París clausura la temporada spring/summer 2027 con una nómina de desfiles que va de las casas históricas —Chanel, Dior, Celine, Givenchy— a nombres independientes como Julie Kegels, ganadora reciente del premio LVMH, y la siempre rupturista Matières Fécales. La lectura que importa al inversor, sin embargo, no está en la pasarela, sino en la estructura creativa que cada grupo decide consolidar de cara al ciclo 2027.

Chanel, Dior y Celine: el mapa creativo que anticipa el ciclo 2027

Matthieu Blazy afronta su segunda colección de primavera en Chanel, un test de continuidad para la casa que preside la familia Wertheimer y que compite con LVMH en el mismo segmento de precio superior. Es el desfile más vigilado de la semana, y no por casualidad: una segunda colección confirma o desmiente una dirección creativa, y el mercado lee esa confirmación como una señal de estabilidad de marca.

Dentro del perímetro del grupo francés, Jonathan Anderson y Michael Rider siguen asentando su visión en Dior y Celine respectivamente, mientras Sarah Burton hace lo propio en Givenchy. Son tres de las enseñas con más peso en la división de moda y marroquinería de LVMH, la que históricamente ha marcado el ritmo de su cuenta de resultados. En paralelo, Pierpaolo Piccioli continúa su etapa en Balenciaga, propiedad de Kering, y Julian Klausner hace lo propio en Dries Van Noten.

El detalle que considero más relevante es de carácter estructural: París acoge esta temporada solo dos debuts de diseñador, los de Drew Henry en Courrèges y Kai Nesselrath en Carven. Tras varias estaciones saturadas de relevos de alto perfil, un calendario con menos traspasos apunta a un sector que empieza a priorizar la continuidad sobre el espectáculo del fichaje.

Un calendario con menos fichajes y más continuidad es, para el accionista del lujo, una señal de que las marcas prefieren consolidar a su clientela antes que reinventarla cada temporada.

Del desfile al equity: cómo leer el calendario como señal de inversión

La vuelta de casas como Valentino, que regresa al calendario parisino tras presentar su colección otoño 2026 en Roma, y de Maison Margiela, después de mostrar en Shanghái, revela una estrategia geográfica tan deliberada como la creativa. Cada regreso al circuito oficial es una decisión de posicionamiento: la marca vuelve a colocar la pasarela de París en el centro de su relato comercial.

Para el inversor en lujo, el calendario funciona como un indicador cualitativo adelantado. No anticipa resultados concretos, pero sí el grado de cohesión entre diseño, producto y distribución, que es lo que sostiene el poder de fijación de precios de una casa. Cuando una firma cambia de director creativo cada temporada, la transición de producto se alarga, la colección pierde coherencia y el margen lo acaba notando.

LVMH pasarela

Lo que enseña el ciclo de relevos de la última década

He seguido de cerca los grandes traspasos creativos del lujo europeo y el patrón se repite con una regularidad casi mecánica. Un diseñador nuevo tarda entre tres y cuatro temporadas en que su visión se traduzca en la línea de producto que llega a la tienda.

Ese desfase explica por qué los históricos de debut mania —temporadas con cinco o seis fichajes simultáneos— suelen coincidir con periodos de márgenes bajo presión y, después, con recuperaciones más sólidas de lo esperado.

La tesis que defiendo es clara: la continuidad creativa es un activo financiero, aunque no aparezca en el balance. Un ciclo como el actual, con menos debuts y más segundas colecciones, indica que el sector ha entrado en una fase de consolidación estilística. Eso favorece a los grupos con un portfolio amplio y una dirección creativa ya asentada, LVMH entre ellos, y penaliza a las casas que aún buscan su identidad.

Eso sí, ningún desfile cotiza por sí solo. La señal que ofrece París Fashion Week SS27 es de medio plazo: conviene cruzarla con la evolución de la moda y la marroquinería en los próximos trimestres y con el comportamiento del consumo en China, el mercado que más ha condicionado la valoración del sector. El siguiente hito a seguir será la temporada de otoño/invierno 2027, que se presentará en marzo, además de las cuentas del cierre de 2026.

El mercado premia la paciencia creativa: una marca que no cambia de rumbo cada seis meses suele defender mejor su margen que una que reinventa su identidad sin pausa.

💎 Veredicto Wealth

La moda de lujo, con LVMH como mayor exponente cotizado, es un activo de diversificación para carteras de patrimonio elevado, no una apuesta de revalorización a corto plazo. El horizonte para leer el ciclo SS27 es de dos a tres años y el riesgo principal, el consumo chino.

Aloja levanta 1,2 millones para llevar el pricing dinámico con IA a los hoteles

La ronda de Aloja pone 1,2 millones de euros sobre un problema viejo: tours, actividades y atracciones turísticas siguen vendiendo con precios estáticos mientras aerolíneas y hoteles ajustan sus tarifas según la demanda desde hace décadas.

El modelo de negocio detrás de la ronda: cobrar por ingresos que hoy no existen

La operación está coliderada por Archipélago Next, la primera gestora de capital riesgo con sede en Canarias, junto a Lanai Partners, y cuenta con la participación de Decelera Ventures. Es una ronda seed modesta en tamaño y relevante en su tesis: un SaaS vertical para un sector que mueve millones de reservas al año y que nunca ha tenido un motor de precios propio.

Aloja nació en 2025 de la mano de Daniel Pino, CEO, y Daniel Cabra, CTO, ambos con una década de experiencia en el sector de tours y actividades. Antes fundaron y vendieron TourOpp, una herramienta destinada a resolver los problemas de comunicación de los operadores. Con la venta cerrada, apuntaron a un cuello de botella más rentable: las tarifas.

Con los fondos captados, la compañía financiará su expansión internacional, acelerará el desarrollo de producto y reforzará la integración con sistemas de reservas como Bókun y Ventrata. Dicho de otro modo: menos coste de adquisición y más producto dentro del flujo donde el operador ya trabaja cada día.

El problema que ataca no es menor. Durante décadas, aerolíneas y cadenas hoteleras han gestionado sus tarifas según la fluctuación de la demanda. El sector de experiencias, en cambio, se ha quedado anclado en listas de precios fijas, que ignoran las ventanas de reserva, las cancelaciones, o las restricciones de capacidad.

Aplicar pricing dinámico a un sector que nunca lo ha probado no es innovación por moda: es capturar ingresos que hoy se quedan sobre la mesa.

Cómo la IA convierte una reserva en una decisión de precio

El motor de Aloja no fija la tarifa por su cuenta y sin control. Aprende de los patrones de cada actividad y envía actualizaciones automáticas de precio dentro de los parámetros que define el operador. El humano manda; el sistema propone y ejecuta.

La plataforma analiza el inventario, la disponibilidad, el comportamiento del viajero al reservar y los resultados históricos. Con esos datos, calcula la tarifa óptima para una experiencia concreta en un momento determinado. La integración con los sistemas de reservas es la pieza clave: sin ella, el sistema no podría escribir el precio en la herramienta que el operador usa a diario.

pricing dinámico hoteles

El dato que importa está en los resultados. Según la propia startup, sus clientes incrementan sus ingresos un 17% en los primeros tres meses, reducen las cancelaciones en un tercio y aumentan las reservas con más de 30 días de antelación en 10 puntos porcentuales. Cada mes, el motor gestiona más de 15.000 reservas y cerca de 2 millones de euros en transacciones.

📦 Caso de estudio: Aloja

  • El reto: Un sector de experiencias turísticas atado a precios estáticos que no reflejan la demanda real.
  • La jugada: Un motor de pricing dinámico con IA integrado en los sistemas de reservas que los operadores ya usan.
  • El resultado: 1,2 millones de euros levantados y un 17% más de ingresos para sus clientes en tres meses.
  • La lección: En SaaS vertical, integrarse en el flujo de trabajo existente vale más que intentar reinventarlo.

Lo que esta ronda enseña al SaaS vertical español

Vamos a los números. 1,2 millones es una ronda seed modesta, muy lejos de los 80 millones que levanta un SaaS B2B maduro. La valoración no se ha hecho pública y el runway que compra depende del burn rate: con un equipo pequeño y sin dispararse la contratación, hay margen para 18 o 24 meses de recorrido.

El precedente más útil está en el turismo tecnológico español, donde aceleradoras como Lanzadera y Wayra han empujado decenas de proyectos de revenue management. Lo que distingue a Aloja no es la IA, que ya usan todos, sino el foco en el segmento que hoteles y aerolíneas nunca atendieron: el operador de tours que gestiona sus reservas a mano. Ahí está el hueco.

Para un fundador que quiera copiar este camino, la lección es de foco, no de tecnología. Un SaaS vertical gana cuando elige un nicho con dolor real, se integra en las herramientas que ya usa el cliente y demuestra retorno en semanas. Si el operador ve ese 17% en su cuenta de resultados, renueva. Si no, se va. Esa es la métrica que decide todo lo demás.

En España, la Ley de Startups permite a las empresas emergentes acogerse a un tipo reducido en el Impuesto de Sociedades y a ventajas fiscales en stock options, un alivio real para compañías que, como Aloja, están en plena fase de expansión internacional y quieren retener talento técnico sin quemar caja.

🚀 Hoja de Ruta para Emprender

  • Elige un vertical con dolor: un sector analógico con procesos manuales es un mercado entero por digitalizar; mejor un nicho profundo que un mercado horizontal saturado.
  • Intégrate, no compitas: conéctate a las herramientas que el cliente ya usa, como Bókun o Ventrata, para entrar en su flujo de trabajo sin fricción.
  • Demuestra retorno en 90 días: el 17% de ingresos extra es el argumento de venta; pon una métrica de negocio sobre la mesa antes de hablar de inteligencia artificial.
  • Blinda tu runway: con una ronda seed pequeña, controla el burn rate y prioriza la retención sobre el crecimiento bruto.

Ferragamo Maximilian Davis reescribe sus básicos: el giro comercial del grupo cotizado en Milán

La colección SS27 de Ferragamo llegó al Triennale con una tesis comercial: reescribir los básicos. Maximilian Davis presentó en la Semana de la Moda de Milán su propuesta más sensual hasta la fecha y, en paralelo, la más ordenada en arquitectura de producto. Para un grupo que cotiza en Milán, esa combinación pesa más que el titular de la crítica.

La SS27 de Maximilian Davis: sastrería de los años 40 y materia como argumento

El punto de partida fue el workwear de los años 40. Davis tomó sus siluetas —trajes pantalón, blusas combinables, abrigos cruzados— y subió la temperatura. La primera salida, un coatdress cruzado ceñido con dos cinturones, fijó el tono utilitario; después llegaron abrigos de corte ancho, un midi verde con textura de cocodrilo y capas transparentes que dejaban piel a la vista.

En sus notas de desfile lo explicó con precisión: «El lugar de un bolsillo podía dictar cómo te parabas y cómo te comportabas». Su intención declarada fue tomar aquella silueta y modernizarla para la clienta actual.

La sensualidad no fue un recurso publicitario. Se materializó en faldas lápiz translúcidas, un minidress técnico que se ciñe al cuerpo y una dosis generosa de látex. Anok Yai cerró el desfile con un vestido cubierto de lentejuelas y una trinchera de los años 40 ejecutada íntegramente en látex azul.

Davis citó como referencia la exposición sobre Lee Miller en el Museo de Arte Moderno de París: mujeres que fueron objeto de la imagen y también autoras de su propio relato.

El oficio textil está ahí: mezclas de caucho translúcido, pieles duras y sedas vaporosas con un aire surrealista que el propio diseñador reconoce como intención.

Rihanna llevó esa misma semana uno de sus pliegues en París. Es el tipo de visibilidad que ninguna campaña compra, y tiene traducción comercial en un mercado que premia lo táctil.

Reescribir los básicos no es ejercicio estético: es la vía más barata que tiene una casa mediana para elevar el precio medio sin tocar su estructura de costes.

Ferragamo, un grupo cotizado que necesita algo más que buenas críticas

Aquí empieza la parte incómoda. En el sector, marroquinería y calzado concentran la mayor parte del beneficio; la sastrería construye relato y precio, pero no sostiene por sí sola una cuenta de resultados. El giro de Davis, por tanto, no se mide en pasarela: se mide en si esos básicos reescritos arrastran tráfico a la tienda y acaban vendiendo bolso.

El calendario aprieta. La colección comercial llegará a las tiendas a lo largo de 2027 y las primeras entregas de primavera serán el termómetro real. Si la clienta entra por la trinchera y sale con un bolso, el ejercicio habrá funcionado. Si solo entra, la inversión creativa se habrá convertido en gasto de marketing con fecha de caducidad.

El elogio editorial se deprecia en dos temporadas; la lista de espera de un bolso tarda cuatro en construirse.

Lo que revela el giro de Ferragamo sobre el lujo italiano medio

Llevo años observando cómo las casas medianas italianas intentan salir del tramo de precio de entrada sin perder volumen, y el patrón se repite. Primero se reescribe el producto; después se ajusta la distribución; solo al final se toca el precio. Ese orden importa. Cuando se invierte —precio primero, producto después— la marca pierde a su cliente histórico y no llega a capturar al nuevo. Davis está, por tanto, en la primera fase; la SS27 es su argumento más sólido hasta hoy.

El mercado, eso sí, no paga por relato hasta que ve dos cosas: sell-through a precio completo y estabilidad en marroquinería. En mi lectura, un reposicionamiento de este tipo necesita entre cuatro y seis trimestres para reflejarse en las cuentas, y no todos lo consiguen. La prima de valoración solo aparece con la segunda o tercera entrega limpia, nunca con una temporada aclamada.

Mi veredicto es que estamos ante una operación de revalorización, no de preservación de capital. El activo tiene marca, escala y un diseñador con mano propia. El riesgo de ejecución sigue siendo alto: la sensualidad del látex genera titulares, no recurrencia de compra; los básicos bien cortados sí la generan, aunque tardan más en notarse en caja.

El próximo hito que conviene seguir no es una pasarela. Es la respuesta de tienda de las primeras entregas de 2027 y la evolución de la mezcla de producto en marroquinería. Ahí se sabrá si la SS27 fue una buena temporada o un punto de inflexión para el grupo.

💎 Veredicto Wealth

La SS27 de Ferragamo es una apuesta de revalorización agresiva sobre la reescritura creativa de un grupo cotizado, no un activo de preservación de capital. El horizonte razonable es de cuatro a seis trimestres; el riesgo a vigilar, el sell-through de marroquinería.

Moda de archivo inversión: el vestido hidrosoluble de Chalayan bate récords en subasta

La moda de archivo acaba de encontrar su objeto más incómodo. En el tramo final del concierto, una lluvia artificial cae sobre el escenario y disuelve el vestido blanco de Olivia Rodrigo hasta dejar a la vista una capa de látex rojo. La pieza, diseñada por Hussein Chalayan para la gira Unraveled y bautizada como unraveled dress, está confeccionada con un tejido hidrosoluble que se desintegra en contacto con el agua. No admite una segunda función.

Ahí está la paradoja que interesa al coleccionista. Un mercado que premia la rareza verificable se topa con una prenda que concentra toda la escasez posible en un instante de espectáculo. Chalayan ya había desarrollado esta técnica para su colección de Primavera/Verano 2016, pero nunca con una audiencia global de esta escala delante. La diferencia entre un experimento de pasarela y un objeto de culto la marca el número de personas que lo recuerdan.

Qué convierte una prenda de archivo en un activo

La moda de archivo se rige por las reglas del coleccionable, con un matiz: la escasez no se mide en unidades producidas, sino en piezas que sobrevivieron. Un vestido de pasarela de los años noventa conserva hoy, con suerte, un único ejemplar en buen estado. Esa supervivencia es el activo.

La procedencia añade la segunda capa de valor. Sotheby’s adjudicó en septiembre de 2023 el jersey de ovejas negras que Diana de Gales lució en 1981 por 1,14 millones de dólares, muy por encima de la estimación de 50.000 a 80.000, un resultado que entonces se presentó como récord para una prenda en subasta pública. Christie’s ya había demostrado el mecanismo en 1997, cuando vendió 79 vestidos de la princesa y recaudó 3,25 millones de dólares. Ninguna de aquellas prendas destacaba por su confección; todas, por quién las llevó.

El tercer factor es el estado. La conservación textil exige humedad controlada, luz filtrada y almacenamiento plano. Un tejido diseñado para deshacerse es, en términos prácticos, un objeto de un solo uso: nadie compra la pieza de Chalayan para volver a ponérsela.

El archivo de moda no se revaloriza por lo que la prenda es, sino por lo que la prenda recuerda.

Ese aval institucional marca la frontera. El Victoria and Albert de Londres ha incorporado piezas de Chalayan a sus fondos, y ese respaldo museístico separa el archivo del simple vintage de mercado.

Subastas de moda: martillos altos, mercado secundario estrecho

Hussein Chalayan vestido

Conviene distinguir dos mercados que se confunden. El primero es el de la moda de subasta: Kerry Taylor Auctions en Londres, Sotheby’s, Christie’s y Julien’s en Los Ángeles compiten por piezas únicas y documentadas. El segundo es el mercado secundario de prendas usables —bolsos, deadstock, ediciones limitadas—, donde la liquidez es real y los precios se publican a diario.

El vestido de Chalayan pertenece al primer grupo y arrastra un problema añadido: no hay constancia de que vaya a salir a la venta. Funciona como attrezzo de un espectáculo en vivo, no como mercancía. Lo que sí circula es su archivo de los años noventa y dos mil, con piezas de pasarela que aparecen de forma intermitente y estimaciones que se cuentan en miles de euros, no en cientos.

El inversor no puede comprar la pieza que todo el mundo recuerda; puede comprar el archivo que la hizo posible.

La debilidad estructural del segmento es la tasación. La moda no forma parte del índice de inversión en coleccionables que Knight Frank publica cada año, donde siguen pesando el arte, los relojes, los coches clásicos, el vino, los bolsos y los diamantes de color. Sin índice de referencia no hay precio de mercado: solo comparables. Y sin comparables públicos, la valoración depende del criterio del tasador y del apetito del comprador de turno.

Dónde encaja la moda de archivo en una cartera de alternativos

Mi lectura es que la moda de archivo funciona como diversificador de un tramo satélite, no como posición principal. Una asignación razonable para un family office con apetito coleccionista se sitúa entre el 1% y el 3% del bloque de activos tangibles, con horizonte superior a diez años y asumiendo que la conservación y el seguro erosionan cada año una parte del retorno. El episodio de Chalayan no revaloriza el vestido de la gira, que previsiblemente no saldrá a la venta: revaloriza el archivo del diseñador que hay detrás. Ese tipo de revival suele tardar entre doce y veinticuatro meses en trasladarse a los precios de martillo del resto de la obra.

El riesgo principal no es estético, es de liquidez. Una pieza de archivo puede tardar años en encontrar comprador y quien compra suele ser un coleccionista, no un fondo. El próximo hito a seguir es el Wealth Report que Knight Frank publica cada marzo, donde se verá si el asesoramiento patrimonial empieza a mirar la moda con la misma seriedad que el arte contemporáneo.

💎 Veredicto Wealth

El archivo de moda es hoy un activo de preservación de capital y diversificación para perfiles coleccionistas, no una vía de revalorización agresiva. El horizonte razonable supera los diez años y el riesgo a vigilar es la liquidez: sin índice de referencia, colocar una pieza única puede llevar más tiempo que encontrar al comprador adecuado.

El fin de la disciplina de los acreedores reabre el riesgo de crisis deuda soberana

0

La crisis de deuda soberana vuelve al centro del debate. Los gobiernos han dejado de sentir la vigilancia de sus acreedores y el precio del bono ha empezado a decir menos de lo que debería sobre el riesgo real de quien lo compra.

El diagnóstico llega documentado. El análisis que firma Francisco Rodríguez, catedrático de Economía de la Universidad de Granada y director del Área Financiera y Digitalización de Funcas, sostiene que los Estados se han ido rodeando de acreedores que no pueden o no quieren decir que no: unos obligados por la regulación a comprar deuda pública, otros que la adquieren con dinero prestado y confían en que el banco central aparecerá si el precio se hunde.

Los Estados ya no temen a sus acreedores

La comparación histórica incomoda. Hace casi 500 años, Felipe II suspendió pagos cuatro veces y nunca le faltó quien le prestara. Durante décadas se leyó como una extravagancia de banqueros genoveses con vocación de mártires. Mauricio Drelichman y Hans-Joachim Voth reconstruyeron cientos de contratos en los archivos y demostraron que el negocio fue rentable para el soberano, pero con una condición: los prestamistas se agrupaban en consorcios, pactaban cláusulas que rebajaban los pagos en los años malos y cerraban el grifo a la vez cuando el rey se excedía.

Eso era disciplina de mercado. El monarca más poderoso de su tiempo vivía vigilado. Hoy la lógica se ha invertido.

La lista de compradores cautivos crece cada año. A los bancos obligados por la regulación a mantener colchones de deuda soberana se han sumado los emisores de stablecoins: la ley GENIUS, firmada en julio de 2025, les exige respaldar sus monedas con dólares o con letras del Tesoro a corto plazo, lo que los convierte en demandantes permanentes de papel público. El Banco de Pagos Internacionales (BIS) estimaba en marzo su capitalización en unos 270.000 millones de dólares, concentrada casi por entero en dos emisores.

La novedad no es que los Estados deban demasiado, sino que han dejado de tener acreedores capaces de negarles el dinero.

Cuando el precio de un activo lo sostienen compradores con incentivos ajenos al riesgo, el precio deja de informar. Esa es la parte que me parece más decisiva: no hablamos de un exceso de deuda puntual, sino de la desaparición del mecanismo que obligaba a corregirlo antes de que se volviera insostenible.

El Tesoro de EEUU recompra su deuda y España se apoya en el TPI

Las señales ya están en pantalla. Con el bono estadounidense a 30 años por encima del 5,3% en agosto, máximo desde 2007, el Tesoro decidió duplicar las recompras de sus bonos a largo plazo. Ese bono bajó al 5,19% tras el anuncio y el 18 de septiembre volvía a cotizar en el 5,33%. Días después, el presidente de la Reserva Federal, Kevin Warsh, proclamaba que toca que el mercado muestre el verdadero precio y riesgo de sus activos.

La aritmética no acompaña. Según las proyecciones del Fondo Monetario Internacional, los intereses explicarán más de la mitad del aumento de la deuda nominal de las economías avanzadas y emergentes entre 2025 y 2030. Estados Unidos pagará este año más de un billón de dólares en intereses, el 3,3% de su PIB.

En Europa el amortiguador tiene nombre. El Instrumento para la Protección de la Transmisión (TPI) existe desde 2022 y muchos dudan de que sea operativo con todo su potencial. Su sola definición hace que la prima de riesgo de los países más endeudados no sea la que el mercado sugeriría sin sin esa red de seguridad. Es la versión contemporánea de los controles de capital de posguerra que describieron Reinhart y Sbrancia: entre 1945 y 1980, un público cautivo y tipos reales negativos liquidaron buena parte de la deuda pública acumulada.

prima de riesgo

El BIS constata el cambio de manos. Las entidades no bancarias ya tienen el 53% de la deuda soberana de las economías avanzadas, frente al 44% de 2021, y los fondos de cobertura se han vuelto decisivos en su intermediación. En torno al 70% de sus operaciones bilaterales consisten en prestarse bonos unos a otros como garantía.

El precio del bono refleja hoy la expectativa de rescate del banco central, no la capacidad de pago del emisor que lo firma.

Hay una aritmética de consuelo que conviene retirar del manual: la que sostiene que la deuda se estabiliza sola mientras el tipo de interés quede por debajo del crecimiento. Un estudio publicado en la IMF Economic Review, con datos de 55 países a lo largo de dos siglos, concluye que ese diferencial apenas anticipa los impagos, que llegaron con frecuencia con el diferencial bajo o incluso negativo.

Lo que el precio del bono ha dejado de medir

Llevo años cubriendo el mercado de renta fija español y hay un patrón que se repite: cada vez que el diferencial se estrecha, la interpretación oficial es que el riesgo país ha caído. Rara vez es así. Se estrecha porque hay un comprador que no mira el balance del emisor o porque existe un instrumento que promete intervenir antes de que la prima se desboque. Son dos cosas distintas y el mercado las trata igual.

El precedente de posguerra es el mejor espejo. Reinhart y Sbrancia documentaron cómo la represión financiera —tipos reales negativos, compra obligatoria de deuda, controles de capital— redujo el peso del endeudamiento sin ninguna quita explícita. Funcionó durante tres décadas. La versión de 2026 llega envuelta en criptografía y en reglas de solvencia bancaria, y el BIS ya trata a los emisores de stablecoins como una nueva especie de intermediario no bancario. El envoltorio es nuevo; la lógica, idéntica.

Ahí está la contradicción que me preocupa. El TPI es eficaz precisamente mientras nadie tenga que usarlo a plena potencia. Si alguna vez se activa sobre un país grande, dejará de ser un escudo creíble y pasará a ser la confirmación de que el acreedor de última instancia es el Banco Central Europeo. Y si el banco central compra, la disciplina desaparece del todo.

El indicador que sí conviene vigilar no es el diferencial. Son las necesidades brutas de refinanciación y el plazo medio de la deuda emitida: cuando los vencimientos se acortan, el emisor pierde margen de maniobra y la guillotina se deja ver antes de que llegue. Ahí es donde el próximo susto tiene más probabilidad de aparecer. No en el titular de una subasta.

Veredicto Merca2

Cotización al cierre o apertura: La pieza no mueve un valor cotizado concreto, pero su termómetro es el bono estadounidense a 30 años: cotizaba en el 5,33% el 18 de septiembre, después de haber bajado al 5,19% con el anuncio de recompras. El bono español a 10 años no aparece con cifra en el análisis, y esa laguna es parte del problema.

Clave técnica: La prima de riesgo española depende hoy más de la vigencia del TPI que de la oferta y la demanda reales. Con el 53% de la deuda soberana avanzada en manos no bancarias, frente al 44% de 2021, una retirada de ese paraguas obligaría al diferencial frente al bund a buscar un nivel que ahora mismo no descuenta.

Apunte macro: El FMI proyecta que los intereses expliquen más de la mitad del aumento de la deuda nominal de las economías avanzadas y emergentes entre 2025 y 2030. Solo Estados Unidos pagará más de un billón de dólares en intereses este año, el 3,3% de su PIB.

PIB España crece un 0,7% en el segundo trimestre: qué supone para el empleo

0

El PIB de España creció un 0,7% en el segundo trimestre, una décima más que entre enero y marzo. El dato, confirmado por el Instituto Nacional de Estadística (INE) este viernes, eleva el avance interanual al 2,6% y encadena 24 trimestres consecutivos con tasas intertrimestrales positivas. Es la prueba más reciente de que el empleo sostiene el consumo, y el consumo sostiene el crecimiento.

En esta ocasión, el motor ha sido la demanda interna. Su contribución al crecimiento trimestral fue de 1,1 puntos, mientras que la demanda externa restó medio punto. Dentro de la demanda nacional, el consumo de los hogares aceleró su avance nueve décimas, hasta el 1,2%, y la inversión creció un 1,4%. El Ministerio de Economía atribuye ese empuje a la ‘solidez’ del mercado laboral.

La cifra tiene una lectura directa para quien busca trabajo. Y también para quien negocia un salario.

Por qué acelera la economía española

El INE desglosa el origen del crecimiento con precisión. El gasto de las familias subió un 1,2% entre abril y junio, nueve décimas más que en el trimestre anterior. La inversión en productos de propiedad intelectual lo hizo un 3%, el doble que entre enero y marzo, mientras la inversión en vivienda y construcción avanzó solo un 0,5%. El gasto público se mantuvo en el 0,5%.

En la lectura interanual, el consumo de los hogares se aceleró al 3,5%, cinco décimas por encima del trimestre previo. Es el dato más relevante para el mercado laboral porque el gasto de las familias es, en España, el primer generador de empleo en servicios. Comercio, hostelería, transporte y actividades profesionales concentran buena parte de esa demanda.

Un PIB que crece un 0,7% con el consumo de las familias al 3,5% interanual no garantiza sueldos más altos por sí solo, pero sí amplía el margen de negociación de quien tiene un perfil demandado.

Los sectores que más notan el tirón

El crecimiento del 2,2% acumulado en lo que va de año no se reparte por igual. Los servicios vinculados al gasto de las familias son los primeros en absorber la mejora: comercio minorista, restauración, turismo, logística de última milla y servicios personales. La inversión en propiedad intelectual también empuja la demanda de perfiles tecnológicos y de I+D.

crecimiento economía española

Eso sí, la aportación negativa de la demanda externa advierte de que el sector exportador no atraviesa su mejor momento. Las importaciones crecieron un 2,6% entre abril y junio, mientras las exportaciones avanzaron solo un 1%. Para los perfiles vinculados a la industria exportadora, el contexto es menos favorable.

Qué significa este dato para el empleo

El vínculo entre PIB y empleo no es automático. Un crecimiento del 2,6% interanual puede traducirse en más contrataciones, pero también en más horas extra o en una intensificación de la plantilla existente. La clave está en el consumo de los hogares: cuando crece al 3,5%, como ahora, la presión sobre comercio y servicios se traslada antes o después a la contratación.

Hay tres elementos que conviene vigilar. Primero, el Gobierno mantiene su previsión de cerrar 2026 con un crecimiento del 2,6%, aunque el propio INE ha rebajado una décima el dato del primer trimestre. Segundo, la inversión en vivienda crece solo un 0,5% trimestral, lo que limita la creación de empleo en construcción. Tercero, la incertidumbre internacional sigue marcando el paso de la demanda externa.

El perfil que quiera aprovechar este ciclo debe mirar hacia donde va el gasto de las familias. Comercio, hostelería, y logística son los sectores con mayor rotación y mayor volumen de vacantes. También los más expuestos a la estacionalidad y a la jornada parcial.

No es un mal momento para buscar empleo en servicios. Pero conviene llegar al proceso sabiendo que muchas de esas ofertas son temporales y que la conversión a indefinido depende del convenio y de la empresa.

📝 Cómo enviar el currículum

La vía más eficaz para posicionarte en los sectores que tiran del PIB es el portal público de empleo del SEPE y las secciones ‘Trabaja con nosotros’ de las grandes empresas de distribución y logística.

  1. Paso 1: Accede a la web del SEPE y entra en ‘Trabaja en red’.
  2. Paso 2: Crea tu perfil con el currículum actualizado y marca las provincias en las que puedes trabajar.
  3. Paso 3: Filtra las ofertas por los sectores con más demanda: comercio, hostelería, logística y atención al cliente.
  4. Paso 4: Adjunta el CV en formato PDF y adapta el resumen profesional a cada oferta.
  5. Paso 5: Activa las alertas para recibir nuevas vacantes por correo electrónico.

Plazo de inscripción: abierto de forma continua mientras existan vacantes activas. Requisito mínimo: estar inscrito como demandante de empleo en el SEPE.

Reformas Alemania economía: Merz y Takaichi no convencen a votantes ni al Eurostoxx

0

Las reformas de la economía alemana que impulsa Friedrich Merz no convencen ni a los votantes ni al Eurostoxx 50. La CDU del canciller quedó fuera del parlamento regional de Mecklemburgo-Pomerania Occidental, por debajo del 5% de los votos, mientras Alternativa para Alemania (AfD) escalaba hasta el 38,2%. El patrón se repitió semanas antes en Sajonia-Anhalt, donde la ultraderecha alcanzó el 44% de los sufragios.

No es un espejismo aislado. En Berlín, la CDU se quedó en el 18,8% y la victoria fue para Die Linke, que podría tejer una alianza de izquierdas con Los Verdes y el SPD. Merz, sin embargo, ha decidido ignorar la señal de las urnas y mantener su agenda de reformas estructurales. Su diagnóstico, insiste, sigue teniendo validez: Alemania necesita reescribir un modelo económico que combinó durante años energía barata, potencia manufacturera y un sector exterior capaz de compensar la debilidad de la demanda interna.

El recetario reformista y su factura fiscal

El cóctel del gobierno de coalición toca las pensiones y las prestaciones sociales, añade flexibilización laboral, rebaja exigencias burocráticas, introduce incentivos fiscales y abarata los costes empresariales. Es, en lo esencial, un recetario de corte liberal que se topa con un calendario electoral capaz de dinamitar sus objetivos.

Desde marzo de 2025, este giro se ha trasladado al presupuesto. Alemania enterró entonces el férreo impedimento al endeudamiento excesivo y, para 2027, el gasto militar se dispara hasta los 144.900 millones de euros, casi tanto como la factura de la deuda federal, que roza los 200.000 millones.

Marcel Fratzscher, presidente del Instituto Alemán de Investigación Económica (DIW), advierte de que Alemania corre el riesgo de atravesar una parálisis política si la coalición trata de preservar su statu quo industrial a base de subsidios. Tras el avance de AfD, alertó de un posible ‘desastre, también en términos económicos’, sin descartar otro retroceso severo del PIB con aumento del desempleo.

Alemania no sufre un problema de falta de reformas, sino de falta de consenso: sin respaldo social, cada ajuste estructural se convierte en un billete directo hacia la ultraderecha.

El elector percibe que trabajar más años con menos prestaciones no le sale a cuenta. Y el descontento del este alemán va más allá de lo económico: se mezcla con el asunto de la inmigración, capitalizado por AfD, con una desconfianza institucional creciente y con la sensación —documentada por la historiadora Katja Hoyer— de haber sido tratados como ciudadanos de segunda desde la reunificación.

Japón: la otra gran reforma que el mercado no compra

Al otro lado del mundo, Sanae Takaichi ejecuta una transformación igual de ambiciosa, pero con un mercado en contra. La primera ministra japonesa mantiene su equipo económico y defiende una estrategia fiscal ‘responsable y proactiva’ para movilizar capital privado y modernizar sectores estratégicos. Su plan identifica 17 áreas de actuación —semiconductores, IA, energía, espacio y Defensa— a las que destinará unos 370 billones de yenes de inversión pública y privada hasta 2041, algo más de 2 billones de euros.

El problema es el coste de financiación. El bono japonés a diez años se ha convertido en el detector de tensión de la Sanaenomics. Cada movimiento de tipos pesa más en Japón que en cualquier otra potencia de rentas altas, porque su deuda equivale al 250% del PIB, la mayor del G-7. Con los tipos ya en el 1,25%, el Banco de Japón trata de normalizar una política monetaria que durante décadas fue de dinero gratis, mientras el yen sigue sin recuperar músculo frente al dólar.

A ese dilema se suma el carry trade. El diferencial de tipos con Estados Unidos empuja a los fondos de cobertura y a las empresas japonesas a financiarse en yenes para invertir en activos en dólares. El Financial Times calcula que el volumen de esta estrategia podría superar los 2 billones de dólares, una cifra comparable al PIB español.

Eurostoxx 50

Qué mira el Eurostoxx y por qué España no es inmune

Las dos reformas comparten un mismo pecado original: se venden como la solución al estancamiento, pero llegan sin el respaldo social o monetario que necesitan para funcionar. Clemens Fuest, presidente del Ifo Institute, lo resume como una colisión entre Berlín y Bruselas: compatibilizar inversión pública, sostenibilidad fiscal y reglas de endeudamiento más laxas exige encajes que ni Alemania ni la UE tienen hoy resueltos.

Para el inversor europeo, el efecto es doble. Alemania es el mayor contribuyente al Eurostoxx 50, y cualquier debilidad de su PIB se traslada de inmediato a los beneficios agregados del índice. Japón, por su parte, se ha convertido en la referencia global de lo que ocurre cuando una economía intenta salir de la deflación con una deuda insostenible: el mercado de bonos se tensa antes que la actividad.

En mi lectura, el consenso sigue tratando ambas reformas como una cuestión de tiempo, cuando el problema es de credibilidad. Los estrategas de Nomura y Daiwa llevan meses repitiendo que la sensibilidad al riesgo presupuestario japonés no ha hecho más que crecer. Y en Alemania, la parálisis política que teme Fratzscher no es un escenario de cola: es un riesgo central que ya condiciona el apetito por el riesgo en el continente.

Hay una contradicción que el mercado prefiere no mirar de frente. Berlín rompe con el principio de austeridad que definió su política durante décadas, pero lo hace sin un consenso interno que lo sostenga. Esa combinación —más deuda y menos estabilidad política— es exactamente el cóctel que dispara las primas de riesgo, aunque hoy la deuda alemana siga siendo el refugio del euro.

La pregunta relevante para el inversor español no es si Merz o Takaichi tienen razón en el diagnóstico. Es si sus reformas sobrevivirán al calendario electoral. En Alemania, los próximos comicios regionales medirán la resistencia de la coalición; en Japón, cada subasta del bono a diez años será un examen en tiempo real a la Sanaenomics. Ahí es donde se decidirá si el Eurostoxx encuentra el catalizador que hoy le falta.

Veredicto Merca2

Cotización: El Eurostoxx 50 no tiene un catalizador único al que agarrarse: la reforma alemana se diluye entre el ruido electoral y la falta de un calendario legislativo firme. La referencia que de verdad pesa es el bono alemán, con la factura de la deuda federal rozando los 200.000 millones de euros para 2027.

Clave técnica: Para el accionista español, el riesgo no es simétrico. El IBEX 35 depende menos de Alemania que el Eurostoxx, pero su componente industrial sí acusa la debilidad de la demanda germana. Con los tipos japoneses ya en el 1,25%, cualquier endurecimiento del Banco de Japón tensaría el carry trade global y golpearía los activos de riesgo.

Apunte macro: El disparo del gasto militar alemán hasta los 144.900 millones para 2027 rompe el principio de austeridad que durante décadas ordenó la deuda europea. Si Berlín traslada ese margen fiscal a su gestión doméstica, la presión recaerá sobre los socios y sobre la prima de riesgo periférica.

Publicidad