El vino sin alcohol está bajo la lupa: cómo leer la etiqueta y detectar los azúcares y aditivos

La etiqueta de un vino sin alcohol esconde dos datos decisivos: el alcohol residual que permanece tras la desalcoholización y el azúcar añadido para compensar su ausencia. De 42 vinos analizados, solo 14 se identifican con claridad.

El dato sale de un análisis de mercado del proyecto Lebensmittelklarheit, impulsado por las organizaciones de consumidores alemanas, que pasó por la lupa 42 vinos desalcoholizados. La conclusión es incómoda: en varios productos, la información sobre el alcohol restante aparece de forma confusa, incompleta o directamente ausente.

El primer matiz que cambia todo es este: quitar el alcohol de un vino no es un proceso binario. Se reduce hasta niveles mínimos, pero una parte permanece en la botella. Y esa parte es la que el comprador tiene derecho a conocer antes de pagar.

Qué significa ‘sin alcohol’ cuando lees la botella

Vamos por partes, porque la palabra engaña. Un vino se considera desalcoholizado cuando no supera 0,5% vol, y con ese límite puede anunciarse como ‘sin alcohol’. El segundo umbral es más fino: la mención 0,0% vol admite todavía hasta 0,05% vol de alcohol. Suena a detalle de laboratorio, pero separa dos botellas que en el estante parecen idénticas.

La escala ayuda a dimensionarlo. Esas trazas son del mismo orden que las que puede contener de forma natural un zumo de frutas por la fermentación espontánea de sus azúcares. Manejar bien el grado alcohólico como unidad es lo que permite comparar peras con manzanas en el lineal.

Un cero enorme en el frontal no sustituye a la cifra exacta del reverso: el dato que de verdad importa siempre viaja en pequeño.

La lectura práctica es sencilla: el frontal vende, el reverso informa. Si ves una cifra grande en la parte bonita de la botella, gira el producto y busca el número exacto junto a la palabra alcohol. Ahí está la verdad, sin interpretaciones.

El frontal promete una idea y el reverso firma los datos. Quien compra mirando solo la parte amable de la etiqueta paga por una promesa.

Los tres avisos que delatan una etiqueta opaca

El análisis alemán dejó tres patrones que se repiten y que conviene reconocer de un vistazo.

  • Señalización contradictoria: seis botellas mostraban a la vez el reclamo ‘0% vol’ y otra indicación de alcohol en la misma etiqueta.
  • Silencio numérico: cinco productos no incluían ninguna cifra de alcohol, aunque deberían hacerlo.
  • Excepción, no norma: solo 14 de los 42 vinos analizados resultaron transparentes y sin ambigüedad.

La consecuencia para el comprador es directa: la transparencia no viene de serie. Se elige.
vino 0,0 composición

Azúcar y aditivos: la letra pequeña que no ves

Aquí toca ser honesto. El análisis alemán se centró en la información sobre el alcohol, no en el perfil nutricional. Para los azúcares, la herramienta es otra: la lista de ingredientes. Y en vinos desalcoholizados puede aparecer mosto concentrado, jarabe de glucosa-fructosa, aromas y correctores de acidez para devolver cuerpo y dulzor a una bebida a la que se le ha quitado parte de su estructura.

El alcohol aporta cuerpo y calidez. Cuando se retira, el paladar nota un hueco, y ese hueco se rellena por dos vías: azúcar residual del propio mosto o azúcares añadidos. Ninguna es ilegal. El problema, igual que con el grado alcohólico, es la transparencia de la etiqueta.

La contraetiqueta da tres pistas rápidas:

  • Orden de la lista: los ingredientes se declaran de mayor a menor peso. Si un azúcar aparece en los primeros puestos, va en dosis altas.
  • Sinónimos que engañan: jarabe, sirope, dextrosa, fructosa o sacarosa describen lo mismo con nombres distintos.
  • Comparación por 100 mililitros: es la única base que permite enfrentar dos botellas de formatos diferentes.

📊 La pauta en cifras

  • Alcohol residual a mirar: hasta 0,5% vol en los vinos solo ‘sin alcohol’ y hasta 0,05% vol en los marcados como 0,0% vol.
  • Dónde buscar el dato: en el reverso, junto a la cifra exacta, no en la gran cifra del frontal.
  • Azúcares: revisa la lista de ingredientes por orden de peso y compara la tabla por 100 mililitros.
  • A tener en cuenta: una botella entera de 0,75 litros con 0,5% vol aporta alrededor de 3 gramos de alcohol.

Lo que dicen los datos y dónde está el límite

El proyecto Lebensmittelklarheit no es una voz aislada. Lleva años revisando el etiquetado de productos que se venden con reclamos llamativos, y su informe sobre 42 vinos desalcoholizados encaja en un patrón conocido: cuando una categoría crece rápido, la letra pequeña tarda más en ordenarse que el marketing, y la mayoría de los análisis de mercado apunta en la misma dirección.

En Europa, el etiquetado alimentario se rige por el Reglamento (UE) 1169/2011, y el sector del vino cuenta con reglas propias que en los últimos años han ido incorporando la declaración de ingredientes y valores nutricionales, a menudo a través de códigos QR en la contraetiqueta. La Agencia Española de Seguridad Alimentaria y Nutrición es el organismo de referencia en España para consultar cómo debe presentarse esa información. Traducido: el dato existe, pero hay que ir a buscarlo.

Para quien busca una alternativa al alcohol con criterio, la categoría tiene sentido. Una botella entera de 0,75 litros con 0,5% vol aporta alrededor de 3 gramos de alcohol, una cantidad mínima frente a un vino tradicional. Pero no es agua con colorante: mantiene azúcares, calorías y aditivos que conviene leer con la misma atención que el grado.

El matiz honesto: la evidencia sobre lo que aportan estos productos es limitada, porque su interés no está en lo que llevan, sino en lo que no llevan. Nadie debería esperar propiedades extra de un vino sin alcohol. Lo que sí se puede exigir es una etiqueta clara, y ahí el consumidor tiene más poder del que cree: basta con elegir las botellas que declaran cifras y huyen del humo.

⚡ Rutina de Optimización Diaria

  • Gira la botella en la tienda: localiza en el reverso la cifra exacta de alcohol y decide con ese dato entre ‘sin alcohol’ y 0,0% vol.
  • Lee los ingredientes de arriba abajo: si un azúcar aparece en los primeros puestos, el producto lleva más dulzor del que sugiere el frontal.
  • Compara por 100 mililitros: enfrenta dos botellas de la misma estantería y quédate con la que declare menos azúcar total.
El ejercicio de NEAT: cómo sumar movimiento diario y mantener la forma sin pisar el gimnasio

Subir las escaleras de dos en dos, cargar la compra o caminar mientras hablas por teléfono suman más al gasto energético diario que una sesión suelta de gimnasio, según los estudios sobre ejercicio NEAT.

Qué es el ejercicio NEAT y cuánto suma a tu día

El NEAT (Non-Exercise Activity Thermogenesis) es todo el gasto energético que produces al margen del entrenamiento: las tareas de la casa, los recados, la jardinería, subir escaleras en lugar de coger el ascensor, llevar las bolsas del supermercado y hasta mover el pie bajo la mesa. Es la parte de la actividad física que no se planifica y que casi nadie contabiliza.

Ponlo en perspectiva. Una sesión de 45 minutos ocupa en torno al 5% de las horas que pasas despierto. El resto del día se reparte entre el metabolismo basal y ese movimiento invisible que se cuela en cualquier hora. Los valores de referencia de energía que publica la autoridad europea de seguridad alimentaria se calculan sobre el día completo, no sobre una sesión concreta.

La presentadora y entrenadora personal titulada Amanda Byram, de 53 años, lleva tiempo aplicándolo. Con dos hijos pequeños, ha cambiado las sesiones largas y agotadoras por movimiento de guerrilla, el que se cuela entre obligaciones. Lo contaba hace poco a Women’s Health.

Su método no depende de una app ni de una hora libre. Empuja el carrito cuesta arriba aunque no le haga falta, con un niño dentro y a veces con dos. Sube las escaleras de dos en dos. Carga a los niños activando el core. Y ha llegado a hacer sentadillas a las dos de la mañana mientras calmaba a su hijo.

El movimiento que no cuenta como entrenamiento es, en la mayoría de agendas, el que más gasto energético acumula al final del día.

A eso suma un bloque fijo de fuerza: unos 20 minutos diarios de puentes de glúteo, desplazamientos laterales, sentadillas controladas y zancadas, en 3 series de 10 a 15 repeticiones, casi siempre con un pódcast de fondo. El cardio, cuando toca, se juega a los árboles con los niños: esprinta por delante y luego afloja para que ganen ellos.

La fuerza construye capacidad y el NEAT sostiene el gasto diario. Ninguno de los dos rinde igual sin el otro.

Cómo convertir las tareas de siempre en entrenamiento

La gracia del NEAT es que no pide hueco en la agenda: pide decisión en los huecos que ya existen. Estas son las palancas con mejor relación entre esfuerzo y resultado.

  • Escaleras, siempre. De dos en dos escalones si el estado de forma lo permite: cada subida se convierte en una serie de fuerza de tren inferior sin pasar por la sala de máquinas.
  • Cuestas con carga. Camina con el carro de la compra o con una mochila a paso rápido: la pendiente multiplica el trabajo sin alargar el tiempo.
  • Cargas activadas. Cada vez que levantes peso en el día (bolsas, niños, cajas de agua) activa el core antes de tirar: sale un trabajo de estabilidad que no habías contabilizado.
  • Pausas con sentadillas. Las esperas del microondas, del café o de una llamada son huecos perfectos para 10 o 15 repeticiones de sentadilla o puente de glúteo.

No todo el movimiento cotidiano vale igual. Un paseo lento por el pasillo no tiene el mismo efecto que subir cuatro tramos de escalera con la respiración acelerada. La intensidad con la que haces la tarea de siempre decide si aquello cuenta como estímulo o como simple tránsito. Y la mayoría de estas palancas funciona mejor repartida a lo largo del día.

📊 La pauta en cifras

  • Bloque diario de fuerza: unos 20 minutos con puentes de glúteo, zancadas, sentadillas controladas y desplazamientos laterales, en 3 series de 10 a 15 repeticiones.
  • Movimiento escondido: escaleras de dos en dos, cuestas con carrito o compra cargada y core activo cada vez que levantas peso.
  • Reparto: tres o cuatro ventanas cortas de movimiento a lo largo del día rinden más que concentrarlo todo en un bloque único.
  • Calidad a buscar: que la respiración se acelere y el músculo note el trabajo; el movimiento que no cuesta nada apenas aporta.
  • A tener en cuenta: el NEAT sostiene el gasto y la energía del día, pero no construye músculo por sí solo; el entrenamiento de fuerza sigue siendo la base.

Por qué la fuerza y el NEAT se necesitan mutuamente

El caso de Byram no es una anécdota aislada, es un patrón. Durante años su relación con el ejercicio estuvo atada a cómo se veía, hasta que en su etapa como entrenadora personal el foco cambió: fuerza, capacidad física y sensación de poder. La maternidad terminó de reorganizar la ecuación: menos sesiones planificadas, más movimiento repartido y un bloque corto y constante para no perder lo construido.

La lectura honesta es esta. El NEAT tiene una base sólida: cualquier actividad que implique mover el cuerpo gasta energía, y sumar movimiento en las horas no deportivas es la palanca más accesible para quien tiene poco tiempo. Ahora bien, la evidencia también pone límites. El gasto por actividad no deportiva es difícil de medir con precisión, varía mucho de una persona a otra y no genera por sí solo el estímulo necesario para ganar músculo. Quien solo camine y suba escaleras mejorará su energía diaria y su capacidad general, pero se quedará corto si su objetivo es la hipertrofia.

Por eso el enfoque que mejor funciona no es elegir entre gimnasio o vida cotidiana, sino usar el movimiento diario como base y reservar el trabajo de fuerza para lo que solo él resuelve: mantener y ganar masa muscular y que la maquinaria siga respondiendo con los años. Byram lo tiene claro: su plan inmediato es apuntarse al gimnasio del barrio tres días a la semana, cuando su hijo de un año duerme la siesta; su marido irá otros tres días y el séptimo quedará libre.

La información de este artículo es divulgativa y de optimización del estilo de vida: no sustituye el consejo de un profesional cuando haya circunstancias personales que atender.

⚡ Rutina de Optimización Diaria

  • Sube dos escalones a la vez: cada trayecto de escaleras se convierte en una serie de fuerza de tren inferior; si te falta el aire para hablar, vas a la intensidad correcta.
  • Convierte las esperas en series: mientras se calienta la comida o esperas una llamada, haz 10 sentadillas o 15 puentes de glúteo; tres ventanas al día ya suman.
  • Reserva 20 minutos fijos de fuerza: puentes de glúteo, zancadas y sentadillas controladas en 3 series de 10 a 15 repeticiones; es el suelo que sostiene todo el movimiento del día.

Las Bolsas de trabajo y empleo público: las plazas y vacantes con plazo abierto del 28 de septiembre al 2 de octubre

Las bolsas de trabajo empleo público y las vacantes con plazo de solicitud abierto entre el 28 de septiembre y el 2 de octubre se concentran esta semana en las administraciones locales y autonómicas andaluzas. Más de veinte procesos, desde las 144 plazas de operador de Renfe hasta bolsas de veterinarios, técnicos o policía local, cierran su inscripción en apenas cinco días.

El calendario no da tregua. El lunes 28 a las 23:59 horas vence el primer bloque; el viernes 2 de octubre, el último. Quien tenga la titulación y el carné a mano todavía está a tiempo de presentar la instancia, aunque conviene revisar las bases de cada convocatoria antes de dar el paso.

Por qué se concentran tantos procesos esta semana

La coincidencia no es casual. Buena parte de las convocatorias andaluzas se publican en los boletines provinciales y en el BOJA con plazos de diez días hábiles, de modo que las solicitudes tienden a agruparse en las mismas fechas del calendario. Según la recopilación que difunde la red Andalucía Orienta, esta semana cierran desde bolsas de empleo municipal hasta procesos de empresas públicas.

El caso más voluminoso es la AMAYA, la Agencia de Medio Ambiente y Agua de Andalucía, que abre una bolsa de empleo para 50 categorías profesionales en cada provincia. En paralelo, Renfe convoca 144 plazas de Operador/a con un requisito que amplía el universo de candidatos: solo se exige el Bachillerato.

Requisitos para presentarse

Los filtros cambian radicalmente de un proceso a otro. Hay vacantes abiertas a quien solo tiene la ESO y otras reservadas a titulados universitarios. Estos son los requisitos más habituales de la semana:

  • Titulación académica: el Bachillerato basta para las 144 plazas de Operador/a de Renfe; la ESO o un certificado de formación, para los 6 puestos de peones y oficiales de construcción de Alozaina (Málaga).
  • Titulación universitaria: obligatoria en las plazas de técnico de Administración General, asesoría jurídica, ingeniería o veterinaria.
  • Carné de conducir: imprescindible en los puestos del parque móvil de playas de Roquetas de Mar.
  • Pruebas físicas y psicotécnicos: exigibles en las 28 plazas de policía local repartidas entre Cartaya, Isla Mayor y Fuengirola.

Cómo es el proceso de selección

Las bolsas de trabajo funcionan por concurso de méritos: se valoran la experiencia previa, la formación académica y, en algunos casos, una entrevista personal. No hay examen teórico. Ese es precisamente su atractivo: permiten entrar en el sector público sin enfrentarse a un temario de decenas de temas.

Una bolsa de empleo no es una plaza fija, pero sí la vía de entrada más rápida al sector público andaluz sin pasar por un examen memorístico.

Las plazas, en cambio, se cubren por oposición o concurso-oposición. La Diputación de Almería oferta 50 plazas; la de Córdoba, 10; el Ayuntamiento de Arahal, tres repartidas entre administrativo, y trabajadores sociales. La Fundación Pública Andaluza Progreso y Salud abre 25 puestos de personal técnico de apoyo en todas las provincias.

Las de policía local llevan aparejadas pruebas físicas, test psicotécnicos y un reconocimiento médico. El plazo de solicitud, eso sí, se agota mucho antes de que empiece la propia selección.

Un volumen alto de bolsas para frenar la temporalidad

El goteo de bolsas abiertas esta semana responde a una estrategia reconocible: reducir la temporalidad estructural de las administraciones locales y autonómicas sin esperar a que se resuelvan las oposiciones clásicas. La bolsa es un instrumento ágil. Se activa cuando hace falta cubrir una baja o una sustitución y permite incorporar personal en semanas, no en años.

Conviene leer la letra pequeña. Una bolsa no garantiza trabajo inmediato ni continuidad: el llamamiento depende de las necesidades del organismo y puede tardar meses. Tampoco tiene el mismo recorrido una plaza de la Diputación de Almería que un contrato temporal del IFAPA.

El otro factor a vigilar es la competencia. Las bolsas sin examen atraen a miles de aspirantes porque rebajan la barrera de entrada, y en la puntuación suele pesar mucho la experiencia previa en la administración. Quien ya ha trabajado en una entidad local parte con ventaja; quien llega de nuevo debe compensar con formación baremable y cursos homologados. En mi lectura, el perfil con más probabilidades de éxito combina estudios específicos con algún certificado de idiomas o de ofimática.

El sueldo varía según el grupo de clasificación. No es lo mismo un auxiliar administrativo, encuadrado en el grupo C2, que un técnico de Administración General del grupo A1. Las bases de cada convocatoria detallan las retribuciones.

Hay un detalle que se repite y que conviene no pasar por alto: la fecha que figura en cada convocatoria tiene carácter indicativo. En las convocatorias de comunidades autónomas y entidades locales se tienen en cuenta las fiestas de ámbito nacional y las de la propia comunidad. La referencia legal está en la Ley 39/2015, del Procedimiento Administrativo Común, que regula dónde y cómo deben presentarse las solicitudes.

📨 Cómo presentar la solicitud

El registro de la solicitud se realiza en el registro electrónico del organismo convocante o en cualquiera de los registros habilitados por la normativa de procedimiento administrativo.

  1. Paso 1: Localiza la convocatoria concreta y descarga sus bases desde el boletín provincial, el BOJA o el BOE correspondiente.
  2. Paso 2: Comprueba que cumples los requisitos de titulación, edad y, en su caso, carné de conducir.
  3. Paso 3: Identifícate con certificado digital o Cl@ve en la sede electrónica del organismo y cumplimenta el modelo de solicitud.
  4. Paso 4: Abona la tasa de examen si la convocatoria la fija y adjunta la documentación acreditativa de los méritos.
  5. Paso 5: Presenta y registra la solicitud antes de las 23:59 horas del día límite y guarda el justificante.

En el caso de Renfe, la solicitud se tramita a través de su portal corporativo de empleo. Para las bolsas municipales, la vía habitual es la sede electrónica de cada ayuntamiento o diputación.

📋 Ficha de la Convocatoria

  • Organismo / País: Administraciones locales y autonómicas de Andalucía, con una convocatoria estatal de Renfe.
  • Número de plazas: Más de 270 plazas y alrededor de una decena de bolsas de empleo.
  • Sueldo estimado: Variable según el grupo de clasificación de cada plaza; las bases concretan el importe.
  • Fecha límite de inscripción: Del 28 de septiembre al 2 de octubre de 2026, según cada convocatoria.
  • Dónde inscribirse: Registro electrónico del organismo convocante, boletines provinciales, BOJA y el portal de empleo de Renfe.

Santander y CaixaBank anticipan tipos de interés por encima del 3% y el 4% en 2027

0

Tipos de interés por encima del 3% en 2027 y una hipoteca cada vez más difícil de firmar. Ese es el escenario que dibujan los consejeros delegados de Santander y CaixaBank a tres meses de cerrar el ejercicio, con el Banco Central Europeo todavía con margen para endurecer su política y el mercado descontando un suelo más alto del que la propia banca reconocía hace medio año.

La discusión ya no es cuánto subirá el precio del dinero en lo que queda de 2026, sino dónde se quedará instalado durante todo 2027. Y ahí las cifras que maneja el sector se mueven en una banda incómoda para el hipotecado medio: entre el 3% y el 4%.

Los consejeros delegados fijan los tipos de interés de 2027 entre el 3% y el 4%

Héctor Grisi, consejero delegado de Santander, situó el tipo de depósito del BCE ‘tal vez por encima del 3%’ en 2027 y anticipó que empiece a bajar a lo largo de ese mismo ejercicio. El directivo reconoció que el mercado va más lejos y coloca el precio del dinero entre el 3,5% y el 4% el año próximo. Para el cierre de 2026 su previsión es más modesta: un 2,75% de forma inmediata y un 3% ‘a finales de año’.

Gonzalo Gortázar, consejero delegado de CaixaBank, coincidió en la lectura y calificó una banda por encima del 4% como ‘alta, pero razonable’. Su argumento no es el nivel exacto, sino la inflación: controlarla es el paso previo a cualquier decisión, porque la carestía de precios es, en sus palabras, ‘el peor impuesto para las clases trabajadoras’. Añadió un matiz que interesa al inversor: los tipos muy altos y muy bajos son igual de malos para el negocio bancario.

El resto de la mesa no fue uniforme. Marc Armengol, consejero delegado de Sabadell, ve ‘cerca de un 3%’ y sostiene que ese umbral no tiene por qué frenar la demanda de crédito por la fortaleza de la economía española; la entidad prepara ya su plan estratégico desde 2028 con foco en empresas. Gloria Ortiz, al frente de Bankinter, se declaró optimista por la situación patrimonial de familias y empresas. Y Peio Belausteguigoitia, country manager de BBVA España, se limitó a recordar que el BCE prevé una subida de 25 puntos básicos antes de que termine el año.

El consenso de la banca ha pasado de discutir cuándo bajan los tipos a discutir cuánto tiempo se quedan quietos por encima del 3%.

Ese matiz cambia la fotografía para el accionista de cualquier entidad del IBEX 35. Un tipo de depósito sostenido en el entorno del 3% protege el margen de intereses de la banca española durante más trimestres de los que descontaba el consenso a comienzos de año, aunque estrecha el crédito nuevo.

Gortázar avisa de menos hipotecas por el precio de la vivienda

El consejero delegado de CaixaBank fue explícito sobre el eslabón más débil de la cadena. El año que viene vamos a ver una desaceleración en el crecimiento del crédito hipotecario, porque la gente querrá comprar una vivienda, pero no llega a los precios actuales’, señaló durante el encuentro sectorial.

La frase tiene dos lecturas. La primera es de oferta y demanda: los tipos altos encarecen la cuota mensual y reducen la capacidad de endeudamiento de las familias, justo cuando el precio de la vivienda sigue tensionado por la escasez de obra nueva. La segunda es contable: menos volumen de nueva producción hipotecaria implica menor generación de margen a medio plazo para las entidades más expuestas al negocio minorista en España.

Gortázar reconoció además que el sector viene de dos años de caída del endeudamiento hipotecario que, en su lectura, han sido positivos para las entidades. La desaceleración que ahora anticipa no es un desplome: es un crecimiento más lento desde una base sana.

Santander tipos

Santander pausa las adquisiciones dos años y prioriza la recompra

Grisi dedicó parte de su intervención a la estrategia de capital, un asunto que pesa más en el precio de la acción que cualquier previsión macro. El directivo confirmó que el banco hará una pausa de dos años en adquisiciones tras las compras ejecutadas en Estados Unidos y Reino Unido durante 2026. ‘Queremos estar tranquilos los próximos años para digerirlas bien’, resumió.

Sobre la retribución al accionista, dejó la puerta abierta a nuevas recompras de acciones siempre que sean ‘la mejor manera de remunerar a un accionista’. Con los tipos instalados en el 3%, la combinación de recompra y dividendo gana atractivo porque el banco genera capital por encima de su coste.

Por qué un 4% sostenido no asusta a la banca del IBEX (y dónde está el riesgo)

Los bancos españoles llevan dos ejercicios batiendo récords de beneficio con el precio del dinero en máximos, y el escenario que describen sus consejeros delegados, con una banda del 3% al 4% durante todo 2027, es objetivamente cómodo para el margen de intereses. Cada trimestre que el BCE mantiene el tipo de depósito por encima del 3% se traduce en una factura financiera más alta para el deudor y más ingresos para la entidad.

El problema es la composición de esos ingresos. Si el crédito nuevo se frena porque la vivienda no es asequible y las empresas postergan inversiones, el volumen cae mientras el precio se mantiene. Un margen alto sobre un balance que no crece termina erosionándose. Y ahí aparece la contradicción que el sector evita subrayar: los mismos tipos que protegen la cuenta de resultados durante doce meses son los que secan la demanda de préstamos en el siguiente ejercicio.

Hay un segundo frente. La pelea por captar depósitos y cuentas remuneradas se ha intensificado con con cada subida, y eso encarece el pasivo. La banca gana por la diferencia entre lo que cobra por prestar y lo que paga por captar; si la primera pata se estabiliza y la segunda se encarece, el margen se comprime sin que el BCE mueva un solo punto básico.

La pregunta que de verdad cotiza para 2027 no es cuánto sube el BCE, sino cuánto crédito nuevo es capaz de colocar la banca española con el dinero a este precio.

La referencia a vigilar es el calendario oficial de política monetaria del BCE, que sitúa la próxima cita relevante en diciembre, donde la institución ha anticipado una posible subida de 25 puntos básicos. Si esa subida llega y Lagarde insiste en un enfoque reunión a reunión, la banda del 3% al 4% para 2027 quedará prácticamente confirmada. Si se aplaza, el discurso de los consejeros delegados se quedará sin su ancla más sólida.

Veredicto Merca2

Cotización al cierre o apertura: Ni Santander ni CaixaBank tienen un catalizador de precio inmediato: el mensaje llega desde un foro sectorial, no desde un Hecho Relevante remitido a la CNMV. Ambos valores se mueven dentro del comportamiento del IBEX 35, sin sobresaltos, con el mercado descontando ya una banda de tipos del 2,75% al 4% entre finales de 2026 y todo 2027.

Clave técnica: El umbral a vigilar es el 3% del tipo de depósito del BCE. Cada reunión que lo mantenga en ese nivel o por encima sostiene el margen de intereses de la banca del IBEX 35; una vuelta sostenida por debajo del 2,75% obligaría a revisar a la baja las estimaciones de beneficio para 2027 y elevaría el riesgo de crédito en las carteras hipotecarias.

Apunte macro: La incógnita no es el nivel de tipos, es la asequibilidad de la vivienda: la desaceleración del crédito hipotecario que anticipa Gortázar llegará antes que cualquier recorte del BCE. La próxima cita que puede mover el escenario es el consejo de gobierno de diciembre, con 25 puntos básicos en juego.

Madrid convoca 7 plazas socorrista fijas con un único examen y plazo hasta el 8 de octubre

El Ayuntamiento de Madrid convoca 7 plazas fijas de socorrismo que se deciden en un único examen teórico-práctico. El plazo de solicitudes cierra el 8 de octubre de 2026.

La convocatoria apareció publicada en el Boletín Oficial del Estado del 10 de septiembre y las instancias se abrieron al día siguiente. Son puestos de funcionario de carrera del subgrupo C2, categoría de Técnico Auxiliar de Salvamento y Socorrismo, y se resuelven por oposición libre. La tasa ordinaria de examen es de 8,30 euros.

Por qué el Ayuntamiento de Madrid convoca ahora estas siete plazas

Las siete vacantes proceden de tres ofertas de empleo público acumuladas: una plaza de la OEP de 2024, otra de la de 2025 y cinco de la de 2026. Es el mecanismo habitual en la administración local para no perder la tasa de reposición que la ley permite consolidar cada año.

Conviene subrayarlo porque la palabra socorrismo arrastra una asociación equivocada: el contrato de temporada para cubrir piscinas en verano. Aquí no. Son puestos fijos en la plantilla municipal, con destino estable y opciones de promoción interna después.

El atractivo real está en el formato. Otras oposiciones locales del subgrupo C2 encadenan test, supuestos prácticos, pruebas físicas y entrevistas. Aquí todo se concentra en un solo ejercicio escrito.

Siete plazas, un único ejercicio y una exigencia previa de formación habilitante: la criba real de esta convocatoria empieza antes del examen.

Requisitos para presentarse: ESO o FP Básica y formación específica de socorrismo

La titulación académica no es el obstáculo. La barrera está en la segunda condición, la formación profesional del sector. Estos son los requisitos de las bases:

  • Titulación: Graduado en ESO, Formación Profesional Básica o equivalente. Se admite la certificación de haber superado los estudios necesarios para expedir el título.
  • Formación específica: la exigida por la Orden 1239/2021 de la Comunidad de Madrid, que regula la formación mínima del personal de socorrismo, o la inscripción contemplada en su disposición transitoria.
  • Certificado negativo: no haber sido condenado por delitos contra la libertad sexual o de trata de seres humanos, acreditado con la certificación del registro correspondiente.
  • Titulaciones extranjeras: homologación o certificado de equivalencia cuando corresponda.
  • Requisitos generales: los de acceso al empleo público municipal, que deben mantenerse durante todo el proceso selectivo.

Traducido: tener la ESO no basta. Sin la acreditación profesional de socorrismo, la solicitud queda fuera aunque el resto del expediente esté impecable. Quien trabaje ahora en una piscina sin ese reconocimiento debería resolverlo antes de dar el primer paso.

Cómo es el examen: 96 preguntas, 118 minutos y un solo ejercicio

El ejercicio único se compone de 90 preguntas ordinarias: 70 teóricas y 20 prácticas, con tres respuestas alternativas y solo una correcta. Se añaden seis de reserva, cuatro teóricas y dos prácticas, para sustituir posibles anulaciones. Nada de pruebas físicas eliminatorias.

El tiempo concedido es de 110 minutos para las ordinarias y ocho minutos más para las de reserva. En total, 118 minutos y 96 preguntas sobre la mesa.

Ahí está la letra pequeña que decide aprobados. Cada respuesta incorrecta descuenta un tercio del valor de una acertada, y las preguntas en blanco no puntúan. Las dos partes se califican por separado: ambas exigen un mínimo de cinco puntos, y la nota final es la media.

Un ejemplo lo deja claro. Sacar ocho puntos en teoría y cuatro en práctica no sirve: la media sería seis, pero una parte quedaría por debajo del mínimo. La media no salva sola. El programa mezcla legislación general, organización municipal, prevención de riesgos, e igualdad con materias específicas de vigilancia, salvamento y seguridad en instalaciones acuáticas. En caso de empate primará la nota práctica, después la teórica y, si persiste, el sorteo de desempate.

Análisis: siete plazas y un cuello de botella en la nota de corte

Con solo siete vacantes, el ratio de aspirantes por plaza se convierte en el factor decisivo. El número de preguntas no intimida. Lo que aprieta es la penalización de un tercio por error y el doble mínimo de cinco puntos: quien domine la teoría y descuide las veinte preguntas prácticas puede quedarse fuera con una media superior a cinco.

Sobre la retribución, las bases específicas no detallan el importe del puesto. Corresponderá a las cuantías del subgrupo C2 del Ayuntamiento de Madrid, con complemento de destino y complemento específico. La horquilla queda por debajo de los grupos superiores del consistorio.

La lectura estratégica es sencilla. Para quien ya tiene la formación habilitante de socorrismo, esta es una de las oposiciones municipales con menor carga de preparación del año en Madrid. Para quien no la tiene, el proceso empieza antes, y no en los libros.

📨 Cómo presentar la solicitud

Todo se tramita por vía electrónica: hay que firmar y registrar la solicitud después de pagar la tasa. Un mes justo de margen.

  1. Paso 1: Reúne la documentación: ESO o FP Básica, acreditación de la formación de socorrismo de la Orden 1239/2021 y certificación negativa del registro de delincuentes sexuales.
  2. Paso 2: Entra en la sede electrónica del Ayuntamiento de Madrid y localiza la convocatoria de Técnico Auxiliar de Salvamento y Socorrismo, publicada en el BOE del 10 de septiembre.
  3. Paso 3: Rellena la solicitud electrónica y genera la autoliquidación de la tasa ordinaria, de 8,30 euros.
  4. Paso 4: Abona la tasa y conserva el documento de autoliquidación: te lo exigirán en el trámite de registro.
  5. Paso 5: Firma y registra la solicitud en la aplicación municipal antes del 8 de octubre, incluido ese día, y guarda el justificante. Cualquier modificación posterior debe pedirse por escrito dentro del mismo plazo.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de Madrid (España).
  • Número de plazas: 7 plazas de Técnico Auxiliar de Salvamento y Socorrismo.
  • Sueldo estimado: Retribuciones del subgrupo C2 municipal; importe pendiente de detalle en las bases específicas.
  • Fecha límite de inscripción: 8 de octubre de 2026, incluido.
  • Dónde inscribirse: Sede electrónica del Ayuntamiento de Madrid, con tramitación electrónica de la solicitud.

Renfe invierte 160 millones en su nuevo sistema de venta: así afecta a quienes quieren trabajar en Renfe

0

Trabajar en Renfe va a tener menos que ver con despachar billetes y más con manejar datos. La compañía pública ha presentado este lunes su nuevo sistema unificado de venta, una inversión de cerca de 160 millones de euros que estará plenamente operativa el 25 de enero de 2027 y que cambiará de arriba abajo la forma en que la operadora comercializa sus servicios.

El movimiento no es solo tecnológico. Afecta de lleno a la plantilla actual y a los perfiles que la empresa va a demandar en los próximos años. Para quien se plantea opositar o enviar su currículum a la compañía, conviene entender qué se está cociendo.

Qué cambia en Renfe y por qué abre la puerta a nuevos perfiles

El nuevo sistema sustituye a una web que la propia compañía admite que resultaba tediosa. A partir del próximo 28 de octubre estará disponible para algunos usuarios, y el 25 de enero se integrará por completo en la operativa. La primera fecha clave, por tanto, es ese 28 de octubre: desde ese día se podrán adquirir los viajes con salida a partir del 25 de enero en el nuevo entorno.

El proyecto lo ha desarrollado Renfe junto a dos socios tecnológicos. El core de la venta corre a cargo de Siemens, con un contrato de unos 90 millones de euros a nueve años. El segundo, de implantación, mantenimiento e infraestructura, es de Accenture y asciende a unos 68 millones de euros a seis años. Entre ambos suman la mayor parte de la inversión.

La novedad de fondo es la unificación. El sistema dará soporte a siete canales de venta: web, aplicación móvil, taquillas, máquinas de autoventa, agencias de viaje, venta telefónica e intervención a bordo. Hoy funcionan de forma fragmentada. Va mucho más allá de una nueva web o una nueva aplicación, resumió el presidente de Renfe, Álvaro Fernández Heredia, durante la presentación.

La compañía ha validado el sistema con encuestas a 2.000 personas, entrevistas con viajeros y profesionales, trabajo de campo en 18 ciudades y más de 50 sesiones de pruebas. Nada de improvisar. El proyecto no llega a ciegas, y ese detalle marca también las competencias que exigirá después a su plantilla.

La inversión de 160 millones busca algo más que una web más cómoda: busca retener al viajero antes de que se lo lleve la competencia privada.

Perfiles y condiciones: qué puede buscar Renfe

Renfe no ha publicado todavía una cifra concreta de vacantes vinculadas a esta transformación. Lo que sí se puede leer entre líneas es el tipo de perfil que gana peso dentro de la operadora pública:

  • Perfiles tecnológicos: desarrollo, integración de sistemas y mantenimiento de la plataforma, canalizados en buena parte a través de Siemens y Accenture.
  • Atención comercial multicanal: personal de taquilla, venta telefónica y agencias, obligado a manejar la nueva plataforma común.
  • Intervención a bordo: revisores y tripulación que operarán con el mismo sistema desde el propio tren.
  • Perfiles digitales y de producto: análisis de datos de venta, ocupación y comportamiento del viajero.
empleo Renfe Operadora

Las condiciones laborales dependen del convenio colectivo y de la vía de acceso. Las plazas estables se cubren en buena parte por oposición pública, mientras que el personal de estructura y los proyectos tecnológicos se contratan de forma directa o a través de proveedores externos. La demanda cambia.

Análisis: una operadora pública obligada a competir en digital

La transformación llega en un momento delicado. Desde la liberalización del transporte ferroviario de pasajeros, Renfe Operadora compite en los corredores principales con operadores privados como Ouigo e Iryo. En ese pulso, la experiencia digital pesa cada vez más: un sistema de venta lento o confuso empuja al viajero hacia el competidor.

Por eso la inversión de 160 millones no es un capricho tecnológico, sino una necesidad comercial. Y eso explica que los perfiles que más van a crecer dentro de la compañía tengan que ver con la tecnología y con la atención al cliente digitalizada, más que con el modelo tradicional de taquilla. El calendario manda.

Hay tres cuestiones que conviene vigilar si tu objetivo es trabajar ahí. La primera es la formación: la plantilla actual tendrá que reciclarse en el nuevo entorno y Renfe aún no ha detallado cómo piensa hacerlo. La segunda es la temporalidad: buena parte de los proyectos tecnológicos se cubren vía proveedor, con contratos ligados a la vida del contrato público. La tercera es la disponibilidad: los puestos de atención comercial e intervención a bordo exigen turnos rotatorios y fines de semana.

El perfil con más probabilidades de éxito es el que combina competencia digital con trato al público. Un taquillero que sepa moverse en un entorno de datos vale hoy más que uno que solo domine el mostrador. El pulso es real.

📝 Cómo enviar el currículum

Renfe centraliza sus ofertas en el apartado Trabaja con nosotros de su web corporativa, además de publicar las plazas fijas por oposición en el BOE.

  1. Paso 1: Entra en el portal de empleo de Renfe, dentro de la web oficial de la compañía.
  2. Paso 2: Regístrate y crea tu perfil profesional con tus datos de contacto.
  3. Paso 3: Filtra las ofertas por categoría (comercial, técnica, intervención a bordo) y por provincia.
  4. Paso 4: Adjunta tu CV actualizado y la titulación que exija cada puesto.
  5. Paso 5: Envía la candidatura y guarda el justificante. Para las plazas de oposición, sigue el trámite oficial publicado en el BOE.

Plazo de inscripción: sin fecha de cierre anunciada para las vacantes ligadas a la transformación digital; las oposiciones se rigen por los plazos que fija cada convocatoria en el BOE. Requisito mínimo: titulación y experiencia según el puesto, con acceso por oposición para las plazas estables.

Alpenglow Solana no se lanza el 28-S: Yakovenko responde ‘decel’ y frena los rumores

Alpenglow no llegará hoy a la mainnet de Solana, la red principal donde se mueven las transacciones con dinero real, pese a los reportes que situaban su gran puesta de largo en este 28 de septiembre. El cofundador de la red, Anatoly Yakovenko, zanjó el asunto con una sola palabra: ‘decel’.

Se trata de un pequeño respaldo al freno. ‘Decel’, abreviatura de decelerate, es la jerga que en el sector cripto se usa para pedir calma; significa justo lo contrario de ‘accel’, la señal de apretar el acelerador. Yakovenko lo escribió citando a Roger Wattenhofer, jefe de investigación de Anza, el equipo que desarrolla Agave, el cliente validador principal de Solana.

Wattenhofer había sido tajante en X: ‘¿Por qué íbamos a probar un protocolo solo unos días antes de activarlo? No hay Alpenrush’. Su argumento es de sentido común. Alpenglow había entrado en pruebas públicas apenas unos días antes, y el responsable de Anza no veía ninguna razón para correr.

De dónde salió la fecha del 28 de septiembre

Buena parte del ruido nació de una confusión de calendario. El 28 de septiembre figura en el calendario de lanzamiento de Agave v4.3, donde Anza marca el día en que la mainnet reanuda la activación de funciones. Ese apunte no menciona Alpenglow en ningún momento.

El siguiente hito, el de Agave v4.4, fija la próxima ventana de activación en la mainnet para el 9 de noviembre. Anza ya avisa de que se trata de una fecha tentativa, y ese apunte tampoco lleva el nombre de Alpenglow.

Un calendario de cliente no es un calendario de consenso: la fecha que agitó el mercado nunca nombró a Alpenglow.

Traducido para el inversor: no existe una fecha oficial de mainnet para Alpenglow, y las dos que circulan en el calendario de Agave no llevan su nombre. Por ahora, la actualización sigue en testnet, la red de pruebas donde se ensaya todo antes de tocar el dinero real.

Qué cambia Alpenglow: de 12,8 segundos a 150 milisegundos

Conviene recordar qué está en juego. Alpenglow es una reforma del consenso de Solana, es decir, del conjunto de reglas con las que los validadores se ponen de acuerdo en el orden y la validez de las transacciones.

Su objetivo es la finalidad —el momento en que un bloque deja de poder revertirse—, y ahí el salto es notable: de unos 12,8 segundos que cuesta hoy cerrar una operación con garantía total a 150 milisegundos.

Para ponerlo en contexto, 150 milisegundos es menos de lo que tarda un parpadeo. El cambio no altera la velocidad a la que Solana produce bloques, sino cuánto tarda esa producción en ser irreversible. Son dos cosas distintas que a menudo se mezclan en las conversaciones de mercado.

En la práctica, una finalidad más corta significa que, cuando pagas algo con SOL en una tienda o mueves fondos entre protocolos, la operación se sella antes y desaparece la ventana en la que un bloque aún podría descartarse. Para un exchange o una pasarela de pago es la diferencia entre arriesgarse a aceptar un pago y esperar a que sea seguro.

Alpenglow no es, además, la única mejora de velocidad en marcha. En agosto, la red empezó a recortar su tiempo de bloque de 400 a 200 milisegundos, un ajuste que acelera la creación de bloques mientras Alpenglow ataca el paso siguiente: la finalidad. Los validadores llevan preparándose para el cambio desde julio.

Por qué la prudencia pesa más que la prisa

La calma que piden Wattenhofer y Yakovenko no es casual. En agosto, un fallo de enrutamiento llevó a la red de Solana al borde de una parada, el tipo de incidente que en el pasado ya ha costado más de un dolor de cabeza a la comunidad.

Solana arrastra episodios de este tipo —las paradas de septiembre de 2021 y febrero de 2022 son las más citadas— y cualquier cambio de consenso toca precisamente el mecanismo que evita que la red se detenga.

Cambiar las reglas del juego sin pruebas suficientes sería, en ese contexto, una temeridad. El precio, entretanto, apenas se movió. SOL cotizaba en torno a 120 dólares con una variación mínima cuando se desactivaron los rumores, señal de que pocos operadores habían descontado una puesta de largo inmediata. El mercado, a diferencia de algunos titulares, no se creyó la fecha.

Hay aquí una contradicción que conviene subrayar. El ecosistema presume de velocidad —transacciones por segundo, bloques rápidos, comisiones prioritarias—, pero la mejora que más promete, la finalidad en menos de un segundo, es justo la que exige más paciencia. La prisa por activarla sería la peor forma de protegerla.

El siguiente dato a seguir está en el calendario tentativo: el 9 de noviembre. Si Alpenglow aparece o no en esa ventana, y si antes acumula semanas de pruebas sin incidentes, dirá más sobre su camino a la mainnet que cualquier rumor. La red puede permitirse esperar. Lo que no puede permitirse es una finalidad que falle.

El ataque a la base Fairford: Reino Unido arresta a cinco y desactiva explosivos en tres vehículos

Cinco detenidos, tres furgonetas blancas y un robot antibombas trabajando a contrarreloj en el suroeste de Inglaterra. La policía británica frustró un presunto ataque terrorista contra una base militar y, de momento, nadie pone apellidos a los responsables. DW Español dedicó su análisis de actualidad a ordenar lo confirmado y lo que sigue envuelto en niebla.

Cinco detenidos y tres vehículos bajo sospecha

El presentador José Ramírez abrió el programa con los datos que manejan las autoridades: cinco hombres arrestados por su presunta implicación en un plan de acto terrorista dirigido contra una instalación militar. Desde Londres, el periodista Fernando González precisó que la identidad de los detenidos sigue sin trascender y que el ministro de Defensa se ha limitado a señalar que lo averiguado por la investigación no puede revelarse por ahora.

La operación se concentró en tres furgonetas blancas estacionadas en las inmediaciones. Un robot antibombas consiguió abrir dos de ellas y retirar su contenido; con la tercera el trabajo fue más lento, y ese retraso explica que los vecinos de la localidad más próxima sigan sin autorización para volver a sus casas.

La alerta llegó de una vecina, no de los servicios secretos

El detalle más incómodo lo aportó una residente de la zona. Según relató González, fue ella quien avisó a la policía después de ver a varios hombres vestidos de negro y con el rostro cubierto corriendo hacia un bosque y en dirección a la base. El episodio se cruza con la afirmación de Donald Trump de que los sospechosos ya estaban bajo investigación, un extremo que el propio ministro de Defensa matizó al sugerir que esa vecina no tenía una visión completa de la situación.

Lo que sí admiten las autoridades es que en los días previos se había reforzado la vigilancia en la instalación y tambien en los principales aeropuertos del país. Eso apunta a algún tipo de inteligencia previa. La pregunta que se hacen los expertos en seguridad británicos es otra: si aquellos individuos estaban siendo vigilados, cómo llegaron tan cerca, a apenas un kilómetro del perímetro.

Por qué Fairford es un objetivo sensible

Jesús Núñez Villaverde, analista militar y codirector del Instituto de Estudios sobre Conflictos y Acción Humanitaria, explicó por qué esa base concreta acumula focos de riesgo. Desde allí operan aviones de combate estadounidenses y, sobre todo, aeronaves de reabastecimiento en vuelo, decisivas para sostener campañas de bombardeo prolongadas. Hay además polvorines con munición almacenada.

Estamos ya instalados en una escalada de guerra híbrida: actos diseñados para no provocar una respuesta militar convencional por parte del agredido.

— Jesús Núñez Villaverde, analista militar

El analista recordó que Teherán ha declarado objetivo legítimo cualquier instalación o activo militar que haya participado en los ataques contra su territorio. Moscú, por su parte, ha señalado al Reino Unido como adversario directo por su apoyo económico y militar a Ucrania. La base, en su lectura, queda en el cruce de esas dos campañas.

Irán, Rusia o un grupo local: las hipótesis siguen abiertas

Ninguna autoridad ha atribuido responsabilidades. El primer ministro británico pidió expresamente evitar especulaciones y el ministro de Defensa rechazó establecer una conexión con Irán cuando se le preguntó de forma directa por ese país. Aun así, Irán es la pista que más circula en la prensa británica, precisamente por el uso estratégico que Washington hace de esas instalaciones.

Núñez insiste en no cerrar el abanico. Entre las opciones que barajó figuran Rusia, ciudadanos británicos contrarios al alineamiento con Estados Unidos e incluso grupos antimilitaristas locales. Su argumento es simple: la falta de información obliga a mantener todas las puertas abiertas en lugar de asumir de entrada una autoría concreta.

La guerra híbrida ya no es un escenario futuro

El análisis derivó hacia el contexto europeo. El experto sostuvo que Rusia no tiene capacidad para inclinar definitivamente la balanza en Ucrania y que por eso recurre a actos de guerra híbrida contra los países que sostienen a Kiev: violaciones de espacio aéreo, misiles que se desvían, cables submarinos interrumpidos, drones cargados de explosivos en aeropuertos, como ocurrió hace poco en Alemania. El objetivo sería erosionar la voluntad de apoyo occidental.

Puso un límite a esa lógica. De ahí a una invasión convencional de un país de la OTAN media, en su opinión, una distancia enorme. González describió el ánimo en la calle británica como preocupación sin consternación general, con la sensación creciente de que el país es un blanco posible y de que este no será el último intento.

Qué significa para la seguridad europea

El episodio deja varias lecturas para el lector europeo. La primera es que la capacidad de detección funciona a medias: hubo refuerzos previos, hubo vigilancia y, pese a todo, los sospechosos aparcaron tres vehículos cargados a un kilómetro de una instalación de la OTAN. La segunda es que la atribución se ha convertido en un campo minado político. Señalar a Teherán o a Moscú sin pruebas tiene consecuencias diplomáticas, y callar también tiene coste: alimenta la inquietud de una población a la que se repite que vive en la diana. La tercera afecta a la gestión informativa. Núñez reclamó al gobierno británico que publique cuanto antes datos sobre los detenidos y sobre el tipo de explosivo hallado, porque la opacidad prolongada no protege la investigación, solo amplifica los rumores. En un contexto de guerra híbrida, la información se ha vuelto un recurso tan disputado como el espacio aéreo.

Queda la pregunta de fondo, esa que ni los invitados de DW Español se atrevieron a responder con certeza: si el plan era tan rudimentario como parece —tres furgonetas, una valla, un bosque— o si lo frustrado es solo la punta de una operación mayor. Lo sabremos cuando las autoridades hablen. Mientras tanto, la base de Fairford sigue siendo lo que nunca dejó de ser: una pieza sensible en el tablero de dos guerras simultáneas.

La Telefónica de Alemania fija en 2027 su punto de inflexión: IA y menos costes para remontar en bolsa

0

Telefónica Alemania pone fecha a su reconstrucción: 2027 será el ejercicio del punto de inflexión. La filial germana del grupo que preside Marc Murtra prevé estabilizar sus cuentas el próximo año y arrancar una etapa distinta apoyada en la automatización y la inteligencia artificial. El consejero delegado de Telefónica Deutschland, Santiago Argelich, ha expuesto la hoja de ruta en un encuentro celebrado en Múnich.

El objetivo declarado pasa por convertir la compañía en una firma AI-first, con la inteligencia artificial integrada en el núcleo del negocio. La fecha marcada en rojo no es 2027, sino 2028, cuando la operadora prevé alcanzar su ‘velocidad de crucero’ con un modelo operativo renovado y centrado en la simplificación y el valor para el cliente.

Un ajuste de 1.000 empleos para dejar atrás el modelo antiguo

El primer movimiento ya está en marcha. Telefónica Alemania está reduciendo su plantilla en unos 1.000 empleados, cerca del 15% de los más de 6.800 profesionales que operan bajo la marca O2 en el país. El programa de reestructuración de 2026 se ha ejecutado, según su primer ejecutivo, de forma ‘rápida’ y pactada con los representantes de los empleados.

El detonante de ese ajuste no es menor. La compañía perdió el contrato mayorista de arrendamiento de red con su competidor 1&1, que hasta 2023 era su principal cliente de infraestructura en Alemania. Ese traspaso de tráfico hacia Vodafone ha condicionado los ingresos de los últimos ejercicios y ahora afronta su tramo final.

Argelich sostiene que el nivel de plantilla ‘se seguirá reduciendo como parte de las inversiones en automatización, digitalización e inteligencia artificial’. Eso sí, matiza que será ya una ‘evolución natural’ y no un programa de ajuste como el del ejercicio en curso.

La pérdida de 1&1 no es un contrato menos: es el golpe que ha obligado a Telefónica Alemania a rehacerse y a buscar en la inteligencia artificial el margen que ya no le da el tráfico mayorista.

En el plano financiero, la compañía da prácticamente por digeridos los efectos de ese traspaso de tráfico. Los impactos serán mínimos en el tramo final de 2026 y finalizarán al cierre del ejercicio, lo que convierte 2027 en el primer año operativo ‘limpio’. ‘En el 27 deberíamos ver una vuelta al crecimiento y a una estabilidad’, ha señalado el directivo. El detalle numérico hasta 2028 se reserva al próximo plan de negocio.

Tres pilares comerciales y un asalto al negocio corporativo

La estrategia comercial descansa sobre tres patas y descarta, en principio, las guerras de precios. En el mercado residencial, la filial impulsará las ofertas convergentes y multiproducto O2 Plus Bundles, cuyo despliegue se completará a lo largo de 2027. En el segmento de empresas, donde maneja una cuota de entre el 1% y el 3%, la meta es crecer a doble dígito arrebatando clientes a Deutsche Telekom y Vodafone.

Argelich justifica el momento del asalto corporativo tras haber completado un plan masivo de inversión en la red móvil, ya elevada a estándares enterprise grade. ‘Hace tres o cinco años la diferencia en calidad de red todavía era significativa, pero hoy nuestra infraestructura es comparable y nos permite competir de tú a tú con una estructura más ágil y sin legacy‘, ha subrayado.

La tercera pata es el negocio mayorista. La compañía reformulará su modelo para digitalizar a socios como Aldi Talk y negocia alianzas con neobancos, plataformas digitales y firmas industriales. La arquitectura de marcas también cambia a partir de 2027 con un esquema de tres enseñas: O2 se consolidará como la opción premium, Aldi Talk mantendrá el segmento de descuento y la compañía evalúa lanzar una nueva marca, o reconvertir una existente, para atacar en en la franja media frente a 1&1 y Congstar.

Alemania, el banco de pruebas del relato europeo de Telefónica

Hay una lectura que trasciende la filial. Telefónica lleva años defendiendo que su futuro pasa por los mercados donde puede ser líder o copropietario de la infraestructura, y Alemania es el banco de pruebas donde ese relato se mide de verdad. La tercera economía mundial tiene un mercado de telecomunicaciones peculiar: los costes de despliegue de fibra por hogar son sensiblemente superiores a los españoles, la figura regulada de los revendedores multimarca sigue viva y la red de cobre en VDSL, con prestaciones de hasta 250 Mbps, continúa cubriendo a una base amplia de usuarios. Esa combinación frena la migración masiva a la fibra.

A mi juicio, el movimiento de Telefónica Alemania es menos un plan de crecimiento que un ejercicio de realismo. La compañía renuncia a comprar o desplegar fibra por su cuenta, apuesta por redes propias combinadas con acuerdos con terceros —incluidas Deutsche Telekom y empresas de torres— y se centra en rentabilizar lo que ya tiene. Es una estrategia defendible, pero también reconoce que el músculo inversor en Alemania es menor de lo que el grupo querría.

La pregunta abierta es la del cuarto operador. Argelich sostiene que el mercado alemán estaría mejor estructurado con tres operadores de red, dada la inversión redundante que exige un cuarto competidor en un entorno móvil que no crece. Sobre los rumores de una eventual fusión o compra de 1&1, el directivo se ha mostrado cauto: ‘Hoy por hoy, todas las vías siguen abiertas y todo son especulaciones todavía’. La estrategia declarada es ‘muy orgánica y comercial’, sin operaciones inorgánicas en el plan actual, aunque ‘toda oportunidad se tiene que explorar’.

El riesgo de la tesis está en el calendario. Si el mercado corporativo no responde y el cuarto operador aguanta sin consolidarse, Telefónica Alemania se quedará con un perfil de crecimiento modesto justo cuando aspira a recuperar el favor de los inversores. El hito a vigilar no es lejano: el próximo plan de negocio, que desvelará las cifras hasta 2028. Antes, en noviembre de 2025, el grupo ya había presentado el plan ‘Transform & Grow’ que ahora aterriza en Alemania.

Veredicto Merca2

Cotización al cierre o apertura: La filial germana cotiza en el entorno de los 2,4 euros por acción, niveles que apenas recogen todavía el giro estratégico. El mercado esperará al plan de negocio de 2028 antes de dar por descontada la recuperación.

Clave técnica: El valor lleva meses atrapado en un rango estrecho. El cierre del impacto de 1&1 en 2026 y la ejecución del ajuste de 1.000 empleos son las palancas que podrían desbloquear una reacción al alza.

Apunte macro: El mercado alemán estaría mejor con tres operadores de red, según la propia compañía, frente a los cuatro actuales en un entorno sin crecimiento de usuarios. A ello se suma el retraso generalizado en la densificación de la banda de 3,5 GHz para el 5G.

El BOE del 28 de septiembre: nuevas oposiciones y convocatorias de empleo público con plazo abierto

0

El BOE publica hoy más de 50 resoluciones de empleo público: oposiciones de acceso libre y plazas en toda España. En el sumario del día conviven convocatorias locales, concursos de méritos y procesos ya en fase de examen.

No todo lo que aparece en el Boletín es una oferta a la que puedas optar: buena parte de las resoluciones de hoy son concursos de traslado y libres designaciones reservados a funcionarios de carrera. La franja que interesa al opositor de fuera es la de acceso libre.

El BOE da cuenta también de tres cuestiones de inconstitucionalidad (5551-2026, 5552-2026 y 5959-2026) sobre las disposiciones adicionales sexta y octava de la Ley 20/2021, la norma que ordenó reducir la temporalidad en el empleo público. El Constitucional aún no se ha pronunciado sobre el fondo.

Qué convocatorias abre hoy el BOE y cuáles son de acceso libre

El proceso más singular del día llega desde Galicia. El Consorcio de la Ciudad de Santiago de Compostela convoca un proceso selectivo por el sistema general de acceso libre para cubrir plazas de personal laboral fijo en la Orquesta Real Filharmonía de Galicia.

La administración local concentra el grueso de la oferta. Una veintena de resoluciones de ayuntamientos, diputaciones, cabildos y consorcios, desde la Diputación de Valencia y Sabadell hasta Huesca, Ubrique o el Cabildo de Fuerteventura. Casi todas son plazas sueltas, así que el número real está en las bases de cada entidad.

Los puestos de libre designación solo están al alcance de funcionarios de carrera: las plazas abiertas a cualquier ciudadano son las de acceso libre.

Después vienen los concursos de méritos, cerrados a quien ya tiene plaza. La Agencia Estatal de Seguridad Ferroviaria, la Subsecretaría y el Fondo de Garantía Salarial publican concursos; el INAEM, una libre designación.

En el ámbito sanitario, Osakidetza convoca tres jefaturas de servicio en Bilbao-Basurto: Medicina Interna, Cardiología y Urología. Gipuzkoa busca jefe de unidad de Salud Mental en Eibar.

La AEAT publica la relación provisional de admitidos y excluidos de la especialidad de Administración Tributaria del Cuerpo General Auxiliar. La Subsecretaría anuncia, además, fecha y lugar de los ejercicios de personal laboral fijo del IV Convenio Único.

Perfiles buscados y condiciones de las plazas

  • Acceso libre en la administración local: cuerpos generales y perfiles técnicos, con titulación desde el Graduado en ESO hasta el grado universitario.
  • Personal laboral fijo del Consorcio de Santiago: plazas de la Orquesta Real Filharmonía de Galicia, con valoración de méritos artísticos.
  • Jefaturas sanitarias en Osakidetza: Medicina Interna, Cardiología y Urología, con titulación de especialista y experiencia acreditada.
  • Puestos de libre designación: Fondo de Garantía Salarial, INAEM, Seguridad Ferroviaria y Subsecretaría. Solo para funcionarios de carrera.

Las condiciones económicas se fijan en las bases y en los Presupuestos prorrogados para 2026: sueldo base, complemento de destino y complemento específico, en 14 pagas. La relación puede ser de funcionario de carrera, laboral fijo o temporal, y eso cambia la estabilidad del puesto.

La letra pequeña que no aparece en el sumario

De las más de 50 resoluciones publicadas hoy, solo un puñado permite presentar instancia desde cero. Es la primera trampa del Boletín: convocatorias, nombramientos, jubilaciones y ceses comparten el mismo aspecto formal. Un opositor sin experiencia puede perder una tarde en un nombramiento de maestros que ya está cerrado.

Aviso parecido con la administración local: muchas entidades anuncian «varias plazas» sin concretar, y el dato real aparece solo en las bases que cuelga cada organismo en su sede electrónica. Esas bases mandan sobre todo lo demás y fijan el temario, los méritos y hasta el turno de trabajo.

La cuestión de inconstitucionalidad sobre la Ley 20/2021 merece seguimiento aparte. Afecta a las disposiciones que ordenaron la estabilización de los interinos, y cualquier pronunciamiento puede mover plazas de procesos ya convocados. Para quien encadena contratos temporales, la bolsa de interinos sigue siendo la puerta de entrada más rápida.

El riesgo real no está en el temario, sino en los plazos. Las convocatorias abren ventanas de entre 15 y 20 días hábiles, sin prórroga. Si lo dejas para la última semana, la sede electrónica se cae o el certificado digital ha caducado. Sin instancia no hay examen.

📝 Cómo enviar el currículum

En la Administración no se envía un currículum, sino una instancia con el modelo oficial dentro del plazo que marcan las bases. El trámite es telemático en casi todas las convocatorias publicadas hoy.

  1. Paso 1: Localiza tu convocatoria en el sumario del BOE y anota el organismo y el cuerpo convocado.
  2. Paso 2: Abre las bases en la sede electrónica del organismo y comprueba los requisitos de nacionalidad, edad y titulación.
  3. Paso 3: Descarga el modelo de solicitud y consigna la referencia del proceso. Si hay tasa, paga el modelo 790 antes de presentar.
  4. Paso 4: Presenta la instancia en el registro electrónico general o en el del organismo convocante, con certificado digital o Cl@ve.
  5. Paso 5: Guarda el justificante y revisa las listas provisionales de admitidos y excluidos para subsanar en plazo.

Plazo de inscripción: cada convocatoria abre su propio plazo con la publicación en el BOE, habitualmente entre 15 y 20 días hábiles desde el día siguiente al anuncio. Requisito mínimo: nacionalidad española o de un Estado miembro de la UE según el proceso, y la titulación que exija el grupo o categoría de la plaza.

Solana blinda su defensa cuántica: Falcon ya se despliega por fases

Solana ya trabaja en cómo protegerse de un ordenador cuántico capaz de romper la criptografía que hoy firma sus transacciones. La Solana Foundation ha publicado un plan de despliegue por fases de Falcon, un esquema de firmas post-cuánticas que los equipos de Anza y de Firedancer, el cliente validador que desarrolla Jump Crypto, señalan como su opción preferida. La hoja de ruta tiene tres etapas y ninguna toca el protocolo por ahora.

Qué se ha anunciado: tres fases y ningún cambio inmediato en el protocolo

El anuncio llegó en forma de entrada de blog de la fundación, la vía que el ecosistema suele usar para anticipar cambios de calado antes de que exista una propuesta formal de mejora. El mensaje central es tranquilizador: una eventual migración hacia firmas post-cuánticas sería asumible y no debería afectar al rendimiento de la red de forma significativa. La propia fundación admite que la pregunta no era trivial, porque Solana está diseñada precisamente para exprimir cada milisegundo de cómputo.

Falcon es un esquema de firmas digitales pensado para resistir los ataques de un ordenador cuántico, la tecnología que en teoría permitiría romper en minutos las matemáticas sobre las que se apoyan las firmas actuales. Anza, el equipo que mantiene el cliente validador Agave, y el equipo de Jump Crypto detrás de Firedancer han coincidido en señalarlo como candidato preferido. Las primeras implementaciones ya están en marcha, según la fundación.

La hoja de ruta se divide en tres fases. La primera es investigación continuada sobre Falcon y sobre esquemas alternativos. La segunda introduciría criptografía post-cuántica en las carteras nuevas si la amenaza dejara de ser lejana. La tercera implica migrar las carteras que ya existen, el paso más delicado, porque obliga a mover claves y fondos que hoy están en uso. Ninguna de las tres está activada y no hay cambios de protocolo previstos.

Por qué una red tan rápida puede permitirse criptografía más pesada

Solana no es una red cualquiera a la hora de añadir peso criptográfico. Toda su arquitectura se apoya en Proof of History, o PoH, un mecanismo que funciona como un reloj criptográfico global: cada transacción recibe un sello de tiempo verificable antes de pasar por votación, de modo que los validadores no tienen que ponerse de acuerdo sobre el orden de las operaciones. Ese truco es el que permite producir bloques a gran velocidad sin que los nodos se pasen el día negociando.

Aquí aparecía la duda de fondo: si esa misma arquitectura, optimizada para gastar el mínimo cómputo por transacción, aguantaría el peso extra de una criptografía más exigente. Verificar firmas es una de las tareas más repetitivas que ejecuta un validador, así que cualquier recargo en esa tarea se nota en el conjunto. La fundación sostiene que el impacto sería manejable y que sus equipos llevan tiempo estudiando cómo hacerlo sin penalizar el rendimiento.

Blindarse contra el cuántico no es una carrera contra el calendario, sino contra la capacidad de coordinar una migración de claves a escala global.

La amenaza cuántica es real, pero el calendario sigue siendo una incógnita

En cuanto a los plazos, la fundación fue directa: el cuántico todavía queda a años de distancia y los planes de migración están bien documentados, listos para desplegarse cuando haga falta. Es una forma elegante de decir que el riesgo existe, que nadie sabe cuándo se materializará y que conviene tener la respuesta escrita antes de necesitarla. En paralelo, el sector mantiene un debate abierto sobre si los avances en computación cuántica podrían llegar a comprometer la seguridad de las cadenas de bloques.

Hay además un precedente que refuerza el argumento. El Winternitz Vault de Blueshift, una primitiva criptográfica resistente a los ataques cuánticos, lleva más de dos años funcionando sobre Solana, y Google Quantum AI lo citó en una referencia reciente. Que un sistema de este tipo haya convivido con la red durante ese tiempo demuestra que la cadena tolera criptografía más pesada cuando se implementa con cuidado. No es lo mismo que migrar millones de carteras, pero marca el camino.

El verdadero desafío no es matemático, sino de coordinación. Migrar las claves, las carteras, y los fondos ya en uso exigiría que cada titular moviera sus activos a un nuevo esquema, una operación con menos código y más logística. Solana ya ha vivido episodios que lo demuestran: las paradas de red de septiembre de 2021 y febrero de 2022, cuando la cadena dejó de producir bloques durante horas por saturación, no se resolvieron solo con código, sino coordinando a validadores y desarrolladores en tiempo récord.

Lo que conviene vigilar de aquí en adelante es si la segunda fase llega a activarse y en qué condiciones. Mientras no exista una propuesta formal de mejora en el repositorio público de SIMD, el plan es un documento y no un cambio. La fecha del salto post-cuántico la pondrá el propio avance de la computación cuántica, o el día en que alguien demuestre que sus plazos eran más cortos de lo que todos calculaban.

Una pequeña incisión entre las costillas permite operar la válvula mitral sin abrir el esternón

0

Operar el corazón no siempre implica tener que abrir el esternón. Los avances en cirugía cardiovascular permiten realizar determinadas intervenciones mediante accesos cada vez menos invasivos, con el objetivo de reducir el impacto quirúrgico sin renunciar a los principios de seguridad y eficacia de la cirugía convencional.

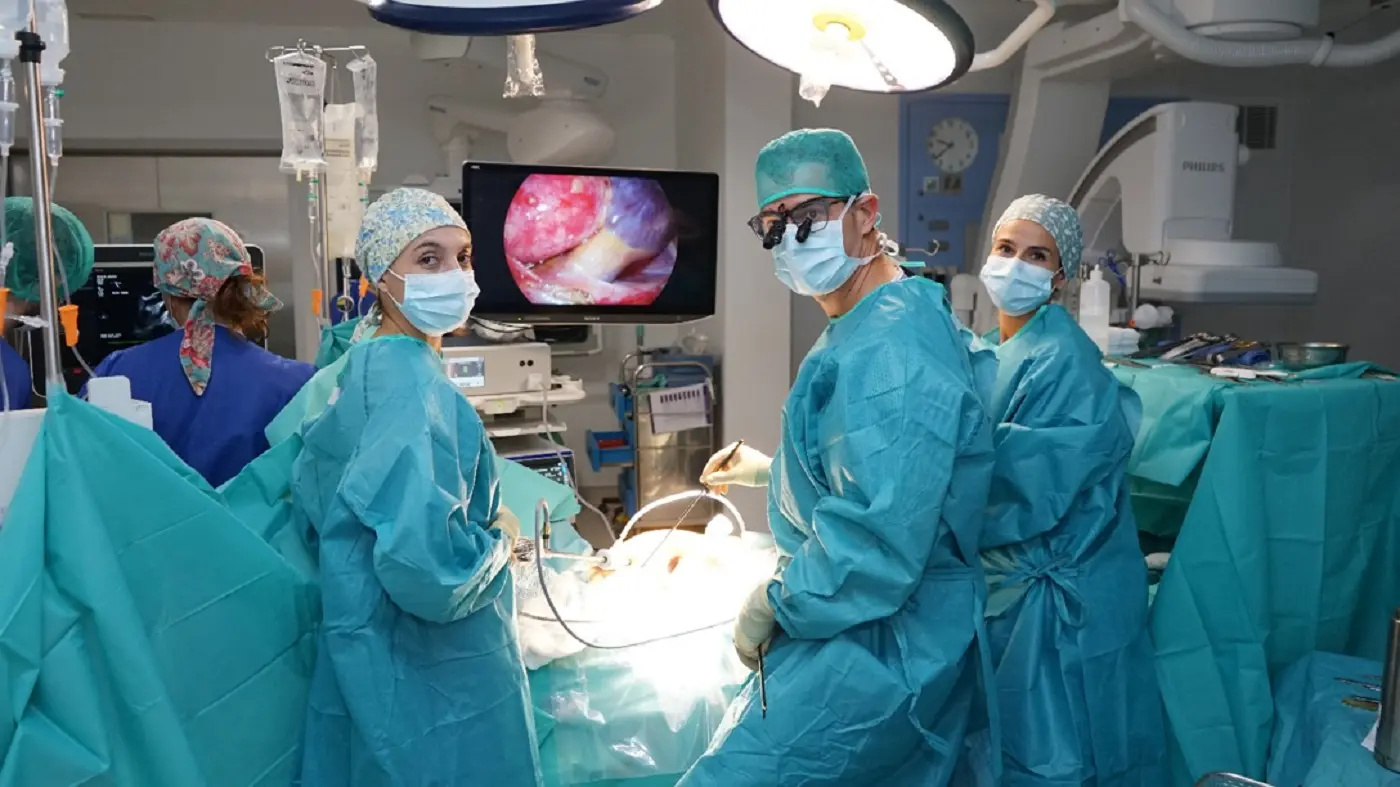
El Hospital Ruber Internacional ha puesto en marcha un programa de cirugía sobre la válvula mitral mediante minitoracotomía y técnica rib-sparing, un abordaje que permite acceder al corazón a través de una pequeña incisión lateral realizada entre las costillas, sin necesidad de abrir el esternón ni utilizar ningún separador intercostal.

“La diferencia fundamental para el paciente está en la forma en la que llegamos hasta el corazón. En lugar de realizar una esternotomía, accedemos a la válvula mitral a través de un pequeño espacio entre las costillas, preservando tanto el esternón como la estructura costal”, explica el Dr. Luis Carlos Maroto Castellanos, codirector, junto al Dr. José Enrique Rodríguez Hernández, del Servicio de Cirugía Cardiaca del Hospital Ruber Internacional, perteneciente al Grupo Quirónsalud.

Operar el corazón reduciendo el impacto del acceso

En la cirugía cardiaca convencional, el acceso al corazón se realiza habitualmente mediante una esternotomía media, que consiste en realizar una incisión en la zona central del tórax y dividir longitudinalmente el esternón.

La cirugía mitral mínimamente invasiva propone una vía diferente. A través de una pequeña incisión lateral en el tórax, el equipo quirúrgico accede al corazón entre las costillas. La intervención se completa mediante pequeños puertos auxiliares por los que se introducen una óptica, que proporciona la visión del campo quirúrgico, y el instrumental especializado necesario para realizar el procedimiento.

El término rib-sparing hace referencia precisamente a uno de los principios de este abordaje: no utilizar separadores intercostales para reducir el dolor postoperatorio.

“Que la incisión sea más pequeña no significa que la cirugía de la válvula sea menos segura o eficaz. Lo que hacemos es modificar la vía de acceso para intentar causar el menor impacto posible en la pared torácica, manteniendo los mismos objetivos que perseguimos con la cirugía convencional”, señala el Dr. Maroto.

¿Qué ventajas puede tener para el paciente?

Evitar la apertura del esternón y el traumatismo sobre las costillas puede aportar ventajas durante el periodo posterior a la intervención. En pacientes adecuadamente seleccionados, este tipo de cirugía puede asociarse a una recuperación funcional más rápida, menor dolor relacionado con la herida, una menor afectación sobre el pulmón, menos riesgo de sangrado y un mejor resultado estético.

Además de la propia cicatriz, preservar el esternón y reducir el dolor pueden acelerar la recuperación y la reincorporación progresiva del paciente a su actividad cotidiana, y evita el uso de chalecos esternales.

“El objetivo de la cirugía mínimamente invasiva no es simplemente hacer una cicatriz más pequeña. Lo verdaderamente importante es reducir la agresión asociada al acceso quirúrgico y favorecer la recuperación del paciente siempre que podamos hacerlo con seguridad”, destaca el Dr. Manuel Carnero Alcázar, especialista de la Unidad de Cirugía Cardiaca del Adulto.

No obstante, este tipo de abordaje no está indicado necesariamente para todos los pacientes. La elección entre cirugía convencional y mínimamente invasiva debe realizarse de manera individualizada, teniendo en cuenta la enfermedad de la válvula mitral, la anatomía del paciente, la necesidad de realizar otros procedimientos cardiacos simultáneamente y su situación clínica general.

“No se trata de utilizar una técnica mínimamente invasiva a cualquier precio. La prioridad sigue siendo realizar la intervención que ofrezca el mejor resultado para cada paciente. Por eso, la selección y planificación preoperatoria son fundamentales”, subraya el Dr. Carnero.

Un procedimiento que requiere coordinación multidisciplinar

La reducción del tamaño de la incisión no simplifica la intervención. Al contrario, la cirugía cardiaca mínimamente invasiva requiere experiencia, tecnología específica y una estrecha coordinación entre diferentes profesionales.

Cirujanos cardiovasculares, anestesiólogos, perfusionistas y profesionales de enfermería y los distintos equipos implicados en el periodo perioperatorio trabajan de manera coordinada desde la planificación de la intervención hasta la recuperación del paciente.

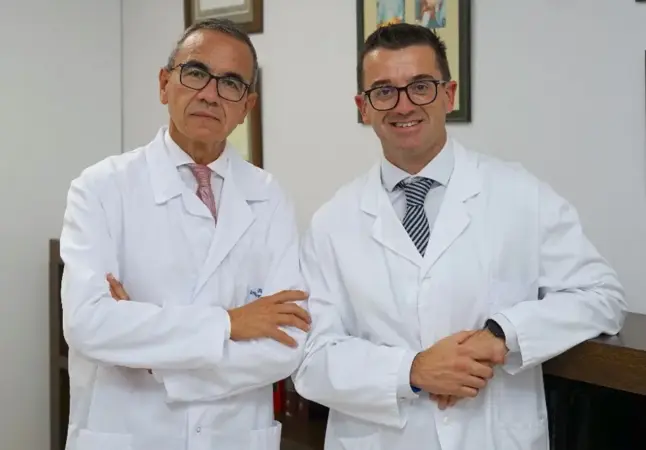
Dres. Luis Maroto y Manuel Carnero

“La cirugía mínimamente invasiva es, sobre todo, un trabajo de equipo. Para desarrollar estos programas no basta con incorporar nuevo instrumental; es necesario que todos los profesionales implicados conozcan el procedimiento y trabajen de forma coordinada antes, durante y después de la intervención”, explica el Dr. Luis Carlos Maroto.

La implementación de este programa de cirugía mitral asistida por videotoracoscopia y técnica rib-sparing supone la incorporación de un nuevo procedimiento a la cartera de cirugía cardiovascular de alta complejidad del Hospital Ruber Internacional.

Este abordaje forma parte de una estrategia de desarrollo progresivo de programas de cirugía cardiaca menos invasiva, en los que la vía de acceso se adapta a las características de la enfermedad y a las necesidades concretas de cada paciente.

“El futuro de la cirugía cardiaca pasa también por ser capaces de conseguir el mismo objetivo terapéutico reduciendo, cuando sea posible, el impacto que supone la intervención para el paciente. Cada caso debe estudiarse individualmente, pero disponer de diferentes vías de abordaje nos permite personalizar cada vez más el tratamiento”, concluyen los especialistas.

Bruselas alerta de la crisis energética en Europa: pide a los países recortar el gas este invierno

La Comisión Europea ha vuelto a recurrir a la carta para contener la crisis energética en Europa. Bruselas ha pedido a los Estados miembros que recorten su demanda de gas de cara al invierno, en plena escalada de precios en los mercados mayoristas, según han recogido medios como El País, Euronews y ABC.

No es una petición aislada ni una novedad improvisada. El Ejecutivo comunitario quiere que los Veintisiete lleguen a los meses más fríos con margen suficiente, y para eso pide apretarse el cinturón antes de que baje la temperatura. La lógica es sencilla: cuanto menos se consuma ahora, menos expuesta queda la UE a un pico de precios en enero.

Bruselas mueve ficha antes del invierno

La petición viaja por escrito a los ministerios de energía de cada capital. La Comisión apunta a los grandes consumidores, pero también a los hogares, en una recomendación que mezcla la urgencia del corto plazo con una lógica de fondo: consumir menos para depender menos.

El contexto explica el tono. Desde la crisis de 2022, la UE se dotó de un marco común para garantizar el suministro que obliga a llenar los almacenes antes de que llegue el frío. Ese colchón ha funcionado como amortiguador durante dos inviernos. Un invierno duro lo consume rápido, y ahí es donde entra la carta.

Las cifras gruesas del problema son conocidas: la UE importa la mayor parte del gas que consume y su factura depende del humor de los mercados internacionales. Cada vez que la demanda asiática repunta o un país exportador recorta, el precio del gas en Europa se resiente.

El problema de fondo no es un invierno concreto, sino una factura energética que Europa decide cada otoño a golpe de recomendación.

A eso se suma el calendario político. Los gobiernos afrontan los próximos meses en vísperas de un ciclo electoral cargado, y ninguna capital quiere explicar a sus votantes por qué la luz y el gas vuelven a subir. La recomendación de Bruselas les da coartada, pero también les obliga a mojarse.

Qué se juegan las empresas

Para el tejido productivo, el aviso no es abstracto. Las industrias intensivas en energía —química metal, vidrio, cerámica— son las primeras que notan el precio del gas, y cualquier repunte se traslada directo a los márgenes.

El comercio y el transporte tampoco son ajenos. Una factura energética más alta encarece la logística y, con ella, la cesta de la compra. La presión acaba donde siempre: en el consumidor final.

El sector servicios no escapa. Hoteles, oficinas y grandes superficies verán cómo la calefacción y la climatización pesan más en su cuenta de resultados si los precios se mantienen altos. La eficiencia energética deja de ser un adorno de la memoria anual y se convierte en una línea crítica.

La contradicción está servida. Europa quiere reducir emisiones, electrificar su economía y, al mismo tiempo, garantizar un suministro barato. Las tres cosas caben en un discurso. En una factura, cuesta mucho más.

El patrón que se repite cada otoño

Llevo años siguiendo el ciclo energético europeo y el guion se repite con una fidelidad incómoda. Cada otoño, la Comisión recomienda prudencia; cada invierno, los precios deciden el debate. Lo que cambia es el margen de maniobra, y ese margen se estrecha cada temporada. La crisis de 2022 enseñó que Europa puede aguantar un golpe, pero también que lo hace comprando caro y a contrarreloj.

El riesgo real no es quedarse sin gas, sino acostumbrarse a pagarlo caro. Una industria que traslada producción a regiones con energía más barata no vuelve por una recomendación. Y una familia que ve subir la factura cada invierno ajusta su consumo, pero también su voto.

La pregunta abierta es si esta vez la UE pasa de recomendar a legislar. El próximo 1 de noviembre, cuando se revisen los niveles de almacenamiento, será el primer examen. Si los depósitos aguantan, la carta quedará como un aviso preventivo. Si no, volveremos a hablar de topes al precio y compras conjuntas, el botiquín de urgencia que Bruselas ya usó en 2022.

Moda y alta joyería se dan cita en el Festival de San Sebastián

0

San Sebastián vuelve a convertirse en uno de los grandes escaparates del cine con la celebración de la 74ª edición de su Festival Internacional de Cine. Del 18 al 26 de septiembre, el evento reúne en la ciudad a algunos de los nombres más destacados de la industria y llena de talento sus calles. Sin embargo, durante estos días las películas no son las únicas protagonistas. Como ocurre en los grandes festivales cinematográficos, la moda y la alta joyería ocupan también un lugar destacado, con estilismos cuidadosamente escogidos para acompañar galas y estrenos y captar todas las miradas frente a los focos.

Dior, Loewe, Armani o Miss Sohee son algunas de las grandes firmas internacionales han tenido una presencia destacada en la ciudad vasca, vistiendo a algunas de las figuras más reconocidas que han pasado estos días por el festival. Naomi Watts ha abrazado el glamour clásico con un elegante vestido negro satinado de Dior, de tirantes finos y caída fluida, realzado por dos grandes flores blancas en el hombro y la cadera.

Penélope Cruz, por su parte, ha convertido sus distintas apariciones en algunas de las más comentadas del certamen. La actriz eligió un vestido joya de alta costura de Miss Sohee, con corsé, bordados y pedrería, para presentar The Invite; mientras que en otra de sus apariciones optó por un maxivestido negro de Chanel, de gran volumen, escote en V, volantes y detalles de plumas.

También han destacado el vestido rojo palabra de honor de Marta Etura, el conjunto blanco de inspiración oriental escogido por Victoria Luengo o el sofisticado binomio en blanco y negro de Eugenia Silva, con una parte superior de pronunciado escote y detalles de pedrería combinada con pantalones de terciopelo.

Las joyas se convierten en una parte más de la construcción de cada estilismo. Penélope Cruz ha apostado por Zoya para completar uno de sus looks con unos pendientes y brazaletes de líneas sutiles, una elección que aportó luz al conjunto sin competir con el protagonismo del vestuario.

Victoria Luengo ha confiado en RABAT para acompañar su estilismo, con pendientes earcuff, collar y anillo en oro blanco, amarillo y rosa con diamantes naturales. Eugenia Silva ha elevado su look en la alfombra roj con varias piezas RABAT Red Carpet, entre ellas pendientes y collar con diamantes multitalla.

San Sebastián se ha despedido este fin de semana hasta su próxima edición, pero el calendario cinematográfico continúa. Las grandes citas del cine seguirán siendo también escaparates privilegiados de moda, lujo y tendencias, donde cada estreno vuelve a convertirse en una oportunidad para descubrir los looks y las joyas que marcarán la temporada.

Las próximas paradas llegarán en octubre con el BFI London Film Festival y el Rome Film Fest, antes de la gran cita de los Oscar, que celebrará su 99ª edición el próximo 14 de marzo de 2027.

EE.UU. y China recortan aranceles sobre 30.000 millones y alivian la presión inflacionaria en Europa

He tardado en localizar la letra pequeña del recorte de aranceles entre China y Estados Unidos. Las listas de bienes que se benefician de un trato más favorable se han publicado con cuentagotas durante el fin de semana, y en ellas hay más pistas sobre la marcha de la tregua que en el propio comunicado de la Casa Blanca.

La cumbre entre Donald Trump y Xi Jinping en Washington se cerró el viernes 25 de septiembre con un anuncio escueto: ambos países recomiendan un «trato arancelario más favorable» para 30.000 millones de dólares en productos no sensibles en cada dirección. Es decir, 60.000 millones en total. Pekín, por su parte, dejó abierta la puerta a nuevos avances y sostiene que existe margen para seguir recortando.
Qué entra en el recorte y qué queda fuera

Las listas cruzadas difundidas por Washington y Pekín dibujan un intercambio quirúrgico. Los bienes elegidos comparten una característica: ninguno toca la tecnología avanzada ni los sectores donde ambos gobiernos han situado sus controles de exportación.

  • Productos agroalimentarios estadounidenses con destino a China, según la lista publicada por las autoridades chinas y recogida por LiveMint.
  • Artículos navideños fabricados en China: decoración, iluminación y menaje de temporada que llegarán a los puertos estadounidenses con un arancel más bajo, un detalle que Nikkei Asia destaca por su efecto directo sobre el consumo minorista del último trimestre.
  • Carbón estadounidense: Pekín se compromete a comprarlo, una medida que encaja con su estrategia de diversificar proveedores energéticos sin renunciar al suministro interno.
  • Bienes no sensibles en ambas direcciones. La Casa Blanca no ha detallado el listado completo más allá de la cifra global de 30.000 millones por lado.

La lectura desde Asia es clara. La tregua comercial se está gestionando por capas: primero se amplía el calendario, después se publican las listas y solo al final se abordan los expedientes duros. Channel NewsAsia recoge esa secuencia y subraya que la extensión de la tregua era la condición previa para que ambas capitales se sentaran a negociar sobre los bienes concretos.

«Avanzamos hacia una relación justa y recíproca con China.» — Casa Blanca, comunicado difundido tras la cumbre de Washington, 25 de septiembre de 2026

Desde Pekín, el mensaje llega con otro acento. El Ministerio de Comercio chino sostiene que hay margen para avanzar hacia una reducción mayor y no descarta incorporar nuevos productos en próximas rondas. Es la primera vez desde el reinicio de los contactos que la parte china verbaliza esa expectativa sin condicionarla a gestos previos de Washington.

Por qué esta tregua está diseñada para poder romperse

tregua comercial

Lo que veo aquí es una arquitectura deliberadamente frágil. Al limitar el recorte a productos no sensibles, ambas capitales preservan su capacidad de presión sobre los sectores que de verdad importan: semiconductores, minerales críticos, equipos médicos y componentes de defensa quedan fuera del paraguas. Eso permite a Trump presentar la medida como una concesión comercial sin ceder terreno en la disputa tecnológica, y a Xi exhibir un alivio para sus exportadores sin renunciar a las cartas que ya tiene en la mano.

El precedente de la guerra comercial entre China y Estados Unidos es incómodo. La fase uno del acuerdo de 2020 también empezó con listas y volúmenes concretos, y terminó deshilachándose cuando las compras comprometidas no se cumplieron. Nada en el anuncio de esta semana impide una repetición del guion: no hay mecanismo de verificación publicado, no hay calendario de cumplimiento y no hay penalización acordada para quien se salga del marco. Esa es la contradicción que los datos no resuelven.

Hay un segundo riesgo, menos visible y más relevante para el intercambio comercial global. La tregua alivia aranceles, pero no toca la política industrial. Pekín mantiene sus programas de subvención a la manufactura avanzada y Washington conserva sus controles de exportación intactos. Un recorte arancelario sobre artículos navideños y productos agrícolas no modifica esa ecuación en lo esencial.


El primer hito a seguir es la próxima ronda de contactos técnicos entre la Oficina del Representante Comercial de Estados Unidos y el Ministerio de Comercio chino, cuyo calendario todavía no se ha hecho público. Ahí se sabrá si las listas se amplían o si esta tregua se queda en un gesto de temporada.

🌐 El efecto dominó en Occidente

El impacto en Europa es real, pero de segundo orden. El recorte no elimina aranceles sobre los bienes que la UE importa de Asia; lo que hace es rebajar el coste de una parte del comercio bilateral entre las dos mayores economías del mundo, lo que reduce la presión sobre los precios de importación en la eurozona.

  • Apertura de mercados: los futuros europeos y el S&P 500 descuentan una tregua que aleja, por ahora, el escenario de una escalada arancelaria global.
  • Inflación en España: el efecto es de décimas, no de puntos. Bienes de consumo importados de China —textil, menaje, juguetería— podrían moderar su precio en los próximos meses, con impacto limitado en el IPC español.
  • Empresas del IBEX con exposición a China: las industriales y las automovilísticas que producen o venden en Asia ganan previsibilidad a corto plazo.
  • BCE y Euríbor: cualquier alivio desinflacionista refuerza el argumento de quienes piden recortes de tipos, lo que presionaría a la baja el Euríbor a doce meses.

Eso sí, conviene no confundir alivio con solución. Mientras las listas sigan excluyendo la tecnología avanzada, el eje del conflicto seguirá intacto.

Iberdrola desafía a NextEra: la puja por el liderazgo mundial de las renovables

Iberdrola está a 3.639 millones de euros de arrebatar a NextEra el liderazgo mundial entre las eléctricas privadas. La compañía cerró el pasado viernes a 20,33 euros por acción, un 0,4% más, y elevó su capitalización hasta los 135.665 millones de euros, en zona de máximos históricos.

Al otro lado del Atlántico, la estadounidense NextEra Energy cerró ese mismo día a 76,08 dólares, con una revalorización del 0,61%, y quedó en 158.701 millones de dólares, que al cambio actual equivalen a 139.304 millones de euros. La distancia entre ambas es la más corta desde hace años. Nunca antes la española había estado tan cerca del primer puesto.

Iberdrola acorta distancias con NextEra tras décadas de persecución

NextEra, nacida en 1925 como Florida Power & Light, lleva desde al menos 2017 instalada por encima de los 100.000 millones de dólares de capitalización. Ha sido, ejercicio tras ejercicio, la mayor eléctrica privada del mundo por valor en Bolsa. Los grupos chinos, estatales o fuertemente intervenidos, jugaban en otra liga; entre las compañías con capital repartido, la norteamericana era un listón que parecía inalcanzable. La propia web corporativa de NextEra resume ese recorrido: de consolidar pequeñas plantas eléctricas en Florida a convertirse en un gigante nacional de las renovables.

La eléctrica vasca acumula una subida superior al 10% en lo que va de año y del 30% en los últimos doce meses. Iberdrola, que este ejercicio cumple 125 años, reafirmó sus perspectivas para 2026 con un crecimiento del beneficio neto por encima del 8%. Casi una decena de firmas de inversión le otorga un potencial superior al 10%; HSBC y JB Capital sitúan el precio objetivo en 23,5 euros por título.

NextEra, en cambio, camina en dirección contraria. Acumula una caída del 6,3% en 2026, concentrada sobre todo a partir del verano. El detonante tiene nombre y apellidos: Dominion Energy.

En mayo, la compañía de Palm Beach anunció la compra de Dominion en una operación en acciones valorada en unos 66.000 millones de dólares. El objetivo era crear el mayor grupo regulado de servicios eléctricos del planeta. La resaca ha llegado antes que las sinergias: la integración se está revelando más compleja de lo previsto, el mercado la penaliza sin contemplaciones y la operación sigue pendiente de autorizaciones regulatorias, con oposición política incluida por su posible impacto en las facturas y en la competencia.

El liderazgo mundial de las eléctricas privadas no se decide en la sala de máquinas, sino en la paciencia de los accionistas y en la letra pequeña regulatoria.

Los frentes abiertos que frenan a NextEra

Dominion no es el único contratiempo. El repunte de las rentabilidades de los bonos del Tesoro presiona a un sector intensivo en capital y muy sensible a los tipos, al encarecer la financiación y restar atractivo a sus dividendos. A eso se suma un enemigo inesperado hace apenas un año: el rechazo social a los centros de datos en Estados Unidos, sobre cuyo desarrollo pivota buena parte del futuro de la compañía.

El rechazo vecinal ha escalado con fuerza. Algunas encuestas señalan que más del 70% de los estadounidenses se opone a que se levanten estas instalaciones cerca de sus hogares. Es el viejo not in my backyard, el mismo patrón que hace década y media desató las protestas contra el fracking. La sociedad no rechaza la inversión industrial, pero no la quiere en su jardín.

Redes, rotación de activos y dos modelos que se cruzan

La pugna entre Iberdrola y NextEra no se mide solo en capitalización. Se mide en dos formas distintas de entender el negocio. La española ha convertido la rotación de activos en su principal palanca: ha movilizado más de 20.000 millones de euros para financiar un plan estratégico 2025-2028 de 58.000 millones de inversión, de los que 37.000 van a redes eléctricas, según las cifras que publica la propia compañía. La tesis es sencilla y, a mi juicio, acertada: sin redes no hay renovables que valgan.

NextEra optó por el atajo del tamaño. Primero la eólica y el almacenamiento a escala industrial; después, una fusión que promete músculo regulatorio pero que ha convertido su cotización en un campo de minas. La diferencia de ejecución explica buena parte del diferencial bursátil de este año, aunque sería ingenuo atribuirlo todo a la gestión. El repunte de los bonos del Tesoro golpea a cualquier utility y también podría frenar a Iberdrola si el mercado de deuda vuelve a tensarse.

Hay, además, un frente judicial que conviene no perder de vista. Un tribunal de Singapur ha dado luz verde a NextEra para reclamar a España su laudo de 290 millones de euros por el recorte de las subvenciones a las renovables. La disputa arrastra más de una década y envenena cualquier comparación entre las dos compañías. No es casual que se hayan mirado de reojo desde hace más de dos décadas: en 2000, la antigua Florida Power & Light ya apareció en el radar de Iberdrola como posible socio de fusión.

Mientras tanto, la española sigue moviendo ficha. Busca un nuevo socio para su eólica marina en Reino Unido y se ha lanzado a por una parte de los 13.000 millones que Google moverá en Finlandia con sus centros de datos. Cada movimiento refuerza la misma idea: estar en toda la cadena que alimenta la economía digital, sin depender de un único mercado.

El próximo hito para medir la distancia real entre ambas será la presentación de resultados del tercer trimestre, cuando el mercado comprobará si Iberdrola mantiene el ritmo de beneficio que prometió y si la resaca de Dominion sigue pesando sobre su rival. El sorpasso no está garantizado. Depende menos de los parques eólicos que de dos variables poco glamurosas: el precio del dinero y la capacidad de cada grupo de digerir sus propias compras.

Tesla Model 3, el coche más vendido en España en septiembre: primer eléctrico que lidera el ranking

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Tesla Model 3 cerrará septiembre como el coche más vendido en España, con 2.519 unidades hasta el día 27 y un 46,5% más. Es la primera vez que un eléctrico puro encabeza el ranking mensual.
  • ¿Quién está detrás? Tesla, con datos provisionales de Ideauto; su perseguidor es el Toyota Corolla y su gran rival de marca, BYD.
  • ¿Qué impacto tiene? El coche eléctrico deja de ser un nicho en España y aprieta a los fabricantes europeos en su gama de acceso.

El Tesla Model 3 cerrará septiembre como el coche más vendido en España, el primer eléctrico que lidera un ranking mensual.

Un septiembre histórico: 2.519 unidades y un 46,5% más

Con los datos provisionales de matriculaciones a cierre del día 27, la berlina estadounidense suma 2.519 unidades, un 46,5% más que en el mismo tramo de 2025. Son cifras de Ideauto, aún sin cerrar, pero la distancia sobre sus perseguidores hace casi imposible que pierda el liderato en solo tres días.

Nunca antes un turismo de propulsión puramente eléctrica había encabezado las ventas de un mes completo incluyendo todas las tecnologías. Ni gasolina, ni diésel, ni híbridos: el ganador es un coche que se enchufa.

El segundo clasificado, el Toyota Corolla, se queda a 731 unidades, con 1.787 matriculaciones. El Toyota C-HR completa el podio con 1.762 entregas. El Dacia Sandero, líder del acumulado anual y aspirante a repetir como el más vendido del año, es cuarto con 1.444; el SEAT Ibiza, quinto con 1.346. Los dos, a más de un millar de unidades del Model 3. El margen es cómodo.

Ayuda el precio. El Model 3 arranca en 33.365 euros con descuentos y ayudas incluidas, una cifra que ya no compite solo contra otros eléctricos, sino de tú a tú con berlinas y SUV de combustión de su tamaño.

El liderato del Model 3 no es un pico de tres días: es el primer asalto que el coche eléctrico gana en el mercado español.

El Model 3 llega en barco desde Shanghái

El repunte no responde a una campaña comercial ni a una rebaja de tarifas. Responde a los barcos.

Tesla produce los Model 3 que se venden en España en su gigafactoría de Shanghái; la planta de Berlín solo ensambla el Model Y. Las entregas dependen, por tanto, del flujo de buques logísticos que llegan a Europa coincidiendo con el cierre de cada trimestre. Y septiembre cierra el tercero.

La prueba está en los dos meses anteriores. Las matriculaciones de Tesla se hundieron un 81,3% en julio y un 78,8% en agosto por la falta de stock flotante. Ahora, con los cargamentos desembarcados, la marca vuelve a la primera línea.

Hoja de Ruta: Claves del Viaje

El impacto no se mide solo en el Model 3. Tesla acabará septiembre como segunda marca más vendida en España sumando todas las tecnologías, con 3.701 unidades y un crecimiento cercano al 40%. Solo Toyota la supera, con 7.527 entregas. Volkswagen es tercera con 3.167 y queda a 534 unidades de la estadounidense, con Renault (2.984), y SEAT (2.964) cerrando el grupo de cabeza. La zona cero es el comprador urbano que compara un eléctrico de 33.365 euros con un híbrido convencional.

Otro dato clave: el Model 3 lleva más de 8.400 unidades en los nueve primeros meses de 2026, un 14% más, y se confirma como el eléctrico más vendido por tercer año consecutivo. Aventaja en más de 3.500 unidades al Model Y, que sería segundo si el BYD Dolphin Surf no lo impide en el último trimestre. Sería el cuarto doblete seguido de Tesla en el mercado eléctrico.

La lectura estratégica es menos triunfal de lo que parece. El liderato del Model 3 depende de la logística marítima y del calendario trimestral, no de una demanda estable. Esa fragilidad es el flanco que BYD está atacando. La marca china podría cerrar 2026 como la más vendida en eléctricos en España por primera vez desde su llegada, a principios de 2023. Si se suman los híbridos enchufables, hace meses que supera a Tesla.

Tesla defiende su trono con un truco de posicionamiento: su autonomía máxima declarada de 750 kilómetros y la opción de tracción trasera o total le permiten jugar a la vez en el segmento premium y en el de acceso. No obstante, el desembarco de BYD con precios más bajos y una fábrica europea en construcción amenaza ese equilibrio.

Queda por ver el cierre definitivo de septiembre y, sobre todo, el último trimestre. El próximo hito será el balance de matriculaciones que la patronal ANFAC publicará en octubre, donde se sabrá si Tesla sostiene el ritmo o vuelve a depender del próximo barco. Para el comprador, la señal es clara: el coche eléctrico ha dejado de ser minoría en los concesionarios españoles.

Colonias de Zara que calcan exactamente el olor de perfumes de 150 euros

Zara lleva años vendiendo perfumes que huelen parecidos a fragancias que cuestan diez veces más, y lo hace sin publicidad comparativa ni equivalencias oficiales. Buena parte de ese fenómeno se apoya en la comunidad perfumista, que desde mediados de la década pasada desmonta pirámides olfativas, compara notas y señala parecidos razonables entre un frasco de Inditex y un nicho de 150 euros o más. La firma gallega nunca ha confirmado esas equivalencias, pero tampoco las ha desmentido: se limita a renovar catálogo cada temporada y a dejar que el boca a boca haga el resto.

El criterio de esta selección es acotado. Solo entran fragancias de Zara cuyo parecido con una referencia concreta —Creed Aventus, Tom Ford Oud Wood, Tobacco Vanille, La Vie Est Belle— ha sido señalado de forma reiterada por reseñas, foros y aficionados, y cuya colección y año de lanzamiento se pueden situar con precisión. No hay clones declarados ni fórmulas idénticas: en unos casos coinciden las notas de salida, corazón y fondo, y en otros el parecido es de efecto general. Tampoco hay garantía de permanencia, porque el catálogo de Zara rota y varias de estas fragancias aparecen y desaparecen según la temporada.

Zara Vibrant Leather, el clon más famoso de Creed Aventus

Zara Vibrant Leather

Vibrant Leather es el clon más famoso —y probablemente el más imitado— de Creed Aventus, y la razón por la que Zara se tomó en serio el negocio de la perfumería. Llegó en 2016 en formato eau de toilette y en 2018 estrenó su versión eau de parfum, firmada por el perfumista Jérôme Epinette, de la casa Robertet, con una pirámide que resume el ADN del original: bergamota y limón de salida, un corazón de bambú y un fondo de pachulí y cuero. Frente a la piña, el abedul ahumado y el musgo de roble de Aventus, aquí manda un cítrico más verde y pulcro, pero se mantiene ese aire frutal, amaderado y elegante que convirtió al perfume de Creed en un icono. El precio remata el argumento: unos 19,95 euros por 100 ml en la web de Zara, frente a los 330 euros que ronda Aventus en las perfumerías españolas.

Su reputación se ha construido en foros como Fragrantica, donde los usuarios lo comparan una y otra vez con Aventus: hay quien asegura que cuesta distinguirlos, quien le calcula un 80% de parecido y quien recibe cumplidos de terceros convencidos de que lleva el original. El punto débil es el rendimiento: la versión clásica se queda corta en duración y proyección —varias reseñas hablan de reaplicar a lo largo del día—, un problema que Zara ha intentado corregir con flankers como Vibrant Leather Oud, Bogoss, Explosion o Elixir, en torno a 29,95 euros, y con reformulaciones que algunos aficionados consideran directamente otra composición. El aroma, sencillo y versátil, sigue siendo el gran argumento de una fragancia que democratizó un lujo de más de trescientos euros y que, pese a sus sombras, permanece como la puerta de entrada más reconocible al universo Aventus.

Zara Ebony Wood, el dupe de Tom Ford Oud Wood

Zara Ebony Wood

Ebony Wood nació en 2019 dentro de la colección Zara Emotions, la línea que la firma de Inditex diseñó con Jo Malone CBE, fundadora de Jo Loves y creadora de la casa que llevó su nombre antes de venderla a Estée Lauder. Esa autoría explica buena parte de su fama: es un amaderado especiado con pimienta rosa, pomelo y ciprés en la salida, un corazón de café y un fondo de vetiver y pachulí, al que las versiones antiguas añadían clavo y madera de ébano. La pirámide no calca la de Oud Wood, pero el resultado transita el mismo territorio: maderas cálidas, secas y elegantes, sin el matiz animalico del oud. Eso lo vuelve más fácil de llevar que el original y explica que varias guías de clones lo sitúen como su alternativa más directa.

El desfase de precio es el gran argumento. En España, el frasco de 100 ml de Ebony Wood se ha movido en torno a los 26 euros, mientras que Oud Wood de Tom Ford ronda los 150 euros en su formato más pequeño. La prensa especializada lo ha llamado el perfume de Zara que «huele más caro», y el perfumista Croxatto lo describió como el mejor de la casa, artístico y sofisticado. Su rendimiento es el habitual de la marca: entre cinco y siete horas en piel, con proyección moderada y mejor fijación sobre la ropa. Para quien eche en falta más cuerpo, Zara lanzó en 2026 un Ebony Wood Elixir, una lectura más densa y potente de la misma idea.

Zara Tobacco, la alternativa a Tom Ford Tobacco Vanille

Zara Tobacco

Dentro de la colección Tobacco de Zara, la fragancia que la comunidad perfumista ha señalado como alternativa directa al Tobacco Vanille de Tom Ford es la Tobacco Collection Rich Warm Addictive, un eau de toilette aparecido en 2016 y construido sobre ron, vainilla bourbon, miel, tabaco y un fondo de coco y sándalo. El original, firmado por Olivier Gillotin en 2007, combina hoja de tabaco con especias, haba tonka, cacao, flor de tabaco y frutos secos. La diferencia no está tanto en el aroma como en la factura: el frasco de 100 ml de Zara se ha movido entre los 13 y los 16 euros —hubo packs con dos perfumes de la colección por unos 15 euros—, mientras que el Tobacco Vanille de 100 ml supera los 264 euros en El Corte Inglés y roza los 368 euros de precio de venta al público en perfumería.

En la piel, el parecido se sostiene sobre todo en el secado cálido y goloso, aunque no es un calco literal: los comparadores de fragancias le otorgan en torno a un 76% de similitud, y las reseñas coinciden en que la versión de Zara es más dulzona, con un protagonismo claro de la vainilla, la miel y el coco, y menos especiada y ahumada que el original. También pierde en rendimiento: la proyección notable dura unas 3 o 4 horas y la duración total se queda en 6-8 horas, frente a las 10-12 del Tobacco Vanille, así que admite reaplicaciones sin remordimiento. Su gran enemigo es la disponibilidad: Zara rota y retira la colección cada temporada, y dentro de la misma familia han aparecido otros frascos comparados con el de Tom Ford, como Warm Black (unos 11 euros) o las ediciones Frosted Woods y Tabac Treasure.

Zara Red Vanilla, el aroma que recuerda a La Vie Est Belle de Lancôme

Zara Red Vanilla

Zara Red Vanilla es uno de los ‘dupes’ más veteranos y comentados del catálogo de la firma gallega. Se lanzó en 2015 y su pirámide comparte esqueleto con La Vie Est Belle de Lancôme, el floral frutal gourmand de 2012 que firman Olivier Polge, Dominique Ropion y Anne Flipo: salida de grosella negra y pera, un corazón donde el iris aporta ese punto empolvado tan reconocible y un fondo goloso de praliné, vainilla, haba tonka y pachulí. La diferencia es de matiz: en la versión de Zara la vainilla pesa más y el pachulí queda más arrinconado, de modo que el resultado se lee como una interpretación más golosa y menos estructurada del icono de Lancôme. En Fragrantica acumula una nota media cercana al 3,7 sobre 5 con más de 1.600 votos.

El atractivo está en la cuenta. Zara Red Vanilla ronda los 11 y los 14 euros según formato y promoción, mientras que La Vie Est Belle se mueve entre los 100 y los 130 euros los 100 ml, lo que se traduce en un ahorro superior al 80% en el desembolso inicial. La contrapartida, habitual en esta gama, es la persistencia: los análisis de usuarias sitúan su estela entre cuatro y seis horas en piel, con una proyección discreta y más pegada al cuerpo que la del original, que mantiene el rastro durante toda la jornada. Es una opción para el uso diario y frecuente, no para una ocasión señalada. Conviene añadir que no siempre es fácil dar con él: Zara rota y descataloga sus fragancias con frecuencia, y junto a este Red Vanilla ha convivido la variante Red Vanilla Candy, con frambuesa, mandarina, almendra garrapiñada y caramelo, también señalada como alternativa al perfume de Lancôme.

Iberdrola suma 100.000 clientes eléctricos en España tras comprar un negocio de comercialización

0

Iberdrola ha alcanzado un acuerdo para adquirir el negocio de comercialización de electricidad de Contigo Energía en España, una cartera de más de 100.000 clientes que refuerza su posición en el mercado minorista y su estrategia de crecimiento en el lado de la demanda.

Qué compra Iberdrola y qué no entra en la operación

La transacción se limita a la actividad de suministro minorista y no incluye activos de generación ni de red. Contigo Energía aporta una cartera superior al centenar de miles de puntos de suministro que engrosarán el negocio comercial del grupo una vez se cumplan las condiciones habituales de cierre. Ninguna de las partes ha hecho público el importe de la operación.

El movimiento llega después de que la compañía presidida por Ignacio Sánchez Galán reforzara su apuesta comercial con el lanzamiento de Niba en junio de 2025. Iberdrola enmarca la compra en su objetivo de afianzar el liderazgo en el negocio comercial y de actuar como motor de la electrificación desde el lado de la demanda, según la comunicación de la empresa.

El perímetro tiene una lectura financiera sencilla: lo que se adquiere es cartera de clientes y contratos, no capacidad instalada. Es decir, la operación se decide en el margen comercial, el terreno donde las grandes eléctricas compiten desde la liberalización del suministro y donde el coste de captación de un cliente pesa tanto como el precio final de la energía.

El suministro eléctrico residencial y de pyme se ha convertido en un negocio de rotación alta. Cada año se contabilizan cientos de miles de cambios de comercializadora en España y el cliente decide, en la mayoría de los casos, por precio. De ahí que las compras de carteras se hayan multiplicado entre los grupos medianos del sector.

Una estrategia de marcas para cubrir todos los perfiles

clientes eléctricos Iberdrola

Contigo Energía seguirá operando de manera independiente dentro del Grupo Iberdrola, igual que Niba. Es el mismo esquema que el grupo aplica con sus filiales especializadas: mantener enseñas separadas para segmentos de consumidor distintos, con propuestas diferenciadas y una estructura de costes más ligera que la de la marca tradicional.

Comprar una cartera ya construida sale más barato que captar cien mil clientes uno a uno en un mercado de margen estrecho.

El minorista español es un negocio maduro y muy disputado. Compiten Endesa, Naturgy, Repsol y TotalEnergies, además de comercializadoras independientes y cooperativas locales. En ese mapa, la cartera adquirida es una pieza modesta en tamaño, pero relevante por lo que dice de la estrategia: crecer en demanda para acompañar el negocio de redes y de renovables.

Conviene matizar el encaje regulatorio. La operación tendrá que pasar, con toda probabilidad, por el análisis de la Comisión Nacional de los Mercados y la Competencia, además de cumplir las condiciones de cierre que las partes no han detallado. Un cambio de comercializadora no altera precios regulados ni la tarifa de último recurso, pero sí modifica cuotas en el suministro libre.

Una operación pequeña que confirma hacia dónde va el sector

La dimensión de la compra invita a la mesura. Para un grupo que forma parte del Ibex 35 y que opera en decenas de países, una cartera de algo más de 100.000 clientes en España apenas mueve las magnitudes del balance. El interés está en el patrón: los grandes grupos eléctricos siguen absorbiendo carteras de comercializadoras medianas para ganar escala en la relación con el consumidor final.

El precedente inmediato es Niba. La marca lanzada en junio de 2025 permitió al grupo probar un modelo de bajo coste sin canibalizar a su clientela tradicional. Contigo Energía repite la jugada por la vía de la compra: en lugar de construir marca y cartera desde cero, se adquiere una base ya fidelizada y se mantiene la enseña para no perder tráfico. Es la misma lógica que ha llevado a otras eléctricas europeas a operar con tres y cuatro marcas simultáneas.

La lectura de fondo apunta a un proceso de concentración selectiva. Las comercializadoras independientes que crecieron al calor del ciclo de precios bajos han visto cómo su margen se comprimía cuando la volatilidad disparó el coste de la energía. Vender la cartera a un grupo integrado es, para muchas, la salida natural; para el comprador, una vía rápida de crecer en clientes sin asumir el coste de captación ni el riesgo de estrenar una marca.

Iberdrola ya opera con enseñas minoristas fuera de España, como ScottishPower en Reino Unido, y su negocio comercial forma parte del perímetro de redes y clientes que presenta ante los inversores. La compra en España no cambia el peso internacional del grupo, pero sí refuerza el mercado doméstico en un momento en que la electrificación de la demanda se ha convertido en el argumento central del sector.

Para el inversor, el efecto inmediato en la cotización es limitado. Iberdrola no ha desvelado importe ni impacto en sus objetivos anuales, y el tamaño de la operación no parece suficiente para mover la guidance del ejercicio. Lo que sí observa el mercado es la dirección del capital: crecer en comercialización implica asumir riesgo de crédito, morosidad y volatilidad de precios, tres variables que castigan a los minoristas puros mucho más que a un grupo integrado.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre efectivo de la operación y el análisis de Competencia. Después, los resultados del tercer trimestre y cualquier detalle sobre la integración de la cartera.
  • Reacción del valor: El mercado no descuenta un impacto material en la cotización por el tamaño de la cartera; el foco sigue en redes y en la retribución al accionista.
  • Precedente sectorial: El lanzamiento de Niba en junio de 2025 marcó el inicio de la estrategia multimarca, reforzada ahora con una compra en lugar de una creación desde cero.

La CNMV declara al Ibex 35 índice de referencia significativo con nuevas exigencias de gobernanza

La CNMV ha designado al Ibex 35 índice de referencia significativo bajo el reglamento europeo de índices (BMR), una decisión que eleva las exigencias de gobernanza y transparencia del principal indicador de la renta variable española.

El acuerdo se adoptó en el contexto de la reforma del BME y después de la evaluación del supervisor, la consulta al administrador del índice y el informe favorable de la Autoridad Europea de Valores y Mercados (ESMA). Se apoya en el artículo 24.3 del reglamento europeo sobre índices de referencia, la norma que determina qué índices quedan bajo un régimen de supervisión reforzada por su peso sistémico.

Qué implica ser un índice de referencia significativo

La evaluación confirma la relevancia del Ibex 35, que ya estaba sujeto al régimen de índices significativos antes de la reforma del BMR. El supervisor lo sitúa como principal referencia del mercado español de renta variable por tres criterios medibles: su peso en capitalización, su volumen de negociación y su utilización en instrumentos financieros y productos de inversión.

Para el supervisor, el selectivo no dispone de sustitutos adecuados orientados al mercado que puedan desempeñar de forma equivalente su función de referencia. De ahí que califique la designación de «proporcionada» y la apoye en cuatro factores: la relevancia económica del índice, la representatividad, la integración en los mercados, y la visibilidad pública.

El diagnóstico queda por escrito. La discontinuación del índice, su pérdida de representatividad o su elaboración a partir de datos no fiables «podría producir efectos adversos significativos sobre la integridad del mercado, la estabilidad financiera, los inversores, los consumidores y la economía española.

La designación no cambia lo que el Ibex mide; cambia lo que el supervisor vigila sobre quien lo calcula.

Sociedad de Bolsas mantiene el registro y asume nuevas obligaciones

Sociedad de Bolsas, ya registrada como administrador conforme al BMR, continuará sujeta a los requisitos aplicables a los administradores de índices significativos basados en datos regulados. La designación no altera su estatus formal, pero consolida el marco de control sobre metodología, gobernanza y calidad de los datos de entrada.

El detalle relevante está en la expresión «basados en datos regulados». El reglamento distingue entre índices construidos sobre información supervisada y aquellos que no lo están, y somete a los primeros a obligaciones más estrictas de fuentes, verificación y trazabilidad. Para Sociedad de Bolsas, el efecto práctico es una carga de cumplimiento ya interiorizada tras años bajo el régimen anterior.

La salida de AFI, Serfiex, BBVA y Mibgas del registro europeo

En paralelo, la CNMV ha completado la revisión de los administradores españoles afectados por la reducción del ámbito de aplicación del BMR. Como consecuencia, Analistas Financieros Internacionales (AFI), Servicios Financieros Experimentales (Serfiex), BBVA y Mibgas dejarán de figurar en el registro europeo de administradores a partir del 1 de octubre de 2026, cuando expire el régimen transitorio.

La mayoría de los administradores afectados mantiene su actividad al margen del reglamento, sin que ello condicione la comercialización de sus productos. La salida del registro no impide que sus índices sigan siendo utilizados por las entidades supervisadas: al quedar fuera del ámbito de aplicación del BMR, su uso no está sujeto a la restricción prevista en el artículo 29.

La revisión cierra un capítulo abierto con la reforma del reglamento, que elevó el umbral de lo que se considera un índice dentro del ámbito comunitario. Los cuatro administradores afectados conservan sus metodologías y sus licencias comerciales; lo que pierden es la obligación de someterse al régimen de registro europeo.

El calendario manda. Quedan tres días para que el registro europeo refleje el nuevo perímetro español, una fotografía que deja al Ibex 35 como único índice nacional bajo el régimen reforzado y reduce a cuatro los administradores que salen del paraguas comunitario.

Qué gana y qué pierde el mercado español con el nuevo régimen

En términos de impacto real, la designación apenas altera la vida diaria del selectivo, porque el índice ya operaba bajo el régimen de índices significativos antes de la reforma. Lo relevante es el efecto combinado: un selectivo reforzado en obligaciones y cuatro administradores liberados de ellas. El supervisor aplica un criterio de proporcionalidad que distingue entre la referencia sistémica del mercado español y los índices de alcance reducido.

Para el inversor institucional, la decisión aporta certidumbre jurídica. Los productos cotizados y estructurados que replican el selectivo, cuyo subyacente utilizan gestoras internacionales como Amundi o BlackRock, se apoyan en un índice cuya metodología, cálculo y gobernanza quedan sujetos a un marco supervisado y auditable. La trazabilidad del dato es el activo. Los grandes índices europeos ya operan bajo este paraguas, de modo que la resolución alinea al Ibex 35 con el estándar del continente.

El contraste con los cuatro administradores excluidos es el otro lado de la moneda. La reforma del BMR estrechó el ámbito de aplicación y devolvió al mercado un tramo de índices que soportaba costes de cumplimiento sin justificación sistémica. Menos carga regulatoria, mismo uso comercial.

📊 Las Claves para el Inversor

  • Qué vigilar: La entrada en vigor del nuevo perímetro del registro europeo el 1 de octubre de 2026 y las guías de ESMA sobre gobernanza de índices.
  • Reacción del valor: El Ibex 35 no cambia de metodología, por lo que el mercado descuenta impacto neutro en la composición del índice y en los productos que lo replican.
  • Precedente sectorial: El índice ya operaba bajo el régimen de índices significativos antes de la reforma, de modo que la designación consolida un marco preexistente.

Precio de la luz hoy: se dispara un 74% y alcanza 265 €/MWh en la hora más cara

0

El precio de la luz hoy se dispara un 74% y lleva la hora punta del pool a 265,67 €/MWh. El precio medio del PVPC asciende hasta los 209,1 €/MWh, según los datos publicados por Red Eléctrica de España y OMIE, el operador del mercado ibérico.

Los contrastes de la jornada son notables entre unas horas y otras. La franja de menor precio en el mercado mayorista eléctrico se sitúa entre las 13:00 y las 14:00, con 150,32 €/MWh; para los hogares con tarifa regulada, el mínimo absoluto llega de madrugada, entre las 3:00 y las 4:00, con 114,79 €/MWh. En el otro extremo, entre las 20:00 y las 21:00, el pool alcanza los 265,67 €/MWh y el PVPC toca los 345,78 €/MWh.

El pool marca su máximo a las 20:00 y el PVPC supera los 300 €/MWh en cuatro tramos

El día dibuja dos picos en la curva de precios. Uno llega por la mañana, con la franja de 10:00 a 11:00 a 289 €/MWh para el consumidor y un pool de 221,68 €/MWh. Entre esa hora y el mediodía, el precio se mantiene holgadamente por encima de los 200 €/MWh, una referencia alta para una jornada laborable de finales de septiembre.

La mayoría de los tramos más caros de la jornada se concentra en la tarde. El PVPC pasa de 309,52 €/MWh entre las 18:00 y las 19:00 a 316,72 €/MWh una hora después, toca el pico de 345,78 €/MWh entre las 20:00 y las 21:00 y todavía se mantiene por encima de los 300 €/MWh hasta las 22:00. En el pool, el máximo de 265,67 €/MWh llega en la misma franja de las 20:00, con un repunte que se apoya en la caída de la generación solar y en la subida de la demanda doméstica.

Las horas centrales de la madrugada apenas rebasan los 114 €/MWh en el PVPC. En el arranque, entre las 6:00 y las 8:00, el precio salta de 179,31 €/MWh a 233,24 €/MWh, el primer aviso de la tensión que llegaría por la tarde. Ese valle nocturno es el mejor momento para programar consumos intensivos como la lavadora, el lavavajillas o la recarga del coche eléctrico.

La jornada concentra toda la tensión de precios en apenas cuatro horas de la tarde, cuando la demanda repunta y se estrecha el margen de la generación más barata.

Para el hogar medio, la brecha entre consumir en la hora punta y hacerlo en la hora valle es decisiva en el recibo mensual. Pasar de los 114,79 €/MWh de la madrugada a los 345,78 €/MWh del pico de la tarde multiplica por tres el coste del kilovatio hora, una diferencia que se nota especialmente en los meses de mayor consumo.

Ajustar los hábitos de consumo sigue siendo la palanca más rápida para rebajar el recibo, por delante de cualquier cambio de comercializadora.

Cómo afecta al recibo y en qué franjas conviene concentrar el consumo

El PVPC traslada a la factura, hora a hora, el pulso del mercado mayorista. Cuando el pool sube, el recibo de los hogares acogidos a la tarifa regulada lo nota de inmediato, sin la protección de un precio fijo. Los datos de seguimiento de Red Eléctrica permiten anticipar cada tarde la forma de la curva del día siguiente y planificar los consumos con margen.

La recomendación es clara: mover los consumos flexibles a los tramos valle. Entre las 2:00 y las 6:00 y en torno al mediodía se registran los precios más bajos, mientras que entre las 19:00 y las 22:00 se concentra el grueso del coste diario. La calefacción, la recarga del vehículo eléctrico y el lavado de ropa son las cargas que mejor se adaptan a ese calendario, sobre todo si se programan con temporizadores. El termo eléctrico y la climatización, con mayor inercia térmica, permiten además acumular consumo en las horas baratas sin renunciar al confort.

Septiembre ha dejado un mercado más nervioso de lo habitual. El precio medio de la luz se ha movido en las últimas semanas en una banda amplia, con días de valle cómodo y tardes que disparan el pool por encima de los 250 €/MWh. Esa irregularidad complica la planificación de los hogares y obliga a revisar cada día la curva horaria antes de decidir cuándo encender los electrodomésticos.

En las pequeñas empresas, la diferencia entre producir en hora punta y hacerlo en valle llega a alterar la estructura de costes del trimestre. El margen de ahorro para un hogar tipo que desplace la mitad de su consumo flexible de la tarde a la madrugada ronda varios euros al mes, una cifra modesta en términos absolutos pero relevante cuando el pool encadena jornadas tensas. En un año con precios tan dispares, ajustar la curva de consumo se convierte en una medida de gestión tan relevante como cualquier contrato a precio fijo.

La brecha entre pool y PVPC y el riesgo de un otoño volátil

La jornada deja una fotografía reconocible del mercado eléctrico español: un pool que se tensa por la tarde y un PVPC que amplifica ese movimiento en la factura final. La brecha entre el precio mayorista y el que paga el consumidor regulado no es un capricho. El PVPC incorpora peajes, cargos y ajustes de mercado que engordan el precio final, y cuando el pool sube con fuerza, la escalada se traslada casi íntegra al recibo.

El contexto invita a la cautela. Con la demanda industrial recuperándose poco a poco y las temperaturas suavizándose, el hueco entre la generación más barata, renovable y nuclear, y los picos de demanda se estrecha en las horas centrales del día. Eso explica que la franja de mediodía, tradicionalmente barata, haya dejado de ser el valle absoluto para el consumidor, mientras la fotovoltaica empuja el precio del pool a su mínimo intradiario. A diferencia de los mercados con más interconexión, el sistema ibérico sigue expuesto a los movimientos del gas en los tramos en los que la renovable no alcanza.

La volatilidad es el riesgo evidente. Un mercado que pasa de 114 €/MWh a más de 345 €/MWh en cuestión de horas castiga con especial dureza a los hogares con menos capacidad de desplazar consumos y a las pequeñas empresas sin contratos de precio fijo. La contratación a tarifa fija gana atractivo cada vez que el pool se descuelga, aunque traslade al cliente una prima de riesgo que no siempre compensa los sustos puntuales.

En las próximas semanas, la referencia será la evolución del gas y de la cogeneración, junto con el patrón de precios que publica OMIE cada tarde. Si las tardes caras se repiten, la presión sobre el PVPC se mantendrá mientras el parque renovable no cubra el hueco del final del día. Los operadores ya miran a la primera semana de octubre, cuando la vuelta plena a la rutina laboral devuelve parte de la demanda a los tramos de tarde y pone a prueba la capacidad de respuesta del sistema.

Escudo anticrisis de energía: el Gobierno aprobará el 29-S nuevas ayudas ante la escalada de precios

0

El nuevo escudo anticrisis energía ya tiene fecha: el Consejo de Ministros lo aprobará el martes 29 de septiembre, apenas 48 horas antes de que decaigan varias de las ayudas que siguen vigentes. El Ejecutivo busca amortiguar el golpe del recrudecimiento del conflicto en Oriente Próximo sobre los precios de la energía antes de que el otoño y el invierno aprieten la demanda.

La cifra que resume el esfuerzo acumulado es contundente: 10.000 millones de euros de coste presupuestario, sumando los dos decretos aprobados desde marzo y otras iniciativas estructurales como la eliminación progresiva del impuesto sobre el valor de la producción eléctrica. De momento, el Gobierno no ha concretado el contenido exacto de la norma.

Lo que sí ha avanzado es que prorrogará las ayudas al sector agroalimentario, incluida la compensación por los sobrecostes del gasóleo agrícola, previsiblemente hasta el 31 de diciembre. La medida pretende dar certidumbre a un sector que ha visto cómo sus costes energéticos se disparaban con cada escalada bélica.

Un escudo que pesa 10.000 millones y aprieta el calendario

El calendario no admite demoras. Hasta el 30 de septiembre siguen en vigor las medidas del Plan de Respuesta según el calendario ya anunciado: la rebaja del impuesto sobre hidrocarburos aplicable al gasóleo se elevó a 20 céntimos por litro desde el pasado 1 de septiembre, mientras que la rebaja de la gasolina se mantiene en 5 céntimos por litro. Unas medidas decaen a finales de mes —las de fiscalidad a los carburantes— y otras se prorrogan el resto del año, como los descuentos extraordinarios del bono social eléctrico.

La ronda de contactos ha sido amplia. El Gobierno ha reunido a los agentes sociales —patronal y sindicatos— y a los sectores más castigados por la subida de precios: agroalimentario, industrial, energético, distribución y transportes. La interlocución se ha intensificado en las últimas semanas para cerrar un texto que llegará al Consejo de Ministros sin el detalle hecho público.

El contexto exterior explica la urgencia. Diversos análisis, como el elaborado por la economista sénior de Funcas y profesora de la UNED, María Jesús Fernández Sánchez, advierten de que la extensión del conflicto hacia el estrecho de Bab el-Mandeb hace temer un agravamiento y una prolongación de los problemas de suministro. Ese escenario eleva el riesgo de una inflación energética más alta y persistente, y de que se contagie a a todos los precios de la economía y a los salarios.

El nuevo decreto no inventa un escudo: aplaza la factura. Sostener los precios ya cuesta más de 10.000 millones y el conflicto no da tregua.

Tras el verano, la presión se ha trasladado a los carburantes. El gasóleo, el combustible más usado por el transporte profesional y la agricultura, vio cómo su precio se disparaba más de un 15% en julio, lo que forzó al Gobierno a elevar la rebaja fiscal hasta los 20 céntimos desde el 1 de septiembre. Mantener esa ayuda más allá del 30 de septiembre depende del nuevo decreto.

Las patronales han pedido que la norma incluya certidumbre regulatoria, no solo ayudas puntuales. La queja de fondo es que cada paquete llega con el plazo agotado y las empresas no tienen margen para planificar costes a doce meses. La prórroga del gasóleo agrícola hasta diciembre responde en parte a esa demanda, aunque deja fuera a otros sectores.

La factura del gas amenaza con subir un 54% el 1 de octubre

El dato más urgente lo pone la Organización de Consumidores y Usuarios (OCU). Según sus cálculos, la factura regulada del gas (Tarifa de Último Recurso, TUR) podría encarecerse un 54% a partir del jueves 1 de octubre si el Gobierno no interviene antes en el decreto que aprobará el martes. Ese sobrecoste equivaldría a unos 310 euros anuales adicionales para un hogar medio con calefacción.

La última palabra la tendrá el Ministerio de Economía que dirige Carlos Cuerpo, en plena negociación con los socios de Gobierno. El sector eléctrico ya ha mostrado su oposición a volver a aplicar en España la excepción ibérica, la herramienta que permite topar el precio del gas que marca el mercado mayorista. La reclaman tanto Sumar como los sindicatos.

decreto anticrisis octubre

La vicepresidenta segunda y ministra de Trabajo, Yolanda Díaz, ha pedido a Economía gravar el refino o limitar los alquileres para paliar los efectos de la escalada de precios. La presión política se entrelaza con otro texto sensible: el decreto de vivienda, que el Gobierno intenta aprobar también el mismo martes y que aún se negocia dentro del Ejecutivo y con formaciones como Junts.

La resistencia del sector eléctrico a la excepción ibérica no es menor. La medida funcionó como paraguas en 2022, cuando el gas marcaba máximos históricos, pero su reactivación implica compensaciones que el propio mercado ha aprendido a internalizar. Reabrir ese debate, mientras el precio del gas vuelve a tensionarse, complica el equilibrio entre proteger al consumidor y no distorsionar la señal de precios.

Inflación persistente y un BCE que no afloja

El trasfondo macroeconómico endurece cualquier decisión. En agosto, la inflación general se situó en el 4,3%, siete décimas por encima de julio, un repunte explicado por el encarecimiento de los productos energéticos. Centros de análisis como Funcas ya advierten de que la tasa puede alcanzar el 4,9% en septiembre y mantenerse por encima del 4% en los meses siguientes, con una media anual del 3,6% este año y del 2,9% en 2027.

En paralelo, los mercados dan por descontado que el Banco Central Europeo (BCE) siga elevando los tipos de interés más de lo contemplado hasta hace unos meses. La experta de Funcas señala, no obstante, factores que amortiguan el golpe para las familias: el elevado nivel de partida de la tasa de ahorro y el hecho de que la mayoría de las hipotecas se firman a tipo fijo desde hace tiempo. El porcentaje de renta que los hogares endeudados dedican al pago de su deuda se sitúa en niveles históricamente bajos.

Proteger el recibo del gas y sostener a la vez la señal de precios del mercado es la contradicción que el nuevo decreto arrastra sin resolver.

Las empresas también cuentan con margen tras varios años de acumulación de excedentes financieros y reducción de deuda. Eso sí, Fernández advierte de que esos colchones se han generado con niveles de inversión preocupantemente reducidos, que con tipos más altos podrían contraerse aún más. En el mercado inmobiliario, las previsiones apuntan a un freno en los precios, pero también a menos oferta, porque los tipos encarecen la promoción de vivienda nueva.

Hay una lectura de fondo que el Ejecutivo repite: reducir la dependencia energética y acelerar la electrificación. Esa parte estructural, sin embargo, avanza más despacio que la urgencia. La rebaja de los carburantes alivia el recibo hoy, pero no altera la exposición de la economía española a un gas que se compra en un mercado global cada vez más volátil.

El balance que dibuja la propia experta es de desaceleración, no de recesión, con la advertencia de que el escenario cambiaría si el conflicto se prolonga en los términos actuales. El escudo anticrisis energía que saldrá del Consejo de Ministros del martes será, en el mejor de los casos, un paraguas temporal. La incógnita real es cuánta caja podrá sostener el Gobierno si el invierno llega con el gas caro y la recaudación bajo presión.

Catenon celebra 25 años convirtiendo tecnología en inteligencia de talento

0

Desde el CV por email y las entrevistas en vídeo a la nube a la aplicación de modelos de inteligencia del  dato , redes nodales y la inteligencia artificial generativa: durante 25 años Catenon ha utilizado cada nueva revolución tecnológica para transformar la forma de identificar, evaluar y activar talento.

Catenon cumple 25 años con una idea que ha permanecido inalterada desde su nacimiento: utilizar la tecnología más avanzada disponible en cada momento para resolver mejor uno de los problemas más complejos de las organizaciones: identificar, comprender y conectar el talento adecuado con cada necesidad empresarial.

La compañía nació en el año 2000, en un mundo muy diferente al actual. LinkedIn todavía no existía, el vídeo a través de Internet no se había desarrollado, las infraestructuras en la nube no estaban disponibles y gran parte de los procesos de selección continuaban apoyándose en procedimientos esencialmente analógicos.

Desde el principio, Catenon entendió que la tecnología podía cambiar radicalmente esa industria.

La compañía desarrolló su propio software para gestionar procesos de búsqueda de talento de forma internacional y comenzó a incorporar innovaciones que hoy parecen cotidianas, pero que entonces suponían una transformación profunda: recibir currículums por correo electrónico en lugar de por correo postal, filmar y digitalizar en un CD-Room entrevistas técnicas de las candidaturas para que pudieran ser evaluadas a distancia o desarrollar posteriormente sistemas de vídeo y streaming que permitieran compartir información entre clientes, candidatos y consultores independientemente de dónde estuvieran situados.

Aquella visión dio lugar a un concepto que acompañaría a Catenon durante toda su historia: el candidato, el cliente y el equipo que gestiona una búsqueda podrán trabajar en caulquier momento y desde cualquier lugar del mundo en tiempo real.

25 años siguiendo la frontera tecnológica

A medida que la tecnología evolucionó, también lo hizo el modelo de Catenon.

La aparición de nuevas infraestructuras tecnológicas permitió ser pioneros en España en  trasladar todos sus sistemas a la nube y operar con una arquitectura global y flexible. Posteriormente, la creciente disponibilidad de información digital convirtió el dato en una nueva fuente de inteligencia para identificar, clasificar y entender mercados completos de profesionales.

La compañía comenzó entonces a desarrollar metodologías,data y herramientas capaces de transformar grandes cantidades de información sobre talento en conocimiento útil para los clientes.

Hoy, la incorporación de la inteligencia artificial, la automatización y los agentes de IA supone una nueva transformación de esa misma idea.

Durante 25 años la tecnología ha cambiado muchas veces. El problema que Catenon intenta resolver sigue siendo esencialmente el mismo: entender dónde está el talento, cómo evaluarlo, qué puede hacerlo cambiar y cómo conectarlo con una necesidad empresarial concreta.

Ese conocimiento se ha construido a través de miles de procesos internacionales y búsquedas realizadas en más de cien países de los cinco continentes, combinando tecnología, conocimiento sectorial y experiencia acumulada sobre mercados de talento muy diferentes.

De buscar candidatos a construir inteligencia sobre el talento

Esta evolución está modificando también la naturaleza de Catenon.

La compañía ya no utiliza la tecnología únicamente para hacer más eficiente un proceso tradicional de búsqueda y selección. Sus datos, software, datos,  metodologías y conocimiento acumulado se han convertido en activos sobre los que desarrollar nuevos productos, soluciones y modelos de negocio relacionados con el talento.

El objetivo es seguir  evolucionando  desde la búsqueda de profesionales hacia un concepto más amplio de Talent Intelligence: utilizar datos e inteligencia artificial para comprender mercados completos de talento, identificar patrones, analizar perfiles, anticipar disponibilidad y generar nuevas formas de conectar capacidades profesionales con las necesidades de las empresas.

La inversion en  IA  permite ahora  a Catenon analizar gigantes volúmenes de información y detectar relaciones que hasta hace pocos años resultaban imposibles de procesar.

Para Catenon, esta nueva revolución tecnológica no sustituye el conocimiento acumulado durante estos 25 años. Lo multiplica.

Talent Hackers y ByTask: convertir conocimiento en nuevos modelos de negocio

Esta capacidad para transformar conocimiento y tecnología en nuevos negocios se materializa ya en activos como Talent Hackers y ByTask.

Talent Hackers nació como una plataforma especializada en talento tecnológico y digital y combina inteligencia del dato, tecnología nodal y nuevas metodologías de identificación y activación de profesionales. Su desarrollo demuestra cómo las capacidades construidas dentro del grupo pueden dar lugar a modelos especializados, escalables y con identidad propia.

ByTask representa un paso adicional.

Esta compañía explora un nuevo modelo en el que necesidades profesionales muy atomizadas pueden ser identificadas, estructuradas y gestionadas mediante inteligencia artificial y conectadas con una oferta especializada hasta ahora esencialmente desagregada y analógica.

El modelo combina talento humano, datos y agentes de inteligencia artificial y se apoya en capacidades tecnológicas y conocimiento desarrollados previamente dentro del grupo.

No se trata únicamente de aplicar IA a los negocios existentes, sino de utilizarla para crear modelos de negocio disruptivos  que anteriormente no eran posibles.

Una compañía de 25 años en el comienzo de una nueva etapa

Coincidiendo con su aniversario, Catenon afronta esta etapa de crecimiento apoyada en tres grandes activos: un negocio internacional consolidado, una infraestructura tecnológica y de conocimiento construida durante 25 años y la capacidad de transformar esos activos en nuevas soluciones y modelos de negocio.

La compañía continúa además reforzando su presencia en España, donde cuenta actualmente con equipos en Madrid, Barcelona, Levante y Andalucía y prevé seguir ampliando progresivamente su cobertura territorial del norte.

Esta expansión combina conocimiento local de cada mercado con una plataforma global de búsqueda, datos y evaluación, permitiendo compartir capacidades tecnológicas y conocimiento entre diferentes geografías y sectores.

“Catenon nació utilizando la tecnología para transformar la búsqueda de talento. Veinticinco años después, estamos utilizando todo el conocimiento, los datos y la tecnología acumulados durante ese recorrido para construir la próxima generación de soluciones alrededor del talento. La inteligencia artificial abre probablemente la mayor oportunidad tecnológica que hemos vivido desde la creación de la compañía.”

Catenon celebra así su 25 aniversario no como el final de una etapa, sino como el comienzo de una nueva transformación.

Porque durante estos 25 años han cambiado Internet, el vídeo, la nube, los datos y ahora la inteligencia artificial.

Lo que no ha cambiado es la ambición de entender mejor el talento utilizando la mejor tecnología disponible en cada momento.

Northern Star rechaza la OPA minera de oro de Gold Fields de 23.860 millones de euros

0

Northern Star Resources ha rechazado una oferta de compra de Gold Fields valorada en 23.860 millones de euros, la mayor operación intentada este año en el sector del oro.

Después de que varios medios adelantaran la operación, la minera australiana ha confirmado que el pasado 14 de septiembre recibió una propuesta ‘confidencial, oportunista, no solicitada, condicional y no vinculante’ para adquirir el 100% de sus acciones ordinarias. El consejo de administración la descartó por unanimidad. Se trata, en la práctica, del paso previo a una oferta pública de adquisición en firme que nunca llegó a formularse.

Cuánto ofrece Gold Fields por cada acción de Northern Star

La oferta combinaba efectivo y canje de títulos. Gold Fields ponía sobre la mesa 7,25 dólares australianos (4,47 euros) por acción y 0,3125 acciones de nueva emisión de la compañía sudafricana por cada título de Northern Star. Con el cierre de Gold Fields del 11 de septiembre de 2026 como referencia, la contraprestación total equivalía a 27 dólares australianos por acción, unos 16,65 euros.

El precio implícito suponía una prima del 22% sobre el cierre de Northern Star del 11 de septiembre, y del 15% sobre el precio medio ponderado por volumen de los últimos 30 días. Gold Fields valoraba así a su competidora en 38.700 millones de dólares australianos.

Componente de la ofertaContraprestación
Efectivo por acción7,25 dólares australianos (4,47 euros)
Canje en acciones de Gold Fields0,3125 títulos por cada acción de Northern Star
Valor total por acción27 dólares australianos (16,65 euros)
Prima sobre el cierre del 11 de septiembre22%
Prima sobre el precio medio a 30 días15%

La propuesta era, además, condicional: su ejecución quedaba supeditada al resultado de una due diligence y a la firma de un acuerdo entre las partes. En la práctica, eso dejaba a Northern Star sin acceso a información sobre el comprador más allá de lo público, un elemento relevante cuando casi tres cuartas partes del pago llegan en acciones ajenas.

Una prima del 22% no compensa el riesgo de canjear activos australianos por papel sudafricano.

Por qué el consejo dice que la oferta infravalora la compañía

El consejo de Northern Star sostiene que la propuesta no refleja ‘el valor fundamental de la base de activos de primera categoría y de larga duración’ de la compañía ‘en jurisdicciones de bajo riesgo’, ni su perfil de crecimiento. El argumento central es temporal: la oferta llegó a las puertas de la puesta en marcha y el aumento de producción de la planta de Fimiston, el catalizador que la compañía esperaba ejecutar en los meses siguientes.

Michael Chaney, presidente de Northern Star, ha calificado la operación de ‘altamente oportunista’ y ha subrayado que Gold Fields pedía a los accionistas aceptar que casi tres cuartas partes de la contraprestación se abonaran en acciones con ‘un perfil de riesgo jurisdiccional significativamente mayor’ que el de la exposición actual de la minera australiana. Chaney ha situado esos factores, junto al carácter condicional de la propuesta, en la base del rechazo unánime del consejo.

El encaje regulatorio de una operación que nadie ha dado por cerrada

No existe oferta en firme ni un registro equivalente al hecho relevante que exige el regulador español: la propuesta se formuló como indicativa y no vinculante. De prosperar, una operación de este tamaño requeriría varios permisos.

  • El visto bueno del Foreign Investment Review Board (FIRB) australiano, por tratarse de inversión extranjera en activos del país.
  • La supervisión de la Australian Securities and Investments Commission (ASIC), y del Takeovers Panel durante todo el proceso.
  • El control de cambios del banco central de Sudáfrica y el examen de su autoridad de competencia, en el lado del comprador.
  • Una oferta vinculante, hoy inexistente, condición previa para cualquier calendario de aceptación.

Hay otra capa de complejidad en el accionariado. El free float de ambas compañías está en manos, en buena medida, de grandes gestores indexados internacionales, un perfil de inversor que prima la certeza del efectivo sobre la volatilidad del canje. Convencer a ese accionariado exige una oferta en firme y un precio que no dependa del comportamiento de la acción del comprador.

Qué significa para la consolidación del sector del oro

El movimiento encaja en una lógica que la industria lleva años recorriendo: las grandes mineras necesitan reservas de larga vida en jurisdicciones estables y las compran, antes que desarrollarlas desde cero. La absorción de Newcrest por Newmont, cerrada en 2023, marcó el precedente más reciente de esa carrera. Gold Fields ya tanteó en 2024 una fusión con AngloGold Ashanti, conversaciones que no prosperaron.

Más relevante que el importe es la estructura del pago. Casi tres cuartas partes en canje obligaban a los accionistas de Northern Star a asumir exposición a Sudáfrica y a los activos de Gold Fields en jurisdicciones con mayor riesgo país. El consejo de la australiana defiende que sus activos están en entornos de bajo riesgo, un argumento que el mercado australiano utiliza de forma recurrente frente a carteras africanas.

El rechazo, además, es unánime y se apoya en el valor fundamental, no en las condiciones económicas. Eso deja poco margen a una mejora de precio que no sea sustancialmente superior. Para que la operación vuelva a ponerse sobre la mesa harían falta dos ingredientes que hoy no existen: una oferta en firme y un componente en efectivo mucho mayor.

Conviene mirar el calendario. Northern Star ejecutaba su plan de crecimiento con la vista puesta en el arranque de Fimiston, y Gold Fields ha movido ficha antes de que ese valor se traduzca en producción y caja. Esa secuencia explica por qué la compañía australiana sostiene que la propuesta infravalora el negocio. El mercado, por su parte, tendrá su próxima referencia en la evolución de la planta y en el precio del oro, la variable que gobierna los múltiplos de todo el sector.

📊 Las Claves para el Inversor

  • Qué vigilar: Si Gold Fields mejora la contraprestación con más efectivo y si Northern Star comunica avances de producción en Fimiston. La propuesta indicativa no tiene plazo público.
  • Reacción del valor: Sin oferta en firme, el mercado descuenta que la operación no prosperará tal como está planteada; una mejora sustancial del precio obligaría a revisar esa lectura.
  • Precedente sectorial: La compra de Newcrest por Newmont en 2023 fijó el estándar de las grandes fusiones auríferas; el intento de Gold Fields sobre Northern Star busca una escala similar.

El INE confirma que la firma de hipotecas cae en julio a su mayor ritmo en dos años

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La firma de hipotecas para compra de vivienda cayó un 3,5% interanual en julio, hasta 43.372 operaciones inscritas, el peor dato en 25 meses según el INE.
  • ¿Quién está detrás? El Instituto Nacional de Estadística publica la estadística y Juan Villén, director general de idealista/hipotecas, firma la lectura del cambio de ciclo.
  • ¿Qué impacto tiene? El importe medio marca récord en 180.785 euros y el tipo medio vuelve a superar el 3%, lo que encarece la cuota de las hipotecas variables que se revisen en los próximos meses.

El INE confirma que la firma de hipotecas para la compra de vivienda cayó un 3,5% interanual en julio, hasta las 43.372 operaciones inscritas, su peor registro en 25 meses. El descenso llega tras una racha sostenida de subidas y apunta a un enfriamiento de la demanda empujado por el alza del precio de la vivienda.

La estadística de hipotecas del INE detalla una contracción del 5,5% respecto al mes anterior y deja el acumulado del año todavía en positivo: entre enero y julio se firmaron un 5,4% más de préstamos que en el mismo periodo de 2025. La foto es la de un mercado que se descuelga por el precio, no por la falta de oferta de crédito.

El récord del importe medio explica la paradoja del mercado hipotecario

Aunque caen las operaciones, se disparan los importes. El capital prestado por la banca alcanzó los 7.841 millones de euros en julio, un 7% más interanual, y acumula un alza del 15,8% en lo que va de 2026. El importe medio de las hipotecas firmadas subió un 10,9%, hasta 180.785 euros, máximo histórico de la serie.

El dato resume la contradicción del ciclo. Se firman menos préstamos porque cada vez menos hogares pueden asumir el precio, pero cada uno de los que se cierran mueve más dinero porque la vivienda cuesta más. El precio de la vivienda empuja el principal financiado hacia arriba y encoge la base de compradores solventes.

El tipo de interés medio ha vuelto a romper el umbral del 3% y se ha situado en el 3,01%, tras año y medio por debajo. Es el primer aviso serio para las hipotecas variables o mixtas con periodo fijo corto, cuya cuota mensual empieza a moverse en la dirección equivocada.

El mercado no se enfría porque el crédito esté caro, sino porque la vivienda ha subido tanto que ha dejado fuera a quien sí quería comprar.

Las comunidades que anticipan dónde se rompe el mercado

El mapa autonómico dibuja dos Españas hipotecarias. Cantabria (-26,9%), Aragón (-20,5%), y La Rioja (-19,7%) lideran las caídas, con Canarias (-18,4%) y País Vasco (-16%) muy cerca y Madrid en el -5,2%. En el otro extremo, Baleares (+8,6%), Asturias (+8,1%) y Galicia (+7,1%) crecen con fuerza, y Cataluña aguanta con un +4,9%.

La pauta apunta a que el ajuste golpea con más dureza a los mercados donde el esfuerzo de compra ya era elevado. La cuota del tipo fijo, sin embargo, se mantiene firme: el 62,3% de las operaciones se firmaron a interés fijo, el undécimo mes consecutivo por encima del 60%. Los hogares siguen prefiriendo la certidumbre a la sorpresa.

La Ficha del Inversor

La métrica que resume la jornada es el tipo medio del 3,01% sobre un importe medio récord de 180.785 euros. Quien firme hoy una hipoteca media a 25 años paga una cuota muy superior a la de quien la selló hace año y medio, y la primera revisión de una variable encarece la letra mensual de forma visible.

La tendencia a seis meses apunta a más tensión, no a menos. Si el precio de la vivienda mantiene el ritmo y el tipo medio escala hacia el 3,2%, el número de firmas seguirá cayendo, aunque el capital total podría resistir gracias al empuje de los importes. Villén recomienda a quien tenga exposición al euríbor revisar sus condiciones y moverse hacia ofertas fijas o mixtas aún por debajo del índice.

El perfil al que interpela esta estadística es doble. Por un lado, el comprador de vivienda habitual con financiación variable que verá revisarse la cuota. Por otro, el inversor patrimonial que aún encuentra en el alquiler una rentabilidad bruta atractiva frente al coste del crédito. Para ambos, la ventana de tipos fijos baratos se estrecha trimestre a trimestre.

No es la contracción abrupta de 2008, cuando el crédito se cerró en seco en pocos trimestres, pero el cóctel de precio al alza y tipos subiendo recuerda a los primeros compases de aquel enfriamiento. El próximo hito será el dato de agosto, que el INE publicará a lo largo de octubre, y la reunión del BCE de finales de ese mismo mes. Hasta entonces, la industria hipotecaria asume que el ciclo ha girado.

Publicidad