Guía A-Z de activos cosméticos esenciales: qué ingredientes funcionan de verdad y cuáles evitar

0

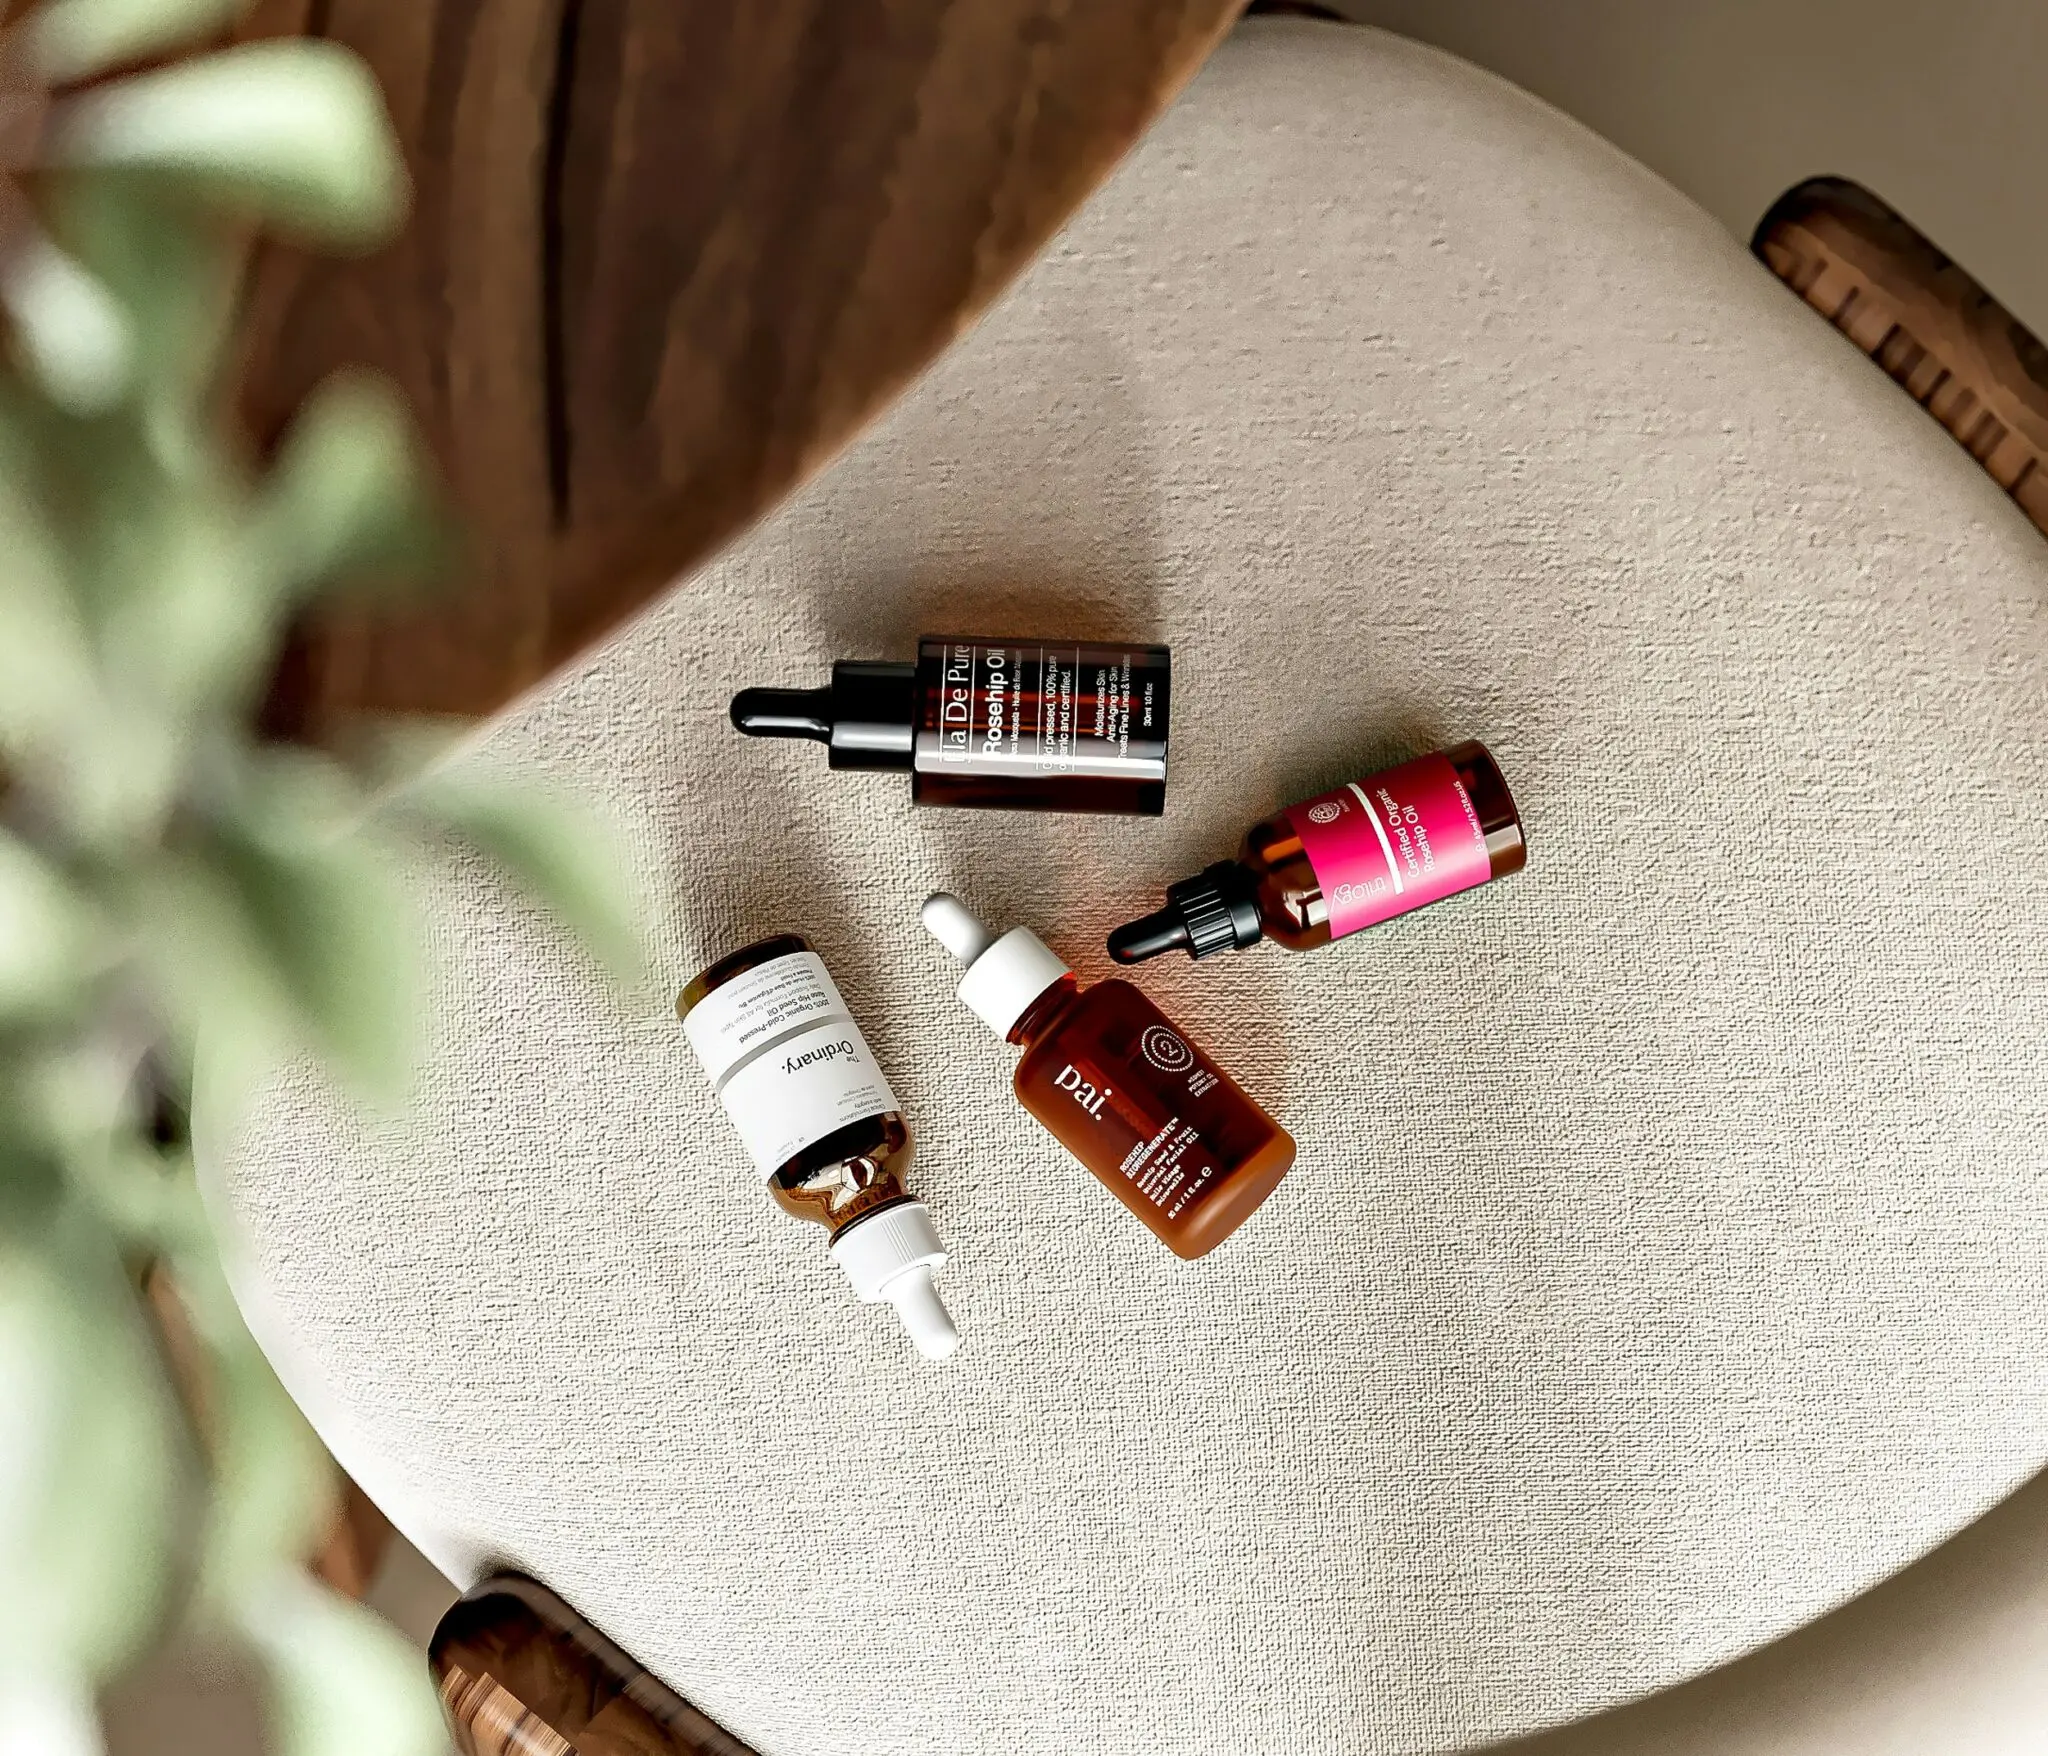
Elegir bien los activos cosméticos esenciales no va de precio ni de envoltorio: va de concentración real y de forma química. El retinol aporta desde el 0,3% y la niacinamida desde el 4%.

Ese es el punto de partida de cualquier rutina que funcione. La mayoría de los envases que llenan las estanterías declaran nombres sugerentes y esconden los porcentajes. Sin porcentaje no hay criterio; sin criterio solo hay fe. La buena noticia es que la lista de activos que merecen un hueco en el neceser es corta.

Los activos que de verdad mueven la aguja

Un activo cosmético es una molécula con efecto documentado a una concentración concreta. Sin ese dato, cualquier promesa se queda en el envase. Estos son los que repiten en las guías de formulación y en los análisis de composición.

  • Retinol (0,3%-1%): renovación y textura. Se usa por la noche, dos noches por semana al empezar. Su entrada de Wikipedia amplía el contexto del compuesto.
  • Vitamina C (10%-20% de ácido L-ascórbico): luminosidad y tono uniforme. Por la mañana, con protección solar encima.
  • Niacinamida (4%-5%): regula el sebo y afina la textura. Es estable y se lleva bien con casi todo.
  • AHA y BHA (5%-10% de glicólico, 1%-2% de salicílico): exfoliación química una o dos noches por semana.
  • Ácido hialurónico: humectante puro. Se aplica sobre piel húmeda y se sella con una crema emoliente.
  • Ceramidas, pantenol y escualano: sostienen la barrera y hacen tolerables los potentes.

¿Y lo que sobra? Las fórmulas con veinte activos apilados. El PDRN y los exosomas son tendencia con evidencia todavía limitada: su presencia en un bote no garantiza nada si nadie declara la concentración. Los péptidos tienen su papel en firmeza, pero el efecto es lento y depende del vehículo. Y la fragancia añadida, en pieles reactivas, es un pasajero prescindible.

La letra pequeña está en el etiquetado. En la UE, los ingredientes se declaran por orden decreciente de concentración, un criterio que fija el Reglamento europeo de cosméticos. Si el activo estrella aparece por detrás del conservante, la dosis es decorativa. Regla práctica: si el envase no declara el porcentaje, no es un producto con activos, es un producto con nombres. Y ojo con el precio: pagar tres cifras por un sérum no mejora la fórmula, solo la sensación de estar haciendo algo.

Ninguna marca, ningún envase y ningún precio sustituyen al único dato que importa: cuánto activo lleva dentro.

Hay un mito que conviene enterrar: más activos no es mejor. La piel tolera pocos potentes a la vez, y combinarlos sin criterio multiplica la probabilidad de tirantez y descamación. Por eso la recomendación que repiten los formuladores es siempre la misma: rutina mínima viable. Tres o cuatro productos bien elegidos superan a diez apilados por impulso.

Introducir un activo nuevo cada dos semanas es la única forma de saber qué funciona y qué estaba de más en tu neceser.

Cómo combinarlos para que trabajen a favor

El orden importa más que la marca. Por la mañana, limpieza suave, vitamina C, hidratante, y protección solar de amplio espectro. Por la noche, alterna: una noche retinol, otra noche ácidos, y el resto solo barrera e hidratación. Aplicar dos potentes la misma noche es la vía rápida a la tirantez.
ingredientes skincare

Dos detalles finos que casi nadie aplica. Primero: la vitamina C rinde mejor sobre piel limpia y seca, y compite mal con otros ácidos en la misma aplicación. Segundo: el retinol se extiende sobre piel seca, nunca húmeda, y se remata con una crema de barrera que amortigua la penetración.

La constancia pesa más que la intensidad. Introduce un activo cada dos semanas, mantén el resto de la rutina estable y concede entre 8 y 12 semanas antes de juzgar nada. Si aparece tirantez o descamación, para los potentes tres o cuatro días y vuelve solo con crema de barrera. El retinol no falla; falla la prisa.

📊 La pauta en cifras

  • Concentración eficaz: retinol desde el 0,3%; niacinamida entre el 4% y el 5%; vitamina C entre el 10% y el 20% de ácido L-ascórbico.
  • Frecuencia: los potentes, una o dos noches por semana al principio; la vitamina C, cada mañana con protección solar encima.
  • Calidad a buscar: porcentaje declarado en el etiquetado, envase opaco y con dosificador, y lista de ingredientes corta.
  • Plazo realista: entre 8 y 12 semanas de constancia para valorar cambios en textura, tono y firmeza.

La letra pequeña del sector: moda, evidencia y precio

Conviene ser honestos con la evidencia. Los activos clásicos —retinol, vitamina C, niacinamida, AHA y BHA, ácido hialurónico, ceramidas— acumulan décadas de formulación y de literatura cosmética revisada. Los recién llegados, como el PDRN o los exosomas, se apoyan en mecanismos plausibles y en estudios pequeños, casi siempre financiados por quien los vende. No son un fraude, pero sí una apuesta: pagas precio de novedad por un aval más fino.

Cada temporada aparece un ingrediente que promete reescribir la rutina, y casi ninguno lo consigue. El criterio que funciona lleva años siendo el mismo: identificar el activo, comprobar su concentración, verificar que la fórmula lo protege del aire y de la luz, y darle tiempo. Si el porcentaje no está en la etiqueta, la decisión es sencilla: no comprar. Esta información es divulgativa y de optimización del estilo de vida, no sustituye el criterio de un profesional cuando la piel tiene necesidades concretas.

⚡ Rutina de Optimización Diaria

  • Poda tu neceser: quédate con un potente por la noche, un antioxidante por la mañana y una crema de barrera. Todo lo demás sobra.
  • Mira el porcentaje antes que el precio: si la etiqueta no declara la concentración del activo que anuncia, vuelve a la estantería.
  • Empieza con dos noches: retinol o ácidos dos noches por semana durante dos semanas, y sube la frecuencia solo si la piel no protesta.
Entrenamiento de fuerza a partir de los 40: la regla que sostiene músculo, energía y movilidad

0

El entrenamiento de fuerza a partir de los 40 sostiene tu masa muscular, tu energía diaria y tu movilidad. La entrenadora Ashley Martens, certificada CSCS, lo aplica con alumnas de mediana edad: dos o tres sesiones semanales bastan.

Su mensaje rompe con una idea muy instalada: el entrenamiento no se mide por el sudor ni por las calorías que marca el reloj. Se mide por lo que tu cuerpo será capaz de hacer dentro de diez años.

Qué cambia a los 40 y por qué la fuerza pasa a ser prioridad

La masa muscular empieza a caer de forma silenciosa a partir de los 30. Nadie lo nota en el espejo el primer año; se nota a los 50, cuando subir una escalera con dos bolsas pesa más que antes. Los 40 son la ventana en la que todavía se puede construir con margen, sin pelear contra años de inercia.

Por eso Martens insiste en cambiar el objetivo: dejar de contar lo que gastas y empezar a contar lo que conservas. Músculo, fuerza, equilibrio y capacidad de reacción. Una sesión de fuerza puede quemar menos calorías en el momento y, aun así, darte mucho más a medio plazo que una hora de cardio.

El beneficio no es solo estético. Es funcional: levantarte del suelo sin ayuda, llevar la compra del coche a la cocina, subir escaleras con la respiración tranquila, corregir un tropiezo antes de que acabe en susto. La fuerza mantiene fáciles esas cosas.

El entrenamiento de fuerza no se juzga por el sudor de hoy, sino por la independencia que te compra para dentro de veinte años.

La regla que funciona: dos o tres sesiones y progresión constante

La pauta que Martens repite a sus alumnas es incómodamente simple. Dos o tres sesiones de fuerza por semana, con 30 minutos de cardio en los días que quedan libres, rinden más que una rutina agresiva de seis días que abandonas en tres semanas. La constancia gana a la intensidad puntual. Siempre.

El segundo pilar es la progresión: el músculo necesita una razón para adaptarse. Si el peso, las repeticiones, el rango de movimiento o la dificultad del ejercicio no suben nunca, el cuerpo se limita a a mantener lo que ya tiene. Empezar con mancuernas ligeras está bien; quedarse ahí diez años, no.

masa muscular después de los 40

📊 La pauta en cifras

  • Frecuencia eficaz: Dos o tres sesiones de fuerza por semana, con al menos un día de separación entre las que trabajan los mismos grupos musculares.
  • Duración: Bloques de fuerza de 30 a 45 minutos y sesiones de cardio de unos 30 minutos; no hace falta entrenar siete días.
  • Progresión: Sube peso, repeticiones o rango de movimiento cada dos o tres semanas, sin llegar al fallo ni a la extenuación.
  • Patrones imprescindibles: Sentadilla, bisagra de cadera, empuje, tirón, acarreos y trabajo de core.
  • A tener en cuenta: En un día de poca energía, recorta series o carga en lugar de saltarte la sesión entera.

Los movimientos que sostienen tu vida diaria se reducen a seis patrones: sentadilla, bisagra de cadera, empuje, tirón, acarreos, y trabajo de core. Con eso cubres piernas, espalda, agarre y estabilidad.

A partir de los 60, Martens añade una capa extra: equilibrio, coordinación y potencia. Los ejercicios a una pierna, los saltos controlados y los cambios de dirección entrenan la capacidad de reaccionar rápido, que es lo que evita sustos cuando el terreno no acompaña.

Y una regla que vale a cualquier edad: modificar no es abandonar. Si la sentadilla con mancuernas te cuesta hoy, un sit-to-stand desde la silla construye el mismo músculo con menos exigencia. Siempre hay una versión del movimiento que puedes hacer.

Lo que la evidencia sostiene y lo que es puro marketing

La ciencia del ejercicio lleva décadas coincidiendo en algo que el marketing del fitness sigue ignorando: el músculo responde a la tensión y a la progresión, no al sudor. Las revisiones sobre entrenamiento de fuerza en adultos muestran que dos sesiones semanales bien pautadas producen ganancias claras de fuerza y de masa muscular, y que esas ganancias siguen llegando en edades avanzadas. Martens lo ilustra con una clienta que pasados los 80 sigue moviendo peso con soltura.

El matiz honesto: ninguna rutina compensa un sueño corto ni una recuperación descuidada. Sin descanso no hay adaptación, y sin adaptación el entrenamiento se queda en gasto energético. Dormir es parte del plan, no un extra.

Y aquí conviene separar el dato del ruido. Ningún protocolo milagroso sustituye a la constancia; ningún suplemento reemplaza a las series que no has hecho. Si algo promete resultados sin progresión, sin carga y sin tiempo, no es entrenamiento: es promoción.

Para quién encaja. Si llevas años entrenando, la regla te sirve para reordenar prioridades: menos sesiones, mejor ejecutadas, con la progresión como brújula. Si empiezas ahora, a los 50 o a los 60, encaja igual: el punto de partida cambia, el método no. Los fundamentos del método están recogidos en la entrada de entrenamiento de fuerza de Wikipedia, y el marco institucional de la actividad física, en el Consejo Superior de Deportes. Esta información es divulgativa y de optimización del estilo de vida; ante cualquier circunstancia personal, consulta con un profesional.

⚡ Rutina de Optimización Diaria

  • Bloquea dos huecos de fuerza: reserva dos o tres franjas semanales de 30 a 45 minutos en la agenda, como si fueran reuniones que no se cancelan.
  • Anota tu punto de partida: apunta peso, series y repeticiones de la primera sesión y sube una de las tres variables cada dos o tres semanas.
  • Cierra el día con recuperación: apunta a siete u ocho horas de sueño y deja un día completo entre sesiones del mismo grupo muscular.

Vitamina D: la dosis de 5.000 UI que optimiza tu atención y memoria

0

La dosis de vitamina D que optimiza tu atención y memoria ronda las 5.000 UI diarias, un umbral que muy pocas fórmulas de supermercado alcanzan, según una revisión reciente de la evidencia.

El trabajo reunió a 54 adultos con una media de 67 años. Los investigadores registraron la ingesta diaria de vitamina D con un cuestionario y separaron a los participantes en grupos según la cantidad que declaraban tomar. Sin análisis de sangre de por medio: solo lo que cada uno decía consumir.

Doce de ellos afirmaron tomar al menos 5.000 unidades internacionales (UI) al día. Ese grupo obtuvo de media 3,78 puntos más en una escala cognitiva estandarizada que mide memoria, atención y lenguaje, en comparación con quienes no tomaban vitamina D. Para una prueba de este tipo, la diferencia es notable.

Lo llamativo es el umbral. Las dosis más bajas no mostraron ninguna relación con mejores resultados. El vínculo apareció solo cuando la ingesta diaria era alta. Y conviene tener a mano la referencia oficial: la Deutsche Gesellschaft für Ernährung estima una ingesta adecuada de 800 UI al día cuando el cuerpo no sintetiza vitamina D por sí mismo. Los 5.000 UI son más de seis veces esa cifra.

Aterricemos el dato. Hablamos de atención sostenida, memoria de trabajo, y velocidad de procesamiento: tres palancas que deciden si tu mañana de trabajo rinde o se arrastra. Si la vitamina D influye en ellas, el retorno se nota en foco y claridad mental.

La dosis, y no la marca del envase, es lo que separa un suplemento que aporta algo de otro que solo decora tu botiquín.

El matiz importa: no se trata de que todo el mundo necesite 5.000 UI, sino de que por debajo de cierto umbral no se observó ningún efecto sobre esas capacidades. Las perlas de dosis baja que se venden como mantenimiento se quedan cortas en ese escenario.

Un suplemento no arregla una mala exposición solar, pero una fórmula mal elegida sí tira tu dinero a la basura.

Cómo elegir un suplemento de vitamina D que funcione de verdad

La forma química importa más de lo que parece. El colecalciferol o vitamina D3 eleva mejor los niveles en sangre que la ergocalciferol o vitamina D2, según las revisiones de suplementación. Si la etiqueta solo pone ‘vitamina D’, toca bajar a la letra pequeña.

Al ser liposoluble, la vitamina D se absorbe mejor con grasa. Un formato en gotas diluidas en aceite o una cápsula con vehículo graso rinde más que un comprimido seco en ayunas. Y ojo con el truco de etiqueta: hay productos que anuncian 5.000 UI en grande cuando la dosis real por perla es una fracción de esa cifra.

Otra pista de consumo inteligente: si entre los primeros ingredientes aparece aceite vegetal y no se especifica cuánto colecalciferol lleva cada toma, mala señal. Las buenas fórmulas declaran las UI o los microgramos por perla, no solo por envase.

En el lineal conviven formatos de dosis muy distintas, con precios que no siempre reflejan la concentración real. Una fórmula barata bien elegida puede darte más activo que otra cargada de marketing.

El sol sigue siendo la vía preferida por los organismos de referencia, como recuerda la autoridad europea de seguridad alimentaria. Entre 15 y 20 minutos de luz en cara y brazos bastan para que la piel sintetice buena parte de lo que necesitas. El suplemento entra cuando la luz escasea o la piel ya no responde igual con los años.

📊 La pauta en cifras

  • Dosis del estudio: 5.000 UI al día fueron el umbral asociado a mejores resultados; por debajo, sin relación visible.
  • Cuándo y cómo: Con una comida que contenga grasa, para favorecer la absorción del compuesto liposoluble.
  • Calidad a buscar: Colecalciferol (D3) en aceite o cápsula grasa, con la dosis real declarada por toma.
  • A tener en cuenta: Es una asociación observacional, no una prueba de causa; el resultado es preliminar.

Lo que la evidencia sostiene y lo que todavía no puede prometer

Vamos a los datos con honestidad. El estudio es pequeño: 54 personas y una sola medición en el tiempo. Es un diseño transversal, en el que ingesta y rendimiento cognitivo se fotografían en el mismo momento, lo que impide demostrar que la vitamina D sea la causa de las mejores puntuaciones.

Hay más matices. La ingesta se basó en lo que los participantes declararon, sin análisis de sangre que confirmara su nivel real, y los propios autores tachan el resultado de preliminar. Cabe incluso la explicación inversa: quien cuida su mente quizá cuida el resto de sus hábitos y por eso toma más suplementos.

Aun así, el hallazgo encaja con lo que ya sabíamos. La vitamina D participa en funciones amplias del organismo y su carencia se asocia con menos energía y peor recuperación. No es un interruptor mágico del foco, pero tampoco un detalle menor en una rutina bien armada.

Hay además un detalle que suele pasarse por alto: la vitamina D no trabaja sola. Dialoga con otros nutrientes como el magnesio, clave para la recuperación y el descanso, y con el calcio. Un enfoque serio mira el conjunto de la despensa, no una sola perla aislada.

Conviene no lanzarse a por dosis altas sin criterio. Lo que el dato sugiere es que el formato de dosis baja apenas mueve la aguja en rendimiento cognitivo, y que merece la pena revisar la tuya antes de dar por hecho que ya haces lo suficiente.

La conclusión práctica no es correr a por el bote más grande. Es revisar qué tomas, en qué dosis y en qué formato, y no quedarte en los 800 UI de mínimos si tu objetivo es rendir. Este contenido es divulgativo y de optimización del estilo de vida; no sustituye el consejo de un profesional ante cualquier circunstancia personal.

⚡ Rutina de Optimización Diaria

  • Revisa tu bote: Comprueba la dosis real por toma y si es colecalciferol (D3), y no una mezcla genérica sin concentración declarada.
  • Tómala con grasa: Añádela a una comida principal, nunca en ayunas ni con un café solo, para mejorar su absorción.
  • Gana luz antes que pastillas: Sal 15 minutos al sol por la mañana y reserva el suplemento para los meses de menos luz.

Precio de Solana hoy: SOL defiende los 117 dólares tras un rally del 55% en 90 días

El precio de Solana (SOL) hoy se sitúa en 117,40 dólares tras ceder un 2,31% en las últimas 24 horas. El retroceso llega después de un rally que acumula más del 55% en 90 días, y lo hace con un volumen diario de 3.670 millones de dólares, un 4,53% por encima de su media de 30 días.

No hay pánico en las cifras, solo una pausa. Solana lleva dos meses subiendo con fuerza y buena parte de ese tramo se ha construido sobre dos patas: expectativas tecnológicas y flujos institucionales. Cuando una de las dos se mueve, el precio lo nota enseguida.

Solana cede un 2,31% y aguanta sobre los 117 dólares

La red capitaliza 69.010 millones de dólares y su relación entre volumen y capitalización es del 5,33%, por encima del 5,10% habitual. Hay liquidez proporcionalmente alta: se puede entrar o salir sin mover el precio como ocurriría en un activo más pequeño.

El dato incómodo es otro. Hace un año SOL cotizaba a 210,39 dólares; hoy está un 44,20% por debajo de ese nivel y un 59,99% lejos del máximo histórico de 293,41 dólares, marcado el 19 de enero de 2025. El rally del 55% es real, pero arranca desde una base muy castigada.

Por qué cae SOL hoy: toma de ganancias, Alpenglow y una tesorería que compra

El catalizador dominante es el más previsible: toma de ganancias tras un tramo alcista prolongado. Quien compró hace tres meses, cuando el activo valía un 55% menos, tiene motivos para recoger parte del beneficio. La presión vendedora tiene volumen detrás, no es una salida en vacío.

Hay un segundo factor confirmado: corrección de expectativas tecnológicas. La red aclaró que la actualización Alpenglow no llegó a la mainnet el 28 de septiembre, deshaciendo rumores que habían alimentado parte del impulso. Alpenglow es el rediseño del mecanismo de consenso con el que Solana quiere reducir de forma drástica el tiempo que tarda un bloque en quedar cerrado. La propuesta técnica vive en el repositorio público de propuestas SIMD de la Solana Foundation.

Los rumores mueven el precio durante 48 horas; las tesorerías que acumulan lo mueven durante años.

Y hay dinero comprando. La tesorería corporativa DeFi Development Corp amplió sus tenencias en 47.700 SOL, hasta 2,54 millones de unidades. Es el tipo de movimiento que no aparece en el gráfico de un día, pero sí en la estructura de propiedad del activo.

Los niveles que vigila el mercado: 116,55 abajo, 120,20 arriba

La lectura técnica deja un mapa con dos referencias para hoy. La resistencia inmediata está en 120,20 dólares, máximo de la jornada; por encima, el siguiente objetivo es 124,58, el máximo de ayer. Abajo, el soporte que sostiene la estructura es 116,55 dólares, el mínimo del día.

Los indicadores acompañan sin euforia. El RSI de 14 periodos, el medidor clásico de fuerza compradora en las últimas dos semanas, marca 62,4: hay impulso sin sobrecompra. El MACD conserva un histograma positivo de 0,50 y el estocástico, en 74,7, avisa de que queda menos recorrido para el rebote inmediato.

Las medias móviles cuentan una historia de dos velocidades. SOL perdió la de 7 días (118,35 dólares), pero cotiza muy por encima de las de 30 (106,84), 90 (88,72) y 200 días (84,94). El corto plazo está en duda; el medio y el largo, intactos. Con una volatilidad anualizada del 54,5% y un rango medio diario de 4,73 dólares, la pausa puede durar tanto como la subida.

Un cierre por debajo de 111,87 dólares, el nivel de Fibonacci del 23,6% de los últimos 90 días, complicaría el escenario y devolvería el foco a la media de 30 días. Una recuperación con volumen sobre 120,20 traería de vuelta la conversación de las últimas semanas. Fijar un límite de pérdida antes de operar no es un consejo: es aritmética básica en un activo que se mueve casi cinco dólares en una jornada normal.

Qué dice el descuento del 60% sobre el ciclo de Solana

Solana ya ha vivido este guion varias veces, y conviene recordarlo antes de sacar conclusiones de una sola jornada. En septiembre de 2021 y febrero de 2022 la red dejó de producir bloques durante horas y la narrativa de velocidad infinita se resquebrajó de golpe. En noviembre de 2022, tras el colapso de FTX, la plataforma que había apadrinado el ecosistema, SOL llegó a cotizar cerca de 8 dólares.

De ahí salió una recuperación construida con hechos: el airdrop de Jito en diciembre de 2023 repartió uno de los mayores volúmenes de tokens de ese año, el de Jupiter llegó en enero de 2024, y la primera tanda de solicitudes de ETF al contado sobre SOL en 2024-2025 cambió por completo la conversación institucional. Hoy el activo vale 117 dólares y sigue un 60% por debajo de su máximo.

Ahí está la tensión de esta etapa. La demanda institucional y las tesorerías corporativas sostienen la tesis de medio plazo. En el debe quedan los retrasos de calendario, con Alpenglow como último ejemplo, la dependencia de un puñado de equipos (Jump Crypto con el cliente Firedancer, Anza con Agave) y la concentración del staking, es decir, los SOL delegados a validadores a cambio de recompensas. Y el ecosistema no se detiene: en terminales como Jupiter se registran menos ataques de tipo sandwich, esa manipulación que se cuela delante de tu orden para exprimir el precio.

Lo que mire el mercado en las próximas semanas está acotado: si los flujos hacia los ETF de SOL mantienen el ritmo récord de estos días, si bitcoin aguanta la zona de los 85.000 dólares que hoy vigilan los operadores y si Alpenglow recibe una fecha firme para su llegada a la mainnet. Cualquiera de las tres cosas puede mover la aguja. Ninguna se resuelve hoy.

Este análisis no constituye una recomendación de inversión.

Volkswagen entierra el ID.4 y lanza el ID.Tiguan: nuevo SUV eléctrico en octubre

El Volkswagen ID Tiguan se estrena en octubre y entierra las siglas ID.4 e ID.5.

La compañía ha confirmado que el nuevo SUV llegará con un diseño bastante más sobrio que el de la generación saliente y ha anticipado el estreno en su página oficial de Volkswagen España. El cambio de nombre no es cosmético: responde a la estrategia del grupo de apoyarse en denominaciones consolidadas para relanzar sus ventas eléctricas en Europa.

Volkswagen entierra la familia ID y recupera el apellido Tiguan

El ID.Tiguan toma el relevo de dos modelos que desaparecen del catálogo, el ID.4 y el ID.5. La marca ya aplicó la misma receta con el ID.2, rebautizado como Polo para aprovechar el tirón comercial de un nombre con décadas de recorrido. Ahora repite la jugada con el SUV, justo en el segmento donde más se juega en Europa.

La variante de perfil coupé, el ID.5, compartía plataforma y mecánica con el ID.4 y también desaparece del catálogo. Su retirada deja a la marca con una nomenclatura nueva que todavía tiene que demostrar recorrido comercial. Para reconstruir la cronología de la familia ID hay material público suficiente, como la ficha del ID.4.

El Tiguan de combustión ha sido durante años uno de los modelos más vendidos de Volkswagen en España y en el resto del continente. Trasladar esa denominación a la versión eléctrica busca transmitir al comprador una sensación de continuidad, no de salto al vacío. En la práctica, es un ejercicio de márketing defensivo.

Parte de la prensa especializada asegura haber tenido ya acceso a una unidad de pruebas, aunque la marca no ha hecho pública la ficha técnica completa. Falta por saber si el apellido bastará: la competencia china ha presionado a la baja los precios del SUV eléctrico y varios fabricantes europeos han retrasado o recortado sus planes de electrificación. Volkswagen no es la excepción.

Rebautizar un coche es barato; lo caro es convencer al comprador de que el nombre nuevo significa algo mejor que el viejo.

El peso de SEAT y Martorell en el plan eléctrico

La operación también se lee desde España. El grupo alemán mantiene en SEAT y en su planta de Martorell una de sus principales bases industriales en el sur de Europa, y cualquier reorganización de la gama eléctrica termina por afectar a la carga de trabajo de esas factorías.

Además, la factoría catalana afronta su propia transición hacia la electrificación, un proceso condicionado por la demanda real de coches eléctricos en el sur del continente. Por ahora no hay confirmación oficial sobre qué plantas ensamblarán el ID.Tiguan ni sobre el calendario de producción.

El grupo ha convertido la electrificación de sus plantas españolas en un asunto de calendario más que de intención. Los volúmenes asignados a cada factoría dependen de cómo evolucione la demanda y de las decisiones de inversión que la matriz vaya aprobando. En ese tablero, un cambio de nombre como el del ID.Tiguan es la parte visible de una reorganización mucho más profunda de la gama.

La asignación de modelos es una decisión que el consorcio revisa de forma periódica y que históricamente ha sido motivo de negociación con los representantes de los trabajadores. De ahí que cada anuncio de gama nueva se lea en España con más atención de la que sugiere un simple cambio de nombre.

fin del ID.4

Por qué los nombres pesan más que las plataformas técnicas

Llevo tiempo sosteniendo que la crisis del coche eléctrico europeo es menos tecnológica de lo que se cuenta. Las plataformas están, las baterías llegan y las fábricas se adaptan. El cuello de botella está en la cabeza del comprador, que asocia el vehículo eléctrico a incertidumbre: autonomía real,, precio de la energía y valor de reventa.

No es la primera vez que la industria recurre a este truco. Durante décadas, los fabricantes alemanes construyeron su reputación sobre apellidos estables —Golf, Passat, Tiguan— y dejaron los códigos alfanuméricos para las versiones intermedias. La fiebre de las familias digitales, con siglas y ceros, rompió esa lógica. Ahora el sector recula.

En ese terreno, el nombre funciona como un atajo mental. Un Tiguan eléctrico se percibe como la evolución de algo conocido; un ID.4 obligaba al cliente a aprender de cero. No puede permitirse ese peaje justo cuando la presión de precios llega desde Asia.

Queda un riesgo evidente. Si el ID.Tiguan no resuelve el precio y la autonomía, el apellido prestado servirá de poco y la marca habrá quemado parte del capital simbólico acumulado por el Tiguan de combustión. Y ese capital no se recupera con una campaña de publicidad.

El próximo hito está a la vuelta de la esquina: la presentación completa del modelo, prevista para octubre, y el arranque comercial que la compañía debería detallar en las semanas siguientes. La pregunta no es cómo se llamará el coche. La pregunta es si el mercado premia el apellido o si sigue mirando solo la cifra de la etiqueta.

El Congreso debate un impuesto europeo a los beneficios extraordinarios de las energéticas

El Congreso debate este martes una proposición no de ley del PSOE para reclamar a la UE un impuesto a los beneficios extraordinarios de las energéticas, un tributo que afectaría a cotizadas como Repsol, Iberdrola, Endesa o Naturgy.

Qué pide el PSOE y a quién señala

La iniciativa llega al Pleno del 29 de septiembre con un objetivo explícito: que los costes que la crisis energética ha trasladado a Europa no recaigan solo sobre los consumidores y el erario público. El Grupo Socialista sostiene que es ‘justo y razonable’ que, si las grandes energéticas obtienen beneficios extraordinarios por el alza de los combustibles fósiles, contribuyan también de manera extraordinaria a paliar sus efectos.

No detalla tipos ni bases imponibles, porque su ámbito es la UE y no el legislador español. Sí fija una condición técnica que el propio PSOE subraya: el tributo debe diseñar con cuidado la base imponible para que no se traslade a los precios y acabe recayendo sobre la ciudadanía en lugar de sobre los márgenes del sector.

El texto enmarca la medida en el conflicto con Irán y en la escalada de los carburantes. El PSOE habla de la ‘guerra ilegal de Estados Unidos e Israel contra Irán’ como origen del shock que ha disparado los beneficios del refino.

El frente europeo y el pulso de Sumar

tasa energéticas UE

La petición no nace aislada. El vicepresidente primero y ministro de Economía, Carlos Cuerpo, ya la respaldó junto a sus homólogos de Alemania, Italia, Austria, y Portugal en una carta remitida a la Comisión Europea para impulsar el tributo. El PSOE se apoya ahora en ese frente para llevarlo al debate parlamentario y forzar una posición común de los Veintisiete.

El pulso no es fiscal: es sobre quién paga la factura de un shock energético que el refino ha convertido en beneficios extraordinarios.

Sumar también ha presentado una batería de preguntas parlamentarias al Ejecutivo. El diputado Félix Alonso advierte de que, según el gabinete económico de Comisiones Obreras y el Observatorio sobre Márgenes Empresariales, el sector energético marca un nuevo máximo de rentabilidad impulsado por los márgenes del refino, y sería responsable del 31% del incremento general de precios que recoge ese observatorio.

Una PNL no cambia ningún tipo, pero fija el marco político: el Congreso señala al sector energético como pagador del próximo shock.

El diputado pone el foco en el último decreto anticrisis, que mantuvo ayudas al gasóleo profesional y rebajas en el Impuesto sobre Hidrocarburos. Si esos incentivos han coincidido con ‘comportamientos oportunistas’, sostiene, el caso sería ‘especialmente grave’. Alonso pregunta al Gobierno si atribuye la subida de los carburantes únicamente a factores geopolíticos y le reclama un nuevo informe de recomendaciones a la CNMC sobre el mercado de carburantes.

El precedente de 2022 y los límites del tributo

Ya en 2022, tras la invasión rusa de Ucrania, la UE puso en marcha una contribución temporal de solidaridad y el Gobierno español hizo lo propio con un gravamen sobre las energéticas. El propio PSOE recuerda que la situación actual presenta paralelismos con la de entonces y justifica una herramienta fiscal excepcional similar.

Conviene precisar el alcance real de la iniciativa. Una proposición no de ley no crea tributos: es una declaración de voluntad del Congreso que insta al Gobierno a actuar. El impuesto, si ve la luz, dependería de una propuesta de la Comisión Europea y de la unanimidad fiscal de los Veintisiete, un listón político mucho más alto que el respaldo de cinco ministros de Economía.

Por qué la base imponible lo cambia todo

El detalle relevante está en la base. Un gravamen sobre los ingresos castiga por igual a una eléctrica regulada como Iberdrola o Endesa que a una petrolera integrada como Repsol, cuando el origen de los beneficios extraordinarios está en el margen de de refino, donde la exposición de cada compañía es muy distinta. El riesgo de traslación a los precios que advierte el propio PSOE es real si el diseño grava el volumen y no el beneficio neto.

Los grandes fondos internacionales, como BlackRock, Vanguard o Norges Bank, figuran en el capital de las principales cotizadas energéticas. Sumar ya ha reclamado al Gobierno que solicite a la CNMC un nuevo informe sobre el comportamiento de las empresas en el mercado de carburantes, lo que añade presión regulatoria al debate fiscal.

La lectura para el inversor es de doble filo. Un tributo europeo bien diseñado aportaría previsibilidad y evitaría la fragmentación normativa que castiga a las cotizadas; uno mal diseñado, sobre ingresos y con efectos retroactivos, tensionaría la valoración del sector y la retribución al accionista. El mercado ya comprobó en 2022 que estos anuncios mueven la prima de riesgo regulatoria antes que el propio balance.
Qué puede pasar con Repsol, Iberdrola y Endesa

El reparto del impacto es desigual. Una refinería como la de Repsol concentra su exposición en el margen de conversión, el que el Observatorio señala como motor del máximo de rentabilidad; una eléctrica regulada apenas participa de ese tirón. Un impuesto homogéneo sobre ingresos trataría como iguales a negocios que no lo son, y ahí está el principal riesgo de diseño.

Queda el calendario. La PNL se debate hoy en el Pleno, pero su eventual aprobación no abre un plazo fiscal inmediato: cualquier tributo europeo exigiría meses de negociación en Bruselas y su transposición en cada capital. Para las energéticas, el mensaje de fondo es que el apetito regulatorio por gravar sus beneficios sigue intacto, ahora con la mirada puesta en Bruselas más que en Madrid.

📊 Las Claves para el Inversor

  • Qué vigilar: Si la PNL sale adelante y si Bruselas convierte la carta de los cinco ministros en una propuesta legislativa, que exigiría unanimidad fiscal en el Consejo.
  • Reacción del valor: El sector cotiza con prima de riesgo regulatoria desde 2022; cualquier avance del tributo presionaría a Repsol, Iberdrola, Endesa y Naturgy.
  • Precedente sectorial: La contribución temporal de solidaridad de 2022 marca el diseño a evitar: un gravamen sobre ingresos que castiga por igual a refinadoras y eléctricas.

Iroko invierte 39 millones en Barcelona y suma a Ricoh y Eurofragance como inquilinos

Iroko refuerza su inversión inmobiliaria en Barcelona con dos compras de 39 millones de euros. La gestora francesa se convierte en casero de Ricoh y Eurofragance tras adquirir a Merlin Properties y BentallGreenOak un edificio de oficinas y un parque empresarial en Sant Cugat del Vallès.

Las operaciones, adelantadas por idealista/news y confirmadas por fuentes de la compañía, elevan a tres los edificios que Iroko controla en el mismo municipio del Vallès Occidental y refuerzan el peso de las oficinas dentro de una cartera española que hasta ahora miraba más a la logística, el comercio y los hoteles.

Dos activos, 30.000 m² y una ocupación del 78%

El primero de los inmuebles es la sede española de Ricoh, situada en la avenida Vía Augusta. Iroko lo ha comprado a Merlin Properties a través de Iroko Zen por 19,56 millones de euros. El edificio suma 10.140 m², cuenta con 250 plazas de aparcamiento, zonas ajardinadas y pistas de pádel, y presenta una ocupación del 78%. Ricoh ocupa aproximadamente la mitad de la superficie; el resto se reparte entre Algoritmia y el Servei Català de la Salut. La operación incluye una garantía de alquiler de dos años para los espacios vacíos y ha contado con el asesoramiento de Laborde Marcet.
La segunda adquisición es Vallsolana Garden Business Park, comprado a BentallGreenOak mediante Iroko Atlas por 19,1 millones de euros, sin impuestos ni gastos de transmisión. El complejo está formado por los edificios Kibo y Vinson, junto a la AP-7 y a la estación de Sant Joan de Ferrocarrils de la Generalitat. Reúne 19.600 m², estaba ocupado al 83% por 18 inquilinos en el momento de la compra y tiene a Eurofragance entre sus principales arrendatarios, junto a Armelux International y Aistech Space. Renovado en 2022, cuenta con las certificaciones LEED Gold y WELL Gold, gimnasio y pistas de pádel. BNP Paribas Real Estate intermedió en representación del vendedor.

De la logística a las oficinas y los hoteles

Fundada en 2020, Iroko es una gestora francesa especializada en inversión inmobiliaria. Opera con vehículos tipo SCPI, sociedades que reúnen capital de ahorradores para adquirir y gestionar inmuebles en alquiler, y diversifica por usos y mercados europeos. Su aterrizaje en España se formalizó en octubre de 2024 con el lanzamiento de Iroko Iberia, una plataforma local para gestionar lo ya comprado y buscar nuevas oportunidades. En aquel momento, Iroko Zen sumaba 16 propiedades, unos 110.000 m² y 32 inquilinos, con el grueso de la cartera en industrial, logístico y comercial y una presencia todavía pequeña en oficinas.
El giro hacia otros segmentos se aceleró con los hoteles. En marzo de 2025, Iroko Iberia compró por cuenta de Iroko Zen el Htop Calella Palace por 22 millones de euros, un establecimiento de 339 habitaciones en la costa del Maresme que se cerró con una venta con arrendamiento posterior: Htop mantuvo la explotación con un contrato de 20 años. A finales de 2025 llegó la adquisición de un hotel en Granada a Grupo Abades por 30 millones, también con continuidad del operador mediante un arrendamiento a 25 años. Las dos compras de Sant Cugat prolongan ese patrón.

Iroko compra lo que otros consideran no estratégico y lo convierte en renta estable: ahí está su negocio y también su riesgo.

Lo que revela la operación sobre el mercado de oficinas del Vallès

Hay dos lecturas posibles y conviene hacerlas juntas. La primera es la del vendedor: Merlin Properties se desprende de un activo que considera no estratégico dentro de la reorganización de su cartera, y BentallGreenOak cierra la desinversión de un parque empresarial que ya había puesto en el mercado. La segunda es la del comprador: Iroko necesita rentas predecibles para retribuir a los ahorradores que financian sus vehículos y encuentra en Sant Cugat un municipio con demanda estable y precios muy por debajo de los del centro de Barcelona.

El problema es que la ocupación no es completa. El edificio de Ricoh está al 78% y el parque de BGO al 83%, de modo que Iroko asume el coste de comercializar entre 6.000 y 7.000 m² vacíos en un mercado periférico donde la oferta de oficinas ha crecido en los últimos años. La garantía de alquiler de dos años firmada con Merlin cubre parte de ese riesgo, pero solo durante ese periodo.

A cambio, el comprador se asegura inquilinos solventes y contratos largos en un segmento, el de los parques empresariales de calidad, que resiste mejor que la oficina secundaria cuando el ciclo se enfría. Llevo tiempo señalando que la brecha entre oficina prime y oficina periférica se ha convertido en el verdadero termómetro del sector.

Sant Cugat compite cada vez más con el 22@ barcelonés por inquilinos tecnológicos que buscan superficies grandes, aparcamiento y precios razonables. Si esa competencia se consolida, la apuesta de Iroko tendrá sentido. Si el mercado se gira y los espacios vacíos tardan más de lo previsto en colocarse, los números de Iroko Zen e Iroko Atlas lo notarán en las próximas valoraciones de cartera. Ahí estará la prueba.

Iberdrola compra una comercializadora y suma 100.000 clientes eléctricos en España

0

Iberdrola ha cerrado la compra del negocio de comercialización eléctrica de Contigo Energía en España, una operación que le aporta más de 100.000 clientes y refuerza su posición en el mercado minorista frente a Endesa y Naturgy.

El acuerdo, pilotado por la eléctrica que preside Ignacio Sánchez Galán, está sujeto a las condiciones habituales de cierre. La compañía no ha desvelado el importe económico de la transacción. El hecho no figura con cifras en la comunicación pública del grupo, que se limita a confirmar la operación y su perímetro.

Con esta adquisición, Iberdrola da un nuevo paso en el desarrollo de su negocio comercial en España. El objetivo declarado es afianzar su liderazgo y actuar como motor de la electrificación del sistema energético desde el lado de la demanda, además de profundizar en propuestas comerciales innovadoras y diferenciadas para cada perfil de consumidor.

Qué aporta la cartera de Contigo Energía

La cartera adquirida supera los 100.000 clientes eléctricos y se integrará en el perímetro del grupo una vez se cumplan las condiciones de cierre. Para Iberdrola, la compra supone sumar volumen sin tener que captar cliente a cliente, una vía más rápida que el crecimiento orgánico en un mercado donde la competencia por el cliente residencial es intensa.

Contigo Energía seguirá operando de manera independiente dentro del Grupo Iberdrola, tal y como ya hace Niba, la marca comercial que la eléctrica lanzó en junio de 2025. La compañía apuesta así por un modelo multinmarca con el que segmenta su oferta y compite en varios tramos de precio sin canibalizar su enseña principal.

La compra de una cartera ajena confirma que crecer en el mercado libre exige comprar clientes, no solo retenerlos con tarifas competitivas.

El mercado minorista español está plenamente liberalizado y soporta una elevada tasa de cambio de comercializadora. En ese contexto, la cartera de una comercializadora independiente resulta un activo codiciado por los grandes grupos integrados, que buscan densidad de clientes para optimizar sus costes de aprovisionamiento.

El mapa competitivo del mercado minorista

Iberdrola compite en el segmento residencial y de pymes con Endesa y Naturgy, además de Repsol y TotalEnergies, entre otros. Los grandes integrados han construido su base de clientes a base de tarifas planas, servicios de valor añadido y, cada vez más, de operaciones de compra de carteras ajenas.

La operación queda sujeta al escrutinio de la CNMC, el regulador de competencia que supervisa el mercado energético español. Aunque la compra de una cartera de 100.000 clientes no altera de forma significativa el reparto del mercado, cualquier integración en el sector se examina bajo la lupa de la defensa de la competencia.

El mercado minorista agrupa a decenas de comercializadoras que pugnan por los mismos clientes residenciales. La presión sobre los márgenes ha empujado a varias firmas independientes a buscar comprador o a integrarse en grupos mayores, una tendencia que la operación de Iberdrola refuerza.

Más allá del volumen, la operación refuerza la apuesta de Iberdrola por la electrificación del consumo. La compañía quiere capturar la demanda creciente de bombas de calor, vehículo eléctrico y autoconsumo, negocios donde una base amplia de clientes permite vender productos y servicios adicionales.

Una operación de volumen en un mercado maduro

La compra de Contigo Energía replica el movimiento que Iberdrola ya ensayó con el lanzamiento de Niba en junio de 2025. Aquella marca convivía con la enseña principal y anticipaba la estrategia multinmarca que ahora se consolida con una segunda operación.

La lógica de estas operaciones es doble. Por un lado, la compra de carteras ajenas resulta más barata que la captación publicitaria masiva en un mercado con un coste de adquisición de cliente al alza. Por otro, la densidad de clientes mejora la posición negociadora del del grupo en la compra de energía en el mercado mayorista y abarata la gestión comercial.

El precedente sectorial apunta en la misma dirección. Los grandes grupos energéticos europeos llevan años consolidando carteras minoristas para ganar tamaño. La operación sitúa a Iberdrola en la misma senda que sus competidores, todos ellos obligados a defender cuota en un mercado donde la electricidad se vende cada vez más como un servicio y menos como un simple suministro.

Falta por conocer el precio pagado, un dato que la compañía no ha hecho público. En operaciones de este tipo, el valor suele fijarse en función del número de clientes traspasados y del margen esperado de la cartera, y el mercado rara vez exige más detalle cuando el desembolso no resulta relevante para el balance del comprador.

📊 Las Claves para el Inversor

  • Qué vigilar: El cumplimiento de las condiciones de cierre y la integración efectiva de la cartera de Contigo Energía en la estructura comercial de Iberdrola.
  • Reacción del valor: La operación, sin importe conocido, difícilmente moverá la cotización; el mercado valorará sobre todo su impacto en la cuota minorista del grupo.
  • Precedente sectorial: El modelo multinmarca de Iberdrola, con Niba desde junio de 2025, marca la pauta de consolidación de carteras en el mercado libre español.

Mercado del lujo: el ajuste post-Milán castiga al cliente aspiracional y premia la comunidad fiel

0

La industria italiana de la moda ha cedido un 10% de ingresos en los últimos tres años. Ese es el dato que queda tras el cierre de la semana de Milán y el que debería leer con calma cualquier inversor con exposición al sector. He repasado el análisis posterior de Monocle y la conclusión es incómoda: el lujo ya no crece por contagio aspiracional, crece por comunidad cautiva.

El mercado del lujo 2026 encaja el golpe: aranceles, China y geopolítica

Las tres palancas que sostuvieron la década anterior se han girado a la vez. La volatilidad geopolítica, el impacto de los aranceles estadounidenses sobre las exportaciones y la desaceleración del consumidor chino explican ese retroceso del 10% en tres ejercicios. No hay un cuarto factor relevante: son esos tres, y los tres son exógenos a la creatividad de las casas.

Milán ha respondido con arquitectura comercial. Prada movió su tradicional desfile del jueves a la tarde del martes, adelantando el pistoletazo de salida, y presentó 63 faldas sobre una tarima de metacrilato iluminada con estroboscopios en la Fondazione Prada, junto a Raf Simons. La casa ha inaugurado además su nueva flagship en la Galleria Vittorio Emanuele II: dos tiendas de cuatro plantas unidas por un paso subterráneo, con pastelería Marchesi, marroquinería, belleza, suites de compra privada y una exposición que recorre la historia de la marca.

Armani cerró la semana el domingo en el Armani/Silos, el bloque de hormigón que diseñó Tadao Ando. Desfilaron trajes monocromos, bermudas y chaquetas con estampados gráficos antes del bloque de noche. Silvana Armani, sobrina del fundador y directora creativa de mujer, explicó su intención de modernizar los códigos de la casa sin renunciar a la referencia del pasado.

La fidelidad como activo: qué cambia para el asignador de capital

Aquí está la tesis que me interesa como inversor. Andrea Guerra, consejero delegado del grupo, lo formuló con precisión: en años de incertidumbre, permitir que quien ama la marca se sumerja en ella convierte una etiqueta en una cultura con raíces. Traducido a cuenta de resultados, eso es una tesis sobre el coste de adquisición de cliente.

Lo relevante no es el desfile, es la conversión. Cuatro métricas separan a una casa con comunidad de una casa con aspiración: ventas comparables en el canal directo, tasa de repetición de compra del cliente identificado, capacidad de sostener el precio completo sin descuento y peso del cliente local frente al turista. La inversión milanesa en tiendas propias apunta a las dos primeras.

Una casa que depende del comprador aspiracional compra cada venta con publicidad y sufre cuando ese comprador se retira. Una casa con clientela fiel vende con lista de espera y factura también en recesión. La diferencia aparece en el margen operativo y en la previsibilidad del flujo de caja, que es exactamente lo que el mercado paga con prima.

Cuando el comprador aspiracional se retira, solo aguantan las marcas que han convertido a su cliente en comunidad. Es la misma regla que gobierna el mercado secundario relojero.

Análisis: el ajuste no es cíclico, es estructural

Llevo años siguiendo el ciclo del lujo y este ajuste no se parece a la corrección de 2008 ni al bache de 2015, cuando el rebote llegó por recuperación del turismo y del gasto chino. Ahora el consumidor chino no vuelve al mismo ritmo y los aranceles no tienen visos de retirarse, lo que convierte el problema en estructural. Eso obliga a reasignar: menos peso en marcas cuya valoración depende del crecimiento aspiracional y más peso en casas con comunidad propia, precios defendidos y capacidad de subir tarifas sin destruir volumen.

El riesgo principal es de liquidez y de expectativas. Quien invierte en flagships museísticas inmoviliza capital en retail propio: protege el control de la marca, pero reduce el retorno a corto plazo. El horizonte razonable para esta tesis es de tres a cinco años, no de dos trimestres.

El hito a seguir llega en octubre, con la temporada de resultados del tercer trimestre de los grandes grupos del lujo, y en noviembre, con el estudio anual de Bain y Altagamma sobre el mercado global. Si el segmento aspiracional sigue contrayéndose mientras el cliente fiel sostiene las ventas comparables, la divergencia entre casas se ampliará y el mercado empezará a valorarlas de distinto modo. Ese es el momento de mover posiciones, no antes.

💎 Veredicto Wealth

El mercado del lujo 2026 es un activo de preservación de capital selectivo: solo las casas con comunidad fiel merecen cartera. El riesgo a vigilar es el cliente aspiracional y la liquidez de las marcas que dependen de él.

Marc Vidal alerta: el crash de Wall Street no está en el VIX, está en el bono al 5,12% y la liquidez

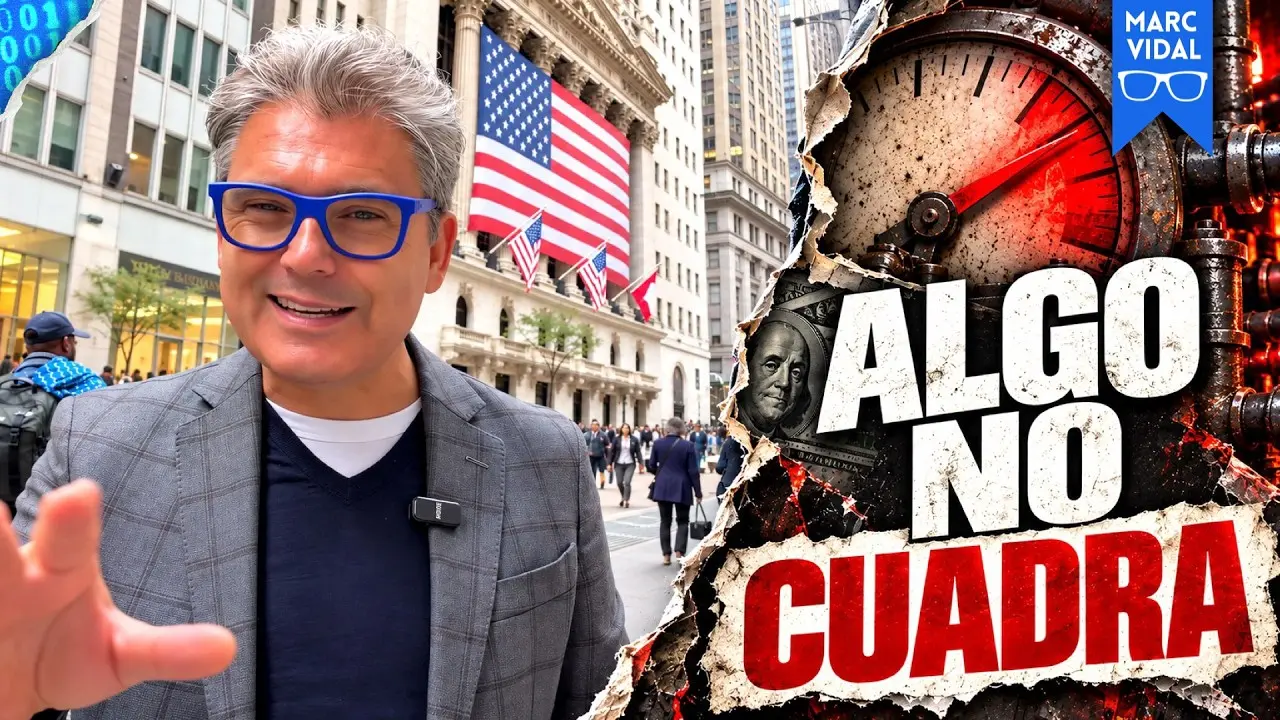
Marc Vidal se plantó esta semana frente a la Bolsa de Nueva York con una cámara y una pregunta incómoda: si medio internet lleva días anunciando un crash en Wall Street para los próximos días, por qué no se ve nada raro en la calle. Su conclusión, expuesta en su último análisis, es que el problema existe, pero no está donde casi todo el mundo mira. El índice del miedo está dormido; la pantalla que sí grita es la del precio del dinero y la del combustible.

El VIX en 16: el mercado no huele ningún desastre

Vidal repasa tres termómetros clásicos de crisis. El primero es el VIX, lo que los grandes inversores pagan por protegerse de una caída de la bolsa. En 2008 se disparó por encima de los 80 y en marzo de 2020 volvió a acercarse a esa cifra. Hoy ronda los 16. El mercado que se dedica profesionalmente a oler el desastre, sostiene el presentador, no está oliendo nada.

El segundo son los diferenciales del crédito basura, lo que exigen los inversores por prestar dinero a empresas con mala nota. Según el índice de ICE que cita, rondan los 268 puntos básicos. En una crisis de crédito ese número se abre como una herida; aquí, dice, no hay herida.

El bono a 10 años toca el 5,12% y reescribe las cuentas

El tercer dato que revisa es la facilidad repo de la Reserva Federal, la ventanilla de emergencia a la que acuden los bancos cuando no encuentran dinero a corto plazo. En la última sesión que consultó, la cifra pasó de un millón de dólares por la mañana a cero por la tarde. Vidal pide al espectador quedarse con ese cero, porque después será la clave del diagnóstico.

El mercado que sí está gritando es el de los bonos del Tesoro. Ese interés es la referencia sobre la que se calcula el precio de casi todo lo demás: una hipoteca, un bono corporativo, la valoración de una tecnológica o el coste de un fondo que compra una cadena de supermercados. El 5,12% a diez años no ha llegado ahí despacio, subraya; hace tres años estaba en la mitad. El treinta años se sitúa en el 5,44%.

La comparación que propone es sencilla: si el Estado estadounidense paga un 5% con riesgo casi nulo por tu dinero, cuánto tiene que prometer una empresa para que le compres acciones. Añade otro cálculo incómodo: una compañía que se endeudó al 2% en 2021 afronta una refinanciación que le cuesta más del doble, y el propio Tesoro paga intereses sobre una deuda que supera los 40 billones de dólares.

No estamos ante un crash, sino ante algo peor de gestionar: el suelo sobre el que se apoya todo el mercado se está inclinando unos grados y casi nadie lo nota.

— Marc Vidal

El diésel, la crisis física que casi no aparece en los medios

El otro mercado que no encaja con la calma bursátil es el del gasóleo. Vidal recuerda que las exportaciones de diésel de Oriente Medio hacia Europa van camino de cerrar septiembre en unos 110.000 barriles diarios, el nivel más bajo desde 2020 según los datos de S&P Global. Los precios físicos del gasóleo en Europa han marcado récords y el Brent ha vuelto por encima de los 104 dólares.

Pero el dato que mejor retrata el nervio del mercado no es ese. Esta semana circuló que la Casa Blanca preparaba una prohibición de exportar diésel durante 90 días. Los futuros estadounidenses del gasóleo cayeron alrededor de un 4% en horas; después la Casa Blanca lo negó y el secretario de Energía descartó que una prohibición total estuviera sobre la mesa. Para Vidal, lo relevante no es si el rumor era cierto, sino que una noticia sin confirmar mueva violentamente un mercado de miles de millones antes de que nadie compruebe nada.

La ventanilla de emergencia marca cero: el sistema no cruje

Aquí cobra sentido aquel cero. Una crisis financiera clásica tiene un mecanismo concreto: alguien muy apalancado recibe la llamada de su banco pidiendo más garantías, vende lo que puede, esa venta empuja los precios, el siguiente recibe la misma llamada y el crédito acaba congelándose. Ese motor fue el de 2008 y el de marzo de 2020. Para que arranque hace falta que falte liquidez, y ahora mismo no falta.

La Fed de Nueva York sostiene que las reservas del sistema siguen siendo amplias y que las condiciones no muestran el patrón de tensión de finales de 2025. Y el basis trade del Tesoro, la operación apalancada que muchos señalan como la próxima bomba, tampoco estalla: según Morgan Stanley, esa exposición se ha reducido alrededor de un 20% este año hasta los 1,2 billones de dólares. No es pánico, dice Vidal, es una operación que ha dejado de ser rentable y se cierra con orden.

1973, no 2008: el crash lento que se cobra meses

Si el mecanismo rápido está desactivado, el que queda activo es el lento, y ese no se apaga con un grifo de liquidez: su origen no es que falte dinero, sino que el dinero vuelve a tener precio. Vidal viaja a octubre de 1973. El embargo de la OPEP multiplicó por cuatro el precio del crudo y nadie quebró ese mes. La energía cara se convirtió en inflación, la inflación obligó a subir los tipos, los tipos encarecieron la deuda y estrangularon a las empresas. Solo entonces, con meses de retraso, llegó todo a la bolsa.

El S&P 500 perdió cerca de la mitad de su valor entre enero de 1973 y octubre de 1974, pero no en un día: fue una erosión de 21 meses en la que cada semana parecía que lo peor ya había pasado. La secuencia que el presentador aplica a este otoño es la misma: energía, inflación, bonos, tipos, economía real, crédito y, al final de la cadena, la bolsa. Encaja con una Reserva Federal que acaba de subir los tipos 25 puntos básicos, al rango del 3,75% al 4%, convencida de que la inflación sigue demasiado alta; con un petróleo alrededor de los 100 dólares; con un diésel en crisis de oferta y con un Tesoro por encima del 5%. El resultado no es un crash, dice, sino algo más difícil de gestionar: una economía que necesita tipos mas bajos frente a una inflación energética que impide bajarlos.

Cuatro luces que vigilar y ninguna fecha secreta

Sobre las fechas que circulan, Vidal es tajante: no existe una fecha secreta. El 30 de septiembre no hay ningún acontecimiento conocido que vaya a provocar una crisis en un día concreto, pero sí una acumulación de datos —revisión del PIB, renta personal, el PCE que mira la Fed, el índice de estrés de la Fed de Nueva York y la encuesta energética de Dallas— en pleno cierre de trimestre, cuando los fondos ajustan carteras y balances.

Su propuesta es cambiar la profecía por un tablero de cuatro luces: el VIX, si abandona la zona del 16; los diferenciales del crédito basura, si se abren deprisa; la ventanilla repo, si ese cero deja de ser cero; y el bono a diez años junto al diésel, si siguen subiendo a la vez. Una luz encendida es ruido; dos, preocupación; cuando se mueven las cuatro, dice, no hará falta que nadie avise.

Hipotecas, créditos y transporte: dónde se paga el peaje

La parte que toca al bolsillo es la que subraya al final. Un Tesoro al 5% se traduce en hipotecas más caras a este lado del Atlántico, en créditos que no se renuevan, en empresas que no contratan y en un gasóleo en máximos que encarece cada camión que trae la compra. Ese peaje no sale en el VIX: sale en la cuenta corriente. Y apunta a quién le conviene que el debate siga siendo cuándo cae la bolsa y no cuánto cuesta el dinero: a quien tiene que colocar decenas de billones en deuda y a quien gestiona carteras que no pueden permitirse un índice en rojo.

Vidal cierra con una imagen: la calle de Wall Street está hoy igual de tranquila que en 1929, en 1987 y en 2008, y en las tres ocasiones las cámaras llegaron tarde porque lo que se rompió no se rompió ahí, sino meses antes en otro sitio. Las crisis, sostiene, ya no empiezan donde todos miran. La pregunta que deja al aire resulta incómoda y útil a la vez: cuando alguien te enseñe un gráfico para decirte que todo está bien o que todo se hunde el martes, conviene preguntarle en qué pantalla está mirando.

Puedes ver el análisis completo en el vídeo original de Marc Vidal en YouTube.

Youtube video

Ouigo gana la guerra de precios del AVE a Renfe e Iryo: 55,4 € a Barcelona y 28,7 € a Valencia

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La CNMC confirma que Ouigo fue la opción más barata en los cinco corredores desde Madrid durante el primer semestre de 2026.
  • ¿Quién está detrás? El regulador compara precios de Ouigo, Renfe e Iryo en un mercado que este año ha perdido viajeros por los cortes de vía.
  • ¿Qué impacto tiene? El viajero paga hasta un 50% menos que en 2019 en algunos ejes, con tiempos de viaje más largos en el Madrid-Barcelona.

Ouigo se ha impuesto a Renfe e Iryo en la guerra de precios del AVE durante el primer semestre de 2026. La CNMC sitúa a la compañía francesa como la opción más barata en los cinco corredores que salen de Madrid.

Los números del regulador dejan poco margen a la interpretación. Ouigo vendió de media a 55,4 euros el trayecto Madrid-Barcelona, a 37,5 el Madrid-Málaga, a 36,5 el Madrid-Sevilla, a 30,5 el Madrid-Alicante y a 28,7 el Madrid-Valencia.

Renfe mantuvo sus tarifas medias por encima de los 65 euros en el Madrid-Barcelona durante buena parte del semestre, más de diez euros por encima de su rival en el corredor con más tráfico del país. Iryo tampoco logró situarse por debajo en ninguno de los cinco ejes.

El pulso llega con el mercado tocado. La alta velocidad perdió viajeros en el primer trimestre por el accidente de Adamuz, los cortes de vía y la reducción de circulaciones. Entre abril y junio recuperó un 33% de pasajeros, pero cerró un 10% por debajo de 2025.

Corredor a corredor: lo que se queda cada operador

Precio de venta e ingreso por trayecto no son lo mismo. La CNMC calcula un ingreso medio por trayecto sin IVA (lo que capta el operador por cada billete antes de impuestos) de 56 euros en el Madrid-Barcelona, frente a los 44 del Madrid-Sevilla, los 40 del Madrid-Málaga, los 32 del Madrid-Alicante y los 31 del Madrid-Valencia. La brecha entre el eje catalán y el levantino explica por qué todos pelean ahí.

Nunca el AVE había sido tan barato por kilómetro y nunca le había costado tanto llenar los trenes: esa es la paradoja que deja la CNMC.

El fondo es positivo para el bolsillo. Las tarifas reales han caído alrededor de un 40% en la mayoría de corredores desde 2019 y hasta un 50% en el Madrid-Valencia. La entrada de Ouigo en los ejes andaluces durante 2025 provocó por sí sola una rebaja del 12% en el Madrid-Sevilla y el Madrid-Málaga.

El corredor que se desangra: Madrid-Barcelona pierde medio millón de viajeros

El eje Madrid-Barcelona perdió un 13% de viajeros en el segundo trimestre, más de medio millón de trayectos menos que un año antes. Las limitaciones de velocidad siguen alargando el tiempo de viaje y eso, en un corredor que compite con el avión, se paga en en cuota de mercado. Es también el eje que más ingresos genera por billete, así que cada pasajero perdido duele más.

Para Renfe el problema es doble. Pierde en precio en su corredor insignia y lo hace en un año en el que el sistema arrastra menos viajeros. Ouigo consolida el discurso con el que aterrizó en España: un modelo low cost, más rotación de trenes y una estructura que aguanta la tarifa baja sin dejar de operar.

Hoja de Ruta: Claves del Viaje

El impacto inmediato es de bolsillo: quien viaje desde Madrid a Barcelona, Valencia, Alicante, Sevilla o Málaga encuentra hoy tarifas que, de media, son la mitad de las que había antes de la liberalización de mayo de 2021. La zona cero es el Madrid-Barcelona, donde coinciden los tres operadores, la mayor demanda y las peores condiciones de infraestructura. El dato del semestre cabe en una línea: 55,4 euros frente a más de 65.

El pulso entre los tres agentes admite lecturas distintas. Ouigo defiende su posición con precio y rotación; Renfe apela a la red y a los abonos; Iryo sigue sin encontrar un hueco tarifario claro. Adif, por su parte, arrastra obras y limitaciones temporales de velocidad que condicionan la oferta y que ningún operador controla.

El precedente es conocido: la liberalización del AVE arrancó en mayo de 2021 con la llegada de Ouigo al Madrid-Barcelona. Lo que no ha caído al mismo ritmo que el precio es la demanda, y ese desacople es el verdadero riesgo del modelo. Quien quiera comprobar tarifas antes de reservar puede hacerlo en la web de Renfe y en la aplicación de Ouigo.

La próxima cita será el informe de la CNMC del tercer trimestre, donde se verá si la ventaja de Ouigo se consolida o si Renfe mueve ficha antes de que acabe el año. Hasta entonces, la guerra de precios seguirá siendo buena noticia para el bolsillo y un quebradero para las cuentas del sector.

Rutina full-body de 8 minutos con mancuernas: entrena piernas, pecho, espalda y hombros sin gimnasio

0

La rutina de mancuernas de 8 minutos que propone el entrenador Craig Richey activa piernas, pecho, espalda y hombros sin gimnasio. Formato AMRAP: las máximas rondas posibles en ese tiempo.

El circuito de seis movimientos que reparte el trabajo en ocho minutos

El planteamiento cabe en una servilleta: seis ejercicios encadenados, sin descanso programado entre ellos, y un único objetivo, cerrar el mayor número de rondas posible antes de que el cronómetro marque los ocho minutos. Richey, que populariza circuitos con mancuernas en redes sociales, aseguró haber completado 11 rondas. La cuenta sale a 66 sentadillas, 55 flexiones y 44 pesos muertos en ocho minutos. Ahí está la gracia del asunto.

  • Sentadilla al aire: 6 repeticiones.
  • Flexión: 5 repeticiones.
  • Peso muerto con mancuernas: 4 repeticiones.
  • Cargada colgante o hang clean: 3 repeticiones.
  • Push press: 2 repeticiones.
  • Devil press: 1 repetición.

La escalera descendente de 6 a 1 repeticiones no es decorativa. En las primeras rondas llegas fresco y el gesto más exigente, el devil press, aparece una sola vez; cuando la fatiga se acumula, el trabajo se reparte en patrones cortos y controlables. El diseño protege la técnica cuando el pulso ya está alto, algo que un circuito de repeticiones fijas no consigue.

Cómo ejecutar cada movimiento sin perder la técnica

entrenamiento full body casa

La sentadilla al aire abre cada ronda con el pecho alto: baja llevando la cadera atrás hasta que el pliegue de la cadera quede por debajo de la rodilla y sube con intención explosiva, manteniendo un tempo controlado. En la flexión, aprieta el core y mantén los codos cerca del torso; el pecho baja al suelo y empuja de vuelta sin perder la línea del cuerpo.

El peso muerto pide otra cosa: mancuernas a los lados de los pies, bisagra de cadera con espalda plana, dorsales activos y un empuje firme de los pies contra el suelo para levantarte sin redondear la zona lumbar. En la cargada colgante, baja las mancuernas hasta las rodillas, sube con un pequeño salto y aprovecha esa inercia para llevarlas a la altura de los hombros. Después, bajada con control. La sentadilla y el peso muerto concentran la mayor parte del trabajo de piernas del circuito.

Ocho minutos bien diseñados rinden más que cuarenta minutos de series sueltas sin progresión ni intención.

Los hombros llegan al final de cada ronda. El push press arranca con las mancuernas a la altura de los codos, una flexión corta de rodillas y empuje por encima de la cabeza. Si las pesas se quedan cortas, el propio Richey sugiere eliminar el impulso de las piernas y ejecutarlo como un press estricto. El devil press, la guinda, es un burpee con mancuernas que termina con las pesas por encima de la cabeza.

📊 La pauta en cifras

  • Duración y formato: 8 minutos en AMRAP, con las máximas rondas posibles y sin pausas programadas entre movimientos.
  • Reparto por ronda: 6 sentadillas, 5 flexiones, 4 pesos muertos, 3 cargadas colgantes, 2 push press y 1 devil press.
  • Material mínimo: un par de mancuernas y el espacio de una esterilla; en casa bastan dos metros cuadrados.
  • A tener en cuenta: el circuito mide densidad, no fuerza máxima; si la técnica se rompe, baja el peso antes de alargar el tiempo.

Los tres errores que arruinan el resultado

  • Descansar de más: las pausas largas entre movimientos rompen el propósito del AMRAP y bajan las rondas totales.
  • Empezar con demasiado peso: con el fallo muscular temprano, las rondas siguientes se caen solas.
  • Saltarse el calentamiento: cinco minutos de movilidad de cadera, tobillo y hombro mejoran la calidad del primer minuto.

Cuándo este circuito rinde de verdad y cuándo no

Aquí conviene ser honesto. Los circuitos de alta densidad se popularizaron con el entrenamiento metabólico de los noventa y con el auge del CrossFit, y la ciencia del ejercicio ha ido matizando sus promesas. La mayoría de los estudios de hipertrofia apunta a la carga progresiva y al volumen semanal por grupo muscular como palancas principales, no a la frecuencia cardiaca que alcances en ocho minutos. Un AMRAP corto no sustituye a un plan de fuerza estructurado.

Ahora bien, como herramienta de eficiencia, el formato tiene argumentos sólidos. Un circuito de estas características concentra en un solo bloque trabajo de fuerza, resistencia muscular y capacidad cardiovascular, y encaja en días de agenda apretada o como cierre de una sesión. La evidencia sobre intervalos apunta a que las sesiones breves y densas mejoran la capacidad de trabajo cuando se repiten dos o tres veces por semana.

El matiz está en la progresión y en la recuperación. Repetir el mismo circuito cada día con el mismo peso lleva al estancamiento en pocas semanas. La pauta razonable: dos o tres sesiones semanales, subir ligeramente el peso de las mancuernas o añadir una ronda al marcador cada catorce días, y separarlo de los días de fuerza pesada. Las versiones adaptadas funcionan igual de bien: flexión sobre rodillas, peso muerto a una sola mancuerna o devil press sin salto. La información de este artículo es divulgativa y de optimización del estilo de vida, no un consejo individual: si tienes circunstancias personales concretas, lo sensato es que un profesional del ejercicio adapte el circuito a tu caso.

⚡ Rutina de Optimización Diaria

  • Coloca el material: deja las mancuernas en el suelo, a los lados de los pies, y programa el cronómetro en 8 minutos antes de la primera sentadilla.
  • Cuenta las rondas: anota en el móvil las rondas completadas y el peso usado; te sirve de marcador para la siguiente sesión.
  • Progresa cada dos semanas: repite el circuito dos veces por semana y suma una ronda al marcador o un kilo por mancuerna cada catorce días.

Bloomberg alerta: la caída de los bonos del Tesoro marca la agenda de Trump

El mercado de bonos se ha convertido en el principal adversario político de Donald Trump. Lo planteó sin rodeos el equipo de Balance of Power, el programa de Bloomberg Television que se emite desde Washington: la venta masiva de bonos del Tesoro, con el bono a diez años marcando máximos de casi dos décadas, está reordenando la agenda de la Casa Blanca tanto como la guerra con Irán o la pugna tecnológica con China. Y no es una historia de un solo día.

El bono a diez años marca el ritmo de todo

Desde la sede de Bloomberg en Nueva York, la corresponsal Emily Grefeo lo resumió con precisión: los operadores dudan de que la Reserva Federal tenga la inflación bajo control, sobre todo mientras el crudo se mantiene en niveles elevados. Todo confluye en lo mismo, tipos más altos y presión sobre las acciones. El rendimiento a diez años llegó a tocar máximos de casi veinte años, el S&P 500 cerró en rojo, el Nasdaq 100 también, y el índice de semiconductores de Filadelfia se dejó cerca de un 1,6%.

Hubo excepciones contadas en el sector tecnológico, pero la tónica fue de recogida de beneficios. Entre los movimientos corporativos del día, AMD acordó comprar la startup World Labs por 8.200 millones de dólares, una empresa fundada por la investigadora Fei-Fei Li. Boeing cayó después de que la FDA aplazara la certificación de la variante 737 Max 10 por un problema de software. Y MongoDB perdió terreno al confirmarse que su consejero delegado se marcha a Meta.

Trump, Irán y el petróleo: un pulso sin fecha de cierre

Desde la Casa Blanca, la corresponsal Skylar Woodhouse siguió el hilo de las declaraciones presidenciales. Trump volvió a prometer que la guerra terminará muy pronto y ató ese final a un alivio inmediato para los estadounidenses: si el conflicto se cierra, los precios de la gasolina caerán. Confirmó que hay conversaciones con Teherán a través de mediadores, aunque dejó abierta la puerta a intensificar los combates después de las elecciones.

El problema es de calendario y también de credibilidad. La promesa de un final inminente se ha repetido varias veces desde el inicio del conflicto, y los funcionarios iraníes, según lo que se comenta en el programa, se muestran pesimistas en privado sobre un acuerdo antes de los comicios. Mientras tanto, el petroleo no espera: el Brent llegó a superar los 105 dólares y la volatilidad sigue instalada en el mercado energético.

Si el conflicto se cierra, los precios de la gasolina caerán; hasta entonces, cada semana de guerra es una factura que paga el consumidor.

— Bloomberg Television, Balance of Power

La IA se sienta este martes en la Casa Blanca

El segundo gran bloque del programa fue la inteligencia artificial. Trump y el presidente de la Cámara de Representantes, Mike Johnson, reciben este martes a los principales ejecutivos del sector. Entre ellos estará Dario Amodei, consejero delegado de Anthropic, que ya cenó en privado con el presidente el domingo por la noche.

La coincidencia temporal no es menor. India presentó ese mismo día una plataforma abierta de seguridad para agentes de IA, con un centenar de socios industriales entre los que figuran Microsoft, Palantir y la propia Anthropic. La compañía anunció además una colaboración con el gobierno indio para añadir una capa adicional de seguridad de la IA sobre la pila de agentes.

La analista A. Ibrahim, ex asesora del Consejo Económico Nacional y hoy en AI Now, puso el foco donde suele faltar: no hay solución única. Calificó el paso de lógico, coherente con los llamamientos de los propios líderes del sector, pero recordó que la responsabilidad última recae en quienes diseñan y despliegan la tecnología. Y lanzó una advertencia incómoda sobre el marco regulatorio: el presidente acierta cuando dice que las leyes existentes bastan, aunque su administración ha recortado de forma agresiva la capacidad administrativa para hacerlas cumplir. Leyes sin capacidad de aplicación, vino a decir, son papel.

Sobre la carrera con China, su diagnóstico fue más duro. Competir sin definir qué significa ganar deja a la vista, sobre todo, el coste del capital: los tipos se disparan a medida que se acelera esta expansión y no está claro que los beneficios se repartan. A eso se suma que parte de la opinión pública empieza a organizarse contra las infraestructuras que la IA necesita para crecer.

Contexto: tres frentes que convergen en noviembre

Estamos a poco más de un mes de las elecciones de medio mandato y la Casa Blanca promete una campaña agresiva para que los republicanos conserven el Congreso. El programa anunciaba para más tarde al analista electoral veterano Charlie Cook, con una tesis que resume bien el ambiente: la Cámara lleva tiempo siendo, en la práctica, un asunto resuelto para los demócratas. Es una opinión, no un resultado, pero marca el tono con el que se negocia todo lo demás.

En el plano comercial, el acuerdo para reducir aranceles sobre 60.000 millones de dólares en bienes, cerrado tras la visita a la Casa Blanca de la semana pasada, demuestra que esta administración sabe firmar operaciones cuando le conviene. La pregunta que flota es por qué ese pragmatismo no aparece en Irán.

Lectura editorial: el coste de esperar a noviembre

Hay un hilo que atraviesa las tres historias del programa y conviene decir en voz alta. Washington ha decidido que manda el calendario electoral. La guerra con Irán puede tener salida negociada, pero no parece haber prisa por cerrarla antes de los comicios; el mercado de bonos castiga cada semana de incertidumbre energética; y la regulación de la IA se aparca mientras se libra una carrera con China cuyo premio nadie ha definido con claridad. Para el lector que sigue estos frentes, la consecuencia práctica es sencilla: lo que pague en la gasolinera, en la hipoteca o en la factura energética depende menos de un dato económico y más de una decisión política que se está postergando. Bloomberg no afirmó que exista una estrategia deliberada de demora. Lo que describió es un patrón: promesas de final rápido, negociaciones discretas a través de mediadores y un mercado que ha dejado de creer en ambas cosas a la vez. Cuando el rendimiento a diez años se instala en máximos de dos décadas, la paciencia deja de ser gratis.

Queda una pregunta abierta. ¿Cuánto puede aguantar el bono del Tesoro sin que la política tenga que reaccionar antes de lo previsto? Probablemente responda el mercado mucho antes que la Casa Blanca.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

DTCC y Chainlink preparan su AppChain de garantías 24/7 para el Q4 de 2026

La DTCC, la infraestructura que liquida la mayoría de las operaciones de valores en Estados Unidos, trabaja con Chainlink en una plataforma para gestionar garantías financieras las 24 horas del día. El lanzamiento está previsto para el cuarto trimestre de 2026 y el anuncio de la colaboración se hizo público el 12 de mayo de este año.

Conviene aclarar de qué hablamos, porque ‘garantía’ suena a letra pequeña y es una de las piezas que sostiene el sistema financiero. Una garantía, o colateral, es el aval que una entidad deja depositado por si no cumple lo pactado: efectivo, deuda pública, acciones u otros activos. En los mercados mayoristas ese aval se mueve sin parar entre contrapartes y cada movimiento obliga a comprobar si el activo sirve, cuánto vale en ese momento y cuánto hay que aportar o devolver.

Hoy buena parte de ese trabajo se ejecuta en sistemas separados y con horarios de oficina. La propuesta consiste en automatizarlo de principio a fin y mantenerlo activo también cuando las bolsas están cerradas.

Qué hará la Collateral AppChain con las garantías del mercado

La plataforma se llama Collateral AppChain y se apoyará en Hyperledger Besu, una blockchain permisionada. Traducido: no es una red abierta a cualquiera, sino un entorno cerrado al que solo entran participantes autorizados e identificados. El detalle no es menor cuando se trata de infraestructura financiera regulada, donde nadie quiere que un desconocido escriba en el registro.

Chainlink aporta su Runtime Environment y sus estándares de datos, la capa que conecta esa red cerrada con otros sistemas y con otras cadenas. En el plan figuran tareas muy concretas: verificar qué activos son elegibles como garantía, valorarlos, calcular los márgenes exigidos (el aval adicional que se reclama según el riesgo de cada posición), decidir qué colateral se entrega y dónde se coloca, y coordinar su movimiento entre entidades.

La promesa de las garantías 24/7 no se mide por lo que se automatiza dentro de una red, sino por lo que sigue tardando al salir de ella.

El tamaño del operador ayuda a entender el interés. Las filiales de DTCC procesaron durante 2025 transacciones de valores por valor de 4.700 billones de dólares y su subsidiaria depositaria custodiaba 114 billones en valores, según los datos que la compañía publica en su web oficial. Son cifras de liquidación y custodia, no el volumen que moverá la nueva plataforma, pero dibujan la escala del terreno: una infraestructura por la que pasa buena parte del mercado de capitales estadounidense.

De procesos intermitentes a una gestión sin pausas

La red funciona siempre; los procesos financieros, no. Ahí está el nudo del proyecto. Entre que una entidad comprueba la elegibilidad de un activo, lo valora y calcula el margen pueden pasar horas o incluso días, con sistemas que no siempre hablan entre sí. Reducir ese intervalo es lo que DTCC y Chainlink venden como gestión continua.

El otro objetivo es la interoperabilidad, palabra que aquí significa algo sencillo: que los datos de la blockchain lleguen a donde tiene que llegar. Si aceleras los trámites dentro de una red cerrada pero el resto del sistema sigue esperando ventanas horarias y ficheros manuales, la fricción se traslada de sitio y no desaparece. Chainlink se presenta precisamente como ese puente de datos, gracias a los llamados oráculos, los servicios que llevan información del exterior a un registro distribuido y a la inversa.

Chainlink ya había recorrido este camino con la gran banca

No es la primera vez que la firma se sienta con nombres grandes del sector financiero. En 2024 participó en el piloto Smart NAV junto a JPMorgan, BNY Mellon y Franklin Templeton, una prueba para llevar a la blockchain el valor liquidativo de fondos de inversión, es decir, el precio diario con el que se compran y venden las participaciones. Aquel ejercicio no equivale a la Collateral AppChain, pero confirma que la compañía lleva tiempo intentando trasladar información financiera a registros distribuidos.

Aquí conviene mantener la cabeza fría. La historia reciente de la blockchain institucional está llena de pilotos que se anunciaron con mucho ruido y nunca llegaron a producción; y también de proyectos que empezaron siendo pruebas pequeñas y hoy mueven miles de millones. La diferencia entre un caso y otro suele ser aburrida: que existan métricas públicas de uso. De momento no las hay.

No hay fecha exacta de lanzamiento, ni calendario por etapas, ni lista de instituciones participantes, ni detalle de qué activos serán compatibles. Tampoco se sabe si el arranque cubrirá todo el ciclo de vida de las garantías o solo una parte. Y la red permisionada, con acceso restringido, limita por diseño la experimentación abierta que caracteriza al sector cripto. Esa es la cara menos amable para quien esperaba una infraestructura abierta.

Qué mirar en el cuarto trimestre de 2026

La ventana del cuarto trimestre de 2026 es el primer punto de control serio. Si la plataforma pasa de anuncio a operación efectiva, el mercado tendrá la referencia que hoy le falta y probablemente llegarán las comparaciones con otros proyectos de colateral tokenizado que avanzan en paralelo en Europa y Asia.

Para el inversor particular, el efecto es indirecto pero real: si las garantías se reciclan más rápido y con menos comprobaciones manuales, el coste de financiar posiciones en el mercado mayorista tiende a bajar, y eso acaba notándose en productos que sí toca de cerca, desde fondos de inversión hasta préstamos titulizados. Queda la parte difícil. Automatizar una función crítica no es lo mismo que sustituirla, y nadie va a apagar los sistemas que hoy funcionan hasta ver resultados durante meses.

THORChain rechaza congelar los swaps del hackeo Bitget: ‘no bloqueamos fondos individuales’

THORChain ha rechazado congelar los intercambios vinculados al hackeo de Bitget después de que el exchange pidiera bloquear las direcciones del atacante. El protocolo sostiene que puede detener toda la red en una emergencia, pero que no puede congelar fondos concretos ni vetar una operación individual.

La respuesta llegó el 28 de septiembre a través de la cuenta oficial del protocolo en X. Un día antes, la consejera delegada de Bitget, Gracy Chen, había reclamado públicamente que THORChain dejara de procesar intercambios desde las carteras señaladas como responsables del robo.

El episodio expone una de las grietas menos resueltas del sector: qué debe hacer una infraestructura que no tiene dueño cuando los fondos que la atraviesan proceden de un delito ya identificado. Para Bitget, las direcciones del atacante son públicas y están siendo seguidas por exchanges, firmas de análisis de blockchain, y empresas de prevención de blanqueo de capitales.

La consejera delegada ha planteado el debate en otros términos. No se trata de si el protocolo es capaz de reconocer esas carteras, sino de qué responsabilidad asume una vez que el vínculo con el robo está acreditado y a la vista de cualquiera. Su argumento es que la descentralización no debería servir como coartada para mover dinero sustraído.

La parada de emergencia protege la red, no una cartera concreta

THORChain ha explicado que su halt, la parada de emergencia del protocolo, existe para proteger la red durante un incidente de seguridad. No es, dicen, una herramienta para elegir qué fondos se bloquean ni qué operación se cancela. Michael Perklin, una de las voces del proyecto, lo resumió de forma más directa: apagar la red entera y detener una cartera identificada son dos acciones distintas dentro de su diseño.

La diferencia no es un matiz menor. Aplicar esa excepción obligaría a mantener una lista de direcciones vetadas, y una lista de vetados implica un administrador con criterio propio. Ese es justo el papel que THORChain dice no querer tener.

THORChain no se define por lo que bloquea, sino por lo que se comprometió a no bloquear nunca. Ese compromiso es también su punto débil.

Neutralidad, censura y un exploit de 10,7 millones

El pulso con Bitget no cae en el vacío. En mayo de 2026, un exploit, el aprovechamiento de un fallo en el código de un contrato, drenó 10,7 millones de dólares de los fondos de liquidez de THORChain. Las direcciones de los atacantes nunca entraron en ninguna lista negra y siguieron operando con normalidad dentro de la red.

THORChain se define a sí misma como un bien público neutral, sin permisos y resistente a la censura. En la práctica es una red que conecta blockchains que de otro modo no se hablan y permite cambiar una moneda por otra sin intermediarios, lo que el sector llama swaps; su funcionamiento está documentado en la web oficial del proyecto. Bajo esa lógica, vetar direcciones concretas no sería una medida de seguridad, sino una intervención de otra naturaleza que rompería la promesa con la que nació.

Del otro lado está el coste. Si cualquier dirección puede mover fondos robados sin fricción, los exchanges acabarán desconfiando de todo lo que llegue desde esa red, incluidos los usuarios que no tienen nada que ver. Y ahí aparece la contradicción que nadie ha resuelto: una red neutral también es un atajo.

El precedente de Bybit y el límite difuso de la neutralidad

Chen ha puesto sobre la mesa un episodio anterior. En el hackeo de Bybit se robaron 1.600 millones de dólares y, según sus datos, cerca de 1.200 millones pasaron por THORChain mientras los atacantes saltaban de una cadena a otra. La cifra da la medida del problema: multiplica por más de cien lo perdido en el exploit propio del protocolo.

El mecanismo que señala Bitget se entiende rápido. Un atacante que tiene ether robado puede convertirlo en bitcoin a través de un protocolo cross-chain, el que conecta redes distintas, y seguir moviéndose. Cada salto añade una capa de opacidad y complica el rastreo, algo parecido a cambiar dinero en varias casas de cambio antes de llegar al destino.

Durante el verano de 2020 el sector ya vivió una discusión parecida, cuando eclosionaron los servicios financieros sin intermediarios, el fenómeno que se bautizó como DeFi (finanzas descentralizadas, sin bancos ni custodios de por medio). Entonces la promesa era prescindir de las entidades que hoy piden bloquear direcciones. En paralelo, la normativa europea obliga a los proveedores de servicios de criptoactivos, es decir, a los exchanges con entidad jurídica, a aplicar controles contra el blanqueo. A un protocolo sin dueño identificable no ha llegado todavía, y ese hueco es justo el que Bitget señala con el dedo.

Lo que pase en los próximos meses depende de dos actores. Por un lado, los operadores de nodos que sostienen THORChain, que son quienes podrían aprobar un cambio de política si la presión crece. Por otro, los grandes exchanges, que pueden optar por rechazar cualquier fondo que haya pasado por la red. La próxima prueba llegará cuando otra dirección señalada intente cruzar. Entonces se verá si el criterio se mantiene o si el desgaste pesa más que el diseño.

Strategy compra 1.666 BTC y eleva sus reservas a 847.666 bitcoin

Strategy ha comprado 1.666 bitcoins más por 142,7 millones de dólares y eleva su reserva a 847.666 monedas, un paquete que a los precios actuales ronda los 70.500 millones de dólares. Es la segunda compra consecutiva de la compañía tras varias semanas sin moverse.

La operación aparece en el formulario que la empresa presentó ante la SEC, el regulador bursátil de Estados Unidos, y que puede consultarse en el buscador público de registros de la SEC. El documento recoge 1.665 monedas; en las cuentas que circulan por el sector se habla de 1.666. Una diferencia de una sola moneda que no cambia nada del fondo.

En la misma jugada, la compañía ha recomprado 152 millones de dólares de su acción preferente STRC. Una preferente es un instrumento híbrido entre deuda y acción: paga un cupón fijo y cobra antes que el accionista común, aunque normalmente tiene menos derechos políticos. La empresa anunció la semana pasada que repartirá dividendos diarios en cuatro de estos productos: STRF, STRC, STRK y STRD.

Con 847.666 bitcoins en el balance, Strategy controla más del 4% de todas las monedas que ya están en circulación, una posición que mueve el mercado cada vez que entra o sale. Y este año ha hecho las dos cosas.

Vendió parte de sus reservas en los primeros meses de 2026 para reforzar sus cuentas, una decisión que su consejero delegado, Phong Le, ha defendido con el argumento de que fue la operación correcta en el momento en que se hizo. Ahora vuelve a comprar. El relato que traslada al inversor es el de un balance blindado que aguanta la volatilidad y aprovecha los precios bajos.

Comprar mientras el precio cae se explica bien en una nota de prensa y se sostiene mucho peor cuando el mercado lleva meses en contra.

El movimiento no es un caso aislado. Strive, la quinta mayor tesorería de bitcoin del sector, compró 1.107 monedas por 94,5 millones de dólares y ya acumula 27.462. Entre las dos firmas sumaron 2.773 bitcoins en una semana por unos 232,5 millones, según los anuncios publicados este lunes.

Lo llamativo es el contexto. Bitcoin cotizaba en torno a 83.409 dólares en las últimas horas, con una caída del 3% en la semana. Las acciones de Strategy han perdido más de la mitad de su valor en un año; las de Strive, más de un 30%. Las empresas compran y el mercado, de momento, no premia la estrategia.

Nadie dijo que fuera gratis.

El negocio de las tesorerías de bitcoin, bajo presión

No todas las empresas que copiaron el manual de Strategy están aguantando. Satsuma, Smarter Web Company, Sequans, Nakamoto y Empery Digital han vendido bitcoin este año para pagar deuda, financiar su actividad corriente o costear recompras de acciones. Otras han cerrado y algunas han reconvertido su negocio hacia la infraestructura de inteligencia artificial, según el goteo de comunicados que estas compañías han ido presentando.

El problema de fondo es de estructura, no de fe. El modelo consiste en emitir acciones o deuda para comprar bitcoin confiando en que la acción cotice por encima del valor de las monedas que guarda. Mientras esa prima existe, el círculo se retroalimenta: emito, compro, sube la acción, emito más. Cuando se cierra, el mismo mecanismo gira al revés y cada vencimiento pesa más que la compra anterior.

Strive lo niega con datos. Su consejero delegado, Matt Cole, ha repetido que la compañía no tiene deuda, no tiene requisitos de margen y no ha comprometido bitcoins como garantía de préstamos, lo que en la práctica significa que ninguna caída de precio puede forzarle una liquidación. Strategy, por su parte, sostiene que su balance es hoy más sólido que hace un año precisamente por las ventas que ejecutó antes.

Qué significa esto para el inversor que mira desde España

Para el ahorrador español, la lectura práctica es sencilla. Las acciones de Strategy cotizan en el Nasdaq y muchas entidades europeas permiten comprarlas, igual que cotizan los fondos cotizados (ETF) de bitcoin al contado que llevan dos años funcionando en Estados Unidos. La diferencia importa: un ETF replica el precio de la moneda; una tesorería corporativa añade encima el riesgo de la propia empresa, su deuda, su gestión y su capacidad de seguir financiándose.

Dicho de otro modo, quien compra MSTR no compra bitcoin. Compra una apuesta apalancada sobre bitcoin gestionada por un tercero. En un año en el que el precio de la moneda cae y la acción cae el doble, esa distinción deja de ser teórica.

MicroStrategy bitcoin

Seis años de manual y una pregunta sin responder

El manual nació en agosto de 2020, cuando MicroStrategy, el nombre anterior de Strategy, anunció su primera compra de bitcoin como reserva de tesorería. En aquel momento se leyó como una excentricidad de su fundador. Cuatro años después, con la aprobación de los ETF al contado en enero de 2024, el sector entero cambió de escala y decenas de compañías cotizadas copiaron la fórmula.

Hubo un ensayo general incómodo. En 2022, con bitcoin por debajo de los 20.000 dólares tras la quiebra del ecosistema Terra y el colapso de la plataforma FTX, las acciones de la compañía perdieron más de dos tercios de su valor y el mercado especuló durante semanas con una ejecución forzosa de garantías que nunca llegó. La diferencia con hoy no es el precio: es que entonces no existían alternativas reguladas y sencillas para exponerse a bitcoin, y ahora sí.

Eso no convierte el modelo en inservible, pero le quita la ventaja. Si un inversor puede comprar un ETF con comisiones bajas, sin riesgo de balance y con liquidez diaria, el argumento de pagar una prima por una acción que hace algo parecido se debilita. Lo que queda en pie es la parte que Strategy explota mejor que nadie: acceso a financiación barata en un mercado donde muy pocos emisores colocan deuda con esa facilidad.

Las próximas semanas darán la primera pista. Habrá que ver si la compañía mantiene el ritmo de compras semanales, cómo responde el mercado al dividendo diario de sus preferentes y si bitcoin recupera o sigue instalado cerca de los 83.000 dólares. Sin esa recuperación, cada compra nueva es una apuesta que hay que explicar dos veces.

Hacienda intensifica los controles en Vinted y Wallapop: Este es el límite de ventas al año que obliga a declarar tus ingresos

El rastreo sobre las operaciones de comercio electrónico entre particulares ha alcanzado una cota de precisión sin precedentes en España. Si sueles vaciar el armario en aplicaciones de segunda mano, debes saber que la Agencia Tributaria recibe de forma directa los registros de tu actividad anual. La entidad pública estatal que gestiona los impuestos, conocida popularmente como Hacienda, vigila de cerca los volúmenes de transacciones para detectar negocios no declarados.

Esta fiscalización no busca penalizar al ciudadano común que vende un abrigo usado por menos de lo que le costó en su día. El foco se sitúa sobre quienes obtienen beneficios patrimoniales recurrentes o convierten estas aplicaciones en una actividad económica encubierta. Conocer el marco legal vigente resulta clave para no llevarte un susto imprevisto en la campaña de la renta.

La aplicación de la directiva europea DAC7 obliga a las plataformas digitales a comunicar los datos fiscales de sus usuarios cuando se sobrepasan ciertos umbrales cuantitativos. La Agencia Estatal de Administración Tributaria centraliza esta información para contrastarla con las declaraciones anuales de cada contribuyente. En concreto, el organismo supervisor de los tributos en España, denominado Hacienda, fija la barrera de aviso en las 30 ventas anuales o en la percepción de un importe superior a los 2.000 euros en un mismo ejercicio.

Si alcanzas cualquiera de esos dos parámetros, la plataforma en la que operes recopilará tu número de identificación fiscal y notificará tus movimientos de manera obligatoria. No obstante, superar dicho límite no implica automáticamente el pago de tasas o recargos adicionales. El fisco analiza si existe una ganancia patrimonial nula o positiva antes de iniciar cualquier reclamación formal. La labor inspectora realizada por Hacienda busca distinguir entre la venta ocasional con pérdida de valor y la actividad comercial pura.

Obligaciones fiscales y la tributación correcta del IRPF

Youtube video

A la hora de liquidar los impuestos correspondientes, la diferencia sustancial radica en la presencia o ausencia de ganancia patrimonial. La inmensa mayoría de las transacciones entre particulares genera pérdidas, puesto que los artículos usados se venden a un precio notablemente inferior al de compra original. Sin embargo, en el cálculo del IRPF solo tributan aquellas operaciones donde el valor de transmisión supera con claridad al valor de adquisición documentado.

Cuando obtienes una ganancia patrimonial derivada de un objeto antiguo o de coleccionismo, el importe neto obtenido debe integrarse de forma estricta en la base imponible del ahorro. Para gestionar correctamente estos cobros, es imprescindible estructurar tu información financiera siguiendo cinco pautas fundamentales:

  • Conserva siempre las facturas o tickets de compra originales de los bienes con mayor valor.
  • Justifica el precio de venta mediante los extractos bancarios o la app empleada.
  • Calcula el beneficio real restando al precio final los gastos de envío o comisión.
  • Identifica si estás cometiendo una práctica profesional habitual que requiera alta en autónomos.
  • Integra las cuantías positivas en el tramo correspondiente dentro de tu declaración impositiva.

Causa de la directiva DAC7 e intercambio de datos entre plataformas

El origen de este mayor control fiscal se encuentra en la armonización comunitaria orientada a evitar la evasión en el entorno de la economía colaborativa. Durante años, la falta de transparencia en los mercados virtuales permitió la proliferación de comercios no regulados que competían de forma desleal con el comercio tradicional. La norma DAC7 nació para cerrar ese vacío de información y garantizar la equidad impositiva en el territorio europeo.

La supervisión sistemática emprendida por Hacienda responde al compromiso español con estos estándares de cooperación internacional. Las empresas que operan en el país están legalmente forzadas a facilitar datos personales, cuentas IBAN y desgloses de ingresos trimestrales. Cualquier inconsistencia grave detectada en el cruce masivo de información desencadena requerimientos de información adicionales al usuario afectado.

Caso específico de los revendedores y la aplicación del IRPF

El panorama cambia de forma radical para los perfiles conocidos como revendedores, personas que compran productos con el propósito deliberado de obtener un margen lucrativo. En esta categoría, la compraventa deja de ser una simple gestión patrimonial para transformarse en una actividad económica en toda regla. La tributación mediante la figura del IRPF exige declarar cada euro ganado cuando se produce un rendimiento económico positivo recurrente.

Consecuencias de vender por encima del precio original

Si adquieres un artículo de edición limitada por 100 euros y lo vendes más tarde por 300 euros, has generado una plusvalía de 200 euros. Esta diferencia positiva está obligada a tributar en la base imponible del ahorro a tipos que arrancan en el 19%.

Riesgos de ejercer una actividad económica no dada de alta

Llevar a cabo una actividad continua sin tramitar el alta en la Seguridad Social ni presentar los modelos trimestrales puede acarrear severas multas. La inspección tributaria reclama en estos casos tanto las cuotas adeudadas como los intereses acumulados.

Qué hacer si la plataforma comunica tus datos

Youtube video

Si recibes una notificación advirtiéndote de que tus datos han sido remitidos a las autoridades competentes, debes mantener la calma y actuar con método. La mera transmisión de la información no equivale a una sanción ni implica que estés cometiendo una infracción tributaria. Los análisis administrativos efectuados por Hacienda pretenden contrastar la realidad económica de cada expediente antes de tomar medidas represivas.

Lo más adecuado en estos escenarios consiste en compilar las facturas de origen para demostrar que el valor original de los objetos superaba con creces el precio de traspaso. Si logras acreditar esta pérdida patrimonial habitual, el procedimiento se archivará sin mayor trascendencia ni quebranto económico. En caso contrario, contarás con un plazo voluntario para presentar una autoliquidación complementaria y regularizar tus cifras sin recargos por extemporaneidad.

Muchos usuarios consultan con frecuencia el marco de inspección de Hacienda para estar al tanto de las últimas directrices sobre fiscalidad digital. Estar bien informado sobre el rendimiento del IRPF resulta fundamental para evitar errores formales al tramitar la borrador anual.

Resumen de claves fundamentales

La transparencia fiscal en el entorno digital ha llegado para quedarse de forma definitiva. Las 30 operaciones anuales o los 2.000 euros en ingresos marcan la frontera a partir de la cual las aplicaciones informan de forma automática al fisco. Sin embargo, solo las plusvalías reales y las ganancias efectivas deben computarse dentro de tus obligaciones con la administración tributaria.

Mantener un registro ordenado de tus comprobantes de compra es la salvaguarda más sólida para evitar pagar tributos por ventas con pérdida patrimonial. Las actuaciones impulsadas por Hacienda continuarán estrechando el cerco sobre el comercio sumergido, protegiendo a los usuarios ocasionales que utilizan la segunda mano con fines estrictamente particulares.

Las escapadas europeas de fin de semana que salen más baratas que ir a la sierra de Madrid este final de mes

0

Subir a la sierra para desconectar un fin de semana desde Madrid se ha convertido en un lujo reservado para unos pocos bolsillos privilegiados. Los elevados precios de las casas rurales, la gasolina y la restauración local hacen que quedarse cerca sea hoy más caro que volar al extranjero.

Si estás planeando una huida rápida antes de que termine el mes, las cifras no mienten. Es el momento de comparar opciones reales y descubrir cómo salir del país resulta una alternativa mucho más accesible y gratificante.

El disparado coste del turismo rural en Madrid y la alternativa europea

El sector del alojamiento rural en los alrededores de Madrid ha experimentado una subida de tarifas sin precedentes en los últimos dos años. Una pernoctación media en un hotel con encanto o casa rural en municipios serranos supera fácilmente los 150 euros por noche en temporada media.

Si a esto le sumamos el transporte por carretera y los precios de los restaurantes locales, el presupuesto final para dos personas se dispara. En cambio, las aerolíneas que operan desde la capital ofrecen tarifas extraordinariamente competitivas para volar a capitales europeas cercanas, convirtiendo a Madrid en la plataforma ideal para viajar barato.

Destinos clave para volar barato con vuelos de bajo coste desde la capital

El mercado de la aviación comercial ha reajustado sus rutas ofreciendo promociones agresivas de última hora. Aprovechar estas oportunidades requiere cierta flexibilidad, pero la recompensa económica es inmediata si se busca con astucia y margen de maniobra.

Youtube video

Para exprimir al máximo el presupuesto en tus escapadas, conviene tener claras las mejores estrategias de reserva:

  • Volar en los primeros vuelos del viernes o última hora del sábado para maximizar estancia.
  • Viajar únicamente con equipaje de mano ligero para evitar tasas adicionales de facturación.
  • Reservar apartamentos turísticos periféricos bien conectados en lugar de hoteles en el centro histórico.
  • Utilizar tarjetas de transporte público diario nada más aterrizar en el aeropuerto de destino.
  • Comparar siempre las conexiones entre aeropuertos secundarios y el centro urbano final.

Factores económicos detras del encarecimiento en la sierra de Madrid

La altísima demanda interna dentro de la Comunidad de Madrid ha provocado que la oferta local mantenga precios elevados durante todo el año. Los empresarios hoteleros de la Sierra de Guadarrama han adaptado sus tarifas al perfil de turista de renta media-alta que busca cercanía a toda costa.

Por otro lado, la competencia feroz entre aerolíneas en el hub madrileño obliga a mantener tarifas reducidas en rutas de alta frecuencia. Esta disparidad del mercado provoca la paradoja económica actual: recorrer apenas sesenta kilómetros en coche cuesta más que cruzar media Europa en avión de última generación.

Alternativas de escapada internacional y ventajas de utilizar vuelos de bajo coste

Para los residentes en Madrid que buscan una experiencia cultural diferente, ciudades como Oporto, Milán, Burdeos o Fez ofrecen costes de vida diarios inferiores a los de las zonas turísticas madrileñas. Comer o tomar un café en estas metrópolis resulta notablemente más asequible para el viajero.

Ciudades portuguesas y del sur de Francia

Oporto y Toulouse se consolidan como las opciones más económicas y accesibles. Con tiempos de vuelo inferiores a las dos horas, estas ciudades permiten disfrutar de gastronomía excelente y cultura vibrante a precios reducidos, superando con frecuencia las expectativas para escapadas a la sierra de Madrid durante el fin de semana.

Destinos del norte de Italia y Centroeuropa

Milán, Bolonia o Bruselas cuentan con múltiples frecuencias diarias conectadas con Barajas. Operadas de forma habitual por compañías de vuelos de bajo coste, estas rutas ofrecen billetes de ida y vuelta que en muchas ocasiones no superan los cuarenta euros si se adquieren con poca antelación.

Pasos para organizar tu viaje de fin de semana desde Madrid

Para que la jugada financiera salga perfecta, es indispensable seguir un método ordenado que garantice el ahorro en cada fase del proceso. Un pequeño error en la planificación de los traslados o el equipaje puede arruinar el margen de ahorro conseguido con el billete aéreo.

Youtube video

En primer lugar, activa las alertas de precios en los buscadores principales indicando como origen el aeropuerto de Madrid y seleccionando cualquier destino europeo. En segundo lugar, verifica siempre la distancia real del aeropuerto de llegada hasta el centro de la ciudad para no gastar en trenes lo que has ahorrado en el aire.

Por último, reserva los alojamientos directamente en las plataformas del país de destino o valora opciones de apartamentos con cocina incluida. De este modo controlarás el gasto en manutención, logrando que tu fin de semana fuera de España sea una auténtica victoria para tu bolsillo.

Resumen de claves fundamentales para el viajero

Conseguir una escapada asequible saliendo desde Madrid es cuestión de cambiar el chip y comparar fríamente los costes globales del viaje. El alojamiento rural cercano ha dejado de ser la opción barata de antaño para convertirse en un producto turístico de tarifa elevada.

Aprovechar las conexiones aéreas desde la capital te abrirá las puertas de Europa por una fracción del coste habitual. Planifica con estrategia, viaja ligero y disfruta de un fin de semana inolvidable gastando mucho menos de lo que imaginas.

El PP lleva al Senado la prórroga de Cofrentes (Iberdrola) y el nuevo calendario de cierre nuclear

0

El PP ha sacado adelante en el Senado una moción que pide prorrogar Cofrentes, la nuclear que Iberdrola opera en Valencia, más allá de 2030, y revisar el conjunto del calendario de cierre del parque atómico español.

La Comisión de Industria de la Cámara Alta, donde el grupo popular tiene mayoría, aprobó un texto que ‘insta al Gobierno a revisar el calendario de cierre nuclear y a impulsar la continuidad de la central nuclear de Cofrentes bajo supervisión del Consejo de Seguridad Nuclear’. La votación se saldó con 18 votos a favor, 10 en contra y 1 abstención, un resultado más ajustado de lo que sugiere la aritmética de la cámara.

Una moción con mayoría popular y voto ajustado

En la defensa de la iniciativa, la senadora popular María Dolores Esteve reclamó la prórroga de Cofrentes por ‘las mismas razones’ que, a su juicio, han avalado la continuidad de Almaraz en Extremadura. Su grupo sostiene que la planta valenciana debe seguir operando ‘mientras no exista una infraestructura energética suficiente con que sustituirla con la seguridad’.

Esteve subrayó que la decisión hay que tomarla con tiempo, tanto por los plazos que recoge la regulación como por los de la recarga de combustible del reactor, y urgió al Ejecutivo a pronunciarse antes de que el calendario cierre la puerta a cualquier extensión. La senadora situó la continuidad de la planta como una pieza de seguridad de suministro, no solo como un asunto de política energética.

El peso de Cofrentes en la industria valenciana

El argumento económico vertebra la moción. Según la senadora, en la cerámica y la química la energía supone cerca del 40% de la cuenta de explotación, un porcentaje que convierte la continuidad de la planta en una cuestión de competitividad para la Comunidad Valenciana y, en particular, para el clúster de Castellón, muy expuesto al coste eléctrico.

Frente al relato de la transición renovable, Esteve trasladó el debate al precio del gas, tensionado por los conflictos de Oriente Medio, y Ucrania. ‘La nuclear no le quita el sitio al sol ni al viento; se lo quita al gas’, resumió. Con esa idea, el PP intenta desmontar la tesis de que prorrogar un reactor retrasa el despliegue de las renovables.

El Senado no decide el futuro de Cofrentes, pero ha convertido la prórroga nuclear en un pulso político de primer orden.

El senador socialista José Antonio Valbuena avanzó el voto en contra de su grupo. A su juicio, la hoja de ruta ‘está clara’: una senda hacia la descarbonización de la economía española en la que el papel de la energía nuclear ya está definido. El PSOE no entró a discutir la seguridad de suministro y se limitó a defender la planificación vigente.

El pulso regulatorio que condiciona al parque atómico

La moción del PP es un instrumento de presión política, no una palanca ejecutiva. El Senado puede instar, pero la decisión última sobre la vida útil de Cofrentes recae en el Consejo de Seguridad Nuclear y en el Ministerio para la Transición Ecológica, que fijan las condiciones técnicas y administrativas de cualquier extensión. Ese carácter no vinculante explica que el PSOE votara en contra sin verse obligado a ofrecer una alternativa propia.

El precedente que más pesa es Almaraz. Su continuidad, defendida con el mismo argumento de seguridad de suministro, marca la pauta que el PP quiere replicar ahora en Valencia. Para Iberdrola, Cofrentes es un activo singular: una instalación de potencia base que no depende del ciclo del gas y cuyo apagado obligaría a recomponer el mix valenciano con más renovables y más respaldo térmico.

A diferencia del resto del sector, Endesa y Naturgy reparten su exposición entre varios reactores del parque atómico español. Iberdrola juega aquí una carta concentrada. Si la prórroga prospera, alarga la vida de una instalación regulada; si no, la eléctrica tendrá que reordenar sus planes de generación en la Comunidad Valenciana y asumir el coste de sustituir una tecnología de base por otras fuentes.

La clave está en el calendario. Cualquier extensión exige un informe favorable del regulador atómico, una decisión del Gobierno y una inversión en recarga y mantenimiento que la compañía solo acometerá con certidumbre normativa. El tiempo corre en contra: los plazos técnicos no admiten improvisaciones de última hora y la recarga de combustible marca una frontera que no se puede saltar sin una resolución previa.

Para el inversor, el mensaje del Senado no altera los fundamentales de Iberdrola, pero sí añade una variable política al escenario energético español. La moción abre un debate que el Ejecutivo prefería mantener cerrado y lo hace en plena tensión en los precios del gas.

📊 Las Claves para el Inversor

  • Qué vigilar: El pronunciamiento del Gobierno y el informe del Consejo de Seguridad Nuclear sobre la continuidad de Cofrentes, paso previo a cualquier extensión de su vida útil.
  • Reacción del valor: Iberdrola cotiza el escenario base de cierre en 2030; una prórroga añadiría valor a un activo de generación que no depende del precio del gas.
  • Precedente sectorial: La continuidad de Almaraz es la referencia que el sector mira para anticipar si el Ejecutivo abre la puerta a revisar el calendario atómico.

Gotion paga 1.100 millones por el 49% de la gigafactoría de Volkswagen en Sagunto

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? PowerCo traspasa el 49% de la gigafactoría de Sagunto a la china Gotion por 1.100 millones de euros.
  • ¿Quién está detrás? Volkswagen mantiene el 51% mediante PowerCo; Gotion se queda con el 49%.
  • ¿Qué impacto tiene? La planta mantiene 1.500 empleos, eleva su capacidad a 30 GWh y arranca en 2027.

PowerCo, la filial de baterías del Grupo Volkswagen, ha traspasado el 49% de la gigafactoría de Sagunto (Valencia) a la china Gotion High-Tech por 1.100 millones de euros.

El acuerdo se firmó este lunes. El grupo alemán mantiene el 51% mediante PowerCo y, con ello, el control industrial del proyecto. Pero abre la puerta a que una tecnológica china aporte el conocimiento, y la escala que hoy domina en la fabricación de celdas LFP (litio-ferrofosfato, la química de batería más barata y con menor dependencia del níquel y del cobalto).

Los compromisos anunciados previamente no se tocan: inversión de más de 2.300 millones ya en ejecución y más de 1.500 empleos directos en la primera fase, la que engloba los dos primeros bloques productivos.

La entrada de Gotion eleva el alcance industrial. Sagunto arrancará con dos bloques de producción y una capacidad anual conjunta de hasta 30 GWh, lo que la convierte en una de las mayores plataformas europeas de fabricación de celdas LFP.

El arranque está previsto para 2027. La hoja de ruta se ha actualizado, aunque en PowerCo insisten en que el objetivo no es empezar antes, sino ‘comenzar con éxito y establecer una operación competitiva y a una mayor escala desde el primer día’.

Ceder el 49% no es vender el proyecto: es comprar el tiempo que Europa no tiene para dominar la química más barata de la batería eléctrica.

PowerCo justifica la operación como una forma de ‘reforzar la viabilidad y la competitividad a largo plazo del proyecto de Sagunto’. La lectura que hacemos es que la filial necesitaba músculo industrial y financiero para competir en un segmento donde China lleva años de ventaja.

El acuerdo que convierte a Sagunto en la gran plataforma europea del litio-ferrofosfato

La joint venture no es una operación aislada. Forma parte de una alianza más amplia entre Volkswagen, PowerCo y Gotion para acelerar una cadena de valor europea de baterías LFP. Además de Valencia, las dos compañías colaborarán en la fábrica de celdas de Gotion en Surany (Eslovaquia) y construirán una nueva planta en Kenitra (Marruecos), gestionadas de forma conjunta aunque el socio chino conserve el 51%.

Hay un intercambio que conviene leer con calma. Volkswagen tiene previsto reducir su participación en Gotion en China: venderá un 5,3% del fabricante chino. Cambia parte de su posición en el capital de su socio por el control industrial de Sagunto y el acceso garantizado a la tecnología LFP.

Por qué Volkswagen cede el 49% y qué gana Gotion

Para Gotion, España es la puerta de entrada al mercado europeo con los aranceles a la espalda: Bruselas ha gravado las importaciones chinas de baterías y de coches eléctricos, y producir en Sagunto esquiva ese muro regulatorio. El presidente de Gotion, Li Zhen, lo resume en clave diplomática: tras seis años de colaboración con Volkswagen, la alianza ‘ha traspasado los límites de lo habitual’.

Hoja de Ruta: Claves del Viaje

El impacto se mide en tres frentes. El primero, industrial: Sagunto eleva su capacidad a 30 GWh y mantiene 1.500 empleos directos, pero el control tecnológico de la química LFP queda compartido con un socio chino. El segundo, territorial: la Comunidad Valenciana refuerza su peso en la automoción eléctrica española. El tercero, de mercado: Europa gana una plataforma de celdas baratas para abaratar el coche eléctrico de acceso.

La zona cero es Sagunto, pero el efecto en cadena llega a las fábricas de Volkswagen en Martorell (SEAT) y Pamplona. Ambas podrían nutrirse de baterías LFP fabricadas a las puertas del puerto de Valencia. El dato que resume todo es el precio: 1.100 millones por el 49% que Gotion paga a PowerCo.

La industria europea de la batería ha encadenado retrasos en los últimos años y no todos los proyectos han salido adelante. La entrada de Gotion es, en el fondo, un reconocimiento de que Europa no llega sola al litio-ferrofosfato. El pulso entre socios queda claro: PowerCo conserva el control y el sello industrial; Gotion aporta la tecnología y la escala.

Nuestra lectura es que Volkswagen ha preferido un socio chino a quedarse sola en un segmento donde el calendario no perdona. El riesgo está en la dependencia: el mismo esquema que Bruselas criticaba cuando quería fabricar sola sus baterías, con un 49% en manos de Pekín y el 51% en Fráncfort. El próximo hito es el arranque de la planta, previsto para 2027, y el Máster en Tecnologías de Baterías que PowerCo imparte con la Universitat de València y la Universitat Politècnica de València.

Mercado libre vs PVPC: la OCU aclara cuál es la mejor opción para no pagar de más este invierno

0

El recibo eléctrico vuelve a situarse en el centro de las preocupaciones de las familias españolas ante el desplome de las temperaturas. Elegir de forma acertada entre la tarifa regulada y las ofertas comerciales determina si gastaremos cientos de euros de más en calefacción este trimestre. La OCU ha realizado un análisis exhaustivo de los costes energéticos actuales para guiar a los consumidores hacia la alternativa más ventajosa.

Tomar una decisión informada exige entender las condiciones reales de cada contrato antes de que comience el pico invernal. Las variaciones en los mercados mayoristas y las nuevas estructuras tarifarias hacen imprescindible revisar las clausulas fijadas por las distribuidoras en España.

Mercado libre o PVPC: el análisis detallado de la OCU

Afrontar los meses más fríos con garantías requiere examinar detalladamente cómo se calcula el precio diario de la energía. Durante el último ejercicio, las oscilaciones en la cotización del gas y la generación renovable han modificado el comportamiento habitual del mercado regulado. Según los informes técnicos presentados por la OCU, la estabilidad de los contratos fijos ha ganado terreno frente a la volatilidad diaria de los precios indexed.

En el contexto actual de España, un hogar medio puede experimentar variaciones anuales superiores a los doscientos euros según la modalidad contratada. Las promociones agresivas del mercado libre suelen esconder revisiones al alza pasados los primeros doce meses de permanencia. Por ello, la postura oficial formulada por la OCU insiste en comparar el importe definitivo por kilovatio hora en lugar de fiarse únicamente de los descuentos porcentuales del término de potencia.

Claves para ajustar tu factura con la discriminación horaria

Youtube video

Aprovechar las franjas horarias más económicas es uno de los métodos más eficaces para reducir el impacto financiero mensual en la factura energética. Estructurar el consumo doméstico según los periodos valle, llano y punta permite maximizar el rendimiento económico del suministro contratado en cualquier inmueble.

  • Mantener la potencia ajustada en el tramo nocturno para evitar sobrecostes innecesarios en la parte fija.
  • Concentrar el uso de electrodomésticos de gran consumo durante el horario valle y los fines de semana.
  • Comprobar periódicamente si el peaje de transporte aplicado coincide exactamente con el perfil de consumo habitual.
  • Revisar las condiciones del término de energía antes de firmar cualquier actualización o cambio de compañía.
  • Evitar el solapamiento de grandes aparatos eléctricos durante las horas de mayor demanda energética en la red.

Cambios regulatorios y la postura de la OCU en la fijación de precios

El modelo de cálculo del Precio Voluntario al Pequeño Consumidor ha incorporado mecanismos de corrección para reducir los picos bruscos que sufrían los usuarios en años anteriores. Esta fórmula mixta combina el valor diario del mercado diario con una cesta de futuros a medio y largo plazo. Para la OCU, esta medida aporta cierta certidumbre financiera, aunque no siempre garantiza la opción más barata en épocas de frío prolongado.

Las compañías del mercado libre reaccionaron adaptando sus catálogos con tarifas planas y descuentos personalizados que buscan captar a clientes descontentos. Sin embargo, no siempre resulta sencillo descifrar la letra pequeña de estos contratos comerciales. Las denuncias recogidas por la organización OCU contra abusos señalan que muchas renovaciones automáticas aplican subidas no notificadas con suficiente claridad al consumidor residencial.

Estrategias eficaces según el perfil de consumo del hogar

La conveniencia de una modalidad u otra varía de forma sustancial en función de los hábitos diarios y el equipamiento térmico del hogar. No requiere la misma potencia una vivienda equipada con bomba de calor que otra dependiente de radiadores eléctricos tradicionales o calefacción centralizada.

Hogares con elevado gasto nocturno

Para quienes pasan la mayor parte del día fuera de casa, la gestión eficiente del horario resulta determinante. Ajustar la actividad principal a las horas valles mediante la discriminación horaria en España garantiza un ahorro constante en cada periodo mensual devengado.

Familias con consumo continuo durante todo el día

Los hogares con presencia constante de personas suelen beneficiarse más de una tarifa con precio fijo por kilovatio hora. De este modo, se evita el riesgo de consumir grandes volúmenes de electricidad en las franjas punta, que son notablemente más caras en la tarifa PVPC.

Qué pasos dar para cambiar de tarifa sin sorpresas

Youtube video

Modificar la modalidad de suministro es un trámite completamente gratuito que no debe implicar ningún tipo de interrupción en la red eléctrica del inmueble. El usuario solo debe contactar con la comercializadora elegida y facilitar sus datos personales junto al código CUPS de la instalación.

Antes de firmar un nuevo compromiso, los portavoces de la OCU aconsejan verificar que la oferta no exija la contratación obligatoria de servicios adicionales de mantenimiento. En ocasiones, el coste mensual de estos añadidos liquida por completo el beneficio obtenido mediante la rebaja en el término de energía.

Resumen de recomendaciones fundamentales para el invierno

Analizar la factura con detenimiento antes del inicio de la campaña de calefacción evita sobresaltos en los meses de mayor demanda energética. Comprobar periódicamente el comparador oficial permite identificar si nuestra tarifa actual sigue siendo competitiva frente a la evolución del mercado.

Siguiendo la orientación facilitada por la OCU, lo primordial es ajustar la potencia contratada a las necesidades reales del hogar e intentar concentrar el gasto energético en las franjas económicas. Mantener el control sobre el consumo resulta la mejor garantía para asegurar una factura equilibrada durante todo el invierno.

La chaqueta acolchada de Lidl que vence a la lluvia por menos de 15€: repelente al agua, sostenible y ya con tallas agotadas en Madrid (pero puedes comprar vía web ahora mismo)

0

Cuando el otoño aprieta en España y las precipitaciones empiezan a ser habituales, encontrar una prenda de abrigo ligera, bonita y barata se convierte en la principal obsesión de miles de consumidores. La cadena alemana Lidl ha vuelto a golpear con fuerza el mercado de la moda urbana lanzando una propuesta textil insuperable. Se trata de una prenda exterior que planta cara a los días grises por un precio inferior a los 15 euros.

El fenómeno ha sido tan repentino que en varios establecimientos madrileños el stock físico ha volado en cuestión de horas. La combinación de tejido técnico resistente a la humedad y un corte entallado muy favorecedor ha provocado colas desde primera hora. Afortunadamente, para quienes buscan protegerse de las precipitaciones sin gastar de más, la plataforma digital aún mantiene existencias disponibles.

El éxito sin precedentes de la prenda de Lidl frente a las lluvias otoñales

El clima en la península ibérica durante estos meses exige ropa versátil capaz de adaptarse a cambios bruscos de temperatura. En este escenario, la conocida firma Lidl ha diseñado un producto pensado para el ajetreo diario en ciudades como Madrid, Valencia o Barcelona. Su acabado repelente al agua permite caminar bajo una lluvia fina sin que la humedad se filtre al interior.

Además del factor climático, el verdadero motor de este éxito es su imbatible relación calidad-precio en el sector del gran consumo. Frente a las opciones habituales del mercado que superan fácilmente los 50 euros, esta alternativa accesible demuestra que vestir bien y protegerse del frío no requiere desembolsos elevados. La demanda generada en establecimientos físicos ha superado incluso las previsiones más optimistas de la marca.

Enfoque práctico: por qué la chaqueta acolchada impermeables es el abrigo perfecto

La búsqueda de una chaqueta acolchada impermeables suele implicar renunciar al estilo o asumir un volumen excesivo en la figura. Sin embargo, la propuesta actual consigue romper ese mito mediante un relleno sintético ultraligero que retiene el calor corporal sin añadir peso innecesario. Es ideal para combinar con jerseys finos o sudaderas informales durante los desplazamientos cotidianos.

Youtube video

A la hora de elegir un abrigo funcional para el día a día, conviene prestar atención a determinados detalles técnicos que garantizan su durabilidad y confort bajo precipitaciones. Estas son las cinco claves fundamentales que explican su enorme popularidad este año:

  • Tratamiento exterior con impregnación especial para repeler gotas de agua sin perder transpirabilidad.
  • Cuello elevado con protección para la barbilla que frena el paso de rachas de viento frío.
  • Confección con materiales reciclados que cuidan el medio ambiente sin perder prestaciones mecánicas.
  • Cierres de cremallera de alta resistencia diseñados para un uso continuo en ambiente húmedo.
  • Peso mínimo y capacidad de plegado compacto para guardarla cómodamente en la mochila o bolso.

Innovación textil y sostenibilidad en el catálogo de Lidl

Detrás de este éxito comercial se encuentra una clara apuesta por la innovación en materiales de bajo impacto ambiental. La multinacional Lidl ha incorporado certificaciones internacionales en el proceso de fabricación de sus prendas térmicas. Utilizar rellenos reciclados permite dar una segunda vida a plásticos desechados, reduciendo notablemente la huella de carbono de cada pieza.

Esta estrategia no solo atrae al comprador que busca ahorrar euros en la cesta de la compra, sino también al público concienciado con el consumo responsable. La industria textil de bajo coste está experimentando una transformación profunda en España. Encontrar acabados técnicos de alta gama en un supermercado tradicional es la prueba evidente de cómo ha evolucionado el sector en los últimos años.

Alternativas y disponibilidad de la chaqueta acolchada impermeables

El dinamismo del mercado de la moda impulsa a los consumidores a buscar alternativas versátiles cuando se agotan las tallas más demandadas. Contar con una chaqueta acolchada impermeables en el armario garantiza resolver cualquier estilismo rápido en días lluviosos. El auge del estilo casual ha hecho que estas prendas combinen perfectamente tanto con pantalones de vestir como con vaqueros informales.

Compra directa a través del canal online

Aunque en las tiendas de la capital resulte complicado encontrar unidades disponibles, la web oficial mantiene envíos rápidos a cualquier punto de la península. Comprar por internet permite asegurar el producto, seleccionar la talla exacta y recibir el pedido en casa en un plazo de 24 a 48 horas.

Mantenimiento y cuidado para alargar la vida útil

Para conservar las propiedades impermeables del tejido es fundamental seguir las instrucciones de lavado del fabricante. Evitar el uso de suavizantes agresivos y lavar a temperaturas moderadas asegura que la capa protectora exterior se mantenga intacta durante varias temporadas.

Pasos a seguir para no quedarte sin tu talla

Si deseas hacerte con esta prenda antes de que se agote por completo en el almacén central, conviene actuar con rapidez. La alta demanda registrada en toda España anticipa que el stock digital no durará muchos días disponible.

Youtube video

En primer lugar, accede al portal de venta en línea y comprueba la disponibilidad del modelo en tu color preferido. Si buscas combinar estilo y comodidad, puedes consultar opciones de moda de otoño en tendencia para completar tu armario de temporada sin gastar demasiado dinero. Añadir la prenda al carrito de forma inmediata evitará sorpresas desagradables de última hora.

Por otro lado, si prefieres intentar la compra presencial en supermercados Lidl, la recomendación es acudir a primera hora de la mañana o consultar a los empleados sobre reposiciones. No obstante, la vía digital sigue siendo la opción más segura para garantizar la adquisición. La confección en fibra sintética de alta calidad como el poliéster reciclado avala una durabilidad excelente lavado tras lavado.

Resumen de claves fundamentales sobre esta oportunidad de Lidl

En definitiva, la propuesta de Lidl para protegerse de la humedad otoñal se ha consolidado como la gran sorpresa textil de la temporada en España. Conseguir un abrigo repelente al agua, cómodo y con materiales respetuosos con el medio ambiente por menos de 15 euros es una oportunidad difícil de igualar en el mercado actual.

Si necesitas renovar tu ropa de abrigo o buscas una chaqueta acolchada impermeables para combatir el mal tiempo sin arruinar tu presupuesto, la opción de la cadena alemana Lidl cumple con nota en todos los apartados. Revisa la plataforma en línea hoy mismo y asegúrate una prenda todoterreno pensada para acompañarte durante todo el invierno.

Cómo organizar las cenas de la semana por menos de 15 euros comprando estos 5 básicos de Hacendado

0

La lista cerrada: huevos, pasta, tomate triturado, legumbres cocidas y arroz Hacendado, con formato y precio por envase

Primer plano de latas apiladas de tomates triturados en un rojo vibrante con etiquetas multilingües.

Tres de los cinco básicos de Hacendado son productos secos y de larga vida en la despensa, lo que permite comprarlos sin miedo a que caduquen antes de gastarlos. La pasta es el caso más evidente: el paquete de macarrones o espaguetis de 500 gramos cuesta 0,80 euros (1,60 euros el kilo), y quien cocine para varios días encuentra envases de un kilo con macarrón a 1,20 euros y espagueti a 1,15 euros, ambos de sémola de trigo duro. El arroz redondo de un kilo se mueve entre 1,20 y 1,30 euros según el momento, una cifra muy estable. La docena de huevos medianos cierra el trío que sostiene la parte energética y proteica de la semana: es la pieza que convierte un plato de pasta o un arroz en una cena completa gracias a una tortilla o a un huevo cuajado encima.

Los otros dos básicos son los que ahorran tiempo real en la cocina. El tomate triturado Hacendado se vende en lata de 400 gramos por unos 0,50 euros y en formato de 800 gramos por unos 0,75 euros, con una composición sencilla de tomate, sal y acidulante que funciona como sofrito exprés para la pasta, el arroz o unas legumbres. Las legumbres ya cocidas eliminan el remojo y la cocción de horas: el bote de garbanzo cocido de 295 gramos ronda los 0,75 euros y la alubia blanca cocida, en el mismo formato, unos 0,70 euros, con tarros de mayor tamaño para quien cocina en cantidad. Sumando un envase de cada referencia, la lista cerrada se queda holgadamente por debajo de los 15 euros y da para combinar cenas distintas toda la semana.

El cálculo: siete cenas por menos de 15 € y lo que se da por hecho (aceite, sal, cebolla y especias ya en casa)

Chef masculino sazonando ingredientes en un entorno de cocina rústica. Perfecto para temas culinarios.

La cuenta se enuncia en una línea y se complica al bajarla al detalle: 15 euros repartidos entre siete cenas salen a unos 2,14 euros por noche si se cocina para una persona. De ahí que el planteamiento hable de «básicos» y no de productos sueltos: cada uno de los cinco artículos tiene que aguantar varias cenas y cruzarse con los demás, de modo que un paquete de pasta o de arroz no resuelva una noche, sino dos o tres. El cálculo se sostiene porque la despensa de marca blanca de Mercadona se mueve en precios muy bajos: el kilo de macarrones o de espagueti de Hacendado ronda los 1,24 euros, el kilo de arroz se acerca al euro y la docena de huevos medianos se sitúa en torno a los 2,60 euros, según el seguimiento de FACUA. Aun así, conviene leer el umbral como un techo y no como una promesa.

Lo que la lista no suma también forma parte del cálculo. Los cinco básicos no bastan por sí solos: para que la cena salga, en la cocina tienen que estar ya el aceite, la sal, la cebolla y un puñado de especias. Son ingredientes que la mayoría de hogares tiene abiertos, se gastan en cantidades pequeñas y duran semanas, por eso quedan fuera de la cuenta, pero no son gratis y su peso en el presupuesto no ha dejado de crecer: FACUA documentó subidas de hasta el 42% en básicos de Mercadona entre marzo de 2024 y marzo de 2025, como la malla de dos kilos de patatas rojas, que pasó de 2,68 a 3,80 euros. Tampoco entran en esos 15 euros el gas o la luz de cocinar siete noches. El cálculo mide lo que cuesta llenar la cesta, no lo que cuesta cenar.

Cuatro combinaciones con los mismos cinco básicos: del arroz a la cubana a los garbanzos con tomate

Delicioso guiso vegano de garbanzos con arroz, fotografiado desde arriba sobre un fondo negro.

La lógica de este bloque es sencilla: no hay que volver a la compra para cambiar de cena, porque los mismos cinco básicos dan para cuatro platos distintos según el tiempo y el hambre que haya. Con un kilo de arroz (alrededor de 1,25 euros en el formato largo de Hacendado), una docena de huevos L (unos 3,20 euros), un bote de tomate frito de 630 gramos (en torno a 1,51 euros), un tarro de garbanzo cocido (0,80 euros los 570 gramos, a 1,40 euros el kilo, y 0,90 la variedad pedrosillana) y una pieza de fruta o verdura fresca se resuelven varias cenas para dos personas con un coste por ración que apenas roza los dos euros. Ninguno de los cinco se estropea de un día para otro, así que la compra aguanta la semana entera sin obligar a cocinar todo el domingo, y dos de ellos (arroz y garbanzos) admiten reutilizarse al día siguiente sin perder nada.

Las cuatro combinaciones van de menos a más elaborada. El arroz a la cubana es la versión más completa: arroz blanco aromatizado con ajo y laurel, tomate frito caliente, huevo frito con la yema líquida y plátano dorado, un plato que ronda los 30 minutos y las 650 kilocalorías por ración. Sin plátano y con el arroz salteado en el sofrito queda una cena de 10 o 15 minutos que funciona igual de bien con el arroz cocido del día anterior. Los garbanzos con tomate son el otro extremo: pochar cebolla y ajo, añadir el tomate frito y dejar que los garbanzos, bien escurridos y enjuagados para rebajar la sal, tomen sabor unos cinco minutos. Y con lo que sobre se monta la cuarta: garbanzos salteados con arroz o con huevo cocido por encima, que cierra la semana sin repetir plato.

La sesión de domingo: 45 minutos para cocer, trocear y repartir en táperes toda la semana

Delicioso estofado de pollo casero con patatas y hierbas en un recipiente de plástico.

El verdadero motor de una semana de cenas baratas no está en la nevera del martes, sino en los 45 minutos del domingo. La clave es no cocinar cinco platos completos y distintos, sino preparar componentes que después se combinan: una base de cereal o legumbre, una proteína y una bandeja de verdura. La sesión funciona porque casi todo ocurre en paralelo: mientras una olla hierve, se trocean los vegetales; mientras estos se asan al horno, se van montando las raciones. Ese solapamiento es lo que permite sacar material para tres o cuatro cenas de una sola vez sin pasar la tarde en la cocina. El temporizador ayuda más de lo que parece: sabiendo que hay un final marcado, se decide antes y se evita ampliar la tarea hasta el agotamiento.

Repartir en táperes es lo que convierte el esfuerzo en comodidad diaria. Conviene dejar que todo se enfríe destapado antes de cerrar los recipientes, porque el vapor atrapado reblandece las texturas y favorece que la comida se estropee; después, etiquetar y guardar. Las legumbres y verduras cocidas aguantan en frío en torno a tres o cuatro días, de modo que lo que se vaya a comer más tarde conviene congelarlo. Aquí es donde entran los básicos de Hacendado, que ahorran la parte más lenta: un tarro de garbanzos cocidos de 295 gramos ronda los 0,75 euros y el pedrosillano de 570 gramos se queda cerca de los 0,90, lo que evita la hora y media de olla. Como cada táper sale con la base neutra, la proteína se puede aliñar de forma distinta cada noche —pimentón el lunes, tomate el miércoles— y la misma sesión rinde platos que no parecen repetidos.

Plan B en el súper: qué sustituir si sube un básico o no hay stock de un formato

Mercadona perfumes 675x450 1 Merca2
Foto de DS stories en Pexels

Un menú semanal que baja de 15 euros no depende solo de elegir bien los cinco básicos: depende de que sus precios no se muevan y de que haya existencias, y ninguna de las dos cosas está garantizada. El análisis de FACUA sobre 127 alimentos afectados por la rebaja del IVA concluyó que siete de cada diez productos de Mercadona se encarecieron entre marzo de 2024 y marzo de 2025: el kilo de alubias blancas Hacendado pasó de 1,85 a 2,54 euros (+37%) y la garrafa de cinco litros de aceite de girasol, de 6,75 a 8,70 euros (+29%). Los huevos, pilar de cualquier cena barata, subieron todavía más: la docena de medianos pasó de 2,60 a 3,10 euros entre septiembre y octubre de 2025 (+19,2% en un mes), y en Mercadona el alza interanual superó el 50%, de 2,04 a 3,10 euros. A eso se sumó, desde el 1 de enero de 2025, la vuelta del IVA al 4% en básicos como legumbres, lácteos o aceite de oliva, y al 10% en pastas y aceites de semillas.

De ahí que el plan B importe tanto como la propia lista: conviene saber de antemano qué se cambia por qué. La regla es sustituir por función, no por marca, y comparar siempre el precio por kilo o por litro antes de pasar al envase grande, porque no siempre compensa (la soja texturizada Hacendado de 250 gramos a 2,20 euros dejó paso a la de Luengo, de 200 gramos y 2,70 euros). Mercadona tira de estas alternativas cuando hay roturas de stock: leche Hacendado por Central Lechera Asturiana, gazpacho en brick por botellas de 330 mililitros o un litro, bebida de arroz por la de arroz y coco, o lentejas rápidas por la lenteja de un kilo. Trasladado a la cena, eso significa recurrir al huevo por garbanzo cocido o legumbre de bote, al atún por caballa o sardina en lata y al tomate frito por tomate triturado, manteniendo el plato y el presupuesto aunque cambie el ingrediente.

Vuelos desde Madrid a Lisboa por 43 euros ida y vuelta: las escapadas de noviembre y diciembre más baratas

Las fechas exactas con billetes a 43 euros ida y vuelta

10 euro bill on blue and yellow textile

El par de fechas que más se repite en los buscadores para esos 43 euros de ida y vuelta es el jueves 10 de diciembre como ida y el lunes 14 de diciembre como vuelta. Es la combinación que Google Vuelos marca como billete de ida y vuelta más barato encontrado recientemente en la ruta Madrid-Barajas (MAD) – Lisboa Humberto Delgado (LIS): Ryanair, vuelo directo de alrededor de una hora y veinticinco minutos y horarios habituales de primera hora de la mañana (sobre las 06:20) o de última hora de la noche (hacia las 21:45). Son cuatro noches, de jueves a lunes, con los dos trayectos sin escalas.

Justo detrás aparece una segunda ventana en noviembre: del jueves 26 al lunes 30, también con Ryanair y también directo, con tarifas que rondan los 46 euros por los dos trayectos. Conviene tratarlas como fotografías de un momento concreto: los 43 euros son una captura puntual, no una tarifa garantizada, y en la misma búsqueda Iberia, Air Europa o TAP se mueven bastante por encima para esos mismos días. Los comparadores avisan además de que los precios cambian según el día en que se consulten y que la disponibilidad a ese precio suele ser limitada.

Lo que hace que estas fechas encajen en una lista de escapadas baratas es la propia naturaleza de la ruta. Madrid y Lisboa están a unos 505 kilómetros y el vuelo directo se resuelve en torno a una hora y cuarto, lo que convierte el trayecto en uno de los saltos internacionales más cortos y competitivos de Europa. Compiten cinco aerolíneas —TAP Air Portugal, Iberia, Air Europa, easyJet y Ryanair— con vuelos sin escalas prácticamente todos los días, así que hay margen para elegir horario dentro de la misma franja de precio.

La temporada también juega a favor: verano y las fiestas navideñas concentran la demanda, mientras que noviembre y el tramo de diciembre previo a la Navidad están entre los periodos más flojos del año, y ahí es donde aparecen las tarifas más bajas. Ryanair cubre la ruta varios días por semana y firma buena parte de los billetes más económicos, aunque con la letra pequeña habitual: el precio base es solo con equipaje de mano pequeño, así que conviene calcular el coste total antes de comparar con Iberia, Air Europa o TAP si se va a facturar maleta.

Quién opera la ruta y qué entra de verdad en esos 43 euros

a couple of people walking down a dirt road

La ruta Madrid-Lisboa es una de las más competidas de Europa y eso explica que se pueda cerrar por 43 euros. Vuelan sin escalas cinco compañías entre Barajas (MAD) y Humberto Delgado (LIS), un trayecto de unos 505 kilómetros que se cubre en torno a hora y media: TAP Air Portugal es la que más frecuencias ofrece (en datos de Google Flights, unas 46 semanales), seguida de Iberia (36), Air Europa (28), easyJet (15) y Ryanair (5). Ese 43 euros de ida y vuelta aparece ligado a Ryanair, la aerolínea que coloca las tarifas más agresivas y que suele protagonizar las ofertas más repetidas de la ruta; en fechas concretas de noviembre y diciembre se han visto combinaciones aún más ajustadas mezclando ida con una aerolínea y vuelta con otra. Air Europa y TAP, en cambio, rara vez bajan de los 44-51 euros.

Conviene saber qué entra de verdad en esa cifra. Los 43 euros cubren el asiento, las tasas y el equipaje de mano pequeño (el bulto que va bajo el asiento delantero), pero no la maleta facturada, que se paga aparte y puede costar más que el propio billete. Es una tarifa básica, sin reembolso ni cambios gratuitos ni elección de asiento incluida. La alternativa son las tarifas de Iberia, Air Europa o TAP, que se mueven en la franja de 57 a 66 euros pero suelen incluir maleta facturada y más flexibilidad. La conclusión práctica de la ruta es que quien viaje solo con equipaje de mano encontrará en esos 43 euros una de las formas más económicas de cruzar a Portugal; quien necesite facturar tiende a compensar pagar algo más por una tarifa de compañía tradicional en lugar de sumar el recargo al precio más bajo.

Puente de diciembre y Navidad: las fechas en las que el precio se dispara

people walking along pathway

El puente de diciembre de 2025 queda reducido a un fin de semana largo: el Día de la Constitución, el 6 de diciembre, cae en sábado y no se traslada a otro día, mientras que la Inmaculada, el 8 de diciembre, cae en lunes y es festivo nacional en todas las comunidades autónomas. Son tres días, del sábado 6 al lunes 8, que se convierten en cuatro si alguien pide libre el viernes 5. Ese tramo es justo el que rompe el precio de 43 euros: un paquete con vuelos de Iberia desde Madrid del 5 al 8 de diciembre se anunciaba desde 459 euros por persona, y en los buscadores las tarifas de mediados de mes suben a 47-51 euros por trayecto en compañías como TAP, Air Europa, easyJet o Ryanair, con Iberia en torno a 77 euros. Diciembre es, además, el mes con más búsquedas de vuelos Madrid-Lisboa, según los datos de eDreams.

La Navidad concentra la otra gran subida. El 25 de diciembre cae en jueves y Cataluña y Baleares suman el 26 (San Esteban) para un puente de cuatro días, mientras que Nochevieja empuja la demanda al tramo final del mes. Para esas fechas es donde menos sentido tiene esperar gangas: una escapada de Fin de Año a Lisboa con vuelo directo de ida y vuelta y hotel céntrico se ofrecía desde 175 euros por persona, con salida el 30 de diciembre y regreso el 1 de enero, y los billetes se mueven bastante por encima de los 43 euros de la oferta. La forma de mantener el presupuesto es mover las fechas: la primera quincena de diciembre, finales de noviembre, enero y febrero son los periodos con tarifas más bajas de la ruta, con idas y vueltas desde unos 41-45 euros.

Los días de la semana más baratos para volar entre Madrid y Lisboa

white concrete building under blue sky during daytime

Si hay margen para mover las fechas, el martes y el miércoles son los días que más rebajan el precio en la ruta Madrid-Lisboa. Los datos históricos que manejan comparadores como Kayak y Trip.com coinciden en señalar el martes como la jornada más barata para el vuelo de salida desde Barajas y el sábado como la mejor para el regreso; el miércoles entra en la lista de días económicos en algunos análisis, aunque otro de los estudios de Kayak lo sitúa como el más caro para despegar. La horquilla es amplia: con idas y vueltas desde 39-43 euros en aerolíneas de bajo coste, acertar con el día pesa tanto como acertar con el mes. Los buscadores sitúan la ventana óptima de reserva en unas seis semanas antes del viaje (unos 40 días), y hacerlo con ocho semanas de antelación puede recortar alrededor de la mitad del precio respecto a comprar a última hora.

La explicación está en cómo se reparte la demanda a lo largo de la semana. El lunes es el día con más salidas programadas entre Madrid y Lisboa —en torno al 15% de los vuelos semanales— y el sábado el que menos, un patrón que deja los huecos de martes y miércoles para quien puede elegir. La ruta es de las más densas de Europa: entre 15 y 20 vuelos directos diarios y unos 130 semanales, con un tiempo de vuelo de una hora y veinte a una hora y veinticinco minutos, lo que garantiza alternativas si una fecha concreta se encarece. El martes es también, según los registros de puntualidad, el día con menos retrasos, mientras el viernes acumula más demoras. Conviene contrastar varias fechas: no todos los comparadores señalan el mismo día más barato —algunos apuntan al lunes o al viernes según la muestra—, así que el calendario flexible de precios sigue siendo la herramienta más fiable.

Qué hacer en Lisboa en noviembre y diciembre: luces, Wonderland y clima

aerial view of village houses

Entre el 22 de noviembre y el 6 de enero Lisboa se convierte en uno de los escenarios navideños más generosos de Europa, y buena parte del plan es gratis. La ciudad enciende 182 kilómetros de luces LED repartidos por 46 puntos, con 1.050 estructuras luminosas y 5.900 piezas decorativas, y lo hace cada tarde a las 17:30 (viernes y sábados, hasta la 1:00). El pino de 30 metros de la Praça do Comércio, el túnel de arcos de la Rua do Carmo y las nubes doradas de la Rua Garrett son las postales más buscadas de ese recorrido.

El otro gran reclamo es Wonderland, en el Parque Eduardo VII, que en su décima edición (28 de noviembre a 4 de enero) superó los 1,2 millones de visitantes. La entrada al recinto es libre y se paga atracción a atracción: la noria con vistas al Tajo costaba 6 euros el año pasado y la pista de hielo ecológica, el carrusel o el tren navideño, alrededor de 5. A eso se suman la casa de Papá Noel, el mercadillo de artesanía y gastronomía, la feria de Rossio y la de Campo Pequeno.

El clima es el otro argumento a favor. Noviembre cierra con máximas en torno a los 17-18 °C y mínimas de 11-12 °C, mientras diciembre baja a unos 15 °C de día y 9 °C de noche: se camina a gusto con sol, pero al pararse a mirar luces el fresco se nota. No nieva, y llover sí puede: noviembre es el mes más húmedo del año en Lisboa, con unos 110-120 mm repartidos en unas 14 jornadas de precipitación, y diciembre se mantiene en cifras parecidas. Por eso pesa más una prenda impermeable que un abrigo grueso, y conviene calzado cómodo con suela que agarre: los adoquines de la Baixa resbalan con agua. Pasar frío no es el problema; llegar preparado para la lluvia, sí.

Ni Carrefour ni Alcampo: los huevos más baratos hoy están a 1,46 euros la docena en este supermercado

Llenar la cesta de la compra semanal en España se ha convertido en un auténtico ejercicio de malabarismo financiero para la economía familiar. Encontrar huevos a un coste razonable parece una misión casi imposible cuando las grandes cadenas no paran de ajustar sus tarifas al alza.

Sin embargo, los consumidores más atentos han detectado una brecha en la tendencia general del mercado. Mientras marcas de gran distribución mantienen precios elevados en sus lineales, un supermercado concreto ha ajustado la docena a solo 1,46 euros.

El impacto en la cesta de la compra y la subida de los huevos

El coste de los alimentos frescos sigue condicionando el presupuesto diario de los hogares españoles. Comprar huevos de categoría M o L se ha encarecido notablemente respecto al año anterior, afectando directamente a recetas esenciales de nuestra gastronomía.

En las cadenas de distribución más extendidas por España, el importe medio por docena supera ampliamente los dos euros. Esta presión económica impulsa a los clientes a rastrear meticulosamente cada folleto promocional antes de acudir a la caja.

El factor clave detrás del ahorro y el precio del huevo

El precio del huevo en origen se ha visto afectado por la subida de los costes de producción, los piensos y la energía. A pesar de estas tensiones en la cadena de suministro, las estrategias comerciales de cada enseña marcan diferencias significativas para el bolsillo final.

Youtube video

Varias cadenas internacionales de descuento han decidido asumir márgenes ajustados en productos gancho para atraer clientes a sus establecimientos. Ofrecer los huevos por debajo del promedio del sector funciona como un imán para quienes buscan optimizar el presupuesto mensual.

  • Family Cash: Mantiene la docena básica a 1,46 euros en sus hipermercados.
  • Lidl: Promociona lotes formato ahorro con descuentos en segundas unidades.
  • Aldi: Ajusta el importe de sus hueveras de suelo de forma periódica.
  • Mercadona: Establece tarifas fijas por tamaño en su marca blanca.
  • Dia: Lanza cupones semanales en su aplicación para usuarios registrados.

Las razones de las diferencias entre las grandes cadenas

La fluctuación constante que experimenta el precio del huevo responde a la logística de transporte y al tipo de cría de la gallina. Las hueveras de gallinas camperas o ecológicas registran cifras superiores en comparación con las de suelo.

Las superficies con formatos de hipermercado masivo o modelos de bajo coste logran negociar volúmenes enormes con avicultores locales. De este modo, consiguen colocar los huevos a cifras competitivas sin perder rentabilidad en el volumen global.

Alternativas de compra para proteger tu presupuesto

Proteger la economía doméstica requiere analizar qué establecimiento ofrece las mejores condiciones en cada categoría de fresco. Los compradores habituales compaginan compras en distintas tiendas para maximizar el ahorro final.

La opción de los supermercados de descuento

Las tiendas enfocadas en marcas propias consiguen mantener el precio del huevo a raya durante más tiempo. Su infraestructura ligera y menor variedad de marcas permiten trasladar ese ahorro al consumidor.

La compra directa y el comercio de proximidad

Acudir a mercados municipales o granjas cercanas puede ofrecer alternativas de calidad superior a precios competitivos. En muchas zonas periurbanas de España, los productores locales venden cajas grandes con tarifas ajustadas.

Pasos a seguir para ahorrar en la compra de frescos

Planificar las compras con antelación evita sorpresas desagradables al pasar por la caja registradora. Mantener una rutina organizada ayuda a identificar rápidamente qué cadena vende los huevos más económicos en cada momento.

Youtube video

Revisar las aplicaciones móviles de los supermercados permite activar promociones y descuentos directos antes de salir de casa. Comprar hueveras de mayor tamaño o formatos familiares suele reducir el coste unitario por cada clara y yema.

Asimismo, es conveniente revisar las fechas de caducidad preferente para no desperdiciar producto. Conservar los huevos en la parte central del frigorífico garantiza su frescura durante semanas, aprovechando al máximo cada oferta conseguida.

Resumen de claves fundamentales

Comparar opciones entre competidores es la mejor estrategia para encontrar huevos baratos sin renunciar a la calidad alimentaria. La brecha de precios entre cadenas confirma que existen diferencias reales en el mercado actual.

Estar atento a la evolución que registra el precio del huevo te permitirá ajustar tu lista de la compra semanal de forma eficiente y proteger la liquidez de tu hogar.

Publicidad