El I Foro Geotérmico reclama más apoyo político y regulatorio para que la geotermia lidere la transición energética en España

El I Foro Geotérmico Estatal, celebrado en Madrid, ha unido al sector para exigir más respaldo político y regulatorio con el fin de que la energía del subsuelo lidere la descarbonización en España, respaldada por su disponibilidad continua y su capacidad para reducir emisiones.

Organizado por Geoenergía y Geoplat, el encuentro reunió a empresas, administraciones, universidades y expertos con un mensaje común: la geotermia necesita ocupar un lugar central en la planificación energética nacional, más allá de su actual papel secundario.

El IDAE, a través de su directora de Energías Renovables y Mercado Eléctrico, Carmen López, calificó la geotermia de «imbatible» por su carácter autóctono, renovable y constante durante todo el año. En las dos últimas décadas, esta tecnología ha pasado de ser prácticamente desconocida a consolidarse como una de las alternativas con mayor proyección, especialmente para la climatización y la rehabilitación energética.

Una tecnología constante que aún busca un mayor protagonismo político

Los sistemas geotérmicos de climatización con bomba de calor, cuando están correctamente diseñados y monitorizados, alcanzan rendimientos muy superiores a los de otras tecnologías convencionales. Durante el foro se presentaron datos de instalaciones operativas que demuestran una eficiencia energética elevada tanto en producción de calor como de frío renovable, lo que la convierte de de una solución clave para reducir el consumo energético en edificios y procesos industriales.

De la climatización doméstica a la generación eléctrica: los proyectos que marcan el camino
energía renovable

Pero el debate no se limitó a la climatización. Las perforaciones de DISA Renovables en Tenerife y La Palma, si confirman los recursos esperados, podrían albergar las primeras plantas geotérmicas de generación eléctrica de España. Sería un hito que, de materializarse, abriría una nueva etapa en el aprovechamiento energético del subsuelo y crearía un modelo replicable en otras zonas con potencial geotérmico, como la cornisa cantábrica o el sureste peninsular.

La apuesta por la geotermia eléctrica no es una quimera: en Canarias las perforaciones ya están en marcha, y su éxito podría reconfigurar el mapa energético del archipiélago y del país.

En el contexto europeo, el secretario general del European Geothermal Energy Council (EGEC), Philippe Dumas, recordó que actualmente hay más de 500 proyectos geotérmicos de calefacción y refrigeración en distintas fases de desarrollo en Europa. Las instituciones comunitarias preparan además nuevas medidas para acelerar la implantación de esta tecnología y aumentar su contribución a los objetivos climáticos.

Empresas como Girod Geotermia, Ecoforest, GeoIntegral y A&P Geotermia mostraron cómo la digitalización y la monitorización inteligente permiten optimizar el rendimiento de las instalaciones y detectar desviaciones, lo que eleva la eficiencia durante toda la vida útil de los sistemas.

La letra pequeña: ¿qué apoyo real reclama el sector y qué falla?

Los participantes coincidieron en que la geotermia todavía carece de un marco regulatorio específico que incentive su despliegue masivo. A diferencia de la solar fotovoltaica o la eólica, no cuenta con objetivos vinculantes de capacidad ni con mecanismos de apoyo claros en los planes nacionales de energía y clima. Esta ausencia de señales de mercado lastra la inversión, sobre todo en proyectos de generación eléctrica que requieren fuertes desembolsos iniciales en perforación.

La directora del IDAE subrayó que la geotermia ya es competitiva en climatización y que el reto está en trasladar ese éxito a otros sectores, como la industria y la generación eléctrica. Para ello, explicó, se necesita un mayor compromiso institucional y una hoja de ruta que permita planificar las inversiones a largo plazo.

El precedente europeo y la ventana de oportunidad para la geotermia española

Mientras en España se debate aún cómo encajar la geotermia en la transición, en Europa el sector avanza con paso firme. La Comisión Europea estudia nuevas directrices para agilizar los permisos y facilitar la financiación de proyectos geotérmicos, reconociendo su valor estratégico para la descarbonización de la calefacción y la refrigeración, responsables de cerca de la mitad del consumo energético del continente.

España tiene un potencial geotérmico considerable, infrautilizado en comparación con países como Islandia, Italia o Turquía. Los expertos presentes en el foro defendieron que, con un apoyo decidido, la geotermia podría convertirse en un pilar de la autonomía energética española, reduciendo la importación de combustibles fósiles y estabilizando la red eléctrica gracias a su carácter predecible. La digitalización y la monitorización permiten ya eficiencias que rivalizan con cualquier fuente térmica convencional, pero sin un marco regulatorio que incentive su despliegue masivo, el potencial seguirá dormido.

Con más de 500 proyectos en Europa y perforaciones en marcha en Canarias, el sector tiene la oportunidad de demostrar que la geotermia puede dejar de ser la eterna promesa para convertirse en una realidad industrial.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: La geotermia puede proporcionar energía renovable continua, evitando la quema de combustibles fósiles y reduciendo emisiones en climatización e industria, aunque el sector todavía carece de objetivos cuantificados a nivel nacional.
  • Modelo que cambia: De confirmarse los recursos en Canarias, se abriría la puerta a la primera generación eléctrica geotérmica en España, transformando el modelo energético de las islas y demostrando que es posible replicarlo en otros territorios.
  • Para las próximas generaciones: Apostar por una fuente autóctona, estable y limpia reduce la dependencia energética del exterior y garantiza un suministro de energía firme para las próximas décadas, en un contexto de creciente electrificación y necesidad de seguridad energética.

Mario Ruiz-Tagle (Iberdrola): «España se está quedando atrás en la electrificación»

La crisis energética que atraviesa Europa sigue dejando titulares. Sin embargo, el caso español es especially llamativo, pues sus problemas energéticos han llegado cuando todavía se analizan los motivos del apagón nacional que marcó al sector el año pasado. En este panorama, Mario Ruiz-Tagle, consejero delegado de Iberdrola, ha hecho un diagnóstico del sistema eléctrico nacional y de los retos y oportunidades de los últimos años.

En la situación de Rusia y Ucrania, además de trabajar con la competitividad y con la descarbonización, nos dimos cuenta de que era indispensable tener ciertos grados de seguridad en el suministro y también de autonomía en Europa. Los países que estaban más expuestos al gas natural de los países europeos, y fundamentalmente a Ucrania y Rusia, se vieron gravemente afectados», ha señalado el directivo, al repasar la trayectoria de los últimos años.

EuropaPress 7455447 mario ruiz tagle consejero delegado iberdrola espana comparece comision Merca2
Mario Ruiz-Tagle, Consejero Delegado de Iberdrola España comparece ante la comisión de investigación del apagón, en el Congreso de los Diputados, a 20 de abril de 2026, en Madrid (España). Fuente: Agencias

Lo cierto es que ha mostrado un alto grado de preocupación por la situación energética en el país. Aunque ha celebrado la capacidad de España para generar energía utilizando las renovables, ha señalado que no hay redes ni capacidad de almacenamiento suficientes ante el crecimiento de la generación eléctrica. En particular, ha llamado la atención sobre el hecho de que no hay una estructura de redes que permita aprovechar la energía fotovoltaica generada en España en los días y meses de sol y usarla en momentos de más alta demanda.

En este escenario, ha insistido en que los eventos recientes han servido para que Europa dé más importancia a las renovables. El caso de Irán es el más evidente, pero también ha señalado el efecto que han tenido en el pasado la invasión rusa del territorio ucraniano o, incluso hace unos años, cuando un accidente en el estrecho de Suez cerró una de las rutas clave del sistema en España.

Iberdrola recuerda que el precio de la electricidad está marcado por los impuestos

Entre los puntos que ha subrayado Ruiz-Tagle se incluye que el coste de la energía para los usuarios está especialmente marcado por el peso fiscal sobre el sistema eléctrico. Entonces, gravar o retirar dinero de lo que es el flujo virtuoso de la inversión en el sector eléctrico, vía impuestos que se destinan a otras cosas fuera del sector, yo digo que de alguna forma es destinar dinero de la solución que es la inversión a subsidiar otro tipo de cuestiones que no le corresponden exactamente al sector eléctrico», ha señalado el directivo.

No es una cuestión menor dentro del panorama de la electricidad. En el mismo curso de la APIE, desde Enagás se ha señalado que el sobrecoste de la factura del gas en España asciende a los 1.000 millones de euros, y desde Iberdrola se señala un punto similar en cuanto a la carga fiscal.

«Nosotros acabamos de presentar en septiembre del año pasado un plan estratégico de 58.000 millones de euros de inversión, 33.000 millones de acuerdos y claro, esos volúmenes que necesitan una visión de largo plazo no solo desde un punto de vista de la regulación y la normativa, sino de quién es el regulador», ha afirmado el directivo en representación de la empresa.

Alargar el cierre de las plantas nucleares

El directivo también ha insistido en que el cierre de las plantas nucleares, al menos en los plazos en los que está previsto, es un problema para todo el sistema energético. Ha recordado que la planta nuclear de Almaraz, una de las más importantes del país, debe iniciar el proceso de su cierre para noviembre del año pasado. De momento, es una posición firme por parte del Ministerio para la Transición Ecológica.

Al mismo tiempo, ha recordado que Iberdrola ha presentado un recurso ante la Audiencia Nacional para ampliar este período. De momento lo está analizando la Audiencia, por lo que no se atreve a dar una conclusión por ahora.

Calvin Klein Hamptons 165 millones: la operación que puede marcar un récord en real estate prime

La cifra no admite matices. 165 millones de dólares. Es el precio al que acaba de salir al mercado la antigua residencia de Calvin Klein en East Hampton, un listado que, de cerrarse cerca de esa cantidad, pulverizaría el récord absoluto del real estate prime en los Hamptons, establecido en 147 millones de dólares en 2014 por un compound de 18 acres. He seguido de cerca las transacciones de ultralujo en ese enclave neoyorquino durante la última década y pocas veces un precio de salida ha tensado tanto las expectativas del mercado.

El activo: ocho acres en Georgica Pond con historia y escasez

La propiedad, situada en 75 W End Rd, abarca ocho acres con 500 pies de frente oceánico y otros tantos sobre el estanque Georgica. Construida en la década de 1890 por Joseph Greenleaf Thorp —el arquitecto de la icónica Grey Gardens—, la casa principal de estilo Shingle Style suma 8.900 pies cuadrados con siete dormitorios, techos artesonados, suelos de tablón ancho y una chimenea de doble altura que vertebra el salón.

Klein adquirió la finca en 1987 junto a Kelly Rector por 3,6 millones de dólares a la familia de Juan Trippe, fundador de Pan Am. Poco después encargó al arquitecto Thierry Despont una renovación integral que añadió una piscina y la única casa de botes operativa en Georgica Pond. En 2021, el diseñador vendió el inmueble en una operación fuera de mercado por unos 85 millones de dólares. Desde entonces, el actual propietario ha incorporado ventanas y puertas antiimpacto, climatización de alta eficiencia, domótica y seguridad de grado institucional. Además, el listado permite dividir la parcela en dos, una de ellas con derechos de construcción propios para levantar una residencia adicional.

Lo relevante para el inversor no es el diseño ni la firma arquitectónica, sino la combinación de escasez, suelo y frente de agua. Las parcelas con 500 pies de costa en East Hampton no son un activo replicable. Y eso es lo que sostiene la prima sobre los 147 millones previos.

Las parcelas con 500 pies de costa en East Hampton no son un activo replicable: la prima de escasez lo explica todo.

Implicaciones para el inversor de alto patrimonio en 2026

El mercado de los Hamptons ha mostrado una resistencia relativa en el ciclo de tipos elevados que arrancó en 2022. Según datos de Miller Samuel y Douglas Elliman, el precio medio de venta en el segmento de lujo se ha estabilizado por encima de los 10 millones de dólares, aunque el volumen de operaciones ha caído un 18% desde los picos de la pandemia. En ese contexto, una propiedad como la de Klein actúa como illiquid asset de preservación de capital más que como vehículo de revalorización a corto plazo.

Para un family office europeo, el atractivo reside en la diversificación geográfica y de divisa. La exposición al dólar y a un mercado inmobiliario de ultralujo con barreras de entrada casi inexistentes para el capital extranjero — no hay restricciones a la compra por no residentes — convierte a East Hampton en un destino recurrente del wealth management transfronterizo. Eso sí, la fiscalidad estadounidense sobre patrimonios no residentes (especialmente en materia de estate tax) exige estructurar la inversión con asesoramiento especializado para no erosionar la rentabilidad esperada.

Una propiedad como esta actúa como activo ilíquido de preservación de capital, no como vehículo de revalorización a corto plazo.

El real estate prime como refugio: ciclo, liquidez y expectativas

He analizado las transacciones superiores a 100 millones de dólares en resort markets estadounidenses durante la última década y el patrón es consistente: los compradores de este segmento —tech entrepreneurs, hedge fund managers y patrimonios heredados— priorizan la exclusividad sobre la rentabilidad inmediata. Compran cuando el activo aparece, no cuando el ciclo es favorable. Y su horizonte de mantenimiento supera los diez años en la mayoría de los casos.

El riesgo principal no es la valoración, sino la liquidez. El universo de compradores para un inmueble de 165 millones de dólares se reduce a unas pocas docenas de familias en todo el mundo. Encontrar al contrapartida adecuado puede llevar entre 18 y 36 meses, incluso en un mercado caliente. La división del listado en dos parcelas es, de hecho, una concesión táctica del vendedor para ampliar ligeramente ese círculo: el comprador podría desprenderse de una parte sin renunciar al conjunto o desarrollar una residencia de invitados con fácil salida futura.

En mi lectura, el auténtico benchmark no son los 147 millones de 2014 — una cifra nominal que, ajustada por inflación, superaría hoy los 195 millones —, sino los 85 millones a los que se transaccionó esta misma propiedad en 2021. El salto de valor en apenas cinco años, de confirmarse, enviaría una señal inequívoca sobre la apreciación del suelo prime en la costa este de Estados Unidos. La próxima publicación del Knight Frank Wealth Report del tercer trimestre de 2026 puede arrojar luz sobre si esta tendencia responde a fundamentales o a un exceso de liquidez concentrada en el segmento superior.

💎 Veredicto Wealth

La antigua propiedad de Calvin Klein es un activo de preservación de capital a largo plazo para inversores con un horizonte superior a diez años y tolerancia a la iliquidez extrema. El riesgo principal a vigilar es el estrechamiento del universo de compradores si el coste del capital en dólares se mantiene elevado durante los próximos dos años.

Récord histórico en la Tate Modern: la preventa de Frida Kahlo desata la locura coleccionista con 41.000 entradas

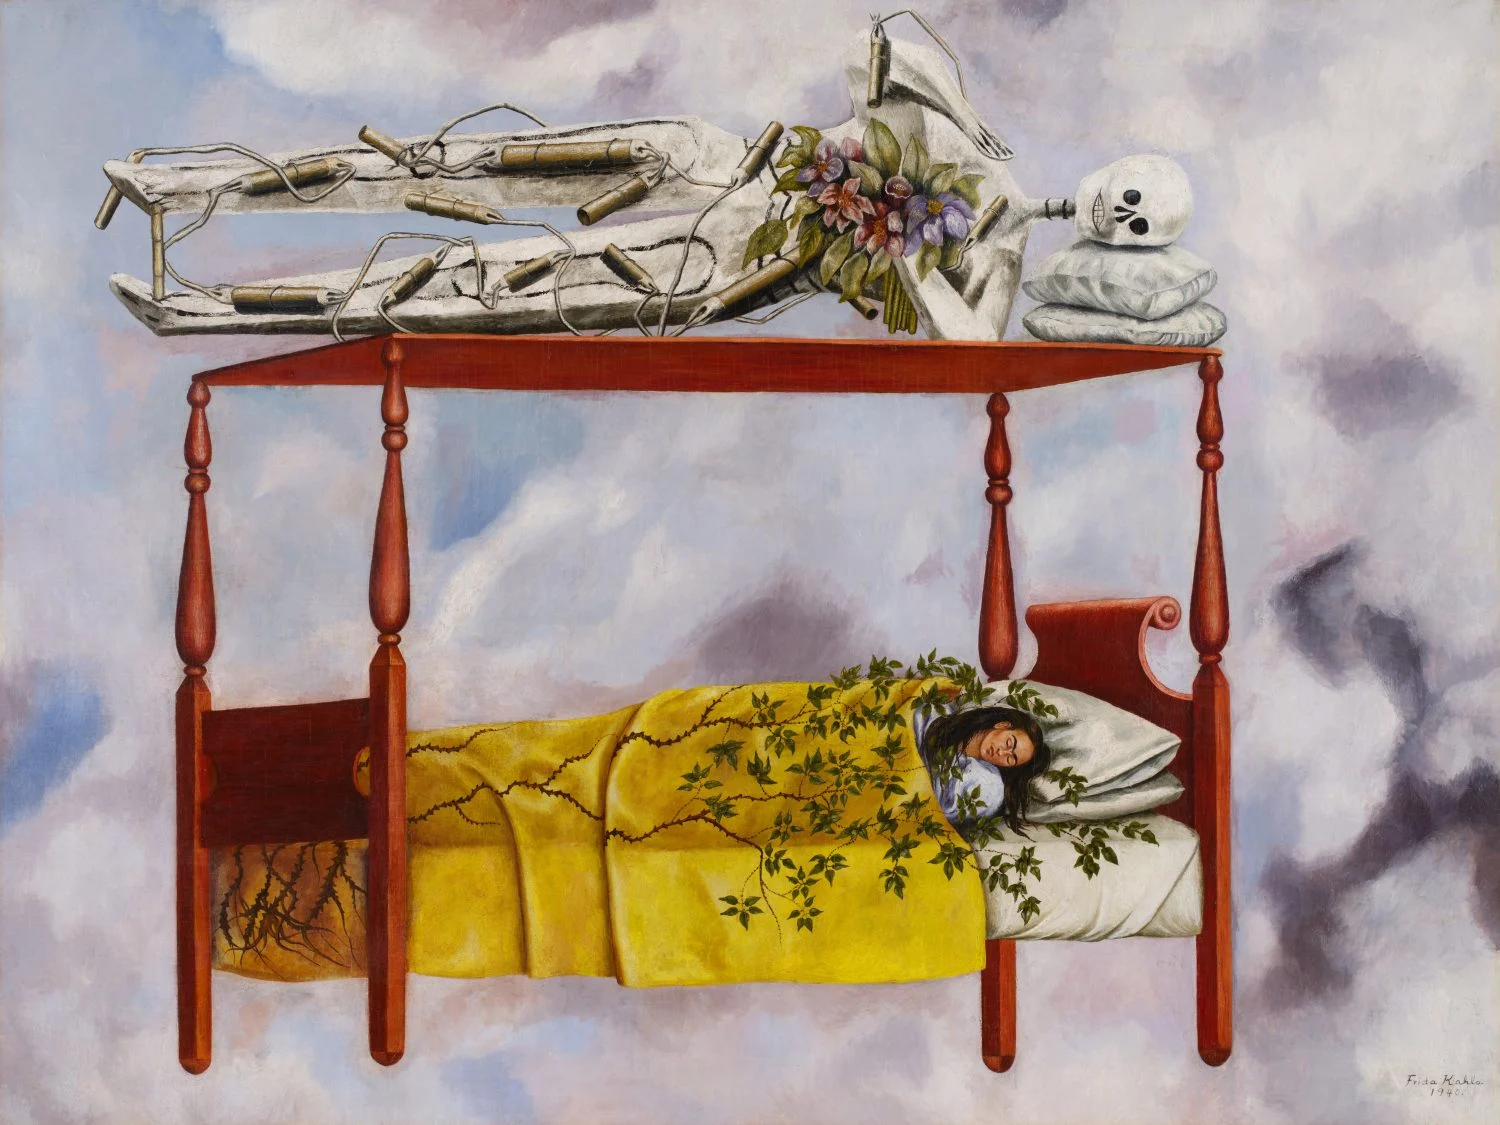
He seguido de cerca la evolución del mercado del arte latinoamericano y el dato de la Tate Modern es revelador. 41.000 entradas anticipadas para Frida: The Making of an Icon superan con creces las 32.000 de la retrospectiva de David Hockney en 2017. No es una simple cifra de taquilla: es un termómetro del apetito coleccionista que se traduce, casi de inmediato, en presión alcista sobre las obras de la artista. La muestra, que abre al público el 25 de julio y se extiende hasta enero de 2027, ha disparado la demanda incluso antes de colgar el primer lienzo.

La ‘Fridamanía’ como catalizador de mercado

La exposición, coorganizada con el Museum of Fine Arts de Houston, reúne más de 30 obras —autorretratos icónicos como Self-Portrait (With Velvet Dress) de 1926 y Self-Portrait with Loose Hair de 1938— junto con fotografías documentales, objetos personales y piezas de artistas influidos por Kahlo, desde Judy Chicago hasta Yasumasa Morimura. La Tate no ha escatimado en contextualizar el fenómeno: una sala entera aborda la ‘Fridamanía’, esa comercialización que ha llevado su imagen a perfumes, tequilas y hasta una Barbie.

Ese mismo fenómeno, que para su sobrina nieta Cristina Kahlo es “un arma de doble filo”, tiene una lectura financiera que ningún inversor puede ignorar. La ubicuidad de la imagen de Kahlo alimenta un reconocimiento global que reduce el riesgo de demanda y sostiene los precios en el mercado secundario. La muestra de la Tate institucionaliza esa tracción cultural: la convierte en un activo con narrativa de marca, similar a lo que ocurrió con Warhol tras las grandes retrospectivas de los noventa.

El impacto en subastas: una señal para los inversores

Los precedentes son elocuentes. En 2021, Diego y yo se adjudicó en Sotheby’s por 34,9 millones de dólares, récord absoluto para un artista latinoamericano y para una mujer pintora. Esa cifra no surgió de la nada: llegó tras años de revalorización impulsada por exposiciones institucionales y la escasez de obra en manos privadas. Hoy, con apenas un puñado de lienzos de Kahlo disponibles en el mercado, cada nuevo hito expositivo estrecha aún más la oferta.

La preventa récord de la Tate actúa como un proxy de la demanda latente. En el mercado del arte, las grandes retrospectivas suelen preceder picos de precios en subasta con un desfase de 12 a 18 meses. Los coleccionistas que adquieren antes de la inauguración o durante la muestra se benefician del impulso mediático que las casas de subastas explotan en las temporadas siguientes. La lógica es simple: una exposición en una institución como la Tate Modern certifica la relevancia histórica de la artista y reduce la percepción de riesgo para compradores institucionales y family offices.

La escasez de obra de Kahlo, combinada con la validación institucional de la Tate, crea un cóctel de revalorización que pocos activos alternativos pueden igualar en el corto plazo.

¿Es Kahlo un activo de inversión o una burbuja comercial?

He analizado los datos del mercado del arte durante ciclos similares, desde la boom de Basquiat en 2017 hasta la corrección de los impresionistas en 2008. El patrón es recurrente: la sobrecomercialización puede diluir el valor de ciertos artistas si el mercado percibe que la oferta de obra se amplía artificialmente. Sin embargo, Kahlo presenta una particularidad: su producción es minúscula —apenas 143 pinturas catalogadas, muchas en museos—, y la autenticidad de cada pieza está rigurosamente controlada. No hay riesgo de inundación de galería.

La pregunta clave para el inversor es si la Fridamanía inflará los precios hasta niveles insostenibles. El precedente de Hockney ofrece una pista: tras la exposición de 2017 en la Tate, sus obras de gran formato escalaron un 62% en dos años, pero las de menor calidad se estancaron. Con Kahlo, la dispersión de precios podría acentuarse entre autorretratos de primera categoría y obra sobre papel o bocetos. La recomendación es quirúrgica: centrarse en los autorretratos de formato medio, con procedencia impecable y conexión directa con los iconos que la Tate consagra en esta muestra.

Las retrospectivas no crean valor de la nada; solo revelan el que ya existía y que el mercado, por fin, está dispuesto a pagar.

Más allá del precio, la liquidez es el otro factor crítico. Las obras de Kahlo no aparecen todos los días en subasta; cuando lo hacen, suelen ser ventas puntuales, a menudo en horario estelar de las grandes citas de Nueva York o Londres. Eso significa que el inversor debe tener paciencia y un horizonte de al menos tres a cinco años. Sin embargo, la exposición de la Tate, con su enorme difusión global, aumenta las probabilidades de que los propietarios actuales decidan vender en los próximos trimestres, aprovechando el viento a favor del mercado.

💎 Veredicto Wealth

La obra de Frida Kahlo es en este momento un activo de revalorización agresiva apto para inversores con alta tolerancia al riesgo de liquidez. El horizonte recomendado es de tres a cinco años, vigilando de cerca las subastas de otoño de 2026 como primer test del efecto Tate sobre los precios de martillo.

Ethereum: los desafíos estructurales que persisten pese a los ETFs y hunden el precio un 63%

El precio de Ethereum ha caído un 63% desde sus máximos históricos, un dato que choca con la llegada de los fondos cotizados (ETF) spot en Estados Unidos. Aunque Wall Street mostraba interés, la actividad real en la red sigue lastrada por viejos problemas: comisiones elevadas, fragmentación de las soluciones de capa 2 y una competencia creciente que desvía capital hacia otras blockchains.

Los flujos de entrada a estos vehículos financieros no han cumplido las expectativas. Los volúmenes netos son notablemente inferiores a los que registraron los ETF de bitcóin en sus primeras semanas, lo que sugiere que el apetito institucional no se ha traducido en una presión de compra significativa para el ether. Algo falla entre el entusiasmo de los despachos y la demanda on-chain.

Una red principal cara y lenta frena la adopción masiva

El corazón del problema sigue siendo el mismo: las tarifas de gas, el coste que se paga por ejecutar cualquier operación en la cadena principal (mainnet), se mantienen elevadas. En horas punta, enviar un token o interactuar con un protocolo DeFi puede costar más de 10 dólares, una barrera insalvable para el pequeño inversor. Aunque la actualización EIP-1559 introdujo un mecanismo de quema de comisiones, no ha logrado abaratar las transacciones de forma estable.

Esta situación desalienta la actividad directa en Ethereum y empuja a los usuarios hacia las capas 2, esas redes auxiliares que procesan operaciones por lotes y luego las resumen en la cadena principal. La paradoja es evidente: la solución al escalado está vaciando de tráfico el núcleo del ecosistema.

Las capas 2 resuelven un problema y crean otro: la fragmentación

Rollups como Arbitrum, Optimism o Base han absorbido gran parte del volumen transaccional. Hoy gestionan más actividad que la propia Ethereum, con comisiones ínfimas y tiempos de confirmación casi instantáneos. Sin embargo, esta migración masiva ha fragmentado la liquidez: el capital se diluye entre decenas de ecosistemas incomunicados entre sí.

Según datos del sector, alrededor del 97 % del suministro de ether sigue en circulación activa, pero una porción creciente está bloqueada en puentes y contratos de estas capas 2. El resultado es una red principal que ve reducirse sus ingresos por comisiones, justo lo que teóricamente debería reforzar el valor del activo nativo. Mientras, los validadores —los encargados de asegurar la red— ven mermadas sus recompensas.

Además, la competencia de otras blockchains, especialmente aquellas que ofrecen una experiencia monolítica más sencilla y barata, ha atraído el capital especulativo. Muchos inversores minoristas han rotado sus carteras hacia redes que perciben como más ágiles, dejando a Ethereum en un compás de espera.

El mercado de Ethereum vive una dualidad incómoda: Wall Street por fin se asoma, pero la actividad real en la cadena no termina de arrancar.

Por qué el precio de ETH no despega pese a los ETF

La contradicción es profunda. Los ETF spot de ether deberían haber actuado como catalizador, igual que ocurrió con los de bitcóin. Pero los flujos netos han sido modestos. Los analistas apuntan a varios factores: las comisiones en la mainnet desincentivan la interacción directa, los rendimientos del staking —ese bloqueo voluntario de ether para validar la red a cambio de recompensas— han variado y ya no resultan tan atractivos, y el capital a corto plazo prefiere posiciones en otras blockchains.

Un dato revelador: aproximadamente el 90 % de los poseedores de ether están actualmente en pérdidas o en el punto de equilibrio, un síntoma de un mercado atrapado en una dinámica de mera conservación. Nadie vende por pánico, pero tampoco hay presión compradora suficiente para empujar el precio al alza.

La hoja de ruta de Ethereum —detallada en la página oficial de la fundación— contempla mejoras que atacan directamente estos males: la fragmentación se abordará con protocolos de interoperabilidad entre capas 2, y el escalado base (sharding en su forma de blobs) debería reducir los costes. Pero esas soluciones llegarán en plazos que se miden en años, no en meses. Mientras tanto, la desconexión entre el interés institucional y la realidad on-chain persiste.

Creo que el dilema de Ethereum no es tecnológico, sino de ritmo. La red tiene un plan sólido, pero la ejecución avanza con una lentitud que los mercados castigan. Si las actualizaciones previstas logran abaratar las comisiones y unificar la liquidez fragmentada, el activo podría recuperar tracción. Hasta entonces, la cautela seguirá pesando más que los titulares de Wall Street.

El Grupo IFA registra una facturación global récord de 45.573 millones de euros, un 5,4% más

Grupo IFA, la asociación de cadenas regionales como Ahorramás, Bon Preu, Dinosol o Gadisa Retail, cerró 2025 con una facturación global consolidada de 45.573 millones de euros, un 5,4% más que el ejercicio anterior. La cifra, que marca un nuevo récord, consolida su posición como la principal plataforma comercial para las marcas de fabricante en España y refuerza su capacidad para competir frente a los grandes operadores nacionales e internacionales.

Cifras récord y el detalle del balance comercial

El crecimiento no fue homogéneo. Las ventas consolidadas en España ascendieron a 19.152 millones de euros, un 5,2% más que en 2024, mientras que los mercados de Italia y Portugal aportaron el resto del incremento. En un entorno de fuerte presión competitiva, la asociación mantuvo su apuesta por la marca de fabricante, que ya representa el 78,1% de las ventas totales del grupo —5,7 puntos porcentuales más que hace trece años— y le otorga una cuota de mercado del 20,3% en este segmento, según NielsenIQ.

La superficie comercial también refleja la expansión: los asociados sumaron 7,6 millones de metros cuadrados a nivel global, un 6,4% más, y 4 millones de metros cuadrados en España (+3,8%). El número de establecimientos se situó en 5.760 en el mercado nacional (+2,1%) y 11.229 en el conjunto de los tres países (+2,6%).

El empleo no se quedó atrás: Grupo IFA se mantuvo un año más en el Top 5 de generadores de empleo en España, con 88.493 trabajadores (153.057 si se consideran las tres geografías).

El 78,1% de las ventas en marca de fabricante no es casualidad: es la carta de presentación de un modelo que convierte la diversidad regional en ventaja competitiva frente a los gigantes del sector.

Del territorio al surtido: el modelo que explica el crecimiento

La clave está en un modelo de cooperación entre operadores profundamente arraigados en sus territorios. Grupo IFA lidera por superficie comercial en 22 provincias y es un referente en comunidades como Andalucía, Canarias, Cataluña, Galicia o Madrid. La combinación de surtidos locales, gestión centralizada de proyectos comerciales y sinergias operativas ha demostrado ser una receta eficaz frente a la concentración de los grandes grupos.

En un comunicado, el director general del grupo, Diego Maus, subrayó que “defendemos que nuestra forma de competir es ofrecer al cliente un lineal que priorice su capacidad de elección”. Maus destacó que la cuota de mercado en marca de fabricante “sigue creciendo mes a mes, ampliando la distancia frente al resto de operadores”.

supermercados

El impacto económico del grupo va más allá de las ventas. Según un estudio de KPMG, Grupo IFA contribuyó con 11.476,4 millones de euros a la economía española en 2025, una cantidad equivalente al 0,7% del PIB nacional.

Magnitud20252024Variación
Facturación global45.573 millones €43.238 millones €+5,4%
Facturación España19.152 millones €18.205 millones €+5,2%
Superficie comercial global7,6 millones m²7,1 millones m²+6,4%
Establecimientos (España)5.7605.640+2,1%
Empleados (España)88.49387.000*+1,7%*

*Estimado a partir de la evolución reportada.

La apuesta por los datos y la innovación como palanca de futuro

La digitalización también ha sido un vector de crecimiento. Durante 2025 se potenció IFA Delfos, un proyecto de datasharing que permite a los fabricantes acceder a datos de ventas en tiempo real para optimizar promociones y surtidos. Al mismo tiempo, se relanzó IFA Start, una plataforma de innovación abierta que conecta a los asociados con startups y tecnologías emergentes para resolver retos en logística, experiencia de cliente y nuevos modelos de negocio.

Ambas iniciativas refuerzan la capacidad del grupo para defender su modelo de surtido amplio y orientado a la marca de fabricante, en un momento en que la distribución alimentaria europea redobla su apuesta por la marca propia para sostener márgenes.

Cómo se compara con el sector

El dato de Grupo IFA llega en un contexto de ralentización del consumo en alimentación y de guerra de precios entre los grandes distribuidores. Cadenas como Mercadona han visto crecer sus ventas pero con tensiones en el margen, mientras que Carrefour y Eroski han acelerado su expansión internacional o reestructurado su perímetro. En ese entorno, la plataforma de asociados regionales no solo mantiene el tipo, sino que gana cuota en marca de fabricante.

La fortaleza del modelo se basa en la capilaridad y la adaptación local, algo que los operadores nacionales no pueden replicar con la misma agilidad. Sin embargo, la presión sobre los márgenes y la necesidad de invertir en digitalización exigen que los asociados mantengan el equilibrio entre cooperación y autonomía. Cualquier desavenencia en la estrategia de compras o en el reparto de costes podría erosionar las sinergias.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima publicación de resultados anuales de los asociados en 2026 mostrará si la ganancia de cuota en marca de fabricante se sostiene sin deterioro de márgenes. Las cifras de NielsenIQ en los próximos trimestres serán el primer termómetro.
  • Reacción del valor: Grupo IFA no cotiza, pero la solidez de su modelo influye en la valoración de los operadores regionales que sí negocian en bolsa (como DIA o las cadenas portuguesas). Un crecimiento sólido de la asociación respalda la tesis de que el segmento regional tiene espacio frente a los gigantes.
  • Precedente sectorial: Las alianzas de compra como Eurelia o Coopernic en Europa demuestran que el modelo de plataforma compartida es una respuesta eficaz a la concentración. El récord de Grupo IFA es un eco español de esa tendencia.

La DGT avisa: colocar mal la baliza V16 puede costar hasta 80 euros de multa

La Dirección General de Tráfico (DGT) ha puesto el foco en un error que sigue costando caro a los conductores: colocar la baliza V16 en el interior del habitáculo en lugar de en el techo del vehículo, o llevarla descargada. Una infracción que puede suponer una sanción de hasta 80 euros, porque equivale a no disponer del sistema de señalización en caso de avería o accidente.

La baliza conectada es, desde el 1 de enero de 2026, el único dispositivo válido para señalizar una emergencia en carretera. Los triángulos de emergencia han quedado definitivamente fuera de la normativa, y no basta con tener la baliza en la guantera o bajo el asiento: si no está operativa o no se despliega correctamente, la multa está asegurada.

Qué exige la normativa: baliza conectada y colocada en el techo

La normativa ha entrado en vigor sin periodo de adaptación adicional tras una moratoria inicial. Ahora, solo son válidas las balizas V16 que figuren en el listado oficial de dispositivos homologados y que estén conectadas a la plataforma DGT 3.0. Esa conexión permite que, al activarse, el dispositivo emita una señal luminosa de alta visibilidad y transmita la ubicación exacta del vehículo siniestrado al resto de usuarios de la vía.

Uno de los fallos más repetidos, según los agentes de la Agrupación de Tráfico de la Guardia Civil, es transportar una baliza descargada o con la batería agotada. En esos casos, las autoridades la consideran inoperante y, legalmente, es como si no se llevara ninguna. La multa asciende a 80 euros, sin pérdida de puntos del carnet.

Cuándo entró en vigor y qué sanciones conlleva

La obligación de la baliza V16 conectada comenzó el 1 de enero de 2026, tras varios años de convivencia con los triángulos. Desde entonces, los agentes pueden sancionar a quien utilice un dispositivo no homologado, uno que no funcione o que esté mal colocado. La infracción no resta puntos, pero el coste económico —hasta 80 euros— es inmediato si el agente considera que la conducta supone un riesgo para la seguridad.

Si llevas la baliza en la guantera o bajo el asiento, a efectos prácticos es como si no la tuvieras: la multa es la misma.

Los conductores que aún guardan la baliza en el interior del coche, en lugar de fijarla imantada en el techo, se exponen a la misma sanción. La DGT insiste en que el diseño del dispositivo está pensado para ser visible a 360 grados desde cualquier punto de la calzada, algo que no se consigue si se deja dentro del habitáculo.

Cómo evitar la multa y asegurarte de que tu baliza es válida

Para no arriesgarse a los 80 euros, la DGT recomienda seguir tres pasos muy sencillos:

  • Comprobar la homologación: el dispositivo debe aparecer en el listado oficial de la DGT de balizas V16 autorizadas.
  • Revisar la carga: verificar periódicamente el estado de la batería y recargarla si es necesario; una baliza sin energía no sirve de nada.
  • Colocarla siempre en el techo: el soporte magnético permite fijarla en la parte exterior más alta del vehículo, donde la señal es visible sin necesidad de salir del coche.

Además, la propia DGT aconseja guardar la baliza en un lugar accesible dentro del habitáculo, pero solo para cogerla con rapidez; después, hay que sacarla y colocarla sobre el techo. Un simple descuido con la batería o con la ubicación puede llevar a una multa que ningún conductor quiere pagar.

Análisis: una sanción aún desconocida para muchos conductores

El paso de los triángulos a la baliza V16 se ha completado sin grandes sobresaltos, pero la letra pequeña sigue provocando despistes. La obligación de situar la baliza en el techo es una de las exigencias menos interiorizadas; muchos automovilistas que compraron el dispositivo durante la campaña de cambio todavía ignoran que el interior del coche no es un lugar válido. En mi lectura, la multa de hasta 80 euros resulta proporcionada: no es un importe desorbitado, pero sí lo bastante disuasorio para que los conductores tomen en serio la revisión del equipo.

Que la infracción no conlleve pérdida de puntos ayuda a que se perciba como una sanción técnica, más que como un castigo grave. Aun así, conviene recordar que la baliza no solo es una obligación legal; es la primera línea de señalización cuando el coche se queda detenido en una vía de alta velocidad, y puede salvar vidas. La DGT no está recaudando con esto: está empujando a los usuarios a usar bien una herramienta diseñada para que nadie tenga que pisar el asfalto mientras llega la ayuda.

El riesgo real para el conductor es la desinformación. Comprar una baliza barata que no aparezca en el listado oficial, o dejarla olvidada en el maletero sin comprobar su carga, es tirar el dinero y exponerse a una sanción segura. La recomendación es clara: una vez al mes, probar el dispositivo y tenerlo siempre a mano para una emergencia.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Llevar una baliza V16 descargada, no homologada o colocada en el interior del vehículo, en lugar de en el techo.
  • Sanción económica: Hasta 80 euros.
  • Puntos del carnet: No aplica (no resta puntos).
  • Entrada en vigor: 1 de enero de 2026 (ya vigente).

Renta 4 Gestora analiza las oportunidades de inversión en su Investor’s Day 2026

En un entorno global redefinido por las tensiones geopolíticas, la reorganización de las cadenas de suministro y el impacto disruptivo de la inteligencia artificial, Renta 4 Gestora ha reunido a sus principales expertos en su Investor’s Day 2026 para trazar el nuevo mapa del inversor. Bajo el elocuente lema “El mundo se fragmenta, la oportunidad se concentra”, la conclusión principal del encuentro, moderado por el periodista económico Luis Vicente Muñoz, es que el actual escenario de incertidumbre no destruye el valor, sino que lo redistribuye, creando oportunidades excepcionales para aquellos inversores que sepan dónde y cómo buscarlas.

La jornada sirvió para analizar en profundidad desde la divergencia de los bancos centrales hasta la bifurcación de los mercados de renta variable, pasando por las megatendencias que, como la transición energética o la soberanía tecnológica, avanzan con independencia del ruido geopolítico. Como gestores de inversiones y, más aún, como gestores de inversores, la firma subraya que el momento actual exige una gestión más activa y selectiva que nunca.

Un nuevo paradigma: incertidumbre geopolítica y ciclo inversor tecnológico

Enrique Sánchez del Villar, presidente de Renta 4 Gestora, fue el encargado de inaugurar el evento, contextualizando el momento actual bajo dos conceptos clave: la incertidumbre y la inteligencia artificial. “La incertidumbre es algo consustancial a los mercados financieros”, recordó, pero matizó que en esta ocasión viene marcada por una vertiente geopolítica con consecuencias potenciales muy significativas, como la ruptura del orden internacional o el recrudecimiento de tensiones bélicas.

Sin embargo, Sánchez del Villar destacó la “respuesta moderada” de los mercados, que han seguido batiendo récords históricos. La razón, argumentó, se encuentra en un contrapeso de enorme magnitud: “Estamos en un ciclo inversor muy, muy significativo, un ciclo inversor que no afecta solo a las empresas tecnológicas. Está liderado por estas, pero afecta a otros sectores como el energético, la logística o las materias primas”. Este ciclo, impulsado por la búsqueda de “autonomía estratégica” de Estados Unidos, China y Europa, requerirá “un esfuerzo de financiación ingente”, ante lo cual es una “buena noticia” la capacidad que han demostrado los mercados para absorber mega ampliaciones de capital y salidas a bolsa como las de SpaceX o Microsoft.

En este contexto, anunció la apuesta de la gestora por abrir nuevas vías de inversión con el lanzamiento del Renta 4 Private Equity Selección, un fondo de capital riesgo “diseñado para dar acceso a inversores no institucionales a las oportunidades de las empresas no cotizadas”, un segmento que, afirmó, “jugará un papel muy relevante”.

En esta línea, Ignacio González-Enciso, director de relaciones institucionales, detalló la renovada apuesta por el capital privado, una clase de activo que descorrelaciona de los mercados tradicionales. Explicó que este tipo de inversión, tradicionalmente reservada a grandes patrimonios, se ha democratizado. Con el fondo Renta 4 Private Equity Selección, la gestora abre esta oportunidad al inversor minorista, permitiendo el acceso desde 10.000 euros. “Lo que antes solo estaba reservado para unos pocos grandes patrimonios, ahora es una oportunidad para que también personas con menor capacidad de inversión puedan acceder a este tipo de inversiones”, afirmó, posicionándolo como “un muy buen complemento” para la diversificación de carteras.

Renta Variable: un mercado bifurcado lleno de oportunidades

Javier Galán, director de inversiones en renta variable de Renta 4 Gestora, describió el momento actual como “años absolutamente históricos”, pero advirtió de la creciente complejidad. “El mercado está dividido”, explicó. Por un lado, existe un liderazgo claro impulsado por la temática de la inteligencia artificial y los sectores ligados al gran ciclo inversor. Por otro, emergen grandes oportunidades en lo que denominó los sectores “abandonados”.

Galán advirtió sobre el poder de los flujos de capital hacia temáticas específicas, que provocan que “no haya techo a las valoraciones en las compañías de moda, ni suelo para las abandonadas, ya que se vende lo ‘aburrido’ para comprar lo que sube”. Este fenómeno ha provocado, según el experto, un de-rating o “abaratamiento de las valoraciones” en sectores defensivos y de alta calidad como la salud o el consumo. “Nestlé vale la mitad de lo que valía hace 4 años, no porque gane menos, sino porque la valoración ha caído”, ejemplificó.

Es precisamente en ese segmento donde Galán ve un enorme potencial: “Tenemos un mundo totalmente bifurcado. Hay muchas compañías, muchas historias abandonadas porque no están en el centro de toda esta innovación. Ojito que las compañías abandonadas hoy en día están a valoraciones muy bajas, muy baratas y en cualquier momento nos empezarán a sorprender positivamente”. Entre sus ideas de inversión, apuntó no solo a toda la cadena de valor de la IA (desde eléctricas como Iberdrola a constructoras de centros de datos como ACS), sino también al sector defensa y, especialmente, a las compañías de salud y software de calidad que cotizan a “valoraciones que no veíamos hace décadas”.

Tecnología y Energía: invirtiendo en la infraestructura del futuro

Profundizando en las megatendencias, Diego Santo Domingo, gestor del fondo Renta 4 Megatendencias Tecnología, ofreció las claves para navegar el furor por la IA. La principal, afirmó, es distinguir la inversión real de la especulación centrándose en “empresas con un modelo de negocio, con ventajas competitivas, que generan ventas, que tienen poder de fijación de precios y que generan caja”.

Para Santo Domingo, la inversión inteligente no siempre sigue a los flujos del mercado. “Aunque el mercado ahora mismo no te esté acompañando porque los flujos están yendo hacia otras temáticas, la inversión más inteligente es la que se hace en empresas que sabes que en 5 o 10 años van a estar ahí y que no van a haber quebrado”, declaró. Además de los semiconductores, beneficiados por la carrera por la “soberanía tecnológica” entre bloques, destacó oportunidades en nichos como la ciberseguridad, las empresas habilitadoras del ecosistema cripto y, sobre todo, el software, uno de los “grandes castigados” por los flujos y que se encuentra a “valoraciones realmente muy atractivas”.

Por su parte, Jaime Vázquez, gestor del fondo Renta 4 Megatendencias Medioambiente, conectó la revolución tecnológica con el trilema energético: la necesidad de una energía limpia, barata y, sobre todo, segura. “Si antes se buscaba energía barata y luego limpia, el foco actual de gobiernos y empresas está en la seguridad y la independencia energética”, explicó.

Vázquez recordó una realidad física a menudo olvidada: “la nube está en la Tierra”. Para dar soporte a la IA “se necesita un mundo físico que actualmente está al límite de su capacidad”, lo que está generando un “boom de inversiones” en infraestructura. Las oportunidades, por tanto, no están solo en el software, sino en las compañías industriales que solucionan los “cuellos de botella”: gestión de energía (Eaton, Siemens), refrigeración líquida para centros de datos (Vertiv, Schneider Electric) y el desarrollo de redes eléctricas robustas. “En esencia, el foco de gobiernos y empresas de todo el mundo está en la independencia energética, para depender lo menos posible de terceros países”, concluyó.

Renta Fija: divergencia en las políticas monetarias

Ignacio Victoriano, director de inversiones en renta fija, dibujó un panorama de “gran divergencia” en las políticas monetarias. Mientras Japón y Noruega suben tipos y EE.UU. muestra una fortaleza que aleja las bajadas, Europa tiene un recorrido al alza “bastante limitado” por su débil crecimiento. En este escenario, considera que el crédito corporativo “sigue dando buenas rentabilidades” porque las empresas “están haciendo sus deberes”. Su estrategia se ha centrado en aprovechar la volatilidad para alargar duraciones en tramos cortos e intermedios. “Las curvas de tipos de interés se han pasado un poco de frenada, especialmente en Europa. […] Eso nos ha dado una oportunidad para prácticamente invertir todo lo que teníamos”, según comentó.

Acceda desde aquí a la grabación de la jornada al completo

Youtube video

.

Altramuz superalimento: cómo el lupino suizo optimiza tu composición corporal con proteína y fibra

Con hasta un 40% de proteína de alta calidad y una cantidad de fibra que aplaca el apetito, el altramuz (lupino) acaba de recibir un espaldarazo global que lo coloca en el radar del rendimiento. La fundación ambiental suiza Biovision lo ha distinguido como el primer Superalimento del Año de su historia, un sello que busca impulsar cultivos capaces de nutrir con inteligencia y regenerar el suelo al mismo tiempo. Más allá del titular, este reconocimiento pone sobre la mesa una legumbre que encaja como un guante en las rutinas de quien busca composición corporal sin sacrificar energía.

La noticia llega en 2026 como un gesto deliberado de Biovision hacia sistemas alimentarios más sostenibles, pero el verdadero argumento está en el interior del grano. El altramuz dulce —la variedad apta para consumo humano— reúne un trío ganador: proteína vegetal completa (contiene todos los aminoácidos esenciales), fibra dietética en abundancia y una concentración mínima de hidratos de carbono digeribles. Estas tres características lo convierten en una herramienta de precisión para la saciedad, la recuperación muscular y de la energía estable.

El perfil nutricional que respalda la etiqueta

Lo primero que salta al ver la composición del altramuz es su densidad proteica. Hablamos de hasta un 40% de proteína en seco, una cifra que lo iguala a las mejores fuentes vegetales como la soja y que supera por mucho a la mayoría de legumbres. Pero lo diferencial no es solo la cantidad: su perfil de aminoácidos esenciales lo acerca más a una proteína animal de lo que suele esperarse de una legumbre. Esto significa que, combinado con otros alimentos o simplemente consumido en cantidades generosas, contribuye a la síntesis proteica muscular necesaria para mantener y reparar tejido tras el entrenamiento.

El segundo pilar es la fibra, tanto soluble como insoluble. Una ración de 100 gramos de harina de altramuz puede aportar entre 25 y 35 gramos de fibra, un mordisco importante a las recomendaciones diarias. Este enjambre de fibra ralentiza el vaciado gástrico, suaviza la curva de glucosa en sangre y alarga la sensación de plenitud. A efectos prácticos: un desayuno o una comida que incluya altramuz aleja el picoteo de media mañana y mantiene el foco sin las caídas que provocan los picos de energía.

Saciedad y músculo: por qué te interesa más allá del envase

Cuando el objetivo es recomponer la silueta —perder grasa sin llevarse por delante la masa muscular—, la ecuación clásica recomienda elevar ligeramente la ingesta proteica y vigilar el balance energético. Aquí el altramuz juega en casa. Su densidad de proteína saciante, unida a un contenido en carbohidratos netos muy bajo (apenas un 5-10%), permite construir platos que nutren sin disparar las calorías vacías.

Además, la combinación de proteína y fibra tiene un efecto termogénico moderado: el cuerpo gasta más energía en digerirla que la que destinaría a un alimento refinado. No es magia, es fisiología. Varios estudios de composición corporal —aunque no centrados exclusivamente en el altramuz— señalan que las legumbres con alta densidad proteica y fibra favorecen la pérdida de grasa cuando se integran en una dieta isocalórica.

📊 La pauta en cifras

  • Proteína por cada 100 g de harina: entre 38 y 42 gramos, con todos los aminoácidos esenciales. Una cucharada sopera (unos 15 g) aporta unos 6 gramos de proteína neta.
  • Fibra diaria que cubre: una ración de 50 gramos de altramuz cocido puede proporcionar entre 8 y 12 gramos de fibra, hasta un 40% de las recomendaciones oficiales.
  • Hidratos de carbono digestibles: apenas 3-5 gramos por cada 100 gramos de producto, lo que convierte al altramuz en un aliado para mantener la energía estable sin picos.
  • A tener en cuenta: la mayor parte de la evidencia sobre pérdida de peso y proteína vegetal se basa en dietas controladas; el altramuz funciona mejor si sustituye a harinas refinadas, no si se añade sin ajustar el resto de la ingesta.
lupin beneficios

Del campo al plato: sostenibilidad que suma

El sello de Biovision no es solo nutricional. El altramuz es una planta fijadora de nitrógeno: atrapa este elemento del aire y lo convierte en abono natural, lo que reduce la necesidad de fertilizantes químicos. Además, sus flores son un imán para las abejas y otros polinizadores, de modo que su cultivo mejora la biodiversidad agrícola. Esta doble cara —nutritiva y regenerativa— explica que la fundación lo haya escogido como punta de lanza de su campaña.

Para el consumidor, esto se traduce en un producto que no solo apoya sus propios objetivos de composición corporal, sino que también contribuye a un modelo alimentario más limpio. Y en un momento en que la trazabilidad y el impacto ambiental influyen en la decisión de compra, es un argumento que suma.

La proteína del altramuz no es solo una alternativa a la carne: es un perfil completo que, bien dosificado, ayuda a preservar el músculo sin renunciar a la saciedad ni a la fibra.

Cómo leer las etiquetas de productos con altramuz

La oferta de alimentos con lupino está creciendo: harinas, copos, aperitivos, leche vegetal e incluso sustitutos de la carne. Pero la fiebre por lo “superfood” puede llevar a trampas de marketing. Algunos productos presumen de altramuz en el frontal mientras su lista de ingredientes arranca con harina de trigo refinada o azúcares añadidos. La regla de oro es la de siempre: el altramuz debe aparecer entre los tres primeros ingredientes para que la dosis de proteína sea relevante.

Conviene también fijarse en la forma: la harina de altramuz desgrasada concentra más proteína (puede rozar el 45-50 %) que la harina integral, aunque esta última conserva la fibra y los micronutrientes. Si se busca saciedad, mejor la integral; si la prioridad es un extra proteico neto, la desgrasada. Y ojo con la sal: los snacks de altramuz pueden esconder hasta 2 gramos de sodio por bolsa. No es el altramuz el que estropea la fiesta, sino el aceite y la sal que lo acompañan.

Más que una moda: ¿hay evidencia consolidada detrás del altramuz?

Conviene poner los pies en el suelo. Aunque la planta se consume desde hace siglos en la cuenca mediterránea y Latinoamérica, la investigación moderna sobre el lupino como superalimento funcional es aún joven. La mayoría de los estudios que avalan sus bondades sobre la saciedad y el control energético se han realizado con legumbres en general, no exclusivamente con altramuz. Sin embargo, su perfil nutricional encaja tan bien con las recomendaciones de las guías alimentarias que la apuesta tiene lógica.

Lo que sí está claro es que sustituir parte de las harinas refinadas por harina de altramuz mejora la calidad global de la dieta: eleva la proteína, dispara la fibra, reduce la carga glucémica y añade micronutrientes como hierro, magnesio y zinc. Para un profesional ocupado que quiere almorzar sin somnolencia y llegar a la cena sin ansiedad, ese intercambio marca una diferencia tangible. No necesita esperar a que un metaanálisis específico de 2028 le dé permiso: la bioquímica del plato ya lo respalda.

⚡ Rutina de Optimización Diaria

  • Desayuno con fibra y proteína: Sustituye una parte de la avena o el pan blanco por harina de altramuz (unos 20-30 gramos) en tortitas o porridge. La saciedad aguantará hasta media mañana sin caídas de energía.
  • Legumbre de picoteo: Ten a mano altramuces cocidos y escurridos como los que se sirven en encurtido. Un puñado de 50 gramos te da unos 10 gramos de proteína y 8 de fibra, perfecto para cortar el hambre antes del entrenamiento de la tarde.
  • Escanea la etiqueta del producto procesado: Si compras un snack o una leche de altramuz, confirma que el porcentaje de altramuz supere el 15-20 %. Si el primer ingrediente es agua o almidón, la dosis eficaz de proteína será insignificante.

Naturgy se alía con Siemens para reducir un 50% el coste de arranque de sus ciclos combinados

Naturgy y Siemens Energy han sellado un acuerdo para reducir el coste de arranque de los ciclos combinados en aproximadamente un 50%, según ha podido saber este medio. La colaboración se centra en la implementación de herramientas de software predictivo y mejoras en las turbinas de gas de las plantas de Sagunto, Palos de la Frontera y Campo.

El objetivo es doble: abaratar los costes operativos de unas centrales que cada vez funcionan de forma más intermitente y adaptarlas a un sistema eléctrico donde la generación renovable marca el ritmo. Los ciclos combinados españoles operan hoy con perfiles mucho más variables que hace una década, entrando y saliendo del sistema para cubrir los huecos que dejan la eólica y la solar. Y cada arranque supone un consumo extra de gas que, hasta ahora, apenas se había optimizado.

Flexibilidad digital para ahorrar gas en cada arranque

Las turbinas afectadas son del modelo SGT5-4000F, un caballo de batalla de Siemens que en España solo está presente en esas tres plantas de Naturgy. La actualización no es mecánica, sino que se basa en la inyección de software: Flex-Power Services para ampliar los límites operativos y Omnivise Performance para la optimización económica en tiempo real. Ambas soluciones se integran en el sistema de control Omnivise T3000, que actúa como el cerebro de la central.

Una de las funcionalidades más relevantes es la reducción de la carga mínima de operación. En la práctica, esto significa que la turbina puede funcionar a un régimen muy bajo sin necesidad de apagarse, lo que evita el ciclo completo de parada y arranque. Cuando sí hace falta un arranque, el control predictivo no lineal calcula la secuencia óptima teniendo en cuenta el precio de la electricidad, el coste del gas y el desgaste del equipo.

El ahorro en consumo de gas durante los arranques y paradas alcanza así cerca del 50%, según cifras de Siemens Energy. Para una central que puede arrancar varias veces al día, el impacto acumulado es considerable. La compañía alemana subraya que, además, se acelera el proceso de parada, reduciendo el tiempo en que la turbina consume gas sin generar electricidad.

Naturgy opera en España 11 centrales de gas, con una capacidad conjunta de 7.400 MW. Desde un centro de control remoto situado cerca de Valencia, la compañía supervisa el funcionamiento de de las 11 plantas, lo que ya ha contribuido a reducir costes operativos y a mejorar la disponibilidad de una flota compuesta por equipos de distintos fabricantes. La centralización permite, además, integrar estas nuevas herramientas digitales sin necesidad de grandes obras en cada emplazamiento.

La clave no es generar más, sino consumir menos gas cuando el sistema no te necesita.

El respaldo necesario ante un sistema con 160 GW renovables en 2030

La apuesta por la flexibilidad no es un capricho. Siemens Energy recuerda que España prevé alcanzar 160 GW de capacidad renovable dentro de un parque total estimado de 214 GW en 2030. En ese escenario, los ciclos combinados dejarán de ser generación de base para convertirse en un servicio de respaldo casi permanente. Su papel, en palabras de la compañía, es “garantizar estabilidad, rapidez de respuesta y seguridad de suministro”.

Las plantas de Sagunto, Palos y Campo están situadas en puntos estratégicos del sistema. Sagunto, en particular, presta apoyo a instalaciones críticas en la zona de Valencia, incluidas refinerías y plantas petroquímicas que no pueden permitirse ni un microcorte. Con el nuevo esquema, Naturgy puede evaluar antes de cada arranque los ingresos y costes esperados, decidiendo si poner en marcha la unidad con criterios estrictos de rentabilidad. Este enfoque convierte a las centrales de gas en activos flexibles que solo entran cuando el precio de la electricidad compensa el gasto.

No es casualidad que la optimización se haya aplicado primero en centrales que dan servicio al corredor mediterráneo. La demanda industrial de la zona es elevada y muy sensible a la calidad del suministro. Además, la proximidad del centro de control remoto a las plantas facilita la implantación de soluciones digitales que requieren una supervisión constante. De hecho, Naturgy tiene previsto extender este tipo de mejoras a otros ciclos combinados de su flota si los resultados acompañan.

eficiencia centrales gas

Más que ahorro: un modelo de negocio para el gas flexible

¿Tiene sentido invertir en mejorar centrales de gas en plena transición energética? La respuesta, a mi juicio, es que sí, siempre que se entienda el gas no como un sustituto de las renovables, sino como su complemento indispensable. Las voces más críticas con el gas argumentan que es un combustible fósil y, por tanto, incompatible con los objetivos climáticos. Sin embargo, la realidad del sistema eléctrico español, con picos de demanda que la renovable no puede cubrir sola, obliga a mantener una capacidad firme. El gas, si se usa de forma quirúrgica y eficiente, seguirá siendo parte de la solución durante al menos una década más. Mientras el almacenamiento a gran escala siga siendo una promesa, la red necesita plantas capaces de responder en minutos. Y eso cuesta dinero. El reto es que ese dinero se gaste de la forma más eficiente posible.

La digitalización lo cambia todo. El control predictivo no lineal permite que la turbina arranque consumiendo exactamente el gas necesario, sin despilfarros. Esto puede marcar la diferencia entre una central que cierra el año en números rojos y otra que, incluso con pocas horas de funcionamiento, resulta rentable. En un mercado donde los precios cero y negativos son cada vez más frecuentes, la eficiencia en los arranques se convierte en una ventaja competitiva brutal. Y quien la consiga primero, se llevará el pastel.

La flexibilidad se cotiza más alto que los megavatios en un sistema inundado de sol y viento.

Naturgy, con sus 11 centrales y una capacidad de 7.400 MW, está en una posición inmejorable para convertir el gas de respaldo en un servicio premium. Si logra que cada arranque sea un negocio en sí mismo, habrá encontrado la fórmula para que los ciclos combinados sigan siendo relevantes más allá de 2030. Siemens, mientras tanto, coloca su tecnología en el corazón de esa transformación. No es descabellado pensar que, en pocos años, todas las centrales de gas de la península incorporen sistemas similares.

La alianza con Siemens no es solo una cuestión técnica; es un aviso a navegantes. Las utilities que no digitalicen sus centrales de gas corren el riesgo de quedarse con activos varados. En un sector que mueve miles de millones, cada arranque cuenta.

Autónomos navarros denuncian que la baja de paternidad reduce ingresos y cotización

Ser padre siendo autónomo puede salir caro en Navarra, y no precisamente por los pañales. Varios trabajadores por cuenta propia han denunciado que la baja por paternidad les ha costado más de 1.000 euros extra en cuotas a la Seguridad Social. La causa está en la regularización anual de cotizaciones del sistema de ingresos reales, que reparte los beneficios de todo el año entre menos meses cuando hay periodos excluidos, como los de la prestación por nacimiento.

El malestar no es nuevo. Ya en 2023 se vivieron situaciones similares, pero ahora con los ajustes de los ejercicios 2024 y 2025 el problema se repite y afecta a padres y madres autónomos que estuvieron de baja por nacimiento. La Seguridad Social aplica estrictamente la normativa, pero los afectados denuncian que el resultado es injusto.

Así reparte la Seguridad Social tus ingresos: la trampa de los meses excluidos

El sistema de cotización por ingresos reales del RETA obliga a elegir una base de cotización mensual en función de los rendimientos netos anuales previstos. Al cerrar el ejercicio, la Tesorería General de la Seguridad Social cruza los datos fiscales y regulariza las cuotas: si pagaste de más, te devuelven; si pagaste de menos, te reclaman la diferencia. Hasta aquí, todo lógico.

El problema surge cuando en ese año has estado de baja por paternidad o maternidad. La normativa excluye de la regularización los meses que sirvieron para calcular la prestación (los seis anteriores al mes previo al nacimiento) y el propio periodo de baja. Esos meses no se tocan: sus bases de cotización se consolidan como definitivas. Sin embargo, al calcular la cuota que corresponde a los meses restantes, la Seguridad Social divide los rendimientos netos anuales totales solo entre esos meses regularizables. Es decir, si trabajaste todo el año pero siete meses quedaron fuera, tus ingresos anuales se reparten entre cinco. Y tu rendimiento mensual teórico se dispara, aunque no hayas ganado ni un euro más.

Pongamos cifras. Un autónomo con 30.000 euros de rendimientos netos en 2024 y cuyo hijo nació en enero de 2025 (lo que afecta al cálculo de las cuotas de 2024) vería excluidos los meses de julio a diciembre de 2024 (los seis anteriores al mes previo al nacimiento) más el propio mes de enero de 2025, que no se regulariza por ser el mes del hecho causante. En este escenario, los 30.000 euros se dividen entre cinco meses (enero a junio de 2024) en lugar de entre doce. El resultado: un rendimiento mensual de 6.000 euros, que eleva la base de cotización hasta el tramo correspondiente. La diferencia a pagar en la regularización puede superar los 1.000 euros.

La norma actual consolida las bases de los meses vinculados a la prestación, pero no reparte proporcionalmente los ingresos anuales entre todos los meses del año. El resultado: pagas más cuota sin haber ganado más.

Uno de los afectados, G., autónomo desde 2013, vivió esta situación en 2024. Su hija nació en enero de 2025 y, aunque trabajó todo 2024, al regularizar sus cuotas de ese año la Seguridad Social dividió sus rendimientos entre solo cinco meses. La liquidación adicional superó los 1.000 euros. «En 2024 trabajé todo el año, no cinco meses. Es un abuso que me ha costado dinero», lamenta.

La posición de la Seguridad Social: se ajusta a la ley

Desde la Tesorería defienden que el procedimiento cumple con lo establecido en el Reglamento General sobre Cotización y en la Ley 13/2022, que implantó el sistema de ingresos reales. La normativa, efectivamente, indica que los meses vinculados a una prestación no se regularizan y que la base de cotización se calcula sobre el resto. El debate está abierto y, de momento, la administración no ha anunciado cambios.

autónomos baja paternidad Navarra

Un fallo de diseño que aleja al autónomo de la protección social

El espíritu de la reforma de 2023 era evitar que los autónomos renunciaran a las prestaciones por miedo a perder dinero. Sin embargo, este efecto distorsionador de la regularización consigue justo lo contrario: desincentiva el uso de bajas por paternidad o maternidad, porque el autónomo sabe que, al año siguiente, puede enfrentarse a una factura extra de cientos de euros. Ya en 2023 hubo quejas similares, y algunas voces pidieron una corrección técnica. Pero dos años después, el mecanismo sigue intacto.

La proporcionalidad brilla por su ausencia: ante el mismo nivel de ingresos anuales, un autónomo que tiene un hijo en enero puede pagar bastante más que otro que lo tiene en julio, porque el número de meses excluidos varía. No es un trato equitativo. Mientras el legislador no corrija este desajuste, la recomendación para el autónomo que vaya a ser padre es clara: revisar con lupa la notificación de regularización y, si la diferencia es abultada, plantear una reclamación motivada. El debate sigue sobre la mesa y merece una solución urgente.

Guía rápida del trámite

  • 📅 Plazos: No hay un plazo cerrado para reclamar, pero conviene actuar al recibir la notificación de regularización.
  • ✅ Requisitos clave: Ser autónomo dado de alta en el RETA y haber tenido una baja por paternidad o maternidad en los ejercicios 2024 o 2025. Las cuotas de esos años se están regularizando ahora.
  • 🌐 Dónde consultar y reclamar: A través de la sede electrónica de la Seguridad Social con Cl@ve o certificado digital. También puedes solicitar cita previa en una oficina de la Tesorería.
  • 💰 Importe en juego: La diferencia a pagar puede oscilar entre unos cientos y más de 1.000 euros, según el caso.
  • ⚠️ Error a evitar: No revisar al detalle los meses que la Seguridad Social ha excluido. Si hay un error en la fecha del nacimiento o en el cálculo de los meses previos, la liquidación puede ser incorrecta. Comprueba las fechas y los periodos utilizados.

Damm cierra 2025 con una facturación de 2.010 millones de euros y refuerza su crecimiento internacional

Damm cerró el año 2025 con una facturación de 2.010 millones de euros, un EBITDA de 320 millones de euros y un beneficio neto de 155 millones de euros en un ejercicio marcado por un entorno sectorial más exigente. Según Cerveceros de España, las primeras estimaciones oficiales del consumo per cápita apuntan a un descenso superior al 4% en el consumo de cerveza en España. Este comportamiento se produjo en un contexto marcado por las presiones inflacionistas y la incertidumbre económica.

La compañía ha dado a conocer estos resultados durante su Junta General de Accionistas, celebrada hoy en la Antigua Fábrica Estrella Damm, en la que se han aprobado las cuentas anuales y la distribución de dividendos.

La internacionalización continúa siendo una de las principales palancas de crecimiento de Damm. Actualmente, sus marcas están presentes en más de 130 países y la compañía exporta con marca propia a 88 mercados. En 2025, el negocio internacional siguió ganando peso y ya representa el 30% de la actividad de la compañía.

En este ámbito, Damm ha dado un nuevo paso en su estrategia internacional con la puesta en marcha de una fábrica de refrescos en Dakar, Senegal, la primera planta de la compañía en el continente africano. Las instalaciones permitirán abastecer a clientes de Senegal y países vecinos de África occidental, así como impulsar el desarrollo de nuevos mercados en la región.

En Reino Unido, otro de sus mercados estratégicos, Damm ha reforzado en 2025 su posicionamiento con la adquisición de la familia de marcas Old Speckled Hen, una de las cervezas ale premium más reconocidas del país. Con esta operación, la compañía amplía su presencia en una categoría de gran tradición en el mercado británico y da un nuevo impulso a su crecimiento en el país. Este avance se suma a la consolidación de The Eagle Brewery, su fábrica en Bedford, donde Damm ha invertido en los últimos años más de 80 millones de euros para ampliar la capacidad productiva, incorporar nuevas líneas y avanzar en la producción de bebidas sin alcohol y refrescos.

Demetrio Carceller Arce, presidente ejecutivo de Damm, ha destacado: “Nuestra estrategia internacional pasa por estar cada vez más cerca de los mercados en los que operamos, con una mayor capacidad para producir localmente y responder mejor a las necesidades de clientes y consumidores. La entrada industrial en África supone un avance importante en esa dirección y, junto con la consolidación del negocio en Reino Unido, refuerza un modelo de crecimiento más próximo, más flexible y mejor adaptado a cada territorio.”

Damm registró en 2025 un volumen comercializado de bebidas —cerveza, agua y refrescos— de 22 millones de hectolitros, manteniendo una sólida posición en sus principales categorías. Para acompañar la evolución de la demanda y reforzar su capacidad de respuesta en el mercado nacional e internacional, la compañía ha invertido 65 millones de euros en el último ejerciciodestinados a ampliar y modernizar su capacidad industrial, especialmente en envases retornables y dispensadores de producto. Esta apuesta por la mejora continua también se refleja en los 14 millones de euros destinados a investigación, desarrollo e innovación, desarrollo de producto y transformación digital.

La compañía ha alcanzado una plantilla de 6.393 personas, un 10,9% más que en 2024, con un crecimiento impulsado principalmente por mercados internacionales como Reino Unido, Portugal y China.

Coincidiendo con su 150.º aniversario, Damm inicia una nueva fase de crecimiento con el objetivo de duplicar su cifra de negocio en 2030. Esta nueva etapa parte de la solidez del modelo actual y pone el foco en aquellas palancas que permitirán a la compañía seguir ganando dimensión, relevancia y capacidad de adaptación en los próximos años.

“Damm llega a sus 150 años con la solidez de una compañía que ha sabido crecer, diversificarse y adaptarse sin perder su esencia. La nueva etapa que iniciamos hacia 2030 nos exige seguir fortaleciendo nuestras marcas, abrir nuevas oportunidades en bebida y alimentación y reforzar nuestra presencia internacional, siempre con una visión de largo plazo y con las personas, la innovación y la excelencia operativa como pilares de nuestro futuro”, ha señalado Demetrio Carceller Arce.

En definitiva, esta nueva etapa prioriza el crecimiento de las marcas de cerveza de Damm tanto en el mercado nacional como internacional, y la diversificación del porfolio para reforzar su posición como grupo global de bebidas y alimentación. Esto permitirá ganar presencia en nuevas categorías, ampliar los momentos de consumo y responder mejor a las preferencias de clientes y consumidores. La internacionalización será otro eje clave del plan, centrado en crecer en mercados prioritarios y avanzar hacia un modelo más próximo a los territorios donde opera la compañía. Esta apuesta se apoyará en la incorporación de datos e inteligencia artificial, la mejora continua de las operaciones industriales, logísticas y comerciales, el desarrollo del talento joven para reforzar la competitividad futura y el compromiso con el medio ambiente.

Nestea impulsa la diversificación del negocio de bebidas

Durante 2025, Damm ha reforzado su presencia en el mercado de bebidas en España con la incorporación de Nestea a su porfolio. A través del acuerdo alcanzado con Nestlé, la compañía produce, comercializa y distribuye la marca en España, Andorra, Gibraltar y Portugal, consolidando su posición en el segmento de bebidas no carbonatadas.

Nestea, la marca de té frío favorita de los españoles, complementa el porfolio de bebidas no alcohólicas de Damm y permite a la compañía reforzar su presencia en una categoría con gran potencial de crecimiento. En el marco de esta nueva etapa, la compañía ha ampliado el porfolio de la marca con nuevas referencias orientadas a responder a la evolución de los gustos y preferencias de los consumidores. Entre las novedades destacan Nestea Frutos Rojos con Açaí y Nestea Té Verde Maracuyá Sin Azúcar, dos propuestas que refuerzan la apuesta de la marca por sabores diferenciales, perfiles más refrescantes y opciones adaptadas a las nuevas tendencias de consumo.

La ampliación de su porfolio de bebidas forma parte de la estrategia de diversificación de la compañía, orientada a identificar oportunidades en segmentos complementarios que permitan ampliar su presencia en nuevos momentos de consumo y reforzar su propuesta de valor en los canales de alimentación y hostelería.

La soledad mata más que el tabaco, y esto es lo que le hace al sistema inmunitario según Harvard

Más de 13 millones de españoles viven con soledad no deseada, según el Observatorio Estatal de la Soledad. Eso no es una cifra social: es un dato de salud pública con consecuencias tan concretas y medibles como las de cualquier enfermedad crónica. Lo que la ciencia ha demostrado en los últimos años es que la soledad mata, y lo hace de formas que la mayoría de nosotros desconocemos.

Un metaanálisis de la Universidad Brigham Young, citado por Harvard, estableció que el aislamiento crónico puede aumentar el riesgo de muerte prematura en torno a un 26-30%, una cifra equiparable a fumar 15 cigarrillos al día. La soledad, como el tabaco, no mata de golpe: erosiona el cuerpo por dentro, silenciosamente, durante años.

La soledad que no se ve pero el cuerpo siente

Youtube video

Existe una diferencia crucial que los investigadores repiten sin cesar: no es lo mismo estar solo que sentirse solo. Una persona puede tener familia, amigos y una vida social aparentemente activa, y aun así experimentar una soledad profunda. Es esa percepción subjetiva de desconexión —la soledad crónica— la que dispara las alarmas biológicas del organismo, no la cantidad de contactos en la agenda.

Cuando el cerebro interpreta que estamos aislados, activa los mismos mecanismos de alarma que ante una amenaza física. El cuerpo no distingue entre un depredador y la sensación de que nadie te necesita. En ambos casos, la respuesta es idéntica: el sistema nervioso simpático se pone en marcha y ordena una inundación de hormonas de estrés.

La soledad dispara el cortisol y sabotea la inmunidad

La clave de todo está en el cortisol, la llamada hormona del estrés. En situaciones puntuales, el cortisol es un aliado: te prepara para actuar, eleva el azúcar en sangre, suprime momentáneamente la inflamación. El problema aparece cuando la soledad no da tregua y los niveles de cortisol se mantienen elevados de forma permanente.

Un cortisol cronificado termina por suprimir aspectos clave del sistema inmunitario. Lo que en un principio era protección se convierte en sabotaje: los glóbulos blancos pierden eficacia, la respuesta antiviral se debilita y los marcadores inflamatorios se disparan. Investigadores de la Universidad de Cambridge identificaron 175 proteínas en sangre directamente asociadas al aislamiento social, muchas de ellas relacionadas con inflamación crónica, infecciones virales y enfermedades cardiovasculares.

Lo que Harvard midió en más de 12.000 personas

Youtube video

El equipo de la investigadora Yenee Soh, en la Escuela de Salud Pública T.H. Chan de Harvard, analizó a más de 12.000 adultos mayores de 50 años durante cuatro años. La soledad temporal no mostraba correlación clara con problemas cardíacos. La soledad crónica, sin embargo, se asoció a un 56% más de probabilidades de sufrir un accidente cerebrovascular. No es una rareza estadística: es una vía biológica directa desde el aislamiento hasta la enfermedad grave.

La investigación también confirmó que las personas con soledad prolongada presentaban presión arterial más alta, sueño más fragmentado y mayor tendencia a la inactividad física. Todos estos factores se retroalimentan: la soledad debilita el cuerpo, el cuerpo debilitado aísla todavía más, y el ciclo se vuelve cada vez más difícil de romper sin intervención.

Cuatro señales de que la soledad ya está afectando tu salud

Reconocer el impacto físico de la soledad a tiempo puede marcar una diferencia real. Estas son las señales documentadas más frecuentes:

  • Infecciones frecuentes o prolongadas: el sistema inmunitario responde peor a virus y bacterias.
  • Insomnio persistente: el aislamiento altera el sueño de ondas lentas y multiplica los despertares.
  • Fatiga al intentar socializar: el cuerpo en alerta permanente agota las reservas energéticas.
  • Presión arterial elevada sin causa aparente: consecuencia directa del cortisol cronificado.

Depresión, inflamación y el cuerpo como campo de batalla

El vínculo entre tristeza y daño físico

La depresión prolongada asociada a la soledad no es solo un problema del estado de ánimo. Cuando la tristeza se cronifica, el cerebro libera citoquinas proinflamatorias —proteínas que el sistema inmunitario usa para responder a infecciones— en momentos en que no hay ninguna amenaza real. El resultado es una inflamación sistémica de bajo grado que daña tejidos, acelera el envejecimiento celular y aumenta el riesgo de enfermedades autoinmunes.

Lo que los estudios en primates revelaron

Experimentos con macacos rhesus socialmente aislados mostraron un patrón genético alarmante: mayor expresión de genes proinflamatorios y menor producción de proteínas antivirales. Cuando estos animales se infectaron experimentalmente, su respuesta inmune fue significativamente peor. Los mismos patrones se han encontrado en humanos, lo que sugiere que el mecanismo es profundo y evolutivo, no una casualidad estadística.

La conexión social como medicina: qué dice la ciencia ahora

Los investigadores son cada vez más claros: las relaciones sociales de calidad no son un lujo emocional, son un requisito biológico comparable al sueño, la alimentación o el ejercicio. Un estudio publicado en Nature Human Behaviour demostró que una vida social activa reduce los marcadores inflamatorios, fortalece la respuesta inmunitaria y disminuye el riesgo de enfermedades cardiovasculares, diabetes tipo 2 e ictus.

La buena noticia que se extrae de toda esta evidencia es que el daño, al menos en parte, es reversible. Los mismos estudios en primates que mostraron deterioro inmune por soledad también documentaron recuperación cuando los animales encontraban conexión social en la edad adulta. El cortisol baja, la inflamación cede y el sistema inmunitario recupera terreno. El cuerpo humano está diseñado para sanar cuando recupera el vínculo, y eso es algo que la medicina preventiva empieza a tomar muy en serio.

Receta de kimchi probiótico casero: cómo fermentar tu superalimento para la microbiota

Preparar tu propio kimchi en casa te da el control total sobre la frescura y la potencia probiótica de este fermentado coreano, una ayuda real para que tu digestión funcione con más ligereza y tu energía se mantenga estable a lo largo del día. La fermentación láctica convierte la humilde col china en un superalimento cargado de bacterias vivas que miman tu microbiota y mejoran la absorción de nutrientes.

Por qué el kimchi impulsa tu digestión sin esfuerzo

El kimchi es mucho más que un acompañamiento picante. Su magia reside en la fermentación salvaje que llevan a cabo bacterias como Lactobacillus y Leuconostoc al descomponer los azúcares naturales de la verdura. Este proceso genera ácido láctico, que conserva el alimento y, al mismo tiempo, crea un entorno donde las bacterias beneficiosas prosperan.

A diferencia de un probiótico en cápsula, el kimchi casero te entrega esas bacterias vivas en un vehículo delicioso, junto con la fibra que les sirve de alimento. El resultado es un impulso directo para tu microbiota, ese ecosistema intestinal que influye en todo, desde la regularidad de tus digestiones hasta la sensación de ligereza después de comer. La clave está en que sea un fermentado crudo y no pasteurizado; solo así conserva su carga probiótica.

Además, las vitaminas de la col china y del rábano daikon se vuelven más asimilables tras la fermentación. La vitamina K y la vitamina C se concentran, y los compuestos bioactivos que potencian tus defensas naturales se multiplican. No se trata de curar nada, sino de darle a tu cuerpo herramientas para funcionar con menos sobresaltos digestivos.

Ingredientes y paso a paso para un fermentado lleno de vitalidad

La receta es sorprendentemente sencilla, pero requiere unos cuantos ingredientes imprescindibles. Para un tarro de litro necesitarás:

  • 1 col china (de aproximadamente 1 kg).
  • ¼ de taza de sal marina gruesa (sin aditivos ni yodo, para no alterar la fermentación).
  • 1 taza de rábano daikon en tiras finas.
  • ½ taza de gochugaru (copos de pimiento rojo coreano).
  • 4 dientes de ajo bien picados.
  • 1 cucharadita de jengibre rallado.
  • 1 cucharada de salsa de soja.
  • 1 cucharadita de azúcar (ayuda a arrancar la fermentación).

Lo primero es cortar la col en cuartos y masajear la sal entre hoja y hoja. Déjala reposar en un bol grande durante dos horas, hasta que las hojas se ablanden y suelten agua. Luego, enjuágala bajo el grifo para retirar el exceso de sal y escúrrela bien.

Prepara la pasta mezclando el gochugaru, el ajo, el jengibre, la salsa de soja, el azúcar y un chorrito de agua, hasta obtener una mezcla espesa y fragante. Con las manos limpias, unta cada hoja de col con esta pasta, asegurándote de que todos los rincones queden bien cubiertos. Incorpórala al rábano daikon y mézclalo todo.

Mete la mezcla en un tarro de vidrio limpio, presionando bien para que las hojas queden sumergidas en su propio jugo. Deja uno o dos centímetros de espacio en la parte superior, tapa el tarro sin cerrar del todo (para que los gases escapen) y déjalo reposar a temperatura ambiente entre 2 y 3 días. Verás burbujas y un aroma ligeramente ácido: señal inequívoca de que la fermentación va por buen camino. Luego, pásalo a la nevera, donde se conserva semanas y gana en matices.

El kimchi casero es un probiótico vivo que no necesita más que paciencia y unos ingredientes de calidad. A partir de aquí, puedes ajustar el picante a tu gusto, añadir zanahoria o cebolleta, y hasta cambiar el azúcar por miel.

📊 La pauta en cifras

  • Tiempo de fermentación: De 48 a 72 horas a temperatura ambiente (entre 20 y 24 °C), hasta que burbujee y adquiera el punto ácido deseado.
  • Cepa probiótica principal: Lactobacillus plantarum y otras bacterias lácticas que colonizan de forma natural la verdura.
  • Dosis diaria orientativa: De 50 a 100 gramos, equivalente a un par de cucharadas, es suficiente para notar mejoras en la regularidad digestiva.
  • Calidad a buscar: Ingredientes ecológicos siempre que sea posible, sal marina sin refinar y un tarro de vidrio bien limpio para evitar contaminaciones.
alimentos fermentados beneficios

El verdadero poder del kimchi no está solo en el sabor, sino en la diversidad de bacterias que transforman cada hoja en un probiótico vivo.

La ciencia detrás de los fermentos caseros: lo que dice la evidencia

La fermentación de alimentos es una técnica milenaria que hoy respalda la ciencia del microbioma. Numerosos estudios han observado que el consumo regular de fermentados como el kimchi se asocia a una mayor diversidad de bacterias intestinales, sin necesidad de recurrir a suplementos. La clave está en que la preparación artesanal, a temperatura ambiente y sin pasteurizar, preserva cepas que simplemente no sobreviven en los productos industriales.

No obstante, conviene ser honestos: los beneficios para la digestión no son milagrosos, pero sí acumulativos. Incorporar kimchi a tu rutina diaria puede ayudarte a sentir menos hinchazón y a aprovechar mejor los nutrientes de lo que comes porque tu microbiota se vuelve más robusta. La evidencia disponible, aunque no procede de grandes ensayos clínicos, sí coincide en que los fermentados son un aliado útil dentro de un patrón de alimentación variado, y no necesitan más aval que miles de años de tradición en culturas como la coreana.

Lo importante es que el kimchi casero sea un complemento, no un remedio. Si empiezas con pequeñas cantidades, permites que tu sistema digestivo se acostumbre a la acidez y a las bacterias sin molestias. Pasadas un par de semanas, la mayoría de las personas nota que las digestiones pesadas se vuelven más raras y que la energía postprandial no decae tanto.

⚡ Rutina de Optimización Diaria

  • Añade una pequeña porción: Incluye de 50 a 100 gramos de kimchi en tu almuerzo o cena, tres veces por semana, para acostumbrar a tu microbiota a la diversidad bacteriana.
  • Combínalo con fibra: El kimchi potencia su efecto cuando lo tomas con verduras, cereales integrales o legumbres que sirvan de alimento para las bacterias beneficiosas.
  • Prepara tu propio lote: Dedicar una tarde al mes a fermentar col china te asegura un probiótico fresco, sin aditivos y con un coste mínimo.

Nuevo proyecto del Hospital Quirónsalud Valle del Henares para la permanencia segura del recién nacido con su madre cuando sea ingresada en la UCI

Afortunadamente, el número de mujeres que requieren de ingreso en una Unidad de Cuidados Intensivos tras el parto es muy bajo -se calcula que se da en menos del 0,5% de los casos, en torno a 4,4 por cada 1.000 partos-, pero en estos casos se plantea la problemática de si se puede hacer algo para favorecer la permanencia del recién nacido con su madre.

“Para dar solución a esta situación hemos establecido una serie de criterios clínicos y organizativos que permitan la permanencia segura del recién nacido con su madre ingresada en UCI de adultos cuando la situación clínica de ambos lo permita”, aseguran las doctoras Marcela Hómez Guzmán y María Velázquez de Cuéllar, Jefas de Servicio de Medicina Intensiva y de Pediatría del  Hospital Quirónsalud Valle del Henares respectivamente.

No hay ninguna duda de que la permanencia continuada del bebé con la madre inmediatamente tras el parto favorece el vínculo madre-hijo y el apego precoz, facilita la lactancia materna, disminuye el estrés neonatal y materno, y está alineada con las recomendaciones de humanización perinatal de la Organización Mundial de la Salud y de la IHAN.

“Para garantizar la seguridad tanto de la madre como la del bebé, se han establecido unos criterios de inclusión (tanto maternos como neonatales) y otros de exclusión”, señalan las expertas.

Dentro de los criterios de inclusión maternos se incluyen la estabilidad hemodinámica, un nivel de conciencia adecuado, capacidad física suficiente para una interacción adecuada, que no haya necesidad de ventilación mecánica (invasiva y no invasiva), que no exista soporte vasoactivo, y que la madre no se encuentre en aislamiento por patología infectocontagiosa ni por bacterias multirresistentes; además se requiere consentimiento explícito, para lo cual se requiere dejarlo por escrito en la historia clínica.

Además, existen algunas situaciones en las que la permanencia del bebé junto a la madre sería potencialmente compatible en función de algunas circunstancias que deben valorarse en cada caso: en caso de administración de oxigenoterapia (de alto o bajo flujo) y de administración intravenosa de suero, analgesia y/o antibióticos.

En cuanto a los criterios de inclusión neonatales, serían un recién nacido sano o con adaptación fisiológica normal, que no necesite monitorización continua, que reciba alimentación estable (lactancia materna o artificial) y que mantenga una temperatura estable sin soporte.

Finalmente, en cuanto a los criterios de exclusión, incluirían todas aquellas situaciones en las que no fuese posible garantizar adecuadamente la seguridad y la salud de la madre y/o del bebé: entre otras, situaciones de inestabilidad materna aguda o riesgo vital, sedación profunda o nivel de conciencia no adecuado para la interacción segura con el recién nacido, ventilación mecánica (invasiva y no invasiva), aislamiento activo por patología infectocontagiosa con riesgo significativo de transmisión al neonato, que el recién nacido precise monitorización continua o controles clínicos frecuentes, así como cuidados intermedios o intensivos o la revocación de la autorización por parte de la madre.

Todo ello, lógicamente, con el seguimiento y la reevaluación diaria tanto de la madre (por un médico intensivista y un ginecólogo) como del neonato (por el pediatra).

“En conclusión -afirman las doctoras responsables del proyecto-, la evidencia de revisiones sistemáticas, ensayos clínicos y documentos de consenso internacionales demuestran que el contacto piel con piel precoz y la minimización de la separación madre-hijo se asocian con mejores resultados neonatales (incluyendo lactancia materna exclusiva y termorregulación) y favorecen el apego afectivo sin incremento de riesgos cuando se aplican criterios clínicos apropiados.”

Damm factura 2.010 millones en 2025 y consolida su crecimiento internacional

0

Damm cerró 2025 con una facturación de 2.010 millones de euros, un Ebitda de 320 millones y un beneficio neto de 155 millones, en un ejercicio marcado por un entorno sectorial más exigente y por la presión inflacionista. La compañía presentó este martes sus resultados durante la Junta General de Accionistas, celebrada en la Antigua Fábrica Estrella Damm, donde se aprobaron las cuentas anuales y la distribución de dividendos.

Según las primeras estimaciones oficiales de Cerveceros de España, el consumo per cápita de cerveza en España descendió más de un 4% en 2025, en un contexto de presiones inflacionistas e incertidumbre económica. En este escenario, Damm mantuvo una facturación por encima de los 2.000 millones de euros y registró un volumen comercializado de 22 millones de hectolitros de bebidas —cerveza, agua y refrescos—.

El crecimiento del grupo se apoya especialmente en su actividad internacional, que en 2025 volvió a ganar peso y ya representa el 30% del negocio. Damm está presente en más de 130 países y exporta con marca propia a 88 mercados. Durante el ejercicio, la compañía puso en marcha una fábrica de refrescos en Dakar, Senegal, su primera planta en el continente africano, destinada a abastecer a clientes de Senegal y de otros países de África occidental.

Reino Unido fue otro de los mercados relevantes para la compañía en 2025. Damm reforzó su presencia en el país con la adquisición de la familia de marcas Old Speckled Hen, una de las cervezas ale premium más reconocidas del mercado británico. La operación se suma a las inversiones realizadas en The Eagle Brewery, su fábrica en Bedford, donde el grupo ha destinado más de 80 millones de euros en los últimos años para ampliar capacidad productiva e incorporar nuevas líneas.

La compañía también destinó 65 millones de euros a ampliar y modernizar su capacidad industrial, especialmente en envases retornables y dispensadores de producto, y 14 millones a investigación, desarrollo e innovación, desarrollo de producto y transformación digital. Durante 2025, Damm incorporó Nestea a su porfolio tras el acuerdo alcanzado con Nestlé para producir, comercializar y distribuir la marca en España, Andorra, Gibraltar y Portugal, reforzando su presencia en el mercado de bebidas no carbonatadas.

Coincidiendo con su 150 aniversario, Damm ha situado el crecimiento como eje de su nueva hoja de ruta hasta 2030, con el objetivo de duplicar su cifra de negocio. La plantilla del grupo alcanzó en 2025 las 6.393 personas, un 10,9% más que en 2024, con un aumento impulsado principalmente por mercados internacionales como Reino Unido, Portugal y China.

Galería Canalejas enriquece su patrimonio de alta joyería con la llegada del nuevo ‘pop-up’ de Carrera y Carrera

El destino de referencia para el lujo internacional en Madrid acoge el formato efímero de la histórica firma joyera, consolidando su compromiso con la preservación de la artesanía de excepción

Galería Canalejas, la institución que redefine el estándar de la moda, la cultura y la alta joyería en España, continúa expandiendo su exclusiva selección de firmas. El monumental complejo de la calle Alcalá desvela la incorporación de un espacio efímero de alta reserva: el nuevo pop-up de Carrera y Carrera. Con este hito, Galería Canalejas reafirma su posición como el epicentro idóneo y el gran catalizador del retail prime en la capital, atrayendo los conceptos más personalizados y los legados más significativos del panorama internacional.

Este espacio efímero se integra de manera orgánica en el ecosistema de Galería Canalejas para brindar a sus visitantes una experiencia de compra definida por la confidencialidad, el sosiego y el rigor curatorial. El formato efímero permite a los coleccionistas y entusiastas de la alta manufactura sumergirse en una atmósfera minuciosamente proyectada, donde conviven en perfecto equilibrio la herencia señorial del edificio histórico y la maestría técnica de la orfebrería artesanal.

Mini esculturas y virtuosismo técnico bajo un marco monumental

La presencia de Carrera y Carrera en Galería Canalejas bajo la modalidad de pop-up establece un diálogo natural con una sensibilidad entrenada y un público que valora la autenticidad. Desde su fundación hace más de 140 años, la firma se ha consolidado como un referente global gracias a una manufactura de excepción que fusiona de manera simétrica la innovación en el diseño y la tradición heredada.

A través de este despliegue temporal, los clientes de la Galería podrán examinar de cerca creaciones de Alta Joyería caracterizadas por:

  • Obras de arte a escala geométrica: Diseños singulares planteados como minuciosas mini esculturas, donde la proporción, el volumen y la armonía de las formas puras asumen todo el protagonismo estético.
  • El brillo mate identitario: Piezas ejecutadas rigurosamente a mano que custodian un valioso legado cultural y que destacan en el sector por su emblemático tratamiento mate, el sello inconfundible y la firma de identidad de la casa.

El destino indiscutible para el coleccionismo contemporáneo

Fiel a su filosofía de ofrecer un servicio de máxima categoría y hospitalidad premium, Galería Canalejas transforma la interacción con este pop-up en un itinerario de profundo descubrimiento estético. El entorno de alta privacidad del complejo (respaldado por sus salones privados, sus accesos automatizados desde el estacionamiento subterráneo y sus estrictos protocolos de anonimato) proporciona el escenario perfecto para apreciar estas piezas no como accesorios estacionales, sino como verdaderos objetos de valor patrimonial y atemporal.

Con la apertura de este espacio exclusivo, Galería Canalejas se distancia de los modelos comerciales masivos y se posiciona una vez más como el punto de encuentro indispensable en Madrid para aquellos que entienden que el verdadero lujo reside en la confluencia de la historia, el savoir-faire y la eternidad de los objetos bien construidos.

Residencial de lujo en Marbella: Armani y Nadal lanzan un proyecto prime en la Costa del Sol

Cuando repaso el mapa de las branded residences en la Costa del Sol, hay una cifra que no puedo pasar por alto: más del 60 % de las residencias de marca de lujo en España se concentran en Marbella. Es un dato que deja de ser anécdota para convertirse en termómetro de hacia dónde fluye el capital inmobiliario prime. Y ese flujo acaba de recibir un nuevo afluente de peso. El Grupo Armani ha anunciado su primer proyecto residencial en España de la mano de Rafael Nadal y Abel Matutes a través de Palya Assets, con el respaldo de la promotora local Sierra Blanca Estates. La operación, que ronda los 200 millones de euros, consolida a Marbella como la gran plaza europea del real estate de ultra lujo.

La nueva promoción, bautizada como Armani Residences Marbella, se alza sobre una parcela de 50.000 metros cuadrados en Nagüeles, una de las últimas propiedades privadas de la Milla de Oro. Serán solo 33 residencias –con superficies que van de los 250 a los 800 metros cuadrados entre interiores, terrazas y jardines privados– distribuidas en urbanización cerrada. Las obras arrancan este mismo junio de 2026 y la entrega se prevé para 2028, con una primera fase comercial de apenas 12 unidades. La ecuación es deliberada: alta escasez y entrega diferida, los dos ingredientes que suelen traducirse en plusvalías antes incluso de escriturar.

Nagüeles, o cómo competir con Miami desde la discreción mediterránea

La elección de Nagüeles no obedece al azar. El enclave, apenas tres kilómetros cuadrados, pasa por ser una de las zonas más exclusivas y discretas de la Costa del Sol desde los años 60, cuando figuras como el príncipe Alfonso von Hohenlohe o la princesa Gunilla von Bismarck fijaron aquí su residencia. Hoy, Nagüeles ofrece un equilibrio imposible para destinos como Dubái: privacidad, seguridad privada y acceso peatonal a clubes icónicos como el Marbella Club o el Puente Romano. Ese cóctel explica que el metro cuadrado prime de la zona roce los 12.000 euros y que las grandes marcas del lujo apuesten por un ecosistema que ya incluye a Fendi, Dolce & Gabbana y Karl Lagerfeld.

El proyecto de Armani refuerza una tendencia que llevo siguiendo desde hace tiempo: las branded residences han dejado de ser una extensión de la hospitalidad para convertirse en activos inmobiliarios de primer orden. La marca no es aquí decorativa: firma los interiores a través de Armani/Casa con una paleta de yeso blanco, detalles en bronce y piedra Saint Maxime, y se implica en el diseño arquitectónico mediante el estudio mexicano GVI Arquitectos. La inversión por unidad, aunque no se ha desglosado, presumiblemente supera los cinco millones de euros de media, una horquilla que sitúa la oferta en el escalón más alto del mercado europeo.

Concentrar más del 60 % de las residencias de marca de lujo en España convierte a Marbella en un laboratorio del capital inmobiliario global.

Más allá del ladrillo: por qué el inversor patrimonial mira a Marbella

El argumento para un inversor de alto patrimonio va más allá del gusto personal. En un entorno en el que la renta fija apenas cubre la inflación y la bolsa muestra volatilidad, el real estate prime de la Costa del Sol ha entregado una revalorización media anual cercana al 8-10 % en la última década, con picos superiores en las zonas más exclusivas. Marbella, además, se ha beneficiado de un flujo constante de capital latinoamericano, europeo y, más recientemente, estadounidense, que busca refugio no solo fiscal sino también político y climático. En ese contexto, un activo con sello Armani y la tracción local de Sierra Blanca Estates ofrece un perfil de riesgo moderado y un horizonte de inversión natural de cinco a siete años.

No obstante, hay matices que conviene sopesar. La liquidez en el segmento ultra prime –por encima de los cinco millones– es reducida y los periodos de comercialización pueden alargarse tres o cuatro veces respecto a una vivienda de lujo convencional. Además, el sobreprecio que implica la marca solo se consolida si el proyecto completa la entrega sin desajustes y la comunidad se mantiene gestionada al nivel esperado. La experiencia de Sierra Blanca, con más de cuatro décadas operando en la zona, mitiga parte de ese riesgo de ejecución.

Comprar en Armani Residences Marbella es, ante todo, una apuesta por la irrepetibilidad de la ubicación y el poder de permanencia de una marca que ha definido el lujo durante medio siglo.

Marbella, de destino aspiracional a clase de activo consolidada

He analizado bastantes ciclos del residencial de lujo en la Costa del Sol, y pocas veces he visto una convergencia tan nítida entre interés inversor y validación institucional. La llegada de Armani –un operador que eligió antes Londres, Dubái o São Paulo– legitima a Marbella como plaza de inversión inmobiliaria global, no solo como destino de segunda residencia. La operación, además, apadrinada por dos figuras con músculo financiero y reputación como Nadal y Matutes, envía una señal que los family offices suelen leer con atención: aquí la promoción no se limita a especular con la revalorización, sino que apuesta por un proyecto pensado para residencia habitual, no solo para estancias estacionales.

En términos de asignación de cartera, activos de este calibre encajan en el tramo de preservación de capital con una rentabilidad que puede verse espoleada por la propia narrativa de la marca. El próximo hito a vigilar será la comercialización de la primera fase, en los próximos meses, y la velocidad a la que se coloquen esas 12 unidades. Si la demanda sostiene el ritmo previsto, es probable que el sobreprecio de reventa aparezca incluso antes del fin de obra. Lo contrario –un arranque lento– sería una señal de alerta que ningún inversor debería ignorar.

💎 Veredicto Wealth

Armani Residences Marbella ofrece un perfil adecuado para inversores de alto patrimonio que busquen preservar capital y diversificar su asignación en real estate prime con un horizonte mínimo de cinco años. El principal riesgo a monitorizar es la liquidez en el tramo más alto de precio de venta, que exige paciencia y asesoramiento especializado para la desinversión.

«Los suelos en España están concentrados en «manos muertas»: Funcas y KPMG señalan los grandes retos de la vivienda

El problema de la vivienda es, seguramente, el que más preocupa a los españoles en 2026. No se puede esconder que el precio, tanto de la compra como del alquiler, no ha dejado de subir en los últimos años. Es una realidad que ha marcado el debate del país y, en particular, ha estado presente en la conversación entre Ignacio Ezquiaga, investigador de Funcas, y Carlos Bardavío, socio responsable de Real Estate en KPMG.

Entre los datos clave que han señalado los expertos durante la conversación, destaca la cantidad de suelo sin edificar en el país; de hecho, han señalado que ya no existe la paradoja de los pisos vacíos, sino que las ciudades están llenas de solares vacíos. «Damos por hecho que las viviendas ya tienen suelo, pero el problema es que tienen que tener suelo, no es que ya lo tengan, sino que tienen que tener suelo. Y el suelo, la tesis que voy a defender es que el suelo, después de la crisis financiera, está concentrado en manos muertas. ¿Qué significa eso? Que está en manos de agentes a los que no les interesa promoverlo», ha señalado Ezquiaga.

«No les interesa, no les conviene, no les apetece, no quieren, no ganan dinero haciéndolo. Es decir, está en manos de quien no debería tener suelo, que debería ser alguien que sí lo promueva», ha afirmado el investigador. No es un dato secundario, sobre todo en un país que, como han repetido varias veces ambos expertos, necesita alrededor de 750.000 viviendas en el mercado.

Ignacio Ezquiaga, Amancio Fernández Rodríguez y Carlos Torres Vila, en el curso de la APIE. Ernesto Rodríguez Eiris

Pero, para Carlos Bardavío, no es urgente solo recuperar estos suelos sin construir, sino intentar que los pisos vacíos que existen en las ciudades entren al mercado de la vivienda permanente. «Lo que tendrás que hacer es incentivar esa oferta porque con las políticas que estás llevando a cabo, y ahí es el primer debate que tenemos, en mi opinión lo que has hecho es retraer el número de viviendas en alquiler para hogares, en alquiler permanente. Y aquí sí que me gustaría introducir algo muy relevante en el que quizá todos tenemos un poco de un concepto equivocado; igual que muchas otras cosas han cambiado, la vivienda ya no es lo que era antes», aseguró el representante de KPMG.

No toda la vivienda en alquiler es residencial

Uno de los argumentos clave que ha señalado Bardavío en su posición —que es necesario crear incentivos fiscales para quienes ofrezcan una vivienda para alquiler residencial sin cambiar los precios a su inquilino— es que hoy en día este servicio compite en el sistema con otro tipo de ofertas. Señala que las residencias estudiantiles, las VUT o los alquileres de temporada, sumados a los ‘flex’, se han vuelto opciones más atractivas a la hora de rentabilizar una segunda vivienda tanto para las corporaciones como para los individuos.

«Cuando pensamos en vivienda y hablamos de hogares, pero los hogares o la vivienda para alquiler o para compra tradicional tienen que competir con la vivienda que se destina a alquileres de temporada. No pensemos en alquiler de temporada, en un alquiler de verano; pensemos en alguien que viene a trabajar a Madrid temporalmente con un contrato temporal, que no sabe si le van a renovar y necesita una vivienda para un periodo de nueve o diez meses y luego no sabe si le van a renovar o no».

La crisis de la asequibilidad

Pero el único problema no es la vivienda en alquiler. La falta de oferta y el aumento de los precios también han hecho inviable conseguir una residencia para la gran mayoría de los españoles, pues el precio ya supera la media de sus ingresos. «Una parte importante de la población no tiene asequibilidad, no es solvente, no puede comprarse una vivienda, no tiene dónde vivir. Salvo mantenerse en casa de sus padres, en el caso de los jóvenes —que por eso el índice de emancipación está cada vez peor—, o compartir viviendas, en el caso de los más deportivos, compartir vivencias con otros hogares, o bien crear infravivienda o crear situaciones más incómodas», sentencia Ezquiaga.

«En España hay siete millones de viviendas calculadas por el análisis que físicamente realiza el Ministerio de Vivienda, y siete millones de viviendas que están aprobadas en suelos vacíos», asegura el investigador. Al mismo tiempo, insiste en que se debe enfocar el cálculo en las zonas urbanas, recordando que son las más tensionadas en cuanto a la relación entre la oferta y la demanda.

Soluciones para una crisis a largo plazo

Si bien ambos expertos se mostraron de acuerdo con las principales causas de la crisis y con la mayoría de las soluciones a medio y largo plazo, las medidas a corto plazo se dibujan diferentes. Ezquiaga señalaba que se deben tomar medidas para presionar a los dueños de suelo o de viviendas residenciales que no los utilicen de forma correcta, mientras que Bardavío ha dado prioridad a los incentivos para los propietarios.

Precio vivienda
El precio de la vivienda en España marca una tendencia al alza con acceso cada vez más limitado. Fuente: IA

Sin embargo, se ha insistido en la necesidad de tomar medidas a corto plazo. Ambos han dejado claro que hay motivos para aplicar las medidas que el otro ha recomendado, pero consideran que es urgente que se hagan movimientos para reducir la tensión sobre el mercado.

¿Adiós a las suturas? Un adhesivo del CSIC, inspirado en mejillones, logra cerrar heridas bajo el agua

Un adhesivo inspirado en los mejillones, desarrollado por el CSIC, logra sellar heridas bajo el agua sin suturas. El hidrogel, bautizado como HydroBond, imita la extraordinaria capacidad de estos bivalvos para aferrarse a las rocas en entornos marinos hostiles. Una cualidad que los investigadores del Instituto de Nanociencia y Materiales de Aragón (INMA), centro mixto del CSIC y la Universidad de Zaragoza, han logrado replicar con una química precisa.

El secreto de los mejillones, trasladado a un hidrogel

Los mejillones segregan unas proteínas adhesivas que contienen un aminoácido modificado, la DOPA, capaz de formar enlaces cruzados incluso bajo el agua. El equipo de Alex Lancelot, científico del CSIC en el INMA, lleva años diseñando polímeros que incorporan grupos químicos análogos. El resultado es un hidrogel bioadhesivo que se activa en medios húmedos, una propiedad que las suturas convencionales jamás han poseído.

La biomimética, esa disciplina que copia las soluciones de la naturaleza, encuentra aquí uno de sus ejemplos más prometedores. Mientras una sutura perfora el tejido y puede dejar cicatrices o infectarse, este adhesivo se aplica como un gel y fragua en contacto con la humedad, cerrando la herida de forma menos agresiva. Los primeros lotes del material ya han demostrado su capacidad adhesiva en tejidos biológicos mojados.

De la piel de cerdo al ratón: los primeros ensayos

Antes de soñar con quirófanos, el hidrogel tuvo que probar su eficacia en el laboratorio. Los ensayos ex vivo se realizaron sobre piel de cerdo húmeda, un modelo estándar por su similitud con la humana. El adhesivo selló las incisiones sin despegarse, manteniendo la unión incluso al sumergir las muestras en agua. Un resultado que ningún apósito comercial consigue sin refuerzo mecánico.

El siguiente paso fueron los estudios in vivo en ratones. Tras aplicar el hidrogel sobre pequeñas heridas quirúrgicas, los animales mostraron una cicatrización comparable a la de los grupos suturados, pero con una clara ventaja: menos inflamación local y ausencia de puntos que retirar. La luz verde para la siguiente fase estaba dada.

hidrogel bioadhesivo

Un apósito que además libera antibióticos

Pero HydroBond añade una capa terapéutica que lo convierte en algo más que un pegamento biológico. El equipo del INMA ha logrado incorporar sistemas de liberación controlada de fármacos en la matriz del hidrogel. Los primeros ensayos in vitro con antibióticos muestran que el material puede soltar el medicamento de forma localizada justo donde se necesita, combatiendo infecciones al mismo tiempo que sella la herida.

Esta doble función es muy inusual en los adhesivos quirúrgicos actuales. Normalmente, un cirujano debe cerrar la incisión y luego administrar antibióticos por vía sistémica, con los efectos secundarios que ello conlleva. Un apósito inteligente que suture y medique a la vez simplificaría los protocolos y reduciría el riesgo de resistencias bacterianas en el punto crítico.

Cerrar una herida bajo el agua sin suturas, y además administrar un antibiótico localmente, es un salto que la medicina llevaba décadas persiguiendo.

Lo que promete este adhesivo y los obstáculos que aún le quedan para llegar al quirófano

El proyecto HydroBond acaba de recibir 20.000 euros del programa CSIC Activa-T para avanzar en la validación preclínica. Una cantidad modesta que revela el punto en el que se encuentra la tecnología: su nivel de madurez (TRL) aún es bajo, y queda un largo camino antes de pisar un hospital. Los próximos meses se dedicarán a optimizar la formulación, escalar la síntesis y ampliar los ensayos de seguridad en animales más grandes. No es un trámite menor: muchos biomateriales fracasan al intentar reproducir fuera de un ratón lo que funcionaba dentro de él.

El equipo también deberá demostrar que el hidrogel no provoca reacciones adversas a largo plazo, que su degradación en el organismo es controlada y que la liberación de fármacos es predecible en entornos fisiológicos reales. Sin embargo, la trayectoria del INMA —acreditado como Centro de Excelencia Severo Ochoa con más de 300 investigadores y 7 millones de euros anuales captados en programas competitivos— avala la seriedad del desarrollo.

Si los resultados preclínicos acompañan, HydroBond podría aspirar a un ensayo clínico en humanos en unos pocos años, compitiendo con los adhesivos de fibrina sintética que ya existen, pero sin sus limitaciones en ambientes húmedos. La naturaleza, una vez más, lleva millones de años de ventaja resolviendo problemas que la ingeniería humana apenas empieza a comprender.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un hidrogel bioadhesivo inspirado en las proteínas de los mejillones que cierra heridas bajo el agua sin suturas y puede liberar fármacos de forma local.
  • Dónde: Laboratorio del Instituto de Nanociencia y Materiales de Aragón (INMA), Zaragoza.
  • Institución responsable: CSIC y Universidad de Zaragoza, a través del INMA.
  • Cuándo: El proyecto entra en validación preclínica en 2026 tras ensayos exitosos con piel de cerdo y ratones.
  • Impacto a futuro: Podría reducir la dependencia de suturas en cirugías y heridas, disminuyendo infecciones y mejorando la cicatrización.

La Audiencia Provincial de Madrid confirma la plena validez de los acuerdos de LALIGA con CVC

0

La Audiencia Provincial de Madrid, Sección 18.ª, ha desestimado íntegramente el recurso de apelación interpuesto por Athletic Club y Real Madrid CF contra la sentencia que ya había rechazado su demanda frente a LALIGA en relación con los acuerdos aprobados por la Asamblea General Extraordinaria de 10 de diciembre de 2021.

La resolución confirma la sentencia dictada por la Plaza n.º 15 de la Sección Civil del Tribunal de Instancia de Madrid el 19 de febrero de 2024 y avala la validez de los acuerdos impugnados, imponiendo además las costas de la segunda instancia a los clubes apelantes.

La sentencia rechaza que la operación suponga una cesión de los derechos audiovisuales a CVC y recuerda que los clubes siguen siendo titulares de dichos derechos, sin perjuicio de la comercialización conjunta atribuida legalmente a LALIGA. Asimismo, la Audiencia considera que la aportación realizada por CVC se articula mediante un contrato de cuentas en participación destinado a financiar a los clubes asociados, mejorar la competición y maximizar el resultado de la comercialización de los derechos audiovisuales.

La Sala también descarta que los clubes no adheridos a la operación soporten sus costes, al concluir que el mecanismo previsto garantiza la neutralidad económica para ellos. En particular, la sentencia señala que los clubes no adheridos no tienen que asumir los gastos derivados de la operación y que el riesgo de impago corresponde, en su caso, a los clubes adheridos.

La Audiencia Provincial rechaza igualmente las alegaciones relativas a una supuesta falta de información, al considerar acreditado que LALIGA puso a disposición de los clubes la documentación necesaria, ofreció reuniones para resolver dudas y permitió el examen de documentación adicional con asesores. La resolución concluye que los clubes contaron con información suficiente para adoptar una decisión fundada sobre los acuerdos sometidos a la Asamblea.

La sentencia también confirma que la creación de la sociedad filial LGI se integra en la capacidad de autoorganización de LALIGA y no vacía sus funciones esenciales, ya que LALIGA mantiene las facultades de comercialización, gestión y organización de la competición. Además, la Audiencia destaca que LALIGA conserva más del 91 % del capital social de LGI y el derecho a nombrar a la mayoría de sus consejeros, lo que confirma el mantenimiento del control sobre dicha entidad.

LALIGA valora positivamente esta resolución, que supone un nuevo respaldo judicial a los acuerdos con CVC, refuerza su seguridad jurídica y confirma la corrección jurídica de una operación estratégica orientada a fortalecer la competición, apoyar a los clubes y maximizar el valor de los derechos audiovisuales del fútbol profesional español.

El estrecho de Ormuz está abierto: Irán confirma 60 días sin peajes para barcos comerciales

El estrecho de Ormuz está abierto. Irán lo ha confirmado esta mañana desde Ginebra: durante 60 días, los buques comerciales cruzarán sin ningún tipo de peaje adicional. La medida se enmarca en el acuerdo preliminar de alto el fuego con Estados Unidos y alivia la presión sobre una ruta por la que transita una quinta parte del crudo mundial. Pero la cautela persiste.

El embajador iraní ante la ONU, Ali Bahreini, ha sido tajante: “El Estrecho de Ormuz está completamente abierto para embarcaciones comerciales”. No habrá pagos extra durante esos sesenta días, según ha precisado. Se trata de un gesto que busca demostrar voluntad de paz mientras las dos potencias negocian un acuerdo definitivo. El alivio en los mercados del petróleo ha sido inmediato: el Brent, que cotizaba alrededor de los 92 dólares, ha cedido hasta los 89,5 dólares en la sesión europea, aunque remontó después.

Un respiro para el precio del petróleo

La distensión en Ormuz supone la primera buena noticia para la seguridad del suministro energético en meses. Esta vía marítima concentra aproximadamente el 21% del consumo mundial de petróleo, según la Administración de Información Energética de Estados Unidos. Su cierre, parcial o total, ha sido durante años uno de los mayores riesgos geopolíticos para las economías dependientes de las importaciones de crudo. La sola amenaza de bloqueo ya bastaba para añadir varios dólares de prima de riesgo a cada barril.

Ahora, la confirmación iraní retira de la ecuación, al menos temporalmente, un factor que llevaba semanas enquistado. Las refinerías europeas, especialmente las del Mediterráneo, pueden respirar: el tránsito de petroleros que cargan en puertos de Irak, Arabia Saudí o Emiratos Árabes Unidos se restablece sin sobresaltos. Para España, la factura de importación de crudo —que en mayo ascendió a 4.200 millones de euros— podría moderarse en los próximos dos meses, siempre que el acuerdo se mantenga.

Los términos del acuerdo: 60 días, sin peajes

Bahreini ha detallado los aspectos más inmediatos del pacto preliminar. El alto el fuego extendido incluye la libre circulación de navíos comerciales, sin tasas ni gravámenes adicionales. “Lo que ocurra después dependerá del resultado de las negociaciones”, ha recalcado el diplomático. Pero la lectura entre líneas revela matices incómodos para los analistas de seguridad energética.

Irán ha dejado claro que la situación no volverá a ser la misma: ‘Nuestros enemigos lo utilizaron para equipar sus bases en el Golfo Pérsico y atacar a nuestro país. No permitiremos que se sigan preparando para atacarnos en el futuro’, advirtió el embajador.

La mención a “enemigos” y a la necesidad de discutir con Omán “qué disposiciones se necesitan para el estrecho” anticipa que, una vez finalizado el plazo de 60 días, podrían imponerse restricciones al tráfico militar o condiciones de paso que no existían antes de la guerra. La incertidumbre no desaparece, solo se aplaza.

Análisis: ¿es el fin de la crisis del Estrecho o solo una pausa?

Desde la perspectiva de la seguridad energética, conviene leer este anuncio como lo que es: una tregua táctica, no un desenlace estratégico. Irán sabe que el Estrecho de Ormuz es su principal baza de presión sobre Occidente y sus aliados del Golfo. Renunciar a ella de forma permanente sin contrapartidas verificables —levantamiento total de sanciones, desbloqueo de activos congelados, garantías nucleares— sería un error que Teherán no va a cometer.

La confirmación de que se descongelarán 12.000 millones de dólares en dos tramos de 6.000 millones —el primero de los cuales “ya está hecho o en proceso de completarse”, según Bahreini— añade una capa de complejidad. Estos fondos, que Washington quiere fiscalizar para que se destinen a comprar “maíz, soja y trigo” a granjeros estadounidenses, quedarán bajo control iraní, algo que el embajador ha subrayado con energía. La divergencia de visiones sobre el uso de ese dinero anticipa nuevos roces en las próximas semanas.

Las negociaciones nucleares tampoco avanzan. El diplomático ha desmentido que los inspectores de la AIEA vayan a acceder a las instalaciones iraníes, contradiciendo las expectativas que flotaban en algunas capitales. Sin avances verificables en el frente atómico, la confianza en una distensión duradera es baja. Los mercados lo saben: si las conversaciones se estancan al final de los 60 días, la prima de riesgo geopolítico regresará de inmediato al precio del crudo.

En mi opinión, este respiro para el tráfico marítimo es positivo pero frágil. Las petroleras y los traders que ya habían comenzado a rutear cargamentos por vías alternativas más largas —como el Cabo de Buena Esperanza— probablemente mantengan cierto nivel de diversificación, porque el historial reciente de Irán no invita a apostarlo todo a una sola carta. La verdadera prueba de fuego llegará dentro de dos meses, cuando se vea si el Estrecho sigue abierto sin condiciones adicionales o si, como temen muchos, Irán introduce nuevas reglas que restrinjan la libertad de navegación militar y, por arrastre, la comercial.

Hasta entonces, el mercado energético tiene 60 días de calma tensa. Aprovechémoslos para analizar si Europa y España tienen alternativas reales a una ruta que concentra tantos riesgos. La respuesta, por el momento, es que no.

Las ventas de acciones en España se cuadruplican: el mercado bursátil apunta a récord histórico

En los cinco primeros meses de 2026, las operaciones de venta de acciones en España han alcanzado los 9.605 millones de euros, cuatro veces más que los 2.309 millones del mismo periodo de 2025. Si se descuentan las ampliaciones de capital derivadas del pago de dividendos en acciones (los conocidos como scrip dividend), el salto es aún más acusado: de 1.169 millones a 8.119 millones, una multiplicación que anticipa un ejercicio histórico para el mercado bursátil español.

Las colocaciones aceleradas, el principal motor del repunte

La mayor parte del incremento procede de las colocaciones aceleradas de grandes paquetes accionariales. La salida de los fondos CVC y GIP (BlackRock) del capital de Naturgy ha movido nada menos que 5.860 millones de euros. Un año antes, a estas alturas de 2025, las operaciones de este tipo apenas sumaban 98 millones, según los registros de la Comisión Nacional del Mercado de Valores (CNMV).

Esta explosión de actividad demuestra la profundidad del mercado español, capaz de absorber ventas millonarias sin sobresaltos. ‘Se observa un mayor dinamismo en los mercados primarios y secundarios, señal positiva de su profundidad y liquidez’, explican fuentes del supervisor. Las colocaciones aceleradas se han convertido en el termómetro de la confianza inversora en la renta variable nacional.

En el capítulo de salidas a Bolsa, la única colocación registrada en 2026 ha sido la de TSK, por 159 millones de euros. El ejercicio pasado debutaron HBX, con 725 millones, y Cirsa, con 453 millones, aunque esta última ya en la segunda mitad del año. Las cifras de estrenos bursátiles son todavía modestas, pero las ampliaciones de capital sí muestran un vigor inusual.

Las ampliaciones de capital han pasado de 1.461 millones a 3.268 millones en lo que va de año. Descontando los pagos de dividendos en acciones de Iberdrola (1.022 millones en 2025 y 1.415 en 2026), las ampliaciones dinerarias casi se duplican: de 1.071 a 1.941 millones. Las operaciones de Merlin y ACS, ambas en torno a los 700 millones, explican buena parte de este salto.

El mercado español está demostrando que puede movilizar capital a gran escala sin depender del pulso de Wall Street.

El factor Santander y la senda hacia un ejercicio récord

El desenlace de 2026 puede ser aún más rotundo. El Santander tiene prevista una ampliación de 3.600 millones de euros para financiar mediante canje de acciones la compra del estadounidense Webster Bank. Con esta operación, ya aprobada en junta, las ventas de acciones superarían los 13.200 millones y las ampliaciones dinerarias se irían por encima de los 5.500 millones, frente a los cerca de 6.000 de todo 2025.

De cumplirse estas cifras, 2026 se convertiría en el año de mayor volumen de ampliaciones de capital desde 2021, cuando se cerraron operaciones por más de 21.000 millones con gigantes como Cellnex (7.000 millones) y las absorciones de CaixaBank-Bankia y Unicaja-Liberbank. Aquel año también salió a Bolsa Acciona Energía.

La Bolsa española recupera su función estratégica

Lo que revelan estos números va más allá de la estadística puntual. Como explican desde BME (Bolsas y Mercados Españoles), ‘las ampliaciones de capital constituyen un instrumento estratégico esencial, especialmente en un entorno caracterizado por mayores necesidades de inversión y ciclos económicos más exigentes’. Europa necesita movilizar ahorro hacia sus empresas si quiere competir en tecnología, transición energética y defensa. Y la Bolsa española, con todas sus limitaciones, está respondiendo.

Sin embargo, persiste una contradicción evidente: mientras las ampliaciones y colocaciones se disparan, las salidas a Bolsa continúan bajo mínimos. La guerra de Irán frenó los planes de Digi, que trabajaba con Rothschild y un consorcio de bancos liderado por Santander. Otras compañías, como la hotelera HIP (Blackstone) o la renovable Ignis, mantienen sus expedientes sobre la mesa, pero con calendarios que se definen sobre la marcha. La esperada entrada en vigor del mecanismo Easy Access de BME —que permite separar el registro del folleto del momento de cotización— aún no se ha estrenado, aunque varias fuentes confirman que más de una empresa lo ha estudiado.

El reto de fondo es recuperar la cultura de la renta variable entre los inversores minoristas y medianos, algo que los años de bajos volúmenes y escasos estrenos han erosionado. La llegada de un ejercicio de cifras récord puede ser el mejor escaparate para convencer a empresas y ahorradores de que la Bolsa no es un casino, sino una herramienta de financiación insustituible. Como apunta Mariana Longobardo, directora del Servicio de Estudios de BME, ‘la Bolsa española sigue siendo una infraestructura esencial para movilizar capital hacia las empresas’.

El mercado español ha tardado varios años en recuperar el pulso tras el parón pandémico y la sequía de operaciones corporativas. Ahora, con el viento de cola de una economía que aguanta mejor de lo esperado y la repatriación de emisiones de deuda —según datos de BME, más de 60.000 millones de euros en los últimos siete años han regresado desde Dublín o Luxemburgo, y el Santander devolvió este año programas que sumaron 18.000 millones en 2025—, el mensaje es claro: la Bolsa española no solo resiste, sino que empieza a correr.

Iberia reabre su ERE voluntario tras quedarse a 152 bajas del objetivo

Iberia reabre el expediente de regulación de empleo (ERE) voluntario tras cerrar el primer periodo de adhesiones con 844 bajas aceptadas, una cifra que se queda 152 salidas por debajo de las 996 que la aerolínea de IAG había pactado con los sindicatos. La compañía activa un nuevo plazo para que los empleados puedan acogerse a las condiciones del ajuste, mientras ultima la incorporación de nuevos perfiles profesionales en el marco de su Plan de Vuelo 2030.

El desglose de las bajas y por qué no se ha llegado a la meta

El balance del programa, desarrollado durante el mes de mayo, refleja que de las 844 salidas voluntarias ya firmadas, un total de 807 corresponden a prejubilaciones escalonadas entre 2026 y 2028. Apenas 37 empleados han optado por la baja incentivada, una cifra muy inferior a la que esperaba la dirección de la aerolínea.

El primer bloque de salidas será el más numeroso: 530 trabajadores abandonarán Iberia este mismo año, seguidos de otras 263 en 2027 y 51 en 2028. La empresa reconoce que la franja de edad para acceder a las prejubilaciones no ha atraído a suficientes candidatos, por lo que estudia ampliarla en la nueva convocatoria.

Con esta reapertura, Iberia intenta cerrar un ajuste que, según el presidente Marco Sansavini, “no busca reducir, sino transformar”. La dirección insiste en que el ERE no es un recorte de plantilla, sino una herramienta para sustituir perfiles con el fin de adaptarse a la reorganización de su actividad en el aeropuerto de Madrid‑Barajas.

Las condiciones económicas del nuevo plazo

Quienes se acojan a la baja incentivada y tengan menos de 61 años recibirán una indemnización de hasta 18 mensualidades, frente a las 12 que se contemplaban en fases anteriores del proceso. Esta mejora pactada con los representantes de los trabajadores es uno de los ganchos para atraer adhesiones en la segunda vuelta.

Para las prejubilaciones, la compañía de de IAG se compromete a complementar los ingresos del empleado hasta el 80% del salario regulador que le corresponda hasta la jubilación ordinaria. Además, esa cuantía se revalorizará un 2% anual y la empresa asumirá íntegramente las cotizaciones a la Seguridad Social durante todo el periodo de prejubilación.

Las fuentes sindicales consultadas valoran positivamente la cuantía de las compensaciones, aunque advierten de que el verdadero ritmo de salidas dependerá de que la nueva franja de edad abarque a colectivos con suficiente masa crítica para sumar las 152 bajas que faltan.

regulación de empleo

Un ajuste que no es recorte: la estrategia de transformación de Iberia

El ERE voluntario se enmarca en la hoja de ruta que la cúpula de la aerolínea bautizó como Plan de Vuelo 2030. Iberia prevé incorporar alrededor de un millar de trabajadores durante los próximos cinco años, al mismo tiempo que ejecuta un ambicioso programa de inversiones de 6.000 millones de euros y amplía su flota de largo radio.

En la presentación de este plan, Sansavini subrayó que la compañía atraviesa un momento de resultados económicos récord y que la salida de personal maduro se compensará con la entrada de nuevas contrataciones con perfiles digitales y de servicio adaptados al tráfico aéreo pospandemia.

El precedente sectorial más cercano es el ERE voluntario que Air Europa aplicó en 2023, también con prejubilaciones y bajas incentivadas. Aquella operación, sin embargo, logró cubrir el cupo previsto en la primera fase. El hecho de que Iberia tenga que reabrir el plazo apunta a que la pirámide de edad de su plantilla es más joven en los tramos que podían solicitar la prejubilación, lo que ha limitado el atractivo económico de la salida.

El ERE de Iberia no busca una reducción neta de plantilla, sino una sustitución de perfiles que permita mantener el ritmo de crecimiento del negocio.

Los analistas del sector apuntan a que, si la segunda convocatoria tampoco logra el objetivo, la compañía podría explorar vías alternativas como bajas temporales incentivadas o recolocaciones en otras filiales del grupo IAG. Sin embargo, por ahora la dirección confía en que la ampliación de la franja de edad permita alcanzar las 996 salidas voluntarias sin recurrir a medidas traumáticas.

El coste total del proceso no ha sido desvelado por la empresa, pero la asunción de las cotizaciones sociales y el complemento de pensiones sitúan la factura en un rango alto para los estándares del sector aéreo español. La clave, según fuentes cercanas a la negociación, es si el nuevo plazo bastará para convencer a los empleados más veteranos de que la salida anticipada es financieramente ventajosa.

📊 Las Claves para el Inversor

  • Qué vigilar: La fecha límite del nuevo plazo de adhesión al ERE y el número de solicitudes que se registren en las primeras semanas.
  • Reacción del valor: Las acciones de IAG, matriz de Iberia, apenas se movieron durante la ejecución inicial del ajuste; el mercado descuenta que el ERE no tendrá un impacto relevante en el coste operativo.
  • Precedente sectorial: El caso de Air Europa demuestra que los ERE voluntarios en aerolíneas suelen cerrarse sin grandes fricciones siempre que las condiciones económicas sean generosas.

Santander acelera su estrategia de inteligencia artificial: 200 millones en 2026

Banco Santander ha puesto números a su apuesta por la inteligencia artificial. La entidad presidida por Ana Botín ha anunciado que su estrategia AI-first generará más de 200 millones de euros en valor de negocio durante 2026, una cifra que refleja la madurez de sus proyectos de IA y el impacto directo en la cuenta de resultados.

El banco no solo habla de eficiencia; los 200 millones de euros previstos no son un ahorro de costes, sino una estimación de ingresos y optimización de procesos que ya está en marcha. Fuentes del propio Santander confirman que la inteligencia artificial se ha integrado en áreas como la detección de fraude, la personalización de ofertas y la automatización de tareas administrativas, y que estos primeros casos de uso están escalando de forma selectiva.

La estrategia AI-first: 200 millones de euros como meta para 2026

El concepto AI-first no es nuevo en el sector financiero, pero pocas entidades han cuantificado públicamente su retorno esperado. De hecho, el Santander se convierte en uno de los primeros grandes bancos españoles en poner una cifra concreta al valor que la IA debe aportar al negocio en un ejercicio completo.

La cifra de 200 millones de euros se desglosa en varias líneas de trabajo: modelos predictivos para la gestión de riesgos, asistentes virtuales para clientes y empleados, y automatización robótica de procesos internos. Cada una de estas áreas, según detallan los equipos internos, ya ha mostrado un retorno positivo en pruebas piloto realizadas a lo largo de 2025 y principios de 2026.

185.000 empleados tendrán acceso a herramientas de inteligencia artificial

Uno de los pilares de la nueva fase es la democratización del acceso. Los 185.000 empleados del grupo —desde analistas hasta personal de oficina— recibirán herramientas de IA generativa y modelos específicos para agilizar tareas como la redacción de informes, la atención al cliente o la vigilancia de ciberseguridad. El banco apuesta por una adopción masiva, aunque con controles de gobernanza internos para mitigar riesgos como las alucinaciones o la filtración de datos sensibles.

Santander no regala tecnología: los 200 millones de euros son la consecuencia de tres años de pruebas, errores y aciertos. Y solo acaban de empezar.

El valor medible de la IA en banca: más allá del márquetin

En un sector acostumbrado a las presentaciones repletas de conceptos como machine learning o big data, pocos ejecutivos se atreven a firmar un número. Yo llevo casi dos décadas cubriendo al Santander y, aunque la tentación de ver solo márquetin es grande, los 200 millones de euros tienen peso específico. Representan alrededor del 1% del margen de intereses del grupo en España, un porcentaje nada despreciable si se consolida en años sucesivos.

La gran pregunta que sobrevuela el sector no es si la IA funciona, sino si la regulación permitirá monetizarla antes de que el coste de implementación se coma los beneficios. La entrada en vigor del Reglamento de IA de la Unión Europea obliga a la banca a extremar la transparencia algorítmica, algo en el que el Santander, por su dimensión, será observado con lupa. Sin embargo, el banco tiene una ventaja: lleva digitalizando procesos desde hace más de una década y sus equipos de cumplimiento normativo ya saben navegar en aguas revueltas.

Al final, lo que de verdad me interesa como periodista es saber si en las próximas juntas de accionistas la dirección podrá vincular esos 200 millones a un crecimiento real de clientes activos o a una mejora de la morosidad. Por el momento, la sensación es que el camino elegido por el Santander es sólido, pero todavía queda mucho por demostrar. La cifra está sobre la mesa; el tiempo dirá si fue un acierto o un brindis al sol.

Publicidad