Banco de Inglaterra avisa de un shock de mercado por la IA mientras la inflación acecha

El 30 años británico ha superado el 6% por primera vez en este siglo y los bonos globales acaban de firmar su peor trimestre desde 2024. Sobre ese telón de fondo, el gobernador del Banco de Inglaterra, Andrew Bailey, ha advertido de que el Reino Unido debe prepararse para posibles shocks de mercado derivados de una corrección en el boom de la inteligencia artificial. Es el hilo que ha conducido Francine Lacqua en The Pulse, el programa matinal de Bloomberg Television, con Jim Bianco, presidente de Bianco Research, como invitado.

El 30 años británico toca el 6% por primera vez

Los rendimientos han alcanzado nuevos hitos en varios mercados en la misma sesión. Los bonos europeos se desploman, el crudo cotiza más alto y el gasto desbocado en infraestructura de IA reaviva el fantasma de una inflación que se resiste a ceder. El 30 años del Reino Unido ha tocado el 6% por primera vez en este siglo y el conjunto de la renta fija global arrastra su peor trimestre desde 2024. En plató lo resumían con una idea incómoda: el mercado no está roto, está buscando su sitio.

Por qué suben los yields y qué se rompe al llegar arriba

La pregunta que sobrevuela las mesas es si estos niveles son excesivos o simplemente normales. Para Bianco, la respuesta está en el crecimiento nominal, esa magnitud que incorpora la inflación. Si la actividad real y los precios suben a la vez —algo que, sostiene, viene ocurriendo en buena parte del mundo desarrollado—, los rendimientos tienen que acompañar. Desde su punto de vista no estamos ante tipos que asfixien la economía, sino ante tipos que por fin reflejan lo que ocurre debajo. El 10 años estadounidense ronda el 5,30% y no descarta que llegue al 5,50% o incluso al 5,75%. Aun asi, Bianco llevaba seis años fuera del mercado de bonos y acaba de volver: por encima del 5,25%, dice, ya hay rentabilidad suficiente para comprar.

Lo que inquieta no es tanto el nivel como el mecanismo. Lacqua le preguntó si seguimos teniendo esos resortes de autoequilibrio que en el pasado evitaban que un umbral roto acabara en accidente. La respuesta fue directa: los tipos suben hasta que algo se rompe, y ese algo suele llegar con movimientos desproporcionados. No cree que hayamos llegado ahí, pero reconoce que el nerviosismo ya se nota en otros activos. Las bolsas se tambalean cada vez que la renta fija da un paso al alza, porque nadie quiere ser el primero en anunciar una pérdida.

Cuando se le pregunta qué se rompería, Bianco distingue dos frentes: el propio mercado de bonos y la economía que se financia en él. La estructura financiera está calibrada para un nivel de tipos y una forma concreta de negociar, y cuando eso se sale de rango empiezan a fallar supuestos que nadie sabe identificar de antemano. Los mercados son tan complejos, admite, que ese algo solo se reconoce cuando aparece. Hoy no cree que estemos en el extremo, aunque le gustaría ver que el ritmo de subida se frena en las próximas semanas. ¿Qué lo frenaría? Dos creencias: que la inflación se estabilice —no que baje, solo que se estabilice— o que nada se rompa.

Bailey avisa de un shock de mercado ligado a la IA

Bailey ha puesto el foco en otro frente. Según recogía el programa, el gobernador sostiene que el Reino Unido debe estar preparado para perturbaciones financieras provocadas por una corrección del boom de la IA, y asegura que el banco central vigila de cerca los precios de los activos y la resiliencia del sistema. Bianco relativiza esa parte: compara el aviso con la ‘exuberancia irracional’ que Alan Greenspan mencionó en 1996, una advertencia que llegó varios años antes de que la burbuja pinchara. Lo que sí le quita el sueño es el riesgo de seguridad. Agentes autónomos capaces de encontrar vulnerabilidades en sistemas que se creían sólidos, y un componente geopolítico que añade presión: una encuesta de Stanford citada en el programa sitúa en torno al 80% el apoyo del público chino a la IA. Frenar, argumenta, sería ceder el liderazgo.

Los operadores de bonos dejarán de entrar en pánico cuando la Reserva Federal empiece a entrar en pánico.

— Jim Bianco, Bianco Research

Inflación pegajosa y el precedente de 2022

Aquí está, quizá, la parte más incómoda del diagnóstico. Bianco sostiene que el problema ya no es que la inflación suba más, sino que no baja. La desglobalización, los aranceles, las guerras comerciales y los problemas de suministro han dejado de ser factores desinflacionarios. A eso se suman el gasto en energía, en defensa y en centros de datos, hasta el punto de que, ironiza, empiezan a faltar fontaneros y cemento. El resultado es una inflación pegajosa anclada en el entorno del 3%. De ahí su lectura de la política monetaria: entre 2024 y 2026 la Reserva Federal recortó tipos en 1,3 puntos a lo largo de seis reuniones y, sin embargo, el 10 años pasó del 3,7% a más del 5%. Nunca en 50 años un ciclo de recortes había producido tipos a largo plazo más altos. El mercado, viene a decir, no celebraba los recortes: avisaba de que la política era demasiado laxa.

El episodio que Bianco trae a colación no es hipotético. La crisis de los fondos de pensiones británicos de 2022, cuando los gilts se desplomaron y el mecanismo de inversión por pasivos dejó de funcionar, es el recordatorio más cercano de lo que ocurre cuando los rendimientos se mueven demasiado rápido para una estructura que no estaba diseñada para ello. Por eso el Banco de Inglaterra insiste en su mandato de estabilidad financiera y por eso el 6% en el 30 años, más allá del titular, funciona como una señal sobre la velocidad del movimiento.

Qué significa esto para el lector

Para quien tiene ahorro colocado en renta fija, el mensaje es ambivalente y conviene separarlo. Por un lado, después de años sin apenas retorno real, los bonos vuelven a pagar: Bianco defiende que incluso comprando hoy y viendo los tipos un punto porcentual más altos dentro de doce meses, la cartera seguiría cerrando en ligero beneficio gracias al cupón. Por otro, ese mismo colchón se sostiene sobre una inflación que no cede, y el mercado está diciendo que el objetivo realista ya no es el 2% oficial, sino algo más cercano al 3%. Si esa es la nueva referencia, los precios de todos los activos —bolsa, inmobiliario, deuda corporativa— tardarán en reajustarse. La advertencia de Bailey añade una capa: el próximo susto no vendrá necesariamente de los tipos, sino de una valoración de la IA que se deshinche o de un fallo de seguridad con efectos sistémicos. Ninguna de las dos cosas es previsible con antelación, y eso es precisamente lo que las hace peligrosas.

Queda una pregunta abierta: si los bancos centrales ya no pueden prometer el 2% y el gasto público en defensa, energía y computación sigue empujando en la misma dirección, ¿cuánto tiempo aguanta una economía endeudada con tipos a largo plazo por encima del 5%? Bianco cree que el sistema todavía resiste. El mercado, de momento, se limita a subir los rendimientos y a esperar a ver quién rompe primero.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Ethereum firma su mejor Q3 histórico con un alza del 70,8% y supera a Bitcoin: vuelven las entradas a los ETF

Ethereum cerró el mejor Q3 de su historia con una subida del 70,8% entre julio y septiembre, casi treinta puntos más que Bitcoin. Los ETF al contado de ether volvieron a captar dinero tras un semestre de salidas.

El ether venía de dos trimestres consecutivos en rojo y de un arranque de año flojo. Bitcoin acompañó el movimiento y firmó su mejor tercer trimestre desde 2017, pero se quedó lejos: 42,71% frente a 70,8%, según los datos de CoinGlass, la plataforma que recopila precios y volúmenes del mercado cripto.

El impulso tampoco fue exclusivo de las dos mayores criptomonedas. El indicador TOTAL3ES, que mide la capitalización del resto del sector dejando fuera a Bitcoin, Ethereum y las stablecoins (monedas digitales atadas a una divisa), pasó de unos 364.000 millones a unos 547.000 millones de dólares. Casi un 50% más en tres meses.

Ethereum firma el mejor trimestre de su historia y roza el liderazgo de Bitcoin

Entre el 1 de julio y el 30 de septiembre, el precio de Ethereum avanzó un 70,8%, su mejor tercer trimestre desde que la red existe. Bitcoin sumó un 42,71% y logró su mejor Q3 desde 2017.

La ganancia se repartió de forma desigual. Zcash subió más del 260%, Uniswap superó el 200% y Chainlink casi duplicó su valor. Hyperliquid marcó nuevos máximos y Solana firmó sus tres meses más fuertes después de diez meses consecutivos de caídas. Quant concentró casi todo su repunte en las últimas semanas del trimestre. La recuperación fue amplia, pero desigual.

Todo esto no borra una obviedad: estos datos describen lo que ocurrió entre julio y septiembre, no lo que viene. Buena parte del mercado llegó a esas fechas desde precios deprimidos, y eso abarata cualquier comparación.

Un trimestre récord en el precio no es lo mismo que un trimestre récord en dinero nuevo entrando. La diferencia se verá en octubre.

Los ETF de ether recuperan entradas: 3.110 millones en tres meses

Los fondos cotizados al contado (ETF, vehículos que replican el precio de un activo y se compran en bolsa como una acción) rompieron la racha. Los productos ligados a Bitcoin captaron 6.490 millones de dólares en entradas netas durante el trimestre, según el rastreador SoSoValue, después de las salidas de 4.510 millones de junio. Es el primer trimestre positivo tras tres en negativo. Sus activos netos pasaron de 70.950 millones a casi 108.000 millones de dólares, una cifra que mezcla dinero nuevo con la revalorización del propio bitcoin.

En el caso de los ETF de Ethereum, el saldo fue de 3.110 millones de dólares en entradas netas, el tercer mejor trimestre de estos productos. Sus activos netos combinados más que se duplicaron, hasta 17.790 millones.

El ritmo, eso sí, se frenó en en septiembre. Los fondos de bitcoin captaron 2.800 millones ese mes, por debajo de los 3.520 millones de agosto, y los de ether recibieron 892 millones frente a 1.850 millones el mes anterior. Strategy reanudó sus compras de bitcoin como tesorería corporativa, aunque el informe no detalla el importe.

precio Ethereum

La letra pequeña del récord: Ethereum llega al Q4 con una estadística en contra

Conviene mirar la serie larga. Desde 2013, el rendimiento mediano de Bitcoin en el cuarto trimestre es del 26,59%, el más alto de la tabla de CoinGlass. El de Ethereum es del 0,15%. El activo que acaba de firmar el mejor Q3 de su historia tiene, históricamente, su trimestre más flojo justo ahora. La estadística no predice nada por sí sola, pero calibra expectativas.

La red, además, viene de una transformación profunda. En septiembre de 2022, The Merge la convirtió en una cadena que funciona con prueba de participación, con validadores que inmovilizan capital propio en lugar de gastar electricidad. Shanghai, en abril de 2023, permitió retirar los ether depositados en el staking, el mecanismo por el que se bloquean 32 ETH para validar transacciones a cambio de recompensas. Dencun, en marzo de 2024, abarató las comisiones en los rollups, las redes de segunda capa que procesan actividad fuera de la cadena principal y luego resumen el resultado. Y en julio de 2024 llegaron los ETF al contado de ether, el mismo producto que ahora vuelve a captar dinero.

Los próximos meses traen tres referencias. La Reserva Federal se reúne los días 27 y 28 de octubre y el mercado llega con las apuestas de una subida de tipos reducidas, después de que el dato de inflación PCE publicado el 30 de septiembre saliera más suave de lo esperado. Si la inflación se resiste o el empleo sorprende al alza, los rendimientos del Tesoro y el dólar volverán a apretar. El calendario oficial está publicado en la web de la Reserva Federal.

En el plano técnico, los 80.000 dólares son la referencia que Bitcoin debería defender, con 87.400 y 90.000 como objetivos por encima. Y en el regulatorio, la nueva exención de innovación de la SEC para acciones tokenizadas empuja el sentimiento al alza mientras la Ley CLARITY sigue estancada en el Congreso.

El riesgo, en este punto, es de concentración y de paciencia. Parte del repunte institucional depende de un puñado de emisores y de un apetito que en septiembre ya dio señales de enfriarse. El crecimiento de los activos bajo gestión tampoco distingue entre dinero nuevo y revalorización. Los flujos de octubre dirán si este trimestre fue un punto de inflexión o un buen verano.

Microsoft recorta 3.200 empleos en Xbox y anticipa la crisis del videojuego occidental

Los despidos en Xbox y Microsoft alcanzan los 3.200 empleos en doce meses, de los que 1.900 ya se han ejecutado. La división Xbox de Microsoft entra en su cuarto mes de ‘reinicio’ sin decir en público qué estudios sobreviven y cuáles se quedan por el camino.

Claves de la operación

  • 3.200 salidas y 1.900 ya consumadas. El plan arrancó en junio y se extiende sobre el papel hasta julio de 2027. Quedan unos 1.300 trabajadores en plantilla que no saben si su nombre entrará en la próxima tanda.
  • Xbox solo aporta el 6% del beneficio de Microsoft. Ese porcentaje es el argumento interno de la cúpula para exigir que la división genere caja al ritmo de un negocio que ha absorbido 82.500 millones de dólares en compras.
  • La consola sube a 800 euros y no hay existencias. La crisis de la memoria RAM encarece fabricar y comprar hardware mientras Microsoft desvía capital a sus centros de datos de inteligencia artificial.

La CEO de Xbox, Asha Sharma, ha salido al paso de los rumores sobre una venta en una entrevista publicada por The New York Times. La ejecutiva fue literal: ‘Xbox no está a la venta’. Añadió que harán lo necesario para preparar a la compañía para el éxito y que estudiarán las asociaciones y el modelo operativo correctos.

El ‘reinicio’ que Sharma vende y Nadella exige

Las cifras del ajuste describen algo más que una poda de mandos intermedios. Los despidos no se limitan a las capas directivas: Ninja Theory ha cerrado, Double Fine quedó a su suerte y estudios con lanzamientos recientes han pagado el mismo precio. id Software después de la expansión de ‘Doom: The Dark Ages’, Halo Studios tras el cuestionado ‘Halo Campaign Evolved’ y The Coalition antes de poner en la calle ‘Gears of War: E-Day’.

El argumento oficial habla de simplificar procesos. La lectura financiera es otra. Microsoft ha invertido 82.500 millones de dólares en dos compras —7.500 millones por Zenimax y 75.000 millones por Activision—, y quien firma cheques de ese tamaño acaba pidiendo la cuenta. Satya Nadella ya lo dejó claro hace tiempo: se acabó financiar Xbox como un centro de coste y la división debe generar dinero al ritmo que marca la casa matriz.

Ese ritmo lo marca la IA. Xbox aporta alrededor del 6% del beneficio total de Microsoft, una compañía que hoy se define por la infraestructura de cómputo para modelos de lenguaje. Todo lo que no sea esa línea de negocio compite por el mismo capital y con el mismo criterio de retorno. Y un estudio de videojuegos tarda cinco años en devolver una inversión.

El pulso tiene consecuencia directa en el producto. Game Pass no es sostenible, según admiten desde dentro de Microsoft y Xbox, y la compañía ha ido recortando el juego por streaming sin límite hasta topetar con un cupo de horas mensuales. Sharma sostiene que la marca mantiene 500 millones de jugadores cada mes, muy lejos del objetivo de 1.000 millones al día que se fijó hace unos años.

Un ajuste que dura catorce meses y que no promete un solo puesto de trabajo al final del camino. Eso no es una reestructuración, es una retirada ordenada.

Game Pass no cuadra y el hardware se apaga

crisis videojuego

La consola es el otro frente abierto. Xbox Series pasó de 500 a 800 euros en menos de seis años: llegó al mercado en noviembre de 2020 por 500 euros y este verano la compañía anunció una subida hasta los 800. La reacción del público fue casi de indiferencia, porque para entonces ya era complicado encontrar una unidad en tienda. La crisis de la memoria RAM, en la que la propia demanda de Microsoft tiene parte de culpa, ha disparado el coste de los componentes y ha dejado el canal con existencias mínimas.

La paradoja no es menor. Microsoft necesita vender servicios en la nube y silicio para centros de datos, y ese mismo negocio encarece la tecnología de consumo con la que debería colocar consolas. No hay unidades en los lineales y el precio de referencia ya no compite con nada: la máquina se ha convertido en un producto de lujo dentro de su propia categoría.

El catálogo, mientras tanto, sigue funcionando. ‘Gears of War: E-Day’ llega el 6 de octubre con buenas sensaciones en las pruebas previas, y su equipo firma el trabajo sabiendo que el reconocimiento no protege al estudio que lo firma. Lo vimos con id Software hace unos meses y la lección quedó clara en el sector: sacar un buen juego no salva a nadie.

La crisis occidental del videojuego toca al talento español

En España la onda expansiva llega por la vía del empleo cualificado. Ningún valor del IBEX 35 cotiza en la edición de videojuegos, así que el sector vive de estudios independientes y de proveedores de los grandes editores. Cuando un publisher recorta un 20% de su estructura de desarrollo, el ajuste se traslada antes a los contratos de producción externa y a los equipos de soporte en Madrid, Barcelona y Valencia que a los titulares de la prensa especializada.

El antecedente más citado estos días es el crack de 1983, cuando la sobreproducción de cartuchos arrasó con la industria del ocio electrónico en Estados Unidos. La comparación es discutible. Hoy no sobran juegos malos en las estanterías; sobran estructuras caras para un negocio que ha dejado de crecer en número de jugadores en Occidente. La diferencia relevante es que el ajuste actual no lo provoca un desplome de la demanda, sino una reasignación de capital: el dinero que antes sostenía un estudio de 300 personas ahora compra aceleradores gráficos para entrenar modelos.

Hay un detalle que resume el momento. Horas después de anunciar los recortes, Asha Sharma fue nombrada asesora del Grupo de Trabajo de la Reserva Federal para la Productividad y el Empleo. La ejecutiva que ejecuta 3.200 salidas asesora al Gobierno de Estados Unidos sobre empleo. Nos cuesta encontrar una imagen mejor de cómo se reparten hoy en en la industria tecnológica los costes y los reconocimientos.

Lo que viene no invita al optimismo. El plan de ajuste se extiende hasta julio de 2027 y la compañía no ha detallado cuántos de los 1.300 empleados actuales seguirán en nómina en esa fecha. La próxima referencia será la presentación de resultados de Microsoft, prevista para finales de octubre, donde se verá si el margen del negocio de videojuegos mejora lo suficiente como para acallar las preguntas. Y en cinco días, el 6 de octubre, aterriza ‘Gears of War: E-Day’: un lanzamiento de primer nivel para una marca que sigue negando que esté en el escaparate.

Vodafone Empresas dispara sus negocios digitales: crecen a doble dígito con ciberseguridad y nube

Los negocios digitales de Vodafone Empresas crecen a doble dígito entre abril y agosto de este ejercicio. La ciberseguridad, con un alza superior al 42%, tira de una división B2B que ya conecta a más de 7.000 pymes a soluciones de red gestionada y segura.

Detrás de la media hay un comportamiento muy desigual. Según el comunicado remitido por la compañía, la conectividad securizada SD-WAN avanza un 56%, la línea de servicios de colaboración, cloud e inteligencia artificial crece un 25%, el negocio de data centers sube un 20%, y el Internet de las Cosas (IoT) se queda en un 4% global, aunque se dispara hasta el 30% en las administraciones públicas.

Ciberseguridad y SD-WAN: el nuevo corazón de Vodafone Empresas

La ciberseguridad lidera el dinamismo del periodo. La operadora ha conectado ya a más de 7.000 pymes a soluciones de red gestionada y segura, y sostiene esa oferta con una red nacional de centros de operaciones de seguridad (SOC) en Madrid, Barcelona y Murcia, apoyada por más de 200 profesionales dedicados.

No es un compás de espera. El SD-WAN securizado, que combina conectividad y protección, crece un 56%, la mayor tasa de toda la división. Para Vodafone, el mensaje es claro: donde antes vendía líneas, ahora vende confianza. Y esa confianza se paga.

Desde la compañía insisten en que la demanda no llega solo de las grandes cuentas. Las pymes, empujadas por la digitalización forzosa de los últimos años, están adoptando herramientas de trabajo distribuido que hace un lustro parecían territorio exclusivo de las multinacionales.

Vender conectividad es un negocio de márgenes finos; vender seguridad gestionada es un negocio de suscripción y de confianza.

Nube, IA y data centers: la infraestructura que sostiene el relato

El segundo pilar es la infraestructura. La línea de colaboración, cloud e IA crece un 25%, con demanda tanto de grandes cuentas como de pymes que se han pasado al trabajo distribuido. Para responder a las necesidades de capacidad, latencia y soberanía del dato, la división ha incrementado un 20% la actividad de sus data centers e interconecta sedes y empleados mediante una red de más de 100 centros edge.

La cifra importa por lo que esconde. La soberanía del dato se ha convertido en un argumento comercial de primer orden en Europa, y quien tiene la infraestructura en casa puede permitirse jugar esa carta.

Vodafone ciberseguridad

En paralelo, el negocio de IoT supera ya los 17 millones de dispositivos comercializados. El impulso llega de las balizas V16, de los proyectos de los Perte y de las soluciones con operadores de agua para detectar fugas. Para sostener esa red, la compañía opera una plataforma NB-IoT que cubre las capitales de provincia mediante 16.886 emplazamientos.

El giro de Vodafone hacia el B2B digital: oportunidad y riesgo

Hay una lectura que conviene no perder de vista. Vodafone lleva años intentando desprenderse de la etiqueta de operadora tradicional para convertirse en proveedor de servicios digitales. Los números de este periodo apuntan a que el giro funciona: ciberseguridad, SD-WAN, nube e IA son los segmentos que más crecen, justo los de mayor valor añadido.

El riesgo, sin embargo, es de escala. La ciberseguridad gestionada y el cloud son mercados donde compiten gigantes globales con más músculo inversor, y donde el talento especializado escasea. Los 200 profesionales de los SOC son un activo, pero también una muestra del coste que exige sostener esa promesa. La filial española de Vodafone Empresas depende de seguir captando pymes sin perder a las grandes cuentas que sostienen el margen.

La competencia no se queda quieta. Telefónica y Orange empujan en el mismo terreno de los servicios gestionados, y las tecnológicas globales presionan a la baja el precio del cloud y de la ciberseguridad. Vodafone Empresas juega con la ventaja de una red propia y la desventaja de un balance más ajustado que el de sus grandes rivales europeos.

Hay un tercer frente que la compañía destaca con menos ruido: las redes privadas 5G, donde asegura ser líder y donde el 24% de las empresas ya prueba o planea desplegar soluciones. Es un mercado incipiente, pero estratégico, porque ata al cliente a la infraestructura del operador durante años.

Y queda Always On, el servicio de líneas de respaldo mediante eSIM que la operadora lanzó tras el apagón del 28 de abril de 2025 y que ya han adoptado varias firmas del Ibex 35 dentro de la oferta Vodafone Ready. La continuidad de negocio, ese seguro que nadie quiere necesitar, se ha convertido en un argumento de venta tangible desde que España comprobó lo frágil que puede ser una red.

El crecimiento a doble dígito es una buena noticia para Vodafone Empresas. La pregunta es si será capaz de mantenerlo cuando la base de comparación se endurezca y los competidores reaccionen. La compañía no ha desvelado objetivos concretos para el cierre del ejercicio, lo que deja el listón donde estaba. El próximo trimestre, con la vista puesta en cómo evolucionan ciberseguridad y nube, dará la primera pista seria.

El 64% de la cadena alimentaria anticipa un consumidor más sensible al precio, pero exigente con el valor y la calidad

0

El consumidor se encamina hacia un modelo de compra cada vez más condicionado por el equilibrio entre precio y valor. La presión sobre el gasto hará que el coste de los productos gane peso en la decisión final, pero no desplazará otros atributos como la calidad, la salud o el origen, que seguirán siendo relevantes a la hora de justificar la elección de unos alimentos frente a otros, según indica el ‘I Barómetro sobre las tendencias que marcarán el futuro de la alimentación y gastronomía’, elaborado por Auténtica Premium Food, que analiza la visión de los profesionales de toda la cadena de valor alimentaria sobre la evolución del consumo y los retos y oportunidades del sector.

Según el estudio, el 64% de los profesionales consultados considera que el precio será el factor con mayor influencia en las decisiones de compra durante los próximos tres a cinco años. Aun así, la elección no responderá únicamente al coste, sino también de la calidad (según el 45% de los encuestados) y la salud y el bienestar (39%), lo que apunta a un consumidor más exigente a la hora de valorar qué productos justifican un mayor desembolso.

Esta combinación entre sensibilidad al precio y búsqueda de valor también se refleja en la disposición a pagar más por determinados atributos. Un 21% de los profesionales considera que existe claramente una mayor predisposición a hacerlo cuando los productos aportan elementos diferenciales vinculados a la calidad, la salud, el origen o la sostenibilidad.

La relación entre sensibilidad económica y búsqueda de atributos diferenciales plantea uno de los principales retos para la industria alimentaria. Cuando se pregunta a los profesionales por los factores que tendrán mayor capacidad para diferenciar un producto durante los próximos cinco años, el precio competitivo ocupa la primera posición, señalado por la mitad de los encuestados, seguido muy de cerca por los beneficios para la salud, con un 48%.

El tercer lugar es para la calidad superior y el origen, la autenticidad y el vínculo con el territorio, ambos con un 37%. Los resultados dibujan, por tanto, un mercado en el que competir únicamente por precio puede no ser suficiente y en el que cobra importancia explicar con claridad qué aporta cada producto al consumidor.

La presión llega, además, en un momento complejo para toda la cadena de valor. El 72% de los profesionales identifica el aumento de costes como el principal reto actual del sector, seguido de la presión sobre los márgenes y los cambios en los hábitos del consumidor, ambos con un 33%. La incertidumbre económica y geopolítica aparece a continuación, señalada por un 30%.

SALUD Y CONVENIENCIA

Más allá de la coyuntura económica, el Barómetro identifica también cambios de mayor recorrido. La mayor demanda de productos saludables se sitúa como la tendencia con mayor capacidad de transformación de aquí a 2030, señalada por un 35% de los profesionales, seguida del crecimiento de la conveniencia y de los platos preparados, con un 22%.

Salud y conveniencia avanzan así en paralelo y reflejan a un consumidor que busca cuidar lo que come, pero también adaptar la alimentación a nuevos ritmos de vida. A ello se suman otras tendencias como el origen y la proximidad (11%) o la aparición de nuevas formas de comprar, consumir y disfrutar de la alimentación (17%).

El estudio también anticipa cambios en el equilibrio entre marca de fabricante y marca de distribución. El 41% de los profesionales considera que ambas convivirán durante los próximos cinco años, aunque con una mayor polarización entre perfiles de consumidores.

De esta forma, los resultados del I Barómetro de Auténtica apuntan a un consumidor más atento al precio, pero que seguirá valorando atributos como la salud, la calidad, el origen y la conveniencia. Un equilibrio que marcará la evolución de la oferta alimentaria y obligará a la industria a ajustar sus propuestas a unas decisiones de compra cada vez más selectivas.

“Los datos muestran que el consumidor está más pendiente del precio, pero eso no significa que haya dejado de buscar calidad o productos que aporten algo más. Al contrario, está siendo más selectivo y exige una razón clara para pagar más. Para la industria, el reto está en convertir atributos como la salud, la calidad, el origen o la conveniencia en un valor que el consumidor perciba y esté dispuesto a reconocer”, señaló Manuel Bueno, director de Auténtica.

Solo 7 valores del Ibex 35 salvan septiembre: Repsol, Iberdrola y Acciona Energía lideran las subidas

El Ibex 35 ha cerrado septiembre con una caída del 2,74%, hasta 19.426 puntos. Es su peor mes de septiembre desde 2022, cuando retrocedió un 6,59%.

La tradición se ha cumplido. Septiembre es estadísticamente uno de los meses más flojos del año en Bolsa y en 2026 no ha habido excepción: las bolsas europeas han roto la racha alcista de primavera y verano por el recrudecimiento del conflicto en Oriente Próximo, las subidas de tipos de los bancos centrales, la tensión en el mercado de deuda y las dudas en torno a la inteligencia artificial. Es el segundo mes negativo del ejercicio para el selectivo español, después de marzo, y deja la revalorización anual en el 12,24%.

El dato que mejor retrata el mes es el de la amplitud. Retrocede el 80% de los valores del Ibex 35 y solo siete compañías logran escapar del rojo: Repsol, Acciona Energía, Iberdrola, IAG, Acciona, Banco Sabadell, y Unicaja. Todas cierran en positivo, con subidas que van del 9,83% de la petrolera al 0,52% del banco catalán.

Los siete supervivientes: Repsol, Iberdrola y Acciona Energía

Repsol es la clara vencedora y avanza un 9,83%, su mejor mes desde julio, impulsada por el repunte del 14,63% que ha registrado el precio del petróleo en el mismo periodo. En el acumulado del año, la acción se anota un 87,94%. Una cifra que obliga a revisar la etiqueta clásica de la compañía como valor de dividendo y baja beta: hoy es uno de los títulos más cíclicos y más rentables del selectivo.

Acciona Energía sube un 2,79%, su mejor comportamiento desde mayo, después de que el fondo sueco EQT y Norges Bank sellaran una alianza para pujar por la compañía, una operación adelantada por Expansión. Iberdrola se anota un 2,64% y rompe con dos meses consecutivos de retrocesos. El resto de los valores en verde se mueve en una horquilla estrecha: del 2,58% de Unicaja al 0,52% de Sabadell, con IAG y Acciona en la zona intermedia.

Siete valores en verde sobre treinta y cinco no describen un mercado alcista: describen una huida ordenada hacia lo que no depende de la deuda.

Cellnex, Merlin, Amadeus y ACS: la factura de los tipos altos

Al otro lado de la tabla, los castigos son severos y comparten un denominador común: la rentabilidad de la deuda. Cellnex se deja un 14,88% en el mes, la mayor caída del Ibex 35, seguida de Merlin (-11,04%), Amadeus (-10,99%) y ACS (-10,82%). Cuatro perfiles muy distintos y un rasgo en común: su valoración depende de la estructura temporal de tipos.

La sangría de la renta fija explica más de la Bolsa española de septiembre que cualquier comparecencia de un banco central.

Repsol bolsa

Los números de la deuda ayudan a entenderlo. El bono francés a diez años ha incrementado su rentabilidad en 68 puntos básicos, hasta el 4,85%, máximos desde 2002. El alemán marca máximos desde 2009 en el 3,58%. El español ha superado el 4% y alcanza máximos desde 2013, y el estadounidense ha rebasado el 5,2%. Para una compañía con deuda a tipo fijo y vencimientos largos como Cellnex, ese escenario se traduce en un coste de capital más alto y en más competencia por el dinero del inversor.

El Ibex 35 ha sido, junto con el italiano, el índice menos castigado del continente. Milán cede un 2,36%, mientras el Cac parisino agrava su caída hasta el 4,44% por la situación fiscal francesa y el Dax alemán pierde un 4,03%. Al otro lado del Atlántico, el Nasdaq se ha salvado con un alza del 1,86%, frente al 4,29% que se ha dejado el Dow Jones y el 0,45% del S&P 500.

En el mercado de divisas, el euro ha firmado su peor mes frente al dólar desde julio de 2025, con una caída del 2,44% que dejó el cruce en 1,133 dólares por euro, mínimos desde mayo del año pasado. En Asia, la fiebre por la inteligencia artificial tampoco ha librado al Kospi surcoreano de un trimestre para olvidar: el índice pierde un 19,33% entre julio y septiembre, con SK Hynix un 32,7% abajo y Samsung más de un 19%, pese a que en el acumulado del año el Kospi todavía gana un 62,26%.

Qué dice la rotación defensiva de septiembre sobre el último trimestre

Hay una lectura poco confortable en las cifras de septiembre. Cuando solo siete valores de treinta y cinco terminan en verde, el mercado no discute si el ciclo se agota: elige dónde guarecerse. La respuesta ha sido la caja. Repsol con un petróleo un 14,63% más caro, Iberdrola con ingresos regulados y contratos de largo plazo, Acciona Energía con activos que alguien ha decidido que valen más fuera de bolsa. Nada de eso es crecimiento puro; es visibilidad de resultados.

El precedente de 2022 ayuda a dimensionar lo ocurrido. Entonces, con el BCE subiendo tipos a marchas forzadas para contener la inflación posterior a la invasión de Ucrania, el Ibex cayó un 6,59% en septiembre. Ahora la caída ha sido del 2,74% con el bono español por encima del 4%, en máximos desde 2013. El selectivo ha encajado el golpe de los tipos bastante mejor que el Dax alemán, que se deja un 4,03%, o que el Cac francés, con un 4,44%. Su composición, con menos tecnología y más banca y energía, explica buena parte de esa resistencia relativa.

Veo dos contradicciones que conviene vigilar. La primera es Repsol: un 87,94% de subida en el año está construido sobre un crudo que ha repuntado un 14,63% en un solo mes; si el petróleo corrige, la acción devuelve buena parte del recorrido y el dividendo deja de ser colchón suficiente. La segunda afecta a las renovables. La puja de EQT y Norges Bank por Acciona Energía, que deberá reflejarse en los hechos relevantes remitidos a la CNMV, apunta a que el mercado valora esos activos por debajo de lo que está dispuesto a pagar un comprador industrial. Si la operación se concreta, pone suelo al sector; si se deshace, la compañía vuelve a la narrativa de los tipos y de la financiación cara.

La clave, en todo caso, está en el mercado de deuda y no en los resultados empresariales. La temporada de cuentas del tercer trimestre, que arrancará a finales de octubre, servirá para comprobar si las compañías trasladan el coste financiero a la cuenta de resultados con la misma velocidad con la que lo hace el bono. Mientras el bund alemán no ceda desde el 3,58%, cada repunte de rentabilidad seguirá golpeando antes a los valores patrimonialistas que a la energía integrada. Esa es la condición que separa una corrección de septiembre de un cambio de régimen.

Veredicto Merca2

Cotización al cierre: El Ibex 35 terminó septiembre en 19.426 puntos, con un descenso mensual del 2,74%, y solo siete valores escaparon del rojo. Repsol lideró con un 9,83% y Cellnex firmó la mayor caída, un 14,88%.

Clave técnica: Cellnex acumula su mayor caída mensual del año (-14,88%) con el bono español por encima del 4%. Mientras el bund alemán no ceda desde el 3,58%, cada repunte de rentabilidad seguirá golpeando antes a los valores patrimonialistas, como Merlin (-11,04%), que a la energía integrada.

Apunte macro: El Ibex encaja el golpe mejor que el resto de Europa: cae un 2,74% frente al 4,44% del Cac y el 4,03% del Dax, y mantiene un 12,24% de ganancia anual. El euro, en 1,133 dólares, firma su peor mes desde julio de 2025.

Isótopos en esmalte dental revelan la temperatura del T. rex: 36 °C, como la humana

El Tyrannosaurus rex mantenía una temperatura corporal de unos 36 °C, casi idéntica a la de un humano adulto. Lo ha medido un equipo de la Universidad de California en Los Ángeles (UCLA) analizando los isótopos atrapados en el esmalte de sus dientes fósiles, un termómetro geológico que hasta hace pocos años exigía destruir demasiado material para resultar viable.

La estimación aparece descrita en la revista Science Advances y coloca al depredador más célebre del Cretácico tardío en una franja térmica incómoda: ni el reptil frío que imaginó la vieja divulgación, ni el ave ardiente en que se convirtieron sus descendientes. Su temperatura era más parecida a la nuestra que a la de cualquier lagarto actual.

Un termómetro escondido en el esmalte de ‘Thomas’

Nadie puede meter un termómetro en un animal que murió hace unos 66 millones de años. Pero sus dientes conservan algo mejor que un hueso: una firma química estable, sellada en el momento en que el esmalte cristalizó y protegida desde entonces de casi cualquier alteración. El Tyrannosaurus rex no es una excepción.

La técnica se apoya en un detalle de química fina. Ciertos isótopos de carbono y oxígeno tienden a unirse entre sí mediante enlaces que se forman con más frecuencia en frío y con menos en caliente. Leer esa proporción equivale, literalmente, a leer un termómetro. A partir de ella, el equipo calculó para el T. rex una temperatura de 36 °C, con un margen de error de ±2,5 °C.

Cómo se toma la temperatura a un dinosaurio

El ejemplar analizado tiene nombre propio: ‘Thomas’, un Tyrannosaurus conservado en el Museo de Historia Natural del Condado de Los Ángeles y excavado en la célebre Formación Hell Creek, en Montana. Sus dientes no llegaron al laboratorio por casualidad, sino después de una larga negociación entre paleontólogos y conservadores de museo.

Tyrannosaurus rex sangre caliente

Durante casi una década, el grupo de UCLA refinó el método hasta reducirlo de forma drástica. Lo que antes exigía muestras voluminosas hoy se resuelve con unos pocos miligramos de esmalte, extraídos con un torno dental y disueltos en ácido fosfórico para liberar el dióxido de carbono que contiene la señal. ‘Nadie te entrega un diente de T. rex si no le demuestras que solo necesitarás unos miligramos’, explicó la autora principal, Aradhna Tripati.

Una temperatura de 36 °C no convierte al T. rex en un mamífero, sino en algo más difícil de clasificar: un animal que generaba su propio calor.

Para descartar que la firma térmica fuera un artefacto de la fosilización, los investigadores midieron también restos de cocodrilos fósiles hallados en el mismo yacimiento. El cocodrilo arrojó unos 30 °C; el T. rex, 36 °C. Si los procesos geológicos hubieran fabricado esa señal, ambos animales mostrarían cifras parecidas. No fue el caso.

Ni reptil frío ni ave: qué revela un metabolismo intermedio

El dato encaja en un debate que lleva décadas abierto. Los reptiles actuales dependen en gran medida del calor del entorno y suelen mantener temperaturas corporales de entre 28 y 30 °C. Las aves, que son dinosaurios vivos, funcionan al revés: generan su propio calor y rondan los 40 a 43 °C. El T. rex, con 36 °C, se sitúa justo en medio, más caliente que un reptil y bastante más frío que un gorrión.

Ese punto intermedio sostiene la idea de que los grandes terópodos tenían metabolismos sofisticados. Mantener el cuerpo caliente cuesta energía, y la energía se paga con comida: un animal así habría necesitado cazar o carroñear de forma intensa y constante. La imagen del gigante lento y torpe se aleja un paso más. Cada vez queda menos reptil en el retrato.

Hay una segunda consecuencia, más sutil. Los fósiles de tiranosaurios aparecen en latitudes altas, incluso en lo que hoy es Alaska, donde el Cretácico tardío imponía inviernos fríos y prolongados. Los cocodrilos y muchos otros reptiles están ausentes de esos yacimientos. Un cuerpo capaz de generar su propio calor explicaría por qué el T. rex pudo vivir donde otros no podían. El coautor Alessandro Chiarenza, de University College London, empleó modelos paleoclimáticos para reconstruir esos hábitats, que se extendían desde México hacia el norte.

Conviene, eso sí, no correr. La medición procede de un solo ejemplar y su margen de error, de ±2,5 °C, no permite afirmar que el T. rex regulara su temperatura igual que un mamífero. Lo que demuestra es más modesto y, a la vez, más sólido: que su cuerpo estaba más caliente que el ambiente que lo rodeaba. El resto, sigue abierto.

Para la evolución del metabolismo, sin embargo, cada dato cuenta. Averiguar cuándo apareció la sangre caliente dentro del linaje que acabó dando las aves es una de las preguntas grandes de la paleontología, y un resultado como este acota el calendario. Aradhna Tripati lo resumió con una frase que vale para casi todo lo que estudiamos: de un animal tan famoso, llama la atención lo poco que sabíamos en realidad.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El Tyrannosaurus rex mantenía una temperatura corporal de unos 36 °C, similar a la de un humano adulto.
  • Dónde: Ejemplar ‘Thomas’, excavado en la Formación Hell Creek (Montana) y conservado en el Museo de Historia Natural del Condado de Los Ángeles.
  • Institución responsable: Universidad de California en Los Ángeles (UCLA), con la colaboración de University College London.
  • Cuándo: Estudio publicado en la revista Science Advances, difundido en octubre de 2026.
  • Impacto a futuro: Refuerza la hipótesis de que los grandes terópodos eran de sangre caliente y amplía dónde pudieron vivir.

Movistar Plus crea su Dirección de Comunicación Corporativa y ficha a Cristina Gascón

Movistar Plus ha creado su Dirección de Comunicación Corporativa y ha fichado para liderarla a Cristina Gascón, hasta ahora subdirectora de Comunicación de Prisa Media. La nueva responsable dependerá del consejero delegado de la plataforma, Alfonso Gómez.

Una nueva dirección de comunicación en Movistar Plus

El movimiento, adelantado por el medio especializado Dircomfidencial, sitúa la comunicación en el primer nivel del organigrama de la filial audiovisual de Telefónica. La nueva área agrupará la comunicación externa, la comunicación interna y la reputación corporativa, tres funciones que hasta ahora se repartían entre distintas estructuras de la compañía. Gascón se incorporará a a la plataforma en las próximas semanas. El cargo es nuevo.

La nueva directora reportará directamente al consejero delegado y desarrollará su trabajo en coordinación con la Dirección Global de Comunicación Corporativa de Telefónica, el área que despliega la estrategia del grupo en esta materia. La interlocución con medios, instituciones y públicos internos queda así unificada bajo un único mando.

La creación del área se enmarca en la nueva etapa que la compañía abrió tras la llegada de Alfonso Gómez a la consejería delegada en abril. Desde entonces, la plataforma ha reorganizado su estructura y ha renovado su oferta comercial dentro del plan de negocio de la filial audiovisual de Telefónica.

La nueva Dirección de Comunicación Corporativa eleva la función al primer nivel del organigrama de Movistar Plus y la sitúa en dependencia directa del consejero delegado.

El cargo no existía hasta ahora en la plataforma, que gana un interlocutor único para la relación con los medios y con los públicos internos. El organigrama queda así.

La trayectoria de Cristina Gascón

La nueva responsable de comunicación de Movistar Plus acumula más de 25 años de experiencia en comunicación corporativa, reputación y relaciones públicas en el sector audiovisual y de medios. Su recorrido incluye los siguientes hitos:

  • Prisa Media: subdirectora de Comunicación desde noviembre de 2023, donde trabajó en la estrategia de transversalidad de sus cabeceras y prestó apoyo al área de comunicación corporativa e institucional.
  • Mediaset España: subdirectora de Comunicación hasta abril de 2023, con responsabilidad sobre la comunicación corporativa e institucional del grupo, la estrategia de contenidos de sus canales —Telecinco, Cuatro, Divinity, Factoría de Ficción, Energy, Boing, Be Mad y Mitele— y el resto de unidades de negocio.
  • Inicios profesionales: comenzó su carrera en prensa escrita, en Editorial Suplementos de Prensa.
  • Formación: licenciada en Ciencias de la Información por la Universidad Complutense de Madrid y máster en Gestión de Empresas Audiovisuales por IE Business School.
Movistar Plus comunicación

El fichaje llega en plena reorganización de Movistar Plus y en un mercado en el que la mayoría de los grandes grupos de comunicación ha reforzado sus direcciones corporativas en los últimos años. Prisa Media, Atresmedia, Mediaset España y Vocento cuentan con áreas que coordinan la relación con los medios, la reputación y la comunicación interna, y la propia Telefónica mantiene una Dirección Global de Comunicación Corporativa con la que la nueva área de la plataforma trabajará de forma coordinada.

Qué busca Movistar Plus con la nueva área

Crear un área de comunicación corporativa responde a un patrón conocido en las filiales audiovisuales que ganan autonomía dentro de su grupo matriz. La plataforma separa así la comunicación corporativa —reputación, relación con medios y públicos internos— de la comunicación de producto y de contenidos, una división de funciones que ya opera en otros grupos del sector, como Mediaset España, donde Gascón fue subdirectora de Comunicación hasta abril de 2023.

Su paso por Prisa Media aporta, además, un perfil de coordinación transversal entre cabeceras y de interlocución institucional, una experiencia que encaja con una compañía que produce, distribuye y comercializa contenidos propios. La incorporación se produce después de un ejercicio en el que Movistar Plus ha priorizado la renovación de su oferta comercial y sitúa la comunicación en dependencia directa del consejero delegado. La función gana peso.

El fichaje procede, además, de un grupo competidor. Gascón deja la estructura de comunicación de Prisa Media, un movimiento habitual en un mercado en el que los profesionales de la comunicación corporativa circulan entre grupos audiovisuales, editoriales y plataformas.

Para Telefónica, la operación ordena la interlocución con su filial audiovisual: la nueva dirección trabajará con el área global de comunicación corporativa del grupo, lo que fija un único canal para la relación con los medios y evita duplicidades. El organigrama de comunicación de la plataforma queda alineado con el de los grandes grupos del mercado español.

📡 El Radar del Sector

  • El vacío que llena: Movistar Plus no contaba con una dirección propia de comunicación corporativa; Gascón asume esa función con dependencia directa de Alfonso Gómez.
  • El reto por delante: Coordinar la comunicación externa e interna y la reputación de la plataforma con la estructura global de Telefónica sin solapamientos.
  • El tablero competitivo: La filial audiovisual alinea su organigrama de comunicación con el de los grandes grupos de medios y plataformas del mercado español.

Uatae reclama convalidar el decreto de vivienda y alerta del ‘doble alquiler’ de los autónomos

Uatae reclama al Congreso que convalide los dos decretos de vivienda y alerta del ‘doble alquiler’ que arrastran miles de autónomos: una renta para vivir y otra para trabajar. La votación en la Cámara Baja está prevista para mañana, 2 de octubre.

⚠️ ATENCIÓN: El plazo para este trámite finaliza el próximo 2 de octubre de 2026.

La Unión de Asociaciones de Trabajadores Autónomos y Emprendedores (Uatae) valora el avance que suponen las medidas recogidas en ambas normas y confía en que el aval del Congreso sirva para meter en el debate una realidad que, sostiene, sigue fuera del foco: miles de autónomos pagan cada mes dos rentas, casa y local.

Qué piden Uatae y qué traen los decretos

Entre las medidas que destaca Uatae están la ampliación de la protección frente a los desahucios de personas vulnerables, la regulación de los alquileres de temporada y por habitaciones, la limitación extraordinaria de determinadas actualizaciones de renta y la posibilidad de ampliar contratos de arrendamiento.

El colectivo no es homogéneo. Hay autónomos que firman el contrato del local a su nombre y otros que usan su domicilio como sede, y ambos notan el alquiler cada mes. La organización insiste en que esa realidad queda fuera de los debates sobre vivienda y pide que la convalidación abra la puerta a mirarla de frente.

Para Uatae, son medidas que actúan sobre un problema que hace tiempo dejó de ser cosa solo de hogares con ingresos bajos. El alquiler pesa también en la estabilidad económica de buena parte del trabajo por cuenta propia.

El detalle que importa: un decreto-ley ya está en vigor desde que se publica en el Boletín Oficial del Estado, pero necesita el visto bueno del Congreso. Si la Cámara no lo convalida, la norma decae. El plazo que fija la Constitución para esa votación es de un mes desde su promulgación.

Un decreto-ley no se salva solo por publicarse: sin el aval del Congreso, el texto que hoy protege al inquilino puede caerse mañana.

El ‘doble alquiler’, en cifras

Uatae aporta dos datos de su propia consulta a personas autónomas. El 49% de los autónomos encuestados afirman haberse topado con dificultades para alquilar una vivienda por el hecho de trabajar por cuenta propia. Y el 27% de quienes pagan el alquiler de un local cree que ese coste lastra el desarrollo de su actividad.

doble alquiler autónomos

Traducido al día a día, casi la mitad de los autónomos tuvo problemas para alquilar una vivienda. No es un asunto menor cuando el negocio depende de tener un sitio donde trabajar y, a la vez, de un techo donde dormir.

Quien alquila un local para desarrollar su actividad lo nota más: a la renta del negocio se suma la de la vivienda, y las dos salen de la misma caja.

Lo que ya pasó con la ley de vivienda y por qué le toca al autónomo

No es la primera vez que la vivienda se cuela en la agenda del trabajo por cuenta propia. La Ley por el derecho a la vivienda de 2023 ya puso límites a la actualización de rentas y abrió la puerta a regular los alquileres de temporada. Los decretos que ahora se votan rematan esa faena.

En el camino, el autónomo ha quedado casi siempre en el margen: se habla de inquilinos y de propietarios, pero poco de quien necesita un local y una casa a la vez.

Ahí está el punto débil. Estas medidas protegen al inquilino vulnerable y ordenan el mercado del alquiler, y eso es positivo. Pero no tocan el coste específico del que alquila dos espacios, uno para vivir y otro para facturar. El alquiler del local es un coste fijo para cualquier negocio que lo necesite.

Y conviene recordarlo: si tributas en estimación directa, el alquiler del local se deduce como gasto de la actividad. El de tu vivienda, salvo la parte que afectas al negocio, no. Ahí es donde el doble alquiler pesa de verdad en la cuenta de resultados.

El aval del Congreso no va a resolver este doble desembolso de un plumazo. Pero marca la diferencia entre que las medidas sigan en pie o se caigan. Para el autónomo, la lectura práctica es doble: la regulación de temporada y por habitaciones puede ordenar un mercado que encarece el alquiler; y la protección frente a desahucios se calcula por los ingresos de la unidad de convivencia, un baremo que no siempre refleja los altibajos de un negocio por cuenta propia.

Si la Cámara convalida, todo sigue su curso. Si no, los decretos decaen y el debate vuelve a la casilla de salida. Uatae ya ha pedido que esa conversación incluya al trabajo autónomo. Falta ver si el doble alquiler deja de ser titular de una votación y entra, por fin, en el detalle de una norma.

Guía rápida del trámite

  • 📅 Plazos: El Congreso vota la convalidación de los dos decretos de vivienda el 2 de octubre de 2026.
  • ✅ Requisitos clave: Afecta a autónomos que alquilan vivienda y local, y a inquilinos en situación de vulnerabilidad según sus ingresos.
  • 🌐 Dónde solicitarlo: No hay que solicitar nada: es una norma, no una ayuda. El orden del día de la votación está en la web del Congreso.
  • 💰 Importe o coste: No fija ayudas ni importes: limita actualizaciones de renta y amplía la protección ante desahucios.
  • ⚠️ Error a evitar: Dar por hecho que la convalidación está garantizada; si el Congreso no la aprueba, el decreto decae.

Ágora Diplomática destaca a Quirónsalud Madrid, Teknon y Quirónsalud Marbella como hospitales recomendados para el cuerpo diplomático en España

0

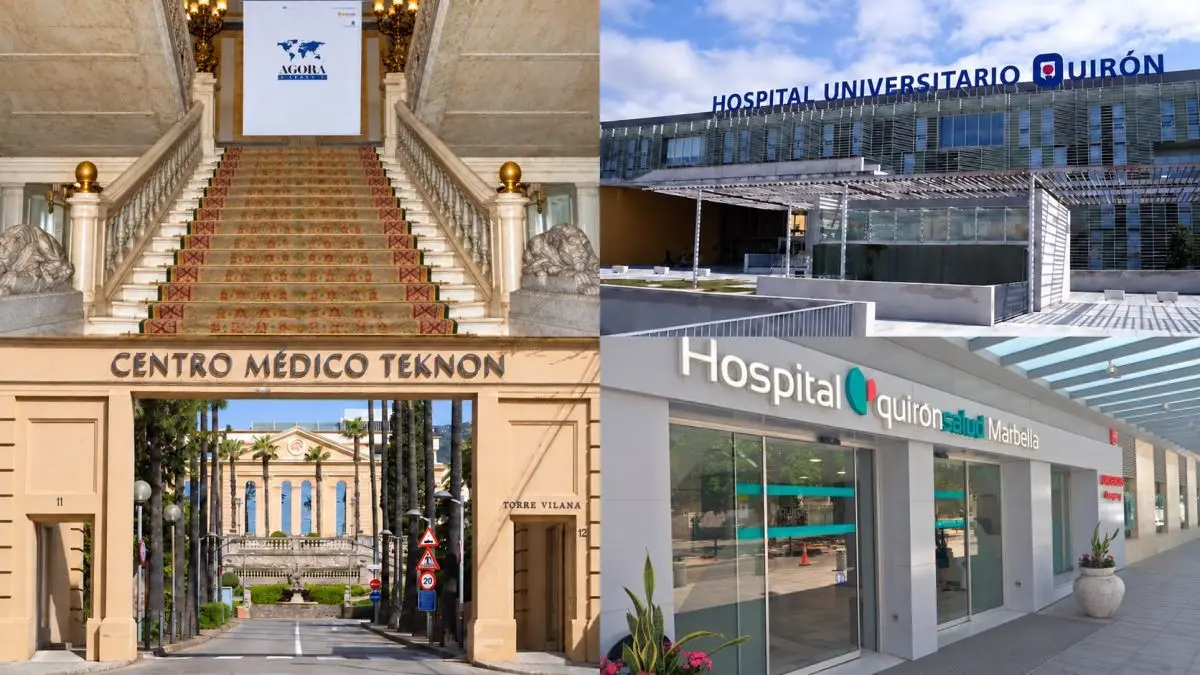
Los expertos de Ágora Diplomática destacan y recomiendan al Hospital Universitario Quirónsalud Madrid, situado en Pozuelo de Alarcón; al Centro Médico Teknon, en Barcelona; y al Hospital Quirónsalud Marbella como centros de referencia para el cuerpo diplomático acreditado en España, por su calidad asistencial y sus protocolos específicos de atención a diplomáticos.

La selección ofrece cobertura en tres áreas estratégicas: Madrid, donde se concentra la actividad de las embajadas; Barcelona, con una importante presencia consular e internacional; y Marbella, como referencia para el sur del país.

Los expertos sanitarios de Ágora Diplomática ponen en valor la combinación de excelencia médica, tecnología de vanguardia y atención personalizada de los tres centros, así como sus protocolos específicos para atender las necesidades de la comunidad diplomática. Estos aspectos constituyen el fundamento de su recomendación para los representantes diplomáticos acreditados en España.

La incorporación del Hospital Quirónsalud Marbella amplía el alcance territorial de esta selección y refuerza la atención a la comunidad diplomática en el sur del país, complementando la oferta asistencial de los centros de Madrid y Barcelona.

Esta iniciativa se enmarca en la labor de Ágora Diplomática para fomentar las relaciones institucionales y la cooperación entre el cuerpo diplomático y las principales entidades públicas y privadas del país, facilitando el acceso a servicios de calidad durante su estancia en España.

Hyperliquid desbloquea 856 M$ en HYPE el 6 de octubre y el precio se juega todo

Hyperliquid afronta el 6 de octubre un desbloqueo de HYPE valorado en unos 856 millones de dólares. El token de la red, que da servicio a uno de los mayores exchanges de futuros del sector, cotiza estos días en torno a los 88,76 dólares, con una subida cercana al 5% en las últimas horas. Lo que ocurra la semana que viene con ese lote puede condicionar el precio durante semanas.

El movimiento ya ha arrancado. Este miércoles 30 de septiembre, Hyperliquid Labs comenzó a retirar 3,75 millones de tokens HYPE, unos 320 millones de dólares, del bloqueo en el que estaban inmovilizados. No van a pasar por el mercado abierto: uno de los cofundadores del proyecto, conocido por el alias iliensinc, confirmó en el servidor de Discord de Hyperliquid que el lote completo irá a manos de un comprador institucional mediante una operación privada.

Ese tipo de operación se llama OTC, over the counter, y consiste en una compraventa pactada entre dos partes al margen del libro de órdenes público. Es la diferencia entre vender un piso a través de una inmobiliaria, sin que nadie vea el precio final, o anunciarlo en el portal donde todo el mundo mira. En cripto esa diferencia pesa mucho: una orden de venta de 3,75 millones de tokens en el mercado abierto habría dejado una huella visible en la cotización.

Qué se libera el 6 de octubre y por qué el mercado está en tensión

Los tokens que han empezado a moverse son el pago de octubre del equipo de Hyperliquid. La mecánica es sencilla: en esta red, sacar monedas del staking (el mecanismo por el que se inmovilizan tokens a cambio de recompensas) tarda siete días, según recoge la documentación oficial del protocolo. De ahí que el calendario no sea casual: lo anunciado el 30 de septiembre llegará a su destino después del 7 de octubre, justo después del desbloqueo.

El tamaño importa. Esos 3,75 millones de tokens equivalen a cerca del 1,5% del suministro circulante de HYPE, según los cálculos que maneja el sector. Puestos a la venta de golpe en el mercado, habrían bastado para tumbar la cotización. Los desbloqueos anteriores, eso sí, no dibujan un patrón claro: según los datos de seguimiento de tokenomics, HYPE cayó hasta un 3% en las dos semanas posteriores al desbloqueo de agosto y un 7% tras el de julio, mientras que el de junio se saldó con una subida del 1%.

El desbloqueo no decide el precio por sí solo. Decide cuánta munición tendrá el mercado para moverlo en las próximas semanas.

A quién afecta y qué hay que vigilar después del 7 de octubre

La venta privada alivia la presión inmediata, pero traslada la incertidumbre más adelante. Hyperliquid no ha desvelado qué institución ha comprado, ni a qué precio, ni si el comprador, está obligado a mantener los tokens un tiempo determinado. Sin ese compromiso público, nada impide que los 3,75 millones de HYPE acaben en un exchange más adelante.

La buena noticia es que el rastro será público. Cuando las monedas lleguen a la cartera del comprador, los registros de la blockchain mostrarán su destino. Si se quedan quietas o vuelven al staking, la amenaza se difumina. Si empiezan a moverse hacia carteras de exchanges —el paso previo habitual antes de vender—, la oferta estará a la vista de todos. Cualquier usuario puede seguir ese rastro sin más herramientas que un explorador de bloques.

Lo que enseñan los desbloqueos: menos drama y más calendario

Conviene recordar de dónde venimos. Los desbloqueos de tokens, las fechas en las que un proyecto libera las monedas reservadas a su equipo o a sus primeros inversores, se han convertido en uno de los factores que más mueve el mercado cripto de los últimos años. Y no siempre para mal. La pregunta relevante no es cuántas monedas salen, sino quién las recibe y con qué prisa quiere convertirlas en dinero. Ahí es donde Hyperliquid ha jugado una carta distinta a la habitual: en lugar de dejar el lote al albur del mercado, lo ha colocado antes de que se libere.

El riesgo que queda sobre la mesa tiene nombre: concentración. Un único comprador institucional pasa a controlar un paquete que ronda el 1,5% del suministro circulante y no hay información pública sobre sus intenciones. Eso reduce el ruido a corto plazo y lo apila en un solo actor, que puede decidir mantener durante años o deshacerse del lote en semanas. Es el tipo de detalle que en un mercado tan joven como el cripto pesa más que cualquier gráfico.

La próxima cita está marcada en rojo: el 6 de octubre. A partir del día siguiente se podrá seguir el rastro de cada token. Ese calendario, más que ningún otro factor, decidirá si el desbloqueo de HYPE pasa a la historia como un susto bien gestionado o como el arranque de una corrección más larga.

Ayudas al coche eléctrico para autónomos y pymes: ya puedes solicitar la subvención

Ya se pueden solicitar las ayudas del coche eléctrico para autónomos y pymes. El Ministerio de Industria y Turismo ha abierto la ventanilla de la segunda línea del programa Auto+, dotada con 50 millones de euros para la compra de vehículos eléctricos y electrificados.

El plazo termina el próximo 31 de diciembre. De esos 50 millones, 42 millones se reservan a empresas privadas y 8 millones a autónomos, según la nota que ha difundido el departamento que dirige Jordi Hereu.

Vamos al grano: esto no es un préstamo ni una línea de financiación que haya que devolver. Son ayudas directas a la compra, dinero público que rebaja el precio del vehículo a quien renueve su flota. La diferencia importa, y mucho.

Qué financia Auto+ y hasta cuándo se puede pedir

La segunda línea de Auto+ cubre la compra de vehículos de cero y bajas emisiones, es decir, eléctricos y electrificados, por parte de empresas privadas y profesionales autónomos. El objetivo que repite el ministerio es acelerar la renovación de las flotas y avanzar en la descarbonización del transporte, uno de los sectores industriales que el Gobierno considera estratégicos.

El plazo de solicitud está abierto y se cierra el 31 de diciembre. Las peticiones se presentan por vía electrónica ante el Ministerio de Industria y Turismo, que es el órgano que gestiona el programa.

Ojo con el calendario. El cierre coincide con la campaña de fin de ejercicio, cuando muchas empresas y autónomos tienen la cabeza en el cierre contable y no en el coche. No es un trámite que convenga dejar para la última semana.

Ayuda directa no es un préstamo: aquí el dinero no se devuelve, y eso cambia a quién le interesa mover el expediente antes de fin de año.

Quién puede pedirla y qué vehículos entran

Los destinatarios son empresas privadas y trabajadores autónomos. Si no estás de alta como autónomo ni compras a través de una empresa, esta convocatoria no te corresponde: no está pensada para particulares que se compren un coche para uso personal.

La convocatoria habla de vehículos eléctricos y electrificados. En líneas generales entra el coche que se mueve total o parcialmente con energía de la red, como resume la definición de vehículo eléctrico.

El importe por vehículo no aparece desglosado en la información que ha difundido el ministerio. Para saber cuánto se lleva cada operación hay que acudir a las bases de la convocatoria, que fijan los tramos según el tipo de vehículo y el perfil del beneficiario. Lo que importa es esto: no hay una cifra única por coche, así que conviene revisar la tabla antes de firmar el pedido.

El reparto 42-8 y el precedente de los 350 millones

Auto+ no nace de cero. La primera convocatoria se lanzó el pasado verano con 350 millones de euros. Con los 50 millones de esta segunda línea, el Gobierno dice haber movilizado 400 millones para empujar la demanda de vehículos eléctricos. Esa es la cifra que conviene retener para medir el tamaño real del programa.

Ahora, la letra pequeña. De los 50 millones, solo ocho van a los autónomos. Ese colectivo, que muchas veces compra un único vehículo y lo usa como herramienta diaria de trabajo, se queda con el 16% del presupuesto, mientras las empresas privadas se reparten 42 millones. Para un programa que presume de renovar flotas, la proporción deja al autónomo en un segundo plano evidente.

La lectura práctica es sencilla. Si tienes una actividad por cuenta propia y llevas tiempo dándole vueltas al cambio de vehículo, esta es una de las pocas ventanillas abiertas ahora mismo con dinero público detrás. Los pasos siguientes pasan por mirar las bases, comprobar qué modelo encaja y reunir la documentación antes de que el calendario apriete.

Queda por ver si el reparto entre empresas y autónomos se mantiene en futuras líneas del programa o si Industria corrige esa proporción. De momento, los ocho millones para autónomos son los ocho millones que hay.

Guía rápida del trámite

  • 📅 Plazos: Convocatoria abierta; el plazo de solicitud termina el 31/12/2026.
  • ✅ Requisitos clave: Ser empresa privada o trabajador autónomo y destinar el vehículo a la actividad; quedan fuera las compras particulares.
  • 🌐 Dónde solicitarlo: Sede electrónica del Ministerio de Industria y Turismo, con certificado digital o Cl@ve; el trámite también aparece en el Punto de Acceso General.
  • 💰 Importe o coste: 50 millones de euros en total (42 para empresas privadas y 8 para autónomos); la ayuda por vehículo se fija en las bases.
  • ⚠️ Error a evitar: Dejar la solicitud para los últimos días de diciembre o confundir esta ayuda directa con un préstamo que haya que devolver.

Paramount cierra su fusión de 110.000 millones con Warner y nombra co-CEO a Ynon Kreiz

La fusión Paramount Warner de 110.000 millones de dólares entra en su recta final con el reparto de poder ya decidido. Paramount ha nombrado a Ynon Kreiz, hasta ahora presidente y consejero delegado de Mattel, como nuevo co-CEO junto a David Ellison.

El movimiento llega a las puertas del cierre de la operación sobre Warner Bros. Discovery y dibuja un organigrama poco común: dos consejeros delegados al mismo nivel, con la compañía combinada reportando de forma conjunta a ambos. La propia Paramount ha detallado el reparto. Ellison retiene la estrategia y la relación con el talento, además de las alianzas estratégicas, la tecnología y la asignación de capital. Kreiz asumirá la gestión del día a día y la integración de los negocios combinados, que es donde se pierden o se ganan este tipo de operaciones.

Claves de la operación

  • Dos consejeros delegados al mismo nivel. El reparto separa la visión de la ejecución y busca evitar el choque entre dos equipos directivos que compiten por el mismo sitio.
  • 110.000 millones de dólares en juego. La cifra sitúa la operación entre las mayores del sector de medios en lo que va de década y coloca a la compañía resultante frente a Netflix y Disney.
  • Menos compradores de contenido en el mercado. La integración reduce el número de interlocutores globales, lo que afecta a productoras, distribuidores y anunciantes en España.

Dos consejeros delegados, una sola compañía

La fórmula del co-CEO es frágil y casi nunca sobrevive intacta al primer año. Netflix ya ensayó algo parecido cuando Reed Hastings compartió el mando con Ted Sarandos antes de cederle el timón de forma definitiva. En Paramount, el diseño responde a una lógica distinta: la compañía necesita proteger dos frentes que no admiten interrupciones, la relación con los creadores y la ejecución operativa de la integración.

David Ellison, presidente y consejero delegado, mantiene el control sobre el contenido y el dinero. Kreiz se queda con la maquinaria. Es una división clásica en las operaciones que se anuncian con fanfarria y se ejecutan con letra pequeña: contratos de licencia, convenios sindicales, duplicidades de plantilla y la migración de dos plataformas tecnológicas que hoy no hablan el mismo idioma.

La pregunta de fondo es qué se le pide a cada uno. En una fusión de medios el activo no son los estudios ni las plataformas, sino los derechos y las franquicias capaces de generar ingresos recurrentes. Kreiz aterriza desde Mattel, un grupo que ha hecho de la conversión de juguetes en franquicias audiovisuales su principal palanca de crecimiento. Ese oficio, el de estirar una marca sin quemarla, es justo el que Paramount necesita para rentabilizar un catálogo enorme y muy desigual. El consejo compra ejecución y no otra ronda de visión creativa, que es precisamente lo que ya cubre Ellison.

Comprar dos compañías se firma en un día; integrarlas se negocia durante años y casi siempre con más bajas de las previstas.

El streaming se ordena y España mira desde la barrera

El cierre deja un mercado global con cuatro o cinco grandes compradores de contenido y una larga cola de productoras que dependen de ellos. Cada comprador que desaparece son precios peores para quien vende y menos alternativas para quien distribuye. En España ese efecto se nota en las negociaciones de derechos deportivos, en las licencias de series y en la venta de espacio publicitario, donde los grupos internacionales marcan el suelo.

Conviene no confundir tamaño con rentabilidad. Las plataformas compitieron durante años por suscriptores y ahora compiten por margen, con subidas de precio y planes con publicidad. La compañía resultante hereda dos catálogos, dos bases de suscriptores, y también dos estructuras de coste. La escala resuelve el poder de negociación, no el problema del gasto en contenido, que sigue creciendo más rápido que los ingresos en casi toda la industria.

Warner Bros Discovery

Qué se juega Telefónica en el nuevo mapa del streaming

Telefónica lleva una década construyendo su televisión de pago sobre una mezcla de producción propia y acuerdos con terceros. La compra de Canal+ en 2015 y su posterior integración en Movistar+ fijaron un modelo en el que la rentabilidad depende tanto del número de suscriptores como del precio que se paga por el contenido ajeno. Cuantos menos proveedores globales queden, más caro será cada acuerdo y menor el margen para diferenciarse con una oferta exclusiva.

El regulador añade una capa de complejidad. La CNMC vigila desde hace años los acuerdos de exclusividad y las condiciones de acceso a los contenidos en el mercado español, lo que limita los movimientos defensivos de los operadores locales. Eso sí, la consolidación también abre una puerta: si los grandes grupos venden paquetes cada vez más completos, los distribuidores que controlan la última milla recuperan parte del poder que habían cedido a las plataformas. Fibra, móvil, facturación y atención al cliente siguen siendo activos difíciles de replicar.

Para Telefónica, el escenario razonable pasa por acentuar el papel de agregador y por rentabilizar el fútbol como ancla de su paquete, no por competir en volumen de catálogo. Seguimos de cerca una variable que suele pasar desapercibida: el coste por suscriptor de los acuerdos mayoristas, que en un mercado más concentrado tiende a subir antes que el precio final al cliente.

El primer examen real llegará con las cuentas del primer trimestre de 2027, ya con las dos compañías estadounidenses bajo un mismo balance y con Kreiz al frente de la integración. Hasta entonces el mercado observará una cosa muy concreta: cuántos directivos de Warner Bros. Discovery siguen en su sitio al cerrar el primer semestre. Es el indicador más fiable de si un reparto de poder funciona o solo aplaza el conflicto.

China blinda el vídeo generado con IA como industria estratégica de Estado

El vídeo generado con IA ha dejado de ser un experimento viral en China. El coste por minuto de producción pasó de 5.000 yuanes a principios de año a unos pocos cientos, según la emisora estatal CCTV, y los gobiernos locales compiten ya por atraer estudios con exenciones de alquiler, ayudas al alojamiento y acceso preferente a modelos en la nube.
Claves de la operación

  • El coste de producir vídeo con IA se hunde. De 5.000 yuanes por minuto a principios de 2026 a unos pocos cientos, según CCTV, lo que multiplica el número de estudios capaces de producir a escala.
  • Shanghái, Pekín y Hainan reparten incentivos. Exenciones de alquiler, ayudas de alojamiento para trabajadores y rebajas en los costes de computación para agrupar a los estudios en clústeres.
  • China etiqueta la IA, pero no la protege. Exige marcar el contenido generado, aunque no hay reglas claras de derechos de autor sobre personajes, escenas y materiales.

La señal más visible llegó hace unos días con ‘Beyond Wukong’, una serie íntegramente generada con IA que se emitió en horario de máxima audiencia. No es un caso aislado. Reuters sitúa el fenómeno dentro de una política deliberada: convertir el vídeo sintético en un sector estratégico de Estado, con la Administración Nacional de Cine actuando como aval. Esa institución ya ha concedido licencia de exhibición pública a ‘Sanxingdui: Future Memories’, un largometraje de ciencia ficción hecho con IA por Bona Film Group y previsto para lo que queda de año.

Hasta hace poco, cualquier emprendedor que quisiera montar un estudio de vídeo con IA tenía una única ruta: mudarse a Shenzhen, cerca del ecosistema tecnológico. Ese cuello de botella se ha roto. Las administraciones locales compiten ahora con paquetes de ventajas que van desde la exención del alquiler hasta el pago parcial de la factura de computación. El objetivo confesado es sacar al sector de la lógica del vídeo viral y agruparlo en clústeres.

La aritmética ayuda. Producir con IA es más barato que el rodaje tradicional, y la propia generación se ha abaratado a un ritmo difícil de seguir. Solo en el primer semestre de 2026 se lanzaron 221.900 programas de IA en Douyin, el equivalente chino de TikTok. El volumen ya no es de nicho, es de cadena de producción.

Del vídeo viral al clúster: los incentivos que reparten Shanghái, Pekín y Hainan

Los paquetes no son homogéneos. Shanghái ha concentrado su oferta en rebajar los costes de computación, el principal lastre para cualquier estudio que entrene o ejecute modelos de vídeo. Pekín apuesta por el alojamiento de los trabajadores, un factor nada menor en una ciudad donde la vivienda se ha convertido en el filtro de acceso al talento. Hainan, con un sector tecnológico menos maduro, juega la carta fiscal. En los tres casos el patrón se repite: el Estado asume parte del coste fijo que hace inviable al estudio pequeño.

China no está subvencionando vídeos virales; está comprando cuota en la cadena de producción del entretenimiento del futuro.

Douyin, iQIYI y el vacío legal sobre quién posee la obra

industria IA China

La demanda ya responde. Douyin se ha convertido en el escaparate natural del contenido sintético y plataformas de streaming como iQIYI subsidian la producción de IA que después emiten en su propio servicio. El incentivo es doble: contenido nuevo sin negociar derechos con guionistas ni actores. Eso sí, el marco legal chino obliga a etiquetar lo generado pero no define quién es su dueño.

Ese vacío favorece la experimentación y abre la puerta a conflictos por uso de imagen y explotación comercial. Es el mismo terreno que en Occidente ha terminado en los tribunales. Durante la huelga de guionistas de 2023 en Estados Unidos, una de las reivindicaciones centrales fue impedir que la IA pudiera redactar o modificar textos de un guionista, y el sindicato de actores logró blindar cláusulas contra el uso no consentido de sus imágenes. En China se legisla para identificar, no para repartir.

La tercera revolución industrial y la factura que Europa aún no ha decidido pagar

Hay una lectura que conviene tomar en serio. La directora Cao Yiwen lo resumió con una frase incómoda: ‘Nos quedamos atrás en las dos primeras revoluciones industriales, así que quizá esta sea la tercera’. Lo dijo tras presentar una película de animación hecha con inteligencia artificial generativa en el World AI Film Festival. Su tesis no es tecnológica, es histórica: China interpreta el vídeo sintético como una ventana para saltar de posición en la cadena de valor cultural.

En España y en el resto de la Unión Europea la película es distinta. No existe una cotizada pura de vídeo con IA en el IBEX 35, y los actores con exposición audiovisual —Telefónica, a través de Movistar Plus+, es el caso más claro— avanzan con la cautela que impone Bruselas. La regulación europea de inteligencia artificial ya exige transparencia sobre el contenido generado desde agosto de 2026, pero no resuelve la cuestión de fondo: quién cobra y quién responde. Europa legisla el etiquetado; China financia la fábrica.

El riesgo chino no es menor. Concentrar el sector en clústeres estatales acelera la producción, pero también reproduce el patrón de otras industrias subvencionadas del país: capacidad instalada por encima de la demanda real, competencia destructiva por precio, y dependencia de la plataforma que reparte el tráfico. Si Douyin cambia las reglas de promoción, medio sector se queda sin escaparate. Y sin derechos de autor claros, la monetización internacional queda en el aire.

Conviene distinguir entre capacidad técnica y mercado. Que China produzca 221.900 programas en seis meses no significa que todos encuentren audiencia. El entretenimiento global sigue midiéndose por suscripciones, taquilla y licencias, y en los tres terrenos el vídeo generado con IA todavía no ha demostrado que venda.

Lo que toca vigilar ahora es el calendario. ‘Sanxingdui: Future Memories’ debe llegar a las salas en lo que queda de año, y su taquilla será el primer test real de si el público paga por una superproducción generada con IA. Si funciona, los incentivos locales se multiplicarán y el clúster se consolidará. Si no, China habrá construido una fábrica antes de saber si tenía clientes.

EnergyPathways proyecta el mayor almacenamiento por aire comprimido del Reino Unido: 300 MW y 55,2 GWh

EnergyPathways proyecta el Marram Energy Storage Hub, el mayor proyecto de almacenamiento por aire comprimido del Reino Unido: 300 MW de potencia y 55,2 GWh de capacidad en cavernas de sal bajo el Mar de Irlanda.

La compañía cotiza en el AIM de Londres y aún no factura ingresos. El 28 de septiembre anunció una propuesta de ampliación de capital, y sitúa la decisión final de inversión en 2028 y las primeras operaciones a finales de 2031 o principios de 2032, sujetas a permisos y al respaldo del mecanismo cap and floor de Ofgem.

El emplazamiento está bajo el lecho marino, a unos 18 kilómetros de la costa de Lancashire, con instalaciones en tierra en el puerto de Barrow. Ningún otro proyecto de aire comprimido en desarrollo en el país se acerca a esa escala.

300 MW y 55,2 GWh: el pulmón de una red dominada por el viento

Vamos a los datos. La primera fase del Marram Energy Storage Hub (MESH) ofrece 300 MW y 55,2 GWh, más de siete días entregando potencia a plena carga sin interrupción.

El argumento del consejero delegado, Ben Clube, es de sistema: el Reino Unido genera ya excedentes eólicos que pueden rondar los 70 TWh anuales y que hoy se desperdician o encarecen la operación de la red. En un sistema dominado por el viento, cada excedente supera las doce horas y a menudo dura días.

Ahí está el hueco. Una batería responde en milisegundos, pero agota su duración en torno a la hora y media. El bombeo hidráulico se mueve en el entorno de la hora. El aire comprimido cubre ese mismo mercado y, además, la reserva estratégica de varios días. Desde frío, la planta despacha potencia en un par de minutos.

El problema británico no es generar viento de sobra, sino guardarlo: sin almacenamiento de larga duración, cada excedente acaba en la factura del consumidor.

Sal pura y cuatro catedrales de San Pablo por caverna

Aquí manda la geología. Bajo el Mar de Irlanda hay una secuencia de sal de entre 500 y 600 metros de espesor vertical, prácticamente halita pura. Esa pureza y esa profundidad permiten excavar cavernas estables para almacenar aire a presión.

almacenamiento larga duración

Cada caverna alcanza los 700.000 metros cúbicos, el volumen equivalente a cuatro catedrales de San Pablo. La primera fase necesita cuatro; la compañía calcula que toda su área de licencia admite hasta sesenta. No es una planta aislada: es un activo escalable.

📊 Impacto ecológico en cifras

  • Capacidad: 300 MW de potencia y 55,2 GWh de almacenamiento en la primera fase del proyecto.
  • Duración: más de siete días a plena carga, frente a la hora y media de una batería convencional.
  • Geología: cavernas de 700.000 metros cúbicos cada una, en una secuencia de sal de 500 a 600 metros.
  • Inversión: no detallada en la fuente oficial; la decisión final de inversión se fija en 2028.

MESH no es solo aire comprimido. El diseño integra almacenamiento de gas, e hidrógeno, además de producción de hidrógeno con grafito como subproducto de alto valor. La lógica de seguridad energética es difícil de discutir: el Reino Unido almacena hoy menos de seis días de gas, frente a los alrededor de 80 días de la Unión Europea.

La mitad del gas británico llega del Mar del Norte, yacimientos en declive. En los picos de invierno, la dependencia de importaciones podría escalar hasta el 90%, según la propia compañía. Más contexto sobre el vector energético, en su entrada de Wikipedia.

Cap and floor, la primera ronda de Ofgem y el precio del retraso

EnergyPathways no se presentó a la primera ventana del mecanismo cap and floor de Ofgem, el sistema que garantiza un suelo de ingresos a los proyectos de almacenamiento. Fue invitada, pero prefirió esperar. En esa primera ronda, el regulador seleccionó provisionalmente 16 proyectos que suman 7,6 GW y 136,9 GWh, con una duración media de unas 18 horas.

El retraso no es neutral. La segunda ronda acumula unos seis meses de demora sobre el calendario original, lastrada por el cierre tardío de la primera. La compañía espera el lanzamiento oficial a finales de este año, después de la invitación de Ofgem y del Departamento de Seguridad Energética y Net Zero.

A efectos de inversión, la letra pequeña pesa. La empresa capitaliza poco más de 20 millones de libras (unos 26,6 millones de dólares) y sus últimas cuentas incluyen una advertencia de empresa en funcionamiento continuo. La consulta sobre seguridad de suministro de gas se lanzó a finales del año pasado y el Energy Independence Bill debería abordarla este otoño.

El test que MESH plantea a la política energética británica

Hay un precedente incómodo. La primera ronda del cap and floor entrega 130 GWh con una duración media de 18 horas. Frente a excedentes de hasta 70 TWh anuales, esa dotación se queda corta en volumen y, sobre todo, en duración.

La comparación con otras alternativas limpias ayuda a calibrar. El bombeo hidráulico y la nuclear exigen plazos de desarrollo muy superiores a los que MESH pone sobre la mesa, con operación prevista para finales de 2031 o principios de 2032. Esa ventaja temporal se diluye si el marco regulatorio no aterriza a tiempo.

Con menos de seis días de gas almacenado y una producción propia en declive, apoyar o no esta infraestructura dice más de la política energética británica que cualquier discurso de transición. La transición ya es rentable cuando el almacenamiento sustituye al respaldo fósil, no cuando se limita a sumarse a él.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 55,2 GWh capaces de operar más de siete días a plena potencia, aprovechando excedentes eólicos que hoy se pierden.
  • Modelo que cambia: desplaza a las baterías en los servicios de larga duración y recorta la dependencia del gas de respaldo.
  • Para las próximas generaciones: menos importaciones de gas en los picos de invierno y una red que aprovecha lo que genera.

Un tribunal reconoce la ansiedad por sobrecarga de trabajo como accidente laboral en CAF

0

Un tribunal de instancia de San Sebastián ha reconocido que la ansiedad de un trabajador de CAF fue accidente laboral. No una enfermedad común, como se tramitó en un primer momento. La clave está en una sobrecarga de trabajo por falta de personal que el juzgado da por probada.

El afectado prestaba servicio en el centro de Beasain, en Gipuzkoa. Estuvo de baja por ansiedad entre noviembre de 2022 y marzo de 2023. Volvió a su puesto, recayó y encadenó un segundo periodo de baja entre abril y septiembre de ese mismo año. El tribunal ha vinculado ambos episodios a la misma causa.

Según la sentencia, CAF introdujo un cambio en el sistema de trabajo que «acarreó sobrecarga por falta de personal». Ese desajuste no golpeó solo al demandante: el juzgado señala que también afectó al resto del personal que trabajaba en su sección. «Sufrió esta situación de ansiedad con motivo de su situación laboral», recoge el fallo.

Osakidetza, el servicio vasco de salud, no encontró ningún antecedente de trastorno de ansiedad o depresión previo. Tampoco identificó causas ajenas al trabajo que explicaran el cuadro. Fue «la problemática laboral» la que desencadenó el estado de ansiedad, tanto en la primera baja como en la recaída posterior.

El detalle más incómodo para la empresa llega después. Tras el primer periodo de baja, CAF volvió a ubicar al trabajador en el mismo puesto que había originado el problema. Solo después de la recaída se le cambió de área. Desde esa reubicación, la propia sentencia confirma que no ha habido más recaídas.

El tribunal no habla de acoso, sino de sobrecarga: un cambio en el sistema de trabajo sin personal suficiente convirtió la ansiedad en accidente laboral.

CCOO ha cargado contra el servicio de prevención de la compañía. El sindicato recuerda que CAF opera como autoaseguradora y que su departamento médico no tramitó la baja por contingencia profesional. El argumento que esgrimieron, siempre según la sentencia, era que no podía demostrarse la existencia de acoso laboral.

Qué cambia esta sentencia para el resto de trabajadores

La diferencia es sustancial. Que una baja por ansiedad se califique como accidente de trabajo implica tratarla como contingencia profesional, y no como enfermedad común. Eso altera la protección del trabajador, y obliga a la empresa a mirar hacia dentro para investigar el origen del daño.

La resolución es recurrible en instancias superiores, así que CAF todavía puede impugnarla. No obstante, el fallo ya deja un precedente útil para los servicios jurídicos sindicales en casos parecidos. La sobrecarga, por sí sola, puede bastar para acreditar el origen laboral de una patología psíquica.

CCOO exige a la empresa y a su servicio de prevención que no reduzcan las patologías psicosociales a los casos de acoso moral. «Se dan más causas como el exceso de carga de trabajo o el deficiente reparto de la misma», sostiene. La prevención de riesgos psicosociales «está fallando estrepitosamente en muchas empresas».

El sindicato pide análisis exhaustivos de cómo se reparte la carga y de qué puestos están sobrecargados. Y lanza una advertencia: «La situación es muy grave si hay trabajadores a los que se les prescriben bajas de un año debido a los perjuicios psicosociales que les genera el trabajo».

Análisis: la letra pequeña que muchas empresas prefieren no leer

La mayoría de las bajas por ansiedad en España siguen tramitándose como enfermedad común. Esa calificación no es neutral. Descarga la responsabilidad sobre la sanidad pública y difumina el rastro del origen laboral. Cuando un juzgado rompe esa inercia, el mensaje para las plantillas es claro: documentar la carga de trabajo importa, y mucho.

El caso de CAF también deja a la vista el punto débil de muchos servicios de prevención. Reducen lo psicosocial al acoso y obvian lo cotidiano: turnos imposibles, plantillas ajustadas al milímetro, cambios de sistema sin refuerzo de personal. Que un trabajador recaiga al volver a su antiguo puesto es la prueba más elocuente de que el problema no estaba en él.

Conviene leer la sentencia con prudencia. Es de instancia y es recurrible. Además, los procedimientos de determinación de contingencia son lentos y exigen pruebas sólidas. Quien sospeche que su ansiedad viene del trabajo debería acudir cuanto antes a su médico, guardar los partes y pedir el apoyo de un sindicato. La batalla se gana con papeles.

📝 Cómo enviar el currículum

Esta sentencia no abre un proceso de selección, pero sí deja una hoja de ruta para cualquier trabajador que sospeche que su ansiedad tiene origen laboral. Estos son los pasos que recomiendan los servicios de salud laboral de los sindicatos.

  1. Paso 1: Acude a tu médico de cabecera y describe con detalle las condiciones de tu puesto: carga de trabajo, plantilla, turnos y cambios recientes.
  2. Paso 2: Conserva todos los partes de baja y los informes médicos. Son la prueba que sostiene el vínculo entre la patología y el trabajo.
  3. Paso 3: Solicita a tu mutua o al INSS la determinación de contingencia profesional si tu baja se ha tramitado como enfermedad común.
  4. Paso 4: Contacta con el gabinete de salud laboral de tu sindicato, CCOO o UGT, para que revise tu caso y valore una reclamación judicial.
  5. Paso 5: Guarda copia de las comunicaciones internas con tu empresa sobre la sobrecarga. Un correo o un registro horario pueden inclinar la balanza.

Plazo: no existe un plazo de inscripción; el procedimiento arranca con la solicitud de determinación de contingencia ante la mutua o el INSS. Requisito mínimo: un diagnóstico médico que acredite el trastorno y su relación con el puesto de trabajo.

El monopolio de los envíos online: 4 empresas logísticas alternativas a Correos que los comercios electrónicos utilizan para ahorrar costes masivamente

SEUR: la red de franquicias integrada en el grupo DPD que entrega en 24 horas en toda España

SEUR
Campaña de Navidad de SEUR | Fuente: SEUR

SEUR es, junto a MRW o Nacex, uno de los nombres clásicos del transporte urgente en España, pero su rasgo diferencial es la combinación de una red de franquicias con la escala de un gigante paneuropeo. Nacida en 1942, la compañía creció articulando delegaciones provinciales en régimen de franquicia —empresarios locales que operan bajo la enseña SEUR— y desde 2004 forma parte de Geopost, la filial de paquetería del grupo público postal francés La Poste, que despliega la marca DPD en el resto de Europa. En 2024 facturó 950 millones de euros, un 3,3% más que el año anterior, y entregó 130 millones de paquetes, con una plantilla superior a los 10.000 profesionales y una flota de 6.500 vehículos, de los que el 20% son sostenibles.

Su gran baza para el comercio electrónico es la velocidad: el servicio SEUR 24 entrega al día siguiente hábil en la Península, con franjas horarias y aviso Predict al destinatario, que puede reprogramar la entrega. A esa capilaridad se suma la red Pickup, con más de 10.000 puntos en España —unos 8.000 comercios de conveniencia y 2.000 taquillas inteligentes— donde el comprador puede recoger o devolver el pedido sin depender del reparto a domicilio. El ecommerce ya aporta el 46% de su facturación, 440 millones de euros, y el negocio internacional 320 millones, apoyado en la red terrestre de Geopost. Para las tiendas online, concentrar entregas en puntos de conveniencia reduce los intentos fallidos y abarata la última milla.

GLS Spain: el operador de paquetería que compite por precio y conecta con el resto de Europa

Uno de los camiones de reparto de Gls

GLS Spain es la filial española del operador alemán General Logistics Systems, activa en el país desde 2005. Su red se apoya en cerca de 600 agencias y centros propios, organizados en cinco divisiones territoriales, que permiten entregas en 24/48 horas en la península, además de una tupida malla de más de 7.700 Parcel Shops y taquillas. Ese entramado es lo que la sitúa como alternativa real a Correos para el comercio electrónico: combina capilaridad nacional con la conexión directa a la red europea del grupo a través de sus hubs internacionales de Barcelona y Madrid, de modo que una tienda online española puede cubrir decenas de países con un solo proveedor. En el ejercicio cerrado en marzo de 2025 movió 138,6 millones de paquetes y facturó 551,9 millones de euros, frente a los 125 millones de paquetes y 499 millones del año anterior.

Para el comercio electrónico, GLS ofrece tarifas ajustadas al volumen del negocio e integraciones gratuitas con las principales plataformas de venta online (WooCommerce, PrestaShop, Shopify y Magento), además de servicios como ShopReturnService para gestionar devoluciones o CashService para el pago contra reembolso. El peso de su modelo out of home —recogida en punto de conveniencia en lugar de domicilio— no deja de crecer: gestionó 20 millones de entregas por esta vía en 2024, más de un 40% que el año previo, ya el 17% del total. En julio de 2024 adquirió e-Log, hoy GLS Fulfilment, para ofrecer logística completa a las tiendas. Con todo, su director general, Roberto Martínez, sostiene que no son los más baratos ni pretenden serlo, y que se diferencian por calidad de servicio.

Nacex (Grupo Logista): el operador de paquetería urgente para envíos de alto valor

Merca2

Nacex es la firma de mensajería urgente del grupo Logista desde 2002 y opera desde 1995 en España, Portugal y Andorra; tras adquirir Speedlink (Países Bajos) y Belgium Parcels Service (Bélgica), también está presente en el Benelux. Su propuesta para el comercio electrónico de alto valor se apoya en entregas premium con garantía antes de las 8:30, las 10:00 y las 12:00 horas del día siguiente, un servicio diseñado para productos que no admiten demoras ni devoluciones caras. La compañía cuenta con 35 plataformas de trasbordo, más de 300 franquicias, más de 2.600 vehículos y más de 4.300 colaboradores, y en 2024 gestionó alrededor de 40 millones de paquetes en tres millones de expediciones, con una facturación de 1.800 millones de euros, de los que unos 900 millones correspondieron a España y Portugal.

El terreno donde Nacex marca más distancia es el producto sensible y de alto valor. Su servicio Nacex Pharma traslada envíos con control y monitorización de temperatura en dos rangos (2-8 ºC y 15-25 ºC) con el envase isotérmico reutilizable Pharma Box, y dispone de la certificación de Buenas Prácticas de Distribución de Medicamentos para uso humano y veterinario. Ese estándar de trazabilidad y puntualidad lo aplica a marcas de moda y lujo como LVMH, Tous, Guess o Cortefiel, para las que un fallo en la entrega tiene un coste elevado. Para abaratar la última milla despliega más de 4.000 puntos NACEX.shop en España y Portugal, por los que en 2024 movió un 55% más de envíos, y en picos como el Black Friday refuerza plantilla, rutas y flota para sostener esos compromisos.

Plataformas multioperador como Packlink PRO o Sendcloud: tarifas de varios transportistas sin contrato

trabajar desde casa y ser ecologico

Plataformas como Packlink PRO eliminan la barrera que exige firmar un contrato con cada transportista para acceder a precios mayoristas. Basta registrarse gratis, sin cuotas ni volumen mínimo de envíos, y desde el primer paquete se accede a las tarifas negociadas por la plataforma con operadores como Correos, UPS, GLS o TNT: su catálogo supera los 300 servicios de reparto nacionales e internacionales. El comercio paga únicamente las etiquetas que utiliza y Packlink cifra el ahorro en hasta un 70 % frente a las tarifas de mostrador, un argumento decisivo para tiendas pequeñas sin capacidad de negociación propia. Quien mueve más volumen puede pasar a la suscripción Premium, con descuentos adicionales, factura mensual consolidada, sin gastos de gestión y la opción de cargar sus propios contratos con Correos, Correos Express o Seur.

Sendcloud, con sede en Eindhoven y activa desde 2012, aplica la misma lógica desde Países Bajos: una sola cuenta conecta la tienda online con más de 160 transportistas y permite combinar las tarifas prenegociadas de la plataforma con los contratos que el comercio ya tenga, alternando unos y otros pedido a pedido. El plan gratuito no tiene límite de tiempo y los de pago arrancan en torno a 33 dólares al mes, con un cargo por etiqueta de entre 0,09 y 0,11 euros según el nivel contratado. A eso se suman reglas de envío automáticas, portales de devolución con marca propia y acceso a unos 390.000 puntos de servicio en Europa; en España, la recogida de Correos es gratuita a partir de diez paquetes. Para un ecommerce que envía a destinos y volúmenes irregulares, estas plataformas permiten comparar precio y plazo en cada pedido sin atarse a un único operador.

La venta de deuda dispara la prima de riesgo de España y hunde al Ibex bajo los 19.000 puntos

La prima de riesgo de España aguanta en los 60 puntos básicos, pero el Ibex 35 se hunde por debajo de los 19.000 puntos. El último trimestre del año ha arrancado con un vendaval de ventas en la renta fija que deja máximos de varias décadas en los intereses exigidos a la deuda soberana de medio mundo.

El detonante no es el petróleo ni la Reserva Federal. Según las gestoras, lo que mueve el mercado es el déficit. La rentabilidad del bono a 10 años de EEUU se ha disparado hasta el 5,34%, su nivel más alto desde 2002, y esa referencia arrastra al resto de las curvas soberanas.

Máximos de dos décadas en la deuda soberana

La jornada deja registros que no se veían en lo que va de siglo. El bono japonés a diez años cotiza al filo de sus máximos de 1996. El gilt británico a 30 años supera el 5,97%, la cifra más elevada desde 1998. Y el bund alemán a diez años rebasa el 3,60%, en zona de máximos desde 2009.

En Alemania, el dato de inflación publicado ayer, un 3,3% por encima de lo esperado, ha añadido leña al fuego. El trimestre se cerró con un incremento del interés exigido a la deuda germana de 71 puntos básicos, el mayor en términos trimestrales desde 2024.

En Europa, el movimiento no es aislado. El mercado empieza a interiorizar que el coste de financiación de los Estados no volverá a los mínimos de la pasada década. Es un ajuste que afecta por igual a gobiernos, empresas y hogares hipotecados, y que se cuela en la valoración de cualquier activo de riesgo.

La proximidad de las elecciones de mitad de mandato en EEUU aviva además las suspicacias fiscales. Los analistas valoran que las recompras de bonos inferiores a lo esperado por parte del Tesoro estadounidense amplifican el debate sobre sus objetivos y su eficacia.

El riesgo del petróleo es temporal; el fiscal, en cambio, no se corrige con un recorte de tipos. Ese es el cambio de régimen que empiezan a descontar los bonos.

El crudo se ha desmarcado por primera vez en semanas. El barril de Brent frena en los 98 dólares, por debajo de la barrera psicológica de los 100. Y las probabilidades de una subida de tipos de la Fed en octubre han caído por debajo del 50% después del indicador de inflación estadounidense.

España resiste, Francia e Italia se hunden

La tensión se traslada a las primas de riesgo. Francia ha tocado máximos desde 2012 al superar los 128 puntos básicos, lastrada por el deterioro fiscal y la incertidumbre política. Italia se afianza por encima del centenar, con 104 puntos, sus niveles más altos desde junio de 2025.

España aguanta el tipo. La prima de riesgo de España se mantiene en el entorno de los 60 puntos básicos, lejos del vendaval que sacude a sus vecinos. La resistencia se apoya en el tirón del turismo y en una moderación del déficit frente a sus socios, aunque la deuda pública sigue por encima del 100% del PIB. Aun así, el Ibex 35 ha corregido hasta acercarse a los 19.000 puntos, arrastrado por una aversión al riesgo que no distingue entre emisores.

bono a 10 años EEUU

La correlación entre petróleo y bonos se rompe

Durante las últimas semanas, el precio del petróleo y los bonos habían protagonizado su mayor correlación desde la primera Guerra del Golfo, en 1990. La subida del barril elevaba casi automáticamente las rentabilidades de la deuda; el repliegue del crudo rebajaba los costes de de financiación. Ese vínculo se ha roto en los primeros ajustes de cartera del trimestre, y conviene entender por qué.

Mi lectura es que el mercado ha dejado de mirar al petróleo para mirar al balance del Estado. La inflación que más cuesta domeñar no viene del crudo, viene del déficit público. Es una idea incómoda porque desactiva el manual clásico: si el problema fuera energético, bastaría con que el barril cediera para que los bonos respiraran. No está ocurriendo.

Hay una contradicción que merece atención. Si las probabilidades de una subida de tipos de la Fed caen por debajo del 50%, lo lógico sería que los tipos oficiales aliviaran la presión sobre los bonos. No lo están haciendo. La razón es que el problema no es el precio del dinero, sino la cantidad de papel que los Tesoros tienen que colocar cada mes en el mercado.

La presión fiscal es un rasgo estructural, no un accidente de una sesión. El bono alemán por encima del 3,60% no es una anomalía pasajera: es la prima que Europa empieza a exigir por su endeudamiento. En este contexto, la resistencia de la prima de riesgo española en los 60 puntos básicos es una buena noticia, pero no una garantía. El diferencial aguanta porque España coloca deuda con menor prima que Francia o Italia, no porque el riesgo haya desaparecido del mapa.

A mi juicio, el mercado descuenta un escenario que combina déficit alto, crecimiento moderado y tipos que no bajan tan rápido como se esperaba. Es una combinación incómoda para la renta variable, y explica la corrección del Ibex mejor que cualquier dato de beneficios. El próximo hito está en las subastas del Tesoro Público de las próximas semanas y en los nuevos datos de inflación de la eurozona. Si el bono americano no cede desde el 5,34%, el suelo del Ibex en los 19.000 puntos puede quedar en entredicho.

Veredicto Merca2

Cotización al cierre o apertura: El Ibex 35 se deja en torno a un 1% y pierde la cota de los 19.000 puntos, mientras el bono español a diez años mantiene su rendimiento al alza y la prima de riesgo se sostiene cerca de los 60 puntos básicos.

Clave técnica: Los 19.000 puntos funcionan como soporte de corto plazo; perderlos de forma sostenida abriría la puerta a una corrección mayor hacia la zona de 18.500. El bono americano en el 5,34% es la referencia a vigilar: mientras no ceda, la presión sobre la renta variable seguirá.

Apunte macro: La prima de riesgo de España, en 60 puntos básicos, se mantiene como la más baja del sur de Europa frente a los 128 de Francia y los 104 de Italia. Esa posición relativa es el principal amortiguador del país ante la oleada de ventas en deuda soberana.

El Tribunal de Cuentas Europeo insta a reforzar la cooperación europea en ciberseguridad respetando las competencias nacionales

0

El Tribunal de Cuentas Europeo (TCE) ha advertido que el marco de cooperación de la Unión Europea para detectar incidentes de ciberseguridad significativos sigue siendo solo parcialmente eficaz, pese a los avances registrados.

En su informe ‘Detecting and responding to cybersecurity incidents’, el organismo europeo señala que el intercambio limitado de información, las deficiencias en la notificación de incidentes y los retrasos en la aplicación de las medidas previstas dificultan que las redes y mecanismos comunitarios alcancen todo su potencial.

El documento recuerda que la ciberseguridad es un elemento clave de la seguridad y la defensa nacionales, y que los Estados miembros son los principales responsables de prevenir los incidentes y las crisis de ciberseguridad, prepararse y responder ante ellos. Asimismo, subraya que, de conformidad con el artículo 4, apartado 2, del Tratado de la Unión Europea, la seguridad nacional sigue siendo competencia exclusiva de cada Estado miembro. La UE, por su parte, desempeña un papel de apoyo y coordinación.

Además, el Tribunal de Cuentas Europeo ha identificado limitaciones en el intercambio de información sobre incidentes debidas principalmente a los retrasos en la transposición de la Directiva NIS 2, a las dificultades para determinar si un incidente tiene repercusiones transfronterizas y a las restricciones derivadas de las legislaciones nacionales de seguridad.

En concreto, el informe señala que el intercambio de información sobre ciberataques a escala europea sigue condicionado por las normas de seguridad nacional de cada Estado miembro. De este modo, cuando un país considera que la información relativa a un incidente que afecta a una entidad crítica está clasificada o que su difusión podría comprometer su seguridad, no tiene la obligación de compartirla.

CSIRTs Network (la red de equipos de respuesta a incidentes de seguridad informática) y EU-CyCLONe (la red europea de organizaciones de enlace para las crisis de ciberseguridad) confirmaron, tras ser consultados por el TEC, que este intercambio solo puede realizarse dentro de los límites establecidos por la legislación nacional de cada Estado.

En este sentido, para reforzar el intercambio de información entre los Estados miembros, el TCE recomienda que la Comisión, con el apoyo de ENISA, encargue al Grupo de Cooperación sobre Seguridad de las Redes y Sistemas de Información un análisis detallado de las restricciones de seguridad nacional que actualmente limitan este intercambio y afectan a la ciberresiliencia de la UE. Este análisis permitirá identificar soluciones jurídicas y técnicas que permitan ampliar el intercambio de información, respetando los límites de la seguridad nacional. El plazo previsto para su aplicación es 2027.

Cabe destacar que el análisis del Tribunal se centra en la eficacia de las redes, mecanismos europeos y sistemas de intercambio de información sin establecer ninguna relación causal entre incidentes de ciberseguridad y proveedores específicos o agentes concretos de la cadena de suministro.

Otro aspecto que se aborda en el documento es la Reserva de Ciberseguridad de la UE, cuyo objetivo es apoyar a los Estados miembros en la respuesta a incidentes de ciberseguridad graves y en la recuperación posterior. Cuando no se utiliza para responder a incidentes, la Reserva puede emplearse para la preparación, una flexibilidad que evita que los servicios prepagados queden sin utilizar. No obstante, el Tribunal advierte del riesgo de que se destine principalmente a la preparación en lugar de a la respuesta, en contra de su finalidad prevista.

El informe analiza también las actuaciones financiadas mediante el Programa Europa Digital (DIGITAL), dotado con un presupuesto total de 8.100 millones de euros, de los cuales 1.400 millones se destinan a reforzar la ciberseguridad. Si bien los proyectos evaluados responden a objetivos pertinentes, el Tribunal señala dificultades operativas y retrasos, además de deficiencias en el seguimiento de su rendimiento.

Asociación Vellmarí y la Bluewave Alliance plantan 100.000 haces de posidonia en las Islas Baleares

0

La Bluewave Alliance, iniciativa que promueve la protección y regeneración de mares y océanos, ha alcanzado junto a la Asociación Vellmarí el hito de plantar 100.000 haces de posidonia en las Islas Baleares. El proyecto se ha desarrollado durante tres años en el Parque Natural de Ses Salines de Ibiza y Formentera, uno de los enclaves de mayor valor ecológico del Mediterráneo. La cifra de 100.000 haces, alcanzada este mes de septiembre, se traduce además en una densidad de 22 plántulas por metro cuadrado.

En coordinación con el equipo de Manu San Félix, biólogo marino y fundador de la Asociación Vellmarí, el proyecto ha requerido de un total de 571 salidas en barco, a las que se han sumado 495 voluntarios, entre ellos biólogos marinos, instructores de buceo y jóvenes de entre 8 y 17 años vinculados al programa educativo Vellmarí Dive Camp. La iniciativa, apoyada por la Bluewave Alliance –impulsada por ISDIN–, combina el aprendizaje de técnicas de buceo y principios de conservación marina en un entorno natural único. Desde el inicio del proyecto, han participado más de 8.000 personas.

La Posidonia oceanica es una planta marina endémica del Mediterráneo que sustenta la vida de cientos de especies, produce oxígeno, fija los sedimentos del fondo y protege la costa de la erosión. Considerada uno de los aliados más eficaces frente al cambio climático, cada metro cuadrado de esta especie puede capturar hasta diez veces más CO₂ que la selva amazónica.

Sin embargo, las praderas de posidonia del Mediterráneo se ven amenazadas por la pesca de arrastre, la urbanización costera y los vertidos. Desde los años 60, más del 30% de esta especie ha desaparecido. “Cada Posidonia que plantamos recupera un poco de Mediterráneo, pero sobre todo, conecta a una persona con el mar. Con voluntarios y el apoyo de entidades como ISDIN estamos demostrando que, si trabajamos juntos, podemos recuperarlo. El siguiente paso es convertir esa conexión en protección: proteger eficazmente el 30% para que vuelvan la biodiversidad, los ecosistemas y la pesca local”, destaca Manu San Félix.

CIENCIA, EDUCACIÓN Y COMPROMISO

La técnica de restauración se basa en el uso de fragmentos de rizoma que actúan como esquejes. Cada buceador forma un pequeño ramo con fragmentos de posidonia, lo coloca en una horquilla de soporte fijada al fondo rocoso y lo presiona contra el sustrato marino, dejando las raíces en contacto directo con el fondo para facilitar su adaptación. El proceso permite realizar la plantación de forma ordenada y estudiar el crecimiento y la variación de densidad, así como el aumento de la biodiversidad asociada.

«La educación es imprescindible para la restauración. Podemos plantar miles de plantas, pero si las nuevas generaciones no comprenden por qué la posidonia es tan importante para la vida del mar, el trabajo será en vano. El Dive Camp es nuestra manera de asegurarnos de que el conocimiento y el compromiso también crecen», afirmó Cristina Ozores, responsable del área de educación de la Asociación Vellmarí.

ISDIN, compañía impulsora de la Bluewave Alliance, se involucró en el proyecto de Manu San Félix desde sus inicios, convencida de que cuidar de los ecosistemas marinos forma parte de su propósito. “La restauración de la posidonia es un ejemplo de cómo la unión de conocimiento científico, compromiso y participación ciudadana puede devolver salud y belleza al Mediterráneo. ISDIN se implicó en este proyecto, porque creíamos en él desde el primer momento. Alcanzar las 100.000 plantas es una prueba de que actuar con constancia y rigor científico produce resultados increíbles”, destacó Juan Naya, CEO de ISDIN.

El laboratorio impulsa el movimiento Love Your Planet, que agrupa las iniciativas en materia de sostenibilidad ambiental, reducción de plástico y regeneración de la biodiversidad marina. Este compromiso en materia ESG ha contribuido a que la compañía cuente con la certificación B Corp y haya obtenido la calificación A de CDP (Carbon Disclosure Project).

El Instituto Inhotim celebra su 20 aniversario: récord de 365.000 visitantes que revaloriza el coleccionismo privado

0

El Instituto Inhotim cerró 2025 con 365.000 visitantes, su mejor registro anual desde que abrió al público en 2006. He revisado la serie completa del museo-jardín brasileño y la cifra no es vanidad institucional: convierte un proyecto privado de Brumadinho, a 60 kilómetros de Belo Horizonte, en la referencia latinoamericana del coleccionismo transformado en infraestructura cultural.

El vigésimo aniversario llega en plena transición de propiedad y de gobierno. Bernardo Paz, el fundador que imaginó el conjunto a una escala inédita, ya no participa en la operación: en 2022 donó el suelo, las galerías y 326 obras a la propia institución. El mecenazgo se convirtió en patrimonio, y esa separación no fue un gesto repentino, sino un proceso de una década que todavía condiciona la lectura del activo.

Un recinto de 346 acres con 19 galerías, más de 900 obras y 12 pabellones permanentes

El conjunto ocupa 346 acres, unas 140 hectáreas, y funciona a la vez como museo y jardín botánico. Alberga 19 galerías con más de 900 obras: doce espacios están dedicados de forma permanente a un solo artista y siete se reservan a exposiciones temporales. Ahí están los pabellones de Yayoi Kusama, Adriana Varejão, Hélio Oiticica, Doug Aitken y Tunga, con piezas concebidas para el lugar que difícilmente funcionarían en una sala convencional.

La escala tiene una traducción operativa. Desde su apertura, el Instituto Inhotim ha recibido cerca de 5 millones de visitantes, y en un fin de semana de buena afluencia puede concentrar 10.000 personas en un solo día. Casi el 70% de su plantilla vive en Brumadinho, lo que convierte al museo en uno de los principales empleadores de la zona junto a las compañías mineras.

Un museo privado que acumula casi cinco millones de visitas y sostiene empleo local deja de ser una colección y pasa a ser infraestructura.

La gobernanza es lo que más me interesa del caso. El consejo se creó en 2012 y Paz abandonó la presidencia en 2017, el mismo año en que un tribunal de primera instancia lo condenó por blanqueo de capitales; una corte de apelación lo absolvió en 2020. Hoy Inhotim es una entidad privada sin ánimo de lucro que se financia con la ley federal Rouanet, el incentivo cultural del estado de Minas Gerais y donaciones de particulares y fundaciones.

El comisario Deri Andrade sostiene que la salida del fundador no secó el patrocinio: al contrario, abrió la vía de los incentivos fiscales en los tres niveles administrativos del país. Pocos museos de arte contemporáneo de la región presentan una estructura tan desligada del patrono que los creó, y es la respuesta que cualquier family office quiere oír antes de institucionalizar una colección.

El Museu Bernardo Paz abrirá en septiembre de 2027 en el terreno contiguo

La segunda mitad del relato se construye al otro lado de la valla. Paz anunció este año que levanta un nuevo museo en un terreno colindante, justo donde Inhotim planeaba crecer.

Dos proyectos pensados para el museo original —un encargo de Michael Heizer y una sala para una obra mayor de Anish Kapoor— han migrado al complejo que abrirá en septiembre de 2027. Allan Schwartzman, cofundador de Inhotim y asesor curatorial jefe del Museu Bernardo Paz, describe ambos proyectos como las dos mitades de un mismo cuerpo.

No hay conversaciones formales entre las dos administraciones y Inhotim declinó comentar una colaboración futura. Tampoco es una urgencia: el programa del aniversario sigue su curso. El 14 de noviembre de 2026 se inaugura «À Céu Aberto», una muestra construida con investigación de archivo y fondos propios, y reabre The Murder of Crows, de Janet Cardiff.

colección privada de arte

Antes llegaron tres exposiciones abiertas en abril, y ahí se ve la línea curatorial: la retrospectiva de Dalton Paula, «Dupla Cura», comisariada por Beatriz Lemos; el Contraplano de Laís Myrrha; y «Tororoma», de davi de jesus do nascimento. La colección propia no llega a las 1.000 piezas, así que el siguiente paso, según Andrade, es revisar los fondos y volver a los encargos concebidos para el lugar.

La colección de Inhotim es pequeña en número y enorme en irrepetibilidad: casi todo lo que cuelga ahí se hizo para ese lugar y no puede circular.

Colección privada de arte como clase de activo: qué compra quien compra Inhotim

Llevo años sosteniendo que una colección privada no se valora por lo que cuelga de la pared, sino por la estructura que la sostiene cuando el fundador se aparta. Inhotim es la mejor demostración disponible en América Latina: separación legal del patrimonio en 2022, financiación diversificada con incentivos fiscales en tres niveles administrativos y una colección que no puede replicarse porque está anclada físicamente al terreno. Eso es preservación de capital con función de legado, no rentabilidad financiera. El riesgo no es el mercado del arte, sino la concentración: un patrono histórico, una sola región y un proyecto vecino que competirá por artistas, comisarios y visitantes. Para un family office con horizonte de cinco a diez años, el caso deja tres palancas —gobierno, financiación y encargo site-specific— y una advertencia: sin ellas, la colección se diluye en la siguiente generación. El próximo hito a seguir es el 14 de noviembre de 2026.

💎 Veredicto Wealth

Inhotim funciona como activo de preservación de capital y de legado para patrimonios con horizonte superior a diez años, no como vehículo de rentabilidad rápida. El riesgo a vigilar es la competencia del Museu Bernardo Paz por artistas y visitantes a partir de septiembre de 2027.

FCA regulación cripto: Reino Unido abre por primera vez la autorización total del sector

La regulación cripto británica entra en una fase nueva. La FCA, el supervisor financiero del Reino Unido, ya acepta solicitudes de autorización de empresas de criptoactivos y lo presenta como la vía hacia la claridad y la legitimidad de un mercado que llevaba años operando en zona gris.

Para obtener el permiso, las compañías tendrán que demostrar que cumplen requisitos en cuatro terrenos: protección del consumidor, salvaguarda de los activos de los clientes, integridad de mercado y resistencia financiera. No basta con inscribirse. Hay que probar que el negocio aguanta una revisión a fondo y que el dinero del usuario está separado, identificado y localizable.

El anuncio llega con declaración oficial. ‘El nuevo régimen cripto del Reino Unido dará a los consumidores mayor protección y a las empresas un marco claro en el que operar. Las empresas ya pueden solicitar la autorización y empezar a prepararse para la regulación’, ha señalado Dominic Cashman, director de autorización de la FCA, en la nota publicada por el supervisor británico.

Conviene mirar el calendario. La FCA cerró su marco regulatorio para criptoactivos el pasado mes de junio y el régimen completo no entrará en vigor hasta octubre de 2027. En paralelo, el país tramita una ley cripto de amplio alcance que debe dar cobertura parlamentaria definitiva a todo el entramado. El permiso se puede pedir hoy; las reglas completas del juego, todavía no.

Qué significa autorizarse ante la FCA y a quién obliga

La autorización se parece bastante a una licencia bancaria. Quien quiera captar clientes británicos y ofrecer servicios con criptoactivos tendrá que pasar por el filtro del supervisor. En la práctica, eso apunta a las plataformas de compraventa, a los custodios que guardan las claves de los usuarios y a los intermediarios que conectan unos con otros.

El detalle importa. El sector lleva años funcionando con reglas parciales, centradas sobre todo en la prevención del blanqueo de capitales. Lo que ahora se abre es un marco de conducta completo: cómo se informa al cliente, cómo se guardan sus fondos y qué ocurre si la empresa quiebra.

Desde 2025, el derecho británico reconoce bitcoin y otros criptoactivos como propiedad, una reforma que venía de una recomendación de la Law Commission de 2023. Aquello zanjó un problema viejo, porque los tribunales no tenían claro en qué cajón legal meter unos activos que no son cosas físicas ni tampoco dinero de curso legal. Sin ese paso previo, exigir salvaguardas habría sido mucho más complicado.

Dar permiso es la parte fácil. Lo difícil llega en 2027, cuando ese papel tenga que servir para algo más que para figurar en un registro.

Queda por ver cuántas compañías se animan. La solicitud es voluntaria, pero quien se quede fuera tendrá difícil seguir atendiendo a clientes británicos cuando el régimen esté plenamente activo.

Para el ahorrador español, el efecto es indirecto y aun así real. Si alguna de las plataformas que usa opera también en el Reino Unido, acabará pasando por una revisión más dura y tendrá que explicar mejor qué hace con su dinero. Y si decide no presentarse, lo probable es que reordene sus mercados y deje de aceptar clientes británicos.

Reino Unido llega por detrás de Bruselas y de Washington

Reino Unido cripto

Pese al anuncio, el Reino Unido va con retraso. La Unión Europea aplica desde el 30 de diciembre de 2024 el reglamento MiCA, que armoniza las reglas para plataformas, emisores de monedas estables y proveedores de servicios. Estados Unidos firmó en julio de 2025 la ley GENIUS, centrada en las stablecoins (monedas digitales diseñadas para mantener un valor estable, casi siempre anclado al dólar) y que somete a sus emisores a supervisión federal.

El mes pasado, los legisladores estadounidenses bloquearon la Clarity Act, la norma llamada a repartir competencias entre la SEC y la CFTC. No fue un frenazo definitivo: la SEC ha seguido publicando reglas por su cuenta. Washington discute, pero no se queda quieto.

En ese contexto, la autorización británica es menos una carrera ganada que un intento de no quedarse atrás. Europa lleva casi dos años aplicando su marco. Estados Unidos mueve ficha por la vía regulatoria aunque el Congreso se atasque. El Reino Unido, en cambio, abre la ventanilla antes de tener la ley cerrada.

Qué mirar a partir de ahora y qué puede salir mal

Hay un precedente que ayuda a interpretar lo que viene. Cuando la Unión Europea puso en marcha MiCA, el sector respondió con dos movimientos a la vez: las empresas grandes se adaptaron y usaron la norma como argumento comercial, mientras las pequeñas se quejaron del coste de cumplimiento o directamente replegaron actividad. Es razonable esperar algo parecido en el Reino Unido, sobre todo porque el hueco entre solicitar el permiso y tener las reglas vigentes se estira hasta 2027.

El riesgo principal tiene nombre: la incertidumbre. Un régimen que se estrena por partes permite a las compañías prepararse, pero también, las deja tomando decisiones de inversión sin conocer el detalle final. Si la ley en tramitación cambia elementos clave (competencias, tasas, exigencias de capital), más de una empresa podría haber gastado el dinero antes de saber a qué se comprometía.

Hay un segundo riesgo: la tentación de mover la sede. Varios grupos han elegido ya Dublín, París o Fráncfort para operar en Europa, porque MiCA les da un pasaporte único en 27 países. El Reino Unido, fuera de ese club desde el brexit, ofrece un mercado grande pero individual. La pregunta que se hará más de un consejo de administración es sencilla: ¿compensa autorizarse dos veces para cubrir Europa y el Reino Unido por separado?

Mi lectura es prudente. Este paso ordena algo que llevaba demasiado tiempo sin dueño claro, pero no resuelve el fondo del asunto: hasta octubre de 2027 nadie sabrá cuántas firmas han pasado el corte ni cuántas han decidido esperar. Las dos cifras que conviene vigilar son el número de solicitudes aceptadas y el texto final de la ley cripto. Con esas dos piezas se podrá juzgar si el Reino Unido compite o simplemente cumple.

PUMA y LALIGA presentan el diseño exclusivo del balón oficial de los dos partidos de esta temporada de ELCLÁSICO

0

PUMA y LALIGA han presentado el diseño exclusivo del balón oficial de los dos partidos de esta temporada de ELCLÁSICO, el duelo entre FC Barcelona y Real Madrid. Según explicaron, este balón, «con diseño propio, combina un rendimiento de vanguardia con una identidad visual única, creada a medida para reflejar la intensidad y el legado de esta competición de referencia».

El nuevo diseño debutará en el terreno de juego del Spotify Camp Nou, en la décima jornada de LALIGA EA SPORTS, el 25 de octubre a las 21.00 horas. La propuesta combina «formas dinámicas y atrevidas en vivos colores» con sutiles gráficos de inspiración retro. Con esta estética, se rinde homenaje a la rica historia y a la legendaria rivalidad entre los dos clubes, uniendo a la perfección la tradición con la cultura futbolística moderna.

Con el objetivo de ofrecer un rendimiento óptimo al más alto nivel, el balón mantiene las especificaciones técnicas de élite del balón oficial de LALIGA 2026/2027. Su construcción de 8 paneles sin costuras garantiza una aerodinámica optimizada y una trayectoria de vuelo ultraestable y precisa.

La superficie de poliuretano (PU) con textura 3D (1,1 mm) proporciona un agarre mejorado, así como un control táctil y una sensibilidad superiores en cualquier condición meteorológica. Ha sido fabricado incorporando una tecnología avanzada de alta frecuencia que asegura que el balón mantenga su forma y ofrezca una durabilidad excepcional, incluso bajo las condiciones de mayor intensidad. Con la certificación FIFA Quality Pro, el balón cumple con los estándares más exigentes requeridos por los futbolistas profesionales de todo el mundo.

ELCLÁSICO vuelve a reunir a algunos de los mejores futbolistas del mundo sobre un mismo terreno de juego. En esta edición, siete de los candidatos al Balón de Oro —Marc Cucurella, Jude Bellingham, Vinícius Júnior, Kylian Mbappé, Rodri, Lamine Yamal y Pau Cubarsí— estarán presentes en el encuentro, reforzando el carácter único de un partido que congrega a patrocinadores, operadores, medios de comunicación y aficionados de todo el mundo. Solo durante la temporada 2025/26 se gestionaron más de 1.200 acreditaciones de prensa para los dos encuentros de ELCLÁSICO.

El balón oficial PUMA para ELCLÁSICO 2026/2027 está disponible desde el 1 de octubre en ‘PUMA.com’, en tiendas PUMA seleccionadas y en distribuidores autorizados de todo el mundo.

TÜV SÜD, única de su sector entre las 100 mejores empresas para trabajar en España

0

TÜV SÜD repite un año más en el ranking de las ‘100 Mejores Empresas para Trabajar en España’ 2026, elaborado por ‘Actualidad Económica’. La compañía, especializada en inspección, ensayos y certificación, es la única empresa del sector TIC presente en esta edición del ranking, que reconoce a las organizaciones más atractivas para que el talento se desarrolle a nivel profesional y personal.

La estrategia de talento de TÜV SÜD se articula en torno al plan HR Strategy 2030, orientado a hacer crecer la plantilla, reforzar la fidelización, ampliar la gestión de capacidades, impulsar la excelencia operativa y desarrollar líderes preparados para la transformación tecnológica, normativa y sostenible de sus clientes.

En el último año, la compañía ha digitalizado el ciclo de vida del empleado con SuccessFactors, ha incorporado una herramienta de feedback continuo y ha definido el Modelo GPS para orientar las conversaciones de desempeño y desarrollo.

En 2025, los empleados alcanzaron una media de 34 horas de formación, centrada especialmente en ciberseguridad, IA y soluciones de ensayos digitales, con el objetivo de que los profesionales evolucionen al mismo ritmo que las tecnologías, los marcos regulatorios y las expectativas de los clientes.

Por otro lado, destaca su programa TÜV SÜD CARE que, en torno a cuatro pilares (financiero, social, físico y emocional), permite a cada empleado configurar su propio paquete de beneficios. También ha ampliado la cobertura del servicio de salud mental, ha firmado un acuerdo con la Fundación Española del Corazón y ha incorporado pruebas gratuitas de cáncer de colon y de próstata a los reconocimientos médicos.

Además, cuenta con una Diversity Officer, un protocolo específico y un canal de denuncia confidencial contra el acoso, y forma a sus managers en diversidad y sesgos inconscientes. Impulsa el talento femenino y las carreras STEM mediante formaciones y colaboraciones con universidades y centros educativos. En el ámbito ambiental, la energía de sus instalaciones es de origen 100 % renovable, ha renovado su política de renting y ha elaborado un nuevo Manual de Gestión Ambiental para todos sus centros.

Raúl Sanguino, CEO de TÜV SÜD South-West Europe, ha señalado que “volver a estar en este ranking es un orgullo y una responsabilidad. Nuestro trabajo depende del conocimiento experto, la independencia y el rigor de nuestros profesionales, y por eso las personas están en el centro de nuestra estrategia. Este reconocimiento es mérito de todo el equipo, y nos anima a seguir creando un entorno en el que el talento pueda crecer con nosotros”.

Por su parte, Nieves Castro, People Director de TÜV SÜD South-West Europe, ha apuntado: “que este reconocimiento se repita confirma que vamos en la buena dirección. Queremos que cada persona tenga un plan de desarrollo, formación a lo largo de toda su carrera y medidas de bienestar adaptadas. Seguiremos escuchando a nuestros equipos para que TÜV SÜD sea un lugar donde crecer profesional y personalmente”. En España, TÜV SÜD cuenta con más de 1.500 profesionales y una red de más de 70 centros entre delegaciones e ITV. En el conjunto del grupo trabajan más de 30.000 personas.

El SEPE lanza una nueva formación para el empleo y cursos gratis para desempleados

0

El SEPE abre nueva formación para el empleo gratuita para desempleados y para trabajadores afectados por un ERTE. La oferta incluye teleformación en competencias digitales y ecológicas para 125.100 trabajadores que hayan pasado por un expediente de regulación temporal de empleo.

La iniciativa forma parte del Sistema de Formación en el Trabajo, el cauce que el servicio público de empleo utiliza para que una persona mejore su cualificación, se recualifique o se adapte a un sector distinto. No es una vía reservada a quien ya tiene un contrato: los desempleados también entran.

El marco legal es el artículo 33 de la Ley 3/2023, de 28 de febrero, de Empleo, que define la Formación en el Trabajo como el conjunto de acciones de naturaleza laboral que acompañan a la persona trabajadora a lo largo de su vida profesional, esté ocupada o desempleada.

La ley fija además dos principios que condicionan cualquier convocatoria. El primero: la formación debe facilitar la libre elección de profesión u oficio y la promoción profesional. El segundo: nadie puede sufrir discriminación por acceder a estos programas.

Qué incluye la nueva oferta de formación del SEPE

El bloque más voluminoso es el dirigido a personas afectadas por un expediente de regulación temporal de empleo. El SEPE ha contratado un servicio específico para impartir estas acciones en teleformación, con el objetivo de recualificar a 125.100 trabajadores. La formación es totalmente gratuita y está financiada por la Unión Europea a través de los fondos NextGenerationEU.

Tres ámbitos concentran el contenido: nuevas tecnologías, sostenibilidad y medioambiente. Son competencias que aparecen cada vez con más frecuencia en las ofertas de empleo que publican las empresas.

El programa para afectados por un ERTE es gratuito y lo financia la Unión Europea: no supone ningún coste para quien lo cursa.

En paralelo, el SEPE mantiene abiertas las ofertas de formación de ámbito estatal y las que convoca cada comunidad autónoma. El catálogo completo se consulta en la página de formación del SEPE, y las condiciones dependen del organismo que financie cada acción.

Cursos disponibles y quién puede inscribirse

El acceso no exige titulación universitaria previa. El punto de partida es estar dado de alta como demandante de empleo o estar trabajando, según el programa. En las acciones para afectados por un ERTE el criterio es haber estado o estar incluido en el expediente de regulación temporal.

  • Personas afectadas por un ERTE: teleformación gratuita en competencias digitales y ecológicas, con financiación europea.
  • Personas desempleadas: acciones estatales y autonómicas orientadas a competencias que demandan las empresas.
  • Personas ocupadas: programas de recualificación y adaptación al puesto de trabajo.

Las condiciones cambian de una convocatoria a otra: la duración, el horario y el sistema de evaluación dependen del programa y de la comunidad autónoma que lo imparta. Antes de formalizar la inscripción conviene comprobar si el curso es presencial, en teleformación o mixto, y qué acreditación concreta entrega.

cursos SEPE gratis

Análisis: qué valor real tiene esta formación en el mercado laboral

El mercado laboral español demanda hoy competencias digitales y ecológicas, y ese es el argumento del SEPE para concentrar su esfuerzo en los afectados por un ERTE. La ventaja para el candidato es evidente: una acción de teleformación gratuita evita el desembolso que exige el mercado privado por una formación equivalente.

La advertencia está en la letra de la propia norma. El Sistema de Formación en el Trabajo no se vincula al Catálogo de Estándares de Competencias, así que no todos los cursos equivalen a un certificado de profesionalidad. Conviene comprobar qué acredita cada programa antes de apuntarse.

Hay un segundo punto a vigilar: la teleformación exige equipo informático, conexión estable y autonomía para seguir el ritmo, un obstáculo real para parte del público al que se dirige. En mi lectura, el perfil que más partido saca a esta convocatoria es el de quien trabaja en un sector en reconversión y necesita reciclarse sin dejar de buscar empleo. La formación no garantiza un contrato, pero coloca al candidato en la lista de perfiles con competencias que las empresas dicen necesitar.

Además, algunos programas exigen asistencia diaria o disponibilidad en horario de mañana, un detalle que condiciona quién termina el curso y quién lo abandona a la mitad. Comprobar la compatibilidad con la búsqueda activa de empleo es el primer filtro antes de matricularse.

📝 Cómo enviar el currículum

Para inscribirte solo necesitas un perfil activo en el servicio público de empleo y el currículum actualizado.

  1. Paso 1: Entra en la sección de formación del portal del SEPE (sepe.es) o en el portal de empleo de tu comunidad autónoma.
  2. Paso 2: Identifícate con tu usuario y contraseña; si no tienes cuenta, créala con tu DNI o NIE.
  3. Paso 3: Filtra la búsqueda por provincia, modalidad (presencial o teleformación) y área de conocimiento. Comprueba si el programa se dirige a afectados por un ERTE, a desempleados o a personas ocupadas.
  4. Paso 4: Adjunta tu currículum actualizado y la documentación que acredite tu situación laboral, como el certificado de empresa o el informe de vida laboral.
  5. Paso 5: Confirma la solicitud y guarda el justificante. Si el organismo selecciona tu perfil, recibirás el aviso para formalizar la matrícula.

Plazo de inscripción: cada convocatoria abre su propio plazo y las plazas se asignan hasta agotarlas; el catálogo se renueva de forma continua en el portal. Requisito mínimo: estar dado de alta como demandante de empleo o en situación de ocupación, según el programa al que se opte.

Publicidad