5 claves oficiales de Sanidad para entender la peste neumónica y cómo nos protege la red epidemiológica

Qué es la peste neumónica y por qué es la única forma que se transmite entre personas
RESFRIADOS Merca2

La peste neumónica es una de las tres formas clínicas —junto con la bubónica y la septicémica— que puede adoptar la infección por Yersinia pestis, y la más grave de todas. Se produce cuando la bacteria alcanza los pulmones, ya sea porque la infección se disemina desde un bubón o porque se inhalan directamente gotículas infectivas. El protocolo de vigilancia del Centro Nacional de Epidemiología la califica como la presentación más virulenta: el periodo de incubación puede acortarse a entre uno y tres días tras la exposición a aerosoles contaminados, frente a los uno a siete días habituales de la enfermedad, y las formas neumónica y septicémica son casi siempre mortales si no se tratan. No es, en cambio, la más frecuente: en las series clínicas estadounidenses representa alrededor del 2% de los casos, aunque en brotes concretos, como el de Madagascar de 2017, llegó a suponer el 76%.

A diferencia de las otras dos, la neumónica es la única que puede pasar de una persona a otra sin que medie una pulga ni ningún otro animal. El contagio se produce por las gotículas respiratorias que expulsa el enfermo al toser —no por aerosoles finos— y requiere, según el ECDC, un contacto «estrecho y prolongado» con alguien que ya presenta síntomas. De ahí que su capacidad de propagación sea limitada: algunas estimaciones sitúan su R0 en torno a 1,3, muy lejos del 12-18 del sarampión, y los brotes suelen quedar acotados a convivientes y cuidadores. Esa condición de ser la única forma con potencial epidémico interhumano la sitúa en el centro de los protocolos: aislamiento del paciente, identificación y seguimiento rápido de contactos y quimioprofilaxis durante una semana.

Enfermedad de declaración obligatoria urgente: a quién obliga y en cuánto tiempo
Doctor writing on a patient's chart

La obligación de declarar recae sobre los médicos en ejercicio, tanto del sector público como del privado, y no exige confirmación analítica: basta la sospecha diagnóstica. En situaciones de alerta de salud pública esa responsabilidad se extiende a todos los profesionales sanitarios y a quien lo solicite expresamente la autoridad sanitaria, y los centros sanitarios, públicos y privados, responden igualmente de la notificación de brotes. El marco es el Real Decreto 2210/1995, que creó la Red Nacional de Vigilancia Epidemiológica, con el listado y las modalidades actualizados por la Orden SSI/445/2015: su anexo I reúne 60 enfermedades y la peste aparece en el grupo de declaración urgente con envío de datos epidemiológicos básicos, junto al cólera, la difteria, la rabia, la viruela, la fiebre amarilla o las fiebres hemorrágicas víricas. El sistema prima la sensibilidad sobre la exactitud porque funciona como alarma.

El factor tiempo es lo que separa una EDO urgente de una ordinaria. En la ordinaria el plazo máximo es de 48 horas —preferentemente el mismo día—, excluidos festivos y fines de semana; en la urgente no hay margen: se comunica de forma inmediata, desde la sospecha, por vía telefónica al servicio de salud pública o a la red de alerta, que en comunidades como Andalucía atiende 24 horas al día los 365 días del año. El Real Decreto 568/2024, que crea la Red Estatal de Vigilancia en Salud Pública y el Sistema de Alerta Precoz y Respuesta Rápida, fija ese umbral en menos de 24 horas desde la identificación del evento. En el caso de la peste, el protocolo del Centro Nacional de Epidemiología obliga a la comunidad autónoma a notificar urgentemente el caso al CCAES y al CNE, que valoran su traslado al sistema europeo de alerta o a la OMS conforme al Reglamento Sanitario Internacional.

El protocolo ante un caso sospechoso: aislamiento respiratorio, EPI y quimioprofilaxis de los contactos
people in white uniform standing near white and blue ice cooler

La Red Nacional de Vigilancia Epidemiológica no emplea la etiqueta de «caso sospechoso» en la peste: parte de un criterio clínico —fiebre acompañada de tos, dolor torácico o hemoptisis en la forma neumónica— que, unido a un vínculo epidemiológico (transmisión de persona a persona, contacto con un animal infectado, exposición en laboratorio o fuente común), define un caso probable, mientras que solo el cultivo de Yersinia pestis, su detección por PCR o la respuesta de anticuerpos frente al antígeno F1 lo confirman. Ante esa sospecha con afectación pulmonar, el enfermo se ingresa en habitación individual con precauciones de gotículas y aislamiento respiratorio estricto, que se mantiene hasta completar tres días de antibiótico eficaz, con mejoría clínica y pruebas analíticas negativas. El personal que lo atiende necesita mascarilla FFP3 o N95, guantes, bata de manga larga y protección ocular, y el traslado se reduce a lo esencial, con mascarilla quirúrgica en el paciente.

El cerco a los contactos se monta en paralelo. Se considera contacto estrecho a quien ha permanecido a menos de dos metros de un enfermo de peste neumónica, y la quimioprofilaxis se indica a quienes han tenido exposición en los siete días previos. El protocolo español pauta tetraciclina (15-30 mg por kilo de peso y día) o sulfonamidas (40 mg por kilo y día) repartidas en cuatro dosis durante una semana, con la advertencia de no usar tetraciclinas en menores de ocho años, mientras que las guías internacionales más recientes optan por doxiciclina o ciprofloxacino también durante siete días. A todos los contactos se les vigila una semana —el periodo de incubación va de uno a siete días y la neumonía primaria puede aparecer en uno a cuatro— y quienes rechazan el tratamiento quedan en aislamiento estricto bajo supervisión. Además, se eliminan las pulgas del entorno, la ropa y el equipaje con insecticida.

Diagnóstico de confirmación: del laboratorio de referencia del ISCIII a la tipificación de la cepa
man in white dress shirt and red cap

La peste es de declaración obligatoria y su confirmación sigue un circuito tasado. Ante una sospecha de peste neumónica —fiebre con tos, dolor torácico o hemoptisis—, el protocolo de vigilancia pide muestras de esputo o aspirado traqueal, sangre para hemocultivo y seroconversión, frotis faríngeo y líquido cefalorraquídeo en los casos meníngeos. Un caso se considera confirmado cuando cumple al menos uno de tres criterios de laboratorio: aislamiento de Yersinia pestis en una muestra clínica, detección de su ácido nucleico o respuesta específica de anticuerpos frente al antígeno F1. Las muestras se derivan al Laboratorio Nacional de Referencia, el Centro Nacional de Microbiología (CNM) del ISCIII en Majadahonda, registrándolas antes en la aplicación GIPI —en la práctica como «brote o caso de especial alarma»— y contactando previamente con Epidemiología.

El envío no es un trámite: el CNM trabaja bajo norma UNE-EN ISO 15189 y manipula Y. pestis en un laboratorio de bioseguridad de nivel 3, donde cultiva la bacteria en agar sangre o MacConkey (a veces más de 24 horas) y después inactiva el material infeccioso para poder hacer PCR a tiempo real fuera de la contención. A la morfología colonial se suman el perfil bioquímico, la lisis por bacteriófago, la detección del antígeno F1 y ensayos moleculares sobre genes diana como pla o caf1. Viene luego la tipificación: el bacilo se divide en tres biovares (Antiqua, Medievalis y Orientalis) y técnicas de genotipado como el análisis de repeticiones variables (MLVA/VNTR), los polimorfismos de nucleótido único o la secuenciación del genoma permiten adscribir una cepa a un foco geográfico y detectar señales compatibles con una liberación intencionada. El CNM dirige además la Red de Laboratorios de Alerta Biológica y participa en controles de calidad europeos con muestras ciegas que incluyen esta bacteria entre los agentes de posible uso en bioterrorismo.

Cómo escala la alerta: del nivel autonómico al CCAES y al Reglamento Sanitario Internacional de la OMS
resfrio Merca2

En España la peste es de declaración obligatoria urgente y basta con identificar un caso —probable o confirmado— para activar una alerta que exige coordinación nacional. El protocolo de vigilancia obliga al servicio de vigilancia epidemiológica de la comunidad autónoma a notificar de forma urgente la detección al Centro de Coordinación de Alertas y Emergencias Sanitarias (CCAES) del Ministerio de Sanidad y al Centro Nacional de Epidemiología (CNE), del Instituto de Salud Carlos III. Cada autonomía mantiene su propio circuito interno: en la Comunidad de Madrid, por ejemplo, los casos se comunican al Área de vigilancia y control de Enfermedades Transmisibles y, fuera del horario laboral, al Sistema de Alerta Rápida en Salud Pública (SARSP), a través del 061. El Real Decreto 2210/1995, que creó la RENAVE, ya obligaba a las comunidades a comunicar urgentemente al Ministerio los brotes con interés supracomunitario, y ante una sospecha de liberación intencionada la notificación urgente al CCAES es también obligatoria.

El CCAES convierte esa alerta autonómica en respuesta coordinada y actúa como puente hacia el exterior: ejerce de Centro Nacional de Enlace con la OMS (Orden SCO/3870/2006) y de punto focal del Sistema de Alerta y Respuesta Rápida de la Unión Europea, con disponibilidad permanente. Junto a las autonomías afectadas valora las medidas y decide si procede elevar el caso al sistema europeo (EWRS) y a la OMS conforme al Reglamento Sanitario Internacional (2005), que obliga a notificar en menos de 24 horas, a través de ese centro de enlace, todo evento que pueda constituir una emergencia de salud pública de importancia internacional. El Anexo 2 del reglamento fija el instrumento de decisión y solo la OMS determina cuándo se declara esa emergencia. El episodio de la trabajadora de un laboratorio de Irkutsk (Siberia), fallecida el 2 de octubre, lo ilustra: la OMS confirmó que no había recibido notificación oficial por el RSI y reclamó información a Rusia, mientras situaba el riesgo en «muy bajo» para Europa.

Bimbo vende menos pan: el consumidor recorta un 5,8% sus compras y la marca compensa con precios más altos

El grupo alimentario mexicano Bimbo atraviesa actualmente un periodo de reajuste en el mercado estadounidense marcado por la desaceleración tanto del volumen de las ventas como del contrapeso de las subidas de precios. Sin ir más lejos, gracias a los datos de NielsenIQ, la compañía mexicana ha logrado mantener sus ingresos estables y conservar e incluso incrementar ligeramente su cuota de mercado en Estados Unidos.

En este sentido, el crecimiento de Grupo Bimbo en Estados Unidos continúa dependiendo casi por completo del incremento de precios, estrategia que ha permitido amortiguar una caída persistente en los volúmenes de ventas durante el tercer trimestre de 2026. Según análisis de Citi elaborados por la experta Renata Cabral, a pesar de que la atonía en la demanda de pan empaquetado frena la facturación en suelo norteamericano, la multinacional mexicana ha demostrado mayor resiliencia operativa que sus competidores directos al ganar unos 2 puntos básicos de cuota de mercado.

Sin ir más lejos, la analista señala que, «el entorno macroeconómico retador y la debilidad en categorías clave de pan de molde mantienen la recomendación de los analistas en una postura de cautela ‘Neutral‘, asignando un precio objetivo de P$60.00 por acción».

Bimbo
Fuente: Agencias

El comportamiento del mercado estadounidense perjudica a Bimbo

En este contexto, Nielsen IQ ha monitoreado las ventas minoristas en Estados Unidos, donde se refleja un patrón claro en la dinámica de la industria de panadería y aperitivos. Concretamente, el volumen de las unidades vendidas de Bimbo en el mercado estadounidense continúa bajo presión, de modo que el crecimiento de la facturación de la compañía de alimentos depende casi por completo de la traslación de precios al consumidor final.

Siguiendo esta línea, Citi cuenta con un informe de las cuatro semanas concluidas el 5 de septiembre de 2026; las ventas de la compañía mexicana, Bimbo, en suelo estadounidense retrocedieron un -0,5% interanual, situándose en línea con la caída global de la categoría, que es un -0,6%. Este comportamiento estuvo condicionado por una contracción del -5,8% en los volúmenes, que pudo compensarse parcialmente gracias a un incremento medio de las tarifas del 5,6%.

«Los datos apuntan a una estabilidad en las ventas y en la cuota de mercado de Bimbo, con un crecimiento impulsado todavía por los precios»

Citi

No obstante, pese a esta caída en unidades, Bimbo ganó aproximadamente 2 puntos básicos de cuota de mercado en el periodo, contrastando favorablemente con las pérdidas de cuota registradas por sus principales competidores de marcas de fabricante. Si bien, hasta el 19 de septiembre las ventas totales en Estados Unidos mostraron un ligero repunte del 0,2%, mientras que la lectura de las últimas cuatro semanas consolidadas a esa fecha marcó una caída del 0,6%.

Asimismo, la subida de precios se mantuvo sólida en el 5,6%, mitigando el impacto de un volumen que se contrajo un 5,1% en el acumulado trimestral. El dato que más ha sorprendido a los analistas de Citi es que, dividiendo el negocio de Bimbo por segmentos, la categoría general de pan reportó unas caídas de entre el 0,9% y el 0,6%, donde los incrementos de precios de en torno al 3% no alcanzaron a amortiguar caídas de volumen del 3,8%.

Bimbo
Fuente: Citi

A pesar de este escenario desafiante para el consumo masivo, la compañía alimentaria ha logrado mantener una cuota de mercado estable en Estados Unidos, demostrando mayor resiliencia operativa que la mayoría de sus competidores directos«, apunta Cabral.

El programa de transformación de Bimbo y las perspectivas financieras

Durante el tercer trimestre, los expertos han observado un fuerte desempeño operativo, que les ha llevado a actualizar ligeramente al alza sus proyecciones de ingresos y rentabilidad para el ejercicio completo de 2026. «La previsión de las ventas consolidadas para Bimbo se han ajustado a 419,659 millones de pesos mexicanos. Del mismo modo, la estimación de ebitda ajustado para el año fiscal también se ha elevado, situando el margen ebitda ajustado en el 14,9%».

Sin ir más lejos, la experta de Bimbo destaca que la trayectoria de la acción permanece expuesta a tres riesgos principales. El primer riesgo es la volatilidad en las materias primas agrícolas (trigo, maíz y azúcar) junto a los tipos de cambio; en segundo lugar, la debilidad persistente en la demanda de pan empaquetado en Norteamérica; y por último, la presión inflacionaria en los costes laborales y de distribución logística en EE. UU.

La solidez de las operaciones de Bimbo en México continúa ejerciendo de pilar estabilizador para los resultados consolidados del grupo, contrarrestando la lentitud del mercado estadounidense.

Bimbo
Fuente: Agencias

Por último, es probable que Bimbo lleve a cabo un programa de transformación en Estados Unidos. La experta de Citi señala que, para justificar una revisión al alza en la calificación del valor, sería necesario comprobar una inflexión más clara de la compañía en los márgenes de Estados Unidos.

Concretamente, Bimbo mantiene en marcha un plan de transformación operativa en Norteamérica cuyos costes han actuado como un freno temporal. No obstante, existen algunos indicios de que este programa comienza a dar frutos en la división de aperitivos salados, ayudando a compensar la debilidad del negocio del pan.

El gigante oculto en EE.UU.: la filial americana de Acerinox vale por sí sola el 94% de todo el grupo

La filial estadounidense de Acerinox se ha consolidado como la gran joya oculta del grupo en los mercados. Según el último informe de Renta 4 Banco, la valoración conjunta de North American Stainless (NAS) y Haynes International alcanza los 5.140 millones de euros, cifra que representa por sí sola el 94% de todo el Valor de Empresa (VE) de la siderúrgica.

Esta marcada asimetría implica que la Bolsa asigna un residual valor de solo 380 millones de euros al resto del negocio global (Europa, VDM y Columbus), abriendo la puerta a una revalorización significativa o a un posible spin-off en Wall Street para aflorar su verdadero valor.

César Sánchez-Grande, el analista que firma la nota de Renta 4 sobre Acerinox, apunta: “El mercado paga 2026 y regala 2027: A 17,27 euros por acción (precio cierre 2/10/26), el EBITDA de Acerinox que equivale a un múltiplo VE/EBITDA de 8,7 veces (múltiplo histórico 2012/2025) es de cerca de 631 millones de euros, cifra muy similar a nuestra estimación 2026e (629 millones). Esta circunstancia, nos lleva a la conclusión de que la cotización no incorpora ninguna de las palancas de 2027, que elevan nuestro EBITDA a 843 millones (34%)”.

Acerinox mejorará un 24% su EBITDA en el segundo trimestre gracias al impulso del CBAM

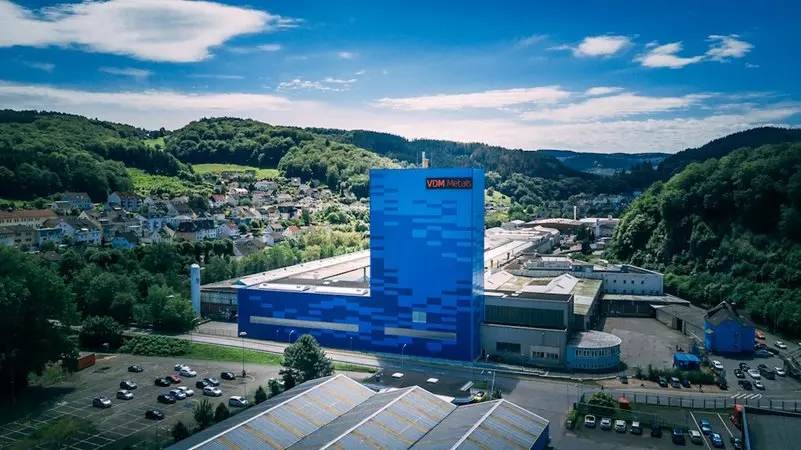
Imagen: Planta de VDM. Fuente: Acerinox

“De cara a 2027 vemos 3 claros catalizadores, explica el analista de Renta 4: 1) Europa a break-even: el aumento de volúmenes registrado gracias al CBAM y las nuevas medidas de salvaguarda podría añadir alrededor de 100 millones de euros de EBIT y 140 millones al EBITDA; 2) Haynes y VDM: la fortaleza del sector aeroespacial y la recuperación de Oil&Gas deberían añadir más de 40 millones de EBITDA; y 3) un potencial spin-off de Acerinox USA: NAS y Haynes valen, según nuestras estimaciones, a múltiplos americanos, el 94% del VE actual del grupo”.

Además, Sánchez-Grande añade que “en este escenario, estimamos que Europa no alcanza el break-even en 2027 (perdemos los cerca de 100 millones de euros de mejora de EBIT) y ni Haynes ni VDM se recuperan (otros cerca de 40 millones). El EBITDA 2027e se quedaría en 703 millones (12% frente a 2026 estimado), y aplicamos un múltiplo de 7,0 veces, propio de la parte baja del ciclo. En este escenario nuestro precio objetivo quedaría fijado en 14,86 euros por acción, limitando la caída al 14,0%, ya que el precio actual ya solo descuenta el EBITDA de 2026”.

Tesis de inversión de Renta 4 sobre Acerinox

Potencial de revalorización del 32%: Renta 4 incrementa el precio objetivo de Acerinox a 22,80 euros por acción (frente a los 17,27 euros de cotización actuales). El mercado actual únicamente descuenta los resultados de 2026, obviando el crecimiento esperado para 2027.

Predominio de la división en EE. UU. (NAS y Haynes): Las operaciones en Estados Unidos alcanzan una valoración conjunta de 5.140 millones de euros, lo que representa el 94% del Valor de Empresa (VE) total del grupo. Esto implica que la Bolsa valora en apenas 380 millones el resto de los activos globales (Europa, VDM y Columbus), abriendo la opción de un spin-off para destapar su valor real.

Impulso regulatorio en Europa (CBAM y salvaguardas): La entrada en funcionamiento del Mecanismo de Ajuste en Frontera por Carbono (CBAM) y los aranceles de salvaguarda actuarán como barrera defensiva frente a las importaciones desleales, aportando 140 millones al EBITDA europeo en 2027.

Previsiones del 3T26 por encima del consenso: Se proyecta un EBITDA de 189,5 millones para el tercer trimestre (75,5% interanual), superando los pronósticos más conservadores del mercado.

Acerinox: Renta 4 anticipa una mejora progresiva de los márgenes y eleva recomendación y precio objetivo

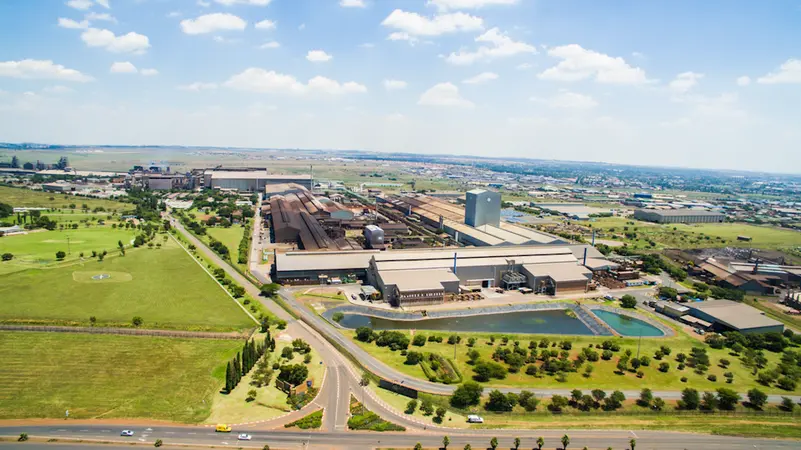
Imagen: Planta de Columbus (Middelburg, Sudáfrica). Fuente: Acerinox

Perfil de inversión asimétrico y defensivo: El valor cuenta con un suelo en escenario estresado de 14,86 euros por acción (-14% de caída máxima), respaldado por una reducción progresiva de la deuda (0,9 veces Deuda Neta/EBITDA en 2028) y una rentabilidad por dividendo del 3,6%.

Acerinox es uno de los mayores fabricantes a nivel mundial de aceros inoxidables y aleaciones de alto rendimiento. Cuenta con tres factorías con proceso integral de producción de productos planos: Campo de Gibraltar (España), N.A.S. (Kentucky, E.E.U.U,), y Columbus (Middelburg, Sudáfrica), además de ser el líder en aleaciones de alto rendimiento a través de VDM y Haynes.

En conclusión, Renta 4 considera que Acerinox presenta un punto de inflexión donde la valoración actual del mercado no refleja sus fundamentales ni sus catalizadores a medio plazo. Con una división estadounidense que abarca por sí sola casi la totalidad del valor de la compañía (94%) y el respaldo regulatorio que impulsará el negocio en Europa a partir de 2026, la cotización ofrece un margen de seguridad excepcional.

La combinación de un potencial alcista del 32% (hasta los 22,80 euros), una sólida rentabilidad por dividendo del 3,6% y un riesgo de caída limitado al 14% sitúa a la siderúrgica como una de las propuestas de inversión con mejor perfil riesgo-beneficio de la bolsa española.

De ahí su recomendación de Sobreponderar con un precio objetivo de 22,8 euros por acción.

Uber, Cabify y Bolt ganan en el Supremo para desembarcar de forma masiva en Canarias

La decisión de la Sección Tercera de la Sala de lo Contencioso-Administrativo del Tribunal Supremo sobre las VTC en Canarias vuelve a dar la razón a Uber, Cabify y Bolt, y a enterrar el famoso 1×30. La corte decidió el pasado 15 de septiembre desestimar el recurso introducido por Senza 2020, S.L., alegando que la ley europea no permite una medida que proteja al taxi cerrando espacios a la competencia. Es un movimiento que finalmente ha abierto la puerta al desembarco de las plataformas de la llamada «nueva movilidad».

La decisión abre la puerta a revisar el proceso de solicitud de las licencias de VTC que siguen presentes en las islas. Pero lo cierto es que, si se aprobaran todas de un día para otro —unas 3.500 licencias—, en efecto podría tratarse de un colapso en zonas como La Palma o el Puerto de la Cruz de Tenerife. Y es que, según el dato más reciente del Ministerio de Transportes y Movilidad Sostenible, actualizado hasta septiembre, no hay una sola licencia de las plataformas aprobada en Canarias, lo que generaría un cambio radical en la situación.

Uber en Madrid. Fuente: Agencias

El Tribunal ha recordado que, según la Unión Europea, la limitación de una licencia de VTC por cada 30 de taxi constituye una restricción a la libertad de establecimiento (artículo 49 del Tratado de Funcionamiento de la Unión Europea — TFUE), siguiendo la doctrina fijada por el Tribunal de Justicia de la UE en la sentencia de 8 de junio de 2023 (asunto C-50/21). Se ha insistido también en que, según Bruselas, proteger la viabilidad económica del sector del taxi es un objetivo puramente económico que no puede amparar la restricción de licencias VTC.

Como se lee en la sentencia: «La STJUE de 8 de junio de 2023, Prestige and Limousine, C-50/21, declara que la limitación de una autorización VTC por cada treinta autorizaciones de taxi constituye una restricción a la libertad de establecimiento. Su justificación exige acreditar que es adecuada y necesaria para alcanzar los objetivos de interés general invocados, entre los que pueden figurar la gestión del transporte, del tráfico y del espacio público y la protección del medio ambiente, pero no la preservación de la viabilidad económica del taxi. Corresponde al juez nacional comprobar, entre otros extremos, «la imposibilidad de alcanzar los objetivos perseguidos a través de medidas menos restrictivas»».

Es cierto que la decisión del Supremo no necesariamente se traducirá en que las 3.500 licencias lleguen a Canarias en los próximos días. De momento solo se ha obligado a la autoridad del Puerto de Las Palmas a continuar el proceso de tramitación de 200 de ellas. Además, elimina una de las justificaciones para limitarlas o retirarlas, el 1×30, pero todavía se pueden limitar por motivos de tráfico o de contaminación. Es cierto que, si esto ocurre, los solicitantes todavía podrán recurrir la decisión por otras vías legales, pero al menos alargaría el proceso.

Uber, Cabify y Bolt defienden su importancia por el turismo

Lo cierto es que la decisión del tribunal llega en un momento clave a comunidades como Canarias, que se encuentra entre las que más se benefician del turismo. Según los datos del periódico local Maspalomas, la movilidad privada es fundamental en un mercado insular que recibe anualmente a más de 2,6 millones de pasajeros extranjeros en el aeropuerto de Gran Canaria.

Cabify en Atocha. Fuente Agencias

En este contexto, la movilidad privada puede ser clave para facilitar el día a día y para mantener el atractivo turístico de las islas. Al mismo tiempo, es clave que el crecimiento se haga de forma calculada para evitar la sobrecarga de licencias de la que se ha avisado en otros territorios, como en Madrid o Castilla-La Mancha.

Otro golpe al 1×30 del taxi

A pesar de los problemas legales que siguen afrontando las plataformas de VTC para llegar a algunos territorios, la limitación de licencias ya parece un recuerdo del pasado. Y es que incluso algunos de los sectores más beligerantes del mundo del taxi, como en el caso de Élite, han señalado que la misma ya no es un argumento útil para limitar la llegada de la «nueva movilidad»; de hecho, los de Tito Álvarez han buscado otros argumentos al justificar la necesidad de la controvertida ‘Ley Taxi’, que sigue su proceso de tramitación en Cataluña.

En cualquier caso, si el tribunal les hubiese dado la razón, se podría haber permitido un pequeño número de licencias en Canarias, unas 66, lo que podría haber hecho que las plataformas lo vieran como un mercado demasiado pequeño. Al mismo tiempo, en el pasado, cuando la ley no les ha permitido desembarcar con sus propias licencias en alguna comunidad autónoma, lo han hecho sumando el servicio de taxistas en su plataforma.

Por otro lado, sin importar el número de licencias que acaben por aprobarse, el mapa en Canarias cambiará radicalmente. Se trata de una de las pocas comunidades donde, de momento, no hay ninguna licencia de VTC aprobada según el informe del Ministerio de Transportes; de hecho, solo le acompaña Ceuta.

Banco Sabadell afronta su gran reto: captar depósitos será clave para sostener un margen de 3.900 millones

La entidad bancaria catalana Banco Sabadell cuenta con una recomendación de Neutral en Citi, fijando un precio objetivo de 3,57 euros, frente a su cotización reciente de 3,71 euros con un rendimiento por dividendo estimado del 4,6%. A pesar de las señales positivas derivadas de la reestructuración de sus alianzas de gestión de activos, el verdadero determinante del beneficio de la entidad española hacia 2027 no reside en sus comisiones, sino en la evolución del volumen de depósitos.

En este sentido, el sector bancario europeo se encuentra sumido en una fase de profunda reconfiguración operativa y financiera. La transición desde un ciclo marcado por rápidas subidas de los tipos de interés oficiales por parte del Banco Central Europeo (BCE) hacia un escenario de normalización y graduales recortes de política monetaria ha obligado a las entidades analistas a recalibrar minuciosamente sus modelos de valoración.

Sin ir más lejos, el experto de Citi, Borja Ramírez Segura, añade que «seguimos considerando que la hipótesis sobre el crecimiento de los fondos de clientes y la beta de los depósitos son los factores determinantes de los riesgos al alza y a la baja para los beneficios estimados de Banco Sabadell en el ejercicio fiscal de 2027″.

Banco Sabadell
Banco Sabadell. Fuente: Agencias

Los depósitos y el margen de intereses de Banco Sabadell

En este contexto, si nos centramos en el margen neto de intereses de Banco Sabadell para los próximos ejercicios fiscales, la entidad muestra dinámicas diferenciadas entre el corto y el medio plazo. Para 2026, la entidad bancaria ha reiterado sus objetivos financieros apoyándose en una previsión del tipo de depósito del Banco Central Europeo del 2,5%, un diferencial con clientes superior a los 290 puntos básicos en el último trimestre y un crecimiento de la cartera de créditos y fondos de clientes entre el 3 y el 6%.

Siguiendo esta línea, el equipo de analistas de Citi proyecta «un margen neto de intereses para Banco Sabadell alineado con el consenso de mercado que corresponde aproximadamente a 3.650 millones de euros, es decir, 1,2% interanual más, observando un margen de mejora limitado a causa de las curvas de los tipos actuales». Durante su reciente intervención en las jornadas financieras de septiembre, la directiva de Sabadell confirmó que tanto la concesión de crédito como la captación de fondos comerciales están evolucionando a ritmos del 5% al 6%, una dinámica alineada con el crecimiento del PIB nominal español.

«Para 2026, Banco Sabadell reiteró su objetivo de crecimiento interanual del margen de intereses superior al 1%»

Citi, Borja Ramírez Segura

No obstante, competidores directos de Banco Sabadell como CaixaBank ya han advertido de que la tasa de crecimiento de los depósitos podría moderarse en comparación con los niveles del 5% registrados en 2025, reflejando una leve contracción de la tasa de ahorro de los hogares como consecuencia directa de la persistencia de los precios en el consumo.

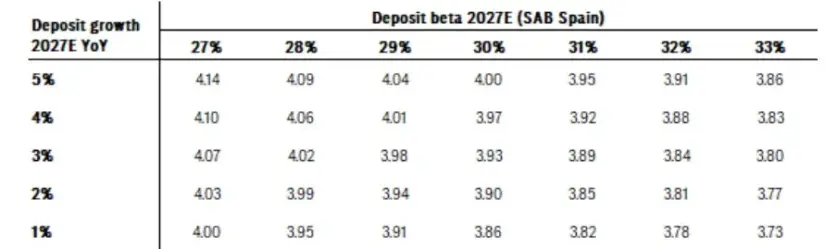
Por otro lado, el escenario para el ejercicio fiscal de 2027 concentra la mayor parte de las incertidumbres y sensibilidad financieras para la entidad bancaria. Concretamente, Banco Sabadell mantiene su meta de alcanzar los 3.900 millones de euros en el margen neto de intereses bajo los supuestos de un tipo BCE del 1,9%, un Euríbor a 12 meses del 2,3% y una traslación del coste de los depósitos igual o inferior al 30%.

Sensibilidad del margen de intereses (NII) estimado para 2027 en función del crecimiento de los depósitos y la beta (miles de millones de euros)

Fuente: Citi

En cuanto a Citi, explican que «la clave del éxito o desviación frente a estas cifras residirá en la capacidad del banco para captar ahorro de familias y empresas en un contexto donde el crecimiento del depósito podría moderarse por la presión del consumo«. Asimismo, la evolución del volumen de pasivo y la contención de su coste (deposit beta) serán, en consecuencia, las únicas palancas capaces de inclinar la balanza de resultados de la entidad hacia el rango alto o bajo de las expectativas para el final del trienio.

La alianza con Amundi y el perfil de riesgo

En el frente de los ingresos no procedentes del margen de intereses, la aportación del negocio de gestión de activos y productos de inversión adquiere un papel estabilizador determinante. Banco Sabadell oficializó la extensión de su acuerdo de distribución exclusiva con la gestora francesa Amundi hasta el año 2035, alargando en cinco años el plazo que expiraba originalmente en 2030.

Más allá de la ampliación temporal, la entidad española ha reestructurado las condiciones económicas y la letra pequeña de la alianza, una mejora de márgenes cuyos efectos financieros comenzarán a computarse a partir de los resultados del tercer trimestre de 2026. Aunque Sabadell no ha desglosado públicamente las cifras exactas del nuevo reparto económico, el histórico financiero permite dimensionar el alcance de la operación.

Durante la primera mitad de 2026, las comisiones asociadas a fondos de inversión generaron aproximadamente 65 millones de euros para la entidad, lo que equivale al 10% de su margen bruto por comisiones netas. Sobre la base de un patrimonio gestionado en fondos de inversión de unos 33.000 millones de euros al cierre del segundo trimestre de 2026, Citi calcula que el margen medio de comisiones obtenido por el banco se situó en torno a los 41 puntos básicos.

amundi Merca2
Fuente: Agencias

Según los modelos de sensibilidad desarrollados por Citi, si la revisión de los términos con Amundi se traduce en un incremento de entre el 10% y el 20% en el margen sobre comisiones de fondos, Banco Sabadell capturará una mejora de ingresos netos de entre 5 y 15 millones de euros en el conjunto de 2026 frente a las previsiones actuales.

Si bien el consenso proyecta «un crecimiento de comisiones del 3,2% interanual para 2026, el impacto de esta remodelación en la cuenta de resultados será eminentemente cualitativo: Citi estima que la aportación adicional al Beneficio por Acción de 2026 será modesta, situándose en un promedio aproximado del 0,4%«.

BBVA crece en España: La IA y los seguros impulsan su nueva etapa

El crecimiento de BBVA en España cambia de motor. La entidad ha rediseñado su hoja de ruta para el mercado doméstico con la inteligencia artificial como acelerador transversal y con tres negocios señalados como prioridad: seguros, banca privada y empresas.

Según recogen Expansión y Valencia Plaza, el banco quiere escalar a todo el grupo un modelo de inteligencia artificial centrado en el cliente. No es un piloto aislado, sino un marco común que la entidad pretende extender a todas sus geografías para que la tecnología deje de ser un añadido y pase a ordenar la relación con el cliente. La idea, repetida en el discurso corporativo, es que la IA no sustituya al asesor, sino que le devuelva tiempo para vender y acompañar.

La frase que mejor resume la apuesta la puso un responsable de la entidad: ‘Donde más queremos crecer en España es en Seguros’. A partir de ahí, el banco ha reordenado el resto de sus prioridades para el mercado español.

Seguros, banca privada y empresas: los tres motores en España

El seguro es el primero de los frentes. No en vano, es el negocio donde la entidad ha declarado de forma más explícita su intención de crecer. En la banca de particulares el margen se ha ido comprimiendo y las comisiones ligadas a la protección y al ahorro a largo plazo se han convertido en una fuente de ingresos más previsible y menos dependiente del ciclo.

El segundo motor es la banca privada. BBVA quiere captar y retener el patrimonio de clientes con capacidad de ahorro elevada, un segmento que genera ingresos por asesoramiento y gestión menos sensibles a los vaivenes de los tipos de interés. La tercera pata es la banca de empresas, donde el banco compite por financiar inversión, tesorería y coberturas de riesgo.

Los tres negocios comparten una característica: son intensivos en relación con el cliente y en servicio, no solo en balance. La banca privada aporta clientes de alto patrimonio; la de empresas, flujos y coberturas; y los seguros, ingresos recurrentes con menor consumo de capital. Juntas dibujan un modelo menos dependiente del ciclo y más apoyado en el servicio.

El banco no quiere crecer con más balance, sino con más relación: menos dependencia del crédito y más comisión recurrente, con los seguros como punta de lanza.

BBVA IA

La IA como palanca transversal de todo el grupo

El otro eje del plan es la inteligencia artificial. BBVA quiere escalar a todo el grupo un modelo centrado en el cliente, según las informaciones publicadas. El objetivo declarado es que la tecnología sirva para personalizar la oferta, acelerar los procesos internos y liberar tiempo comercial en la red.

Conviene leerlo con cuidado. Cuando un banco anuncia que va a escalar un modelo de IA, habla tanto de eficiencia de costes como de argumento comercial. La parte visible es la personalización; la parte silenciosa es el recorte de tareas repetitivas que hoy consumen horas de plantilla. Ambas cosas, juntas, son las que mueven el margen.

Qué revela el giro y dónde está el riesgo

El giro tiene lógica de sector. En la banca española, el margen de intereses —el negocio clásico de prestar y captar— pierde fuelle como motor de crecimiento cuando el ciclo de tipos deja de acompañar. Por eso las grandes entidades llevan tiempo empujando hacia los ingresos por comisiones, y los seguros representan el ejemplo más limpio de ese movimiento.

No es la primera vez que un gran banco español reordena sus prioridades hacia el negocio de comisiones. La diferencia de esta etapa está en el envoltorio tecnológico: la IA se presenta como la herramienta que hace escalable el modelo sin multiplicar la plantilla. Y eso, en un negocio de márgenes ajustados, es el argumento que más pesa.

BBVA no juega solo. Santander, CaixaBank y Sabadell compiten por los mismos segmentos de banca privada, empresas y protección. Si el plan funciona, la diferencia no estará en el anuncio, sino en la ejecución: en cuánta comisión recurrente se consigue sin tensionar la relación con el cliente y en cuánto se tarda en convertir la IA en un ahorro medible.

El riesgo también se conoce. La inteligencia artificial suena bien en la presentación, pero su contribución de la IA a la cuenta de resultados llega despacio y es difícil de aislar. El seguro, aunque genera ingresos estables, exige inversión, cumplimiento normativo y una red comercial convencida de vender protección en lugar de producto financiero puro. El Banco de España y el resto de supervisores vigilan con lupa cualquier uso de la IA que afecte a decisiones sobre clientes.

Hay una contradicción incómoda que conviene no ignorar. La entidad presume de poner al cliente en el centro mientras acelera con la IA para vender más seguros y productos de valor añadido. En ese equilibrio, el cliente gana si recibe mejor asesoramiento y pierde si la tecnología se usa solo para colocar más producto. La frontera entre una cosa y la otra es fina, y la reputación del banco se juega en ella.

Lo que conviene seguir no es el titular, sino el detalle. Si BBVA logra que seguros, banca privada y empresas ganen peso relativo en sus ingresos, el mercado lo verá antes en las comisiones que en los grandes anuncios. La próxima cita para comprobarlo serán sus cuentas trimestrales, donde por primera vez se podrá intuir si el discurso se traduce en cifras o si, como suele pasar, la nueva etapa tarda en llegar a la cuenta de resultados.

El Omega 3 suplemento: nuevas fuentes y formatos donde la dosis de EPA y DHA marca el beneficio real

El suplemento de omega-3 vive una ampliación de fuentes y formatos sin precedentes, pero el beneficio real sigue dependiendo de una sola cifra: la dosis de EPA y DHA que declara cada cápsula.

La categoría arrastra presión sobre el suministro de aceite de pescado y eso ha movido el debate. Precios, disponibilidad y trazabilidad han dejado de ser un asunto de compras para convertirse en un problema de marca. Tras el simposio Regenerate celebrado en Halifax, el fundador de Natures Crops, Andrew Hebard, lanzó una idea incómoda: recolocar las fuentes clásicas no cierra la brecha nutricional que sigue abierta tras medio siglo de investigación.

De dónde sale tu omega-3 y por qué el mapa ha cambiado

Toda la cadena del omega-3 se construyó alrededor del pescado: captura, procesado, distribución, y buena parte de la ciencia. Eso explica que durante décadas la única pregunta fuera cuánto aceite de pescado tomar y no de dónde venía. La otra mitad del problema es de la industria alimentaria: formular aceite marino o de alga en una bebida vegetal sin notas raras ni pérdida de vida útil es complicado, y ninguna marca con un sabor reconocible asume ese riesgo.

Ese doble cuello de botella ha abierto la puerta a fuentes vegetales y a formatos que hace cinco años eran minoritarios: emulsiones, polvos, bebidas enriquecidas y gomas. La tesis que se repite en el sector es que los aceites vegetales no compiten con el pescado, lo complementan. La conversación útil deja de ser ‘pescado o planta’ y pasa a ser cuánto omega-3 total llega al día y con qué perfil. Complementariedad, no sustitución.

La dosis de EPA y DHA que de verdad mueve la aguja

Aquí está el matiz que cambia todo. Lo que cuenta no son los miligramos de aceite, sino los de EPA y DHA. Una cápsula etiquetada como ‘aceite de pescado 1.000 miligramos’ puede contener 180 de EPA y 120 de DHA: 300 miligramos útiles frente a los 1.000 que sugiere el envase. La dosis de referencia que fija la Autoridad Europea de Seguridad Alimentaria para la población adulta ronda los 250 miligramos diarios de EPA y DHA combinados.

dosis omega 3

Para objetivos de rendimiento y recuperación, los protocolos de ciencia del ejercicio trabajan con rangos de 1 a 2 gramos diarios, repartidos en dos tomas y siempre con comida. La forma del compuesto también pesa: los triglicéridos reesterificados se absorben mejor que el éster etílico, y la presencia de grasa en el estómago mejora el aprovechamiento.

La etiqueta de un buen omega-3 se lee en dos números: miligramos de EPA y miligramos de DHA. Todo lo demás es envoltorio.

La mayoría de los estudios apunta en la misma dirección: suma EPA y DHA, no el total del aceite. Ese es el número que decide si el bote de tu estante aporta algo o solo ocupa sitio. La dosis importa. Más contexto sobre el compuesto, en su entrada de Wikipedia.

📊 La pauta en cifras

  • Dosis de referencia: 250 miligramos diarios de EPA y DHA combinados para población adulta.
  • Para rendimiento: entre 1 y 2 gramos diarios de EPA y DHA, repartidos en dos tomas con comida.
  • Calidad a buscar: concentración declarada por cápsula, índice de peróxidos bajo y origen trazable del lote.
  • A tener en cuenta: los miligramos de aceite no son los miligramos de activo; calcula siempre EPA más DHA.

Cómo leer la etiqueta y no pagar por aceite barato

Hay tres señales que juegan a tu favor en el lineal. La primera es la concentración: si el envase declara 1.000 miligramos de aceite y solo 300 son activos, casi el 70% del bote es relleno. La segunda es la oxidación, porque un aceite mal conservado pierde calidad y los fabricantes serios vigilan el índice de peróxidos y el valor TOTOX de cada lote. La tercera es la trazabilidad.

Las marcas ya no se conforman con una casilla verde de sostenibilidad. Auditan la cadena de suministro, preguntan por la resiliencia frente al clima, los aranceles o los cambios normativos, y calculan cuánto les costaría reformular, reetiquetar y repetir los ensayos de estabilidad. Quien no puede responder a esas preguntas, se queda fuera del catálogo. Menos envoltorio, más etiqueta.

El formato también cuenta. Para quien no traga cápsulas grandes, las emulsiones y las bebidas vegetales enriquecidas resuelven la adherencia, y ahí está el mayor territorio sin explotar del mercado. Esta información es divulgativa y de optimización del estilo de vida, no un consejo médico.

Lo que dice el sector tras 50 años de investigación

Pocos activos acumulan medio siglo de literatura detrás, y en el omega-3 eso es una ventaja que también juega en contra. Cuando una categoría lleva tanto tiempo instalada, la tentación de los grandes actores es defender la cuota que ya tienen en lugar de ampliar el mercado. Hebard lo planteó sin rodeos: el riesgo no es quedarse sin suministro, es dedicar la próxima década a conservar el negocio de hoy mientras el de mañana se construye en la alimentación y la bebida.

Aterricemos. Si comes pescado azul dos o tres veces por semana, tu suplemento aporta poco y ese dinero rinde más en proteína de calidad. Si no lo comes, el omega-3 es una de las pocas ayudas con evidencia sólida para sostener la recuperación y la claridad mental en semanas de carga alta. Lo que no cambia con las nuevas fuentes es la regla de oro: la dosis de EPA y DHA, no el marketing vegetal.

⚡ Rutina de Optimización Diaria

  • Revisa tu bote hoy: busca en la etiqueta los miligramos de EPA y de DHA por cápsula y suma ambos; si no llegan a 250, ajusta la toma.
  • Mueve la toma a la comida principal: acompañar el omega-3 de grasa mejora su absorción y evita olvidos en la rutina de la mañana.
  • Apuntala la base con comida real: dos o tres raciones de pescado azul a la semana o un puñado diario de nueces y semillas de lino cubren el resto del perfil.

Iberdrola supera a NextEra y se convierte en la mayor eléctrica del mundo por capitalización bursátil

Iberdrola se ha situado de forma momentánea como la mayor eléctrica del mundo por capitalización bursátil al superar a la estadounidense NextEra, tras marcar un máximo intradía de 142.210 millones de euros.

Un hito histórico que no resistió al cierre

La compañía llegó a cotizar en 21,31 euros por acción durante la sesión, con un avance del 1,45%, nivel suficiente para rebasar a la firma estadounidense. NextEra había cerrado el lunes con una capitalización de 142.031 millones de euros, unos 159.118 millones de dólares, tras ceder un 0,72%.

El sorpasso, sin embargo, no llegó a consolidarse. Las acciones de la eléctrica se dieron la vuelta al cierre y retrocedieron un 0,05%, hasta los 20,99 euros por acción, lo que devolvió a NextEra el liderazgo global por valor bursátil. El mercado ajustó posiciones después de de la cita.

En el acumulado del año la brecha entre ambas compañías es más amplia. Iberdrola se revaloriza un 13,6% en lo que va de ejercicio, mientras que NextEra acumula un retroceso cercano al 4%. La distancia en bolsa supera ya los 17 puntos porcentuales.

Por qué NextEra cede terreno

Iberdrola capitalización bursátil

El comportamiento divergente responde a una causa identificable. Desde abril, la cotización de NextEra acumula una caída del 21% tras anunciar su intención de adquirir la también estadounidense Dominion, una fusión valorada en unos 67.000 millones de dólares con la que aspira a crear el mayor grupo de servicios eléctricos regulados del planeta.

El liderazgo de Iberdrola no procede de un salto propio, sino del castigo que el mercado aplica a la operación de su principal rival.

La comparación entre ambas compañías deja una fotografía nítida del ejercicio:

MagnitudIberdrolaNextEraDiferencia
Capitalización máxima registrada142.210 millones142.031 millones+179 millones
Revalorización en lo que va de año+13,6%-4% aprox.+17,6 puntos
Variación de NextEra desde abril—-21%—

Los números de Iberdrola sostienen parte del diferencial. La compañía registró un beneficio neto de 4.336,4 millones de euros en el primer semestre del año, un 22% más que en el mismo periodo de 2025, una cifra que incorpora las plusvalías de la venta de su negocio en México a Cox.

Conviene matizar el alcance del hito. El sorpasso fue intradía y se deshizo en el cierre, de modo que la primera posición global por capitalización sigue siendo una fotografía cambiante entre las dos utilities. Lo que persiste es la tendencia anual. El liderazgo global, en cualquier caso, queda sujeto a la volatilidad de una sola sesión.

Qué está en juego en la carrera global de las utilities

Iberdrola se consolida como uno de los valores de mayor peso del Ibex 35, un índice en el que pugna por el liderazgo por capitalización con Inditex y Santander. Su avance contrasta con la corrección que atraviesan varias utilities estadounidenses, sometidas a la presión de los tipos de interés y del coste de financiación de sus planes de inversión.

El mercado castiga las operaciones que exigen un esfuerzo de balance sin retorno inmediato, y la fusión de NextEra con Dominion encaja en ese patrón. La firma estadounidense asume deuda y un largo periodo de integración a cambio de tamaño regulado, un perfil que los inversores han penalizado con una caída del 21% desde abril.

Iberdrola, en cambio, llega a la cita con un beneficio semestral al alza y una cartera más ligera tras desprenderse del negocio mexicano. La mayoría de los analistas espera que la brecha se mantenga mientras el mercado digiere la operación.

El resto de grandes utilities europeas, como la italiana Enel o la portuguesa EDP, sirven de referencia sectorial para medir si el movimiento responde a un reajuste más amplio del sector. La clave está en la capitalización bursátil y en cómo la evolución de los tipos de interés modula el atractivo de un negocio intensivo en capital. Mientras el diferencial de valoración siga dependiendo de la operación de NextEra, el liderazgo de Iberdrola será sólido pero reversible, y cualquier ajuste en la integración de Dominion puede devolverle la primera posición mundial.

Para el inversor, el dato relevante no es el liderazgo efímero, sino la capacidad de Iberdrola de sostener su múltiplo frente a los pares estadounidenses. La utility española cotiza con una valoración que el mercado vincula a su exposición a redes reguladas y renovables, dos segmentos con flujos de caja estables. Si esa prima relativa se mantiene, el sorpasso puntual puede repetirse con más frecuencia.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima presentación de resultados trimestrales, con un beneficio semestral aún sostenido en parte por las plusvalías de la venta de México.
  • Reacción del valor: Iberdrola acumula un 13,6% anual y cotiza en máximos; el mercado descuenta que mantenga la prima frente a NextEra.
  • Precedente sectorial: La caída del 21% de NextEra desde abril muestra cómo el mercado penaliza las fusiones que exigen deuda, una referencia para futuras operaciones del sector.

El liderazgo y descanso: por qué la falta de sueño del líder degrada la gestión del equipo

El liderazgo y descanso van de la mano: un directivo con falta de sueño decide peor, oculta el cansancio y lo contagia al equipo, según un análisis de Harvard Business Review sobre fatiga directiva.

La escena que se repite en cada comité de dirección

Son las 8:40 de la mañana de un viernes. El comité de dirección de una compañía se sienta a tomar la decisión más importante del trimestre. La CEO no ha dormido bien en toda la semana, pero nadie lo sabe: llega con energía, café en mano, interpretando la alerta como tantos líderes han aprendido a hacer.

No es la única que actúa. Varios de los presentes esconden su propia falta de sueño. El resultado es una paradoja incómoda: la decisión que están a punto de tomar puede estar moldeada tanto por las horas que han perdido esta semana como por el análisis que tienen delante. Ese es el punto de partida del análisis de HBR.

Qué revela la encuesta a 1.009 directivos

falta de sueño directivos

Harvard Business Review no se queda en la anécdota. Su trabajo parte de una encuesta a 1.009 directivos y ejecutivos estadounidenses que confirma un patrón que muchos intuyen pero pocos reconocen: la privación de sueño sigue siendo la norma entre quienes dirigen, y la mayoría subestima cuánto les afecta la fatiga en su rendimiento diario.

A ver, aquí está el núcleo del problema. No hablamos de un mal día puntual, sino de un estado sostenido que se disfraza de normalidad. El directivo cansado no falla de golpe: rinde al 80%, pospone decisiones y confunde urgencia con importancia.

Un líder agotado no toma decisiones conservadoras: toma decisiones pequeñas, y las pequeñas, sumadas, hunden a una empresa.

El coste no es solo cognitivo. Cuando el sueño falta, el cerebro prioriza lo inmediato y descarta lo importante, y eso se traduce en decisiones más defensivas, menos creatividad y más resistencia al riesgo. Un comité dirigido por alguien agotado rara vez apuesta por lo ambicioso.

Por qué la fatiga del jefe se convierte en cultura de empresa

Aquí viene la lección que importa al founder. La falta de sueño no es un asunto privado del directivo: es un problema organizativo. Cuando quien manda presume de dormir poco, el mensaje que envía al equipo es que descansar es de débiles. Y ese mensaje se replica hacia abajo.

En startups con recursos limitados, ese sesgo es especialmente tóxico. La factura no aparece en la cuenta de resultados, pero se paga por otras vías: rotación de talento, errores que cuestan caro, y decisiones sin perspectiva a medio plazo. El equipo acaba imitando los hábitos de su líder, para bien y para mal.

Las metodologías de gestión no arreglan esto por sí solas. Puedes implantar OKR para alinear objetivos o ejercicios de retrospectiva cada sprint, pero si el líder llega fundido, cualquier sistema se convierte en teatro. La disciplina del descanso empieza arriba.

El descanso no es un lujo de empresa grande. Es una palanca de gestión que funciona igual en una startup de cinco personas que en un comité de dirección de multinacional. Solo cambia la escala del daño.

Cuatro señales de que la fatiga ya manda en tu equipo

  • Decisiones que se posponen: lo urgente se come lo importante y los comités se alargan sin cerrar acuerdos.
  • Conflictos por detalles: el cansancio baja el umbral de la paciencia y convierte roces menores en choques.
  • Cultura del presentismo: se premia estar disponible a todas horas en lugar de resolver problemas.
  • Rotación silenciosa: el talento no se va por dinero, se va por agotamiento sostenido.

El precedente que ya vigilan los fondos de inversión

Este no es un hallazgo aislado. Los inversores llevan años detectando un patrón silencioso en los equipos que financian: founders que confunden sacrificio con insomnio. La cultura del ‘no dormiré hasta que la ronda esté cerrada’ premia el agotamiento como símbolo de compromiso, cuando en realidad erosiona la capacidad de ejecutar.

Lo he visto repetirse en decenas de conversaciones con fundadores: equipos brillantes atascados por decisiones impulsivas que, con dos horas más de sueño, no habrían tomado. La comparativa con Silicon Valley es reveladora. Allí el relato del esfuerzo infinito convive cada vez más con una corriente que defiende el descanso como ventaja competitiva. Las aceleradoras serias, de Y Combinator a Lanzadera, insisten en el foco y la claridad; ninguna recomienda dormir menos para llegar más lejos.

Mi criterio es claro: si tu startup depende de decisiones tomadas a las 8:40 de la mañana por gente que arrastra una semana sin dormir, tu ventaja no es la velocidad, es el riesgo. El coste de un fichaje fallido o de un pivote precipitado supera con creces las horas que crees ganar.

🚀 Hoja de Ruta para Emprender

  • Audita tu sueño antes que tu agenda: registra durante una semana cuántas horas duermes y cruza el dato con las decisiones que más te costó tomar. El patrón aparecerá solo.
  • Rompe el ejemplo tóxico: como líder, no presumas de dormir poco. Reconoce en voz alta cuando necesitas parar; tu equipo copiará esa conducta.
  • Protege las decisiones grandes: no programes el comité que define el trimestre un viernes a las 8:40. Mueve las decisiones críticas a franjas donde el equipo esté descansado.
  • Mide la fatiga como mides el runway: incorpora una pregunta fija sobre carga y descanso en tus retrospectivas. Lo que no se mide, no se gestiona.

La Justicia confirma el descanso obligatorio de 12 horas entre jornadas: qué cambia para tu pyme

El Tribunal Supremo confirma que el descanso entre jornadas debe ser de 12 horas como mínimo: si un trabajador termina a las 22:00, no puede volver antes de las 10:00 del día siguiente. La sentencia, de marzo, obliga a rehacer calendarios y cuadrantes en cualquier pyme con plantilla.

La norma no es nueva. Lleva años escrita en el artículo 34.3 del Estatuto de los Trabajadores. Lo que ha cambiado es que el alto tribunal la ha interpretado de un modo que tumba la forma en que muchas empresas venían encajando los descansos.

Qué dice la ley y qué ha cambiado con la sentencia

El artículo 34.3 marca un mínimo de 12 horas de descanso entre el final de una jornada y el inicio de la siguiente. Da igual el sector o el tamaño: si tienes empleados, te aplica.

El caso que ha llegado al Supremo es el de un ordenanza de un museo de Ciudad Real, personal laboral de la Consejería de Educación, Cultura y Deportes de Castilla-La Mancha. Trabajaba en turnos rotativos con ciclos de 14 días que incluían una semana de siete jornadas seguidas, 49 horas. Su convenio garantizaba 48 horas de descanso semanal, y el calendario metía las 12 horas entre jornadas dentro de ese descanso para darlas por cumplidas.

El Supremo corta por lo sano: el descanso diario y el semanal son derechos independientes y se suman, no se compensa uno con el otro. Según los resúmenes publicados de la sentencia 274/2026, de 12 de marzo (recurso 4301/2024), con aquel convenio el mínimo exigible eran 60 horas consecutivas reales: 12 más 48.

El descanso entre jornadas no se salda con el semanal: son dos derechos que se acumulan, no una cuenta que se cierra por separado.

Es la misma lógica que fijó el Tribunal de Justicia de la UE el 2 de marzo de 2023: el descanso diario no forma parte del semanal, se añade a él, aunque la norma nacional sea más generosa que la directiva europea.

Cuándo el descanso puede bajar a 7 horas y qué multas arriesga tu pyme

Hay una grieta en la regla, y tiene número. El artículo 19.2 del Real Decreto 1561/1995, sobre jornadas especiales, permite que en empresas que trabajan por equipos y turnos el descanso se reduzca hasta siete horas el día en que el trabajador cambia de turno. Con una condición: la diferencia hasta las 12 se devuelve en los días inmediatamente siguientes.

No es un permiso general ni sale gratis. Lo que se quita un día se repone después, y no vale para un horario fijo.

España es más exigente que Europa. La Directiva 2003/88/CE fija 11 horas de descanso diario y 24 semanales; el Estatuto sube a 12 diarias y a día y medio ininterrumpido de descanso semanal, que son 36 horas. De ahí sale la cuenta del mínimo legal: 12 más 36, esto es, 48 horas.
artículo 34 Estatuto Trabajadores

Si el descanso no se respeta, cualquier persona que conozca los hechos puede denunciar ante la Inspección de Trabajo. Y para la empresa la ley es explícita: el artículo 7.5 de la Ley de Infracciones y Sanciones en el Orden Social considera infracción grave transgredir los límites legales o pactados en materia de jornada y descansos.

Las multas las fija el artículo 40.1.b: de 751 a 1.500 euros en grado mínimo, de 1.501 a 3.750 en grado medio, y de 3.751 a 7.500 en grado máximo.

Ojo con una idea que circula y que no es del todo cierta: reclamar esas horas como extraordinarias no es un camino automático. El artículo 35.1 define como extraordinarias las que superan la duración máxima de la jornada ordinaria y no menciona los descansos entre jornadas. Tampoco el artículo 34.3 dice qué hacer si citan a alguien antes de tiempo. Si te pasa, confírmalo con un asesor laboral.

Qué queda por precisar y cómo revisar tus calendarios

El detalle que cambia todo es que ese 60 es del convenio concreto del caso, no una cifra universal. Con el mínimo del Estatuto, la suma sería 12 más 36, es decir, 48 horas. Según el análisis de la sentencia, precisar ese punto queda para litigios posteriores.

Para una pyme con turnos, la lectura práctica es clara: hay que revisar el cuadrante turno a turno para que las 12 horas aparezcan por separado y no absorbidas dentro del descanso semanal.

Un último turno que acaba el sábado a las 22:00 obliga, con el día y medio del Estatuto (36 horas) más las 12 horas, a no volver antes del lunes a las 22:00. Si tu convenio sube el descanso semanal a 48 horas, el regreso se iría al martes a las 10:00. La diferencia entre un calendario y otro son justo esas 12 horas que antes se daban por hechas.

Y aún hay más letra pequeña: en empresas de turnos, el medio día del descanso semanal puede acumularse hasta cuatro semanas cuando la organización del trabajo lo requiera. Si tu convenio mejora el día y medio del Estatuto, esa mejora se suma a las 12 horas. Ese es el número que debería salir de tus cuadrantes.

Hay que reconocerle algo a la sentencia: pone orden donde había criterios dispares. Pero deja abierta la pregunta de qué pasa cuando el convenio calla, y ahí conviene que las pymes no improvisen. La recomendación es clara: auditar el calendario antes de que lo haga la Inspección.

Guía rápida del trámite

  • 📅 Plazos: No hay fecha límite. La obligación está en vigor desde el Estatuto de 2015; la sentencia del Supremo se publicó el 12 de marzo de 2026 y actúa como antecedente interpretativo.
  • ✅ Requisitos clave: Aplica a cualquier empresa con trabajadores por cuenta ajena. En turnos por equipos, bajar el descanso a 7 horas exige devolver la diferencia en los días siguientes.
  • 🌐 Dónde consultarlo: El texto legal está en el BOE; las denuncias se presentan ante la Inspección de Trabajo y Seguridad Social, que también informa por sede electrónica y de forma presencial.
  • 💰 Importe o coste: Cumplir no cuesta nada. Incumplir se sanciona con multas de 751 a 7.500 euros según el grado de la infracción.
  • ⚠️ Error a evitar: Meter las 12 horas entre jornadas dentro del descanso semanal y darlas por cumplidas. Se suman, no se compensan.

Las joyas históricas de diamantes: por qué baten al oro y lideran las subastas royal

0

Las joyas históricas de diamantes han vuelto a demostrar su condición de activo singular. En la cena de gala del Palacio Presidencial de Helsinki, la reina Letizia recuperó los pendientes de chatón y los dos brazaletes gemelos que pertenecieron a Victoria Eugenia de Battenberg. No fue una elección estética: fue la exhibición de un patrimonio que la Casa Real española transmite desde hace un siglo.

Los pendientes, engastados en chatón, montan diamantes talla redonda del siglo XX. Su valor no reside solo en el quilate. La colección los designa como pieza de transmisión de una reina a la siguiente, un símbolo de continuidad dinástica que, en términos de mercado, equivale a una cadena de custodia documentada durante generaciones. Eso es, exactamente, lo que paga un comprador de subastas.

Los dos brazaletes gemelos cuentan una historia aún más ilustrativa. Formaron parte de una tiara hasta que Victoria Eugenia la consideró anticuada y ordenó transformarla en brazaletes. La joya sobrevivió porque cambió de formato. En el mercado de alta joyería como inversión, esa capacidad de reedición —conservar el diamante y actualizar el diseño— explica por qué el activo no se deprecia como una pieza de moda.

La joyería patrimonial no se comporta como el oro. El metal tiene un precio publicado dos veces al día en Londres; una joya histórica carece de precio de referencia continuo. Lo que en apariencia es un defecto de liquidez se convierte en su mayor fortaleza: sin cotización diaria, la prima de procedencia no se erosiona con cada sesión de mercado.

El oro se vende en minutos; una joya con procedencia royal se vende en años. La liquidez escasa es el precio de la prima.

El mercado de las joyas con procedencia royal

En las grandes temporadas de subastas, las piezas con genealogía documentada superan de forma recurrente su estimación máxima. No es una cuestión de gusto, sino de oferta. Cada año llegan al mercado muy pocas joyas capaces de acreditar a qué reina, a qué casa o a qué colección privada pertenecieron, y esa escasez estructural sostiene los precios incluso cuando el resto del segmento se enfría.

La autenticidad es el filtro. Un diamante moderno se valora por sus cuatro criterios de certificación —quilate, color, pureza y talla— y por el informe de un laboratorio como el GIA. Una joya histórica añade una capa que ningún certificado puede emitir: la trazabilidad de propiedad. Esa capa separa un activo financiero de un simple objeto de colección.

Qué implica para el inversor de patrimonio elevado

Para una cartera de gran patrimonio, estas piezas cumplen una función distinta a la de la renta variable. Su correlación con los mercados financieros es prácticamente nula, porque no dependen de beneficios corporativos ni de tipos de interés. Eso las convierte en un instrumento de diversificación, no de rendimiento rápido. Quien busque liquidez a doce meses está en el activo equivocado.

El riesgo principal no es la caída de precio, sino el tiempo. Vender una joya con pedigree exige encontrar al coleccionista adecuado, y ese proceso puede prolongarse meses o años. Los grandes patrimonios que las incorporan suelen hacerlo con horizonte de una década y con vocación de legado, no de rotación.

Análisis: la prima de procedencia frente a la volatilidad del metal

Llevo años siguiendo este segmento y la divergencia es cada vez más nítida. El oro responde a la política monetaria, al dólar y al apetito por refugio, y su precio puede registrar movimientos de doble dígito en un solo trimestre. Las joyas históricas, en cambio, siguen un ciclo mucho más lento, ligado a la disponibilidad de piezas excepcionales y a la solidez de la demanda institucional. Esa lentitud favorece al inversor paciente y castiga al especulador.

La tesis de la prima de procedencia es defendible mientras la oferta siga siendo rígida. El número de joyas con genealogía real verificable no crece: se hereda y rara vez se vende. Si mañana una gran colección privada saliera al mercado, la oferta se ampliaría y los precios del segmento podrían resentirse temporalmente. Ese es el escenario de riesgo que conviene vigilar, más que la evolución del propio metal.

Cabe recordar que este mercado no ha estado exento de correcciones tras ciclos de euforia, como ocurrió tras las grandes ventas de colecciones privadas de la década pasada. La lección es constante: la procedencia protege, pero no inmuniza. La próxima cita para medir la temperatura será la temporada de subastas de joyas de Ginebra de noviembre de 2026, donde se comprobará si la demanda por piezas históricas mantiene su resistencia.

💎 Veredicto Wealth

Las joyas históricas de diamantes con procedencia documentada son un activo de preservación de capital a largo plazo, no una apuesta de revalorización rápida. El riesgo a vigilar es la liquidez: encontrar comprador para una pieza excepcional exige un horizonte superior a cinco años.

Repsol dispara su margen de refino a máximos históricos y abre la puerta a una gran recompra de acciones

El margen de refino de Repsol se disparó un 311% en el tercer trimestre, hasta los 36,2 dólares por barril. Es el nivel más alto de su historia.

Un margen de refino de 36,2 dólares: el récord que pulveriza los 23,3 de 2022

La petrolera trasladó sus estimaciones de ventas y márgenes del periodo entre julio y septiembre a la Comisión Nacional del Mercado de Valores el pasado 6 de octubre, un adelanto que la compañía suele publicar antes de las cuentas completas y que el mercado lee como termómetro del negocio. El indicador se sitúa en 36,2 dólares por barril frente a los 8,8 dólares del mismo trimestre de 2025. Casi cuatro veces más en doce meses.

El listón anterior data de 2022, el ejercicio marcado por la invasión rusa de Ucrania y la reorganización de los flujos de crudo en Europa. Entonces, Repsol registró 23,3 dólares por barril. Los 36,2 actuales superan aquel pico en casi trece dólares. La mejora llega, además, con el precio medio del crudo por debajo del registrado en el segundo trimestre, lo que apunta a eficiencia operativa y a un mayor uso de las unidades de destilación, y de conversión.
El analista de XTB Javier Cabrera incide en ese punto: la clave para la energética estaba en demostrar que podía elevar producción al mismo tiempo que ensanchaba el diferencial. Lo consiguió con la materia prima más barata, un detalle que refuerza la tesis de que la mejora no depende solo del precio del barril.

Barclays fue uno de los primeros en mover ficha. El banco británico reconoce que el dato superó con creces sus estimaciones de 33 dólares por barril y el consenso de 27. Como consecuencia, ha elevado en torno a un 7% su previsión de beneficio neto ajustado para el trimestre, hasta 2.000 millones de euros, y calcula una prima de 9,5 dólares por barril sobre el margen de referencia del sector.
El refino ha dejado de ser el lastre de las cuentas de Repsol para convertirse en la palanca que sostiene el beneficio del grupo.

La respuesta del mercado no se ha hecho esperar. Los títulos acumulan una subida superior al 70% en lo que va de ejercicio, un comportamiento que muy pocos valores del Ibex pueden igualar. Repsol se ha convertido en la apuesta ganadora del año en la bolsa española.

La revalorización del 70% no es un espejismo: traduce a bolsa un margen que casi cuadruplica el del ejercicio anterior.

De los 26 euros a la recompra: lo que descuenta el mercado

La parte técnica acompaña. El estratega de Ecotrader Joan Cabrero sitúa el arranque de la tendencia alcista en abril de 2025 y describe un recorrido con máximos y mínimos relativos bien marcados. Tras las últimas semanas, el valor habría dibujado un techo temporal en la zona de los 31,5 euros. La semana pasada apareció una envolvente bajista en el gráfico semanal. Nada dramático, en su lectura.

El escenario que maneja el analista pasa por una consolidación hasta el entorno de los 26 euros, equivalente a una corrección del 38,2% de Fibonacci del movimiento de los últimos dieciocho meses. Ahí vería una oportunidad de compra. El escenario más extremo llevaría el precio hasta los 24,7 euros. Cabrero ya recomendó hace dos semanas recoger beneficios parciales al tocar los 30 euros, sin cerrar la posición del todo.

Queda por resolver la pregunta que sobrevuela el valor desde hace meses: qué hará la compañía con el exceso de caja. Con un margen de refino en máximos y una generación de caja muy superior a la del ejercicio anterior, el mercado empieza a descontar que la dirección anuncie una nueva recompra de acciones al presentar las cuentas completas del trimestre, previstas para las próximas semanas. La petrolera ha combinado en los últimos años el dividendo en efectivo con programas de reducción de capital. La cifra, de momento, no está sobre la mesa. Nadie la ha confirmado.

El movimiento encajaría con la estrategia que el grupo defiende ante los inversores, donde el retorno al accionista compite en prioridad con la inversión en renovables y en combustibles renovables. Los analistas de Barclays lo señalan sin rodeos: el flujo de caja libre del trimestre da margen para sostener ambas cosas. La duda es si el consejo prefiere guardar pólvora ante un ciclo que puede girar. El refino aporta hoy la mayor parte del beneficio operativo del grupo, por delante de un negocio de generación low carbon que todavía no iguala sus retornos.

El refino financia el giro verde, pero el ciclo no perdona

Europa ha ido cerrando capacidad de refino en los últimos ejercicios, mientras la demanda de destilados medios, del diésel al queroseno, se mantiene firme. Ese desequilibrio ensancha los diferenciales y explica por qué los márgenes del sector han recuperado niveles que se creían enterrados. Repsol, con un complejo industrial orientado a la conversión, está capturando esa ventana con más eficacia que la media del continente. Los datos comunicados a la CNMV lo confirman.

El riesgo evidente es la reversibilidad. El margen de refino es el indicador más volátil de toda la cadena energética: basta un invierno suave, una recesión industrial en el corazón de Alemania o un giro en la política de suministro de la OPEP+ para que el diferencial se estreche en cuestión de semanas. Los 36,2 dólares por barril no son un suelo estructural, son un pico. La propia compañía lo sabe y evita proyectar esa cifra en su planificación.

Hay una contradicción que el mercado tolera pero no ignora. Repsol vende descarbonización en sus presentaciones y gana dinero, hoy, con el negocio fósil. La paradoja no es nueva, pero se agudiza cuando el refino sostiene la cuenta de resultados mientras las inversiones en hidrógeno renovable y biocombustibles todavía no generan retornos comparables. El coste de los derechos de emisión añade presión sobre un negocio intensivo en energía.

La pregunta que queda abierta no es si Repsol recomprará acciones, sino con qué caja. Si el margen se mantiene en la parte alta del rango durante el cuarto trimestre, la recompra llegará con holgura y el mercado la celebrará. Si el diferencial se normaliza antes de que las cuentas completas vean la luz, la prima bursátil acumulada en el año será la primera en pagar la factura. El ciclo no perdona.

Nvidia lanza el chip RTX Spark: portátiles desde 2.599 $ que llegan a 7.000 $ para batir al MacBook Pro

Nvidia irrumpe en el PC de gama alta con su chip RTX Spark desde 2.599 dólares. Los primeros portátiles que lo montan, firmados por Dell, Lenovo, MSI, HP, Asus y Microsoft, escalan hasta los 7.000 dólares en sus configuraciones más equipadas. Es el primer asalto serio de la compañía al tramo premium donde Apple y Qualcomm llevan años repartiéndose el cliente.

Claves de la operación

  • Precios que arrancan en 2.599 dólares. La configuración base incluye una CPU de 18 núcleos, 24GB de memoria unificada y 512GB de almacenamiento, un punto de partida casi idéntico al de un MacBook Pro de 14 pulgadas con chip M5 Pro.
  • El asalto al dominio de Apple y Qualcomm. Nvidia no llega a competir en volumen, sino a disputar el tramo alto, donde el margen por unidad compensa un menor número de ventas.
  • Seis fabricantes con un mismo chip. Dell, Lenovo, MSI, HP, Asus y Microsoft adoptan la plataforma desde el primer día, una alianza coral que Qualcomm no logró reunir con la misma amplitud.

El asalto al feudo que Apple defendía sin rival

El modelo de referencia es el Surface Laptop Ultra de 15 pulgadas, que Microsoft sitúa en esos 2.599 dólares de partida. La configuración base incluye una CPU de 18 núcleos, 24GB de memoria unificada y 512GB de almacenamiento, según los catálogos que cada fabricante ha publicado.

La comparación con Apple es inevitable. Un MacBook Pro de 14 pulgadas con chip M5 Pro y especificaciones cercanas se mueve en una franja de precio parecida, aunque la firma de Cupertino incluye 1TB de almacenamiento de serie. La paridad de precios rompe el relato que durante años situó al PC con Windows como la opción barata frente al Mac.

El techo lo marca el Asus ProArt P16 con RTX Spark, una máquina orientada a creadores de contenido y estudios profesionales que se acerca a los 7.000 dólares con todo el equipamiento. Nvidia ya no compite con un portátil, sino con una estación de trabajo de sobremesa.

Dell, Lenovo, MSI, HP, Asus y Microsoft comparten plataforma desde el primer día. Es una alianza poco habitual en el sector y responde a una razón concreta: ninguno de los seis quiere quedarse fuera si el chip funciona y el cliente profesional empieza a pedirlo. Cosas de la gama alta.

Nvidia no entra en el PC para vender muchos portátiles, sino para que ningún fabricante pueda diseñar el mejor equipo sin pasar por su chip.

Precios de gama alta para un mercado que se estanca

El momento del lanzamiento no es casual. El mercado de PC ha encadenado trimestres de crecimiento tibio tras el pico de ventas de la pandemia, y la gran baza de la industria es el reemplazo del parque instalado por máquinas capaces de ejecutar modelos de inteligencia artificial en local.

Ahí encaja la memoria unificada del RTX Spark. Copiar ese esquema, popularizado por Apple con sus chips de la serie M, permite que la CPU y la GPU compartan el mismo espacio de trabajo, algo clave para tareas de IA generativa que hasta ahora exigían una tarjeta gráfica dedicada y mucha corriente. La memoria unificada es la baza que el PC tradicional no tenía.

El impacto no se limita a Apple. Intel y AMD llevan años defendiendo el PC premium con sus propias gamas de alto rendimiento y ahora se enfrentan a un competidor que llega desde el centro de datos con años de ventaja en cómputo acelerado. Qualcomm apostó por los chips Snapdragon para Windows con una promesa de eficiencia. Nvidia responde con potencia bruta y un ecosistema de software maduro, CUDA, que ningún rival ha igualado.

Queda la pregunta de fondo: ¿quién paga 7.000 dólares por un portátil? El comprador de un portátil de 7.000 dólares no es doméstico. La respuesta está en estudios de diseño, productoras, equipos de desarrollo de software, y departamentos de investigación que hoy compran máquinas de sobremesa y las renuevan cada cuatro o cinco años.

Lo que Nvidia se juega lejos del centro de datos

Nvidia construyó su última década sobre el negocio de los aceleradores para centros de datos, el motor que impulsó su escalada en bolsa hasta convertirla en una de las compañías más valiosas del mundo. Ese crecimiento depende de un puñado de clientes concentrados y de un ciclo de inversión en inteligencia artificial que, en algún momento, tocará techo. El PC profesional aporta a Nvidia diversificación de ingresos.

En España, el aterrizaje de estos equipos llegará a través de los canales de distribución habituales y de los grandes minoristas tecnológicos. Ninguna compañía del IBEX 35 compite con Nvidia en silicio, pero sí hay mucho en juego para el tejido de integradores y distribuidores que factura con cada renovación de parque en las empresas. La referencia histórica más cercana está en la propia Nvidia: una empresa que empezó vendiendo tarjetas gráficas para videojuegos y acabó definiendo la infraestructura de la inteligencia artificial.

La entrada en el PC premium sigue esa misma lógica. Asegurarse de que el cómputo pesado, el que la industria considera más valioso, pase por sus arquitecturas. El riesgo es evidente. Observamos que si los precios no convencen al comprador profesional, la operación quedará sin volumen. El resto es ruido.

Los primeros análisis independientes y la próxima presentación de resultados de la compañía marcarán si el PC deja de ser un negocio residual para Nvidia. El próximo informe trimestral de Nvidia será el primer termómetro. Desde esta redacción seguiremos de cerca la respuesta de Apple, que no suele tardar en mover ficha cuando le tocan el tramo alto de su catálogo.

OpenAI lanza GPT-6 con Intelligent UI: ChatGPT responde con gráficos y botones

OpenAI despliega GPT-6 en ChatGPT con una Intelligent UI que responde con gráficos, formularios y botones pulsables. La función llega a todos los usuarios y convierte al asistente en una superficie interactiva, no en una caja de texto donde solo caben párrafos.

Claves de la operación

  • La interfaz pasa a ser el producto. OpenAI no vende solo un modelo, vende la forma en que el usuario lo maneja. Cada gráfico o botón generado es un motivo menos para abrir otra pestaña.
  • Google y Anthropic quedan en posición de réplica. La ventaja ya no está en el tamaño del modelo, sino en quién enseña antes al usuario a trabajar con respuestas híbridas.
  • Europa tiene una capa nueva que auditar. El reglamento de IA obliga a los proveedores de modelos de propósito general a publicar documentación técnica y un resumen del contenido de entrenamiento.

Del párrafo al lienzo: qué cambia de verdad en ChatGPT

La Intelligent UI combina una respuesta de texto con diagramas, gráficos, formularios, y botones que el usuario puede pulsar. El ejemplo que la compañía ha compartido es elocuente: si alguien pregunta por el diseño de una bicicleta de siete velocidades, ChatGPT no improvisa un párrafo, sino que dibuja el esquema y ofrece botones para resaltar cada componente por separado.

El detalle técnico que sostiene la función es menos visible y más relevante. OpenAI ha explicado en su blog oficial que entrenó a GPT-6 para decidir cuándo conviene generar un visual interactivo en lugar de texto, y para formatear esa pieza dentro de la propia respuesta. No es un rediseño cosmético, sino una capacidad entrenada del modelo.

La función alcanza a todos los usuarios de ChatGPT y coincide en el tiempo con GPT-6. Modelo y envoltorio aterrizan juntos, sin ventana de respiro para la competencia. ChatGPT, que nació en noviembre de 2022 como un prototipo de conversación, se convierte ahora en algo parecido a una aplicación dentro del propio chat.

Gemini y Claude, obligados a responder en el mismo tablero

Durante dos años, la competencia se ha medido en pruebas de razonamiento, ventanas de contexto y precios por millón de tokens. La Intelligent UI desplaza el terreno a algo más prosaico y más pegajoso: cuánto tiempo pasa el usuario dentro del producto resolviendo tareas. Retener la consulta completa vale más que ganar el ranking de un baremo.

Ahí es donde la ventaja de OpenAI se vuelve defendible a corto plazo. Un formulario generado dentro del chat, un gráfico ajustable o un botón que filtra datos reducen los motivos para salir a buscar otra herramienta. La pregunta empresarial ya no es qué modelo responde mejor, sino qué producto termina antes la tarea.

La batalla de los modelos se decide en los laboratorios; la de los productos, en la paciencia del usuario que no quiere abrir otra pestaña.

Lo que se juega OpenAI: cómputo, retención y vigilancia europea

Cada visual interactivo se genera en el momento, y eso tiene factura. Diagramas, formularios y botones consumen capacidad de proceso que antes no se gastaba en una respuesta de texto plana. Más interfaz significa más gasto por consulta y menos margen por usuario. Si OpenAI acierta con la retención, el coste se diluye entre millones de sesiones; si no, la función engorda la factura sin mover los ingresos.

En el mercado español la lectura es doble. La Agencia Española de Supervisión de la Inteligencia Artificial, con sede en A Coruña y primera agencia europea dedicada en exclusiva a esta materia, tiene ante sí un objeto de vigilancia que crece con cada elemento interactivo nuevo. En paralelo, los grupos del IBEX 35 llevan dos años integrando asistentes generativos en sus procesos internos: BBVA fue uno de los primeros bancos europeos en llevar ChatGPT Enterprise a su plantilla. Cuando esas empresas compren el modelo, comprarán también la interfaz.

El reglamento europeo de inteligencia artificial empuja en la dirección contraria: obliga a los proveedores de modelos de propósito general a publicar documentación técnica y un resumen del contenido empleado en el entrenamiento. Una interfaz que se compone en cada consulta no encaja bien en ese tipo de foto fija. Auditar un modelo cerrado ya era difícil; auditar su interfaz, aún más.

Queda la duda razonable. La demostración de la bicicleta es vistosa, pero nadie ha medido todavía cuántas consultas reales mejoran con un diagrama y cuántas se vuelven más lentas o más caras. Tampoco está claro el coste por respuesta en los planes gratuitos, donde el gasto de proceso no se compensa con una suscripción. Puede ser una ventaja competitiva o una factura con mejor aspecto.

Seguimos de cerca la siguiente cita. El próximo evento para desarrolladores de OpenAI dirá si la Intelligent UI se abre a terceros mediante interfaz de programación y cuánto cuesta integrarla en productos de empresa. Si la interfaz se convierte en plataforma, el pulso con Google y Anthropic dejará de jugarse en el titular de cada modelo y pasará a jugarse en la pantalla. Ahí, la ventaja se mide en segundos de uso, no en puntos de un baremo.

SODERCAN detalla el 15 de octubre sus ayudas a autónomos y empresas de reciente creación en Cantabria

SODERCAN detalla el 15 de octubre las nuevas ayudas para autónomos y empresas de reciente creación en Cantabria, de hasta 67.600 euros por proyecto.

⚠️ ATENCIÓN: El plazo para inscribirse en esta jornada finaliza el próximo 15 de octubre de 2026.

La sesión es online, de 10.00 a 11.30 horas. La organizan la Sociedad para el Desarrollo de Cantabria (SODERCAN) y las cámaras de comercio de Cantabria y Torrelavega, y está pensada para emprendedores, autónomos, empresas de reciente creación, asesorías y agentes del ecosistema empresarial.

El plato fuerte es el nuevo decreto que regula los programas EMPRECAN y EMPLEA. La norma reúne en un solo texto las subvenciones de inversión y contratación, y durante la jornada los técnicos del Área de Creación de Empresas explicarán los requisitos de acceso, los gastos subvencionables y los plazos de solicitud.

La principal novedad no está en el importe, sino en cómo se conceden las ayudas. El decreto implanta un sistema de concesión directa y deja atrás el modelo de concurrencia competitiva, ese por el que los proyectos competían entre sí y no todos los que cumplían los requisitos llegaban a cobrar.

El cambio de modelo no asegura el cobro: desaparece la comparación entre proyectos, pero la subvención sigue supeditada al crédito presupuestario disponible.

Cuánto dinero hay sobre la mesa con EMPRECAN y EMPLEA

EMPRECAN se dirige a autónomos y empresas de reciente creación. Sus ayudas se reparten en cuatro líneas y suman hasta 67.600 euros por empresa o autónomo:

  • Hasta 500 euros para gastos de constitución de sociedades.
  • Hasta 15.000 euros para gastos de puesta en marcha: alquileres, identidad corporativa, página web, marketing digital, prototipos, acreditaciones o registro de marcas.
  • Hasta 50.000 euros para inversiones en activos fijos, maquinaria, equipamiento, software, herramientas tecnológicas y acondicionamiento de instalaciones.
  • Hasta 2.100 euros para formación especializada vinculada al desarrollo del proyecto.

Se trata de una subvención a fondo perdido: el dinero no se devuelve si el proyecto cumple las condiciones. Ese matiz importa, porque otras líneas de SODERCAN que se presentan el mismo día son financiación sujeta a devolución.

El programa EMPLEA subvenciona la contratación indefinida a jornada completa en empresas y autónomos de reciente creación. Las ayudas van de 10.000 a 16.000 euros por cada contrato indefinido, según el grupo de cotización de la persona incorporada: 16.000 euros para alta cualificación, 14.000 para perfiles técnicos, 12.000 para cualificación media, y 10.000 para operarios y personal de apoyo.

Los otros apoyos de SODERCAN: Startup Capital, EIBTs y becas UC

Más allá de EMPRECAN y EMPLEA, la jornada repasa el itinerario completo de apoyo al emprendimiento. Los planes operativos ofrecen asesoramiento especializado gratuito en gestión económico-financiera, marketing y comercialización.

También entran las becas UC, para incorporar talento universitario a startups y nuevas empresas; el programa EIBTs, para crear y escalar empresas innovadoras de base tecnológica, con formación, mentoring y premios de hasta 30.000 euros; y Start Talent Cantabria, que conecta empresas y talento universitario a través de TFG y TFM sobre retos reales.

A esto se suma Startup Capital Cantabria, un instrumento financiero para startups innovadoras con operaciones de entre 25.000 y 250.000 euros. Aquí conviene no confundirse: no es una subvención a fondo perdido como EMPRECAN, sino financiación sujeta a devolución según las condiciones de cada operación.

SODERCAN ayudas

Qué mirar antes de pedir estas ayudas

El contexto importa. Estas líneas se enmarcan en el I Plan de Apoyo al Empleo Autónomo del Gobierno de Cantabria, que ya venía empujando la simplificación administrativa. La novedad real del decreto es doble: une EMPRECAN y EMPLEA en una sola norma y cambia el reparto.

Para el autónomo o la empresa que está empezando, ese cambio es una buena noticia, pero no una garantía. Cumplir los requisitos sigue siendo imprescindible, y el reparto continúa limitado por el crédito que la Consejería de Industria haya reservado a cada línea.

El error más habitual con programas como este es no comprobar si el negocio encaja en la definición de empresa de reciente creación que fija el decreto. El segundo despiste clásico es no guardar facturas y justificantes de cada gasto: la subvención se concede, pero se paga después de justificar.

Y no conviene perder de vista el calendario. La jornada del 15 de octubre es informativa, pero los plazos de solicitud de EMPRECAN y EMPLEA los fija el propio decreto. Quien no los tenga fichados, se enterará tarde.

Guía rápida del trámite

  • 📅 Plazos: Jornada online el 15/10/2026, de 10.00 a 11.30 horas. Los plazos de solicitud de EMPRECAN y EMPLEA se anuncian durante la sesión.
  • ✅ Requisitos clave: Autónomos y empresas de reciente creación de Cantabria. En EMPLEA, la contratación debe ser indefinida y a jornada completa.
  • 🌐 Dónde solicitarlo: Inscripción a la jornada y acceso a los programas en la web de SODERCAN.
  • 💰 Importe o coste: Hasta 67.600 euros por proyecto en EMPRECAN y de 10.000 a 16.000 euros por contrato indefinido en EMPLEA. La jornada es gratuita.
  • ⚠️ Error a evitar: Dar por hecho que se cobra solo por cumplir los requisitos: la ayuda depende del crédito disponible y de justificar cada gasto.

La subvenciones para emprender contra la despoblación: ayudas para municipios de menos de 5.000 habitantes

El Gobierno ha autorizado una nueva convocatoria de subvenciones para emprender contra la despoblación dotada con 80 millones de euros, frente a los 52 millones de la edición de 2025. Los proyectos deben ubicarse en municipios de menos de 5.000 habitantes y la publicación en el BOE se espera a lo largo de este otoño.

El Consejo de Ministros dio luz verde el 25 de agosto de 2026. El programa lo gestiona el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), se desplegará entre 2026 y 2029 y desde 2022 ya ha financiado más de 700 iniciativas por un importe agregado de 69,8 millones de euros.

Tres modalidades y cuánto dinero dan en cada una

Las bases organizan las ayudas en tres modalidades según el perfil del solicitante. La convocatoria es la principal línea estatal de apoyo al emprendimiento rural en la España despoblada.

  • Modalidad A: entidades públicas locales, como ayuntamientos, cabildos, diputaciones y consorcios. Entre 25.000 y 300.000 euros por proyecto, con hasta el 90% del gasto subvencionable.
  • Modalidad B: entidades sin ánimo de lucro de ámbito supraprovincial, incluidas federaciones y cámaras de comercio. Importes y porcentajes similares a los de la modalidad A.
  • Modalidad C: la que interesa al emprendedor. Pymes, autónomos y entidades de economía social, con 25.000 a 200.000 euros por proyecto y hasta el 70% del coste cubierto.

Son subvenciones a fondo perdido: el dinero no se devuelve si se ejecuta el proyecto y se justifica el gasto. El horizonte de ejecución se extiende desde la publicación de la resolución de concesión hasta finales de 2028.

Quién puede pedir la modalidad C y los errores que cuestan la ayuda

La modalidad C financia proyectos promovidos por pymes, personas en situación de autoempleo y entidades de la economía social. Los criterios de selección valoran la calidad y el carácter innovador, el impacto real sobre la despoblación, la repercusión social y medioambiental y la contribución a la igualdad de género.

El catálogo de proyectos financiables es amplio. Entran la creación de espacios para emprendedores (coworkings, viveros de empresas, centros de innovación territorial), la formación y el asesoramiento a nuevos negocios, la digitalización de establecimientos y la mejora del comercio de proximidad. También el sector primario, el turismo rural, la restauración, los cuidados, el transporte, la vivienda y la rehabilitación del patrimonio rural.

La ayuda estatal es la palanca, pero el proyecto se cae o se levanta en la memoria: sin impacto demostrado sobre el municipio, no hay subvención.

La tramitación es exclusivamente telemática a través de la sede electrónica del MITECO. La solicitud exige una memoria que justifique el enfoque territorial y demográfico, la descripción de las actuaciones, el calendario de ejecución, los recursos y el impacto esperado.

Los ayuntamientos de de los municipios afectados son el primer punto de consulta útil. En muchos casos gestionan el asesoramiento sobre la convocatoria concreta y conectan al emprendedor con centros de innovación territorial que ayudan a preparar la memoria técnica.

El mapa autonómico completa la ayuda estatal

Esta no es la primera vez que el Estado mueve ficha. La convocatoria de 2025 estuvo abierta entre el 5 de diciembre y el 20 de enero, con 52 millones de euros de presupuesto. La nueva edición eleva la dotación hasta los 80 millones, pero mantiene el mismo cuello de botella: los proyectos se deciden en la calidad de la memoria y en la capacidad de justificar el gasto.

Junto a la ayuda estatal conviven las autonómicas. Madrid mantiene ‘Pueblos con Vida’, con más de 155 millones de euros, descuentos de hasta 1.000 euros en el IRPF para menores de 35 años que residan en municipios de menos de 2.500 habitantes y una reducción del 10% en el IRPF por comprar o rehabilitar vivienda en esas localidades. Castilla y León concede subvenciones a autónomos que se establezcan en municipios pequeños, con importes que pueden alcanzar los 10.000 euros. Asturias, la Comunidad Valenciana, La Rioja y Galicia cuentan con programas propios y baremos específicos.

La combinación de ambas vías es, hoy, la palanca más potente para quien quiera montar un negocio en la España despoblada y frenar la despoblación. Pero conviene no confundir el calendario. El siguiente hito es la publicación de las bases en el BOE, prevista para este otoño, y hasta entonces no se puede solicitar. Ese margen es oro: es el momento de preparar la memoria, hablar con el ayuntamiento y revisar si tu comunidad autónoma tiene convocatoria propia abierta.

Hay un detalle que muchos emprendedores pasan por alto. La ayuda estatal no llega sola ni cubre todo: financia un porcentaje del coste, así que el resto lo pone el promotor. Quien planifique con ese 30% o 50% de fondos propios llega a la convocatoria con ventaja.

Guía rápida del trámite

  • 📅 Plazos: el programa se despliega entre 2026 y 2029; la apertura del plazo se espera tras la publicación en el BOE, prevista para el otoño de 2026.
  • ✅ Requisitos clave: proyecto en un municipio de menos de 5.000 habitantes; ser pyme, autónomo o entidad de economía social en la modalidad C.
  • 🌐 Dónde solicitarlo: sede electrónica del MITECO, con certificado digital o Cl@ve; los ayuntamientos del municipio asesoran.
  • 💰 Importe: entre 25.000 y 200.000 euros por proyecto en la modalidad C, con hasta el 70% del coste cubierto; subvención a fondo perdido.
  • ⚠️ Error a evitar: presentar una memoria sin justificar el impacto territorial y demográfico; es el motivo más habitual de denegación.

Hacienda aplaza Verifactu 2028: los autónomos tendrán más margen para adaptar su facturación

Hacienda aplaza por cuarta vez Verifactu hasta octubre de 2028 y da más margen a autónomos y pymes para adaptar su software.

El sistema de facturación verificable debía llegar antes, pero Hacienda ha decidido que su aplicación coincida con la entrada en vigor de la factura electrónica obligatoria, según ha adelantado Infoautónomos. El nuevo calendario todavía está pendiente de aprobación normativa: hablamos de una intención comunicada por el Ministerio de Hacienda, no de una fecha ya blindada en el BOE.

Qué se retrasa y hasta cuándo

El Reglamento Verifactu obliga a que los programas de facturación garanticen la integridad, la conservación, la accesibilidad, la legibilidad, la trazabilidad, y la inalterabilidad de los registros. Traducido a la vida real: tu programa de facturas tendrá que conectarse con Hacienda y dejar rastro de cada anotación, sin poder borrar nada por el camino.

La pieza que mueve todo el calendario es la Orden HAC/1028/2026, en vigor desde el 6 de octubre de 2026. Ese texto activa las fechas de la factura electrónica obligatoria entre empresarios y profesionales, y a él se va a enganchar ahora Verifactu para que ambos cambios avancen coordinados.

El escenario, a falta de la aprobación definitiva, queda así:

  • Empresas que facturan más de 8 millones de euros al año: factura electrónica obligatoria desde octubre de 2027.
  • Autónomos y empresas con facturación anual de hasta 8 millones de euros: 24 meses después de la entrada en vigor de la orden, esto es, octubre de 2028.
  • Verifactu: se alinea con esa segunda fecha, también en octubre de 2028.

Para la mayoría de autónomos, la fecha que importa de verdad es la de 2028. Conviene tenerlo claro: el aplazamiento no cambia ni un solo requisito técnico de los que ya estaban sobre la mesa.

El retraso compra tiempo, pero no exime de nada: los requisitos técnicos de Verifactu siguen intactos y la fecha llegará antes de lo que parece.

Quién gana margen y el error que no debes cometer

El aplazamiento afecta de forma distinta según cómo factures. Si ya trabajas con un programa homologado y actualizado, estás en la parte fácil: solo tendrás que instalar la versión que tu proveedor publique antes de 2028. Si facturas a mano, en una plantilla de Word o en un Excel que ya no recuerdas cómo montaste, tienes dos años para cambiar de hábito.

El error más común será confiar en que queda mucho. Octubre de 2028 no es una fecha lejana para un cambio de software: entre elegir programa, migrar los datos, probarlo y aprender a usarlo, un negocio pequeño se deja meses. El que llegue tarde improvisará con el plazo ya encima.

Mientras llega la fecha, hay cuatro cosas que puedes ir cerrando sin coste: revisar si tu sistema actual cumple los requisitos de Verifactu, preguntar a tu proveedor de software qué cambios tiene previstos, digitalizar la facturación si aún dependes del papel y probar las herramientas nuevas con tiempo de sobra.

Hay dos frentes que van de la mano y conviene no separar: la factura electrónica obligatoria y Verifactu. Una regula cómo emites y recibes las facturas; la otra, cómo tu programa las registra y las comunica. Pisar el acelerador en uno no sirve si abandonas el otro, y más cuando las normas se escriben pensando en que se apliquen juntas.

Cuatro retrasos y una lección: el que se relaja, paga

Este es el cuarto aplazamiento de Verifactu. Y la cifra, más que una anécdota, es un aviso. Cada vez que una obligación de este tipo se retrasa, una parte de los afectados la aparta de su lista de tareas, y cuando vuelve a sonar la alarma ya no queda margen.

Y no es la primera vez que Hacienda encadena aplazamientos en esta materia. La propia factura electrónica obligatoria lleva años anunciándose y reajustándose, y cada movimiento obliga a autónomos y empresas a rehacer su planificación tecnológica.

La lectura sensata es la contraria: el margen que ganas no es para olvidarte, es para llegar con los deberes hechos. Revisar tu sistema de facturación ahora sale gratis; hacerlo en septiembre de 2028, con el plazo encima, cuesta dinero y algún que otro cabreo. Hablar con tu proveedor de software no necesita esperar a tener una fecha firme: si el programa que usas no va a cumplir, mejor saberlo con dos años por delante que con dos semanas.

Queda una cosa por resolver. El nuevo calendario todavía depende de su aprobación normativa, así que la fecha de octubre de 2028 puede moverse otra vez. O no. Esa es, precisamente, la razón para no dejar la adaptación para el final.

Guía rápida del trámite

  • 📅 Plazos: Verifactu, alineado con la factura electrónica, apunta a octubre de 2028 para autónomos y pymes; las grandes empresas, a octubre de 2027. Pendiente de aprobación normativa.
  • ✅ Requisitos clave: programas de facturación que garanticen la integridad, la conservación, la trazabilidad y la inalterabilidad de los registros.
  • 🌐 Dónde informarse: en la sede electrónica de la Agencia Tributaria y con tu proveedor de software.
  • 💰 Importe o coste: no hay tasa administrativa; el gasto depende del programa que elijas y del tiempo de adaptación.
  • ⚠️ Error a evitar: dejar la adaptación para el último trimestre de 2028 y descubrir entonces que tu programa no cumple.

El Trineo de Viento español cruzará la Antártida: 3.400 km con cometas para 16 proyectos

Cuatro exploradores españoles cruzarán la Antártida a bordo del Trineo de Viento, un vehículo impulsado solo por cometas. La campaña cubrirá 3.400 kilómetros sobre la meseta polar y dará soporte a 16 proyectos científicos durante 85 días de aislamiento total.

La salida desde España está fijada para el 18 de octubre y el regreso, para comienzos de febrero de 2027. Entre esas dos fechas, el equipo prevé cinco paradas de larga duración para ejecutar experimentos, tomar muestras y dejar que la instrumentación trabaje en la meseta.

La ruta arranca en las proximidades de la base rusa de Novolazárevskaya, en la Tierra de la Reina Maud, y termina en la base Concordia, conocida como Domo C, ya en plena meseta antártica. Son 3.400 kilómetros, casi la distancia en línea recta entre Madrid y Moscú. ‘Entraremos en la Antártida por Sudáfrica y saldremos por Nueva Zelanda’, resume Ramón Larramendi.

El itinerario atraviesa el polo de inaccesibilidad, el punto más remoto y aislado del continente, y pasa por Vostok, donde se ha registrado la temperatura más baja jamás medida en la Tierra. El equipo trabaja con previsiones de 30 a 40 grados bajo cero habituales y picos que podrían llegar a los 50 bajo cero, a 3.700 metros de altitud, una cota similar a la del Teide.

Una ruta completa por el este que nadie ha recorrido

Esto no es un trazado improvisado. ‘Es la ruta que cruza completamente toda la Antártida oriental; la hemos diseñado conociendo el comportamiento del viento’, explica Larramendi, que ya ha atravesado el continente tres veces por otros itinerarios. Parte del recorrido se solapa con dos de aquellas campañas, pero el cruce completo por el este es nuevo.

El equipo sabe que habrá jornadas sin viento, otras con rachas potentes y algunas con viento en contra. Detrás del Trineo de Viento hay 25 años de trabajo continuo para convertir esa incertidumbre en una técnica.

Ochenta y cinco días en el hielo, sin aviones de reavituallamiento y sin quemar un solo litro de gasóleo para avanzar.

Los 16 proyectos, seleccionados en una convocatoria oficial del Comité Polar Español, abarcan frentes muy distintos. Unos analizarán la composición de los hielos de la meseta; otros buscarán microplásticos y compuestos químicos persistentes en zonas apenas muestreadas. Habrá también experimentos sobre señales de vida microbiana en el aire, en el hielo profundo y en la superficie, y estudios sobre el efecto del aislamiento y el frío extremo en el organismo de los cuatro tripulantes.

Algunos instrumentos que viajarán en el trineo ya se emplean en misiones a Marte, lo que convierte la travesía en un banco de pruebas para la exploración espacial. En paralelo, otros equipos medirán impactos del cambio climático en zonas inaccesibles, magnetismo y el funcionamiento de satélites europeos.

En la campaña participan centros del CSIC, el Ciemat, el INTA, seis universidades españolas e instituciones internacionales como la NASA, la Universidad de Maine y el Instituto de Ciencia Polar del CNR italiano. La financiación corre a cargo del Ministerio de Ciencia, Innovación y Universidades.

Veinte cometas y cuatro módulos sobre la nieve

El Trineo de Viento mide 15 metros y se articula en cuatro módulos: la cabina desde la que se pilotan las cometas, el habitáculo para los cuatro tripulantes, un módulo científico con su propia tienda de campaña y una plataforma de carga. Puede arrastrar hasta 2.100 kilos, de los que unos 250 corresponden a instrumentación.

La propulsión depende de 20 cometas, desde una de 150 metros cuadrados hasta otra de apenas 5, que se eligen según la potencia y la dirección del viento. En condiciones adecuadas la velocidad media ronda los 25 kilómetros por hora, con picos puntuales de 80. ‘El objetivo es científico y tendrán que adaptarse a las exigencias de los proyectos’, señalan los promotores.

Ramón Larramendi

Larramendi acumula 13 expediciones y más de 28.000 kilómetros sobre el hielo, 10.000 de ellos en la Antártida. Le acompañan Hilo Moreno, técnico y guía de las bases antárticas españolas; el científico Mariusz Potocki, de la Universidad de Maine, y Javier Selva, documentalista y alpinista. El transporte no quemará combustible: las placas fotovoltaicas cubrirán otros consumos y la única excepción fósil será cocinar.

Por qué esta travesía cambia el modo de hacer ciencia en el interior antártico

La comparación más útil no es con otras aventuras, sino con la logística convencional. La última campaña trasantártica con apoyo gubernamental, la Expedición Transantártica Científica de 2011-2012 coliderada por Estados Unidos y Rusia, recorrió 3.400 kilómetros con tres camiones oruga, ejecutó ocho proyectos principales y quemó 170.000 litros de combustible. Necesitó dos meses y acumuló averías técnicas.

La travesía más reciente, la de la francesa Heïdi Sevestre y Matthieu Tordeur en la temporada 2025-2026, se hizo con esquís y cometas para cartografiar el subsuelo con radar, pero no fue una campaña gubernamental con concurrencia de proyectos.

El coste de aquellas expediciones motorizadas oscila entre tres y cinco millones de euros, y el Trineo de Viento se mueve muy por debajo de esa cifra. Sus averías se reparan sobre el terreno, no consume diésel y arrastra menos peso. Eso sí, la velocidad no admite comparación: la ciencia impone su ritmo y el viento, también.

Con estos mimbres, la campaña pasa a formar parte de la infraestructura del Comité Polar Español. La lógica es clara: los datos del interior antártico son escasos precisamente porque llegar hasta allí es carísimo. Un vehículo sin emisiones no solo reduce el impacto ambiental; también abarata el acceso a regiones donde un camión oruga pesa demasiado y un avión no puede aterrizar.

Hay incertidumbre genuina. La ruta depende del viento y ningún modelo garantiza 85 jornadas de condiciones favorables. Si el viento falla durante días enteros, el calendario científico se comprime. Tampoco existe experiencia previa de un trineo de este tipo cruzando la Antártida Oriental completa: es, en sentido estricto, la primera vez que se intenta.

Al final del recorrido, el Trineo de Viento quedará desmontado en Concordia a la espera de una segunda campaña, y las muestras viajarán a España por barco. Durante la travesía, las comunicaciones dependerán de satélites de órbita baja que cubren el continente. Quien quiera seguir el día a día tendrá que estar atento, porque no habrá aviones dejando repuestos ni relevos.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La campaña Trineo de Viento Antártida 2026-2027, primera travesía completa de la Antártida oriental con un vehículo de propulsión eólica y 16 proyectos científicos a bordo.
  • Dónde: Desde la Tierra de la Reina Maud, junto a la base rusa de Novolazárevskaya, hasta la base Concordia (Domo C), a través de la meseta polar a 3.700 metros de altitud.
  • Institución responsable: Comité Polar Español, con financiación del Ministerio de Ciencia, Innovación y Universidades y diseño del explorador Ramón Larramendi.
  • Cuándo: Salida desde España el 18 de octubre de 2026; 85 días en el hielo hasta comienzos de febrero de 2027.
  • Impacto a futuro: Abre una vía de bajo coste y cero emisiones para investigar las regiones más inaccesibles del planeta.

El kéfir auténtico del supermercado convive con copias sin levaduras vivas: Agricultura prepara la norma de calidad

El kéfir auténtico del supermercado comparte lineal con versiones sin levaduras vivas que se venden bajo el mismo nombre. Agricultura prepara la norma de calidad que fijará qué puede llamarse kéfir y qué no.

El kéfir se dispara, pero la etiqueta no siempre lo aclara

La categoría creció un 71% en volumen en 2025 y alcanzó los 145 millones de euros, según los datos del sector. El producto, originario de las montañas del Cáucaso, está ya en cuatro de cada diez hogares y el 93,6% de los españoles sabe qué es. El conocimiento es masivo.

El problema no es de popularidad, sino de definición. La legislación española no establece hoy requisitos específicos para que un alimento pueda comercializarse como kéfir. Bajo una misma palabra conviven, por tanto, productos muy distintos: los que fermentan con granos y los que se elaboran solo con fermentos lácticos.

El kéfir auténtico se obtiene fermentando la leche con los llamados granos de kéfir, una comunidad de microorganismos donde conviven bacterias y levaduras. Es esa doble fermentación la que lo distingue de otras leches fermentadas, no el sabor ni la textura.

La paradoja es que la categoría se ha disparado sin que exista una referencia común para los fabricantes. El consumidor busca un producto saludable y encuentra, bajo la misma etiqueta, alimentos que no han seguido el mismo proceso.

Un estudio liderado por investigadores de la Universitat Rovira i Virgili y del Instituto de Investigación Sanitaria Pere Virgili concluye que alrededor del 80% de los productos comercializados como kéfir en España no informan de la presencia de levaduras en su etiquetado. El dato deja al comprador sin la información mínima para decidir.

Si la etiqueta no menciona las levaduras, el comprador no tiene forma de saber si lo que paga responde a la definición tradicional del kéfir.

Aunque el envase ponga kéfir, el producto puede no contener levaduras. No es un ingrediente accesorio: forma parte de la comunidad microbiana recogida en la definición internacional del Codex Alimentarius, elaborado por la OMS y la FAO, y que España no ha trasladado a su normativa.

Cómo distinguir un kéfir auténtico en la etiqueta

La primera pista está en el envase. Un kéfir tradicional menciona el cultivo de granos o los fermentos con levaduras; si solo aparecen fermentos lácticos, hablamos de otro producto, con sabor y textura parecidos, pero sin la doble fermentación que define al auténtico.

Las administraciones han empezado a moverse. La Comunidad de Madrid diferencia entre los elaborados con fermentos lácticos y levaduras -el kéfir tradicional- y los que usan únicamente fermentos lácticos. La Agència Catalana de Consum recomienda revisar el etiquetado y la información del fabricante, y Andalucía y Castilla-La Mancha insisten en la misma combinación de bacterias y levaduras.

📊 La comparativa de un vistazo

TipoCómo se elaboraLevaduras
Kéfir tradicionalFermentación con granos de kéfirSí, bacterias y levaduras
Producto solo con fermentos lácticosFermentación lácticaNo necesariamente

Para el comprador, la consecuencia es sencilla: dos envases con el mismo nombre pueden no ser el mismo producto. Y el precio no siempre separa uno de otro, porque las versiones sin levaduras ocupan el mismo tramo de góndola.

La carrera europea por definir el kéfir

España va por detrás en la regulación. Según la documentación analizada, 12 países europeos cuentan con normas específicas sobre el kéfir -entre ellos Alemania, Austria, Polonia, Bulgaria y Suiza- y todos exigen que contenga bacterias y levaduras. Hungría, Chequia o Rumanía también las tienen.

En el sector lo resumen así: el riesgo no es que los productos alternativos sean perjudiciales, sino que el consumidor compre algo distinto de lo que cree. La batalla ya no está solo en llenar el lineal, sino en la autenticidad, la microbiología y la certificación.

Ante el vacío normativo, las empresas empiezan a usar la certificación como sello diferencial. Danone cuenta con una certificación de Aenor para su marca Activia que, según la compañía, verifica la presencia de levaduras propias del kéfir, su declaración en el etiquetado y los controles de calidad. Es, por ahora, el único kéfir certificado por Aenor en España.

La compañía asegura que el 95% de su crecimiento en España procede de categorías ligadas al bienestar, entre ellas el kéfir, y este año ha firmado un acuerdo marco con el CSIC para impulsar la investigación. Activia ha puesto en marcha además un estudio clínico sobre kéfir y microbiota con más de 500 participantes y un año de duración.

Con la norma de calidad aún en preparación, conviene recordar que esta información es divulgativa y de análisis de consumo, no un consejo dietético ni financiero. La decisión de compra depende de lo que cada uno busque en en el envase.

🛒 El Veredicto de Compra

  • Mira los fermentos: si el envase solo cita fermentos lácticos y no levaduras, probablemente no sea kéfir tradicional.
  • Busca los granos: la mención al cultivo de granos o a la doble fermentación es la pista más fiable de la etiqueta.
  • No te fíes solo del precio: un envase más caro no garantiza la presencia de levaduras; comprueba el etiquetado antes.

ESMA investiga a Binance por operar sin licencia MiCA: riesgo directo para el SOL en España

El mayor exchange de criptomonedas del mundo opera en Europa bajo la lupa de los supervisores, y el expediente toca de lleno a quien compra SOL desde España. La Autoridad Europea de Valores y Mercados (ESMA) y los reguladores de Francia, Alemania y Grecia examinan si Binance atiende a clientes europeos sin la autorización que exige MiCA, el reglamento europeo de criptoactivos. De momento no hay sanción pública ni expediente formal anunciado. Solo requerimientos de información y revisiones en marcha.

La información la publicó el Financial Times el 1 de octubre y la recogieron después medios especializados del sector. Según esa crónica, los supervisores sospechan que la plataforma se apoya en la llamada solicitación inversa para seguir sirviendo a clientes europeos sin el pasaporte comunitario.

La cronología importa. Binance retiró el 24 de junio su solicitud en Grecia, el país por el que pretendía obtener una autorización válida para todo el bloque europeo, y dejó caducar sus registros nacionales en Francia, España y Polonia. El 1 de julio expiró el plazo transitorio y las firmas sin licencia quedaron limitadas a ayudar a sus clientes a transferir o vender posiciones. La plataforma restringió entonces nuevos registros y depósitos en Francia, Italia, España, Polonia, Bélgica y Suecia, pero mantuvo abiertas las retiradas.

En varios mercados, la operativa seguiría canalizándose a través de una entidad regulada en Abu Dabi y autorizada en diciembre de 2025, bajo el argumento de que es el propio cliente quien toma la iniciativa. Ese matiz es justo lo que los supervisores quieren ver documentado, caso por caso y con papeles.

Qué permite y qué prohíbe el artículo 61

El artículo 61 de MiCA permite a una firma de un tercer país prestar un servicio a un cliente europeo sin autorización solo cuando ese cliente lo solicita por iniciativa propia y exclusiva. Sin publicidad dirigida a la Unión, sin promociones segmentadas, sin embudos de captación disfrazados de contenido educativo. Basta un banner, un correo o una campaña con creadores de contenido para contaminar toda la cadena probatoria y anular la cobertura. El texto completo del reglamento está disponible en EUR-Lex.

La defensa de la solicitación inversa se gana con registros y se pierde con eslóganes, y los supervisores ya avisaron de que mirarán los hechos antes que los contratos.

La exención cubre además solo el servicio concreto que el cliente pidió y no funciona como barra libre para colocar después otros productos. Vender tokens adicionales o servicios nuevos ya es comercialización propia y exige licencia. Por eso los supervisores piden trazabilidad completa: cómo se captó a cada usuario que hoy opera en la plataforma.

Qué significa esto para quien compra SOL en España

Para los fondos, el escenario no implica congelación ni cierre inminente. Las retiradas siguen operativas y nadie se ha quedado sin acceso a su saldo. La incertidumbre es jurídica, no operativa, aunque la continuidad del servicio dependa de un encaje legal que está en discusión abierta.

Eso sí, hay una diferencia entre un susto de corto plazo y un deterioro estructural. Binance sigue siendo una de las vías más utilizadas por el inversor minorista español para comprar SOL, y un endurecimiento del criterio europeo podría estrechar esa puerta: menos plataformas disponibles, menos profundidad de mercado y peores precios en los pares en euros. Cuatro gestos sensatos no cuestan dinero: comprobar en qué entidad está abierta la cuenta, conservar los correos comerciales recibidos, mantener al día la verificación de identidad y valorar la autocustodia para las posiciones de largo plazo.

El precedente que fija el precio de operar sin licencia

Lo que se decide en estas semanas no es solo si un gigante encontró un atajo, sino dónde queda la línea entre la excepción legítima y el subterfugio bien estructurado. Y eso importa mucho más allá de Binance. En Francia, Alemania, y Grecia hay decenas de plataformas pequeñas mirando el caso como quien consulta el pronóstico antes de zarpar. Si el criterio se relaja, muchas invocarán el mismo paraguas; si se endurece, tendrán que elegir entre pedir licencia, aliarse con quien ya la tiene o salir del mercado comunitario.

El precedente ayuda a medir la escala. Desde que MiCA entró en aplicación plena, las plataformas que decidieron pagar el coste de la autorización —auditorías, cumplimiento, estructuras locales— asumieron un gasto recurrente que ahora compite en desventaja contra quien opera por la vía de la excepción. Cada mes que ese desequilibrio se mantiene es un mes de coste regulatorio sin retorno para el que cumplió.

El riesgo para Solana, en concreto, es indirecto pero real. La red no depende de ningún exchange para funcionar y su actividad on-chain no se resentiría por un expediente europeo. Lo que se resentiría es el acceso. Si el principal punto de entrada del minorista español al SOL se complica, el flujo hacia el activo pierde un canal y gana fricción. Y en un mercado donde la liquidez en euros ya es más fina que en dólares, esa fricción se acaba pagando en diferenciales.

Conviene recordar que el expediente sigue abierto y sin resolución pública. El abanico va del archivo con recomendaciones a multas administrativas y órdenes de cese, pasando por un escenario intermedio de compromisos: la plataforma acepta restringir servicios y acelerar una solicitud de licencia en un Estado miembro concreto. Los supervisores suelen preferir esa salida cuando el infractor muestra voluntad real de entrar en el perímetro, y la Autoridad Europea de Valores y Mercados tiene la última palabra sobre el criterio común.

El detalle que más pesa es que los reguladores nacionales comparten información entre ellos. Una conclusión de elusión en Francia, Alemania o Grecia complicaría cualquier solicitud futura en otro país, porque ningún supervisor quiere ser el que avaló a quien sus vecinos acaban de poner bajo sospecha. Ahí está la presión real, más que en la multa.

Queda por ver qué entrega Binance en las próximas semanas y si Bruselas publica una guía común sobre solicitación inversa. Esa guía, más que cualquier sanción puntual, fijará el precio de operar en Europa sin licencia durante lo que queda de ejercicio.

Madrid reordena el uso del suelo: oficinas, hoteles y dotacional podrán convertirse en VPO para 20.000 viviendas

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La comisión de Urbanismo de Madrid ha aprobado dos planes especiales, uno con potencial para hasta 20.000 viviendas protegidas en parcelas de oficinas, hospedaje y dotacional privado.
  • ¿Quién está detrás? El Gobierno municipal, con PP, Vox y dos ediles no adscritos a favor; PSOE y Más Madrid en contra. La norma autonómica procede del Ejecutivo de Isabel Díaz Ayuso y está en vigor desde 2024.
  • ¿Qué impacto tiene? Amplía el suelo elegible para VPO en la capital y presiona a la baja el tramo bajo del alquiler. El Pleno de Cibeles da la aprobación definitiva este jueves.

El Ayuntamiento de Madrid ha abierto la puerta a 20.000 viviendas protegidas en parcelas de oficinas, hoteles y dotacional privado. La comisión de Urbanismo, Medio Ambiente y Movilidad ha aprobado dos planes especiales que reordenan el uso del suelo y que llegan este jueves al Pleno de Cibeles para su visto bueno definitivo.

Qué cambia el planeamiento en las parcelas terciarias de la capital

El primero de los planes —validado por la Junta de Gobierno el pasado 23 de julio— adapta el planeamiento municipal a la normativa de vivienda protegida de la Comunidad de Madrid, en vigor desde 2024. Esa norma amplía las posibilidades de transformar suelos terciarios en VPO en alquiler —vivienda de protección oficial, de precio tasado y acceso restringido—, incluidas las parcelas que hoy acogen oficinas, hospedaje o equipamiento dotacional privado.

El texto también habilita subir la densidad y la edificabilidad (los metros cuadrados construibles sobre una parcela) en suelos ya reservados a vivienda protegida. El Gobierno municipal cifró en julio en hasta 20.000 viviendas el potencial de estas medidas, casi cuatro veces las 5.187 que hoy suman licencias y expedientes en tramitación.

Desde que la norma entró en vigor, el Consistorio ha concedido licencias para 1.408 viviendas protegidas y mantiene otras 3.779 en tramitación. Valdebebas concentra el grueso, con 3.739 viviendas entre ambos grupos, mientras que el resto se reparte entre los grandes desarrollos del este y el sur: Los Berrocales, el Ensanche de Vallecas, El Cañaveral, y Los Ahijones.

El segundo plan no va de vivienda nueva, sino de hospedaje. Modifica el régimen de compatibilidad del uso hotelero en los ámbitos regulados por el grado 3 de la norma zonal 9 y en parcelas industriales dentro de ámbitos cuyo uso global no sea industrial. En la práctica, restringe dónde puede instalarse un alojamiento turístico en suelos que el planeamiento no reservó para ello.

La conversión no crea suelo nuevo: reasigna el que ya existe. Madrid recoloca sus piezas para que el ladrillo terciario sostenga la VPO que no levanta.

El pulso por el suelo económico y a quién beneficia la medida

El respaldo ha llegado del PP, Vox y los ediles no adscritos Ignacio Ansaldo y Javier Ortega Smith; PSOE y Más Madrid han votado en contra. La división anticipa el pulso político que acompañará a la norma: cada conversión redefine qué suelo sostiene la actividad económica y cuál financia la vivienda asequible.

Para las promotoras de VPO, es suelo nuevo a precio tasado sin competir con el mercado libre. Para los propietarios de parcelas terciarias, una vía para reciclar activos poco rentables. El coste lo asumen los distritos que pierden oficinas y hoteles, y el propio Ayuntamiento, que cambia ingresos de actividad por pisos con renta limitada. No es un experimento aislado: Londres recicla oficinas en vivienda desde 2013 y otras capitales europeas recurren al mismo mecanismo.

La Ficha del Inversor

La métrica que resume la operación es sencilla: 20.000 viviendas protegidas como techo teórico frente a las 5.187 que hoy suman licencias y expedientes. El suelo terciario reciclado compite en precio con el residencial finalista, y ese diferencial es lo que hace viable el alquiler tasado cuando el promotor no puede subir la renta.

La tendencia a seis meses apunta a una aceleración lenta. El Pleno debe ratificar los planes y, a partir de ahí, la pelota pasa a la Empresa Municipal de la Vivienda y Suelo (EMVS), a las cooperativas y a los promotores privados. El precedente es el Plan Vive de la Comunidad de Madrid, que desde 2020 adjudica lotes a grandes promotoras de alquiler asequible. Madrid capital ensaya el mismo camino con otra herramienta: en lugar de sacar suelo nuevo, recicla el que ya existe.

El perfil al que interpela este movimiento no es el comprador de vivienda libre, sino el inversor patrimonial en alquiler asequible, las cooperativas y las promotoras de VPO que llevan años reclamando suelo barato. El riesgo es doble: jurídico, con alegaciones de los propietarios y recursos de la oposición, y político, porque la norma autonómica depende de que el Ejecutivo de Díaz Ayuso no la modifique.

El próximo hito es el Pleno de este jueves, donde los dos planes deben recibir el visto bueno definitivo. A partir de ahí, el reloj lo marcan las licencias: al ritmo actual, Madrid tardaría más de una década en acercarse al techo de las 20.000 viviendas prometidas.

PwC anticipa el sorpasso: coches eléctricos 2030 dominarán el 59% de la producción mundial

La producción mundial de vehículos cambiará de dueño en 2030. El informe de PwC sobre la industria de la automoción proyecta que la combustión caerá del 60% del fabricado global al 41% en ese ejercicio, lo que dejaría el 59% restante en manos de los coches eléctricos y electrificados. El sorpasso ya tiene fecha.

Del 60% al 41%: la combustión cede un siglo de liderazgo en cuatro años

Los motores de combustión interna llevan un siglo marcando el ritmo de la producción mundial de vehículos. Perderán su mayoría relativa en apenas cuatro años si se cumple la proyección del informe de PwC titulado Impulsar el futuro de la industria de la automoción. La conclusión ha circulado con rapidez: medios como elDiario.es, naiz u OkDiario se han hecho eco de ella con distintas lecturas.

En términos aritméticos, el trasvase exige ceder casi cinco puntos de cuota cada ejercicio hasta 2030, una velocidad que no tiene precedente reciente en la industria y que obliga a reconvertir líneas de montaje, proveedores de primer nivel y plantillas enteras en un solo ciclo de producto.

Queda menos de lo que parece.

El marco regulatorio europeo fija en 2035 el final de la venta de turismos y furgonetas nuevos con motor de combustión, lo que deja a los fabricantes cinco años desde el sorpasso para culminar el vuelco hacia el coche eléctrico. Y el mercado que hoy tira de la producción no es el europeo. Es el asiático, donde la capacidad instalada de baterías y el control de los materiales críticos llevan años desplazándose hacia China.

Ganar el liderazgo de la producción no equivale a ganar el negocio: el 59% electrificado se fabricará donde estén las baterías, no donde estén las fábricas.

El impacto en las plantas españolas: asignar modelos o perderlos

Para España, la proyección llega en un momento delicado. El país es el segundo mayor productor de vehículos de Europa, con una red de plantas —Figueruelas, Vigo, Martorell,, Pamplona y Almussafes— cuya continuidad depende de la asignación de modelos que cada año deciden matrices extranjeras. Esas matrices ya han comprometido inversiones para electrificar líneas, pero el ritmo lo marca una demanda europea que avanza por detrás de lo que anticipaban los planes industriales.

Cada modelo que no se asigna a una planta española son miles de empleos industriales que se desplazan con él a otro país.

El cuello de botella no está solo en la fábrica. Está también en el enchufe. Una cuota de producción electrificada del 59% exige una red de recarga pública muy superior a la actual en casi toda Europa, y en España el despliegue sigue por detrás de lo que requeriría el parque previsto para el final de la década.

La pregunta que sobrevuela el sector ya no es si el sorpasso llegará, sino quién fabricará los vehículos que lo protagonicen. ¿Está la industria europea en condiciones de producir el 59% de sus vehículos con sistemas electrificados en cuatro años, cuando buena parte de las celdas de batería y de los minerales críticos sigue llegando de fuera del continente? Los planes anunciados no responden del todo a esa duda.

Un sorpasso con matices: electrificado no es lo mismo que eléctrico puro

Antes de dar el vuelco por hecho conviene precisar qué se está midiendo. Bajo la etiqueta de electrificado cabe un espectro amplio de tecnologías, desde el eléctrico puro con batería hasta soluciones híbridas que mantienen un motor de combustión bajo el capó. La cuota de producción no distingue por sí sola entre unos y otros, y la diferencia no es retórica: el empleo, la inversión en líneas de montaje y la demanda de litio, níquel o cobalto son muy distintos en un escenario de mayoría eléctrica pura que en uno dominado por los híbridos.

Hay además una contradicción que el sector arrastra desde hace años. El liderazgo en producción no equivale a liderazgo en negocio. El valor se ha desplazado a la batería, el software y los semiconductores de potencia, eslabones donde Europa parte con desventaja frente a Asia y donde Estados Unidos ha levantado su propia barrera arancelaria. Fabricar más vehículos electrificados que de combustión será un hito industrial, sí. También puede ser un hito con márgenes más estrechos de lo que sugiere el titular.

La industria tiene cuatro años para decidir si quiere protagonizar el cambio o encargarlo a terceros.

Sigo pensando que la fecha de 2030 importa menos que la curva que hay detrás. Si la producción electrificada crece al ritmo proyectado, el sorpasso llegará antes en algunos mercados y más tarde en otros, y las cuotas nacionales se moverán a distinta velocidad. La comprobación tiene dos citas claras: el próximo informe Global EV Outlook que publique la Agencia Internacional de la Energía y el examen que Bruselas mantiene abierto sobre el calendario de 2035. Ahí se verá si la industria avanza por delante o por detrás de su propio titular.

Shell dispara sus márgenes de refino a 42 dólares por barril y anticipa subidas en la gasolina

Los márgenes de refino de Shell apuntan a 42 dólares por barril en el tercer trimestre, frente a 24 dólares en el segundo. La petrolera británica lo ha comunicado este miércoles en su actualización de trading previa a los resultados, y la cifra no es un detalle menor: supone prácticamente duplicar el beneficio que la compañía obtiene por cada barril de combustible que sale de sus plantas. Con ese punto de partida, el precio de la gasolina en los surtidores de medio mundo seguirá escalando.

La actualización llega apenas una semana después del cierre contable del trimestre, que terminó el 30 de septiembre. Shell no publica aún el resultado completo —lo hará a finales de este mes—, pero sí adelanta las magnitudes que mejor reflejan la tensión del mercado: los márgenes de refino.

Un margen que se duplica en tres meses

El dato clave de la actualización es el salto del margen de refino, el indicador que mide cuánto gana la compañía por transformar crudo en gasolina, diésel o queroseno. Estas son las cifras comunicadas:

  • 42 dólares por barril de margen previsto para el tercer trimestre de 2026.
  • 24 dólares por barril registrados en el segundo trimestre, entre abril y junio.
  • Un incremento del 75% en apenas tres meses, hasta niveles récord para la compañía.

La magnitud importa porque el margen de refino es la parte del negocio petrolero más sensible al equilibrio entre oferta y demanda de producto acabado. Y ese equilibrio está hoy roto. Shell atribuye el salto a la escasez global de capacidad de refino, agravada por la parada de plantas dañadas por la guerra en Oriente Medio y en Rusia.

La escasez global de refino, detrás del récord

El problema no es el crudo. Es la capacidad de convertirlo en carburante. Cuando varias refinerías relevantes salen del sistema al mismo tiempo —por daños de guerra, por mantenimiento o por cierres definitivos—, el producto refinado se vuelve escaso incluso si el petróleo sigue fluyendo con normalidad. Es exactamente lo que ha ocurrido en los últimos meses.

Esa escasez se refleja en dos sitios a la vez. En los balances de las refinerías, que capturan márgenes que no veían desde hace años. Y en los surtidores, donde los precios de la gasolina y del diésel han alcanzado máximos históricos en distintos mercados. El producto acabado, y no el coste de la materia prima, es hoy el principal motor de esa escalada.

Margen de refino previsto para el tercer trimestre de 2026: 42 dólares por barril, frente a 24 dólares en el segundo trimestre, por la escasez global de capacidad. — Actualización de trading de Shell, 7 de octubre de 2026 (dato atribuido; la fuente no ofrece cita textual).

Un problema de capacidad, no de demanda

Conviene no confundir este rally de márgenes con una señal de fortaleza de la economía global. No lo es. La demanda de carburantes crece a ritmo moderado; lo que ha cambiado es la oferta de refino, que se ha vuelto más frágil y más concentrada. Eso significa que el margen no premia al que vende más, sino al que tiene capacidad disponible cuando el resto la ha perdido.

El precedente de 2022 resulta ilustrativo. Entonces los márgenes de refino se dispararon tras la invasión de Ucrania y volvieron a normalizarse a lo largo del año siguiente, cuando el sistema se reorganizó. La diferencia ahora es que el estrechamiento de capacidad no responde a un único shock, sino a una acumulación de interrupciones en dos regiones exportadoras clave. Eso alarga el ciclo, pero no lo hace permanente.

Hay una contradicción que los datos no resuelven. Un margen de 42 dólares es una señal potente para invertir en nueva capacidad y, a la vez, un incentivo para destruir demanda: cuando el carburante se encarece, el consumidor ajusta. Los márgenes récord se corrigen solos, con tiempo. La pregunta es cuánto tarda el sistema en recuperar capacidad y cuánto daño hace en el camino.

Lo que voy a seguir es la publicación de los resultados completos del tercer trimestre, prevista para finales de este mes, y el calendario de paradas de mantenimiento en las refinerías europeas durante el cuarto trimestre. Ahí se verá si la escasez es estructural o de calendario.

🌍 El impacto en España y Europa

Para el lector español, la vía de transmisión es clara: el coste del carburante.

  • Un margen de refino de 42 dólares por barril se traslada, con retardo, al precio de la gasolina y del diésel en las estaciones de servicio españolas. Es el componente que más rápido se mueve en la factura final.
  • Carburante más caro significa más presión sobre el IPC energético de la eurozona, justo el capítulo que el BCE venía vigilando con más atención. Si esa presión se consolida, los recortes de tipos se retrasan.
  • Un BCE más lento se traduce en un Euríbor a 12 meses que tarda más en bajar. Cada décima que no baja tiene efecto directo en la cuota de las hipotecas variables que se revisan.
  • En el lado empresarial, las refinerías españolas operan en el mismo mercado estrecho y se benefician de la misma dinámica; el transporte de mercancías y el sector aéreo, en cambio, lo sufren en costes.

El impacto directo en el bolsillo del consumidor europeo es, por tanto, más relevante que el efecto en las cuentas de una petrolera británica. Y el BCE tendrá que decidir si considera este repunte un ruido temporal o un motivo para mantener la guardia.

El precio del aceite de oliva virgen extra se revisa en Mercadona, Carrefour y Dia: comparativa por litro

El precio del aceite de oliva virgen extra se ha revisado en las principales cadenas y el litro se mueve entre los 4,35 euros de Mercadona y los 4,78 euros de Alcampo, con la mayoría de la competencia en 4,45 euros.

Los datos salen del monitor de precios de FACUA, que vigila a diario cientos de alimentos en seis grandes superficies. La última actualización, con fecha del 6 de octubre, deja el grueso de las referencias por debajo de 4,5 euros el litro.

El aceite de oliva es uno de los productos más vigilados de la cesta de la compra. Cada español consumió el año pasado 5,6 litros y gastó 44,9 euros en esta categoría, según el anuario ‘Alimentación en España’ de Mercasa. Con ese volumen anual, cada céntimo por litro pesa.

Y el precio manda.

Qué cuesta hoy el litro en cada cadena

Mercadona es la cadena más barata de la comparativa, con 4,35 euros por su botella de un litro de Hacendado. En el extremo contrario aparece Alcampo, con 4,78 euros. Entre medias queda un pelotón muy apretado: Carrefour a 4,44 euros y Consum, Eroski, Dia, Hipercor y Lupa a 4,45 euros.

Hipercor pone en lineal su botella de El Corte Inglés a 4,45 euros, la misma cifra que la Almazara del Olivar de Dia y que Alteza, la marca que Lupa coloca en su estantería. La marca de distribuidor domina el surtido y el folleto ya no decide nada. Lo que decide es el precio por litro.

Con seis cadenas separadas por un solo céntimo, el ahorro real no está en cambiar de supermercado, sino en elegir bien el formato y mirar el litro.

📊 La comparativa de un vistazo

Cadena y marcaBotella de 1 litroGarrafa (precio por litro)
Mercadona (Hacendado)4,35 euros3 litros: 12,15 euros (4,05 euros/litro)
Carrefour (Carrefour Extra)4,44 euros5 litros: 21,32 euros (4,26 euros/litro)
Dia (La Almazara del Olivar)4,45 euros3 litros: 13,05 euros (4,35 euros/litro)
Hipercor (El Corte Inglés)4,45 euros5 litros: 21,65 euros (4,33 euros/litro)
Alcampo4,78 euros5 litros: 22,78 euros (4,56 euros/litro)

La lectura del cuadro es directa: entre la botella más barata y la más cara hay 43 céntimos por litro, un 9,9% sobre la referencia más baja. En una cesta media de 5,6 litros al año, esa diferencia ronda los 2,40 euros por persona.

La garrafa cambia la cuenta: el precio por litro que casi nadie mira

A efectos prácticos, el envase pesa más que la cadena. La garrafa de 3 litros de Hacendado en Mercadona cuesta 12,15 euros, lo que deja el litro en 4,05 euros: 30 céntimos menos que la botella de un litro de la misma marca.

AOVE supermercados

En Carrefour el envase de 5 litros de Carrefour Extra sale a 21,32 euros, es decir, 4,26 euros el litro. Consum y Eroski dejan su garrafa de 3 litros en 12,80 euros, a 4,27 euros por litro, y Dia sube la suya a 13,05 euros, o sea, 4,35 euros por litro.

El caso de Lupa merece un aviso. Su botella de Alteza cuesta 4,45 euros, pero su garrafa de Coosur de 3 litros asciende a 14,97 euros, o sea 4,99 euros por litro, la referencia más cara de toda la tabla. No todo envase grande abarata.

El criterio de compra es simple. La garrafa grande compensa en hogares de tres o más personas y si el aceite se guarda al resguardo de de la luz y el calor. Comprar cinco litros para una persona sola no tiene mucho recorrido: el aceite no se estropea de un día para otro, pero pierde aromas con el tiempo.

El nubarrón: la CNMC avisa de que retirar aceite encarecería el precio

La Comisión Nacional de los Mercados y la Competencia ha advertido de que la posible retirada obligatoria de aceite de oliva del mercado para la campaña 2026/2027 es una restricción relevante a la competencia que puede traducirse en precios más altos para el consumidor final y generar ineficiencias en la cadena de valor.

El matiz importa. La medida es preventiva y solo se activaría si las existencias iniciales y las estimaciones de producción superan el 120% de la media de las últimas seis campañas. En ese escenario, el Ministerio de Agricultura podría ordenar la retirada de hasta un 20% de la cosecha estimada mediante resolución antes del 15 de noviembre de 2026.

Lo que cuestiona el regulador es el diseño: amortiguar las subidas de precio en las campañas de escasez a costa de limitar la bajada en las de cosecha abundante distorsiona la señal del mercado. Para el comprador, la traducción es sencilla. El suelo de 4,05 euros por litro que hoy aparece en las garrafas depende de que la oferta siga siendo holgada.

Aquí está la letra pequeña del lineal. Los precios de esta comparativa son los del 6 de octubre y se mueven cada semana. El aceite de oliva es una de las categorías que más se revisa con cada campaña. Antes de dar por buena una oferta, divide el precio del envase entre sus litros.

Este análisis es divulgativo y de servicio al comprador. No es un consejo financiero ni de inversión, y cada hogar debería valorar su consumo real antes de apostar por el formato grande.

🛒 El Veredicto de Compra

  • Compara por litro, no por envase: divide siempre el precio entre los litros. La botella de Mercadona está en 4,35 euros y su garrafa de 3 litros baja a 4,05 euros por litro.
  • Revisa el formato antes de pagar: en Lupa la garrafa de Coosur sube a 4,99 euros por litro frente a los 4,45 euros de su botella de un litro.
  • Sigue el precio en las próximas semanas: con la CNMC advirtiendo de una posible retirada de hasta el 20% de la cosecha, la referencia puede moverse. Guarda el tique para comparar.

La DGT activa los radares de adelantamiento: multa de 200 euros y 4 puntos por adelantar en línea continua

Adelantar cruzando una línea continua se multa con 200 euros y la pérdida de cuatro puntos del carnet. La DGT ya vigila la línea continua con radares, y la última generación de estos dispositivos, capaz de detectar el adelantamiento prohibido de forma automática, se acaba de estrenar en Italia. La diferencia no es el importe. Es la prueba.

Qué detectan los radares de adelantamiento

Estos radares no miden la velocidad. Controlan la maniobra. El modelo que se acaba de instalar en la región italiana de Calabria, conocido como SV3, combina sensores empotrados en el propio asfalto con cámaras de alta resolución y software de inteligencia artificial. Cuando un vehículo cruza una línea continua, el sistema lo detecta sin intervención humana.

En España, la DGT ya utiliza radares de línea continua, aunque su función actual se limita a detectar incorporaciones o cambios de carril antirreglamentarios. La tecnología italiana da un paso más. No solo capta el cruce de la línea: identifica el tipo de vehículo, su matrícula, el carril empleado y la posición exacta de la infracción, y graba un vídeo de unos quince segundos que sirve como prueba para la denuncia.

La consecuencia económica, en cambio, no es nueva. Adelantar donde está prohibido es una infracción grave y se castiga con 200 euros y la retirada de cuatro puntos. El radar solo cambia la forma de demostrarlo.

Un radar de adelantamiento no mide la velocidad: solo comprueba si el vehículo invade la línea continua y graba la maniobra como prueba.

La diferencia con los radares de velocidad es importante. Un cinemómetro convencional mide si el vehículo supera el límite en un punto o en un tramo. El radar de adelantamiento, en cambio, evalúa una maniobra completa. Eso lo hace más preciso, pero también más difícil de impugnar, porque la grabación muestra el contexto: la línea, el carril y la posición.

Cuándo llegará a España y qué excepciones existen

El SV3 ya opera en Italia, en tramos de montaña con baja visibilidad, curvas ciegas y largas rectas donde se concentran los adelantamientos de riesgo. No hay fecha oficial para su llegada a España. La propia información italiana admite que su exportación al resto de Europa depende de que demuestre eficacia durante los primeros meses de funcionamiento.

Eso sí, el marco sancionador español ya permite multar con dispositivos de este tipo sin modificar ninguna norma. La vigilancia de la línea continua es legal desde hace años. Lo que cambiaría es la precisión de la prueba. Y conviene recordar que la sanción se aplica igual cuando el adelantamiento se produce por un despiste de unos segundos: no hace falta una maniobra temeraria para que llegue la multa.

Cómo evitar la multa sin sorpresas

La respuesta es más sencilla que con otros radares. Este dispositivo no perdona un despiste de velocidad; solo se activa cuando el vehículo invade la línea continua. Cumplir la norma basta, pero hay tres hábitos que marcan la diferencia:

  1. No iniciar el adelantamiento hasta ver la línea discontinua completa y con visibilidad suficiente.
  2. Terminar la maniobra antes de que la línea vuelva a ser continua.
  3. No cruzar la línea continua ni para esquivar una cola ni para ganar posición en un carril que se estrecha.

El adelantamiento sigue siendo una de las maniobras más peligrosas de la conducción. Por eso la vigilancia se concentra en los tramos donde más se incumple la norma. Puedes consultar la normativa de tráfico vigente en la web oficial de la DGT.

Análisis: vigilancia con inteligencia artificial, entre la seguridad y la duda

La llegada de radares que detectan adelantamientos antirreglamentarios plantea una pregunta legítima. ¿Se trata de una medida de seguridad vial o de una nueva vía de recaudación? La respuesta, en mi lectura, depende de dónde se instalen. Si los dispositivos aparecen solo en tramos de alta siniestralidad, con curvas ciegas, cambios de rasante sin visibilidad y rectas con historial de colisiones frontales, su aportación a la seguridad es evidente. Si, por el contrario, se multiplican en vías donde el adelantamiento prohibido es residual, el efecto disuasorio se difumina.

Hay un segundo factor que conviene vigilar: la prueba. Un radar que graba quince segundos de vídeo y geolocaliza la maniobra reduce el margen de error y, con él, las posibilidades de recurso. Para el conductor, eso significa que la defensa basada en la duda sobre quién conducía pierde fuerza. Para la administración, que las denuncias ganan solidez.

También hay que mirar la proporción. Una multa de 200 euros y cuatro puntos por un adelantamiento prohibido es la misma sanción que ya existe hoy sin necesidad de radares. La novedad no es el castigo, sino la probabilidad de ser pillado. Y esa probabilidad, cuando el dispositivo llega a una vía, sube de golpe.

La conclusión práctica es sencilla. Antes de adelantar, comprueba que la línea es discontinua y que el tramo permite completar la maniobra. El radar no avisa y no perdona un cruce de dos segundos.

🚨 Ficha de la Normativa

  • Infracción / Novedad: radares con inteligencia artificial capaces de detectar adelantamientos prohibidos sobre línea continua.
  • Sanción económica: 200 euros por adelantamiento prohibido.
  • Puntos del carnet: 4 puntos.
  • Entrada en vigor: ya operativos en Italia; sin fecha confirmada en España.
Publicidad