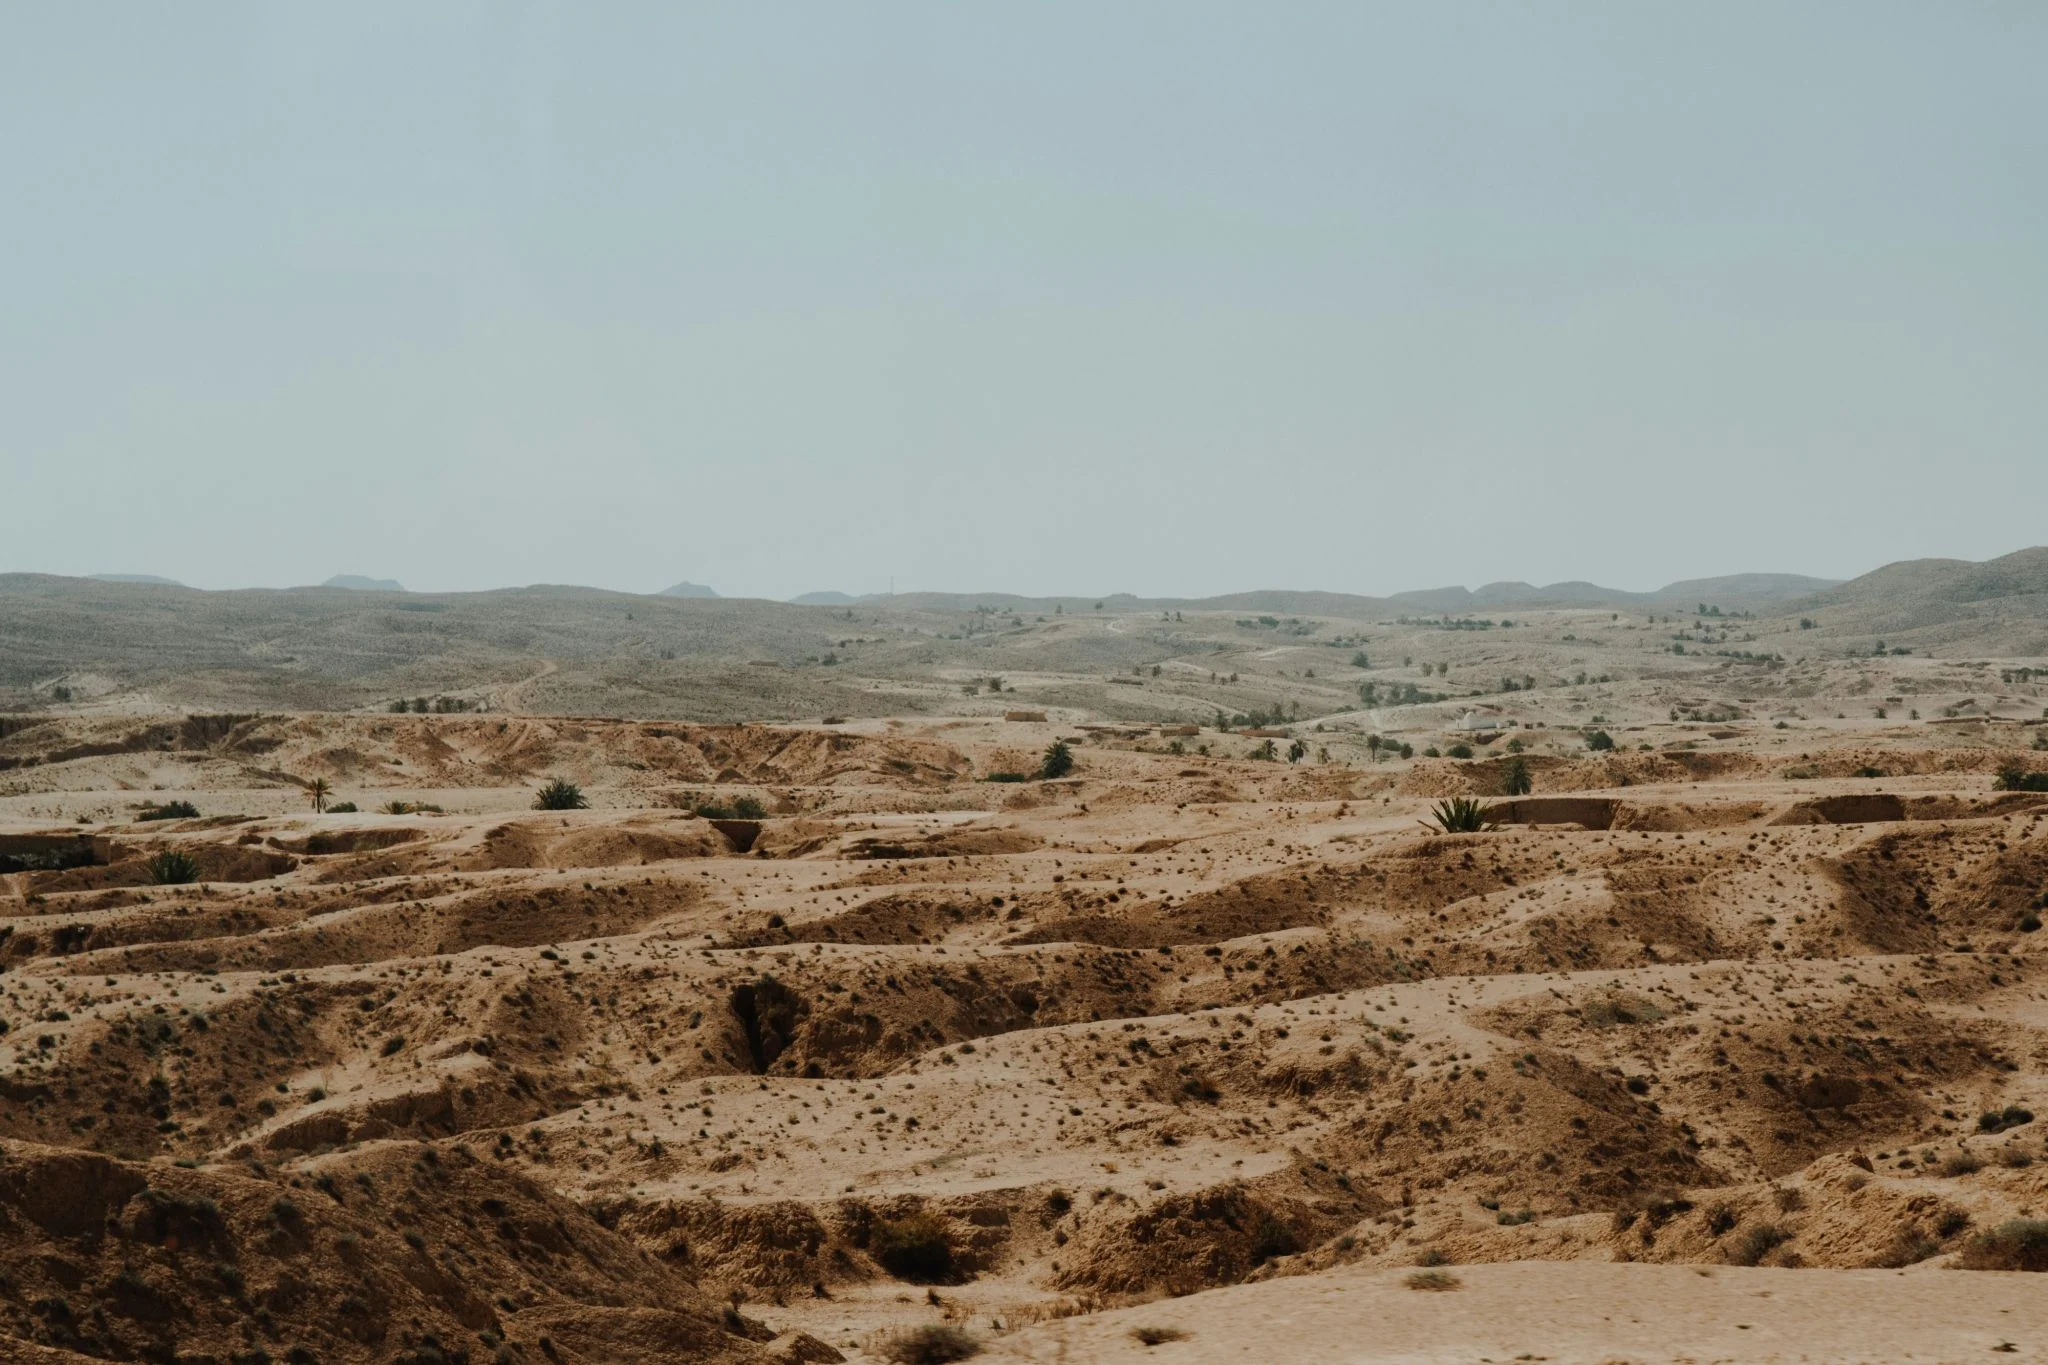
El rover de la ESA para buscar vida en Marte se entrena ya en el desierto de Tabernas, en Almería. La Agencia Espacial Europea ha convertido este rincón árido del sureste peninsular en el banco de pruebas de la misión ExoMars, cuyo vehículo robótico Rosalind Franklin debería aterrizar en el planeta rojo en 2030.
Sobre el terreno no rueda todavía el Rosalind Franklin, sino Charlie, un vehículo de ensayo con el que se reproducen algunas de las tareas que la misión exigirá más adelante. El objetivo no es descubrir nada aquí. Es que nada falle allí.
Por qué el desierto de Tabernas se parece a Marte
El lugar no se eligió por comodidad logística. Los geólogos han identificado en Tabernas minerales arcillosos y carbonatados y evidencias de antiguas interacciones entre agua y roca, las mismas señales que el Rosalind Franklin buscará en el subsuelo marciano. Si un instrumento se comporta de forma extraña durante las pruebas, el fallo se puede investigar con el martillo en la mano y a pocos metros de la furgoneta.
A la geología se suma el paisaje. Tabernas es una de las zonas más áridas de Europa, con badlands erosionados que recuerdan a lo que las cámaras de otras misiones han retratado en Marte y con muy poca vegetación que interfiera en los sensores. Durante décadas fue plató de westerns; ahora es un laboratorio de campo.
La parte menos visible del ensayo es también la más valiosa. Cada jornada en Almería sirve para ajustar rutas, protocolos de comunicación, y decisiones que en Marte no admiten una segunda oportunidad. La distancia entre los dos planetas impide gobernar el vehículo como un coche teledirigido: cualquier orden tarda minutos en llegar y otros tantos en confirmarse. Esa lentitud obliga a que buena parte del trabajo se resuelva sobre el propio terreno.
A dos metros bajo el suelo marciano la radiación pierde fuerza, y ahí es donde las moléculas orgánicas conservan una oportunidad real de sobrevivir.
Perforar dos metros para buscar moléculas orgánicas
El Rosalind Franklin no será un rover más. Su misión es perforar hasta dos metros bajo la superficie para buscar rastros de vida pasada. La razón es física: en la superficie de Marte la radiación degrada las moléculas orgánicas, mientras que a esa profundidad quedan mejor protegidas. Dos metros son la altura de una persona adulta y no parecen gran cosa, hasta que se piensa en un taladro que debe funcionar solo, a decenas de millones de kilómetros de la Tierra y sobre un terreno que nadie ha tocado antes.
Conviene precisar qué se busca. Encontrar moléculas orgánicas no equivale a encontrar vida: algunas se forman sin intervención biológica, y los investigadores tendrán que distinguir unas de otras. Lo que persigue la misión son evidencias de vida pasada, rastros químicos que hayan sobrevivido millones de años bajo tierra. La página oficial de la ESA detalla el estado del programa y sus instrumentos.
Un ensayo de ingeniería que aún no responde a la gran pregunta
Las pruebas de Tabernas no aportan ninguna evidencia sobre la existencia de vida en Marte. Son ingeniería, no biología. Lo que se valida estos días es la cadena de operaciones —cómo se mueve el vehículo, cómo se seleccionan las rocas, cómo se ejecuta una perforación— sobre un sustituto que no es el modelo de vuelo. La ciencia llegará, si llega, años después y bajo la superficie del planeta rojo.
La costumbre de ensayar en la Tierra viene de lejos. La NASA preparó a los astronautas del Apolo en desiertos y campos de lava antes de enviarlos a la Luna, y la ESA lleva años recurriendo a análogos terrestres para sus misiones planetarias. Tabernas encaja en esa tradición con una ventaja añadida: está a un vuelo de unas horas de las sedes europeas, no a un viaje de siete meses.
Eso sí, el programa acumula retrasos desde su diseño inicial y su calendario se ha movido más de una vez. Nada de lo que ocurra en Almería cambia ese hecho, y conviene recordarlo cuando se habla de fechas: 2030 es un objetivo, no una certeza.
El valor de este ensayo no está en lo que promete, sino en lo que evita. El Rosalind Franklin aspira a ser el primer rover europeo en la superficie de Marte y llevará la primera perforadora capaz de alcanzar dos metros de profundidad; cada fallo detectado en Tabernas es un fallo que no ocurrirá a decenas de millones de kilómetros de casa. La pregunta sigue siendo la de siempre: si la vida surgió alguna vez en el planeta rojo, ¿dejó rastros capaces de resistir el tiempo y la radiación? Nadie lo sabe todavía. El taladro, al menos, estará entrenado.
🔬 Ficha del Descubrimiento
Qué se ha probado: el ensayo en terreno real del vehículo Charlie, que reproduce tareas del rover Rosalind Franklin de la misión ExoMars.
Dónde: desierto de Tabernas, Almería, elegido por su parecido geológico con Marte; destino final, el planeta rojo.
Institución responsable: Agencia Espacial Europea (ESA), programa ExoMars.
Cuándo: pruebas en marcha en octubre de 2026; aterrizaje del Rosalind Franklin previsto para 2030.
Impacto a futuro: preparar la primera perforación europea bajo la superficie marciana en busca de rastros de vida pasada.
MetaMask ha retirado sus validadores de Ethereum de forma preventiva después de detectar un incidente de seguridad que todavía no ha explicado en detalle. La empresa confirma que trabaja con socios externos y asesores para contener la amenaza, pero no ha aclarado qué componente de su infraestructura quedó expuesto, cuándo empezó el problema ni cuántos nodos están implicados.
Lo que sí ha dicho es que no ha detectado una amenaza inmediata para las carteras de sus usuarios. Es un matiz importante, aunque no equivale a una explicación completa. Quien tenga ether guardado en la wallet de MetaMask no ha visto comprometidas sus claves por lo comunicado hasta ahora, pero el episodio deja una pregunta abierta: si el fallo no está en las carteras, ¿dónde está?
La retirada no es un apagón de Ethereum ni afecta a todos los validadores de la red. Se limita a los nodos que MetaMask operaba dentro de su servicio de staking (el mecanismo por el que se bloquean 32 ETH para validar transacciones a cambio de recompensas) en su modalidad no custodial, según la información publicada por cryptonews.net. Lido, el mayor protocolo de staking líquido de Ethereum —permite depositar ether y recibir un token equivalente que sigue generando rendimiento—, confirmó por su parte que esos validadores empezaron a salir del protocolo el miércoles.
Qué ha pasado y qué no ha pasado
Conviene separar los hechos de las interpretaciones. MetaMask Portfolio ofrece tres vías distintas para poner ether a trabajar: staking en pool, staking de validadores propios y staking líquido a través de terceros como Lido y Rocket Pool, integrados en su propia cartera. El anuncio afecta a la segunda y a su conexión con Lido. Ninguna comunicación de la empresa dice que las tres modalidades estén suspendidas o que los usuarios deban retirar sus posiciones.
Tampoco hay confirmación de pérdida de fondos. La compañía describió la salida como una medida de precaución ante una situación que seguía investigando, y ese lenguaje importa: una retirada preventiva es una decisión de gestión de riesgo, no la constatación de un robo.
Aun así, la opacidad sobre el origen del incidente deja el terreno abonado a las especulaciones. No se sabe si fue una vulnerabilidad, un acceso no autorizado o un problema de otro tipo. Cointelegraph trasladó preguntas a la compañía sin obtener respuesta inmediata, y esa ausencia de detalles mantiene sin resolver cuestiones básicas: qué criterio se usó para elegir los validadores afectados y qué medidas vienen después. Silencio, de momento.
Una salida preventiva se juzga por lo que evita, no por lo que explica. Y aquí, de momento, solo tenemos la mitad de la ecuación.
El tamaño de la infraestructura ayuda a entender por qué este tipo de maniobra no se resuelve en una tarde. MetaMask gestiona más de 3.000 millones de dólares en ether en staking, según cifras de su propio sitio. Ese número corresponde al valor total administrado, no al importe que está saliendo ahora mismo ni al que podría haberse visto expuesto.
Cuánto ether vuelve y cuándo
Aquí entra en juego la fontanería de Ethereum. Los validadores que salen de Lido no devuelven el ether de golpe. Lido señaló que los últimos nodos afectados debían completar su salida antes del final del 7 de octubre, pero eso solo cierra la primera etapa de un proceso con varias fases: salida del protocolo, retiro efectivo y, en su caso, reingreso.
Will Shannon, desarrollador de Lido Finance, explicó que el ether retirado volverá al protocolo de forma gradual, a medida que cada validador complete su ciclo. Su estimación apunta a unos 45 días para la normalización completa, lastrada por la cola de de ingreso, ese mecanismo que regula cuántos validadores pueden entrar a la vez en la red para no desestabilizarla.
Es una previsión, no un calendario garantizado. Nadie ha publicado una fecha única en la que todo el ether esté de vuelta dentro del protocolo, y cada validador puede arrastrar tiempos ligeramente distintos.
La seguridad del staking entra en una fase incómoda
El caso de MetaMask toca una fibra sensible del ecosistema. El staking dejó de ser un experimento de entusiastas para convertirse en infraestructura financiera: hoy hay decenas de millones de ether bloqueados y una parte relevante pasa por operadores que no son los propios usuarios. Eso reparte el riesgo, pero también lo concentra en manos de unos pocos actores.
Ya vimos algo parecido, en otra escala, en 2022, cuando el staking líquido empezó a crecer muy por encima de lo que muchos consideraban saludable para la descentralización. La respuesta del ecosistema fue diversificar: más protocolos, más operadores, más capas de supervisión. Este episodio recuerda que riesgo distribuido no es riesgo eliminado.
Hay una contradicción que merece señalarse. MetaMask vendió durante años la simplicidad de su cartera como ventaja frente a soluciones más técnicas. Esa simplicidad exige, a cambio, confiar en la infraestructura de un tercero para todo lo que ocurre detrás. Cuando esa infraestructura tose, el usuario que solo quería rendimiento se ve leyendo comunicados de emergencia.
El episodio también presiona a Lido, que arrastra desde hace tiempo la etiqueta de ser demasiado grande dentro del staking de Ethereum. Cada incidente que pasa por sus validadores alimenta el argumento de quienes piden más operadores independientes y menos dependencia de un puñado de nombres.
Queda por ver qué encuentra MetaMask en su investigación y si decide publicar el detalle técnico. Esa decisión dirá más sobre el estado del sector que el incidente en sí. Mientras tanto, el ether sigue saliendo nodo a nodo, sin prisa y sin drama visible en la red.
El Programa Auto+ reparte 50 millones en ayudas al coche eléctrico para autónomos y empresas, con plazo abierto hasta el 31 de diciembre de 2026.
De ese dinero, 8 millones de euros van reservados a profesionales autónomos y 42 millones a empresas privadas. La orden de convocatoria se publicó el 24 de septiembre en el BOE y la ventanilla admite solicitudes desde el 1 de octubre. La gestión corresponde al Ministerio de Industria y Turismo.
Cuánto hay para autónomos y qué se puede comprar
El reparto es el primer dato que conviene tener claro: 42 millones para empresas privadas y 8 millones para autónomos, dentro de una dotación total de 50 millones de euros. El destino es la adquisición de vehículos eléctricos y electrificados, la categoría que agrupa a los modelos con batería. La orden publicada en el Boletín Oficial del Estado concreta qué clasificaciones entran y cuáles se quedan fuera.
El objetivo que declara el programa es acelerar la renovación de flotas y avanzar en la descarbonización del transporte. Aterrizado al día a día: si tienes que cambiar la furgoneta o el coche con el que trabajas, aquí hay dinero público que no se devuelve. Son ayudas directas, no préstamos, pero exigen cumplir los requisitos y justificar la compra.
Aquí viene el contexto que ayuda a leer la convocatoria. Esta es la segunda línea del programa Auto+: la primera se lanzó durante el verano con 350 millones de euros. Con los 50 millones de ahora, el esfuerzo público total sube a 400 millones, según los datos de la convocatoria.
De cada cien euros de esta convocatoria, 84 van a empresas y solo 16 a autónomos: una bolsa de 8 millones que no se rellena sola.
Quién puede pedirla y qué papeles conviene tener atados
Pueden solicitarla empresas privadas y profesionales autónomos que adquieran un vehículo eléctrico o electrificado. Las compras ya cerradas este año también entran: la convocatoria admite solicitudes por vehículos adquiridos desde enero, siempre que cumplan las condiciones que fija la orden.
En los requisitos generales, la convocatoria se apoya en las reglas comunes de las subvenciones públicas: hay que estar al corriente de las obligaciones tributarias y con la Seguridad Social, entre otras condiciones. Si arrastras una deuda o un aplazamiento sin resolver, regulariza tu situación antes de presentar el papeleo.
¿Cómo se pide? El trámite se registra por vía electrónica en la web del Ministerio de Industria y Turismo, con certificado digital o Cl@ve, y la documentación se presenta según lo que fije la orden de convocatoria.
El error más común: dar por hecha la ayuda sin leer la orden. La dotación para autónomos es de 8 millones para todo el colectivo, así que dejar la solicitud para la última semana de diciembre es asumir un riesgo innecesario.
El segundo despiste clásico es documental: factura de compra, justificantes de pago y certificados de estar al corriente. Y un aviso fiscal que muchos pasan por alto: la ayuda es un ingreso. Si la pides como autónomo, se refleja en tu IRPF; si la pide una sociedad, va al Impuesto de Sociedades. No es el mismo impuesto ni se declara igual.
Por qué el reparto 42/8 dice mucho de a quién va dirigido el programa
La primera línea del Auto+ movilizó 350 millones en verano para impulsar la demanda de vehículos eléctricos y fortalecer la cadena de valor de la automoción. Esta segunda tanda es ocho veces más pequeña y llega con el foco puesto en las flotas de empresa. Para el autónomo, la lectura práctica es sencilla: la oportunidad existe, pero el margen es estrecho.
Hay una diferencia real entre pedirla como empresa y pedirla como autónomo. Una sociedad puede meter la operación en una renovación de flota con varios vehículos; el autónomo decide con su bolsillo y compite por una bolsa ocho veces menor. No es una queja, es aritmética.
Hay un detalle que juega a favor de quien ya se ha movido: al admitir compras hechas desde enero, el programa abre la puerta a recuperar parte del coste de un vehículo que ya está a tu nombre. Si la compra está aún en el aire, tienes hasta el 31 de diciembre para cerrarla y presentar la solicitud.
Lo que no conviene es fiarlo todo a la información de segunda mano. El importe por vehículo, los tramos y la documentación exacta están en la orden de convocatoria publicada el 24 de septiembre. Revísala antes de firmar con el concesionario: no es lo mismo comprar y luego descubrir que tu modelo no entra, que comprobar primero si encaja.
Y un último aviso: la subvención no convierte el vehículo en barato, compensa parte del sobrecoste. La cuenta se hace con el precio final, la ayuda que te corresponda y el uso real que le vayas a dar. Lo que toca esta semana es comprobar si tu compra encaja, reunir la documentación y no dejarlo para el último día de diciembre.
Guía rápida del trámite
📅 Plazos: La convocatoria está abierta desde el 1 de octubre de 2026 y el plazo de solicitud termina el 31 de diciembre de 2026.
✅ Requisitos clave: Ser empresa privada o profesional autónomo, adquirir un vehículo eléctrico o electrificado y estar al corriente con Hacienda y con la Seguridad Social.
🌐 Dónde solicitarlo: Se tramita por sede electrónica a través del Ministerio de Industria y Turismo (mintur.gob.es), con certificado digital o Cl@ve.
💰 Importe o coste: 50 millones de euros en total para toda la convocatoria: 42 para empresas y 8 para autónomos. Es una subvención, no un préstamo que se devuelva.
⚠️ Error a evitar: Presentar la solicitud sin revisar la orden y sin la documentación de la compra cuando la partida reservada a autónomos es limitada.
El cambio de base de cotización de autónomos cierra el 31 de octubre. Si lo presentas antes, se aplica desde el 1 de noviembre.
Queda menos de un mes para cuadrar la cuota con lo que de verdad estás ganando este año. Las cuotas de noviembre y diciembre se calcularán sobre la base nueva, y las de enero a octubre ya no se tocan.
Qué cambia desde el 1 de noviembre y qué se queda igual
La Tesorería General de la Seguridad Social (TGSS) calcula tu cuota a partir del rendimiento neto de tu actividad: lo que facturas menos los gastos deducibles, en el caso de la estimación directa, que es el régimen habitual entre autónomos. Como los ingresos definitivos no se cierran hasta que Hacienda certifica los datos, la base que pagas cada mes tiene carácter provisional y se puede corregir durante el año.
La Seguridad Social reparte esos rendimientos en 15 tramos, cada uno con su base mínima y su base máxima. La base elegida tiene que caber dentro de los límites de tu tramo, así que no vale poner una cifra al azar para pagar menos.
La TGSS admite hasta seis cambios de base al año, siempre dentro de los periodos que fija la propia Tesorería. El de septiembre y octubre es el último con efecto en este ejercicio: lo que se presente hasta el 31 de octubre empieza a contar el 1 de noviembre.
Cambiar la base no reescribe lo ya pagado. Solo decide, y solo desde noviembre, cuánto te cuestan las dos últimas cuotas del año.
Quién debería revisar su base antes del 31 de octubre
Los cálculos que hiciste en enero ya no sirven para decidir. Con medio ejercicio cerrado tienes una foto mucho más fiable, y lo que en enero parecía un buen cálculo puede quedarse desfasado en octubre.
Un ejemplo con las cifras de tramo. Un autónomo que arrancó el año estimando 2.500 euros mensuales de rendimiento neto medio se sitúa en el tramo de más de 2.330 y hasta 2.760 euros. Si con lo que lleva facturado calcula que va a acabar en torno a 1.600 euros, puede comunicar esa nueva previsión y ajustar la base desde noviembre. Y al contrario: si el negocio ha ido mejor de lo previsto, subirla ahora acerca las últimas cuotas a lo que te corresponde.
En la práctica, la mayoría de los autónomos que revisa su base en octubre lo hace porque el año ha dado un giro. Si tus ingresos han caído, si has encadenado meses flojos o si vas a cerrar con bastante más facturación que en 2025, este trámite te interesa.
Dentro actualizas tu previsión de rendimientos netos mensuales y eliges una base dentro de los límites de tu tramo. El sistema te muestra un resumen antes de confirmar, y la Tesorería tiene un simulador para ver qué cuota te saldría con cada previsión. No lo dejes para el último día: una solicitud presentada el 1 de noviembre ya no tiene efecto en las cuotas de 2026.
Por qué este ajuste no te libra de la regularización
Aquí está la letra pequeña que más despista. Cambiar la base en octubre no modifica ni un euro de lo pagado entre enero y octubre. La TGSS mantiene todas esas bases como provisionales y, cuando disponga de tus rendimientos definitivos a través de la Agencia Tributaria, comparará lo cotizado con lo que te correspondía por ingresos reales.
Si has cotizado por debajo, la TGSS te reclamará la diferencia. Si has cotizado por encima de la base máxima del tramo que te corresponde, podrá devolverte el exceso en los supuestos que contempla la normativa. La regularización llega igual, hayas ajustado o no. Lo que cambia con el trámite es que las cuotas de noviembre y diciembre se acercan a tu realidad y el desfase no sigue creciendo.
El sistema de cotización por ingresos reales lleva varios ejercicios funcionando y deja siempre el mismo patrón: cada año hay autónomos que se enteran en la regularización de que debían dinero porque en su día estimaron a la baja para pagar menos cada mes. Bajar la base porque tus ingresos han caído es perfectamente legal. Hacerlo para pagar menos de lo que te corresponde por unos rendimientos que sí vas a declarar no cuela: la TGSS cruza datos con Hacienda y la diferencia acaba pasando por caja.
Queda menos de un mes y la fecha no se mueve. Si tu año ha dado un giro, este es el momento de alinear la cuota con la realidad.
Guía rápida del trámite
📅 Plazos: la solicitud debe presentarse antes del 31/10/2026. El cambio se aplica desde el 01/11/2026 y afecta a las cuotas de noviembre y diciembre.
✅ Requisitos clave: estar de alta en el RETA, elegir una base dentro de los límites del tramo que corresponda a tus rendimientos netos previstos y comunicar la nueva previsión en plazo.
🌐 Dónde solicitarlo: en el servicio Base de cotización y rendimientos de Importass, con certificado digital o Cl@ve. La información general está en la sede electrónica de la Seguridad Social.
💰 Importe o coste: el trámite es gratuito. Lo que cambia es la cuota mensual, que se calcula sobre la base elegida.
⚠️ Error a evitar: dar por hecho que el cambio corrige lo ya pagado; las cuotas anteriores no se tocan y la regularización con tus rendimientos definitivos llegará igual.
El precio de los PC sube en 2026 por la sed de memoria de los centros de datos de IA. Montar un ordenador por piezas cuesta hoy más que en 2025 y muchísimo más que en 2023, según el repaso de componentes que ha publicado Xataka.
Claves de la operación
El margen del servidor manda sobre el escaparate. TSMC, Intel, SK hynix, Samsung, Solidigm y Kioxia reasignan capacidad a la memoria HBM y a las soluciones profesionales, donde ganan más por oblea, y dejan menos suministro para el PC de consumo.
La memoria y el SSD se llevan la mayor subida. La DRAM y la NAND Flash han rebasado máximos históricos en algunos formatos, y el controlador PCIe 5.0 más eficiente no evita que el disco más rápido sea también el más caro del mercado.
Europa mira sin palanca. Ni la Ley Europea de Chips ni el PERTE español de microelectrónica tocan la decisión que importa: qué oblea se dedica a consumo y qué oblea se dedica a IA.
El mecanismo es fácil de resumir y difícil de digerir. Los centros de datos no compran lo mismo que nosotros: necesitan memoria HBM y aceleradores para IA, no módulos DDR5 de sobremesa. Pero compiten por la misma capacidad de fabricación, y ahí los fabricantes ganan más por oblea en un servidor que en un PC. El resultado es menos oferta para el consumo. Y precios que suben.
La paradoja que observamos en las tiendas es incómoda: nunca habíamos tenido a mano componentes tan capaces, y nunca había sido tan caro pagarlos. El mejor silicio de la historia llega con la peor factura. Los precios de la memoria DRAM y de la NAND Flash han rebasado en algunos casos máximos históricos, y el efecto viaja hacia el PC completo, el portátil y el disco que añadimos después.
El atasco de la memoria: el margen del servidor manda sobre el escaparate
En procesadores, 2026 ha sido un año de escaparate. AMD lanzó el 22 de abril su Ryzen 9 9950X3D2 Dual Edition, con 208 MB de caché total, y 3D V-Cache en sus dos chiplets; Intel puso a la venta el 26 de marzo los Core Ultra 200S Plus, cuyo modelo tope admite hasta 256 GB de RAM. AMD e Intel compiten en la gama que casi nadie puede pagar. La innovación llega; el precio, también.
La memoria es el eslabón que más se ha tensado. Rambus presentó en mayo un chipset para módulos CUDIMM, CQDIMM y CSODIMM capaz de trabajar hasta 9.600 MT/s, y el propio Intel admite DDR5-7200 en su tope de gama. La memoria rápida se ha convertido en el componente decisivo de cualquier configuración, y es la primera que se agota en el canal cuando la nube aprieta.
Con el almacenamiento ocurre algo parecido. Phison presentó en el CES su controlador PS5037-E37T, capaz de leer a 14,7 GB/s con un consumo activo por debajo de 2,3 vatios, y Silicon Motion ha movido ficha con el SM2524XT. La mejora existe; la rebaja, no.
La IA no ha encarecido el PC por capricho: le ha arrancado la memoria y ha dejado el precio en manos de tres fabricantes.
Nvidia no compra tu RAM, pero fija su precio
Conviene saber quién manda aquí. El precio marginal de una oblea lo determina el cliente que paga más por ella, y ese cliente es la nube. El precio del silicio lo fija hoy la inversión en la nube, no el usuario que quiere cambiar de procesador. Seagate lo dejó dicho: mientras el auge de la IA siga vivo, la memoria seguirá subiendo.
El sobrecoste aterriza en toda la cadena. HP, Dell, Lenovo y los ensambladores europeos tienen dos salidas: comerse el margen o trasladar la subida al precio final. Los márgenes de los fabricantes de PC quedan en el alambre después de dos años de recuperación tibia del mercado. En España, los distribuidores afrontan el Black Friday de noviembre con menos recorrido para el descuento que en 2024, y ahí es donde el consumidor notará el golpe. Cosas del ciclo.
La lección del apagón de chips de 2021 que España mira de reojo
Hay un precedente que conviene recordar. En 2021, la escasez de semiconductores paró líneas enteras en las plantas españolas de automoción, y la respuesta pública fue el PERTE de microelectrónica y semiconductores, dotado con 12.250 millones de euros, en paralelo a la Ley Europea de Chips. En 2021 el problema fue la falta; en 2026, el precio. El origen, eso sí, es el mismo: una cadena que decide en Asia y sufre en Europa.
La diferencia es que esta vez no hay rotura de stock, sino un reparto de capacidad que apunta a quedarse. Los planes de capacidad anunciados por TSMC, Samsung y SK hynix están orientados mayoritariamente a HBM y memoria de servidor, no al módulo DDR5 de sobremesa. La reasignación tiene pinta de ser estructural. Si el ciclo de inversión en IA se enfría, aparecerá exceso de oferta en el segmento profesional, pero eso no devolverá los precios de 2023 al escaparate de consumo. Ese es el riesgo que compramos: un mercado que se beneficia de la IA y que, a la vez, depende de que la IA no se detenga.
Seguimos de cerca el calendario. Las cuentas del tercer trimestre de SK hynix y Samsung llegan a finales de octubre; Micron publica su primer trimestre fiscal en diciembre; y las guías de inversión de los hyperscalers para 2027 se conocerán con las cuentas de cierre de año. Las ventas de memoria de servidor dirán si el consumo recupera cuota o si 2027 será otra vez un año para posponer la actualización del ordenador.
California ha legalizado la solar de balcón, y con ello el autoconsumo enchufable da su salto a los pisos. Gavin Newsom firma la norma que elimina el trámite que frenaba estas placas entre los inquilinos.
La medida no inventa una tecnología nueva. Desmonta un trámite. Hasta ahora, cualquier vecino que quisiera conectar un panel enchufable a su toma doméstica debía negociar un acuerdo de interconexión con su eléctrica, a menudo con Pacific Gas and Electric (PG&E). Un laberinto administrativo para un aparato que pesa menos que una maleta.
El senador estatal Scott Wiener, autor del texto, lo resumió sin rodeos: la ley elimina el gran obstáculo, que era negociar un acuerdo con la compañía eléctrica. En la práctica, convierte colgar un panel en la barandilla en algo tan cotidiano como enchufar la lavadora.
California se suma así a un club reducido de estados —Utah y Maine entre ellos— que ya autorizan esta modalidad. No es un experimento: es la constatación de que el autoconsumo doméstico se ha vuelto tan barato que la regulación corre detrás de la tecnología, y no al revés.
El fin del trámite: por qué un enchufe cambia el mapa de la red
El detalle que lo cambia todo no es el panel. Es dónde va conectado. Un sistema de solar de balcón vierte su electricidad directamente en la instalación del hogar: no vende a la red, solo reduce lo que la vivienda toma de ella. Por eso no exige medidor bidireccional ni un contrato nuevo.
A efectos de emisiones, el matiz importa. Cada kilovatio hora que un piso deja de demandar es uno que el sistema no tiene que generar, y en hora punta esa generación es la más cara y la más contaminante. Durante una ola de calor, con miles de aires acondicionados en marcha, la placa de balcón produce justo cuando la red más lo necesita.
La solar de balcón no busca vender energía: busca que cada hogar demande menos a una red que ya no puede crecer solo por arriba.
El patrón de fondo es el de la generación distribuida. Las eléctricas llevan un siglo con un sistema de arriba abajo: queman gas o carbón y suben la producción cuando sube la demanda. Con la eólica y la solar, ese equilibrio se rompe, y las utilities responden con baterías de gran escala. El consumidor deja de ser un punto pasivo y pasa a ser una pieza activa de la red.
Cuánto cuesta y en cuánto se amortiza un panel enchufable
Vamos a los datos. Un sistema básico de solar enchufable cuesta unos cientos de dólares, lejos del desembolso de una instalación de tejado con sus refuerzos eléctricos. La amortización, en un estado con la luz cara, llega en torno a los cuatro años. Con tarifas más altas, antes.
El ahorro anual se mide en cientos de dólares por vivienda. Sobre el papel, poco. Multiplicado por un edificio y por una ciudad, el efecto se acumula: cada balcón que genera compensa parte del crecimiento de la demanda que empujan la cocina de inducción, el coche eléctrico y, sobre todo, los centros de datos de la inteligencia artificial.
📊 Impacto ecológico en cifras
Coste de entrada: un sistema básico de solar enchufable ronda los cientos de dólares, frente a la inversión de una instalación de tejado completa.
Amortización: en torno a cuatro años en estados con electricidad cara; algo más si la tarifa es baja.
Ahorro anual: cientos de dólares por vivienda, según los datos del sector citados por Grist.
Equivalencia: reduce la demanda de red en horas punta, cuando coinciden el calor y el sol.
Alemania lo extendió antes: la lección para el autoconsumo español
Alemania es el espejo donde mirarse. El país llevó la solar de balcón del nicho al mercado de masas y demostró que ese hueco no lo ocupan solo los dueños de una casa con tejado, sino también los inquilinos con un balcón o un patio pequeño. La vía alemana se apoyó en un marco favorable y en precios eléctricos altos, la combinación que hace rentable la placa pequeña.
En España, el autoconsumo fotovoltaico residencial tiene su propio marco desde hace años, pero el modelo dominante ha sido la vivienda unifamiliar. El piso, el alquiler y el bloque de vecinos quedaron fuera. La decisión de California reabre la pregunta: ¿basta con simplificar el trámite para que el autoconsumo en pisos deje de ser marginal?
La letra pequeña: almacenamiento, red y quién paga la fiesta
El entusiasmo tiene un límite. La solar enchufable genera una fracción de lo que produce un tejado cubierto de placas, y sin batería concentra su aporte en las horas de sol. Para que el sistema se sostenga hace falta una red flexible, con almacenamiento a escala, que las utilities despliegan a un ritmo que no siempre acompaña.
También hay una asimetría de incentivos. Si el estado no acompaña la norma con ayudas directas, el desembolso inicial —aunque sean cientos de dólares— sigue pesando para los hogares con menos margen. Sin rebajas, la tecnología se abre sobre todo a quien ya puede pagarla. Y ahí la etiqueta de solución para todos empieza a resquebrajarse.
El precedente alemán sirve para calibrar expectativas. La solar de balcón no descarboniza un país por sí sola. Lo que hace es repartir la generación, aliviar la punta y meter al ciudadano dentro del sistema en lugar de dejarlo mirando la factura. No sustituye a los grandes parques, pero tapa parte del agujero que la demanda de datos y la electrificación abren cada año.
Y el efecto dominó ya está en marcha. Lo que ocurre en California suele marcar el camino de otros mercados estatales. Si la fórmula cuaja, más legislaciones mirarán al balcón como una pieza legítima de la red y no como una afición de nicho.
🌍 El Impacto Real para el Futuro
Beneficio medible: cada balcón equipado recorta cientos de dólares al año en factura y reduce la demanda de la red justo en las horas punta de más calor.
Modelo que cambia: el autoconsumo deja de ser coto de casas con tejado y se abre a inquilinos y pisos, con amortizaciones en torno a cuatro años.
Para las próximas generaciones: más energía limpia generada donde se consume y menos presión sobre una red que debe electrificar cocina, coche y centros de datos.
Un hacker de 16 años detenido en Alicante dirigía KillSec, el grupo de ransomware con más de 1.000 ciberataques y 280 víctimas. La Guardia Civil y los Mossos d’Esquadra le señalan como administrador principal de una estructura que extorsionó a empresas y entidades públicas con rescates de alrededor de 500.000 euros abonados en criptomonedas. La operación se salda con 110 terabytes de datos intervenidos y deja al descubierto un relevo generacional en el cibercrimen organizado.
Claves de la operación
Más de 1.000 ataques y 280 víctimas. Cerca de la mitad de los intentos habría fructificado y las organizaciones afectadas acabaron listadas en el sitio de filtraciones del grupo.
Rescates de 500.000 euros en criptoactivos. Los pagos se canalizaron mediante carteras digitales y servicios de anonimización, el rastro que ahora intenta reconstruir la UCO.
Un millón de euros de daños en Cataluña. El caso español arrancó con el ataque a la entidad pública infraestructures.cat a principios de 2025, con robo de información sensible y posterior intento de extorsión.
De una foto de perfil a una red criminal presente en nueve países
La investigación de la Guardia Civil, bautizada como Operación Rotoma, arrancó en 2025 tras la colaboración con el FBI de San Juan de Puerto Rico. Los agentes buscaban a integrantes de KillSec que pudieran residir en España y partieron de una única imagen de perfil. Acabaron identificando al administrador del grupo en la provincia de Alicante. Una fotografía de usuario bastó para desmontar la cúpula de la organización.
Los registros se practicaron en dos puntos: un domicilio y la oficina de un hotel de la provincia. Se intervinieron equipos informáticos, teléfonos móviles, carteras de criptoactivos, y herramientas de anonimización y cifrado. Una mujer ha quedado investigada por su presunta relación con los hechos.
El entramado funcionaba con reparto de tareas, como una empresa. Un supuesto desarrollador cumplió 18 años en agosto y era menor de edad cuando se perpetraron parte de los ataques; los investigadores identificaron además a un negociador y a un afiliado. La cúpula del grupo se repartía en cuatro roles bien diferenciados.
La actuación española se integra en la operación internacional KillSwitch, coordinada por Europol y Eurojust con autoridades de Bélgica, Finlandia, Alemania, Grecia, Rumanía, Suiza, Reino Unido y Estados Unidos. El Centro Europeo contra la Ciberdelincuencia y la Joint Cybercrime Action Taskforce han pilotado un dispositivo que deja cinco servidores centrales bajo control policial, ocho registros domiciliarios en cuatro países y tres detenciones. Los dominios del grupo ahora redirigen a un aviso oficial de la policía y se aseguraron al menos 110 terabytes de información. Bitdefender y Group-IB prestaron apoyo técnico.
Desmantelar la infraestructura es rápido; desmantelar el modelo de negocio, no. El rescate se aprende en un foro y se ejecuta desde un portátil.
El negocio del rescate: nube mal configurada, doble extorsión y víctimas que callan
El caso catalán marca el patrón. KillSec accedía a los sistemas explotando vulnerabilidades y accesos deficientemente protegidos, sobre todo en entornos de almacenamiento en la nube, copiaba la información sensible y la trasladaba a servidores propios. Después llegaba la amenaza: publicación de los datos si no había pago y descarga gratuita si la víctima se negaba. La doble extorsión convierte cada brecha en una factura de dos vías.
Los daños del ataque contra la entidad pública catalana se acercan al millón de euros, según los investigadores. El grupo operaba desde 2024 y acumulaba víctimas en un sitio de filtraciones alojado en la dark web. La opacidad de los pagos impide medir el daño real del entramado.
Si una cuarta parte de las 280 víctimas identificadas hubiera abonado el medio millón habitual, la caja del grupo superaría los 35 millones de euros. Es una hipótesis de esta redacción, no una cifra confirmada: la investigación solo constata que algunas víctimas pagaron. El resto afrontó la filtración sin contraprestación alguna.
El modelo de negocio explica el perfil de los detenidos. Las plataformas de ransomware como servicio permiten alquilar la infraestructura y repartir el botín, de modo que un menor con conocimientos técnicos puede ocupar la cúpula sin montar nada desde cero. La barrera de entrada al cibercrimen organizado se ha desplomado. A eso se suma un cobro sencillo en criptomonedas y un porcentaje de víctimas que prefiere silenciar el incidente.
Qué se juega España: Indra, Incibe y las pymes sin responsable de seguridad
El tejido productivo español está dominado por pymes que operan sin responsable de seguridad y con copias de respaldo deficientemente aisladas. Es el perfil exacto que busca un grupo como KillSec. El Instituto Nacional de Ciberseguridad y su línea 017 son la puerta de entrada para reportar un incidente, aunque la mayoría de los casos no llega a denunciarse. El país ya vivió episodios que anticiparon este escenario, desde el asalto informático al Servicio Público de Empleo Estatal en 2021 hasta los incidentes recurrentes en administraciones locales.
En el IBEX 35, la exposición a la ciberseguridad se concentra prácticamente en un solo valor: Indra, que a través de Minsait compite con Thales y Leonardo por los contratos europeos de defensa digital. La paradoja es que el país que sufre los ataques no siempre capitaliza la respuesta, porque buena parte del gasto acaba en proveedores extranjeros. El negocio del cibercrimen crece más rápido que el negocio de la defensa.
Hay además un problema de respuesta penal. El arrestado tiene 16 años, por encima del umbral de 14 que fija la Ley Orgánica 5/2000 reguladora de la responsabilidad penal de los menores. No se enfrenta a la jurisdicción ordinaria, sino a la Fiscalía de Menores y a medidas que van del internamiento en régimen cerrado a la libertad vigilada. La vía judicial para el cibercrimen adolescente prioriza la reeducación sobre el castigo.
Queda por delante el análisis forense de los 110 terabytes intervenidos. Los investigadores rastrean los beneficios en criptomonedas y no descartan nuevas detenciones dentro y fuera de España. De ese trabajo depende que KillSec sea un caso cerrado o una marca que reaparezca con otro nombre en pocos meses. El golpe es serio; la arquitectura del rescate, en cambio, sigue intacta.
Cellnex cotiza en el suelo del IBEX 35 y Deutsche Bank le concede un potencial del 80%. La paradoja no es menor: el mismo valor que acumula una caída del 16,8% en 2026 recibe el respaldo de la firma alemana mientras el fondo bajista D.E. Shaw eleva su apuesta contra él hasta máximos históricos.
La empresa de infraestructuras de telecomunicaciones cerró la sesión anterior en 22,17 euros. Son casi un 30% menos que los máximos anuales que marcó el pasado 27 de febrero, un día antes del inicio de la guerra en Irán. Desde entonces, la escalada de los intereses de la deuda, con el petróleo como incentivo, ha ido desinflando la cotización de uno de los valores del IBEX más sensibles al coste de financiación.
En lo que va de 2026, los títulos pierden un 16,8%. Eso convierte a Cellnex en el segundo peor valor del índice. Solo un nombre del selectivo lo ha hecho peor en el mismo periodo, y ninguno arrastra una dependencia tan directa de los tipos.
Deutsche Bank fija el precio objetivo de Cellnex en 40 euros
Deutsche Bank ha actualizado sus perspectivas bursátiles sobre la compañía. La firma alemana aplica un leve ajuste del 6% a la baja a su valoración, pero deja el precio objetivo en 40 euros por acción. Desde los 22,17 euros del cierre anterior, ese nivel implica un potencial alcista del 80%.
El nuevo objetivo no solo absorbería con creces el 30% perdido en los siete últimos meses. Dejaría a la acción por encima de los máximos de febrero. Cabe recordar que la compañía tocó esos máximos justo antes del repunte del crudo que desató el conflicto con Irán y del giro al alza en las rentabilidades de la deuda.
El fondo bajista D.E. Shaw eleva su posición corta al 1% del capital
En el lado opuesto, los registros de la CNMV incorporaron un nuevo movimiento. El hedge fund D. E. Shaw & Co ha elevado su apuesta contra Cellnex hasta el 1,00% de sus títulos. Se trata del porcentaje más alto de su serie histórica en la compañía, por encima del 0,90% comunicado a mediados de agosto.
Deutsche Bank y D.E. Shaw miran el mismo balance y llegan a conclusiones opuestas: para unos, Cellnex cotiza a mitad de precio; para otros, todavía le queda caída.
El consenso del mercado mantiene un sesgo favorable. De acuerdo con los datos recopilados por LSEG, 20 de las 28 firmas que cubren el valor aconsejan comprar sus títulos, cuatro proponen mantener la inversión y las cuatro restantes recomiendan vender. La discrepancia, más que una anomalía, refleja la dependencia del valor respecto a los tipos.
Por qué Cellnex es un termómetro de los tipos
Cellnex es, en esencia, una máquina financiera. Su negocio consiste en comprar torres de telecomunicaciones y alquilarlas a los operadores con contratos de larga duración, normalmente ligados a la inflación. Genera caja de forma predecible. El problema está en cómo la financia: con deuda. Y ahí aparece la trampa. Cuando los tipos suben, no solo encarece el servicio de su pasivo; eleva también la tasa de descuento con la que el mercado valora unos flujos que llegan muy lejos en el tiempo. El efecto es doble. Para una compañía apalancada, es devastador.
No es una novedad de 2026. En mi lectura, Cellnex lleva desde 2022 atrapada en la misma contradicción: un modelo de negocio sólido, con ingresos contratados y visibilidad, que el mercado castiga cada vez que el bono se mueve. La diferencia este año es el detonante. El repunte del petróleo tras el conflicto con Irán ha tensado las expectativas de inflación y, con ellas, las rentabilidades de la deuda. El valor, el más sensible del IBEX al coste de financiación, lo ha pagado con creces.
La pregunta de fondo es si el castigo es estructural o coyuntural. A mi juicio, hay una parte de cada. El apalancamiento es real y limita el margen de maniobra hasta que la compañía reduzca deuda o refinancie a tipos más bajos. Pero el descuento sobre el valor de sus activos también lo es. Deutsche Bank habla de 40 euros; el mercado paga 22,17. Esa brecha del 80% mide la desconfianza sobre el coste del dinero, no sobre las torres.
Los cortos no apuestan contra las torres de Cellnex: apuestan contra el calendario de los tipos.
El riesgo, no obstante, es que la apuesta bajista de D.E. Shaw tenga razón por otra vía. Si la inflación repunta y los tipos se mantienen altos durante más tiempo del previsto, la presión sobre la cotización continuará con independencia de lo que valgan los activos. Y ese escenario no es descartable con el crudo todavía tensionado.
El hito a vigilar son los próximos resultados trimestrales, previsiblemente en noviembre, y sobre todo la evolución del ratio de deuda neta sobre EBITDA. Si la compañía logra estabilizarlo sin desinversiones forzadas, el argumento de Deutsche Bank gana peso. Si el apalancamiento vuelve a subir, el consenso favorable se pondrá a prueba.
Veredicto Merca2
Cotización al cierre o apertura: Cellnex terminó la última sesión en 22,17 euros, con una caída del 16,8% en lo que va de 2026. La acción cotiza un 30% por debajo de sus máximos anuales del 27 de febrero.
Clave técnica: El valor se mueve en zona de mínimos relativos y depende del comportamiento del bono. Una vuelta por debajo de los 22 euros abriría la puerta a nuevas ventas de los fondos cortos; recuperar los 25 euros sería la primera señal de giro.
Apunte macro: La escalada de los intereses de la deuda, con el petróleo al alza desde el conflicto con Irán, sigue siendo el principal lastre. Un descenso de las rentabilidades del bono europeo sería el catalizador más eficaz para que el potencial del 80% que ve Deutsche Bank empiece a materializarse.
Entre la ayuda al alquiler que existe y la que se acaba cobrando hay un trecho hecho de trámites, plazos y, sobre todo, de desconocimiento. Para los jóvenes que dedican buena parte de su sueldo a pagar la renta mensual no hay una única ventanilla: conviven programas estatales, como el Bono Alquiler Joven o las líneas del Plan Estatal de Vivienda, con subvenciones que gestionan las comunidades autónomas, cada una con su calendario, sus límites de edad y de renta y sus propios requisitos. Varias siguen admitiendo solicitudes.
Por eso a continuación te contamos cuatro vías de apoyo al alquiler que están vigentes, que tienen al público joven como destinatario o beneficiario directo y a las que todavía se puede optar. Dos se enmarcan en la normativa estatal y dos dependen de las comunidades autónomas; hay pagos mensuales, subvenciones de un porcentaje de la renta, rebajas fiscales en el IRPF y programas de intermediación con pisos a renta tasada. Ninguna se concede de oficio: cada una exige acreditar requisitos y presentar la solicitud dentro de plazo.
Bono Alquiler Joven estatal: 250 € al mes durante dos años y con plazo de solicitud abierto por comunidades
Foto de Javier Gómez en Unsplash
El Bono Alquiler Joven nace del Real Decreto 42/2022, de 18 de enero, y consiste en una ayuda de 250 euros mensuales durante un máximo de 24 meses, es decir, hasta 6.000 euros por beneficiario, que se abonan por trimestres (750 euros cada tres meses). Se dirige a jóvenes de hasta 35 años cumplidos con ingresos anuales que no superen tres veces el IPREM —en torno a 25.200 euros en 14 pagas— y que sean titulares, o estén en condiciones de serlo, de un contrato de alquiler de vivienda habitual o de una habitación. La renta mensual no puede superar los 600 euros (300 si es una habitación), aunque numerosas comunidades elevan el tope a 900 y 450 euros en municipios tensionados. Es compatible con otras subvenciones al alquiler siempre que la suma no cubra más del 75% de la renta, y se concede por persona: si se comparte piso, cada inquilino que cumpla los requisitos puede solicitarlo.
Lo que explica que siga siendo una gran desconocida es que el Estado financia la ayuda, pero son las comunidades autónomas las que abren y resuelven las convocatorias, sin portal único y con calendarios dispares. En septiembre de 2026 el panorama sigue siendo desigual: varias comunidades mantienen plazos abiertos —Canarias abrió del 15 de septiembre al 6 de octubre, Galicia hasta el 26 de noviembre, La Rioja hasta el 30 de abril de 2027 y Madrid de forma permanente hasta agotar fondos—, mientras otras no tienen convocatoria activa. Las ayudas se conceden por orden de llegada hasta consumir el presupuesto, lo que obliga a actuar rápido. Además, la transición al nuevo Plan Estatal de Vivienda 2026-2030 apunta a una ayuda de hasta 300 euros mensuales y una duración ampliable a cuatro años, pendiente aún de las convocatorias autonómicas.
Ayudas al alquiler del Plan Estatal de Vivienda: hasta el 40 % (y en casos especiales el 50 %) de la renta mensual
Foto de Aldward Castillo en Unsplash
El programa de ayuda al alquiler de vivienda del Plan Estatal para el Acceso a la Vivienda 2022-2025, regulado por el Real Decreto 42/2022, de 18 de enero, subvenciona hasta el 40 % de la renta mensual de la vivienda habitual y permanente del inquilino. La cuantía se eleva hasta el 50 % cuando el beneficiario tiene más de 65 años, una discriminación positiva por edad poco publicitada. La ayuda se concede por un plazo máximo de dos años y exige que el alquiler no supere los 600 euros mensuales, aunque las comunidades autónomas pueden elevar ese tope hasta los 900 euros en municipios declarados de mercado tensionado. En ese tramo de renta, entre 601 y 900 euros, el porcentaje subvencionado se reduce hasta el 30 %.
El acceso depende de las comunidades autónomas, que tramitan y resuelven las convocatorias en régimen de concurrencia competitiva, y esa gestión descentralizada explica que muchas personas que cumplirían los requisitos nunca lleguen a solicitarla. Los ingresos de la unidad de convivencia no pueden superar el triple del IPREM, umbral que se amplía a cuatro veces en familias numerosas generales o con personas con discapacidad y a cinco veces en familias numerosas especiales. Hay que ser titular del contrato, estar empadronado en la vivienda, no tener otro inmueble en propiedad y no guardar parentesco de primer o segundo grado con el arrendador. El pago del alquiler debe justificarse mediante transferencia o ingreso bancario, ya que el efectivo queda excluido. El Plan Estatal 2022-2025 se ha mantenido vigente hasta finales de 2025, mientras el nuevo plan 2026-2030 diseña ya sus propias ayudas al alquiler juveniles.
Deducciones autonómicas por alquiler en el IRPF: entre 100 y 1.000 euros al año que se pierden si no se marcan en la declaración
Las deducciones autonómicas por alquiler de vivienda habitual son, probablemente, el dinero que más se deja en la mesa cada campaña de la renta. Son rebajas fiscales que cada comunidad aprueba para colectivos concretos —sobre todo jóvenes, pero también mayores, familias numerosas o monoparentales y personas con discapacidad— y que, a diferencia de otras, no llegan solas al borrador: hay que marcar la casilla correspondiente. Nadie avisa si se olvidan. La mayoría se mueven entre los 100 y los 1.000 euros anuales, aunque en Madrid el tope alcanza los 1.237,20 euros. Como denominador común exigen residir de forma habitual en la comunidad, figurar como titular del contrato, estar empadronado y no superar un límite de base imponible que varía en cada territorio.
Las cuantías cambian mucho de una región a otra. En Castilla y León, los menores de 36 años deducen el 20% con un tope de 459 euros, que sube al 25% y 612 euros si viven en municipios pequeños. Castilla-La Mancha se mueve en una horquilla parecida: del 15% hasta 450 euros al 20% y 612 euros en localidades de menos de 2.500 habitantes. Cataluña permite el 10% hasta 300 euros (600 para familias numerosas o monoparentales), Andalucía llega al 15% con 600 euros —900 con discapacidad— y Canarias al 24% con 740 euros. Cantabria, Baleares, Asturias o la Comunidad Valenciana completan el mapa. La clave: hay que reclamarlas expresamente, introduciendo las cantidades pagadas en el apartado de deducciones autonómicas del programa de Renta.
Programas autonómicos de bolsa de alquiler y mediación (Bizigune, Bolsa de Alquiler de Madrid, Xarxa de Mediació): pisos con renta tasada por debajo de mercado
Las nuevas medidas regulatorias del mercado inmobiliario entran en vigor este 1 de octubre modificando prórrogas, depósitos y obligaciones legales entre arrendadores y nuevos inquilinos en España.
El programa Bizigune, gestionado por la sociedad pública Alokabide, es la referencia vasca de captación de pisos vacíos: la propiedad cede la vivienda mediante un usufructo de seis años y la administración le garantiza el cobro puntual de la renta aunque el inmueble esté sin ocupar, además de asumir el seguro multirriesgo y devolverlo en el mismo estado de conservación. Desde su puesta en marcha ha captado más de 7.300 viviendas en Euskadi. El decreto de medidas urgentes en vivienda que el Gobierno vasco aprobó inicialmente en septiembre de 2025 eleva la renta que percibe el propietario hasta el 80% del precio de mercado —con un máximo de 700 euros—, porcentaje que sube al 95% en zonas tensionadas, donde el canon llega a 800 euros en Bilbao y 965 en San Sebastián. El inquilino, inscrito en Etxebide, paga como tope el 30% de sus ingresos.
En Madrid, el Plan Alquila —regulado por la Orden 1/2008 y modificado en junio de 2025— actúa como bolsa de intermediación gratuita entre propietarios e inquilinos, y desde 2008 ha gestionado cerca de 110.000 contratos y renovaciones, con una renta media de unos 1.012 euros al mes en los pisos adheridos. Al propietario le ofrece seguro de impago de hasta 12 mensualidades —el primer mes es de carencia— gratis durante los tres primeros años del contrato, seguro multirriesgo de hogar gratuito durante uno, asistencia jurídica y arbitraje. En Cataluña, la Xarxa de Mediació per al Lloguer Social articula bolsas municipales y comarcales que negocian rentas situadas entre un 20% y un 30% por debajo del precio de mercado a cambio del aval de cobro Avalloguer, seguro multirriesgo y defensa jurídica para el arrendador. Pueden inscribirse jóvenes de 18 a 35 años con ingresos de hasta cuatro veces el IRSC.
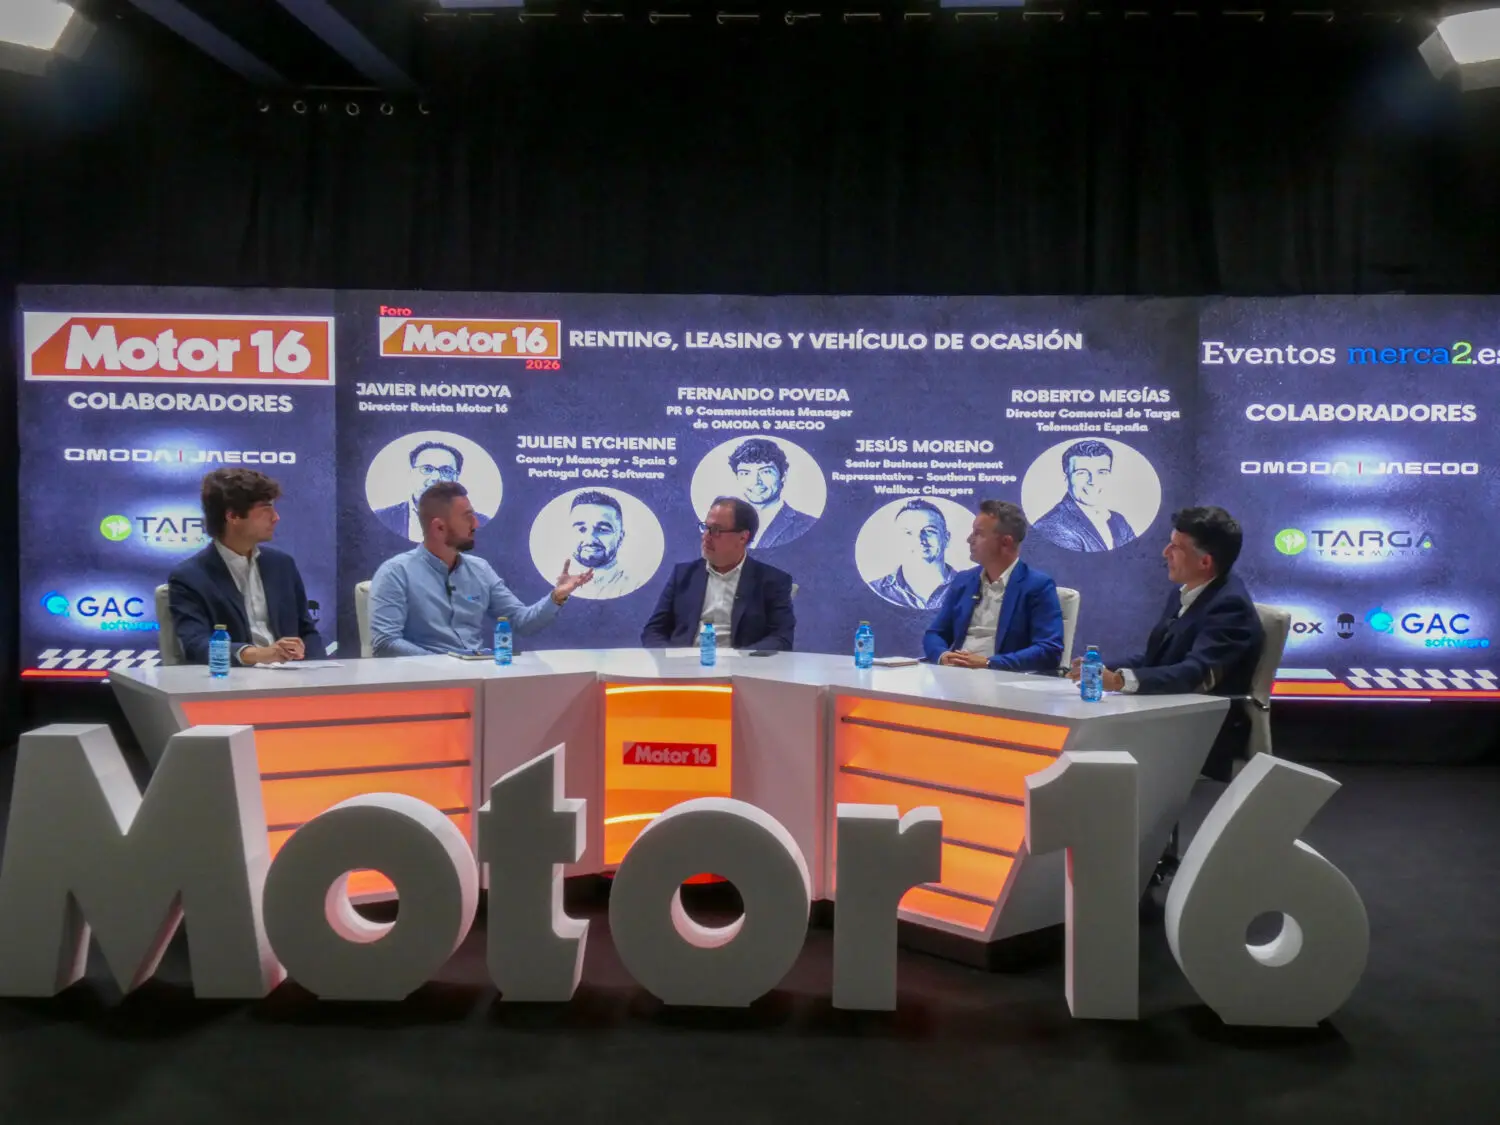
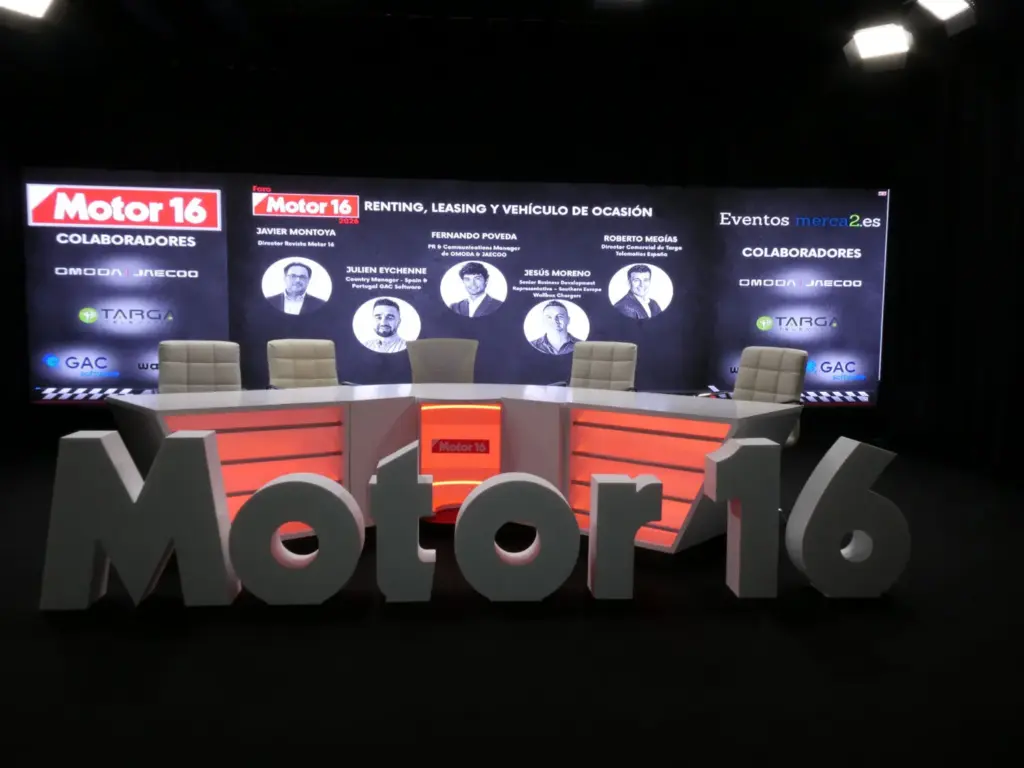
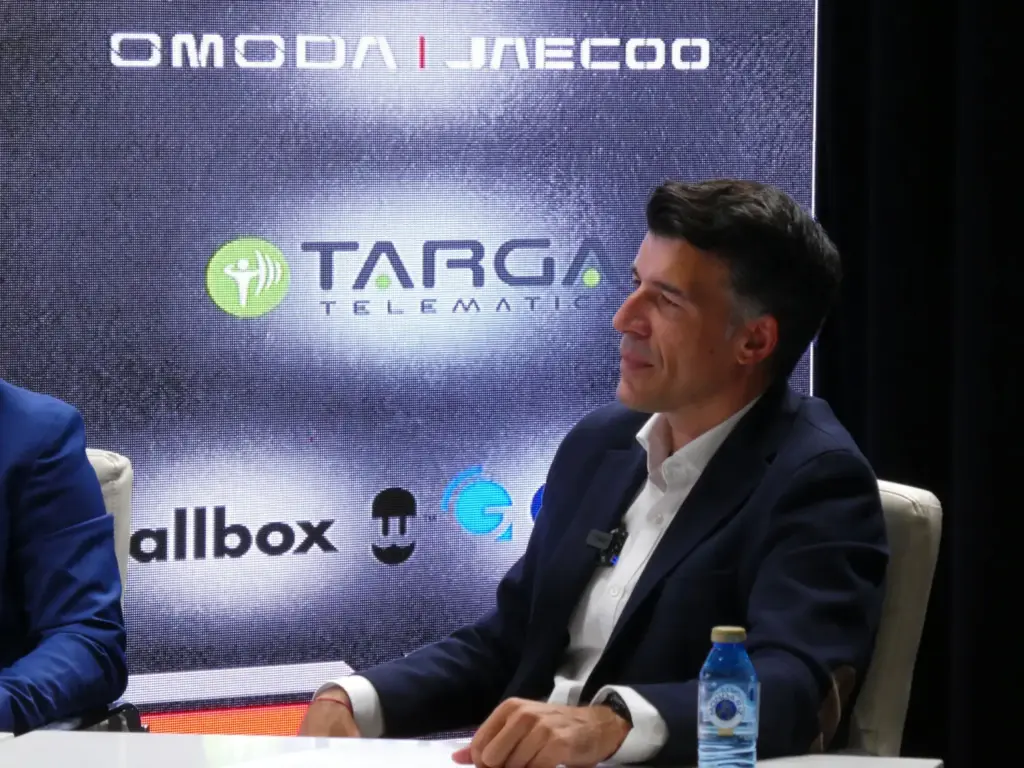
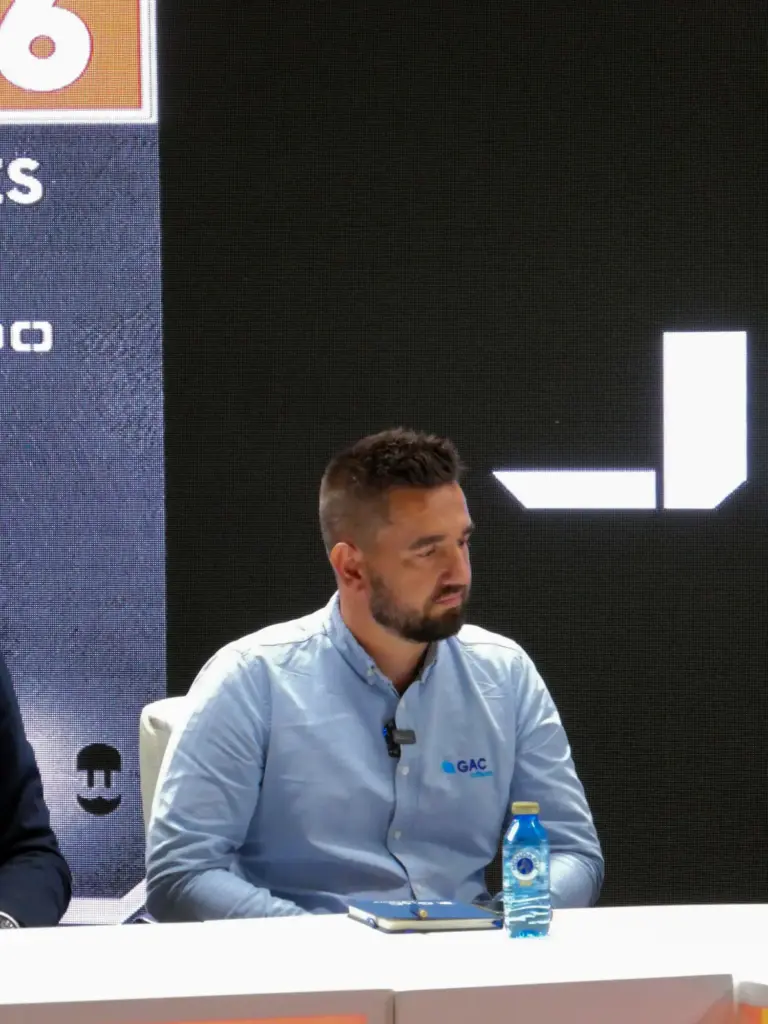
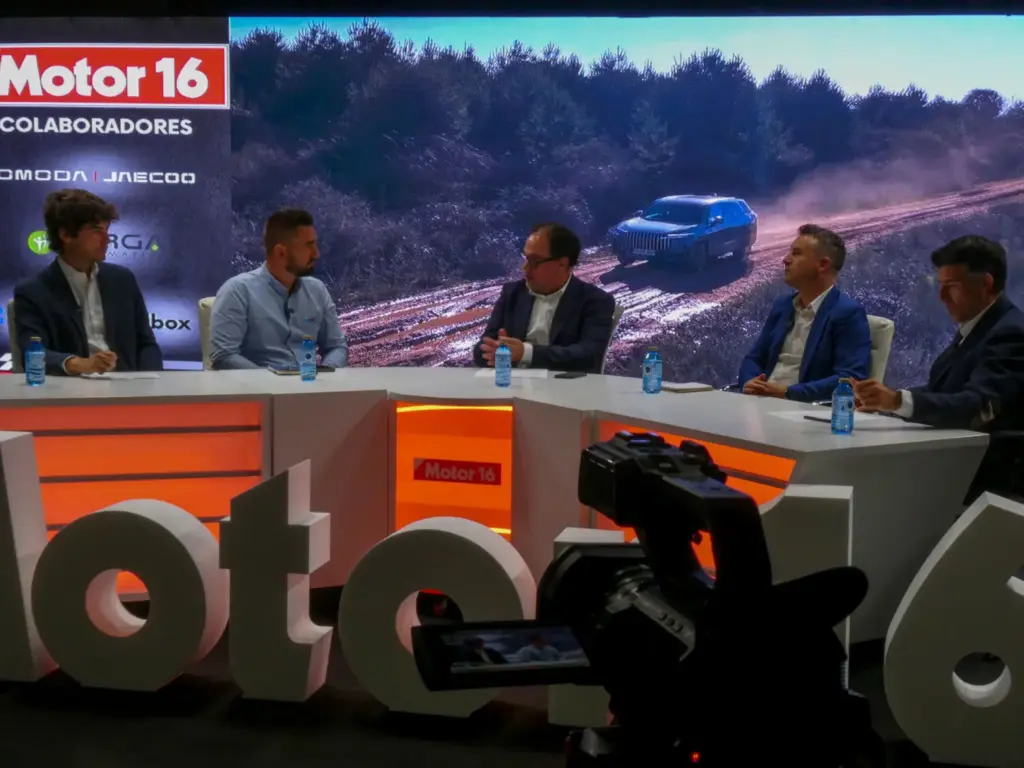
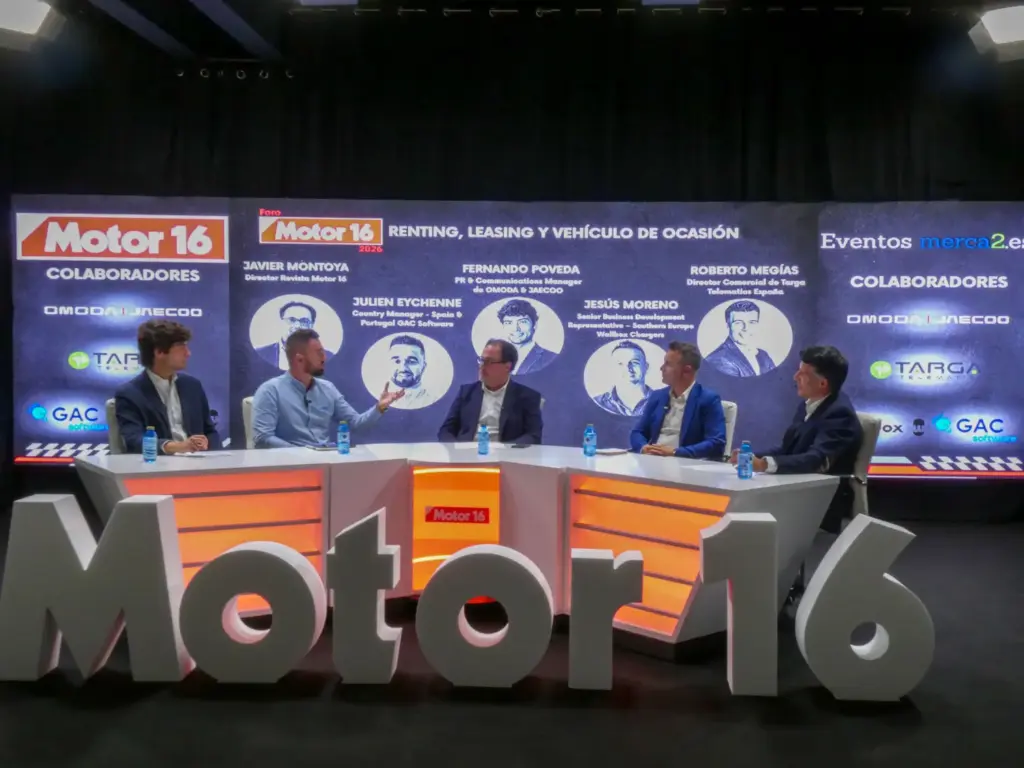
El renting se ha consolidado como una de las principales alternativas a la compra de coches, con el vehículo entendido cada vez más como un servicio. Desde ese punto de partida, Motor16 reunió en uno de sus foros a representantes de la industria del renting, la telemática, las soluciones de recarga y la distribución de vehículos para analizar la evolución del sector hacia un modelo más flexible, electrificado y basado en datos. Intervinieron Fernando Poveda, director de Comunicación de Omoda & Jaecoo; Roberto Megías, director comercial de Targa Telematics España; Julien Eychenne, country manager para España y Portugal de GAC Software; y Jesús Moreno, senior business development de Wallbox.
De herramienta financiera a instrumento de acceso
Poveda recordó que la fórmula no es nueva: el renting llegó a España en 1985, con apenas unas decenas de unidades matriculadas ese año. Según sus cifras, en 2015 el parque en renting era inferior al medio millón de vehículos, en torno a 450.000, y hoy supera el millón, de modo que se ha duplicado en una década.
Los participantes coincidieron en que el renting ha dejado de ser solo una fórmula financiera. Las empresas buscan flexibilidad y visibilidad sobre lo que van a pagar. Frente a la compra, donde pesan incógnitas como el valor residual o los costes de mantenimiento, el renting ofrece un paquete cerrado a un plazo determinado. Uno de los ponentes citó, además, un crecimiento aproximado del 15% en agosto respecto al año anterior en los datos de la patronal del sector.
Esa patronal (AER) aportó otras cifras que se mencionaron en el coloquio. Desde 2015, el número medio de vehículos por contrato de empresa ha pasado de ocho a menos de cuatro, lo que ha incorporado en torno a 277.000 clientes de flotas pequeñas. Los ponentes atribuyeron esta atomización a las fórmulas de renting flexible y a corto plazo, que amplían el acceso más allá de las grandes flotas.
Otro de los participantes señaló que el parque automovilístico español tiene una media de 14 años de antigüedad, frente a casi dos años (o algo menos) del parque en renting. Según explicó, eso genera una oferta potencial de vehículos de segunda mano de mejor calidad y mejor cuidado. Añadió que el renting tiene prácticamente el doble de vehículos de cero emisiones que el resto del parque, donde rondan el 4%, y que todos sus coches cuentan con etiqueta medioambiental de la DGT.
Foto: Motor16
La electrificación, con el renting como vía de entrada
Todos los participantes describieron el renting como un catalizador del cambio hacia la electrificación, tanto en flotas como entre particulares. Durante la conversación se apuntó que un particular que se plantea comprar un híbrido enchufable o un eléctrico en propiedad lo piensa dos veces aunque sus trayectos encajen. Con el renting, en cambio, puede probar la tecnología con una cuota cerrada.
También se señaló que el servicio completo reduce la fricción inicial: al entregar el coche, un técnico acude a instalar el punto de carga. Otro participante apuntó que el reto principal es cambiar un hábito de décadas, el de repostar, y que el renting facilita esa transición a empresas y empleados. Sobre los costes, se mencionó que la recarga doméstica de un enchufable con gran batería es barata y que, sumado el ahorro de combustible a la cuota, el renting resulta muy accesible en casos como el taxi.
Uno de los ponentes dejó una incógnita: los híbridos y eléctricos actuales poco tienen que ver con los de hace diez años, y no está claro cómo afectará eso a los valores residuales. Según indicó, la fórmula del renting despeja parte de esa incertidumbre al fijar una cuota mensual.
OJ Renting: flexibilidad y socio especializado
Fernando Poveda repasó el producto OJ Renting, que Omoda & Jaecoo lanzó junto a Arval hace aproximadamente un año. Es configurable entre 30 y 60 meses y entre 10.000 y más de 60.000 kilómetros anuales, y la cuota resulta de esa combinación. La marca también ofrece asesoramiento sobre infraestructura de recarga, costes de CO₂ y costes de propiedad.
Foto: Motor16
«El cliente ya demanda electrificación: quiere un híbrido, quiere un híbrido enchufable, y si reúne las circunstancias, quiere un eléctrico. No conozco ningún caso que vaya para atrás.», Fernando Poveda, director de Comunicación, Omoda Jaecoo.
Según Poveda, particulares y autónomos representan ya casi la mitad del renting en España. El portavoz de la marca china explicó que en la marca la distribución es de un 75% de ventas a particulares y un 25% a empresas. Lo atribuyó a que la marca llegó a España hace poco menos de tres años, a que el canal de particulares sigue siendo el más rentable y a que Omoda Jaecoo no dispone de vehículos comerciales, que en otras marcas sostienen buena parte del canal de empresas. El objetivo, dijo, es crecer en ambos canales, y OJ Renting se puede comercializar tanto a empresas como a particulares. La marca prevé cerrar 2026 con unas 40.000 unidades, en su tercer año completo de matriculaciones.
Sobre la asociación con Arval, explicó que fabricar un renting propio, como hacen otros grupos con financiera y banca propias, supone costes y una complejidad de gestión muy elevados. La marca consultó a los principales operadores y eligió a Arval por la competitividad y la satisfacción que ofrecía a la marca, a los clientes y a la red de concesionarios. Aunque admitió que con el triple de volumen podría plantearse una estructura propia, afirmó que ese no es el objetivo.
En electrificación, Poveda recordó que la marca aterrizó en España en 2024 con un Omoda 5 solo de gasolina. Hoy la gasolina representa menos del 10% de las ventas, y toda la gama (seis modelos, tres de Omoda y tres de Jaecoo) cuenta con versión eléctrica o híbrida enchufable. Puso como ejemplo el lanzamiento, a finales de noviembre de 2025, de la versión híbrida no enchufable del Omoda 5, tras la cual las ventas de gasolina descendieron. «El cliente ya demanda electrificación: quiere un híbrido, quiere un híbrido enchufable, y si reúne las circunstancias, quiere un eléctrico. No conozco ningún caso que vaya para atrás», señaló.
Recarga: del número de puntos a la gestión de la energía
Jesús Moreno explicó que Wallbox ha pasado de vender cargadores a ofrecer sistemas integrales de movilidad eléctrica, sobre todo para flotas. En ellas, el reto principal no es instalar tantos puntos como vehículos, sino gestionar la energía de forma eficiente: una flota puede tener 200 vehículos o más y las empresas no pueden contratar potencia sin límite por el coste de los centros de transformación.
Foto: Motor16
«El usuario, cuando llegue a su plaza de aparcamiento, no tiene que hacer otra cosa que conectar el vehículo. No tiene ni que autentificarse.», Jesús Moreno, senior business development, Wallbox.
Detalló la oferta de la compañía. Incluye equipos profesionales con varias tomas y carga en AC o DC, la telemetría Cosmos y el Pulsar Pro con contador certificado MID para la recarga doméstica del vehículo de empresa. Estos contadores garantizan que el precio del kWh repercutido en la nómina del empleado es el real. El sistema envía informes semanales o mensuales a las empresas y separa el consumo del vehículo del resto del hogar. Moreno añadió que existen sistemas de autenticación automática en el punto de carga, y resumió el objetivo de experiencia de usuario: «El usuario, cuando llegue a su plaza de aparcamiento, no tiene que hacer otra cosa que conectar el vehículo. No tiene ni que autentificarse».
Como ejemplo sectorial citó el acuerdo con Freenow para flotas de VTC y taxi, donde el vehículo es una herramienta de trabajo. Combina la carga en el domicilio del conductor con facilidades para repercutir el coste y, según Moreno, se está extrapolando a otros mercados y al ecosistema del renting. La compañía, presente en prácticamente toda Europa y en parte de Estados Unidos, trabaja también en que la gestión de la recarga sea cada vez más efectiva.
Telemetría y plataformas de gestión: dos enfoques complementarios
Roberto Megías, cuya compañía, Targa Telematics, monitoriza alrededor de 45.000 vehículos en España, explicó que la atomización del mercado ha aumentado el peso de cada incidencia. En una flota de 300 vehículos, una avería afecta a un porcentaje reducido del negocio. En una de tres o cuatro puede suponer entre el 25% y el 30% de la actividad de un autónomo. La telemática, según Megías, es «un medio dentro de un ecosistema» y no una solución única.
Foto: Motor16
«El dato es importante hoy en día para todo. Lo tenemos y no lo explotamos, con lo cual al final pagamos el descuento por la desconfianza.», Roberto Megías, director comercial, Targa Telematics España.
Julien Eychenne presentó la plataforma de GAC Software como un enfoque distinto: no hace telemetría, sino que centraliza la información administrativa de la flota. Explicó que los gestores dedican como mínimo dos o tres días al mes a recopilar datos de distintas plataformas. La herramienta se conecta de forma automática con proveedores de renting, combustible, electricidad, mantenimiento, siniestros, multas y puntos de carga mediante API, intercambio de ficheros o scraping. «Muchas veces comparamos peras con peras o peras con manzanas. La idea es tener en un solo sitio toda la información del ecosistema de la flota», resumió.
Eychenne cifró en 320 proveedores conectados a nivel europeo, con 850.000 vehículos activos en 46 países, y en 20 años la trayectoria de la herramienta. Sus clientes van desde flotas de nueve coches hasta una de 45.000. Citó un caso concreto: al cruzar contratos de renting con telemetría, un módulo detecta si el kilometraje real se desvía del contratado. Un cliente intercambió furgonetas entre zonas de poca y mucha actividad, como Barcelona y Madrid, y en unos meses la desviación media bajó de forma notable. El objetivo es evitar facturas inesperadas por exceso de kilometraje al devolver el vehículo. También señaló que los gestores afrontan una variable nueva, la autonomía y dónde recargar, y que mezclan en una misma hoja litros, kilogramos y kWh. Citó clientes con el 80% de la flota eléctrica y otros que solo tienen dos híbridos enchufables, a menudo por el temor a dar el paso.
Inteligencia artificial: apoyo a la decisión, no sustituto
Los ponentes coincidieron en que la IA se incorpora de forma progresiva, sobre todo como herramienta de apoyo al gestor. Megías explicó que en Targa Telematics está definida «por diseño» para resolver cuestiones de cierto nivel, dejando la decisión final al gestor. Su función es normalizar y homogeneizar datos y ordenar prioridades: un gestor puede recibir 300 alertas y la IA puede ayudar a decidir cuál atender primero. En mantenimiento, donde confluyen datos del taller, del contrato y del vehículo, citó reducciones del 30% en ese coste y de más del 13% en la inmovilización de vehículos.
Eychenne añadió que la compañía recoge datos directamente del vehículo mediante conexiones con fabricantes, con el fin de anticipar necesidades de mantenimiento y evitar disputas de garantía. Puso como ejemplo el conductor que ignora el aviso de mantenimiento, el motor se avería y el fabricante deniega la cobertura, con costes de varios miles de euros para la empresa. Moreno citó el chatbot con IA de la aplicación My Wallbox, conectado a la telemetría del cargador para guiar al usuario ante una incidencia.
Foto: Motor16
«Muchas veces comparamos peras con peras o peras con manzanas. Nuestro software permite tener en un solo sitio toda la información del ecosistema de la flota.», Julien Eychenne, country manager España y Portugal, GAC Software.
Poveda describió un asistente conversacional que la marca prueba en algunos concesionarios piloto. Atiende al cliente cuando los asesores están ocupados y pasa después la información al comercial. Anunció que el Omoda 4, previsto para 2027, incorporará un asistente de IA integrado en el propio vehículo, capaz de planificar el día, gestionar llamadas o redactar mensajes.
El representante de Targa Telematics, Roberto Megías, planteó además que el papel del gestor cambiará en los próximos cinco años, con una conversación más ligada al negocio (costes de mantenimiento, consumo eléctrico, emisiones) que a la localización del vehículo. Añadió que el renting necesita el dato para escalar desde gestores de cientos o miles de vehículos hacia flotas pequeñas sin perder el trato personal, y lo calificó como «una condición necesaria, no es un extra».
El vehículo de ocasión procedente de renting, asignatura pendiente
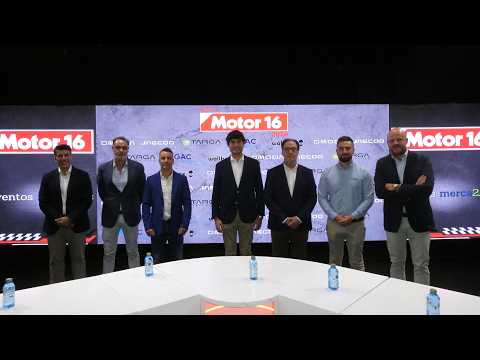
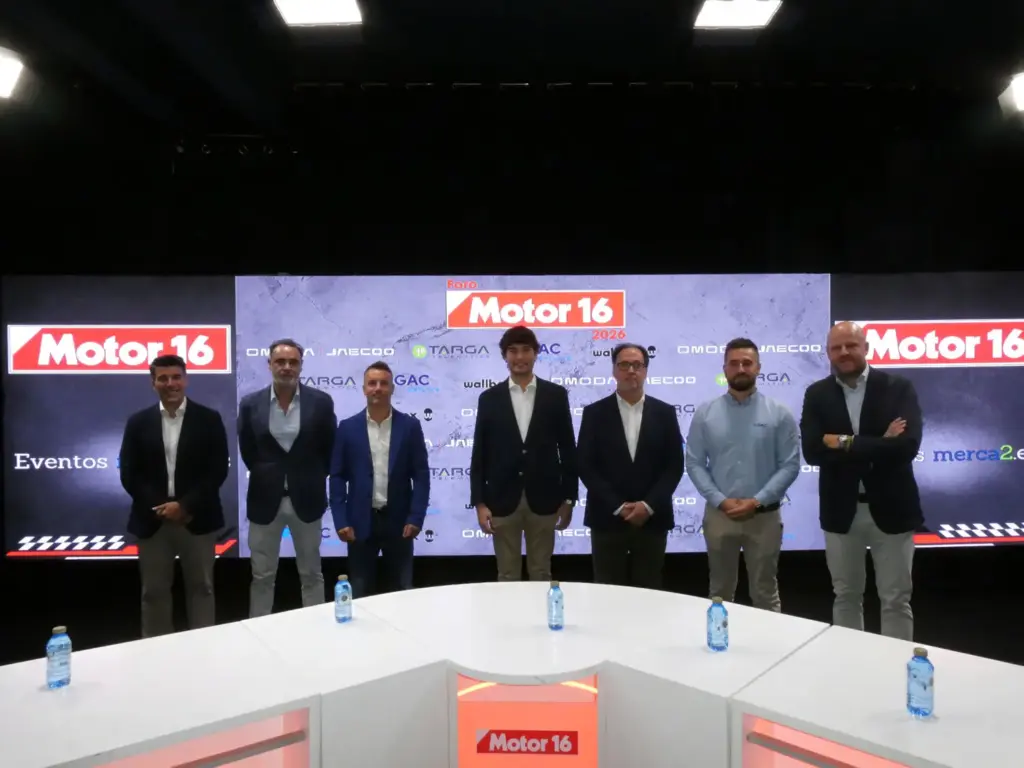
De izquierda a derecha, Roberto Megías, director comercial de Targa Telematics España; Andrés Hernández, director comercial de Grupo Merca2; Jesús Moreno, senior business development de Wallbox; Fernando Poveda, director de Comunicación de Omoda & Jaecoo; Javier Montoya, director de Motor16; Julien Eychenne, country manager España y Portugal de GAC Software y Sergio Herráez, director general comercial de Grupo Merca2. Foto: Motor16.
Los participantes señalaron que el renting dispone de datos de telemetría e historial de uso que hoy no se explotan de forma sistemática. Según Megías, esto impide demostrar que un coche que llega al mercado de segunda mano tras un contrato de renting ha tenido mejor vida que uno de propiedad, y repercute en el valor residual. El resultado, explicó, es que estos vehículos se ven afectados por el resto de unidades de su gama en ocasión, porque no se sabe distinguir cuál ha tenido una buena monitorización o una carga adecuada. «El dato es importante hoy en día para todo. Lo tenemos y no lo explotamos, con lo cual al final pagamos el descuento por la desconfianza», afirmó.
Quedó planteada como cuestión abierta quién debería certificar la vida real de cada vehículo: el fabricante, que es parte; el operador de renting, que también lo es; o un tercero independiente. Megías apuntó que resolverla podría abrir nuevas oportunidades de negocio y ser una palanca de competitividad para el renting.
Decathlon ha convertido el textil técnico de running en una compra casi impulsiva. Su marca Kiprun, pensada para el corredor de asfalto, ocupa la franja más económica del catálogo con prendas que renuncian a lo accesorio y se quedan con lo que de verdad se usa: tejidos que evacuan el sudor, patrones que no rozan y precios que rara vez superan los quince euros. Dentro de esa familia, la línea Dry es el escalón de acceso, el que permite equiparse desde unos seis euros.
Los tres básicos que siguen se han elegido con criterios poco sofisticados: que cada pieza resuelva un problema real del entrenamiento (sudar menos, llevar el móvil, evitar ampollas), que el precio se mantenga en la banda baja y que se pueda comprar en la web española. No hay aquí prendas de competición ni tejidos de laboratorio, sino lo mínimo para salir a la calle varias veces por semana sin gastar de más. Los precios, eso sí, se mueven con las promociones habituales de la firma francesa, así que conviene comprobar la etiqueta antes de pagar.
Camiseta Kiprun Dry de Decathlon (6-10 €): poliéster microperforado y costuras planas anti-rozaduras
Foto de MARGARIDA Fernandes en Pexels
En la gama Kiprun, la línea Dry es la puerta de entrada al textil técnico de Decathlon. La Run 100 Dry se vende en la web española por 6,99 € (rebajada desde 7,99 €) y está fabricada íntegramente en poliéster: absorbe el sudor, lo evacúa y seca antes que una camiseta de algodón, según la ficha del fabricante. Un escalón por encima, la Run 500 Dry ronda los 12 € en España y baja de los 10 € en promociones y en determinados mercados; ahí la composición incluye un 81% de poliéster reciclado. Ambas comparten corte estándar, cuello redondo, ausencia de bolsillos, lavado a 30 °C y una garantía de dos años. El coste por salida es mínimo: son prendas que se secan rápido y aguantan el uso diario, algo que explica que muchos corredores acumulen varias unidades en distintos colores.
El argumento técnico de la línea Dry está en el tejido microperforado. En la Run 500 Dry toda la superficie es una malla de microperforaciones que ventila la piel sea cual sea la intensidad de la sesión; al ser una materia estructurada, no se pega al cuerpo cuando se suda, lo que reduce el roce continuo sobre el torso. El peso se mueve entre 123 y 130 gramos en talla M según el modelo, de modo que la prenda apenas se nota. Para quien sufre rozaduras en los pezones, Kiprun reserva soluciones específicas: la gama Care usa un hilo concreto en la parte superior del cuerpo y un tricotado en tubo que elimina las costuras laterales, con una zona pensada para limitar la irritación en el pecho (mejora introducida en 2021 a partir de comentarios de usuarios). En las valoraciones de la Run 500 Dry varios corredores señalan que no les roza tras salidas largas, el detalle que convierte una camiseta de menos de 12 € en compra repetida.
Short Kiprun Run Dry con slip integrado y bolsillo trasero con cremallera para el móvil (12-15 €)
Foto de cottonbro studio en Pexels
El short 2 en 1 de Kiprun ataca de golpe los dos problemas clásicos de cualquier corredor de asfalto: dónde llevar el teléfono y qué ponerse debajo. La braguita integrada sustituye al calzoncillo y elimina la costura y el elástico que acaban provocando rozaduras en la entrepierna y en la cintura en las tiradas largas. Por fuera, un tejido sintético muy ligero que evacúa el sudor y seca con rapidez, con cordón de ajuste en la cintura para fijarlo al cuerpo, y un diseño pensado para correr con calor sintiendo que no llevas nada. La báscula lo deja en unos 137 gramos en talla M, un peso que apenas se nota incluso empapado, y la marca declara un porcentaje elevado de poliéster reciclado en su composición.
El otro argumento es el bolsillo trasero con cremallera, fabricado con un componente impermeable para proteger el móvil de la propia sudoración y dimensionado para terminales de hasta 78 x 160 milímetros. Queda pegado a la zona lumbar, así que no rebota ni se balancea al cambiar de ritmo, y se completa con un bolsillo para llaves separado, pensado para no rayar la pantalla, más dos bolsillos laterales para las manos. Frente a un cinturón de running o una riñonera, que suman volumen y dinero, aquí la solución viene integrada en la propia prenda dentro de una horquilla de 12 a 15 euros. La pega que repiten algunos usuarios: con móviles grandes el bolsillo va justo y cuesta meterlo.
Calcetines Kiprun Run 500 anti-rozaduras, pack de 2 por unos 7 €
Foto de MARGARIDA Fernandes en Pexels
El Run 500 de Kiprun no es un calcetín cualquiera: Decathlon lo diseñó específicamente para proteger el pie de las rozaduras durante la carrera. Su punto fuerte está en la puntera, construida con un corte especial que coloca la costura por debajo de los dedos, en el hueco natural del pie, de modo que no queda ningún relieve en la parte superior que pueda friccionar. A eso se suma el tricotado con rizo fino en talón y dedos, que añade amortiguación justo donde el pie trabaja, y el refuerzo en ambas zonas para que el desgaste no abra paso a la irritación. Una banda elástica sobre el empeine mantiene el calcetín fijo dentro de la zapatilla, evitando que se desplace y genere puntos de presión. El modelo ha sido probado en distancias de hasta media maratón.
En Decathlon España el lote de dos pares de la versión gruesa de media caña se vende por 7,99 euros, es decir, unos 4 euros por unidad, un precio que lo hace difícil de superar frente a calcetines técnicos de marcas especializadas. El tejido es mayoritariamente poliamida (entre el 94 % y el 96 %, con un 4-6 % de elastano) e incorpora una zona de ventilación en el empeine que ayuda a evacuar el sudor, uno de los factores que más favorece la aparición de ampollas. La marca recomienda lavarlos antes de estrenarlos en competición: al perder el tacto sedoso del hilo nuevo, el pie resbala menos dentro de la zapatilla. Se lavan a 40 °C, sin secadora ni plancha.
El presidente de la SEC, Paul Atkins, admite que las normas federales no han seguido el ritmo de Bitcoin desde 2008. La respuesta del regulador estadounidense es una propuesta que moderniza cómo los asesores y los fondos regulados pueden custodiar criptoactivos, según el anuncio que la agencia hizo público esta semana.
Dicho de otro modo: durante años, quien quería invertir en cripto a través de un asesor regulado se topaba con un marco pensado para acciones y bonos, no para monedas digitales. La nueva propuesta de custodia cripto de la SEC intenta cerrar ese hueco.
Atkins lo resumió en una declaración oficial: el mercado cripto ha pasado ‘de una curiosidad de nicho a una clase de activos de varios billones de dólares’, pero la normativa no ha ido al mismo paso. Es la primera vez que el máximo responsable de la Comisión de Bolsa y Valores reconoce de forma tan explícita ese desfase.
Qué propone exactamente la SEC para la custodia de criptoactivos
La propuesta toca dos normas clave: la Ley de Asesores de Inversión y la Ley de Sociedades de Inversión. El objetivo es sustituir unas reglas de custodia escritas hace décadas por un marco adaptado al mercado actual.
Hay dos cambios que destacan sobre el resto. El primero: los asesores de inversión registrados podrían permitir que sus clientes custodien por sí mismos sus criptoactivos, siempre bajo condiciones específicas. El segundo: las compañías fiduciarias estatales podrían calificar como custodios, lo que amplía la lista de entidades autorizadas más allá de los bancos y los brókeres que tradicionalmente ocupaban ese papel.
Para el lector que nunca ha comprado cripto, la clave es sencilla. Un custodio es la entidad que guarda tus activos por ti, igual que un banco guarda el dinero de una cuenta. Hasta ahora, ese papel estaba reservado a un puñado de actores muy regulados. La propuesta abre la puerta a más figuras, y también a que el propio inversor guarde sus monedas si asume una serie de condiciones.
Cuando el Congreso no legisla, el regulador escribe. Y en Washington, quien redacta las reglas de custodia decide quién puede entrar al mercado cripto.
A quién afecta y por qué importa a los inversores
El cambio no es cosmético. Las reglas antiguas limitaban la orientación que un asesor podía dar sobre cripto y frenaban a los fondos que querían ofrecer exposición a activos digitales por canales regulados. Menos ambigüedad legal significa más productos disponibles y menos excusas para quien hasta ahora se quedaba fuera por miedo regulatorio.
La propuesta llega, además, en un momento político, delicado. La Ley CLARITY, el proyecto que debía ordenar la estructura del mercado cripto en Estados Unidos, se quedó estancada en el Senado el 15 de septiembre. Sin avance legislativo, la SEC ha decidido moverse por su cuenta a través de nuevas reglas.
La Casa Blanca empuja en la misma dirección: convertir a Estados Unidos en el principal centro cripto del mundo. Eso incluye poner fin a la regulación por demandas y construir marcos más claros para la tokenización, el proceso de representar activos reales como acciones o inmuebles en formato digital sobre una cadena de bloques.
La letra pequeña y el calendario
El texto no es definitivo. Una vez que la propuesta aparezca en el Registro Federal, se abrirá un periodo de comentarios públicos de 60 días. Se espera que las partes interesadas opinen sobre dos puntos calientes: hasta dónde llega la autocustodia y qué papel tendrán las fiduciarias estatales.
Ahí está el riesgo. Ampliar quién puede ser custodio también amplía la superficie de posibles fallos, y la historia reciente del sector —quiebras de plataformas, fondos congelados— pesa mucho. Regular mejor no siempre es lo mismo que regular bien.
Qué revela la admisión de Atkins sobre el rumbo del regulador
Que el presidente de la SEC admita públicamente que su normativa se ha quedado atrás es, en sí mismo, el dato más relevante de la semana. No es habitual que un regulador reconozca un desfase de casi dos décadas entre la ley y la realidad del mercado.
Para ponerlo en contexto: en 2024 se aprobaron en Estados Unidos los primeros fondos cotizados (ETF) al contado de Bitcoin, vehículos que se compran en bolsa y replican el precio de la moneda sin que el inversor tenga que adquirirla directamente. Fue un antes y un después para el dinero institucional. Pero la custodia, el eslabón que decide dónde y cómo se guardan esos activos, seguía atrapada en un limbo que la propuesta intenta ahora resolver.
La lección de los últimos años es clara. Terra, FTX, Celsius: tres casos distintos que terminaron igual, con clientes que no podían recuperar sus fondos. Cada uno de esos episodios tuvo un componente de custodia. Ese es el motivo por el que este tipo de reglas importa más de lo que parece a simple vista.
Mirando hacia delante quedan dos preguntas abiertas. La primera: si el Congreso retomará la Ley CLARITY tras el parón de septiembre y cómo convivirá con lo que haga la SEC por su cuenta. La segunda: si el periodo de comentarios endurecerá o suavizará la autocustodia. Hasta entonces, el mercado cripto tiene algo que llevaba años pidiendo: un marco escrito, y no interpretado a golpe de demanda.
Para la doctora Setefilla Hernández, hay un gesto que repetimos cada mañana sin pensarlo y que puede estar pasando factura a nuestros dientes mucho más de lo que imaginamos. La odontóloga, especialista en ortodoncia y odontopediatría, lleva tiempo insistiendo en que no todo vale a la hora de lavarse la boca tras el desayuno.
Lo resume sin rodeos: hacerlo justo después de tomar café, zumo de naranja o una tostada puede convertirse en lo peor que le puedes hacer a tus dientes, y la explicación tiene que ver con cómo reacciona el esmalte frente a los ácidos que acabamos de ingerir.
Indice
Qué advierte exactamente Setefilla Hernández sobre el cepillado
La clave está en el esmalte dental, la capa que protege cada diente y que, según explican los especialistas, se reblandece de forma temporal nada más entrar en contacto con alimentos o bebidas ácidas. Café, cítricos, yogures con fruta o simplemente un zumo recién exprimido bastan para bajar el pH de la boca.
Si en ese momento pasamos el cepillo con su habitual fricción, lo que hacemos es desgastar un esmalte debilitado, como si lijáramos una superficie que todavía no ha recuperado su dureza. En España, donde el desayuno con zumo, café y tostada sigue siendo la norma en la mayoría de los hogares, este detalle cobra especial importancia.
Cómo afecta esto a tu sensibilidad dental cada mañana
El problema no es puntual: repetir este hábito día tras día acelera el desgaste del esmalte y, con el tiempo, deja más expuesta la dentina, la capa que está justo debajo. Ahí es donde empieza a notarse la temida sensibilidad dental, ese pinchazo que sentimos con el frío, el calor o algo dulce.
Estas son las señales y consecuencias que señalan los especialistas:
Dientes más sensibles al tomar bebidas frías o calientes.
Aparición progresiva de un tono más amarillento por la dentina expuesta.
Mayor facilidad para que se formen pequeñas grietas en la superficie.
Encías más irritadas por el roce sobre un esmalte debilitado.
Más riesgo de caries al perder la barrera protectora natural del diente.
Por qué ocurre esto justo después de desayunar
La saliva es la gran aliada que tenemos cada mañana, aunque no lo parezca. Su función es neutralizar los ácidos y devolver el equilibrio a la boca, pero ese proceso no es instantáneo: necesita su tiempo para hacer efecto.
Mientras la saliva trabaja, el esmalte sigue blando y vulnerable. Cepillarse en ese preciso momento es, según coinciden varios odontólogos consultados por medios españoles, como intervenir antes de que termine la reparación natural de la boca, interrumpiendo un proceso que conviene dejar completarse.
Las claves que debes tener en cuenta antes de coger el cepillo
No todos los desayunos son igual de agresivos para el esmalte, así que merece la pena fijarse en qué solemos tomar antes de decidir cuándo pasamos el cepillo.
Qué desayunos son más peligrosos para tu esmalte
El café solo, los zumos cítricos y las bebidas con gas encabezan la lista de los más ácidos. Si tu desayuno incluye varios de estos productos a la vez, el margen de espera recomendado debería ser algo mayor de lo habitual.
Cómo cepillarte sin dañar los dientes
Lo más sencillo es enjuagarte con agua nada más terminar de comer para arrastrar restos de comida sin frotar el esmalte. Después, espera el tiempo necesario y utiliza un cepillo de cerdas suaves con movimientos poco agresivos.
Qué dice la ciencia dental sobre el esmalte, explicado fácil
El esmalte es, según recuerdan los propios dentistas, el tejido más duro de todo el cuerpo humano, pero esa dureza tiene truco: una vez que se pierde, no se regenera. Por eso insiste tanto la doctora Setefilla Hernández en que la prevención vale más que cualquier tratamiento posterior.
No se trata de un capricho estético. Un esmalte desgastado condiciona la salud bucal a largo plazo, desde la aparición de caries hasta molestias que terminan afectando a la calidad de vida al comer o beber con normalidad.
Qué puedes hacer ahora mismo cada mañana
Lo primero es sencillo: intenta cepillarte después de comer esperando entre 20 y 30 minutos, el tiempo que la saliva necesita para reequilibrar el pH de la boca. Si tienes prisa, un enjuague con agua sola es mejor opción que forzar el cepillado inmediato.
Otra alternativa muy extendida entre los dentistas es lavarte los dientes antes de desayunar, nada más levantarte, y limitarte después a un buen enjuague bucal. Así proteges el esmalte en su momento más vulnerable y mantienes la boca limpia durante todo el día.
Lo más importante que debes recordar
El mensaje de Setefilla Hernández es claro y fácil de aplicar: el problema no es cepillarte los dientes, sino el momento exacto en el que lo haces. Dar ese pequeño margen de espera tras el desayuno puede marcar la diferencia entre un esmalte protegido y uno que se desgasta poco a poco sin que lo notes.
Pequeños cambios como enjuagarte con agua, moderar la fuerza del cepillado o adelantar la rutina antes de desayunar bastan para cuidar tu sonrisa sin complicarte la vida. Al final, se trata de escuchar a quienes conocen el esmalte mejor que nadie y evitar que la sensibilidad dental se convierta en una visita obligada al dentista.
El Ibex Brasil se juega el domingo más de 40.000 millones de euros en las urnas.
La reorganización de los negocios latinoamericanos de las grandes cotizadas españolas ha dejado a Brasil como el principal foco inversor de España en la región. La exposición agregada supera los 40.000 millones de euros y afecta a firmas como Santander, Telefónica, Iberdrola, Naturgy, Mapfre, e Indra. Cada una con un peso distinto en su balance, pero todas con el mismo denominador común: el real brasileño.
El domingo 4 de octubre los brasileños renuevan la Presidencia, la totalidad de la Cámara baja y dos tercios del Senado. El duelo por el Palacio del Planalto enfrenta al actual mandatario, Lula da Silva, con Flávio Bolsonaro. Para los analistas de Jefferies, Brasil es un mercado movido por las encuestas, porque el país vive estos comicios como un referéndum vinculante sobre su trayectoria fiscal.
Ese guion del consenso es fácil de enunciar y complicado de cubrir. Una victoria de Lula abre la puerta a más gasto público y a un déficit mayor, lo que añade presión sobre los vigilantes de los bonos. Un triunfo de Bolsonaro, en cambio, se asocia a contención presupuestaria. Société Générale reparte las probabilidades con prudencia: un 50% para Lula con el Congreso en contra, un 45% para Bolsonaro y solo un 5% para Lula con el poder legislativo a su favor. Si nadie alcanza la mayoría absoluta, habrá segunda vuelta el 25 de octubre.
Del real a la cuenta de resultados: el canal que no se puede cubrir
Goldman Sachs anticipa fuertes fluctuaciones en la divisa brasileña. Un desenlace poco amistoso para el mercado llevaría el tipo de cambio hasta 5,8 reales por dólar, desde los 5,23 actuales. Un plan de ajuste creíble permitiría, por el contrario, una apreciación hasta 4,8 e incluso 4,3 reales por dólar. La diferencia entre un escenario y otro, trasladada a euros, es enorme.
El real no es una variable de segundo orden: es el multiplicador que decide cuánto valen en euros los beneficios generados en São Paulo.
Las cifras del primer semestre de 2026 explican por qué. Santander generó 1.952 millones de euros de beneficio operativo en Brasil, el 21% del total del grupo. Telefónica obtuvo allí un ebitda de 2.215 millones, equivalentes al 38% de su cifra consolidada. Iberdrola sumó 1.312 millones, el 16% del conjunto. Son tres pesos pesados del índice con una dependencia que ninguna otra geografía de la región iguala.
Brasil aporta a Telefónica más de un tercio de su ebitda y a Santander una quinta parte del beneficio operativo del grupo.
El impacto no se agota en la cuenta de pérdidas y ganancias. En su último informe anual, disponible entre la documentación que las cotizadas remiten a la CNMV, Santander reconoce que una depreciación del 1% del real reduce sus fondos propios en 141 millones de euros. Iberdrola calcula que una caída del 5% de la divisa merma su capital en 270 millones. Hablamos de patrimonio contable, no solo del resultado del trimestre.
La política monetaria añade una capa más. Según Société Générale, el Banco Central do Brasil podría recortar los tipos hasta el 11% con Bolsonaro en la Presidencia, mientras que con Lula se quedarían entre el 12,25% y el 13,75%, su nivel actual. Aquí aparece el matiz que más incomoda: a Santander le conviene el descenso de tipos, según Jefferies, porque el impulso al crédito y la menor morosidad compensarían un precio del dinero más bajo. Los inversores, en general, considera que un triunfo de Bolsonaro es el desenlace más constructivo para el banco.
Lo que el mercado descuenta y las tres incógnitas que quedan abiertas
El mercado no tiene delante un binomio limpio entre ajuste y gasto, sino una ecuación con tres incógnitas. La primera es el Congreso: sin mayoría parlamentaria ningún plan fiscal sale adelante, y el domingo se renueva la totalidad de la Cámara baja junto a dos tercios del Senado. La segunda es el tipo de cambio, que actúa como multiplicador de todo lo anterior. La tercera es el calendario. Si la cita se resuelve en segunda vuelta el 25 de octubre, la incertidumbre se prolongará varias semanas más, justo cuando las cotizadas preparan el cierre del ejercicio.
Conviene recordar el precedente. Las dos últimas citas presidenciales, en 2018 y 2022, dejan una lección que se repite: el Ibex no reacciona tanto al color político del ganador como a la credibilidad del ancla fiscal que se le presupone. Y esa credibilidad se mide en el Congreso, no en el Planalto. El mercado parece haber asumido que el cambio de inquilino en Brasilia es el escenario favorable, tal y como recoge el análisis de Expansión sobre la exposición española en el país.
En clave de cartera, Santander es la exposición más pura al riesgo brasileño dentro del selectivo. BBVA tiene su gran apuesta regional en México y su diversificación es mayor; CaixaBank y Sabadell apenas pisan ese mercado. Iberdrola y Telefónica aportan el contrapeso energético y de telecomunicaciones, con la particularidad de que en Telefónica el peso de Brasil sobre el ebitda supera con holgura el de cualquier otra filial. Quien tenga estos valores en cartera no está invertido solo en España: está invertido, en buena medida, en el real.
A mi juicio, el escenario de Lula con un Congreso hostil no es el más dañino, aunque las encuestas lo sitúen como el más probable. El bloqueo institucional tiende a frenar el gasto, y el mercado podría leerlo mejor de lo que sugiere ese 50%. El riesgo real está en el otro extremo: un ajuste anunciado y no ejecutado, que es el patrón que ha castigado a la divisa brasileña cada vez que se ha repetido. La reacción se verá en la apertura del lunes 5 de octubre y, si hay segunda vuelta, el mercado tendrá que convivir con la incertidumbre hasta el 25.
Veredicto Merca2
Cotización al cierre o apertura: La referencia inmediata no es la acción, sino el tipo de cambio. El real cotiza en 5,23 por dólar y Goldman Sachs sitúa el escenario de estrés en 5,8, frente al 4,8 de un plan de ajuste. La reacción bursátil llegará con la apertura del lunes 5 de octubre.
Clave técnica: Los niveles que vigilan las mesas están escritos en los propios informes anuales. Cada 1% de depreciación del real recorta 141 millones de euros los fondos propios de Santander, y una caída del 5% de la divisa merma 270 millones el capital de Iberdrola.
Apunte macro: La política monetaria brasileña es el otro vector. Société Générale sitúa los tipos en el 11% con Bolsonaro y entre el 12,25% y el 13,75% con Lula, una horquilla de 275 puntos básicos que condiciona el margen de la banca española en el país.
Pablo Gil, analista con cuatro décadas de experiencia en los mercados financieros, dedica su último vídeo a una pregunta que suena sencilla y no lo es: ¿cuánta deuda puede acumular un país antes de entrar en problemas? Su respuesta incomoda porque desmonta la intuición más extendida. No hay un porcentaje mágico, pero Estados Unidos se está acercando al punto donde el coste de financiarse empieza a jugar en su contra.
Gil advierte de que estamos entrando en un mundo distinto al de las últimas décadas: mucha más deuda acumulada, mayores necesidades de gasto público y un factor que casi habíamos olvidado. El dinero vuelve a tener un coste. Y eso cambia por completo el tablero.
Por qué el tamaño de la deuda no lo explica todo
Para ilustrarlo, el creador propone un ejemplo cotidiano. Dos personas deben 300.000 euros. ¿Quién está en peor situación? Sin saber cuánto ganan y a qué tipo financian esa deuda la pregunta es irrespondible. Alguien que ingresa 30.000 al año y paga un 8% de interés tiene un problema serio; quien gana un millón y financia al 2% vive en otra realidad.
Con los países pasa lo mismo. Por eso los economistas relacionan la deuda con el tamaño de la economía, el famoso PIB. Según Gil, decir que un país debe el 150% de lo que produce anualmente es solo el primer dato. Necesitamos tres variables más: cuánto cuesta esa deuda, cuánto crece la economía y si el Estado sigue gastando más de lo que ingresa.
El efecto bola de nieve que nadie quiere ver
Cuando esas variables se mueven en la dirección equivocada, aparece el mecanismo que Gil describe como efecto bola de nieve. Si el coste de financiar la deuda supera el crecimiento nominal de la economía, el peso relativo de esa deuda deja de bajar y empieza a subir. Y si además el gobierno sigue en déficit, los dos motores empujan a la vez.
El analista lo explica con una comparación doméstica: una subida de un punto porcentual sobre una hipoteca de 50.000 euros apenas se nota, pero sobre 500.000 cambia la vida. Con los estados ocurre igual. Cuanto mayor es la montaña inicial, menos hace falta para que el problema se acelere.
Aquí es donde el caso estadounidense se vuelve llamativo. Estados Unidos tiene hoy una deuda pública bruta en torno al 126% de su economía. La Oficina Presupuestaria del Congreso (CBO) proyecta que, si las políticas actuales se mantienen, esa deuda alcance el 175% del PIB en 2056. Pero hay un escenario que Gil califica de espectacular.
No existe una cifra mágica. El problema no es deber mucho, sino que la deuda crezca más rápido que tu capacidad para pagarla.
— Pablo Gil Trader
Si los tipos que paga Estados Unidos fueran solo un punto porcentual superiores a los previstos, la deuda no llegaría al 175%, sino al 222% del PIB. Son 47 puntos adicionales por un detalle aparentemente menor. La razón es la misma de antes: sobre una montaña gigantesca, pequeñas variaciones de precio se convierten en cifras enormes con el paso de los años.
Bolsa, bitcoin y el dinero en efectivo
Gil insiste en evitar la conclusión fácil. No existe una operación automática del tipo mucha deuda, compro oro. Todo depende de qué ocurra con los tipos y la inflación. Aun así, ofrece tres lecturas para el inversor.
Sobre bitcoin, señala que algunos inversores lo ven como alternativa ante la pérdida de poder adquisitivo por su oferta limitada a 21 millones de monedas. Gil lo reconoce, pero añade matices: es un activo con una historia mucho más corta que el oro, una volatilidad muy superior y un comportamiento a través de distintos ciclos que todavía estamos aprendiendo a leer.
El tercer activo del que casi nunca se habla como inversión es el propio efectivo. Si la vía elegida para reducir el peso real de la deuda pasa por mantener durante años una inflación superior a la remuneración del ahorro, quien permanece siempre en liquidez sufre una pérdida silenciosa y constante. Es, sostiene el analista, una de las grandes lecciones de la historia.
Contexto: la deuda global no deja de crecer
Las cifras que maneja Gil encajan con las de organismos internacionales. El Fondo Monetario Internacional calcula que la deuda pública mundial rondó el 94% de la economía en 2025 y podría acercarse al 100% en 2029. Coincide con un momento en el que muchos gobiernos afrontan nuevas presiones de gasto: envejecimiento de la población, pensiones, sanidad, defensa, infraestructura para la inteligencia artificial y transición energética.
La CBO añade otro dato incómodo que el creador destaca. Después de 2030, el pago de intereses de la deuda estadounidense podría superar el gasto conjunto en Seguridad Social y Medicare. Cada dólar destinado a intereses es un dólar que no construye carreteras, no financia inversión ni mejora escuelas. Y reduce el margen de maniobra para la próxima crisis.
Qué significa esto para el lector
La lectura de fondo es incómoda y merece ser tomada en serio. Durante décadas gran parte del mundo desarrollado pudo endeudarse más mientras los tipos caían sin parar. Ese viento de cola, dice Gil, parece haber terminado. Ahora convivimos con niveles de deuda mucho mayores, nuevas necesidades de gasto y un dinero que vuelve a costar.
La consecuencia práctica no es que un país vaya a quebrar mañana. El escenario que el analista considera más probable es otro: una combinación prolongada de más impuestos, menos gasto, algo más de crecimiento, algo más de inflación y periodos de tipos reales negativos. Nadie anuncia una suspensión de pagos, pero el ajuste se traslada silenciosamente a contribuyentes, ahorradores e inversores. La pregunta que deja abierta, ¿no llevas años notando que tu dinero compra menos?, apunta directamente al bolsillo de cualquiera.
Para quien invierte, la implicación es clara: vigilar el binomio tipos-inflación se vuelve más importante que nunca. Y desconfiar de soluciones simples. La deuda no desaparece por arte de magia y, como recuerda el creador, quien diga lo contrario probablemente esté mintiendo.
La ofensiva fiscal de las eléctricas ya tiene forma concreta: Aelec estudia pedir un IVA superreducido para la luz. La patronal que agrupa a Iberdrola, Endesa y EDP ultima un documento conjunto para recopilar y revisar todos los tributos que gravan la electricidad en España, con un objetivo declarado: una rebaja estructural, no un parche coyuntural.
Lo anunció Marina Serrano, presidenta de la Asociación de Empresas de Energía Eléctrica, durante el congreso anual de la organización, celebrado el jueves 1 de octubre. Serrano reconoció que el texto aún no cuenta con un consenso cerrado entre los socios ni con un calendario para su entrega al Ejecutivo.
El argumento que sostiene la ofensiva es la ‘desventaja fiscal’ que, a juicio de la patronal, soporta la factura eléctrica frente a los combustibles fósiles. Esa brecha desincentiva, según el sector, decisiones clave de la transición energética, como la sustitución de calderas de gas por bombas de calor.
La guerra en Oriente Medio ha desbocado los precios de los combustibles y del gas, y el contagio ya alcanza a la electricidad. Según Facua, el recibo de un usuario medio con tarifa PVPC se disparó un 28% en septiembre frente al mismo mes del año anterior, el dato más caro para esa época en cuatro años.
El Gobierno aprobó el martes 29 de septiembre su último plan anticrisis, con ayudas fiscales al carburante, y topes regulados al gas y al butano. La factura eléctrica se quedó fuera. La lectura del sector es que la electricidad ha resistido mejor el golpe, y que por eso no ha merecido alivio.
Del ‘gravar menos’ al tipo superreducido
Los ejecutivos de las grandes compañías alinearon el discurso en el congreso. El consejero delegado de Iberdrola España, Mario Ruiz-Tagle, resumió la tesis con una fórmula: para ‘transitar más’ hay que ‘gravar menos’. Duarte Bello, primer ejecutivo de EDP España, recordó que la economía española ha alcanzado una tasa de electrificación del 24% y reclamó ‘prioridad absoluta’ para consolidar esa ventaja competitiva.
La patronal pide rebajar la fiscalidad de la luz cuando el recibo PVPC sube un 28% y el Gobierno acaba de excluir la electricidad de su plan anticrisis.
Entre las opciones sobre la mesa figura solicitar el tipo superreducido del IVA para el suministro eléctrico, hoy fuera de ese régimen. Serrano matizó que se trata de una posibilidad abierta y no de una línea cerrada del documento. Sin cifras definitivas ni fecha de entrega, la propuesta funciona tanto como señal política como plan concreto: exige poner de acuerdo a Hacienda con varios ministerios y, llegado el caso, también a la oposición.
Servicios de ajuste: 3.800 millones en lo que va de año
Hay un segundo frente que las eléctricas no piensan soltar. Los directivos de tres de las principales distribuidoras del país señalaron el coste de los servicios de ajuste, que llevan años al alza y se han acelerado con la operación reforzada que aplica Red Eléctrica desde el gran apagón. Según Aelec, ese sobrecoste alcanza ya los 3.800 millones de euros en lo que va de ejercicio.
El consejero delegado de Endesa, Gianni Armani, reclamó un plan de choque que aumente la penetración de renovables sin comprometer la seguridad del sistema. Traducido a lenguaje de factura: menos sobrecostes técnicos y más generación barata.
Fiscalidad y coste del sistema: dos batallas distintas
Conviene separar dos reclamaciones que la patronal presenta juntas. La primera es fiscal y depende de Hacienda: el impuesto especial sobre la electricidad, el IVA y el resto de figuras que gravan el kilovatio. La segunda es regulatoria y se decide en el diseño del sistema. Solo la primera exige un Gobierno dispuesto a renunciar a recaudación.
La secuencia que dibuja Aelec tiene su lógica: 2025 fue el año del apagón, 2026 el de la cruzada nuclear y 2027 aspira a ser el de la batalla fiscal. El problema es que las tres carpetas compiten por la misma atención política y el margen presupuestario no es elástico. Un IVA superreducido es rápido de anunciar y fácil de comunicar, pero se aplica por igual a un hogar con renta baja que a una industria electrointensiva. No discrimina.
A mi juicio, sería un error leer esta ofensiva como un simple gesto de relaciones públicas. El sector lleva tiempo señalando que la electricidad soporta una carga fiscal superior a la de los combustibles fósiles, y ese diferencial tiene consecuencias medibles en un país que apenas ha electrificado el 24% de su consumo. Si la comparación con otros socios europeos se sostiene con datos homologados, el argumento gana peso; si no, quedará en eslogan.
Queda, eso sí, una contradicción sin resolver. Si el objetivo real es abaratar el recibo, la palanca con más recorrido inmediato no está en el IVA, sino en los costes regulados y en el precio del gas que indexa el PVPC. Y ahí la patronal no reclama solo cambios al Gobierno: reclama cambios a un sistema del que forma parte.
El primer hito verificable llegará cuando el documento aterrice, o no, en el Ministerio de Hacienda, algo para lo que todavía no hay fecha. En paralelo, Iberdrola y Endesa tienen previsto publicar a lo largo de este mes de octubre sus resultados del tercer trimestre, la cita en la que el mercado podrá medir si la presión fiscal se está notando en las cuentas.
Veredicto Merca2
Cotización al cierre o apertura: Ni Iberdrola ni Endesa han remitido Hecho Relevante a la CNMV por esta propuesta: es un anuncio de patronal, no información privilegiada, y ninguna de las dos ha comunicado impacto alguno en su cotización. Sin precio que reaccione, la cifra que sigue pesando en el sector es el 28% de subida del recibo PVPC en septiembre.
Clave técnica: El catalizador a vigilar no es el IVA, sino el coste de los servicios de ajuste: 3.800 millones de euros acumulados en lo que va de 2026 por la operación reforzada de Red Eléctrica. Cualquier plan de choque que recorte ese sobrecoste tendrá un impacto más rápido en las cuentas de las distribuidoras que una rebaja fiscal.
Apunte macro: El plan anticrisis aprobado por el Gobierno el 29 de septiembre protegió al carburante y topó el gas y el butano, pero dejó fuera la factura eléctrica, un 28% más cara que hace un año en la tarifa PVPC. Ese hueco es el argumento que la patronal quiere convertir en propuesta fiscal antes de que arranque el ciclo presupuestario.
Donald Trump ha vuelto a la carretera. A poco más de un mes de las elecciones midterm EE.UU., el presidente encadena mítines en Oklahoma, Texas y otros bastiones republicanos mientras su partido, según Bloomberg Television, se prepara para defender terreno que hasta ahora daba por seguro. La gira, presentada en el programa Balance of Power como un gesto poco habitual, funciona como termómetro de la ansiedad que recorre al GOP.
Trump se vuelca en los bastiones rojos
La cadena estadounidense describió una agenda de campaña que se aleja de los estados bisagra y se concentra en territorios fiables. Trump y el vicepresidente han sumado paradas en Tennessee, Alabama y Ohio, y el presidente cerró jornada en Texas acompañando a Ken Paxton, su candidato al Senado por ese estado. Kate Sullivan, corresponsal de Bloomberg en la Casa Blanca, señaló que ese despliegue refleja la inquietud de un partido que teme perder incluso plazas históricamente rojas.
La corresponsal apuntó a los frentes que están erosionando al presidente: una aprobación baja, la gestión de la economía, la guerra con Irán, el precio de la gasolina, la política migratoria y las redadas masivas de deportación, además del malestar local por la construcción de nuevos centros de datos. El propio Paxton, según recogió The New York Times, habría criticado el impacto del evento de mitad de mandato de Trump en su campaña y en la de otros republicanos inmersos en carreras ajustadas.
El tercer portaaviones y el reloj de Irán
El programa saltó de la campaña al teatro militar. El Pentágono ha ordenado el desplazamiento de un tercer portaaviones hacia Oriente Medio, el Theodore Roosevelt, con hasta 10.000 efectivos adicionales que se sumarían a los dos grupos ya desplegados en la región. La llegada está prevista para finales de noviembre, es decir, después de los comicios.
Trump ha declarado públicamente que podría reanudar los ataques contra Irán una vez pasadas las elecciones y, según Bloomberg, ya rechazó una propuesta iraní de alto el fuego de siete días. La lectura de la cadena es que la Casa Blanca quiere mantener abiertas todas las opciones militares mientras el calendario electoral avanza, sin comprometerse a nada antes de la cita con las urnas.
Los republicanos están jugando a la defensiva y la gira por estados rojos refleja la ansiedad que recorre todas las candidaturas del partido.
— Kate Sullivan, Bloomberg Television
Diésel caro y la presión sobre las reservas europeas
En el frente energético, Bloomberg puso el foco en el precio del diésel, que cotizaba en torno a 6,38 dólares, un nivel que el programa calificó de histórico. Según uno de los reportes citados en emisión, el secretario de Energía, Chris Wright, habría pedido a la Unión Europea que libere 120 millones de barriles de diésel en 180 días para amortiguar la escalada y evitar una eventual prohibición de las exportaciones estadounidenses.
El representante comercial James Greer defendió en la misma cadena que el encarecimiento responde a un pico puntual y sostuvo que los europeos, con precios aún más altos que los estadounidenses, deberían echar mano de sus reservas. La petición llega mientras varios países europeos celebran conversaciones de emergencia sobre combustible y la Casa Blanca presiona para aliviar la tensión en los precios.
Refinerías al límite y el riesgo de cerrar la válvula
El exsecretario de Energía Dan Brouillette advirtió en el programa que prohibir las exportaciones de diésel sería un error grave. Su argumento es técnico: de un barril de crudo salen a la vez gasolina, diésel y otros derivados, de modo que frenar la salida del diésel obliga a almacenar el excedente; cuando ese espacio se agota, la producción se recorta y el precio de la gasolina acaba subiendo.
Brouillette añadió que la capacidad de refino estadounidense opera en torno al 98% de utilización, con poco margen para crecer, y que a ese cuello de botella se suman la salida del mercado ruso por la guerra en Ucrania y la posibilidad de que China aplique restricciones a la exportación de productos refinados. Sobre Irán se mostró cauto con el plazo de dos semanas que maneja el secretario del Tesoro, Scott Bessent, aunque coincidió en que el bloqueo naval está funcionando: las importaciones iraníes se habrían reducido a la mitad en apenas unas semanas.
La IA y el dinero que se mueve solo
El último tramo del programa cambió de tercio. Bloomberg presentó la advertencia de un economista de primer nivel sobre el efecto que la inteligencia artificial podría tener en la banca: si los consumidores pueden mover su dinero con más facilidad en busca de mejores rendimientos, la competencia por los depósitos se vuelve mucho más volátil.
Travis Hill, presidente de la agencia federal de garantía de depósitos, discutió en directo si esa dinámica puede convertirse en un riesgo para la estabilidad del sistema bancario. La conversación, planteada como pregunta abierta, dejó sobre la mesa un dilema regulatorio que apenas empieza a debatirse en Washington.
El contexto: una campaña que se decide en el bolsillo
Ninguno de los frentes que abordó Bloomberg es nuevo, pero su coincidencia en el tiempo es lo que explica la inquietud. La guerra con Irán sostiene el precio del diésel, el diésel alimenta la inflación de los carburantes y esa inflación presiona a un electorado que vota en noviembre. La Casa Blanca intenta cortar la cadena por el lado de la oferta, con presión sobre las reservas aliadas y con opciones militares que no se concretarán antes de la cita electoral.
En paralelo, el dinero se ha convertido en el eje del ciclo. La conversación sobre la IA y los depósitos conecta con una preocupación más amplia por la movilidad del ahorro y por la recaudación demócrata, mientras los mercados energéticos dudan de que los flujos en el estrecho de Ormuz se sostengan sin una escolta naval permanente. El propio Brouillette lo resumió con una idea sencilla: el mercado no mira solo cuántos barriles pasan, sino cuánto tiempo podrán seguir pasando así.
Qué significa esto para el lector
Para quien sigue la política estadounidense desde fuera, el mensaje de Balance of Power es que el Trump y el GOP afrontan la recta final sin el margen de comodidad que suele acompañar a un partido con la Casa Blanca en el bolsillo. Un presidente que campaña en estados rojos no está ampliando el mapa: está tapando grietas. Y cada grieta tiene un precio concreto en la vida diaria del votante, ya sea en el surtidor, en la factura eléctrica de un centro de datos o en la hipoteca que depende de cómo se muevan los depósitos bancarios.
Hay además una dimensión de mercado que conviene no perder de vista. Las decisiones sobre reservas estratégicas, prohibiciones de exportación o despliegues navales dejan de ser asuntos técnicos cuando se acercan unas elecciones: se convierten en señales. La petición europea de liberar diésel, el tercer portaaviones rumbo al Golfo y la advertencia sobre la IA en la banca son tres piezas de un mismo relato sobre la capacidad de la administración para controlar los precios y la estabilidad financiera. Si alguna de esas piezas falla antes del 3 de noviembre, el coste político lo pagarán las candidaturas que hoy aparecen junto al presidente.
Lo que Bloomberg deja claro es que nadie en el programa se atreve a apostar por un resultado. La corresponsal en la Casa Blanca no sabe si la presencia de Trump ayuda o perjudica a los candidatos; el exsecretario de Energía no sabe si Irán aguantará dos, tres o cuatro semanas; y el regulador bancario no sabe todavía si la inteligencia artificial será una molestia operativa o un riesgo sistémico. En una campaña donde todas las respuestas están aplazadas, la única certeza es el calendario.
Solana vuelve a cotizar por debajo de los 120 dólares. En la sesión del 1 de octubre, SOL se cambiaba a 119,17 dólares después de moverse entre 117,23 y 122,52 en las 24 horas previas, con un volumen al contado cercano a los 4.270 millones de dólares, según los datos de mercado que recopila CoinMarketCap.
No es un desplome. Es una prueba. El precio llegó a tocar los 122,52 dólares en ese mismo periodo y no consiguió mantenerse ahí, lo que deja al activo otra vez pegado a la zona en la que lleva semanas atascado: justo por encima de los 120.
El precio de SOL choca otra vez con la resistencia de 120,91 dólares
Los niveles están tan juntos que cualquier movimiento se convierte en señal. Por arriba, los 120,91 dólares son la primera resistencia; por abajo, los 116,58 dólares marcan el primer soporte, el suelo donde han aparecido compradores en los últimos días. Entre ambos hay un rango de decisión de poco más de cuatro dólares.
Si SOL cierra por encima de 120,91, el siguiente escalón es 123,47 dólares, una zona donde ya se ha acumulado oferta otras veces. Más arriba queda 128,88 dólares, la banda superior de las Bandas de Bollinger, un indicador que dibuja un canal estadístico alrededor del precio y mide cuánto se ha estirado un movimiento. Son obstáculos sucesivos, no destinos garantizados.
Perder el 116,58 llevaría la mirada al 114,81, el nivel que los analistas técnicos consideran crítico en un cierre diario. Por debajo, el 111,48 actúa como suelo de tendencia. La media móvil de 50 sesiones, en 101,22 dólares, queda muy lejos: llegar hasta ahí exigiría un deterioro bastante más serio que el actual.
El nivel de 120,91 no decide la tendencia; lo que decide es si deja de comportarse como un techo que rechaza cada intento de cierre.
Los indicadores acompañan, pero no confirman. El RSI diario, que mide la fuerza de una subida de 0 a 100, estaba en 62,11 al cierre del 30 de septiembre: zona constructiva, sin sobrecompra. El MACD —que compara dos medias móviles para ver si el impulso acelera o se apaga— tenía el histograma en cero. Traducido: la tendencia diaria sigue siendo favorable, pero el impulso se ha parado justo delante de la puerta.
Qué sostiene al precio: el ETF de Solana y los datos de red
El contexto no es malo. Los ETF al contado de Solana en Estados Unidos registraron 188,21 millones de dólares en entradas netas entre el 21 y el 25 de septiembre, la mejor semana desde su lanzamiento, con el BSOL de Bitwise concentrando alrededor del 68% del total, según recogió CoinDesk. Es demanda institucional medible, aunque conviene no confundir términos: un flujo de entrada no fija un precio, solo indica que hay alguien comprando con regularidad.
En la red, el valor total bloqueado —el TVL, el dinero depositado en los protocolos de finanzas descentralizadas que funcionan sobre Solana— subió de 4.700 a 6.700 millones de dólares en dos meses, mientras los saldos de stablecoins, las monedas estables ancladas al dólar, marcaban un récord de 17.300 millones. Crecimiento real, aunque parte de ese capital llega atraído por recompensas y suele marcharse cuando se agotan.
En mainnet, la red principal donde se liquidan las transacciones reales, también ha habido movimiento. La actualización de ingeniería del 18 de septiembre activó Transaction V1, recortó la renta —el coste que paga una cuenta por ocupar espacio en la red— y bajó el tiempo de slot a 250 milisegundos, según detalló la web oficial de la Solana Foundation. Alpenglow, la propuesta que aspira a reducir la finalidad de una transacción de 12,8 segundos a 150 milisegundos (el tiempo que tarda en ser irreversible), sigue en testnet público, la red de pruebas donde el código se ensaya antes de llegar a producción. El código de las propuestas de mejora se publica en el repositorio público de SIMD.
La prueba es más relevante de lo que parece
Solana ya ha vivido capítulos así. Tras el colapso de FTX en noviembre de 2022, SOL cayó hasta rondar los 8 dólares y muchos dieron la red por muerta; dos años después cotizaba varias veces por encima de ese mínimo. Antes, en septiembre de 2021 y febrero de 2022, la red sufrió paradas que dejaron de producir bloques durante horas, el gran argumento que todavía se usa en contra. Desde entonces, la hoja de ruta gira alrededor de dos ideas: más clientes validadores —Firedancer, el desarrollado por Jump Crypto, es el más citado— y un consenso más rápido.
De ahí que el rango actual merezca más atención de la que sugiere un movimiento de cuatro dólares. Un cierre sostenido por encima de 120,91 daría argumentos a quienes defienden que la caída fue un bache; la pérdida del 116,58 debilitaría ese relato y devolvería el foco a los 114,81. El peso de los flujos institucionales ayuda, pero no sustituye la confirmación del gráfico.
Quedan dos frentes abiertos. El primero es si las entradas en los ETF al contado mantienen el ritmo de la última semana. El segundo es el salto de Alpenglow a mainnet, sin fecha confirmada, que si cumple lo prometido cambiaría la conversación sobre el rendimiento de la red. Hasta entonces, los 120,91 dólares seguirán mandando.
El token SKR de Solana Mobile ha disparado el valor total bloqueado (TVL, el capital depositado en los contratos de un ecosistema) de su plataforma hasta los 152 millones de dólares, apenas unos meses después de su lanzamiento. El dato llega con el token cotizando en torno a los 0,018 dólares y una capitalización cercana a los 91,3 millones, según los datos publicados por Cryptopolitan.
El Seeker es el segundo teléfono de Solana Mobile, la filial de hardware de Solana Labs, la misma casa que construyó la red sobre la que se apoyan sus aplicaciones. Su apuesta es sencilla de explicar aunque ambiciosa de ejecutar: un móvil que abre la puerta a aplicaciones descentralizadas sin pasar por las comisiones de las tiendas de Apple y Google.
Ahí está la primera cifra que importa. El Solana dApp Store 2.0, la tienda que acompaña al terminal, cobra un 0% de comisión a los desarrolladores. Apple y Google se quedan con un 30% de cada transacción. Para cualquier equipo que viva de vender dentro de una aplicación, esa diferencia no es un matiz: es el modelo de negocio entero.
Qué hay detrás de los 152 millones del Seeker
El TVL de 152 millones no es una cifra aislada. Nace de un lanzamiento que repartió casi 2.000 millones de tokens SKR entre 100.908 usuarios del teléfono y 188 desarrolladores del ecosistema, en un airdrop —una distribución gratuita de tokens entre usuarios— que se colocó entre los mayores del año.
El SKR cumple una doble función: es token de gobernanza y de utilidad. Sirve para votar decisiones sobre el rumbo de la plataforma y para acceder a recompensas dentro del ecosistema, incluida la gestión de fondos comunitarios. Eso explica por qué buena parte de los usuarios ha preferido mantener sus posiciones bloqueadas en lugar de venderlas a la primera de cambio.
La cifra de 152 millones supera a la propia capitalización del token, que ronda los 91 millones. Un desajuste que se lee como señal de que el capital depositado en la plataforma responde a algo más que al precio del SKR: al uso real del teléfono y de sus aplicaciones.
El Seeker no se juega su futuro en la cotización del SKR, sino en si los desarrolladores encuentran motivos suficientes para quedarse.
Qué significa para quien tiene un Seeker o piensa comprarlo
Para el usuario, el argumento central del teléfono siempre ha sido el mismo: los airdrops. La mayoría de los usuarios que compró el terminal ha ido acumulando tokens de los proyectos que aterrizan en su tienda, y ese historial de retornos es lo que mantiene viva la demanda tanto del dispositivo como del SKR.
A eso se suma la seguridad. El Seeker incorpora una seed vault (una bóveda de claves separada del sistema operativo) que aísla las claves privadas del resto del teléfono. En un ecosistema donde los drainers —programas que vacían carteras mediante firmas maliciosas— son un problema recurrente, guardar las claves en un compartimento aparte reduce el riesgo de perder los fondos por un enlace envenenado.
La incorporación más reciente es una alianza con TapTapTap, una plataforma de predicciones que ha integrado en el Seeker la opción de apostar por si un criptoactivo o una acción sube o baja, con un sistema de recompensas por rango para los usuarios más activos. El anuncio llegó el 29 de septiembre de 2026 y ya está disponible en la tienda.
Análisis: el riesgo de confundir adopción con precio
Conviene separar dos cosas que el mercado tiende a mezclar. Una es el crecimiento del ecosistema Seeker: más desarrolladores, más aplicaciones, más capital bloqueado. Otra es el precio del SKR, que desde su máximo de 0,060 dólares —fijado el 22 de enero de 2026— ha corregido con fuerza hasta la zona de los 0,018. Tras tocar los 0,037 dólares el 31 de agosto, el token devolvió buena parte de sus ganancias en apenas unas semanas.
El paralelismo con lanzamientos anteriores del propio Solana es inevitable. Buena parte de los tokens que se estrenaron con gran expectación —del JUP de Jupiter al JTO de Jito, por citar dos nombres del ecosistema— vivieron una primera fase de euforia, un reparto masivo de tokens y después una corrección prolongada a medida que el dinero institucional tomaba beneficios. El SKR no ha sido una excepción.
El riesgo principal no es tecnológico, sino de expectativas. Las proyecciones que sitúan el SKR por encima de los 0,04 dólares a cierre de 2026 y en torno a los 0,12 en 2032 presuponen que la adopción del Seeker acelera de forma sostenida. Si la comunidad de desarrolladores no crece al mismo ritmo, el token se queda sin el motor que justifica esas cifras. Hay además un condicionante externo: la salud general de la red Solana. El SKR depende del tráfico y de la liquidez del ecosistema matriz, y también de la velocidad que aportará Firedancer, el segundo cliente validador (el software que los nodos usan para mantener la red en marcha) que Jump Crypto desarrolla para hacer las transacciones más rápidas y estables.
La contradicción que conviene vigilar es la concentración. La mayor parte de la liquidez del SKR depende de una comunidad muy concreta, los propietarios del teléfono, y de un reparto inicial especialmente generoso. Si esa base deja de renovar sus dispositivos, el flujo de nuevos usuarios se seca y con él el argumento del token.
Queda por ver si el Seeker logra lo que ningún teléfono cripto ha conseguido hasta ahora: convencer al usuario corriente de que necesita un móvil pensado para la web3. El próximo hito del calendario será la evolución de la tienda de aplicaciones y el volumen de desarrolladores que se suman al 0% de comisión. De eso, y no solo de la cotización, dependerá que los 152 millones sigan ahí dentro mañana.
Seis ejercicios de core sin material bastan para ganar estabilidad, equilibrio y fuerza de centro en casa. La entrenadora Caroline Idiens los ordena en tandas de 20 a 30 segundos.
Por qué tu core mueve tu fuerza y tu equilibrio a cualquier edad
El core no es solo el abdomen visible. Es la faja muscular profunda que estabiliza tu columna, transmite fuerza entre el tren inferior y el superior y te mantiene firme al cargar la compra, subir escaleras o correr. Cuando ese centro falla, la fuerza se escapa por las esquinas: levantas menos, te cansas antes y pierdes control en los cambios de dirección.
Vamos a los datos. Una revisión sistemática con metaanálisis comprobó que el entrenamiento de core mejora de forma significativa el equilibrio en personas adultas, una capacidad que marca la diferencia en agilidad y confianza al moverte. Otra investigación reciente sobre más de 5.000 mujeres de entre 63 y 99 años asoció mayor fuerza muscular con mejor longevidad y capacidad funcional.
Y no hace falta material. Caroline Idiens, entrenadora personal de 54 años y referencia del fitness en la mediana edad con 2,4 millones de seguidores en Instagram, lo repite cada semana: para un centro más fuerte basta el suelo del salón y una esterilla. Su propuesta son seis movimientos encadenados, sin pesas ni bandas.
Cómo ejecutar los seis ejercicios sin material
Antes de la primera tanda, calienta entre tres y cinco minutos. Idiens insiste en empezar despacio y subir el volumen poco a poco: primero se aprende el movimiento y después se busca el ritmo. Su consejo técnico de cabecera es mantener la lumbar pegada al suelo y sujetar la cabeza sin tirar del cuello.
La estructura es sencilla: seis ejercicios, tandas de 20 a 30 segundos y de dos a tres rondas, con 30 segundos de descanso entre movimientos. Si empiezas, quédate en una ronda y prioriza la exhalación en cada esfuerzo.
Un core fuerte no se mide en abdominales visibles, sino en el control que mantienes cuando el resto del cuerpo se mueve.
Toque de puntera (toe tap) — 30 segundos: tumbado boca arriba, rodillas a 90 grados y espinillas paralelas al suelo. Baja un pie hasta rozar el suelo sin arquear la lumbar y alterna.
Dead bug — 30 segundos: desde la misma posición, extiende un brazo sobre la cabeza mientras estiras la pierna contraria, con la lumbar pegada al suelo. Vuelve y cambia de lado.
Bicicleta doble (double ab bike) — 30 segundos: eleva las escápulas y lleva las rodillas a posición de mesa. Gira para acercar el codo derecho a la rodilla izquierda mientras estiras la pierna derecha.
Navaja con rodillas flexionadas — 30 segundos: brazos extendidos sobre la cabeza y piernas suspendidas. Exhala al llevar las rodillas al pecho y las manos hacia los pies, elevando cabeza y hombros.
Toque oblicuo con piernas rectas — 20 segundos: piernas perpendiculares al suelo; sube los hombros y gira el torso hacia un lado llevando la mano al pie. El giro nace en las costillas.
Crunch codo-rodilla — 30 segundos: manos detrás de la cabeza y codos abiertos. Lleva la rodilla izquierda al pecho mientras rotas el torso para acercar el codo derecho, sin tirar del cuello.
📊 La pauta en cifras
Volumen eficaz: Seis ejercicios en tandas de 20 a 30 segundos, de dos a tres rondas, con 30 segundos de descanso entre movimientos.
Cuándo y cómo: Tres días por semana, después del calentamiento y con tempo lento; la técnica manda sobre la velocidad.
Calidad a buscar: Lumbar pegada al suelo, cabeza sujeta sin tirar del cuello y exhalación en la fase de esfuerzo.
A tener en cuenta: Es un complemento, no un programa completo; combínalo con entrenamiento de fuerza de cuerpo entero.
Lo que de verdad aporta esta rutina (y lo que no)
El entrenamiento de core ha cambiado de enfoque en la última década. Se pasó de contar repeticiones de crunch a entrenar la estabilidad: planchas, dead bug, antirotación y trabajo isométrico. La razón es práctica. El centro del cuerpo funciona como una correa de transmisión: si cede, la fuerza que generan las piernas no llega al movimiento que estás haciendo.
Ahora, la letra pequeña. Ninguna tabla de abdominales sin material quema grasa de forma localizada; eso no existe. La composición corporal se decide en la cocina y en el volumen total de entrenamiento, no en veinte minutos de crunch. Tampoco sustituye al trabajo de fuerza: cualquier programa de ejercicio físico bien pautado combina fuerza, movimiento diario y descanso. Y la mayoría de los estudios apunta en la misma dirección: la constancia gana a la intensidad puntual.
¿Dónde encaja entonces esta rutina? En la base de tu semana y como calentamiento de tus sesiones de fuerza. Para quien entrena sin material, seis movimientos así son un punto de partida excelente: eficientes en tiempo, sin barrera de acceso y fáciles de progresar. El core fuerte se nota antes en cómo te mueves que en cómo te ves.
Recuerda que esta información es divulgativa y de optimización del estilo de vida: no constituye consejo profesional ni sustituye la valoración individual de un especialista.
⚡ Rutina de Optimización Diaria
Bloquea cinco minutos: haz los seis ejercicios en una sola ronda antes de ducharte, con tandas de 20 a 30 segundos y 30 segundos de descanso.
Antes de tu fuerza: usa dos movimientos (dead bug y toque de puntera) como activación previa a tus sesiones de pesas o bandas.
Progresa sin prisa: cuando domines la técnica a tempo lento, sube a tres rondas o añade cinco segundos por ejercicio, nunca antes.
He leído tres veces el resumen de opiniones que el Banco de Japón publicó este jueves y el detalle pesa más que el titular: dentro del consejo ya no se debate si habrá nuevas subidas de tipos, sino a qué velocidad pueden ejecutarse. El documento, que recoge la reunión de septiembre, repite una palabra: «acomodaticias».
La elección léxica no es inocente. Tras años de tipos negativos, compras masivas de bonos y un control explícito de la curva de rendimientos, parte del consejo considera que las condiciones financieras siguen siendo extraordinariamente laxas y que mantenerlas así tiene un coste. El gobernador Kazuo Ueda enumeró las tres variables que el banco observará antes de mover ficha.
Tres variables, una divisa débil y un crudo que no ayuda
El resumen de opiniones, difundido el 1 de octubre, deja tres frentes abiertos:
Tipos de interés: funcionan como primer termómetro del grado de estímulo que aún queda en el sistema.
Crédito bancario: su crecimiento indica si la demanda interna aguanta antes de un nuevo endurecimiento monetario.
Mercados de activos: el Nikkei en máximos y un yen débil alimentan una holgura financiera que el banco no confunde con fortaleza real.
El consejo se declara además vigilante ante la debilidad del yen y unos precios del crudo elevados, dos canales que importan inflación desde fuera a una economía que llevaba dos décadas combatiendo lo contrario. El USD/JPY es hoy el indicador más seguido de la política monetaria japonesa, por delante de cualquier comunicado.
«Los tipos de interés, el crédito bancario y los mercados de activos» son los tres factores que el consejo observará antes de decidir nuevas subidas. — Kazuo Ueda, gobernador del Banco de Japón, resumen de opiniones de la reunión de septiembre, 1 de octubre de 2026
Para Europa, la lectura no es neutral. Cada señal de endurecimiento en Tokio encarece también la financiación de quienes han construido posiciones con dinero prestado en yenes.
El carry trade en yenes: el grifo barato que riega el crédito global
El mecanismo es sencillo de describir y frágil de sostener. Un inversor se financia en yenes a un coste cercano a cero, convierte el dinero y compra activos con mayor rentabilidad: deuda europea, crédito corporativo, acciones, inmuebles. Mientras el yen no se aprecie y los tipos japoneses sigan anclados, la operación se paga sola.
El problema llega cuando el banco emisor empieza a hablar. En agosto de 2024, una subida modesta y unos datos de empleo americanos peores de lo esperado bastaron para deshacer una parte del carry trade: el Nikkei perdió más de un 12% en una sola sesión y el temblor cruzó el Atlántico en horas. No hizo falta una crisis japonesa; bastó con que el diferencial dejara de crecer.
Eso sí, la lógica del diferencial sigue vigente: aunque el Banco de Japón suba, sus tipos quedan lejos de los niveles europeos y americanos, así que el incentivo para financiarse en yenes no desaparece, solo se estrecha. Lo que cambia es el comportamiento del inversor marginal, que deja de añadir posiciones y empieza a cubrir riesgo.
Lo que veo aquí: una normalización forzada por el tipo de cambio
Hay un dato que no conviene perder de vista: el Banco de Japón no está subiendo tipos porque la economía japonesa sea un cohete, sino porque la debilidad del yen y la energía importada están haciendo el trabajo que el banco no consiguió durante veinte años. Es una normalización empujada por el tipo de cambio, no por la demanda interna. Y ese orden de causas importa: si la inflación japonesa depende del precio del dinero y del barril de crudo, el margen de maniobra de Ueda es mucho menor de lo que sugiere el discurso oficial.
Mi lectura es que Tokio ha entrado en un territorio donde cada subida es defendible en términos de credibilidad y peligrosa en términos de estabilidad financiera global. Normalización forzada por el tipo de cambio: ese es el resumen. La contradicción que los datos no resuelven es esta: el yen débil sostiene la competitividad exportadora y los beneficios del Nikkei, y al mismo tiempo es la razón por la que el banco se ve obligado a endurecer. El hito que seguiré es la reunión del consejo de finales de octubre y, con ella, el informe trimestral de perspectivas, donde se verá si el banco eleva su previsión de inflación o si se limita a señalar el riesgo. Cualquier lectura intermedia, como el resumen de opiniones de septiembre, sirve sobre todo para confirmar que la discusión interna ya está abierta.
🌐 El efecto dominó en Occidente
El impacto llega a Europa por tres vías, y solo una es visible a simple vista:
Mercados: una apreciación ordenada del yen se lee como fortaleza global, pero un desenlace brusco del carry trade golpearía primero a la renta variable y al crédito europeo, como ocurrió en agosto de 2024.
Inflación: un yen más fuerte encarece los productos japoneses importados, aunque el efecto sobre el IPC español es marginal por el peso limitado de esas compras; la debilidad del consumo chino pesa mucho más en los precios de bienes.
Empresas y deuda: los inversores institucionales japoneses son compradores habituales de deuda europea. Si reducen posiciones exteriores para repatriar capital, la prima de riesgo periférica se resiente y el Euríbor acusa la volatilidad.
Para el BCE, cada episodio de estrés en el yen complica la hoja de ruta de recortes, porque añade volatilidad a la financiación bancaria justo cuando la eurozona busca certezas.
El semestre que rompió la hegemonía de las ventas mundiales de coches de combustión no se decidió en Bruselas. Se decidió en el precio del barril. He repasado el recuento que Nikkei Asia publicó esta semana y el dato aguanta: entre enero y junio, los modelos de gasolina cayeron por debajo del 50% de las matriculaciones mundiales de vehículos nuevos, algo que no había ocurrido nunca desde la generalización del automóvil.
No ha sido una cumbre climática. Ha sido el crudo caro. El conflicto en Oriente Medio ha encarecido el carburante y ha empujado al comprador a hacer cuentas antes de firmar el pedido: coste por kilómetro, seguro, mantenimiento y recarga. Con la gasolina por las nubes, el coche eléctrico deja de ser una declaración de principios y se convierte en una decisión de tesorería doméstica. Ese es el terreno donde los fabricantes asiáticos llevan una década de ventaja.
Conviene separar dos cosas que suelen mezclarse. Que la gasolina pierda la mayoría de las ventas nuevas no significa que el parque automovilístico mundial sea eléctrico: un coche matriculado hoy convive durante años con los que ya circulan. La transición del parque se mide en decenios. La de las matriculaciones, en trimestres. Y en esos trimestres, quien marca el ritmo es Asia.
Un umbral que rompe un siglo de dominio
Los datos del primer semestre dibujan tres realidades distintas:
Por debajo del 50%: los modelos de gasolina perdieron la mayoría de las ventas mundiales de vehículos nuevos entre enero y junio, según el recuento de Nikkei Asia. Es la primera vez que sucede desde la generalización del automóvil.
El crudo, no la normativa: el encarecimiento del petróleo derivado del conflicto en Oriente Medio es el acelerador que señala el informe. El comprador ha mirado antes el coste de uso que la etiqueta ambiental.
Cuota asiática: los fabricantes chinos y del resto de Asia amplían presencia, y lo hacen también en Estados Unidos, el mercado con más barreras de entrada para sus marcas.
La lectura industrial incomoda en Europa. Si solo el motor de gasolina ya está por debajo del 50%, el conjunto de la combustión —diésel incluido— lo está con más margen todavía. Y el diésel es justamente el segmento donde la industria alemana, francesa e italiana concentró durante décadas su ventaja tecnológica.
El recuento apunta a que el motor de gasolina ha dejado de ser la opción por defecto en el mercado global y a que la decisión de compra se ha trasladado al coste de uso del vehículo. — Recuento de matriculaciones mundiales, Nikkei Asia, 2026
Asia fabrica, Europa negocia
La paradoja europea es que la demanda se mueve hacia donde Bruselas quiere —el eléctrico— mientras la producción se desplaza hacia donde Bruselas no controla. Los aranceles compensatorios aprobados hace dos años encarecieron la importación de coches eléctricos chinos, pero no frenaron el traslado de capacidad industrial: las gigafábricas asiáticas en Hungría y España siguen sumando líneas. Compañías como BYD han convertido esa dualidad en estrategia: producir dentro para esquivar el arancel y vender más caro en el mismo mercado.
El efecto aterriza en el concesionario. Hay más oferta eléctrica procedente de Asia, precios a la baja en los segmentos urbanos y presión sobre el valor residual de los usados de combustión. Para el proveedor de componentes, la factura es otra: caen los pedidos de piezas de motor y suben los de celdas y electrónica de potencia, y no todos los talleres ni todas las plantas se reconvierten a la misma velocidad.
Lo que este umbral revela y lo que oculta
Lo que veo en estos datos es un vuelco impulsado por el precio de la energía, no por una conversión ideológica del consumidor. Esa diferencia importa: si el crudo cede y vuelve a rangos cómodos, parte de la ventaja de coste del eléctrico se estrecha y el umbral del 50% puede oscilar antes de consolidarse. El segundo riesgo es el margen. El volumen no garantiza el beneficio, y la guerra de precios que sostienen los fabricantes chinos en su propio mercado está comprimiendo la rentabilidad de todo el sector.
La contradicción que los datos no resuelven es esa: el volumen se desplaza hacia Asia mucho más rápido de lo que se desplaza el beneficio. Vigilo dos citas en el calendario. A finales de octubre se publican las matriculaciones globales del tercer trimestre, que dirán si el umbral del 50% se consolida o rebota al ritmo del crudo. En paralelo llegan las cuentas de los grandes grupos chinos, donde se verá si el avance de cuota viene acompañado de márgenes o de simple sacrificio de rentabilidad.
🌐 El efecto dominó en Occidente
El vuelco llega a Europa por tres vías concretas:
Apertura de mercados: los grupos europeos con gran exposición a Asia verán revisadas a la baja sus previsiones de volumen en el segmento de combustión durante las próximas semanas de resultados.
Inflación: más oferta eléctrica asiática abarata los coches nuevos en Europa y presiona el valor de los usados, un efecto desinflacionista de décimas sobre el IPC de la eurozona que refuerza el margen del BCE para nuevos recortes y baja el Euríbor a doce meses si el mercado lo descuenta.
Industria española: las plantas de Ford en Almussafes, Stellantis en Figueruelas y SEAT en Martorell dependen de plataformas y componentes cuya producción se decide ahora en función de dónde se fabriquen las celdas.
¿Qué ha pasado? El nuevo director del aeropuerto de Málaga-Costa del Sol, Sergio Millanes, sitúa en 2029 el arranque de una ampliación de unos siete años y 1.500 millones de euros, todavía pendiente de redacción de proyectos y de licitación.
¿Quién está detrás? Aena, propietaria y gestora del recinto, y la dirección del aeropuerto malagueño, que ha puesto por primera vez fecha a la actuación.
¿Qué impacto tiene? Más capacidad en seguridad, pasaportes y llegadas en un recinto que supera los 107.000 pasajeros en los días punta del verano.
La ampliación del aeropuerto de Málaga-Costa del Sol arrancará en 2029 con siete años de obras y 1.500 millones de euros de inversión.
El responsable de fijar la fecha es su nuevo director, Sergio Millanes, que ha puesto por primera vez un horizonte concreto a una actuación que llevaba años sobre la mesa sin calendario. El proyecto, eso sí, sigue pendiente de la redacción de los proyectos técnicos y de los procesos de licitación y adjudicación. 2029 marca el arranque de la construcción, no el final de la tramitación.
Qué entra en la obra: seis veces más control de pasaportes y el doble de filtros
La actuación toca prácticamente todos los flujos del aeropuerto de Málaga-Costa del Sol. La zona de control de pasaportes multiplicará por seis su espacio actual, los filtros de seguridad duplicarán su superficie y la sala de llegadas triplicará su tamaño. Son los tres puntos donde el recinto nota antes la presión de agosto.
A eso se suma la ampliación de plataformas y aparcamientos y el desdoblamiento de la calle de rodaje, entre las dos pistas, para permitir el cruce simultáneo de aeronaves en lugar de encadenar esperas. Son obras de hormigón y asfalto, poco vistosas, que determinan cuántos aviones pueden moverse por hora en Málaga.
Sobre el papel, el aeródromo todavía tiene capacidad para absorber más de 36,5 millones de pasajeros anuales. El matiz importa: no es la infraestructura en su conjunto la que se queda corta, sino varios subsistemas que ya funcionan cerca de su límite. La ampliación se plantea precisamente para anticiparse a ese escenario y evitar que el crecimiento del tráfico convierta a Málaga en un cuello de botella para toda la Costa del Sol.
Siete años de obra en un aeropuerto que no puede perder ni un verano: ahí está la verdadera dificultad del proyecto malagueño.
Cómo se ejecuta la obra sin cerrar el aeropuerto ni un solo verano
El reto no es menor. En los picos de verano, el recinto supera los 100.000 pasajeros diarios y cualquier intervención mal planificada se traduce en colas, cancelaciones y equipajes apilados. La estrategia sobre el papel pasa por construir primero las nuevas instalaciones, trasladar después los flujos y solo entonces intervenir sobre las actuales. Todo por fases y con el aeropuerto operativo en cada una de ellas.
La inversión ya contemplada para el periodo 2027-2031 supera los 850 millones de euros, una cifra que se queda corta frente a los 1.500 millones que exige la actuación completa. Aena mantiene en marcha un plan de modernización de la red aeroportuaria española que ronda los 13.000 millones, según las cifras que maneja el gestor, y en el que Málaga figura entre las prioridades por volumen de tráfico, y por exposición turística.
Hoja de Ruta: Claves del Viaje
El impacto se mide en el bolsillo del viajero y en el tiempo de paso por el aeropuerto. Más filtros y más ventanillas de pasaportes significan menos colas en agosto, y una zona de llegadas tres veces mayor evita las escenas de maletas apiladas que se repiten cada temporada alta. La zona cero es la Costa del Sol: el aeropuerto concentra el pulso turístico de Andalucía y de buena parte del arco mediterráneo, con 42 países conectados solo en verano.
Un solo dato resume la operación: el 6,6% de crecimiento entre enero y agosto, hasta 19,3 millones de pasajeros, con jornadas por encima de los 107.000 viajeros. Ninguna infraestructura aguanta ese ritmo sin renovarse. El pulso interno está servido: Aena quiere exprimir la capacidad actual antes de invertir, los operadores turísticos presionan para que la obra no se retrase y los ayuntamientos de la costa miran el calendario con la temporada alta en la cabeza.
Hay un precedente que conviene recordar. Cada gran ampliación aeroportuaria española de la última década ha llegado acompañada del mismo debate sobre plazos: proyectos anunciados con solemnidad que se deslizan en la fase de redacción y licitación. Aquí el riesgo es idéntico, y el propio director del recinto lo asume al hablar de trámites pendientes. El siguiente hito verificable no es la obra, sino la licitación de los proyectos, todavía sin fecha pública. Si esa fase se retrasa, 2029 dejará de ser una fecha y volverá a ser una intención.
La subasta de la colección Weiss es una de las liquidaciones forzosas mejor documentadas que he seguido en años. Sotheby’s sacará a la venta 16 obras del gestor George Allen Weiss en sus ventas estelares de noviembre y el importe se destinará a amortizar una deuda de 123 millones de dólares con Bank of America, garantizada con el propio arte.
El origen es una quiebra. Weiss Multi-Strategy Advisers, el fondo que él mismo fundó en 1978 y que llegó a gestionar 2.700 millones de dólares, se acogió al Capítulo 11 en 2025. Los papeles del concurso cifraban la exposición con Bank of America en 121,4 millones, por debajo de los 123 millones que ahora se manejan, además de 180 millones con el IRS y 113,5 millones con Jefferies Strategic Investments.
Paul Battista, abogado de Weiss, confirmó ante el tribunal que Sotheby’s ofrecerá esas 16 piezas en noviembre y que la casa ha garantizado un precio mínimo para seis de ellas. Ese detalle convierte una venta forzosa en una operación con suelo pactado.
El inventario responde al perfil de un coleccionista con criterio y capacidad: entre las obras hay piezas de Francis Bacon, Paul Cézanne, Pablo Picasso y Andy Warhol. Fuera de la operación quedan al menos 25 obras adicionales, lo que anticipa nuevas salidas si el primer tramo no cubre el préstamo.
No es el primer intento. Weiss ya buscó vender un Nymphéas de Claude Monet pintado entre 1914 y 1917 por 36,5 millones, operación que no llegó a cerrarse. En junio preparaba la consignación de un autorretrato de Bacon de 1972 a través de Gagosian y antes había acordado la venta de obras de Picasso y de Paul Signac. El patrón es claro: venta pieza a pieza, sin ruido, hasta que el calendario judicial ha obligado a pasar por sala.
Cuando un banco ejecuta el colateral artístico, el precio deja de fijarse por gusto y empieza a fijarse por calendario.
Qué se subasta en noviembre: 16 piezas y seis precios garantizados
La mecánica importa más que el catálogo. Sotheby’s ha asegurado un mínimo para seis lotes, lo que traslada parte del riesgo desde el acreedor hacia la casa de subastas. En un concurso, ese suelo protege el orden de prelación: Bank of America cobra primero y solo después el remanente puede dirigirse a Jefferies y al resto de acreedores.
Los otros diez lotes salen sin red. Ahí está el verdadero test. Si los 16 se adjudican sin descuentos severos, la demanda de gama alta sigue profunda. Si los garantizados se colocan en el mínimo y el resto se queda corto, la lectura será la contraria.
Arte como colateral: cómo se ejecuta una garantía de 123 millones
Pocas veces un caso deja ver con esta claridad el circuito del art lending. Un fondo pignora obras, el banco ejecuta, la casa de subastas garantiza, el juzgado supervisa y el precio final lo determina una sala en noviembre. Cada eslabón tiene su incentivo y ninguno coincide con el del coleccionista.
La lección no está en los nombres del catálogo, sino en el orden de la cola. Bank of America cobra con garantía sobre las obras; el IRS reclama 180 millones; Jefferies espera 113,5 millones. Cuando el colateral se convierte en el principal activo realizable de un patrimonio, la liquidez deja de ser un supuesto y pasa a ser una fecha.
Análisis: la prima de liquidez que el mercado del arte no cotiza
Sostengo una tesis incómoda: la mayoría de las colecciones privadas se valoran como si fueran líquidas y se comportan como si no lo fueran. El caso Weiss lo demuestra sin dramatismo. Un patrimonio construido durante cuatro décadas, con nombres de primer nivel, ha necesitado más de un año de intentos privados antes de llegar a una sala con garantías parciales. No es un problema de calidad de las obras. Es un problema de profundidad del tramo alto.
Las liquidaciones forzosas no destruyen valor por sí mismas; lo revelan. Cuando el vendedor no elige el momento, el comprador con liquidez inmediata fija el precio. Esa asimetría explica por qué las casas de subastas han convertido las garantías en herramienta central.
Mi lectura es que el episodio anticipa una presión de oferta contenida en el segmento moderno y contemporáneo durante los próximos trimestres, no una corrección generalizada. Dieciséis obras son absorbibles. Lo que no es absorbible sin coste es el mensaje: otras colecciones pignoradas están esperando turno.
Una colección no es un activo líquido hasta que alguien firma un precio mínimo. Eso es exactamente lo que ha hecho Sotheby’s con seis piezas.
💎 Veredicto Wealth
La liquidación Weiss es una oportunidad táctica para compradores con liquidez inmediata en las ventas de noviembre, no una señal estructural de compra. El riesgo a vigilar son las seis garantías de Sotheby’s: si no absorben el mercado, el ajuste se trasladará al resto del segmento contemporáneo.
El hito a seguir es la secuencia de noviembre en Nueva York. Ahí se sabrá si los seis suelos garantizados funcionaron como red o como techo para el mercado del arte de posguerra y contemporáneo.
Christie’s vuelve a convertir su subasta de la Frieze Week londinense en un termómetro del arte contemporáneo donado. La casa ha fijado su 20th/21st Century Evening Sale para los días 14 y 15 de octubre de 2026, con la segunda edición de Artists for Climate Action como eje de la venta.
He seguido este tipo de operaciones durante varios ciclos y el patrón se repite: cuando el comprador sabe que parte del importe financia una causa verificable, la puja tiende a estirarse por encima de la estimación. No es filantropía pura. Es reputación, es trazabilidad y suele traducirse en un precio de martillo superior al de una obra equivalente sin ese historial de donación.
Qué se subasta el 14 y 15 de octubre en Londres
El programa, estrenado en 2021, regresa ahora con su segunda edición y con dos nombres que el mercado primario ya sigue con atención. El sudafricano Igshaan Adams dona The certainty of being a rose (ii) (2026), una escultura de cuentas, hilo y textil con una estimación de entre 60.000 y 80.000 libras, aproximadamente 70.000 a 93.000 euros. La brasileña Patricia Leite aporta Brilhante (2026), una pintura de cielo azul oscuro con luna y paisaje verde, valorada entre 20.000 y 30.000 libras.
Los fondos se reparten entre dos organizaciones. Gallery Climate Coalition destina el dinero a mantener su infraestructura abierta al sector: calculadora de carbono, guías por tipología de galería y nueva investigación aplicada. ClientEarth lo dirige a litigio estratégico contra gobiernos y grandes corporaciones en materia de contaminación, greenwashing y protección de ecosistemas. Heath Lowndes, director de GCC, ha explicado que el objetivo es construir una comunidad de artistas, galerías y coleccionistas en torno a la influencia cultural y económica del sector.
Hay un detalle que me parece más relevante que la propia venta. La iniciativa no se plantea como un hito anual cerrado, sino como un programa rodante: subastas, pero también ventas privadas, y la puerta abierta a exposiciones y colaboraciones. Ese diseño cambia la ecuación para el coleccionista, porque convierte la donación en una vía recurrente de acceso a obra primaria.
El comprador de arte contemporáneo ya no paga solo por la obra: paga por la historia que podrá contar cuando la revenda.
En paralelo, GCC desplegará durante la Frieze Week su programa 10% Of, en su segundo año. Las galerías participantes nominan una obra y, si se vende, redirigen a la organización el descuento del 10% que habitualmente ofrecen al coleccionista. En la edición anterior el mecanismo recaudó 33.000 libras y este año ya supera la docena de galerías adheridas. Para el 18 de noviembre está previsto un National Emergency Briefing en el Starr Cinema del Tate Modern.
Impacto para el inversor: dónde está el precio real
Para un patrimonio que ya asigna capital a arte contemporáneo, la Evening Sale de octubre ofrece tres lecturas útiles. La primera es de precios: una estimación de 60.000 a 80.000 libras sitúa la obra de Adams en el tramo medio del mercado primario internacional, un umbral donde la liquidez secundaria es razonable pero no instantánea. La segunda es de descubrimiento de precio: el programa 10% Of funciona como una encuesta distribuida entre más de una docena de galerías sobre qué obra consideran vendible en una semana concreta.
La tercera es de calendario. La Frieze Week concentra en siete días el mayor flujo de compradores internacionales que visita Londres en el año. Quien venda fuera de esa ventana compite contra un mercado más fino. Eso sí, la prima benéfica no es gratis: quien puja por encima del valor de mercado asume un sobrecoste que solo recupera si el artista consolida su cotización en los años siguientes.
Pujar por encima de la estimación en una venta benéfica es adelantar demanda futura, no crear valor nuevo.
La prima filantrópica como señal de mercado
El mercado del arte contemporáneo atraviesa una fase de normalización tras la corrección iniciada en 2023. Los grandes nombres del ultra-contemporary han perdido parte del apetito especulativo que los llevó a máximos, mientras el segmento medio —donde se sitúan Adams y Leite— gana peso relativo. Mi lectura es que el inversor de patrimonio elevado está rotando desde la obra trofeo hacia la obra con recorrido institucional: menos riesgo de reventa, más tiempo de maduración.
En ese contexto, la venta de octubre funciona como test de dos cosas. Primero, de si el comprador europeo mantiene disposición a pagar prima por procedencia verificable en un entorno de tipos más altos que en 2021. Segundo, de si el mercado londinense conserva su función de puerta de entrada europea. No esperaría grandes sorpresas al alza en las obras de mayor valor, pero sí un comportamiento firme en el tramo de 20.000 a 80.000 libras.
El riesgo a vigilar no es la demanda, sino la profundidad del comprador. Las obras donadas atraen a coleccionistas que no participan habitualmente en la puja regular, lo que infla el resultado de una noche concreta sin garantizar un suelo de precio para la misma referencia en los doce meses siguientes.
💎 Veredicto Wealth
El arte contemporáneo con procedencia benéfica es una pieza de diversificación para carteras con horizonte superior a siete años, no una apuesta de revalorización rápida. Riesgo principal: la liquidez fuera de la Frieze Week, donde colocar 60.000 libras exige paciencia.