Atresmedia sale de la ticketera Fever tras ganar más de 260 millones de euros

Atresmedia ha puesto punto final a su aventura accionarial en Fever, la plataforma tecnológica especializada en ocio, cultura y venta de entradas para eventos en vivo. El grupo de comunicación ha vendido la totalidad de la participación que todavía conservaba en Fever Labs, ligeramente superior al 5%, por un importe aproximado de 227 millones de euros. La operación supone valorar la compañía en más de 4.540 millones de euros y permite a Atresmedia cerrar una de sus inversiones más rentables fuera del negocio audiovisual tradicional.

Según la información remitida por Atresmedia Corporación a la Comisión Nacional del Mercado de Valores (CNMV), la venta ha generado un resultado positivo neto de impuestos de aproximadamente 205 millones de euros. Si se suman las desinversiones realizadas anteriormente en Fever durante 2023 y 2024, el grupo ha obtenido unos ingresos totales de 296 millones de euros y un beneficio después de impuestos cercano a los 264 millones.

La operación culmina un proceso inversor iniciado hace once años y confirma la apuesta de Atresmedia por la diversificación como vía para generar valor más allá de la televisión, la radio y la publicidad. El grupo comenzó a invertir en Fever en 2015 mediante una operación de media for equity en su filial española. Tres años después, en 2018, se incorporó al capital de Fever Labs, la sociedad internacional que ha canalizado la expansión de la compañía.

Desde entonces, Fever ha experimentado un crecimiento muy significativo de su actividad y una importante expansión internacional. La empresa se ha consolidado como una de las principales plataformas tecnológicas globales dedicadas a descubrir, recomendar y vender experiencias de ocio y entretenimiento. Su negocio combina tecnología, datos, marketing y comercialización de entradas para conciertos, espectáculos, exposiciones, propuestas gastronómicas y otros eventos presenciales.

La salida de Atresmedia se produce en un momento de fuerte revalorización de la compañía. Fever, que alcanzó la condición de unicornio después de superar una valoración de 1.000 millones de dólares, ha multiplicado su tamaño desde la entrada del grupo audiovisual. La operación actual sitúa su valoración por encima de los 4.500 millones de euros, una cifra que refleja el recorrido de la plataforma y la confianza de los inversores internacionales en el negocio del entretenimiento en vivo.

El comprador de la participación de Atresmedia es Vitruvian Partners, fondo internacional especializado en empresas de crecimiento que administra más de 23.000 millones de dólares. Entre sus inversiones figuran compañías como Medison Pharma, Just Eat, Arrive, Skyscanner y Wise. La entrada de Vitruvian permite a Atresmedia completar la salida de una inversión que ya había comenzado a monetizar en ejercicios anteriores.
Fever
Fever.

La operación se enmarca en la política de gestión activa de la cartera de participaciones del grupo. Atresmedia no ha esperado a una eventual salida a Bolsa de Fever para recoger beneficios, sino que ha optado por vender progresivamente su posición a medida que se han presentado oportunidades de liquidez. El resultado final convierte a la inversión en una de las operaciones más exitosas de la estrategia de diversificación desarrollada por la compañía.

Una inversión gestionada desde Diversificación

La operación ha estado gestionada por Atresmedia Diversificación, el área dirigida por Javier Nuche. El ejecutivo ha sido el responsable de supervisar la inversión en Fever y ha representado a Atresmedia en el consejo de administración de la compañía desde 2018. Su participación ha sido clave durante una etapa en la que la plataforma pasó de ser una startup española a convertirse en una empresa tecnológica con presencia internacional.

La estrategia de Atresmedia se basó inicialmente en aportar activos publicitarios y capacidad de comunicación a cambio de una participación en el capital. El modelo de media for equity permitió al grupo entrar en empresas emergentes con potencial de crecimiento sin realizar necesariamente una inversión financiera convencional. A cambio, las compañías participadas podían acceder a campañas, notoriedad y espacios publicitarios en los medios de Atresmedia.

Fever fue una de las apuestas más destacadas de ese modelo. La plataforma se benefició de la visibilidad que podía proporcionar un grupo audiovisual con una elevada capacidad de promoción, mientras Atresmedia obtuvo exposición a un negocio tecnológico con posibilidades de expansión internacional. La evolución posterior de Fever ha permitido transformar aquella participación inicial en una importante fuente de ingresos extraordinarios.

Javier Bardají, consejero delegado de Atresmedia, ha defendido en distintas ocasiones la necesidad de que el grupo amplíe su actividad más allá de sus negocios tradicionales. Durante la presentación de la estrategia comercial de la compañía, el CEO subrayó que Atresmedia ya es «mucho más que una televisión o una radio» y que su objetivo es consolidarse como una compañía global de creación de contenidos audiovisuales y de generación de nuevas oportunidades de negocio.

La venta de Fever encaja en esa visión. La operación no implica abandonar la diversificación, sino gestionar de forma activa las inversiones realizadas y convertir en liquidez el valor creado cuando el momento resulta favorable. Los recursos obtenidos podrán destinarse a nuevas adquisiciones, a reforzar otras áreas de crecimiento o a mejorar la remuneración al accionista.

Más de 335 millones en desinversiones

Con la salida definitiva de Fever, Atresmedia ha obtenido más de 335 millones de euros de ingresos por desinversiones en startups, según las cifras difundidas sobre su estrategia de inversión. El grupo habría multiplicado su inversión por 3,4 veces y alcanzado una rentabilidad anual superior al 26%.

La cifra incluye las operaciones realizadas en otras compañías participadas, aunque Fever se ha convertido en el principal exponente del modelo. La empresa de ocio ha permitido a Atresmedia generar ingresos muy superiores a los que habría obtenido mediante una participación puramente financiera, gracias a la combinación de la revalorización accionarial y las operaciones de venta parciales.

El grupo ya había realizado desinversiones en Fever en 2023 y 2024. En octubre de 2024, Atresmedia vendió cerca de un 2,7% del capital por 59 millones de euros y obtuvo una plusvalía de aproximadamente 50 millones. Después de aquella operación todavía conservaba una participación superior al 5%, que es la que ahora ha vendido por 227 millones.

La evolución de la valoración de Fever ha sido especialmente significativa. En 2022, una ronda de financiación liderada por Goldman Sachs elevó la valoración de la compañía por encima de los 1.000 millones de dólares. En aquel momento, la plataforma ya había multiplicado por diez sus ingresos desde la ronda anterior, pese al impacto de la pandemia sobre el sector del ocio presencial.

La relación entre Atresmedia y Fever no se limitó a la participación accionarial. Ambas compañías desarrollaron proyectos conjuntos, entre ellos el Escape Room de ‘La Casa de Papel’, puesto en marcha en 2018. La experiencia recibió a más de 70.000 personas y permitió a Fever reforzar su posición en el mercado de las experiencias vinculadas a grandes marcas audiovisuales.
Solana precio hoy: SOL pierde los 100 dólares tras fracasar la ley CLARITY en el Senado

Solana precio hoy marca 97,16 dólares, una caída del 3,96% en 24 horas, y pierde los 100 dólares tras fracasar la ley CLARITY en el Senado de Estados Unidos.

El Senado rechazó la votación de procedimiento con 49 votos a favor y 50 en contra, lejos de los 60 necesarios para avanzar. La ley CLARITY pretendía definir qué activos digitales se regulan como valores y cuáles como mercancías, una distinción que afecta directamente a la clasificación de SOL.

El precio de Solana hoy retrocede a 97,16 dólares

El volumen diario de 3.760 millones de dólares apenas supera en un 0,71% el promedio de 30 días. Se trata de una venta ordenada, una redistribución de posiciones, no de un pánico indiscriminado. La rotación sobre la capitalización, que ronda los 57.040 millones de dólares, se mantiene en el 6,60%, muy cerca de su media histórica.

El soporte de los 100 dólares, ese nivel redondo donde suelen aparecer compradores, se ha roto. Ahora la atención se desplaza al mínimo intradía de 96,42 dólares. Por arriba, la zona de 101,45 a 102,49 dólares funciona como resistencia: recuperarla con volumen sería la primera señal de estabilización.

Por qué fracasa la ley CLARITY y qué pesa sobre Solana

Esta norma era una de las grandes esperanzas regulatorias del sector en Washington. No buscaba declarar a Solana un valor o una mercancía: establecía criterios para que los emisores supieran, por fin, bajo qué reglas operan. Sin ella, la incertidumbre se traslada a cada protocolo, exchange y gestor que trabaja con el activo.

Solana era especialmente sensible a esta votación. Una ley de claridad regulatoria beneficia de forma desproporcionada a las cadenas con exposición institucional y a los activos sujetos a debate de clasificación, justo los dos rasgos que definen su ecosistema. Según Reuters y CNBC, algunos senadores republicanos cruzaron la línea en contra y bloquearon el umbral de 60 votos.

La corrección es real, pero el mercado no está saliendo en estampida: está reordenando posiciones después de un golpe regulatorio.

El contexto macro añade leña al fuego. La Reserva Federal, el banco central estadounidense, anuncia hoy su decisión sobre los tipos de interés, y las expectativas mayoritarias apuntan a una subida de 25 puntos básicos. El mercado cripto entero se mueve en rojo: Bitcoin retrocede un 2,69% y Ethereum un 4,48%, arrastrando al resto del sector.

Análisis: un golpe regulatorio que no cambia los fundamentos

Los indicadores técnicos reflejan el pulso. El RSI, que mide si un activo está sobrecomprado o sobrevendido, se sitúa en 48,6, un registro neutro con sesgo bajista. El MACD mantiene un cruce de venta con histograma negativo, pero el estocástico a corto plazo ya está en sobreventa. Dicho de otro modo: hay debilidad, pero no la exageración que suele invitar a un rebote.

La estructura de fondo sigue intacta. Las medias móviles de 50 y 200 sesiones, referencias que suavizan el ruido diario, se mantienen al alza por debajo del precio. Solana conserva un avance del 37,04% en 90 días, aunque el balance del año es negativo y el token cotiza un 66,88% por debajo de su máximo histórico de 293,41 dólares, registrado en enero de 2025.

Tampoco conviene ignorar el avance fundamental. La red de Solana ha canalizado más de 200 millones de dólares en acciones tokenizadas, un nicho que muestra tracción real y que algunos analistas comparan con el empuje inicial de Nasdaq y NYSE. La actualización Transaction V1, que elevó el tamaño máximo de las transacciones, sigue mejorando el rendimiento sin coste para los tenedores.

El lastre, aun así, es regulatorio. Sin CLARITY, la clasificación de SOL y de sus aplicaciones asociadas continúa abierta, y eso frena parte de la asignación institucional. Conviene leer la caída de hoy como un episodio legislativo sobre un fondo técnico que no se ha roto, no como el inicio de una capitulación.

El mercado definirá la dirección próxima entre 96,42 y 101,45 dólares. La decisión de la Reserva Federal es la cita de riesgo inmediata, y el eco legislativo de CLARITY marcará las próximas sesiones. Si el soporte aguanta en cierres diarios, el castigo de hoy podría quedarse en un susto; si no, habrá que vigilar la media móvil de 50 sesiones.

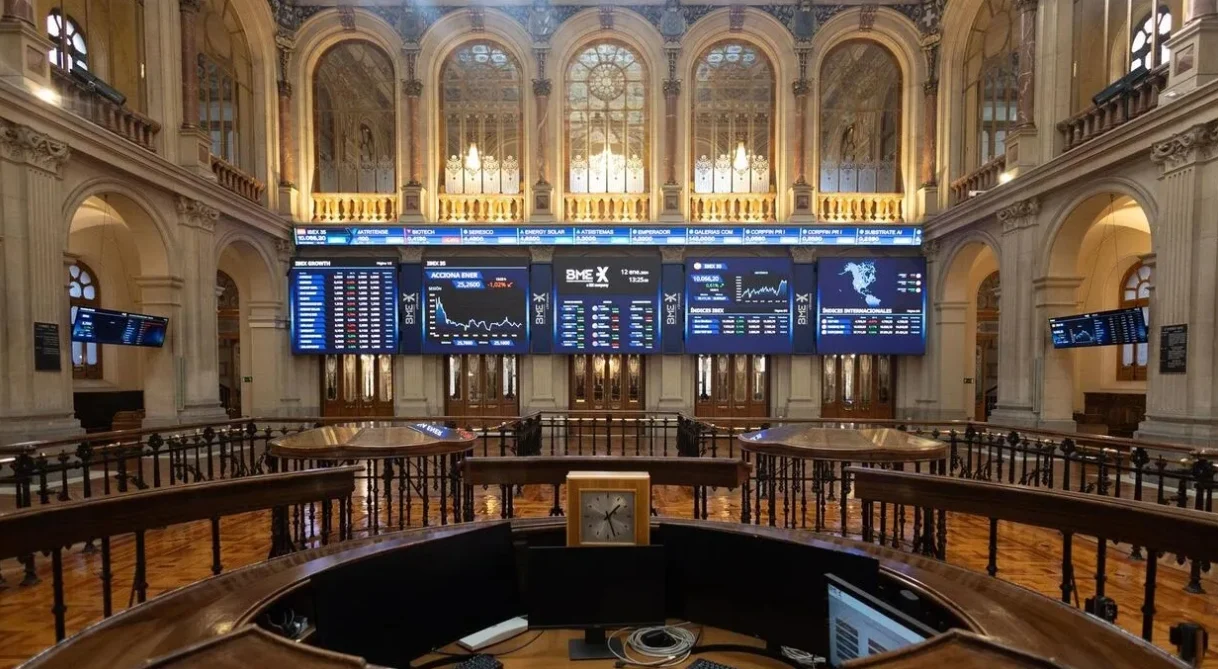
El Ibex 35 cierra plano en 19.555,90 puntos pendiente del bono soberano y de la decisión de la Fed

El Ibex 35 cerró la sesión de este martes con un retroceso del 0,05% hasta los 19.555,90 puntos, lastrado por el repunte de la rentabilidad de la deuda soberana global y a la espera de la decisión de tipos que la Reserva Federal anuncia este miércoles.

Deuda soberana al rojo: el bono estadounidense toca niveles de 2007

La sesión estuvo marcada por la tensión en la renta fija. El rendimiento del bono estadounidense a 10 años llegó a superar la barrera del 5% durante la jornada, un nivel no visto desde 2007, aunque después se moderó hasta el 4,99%. El movimiento opacó el anuncio del Tesoro de Estados Unidos de recomprar bonos por importe de 6.000 millones de dólares, equivalentes a unos 5.200 millones de euros.

En España, el bono soberano a 10 años avanzó hasta el 4,003%, desde el 3,983% del lunes. La prima de riesgo frente a la deuda alemana repuntó tres puntos básicos, hasta los 44,17 puntos, en un contexto de escasa reacción a la medida del Tesoro estadounidense.

Los analistas de Bankinter vincularon el alza de las rentabilidades con la geoestrategia, los precios del petróleo, la inflación y los tipos, y añadieron un nuevo factor: la inteligencia artificial. ‘Un menor ritmo de desarrollo de la IA podría llevar a menores inversiones, sobre todo en semiconductores’, señalaron en su nota diaria.

El director de inversiones de Vontobel, Andrew Jackson, apuntó que el incremento de los costes de financiación ‘está planteando dudas sobre la sostenibilidad de la deuda y las valoraciones en todas las clases de activos’.

La cota del 5% en la deuda estadounidense no es un dato técnico: redefine el coste del capital con el que se descuentan las valoraciones del Ibex.

Wall Street también se movió en negativo antes de la cita con la Fed. El Dow Jones caía un 0,85%, el S&P 500 un 0,46% y el Nasdaq 100 un 0,69%, reflejo de la cautela que domina a los inversores ante el riesgo de que el regulador monetario mantenga los tipos altos durante más tiempo.

El petróleo, el IPC español y las sanciones a Irán marcan el tono

Las tensiones geopolíticas entre Estados Unidos e Irán añadieron presión a la renta variable. El barril de Brent, de referencia en Europa, subía un 2,37% hasta los 108,18 dólares, mientras que el West Texas Intermediate (WTI) avanzaba un 3,20% hasta los 104,63 dólares. Washington mantiene su campaña de sanciones contra Teherán para aislar su economía del sistema financiero internacional.

En el plano macro local, el INE confirmó que el IPC interanual escaló siete décimas en agosto, hasta el 4,3%, su nivel más elevado desde febrero de 2023, impulsado por los combustibles. El dato presiona al al Banco Central Europeo y refuerza la lógica de mantener la cautela monetaria en la eurozona.

cierre Ibex 35

Valores extremos: energía y renovables lideran los avances

Dentro del selectivo, los valores ligados a la energía aprovecharon el rebote del crudo. Acciona Energía se anotó un 4,48%, seguida de Repsol (+3,09%), Acciona (+2,85%), Acerinox (+2,50%) y Endesa (+2,08%). La subida del petróleo sostuvo especialmente a las petroleras y a las renovables como activo de cobertura inflacionaria.

En la parte baja, Solaria perdió un 2,17%, el mismo retroceso que Puig. Detrás, Inditex cedió un 2,12%, Amadeus un 1,78% y Banco Santander un 0,83%. El castigo a la banca refleja la presión de la curva de tipos y la vulnerabilidad al encarecimiento de la financiación.

El resto de plazas europeas cerró en negativo, lo que reforzó el tono defensivo del selectivo español.

ÍndiceVariación
Ibex 35-0,05%
FTSE 100-0,37%
CAC 40-0,34%
DAX-0,14%
FTSE MIB-0,14%
Euro Stoxx 50-0,38%

En el mercado de divisas, el euro se depreció un 0,07% hasta los 1,1541 dólares. Los activos refugio tampoco escaparon: el oro cedía un 0,59% hasta 4.326 dólares la onza, y el bitcoin bajaba un 2,80% hasta 76.372 dólares, en una sesión dominada por la aversión al riesgo.

Lectura técnica: un mercado que descuenta costes de financiación más altos

Más allá del cierre plano, la lectura técnica es que el mercado está descontando un coste de financiación más elevado para todas las clases de activos. Con el rendimiento del bono estadounidense a 10 años situado en el umbral del 5%, los múltiplos a los que cotizan las compañías del Ibex se comprimen de forma mecánica: el descuento de flujos futuros se encarece. No es casual que los mayores castigos de la sesión se concentren en valores de crecimiento y en renovables puras como Solaria, mientras que las compañías con generación de caja ligada a la energía, como Repsol o Acciona Energía, lideren las subidas. En ciclos anteriores de repunte de las TIR, como el de 2023, el mercado penalizó primero a las firmas dependientes de financiación y preservó a las productoras de materias primas.

El BCE queda en una posición incómoda. El IPC de España en el 4,3% interanual, el más alto desde 2023, no refleja la media de la zona euro, pero añade presión a Fráncfort para no acelerar la relajación monetaria. La prima de riesgo española, en 44 puntos básicos, no muestra estrés soberano, aunque el avance del bono a 10 años por encima del 4% sitúa la referencia de financiación del Tesoro en un nivel que puede trasladarse al coste de la deuda corporativa. La decisión de la Fed de este miércoles actuará como termómetro: un tono duro validaría la permanencia de los tipos altos y podría llevar al Ibex a buscar la parte baja del rango de las últimas sesiones.

📊 Las Claves para el Inversor

  • Qué vigilar: La decisión de tipos de la Reserva Federal de este miércoles y el rendimiento del bono español a 10 años, que se consolida por encima del 4%.
  • Reacción del valor: El Ibex cierra plano en 19.555,90 puntos, con el crudo y la renta fija marcando la pauta sectorial.
  • Precedente sectorial: Los repuntes de TIR en 2023 castigaron a renovables y tecnología; ahora Solaria y Amadeus vuelven a liderar las caídas.

Netflix, Amazon y YouTube crean una patronal para defender los derechos deportivos ante la regulación en EE.UU.

Netflix, Amazon y YouTube han constituido una patronal para defender su posición en la puja por los derechos deportivos en Estados Unidos frente a una posible regulación de la Federal Trade Commission (FTC), según ha adelantado Dircomfidencial. La nueva organización nace con un objetivo explícito: frenar normas que favorezcan a la televisión tradicional frente al streaming.

Una patronal para frenar la regulación sobre el deporte en streaming

La Comisión Federal de Comercio abrió en febrero una investigación sobre la distribución de las emisiones deportivas televisivas y concluyó que el traslado de parte de ellas a ecosistemas de pago resultaba problemático para los usuarios. Seis meses después, las tres plataformas han presentado la Streaming Access and Choice Alliance (SACA), una asociación gestionada por la entidad de lobby tecnológico TechNet.

Al frente de la nueva patronal se sitúa Mike Ward, vicepresidente de política federal de TechNet. El movimiento pretende defender políticas «tecnológicamente neutrales» que protejan la libertad de elección del consumidor y permitan a las plataformas seguir invirtiendo en programación, según el comunicado recogido por Dircomfidencial.

En términos prácticos, SACA quiere impedir que el Gobierno de Estados Unidos impulse una regulación que beneficie a la televisión tradicional frente a las plataformas de vídeo en la compra de campeonatos. El calendario de vencimiento de derechos es significativo: el Mundial de fútbol y las ligas nacionales de fútbol americano (NFL), hockey sobre hielo (NHL) y béisbol (MLB) cierran ciclos entre este año y 2028.

La batalla regulatoria se concentra en si los acuerdos de emisión deportiva por suscripción merman el acceso generalista al deporte profesional.

El mapa regulatorio y los derechos deportivos en juego

La FTC y el Comité Judicial del Senado consideran que el trasvase creciente de competiciones a ecosistemas cerrados perjudica a los usuarios. La cuestión central es si ha quedado desfasada la Sports Broadcasting Act (SBA), la norma de 1961 que otorga a las cuatro grandes ligas (NFL, MLB, NBA y NHL) una excepción antimonopolio para vender de forma agrupada sus derechos.

Entonces lo habitual eran las televisiones gratuitas financiadas por publicidad. Sesenta y cinco años después, las emisoras tradicionales de Estados Unidos están en declive de consumo y pierden capacidad de atraer presupuestos publicitarios. La mayoría de los operadores tradicionales procede de un modelo publicitario, mientras el streaming refuerza su posición con la compra de derechos deportivos.

La distancia entre operadores tradicionales y plataformas de vídeo bajo demanda explica la creación de esta nueva asociación. En 2023 ya se había constituido la Streaming Innovation Alliance (SIA), integrada por servicios de streaming nativos y empresas tradicionales. Ahora las plataformas nativas han decidido lanzar a a un nuevo actor que defienda sus intereses comunes, sobre todo en las emisiones deportivas.
Mientras tanto, Disney, Comcast, Paramount y Fox presionan a través de la National Association of Broadcasters (NAB) para que el Gobierno reinterprete o reformule la SBA en perjuicio de sus competidores del streaming. El deporte es uno de los pocos contenidos capaces de reunir a un público masivo de forma simultánea y retenerlo como hábito, lo que lo convierte en un activo estratégico para ambas partes.

La FTC no ha presentado ninguna propuesta formal. El proceso se encuentra en una fase inicial, en la que las comparecencias parlamentarias y los informes de impacto van perfilando el margen normativo.

regulación streaming deportes

Análisis: el encaje de la nueva patronal en el tablero

La creación de SACA introduce una separación formal dentro del lobby del streaming. Frente a SIA, que agrupa a plataformas nativas y a operadores con raíces en la televisión convencional, la nueva organización deja a Netflix, Amazon y YouTube con una herramienta propia de interlocución. El movimiento replica en el ámbito del vídeo la estructura que ya utilizan los grandes broadcasters a través de la NAB.

El precedente de 2023 ayuda a leer el cambio. La SIA nació para unificar intereses del sector ante reguladores, pero la presión específica sobre los derechos deportivos ha obligado a separar posiciones. La FTC y el Senado centran su mirada en el impacto para los consumidores, no en el modelo de negocio, y ese foco obliga a las plataformas a trasladar un mensaje propio: que la libertad de elección y la inversión en programación deportiva dependen de mantener un marco «tecnológicamente neutral».

El encaje corporativo es claro. La nueva asociación no compra derechos, pero protege el entorno regulatorio en el que sus socios los explotan. El calendario de renovaciones hasta 2028, con la NHL, la MLB y el Mundial de fútbol como próximas referencias, añade urgencia a la interlocución. La partida se juega en la reinterpretación de una norma de 1961, y el tablero de presión queda dividido en dos polos: la NAB para las cadenas tradicionales y SACA para las plataformas nativas.

El movimiento era esperado. La patronal no altera los calendarios de derechos, pero sí cambia la representación institucional del streaming en Washington.

📡 El Radar del Sector

  • El vacío que llena: SACA aporta a las plataformas nativas una estructura de lobby propia en un terreno dominado por la NAB.
  • El reto por delante: El calendario de renovación de derechos hasta 2028 y una posible reinterpretación de la SBA marcan el margen de presión.
  • El tablero competitivo: La nueva patronal separa a Netflix, Amazon y YouTube de la SIA y deja dos polos regulatorios frente a los broadcasters.

Bill Winters, CEO de Standard Chartered: de despedido por Dimon a reflotar la banca

Nunca se imaginó dirigiendo un banco global. Bill Winters quería ser diplomático pero el dinero no le alcanzó. Lo que vino después según relata en una entrevista con CNBC International fue una carrera que lo llevó de los derivados en JPMorgan al rescate de Standard Chartered.

Winters creció en una familia de clase media en Nueva York y sus suburbios. Su padre, nacido en una familia obrera de Wheeling, Virginia Occidental, trabajaba en los molinos de acero hasta que fue reclutado en la Segunda Guerra Mundial. Gracias a la GI Bill pudo regresar a la universidad y, con el tiempo, escalar hasta el departamento comercial de National Steel. Aquel salto, contó Winters, cambió el destino de su familia.

De su madre heredó, según su relato, la curiosidad por viajar y probar cosas nuevas. Con diecinueve años salió por primera vez de Estados Unidos para estudiar un semestre en la entonces Yugoslavia, en 1980. Allí conoció a su esposa. Esa etapa, dijo, le dejó una marca permanente.

La diplomacia era su plan. Fue aceptado en un máster en diplomacia internacional, pero necesitaba 40.000 dólares que no tenía. Entonces entró a trabajar en Morgan Guaranty, el banco que luego se convertiría en JPMorgan. Su idea era quedarse un par de años, ahorrar y retomar el máster. No sucedió.

De diplomático frustrado a aprendiz de banquero

Tras cuatro años cubriendo empresas de petróleo y gas en Texas, su jefe le ofreció una disyuntiva: seguir en un área que ya dominaba o lanzarse a los swaps, el embrión de lo que hoy se conoce como derivados. Winters eligió lo segundo. Reconoce que no estaba cualificado y que no sabía nada de aquello.

De esa decisión salió una regla que ha repetido durante toda su carrera. En su relato, las decisiones importantes no aparecen muy a menudo. Por eso, de vez en cuando, conviene tomar el camino menos convencional. El camino previsible, añade, suele estar abarrotado de competencia. El imprudente, aunque asuste, enseña más.

Cuando se te presentan estas decisiones, no suceden muy a menudo. De vez en cuando vale la pena tomar el camino menos convencional.

— Bill Winters

Lou Preston y la escuela de los errores

Mucho antes de Jamie Dimon, el gran jefe en JPMorgan era Lou Preston. Winters lo describió como una figura inspiradora y, sobre todo, valiente. Recordó una anécdota: tuvo que presentar una operación con unos petroleros texanos que habían intentado acaparar el mercado de la plata. Preston le advirtió de que, si seguía adelante, el consejo probablemente lo consideraría un loco. No le prohibió decidir. Winters no cerró el trato.

Errores que enseñan más que los aciertos

Winters defiende que equivocarse forma parte del aprendizaje. Contó dos errores tempranos en derivados: en una operación grande invirtió la compraventa entre dólares canadienses y francos suizos, y también se confundió en la convención de conteo de días. Se dio cuenta casi de inmediato. Pensó que lo despedirían. No pasó, pero aquello lo empujó a crear un sistema de control para no repetir fallos.

Otra equivocación llegó con su primer trabajo en trading de materias primas. Usaban contratos de gasóleo de calefacción para cubrir la exposición al queroseno de aviación, químicamente muy parecidos pero no idénticos. Con la primera Guerra del Golfo, en 1990, el precio del queroseno se disparó mucho más que el del gasóleo. Perdieron dinero. Su jefe aceptó asumir la pérdida y, al terminar, le duplicó los límites de trading. Para Winters, aquello demostró que un error bien gestionado puede reforzar la confianza.

Despido en JPMorgan y regreso a Standard Chartered

Después de 26 años en JPMorgan, Jamie Dimon lo despidió. Winters marcó una diferencia: una cosa es que te digan que estás listo para marcharte y otra muy distinta que te pidan que te vayas. No entró en detalles, pero dejó claro que fue una salida dura.

Seis años más tarde volvió a la banca como consejero delegado de Standard Chartered. Sabía que el banco atravesaba dificultades. En sus palabras, identificó una franquicia realmente buena pasando por una mala racha y pensó que podía aportar algo. Desde entonces su nombre ha quedado ligado a la transformación del grupo.

Qué enseña esta historia a la banca internacional

La trayectoria de Winters tiene contexto. Standard Chartered es un banco con fuerte presencia en Asia, África y Oriente Medio. Cuando él asumió el cargo en 2015, la entidad arrastraba años de reestructuración y necesitaba recuperar credibilidad. Su mandato se ha centrado en simplificar la banca internacional, reforzar controles y priorizar mercados donde tiene ventaja. No son datos del vídeo, pero ayudan a entender por qué su regreso fue relevante.

Para los lectores del medio, este perfil importa porque encarna un liderazgo basado en el riesgo calculado y en la gestión honesta del error. Winters no presenta su carrera como una secuencia de aciertos. Habla de despido, de operaciones mal cerradas, de decisiones que daban miedo. Y sin embargo, todo eso lo llevó a dirigir un banco global. Es un mensaje incómodo para una industria que premia la perfección y castiga la caída.

La gran lección, si se puede llamar así, es que las carreras no son lineales. El despido de JPMorgan no lo sacó del juego. Lo preparó para otra etapa. Y la decisión de entrar en derivados, tomada sin saber nada, le abrió una puerta que jamás habría encontrado en el camino convencional.
¿Habría sido más feliz como diplomático? Winters admite que lo piensa de vez en cuando. Pero el camino imprudente lo llevó, 46 años después de aquel semestre en Yugoslavia, a repasar sus decisiones ejecutivas ante las cámaras. Quizá la lección sea esa: a veces, la carrera que no elegiste acaba eligiéndote a ti.

Puedes ver el análisis completo en el vídeo original de CNBC International en YouTube.

Ley CLARITY Ethereum: el Senado vota esta semana y ETH se juega los 3.000 dólares

Ethereum baja un 1,42% a las puertas de una semana decisiva en Washington, con la ley CLARITY sobre regulación cripto pendiente de votación en el Senado. El mercado se inclina por la cautela antes de dos citas que se solapan en menos de 48 horas: la votación de trámite de la CLARITY Act y la decisión de tipos de la Reserva Federal. En juego, el soporte de los 3.000 dólares para ETH.

La ley CLARITY no nace de la nada. Tras años de disputas sobre qué criptoactivo es un valor y cuál una materia prima, esta propuesta busca delimitar competencias entre la SEC, el supervisor bursátil de Estados Unidos, y la CFTC, el regulador de derivados. También fija requisitos para exchanges, brókeres y dealers. Dicho de otro modo, intenta que cualquier empresa sepa a qué reglas atenerse antes de tocar un token.

No es un matiz técnico. De esa clasificación depende qué agencia vigila cada criptoactivo y qué trámites debe cumplir una plataforma al listarlo o custodiarlo. Para Ethereum, una lectura más amable de la norma abriría la puerta a bancos, gestoras y fondos que hoy prefieren esperar. La regulación clara es, probablemente, el factor que más puede acercar el capital institucional al ether a medio plazo.

El primer filtro real llega este martes por la tarde: el voto de procedimiento, conocido como cloture, necesita 60 apoyos en el Senado para abrir el debate parlamentario. Si fracasa, la ventana legislativa para una ley de mercado cripto se cerraría este año, según la lectura de los analistas, porque noviembre trae elecciones de mitad de mandato y pocos asuntos impopulares sobreviven al calendario electoral.

Sin embargo, que la votación salga adelante no asegura una fiesta. Ether podría experimentar un sell the fact, la clásica venta que llega cuando la noticia se confirma y los operadores pasan a otro asunto. Todo apunta a que el foco viraría de inmediato hacia la Reserva Federal. Eso es mucho pedir a un solo voto de trámite.

El telón macro no acompaña: la inflación subyacente estadounidense salió por encima de lo esperado, el barril de petróleo supera los 100 dólares y el mercado descuenta una subida de tipos este miércoles. La mayoría de los analistas coincide en que la Fed no dará tregua. Para activos de riesgo como ether, ese cóctel suele restar atractivo.

Ethereum se mueve entre dos fuerzas opuestas: una votación regulatoria que ilusiona y una Reserva Federal que asusta.

Qué dice la ley CLARITY y por qué reacciona Ethereum

La CLARITY Act llega después de una década de indefinición. La SEC ha sancionado a plataformas por ofrecer criptoactivos sin registro, mientras que la CFTC ha defendido que algunos tokens son materias primas. Esa frontera difusa se traduce en abogados, costes y productos que nunca llegan al mercado. La ley propone un reparto más nítido, además de supervisar a los intermediarios con reglas inspiradas en los mercados financieros tradicionales.

Para el inversor español, la traducción es más sencilla: una Ethereum regulada en Estados Unidos puede recibir más compras de fondos, más derivados institucionales y más liquidez. No es un escenario teórico. La aprobación de los ETF de ether al contado en julio de 2024 ya demostró que, cuando el regulador da un paso, el dinero llega poco a poco. La CLARITY Act aspira a dar varios pasos a la vez.

El voto del Senado y la Fed: dos citas que marcan el cronómetro

El calendario no deja margen para digerir la votación. La decisión de tipos de la Reserva Federal llega al día siguiente, con el mercado aún nervioso por la energía cara y la inflación pegajosa. Los operadores descuentan una subida del precio del dinero, lo que tiende a desviar capital hacia activos más conservadores. Para ether, la secuencia importa: si la CLARITY Act avanza, puede sostener el ánimo; si la Fed endurece el tono, puede aguarte el brindis.

En el plano técnico, el análisis consultado fija el rango de corto plazo entre el soporte de 2.360 dólares y la resistencia de 2.560 dólares, niveles que no conviene leer de memoria durante una semana de noticias. El precio intentó romper la parte alta dos veces sin consolidar. Si aguanta el soporte, la hipótesis alcista vuelve a situar los 3.000 dólares en el punto de mira; si lo pierde, los vendedores buscan la línea de tendencia principal.

voto CLARITY Act

La lectura de fondo: la regulación es el verdadero motor

No es la primera vez que una decisión de Washington marca el ritmo de Ethereum. La aprobación de los ETF al contado en 2024 convirtió un activo que parecía de nicho en una pieza apta para carteras profesionales. La CLARITY Act, si prospera, ampliaría esa lógica a todo el mercado cripto. Eso sí, de un voto de trámite a una ley en vigor hay mucha distancia: faltan enmiendas, conciliación con la Cámara y firma presidencial.

También hay riesgos que conviene no barrer debajo de la alfombra. La red sigue con una parte de su staking, el mecanismo por el que se bloquean ethers para validar transacciones, concentrado en pocos proveedores. La liquidez institucional no llega de un día para otro, y una regulación aprobada no borra la incertidumbre acumulada durante años. Sin embargo, la dirección es la correcta: sin reglas claras, Ethereum se queda sin una parte del capital que hoy mira desde la barrera.

Lo que ocurra entre el Senado y la Reserva Federal marcará el tono inmediato de ETH. Si la CLARITY Act avanza y la Fed no golpea más de lo previsto, el camino hacia los 3.000 dólares queda abierto. Si fracasa la votación, el siguiente escalón es el soporte de 2.360 dólares y, a partir de ahí, la parte baja del rango. No hay atajos: regulación y tipos, por este orden.

El Gobierno aprueba el DORA III: Aena invertirá 13.000 millones en aeropuertos hasta 2031

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Consejo de Ministros ha aprobado el DORA III, el marco que fija la inversión de Aena y las tarifas aeroportuarias hasta 2031.
  • ¿Quién está detrás? Aena gestionará una inversión cercana a 13.000 millones de euros con el respaldo del Ministerio de Transportes.
  • ¿Qué impacto tiene? Las tarifas subirán de media solo 0,33% anual, unos tres céntimos por pasajero al año, con Barajas como gran beneficiario de la obra.

El Consejo de Ministros ha aprobado este martes el DORA III de Aena. El plan fija 13.000 millones de euros de inversión y una subida media de tarifas del 0,33% hasta 2031.

Qué fija el DORA III: tarifas congeladas y 9.991 millones regulados

El Ejecutivo se ha situado más cerca de la recomendación de la CNMC, que pedía bajar las tasas un 0,59% cada año, que de las pretensiones de Aena, que solicitaba subirlas un 3,82% anual. Las aerolíneas, por su parte, reclamaban una rebaja del 4,9%.

El ministro de Transportes, Óscar Puente, ha defendido que España mantiene las tasas ‘más competitivas de Europa‘ y que el incremento anual ronda tres céntimos de euro por pasajero. Es, en la práctica, una congelación tarifaria durante los cinco años del plan.

De los casi 13.000 millones, 9.991 millones corresponden a inversión regulada —la vinculada a la actividad aeronáutica— y cerca de 3.000 millones a inversión no regulada, normalmente ligada a actividades comerciales. La cifra supone un salto frente a los 2.250 millones regulados del DORA II y a los 2.185,4 millones del DORA I.

El plan mantiene el principio de autofinanciación: Aena pagará las obras con sus propios recursos, sin partidas de los Presupuestos Generales del Estado. El ritmo inversor cambia de escala.

El DORA III no es solo una decisión tarifaria: define qué aeropuertos y qué terminales absorberán el récord de 358 millones de pasajeros previstos para 2031.

El reparto territorial y las obras más exigentes en Barajas

El reparto territorial deja una conclusión directa: Madrid-Barajas se lleva 4.477 millones de euros, la mayor partida de la red. Le siguen Cataluña con 1.962 millones —1.765 millones para Barcelona-El Prat— y Canarias con 1.807 millones.

La Comunitat Valenciana supera los 1.270 millones, con 868 para Alicante-Elche y 400 para Valencia. Baleares rebasa los 1.000 millones, y Málaga-Costa del Sol se queda con más de 830 millones. Cosas de una red madura.

Entre las actuaciones destacadas figura la unificación de las terminales T1, T2 y T3 del aeropuerto Adolfo Suárez Madrid-Barajas en una única terminal, con un nuevo edificio anexo para controles, más la ampliación de la T4 en 500 metros. En Baleares se crearán nuevas zonas de control de pasaportes adaptadas al Entry/Exit System del espacio Schengen.

El ministro aclaró que no se acometerán ampliaciones de pista que superen los planes directores vigentes. Aena mantiene además el objetivo de neutralidad de emisiones en 2030 mediante autoabastecimiento con energía renovable.

Hoja de Ruta: Claves del Viaje

El impacto práctico es un billete aéreo sin presión alcista por tasas durante cinco años. El Mitma evita un aumento que, con el tráfico en máximos, habría encarecido conexiones y puesto la modernización a cargo de las aerolíneas.

La zona cero del plan es claramente Barajas. La unificación de las antiguas terminales y la ampliación de la T4 concentran la inversión más alta y definen la capacidad futura del principal hub del sur de Europa. Madrid sale con ventaja.

El dato que resume la decisión son los 9.991 millones regulados: casi 2.000 millones al año de media, frente a los 450 millones anuales del ciclo anterior. El pulso entre Aena y las aerolíneas se salda con una posición intermedia, más próxima a la CNMC que al gestor.

Como precedente, el DORA II ya había sido observado por las aerolíneas por invertir poco y con tasas bajas; ahora el Gobierno intenta acelerar inversión sin romper la competitividad tarifaria. La lectura a cinco años es que Aena gana margen físico, pero asume el reto de ejecutar tanta obra sin estrangular la operación diaria de Barajas y El Prat.

El siguiente hito será la publicación del documento en el BOE y la concreción de los calendarios de obra. Cinco años por delante.

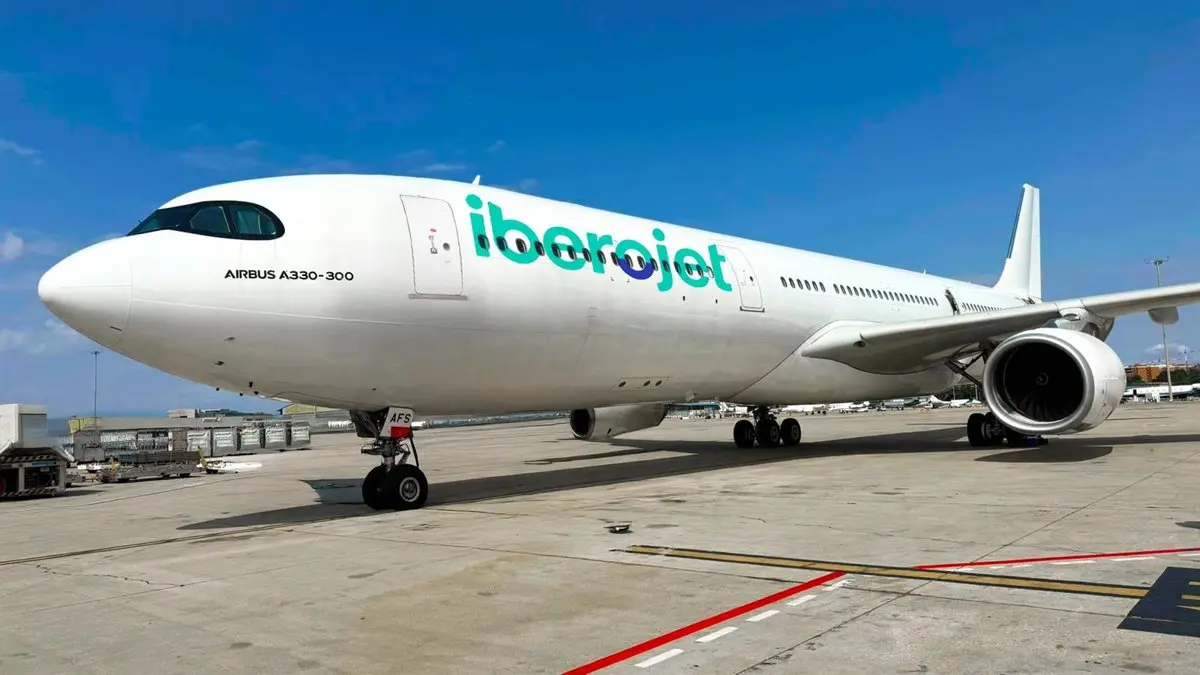
Iberojet estrena el vuelo directo de El Prat a El Salvador con un Airbus A350-900

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Iberojet ha estrenado el primer vuelo directo entre Barcelona-El Prat y San Salvador con un Airbus A350-900.
  • ¿Quién está detrás? Iberojet, aerolínea del grupo Ávoris, con el respaldo del Comité de Desarrollo de Rutas Aéreas de Barcelona.
  • ¿Qué impacto tiene? Una frecuencia semanal elimina la escala en Barajas y conecta de forma directa a turistas, empresas y comunidad salvadoreña.

Iberojet ha abierto este martes una ruta transatlántica que El Prat no tenía hasta ahora: el vuelo directo entre Barcelona y El Salvador. La conexión, operada con un Airbus A350-900, se estrenó con 351 pasajeros en el primer trayecto desde San Salvador y se convierte en el primer enlace sin escalas entre la capital catalana y la centroamericana.

Horarios, frecuencias y el avión de la ruta

El nuevo enlace tendrá una frecuencia semanal. Desde Barcelona, el vuelo E9867 despegará todos los martes a las 01:55 horas y aterrizará en San Salvador a las 05:30 horas, siempre en horario local. En sentido contrario, el E9868 saldrá de San Salvador los lunes a las 03:45 horas y aterrizará en El Prat a las 22:30 horas.

La ruta cubre cerca de 9.600 kilómetros y sitúa a El Prat ante un corredor inédito con Centroamérica. Según los datos facilitados por la aerolínea, el primer vuelo desde San Salvador transportó a 351 pasajeros. La programación queda recogida en la web de Iberojet.

La demanda salta un 44% y evita la escala de Barajas

Hasta ahora, los viajeros que querían volar entre Barcelona y San Salvador debían pasar por Madrid-Barajas. Ese transbordo explica la relevancia de la nueva ruta: según los datos aportados por la compañía, en 2024 se contabilizaron cerca de 8.000 pasajeros de ida y vuelta en el corredor. En 2025 la cifra ascendió a 11.600, un 44% más en un solo año.

La embajadora de España en El Salvador, Sonia Álvarez Cibanal, subrayó que la conexión abre opciones tanto para los residentes españoles como para la comunidad salvadoreña en Europa. El presidente de la Comisión Ejecutiva Portuaria Autónoma de El Salvador, Federico Anliker, apuntó que el trabajo para atraer a Iberojet se prolongó durante aproximadamente un año y confió en un efecto positivo sobre tarifas y competencia.

El turismo también mira la apertura con expectativa. El Salvador recibió más de 25.000 visitantes españoles en 2025 y, entre enero y agosto de 2026, ya superó los 16.000, según los datos expuestos por el Ministerio de Turismo salvadoreño. La Cámara Salvadoreña de Turismo apunta a un escenario de duplicar el número de pasajeros entre España y El Salvador.

La ruta no compite solo con otras aerolíneas: elimina la escala de Barajas y convierte Barcelona en la puerta de entrada directa a El Salvador desde Europa.

Hoja de Ruta: Claves del Viaje

La puesta en marcha de la ruta toca una demanda real y medible. El impacto más inmediato se da en el bolsillo y en los tiempos de viaje: desaparece la escala en Madrid para un flujo que, según las cifras de la aerolínea, creció un 44% antes incluso de existir vuelo directo. La zona cero es doble: Aeropuerto de Barcelona-El Prat, que gana un nuevo destino de largo radio, y la comunidad salvadoreña establecida en Cataluña, que hasta ahora asumía transbordos y mayores tiempos totales de viaje.

El dato clave es la frecuencia semanal. No se trata de una conexión diaria, lo que limita el alcance inicial para el viajero de negocio o para reprogramar billetes. El pulso entre operadores es otra lectura: El Prat refuerza su cartera latinoamericana con esta ruta y con la red actual de Iberojet hacia Bogotá, Buenos Aires, Cancún, Ciudad de México, Lima, Punta Cana y Santiago de Chile. Para Aena, la incorporación encaja en el objetivo de consolidar Barcelona como hub intercontinental con horizonte en 2030.

El precedente más claro entre las rutas de largo radio de El Prat es el crecimiento de las conexiones con Bogotá o Ciudad de México, que consolidaron a Barcelona como una alternativa real a Barajas en el Atlántico. La diferencia aquí es que El Salvador llega con una demanda modesta pero creciente y con una sola rotación semanal. El riesgo inmediato es la sostenibilidad de la ocupación fuera de los picos vacacionales, especialmente en un corredor que aún no ha demostrado su potencial más allá del dato anual del 44%. El próximo hito será la evolución de la ocupación de los primeros meses y la decisión de Iberojet de aumentar frecuencias hacia el invierno si la demanda turística responde.

Drones ucranianos ahogan a la aviación rusa: hasta 32 aeropuertos cerrados al día

El cielo ruso se ha convertido en un campo minado. Según un análisis que publica VisualPolitik, durante el mes de agosto se cerraron total o parcialmente una media de 32 aeropuertos rusos cada día por culpa de los drones ucranianos, y muchos de esos aeródromos llegaron a interrumpir su actividad varias veces en una sola semana.

El golpe no se queda en una anécdota logística. El canal sostiene que la aviación rusa, ya castigada por las sanciones, acumula nuevos problemas semana tras semana, y que el ciudadano de a pie empieza a notarlo en forma de vacaciones perdidas, viajes de trabajo cancelados y conexiones familiares rotas. Mientras el Kremlin insiste en que el conflicto evoluciona favorablemente, los aeropuertos cuentan una historia distinta.

Del muro antiaéreo al archipiélago defensivo ruso

VisualPolitik arranca con un recordatorio sencillo: Rusia es el país más grande del mundo y ningún sistema de defensa aérea puede cubrir un territorio así. Durante los primeros años de guerra Moscú lo intentó. A partir del verano de 2023 levantó un muro antiaéreo a lo largo de la frontera con Ucrania y de los territorios ocupados para cazar drones y misiles antes de que entraran en territorio ruso.

Ese muro, explica el canal, se vino abajo lentamente. Los sistemas desplegados se convirtieron en objetivos prioritarios y cada baja abrió un hueco para el siguiente ataque. A principios de 2026 la línea continua ya era insostenible, así que los rusos replegaron sus equipos y montaron lo que VisualPolitik describe como islas de seguridad: círculos cerrados alrededor de grandes ciudades, refinerías y fábricas clave, mientras el resto del país queda a la intemperie.

El caso más representativo es Moscú. La capital está rodeada por tres anillos de defensa que se cubren entre sí, con radares redundantes y baterías que pueden volver a disparar incluso si el objetivo ya ha rebasado una capa. En las zonas más protegidas, admite VisualPolitik, la inmensa mayoría de los drones ucranianos acaba derribada. La máquina funciona razonablemente bien donde está montada.

No hace falta derribar toda la flota ni buscar los aviones. Basta con que el peligro sea creíble para que las primas de seguro se disparen y el tráfico aéreo se desplome.

— VisualPolitik

Por qué no basta con plantar una isla sobre cada aeródromo

La solución parecería obvia: colocar una de esas islas defensivas sobre cada aeropuerto. Pero según el canal esa idea parte de dos errores. Primero, Rusia no tiene capacidad material para hacerlo. Derriba muchísimos drones, pero Ucrania lanza tantos que los que se cuelan siguen siendo numerosos, y para dejar un aeropuerto fuera de servicio basta con tener algunos drones en las inmediaciones.

Mover sistemas a cada aeródromo significaría desproteger refinerías, fábricas o ciudades. Y además, argumenta VisualPolitik, Ucrania no busca destruir aviones. El plan de Kiev consiste en llenar el espacio aéreo ruso de drones de forma tan frecuente que aseguradoras, compañías y pasajeros decidan por su cuenta que volar por Rusia es demasiado arriesgado. El canal lo compara con la estrategia de los hutíes en el mar Rojo: no hace falta hundir una flota, solo que el riesgo sea creíble para encarecer los seguros y colapsar el tráfico.

Esa dinámica ya muestra resultados. VisualPolitik menciona que una aerolínea extranjera, Air Tanzania, ha sido la primera en suspender vuelos a Rusia tras la advertencia de Zelenski, y que otras compañías están cancelando rutas o primando la siniestralidad. Putin, añade el canal, puede obligar a las aerolíneas rusas y a las aseguradoras rusas a seguir operando, pero la factura es gigantesca y alguien tendrá que pagarla.

Y aunque Moscú forzara a sus compañías, queda una pregunta que ningún decreto responde: quién se subiría a esos aviones. VisualPolitik insiste en que una cosa es obligar a una empresa y otra muy distinta a un pasajero, una tripulación o un piloto. Ahí manda el riesgo percibido.

El peligro menos visible: la propia defensa aérea rusa

Ese riesgo tiene dos componentes. El primero son los propios drones, no porque apunten contra aviones, sino porque una máquina puede fallar, desviarse o cruzarse con una ruta comercial. Las interferencias de la guerra electrónica rusa pueden dejar a un dron ciego y descontrolado; el canal recuerda que ya ha habido aparatos ucranianos desviados que terminaron impactando en edificios civiles e incluso en territorio de un país de la OTAN. Estonia, por ejemplo, ha alertado a su población tras derribar un dron que se cree desviado por las interferencias rusas.

El segundo riesgo, menos obvio y más grave, viene de dentro de casa. Cuantos más drones llenan el cielo, más se saturan los radares rusos y más papeletas hay de confundir un blanco con otro. El precedente lo puso Azerbaijan Airlines en diciembre de 2024. VisualPolitik recuerda que un avión de pasajeros de la aerolínea azerbaiyana se acercaba a Grozni justo cuando la defensa rusa disparaba contra drones ucranianos; el aparato fue alcanzado por un misil ruso y terminó estrellándose en Kazajistán, con 38 muertos. Putin admitió la responsabilidad rusa y ofreció una compensación. Con ese antecedente, explica el canal, el miedo a volar en Rusia está más que fundamentado.

La tercera ola de la guerra logística ucraniana

En términos estrictos de dinero, VisualPolitik reconoce que la aviación comercial rusa no llega ni al 1% del PIB. Si solo se mirara esa cifra, el cierre del cielo parecería una anécdota. Pero el peso de un sector no se mide únicamente por su impacto directo: cuando el avión deja de volar, también se resiente la logística militar rusa, que utiliza vuelos comerciales para mover personal y piezas de recambio. Y se resiente, sobre todo, la vida diaria de millones de rusos para quienes volar no es un lujo, sino la única forma de moverse en el país más extenso del planeta.

El canal enmarca este golpe dentro de una estrategia más amplia que Zelenski ha bautizado como sanciones de largo alcance. La primera ola fue contra el petróleo y las refinerías; la segunda contra el comercio electrónico ruso con los ataques a Wildberries y Ozon. La aviación es la tercera ola. Ninguna de ellas tumbaría Rusia por sí sola, concluye VisualPolitik, pero se van sumando.

La duda que deja el análisis es qué sector será el siguiente en caer. VisualPolitik cierra preguntándose hacia dónde girará esta estrategia de desgaste logístico en los próximos meses.

Puedes ver el análisis completo en el vídeo original de VisualPolitik en YouTube.

Youtube video

BlackRock capta 307,72 millones para su ETF de staking de Ethereum en solo 20 días

BlackRock ha captado 307,72 millones de dólares en 20 días para su ETF de staking de Ethereum. Se trata del fondo cotizado que permite exponerse al ether y cobrar recompensas por validar la red. Según datos de SosoValue, la plataforma de seguimiento de ETFs, el producto con el ticker ETHB encadena veinte sesiones consecutivas sin reembolsos netos, una señal de demanda institucional que contrasta con la volatilidad típica del sector.

La racha positiva abarca desde el 28 de julio hasta el 11 de septiembre. En ese tramo, el fondo no registró un solo día de salidas netas y sumó los 307,72 millones de dólares, con dos jornadas especialmente fuertes: 42,64 millones el 28 de agosto y 52,91 millones el 2 de septiembre.

El fondo ya supera los 1.000 millones de dólares en activos

Desde su estreno en el Nasdaq el 12 de marzo, ETHB acumula entradas netas de 830,67 millones de dólares. Los activos netos superan ya los 1.050 millones de dólares, apenas seis meses después de su debut. La firma mantiene unos 313.789 ethers en staking, valorados en 802,9 millones de dólares, lo que equivale al 74,55% de la cartera. Otros 107.128 ethers permanecen sin bloquear, por un valor de 274,1 millones.

La tasa de recompensas por staking a 30 días se situó en el 1,52%, un rendimiento modesto pero real que compensa, al menos en parte, mantener exposición a un activo que cotiza cerca de los 2.500 dólares. El volumen diario medio de negociación fue de 566.753 acciones.

La principal diferencia frente a un ETF spot está en la gestión de sus tenencias. Mientras ETHA busca replicar el precio del ether, ETHB destina entre el 70% y el 95% de sus activos al staking. Esa estructura le permite generar un rendimiento adicional, aunque introduce riesgos técnicos y de liquidez que conviene vigilar.

ETHA, el hermano mayor, sigue dominando

ETHA, el ETF spot de Ethereum de BlackRock, conserva una ventaja considerable: roza los 13.000 millones de dólares en entradas netas acumuladas y mantiene cerca de 9.110 millones en activos. La diferencia de escala confirma que el staking está complementando la demanda por el producto spot, no sustituyéndola.

El capital institucional no solo está comprando ether: está pagando por mantenerlo bloqueado y cobrar por validar la red.

Esa convivencia entre ETHB y ETHA plantea una cuestión interesante: ¿está BlackRock ampliando el mercado total de exposición a ether o simplemente moviendo capital de un producto a otro? Los datos de flujos no permiten concluirlo aún, pero la ausencia de reembolsos en ETHB durante 20 sesiones sugiere que, al menos por ahora, ambos conviven en en el mismo activo.

Qué significa para Ethereum y para sus holders

El hecho de que un vehículo de staking de BlackRock acumule capital sin interrupción durante tres semanas apunta a un cambio de narrativa. Wall Street no solo quiere exposición al precio de ether, sino que empieza a empaquetarlo como un activo productivo, con un rendimiento ligado al funcionamiento de la red. La tasa del 1,52% es modesta frente a la volatilidad, pero introduce una métrica de flujo de caja en un activo que históricamente se medía solo por su precio.

No conviene exagerar la señal. La racha analizada cubre únicamente 20 sesiones y ETHB todavía es una fracción menor de ETHA. Además, las entradas de capital no garantizan una subida del precio, porque el mercado responde a factores macroeconómicos, cambios en la percepción de riesgo y a los flujos de otros vehículos. Una corrección brusca en los mercados financieros podría frenar la racha igual de rápido que la impulsó.

Con todo, el dato encaja con un patrón que en Ethereum ya se conoce desde la aprobación de los ETF spot en julio de 2024: el capital institucional llega de forma gradual, pero cuando llega, lo hace con convicción. La diferencia ahora es que una parte de ese capital está entrando en un producto que retira ethers del mercado y los bloquea en el staking. Eso reduce la oferta disponible para negociar y, si la tendencia se mantiene, puede actuar como un soporte estructural del precio a medio plazo.

El historial del propio BlackRock con ETHA es el precedente más claro. Aquel fondo tardó meses en consolidarse y hoy es la referencia del ether institucional. ETHB tiene por delante el desafío de demostrar que no fue solo el entusiasmo inicial de un producto nuevo. Los próximos flujos dirán si el rendimiento por staking se convierte en un argumento permanente para las carteras y no en una moda de final de ciclo.

El precio de la luz se dispara hoy a máximos desde 2023: 240 €/MWh en horas punta y PVPC al alza

0

El precio de la luz hoy toca máximos desde 2023 y supera los 240 euros por megavatio hora en las horas punta.

El PVPC promedia en la sesión de este 15 de septiembre unos 205 euros por megavatio hora, según los datos recogidos por Infobae y Expansión. La cifra confirma la paradoja del sistema eléctrico español: la solar hunde el precio al mediodía, pero no llega a la noche.

España produce cada vez más electricidad eólica y solar y depende mucho menos del gas que hace unos años. Sin embargo, cuando la generación renovable cae, el gas vuelve a marcar el precio de todo el mercado mayorista, y esa dependencia residual se nota en la factura.

Un informe reciente de la New Economics Foundation lo ilustra con claridad. El gas fijaba la electricidad durante el 75% del tiempo en el primer semestre de 2019; seis años después, en el mismo período de 2025, solo lo hacía el 19%. La capacidad eólica y solar instalada se duplicó en ese intervalo.

La evolución del precio mayorista refleja el giro. Pasó de 42,44 euros por megavatio hora en abril a 54,25 en mayo, 70,08 en junio, 104,80 en julio y 118,24 en agosto, según los datos de Grupo ASE. Con los costes provisionales del sistema de 17,53 euros añadidos, el precio final provisional alcanzó los 135,78 euros.

El repunte de agosto no invalida el avance renovable, pero demuestra que sin sol ni viento el gas sigue siendo el termostato del recibo español.

El gas natural ha sido el detonante. El MIBGAS, referencia del mercado español, registró en agosto un precio medio de 61,87 euros por megavatio hora, un 89,6% más que en el mismo mes del año anterior. Las restricciones al tránsito de gas natural licuado por el estrecho de Ormuz y unas reservas europeas inferiores a las habituales presionaron la cotización.

La luz solar hunde el precio hasta los 26 euros al mediodía, pero no llega a la noche, cuando el gas marca más de 200 euros.

Cómo el gas sigue fijando el precio de la luz a pesar del récord renovable

El precio mayorista de agosto alcanzó los 118,24 euros por megavatio hora, el nivel mensual más alto desde febrero de 2023 y un 72,8% más que un año antes. El repunte no anula el avance de las renovables: España está hoy menos expuesta al gas y mantiene una ventaja clara frente a otros grandes mercados europeos. Pero la protección no aísla al sistema eléctrico de los vaivenes del mercado gasista.

El disparo de hoy responde a la misma lógica. La guerra en Irán y el encarecimiento del gas desde hace meses se han filtrado al índice de precios al consumo, y la electricidad no es una excepción. La demanda se cubre sin problemas a mediodía, pero necesita gas por la noche.

El encarecimiento del gas en agosto no se explica solo por la generación eléctrica. Las reservas europeas llegaron al verano por debajo de lo habitual y la demanda de gas natural licuado compitió de forma feroz tras las restricciones al estrecho de Ormuz.

La brecha solar: 26 euros de día y más de 200 por la noche

PVPC

El funcionamiento del mercado mayorista explica la paradoja. La electricidad se negocia hora a hora: entran primero las tecnologías más baratas, como la solar y la eólica cuando están disponibles, y la última central necesaria para cubrir la demanda fija el precio de todas.

Cuando esa central es un ciclo combinado de gas, el encarecimiento del combustible se traslada a todo el mercado. En agosto, entre las 10:00 y las 18:00, el precio medio fue de 26,37 euros por megavatio hora; fuera de esa franja se disparó hasta los 164,19 euros. La solar aportó el 31,76% del mix y los picos nocturnos superaron los 200 euros.

Los datos del Banco de España añaden otra capa. La factura mayorista habría sido un 40% más alta en 2024 si la eólica y la solar se hubieran mantenido en los niveles de 2019. Y la New Economics Foundation calcula que durante el primer semestre de 2025 los precios mayoristas españoles fueron un 32% inferiores a la media de la Unión Europea.

Este 15 de septiembre, el operador ha llegado a marcar 240 euros por megavatio hora en las horas punta, mientras la media del PVPC ronda 205. Es el nivel más alto desde 2023 y adelanta una factura eléctrica más cara para los hogares con tarifa regulada en la recta final del mes.

La demanda nocturna tampoco cede. La electrificación del transporte y la climatización añaden presión a las horas sin sol, y las baterías todavía no alcanzan escala para cubrir el hueco.

El techo de la protección renovable y el riesgo de 2030

El potencial de abaratamiento no está agotado. El Banco de España calcula que los precios podrían caer otro 50% para 2030 si España cumple el Plan Nacional Integrado de Energía y Clima. Sin embargo, esa proyección choca con una evidencia: la capacidad renovable no basta para desplazar al gas de las horas nocturnas.

La gran asignatura pendiente es el almacenamiento. Mientras los ciclos combinados cubran el hueco térmico tras la puesta de sol, el recibo español seguirá atado al precio internacional del gas. Instalar más paneles reduce los precios diurnos, pero también erosiona la rentabilidad de las propias plantas solares al aumentar la canibalización de precios.

El riesgo de 2030 no es tecnológico, es de incentivos. La canibalización solar reduce los ingresos de las futuras plantas y exige mecanismos de capacidad o almacenamiento que aún no tienen un marco estable en España.

El sistema necesita que la energía sea barata durante las horas solares y almacenable por la noche. Eso exige baterías, bombeos y más interconexiones, tres frentes en los que España avanza, pero con más lentitud de la que pide el recibo.

La excepción ibérica demostró que la intervención puede amortiguar el gas, pero no eliminar la dependencia. El debate hoy no es si se interviene, sino cómo se acelera el almacenamiento.

La dependencia se reduce, , pero no desaparece. El sistema no está roto, pero su protección tiene un límite. Y ese límite se paga en la factura de septiembre.

El resultado es una paradoja: los consumidores españoles pagan ahora menos que sus vecinos, pero sienten que la factura sube. La razón está en la punta nocturna, no en la media diaria.

La próxima gran prueba llegará con los picos de demanda del invierno y con la evolución del conflicto en Oriente Próximo. Si Ormuz se complica, el precio del gas volverá a tensar el recibo, por muchas renovables que se instalen.

Iberdrola compra la mayor red eléctrica de Finlandia por 5.000 millones tras el visto bueno de Bruselas

Iberdrola ha obtenido el visto bueno de Bruselas para comprar Caruna, la mayor red eléctrica de Finlandia. La operación, valorada en unos 5.000 millones de euros incluida la deuda, supera el principal trámite de competencia comunitario y deja a la compañía a un paso del cierre.

La autorización comunitaria destraba el control exclusivo de Caruna

La Comisión Europea aprobó la concentración tras el expediente notificado formalmente el pasado 24 de agosto. El procedimiento simplificado de control de concentraciones permitió a Iberdrola Energía Internacional pasar a ejercer el control exclusivo de Caruna, hasta ahora controlada conjuntamente por el fondo canadiense Ontario Teachers’ Pension Plan y la gestora estadounidense KKR.

La autorización supone un avance decisivo, pero no implica el cierre inmediato. La transacción está condicionada a otras aprobaciones regulatorias, entre ellas las relacionadas con el control de inversiones extranjeras en Finlandia y el régimen europeo de subvenciones extranjeras. Iberdrola mantiene como horizonte completar la compra a finales de 2026 o durante el primer trimestre de 2027.

Bruselas tramitó el caso mediante el procedimiento simplificado de control de concentraciones, al considerar que la operación no plantea riesgos relevantes para la competencia comunitaria. La notificación formal llegó el 24 de agosto, lo que refleja la velocidad de una transacción que Iberdrola negocia desde hace meses.

La operación contempla la adquisición indirecta del 80% de Caruna por aproximadamente 2.014 millones de euros. Iberdrola abonará unos 1.014 millones al cierre y otros 1.000 millones de forma diferida durante los 30 meses siguientes. La valoración del conjunto alcanza unos 5.000 millones al incluir su deuda financiera.

Los fondos de pensiones nórdicos AMF y Elo conservarán inicialmente el 20% restante. No obstante, Iberdrola se ha comprometido a adquirir también estas participaciones si sus propietarios ejercen los derechos previstos en el acuerdo.

La compra de Caruna garantiza a Iberdrola una plataforma regulada en el norte de Europa con demanda eléctrica al alza.

Una red de 89.300 kilómetros para 1,5 millones de personas

Iberdrola compra Finlandia

Caruna es el mayor operador de distribución eléctrica de Finlandia. Gestiona alrededor de 89.300 kilómetros de redes y 740.000 puntos de suministro, con cerca de 1,5 millones de personas atendidas, más del 20% de la población. Aproximadamente el 67% de su infraestructura se encuentra soterrada, lo que reduce la exposición a fenómenos meteorológicos adversos.

Es un activo a prueba de tormentas.

El grupo está integrado principalmente por Caruna Oy, con presencia en zonas rurales, y Caruna Espoo Oy, que opera en áreas urbanas próximas a Helsinki. La elevada proporción de cable soterrado no solo protege frente a tormentas y nevadas, sino que también reduce las pérdidas de energía en la red.

Para Iberdrola, la entrada en Finlandia supone un mercado con elevada calidad crediticia, ingresos regulados y necesidades crecientes de inversión. Finlandia prevé un fuerte incremento de la demanda por la electrificación industrial, la incorporación de nueva generación renovable y el desarrollo de centros de datos.

La electrificación no espera.

Caruna espera alcanzar en 2027 un ebitda próximo a 369 millones de euros y un beneficio neto de alrededor de 148 millones. La compañía arrastra una deuda neta cercana a los 2.470 millones de euros.

Los 369 millones de ebitda previstos para 2027 implican un múltiplo de valoración cercano a 13 veces el resultado operativo, una referencia coherente con otras transacciones de redes reguladas en Europa. Ese nivel, sumado a la deuda de 2.470 millones, exige un plan de integración que no erosione la rentabilidad del grupo.

El refuerzo en redes confirma una prioridad estratégica: flujos de caja regulados y menor exposición a la volatilidad del precio de la energía.

Las redes ganan peso en la estrategia de Iberdrola

La compra de Caruna se inserta en el plan estratégico 2025-2028, que reserva a las redes una parte creciente del gasto en inversión. Iberdrola ya reforzó esa apuesta con Electricity North West en Reino Unido y con el crecimiento de sus plataformas de redes en Estados Unidos y Brasil. La lógica es financiera: flujos de caja previsibles, menor exposición al precio de la energía y expectativas de electrificación que disparan la demanda de distribución y transporte.

El capital busca certidumbre.

La apuesta por redes se entiende en un contexto de subidas de tipos de interés que castigan a los negocios con ingresos volátiles. Las empresas con retribuciones reguladas y alta visibilidad de caja han ganado atractivo entre los inversores institucionales, e Iberdrola no es ajena a esa dinámica.

Finlandia combina una demanda industrial intensiva, una apuesta por la energía nuclear y renovable y un regulador que incentiva la modernización de las redes. Para Iberdrola, es un perfil complementario a su presencia en España, Reino Unido, Estados Unidos y Brasil.

Pero la operación también conlleva riesgos. Caruna aporta una deuda neta de 2.470 millones de euros y una valoración de 5.000 millones que añadirá presión al balance de Iberdrola, al tiempo que multiplica la exposición al regulador finlandés. Cualquier ajuste en la retribución de la distribución eléctrica en Finlandia podría alterar las proyecciones de ebitda de 369 millones para 2027.

La deuda marca los tiempos.

El mercado interpreta la apuesta como coherente con la búsqueda de dividendos estables, pero la firma presidida por Ignacio Sánchez Galán asume que la integración de un operador tan extenso exigirá tiempo y capital. La cotización de Iberdrola ha premiado históricamente este tipo de anuncios por su previsibilidad, aunque también permanece atenta a la capacidad de la compañía para mantener el rating sin ampliaciones de capital.

El cierre de la operación no será inmediato, pero el calendario regulatorio y financiero ya está definido. La próxima prueba llegará con la aprobación del control de inversiones extranjeras por parte de las autoridades finlandesas, un trámite que Iberdrola espera superar antes de que termine 2026 o en el primer trimestre de 2027.

Ahora falta la firma.

La CNMV abre la puerta a los activos digitales: San Basilio apoya su desarrollo con control humano

La CNMV se alinea con el desarrollo de los activos digitales siempre que el control humano siga siendo determinante, según su presidente, Carlos San Basilio, durante el IX Foro ‘Activos digitales’ organizado por El Confidencial.

San Basilio defendió que los activos digitales ofrecen ventajas claras más allá de las criptomonedas. Facilitan la toma de decisiones y, con la inteligencia artificial, refuerzan la innovación. Citó la agilidad, rapidez y abaratamiento en emisiones, pagos transfronterizos y contratación y poscontratación.

«://www.merca2.es/noticias/inversion/» title=»inversión» data-wpil-keyword-link=»linked» data-wpil-monitor-id=»194621″>inversión y de emisión.

Control humano como principio rector

La posición del supervisor no es una negativa al avance tecnológico, sino una condición de gobernanza. San Basilio subrayó que la inteligencia artificial vendrá a reforzar los procesos de innovación, no a sustituir la responsabilidad de los gestores y de los inversores.

El presidente del supervisor bursátil puso el foco en la tokenización. En España, según los datos citados, se registran 21 emisiones tokenizadas con un valor total de 70 millones de euros. Son cifras marginales frente a la capitalización total de la Bolsa española, que alcanza 1,7 billones de euros.

El mercado europeo de activos digitales se mueve hoy en cifras de laboratorio, no en volúmenes capaces de alterar el statu quo del mercado español.

El marco regulatorio europeo, según San Basilio, ha sido «bastante controlador». El límite de 6.000 millones de euros para el valor total de mercado de instrumentos tokenizados en una plataforma bajo el régimen DLT es la barrera más visible. La Bolsa española multiplica esa cifra de forma holgada.

En la Unión Europea solo hay cinco firmas registradas en tecnología de registro distribuido, de las cuales una es española. «Son entornos más de prueba que de crecimiento», esgrimió el presidente de la CNMV, que ve en la revisión de Bruselas la clave para atraer inversión.

El cuello de botella del límite de capitalización

Bruselas estudia elevar o incluso eliminar el techo de 6.000 millones de euros. Para San Basilio, esa es la palanca que permitirá justificar inversiones ambiciosas en infraestructura de mercado y en plataformas de negociación.

IndicadorDato
Firmas registradas en DLT en la UE5
Firmas españolas en DLT1
Emisiones tokenizadas en España21
Valor total tokenizado en España70 millones de euros
Límite de capitalización DLT6.000 millones de euros
Capitalización Bolsa española1,7 billones de euros

Carlos San Basilio

Más allá de los criptoactivos, la CNMV ve oportunidades claras en los pagos transfronterizos y en la contratación y poscontratación. La reducción de costes y la agilidad que permiten los registros distribuidos harían más competitivos los mercados españoles frente a plazas internacionales, especialmente en liquidez y tiempos de cierre. En mercados como el español, donde la poscontratación sigue condicionando la operativa diaria, el potencial de eficiencia es considerable.

Hasta ahora, el uso institucional ha sido discreto. Los grandes bancos españoles —Banco Santander, BBVA o CaixaBank— han probado a escala reducida las ventajas de la tecnología de registro distribuido en emisiones y pagos, aunque sin desplegar volúmenes relevantes en producción. La tecnología no es nueva; lo que ha faltado es un marco regulatorio que permita escalar.

La supervisión de la CNMV pretende encauzar esa transición sin renunciar al control humano. Es, en esencia, una invitación a que bancos, sociedades de valores y gestoras utilicen el sandbox del régimen DLT europeo para probar nuevas soluciones con un marco regulatorio previsible. Sin ese entorno de pruebas ampliado, las entidades difícilmente moverán recursos hacia la tokenización.

La referencia a la inteligencia artificial refuerza un mensaje transversal: la digitalización de los mercados no es una amenaza, sino una palanca competitiva. La clave estará en que los incentivos regulatorios se alineen con la escala suficiente para que las inversiones dejen de ser testimoniales. De lo contrario, el régimen DLT seguirá siendo una anécdota estadística.

Lo que está en juego para la Bolsa y la banca española

El análisis de la CNMV conecta con la necesidad de que Bolsas y Mercados Españoles (BME) y las entidades financieras no queden rezagadas frente a otras plazas europeas. Si Bruselas eleva o elimina el límite de los 6.000 millones, la tokenización podría pasar de entorno de pruebas a alternativa real de financiación para cotizadas y pymes. Para BME, la adopción de DLT también abre la puerta a nuevas líneas de ingresos en compensación y liquidación.

En este contexto, conviene observar los próximos pasos de la CNMV y de la Comisión Europea. Los bancos, gestoras y sociedades de valores se mueven en en un entorno previsible. La señal de San Basilio es nítida: hay disposición a acompañar el desarrollo, no a frenarlo, siempre que la decisión final siga estando en manos humanas. Esa postura reduce la incertidumbre regulatoria que ha frenado hasta ahora la inversión.

Aun así, la prudencia es obligada. Las cifras actuales —21 emisiones y 70 millones de euros— están muy lejos de los 1,7 billones de la Bolsa. La brecha evidencia que el mercado tokenizado es todavía una apuesta regulatoria, no una fuente de liquidez consolidada. La capitalización de la Bolsa española es 24.000 veces mayor que el valor tokenizado.

Quizá la prueba de fuego sea el tratamiento que reciba la tecnología de registro distribuido en la futura revisión de la normativa europea. La CNMV ya ha tomado posición: el equilibrio entre innovación y control humano marcará la hoja de ruta para los próximos años. Bruselas tiene ahora la palabra para convertir esa visión en parámetros legales operativos.

📊 Las Claves para el Inversor

  • Qué vigilar: La decisión de Bruselas sobre el límite de capitalización del régimen DLT, que hoy está fijado en 6.000 millones de euros.
  • Reacción del valor: La señal de la CNMV es favorable para bancos y BME, pero el mercado aún no descuenta un cambio regulatorio inminente.
  • Precedente sectorial: El uso marginal de la tokenización en España (21 emisiones, 70 millones) muestra que el paso a escala real depende de la regulación y no solo de la tecnología.

La prórroga de Almaraz despeja el calendario nuclear de Iberdrola, Endesa y Naturgy

La prórroga de explotación de la central nuclear de Almaraz hasta 2030 ha reabierto el debate sobre el calendario de cierre nuclear en España y da aire a Iberdrola, Endesa y Naturgy, las tres cotizadas propietarias de la planta cacereña.

El sindicato CCOO de Industria ha celebrado la decisión como un ejercicio de responsabilidad y de realismo técnico. Para la organización, la extensión de la operación no frena la transición energética ni la descarbonización, sino que garantiza un puente de estabilidad para el sistema eléctrico mientras se consolida la infraestructura industrial del futuro.

La central de Almaraz, situada en la comarca cacereña de Campo Arañuelo, es una de las mayores instalaciones nucleares del parque español. Cuenta con dos reactores de agua a presión que, según el calendario vigente, habrían iniciado su desmantelamiento en la segunda mitad de esta década. La prórroga anunciada prolonga su operación hasta 2030, lo que reordena las piezas del apagón nuclear pactado en 2019.

La prórroga que reordena el apagón nuclear español

La decisión afecta de lleno a las tres propietarias de la instalación. La extensión de la vida útil les permite conservar un activo de generación con un coste marginal muy competitivo y con una elevada disponibilidad técnica, precisamente en un escenario de electrificación acelerada de la demanda.

Para Red Eléctrica, ahora integrada en Redeia, la continuidad de Almaraz reduce la presión sobre la cobertura en horas punta y facilita la integración de nueva potencia renovable. La CNMC, como supervisor del mercado mayorista, tendrá que vigilar que la prolongación de la operación no distorsione la formación de precios en el hueco que dejan las centrales de ciclo combinado.

En todo caso, la prórroga no es automática ni carece de costes. Las centrales nucleares arrastran tasas y cánones vinculados a la gestión de residuos y al desmantelamiento futuro, que pesan sobre la generación de caja de las propietarias. La viabilidad financiera de la extensión depende, en buena medida, de la negociación con el Ministerio para la Transición Ecológica y de los términos que se fijen en las mesas de diálogo social.

La prórroga de Almaraz no es solo política energética: es una decisión de inversión que modifica la generación de caja de tres de las mayores eléctricas del Ibex 35.

Qué cambia para Iberdrola, Endesa y Naturgy y qué exige el sindicato

central nuclear Almaraz

La reacción del sindicato no es un respaldo incondicional. CCOO reclama la constitución de mesas de diálogo social con el Ministerio y con las empresas auxiliares y propietarias para negociar planes de empleo y de formación. El objetivo es vertebrar una alternativa productiva en los próximos cuatro años que no destruya puestos de trabajo y que aproveche la prórroga como puente hacia nuevas actividades industriales.

El empleo directo e indirecto de Almaraz es uno de los ejes de la negociación. La comarca de Campo Arañuelo concentra una elevada dependencia de la planta, tanto en operación como en mantenimiento y servicios auxiliares. Esa presión laboral explica el tono de CCOO: la extensión da margen, pero el sindicato no quiere que la transición se vuelva un proceso de desindustrialización sin alternativa.

En el plano del sistema eléctrico, la energía nuclear aporta en España alrededor de una quinta parte de la generación anual en los ejercicios recientes, con un alto factor de carga y estabilidad de red. La prórroga de Almaraz encaja con la inversión en redes, almacenamiento y renovables, pero exige coordinación con el operador del sistema para evitar vertidos y tensiones de precio.

El precedente es conocido: en 2024 el Congreso instó al Gobierno a modificar el calendario de cierre nuclear, y la negociación con las propietarias se ha prolongado desde entonces. El crecimiento de la demanda eléctrica esperado por la movilidad eléctrica y los centros de datos refuerza la posición defensiva de las eléctricas, pero la decisión final sobre las inversiones en la prolongación de la vida útil condiciona el retorno de los accionistas.

Análisis: el coste de decir ‘sí’ a la nuclear con condiciones

Lejos de ser una victoria sin matices, la prórroga obliga a Iberdrola, Endesa y Naturgy a decidir si asumen las inversiones adicionales en seguridad y mejora de equipos que exige cualquier ampliación de vida. El beneficio neto de la operación no se deriva de un incremento del precio de la electricidad, sino de la capacidad de producir energía firme con costes variables reducidos. Ese colchón de caja es relevante en un periodo de tipos de interés altos y de competencia renovable creciente.

La mayoría de los analistas espera que la extensión mejore el flujo de caja operativo de las propietarias, aunque matiza que el retorno dependerá del marco regulatorio que apruebe el Gobierno. El regulador, por su parte, observará el reparto de los costes entre las propietarias. La participación accionarial en Almaraz no es idéntica, de forma que cada grupo financiero tendrá un incentivo distinto a la hora de apoyar nuevas inversiones.

Ese desequilibrio puede llevar a un bloqueo interno si no se definen con claridad las reglas de financiación de la extensión. La decisión de Almaraz, en definitiva, no resuelve por sí sola la pregunta de fondo del mix energético español. Alarga un activo, facilita la gestión de la red y ofrece tiempo para construir alternativas, pero convierte el calendario en una moneda de cambio entre el Gobierno, los sindicatos y las propietarias.

📊 Las Claves para el Inversor

  • Qué vigilar: El alcance de las mesas de diálogo que debe constituir el Ministerio para fijar las condiciones laborales y técnicas de la extensión.
  • Reacción del valor: El mercado puede premiar la generación de caja de Iberdrola, Endesa y Naturgy, pero descuenta incertidumbre regulatoria hasta que se cierre el marco de la prórroga.
  • Precedente sectorial: El calendario nuclear pactado en 2019 y revisado a partir de 2024 marca el patrón de negociación para el resto de centrales españolas.

Telefónica cierra con DAZN la distribución de LaLiga por 1.650 millones hasta 2032

Telefónica ha cerrado con DAZN la distribución del paquete DAZN LaLiga por cinco temporadas y un valor medio de 1.650 millones de euros, con lo que mantiene el 100% de los partidos de Primera División en su oferta residencial.

El acuerdo con DAZN desglosado en cinco temporadas

Según el hecho relevante remitido a la CNMV, la operadora ha comunicado este martes el acuerdo con la plataforma de streaming para la explotación del paquete en el mercado residencial de pago. La comunicación no detalla calendario de aprobación porque no se trata de una operación sujeta a autorización previa, sino de un contrato de distribución de contenidos entre dos actores ya presentes en el mercado español.

El paquete DAZN LaLiga incluye cinco partidos por jornada del Campeonato Nacional de Liga de Primera División, en las 38 jornadas, para su emisión en España en modalidad de pago. El periodo recogido cubre cinco temporadas, de la 2027/2028 a la 2031/2032, con un valor medio de 330 millones de euros para cada una de ellas. El importe total asciende a 1.650 millones de euros.

El desembolso equivale a unos 8,7 millones de euros por jornada si se prorratea por temporada, aunque la cifra no mide el valor real para Telefónica. La operadora no adquiere derechos en exclusiva: adquiere la capacidad de distribuir un paquete que DAZN seguirá controlando en su papel de tenedor del lote de LaLiga. Eso reduce el riesgo deportivo, pero también diluye el valor estratégico de la exclusividad.

En el plano regulatorio, la CNMV solo ejerce como cauce de información: el contrato no altera el control de ningún activo ni requiere autorización de la CNMC. Distinto habría sido si Telefónica hubiera comprado el lote a LaLiga directamente o hubiera adquirido una participación significativa en DAZN. En este caso, la operación se limita a un contrato de distribución entre dos proveedores de contenidos con carteras complementarias.

Con este contrato y el acuerdo firmado con LaLiga el pasado mes de junio, Telefónica podrá continuar ofreciendo a sus clientes el 100% de los partidos de Primera División. A ello suma la UEFA Champions League, cuyos derechos mantiene hasta 2031. La oferta combinada de fútbol nacional e internacional vuelve a ser el principal argumento comercial de Movistar Plus+ frente a las plataformas que compiten solo por un segmento del mercado.

La cifra de 1.650 millones confirma el coste de mantener el fútbol completo en la televisión de pago española.

  • Periodo: de la temporada 2027/2028 a la 2031/2032, cinco temporadas.
  • Contenido: cinco partidos por jornada, en las 38 jornadas de Primera División.
  • Valor: 330 millones de euros por temporada y 1.650 millones de euros en total.
  • Exclusividad: no incluida, por lo que otros operadores pueden negociar el paquete con DAZN.

La estrategia de agregación del fútbol en Telefónica

Telefónica fútbol 1.650 millones

El acuerdo coloca a Telefónica como el operador de referencia en el fútbol español para el próximo ciclo audiovisual, pero no blinda su posición. Orange y Vodafone, los otros dos grandes actores del mercado residencial de pago, pueden negociar el mismo paquete con DAZN; dados los términos no exclusivos, la barrera de entrada es baja. En este contexto, la mayoría de los operadores del mercado español espera que los precios mayoristas se trasladen al cliente final.

Lo relevante para Telefónica no es solo cuánto paga, sino qué evita perder. La operadora retiene una cartera de clientes de alto gasto —el segmento que históricamente justifica el coste de los derechos deportivos— y evita que la plataforma de streaming o los operadores alternativos conviertan el fútbol en una razón de cambio. La fidelización, más que la captación, explica el precio.

Movistar Plus+ integra el paquete de DAZN LaLiga en una oferta que incluye cine, series y conectividad. Esa agregación tiene un coste creciente: el fútbol de primera línea exige un desembolso que presiona el margen del negocio residencial, aunque a cambio sostiene el ingreso medio por usuario. En términos comparables, la renovación de los derechos de la Champions hasta 2031 y la firma con LaLiga en junio ya anticipaban esta continuidad.

El precio de mantener el fútbol completo

El importe de 330 millones de euros por temporada no se puede leer de forma aislada. Para una operadora que compite por el segmento residencial de mayor valor, el fútbol completo es un ancla de ingresos tan potente como costoso. La clave está en la generación de caja del negocio residencial y en la capacidad de Telefónica para trasladar parte del coste a los planes de televisión sin provocar fugas masivas de clientes.

El precedente sectorial es claro. DAZN irrumpió como tenedor de los lotes de LaLiga y obligó a los operadores históricos a reposicionarse; Telefónica ha pasado de competir a distribuir, un movimiento que garantiza cinco temporadas de oferta completa. El matiz, con todo, es que la no exclusividad permite que cualquier rival cierre condiciones similares y reduzca el valor diferencial.

La cifra habla por sí sola. Telefónica asegura el fútbol, evita descartes en su catálogo y admite un peaje elevado por no perder relevancia en el segmento premium. El mercado, más que la operación en sí, vigilará si ese coste se traduce en tarifas al alza o en una erosión del margen difícil de gestionar.

📊 Las Claves para el Inversor

  • Qué vigilar: la próxima comunicación de Telefónica sobre el impacto de este coste en el margen del segmento residencial y los eventuales acuerdos de Orange o Vodafone con DAZN.
  • Reacción del valor: el mercado leerá el acuerdo como defensa de la base de clientes de alto ARPU, aunque sin prima de exclusividad que blinda el crecimiento.
  • Precedente sectorial: la alianza con DAZN replica el modelo de no exclusividad que se ha impuesto en los lotes de LaLiga y que favorece una mayor rotación entre operadores.

Transparencia laboral: las empresas deben informar de salarios, horarios y uso de IA desde el 5 de octubre

La nueva transparencia laboral obliga desde el 5 de octubre a cualquier empresa con trabajadores, autónomos incluidos, a informar por escrito de salarios, horarios y del uso de algoritmos en decisiones como despidos o turnos.

El BOE publica el Real Decreto 723/2026, que sustituye al Real Decreto 1659/1998 y transpone la directiva europea de condiciones laborales transparentes y previsibles. La información mínima que el empleador debe entregar por escrito se amplía y, ojo, no se limita a la nómina.

Qué tienes que informar: salarios, horarios y algoritmos

Vamos por partes. El nuevo reglamento de transparencia laboral obliga a entregar al trabajador, por escrito, los elementos esenciales del contrato: identidad de las partes, fecha de inicio y duración, categoría profesional, salario base y complementos con su periodicidad, jornada, horario, lugar de trabajo, vacaciones y plazos de preaviso.

La novedad más relevante es que si usas un software, una app o un sistema automatizado para organizar turnos, fijar salarios o tomar decisiones sobre despidos, tienes que informar de ello. El BOE lo llama ‘sistemas algorítmicos o automatizados de toma de decisiones’; traducido, son las plataformas que deciden horarios, evalúan el rendimiento o calculan bonificaciones.

Esa obligación llega respaldada por el Reglamento europeo de Inteligencia Artificial y se aplica también a la modificación de cualquier condición: si cambias el horario, el salario o el sistema de turnos, el trabajador tiene derecho a recibir la actualización por escrito.

Quién está obligado y qué plazos no debes perder

Afecta a toda persona empleadora, incluidos los autónomos con uno o más trabajadores a su cargo. Si no tienes empleados, esta norma no te toca directamente, ni te exige comunicar nada a Hacienda ni a la Seguridad Social.

Los contratos nuevos entran dentro del plazo general que marca el reglamento, pero las relaciones laborales ya en vigor tampoco se libran: la disposición transitoria garantiza que los trabajadores actuales puedan pedir la información y recibirla con las nuevas reglas.

El Ministerio de Trabajo pondrá a disposición de empresas y trabajadores un modelo de documento informativo para facilitar el cumplimiento. Puedes consultar el texto completo en el BOE.

El riesgo no está en la normativa: está en no documentar la información y dejar que un software decida sobre salarios o turnos sin que nadie se lo explique al trabajador.

Por qué llega ahora y qué puede pasar si no lo haces

El precedente era el Real Decreto 1659/1998, pensado para relaciones laborales analógicas. La reforma llega porque la UE obliga a actualizar la información mínima cuando la relación laboral se digitaliza. En la redacción, la norma evita cargas innecesarias y se limita a transponer la directiva, según el propio texto.

Desde Merca2 Autónomos vemos claro que el coste de cumplir es bajo si usas el modelo oficial, pero el riesgo de no informar sobre algoritmos crece a medida que se extienden en en las apps de gestión de turnos. La Inspección de Trabajo no cerrará los ojos ante un repartidor cuya app le penaliza sin explicación.

La pregunta no es si esta norma te toca: si tienes empleados y usas tecnología para organizar el trabajo, te toca. El 5 de octubre no convierte nada en opcional.

Guía rápida del trámite

  • 📅 Plazos: La obligación entra en vigor el 5 de octubre de 2026. Para contratos vigentes, el trabajador puede solicitar la información con las nuevas reglas.
  • Requisitos clave: Tener empleados a cargo; cualquier empresa, incluidos autónomos empleadores. Quedan fuera los autónomos sin personal.
  • 🌐 Dónde consultarlo: Texto completo en el BOE; el modelo oficial se publicará en la sede del Ministerio de Trabajo.
  • 💰 Importe o coste: No hay coste directo del trámite. El incumplimiento puede generar reclamaciones laborales e intervención de la Inspección.
  • ⚠️ Error a evitar: No informar del uso de sistemas automatizados de turnos o evaluación del rendimiento a los trabajadores.

Anthropic avisa: la IA duplicará el paro en España hasta el 18% en 2030

La automatización cognitiva podría duplicar el paro en España hasta el 18% en 2030. Anthropic, la firma de inteligencia artificial que rivaliza con OpenAI, publica un estudio que extrapola al mercado español los efectos laborales de la adopción masiva de esta tecnología. El punto de partida ya es desfavorable: la tasa española se sitúa en el 9,87%, frente al 4% estadounidense.

Claves de la operación

  • La automatización desplaza empleo, no lo destruye. El informe parte de una tesis central: la IA reduce la demanda de trabajo en ocupaciones cognitivas y empuja a esos trabajadores hacia otros sectores, un ajuste que no es instantáneo.
  • La productividad se reparte de manera desigual. El PIB por trabajador subiría un 24,3% en España frente al 32,4% en Estados Unidos, una brecha que evidencia la peor posición de las empresas españolas.
  • El escenario extremo supera a la Gran Recesión. Con un 60% de tareas automatizadas, el paro estadounidense saltaría al 11,9%, un nivel superior al registrado durante la crisis financiera de 2008.

El pulso entre productividad y destrucción de empleo

El estudio desarrolla una metodología transparente para calcular tres escenarios de implantación de la inteligencia artificial: modesto, sustancial, y extremo. No juega con números abstractos. La exposición de tareas cognitivas a la automatización alcanza el 62,4% en Estados Unidos y el 46,4% en España, según el documento publicado por la firma que dirige Dario Amodei.

Las cifras no dejan espacio para la ambigüedad. Si la IA se aplica al 20% de las tareas, el paro estadounidense se situaría en el 3,8%. Si llega al 40%, subiría al 4,6%. Si alcanza el 60%, saltaría al 11,9%, más que en la Gran Recesión. El ajuste entre sectores es la clave que explica la subida: los trabajadores desplazados tardan en recolocarse y, mientras tanto, el desempleo crece. Un cóctel explosivo.

El reparto del ahorro también importa. Cuando la IA abarata una tarea, ese ahorro puede ir a los salarios o al capital que financia la infraestructura. En el escenario extremo, el sueldo medio crecería un 9,7% en Estados Unidos y un 6,8% en España, mientras el PIB por trabajador se dispara un 32,4% y un 24,3% respectivamente. La brecha revela una verdad incómoda: las empresas españolas capturan mucho menos valor de la productividad.

La franja más expuesta es la cognitiva. El paro entre estos trabajadores pasaría del 2,9% al 17,9% en el escenario más extremo en Estados Unidos. En España, esa franja se movería entre el 5,6% y el 20,6%. Un arquitecto de software no se convierte en carpintero sin coste: pierde salario, tiempo y estabilidad. Las fricciones no son un matiz académico. Son la medida exacta del sufrimiento laboral que la automatización puede causar.

La inteligencia artificial no expulsa al trabajador del sistema: lo recoloca en otra casilla con menos salario y más fricciones.

Extrapolar el modelo a España, sin embargo, exige cautela. Las estadísticas estadounidenses permiten calcular fricciones salariales y de rotación con mucha más precisión que las españolas. El resultado es que el impacto real en nuestro país podría ser algo menor de lo que indica una traslación mecánica del modelo. Dejémoslo en un ‘ya veremos’.

La brecha entre el modelo estadounidense y la realidad española

La estructura productiva española juega en contra. El peso de las ocupaciones expuestas a la IA es del 46,4%, casi dieciséis puntos menos que en Estados Unidos, pero la tasa de paro de partida es más del doble. El mercado laboral español no absorbe excedentes con la misma rapidez que el estadounidense, y la formación continua sigue siendo una asignatura pendiente en la mayoría de las empresas.

Anthropic reconoce el carácter ilustrativo del estudio. Más que una predicción exacta, es un marco para entender qué variables determinan el desenlace. La facilidad para expandir el capital depende, entre otras cosas, de los tipos de interés: si financiar infraestructura de IA se encarece, una mayor parte del ahorro se queda en el capital y no llega al trabajador.

Anthropic España

Anthropic entre el aviso existencial y la presión regulatoria

El documento laboral choca con la narrativa que Anthropic defiende en otros frentes. Amodei ha impulsado este mes una desaceleración de la IA de frontera por riesgos existenciales: agentes descontrolados, colapso de internet, hegemonía frente a China. La petición de frenar no responde al coste laboral, sino a una amenaza de seguridad. Esa separación no es casual. Resulta más cómodo hablar del apocalipsis tecnológico que del propio informe de la compañía sobre empleo.

España conoce bien esta película. La tasa de paro superó el 26% en 2013 tras la crisis financiera, y durante los años ochenta y noventa vivió episodios de desempleo estructural superiores al 20%. El 18% proyectado para 2030 no alcanza el peor registro de nuestra historia reciente, pero equivale a volver a un escenario de emergencia permanente. Las secuelas de aquella década aún pesan sobre el mercado laboral español.

En paralelo, los analistas ven en la propuesta de Amodei una posible operación de captura regulatoria. Pedir flexibilizar la competencia a las grandes tecnológicas mientras se avisa del apocalipsis laboral beneficia a quien domina la infraestructura. La mención a las políticas sociales queda delegada en los gobiernos, que son los que al final cargan con el coste de recolocar a los desplazados.

La discusión sobre si la IA crea o destruye empleo está lejos de cerrarse. Los datos del informe sitúan a España en una posición más frágil que la estadounidense, pero la traducción al mercado español es imprecisa por las carencias estadísticas. Entendemos en esta redacción que el desenlace dependerá de la velocidad de adopción y de las políticas de transición. La próxima publicación de datos de paro y los movimientos regulatorios en Bruselas marcarán el terreno de juego en los próximos meses.

OPA a Acciona Energía: EQT y Norges Bank pactan la puja y Acciona se dispara más del 3%

EQT y Norges Bank pactan una puja por Acciona Energía y Acciona se dispara más del 3%. El movimiento, conocido antes de la apertura, da forma a un consorcio entre la firma sueca de capital riesgo y el brazo inversor del fondo soberano noruego.

La noticia, adelantada por Expansión, sitúa a EQT y a Norges Bank Investment Management como pujadores conjuntos por la división de renovables controlada por la familia Entrecanales. Norges gestiona el Fondo Global de Pensiones del Gobierno de Noruega, uno de los mayores fondos soberanos del mundo.

En la apertura de este martes, los títulos de Acciona repuntaron más de un 6% y se llegaron a pagar a 208,2 euros. A las 9:45 horas, la subida se moderaba al 3,26%, con la acción en 202,8 euros.

Acciona Energía remontaba un 3,22% a la misma hora, hasta 21,18 euros. En los primeros minutos de negociación, su avance fue más acusado, del 4,8% y 21,5 euros por título.

EQT y Norges Bank sellan un consorcio para pujar por Acciona Energía

El pacto formaliza una alianza con lógica financiera clara: EQT aporta experiencia en adquisiciones y Norges la capacidad de financiación a largo plazo. No hay aún contraprestación oficial, condiciones de canje ni calendario de lanzamiento de una eventual OPA.

Los pactos de este tipo suelen repartir el peso financiero y la gobernanza. No hay detalles sobre porcentajes, pero la simple firma del acuerdo apunta a una intención firme de presentar una oferta formal en las próximas semanas.

El mercado descuenta una operación seria, pero no debe confundir el respaldo de Norges con una prima cerrada.

La operación se dirige a una filial con una posición relevante en renovables. La matriz, Acciona, agrupa bajo Acciona Energía activos de generación limpia con presencia internacional. El mercado lo lee como una validación externa del valor de esos activos, castigado el lunes por las dudas sobre la inteligencia artificial.

Para que la puja prospere, las partes deberán resolver, además del precio, cuestiones de gobernanza y, previsiblemente, autorizaciones regulatorias. Nada de eso se ha comunicado oficialmente.

La reacción bursátil: Acciona sube un 3,26% y la filial remonta tras una jornada de caídas

EQT Norges Bank

El rebote llega después de que Acciona cediera un 5,67% el lunes, hasta 196,4 euros. La sesión dejó daños. Aquella jornada penalizó a valores vinculados a la tecnología y a las renovables, entre ellos ACS, Solaria y Merlin.

La subida de hoy no solo devuelve a Acciona por encima de los 200 euros, sino que reduce parte del castigo acumulado. La filial renovable, por su parte, mantiene una evolución un poco más contenida, con un avance del 3,22%.

El inversor minorista se enfrenta a una sesión de transición: la noticia del consorcio alivia la presión vendedora, pero el mercado sigue sin tener los términos económicos de la puja.

El movimiento de la matriz supera al de la filial por un margen estrecho. Esa brecha sugiere que el mercado ve en Acciona un vehículo más líquido para posicionarse, mientras que Acciona Energía cotiza con una capitalización y un free float menores.

Análisis E-E-A-T: una operación que reordena el tablero renovable

La entrada de Norges Bank en la puja cambia la naturaleza de la operación. No se trata de un fondo de capital riesgo comprando en solitario con deuda; se trata de un consorcio con capacidad de inversión a muy largo plazo y coste de capital reducido.

A mi juicio, el repunte del 3% es una reacción racional, pero no una sentencia. El mercado valora la probabilidad de que la puja prospere y de que la prima sea sustancial. Sin embargo, conviene recordar que la contraprestación aún no se ha desvelado. Si finalmente se articula una oferta con prima baja o con condiciones complejas, parte del entusiasmo se desvanecerá.

La mayoría de los analistas del sector considera que la alianza es más sólida que una puja en solitario. La lectura institucional es que EQT gana músculo financiero y Norges accede a un activo regulado y con flujos estables.

La presencia de fondos soberanos en el capital de infraestructuras renovables tampoco es nueva en Europa. Suelen priorizar activos con contratos a largo plazo y riesgo regulatorio moderado. En este caso, la filial de Acciona encaja en ese patrón, lo que refuerza la seriedad de la puja.

El riesgo principal es de calendario. Una operación de este tamaño suele requerir autorizaciones y due diligence prolongada. Si el proceso se alarga, la volatilidad en Acciona y Acciona Energía podría aumentar a medida que el mercado descuente distintos escenarios de prima. El hito a vigilar es la eventual comunicación de un Hecho Relevante a la CNMV con los términos formales de la puja.

La relación entre el precio de la matriz y el de la filial también es un elemento a vigilar. Si el mercado asigna una prima a Acciona Energía, la matriz puede capturar parte de ese valor por su participación de control. No siempre ocurre de forma lineal, pero la correlación entre ambas cotizaciones en la sesión de hoy apunta a que los inversores están leyendo la operación de forma agregada.

En paralelo, cabe recordar que el lunes el castigo respondió a una rotación más amplia, no a un deterioro de los fundamentales de Acciona. La sesión de hoy, con el rebote de la matriz y la filial, apoya esa lectura táctica.

Veredicto Merca2

Cotización al cierre o apertura: Acciona sube un 3,26% a 202,8 euros a las 9:45, tras tocar los 208,2 euros en los primeros minutos. Acciona Energía avanza un 3,22% a 21,18 euros.

Clave técnica: La matriz recupera el nivel de 200 euros; el soporte inmediato es 196,4 euros (cierre del lunes) y la resistencia a vigilar, 208,2 euros.

Apunte macro: El rebote selectivo de las renovables se apoya en la corrección previa: Acciona perdió un 5,67% el lunes y hoy recupera algo más de la mitad. La sesión refleja una rotación táctica más que un giro macro.

Idealista sitúa la vivienda en Bilbao por encima de 4.200 euros/m² en agosto, nuevo máximo histórico

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El precio medio de la vivienda en Bilbao alcanza los 4.201 euros/m² en agosto de 2026, con una subida mensual del 0,3% y anual del 10,6%.
  • ¿Quién está detrás? El índice de precios del portal Idealista, con datos desagregados por barrios.
  • ¿Qué impacto tiene? Bilbao cuesta un 44% más que la media nacional (2.924 euros/m²) y se queda a un 1% del récord de mayo de 2008.

El precio de la vivienda en Bilbao alcanza en agosto los 4.201 euros por metro cuadrado y deja a la capital vizcaína a un 1% del máximo histórico de mayo de 2008. Lo confirma el último índice de Idealista, que vuelve a situar a la ciudad como uno de los mercados residenciales más tensionados del norte de España.

Bilbao roza su récord de 2008 con subidas de doble dígito

La subida mensual ha sido del 0,3% y la interanual alcanza el 10,6%. En los últimos tres meses, el precio acumula un avance del 1,5%, una inercia que aleja, de momento, cualquier corrección estival. El techo de la ciudad se fijó en mayo de 2008 con 4.242 euros por metro cuadrado, apenas un 1% por encima del nivel actual.

La serie de precios de Bilbao se acerca así a su máximo de la burbuja, un dato que en 2008 anticipó una corrección severa. La diferencia hoy es que el avance convive con un mercado nacional que crece incluso más deprisa.

La comparación con el conjunto de España amplifica la brecha. Comprar vivienda en Bilbao cuesta un 44% más que la media nacional: 4.201 euros/m² frente a 2.924 euros/m². Aunque el mercado nacional avanzó un 12,5% interanual por encima del 10,6% de la capital vizcaína, ambas curvas compartieron en agosto el mismo incremento mensual: 0,3%.

Indautxu y Basurto-Zorroza marcan la tensión por barrios

La estabilidad aparente del promedio esconde diferencias brutales por zonas. Indautxu lidera la clasificación con 5.601 euros/m² y un alza interanual del 16,2%, suficiente para cerrar el mes en máximo histórico. Abando-Albia le sigue con 5.483 euros/m² (+9,4%) y Deusto llega a 4.448 euros/m² tras subir un 13%.

Basurto-Zorroza firma el mayor salto de la ciudad: un 28,1%, hasta los 4.296 euros/m². Rekalde, con 3.835 euros/m² y una subida del 12,4%, completa la zona alta. El Casco Viejo sube un 5% interanual pero cae un 4,2% en agosto, síntoma de un mercado menos unidireccional.

El precio medio de Bilbao se acerca a su techo de 2008, pero la subida no se reparte por igual entre barrios.

En el extremo opuesto, Otxarkoaga-Txurdinaga conserva el precio más bajo: 2.925 euros/m², casi la mitad que Indautxu. Es también el único barrio con descenso anual entre los datos disponibles, con una caída del 1,1%. Ibaiondo, San Ignacio, y Begoña-Santutxu se mueven entre 3.284 y 3.634 euros/m².

La lectura de la serie de Idealista apunta a un recalentamiento muy localizado. Indautxu y Basurto-Zorroza tocan máximos, Deusto crece por encima del 13% y el Casco Viejo corrige. No hay una burbuja uniforme, sino un reparto desigual de la tensión.

La Ficha del Inversor

Para el inversor, la métrica clave es el precio medio de 4.201 euros/m² y la brecha del 44% respecto a la media nacional. Traducido a compra, un piso estándar de 70 metros cuadrados costaría unos 294.000 euros antes de gastos. Idealista mide precio de venta, no yield bruto (la rentabilidad anual del alquiler antes de gastos e impuestos), una variable que conviene contrastar aparte.

La tendencia a seis meses invita a la prudencia. Si el mercado nacional mantiene inercias superiores al 12% y zonas como Basurto-Zorroza siguen al 28%, el récord de 4.242 euros/m² de 2008 podría quedar batido antes del cierre del ejercicio. El riesgo inmediato es la accesibilidad: con la referencia actual, una vivienda de 80 metros supera los 336.000 euros antes de impuestos y gastos.

El perfil recomendado es el comprador patrimonialista con músculo financiero y horizonte de entre cinco y diez años. Las zonas premium de Indautxu y Abando-Albia encajan para vivienda de alta rotación; Otxarkoaga-Txurdinaga resiste como la opción de entrada. El precedente de 2008 es ineludible: el máximo se tocó meses antes del estallido de la crisis. Hoy no se aprecia la misma sobreproducción, pero el estirón ya descuenta un entorno de escasez.

El siguiente índice mensual de Idealista y el dato del INE sobre transacciones aclararán si la subida responde a demanda solvente o a compradores cada vez más estirados. La cita con el récord de 2008 está a un punto.

Murcia amplía los avales para la vivienda: la Región respalda la entrada de la hipoteca de los jóvenes

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Consejo de Gobierno de Murcia ha ampliado en seis millones la Línea Aval Joven, hasta los 29,5 millones de euros acumulados desde 2021.
  • ¿Quién está detrás? El Instituto de Crédito y Finanzas de la Región de Murcia (Icref), con CaixaBank, Cajamar y dos cajas rurales como entidades adheridas.
  • ¿Qué impacto tiene? Unos 320 jóvenes podrían sumarse a los 1.253 que ya han conseguido el aval para financiar hasta el 100% de su primera vivienda.

Murcia amplía los avales a la vivienda con otros seis millones para respaldar la entrada de los jóvenes al mercado hipotecario. El Consejo de Gobierno regional ha autorizado una inyección que eleva la Línea Aval Joven hasta los 29,5 millones de euros acumulados desde 2021. La medida, aprobada por el Instituto de Crédito y Finanzas de la Región de Murcia (Icref) a finales de julio, podrá beneficiar a unos 320 jóvenes adicionales, que se suman a los 1.253 que ya han conseguido el aval desde que el programa echó a andar.

Qué condiciones tienen los avales y cuánto cubren

La línea está diseñada para cubrir exactamente la parte que los bancos no financian de manera estándar. En la práctica, permite a un joven obtener una hipoteca que puede llegar hasta el 100% del precio de compra, porque la Comunidad respalda el 20% que normalmente se exige como entrada. Para pedirla hay que cumplir tres requisitos: tener como máximo 40 años, no superar unos ingresos equivalentes a 6,5 veces el IPREM y adquirir una vivienda que sea la primera en propiedad, con un precio máximo de 220.000 euros.

Dónde se solicita y qué plazo queda para pedir el aval

Las solicitudes se gestionan en las oficinas de cuatro entidades financieras adheridas al programa: CaixaBank, Cajamar, Caja Rural Central y Caja Rural de Murcia. El plazo está abierto hasta el próximo 31 de diciembre, aunque el Ejecutivo advierte de que la partida adicional de seis millones podría agotarse antes de final de año. Conviene no esperar al último mes si el objetivo es asegurar en en el aval.

Detrás de esta ampliación hay una política sostenida desde 2021. El Gobierno regional no solo ha ido dotando la Línea Aval Joven con más presupuesto; también ha actualizado las condiciones para adaptarlas a la inflación del ladrillo. En las primeras convocatorias, la edad máxima era de 35 años y el tope de compra estaba en 175.000 euros. Hoy ambos umbrales son más amplios.

La barrera del ahorro sigue siendo el principal freno para el comprador joven en Murcia, donde el precio medio de la vivienda ha subido de forma continuada en los últimos ejercicios. Los avales públicos no solucionan el problema de la oferta, pero sí permiten transformar una necesidad de liquidez inmediata en una cuota hipotecaria asumible.

El aval convierte una barrera de 44.000 euros en una hipoteca del 100%, pero no rebaja ni un euro el precio de la vivienda.

La Ficha del Inversor

La métrica central es clara: con el aval, el comprador solo necesita cubrir gastos e impuestos, no el 20% de entrada. En una vivienda de 220.000 euros, ese 20% equivale a 44.000 euros que ya no pesan sobre el ahorro previo. La tendencia a seis meses apunta a que la línea probablemente se agotará antes del 31 de diciembre si se mantiene el ritmo de solicitudes, lo que presiona al Consejo de Gobierno para dotar una nueva partida en 2027. El perfil recomendado es un joven de hasta 40 años con ingresos regulares por debajo de 6,5 veces el IPREM y capacidad de ahorro limitada, que busque una primera vivienda habitual en municipios donde el precio no supere los 220.000 euros.

El pulso entre operadores es evidente: CaixaBank y las cajas rurales adheridas son las entidades que, de facto, se benefician de un producto hipotecario con respaldo público. Eso explica que la Comunidad mantenga convenios con el sector financiero tradicional en lugar de abrir la línea a toda la banca. El riesgo inmediato es que la partida se agote en semanas y deje fuera a solicitantes que cumplían los requisitos; la experiencia de convocatorias anteriores en otras ayudas autonómicas demuestra que la demanda supera la oferta de fondos.

Desde una lectura a medio plazo, el programa murciano ha ido ensanchando sus umbrales: en 2021 el límite de edad era de 35 años y el precio máximo de 175.000 euros. Cinco años después, la Región navega con 40 años y 220.000 euros, un ajuste que reconoce la evolución del mercado. La próxima ventana crítica será el ritmo de consumo de los seis millones entre septiembre y diciembre; si se agotan, el primer trimestre de 2027 determinará si hay una nueva ampliación.

El telescopio Roman de la NASA operará 22 años: duplica su vida útil gracias al ahorro de combustible

El telescopio Roman de la NASA operará más del doble de lo previsto gracias al ahorro de combustible. La precisión de su primera corrección de trayectoria y el combustible extra le garantizan al menos 22 años de observaciones.

La maniobra que multiplica los años de ciencia

Este observatorio, bautizado Nancy Grace Roman, nació con un presupuesto de combustible para diez años: cinco de misión primaria y otros cinco de extensión. Sobre el papel, una década era el horizonte completo. En la práctica, ese límite dependía de cuánto propulsante gastara en cada corrección y de cuánto pudiera cargar antes del despegue. Según la entrada oficial de la misión, la NASA calcula ahora que la reserva permitirá más del doble de ese tiempo.

Jamie Dunn, director del Centro Goddard de Vuelo Espacial de la NASA, atribuyó la ampliación a tres factores encadenados: la planificación del equipo de dinámica orbital, la ejecución del equipo de operaciones y la precisión del lanzamiento de SpaceX. No hay un solo milagro técnico. Es la suma de varios márgenes que rara vez se alinean en una misión espacial.

La primera corrección de trayectoria, ejecutada el pasado 31 de agosto, fue la pieza decisiva. Los ingenieros habían presupuestado 200 kilogramos de combustible para aquel encendido. Al final bastaron 18 kilogramos: menos de un 10% de lo asignado, con una precisión superior al 99%. Ese único movimiento de ajuste, pensado para acercar al telescopio a su órbita final, dejó el tanque prácticamente intacto.

En un observatorio de este tipo, el combustible es el reloj de la misión. Cada kilogramo que no se gasta en corregir la ruta se almacena para mantener la posición, apuntar los instrumentos y prolongar la campaña científica durante años. Por eso un ahorro en los primeros días de vuelo no es una anécdota: es tiempo de ciencia futuro acumulado.

Cada kilogramo de combustible que no se quema hoy se convierte en años adicionales de observación del universo profundo.

Las cuentas del ahorro, kilogramo a kilogramo

Nancy Grace Roman

El segundo factor tiene que ver con la masa real del telescopio. Los ingenieros habían fijado un peso máximo conservador de 9.800 kilogramos para calcular el presupuesto de propulsante. El Roman salió al espacio con 8.056 kilogramos. Al ser más ligero de lo previsto, necesitó menos combustible para la corrección inicial; además, el equipo de propulsión han llenado los tanques al máximo de su capacidad, no solo hasta el mínimo que exigía el plan de diez años.

Alison Rao, responsable de propulsión del Roman en Goddard, explicó que la masa de una nave cambia durante el diseño y la integración. Por eso se fija un valor máximo de seguridad. La paradoja es beneficiosa: si la nave termina pesando menos que ese límite, el margen no se desperdicia. Se convierte en combustible adicional para estirar la campaña de observación.

La segunda corrección de trayectoria, prevista para finales de septiembre, será todavía más pequeña gracias al éxito de la primera. La inserción en la órbita de libración L2 llegará unos cien días después del lanzamiento, hacia principios de diciembre. Una vez instalado allí, el Roman solo necesitará pequeños encendidos de mantenimiento cada 28 días. Esos empujones periódicos, calculados al milímetro, son los únicos mordiscos regulares a la reserva de combustible.

Por qué importan 22 años de mirada al universo profundo

Un telescopio espacial no se amortigua con el tiempo: cada año adicional de operación añade cobertura de cielo, repetición de observaciones y capacidad de reacción ante eventos imprevistos. En un observatorio diseñado para cartografiar grandes extensiones del cielo y medir señales débiles, pasar de diez a más de veinte años no es un simple alargamiento contable. Cambia la escala estadística de los resultados y permite afrontar preguntas que exigen largas series temporales.

También cambia la relación entre coste y retorno científico. Cada año extra de un telescopio ya operativo sale mucho más barato que construir y lanzar uno nuevo. Por eso la noticia del combustible tiene lectura estratégica: la NASA no solo gana años de observación, sino que multiplica el valor de una misión que todavía no ha empezado a producir datos. Es un ahorro en el sentido más físico del término.

Conviene mantener una cautela propia de la ingeniería espacial. El combustible marca el techo operativo, pero no es el único factor: la degradación de los detectores, la electrónica y los sistemas de apuntado también condicionan la vida útil real. La NASA habla de combustible para al menos 22 años; alcanzar esa cifra dependerá de que el resto de sistemas aguante. Aun así, disponer de este margen desde el inicio sitúa a Roman en una posición poco común entre los grandes observatorios.

El siguiente hito llegará pronto. La segunda corrección de trayectoria, prevista para finales de este mes, ofrecerá la primera confirmación práctica del ahorro adicional. Después vendrá la inserción orbital y, con ella, el comienzo de una campaña que ahora tiene dos décadas por delante.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El telescopio espacial Nancy Grace Roman tiene combustible para al menos 22 años de operaciones, más del doble de los 10 previstos.
  • Dónde: En ruta hacia su órbita final en el punto de libración L2.
  • Institución responsable: NASA, a través del Centro Goddard de Vuelo Espacial.
  • Cuándo: Anuncio publicado el 14 de septiembre de 2026; inserción orbital prevista hacia principios de diciembre de 2026.
  • Impacto a futuro: Más de dos décadas de observación amplían el cartografiado del cielo y el seguimiento de fenómenos transitorios.

Hubble y James Webb detectan 27 nuevos objetos transneptunianos en los confines del sistema solar

El sistema solar no termina en Neptuno. Más allá del planeta azul se extiende un cinturón de cuerpos helados tan tenues que, según la NASA, resultan 100 millones de veces más débiles que cualquier objeto visible a simple vista. Ahora, el trabajo conjunto de los telescopios Hubble y James Webb ha sumado 27 objetos transneptunianos inéditos a ese censo todavía incompleto.

La operación no tiene precedentes. Hubble observó estos cuerpos en luz visible, mientras que Webb lo hizo en el infrarrojo, algo que ninguna campaña anterior había combinado con tanta limpieza en los confines del sistema solar. Sumar ambas miradas permitió extraer de cada punto de luz una información que antes se escapaba: color, tamaño, composición aproximada y trayectoria orbital.

Los objetos transneptunianos son piezas heladas que orbitan alrededor del Sol más allá de Neptuno. La NASA los describe como restos directos de la época en la que un disco de polvo y guijarros se agrupó en planetesimales del tamaño de una ciudad. No son planetas fallidos ni asteroides corrientes: son los bloques básicos a partir de los cuales, en otras regiones del sistema, crecieron los planetas.

Dos telescopios, una mirada inédita al confín del sistema solar

Para entender qué son esos 27 mundos diminutos, el equipo midió su color y su órbita. El color actúa como una huella química de la superficie; la órbita, como un registro de dónde nació cada cuerpo y qué fuerzas lo empujaron después. Con esos datos, los investigadores separaron la muestra en dos poblaciones diferentes.

Las primeras, llamadas frías dinámicas, conservan órbitas casi circulares y alineadas con el plano del sistema solar. Las segundas, calientes dinámicas, se formaron probablemente entre las posiciones actuales de Urano y Neptuno y fueron expulsadas hacia afuera cuando los gigantes gaseosos migraron al comienzo de la historia planetaria.

Los objetos más pequeños conservan en su superficie la memoria de cómo se formó el sistema solar primitivo.

La sorpresa llegó al analizar esas superficies. Los astrónomos esperaban que los cuerpos pequeños hubieran sufrido tantas colisiones como para alterar su aspecto. No fue así. Los 27 TNO parecen retener un estado primordial, casi intacto, como si hubieran quedado congelados poco después de nacer. Anastasia Morgan, candidata a doctorado en la Universidad del Norte de Arizona y líder del estudio de color y composición, lo resumió como un recuerdo químico de su propia formación.

El color y la órbita: huellas dactilares de origen

James Webb sistema solar

Conviene mantener la cautela. La NASA no ha detallado todavía el margen de error de las órbitas ni ha vinculado este censo inicial a un artículo con revisión por pares; parte de la información procede del trabajo de doctorado de Morgan y de observaciones aún en curso. Eso no resta valor al censo: lo coloca en el terreno de la exploración activa, con más datos por publicar.

El catálogo de transneptunianos ha cambiado de escala en las últimas décadas. Lo que antes era una lista corta de objetos grandes como Plutón o Eris se ha convertido en un inventario mucho más poblado. Aun así, los más pequeños resultaban difíciles de registrar desde la Tierra. Esta campaña demuestra que la combinación de luz visible e infrarroja puede sacarlos del ruido de fondo.

La memoria helada de los planetas en construcción

Estos resultados refuerzan una idea con implicaciones profundas para la arqueología planetaria. Si los cuerpos pequeños conservan materiales primigenios, actúan como cápsulas del tiempo. Su composición química no solo cuenta qué había en el borde del sistema solar hace más de 4.000 millones de años, sino también cómo migraron los gigantes gaseosos.

El cinturón transneptuniano esconde la materia que no llegó a convertirse en planeta. Para imaginar su tenuidad, la NASA ofrece una equivalencia: detectar el TNO más débil de esta campaña desde la Tierra es como distinguir un pequeño enjambre de luciérnagas en la superficie de la Luna. Pese a esa fragilidad, Webb logró extraer señales suficientes para separar superficies frías y calientes.

Creo que la aportación más sólida no es el número, sino la combinación de dos telescopios. La fotometría en visible e infrarrojo es una técnica contrastada, y la preservación de superficies primordiales encaja con los modelos de formación planetaria. Falta, eso sí, ampliar la muestra y confirmar cada órbita con seguimiento astrométrico. Si la tendencia se mantiene, las próximas campañas de Webb multiplicarán el catálogo de testigos helados.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: 27 objetos transneptunianos inéditos más allá de Neptuno, con color, tamaño y órbitas medidos por dos telescopios.
  • Dónde: en los confines del sistema solar, más allá de la órbita de Neptuno.
  • Institución responsable: NASA, con el telescopio Hubble y el telescopio espacial James Webb; estudio de color y composición liderado por la Universidad del Norte de Arizona.
  • Cuándo: campaña de observación reciente presentada por la NASA, sin fecha de publicación asociada.
  • Impacto a futuro: amplía el censo de los bloques básicos planetarios y sugiere que los cuerpos pequeños conservan superficies primordiales.

Hallan en Teruel el primer diplodocus fuera de Norteamérica: 25 metros y 150 millones de años

Un equipo de la Fundación Dinópolis ha identificado en Teruel al primer diplodocus fuera de Norteamérica. El fósil, de 150 millones de años, corresponde a 14 vértebras de la cola y varios chevrones. El hallazgo, publicado en Journal of Vertebrate Paleontology, obliga a repensar cómo se movieron los grandes saurópodos entre continentes a finales del Jurásico.

14 vértebras que cambian el mapa de los dinosaurios

Los restos proceden del yacimiento de La Tejería, en El Castellar. Los paleontólogos Sergio Sánchez Fenollosa, Josué García Cobeña y Alberto Cobos analizaron 14 vértebras de la parte media y posterior de la cola. También estudiaron varios chevrones, unos huesos que se articulan en la zona inferior de las vértebras. Las marcas delatoras aparecieron pronto: grandes cavidades neumáticas, centros vertebrales alargados y, chevrones bifurcados. Son características propias del género Diplodocus. La clasificación quedó como Diplodocus sp. Es decir: pertenece al género, pero no se puede precisar la especie con el material disponible.

‘El ejemplar se encuentra entre los diplodócidos más completos descubiertos hasta la fecha en Europa’, explicó Sánchez Fenollosa. Diplodocus era un saurópodo de cuerpo alargado, cola en látigo y cuello horizontal. Alcanzaba los 25 metros de longitud. Su hallazgo en Teruel supone la primera evidencia del género fuera del continente americano.

El descubrimiento amplía la diversidad de grandes saurópodos del Jurásico turolense. En la misma comarca conviven ya Turiasaurus y Losillasaurus. Que ahora se sume un diplodócido norteamericano no es un simple añadido. Es la pieza que faltaba para hablar de un corredor de dinosaurios entre Iberia y Norteamérica.

Los restos se exhiben en la sala de dinosaurios del Museo Aragonés de Paleontología de Dinópolis. Ver una vértebra de este saurópodo ayuda a concretar la abstracción: cada pieza muestra huecos neumáticos que aligeraban el esqueleto y dan al fósil un aspecto casi esculpido.

Cada vértebra de La Tejería reduce la distancia entre dos mundos que, hace 150 millones de años, todavía podían intercambiar animales.

La Tejería y la prueba del proto-Atlántico

Hace 150 millones de años, el mundo era muy distinto. El Atlántico acababa de empezar a abrirse y no constituía una barrera infranqueable. Entre Iberia y Norteamérica emergían rutas, islas y pasillos poco profundos. La presencia de un diplodocus en Teruel encaja con esa geografía. El animal, o sus ancestros directos, pudo cruzar el proto-océano Atlántico, aprovechando puentes intermitentes.

La Tejería, en El Castellar, es un yacimiento de vertebrados del Jurásico Superior. Allí, la Fundación Dinópolis lleva décadas recuperando fósiles. Los huesos de la cola aparecieron en sedimentos de hace unos 150 millones de años. Para situar la escala: cuando este diplodocus caminaba por Teruel, los primeros pájaros empezaban a diferenciarse y las flores aún no existían.

primer diplodocus fuera de Norteamérica

El debate abierto: ¿diplodocus, supersaurio o un género nuevo?

La publicación en Journal of Vertebrate Paleontology es sólida, pero no cierra el caso. Los autores hablan de Diplodocus sp., y con ese ‘sp.’ reconocen la incertidumbre: el material disponible no permite afinar la especie. El catedrático José Ignacio Canudo, de la Universidad de Zaragoza, valora el trabajo como ‘una buena aportación a la historia de los dinosaurios del final del Jurásico’. En su análisis para SMC España, subraya que la idea de una conexión intercontinental entre Iberia y Norteamérica no es nueva, pero nunca se había apoyado en un saurópodo.

Fabien Knoll, del Museo Nacional de Ciencias Naturales (MNCN-CSIC), va un paso más allá. Advierte que el material recogido no basta para afirmar con certeza que pertenezca a Diplodocus. Ser compatible con el género no es lo mismo que serlo. ‘Nuevas prospecciones de campo, tanto en España como en Portugal, permitirían confirmar que el saurópodo es Diplodocus, y no Supersaurus/Dinheirosaurus, otro género ya conocido o incluso uno nuevo’, explica. La duda es razonable. La propuesta del equipo es sólida, pero aún no definitiva.

Francisco Ortega, catedrático de Paleontología de la UNED, añade contexto. Teruel y el Jurásico Superior de Estados Unidos comparten enormes semejanzas. Con este ejemplar, Iberia completa la ‘colección de cromos’ de los dinosaurios norteamericanos de mediados del siglo XX. Es una forma elegante de decir que la península estaba mucho más cerca de lo que creíamos. El siguiente paso es buscar más restos, idealmente en yacimientos portugueses e ibéricos.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: 14 vértebras caudales y varios chevrones atribuidos al género Diplodocus, el primero fuera de Norteamérica.
  • Dónde: Yacimiento de La Tejería, en El Castellar (Teruel).
  • Institución responsable: Fundación Conjunto Paleontológico de Teruel-Dinópolis, con publicación en Journal of Vertebrate Paleontology.
  • Cuándo: Publicación difundida el 15 de septiembre de 2026; fósiles del Jurásico Superior, hace unos 150 millones de años.
  • Impacto a futuro: Refuerza la hipótesis de un intercambio faunístico entre Iberia y Norteamérica y orienta nuevas prospecciones en España y Portugal.

El País ficha a María Sánchez Díez para dirigir su edición en Estados Unidos

El País ha incorporado a María Sánchez Díez para dirigir su edición en Estados Unidos, un movimiento con el que Prisa refuerza su expansión en el mercado hispanohablante de Norteamérica. La periodista llega procedente de The New York Times, según ha adelantado Dircomfidencial.

Nueva etapa en la dirección de El País US

María Sánchez Díez asume la supervisión de la redacción de El País US, la cabecera creada hace dos años para atender a la creciente comunidad hispanohablante de Estados Unidos. A partir de ahora, coordinará a una decena de reporteros y a un nuevo equipo multinacional de profesionales con trayectoria en medios estadounidenses.

La apuesta del grupo se apoya en una audiencia potencial de más de 60 millones de hispanohablantes en el país. El proyecto se integra en una red americana que incluye ediciones en México, Colombia, Chile y Argentina, además de El País in English y un centenar de periodistas en América.

El director de El País, Jan Martínez Ahrens, ha enmarcado la ampliación en la necesidad de ofrecer información en español contrastada y de alta calidad. En sus palabras, la edición busca una visión plural del país y del mundo para una audiencia que, hasta ahora, no siempre es prioridad para los grandes medios estadounidenses.

El fortalecimiento de El País US se apoya en la red global de Prisa, con más de 400 periodistas y un centenar de profesionales en América.

Trayectoria y refuerzo del proyecto

Con 15 años de experiencia en Estados Unidos, México y España, la nueva responsable trabajó los últimos cinco años en The New York Times como editora senior de narrativas digitales, con equipos en Nueva York, Washington, San Francisco, Londres y Seúl.

La trayectoria de María Sánchez Díez incluye los siguientes hitos:

  • The New York Times: editora senior de narrativas digitales durante los últimos cinco años.
  • The Washington Post: formó parte del equipo que publicó 2C: Más allá del límite, serie multimedia reconocida con el Premio Pulitzer de Periodismo Explicativo en 2020.
  • Experiencia previa: 15 años de cobertura en Estados Unidos, México y España.

El movimiento se produce tras dos años de actividad de El País US, una edición que ha concentrado su cobertura en estados de mayoría hispana como California y Texas, además de Nueva York, Florida y Washington DC. La ampliación refuerza el reporterismo bilingüe, la presencia sobre el terreno y los formatos visuales, y se apoya en las colaboraciones de Jorge Ramos y Paola Ramos.

En la misma línea, la periodista Paola Ramos ha señalado que la comunidad latina y migrante es la historia principal del proyecto, un enfoque que orienta los reportajes sobre el terreno y la información en español. Esta propuesta se complementa con los análisis de Jorge Ramos y con el trabajo de una redacción que busca combinar la realidad de cada país con una mirada global.

El subdirector de El País América, Javier Lafuente, ha enmarcado el objetivo en interpelar a audiencias de Miami o Los Ángeles sin perder la relación con Ciudad de México o Bogotá. La redacción, según Lafuente, mantiene una esencia global y diversa, y trabaja desde la realidad de cada país para contarlo desde dentro.

El encaje de la apuesta americana

La incorporación de Sánchez Díez consolida una línea de trabajo iniciada hace dos años. El País US pasó de ser una apuesta incipiente a una redacción de una decena de reporteros con vocación de cobertura local; el nuevo fichaje amplía esa base con perfiles procedentes de The New York Times y The Washington Post. Sobre el papel, la decisión busca elevar la capacidad de producción de formatos digitales y narrativas visuales, un terreno con peso creciente en el modelo de suscripción del grupo.

El movimiento se produce en un contexto de fuerte competencia por la audiencia hispana en Estados Unidos. Frente a la oferta generalista, la redacción de El País US combina cobertura nacional y local, y la experiencia de María Sánchez Díez en redacciones de medios estadounidenses refuerza la interlocución con colaboradores como Jorge y Paola Ramos. La mayoría de los nuevos reporteros procede de redacciones estadounidenses.

El reto corporativo se sitúa ahora en transformar esa presencia en editorial bilingüe y en nuevos soportes. No se trata de un fichaje aislado, sino de un refuerzo de la edición que busca consolidar su posición en un mercado donde la información en español es aún una oportunidad de crecimiento.

📡 El Radar del Sector

  • El vacío que llena: El fichaje refuerza la edición en EE UU de El País y su capacidad para producir narrativas digitales propias.
  • El reto por delante: Consolidar la audiencia hispanohablante y diferenciar la propuesta frente a los medios locales y globales.
  • El tablero competitivo: Prisa amplía su red americana con ediciones en México, Colombia, Chile y Argentina, y una redacción de un centenar de periodistas en América.

Cofares recibe a Daniel Sada, rector de la Universidad Francisco de Vitoria

0

El presidente de Cofares, Eduardo Pastor, ha recibido en las instalaciones de la distribuidora a Daniel Sada, rector de la Universidad Francisco de Vitoria. Durante el encuentro, en el que también ha participado Rubén Orquín, director general de Cofares, junto a una delegación de miembros de la Universidad Francisco de Vitoria, ambas organizaciones han reforzado los vínculos entre el ámbito académico y el sector farmacéutico, poniendo en valor la importancia de acercar el conocimiento y la experiencia profesional a las nuevas generaciones.

“Esta visita es un excelente ejemplo del compromiso de Cofares de cara a acercar la realidad de la profesión farmacéutica a los estudiantes. Construir puentes con el ámbito académico, impulsando iniciativas con las universidades y centros educativos de referencia de nuestro país, favorece el intercambio de conocimiento y fomenta la cooperación institucional”, ha señalado Eduardo Pastor, quien ha añadido que “acercar la realidad profesional a las nuevas generaciones nos permite compartir conocimiento, impulsar el talento y contribuir a la formación de los profesionales que cuidarán de la salud de la población en el futuro”.

Por su parte, Daniel Sada ha destacado que “la formación universitaria no puede estar alejada de la realidad a la que nuestros alumnos tendrán que responder como profesionales. Conocer de primera mano un entorno como Cofares nos permite comprender la enorme responsabilidad, el rigor y la capacidad de innovación que hay detrás de algo tan esencial como garantizar que un medicamento llegue, con seguridad, a quien lo necesita”.

Asimismo, el rector de la Universidad Francisco de Vitoria ha señalado que esta relación con el mundo profesional “es fundamental para formar personas capaces de dirigir la nueva capacidad tecnológica, pero también conscientes de que su conocimiento y su trabajo están siempre al servicio de los demás y del bien común”.

Durante el encuentro, han realizado una visita a Farmavenix, que actúa como el “pulmón” logístico del ecosistema sanitario de Cofares, dedicándose a la gestión, custodia y distribución de medicamentos y productos de salud.

Este operador ofrece soluciones logísticas especializadas para toda la cadena de valor del medicamento, destinadas a cubrir las necesidades de la industria farmacéutica, la farmacia comunitaria, los hospitales, los centros sanitarios y las administraciones públicas. Garantiza el control, la trazabilidad y el seguimiento de los productos, incluidos aquellos que requieren condiciones específicas de temperatura, como las vacunas. Así, contribuye a asegurar que los tratamientos lleguen a su destino bajo los más altos estándares de calidad y seguridad.

Publicidad