El récord solar en Europa: la fotovoltaica sostiene la red eléctrica en las olas de calor de 2026

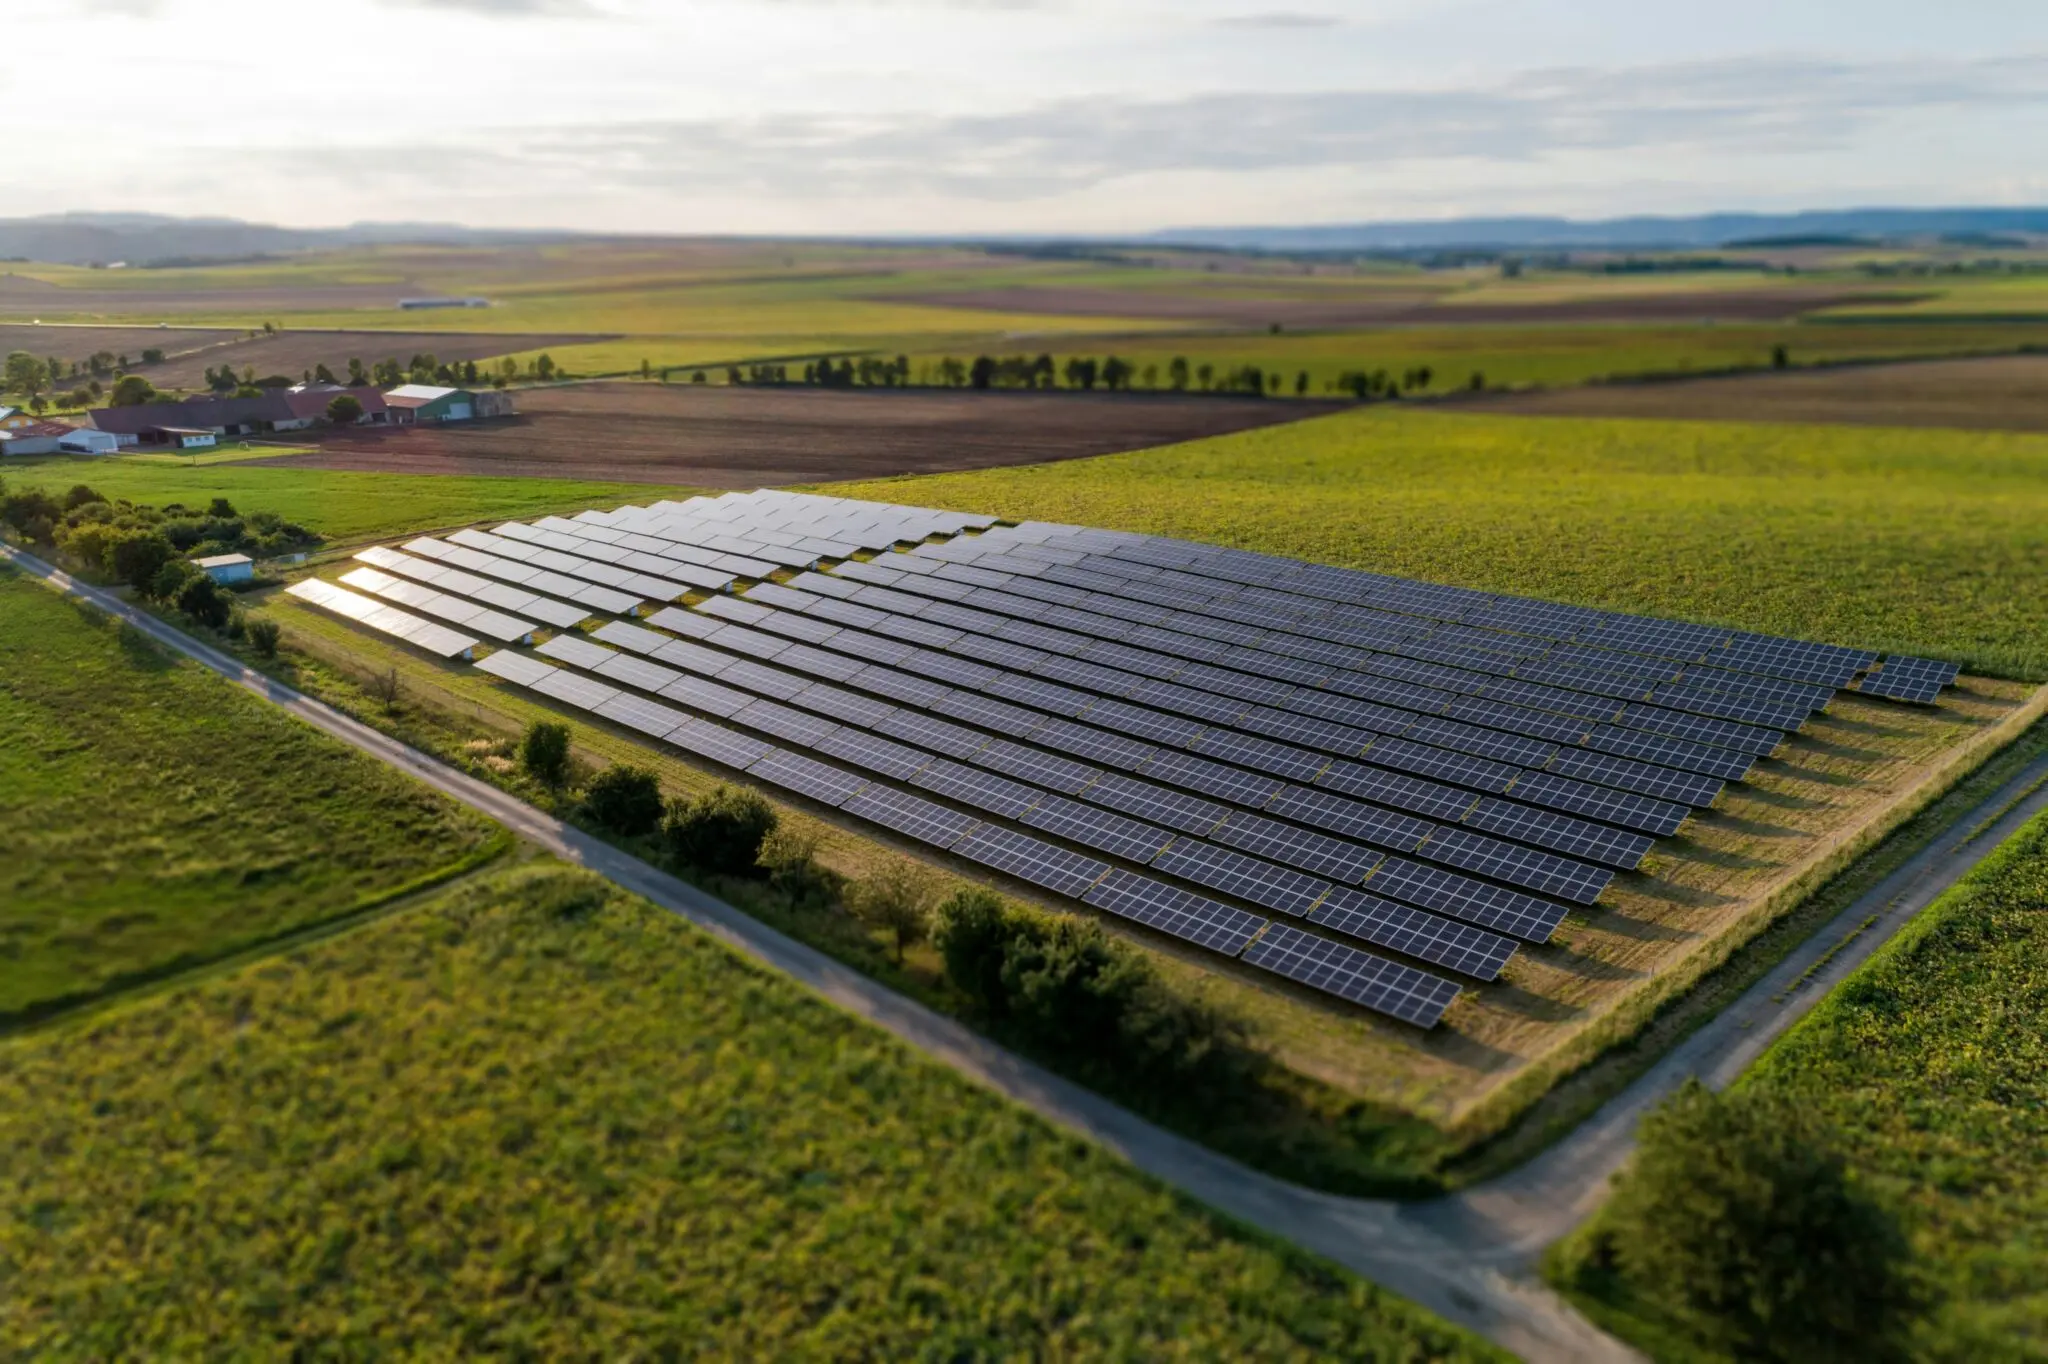
La fotovoltaica ha batido récords en el mix eléctrico europeo durante las olas de calor de 2026 y ha cubierto el hueco dejado por la eólica y la térmica, según los datos recogidos por el think tank Ember y publicados por Grist.

El verano europeo encadenó olas de calor récord y dejó el junio más cálido del que se tiene registro. A la vez, la sequía redujo el caudal de los ríos a mínimos históricos, lo que golpeó al sistema eléctrico por dos frentes: la eólica perdió fuelle por la falta de viento y las centrales térmicas —nucleares, de gas y de carbón— tuvieron que recortar producción al perder agua de refrigeración.

La fotovoltaica marca el paso del sistema eléctrico

El dato principal del verano lo firma Ember: la generación solar en Europa produjo un 17% más de electricidad durante las olas de calor de lo habitual. No es un matiz. Mientras otras fuentes se atascaban, los paneles solares aprovecharon cielos despejados y radiación alta para sostener el sistema en las horas centrales del día, justo cuando la demanda de refrigeración se dispara.

El episodio de finales de junio fue el más revelador. La demanda eléctrica en Italia creció un 28% respecto a la semana anterior; en Francia, un 14%. Con los hogares conectando el aire acondicionado a pleno rendimiento, los precios de la electricidad y del gas natural se dispararon en las horas de la tarde, al coincidir la mayor demanda con el final de la generación solar.

Ahí está la letra pequeña que importa. El sol resuelve el pico de la tarde, pero no la noche. «El siguiente reto es el periodo nocturno», apunta Walburga Hemetsberger, consejera delegada de SolarPower Europe, la patronal europea del sector. «Las temperaturas a menudo siguen altas tras la puesta de sol y la demanda de aire acondicionado puede continuar elevada, incluso cuando la producción solar decae. Por eso el almacenamiento con baterías se está convirtiendo en una pieza tan importante de la transición energética.»

La fotovoltaica apagó el incendio del pico diurno; la pregunta crítica es quién sostiene la red cuando se pone el sol.

El hueco de la eólica, la térmica y la nuclear: la letra pequeña del verano

Mientras la solar rendía por encima de lo normal, otras tecnologías sufrieron el calor y la sequía. En Reino Unido, cinco plantas de gas recortaron 2,5 GW de potencia conjunta por la pérdida de eficacia de sus sistemas de refrigeración. La generación eólica británica cayó a la mitad en junio por la falta de viento asociada a las olas de calor.

El gas, la nuclear y la eólica fallaron a la vez. La solar respondió, pero solo con almacenamiento llega hasta la noche.

El agua también condicionó a la nuclear francesa. Francia perdió a mediados de julio el 18% de su capacidad nuclear por factores ambientales, según Ember, al tener que respetar el límite de temperatura del agua que las plantas devuelven a los ríos para proteger la fauna acuática. La hidroeléctrica europea firmó su peor julio en una década.

En paralelo, el Danubio alcanzó niveles mínimos en Europa central y oriental y dejó al descubierto restos de naufragios de la Segunda Guerra Mundial y reliquias prehistóricas. El mismo fenómeno redujo la disponibilidad de agua para refrigerar las centrales más antiguas.

📊 Impacto ecológico en cifras

  • Solar: produjo un 17% más de electricidad durante las olas de calor que en condiciones normales.
  • Eólica: la generación británica cayó a la mitad en junio por la falta de viento.
  • Nuclear: Francia perdió el 18% de su capacidad a mediados de julio por factores ambientales.
  • Almacenamiento: Europa instaló 36 GWh de baterías en 2025, un 48% más que el año anterior.
fotovoltaica ola de calor

La respuesta industrial ya está en marcha. Europa instaló 36 gigavatios-hora de almacenamiento en 2025, un 48% más que el ejercicio previo y su duodécimo año consecutivo de crecimiento, según SolarPower Europe. La combinación de solar y baterías permitió trasladar parte de la electricidad del mediodía a las horas de la noche, cuando el calor persistente seguía haciendo funcionar los aparatos de refrigeración.

«Los picos extremos de precios durante las olas de calor son una señal clamorosa para impulsar cambios regulatorios que aumenten la flexibilidad del sistema eléctrico», sostiene Beatrice Petrovich, analista sénior de energía de Ember para Europa. «Tratar este verano como un punto de inflexión para el almacenamiento energético sería una oportunidad para eliminar barreras existentes.»

El margen de crecimiento es enorme. Solo el 23% de los hogares europeos tiene acceso al aire acondicionado o lo utiliza, frente al 90% en Estados Unidos. En Italia y España la penetración ronda la mitad; en Francia, apenas un cuarto. A medida que la península se calienta y los veranos se vuelven más extremos, la demanda de refrigeración presionará aún más la red.

La lección para la próxima ola de calor

Este verano recuerda a la crisis de precios del gas de 2022 y 2023, cuando Europa descubrió que depender de una sola fuente —entonces el gas ruso, ahora la meteorología extrema— sale caro. La diferencia es que ahora la diversificación es tecnológica: solar más baterías. La lección de 2026 no es que el sol baste; es que sin almacenamiento y sin más flexibilidad regulatoria, el récord solar de la tarde se esfuma justo cuando la demanda nocturna de refrigeración sigue alta.

La Comisión Europea y los reguladores nacionales tienen ahora el incentivo para acelerar la integración de baterías, la agregación de demanda y los mercados de flexibilidad. No se trata de simpatía por lo verde. Se trata de evitar que los picos de precios de las tardes de calor se conviertan en la nueva normalidad de cada verano. La transición ya no solo es una cuestión de volumen renovable, sino de gestionar el sistema con más inteligencia.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: la solar produjo un 17% más durante las olas de calor y sostuvo el sistema en los picos de demanda de refrigeración.
  • Modelo que cambia: la red eléctrica deja de depender solo de fuentes térmicas vulnerables al calor y avanza hacia solar más almacenamiento.
  • Para las próximas generaciones: un sistema eléctrico más flexible y descarbonizado, capaz de soportar veranos extremos sin que el precio arruine a los hogares.
le reconocen la incapacidad permanente y absoluta a una pediatra de Madrid por covid persistente

Una jueza de Madrid reconoce una incapacidad permanente por covid persistente a una pediatra de la Comunidad de Madrid. La sentencia eleva el grado de invalidez previamente reconocido y abre un precedente para el personal sanitario.

El fallo judicial que abre la vía para sanitarios con covid persistente

La resolución, dictada por la magistrada Beatriz Prestel, estima la demanda presentada por la profesional, representada por el despacho Parrado Asesores. No es un simple matiz administrativo: la sentencia reconoce que las secuelas del covid persistente anulan cualquier capacidad laboral.

La afectada contaba con una incapacidad permanente total para ejercer como pediatra. Su cuadro clínico incluía neuropatía, síndromes de taquicardia y alteraciones posturales. También presentaba problemas urinarios, cardiacos, neurológicos y digestivos, junto con episodios de estrés. Una base clínica ya compleja.

Tras sufrir covid persistente, su estado empeoró y surgieron nuevas limitaciones funcionales. Le costaba mantener contacto habitual con otras personas, realizar actividades que exigieran atención y concentración o caminar durante periodos prolongados. Restricciones que desbordan el empleo sanitario y alcanzan la vida cotidiana.

La magistrada recuerda que las patologías deben tener carácter previsiblemente definitivo. No hace falta una certeza absoluta sobre su irreversibilidad. Basta una previsión seria de que las limitaciones no van a desaparecer. Tampoco sirve enumerar diagnósticos: hay que valorar cómo afectan realmente a las capacidades de la persona. El fallo aplica esta doctrina al caso.

El tribunal considera acreditado que la evolución del cuadro clínico no permitía esperar una mejoría suficiente para recuperar la capacidad laboral.

La abogada Cristina Alonso, del despacho Parrado Asesores, subraya que el procedimiento permitió documentar la evolución pluripatológica. Esa documentación fue clave para demostrar que las dolencias resultaban incompatibles con cualquier trabajo. De hecho, la sentencia entiende que ni siquiera los empleos sedentarios resultaban viables. Un cambio de profesión no habría resuelto la incapacidad.

Qué implica la incapacidad permanente absoluta para una sanitaria

La incapacidad permanente absoluta inhabilita para cualquier profesión u oficio. No es una declaración simbólica. Da acceso a una prestación económica y protege a la persona cuando su capacidad laboral queda anulada. La pediatra no solo pierde la posibilidad de atender pacientes: el fallo considera que tampoco puede sostener un empleo sedentario. La sentencia eleva así el grado anterior de total a absoluta.

pediatra incapacidad permanente

Cómo se valora el covid persistente en los tribunales

La normativa exige que las patologías sean previsiblemente definitivas. No pide una certeza absoluta de irreversibilidad. En este caso, el juzgado analizó que el covid persistente agravó limitaciones previas y generó otras nuevas. También valoró si esas secuelas impedían actividades de la vida cotidiana. No solo el trabajo sanitario. Ese punto refuerza la conclusión de incapacidad absoluta.

Aquí está la diferencia con una baja laboral. La baja resuelve una situación temporal. La incapacidad permanente reconoce que el pronóstico no contempla una mejoría funcional suficiente. Por eso los informes médicos evolutivos resultan decisivos. El tribunal no se quedó en los diagnósticos. Revisó cómo las secuelas afectaban a la atención, la concentración y la movilidad.

La prueba documental mandó.

Análisis: qué significa esta sentencia para otros sanitarios

La decisión tiene lectura laboral directa. El covid persistente sigue siendo un terreno complejo en los juzgados de lo social. No hay una regla automática que convierta cada caso en incapacidad absoluta. Cada expediente se juzga por la limitación funcional real. Pero este fallo confirma que el agravamiento poscovid puede justificar la elevación de grado cuando está bien documentado.

Conviene leer la letra pequeña. La sentencia no crea un derecho universal. Sanitarios y funcionarios con covid persistente deberán acreditar cómo las secuelas impiden trabajar. Aquí pesó que la situación previa ya incluía una incapacidad total. No se partía de una persona sana. De hecho, el agravamiento sobre una base previa facilitó el avance a la absoluta.

Aun así, el mensaje es relevante. Una incapacidad absoluta implica protección económica del 100% de la base reguladora en el régimen general, siempre que se acredite la afectación funcional. Esa protección no restituye la carrera sanitaria, pero da estabilidad económica. La vía judicial, en cambio, exige paciencia: los procedimientos se dilatan y la carga de la prueba recae en la persona demandante.

En la práctica, la evolución de de un cuadro pluripatológico compatible con covid persistente convierte la documentación médica en el activo principal. Quien conserve informes de seguimiento, pruebas funcionales y partes de baja tiene ventaja. La sentencia no distingue entre funcionarios y personal estatutario: el criterio se apoya en la capacidad laboral, no en el nombre del vínculo. Ese enfoque amplía el precedente a otros colectivos sanitarios.

📨 Cómo actuar si tienes covid persistente y eres sanitario

No existe una convocatoria abierta, pero sí un cauce administrativo y judicial para reclamar la incapacidad permanente. Estos son los pasos orientativos.

  1. Paso 1: Acude a tu médico de atención primaria y solicita por escrito un informe actualizado que describa las limitaciones funcionales.
  2. Paso 2: Presenta la solicitud de incapacidad permanente ante el Instituto Nacional de la Seguridad Social a través de la sede electrónica de la Seguridad Social.
  3. Paso 3: Aporta toda la documentación clínica: informes de especialistas, pruebas diagnósticas, partes de baja y evolución del covid persistente.
  4. Paso 4: Si el INSS deniega, interpón reclamación previa y, después, demanda ante el juzgado de lo social competente.
  5. Paso 5: Busca asesoramiento letrado especializado; un informe pericial sólido puede marcar la diferencia entre una denegación y una sentencia estimatoria.

📋 Ficha del Caso

  • Organismo / País: Juzgado de lo Social de la Comunidad de Madrid (España).
  • Número de plazas: No aplica (reconocimiento individual, no convocatoria).
  • Sueldo estimado: Pensión por incapacidad permanente absoluta (100% de la base reguladora, ligada a la cotización del solicitante).
  • Fecha límite de inscripción: No aplica (caso judicial ya resuelto).
  • Dónde inscribirse: No aplica; para casos similares, el cauce es el INSS y los juzgados de lo social.

El queso de Mercadona que nadie esperaba: cuando el curado de oveja se junta con la naranja, Hacendado da en el clavo

Mercadona vuelve a demostrar que sabe leer el paladar español mejor que nadie. En sus lineales de quesos ha colado una propuesta que, sobre el papel, suena a experimento arriesgado: un curado de oveja combinado con crema de naranja. La sorpresa es que funciona, y funciona muy bien.

No es la primera vez que la cadena valenciana convierte un producto sencillo en fenómeno de masas, pero esta vez el ingrediente diferencial —la naranja— ha generado un runrún especialmente intenso entre los clientes habituales de la sección de charcutería y quesos. Las piezas vuelan de las neveras en cuanto se reponen.

Mercadona reinventa el queso curado de toda la vida

Youtube video

El producto en cuestión es el queso curado de oveja con crema de naranja de la marca Hacendado, elaborado con leche pasteurizada de oveja de origen español y un mínimo del 3% de crema de naranja real, según la etiqueta. No se trata de un queso aromatizado con un toque frutal sutil: el sabor intenso y la textura firme del curado tradicional siguen ahí, pero al cortarlo aparecen esos vetazos anaranjados que anticipan la sorpresa.

Quienes ya lo han probado coinciden en algo: primero llega la potencia habitual de un buen curado de oveja, y justo después, el contrapunto fresco y ligeramente ácido de la naranja. Es un contraste inesperado, casi atrevido para lo que se suele encontrar en el lineal de un supermercado, y sin embargo, se ha ganado un hueco fijo en las cestas de la compra de miles de hogares.

Mercadona, un imperio construido sobre la marca blanca

Mercadona es, con diferencia, la cadena de supermercados líder en España por cuota de mercado, y buena parte de ese éxito se explica por su apuesta decidida por la marca propia. Bajo el paraguas de Hacendado, la compañía fabrica desde hace casi tres décadas una parte enorme de lo que vende: más del 46% de sus productos son de marca blanca, y cerca del 60% del catálogo total pertenece a marcas propias como Hacendado, Deliplus, Bosque Verde o Compy.

Ese modelo, sostenido por decenas de interproveedores que fabrican en exclusiva para la cadena, es precisamente lo que le permite lanzar novedades como este queso a un ritmo que ninguna otra cadena iguala. La fórmula lleva funcionando desde 1996 y explica por qué Mercadona puede permitirse experimentar con combinaciones poco convencionales sin asumir grandes riesgos comerciales.

El fenómeno de los quesos con un giro inesperado

Youtube video

La sección de quesos de Mercadona lleva tiempo dando que hablar. No es casualidad: varios de sus quesos Hacendado han sido reconocidos internacionalmente por su calidad, y la cadena ha ido ampliando su gama con propuestas cada vez más originales, alejadas del queso curado clásico sin sorpresas.

El de oveja con crema de naranja se suma a otras variantes afrutadas que ya circulan por los lineales, como el queso curado mezcla con toque frutal, pensado para paladares que buscan algo distinto sin renunciar a la intensidad de un buen curado. La estrategia es clara: diversificar sabores para captar tanto al comprador tradicional como al que busca innovar en su tabla de aperitivos.

Cómo disfrutarlo (y por qué merece la pena probarlo)

Para sacarle todo el partido a este queso, los expertos gastronómicos recomiendan servirlo a temperatura ambiente, nunca recién salido de la nevera. El frío apaga tanto el punto cítrico de la naranja como la intensidad del curado, y precisamente ese equilibrio es lo que lo hace especial.

Combina especialmente bien en una tabla variada, donde el contraste dulce-salado se agradece frente a otros quesos más neutros. No hace falta mucho más para convertirlo en el protagonista de una cena informal o un picoteo de última hora entre amigos.

  • Sírvelo a temperatura ambiente entre 15 y 20 minutos antes de comerlo
  • Combínalo con frutos secos (nueces o almendras) para reforzar el contraste
  • Añade un chorrito de miel si buscas potenciar el punto dulce
  • Pruébalo también fundido sobre tostadas como opción caliente

Un precio que compite con el Club del Gourmet

El queso se vende en piezas de aproximadamente 260 gramos por un precio en torno a los 5,54 euros, lo que sitúa el kilo alrededor de los 21 euros. No es el queso más barato de la sección, pero sí resulta competitivo frente a propuestas similares de otras cadenas o de secciones gourmet de grandes almacenes.

Ingredientes como la leche de oveja de origen español, el cuajo y los fermentos lácticos tradicionales explican ese precio ligeramente superior al de un curado estándar. Para quien busca sorprender sin gastar de más, sigue siendo una opción accesible dentro del segmento de quesos con un perfil más elaborado.

Lo que viene: más sabor y menos miedo a experimentar

La tendencia parece clara: los supermercados españoles, con Mercadona a la cabeza, están perdiendo el miedo a mezclar sabores que hace unos años hubieran parecido impensables en una nevera de gran consumo. El maridaje entre lácteos y fruta ha dejado de ser terreno exclusivo de quesos artesanos de mercadillo gourmet.

Si esta línea sigue funcionando, es previsible que veamos más combinaciones similares en los próximos meses: quesos con higos, con frutos rojos o con especias poco habituales. Mi consejo como consumidor habitual es sencillo: cuando un producto así agota existencias con esta rapidez, merece la pena probarlo antes de que se convierta en el nuevo básico imposible de encontrar en el lineal.

La actualización de el Ethereum Glamsterdam: el límite de gas sube a 200 millones en Q4 2026

Ethereum encara el último trimestre de 2026 con un cambio pensado para que su capa base procese más. Glamsterdam, la próxima gran actualización de la hoja de ruta de Ethereum, fija un objetivo de límite de gas cercano a los 200 millones, frente a los 60 millones actuales. Traducido: cada bloque podrá ejecutar más transacciones, con menos congestión y comisiones más contenidas si el plan funciona.

El límite de gas define el espacio disponible en cada bloque para ejecutar transacciones y contratos inteligentes. Subirlo es como ampliar una autopista: entran más vehículos por minuto, pero los motores que la vigilan tienen que soportar más trabajo. En Ethereum, esos motores son los validadores, los equipos informáticos que verifican cada bloque y mantienen la red segura. De hecho, la red ya duplicó su límite de gas desde principios de 2025, al pasar de unos 30 millones a los 60 millones actuales.

La Fundación Ethereum avisó el 25 de agosto de que Glamsterdam incluirá cambios en los precios del gas, en concreto las propuestas EIP-8037 y EIP-8038. Estos ajustes modifican cuánto cuesta crear estado o acceder a él. La mayoría de los contratos no notarán el cambio, pero un grupo reducido podría degradarse si sus responsables no actualizan el código a tiempo.

Qué trae Glamsterdam a nivel técnico

La actualización ataca un problema de fondo: no se trata solo de permitir bloques más grandes, sino de procesarlos sin concentrar la validación en unos pocos operadores profesionales. Para eso, Glamsterdam introduce las listas de acceso a nivel de bloque, identificadas como EIP-7928. Dan a los clientes información anticipada sobre qué cuentas y posiciones de almacenamiento va a usar cada bloque. Con esa pista, se pueden ejecutar más lecturas y cálculos en paralelo.

Otra pieza clave es la separación integrada entre proponente y constructor, conocida como ePBS. Separa quién propone cada bloque de quién lo construye y reorganiza cómo se validan, para intentar que la mayor carga no recaiga sobre cada validador. Este punto importa más de lo que parece: los bloques más grandes ofrecen más capacidad, pero subir la carga sin ajustes excluiría a los validadores con hardware común, y la red perdería descentralización. A esto se suman los controles de crecimiento del estado de la EIP-8037: la idea es que el estado de Ethereum crezca unos 120 GiB al año, incluso con un límite de gas de 200 millones.

A largo plazo, la verificación zkEVM asoma como solución de fondo: los validadores comprobarían pruebas criptográficas en lugar de reejecutar cada transacción. Eso reduciría la presión sobre el hardware, pero todavía no forma parte de esta actualización; se plantea como una evolución posterior.

Ethereum no solo compite por precio o velocidad: se juega que la validación siga siendo accesible para un operador doméstico.

A quién afecta: exchanges descentralizados, rollups y usuarios

límite de gas Ethereum

Los exchanges descentralizados (DEX) son los que más notan la capacidad de una red: necesitan ejecución rápida, liquidez profunda y comisiones bajas para mover operaciones con frecuencia. Federico Variola, CEO de Phemex, recuerda que a medida que los reguladores miren más a plataformas como Hyperliquid, Ethereum debe seguir siendo descentralizado sin volverse lento ni caro.

Las redes de segunda capa o rollups (sistemas que agrupan transacciones y liquidan en Ethereum) nacieron para descargar parte de esa demanda. Han aportado avances, según Variola, aunque no todo ha salido bien: en los últimos años ha habido fracasos que drenaron capital y actividad del ecosistema. Una capa base más rápida no elimina a los rollups, pero sí cambia la decisión de dónde desplegar una aplicación.

Fernando Lillo Aranda, CMO de Zoomex, cree que algunas aplicaciones podrían reconsiderar la Capa 1 si mejora su rendimiento. Desplegar directamente en Ethereum elimina puentes, reduce fricciones y permite acceder a la liquidez principal sin mover activos entre redes. Eso sí, los rollups seguirán siendo útiles para personalizar comisiones, entornos de ejecución y gobernanza. La hoja de ruta de Ethereum no abandona las capas 2: PeerDAS y la expansión del almacenamiento en blobs aumentarán los datos que la red ofrece a estos sistemas, buscando que la capa base y los rollups crezcan juntos.

La batalla de Ethereum no se juega solo en los precios

El contexto competitivo ayuda a entender por qué Glamsterdam importa. Ethereum sigue teniendo la mayor base de desarrolladores: en en torno a 7.600 activos mensuales frente a unos 2.300 de Solana, según el rastreador de Electric Capital, que monitoriza la actividad en el ecosistema. Si se suma toda la EVM, la cifra roza los 10.000.

El ecosistema de Ethereum ya cuenta con capital, aplicaciones, herramientas y una comunidad difícil de replicar. Glamsterdam intenta poner debajo de todo eso una ejecución más rápida, algo que otras redes ya ofrecen, aunque a menudo con menos liquidez y con un historial de seguridad más corto.

El riesgo real está en la centralización silenciosa. Si los bloques crecen demasiado rápido y exigen máquinas cada vez más potentes, los pequeños validadores domésticos podrían quedar fuera, y la red acabaría en manos de unos pocos operadores profesionales. Ese equilibrio entre capacidad y acceso al hardware es el verdadero examen de Glamsterdam.

Habrá que observar qué hacen los exchanges descentralizados después de la actualización. Si logran ejecutar con comisiones bajas y sin depender tanto de la segunda capa, la actualización habrá cumplido su objetivo; si los costes siguen desviando actividad hacia otras redes, el debate sobre la escalabilidad de Ethereum seguirá abierto.

Ávila se convierte en un mercado medieval con más de 300 puestos este primer fin de semana de septiembre

Ávila vuelve a viajar setecientos años atrás en el tiempo. Del 3 al 6 de septiembre, la ciudad amurallada acogerá la XXIX edición de sus Jornadas Medievales, un evento declarado de Interés Turístico Nacional que este año superará los 300 puestos de artesanía y gastronomía repartidos por todo el casco histórico.

Si tienes pensado hacer una escapada de última hora antes de que termine el verano, este es el dato que necesitas: la cita ya tiene fecha, recorrido y hasta cifra oficial de expositores. Y la organización promete superar las ediciones anteriores en despliegue y actividades.

Ávila se prepara para su gran cita anual

Youtube video

El Ayuntamiento de Ávila ha confirmado que serán más de 300 los puestos de productores y artesanos que se instalarán en una veintena de espacios del recinto amurallado. De ellos, 51 corresponderán a artesanos abulenses y ocho a productores locales, distribuidos entre la plaza de Adolfo Suárez y la calle San Segundo.

La preparación arranca antes de lo que muchos imaginan: la ciudad comenzará a engalanarse el 31 de agosto, y la instalación de los puestos se realizará a partir del 1 de septiembre, de cara a la gran apertura del jueves 3.

Un mercado que crece dentro y fuera de la muralla

Este año, el mercado se extenderá tanto dentro como fuera del recinto amurallado. Junto a los espacios habituales del Mercado Grande y el paseo del Rastro, se mantienen las ampliaciones incorporadas en la última edición, lo que confirma que Ávila sigue creciendo como uno de los grandes referentes del turismo medieval en España, apoyada en el valor único de su Muralla de Ávila, una cerca militar románica de más de 2.500 metros de perímetro que rodea por completo el casco antiguo.

La fortificación, declarada Patrimonio de la Humanidad por la UNESCO en 1985, no es solo el telón de fondo del evento: es la protagonista silenciosa que convierte cada Jornada Medieval en una experiencia casi cinematográfica, con sus 87 torreones y 2.500 almenas iluminando el perímetro urbano.

Actividades para todos los públicos

Youtube video

Las jornadas contarán con cerca de 150 actividades y una treintena de compañías, entre nacionales e internacionales, que recorrerán el recinto con recreaciones históricas, música en directo y espectáculos de cetrería. El Gran Desfile de las Tres Culturas se celebrará el sábado a partir de las 12 horas, saliendo desde el Mercado Chico.

Para las familias, la Carrera Infantil de las Tres Culturas tendrá lugar el domingo por la mañana, con dos categorías de edad y salida desde la plaza de Mosén Rubí. La organización ha reforzado también los conciertos nocturnos, que cerrarán cada jornada en la explanada del Lienzo Norte.

Cómo moverse y qué tener en cuenta antes de ir

Llegar hasta el centro histórico durante estas fechas requiere algo de planificación, sobre todo si vas en coche. El Ayuntamiento ha habilitado aparcamientos específicos en los alrededores del recinto para facilitar el acceso, incluidas plazas reservadas para movilidad reducida.

También conviene saber que, según experiencias compartidas por visitantes de años anteriores, algunos puestos de restauración dentro del recinto han generado quejas por precios elevados, por lo que muchos abulenses recomiendan comparar antes de sentarse a comer.

  • Llega temprano si quieres evitar las horas de mayor afluencia, especialmente el sábado.
  • Consulta el programa oficial en la web del Ayuntamiento antes de salir de casa.
  • Lleva calzado cómodo: el recorrido por calles empedradas es largo.
  • Reserva alojamiento con antelación, ya que la ciudad se llena por completo estos días.

El futuro de una tradición que no deja de crecer

Las Jornadas Medievales de Ávila llevan casi tres décadas consolidándose como una de las citas culturales más importantes del calendario español, y todo apunta a que seguirán expandiéndose en próximas ediciones, tanto en número de puestos como en actividades paralelas.

Si estás pensando en organizar la visita, el consejo de quienes ya la conocen es sencillo: reserva con tiempo, llega el jueves para evitar las aglomeraciones del fin de semana y disfruta de una ciudad que, durante cuatro días, se convierte en la mejor versión de sí misma.

NYK asegura rutas marítimas a Irán alternativas y cobertura ante la escalada

La ruta marítima que conecta Oriente Medio con el resto del mundo vuelve a tensar las cadenas logísticas, y el máximo responsable de una de las mayores navieras del planeta ha salido a explicar cómo responde su flota. En una entrevista con Bloomberg Television, el CEO del grupo japonés NYK sostuvo que los desvíos por rutas alternativas ya son una realidad aceptada por sus clientes, pese a que alargan los tiempos de tránsito y elevan los costes del combustible.

La conversación revela además una paradoja: mientras el estrecho de Ormuz se mantiene en el foco geopolítico, los resultados de la compañía vienen sorprendiendo al alza en segmentos que nada tienen que ver con el transporte de contenedores. Según se desprende de la entrevista, el negocio de graneles secos y el área energética estan rindiendo por encima de lo previsto en la última revisión de sus propias orientaciones financieras.

Un contexto de crisis que no impide ganar dinero

Durante la conversación, el ejecutivo admitió que resulta complicado explicar con precisión por qué el mercado de buques de carga seca atraviesa un momento especialmente bueno. No obstante lo cual, insistió ante Bloomberg Television en que esta coyuntura está ayudando de forma notable a las cuentas del grupo y mitiga cualquier efecto negativo derivado de la inestabilidad en rutas claves como Ormuz.

NYK, que figura entre las mayores compañías navieras del mundo, ha atravesado ya varias crisis en cadena: desde los aranceles comerciales a la guerra de Ucrania. Pero el directivo dejó entrever que la situación actual de 2026 se percibe de manera distinta, sobre todo porque, por ahora, no ha generado un cambio real en el comportamiento de sus clientes a la hora de reservar carga o de mover mercancías. El impacto arancelario que tanto preocupaba en 2025 se ha desinflado, y los expedidores siguen operando igual que antes.

Los puntos de estrangulamiento globales

Uno de los ejes de la conversación fue la multiplicación de puntos críticos marítimos: el estrecho de Ormuz, el canal de Panamá o el mar Rojo. El CEO de NYK explicó que para la naviera hay zonas claramente más sensibles, entre ellas Ormuz y las aguas del mar Rojo, y que en esos casos mantienen conversaciones constantes con los clientes para optar por desvíos alternativos.

Esos desvíos, admitió, incrementan el tiempo de tránsito y con ello el gasto en combustible. Sin embargo, subrayó que los propietarios de la carga están aceptando de forma razonable esos sobrecostes, lo que convierte la solución en viable para la compañía japonesa. El tono del directivo ante las cámaras fue, en ese punto, de pragmatismo absoluto: las rutas se alargan, los costes se trasladan y la cadena sigue funcionando.

Los ataques contra buques comerciales se siguen produciendo casi a diario; algunos se denuncian, otros nunca llegan a reportarse.

— CEO de NYK, según Bloomberg Television

Esa afirmación enmarca el nuevo criterio de seguridad marítima que la naviera está aplicando. El directivo fue consultado por las declaraciones previas de su director financiero, que hablaba de la necesidad de observar varios meses sin ataques en el mar Rojo antes de plantearse reanudar los tránsitos. La respuesta del CEO fue aún más matizada: hoy por hoy, afirmó, no es posible considerar segura la zona.

Cobertura aseguradora y la duda del respaldo estatal

La conversación también abordó el papel de los seguros. Según reconoció el ejecutivo a Bloomberg Television, Japón estaría revisando algún tipo de respaldo público adicional pensado especialmente para el negocio de petroleros que operan en zonas próximas a Ormuz. El CEO dijo no tener todavía detalles concretos de esa medida, aunque admitió que, de materializarse, sería una ayuda para el sector. La cobertura del seguro, remarcó, no es opcional para ellos: es una necesidad absoluta de su negocio.

El factor humano que ni el gobierno resuelve

Pese a que la discusión sobre seguros y garantías estatales centró buena parte de la entrevista, el directivo introdujo una variable que a menudo queda fuera de los análisis: la disponibilidad de las tripulaciones. Si el gobierno japonés respalda financieramente las travesías pero la gente de mar se niega a embarcar hacia esas zonas, el barco sencillamente no zarpa. Lo planteó como un gran problema, quizá el más grande, para recuperar la normalidad en rutas hoy evitadas.

En este sentido, el CEO describió la aceptación de la tripulación como una de las condiciones necesarias para volver a operar con normalidad en las zonas bajo tensión. Sin ese respaldo, ni los seguros ni las decisiones de la dirección bastan. Es un recordatorio de que detrás de cada ruta redirigida, cada póliza revisada y cada discusión geopolítica, hay personas que deben estar dispuestas a subir a bordo.

Qué implica para el comercio global

Las reflexiones de NYK tienen valor más allá de la propia naviera. Confirman tres tendencias que definen al transporte marítimo en 2026: la normalización de los desvíos largos, el traslado de sobrecostes a los cargadores sin fricciones significativas y una nueva prudencia en las politicas de seguridad que va mucho más allá del criterio financiero. Si una de las mayores flotas del planeta asume que el mar Rojo seguirá fuera de sus rutas hasta que se estabilice la relación entre Estados Unidos e Israel, el plazo de normalización se adivina largo.

La entrevista dejó, en cualquier caso, una imagen de resiliencia contenida. Ni pánico operativo ni urgencia por regresar a los atajos tradicionales. Las rutas marítimas hacia Irán y sus alrededores siguen funcionando, pero con una geometría distinta, más larga y más cara, que todo el sector ya parece haber asumido como la nueva normalidad.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Las ayudas para el Plan Auto+ del coche eléctrico en 2026: 350 millones, cuánto dan y cómo solicitarlo

El Gobierno activa 350 millones en ayudas del Plan Auto+ para comprar coche eléctrico y la convocatoria ya está abierta. La Línea 1 para particulares permite solicitar desde ya la subvención para adquirir un vehículo eléctrico o electrificado, con un presupuesto que se reparte por orden de llegada.

El Consejo de Ministros aprobó las normas reguladoras el 21 de julio de 2026, dentro del Plan España Auto 2030 y del Plan Integral de Respuesta a la Crisis en Oriente Medio. El programa sustituye al MOVES y estará vigente hasta el 31 de diciembre de 2030.

El objetivo declarado es democratizar el acceso al vehículo eléctrico y reforzar la producción industrial en Europa y en España. Nada de ayudas universales: la concesión es directa y por orden de solicitud.

La primera convocatoria, publicada el 4 de agosto de 2026, cuenta con un presupuesto de 350 millones. El plazo de presentación acaba el 31 de diciembre a las 14:00, salvo que el fondo se agote antes.

El plazo corre.

Qué es el Plan Auto+ y a quién beneficia

El Programa Auto+ se estructura en dos líneas muy diferenciadas. La Línea 1 está destinada a personas físicas que no desarrollan actividad económica y que quieren comprar un coche electrificado nuevo o seminuevo de hasta doce meses. La Línea 2 se dirige a empresas, autónomos y profesionales.

En la Línea 1, el vehículo debe haber sido matriculado en España y cumplir los requisitos de cada convocatoria. En la Línea 2, además de la compra, se admiten operaciones de leasing y renting con una duración mínima de tres años.

El programa estará vigente hasta 2030 y se financia con cargo a los Presupuestos Generales del Estado, a través de la Secretaría de Estado de Industria del Ministerio de Industria y Turismo.

Cuantías y requisitos de la Línea 1 para particulares

Aquí llega la pregunta que todo conductor se hace: ¿cuánto dinero dan? La respuesta oficial no incluye una tabla cerrada de importes por modelo. La cuantía exacta se determina en función del tipo de vehículo, su grado de electrificación, el precio y su contribución a la cadena de valor industrial europea.

En la práctica, el importe varía también si entregas un coche viejo para achatarrar. A mayor electrificación y menor precio, más ayuda relativa, aunque el programa fija un importe máximo por beneficiario que aún no se ha detallado por segmentos.

Sin achatarramiento, menos ayuda.

Estos son los requisitos básicos para acceder a la Línea 1:

  • Ser persona física sin actividad económica.
  • Adquirir un vehículo eléctrico o híbrido enchufable nuevo, o seminuevo con un máximo de 12 meses.
  • Matriculación del vehículo en España.
  • Presentar la solicitud antes de que se agote el presupuesto.

El presupuesto de 350 millones no garantiza la ayuda a todos: el reparto es por orden de solicitud y el plazo se cierra cuando se agota el fondo.

La Línea 2, que aún no ha abierto su convocatoria, podrá cofinanciarse con el Fondo Social para el Clima en el caso de autónomos y microempresas de determinadas actividades.

Cómo y cuándo solicitar la ayuda del Plan Auto+

La solicitud oficial se presenta a través del sistema telemático de la sede electrónica del Ministerio de Industria y Turismo. Aunque en la práctica el concesionario suele gestionar la operación y adelantar la ayuda como descuento, el expediente se registra en la plataforma oficial por orden de presentación.

El calendario es claro. La convocatoria de la Línea 1 para particulares se publicó el 4 de agosto y acepta solicitudes hasta el 31 de diciembre de 2026 a las 14:00. La Línea 2 para empresas y autónomos se abrirá en los próximos meses.

La ayuda llega por orden.

El concesionario podrá orientarte, pero la responsabilidad de que la solicitud llegue a tiempo es tuya. Reúne el presupuesto, confirma el descuento por escrito y registra la operación cuanto antes.

El fondo no espera.

Análisis: ¿es suficiente una ayuda sin cuantías públicas por modelo?

El Programa Auto+ nace con una paradoja: moviliza 350 millones, pero no publica una tabla fija de cuantías por modelo al estilo del antiguo MOVES. Aquel sistema daba cifras claras —hasta 4.500 euros para un turismo eléctrico y hasta 7.000 euros con achatarramiento—. El nuevo deja el importe final a criterios industriales y de cadena de valor.

No es un detalle menor. El comprador medio de coche eléctrico necesita saber cuánto va a desembolsar. Si el concesionario no puede anticipar la cifra exacta, la decisión de compra se enfría. La urgencia por agotar el fondo no sustituye a la seguridad jurídica.

En mi lectura, el programa acierta al condicionar la ayuda al origen europeo de la cadena de valor, algo que reclama la industria española. Pero comete un error de comunicación. El ciudadano que quiere un eléctrico no consulta el BOE: pregunta en el taller y en el banco.

Además, el sistema de orden de llegada beneficia a quien ya tenía decidida la compra. Si los 350 millones desaparecen antes de diciembre, muchos interesados quedarán fuera. Si estás en posición de comprar, tramita ya. Sin una cuantía confirmada por escrito, no firmes nada que te obligue a asumir el importe completo si la ayuda no llega.

Pide el descuento por escrito.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Apertura del Programa Auto+ con 350 millones para ayudas a la compra de vehículos electrificados.
  • Sanción económica: No aplica.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Convocatoria de la Línea 1 abierta desde el 4 de agosto de 2026, plazo hasta el 31 de diciembre de 2026.

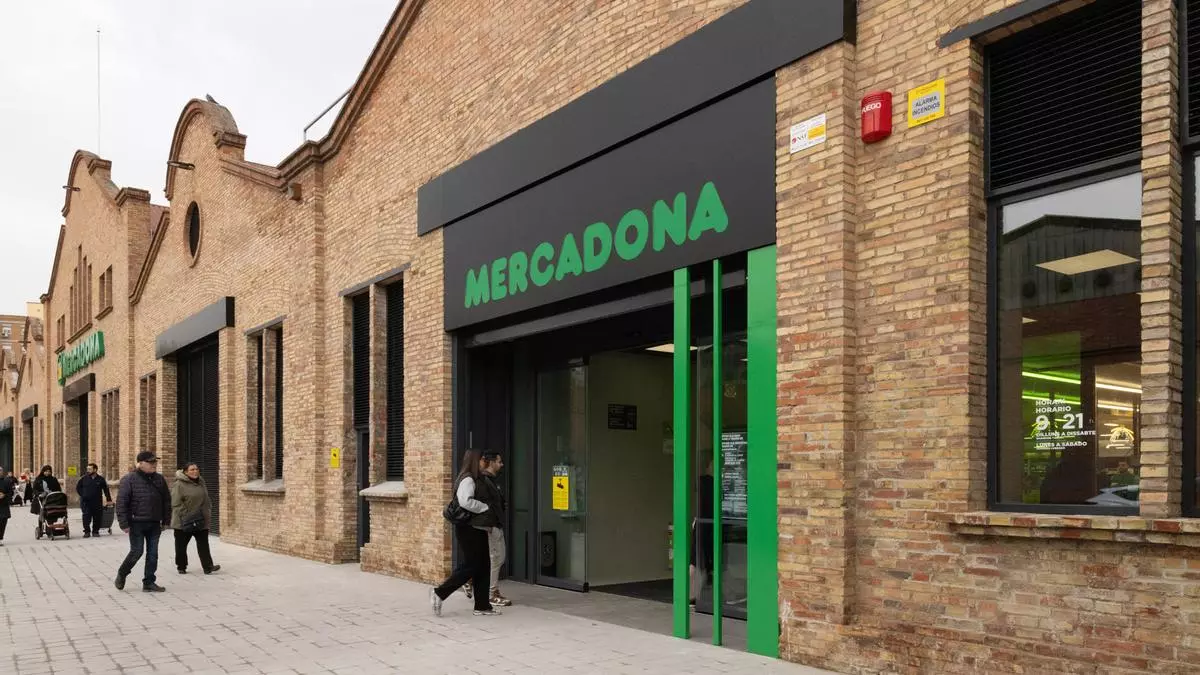
Mercadona lanza sus Tiendas 9: el evento de marca que reordena el súper en España

Mercadona ya no vende solo en sus Tiendas 9: las ha convertido en un evento de marca.

La cadena valenciana ha abierto en dos grandes capitales un nuevo formato que otorga más metros a los frescos y revisa la disposición del lineal. La inversión conjunta ha sido de 11 millones de euros, según las primeras informaciones recogidas por ABC, para un proyecto que ahora funciona como laboratorio comercial.

El giro no es menor. El Ecosistema Startup sostiene que Mercadona prepara el terreno para reordenar su red en España a partir de lo que extraiga de estas tiendas. Se suponía que las Tiendas 9 iban a reinventar el supermercado. De momento, como apunta Xataka, están sirviendo a la compañía para otra cosa: son un evento de marca.

La diferencia entre ambas ideas es práctica. Un evento de marca no solo vende productos; expone una forma de entender la compra. En las nuevas tiendas, el espacio para frescos gana protagonismo y el recorrido del cliente se altera para acercar lo perecedero a la entrada. Mercadona no ha desvelado el desglose completo, pero las primeras crónicas coinciden en que el cambio es estructural y no solo cosmético.

No es la primera vez que Mercadona convierte una decisión logística en comunicación. La compañía acostumbra a probar un formato en pocas ciudades y, si el dato acompaña, lo extiende al resto del país. Aquí la incógnita es si el evento de marca sostiene la rentabilidad del día a día o si solo funciona como escaparate.

La Tienda 9 no se entiende solo como un súper nuevo: es el argumento comercial con el que Mercadona vuelve a marcar el tempo del sector.

Más espacio para frescos y una red en espera

El movimiento afecta a la sala de ventas. Los frescos absorben más superficie y ganan centralidad, lo que obliga a recolocar categorías que Mercadona había mantenido fijas durante años. No es un simple cambio de cajón: en distribución, un metro ganado por frutas, verduras, carne o pescado es un metro que pierden los productos envasados, y esa transferencia altera la cuenta de resultados de cada sección.

La relación con proveedores también se resiente o se recompone, según el ángulo. Más frescos implica más reposición, más roturas de stock si la cadena no ajusta la logística y, a la vez, un mayor potencial de venta cruzada. Mercadona ha cimentado su expansión en la eficiencia. Si el formato no aguanta el esquema de costes, se quedará solo en evento de marca.

Mercadona centraliza su información oficial en su página corporativa, pero no ha difundido el calendario de aperturas del nuevo modelo. El diario AS adelanta que el concepto llegará a toda España, sin concretar plazos. Eso contribuye al evento: la marca comunica antes de vender.

De laboratorio comercial a evento de marca

El matiz de Xataka importa. Se suponía que las Tiendas 9 iban a reinventar el supermercado y, de momento, le sirven a Mercadona para otra cosa. La marca se antepone al resultado operativo. En un mercado con Carrefour y Lidl presionando sobre los precios, Mercadona necesita un relato que vaya más allá del carro de la compra. La Tienda 9 es ese relato.

Ahora bien, el relato no sostiene solo un modelo de distribución. Los eventos de marca funcionan si generan tráfico, repetición de visita y, al final, venta. Mercadona opera la red más extensa de España; el riesgo es que la conversión de tiendas en una experiencia pública diluya la promesa de proximidad barata que ha impulsado su éxito.

Lo que Mercadona está probando con las Tiendas 9

Aquí está lo que me parece: Mercadona no está abriendo supermercados, está ensayando un lenguaje propio para justificar su siguiente fase.

No comparto del todo la lectura que reduce las Tiendas 9 a una campaña publicitaria, pero tampoco la que las presenta como una revolución. La inversión de 11 millones en dos ciudades es modesta para los estándares de la compañía, pero el retorno no se mide solo en ventas del primer año. Se mide en la capacidad de fijar agenda en el sector. Y eso lo consigue una marca cuando sus novedades se convierten en noticia, incluso aunque la operativa todavía no esté cerrada.

El programa del supermercado ha madurado. La eficiencia logística, la marca blanca y la rotación ya son replicables. Lo que no se puede copiar es la expectativa que genera la marca. Pero la expectativa tiene un coste: si las Tiendas 9 no entregan una experiencia superior, la decepción corroe antes que la prensa.

El siguiente hito será la publicación de datos de ventas o de visitas, si es que Mercadona decide compartirlos. Hasta entonces, el proyecto es un argumento de comunicación.

Los idealista: el comprador internacional ya acapara el 30% de la vivienda de lujo en España

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El comprador internacional firma ya el 30% de las compraventas de vivienda de lujo en España, según Idealista y Walter Haus.
  • ¿Quién está detrás? Walter Haus, inmobiliaria de lujo, con datos recopilados por Idealista; el perfil medio destina entre 2 y 5 millones de euros por operación.
  • ¿Qué impacto tiene? El 70% paga sin hipoteca y el 45% compra para invertir, no para veranear; los precios en Madrid, Barcelona y Costa Brava mantienen la escalada.

El comprador internacional acapara ya el 30% de la vivienda de lujo en España, según los datos de Idealista que recoge Walter Haus.

Este perfil dispone de presupuestos elevados: la mayoría de las operaciones se mueve entre dos y cinco millones de euros, aunque las compras por encima de esa cifra son, según la inmobiliaria, cada vez más habituales.

Además, el 70% de las compraventas se formaliza sin financiación hipotecaria. La vivienda se concibe aquí como un activo para preservar patrimonio, no como un gasto recurrente.

Walter Haus detecta un cambio de tendencia: frente al clásico comprador extranjero que buscaba una casa de vacaciones, ahora el 45% compra para invertir, un 35% la destina a segunda residencia y el resto responde a traslados profesionales o planificación familiar.

Las preferencias también han cambiado. La ubicación sigue siendo determinante, pero el comprador prima cada vez más las viviendas listas para entrar a vivir, con terrazas amplias, espacios exteriores, intimidad, eficiencia energética, domótica y servicios premium.

El capital extranjero no busca ya una segunda residencia de verano, sino un activo patrimonial sin hipoteca y con capacidad de aguantar ciclos económicos.

Por zonas, las operaciones gestionadas reflejan precios medios próximos a 11.500 euros por metro cuadrado en el barrio de Salamanca, 10.000 euros por metro cuadrado en Turó Park y la zona alta de Barcelona, y alrededor de 8.000 euros por metro cuadrado en en las zonas más exclusivas de la Costa Brava.

‘El comprador internacional actual ya no busca únicamente una vivienda exclusiva en un destino atractivo. Busca seguridad jurídica, estabilidad económica, calidad de vida y un activo capaz de preservar valor a largo plazo’, explican desde Walter Haus. ‘España reúne todos esos factores y sigue consolidándose como uno de los mercados residenciales más atractivos de Europa’.

Para la segunda mitad de 2026, Walter Haus prevé que la demanda internacional mantenga su protagonismo, impulsada por la escasez de producto premium y por la capacidad de este cliente para cerrar las operaciones de mayor valor.

Dónde compra el extranjero en España: precios por metro cuadrado en Salamanca, Barcelona y Costa Brava

Los precios citados no han dejado de subir. En el barrio de Salamanca, Madrid, el metro cuadrado ronda los 11.500 euros; en Turó Park y la zona alta de Barcelona, los 10.000 euros; y en las zonas más exclusivas de la Costa Brava, los 8.000 euros. La escasez de producto sigue sosteniendo la escalada en un segmento donde la oferta prime es limitada por definición.

El comprador internacional se ha convertido en el gran fijador de precios en la parte alta del mercado. No compite con el demandante local de vivienda habitual: compite en otro universo, con otras reglas y con otra velocidad de decisión.

Qué busca el comprador internacional en 2026: inversión, seguridad jurídica y viviendas listas para entrar

La motivación ha virado hacia la inversión patrimonial. Walter Haus subraya que el 45% de los compradores internacionales adquiere la vivienda como inversión, mientras que el 35% la destina a segunda residencia. El resto se reparte entre traslados profesionales, cambios de residencia y planificación familiar.

La demanda también se ha sofisticado: viviendas listas para entrar a vivir, amplias terrazas, espacios exteriores, privacidad, eficiencia energética, domótica y servicios premium ya no son extras. Son la base de la compra. El capital extranjero no busca reformas ni proyectos a medio plazo; busca activos que se puedan incorporar a una cartera patrimonial desde el primer día.

La Ficha del Inversor

La métrica clave es el precio medio por metro cuadrado en las zonas que canalizan la demanda internacional: 11.500 euros en Salamanca, 10.000 en la zona alta de Barcelona y 8.000 en la Costa Brava. Son niveles que, en el segmento prime, no han dejado de subir por la escasez de producto, no por una burbuja al alza. La compra al contado reduce el riesgo de impagos y limita la entrada de especuladores apalancados.

La tendencia a seis meses es de estabilización alcista. La oferta seguirá corta, el comprador internacional mantiene liquidez y el 70% de las operaciones sin hipoteca da solidez al ciclo. Eso no significa que el mercado sea inmune: una subida de tipos sostenida en Europa, un endurecimiento de la fiscalidad sobre no residentes o una desaceleración económica en los países de origen podrían enfriar la demanda con rapidez.

El perfil recomendado es el inversor patrimonial con capacidad de desembolso al contado y horizonte de más de cinco años. No es un mercado para rentas inmediatas; es un mercado de preservación de valor y plusvalía a largo plazo. El comprador local con financiación queda fuera del rango, y ahí está la gran contradicción del segmento premium español.

Entre 2004 y 2007, la costa mediterránea vivió un auge similar del capital extranjero, aunque con mucho más apalancamiento y un final abrupto. La diferencia actual es la compra sin deuda y la lógica patrimonial, no especulativa, lo que reduce el riesgo de correcciones violentas. Aun así, la dependencia del capital foráneo concentrado en tres zonas geográficas es un riesgo estructural que conviene vigilar.

El próximo termómetro será la actividad comercial de otoño: si el comprador internacional sostiene el 30% de cuota con precios al contado, el mercado prime español mantendrá su papel de refugio patrimonial en Europa.

Las oposiciones de auxiliar administrativo en Cádiz: 3 plazas fijas sin titulación superior

Las oposiciones de auxiliar administrativo en Cádiz suman tres plazas fijas sin titulación superior, convocadas por el Servicio Andaluz de Empleo. La inscripción está abierta hasta el 2 de septiembre de 2026.

Las vacantes están vinculadas al Programa Andalucía Orienta y Acompañamiento a la inserción, un plan de orientación laboral que se financia con cargo a la convocatoria de 2026. Son puestos de carácter fijo destinados a reforzar la atención a las personas desempleadas en la ciudad.

Por qué se convocan ahora estas plazas en Cádiz

El programa Andalucía Orienta despliega una red de unidades de orientación en las ocho provincias andaluzas. Cádiz, con una tasa de paro estructuralmente alta, concentra buena parte de los refuerzos administrativos previstos para esta anualidad.

La convocatoria llega en un contexto de renovación de los equipos de orientación. Las tres plazas de auxiliar administrativo buscan cubrir tareas de gestión de citas, digitalización de expedientes y apoyo directo a los técnicos del programa. Nada de funciones de dirección. Un perfil de base, operativo y muy demandado.

El SAE no ha publicado el salario base en la oferta. Lo habitual en este tipo de contratos para auxiliares administrativos en la Junta de Andalucía ronda los 1.400 euros brutos mensuales, aunque este dato debe confirmarse en las condiciones definitivas.

Requisitos para presentarte: la inscripción previa en el SAE es clave

La oferta no menciona una titulación universitaria. El filtro principal es administrativo, no académico:

  • Inscripción como demandante de empleo en los Servicios Públicos de Empleo.
  • Datos de la demanda ajustados a los requisitos de la oferta publicada en el SAE.
  • Disponibilidad para trabajar en Cádiz, donde se ejecuta el programa.
  • No se exige experiencia previa específica, pero se valora el perfil administrativo.

Sin titulación superior. El listado de requisitos no incluye ni grado, ni diplomatura, ni máster. Basta con reunir el perfil que marque la oferta, accesible desde la web del SAE.

plazas auxiliar administrativo Cádiz

Cómo es el proceso de selección de las 3 plazas de auxiliar administrativo

No hay una oposición clásica. El proceso arranca con la inscripción como demandante de empleo y la solicitud de la oferta. Después, el SAE remite los perfiles que coinciden con los requisitos al organismo contratante, que suele realizar una entrevista o una valoración de méritos.

El programa Andalucía Orienta prioriza la cobertura ágil. No se publica temario, ni examen tipo test, ni pruebas físicas. La selección se basa en el perfil de la demanda y, en su caso, en una breve entrevista competencial.

Eso reduce la barrera de entrada. También aumenta el número de inscritos. En una ciudad como Cádiz, con alta movilización del empleo público, es previsible que cada plaza reciba decenas de solicitudes.

El plazo, acotado.

Tres plazas fijas sin titulación superior en una ciudad con paro alto: la inscripción temprana y con los datos bien cargados en el SAE marca la diferencia.

Análisis: una oportunidad real para perfiles administrativos en Cádiz

La oferta del SAE es una vía de acceso al empleo público con menos fricción que unas oposiciones tradicionales. No hay tasa de examen, no hay temario que memorizar y la condición de demandante de empleo ya la cumplen miles de gaditanos en búsqueda activa.

Sin embargo, la letra pequeña importa. Las tres plazas se ubican en el programa de orientación, no en la plantilla general del Ayuntamiento. Eso implica una dependencia directa de la financiación autonómica: si el programa no renueva, el contrato fijo podría verse afectado. Además, el volumen es mínimo para la demanda existente.

De hecho, el ratio plazas/habitantes es de los más bajos de la provincia. Cádiz capital supera los 115.000 habitantes. Tres puestos administrativos no alivian la presión de las listas del paro, pero representan una oportunidad real para quien logre encajar en el perfil.

La demanda supera la oferta.

Mi lectura: es una convocatoria recomendable para auxiliares administrativos con formación media o con experiencia en gestión documental. También para recién titulados en ciclos de grado medio de Administración y Gestión, que rara vez acceden a un contrato fijo en la administración sin pasar por oposición.

El riesgo principal es la competencia. Al no requerir titulación superior, se presentan perfiles muy variados. Para destacar, conviene cargar en la demanda del SAE una ocupación de auxiliar administrativo, con formación reglada en ofimática y experiencia, si la hay.

📨 Cómo presentar la solicitud

La inscripción se canaliza exclusivamente a través del Servicio Andaluz de Empleo. Sigue estos pasos:

  1. Paso 1: Accede a la página web oficial del SAE (Servicio Andaluz de Empleo).
  2. Paso 2: Identifícate con certificado digital, Cl@ve, usuario y contraseña, o crea tu solicitud si no estás registrado.
  3. Paso 3: Busca la oferta de auxiliar administrativo en Cádiz vinculada al Programa Andalucía Orienta.
  4. Paso 4: Pulsa en «Inscribirse» y confirma que los datos de tu demanda se ajustan a los requisitos.
  5. Paso 5: Presenta la solicitud antes del 2 de septiembre de 2026 y guarda el justificante.

📋 Ficha de la Convocatoria

  • Organismo / País: Servicio Andaluz de Empleo (SAE), Junta de Andalucía.
  • Número de plazas: 3 plazas fijas de Auxiliar Administrativo.
  • Sueldo estimado: Pendiente de publicar en las bases (referencia sectorial: en torno a 1.400 euros brutos al mes).
  • Fecha límite de inscripción: 2 de septiembre de 2026.
  • Dónde inscribirse: Página web del Servicio Andaluz de Empleo (SAE).

Si eres contribuyente, revisa tu cuenta: Hacienda ya devolvió 9.361 millones en la Renta

Hacienda acaba de confirmar una cifra que afecta directamente al bolsillo de millones de españoles: 9.361 millones de euros ya devueltos tras el cierre de la Campaña de la Renta 2025. Si presentaste tu declaración y te salió a devolver, es muy probable que tu dinero ya esté en camino o incluso haya llegado.

La Agencia Tributaria ha hecho públicos los datos definitivos y son positivos para el contribuyente medio. Se ha registrado un crecimiento del 3% en el número de devoluciones y del 2,9% en el importe total respecto al año anterior, una tendencia que confirma que cada vez más gente recupera parte de lo retenido durante el año.

Hacienda cierra la campaña con cifras al alza

Youtube video

Los números hablan por sí solos. Al término de la campaña, que finalizó el pasado 30 de junio, se han presentado 25.613.000 declaraciones, un 4,2% más que el ejercicio anterior. De ellas, 16.376.000 resultaron a devolver, mientras que 7.475.000 fueron a ingresar.

Lo relevante para quien todavía espera su dinero es el ritmo de pago: ya se ha abonado el 79,1% de las solicitudes de devolución y el 66,4% del importe total solicitado. Es decir, la mayoría de los expedientes ya están resueltos, aunque queda un tramo pendiente que se irá completando en las próximas semanas.

Cómo saber si tu devolución ya está en camino

Antes de dar por hecho que el dinero llegará sin más, conviene entender el proceso completo. Hacienda explica que lo normal es que la devolución se ingrese en menos de un mes, aunque si pasan varias semanas sin noticias, el motivo suele ser una revisión rutinaria de los datos fiscales. En Wikipedia se detalla que la Renta 2025 consiste precisamente en esa liquidación: se resta lo ya retenido durante el año del importe final a pagar, y si el resultado es negativo, Hacienda devuelve la diferencia.

Hay un matiz que muchos contribuyentes desconocen: si arrastras deudas con cualquier administración —desde una multa de tráfico hasta cuotas atrasadas de la Seguridad Social—, la Agencia Tributaria puede compensar automáticamente esa deuda con tu devolución, sin previo aviso explícito más allá de una notificación en tu buzón electrónico.

El canal digital gana terreno año tras año

Youtube video

Uno de los datos más llamativos de esta campaña es el salto en la presentación digital. La modalidad ‘Renta Directa’ ha crecido un 136%, hasta alcanzar 2.400.000 declaraciones, convirtiéndose en la vía preferida por quienes tienen una situación fiscal sencilla. Sumada al plan ‘Le llamamos’ y a la app móvil, más de 4,5 millones de declaraciones se gestionaron sin pisar una oficina.

Este cambio de hábito no es casual: Hacienda ha reforzado sus canales de atención digital, resolviendo más de 1.518.000 consultas online y atendiendo más de dos millones de llamadas telefónicas durante toda la campaña. La apuesta por la digitalización parece estar dando resultado, tanto en agilidad como en satisfacción del contribuyente.

Prevención de errores: menos sustos, menos sanciones

La Agencia Tributaria no solo se ha centrado en pagar más rápido, sino también en evitar errores antes de que se conviertan en problemas. Durante la campaña se enviaron cerca de 160.000 cartas de aviso a contribuyentes que habían modificado datos fiscales previamente facilitados por la Administración, además de notificaciones a través de Renta Web y la aplicación móvil.

El resultado de esta estrategia preventiva se tradujo en cifras concretas. Estos son los puntos clave que dejó esta parte de la campaña:

  • 53.700 personas presentaron una declaración rectificativa tras recibir el aviso.
  • Se evitaron así comprobaciones posteriores y posibles sanciones.
  • La Agencia Tributaria amplió los avisos automáticos a nuevos supuestos este año.
  • El sistema de autoliquidación rectificativa permite corregir errores sin esperar una inspección formal.

Lo que viene: más digitalización y menos sorpresas

El futuro de la Campaña de Renta apunta claramente hacia una gestión cada vez más automatizada y preventiva. Hacienda ha dejado claro que su estrategia pasa por cruzar más datos con bancos, empresas y otras administraciones para detectar discrepancias antes de que el contribuyente presente su declaración, reduciendo así errores involuntarios.

Para el ciudadano de a pie, la recomendación es sencilla pero efectiva: revisa tu situación en la sede electrónica antes de dar por perdido tu dinero, y si tienes deudas pendientes con cualquier organismo público, ten en cuenta que podrían compensarse con tu devolución. Con estas cifras récord y una Agencia Tributaria cada vez más digital, todo apunta a que las próximas campañas seguirán esta misma línea de agilidad y transparencia.

La sandía de Marruecos hunde su precio en el súper y abarata la fruta de verano

La sandía de Marruecos hunde su precio en el súper justo en plena recta final de la fruta de verano. Las cotizaciones en origen caen a 24,1 euros por cien kilos y el campo español pierde margen mientras el comprador encuentra la pieza más barata en el lineal. La clave está en la saturación de importaciones, con Marruecos a la cabeza.

El precio en origen que explica el abaratamiento

Según los últimos datos de cotización del MAPA, la sandía cotizó a 24,1 euros por cien kilos entre el 17 y el 23 de agosto. El melón piel de sapo siguió una tendencia similar: 22,58 euros por cien kilos. Traducido al lenguaje de la compra: unos 24 céntimos por kilo de sandía en origen, antes de que entren distribución, transporte y margen del supermercado.

Para hacerse una idea del impacto en el carrito: una pieza de cinco kilos sale del campo por unos 1,20 euros a esa cotización. A partir de ahí, el lineal suma transporte, logística y margen. Por eso la bajada en origen no siempre se traslada céntimo a céntimo al ticket.

El dato importa porque la llegada de fruta extracomunitaria ha saturado el mercado español tirando el precio hacia abajo, como explicó Andrés Góngora, secretario general de COAG. En el primer semestre, la compra de sandía de terceros países por parte de la UE alcanzó 351.672 toneladas, un 15% más que en el mismo periodo de 2025.

Conviene aclarar que la sandía marroquí no es la que se ve en el campo de Almería. Góngora la define como una especie diferente, más grande y con más semillas. Pese a ello, Marruecos exportó a la UE 148.950 toneladas, un 14% más anual. Brasil disparó sus envíos un 39,4% interanual y un 109,7% más frente a la media de los cinco años anteriores.

De Marruecos al lineal: qué compra Europa

sandía más barata

El efecto no se queda en el precio de origen. Cuando las importaciones entran en plena campaña española, el producto exterior llega más barato y presiona los márgenes de los productores nacionales. En Senegal, por ejemplo, la campaña coincide con el arranque español y sus sandías son difíciles de diferenciar en el etiquetado.

El precio por kilo, no la pieza ni el calibre, decide si la sandía de oferta baja de verdad tu ticket de fruta semanal.

Los números de la UE revelan que no solo Marruecos presiona el mercado. Brasil creció un 39,4% en el primer semestre, el doble que Senegal, con un 24,9% más interanual. Para el campo español, la ecuación es incómoda: la fruta exterior entra más barata y coincide con el arranque de las campañas nacionales en varias regiones productoras.

Para el comprador, la letra pequeña está en el etiquetado. La sandía española y la senegalesa resultan parecidas una vez expuestas; sin un origen claro, se puede pagar como nacionalidad lo que en en realidad es importación. La petición del sector, de Coexphal a Proexport, pasa por exigir cláusulas espejo y controles en frontera.

📊 La comparativa de un vistazo

ProductoCotización en origenEquivalencia por kilo
Sandía24,1 euros/100 kg24 céntimos/kg
Melón piel de sapo22,58 euros/100 kg22,6 céntimos/kg

El melón va por otro carril. Las importaciones europeas cayeron un 11,2% interanual hasta 173.770 toneladas. Brasil lidera con 73.682 toneladas, un 5,3% menos anual, mientras Senegal fue el único en crecer, un 8%. Almería lo nota en sus envíos a cinco años: Coexphal cifra en un 18% la caída acumulada del melón.

Cláusulas espejo y la letra pequeña de la etiqueta

El calendario explica por qué la presión ha llegado justo en agosto. José Cánovas, de Proexport, recuerda que si la campaña española termina en septiembre y la producción de ultramar llega en octubre, el choque es menor. El problema aparece cuando se extiende la campaña y las ventanas de producción se superponen, como está ocurriendo con el melón de ultramar.

En los últimos años, la fruta extracomunitaria entra antes y el sector ha ido perdiendo capacidad de defensa. Almería acumula un descenso del 18% en sus envíos de melón a cinco años, según Coexphal, y la producción de Senegal de melón piel de sapo preocupa al campo español. Las cláusulas espejo obligarían a que las importaciones cumplan los mismos requisitos fitosanitarios y laborales que se exigen dentro de la UE, algo que ahora mismo no está garantizado.

Para el consumidor, la lectura es doble. Por un lado, la fruta de verano está más barata en origen, una noticia que puede notarse al final del lineal. Por otro, sin origen claro, comparar precio por kilo no basta: conviene fijarse en la etiqueta o preguntar en el punto de venta cuando la pieza no esté identificada. Esta información es análisis de consumo y no constituye consejo financiero.

🛒 El Veredicto de Compra

  • Compara el precio por kilo: las cotizaciones en origen rondan los 24 céntimos el kilo en sandía; el lineal sube por el transporte y el margen. Usa el precio por kilo para ver si la oferta es real.
  • Reclama el origen en la etiqueta: si compras sandía suelta y no trae origen identificado, pregunta. La sandía nacional y la de Senegal se diferencian con dificultad a simple vista.
  • Cierra la temporada con criterio: septiembre termina la producción española. El ahorro real está en comparar piezas de temporada y no pagar de más por un etiquetado confuso.

Huelga de Groundforce en El Prat: 4.421 vuelos en la operación retorno con riesgo de retrasos

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Prat afronta 4.421 vuelos en la operación retorno con la huelga indefinida del personal de handling de Groundforce activa desde el 4 de agosto.
  • ¿Quién está detrás? La convocatoria la firma CGT en la plantilla de Groundforce Barcelona, proveedor de asistencia en tierra de Air Europa, Air France, KLM, Turkish Airlines, Qatar Airways, Etihad y varias compañías de Lufthansa.
  • ¿Qué impacto tiene? Más de 150 vuelos cancelados desde el inicio del paro, miles de maletas atrapadas y riesgo de retrasos en facturación de equipajes durante el fin de semana de retorno.

El Prat afronta este lunes 4.421 vuelos en plena operación retorno con la huelga de Groundforce activa desde el 4 de agosto. Es la coincidencia más delicada del verano en el aeropuerto catalán.

Aena ha confirmado 1.073 movimientos el sábado, 1.082 el domingo y 1.123 este lunes, un 2,2% más que en el mismo periodo de 2025. A la ocupación máxima de las terminales se suma un conflicto laboral sin acuerdo desde la última reunión de negociación, celebrada el 24 de julio.

El pico de la operación retorno y el riesgo de retrasos en facturación

Según la página oficial de Aena para El Prat, el gestor aeroportuario y las autoridades recomiendan presentarse con antelación suficiente y comprobar el estado del vuelo antes de desplazarse. El aviso no es estético: la huelga de handling puede trasladar los paros a los mostradores de facturación y a la entrega de maletas.

El conflicto comenzó el 4 de agosto de 2026 y afecta a un proveedor que mueve equipajes para varios operadores internacionales. Sin acuerdo en la mesa de negociación, la operación retorno se convierte en la primera gran prueba de resistencia del verano para el sistema de asistencia en tierra del aeropuerto.

Reivindicaciones laborales, aerolíneas afectadas y equipajes atrapados

La convocatoria la firma CGT y afecta a unos 1.175 trabajadores de la plantilla de Groundforce en Barcelona. Los delegados sindicales reclaman más dotación de personal y mejoras en los turnos, con denuncias de carga de trabajo excesiva y rotaciones que han disparado las bajas por estrés. No pedimos dinero, sino cuestiones que afectan a nuestra seguridad y salud‘, ha resumido un representante sindical.

Desde el inicio del paro, las aerolíneas clientes de Groundforce acumulan más de 150 vuelos cancelados y jornadas puntuales con hasta una veintena de cancelaciones adicionales. Las maletas sin entregar se cuentan por miles y los tiempos de espera para recuperar equipaje han superado las cinco horas en los peores momentos.

El paro de Groundforce ya no es solo un problema laboral: es el elemento que convierte el pico de tráfico en un cuello de botella para facturación y equipajes.

Hoja de Ruta: Claves del Viaje

El impacto principal recae sobre el pasajero de El Prat. La recomendación de Aena de llegar con antelación no evita el riesgo, de retrasos en la entrega de equipaje, y las esperas de más de cinco horas ya se han visto en jornadas concretas. La zona cero es Barcelona, pero el efecto dominó toca a las aerolíneas internacionales que dependen de Groundforce: Air Europa, Air France, KLM, Turkish Airlines, Qatar Airways, Etihad y el grupo Lufthansa.

El dato que resume la noticia es la coincidencia entre 4.421 vuelos y un conflicto que desde el 4 de agosto ha generado más de 150 cancelaciones. El pulso entre agentes es abierto: CGT sostiene que la plantilla no puede absorber las rotaciones actuales, mientras Groundforce no logra cerrar un acuerdo con la representación sindical. Aena, por su parte, se limita a recomendar precaución, sin intervenir en la negociación de un proveedor privado.

La lectura estratégica evoca, en escala mucho menor, la huelga de controladores de 2010: un actor crítico del sistema que no gestiona la infraestructura pero puede condicionar la operativa entera. Entonces el conflicto se desactivó con medidas de excepción; ahora, el problema es más silencioso pero igualmente visible en los equipajes.

El riesgo inmediato es que la normalidad no vuelva al cierre de la operación retorno. Sin nueva reunión de negociación convocada desde el 24 de julio, la programación de septiembre —todavía sin acuerdo— mantiene la amenaza de incidencias intermitentes. El hito a vigilar es cualquier convocatoria de mesa sindical o la adopción de servicios mínimos extraordinarios por parte de la administración laboral.

Los bonos japoneses escalan al 2,95% tras Jackson Hole y el yen débil reaviva el riesgo del carry trade global

He seguido el cierre de Tokio con inquietud: la pendiente de los bonos japoneses ya no es un asunto doméstico. El bono soberano a diez años ha tocado el 2,95%, máximo de tres décadas, mientras el yen se deprecia tras la lectura hawkish de la Reserva Federal en Jackson Hole.

No es una simple revalorización técnica. La sesión del lunes refleja una combinación incómoda: el endurecimiento monetario estadounidense esperado, la fragilidad del yen y el repunte de la deuda pública nipona. Las declaraciones del secretario del Tesoro estadounidense, Scott Bessent, moderaron las ventas de yenes en la antesala de la reunión de ministros de Finanzas del G20, pero no frenaron la tendencia de fondo.

La presión sobre la deuda nipona y el yen

Los datos de la sesión de hoy dibujan un mapa claro:

  • Bono japonés a diez años: el rendimiento toca el 2,95%, su nivel más alto en 30 años.
  • Yen débil: la divisa japonesa se deprecia después de que la Reserva Federal dejara abierta la puerta a nuevas subidas de tipos.
  • Factor moderador: las palabras de Bessent frenan una espiral vendedora mayor antes del G20.

El repunte de los rendimientos no es inocuo para Tokio: cada décima adicional encarece la factura fiscal de una deuda pública que supera el 250% del PIB. Tampoco lo es para los inversores globales. La debilidad del yen reabre el incentivo a financiarse en yenes para invertir en activos de mayor rentabilidad, el mecanismo exacto del carry trade.

El presidente de la Reserva Federal, Kevin Warsh, dejó entrever en Jackson Hole que la puerta a nuevas subidas de tipos seguía abierta, según la lectura mayoritaria del mercado.

Lo que me preocupa no es el nivel actual, sino la velocidad del ajuste. Un yen sin ancla, combinado con una pendiente de tipos largos al alza en EE.UU. y Japón, recrea las condiciones de tensión que en agosto de 2024 desmontaron posiciones apalancadas en carry trade y sacudieron al Nikkei y a Wall Street en cuestión de horas.

Análisis: el retorno del riesgo estructural en el carry trade

La historia reciente enseña que los episodios de debilidad del yen no se agotan en Tokio. En agosto de 2024, una corrección violenta del carry trade provocó una oleada de ventas global. Aquel precedente sigue fresco. Hoy, con los bonos japoneses en máximos de treinta años y el Banco de Japón sin margen para ignorar la inflación importada, el margen de sorpresa es mayor. Si el yen se deprecia de forma desordenada, la siguiente fase no será una simple subida de los tipos largos nipones, sino un desapalancamiento compulsivo de posiciones financieras en Asia que golpearía a las bolsas europeas y estadounidenses.

El riesgo contradictorio es éste: el Banco de Japón necesita endurecer su política para estabilizar la divisa, pero cada endurecimiento adicional encarece la carga de la deuda y puede tensionar todavía más la curva. Los mercados lo saben y por eso reaccionan con volatilidad, no con calma. La próxima reunión del BoJ, sin calendario cerrado en esta columna, se convierte en la siguiente cita para medir hasta dónde llega la tolerancia de Tokio al repunte de los rendimientos.

🌐 El efecto dominó en Occidente

La apertura de los mercados europeos ya descuenta hoy un aumento de la pendiente de la deuda soberana. Si el bono japonés se mantiene por encima del 2,9%, el diferencial con el bono alemán se comprime y Fráncfort pierde margen para recortar tipos sin arriesgar la estabilidad del euro. Para España, el canal es indirecto pero real: unos bonos soberanos globales en tensión encarecen las emisiones del Tesoro y retrasan la relajación del Euríbor. Vigilo de cerca la reacción del Nikkei en la apertura nocturna: una brecha bajista superior al 2% sería la confirmación de que el carry trade vuelve a ser el tema central del final del verano.

  • Wall Street: la apertura neoyorquina estará condicionada por la debilidad del yen y el repunte de la volatilidad.
  • Eurozona: la presión de los tipos largos nipones reduce el margen de maniobra del BCE.
  • IBEX 35: las empresas con financiación en dólares o exposición al carry trade pueden registrar una prima de riesgo adicional.
  • Euríbor: la referencia hipotecaria española podría ralentizar su descenso si la tensión de la deuda se contagia.

Rebaja diésel 20 céntimos desde el 1 de septiembre: qué notarás al repostar

El diésel estrena el 1 de septiembre una rebaja fiscal de 20 céntimos por litro. La decisión, adelantada por La Voz de Galicia, llega después de que el combustible se encareciera en julio y busca contener el golpe en los surtidores.

Este martes arranca la nueva horquilla de descuentos. El diésel pasa a contar con una bonificación de 20 céntimos por litro, mientras que la gasolina se queda en 5 céntimos. La ventaja no es menor: en un depósito medio de 50 litros, la diferencia fiscal equivale a 7,5 euros.

Qué cambia en el surtidor desde el 1 de septiembre

El cambio se notará sobre todo en el ticket. Un turismo diésel con depósito de 55 litros verá una reducción fiscal de 11 euros por llenado respecto a un escenario sin bonificación. En gasolina, el alivio se limita a 2,75 euros.

La letra pequeña importa. El descuento se aplica sobre el precio final en estaciones de servicio, no sobre la cotización internacional. Eso significa que el surtidor puede moverse por otros factores: impuestos especiales, márgenes de las petroleras, logística y tipo de cambio.

Según recoge ABC, el diésel seguirá tan caro como en pleno verano pese al descuento. No es una contradicción: la rebaja fiscal evita una subida mayor, pero no devuelve el precio a niveles previos al encarecimiento de julio.

La gasolina, en cambio, se queda con un descuento de 5 céntimos por litro. La brecha se amplía a 15 céntimos y castiga de forma relativa a particulares y a flotas ligeras que utilizan gasolina por elección o por tipo de vehículo.

El descuento no abarata el diésel, pero evita que el alza de julio se consolide en los márgenes del transporte.

Por qué la gasolina se queda con un descuento menor

precio diésel septiembre

El reparto asimétrico no es casual. El encarecimiento de julio afectó con más intensidad al gasóleo. La gasolina, pese a su volatilidad, no registró el mismo repunte, según los datos que maneja el Ejecutivo.

¿Significa eso que la gasolina penaliza al conductor? En términos relativos, sí. La bonificación de 5 céntimos es la misma que ya estaba vigente, por lo que el conductor de gasolina no percibe ningún alivio adicional con el cambio de mes.

El impacto en transportistas, distribución y precios finales

Para empresas con flotas, el cálculo es más relevante. Una furgoneta con depósito de 80 litros recibe un alivio fiscal de 16 euros por repostaje; un camión con 1.000 litros, 200 euros. En rutas semanales, el efecto acumulado sobre la cuenta de explotación del transporte puede ser visible en pocos días.

El sector del transporte por carretera es uno de los principales beneficiarios. No obstante, conviene recordar que el descuento no garantiza una caída equivalente del precio final. Las estaciones de servicio actualizan sus precios cada día y trasladan también la evolución del mercado mayorista.

La distribución de mercancías en España depende en buena medida del gasóleo. Cualquier variación del precio se traslada antes a los contratos de transporte, a los costes logísticos y, con semanas de retraso, a la tarifa final de algunos productos. Una bonificación de 20 céntimos no elimina ese canal, pero reduce la presión sobre los operadores más expuestos.

Otra lectura pasa por el consumidor particular. El que reposta gasolina no ve ninguna mejora inmediata y el que reposta diésel puede acabar pagando lo mismo si el precio mayorista sube en paralelo. En la práctica, el descuento fiscal es una red de seguridad, no un abaratamiento garantizado.

Si el barril de crudo o el gasóleo mayorista repuntan en septiembre, la rebaja fiscal puede quedar absorbida en pocos días. Esa es la principal limitación de una medida que actúa sobre impuestos, no sobre la oferta.

El margen que deja la política fiscal

La decisión se enmarca en un debate más amplio sobre la fiscalidad de los carburantes en España. El diésel soporta una carga fiscal distinta a la gasolina y cualquier modulación temporal altera las decisiones de compra de vehículos, de renovación de flotas y de planificación logística.

Aquí aparece una contradicción ambiental. El diésel recibe ahora una bonificación más generosa que la gasolina pese a su mayor impacto en emisiones de partículas y NOx. Es un equilibrio incómodo: se protege al transporte profesional y a la distribución, pero se difumina la señal de precio que empuja hacia motores alternativos.

España arrastra una dependencia estructural del diésel en el transporte profesional que no se resuelve con rebajas puntuales. La transición hacia flotas eléctricas o híbridas avanza, pero en 2026 el gasóleo sigue siendo el combustible que mueve la última milla, la distribución regional y buena parte del transporte pesado.

A mi juicio, la medida es razonable como parche de corto plazo. El riesgo es que se convierta en costumbre. Si cada repunte del crudo se contesta con rebajas fiscales, el sistema pierde la capacidad de orientar el consumo y el déficit público asume un papel de amortiguador sin fecha de salida.

Los datos de septiembre dirán si el precio del diésel llega al surtidor con una caída real o si, como sugiere ABC, el conductor apenas percibe la diferencia. El primer test será mañana, cuando las estaciones actualicen sus precios con el nuevo marco fiscal.

Cortes Metro Madrid: guía de cierres en Metro, Cercanías y carreteras en septiembre

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Metro de Madrid reactiva el tramo de la L6 en Moncloa pero mantiene cortes en la L10, Cercanías y carreteras durante septiembre.
  • ¿Quién está detrás? Metro de Madrid, Renfe Cercanías y el Ayuntamiento de Madrid, con obras coordinadas entre empresas públicas.
  • ¿Qué impacto tiene? La vuelta a la rutina obliga a planificar transbordos, autobuses alternativos y recorridos en coche con nuevas clausuras.

Madrid reabre parcialmente el metro en el arranque de septiembre pero mantiene cortes en la Circular, Cercanías y carreteras. La L6 recupera el tramo entre Argüelles y Ciudad Universitaria el 1 de septiembre, mientras la L10 seguirá cerrada entre Cuzco y Nuevos Ministerios hasta final de año si no hay cambios.

La red de transporte público y los accesos por carretera arrastran todavía una secuencia de obras que ha marcado el verano. La mayoría de los cortes de septiembre responde a obras planificadas durante el estiaje. La L10 es, en este momento, la clausura más visible para quien vuelve a la oficina.

Lo que sigue cortado en Metro: L6 y L10 marcan el mes

La Línea 6 ha pasado todo agosto con el sur de la Circular interrumpido entre Argüelles y Ciudad Universitaria para instalar puertas automáticas de andén. El cierre se levanta el 1 de septiembre, dos días antes de lo previsto inicialmente, después de que el pasado fin de semana se cortara la ruta entre Sainz de Baranda y Laguna con autobuses de la EMT como refuerzo.

La L10 mantiene la clausura entre Cuzco y Nuevos Ministerios, con tres estaciones afectadas, entre ellas la de Santiago Bernabéu. Ese tramo no volverá a abrir, según el calendario de Metro, hasta finales de año si se cumplen los plazos. La propia línea ya arrastraba obras en Cuzco desde finales de agosto y hasta el día 25 mantuvo cortada la conexión con Plaza de Castilla.

La vuelta a Madrid después del verano no se parece a un fin de obra: se parece a un rompecabezas de tramos que abren y cierran en cadena.

Metro de Madrid recomienda usar la red de autobuses de la EMT y consultar la web oficial de Metro de Madrid antes de cada viaje, porque los cierres de fin de semana pueden sumarse sin apenas aviso. La L9B reabrió el 14 de agosto tras tres semanas cortada entre Rivas y Arganda, y su vuelta alivió a los municipios del sureste.

Cercanías y carreteras: las clausuras de la vuelta

En Cercanías de Renfe, el ramal de la C-8 entre Cercedilla y Los Molinos seguirá cortado hasta el 5 de septiembre por la renovación de la catenaria. Renfe ha desplegado 38 autobuses los días laborables y 36 en sábados y domingos para cubrir el tramo; los títulos de Cercanías también sirven para los autobuses regulares de la EMT. La C-9, que une Cercedilla con el puerto de Cotos pasando por Navacerrada, encara el mes entero en obras.

Durante el primer fin de semana de septiembre, las líneas C-3 y C-4 quedarán cerradas entre Atocha y Nuevos Ministerios por las obras del túnel de Sol. Después del domingo, Renfe reactivará el tránsito habitual. A ello se suma que la C-5, la más utilizada de toda España, ya reabrió entre Villaverde Alto y Embajadores tras casi un mes de cierre y encadena dos veranos seguidos de cortes.

En carretera, este lunes 31 de agosto reabren dos puntos relevantes: un carril entre Cibeles y la Puerta de Alcalá y el tránsito en la M-30 a su paso por Puente de Vallecas. El tramo de Alcalá queda con dos carriles generales y uno para autobuses por sentido. La delegada de Obras, Paloma García Romero, confirmó la apertura total de la M-30 y la nueva configuración del eje Centro-Retiro.

Sin embargo, desde el último lunes de agosto el túnel del paseo de Extremadura hacia Huerta de Casañeda queda cortado y no volverá a reabrir. El Ayuntamiento de Madrid pide circular por el lateral del paseo de Extremadura. Las restricciones se suman a las obras del Paseo de la Castellana entre Sinesio Delgado y el Nudo Norte y al soterramiento de la A-5, que mantuvo casi todo agosto el túnel de la M-30 cerrado hacia Badajoz.

Hoja de Ruta: Claves del Viaje

El impacto de este inicio de curso se concentra en quienes vuelven a trabajar o estudiar en el área metropolitana: los tiempos de viaje se alargan, los transbordos se multiplican y las opciones de coche se estrechan. La zona cero es doble: la almendra central, con la L10 y el eje de Nuevos Ministerios como principal herida, y el corredor de la A-5, donde el cierre del túnel de Extremadura obliga a circular por laterales.

El dato clave es la L6, la línea circular más utilizada de la red, que reabrirá su tramo sur el 1 de septiembre y dejará a la L10 como el gran agujero pendiente. El patrón no es nuevo: la C-5 encadena dos veranos seguidos de alteraciones y el Ayuntamiento ha concentrado en agosto buena parte del soterramiento de la A-5. La lógica se repite: menos usuarios en agosto, más margen para cortar; pero en septiembre cada obra se convierte en una pequeña crisis de movilidad.

Metro de Madrid defiende que las puertas de andén mejoran la seguridad; Renfe subraya que informa por redes sociales, WhatsApp y cartelería, aunque los usuarios piden avisos más visibles antes de llegar al andén. El riesgo inmediato es el primer fin de semana de septiembre, con Sol cerrado para C-3/C-4 y miles de conductores buscando alternativa en el eje de la M-30. La próxima ventana crítica se abre con la reapertura de la L6 el martes 1 de septiembre y el cierre de C-3/C-4 en el primer fin de semana; después, habrá que comprobar si la L10 agota sus plazos o si Renfe encadena nuevos cortes en la C-9.

Ferrovial dispara los costes de crecer en Estados Unidos y comprime sus márgenes en su mercado prioritario

Ferrovial se ha llevado un correctivo bursátil superior al 5% tras adjudicarse la autopista I-24 Southeast Choice Lanes en Tennessee, un proyecto que dispara los costes de crecer en Estados Unidos y comprime sus márgenes.

Qué es la autopista I-24 Southeast Choice Lanes

La infraestructura es una de las mayores concesiones de infraestructuras adjudicadas en Estados Unidos en los últimos años y la primera colaboración público-privada del estado de Tennessee. El cierre definitivo de la concesión no llegará hasta el cuarto trimestre de 2026, cuando se conocerán con mayor precisión las condiciones financieras.

No se trata de una adjudicación menor. La autopista se enmarca dentro del programa de infraestructuras de Estados Unidos, un mercado prioritario para Ferrovial desde que trasladó su sede social a Países Bajos y reforzó su foco norteamericano. La división de autopistas es uno de los motores del grupo en ese país, junto con la construcción civil y los contratos de mantenimiento.

Los detalles revelados la semana pasada han bastado para que los inversores enciendan las alarmas. El mercado critica que el proyecto es más caro que los anteriores y que la rentabilidad podría ser insuficiente para el riesgo asumido.

En términos financieros, UBS estima una TIR del capital del 7%, un rendimiento que el banco califica de decepcionante. El capex elevado y el canon concesional significativo desplazan la rentabilidad hacia el final del periodo de concesión. Este sesgo temporal incrementa la incertidumbre en un entorno de mayor competencia.

La TIR estimada del 7% no casa con el riesgo que asume Ferrovial en una concesión de esta magnitud.

El giro de UBS: de comprar a neutral

Ferrovial márgenes

El informe supone un cambio de postura radical respecto al mes anterior. En julio, UBS consideraba que Ferrovial contaba con potencial adicional que el mercado aún no había reconocido; ahora ha rebajado la recomendación desde comprar hasta neutral y ha recortado el precio objetivo desde 65 hasta 59 euros por acción.

‘Nuestra valoración preliminar de la adjudicación sugiere que la creación de valor para este proyecto no está garantizada’, señala el informe. La frase condensa la desconfianza de los analistas sobre la disciplina en las ofertas y la rentabilidad de las futuras inversiones en autopistas estadounidenses.

Magnitud UBSJulio 2026Agosto 2026
RecomendaciónComprarNeutral
Precio objetivo65 euros59 euros
Visión del valorPotencial no reconocidoCreación de valor no garantizada

UBS no pone en duda el buen desempeño del negocio actual de Ferrovial en Estados Unidos. El banco espera que la ejecución siga siendo sólida, con un crecimiento del EBITDA de doble dígito hasta 2030, aumento sostenido del beneficio por acción, fuerte generación de caja y reducción progresiva de la deuda.

La cuestión central es si Ferrovial puede seguir creciendo sin erosionar los niveles actuales de rentabilidad. La duda recae sobre la disciplina en las ofertas de construcción y concesión, no sobre la capacidad operativa del grupo.

Análisis: la rentabilidad, el eslabón más frágil

La reacción de UBS abre un debate que va más allá de Ferrovial. En Estados Unidos, el grupo compite con ACS, Acciona y otras constructoras europeas por contratos de obra civil y concesiones donde el capital reclama disciplina. Un error de calibración en la oferta puede bloquear la creación de valor durante años, como ya se ha visto en otros mercados concesionales. La caída de la acción superior al 5% refleja ese temor: el mercado no solo descuenta el proyecto, sino la posibilidad de que la estrategia de crecimiento se vuelva menos rentable. La TIR del 7% es el dato clave. En un proyecto concesional a largo plazo, una TIR de ese nivel puede quedar por debajo del coste medio ponderado del capital de una empresa como Ferrovial, lo que erosionaría la rentabilidad sobre recursos propios. El canon concesional, además, se paga al estado de Tennessee como contraprestación por el derecho a explotar la vía, y el capex inicial es elevado. Ambos factores retrasan la generación de caja libre. Para el inversor, el precedente relevante es cómo el sector español gestionó la expansión internacional tras la crisis financiera, cuando la obra pública doméstica se desplomó. Entonces, la internacionalización fue una tabla de salvación, pero también impuso una férrea selección de proyectos para evitar el deterioro del margen. La duda con Ferrovial no es si seguirá creciendo en Estados Unidos, sino a qué precio. Si la estructura definitiva de la I-24 confirmara una TIR por debajo del coste de capital implícito, la disciplina en las ofertas quedaría en entredicho. Esa es la variable que UBS ha puesto bajo vigilancia.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre financiero definitivo de la concesión I-24, previsto para el cuarto trimestre de 2026, revelará la estructura final de costes y rentabilidad.
  • Reacción del valor: La caída superior al 5% ya descuenta parte del riesgo, pero el precio objetivo de 59 euros de UBS deja poco margen alcista frente a la cotización.
  • Precedente sectorial: El castigo recuerda al que sufren las constructoras europeas cuando la expansión se percibe como una compra de cartera de proyectos de baja rentabilidad.

Carburantes más caros en septiembre: llenar el depósito sube un 20% respecto al verano

Los carburantes son un 20% más caros en septiembre. Llenar el depósito cuesta decenas de euros más que en junio. El dato lo recogen esta semana varios medios económicos y anticipa una cuesta de septiembre especialmente empinada para las familias.

La subida de los carburantes llega con la cuesta de septiembre

El aviso parte de la prensa regional y económica. El Correo habla directamente de la ‘cuesta’ de septiembre con los carburantes un 20% más caros que antes de las vacaciones. La Voz de Galicia subraya la vuelta de las vacaciones más cara y cifra el incremento en el mismo porcentaje. Antena 3 añade una precisión incómoda: llenar el depósito cuesta un 20% más que en junio.

No se trata de un repunte pasajero del crudo. El Español lo plantea con claridad: tener petróleo no es suficiente, hay que poder transformarlo. La subida del precio del combustible tiene más que ver con lo que ocurre en las refinerías que con lo que marcan los mercados internacionales del barril. Los márgenes del refino, esa diferencia entre lo que cuesta el crudo y lo que se paga por el producto ya elaborado, se han disparado.

El margen de refino, principal motor del encarecimiento

Ese margen se ha convertido en el auténtico termómetro de los surtidores. Cuando la capacidad de refino se queda corta, la gasolina y el gasóleo se encarecen aunque el petróleo baje. Es un desajuste industrial, no geopolítico. Y España, que depende de las importaciones de productos refinados, lo nota en cada repostaje.

Los márgenes del refino en Europa se han instalado en niveles que hacía meses no se veían. La señal es clara: las refinerías no están produciendo al ritmo que exige la demanda y cobran por ello un peaje cada vez mayor. El cuello de botella no aparece en los yacimientos, sino en las torres de destilación.

El Comercio aporta el efecto en la calle. Las familias de Asturias afrontan una cuesta de septiembre más empinada con los precios al alza. El gasto extra no es menor: hablamos de decenas de euros más por depósito lleno en comparación con junio. Para un turismo medio de 50 litros, el sobrecoste se nota, y para un transportista que reposta cientos de litros cada semana, la factura mensual se dispara.

Los márgenes del refino explican la subida: el petróleo no es el problema, la capacidad de transformarlo sí.

El momento no podía ser peor. Septiembre concentra la vuelta al colegio, el final de las vacaciones, y la renovación de gastos fijos en muchos hogares. Los carburantes se suman a una lista en la que también pesan la electricidad y los alimentos. La subida del 20% no es una anécdota: es un golpe directo a la renta disponible de las familias que ya habían consumido el ahorro estival. El calendario escolar y laboral no concede tregua.
La factura silenciosa de la dependencia del refino

Conviene leer este repunte con perspectiva. España importa una parte relevante de los productos refinados que consume, y esa dependencia se pone de manifiesto cada vez que las refinerías europeas ajustan su producción. No es un fenómeno nuevo: en 2022, tras la crisis energética, los márgenes de refino alcanzaron niveles récord y lo pagaron los consumidores. La lección es incómoda.

Los analistas llevan meses advirtiendo de que la transición energética está reduciendo la inversión en capacidad de refino en Europa. Menos plantas y menos mantenimiento se traducen en menos flexibilidad cuando la demanda repunta en verano o en la operación retorno. El resultado es un mercado de carburantes más tenso, en el que cualquier parada técnica o pico de consumo se traslada de inmediato al precio del surtidor. Esa lección condiciona la política energética del país.

¿Qué puede pasar en las próximas semanas? Dependerá de los márgenes, no del barril. Si las refinerías mantienen la producción estable y la demanda se normaliza tras la vuelta al trabajo, el precio podría suavizarse. Aunque no conviene confiarse: el otoño suele traer paradas de mantenimiento programadas en varias plantas europeas. Ese calendario industrial, poco mediático, condiciona más el bolsillo que muchas cumbres de la OPEP.

Como economista de empresa, me parece más relevante mirar a los márgenes del refino que a la cotización del crudo. El que no lo entienda seguirá sorprendiéndose cada septiembre. La próxima prueba llegará con los datos de inflación de septiembre, que recogerán esta subida de los carburantes. Si se confirma, el IPC general volverá a pagar el pato de un cuello de botella industrial. El otoño pondrá a prueba esa resistencia.

Coste verano extremo España: 20.000 millones que ponen en jaque al crecimiento económico

El coste del verano extremo en España supera ya los 20.000 millones de euros. El calor de 2026 se ha convertido en un lastre macroeconómico de primer orden y amenaza la productividad, el turismo y el crecimiento.

El peaje económico del calor: entre 17.000 y 24.000 millones

Dos informes recientes de Allianz Research y Triodos Bank sitúan el impacto del calor de estas semanas entre el 1% y el 1,4% del PIB. En cifras absolutas, hablamos de entre 17.000 y 24.000 millones de euros en una sola estación.

Los economistas de Triodos Bank detallan las vías del daño: subida del nivel del mar, reducción de cosechas, menor producción láctea, menos agua dulce, y aumento de la demanda energética. A escala europea, el perjuicio alcanza el 1,1% del PIB de los Veintisiete, unos 200.000 millones, según el mismo documento.

El efecto no se queda en España. El Bundesbank alemán advirtió la semana pasada de que el bajo caudal del Rin, una de las vías fundamentales del centro de Europa, va a condicionar la capacidad de crecer de la economía alemana. En Francia, el ministro de Economía, Roland Lescure, vinculó este viernes la revisión a la baja del PIB con el impacto «terrible» de las altas temperaturas.

Más de 2.500 euros por español. Esa es la factura acumulada por cuarenta años de catástrofes climáticas (1980-2024), según el think tank europeo Bruegel. España figura entre los países europeos más expuestos, junto a Italia y Suiza.

La Autoridad Independiente de Responsabilidad Fiscal (AIReF) ha cifrado en 65.085 millones de euros el coste de los eventos meteorológicos vinculados a la emergencia climática entre 2005 y 2025. La dana de Valencia de 2024 por sí sola exigió 8.000 millones del Fondo de Contingencia y 4.200 millones en indemnizaciones del Consorcio de Compensación de Seguros.

El calor ya no es una anomalía: es un impuesto silencioso que descuenta décimos al PIB y resta competitividad a los motores tradicionales de la economía.

Turismo, productividad y consumo: los motores que ya se resienten

Uno de los tradicionales motores de la economía española, el turismo, ya nota el golpe. Un estudio de Caixabank Research que cruzó datos de pagos con tarjetas extranjeras e información climática de Copernicus muestra que un visitante expuesto a olas de calor extremas tiene una probabilidad de regresar a España un 15% inferior. «España tiene un sector turístico muy competitivo, pero el cambio climático es un riesgo real», explica David César Heymann, economista de la entidad.

Mantener el atractivo exigirá inversión en adaptar alojamientos, espacios públicos, horarios y actividades, detalla el estudio. El sector afronta este año el reto de superar los 100 millones de turistas, una barrera psicológica que el calor puede poner en cuestión.

No solo la productividad física se resiente. El calor extremo también deprime el consumo en la hostelería y el comercio, porque los desplazamientos en horas centrales caen y la demanda de servicios al aire libre se reduce.

La productividad también sufre. Una investigación del Banco Central Europeo con datos de Italia entre 1999 y 2013 apuntaba que un incremento de 2 °C de media al año suponía una caída del 1,7% en la productividad agregada, y que con un avance del 4% la pérdida se aceleraba hasta el 6,8%.

El Instituto Sindical Europeo (ETUI) va más allá: pronostica que en 2030 España será uno de los países más afectados por la pérdida de productividad debida a las altas temperaturas. En el sur de Europa las pérdidas pueden alcanzar el 20% durante el tercer trimestre, y en algunas zonas de la Península Ibérica, como Extremadura y el oeste de Andalucía, se acercarán al 8% también en primavera y otoño.

Sectores como el campo, la construcción, el transporte, la hostelería o el turismo se enfrentan a una transformación radical. BBVA Research apuntaba a principios de año que las transiciones bien gestionadas pueden convertirse en vientos de cola y generar crecimiento, aunque difícilmente compensarán del todo la brecha climática.

Adaptarse o asumir pérdidas estructurales

La proyección de Caja de Ingenieros es clara: en 2040 las pérdidas rozarán el 2% del PIB y en 2060, el 3%. Por cada grado que aumenta la temperatura, la economía española no se calienta, sino que hierve.

La AIReF recomienda una gestión activa de estos riesgos. Tiene sentido: los eventos extremos reducen la recaudación porque la actividad cae, mientras los gobiernos pagan más en prestaciones y deben redirigir partidas hacia las regiones afectadas. Un mayor coste de la deuda es particularmente problemático cuando los niveles ya son elevados, recuerda Bruegel.

Desde mi punto de vista, la adaptación ya no es una opción. Los datos de Caixabank sobre la menor propensión a regresar y las proyecciones de ETUI dibujan un escenario donde el crecimiento no se frena solo por el calor, sino por la falta de inversión para convivir con él. La factura de 20.000 millones de este verano debería leerse como un anticipo, no como un accidente aislado.

La cuestión no es si habrá más olas de calor, sino si los sectores productivos ajustarán horarios, infraestructuras y modelos de negocio antes de que el último trimestre del año confirme si el golpe térmico ha comido una parte del PIB que ya no se recupera.

ETF de Bitcoin: se acaban nueve días de entradas y Ethereum sufre salidas de 70 millones

Los ETF de Bitcoin, los fondos cotizados que replican el precio del activo sin exigir custodia directa, han cortado una racha de nueve jornadas consecutivas de entradas. En la última sesión analizada registraron salidas netas de 202 millones de dólares, mientras que los fondos cotizados de Ethereum perdieron 70,6 millones de dólares y dejaron atrás cinco días de flujos positivos.

El retroceso coincidió con una sesión de tono defensivo en las criptomonedas. Bitcoin cotizó en 77.575 dólares, con una caída del 0,79%, y Ethereum bajó un 1,72% hasta 2.416,99 dólares, según los datos recogidos por DiarioBitcoin.

Que un solo día rompa una racha positiva no equivale a un cambio de tendencia. Sin embargo, los flujos de estos vehículos se han convertido en el termómetro favorito del inversor tradicional para medir la demanda institucional. Por eso, cuando una secuencia de entradas se interrumpe, conviene mirar más allá del dato contable.

Bitcoin corta una racha de nueve jornadas

Nueve días seguidos de entradas suelen leerse como señal de demanda sostenida. Cuando los inversores aportan capital neto a un ETF al contado, el fondo debe comprar bitcoin en el mercado, y eso, en condiciones normales, actúa como soporte del precio. El mecanismo es simple: el inversor compra participaciones como si fueran acciones, y el gestor se encarga de mantener el respaldo en bitcoin.

La sesión analizada dejó salidas netas por aproximadamente 202 millones de dólares. No hay una causa confirmada, y eso obliga a ser prudentes. La toma de ganancias, los ajustes de cartera y la simple cautela son explicaciones plausibles, pero ninguna está verificada.

El precio acompañó la debilidad. Bitcoin cayó un 0,79% hasta 77.575 dólares, una disminución modesta, aunque suficiente para que algunos inversores redujeran exposición tras más de una semana claramente positiva.

Nueve días de entradas no garantizan una tendencia indefinida, del mismo modo que una sola sesión de salidas no la borra.

Ethereum pierde impulso y cae más que Bitcoin

Los ETF de Ethereum también habían encadenado cinco jornadas de entradas. Ese ciclo se rompió de forma simultánea. Las salidas netas sumaron 70,6 millones de dólares, un retiro considerable para un segmento que todavía acumula menos historial que el de bitcoin.

Ethereum cotizó en 2.416,99 dólares, con una caída del 1,72%, mayor que la registrada por Bitcoin. La coincidencia temporal entre retiros y precio a la baja no demuestra que los fondos causaran el descenso, pero sirve para describir una sesión en en la que el dinero prefirió salir de los criptoactivos de mayor capitalización.

El resto del mercado reforzó el tono defensivo. Solana cayó un 3,57% hasta 101,47 dólares, XRP perdió un 3,14% hasta 1,35 dólares y BNB retrocedió un 1,58% hasta 683,36 dólares. Monero, con una subida del 8,21% hasta 507,81 dólares, fue la excepción en una jornada dominada por los números rojos.
Qué significa para los inversores y qué vigilaremos

Los flujos de ETF importan porque conectan el mercado cripto con los canales de inversión tradicionales. Un asesor financiero que no quiere gestionar un monedero digital puede comprar un ETF al contado desde su bróker habitual. Por eso, después de nueve días de entradas y un giro brusco hacia salidas, la lectura interesa mucho más allá del nicho cripto.

Aun así, conviene separar tres planos: el dinero que entra o sale de los fondos, la variación diaria del activo y el horizonte temporal de cada inversor. Mezclarlos lleva a conclusiones precipitadas. Una salida de 202 millones en un día es relevante, pero en un mercado donde bitcoin mueve decenas de miles de millones a diario, no representa por sí sola un giro estructural.

Mi lectura es prudente. El fin de las dos rachas describe una jornada de menor demanda, no un abandono del interés institucional. La prueba llegará en las próximas sesiones: si los flujos regresan, habrá sido una pausa; si los retiros se alargan, cobrará fuerza la idea de un cambio de tono.

También conviene recordar que los ETF no capturan todo el mercado. Muchos inversores operan directamente en exchanges o con derivados, y sus decisiones no aparecen en estos datos. Por tanto, la foto es parcial: útil como termómetro, pero no como radiografía completa.

Apple Bitcoin: Tim Cook se marcha sin comprar cripto y John Ternus decide el futuro

Tim Cook deja la dirección de Apple este martes 1 de septiembre sin haber comprado ni un solo bitcoin para la tesorería de la compañía. Su sucesor, John Ternus, no ha aclarado en público si mantendrá esa política.

La duda tiene sentido porque Apple cerró junio con 146.500 millones de dólares en efectivo y valores negociables, según su propio informe trimestral. Es una caja tan grande que cualquier giro estratégico hacia el bitcoin habría movido al mercado entero. Pero Cook fue explícito hace cinco años y no cambió de opinión.

Qué dijo Tim Cook sobre bitcoin y por qué Apple nunca compró

En noviembre de 2021, durante un evento DealBook organizado por The New York Times, Cook reconoció que él, a título personal, tenía criptomonedas. Sin embargo, cerró la puerta a que Apple emulara a otras empresas con apuestas corporativas. No invertiría en criptomonedas, no porque no invierta mi propio dinero, sino porque no creo que la gente compre acciones de Apple para tener exposición a cripto’, explicó entonces.

Los números posteriores le han dado la razón a medias, sobre todo en términos de rentabilidad bursátil. Al día siguiente de aquellas declaraciones, el bitcoin marcó un récord cercano a los 68.991 dólares. Este domingo cotizaba en el entorno de los 77.244 dólares, casi un 12% por encima de aquel máximo. En el mismo periodo, las acciones de Apple pasaron de 175,35 dólares al cierre de 2021 a 319,70 dólares el viernes, una revalorización aproximada del 82%.

John Ternus hereda una decisión más práctica que teórica

Ternus, ingeniero de hardware, ha pasado 25 años en Apple trabajando con dispositivos, no en finanzas. Cook continuará como presidente ejecutivo con funciones estratégicas. Así que la pregunta no es solo si el nuevo CEO comprará bitcoin, sino si cambiará el enfoque de la compañía hacia la infraestructura cripto en los pagos.

La decisión con más impacto real está en los pagos. Los servicios le generaron a Apple 30.700 millones de dólares el último trimestre. Apple Pay mueve transacciones con tarjetas, no con tokens. En 2025 hubo reportes sobre conversaciones iniciales para usar stablecoins —monedas estables pensadas para mantener paridad con el dólar— y reducir así los costes de liquidación. Apple nunca lo confirmó y no se lanzó nada.

Apple no necesita bitcoin para justificar su valor; su reto es decidir si quiere ser la puerta de entrada a los pagos cripto o seguir mirándolos desde fuera.

Eso no significa que desaparezca el debate. Apple ya restringe las aplicaciones de cripto mediante las reglas de la App Store. Una hipotética adopción de stablecoins para pagos internos chocaría con esa política y obligaría a definir una postura oficial.

Bitcoin, pagos y la App Store: la verdadera decisión de Ternus

El caso de Apple recuerda que no todas las grandes tecnológicas necesitan parecerse a las empresas que han convertido el bitcoin en su principal activo de tesorería. Apple genera confianza por márgenes, ecosistema y fidelidad del cliente, no por exposición al precio de un activo volátil. En ese sentido, Cook fue coherente: separó su postura personal de la estrategia corporativa y la mantuvo durante toda su etapa como CEO.

El punto ciego está en la infraestructura. Una stablecoin de liquidación tocaría la base de Apple Pay, los acuerdos con bancos y la comisión que la compañía cobra por cada operación. Sería un cambio técnico lento, con más recorrido que una simple compra de bitcoin, pero con mayor capacidad para alterar la relación de Apple con el sector cripto. Cualquier movimiento en esa dirección conlleva riesgos regulatorios para una empresa del tamaño de Apple, que prefiere no exponerse a sanciones ni a titulares incómodos.

La próxima junta de accionistas o la primera entrevista del nuevo CEO serán la prueba. Si Ternus mantiene silencio, la política actual se interpretará como continuidad. Si abre la puerta a pagos con stablecoins, el mercado lo leerá como un giro más relevante que cualquier apuesta de tesorería. Por ahora, la única certeza es que Tim Cook deja Apple sin bitcoin y con una caja de 146.500 millones de dólares.

Homely Capital negocia con su socimi 500 apartamentos turísticos en España y Portugal

Homely Capital prepara el debut bursátil de su socimi con 546 apartamentos turísticos en el radar. La sociedad dispone de 100 millones de euros para comprarlos entre finales de 2026 y principios de 2028, según confirmó a Idealista Amadeo Navarro, cofundador y director del departamento de Inversión del grupo.

Las cifras de la inversión: 546 activos y 100 millones

La sociedad de inversión especializada en inmuebles turísticos prime está valorando 546 apartamentos turísticos en Madrid, Málaga, Sevilla, Córdoba, Alicante, Valencia, Mallorca, Menorca, Granada, Bilbao y Lisboa. Estas compras deben cumplir una serie de requisitos: buena ubicación, licencia en vigor y capacidad de rehabilitación para reposicionar los activos hacia un público de mayor nivel.

La primera gran operación inmobiliaria de la socimi fue la compra a Impar Capital de un edificio en el número 15 de la calle Doctor Cortezo de Madrid. El inmueble cuenta con 32 apartamentos de corta y media estancia y dos locales comerciales repartidos en cinco plantas y un sótano. La inversión entre la compra y su puesta en marcha se acerca a los 20 millones de euros.

Tras esta adquisición, el vehículo dispone de hasta 100 millones de euros para acometer nuevas inversiones entre finales de este año y principios de 2028. En ese marco se encuadra el medio millar de unidades que ya está estudiando en las once ciudades del radar. La socimi no descarta ampliar el radio de acción a Oporto e incluso dar el salto a otros mercados como Italia en el futuro.

Las compras se centran en inmuebles bien ubicados y con licencia en vigor. No se adquieren pisos residenciales individuales, sino complejos turísticos antiguos que luego se rehabilitan y reposicionan. La gestión se traslada a un operador turístico de renombre en cada zona, un elemento que la compañía considera clave para maximizar la rentabilidad.

El capital institucional no quiere apartamentos dispersos: busca edificios completos con licencia y un operador que los gestione.

El modelo de negocio detrás de la socimi

inversión alquiler vacacional

El grupo Homely Capital empezó a operar en 2017 de la mano de Amadeo Navarro y Víctor García. Su rama de hospitality opera a través de Templa, una operadora turística que gestiona cerca de 200 unidades en Madrid, Córdoba, Málaga, Sevilla, Alicante y Menorca. Esta vertical supone entre el 70% y el 80% del negocio del grupo y es la que más ha crecido en los últimos años.

Además de la socimi, el grupo mantiene una vertical de compra, reforma y venta de inmuebles de lujo, principalmente en Madrid. Esa actividad convive con la operadora Templa y con la gestión de la propia socimi, lo que permite diversificar las fuentes de ingresos.

Amadeo Navarro sitúa el origen de la idea en 2022, durante el revuelo turístico. ‘En ese momento entendimos que había un problema social y de convivencia entre huéspedes y propietarios’, explica. El cofundador insiste en que con esta fórmula ‘no quitamos casas a nadie’ y que al reciclar licencias de inmuebles ya turísticos se mejora el parque inmobiliario de la ciudad, se atrae a un público de mayor nivel y se fomenta la apertura de otros negocios como restaurantes.

Análisis: capital institucional y alquiler vacacional

El desembarco de la socimi de Homely Capital en el mercado bursátil se produce en un ciclo de apetito inversor por el alquiler vacacional. Los fondos y vehículos especializados buscan activos con licencia ya otorgada, algo que la regulación ha vuelto un recurso escaso en ciudades como Madrid o Málaga. La estrategia de no comprar vivienda residencial reduce el riesgo de rechazo social, pero no elimina la competencia por suelo y licencias.

Desde una perspectiva empresarial, el modelo de reposicionamiento de edificios completos ofrece ventajas operativas: control de la gestión, homogeneidad de la oferta y márgenes de ocupación más estables que los apartamentos dispersos. La aportación del operador local añade una capa de especialización que el capital puramente financiero no suele tener.

Me parece, sin embargo, que el éxito dependerá de la disciplina en la selección de activos. Comprar 546 apartamentos en once ciudades es un plan ambicioso para un vehículo que aún no ha debutado en el parqué. La experiencia de otros inversores en el segmento muestra que la rotación de operadores turísticos puede erosionar la rentabilidad si no se aseguran acuerdos a largo plazo.

El precedente de la operación en Doctor Cortezo, con una inversión cercana a 20 millones, sugiere que la socimi no busca gangas, sino activos prime capaces de sostener precios altos. Si el debut bursátil confirma la valoración, el mercado verá una nueva socimi especializada en alquiler vacacional, un segmento que hasta ahora ha vivido más en manos de plataformas que de propietarios institucionales.

La pregunta abierta es si la regulación de cada ciudad permitirá mantener el ritmo de compras. En Madrid, la normativa de apartamentos turísticos ha endurecido los requisitos en zonas tensionadas. En Lisboa, el ayuntamiento ha limitado las licencias en barrios históricos. Cualquier endurecimiento adicional obligará a la socimi a revisar su cartera objetivo.

Stablecoins en América Latina: retiros promedio de 544 dólares consolidan la salida de dinero

El dato es pequeño, pero cambia la fotografía completa. En las plataformas cripto minoristas argentinas como Lemon Wallet, el retiro promedio es de 544 dólares y la mediana se mueve entre 150 y 270 dólares. Son cantidades que recuerdan más al pago de un alquiler que a la reorganización de un portafolio. Y en esa modestia está la clave de lo que ocurre con las stablecoins, las monedas digitales diseñadas para mantener un valor estable, en toda América Latina.

La fuga de capitales ya no es un asunto de banqueros privados y cuentas complejas. Ahora cualquier trabajador o pequeño negocio puede mover su dinero al exterior desde el teléfono móvil. Así lo documenta el informe The Exodus Economy, elaborado por BeInCrypto Intelligence, que revisó en 23 páginas seis rutas por las que sale dinero de la región y analizó 12 productos que se promocionan como cuentas en dólares. Compartieron los resultados con cinco ejecutivos del sector y sus respuestas apuntan a una pregunta incómoda: cuando los dólares digitales eliminan la fricción para irse, ¿qué podría hacer que ese dinero regrese?

El retiro promedio de 544 dólares que redefine la fuga de capitales

El caso de Brasil demuestra que el rendimiento no lo explica todo. El informe compara desde 2016 el valor de los ahorros locales frente al dólar. El CDI, la tasa de referencia brasileña, creció hasta unos 150 puntos en la década siguiente, mientras que los dólares guardados sin generar intereses terminaron en 99. Aun así, la riqueza declarada en el exterior por brasileños alcanzó en 2024 un estimado de 654.000 millones de dólares.

En Argentina la imagen es más cruda. El mismo cálculo de ahorros locales terminó en 44, un desplome que ningún ahorrista podía anticipar en 2016. Farhad Farhadi, CEO de Intelliwealth, lo describe como «una prima de seguro más que una prima por miedo». Lo que esos ahorristas compraron no fue rentabilidad, sino convertibilidad y opción de jurisdicción. «Un depósito a diez años rindió 150 en Brasil y 44 en Argentina, y nadie en 2016 sabía en cuál columna estaba», explica.

Esa lógica se vuelve más difícil de combatir cuando mover dinero tarda segundos. Robin Nordnes, fundador y CEO de Raiku, lo resume con una advertencia que va más allá de la macroeconomía: la fricción antes servía para retener dinero en silencio. Si para mover ahorros al extranjero hacía falta un banquero privado y un pasaje de avión, la mayoría no se molestaba. Sin fricción, quedarse ya no es la opción por defecto.

La menor inflación puede reparar la moneda más rápido que la confianza pública. «Argentina arregló el precio, pero no la memoria», añade Nordnes. La política cambia en meses; los hábitos, en décadas. El miedo tiene mejor memoria que la macroeconomía.

El retiro promedio de 544 dólares no es una apuesta especulativa: es un seguro de convertibilidad que los ahorristas pagan frente a la inflación.

Los riesgos ocultos bajo la etiqueta de dólar digital

Que una aplicación muestre el símbolo del dólar no significa que ese dinero esté tan protegido como un depósito bancario. De los 12 productos tipo cuenta en dólares revisados por el informe, solo dos colocan el saldo de los clientes en bancos estadounidenses asegurados. Cinco se basan directamente en stablecoins, y diez no aprobaron el test básico de auto-verificación.

Dicho de otro modo: los ahorristas cambian riesgos locales conocidos por otras dudas menos visibles sobre el emisor, el custodio, el reclamo legal y las reservas. La etiqueta de dólar digital no responde esas preguntas. Cincuenta dólares no mueven un portafolio. Pagan una factura.

El 99% del dinero retirado siguió moviéndose en los siguientes 30 días, según el informe. Se usa para salarios, facturas, pagos a proveedores y gastos diarios. Funcionan más como rieles de pago que como depósitos. Keith Vander Leest, director general en Estados Unidos de BVNK, calcula que la velocidad de los dólares on-chain es hasta 100 veces mayor que la del dinero fíat.

Las empresas enfrentan otro problema: cómo obtener ganancias con dólares digitales sin hacer impredecible el flujo de caja. Merlin Egalite, cofundador de Morpho, señala que lo que faltaba para la adopción institucional era la previsibilidad. «Cuando el rendimiento flota, no puedes planear el flujo de caja y las empresas dejan sus dólares digitales quietos», explica. Para los hogares, el problema es de liquidez clara: la protección puede estar en dólares, pero el alquiler y la comida se pagan en moneda local.

Qué necesitan los bancos locales para recuperar el dinero

La competencia ya no es local. Cada mejora en los productos en dólares del exterior —desde un rendimiento predecible hasta crédito más fácil— hace que el dinero guardado fuera del país sea más útil y eleva el estándar para traerlo de vuelta. La estabilidad macroeconómica sigue siendo fundamental, pero ya no basta.

Los ahorristas buscarán algo más: tasas de cambio transparentes, propiedad con claridad legal, custodia independiente y pruebas de dónde está realmente su dinero. La mayoría de las aplicaciones extranjeras todavía no cumple con ese estándar, según el informe. Los gobiernos de América Latina antes dependían en parte de obstáculos para mantener el capital dentro de sus fronteras. Esos obstáculos han desaparecido casi por completo.

Recuperar ese dinero dependerá de productos financieros que las personas puedan verificar y de instituciones en las que estén listas para confiar de nuevo. No es un problema técnico: es un problema de credibilidad. Y la credibilidad tarda más en reconstruirse que un tipo de cambio.

El Ibex 35 inicia septiembre con opciones de récord tras acumular un 15% en el año

El Ibex 35 encara la primera semana de septiembre con los 20.000 puntos en el punto de mira y una revalorización acumulada del 15,8% en 2026, un nivel que deja al selectivo español a un paso de máximos históricos.

Agosto deja al Ibex a un paso de los 20.000 puntos

El índice ha cerrado agosto con una subida del 1,31%, según los datos de Bolsas y Mercados Españoles (BME). La negociación media diaria alcanzó los 1.350 millones de euros, frente a los 1.075 millones del mismo mes del año anterior, lo que confirma una actividad estival más densa que en 2025. Con este avance, el selectivo encadena cinco meses consecutivos en positivo, periodo en el que acumula un 17,55%.

La cifra anual asciende al 15,8%. El consenso de analistas que compila Bloomberg sitúa el precio objetivo del índice en los 21.078 puntos, un recorrido potencial del 5,2% que daría continuidad al rally sin abandonar los niveles actuales.

La banca ha sido el gran motor del mes. El sector sube de media un 3,91% en agosto, con Sabadell a la cabeza al anotarse un 9,14%, mientras que Santander suma un 3,2%. El tono sostenido de las entidades financieras es clave para consolidar el soporte psicológico de los 20.000 puntos.

Banca, Puig e Indra lideran; Acciona y Ferrovial lastran

Fuera del sector financiero, Puig y Indra se han desmarcado con subidas del 10,25% y del 10,04%, respectivamente. Son los dos únicos valores del índice que consiguen superar la barrera del 10% en el mes.

En el lado contrario, los valores más expuestos al deterioro económico y al endurecimiento de las condiciones de financiación registran los peores registros: Acciona cede un 11,15%, Ferrovial un 10,61% y Merlin Properties un 10,29%.

ValorRentabilidad en agostoTendencia
Sabadell+9,14%Líder del sector financiero
Puig+10,25%Mayor subida del Ibex
Indra+10,04%Segunda mayor subida
Acciona-11,15%Mayor caída del índice
Ferrovial-10,61%Deterioro macro
Merlin Properties-10,29%Presión financiera
Ibex septiembre

Qué esperar de la primera semana de septiembre

La agenda macro condicionará la continuidad del rally. La primera semana de septiembre concentra cuatro citas de primer nivel: la inflación de la eurozona y la encuesta JOLTS de vacantes en Estados Unidos, el dato de empleo privado de ADP y el informe oficial de empleo estadounidense. Los inversores medirán con estos registros el margen de los bancos centrales para ajustar los costes de financiación.

El telón de fondo es la reciente intervención del presidente de la Reserva Federal, Kevin Warsh, en el simposio de Jackson Hole, donde deslizó un tono de halcón que obliga a operar dato a dato. La próxima decisión de tipos del Banco Central Europeo (BCE) llega el 10 de septiembre; la de la Reserva Federal, el 16 de septiembre.

La mayoría de los estrategas sitúa la banca como gran responsable de que el Ibex pueda sostener el psicológico de los 20.000 puntos esta semana. Las entidades viven bajo la presión del mercado de deuda y de las estimaciones sobre política monetaria, dos vectores que amplifican su sensibilidad al ciclo.

Los 20.000 puntos no son solo una referencia psicológica: son la barrera que valida el giro del Ibex tras cinco meses de ascensos.

Las tensiones geopolíticas en Oriente Próximo y la escalada de la rentabilidad de la deuda añaden una prima de cautela. El oro y el bitcoin se han convertido en refugio frente a la volatilidad, un aviso de que el apetito por el riesgo no es unidireccional.

El análisis: la banca sostiene el rally, pero Europa divide a los analistas

Más allá de los movimientos de corto plazo, el selectivo español apoya su fortaleza en un sector bancario que capitaliza la normalización de márgenes y la resistencia del crédito. El avance medio del 3,91% en agosto confirma que el flujo inversor sigue favoreciendo a la banca en el arranque del último trimestre del año.

Ese optimismo no es unánime. JPMorgan y Goldman Sachs defienden la bolsa europea por su diversificación sectorial, su previsión de beneficios y su valoración relativa. En cambio, Bank of America advierte de que el Stoxx 600 debería corregir un 10%, al descontar un escenario demasiado benévolo para los resultados empresariales y la economía del continente.

El contraste de visiones resume la encrucijada para el inversor español: el Ibex cotiza con un potencial del 5,2% según el consenso, pero depende de que el ciclo macro no estropee la prima de riesgo que hoy premia a la banca. La primera semana de septiembre aportará la primera evidencia.

📊 Las Claves para el Inversor

  • Qué vigilar: Los datos de inflación de la eurozona y el informe de empleo de Estados Unidos del viernes, antes de las reuniones del BCE (10 de septiembre) y de la Fed (16 de septiembre).
  • Reacción del valor: El Ibex defiende los 20.000 puntos; una ruptura al alza validaría el objetivo de 21.078 puntos, mientras que un cierre por debajo de 19.500 abriría una fase de consolidación.
  • Precedente sectorial: La banca ha aportado 3,91 puntos porcentuales de media en agosto; su evolución seguirá marcando la capacidad del índice para fijar máximos.

Iberdrola refuerza su negocio de redes en EEUU con una línea de 1.200 MW en Maine

Iberdrola, a través de su filial estadounidense Avangrid, ha sido seleccionada por la Comisión de Servicios Públicos de Maine (MPUC) para construir una línea de transporte de 1.200 MW que conectará los recursos eólicos del condado de Aroostook con la red de Nueva Inglaterra. La decisión, comunicada el 25 de agosto, refuerza la cartera de redes reguladas de la eléctrica española en Estados Unidos.

Avangrid es uno de los principales grupos energéticos del noreste de Estados Unidos, con negocios en redes y renovables. Su elección por el regulador estatal refuerza la posición de Iberdrola en un mercado donde la transmisión eléctrica se ha convertido en la gran prioridad para integrar nueva capacidad renovable.

La propuesta se enmarca en el programa Northern Maine Renewable Energy Development Program, diseñado para desbloquear el potencial renovable de una de las zonas con más recurso eólico de Maine. Hasta ahora, la falta de capacidad de transporte ha limitado la integración de nueva generación en la red regional gestionada por ISO New England.

Una línea de 1.200 MW para desbloquear Aroostook

La infraestructura seleccionada se apoyará en corredores eléctricos ya existentes, la principal ventaja competitiva de la oferta de Avangrid. El diseño planteado contempla una línea aérea de 345 kV de aproximadamente 178 kilómetros y una segunda línea aérea de 345 kV de unos 62 kilómetros, con una nueva subestación en Haynesville, en el norte de Maine.

La MPUC consideró la propuesta de Avangrid como la mejor opción para la infraestructura eléctrica, precisamente por aprovechar al máximo corredores de transporte ya en servicio. La compañía ha asegurado además prácticamente todos los derechos de paso necesarios, un factor que reduce el riesgo de permisos y acelera la ejecución.

La selección de Avangrid no solo asegura una línea de transmisión: desbloquea el mayor proyecto eólico terrestre del estado.

La línea permitirá transportar hasta 1.200 MW de electricidad renovable desde el condado de Aroostook hacia el sistema de Nueva Inglaterra. Esa capacidad es imprescindible para conectar la generación eólica del norte del estado, cuya explotación ha estado históricamente limitada por la ausencia de redes.

El proyecto resulta imprescindible para que avance el parque eólico terrestre de 800 MW promovido por Clearway Energy Group. Si se construye, será el mayor parque eólico terrestre de Maine, que actualmente cuenta con unos 900 MW de generación eólica instalada.

El encaje multiestatal y la generación de Clearway

El programa reparte los costes de la infraestructura entre cinco estados: Maine, Massachusetts, Connecticut, Vermont y Rhode Island. Cada uno asumirá una parte en función de los beneficios esperados. Maine soportará menos del 11% del coste de la línea, lo que reduce el impacto sobre los consumidores locales.

La cifra de reparto es reveladora: la nueva línea no solo beneficia a Maine. Permite a Massachusetts y a los demás estados del sur de Nueva Inglaterra acceder a generación eólica terrestre de bajo coste para diversificar su mix energético. Esa lógica multiestatal ha sido clave para que la inversión salga adelante.

Clearway Energy Group es uno de los desarrolladores de renovables más activos en Estados Unidos. Su parque de 800 MW en Aroostook casi duplicará la potencia eólica instalada actualmente en Maine, y necesitaba una vía de evacuación para hacer viable el proyecto.

ProyectoPromotorCapacidadUbicación
Línea de transporteAvangrid (Iberdrola)1.200 MWHaynesville, Maine
Parque eólico terrestreClearway Energy Group800 MWCondado de Aroostook

De los 800 MW del parque seleccionado, aproximadamente 600 MW se destinarán a Maine. El resto podrá suministrarse a otros estados de Nueva Inglaterra. La línea de Avangrid tendrá otros 400 MW de capacidad disponible una vez conectado el proyecto de Clearway, y la MPUC prevé lanzar nuevas solicitudes para aprovechar esa capacidad adicional.

Qué gana Iberdrola en el negocio de redes de Estados Unidos

El encargo consolida a Avangrid, propietaria de Central Maine Power, como uno de los operadores de referencia en el noreste de Estados Unidos. No es el primer respaldo institucional al corredor de Aroostook: en 2024, el Departamento de Energía seleccionó a la filial como candidata a negociar un contrato de capacidad por 425 millones de dólares, unos 385 millones de euros.

Para Iberdrola, la apuesta encaja en su estrategia de crecimiento en redes reguladas, el segmento que más estabilidad de caja aporta al grupo. Al tratarse de un activo regulado, la línea ofrecerá tarifas fijadas por el regulador estatal y remuneración ligada a la base de activos, lo que proporciona flujos de caja recurrentes a largo plazo.

En paralelo, el proyecto encaja con la hoja de ruta de Iberdrola de priorizar redes y renovables en mercados con marcos regulatorios estables. Estados Unidos es, junto a Reino Unido y la Península Ibérica, uno de los ejes internacionales del grupo.

Aroostook deja de estar aislado. La red de Nueva Inglaterra gana una conexión de alta capacidad para integrar nueva generación renovable y reducir los cuellos de botella que han frenado la eólica terrestre en Maine. La infraestructura refuerza, además, la posición de Avangrid en un mercado donde la inversión en transmisión se ha convertido en una prioridad regulatoria.

El detalle relevante es que la propuesta de Avangrid reduce el riesgo constructivo al apoyarse en corredores existentes y en derechos de paso ya asegurados. Eso la convierte en un activo regulado con un perfil de ejecución más previsible que otras líneas de nueva construcción. La comisión estatal ha valorado precisamente esa ventaja frente a otras ofertas.

📊 Las Claves para el Inversor

  • Qué vigilar: Las nuevas solicitudes de propuestas de la MPUC para los 400 MW adicionales de la línea y el avance del parque de Clearway.
  • Reacción del valor: El mercado valora el incremento de la base de activos regulados de Iberdrola en Estados Unidos, un negocio con caja recurrente y baja volatilidad.
  • Precedente sectorial: La competencia con otras utilities estadounidenses y fondos de infraestructuras por estos programas confirma el atractivo de la inversión en transmisión en el noreste de EEUU.
Publicidad