He analizado la demanda contra Uber presentada en Europa y, más allá del titular, lo relevante es el objeto de la reclamación: el algoritmo de inteligencia artificial que fija los pagos y reparte los trayectos. Conductores de Reino Unido, Países Bajos y otros países europeos han impulsado una acción de compensación que, según la documentación recogida por The Guardian, podría elevarse a miles de millones de dólares.
La denuncia no gira sobre la clásica relación laboral. Gira sobre el sistema automatizado. Los demandantes sostienen que la plataforma utiliza un modelo de IA que incumple la normativa europea de protección de datos y, en paralelo, deprime sus ingresos. La reclamación se apoya en dos pilares: la opacidad de las decisiones algorítmicas y el efecto económico de esas decisiones.
Me detengo en el primero. El Reglamento General de Protección de Datos exige transparencia cuando una decisión automatizada produce efectos significativos. Un sistema que decide cuánto cobra un conductor y qué viajes acepta o rechaza encaja en ese supuesto. Si los tribunales aceptan esa lectura, Uber tendría que explicar cómo pondera cada variable: hora, demanda, historial, cancelaciones, valoración del usuario.
El segundo pilar es más complejo. La demanda sostiene que el algoritmo no es neutral: maximiza la eficiencia de la plataforma mientras transfiere riesgo e incertidumbre a quienes conducen. De ser así, la reclamación no solo persigue una indemnización; busca cambiar la arquitectura del salario algorítmico. El valor exacto de la compensación no está cerrado, pero la escala europea del litigio explica por qué la prensa económica lo sitúa en el rango de los miles de millones.
La demanda y el algoritmo impugnado
Los datos que he podido contrastar con la información publicada son tres:
Ámbito geográfico: conductores de Reino Unido, Países Bajos y otros países europeos.
Objeto: el sistema de IA que fija los pagos y asigna los trayectos.
Fundamento jurídico: infracción de la normativa de protección de datos y presión a la baja sobre los ingresos.
“Los conductores viven en un ‘miedo constante’ ante un algoritmo ‘sin alma’ que decide cuánto cobran y qué trayectos reciben.” — Alegaciones recogidas por The Guardian en la demanda colectiva europea contra Uber, septiembre de 2026
La referencia al “miedo constante” no es retórica menor. En la economía de plataformas, la falta de transparencia sobre un sistema que determina ingresos diarios convierte la incertidumbre laboral en un estado permanente. La alegación combina, por tanto, una dimensión jurídica y una dimensión social. No se trata solo de cuánto se paga, sino de quién controla las reglas de ese pago.
La batalla jurídica: opacidad, protección de datos y salarios a la baja
Lo que veo en esta demanda es una extensión europea de una controversia global. Uber ya se ha enfrentado a litigios sobre la clasificación de sus conductores en varios mercados. Esta acción, sin embargo, desplaza el eje: en lugar de discutir si un conductor es autónomo o asalariado, ataca la herramienta que determina su remuneración diaria. El matiz importa. Un fallo adverso no obligaría necesariamente a cambiar la contratación, pero sí a auditar y rediseñar el sistema de pagos.
El riesgo para la plataforma no es solo indemnizatorio. Si la opacidad algorítmica se convierte en un incumplimiento estructural de la normativa de protección de datos, el precedente podría extenderse a otras economías de plataformas: repartidores, limpiadoras, traductores. La pregunta que queda abierta es si la justicia europea está preparada para declarar que un algoritmo salarial opaco equivale a una vulneración de derechos.
Eso sí, la demanda tendrá que superar una barrera procesal: demostrar que los conductores de distintos países comparten un interés común y que el sistema de IA operaba de forma equivalente en cada mercado. El resultado no se conocerá a corto plazo. Los próximos hitos serán la admisión a trámite y la certificación de la acción colectiva, pasos que pueden consumir meses.
🌍 El impacto en España y Europa
En España, el efecto directo de esta demanda es inicialmente limitado. Uber opera en varias ciudades, pero la acción se ha articulado desde Reino Unido, Países Bajos y otros países europeos sin confirmación explícita de demandantes españoles. No obstante, el precedente jurídico sí interesa al regulador europeo y a los tribunales españoles: una sentencia favorable reforzaría la aplicación del RGPD a los sistemas de fijación algorítmica de precios y salarios en plataformas.
Para los conductores españoles, la reclamación puede abrir la puerta a acciones similares en España si la plataforma usa sistemas equivalentes.
Para el tejido empresarial, la clave estará en la transparencia: las plataformas tendrían que documentar cómo sus algoritmos condicionan ingresos.
Para el consumidor, el impacto sería indirecto, aunque un rediseño de los incentivos podría trasladarse a tarifas o tiempos de espera.
La próxima decisión relevante que seguiré será la admisión a trámite de la acción colectiva y la posible implicación de las autoridades europeas de protección de datos.
La astaxantina a 10 mg diarios se ha convertido en uno de los carotenoides con más búsquedas entre quienes quieren una piel más resistente a la exposición solar y un confort visual estable ante pantallas. Los relatos de usuarios de biohacking que la toman a diario, mes tras mes, encajan con el perfil antioxidante de este pigmento natural.
Vamos a los datos. La astaxantina se extrae principalmente de la microalga Haematococcus pluvialis. Es un carotenoide liposoluble, lo que significa que necesita grasa para absorberse y que tiende a acumularse en tejidos expuestos a estrés oxidativo, como la piel y la retina.
Astaxantina y piel: qué nota quien la toma a diario
En r/Biohackers, un usuario cuenta que lleva nueve meses con 10 mg diarios. Su percepción: una piel más hidratada, con mejor tono y una tolerancia al sol claramente mayor, incluso en invierno y sin cambiar su exposición.
La mejora en la hidratación y la menor sensación de tirantez son consistentes con el mecanismo del carotenoide. Al estabilizar las membranas celulares frente al estrés oxidativo, ayuda a que la piel conserve una apariencia más elástica y confortable.
La fatiga visual tampoco es menor. El usuario describe menos sequedad ocular y menos tensión al final del día, un beneficio que interesa especialmente a quien acumula horas de pantalla o conduce de noche.
No estamos ante un estudio controlado, sino ante un relato de uso continuado. Aun así, el patrón coincide con la dirección de los estudios: dosis diaria, constancia y una buena fuente del carotenoide.
La constancia convierte un pigmento natural en un refuerzo perceptible: meses, no días, es la escala real.
Ojo con una cosa. La astaxantina no sustituye al protector solar tópico. Aporta un refuerzo interno, pero la barrera principal sigue siendo una crema con filtro de amplio espectro.
La dosis de 10 mg y el criterio de compra
La dosis de 10 mg diarios se sitúa en la franja alta de lo que manejan las revisiones de suplementación. Es la cifra más repetida para objetivos de piel y confort visual, con buena tolerancia digestiva en periodos largos.
Aquí está la clave de consumo inteligente: al ser liposoluble, la astaxantina se absorbe mejor junto a una comida con grasa. Un desayuno con huevos, aguacate o frutos secos resuelve ese requisito sin complicaciones.
En la etiqueta conviene buscar tres cosas: origen Haematococcus pluvialis, 10 mg netos por cápsula y un aceite portador. Huye de las fórmulas que mezclan 2 o 4 mg con colorantes y excipientes de relleno.
El auge de la astaxantina dentro del biohacking no es casual. Combina dos criterios que esta comunidad valora: una dosis baja y medible, y un mecanismo que se explica con biología básica.
La letra pequeña importa. Si no aparece la especie de la microalga ni los miligramos netos, probablemente estás pagando marketing y no astaxantina.
Puedes ampliar el perfil natural y las formas comerciales del compuesto en su entrada de Wikipedia.
📊 La pauta en cifras
Dosis eficaz: 10 mg diarios, la franja alta documentada para piel y confort visual.
Cómo tomarla: Con una comida que incluya al menos 5-10 gramos de grasa, como aguacate, huevos o frutos secos.
Calidad a buscar: Extracto de Haematococcus pluvialis, 10 mg netos por cápsula y aceite portador.
A tener en cuenta: Los efectos se perciben con constancia, no de un día para otro.
Lo que la evidencia respalda y lo que es solo percepción
La astaxantina tiene uno de los perfiles antioxidantes más potentes dentro de los carotenoides. Su estructura le permite situarse en las membranas celulares y neutralizar el estrés oxidativo antes de que degrade el colágeno y los lípidos de la piel.
Los estudios en humanos utilizan, en su mayoría, dosis de entre 4 y 12 mg al día, con mejoras graduales en hidratación y elasticidad cutánea. En confort visual, los datos son más modestos y dependen de factores como el descanso y la exposición a pantallas.
El matiz importante: un relato de nueve meses en Reddit no es un ensayo controlado. Sin embargo, encaja con la mecánica del compuesto y con la constancia que exige cualquier protocolo de suplementación.
A efectos prácticos, los cambios se notan en semanas, no en días. El confort visual suele ser lo primero que se percibe con el uso continuado, antes que los efectos sobre la piel.
En términos de rendimiento, la astaxantina es razonable para quienes buscan un refuerzo antioxidante de base. No es un atajo ni un transformador instantáneo: su valor está en la constancia, no en la expectativa inmediata.
Recuerda que la información es divulgativa y no sustituye el criterio de un profesional si tienes una circunstancia personal que debas evaluar.
⚡ Rutina de Optimización Diaria
Ajusta el desayuno: Toma 10 mg de astaxantina con huevos, aguacate o frutos secos para optimizar la absorción.
Revisa la etiqueta: Busca extracto de Haematococcus pluvialis con 10 mg netos y aceite portador, no mezclas a dosis bajas.
Combina con fotoprotección: Aplica protección solar cada mañana y usa la astaxantina como refuerzo interno, no como sustituto.
Madrid vuelve a liderar las subidas del alquiler en España, con un 7,6% interanual que deja a muchos inquilinos calculando de memoria cuánto les va a tocar pagar este año. Pero antes de sacar la calculadora, hay una pregunta previa que casi nadie se hace: ¿qué índice pone realmente tu contrato, y es el que la ley permite aplicar en 2026?
Esa cláusula, escrita en letra pequeña el día de la firma, es la que decide si la subida que te comunican por carta es legal o no. Y la fecha de la firma pesa más que cualquier otro dato del contrato.
Por qué la fecha de firma manda en Madrid
Desde la entrada en vigor de la Ley por el Derecho a la Vivienda, existen dos realidades distintas según cuándo se firmó el contrato. Si fue antes del 26 de mayo de 2023, la actualización sigue el índice pactado, normalmente el IPC. Si fue después de esa fecha, el IPC deja de tener validez legal como referencia.
En ese segundo caso, aunque el contrato diga literalmente «IPC», esa cláusula queda inaplicable por ley. Lo que manda es el nuevo índice creado para sustituirlo, pensado precisamente para evitar subidas que se disparen por encima de lo razonable. Confundir esto es el error más habitual entre inquilinos y propietarios en Madrid.
Qué es el IRAV y por qué es tu mejor aliado
El Madrid que conocemos hoy, con precios de alquiler en máximos históricos, es justo el escenario que llevó a crear el IRAV, el Índice de Referencia para la Actualización de Arrendamientos de Vivienda. Lo calcula el INE cada mes y siempre es igual o inferior al IPC, porque toma el valor más bajo entre la variación del IPC general, el IPC subyacente y una tasa media ajustada a largo plazo.
En la práctica, esto significa que si tu contrato es posterior a mayo de 2023, tu casero no puede subirte más de lo que marque el IRAV del mes que corresponda, aunque el IPC esté disparado por cualquier motivo puntual. Es una garantía que muchos inquilinos madrileños todavía no saben que tienen a su favor.
Cómo comprobar tú mismo si la subida es legal
El cálculo no tiene truco. Se coge la renta actual y se le aplica el porcentaje del índice que corresponda: si pagas 1.100 euros y el índice aplicable marca un 2,44%, la subida no puede superar los 26,84 euros al mes. Cualquier cifra por encima de eso no se ajusta a la ley, y puedes rechazarla por escrito.
Antes de aceptar una subida, conviene revisar tres cosas: la fecha exacta de firma del contrato, el índice que aparece en la cláusula de actualización y el dato oficial publicado por el INE para el mes del aniversario. Con esos tres datos, cualquiera puede verificar la carta que le manda el casero en cinco minutos.
Lo que sí puede subir el alquiler por encima del índice
Existe una vía legal para que la renta suba más de lo que marca el índice de referencia, y no tiene nada que ver con el mercado ni con la inflación: las mejoras reales en la vivienda. El artículo 19 de la Ley de Arrendamientos Urbanos permite repercutir un incremento adicional cuando el propietario invierte en la casa.
No cuenta pintar una pared o cambiar un grifo. Hablamos de reformas de fondo, con impacto medible en la calidad de vida del inquilino:
Mejoras de eficiencia energética (aislamiento, calefacción, ventanas)
Accesibilidad (ascensor, rampas, adaptaciones)
Seguridad de la vivienda o del edificio
Sustitución de instalaciones básicas (fontanería, electricidad) por deterioro grave
Fuera de estos casos, el tope del índice es infranqueable, sin importar si el propietario tiene un piso o cien.
Qué pasa si vas a renovar o firmar un contrato nuevo
Aquí la cosa cambia por completo. Los límites de actualización anual que hemos explicado solo aplican dentro de la vigencia de un mismo contrato. Cuando el contrato llega a su fin —normalmente a los 5 años, o 7 si el propietario es una empresa— y se negocia uno nuevo, el precio queda libre.
En Madrid, sin declaración de zona tensionada vigente, esto significa que el propietario puede pedir la renta que el mercado sostenga, sin ningún tope legal de por medio. Es la razón por la que tantos inquilinos que llevan años en el mismo piso sienten un contraste brutal entre lo que pagan y lo que se pide hoy para una vivienda similar en su misma calle.
Hacia dónde va esto y qué conviene hacer ya
La buena noticia es que el marco actual, con el IRAV como ancla, da más previsibilidad que los años de vaivenes normativos entre 2023 y 2025. Saber exactamente qué índice te corresponde ya no depende de interpretar la ley, sino de mirar una fecha y consultar un dato público que el INE actualiza cada mes.
El consejo que más veces repiten los abogados especializados en arrendamientos es sencillo: guarda cada comunicación de subida por escrito y compárala con el índice oficial antes de pagarla. Si algo no cuadra, tienes derecho a reclamar ante los servicios de vivienda de tu comunidad autónoma antes de que ese error se convierta en una costumbre de varios años.
La DGT ha cerrado el margen de confianza que llevaba abierto desde agosto. Los cinco radares que solo mandaban una carta informativa cuando pillaban a alguien pasado de velocidad ya multan de verdad desde el 1 de septiembre, con sanciones que pueden llegar a los 600 euros y la pérdida de seis puntos del carnet.
No es un rumor ni un titular exagerado para generar clics. La propia Dirección General de Tráfico ha confirmado las ubicaciones exactas de estos dispositivos, repartidos entre Soria, Segovia y Albacete, tres provincias con tráfico intenso en la recta final del verano. Si tu ruta pasa por alguna de ellas, esto te interesa.
Dónde están los nuevos radares de la DGT
Los cinco puntos de control se dividen en un radar fijo y dos radares de tramo bidireccionales, que la DGT contabiliza como cuatro puntos independientes al vigilar ambos sentidos de circulación. El radar fijo está en la CL-101 de Soria, en el kilómetro 7,02, sentido decreciente, muy cerca de Ólvega.
Los otros cuatro son radares de tramo: dos vigilan la N-110 de Segovia, entre Gallegos y Navafría, y otros dos controlan la CM-412 de Albacete, entre Villanueva de la Fuente y Almansa. Todas las ubicaciones ya están señalizadas en carretera y publicadas en la web oficial de Tráfico.
Cómo funciona un radar de tramo y por qué no sirve frenar al final
La DGT insiste en un punto que muchos conductores siguen sin entender: el radar de tramo no mide la velocidad instantánea, sino la velocidad media entre dos puntos separados por varios kilómetros. Una cámara registra la matrícula al entrar, otra la registra al salir, y un ordenador calcula el tiempo total del recorrido.
Esto significa que frenar justo antes de la segunda cámara no sirve de nada. Si has circulado por encima del límite durante la mayor parte del tramo, ese pequeño gesto de última hora no compensa el exceso acumulado. La única estrategia que funciona de verdad es mantener una velocidad constante durante todo el recorrido, no solo al final.
Cuánto cuesta pasarse de velocidad ahora
Durante el mes de aviso informativo, los conductores detectados por encima del límite solo recibían una carta, sin sanción económica ni pérdida de puntos. Esa tolerancia ha terminado, y ahora cada exceso se paga, con importes que dependen directamente de cuántos kilómetros por hora te hayas pasado.
La escala sancionadora es la misma que aplica la DGT en el resto de su red de radares, fijos o de tramo. Un exceso leve puede quedarse en 100 euros sin pérdida de puntos, pero superar el límite en más de 50 km/h ya alcanza los 600 euros y 6 puntos, el tope de la sanción administrativa antes de entrar en el terreno penal.
Así se reparte la multa según el exceso de velocidad
Conocer el baremo exacto te permite calcular de antemano el riesgo real de cada trayecto, sobre todo si circulas con frecuencia por zonas ya señalizadas como controladas. La DGT aplica el mismo criterio en toda su red, así que estas cifras sirven de referencia general y no solo para los cinco radares nuevos.
Exceso leve (hasta 30-50 km/h según la vía): 100 euros, sin pérdida de puntos.
Exceso grave: 300 euros y 2 puntos del carnet.
Exceso muy grave: 600 euros y hasta 6 puntos.
Más de 60 km/h en vía urbana o 80 km/h en interurbana: riesgo de que el atestado pase a la vía penal.
El truco del pronto pago
Si decides pagar la multa dentro de los 20 días naturales siguientes a la notificación, te ahorras la mitad del importe. Una sanción de 400 euros se queda en 200. Eso sí, renuncias automáticamente a tu derecho a recurrirla, así que conviene tenerlo claro antes de decidir.
Las apps de navegación ya avisan
Hay una ventaja práctica que juega a favor del conductor prevenido: la DGT ha compartido las coordenadas exactas de estos radares con los operadores de navegación. Cualquier app de tráfico actualizada avisará antes de entrar en la zona controlada, aunque el aviso llegue, conviene no confiarse y mantener la velocidad correcta durante todo el tramo.
Lo que viene después de estos cinco radares
Estos cinco dispositivos no son un caso aislado, sino una pieza más de un plan mucho más ambicioso. La DGT tiene en marcha la instalación de 122 nuevos puntos de control de velocidad en todo el país, de los que ya hay más de un centenar operativos, y el resto se completará a lo largo de 2026.
La tendencia es clara: cada vez más carreteras convencionales y vías secundarias, donde se concentra buena parte de la siniestralidad grave, van a sumar radares de tramo. El consejo de siempre sigue siendo el más eficaz: si respetas el límite durante todo el recorrido, esta noticia deja de ser un problema para ti.
Desde el 1 de septiembre, la Seguridad Social notifica por vía electrónica las bajas laborales por incapacidad temporal y permanente. Si eres autónomo con empleados o has caído de baja, revisa tu canal de avisos para no perder ninguna resolución ni plazo.
Qué cambia exactamente y desde cuándo
La Orden ISM/541/2026, de 27 de mayo, concede tres meses de margen y despliega sus efectos desde el 1 de septiembre. Publicada en el Boletín Oficial del Estado el 1 de junio, modifica varios artículos de la Orden ISM/903/2020, la norma que regula las comunicaciones electrónicas dentro de la Administración de la Seguridad Social.
El cambio principal es la ampliación del colectivo obligado. Desde ahora, las personas físicas que soliciten o perciban una prestación por incapacidad temporal deben recibir por vía electrónica las comunicaciones relacionadas con esa baja. También se aplica a la incapacidad permanente y a las lesiones permanentes no incapacitantes. Se suman a otros beneficiarios que ya estaban sujetos a este sistema, como los de prestaciones por nacimiento y cuidado de menor, riesgo durante el embarazo o riesgo durante la lactancia.
Conviene distinguir desde el primer momento entre aviso y notificación. La Seguridad Social utiliza el teléfono o el correo registrados para avisar de que hay un documento nuevo, pero el aviso al móvil no sustituye a la notificación. Los efectos administrativos los produce el documento depositado en la SEDESS.
La justificación de la Seguridad Social es clara: los trabajadores integrados en el mercado laboral y profesional utilizan de forma generalizada dispositivos electrónicos y, en términos generales, disponen de los conocimientos y medios necesarios para acceder a estas comunicaciones. Menos papel, más rapidez y seguridad jurídica en los procesos.
Qué debe revisar un autónomo con empleados
Aquí viene lo práctico. El nuevo sistema obliga a mirar la Sede Electrónica de la Seguridad Social (SEDESS) en lugar de esperar una carta en casa. El SMS o el correo electrónico sirven solo como aviso de que hay un documento nuevo disponible; no son la notificación oficial. La notificación con efectos administrativos se consulta dentro de la SEDESS.
Para un autónomo con empleados, esto tiene dos lecturas. Si el propio autónomo es quien está de baja por incapacidad temporal, debe comprobar que su teléfono y sus datos de contacto están actualizados. Si es un empleado el que cae de baja, conviene recordarle que la Seguridad Social le notificará por esa vía y que la empresa no recibirá el documento en su lugar.
El mensaje al móvil no sustituye a la notificación: los plazos corren desde que el documento está disponible en la sede electrónica.
La mayoría de los autónomos con empleados revisa los datos de contacto una vez al año; la nueva norma recomienda hacerlo ya, sobre todo si cambiaste de número de teléfono o de correo electrónico.
La atención presencial no desaparece. La norma mantiene salvaguardas para quienes tengan dificultades con el entorno electrónico. Si la entidad gestora no dispone de datos de contacto, podrá recurrir a medios no electrónicos e informar de la posibilidad de identificar un dispositivo para avisos posteriores. Los Centros de Atención e Información de la Seguridad Social pueden prestar asistencia presencial, e incluso un funcionario puede facilitar el acceso a la SEDESS cuando sea necesario.
Análisis: menos papel, más celeridad y una obligación que no admite despistes
Esta ampliación no nace de la nada. La Seguridad Social ya había implantado las notificaciones electrónicas para otras prestaciones vinculadas a la natalidad o a riesgos durante el embarazo y la lactancia. Ahora extiende el sistema a la incapacidad temporal y permanente, que son procesos mucho más frecuentes en el día a día de autónomos y pymes.
El argumento de fondo es sólido: una carta implica imprimir, distribuir, controlar entregas y gestionar devoluciones. El BOE lo resume en una frase que conviene retener: hay situaciones en las que el pago de la prestación debe mantenerse hasta que se notifique un alta médica o una denegación de incapacidad permanente. Un retraso postal podía alargar durante días el abono de una prestación que ya no correspondía. La vía electrónica permite conocer antes las resoluciones.
Pero la digitalización también traslada una responsabilidad al ciudadano. Quien no entra en la SEDESS y se queda solo con el SMS del aviso puede perder un plazo de alegaciones o no enterarse de un alta médica. Para el autónomo con empleados, el coste no es una nómina sino tiempo de gestión, y conviene tomárselo como una obligación más de la Seguridad Social. El siguiente paso es confirmar los datos de cada trabajador en baja.
Vigila también si en los próximos días la Seguridad Social actualiza los canales de aviso dentro de Importass o de la sede electrónica. La norma ya está en vigor desde el 1 de septiembre, y como en casi todos los cambios administrativos, la primera semana es la de las dudas. Revisar hoy los datos evita sustos mañana.
Guía rápida del trámite
📅 Plazos: La obligación está en vigor desde el 1 de septiembre de 2026; no hay un plazo de solicitud que venza.
✅ Requisitos clave: No hay solicitud previa; afecta a toda persona física que perciba o solicite incapacidad temporal, incapacidad permanente o lesiones permanentes no incapacitantes. Si eres empleador, verifica los datos de contacto de tus trabajadores.
🌐 Dónde solicitarlo: Sede Electrónica de la Seguridad Social (SEDESS), accesible con certificado digital, DNI electrónico o Cl@ve. Los Centros de Atención e Información de la Seguridad Social ofrecen asistencia presencial.
💰 Importe o coste: No tiene coste para el ciudadano; es una obligación de notificación, no una ayuda ni un pago.
⚠️ Error a evitar: Quedarse solo con el SMS o el correo de aviso y no entrar en la SEDESS a consultar la notificación oficial.
Identifica el producto por su nombre exacto en la lista oficial
La salsa boloñesa de Hacendado, en su tarro de 400 gramos que Mercadona vendía por unos 1,75 euros (4,38 euros el kilo), es el ejemplo perfecto de lo que la cadena considera un básico de despensa: un producto esterilizado que aguanta meses a temperatura ambiente, pensado para resolver una cena de pasta sin más trámite que calentarlo tres o cinco minutos. Su receta combinaba tomate con carne de cerdo y vacuno, cebolla, zanahoria y apio, y su sabor suave y homogéneo la convertía en el atajo favorito para espaguetis, lasaña o canelones de diario. Frente a otras salsas del lineal, su precio por kilo la situaba en el segmento económico, lo que explica que muchos clientes la compraran casi por rutina, sin pensarlo, como parte de esa compra repetitiva que no admite sorpresas en el carrito.
Su retirada se confirmó el pasado 26 de agosto, cuando una clienta preguntó en X por qué había desaparecido de las estanterías y Mercadona respondió que ya no forma parte de su catálogo: no era una rotura de stock puntual, sino una decisión ya consolidada, anunciada sin campaña previa, como suele hacer la compañía en su constante renovación de surtido. Lo que hace a esta salsa merecedora de estar en la lista de las 18 bajas confirmadas durante agosto es el ruido que ha generado: junto a la pizza margarita, es la ausencia que más comentarios ha provocado en redes, y no hay fecha de regreso ni alternativa directa anunciada para sustituirla. Que desaparezca así, de un día para otro, un producto que llevaba años de fondo de armario en la despensa de miles de hogares es precisamente lo que ha convertido esta retirada en una de las más sonadas del mes.
Localiza el número de lote en el envase
El motivo por el que este paso abre la lista es que las retiradas de Mercadona rara vez invalidan una gama completa: casi siempre afectan a lotes concretos de fabricación, identificados por un código alfanumérico que la Agencia Española de Seguridad Alimentaria y Nutrición (AESAN) publica junto al nombre del artículo, su marca, peso y fecha de consumo preferente. Tener en casa el mismo producto que aparece en la alerta no implica peligro si el código no coincide, y por eso conviene comparar el número exacto y no guiarse solo por la apariencia del envase. Los formatos varían incluso dentro de la marca Hacendado: el vinagre de manzana sin filtrar retirado en 2024 por sulfitos no declarados llevaba el lote L-19024 X05:58XX; las galletas maría sin gluten y sin lactosa con proteína de leche no etiquetada, el 29/05/25 060 20:52 1; y la tableta de chocolate negro 72% con almendras retirada por un cuerpo extraño, el I23325M1. Tres avisos recientes, tres codificaciones distintas.
Para encontrar ese dato no hace falta ninguna documentación: va impreso en el propio envase, por lo general junto a la fecha de caducidad o de consumo preferente, aunque también puede aparecer en el reverso de la etiqueta, en la base del bote o estampado en el precinto. Basta con girar el producto y revisar la zona donde figura la fecha, pues en muchos artículos el lote es esa serie de números que la precede o acompaña, a menudo encabezada por una letra L. Conviene anotarlo o fotografiarlo antes de cotejarlo con la relación oficial de la alerta publicada por AESAN o con el aviso que la propia cadena difunde en su web y en sus tiendas, porque es el único dato que permite saber si la unidad concreta que guardamos está afectada. Si coincide, no hace falta consumirla para descartarla: Mercadona comunica en estos casos que el producto puede devolverse en el establecimiento más cercano, donde se reintegra el importe, y cuando el riesgo es un alérgeno las autoridades recomiendan abstenerse de consumir incluso un solo envase del lote señalado.
Revisa la fecha de consumo preferente o de caducidad
Mercadona ha confirmado durante agosto la salida de 18 productos de su surtido y entre las bajas hay básicos de despensa que muchos compraban por rutina, como la salsa boloñesa, la pizza margarita o las almendras peladas naturales. Cuando uno de esos artículos desaparece, lo habitual es hacer acopio de las últimas unidades que quedan en el lineal o de las que ya guardamos en casa, y ahí conviene detenerse a mirar la etiqueta antes de llenar el carro. Los productos que dejan de reponerse pueden permanecer más tiempo en la estantería y llegar a nuestras manos con la fecha de consumo preferente más próxima de lo que parece; acumular varias unidades de un artículo cuyo plazo se cumple en semanas solo convierte la compra en desperdicio. La cadena retira del punto de venta su mercancía con antelación respecto a esas fechas, pero una vez que el lote está en la despensa, el reloj corre por cuenta del consumidor.
Que este consejo merezca un puesto en la lista se explica además por la confusión que sigue rodeando a los dos tipos de fecha. La de caducidad marca el límite de seguridad: pasado ese día no debe consumirse. La de consumo preferente solo advierte de que el sabor, el aroma, la textura o el color pueden variar, pero no compromete la seguridad del alimento, como ha recordado el Comité Científico de Mercadona a través de su miembro Daniel Ramón, catedrático de Tecnología de los Alimentos, que en un vídeo difundido en febrero de 2025 tachó de mito que ambas fechas signifiquen lo mismo. La diferencia no es trivial: la Unión Europea estima que hasta un 10% del desperdicio alimentario en los hogares se debe a una interpretación incorrecta de esas fechas impresas. Por eso, si en la despensa queda salsa o frutos secos de los que ya no se reponen, conviene comprobar cuál de las dos fechas figura en el envase antes de tirar nada, recordando además que ambas se calculan siempre sobre el producto sin abrir.
No consumas el producto aunque tenga buen aspecto
Que un producto tenga buen aspecto no lo hace seguro: de ahí que las alertas sanitarias recomienden no consumir ciertos lotes aunque luzcan perfectos y su envase esté intacto. Las retiradas ligadas a Mercadona en los últimos meses lo demuestran. En marzo de 2025, la AESAN notificó la retirada del pimentón de la Vera dulce Hacendado, en envase de 75 gramos, al detectar fragmentos de plástico, y la cadena pidió a los clientes que devolvieran el producto en tienda. Antes, el chocolate negro 72% con almendras de la misma marca, lote I23325M1 con consumo preferente en mayo de 2025, salió del mercado por «restos de plástico visibles», según reconoció la propia compañía, que trasladó la incidencia a su proveedor. En ambos casos, el alimento podía parecer impecable al abrirlo.
Ninguna de esas anomalías se percibe con los sentidos: un fragmento de plástico puede quedar oculto en el interior, un alérgeno no declarado es invisible y bacterias como la Listeria monocytogenes no alteran el color, el olor ni el sabor del alimento. Tampoco sirve de referencia una unidad comprada antes, porque la contaminación suele ceñirse a un lote concreto, identificable por el código impreso en el envase. Por eso la consigna es revisar ese número y, si coincide con el de la alerta difundida a través del sistema SCIRI, abstenerse de consumirlo y devolverlo al punto de venta para recuperar el importe. La precaución resulta especialmente relevante para embarazadas, mayores y personas inmunodeprimidas, los grupos en los que una intoxicación aparentemente leve puede desembocar en cuadros graves.
Comprueba si hay alérgenos no declarados en la etiqueta
Que una retirada responda a un alérgeno no declarado en la etiqueta convierte la lectura del envase en una comprobación con consecuencias reales. Varias de las alertas que han sacado productos de los lineales de Mercadona tienen exactamente ese origen: las semillas de chía Hacendado, fabricadas por la italiana Pedon, contenían soja que no figuraba entre sus ingredientes; un lote del vinagre de manzana sin filtrar, el L-19024 X05:58XX, presentaba sulfitos ausentes del etiquetado; y unas galletas María anunciadas como sin gluten y sin lactosa incluían proteínas de la leche. Son artículos de uso cotidiano, del tipo que se guarda en la despensa y se consume sin releer el envase cada vez, de ahí que comprobar los alérgenos merezca un lugar propio en esta lista. La normativa europea obliga a resaltar los 14 alérgenos de declaración obligatoria y a advertir de las trazas; cuando ese aviso falla, quien padece una alergia pierde la única barrera con la que contaba para decidir qué puede llevarse a la boca.
La comprobación no termina en la lista de ingredientes: hay que contrastar el número de lote y la fecha de consumo preferente del envase guardado en casa con los avisos que publica la Agencia Española de Seguridad Alimentaria y Nutrición (AESAN) a través del Sistema Coordinado de Intercambio Rápido de Información (SCIRI). En los casos mencionados solo estaban afectados lotes concretos, así que dos botes aparentemente idénticos pueden no correr la misma suerte. La atención debe ser doble con los productos dirigidos a alérgicos o intolerantes: el episodio de las galletas María sin gluten y sin lactosa con proteínas de leche no declaradas demuestra que quien más confía en esa mención es justo el consumidor más vulnerable. Para el resto de la población el consumo no entraña riesgo, pero quien tenga alergia debe abstenerse y puede devolver el artículo en cualquier tienda de la cadena, que reintegra el importe. Mercadona sostiene que si un alérgeno no aparece en la etiqueta es que no está; los expedientes sanitarios abiertos evidencian que esa regla no siempre se cumple y que revisar el envase sigue siendo la última barrera.
Mira bien los productos básicos que se guardan durante meses en la despensa
Entre los 18 productos cuya retirada ha ido confirmando Mercadona durante agosto hay un grupo que pasa especialmente desapercibido: el de los básicos de larga duración que muchas casas guardan durante meses en la despensa y que solo se echan de menos cuando se agota la reserva. Es el caso de la salsa boloñesa, cuya baja confirmó la cadena el pasado 26 de agosto al responder en redes sociales a una clienta, o de las almendras peladas naturales y las almejas blancas, que quedan en un limbo sin fecha de regreso. No son productos de consumo inmediato, sino referencias que se acumulan en el armario de la cocina esperando turno, y por eso su desaparición tarda en notarse: muchos clientes aún tienen unidades en casa y no sabrán que han dejado de fabricarse hasta que abran el último brik o la última bolsa.
Ese desfase entre la retirada y el momento en que se agota el stock es precisamente lo que convierte a estos básicos en los más traicioneros de la lista. Mercadona no suele anunciar estas bajas de forma oficial: se conocen casi siempre a través de las respuestas que da en X cuando un cliente pregunta, y algunas afectan a toda España mientras otras solo a determinadas tiendas. Quien tenga estos productos almacenados debe revisar cuánta reserva le queda y, antes de darlos por perdidos, comprobar en la app o preguntar directamente a la cadena si la ausencia es definitiva o solo temporal; en el primer caso, conviene buscar sustituto en otro lineal antes de quedarse sin una base que durante meses ha sido parte de la compra rutinaria.
Haz una foto del envase y guarda el ticket de compra
Cuando un producto desaparece del lineal de Mercadona, ya sea por una retirada puntual de un lote o por una salida del surtido, el primer paso práctico es saber exactamente qué se compró y en qué condiciones. Ahí entra la fotografía del envase: el número de lote, la fecha de consumo preferente y el código de barras que figuran impresos son los datos que la AESAN y la propia cadena publican en sus alertas para acotar las unidades afectadas. En retiradas anteriores de productos Hacendado, como el pimentón de la Vera con salmonela o las galletas Relieve con trazas de avellana no declaradas, el comunicado siempre identificaba el lote, el código de barras y la fecha; sin una imagen del envase que se tiene en casa es fácil dudar de si la unidad comprada coincide con la señalada. Guardar esa foto permite comprobar en segundos si el producto está afectado antes de consumirlo, aunque el envase ya esté guardado en la despensa o medio vacío, y evita depender de la memoria o de etiquetas que a menudo se tiran junto al cartón.
El ticket de compra completa la operación. La política de devoluciones de Mercadona, recogida en su propio servicio de ayuda, exige presentar el comprobante en tienda para tramitar el reembolso, que se abona por el mismo medio de pago utilizado en la compra y puede gestionarse en cualquier establecimiento de la cadena, no necesariamente en el de origen. En los avisos de seguridad alimentaria, la compañía ha pedido a los clientes que tengan en casa el lote afectado que lo entreguen en el supermercado más cercano para recuperar el importe, y disponer del ticket agiliza ese trámite y acredita que el artículo salió de esa tienda. Si el problema va más allá, con un defecto, un cuerpo extraño o una intoxicación, ambos documentos se convierten en la prueba esencial de una reclamación formal, porque el ticket es el contrato de compra y la foto fija el estado del envase. Retratar el paquete y conservar el justificante evita quedarse sin evidencia justo cuando más falta hace.
Devuélvelo en cualquier tienda de Mercadona
Que un cliente recupere el dinero de un producto retirado pasando por la caja del supermercado que le pille más cerca, y no en el que lo compró, es una facilidad que la ley no obliga a dar. En España, según la OCU, un comercio físico solo está obligado a aceptar la devolución si el artículo tiene un defecto o tara, o si la compra se hizo a distancia, con 14 días naturales de desistimiento. Que uno cambie de opinión no entra en ese derecho, así que Mercadona va más allá de lo exigido: admite el retorno en cualquiera de sus tiendas, sin un plazo fijo marcado, reintegra el importe por el mismo medio de pago empleado (efectivo o tarjeta) y no cobra nada por la gestión. Esa flexibilidad es lo que convierte la devolución en la salida natural cuando uno de esos 18 productos ya no está en el lineal.
La desaparición de esos artículos tiene dos caras y la devolución actúa distinto en cada una. Cuando la retirada responde a un defecto o a una alerta del proveedor, como sucedió con una cerveza que podía soltar astillas de vidrio al abrirse, Mercadona pidió a los compradores que la llevaran a su tienda más cercana y garantizó el reintegro del importe. Cuando la baja es solo comercial, como con la pizza margarita, la salsa boloñesa o las carrilladas al vino, quien se haya aprovisionado todavía puede deshacerse del excedente si lo entrega sin abrir, sin manipular y con el ticket, porque quedan fuera los frescos y los desprecintados por razones de higiene o salud. Para compras online o incidencias, el teléfono gratuito 800 500 220 y el chat de ayuda completan un circuito, recogido en la política de devoluciones oficial, pensado para que ningún cliente se quede con el dinero perdido.
Consulta las fuentes oficiales de alerta alimentaria
Cuando una cadena anuncia que «retira» productos conviene distinguir dos supuestos muy distintos. Las 18 bajas confirmadas por Mercadona durante agosto en sus respuestas por redes sociales —de la pizza margarita a la salsa boloñesa, pasando por las carrilladas al vino o el helado TuttiFrutti— responden a una renovación comercial de su surtido y no implican riesgo sanitario alguno. La vía oficial para identificar las retiradas que sí obedecen a motivos de seguridad es la Agencia Española de Seguridad Alimentaria y Nutrición (AESAN), que coordina el Sistema Coordinado de Intercambio Rápido de Información (SCIRI), la red que conecta a las autoridades de las comunidades autónomas, y ejerce como punto nacional de contacto de la red europea RASFF. En su web (aesan.gob.es) se publican las alertas con la marca, el número de lote y la fecha de consumo preferente; son esos datos, y no los titulares, los que permiten saber si el envase que guardamos en casa está implicado.
Consultar esas fuentes oficiales tiene consecuencias prácticas, como muestran los casos recientes que sí tocaron a Mercadona. La AESAN notificó la presencia de un cuerpo extraño en el chocolate negro 72% con almendras de Hacendado (lote I23325M1) y la detección de proteínas de la leche no declaradas en las galletas María sin gluten y sin lactosa, una alerta dirigida únicamente a personas alérgicas. También la retirada de los huevos camperos de la granja mallorquina Son Perot se comunicó sin que existiera riesgo para la seguridad alimentaria. La propia agencia advierte de que no todos los expedientes europeos llegan a comunicarse a la población y de que muchas notificaciones afectan solo a colectivos vulnerables, por lo que recomienda comprobar la identificación exacta del lote y acudir únicamente a sus páginas y redes oficiales. Elegir bien la fuente evita tanto consumir un producto peligroso como amplificar alarmas injustificadas.
Avisa a familiares y convivientes que también compran o cocinan
En muchos hogares, la compra y la cocina son tareas repartidas entre varias personas: una hace la lista, otra pasa por el supermercado y una tercera se pone ante los fogones. Si solo uno de los convivientes se entera de que Mercadona ha retirado durante agosto 18 productos de su surtido, el resto seguirá apuntando en la lista la pizza margarita o la salsa boloñesa por pura inercia y descubrirá el hueco en el lineal sin previo aviso. La cadena no comunica estas bajas de forma oficial: se conocen gracias a las respuestas que da en sus redes sociales cuando un cliente pregunta, como confirmó a mediados de agosto con la pizza margarita o a finales del mismo mes con la salsa boloñesa, dos de las referencias más compradas del catálogo. Avisar a quien hace la compra o se encarga de cocinar evita viajes en balde, cambios de menú a última hora y, sobre todo, que alguien acabe comprando en otra tienda un producto que el resto de la familia daba por garantizado en Mercadona.
La recomendación gana peso al recordar que no todas las retiradas de la cadena responden a una renovación de surtido. Mercadona también ha sacado de sus estanterías productos por principio de precaución, como ocurrió con el pimentón de la Vera dulce de Hacendado, del que la AESAN notificó en 2020 la presencia de salmonela en un lote concreto y que podía devolverse en tienda para recuperar el importe. En esos casos, informar a los convivientes que cocinan deja de ser una cuestión de comodidad y pasa a ser de seguridad: quien prepara la comida puede no haber visto la noticia y utilizar el producto sin comprobar el número de lote. Además, conviene precisar que no todas las bajas son iguales: el helado TuttiFrutti ha desaparecido de todos los establecimientos, mientras que otras referencias solo han salido de determinadas tiendas o siguen sin fecha de regreso. Dado que Mercadona confirma estos casos uno a uno en redes sociales, el aviso dentro de casa sigue siendo el canal más rápido para que toda la familia se entere a la vez de qué ha desaparecido, por qué y qué alternativa puede ocupar su lugar.
La incomodidad de la vuelta al trabajo no es una patología, sino una respuesta de adaptación a un cambio brusco de ritmo: se pasa de dormir sin horario y de días sin obligaciones a madrugar, cumplir plazos y enfrentarse al correo acumulado. Si ese salto cae en lunes, el trabajador recibe de golpe cinco jornadas completas de rutina, el escenario de máximo contraste. Incorporarse en jueves, en cambio, convierte la primera semana laboral en un aterrizaje de apenas dos días, una transición que psicólogas como Lidia Nicolau, especialista en bienestar laboral, recomiendan cuando las circunstancias lo permiten precisamente para que el reencuentro con el despertador y las responsabilidades no coincida con la perspectiva de una semana entera por delante. La psicóloga clínica Elisa Sánchez va más allá y fija una regla para quienes sufren el regreso: que la incorporación nunca caiga en lunes, porque volver justo después de apurar las vacaciones, con maletas por deshacer y el sueño por recuperar, multiplica la brusquedad del cambio y hace más difícil la readaptación.
La elección del jueves no es solo una cuestión logística, tiene base psicológica. Ese día el ánimo suele ser mejor que al inicio de la semana porque la mente ya anticipa el descanso: los expertos hablan de placer anticipatorio, la dopamina que se libera al imaginar el tiempo libre cercano. Quien se incorpora en jueves estrena rutina en una jornada de tono colectivo positivo y sabe que en apenas 48 horas volverá a parar, lo que reduce la ansiedad anticipatoria, esa losa que se siente el domingo por la noche. El primer fin de semana tras la incorporación actúa además como colchón: como el malestar del llamado síndrome postvacacional suele remitir en un plazo de entre dos y siete días, parte de esa readaptación de horarios, comidas y concentración ocurre en días de descanso, de modo que el lunes siguiente se afronta con el reloj biológico ya medio ajustado. No siempre se puede elegir el día de vuelta, pero cuando calendario y empresa lo permiten, los psicólogos colocan esta decisión entre las herramientas más eficaces para desactivar el malestar.
Normaliza la ‘resaca emocional’ de los primeros días
Que el primer lunes de septiembre cueste levantarse, que la bandeja de entrada abrume o que apetezca más la siesta que la reunión de las cinco no es un fracaso personal ni el preludio de una depresión. Los psicólogos llevan años insistiendo en que el llamado síndrome postvacacional no figura en los manuales clínicos: es una etiqueta divulgativa para describir un proceso natural y transitorio de adaptación. Normalizar esa ‘resaca emocional’ es precisamente lo que evita que el malestar se enquiste. Quien la reconoce como una reacción esperable deja de castigarse por sentirse decaído y deja de leer como alarma lo que solo es una señal de cambio de ritmo. Los datos avalan esa lectura: la semFYC calcula que alrededor del 15% de los adultos siente estos síntomas al reincorporarse, y en la mayoría remiten de forma espontánea en un plazo de entre dos y siete días. La señal de alerta, por tanto, no es el malestar en sí, sino su intensidad, su duración o el hecho de que interfiera de forma clara en el día a día.
Normalizar no es resignarse ni aguantar sin más, sino una herramienta práctica para acertar con el ritmo de la vuelta. Si se asume que cuerpo y mente necesitan unos días para reengancharse, se bajan las expectativas de la primera jornada y se evita la trampa de compararse con el ‘yo productivo’ de antes de las vacaciones, la que más sobrecarga genera. La psicóloga experta en salud laboral Isabel Aranda lo resume en cuatro palabras: bajar expectativas, no bajar los brazos. El objetivo del primer día no es recuperar todo lo pendiente, sino tomar contacto, ordenar tareas y elegir dos o tres prioridades realistas. Y nombrar el malestar como lo que es, un proceso pasajero, también ayuda a acotarlo: no se trata de patologizar una reacción sana, pero tampoco de ignorar las señales. Si la tristeza se prolonga más allá de dos semanas, empeora o llega acompañada de ansiedad intensa o insomnio mantenido, conviene consultar a un profesional; probablemente no sea la resaca emocional de septiembre, sino algo que ya estaba antes de las vacaciones y que merece otra lectura.
Reajusta tu reloj biológico tres días antes
Durante las vacaciones el reloj interno se desliza: se retrasa la hora de acostarse, desaparece el despertador y el ciclo de sueño se desplaza dos o tres horas respecto al horario laboral. Cuando la rutina exige volver a levantarse de golpe, el organismo no puede seguir ese cambio: el reloj biológico apenas se adelanta alrededor de una hora al día, así que los primeros días de trabajo se convierten en una pequeña resaca de desfase horario. Los psicólogos hablan de «jet lag social» para describir esa discrepancia entre el horario interno y las exigencias del calendario, una desincronización que puede resultar tan perturbadora como cruzar varios husos horarios. De ahí que empezar el reajuste tres días antes no sea un capricho: es el margen mínimo para completar el adelanto progresivo antes del lunes. Quien lo ignora llega al puesto con la somnolencia, la irritabilidad y la falta de concentración que definen el malestar postvacacional, y tarda varios días más en recuperar el rendimiento.
La estrategia no consiste en acostarse la víspera a las diez y media cuando durante agosto se ha llegado a la cama a las dos. Lo que recomiendan los especialistas en sueño es adelantar cada día un pequeño escalón, de quince a treinta minutos, tanto al acostarse como al levantarse, y reforzar el cambio con luz natural en la primera hora de la mañana, el principal sincronizador del reloj biológico: esa exposición frena la secreción de melatonina y envía al cerebro la señal de que toca estar activo. Por la noche, en cambio, conviene atenuar las luces y retirar las pantallas, cuya luz azul retrasa la producción de la hormona del sueño y sabotea el adelanto. Es el mismo principio que aplican los cronobiólogos para prevenir el jet lag en los vuelos hacia el este, donde tres días de sueño adelantado de forma gradual acompañados de luz matinal desplazan los ritmos circadianos sin forzarlos. Si el cuerpo se despierta antes de que suene la alarma, la adaptación ya ha funcionado.
Programa un plan agradable para la primera semana
El síndrome postvacacional es, en esencia, un problema de contraste: el cerebro pasa en pocas horas de la libertad del verano a la rigidez de la agenda, y los especialistas calculan que tarda entre dos y siete días en reajustar el ritmo. Ese malestar no se combate solo con fuerza de voluntad, sino dándole a la mente razones para no interpretar la vuelta como el fin de lo bueno. De ahí que los psicólogos incluyan entre sus claves programar un plan agradable para la primera semana: un concierto, una cena con amigos, una escapada de fin de semana o simplemente un paseo al atardecer después de la jornada. Es la manera de sostener en el calendario esa cuota de ocio que durante las vacaciones era la norma y que, si se corta de golpe, convierte el resto del año en un territorio hostil. La psicóloga Lidia Nicolau lo advierte con claridad: si el ocio queda reservado únicamente para las vacaciones, los otros once meses se hacen insoportables.
La utilidad del plan agradable no está tanto en la actividad elegida como en que actúa de refuerzo: el cerebro aprende que hay algo ilusionante a la vista y tolera mejor el esfuerzo de la reincorporación. Funciona dejar agendada una «cita amable» ya el primer día, una comida sin prisa o un café con un compañero al que no se ve desde hace semanas, y mantener pequeños placeres entre semana, no solo el fin de semana: microdescansos de diez minutos, una clase retomada o un ritual matinal de transición. El contacto social suma además un efecto regulador emocional en los procesos de adaptación. Quien vuelve sabiendo que el miércoles tiene plan con alguien y que el jueves recupera esa actividad que le gusta llega con otra disposición: la primera semana deja de vivirse como un muro que hay que escalar para convertirse en una transición con fechas que esperar, y los beneficios del descanso estival se prolongan en lugar de evaporarse en dos días.
Convierte el primer día en una escalera de mini-metas
El primer día de reincorporación concentra el mayor contraste entre el ritmo ocioso del verano y las exigencias laborales, y es ahí donde la estrategia de la escalera de mini-metas demuestra su valor. Los psicólogos que estudian el regreso al trabajo coinciden en que quienes más sufren el llamado síndrome postvacacional suelen ser personas autoexigentes que pretenden rendir al máximo nada más llegar: vaciar la bandeja de entrada, resolver semanas de pendientes y recuperar en una jornada lo que no se hizo en muchas. Ese arranque, advierte la psicóloga de salud laboral Elisa Sánchez, choca con expectativas irreales y multiplica la sensación de bloqueo. Fragmentar el día en metas pequeñas y alcanzables produce el efecto contrario: la investigación de Teresa Amabile y Steven Kramer recogida en Harvard Business Review mostró que el progreso incremental, por modesto que sea, aumenta el compromiso y el bienestar en el trabajo. Cada peldaño completado devuelve sensación de control y genera impulso para seguir subiendo.
La metáfora de la escalera obliga además a ordenar los pasos. La psicóloga experta en salud laboral Isabel Aranda propone reservar la primera jornada para tomar contacto, hacer una revisión general y elegir dos o tres prioridades realistas en lugar de intentar producir al máximo, lo que resume en la idea de rebajar expectativas sin tirar la toalla. En la práctica, eso supone empezar por la tarea más sencilla y dejar los proyectos complejos para cuando la mente haya reenganchado: la neuropsicóloga Valeria Medina estima que el cerebro necesita entre una y tres semanas para readaptar funciones como la atención sostenida, de modo que exigirse grandes logros el primer día resulta contraproducente. El psicólogo Nacho Coller recuerda que los grandes propósitos de septiembre suelen abocarse al fracaso igual que los de enero; lo pequeño y verificable es lo que sostiene la motivación. Esta clave merece estar en la lista porque convierte un consejo abstracto en un plan concreto, medible y fácil de cumplir justo en el momento de mayor vulnerabilidad.
Cambia el ‘tengo que’ por el ‘quiero retomar’
El lenguaje no solo describe la realidad: la construye. Cuando septiembre convierte la vuelta al trabajo en un tengo que, el cerebro procesa la reincorporación como una obligación impuesta desde fuera y activa una resistencia que, según los psicólogos, empieza días antes, ese domingo por la tarde en el que el malestar ya se instala antes de pisar la oficina. Cambiarlo por quiero retomar no es un truco de autoayuda, sino un cambio de registro con respaldo teórico: la teoría de la autodeterminación de Edward Deci y Richard Ryan distingue entre la motivación extrínseca, sostenida por el deber, y la intrínseca, que nace de la elección propia y se asocia con mayor persistencia, más creatividad y menos desgaste. La diferencia importa en un país donde solo el 10% de los trabajadores se siente comprometido con su empleo, según el informe de Gallup de 2023 sobre el Estado del Trabajo en España: si la relación con la tarea ya parte de la obligación, la vuelta de vacaciones se convierte en el escaparate de ese desencuentro.
El quiero retomar obliga además a precisar el motivo: retomar qué y para qué. Los psicólogos insisten en que el malestar postvacacional es sobre todo un problema de contraste y de adaptación, no una condena: el periodo de ajuste suele durar entre dos y cinco días, apuntaba el vocal del Colegio de Psicólogos de la Región de Murcia Antonio Varón. Formular el regreso como deseo ayuda a buscar dentro de la jornada aquello que da sentido —un proyecto, los compañeros, la estructura que ordena el día— y a recuperar la autonomía que la obligación secuestra. No se trata de fingir entusiasmo ni de negar la pereza, sino de pasar de una posición pasiva, de víctima del calendario, a otra activa, de quien decide cómo encara la reentrada. Esa pequeña decisión verbal tiene además utilidad diagnóstica: si ni reformulando se encuentra nada que valga la pena retomar, quizá el problema no sea el fin de las vacaciones, sino el trabajo al que se vuelve.
No mires el correo del trabajo la noche anterior
La noche previa a la reincorporación concentra la mayor ansiedad anticipatoria de todo el ciclo vacacional. Pensar en reuniones, en la bandeja de entrada o en lo que quedó a medias es, en palabras de la psicóloga María Calle (Sanitas), ensayar una amenaza con datos irreales: repasar mentalmente el trabajo no resuelve nada, pero roba justo el descanso que las vacaciones deberían haber asegurado. Abrir el correo «solo un momento» en ese contexto equivale a reactivar el circuito de alerta cuando el cerebro debería desconectarlo. No es solo una intuición clínica: un estudio con 4.393 trabajadores publicado en 2025 en Industrial Health, dentro del Korean Work, Sleep and Health Study, concluyó que la activación cognitiva previa al sueño —revisar mensajes, planificar la agenda, dar vueltas a las demandas del puesto— es el principal mediador entre la alta exigencia laboral y el insomnio, con un peso cercano al 48%.
Un único correo estresante leído antes de dormir puede arruinar la noche aunque no se responda: la mente sigue procesando la demanda y alimenta la rumiación, que mantiene el cuerpo en alerta y fragmenta el sueño. A la mañana siguiente se llega con menos descanso y peor capacidad de concentración, los síntomas exactos del síndrome postvacacional (somnolencia, irritabilidad, astenia), lo que convierte la primera jornada en un círculo vicioso. Por eso conviene tratar esa noche como un límite no negociable: dejar el móvil fuera del dormitorio, silenciar notificaciones y reservar la revisión del correo para la mañana, dentro de una franja acotada. En España, el derecho a la desconexión digital (artículo 88 de la Ley Orgánica 3/2018) ampara esa frontera, pero la medida más eficaz es individual: lo que se lea a las once de la noche no podrá resolverse hasta el día siguiente, así que solo añade tensión sin ningún beneficio real.
Retoma el contacto con un compañero por algo no laboral
Buena parte del malestar de la vuelta al trabajo no nace de las tareas en sí, sino de las relaciones que quedaron en pausa durante el verano: el correo sin responder, la tensión con un jefe o la conversación a medias con un compañero pesan, según los expertos, más que el propio madrugón. Por eso los psicólogos incluyen este gesto entre las claves para desactivar el llamado síndrome postvacacional, que, según datos recogidos por SEMFYC, afecta hasta a un 40% de la población trabajadora en España, frente al 8% de 2005. Retomar el contacto con un compañero a través de algo ajeno a lo laboral —preguntarle por sus vacaciones, compartir una anécdota, quedar para un café— reactiva el vínculo humano antes de que aparezcan los pendientes. Es una manera de recordarse a uno mismo que volver a la oficina también es regresar junto a personas con las que se está a gusto, y no solo a plazos y proyectos.
La estrategia funciona porque baja el listón emocional del reencuentro: un tema no laboral no obliga a ponerse al día de lo que quedó pendiente ni a rendir cuentas, de modo que el primer contacto se produce en un terreno neutro y distendido. Quienes trabajan la dimensión relacional del regreso recomiendan empezar por las personas antes que por los correos acumulados, ya que esa conversación ligera prepara el clima para los asuntos serios y reduce la sensación de tener que enfrentarse a todo de golpe. Adelantarse unos días a la reincorporación y quedar con compañeros para contar cómo ha ido el descanso, como sugiere la psicóloga Luz Cayado, convierte además la vuelta en una transición progresiva en lugar de un corte brusco. El mensaje puede ser sencillo, pero confirma que el vínculo sigue intacto, y esa certeza, sumada a un buen ambiente laboral, es de lo que más aligera los primeros días de septiembre.
Mete paseos o descansos cortos en tu agenda de la primera semana
El malestar de la vuelta al trabajo es, ante todo, un problema de transición: el cerebro pasa en pocas horas de la libertad horaria del verano a la exigencia del correo acumulado, las reuniones y el despertador. Los síntomas del llamado síndrome postvacacional, como la fatiga, la irritabilidad o la falta de concentración, suelen remitir en pocos días, pero justo en esa ventana la atención funciona peor y crece la tentación de compensar con jornadas maratonianas. Meter paseos o descansos cortos en la agenda de la primera semana convierte la pausa en una decisión, no en un capricho que se sacrifica ante la primera urgencia. La evidencia respalda el gesto: un metaanálisis de 22 estudios publicado en PLOS One concluyó que los microdescansos reducen la fatiga y aumentan el vigor incluso cuando duran menos de dos minutos. Un paseo a media mañana no roba capacidad de trabajo; evita que el desgaste se acumule y que la reentrada se convierta en una semana entera de arrastre.
La condición es que el descanso sea real y, sobre todo, que esté anotado. Si no ocupa un hueco en el calendario, la avalancha de tareas lo engulle. La investigación sobre gestión de la energía laboral, como el estudio de la Universidad de Queensland, muestra que solo una minoría de empleados combina pausas breves con una organización activa de la jornada y que quienes lo hacen alcanzan los niveles más altos de motivación y sensación de control. Un paseo planificado sirve además para recuperar la luz natural de la mañana, que ayuda a reajustar el ritmo circadiano desordenado por las vacaciones, y para cortar las horas de pantalla que disparan la fatiga visual. Conviene elegir bien su contenido: mirar el móvil mantiene la mente estimulada y no recupera; caminar, en cambio, activa la respuesta de relajación del sistema nervioso y reduce el cortisol. Proteger esos minutos en la agenda es también un mensaje a uno mismo: el bienestar no se acabó cuando terminaron las vacaciones.
Escribe tres cosas que echabas de menos de tu trabajo
Que septiembre se atragante no lo explica casi nunca el trabajo en sí, sino el contraste entre la libertad del verano y la rutina. El problema es que ese choque sesga la memoria: la mente registra el madrugón, los correos acumulados y las reuniones, y tiende a borrar lo que el día a día laboral sí aporta. Obligarse a escribir tres cosas que se echaban de menos del puesto es un ejercicio de reencuadre que devuelve el equilibrio a esa balanza. No hace falta buscar grandes gestas: el café con los compañeros, la pausa de media mañana, esa tarea que se domina o la satisfacción de cerrar un encaje difícil. Al ponerlas por escrito, lo que era difuso se vuelve concreto y recuperable, y la vuelta deja de leerse únicamente como una pérdida para leerse también como un reencuentro con lo que da estructura, propósito y vínculos al día a día. Ahí reside su primer mérito: corregir la mirada que el verano había empañado.
El ejercicio funciona además como termómetro. Los especialistas insisten en que el malestar de la reincorporación es transitorio y suele remitir en un plazo de dos a siete días; si la lista sale en blanco o cuesta horrores completarla, la señal cambia de registro y conviene preguntarse si antes del descanso ya existía descontento, estrés o desmotivación de fondo. Quien encuentra tres motivos auténticos dispone de un ancla a la que agarrarse durante la adaptación, cuando el cuerpo todavía funciona en modo vacaciones; quien no encuentra ninguno obtiene un dato valiosísimo, porque quizá el problema no sea el final del verano, sino el puesto al que regresa. En ambos casos la lista cumple su función: no se trata de engañar al cerebro con un optimismo forzado, sino de obligarle a mirar con precisión qué hay realmente al otro lado de la puerta de la oficina.
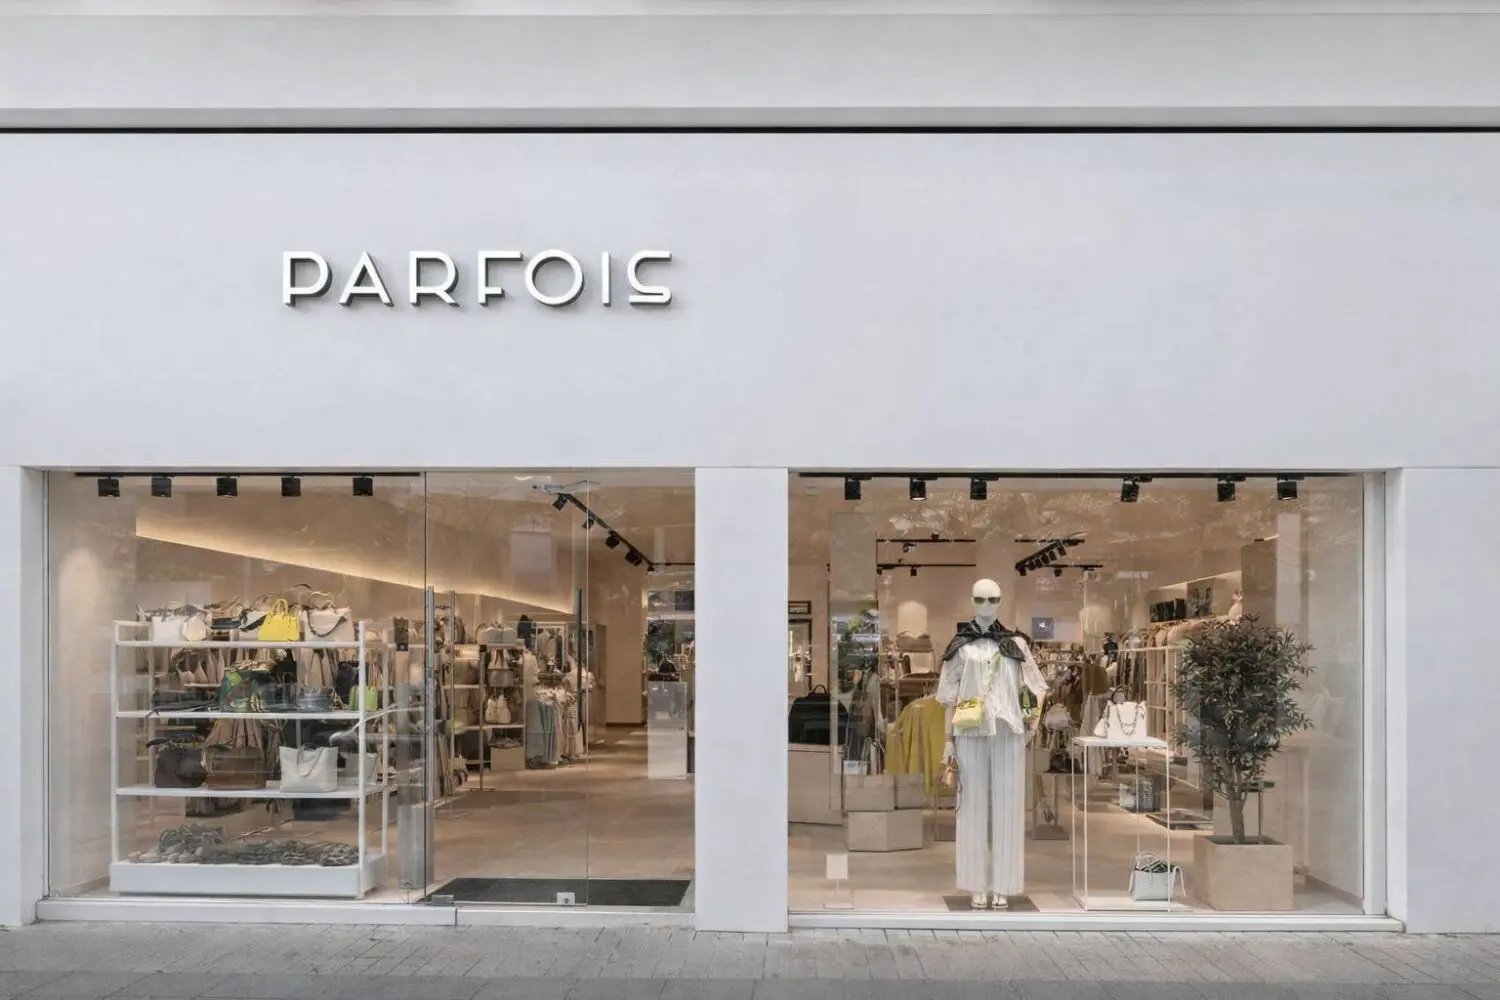
Parfois acaba de dar un golpe de efecto justo cuando el armario pide un cambio de piel. El chaleco jacquard de algodón con mangas con volantes, una de las prendas más comentadas del cambio de temporada, ha pasado de 49,99 a 19,99 euros, un recorte del 60% que ya está vaciando tallas en la web oficial de la marca.
No es una rebaja cualquiera ni una liquidación de fin de temporada al uso. Es una jugada calculada para esos días de septiembre en los que ni el abrigo ni la simple camiseta funcionan, y en los que cualquier prenda intermedia se convierte en el comodín del armario femenino.
El chaleco de Parfois que se queda en 19,99 euros
El modelo está confeccionado en 100% algodón con acabado jacquard, esa textura con relieve que eleva la prenda por encima de un chaleco liso convencional. Las mangas con volantes, lejos de resultar recargadas, aportan un punto de feminidad que encaja tanto en un look de oficina como en un plan de fin de semana.
Se trata de una prenda pensada para combinar con vaqueros, vestidos midi o pantalón de vestir, y la propia marca la presenta como una pieza clave para las mañanas frescas y las tardes templadas de septiembre. Con la rebaja del 60%, se convierte en una de las compras más razonables del cambio de estación.
Por qué esta rebaja no es casualidad
Parfois nació en 1994 en Oporto, y desde entonces ha construido su reputación sobre una fórmula sencilla: diseño con aspiración de firma europea a precios que no rompen el presupuesto. La marca portuguesa, hoy con más de mil tiendas en el mundo, ha convertido las rebajas agresivas en temporadas clave del calendario en parte de su ADN comercial.
Esta estrategia no es nueva, pero sí especialmente eficaz: ofrecer piezas de calidad en el momento exacto en que el consumidor busca renovar el armario de entretiempo. Mientras otras cadenas apuestan por descuentos progresivos y previsibles, Parfois prefiere lanzamientos puntuales con caídas de precio contundentes que generan urgencia real de compra.
Cómo llevarlo esta temporada
El chaleco jacquard admite varias lecturas de estilismo según el momento del día y la ocasión. Para la oficina, una camisa blanca y pantalón sastre debajo consiguen un efecto capas elegante sin sumar volumen innecesario. Para el día a día, unos vaqueros rectos y camiseta lisa bastan para que la prenda sea la protagonista.
Quienes prefieran un look con más personalidad pueden apostar por un vestido midi de punto debajo, dejando que las mangas con volantes asomen como único detalle decorativo. Es una manera de sacarle partido a la textura jacquard sin renunciar a la comodidad de una prenda de entretiempo.
Las combinaciones que mejor funcionan
Las redes y las probadoras físicas de Parfois coinciden en varias fórmulas que están arrasando esta temporada con el chaleco jacquard. No hace falta reinventar el armario para sacarle partido: basta con un par de piezas básicas ya presentes en la mayoría de fondos de armario.
Estas son las combinaciones que más se repiten entre quienes ya lo han comprado:
Camisa blanca + pantalón sastre + chaleco jacquard, para looks de oficina impecables
Vaqueros rectos + camiseta lisa + chaleco, la opción más versátil para el día a día
Vestido midi de punto + chaleco encima, para un efecto capas sin volumen añadido
Pantalón de pana + botines + chaleco, pensado para las tardes más frescas de octubre
Por qué conviene no esperar
El propio histórico de ventas de Parfois deja una lección clara: las prendas de entretiempo con esta rebaja rara vez duran más de unos días en todas las tallas. La combinación de un descuento del 60% y una pieza con diseño diferenciado suele traducirse en un vaciado rápido del stock online, especialmente en las tallas centrales.
Quien tenga este chaleco en el radar debería revisar disponibilidad cuanto antes, sin dejarlo para el fin de semana. La experiencia de otras rebajas recientes de la marca —como el jersey de punto jacquard liquidado casi al 70%— confirma que la ventana de compra suele cerrarse antes de lo esperado.
Lo que viene después de esta rebaja
La tendencia de los últimos meses apunta a que Parfois seguirá apostando por rebajas agresivas en prendas de entretiempo antes de que arranque la temporada de invierno con precio completo. Es una estrategia habitual en el sector: liquidar stock de una colección para dejar sitio a las novedades de la campaña fría.
Para quien sabe leer el calendario de la marca, esto significa una cosa: septiembre y las primeras semanas de octubre son el momento óptimo para cazar piezas de calidad a precio de saldo antes de que lleguen los abrigos y las rebajas se centren en otro tipo de prendas. El chaleco jacquard, de momento, es una de las mejores bazas de esta ventana.
Madrid tiene un problema de reparto: mientras miles de coches se atascan cada sábado camino de Patones de Arriba o Buitrago del Lozoya, hay un pueblo a la misma distancia, con más historia y menos gente, que casi nadie pone en la lista. Se llama Torrelaguna y lleva siglos ahí, esperando a que alguien lo mire con atención.
No es un secreto guardado bajo llave ni un hallazgo de última hora. Es, simplemente, el efecto sombra: cuando un vecino se hace famoso, el resto de la comarca desaparece del mapa turístico aunque tenga argumentos de sobra. Y Torrelaguna los tiene, empezando por una Plaza Mayor que no tiene nada que envidiar a las que sí salen en todas las guías.
Madrid esconde su joya más infravalorada a 61 kilómetros
El pueblo se sitúa en la Sierra Norte de Madrid, entre las sierras de Somosierra y la Concha, bordeado por el río Jarama. Se llega en poco menos de una hora por la A-1 hasta Venturada y luego por la N-320, o en autobús directo desde Plaza de Castilla, así que no hace falta planificar una expedición para desconectar el sábado por la mañana.
Lo curioso es que quien llega por primera vez suele reaccionar igual: sorpresa por no haber oído hablar antes de este sitio. La villa fue declarada Conjunto Histórico-Artístico en 1974, un reconocimiento que comparten muy pocos municipios de la región y que aquí pasa casi desapercibido.
La villa que vio nacer a uno de los personajes más poderosos de España
En Madrid hay pueblos con castillo, pueblos con muralla y pueblos con río, pero muy pocos pueden presumir de haber sido cuna de un cardenal que cambió el rumbo de la historia española. Torrelaguna nació aquí, y su huella está por todas partes: en el escudo de la fachada del Ayuntamiento, en la torre de la iglesia que él mismo costeó, en el nombre de la cruz que preside la plaza.
El municipio cuenta hoy con algo más de 5.000 habitantes y una superficie de 43 kilómetros cuadrados repartidos entre llanura y sierra. Pasear por sus calles empedradas es, literalmente, caminar por capas de historia superpuestas: musulmanes, cristianos y franceses dejaron su rastro, y casi todo sigue en pie.
Una plaza mayor que compite de tú a tú con las más fotografiadas de la región
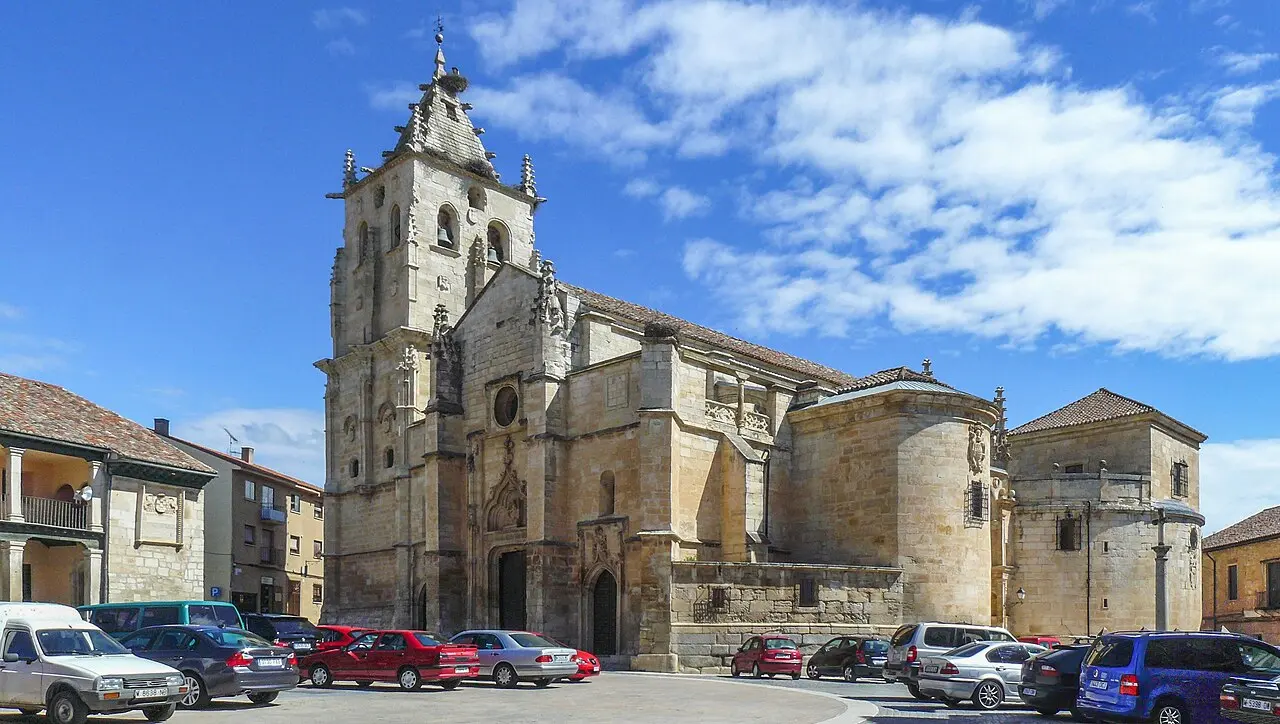
El corazón de Torrelaguna es su Plaza Mayor, presidida por un edificio singular: el antiguo pósito de grano fundado en 1514, que con los siglos ha sido cárcel, escuela, biblioteca y hoy es el Ayuntamiento. Pocas plazas de pueblo pueden contar una biografía tan variada bajo un mismo tejado.
Justo al lado se alza la iglesia de Santa María Magdalena, uno de los mejores ejemplos de gótico isabelino de toda la Comunidad de Madrid, construida entre los siglos XV y XVII. En su interior descansan los restos del poeta Juan de Mena junto a un Cristo donado por los Reyes Católicos, un detalle que sorprende hasta a quien va sin muchas expectativas.
Qué ver en una escapada de un día por Torrelaguna
Con un pueblo tan compacto, resulta fácil organizar el recorrido sin perder tiempo buscando direcciones. Estos son los puntos que no conviene saltarse, aunque solo se disponga de una mañana:
Plaza Mayor y Ayuntamiento, con soportales y la lápida del escudo cardenalicio de Cisneros.
Iglesia de Santa María Magdalena, con la Portada de la Resurrección y cinco capillas laterales de distintas épocas.
Convento de las Franciscanas Descalzas, con fachada plateresca del siglo XVI.
Ermita de Nuestra Señora de la Soledad, a las afueras, de estilo barroco y construida en piedra y ladrillo.
La oficina de turismo, situada en la propia plaza, ofrece visitas guiadas de unos 50 minutos que conviene reservar con antelación, sobre todo si se viaja en fin de semana.
Restaurantes, rutas y el plan perfecto para desconectar sin salir de la Comunidad
Torrelaguna no es solo piedra y patrimonio: también es territorio de cocina de toda la vida. El cocido en puchero de barro sigue siendo una de las señas de identidad gastronómicas del pueblo, y hay bares junto a la plaza donde probarlo sin prisas mientras se contempla la fachada de la iglesia.
Para quien prefiera moverse, el entorno del Valle Medio del Jarama ofrece rutas de senderismo y vías pecuarias con distintos niveles de dificultad. El Canal de Cabarrús, construido entre los siglos XVIII y XIX, añade un atractivo de patrimonio hidráulico poco habitual en una escapada de pueblo.
El futuro de Torrelaguna pasa por no perder lo que la hace especial
La buena noticia es que Torrelaguna no necesita reinventarse para tener futuro: su mayor activo es precisamente lo que ya tiene, y cada vez son más los viajeros que buscan justo eso, un pueblo con historia real donde no haga falta hacer cola para entrar a ningún sitio. La apuesta por el turismo rural y las rutas accesibles apunta en la dirección correcta.
Si algo demuestra este rincón de la Sierra Norte es que no todo lo bueno cerca de Madrid está ya masificado. Basta con salir un poco de la ruta habitual, mirar el mapa con curiosidad y dejar que el pueblo que menos esperabas se convierta en el plan que repites.
Parfois vuelve a colarse en las conversaciones de moda de esta semana, y esta vez el protagonista tiene nombre y apellido: un vestido midi con bolsillo lateral y cinturón a juego que ha caído hasta los 12,99 euros en la web oficial de la marca. No es una prenda cualquiera de fondo de armario, y el desplome de precio lo está demostrando en tiempo real.
El dato no es un rumor de pasillo. La firma portuguesa ha confirmado en su propio catálogo que este vestido, rebajado desde los 35,99 euros originales, mantiene un 64% de descuento sobre stock limitado. Con esa cifra sobre la mesa, no sorprende que las conversaciones sobre rebajas en moda española giren estos días alrededor de esta pieza.
Por qué el vestido midi de Parfois se ha vuelto viral
El vestido en cuestión combina un estampado fluido y ligero con detalles que lo alejan de cualquier vestido genérico de temporada: cuello de solapa, manga corta con dobladillo, aberturas laterales inferiores y una abertura frontal con botones ocultos. Nada de eso sería noticia si no fuera porque, además, incorpora bolsillo lateral funcional, ese detalle que muchas compradoras llevan años reclamando y que rara vez aparece en vestidos de precio bajo.
El cinturón del mismo tejido remata el diseño y permite ajustar la silueta según el gusto de cada persona. Es, en definitiva, una prenda pensada para no depender de accesorios extra: se pone y funciona, algo que explica buena parte del entusiasmo que está generando en redes y en las tiendas físicas de la cadena.
El sello de una marca que sabe jugar con las rebajas
Parfois lleva toda la temporada demostrando que el diseño de calidad no tiene por qué ir acompañado de un precio desorbitado. La firma nació en 1994 en Oporto, la segunda ciudad más poblada de Portugal, y desde entonces ha construido una identidad reconocible: accesorios y prendas que copian gestos de marcas de lujo a una fracción del coste, con una rotación de stock tan rápida que las rebajas agresivas se han convertido en parte de su ADN comercial.
Ese mismo patrón es el que explica el desplome de este vestido midi. La marca portuguesa no rebaja al azar: concentra los descuentos más agresivos en las primeras semanas de campaña, cuando todavía queda variedad de tallas, y deja que el boca a boca haga el resto. El resultado es un ciclo que se repite temporada tras temporada, y que esta vez ha puesto el foco sobre un vestido con bolsillos.
Cómo saber si tu talla sigue disponible
La realidad es que el stock se está agotando por tallas y colores a un ritmo notable. Los vestidos con estampados más neutros, en tonos tierra y naranjas suaves, son los primeros en desaparecer del catálogo online, según se puede comprobar directamente en la ficha del producto.
Si tienes pensado hacerte con él, lo más recomendable es entrar directamente en la web de Parfois y filtrar por la categoría de vestidos en rebajas. La app de la marca también suele reflejar el stock en tiempo real de las tiendas físicas más cercanas, así que merece la pena comprobar ambas vías antes de dar el pedido por perdido, sobre todo si buscas una talla concreta.
Con qué combinar el vestido midi de Parfois
El midi con bolsillos tiene la ventaja de moverse bien entre registros distintos sin apenas esfuerzo. Su corte fluido y su largo por debajo de la rodilla lo hacen apto tanto para una jornada de oficina como para un plan informal de fin de semana, algo que no siempre se consigue con vestidos de precio ajustado.
Para quienes quieran sacarle el máximo partido, estas son algunas combinaciones que funcionan sin complicarse la vida:
Sandalias planas o alpargatas, para un look diurno relajado y cómodo.
Botines de tacón bajo, si buscas estilizar la silueta en los primeros días de otoño.
Blazer estructurada por encima, para adaptarlo a un entorno de oficina.
Bolso bandolera pequeño, que aporta un toque desenfadado sin sobrecargar el conjunto.
Qué otras prendas están cayendo de precio en Parfois
No es la única pieza que se ha desplomado en esta ronda de rebajas. La firma ha extendido los descuentos agresivos a buena parte de su colección de vestidos midi, así que si el estampado de este modelo concreto no te convence del todo, todavía quedan alternativas con la misma lógica de precio.
Vestidos camiseros y midi lisos
La colección incluye también modelos camiseros inspirados en la camisa clásica, con cuello y botones frontales, disponibles en varios colores y en un rango de precios similar tras la aplicación de las rebajas de temporada.
Vestidos con cinturón a juego
Otro de los recursos que Parfois repite en su colección es el cinturón del mismo tejido, un detalle que estiliza la figura sin necesidad de añadir un accesorio extra y que aparece en varias referencias todavía disponibles en la web.
Lo que viene después de este vestido
El fenómeno del vestido midi con bolsillos probablemente no será un caso aislado esta temporada. Parfois tiene un historial claro de repetir la fórmula cuando una prenda funciona bien: variaciones de estampado, estructura y precio que alargan la vida comercial de un diseño exitoso durante varios meses seguidos.
Si el patrón se repite, es razonable esperar nuevas versiones de este mismo vestido en otros colores conforme avance el otoño. La recomendación de cualquier persona que sigue de cerca el sector de la moda accesible sería la misma: si una prenda encaja con lo que ya tienes en el armario y el precio te convence, no conviene esperar demasiado. El resto, como suele pasar en las rebajas de Parfois, es cuestión de que las tallas aguanten.
Alantra ha adquirido a Shell Ventures una cartera de participadas vinculada a la transición energética por 120 millones de euros, mediante su nuevo vehículo de secundarios Horizon Secondaries. La operación, asesorada por Addleshaw Goddard, refuerza el negocio de gestión de activos de la firma cotizada española.
Una cartera de 120 millones anclada a la transición energética
La transacción incorpora a Alantra al accionariado de compañías innovadoras en fase de crecimiento con presencia en Norteamérica, Europa y Asia. Son empresas activas en movilidad sostenible, tecnologías bajas en carbono, electrificación, digitalización,, y gestión de emisiones. El perímetro refuerza la exposición de la gestora a sectores ligados a la descarbonización.
El vendedor, Shell Ventures, es el brazo de capital riesgo de la energética Shell. La desinversión encaja con la disciplina de balance de las grandes petroleras en plena revisión de sus apuestas tecnológicas. No se comunican contraprestaciones diferidas ni compromisos de coinversión adicionales.
El dato relevante es el precio: 120 millones de euros por una cartera diversificada. La cifra es modesta si se compara con los grandes fondos de secundarios, que mueven miles de millones. Pero aporta escala y posicionamiento en un segmento en expansión.
La asesoría de Addleshaw Goddard apunta a la complejidad transfronteriza de la operación. Coordinar due diligence, documentación y transferencia de participadas en tres continentes exige una estructura legal robusta, algo que Alantra quiere consolidar como ventaja competitiva.
Horizon Secondaries, el vehículo con el que Alantra estrena estrategia
Con esta estructura, Alantra abre una nueva vía centrada en el mercado de secundarios. La firma estrena estrategia. El vehículo permite comprar paquetes de participaciones ya existentes en lugar de tomar posiciones en rondas primarias. Es una fórmula que ofrece liquidez a vendedores como Shell Ventures y diversificación al comprador.
El movimiento sitúa a Alantra en un terreno competido. Grandes gestoras internacionales como BlackRock, Ardian o Hamilton Lane han elevado su actividad en secundarios. La diferencia es el anclaje sectorial: la firma española no compra un paquete genérico, sino una cartera con tesis de transición energética.
El valor no está solo en la cartera: está en la nueva capacidad de Alantra para estructurar secundarios a medida de grandes vendedores corporativos.
La demanda de secundarios crece porque los inversores institucionales reclaman liquidez y los ciclos de salida a bolsa se alargan. Las corporates, por su parte, quieren simplificar balances. Ese doble motor favorece operaciones como la protagonizada por Alantra.
Qué supone para el negocio de gestión de activos
La operación refuerza el giro de Alantra hacia la gestión de activos, la división que busca más visibilidad ante los inversores. No se trata de una compra industrial: la firma no consolida las participadas, sino que las gestiona dentro de su brazo de asset management. La clave está en las comisiones de gestión y en la creación de track record para futuros vehículos.
La firma demuestra capacidad para estructurar una operación de cartera compleja. Ese es el activo que quiere monetizar: no solo el precio pagado, sino la capacidad de repetir la fórmula con otros grandes vendedores corporativos. El precedente sectorial es claro. Las corporates energéticas están reorganizando sus carteras de venture y las gestoras alternativas capturan ese flujo de desinversiones.
La duda no está en el importe. Está en la integración de las participadas y en la disciplina de gestión posterior. La cartera exige seguimiento técnico, control de hitos y eventuales desinversiones. Ahí se medirá el éxito real del vehículo. El perímetro no cambia.
En términos regulatorios, la operación no dibuja un perímetro de control societario. Se trata de participaciones minoritarias en compañías en crecimiento, lo que reduce el escrutinio frente a una fusión u OPA. La comunicación a la CNMV, de producirse, dependería de la materialidad del acuerdo para la cotizada, no de un umbral de competencia.
El desafío es convertir una operación puntual en una franquicia recurrente. Para lograrlo, Alantra debe demostrar que puede añadir valor a las participadas, no solo mantenerlas en cartera. La firma ya cuenta con capacidades de asesoramiento en M&A y deuda, que podrían alinearse con la salida ordenada de las compañías cuando alcancen madurez.
En el mercado español, otras gestoras alternativas y boutiques de inversión han explorado estrategias de secundarios. La entrada de Alantra añade un competidor con balance cotizado y red internacional, lo que puede acelerar la visibilidad de un segmento aún poco institucionalizado en España.
📊 Las Claves para el Inversor
Qué vigilar: si Alantra comunica nuevos mandatos para Horizon Secondaries y amplía la cartera con más vendedores corporativos.
Reacción del valor: la operación es pequeña en balance, pero refuerza el relato del negocio de gestión de activos de la firma cotizada.
Precedente sectorial: la venta de carteras de venture por grandes energéticas como Shell abre un flujo de operaciones similares para gestoras alternativas.
Blackstone vuelve a mover ficha en el mercado inmobiliario con una operación que puede convertirse en una de las más relevantes del año. El gigante estadounidense prepara la salida a Bolsa de Hotel Investment Partners (HIP), su plataforma especializada en inversión hotelera, que cuenta con una cartera de 61 hoteles y alrededor de 20.000 habitaciones en España, Portugal, Italia y Grecia. El valor de sus activos inmobiliarios ronda los 6.000 millones de euros.
La información, publicada este 2 de septiembre de 2026, apunta a que Blackstone trabaja para que HIP pueda debutar en Bolsa a finales de octubre o a principios de noviembre. La operación supondría un nuevo paso en la estrategia del fondo estadounidense para dar salida a una de sus grandes inversiones inmobiliarias en el sur de Europa.
Blackstone prepara el salto de HIP a Bolsa
La operación podría combinar una salida al mercado con una ampliación de capital de hasta 700 millones de euros, destinada a reforzar el crecimiento de HIP y facilitar nuevas adquisiciones. Blackstone controla actualmente el 65% de la compañía, mientras que el 35% restante pertenece a GIC, el fondo soberano de Singapur. Durante los últimos meses se habían estudiado diferentes alternativas para el futuro de HIP, incluida una posible venta directa de la participación de Blackstone.
Sin embargo, la opción de la salida a Bolsa ha ganado fuerza y permitiría incorporar nuevos inversores a una de las mayores plataformas inmobiliarias hoteleras del sur de Europa.
61 hoteles y cerca de 20.000 habitaciones
La dimensión de la cartera explica la relevancia de la operación. HIP cuenta con 61 hoteles y aproximadamente 20.000 habitaciones, distribuidas entre España, Portugal, Italia y Grecia. Su cartera inmobiliaria, valorada en unos 6.000 millones de euros, sitúa a la compañía entre los grandes propietarios de activos hoteleros del continente.
Fuente: Agencias
El modelo de HIP está centrado en la adquisición, propiedad y reposicionamiento de hoteles, lo que la diferencia de las cadenas hoteleras tradicionales. Su negocio está directamente vinculado a la evolución del valor de los inmuebles, la actividad turística y la rentabilidad que generan los establecimientos.
El atractivo inmobiliario del turismo
La operación llega en un momento en el que los activos hoteleros continúan despertando el interés de los grandes inversores internacionales. España, Portugal, Italia y Grecia se mantienen como algunos de los principales destinos turísticos de Europa, lo que convierte a los hoteles situados en estas zonas en activos especialmente atractivos para fondos y grandes inversores.
El mercado inmobiliario español, además, mantiene una elevada actividad. El sector hotelero, junto a la logística y el residencial, continúa siendo uno de los segmentos que más interés concentra entre los inversores.
De una posible venta a una salida a Bolsa
La salida a Bolsa no ha sido la única alternativa estudiada por Blackstone. Durante los últimos meses, el grupo había analizado la posibilidad de vender su participación en HIP.
Fuente: Agencias
Merca2 ya informó en agosto sobre una posible venta de la compañía en una operación valorada entre 6.000 y 6.500 millones de euros. La principal novedad ahora es que Blackstone avanza en la posibilidad de llevar directamente la compañía al mercado bursátil. Esta vía permitiría abrir el capital de HIP a nuevos inversores y, al mismo tiempo, reforzar su capacidad financiera para continuar creciendo.
La posible ampliación de capital de hasta 700 millones de euros sería uno de los puntos más relevantes de la operación.Los recursos obtenidos permitirían a HIP reforzar su estrategia de expansión mediante nuevas compras y el reposicionamiento de activos hoteleros. En un mercado cada vez más competitivo, la capacidad para adquirir y transformar hoteles se ha convertido en uno de los principales factores para mantener el crecimiento.
Una de las grandes operaciones inmobiliarias del año
Si los planes se cumplen, HIP podría protagonizar una de las mayores operaciones inmobiliarias y financieras del otoño. Su eventual llegada a Bolsa aportaría además un perfil diferente al mercado español, ya que la compañía estaría centrada principalmente en el inmobiliario hotelero, frente a otros grandes grupos cotizados especializados en oficinas, centros comerciales, logística o vivienda.
Con 61 hoteles, alrededor de 20.000 habitaciones y una cartera valorada en unos 6.000 millones de euros, Blackstone prepara una operación que puede situar a HIP entre los grandes protagonistas del mercado inmobiliario español en la recta final de 2026.
Ahora el mercado estará pendiente de los próximos pasos y de si el calendario previsto se cumple. Si finalmente HIP debuta en Bolsa entre octubre y noviembre, España podría asistir a una de las grandes operaciones inmobiliarias del año, con Blackstone buscando abrir una nueva etapa para uno de los mayores propietarios hoteleros del sur de Europa.
Phong Le, consejero delegado de Strategy, ha defendido la venta de una pequeña parte de su bitcoin como el trade correcto para blindar un balance que ya califica de a prueba de balas. La compañía, que cotiza en el Nasdaq con el ticker MSTR, retomó las compras de la criptomoneda esta misma semana tras diez semanas de pausa y mantiene la mayor reserva corporativa de bitcoin del mundo.
Para dimensionar la noticia conviene mirar los números. Strategy acumula 845.050 bitcoins, valorados en unos 65.100 millones de dólares al precio actual. En junio dejó de comprar y, durante la pausa, ejecutó pequeñas ventas y construyó dos colchones de caja. Dicho de otro modo, la compañía no abandonó su tesis de acumulación: se dedicó a reforzar la liquidez.
Por qué Strategy frenó las compras y vendió bitcoin
En su intervención ante Bloomberg el martes, Phong Le fue claro al separar la operación del precio. ‘No tomamos decisiones específicamente por el precio de bitcoin’, afirmó. La idea que repitió es que Strategy sigue siendo un acumulador neto y que la venta forma parte de una ecuación de gestión de capital, no de un intento de anticipar un techo. La pausa en las compras arrancó en junio y las pequeñas rotaciones de criptoactivo sirvieron para construir esas dos reservas de efectivo.
Le añadió una frase para calmar a los inversores: ‘No preveo que vendamos bitcoin a medida que entramos en lo que considero un mercado alcista bastante fuerte.’ Strategy, conocida antes como MicroStrategy, dejó en 2020 de ser una empresa de software empresarial convencional. Empezó a comprar bitcoin para proteger a sus accionistas de la inflación y, desde entonces, ha convertido esa criptomoneda en el centro de su balance.
Los mercados, sin embargo, no celebran todo. Las acciones de Strategy cayeron un 2% en la sesión del miércoles y acumulan una pérdida del 22% en lo que va de año. En los resultados trimestrales de julio, la empresa comunicó una pérdida contable de 8.220 millones de dólares. Le restó importancia a la minusvalía: dice que no es relevante por ahora y que el próximo ejercicio las acciones volverán a dispararse.
La empresa se ve como el J.P. Morgan de la economía cripto: mover 1.000 bitcoins de 840.000 no altera su posición dominante.
Las cifras del balance y la reacción del mercado
En paralelo, Strategy ha aprovechado el descuento de sus acciones preferentes STRC para recomprar parte de ellas y aumentar el colchón en dólares. La fórmula es clásica en finanzas corporativas: menos riesgo de liquidez y más margen para volver a comprar bitcoin sin depender de las emisiones de deuda o de capital en el peor momento.
Más caja, misma tesis: la lectura de Merca2
La venta parcial de bitcoin por parte de Strategy tiene más de ingeniería de capital que de giro estratégico. La compañía no ha abandonado su identidad de acumulador; al contrario, utiliza la liquidez para sobrevivir a las fases de volatilidad y volver a comprar cuando su ecuación de capital lo permite. La analogía con la banca tradicional no es casual. Le se presentó ante Bloomberg como ‘el J.P. Morgan de la economía cripto’, y el mensaje caló en su justa medida. Una entidad que maneja una reserva de más de 845.000 bitcoins puede rotar posiciones menores sin deshacer su tesis.
La venta de 1.000 bitcoins sobre un total de 840.000 es, en términos de exposición, casi cosmética. La pregunta es otra: si la empresa considera que viene un mercado alcista fuerte, ¿por qué no posponer cualquier rotación hasta entonces? La respuesta de Le apunta a la gestión del riesgo de caja. Prefiere asegurar liquidez antes que maximizar la exposición en un activo que, por mucho que suba, no paga facturas operativas.
Desde la prudencia, la señal es doble. Por un lado, la tesorería corporativa en bitcoin gana madurez cuando es capaz de reconocer que vender no es traicionar la tesis. Por otro, la promesa de que las acciones volverán a dispararse el próximo ejercicio es exactamente eso: una promesa. En un mercado acostumbrado a los giros bruscos, conviene leer el balance a prueba de balas con una dosis razonable de escepticismo. El activo sigue siendo volátil y la compañía concentra su valor en una única criptomoneda.
El siguiente dato a vigilar es si Strategy reanuda las compras de forma sostenida y si el colchón de liquidez construido durante la pausa se traduce en nuevas adquisiciones. Si la ecuación de capital de la que habla Le vuelve a activarse, la venta de este verano quedará como un episodio menor. Si el mercado se gira, habrá que recordar que las reservas en dólares no generan la misma revalorización que el bitcoin.
Nicolás Correa está pagando el precio de crecer. La compañía ha disparado su contratación y ha llevado su cartera de pedidos hasta un máximo histórico de 126,5 millones de euros, pero este fuerte impulso comercial todavía no se traduce en una mejora de la rentabilidad.
El aumento de los costes, la presión sobre los márgenes y el esfuerzo inversor para ampliar capacidad han provocado que el EBITDA recurrente caiga un 8,4% en el primer semestre, en un momento en el que la compañía sienta las bases para intentar acelerar su crecimiento a partir de 2027.
Esta es la principal idea del informe que ha realizado Pablo Victoria Rivera, analista de Lighthouse tras conocer los resultados de la empresa de maquinaria Nicolás Correa.
Pese a un contexto geopolítico incierto (guerra en Oriente Medio desde febrero de 2026), Nicolás Correa cierra el primer semestre con unos ingresos de 63,8 millones de euros (8,4% frente al primer semestre de 2025). El crecimiento responde principalmente a la consolidación de Correa Kunming, tras la adquisición de un 10% adicional del capital en enero de 2026, elevando la participación hasta el 55%. Excluyendo la incorporación de Correa Kunming (6,8 millones de ingresos en el semestre), los ingresos se habrían mantenido prácticamente estables frente al mismo periodo de 2025 (-3,2%; en línea con nuestra estimación de ligera contracción).
Estas cifras ponen de manifiesto que Nicolás Correa continúa operando cerca del 100% de su capacidad productiva. En términos geográficos, Europa se mantiene como principal mercado (peso del 60% en 2025), mientras se refuerza el posicionamiento en EE. UU. y en economías emergentes de Asia (Indonesia, Singapur y Malasia). Por sectores, defensa y aeronáutica siguen liderando las inversiones.
Además, Nicolás Correa destaca que “están apareciendo nuevas oportunidades” en el sector de los semiconductores, orientando progresivamente su producción hacia máquinas multifunción y centros de mecanizado de alta complejidad tecnológica (mayor valor añadido).
Imagen: Nicolás Correa Biemh 2026
Fuerte impulso de la cartera de pedidos de Nicolás Correa
La captación acumulada en el primer semestre de 2026 asciende a 93,8 millones (57% frente a 2025), permitiendo cerrar el semestre con una cartera de 126,5 millones (45% frente a 2025). Excluyendo el efecto de Correa Kunming, la captación crece un 44% y la cartera un 30%. Este crecimiento sitúa la cartera en máximos y aporta mayor visibilidad sobre las ventas del próximo semestre: Ebitda recurrente de 7,5 millones (-8,4% frente a 2025) y margen del 11,7% (-2,1% frente a 2025).
La contracción responde principalmente a (i) una creciente presión sobre margen bruto (-1,4% frente a 2025), (ii) un incremento de costes fijos (personal: 7,4%; otros: 14,1%) que no ha podido trasladarse íntegramente a precios y (iii) la continuidad de las obras de ampliación de capacidad. El EBIT se sitúa en 5,7 millones (-22% frente a 2025), reduciendo el margen hasta el 9% (3,5%). La consolidación de Correa Kunming contribuye con 0,9 millones. Los márgenes se ajustan, en línea con nuestra estimación previa.
Incremento de la caja neta hasta los 16,7 millones (frente a 10,2 millones en 2025) debido a (i) Correa Kunming y (ii) anticipos de clientes por elevada captación de pedidos en primer semestre de 2026. Adicionalmente, Nicolás Correa continúa avanzando en su plan inversor 2023-2027 (CAPEX primer semestre de 2026 de 10,3 millones). Ampliación de la zona de montaje (5.000 m² y mayor capacidad en altura) prácticamente acabada. Las obras en Correa Mecanizado se espera que estén operativas en 2027.
Ajustaremos estimaciones para incorporar el cambio de perímetro. 2026e debería caracterizarse por (i) estabilidad en ingresos (ingresos 2025 de Kunming de 11,8 millones, que compensarían la menor facturación a terceros derivada de la asignación de capacidad a la auto fabricación) y (ii) presión sobre márgenes, mientras se avanza en el plan inversor.
Destaca la elevada captación de pedidos en el primer semestre de 2026, que sitúa la cartera en máximos históricos (126,5 millones). El impacto de las inversiones seguirá condicionando el ejercicio, aunque sentando las bases para una aceleración a partir de 2027e, poniendo en valor la cartera de pedidos en máximos.
Tras los resultados del primer semestre de 2026, la matriz de Vanish, Finish y Durex: Reckitt ha conseguido acelerar de nuevo su crecimiento principal, mientras Norteamérica ha recuperado también el crecimiento y los márgenes son mejores de lo esperado. En cuanto a la salida de la categoría de higiene en Rusia, refuerza la inversión con un potencial alcista si la operación se cierra antes de lo previsto.
En este sentido, durante el primer semestre de Reckitt registraron un buen crecimiento, y el desempeño de la compañía se aceleró durante el segundo trimestre. La cartera de innovaciones de la compañía es sólida y está teniendo una buena acogida en los mercados. En cuanto al programa ‘Fuel for Growth’, sigue avanzando según lo previsto para lograr costos fijos inferiores al 19 % al finalizar 2027, y las capacidades digitales y de cadena de suministro se están convirtiendo en facilitadores cada vez más poderosos del crecimiento.
Creemos que parte de la inversión se destinará a medidas de precios en 2026, lo cual se refleja en una menor contribución de los precios a las ventas comparables en este año. No obstante, consideramos que la combinación de una mayor competitividad y planes de innovación impulsará la recuperación del crecimiento de las ventas durante el ejercicio fiscal de 2027«, expresan los analistas de Jefferies para Reckitt.
Cartera marcas Reckitt
Fuente: Reckitt
La estrategia de precios impulsa el crecimiento de la matriz de Durex, Finish y Vanish
En este contexto, la estrategia de precios y la mayor inversión en los mercados desarrollados están llevando a Reckitt a contar con buenos resultados. Siguiendo esta línea, el precio/mix se mantuvo negativo en el primer semestre de 2026 tanto en Norteamérica como en Europa, y los márgenes operativos también disminuyeron más de 250 puntos básicos interanuales en ambas regiones para la matriz de Durex, Vanish y Finish, entre otras marcas.
Los costes irrecuperables de ‘EssHome’ habrán contribuido a la situación en Europa, pero ambas regiones parecen estar invirtiendo para mejorar su competitividad. Esto se evidenció en una mejora secuencial del volumen de ventas en los mercados desarrollados, algo que los analistas de Jefferies prevén que se mantendrá durante el segundo semestre. «Estimamos que tanto Norteamérica como Europa alcanzarán un crecimiento comparable de aproximadamente el 4,5% para el cuarto trimestre de 2026», afirman los expertos.
«En Europa, prevemos retomar el crecimiento de los ingresos netos comparables en el segundo semestre, con una mejora secuencial a lo largo del mismo, respaldada por una sólida ejecución, lanzamientos innovadores y medidas de precios planificadas»
Shannon Eisenhardt, Directora Financiera de Reckitt
Asimismo, se está restableciendo el dinamismo del crecimiento en los mercados emergentes. La desaceleración del volumen en el primer trimestre, hasta el 0,5%, supuso un revés, aunque en parte debido a factores puntuales, como el impacto de las sanciones rusas en las ventas de productos para el cuidado del hogar desde enero y los cambios en la normativa sobre bienestar íntimo en China. El repunte del volumen en el segundo trimestre, hasta el 3,2%, indica una buena adaptación en China y una contribución más amplia al crecimiento de los mercados emergentes, lo que augura tendencias alentadoras para el segundo semestre de Reckitt.
No obstante, los factores clave siguen siendo Europa, Durex China y la temporada de resfriados en Norteamérica. Europa aún necesita convertir las tendencias positivas en un crecimiento sostenido, a pesar de la presión constante de Auto Dish. Durex China sigue siendo la debilidad más evidente dentro de un negocio en China que, por lo demás, es excepcionalmente sólido. En Norteamérica, el tercer trimestre presenta comparaciones más difíciles, lo que hace que la dirección dependa cada vez más de la activación de Mucinex 12HR, las ventas minoristas y una temporada de resfriados y tos más normal para impulsar la aceleración prevista para el cuarto trimestre.
Fuente: Durex
La dirección reiteró sus previsiones para el ejercicio fiscal de 2026, al tiempo que anunció una nueva recompra de acciones por valor de 500 millones de libras y un aumento del dividendo del 5%. «Nuestro precio objetivo sube un 3%, hasta las 61 libras esterlinas. Esto se debe principalmente a la evolución de la valoración desde nuestra última actualización. Esto implica que Reckitt alcanzará un PER de 16,5 veces a doce meses (NTM) durante el año, frente al nivel de consenso actual de 14,5 veces», afirman desde Jefferies.
La salida de Reckitt en Rusia
Concretamente, la desinversión en Higiene en Rusia representa un pequeño beneficio neto, en línea con la misma lógica de simplificación de cartera que impulsó la salida de Essential Home. Este negocio ha sido un factor clave en la desaceleración de los mercados emergentes observada en los últimos trimestres, con un impacto negativo de aproximadamente 200 puntos básicos en el primer trimestre y de 170 puntos básicos en el segundo, por lo que su salida debería permitir que el crecimiento subyacente de los mercados emergentes que son China, India y Latinoamérica se manifieste con mayor claridad, al tiempo que reduce el riesgo de titulares relacionados con las sanciones.
Ingresos netos principales de Reckitt por región y categoría
Fuente: Jefferies
Cabe destacar que las previsiones para el año fiscal 2026 no asumen que el acuerdo se haya cerrado, por lo que su finalización podría generar un potencial de crecimiento adicional. Sin embargo, el impacto negativo persiste hasta la finalización del segundo semestre, por lo que los resultados comparables a corto plazo seguirán siendo algo volátiles.
Primark ha activado la búsqueda de trabajadores para su primera tienda en Salamanca, ubicada en el centro comercial El Tormes, en Santa Marta de Tormes. La apertura de la cadena irlandesa sigue sin fecha oficial, pero la publicación simultánea de vacantes confirma que el proyecto entra en su recta de preparación.
Primark activa el mercado laboral local antes de abrir
Las ofertas aparecieron publicadas el 31 de agosto de 2026, según confirmaron los portales locales que han recogido el proceso. Primark todavía no ha comunicado cuántas personas formarán la plantilla ni cuándo abrirá sus puertas, pero el arranque de la selección es el paso más claro hasta la fecha. La ubicación elegida es el centro comercial El Tormes, un polo comercial del alfoz y no el casco histórico de la ciudad.
El movimiento despeja una incógnita que pesaba sobre el proyecto. La compañía no solo ha formalizado el punto de venta: ha empezado a configurar su organigrama. Es el indicador más fiable de que la obra avanza, aunque la fecha de inauguración siga sin desvelarse.
La apertura en el alfoz tiene su lógica. Salamanca capital concentra monumentos, universidad y una oferta turística densa, pero los grandes formatos comerciales suelen asentarse en las áreas de expansión. El Tormes ya funciona como un punto de atracción comarcal, con accesos rodados y padrón universitario. Para una cadena de moda de bajo precio, ese emplazamiento facilita rotación y volumen.
Cuatro puestos, una tienda con estructura completa
La bolsa de empleo de la compañía incluye cuatro perfiles diferenciados: dependiente o retail assistant, assistant manager, visual merchandiser y operations support. El abanico no se limita a la sala de ventas; dibuja una estructura de tienda con mandos, imagen comercial y control interno.
El puesto de dependiente, el más numeroso por lógica en un establecimiento de moda, contempla contratos indefinidos y temporales a jornada parcial. Sus funciones abarcan atención al cliente, gestión de devoluciones, reposición, cajas y preparación de mercancía. Es una posición de entrada que no exige experiencia previa, aunque la compañía valora la comunicación y el interés por la moda.
La contratación simultánea de cuatro perfiles confirma que la apertura de Salamanca no es una promesa: es un proyecto en fase de ejecución.
Para liderar el equipo, la cadena busca un assistant manager que trabaje junto al store manager. En este caso sí se valoran estudios relacionados con ADE, Marketing o MBA y experiencia en gestión de equipos. Entre sus funciones destacan liderar al personal, gestionar stock, planificar turnos y asumir la dirección cuando el responsable principal no esté presente.
El visual merchandiser asume una tarea más estratégica: cuidar escaparates y displays para empujar la venta desde la imagen. Se ofrece como contrato indefinido a tiempo parcial, con jornadas de 20 o 30 horas semanales en turnos de mañana o tarde. Debe aplicar los estándares de imagen de la cadena tanto en interiores como en el escaparate.
El cuarto perfil, operations support, añade una pieza de control interno. Se encargará de apoyar en seguridad, salud y medio ambiente, listas de comprobación, inspecciones y control de efectivo en el cash office. También se mueve en jornada parcial indefinida, con 20 o 30 horas semanales.
📊 La comparativa de un vistazo
Perfil
Vínculo
Función clave
Retail Assistant
Indefinido o temporal
Atención y reposición en sala
Assistant Manager
Responsable
Liderar equipo y operativa
Visual Merchandiser
Indefinido parcial
Imagen, escaparates y displays
Operations Support
Indefinido parcial
Control interno y efectivo
La apuesta por las ciudades medias y el empleo local
La elección de Salamanca responde a un patrón que la cadena ha repetido en España: crecer en ciudades medias y en entornos universitarios, donde la demanda de moda a bajo precio convive con una oferta comercial a veces limitada. La compañía supera ya las 500 tiendas en el mundo y mantiene un ritmo de aperturas que busca sumar superficie en mercados maduros.
El matiz no menor es el vínculo laboral. Las vacantes combinan puestos de entrada, con expectativas de continuidad moderadas, y mandos con funciones de dirección. Primark no ha publicado los salarios, un vacío relevante para quien evalúe la oferta. La jornada parcial predomina en tres de los cuatro perfiles, lo que relativiza el impacto de la contratación en términos de renta local.
Si se mira como simple noticia de empleo, la apertura generará puestos en atención, operativa y visual merchandising, pero la calidad del empleo dependerá de estabilidad y horas. Conviene mirar más allá del titular de la nueva tienda. Eso sí, el avance es real: la maquinaria de contratación activada antes de anunciar fecha es una señal estratégica, no un gesto cosmético.
Para el comprador de Salamanca, la futura tienda también supone un cambio en el mapa de la moda de bajo precio. El Tormes ya cuenta con operadores de gran consumo y ahora añadirá una enseña que compite por precio y rotación. El reparto del gasto entre centro histórico y periferia es la variable que habrá que seguir en los próximos meses.
🛒 El Veredicto de Compra
Espera a la fecha oficial: la apertura no está confirmada; no des por hecho el calendario ni los horarios.
Empleo sin atajos: las vacantes son para el centro comercial El Tormes; usa los canales oficiales y desconfía de ofertas que pidan dinero.
Compara por unidad: cuando abra, el precio por prenda y la calidad de los tejidos decidirán si la visita compensa más que el coste del desplazamiento.
Las obligaciones contables de un autónomo cambian según el régimen de IRPF y la actividad. Van desde simples libros registro de ingresos y gastos hasta una contabilidad completa con Libro Diario y Cuentas Anuales.
El error más habitual es creer que basta con guardar facturas. Hacienda puede exigir libros concretos según estés en estimación directa, simplificada o módulos, y una sociedad limitada tampoco juega con las mismas reglas que un autónomo persona física.
Qué libros exige Hacienda según tu régimen y actividad
La regla depende de cómo determines el rendimiento en el IRPF. Si realizas una actividad empresarial en estimación directa simplificada, debes llevar el libro registro de ventas e ingresos, el de compras y gastos y el de bienes de inversión. Si ejerces una actividad profesional en estimación directa, normal o simplificada, sumas el libro de provisiones de fondos y suplidos.
El salto llega con las actividades empresariales de carácter mercantil en estimación directa normal. Ahí Hacienda exige una contabilidad ajustada al Plan General de Contabilidad y al Código de Comercio: Libro Diario y Libro de Inventarios y Cuentas Anuales. No es un registro casero.
En módulos las obligaciones son más ligeras, pero dependen de la actividad y de si practicas amortizaciones. Ojo con una confusión frecuente: una sociedad limitada sí debe formular y depositar cuentas anuales en el Registro Mercantil, mientras que un autónomo persona física no tiene esa obligación general, salvo excepciones como el emprendedor de responsabilidad limitada.
Cómo llevar los registros al día sin que Hacienda te ponga pegas
Cada operación necesita fecha, concepto, importe y los datos de la factura o justificante. También hay que identificar correctamente los bienes de inversión y separar los movimientos personales de los de la actividad. Una hoja de cálculo sirve para negocios sencillos, pero un programa de facturación reduce errores.
Guardar facturas no es suficiente: Hacienda habla de libros registro y, en estimación directa normal mercantil, de contabilidad con criterio profesional.
El objetivo no es solo archivar papeles. Tus registros deben justificar los datos que después utilizas en las declaraciones tributarias. Si un gasto no está anotado con su justificante, en una revisión puede ser rechazado. Y una factura sin registrar es un gasto que, a efectos prácticos, no existe para Hacienda.
Cuándo el registro deja de ser papeleo y exige contabilidad técnica
Registrar una factura es tarea administrativa. Decidir cómo contabilizar una operación, valorar un activo, calcular una amortización o interpretar un balance ya son labores técnicas. La diferencia aparece cuando hay que aplicar criterios contables y fiscales, detectar errores o convertir datos en información para decidir.
Muchos autónomos saben cuánto han facturado, pero no si el margen empeora, si hay un problema de liquidez o si una inversión es sostenible. Ahí es donde un profesional de la contabilidad aporta más que una hoja de cálculo. Conviene distinguir entre llevar los libros al día y hacer un análisis contable correcto.
El Plan General de Contabilidad lleva años marcando la línea para la actividad mercantil en estimación directa normal; lo que cambia en 2026 es la capacidad de Hacienda para cruzar datos. Un libro registro mal llevado deja de ser un detalle interno y se convierte en riesgo de regularización. Por eso conviene tratar los libros no como un archivo muerto, sino como la base de tus declaraciones.
Guía rápida del trámite
📅 Plazos: No hay una fecha única de presentación: los libros se llevan de forma continua durante el ejercicio y deben estar al día antes de cada declaración trimestral y anual.
✅ Requisitos clave: Estar dado de alta como autónomo, determinar correctamente el régimen de IRPF (estimación directa normal, simplificada o módulos) y conservar facturas y justificantes.
🌐 Dónde solicitarlo: No se solicita; se consulta el cuadro oficial en la sede electrónica de la AEAT y se lleva al día internamente o con asesoría.
💰 Importe o coste: El coste es cero si usas plantilla propia; un programa de facturación o un profesional tienen coste variable no tasado por Hacienda.
⚠️ Error a evitar: Mezclar las cuentas personales con las del negocio y no anotar cada gasto con su justificante: es el fallo que más rechazos genera en una comprobación.
BBVA ha reconocido un menoscabo de 767 millones de euros en su patrimonio neto por la venta del 3% de Telefónica ejecutada el 1 de julio. La operación, realizada mediante derivados financieros, no ha tocado la cuenta de pérdidas y ganancias.
La entidad presidida por Carlos Torres vendió ese paquete valorado en unos 600 millones de euros a precio de mercado, según las cuentas del primer semestre. Tras la desinversión, BBVA retiene un 1,9% del capital de la operadora, la participación más baja en 30 años. La venta puso fin a su posición histórica en el antiguo núcleo duro de Telefónica.
El menoscabo que no pasa por resultados
El impacto de 767 millones se registra directamente contra el patrimonio neto, no contra la cuenta de pérdidas y ganancias. BBVA atribuye esa lectura a la interpretación contable elegida y a que el valor de los títulos se ha ido actualizando según su cotización. La caída de la acción de Telefónica explica buena parte del quebranto: hoy cotiza en torno a los 3,6 euros por acción, lejos de los cerca de 30 euros que llegó a marcar.
En la rueda de prensa de resultados semestrales, el consejero delegado Onur Genç apuntó que el banco continuará desprendiéndose del resto de la participación en sucesivas ventas en mercado. Al quedar por debajo del 3%, BBVA ya no estará obligado a comunicar cada venta a la CNMV. El movimiento se enmarca en la presión del BCE para que las entidades reduzcan sus participaciones industriales.
La salida del consejo y el fin de una alianza de los años 90
El gran paso se dio meses atrás, cuando BBVA decidió abandonar el consejo de administración de Telefónica. José María Abril, consejero dominical en representación del banco desde julio de 2007 y vicepresidente de la operadora, no fue propuesto para la reelección. En su lugar entró la consejera independiente Jane Thompson. Telefónica, por su parte, se desprendió de su 0,77% en BBVA por unos 600 millones, con plusvalías netas de 335 millones.
El menoscabo de 767 millones no afecta al beneficio de BBVA, pero sí revela el coste de una alianza industrial que perdió valor en bolsa durante años.
La transacción mutua finiquita la alianza estratégica sellada en los años 90 bajo las presidencias de Juan Villalonga y Francisco González. Aquel acuerdo configuró participaciones cruzadas de hasta el 10% y situó a BBVA dentro del núcleo duro de control de Telefónica junto a La Caixa. Desde 2017, la participación del banco en la operadora se encontraba estabilizada en el 5%.
El nuevo núcleo accionarial de Telefónica y su lectura para el inversor
La salida de BBVA se produce tras un intenso baile accionarial en Telefónica. La teleco saudí STC emergió con un 10% del capital, lo que llevó al Estado a reequilibrar el accionariado a través de la SEPI con una participación similar. Criteria, el brazo financiero de la Fundación La Caixa, elevó su peso hasta el 10% tras recibir los títulos que CaixaBank mantenía en la operadora. STC, SEPI y Criteria suman ahora en conjunto cerca del 30% del capital.
El banco se había quedado descolgado del nuevo núcleo al mantener un 5% histórico, lejos de los tres accionistas de referencia. La pérdida del puesto en el consejo anticipó la salida que se materializó en julio. La desinversión reduce la exposición de BBVA a un valor no financiero y libera recursos de capital.
Más allá del efecto contable, el movimiento tiene una lectura estratégica clara. BBVA evita seguir consolidando una posición minoritaria sin influencia de gobierno y alinea su cartera con las exigencias supervisoras del BCE. Para Telefónica, el nuevo núcleo refuerza la estabilidad accionarial y diluye la posición de BBVA como accionista histórico.
El precedente más directo es el de la propia Telefónica al vender su participación en BBVA con plusvalías. La diferencia está en el signo contable: mientras Telefónica anotó 335 millones en resultados, BBVA asume un quebranto sobre patrimonio. La evolución de la cotización de Telefónica ha sido determinante.
📊 Las Claves para el Inversor
Qué vigilar: Las próximas ventas de acciones que realice BBVA ahora que no deben ser notificadas de forma individual a la CNMV.
Reacción del valor: El impacto sobre el patrimonio no toca el beneficio, pero muestra la sensibilidad de BBVA a la cotización de Telefónica en su cartera residual.
Precedente sectorial: Telefónica registró plusvalías de 335 millones al vender su participación en BBVA, reflejo de dinámicas opuestas en el accionariado.
Uber ha confirmado el despido de 3.300 empleados, el 10% de su plantilla mundial, según ha comunicado la compañía en su sala de prensa. La tecnológica de movilidad ejecuta así una de las reestructuraciones más agresivas de su historia reciente.
Por qué Uber reduce su plantilla en plena apuesta por los robotaxis
La decisión se enmarca en un plan para simplificar la organización y redirigir recursos hacia las tres áreas que, según la compañía, concentrarán el crecimiento de los próximos años: los robotaxis, el reparto y el transporte compartido. Varios medios, entre ellos El País y Expansión, adelantaron el recorte citando fuentes internas de Uber.
El recorte de 3.300 puestos equivale al 10% del total de la plantilla. La cifra, confirmada por la propia empresa en sus comunicaciones internas, afecta a empleados de distintas divisiones y geografías, aunque no se han detallado desgloses por países.
Uber no ha publicado un calendario exacto para la ejecución de los despidos. Sin embargo, la dirección ha insistido en que el ajuste busca eliminar duplicidades y ganar eficiencia operativa, no responder a una caída puntual de la demanda.
El siguiente paso: simplificar la organización y financiar la conducción autónoma
La apuesta por los robotaxis deja una señal clara sobre el futuro del negocio. Uber lleva años invirtiendo en conducción autónoma y en alianzas tecnológicas que le permitan operar flotas sin conductor en mercados clave. Ahora, parte del ahorro generado por los despidos podría acelerar esos proyectos.
Pese al relato oficial, hay contradicciones. Despedir personal mientras se anuncia una ambiciosa inversión en tecnología sugiere que la compañía está dispuesta a sacrificar capital humano para financiar su transición. Es una ecuación que puede funcionar en bolsa, pero que deja cicatrices internas.
Despedir a 3.300 personas mientras se invierte en robotaxis es la forma que tiene Uber de financiar su propia transformación.
Análisis: una jugada estratégica con riesgos evidentes
La reestructuración tiene una lógica financiera casi impecable. Los costes de personal suelen ser el gasto más flexible de una empresa tecnológica, y recortarlos permite liberar capital para inversiones de mayor retorno. Pero la ecuación no está exenta de contradicciones. Mientras Uber reduce su plantilla, otras compañías del sector —desde Waymo hasta los fabricantes chinos— intensifican la contratación de ingenieros especializados en conducción autónoma. El riesgo de perder talento clave a manos de la competencia es real.
Además, el mercado de los robotaxis no es una apuesta segura. Está sometido a una regulación fragmentada que varía entre ciudades, a problemas técnicos de fiabilidad en entornos urbanos complejos y a la desconfianza de una parte del pasaje. Los planes de Uber dependen, por tanto, de avances que escapan al control de la propia empresa. Si la regulación tarda en madurar, el recorte de personal se habrá hecho sin contrapartida clara.
Me parece que la dirección ha elegido un camino coherente con las señales del mercado: la movilidad autónoma es el horizonte que los inversores premian. Pero conviene no idealizar la operación. Una plantilla más reducida también implica menos capacidad de respuesta ante imprevistos, y la promesa de eficiencia no siempre se traduce en mejor servicio. El siguiente hito a vigilar será el despliegue real de flota sin conductor, previsto para los próximos trimestres, y la reacción de los reguladores locales.
¿Qué ha pasado? La Comunidad de Madrid amplía el aval ‘Mi Primera Vivienda’ a compradores de hasta 50 años y eleva el precio máximo del inmueble a 425.000 euros.
¿Quién está detrás? El Consejo de Gobierno regional, a través de la Consejería de Vivienda, con 25 millones de euros de inversión para 2026.
¿Qué impacto tiene? Los bancos adheridos financiarán entre el 90% y el 100% del valor del inmueble según la edad, lo que reduce la entrada necesaria.
La Comunidad de Madrid amplía el aval ‘Mi Primera Vivienda’ a compradores de hasta 50 años y sube el precio máximo a 425.000 euros.
El Consejo de Gobierno regional ha aprobado la modificación este miércoles en su primera reunión tras el parón estival, según ha adelantado Idealista. La medida extiende el límite de edad, que hasta ahora se situaba en los 40 años, y eleva el importe máximo de los inmuebles avalables desde los 390.000 euros anteriores.
La Consejería de Vivienda destinará 25 millones de euros este año a esta actuación, de la que ya se han beneficiado 8.309 madrileños, según los datos de la propia Comunidad de Madrid. El dinero se distribuirá entre las entidades bancarias adheridas al programa una vez se firmen los convenios previstos para los próximos meses.
Los bancos participantes son CaixaBank, Ibercaja, Banco Santander, Abanca, ING, Kutxabank, Unicaja Banco, Banco Sabadell y Eurocaja Rural. Con el aval público, estas entidades podrán conceder hipotecas de hasta el 100% del valor del inmueble para menores de 40 años; el 95% para quienes tengan entre 40 y 45; y el 90% para beneficiarios de entre 45 y 50.
Además, se incorporan como posibles beneficiarias, sin limitación de edad, a las familias con hijos menores de edad a su cargo. Se suman así a las familias numerosas y monoparentales que ya estaban incluidas en el plan.
La entrada deja de ser un muro.
El aval público madrileño reduce la barrera del ahorro previo: el banco asume hasta el 100% del valor y abre la compra a quienes hoy quedan fuera.
Quién puede pedir el aval y cuánto cubrirá el banco
La letra pequeña del programa establece tres tramos de financiación en función de la edad. Los menores de 40 años pueden conseguir un préstamo hipotecario de hasta el 100% del valor del inmueble, lo que elimina por completo la necesidad de ahorrar para la entrada. Entre los 40 y los 45 años, la cobertura máxima baja al 95%. Y para el nuevo colectivo de 45 a 50 años, el aval cubre hasta el 90% del valor.
El límite de precio es ahora de 425.000 euros, 35.000 euros por encima del tope anterior. Con este ajuste, el Gobierno regional reconoce de facto el encarecimiento del mercado madrileño de los últimos años y busca adaptar el programa a los precios reales de la vivienda en la región.
La inversión de 25 millones y los nueve bancos adheridos
La inversión comprometida para este año asciende a 25 millones de euros. El importe se repartirá entre las entidades financieras adheridas una vez se formalicen los convenios, previstos para los próximos meses. La lista de bancos colaboradores incluye CaixaBank, Ibercaja, Banco Santander, Abanca, ING, Kutxabank, Unicaja Banco, Banco Sabadell y Eurocaja Rural.
El mecanismo es relativamente sencillo. La Comunidad de Madrid ejerce de avalista ante el banco para cubrir la parte del préstamo que supera el límite habitual de financiación, que en el mercado español rara vez supera el 80% del valor de tasación. De este modo, el comprador no necesita tener ahorrada la entrada completa.
La medida forma parte del Plan de Choque 2026/2027 para la Vivienda del Ejecutivo autonómico. Su objetivo declarado es favorecer la la emancipación y el acceso a la propiedad de personas solventes sin ahorro previo. Ocho mil madrileños ya lo han comprobado.
La Ficha del Inversor
El aval ‘Mi Primera Vivienda’ funciona como una palanca de acceso que reduce la barrera del ahorro. Para un inmueble de 425.000 euros, un comprador de hasta 40 años puede obtener el 100% de la financiación; a partir de esa edad, la cobertura se reduce al 95% o al 90%, lo que exige un ahorro previo de entre 21.250 y 42.500 euros.
La métrica clave es el diferencial de cobertura: la banca tradicional concede hipotecas por el 80% del valor, de modo que el aval amplía el apalancamiento entre 10 y 20 puntos porcentuales según el tramo de edad. A un precio medio de 300.000 euros, eso equivale a entre 30.000 y 60.000 euros menos de entrada.
La tendencia a seis meses apunta a una aceleración de la demanda en el segmento de primera vivienda. La próxima ventana crítica será la firma de los convenios con los nueve bancos adheridos, prevista para los próximos meses. Si se confirma el calendario, el programa podría captar un nuevo flujo de compradores en el último trimestre del año.
El perfil recomendado es claro: empleados con ingresos estables de entre 35 y 50 años que llevan años pagando alquiler y no logran reunir la entrada. También es atractivo para familias con hijos menores, que ahora entran sin límite de edad. El riesgo es el sobreendeudamiento: una hipoteca al 100% dispara la cuota mensual y deja menos margen ante subidas del Euríbor.
La lectura a cinco años es más matizada. El aval resuelve el acceso, pero no abarata la vivienda. Conviene seguirlo como parte del pulso entre Madrid y la regulación estatal de vivienda.
Carrefour ultima la compra de Provecaex, una cadena cacereña con tres supermercados urbanos, para reforzar su red logística y de aprovisionamiento en Extremadura, donde su presencia es muy inferior a la de sus competidores.
Qué compra Carrefour y por qué en Extremadura
El movimiento no es una gran compra, sino un refuerzo quirúrgico. La absorción de la enseña cacereña permitiría a Carrefour crecer en una comunidad donde su parque de tiendas es mucho menor que el de sus rivales. La operación encaja en la estrategia de capilaridad y proximidad que la multinacional persigue en España, un plan que pasa por rodear al comprador urbano sin depender de grandes superficies.
A efectos de compra, la llegada al centro urbano cambia más el suministro que el ticket inmediato. Una red logística más corta en la región reduce las roturas de stock, mejora la cadena de frío y permite reposiciones más frecuentes. Para el comprador extremeño, la clave no es cuántas tiendas más tiene Carrefour, sino si eso se traduce en un lineal de frescos más estable y en menos productos agotados a media semana.
El contexto lo explica todo. La expansión de Lidl y Aldi eleva el peso del descuento en el país. En ese tablero, una enseña que no tenga una red de aprovisionamiento ágil en zonas de menor densidad lo tiene más difícil para mantener su promesa de precio y frescos. Extremadura no es una excepción: el comprador de barrio alterna ya entre supermercados de proximidad y cadenas de descuento, con una sensibilidad alta al precio por kilo.
El gran consumo mantiene su fortaleza, pero el futuro ya no pasa solo por crecer, sino por reinventarse y entender antes que nadie al consumidor. Esa lectura explica que una cadena como Carrefour mire una operación pequeña, de tres establecimientos, como una pieza de un tablero mayor.
La letra pequeña de la compra y el impacto en el ticket
Dia figura entre las tres cadenas que más penetración ganan a nivel europeo, según NielsenIQ. Carrefour, con una presencia muy inferior en Extremadura, necesita taponar ese flanco. La compra de Provecaex es más un movimiento de suministro y de capilaridad que un salto de ventas.
Una red logística más corta no garantiza precios más bajos, pero sí menos roturas de stock y un lineal más estable.
La multinacional ya ha completado dos de las desinversiones prioritarias para su director general, Philipp Navratil, pero la reestructuración continúa. No se ha detallado el importe de la operación ni el calendario de integración. Tampoco se ha confirmado si las tres tiendas mantendrán la enseña Provecaex o pasarán al formato urbano de Carrefour.
Aquí está la clave. Una compra logística puede tardar meses en notarse en el lineal. El cliente no debería esperar un cambio de precios inmediato, pero sí puede vigilar si la reposición mejora, si hay más referencias frescas o si las roturas de stock bajan en su tienda habitual. Esa es la primera señal visible de que la red de aprovisionamiento funciona.
También importa la letra pequeña de lo no confirmado. No se ha comunicado si Provecaex mantendrá su política de precios, si se integrarán sus compras a los proveedores de Carrefour o si habrá cambios en el personal y en el surtido. El consumidor solo verá el resultado final en el ticket y en el frescor del producto.
Lo que se sabe: Carrefour ultima la absorción de una cadena con tres supermercados urbanos en Cáceres y busca reforzar logística y aprovisionamiento en Extremadura.
Lo que no se sabe: importe, calendario, mantenimiento de la enseña Provecaex y efectos sobre la política de precios.
Qué dice esta compra del plan de Carrefour en España
La compra de una cadena local con solo tres puntos de venta puede parecer menor. No lo es: en una comunidad donde la competencia es intensa, la red logística es la infraestructura oculta que permite cumplir con la promesa de frescos y de reposición constante. Carrefour ya ha completado varias desinversiones en su proceso de reestructuración; esta compra es la cara opuesta: inversión selectiva en capilaridad.
El matiz importante es la letra pequeña. A día de hoy, la operación no está cerrada ni se ha publicado su importe. No hay confirmación de que la integración de las tres tiendas vaya a cambiar las condiciones de compra para el cliente. Mientras tanto, el comprador extremeño hará bien en comparar lineal a lineal, sin dar por hecho que la llegada de la multinacional suponga una rebaja automática.
La expansión del descuento ha obligado a las grandes cadenas a reordenar su parque de tiendas y a optimizar la última milla. La apuesta de Carrefour por una cadena de proximidad en Extremadura responde a esa lógica: no se trata de abrir superficies, sino de reducir el coste logístico por caja y atar a un proveedor local. La mayoría de las cadenas mantiene el pulso del descuento con su propia marca blanca.
Para el consumidor del resto del país, la operación es una señal de hacia dónde va el gran consumo: menos metros cuadrados, más capilaridad y más control de la cadena de suministro. El supermercado de barrio vuelve a ser relevante no por su tamaño, sino por su función logística.
Esto es análisis de consumo, no una invitación a invertir en el sector. El efecto real sobre el comprador no se mide en comunicados, sino en la comparativa de su cesta.
🛒 El Veredicto de Compra
Compara antes de cambiar de cesta: Si llegan productos Carrefour a tu zona, coteja el precio por kilo y por ración con los lineales de Lidl, Aldi o Dia antes de decidir.
Vigila la reposición, no solo el precio: La compra de Provecaex busca mejorar la red de aprovisionamiento. El primer beneficio visible será un lineal de frescos más estable, no una rebaja automática.
Guarda los tiques: Si alguna de las tres tiendas cambia de enseña, conserva los tiques y las garantías por si hay devoluciones o reclamaciones.
Como ya es costumbre, Digi vuelve a celebrar su capacidad de «robar» usuarios a sus rivales, y una vez más el mercado ha premiado a la teleco. La empresa está en una situación peculiar, pues se encuentra dando pasos para superar las pérdidas generadas por sus inversiones recientes. Sin embargo, su capacidad de crecimiento ha servido para que los accionistas sigan confiando en ella, y el mercado la ha vuelto a respaldar.
La empresa ha iniciado el mes con sus acciones rondando los 6,60 euros, muy por encima de los 5,15 euros a los que llegó a caer cerca de la fecha de su salida a bolsa. En esta situación, la compañía ha hecho de su capacidad de generar «portabilidades» una de sus mejores cartas de presentación, y es uno de los motivos por los que los analistas del sector dan por hecho que se trata de la única de las grandes empresas de telecomunicaciones que crecerá con dos dígitos en 2026.
En cualquier caso, la tendencia se ha mantenido en lo que va de año. La empresa ha registrado más de 1.179.600 portabilidades en los ocho primeros meses del año, lo que supone un incremento del 14,7% en comparación con el mismo periodo de 2025. Por lo que se refiere al dato del mes de agosto, Digi ha registrado más de 129.800 portabilidades, de las cuales más de 111.000 corresponden a líneas móviles y más de 18.700 a líneas fijas.
Tienda de Digi. Fuente Agencias
Con estas cifras, el operador encadena 24 meses seguidos (desde septiembre de 2024) en los que suma más de 100.000 cambios de línea mensuales. No es un dato menor, y es uno de los avales con los que se presenta de cara a sus accionistas, así como el motivo por el que puede permitirse sus grandes procesos de inversión, tanto en la red móvil como en la red de fibra óptica española.
Digi y el reto de captar usuarios
Lo cierto es que para la empresa la búsqueda de clientes de otros competidores es clave para su modelo de negocio. La low cost siempre se ha presentado como la compañía más capacitada para crecer en un mercado tan saturado como el de las telecomunicaciones en España. Y es que la gran mayoría de los usuarios que tienen la capacidad y el interés de tener una línea móvil y un servicio de internet de banda ancha ya han contratado algún servicio, por lo que es necesario convencer a parte de ellos para que cambien de proveedor.
Por eso Digi insiste en su modelo de precios con la idea de atraer a nuevos clientes. Es un modelo que ha funcionado y que ha servido para arrancar a Vodafone el tercer puesto en el mercado de la banda ancha en España y para acercarse a ella en el mercado del móvil. De hecho, sus competidores empiezan a aplicar estrategias parecidas, como la propia empresa británica al absorber la marca Finetwork o Telefónica al dar más peso a O2, otro espacio low cost de las telecomunicaciones.
Pero de momento Digi sigue siendo la mejor colocada para atraer a los usuarios de sus competidores. Puede parecer poco, pero en un mercado como el español, la captación de 100.000 usuarios mensuales procedentes de sus rivales puede ser el principal activo de la empresa a medio plazo. No son datos menores, y resultan clave para su capacidad de seguir la estela del resto de las empresas del sector en España.
Recuperar las pérdidas y estabilizarse en números negros
De momento, el principal objetivo de Digi en España es mantener sus capacidades de crecimiento con la idea de superar su periodo de pérdidas en el territorio ibérico. Es cierto que la situación no les ha pillado por sorpresa, al asumirla como parte de su largo proceso de inversión para desplegar sus propias redes en el país, pero al mismo tiempo asumen que deben hacer lo posible por aumentar sus ingresos para superar esa fase.
En cualquier caso, será un esfuerzo clave en los próximos años. La empresa está en una posición especialmente delicada y tiene que mantener un equilibrio complejo, aunque hay señales en el mercado que apuntan a facilitar las portabilidades entre las empresas del sector.
¿Las nuevas tecnologías son una ventaja para Digi?
Mientras tanto, las novedades en el mundo de la telefonía móvil obligan a las empresas de telecomunicaciones a acelerar sus procesos de transformación. Y es que la decisión de Apple de limitar su nuevo iPhone 18 a una eSIM, es decir, a tarjetas SIM virtuales, obliga no solo a que Digi, Vodafone, Telefónica y MásOrange den un paso al frente en esta oferta, sino a que aceleren su implantación. Se sabe que la empresa de Cupertino sigue siendo una de las principales innovadoras en este espacio, por lo que su decisión de eliminar la ranura física para cambiar la tarjeta es un aviso para todo el sector.
Cartel de Digi en una de sus tiendas. Fuente: Agencias
Y es que la empresa que hasta hace poco dirigía Tim Cook, que ha cedido la batuta a John Ternus, llevaba ya años contemplando la idea de eliminar la ranura física de la SIM. Se estudió la posibilidad con el iPhone 17 y, en efecto, su versión low cost, el iPhone Air, retiró dicha opción. Ahora todo apunta a que así será en su versión principal, lo que vuelve a cambiar las estrategias del sector.
Por su lado, Digi ha sido la que más recientemente ha dado el paso para que los usuarios puedan solicitar una nueva cuenta con la tarjeta digital. Hasta hace poco, la low cost había obligado a los clientes a abrir su cuenta con una SIM física antes de dar el salto a la cuenta digital, un paso que hacía más lento el proceso de transición y eliminaba algunas opciones de teléfono móvil para los nuevos usuarios. Pero parece evidente que la inminencia del anuncio de Apple ha vuelto a mover el mercado.
La cuesta de septiembre es una realidad; volver de vacaciones significa desplazarse a Mercadona, Carrefour y Lidl, entre otras cadenas de distribución, para poder llenar la despensa y la nevera, pero sin vaciar el bolsillo. No es una novedad que los consumidores cada vez más usan la técnica de ir a varias cadenas para buscar la mejor oferta y promoción, y más cuando nos encontramos en un mes donde los gastos se multiplican, y donde hemos gastado una parte de nuestros ahorros en las vacaciones de verano.
En este sentido, un estudio de Shopfully y YouGov revela que Mercadona lidera por confianza, Lidl por precio y Carrefour por promociones, en un momento en el que los consumidores comparan cada vez más antes de decidir dónde hacer la compra. Unos datos que revelan así las cadenas de distribución más elegidas por los consumidores, y eso conlleva generar más ingresos y beneficios, y tener una mayor cuota de mercado.
Si bien, tal y como explica el director de Shopfully Iberia y Francia, Henri-Noël Bouvet, «la decisión de compra empieza mucho antes de entrar en los establecimientos. Los consumidores comparan precios, buscan promociones y planifican dónde comprar antes de desplazarse. Para los retailers, esto significa que la capacidad de conectar con el consumidor antes de la visita a tienda es hoy más importante que nunca».
Fuente: Agencias
La nueva propuesta de valor de Mercadona, Lidl y Carrefour
En este contexto, elegir supermercado ya no es una decisión tan automática como hace unos años; los hábitos cambian y con ello cambian las prioridades al elegir una cadena de supermercados u otra. Aunque muchos consumidores siguen manteniendo ciertos hábitos de compra, el actual contexto económico ha hecho que comparar precios, buscar promociones y valorar distintas opciones antes de llenar la cesta forme parte cada vez más del proceso de compra habitual.
Siguiendo esta línea, en el nuevo escenario en el que se sitúan las grandes cadenas de distribución, ya no se compite solo por ofrecer los precios más bajos. Mercadona, Lidl, Carrefour y Dia, entre otros supermercados, compiten también ahora por construir una propuesta diferencial que sea capaz de generar confianza y, a su vez, poder mantener la fidelidad de unos clientes que no se conforman con tan solo hacer la compra en un establecimiento.
«Los consumidores premian propuestas de valor claras y reconocibles, ya sea a través de la confianza, el ahorro o una política promocional sólida»
Shopfully
Sin ir más lejos, la cadena de distribución de Juan Roig, Mercadona,continúa siendo el supermercado más visitado por los españoles, con una penetración del 73,5%, pero su principal fortaleza no reside en el precio, ya que la cadena no tiene ofertas ni promociones diarias; tan solo cuenta con algunas bajadas de precios. De hecho, es la única gran cadena cuyo principal motivo de elección es la confianza y los hábitos de compra con un 24,1%, por delante de la proximidad, de un 23,6%, y un 20,70% con motivo de sus marcas blancas.
Por el contrario, la cadena alemana Lidl ha consolidado una imagen asociada al ahorro diario de los consumidores. Concretamente, el 39,7% de sus clientes afirma comprar allí principalmente por sus precios, mientras que el 22,8% de los clientes también aboga por Lidl al destacar sus promociones diarias que les ayudan a paliar la inflación y consiguen llenar la cesta de la compra con un ticket final más bajo que en otro supermercado.
Fuente: Shopfully
En cuanto a la cadena de distribución francesa Carrefour encuentra su principal fortaleza precisamente en las ofertas comerciales, ya que el 31,6% de sus compradores afirma elegir esta cadena por sus promociones, muy por encima de cualquier otro factor para elegir el supermercado.
El ahorro sigue siendo la principal elección para realizar la compra
Tal y como se detalla en el estudio de Shopfully y YouGov, los datos muestran que el 62% de los españoles sí está dispuesto a cambiar de supermercado si, realizando este movimiento, encuentra mejores precios. Mientras, un 39,6% de los consumidores españoles está de acuerdo en cambiar de supermercado si ofrecen una serie de ofertas y promociones llamativas. Si bien el 34,8% opta por cambiar de cadena si dispone de un establecimiento más cercano a su casa.
Asimismo, ya bastante más por detrás de estas opciones, hay otros consumidores que tienen en cuenta otros factores como la calidad de los productos frescos que ofrece dicha cadena de distribución con un 26,7%; un 25,4% se deja guiar por el surtido; y un 20,4% por la comodidad en el momento de realizar la compra. Unos porcentajes que dejan claro que lo que realmente aporta valor añadido al consumidor es el ahorro.
Mejores ofertas en los supermercados online Carrefour
Fuente: Carrefour
De cara al futuro, el objetivo de Mercadona, Carrefour y Lidl, entre otras cadenas de distribución, es claro. Los supermercados deberán de adaptar la comunicación, las promociones y la propuesta comercial a cada perfil de cliente, consiguiendo así seguir generando tráfico hacia sus establecimientos en un entorno donde a día de hoy la fidelidad no se da por sentada y el consumidor va eligiendo supermercado dependiendo de las ofertas y el momento en el que se encuentre.
Óscar Puente celebra lo que puede. El ministro de Transportes y Movilidad Sostenible ha publicado los datos de los primeros ocho meses del año en Renfe, y ha asegurado que, por segundo año consecutivo tras la liberalización, la empresa pública ha conseguido beneficios. Es un dato alentador, pues desde la aparición de sus dos competidores privados, Ouigo e Iryo, no había sido capaz de mantenerse en números negros. Sin embargo, el informe mensual del propio ministerio muestra una fotografía muy diferente para el usuario.
Y es que, mientras la empresa en teoría ha vuelto a los beneficios, sigue perdiendo pasajeros en el territorio español. Así lo muestran los datos hasta el mes de julio, que reflejan que la empresa ha movilizado, sumando todos sus servicios, unos 28,7 millones de pasajeros menos que en el mismo periodo del año pasado. En particular, la alta velocidad ha perdido 1,9 millones de viajeros en comparación con 2025 y en Cercanías otros 22,1. Es cerca de un 10% menos que el año previo.
Además, Puente y el presidente de Renfe, Álvaro Fernández Heredia, no pueden escudarse tras el accidente de Adamuz. Aunque es evidente que el suceso ha tenido un efecto en la caída del número de viajeros, la tendencia viene de lejos. Entre 2024 y 2025 ya se redujo el número de viajeros en casi cuatro millones contando todos sus servicios, por lo que, aunque la caída de este año sea mayor, no debería tomar por sorpresa a la operadora pública.
Datos de los precios de Renfe y AVLO. Fuente CNMC
Pero en el mismo periodo, la empresa pública no solo ha sabido estabilizar los ingresos de sus operaciones internacionales, sino que ha subido sus precios en territorio español. Según los datos de la CNMC, el precio medio del AVE en la ruta más popular de la empresa pública, la que conecta Madrid y Barcelona, ha pasado de 62,49 euros en el primer trimestre de 2024 a los 95,58 euros en el último trimestre de 2025.
Si bien hubo una caída en el precio en el primer trimestre de este año, hasta los 70 euros, la misma llega de la mano de la pérdida del servicio del Avlo, la opción low cost, en esa misma ruta y de la caída en la demanda a raíz del accidente en Adamuz.
Caída de los Pasajeros de Renfe. Grafico diseñado en Notebook
En este panorama, la empresa ha conseguido mejorar un dato clave, sus beneficios, sin mejorar el de usuarios. Es cierto que a corto plazo es una buena noticia, pero con la necesidad de grandes inversiones en la compañía en los próximos años, es posible que veamos un dato algo peor. Solo hay que tener en cuenta las dos grandes licitaciones abiertas por la empresa pública, la de sus trenes de muy alta velocidad y la de su empresa interna de autobuses para trayectos alternativos, que sumarán un gasto superior a los 2.000 millones de euros.
Mantener los buenos resultados a base de subir precios
Lo cierto es que el propio Óscar Puente nunca ha ocultado su opinión de que el problema de los datos de Renfe era el precio demasiado bajo de los billetes tras la liberalización del sistema. En su momento llegó a señalar a sus competidores, en particular a Ouigo, por hacer dumping, reduciendo los precios por debajo de lo viable con la idea de acabar con sus rivales. Es una posición que ha repetido varias veces, defendiendo los aumentos de precio de la empresa pública en varias rutas.
Pero lo cierto es que, aunque la liberalización ha sido negativa para los ingresos de Renfe, ha sido positiva para los usuarios, pues la caída inicial en las tarifas y el aumento en las opciones convirtieron a la alta velocidad en el medio de transporte más popular para la larga distancia. El problema es que la caída en los precios y la necesidad de compartir el mercado afectaron a los beneficios de la empresa pública. De hecho, viendo los nuevos datos, da la sensación de que la empresa se mueve mejor cuando hay menos viajeros en el sistema.
Renfe y sus inversiones internacionales
El punto indiscutible que beneficia a Renfe es su inversión internacional. Aunque han perdido pasajeros en España, la empresa ha seguido invirtiendo en proyectos como su ruta de Arabia Saudí, la línea de alta velocidad Haramain —más conocida en España como «el AVE de La Meca»—, mientras que las inversiones en los países de Europa del Este han mostrado una capacidad cada día mayor de establecerse en otros territorios.
Óscar Puente en el desayuno informativo de Europa Press, Fuente: Agencias
Según el informe que ha compartido Óscar Puente en X —la red social antes conocida como Twitter— la empresa está presente en ocho territorios fuera de la frontera española. Se suma que hay movimientos para aumentar su presencia en Portugal o buscar nuevas opciones de negocio en América, lo que puede permitir que siga mejorando sus datos más allá de lo que ocurra en España. Desde la liberalización se señaló que el 10% de sus ingresos debe venir de fuera de la frontera ibérica, y parecen encaminados hacia este objetivo.
¿Podrán revertir la tendencia?
En cualquier caso, el reto evidente de Renfe es revertir la tendencia y recuperar el número de usuarios durante 2026. Es poco probable que el próximo año inicie de forma tan complicada como este, marcado por el accidente en Adamuz, pero esto no quiere decir que los usuarios se adapten del todo a los nuevos precios si no vuelven a bajar.
Y es que, al mismo tiempo, sus competidores, tanto en el autobús como en la aviación comercial, han buscado recuperar parte de sus viajeros. En esta situación es posible que tenga que volver a revisar su política de precios, al menos si quieren mantener su capacidad competitiva con estas opciones de transporte en los próximos años.
La petrolera Repsol, la firma de automoción Cie Automotive y la aseguradora Mapfre son las Ibex 35 más baratas por ratio Per 2026 en septiembre, según los cálculos de GVC Gaesco.
Entre las empresas del mercado continuo no Ibex 35, destacan CLERHP, Labiana Health, Inmocemento, Prosegur Cash, Audax y Atresmedia.
Por otro lado, si se valora la ratio Per 2027, entre las Ibex 35 repiten Repsol y CIE Automotive y entra en los puestos de honor la aerolínea IAG por la aseguradora Mapfre.
Fuera del selectivo del mercado español, repiten CLERHP, Labiana Health, Inmocemento, Audax, Prosegur Cash, y se unen Técnicas Reunidas y Gestamp.
Gasolinera de Repsol. Imagen: Repsol
Así, entre las compañías analizadas, CLERHP presenta el PER estimado más bajo para 2026, de apenas 4,3 veces, seguida de Repsol, con 5,8 veces, e IAG, con 7,4 veces. A continuación, aparecen Labiana Health, con un PER de 8,0 veces; CIE Automotive, con 8,5 veces; Inmocemento, con 8,9 veces; Prosegur Cash, con 9,7 veces; Audax, con 10,4 veces; Mapfre, con 11,1 veces, y Atresmedia, también con 11,1 veces.
El ranking muestra, por tanto, una importante presencia de compañías vinculadas a energía, industria, turismo, seguros y medios de comunicación entre los valores con múltiplos de beneficios más reducidos (la ratio Per implica cuántos años tardaría la empresa en recuperar su valor a través del beneficio).
En el caso de Repsol, el bajo PER refleja en parte las expectativas sobre sus beneficios ligados al ciclo energético, mientras que IAG se beneficia de unas previsiones de resultados elevadas tras la recuperación del tráfico aéreo. CIE Automotive también destaca por combinar un PER reducido con una previsión de crecimiento de beneficios que lleva su múltiplo hasta 7,9 veces en 2027.
Repsol, CIE e IAG, las Ibex 35 más baratas por PER 2027
El ranking cambia ligeramente cuando se utiliza el beneficio previsto para 2027. CLERHP vuelve a ocupar la primera posición, con un PER de apenas 3,6 veces, seguida de Repsol, con 6,7 veces, e IAG, con 7,4 veces. El cuarto puesto corresponde a Labiana Health, con 7,0 veces, mientras CIE Automotive se sitúa en 7,9 veces.
Completan las diez primeras posiciones del mercado continuo Audax, con 8,9 veces; Prosegur Cash, con 9,1 veces; Técnicas Reunidas, con 8,5 veces; Gestamp, con 9,2 veces, e Inmocemento, con 9,5 veces.
La clasificación de 2027 pone de manifiesto que varias de las compañías más baratas en 2026 mantienen o incluso reducen su múltiplo a medida que aumentan sus beneficios previstos. Destaca especialmente CIE Automotive, cuyo PER pasa de 8,5 a 7,9 veces, Gestamp, que baja de 12,9 a 9,2 veces, y Técnicas Reunidas, que pasa de 12,6 a 8,5 veces.
IAG airlines. Fuente: IAG
Firmas más atractivas por ratio EV/Ebitda 2026: CLERHP, Repsol e IAG
En lo que respecta a la ratio EV/Ebitda, que promedia el valor de mercado (precio de cotización) y el beneficio bruto o cuántos años tardaría la empresa en recuperar su valor a través de la caja operativa básica, de nuevo CLERHP, Repsol e IAG serían las firmas del Mercado Continuo más atractivas.
Entre los valores analizados CLERHP encabeza con claridad el ranking de las compañías más baratas por EV/EBITDA estimado para 2026, con un múltiplo de apenas 2,0 veces. Le siguen Repsol, con 3,6 veces, e IAG, con 3,8 veces, mientras Técnicas Reunidas, con 4,2 veces, e Inmobiliaria del Sur, con 4,4 veces, completan las cinco primeras posiciones.
El ranking reúne perfiles muy distintos, desde la energía y el transporte aéreo hasta la ingeniería y el sector inmobiliario, pero todos comparten una valoración reducida en relación con su capacidad prevista de generación de EBITDA.
De cara a 2027, CLERHP vuelve a situarse como el valor con menor múltiplo, al reducir su EV/EBITDA estimado hasta 1,0 veces. Por detrás se produce un empate entre Gestamp y Técnicas Reunidas, ambas con 3,3 veces, seguidas de IAG, con 3,4 veces, y G. Dominion, con 3,5 veces.
La comparación entre ambos ejercicios muestra cómo varias compañías reducen notablemente su múltiplo gracias al crecimiento previsto de sus resultados operativos: Técnicas Reunidas pasa de 4,2 a 3,3 veces, IAG de 3,8 a 3,4 veces y Gestamp se sitúa entre los valores más baratos para 2027 con un múltiplo de 3,3 veces.
Como en el caso del PER, un EV/EBITDA bajo no implica automáticamente que una acción sea una oportunidad de compra, sino que debe analizarse junto con las perspectivas de crecimiento, el riesgo del negocio y las previsiones sobre el EBITDA. Este múltiplo compara el valor total de la empresa, incluida su estructura financiera, con su capacidad de generar resultados operativos, por lo que resulta especialmente útil para comparar compañías con diferentes niveles de deuda.