Los mejores 3 obradores de Madrid

0

Madrid guarda entre sus calles una red de obradores que pocas capitales pueden presumir, negocios donde el oficio se transmite de generación en generación y donde la materia prima se transforma cada madrugada. Detrás de sus escaparates conviven recetas centenarias con técnicas de vanguardia, y esa mezcla es precisamente lo que define la escena dulce y panarra de la ciudad. Para esta lista hemos buscado no solo los locales más queridos, sino aquellos que representan una forma distinta de entender el trabajo artesano: el pastelero clásico, el repostero contemporáneo y el panadero experimental.

El criterio ha sido elegir tres obradores que, aunque parten de puntos opuestos, comparten una misma exigencia con el producto y una relación directa con el cliente que llega al mostrador. Horno de San Onofre sostiene el peso de la tradición castiza desde 1972; La Duquesita demuestra que un negocio centenario puede dialogar con la alta repostería sin perder su esencia; y Alma Nomad lleva el pan de masa madre a un terreno casi científico, recuperando harinas que encierran siglos de cultivo. No están todos los que son, pero sí son los que mejor resumen el momento que vive el sector en la capital.

Horno de San Onofre: el obrador histórico que sigue marcando el sabor castizo de Madrid

croissants

Horno de San Onofre encarna la tradición pastelera de Madrid desde 1972, cuando Daniel Guerrero y su mujer Emilia tomaron el traspaso de una pequeña pastelería en la calle San Onofre, 3, en el límite entre Malasaña y Chueca. Aquel local, primero llamado El Buen Gusto, acabó dando nombre a un negocio por el que desfiló la movida madrileña y que hoy capitanean sus hijas Ana y Mónica, segunda generación de la familia. La filosofía del obrador no ha cambiado: las recetas se escriben a mano, con lápiz y papel, y la artesanía se antepone a la producción en serie. Su célebre roscón ni siquiera se vende online, porque atender esa demanda exigiría una elaboración industrial prohibida en el taller. Ese respeto por el oficio, unido al trato directo de Ana tras el mostrador, explica las colas que cada temporada se forman ante este horno histórico.

San Onofre es además un calendario completo de dulces castizos: rosquillas de San Isidro en sus cuatro variantes, torrijas de Semana Santa, buñuelos, panellets y la Corona de la Almudena en noviembre, sin olvidar la tarta de Santiago que popularizó el fundador. La familia ha ido creciendo con locales como La Santiaguesa en la calle Mayor, La Tahona en Hortaleza y el de Hernani, más un puesto en el Mercado de San Miguel, siempre con materia prima de proximidad, de los huevos camperos a la harina sin aditivos. El respaldo llegó con la medalla de plata en el Campeonato de Roscones de Madrid, cuyo jurado presidió Paco Torreblanca. Ese galardón confirma que mantener la elaboración manual sigue dando resultados y que este obrador histórico, lejos de ser un museo del sabor, continúa marcando el pulso dulce de la capital temporada tras temporada.

La Duquesita: el obrador de alta repostería que ha renovado Chamberí
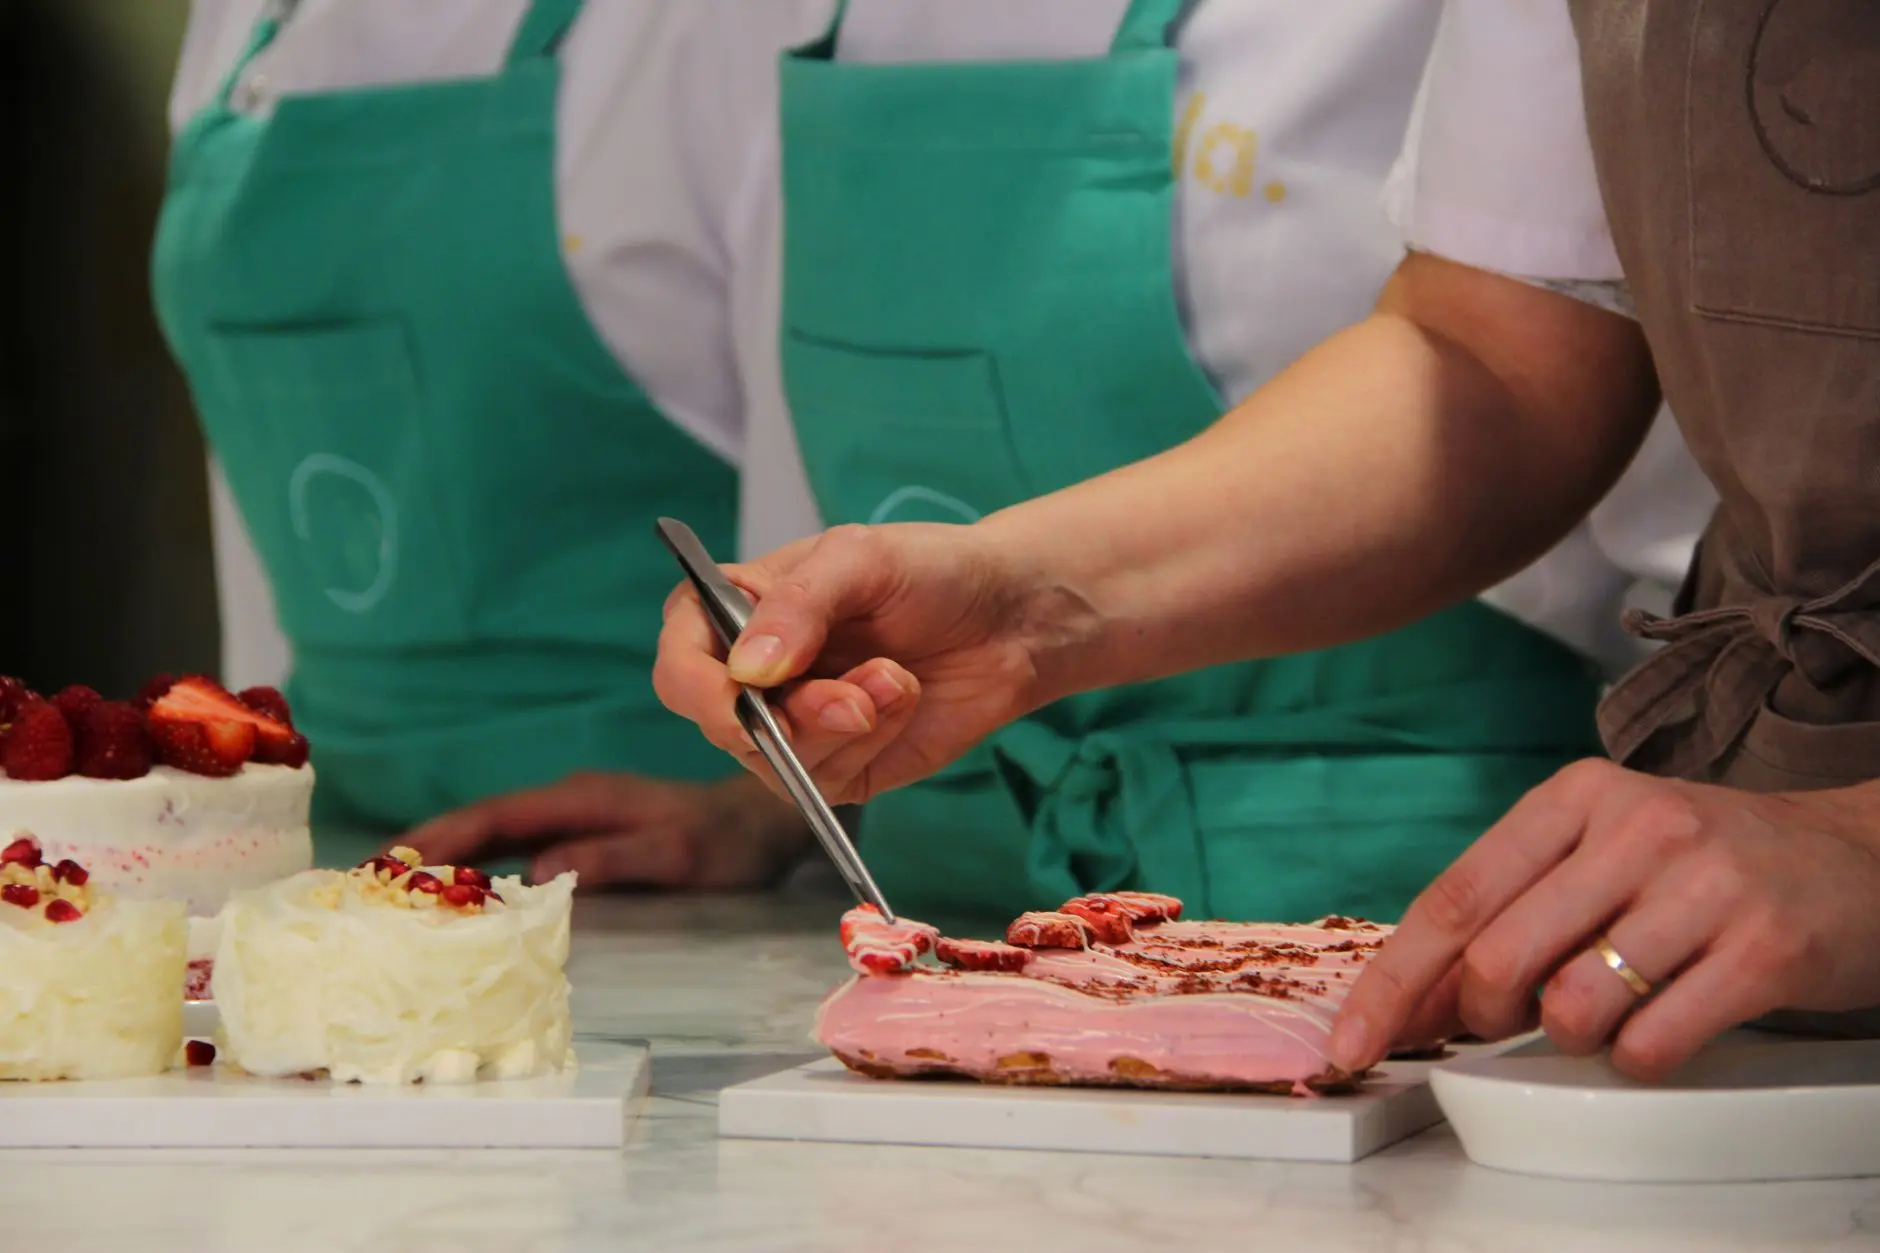
Primer plano de reposteras con delantales decorando meticulosamente pasteles gourmet con precisión y arte.
Foto de Doğu Tuncer en Pexels

Hay pocos obradores en Madrid capaces de unir un siglo de oficio con la ambición de la alta repostería contemporánea, y La Duquesita lo consigue a escasos metros de la plaza de Alonso Martínez, en el límite entre Salesas y Chamberí. El local abrió en 1914 y durante tres generaciones lo regentó la familia Santamaría, hasta que en 2015, tras un breve cierre, el maestro pastelero Oriol Balaguer lo reabrió para convertirlo en su casa madrileña. Lejos de borrar la memoria del sitio, conservó mostradores, vitrinas, espejos y la lámpara de cristal originales, y en 2021 sumó un salón de té y bombonería anexo. Ese equilibrio entre herencia y vanguardia le ha reportado dos reconocimientos difíciles de igualar: el de Mejor Pastelería de Madrid 2023, concedido por la Academia Madrileña de Gastronomía, y el de Mejor Roscón Artesano de Madrid 2024-2025, logrado en una cata a ciegas presidida por Paco Torreblanca en la que superó a otros nueve finalistas.

Lo que sostiene esos galardones es un obrador que trabaja cada pieza de forma artesanal y en tiradas limitadas, bajo la dirección sobre el terreno del jefe de pastelería Gaël Zandstein y con las recetas de Balaguer. Allí se hornean a diario los croissants de mantequilla y las milhojas que el New York Times recomendó como parada imprescindible en la capital, junto a referencias como la palmera de chocolate o la tarta de cuatro texturas de chocolate. La carta muda con el calendario —panettones de castaña, torrijas de brioche caramelizadas con soplete, roscones de largas fermentaciones— y el salón de té amplía el recorrido con bombones de sabores como yuzu, té Earl Grey o mascletá. Toda la producción se vende únicamente en la tienda de la calle Fernando VI, número 2, una exigencia de frescura y control que pocos obradores madrileños pueden sostener a esta escala.

Alma Nomad: el obrador que recupera harinas ancestrales para su pan de masa madre
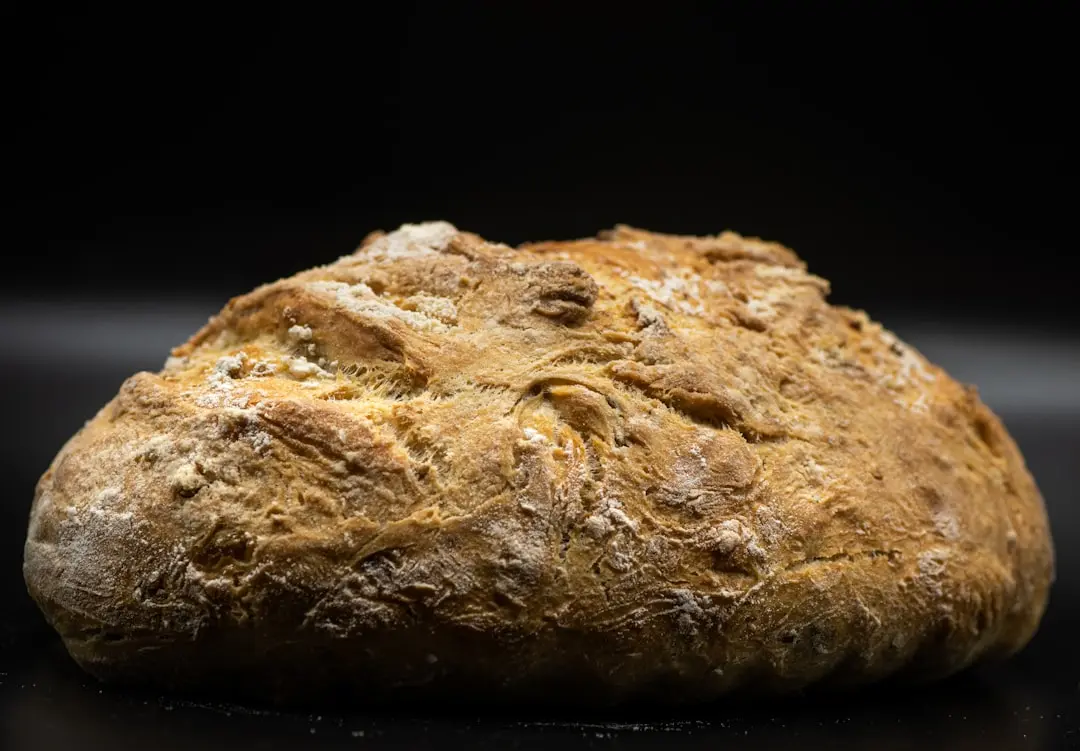
a close up of a piece of bread
Foto de blackieshoot en Unsplash

Alma Nomad es, ante todo, la historia de una pareja de panaderos nómadas: la húngara Timi Argyelan y el madrileño Joaquín Escrivá, que después de trabajar en la alta cocina de Viena abrieron su primer obrador en Budapest antes de recalar en Madrid en marzo de 2021. En su local de la calle Santa Feliciana, en Chamberí, apostaron por lo que entonces aún era minoritario: masa madre, harinas ecológicas molidas a la piedra y fermentaciones que rondan los dos días por pieza. El resultado, hogazas de corteza crujiente y miga húmeda de inspiración nórdica, les ha valido ser finalistas en varias ediciones del certamen El Mejor Pan de Madrid del Club Matador, desde la de 2022 hasta la octava, celebrada en 2025. Ese reconocimiento repetido delata oficio, pero también una coherencia poco común: su bollería de raíces húngaras agota existencias a mediodía con la misma regularidad que sus panes.

Lo que hace único a Alma Nomad es que su salto de escala no ha sacrificado el proceso artesanal, sino que lo ha convertido en espectáculo. En diciembre de 2024 abrió Alma Nomad Fábrica en una antigua nave industrial de la calle Urquiza 17, en Quintana, reformada por Plantea Estudio: la mitad del espacio es obrador y la otra, cafetería en la que se desayuna o se teletrabaja mientras se ve amasar y hornear, con una chimenea de extracción heredada del antiguo taller de chapa y pintura que hoy sirve para cocer el pan. El proyecto creció hasta sumar tres locales, incluida la pizzería Pizza Pronto, y una plantilla que en 2025 rondaba los 43 profesionales. Su vigencia se mantiene intacta: en agosto de 2026, la ruta del pan artesano impulsada por Madrid Alimenta dentro de #CómeteMadrid seguía citando Alma Nomad como parada imprescindible, confirmando que esta pareja llegada de Budapest es una de las grandes responsables de haber puesto el pan de masa madre en el mapa de la capital.
El accidente de avión de Amazon en Miami: se sale de la pista al aterrizar y deja heridos

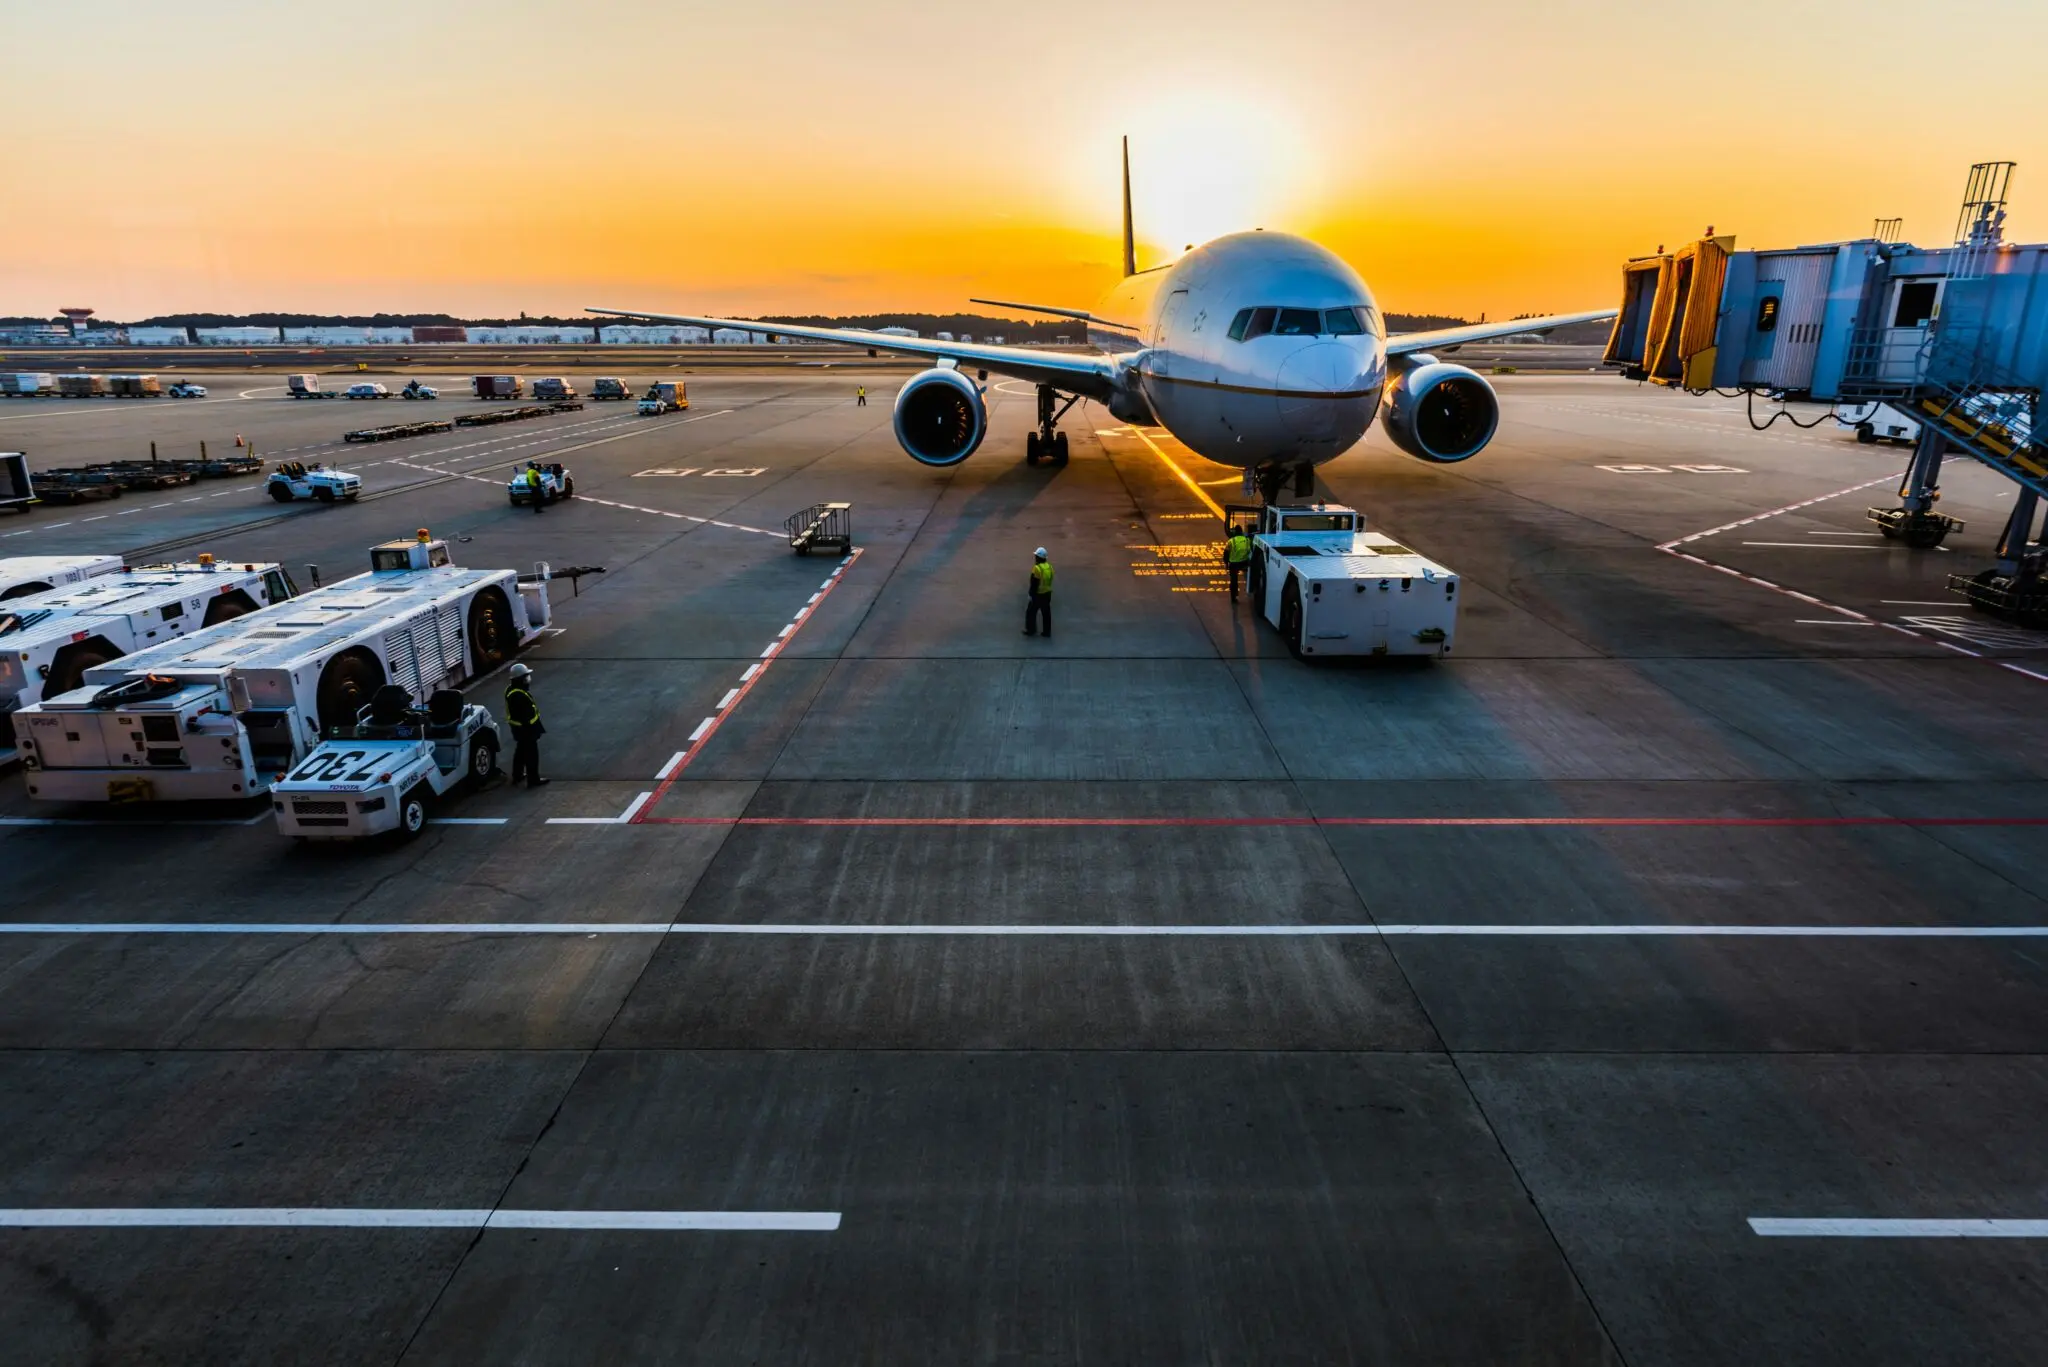
Un avión de carga de Amazon se salió de la pista en Miami y dejó múltiples heridos, forzando la suspensión de vuelos en el aeropuerto internacional de la ciudad. La Administración Federal de Aviación investiga el incidente del vuelo 7598 de 21 Air.

Claves de la operación

  • El vuelo 7598 de 21 Air operado para Amazon Air se salió de pista al aterrizar. La aeronave, un Boeing 767-300 de carga, llegó a Miami procedente de San Juan de Puerto Rico en torno a las dos de la tarde.
  • El aeropuerto suspendió las salidas tras la colisión contra vehículos. El alcance de los daños y la gravedad de los heridos no se conocían en un primer momento.
  • La FAA ha abierto una investigación formal sobre el incidente. El modelo de subcontratación de Amazon Air queda señalado por primera vez en un siniestro con heridos.

El golpe al nodo logístico de Amazon en el sur de Florida

Las primeras imágenes recogieron un avión con la enseña de Amazon fuera de la pista tras impactar contra vehículos. La aeronave partió del Aeropuerto Internacional Luis Muñoz Marín de San Juan, Puerto Rico, y sobrepasó el límite de la pista tras aterrizar en Miami alrededor de las dos de la tarde, hora local.

La FAA confirmó en un comunicado que el vuelo 7598 de 21 Air sobrepasó la pista después de tomar tierra. Los vuelos quedaron temporalmente suspendidos en el aeropuerto y no estaba clara la gravedad de los heridos ni el alcance completo de los daños en el momento de conocerse la noticia.

Miami es un punto estratégico para la red de distribución de Amazon en el sur de Estados Unidos y el Caribe. La operación aérea de carga de la compañía mueve una parte relevante de los envíos de comercio electrónico hacia y desde Florida, una de las regiones con mayor densidad de vendedores y compradores de la plataforma.

El modelo subcontratado de Amazon Air, bajo la lupa

El vuelo lo operaba 21 Air, una aerolínea de carga con sede en Carolina del Norte que presta servicio para Amazon Air bajo un esquema de transporte contratado. Amazon no opera una flota con certificado propio en la misma magnitud que FedEx o UPS, sino que combina aviones alquilados con tripulaciones de terceros.

Esta estructura ha permitido a la compañía expandir su red aérea con costes más contenidos, pero desplaza la responsabilidad operativa directa a sus socios contratados. El incidente de Miami expone el debate sobre los estándares de supervisión en un modelo en el que la marca Amazon aparece en el fuselaje, pero la operación depende de un entramado de compañías.

Un fuselaje con la enseña de Amazon fuera de la pista no es solo un incidente aéreo: es un golpe reputacional para una red logística que promete entregas en dos días.

La FAA investiga si existe responsabilidad del operador, 21 Air, o si hubo fallas en la infraestructura aeroportuaria. En el sector de carga aérea, los incidentes de salida de pista suelen derivar en revisiones de protocolos de aterrizaje, condiciones meteorológicas, y estado de las superficies.

Análisis: lo que este incidente revela sobre la red aérea de Amazon

El accidente de Miami llega en un momento en el que Amazon Air representa una pieza central de la promesa de entrega rápida de la compañía, especialmente en el corredor entre el Caribe y el sur de Florida. La red cuenta con aeropuertos nodales como este, que concentran vuelos de carga y alimentan los centros logísticos terrestres.

La interrupción de operaciones en Miami, aunque sea temporal, genera efectos en cadena en la cadena de suministro. Los envíos que llegan por vía aérea no pueden desviarse con la misma flexibilidad que los terrestres, y un cierre de pista obliga a reprogramar rutas, tripulaciones y tiempos de entrega.

En comparación con FedEx y UPS, Amazon Air opera un modelo diferente: menos activos propios y más contratos con operadores como 21 Air o ABX Air. Esta estrategia ha reducido costes de capital pero plantea dudas sobre el control directo de la seguridad y el mantenimiento. Un accidente con heridos supone además un coste reputacional y asegurador directo para Amazon, cuyo logotipo aparece en las aeronaves.

La investigación de la FAA determinará si hubo un error humano, un fallo mecánico o una combinación de factores. Analizamos el incidente como una prueba de resistencia para el modelo logístico de la compañía: si los tiempos de recuperación son rápidos, el impacto financiero será contenido; si las autoridades detectan fallos estructurales en la operación subcontratada, la red aérea de Amazon deberá revisar sus protocolos y, con ello, sus acuerdos con operadores externos.

En España, Amazon mantiene centros logísticos en Madrid, Barcelona, Sevilla y Valencia, donde gestiona envíos sin una red aérea propia comparable a la estadounidense. El accidente de Miami no afecta directamente a las operaciones europeas, pero plantea preguntas sobre cuánto control se cede cuando la operación aérea se externaliza a compañías como 21 Air.

El siguiente paso será el informe preliminar de la FAA, que aclarará si el avión sufrió un problema técnico antes del aterrizaje o si se trató de un error en la ejecución de la maniobra. Ese documento marcará la pauta para las aseguradoras y para los contratos futuros entre Amazon Air y sus operadores asociados. La cuestión de fondo queda abierta: ¿hasta qué punto puede externalizarse la operación aérea sin ceder control sobre la seguridad?

BONK Upbit delisting: retiros abiertos hasta octubre para la memecoin de Solana

Upbit elimina hoy los pares de BONK de su plataforma y deja los retiros abiertos hasta el 7 de octubre para la memecoin de Solana.

Qué ha hecho Upbit con BONK

La retirada se completa a las 15:00 hora local en Corea del Sur de este 7 de septiembre, según el aviso publicado por la propia plataforma. Los pares BONK/KRW y BONK/USDT dejarán de operar y todas las órdenes abiertas quedarán canceladas. Quien tenga la memecoin en Upbit podrá retirarla hasta el 7 de octubre; después de esa fecha, la ventana de retiro se cierra.

La decisión no llega sin avisos. El 7 de julio, Upbit y Bithumb —las dos grandes plataformas surcoreanas— pusieron a BONK bajo una designación de cautela comercial por un incidente de seguridad. Un mes después, el 7 de agosto, Bithumb levantó esa cautela al considerar resueltos los problemas. Upbit, en cambio, sostuvo que los motivos seguían sin resolverse y avanzó hacia la retirada de cotización.

Por qué Bithumb mantiene la memecoin de Solana

El origen del cisma es el ataque a la tesorería de BonkDAO, la organización autónoma descentralizada que gestiona los fondos comunitarios del ecosistema BONK. La firma de seguridad Halborn cifra las pérdidas en 20 millones de dólares. El atacante utilizó una propuesta de gobernanza maliciosa para transferir 4,43 billones de BONK fuera de la tesorería, tras gastar unos 4,4 millones de dólares en comprar derechos de voto. Ganó el 99,878% de los votos y ejecutó la propuesta sin ningún bloqueo temporal. El equipo de BONK aclaró que el token y BonkDAO son entidades distintas.

Lo curioso es que el precio no se ha desplomado. Según datos de CoinMarketCap, BONK ronda los 0,00000345 dólares, un 6,1% más en 24 horas, con un volumen de 134 millones de dólares y una capitalización cercana a los 303 millones. Parte de esa actividad puede venir de operadores que reposicionan sus carteras antes del cierre de Upbit; otros llevan sus apuestas a Bithumb o a los mercados descentralizados de Solana.

Que dos intercambios lleguen a conclusiones opuestas tiene explicación. La DAXA, la alianza de intercambios surcoreanos, comparte unas prácticas recomendadas para listar activos virtuales, que revisan la fiabilidad del emisor, la protección del inversor y el cumplimiento normativo. Sin embargo, cada plataforma mantiene discreción a la hora de interpretar si un proyecto resolvió un incidente o divulgó a tiempo la información relevante. Ese margen explica por qué Bithumb dio luz verde y Upbit decidió retirar los pares.

La gobernanza de una DAO no puede ser una coartada para esquivar la protección del inversor: Corea lo demuestra con dos respuestas al mismo incidente.

La lección de gobernanza y liquidez que deja BONK

El caso BONK tiene más recorrido que un simple cambio de listado. La retirada de Upbit no determina el destino global de la memecoin de Solana, que sigue operando en grandes exchanges internacionales y en los mercados descentralizados construidos sobre Solana. La pregunta relevante es si esos mercados pueden absorber la liquidez que se pierde en Corea sin ensanchar los diferenciales ni debilitar la profundidad del libro de órdenes.

En el mundo cripto, cuando una plataforma retira un activo, el precio no siempre cae de inmediato. A veces sube por el efecto de reposicionamiento antes del cierre. En este caso, el repunte del 6,1% se produce justo cuando Upbit apaga las operaciones, algo que puede deberse tanto a la anticipación de los operadores como al impulso tradicional de las memecoins. Cabe recordar que estos tokens, cuyo valor depende sobre todo del relato y de la comunidad, rara vez se comportan como los activos tradicionales.

El riesgo no se limita a Corea. La decisión de Upbit puede animar a otros exchanges a revisar más de cerca la seguridad, la gobernanza y la transparencia de BONK. El ataque a la tesorería de BonkDAO, aunque no tocara el contrato del token, deja una lección incómoda: una DAO con propuestas sin bloqueo temporal y con votación abierta puede ser capturada. Ese riesgo de gobernanza se añade a los que ya arrastra una memecoin.

Para el inversor español que tenga BONK en Upbit, la fecha clave es el 7 de octubre: hasta entonces puede retirar los tokens a una billetera privada o a otro exchange. El mercado surcoreano tiene peso: según el informe de la OCDE sobre mercados de capitales en Asia, Corea e India registraron la mayor entrada absoluta de criptoactivos de la región en los doce meses previos a junio de 2025.

El desenlace final dependerá de dos variables: cómo absorben los mercados globales el hueco que deja Upbit y si otros exchanges convierten el incidente de BonkDAO en una revisión más amplia de sus listados. Por lo pronto, BONK sale de una de las dos grandes puertas de entrada de Corea del Sur, y lo hace con el precio al alza. Un recordatorio de que en cripto, incluso las malas noticias pueden cotizar de forma extraña.

Autónomos 2026: la cuota media supera los 400 euros; así puedes revisar tu base de cotización

La cuota media de los autónomos se sitúa en 408 euros al mes para quienes ganan entre 1.000 y 1.300 euros, según la analista económica Pilar García de la Granja. El dato sirve para revisar si tu base de cotización se ajusta a tus rendimientos reales.

Es una cifra calculada por la analista, no el importe que paga cada autónomo. En el sistema actual, pagas según el tramo de base que elijas y comuniques a la Seguridad Social.

Qué dice la analista sobre los 408 euros de cuota

En su intervención en ‘Herrera en COPE’, García de la Granja ha explicado que los autónomos con mejor desempeño obtienen un rendimiento neto de entre 1.000 y 1.300 euros al mes. Sobre esa cantidad, la cuota obligatoria a la Seguridad Social alcanza los 408 euros mensuales.

El resto del colectivo queda por debajo. El 42% no llega a ingresar 600 euros al mes y otro 40% se sitúa en el nivel del salario mínimo interprofesional. Esto deja a la mayoría con poco margen para asumir una cuota que supera los 400 euros.

Las cifras de cierre acompañan al análisis: en agosto cerraron 37 comercios al día, 912 en días laborables. Abrir un negocio cuesta entre 125 y 190 euros diarios. Los costes fijos de luz, agua y seguros alcanzan entre 3.000 y 6.000 euros mensuales por puesto de trabajo.

Además, la analista cifra en unos 100.000 los comercios gestionados por autónomos que se han perdido en los últimos ocho años. No habla de grandes superficies: farmacias, panaderías y ultramarinos fijan población y dan servicio de cercanía, especialmente en el ámbito rural.

La cuota por ingresos reales es más justa sobre el papel, pero quien no revisa su tramo a tiempo acaba pagando de más todo el año.

Cómo revisar tu base de cotización si ganas entre 1.000 y 1.300 euros

La base de cotización es el importe sobre el que se calcula tu cuota. Si ganas entre 1.000 y 1.300 euros, debes verificar que tu base esté dentro del tramo correspondiente a tus rendimientos netos estimados. Puedes hacerlo online en el portal Importass de la Seguridad Social.

El error más habitual es arrastrar una base de cotización alta elegida en otro momento. Una base superior a la que corresponde a tus ingresos reales se traduce en una cuota que pagas de más cada mes, sin que eso mejore tu prestación futura de forma proporcional.

Para ajustar la base, entra en Importass con Cl@ve o certificado digital, consulta tu base actual y compárala con la horquilla que corresponde a tus rendimientos netos. Si no coincide puedes solicitar el cambio dentro de los plazos que habilita cada año la Seguridad Social.

El sistema de tramos, cuestionado por los datos

La reforma del RETA que entró en vigor en 2023 prometía que la cuota se pagara según los ingresos reales. El objetivo era acabar con cuotas idénticas para quien facturaba 600 euros y para quien ingresaba 3.000. Pero los datos que aporta la analista muestran que el ajuste no ha terminado de llegar: el 42% del colectivo no alcanza los 600 euros y, aun así, la cuota media calculada supera los 400.

Hay un matiz importante. La cuota de 408 euros no es una imposición universal: corresponde a un nivel de base de cotización concreto. Quien tiene rendimientos más bajos puede optar a tramos inferiores y pagar menos. El problema surge cuando el autónomo no revisa su situación y mantiene una base heredada, a menudo por inercia administrativa o por puro desconocimiento.

La revisión periódica es la mejor herramienta para no pagar de más. Si tus ingresos han bajado respecto a cuando te diste de alta, ajustar la base es un trámite sencillo que evita meses de sobrecotización. Si han subido, regularizar la base mejora tus coberturas por contingencias comunes y cese de actividad.

Dedícale cinco minutos a la próxima revisión de rendimientos. Compara tu base actual con lo que de verdad ingresa tu negocio. La diferencia entre pagar 408 euros o cotizar por un tramo inferior es, muchas veces, solo un trámite en la sede electrónica.

Guía rápida del trámite

  • 📅 Plazos: La revisión de la base se puede solicitar durante el año según los periodos habilitados por la Seguridad Social.
  • ✅ Requisitos clave: Estar dado de alta en el RETA, conocer tus rendimientos netos y disponer de acceso a Importass con Cl@ve o certificado digital.
  • 🌐 Dónde solicitarlo: Portal Importass de la Seguridad Social, con acceso por Cl@ve o certificado digital.
  • 💰 Importe o coste: La cuota media citada por la analista es de 408 euros, pero el importe real depende del tramo de base elegido.
  • ⚠️ Error a evitar: Mantener una base de cotización superior a la que corresponde a tus ingresos reales sin revisarla periódicamente.

Qué es la deflactación del IRPF y por qué pagarás más como autónomo en 2026

España recauda 9,4 de cada 100 euros del IRPF por no ajustar la tarifa a la inflación. Es una subida fiscal sin votación y sin aviso: pagas más aunque tu renta real apenas haya cambiado.

La progresividad en frío: así te sube el IRPF sin que nadie te llame

La deflactación del IRPF consiste en actualizar los tramos, las deducciones y la tarifa al ritmo de la subida de precios para que la inflación no te empuje a un tipo marginal más alto. La progresividad en frío es justo lo contrario: ingresas más en términos nominales —por ejemplo, subes los precios de tus servicios para cubrir costes—, saltas de tramo y Hacienda se queda una parte extra, aunque tu poder adquisitivo no mejore. Los autónomos que tributan por IRPF están expuestos a ese efecto desde el primer euro de rendimiento neto, en estimación directa o en módulos.

Un estudio con más de veinte economistas, publicado en la European Economic Review y difundido por el Banco de España, coloca a España en el grupo de países que menos han compensado la subida fiscal encubierta. Junto a Malta, Chipre e Italia, España mitiga menos del 50% del efecto inflacionista sobre la tarifa del IRPF. Alemania, Austria o Luxemburgo, en cambio, neutralizan el 100% e incluso añaden deducciones extra que suponen un alivio mayor.

Los tramos medios y bajos son los más expuestos: una subida de ingresos que apenas compensa la inflación puede elevarte de tipo marginal sin que tu renta real mejore. Por eso, según los economistas, el crecimiento económico que registra España no termina de llegar a las familias y el PIB per cápita avanza más lento que en otros países de la Unión Europea.

El informe critica que las medidas españolas hayan sido ‘discrecionales y diseñadas ad hoc’, sin una política explícita de Hacienda. Las comunidades autónomas han avanzado más, con diferencias que se notan al declarar: la potestad sobre el tramo autonómico del IRPF permite suavizar o agrandar la brecha. Madrid deflactó ya en 2023 y, según la fuente, actualiza sus tramos de forma automática hasta un máximo del 3,1% anual.

Cuánto pagas de más: 256, 342 y 525 euros según tu renta

El Consejo General de Economistas estima que una renta de 25.000 euros brutos paga 256 euros más al año por no deflactar. Quien supera los 30.000 euros soporta un extra de 342 euros, y para 45.000 euros la brecha anual alcanza los 525. Son cifras de IRPF, no de cotización a la Seguridad Social: el autónomo las nota en la declaración anual y, según su caso, en los pagos fraccionados.

La inflación ya está cobrando el IRPF por adelantado: quien no revisa tarifas y tramos paga una subida que nunca se votó.

La Rioja activa la deflactación automática cuando el IPC interanual de diciembre supera el 3 por ciento, y deflacta todo lo que exceda ese umbral. Navarra y País Vasco actualizaron sus tarifas hasta 2024, con ajustes de entre el 2,5 y el 3 por ciento. La Generalitat Valenciana rebajará los tramos autonómicos en el próximo ejercicio para 2,7 millones de contribuyentes, sobre todo en rentas de 32.000 a 72.000 euros brutos anuales.

Por qué España elige no deflactar y qué puedes hacer tú

El precedente de Madrid en 2023 demuestra que deflactar es posible, pero la respuesta española ha sido fragmentada y desigual. Frente a Alemania y Austria, que neutralizan el 100 por ciento del efecto, España se queda por debajo de la mitad. Para un autónomo con 45.000 euros de rendimiento neto, la no deflactación equivale a pagar 525 euros extra al año sin que su negocio sea más rentable. Ese importe es puro coste adicional: no compra más servicios, no reduce cuota de autónomos y no mejora la protección social.

De cara a 2027, lo más rentable es revisar dos cosas: la tarifa autonómica que te aplican y tus pagos fraccionados si eres autónomo en estimación directa. Un asesor puede ajustar el modelo 130 para no financiar de más a Hacienda durante el año. Y si tu comunidad no ha deflactado, la brecha seguirá creciendo con la inflación.

Guía rápida del trámite

  • 📅 Plazos: La campaña del IRPF de 2026 se abrirá en la primavera de 2027; no hay un trámite de reclamación previo por no deflactar.
  • ✅ Requisitos clave: Tributar por IRPF como autónomo persona física, revisar la tarifa autonómica y comprobar si tu comunidad ha deflactado.
  • 🌐 Dónde solicitarlo: En la sede electrónica de la AEAT puedes consultar tarifa y borrador; se accede con Cl@ve, certificado o número de referencia.
  • 💰 Importe o coste: Extra anual de 256 euros (renta de 25.000), 342 euros (más de 30.000) o 525 euros (45.000) por no deflactar el IRPF.
  • ⚠️ Error a evitar: Dar por bueno el borrador sin comprobar si la tarifa autonómica deflactada te correspondía; una comunidad sin ajuste te cuesta más.

El cofundador de Solana desmonta las comisiones de Robinhood Chain: 0,40$ por operación frente a fracciones de céntimo

Anatoly Yakovenko, cofundador de Solana, ha desmontado el modelo de comisiones de Robinhood Chain con una comparación difícil de rebatir: 0,40 dólares por operación frente a fracciones de céntimo. El reproche no es cosmético. El bróker gana dinero con la congestión de su propia red, no con una tarifa fija visible.

De dónde salen los 0,40 dólares por operación

Robinhood Chain se lanzó en su red principal el 1 de julio de 2026. Utiliza tecnología de Arbitrum, liquida en Ethereum y emplea ETH para pagar el gas, el combustible que mueve cada transacción. Desde entonces, su uso ha crecido a un ritmo que presiona los costes. Según los datos recogidos por BeInCrypto, un solo día dejó 4,22 millones de dólares en comisiones para unos 10,4 millones de transacciones. La división da casi 0,40 dólares por operación.

El coste mediano refleja la misma tendencia. Robinhood Chain ocupa el primer puesto entre 27 blockchains analizadas, con 0,24 dólares por transacción. Ninguna rival alcanza esa cifra. La clave es que no existe una tarifa fija: la congestión determina el precio. A más actividad, más competencia por incluir cada operación en el bloque y más sube el gas.

La comparación con Solana y el reparto de ingresos de Arbitrum

Solana fija una comisión base de 5.000 lamports por firma. El lamport es la unidad más pequeña de Solana, y 1 SOL equivale a 1.000 millones de lamports. Con un precio de Solana en torno a 102 dólares, esa comisión queda muy por debajo de un céntimo. No es solo una cuestión teórica: esa diferencia explica por qué Solana se ha convertido en una opción para pagos pequeños y operaciones frecuentes. Aquí el reproche de Yakovenko se vuelve contundente: el reparto de ingresos que Robinhood entrega a Arbitrum cubriría las comisiones de Solana cuatro veces.

El token nativo de Solana, SOL, cede terreno en el día. SOL cae un 1,64%, en un mercado cripto sin grandes sobresaltos. No hay una relación mecánica entre el cruce de declaraciones y ese descenso, pero sirve para recordar que el precio de SOL sigue lejos de sus máximos.

Las comisiones de Robinhood Chain también benefician a Arbitrum, la red sobre la que se apoya. El bróker entrega el 10% de sus ingresos netos según los términos de la licencia: un 8% va al tesoro de la Arbitrum DAO y un 2% al Developer Guild. La DAO es la organización descentralizada que gobierna Arbitrum, y el Developer Guild reúne a los desarrolladores que mantienen sus herramientas. Esos pagos ya han reanimado al token ARB, que sube cerca del 90% desde su mínimo histórico, siempre según la fuente original.

La congestión sube el precio, no una tarifa fija: ahí está el corazón de la crítica de Yakovenko.

Yakovenko responde a quienes defienden que Robinhood tiene derecho a monetizar su aplicación. El cofundador de Gnosis, Martin Köppelmann, señaló que Robinhood gana dinero en lugar de ofrecer el servicio gratis, y dudó de que esa defensa convenza a los usuarios. La réplica de Yakovenko fue directa: las interfaces front-end, las pantallas con las que el usuario interactúa, suelen cobrar entre 50 y 80 puntos base. Uniswap y Relay son ejemplos entre las aplicaciones más usadas.

La controversia no termina en los números. Esta semana, Robinhood Chain detuvo la producción de bloques durante un breve periodo y los usuarios pagaron los 0,40 dólares de todas formas. Que una red cobre aun cuando se detiene no es la mejor carta de presentación para el comercio minorista. Al final, la cadena de pagos queda así: el usuario cubre el coste, Ethereum se lleva su comisión de liquidación y Robinhood se queda con el resto.

Congestión, incentivos y quién paga al final

Más allá de Robinhood, la discusión devuelve al primer plano una pregunta incómoda para las redes de segunda capa, esas soluciones construidas sobre Ethereum para aumentar la velocidad y abaratar costes. Si la escalabilidad prometía comisiones casi nulas, ¿por qué un usuario acaba pagando 0,40 dólares en una cadena que liquida en Ethereum? La respuesta no es técnica, sino de incentivos. Robinhood tiene una base enorme de clientes minoristas acostumbrados a pagar poco por sus operaciones bursátiles, pero en cripto la factura se traslada a la infraestructura.

El precedente más claro fue la explosión de Ethereum en 2021: las comisiones se dispararon y operar en aplicaciones de finanzas descentralizadas (DeFi) podía costar decenas de dólares. En aquel ciclo, muchas promesas de tarifas irrisorias no resistieron el primer pico de uso. Robinhood Chain, que arranca con una base de usuarios enorme, choca ahora con la misma física de la demanda.

No parece que Robinhood vaya a renunciar a estos ingresos a corto plazo. Sin embargo, la crítica de Yakovenko deja un matiz relevante: una parte de lo que el usuario paga como comisión no es coste de red, sino margen. Eso es legítimo como negocio, pero conviene que sea transparente. La próxima prueba llegará cuando Robinhood detalle si ajusta su reparto de ingresos o introduce mecanismos para abaratar los picos de actividad. Si no lo hace, el debate sobre si cobra de más por la congestión seguirá acompañando a cada repunte de uso.

El BOE publica los nuevos modelos de tasas de tabaco: cómo identificar el formulario como estanquero

El BOE publica este 7 de septiembre los nuevos modelos de autoliquidación de las tasas del mercado de tabacos y del canon de las expendedurías. Si tienes una expendeduría de tabaco y timbre, el cambio te obliga a identificar el formulario correcto antes de presentar cualquier solicitud.

Vamos al grano. La orden ministerial publicada hoy actualiza y unifica los impresos que deben presentar los titulares de expendedurías ante el Comisionado para el Mercado de Tabacos. No confundas estas tasas con los impuestos especiales sobre labores de tabaco ni con el IVA: aquí pagas un servicio de comprobación, concesión o renovación, más el canon concesional anual que ya existía.

La presentación y tramitación pasa a ser exclusivamente electrónica a través de la sede electrónica del Comisionado para el Mercado de Tabacos. El pago sigue siendo telemático o presencial en las entidades colaboradoras de la AEAT.

La orden se publica en el BOE con cuatro anexos: tres modelos de autoliquidación para distintas tasas y el modelo de liquidación del canon concesional. También detalla el criterio para medir las distancias entre expendedurías, una reivindicación recurrente en los cambios de emplazamiento.

Qué cambia con los nuevos modelos

El nuevo texto actualiza la Orden HAC/475/2021, que ya había unificado en una sola norma los modelos de autoliquidación y liquidación. Ahora se formalizan los anexos I a IV y se adapta su contenido al Real Decreto 563/2025, que fijó la obligatoriedad del uso de medios electrónicos en los trámites con el Comisionado.

En la práctica, el expendedor autónomo gana claridad: cada tasa tiene su formulario asociado y la presentación se cierra al canal electrónico. El pago, en cambio, mantiene la doble vía: telemático o presencial en las entidades colaboradoras de la Agencia Estatal de Administración Tributaria.

Para no equivocarte, identifica tu caso según el trámite que vayas a presentar:

Acertar con el anexo correcto y adjuntarlo a la solicitud que toca es la clave. Un formulario equivocado retrasa la concesión o la renovación sin que nadie te avise al momento.

Qué formulario le corresponde a cada estanquero

  • Anexo I: locales y almacenes. Tasa por comprobación de requisitos para el reconocimiento y homologación de locales o almacenes en cambios de emplazamiento, obras y transmisiones.
  • Anexo II: concesión de expendedurías. Tasa por comprobación de condiciones para el otorgamiento de cada concesión de expendeduría de tabaco y timbre.
  • Anexo III: puntos de venta con recargo. Tasa por comprobación para obtener o renovar la autorización de cada punto de venta con recargo.
  • Anexo IV: canon concesional. Modelo de liquidación anual del canon que soportan las expendedurías sujetas desde la Ley 13/1998 o con novación relevante.

Para el ingreso se mantienen los códigos 596, 597, 598 y 599 siguen activos para el sector. El 596 identifica la prestación de servicios del mercado de tabacos, el 597 la solicitud de concesión, el 598 la autorización de venta con recargo y el 599 el canon. El modelo 991 se reserva a las tasas liquidadas por el Comisionado y el 791 a las tasas autoliquidadas por el propio sujeto pasivo.

El detalle que más confunde suele ser la diferencia entre tasa y canon. La tasa se devenga por actos concretos de comprobación o autorización; el canon concesional es una liquidación anual ligada al título de la expendeduría. Ahora cada uno tiene su formulario diferenciado.

Más trámites electrónicos y menos margen para el error

El precedente directo era la Orden HAC/475/2021, que aprobó los modelos de autoliquidación y liquidación y unificó en una sola orden ministerial este bloque de impresos. Ahora el Ministerio de Hacienda da un paso más: formaliza los anexos I a IV y convierte la sede electrónica en la única vía de presentación. Para un sector acostumbrado a tratar directamente con la administración, la ganancia en seguridad jurídica es real, sobre todo en la medición de distancias entre expendedurías.

Mi tesis: la simplificación es bienvenida, pero concentra el riesgo en la elección del formulario. Cada anexo va ligado a una solicitud concreta, y un error de forma, puede frenar una concesión o una renovación. Quien gestione una transmisión o un cambio de emplazamiento debería revisar el anexo antes de rellenar, no al revés. El coste administrativo sigue recayendo sobre el expendedor autónomo, que además debe conservar el justificante electrónico de presentación.

La próxima semana conviene comprobar si la sede del Comisionado publica instrucciones de ayuda para cada anexo. Mientras tanto, la vía segura es identificar el trámite, abrir el formulario oficial y verificar que el código de tasa coincide con el servicio solicitado.

Guía rápida del trámite

  • 📅 Plazos: La orden se publica hoy y los formularios se presentan cuando se inicia cada solicitud, concesión o renovación. No hay un plazo único de presentación.
  • ✅ Requisitos clave: Ser titular o solicitante de expendeduría, operar con certificado digital o Cl@ve y adjuntar el anexo correcto a la solicitud.
  • 🌐 Dónde solicitarlo: Solo en la sede electrónica del Comisionado para el Mercado de Tabacos (cmt.sede.gob.es); el pago admite vía telemática o entidades colaboradoras de la AEAT.
  • 💰 Importe o coste: La orden no detalla cuantías; las tasas se calculan conforme a la Ley 13/1998 y su anexo. Consulta el supuesto concreto en la sede oficial.
  • ⚠️ Error a evitar: Enviar el formulario por correo o confundir el Anexo I, II o III: la presentación es electrónica y cada anexo va ligado a su trámite.

Dimenso cierra una ronda de 600.000 euros con Draper B1 y Next Tier Ventures para impulsar su IA en biotecnología

Levantar una ronda seed sin diluirse en exceso y con tracción real es la obsesión de cualquier founder; la última operación de Dimenso, 600.000 euros, muestra una estructura que otros proyectos deep tech pueden imitar.

El modelo de negocio detrás de la IA para laboratorios

Dimenso ha cerrado una ronda de **600.000 euros** liderada por **Draper B1** junto a **Next Tier Ventures**, según confirmó la propia compañía en un comunicado. La cifra se queda lejos de las Series A que copan titulares, pero no es una debilidad: es una ronda de tracción temprana diseñada para convertir un punto de dolor real en infraestructura replicable.

El problema que ataca la startup es concreto. Los laboratorios y equipos científicos generan enormes volúmenes de trabajo no estructurado: protocolos, datos experimentales, resultados parciales y decisiones que quedan atrapados en hojas de cálculo y cuadernos. Esa dispersión frena la investigación y complica la trazabilidad.

La propuesta de Dimenso es una infraestructura de inteligencia artificial para capturar, estructurar, y analizar el trabajo científico. A efectos prácticos, convierte el conocimiento disperso en un activo consultable y entrenable. Su foco está en biotecnología e industria farmacéutica, dos sectores donde un error de interpretación se paga caro.

La lógica es la misma que un negocio físico de alto valor añadido aplica para no depender del instinto: si una fábrica de chocolate artesanal registra bien cada lote y cada preferencia de compra, puede predecir demanda y reducir mermas. Dimenso hace lo mismo con datos científicos. Vamos a los números.

La jugada de Draper B1 y Next Tier Ventures

La operación está liderada por **Draper B1**, el fondo con sello de la red Draper y fuerte vínculo con el ecosistema español, junto a **Next Tier Ventures**. La entrada de estos inversores no es casual: valida la tesis de que la IA aplicada a biotecnología puede monetizarse antes de alcanzar escala global.

Raquel Bernal, socia directora en Draper B1, lo explica así: «Su capacidad para identificar un pain crítico del mercado, junto con un equipo joven basado en Boston y una visión global, se refleja en una tracción temprana muy prometedora, con validación por parte de grandes instituciones desde fases iniciales».

La startup ya trabaja con compañías biotecnológicas, farmacéuticas e instituciones académicas de referencia en Estados Unidos y España, pese a desarrollar gran parte de su actividad desde Boston. Ese es el matiz más interesante: no se trata de un proyecto que espera validación, sino de uno que ya factura interés, aunque sea de forma incipiente.

Dimenso IA biotecnología

Levantar capital no es el éxito: es comprar tiempo para demostrar que la tecnología funciona donde otros solo ven datos sueltos.

Lo que esta ronda enseña a los founders de deep tech

El precedente es claro. En rondas seed de **Venture Capital**, los inversores no compran producto cerrado; compran señal. Dimenso logró esa señal con clientes reales y un equipo con presencia en Boston, uno de los epicentros mundiales de biotecnología. La comparativa con proyectos españoles que levantan más capital sin tracción deja una lección: el importe convence, la validación resiste.

Junto a ello, el papel de aceleradoras como Y Combinator o Lanzadera ha enseñado que una ronda semilla no debe quemarse en marketing. El capital tiene que alargar el runway mientras se demuestra product-market fit. En deep tech, ese margen de tiempo es más valioso porque los ciclos de venta son largos y la confianza del cliente científico se construye despacio.

El matiz del runway en una ronda semilla

600.000 euros pueden parecer pocos frente a rondas de 3 o 5 millones. Pero para una infraestructura tecnológica con pocos gastos fijos y un equipo pequeño, ese capital puede dar runway de 12 a 18 meses si el burn rate está controlado. La lección no es pedir más; es pedir lo justo para alcanzar el siguiente hito sin regalar equity.

El error que se repite en founders primerizos es confundir una ronda pequeña con una derrota. No lo es. El runway no perdona, la validación temprana sí. Si el equipo de Dimenso ejecuta bien, los 600.000 euros serán el coste de haber demostrado algo que los grandes laboratorios necesitan.

🚀 Hoja de Ruta para Emprender

  • Valida antes de levantar: busca al menos dos clientes o instituciones que usen tu producto en fase beta antes de salir a captar capital.
  • Cuida tu runway: con una ronda seed, proyeta de 12 a 18 meses de margen operativo y no contrates por inercia.
  • Aprovecha hubs globales: si tu sector está en Boston, Silicon Valley o Israel, abre una pata comercial allí antes de levantar la siguiente ronda.
  • Convierte datos en activo: incluso en un negocio tangible, estructurar la información operativa mejora la rentabilidad y atrae inversión con menos incertidumbre.

Las Casas de alquiler por 290 euros la noche: la vivienda gallega de ‘Zeta’ ya tiene precio en Idealista

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Casa Morriña, la vivienda de la Ribeira Sacra donde Mario Casas rodó la película ‘Zeta’, se ofrece como alquiler vacacional por 290 euros la noche.
  • ¿Quién está detrás? El anuncio lo difunde Idealista. La propiedad está disponible en Airbnb y la gestiona su anfitrión, con una valoración media de 4,83 sobre cinco.
  • ¿Qué impacto tiene? La casa eleva el atractivo turístico de Chantada (Lugo) ligado al cine, con capacidad para cuatro o cinco huéspedes según el uso del sofá cama.

La casa gallega de Mario Casas en ‘Zeta’ ya tiene precio de alquiler vacacional: 290 euros la noche. El anuncio, difundido por Idealista, convierte el set de rodaje en reclamo turístico de la Ribeira Sacra.

Dónde está Casa Morriña y por qué el río Miño es su gran reclamo

Casa Morriña se enclava en la orilla misma del río Miño, en A Veiga, una aldea casi deshabitada del municipio de Chantada (Lugo), en plena Ribeira Sacra. La vivienda, rehabilitada en 2019, reúne piedra centenaria, agua que rompe contra el porche, viñedos en las laderas y un silencio que pesa. Su ubicación, lejos de los núcleos urbanos, confiere una privacidad difícil de encontrar en el alquiler vacacional gallego.

La propiedad destaca por su potencia visual: arquitectura tradicional gallega rehabilitada con criterio contemporáneo, grandes superficies acristaladas que funden interior y exterior, y una relación casi íntima con el río, que llega hasta el porche. No es casualidad que Dani de la Torre, director de ‘Zeta’, eligiera esta casa como hogar del protagonista, interpretado por el actor español Mario Casas.

El acceso exige recorrer el último kilómetro y medio por una bajada en la que, según el anfitrión, ‘pensarás que ya no hay salida, que te has perdido seguro’. La respuesta del dueño es elocuente: ‘No te has perdido, vas por buen camino. Al paraíso nunca fue fácil llegar’. La privacidad y la tranquilidad están aseguradas en una aldea casi deshabitada.

Precio, capacidad y cómo alquilarla: así funciona el alojamiento

La casa se distribuye en dos plantas. La baja cuenta con cocina, comedor, aseo y salida directa al al patio y al porche. En la planta superior, dos dormitorios y un salón con sofá cama elevan la capacidad hasta los cuatro o cinco huéspedes. La iluminación natural atraviesa todas las estancias, un argumento que el anuncio repite como parte del confort de la reforma.

El anuncio destaca la iluminación y el confort como ejes de la reforma. Uno de los grandes atractivos es bañarse directamente en el Miño desde el porche: la vivienda se encuentra entre dos presas, lo que elimina la corriente y convierte el entorno en una lámina de agua tranquila y segura, donde también es posible pescar. La valoración media de los huéspedes es de 4,83 sobre cinco, un nivel de satisfacción muy alto para alojamientos rurales.

El rodaje no solo da visibilidad a la vivienda: revaloriza toda la Ribeira Sacra como destino turístico con historia propia.

La Ficha del Inversor

El precio de 290 euros la noche sitúa a Casa Morriña en el segmento alto del alquiler vacacional de interior en Galicia. El valor añadido no está en la superficie ni en el equipamiento, sino en el intangible del rodaje y en un emplazamiento exclusivo entre dos presas del Miño. Es un activo de nicho difícil de replicar.

Para el propietario, la rentabilidad depende de la ocupación. Sobre el papel, a 290 euros la noche y con una ocupación del 40%, el ingreso bruto anual superaría los 42.000 euros. Sin embargo, la estacionalidad del turismo rural en Lugo y la dependencia del rodaje plantean un escenario realista de ocupación de entre el 25% y el 35% anual. Quien alquile una vivienda turística en Galicia debe contar con el registro que exige la normativa autonómica.

La tendencia a seis meses es de estabilización del alquiler rural en la Ribeira Sacra, con posibles repuntes vinculados a estrenos o menciones en prensa. El perfil recomendado es el de parejas o grupos pequeños que buscan una escapada con exclusividad y guiño cinematográfico, más que el inversor puro en rentas. El precedente de esta vivienda puede animar a otros propietarios de la zona a vincular sus fincas a producciones audiovisuales.

El Congreso tumbará por primera vez la Cuenta General de España ante la falta reiterada de Presupuestos

0

El Congreso se dispone a rechazar por primera vez la Cuenta General del Estado. Dos años sin Presupuestos Generales y 2.400 millones de fondos europeos reasignados a pensiones han agotado la paciencia parlamentaria.

El Pleno del Congreso decidirá este jueves, 10 de septiembre, si devuelve al Tribunal de Cuentas la Declaración sobre la Cuenta General de 2024. La Comisión Mixta para las Relaciones con el Tribunal de Cuentas, donde PP y Vox suman mayoría, ya expresó su rechazo en el dictamen que ahora llega al hemiciclo.

Un rechazo sin precedentes que cuestiona la gestión presupuestaria

La resolución parlamentaria alega motivos de fondo. La ausencia reiterada de un proyecto de Presupuestos Generales del Estado encabeza el argumentario. A ello se suman las modificaciones presupuestarias ejercidas por el Ejecutivo y, en particular, el uso de cerca de 2.400 millones de euros de fondos europeos sobrantes para pagar pensiones.

La declaración contó con el voto particular de un consejero del órgano fiscalizador. Ese voto discrepa tras conocerse la reasignación de remanentes europeos. La documentación oficial del Tribunal de Cuentas recoge los informes de fiscalización anuales que han señalado estas mismas prácticas.

La resolución habla sin rodeos de deterioro de las cuentas públicas y de ‘riesgos inherentes’ a las modificaciones presupuestarias. No es un debate hermético: el Parlamento pide al Tribunal de Cuentas un informe en un plazo improrrogable e inexcusable de tres meses que detalle las consecuencias de gobernar sin cuentas actualizadas.

Prima de riesgo e inversores: la lectura de mercado

La falta de Presupuestos Generales no es inocua para los inversores. España arrastra ya dos ejercicios con cuentas prorrogadas. La prima de riesgo se mantiene contenida, pero la narrativa fiscal empieza a mostrar fisuras.

Gobernar sin Presupuestos Generales sale gratis en los mercados hasta que deja de salir gratis. La Cuenta General rechazada es la primera factura institucional.

Un rechazo de la Cuenta General del Estado no tiene un impacto mecánico sobre la deuda soberana. Sin embargo, sí erosiona la percepción de estabilidad institucional. Los inversores institucionales siguen con atención los episodios de fricción entre el Ejecutivo y los órganos de control.

La señal es clara: la ausencia de presupuestos actualizados deja en el aire la planificación de ingresos y gastos. La ejecución presupuestaria opera con parches y prórrogas, una práctica que el Tribunal de Cuentas ha venido señalando en en sus informes anuales.

Análisis Merca2: la erosión silenciosa de la credibilidad fiscal

Este rechazo, de confirmarse, marcaría un precedente institucional. Hace un año, la declaración sobre la Cuenta General se aprobó con la abstención del PP y el voto en contra de Vox. Ahora la mayoría conservadora en la comisión ha decidido elevar el tono. El salto de la abstención al rechazo activo no es menor.

Desde una perspectiva de inversión, el episodio conecta con una cadena de debilidades. La ausencia de Presupuestos Generales no ha impedido al Tesoro refinanciar deuda en condiciones favorables. La prima de riesgo española ha cotizado estable en los últimos meses. Pero la gobernanza fiscal es un activo que no se repone en una sesión.

El uso de fondos europeos sobrantes para pagar pensiones añade una capa adicional de debate. Esos remanentes del Mecanismo de Recuperación no estaban presupuestados para esa finalidad. La decisión tiene implicaciones contables y de transparencia. El Tribunal de Cuentas tardará tres meses en pronunciarse sobre las consecuencias, pero el daño reputacional se materializa ya.

En mi lectura, asistimos a un tropiezo institucional con lectura fiscal clara. No es una crisis de deuda soberana. Tampoco es un problema de solvencia. Es una señal de fatiga presupuestaria que conviene monitorizar de cerca.

Conviene recordar que la prima de riesgo de España ha convivido con bloqueos políticos anteriores sin descuadrarse. El diferencial con el bund alemán sigue lejos de los niveles de estrés de 2012. Eso no convierte la anomalía en normalidad. La verdadera prueba llegará cuando el informe del Tribunal de Cuentas aterrice en la Cámara.

El debate del jueves en el Pleno del Congreso no cerrará la cuestión. Lo abrirá. El informe de tres meses encargado al Tribunal de Cuentas marcará el siguiente hito. Mientras tanto, la atención inversora seguirá puesta en el Tesoro y en la evolución del diferencial soberano.

Veredicto Merca2

Cotización al cierre o apertura: La prima de riesgo española se mantiene en niveles de contención, en torno a 70 puntos básicos sobre el bund, sin reacción inmediata al episodio institucional.

Clave técnica: El mercado soberano no ha descontado ningún episodio de estrés fiscal por la ausencia de Presupuestos. El rango de 65-75 puntos básicos de la prima de riesgo actúa como zona de equilibrio desde hace dos trimestres.

Apunte macro: España mantiene el rating soberano sin revisiones a la vista. El endeudamiento sigue refinanciándose con normalidad en las subastas del Tesoro, con tipos competitivos frente al resto de la eurozona.

El WOD Hero de CrossFit que potencia tu capacidad cardiovascular y tu fuerza-resistencia para el entrenamiento de Hyrox

Alternar tramos de carrera con un trabajo de fuerza-resistencia muy exigente prepara el motor híbrido que define el entrenamiento Hyrox, y el WOD hero Clovis, propuesto por Men’s Health, condensa ese estímulo en una sesión de CrossFit de larga duración.

Clovis no es un entrenamiento más del box. Es un WOD hero: una sesión que CrossFit dedica a militares caídos y que suele diseñarse con más carga, más dureza o más volumen que un WOD convencional. Concretamente, Clovis homenajea al teniente segundo Clovis T. Ray y se estructura en dos movimientos: una carrera de 10 millas y 150 burpee pull-ups. Sobre el papel parece simple. En la práctica, no tiene nada de sencillo.

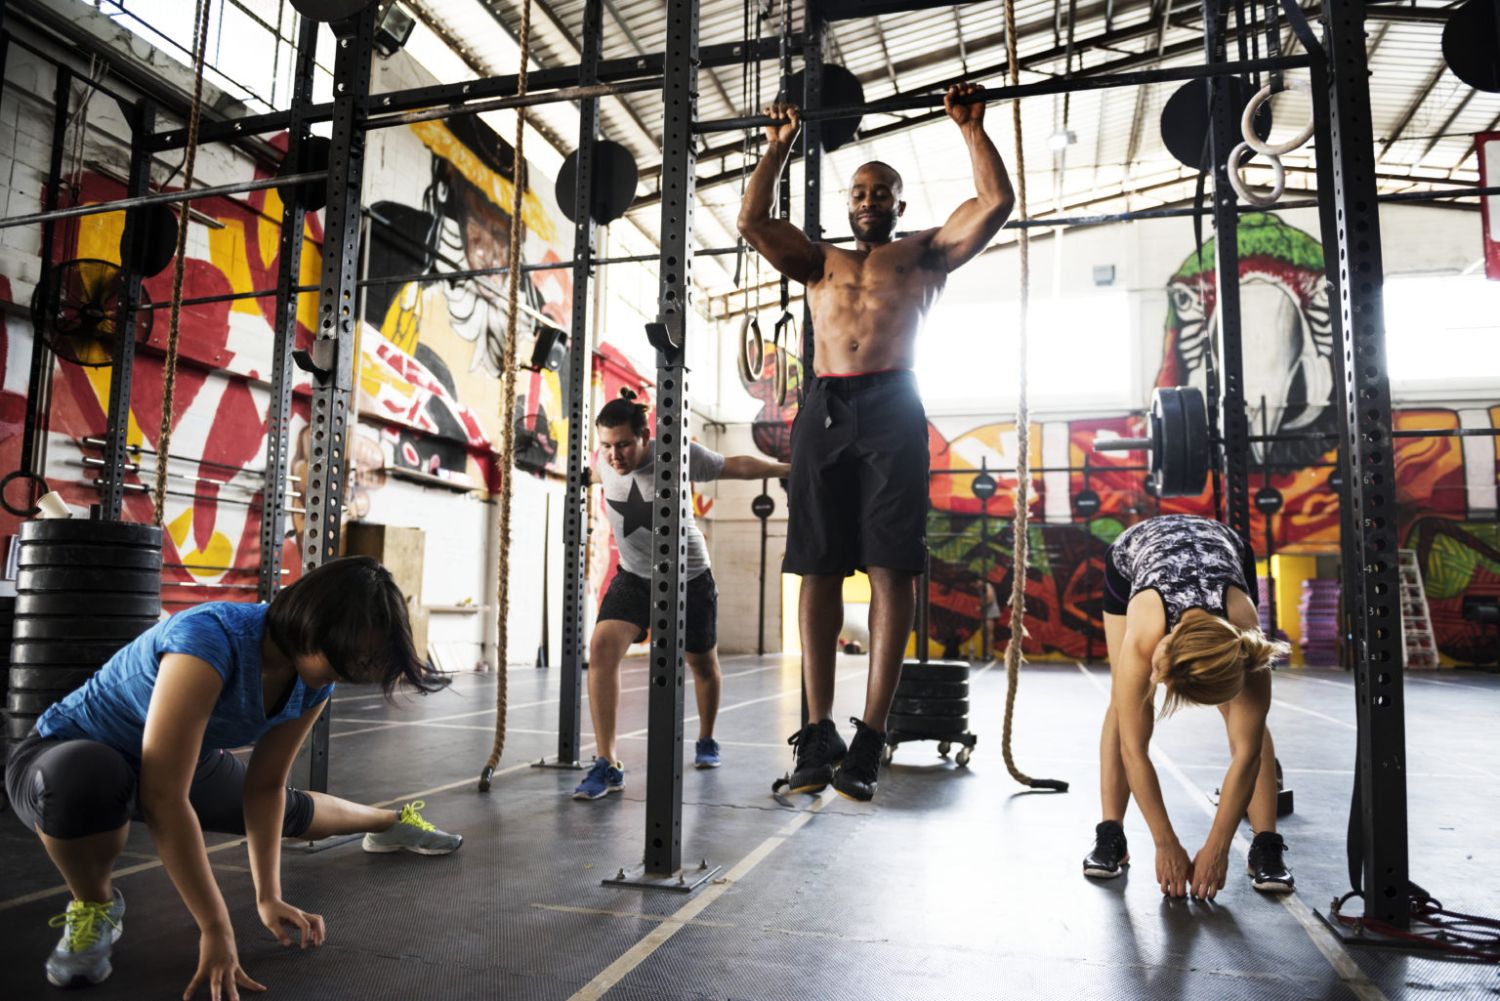
La forma más habitual de afrontarlo es dividir el trabajo en 10 rondas: 1 milla de carrera y 15 burpee pull-ups. Ese es el patrón. Correr, trabajar la fuerza-resistencia y repetir es exactamente lo que luego te encuentras en Hyrox, donde cada kilómetro de carrera va seguido de una estación funcional.

Por qué Clovis entrena justo lo que exige Hyrox

Clovis fuerza precisamente esa transición. Alternar una carga cíclica de carrera con un movimiento de fuerza-resistencia como el burpee pull-up hace que tu organismo deba recolocar la energía de forma constante y mantener la zancada cuando los brazos, el core y el agarre ya han trabajado.

El patrón de Hyrox no exige ser el más rápido en cada tramo; exige repetir esfuerzos sin que la técnica y el ritmo se derrumben.

La gran diferencia es el volumen: 10 millas de carrera superan con claridad los 8 kilómetros que se corren en Hyrox. No es un ajuste menor, pero tampoco invalida el estímulo. Lo que entrena Clovis es la capacidad de recuperar las piernas de carrera después de vaciar el tren superior, mantener el ritmo con fatiga acumulada y dosificar el esfuerzo desde el primer minuto. No lo subestimes.

La transferencia de Clovis no está en el kilometraje exacto, sino en entrenar las transiciones entre carrera y fuerza con fatiga acumulada.

Los burpee pull-ups transfieren directamente a las estaciones de Hyrox. La parte de burpee prepara el patrón de los burpee broad jumps, mientras que la tracción vertical desarrolla la fuerza de tirón que después se aplica en el sled pull. El agarre continuo suma tolerancia para los farmer’s carries, una de las estaciones donde más se resiente la mano. El agarre manda.

La versión Métrica: el volumen justo para replicar el ritmo Hyrox

El WOD original puede resultar innecesariamente largo si tu objetivo es preparar Hyrox y quieres conservar la frecuencia de entrenamiento. La alternativa que propone Men’s Health, bautizada como Métrica, reduce la escala y ajusta el estímulo a la competición: 10 rondas de 1 kilómetro de carrera y 15 burpee pull-ups. Total: 10 kilómetros en intervalos de 1.000 metros y el mismo número de burpee pull-ups.

La gracia de la versión Métrica es que el kilómetro de carrera equivale al ritmo exacto que te encontrarás en las estaciones de Hyrox. En lugar de enfrentarte a una milla, trabajas sobre una unidad de medida familiar, lo que facilita medir el ritmo y controlar los parciales. El volumen total sigue siendo respetable, pero el formato por intervalos permite gestionar la fatiga de forma más limpia.

Si decides usar el protocolo completo, aquí está la letra pequeña. El volumen de 10 millas y 150 burpee pull-ups exige una base consolidada de fuerza y resistencia. No es un estímulo para encadenar en días consecutivos ni para sustituir sesiones de calidad técnica. La pauta sensata es ubicarlo en un día de alta demanda, separado de otras sesiones duras por 48 horas, y no salir con un ritmo agresivo de inicio.

wod crossfit

📊 La pauta en cifras

  • Protocolo base: 10 rondas de 1 milla de carrera y 15 burpee pull-ups.
  • Versión Métrica: 10 rondas de 1 kilómetro de carrera y 15 burpee pull-ups; total de 10 kilómetros.
  • Ritmo de trabajo: marcarse un paso cómodo al inicio y reservar energía para las últimas rondas.
  • Calidad a buscar: mantener la tracción vertical limpia en el burpee pull-up y no romper la cadera en los saltos.
  • A tener en cuenta: es un estresor alto; deja 48 horas de recuperación y alterna con sesiones de fuerza técnica.

El matiz honesto: qué esperar de un WOD hero en tu plan

Desde hace años, la ciencia del ejercicio ha mostrado que el entrenamiento mixto de resistencia y fuerza mejora la economía de carrera y la tolerancia a la fatiga en sesiones híbridas. Clovis no es un estudio, pero encaja con esa lógica: combina un estímulo cíclico largo con movimientos funcionales de alta demanda. El mérito no está en un solo ejercicio, sino en obligarte a repetir transiciones entre correr y mover carga, que es la habilidad real de Hyrox.

Ahora bien, el WOD es un reto, no una receta diaria. Es poco útil para quien está empezando y necesita construir una base estable de fuerza y técnica. Las 10 millas son mucho volumen y las repeticiones de burpee pull-up castigan la técnica si el tronco y el agarre flaquean. Para un atleta con base, el beneficio está en la dosificación: elegir las rondas correctas y no convertirlo en una competición de ego. Si tienes dudas sobre tu base o tu técnica, ajusta la escala con un profesional del entrenamiento. El volumen no miente.

A nivel de mercado, este tipo de sesiones confirma la convergencia entre CrossFit e Hyrox: los dos formatos piden un motor aeróbico sólido, manos resilientes y la capacidad de moverse bien bajo fatiga. Si entrenas en box, puedes conservar tu programación y añadir una adaptación de Clovis para acercar el estímulo a la competición. Eso sí, conviene recordar que no es un plan de preparación completo; es una herramienta puntual de choque.

Para el atleta que se enfrenta a Hyrox, Clovis aporta algo que las sesiones convencionales de pesas y cinta no suelen ofrecer: la acumulación de fatiga en un entorno real. Tras varias rondas, la zancada se acorta y el agarre manda señales. Aprender a correr en ese estado es, precisamente, lo que te permite llegar a las últimas estaciones con margen. Corre con margen.

⚡ Rutina de Optimización Diaria

  • Elige tu versión: Si ya entrenas CrossFit, inserta la versión Métrica una vez cada 10-14 días para acercar el estímulo a Hyrox.
  • Dosifica el arranque: Sal a ritmo cómodo en las primeras rondas y guarda energía para las últimas transiciones.
  • Revisa la técnica: Prioriza un burpee pull-up limpio y un agarre eficaz antes que perseguir el reloj.

Viajar con niños en autocaravana: 5 rutas fáciles por España

El olor a tostadas con tomate flota en el interior de la furgoneta mientras el sol asoma sobre la ladera de Cabárceno. En la mesa plegable del camping, un niño dibuja los elefantes que ha visto por la tarde y su hermana pregunta si al día siguiente habrá playa. La respuesta la decide el cielo, no el itinerario: esa es, precisamente, la principal ventaja de viajar con niños en autocaravana por España.

La escena no pertenece a ningún verano concreto ni a una familia concreta. Es la suma de muchas mañanas iguales que se repiten en los campings familiares de la cornisa cantábrica, en las áreas de autocaravanas del Mediterráneo o en los aparcamientos de montaña del Pirineo. Viajar con niños en autocaravana o furgoneta camper se ha convertido en una de las opciones más flexibles para las familias que buscan naturaleza, autonomía y un ritmo propio. La clave no está en recorrer muchos kilómetros, sino en elegir bien las bases, dosificar los trayectos y dejar margen para lo imprevisto.

España ofrece un abanico enorme de rutas posibles, pero no todas resultan igual de cómodas cuando se viaja con menores. Las mejores propuestas combinan tres elementos: trayectos asumibles, servicios cerca y planes pensados específicamente para niños. A partir de esa idea, cinco rutas repartidas por la Península destacan por su equilibrio entre naturaleza, logística y diversión familiar: Cantabria, Asturias, la Costa Brava, Navarra y la Comunidad Valenciana.

Lo esencial antes de planificar

Planificar un viaje en autocaravana con niños no tiene nada que ver con organizar una ruta de adultos. La primera recomendación de quienes llevan años recorriendo carreteras con niños a bordo es contundente: para una primera vez, conviene elegir una ruta corta y sencilla en lugar de intentar abarcar muchos destinos. El error más habitual de los debutantes es dibujar sobre el mapa un itinerario ambicioso que obliga a cambiar de ubicación cada noche. Con niños, ese esquema se convierte en una cadena de desmontajes, prisas y cansancio acumulado.

El principio que rige el viaje familiar en camper es tan simple como efectivo: una o dos bases son suficientes para una escapada de pocos días. Desde una base bien elegida se pueden hacer excursiones cortas a los alrededores sin necesidad de recogerlo todo cada mañana. La furgoneta camper se adapta especialmente bien a escapadas breves y rutas con buen tiempo, mientras que la autocaravana resulta más cómoda en viajes largos, con varios niños o cuando el tiempo puede complicarse.

Además, cada jornada debe incluir margen para descansar, cambiar de ritmo o improvisar si aparece el cansancio, la lluvia o cualquier imprevisto. Una ruta fácil con niños es aquella que combina trayectos moderados, servicios cercanos, planes sencillos y espacio para la espontaneidad. Sin ese colchón, el viaje deja de ser unas vacaciones y se transforma en una sucesión de obligaciones.

Conviene dormir en campings familiares o áreas de autocaravanas preparadas, sobre todo cuando se viaja con niños pequeños. Disponer de baños, duchas, electricidad y zonas de vaciado cerca facilita enormemente la logística diaria. También conviene revisar la normativa local antes de estacionar, porque no es lo mismo detenerse a comer o dormir dentro del vehículo que acampar con mesas, sillas o toldos desplegados.

Furgoneta camper o autocaravana

La elección del vehículo condiciona todo lo demás. Una furgoneta camper suele encajar bien en escapadas cortas, con pocos días de viaje y clima favorable. Su tamaño permite moverse con más agilidad por carreteras estrechas, aparcar con menos dificultad y acceder a rincones donde una autocaravana grande se siente fuera de lugar. La autocaravana, en cambio, gana terreno cuando la familia es numerosa, se viaja con bebés, los trayectos son largos o el tiempo amenaza con encerrar a todos en el interior durante horas.

Antes de salir, hay una rutina de comprobación innegociable: revisar las plazas homologadas, los cinturones de seguridad, las camas, la cocina y el baño o el acceso a servicios. Cada plaza debe contar con un sistema de retención adecuado a la edad y al peso del menor, y cada cinturón ha de estar bien anclado. Las camas deben permitir un descanso real, no una tortura. Y la cocina, por sencilla que sea, debe servir para resolver comidas rápidas sin depender de restaurantes.

Para quienes quieren probar esta forma de viajar antes de comprar un vehículo propio, el alquiler de furgonetas camper en España ofrece una puerta de entrada flexible. Permite organizar una escapada familiar adaptada al ritmo de los niños, sin la inversión inicial ni el mantenimiento que exige un vehículo propio. Muchas empresas de alquiler entregan la furgoneta con lo esencial: menaje de cocina, sábanas, depósito de agua y, en algunos casos, accesorios como toldos o sillas plegables.

5 rutas fáciles por España

Con el vehículo definido, la siguiente decisión es la base. Y aquí empiezan a perfilarse las cinco rutas.

Cantabria y el corazón de Cabárceno

Cantabria es una de las rutas más amables para iniciarse en el viaje en autocaravana o camper con niños. Sus distancias son manejables, los servicios abundan y la combinación de naturaleza, pueblos, costa y montaña resulta especialmente equilibrada. El gran imán familiar es el Parque de la Naturaleza de Cabárceno, un espacio que ocupa buena parte del día y que funciona bien con niños de edades muy distintas.

En Cabárceno, los animales viven en semilibertad en un entorno de antiguas minas de hierro reconvertidas en praderas y zonas arboladas. Los coches y las autocaravanas pueden recorrerlo por carretera, con paradas frecuentes para observar bisontes, jirafas, osos o elefantes desde miradores habilitados. Para una familia con niños, esa combinación de desplazamiento en vehículo, observación de fauna y espacios abiertos para estirar las piernas es un acierto casi garantizado.

Para completar la escapada, se pueden añadir paradas como Santander, Santillana del Mar, Comillas, Potes o Fuente Dé, siempre sin intentar abarcarlo todo. Si la estancia es corta, lo más sensato es organizar la ruta alrededor de Cabárceno y sumar solo una o dos visitas adicionales. Con niños, una o dos bases y trayectos cortos suelen funcionar mejor que cambiar de zona cada noche.

El paisaje cántabro acompaña: praderas que bajan hasta el mar, casas de piedra, acantilados y una sucesión de pueblos donde siempre hay una panadería o una sidrería dispuesta a resolver un almuerzo sin complicaciones.

Asturias, entre la costa y los Picos

Asturias despliega una versión familiar de la naturaleza. Permite combinar costa, pueblos, ríos, cuevas y montaña sin depender de un único tipo de plan, y esa variedad la convierte en una de las rutas más completas para viajar con niños en autocaravana o camper. Es una opción especialmente indicada para familias que ya han hecho alguna escapada o que quieren pasar varios días en contacto con la naturaleza.

Para que la ruta sea cómoda, conviene plantearla en versión familiar y dividirla en dos zonas. Por un lado, la costa oriental, con Llanes o Ribadesella como referencias. Por otro, Cangas de Onís, Covadonga y el entorno de los Picos de Europa. Si el viaje dura pocos días, es mejor escoger una sola zona y disfrutarla sin prisas. Intentar abarcar costa y montaña en una escapada breve es el camino más directo hacia el agotamiento logístico.

Los Picos de Europa imponen una advertencia clara: en montaña hay que revisar siempre los accesos, los aparcamientos y la meteorología antes de salir. Una carretera de alta montaña puede ser un paseo en una mañana despejada y un problema serio si el tiempo cambia. Esas comprobaciones forman parte de la rutina de cualquier familia que viaja con niños y quiere mantener la calma.

La recompensa es el aire fresco, los desfiladeros, el sonido de los ríos y la sensación de estar en una España verde y húmeda que contrasta con el tópico mediterráneo.

5 rutas fáciles por España

La Costa Brava con base fija

La Costa Brava funciona muy bien para viajar con niños en camper o autocaravana si se plantea con calma. Es una ruta ideal para familias que buscan playa, paseos cortos, pueblos costeros, caminos de ronda sencillos y campings familiares equipados. La clave está en no intentar recorrer toda la costa, especialmente en temporada alta, cuando la carretera se llena y los desplazamientos se vuelven lentos.

Con niños, el esquema más acertado es elegir una zona concreta, dormir en un camping o área bien ubicada y hacer excursiones cortas desde allí. Una mañana de playa, una comida tranquila y un paseo por la tarde suelen rendir más que encadenar varias paradas en un solo día. Los pueblos costeros de la Costa Brava se prestan a este ritmo: calas escondidas, paseos marítimos y un interior salpicado de bosques y campos de cultivo.

Los caminos de ronda, antiguas sendas de vigilancia que recorren el litoral, permiten caminatas breves con vistas al mar sin exigir una condición física especial. Son el complemento perfecto para una jornada de playa, sobre todo al caer la tarde, cuando la luz tiñe el agua y los niños todavía tienen energía para explorar.

Navarra y el bosque de Irati

Navarra ofrece una versión más pausada del viaje en autocaravana con niños. Su gran atractivo familiar es la Selva de Irati, un extenso bosque que invita a organizar la ruta en torno a paseos entre hayas y abetos, pueblos pequeños y días sin demasiada prisa. Es una opción que encaja con familias que prefieren evitar destinos muy masificados y bajar el ritmo.

Para que la ruta funcione, conviene organizarla alrededor de la Selva de Irati, elegir recorridos cortos y no intentar cruzar toda Navarra en pocos días. En zonas naturales, hay que revisar siempre los accesos, las opciones de pernocta y las áreas habilitadas antes de llegar. Irati no es un parque temático; es un bosque real, con sus propias normas de conservación y convivencia.

Los pueblos del entorno, con sus casas de piedra y sus frontones, completan una experiencia que huele a madera húmeda, a heno y a hogazas de pan recién horneado. Los niños pueden correr por senderos sombreados, recoger hojas, observar aves o simplemente entretenerse con un palo y un charco. A veces, lo más simple es lo que mejor funciona.

5 rutas fáciles por España

Comunidad Valenciana, la ruta versátil

La Comunidad Valenciana es una de las rutas más versátiles para viajar con niños en autocaravana o camper. Combina playa, parques naturales, pueblos de interior, ciudades con planes familiares y un clima benévolo durante gran parte del año. Es una opción especialmente cómoda para una primera experiencia porque ofrece servicios, buenas conexiones y muchos planes alternativos si el tiempo cambia o los niños se cansan.

La tentación natural es pensar en recorrer Castellón, Valencia y Alicante en pocos días. El consejo práctico apunta en la dirección contraria: elegir una zona concreta, ya sea costa, interior o ciudad con naturaleza, y no intentar abarcar la comunidad entera. El litoral valenciano está salpicado de campings familiares, playas accesibles y paseos urbanos que resuelven una jornada completa sin necesidad de largos desplazamientos.

El interior ofrece otra lectura: sierras, pueblos tranquilos, arrozales y una gastronomía que reconcilia a los niños con la mesa. La paella, los zumos de naranja recién exprimidos y la horchata forman un trío que raramente falla cuando hay menores en la mesa.

Comidas, trayectos y logística familiar

La logística diaria es lo que separa un viaje familiar en camper de una idea bonita sobre el papel. Una escapada en camper o autocaravana con niños debe ser sencilla: pocos kilómetros, una sola base y una o dos actividades bien elegidas. Para una primera experiencia, lo recomendable es dormir cerca de casa y comprobar cómo se organiza la familia dentro del vehículo antes de lanzarse a una ruta larga.

En las comidas, la clave es simplificar. Pasta, arroz, tortillas, fruta, pan, snacks, desayunos rápidos y alguna comida lista para los días de llegada o cansancio suelen ser suficientes. El objetivo no es cocinar grandes platos, sino resolver bien las comidas sin depender siempre de restaurantes. Un buen avituallamento previo, con conservas, lácteos, fruta y básicos de cocina, evita muchas paradas improvisadas y discusiones innecesarias en el supermercado.

Los trayectos deben planificarse con margen. Si un día toca conducir varias horas, conviene plantear una sola actividad principal y dejar el resto de la jornada libre para descansar, jugar o improvisar. También ayuda llevar una pequeña bolsa con cuentos, cartas, cuadernos, lápices o algún juguete pequeño para trayectos, esperas o días de lluvia. La regla de oro es no llenar el viaje de obligaciones.

Una buena ruta familiar sobre ruedas debe permitir parar, descansar, cambiar de plan e improvisar sin que todo el itinerario se rompa. Ese margen es el verdadero lujo de viajar en autocaravana con niños.

Viajar con niños en autocaravana por España no exige un gran presupuesto ni un vehículo sofisticado. Exige, sobre todo, una mirada realista sobre lo que la familia necesita cada día. Las cinco rutas que proponemos —Cantabria, Asturias, la Costa Brava, Navarra y la Comunidad Valenciana— comparten una virtud: permiten adaptar el viaje al ritmo de los más pequeños sin renunciar a la belleza del paisaje ni a la sensación de libertad que define la vida sobre ruedas. No hace falta verlo todo. Basta con disfrutar del camino, con paradas largas, cenas compartidas y mañanas en las que el destino lo decide el estado de ánimo.

Pixxel cierra una Serie C de 100 millones liderada por Temasek y Seraphim: qué implica para el sector espacial indio

La ronda Pixxel de 100 millones de dólares confirma que el capital privado ya compite por el espacio indio. La operación deja una lección de inversión en deep tech para cualquier founder que mire a las startups de satélites.

100 millones que rompen el techo del spacetech indio

Pixxel, con sede en Bengaluru, ha cerrado una Serie C de 100 millones de dólares co-liderada por el fondo soberano singapurense Temasek y por Seraphim Space Investment Trust, la firma que cotiza en Londres, según los datos recogidos en la ficha de Crunchbase. La ronda incorpora a 360 One Asset e IMM Investment como nuevos inversores, además del respaldo de los actuales Radical Ventures y growX Ventures, así como de otros inversores no desvelados por la compañía.

Con esta ampliación, la compañía eleva su financiación total desde 2019 a 195 millones de dólares, según confirmó la propia startup en su comunicado. El importe supera a cualquier ronda de una empresa privada de tecnología espacial india, un hito que los inversores locales no habían visto hasta ahora.

La mayor ronda de su historia.

La secuencia de rondas muestra una escalada constante: 25 millones en Serie A liderada por Radical Ventures en 2022, 36 millones en Serie B en 2023 con la entrada de Google y 24 millones en una extensión de Serie B en diciembre de 2024. La ronda actual casi triplica el tamaño de la anterior, un ritmo poco habitual fuera del software.

Detrás de Pixxel están Awais Ahmed y Kshitij Khandelwal, dos founders que arrancaron el proyecto como universitarios con una ambición definida: construir un monitor de la salud del planeta. Esa narrativa técnica, lejos de ser marketing, fue la base para atraer a Alphabet, matriz de Google, en la fase previa.

En hardware espacial, el capital no compra esperanza: compra satélites ya en órbita y clientes con contratos reales.

La empresa describe su misión como un monitor de salud para el planeta, una idea que en la práctica se traduce en contratos agrícolas, detección de fugas y vigilancia civil. No es una promesa de laboratorio: Pixxel ha apoyado misiones comerciales, civiles y de inteligencia desde el lanzamiento de Aurora.

La señal para el ecosistema es clara: India ya no solo exporta ingenieros espaciales, también levanta capital privado a la altura de Silicon Valley.

La tecnología de Pixxel se apoya en la denominada imagen hiperespectral, un método que divide la luz reflejada en bandas muy estrechas. Eso permite detectar estrés hídrico en cultivos, composición de minerales o fugas de gas que una imagen óptica convencional no distingue.

El plan de gasto se divide en cuatro frentes: ampliar la constelación Honeybee desde el espectro hiperespectral al infrarrojo de onda corta, mejorar el software Aurora, profundizar en la construcción de naves e infraestructura de misión para programas gubernamentales y aumentar la capacidad de producción de satélites para clientes comerciales y públicos.

Dónde irá el dinero: de Firefly a Honeybee y más allá

startup espacial india

La compañía ha puesto en órbita seis satélites Firefly hasta la fecha, una base técnica que respalda la nueva fase. El siguiente paso es la constelación Honeybee, que añadirá capacidad de infrarrojo de onda corta y permitirá captar datos que el ojo humano y los sensores tradicionales no alcanzan.

Además de los satélites, Pixxel está invirtiendo en Aurora, su plataforma de software que convierte datos satelitales en información útil para clientes comerciales, civiles y de inteligencia. La jugada es relevante para el modelo de negocio: vender análisis, no solo imágenes.

La tecnología de imágenes hiperespectrales tiene una barrera de entrada alta, lo que reduce la competencia directa. Eso explica por qué los inversores aceptan ciclos de desarrollo más largos que en una aplicación móvil, a cambio de una posición defendible en un mercado con contratos de largo plazo.

📦 Caso de estudio: Pixxel

  • El reto: Construir una alternativa de observación terrestre sin depender de los grandes contratos gubernamentales.
  • La jugada: Levantar capital de inversores estratégicos como Google, Temasek y Seraphim para escalar constelación y software.
  • El resultado: Cien millones de dólares en Serie C y una financiación total de 195 millones desde 2019.
  • La lección: El hardware espacial se financia con hitos técnicos demostrables, no solo con tracción comercial.

La ronda llega en un momento de apertura del sector privado espacial indio, tras las reformas de 2020 y la creación del regulador IN-SPACe. En ese ecosistema ya compiten lanzadores como Skyroot Aerospace y Agnikul Cosmos, además del fabricante de satélites Dhruva Space, lo que convierte a Pixxel en un caso representativo de la nueva generación espacial india.

Lo que un founder puede copiar de esta ronda

Un dato que no aparece en el comunicado es la valoración. No hay que confundir tamaño de ronda con valoración justificada: en deep tech, el capital valora hitos tecnológicos y contratos, no un múltiplo de ingresos tradicional. Pixxel ha puesto en órbita satélites operativos, una prueba tangible que justifica la confianza de los inversores.

No hay valoración oficial.

La lección para un founder es clara: en hardware, el runway no se gestiona solo con ingresos recurrentes, sino con capacidad técnica demostrable. La mayoría de los inversores no financia constelaciones prometidas; respaldan equipos que ya han lanzado algo al espacio.

El runway no perdona.

La comparativa con otros ecosistemas también importa. Mientras Silicon Valley e Israel concentran buena parte del capital spacetech, la India acaba de demostrar que puede competir por las mismas tesis de inversión. Para una startup española o latinoamericana, el caso refuerza una evidencia: la especialización técnica abre puertas de capital internacional si se acompaña de hitos concretos.

🚀 Hoja de Ruta para Emprender

  • Valida con hitos técnicos: En deep tech, presenta satélites o pilotos operativos antes de pedir una ronda grande; el capital institucional no apuesta por promesas.
  • Busca inversores estratégicos: Suma fondos que entiendan tu sector, como Temasek con la India o Seraphim con el espacio, no solo capital generalista.
  • Estira el runway con contratos: Diversifica entre clientes comerciales y programas gubernamentales para reducir la dependencia de una sola fuente de ingresos.
  • Comunica una misión técnica: La visión de Pixxel funcionó porque era medible; traduce la ambición a métricas de producto en tu pitch.

Despido acuerdo mismo día: el Supremo avisa de que puede no ser válido para las pymes

El Supremo avisa a las pymes: firmar el acuerdo el mismo día del despido puede no ser válido sin margen real de asesoramiento.

La sentencia 532/2026 del Tribunal Supremo no convierte en automáticamente inválido cualquier pacto firmado en la jornada del despido. Sin embargo, obliga a la empresa a acreditar que el trabajador tuvo tiempo real para analizar la propuesta, entender sus consecuencias y consultar con un profesional.

Qué dice exactamente la sentencia 532/2026

El caso que revisa el Alto Tribunal es muy concreto: un trabajador aceptó el mismo día del despido un acuerdo de 20.000 euros, cuando la indemnización por un despido improcedente rondaba los 60.000 euros. Después no ratificó el pacto ante el Servicio de Mediación, Arbitraje y Conciliación (SMAC) y acudió a los tribunales.

El Supremo no establece una regla general: no existe una obligación de esperar 24 o 48 horas. Lo determinante es que se produjera una pausa efectiva entre la comunicación del despido y la aceptación del acuerdo, y que el trabajador pudiera pedir asesoramiento a un abogado, un graduado social, un sindicato o sus representantes.

La sentencia se centra en un detalle que muchas empresas pasan por alto: incluir en el documento una frase estándar del tipo ‘el trabajador afirma haber podido asesorarse’ no sirve si la empresa no puede demostrar que esa oportunidad fue real. La firma por sí sola no blinda el acuerdo.

Qué debe revisar una pyme antes de firmar un acuerdo de extinción

La mejor forma de reducir riesgos es separar tiempos: comunicar primero el despido y entregar después la propuesta de acuerdo, dejando constancia escrita de cuándo se entrega cada documento. Correos electrónicos, acuses de recibo y mensajes con fecha ayudan a acreditar que existió margen de reflexión.

El documento debería identificar el conflicto, recoger concesiones recíprocas y desglosar conceptos económicos como indemnización, salarios pendientes y vacaciones sin mezclarlos. También conviene reflejar qué cantidad se ofreció frente a la que podría corresponder en un despido improcedente.

La firma no basta: si el acuerdo se cierra en horas y con una indemnización muy inferior, el papel no protege al empresario frente a una reclamación posterior.

El SMAC no valida ni invalida por sí solo un acuerdo privado, todo depende de la redacción. Si el pacto es definitivo desde la firma, deben evitarse cláusulas que suenen a una nueva necesidad de ratificación en conciliación, porque mezclar ambas fórmulas abre la puerta al conflicto.

Por qué este aviso cambia el coste real de un despido

No es la primera vez que el Supremo exige acuerdos con renuncias informadas. Lo relevante de la sentencia 532/2026 es que traslada la mirada del juez al proceso previo de la firma: ya no basta con que el trabajador firme, la empresa debe poder reconstruir cómo se alcanzó esa firma.

La postura es razonable: evita renuncias opacas de derechos que el trabajador no ha podido valorar. Pero deja un margen de incertidumbre para las pymes, porque no fija cuánto tiempo es suficiente. Una empresa pequeña sin departamento de recursos humanos tendrá que documentar cada paso y, probablemente, externalizar el asesoramiento.

En la práctica, el valor preventivo se juega antes del despido. Disponer de un modelo de acuerdo, separar las comunicaciones y registrar las fechas cuesta poco comparado con una demanda por despido improcedente. Lo que sale caro es intentar cerrar la salida en el mismo minuto para ahorrar tiempo.

El recado del Supremo es claro: la validez del acuerdo no depende de la prisa, sino de la prueba del sosiego. Conviene revisar ahora los procedimientos internos de extinción, antes de que toque usarlos.

Guía rápida del trámite

  • 📅 Plazos: No existe un plazo legal cerrado de 24 o 48 horas. La sentencia exige acreditar un margen real de reflexión.
  • ✅ Requisitos clave: Conflicto identificado, concesiones recíprocas y desglose de conceptos. El trabajador debe poder asesorarse de forma efectiva.
  • 🌐 Dónde solicitarlo: No se tramita en sede electrónica; se negocia entre empresa y trabajador y puede formalizarse ante el SMAC.
  • 💰 Importe o coste: El acuerdo puede fijar una cantidad inferior a la indemnización por improcedencia (ej. 20.000 frente a 60.000 euros).
  • ⚠️ Error a evitar: Firmar despido y acuerdo el mismo día sin dejar constancia escrita de una pausa real para asesorarse.

BOE 7 septiembre 2026 publica el sumario con las convocatorias de empleo público del día

0

El BOE publica este lunes 7 de septiembre de 2026 el sumario 221 con nuevas convocatorias de empleo público.

La edición puede consultarse en la web oficial del Boletín Oficial del Estado. Reúne concursos locales, procesos selectivos de la Administración General del Estado, y plazas docentes universitarias.

Convocatorias de empleo público publicadas este lunes

El sumario es amplio. Estas son las convocatorias más relevantes para quien busca una plaza pública:

  • Consorcio de la Ciudad de Santiago de Compostela: concurso específico para un puesto de administrativo o administrativa.
  • Cabildo Insular de Tenerife: convocatoria para proveer puestos por el sistema de concurso.
  • Ayuntamientos de Garafía, Constantí, Cuenca y Ólvega: convocatorias para proveer varias plazas; en Ólvega se publica además una corrección de errores.
  • Universidad de La Laguna y Universidad Rey Juan Carlos: concursos de acceso a plazas de cuerpos docentes universitarios.
  • Universitat Politècnica de València: pruebas selectivas por promoción interna para la Escala de Técnico Diplomado de Laboratorio y Talleres.
  • Administración de Justicia: relación definitiva de admitidos y excluidos y sedes de examen para Gestión Procesal, Tramitación Procesal y Auxilio Judicial.
  • Educación Infantil: relación provisional de admitidos y fecha del ejercicio único para personal laboral fijo del grupo M1.
  • Ayudantes de Archivos, Bibliotecas y Museos: corrección de errores del proceso selectivo.

Además, el sumario recoge concursos resueltos y correcciones en la Dirección General de la Policía y la Guardia Civil, así como una convocatoria de libre designación en la Agencia Estatal de Meteorología.

La presencia de varias universidades no es casual: septiembre concentra la publicación de concursos docentes antes del inicio del curso académico.

No es una única oferta: es una jornada con decenas de procesos de empleo público abiertos, cada uno con su propio plazo y sus propios requisitos.

Qué hay que mirar antes de inscribirse

La clave del sumario es que cada convocatoria remite a sus propias bases. El BOE no centraliza la inscripción ni detalla todas las condiciones en el índice.

  • Titulación: las plazas docentes exigen doctorado y méritos académicos; las plazas administrativas suelen pedir título de ESO, Bachillerato o equivalente.
  • Plazo: los anuncios locales y universitarios abren su plazo en los días posteriores a la publicación; conviene leer el texto completo de cada resolución.
  • Experiencia previa: en los concursos se valora de forma detallada, pero no siempre se exige como requisito de acceso.

Si buscas empleo estable, este lunes es un buen momento para repasar el diario.

Análisis: el empleo público como salida estable

El volumen de convocatorias de este 7 de septiembre confirma que el empleo público sigue funcionando como refugio de estabilidad dentro del mercado laboral español. Mientras el sector privado sufre más vaivenes, las plazas de la Administración ofrecen contratos indefinidos y procesos basados en méritos objetivos. Eso sí, no todas las puertas tienen la misma competencia.

Los procesos de Justicia y las plazas docentes universitarias concentran a miles de aspirantes con titulación superior y una preparación larga. En cambio, los concursos locales de Ayuntamientos como Garafía o Constantí pueden ser menos visibles, pero suelen presentar una relación candidato-plaza más equilibrada. Quien se mueva rápido y lea bien las bases tiene ventaja.

De hecho, conviene observar dos riesgos. El primero: los plazos de instancia no aparecen siempre en el sumario, así que hay que abrir cada anuncio. El segundo: en los concursos de méritos no basta con cumplir el mínimo; el baremo decide y la documentación debe acreditarse correctamente. La demanda supera a la oferta en la mayoría de los cuerpos.

En mi lectura, la edición de hoy es útil para perfiles administrativos, técnicos y docentes. No es una convocatoria única ni masiva, sino un boletín de trabajo estable con opciones repartidas por todo el territorio.

📝 Cómo enviar el currículum

En las convocatorias del BOE no se envía un currículum al uso: se presenta una instancia según las bases de cada proceso.

  1. Paso 1: Accede al sumario del BOE del 7 de septiembre.
  2. Paso 2: Localiza la convocatoria que te interesa y abre el texto completo de la resolución.
  3. Paso 3: Revisa los requisitos, el plazo y el órgano al que debes dirigir la solicitud.
  4. Paso 4: Prepara la documentación exigida: titulación, méritos, DNI y, si procede, hoja de autobaremación.
  5. Paso 5: Presenta la instancia en el registro indicado dentro del plazo.

Plazo de inscripción: cada convocatoria fija el suyo; consulta el anuncio concreto en el sumario. Requisito mínimo: disponer de la titulación exigida para cada puesto y cumplir los méritos detallados en las bases.

Una cartera de bitcoin 2011 despierta tras 13 años: 120 dólares valen 3 millones

Una cartera de bitcoin que permanecía inactiva desde noviembre de 2011 ha vuelto a moverse con un saldo de 40 BTC. Según DiarioBitcoin, que cita a Decrypt, esos 40 bitcoin pasaron de valer unos 120 dólares en su origen a superar los 3,09 millones de dólares cuando se registró la transacción el 3 de septiembre de 2026.

El movimiento no confirma una venta. La información pública de la cadena solo permite comprobar que la dirección registró actividad por primera vez en casi 15 años, sin identificar al titular ni revelar el destino exacto de los fondos.

De 120 dólares a 3,09 millones: una fortuna dormida desde 2011

Los 40 BTC que acaban de moverse valían alrededor de 120 dólares cuando la cartera quedó inactiva en noviembre de 2011. Al reactivarse, el 3 de septiembre, ese mismo saldo se acercaba a 3,09 millones de dólares, según la información difundida por DiarioBitcoin y recogida por Decrypt. Es una revalorización enorme, pero conviene leerla con calma: no consta que nadie haya vendido una sola moneda.

En términos financieros, la ganancia es todavía latente. Mientras los bitcoin sigan en una dirección privada, su valor depende del precio de mercado y puede variar con rapidez. La diferencia entre el valor de 2011 y el de 2026 explica por qué las carteras antiguas despiertan tanta atención cada vez que registran un movimiento.

Bitcoin es un activo digital que funciona sobre un registro público y verificable. Ese historial permite saber que una dirección concreta movió fondos, pero no revela motivos ni identidades. Para entender mejor cómo funciona esa red, el sitio oficial de Bitcoin resume los fundamentos de la criptomoneda.

Qué significa (y qué no) que una cartera antigua despierte

ballena bitcoin despierta

La cadena de Bitcoin solo muestra hechos: hay una transacción el 3 de septiembre, la dirección llevaba inactiva desde 2011 y movió 40 BTC. A partir de ahí, cualquier lectura sobre ventas, custodios o ballenas es interpretación, no evidencia.

El registro confirma que 40 bitcoin dormidos se movieron, no que alguien haya convertido 120 dólares en un cheque de tres millones.

Una transferencia puede responder a una actualización de seguridad, a un cambio de monedero, a una reorganización de herencia o a la preparación de una venta en un exchange (una plataforma de intercambio de criptomonedas). También puede tratarse de un simple movimiento interno del titular entre direcciones que controla. La información disponible no permite saber cuál es el caso.

La reacción del mercado ante este tipo de noticias suele exagerar la figura de la ballena (el inversor con un saldo muy grande comparado con la mayoría). Sí, 3,09 millones de dólares es una suma relevante para un inversor minorista, pero en el volumen diario de bitcoin representa una fracción pequeña. Si los fondos no llegan a un exchange, la presión directa sobre el precio es prácticamente nula.

El reverso de la ballena dormida: riesgo, liquidez y memoria de la cadena

Historias como esta refuerzan la narrativa de que guardar bitcoin a largo plazo convierte monedas pequeñas en fortunas. Es una lectura comprensible, pero conviene no idealizarla. Muchos usuarios de 2011 vendieron pronto, perdieron sus claves o no pudieron acceder a sus monederos. No existe garantía de que una cartera antigua siga bajo control de su dueño.

La cadena no distingue entre un titular que conserva sus claves y una dirección abandonada. Tampoco confirma riqueza accesible. Una cartera valorada en 3,09 millones de dólares puede ser inaccesible si sus claves privadas se perdieron hace años. El movimiento observado devuelve la dirección al foco, pero no resuelve esa incógnita.

El episodio deja una conclusión prudente: el tiempo puede multiplicar el valor de una posición pequeña, pero la liquidez, el control y la realización de esa plusvalía son asuntos distintos. Aquí, lo único comprobable es que una dirección de 2011 volvió a registrar actividad. Todo lo demás sigue sin confirmarse.

La adopción institucional de Solana: Helius se une al Solana Research Institute y publica la primera guía para la banca

Solana acelera su adopción institucional con un movimiento de fondo: Helius, uno de sus proveedores de infraestructura más relevantes, se une como miembro fundador del Solana Research Institute (SRI), con sede en Suiza. El anuncio llega con la primera publicación del instituto, A Financial Institution’s Guide to Solana, una guía para que bancos, gestores y reguladores entiendan la red sin perderse en jerga de foro cripto.

El SRI nace como un foro de investigación aplicada sin ánimo de lucro, impulsado por Angus Scott y sembrado por la Solana Foundation. Junto a Helius participan Jito y R3, además de otros socios del ecosistema. Su objetivo es analizar cómo las entidades financieras pueden participar en sistemas basados en blockchain, evaluando la transición hacia mercados de capitales de alto rendimiento.

Lo relevante de esta iniciativa es su postura editorial. El instituto no es una organización de promoción; su cometido declarado pasa por examinar con el mismo rigor los datos de rendimiento, las preocupaciones de estabilidad, los riesgos de concentración y las lagunas regulatorias. La guía inaugural no es un whitepaper ni una pieza comercial: es un documento de referencia práctica sobre tecnología, economía, gobernanza, contexto normativo y productos institucionales ya operativos.

Qué es el Solana Research Institute

Detrás del nombre hay una estructura suiza concebida como espacio neutral de análisis aplicado, no como altavoz promocional de la red. Reúne a profesionales de las finanzas tradicionales y del ecosistema de Solana a través de investigaciones, discusiones estructuradas y grupos de trabajo. Su foco abarca las preguntas técnicas, legales, económicas y estructurales que definirán el salto hacia infraestructuras basadas en blockchain para negociación y pagos.

La primera pieza, A Financial Institution’s Guide to Solana, aspira a convertirse en el documento de incorporación estándar para bancos, gestores, proveedores de infraestructura de mercado y reguladores. Escrita en lenguaje accesible, cubre gobernanza, tecnología y productos ya en producción, sin asumir que el lector conoce de antemano qué es un validador (el servidor que mantiene la red) o cómo funciona el consenso.

Por qué la banca mira ahora a Solana

Los datos que cita el SRI sitúan la conversación en terreno tangible. USDC, la principal stablecoin regulada en dólares, circula sobre Solana 15,5 veces más rápido que sobre Ethereum. BlackRock, State Street, Franklin Templeton, Visa y Fidelity ya tienen despliegues activos en la red. El protocolo mantiene un 100% de disponibilidad operativa desde febrero de 2024, y la actualización Alpenglow promete reducir la finalidad de las transacciones (el momento en que se consideran definitivas) a unos 150 milisegundos.

Solana ya no necesita convencer con promesas: los datos de adopción, la regulación y la infraestructura crítica han empezado a alinearse.

En paralelo, el marco regulatorio ofrece señales más claras. Tanto la SEC como la CFTC han clasificado formalmente a SOL como una materia prima digital, lo que el sector denomina digital commodity. La ley estadounidense Genius Act ha aportado certidumbre para la emisión de stablecoins en Estados Unidos, y el plan Appia del Eurosistema coloca la participación de cadenas públicas en la agenda de los bancos centrales.

Helius aporta un perfil especialmente práctico. Opera nodos RPC, los puntos de acceso a la red, y la infraestructura de aterrizaje de transacciones que utilizan Phantom, Jupiter y Coinbase. También gestiona uno de los mayores validadores de Solana y mantiene validadores certificados SOC 2 Type II, un estándar de control y seguridad, para instituciones como Bitwise, emisor del mayor ETF de staking de Solana: un vehículo cotizado que delega SOL a validadores y reparte las recompensas de red.

Lectura de Merca2: el valor de la investigación sin autobombo

La entrada de Helius en el SRI tiene una lectura que va más allá del comunicado. Durante años, el discurso sobre Solana ha oscilado entre el maximalismo de sus defensores y la desconfianza de quienes recuerdan las paradas de red de septiembre de 2021 y febrero de 2022, así como el golpe reputacional del colapso de FTX en noviembre del mismo año. Un instituto que reconoce abiertamente los riesgos de concentración y las áreas de mejora puede resultar tan relevante para la narrativa institucional como el propio rendimiento técnico.

Dicho de otro modo, lo que los bancos necesitan no es un folleto con cifras récord, sino un marco serio que responda a las preguntas incómodas: qué falla si falla un cliente validador, cómo se concentra el staking y qué protección ofrece el perímetro regulatorio a una tesorería que decida experimentar con SOL. La guía del SRI apunta en esa dirección, aunque su impacto real dependerá de si las entidades financieras la usan para tomar decisiones y no solo para llenar sus bibliotecas de documentos sobre blockchain.

La apuesta es coherente con la maduración del ecosistema. Solana ya no es únicamente la red de las memecoins y los DEX rápidos; es la infraestructura que Visa, Fidelity o BlackRock empiezan a tocar con la mano. Que un proveedor como Helius dedique tiempo y credibilidad a esa primera fase es una señal de que el capital institucional ha pasado de las preguntas al análisis.

La deuda pública en España 2026: sube un 4,2% en junio y El País alerta del fin de la era barata

La deuda pública de España sube un 4,2% en junio y deja una señal incómoda. La resaca de la era del dinero barato ya no es un debate académico: se ha colado en el coste de financiación del Estado y en la letra pequeña de los próximos presupuestos.

La deuda pública sube un 4,2% en junio y el bono español se encarece medio punto

Dos factores se han juntado este verano. El primero es la mayor exigencia de los mercados a la hora de financiar déficits públicos. El rendimiento del bono español a diez años ha escalado hasta el 3,8%, medio punto porcentual más que al comienzo del verano. No es un fenómeno aislado: la pendiente es similar en todos los países de referencia.

El segundo factor llega con los vencimientos. España arrastra montones de deuda emitida en los años de dinero barato, cuando los tipos rozaban cero. Ahora toca refinanciarla en condiciones mucho más onerosas. La factura por intereses ha pasado del 2,1% del PIB de hace un lustro al 2,5% del PIB estimado para 2026.

Y si no cambia la trayectoria fiscal, subiría medio punto más antes del final de la década. Alemania y Francia lo notan incluso más que España. Se habían beneficiado de tipos casi nulos o puntualmente negativos durante la bonanza monetaria, y ahora acusan el ritmo de acumulación de pasivos.

El repunte de la inflación empuja al BCE y encarece la refinanciación

El encarecimiento responde en parte al nuevo brote de inflación. El IPC aumentó en agosto siete décimas, hasta el 4,3% interanual, empujado por la energía. La tasa armonizada fue del 4,5%, 1,3 puntos por encima de la media eurozona. En este contexto, el BCE prevé una nueva subida de tipos en su próxima reunión, y el euríbor ya anticipa otro ajuste posterior.

El margen se estrecha aún más porque los Gobiernos no han aclarado cómo financiarán los planes de rearme e inversión. Las tensiones en el estrecho de Ormuz mantienen la presión sobre los precios energéticos y alejan, por ahora, el hipotético alivio inflacionista que llegaría con su desbloqueo.

La era del dinero barato no se despide con una crisis, sino con un goteo de vencimientos que se refinancian cada vez más caros.

La tarea de captar ahorro será ardua. Los Estados deberán competir con el frenesí de endeudamiento del sector privado para financiar la burbuja de inversión en inteligencia artificial. Esa puja por el capital marca el nuevo terreno de juego.

España juega con ventaja, pero el reloj del margen fiscal corre

Llevo meses leyendo informes que tratan la deuda como un problema de Alemania o de Francia. Es un error de perspectiva. La ventaja española es real: el crecimiento económico sigue siendo más robusto que el de la eurozona y amortigua parte del golpe. Pero esa fortaleza no se traduce sola en espacio fiscal.

Sin nuevos Presupuestos que adapten las prioridades de gasto, el incremento de las cargas financieras se comerá el plus de recursos del ciclo expansivo. Lo he visto en otros episodios: cuando los intereses suben más rápido que los ingresos, el ajuste termina por imponerlo el mercado, no el Parlamento. No es un pronóstico apocalíptico; es una regla de contabilidad soberana.

La contradicción del momento es evidente. El BCE vuelve a subir tipos para atajar una inflación que, en el caso español, también refleja la reversión parcial de las desgravaciones a los hidrocarburos. Mientras tanto, los Estados necesitan financiar rearme, inversión y transición energética a base de más deuda. Alguien tiene que pagar ese desajuste temporal. Y por ahora, quien lo paga es la factura de intereses.

La gran pregunta no es si la deuda pública subió un 4,2% en junio. Es si el Tesoro podrá seguir colocando bonos sin que el mercado le recuerde su propia restricción. Sería prudente observar la próxima subasta a diez años y, sobre todo, la reacción del euríbor tras la reunión del BCE. Ahí se dirá si el fin de la era barata es un titular o un cambio estructural.

Apple estudia pagar a los medios por el uso de sus contenidos en Siri con IA

Apple estudia un nuevo modelo de retribución a los medios de comunicación por el uso de sus contenidos periodísticos en la próxima versión de Siri con inteligencia artificial. El objetivo, según adelantó The Wall Street Journal, es vincular el pago al uso efectivo de cada pieza informativa.

Un modelo de compensación vinculado al uso

La compañía ha mantenido contactos durante los últimos meses con diferentes editores para plantear acuerdos plurianuales que permitan a su asistente acceder a contenidos informativos actualizados. Según la información recogida por Laboratorio de Periodismo Luca de Tena, la tecnológica habría discutido un presupuesto potencial de nueve cifras destinado a estos pagos.

El planteamiento difiere del esquema que se está extendiendo en la industria. A diferencia de buena parte de los acuerdos firmados entre empresas de inteligencia artificial y grupos periodísticos, Apple valora una remuneración variable, ligada al uso real del contenido de cada editor, en lugar de una cantidad fija a cambio de un acceso amplio a sus publicaciones.

Empresas como OpenAI han alcanzado acuerdos con numerosos grupos editoriales que suelen incluir pagos garantizados y derechos de acceso a determinados archivos para distintos usos relacionados con sus sistemas de IA. En el caso de la compañía dirigida por Tim Cook, las negociaciones están directamente conectadas con la renovación de su asistente.

Siri prepara una versión mucho más avanzada, apoyada en IA y diseñada para responder de forma más útil a consultas que requieren información reciente. El acceso a a la información actualizada se ha convertido en uno de los principales retos que deben resolver los asistentes, especialmente cuando sus respuestas dependen de información protegida por derechos de propiedad intelectual.

El movimiento introduce una alternativa al modelo de pagos fijos que ha dominado los acuerdos entre desarrolladores de IA y grupos editoriales en los últimos años.

El presupuesto de nueve cifras, citado por las fuentes conocedoras de las conversaciones, refleja la escala del desafío: alimentar a un asistente con noticias verificadas implica negociar derechos con cientos de cabeceras en distintos mercados. La dimensión del desembolso, todavía una cifra orientativa, dependería del número de editores que se sumen al acuerdo.

Antecedentes: la relación de Apple con los editores

La relación de Apple con los medios no es nueva. Desde 2019 mantiene acuerdos con distintos grupos editoriales a través de Apple News+, su servicio de noticias por suscripción. Algunas cabeceras han abandonado posteriormente la plataforma, aunque para determinados editores estos acuerdos se han convertido en una fuente significativa de ingresos.

La compañía también ha pagado anteriormente a algunos editores mediante acuerdos que incluían derechos para utilizar contenidos en el entrenamiento de sistemas de inteligencia artificial, según las fuentes citadas por el rotativo estadounidense.

En el apartado de IA aplicada a las noticias, Apple arrancó a finales de 2024 una prueba de resúmenes informativos generados automáticamente. Aquella función produjo titulares incorrectos y atribuyó informaciones erróneas a algunos medios, lo que llevó a la compañía a desactivarla tras las críticas de los editores.

Los precedentes más relevantes de esta relación se resumen en tres hitos:

  • 2019: puesta en marcha de Apple News+, su servicio de noticias por suscripción con distintos grupos editoriales.
  • Finales de 2024: prueba de resúmenes automáticos de noticias, retirada tras errores de atribución.
  • Acuerdos de entrenamiento de IA: pagos a algunos editores por derechos de uso de contenidos en el desarrollo de sistemas de inteligencia artificial.

Siri inteligencia artificial noticias

Las salidas de algunas cabeceras de Apple News+ evidenciaron la complejidad de conjugar suscripciones y marcas editoriales. Sin embargo, para otros editores, la plataforma se ha consolidado como una vía complementaria de ingresos, en un momento en que la publicidad digital concentra su crecimiento en las grandes plataformas.

El encaje de la jugada en el tablero de licencias de IA

El interés de Apple por un esquema de pago por uso coincide con la maduración del mercado de licencias de contenido para IA. Los grandes grupos editoriales negocian desde hace dos ejercicios acuerdos con empresas tecnológicas para rentabilizar sus archivos y su producción diaria, en un contexto de mayor protección de la propiedad intelectual.

Frente a los modelos de suma fija que han firmado OpenAI y otros actores, la propuesta atribuida a Apple situaría a los editores en un esquema más próximo a la monetización por consumo. Ese enfoque puede resultar atractivo para cabeceras con alta capacidad de producción informativa diaria, aunque introduce una mayor dependencia de la medición del uso real por parte del asistente.

El reto regulatorio y operativo no es menor. La retribución variable exigirá mecanismos de medición transparentes y auditables, una cuestión que la industria editorial ya reclamó en otros procesos de negociación con plataformas digitales. En España, grupos como Prisa, Vocento o Unidad Editorial siguen con atención cualquier fórmula que ayude a compensar la caída de ingresos publicitarios.

El historial de Apple en noticias automatizadas, con la retirada de resúmenes en 2024, añade un componente de prudencia. Cualquier sistema de pago que dependa del uso efectivo tendrá que convivir con controles editoriales que eviten los errores de atribución que ya generaron fricción con los editores.

📡 El Radar del Sector

  • El vacío que llena: un mecanismo de compensación variable para que los editores participen del uso que la IA haga de sus contenidos informativos.
  • El reto por delante: garantizar una medición transparente del uso y evitar errores de atribución en las respuestas del asistente.
  • El tablero competitivo: Apple se diferenciaría de OpenAI y del esquema mayoritario de pagos fijos en el mercado de licencias de IA.

Salón de baile de Trump: el proyecto faraónico de 400 M$ que se convierte en un pasivo electoral para las midterms

El salón de baile de Trump ya es un activo incómodo de 400 millones de dólares (344 millones de euros). La obra avanza donde estuvo el Ala Este de la Casa Blanca y el presidente la defiende con más entusiasmo que a la economía o a la política exterior. He seguido la evolución del proyecto y lo que revela la conversación pública es más inquietante que el presupuesto.

Este lunes, el Tribunal Supremo de Estados Unidos levantó la suspensión que pesaba sobre la construcción. Un tribunal federal de apelaciones había ordenado detener las obras por falta de autorización del Congreso. La decisión despeja el camino para un complejo de 8.360 metros cuadrados que, según el propio Trump, tendrá seis plantas subterráneas, refugios, instalaciones médicas y un techo blindado contra drones y riesgos biológicos.

Un proyecto a escala de búnker y salón dorado

La motivación oficial ha ido cambiando. Primero se presentó como una ampliación para recibir dignatarios; después, como una necesidad de seguridad tras un ataque fallido contra el presidente en la cena de corresponsales de abril; ahora, el mandatario lo define como “el mayor complejo militar y salón de baile del mundo”. La ambigüedad no ha ayudado a calmar a un electorado que padece una crisis de coste de vida y una guerra en Oriente Próximo.

En el plano técnico, el proyecto recuerda al salón de baile de Mar-a-Lago: oro, lámparas de araña y mármol. La diferencia es la escala. Los 400 millones de dólares lo convierten en el capricho inmobiliario más caro de la presidencia. Y el coste no es solo presupuestario; es narrativo.

La obra se levanta sin que los votantes lo pidan. El Pew Research Center preguntó qué asunto querían escuchar en campaña. La economía lideró con un 29 %; el coste de la vida sumó un 15 %. La palabra “salón de baile” no apareció en la lista. Según Politifact, Trump ha mencionado sus proyectos inmobiliarios de Washington en 84 actos públicos desde enero.

El salón de baile no aparece entre las prioridades del votante, pero consume más tiempo presidencial que la política económica.

El coste político: 45.000 palabras para un tema que no moviliza

Trump ha dedicado cerca de 45.000 palabras a obras como el salón de baile, el estanque reflectante y el Arco de Trump. Son más palabras que las empleadas en política exterior (41.655) y en economía (39.744). Solo la guerra de Irán ha recibido más atención, con casi 56.000. La obsesión presidencial descoloca a los republicanos que pelean por mantener escaños en las elecciones de noviembre.

Los datos de opinión confirman el desgaste. En julio, un sondeo de The Washington Post e Ipsos situó en un 65 % el porcentaje de ciudadanos insatisfechos con el salón de baile y otros proyectos de prestigio. En agosto, la aprobación de Trump cayó a un mínimo histórico del 33 %. Con la guerra de Irán sin final a la vista, el presidente busca control en aquello que domina: el ladrillo, el mármol y el oro.

Lección para el inversor: el riesgo del capricho inmobiliario

Para un inversor en activos tangibles, este episodio ofrece una lectura diferente. El legado físico no se comporta como un activo financiero: puede generar valor simbólico si la narrativa acompaña, o convertirse en un pasivo reputacional cuando la percepción pública se vuelve adversa. La Casa Blanca no es un family office, pero la lógica del riesgo de vanidad es la misma.

El proyecto suma 8.360 metros cuadrados y una profundidad de seis plantas, con capacidades de búnker que no se venden al mercado. Es una obra de arquitectura de poder, no de rentabilidad. Su valor dependerá de la mirada histórica, no del flujo de caja. Si las midterms de noviembre castigan a los republicanos, el salón de baile pasará de símbolo de fortaleza a ejemplo de despilfarro.

La lección para el gran patrimonio es directa: los activos tangibles con fuerte carga simbólica exigen una gestión de comunicación tan rigurosa como la gestión de costes. No basta con construir; hay que explicar por qué. Quien observe la próxima subasta de arte o el lanzamiento de una promoción prime en Marbella debería preguntarse qué historia acompaña al activo antes de firmar.

💎 Veredicto Wealth

El salón de baile de Trump no es un activo de preservación de capital, sino un caso extremo de riesgo reputacional mal gestionado. Su horizonte de valor político se juega en las midterms de noviembre, con el riesgo de transformar la obra en un pasivo electoral permanente.

El precio de una alarma en casa: Idealista desglosa instalación y cuota mensual

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista News ha desglosado el precio de una alarma en casa: la instalación arranca en 0 euros y puede llegar a 199 euros, mientras que la cuota mensual se sitúa entre 19,90 y 52,29 euros.
  • ¿Quién está detrás? El portal Idealista, a través de su área de guías prácticas para propietarios, inquilinos y compradores de vivienda.
  • ¿Qué impacto tiene? Quien quiera mejorar la seguridad de su vivienda puede estimar el coste inicial y el mantenimiento antes de pedir un presupuesto personalizado.

El precio de una alarma en casa se mueve en España entre 19,90 y 52,29 euros al mes, según Idealista News.

Cuánto se paga por la instalación y el equipo

La guía divide el gasto en dos partidas. La inversión inicial cubre la cuota de alta o instalación, que va desde los 0 hasta los 199 euros. El equipo, si se compra, puede superar los 600 euros.

Si se opta por el alquiler del equipamiento, el coste suele quedar integrado en la cuota mensual. Es una variable clave al comparar presupuestos: una oferta con alta cero y cuota alta puede resultar más cara a medio plazo que otra con equipo en propiedad.

A eso se suma la instalación. Normalmente el precio es inferior en sistemas inalámbricos, porque no exige cablear el inmueble; una vivienda recién reformada o de nueva construcción reduce el tiempo de obra y, con ello, la partida inicial.

El presupuesto debería identificar todas las partidas: panel de control, sensores, detectores de humo, acceso a la app móvil, instalación, conexión a la Central Receptora de Alarmas y mantenimiento. En ocasiones alguna de ellas se abona por separado y conviene anotarla desde el primer día.

Cuota mensual, vivienda y extras: qué cambia el presupuesto

La cuota de mantenimiento de una alarma conectada a la Central Receptora de Alarmas (CRA) oscila entre 19,90 y 52,29 euros con IVA incluido. Para un piso pequeño y con prestaciones medias, las opciones más baratas rondan los 20 euros al mes.

El precio final de una alarma no depende solo del contrato: depende de cuántas puertas, ventanas y zonas perimetrales necesites blindar.

El tamaño y la tipología de vivienda no son neutrales. Un chalet de grandes dimensiones en una zona poco transitada exige más sensores y otra cobertura perimetral que un piso pequeño en un edificio con portero y seguridad comunitaria.

Los detectores, cámaras, sensores de movimiento, protección sénior o pulsadores anti-atraco suman coste. Tampoco es lo mismo un sistema inalámbrico que uno cableado, ni contratar una gran cantidad de dispositivos de última generación. En la práctica, cada prestación extra encarece la cuota y en en algunos casos obliga a ampliar la central.

La Ficha del Inversor

La métrica clave para un propietario es la cuota mensual con conexión a central: entre 19,90 y 52,29 euros según la guía de Idealista News. La instalación, entre 0 y 199 euros, es el desembolso inicial; el equipo en propiedad puede superar los 600 euros si se adquiere al contado.

La tendencia a seis meses apunta a una estabilización de precios en los sistemas inalámbricos básicos y a un encarecimiento selectivo en soluciones con videovigilancia y periferia conectada. No hay un índice oficial que fije tarifas, así que conviene comparar al menos tres presupuestos por escrito y revisar la permanencia.

El perfil recomendado es el propietario que quiere disuadir intrusiones y recibir avisos sin pagar de más: un piso de obra nueva o una vivienda habitual de tamaño medio no necesita el mismo equipo perimetral que un chalet aislado. La lectura estratégica es que la seguridad doméstica ya se parece más a un servicio de monitorización 24/7 que a una compra puntual, y esa recurrencia es la que marca el coste real.

Observamos que la horquilla de 19,90 a 52,29 euros es orientativa y no una tarifa oficial. El precio varía por proveedor y tipo de casa, y el detalle del contrato manda más que la publicidad. La próxima jugada práctica del comprador debe ser solicitar una valoración gratuita y pedir desglose de instalación, equipo, conexión a CRA y mantenimiento.

Ibex 35 hoy abre plano en 20.043 puntos mientras el Brent supera los 97 dólares

0

El Brent supera los 97 dólares y el Ibex 35 abre hoy plano en 20.043 puntos, a solo siete enteros del cierre del viernes.

El selectivo español se toma un respiro tras el avance del 0,3% de la sesión anterior. La sesión de este lunes viene marcada por la escalada en Oriente Próximo y por una referencia alemana que vuelve a dar señales de agotamiento industrial.

El petróleo marca el tono de la apertura

En concreto, el precio del petróleo Brent de referencia en Europa sube un 1,3% en la apertura europea, hasta los 97,5 dólares por barril. El West Texas Intermediate, referencia en Estados Unidos, se encarece un 1,2% y cotiza en 92,6 dólares.

La Guardia Revolucionaria iraní confirmó el sábado el ataque de Estados Unidos contra tres petroleros iraníes y respondió contra seis embarcaciones, incluidos tres petroleros y tres buques más vinculados con Washington. Este domingo informó también de un ataque a un vehículo de superficie no tripulado estadounidense en el estrecho de Ormuz.

Con este escenario, Teherán eleva a siete las embarcaciones norteamericanas atacadas en las últimas 24 horas. El control del estrecho de Ormuz, y la persistencia del conflicto alimentan una prima de riesgo energética en una semana en la que el crudo es la variable dominante.

Con el petróleo por encima de 97 dólares y el BCE a la vista el jueves, el Ibex 35 se reparte entre el impulso energético y la cautela de las empresas más sensibles a los tipos.

Alemania decepciona y el BCE se asoma al calendario

La producción industrial de Alemania cayó un 1,1% en julio respecto al mes anterior, un retroceso inesperado por la debilidad del sector de la automoción. El dato se conoció antes de la apertura y frena el optimismo previo en Fráncfort, que apenas se movía en la apertura.

En España, el Instituto Nacional de Estadística publicó que el precio de la vivienda libre subió un 12,2% en el segundo trimestre en tasa interanual. Es la menor tasa desde el primer trimestre del año pasado y confirma una moderación suave del mercado inmobiliario.

El plato fuerte de la semana es la reunión del BCE. El mercado descuenta una subida de tipos de un cuarto de punto el jueves. Hasta entonces, las bolsas europeas abren mixtas: Fráncfort y París planas, Londres cede ligeramente y Milán avanza un 0,37%.

Dentro del Ibex 35, Acciona Energía lidera con una subida del 1,9%, seguida de Repsol (+1,4%), Acciona (+1,2%) y Solaria (+1,1%). En el lado negativo, Colonial cae un 2,2%, Amadeus un 1% y Grifols un 0,9%. La tendencia sectorial es clara: el crudo impulsa a las energéticas y la subida de tipos castiga a los valores más endeudados del ladrillo.

Ibex 35 20043 puntos

Lectura de fondo: petróleo, tipos y vivienda en la ecuación

La apertura plana del Ibex 35 no es un equilibrio casual. El crudo caro beneficia directamente a Repsol y al negocio renovable de Acciona Energía, pero presiona márgenes y consumo en aerolíneas como Amadeus, hoteleras y distribuidoras. La caída de Colonial, además, responde a la sensibilidad del inmobiliario a una subida de tipos del BCE.

El precio de la vivienda empieza a perder ritmo de crecimiento y el BCE podría añadir más presión a la financiación. La vivienda libre sube al 12,2% interanual, la tasa más baja desde comienzos de 2025. A mi juicio, si el organismo que preside Christine Lagarde confirma el endurecimiento, el sector inmobiliario europeo tendrá más difícil refinanciar sus carteras.

El bono español a diez años repunta al 3,793%, lo que indica que la renta fija ya está recogiendo en parte el mensaje de tipos al alza. La prima de riesgo no sufre, al menos por ahora, porque el petróleo caro no mejora la balanza energética española. Es un matiz importante.

Pese a la calma, el riesgo no es despreciable. Si el Brent consolida por encima de los 98 dólares y el BCE no cierra la puerta a más subidas, los valores de consumo y turismo pueden seguir sangrando. La referencia llegará el jueves con el comunicado del BCE y el viernes con el IPC de agosto en Estados Unidos.

Veredicto Merca2

Cotización al cierre o apertura: El Ibex 35 abre hoy en 20.043 puntos, un 0,03% por debajo del cierre del viernes. Acciona Energía (+1,9%) y Repsol (+1,4%) sostienen el selectivo.

Clave técnica: El selectivo mantiene la cota de 20.000 puntos y se apoya en el soporte de 19.800 mientras el petróleo no retroceda. Por encima de los 20.050 del cierre previo, la barrera inmediata es 20.150.

Apunte macro: El rendimiento del bono español a diez años escala al 3,793%, síntoma de que los inversores se preparan para el BCE. La prima de riesgo española sigue contenida.

Casa de diseño en La Jolla: la reforma de Georgis & Mirgorodsky que revaloriza el real estate de California

0

La casa de diseño La Jolla reformada por Georgis & Mirgorodsky revaloriza un activo de 1957 sin alterar parcela. El inmueble, de 362 metros cuadrados, se apoya en la ladera sur del monte Soledad con vistas a las islas Coronado. La intervención no amplió superficie; reconstruyó cubierta, lucernarios y distribución. Para el inversor en real estate prime, el valor marginal ya no está solo en el terreno, sino en la curaduría.

El encargo, promovido por una clienta recién separada, convirtió la reforma en una operación de reposicionamiento patrimonial. El bungalow original, post-and-beam californiano de 1957, mantiene su planta en U; los arquitectos elevaron la pendiente de la cubierta y añadieron lucernarios para amplificar las vistas.

La reforma como palanca de revalorización

Georgis y Mirgorodsky conservaron la huella, pero reconstruyeron casi todo. Eliminaron un laberinto de estancias centrales para crear una galería fluida que actúa como circuito principal de circulación. El nuevo espacio, con papeles de corteza pintados a mano, sirve de telón de fondo a obra de George Condo, Tom Sachs, Franz West y Reuben Nakian. Esta elección transforma la vivienda en un contenedor curatorial y reduce metros mal aprovechados.

El salón hundido resume la lógica de inversión: la carpintería de roble y nogal convive con un sofá de Vladimir Kagan, una mesa de Philip y Kelvin LaVerne y una lámpara de pie de Gio Ponti. La mezcla de mobiliario midcentury, artes decorativas japonesas y pintura americana contemporánea eleva la percepción de rareza del activo. No es decoración; es atribución.

En el exterior, el estudio encargó a Judy Kameon de Elysian Landscapes la sustitución de la piscina rectangular por una de riñón y una nueva terraza con hogar. El resultado refuerza la conexión entre los espacios interiores y el clima de la costa oeste. Un comprador cualificado percibe menos costes de actualización y un programa de uso más flexible.

La suite principal se concibe como refugio sereno: baño de fresno japonés y travertino, dormitorio con armario de George Nakashima, biombo del periodo Edo y una obra de Joan Mitchell. El aseo de cortesía concentra una intervención de vidrio eglomisé de Andy Taylor. Son piezas pequeñas, pero anclan la narrativa de autenticidad del activo.

El valor de una casa prime ya no se mide solo por metros: se mide por la calidad de las decisiones curatoriales que evitan un descuento funcional.

El interiorismo de autor como activo

En mi lectura, el proyecto ilustra un cambio en la formación de precios del real estate de lujo. La parcela no se movió; tampoco aumentó la superficie construida. La revalorización procede de la reorganización de la distribución, la introducción de piezas de diseño con mercado secundario y la coherencia visual del conjunto. El interiorismo de autor opera como una prima de escasez cuando el profesional tiene firma reconocida y un vocabulario identificable.

Para un family office, una vivienda de estas características combina uso residencial con diversificación hacia arte y diseño del siglo XX. Sin embargo, el riesgo principal es la liquidez: el comprador debe compartir esa sensibilidad curatorial. No es un activo para rotar rápido, sino para mantener durante un horizonte medio y monetizar en el momento justo.

La lectura E-E-A-T: la curaduría como margen

El mercado de las casas icónicas del monte Soledad tiene precedentes de precios elevados cuando la arquitectura y el arte se integran sin estridencias. La discreción de la fachada oculta el valor real: solo al cruzar la puerta la casa revela su jerarquía espacial, como explican los arquitectos. Esa mecánica de revelación tiene traducción financiera: reduce la competencia visible y selecciona al comprador que valora la obra completa.

La próxima prueba de mercado será la eventual salida de esta vivienda o de un comp similar en la franja de La Jolla. Habrá que observar si el descuento por obra de autor se convierte en prima de venta. Todo apunta a que la respuesta no estará en el precio por metro, sino en la disposición a pagar por una casa ya resuelta.

💎 Veredicto Wealth

La vivienda de La Jolla encaja en un perfil de revalorización agresiva para patrimonios con apetito por real estate prime californiano y componente curatorial. El horizonte razonable supera los cinco años; el riesgo es la liquidez del comprador especializado.

Oposiciones Extremadura 2026: 10 plazas para policías y técnicos

Extremadura activa diez nuevas plazas de empleo público para policías y técnicos, cuatro de ellas abiertas a nuevos aspirantes.

El Boletín Oficial del Estado (BOE) publicó entre el viernes 4 y el sábado 5 de septiembre tres convocatorias vinculadas a administraciones pacenses. En total suman diez puestos: seis agentes de la Policía Local de Badajoz, dos técnicos superiores de Diseño de Proyectos en la Diputación y dos técnicos medios de Formación en el Consorcio Provincial de Prevención y Extinción de Incendios. La convocatoria forma parte de la estrategia de empleo público que está moviendo Extremadura durante este inicio de curso.

Por qué se convoca ahora

Las tres convocatorias no responden a un único plan, sino a la confluencia de procesos de reposición y necesidades específicas de cada administración. La Diputación de Badajoz cubre dos plazas técnicas de Diseño de Proyectos para reforzar su estructura de administración especial. El Consorcio Provincial de Bomberos incorpora a dos técnicos medios de Formación. El Ayuntamiento de Badajoz, por su parte, tramita seis plazas de Policía Local, aunque con una salvedad clave: no son para nuevos aspirantes.

La publicación en el BOE activa los plazos de presentación de solicitudes una vez que las bases completas ya aparecieron en el Boletín Oficial de la Provincia de Badajoz. En paralelo, la Junta de Extremadura publicó el 2 de septiembre una convocatoria unificada para cubrir 35 plazas de Policía Local en en 20 municipios mediante oposición libre, un proceso diferente al de las seis plazas de movilidad.

Requisitos para presentarse

empleo público Extremadura

La fuente oficial remite a las bases publicadas en el Boletín Oficial de la Provincia de Badajoz. Los requisitos exactos de titulación y edad aparecen detallados allí, y conviene revisarlos antes de presentar la solicitud. Con todo, de la lectura de los anuncios se desprende una distinción fundamental:

  • Turno libre: las cuatro plazas técnicas (dos de Diseño de Proyectos y dos de Formación) permiten el acceso de nuevos aspirantes. Se espera que pidan titulación universitaria o de ciclo formativo superior en la rama correspondiente, aunque el grado exacto se fija en las bases.
  • Turno de movilidad: las seis plazas de Policía Local exigen ser ya funcionario de carrera en un cuerpo de Policía Local. No hay oposición abierta para quien quiera entrar por primera vez en este cuerpo desde esta convocatoria.

Quien quiera estrenarse como policía local en Extremadura puede acudir a la convocatoria unificada de 35 plazas publicada por la Junta, que sí es por oposición libre y cubre municipios como Badajoz, Cáceres, Azuaga o Montijo.

Cómo es el examen y el temario

Las dos convocatorias técnicas se resuelven mediante concurso-oposición: una fase de oposición con ejercicios teóricos y prácticos, y una fase de concurso donde se valoran los méritos. El temario y la estructura de pruebas se detallan en las bases del Boletín Oficial de la Provincia.

Las plazas de Policía Local en Badajoz no tendrán examen para los aspirantes de movilidad. Al tratarse de un concurso por turno de movilidad, se evalúan únicamente los méritos y la antigüedad, sin pruebas de conocimientos ni físicas. La documentación a aportar se ajusta al baremo que fija la convocatoria.

En ambos casos, el plazo de presentación de solicitudes es de 20 días hábiles desde el día siguiente a la publicación en el BOE. Para las convocatorias del 4 y 5 de septiembre, el periodo finaliza en la primera semana de octubre, por lo que conviene no dejarlo para el final.

Cuatro plazas técnicas por turno libre y seis de Policía Local por movilidad: una oportunidad real, pero con requisitos muy distintos.

Análisis: una oportunidad real para perfiles técnicos y una puerta cerrada para policías

La lectura de estas diez plazas en Extremadura deja dos lecturas. Por un lado, los técnicos con titulación específica en diseño de proyectos o formación encontrarán una puerta abierta, aunque con una competencia que puede ser alta: se trata de plazas de administración especial, muy valoradas por la estabilidad del empleo público y la proyección de carrera. No se ha publicado el sueldo en estas convocatorias, pero los cuerpos de técnicos de administración especial suelen retribuirse por encima del salario mínimo interprofesional, con pagas extraordinarias y complementos ligados al destino.

Por otro lado, las seis plazas de Policía Local por movilidad no van a resolver la demanda de quienes quieren entrar en el cuerpo. Si aspiras a una plaza de agente en Badajoz, tendrás que esperar o presentarte a la convocatoria unificada de la Junta de 35 plazas por oposición libre. Esa es la vía real para empezar de cero en la policía local extremeña.

El riesgo principal es el plazo corto: 20 días hábiles es un margen ajustado para reunir méritos, apostillar documentos y presentar correctamente la solicitud en sede electrónica. Revisa las bases del BOP antes de nada. Y si estás en movilidad desde otro municipio, confirma que tu plaza de origen cumple los requisitos de la convocatoria.

📨 Cómo presentar la solicitud

La inscripción se realiza en la sede electrónica de cada organismo convocante y exige certificado digital o Cl@ve. Las solicitudes se presentan en función de la convocatoria y del turno.

  1. Paso 1: Localiza tu convocatoria en el BOE (4 o 5 de septiembre) y descarga las bases del Boletín Oficial de la Provincia de Badajoz.
  2. Paso 2: Accede a la sede electrónica del Ayuntamiento de Badajoz, de la Diputación Provincial o del Consorcio Provincial, según la plaza.
  3. Paso 3: Identifícate con certificado digital, DNI electrónico o Cl@ve y selecciona la convocatoria.
  4. Paso 4: Adjunta la documentación requerida: titulación, méritos y, en movilidad, la acreditación de tu condición de funcionario de Policía Local.
  5. Paso 5: Presenta la solicitud dentro de los 20 días hábiles y guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Diputación Provincial de Badajoz, Consorcio Provincial de Prevención y Extinción de Incendios y Ayuntamiento de Badajoz.
  • Número de plazas: 10 (4 por turno libre y 6 por movilidad).
  • Sueldo estimado: Pendiente de publicar en las bases.
  • Fecha límite de inscripción: 20 días hábiles desde el día siguiente al BOE (aprox. 6 de octubre de 2026).
  • Dónde inscribirse: Sede electrónica de cada organismo; bases en el Boletín Oficial de la Provincia de Badajoz.

Andalucía anuncia una nueva bajada de impuestos: qué puede tocar a los autónomos en 2027

Andalucía anuncia una nueva bajada de impuestos en los Presupuestos de 2027, con un ahorro estimado de 325 millones de euros al año, sin detallar todavía qué tocará a los autónomos.

Vivienda, Sanidad y otra rebaja fiscal. Esas son las tres prioridades que la Junta de Andalucía ha adelantado para el próximo proyecto de cuentas públicas, según recoge el calendario presupuestario de la Consejería de Hacienda.

El proyecto de Presupuestos se presentará entre finales de octubre y principios de noviembre. El objetivo del Gobierno andaluz es que entren en vigor el 1 de enero de 2027, tras completar la tramitación parlamentaria.

Las cuentas rondarán los 52.000 millones de euros, por encima de los 51.500 millones de 2026. Serán las de mayor respaldo parlamentario con 68 de 109 diputados.

Qué fechas maneja la Junta para el proyecto de Presupuestos

El calendario oficial marca dos hitos: aprobar el Proyecto de Ley en Consejo de Gobierno a finales de octubre o comienzos de noviembre, y cumplir la tramitación parlamentaria antes del 31 de diciembre. La entrada en vigor prevista es el 1 de enero de 2027.

No hay aún un plazo de presentación de solicitudes ni un trámite para acceder a las rebajas. Se trata de cambios normativos que, si se aprueban, se aplicarán automáticamente en las declaraciones.

Qué impuestos podrían tocar a autónomos y empresas

La fuente oficial no detalla todavía qué tributos autonómicos tocarán de lleno a autónomos y empresas, pero sí avanza varias líneas. La más relevante es la rebaja de 0,25 puntos en el IRPF autonómico para los tramos de menos de 60.000 euros.

También se preparan deducciones por natalidad y familias numerosas, la eliminación de impuestos y tasas medioambientales, una deducción por gastos en gafas y lentes de contacto, y una bonificación mayor en el impuesto de sucesiones y donaciones para hermanos.

Para un autónomo, los efectos más directos serían en el IRPF autonómico si tributa en estimación directa o en módulos. La mayoría de los autónomos paga ese impuesto. No se anuncia ningún cambio en la cuota de autónomos ni en el IVA ni en el Impuesto de Sociedades.

El impuesto de sucesiones y donaciones también interesa a autónomos que reciban una herencia o una donación de familiares. La Junta ya bonificaba los parentescos de primer grado y ahora amplía el alivio a otros grados, como entre hermanos.

La rebaja de 0,25 puntos en la tarifa autonómica es más una señal política que un ahorro masivo para el autónomo medio.

La letra pequeña de la rebaja fiscal para autónomos

La Junta acumula siete grandes reducciones fiscales desde 2018, con un ahorro estimado de 1.800 millones de euros al año. Ahora sumaría otros 325 millones anuales, 1.300 millones en cuatro años.

El detalle que cambia todo: una bajada de 0,25 puntos en la tarifa autonómica del IRPF tiene impacto limitado. Para la mayoría de los autónomos el ahorro anual puede quedar en una cantidad discreta, sobre todo si su base liquidable está lejos del tramo superior de 60.000 euros.

Además, el IRPF autonómico es solo una parte del impuesto total. El tramo estatal no se toca, y los pagos fraccionados del modelo 130 o 131 no cambian por esta medida hasta que no se apruebe la norma.

Con todo, hay dos frentes donde la rebaja puede notarse más: en el impuesto de sucesiones y donaciones para quienes planean transmitir patrimonio o recibirlo, y en las tasas medioambientales para actividades sujetas a ellas.

La decisión de fondo es política: priorizar bajar impuestos frente a subir partidas. El autónomo andaluz puede leerlo como un alivio simbólico o como un paso para compensar la presión estatal. Lo que todavía no puede hacer es aplicarlo en su próxima declaración.


Guía rápida del trámite

  • 📅 Plazos: Proyecto de Presupuestos entre finales de octubre y principios de noviembre; entrada en vigor prevista el 01/01/2027.
  • ✅ Requisitos clave: Contribuyentes residentes en Andalucía; autónomos que tributan por IRPF; empresas sujetas a impuestos autonómicos.
  • 🌐 Dónde consultarlo: Web de la Consejería de Hacienda de Andalucía; sin detalle oficial publicado aún sobre trámites.
  • 💰 Importe o coste: Ahorro global estimado en 325 millones al año; el impacto individual para autónomos no está detallado.
  • ⚠️ Error a evitar: Dar por aprobada la rebaja antes de que el Parlamento la convierta en ley y se publique.
Publicidad