Donald Trump ha amenazado con bloquear las ventas de Bombardier en Estados Unidos si no fabrica allí, y lo hace con la palabra aranceles de fondo. La advertencia, publicada el lunes en una red social, reaviva la guerra comercial entre Washington y Ottawa en la misma jornada en que los aranceles de represalia de Canadá entran en vigor.
Me detengo en el momento elegido por el presidente estadounidense. La represalia canadiense sobre cerca de 700 productos estadounidenses por valor de 20.000 millones de dólares comienza a aplicarse a primera hora de este martes, según la cobertura de Al Jazeera. La medida responde a los gravámenes que Trump ha ido imponiendo a productos canadienses desde su regreso a la Casa Blanca en 2025.
El pulso arancelario entre Washington y Ottawa
No es la primera vez que Trump apunta al fabricante canadiense. En enero, las acciones de Bombardier se desplomaron después de que el mandatario amenazara con descertificar los jets de cabina grande de la compañía y con aplicar un arancel del 50% a los aviones nuevos. La condición que puso entonces era que Canadá certificara el último modelo de Gulfstream, el rival estadounidense. Aquel episodio sigue siendo el principal precedente del pulso actual.
Canadá grava 700 bienes de Estados Unidos por un valor cercano a 20.000 millones de dólares.
La represalia entra en vigor este martes, al inicio de la jornada.
En enero, Trump amenazó con descertificar los aviones de cabina grande de Bombardier y con aranceles del 50%.
Trump justifica su última amenaza con un argumento de dependencia comercial: asegura que más de la mitad de los ingresos de Bombardier proceden de compradores, empresas, aeropuertos y servicios de Estados Unidos. También acusa a Ottawa de bloquear de forma injusta a bancos estadounidenses y, en particular, de impedir que Gulfstream haga negocios en Canadá. «Esa era ha terminado», sentenció en su publicación.
«Se acabó vender Bombardier en Estados Unidos. Sus productos no son lo bastante buenos. Si quieren nuestro mercado, deben fabricar aquí y dejar de tratar a Estados Unidos como una hucha.» — Donald Trump, presidente de Estados Unidos, publicación en redes sociales, 7 de septiembre de 2026
Un proteccionismo que redibuja la relación bilateral
Lo que observo es un endurecimiento cualitativo del mensaje. No se trata solo de aranceles: se trata de condicionar el acceso al mercado a una decisión de localización industrial. Es una forma de proteccionismo que traslada la carga no solo a los consumidores, sino a las decisiones de inversión de las empresas. El caso Gulfstream funciona como espejo: desde la Casa Blanca se presenta como un trato asimétrico a un fabricante estadounidense y se utiliza para justificar una posible prohibición de ventas de su competidor canadiense.
El riesgo concreto tiene un nombre en la industria de la aviación privada: NetJets, uno de los mayores compradores de Bombardier y con sede en Columbus, Ohio. Su acuerdo para adquirir 12 Challenger 3500, con opción a otros 232 aviones, podría quedar en el aire si la amenaza se materializa. Bombardier no ha respondido a la solicitud de comentarios de Al Jazeera, lo que deja abierta la puerta a una escalada de represalias cruzadas. El alcance no es menor: si Washington llegara a bloquear las ventas de Bombardier, sentaría un precedente para otras multinacionales con dependencia del mercado estadounidense.
🌍 El impacto en España y Europa
El impacto directo en España es limitado: Bombardier no tiene una cuota relevante en la aviación comercial europea y el enfrentamiento se libra, sobre todo, en el segmento de jets privados y en la relación entre Washington y Ottawa. Sin embargo, el precedente importa.
Euríbor e hipotecas: una escalada arancelaria entre dos economías tan integradas puede aplazar expectativas de recortes de tipos si reaviva la inflación global; eso pondría suelo al Euríbor en España.
Inflación europea: las cadenas de suministro norteamericanas y canadienses afectan a componentes y materiales con peso en la industria europea; un contagio comercial elevaría costes.
Tejido exportador español: empresas con filiales en Norteamérica o que exportan a ambos países deben vigilar de cerca una posible espiral de aranceles, aunque por ahora no hay medidas directas sobre la UE.
Para el BCE, el riesgo es doble: presiones inflacionistas importadas y una economía global más fragmentada. Nada de esto obliga hoy a una respuesta en Fráncfort, pero añade un argumento de cautela. Seguiré atento a la reacción de Bombardier y a los próximos movimientos de Ottawa, porque la negociación bilateral ha dejado de ser solo comercial: es una prueba de resistencia del marco de relaciones entre dos socios históricos del G7.
Las oposiciones Cantabria 2026 suman 206 plazas en la Administración General y el plazo cierra el 28 de septiembre. El Gobierno de Cantabria publica este lunes la orden de convocatoria en el Boletín Oficial de Cantabria y abre el turno libre con una distribución de 93 plazas de personal funcionario y 113 laborales.
La convocatoria da continuidad a la Oferta de Empleo Público 2025-2026, que en total moviliza 899 plazas en la Administración General autonómica. Se trata de una de las más grandes de la última década, diseñada para frenar la interinidad y garantizar el relevo generacional en los servicios públicos.
Por qué Cantabria lanza ahora la tercera convocatoria
El Ejecutivo cántabro divide la OEP en bloques para agilizar la ejecución. Este verano ya se celebraron las primeras pruebas de las 103 plazas convocadas de la primera tanda, destinadas a puestos de mayor urgencia como ingenieros técnicos agrícolas, bomberos forestales, operarios de carreteras y auxiliares de enfermería.
A comienzos del verano se abrió un segundo bloque con 282 plazas, cuyos exámenes comienzan este mes de septiembre. El tercer bloque, publicado hoy, aporta 206 plazas más y deja el calendario encarrilado para cerrar 2026 con una ejecución avanzada.
En el anual, la OEP cántabra totaliza 899 plazas, una cifra que no se veía en la región desde hace diez años. El objetivo declarado es doble: modernizar la Administración y cubrir vacantes estructurales.
Requisitos para presentarse a las 206 plazas
La orden publicada en el BOC fija para cada cuerpo la titulación y los requisitos específicos. Las bases pueden consultarse en la sede electrónica del Gobierno de Cantabria y en el propio boletín.
El plazo para presentar la solicitud es de solo tres semanas: adelantar la instancia evita errores de última hora.
Titulación: varía según la plaza: desde graduado en ESO o equivalente para las plazas laborales de servicios hasta título universitario para los cuerpos superiores.
Edad: 16 años cumplidos y no superar la edad de jubilación forzosa.
Nacionalidad: española o de un Estado miembro de la Unión Europea; en algunos casos, familiares de personas con derecho a libre circulación.
Capacidad funcional: no padecer enfermedad o limitación incompatible con el desempeño del puesto.
Turno libre: no se exige experiencia previa en la Administración, lo que facilita el acceso a personas ajenas al sector público.
Las 62 plazas del Cuerpo Administrativo y las 100 de Empleado de Servicios concentran la mayor parte de la oferta y disparan el interés entre quienes buscan una plaza fija sin un perfil técnico muy especializado.
Cómo es el examen y el temario
El sistema elegido es la oposición libre. Las primeras pruebas se celebrarán a partir del 1 de noviembre, lo que deja poco menos de dos meses desde el cierre de solicitudes para preparar el temario. Un margen muy justo.
El temario de cada cuerpo aparece en las bases del BOC. Para el Cuerpo Administrativo, la oposición suele incluir ejercicios de contenido teórico y, en algunas convocatorias, una prueba práctica de ofimática. Las plazas laborales de Empleado de Servicios y Subalterno tienden a evaluar tareas operativas y conocimientos básicos.
El calendario previsto apunta a que los exámenes arranquen en noviembre y se prolonguen durante los meses siguientes. La Administración cántabra quiere evitar los retrasos que históricamente han alargado estos procesos.
Lectura de la convocatoria y riesgos a vigilar
El volumen de plazas convierte a esta tercera tanda en una de las más accesibles de la OEP cántabra. Las 100 plazas de Empleado de Servicios, en particular, amplían el acceso a perfiles sin titulación universitaria y con experiencia laboral variada.
No obstante, el calendario aprieta. El plazo de solicitud es de solo tres semanas y los exámenes arrancan el 1 de noviembre. Quien no domine el temario antes de finales de octubre no llegará preparado. La demanda de plazas administrativas en Cantabria suele superar con creces la oferta, especialmente en el Cuerpo Administrativo, que concentra 62 vacantes.
El Gobierno regional destaca el cumplimiento de los plazos de ejecución, y los datos le respaldan: el primer bloque ya ha celebrado pruebas, el segundo lo hará este mes y el tercero acaba de abrirse. La velocidad es una señal positiva para los aspirantes.
La recomendación práctica es clara: revisa las bases del cuerpo elegido antes de pagar la tasa y no esperes al último día para presentar la instancia. Un fallo en el modelo de solicitud puede dejarte fuera del proceso.
📨 Cómo presentar la solicitud
La inscripción se realiza a través de la sede electrónica del Gobierno de Cantabria y exige identificación electrónica o certificado digital.
Paso 1: Accede a la sede electrónica del Gobierno de Cantabria y localiza la convocatoria de la OEP 2025-2026.
Paso 2: Identifícate con certificado digital, Cl@ve o los medios admitidos en la orden publicada en el BOC.
Paso 3: Selecciona el cuerpo o categoría al que optas y rellena el modelo de solicitud.
Paso 4: Abona la tasa de examen si las bases la exigen y adjunta la documentación requerida.
Paso 5: Registra la solicitud antes del 28 de septiembre y guarda el justificante de presentación.
📋 Ficha de la Convocatoria
Organismo / País: Gobierno de Cantabria, Administración General autonómica.
Número de plazas: 206 (93 de personal funcionario y 113 laborales).
Sueldo estimado: Pendiente de publicar en las bases de cada cuerpo.
Fecha límite de inscripción: 28 de septiembre de 2026.
Dónde inscribirse: Sede electrónica del Gobierno de Cantabria y Boletín Oficial de Cantabria.
Lidl vuelve a colar un chollo entre las prendas de entretiempo, y esta vez lo hace con un jersey que parece sacado de una tienda mucho más cara. Cuesta 7,99 euros, está confeccionado en algodón puro y ya está en boca de las que más controlan de moda esta temporada. El aviso de stock limitado en la web no es casualidad: la prenda vuela.
Lo llamativo no es solo el precio. Es que el toque calado, ese acabado artesanal que hasta hace poco solo veíamos en firmas de precio medio-alto, le da un aire que no parece de supermercado. Y eso, en pleno cambio de armario de septiembre, es oro puro para cualquiera que quiera renovar sin gastar de más.
El jersey de Lidl que se ha colado en el radar de las expertas
El jersey de punto calado de Lidl ha aparecido en la sección de moda de mujer de la tienda online con un mensaje que pocas veces se toman a broma: unidades limitadas. Y no es un farol, porque en cuestión de días varias tallas ya han empezado a escasear en los colores más demandados.
Ahora mismo se puede encontrar en blanco, naranja terracota y azul hielo, tres tonos que están en todas las paletas de esta temporada. El corte es relajado, con escote redondo y manga tres cuartos, pensado para estilizar sin apretar. Es, en definitión, la prenda que muchas llevaban tiempo buscando sin encontrarla a este precio.
Por qué esta prenda no es un capricho pasajero
En Lidl llevan tiempo apostando fuerte por la moda, y no es la primera vez que consiguen colar una prenda entre las preferidas de quienes siguen tendencias de cerca. La fórmula se repite: calidad por encima de lo esperado y un precio que rompe cualquier comparación con firmas más conocidas. El punto calado, de hecho, lleva meses viéndose en desfiles y en el street style de ciudades como Copenhague, donde las texturas rústicas y los acabados artesanales se han convertido en una seña de identidad del estilo nórdico que tanto se imita en España.
Ese origen explica por qué el jersey de Lidl no se siente como una prenda básica más. Tiene ese punto artesanal que normalmente asociamos a marcas escandinavas de precio bastante más elevado, y aquí llega sin necesidad de hacer ningún viaje ni pagar de más.
Un tejido pensado para el cambio de temporada
El material es clave para entender el éxito de esta prenda. Está hecho en algodón puro, con un tacto suave que aguanta bien tanto los días de calor residual de septiembre como las primeras tardes más frescas de octubre. No pesa, no da calor de más y se adapta a cualquier tipo de look.
El punto calado, además, aporta ventilación sin perder cobertura, algo que muchas prendas de entretiempo no consiguen resolver bien. Es ese equilibrio difícil de encontrar entre abrigo ligero y frescura que hace que una prenda se convierta en comodín de fondo de armario durante semanas, no solo un día puntual.
Cómo lucirlo sin complicarse
La versatilidad es otro de sus puntos fuertes. Este jersey funciona igual de bien en la oficina que en un plan informal de fin de semana, y no exige pensar demasiado el resto del look. Basta con combinarlo con básicos que ya tengas en el armario para que la pieza se luzca por sí sola.
Algunas combinaciones que están funcionando especialmente bien esta temporada, según las que ya lo han probado, son:
Con vaqueros rectos y zapatillas blancas, para un look diario sin esfuerzo.
Con falda midi y botines, ideal para looks de oficina con un punto más arreglado.
Con pantalón de pinzas y bailarinas, para un estilismo de tarde elegante.
Con shorts vaqueros aún si el tiempo acompaña, aprovechando los últimos días cálidos.
Lo que viene: el punto calado no es una moda pasajera
Todo apunta a que el punto calado va a seguir siendo protagonista durante buena parte del otoño, y no solo en Lidl. Las firmas de precio medio y alto ya han empezado a incorporar variantes similares en sus colecciones, lo que confirma que no se trata de un capricho puntual sino de una tendencia que ha llegado para quedarse varias temporadas.
Mi consejo, si te has fijado en esta prenda, es no dejarlo para más adelante. Los stocks limitados en Lidl suelen agotarse en cuestión de días, y las que ya lo han comprado coinciden en que la relación calidad-precio es difícil de igualar ahora mismo en cualquier otra cadena.
Anaya, la editorial que ha acompañado a millones de estudiantes durante sus primeros pasos en el colegio, es un ejemplo perfecto de la extrema dependencia que la industria editorial española tiene de los vaivenes normativos dictados por el Boletín Oficial del Estado. Y es que, tras la inyección extraordinaria de ingresos que supuso la implantación de la última gran reforma educativa, la llamada LOMLOE, el Grupo Anaya afronta en la actualidad una severa resaca financiera. Un complejo panorama que combina un notable desplome de la facturación, números rojos y, finalmente, un profundo plan de reestructuración.
La realidad es que la normativa educativa funciona en España como un auténtico estímulo cíclico para el sector editorial. Cuando se aprueba una nueva ley, los centros educativos y las familias se ven obligados a renovar masivamente los manuales, lo que dispara las ventas de las grandes editoriales de libros de texto. Sin embargo, una vez que se completa esa forzosa adaptación, el mercado sufre una contracción inmediata. Ese efecto se puede comprobar al revisar las cuentas del Grupo Anaya.
Anaya y su rentable ‘Operación Mundo’
De hecho, la compañía señala que el ejercicio 2025 fue un periodo difícil debido a la finalización de la campaña editorial de renovación vinculada a la LOMLOE, un ambicioso proceso que comenzó en 2021 y que ha exigido a Anaya la actualización y creación de más de 6.000 títulos curriculares bajo el paraguas del proyecto conocido como ‘Operación Mundo’.
Los efectos financieros de este brusco fin de ciclo han sido drásticos en las cuentas de las diferentes sociedades que componen el holding en España. Comercial Grupo Anaya, la filial que actúa como brazo comercial y se encarga de la distribución y venta física de los ejemplares, experimentó un pico histórico de facturación cercano a los 150 millones de euros en 2023, logrando unos sólidos beneficios netos superiores a los dos millones de euros. Sin embargo, el aterrizaje ha sido forzoso: tan solo dos años después, la facturación ha caído hasta los 126,5 millones de euros en 2025, un retroceso que ha arrastrado a la sociedad a unas pérdidas operativas de 1,2 millones y a unos números rojos netos de 1,25 millones de euros al cierre del ejercicio.
El impacto ha sido igualmente severo un escalón más arriba, en la matriz creadora del contenido, Grupo Anaya. Esta sociedad, encargada de la edición y de la gestión de los derechos, ha visto cómo sus ventas descendían de forma ininterrumpida hasta situarse en los 52,7 millones de euros en 2025. El efecto cascada sobre sus márgenes ha provocado que su beneficio neto se hunda un 92% en apenas doce meses, pasando de ganar 3,7 millones de euros en 2024 a cerrar el año con un raquítico beneficio de apenas 284.000 euros en 2025.
Anaya riega de millones a su propietario francés
A pesar de este evidente deterioro del negocio operativo y del frenazo en las ventas, la propiedad del conglomerado —en manos del gigante francés Lagardère a través de su filial Hachette Livre España— ha mantenido intacta una agresiva política de extracción de liquidez. El grupo galo ha exigido históricamente a su filial española el reparto del 100% de las ganancias anuales mediante el abono de dividendos.
De este modo, durante el último lustro, impulsada artificialmente por la reforma educativa, la matriz española ha transferido a las arcas francesas cerca de 35 millones de euros. Esta implacable política de retribución al accionista único no se ha frenado ni siquiera ante el desplome de la rentabilidad en 2025, año en el que el consejo de administración acordó enviar íntegramente los escasos 284.281 euros obtenidos.
La asfixia de la caja ha forzado a la filial comercial a depender financieramente de la matriz a través de mecanismos de préstamos internos o ‘cash pooling’ para sostener su liquidez operativa. De esta forma, ha acumulado una deuda a corto plazo con empresas del grupo que alcanzó los 12,7 millones de euros en el último ejercicio cerrado. Con ello, además, ha conseguido extraer más recursos mediante el pago de intereses, sin recurrir directamente al reparto de dividendos.
Para mantener ese pago de dividendos, aliviar la tensión de tesorería y garantizar la supervivencia del grupo hasta la próxima gran reforma legal que reactive el mercado, la compañía ha activado una estricta hoja de ruta basada en los recortes y la optimización de sus recursos.
Anaya establece un estricto plan de reestructuración
En el ámbito laboral, el ajuste ha sido progresivo pero constante. La filial distribuidora ha reducido su plantilla media de manera notable, pasando de los 399 empleados que llegó a sumar en 2022 a tan solo 336 trabajadores al cierre de 2025, lo que supone un recorte efectivo de casi el 16% de su fuerza de trabajo en un periodo de tres años.
A nivel territorial y logístico, la empresa también ha llevado a cabo un repliegue sistemático. Durante los últimos ejercicios se han clausurado paulatinamente sedes y delegaciones históricas, como las oficinas de A Coruña y Baleares, y se ha procedido a la desinversión de inmuebles corporativos, como la venta de sus instalaciones en Burgos. Además, en julio de 2025, Comercial Grupo Anaya dio un paso estratégico al ejecutar la opción de compra de su principal almacén logístico, situado en Getafe (Madrid), con el objetivo de eliminar de su balance la carga asociada a los pasivos por arrendamiento.
En medio de este complejo escenario económico y laboral, el único gran balón de oxígeno para el grupo ha llegado desde los tribunales. En octubre de 2025, la sentencia de la Audiencia Nacional, tras la inadmisión de un recurso en el Tribunal Supremo, anuló una histórica y polémica multa impuesta por la Comisión Nacional de los Mercados y la Competencia (CNMC). El organismo regulador había sancionado a Anaya y a otras editoriales con 8,1 millones de euros por supuestas prácticas restrictivas de la competencia en el conocido como ‘cártel de los libros de texto’.
Con el frente judicial finalmente despejado y con la estructura adelgazada, Anaya ha iniciado el ejercicio 2026 enfocada en una profunda reorganización societaria destinada a garantizar su viabilidad futura. Como culminación de este proceso, en marzo de este mismo año, la matriz Grupo Anaya formalizó la adquisición del 100% del capital social de Edelsa Grupo Didascalia y Larousse Editorial. Este movimiento corporativo de concentración anticipa un escenario de mayor integración operativa y fusión de estructuras, con el objetivo de centralizar el poder, aprovechar al máximo las sinergias comerciales y seguir generando recursos para el gigante francés Lagardère.
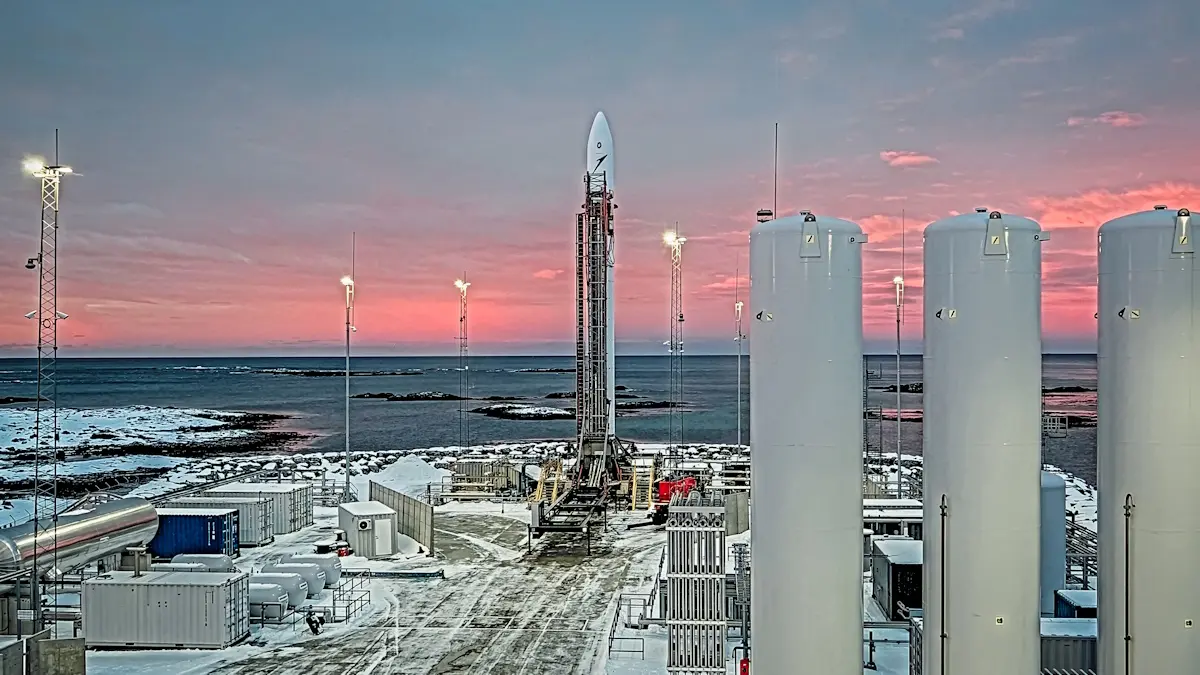
Europa vuelve a lanzar sus propios cohetes, pero sigue dependiendo de Estados Unidos para poner sus satélites en órbita. El éxito de Isar Aerospace supone un hito para la industria espacial europea, aunque llega en un momento en el que la dependencia de SpaceX es mayor que nunca: el 94% de las cargas europeas lanzadas en 2026 han viajado a bordo de Falcon 9. El relevo de los cohetes rusos todavía no lo han protagonizado los lanzadores europeos, sino Elon Musk.
Michael Filatov, analista de Berenberg, recuerda que Isar Aerospace es una empresa aeroespacial alemana fundada en 2018 en Múnich que desarrolla cohetes comerciales para poner satélites en órbita. Su principal vehículo es Spectrum, un lanzador de dos etapas diseñado para transportar aproximadamente 1.000 kg a órbita baja terrestre (LEO) y unos 700 kg a órbita heliosíncrona (SSO).
El pasado 5 de septiembre de 2026, Spectrum consiguió alcanzar la órbita en su segundo intento y desplegó varios CubeSats de la Agencia Espacial Alemana. El primer lanzamiento, en marzo de 2025, había terminado con la pérdida del cohete unos 30 segundos después del despegue.
Ese segundo vuelo tiene una importancia que va más allá de Isar: Europa necesita aumentar su capacidad propia de lanzamiento después de haber perdido el acceso a los cohetes Soyuz rusos.
Imagen: Cuota de mercado de los cohetes europeos. Fuente: Berenberg
Además, Isar ha conseguido un contrato europeo de 197,8 millones de euros dentro del European Launcher Challenge, condicionado a demostrar capacidad orbital antes de finales de 2027.
Los cohetes europeos no transportan prácticamente ningún satélite europeo
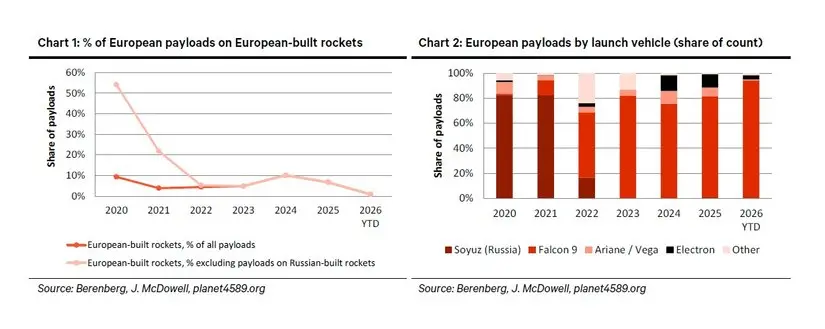
En 2025, 11 de las 164 cargas útiles de propiedad europea (el 7 %) volaron a bordo del Ariane 6 o del Vega C, aunque representaron el 32% en masa (13,7 t de 42,5 t), ya que el Ariane 6 transportó el MetOp-SG, el CSO-3 y el Sentinel-1D. En lo que va de 2026, los lanzadores europeos han transportado solo 1 de las 119 cargas útiles y el 36% en masa, todo ello correspondiente al Meteosat 14.
De los 213 lanzamientos mundiales realizados en lo que va de año, 11 transportaban una carga útil europea. De los cinco lanzamientos europeos en lo que va de año, cuatro transportaron a clientes no europeos (tres fueron misiones de Amazon Leo en Ariane y una para la misión SMILE de la Agencia Espacial Europea (ESA) y China en Vega C).
Imagen: Isar Aerospace.
La cuota de Rusia recayó en SpaceX, no en su propio país: en 2020-21, el 81 % de las cargas útiles europeas en número (alrededor del 65% en masa) se lanzaron en Soyuz, en su mayoría de OneWeb. Esta cuota se redujo al 16% en 2022 tras el último lanzamiento del Soyuz desde Kourou, y desde entonces ha sido de cero o una carga útil al año. La cuota del Falcon 9 aumentó del 1% en 2020 y del 12% en 2021 al 81% en 2025 y al 94% en lo que va de año.
La flota de Launcher Challenge es de menos de una tonelada
Berenberg explica que, de los 902 millones de euros comprometidos, se han firmado contratos por valor de 543,6 millones con Isar, Rocket Factory Augsburg (RFA One, unos 500 kg en órbita sin salida, primer vuelo pendiente) y PLD Space (Miura 5, unos 540 kg en órbita sin salida, primer vuelo previsto para 2026). MaiaSpace (aproximadamente 500 kg en órbita sin salida [SSO] reutilizable, aproximadamente 1.500 kg de un solo uso, primer vuelo en el segundo semestre de 2027 como muy pronto) aún no ha firmado ningún contrato y Orbex se encuentra en proceso de liquidación.
Así, Europa registró una media de 189 cargas útiles y 50 t al año entre 2022 y 2025 (122 y 34 t sin contar OneWeb). Las cargas útiles de menos de 1.000 kg ascendieron a 177 al año, pero solo sumaron 15 t, y 9,5 t en 2025, lo que requeriría entre 15 y 20 vuelos repartidos entre los cuatro vehículos. Las otras 35 t (el 70% de la masa) corresponden a unos 12 satélites al año de más de 1.000 kg, desde Galileo hasta el SpainSat NG de 6,1 t, que superan la capacidad de cualquier vehículo del programa Challenge y se transportan en el Ariane 6 o el Falcon 9.
La mayor parte del tráfico de menos de una tonelada se transporta actualmente en vuelos compartidos del Falcon 9, por lo que, si se reduce la capacidad de estos vuelos compartidos, es posible que los nuevos vehículos del programa Challenge por sí solos no basten para satisfacer la demanda a corto plazo, sobre todo teniendo en cuenta el número de despliegues soberanos europeos previstos en órbita terrestre baja (LEO).
Imagen: SpaceX por Unsplash.
La ampliación de la capacidad lleva años; los estadounidenses pueden cubrir esa brecha
El Electron tardó seis años en pasar de su primera órbita a una cadencia de dos dígitos (habiendo alcanzado ya los 21 lanzamientos en 2025) y el Firefly Alpha ha volado siete veces en cinco años, por lo que una contribución realista al Challenge antes de 2028 sería de un número de vuelos de un solo dígito al año.
Rocket Lab ha realizado 13 lanzamientos en lo que va de año, frente a los cinco de Europa, y en marzo llevó a cabo la primera misión dedicada del Electron para la ESA
En agosto, Rocket Lab creó Rocket Lab Germany para vender lanzamientos de Electron y Neutron a programas soberanos europeos, con su plataforma contenedorizada GHOST desplegable en cualquier emplazamiento de acogida. Firefly y SSC Space están construyendo el Complejo de Lanzamiento 3C de Esrange en Suecia para el Alpha (aproximadamente 1.000 kg a LEO), con el objetivo de 2028, respaldado por un Acuerdo de Salvaguardias Tecnológicas entre EE. UU. y Suecia y un acuerdo de defensa sueco por valor de 209 millones de coronas suecas.
La estrategia es ‘puerto espacial soberano, cohete estadounidense’, y una convocatoria de ventas militares al extranjero del Mando de Sistemas Espaciales de EE. UU. del 3 de septiembre, destinada a ayudar a un país socio no revelado a poner en marcha lanzamientos de seguridad nacional en su propio puerto espacial con un vehículo comercial, sugiere que Washington respalda ahora este modelo.
En conclusión, Berenberg estima que el éxito de Isar Aerospace es una buena noticia para Europa, pero todavía no cambia el equilibrio de poder en el espacio. Alcanzar la órbita demuestra que el continente puede desarrollar lanzadores competitivos, pero la verdadera batalla será industrial: fabricar y lanzar con suficiente frecuencia, cubrir tanto los satélites pequeños como los grandes y reducir la dependencia de SpaceX.
Por ahora, Europa ha conseguido recuperar una parte de su capacidad soberana, pero el salto desde un lanzamiento exitoso hasta una verdadera autonomía espacial todavía queda lejos.
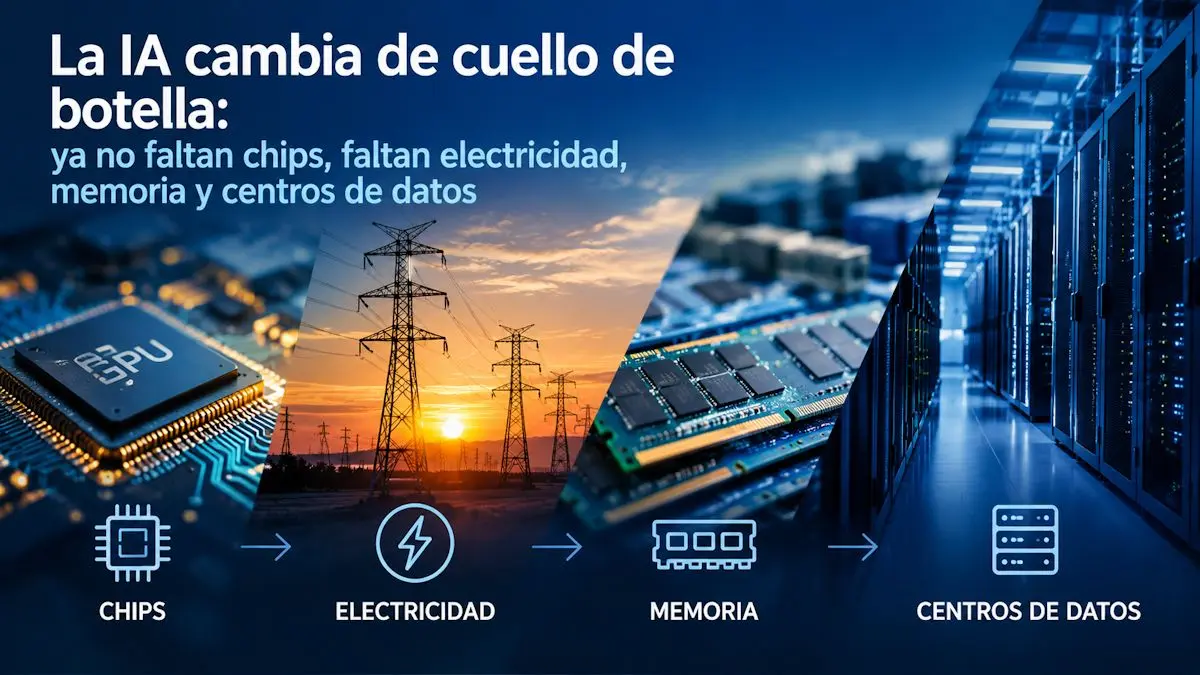
La carrera por dominar la inteligencia artificial entra en una nueva fase. Citigroup considera que la demanda seguirá creciendo durante años, pero advierte de que el problema empieza a desplazarse desde la fabricación de chips hacia algo mucho más físico: conseguir suficiente electricidad, memoria, redes y espacio para instalar los centros de datos que necesitan los nuevos modelos.
El ciclo de inversión en inteligencia artificial todavía estaría en una fase temprana: Citi considera que la adopción empresarial y el gasto en IA tienen mucho recorrido, con una oportunidad de mercado potencial superior a 4,2 billones de dólares en 2030.
El principal cuello de botella empieza a desplazarse de los chips hacia la infraestructura física: electricidad, capacidad de centros de datos, redes, permisos y disponibilidad de suelo están condicionando la velocidad de despliegue.
Nvidia seguirá creciendo con fuerza, pero podría perder cuota de mercado: los chips personalizados de los grandes hiper escaladores y los ASIC pueden ganar terreno, aunque Citi mantiene unas previsiones muy elevadas para los volúmenes de Nvidia.
La memoria será cada vez más estratégica para la IA: el auge de la inferencia, los modelos con contexto largo y los agentes aumenta las necesidades de DRAM y NAND, desplazando parte del problema desde la potencia de cálculo hacia la capacidad y el ancho de banda de memoria.
La gran oportunidad inversora puede estar en los “picos” de la cadena de suministro de la IA: centros de datos, redes eléctricas, equipamiento eléctrico y generación energética podrían beneficiarse tanto o más que los fabricantes de chips ante la necesidad de alimentar la próxima ola de inversión.
Para Michael Rollins, analista de Citigroup, el cambio es importante porque desplaza el foco de la industria. Durante la primera etapa de la fiebre de la IA, la escasez de GPU convirtió a los fabricantes de chips, con Nvidia a la cabeza, en los grandes protagonistas. Ahora, a medida que los grandes modelos evolucionan hacia sistemas de inferencia más intensivos, agentes de IA y aplicaciones con contextos cada vez más largos, la capacidad de computación deja de ser el único factor limitante.
Citi considera que el cuello de botella se está desplazando hacia la memoria, el ancho de banda, el movimiento de datos y la infraestructura física necesaria para sostener esa potencia de cálculo.
La electricidad se convierte en el nuevo recurso estratégico
El crecimiento de la IA tiene una consecuencia especialmente relevante: cada vez necesita más energía. Citi observa que la potencia requerida por los chips de IA crece más rápidamente que el número de chips, debido al aumento de su densidad energética. En su análisis de infraestructura energética, la firma estima que el consumo asociado a los chips de IA seguirá aumentando con mucha más rapidez que las unidades instaladas.
Esto convierte a la red eléctrica en una pieza esencial de la carrera tecnológica. No basta con comprar GPUs si no existe una red capaz de proporcionarles electricidad. Citi advierte precisamente de que la expansión de las redes eléctricas está teniendo dificultades para seguir el ritmo de unas necesidades de potencia cada vez mayores, lo que está impulsando soluciones de generación distribuida y fórmulas de suministro eléctrico directamente asociadas a los centros de datos.
El problema es, además, geográfico. Una empresa puede disponer de capital y de los chips necesarios, pero si no consigue una conexión eléctrica adecuada, permisos, suelo y capacidad de refrigeración, el centro de datos no puede entrar en funcionamiento.
Los centros de datos se convierten en el siguiente gran cuello de botella
Citi prevé un crecimiento muy fuerte de la capacidad mundial de los centros de datos. En su escenario, la carga informática global pasaría de unos 121 GW en 2026 a 370 GW en 2031, con la IA generativa como principal motor de ese incremento.
La dificultad es que construir capacidad no es inmediato. Los centros de datos especializados en IA requieren grandes inversiones y pueden necesitar entre 18 y 36 meses de construcción, dependiendo de la localización, los permisos y la disponibilidad de infraestructuras.
Por eso, Citi pone el foco en compañías que ya disponen de emplazamientos, electricidad y conexiones. Tener capacidad disponible se convierte en una ventaja competitiva porque permite acortar los plazos de despliegue en un momento en el que los grandes clientes tecnológicos necesitan capacidad con rapidez.
Esta dinámica explica también la reconversión de antiguos operadores de minería de bitcoin. Empresas que ya poseen terrenos y conexiones eléctricas pueden transformar esas instalaciones en centros de datos para IA y computación de alto rendimiento, reduciendo el tiempo necesario para poner nueva capacidad en funcionamiento.
Imagen: Centro de datos de Nvidia
Y aparece otro problema: la memoria
El segundo gran cuello de botella está dentro del propio sistema. Citi considera que la evolución desde los primeros modelos de IA hacia inferencia, razonamiento de contexto largo, RAG y agentes de IA está cambiando las necesidades de hardware.
La cuestión ya no es simplemente tener más capacidad de cálculo. Los sistemas necesitan mover y almacenar cantidades crecientes de información con rapidez. Por eso, DRAM, NAND, ancho de banda y movimiento de datos ganan importancia.
Citi identifica así una nueva fase del ciclo de memoria: la demanda procedente de la IA puede sostener un ciclo alcista prolongado, mientras los clientes buscan contratos de suministro de memoria a varios años para asegurarse capacidad. La firma considera que el cuello de botella puede desplazarse progresivamente desde el procesamiento puro hacia la capacidad y velocidad de acceso a los datos.
Nvidia seguirá creciendo, pero la IA ya no será una historia exclusivamente de Nvidia
La paradoja es que este cambio no significa que Nvidia vaya a dejar de ganar dinero con la IA. Al contrario: Citi mantiene unas expectativas muy elevadas para sus volúmenes de chips.
Pero sí significa que el crecimiento de la industria puede empezar a beneficiar a una cadena de suministro mucho más amplia.
Citi estima que Nvidia podría pasar de controlar alrededor del 43% del mercado de chips GenAI en 2026 al 28% en 2031. El motivo no sería un hundimiento de la demanda, sino el avance de los chips personalizados —ASIC— desarrollados por los grandes hiperescaladores para determinadas cargas de trabajo.
En paralelo, Citi señala a AMD y Cerebras como alternativas especialmente interesantes en el escenario de evolución de la inferencia.
La lectura es importante para el inversor: la segunda fase de la fiebre de la IA puede tener menos que ver con quién fabrica el chip más potente y más con quién consigue eliminar los cuellos de botella que impiden utilizar esos chips.
Imagen: Merlin Properties. Data Center Madrid-Getafe
El nuevo mapa de ganadores
El desplazamiento del cuello de botella abre una oportunidad mucho mayor que la estrictamente tecnológica. Citi amplía el universo de beneficiarios hacia centros de datos, redes, generación eléctrica, transmisión, equipamiento eléctrico, refrigeración y memoria.
De hecho, la propia Citi señala que el gasto relacionado con la IA ya se está extendiendo más allá de semiconductores y memoria hacia centros de datos, networking, generación eléctrica, transmisión y recursos naturales.
La consecuencia es que la IA empieza a parecerse menos a una revolución puramente digital y más a un gigantesco ciclo de inversión industrial.
El dato que resume toda la tesis es sencillo: los modelos de IA pueden seguir multiplicándose a gran velocidad, pero cada nuevo salto tecnológico necesita detrás más electricidad, más memoria, más redes y más metros cuadrados de centros de datos. El próximo ganador de la IA no tiene por qué ser quien fabrique el cerebro: puede ser quien consiga alimentarlo.
Citigroup es positivo con Merlin Properties
Rollins es bastante constructivo con Merlin Properties, sobre todo por su transformación hacia los centros de datos, aunque mantiene una visión prudente sobre la valoración.
Lo más relevante de su tesis es:
Ve a Merlin como uno de los beneficiarios del boom de la IA. Citi destaca que la compañía está aprovechando su ventaja de ser pionera en centros de datos y la fuerte demanda existente.
El potencial de crecimiento está en los data centers: actualmente representan alrededor del 10% del negocio, pero Merlin prevé que alcancen aproximadamente el 65% en 2032, con una cartera de proyectos de unos 5,1 GW.
Citi valora la diversificación del negocio. La combinación de centros de datos, oficinas, logística y centros comerciales permite amortiguar el carácter cíclico de cada segmento, especialmente cuando los data centers implican una mayor concentración de inquilinos.
El gran riesgo que señala Citi es la ejecución: Merlin tiene que convertir las reservas y prealquileres de capacidad en centros de datos operativos y, finalmente, en ingresos recurrentes. La disponibilidad de electricidad y las conexiones a la red son elementos críticos.
La tesis ha ganado fuerza con la ejecución reciente: en el primer semestre de 2026 Merlin alcanzó 160 MW alquilados o prealquilados, y la compañía espera superar ampliamente su objetivo de 200 MW para todo 2026.
Las diferentes entidades bancarias son conscientes de que septiembre es la oportunidad de conseguir captar clientes más jóvenes, ya que estos están en un buen momento por la vuelta a la universidad, el primer empleo u otro tipo de jóvenes que son estudiantes, pero quieren vivir la experiencia de un Erasmus. En septiembre de 2026, elegir una tarjeta no depende únicamente de que sea gratuita. También conviene fijarse en las condiciones para sacar dinero, los pagos en otras divisas o la posibilidad de utilizar Bizum, entre otras ventajas.
Las entidades bancarias han reforzado durante los últimos meses sus cuentas y tarjetas dirigidas a clientes de menos de 30 años con una propuesta cada vez más digital, sin comisiones y con ventajas especialmente pensadas para quienes estudian, empiezan a trabajar o viajan al extranjero. Un claro ejemplo es el impulso de CaixaBank a su parte más juvenil, Imagin, con una gran cantidad de descuentos y promociones por ser cliente.
«En BBVA queremos que vueles tan alto como te propongas. Por eso tu Cuenta Joven sin Comisiones viene con premio: tendrás dos vuelos para ti y quién tú decidas dentro de Europa, Reino Unido y Marruecos. Esto incluye vuelos nacionales, obviamente. Tienes un año para conseguir tus vuelos desde que recibes el código y seis periodos para elegir cuándo volar. Podrás entrar a la web de https://canjea-vuelojoven.girpromo.com siempre que quieras para organizarte y ver opciones, pero asegúrate de reservar antes de que te caduque el código», certifican desde BBVA en su actual promoción para captar el nicho más joven.
Fuente: BBVA
Las cuentas de BBVA, Santander ofrecen más ventajas para los jóvenes
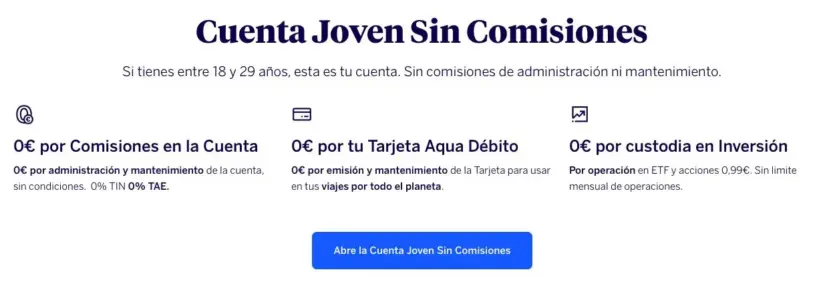
En este contexto, entre las alternativas que destacan actualmente están las tarjetas jóvenes de BBVA y Santander.La propuesta de BBVA se articula alrededor de la Cuenta Joven Sin Comisiones, dirigida a personas de 18 a 29 años. Es una cuenta para el día a día que no cobra comisión de administración ni mantenimiento y que incluye una Tarjeta Aqua Débito sin coste de emisión ni mantenimiento. Es una propuesta para hacerse cliente 100% online.
Si bien, una de las grandes ventajas de la cuenta joven de BBVA es que no exige domiciliar una nómina ni recibos para mantener estas condiciones. Además, la Tarjeta Aqua Débito asociada a la Cuenta Joven incorpora ventajas para viajar. BBVA indica que los jóvenes pueden pagar en moneda extranjera sin comisión por parte del banco y disponer de hasta tres retiradas de efectivo gratuitas al mes en cajeros de cualquier lugar del mundo, sin límite de importe.
«Cuando el cliente cumple 30 años, mantiene la cuenta sin comisiones y las mismas ventajas»
Tal y como apuntan desde BBVA en su folleto de condiciones
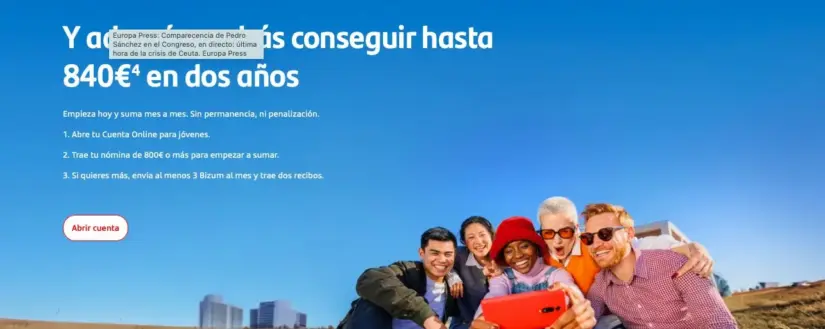
Centrándonos en Banco Santander, también tiene una propuesta atractiva para los jóvenes. La entidad señala en su página web, «la libertad de ser joven. Sin coste para mayores de 18 años y con tarjeta de débito al contratarla». Sin ir más lejos, la Cuenta Online para jóvenes está dirigida a clientes de 18 a 29 años. No tiene comisión de mantenimiento, no exige domiciliar nómina ni recibos para mantenerla y tampoco permanencia. La tarjeta de débito asociada no tiene comisión de emisión ni mantenimiento.
La entidad cuenta con una promoción vigente que permite conseguir hasta 840 euros en dos años, pero no se los lleva cualquier joven simplemente por abrir la cuenta. La promoción solamente está disponible para nuevos clientes que domicilien ingresos y tiene vigencia, según las condiciones publicadas por Santander, hasta el 30 de octubre de 2026. Además, los clientes jóvenes pueden conseguir un cupón de 75 euros, una vez aplicada la retención fiscal, para canjearlo en Santander Boutique por unosBeats Solo Buds u otro dispositivo de igual o mayor valor, sujeto a disponibilidad. Esta última promoción tiene fecha de caducidad el próximo 30 de septiembre.
Fuente: Banco Santander
CaixaBank fortalece la propuesta de Imagin
En el caso de CaixaBank, para el público joven la referencia es Imagin, su marca digital. Para mayores de 18 años, Imagin ofrece una cuenta bancaria sin comisiones de mantenimiento, gestionada completamente desde el móvil, y una tarjeta de débito gratuita, sin gastos de emisión ni mantenimiento. Además, la opción de la entidad bancaria permite pagar en cualquier divisa del mundo sin comisiones por parte de Imagin.
Siguiendo esta línea, Imagin también tiene una baza diferencial frente a otras tarjetas. Concretamente, el Carné Joven financiero, que puede combinar las ventajas del Carné Joven con una tarjeta de débito o crédito. Dependiendo de la comunidad autónoma, está disponible hasta los 30 años y ofrece descuentos en ocio, cultura, deporte, transporte y viajes, además de un seguro gratuito de asistencia en viajes para las modalidades financieras.
Fuente: Imagin
Imagin también busca diferenciarse por su oferta de descuentos y ventajas para el público joven. A través de su plataforma, los clientes pueden acceder a promociones y programas de cashback en marcas de moda, viajes, restauración, ocio y tecnología, con firmas como Nike, Cinesa, Uniqlo, Scalpers, eDreams o Too Good To Go, aunque las ofertas disponibles pueden variar. Además, cuenta con promociones puntuales para nuevos clientes y otras vinculadas a productos concretos.
¿Qué ha pasado? La exención temporal del EES venció el domingo 6 de septiembre y Ryanair advierte de colas de hasta tres horas.
¿Quién está detrás? Ryanair pide a la Comisión Europea prorrogar la suspensión hasta al menos abril de 2027.
¿Qué impacto tiene? Los aeropuertos con vuelos extra-Schengen, incluidos los españoles, pueden sufrir esperas largas en el control de pasaportes.
Ryanair ha denunciado colas de hasta tres horas en los controles fronterizos de varios aeropuertos europeos y ha pedido a la Comisión Europea que prorrogue la suspensión del EES hasta al menos abril de 2027. La aerolínea irlandesa sitúa a España entre los mercados con mayor exposición por sus vuelos extra-Schengen.
Qué es el EES y por qué la exención caduca ahora
El EES (Entry/Exit System, o Sistema de Entradas y Salidas) es el registro biométrico con el que Bruselas quiere sustituir el sellado manual de pasaportes en las fronteras exteriores del espacio Schengen. El objetivo declarado es registrar cada entrada y salida de ciudadanos de terceros países con datos biométricos, una capa adicional que aligera el sellado manual pero exige que los puestos automáticos estén operativos. Los Estados miembros tenían margen para suspender temporalmente su aplicación e intentar evitar colapsos como los vividos este verano, pero esa exención caducó el domingo 6 de septiembre.
Ryanair entiende que la deficiente implantación del EES está incrementando los tiempos de procesamiento. El director de operaciones de la compañía, Neal McMahon, cargó contra la gestión de Bruselas: ‘la gestión del EES por parte de la UE ha sido un desastre de principio a fin’. La aerolínea defiende que los pasajeros no deben cargar con los fallos de un proyecto comunitario.
De Cracovia a Roma: colas de tres horas y la alerta de Ryanair
‘Los pasajeros no deberían verse obligados a pagar el precio de su fallida implantación’, añadió McMahon. La aerolínea reclama tiempo para reparar los puestos de control automatizados, aumentar el personal de fronteras y garantizar un funcionamiento eficiente antes de la aplicación total del sistema.
Las colas no son una hipótesis. Este verano se registraron retrasos de hasta tres horas en Cracovia, Lisboa, Milán y Roma, ciudades que combinan un alto volumen de vuelos con la entrada en vigor progresiva de los nuevos filtros. Ryanair pide que la prórroga llegue de forma inmediata, antes de que la temporada alta vuelva a tensionar los aeropuertos.
España no queda al margen. Los aeropuertos con vuelos a destinos fuera del espacio Schengen son los más sensibles a cualquier deterioro del control. Ryanair no ha desglosado cifras por aeropuerto español, pero su aviso coincide con la reactivación de las rutas que dependen de estas inspecciones. Por eso, la aerolínea ha activado un doble mensaje: avisar al pasajero de que las esperas pueden volver a dispararse y presionar a la Comisión antes de que se publique el próximo calendario de aplicación.
La prórroga no resuelve el problema de fondo: devuelve a Europa tiempo para dimensionar un sistema que llega tarde y sin probar su capacidad real.
Hoja de Ruta: Claves del Viaje
Impacto. La vuelta plena del EES amenaza con castigar los tiempos de conexión y las escalas en los aeropuertos extra-Schengen. Para el viajero español que vuela a Londres, Marruecos o Turquía, el riesgo no es perder el avión por un fallo global, sino sumar esperas de más de una hora en el filtro de pasaportes si Bruselas no prorroga la exención. La prioridad no es sólo evitar la foto de las colas, sino impedir que las conexiones cortas acaben retrasando a miles de viajeros.
Zona cero. La tensión se concentra en los grandes hubs con vuelos al Reino Unido y el norte de África: Madrid y Barcelona primero, pero también Málaga, Alicante y Palma en temporada alta. El verano ya mostró que el problema se desplaza a cualquier terminal europea que concentre rutas con Reino Unido.
El dato. Las colas alcanzaron las tres horas en Cracovia, Lisboa, Milán y Roma. No es una cifra de laboratorio; salió de la operativa real de Ryanair y motivó que la aerolínea eleve ahora la presión sobre Bruselas.
La comparativa histórica no deja en buen lugar a la Comisión. El EES acumula años de retrasos y dudas presupuestarias, y cada aplazamiento traslada la factura al pasajero. Sin embargo, la posición de Ryanair también tiene su esquina: una aerolínea de bajo coste se juega la puntualidad comercial y la ocupación de sus aviones si los filtros no fluyen.
La duda abierta es si la prórroga llegará con condiciones. El calendario de Bruselas no se ha pronunciado, pero la presión de Ryanair sitúa el debate en la misma semana en la que la exención ha caducado. La próxima señal será una eventual comunicación de la Comisión Europea sobre los márgenes de flexibilidad para los Estados miembros.
Los inversores institucionales mantienen a Bitcoin en el centro de la foto y dejan a Ethereum en un segundo plano. Los ETF de bitcoin esquivan la caída de entradas que atrapa a los productos de Ethereum, Solana y XRP, según recogen BeInCrypto y Yahoo Finance, y la brecha entre los dos grandes activos digitales se ensancha.
La fotografía es incómoda para ether. Mientras los vehículos cotizados que replican bitcoin aguantan el ritmo de suscripciones, los fondos de Ethereum, Solana y XRP atraviesan una sequía de capital que ya no puede explicarse solo por el verano. La demanda institucional marca distancias y lo hace en un momento delicado para la tesis de inversión de ETH.
Cómo se lee la caída de entradas en los ETF de Ethereum
Los ETF spot son fondos cotizados que compran el activo subyacente al contado, lo que permite a un inversor tradicional exponerse a ether sin gestionar claves ni custodias. Cuando se habla de entradas, se mide el dinero neto que entra o sale de estos productos en un periodo concreto. Menos entradas no siempre significan pánico, pero sí una señal de apetito.
Los datos recogidos por BeInCrypto y Yahoo Finance no dibujan una salida masiva en Ethereum, pero sí un estancamiento persistente. Bitcoin no solo resiste: amplía la ventaja y confirma que, en el tramo institucional, prefiere un relato simple. Escasez programada, reserva de valor y profundidad de mercado.
Por qué Bitcoin sí y Ethereum no
La diferencia no es solo de precio. Bitcoin ha conseguido instalarse en las carteras como una suerte de oro digital, un activo que no requiere entender contratos inteligentes ni capas adicionales. Ethereum, en cambio, exige al inversor comprender una red productiva que cobra comisiones, ejecuta aplicaciones y se apoya en rollups, unas capas auxiliares que procesan transacciones para descongestionar la vía principal.
Esa complejidad pesa en las mesas de asignación de activos. Un tesorero corporativo entiende el límite de 21 millones de bitcoin con una sola línea. Convencerle de que ether puede generar rendimiento por comisiones y por su uso en DeFi lleva más tiempo. Por eso, cuando el apetito se enfría, Ethereum suele sufrir antes y con más fuerza.
Bitcoin aguanta porque su relato institucional es de una frase; Ethereum necesita tres párrafos para explicar por qué podría valer más mañana.
Qué significa para la tesis de inversión de ether
La sequía de flujos no es un dato aislado. En julio de 2024, la SEC aprobó los primeros ETF spot de ether en Estados Unidos y el mercado interpretó aquel paso como el gran puente hacia el capital institucional. Dos años después, el puente existe, pero el tráfico no termina de ser fluido. Las entradas en los productos de Ethereum no solo son inferiores a las de bitcoin: también han perdido la capacidad de sorprender al alza.
Conviene mirar los precedentes con perspectiva. En ciclos anteriores, el interés institucional por ether aparecía a ráfagas, ligado a modas concretas: las finanzas descentralizadas en 2020, la tokenización o los mercados de predicción. El problema es que esos ciclos atraen capital caliente, no siempre asignación estructural. La diferencia con bitcoin es que su demanda tiende a sostenerse incluso cuando el resto del ecosistema cripto se enfría.
Hay un riesgo adicional que conviene señalar. Si los productos de ether no incorporan el staking —el mecanismo que permite bloquear monedas para validar la red a cambio de rendimiento—, el inversor institucional renuncia a parte del retorno que justifica la posición. Eso encarece el caso de inversión frente a bitcoin. A ello se suma la competencia de de Solana o XRP, que pelean por el mismo dinero residual dentro del universo cripto.
La lectura es prudente. Ethereum sigue siendo la plataforma con mayor actividad en el ecosistema de contratos inteligentes y su hoja de ruta técnica apunta a reducir costes. Pero, a corto plazo, los flujos de los ETF no mienten: el capital institucional prefiere la simplicidad de bitcoin. La brecha no se cerrará con promesas técnicas; se cerrará cuando el inversor profesional pueda explicar ether con la misma claridad con la que explica una reserva de valor.
Pedir proteína comiendo fuera ya no es una rareza de deportistas ni una concesión a la moda: es la forma más directa de mantener tu energía y no desajustar tu ingesta diaria cuando la agenda te aleja de la cocina. La primera radiografía europea de Lightspeed y Censuswide lo confirma: un 14% de comensales elige platos altos en proteína y un 13% la busca incluso en raciones pequeñas.
Por qué la proteína comiendo fuera es una decisión de energía, no una moda
La encuesta, realizada en abril de 2026 entre 1.000 comensales alemanes mayores de 18 años, dibuja una tendencia que aún no es mayoritaria pero que la hostelería empieza a leer como señal temprana. Un 29% declara fijarse en la alimentación equilibrada al pedir, un 22% prefiere platos ligeros y un 18% mira el azúcar antes de decidir.
El dato más jugoso para quien entrena con regularidad no está en los titulares: un 11% ya busca activamente opciones high protein y un 13% considera imprescindible una cantidad suficiente de proteína hasta en las porciones pequeñas. Es un cambio de expectativa, no una anécdota. La carta manda.
Cómo elegir plato, guarnición y extras sin romper tu ingesta diaria
La primera jugada al sentarte es elegir la base del plato. Con pescado, pollo, huevo o legumbre tienes la proteína resuelta; con pasta o arroz queda a expensas de la guarnición y del extra. No se trata de demonizar carbohidratos, sino de que la base marque la pauta de tu energía.
Luego viene la guarnición. Las verduras salteadas, la quinoa o los edamames suman proteína vegetal sin robarle protagonismo a la saciedad. Patatas fritas y arroz blanco pueden funcionar, pero si tu objetivo es mantener la ingesta proteica sin cocinar, una guarnición con legumbre o huevo renta mucho más.
Cierra el círculo con los extras. Pide una pechuga extra en la ensalada, doble huevo en el poke o un puñado de frutos secos tostados y conviertes un plato correcto en una comida completa. La dosis importa.
Elegir proteína fuera de casa no exige pedir el plato más caro: solo cambiar la guarnición y el extra puede mantener tu energía sin romper tu plan.
📊 Las señales de la carta en cifras
29% valora la alimentación equilibrada al elegir plato.
22% prefiere platos ligeros; 18% controla el azúcar.
14% pide platos con contenido alto en proteína.
13% quiere proteína suficiente también en raciones pequeñas.
11% ya busca activamente opciones high protein.
6% mira ingredientes amables con la digestión.
La letra pequeña de la carta: lo que pide un consultor de rendimiento
El menú no siempre facilita la elección. Fíjate en el orden de los ingredientes: si el cereal aparece antes que la legumbre, la proteína probablemente sea testimonial. Pregunta por el método de cocción y, si el plato lleva salsa, pídela aparte; así controlas el azúcar escondido sin renunciar al sabor.
También conviene mirar la letra pequeña del aliño. Las vinagretas con miel, teriyaki o mostaza dulce aportan más azúcar del que parece. Si pides proteína en restaurante, elige aliños con aceite de oliva, limón o vinagre y gana claridad sobre lo que de verdad estás comiendo.
En el terreno de la digestión, el informe apunta que solo un 6% busca platos amables con el confort digestivo. Es un porcentaje aún pequeño, pero coherente con la idea de que comer fuera no tiene por qué sentar mal ni interrumpir tu rutina.
Lectura crítica del dato: la hostelería aún no convierte la proteína en estándar
El informe de Lightspeed es claro: el healthy dining todavía no es mainstream. Con un 14% de demanda de proteína y un 11% de búsqueda activa, la restauración no ha volcado sus cartas hacia el comensal que entrena o quiere energía estable. La oportunidad es tuya.
Nosotros lo leemos como consultores de rendimiento: no esperamos que el restaurante cuide tu plan; aprendemos a elegir con criterio. La evidencia de consumo, no la opinión, sugiere que un pequeño ajuste en guarnición y extra mantiene la ingesta proteica diaria sin cocinar.
Esta guía es divulgativa y no sustituye el consejo de un profesional si tu caso es particular. Ajusta las cantidades a tu actividad, tu apetito y tu forma de comer.
⚡ Rutina de Optimización Diaria
Revisa la base antes de pedir: A partir de mañana, elige platos con pollo, pescado, huevo o legumbre como base en cada comida fuera de casa.
Cambia una guarnición: Sustituye patatas fritas o arroz blanco por verduras, quinoa o edamames para sumar proteína vegetal y estabilidad energética.
Activa un extra proteico: Pide pechuga extra, doble huevo o frutos secos tostados y convierte cualquier plato en una opción completa sin cocinar.
La Fundación Jiménez Díaz ha puesto en marcha una Unidad de Podología y Biomecánica para prevenir, detectar y tratar alteraciones, lesiones o limitaciones funcionales de los pies y miembros inferiores. Según informó, este nuevo dispositivo asistencial permitirá tratar de forma integral alteraciones, lesiones o limitaciones funcionales, optimizando la movilidad y la reducción o eliminación del dolor y evitando la aparición de lesiones o el empeoramiento de las existentes.
Se estima que hasta ocho de cada diez personas pueden sufrir problemas en los pies, en función de su edad, actividad física y enfermedades previas, destacando entre ellas las alteraciones biomecánicas y estructurales, como la fascitis plantar, el ‘hallux valgus’ (juanetes), los dedos en garra, el pie plano o valgo, la metatarsalgia (dolor en la almohadilla del pie), entre otras; alteraciones en el pie diabético, las alteraciones pediátricas, las lesiones deportivas incluso los cambios biomecánicos en postquirúrgicos.
Este escenario, que se suma al hecho de que un 20 por ciento de la población europea sufre dolor crónico, según datos de la International Association for the Study of the Pain (IASP), y al incremento de la actividad deportiva entre la población general, añadida a los deportistas de alto nivel y a los que realizan deporte adaptado, pone de relieve una necesidad asistencial, según destacó el Hospital Universitario Fundación Jiménez Díaz.
Así, con el objetivo de mejorar la salud, calidad de vida y bienestar de las personas afectadas por estos cuadros clínicos, un año después de su inauguración para abordar todas las dolencias musculoesqueléticas y deportivas de forma multidisciplinar, la Unidad del Dolor, Terapias Regenerativas y Medicina Deportiva del centro madrileño acaba de ampliar su cartera de servicios ofreciendo servicios de Podología y Biomecánica.
Concretamente, este nuevo dispositivo asistencial permitirá prevenir, detectar precozmente y tratar de forma integral alteraciones, lesiones o limitaciones funcionales de los pies y miembros inferiores, optimizando la movilidad y la reducción o eliminación del dolor y evitando la aparición de lesiones o el empeoramiento de las existentes.
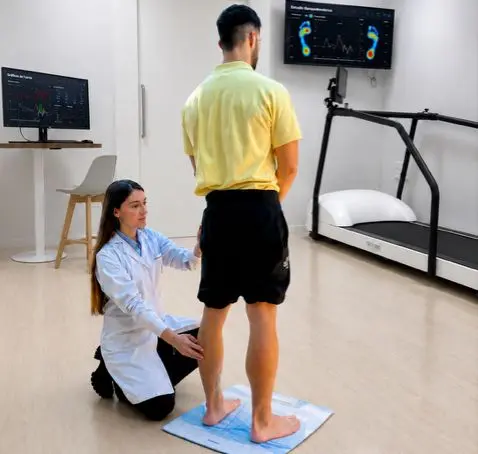
Para ello, y bajo la coordinación de Sara Parejo, especialista en biomecánica deportiva, pie diabético y cirugía mínimamente invasiva, la unidad realiza estudios biomecánicos que, a través de tecnología avanzada y una exploración personalizada, evalúan la posición y rango articular de los pies, tobillos, rodillas y caderas para ofrecer una propuesta terapéutica personalizada en caso de detección de algún problema.
“Se trata de una valoración especializada que analiza el movimiento del paciente, cómo camina, cómo corre, cómo distribuye y/o compensa la carga sobre sus pies y sus extremidades inferiores, tanto en estática como en dinámica…”, explicó Parejo. “Con los resultados obtenidos diseñamos tratamientos individualizados que mejoran la salud y el bienestar”, añade, concretando: “En definitiva, la biomecánica no consiste únicamente en estudiar cómo pisa una persona; analizamos cómo se mueve, cómo camina o corre, cómo gestiona las cargas y qué factores pueden estar relacionados con la aparición, persistencia o recurrencia -que pueden ser relevantes en determinados casos- de problemas y, a partir de ahí plantear las estrategias de tratamiento más adecuadas para cada caso y así mejorar, e incluso ayudar a eliminar, el dolor”.
La cartera de servicios del nuevo dispositivo incluye estudios biomecánicos de la pisada, en los que se analiza la forma de caminar para identificar alteraciones biomecánicas que puedan afectar a los pies u otras articulaciones; y estudios biomecánicos de la carrera, que valoran la técnica y patrones de movimiento para prevenir lesiones, mejorar la eficiencia y optimizar el rendimiento. Asimismo, se diseñan plantillas personalizadas adaptadas a las necesidades de cada paciente para mejorar el apoyo, reducir el dolor y favorecer una correcta función del pie; y se analiza el rango de movimiento 3D, las fuerzas y estática y dinámica de presiones plantares en cirugías de tobillo, rodilla, cadera, espalda y hombro a fin de prevenir y tratar las lesiones. “Cada tratamiento se adapta a las características, actividad física y objetivos del paciente, realizando revisiones periódicas para garantizar los mejores resultados”, apunta la responsable de la unidad.
Todo ello pone una oferta asistencial especializada a disposición de un variado público objetivo, que abarca desde los deportistas amateur y profesionales a personas que simplemente desean prevenir lesiones y mejorar su calidad de vida, pasando por afectados por dolor en pies, tobillos, rodillas o caderas, personas que permanecen muchas horas de pie, niños con alteraciones de la marcha o la postura o personas con riesgo de ulceración.
Celestia (TIA) ha protagonizado este 7 de septiembre una subida del 19,76% hasta los 0,475 dólares, con un volumen que se disparó un 370% por encima de su media de 30 días. El token nativo de la red de disponibilidad de datos modular firma una de las mejores jornadas entre las altcoins. La red de Celestia se especializa en disponibilidad de datos, un servicio que otras blockchains utilizan para escalar sin congestionar su propia red.
Qué hay detrás del salto de TIA
El precio abrió en 0,360 dólares y cerró en 0,429 dólares, con un máximo intradía de 0,475 dólares y un mínimo de 0,379 dólares. La capitalización de mercado se sitúa en torno a los 395 millones de dólares, mientras que el volumen negociado alcanzó los 97,7 millones de dólares. La ganancia semanal acumulada llega al 31,76%, según el informe de DiarioBitcoin.
Pese al impulso, TIA cotiza todavía un 97,94% por debajo de su máximo histórico de 20,85 dólares, alcanzado el 10 de febrero de 2024. Dicho de otro modo, el rebote de hoy no borra ni una fracción de la caída estructural que arrastra el activo desde hace dos años.
No existe un catalizador confirmado por fuentes verificables en las últimas 24 a 72 horas. No se han publicado anuncios de ETF, fallos de red ni decisiones regulatorias específicas para TIA. La explicación más plausible, según el análisis de DiarioBitcoin, es un rebote de flujo y volumen especulativo, con posible cobertura de posiciones cortas. Los operadores que habían vendido a la baja se ven obligados a recomprar para cerrar sus posiciones, lo que alimenta el precio. Sin noticia que lo respalde, el repunte sabe a fuegos artificiales.
El detalle del volumen respalda esa lectura: el ratio entre volumen y capitalización saltó del 5,25% al 24,72% en una sola sesión. Es un patrón típico de entrada de capital de corto plazo, no de acumulación lenta. Cuando el volumen crece mucho más rápido que el precio, sugiere participación genuina y no solo un hueco de liquidez.
Sobre el gráfico, el precio opera por encima de todas sus medias móviles clave —las de 7, 15, 30, 50, 90 y 200 días—, lo que confirma un impulso de corto plazo. Una media móvil suaviza el precio de los últimos días; operar por encima de todas suele leerse como fortaleza de corto plazo. Sin embargo, la mecha superior dejada en 0,475 dólares sugiere que parte de las ganancias se recogieron de forma inmediata.
La subida es real en volumen, pero sin una noticia que la respalde se parece más a un rebote táctico que a un cambio de tendencia.
Niveles clave y qué esperar
Las resistencias inmediatas están en 0,429 y 0,475 dólares; el soporte más cercano aparece en 0,3869 dólares, el máximo de ayer. Por debajo, las medias de 7 y 200 días se agrupan en torno a 0,3547 dólares, y la media de 30 días marca un suelo en 0,3382 dólares.
El análisis de DiarioBitcoin recomienda aguantar para posiciones existentes y esperar retrocesos hacia la zona de 0,39-0,40 dólares antes de plantear nuevas entradas. La gestión de riesgo pasa por un límite de pérdida bajo 0,3547 dólares y una toma de ganancias parcial entre 0,45 y 0,475 dólares.
El escenario neutral, con mayor probabilidad según DiarioBitcoin, se mueve entre 0,35 y 0,43 dólares si el volumen se agota. El escenario alcista dibuja un rango de 0,45 a 0,55 dólares, mientras que el bajista devuelve al activo a la zona de 0,30 a 0,35 dólares.
Análisis E-E-A-T: un rebote técnico dentro de una caída estructural
Celestia es una red modular de disponibilidad de datos. Su propuesta técnica consiste en separar la disponibilidad de datos de la ejecución, algo que en 2024 sonaba a promesa de escalabilidad para las blockchains. El token TIA se utiliza para pagar ese servicio, participar en la gobernanza y hacer staking (bloquear monedas a cambio de recompensas).
La valoración, sin embargo, se ha desplomado. Desde su máximo de 20,85 dólares, el activo ha perdido casi el 98% de su valor. Ese tipo de caída no se explica solo por el mercado bajista: refleja una repreciación de las expectativas de adopción. Dicho de otro modo, el mercado dejó de pagar por la narrativa modular y ahora exige métricas de uso.
No hay datos de valor total bloqueado ni de cuentas activas en el análisis de DiarioBitcoin para confirmar una recuperación fundamental. Por eso, este rebote debe leerse como un movimiento táctico dentro de una tendencia estructural bajista. El riesgo de nuevos desbloqueos de tokens añade presión de oferta. La cautela manda: una subida con volumen real puede agotarse rápido si no aparece una noticia que la sostenga.
La prueba para TIA será si consolida cierres diarios por encima de 0,43 dólares con volumen sostenido. Sin eso, el rebote corre el riesgo de ser un episodio más en una caída larga.
BitMine acumula ETH a un ritmo que ya le deja al borde del 5% del suministro total de Ethereum. La compañía, que cotiza en el Nasdaq, cerró agosto con 5.901.112 ether en su tesorería tras comprar 53.501 tokens durante la semana terminada el 30 de agosto, y tiene más de 5 millones de esas monedas depositadas en staking (el mecanismo por el que se bloquean ether para validar la red a cambio de recompensas).
La cifra convierte a BitMine en una de las mayores tesorerías corporativas de Ethereum, un club todavía reducido frente a los nombres que acumulan bitcoin. No es un movimiento puntual: la empresa viene comprando ether de forma recurrente y esta vez ha sumado 53.501 tokens en siete días, según sus propias comunicaciones corporativas.
En total, 5.901.112 ETH respaldan la posición. Tomando como referencia una oferta total de 120,7 millones de ether, esa cantidad representa aproximadamente el 4,89% de todo el Ethereum en circulación. La dirección corporativa y sus movimientos pueden seguirse en el explorador Etherscan, donde quedan registradas las transacciones.
Una tesorería de 5,9 millones de ether en el Nasdaq
El plan declarado de BitMine es ambicioso: controlar el 5% de todos los ETH. Con los datos cerrados a 30 de agosto, la compañía necesitaba unos 134.000 ether más para alcanzar ese umbral, siempre que la oferta no cambie. Ahora bien, Ethereum no deja de emitir nuevas unidades, y ese detalle complica el cálculo.
Ahí es donde entra el staking. BitMine mantiene 5.067.309 ETH bloqueados como validador de la red, con un rendimiento anualizado de siete días del 2,67%. Si esa tasa y el saldo se mantuvieran constantes durante doce meses, la compañía generaría cerca de 135.000 ether en recompensas.
Esas recompensas, en la práctica, funcionan como una segunda vía de acumulación. No exigen desembolsar más efectivo en el mercado, y al mismo tiempo, refuerzan el peso de la posición. El matiz importante es que solo acercan a la meta si permanecen en el balance y no se convierten en efectivo para cubrir gastos.
Comprar ether es la parte visible; la meta del 5% se decide, en realidad, por las recompensas que BitMine decida no vender.
En paralelo, hay una compra sin confirmar que puede cambiar las cifras. El 1 de septiembre, la plataforma de análisis on-chain Lookonchain señaló que BitMine parecía haber adquirido otros 51.000 ETH a través de FalconX y BitGo, por un valor cercano a 126 millones de dólares. La empresa no había confirmado formalmente la operación en su divulgación corporativa.
Si la atribución es correcta, las tenencias subirían a unos 5,95 millones de ether, muy cerca del umbral de 6,035 millones que se deriva de aquella oferta de referencia. La brecha se reduciría a unos 83.000 tokens, pero la medición exacta de la oferta total sigue siendo determinante.
El staking cierra parte de la brecha hacia el 5%
La oferta de Ethereum no es fija. Los datos del 5 de septiembre situaban el total en torno a 122,02 millones de ETH, por encima de los 120,7 millones usados como referencia. Frente a esa cifra mayor, la participación de BitMine bajaría a alrededor del 4,84% y la brecha se ampliaría hasta casi 200.000 ether.
El rendimiento también puede enfriarse. Si el retorno anual del staking bajara al 2%, las recompensas modeladas caerían a unos 101.000 ETH por año, lo que obligaría a retener una proporción mayor de lo generado. Por eso, el objetivo del 5% no depende solo de cuánto compra BitMine, sino del rendimiento que obtiene y de cuánto ether conserva.
La meta del 5% ya no depende solo de comprar
La estrategia de BitMine se parece cada vez más a una decisión de asignación de capital que a una simple campaña de acumulación. Cada unidad que conserva suma sin exigir nueva compra. Cada ether que vende para cubrir gastos frena la acumulación. No hay atajo.
Los documentos corporativos contemplan costos de gestión, custodia y staking. Como las recompensas llegan en ETH, pagar esos compromisos podría exigir vender justo los tokens que acercarían a BitMine al 5% de la red. Ese conflicto entre acumular un activo estratégico y generar liquidez se agudizaría si el precio cae o si el rendimiento pierde fuelle.
La métrica más importante de las próximas semanas no será solo cuánto ETH compra BitMine cada semana, sino cuánto permanece en el balance después de cubrir compensaciones, infraestructura y custodia. Esa diferencia marcará la distancia real hacia la meta pública.
Vale la pena comparar esta estrategia con la de otras tesorerías corporativas del sector. En bitcoin, MicroStrategy convirtió la acumulación en el centro de su relato financiero. En Ethereum, BitMine sigue una vía parecida, con una particularidad: desde que la red completó The Merge en 2022 y pasó a un modelo de participación, el staking le permite sumar monedas sin pasar por el mercado. No obstante, la emisión continua de ether y la tentación de convertir recompensas en efectivo ponen un límite a ese automatismo.
Por eso, la próxima divulgación trimestral será clave. Si BitMine retiene la mayor parte de las recompensas, el 5% dejará de ser un símbolo para convertirse en cuestión de meses. Si, por el contrario, vende una porción relevante, la meta se alejará aunque las compras sigan llegando. No hay una respuesta cerrada.
Desde el 1 de octubre, las motos podrán circular por el arcén en retenciones, pero solo en tramos habilitados y señalizados. Los turismos deberán recolocarse en los carriles para ceder el paso; no hacerlo puede suponer una multa de 200 euros.
Qué cambia y a quién afecta
La reforma del Reglamento General de Circulación, aprobada por el Real Decreto 518/2026 y publicada en el BOE el pasado 26 de junio, introduce un cambio relevante. El nuevo artículo 36 habilita de forma extraordinaria el arcén derecho para motocicletas en tramos concretos.
La Dirección General de Tráfico (DGT) podrá acordar con el titular de la carretera los tramos donde se permite esta circulación. En el caso de vías autonómicas o locales, la autoridad competente será la que firme el acuerdo.
La medida está pensada para separar a las motos del resto de vehículos en situaciones de congestión severa. El Real Decreto subraya que se trata de un colectivo especialmente vulnerable.
Sin embargo, no es una autorización general. Solo se podrá usar el arcén cuando el tráfico esté detenido por una retención y el tramo esté expresamente señalizado con señales verticales y marcas viales.
Circular por el arcén solo será legal con el tráfico detenido, el tramo señalizado y a 30 km/h: en circulación lenta seguirá estando prohibido.
Además, la norma fija una velocidad máxima de 30 km/h durante el uso del arcén. Los motoristas deberán circular en columna de uno y extremar las precauciones.
Los turismos, por su parte, deberán recolocarse en los carriles para permitir el paso de las motocicletas. No hacerlo puede acarrear una multa de 200 euros, una sanción que la DGT aplicará a quienes obstaculicen la circulación habilitada.
Cuándo entra en vigor y qué excepciones tiene
La entrada en vigor está fijada para el 1 de octubre de 2026. A partir de esa fecha, los tramos acordados y señalizados podrán activarse en cuanto el tráfico se detenga.
Ojo con las excepciones. Si la circulación es lenta pero no está detenida, no se podrá abandonar el carril. Tampoco valdrá un arcén sin señalización específica.
Las condiciones son acumulativas. Deben cumplirse todas a la vez:
Tráfico detenido por congestión.
Tramo habilitado y señalizado con señales verticales y marcas viales.
Velocidad máxima de 30 km/h.
Circulación en columna de uno.
Prioridad para los vehículos obligados a usar el arcén.
Cómo evitar la multa y circular correctamente
Para las motos, la regla es clara: si el arcén no está señalizado o el tráfico sigue en movimiento, hay que permanecer en el carril. Circular por un arcén no habilitado sigue estando prohibido y puede ser sancionado.
Para los conductores de turismos, la obligación es recolocarse en cuanto vean la señal y a las motos aproximarse. La multa de 200 euros no requiere que haya un accidente: basta con obstaculizar el paso legal.
Análisis: una norma de seguridad con letra pequeña
La reforma tiene una lógica de seguridad vial impecable: protege a los motoristas, reduce los adelantamientos peligrosos en retenciones y ordena el uso del arcén en momentos de colapso. Sin embargo, su aplicación dependerá de que cada administración firme los acuerdos y publique los tramos. Eso abre una brecha entre la expectativa y la realidad: no todos los arcenes de la TF-5, la TF-1 o la GC-1 estarán disponibles desde el primer día, ni mucho menos.
Es razonable que la DGT exija señalización previa; de lo contrario, se multiplicarían los conflictos entre motos, vehículos de emergencia y ciclistas. Pero conviene que los conductores conozcan ya la medida para evitar interpretaciones erróneas: circular por un arcén no habilitado porque ‘creías que ya se podía’ no exime de sanción. La multa de 200 euros para los coches que no se aparten es disuasoria, pero también plantea un reto: ¿cómo demostrar que un conductor no se recolocó a tiempo en medio de un atasco? La norma pone el foco en la prevención y en la fluidez, no en la recaudación.
En mi lectura, el periodo entre la publicación del BOE y el 1 de octubre es suficiente para que los ayuntamientos y las comunidades autónomas valoren sus tramos. El riesgo está en que se habiliten solo unas pocas vías y que el conductor asuma que la medida es general. La DGT debería publicar un mapa claro de tramos autorizados. Mientras tanto, la recomendación es simple: si no ves la señal, no uses el arcén.
🚨 Ficha de la Normativa
Infracción / Novedad: Habilitación extraordinaria del arcén derecho para motos en retenciones; los turismos deben recolocarse.
Sanción económica: 200 euros para turismos que no se recolocan.
El Ayuntamiento de la ciudad estadounidense de Seattle ha aprobado una ordenanza de transparencia en el alquiler residencial que prohíbe los cargos ocultos conocidos como junk fees y obliga a publicar el precio final desde el primer anuncio. La norma, que entrará en vigor en julio de 2027, reabre el debate sobre si España necesita una regulación similar para acabar con las sorpresas en los contratos de arrendamiento.
Qué prohíbe exactamente Seattle y cuándo entra en vigor
La alcaldesa demócrata Katie Wilson ha sacado adelante una ordenanza municipal que ataca los recargos que aparecen después de firmar el contrato. Son los denominados junk fees en Estados Unidos: cargos ocultos que no figuran en el anuncio ni en el contrato y que el inquilino descubre con la primera factura.
Según la información publicada por Idealista News, la norma prohíbe los recargos por tasas administrativas que no estén incluidas en el contrato, los costes sorpresa, los sobrecostes por tener mascota y las tarifas por recibir cartas o paquetes en la vivienda. Se mantienen las fianzas de seguridad y los depósitos específicos para animales, pero se acabó la rueda de comisiones no previstas.
Además, los propietarios deben mostrar el precio total real definitivo desde el inicio del anuncio o en el momento de la renovación. La Fiscalía municipal podrá demandar a los infractores y las multas ascienden hasta el triple del importe de los cargos ilegales.
No es un movimiento aislado: un número creciente de localidades estadounidenses exige ya la divulgación de precios y de todo lo que incluye el alquiler por adelantado.
Seattle convierte la transparencia del precio en una obligación legal con multa triple: la factura no puede ser una sorpresa después de la firma.
El contexto de precios en Seattle y qué tiene que ver España
La asequibilidad es el telón de fondo. Un análisis de CoStar y BERK reveló que entre 2012 y 2022 el alquiler mensual promedio subió un 32% en Seattle, incluso después de ajustar la inflación. A finales de julio, el Ayuntamiento eliminó además un proceso de apelación de evaluación ambiental que retrasaba el desarrollo de viviendas.
La pregunta que se abre es directa: ¿cómo se aplicaría este modelo al mercado español? En España, los contratos se rigen por la LAU y por la Ley de Vivienda de 2023, con topes en zonas tensionadas, pero no existe una prohibición expresa de cargos ocultos tipo junk fees. Los anuncios de portales suelen mostrar el precio mensual sin incluir la comunidad, los honorarios de agencia o los depósitos adicionales. En el caso español, la LAU ya atribuye al arrendador los gastos de gestión inmobiliaria y formalización, pero la realidad de mercado se impone a menudo por la vía de los hechos.
Sin embargo, la transparencia publicitaria ya tiene base en la normativa de consumo: la Ley General para la Defensa de los Consumidores y Usuarios obliga a informar el precio completo. La diferencia es la capacidad sancionadora municipal directa, algo que en España queda en manos de las comunidades autónomas. El precedente de Berlín, que en 2020 congeló alquileres y fue anulado por el Tribunal Constitucional alemán, recuerda que la batalla normativa suele acabar en los tribunales.
La Ficha del Inversor
La métrica clave no es el precio del alquiler, sino el coste real de firmar y mantener el contrato. En Seattle, tras la ordenanza, ese coste será explícito desde el primer anuncio. En España, el índice de precios del alquiler de Idealista sitúa la subida interanual por encima del 10% en las capitales tensionadas, pero la transparencia sigue dependiendo de cada anunciante. Para un piso medio de 80 metros cuadrados en una capital, los cargos adicionales pueden sumar entre 50 y 150 euros mensuales.
La tendencia a seis meses es de estabilización normativa: no esperamos que ninguna autonomía española importe una prohibición de cargos ocultos a corto plazo, aunque la presión política sobre los honorarios de las agencias y la transparencia de los portales irá en aumento tras, el precedente estadounidense.
El perfil recomendado es el del pequeño inversor patrimonial que alquila en zonas tensionadas. Debería revisar contratos y anuncios para eliminar cláusulas oscuras antes de que Bruselas o Madrid aprieten la normativa. La lectura a medio plazo es clara: Norteamérica marca el estándar de transparencia y Europa tiende a copiarlo con matices locales.
¿Qué ha pasado? Renfe y Ouigo extienden a otoño sus ventajas ligadas al Verano Joven, mientras la campaña oficial del Gobierno se cierra el 30 de septiembre.
¿Quién está detrás?Renfe y Ouigo, con promociones propias para quienes hayan viajado durante el programa estatal.
¿Qué impacto tiene? Los jóvenes de 18 a 30 años podrán conseguir billetes gratis o vales del 50% para viajar en tren entre octubre y diciembre.
Renfe y Ouigo alargan en otoño parte de los descuentos del Verano Joven, la iniciativa estatal que bonifica los billetes de tren para jóvenes de 18 a 30 años, según publica Información. La ayuda pública termina el 30 de septiembre; lo que continúa después son los incentivos comerciales de cada operadora para premiar a quienes hayan viajado durante la campaña oficial.
La distinción importa. No se ha aprobado una ampliación oficial del programa hasta diciembre, ni Renfe ni Ouigo pueden emitir nuevos billetes bonificados más allá de esa fecha. Lo que ofrecen son códigos promocionales y vales de compra que se activan cumpliendo determinados requisitos antes del 30 de septiembre.
Lo que ofrece cada operador en otoño
La promoción más llamativa es la de Renfe. Quien realice dos viajes en servicios AVE, Avlo o Larga Distancia entre el 1 de julio y el 30 de septiembre puede conseguir un código promocional del 100% para un billete gratuito en los meses siguientes.
Ese billete gratis no vale para cualquier trayecto. Renfe limita su uso a trenes y horarios seleccionados hasta el 31 de diciembre de 2026, con un máximo de dos códigos por cliente. Para recibirlo hay que estar registrado en el programa Más Renfe y haber viajado dentro de la campaña oficial.
La operadora pública añade otro gancho para los viajeros más activos. Con cuatro o más trayectos en AVE, Avlo o Larga Distancia, el usuario podrá conseguir gratis la tarjeta Más Renfe Joven, que durante un año aplica descuentos de hasta el 30%.
Ouigo responde con vales del 50% por cada billete comprado con el descuento del Verano Joven. Se podrán utilizar desde el 1 de octubre al 3 de diciembre de 2026 en cualquier destino de la compañía y aparecen en el apartado ‘Mis vales de compra’ de su web o aplicación.
Sin viajar antes del 30 de septiembre no hay billete gratis ni vale del 50%: el Verano Joven oficial termina ahí.
Cómo evitar el malentendido con la fecha límite
La frase que circula estos días —’se amplía el Verano Joven hasta diciembre’— necesita matiz. El programa aprobado por el Gobierno mantiene los billetes bonificados únicamente entre el 1 de julio y el 30 de septiembre de 2026.
Por eso el calendario manda. Para acumular el código gratuito de Renfe o el vale de Ouigo, los viajes deben haberse realizado dentro del Verano Joven y antes del cierre de septiembre. Después, los beneficios se disfrutan en otoño según cada operadora, pero no se generan nuevos descuentos automáticos.
En la práctica, el mensaje para los jóvenes es sencillo: si tienes entre 18 y 30 años y todavía vas a viajar en tren antes de que termine septiembre, conviene revisar las promociones. Ese billete puede servir no solo para este verano, sino también para conseguir otro viaje gratis o un descuento importante cuando llegue el otoño.
Hoja de Ruta: Claves del Viaje
El impacto de esta prolongación comercial tiene una vertiente clara. Para el bolsillo, el ahorro más visible es el billete al 100% de Renfe y el descuento del 50% de Ouigo en un trimestre, el de otoño, donde tradicionalmente bajan los precios y cuesta llenar los convoyes. La zona cero es el corredor de alta velocidad y la media distancia, sobre todo entre grandes capitales como Madrid, Barcelona, Valencia o Sevilla; también la red de Ouigo, que sigue concentrada en corredores abiertos a la competencia.
El dato relevante es que un usuario de Renfe puede conseguir hasta dos billetes gratuitos y la tarjeta joven con descuentos del 30% después de seis viajes elegibles; Ouigo, por su parte, no limita sus vales en número y los extiende hasta el 3 de diciembre. La lectura estratégica es que ambas compañías compiten por fidelizar al usuario joven antes de que termine el periodo bonificado. Esa pelea no es nueva: la liberalización ferroviaria de 2021 ya convirtió a los menores de 30 en el segmento más disputado de la alta velocidad.
El riesgo inmediato está en la letra pequeña. Renfe no aplica el código gratis a cualquier tren ni horario, y Ouigo deja el vale condicionado a compras realizadas durante la campaña. Quien no compruebe su saldo antes del 30 de septiembre puede perder el beneficio sin margen de reclamación. Hasta que las operadoras no publiquen el detalle de trenes y destinos definitivos, la promoción es una oportunidad de ahorro, no un derecho homogéneo para todos los viajeros.
El precio de la luz hoy promedia 221,2 euros por MWh, con picos de 380,43 euros entre las nueve y las diez de la noche. La hora más barata para el pequeño consumidor llega entre las 14:00 y las 15:00, según los datos de Red Eléctrica.
Los valores publicados para este lunes 7 de septiembre por Red Eléctrica de España reflejan una jornada de fuerte estrés en el mercado mayorista. El promedio diario de 221,2 euros por megavatio hora supera con holgura la barrera de los 200 euros y consolida una semana en la que el recibo de la luz vuelve a comerse buena parte del presupuesto doméstico.
El PVPC, la tarifa regulada para hogares y pequeñas empresas con potencias de hasta 10 kW, se calcula con el precio del mercado mayorista en cada hora. Por eso, no basta con mirar el promedio: la factura depende de cuándo se encienden los electrodomésticos. En el mercado diario gestionado por OMIE, el operador del mercado ibérico, la señal de precios de este lunes dibuja una curva con dos realidades muy distintas.
PVPC hora a hora: cuándo cuesta menos la luz este lunes
La franja más barata del PVPC se concentra entre las 14:00 y las 17:00. El mínimo del día se registra de 14:00 a 15:00, con 85,44 euros por MWh. Los tramos posteriores mantienen alivio, aunque pierden intensidad.
De 14:00 a 15:00: 85,44 euros por MWh, el mínimo del PVPC.
De 15:00 a 16:00: 95,73 euros por MWh.
De 16:00 a 17:00: 103,37 euros por MWh.
La paradoja aparece justo antes: de 13:00 a 14:00, el mercado mayorista toca su mínimo del día con 67,26 euros por MWh, pero el PVPC de esa hora queda en 152,55 euros. Esa diferencia refleja el desfase entre la señal del pool y el coste final que abona el consumidor regulado una vez incorporados los cargos y el ajuste horario.
La hora con mejor precio no coincide con el mínimo del mercado mayorista: conviene mirar la curva PVPC, no el pool.
El giro llega a partir de las 18:00, cuando el PVPC salta de 154,08 a 280,22 euros en una sola hora. La escalada es aún más brusca entre las 20:00 y las 21:00, con 370,27 euros por MWh.
Esa escalada coincide con el encendido simultáneo de climatización, cocina y televisión en millones de hogares. En los días de calor, la demanda punta se mantiene alta después del anochecer, mientras la generación solar desaparece del mix y las centrales de gas fijan el precio marginal.
El pico de 380 euros: la factura de consumir a la hora de la cena
El tramo de las 21:00 a las 22:00 es el más caro del día para el pequeño consumidor. Con 380,43 euros por MWh, una hora de horno, vitrocerámica o aire acondicionado en esa franja multiplica por cuatro el coste de la hora más barata.
De 21:00 a 22:00: 380,43 euros por MWh.
De 20:00 a 21:00: 370,27 euros por MWh.
De 19:00 a 20:00: 332,26 euros por MWh.
La señal del PVPC convierte la cocina nocturna en un gasto notable. Un horno de 2.000 vatios usado durante una hora a las 21:00 tiene un coste variable aproximado de 0,76 euros, frente a los 0,17 euros de la hora más barata. La diferencia por cada electrodoméstico parece menor, pero en un hogar con varios aparatos encendidos el efecto se acumula.
La tabla de precios para este lunes muestra una jornada con dos valles: uno en la madrugada, alrededor de 200 euros, y otro durante las horas solares de la tarde. El pico nocturno alcanza 380,43 euros, y el siguiente tramo más caro es de 20:00 a 21:00 con 370,27 euros.
Conviene recordar que el PVPC no sube ni baja en bloque: cada hora tiene su precio. Programar la lavadora, el lavavajillas o el termo eléctrico entre las 14:00 y las 17:00 es la única vía directa de recortar la factura sin cambiar de tarifa.
Un hogar que concentre sus consumos en el mínimo diario paga por esa energía una fracción del precio que abonará durante la cena.
Lectura de fondo: un lunes tenso y una factura de septiembre en tensión
El dato de este lunes no es un accidente aislado. La curva de PVPC supera los 300 euros por MWh durante dos horas consecutivas y roza los 380 en el pico nocturno, una señal típica de mercados con escaso margen renovable y una demanda de tarde que sigue dependiendo del gas.
El mix de generación de estos días, marcado por un menor recurso eólico en las horas punta y por el encarecimiento del gas en los mercados internacionales, deja al precio marginal en en niveles elevados. El pool, de hecho, no llega a desplomarse ni siquiera en las horas solares: su mínimo se queda en 67,26 euros por MWh, muy por encima de los valores negativos que ya se han visto en primavera.
Hay una contradicción que conviene no pasar por alto: los precios solares del mediodía son relativamente contenidos, pero el alivio no se traslada con la misma intensidad al PVPC de las horas inmediatas. De 13:00 a 14:00, el mercado mayorista cotiza a 67,26 euros, mientras el consumidor regulado paga 152,55 euros. La diferencia de 85 euros evidencia el peso de los componentes regulados en la tarifa y complica las recomendaciones simplistas.
Para este 7 de septiembre, la recomendación operativa es clara. Los electrodomésticos de alto consumo conviene desplazarlos a la franja de 14:00 a 17:00, con el mejor precio en la hora de 14:00 a 15:00. Las cenas y las cargas nocturnas, en cambio, saldrán caras: la hora de 21:00 a 22:00 alcanza 380,43 euros por MWh, y la siguiente no baja de 270,47 euros.
La vista no debería quedarse en un solo día. La factura de la luz de septiembre se calcula sobre la media de las horas reales de consumo, no sobre un promedio teórico. Un hogar que concentre el gasto en las horas más caras de cada jornada notará un recibo sensiblemente superior al de otro que programe los consumos en los valles solares, incluso si la media diaria es idéntica. El margen de ahorro está en la gestión horaria, no en la comparación de comerciales.
La próxima cita relevante será la publicación de los precios para mañana martes y el seguimiento del gas TTF a lo largo de la semana. Si el gas mantiene la presión y el viento sigue flojo, los picos nocturnos podrían repetirse y llevar a la factura de septiembre a niveles incómodos. Si, por el contrario, la generación renovable recupera protagonismo, el valle solar podría aliviar parte del recibo. La clave, por ahora, sigue siendo horaria.
El Instituto Nacional de Estadística publicó este lunes el dato más esperado del mercado inmobiliario: la vivienda libre subió un 12,2% interanual en el segundo trimestre, un ritmo que modera el pulso de promotoras y bancos.
Qué dice el INE: la obra nueva frena al 7,4%
La vivienda libre acumula 49 trimestres consecutivos de alzas interanuales, algo más de doce años de subidas ininterrumpidas. La moderación del IPV hasta el 12,2% iguala la tasa del primer trimestre de 2025, el último punto de inflexión relevante antes del ciclo reciente. El frenazo en la obra nueva es el dato más destacado: el precio de la vivienda nueva subió un 7,4% interanual, 1,7 puntos menos que en el trimestre anterior y su tasa más moderada desde el primer trimestre de 2023.
La vivienda usada, que marca el pulso de la segunda mano y condiciona la accesibilidad, subió un 12,9% interanual, seis décimas por debajo del trimestre previo y su menor avance en un año. En términos trimestrales, el precio de la vivienda libre subió un 3,4% entre abril y junio, una décima menos que en el primer trimestre. El ritmo trimestral suma ya diez trimestres consecutivos de subidas.
Cómo se reparte la subida por comunidades
Todas las comunidades y ciudades autónomas presentaron tasas interanuales positivas, y todas salvo Navarra registraron aumentos de dos dígitos. Las mayores subidas se dieron en Ceuta (+15,2%), Asturias (+15%), Castilla y León (+14,8%) y Aragón (+14,6%). Los incrementos más moderados correspondieron a Navarra (+9,5%), País Vasco (+10%), Cataluña (+10,1%) y Canarias (+11%).
Ceuta y Asturias encabezan un mapa que sigue presionado por la escasez de oferta, la demanda embalsada y el coste de los materiales. En Cataluña y País Vasco, los precios avanzan a un ritmo inferior a la media, lo que reduce el impacto relativo de los costes de adquisición para los hogares.
La obra nueva pierde fuelle y la usada lo mantiene: la brecha del ciclo inmobiliario se ensancha antes de un otoño marcado por los tipos.
El dato trimestral de la vivienda nueva, un 1% frente al 3,5% del primer trimestre, sugiere una pérdida de tensión en la obra nueva. Es el aumento trimestral más moderado desde el tercer trimestre de 2025, cuando subió un 0,6%. En la segunda mano, el avance trimestral fue del 3,7%, dos décimas superior al anterior y el más alto desde el segundo trimestre de 2025.
Indicador
Interanual 2T 2026
Trimestral 2T 2026
Interanual 1T 2026
Vivienda libre
+12,2%
+3,4%
+12,9%
Vivienda nueva
+7,4%
+1,0%
+9,1%
Vivienda usada
+12,9%
+3,7%
+13,5%
El impacto en las cotizadas: promotoras, bancos y patrimonialistas
Para las promotoras como Aedas Homes, Neinor Homes y Metrovacesa, la moderación del precio de la obra nueva puede estrechar los márgenes de preventa, aunque el mercado residencial sigue absorbiendo oferta a ritmo elevado. La subida de la vivienda usada, en cambio, sostiene los colchones de garantía de las carteras hipotecarias y las valoraciones de las socimis patrimonialistas, como Merlin Properties y Colonial, que descansan sobre activos con expectativas de revalorización.
La banca española, con Santander, BBVA y CaixaBank al frente, lee el IPV en clave de riesgo y de producción hipotecaria. Un alza del 12,2% protege el colateral de las hipotecas vivas, pero un ritmo tan prolongado de encarecimiento complica la asequibilidad de los nuevos compradores. El Banco de España ya ha señalado en sus informes que el creciente peso de la vivienda en la renta disponible de los hogares es un foco de vigilancia en un entorno de tipos de interés elevados.
En el lado de la inversión institucional, los grandes fondos globales como BlackRock y Vanguard, con posiciones relevantes en las inmobiliarias y en la banca del IBEX 35, han seguido de cerca la evolución del activo residencial. Cualquier señal de desaceleración del precio final condiciona las primas de riesgo y los modelos de valoración de los vehículos inmobiliarios cotizados.
¿Punto de inflexión o pausa en el ciclo inmobiliario?
El dato del INE no anticipa una caída brusca, pero sí una suavización que coincide con la ralentización de la obra nueva, el segmento más sensible al coste del suelo y de la financiación. La obra nueva sube 1,7 puntos menos que el trimestre previo y se coloca en su nivel más bajo desde hace tres años. La segunda mano, sin embargo, mantiene tensiones porque la demanda se desplaza hacia el parque existente ante los precios de la promoción.
El precedente más cercano es el primer trimestre de 2025, cuando el IPV también tocó el 12,2% antes de acelerar de nuevo. En aquel contexto, el precio de la obra nueva superaba el 9% interanual. Hoy, la obra nueva avanza al 7,4%, lo que sugiere que la moderación tiene base en la promoción, no en la usada. Para las cotizadas, la tesis sigue siendo la rotación: las promotoras buscan suelo y licencias para mantener el ciclo, mientras las patrimonialistas y la banca aguardan a que la cuantía final de las tasaciones asiente el nuevo nivel de precios.
La comparación con el sector obliga a mirar la estadística del INE, no el titular. La subida del 12,2% es la menor desde el arranque de 2025, pero sigue muy por encima de la inflación general y del avance de los salarios. Ese diferencial es el que explica por qué la demanda se modera por precios y no por falta de interés.
📊 Las Claves para el Inversor
Qué vigilar: La evolución de la obra nueva en el tercer trimestre, con el umbral del 7,4% como referencia para medir la desaceleración de la promoción.
Reacción del valor: Las promotoras y socimis podrían ajustar valoraciones si la moderación se extiende a la usada, el segmento que hoy sostiene los precios.
Precedente sectorial: El primer trimestre de 2025, cuando el IPV marcó el mismo 12,2% y volvió a acelerar, advierte contra lecturas simplistas de un cambio de ciclo.
El PVPC registró precios negativos por primera vez en España: ocho millones de hogares cobraron por consumir luz. Durante el fin de semana, el precio horario del mercado mayorista se situó por debajo de cero en nueve tramos, cuatro el sábado y cinco el domingo. Es la primera vez que la tarifa regulada traslada precios negativos al consumidor doméstico.
Cómo se trasladaron los precios negativos al recibo
La confusión entre el mercado mayorista y la tarifa final tiene historia. Durante una década, los precios negativos del mayorista alemán no se traducían en recibos domésticos porque las comercializadoras añaden peajes, cargos y márgenes. En España, el PVPC ha abierto una vía distinta al indexar una parte relevante del coste a los mercados horarios, lo que ha permitido el traslado.
El fenómeno tiene una explicación técnica. El PVPC se calcula, en parte, a partir de los precios horarios del mercado diario e intradiario que publica el operador del mercado OMIE. Cuando la demanda cae, los peajes se moderan y la generación solar supera la capacidad de consumo, el precio horario puede perforar el cero. Este fin de semana coincidieron nueve horas, repartidas entre la tarde del sábado y el domingo, en las que el importe de la energía fue negativo.
La secuencia arrancó el sábado, cuando las aplicaciones de tarifa regulada comenzaron a mostrar precios por debajo de cero. Según recogió la Cadena SER, cuatro horas del sábado aparecieron en negativo. El domingo se sumaron otras cinco, hasta completar un total de nueve horas en dos días consecutivos.
Los ocho millones de hogares acogidos al PVPC no solo no pagaron por la electricidad consumida en esos tramos, sino que recibieron una compensación. En términos prácticos, cada kilovatio hora restó dinero del recibo. Un consumidor con tarifa regulada pudo ver cómo encender electrodomésticos en esas horas reducía su factura.
La referencia para el consumidor no es el precio del contrato anual, sino el precio horario final que publica Red Eléctrica y que las comercializadoras de referencia aplican. En las horas negativas, ese importe apareció con signo menos, de modo que la energía restó en la factura.
El recibo trasladó lo que hasta ahora solo se veía en los mercados mayoristas: un precio que premia el consumo en las horas de exceso solar.
El efecto fue más visible en perfiles con consumo flexible. Quienes programaron lavadoras, lavavajillas o termos, en las horas valle obtuvieron el mayor beneficio. La diferencia entre el precio mayorista y el precio final que paga el consumidor explica por qué hasta ahora los precios negativos del pool no se habían trasladado de forma directa al recibo doméstico.
La demanda en fin de semana cayó por debajo de los niveles laborables, mientras la fotovoltaica alcanzó picos de generación. Los datos publicados por OMIE confirmaron precios horarios por debajo de cero y un volumen de energía negociado a esos importes limitado a unas horas concretas. No fue una anomalía de los servicios de ajuste, sino una formación de precios real.
Conviene separar dos conceptos. El precio mayorista negativo no implica que el sistema eléctrico regale energía de forma universal; implica que la casación entre oferta y demanda fijó importes bajo cero durante esos tramos. Los peajes, cargos y pagos por capacidad siguen existiendo, pero la componente de energía del PVPC fue negativa.
Autoconsumidores: el riesgo de pagar por verter excedentes
El fenómeno tiene otra cara menos amable para los autoconsumidores. Quienes disponen de paneles solares y vierten excedentes a la red no solo dejaron de ingresar en las horas negativas, sino que podían pagar por verter electricidad. Si el precio horario es negativo, la liquidación del excedente puede girar en contra.
La situación sorprende a perfiles domésticos acostumbrados a que el vertido reduzca su factura. En un tramo negativo, vender energía a la red genera un cargo, no un ingreso. El ahorro se convierte en coste durante esas franjas, un detalle que muchos contratos de compensación de excedentes no destacan con claridad.
El autoconsumidor con batería también tenía una opción: cargar en horas negativas y almacenar energía para las horas caras. La gestión activa marca la diferencia entre beneficiarse del sistema y pagar por verter sin planificación.
La recomendación para esos hogares es técnica: revisar las franjas horarias antes de programar cargas o vertidos. Un coche eléctrico y una batería doméstica pudieron aprovechar los precios negativos para cargar y reducir factura, pero una instalación con excedentes pudo experimentar el efecto contrario.
El mismo precio que premiaba al consumidor doméstico castigaba al que vertía energía solar sin realizar una gestión horaria activa.
Por qué puede repetirse y qué vigilar en próximos fines de semana
El episodio es histórico por ser el primero, pero no necesariamente irrepetible. La regulación del PVPC combina los precios de los mercados a plazo y contado, peajes y costes. Si los precios futuros continúan altos, los peajes se mantienen bajos y la fotovoltaica vuelve a hundir el precio mayorista en un fin de semana, el cóctel puede volver a formarse.
El cambio estructural está en la generación renovable. España supera con frecuencia el 50% de generación renovable y los picos solares de primavera y verano producen precios horarios muy bajos, incluso cero. La novedad del fin de semana es que la componente de energía del PVPC bajó del cero, algo que no había ocurrido hasta ahora.
El precedente alemán demuestra que los precios negativos no son un accidente exclusivo. Allí se producen con cierta regularidad cuando la eólica y la solar coinciden con demanda débil. La diferencia española es que el traslado al consumidor regulado llegó por la metodología de cálculo y no por una decisión comercial.
El análisis apunta a una paradoja: el despliegue renovable abarata la energía, pero obliga a repensar el diseño minorista. Las señales de precio negativas pueden incentivar el consumo flexible, la carga de vehículos y el almacenamiento, pero también exponen al autoconsumidor que vierte sin gestión horaria. El episodio también confirma que el precio mayorista ya no es una referencia abstracta: la metodología del PVPC acerca al pequeño consumidor al mercado, con información horaria que exige un seguimiento más activo y cierta alfabetización energética.
El riesgo a vigilar es que el regulador o el ministerio introduzca ajustes en la formación del PVPC para limitar la volatilidad. Una intervención que suavice los tramos negativos protegería a los excedentarios, pero reduciría la señal de precio que impulsa la flexibilidad. El equilibrio técnico no es sencillo.
La próxima prueba llegará con los fines de semana soleados de septiembre y octubre, cuando la demanda sigue por debajo de los niveles laborables y la fotovoltaica aún aporta horas centrales. No hay una fecha concreta en el calendario, pero sí una variable clara: si el mercado diario vuelve a casar a precios por debajo de cero, el PVPC y los hogares regulados volverán a recibir una señal inédita.
CCOO y UGT advierten de que la fábrica de Seat en Martorell no está en discusión dentro del plan de ajuste de Volkswagen, pero la posible desaparición de la marca Seat a partir de 2030 sí tendrá impacto en la plantilla. La continuidad de la planta, en la práctica, no equivale a plena estabilidad de empleo.
En un comunicado conjunto difundido este lunes, ambos sindicatos reaccionan al plan aprobado por el grupo alemán, propietario de Seat y de Cupra, que contempla la posible discontinuidad de la marca Seat y la sustitución progresiva de los modelos de Martorell por Cupra. El aviso no es menor: la decisión afecta al principal centro productivo de Seat S.A. en España.
El aviso sindical tras el plan de ajuste de Volkswagen
El núcleo del mensaje de CCOO y UGT es que la planta de Martorell seguirá operativa en 2030, pero con un volumen de empleo condicionado por la electrificación y la transición hacia Cupra. Según el comunicado, en un contexto de reducción de costes, inversiones y catálogo dentro del grupo Volkswagen, ‘hace muy difícil, por no decir imposible, que cada modelo que se elimine de Seat se sustituya por uno de la marca Cupra’.
Los sindicatos sostienen que su defensa de Seat S.A. no es una cuestión de marca, sino de salvaguarda del tejido industrial y del empleo en todo el territorio. En ese marco, piden a las administraciones que sumen voluntades y construyan un frente común para evitar un recorte en términos laborales.
La lógica del ajuste es sencilla: ante la reducción del perímetro de modelos y la presión sobre los costes, la marca de entrada al grupo es la más expuesta. CCOO y UGT recuerdan que Seat y Cupra se complementan porque compiten en nichos de mercado diferentes. Dejar caer la primera, argumentan, debilita también la fuente de clientes y volumen sobre la que Cupra ha crecido.
La continuidad de Martorell no garantiza el empleo: el recambio de modelos de Seat por Cupra es la variable que decide cuántos puestos sobreviven.
El mensaje incluye una advertencia directa para el conjunto del grupo: un modelo Seat no puede ser sustituido de forma automática por un Cupra. No solo por la demanda, sino porque la planta necesita volúmenes elevados para absorber la capacidad instalada y preservar la plantilla. La electrificación, añaden, exigirá inversiones nuevas, no una simple reorganización de la producción.
En la conversación con las administraciones, los sindicatos piden que se evite una salida industrial sin red. Ponen como referencia a compañías que han logrado soluciones para electrificar sus plantas y mantener capacidad productiva, entre ellas Stellantis, Ford o Ebro. El hecho de que aparezcan como ejemplo no es casual: el sector ensaya fórmulas de apoyo estatal y acuerdos locales para amortiguar el ajuste del motor de combustión.
El recambio de Seat por Cupra, la duda clave
La planta de Martorell se ha convertido en el centro de una transición industrial con doble lectura. La dirección de Volkswagen ha situado a Cupra como la marca de crecimiento y de electrificación, mientras que Seat queda relegada a un papel más reducido. Esto no significa el cierre de Martorell, pero sí una planta con menos modelos y, por tanto, con menos necesidad de empleo si no llega una compensación productiva.
De hecho, la reivindicación de una segunda plataforma para Martorell es la condición que CCOO y UGT consideran básica para defender el empleo. No se trata únicamente de preservar la actividad actual, sino de asegurar que el centro pueda acoger nuevos proyectos eléctricos y mantener carga de trabajo a partir de 2030. Sin ese respaldo, la promesa de continuidad de la fábrica quedaría desprovista de contenido a nivel laboral.
La segunda plataforma como reivindicación industrial
La petición sindical se inscribe en un momento delicado para la automoción española. El grupo alemán acumula tensiones en Alemania por costes y sobrecapacidad, y España compite por cada asignación productiva con otras plantas del conglomerado. Que los sindicatos pidan la segunda plataforma es una forma de marcar el terreno antes de la negociación del plan industrial.
El hecho de que CCOO y UGT hayan usado un comunicado conjunto da al mensaje una dimensión sociolaboral relevante. La marca Seat no es solo un nombre comercial al borde de la desaparición; es la estructura que sostiene buena parte del ecosistema industrial de Cataluña y de proveedores en España. Por eso los sindicatos hablan de apuesta de país y no solo de defensa de una empresa.
Conviene matizar, sin embargo, que el plan de ajuste citado por los sindicatos no detalla todavía un calendario de empleo. La posible desaparición de la marca se gestiona por la vía de las decisiones de producto, no por un expediente directo. En ese punto, la batalla sindical es preventiva: quiere cerrar garantías antes de que la reasignación de modelos deje sin alternativa a parte de la plantilla.
El tablero español de la automoción, más allá de Martorell
La situación de Martorell se entiende mejor comparada con otros movimientos recientes del sector. La apuesta por Cupra replica la estrategia de marcas con mayor posicionamiento y pase a eléctrico, pero pierde el argumento de volumen que históricamente dio a Seat un papel de gran productor. Frente a ello, las administraciones españolas tienen un margen limitado: el empleo que se preserve dependerá de la negociación con Volkswagen y de la asignación real de nuevas plataformas.
La referencia a Stellantis, Ford y Ebro no es una simple mención. Estas compañías han protagonizado procesos de ajuste en Zaragoza, Almussafes o la Comunidad de Madrid con fórmulas de apoyo público y reconversión. El caso de Martorell se parecerá más a un intercambio: mantener la planta a cambio de compromisos inversores y de electrificación. Si no se pacta ese intercambio, el empleo se convertirá en la variable de ajuste a partir de 2030.
Por ahora, la dirección de Volkswagen no ha presentado a los sindicatos un plan cerrado de sustitución de modelos. La firmeza de CCOO y UGT busca trasladar a la opinión pública y a las administraciones que la permanencia de Martorell no puede desligarse del mantenimiento de la plantilla. El riesgo, admite el propio comunicado, es que la continuidad de la planta se quede como una declaración de intenciones y no como una garantía industrial.
El equilibrio tampoco es sencillo para Cupra. Sin el volumen que aporta Seat, la marca de crecimiento puede ganar margen, pero perder masa crítica para justificar inversiones en una macroplanta como Martorell. Ese es el punto que los sindicatos quieren atar con la segunda plataforma: dar a la fábrica una segunda vida eléctrica con una base de empleo suficiente.
📊 Las Claves para el Inversor
Qué vigilar: el alcance del plan de ajuste de Volkswagen y la negociación de la segunda plataforma para Martorell, que definirá el empleo industrial a partir de 2030.
Reacción del valor: la filial no cotiza por separado, pero cualquier conflicto laboral en Martorell puede elevar la prima de riesgo industrial del proyecto Seat S.A. y de sus proveedores.
Precedente sectorial: Stellantis, Ford y Ebro muestran que las plantas españolas se mantienen cuando van acompañadas de nuevos encargos eléctricos, no de simples promesas de continuidad.
Corea del Sur ha presentado un plan para designar 25 GW de zonas preliminares de eólica marina hasta 2031, según recoge El Periódico de la Energía, una oportunidad directa para Iberdrola y la industria renovable española.
Corea del Sur cambia el modelo de planificación
El nuevo sistema, aprobado el 2 de septiembre en la primera reunión del Comité de Generación de Energía Eólica Marina, presidido por el primer ministro Han Sung-sook, supone un giro en la planificación eólica marina. En lugar de que cada promotor identifique localizaciones, consulte a las comunidades y tramite permisos por su cuenta, será el Gobierno quien determine los emplazamientos a partir de 301 conjuntos de datos sobre viento, medio ambiente, pesca, tráfico marítimo y operaciones militares.
Seúl estima que esas zonas permitirán impulsar alrededor de 20 GW adicionales de nueva capacidad, lo que contribuiría a alcanzar un parque eólico marino acumulado de 45 GW en 2040. El contraste con el modelo anterior es clave: hoy la cartera depende de iniciativas privadas dispersas; a partir de ahora, la planificación estatal concentrará los proyectos y definirá prioridades.
El proceso contempla desde la designación de zonas preliminares hasta la construcción y finalización, pasando por el diseño básico, las consultas público-privadas, la declaración de zonas de desarrollo, la selección de empresas, y la aprobación del plan de ejecución. Una vez elegidas las compañías, 42 trámites y permisos se gestionarán de forma conjunta bajo la Ley de Energía Eólica Marina. Las administraciones locales crearán órganos de consulta para implicar a residentes y comunidades pesqueras en el reparto de beneficios y la convivencia con la pesca. Además, el Gobierno establecerá procedimientos para que los proyectos existentes se incorporen al marco de la Ley cuando cumplan los requisitos.
El calendario: primera zona en 2026 y parques operativos en 2033
Está previsto que la primera zona preliminar se designe este mismo año. A continuación se sucederán el diseño básico, las evaluaciones ambientales, las consultas dirigidas por las administraciones locales, la designación de las zonas de desarrollo y la selección de empresas. La entrada en operación de los primeros proyectos bajo este esquema liderado por el Gobierno podría producirse ya en 2033.
El nuevo reparto de riesgos es también un reparto de poder: el Estado fija el emplazamiento y las empresas compiten sobre un terreno regulado.
En la primera reunión del Comité de Generación de Energía Eólica Marina también se incorporó a 12 representantes del sector privado. El profesor Kim Beom-seok, de la Universidad Nacional de Jeju, asumió la presidencia por parte del sector privado. Kim defendió que las medidas para ampliar el despliegue y reforzar la competitividad industrial han dado «un paso más» con la creación del comité interministerial.
La cartera internacional de Iberdrola y la pujanza española
El plan surcoreano es relevante para Iberdrola y para los fabricantes españoles de componentes eólicos marinos. La compañía ya compite por proyectos renovables en mercados regulados de Europa y Estados Unidos, y el nuevo sistema coreano reduce la incertidumbre sobre los emplazamientos, uno de los principales riesgos de desarrollo. Si Seúl selecciona a operadores internacionales, la experiencia en subastas y la capacidad de financiación serán ventajas competitivas.
Para la industria española, la oportunidad no es solo de generación. La cadena de suministro —torres, cimentaciones flotantes, cableado y sistemas de mantenimiento— puede encontrar un cliente institucional de gran escala. Corea del Sur ya alberga una industria naval y siderúrgica potente, por lo que la competencia será intensa con la ingeniería local. El valor para los grupos españoles estará en la tecnología flotante y en la gestión de proyectos de gran tamaño.
Riesgos y palancas de la subasta coreana
Más allá del dato de 25 GW, lo relevante es que Seúl externaliza la identificación de emplazamientos a favor del Estado y mantiene la aceptación local como condición. En Europa, varios países ya han centralizado la planificación eólica marina para reducir la litigiosidad y acelerar los permisos. Ese precedente sugiere que la pelea coreana no se cerrará solo en el precio por megavatio, sino en la integración de la cadena local y en el reparto de beneficios con las comunidades pesqueras.
Para Iberdrola, el encaje dependerá de si las reglas permiten la participación extranjera en consorcio con socios locales. El calendario hasta 2031 y la operación en 2033 dejan margen para presentar ofertas, pero no para esperar. Las empresas que posicionen ahora sus capacidades tendrán ventaja en los pliegos.
📊 Las Claves para el Inversor
Qué vigilar: La designación de la primera zona preliminar en 2026 y el arranque del proceso de selección de empresas.
Reacción del valor: El mercado podría premiar a los grupos con capacidad de desarrollo internacional y socios locales en Asia.
Precedente sectorial: La eólica marina centroeuropea muestra que la aceptación local y la cadena de suministro pesan tanto como el precio.
Telefónica ha activado una nueva oferta convergente en plena guerra de precios del sector de las telecomunicaciones, con todo el fútbol, dos líneas móviles y fibra de 600 Mb por 53 euros al mes. La promoción, dirigida a clientes seleccionados, busca frenar la fuga de usuarios y proteger un ARPU presionado por Digi, MasOrange y unos precios cada vez más a la baja.
Qué incluye la oferta de Movistar y cuál es la letra pequeña
La tarifa que Movistar ha remitido por correo a determinados clientes incluye fibra de 600 Mb, dos líneas móviles con 60 GB y 5 GB respectivamente y datos compartidos, además de dispositivo desde 0 euros y sin permanencia. El contenido audiovisual suma más de 80 canales de Movistar Plus+, TDT y LALIGA HYPERMOTION.
En el apartado deportivo, la oferta agrupa toda LaLiga, la Copa del Rey, la Champions League, la Europa League y la Conference League. Se añade Netflix con anuncios. El precio promocional de 53 euros al mes se aplica durante los primeros 12 meses; después la tarifa queda sujeta a las condiciones vigentes.
El descuento anunciado sobre la tarifa de referencia, 123,99 euros, alcanza un 55 %. Las comunicaciones comerciales apuntan descuentos variables según el perfil del cliente, con rebajas que en algunos casos rondan el 50 %. La entidad busca ampliar la base de clientes premium en el arranque de la temporada de fútbol.
La guerra de portabilidades: Digi frena, Vodafone revive y MasOrange cede
Los datos de portabilidad de agosto dibujan un mercado en reequilibrio. Digi captó unas 33.700 líneas netas, la mitad que en meses anteriores, aunque mantiene el liderazgo. Movistar sumó alrededor de 14.700 líneas y se situó como segunda operadora con mejor saldo.
Operadora
Saldo neto agosto
Digi
+33.700 líneas
Movistar
+14.700 líneas
Vodafone
+2.100 líneas
MasOrange
-47.000 líneas
Vodafone registró saldo positivo en portabilidades móviles con unas 2.100 líneas, su primer dato en verde desde 2023. Ese registro supone un indicio de recuperación comercial bajo José Miguel García. Sin embargo, MasOrange —Orange, MásMóvil y Euskaltel— sufrió un saldo negativo superior a 47.000 líneas.
La batalla ya no se libra solo por el precio: se libra por quién convence al cliente de que el fútbol completo merece una cuota premium.
La oferta de Movistar tiene una lectura financiera directa: captar clientes convergentes con fútbol a 53 euros durante 12 meses reduce el ingreso medio por usuario en el corto plazo, pero blinda la base de clientes de mayor valor y complica la escalada de Digi en el segmento premium.
El movimiento de Movistar presiona el ARPU de forma deliberada. La mayoría de las promociones de este tipo apunta a captar clientes de alto valor, no a maximizar el margen del primer año. Un cliente que antes pagaba por separado los servicios premium pasa a un paquete de 53 euros durante un año. El beneficio no es el margen inmediato, sino la retención: en un mercado maduro, perder una línea convergente cuesta varios meses de ingresos y alimenta a los rivales.
Telefónica repite una táctica que ya ensayó en temporadas anteriores: usar el fútbol como palanca comercial en septiembre, con LaLiga ya en marcha y las competiciones europeas arrancando. La diferencia ahora es la presión de un Vodafone en recuperación y un Digi que, pese al freno, sigue sumando.
El precio como arma: qué significa para el ARPU de Telefónica
A cierre del primer semestre, el ingreso medio por usuario en el segmento convergente se ha mantenido bajo presión, como lo evidencian las ofertas de los competidores. MasOrange, con su amplio catálogo de fútbol, responde con descuentos equivalentes. Digi, por su parte, históricamente opta por precios bajos sin fútbol, lo que obliga a Telefónica a diferenciarse por contenido.
La incógnita es cuántos clientes aceptarán la promoción y cuántos renegociarán al finalizar los 12 meses. Si la migración a la tarifa de 123,99 euros dispara el churn, la ganancia inicial se diluirá.
📊 Las Claves para el Inversor
Qué vigilar: La tasa de aceptación de la oferta y el churn al finalizar los 12 meses de promoción, así como los datos de portabilidad de septiembre.
Reacción del valor: El mercado vigilará si la campaña protege la base de clientes premium sin erosionar el ARPU más de lo previsto.
Precedente sectorial: La guerra de precios con fútbol ya definió la competencia entre Telefónica y MasOrange, ahora con Digi frenando.
Deutsche Bank eleva sus precios objetivos de Acerinox y ArcelorMittal y mantiene la recomendación de compra sobre ambas acereras del Ibex 35, pese al fuerte rally bursátil que acumulan en lo que va de 2026. El banco alemán considera que los precios del acero europeo todavía pueden sorprender al alza.
Los nuevos precios objetivos de Deutsche Bank
El impulso bursátil de ArcelorMittal y Acerinox ha sido uno de los más destacados del selectivo español este año. ArcelorMittal sube un 73% desde enero, lo que la convierte en el segundo valor más alcista del Ibex 35. Acerinox, por su parte, acumula una revalorización del 45%, la tercera mayor del índice. Solo Repsol, con un 75%, supera a ambas, impulsada por el repunte del crudo en un contexto de tensión geopolítica en Oriente Próximo.
Pese a esas ganancias, el banco de inversión ha decidido elevar sus valoraciones. El precio objetivo de ArcelorMittal pasa de 66 a 71 euros, lo que implica un potencial adicional del 4,5% desde los niveles actuales. Para Acerinox, el objetivo sube de 20 a 20,5 euros, con un recorrido estimado del 11,1%. Ambas acciones mantienen la recomendación de compra.
La tabla recoge el detalle de los nuevos objetivos frente a las valoraciones previas:
Compañía
Precio objetivo anterior
Nuevo precio objetivo
Potencial adicional
ArcelorMittal
66 euros
71 euros
4,5%
Acerinox
20 euros
20,5 euros
11,1%
El giro proteccionista que cambia el tablero del acero europeo
La tesis del banco alemán se apoya en el nuevo escenario comercial europeo. Las barreras adoptadas por la Unión Europea para proteger a los productores locales frente a la competencia exterior, especialmente la china, han sostenido los precios del acero. Desde la entrada en vigor del mecanismo de salvaguardias revisado el 1 de julio, los precios europeos de la bobina laminada en caliente (HRC) han subido más rápido y con mayor intensidad de lo que esperaba el consenso.
Deutsche Bank destaca que que, más allá del efecto puntual de las salvaguardias, el sector atraviesa un cambio estructural. La oferta debe demostrar aún que puede aumentar su capacidad con la rapidez necesaria, y las tendencias estacionales deberían seguir favoreciendo los precios durante el primer semestre de 2027.
El mercado ha descontado el rally, pero no el giro estructural: los precios del acero aún tienen margen para seguir sorprendiendo.
En ese contexto, el banco ha vuelto a elevar sus estimaciones de beneficio a nivel sectorial. Calcula un incremento de entre el 3% y el 4% en sus previsiones de EBITDA para 2027 y 2028, lo que deja sus números entre un 4% y un 13% por encima de las estimaciones del consenso.
“Aunque nuestro escenario sigue contemplando un entorno de demanda débil, creemos que los precios del acero podrían seguir sorprendiendo al alza, ya que las tendencias estacionales deberían favorecerlos durante el primer semestre de 2027 y la oferta todavía tiene que demostrar que puede aumentar su capacidad con suficiente rapidez”, señala el informe.
La mayoría de los analistas espera que la subida de precios se traslade a los márgenes con cierto decalaje. Los niveles de valoración han vuelto a situarse en mitad de ciclo, pero el cambio estructural y el contexto de precios son argumentos suficientes para el banco alemán.
Análisis: por qué el banco alemán no se conforma con el rally
Las previsiones de EBITDA y el consenso
El movimiento de Deutsche Bank no es aislado. El sector siderúrgico europeo ha vivido un año de revalorización intensa en bolsa, con ArcelorMittal y Acerinox liderando el contraste con los bancos y las utilities. La clave está en la generación de caja y en la visibilidad de los márgenes si los precios de la bobina se mantienen por encima del umbral que estima el consenso.
Para los inversores, el mensaje es doble: las valoraciones ya no están baratas, pero la inercia de precios puede sostener las revisiones al alza. El banco sitúa sus estimaciones por encima del consenso de forma deliberada: calcula un potencial de mejora de entre el 4% y el 13% sobre lo que descuenta el mercado para los ejercicios 2027 y 2028.
El contraste es claro. Acerinox cotiza con un potencial adicional estimado del 11,1%, el mayor de los dos valores, mientras que ArcelorMittal ofrece un 4,5% tras un rally más vertical. La decisión de la Unión Europea de mantener las salvaguardias al acero importado, en particular a China, es el factor que inclina la balanza.
📊 Las Claves para el Inversor
Qué vigilar: La evolución de los precios europeos de la bobina laminada en caliente (HRC) en el arranque del primer semestre de 2027 y la decisión de la UE sobre las salvaguardias.
Reacción del valor: El mercado ya descuenta parte del rally, pero los nuevos objetivos de Deutsche Bank dejan margen del 4,5% en ArcelorMittal y del 11,1% en Acerinox.
Precedente sectorial: La revisión al alza de las previsiones de EBITDA por encima del consenso, entre el 4% y el 13%, es la referencia para anticipar más sorpresas positivas.
La eurozona vuelve a hablar de subida de tipos del BCE con la inflación en el 3,3%. El repunte, el más alto en tres años, mete presión al Consejo de Gobierno en la reunión de esta semana.
Los datos publicados por Eurostat, que recoge 20minutos, confirman la escalada hasta el 3,3% interanual. La energía manda.
El Banco Central Europeo se reúne este jueves con la decisión sobre los tipos encima de la mesa. El Economista avanza que el BCE se prepara para subir los tipos de interés. Una encuesta entre economistas recogida por Yahoo anticipa una segunda subida del ciclo en septiembre y, después, una pausa para medir el daño sobre el crecimiento.
La inflación escala a máximos de tres años
No es un repunte de manual. La inflación geopolítica, como la describe Expansión, mezcla precios energéticos, logística y expectativas empresariales. Subir los tipos es una respuesta clásica, pero actúa con desfase. Mientras tanto, los precios siguen subiendo.
El crédito en la eurozona nota la tensión. Hipotecas, préstamos al consumo y tarjetas no escapan.
Cómo llega la subida de tipos al bolsillo
Las hipotecas variables son la herramienta más expuesta. Se referencian al euríbor, que ya descuenta parte del endurecimiento antes de que el BCE mueva ficha. La cuota mensual sube en la siguiente revisión, aunque el impacto depende del capital pendiente y del margen pactado.
El encarecimiento del dinero no llega solo a las hipotecas: se cuela en la letra del coche, en la tarjeta y en la financiación de las empresas.
El crédito al consumo tampoco sale gratis. Los bancos trasladan el alza a los préstamos personales, a las tarjetas revolving y a la financiación de automóviles. La demanda de financiación para reformas, viajes o equipamiento pierde pulso a medida que suben los tipos.
A la espera de la reunión, el euríbor a 12 meses marca la referencia. En las revisiones de otoño, las familias con hipoteca variable notan cuotas más altas. Las que tienen préstamo a tipo fijo quedan al margen, pero el encarecimiento de las nuevas hipotecas frena la compraventa.
El dilema del BCE: atacar los precios sin romper el crédito
La subida de tipos es una apuesta con costes internos. Encarece el crédito, sí, pero también enfría la economía cuando las empresas y los hogares ya vienen de años de tensiones. El BCE tiene un doble mandato: estabilidad de precios y, en la práctica, sostener la transmisión de la política monetaria. No es lo mismo subir tipos con una inflación de demanda, propia de economías recalentadas, que con una inflación de oferta alimentada por la energía y la geopolítica. La primera se combate con tipos; la segunda, a medias. Si el Consejo opta por una subida agresiva, el crédito se encarece en un contexto de ahorro debilitado y la inversión puede frenarse justo cuando la actividad da síntomas de fatiga. Si se queda corto, el mercado leerá que tolera la inflación por miedo a una recesión. No hay salida limpia.
Yo creo que la decisión de este jueves será menos rígida de lo que sugiere el repunte del índice general. El BCE vigilará la inflación subyacente y las expectativas a medio plazo antes de comprometer una senda de subidas. Eso es lo prudente. Pero la prudencia no vende titulares.
Este jueves, la reunión del BCE marcará el tono. Si llega la pausa anunciada, el mensaje para familias y empresas será que el endurecimiento tiene techo. Si el tono abre la puerta a más subidas en invierno, habrá que revisar presupuestos. El 3,3% es un dato; la reacción del crédito será la prueba.
La computación cuántica ya no es una amenaza remota para Bitcoin: el hardware que podría romper sus firmas también permitiría un dinero cuántico. Stefano Gogioso, profesor de computación cuántica en la Universidad de Oxford y cofundador de Spooqy, publicó este martes un argumento que cambia el foco del debate. El cuello de botella no es un algoritmo ni un ordenador más potente, sino un componente que todavía no existe: la memoria cuántica portátil de largo plazo.
El dinero cuántico parte de una propiedad elegante: los estados cuánticos no se pueden copiar. Por eso sería imposible de falsificar. El problema es que esos estados son extremadamente frágiles. Los mejores laboratorios apenas logran conservarlos durante segundos, así que por ahora el dinero cuántico es teoría. La diferencia entre segundos y meses es todo el problema.
Memoria cuántica: el cuello de botella del dinero cuántico
Gogioso describe lo que necesitaría un dispositivo utilizable. La estabilidad tendría que medirse en meses o, idealmente, para siempre. También haría falta portabilidad: primero dentro de una caja de envío y después en un bolsillo. Y debería guardar miles de millones de estados diferentes. Además, descarta la idea de una RAM cuántica, porque nada en su diseño necesita acceso aleatorio ni edición en el lugar. Los estados se extraen por orden y se usan una sola vez.
Su primera conclusión es contundente: una computadora cuántica tolerante a fallos debe mantener estados frágiles vivos a gran escala y contra el ruido durante todo el cálculo. Si se retira la computación, lo que queda es memoria. Negar uno es negar el otro. No es un matiz académico: ya hay miles de millones de dólares comprometidos en máquinas tolerantes a fallos. La memoria es un paso inevitable dentro de esos planes. En segundo lugar, la portabilidad convierte el reto en ingeniería. Las máquinas criogénicas pueden conservar estados durante años; los diseños basados en átomos guardan información en propiedades que la naturaleza ya mantiene aisladas. Gogioso baja además la exigencia: una memoria no tiene que durar décadas. Un cartucho sellado de de un solo uso, llenado en una instalación y gastado estado por estado, serviría para las aplicaciones que describe. Pura ingeniería, no física.
Por qué la memoria cuántica es inevitable dentro del hardware actual
El argumento no se queda en la teoría. En marzo, Google Quantum AI trabajó con la Ethereum Foundation y Stanford para calcular el costo de atacar Bitcoin. El equipo calculó que se necesitarían menos de 500.000 cúbits físicos. Tal máquina solo funciona si es tolerante a fallos. Y la tolerancia a fallos, según la propia definición de Gogioso, es memoria cuántica.
La conclusión es incómoda para ambos lados del debate. El hardware que podría revelar las firmas de Bitcoin también impulsaría el dinero cuántico. Cada dólar que se invierte en tolerancia a fallos financia ambos futuros al mismo tiempo. No existe una versión de esta historia en la que las computadoras cuánticas rompen Bitcoin y la alternativa es imposible.
El modelo de seguridad detrás del dinero cuántico también invierte una suposición antigua. El material clave clásico es peligroso en el transporte: quien lo copia lo posee y no deja rastro. Un par entrelazado no lleva información mientras está almacenado. La aleatoriedad solo aparece en el momento de la medición. Si roban una caja, el proveedor pierde inventario, no secretos. Gogioso lo resume con otra idea: criptografía por combustión. Las claves y los billetes se consumen al usarse, como un combustible.
Cada dólar invertido en tolerancia a fallos paga, al mismo tiempo, la amenaza y el posible reemplazo de Bitcoin.
Análisis: el dilema de financiar la máquina que amenaza a Bitcoin
Aquí es donde el debate conecta con lo que verá un inversor en los próximos años. El lado del ataque tiene fechas. IBM espera que la computación cuántica afecte a sus ingresos en 2028 o 2029. Hong Kong ha dado a sus bancos una fecha límite de preparación cuántica para 2030. El Instituto Nacional de Estándares y Tecnología de Estados Unidos (NIST, por su sigla en inglés) planea retirar las firmas actuales de curva elíptica en 2030 y prohibirlas por completo en 2035.
El lado del reemplazo no tiene fecha alguna. Gogioso evita dar una. En el panel previo fue más visionario: sugirió aplicaciones claramente imposibles dentro de cinco a siete años. Esa estimación abarcaba los recursos cuánticos en general, no una memoria lo bastante pequeña para un wallet. Hay dos preguntas que siguen abiertas. Alguien tiene que llenar las memorias, y eso significa que existe un emisor dentro de un sistema que se anuncia como sin custodia. Un instrumento al portador sin ledger tampoco tiene recuperación: una nota perdida o robada se lleva su valor con ella.
Pensar en un billete cuántico como un cheque de viajero que solo puede gastarse una vez ayuda a entender el cambio: su seguridad no depende de un banco que verifique la identidad, sino de las leyes de la física. La contrapartida es dura: si no hay banco ni registro, nadie puede devolverte lo que se pierde.
La industria está construyendo la máquina de todos modos. Todavía no ha decidido cuál de las dos cosas prefiere. La migración hacia la criptografía post-cuántica se ha convertido en el plan B del sistema financiero, pero el dinero cuántico no es un plan B: es una alternativa que compite con la propia idea de Bitcoin. El detalle relevante no es si llegará, sino qué decidimos hacer mientras se construye.