Starknet STRK se dispara un 8,20% con el volumen un 131% por encima de su media

Starknet (STRK) sube un 8,20% hasta 0,0576 dólares con un volumen diario un 131% por encima de su media de los últimos 30 días. Es el mayor movimiento de la jornada entre los tokens de capa 2 construidos sobre Ethereum.

La cifra necesita una aclaración que suele pasarse por alto: ese 8,20% se mide contra la apertura de la sesión, no contra el cierre anterior. Frente a ese cierre, en 0,0583738 dólares, el token cede un 1,37%. El impulso intradía es real, pero el precio aún no ha recuperado el nivel al que terminó la jornada previa.

El volumen dobla su media, pero el catalizador no aparece

El volumen negociado en 24 horas asciende a 155,59 millones de dólares, frente a un promedio de 30 días de 67,33 millones. Se ha movido, por tanto, más del doble de lo habitual. Ese volumen equivale al 36,41% de la capitalización del token, en torno a 427,32 millones de dólares, cuando la tasa media se queda en el 15,76%.

El impulso tampoco es de un solo día: en siete jornadas STRK acumula una subida del 39,63% y en un mes, del 85,48%. Buena parte del movimiento de hoy tiene más de continuación que de sorpresa.

La foto larga es bastante menos amable: el token pierde un 61,36% frente a hace un año y un 68,89% en 52 semanas. Los proveedores de datos sitúan su máximo histórico en 87,88 dólares, con fecha del 13 de abril de 2021, una referencia que conviene tratar con pinzas: Starknet no cotizaba entonces, así que la caída del 99,93% que se deriva de esa cifra es un artefacto del dato, no una oportunidad.

El catalizador tampoco está confirmado. Parte del interés se han vinculado a la conversación sobre privacidad dentro del ecosistema, pero ninguna publicación demuestra que esa narrativa haya provocado compras verificables, ni hay un anuncio oficial que explique el salto. Tampoco constan flujos institucionales ni cambios regulatorios que justifiquen el comportamiento relativo del token.

Un volumen que dobla la media confirma que hay interés, no que la subida vaya a sostenerse: son dos cosas distintas y conviene no confundirlas.

RSI de 76,4: el aviso de sobrecompra que el precio todavía no escucha

El índice de fuerza relativa (RSI), que compara la magnitud de las subidas recientes con la de las bajadas para estimar si un activo se ha calentado demasiado, se sitúa en 76,4. Por encima de 70 se considera zona de sobrecompra. El estocástico, en 86,4, señala lo mismo, y el %B de las bandas de Bollinger, en 100,3, deja el precio ligeramente por encima de su banda superior.
capa 2 Ethereum

La tendencia sigue siendo constructiva. El MACD —un cruce de medias que mide la fuerza del movimiento— mantiene el histograma en positivo, y el precio supera todos los promedios consultados, desde la media de siete días (0,0467 dólares) hasta la de 200 (0,0340). El VWAP intradía, el precio medio ponderado por volumen, queda un 0,89% por debajo de la cotización actual.

Los niveles marcan el guion. Al alza, la resistencia inmediata está en 0,0585304 dólares, el máximo de hoy, y la siguiente en 0,0606304, el techo de la sesión previa: romperla con volumen sería la señal más fiable de continuidad. A la baja, el primer soporte es el mínimo del día (0,056863) y el segundo, la apertura (0,0532548).

Hay un dato que se subestima a menudo: la volatilidad anualizada llega al 151,8% y el rango medio verdadero (ATR) equivale a un 7,4% del precio. Un límite de pérdidas demasiado ajustado puede saltar por simple ruido antes de que la tendencia se decida.

La lectura de derivados está incompleta. Un proveedor sitúa el interés abierto en 12,53 millones de dólares frente a un volumen nocional de 16,75 millones en 24 horas, una relación de 0,75, aunque sin metodología verificable. Faltan datos de financiación y de liquidaciones, así que no puede afirmarse que el cierre forzoso de posiciones haya empujado el precio.

Qué hay detrás de Starknet y por qué el token no sigue a la tecnología

Starknet es un rollup de validez sobre Ethereum: procesa transacciones fuera de la cadena principal y devuelve a esta una prueba criptográfica de que el resultado es correcto. Es lo que el sector llama zk-rollup y promete más capacidad y comisiones más bajas que la capa base. El proyecto publica su documentación técnica en su web oficial.

El problema conocido de la categoría es la distancia entre esa utilidad técnica y el valor que captura el token. STRK llegó al mercado en febrero de 2024, en uno de los repartos más esperados del ecosistema, y desde entonces su cotización ha ido por detrás de la de ether. La actualización Dencun, en marzo de 2024, abarató las comisiones de las capas 2 y tensionó el modelo de negocio de las redes que viven de esas tarifas. Hoy no hay datos de comisiones ni de uso de aplicaciones que permitan afirmar que el repunte tenga base de adopción.

A eso se suma que no hay datos de suministro circulante ni de calendario de desbloqueos, dos variables que en un token de capa 2 pueden pesar más que cualquier figura de precio. Comparar STRK con sus pares exigiría métricas homogéneas de adopción e ingresos.

Quien siga el activo hará bien en vigilar tres cosas: si el volumen se mantiene por encima de la media, si aparece un catalizador confirmado y si el precio consolida sobre 0,0585 dólares antes de intentar el asalto a 0,0606. El reto de Starknet no es demostrar que su tecnología funciona, sino que su token tenga un papel en esa historia.
Renta 4 lanza Academia R4, su espacio formativo con acceso gratuito al portal formativo de BME

Renta 4 presenta Academia R4, un nuevo espacio formativo que permite a sus clientes acceder a Braindex, el portal de formación de BME, y realizar hasta tres cursos de forma totalmente gratuita. El lanzamiento coincide con el Día de la Educación Financiera, que este año gira en torno al lema «Ahorra. Invierte. Avanza».

Con Academia R4, Renta 4 refuerza su compromiso con que cada persona cuente con las herramientas necesarias para tomar decisiones financieras informadas y avanzar hacia sus objetivos.

Braindex: formación de mercados con la garantía de Instituto BME

Braindex, la plataforma formativa del grupo BME, permite la iniciación y especialización en todas las áreas de conocimiento de los mercados.

A través de Academia R4, los clientes de Renta 4 tendrán acceso a Braindex pudiendo realizar hasta tres cursos sin coste, con formación reglada e interactiva, impartida por profesionales en activo del sector financiero.

Además, en las próximas semanas Renta 4 lanzará Braindex Premium, una suscripción que permitirá a sus clientes cursar hasta cinco cursos de la totalidad del catálogo de BME por 12,50 euros al año.

La alianza con BME se suma a la que Renta 4 ya mantenía con Traders Business School (TBS), escuela de inversión de referencia en España, que ofrece a los clientes de la entidad cursos con un 50 % de descuento exclusivo. Con ambas colaboraciones, Academia R4 permite a los clientes avanzar desde los primeros pasos en la inversión hasta una formación más especializada.

Formación abierta a todos

La apuesta de Renta 4 por la educación financiera no se limita a sus clientes: la entidad también abre sus puertas a quienes aún no lo son, con una amplia oferta formativa pensada para todos

La información contenida es confidencial y privilegiada. Si usted no es personal autorizado por favor destruya este documento y notifique inmediatamente a Renta 4 Banco, S.A. (900 94 44 54), absteniéndose de comunicar el contenido a cualquier otra los niveles, desde quienes dan sus primeros pasos en la inversión hasta quienes quieren profundizar en ella.

  • Cursos y eventos presenciales y online en las oficinas de Renta 4 de todo el territorio, impartidos por profesionales del sector para profundizar en estrategias de inversión.
  • «De Ahorrador a Inversor»: ciclo de conferencias que explica los conceptos clave para dar los primeros pasos en la inversión.
  • Ciclo de Conferencias Multigestora: conferencias que reúnen a especialistas de gestoras internacionales para compartir su visión sobre un mismo tema.
  • Contenido audiovisual y de actualidad: vídeos semanales de cinco minutos en su canal de YouTube con lo más importante de los mercados, además de boletines, guías gratuitas, diccionario financiero, vídeo tutoriales y artículos formativos.

Ahorrar, invertir y avanzar empieza por entender qué hacemos con nuestro dinero. Con Academia R4 queremos que invertir sea más accesible, y que quien decida hacerlo lo haga con criterio.

Liquidez Ethereum vs Bitcoin: ETH sube un 70% pero su libro de órdenes se encoge al 50%

El ether ha subido cerca de un 70% en el tercer trimestre, pero la liquidez de Ethereum sigue muy por debajo de la de Bitcoin. El análisis de profundidad de libros de órdenes que CoinGecko ha realizado sobre ocho grandes exchanges centralizados sitúa la liquidez media de ETH entre 13 y 14 millones de dólares, apenas un 35% a 45% de la que ofrece Bitcoin. Hace un año, Ethereum se mantenía por encima del 60%.

La paradoja es elocuente. El precio sube, la adopción se amplía y, sin embargo, el mercado donde se compra y se vende ether es más frágil en términos relativos que hace doce meses. El análisis, recogido en un informe de Traders Union fechado el 30 de septiembre de 2026, describe un cambio de estructura que no responde a un episodio puntual, sino a una tendencia que lleva meses cocinándose.

Los números que explican la brecha

El dato clave es la profundidad del libro, es decir, el dinero disponible a cada lado del precio para absorber una orden grande sin mover la cotización. En Bitcoin, la profundidad media agregada alcanza los 29 millones de dólares en el lado de compra y 37 millones de dólares en el de venta, cerca de un 50% más que en 2025. Ethereum, en cambio, se ha quedado prácticamente plano en términos absolutos.

Esa combinación es la que agranda la brecha. No es que Ethereum haya empeorado de golpe: es que Bitcoin ha mejorado mucho y ETH no ha acompañado, de modo que el ratio se deteriora por pura aritmética. La profundidad se mide a unos 0,15% del precio medio, lo que equivale a mover 100 dólares a cada lado en el caso de Bitcoin y solo 3 dólares en el de Ethereum.

Por plataformas, Binance lidera la liquidez en ambos activos. En el extremo opuesto aparece MEXC, con unos 450.000 dólares de profundidad, un valor claramente atípico dentro de la muestra analizada. Para el inversor español, esa diferencia se traduce en horquillas más amplias cuando el mercado se agita.

Por qué Bitcoin juega con ventaja

flujos ETF Ethereum

La explicación más plausible está en el dinero institucional. El interés de los grandes fondos por Bitcoin, canalizado en buena parte a través de los productos cotizados (ETF spot), ha ido engordando los libros de órdenes de BTC. Ethereum, pese a contar con sus propios ETF spot desde julio de 2024, no ha atraído el mismo volumen de compromiso sostenido, y eso se nota en la profundidad disponible.

Un rally del 70% no llena un libro de órdenes: la liquidez se conquista con capital paciente, y en esa carrera Bitcoin lleva años de ventaja.

El impacto no es cosmético. Cuando un libro es más fino, una orden grande mueve más el precio, y la mayoría de los operadores algorítmicos, los que trocean las compras para no dejar huella, tiene que trabajar con más cuidado. En momentos de volatilidad alta, cuando los diferenciales se ensanchan, esa fragilidad se paga en costes de ejecución.

La comparación con la bolsa tradicional ayuda a dimensionarlo. En una acción del Ibex 35, la horquilla entre el precio de compra y el de venta suele ser mínima porque cientos de participantes ponen precio a la vez. En el mercado cripto, esa red de seguridad la sostienen los creadores de mercado, y cuando estos retiran o adelgazan sus posturas, el libro se queda huérfano. Es, en esencia, lo que le está ocurriendo al ether.

Qué significa esto para quien tiene ether

Conviene mirar atrás para medir la relevancia del dato. Desde The Merge de septiembre de 2022 —el cambio que llevó a Ethereum de la minería a la validación por staking, es decir, la prueba de participación, que consiste en bloquear monedas para asegurar la red a cambio de recompensas—, el protocolo ha mejorado su eficiencia y ha recortado su emisión.

Dencun, en marzo de 2024, abarató las transacciones en los rollups, las capas secundarias que procesan operaciones fuera de la cadena principal y luego las resumen en ella. Y la llegada de los ETF spot en julio de 2024 abrió la puerta al dinero regulado. Todo eso ha pasado. Y, aun así, la liquidez de ETH en los mercados centralizados no ha seguido el mismo ritmo.

Existe un matiz que no debe pasarse por alto. Buena parte de la actividad de Ethereum vive hoy en sus capas 2, donde se mueven stablecoins, finanzas descentralizadas (DeFi) y pagos. Que el libro de órdenes de ETH en un exchange sea menos profundo que el de BTC no significa que la red esté peor: significa que el capital especulativo se concentra ahora mismo en otra parte. La liquidez de un activo y la salud de su ecosistema no son lo mismo, aunque el mercado tienda a confundirlas.

Dicho eso, el riesgo existe. Si la brecha sigue ensanchándose, Ethereum podría quedar expuesta a movimientos de precio más bruscos en episodios de estrés, algo que penaliza tanto al inversor minorista como al institucional. La próxima decisión que importa está en los flujos de los ETF de Ethereum: si se estabilizan o vuelven a terreno positivo, la profundidad del libro debería responder. Mientras tanto, el rally del trimestre y la fragilidad del libro de órdenes cuentan dos historias distintas de la misma moneda.

El Supremo prohíbe a Hacienda nuevas revisiones con leyes inconstitucionales y exige la devolución

La sentencia del Supremo de 21 de septiembre de 2026 obliga a Hacienda a la devolución inmediata de lo cobrado con una ley inconstitucional.

El Tribunal Supremo ha zanjado una de las discusiones que más retrasa las devoluciones a las empresas. La pregunta era simple: si Hacienda ha liquidado un impuesto aplicando una norma que el Tribunal Constitucional ha declarado nula, ¿puede reabrir el expediente para no devolver el dinero? La respuesta, en la sentencia de 21 de septiembre de 2026 de la Sala de lo Contencioso-Administrativa, es tajante: la inconstitucionalidad invalida de pleno derecho los actos que aplicaron esa norma, y la Agencia Tributaria debe reintegrar el importe más los intereses de demora.

Qué dice exactamente el fallo del Supremo

Vamos por partes. La resolución se apoya en la sentencia 11/2024 del Tribunal Constitucional, que expulsó del ordenamiento varios preceptos del Real Decreto-ley 3/2016 referidos al Impuesto sobre Sociedades. El razonamiento del Supremo es que, cuando el Constitucional anula una norma tributaria, los actos administrativos dictados a su amparo quedan sin base.

La consecuencia práctica es la que interesa: la devolución es directa e inmediata, con los intereses de demora. Hacienda no puede escudarse en reabrir el expediente, repetir comprobaciones ni devolver el caso a la casilla de salida.

El tribunal se apoya en los artículos 127 y 128 del Reglamento General de las actuaciones y los procedimientos de gestión e inspección tributaria, y en los artículos 1.6 y 1.7 del Código Civil. La ponente, la magistrada Córdoba Castroverde, encuadra la decisión en el marco constitucional: los límites materiales de los decretos-ley del artículo 86.1, la capacidad económica del artículo 31.1 y la seguridad jurídica del 9.3.

Si la norma que te obligó a pagar ya no está en el ordenamiento, el pago tampoco se sostiene: la devolución es inmediata y sin reabrir el expediente.

Quién puede reclamar la devolución

Todo empezó con una empresa que quería rectificar su autoliquidación del Impuesto sobre Sociedades de 2017 y pedir una devolución por ingresos indebidos. El Tribunal Superior de Justicia de Andalucía había ordenado devolver el expediente a la Administración para recalcular la cifra. La sociedad recurrió en casación justo por eso: esa marcha atrás le impedía cobrar. Y el Abogado del Estado se allanó y dio la razón al contribuyente.

Aquí está el detalle que cambia todo: la doctrina vale para cualquier impuesto, no solo para Sociedades. Si una norma que afecta al IRPF, al IVA o a otra figura se declara inconstitucional, los actos dictados bajo ella corren la misma suerte.

Conviene no liarse: el autónomo que tributa por IRPF en estimación directa no presenta el Impuesto de Sociedades, así que no es el protagonista de este caso concreto. Quien sí lo es: la sociedad limitada, el autónomo societario que tributa por Sociedades a través de su sociedad y cualquier pyme que pagó bajo los preceptos anulados. Para el resto, la sentencia es una red de seguridad de cara al futuro.

revisión AEAT

Por qué esta sentencia blinda las reclamaciones en marcha

No es un fallo aislado. El Supremo ya había fijado esta doctrina en las resoluciones 698/2024, 699/2024, 100/2025 y 804/2025, todas en la misma dirección: cuando el vicio nace de la propia norma inconstitucional, la Agencia Tributaria no tiene margen para reabrir expedientes ni para practicar nuevas comprobaciones. Lo relevante de la sentencia de septiembre es que cierra la puerta a la maniobra que más retrasaba los reembolsos, la retroacción del procedimiento.

Para una pyme o un autónomo societario que pagó de más confiando en una norma luego anulada, esto cambia el guion. Antes, Hacienda podía dilatar la devolución meses o años devolviendo el expediente a la casilla de salida. Ahora ese camino queda expresamente excluido. Y la propia Abogacía General del Estado lo reconoció al allanarse, lo que da una pista de por dónde van a ir las próximas resoluciones.

Queda una pregunta abierta: cuántas autoliquidaciones afectadas siguen sin reclamar. El plazo para pedir la rectificación y la devolución de ingresos indebidos no es infinito, y quien dejó pasar el tiempo puede encontrarse con que el derecho ya no es exigible. La recomendación es sencilla: revisar los ejercicios en los que se aplicaron los preceptos del Real Decreto-ley 3/2016 y comprobar si la devolución sigue viva. Ese paso es el que convierte una buena noticia en dinero en la cuenta.

Guía rápida del trámite

  • 📅 Plazos: La sentencia es de 21/09/2026. No abre un plazo nuevo: manda el plazo de prescripción de cada autoliquidación.
  • ✅ Requisitos clave: Haber ingresado un impuesto aplicando una norma luego declarada inconstitucional y que el ejercicio no haya prescrito.
  • 🌐 Dónde solicitarlo: La rectificación y la devolución de ingresos indebidos se piden en la sede electrónica de la AEAT, con certificado digital o Cl@ve.
  • 💰 Importe o coste: La devolución del importe ingresado más los intereses de demora. No es una subvención: es un reintegro de dinero tuyo.
  • ⚠️ Error a evitar: Dejar pasar la prescripción pensando que la sentencia lo reabre todo. La doctrina no resucita un derecho ya caducado.

Valentino SS2027: el maximalismo de Michele que redefine el valor del activo para Kering

0

El Valentino SS2027 se presentó esta semana en París con 80 looks, un vestido rosa fucsia sin tirantes y una pregunta incómoda para Kering. La casa bautizó la colección como Antibiblioteca y la escenificó en la sala de lectura de la Bibliothèque Sainte-Geneviève, entre lámparas verdes de latón y mesas de roble. Sobre esa pasarela circulaba una tesis: el adorno ya no es un gasto de imagen, es una pieza de valoración.

Michele llevó el maximalismo hasta el límite. Encaje coloreado con flores de tela en relieve, minivestidos ajustados con lazos desmesurados y grandes volantes en tonos caléndula. La paleta renunció a cualquier pudor: lila con amarillo, rosa fucsia, verde bosque y amarillo limón junto a rojo cereza. El vestido que abría el relato —sin tirantes, con corpiño esculturado y un volante circular que liberaba un gran lazo negro al girar— funcionaba como declaración de intenciones.

El registro era de fiesta y exceso ochentero: faldas de punto con lazo, tops con plumas, faldas de sirena, blazers de piel ceñidos, guantes de ópera y gorras con la inscripción villain teen. En una temporada en la que buena parte del sector optó por un tono contenido, los volúmenes de la casa romana operaron como una descarga de energía.

El negocio, sin embargo, viajaba en los accesorios. Fajines, sombreros de gran formato, guantes de ópera y, sobre todo, collares estratificados: perlas, colgantes sobredimensionados cubiertos de cristales y cuentas de inspiración ambarina. Michele construyó en Gucci una comunidad fiel alrededor de su joyería y él mismo la lleva en capas. Para una casa que necesita densidad de margen, ese detalle no es menor.

En un trimestre en el que el sector premia la discreción, Valentino responde con exceso: el riesgo creativo es la última palanca de precio de una casa mediana.

La puesta en escena reforzaba la lectura comercial. La música aludía a la fiesta, las luces estroboscópicas transformaban la biblioteca en una discoteca y los invitados —Cynthia Erivo y Law Roach entre ellos— ocuparon las mesas de lectura. La nota de prensa describió la pasarela como «una antibiblioteca visual, un catálogo de lo que sigue siendo posible».

El desfile como señal de reposicionamiento

Kering posee el 30% de Valentino y esa participación convierte a la casa romana en una pieza de valoración dentro del grupo francés. En mi lectura, el mercado traslada a todas las maisons medianas la misma pregunta: cuánto depende el precio del producto y cuánto de la narrativa. Un desfile no genera ingresos por sí solo, pero sí reordena la percepción del activo.

Hay un dato que ayuda a dimensionarlo. En una temporada en la que otras etiquetas de primer nivel priorizaron la contención, Valentino presentó 80 looks con la mayor densidad comercial concentrada en el accesorio. En el negocio del lujo, esa categoría es la que sostiene el margen operativo y amortigua los ciclos del ready-to-wear.

El accesorio no es un complemento de la colección: es la línea de resultados. Todo lo demás construye la licencia para venderlo.

Kering y el reloj de la valoración

Alessandro Michele

La pregunta relevante para un inversor con exposición al sector no es si la colección es bella, sino si aumenta la probabilidad de que Michele entregue crecimiento. La respuesta depende de tres variables: la conversión del desfile en venta de accesorio a comienzos de 2027, la capacidad de sostener precio sin recurrir al descuento y la evolución del wholesale en una Europa sin viento de cola.

El accionista de Kering, eso sí, no compra solo Valentino. Compra una cartera en reconstrucción donde cada marca compite por el mismo capital creativo y el mismo espacio en tienda. Valentino aporta lo que el grupo necesita: recorrido de precio en accesorio y joyería, el segmento donde el múltiplo se defiende mejor que en el bolso de entrada.

Análisis: cuándo el ruido se convierte en flujo de caja

Llevo años siguiendo el mercado del lujo y he aprendido a desconfiar de las conclusiones que se extraen la misma noche del desfile. El maximalismo de Michele es una decisión financiera antes que estética: con costes de producción al alza, el adorno visible justifica precio sin tocar la arquitectura de la marca. No es una apuesta por el volumen, sino por el margen por unidad.

El riesgo es de ejecución y de tiempo. Los códigos maximalistas funcionan con un consumidor que compra emoción, no con quien busca fondo de armario, y ese perfil es más sensible al ciclo. Si la demanda europea se enfría en 2027, el exceso se convierte en inventario y el inventario en descuento.

La liquidez también es limitada: Valentino no cotiza y esta tesis solo puede expresarse a través de Kering, donde el peso de la casa romana sigue siendo minoritario en el conjunto del grupo. Tres hitos permitirán medir la traducción financiera de la narrativa: la llegada de la colección a tienda a comienzos de 2027, la próxima publicación de cuentas del grupo y el peso del accesorio y la joyería sobre las ventas totales de la casa.

💎 Veredicto Wealth

Valentino SS2027 refuerza una tesis de preservación de capital a través de Kering para horizontes superiores a tres años, no una operación de revalorización rápida. El riesgo a vigilar es la conversión del maximalismo en venta real de accesorio durante 2027.

Enagás sella para siempre los 13 pozos del Castor tras 241 millones de euros

Enagás ha sellado definitivamente el Castor. Los 13 pozos del fallido almacenamiento submarino de gas, frente a las costas de Castellón, cuentan ya con tres tapones cada uno. El coste estimado de los trabajos asciende a 241 millones de euros, a la espera de las certificaciones finales que den por cerrada la operación.

La operación llega casi siete años después de que el Consejo de Ministros, el 31 de octubre de 2019, ordenara el sellado y abandono definitivo de los pozos a instancias del Ministerio para la Transición Ecológica y el Reto Demográfico. El gestor del sistema gasista ha ejecutado unos trabajos de gran complejidad y alto nivel de especialización técnica, según ha detallado la propia compañía.

Del sueño de ACS al sellado con tres tapones por pozo

Para colocar las barreras que garantizan el sellado permanente, Enagás ha desplegado la plataforma marina flotante Jack Up Noble Resolve. Los trabajos han incluido el corte de los revestimientos de los pozos —los conductores— a más de tres metros por debajo del lecho marino, eliminando cualquier elemento que sobresaliera por encima del fondo. El resultado es un lecho marino completamente despejado y libre de las tuberías asociadas a los pozos.

Los tapones permanentes cuentan con la aprobación de un tercero independiente, el Well Examiner, conforme a lo preceptivo en el Real Decreto 1339/2018 de seguridad offshore. Las operaciones cumplen además con la normativa española y con los estándares internacionales de abandono de pozos offshore, las OEUK P&A Guidelines, según el gestor del sistema gasista, que subraya que se han respetado los criterios ambientales y de seguridad de la Declaración de Impacto Ambiental.

Con este sellado se cierra una de las etapas más relevantes del proceso, iniciado con la hibernación técnica del almacenamiento. Esa fase previa incluyó el sellado temporal de los pozos y dejó la instalación preparada para la fase final de desmantelamiento de las estructuras de superficie, tanto marinas como terrestres.

El sellado de los trece pozos cierra el capítulo técnico del Castor, pero deja intacta la pregunta sobre quién asume la factura pública del fracaso.

El recorrido del almacenamiento ha sido largo y accidentado. El proyecto, promovido por ACS y Escal, fue abandonado tras provocar centenares de seísmos en su puesta en marcha. La hibernación y el sellado temporal llegaron al amparo del Real Decreto-ley 13/2014, de 3 de octubre, con el que el Gobierno adoptó medidas urgentes en relación con el sistema gasista y la titularidad de centrales nucleares. La norma llegó con el almacén ya inoperativo.

Un almacén concebido para reforzar el suministro terminó convertido en un pasivo geológico, ambiental y financiero de difícil digestión.

El sellado definitivo corona una secuencia ejecutada por fases. Primero llegó el análisis de la situación de los pozos; después, la inertización de las instalaciones y la preservación de los equipos; más tarde, el sellado temporal y, finalmente, el abandono permanente. Cada etapa exigía verificar la integridad del pozo antes de avanzar a la siguiente, un procedimiento que alarga los plazos y encarece los trabajos.

El mandato de abandono llegó en 2019, cuando el Gobierno descartó cualquier intento de reflotar el almacén. La decisión del Consejo de Ministros fijó el marco del sellado y trasladó a Enagás, como gestor técnico del sistema, la responsabilidad de ejecutar los trabajos. El capítulo técnico, cerrado; la factura, otra historia.

El desmantelamiento de superficie, la siguiente factura

Con los pozos ya sellados queda por delante la retirada de las instalaciones de superficie. El Castor cuenta con dos: la planta de operaciones de tierra, en el término municipal de Vinaròs (Castellón), y la estructura marítima superior, situada en aguas territoriales españolas a 21,6 kilómetros de la costa mediterránea.

Ambas están unidas por un gasoducto de 30 pulgadas de diámetro y 30,3 kilómetros de longitud, con un tramo submarino de 21,6 kilómetros y otro terrestre de 8,7 kilómetros, además de una línea paralela de comunicaciones de fibra óptica. La instalación marina estaba constituida por una plataforma de pozos (WHP) y una plataforma de proceso (PUQ), unidas entre sí por una pasarela. De la WHP partían los 13 pozos que descendían hasta el almacenamiento: 8 de producción, 4 de monitorización y 1 de reinyección de fluidos.

pozos Castor

Un cierre técnico que no borra la factura pública

El sellado de los pozos cierra la etapa más visible del Castor, pero no zanja la pregunta de quién asume la factura completa. Los 241 millones de euros son el último tramo visible de un proyecto que naufragó hace más de una década y que desde entonces ha generado costes de mantenimiento, hibernación, y abandono. El desmantelamiento de las instalaciones de superficie añadirá una partida más, todavía sin cifra pública cerrada.

La historia del almacenamiento deja una lección incómoda para la planificación energética española. Una infraestructura concebida para reforzar la seguridad de suministro en el Mediterráneo acabó convertida en un problema geológico y financiero. La secuencia —puesta en marcha, sismicidad inducida, hibernación y abandono— muestra los límites de autorizar proyectos subterráneos sin un conocimiento suficiente del subsuelo. El gas de respaldo sigue siendo una pieza del sistema, pero el Castor recuerda que su viabilidad depende de algo más que de la ingeniería.

El abandono de pozos offshore es, además, un mercado en expansión en el norte de Europa, donde decenas de instalaciones maduras afrontan el mismo trámite. La experiencia del Castor sitúa a Enagás ante un ejercicio de transparencia poco habitual en España: la compañía tendrá que explicar no solo cómo retira la plataforma, sino cuánto cuesta y quién lo paga.

El desenlace interpela también al diseño de las autorizaciones gasistas. España ha construido en las últimas décadas una red de almacenamientos y plantas de regasificación pensada para un consumo que ya no llega. Cada proyecto que se queda por el camino deja una factura que rara vez asume quien lo promovió. Ese es el nudo que el Castor deja sobre la mesa.

Nadie discute ya el desenlace técnico. El fondo marino está limpio y los pozos, sellados. Lo que falta es el cierre administrativo: qué calendario maneja Enagás para retirar la plataforma y el gasoducto, qué coste final asume el sistema gasista y cómo se reparte entre los contribuyentes. La certificación final de los trabajos, aún pendiente, marcará el primer hito verificable de esa última fase.

Temporal en Cataluña: más de 400 vuelos cancelados en Barcelona y 510 retrasos

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El temporal de lluvia en Cataluña deja al menos 412 vuelos cancelados en El Prat desde el sábado y 510 retrasos, cerca de la mitad de la operativa programada.
  • ¿Quién está detrás? Aena y los controladores aéreos gestionan una operación condicionada por las tormentas, que han acumulado más de 200 litros por metro cuadrado.
  • ¿Qué impacto tiene? Miles de viajeros afectados por anulaciones y demoras, con especial incidencia en quienes tenían vuelos de conexión.

El temporal de lluvia en Cataluña ha dejado al menos 412 vuelos cancelados en el aeropuerto de Barcelona-El Prat desde el sábado y 510 retrasos en la jornada de mayor afectación. Los controladores aéreos describieron la operación como ‘muy complicada’ por las tormentas, que acumularon más de 200 litros por metro cuadrado.

Un fin de semana de cancelaciones históricas en El Prat

Los datos recopilados por Flightradar24 y Aena dibujan un fin de semana negro para la aviación catalana. El sábado se suspendieron 247 vuelos, el 24% de la operativa programada, y se registraron 510 retrasos, casi la mitad del tráfico previsto. El domingo la cifra de cancelaciones bajó a 165, con 297 demoras adicionales.

El total supera los 400 vuelos anulados en apenas 48 horas. Para dimensionarlo: equivale a vaciar dos veces la programación completa de un aeropuerto mediano. El Prat, el segundo aeródromo español por tráfico tras Barajas, no opera habitualmente por debajo de la mitad de su capacidad prevista.

Por qué el temporal ha puesto a los controladores contra las cuerdas

La lluvia torrencial no solo anega las pistas. Obliga a reordenar todo el espacio aéreo, competencia de ENAIRE. Los controladores han ido actualizando en su cuenta de X el estado de las operaciones y explicaron que las tripulaciones no podían seguir las rutas previstas, lo que les obligó a establecer rumbos de salida distintos a los publicados. Ese cambio espacia más el tráfico y reduce las operaciones por hora.

En paralelo, las aerolíneas han tenido que recolocar pasajeros, cancelar conexiones y reforzar sus equipos de atención. Iberia se adelantó al nuevo temporal de lluvias, según han recogido los medios especializados, ajustando su programación en El Prat para evitar anulaciones masivas de última hora.

Un temporal no cancela solo vuelos: desordena durante días el mapa de conexiones de toda una región y deja a miles de viajeros sin alternativa real.

No es un episodio aislado. La DANA que azotó Valencia en octubre de 2024 paralizó aeropuertos y obligó a desviar decenas de vuelos en plena temporada alta. Entonces, como ahora, la lluvia extrema se convirtió en el principal cuello de botella de la aviación española.

Hoja de Ruta: Claves del Viaje

El impacto se mide en tres frentes. En el bolsillo, porque las anulaciones obligan a reprogramar hoteles, traslados y conexiones ferroviarias sin aviso previo. En el tiempo, porque un vuelo cancelado un sábado puede no tener hueco hasta el miércoles. Y en la planificación, porque el nuevo temporal anunciado mantiene en vilo la operativa de los próximos días en Cataluña.

La zona cero es El Prat, el segundo aeropuerto español por volumen de pasajeros y puerta de entrada a Cataluña, pero el efecto se extiende a toda la red: un vuelo anulado en Barcelona rompe conexiones en Madrid, Palma o Ibiza. El dato que resume la jornada son los 510 retrasos del sábado, prácticamente la mitad de la operativa programada. Ningún aeropuerto español había registrado una proporción semejante en lo que va de año.

El pulso entre agentes es claro. Aena y los controladores asumen la gestión operativa de la crisis; las aerolíneas cargan con la atención al pasajero y la reposición de plazas; y los viajeros, sin voz en la mesa, absorben el coste real. El riesgo inmediato es que el nuevo frente de lluvias prolongue las cancelaciones más allá del fin de semana y traslade el atasco a los aeropuertos vecinos.

Lo que observamos es un patrón repetido: la aviación española responde bien a la incidencia puntual, pero se queda corta ante episodios meteorológicos extremos que cada vez son más frecuentes. La pregunta ya no es si habrá otro temporal, sino si la operación de El Prat está preparada para encadenar varios seguidos sin colapsar.

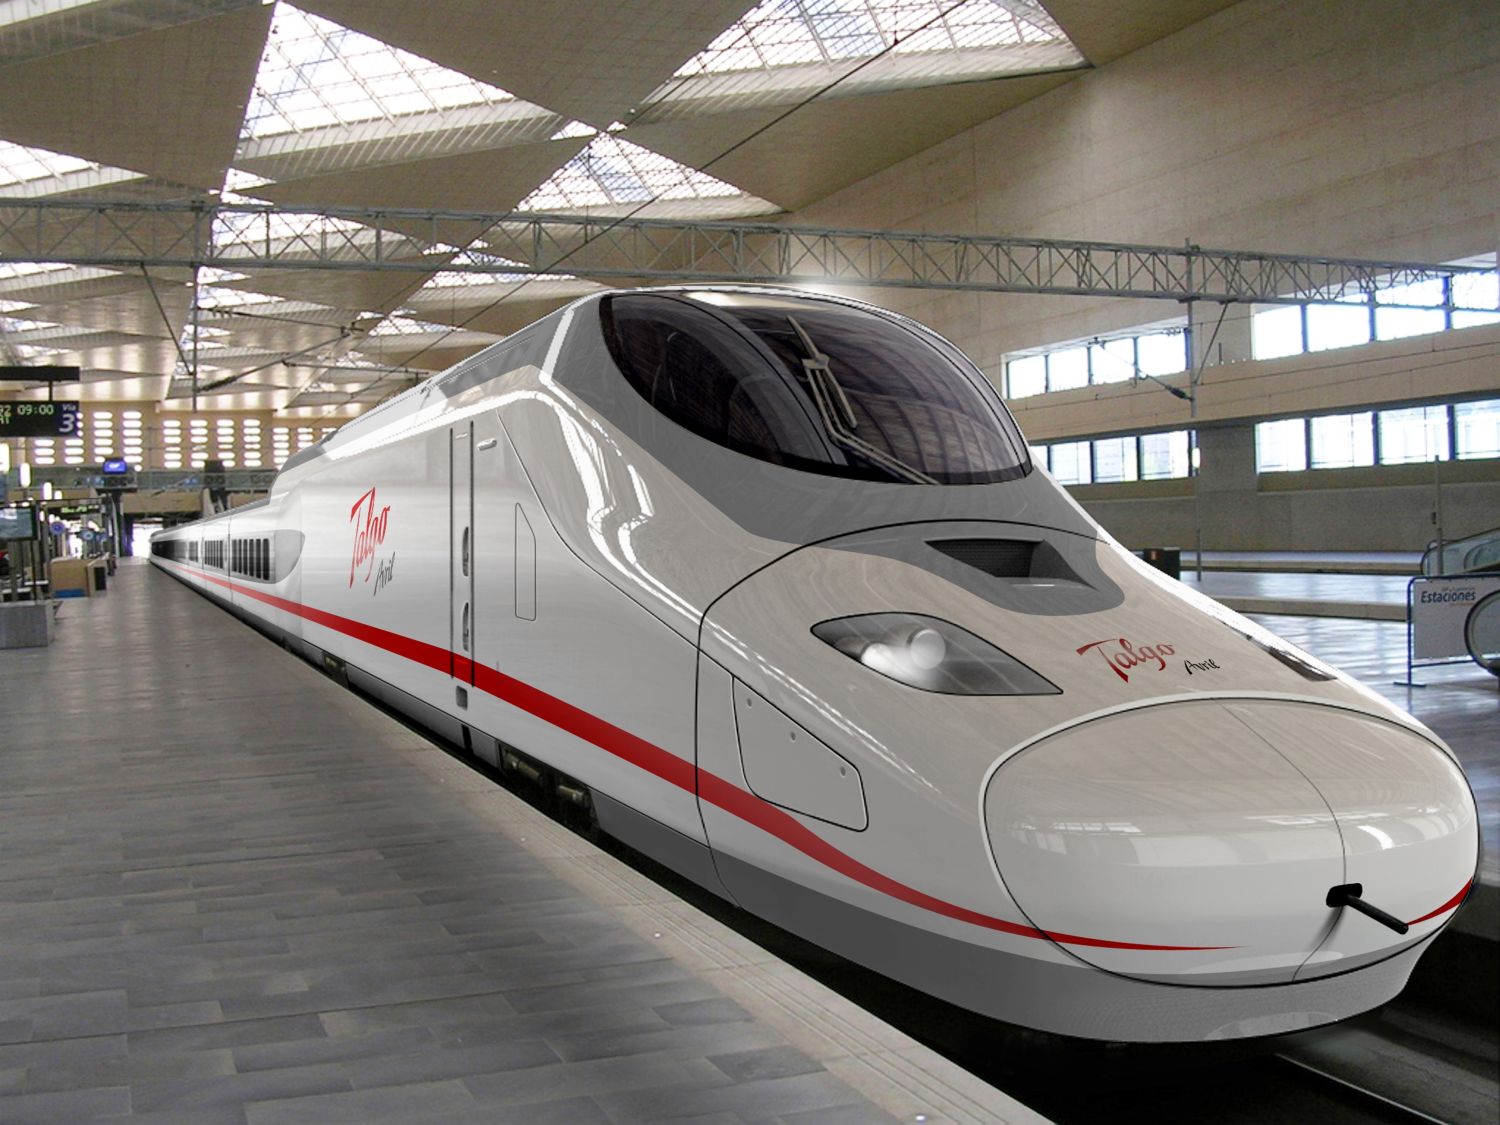
Talgo lidera la alta velocidad transeuropea: 105 millones para una nueva generación de trenes

Talgo liderará una nueva generación de trenes transeuropeos con una inversión de 105 millones de euros a tres años. El proyecto, integrado en el Plan de Industria-Euskadi 2030, persigue tumbar la fragmentación que todavía lastra al ferrocarril europeo.

Un consorcio de veinte socios y 78 millones para I+D

El programa se denomina Basqtrain 35 y reúne a una veintena de socios: grandes empresas, pymes, compañías tecnológicas y centros de investigación. La iniciativa prevé crear 140 empleos de alta cualificación en Euskadi y destinar 78 millones de euros a investigación y desarrollo, con financiación pública y privada.

José Jainaga, presidente de Talgo, defendió durante la presentación que la compañía aspira a trenes modulares, interoperables y sostenibles, con mejor eficiencia energética, más digitalización y coches más versátiles. La palabra que lo sostiene todo es interoperabilidad: un tren capaz de rodar bajo señales, voltajes y normativas nacionales distintas sin necesidad de rehacerse en cada frontera.

El consejero vasco de Industria, Mikel Jauregi, resumió el propósito en ‘sumar capacidades para afrontar retos tecnológicos e industriales de mayor escala’ y en rebajar las barreras técnicas entre mercados europeos. La diputada general de Bizkaia, Elixabete Etxanobe, puso el acento en el compromiso empresarial con la investigación y en la asunción de riesgos que exige una iniciativa de esta dimensión.

La propuesta incorpora mantenimiento predictivo y herramientas de digitalización basadas en monitorización inteligente, además de soluciones de confort y accesibilidad para el viajero. Nada de esto es cosmético: en un mercado ferroviario global, con cada vez más operadores y fabricantes, la ventaja se juega en quién homologa antes y más barato.

Por qué Europa aún no tiene un tren que cruce fronteras sin fricción

Europa lleva tres décadas intentando construir un espacio ferroviario único y sigue lejos del objetivo. Los trenes se topan con sistemas de señalización distintos, tensiones de catenaria incompatibles —25 kV en la alta velocidad española, 15 kV en Alemania, 1,5 kV en buena parte de Francia—, anchos de vía que no coinciden, y una homologación país a país que encarece cada modelo. El ERTMS, el estándar europeo de gestión del tráfico ferroviario, debía resolverlo y avanza a paso lento.

Talgo no vende un tren, vende la promesa de una Europa ferroviaria sin fronteras: brillante si Bruselas cumple, temeraria si no lo hace.

Ahí está el hueco que Talgo quiere ocupar. El fabricante arrastra una ventaja histórica: su sistema de rodadura desplazable, que cambia el ancho de vía sin detener el tren, lleva décadas funcionando en servicios transfronterizos. Ahora se trata de sumarle interoperabilidad digital y energética. Observamos, eso sí, un calendario exigente: tres años para una plataforma nueva es ambicioso, y el consorcio depende de que Bruselas y los Estados desplieguen de verdad la infraestructura que haga útil el tren.

Hay un riesgo de manual: sin vías preparadas, un tren interoperable es un prototipo caro. La red transeuropea de transporte, la TEN-T, fija 2030 como horizonte para los corredores principales, pero los cuellos de botella transfronterizos siguen ahí años después de las primeras promesas.

Hoja de Ruta: Claves del Viaje

El impacto del programa se mide en dos planos. El industrial, porque Euskadi consolida su posición como polo ferroviario con 140 empleos cualificados y una inversión en I+D que se queda en casa. Y el estratégico, porque si Talgo cierra la plataforma se coloca en primera línea para los contratos transeuropeos que llegarán con la renovación de flotas en Francia, Alemania o Italia.

La zona cero es el País Vasco, con epicentro en las plantas y centros tecnológicos que acompañan al fabricante, pero el radio de acción es continental: la razón de ser del proyecto es que estos trenes rueden más allá de los Pirineos. El dato que lo resume es claro: 105 millones de euros públicos y privados, de los que 78 van directos a I+D.

Hay precedente. Cuando España liberalizó el AVE en 2021, demostró que puede reordenar su alta velocidad con operadores privados compitiendo en el mismo corredor. El salto que ahora se intenta es otro: no competir dentro, sino vender tecnología fuera. La diferencia es que el mercado interior ya estaba construido y el europeo continúa siendo un rompecabezas de veintisiete piezas.

Con la vista puesta a cinco o diez años, la lectura es que Talgo no se juega solo un tren, sino su hueco en la cadena industrial que Bruselas quiere reconstruir por la vía verde. El ferrocarril es la gran baza para descarbonizar el transporte de media distancia, y quien fabrique el tren que cruce fronteras sin fricción tendrá una ventaja que se cuenta en décadas. El siguiente hito es el arranque del consorcio y sus primeros desarrollos técnicos: ahí se sabrá si los 105 millones se convierten en pedidos o se quedan en promesas de laboratorio.

La CNMC imputa a cinco directivos en el expediente contra las empresas de aviación ejecutiva

La CNMC amplía el expediente S/0014/25 sobre aviación ejecutiva e imputa a cinco directivos de Aviapartner, General Aviation Service, Sky Valet, United Aviation Services y Universal Aviation por reparto de mercado y fijación de precios.

Qué prácticas investiga la CNMC en el negocio de los FBO

El expediente arrancó en octubre de 2025 a raíz de la información remitida por por AENA. La CNMC sospecha que las compañías que gestionan instalaciones para operadores de base fija (los conocidos como FBO, fixed base operators) habrían incurrido en acuerdos y prácticas concertadas para repartirse el mercado, fijar precios, y otras condiciones comerciales, así como para intercambiar información sensible.

El regulador añade un tercer frente: los acuerdos de no captación de empleados. Las empresas investigadas podrían haber pactado no fichar trabajadores de la competencia, una práctica que también restringe la competencia en el mercado laboral y que la CNMC ha perseguido en expedientes recientes.

Los FBO son instalaciones aeroportuarias que prestan servicio a la aviación ejecutiva y de negocios: handling, suministro de combustible, aparcamiento de aeronaves y atención a tripulaciones, entre otros. Es un nicho con un número reducido de operadores y una fuerte dependencia de las concesiones aeroportuarias, lo que lo convierte en un terreno propicio para conductas colusorias.

La clave está en la estructura del mercado. AENA gestiona la infraestructura y otorga las autorizaciones; los FBO compiten por operar en los principales aeródromos. Esa dependencia de la concesión pública explica por qué una información del gestor aeroportuario acabó activando el procedimiento de competencia.

La imputación de directivos desplaza el foco del reproche: en los cárteles, la CNMC ya no se conforma con sancionar el balance de la sociedad.

Quiénes son los cinco imputados y las empresas del expediente

La ampliación tiene nombres propios. La CNMC incorpora al procedimiento a cinco directivos de Aviapartner Spain, General Aviation Service, Sky Valet Spain, United Aviation Services y Universal Aviation Spain. El expediente deja así de dirigirse solo contra las personas jurídicas y apunta a responsables concretos por su participación en las conductas.

El expediente original, abierto en octubre de 2025, señalaba a siete compañías: Air Taxis Handling, Aviapartner Spain, General Aviation Services, Mallorcair, Sky Valet Spain, United Aviation Services y Universal Aviation Spain. Dos de ellas, Air Taxis Handling y Mallorcair, no figuran en la lista de directivos imputados.

expediente CNMC

Con la ampliación, el procedimiento distingue entre la responsabilidad de las sociedades y la de sus gestores. Es un movimiento que el regulador activa cuando considera indiciariamente acreditada la participación individual en el diseño o la ejecución del acuerdo.

Empresa investigadaExpediente original (oct. 2025)Directivo imputado
Aviapartner SpainSíSí
General Aviation ServiceSíSí
Sky Valet SpainSíSí
United Aviation ServicesSíSí
Universal Aviation SpainSíSí
Air Taxis HandlingSíNo
MallorcairSíNo

El programa de clemencia y el precedente de los cárteles

La investigación de cárteles es una de las prioridades declaradas de la CNMC por su impacto sobre los consumidores y el funcionamiento de los mercados. En este tipo de expedientes juega un papel decisivo el programa de clemencia, la vía por la que una empresa integrante del cártel puede librarse de la multa si aporta pruebas suficientes para detectarlo.

El incentivo es notable. Quien colabora primero obtiene la exención del pago y, si finalmente resulta sancionado, no se le aplica la prohibición de contratar con las Administraciones Públicas. Ese punto es determinante en un sector que vive de concesiones aeroportuarias, porque perder la capacidad de contratar con el sector público equivale a quedarse fuera del negocio.

Conviene precisar el estado del procedimiento. La imputación de directivos no equivale a una sanción: es una fase de instrucción. El expediente S/0014/25 sigue abierto y corresponde resolverlo a la CNMC, que por ahora no ha comunicado el importe de una eventual multa ni el calendario de resolución.

Para el conjunto del negocio de los FBO, este frente llega en un momento de recuperación de la aviación ejecutiva tras los años de pandemia y de creciente competencia por las licencias en aeropuertos como Madrid-Barajas, Barcelona-El Prat o Palma de Mallorca. La presión sobre los márgenes del handling hace más valioso cada contrato de base fija.

Para los operadores, el daño reputacional de una imputación individual es inmediato. Un directivo señalado en un expediente de competencia arrastra su nombre a la resolución y asume ese desgaste antes incluso de que se dicte sanción, con independencia del importe final de la multa a la sociedad.

El precedente pesa. La CNMC ha convertido la persecución de cárteles en una línea estable de actuación, con resoluciones que combinan multas económicas y prohibiciones de contratar. La novedad aquí es el foco sobre las personas físicas, una vía que endurece el reproche y eleva el riesgo reputativo para los directivos señalados.

📊 Las Claves para el Inversor

  • Qué vigilar: El avance del expediente S/0014/25 y si la CNMC confirma la imputación de los cinco directivos o archiva parte del procedimiento.
  • Reacción del valor: Las compañías afectadas no cotizan en el Ibex, por lo que el impacto se traslada al negocio de las concesiones aeroportuarias y al gestor aeroportuario.
  • Precedente sectorial: Los expedientes de cártel de la CNMC se resuelven con multas y, en los casos más graves, con la prohibición de contratar con la Administración.

Gayo (Telefónica) condiciona la consolidación del sector teleco al veredicto de Bruselas

El consejero delegado de Telefónica, Emilio Gayo, sitúa el veredicto de Bruselas sobre las próximas fusiones del sector como la prueba real del giro regulatorio europeo y del margen para la consolidación teleco en España.

Lo dijo este lunes en Madrid, en el XXIX Congreso Nacional de la Empresa Familiar. La industria ha «avanzado mucho en el diagnóstico», hasta el punto de considerarlo «quizás ya sobrepasado», mientras la ejecución va «muy limitada». Ese contraste resume su tesis.

Las cifras que maneja el directivo no dejan margen a la interpretación. De las medidas fijadas por los informes europeos sobre competitividad solo se ha ejecutado un 15%, y en el terreno tecnológico, de las 47 actuaciones planteadas únicamente tres están implantadas. «Estamos lejos de donde teníamos que estar y va a exigir un sobresfuerzo», admitió.

Del diagnóstico a la ejecución: los dos reglamentos que espera el sector

En el plano normativo, Telefónica identifica dos piezas decisivas: el reglamento de redes digitales y el de concurrencia. Ambos cuentan con borradores que «apuntan a buen camino», aunque el consejero delegado mantiene la cautela porque «no dejan de ser todavía un borrador». Para el inversor, sin texto definitivo no existe calendario regulatorio firme.

La petición a la Comisión Europea es doble: que la regulación evolucione rápido y que lo haga hacia la promoción de la inversión. Añadió una petición expresa de perspectiva largoplacista. «Casi le pediría a Bruselas que piense como las empresas familiares», señaló ante el auditorio. La ecuación es simple: sin una señal de Bruselas, la consolidación del mercado europeo seguirá bloqueada.

El sector no espera discursos: espera que Bruselas autorice una fusión sin que los compromisos exigidos vacíen de sentido la operación.

En paralelo, Gayo desplegó su tesis sobre la autonomía estratégica abierta. La soberanía tecnológica europea, dijo, no equivale a autarquía ni obliga a producir todo del cero al cien por cien.

Las tres preguntas de la soberanía digital

  • Dónde y quién controla los datos y sus contraseñas.
  • Quién opera los sistemas y las plataformas ante una crisis.
  • Qué grado de control real existe sobre las soluciones y los proveedores.

El diagnóstico no invita al optimismo a corto plazo. Europa no fabrica chips y tardará años en cerrar esa dependencia, por lo que el directivo reclama regulación que permita ganar escala, escala para financiar inversión y ejecución «con valentía» por parte de las compañías.

El mapa de consolidación que espera el veredicto

España es el mejor laboratorio de lo que viene. La integración de Orange y MásMóvil alumbró MásOrange en 2024 con compromisos ante Bruselas, y la entrada de Zegona en Vodafone España se cerró ese mismo año tras el examen de las autoridades españolas. Digi se ha asentado como cuarto operador con espectro arrendado.

consolidación telecos Europa

En el plano europeo, la mayoría de los operadores sostienen desde hace años que el mercado necesita menos operadores y más escala, mientras los inversores institucionales que pueblan el accionariado del Ibex —BlackRock entre ellos— premian las operaciones con sinergias verificables. En Telefónica, el Estado controla cerca del 10% del capital a través de la SEPI y Saudi Telecom ronda el 9,9%.

El regulador, además, no es uno solo. La Dirección General de Competencia examina las operaciones que superan los umbrales comunitarios, la CNMC vigila los mercados mayoristas españoles y el tratamiento del espectro radioeléctrico se ha desplazado desde el afán recaudatorio hacia la lógica de red, un cambio que Gayo citó como señal de que algo se mueve.

Por qué el veredicto pesa más que la retórica

La historia reciente invita a la prudencia. Bruselas bloqueó en 2016 la fusión de Hutchison con O2 en el Reino Unido y desde entonces el sector arrastra el temor a que cualquier operación de cuatro a tres operadores acabe en veto o en remedios que destruyan el caso de negocio.

Los últimos precedentes son mixtos. La Comisión autorizó Orange y MásMóvil en España en 2024, con cesión de espectro a Digi como contrapartida, y también aprobó la fusión británica entre Vodafone y CK Hutchison con condiciones exigentes. El criterio no es el tamaño, sino la evidencia de que la operación no daña al consumidor ni al mercado mayorista.

Para Telefónica, el calendario juega en contra. La compañía cerró 2025 con pérdidas netas atribuidas de 4.318 millones de euros, presentadas el 24 de febrero de 2026, y necesita un marco que premie la inversión en redes para rentabilizar su base de infraestructura. Cada trimestre de espera regulatoria es un trimestre de capex comprometido.

La pelota está, por tanto, en el lado de la Comisión. Si el próximo examen de una fusión teleco se resuelve con remedios razonables, el sector leerá la señal y moverá fichas; si se repite el patrón del veto, los planes quedarán congelados otros cinco años. La Comisión Europea tiene la llave, y Gayo lo sabe.

Sobre la inteligencia artificial, Gayo pidió «prudencia» y advirtió de que el aumento exponencial del tráfico de datos obligará a una nueva reinvención del sector. «Nos ha pasado durante 102 años y nos sentimos preparados para seguir haciéndolo», zanjó.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima notificación de concentración que llegue a la Dirección General de Competencia y el texto final de los reglamentos de redes digitales y concurrencia.
  • Reacción del valor: El mercado descuenta un marco más permisivo; sin avances concretos, la prima de consolidación que cotizan las telecos europeas tiene poco recorrido.
  • Precedente sectorial: Orange y MásMóvil en España y Vodafone con CK Hutchison en el Reino Unido se cerraron con remedios; el veto a Hutchison y O2 en 2016 marca el escenario adverso.

350.000 viviendas sin luz: la red eléctrica colapsada rechaza 2.100 MW en 2025

La red eléctrica colapsada ya pone cifras a un bloqueo que golpea de lleno al mercado residencial. Unos 2.100 MW de capacidad de conexión solicitados por promotores de vivienda fueron rechazados a finales de 2025 en toda España, según los datos recogidos por El Periódico de la Energía. El resultado: entre 300.000 y 360.000 viviendas sin acceso a la luz y cientos de promociones inmobiliarias paradas.

Lo llamativo no es solo el rechazo, sino lo que sí se concedió y no se construye. Las distribuidoras aprobaron 2.400 MW de capacidad para nueva vivienda, el equivalente a unas 400.000 casas que deberían estar levantándose ya. La capacidad reservada no siempre se traduce en grúas.

El problema no es una novedad de este ejercicio. Viene de años atrás y se ha ido agravando conforme la electrificación de la demanda —vehículo eléctrico, bombas de calor, centros de datos— competía por los mismos megavatios disponibles en los nudos más tensionados.

España tiene uno de los recursos de generación más baratos de Europa y, al mismo tiempo, no logra conectar el contador de una promoción que se levanta a pocos kilómetros de un nudo saturado. La paradoja se repite en los entornos metropolitanos, donde la presión de precios de la vivienda es mayor y donde la red está más congestionada.

El acceso a la red eléctrica rechazó 2.100 MW de vivienda en 2025

El embudo tiene geografía. Los rechazos se cierran allí donde se construye y donde la red ya no da más de sí, y afectan tanto a promociones completas como a suelos urbanizados que aún no han salido a comercialización. Cada negativa obliga al promotor a esperar refuerzos, a asumir sobrecostes o, directamente, a paralizar el proyecto.

La red no se ha saturado por exceso de generación renovable, sino por una década de inversión insuficiente en los nudos donde vive la gente.

La patronal ASPRIMA lleva años advirtiendo de este freno. El informe que publicó el año pasado subraya que la falta de coordinación entre la planificación urbanística y la planificación eléctrica obliga a los promotores a asumir sobrecostes significativos y a esperar refuerzos de red que retrasan los proyectos y comprometen su viabilidad.

Priorizar la vivienda en la cola del acceso eléctrico es una decisión política con coste: alguien saldrá de la fila, y los candidatos son los centros de datos.

El documento agrupa las propuestas en cinco ámbitos que atacan los cuellos de botella desde el planeamiento, la tramitación y el reparto de costes:

  • Capacidad: flexibilizar los límites de inversión en redes e impulsar inversiones anticipatorias ligadas a desarrollos con planeamiento aprobado.
  • Optimización: reservar potencia para todo el desarrollo, pero activarla de forma progresiva conforme avanza la urbanización.
  • Tramitación: ventanilla única autonómica, silencio administrativo positivo y plazos máximos y sancionables para las propuestas de conexión.
  • Infraestructuras: incorporar de forma vinculante la ubicación de subestaciones y centros de transformación en el planeamiento.
  • Costes: que las infraestructuras troncales se financien con el sistema eléctrico y no recaigan en el promotor.

Jorge Ginés, director general de ASPRIMA, resume la posición del sector: ‘Estas medidas combinan soluciones regulatorias y operativas para acelerar la conexión de nuevos desarrollos, reducir costes y aportar certidumbre tanto a promotores como a las administraciones’. En la misma línea, defiende priorizar la vivienda como uso de interés social dentro de la planificación eléctrica y simplificar los trámites para desbloquear miles de viviendas y optimizar la inversión en red.

Permisos de conexión: de los centros de datos al hogar

acceso a la red eléctrica

El Ministerio para la Transición Ecológica ha abierto la puerta a que las promociones inmobiliarias y servicios como los hospitales tengan algún tipo de preferencia en el acceso y la conexión frente a otros sectores económicos. Los grandes consumidores industriales y los centros de datos serían los principales afectados por ese cambio de orden. Eso sí, la letra pequeña todavía no existe.

Todo queda pendiente de la Planificación de la red con horizonte 2030, que sigue sin aprobarse y que determinará si las conexiones residenciales se aceleran o si el atasco se cronifica. Ahí se medirá la promesa. Mientras llega, la cola funciona por orden de llegada y de disponibilidad de nudo.

La competencia por esos megavatios no es menor. Los centros de datos se han convertido en el gran cliente eléctrico de la década y pelean por los mismos nudos que una promoción de viviendas. Las grandes eléctricas llevan meses pidiendo más redes precisamente para atender ese aluvión de demanda, una petición que se topa con los límites de inversión que la normativa impone a las distribuidoras.

En el plano político, el Partido Popular ha anunciado un plan de choque para conectar cuanto antes a la red miles de viviendas y nueva demanda. Falta el detalle, y el detalle es lo que decide si un plan de choque es un titular o un calendario.

El coste del atasco no se queda en el promotor. Cuando las infraestructuras troncales se financian con cargo al desarrollo, el sobrecoste acaba incorporándose al precio final de la vivienda. Es la parte menos visible del problema: la red eléctrica colapsada empuja el ladrillo hacia arriba y añade viviendas sin luz a un mercado ya tensionado.

Por qué la red se quedó corta y qué se juega España

El bloqueo en el acceso a la red eléctrica no es un accidente de coyuntura, sino el resultado de una secuencia de decisiones. Durante años, el esfuerzo político y regulador se concentró en descarbonizar la generación: subastas renovables, récords de potencia instalada y precios mayoristas competitivos. Las redes de distribución y transporte, el eslabón que conecta esa electricidad con el consumo, quedaron en segundo plano. El resultado es un sistema que genera barato y conecta tarde.

La contradicción está servida. La misma red que no logra conectar vivienda es la que debe absorber la electrificación del transporte, la climatización y la nueva economía digital. La capacidad no es infinita, y cada megavatio asignado a un nudo es un megavatio que no se asigna a otro. Priorizar la vivienda es, por tanto, una elección de política económica con ganadores y perdedores.

Los precedentes cercanos no invitan al optimismo. ASPRIMA lleva más de un ejercicio señalando los mismos cuellos de botella, y las soluciones que propone —ventanilla única, silencio administrativo positivo, plazos sancionables, reserva progresiva de potencia— son medidas de gestión, no de ingeniería. No dependen de que exista tecnología, sino de que exista voluntad administrativa para cambiar procedimientos que hoy reparten el coste en el eslabón más débil de la cadena.

Hay además un riesgo que el propio sector apunta y que conviene no pasar por alto. Si la prioridad residencial llega sin capacidad adicional, el efecto será un reparto distinto del mismo atasco: la vivienda conectará antes y el desarrollo industrial y digital se retrasará en la misma proporción. Sin planificación eléctrica alineada con el urbanismo, la reforma cambia el orden de la cola sin acortarla.

La pregunta que queda abierta es sencilla de formular y difícil de responder: si el orden lo fija el criterio de interés social o lo siguen fijando los calendarios administrativos. La respuesta se verá cuando se apruebe la Planificación de la red con horizonte 2030 y cuando las distribuidoras apliquen los nuevos criterios de prioridad en sus propuestas de conexión. Hasta entonces, las 350.000 viviendas seguirán esperando su enchufe.

La CNMC alerta del avance de Starlink y Kuiper en España y de su presión sobre Hispasat

La CNMC alerta del avance de Starlink en España y del empuje de Amazon LEO: la presión competitiva deja a Hispasat sin margen comercial en el negocio satelital y enciende las alarmas de soberanía tecnológica en Europa.

Qué dice el dictamen de la CNMC sobre el mercado satelital

El informe lo firma la Sala de Supervisión Regulatoria, que preside Ángel García Castillejo, y se aprobó el 17 de septiembre de 2026. Su diagnóstico es tajante: el mercado de comunicaciones electrónicas por satélite ‘atraviesa una fase de transformación significativa’ y el despliegue de constelaciones en órbita baja (LEO) acapara el negocio en detrimento de los operadores nacionales y continentales.

La base del negocio sigue siendo modesta: el satélite apenas representa el 0,5% de las más de 19 millones de líneas de banda ancha fija en España, un mercado copado por la fibra (FTTH). Su valor es otro, la cohesión territorial en zonas rurales sin cobertura terrestre.

Los accesos, en cambio, crecen a gran velocidad. Entre 2022 y finales de 2025 pasaron de 10.000 a rozar los 100.000 clientes activos, con un 93% concentrado en el segmento residencial. El motor exclusivo de esa expansión ha sido SpaceX y su constelación Starlink, la firma fundada por Elon Musk.

El organismo lo dice sin rodeos: ‘la disponibilidad efectiva de soluciones LEO ha estado, hasta el momento, limitada a un único proveedor con presencia comercial en España’. Esa posición de partida le ha permitido captar la inmensa mayoría de las nuevas altas residenciales, con ofertas de entre 100 y 300 Mbps.

Starlink no compite contra Hispasat por precio: compite por latencia, por coste de lanzamiento y por el control de la infraestructura completa.

Starlink: 10.496 satélites y una tarifa que cayó un 71%

Kuiper satélites

Las cifras del informe dibujan una ventaja industrial difícil de replicar: 10.496 satélites activos, autorización para desplegar hasta 42.000 y alrededor del 69% de todos los satélites en servicio del planeta en manos de SpaceX. La integración vertical es total, porque fabrica los cohetes, los lanza y comercializa el servicio minorista. Solo en el primer trimestre de 2026 puso en órbita 556.057 kilogramos de carga útil, frente a los 18.415 kilogramos de la europea Arianespace.

En precios, la escalada ha sido igual de agresiva. Starlink llegó a España en 2022 con una cuota de 99 euros al mes, la bajó a 70, después a 65 y luego a 40, hasta estrenar en 2024 el plan Residencial Lite de 29 euros. La tarifa de entrada se ha recortado alrededor de un 71% en cuatro años, con promociones temporales todavía más baratas.

IndicadorStarlink (SpaceX)Hispasat
Órbita de la constelaciónBaja (LEO)Geoestacionaria (GEO)
Satélites en servicio10.4968
AltitudÓrbita baja35.786 kilómetros
Latencia de red20-50 milisegundos240-600 milisegundos
Tarifa mensual de entrada29 euros35 euros (programa subvencionado)

Amazon LEO estrecha el cerco con la compra de Globalstar

El segundo frente llega de la mano de Jeff Bezos. Amazon LEO, antes Project Kuiper, proyecta una red de 5.105 satélites y prevé arrancar operaciones comerciales este ejercicio apoyándose en los cohetes New Glenn de Blue Origin. Ha acordado además la compra de Globalstar por 11.600 millones de euros, que le entrega licencias de espectro clave en bandas L y S.

La conectividad directa a móviles (Direct-to-Cell) es el siguiente terreno. SpaceX ya ha comprado a EchoStar espectro de 2 GHz con el mismo objetivo, lo que extiende la huella estadounidense hacia las redes móviles de respaldo.

El único mayorista estatal que no despega

Relegada en el mercado libre, la huella comercial de Hispasat se concentra en el programa subvencionado Único Demanda Rural (Conéctate35.es), donde actúa como único mayorista estatal para dar 200 Mbps a 35 euros al mes en zonas aisladas. El propio sector lo señala como barrera: la CNMC recoge que varios competidores ven ‘una barrera significativa para la competencia’ en que el canal del subsidio pase por un solo operador.

El resultado está lejos de las previsiones. El programa acumula 10.825 conexiones activas tras dos años y medio, frente a los 1,3 millones de hogares y empresas que el Ministerio para la Transformación Digital calculaba en junio de 2023. La baja demanda obligó a Hispasat a devolver 22 millones de euros de fondos Next Generation sobre una adjudicación de 76,3 millones.

Telecos y Apple: el satélite como red de respaldo

Sin infraestructura orbital propia, las grandes operadoras se han aliado con los dueños del espacio. Telefónica, a través de Telefónica Global Solutions, ha firmado acuerdos con Starlink para integrar capacidad LEO en su oferta corporativa y con Sateliot para servicios IoT 5G. Vodafone mantiene su alianza con AST SpaceMobile, y Orange y MasOrange colaboran con Eutelsat (OneWeb) y con Starlink.

Apple figura en el informe como pionera del satélite móvil de consumo masivo: su función Emergency SOS llegó con el iPhone 14 sobre la red de Globalstar, cuyas frecuencias pasan ahora a manos de Amazon. La tecnología ya se ha usado en emergencias reales en España, como el incendio de la Sierra Oeste de Madrid en julio de 2026 o la dana de Valencia.

Qué se juega Hispasat tras su integración en Indra

El operador histórico cambió de manos a finales de 2025: Indra compró el 89,68% de Hispasat a Redeia por 725 millones de euros. Sus ocho satélites geoestacionarios operan a 35.786 kilómetros de altitud, con latencias de 240 a 600 milisegundos frente a los 20-50 milisegundos de las constelaciones LEO. Es una desventaja física, no comercial.

La baza europea se llama IRIS². La constelación de 348 satélites promovida por la Unión Europea iniciará sus lanzamientos en 2029 y la desarrolla el consorcio SpaceRISE, en el que participa Hispasat junto a SES y Eutelsat. Su objetivo no es el cliente residencial, sino blindar un canal seguro para la administración, la defensa y los servicios críticos.

Conviene leer el dictamen por lo que dice de la estructura del mercado. El 0,5% de las líneas parece anecdótico, pero el satélite es la única red que no depende del despliegue terrestre, y ahí la posición de Starlink no es replicable a corto plazo: 10.496 satélites frente a los ocho de Hispasat. El precedente europeo ya está escrito, porque las telecos compran capacidad en lugar de construir constelaciones. La apuesta de Indra pasa por IRIS² y el negocio institucional: es un modelo de soberanía, no de volumen.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre de la compra de Globalstar por Amazon LEO y el arranque comercial de su constelación, que confirmarán si el duopolio satelital de órbita baja se consolida en España.
  • Reacción del valor: El mercado valora a Hispasat como activo estratégico dentro de Indra más que como operador comercial; su cotización depende del negocio institucional y del calendario de IRIS².
  • Precedente sectorial: El programa Único Demanda Rural, con 10.825 conexiones frente a 1,3 millones previstas, marca el techo realista de la vía subvencionada en Europa.

Rentabilidad de la banca española: el RoE se eleva al 16,05% en el segundo trimestre

La rentabilidad de la banca española alcanzó el 16,05% en el segundo trimestre de 2026. Son 1,55 puntos porcentuales más que el 14,50% del mismo periodo del año anterior, aunque la cifra cede frente al 17,34% del primer trimestre. El Banco de España publicó este lunes sus estadísticas supervisoras de entidades de crédito y el recorte entre trimestres admite una lectura serena: no responde a un deterioro del negocio.

El propio supervisor lo aclara. La comparación con el primer trimestre está condicionada por la contabilización, en ese periodo, de resultados extraordinarios, de carácter no recurrente. Descontando ese efecto, la rentabilidad sobre patrimonio neto del conjunto de entidades se quedó en el 14,78%. El negocio recurrente no se ha debilitado; lo que desaparece es el empujón puntual de unos meses generosos.

En términos interanuales, la foto es de mejora. El 16,05% supera con holgura el 14,50% de hace un año. Con el euríbor ya lejos de los máximos de 2023 y 2024, sostener ese retorno sobre recursos propios dice bastante del músculo del sector.

El RoE no es la única magnitud que vigila el Banco de España. Las ratios de capital permanecieron prácticamente estables al cierre del trimestre. La ratio de capital de nivel 1 ordinario (CET1) se situó en el 14,11%, frente al 13,75% de un año antes. La ratio Tier 1 quedó en el 15,68% y la de capital total, en el 18,30%.

Son niveles de solvencia cómodos. La ratio de apalancamiento agregada bajó hasta el 5,60%, 0,14 puntos menos que en el trimestre previo, pero el descenso se explica por el crecimiento de las exposiciones totales, no por una merma de recursos propios.

El descenso del RoE entre trimestres no es un síntoma de debilidad, sino el ajuste lógico tras un primer trimestre inflado por resultados extraordinarios.

El RoE cae al 16,05% por el efecto de los extraordinarios del primer trimestre

La clave para interpretar la cifra está en la base de comparación. El primer trimestre de 2026 recogió operaciones no recurrentes que elevaron el resultado agregado del sector. Sin ellas, el retorno sobre patrimonio neto se habría quedado en el 14,78%, más alineado con la capacidad real de generar beneficio. La corrección entre trimestres es contable antes que económica.

Mientras, la calidad del activo mejora. La ratio de préstamos dudosos del total de entidades se redujo al 2,53%, frente al 2,61% del trimestre anterior y el 2,73% de hace un año. Es un nuevo mínimo de la serie. La exposición en vigilancia especial, la fase 2, también bajó, del 5,83% al 5,69%.

Hay, eso sí, un dato que invita a no confiarse. El coste del riesgo se mantuvo en el 1,03%, frente al 1,04% del trimestre previo, pero está muy por encima del 0,81% de hace un año. Provisionar cuesta hoy más que en 2025.

Capital, liquidez y morosidad: la base que sostiene el dividendo

Banco de España banca

Para el inversor que mira el sector desde el IBEX, estas cifras tienen traducción directa. Un CET1 del 14,11% y una ratio de capital total del 18,30% dejan margen sobrado para sostener el dividendo y las recompras que las grandes entidades han ido anunciando. La solvencia no es la restricción. La duda está en cuánto tiempo puede mantenerse este nivel de beneficio.

Las entidades significativas, las grandes y supervisadas directamente por el BCE, presentaron una ratio de capital total del 17,97%, ligeramente por debajo del 18,01% del trimestre anterior. Las menos significativas se moderaron hasta el 25%. La brecha entre ambos bloques sigue siendo amplia.

La pregunta del millón es qué ocurre cuando el euríbor deje de aportar. El margen de intereses ha sido el motor de la banca española durante los últimos tres años. Con los tipos en descenso, ese viento de cola se convierte en en brisa. El sector lo sabe y acelera en comisiones, seguros y financiación al consumo.

Rentabilidad alta, riesgo al alza: la encrucijada de la banca española

Hay una tentación recurrente al leer estas estadísticas: mirar solo el titular del RoE y sacar conclusiones. La foto es buena, pero no homogénea. La rentabilidad del 16,05% descansa sobre un margen de intereses que empieza a desinflarse, un coste del riesgo que repunta desde el 0,81% hasta el 1,03% y una morosidad que, aunque marca mínimos, no puede caer indefinidamente. Los tres vectores apuntan en direcciones distintas, y esa tensión definirá el segundo semestre.

En mi lectura, el sector afronta una transición más delicada de lo que sugiere la cifra de rentabilidad. Los años del dinero caro regalaron a la banca un margen de intereses extraordinario sin exigirle demasiado en eficiencia ni en diversificación. Ahora toca volver a ganarse el beneficio con el negocio tradicional: préstamos, comisiones, gestión de patrimonios. Los que hicieron los deberes lo notarán menos.

Conviene recordar un precedente. Entre 2015 y 2019 la banca española vivió años de tipos en cero con rentabilidades mediocres y presión constante sobre los márgenes. La diferencia es que hoy parte de una base de solvencia mucho más sólida: CET1 del 14,11%, liquidez del 171,07% y morosidad del 2,53%. Ese colchón da tiempo. Pero el tiempo, en banca, se agota si no se usa para transformar el modelo. La próxima presentación de resultados del tercer trimestre será la primera prueba seria.

Veredicto Merca2

Cotización al cierre o apertura: El dato se publicó este lunes con los mercados ya en marcha y no alteró el guion de la sesión. Los grandes bancos del IBEX cotizan planos a media jornada, con movimientos inferiores al 0,4%. El mercado ya descontaba una rentabilidad en la zona del 16%.

Clave técnica: El sector afronta la recta final del año con el CET1 en el 14,11% y una ratio de cobertura de liquidez del 171,07%, holguras que blindan la retribución al accionista. La vigilancia se traslada al coste del riesgo, que ya sube 0,22 puntos frente a 2025.

Apunte macro: El sector cierra el trimestre con una ratio crédito-depósitos del 97,17% y un coste del riesgo del 1,03%, dos termómetros del negocio tradicional. Si el euríbor sigue cediendo, serán esas cifras las que marquen la capacidad de defender un RoE de dos dígitos.

Volkswagen, Renault y Stellantis mueven 7.600 millones para electrificar el motor en España

España atrae 7.600 millones para la electrificación del motor y deja de ser la convidada de piedra del coche eléctrico en Europa. Renault, Volkswagen, Stellantis, Mercedes-Benz y SEAT encabezan un recuento de inversiones que reformula el mapa industrial del país, según los proyectos que los propios fabricantes han confirmado en los últimos meses.

No es una cifra menor. Durante años, España quedó fuera de la primera oleada de adjudicaciones de vehículos eléctricos, mientras Alemania, Francia o Hungría se repartían los grandes proyectos. Hoy la película es distinta. El segundo productor europeo de coches, noveno del mundo, vuelve a la mesa de las grandes decisiones industriales.

De descartada a hub: los 7.600 millones que se reparten las plantas

El desglose ayuda a entender la magnitud. Renault invertirá 600 millones en sus factorías de Valladolid y Palencia para fabricar cinco nuevos modelos, de los que dos serán completamente eléctricos. Es el anuncio más reciente y el que ha terminado de empujar el contador por encima de los 7.600 millones.

El grupo Volkswagen comprometió 1.000 millones para adaptar la planta de Landaben, en Pamplona, a los eléctricos Skoda Epiq y VW ID. Cross. SEAT reservó 3.000 millones para producir en Barcelona el Cupra Raval y el VW ID. Polo. Stellantis, dentro de su megaplan de 5.100 millones en España, dedicará unos 1.000 millones a reconvertir Vigo y Zaragoza a la plataforma STLA 1, cuya producción no arrancará hasta 2027. Mercedes-Benz aporta otros 1.000 millones para furgonetas eléctricas en Vitoria.
La nómina europea se ha quedado corta. Los fabricantes chinos han entrado con fuerza. El proyecto de Chery y Ebro en Barcelona se anunció con 532 millones; BAIC y la española Santana montan en Linares con una inversión que podría alcanzar los 80 millones; Geely destinará 221 millones a hacerse con el 34% de la planta de Ford en Almussafes, que fabricará cinco modelos multinergía; y SAIC levantará en Ferrolterra una planta de ensamblaje de híbridos y eléctricos por 200 millones.

La segunda ola no premia al que fabrica más barato, sino al que ya tiene la fábrica y ahora le añade batería y plataforma eléctrica.

Por qué Bruselas, Pekín y las baterías juegan a favor de España

Detrás del trasvase de proyectos hay tres fuerzas que empujan en la misma dirección. La primera son los aranceles. Bruselas ha impuesto gravámenes severos a la importación de coches eléctricos fabricados en China, lo que ha convertido la producción local en la vía más rentable para marcas como MG, Chery o Geely. Fabricar en España permite esquivar el arancel y cumplir con el contenido local que se debate en la UE.

La segunda es el dinero público. El Perte del Vehículo Eléctrico y Conectado, el programa estatal que subvenciona la reconversión de la automoción, nació en 2022 con requisitos tan exigentes que su primera convocatoria fracasó. Las ediciones posteriores corrigieron el diseño y atrajeron proyectos de calado. El resultado son cuatro gigafactorías que suman 14.600 millones y unos 180 gigavatios hora (GWh) al año: Sagunto (PowerCo-Volkswagen), Navalmoral de la Mata (Envision), Figueruelas (Stellantis y CATL) y Castilla y León (Gotion e InoBat).

La tercera fuerza es interna. Lo que observamos es que España conserva una base industrial que otros han perdido: calidad de producción, flexibilidad, costes ajustados, energía relativamente barata, y paz social. En un sector que se juega miles de empleos por cada adjudicación, esos mimbres pesan tanto como la subvención. Los fabricantes no eligen solo por dinero.

Hoja de Ruta: Claves del Viaje

A qué afecta, en concreto. Al empleo industrial de Vigo, Zaragoza, Palencia, Valladolid, Martorell, Pamplona, Vitoria y Almussafes, territorios donde una sola adjudicación mueve miles de puestos directos e indirectos. Y al bolsillo del comprador: cuanto más se fabrique en España, más corta será la cadena de suministro y menos expuesta a los aranceles, lo que debería contener los precios frente a los rivales importados.

La zona cero es doble. Cataluña concentra la apuesta más fuerte con el eje Martorell-Barcelona-Zona Franca y los 3.000 millones de SEAT. El corredor del Ebro, con Figueruelas y Zaragoza, se juega su futuro a la plataforma STLA 1. El dato que resume la operación: los 14.600 millones en baterías superan a los 7.600 millones en vehículos, señal de que España quiere cerrar la cadena completa y no limitarse al montaje.

El pulso entre actores es visible. Los europeos llegan con plataformas propias y apoyo público; los chinos, con la urgencia de producir dentro del mercado único antes de que los aranceles suban. Las patronales celebran las adjudicaciones, mientras los sindicatos advierten de que una inversión no equivale a un empleo si la producción arranca con menos mano de obra que la que sustituye. Ahí está la letra pequeña de los 7.600 millones.

La lectura a cinco o diez años invita a la cautela. España ha ganado la segunda ronda, pero la tercera, la de los modelos de próxima generación y la autonomía en software y celdas, aún no está escrita. El coche eléctrico avanza en el mercado nacional, aunque a un ritmo inferior al del norte de Europa, según los datos de matriculaciones que publica la patronal ANFAC. El precedente incomoda: varios proyectos se dieron por seguros y nunca llegaron a materializarse. La próxima ventana crítica es el arranque de la plataforma STLA 1 en Vigo y Zaragoza, previsto para 2027. Ahí se sabrá si los 7.600 millones son empleo estable o solo titulares.

Aberdeen Investments no descarta que Sánchez repita en las elecciones pese a los importantes obstáculos políticos

Artículo de Lizzy Galbraith, economista política senior de Aberdeen Investments, en el que habla de las elecciones anticipadas en España.

  • Convocatoria estratégica tras la crisis de vivienda: Pedro Sánchez adelanta las elecciones generales al 29 de noviembre para intentar canalizar el descontento social y las movilizaciones por la reforma de la vivienda, intensificadas tras el rechazo a sus proyectos ley.
  • Escenario político desfavorable para el PSOE: El presidente enfrenta una compleja reelección condicionado por la ventaja del PP en las encuestas, la crisis migratoria de Ceuta y diversos escándalos de corrupción, dibujando un panorama donde Vox podría entrar en el Ejecutivo en un gobierno de coalición.
  • Presión adicional sobre la deuda soberana periférica: El evento añade un nuevo factor de riesgo político a la agenda europea. Pese a no ser el epicentro del nerviosismo bursátil, el coste de financiación del Tesoro español ha comenzado a subir a la estela de Francia e Italia.
  • Resiliencia fiscal con vulnerabilidades: Aunque la dinámica de la deuda sobre el PIB (101%) muestra una trayectoria descendente más favorable que la de sus socios del sur de Europa desde 2020, el elevado volumen absoluto expone a España a posibles repuntes en la volatilidad del mercado.
  • Cruce de escenarios según Aberdeen Investments: Un gobierno liderado por el PP se perfila como el resultado más probable, implicando cambios hacia una política de inmigración más restrictiva, mayor presupuesto en defensa y menor prioridad en agenda climática. No obstante, no descartan totalmente la capacidad de supervivencia electoral de Sánchez.
Adelanto de las elecciones. Agencias

El evento añade un nuevo factor de riesgo político a la agenda europea

Aberdeen Investments sobre las elecciones anticipadas en España

El presidente del Gobierno español, Pedro Sánchez, ha convocado elecciones anticipadas para el 29 de noviembre. Sánchez intentará aprovechar las crecientes protestas que reclaman una reforma de la vivienda para reforzar sus posibilidades de reelección. Las protestas masivas por una serie de desahucios muy sonados se intensificaron durante el fin de semana tras el fracaso de los proyectos de ley de reforma de la vivienda presentados por el Gobierno en minoría de Sánchez.

El miedo a invertir deja más de un billón de euros atrapado en efectivo en Europa

Sin embargo, Sánchez se enfrenta a una dura batalla para asegurar su reelección. El PSOE va por detrás del PP en las encuestas, en medio de la crisis migratoria de Ceuta y una serie de escándalos de corrupción en curso. Las últimas elecciones indican que España se está alejando del PSOE. Vox está ganando apoyo y podría entrar en el Gobierno como parte de una coalición.

Las últimas elecciones indican que España se está alejando del PSOE

Añadir otro evento de riesgo a una agenda política europea ya de por sí saturada podría agravar la ola de ventas, cada vez más generalizada, en los mercados de deuda soberana de la periferia. España no ha sido el epicentro de este episodio, pero su coste de financiación ha comenzado a subir, siguiendo la estela de los movimientos más pronunciados registrados en Francia e Italia.
La dinámica de la deuda española, comparativamente más favorable, la deja menos expuesta a un aumento de los tipos que Francia o Italia. La deuda pública en relación con el PIB ha descendido cada año desde 2020 y debería seguir haciéndolo. Sin embargo, con un 101 % del PIB, la deuda sigue siendo elevada, por lo que España no estaría a salvo de una ola de ventas más intensa.
Frenazo a la gran compra de Telefónica: Europa tumbaría la absorción de Vodafone España

Consideramos que un gobierno liderado por el PP es el resultado más probable de las elecciones. Es probable que esto se traduzca en una política de inmigración más restrictiva, una presión al alza sobre el gasto en defensa y una menor prioridad para la política climática. No obstante, Sánchez tiene un buen historial electoral, por lo que no descartamos por completo la posibilidad de que se mantenga en el cargo a pesar de los importantes obstáculos políticos.

Barclays eleva el precio objetivo de Repsol y roza el máximo del consenso

Barclays eleva el precio objetivo de Repsol hasta los 38 euros por acción, a un paso del techo del consenso. La firma británica sube su valoración desde los 32 euros previos, una revisión de seis euros por título que llega pese a la contención del crudo en las últimas semanas.

El nuevo nivel se queda a 20 céntimos de los 38,20 euros que otorga Day by Day, la valoración más alta de las vigentes entre las 27 firmas que cubren el valor, según los datos recopilados por LSEG. Barclays se instala así en la zona noble de la horquilla del consenso, un territorio reservado a las casas que llevan meses defendiendo la tesis alcista.

Conviene recordar el antecedente. Cuatro semanas atrás, los analistas del banco británico ya dejaron claro su optimismo sobre la continuidad del rally de la energética y destacaron tres alicientes para seguir apostando por el valor. Esta vez han pasado de las palabras a la cifra: seis euros más de precio objetivo en una sola revisión.

Barclays sube el precio objetivo de Repsol de 32 a 38 euros

La mejora no es un ajuste de trámite. Barclays ya había elevado su valoración en los meses previos y ahora vuelve a hacerlo, lo que sitúa su escenario a doce meses prácticamente en línea con el máximo del consenso. Repsol partía la sesión en 29,03 euros por acción. Los 38 euros fijados por el banco británico implican un potencial alcista del 30% desde ese nivel de salida.

Ese margen tiene una lectura incómoda para el inversor que llega tarde. El valor ya ha duplicado su precio en lo que va de año y, aun así, el consenso sigue viendo recorrido. La clave está en si ese recorrido procede de los beneficios o simplemente de la inercia del mercado.

Repsol acumula un 92% de subida en 2026 y el consenso no solo no recorta, sino que eleva el techo de su valoración a doce meses.

Repsol, el valor estrella del IBEX 35 con un rally del 92% en el año

Repsol se ha afianzado como el valor estrella del IBEX 35 en 2026. Sus acciones arrancaban la sesión con una revalorización del 92% en lo que va de año, un registro que muy pocos títulos del selectivo español pueden igualar.

La distancia con el siguiente es abultada. ArcelorMittal, segundo integrante del IBEX más alcista del ejercicio, se anota un 47%. Repsol prácticamente duplica esa cifra y juega en una liga propia dentro del índice.

El detalle llamativo es que el petróleo no acompaña. La mayor contención del crudo en las últimas fechas no ha impedido que las casas de análisis sigan mejorando sus perspectivas sobre la compañía. El mercado, por tanto, está valorando algo más que el precio del barril.

Barclays Repsol

Por qué el consenso revisa al alza pese al crudo contenido

Hay una paradoja en el comportamiento de Repsol este año que merece atención. Normalmente, el precio de una petrolera sigue con fidelidad la cotización del crudo. Cuando el barril se contiene, el multiplicador de la acción suele comprimirse. Este 2026 está siendo la excepción.

En mi lectura, el mercado está premiando tres cosas distintas. La primera es la retribución al accionista, que la compañía ha sostenido con disciplina incluso en los trimestres de precios más flojos. La segunda es la lectura de balance: una estructura de deuda que aguanta mejor que la de algunos comparables europeos cuando el ciclo se tuerce. La tercera es el posicionamiento dentro del propio IBEX, donde la ausencia de grandes alternativas energéticas concentra el flujo institucional en en un número reducido de nombres.

Esa combinación explica por qué 27 firmas cubren el valor y por qué el consenso se resiste a girar. Cabe recordar que los precios objetivo no son profecías: son estimaciones a doce meses que se revisan cada trimestre. Que Barclays suba de 32 a 38 euros indica que su escenario de beneficios para 2026 y 2027 ha mejorado, no que la acción vaya a tocar ese nivel mañana. Los Hechos Relevantes remitidos a la CNMV y la información publicada en la web corporativa de Repsol permiten seguir ese pulso trimestre a trimestre.

El riesgo, sin embargo, está a la vista. Si el crudo corrige con fuerza por debajo de los niveles actuales, el múltiplo que el mercado aplica a Repsol se comprimirá con independencia del discurso de la compañía. Los grandes bancos centrales tampoco ayudan: cualquier endurecimiento adicional de las condiciones financieras golpea antes a las petroleras que a los valores defensivos. La subida del 92% en el año también deja al valor expuesto a recogidas de beneficios si el tono general del mercado se agria.

A esto se suma una contradicción interna del propio rally. Buena parte de la revalorización se ha construido sobre expectativas de retribución futura, y esas expectativas dependen de un flujo de caja que a su vez depende de la evolución del crudo. Es una dependencia circular que el mercado tolera mientras los números aguanten. Si el próximo informe de resultados muestra un deterioro del cash flow libre, la revisión de Barclays podría convertirse en el techo local más que en el suelo de un nuevo tramo.

Para el inversor institucional, la pregunta no es si Repsol merece los 38 euros, sino si el consenso está siendo demasiado generoso con el escenario de precios que descuenta. Nadie discute la ejecución de la compañía en los últimos ejercicios. Lo que se discute es cuánto de ese acierto ya está en el precio. Con la acción un 92% arriba desde enero y las casas elevando objetivos, la respuesta importa más que nunca.

Veredicto Merca2

Cotización al cierre o apertura: Repsol arrancaba la sesión del 5 de octubre en 29,03 euros por acción, con una revalorización del 92% acumulada en lo que va de año. El impacto definitivo del informe de Barclays se conocerá a lo largo de la jornada.

Clave técnica: El nuevo objetivo deja un recorrido teórico del 30% desde los 29,03 euros de partida. Ese margen solo se materializará si el crudo deja de actuar como lastre y el flujo institucional hacia el valor se mantiene en los próximos trimestres.

Apunte macro: Repsol lidera el IBEX 35 con un 92% de subida en el año, frente al 47% de ArcelorMittal, su inmediato perseguidor. Esa brecha confirma que el liderazgo del selectivo en 2026 se reparte entre energía y acero.

DWS Peakside: Deutsche Bank compra la gestora y refuerza su plataforma inmobiliaria europea

DWS, la gestora de activos de Deutsche Bank, ha firmado un acuerdo vinculante para adquirir la totalidad de Peakside Capital Advisors. La operación, cuyo importe no ha trascendido, reforzará su plataforma inmobiliaria europea y se cerrará previsiblemente a finales de 2026.

Qué compra DWS y qué aporta Peakside a su plataforma inmobiliaria

El acuerdo se ha firmado como vinculante y solo queda pendiente de las autorizaciones regulatorias y del resto de condiciones habituales. La gestora alemana espera cerrar la transacción en el último tramo de 2026 y, hasta entonces, Peakside seguirá operando con normalidad bajo su estructura actual.

La firma adquirida gestiona más de 1.700 millones de euros en activos —el valor de los inmuebles y participaciones que administra en nombre de inversores institucionales— desde su sede de Zug, en Suiza. Su perímetro se concentra en Alemania, Luxemburgo y Polonia, con una cartera orientada al inversor institucional: fondos de pensiones, aseguradoras y grandes patrimonios que buscan exposición al ladrillo europeo sin gestionarlo en primera persona.

El equipo directivo permanece. Stefan Aumann, Boris Schran, Simon Lutz, Frank Schäfer y Karol Maziukiewicz, actuales propietarios y responsables de Peakside, seguirán al frente del negocio una vez completada la operación. DWS compra la gestora, pero sobre todo compra el equipo y su historial, un detalle que en el private equity inmobiliario (el capital privado que toma posiciones a medio plazo en activos reales) pesa tanto como el balance. La plataforma inmobiliaria europea de DWS queda bajo la dirección de Clemens Schaefer.

Por qué la concentración de capital institucional también se nota en España

El movimiento encaja en una tendencia que venimos observando desde hace varios trimestres: los grandes grupos financieros europeos quieren internalizar la gestión inmobiliaria de sus plataformas de activos alternativos. Ya no basta con ser el banco que financia; interesa ser también el gestor que cobra comisiones por administrar el ladrillo de terceros.

La compra de Peakside no es una operación de balance: es una apuesta por cobrar comisiones sobre el ladrillo ajeno, el negocio que de verdad escala en el capital institucional europeo.

Para el mercado español la lectura es indirecta, pero nítida. Los gestores institucionales que competían por activos prime en Madrid, Barcelona y, cada vez más, en Valencia y Málaga tienden a agruparse en plataformas mayores. Más músculo significa tickets más grandes y una presión sostenida sobre las rentabilidades de los mejores activos. Traducido al idioma del sector: los yield prime (la rentabilidad anual de un alquiler antes de gastos, que surge de dividir la renta anual entre el precio de compra) se estrechan cuando el comprador institucional tiene más capacidad de puja.

Alemania, Luxemburgo y Polonia son el núcleo de Peakside, no España. Eso sí, el modelo que la operación consagra —gestión delegada, capital institucional, plataforma paneuropea— ya está aterrizando aquí a través del Build to Rent (promociones enteras concebidas para alquilar), la logística y las residencias de estudiantes. Cada fusión de este tipo refuerza la idea de que el residencial español se valora cada vez más como un producto financiero y menos como un bien de uso.

La Ficha del Inversor

La métrica clave está en los 1.700 millones de euros bajo gestión de Peakside. Es una cifra modesta para el estándar de DWS, pero encaja como pieza de una plataforma europea. La gestora de Deutsche Bank no busca tamaño inmediato; busca capacidades en un segmento, el inmobiliario alternativo, donde el capital institucional europeo sigue creciendo por encima del PIB del continente.

La tendencia a seis meses apunta a más operaciones de este tipo. Con el ciclo de tipos en descenso y los grandes fondos acumulando liquidez, cabe esperar nuevas compras de gestoras especializadas por parte de bancos, y aseguradoras. No todas se anunciarán; muchas se cerrarán de forma discreta. El precedente es claro: la concentración de la gestión inmobiliaria siguió al nacimiento de las socimis en 2013 y ahora se acelera con la entrada de la banca en el negocio de las comisiones.

El perfil al que interesa esta noticia no es el comprador minorista, sino el inversor institucional, la family office y el patrimonialista español con vocación paneuropea. Para ellos, la existencia de plataformas más grandes significa menos interlocutores y más competencia por los mismos activos. El riesgo del análisis está a la vista: sin importe de compra ni múltiplo de valoración, es imposible medir si DWS paga caro o barato por Peakside. Fuentes del sector consultadas por este medio apuntan a que la operación no moverá el mercado a corto plazo, pero sí reordena el mapa de la gestión de activos en Europa.

El próximo hito es la autorización regulatoria y el cierre previsto para finales de 2026, cuando sabremos si más bancos europeos replican el movimiento de Deutsche Bank.

Una sentencia considera entregada una vivienda aunque las llaves no abrían y había terceros dentro

La entrega de una vivienda queda consumada aunque las llaves no abran, según confirma una sentencia de la Audiencia Provincial de Barcelona. El tribunal rechaza el desahucio y la reclamación de rentas contra unos inquilinos que ya habían abandonado el piso.

El caso arrancó con un arrendamiento firmado el 1 de mayo de 2021 por un año. Al vencer, los inquilinos comunicaron por burofax (el envío postal que certifica el contenido y la recepción) el 14 de septiembre de 2022 su intención de dejar la vivienda con efecto del 15 de octubre. Cumplían así lo que exige el artículo 11 de la Ley de Arrendamientos Urbanos: más de seis meses de contrato y un preaviso de al menos 30 días.

Llegada la fecha, los arrendatarios devolvieron las llaves en las oficinas de la gestora del alquiler. Tres días después, la web de la empresa ya reflejaba el contrato rescindido. Los propietarios, sin embargo, sostuvieron que no se les había devuelto la vivienda porque las llaves entregadas no permitían acceder al inmueble. Con ese argumento presentaron una demanda de desahucio, el procedimiento judicial para recuperar la posesión de un inmueble, y de reclamación de rentas.

El Juzgado de Primera Instancia número 1 de L’Hospitalet de Llobregat rechazó la demanda al entender que el contrato ya estaba extinguido y que los inquilinos habían devuelto la posesión. Los propietarios recurrieron a la Audiencia Provincial de Barcelona, que ha desestimado el recurso en una sentencia dictada el 9 de julio y que impone las costas a los apelantes.

Para la Audiencia, la renta es la contraprestación por el uso de la vivienda; extinguido el contrato y devuelto el inmueble, no cabe seguir reclamando mensualidades como si el inquilino continuara ocupándolo. El tribunal recuerda que las obligaciones ligadas a la posesión subsisten solo mientras el arrendatario no realiza un acto efectivo de devolución.

Qué exige la ley para considerar devuelta la posesión de una vivienda

El artículo 1561 del Código Civil obliga a devolver la finca al terminar el alquiler. Esa restitución se produce, según los artículos 1462 y 1463, entregando las llaves o mediante cualquier otro acto que permita entender transmitida la posesión. Aquí estaba el núcleo del litigio: para los propietarios, unas llaves que no abrían impedían dar por devuelto el piso.

La Audiencia no comparte esa lectura. Que las llaves no fueran las originales no impide, en este caso, entender consumada la entrega. La posesión, en términos jurídicos, es el control efectivo sobre el bien, y los arrendatarios lo habían perdido mucho antes de que llegara la demanda.

Devolver las llaves no siempre equivale a devolver la posesión, pero una llave defectuosa no permite al arrendador seguir cobrando rentas por un piso vacío.

Eso no deja al arrendador sin salida. La propia sentencia señala que podrá reclamar una indemnización por los daños causados, empezando por el coste de cambiar la cerradura. La Ley de Arrendamientos Urbanos y el Código Civil separan la entrega de la posesión de las consecuencias patrimoniales de una devolución defectuosa.

Qué ocurre cuando aparece un tercero ocupando la vivienda

La cosa cambia cuando el inmueble queda en manos de terceros. La Sala considera que no se acreditó que los antiguos inquilinos siguieran ocupando el piso después del 15 de octubre de 2022: las comunicaciones que se les remitieron a esa dirección fueron devueltas y un testigo de la gestora declaró que quien estaba dentro eran otras personas.

Con ese panorama, los propietarios no podían dirigir el desahucio contra quienes ya habían devuelto la posesión. Si hay ocupantes ajenos al contrato, la vía es ejercitar las acciones oportunas contra ellos. El tribunal tampoco entra a valorar la situación de una persona que podría ser la expareja de una de las antiguas arrendatarias, porque no fue parte del procedimiento ni constaba el requerimiento del artículo 12 de la LAU, que regula la continuidad del arrendamiento para el cónyuge o la pareja con al menos dos años de convivencia.

La Ficha del Inversor

Para el arrendador con cartera, la métrica que importa no es el precio del alquiler, sino la fecha exacta en la que se corta la obligación de pagar. Ese corte lo marca una entrega efectiva de la posesión, no una llave que funcione. Aquí no hay renta sin posesión.

La tendencia a seis meses apunta a una revisión judicial cada vez más atenta al fondo sobre la forma. Los tribunales pesan el hecho posesorio y no el formalismo, y exigen al arrendador que documente la entrega, acta, fotografías, protocolo de llaves, y recibos, si quiere blindar su posición. A eso se suma la presión que la Ley de Vivienda de 2023 metió en los juzgados, con más litigios entre pequeños propietarios e inquilinos. La lectura que hacemos es que la seguridad jurídica se desplaza del contrato firmado al acto de entrega.

El perfil al que interesa esta doctrina es doble. Primero, el pequeño arrendador que recupera un piso al terminar un contrato y descubre que las llaves no encajan. Segundo, el inversor institucional en Build to Rent (promociones concebidas para alquilar, no para vender), que gestiona cientos de contratos y necesita protocolos estandarizados de entrega y devolución. En ambos casos la regla es idéntica. La próxima vez que un inquilino devuelva unas llaves defectuosas, la respuesta sensata no es prolongar el contrato, sino reclamar el daño y documentar la entrega.

PUMP sube 32% en siete días y roza sobrecompra: aún un 98% por debajo de su máximo

El token PUMP sube un 32,34% en siete días y cotiza en 0,0064096 dólares. La plataforma de lanzamiento de memecoins Pump.fun encadena un 58,37% de subida en un mes y su volumen diario supera en un 25,19% la media de las últimas cuatro semanas, pero el impulso empieza a mostrar grietas técnicas.

Aún así, el activo sigue un 98,91% por debajo de su máximo histórico. Quien compró en la cima acumula pérdidas enormes. El rebote de estos días es real, pero no borra el desplome previo.

Un rally del 32% en siete días con el volumen disparado

Los números del movimiento son contundentes. PUMP gana un 43,13% en 14 días, un 58,37% en 30 días y un 315,52% en 90 días, según los datos de mercado recogidos por DiarioBitcoin. El volumen diario asciende a 338,6 millones de dólares, un 25,19% por encima de su promedio de 30 días, situado en 270,5 millones.

La relación entre volumen y capitalización, que se sitúa en 2.970 millones de dólares, sube al 11,38%, frente al 9,09% que venía registrando. Hay mucha más gente moviendo monedas que de costumbre. Eso puede acelerar las subidas, pero también las caídas.

Sobre el gráfico, la estructura de medias móviles acompaña. El precio está por encima de la media de cinco sesiones (0,0060962 dólares), de la de veinte (0,0049132) y de la de doscientas (0,002446). Traducido: la tendencia de corto y medio plazo mira hacia arriba. El problema es que esa misma distancia sobre las medias largas deja al precio expuesto cuando el impulso se agota.

Comprar después de un 32% en siete días no es invertir a favor de la tendencia: es pagar la prima de quien llegó antes.

Hay un detalle que chirría. El retorno a 52 semanas se limita al 2,61% y el precio de hace un año era 0,006452 dólares, apenas un 0,66% por encima del actual. Con los números en la mano, el gran rally es de los últimos tres meses, no del último año.

Sobrecompra: el RSI roza los 70 y el estocástico se dispara

memecoin

El RSI, una medida de la fuerza de las subidas que se mueve entre 0 y 100, se coloca en 69,4. Está a un paso del umbral de 70, la frontera convencional que separa el impulso sano de la sobrecompra. El estocástico, más sensible a los extremos del rango, marca 88,6. Ninguno de los dos anuncia una caída por sí solo, pero los dos coinciden en que queda poco aire arriba.

Por su parte, el MACD, el indicador que mide la aceleración de la tendencia, sigue en terreno positivo. Las Bandas de Bollinger colocan el indicador %B en 92,3 y ensanchan su anchura hasta el 72%. Traducción para quien no siga gráficos: el precio viaja pegado a la banda superior y la volatilidad crece. La volatilidad anualizada a 30 días alcanza el 152,5%, una cifra enorme para cualquier activo.

Qué hay detrás del rebote y por qué el mercado no lo tiene claro

Conviene decirlo sin rodeos: los datos disponibles no permiten identificar un catalizador concreto. El volumen está por encima de su media, el MACD es positivo y el precio supera sus medias, pero no hay información pública sobre flujos netos, interés abierto, tasas de financiamiento ni actividad en cadena. Atribuir la subida a una noticia sería, hoy por hoy, especulación. El catalizador brilla por su ausencia.

El contexto ayuda a entender el movimiento. PUMP pertenece al segmento de los memecoins, tokens nacidos como fenómeno viral que se apoyan en la atención más que en los ingresos. Su emisor, Pump.fun, se hizo un nombre en la red de Solana permitiendo lanzar este tipo de monedas en minutos y sin conocimientos técnicos. El sector vivió su gran ciclo entre 2024 y 2025, con subidas espectaculares y desplomes igual de rápidos. Casi todos los proyectos de aquella ola cotizan hoy muy por debajo de sus máximos, y PUMP no es una excepción.

Falta lo fundamental. No hay datos verificables sobre la utilidad del token, los mecanismos con los que captura valor, los ingresos del protocolo o los derechos económicos de sus tenedores. Sin esa información, no puede calcularse una valoración rigurosa ni comparar múltiplos con otros activos. La capitalización de 2.970 millones de dólares es una referencia de tamaño, no una prueba de valor.

A la ausencia de métricas fundamentales se suma la falta de datos de derivados. Sin tasas de financiamiento, interés abierto ni liquidaciones, es imposible saber si el rally está apalancado o si hay un cierre forzado de posiciones a la vuelta de la esquina. En un mercado que se mueve por inercia viral, ese dato suele marcar la diferencia entre una corrección suave y un desplome en cadena.

Para el inversor, la lectura es sencilla aunque incómoda. Tres niveles sirven como referencia sobre el gráfico:

  • 0,0060962 dólares: la media de cinco sesiones, el primer soporte dinámico.
  • 0,006238: el mínimo de la sesión anterior.
  • 0,0067484: el máximo de ayer, la resistencia que habría que batir para confirmar continuidad.

Quien ya tenga posición puede mantenerla con límites de riesgo claros. Quien esté pensando en entrar debería exigir confirmación de precio y volumen antes de ampliar exposición, y escalonar cualquier compra en lugar de concentrarla en un solo movimiento. El descuento del 98,91% frente al máximo histórico no es, por sí solo, una señal de que el activo esté barato. La prudencia manda.

Sophie Adenot: regreso a la Tierra tras más de 230 días en la ISS y tres paseos espaciales

El regreso de Sophie Adenot a la Tierra tendrá que esperar 48 horas más. La NASA anunció el sábado 3 de octubre que el amerizaje de la misión Crew-12, previsto en un principio para este lunes en el océano Pacífico, se traslada al miércoles 7 de octubre por el mal estado del mar frente a las costas de California.

La astronauta francesa de la Agencia Espacial Europea acumula ya más de 230 días a bordo de la Estación Espacial Internacional. Con ella regresarán los estadounidenses Jessica Meir y Jack Hathaway, junto al cosmonauta ruso Andrey Fedyaev. Los cuatro forman la tripulación de la Crew-12, que lleva casi ocho meses en órbita.

Un amerizaje que depende del estado del mar

El aplazamiento es puramente meteorológico. La agencia estadounidense lo atribuyó al examen de las condiciones del mar en la zona de amerizaje, situada en el Pacífico, a la altura de la costa californiana. La maniobra no admite improvisaciones: si las olas y el viento superan ciertos umbrales, la cápsula puede volcar tras el descenso y complicar la recuperación de la tripulación.

La decisión arrastra un efecto en cadena. La Crew-13, enviada para tomar el relevo, tiene previsto acoplarse a la ISS el jueves 8 de octubre hacia las 17:25, hora francesa. El domingo 4 de octubre, la Crew-12 le cedió oficialmente sus responsabilidades. En cuanto los cuatro veteranos abandonen la órbita, los recién llegados quedarán como tripulación principal del laboratorio orbital.

El camino de vuelta no termina en el Pacífico. Antes de pisar suelo firme, Adenot y sus compañeros pasarán por Houston, sede del centro de control de vuelos tripulados de la NASA. La astronauta viajará después a Europa, a Colonia (Alemania), donde la ESA coordinará su readaptación a la gravedad terrestre. Será entonces cuando reencuentre a los suyos, tras cumplir 44 años en el espacio el pasado julio.

Volver no es bajar de un avión: es obligar al cuerpo, en pocas semanas, a recordar el peso que dejó de sentir en órbita.

230 días, tres caminatas y un récord europeo

Los números de esta misión dibujan una trayectoria que ya forma parte de la historia reciente de la exploración europea. Adenot despegó el 13 de febrero de 2026 y, desde entonces, ha encadenado tres paseos espaciales en 15 días. Pocas tripulaciones concentran ese volumen de actividad extravehicular en un intervalo tan corto.

El hito llegó el 3 de septiembre: al superar los 201 días que el italiano Luca Parmitano había acumulado en su misión de 2019-2020, Adenot se convirtió en la astronauta europea con más tiempo en órbita en un solo vuelo, hombres y mujeres incluidos. El francés Thomas Pesquet, referencia habitual de la nueva generación, quedó relegado al tercer puesto de esa particular clasificación continental.

Para hacerse una idea de la escala, en esos más de 230 días la estación y sus ocupantes han recorrido alrededor de 150 millones de kilómetros, una distancia comparable a la que separa la Tierra del Sol. Todo ello a unos 400 kilómetros de altura, dando una vuelta al planeta cada 90 minutos.

Lo que la Crew-12 deja abierto para la próxima década europea

La misión de Adenot no se entiende sin el contexto del nuevo cuerpo de astronautas de la ESA. La promoción de 2022, a la que ella pertenece, fue la primera en más de una década y llegó con la promesa de ampliar la presencia europea en órbita. Que una de sus integrantes haya batido el récord de permanencia en un solo vuelo tiene un valor simbólico que la agencia no ha tardado en subrayar.

Conviene, eso sí, poner el dato en su sitio. El récord es europeo, no mundial: misiones rusas y estadounidenses han superado con holgura los 300 días en órbita, y el registro absoluto de permanencia continua lo ostenta Valeri Polyakov, con 437 días a bordo de la estación Mir entre 1994 y 1995. La marca de Adenot mide, sobre todo, la consolidación de la ESA como socio estable en un programa que hoy comparte con la NASA, Roscosmos, y la agencia canadiense.

Queda una incertidumbre razonable. Los tiempos del amerizaje dependen de un parte meteorológico que puede volver a moverse, y la fecha del jueves 8 de octubre para el acople de la Crew-13 es, por ahora, una previsión. La NASA ha ajustado el calendario en función del mar y no descarta nuevos cambios de última hora.

Lo que ocurra en los próximos días marcará el arranque de una fase nueva. Adenot se someterá en Colonia a un programa de readaptación que dura semanas, porque el cuerpo, tras meses sin gravedad, olvida cómo cargar con su propio peso. La ESA publica habitualmente los resultados agregados de cada misión meses después del regreso, y las conclusiones de esta servirán para afinar los protocolos de salud de las próximas tripulaciones europeas. Por ahora, lo inmediato es un amerizaje que decide el mar.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El regreso de la astronauta Sophie Adenot y su tripulación Crew-12 se retrasa 48 horas por el estado del mar; la misión cierra con un récord europeo de permanencia en órbita.
  • Dónde: Amerizaje previsto en el océano Pacífico, frente a la costa de California; regreso posterior a Houston y a Colonia (Alemania).
  • Institución responsable: NASA, con la Agencia Espacial Europea a cargo de la readaptación de Adenot.
  • Cuándo: Despegue el 13 de febrero de 2026; amerizaje aplazado del lunes 5 al miércoles 7 de octubre de 2026.
  • Impacto a futuro: Consolida a la ESA en el programa de vuelos tripulados y aporta datos sobre estancias prolongadas de cara a misiones futuras.

Adrián Sáenz deja el dropshipping y factura 50.000 € al mes con su marca de ecommerce

Un chico de 21 años con varias tiendas de dropshipping a sus espaldas decidió dejar de perseguir el pelotazo rápido. Quería una marca con su nombre, su branding y una vida comercial larga. El caso que se analiza en el canal de Adrián Sáenz arrancó desde cero y, en apenas 30 días, facturó 19.900 €. Hoy esa misma marca ronda los 50.000 € al mes.

De tienda de dropshipping a marca de ecommerce

Adrián Sáenz presenta a Raúl, un consultor que se dedica a ayudar a dueños de tiendas online a ganar más dinero. Trabaja y ha trabajado con marcas grandes de España y Latinoamérica, pero su especialidad declarada es otra: coger tiendas online normales y convertirlas en marcas serias. El propio presentador avisa de que contratar sus servicios no es barato, así que la entrevista funciona como una clase gratuita de algo que habitualmente se paga.

El caso elegido es el de Hugo. Tenía 21 años, había montado varias tiendas de dropshipping y con ellas había ganado algo de dinero, pero quería evolucionar. Su objetivo no era otro test de producto, sino construir una marca de ecommerce con identidad propia y enfoque a largo plazo. Empezó a trabajar con Raúl partiendo de cero.

De 739 € a 50.000 € al mes: los números

Raúl comparte en pantalla el punto de partida. Entre el 1 de octubre y el 17 de enero, la tienda había facturado 739,88 € con unas 2.000 sesiones de tráfico. Había visitas, pero las ventas llegaban con cuentagotas. El salto vino después: en sus primeros 30 días de trabajo conjunto el proyecto alcanzó los 19.900 €, y en la actualidad se mantiene alrededor de 50.000 € al mes.

La inversión publicitaria de aquel tramo inicial fue de 1.700 €. El creador cifra el retorno en un ROAS cercano a 20, una cifra que él mismo matiza al señalar que las cuentas nuevas no permiten gastar lo que uno quiera desde el primer día. Dicho de otro modo: el resultado no depende solo de tener presupuesto, sino de poder ejecutarlo.

No se trata de depender únicamente de Meta o de Google, sino de construir una marca de verdad que sostenga el negocio.

— Raúl, consultor invitado en el canal de Adrián Sáenz

Producto propio, stock y margen

Aquí está, según la explicación del invitado, una de las diferencias de fondo con el dropshipping clásico. Hugo ya contaba con stock y llegó a comprar una máquina para desarrollar el producto él mismo, en lugar de limitarse a intermediar con proveedores asiáticos que envían directamente al cliente final. Raúl sostiene que cuando un proyecto se toma en serio acaba asumiendo inventario propio, aunque también reconoce que los resultados pueden ser idénticos sin dar ese paso.

Lo relevante no es el almacén, si no lo que hay detrás: control sobre el producto, capacidad de construir margen real y una propuesta que se puede defender más allá de una campaña concreta.

El error de depender solo de Meta y Google

El mensaje central del vídeo es una advertencia sobre la dependencia de plataformas. Si todo el negocio vive de una cuenta publicitaria, cualquier cambio de algoritmo, subida de CPM o bloqueo de perfil se lleva por delante la facturación. Raúl insiste en trabajar ramas distintas del ecommerce —producto, marca, canales propios, relación con el cliente— para que ninguna pieza sea imprescindible. Es la lógica que separa a un vendedor de anuncios de una marca con recorrido propio.

El límite de gasto publicitario que casi nadie cuenta

Otro punto que aparece en la pizarra es menos glamuroso y más útil. Las cuentas publicitarias nuevas arrancan con topes de gasto que se liberan poco a poco, de forma que nadie puede abrir un perfil y quemar 15.000 € el primer mes. Ese detalle condiciona cualquier plan de escalar ecommerce y obliga a construir la estructura de campañas con paciencia, aunque el producto funcione desde el primer día.

Contexto y qué implica para quien quiere escalar

El vídeo se enmarca en un momento en el que el dropshipping puro ha perdido buena parte de su atractivo. Los costes de adquisición suben, la competencia se multiplica y plataformas como Shopify han dejado de ser una ventaja en sí mismas: cualquiera puede montar una tienda en un fin de semana. Lo que escasea es la marca. Y ahí este caso resulta ilustrativo, porque no se apoya en un producto viral ni en un golpe de suerte, sino en un proceso de transformación que Raúl desglosa rama por rama.

Conviene leer las cifras con prudencia. El propio vídeo mezcla datos que no siempre encajan: 739,88 € de facturación y 1.700 € de inversión en el mismo periodo no cuadran con un ROAS de 20, por mucho que el creador lo repita. Tampoco se detalla el margen, ni cuánto de esos 50.000 € mensuales queda después de producto, envíos y publicidad. Son las preguntas que cualquier lector debería hacerse antes de tomar el caso como una plantilla. Aun así, la marca de ecommerce sigue viva y facturando, algo que no puede decir la mayoría de tiendas de dropshipping que arrancan cada año.

Para quien está pensando en dar el salto, la lección práctica es doble. Por un lado, elegir un producto que permita stock propio y margen defendible. Por otro, no apostar todo a una sola plataforma de tráfico ni a un único canal. El email marketing, la comunidad y la repetición de compra aparecen en este tipo de proyectos como la red que amortigua los golpes cuando la publicidad deja de ser barata.

¿Merece la pena dejar el dropshipping para construir algo más lento y más caro? La respuesta del canal es clara: sí, siempre que se entienda que el objetivo no es un pelotazo, sino un negocio que siga ahí dentro de tres años.

Puedes ver el análisis completo en el vídeo original de Adrián Sáenz en YouTube.

Youtube video

JCDecaux España nombra a Marine Cabana directora de Agencias tras la salida de Isabel Moreno

JCDecaux España ha nombrado a Marine Cabana nueva directora de Agencias de la compañía, un relevo que se produce tras la salida de Isabel Moreno después de 32 años de trayectoria en el grupo.

Nueva etapa al frente de la relación con las agencias

La compañía de publicidad exterior ha confirmado el nombramiento de Marine Cabana como nueva directora de Agencias de JCDecaux España, una responsabilidad que asumirá sin dejar la supervisión del área Internacional & One World, que dirige desde hace cuatro años. Cabana compaginará ambas funciones y reportará directamente a Rubén Díez, según el comunicado difundido por la compañía.

El movimiento se resuelve con una promoción interna. Marine Cabana forma parte del grupo desde 2016 y su designación busca dar continuidad al proyecto del área y reconocer el desarrollo profesional de los equipos, en palabras de la propia compañía. El relevo se ejecutará de forma paulatina, con un periodo de transición junto a Isabel Moreno que se extenderá hasta el próximo 30 de noviembre.

La salida de Isabel Moreno cierra una etapa de más de tres décadas vinculada al crecimiento de JCDecaux en España y, de manera particular, a la construcción de la relación con las agencias de medios. La compañía destaca su conocimiento del mercado, su orientación al cliente y su capacidad para sostener relaciones duraderas con agencias y anunciantes.

El relevo apuesta por la continuidad en el área que sostiene la interlocución comercial con las agencias de medios y los anunciantes.

Dos trayectorias construidas dentro del grupo

Los perfiles que protagonizan el cambio comparten un rasgo común: ambos han desarrollado su carrera dentro de la compañía. La trayectoria de Marine Cabana y de Isabel Moreno resume el siguiente recorrido:

  • Marine Cabana: incorporada al grupo en 2016, ha asumido distintas responsabilidades en el área comercial internacional y ha trabajado de forma transversal con las divisiones de negocio, desde aeropuertos y mobiliario urbano hasta metro y centros comerciales.
  • Internacional & One World: área que supervisa desde hace cuatro años y que mantendrá junto a la dirección de Agencias en España.
  • Isabel Moreno: más de 32 años en JCDecaux, los últimos como directora de Agencias, con un papel relevante en la relación con las agencias de medios y en el desarrollo del negocio de publicidad exterior.
  • Carlos Barón: director general de JCDecaux España, subraya en el comunicado la continuidad del proyecto y el reconocimiento a la trayectoria interna.

Marine Cabana JCDecaux

JCDecaux es un grupo de origen francés especializado en mobiliario urbano y publicidad en aeropuertos, transporte y centros comerciales, con presencia internacional, según la información pública sobre la compañía. En España, el medio exterior compite por la inversión de los anunciantes con otros soportes, como la televisión, la radio y el entorno digital, y en ese mapa conviven operadores especializados en distintas tipologías de soporte.

La relación con las agencias de medios resulta determinante para un negocio que trabaja con carteras de anunciantes y planificación de campañas a escala nacional e internacional. El medio exterior opera, además, con contratos de larga duración en mobiliario urbano y concesiones en transporte, lo que refuerza el peso de la interlocución comercial con las centrales.

La transición ya está en marcha.

El encaje del relevo y la continuidad del modelo

La apuesta por una promoción interna sitúa el foco en la continuidad más que en un cambio de modelo. En un área como la de agencias, la relación se construye con años de trabajo conjunto con los equipos de planificación de medios. De ahí que el traspaso ordenado hasta el 30 de noviembre adquiera un peso relevante. El nombramiento mantiene, además, una estructura dual: Cabana conserva la supervisión de Internacional & One World y añade la dirección de Agencias en España, con reporte directo a Rubén Díez.

La continuidad pesa más que el cambio.

El precedente inmediato lo marca la propia Isabel Moreno, cuya etapa al frente del área se prolongó durante más de tres décadas. La compañía ha optado por un perfil con recorrido interno y conocimiento transversal de las divisiones de negocio, desde aeropuertos y mobiliario urbano, hasta metro y centros comerciales, lo que reduce la curva de aprendizaje en la interlocución con las agencias.

En el tablero del sector, el movimiento se produce sin cambios en la cúpula de la filial española, que mantiene a Carlos Barón como director general. La continuidad en la dirección de Agencias llega en un contexto en el que los operadores de publicidad exterior compiten por captar presupuesto de marcas y centrales de medios, y en el que la digitalización de los soportes y la medición de audiencias se han convertido en argumentos comerciales centrales.

El organigrama se mantiene estable.

📡 El Radar del Sector

  • El vacío que llena: Marine Cabana asume la interlocución con las agencias de medios y las centrales de planificación, un área estratégica para la actividad comercial de la compañía.
  • El reto por delante: Completar el traspaso de la cartera y de las relaciones con las agencias hasta el 30 de noviembre sin interrumpir la actividad del área.
  • El tablero competitivo: JCDecaux España mantiene su cúpula directiva y apuesta por la promoción interna frente a otros operadores del medio exterior que compiten por la misma inversión publicitaria.

James Webb reconstruye la historia de dos galaxias enanas en interacción a 24 millones de años luz

El James Webb ha reconstruido la historia de dos galaxias enanas en interacción a 24 millones de años luz. No es una fotografía más: es un cronómetro. Separando en el infrarrojo las estrellas jóvenes, las de mediana edad y las viejas de NGC 4490 y NGC 4485, el telescopio ha puesto fecha a un encuentro que ocurrió mucho antes de que existiera nada parecido a un astrónomo.

El material se difundió el 2 de diciembre de 2025 como Imagen del Mes del Webb, con datos del programa FEAST y análisis del equipo que lidera Angela Adamo, de la Universidad de Estocolmo. La pareja está en la constelación de Canes Venatici, los Perros de Caza, y desde hace décadas es uno de los laboratorios naturales donde se estudia qué ocurre cuando dos galaxias se rozan sin llegar a fusionarse. Las galaxias enanas, conviene recordarlo, son el tipo de galaxia más abundante del universo.

Dos galaxias enanas que se rozaron y ya no volvieron a ser las mismas

La secuencia reconstruida es esta: las dos enanas se acercaron lo suficiente para deformarse mutuamente hace unos 200 millones de años. No chocaron de frente. Se rozaron, y la gravedad hizo el resto: estiró sus brazos de gas, abrió puentes de materia entre ambas, y desordenó sus reservas de hidrógeno. Después, hace unos 30 millones de años, parte de ese gas colapsó y encendió estrellas nuevas, con cúmulos que aparecen justo donde los dos reservorios de gas se mezclaron.

El hueco entre ambos episodios ronda los 170 millones de años, y es quizá el dato más jugoso del análisis. En espirales grandes el proceso suele ser más rápido y más masivo. Aquí hablamos de una maquinaria modesta, con menos gas y menos gravedad, y aun así ha sido capaz de fabricar una generación completa de cúmulos estelares.

Webb no ha tomado una sola fotografía: ha levantado un mapa de poblaciones estelares. Las estrellas más azules y brillantes marcan el presente de la formación estelar; las rojas, el pasado. Leer ese código de colores permite ordenar los acontecimientos en el tiempo.

La luz que el telescopio captó salió de aquel par de galaxias cuando en la Tierra los primeros simios se diversificaban y faltaban más de veinte millones de años para que apareciera el género Homo.

Cómo se data un encuentro que nadie pudo ver

El instrumento principal es NIRCam, la cámara de infrarrojo cercano del Webb, capaz de resolver cúmulos estelares individuales con una nitidez inalcanzable desde tierra. A su lado trabaja MIRI, el instrumento de infrarrojo medio, que detecta el polvo caliente que envuelve a las estrellas recién nacidas y que en luz visible quedaría oculto. Con esas dos piezas, el equipo estima edades relativas: dónde hay cúmulos jóvenes, dónde poblaciones intermedias y dónde resisten las estrellas antiguas que ya estaban allí antes del encuentro.

Merece la pena poner la escala en términos humanos. La luz que ahora analizamos tardó 24 millones de años en llegar; a la velocidad de la sonda más rápida que ha abandonado el sistema solar, cubrir un solo año luz exigiría decenas de miles de años. Y eso que, en términos cosmológicos, estas galaxias están al lado de casa: el Webb observa objetos situados a más de 13.000 millones de años luz. Las enanas, además, son pequeñas frente a una espiral como la Vía Láctea; ponerlas cara a cara es como comparar una aldea con una capital.

galaxias enanas interacción

Por qué estas dos enanas valen más que mil imágenes bonitas

Aquí está la parte que me parece realmente importante. Las galaxias enanas se parecen, en masa, metalicidad y estructura, a las galaxias que poblaban el universo temprano. Son fósiles vivos, o casi. Cuando dos de ellas interactúan en nuestro vecindario cósmico, estamos viendo con detalle un proceso que hace miles de millones de años fue común y que contribuyó a construir galaxias mayores. La historia de NGC 4490 y NGC 4485 es, en cierto modo, un ensayo a escala de la infancia del universo.

Conviene ser honesto con lo que tenemos entre manos. El material difundido es una imagen destacada del mes, no un artículo con revisión por pares en sentido estricto, y las edades de las poblaciones estelares se infieren a partir de modelos de color y brillo, no de una medición directa. Los márgenes existen. La cronología gruesa, primero el encuentro y después el estallido, es sólida; los decimales, no tanto. Tampoco hay aquí una confirmación independiente con otro telescopio que haya medido lo mismo.

Eso sí, la línea de trabajo promete. El programa FEAST sigue observando cúmulos jóvenes en galaxias cercanas para entender cómo el entorno decide qué estrellas nacen, cuántas y dónde. Cada nueva pareja analizada añade un ladrillo a una pregunta enorme: si las galaxias crecen sobre todo fusionándose o, más a menudo, simplemente rozándose. Los datos del Webb están disponibles en abierto y se irán ampliando en los próximos ciclos de observación.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: la secuencia temporal de la interacción entre las galaxias enanas NGC 4490 y NGC 4485, con un primer acercamiento hace unos 200 millones de años y un estallido de formación estelar hace unos 30 millones.
  • Dónde: constelación de Canes Venatici, a 24 millones de años luz de la Tierra.
  • Institución responsable: NASA, ESA y CSA, con análisis del equipo FEAST liderado por Angela Adamo (Universidad de Estocolmo).
  • Cuándo: la imagen se difundió el 2 de diciembre de 2025 como Imagen del Mes del telescopio James Webb.
  • Impacto a futuro: entender cómo las interacciones moldean la formación estelar en galaxias pequeñas ayuda a reconstruir el crecimiento de las primeras galaxias del universo.

Brasil prohíbe Polymarket y Kalshi: Rallo alerta de censura a los mercados de predicción

La primera vuelta de las presidenciales brasileñas se celebró este domingo con una paradoja incómoda: los ciudadanos podían votar, pero no consultar quién iba a ganar. Desde hace meses, el gobierno de Lula mantiene bloqueado el acceso a los grandes mercados de predicción, plataformas donde miles de personas arriesgan dinero real sobre el resultado electoral. En su último análisis, Juan Ramón Rallo sostiene que la medida no busca proteger a nadie, sino evitar que los votantes vean información que incomoda al poder.

El detalle no es menor. En esas mismas plataformas, el actual presidente había dejado de ser favorito para la segunda vuelta desde semanas atrás. El bloqueo, subraya Rallo, entra en escena justo cuando los datos empiezan a dibujar un escenario adverso para el oficialismo. Un votante brasileño llega así a las urnas sabiendo menos sobre su propia elección que cualquier observador desde el extranjero.

Brasil bloquea los mercados de predicción sin pasar por el Congreso

La prohibición se adoptó por vía ejecutiva, sin pasar siquiera por el Congreso, recuerda el economista. Afecta a plataformas como Polymarket y Kalshi, mercados donde los participantes arriesgan su propio dinero y, por tanto, tienen incentivos poderosos para acertar. Para Rallo, esa es precisamente su virtud: agregar información dispersa mejor que cualquier encuesta o tertulia televisiva.

La justificación oficial habla de ludopatía, de endeudamiento y de adicción. El analista no niega que esos riesgos existan, pero señala que el argumento paternalista sirve igual para censurar cualquier cosa. Si el Estado puede decidir qué lee un adulto para protegerlo de sí mismo, el catálogo de prohibiciones no tiene fondo.

El episodio brasileño, insiste, no es una rareza local. Es el primer capítulo de un patrón que se repite con excusas distintas: primero fueron las apuestas, después los menores y mañana puede ser cualquier asunto que incomode al poder de turno.

Cuando el Estado decide qué webs pueden ver los adultos, la excusa de proteger a los menores se convierte en un caballo de troya contra las libertades.

— Juan Ramón Rallo

La Ley Kids y la escalera de edades de Bruselas

Dos semanas antes de las elecciones brasileñas, el 17 de septiembre, la Comisión Europea presentó su Ley Kids, un proyecto con un objetivo declarado: proteger a los menores en internet. La norma despliega una escalera de edades. Los menores de 13 años no podrán tener cuenta en redes sociales, entre los 13 y los 15 solo dispondrán de perfiles vinculados a un adulto con un límite de una hora diaria, y a partir de los 15 podrán abrirse cuenta propia.

El alcance es mucho mayor de lo que sugiere su nombre. Afecta también a plataformas de vídeo, videojuegos en línea, tiendas de aplicaciones, sistemas operativos y chatbots de inteligencia artificial. Prohíbe el desplazamiento infinito de los formatos cortos, las notificaciones nocturnas entre las diez de la noche y las ocho de la mañana y las cajas de botín. Además invierte la carga de la prueba: ya no será Bruselas quien deba demostrar que una plataforma incumple, sino la plataforma quien deba acreditar que su servicio es seguro por diseño.

Rallo concede que buena parte de esas restricciones le parecen razonables. Su objeción no es de fondo educativo, sino de quién las aplica: son medidas defendibles para que las decidan los padres, no para que las imponga el Estado a todas las familias por igual.

Verificar la edad sin entregar la cara a cualquiera

Y ahí aparece el problema práctico. Comprobar que un usuario tiene 13, 15 o 18 años no se resuelve marcando una casilla. El analista enumera cuatro vías: subir una foto del documento de identidad junto a un selfi, dejar que una inteligencia artificial estime la edad a partir del rostro, verificarla a través del banco o del operador de telefonía, o recurrir a una credencial emitida por el Estado. Las tres primeras entregan datos sensibles a la plataforma o a una subcontrata.

La cuarta se vende como la más respetuosa con la privacidad y, sobre el papel, lo es: el certificado solo acredita que el usuario supera una edad mínima sin revelar su identidad, y se emite por lotes para que cada credencial se use una sola vez. Rallo marca dos condiciones que nadie garantiza. La primera, que el sistema sea inatacable desde fuera. La segunda, que los políticos no lo aprovechen para recortar libertades. Los antecedentes no invitan al optimismo: en abril, la aplicación de verificación de edad presentada por Bruselas fue vulnerada por un consultor de seguridad en menos de dos minutos. El mismo investigador descubrió que almacenaba sin cifrar las fotografías faciales extraídas del documento y que los selfis nunca se borraban. Tres días después llegó un parche y lo calificó de teatro de seguridad.

De la credencial para TikTok al pasaporte de internet

Para Rallo, el fondo del asunto no es la app ni su calidad técnica. Hasta ahora, entrar en internet no exigía pedir permiso a nadie. Con este tipo de normas, acceder a una parte creciente de la red empieza a requerir una credencial digital que emite el Estado, igual que hoy se necesita un pasaporte para salir del país. Y quien puede emitirla también puede negarla, retirarla o graduarla. La misma infraestructura que hoy distingue entre 13, 15 y 18 años mañana puede segmentar el acceso de toda la población con cualquier otro criterio.

VPN: la salida que el legislador quiere cerrar

Frente a ese escenario, el analista señala una salida que de momento funciona: la VPN. Una red privada virtual cifra la conexión y la hace pasar por un servidor de otro país, de modo que el bloqueo geográfico deja de aplicarse. El precedente británico es elocuente. Con la entrada en vigor de las verificaciones de edad el 25 de julio de 2025, el uso diario de VPN en el móvil pasó de unas 650.000 personas a más de 1,4 millones a mediados de agosto. Según el regulador británico, el grueso de ese aumento fueron adultos que preferían conectarse desde otra jurisdicción antes que entregar una foto personal a cualquier web.

La reacción política no se hizo esperar. En enero, la Cámara de los Lores aprobó por 207 votos frente a 159 una enmienda para prohibir el uso de VPN a los menores de edad, con una contradicción evidente: para impedir que un menor la use habría que verificar la edad de todos los usuarios, incluidos los adultos que precisamente recurrían a ella para no dar sus datos. En julio, la ministra de Tecnología, Liz Kendall, descartó prohibirlas, pero pidió a las plataformas que detecten y eviten su uso para eludir los controles.

En Bruselas la lógica es parecida. El servicio de estudios del Parlamento Europeo describió en mayo el uso de VPN como un agujero de la legislación que conviene cerrar. En Estados Unidos, Utah intentó tratar como residente local a cualquiera que se conectara a través de una VPN, y un juez federal suspendió cautelarmente esa parte de la norma. Los contrapoderes resisten, admite Rallo, aunque la clase política mantiene un incentivo claro para restringir la herramienta.

Una infraestructura difícil de desmontar

Lo que une el caso brasileño y el europeo no es la anécdota regulatoria, sino la arquitectura. Una vez construido el sistema que exige identificarse antes de entrar en un servicio digital, da igual que el primer motivo sea la ludopatía o la protección de la infancia: el mecanismo queda montado y se puede reutilizar para cualquier fin. Ese es el punto que Rallo repite con más insistencia.

Para el lector español la conexión es directa. La Ley Kids es un reglamento europeo y se aplicaría también en España, con las mismas obligaciones para las plataformas y los mismos sistemas de verificación. Quien hoy usa una red social sin identificarse podría necesitar mañana una credencial emitida por una administración publica para seguir haciéndolo, y esa credencial no es neutral: depende de quién gobierne y de qué considere aceptable.

La lectura del analista es que el debate no debería centrarse en si los padres limitan el móvil a sus hijos, algo que da por sensato, sino en si el Estado debe tener la llave maestra de lo que se puede leer en internet. Su respuesta es que no, y que cuando esa llave existe, la excusa inicial siempre acaba sustituyéndose por otra.

Queda una pregunta abierta: si los bloqueos se multiplican y las VPN terminan en el punto de mira, ¿hasta dónde está dispuesto a llegar el legislador para que nadie esquive su filtro? Rallo cree que la respuesta ya está escrita en los borradores que circulan por Bruselas y Londres. El tiempo dirá si los contrapoderes aguantan.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

Premio Nobel de Medicina 2026: Deisseroth, Hegemann y Nagel logran encender neuronas con luz

El Premio Nobel de Medicina 2026 premia la optogenética, la técnica que permite encender y apagar neuronas con luz. La Asamblea Nobel del Instituto Karolinska ha distinguido este lunes a Karl Deisseroth, Peter Hegemann y Georg Nagel por descubrir los canales iónicos activados por luz, unas proteínas que han cambiado la manera en que la neurociencia interroga al cerebro.

No es un premio a un fármaco ni a una máquina. Es el reconocimiento a una idea: si una célula puede responder a la luz, entonces es posible decidir cuándo habla. Y en neurociencia eso equivale a tener, por fin, un interruptor.

El galardón corona dos caminos que durante años avanzaron por separado. Hegemann y Nagel buscaban respuestas en organismos unicelulares; Deisseroth, en el cerebro de mamíferos. La suma de ambos esfuerzos es la optogenética.

Para Gertrudis Perea, científica titular y responsable del Laboratorio de Redes Neuronales y Gliales del Centro de Neurociencia Cajal (CNC-CSIC), el fallo premia una idea tan sencilla como revolucionaria: controlar neuronas con luz. Lo dijo en declaraciones recogidas por SMC España, y su frase resume bien la dimensión del premio.

Un alga, una proteína y un interruptor de milisegundos

Todo empieza en el agua. Hegemann y Nagel descubrieron en algas unas proteínas, las canalrodopsinas, que abren canales iónicos cuando reciben luz. Son compuertas moleculares que dejan pasar iones cargados, y alteran el voltaje de la célula. En el alga, ese mecanismo sirve para orientarse hacia el sol; en una neurona, para disparar o silenciar un impulso nervioso.

El salto lo dio Deisseroth. Introdujo esas proteínas en el cerebro de mamíferos y demostró que se podían encender o apagar circuitos concretos con una precisión temporal de milisegundos. El interruptor existía. Solo había que aprender a pulsarlo.

Pasar de mirar el cerebro a decidir cuándo dispara una neurona es la diferencia entre escuchar una conversación y poder tomar la palabra.

Cómo se enciende un circuito concreto con una fibra óptica

optogenética

La técnica funciona en dos pasos. Primero se introduce el gen de la canalrodopsina en un grupo concreto de neuronas, mediante un virus modificado o una línea genética. Después se ilumina la zona con una fibra óptica implantada. Las neuronas que expresan la proteína responden; las demás no se enteran de nada.

La escala cuesta de imaginar. El cerebro humano alberga unos 86.000 millones de neuronas, cada una conectada a miles de vecinas. La optogenética no las ilumina todas a la vez: apunta a un subconjunto pequeño, como quien enciende una habitación concreta en un edificio de miles de viviendas sin que se ilumine la fachada entera.

Esa precisión es la clave. Una neurona dispara en el orden de un milisegundo; un parpadeo humano dura entre 100 y 150 milisegundos. La luz permite hablar el idioma temporal del cerebro, no solo escucharlo.

Lo que la optogenética cambió en la neurociencia

Antes de esta técnica, buena parte de la neurociencia trabajaba por correlación: se registraba la actividad de una región mientras el animal hacía algo y se infería una relación. La optogenética introdujo la causalidad experimental. Si se ilumina un grupo de neuronas y el animal se queda inmóvil de miedo, la pregunta deja de ser si esas células participan y pasa a ser cómo lo hacen.

De ahí han salido trabajos sobre memoria, miedo y adicción. También una vía terapéutica todavía incipiente: la posibilidad de devolver parte de la visión a personas con ciertas formas de ceguera, restaurando la sensibilidad a la luz en células de la retina que la han perdido.

El reconocimiento es, además, un triunfo de la ciencia básica. Nadie estudiaba la luz en las algas pensando en el cerebro humano. Eso sí, conviene poner freno al entusiasmo: la optogenética exige introducir genes ajenos y llevar luz al interior del cráneo, dos obstáculos que hoy limitan su uso clínico a unos pocos ensayos muy controlados. Su territorio natural sigue siendo el laboratorio.

Queda abierta la pregunta de hasta dónde llegará esa traducción. La herramienta ya es estándar en miles de laboratorios, pero las aplicaciones médicas avanzan despacio, con la cautela que impone manipular el sistema nervioso humano. Nadie volvió a mirar igual el cerebro de un ratón.

El calendario de los próximos meses ayudará a medir el alcance real del fallo. En diciembre, los tres investigadores pronunciarán sus conferencias Nobel en Estocolmo, el hito que cierra cada año el ciclo del premio. El fallo completo puede consultarse en la página oficial del Premio Nobel.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: que unas proteínas de alga, las canalrodopsinas, abren canales iónicos al recibir luz y permiten encender o apagar neuronas concretas, origen de la optogenética.
  • Dónde: el fallo corresponde a la Asamblea Nobel del Instituto Karolinska, en Estocolmo; la investigación se desarrolló en laboratorios de biología unicelular y de neurociencia de mamíferos.
  • Institución responsable: Asamblea Nobel del Instituto Karolinska (premio); trabajos de Karl Deisseroth, Peter Hegemann y Georg Nagel.
  • Cuándo: anuncio del fallo el 5 de octubre de 2026; las conferencias Nobel de los laureados se celebran en diciembre.
  • Impacto a futuro: consolidar una herramienta que ha convertido la observación del cerebro en experimentación causal y abre vías terapéuticas en ceguera y trastornos neurológicos.
Publicidad