La jubilación activa y falsos autónomos: los expertos piden vigilancia al contratar a pensionistas

Los expertos piden vigilancia al contratar a pensionistas en jubilación activa por el riesgo de que se cuelen falsos autónomos para compatibilizar pensión y trabajo.

Tal y como recoge El Economista, la reforma de la jubilación activa podría generar incentivos que favorezcan la aparición de falsos autónomos. La razón hay que buscarla en las diferencias entre asalariados y autónomos a la hora de compatibilizar empleo y pensión.

Un falso autónomo es un profesional que firma un contrato de autónomo cuando en realidad trabaja para una empresa con horario, medios materiales y órdenes propias de un asalariado. La empresa se ahorra las cotizaciones sociales completas y el trabajador pierde derechos como vacaciones, despido o paro.

Con la jubilación activa el incentivo se multiplica. Firmar un falso contrato de autónomo ahorra a la empresa las cotizaciones de la relación laboral y permite al pensionista sumar ingresos sin perder la pensión, al menos sobre el papel.

El problema no es solo laboral, también es de Seguridad Social. La Inspección de Trabajo cruza datos entre la pensión reconocida, el alta en el RETA y la actividad real declarada. Si detecta dependencia, el contrato se reconstruye como relación laboral y llegan las cuotas impagadas.

La jubilación activa es una puerta legal para seguir facturando, pero usarla para disfrazar una relación laboral convierte un derecho en un fraude.

A efectos prácticos, lo que distingue un autónomo real de un falso autónomo es la dependencia. Si el pensionista pone su propia clientela, sus herramientas y su horario, la cosa cambia. Si acude cada día al mismo centro de trabajo, con tarjeta de acceso y turnos fijos, el modelo correcto es un contrato laboral, no un alta en el RETA.

Por qué la reforma preocupa a los expertos

La reforma de la jubilación activa busca animar a los profesionales a alargar su actividad más allá de la edad ordinaria de jubilación. El problema es que para los autónomos las reglas de compatibilidad no son idénticas a las de un asalariado, y esa asimetría crea un incentivo perverso.

Si un autónomo puede compatibilizar la totalidad de su pensión con el trabajo en determinadas condiciones, mientras un asalariado ve reducida la suya o necesita ajustes, el fraude se vuelve rentable. La diferencia entre asalariados y autónomos es la puerta que los falsos autónomos aprovechan.

Jubilación activa en España: una figura con dos caras

La jubilación activa no es nueva. Permite a un pensionista seguir trabajando y percibir un porcentaje de la pensión, con reglas que varían según se opte por actividad por cuenta propia o ajena. Para un autónomo, el alta en el RETA es el requisito de acceso, pero no convierte en legal cualquier relación.

La vertiente legítima tiene sentido: un profesional senior que factura a varios clientes, sin dependencia, puede aportar valor y complementar su pensión sin perder derechos. La vertiente fraudulenta es justo la contraria: una empresa disfrazada de cliente único que impone horario y tareas.

Por eso los expertos piden vigilancia, no una prohibición. La reforma puede funcionar si se aplica a profesionales independientes, no a relaciones laborales maquilladas.

El riesgo de cruzar la línea al contratar a un pensionista

La Inspección de Trabajo ha intensificado en los últimos años el control de los falsos autónomos, y la reforma de la jubilación activa llega justo cuando el foco está puesto en las altas en el RETA. No es una novedad absoluta: ya en reformas anteriores de pensiones se debatió cómo evitar que las bonificaciones se conviertan en fábrica de altas ficticias.

El error que más sanciones genera es dar de alta a un pensionista con horario y medios ajenos como si fuera un colaborador externo. La Seguridad Social y la Inspección de Trabajo cruzan datos, y el cruce no prescinde de la realidad material.

Además, quien acepta un falso alta pierde protección. No cotiza al desempleo, no acumula vacaciones pagadas y su jubilación futura no mejora con esa actividad. El ahorro momentáneo se paga en derechos.

El riesgo real no está en la jubilación activa, sino en la falta de control de la relación material. Si cada alta se revisa con criterio de dependencia, la reforma puede ser útil para los autónomos senior que facturan de verdad. Si se utiliza como atajo para pagar menos, las sanciones acabarán comiéndose el ahorro.

Habrá que mirar la letra pequeña de la reforma: si incluye controles de dependencia o cruces con la Inspección. Quien esté pensando en contratar a un pensionista en este modelo haría bien en revisar antes la realidad del vínculo y no solo el tipo de contrato.

Guía rápida del trámite

  • 📅 Plazos: Sin plazo único cerrado en la fuente consultada. La solicitud de jubilación activa se presenta en el INSS al cumplir la edad ordinaria.
  • ✅ Requisitos clave: Tener derecho a la pensión y darse de alta en el RETA si es por cuenta propia. La dependencia real define la legalidad del alta.
  • 🌐 Dónde solicitarlo: Sede electrónica de la Seguridad Social, con certificado digital o Cl@ve.
  • 💰 Importe o coste: No detallado en la fuente oficial; el coste varía según la base de cotización elegida en el RETA.
  • ⚠️ Error a evitar: Dar de alta a un pensionista con horario y medios ajenos como si fuera autónomo; la Inspección cruza datos.
BOE: oposiciones en septiembre con convocatorias de empleo público, admitidos y fechas de examen

El BOE del 8 de septiembre publica nuevas convocatorias de empleo público, admitidos y fechas de examen de la Administración General del Estado (AGE).

El sumario del día, disponible en el Boletín Oficial del Estado, concentra decenas de resoluciones dirigidas a opositores y empleados públicos. No todas son convocatorias de gran volumen, pero en conjunto definen el ritmo de septiembre para miles de aspirantes.

Por qué el BOE del 8 de septiembre concentra novedades de empleo público

La vuelta al año administrativo se nota. La Subsecretaría de la AGE publica varias resoluciones que marcan el calendario inmediato de procesos selectivos. Entre ellas destaca la aprobación de la lista provisional de personas admitidas y excluidas del proceso para personal laboral fijo en el grupo profesional E2, especialidad Conducción de vehículos de transporte por carretera, en el Parque Móvil del Estado. La misma resolución anuncia ya fecha, hora y lugar del primer ejercicio.

También se publica la lista provisional de admitidos para los grupos profesionales M2, M1, E2 y E1, con convocatoria de primer y segundo ejercicio. Son procesos de personal laboral fijo que buscan estabilizar puestos de mantenimiento y oficios en la Administración General del Estado.

En paralelo, el BOE recoge la modificación del tribunal del Cuerpo Superior de Administradores Civiles del Estado y varias convocatorias de libre designación en la Secretaría de Estado de Digitalización e Inteligencia Artificial y en la Subsecretaría. El sumario local es aún más amplio: aparecen anuncios de ayuntamientos como Garafía, Albarracín, Santa Pola, Lalín, A Guarda, Sant Boi de Llobregat, Lucena o Las Palmas de Gran Canaria, además de diputaciones provinciales como Valencia, Tenerife, Zaragoza o Ávila.

Requisitos para presentarse a estas convocatorias

No existe un requisito único para todo el sumario. Cada anuncio remite a sus propias bases, pero hay patrones que conviene tener en cuenta antes de invertir tiempo.

  • Acceso general: cumplir los requisitos de la convocatoria específica según las bases publicadas.
  • Titulación: depende del grupo profesional; los puestos E2 y E1 suelen pedir graduado en ESO o equivalente, mientras que los grupos M1 y M2 pueden exigir formación profesional o superior.
  • Nacionalidad y edad: mayoría de edad y, según el puesto, nacionalidad española o de un Estado miembro de la Unión Europea.
  • Documentación adicional: en el caso de conducción en Parque Móvil, conviene comprobar si se exige carnet profesional de clase C; en concursos locales, se valoran méritos de experiencia.
convocatorias empleo público BOE

Cómo es el proceso de selección: admitidos, exámenes y concursos

Los procesos de la AGE publicados hoy siguen el esquema de oposición. Primero se publica la lista provisional de personas admitidas y excluidas; después, el tribunal anuncia fecha, hora y lugar del primer y, en su caso, segundo ejercicio. La lista es provisional, no definitiva. Si detectas un error en tus datos o en tu exclusión, debes reclamar dentro del plazo que fije la resolución.

En las convocatorias locales, el sistema cambia. La mayoría de anuncios de ayuntamientos y diputaciones se refieren a provisión por concurso o concurso-oposición, donde el baremo de méritos tiene tanto peso como la prueba. Por eso conviene leer con calma si se trata de una plaza fija, interina o de una bolsa de trabajo.

La lista provisional de admitidos no es un trámite menor: un error no alegado a tiempo puede dejarte fuera del examen.

Análisis Merca2: qué vigilar antes de presentar la solicitud

Este BOE confirma que septiembre no es un mes de transición para el empleo público. Hay dos lecturas. La primera, para quien busca una oposición concreta de la AGE: las fechas de examen se acercan y la publicación de admitidos obliga a organizar el calendario de estudio. La segunda, para quien prefiere el entorno local: muchos ayuntamientos pequeños sacan pocas plazas y la demanda es menor que en los grandes cuerpos, pero el plazo de alegaciones o de instancias puede ser muy corto.

El punto débil es la dispersión. Algunos municipios de menos de 5.000 habitantes publican anuncios con una sola vacante, sin que el BOE detalle el salario, el temario o la tasa de examen. Eso exige acudir a la sede electrónica de cada entidad. La tasa no está armonizada: puede ir desde importes simbólicos hasta 30 o 40 euros según la administración. Y, en los procesos de estabilización, la fase de méritos puede ser tan decisiva como el temario.

Mi lectura es que el aspirante debe priorizar. Si estás preparando un cuerpo de la AGE, revisa hoy mismo si estás en la lista de admitidos. Si buscas un puesto local, no te disperses entre diez ayuntamientos: elige dos o tres donde la plaza encaje con tu perfil y revisa las bases completas antes de pagar ninguna tasa.

📨 Cómo presentar la solicitud

La inscripción no se realiza en un único portal, sino en la sede electrónica de cada administración convocante. Estos son los pasos generales para no perder tiempo.

  1. Paso 1: Localiza la convocatoria en el sumario del BOE y anota el organismo, el código del anuncio y el plazo.
  2. Paso 2: Accede a la sede electrónica o al portal de empleo público de la administración convocante.
  3. Paso 3: Identifícate con Cl@ve, certificado digital o DNI electrónico y localiza el formulario de la convocatoria.
  4. Paso 4: Adjunta la documentación requerida (titulación, DNI, méritos o carnet profesional si procede) y abona la tasa de examen si la base lo exige.
  5. Paso 5: Presenta la solicitud dentro del plazo y guarda el justificante de registro. Si la lista te excluye, comprueba el plazo de alegaciones.

📋 Ficha de la Convocatoria

  • Organismo / País: Varias administraciones: Administración General del Estado, universidades, diputaciones y ayuntamientos.

  • Número de plazas: No consolidado; decenas de convocatorias locales y varios procesos de la AGE.
  • Sueldo estimado: Pendiente de publicación en las bases específicas de cada convocatoria.
  • Fecha límite de inscripción: Varía según la convocatoria; se recomienda consultar cada resolución en el BOE.
  • Dónde inscribirse: Sede electrónica de cada administración convocante; sumario en el BOE del 8 de septiembre.

El Mundo supera los 200.000 suscriptores digitales y Unidad Editorial rebasa los 350.000

El Mundo ha superado por primera vez los 200.000 suscriptores digitales y sitúa la cifra conjunta de Unidad Editorial por encima de los 350.000 abonados, según los datos facilitados por la propia cabecera a 31 de agosto de 2026.

Una base de 203.020 abonados digitales

El diario contabiliza 203.020 suscriptores digitales al cierre de agosto, un 12% más que al comienzo del ejercicio. En lo que va de año suma 21.749 altas netas. Frente a agosto de 2025, el avance es de 28.813 suscriptores, un 16,5% interanual.

El dato eleva el conjunto de suscriptores digitales de las principales cabeceras del grupo por encima de 350.000. Expansión aporta alrededor de 148.000 abonados según las cifras difundidas por la compañía, en un cálculo que excluye las suscripciones a las ediciones impresas.

El Mundo implantó su modelo de pago digital en octubre de 2019, en un contexto en el que los grandes diarios españoles aceleraban la transición hacia esquemas que combinan audiencia, publicidad y pago directo de los lectores.

El crecimiento actual se apoya sobre todo en contratos anuales: el 85% de la base mantiene una suscripción de carácter anual. Ese indicador diferencia las altas de mayor recorrido de las promociones o suscripciones de corto plazo.

El avance interanual del 16,5% consolida la suscripción digital como palanca de ingresos del grupo, con la fidelización como principal activo.

La distribución geográfica de la base

Unidad Editorial suscriptores digitales

La mayor parte de los abonados digitales reside en España. Aproximadamente el 94% del total, unos 190.000 lectores de pago, se localiza en el país. Madrid, Andalucía, Cataluña y la Comunidad Valenciana concentran más de la mitad de las suscripciones.

Por ciudades, Madrid lidera en volumen de abonados, seguida de Barcelona y Valencia. Si se pondera la cifra sobre la población, A Coruña ocupa la primera posición, por delante de Bilbao, Alicante, Valladolid y Palma.

El director de El Mundo, Joaquín Manso, vinculó el dato con la disposición de una parte de los lectores a pagar por información. ‘Superar los 200.000 suscriptores nos confirma que hay cientos de miles de lectores dispuestos a apostar cada día por un periodismo exigente, vivo y comprometido con la verdad’, señaló.

La cabecera subraya que el avance del modelo de pago no ha reducido su alcance entre los usuarios no abonados. El Mundo afirma haber ocupado la primera posición por páginas vistas entre los diarios españoles durante todos los meses de 2026, según datos de GfK citados por el propio periódico.

El encaje del dato en el negocio digital del sector

El ritmo de crecimiento de El Mundo se sitúa en línea con la maduración de los modelos de pago de las grandes cabeceras españolas. En los últimos cinco ejercicios, los diarios han consolidado la suscripción digital como una palanca de ingresos complementaria a la publicidad, en un contexto de transformación del negocio editorial.

La cifra de Unidad Editorial coloca al grupo entre los actores relevantes de la prensa de pago en España. La base de 203.020 abonados de El Mundo equivale a un 58% de los 350.000 suscriptores conjuntos del grupo, mientras Expansión aporta el resto con sus cerca de 148.000 abonados digitales.

El elevado peso de los contratos anuales, un 85%, tiene implicaciones directas sobre la previsibilidad de los ingresos. Las suscripciones de carácter anual reducen la dependencia de las promociones puntuales y estabilizan el valor de ciclo de vida del cliente, una métrica clave en la industria digital de contenidos.

Como parte de su estrategia para reforzar el valor de la suscripción, el diario ha ampliado en los últimos años su oferta de contenidos y servicios exclusivos. Entre ellos figuran más de veinte boletines informativos, suplementos, juegos destinados a suscriptores y una reducción de determinados formatos publicitarios para los usuarios de pago.

Otros grupos de prensa en España han desarrollado modelos similares. El avance de El Mundo se produce en un mercado en el que la suscripción digital compite por la misma cartera de lectores dispuestos a pagar, sin que los datos difundidos permitan por sí solos extraer conclusiones sobre la evolución del resto de actores.

El desglose geográfico también revela una implantación urbana. La ponderación por población desplaza el liderazgo hacia mercados medianos como A Coruña o Bilbao, mientras Madrid mantiene el mayor volumen absoluto de de abonados. Esa distribución condiciona la estrategia comercial y la evolución de la captación fuera de las tres grandes ciudades.

En paralelo, la dirección del diario ha señalado que la ampliación de la oferta exclusiva busca reforzar la retención de los abonados actuales. Los productos no informativos, como los juegos y los boletines, actúan como palancas complementarias de fidelización una vez superada la barrera del pago.

📡 El Radar del Sector

  • El vacío que llena: La superación de los 350.000 abonados digitales refuerza la estabilidad del modelo de ingresos de Unidad Editorial frente al descenso histórico de la publicidad impresa.
  • El reto por delante: Sostener el crecimiento de doble dígito y mantener el alcance entre los usuarios no registrados mientras se amplía la oferta exclusiva de pago.
  • El tablero competitivo: El dato posiciona a El Mundo como una de las cabeceras españolas con mayor base de suscripción digital, en paralelo a otros grupos que consolidan sus propios muros de pago.

Bolsas de interinos docentes en Andalucía: llamamiento inmediato para casi 2.000 vacantes en institutos

Andalucía abre las bolsas de interinos docentes con casi 2.000 vacantes en institutos y llamamiento inmediato.

Por qué se activan ahora los llamamientos de interinos en Andalucía

La vuelta a las aulas obliga a la Consejería de Desarrollo Educativo a cerrar todas las sustituciones sin cubrir. Bajas médicas, excedencias, permisos por paternidad o maternidad, jubilaciones y comisiones de servicio dejan cada septiembre un reguero de vacantes en Primaria y Secundaria.

Este jueves arrancan las clases en los colegios públicos andaluces y la semana siguiente comienzan los institutos. Para llegar con plantilla completa, la Consejería de Desarrollo Educativo ha activado el Sistema de Provisión de Interinidades, conocido como Sipri, con dos convocatorias encadenadas.

La primera, abierta el pasado jueves, suma 1.118 plazas de maestros de Educación Infantil y Primaria entre vacantes y sustituciones. Su adjudicación está prevista para este miércoles, de modo que los docentes puedan incorporarse a los colegios el primer día de clase.

La segunda llegará el miércoles 9 de septiembre con alrededor de 2.000 plazas centradas en Secundaria y Bachillerato. También recogerá bajas de última hora de Primaria no detectadas en la primera convocatoria.

El objetivo, según ha trasladado la Consejería de Desarrollo Educativo, es cubrir todas las vacantes existentes y todas las sustituciones registradas por los centros. No se trata de un proceso abierto desde cero: solo pueden participar quienes ya figuran en la bolsa.

La clave de este llamamiento es la velocidad: adjudicación en 24 horas e incorporación antes del primer día de clase para la mayoría de los puestos.

Requisitos para entrar en el llamamiento

No hay examen ni nuevo proceso de solicitud. El Sipri parte de las bolsas de interinos docentes ya constituidas, así que el primer filtro es figurar en la bolsa de la especialidad correspondiente.

  • Estar en la bolsa docente andaluza de la especialidad convocada. El llamamiento no es una convocatoria abierta a nuevos aspirantes.
  • Participación obligatoria para quienes sean convocados. Si la persona citada no participa, pasará a figurar como inactiva de oficio.
  • Los docentes convocados por más de una especialidad deben participar en todas, pero pueden marcar un orden de preferencia.
  • Quienes no hayan sido llamados podrán optar a puestos voluntarios: jornadas reducidas, plazas itinerantes, educación permanente, equipos de orientación educativa o centros penitenciarios.
  • El B2 de inglés no basta para una plaza bilingüe. Estos destinos se reservan a integrantes de las bolsas bilingües.
vacantes profesorado Andalucía 2026

Cómo funciona el proceso del Sipri

El Sipri se mantiene activo durante todo el curso con llamamientos cada martes y jueves hasta junio del año próximo. En esta primera semana de septiembre, el proceso se ha movido al miércoles porque el martes es festivo en muchos municipios andaluces.

La mecánica de adjudicación combina vacantes y sustituciones. Los interinos convocados reciben un listado de puestos asociados a su bolsa y deben confirmar su disponibilidad. Luego, el sistema asigna destino según el orden de la bolsa.

Para los puestos voluntarios, el trámite es distinto: se ofertan destinos con características singulares por su ubicación, entorno social o jornada. Aquí puede participar quien esté en la bolsa aunque no haya sido llamado de forma obligatoria.

Una vez adjudicada la plaza, la toma de posesión es prácticamente inmediata. Por eso la Consejería insiste en que los llamados consulten la bandeja de avisos del Sipri a diario.

Análisis: una bolsa ágil, pero con obligaciones que conviene no perder de vista

La noticia es positiva para el aspirante porque el sistema Sipri funciona como un atajo real: sin examen, sin fase de méritos adicional y con adjudicación casi inmediata en en esta época del año. Para quien ya está en la bolsa, el coste de oportunidad es bajo.

El riesgo principal es administrativo. La participación es obligatoria para las personas convocadas. Si se pasa la notificación o no se confirma a tiempo, la consecuencia es dura: el docente pasa a situación de inactivo de oficio y pierde su posición en el llamamiento. Quien esté de baja, de viaje o sin acceso durante el fin de semana debe revisar el sistema.

Hay otro matiz: no se trata de una nueva convocatoria abierta. Solo accede quien ya está en bolsa. Para quienes todavía no se han apuntado a una bolsa docente, este llamamiento no es una vía de entrada; la oportunidad real llegará en la próxima apertura de bolsas autonómicas.

Aun así, la incorporación inmediata es una ventaja. Cubrir una vacante en Secundaria a mediados de septiembre permite empezar a cotizar antes de que acabe el primer trimestre y, sobre todo, hace visible el nombre en el sistema para futuras vacantes. La recomendación práctica es simple: consultar el Sipri cada día, confirmar en los plazos y no asumir que el B2 abre destinos bilingües.

📨 Cómo presentar la solicitud

El trámite se realiza exclusivamente por vía telemática en el Sistema de Provisión de Interinidades (Sipri).

  1. Paso 1: Accede a la web de la Consejería de Desarrollo Educativo y localiza el acceso al Sipri.
  2. Paso 2: Identifícate con tus credenciales de docente de la bolsa.
  3. Paso 3: Revisa las convocatorias asignadas a tu especialidad y el listado de vacantes disponibles para tu orden de bolsa.
  4. Paso 4: Marca tu disponibilidad y, si procede, ordena las preferencias entre especialidades. No olvides solicitar puestos voluntarios si quieres optar a ellos.
  5. Paso 5: Confirma tu participación antes del cierre del llamamiento del 9 de septiembre. Guarda el justificante o captura de pantalla.

📋 Ficha de la Convocatoria

  • Organismo / País: Consejería de Desarrollo Educativo de la Junta de Andalucía.
  • Número de plazas: Alrededor de 2.000 vacantes de Secundaria y Bachillerato, más bajas de Primaria; 1.118 plazas de Infantil y Primaria en la primera convocatoria.
  • Sueldo estimado: Pendiente de publicar en las bases; retribución docente interina según tablas autonómicas.
  • Fecha límite de inscripción: Convocatoria de Secundaria: miércoles 9 de septiembre de 2026; el Sipri sigue activo todo el curso.
  • Dónde inscribirse: Sistema de Provisión de Interinidades (Sipri) en la web de la Consejería de Desarrollo Educativo.

Mercado del arte latinoamericano: la muerte de Geles Cabrera dispara el interés del coleccionismo

0

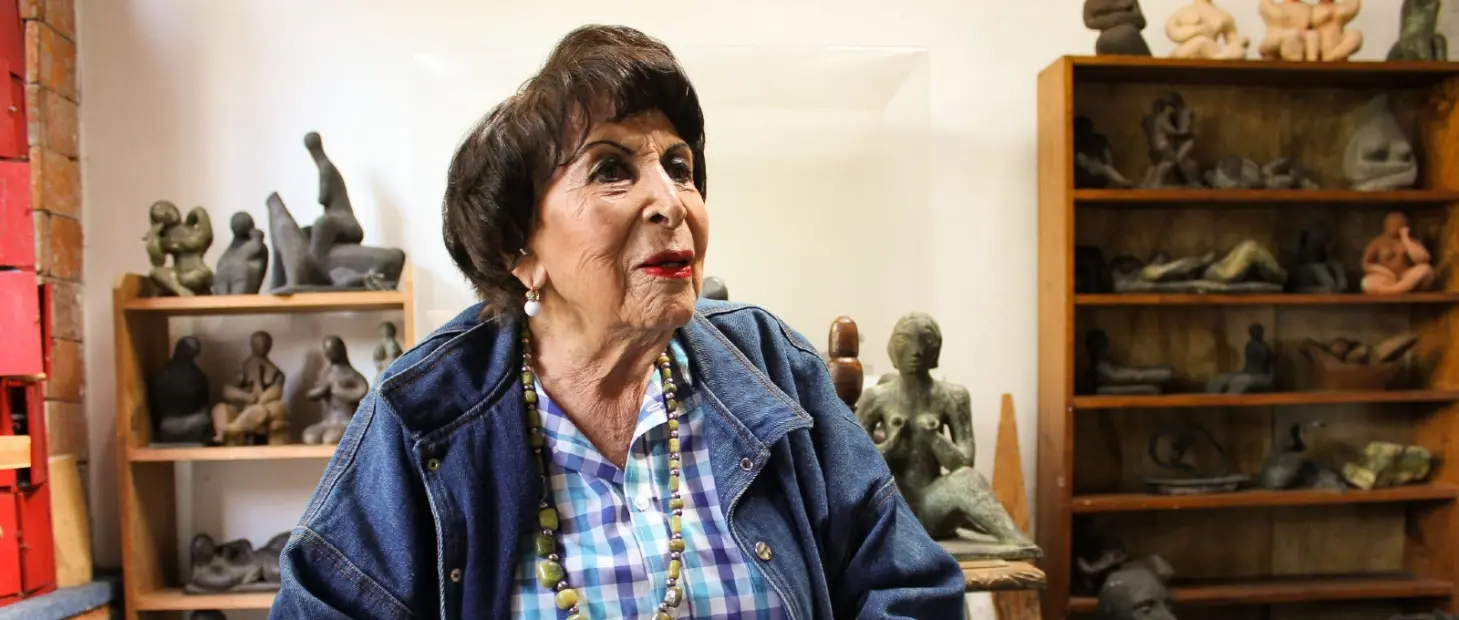
La muerte de Geles Cabrera a los 100 años activa una revisión inmediata del mercado de arte latinoamericano.

La noticia, confirmada por el Instituto Nacional de Bellas Artes y Literatura (INBAL), coloca el foco sobre una producción escultórica que ha permanecido al margen de las grandes valoraciones. Su fallecimiento el 1 de septiembre convierte la trayectoria en un catálogo cerrado, un factor que en el coleccionismo tiende a endurecer la oferta disponible.

Pionera profesional de la escultura en México y vinculada a la Generación de la Ruptura, Cabrera desarrolló durante más de siete décadas una obra centrada en la figura humana. Trabajó la terracota, la madera, el bronce y, sobre todo, la piedra volcánica recinto, de superficie porosa y deliberadamente sin pulir.

Una obra histórica sin mercado de subastas consolidado

El punto de partida no es un precio de martillo, sino su ausencia.

La escultura de Cabrera no figura con regularidad en los catálogos internacionales de subastas. Esa escasez de referencias tiene una lectura doble: falta de liquidez, pero también margen de descubrimiento para quien entre antes de la catalogación.

La artista realizó su primera exposición individual en 1949 en la Mont-Orendáin Gallery, con 22 años, y fundó ese mismo año el Salón de la Plástica Mexicana junto a 52 creadores. En 1966 abrió el Museo Escultórico de Coyoacán, el primer museo independiente dirigido por una artista viva en México, que mantuvo hasta 2006.

El reconocimiento institucional llegó de forma tardía. En 2018 el Museo Experimental El Eco le dedicó una muestra individual; en 2022 la Americas Society de Nueva York presentó su trabajo por primera vez en Estados Unidos; y en 2025 el Museo del Palacio de Bellas Artes organizó una retrospectiva. En 2023 recibió la Medalla de Bellas Artes, el máximo galardón mexicano a la trayectoria artística.

La escultura de Cabrera no cotiza aún en las grandes subastas; ahí reside la oportunidad y también el riesgo de liquidez.

El desfase entre relevancia histórica y visibilidad comercial es precisamente lo que atrae al inversor en arte emergente y de redescubrimiento.

Impacto para el inversor: el efecto de la validación institucional

En el arte latinoamericano, la validación institucional suele anticipar la formación de precios.

La retrospectiva en el Palacio de Bellas Artes y la exposición en Nueva York generaron un archivo crítico que antes no existía. La muerte de la artista añade ahora el factor de cierre de catálogo, que históricamente reduce la oferta en manos privadas.

La galería OMR, que ha trabajado con la artista, describió su figura como la de una creadora que no esperó a que el sistema le abriera espacio. Para un family office o un coleccionista institucional, la obra escultórica de Cabrera ofrece una doble lectura: activo tangible de baja correlación y reposicionamiento de una firma femenina pionera dentro del arte mexicano.

El riesgo principal no es la autenticidad, documentada por el museo y la galería, sino la liquidez.

La mayor parte de la producción permanece en colecciones privadas mexicanas o en manos de la familia. Las oportunidades de compra no aparecerán por goteo; cuando lo hagan, el precio de entrada dependerá de la primera referencia sólida en subasta.

Lectura Wealth: el valor de la escasez no cotizada

He seguido durante años el comportamiento de los artistas de la Ruptura y hay un patrón que se repite. Cuando el mercado institucional consolida a una figura tardíamente, los precios de su obra no se ajustan de inmediato; necesitan entre tres y cinco años de exposiciones y catálogos razonados para que las casas de subastas establezcan referencias.

La escultura de Cabrera se encuentra en ese punto de inflexión.

Su producción en piedra volcánica recinto, áspera y sin pulir, se distingue de la oferta decorativa. Es una obra de museo con precios todavía anclados al circuito galerístico local, no al mercado internacional.

Para un inversor patrimonial, el atractivo no reside en la revalorización inmediata, sino en la compra durante la fase previa a la catalogación internacional. El horizonte razonable se sitúa entre cinco y diez años; la prima de iliquidez exige no comprometer más del 3 % al 5 % de una cartera alternativa dedicada a arte emergente.

El próximo hito observable será la primera aparición relevante de una escultura mayor en subasta internacional. Ese precio de martillo actuará como referencia de valoración para toda la serie.

💎 Veredicto Wealth

La escultura de Geles Cabrera en piedra volcánica es una apuesta de revalorización agresiva a largo plazo para inversores que toleren iliquidez. El horizonte recomendado es de cinco a diez años, vigilando la primera venta internacional como catalizador de precios.

Grupo Godó nombra a Óscar Rodríguez director general de Godó Media y a Francesc Cano nuevo director de RAC1

Grupo Godó ha anunciado dos nombramientos en su cúpula directiva: Óscar Rodríguez será el nuevo director general de Godó Media y Francesc Cano asumirá la dirección de RAC1 y RAC105. Ambos cambios serán efectivos el 1 de octubre.

Dos relevos en la dirección de Godó Media y RAC1

Rodríguez procede de la dirección general de Godó Strategies, la división encargada de comercializar los espacios publicitarios de los medios del grupo. Sustituye a Xavier de Pol, que ha estado al frente de la dirección general de Godó Media durante los últimos cuatro años y que emprende nuevos proyectos empresariales en el ámbito audiovisual, según el comunicado del grupo. Desde Godó Strategies, ha coordinado la comercialización publicitaria de las cabeceras y emisoras del grupo, lo que le otorga una visión transversal del negocio.

Francesc Cano se incorpora como director de RAC1 y RAC105. Releva a Eulàlia Carbonell, vinculada al grupo desde el inicio de las actividades de RAC1 y CityTV (8tv) en 1999. La directiva deja el cargo después de consolidar la emisora como líder de audiencia en Catalunya.

El relevo será efectivo el 1 de octubre.

Trayectorias de continuidad y una radio consolidada

El grupo catalán, editor de La Vanguardia, sitúa los relevos en la división que agrupa sus cabeceras, sus emisoras de radio y su actividad audiovisual. RAC1 compite en Catalunya con Cadena SER, Onda Cero y otros operadores, y llega al cambio de dirección con más de un millón de oyentes diarios, según los datos que difunde el propio grupo. El mantenimiento de esa posición es uno de los principales activos que hereda el nuevo equipo. La radio pública catalana no es ajena a esa competencia.

El grupo encadena dos relevos de calado en la división que sostiene La Vanguardia y la radio líder en Catalunya.

La reciente renovación tecnológica de las emisoras del grupo, con nuevas instalaciones inauguradas en marzo de 2026, precede al cambio de dirección. En el ámbito audiovisual español, otros grupos como Atresmedia, Mediaset y Prisa también mantienen procesos de reorganización en sus direcciones de contenidos y de radio, en un mercado donde la digitalización y la inversión publicitaria definen la estrategia. La inversión publicitaria y la digitalización marcan las prioridades del próximo ejercicio. El grupo prepara así el terreno para la nueva etapa.

Las trayectorias de los nuevos directivos suman experiencia en publicidad y en la creación audiovisual:

  • Óscar Rodríguez: hasta ahora director general de Godó Strategies, la división publicitaria del grupo.
  • Francesc Cano: periodista con formación ejecutiva en el IESE y directivo del sector audiovisual catalán.
  • Etapa previa de Cano: director de Informativos de Catalunya Ràdio y, en la actualidad, dirige la productora audiovisual La Manchester.
  • Eulàlia Carbonell: en el grupo desde 1999, deja RAC1 como líder de audiencia en Catalunya.

En su etapa como director de Informativos de Catalunya Ràdio, Cano lideró la redacción de la radio pública catalana; más tarde, en La Manchester, ha impulsado formatos de actualidad y entretenimiento para televisión, radio y medios digitales.

El encaje de la operación en el tablero audiovisual

Los relevos se producen tras un ciclo de estabilidad. Xavier de Pol ha dirigido Godó Media durante cuatro años, y Eulàlia Carbonell entrega una radio que ha batido récords de audiencia y que acometió una renovación tecnológica en marzo de 2026. El grupo opta por perfiles internos y del sector catalán para dar continuidad al modelo, en lugar de buscar un giro brusco.

La llegada de Rodríguez desde Godó Strategies refuerza la conexión entre la explotación publicitaria y la dirección de los medios del grupo. En paralelo, el nombramiento de Cano incorpora un perfil con experiencia en informativos y en producción de formatos, útil para la competencia con Cadena SER, Onda Cero y los operadores digitales. El movimiento confirma el el respaldo del grupo a la continuidad y a la integración comercial en una etapa de digitalización.

El reto por delante no será menor. RAC1 deberá defender su posición en un mercado de radio cada vez más fragmentado, mientras Godó Media avanza en la coordinación de cabeceras, operador audiovisual y negocio publicitario. La operación deja un organigrama claro: Rodríguez al frente de los medios y Cano al frente de la radio. Cadena SER y Onda Cero mantienen sus propias apuestas en Catalunya, y los operadores digitales presionan con nuevas formas de consumo: por eso la radio catalana se juega tanto la credibilidad informativa como la monetización.

El organigrama queda así.

📡 El Radar del Sector

  • El vacío que llena: el grupo cubre la dirección de Godó Media y la de RAC1 y RAC105 con perfiles internos y del sector audiovisual catalán.
  • El reto por delante: mantener el liderazgo de RAC1 en Catalunya y consolidar la renovación tecnológica y comercial del grupo.
  • El tablero competitivo: Godó Media refuerza su posición frente a Prisa, Atresmedia y el resto de operadores de radio y publicidad en España.

Alemania repite como primer origen de las hipotecas de extranjeros en España y Suiza acelera su avance, según Idealista

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Alemania lidera las solicitudes de hipotecas de no residentes en España con un 15,6% en el segundo trimestre de 2026, según idealista/hipotecas.
  • ¿Quién está detrás? El bróker hipotecario de Idealista, con datos de solicitudes y firmas de compradores extranjeros no residentes.
  • ¿Qué impacto tiene? La costa mediterránea concentra la demanda y la renta media de los firmantes supera los 10.300 euros, con hipotecas fijas en el 85% de los casos.

Alemania repite como primer origen de las hipotecas de extranjeros en España: los ciudadanos germanos concentran el 15,6% de las solicitudes de no residentes del bróker hipotecario de Idealista en el segundo trimestre. La cifra amplía la ventaja sobre Reino Unido, que se mantiene segundo con un 10,6% del total.

El informe trimestral de idealista/hipotecas sitúa a Suiza en el tercer puesto con un 9,6% de las solicitudes, por delante de Francia (9,1%), Países Bajos (8,3%) y Estados Unidos (5,9%). Completan el ‘top 10’ Irlanda (4,5%), Bélgica (3,6%), Suecia (3,6%) e Italia (2,3%).

El peso de los no residentes en el conjunto de la demanda gestionada por el bróker hipotecario de Idealista representó el 3% del total en el segundo trimestre, con la compra de primera vivienda (81,8%), las segundas residencias (8,9%) y la mejora de condiciones (4,5%) como principales motivos. En las firmas formalizadas, el porcentaje de no residentes también se situó en el 3%.

Cuánto pesan Alemania y Suiza en la demanda extranjera

El mapa de la demanda extranjera mira al mar. La Comunidad Valenciana absorbe el 32,3% de las solicitudes, seguida de Andalucía (19,9%) y Cataluña (14%). Madrid (6,5%), Canarias (6,3%), Baleares (5,8%) y Murcia (5,4%) completan los principales focos.

La preferencia foránea por la costa contrasta con la demanda nacional, donde Madrid (16,7%) y Barcelona (13,1%) lideran las solicitudes, seguidas de Valencia (7,8%) y Alicante (5,6%). La lectura es clara: el comprador extranjero no busca vivienda cerca del empleo, sino sol, playa y servicios turísticos.

La renta media de los extranjeros que firman hipoteca se dispara por encima de los 10.000 euros mensuales, el doble que la media nacional.

La costa mediterránea, la renta y el perfil real que firma

El precio de compra solicitado por no residentes se situó en 265.093 euros de media en primavera, un 3,6% más que un año antes y por encima de la media nacional (207.569 euros). Casi el 70% de las solicitudes se concentra en importes inferiores a 200.000 euros, mientras solo el 2,7% pide financiación para inmuebles de más de medio millón.

La renta disponible media de los solicitantes foráneos alcanzó los 6.779 euros mensuales por hogar, el doble que la media nacional de 3.385 euros. Casi la mitad supera los 6.000 euros, con Suiza a la cabeza (más de 9.300 euros) y Estados Unidos en segundo lugar (8.514 euros). Reino Unido, Irlanda y Suecia también superan los 6.600 euros, mientras que que Alemania y Países Bajos quedan ligeramente por debajo de esa cota.

El comprador que materializa la firma es más solvente que el que la solicita. La renta media de los hogares que firman hipoteca es de 10.320 euros mensuales, el precio de compra roza los 403.000 euros y el importe financiado ronda los 235.000 euros, un 15% más que un año antes. Son las mayores cifras de la serie histórica del bróker, iniciada en 2022.

La financiación media sobre el precio de compra baja al 62% entre los firmantes y solo el 12,8% de las operaciones supera el Loan to Value (LTV) entre el 70% y el 80%. La edad media de los que firman es de 41 años, tres menos que la de los solicitantes. En el reparto por tipo de interés, las hipotecas fijas dominan con un 85% de las operaciones, frente al 15% de mixtas; las variables no tienen representación.

La Ficha del Inversor

Para el inversor, la métrica clave es el diferencial de renta: los extranjeros que firman hipoteca ingresan 10.320 euros mensuales frente a los 3.385 euros de media nacional. Ese poder adquisitivo explica que la costa mediterránea, con precios medios superiores, concentre la demanda foránea.

La tendencia a seis meses es de estabilidad con sesgo alcista en la demanda de no residentes. La cuota del 3% sobre el total de hipotecas es modesta, pero el incremento interanual del importe financiado (+15%) y la ampliación de la brecha de Alemania sugieren que el segmento sigue ganando tracción.

El perfil recomendado para este mercado es el comprador de segunda residencia o pequeño inversor patrimonial con rentas altas y financiación parcial. No es un producto para el ahorrador medio español: la banca exige rentas dobles y precios de compra por encima de la media.

La próxima actualización trimestral del bróker hipotecario de Idealista, prevista para el cierre de 2026, dirá si Suiza desbanca la tradicional rivalidad entre Alemania y Reino Unido. De momento, el mercado confirma un patrón: el extranjero que hipoteca en España compra costa y paga más de lo que pide el residente.

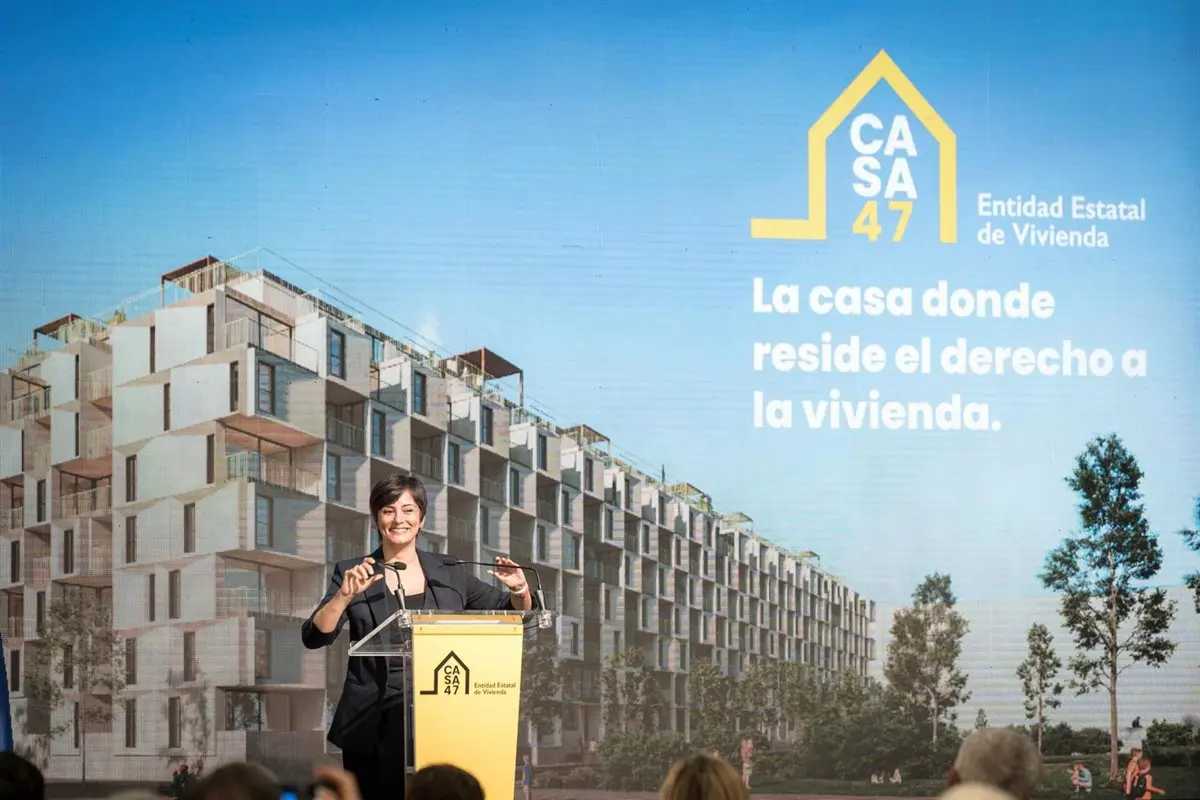
Casa 47 estrena su portal público de alquiler con solo 600 viviendas en toda España

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Casa 47, la nueva entidad estatal de vivienda, ha abierto su primer portal del parque público con unas 600 viviendas disponibles en toda España.
  • ¿Quién está detrás? El Ministerio de Vivienda y Agenda Urbana, con el respaldo directo de Pedro Sánchez y de la ministra Isabel Rodríguez.
  • ¿Qué impacto tiene? Los hogares podrán consultar y solicitar viviendas protegidas de forma permanente, con alquileres limitados al 30% de los ingresos y contratos iniciales de 14 años.

El Gobierno ha estrenado este lunes Casa 47, el portal público de alquiler del parque estatal, con una oferta inicial de apenas 600 viviendas en toda España. La cifra matiza la primera versión oficial, que hablaba de 800 inmuebles disponibles.

De las 800 anunciadas a las 600 reales: el arranque de Casa 47

Pedro Sánchez clausuró el lunes 7 de septiembre la presentación del portal de Casa 47, la Entidad Estatal de Vivienda y Suelo creada hace unos meses. El presidente defendió que se han movilizado más de 120.000 inmuebles asequibles en los últimos años y avanzó que ‘muy pronto’ se incorporarán otras 1.500 viviendas repartidas por el territorio nacional.

Sin embargo, la primera hornada del portal se queda en algo más de 600 viviendas, pese a que Sánchez mencionó 800 durante su intervención. La diferencia refleja la fase inicial del proyecto: un parque todavía reducido frente a la demanda estructural de vivienda asequible en España.

La lectura política no es menor. El Gobierno multiplicó por ocho el presupuesto de vivienda y aprobó la primera Ley de Vivienda, pero el inventario público sigue lejos de absorber la presión del alquiler en las grandes capitales. La oferta, que en realidad apenas supera las 600 unidades repartidas por todo el país, ilustra el punto de partida real y no el deseo.

La elección del portal como primer escaparate no es casual. Permite al Ejecutivo mostrar un procedimiento ágil y transparente, aunque el catálogo sea de momento testimonial: 600 viviendas repartidas por toda España equivalen a una fracción mínima de las más de 120.000 que el Gobierno dice haber movilizado.

El arranque de Casa 47 evidencia una verdad incómoda: el parque público estatal es hoy una promesa de escala, no todavía un mercado real.

Contratos de 14 años y tope del 30%: así funciona el primer portal público estatal

Los contratos tendrán una duración inicial de de 14 años, con posibilidad de ampliarse hasta los 75 años. Las viviendas quedarán protegidas para siempre y su precio se ajustará a las características de cada inmueble y a la realidad económica de cada municipio.

El precio del alquiler tomará en cuenta, las características de cada vivienda y la realidad económica de cada territorio. Quienes accedan nunca destinarán más del 30% de sus ingresos, una regla de esfuerzo financiero que el Ministerio defiende como clave para blindar la asequibilidad.

En su intervención, Sánchez arremetió contra los gobiernos que vendieron patrimonio público a fondos buitre y defendió la intervención del mercado ‘con todas las herramientas posibles’. La ministra Isabel Rodríguez pidió a comunidades y ayuntamientos que incrementen la oferta de alquiler asequible o congelen precios, y envió un mensaje directo al Congreso para aprobar nuevas medidas.

La Ficha del Inversor

La métrica central de este estreno no es un yield, sino un ratio de esfuerzo: las rentas de Casa 47 se limitarán al 30% de los ingresos familiares. Para una hipoteca media de 140.000 euros a 25 años, la cuota actual ronda los 720 euros al mes, cifra que supera ese umbral en muchos hogares. En este contexto, el mecanismo de alquiler público se convierte en un activo político y social más que financiero.

A seis meses, el inventario debería engordar con las 1.500 viviendas anunciadas y las siguientes licitaciones. La tendencia del parque público es alcista, pero lenta. El Plan Estatal de Vivienda 2026-2030, dotado con 7.000 millones de euros, dará la verdadera medida: si las autonomías convierten esos fondos en suelo y licencias, la oferta podrá despegar; si no, el portal quedará como un escaparate simbólico.

El precedente histórico es claro. Tras la crisis de 2008, buena parte del patrimonio público residencial acabó en manos de fondos oportunistas. Hoy Sánchez reivindica la compra pública y la protección permanente para evitar que aquello se repita.

El riesgo inmediato es el desfase entre expectativa y ejecución. Un portal con 600 inmuebles y 1.500 adicionales no cambia por sí solo la tensión del mercado del alquiler. Lo relevante será la incorporación trimestral de nuevas promociones y la colaboración público-privada que Casa 47 anunciará en breve.

La crisis precios moda lujo: las ventas caen tras duplicarse los precios desde la pandemia

0

La moda de lujo ha perdido 50 millones de compradores en tres años por la vía más paradójica: sus propios incrementos de precio.

El dato procede de Bain & Company y sitúa la contracción entre 2022 y 2025. La causa no hay que buscarla en una recesión del deseo, sino en la estrategia comercial de las grandes casas.

Desde 2019, el precio del Chanel Classic Flap en piel negra y tamaño clásico se ha duplicado hasta los 10.500 euros, según la web de la marca. Chanel acumula una subida del 59% en los últimos años; Dior se acerca con un 51% y el resto de la industria aplica un 36%.

Las subidas no estrecharon la pirámide de clientes; la rompieron. Los bolsos que antes rondaban entre 1.000 y 2.000 euros y se podían planificar sumando una o varias pagas extra han dado paso a referencias que superan los 4.000 euros. El producto aspiracional ha dejado de ser una meta financiera realista para buena parte del comprador ocasional.

Guillermo Román, fundador y director creativo de Candelas y Felipa, describe la contradicción actual: “ahora, casi todos podemos acceder a comprar ciertos productos de las grandes casas de moda, como una camiseta, un cinturón o una gorra”. El problema es que el público joven no valora ese merchandising de la misma forma que un bolso, y ya compara con el mercado secundario, donde los iconos se adquieren por debajo del precio de tienda.

Cuando el precio del lujo se duplica y la capacidad de compra se estanca, el cliente aspiracional no se convierte en comprador: se convierte en espectador.

La paradoja del precio: márgenes protegidos, base de clientes rota

El mecanismo descrito no es un accidente. Subir el precio del bolso estrella mientras se encarece la colección completa fue una manera de defender el margen unitario en un contexto de costes al alza. Sin embargo, la elasticidad de la demanda ha terminado por imponerse: la base de compradores no se ha desplazado hacia arriba, sino que se ha reducido.

The Business of Fashion advierte de que la mayor atención mediática generada por los nuevos directores creativos no se convierte automáticamente en ventas. La razón es estructural: quienes desean los productos, en muchos casos no pueden permitírselos.

La estrategia de Chanel y Dior: reconstruir la entrada al lujo sin tocar los iconos

Las casas están girando el discurso. En lugar de bajar precios —lo que devaluaría sus líneas emblemáticas—, buscan reconstruir el nivel de entrada con pequeña marroquinería, charms y nuevos modelos de bolso más accesibles. El objetivo declarado es que el lujo vuelva a comprarse por convicción, respeto al trabajo artesano y deseo genuino, no únicamente para obtener visibilidad.

No obstante, el equilibrio es delicado. Las firmas necesitan captar al comprador joven ocasional que genera volumen y deseo sin erosionar el estatus de los iconos. Si la estrategia funciona, parte de esos clientes podrían migrar en el futuro hacia categorías superiores. Si falla, el margen unitario no compensará la ausencia de rotación.

La lección de este ciclo es clara: el lujo no puede subir precios indefinidamente sin reconstruir antes su puerta de entrada.

Lectura para el inversor: riesgo de margen y liquidez en el mercado secundario

Para un inversor en marcas de lujo, la crisis de precios de la moda de lujo es un aviso sobre la sostenibilidad del crecimiento basado únicamente en el ticket medio. El segmento depende de una pirámide de compradores; cuando se rompe la base, el flujo de caja se concentra en un número reducido de clientes de altísimo patrimonio. Eso reduce la diversificación del ingreso y aumenta la sensibilidad a cualquier desaceleración de las grandes fortunas.

En el mercado secundario, la situación es distinta. Quien compró un clásico de Chanel hace cinco años ha visto revalorizarse el precio oficial, pero la liquidez real depende del diferencial entre boutique y reventa. Si el comprador aspiracional se retira, la demanda de iconos tiende a polarizarse: las referencias con lista de espera activa mantienen valor, mientras que los modelos de difusión pierden profundidad de compradores.

El próximo punto de observación no es estético, sino numérico: la temporada de resultados del tercer trimestre de 2026 mostrará si las colecciones de los nuevos directores creativos han conseguido reactivar las ventas o si el sector sigue pagando el exceso de precio.

💎 Veredicto Wealth

El bolso de lujo como activo de entrada ya no protege capital a corto plazo: la rentabilidad se ha desplazado al mercado secundario, donde el descuento marca el precio real. El riesgo a vigilar es una corrección adicional si Chanel y Dior no frenan la pérdida de volumen.

Caída de Arbitrum (ARB): se desploma 15,68% en 24h y lidera pérdidas entre mid-caps

Arbitrum (ARB) se desploma un 15,68% en 24 horas, hasta los 0,163 dólares, una corrección brusca que llega después de una revalorización semanal del 48,15%. El token de la red de capa 2 de Ethereum lidera las pérdidas entre las grandes criptomonedas de capitalización media, con un volumen que se ha triplicado con creces frente a su promedio de los últimos 30 días.

El movimiento tiene un nombre: toma de ganancias. Arbitrum es un rollup de capa 2, una red auxiliar que descongestiona Ethereum y reduce el coste de las transacciones. Su token ARB venía de acumular un 109,78% en un mes, y en fin de semana llegó a dispararse más de un 50% intradía. Con semejante impulso, buena parte de los inversores que compraron barato ha preferido vender y asegurar beneficios.

El volumen negociado confirma que la caída no es un accidente de poca liquidez. En 24 horas se movieron 607 millones de dólares, un 242% por encima de la media mensual, según los datos de mercado recopilados por la prensa especializada. La capitalización de Arbitrum ronda los 1.090 millones de dólares, lo que sitúa al activo en el grupo de las criptomonedas de capitalización media, muy seguidas por traders e inversores institucionales. También influye la salida de casi 4.000 bitcoins, unos 320 millones de dólares, de una cartera federada el 6 de septiembre, que enfrió al conjunto del mercado.

Tres catalizadores tras el desplome

La primera palanca es el agotamiento del rally general de las altcoins. Bitcoin perdió fuerza durante el fin de semana y arrastró al resto de criptomonedas, según apunta el análisis publicado el 7 de septiembre. Arbitrum no corrige solo por sus propios méritos: lo hace en un mercado que, de la noche a la mañana, pasó de comprar con agresividad a recoger beneficios.

La segunda pista está en los derivados. Durante la subida previa, el volumen de futuros de ARB saltó más de un 713% y el interés abierto creció un 62% hasta los 157,06 millones de dólares. Ese tipo de posiciones apalancadas suele amplificar las correcciones cuando el precio gira, porque los operadores cierran posiciones y el movimiento se realimenta. No hay datos públicos de liquidaciones específicas de ARB, así que conviene tratarlo como una hipótesis razonable.

La tercera clave es el desbloqueo de tokens. El 23 de septiembre está previsto que se liberen 139,15 millones de ARB, una oferta entrante que puede presionar el precio si una parte de esos tokens sale al mercado. Para un activo con una capitalización de unos 1.090 millones de dólares, no es un dato menor: convierte el calendario de septiembre en un foco de riesgo adicional.

Arbitrum no ha perdido su suelo de corto plazo, pero el giro de hoy muestra lo rápido que se enfría un rally construido sobre apalancamiento.

El precio de ARB y los niveles que importan

El rango diario de la sesión va de 0,161 a 0,175 dólares, con una apertura en 0,192 que no se sostuvo. Eso deja una huella técnica incómoda: el precio abrió muy por encima del cierre posterior y terminó cediendo todo el rango del día anterior. La media simple de siete sesiones, situada en torno a 0,141 dólares, es el primer soporte relevante. Si se pierde, el deterioro de corto plazo ganaría enteros.

Por debajo quedan la media de 15 días en 0,114 dólares y la media de 30 días en 0,098 dólares. Aun así, ARB sigue cotizando muy por encima de sus medias de medio plazo, lo que para muchos analistas técnicos es una señal de que la corrección, de momento, no rompe la tendencia semanal alcista. La vuelta rápida al nivel de 0,175 dólares, el cierre previo, es la primera confirmación que los alcistas necesitan para no ceder más terreno.

Análisis: un rally intacto a corto plazo, un fondo roto a largo plazo

El dato que ordena la foto es la velocidad. ARB ganó un 48% en una semana, un 66% en dos y un 110% en un mes, de modo que una caída del 15% en un solo día parece más una purga de sobrecompra que un cambio de narrativa. Sin embargo, el rendimiento de las últimas 52 semanas sigue siendo negativo, un -68,44%, y la distancia desde su máximo histórico de 11,05 dólares de marzo de 2023 es del -98,52%. Dicho de otro modo: el rebote reciente es potente, pero todavía no borra el daño estructural de los últimos tres años.

La lectura de esta redacción es prudente. La corrección era esperable después de un avance vertical y el desbloqueo del 23 de septiembre supone un test real de absorción de oferta. Lo que pase con Bitcoin en los próximos diez días y la reacción del precio cerca de 0,141 dólares serán las dos pistas más fiables. Quien ya tenía posición puede vigilar esos niveles; quien no, tiene razones de sobra para no perseguir un rebote inmediato en medio de este volumen.

La jubilación en 2027 y sus requisitos: la edad legal de 65 o 67 años y los 37 años cotizados para cobrar el 100% de la base reguladora

Si tienes en mente jubilarte en 2027, la Seguridad Social te va a pedir 37 años cotizados para cobrar el 100% de la base reguladora, y la edad ordinaria se moverá entre los 65 y los 67 años según los años que acumules. He estado repasando los últimos detalles de la reforma de pensiones y conviene aterrizar qué cambia en tu bolsillo.

Desde que arrancó la reforma de 2013, la edad de jubilación y los años necesarios para cobrar la pensión completa han ido subiendo de de forma escalonada. Ese periodo transitorio termina en 2027, así que el año que viene se consolidan los últimos ajustes.

La edad ordinaria llega a los 67 años en 2027, salvo que superes los 38 años y medio cotizados

A partir del 1 de enero de 2027, la edad legal de jubilación ordinaria será de 67 años para los trabajadores que hayan cotizado menos de 38 años y 6 meses.

Si superas ese umbral, podrás jubilarte a los 65 años. Dicho de otro modo: cuantos más años de cotización acumules, antes podrás retirarte con el 100% de la base, siempre que cumplas el nuevo requisito de 37 años completos que explico a continuación.

Esta doble edad no es nueva, pero en 2027 queda definitivamente desplegada tras el calendario de transición fijado hace más de una década. El detalle clave es que no basta con llegar a la edad: el número de años cotizados manda.

La edad se mira, pero la pensión completa la decide otro número: los años cotizados.

El listón del 100% sube a 37 años completos de cotización

Para acceder a una pensión contributiva, la Seguridad Social exige un mínimo de 15 años cotizados. Con esos 15 años se percibe el 50% de la base reguladora, y el porcentaje sube a medida que aumentan los años trabajados.

En 2026, para cobrar el 100% hacían falta 36 años y 6 meses. En 2027, el criterio se endurece: serán necesarios 37 años completos, según detalla Alfonso Muñoz Cuenca, funcionario de la Seguridad Social, en un vídeo divulgativo.

La letra pequeña está en los meses que faltan. Si llegas con 36 años y 8 meses cotizados, no alcanzas los 37 y te tocará un porcentaje proporcional concreto: un 99,28% en ese ejemplo. Parece una diferencia pequeña, pero sobre una base reguladora de 2.000 euros al mes supone unos 14,40 euros menos cada mes durante toda la jubilación.

Conviene que tengas claro desde ya cuántos años completos figuran en tu informe de vida laboral, porque cada mes cuenta y no todos los periodos computan igual.

La nueva fórmula de la base reguladora: 308 meses y cuatro descartes

Hasta ahora, la base reguladora se calculaba con las últimas 300 bases de cotización, equivalentes a 25 años. A partir de 2027 habrá dos caminos de cálculo y la Seguridad Social aplicará el que resulte más favorable para cada trabajador.

La fórmula tradicional divide entre 350 la suma de las 300 bases anteriores al hecho causante. La nueva fórmula amplía la ventana a 308 meses, más de 25 años y medio, y selecciona las 304 bases más altas, dejando fuera los cuatro peores meses.

FórmulaPeriodo consideradoBases utilizadasA quién favorece
Tradicional300 meses (25 años)Las 300 bases inmediatamente anterioresCarreras con cotización ascendente
Nueva 2027308 mesesLas 304 bases más altas (descarta los 4 peores meses)Cotizaciones irregulares o con lagunas

Traducción práctica: si tu carrera tuvo salarios al alza, la fórmula anterior puede darte una base más alta; si tuviste periodos irregulares o cotizaciones bajas, la nueva fórmula te beneficia al descartar esos meses malos.

La diferencia no es menor. En vidas laborales con lagunas o contratos parciales, descartar cuatro meses de cotización baja puede elevar la base reguladora y, por tanto, la pensión mensual durante décadas.

La estrategia que conviene repasar antes de 2027

Con la reforma ya a las puertas, conviene mirar la vida laboral con más frialdad financiera que nunca. El informe de vida laboral de la Seguridad Social se puede revisar online, y ahí está la clave: saber cuántos años tienes cotizados y qué lagunas puedes cubrir o qué meses puedes descartar en el nuevo cálculo.

Quienes estén cerca de la edad, pero lejos de los 37 años, deben plantearse si les compensa seguir cotizando unos meses más o buscar otras fuentes de ahorro para los primeros años de retiro. Es una decisión de números, no de emociones.

El precedente importa: en 2026 se necesitaban 36 años y 6 meses; en 2027 serán 37 completos. Es la culminación de un calendario que empezó en 2013 y que ahora deja la pensión completa más exigente, pero también más flexible en el cálculo de la base.

Puedes consultar tu situación en la web de la Seguridad Social y, si te faltan meses, valorar cuánto te costaría completarlos con convenios especiales o trabajo adicional antes de que termine 2026.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Pide tu informe de vida laboral en la web de la Seguridad Social y comprueba cuántos años completos tendrás cotizados a 31 de diciembre de 2026.
  • Qué vigilar: Si te faltan meses para llegar a 37, revisa cuánto te costaría completarlos mediante convenios especiales o trabajo adicional antes de que termine 2026.
  • El error a evitar: Asumir que con 65 años cobrarás el 100% automáticamente; en 2027 la edad legal de 65 solo llega si superas 38 años y 6 meses cotizados, y la pensión completa exige 37 años completos.

El Ibex 35: cae en el cierre un 0,14% pero aguanta los 20.000 puntos

0

El Ibex 35 cierra en 20.021,8 puntos tras ceder un 0,14%, pero salva los 20.000.

La sesión de este lunes estuvo más pendiente de la geopolítica que de la macro. La escalada en el estrecho de Ormuz empujó al petróleo y dejó un balance mixto en las plazas europeas.

Los precios del crudo marcaron la pauta. El barril de Brent subió un 1,47% hasta 97,70 dólares al cierre europeo; el West Texas Intermediate avanzó un 1,77% hasta 93,10 dólares. La Guardia Revolucionaria iraní confirmó el ataque estadounidense contra tres petroleros iraníes y respondió sobre seis embarcaciones vinculadas a Washington, lo que elevó la prima geopolítica.

En Europa, la producción industrial de Alemania registró una caída inesperada del 1,1% en julio respecto al mes anterior, con el sector del automóvil como principal lastre. En España, el Instituto Nacional de Estadística informó de de un encarecimiento de la vivienda libre del 12,2% interanual en el segundo trimestre, la tasa más baja desde el primer trimestre de 2025.

Dentro del selectivo, las energéticas y constructoras tiraron al alza. Acciona lideró con un 2,95%, seguida de Solaria (+2,20%), ACS (+1,86%), Acciona Energía (+1,70%) y Repsol (+1,55%). El petróleo caro sostiene a Repsol y las utilities renovables recogieron flujos defensivos.

En la parte baja, Colonial cedió un 2,45%, Indra un 2,36%, Amadeus un 2,33%, Telefónica un 1,82%, Aena un 1,32% y Cellnex un 1,09%. La subida de rentabilidades de la deuda volvió a pesar sobre inmobiliario y operadores con dividendos más estables.

El precio del crudo se ha vuelto tan determinante como la propia política monetaria para trazar la próxima senda del Ibex.

El resto de Europa cerró sin dirección clara. Londres bajó un 0,08%, Fráncfort un 0,15%, París subió un 0,33% y Milán un 0,25%. La sesión no rompió inercias.

En el mercado de deuda, el rendimiento del bono español a diez años alcanzó el 3,823% desde el 3,771% del viernes. La prima de riesgo frente a Alemania se situó en 43,7 puntos básicos, cinco décimas más. El euro cotizaba a 1,1628 dólares.

El petróleo manda en una sesión con sabor geopolítico

La tensión en Ormuz no es baladí. Cada escalada cierra el grifo del crudo y encarece la factura energética europea. Si el Brent supera los 100 dólares, Repsol y las renovables podrían seguir sosteniendo al selectivo; pero el efecto de segunda ronda sobre la inflación europea complica el margen del BCE.

El BCE del jueves centra todas las miradas

El plato fuerte de la semana es la reunión del Banco Central Europeo, que se celebrará el jueves. Los analistas esperan un aumento de tipos de 25 puntos básicos. Según Renta 4, la clave estará en si el BCE considera que la política monetaria ya es suficientemente restrictiva o si abre la puerta a dos subidas adicionales hasta situar el tipo de depósito en el 3% a mediados de 2027.

Análisis: soportar los 20.000 no garantiza fortaleza

El cierre en 20.021,8 puntos tiene un valor simbólico más que estructural. El selectivo lleva semanas orbitando sobre ese nivel sin volumen ni convicción suficientes. A mi juicio, el movimiento del lunes resume dos fuerzas contrapuestas: la energía y la construcción reciben viento de cola del petróleo, mientras que el resto del índice descuenta un BCE más duro del que conviene a los múltiplos de inmobiliario y telecos.

La caída de Colonial, Cellnex y Telefónica no responde a noticias propias. Responde a la subida de la deuda pública, que compite con sus dividendos y eleva el coste del pasivo. Si el bono español se acerca al 3,9%, la ventaja de la renta fija sobre la renta variable defensiva se estrecha.

El mercado de futuros ya asume dos subidas adicionales del BCE hasta mediados de 2027, según Renta 4. Eso implica un tipo de depósito en el 3%. La duda, bien explicada por sus analistas, es si Fráncfort aceptará detenerse antes. Una señal suave el jueves daría oxígeno al Ibex. Una confirmación restrictiva volvería a castigar al sector inmobiliario y a los valores con mayor apalancamiento.

El riesgo más incómodo sigue siendo el crudo. Si el WTI supera los 100 dólares, la inflación importada volverá a contaminar a la eurozona y el BCE perderá grados de libertad. Hasta entonces, salvar los 20.000 es un acto de resistencia, no una señal de fuerza.

Veredicto Merca2

Cotización al cierre o apertura: El Ibex 35 cerró en 20.021,8 puntos, un 0,14% por debajo del viernes. La sesión dejó más ruido geopolítico que daño en la cotización.

Clave técnica: El nivel de 20.000 actúa como soporte simbólico. Un cierre por debajo de 19.900 abriría la puerta a 19.500; por arriba, la resistencia inmediata se sitúa en 20.150 puntos.

Apunte macro: La prima de riesgo española subió a 43,7 puntos básicos, cinco décimas más, con el bono a diez años en el 3,823%. El euro se mantuvo firme en 1,1628 dólares.

Los errores en la carga del granjero: corrige agarre, hombros y zancada para ganar fuerza real

La carga del granjero parece un ejercicio simple: coger peso, caminar y soltarlo. Sin embargo, los errores en la carga del granjero relacionados con el agarre, la postura y la zancada limitan la fuerza real que deberías transferir a tu día a día.

Los especialistas de Men’s Health US, con el director de fitness Ebenezer Samuel y el editor senior Brett Williams, recuerdan que este movimiento es uno de los más funcionales que existen. Trabaja agarre, core, espalda alta y postura al mismo tiempo.

Cómo dominar la base: agarre, postura y activación antes de caminar

Sujeta una mancuerna, una kettlebell o un asa específica en cada mano, con los brazos extendidos a los lados. Aprieta las asas para mantener el peso nivelado durante todo el recorrido.

Antes de moverte, fija la postura: activa los glúteos para llevar la pelvis a una posición neutra, tensa el abdomen y retrae las escápulas. La mirada debe ir unos metros por delante para conservar el cuello alineado.

La zancada no es una carrera. Camina con pasos cortos y controlados, manteniendo la tensión de todo el cuerpo. Si alargas demasiado el paso, la cadera se descoloca y el tronco pierde estabilidad.

Los tres errores que frenan tu fuerza real en la carga del granjero

La mayoría arrastra tres fallos: salir andando antes de fijar el torso, dejar que la postura colapse y olvidar apretar las asas con la máxima intensidad.

La carga del granjero no premia el peso que mueves, sino la tensión que eres capaz de mantener en cada paso.

Error 1: caminar antes de fijar la posición

No arranques en cuanto levantes el peso. Organiza el torso con un proceso de tres pasos: aprieta los glúteos, tensa el abdomen y junta las escápulas. Mantén esa tensión global durante toda la caminata.

Error 2: dejar que la postura colapse

Con la fatiga es fácil redondear los hombros hacia delante o compensar arqueando la zona lumbar, y la cadera pierde su posición neutra. Revisa constantemente tres puntos: hombros atrás, abdomen firme y glúteos activados.

Error 3: olvidar apretar las asas

No te limites a sostener el peso. Aprieta las asas todo lo que puedas mientras las mantienes niveladas. Así exiges más a los antebrazos y desarrollas una fuerza de agarre que se transfiere a remos, dominadas y tareas cotidianas como cargar la compra.

📊 La pauta en cifras

  • Calentamiento: carga ligera, 30 segundos caminando y 30 segundos de descanso, repitiendo durante 2-3 minutos.
  • Finalizador: más peso, 40 segundos de carga y 20 segundos de descanso, en 4 rondas.
  • Agarre: aprieta las asas al máximo y mantenlas niveladas durante todo el recorrido.
  • A tener en cuenta: usa una zancada corta y controlada para no romper la postura neutra.

Por qué la carga del granjero es una inversión de fuerza que transfiere a tu día a día

La carga del granjero pertenece a la familia de los loaded carries, ejercicios que consisten en desplazarse sosteniendo peso. Su rasgo diferencial es que llevas una carga en cada mano, a los lados del cuerpo, y eso obliga al core y a la espalda alta a trabajar de forma continua.

Las variantes permiten ajustar el estímulo. La suitcase carry, con una sola carga lateral, eleva la demanda de anti-rotación del tronco. La front-rack carry desplaza el peso hacia delante y exige todavía más a la musculatura postural.

A nivel práctico, es una herramienta honesta: no necesita máquinas ni mucho tiempo. Encaja como calentamiento ligero o como finalizador intenso. Eso sí, la técnica manda antes que los kilos; si la postura se rompe, añadir más peso solo amplifica el error.

Los técnicos de Men’s Health US insisten en que este movimiento entrena fuerza, estabilidad, postura y capacidad de trabajo a la vez. No es magia, pero pocos ejercicios ofrecen ese retorno por minuto invertido.

Esta información es divulgativa y de optimización del rendimiento; no sustituye el criterio de un profesional del entrenamiento ante necesidades individuales.

⚡ Rutina de Optimización Diaria

  • Fija tu postura: antes de cada serie, aprieta glúteos, abdomen y escápulas; mantén la mirada al frente y no camines hasta que la posición sea sólida.
  • Elige tu formato: como calentamiento haz 30 segundos de carga y 30 de descanso durante 2-3 minutos; como finalizador, 40 segundos de carga y 20 de descanso en 4 rondas.
  • Aprieta el asa: en cada paso, cierra las manos con máxima intención y mantén las cargas niveladas para transferir más fuerza de agarre al resto de tus ejercicios.

la subida del gasóleo del 40,7% desde enero: los transportistas indexan tarifas y la cesta de la compra se encarece

El gasóleo acumula un 40,7% de subida desde enero, y los transportistas ya indexan sus tarifas. El encarecimiento del combustible se ha convertido en la principal presión sobre los costes del transporte de mercancías por carretera en España. Según Fenadismer, la escalada del precio obliga a trasladar la cláusula de indexación a los clientes para no operar con márgenes negativos.

El gasóleo sube un 40,7% desde enero y activa las cláusulas de revisión

La Federación Nacional de Asociaciones de Transporte de España cifra la subida del gasóleo en un 40,7% desde enero. Tanto Diario de Transporte como Transporte 3 recogen el mismo dato y subrayan que la cláusula de indexación, generalizada tras la crisis energética de 2022, permite revisar la tarifa en función del coste del combustible. Ante el nuevo repunte, las empresas de transporte la están activando con carácter casi inmediato.

El combustible es una de las partidas de coste más sensibles en el transporte por carretera. Con un incremento del 40,7% desde enero, la factura del gasóleo se convierte en la variable más difícil de digerir para flotas medianas y autónomos. Noticias de Gipuzkoa habla de un alza ‘insostenible’ y anticipa subidas inmediatas en los servicios.

La subida de tarifas del 16% amenaza con encarecer la cesta de la compra

La Razón cifra en un 16% el alza que podrían aplicar los transportistas sobre sus tarifas como consecuencia directa del gasóleo. El transporte por carretera mueve la práctica totalidad de los alimentos frescos y envasados que llegan a supermercados y plataformas logísticas. Cada punto de subida en el coste logístico acaba goteando sobre la cesta de la compra.

La subida de tarifas no se queda en el diésel. Los costes de neumáticos, mantenimiento y salarios siguen presionando al sector. La indexación del combustible era, desde 2022, una herramienta defensiva; ahora se ha convertido en condición necesaria para presentar ofertas. Las empresas que no la incluyen asumen el riesgo de financiar ellas mismas el coste energético.

Indexar ya no es una opción: es la única forma de evitar que el transportista pague de su bolsillo la subida del gasóleo.

El impacto sobre el precio de los alimentos no será inmediato, pero sí acumulativo. Las cadenas de distribución negocian contratos trimestrales o semestrales con operadores logísticos. Cada renovación se convertirá en una ventana para trasladar el nuevo coste del combustible al precio final. Los productos más voluminosos y de menor valor por kilo son los más expuestos.

Análisis: la indexación llega tarde y el margen del transportista sigue sin recuperarse

En 2022 ya vimos el efecto: la subida del gasóleo coincidió con una inflación alimentaria de dos dígitos. La diferencia ahora es que el punto de partida es más alto y los márgenes del transporte siguen sin recuperarse. Las empresas que operan con flota propia pueden retrasar el impacto ajustando rutas y consolidando cargas. Las que dependen de subcontratas lo sufrirán antes.

Me parece que la indexación por combustible es la respuesta racional del sector, pero llega con retraso. El transportista no fija el precio del diésel, ni puede absorber de forma indefinida un encarecimiento del 40%. La alternativa sería peor: subir tarifas de golpe, algo que la gran distribución rechaza porque dispararía el precio en el lineal. El problema estructural es otro: el margen medio del transporte en España sigue siendo demasiado estrecho. Cuando un insumo clave sube más de un 40% en ocho meses, la fragilidad no está solo en el coste, sino en la capacidad de negociación de quien presta el servicio.

El siguiente hito a vigilar es la renovación de contratos de transporte en el último trimestre. Si la cláusula de indexación se acepta con normalidad, el golpe sobre la cesta de la compra será limitado y escalonado. Si la distribución la rechaza, el conflicto se trasladará al precio, al plazo de pago o a la disponibilidad de flota. Ahí se verá quién paga de verdad la factura del gasóleo.

La frittata proteica al horno: la receta con 22 g de proteína y 8 de fibra por ración

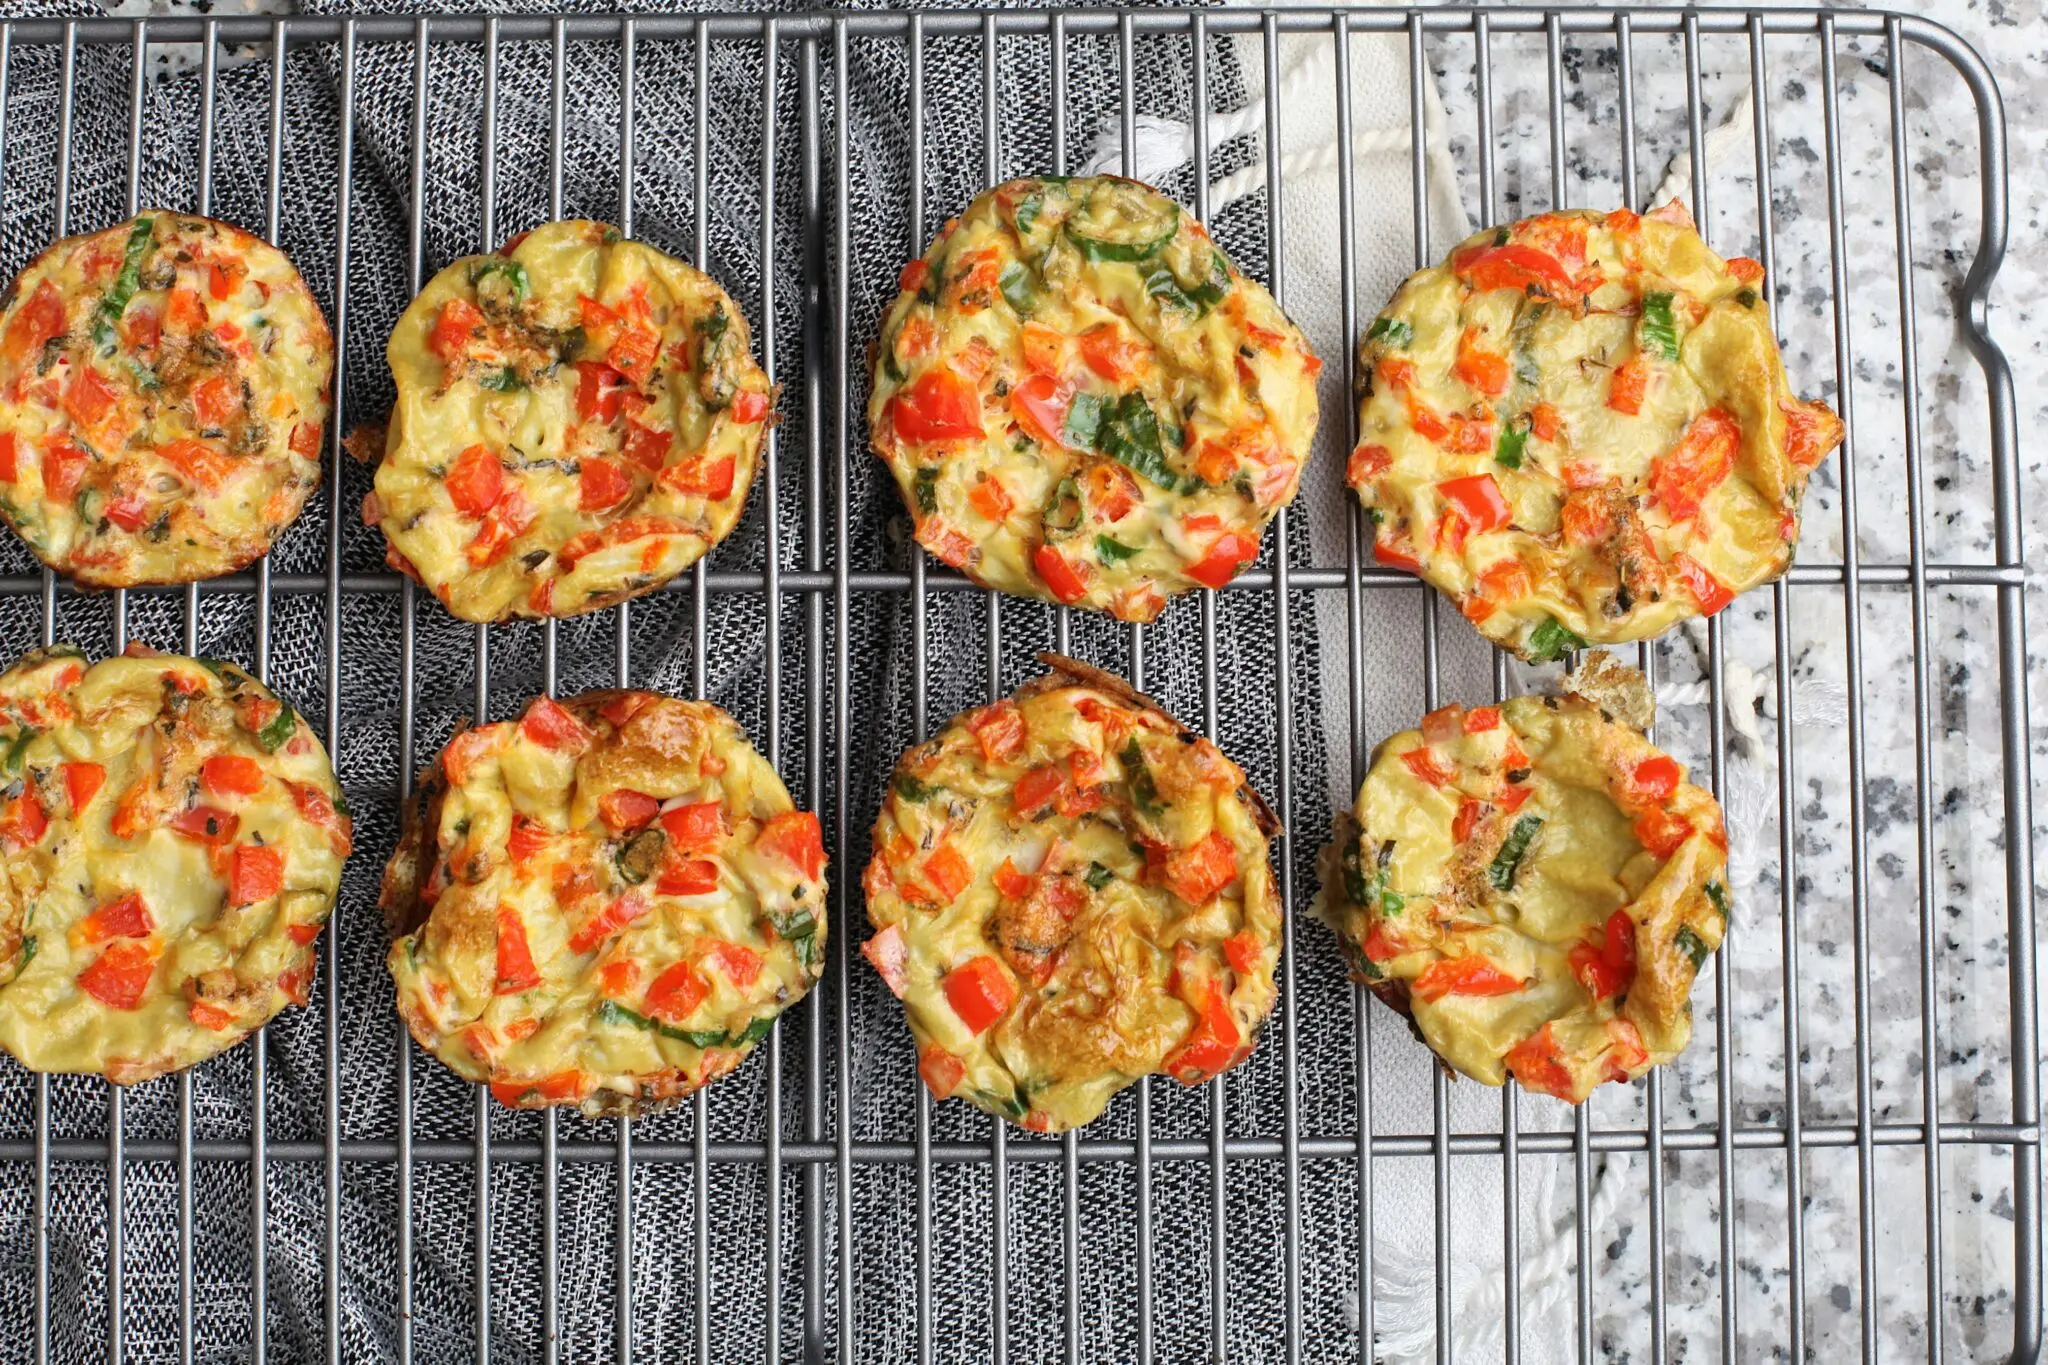
Esta frittata proteica al horno concentra 22 gramos de proteína y 8 gramos de fibra por ración, y se prepara en batch para desayunos con energía sostenida.

Los macronutrientes que convierten esta frittata en un desayuno completo

Cada porción ronda las 300 calorías: 14 gramos de grasa, de los cuales 3,5 son saturados, 25 gramos de hidratos, 8 de fibra y 22 de proteína. El huevo es la base y aporta proteína completa, con todos los aminoácidos esenciales. Los garbanzos suman proteína vegetal y fibra soluble, mientras las espinacas y el pimiento añaden volumen, color y micronutrientes.

La combinación de proteína y fibra es lo que mueve la aguja a nivel de saciedad y de energía sostenida. La proteína tiene un efecto térmico mayor y contribuye a mantener la masa muscular si entrenas con regularidad. La fibra ralentiza la digestión de los hidratos y suaviza la curva de energía de la mañana.

Ojo con la letra pequeña del sodio: la receta original ronda los 702 miligramos por ración, una cifra a vigilar si añades queso o usas garbanzos de bote con sal. Enjuagarlos bien y moderar los extras salados son dos gestos de consumo inteligente que no sacrifican sabor. Revisa también la lista de ingredientes del bote si lo compras ya cocido.

La levadura nutricional enriquecida es otro de los activos de esta receta. Aporta vitamina B12, una vitamina que interviene en el metabolismo energético y en la función cognitiva. Para quienes siguen una alimentación con poca proteína animal, convierte una tortilla al horno en un plato mucho más completo.

Puedes variar las verduras sin romper el perfil: calabacín, champiñones o cebolla asada funcionan igual de bien. Lo que no conviene alterar es la proporción de huevo y garbanzos si quieres mantener los 22 gramos de proteína por ración.

La proteína y la fibra, y no solo las calorías, deciden si un desayuno te sostiene hasta la comida o te deja buscando el picoteo a las once.

Cómo preparar la frittata en batch para toda la semana

El batch cooking empieza por elegir un molde cuadrado o rectangular y hornear a temperatura media, en torno a 180 grados. La cocción suele estar lista en 25-35 minutos, según el grosor. Pincha el centro con un palillo: si sale limpio, la frittata está lista para reposar antes de cortarla.

Corta las porciones una vez frías y repártelas en táperes de de cristal. En la nevera aguantan hasta 4 días; en el congelador, hasta 3 meses. Esa es la ventaja real de la receta: no cocinas cada mañana, organizas tu logística alimentaria en una sola horneada.

Para recalentar, usa el horno o el microondas a potencia media: 1-2 minutos bastan para devolver la jugosidad. Añade aguacate o tomate fresco si quieres más densidad nutricional, pero no necesitas más proteína: 22 gramos ya cubren una buena parte del desayuno.

📊 La pauta en cifras

  • Dosis o pauta eficaz: Una ración de frittata aporta 22 gramos de proteína y 8 gramos de fibra.
  • Cuándo y cómo: Hornea en fin de semana y guarda porciones en nevera hasta 4 días o en congelador hasta 3 meses.
  • Calidad a buscar: Huevos frescos, garbanzos cocidos sin sal y levadura nutricional enriquecida con vitamina B12.
  • A tener en cuenta: El sodio ronda los 702 miligramos por ración; ajusta la sal si usas garbanzos ya sazonados o queso curado.

La ciencia detrás de la frittata: proteína completa y fibra fermentable

La evidencia sobre nutrición proteica apunta desde hace años a una idea central: repartir la proteína en varias comidas, empezando por el desayuno, optimiza la síntesis de proteína muscular mejor que concentrarla en la cena. El huevo se utiliza a menudo como patrón de referencia porque su perfil de aminoácidos es muy completo y de rápida absorción.

Los desayunos con 20-30 gramos de proteína aparecen en varios ensayos de alimentación controlada como una estrategia eficaz para reducir el picoteo espontáneo durante la mañana. Aquí la fiesta no termina en el huevo: la fibra de los garbanzos y las espinacas alimenta a la microbiota intestinal y retrasa el vaciado gástrico, lo que se traduce en energía más estable y mejor tránsito digestivo.

Esta frittata no es una varita mágica ni convierte un desayuno en una promesa milagrosa. Es una herramienta de organización con un perfil de macronutrientes bien resuelto. Para quien entrena por la mañana, la ración de 22 gramos de proteína encaja antes o después de la sesión; para quien trabaja sentado, evita la caída de energía de media mañana.

⚡ Rutina de Optimización Diaria

  • Prepara el domingo: Hornea la frittata y corta 4-5 porciones para desayunar sin decidir cada mañana.
  • Equilibra el plato: Acompaña con una pieza de fruta o aguacate y deja el café para después de comer proteína.
  • Revisa la etiqueta: Elige garbanzos sin sal y levadura nutricional enriquecida para mantener el sodio bajo control.

EDP lanza una tarifa luz pymes única: precio fijo y hasta 35% de descuento

0

EDP lanza una tarifa de luz única para pymes con un descuento de hasta el 35%. La compañía portuguesa refuerza su ofensiva comercial en España para recuperar peso entre autónomos, comercios y pequeños negocios.

La propuesta de EDP se dirige a autónomos, comercios y pequeñas empresas, y amplía la actividad que la energética ya desarrolla con grandes compañías y pymes. El objetivo declarado es acompañar a estos negocios en un contexto marcado por la presión sobre los costes, la necesidad de mejorar la eficiencia energética y el avance de la descarbonización.

La oferta parte del suministro eléctrico, pero EDP quiere ir más allá de la venta de energía. La compañía pretende trasladar también a los pequeños negocios soluciones que ya presta a otros clientes empresariales, como autoconsumo, almacenamiento energético, electrificación y medidas de eficiencia. Con ello busca posicionarse como socio energético y no solo como comercializadora.

La oferta de EDP para autónomos y pymes

La propuesta incluye una tarifa única de electricidad con el mismo precio durante las 24 horas del día. También incorpora gestión a través del área de cliente digital, atención personalizada mediante gestores especializados y acceso a soluciones adaptadas a cada negocio. La promoción, según ha adelantado El Economista, ofrece descuentos de hasta el 35% sobre el precio tarifario base de la energía hasta el próximo 31 de diciembre.

La compañía ha desplegado una estructura comercial especializada que integra gestores comerciales, una red de agentes y canales de atención dedicados. La iniciativa fue presentada oficialmente en Asturias, durante la Feria Internacional de Muestras, pero la oferta está disponible para empresas y negocios de todo el país.

La tarifa plana de 24 horas elimina una de las principales barreras para las pymes: la incertidumbre sobre el precio horario.

António Araújo, responsable de Client Solutions en Iberia para el grupo EDP, enmarca el regreso en la vocación de la compañía por el tejido empresarial español: ‘Las pequeñas empresas, los autónomos y los comercios son una parte esencial del tejido económico español y un segmento en el que queremos volver a tener una presencia relevante. Este es el momento de regresar al mercado con una oferta competitiva, respaldada por una nueva estructura comercial y por la experiencia de EDP, que nos permita volver a estar entre las principales comercializadoras para este tipo de clientes en España’.

Condiciones de la tarifa y el descuento promocional

El movimiento de EDP se produce en un momento en el que la factura energética continúa siendo una variable determinante para la competitividad de autónomos, comercios y pymes. La estabilidad en el precio, la simplificación de la tarifa y el acceso a soluciones de ahorro energético se han convertido en factores decisivos en la contratación eléctrica.

El descuento del 35% se aplica sobre el precio tarifario base de la energía, no sobre el total de la factura, donde también intervienen peajes, cargos y otros conceptos regulados. Aun así, la promoción supone un ahorro relevante para negocios con consumos elevados o con poca flexibilidad para adaptar su actividad a las horas valle. La tarifa única de 24 horas elimina la exposición a los picos del mercado mayorista.

EDP autónomos tarifa

El regreso de EDP a un segmento estratégico

EDP enmarca este lanzamiento en su estrategia de refuerzo del negocio en España, su principal mercado ibérico. La compañía cuenta en el país con más de 2.000 empleados y está presente en generación, distribución eléctrica y comercialización, de luz, gas y servicios. En España dispone de más de 4.000 MW de potencia instalada, más de 53.000 kilómetros de redes, 1,4 millones de puntos de suministro, una cartera comercial superior a los 12 TWh, más de 250 MWp en instalaciones de autoconsumo y más de 1.000 puntos de recarga para vehículos eléctricos.

El regreso de EDP al segmento de autónomos no es un movimiento aislado. El mercado español de comercialización de electricidad se ha fragmentado en los últimos años con la entrada de comercializadoras independientes y la apuesta de las grandes utilities por servicios de valor añadido. La guerra por el cliente pyme se intensifica porque es el segmento que más ha sufrido la volatilidad del pool y el que más valora la previsibilidad de una tarifa fija.

Los datos apuntan a que la oferta de EDP puede presionar a competidores como Endesa, Iberdrola o Naturgy, que también han reforzado sus propuestas para empresas. La diferencia, según la compañía, está en la combinación de tarifa plana, red de gestores y soluciones de autoconsumo, un paquete pensado para pequeñas empresas que no disponen de un departamento de compras de energía.

El riesgo evidente es que el descuento promocional del 35% expire el 31 de diciembre y los clientes que migren a EDP se queden después con una tarifa más alta si no negociaron una renovación. La letra pequeña de la oferta no detalla qué precio se aplicará a partir de enero de 2027. Conviene, por tanto, comparar el coste anual completo antes de decidir un cambio de comercializadora.

La apuesta de EDP tiene sentido si la compañía logra retener a esos clientes con soluciones de eficiencia y autoconsumo. El segmento de autónomos y pymes es el más numeroso en España, con más de tres millones de trabajadores por cuenta propia, y su factura energética media puede superar los 400 euros mensuales en comercios con climatización o cámaras frigoríficas. Un ahorro del 35% sobre el término de energía puede traducirse en entre 30 y 80 euros al mes, según el perfil de consumo.

La próxima fecha de referencia será la publicación de los resultados comerciales de EDP en España, prevista para el cierre del ejercicio, donde se verá si la oferta ha recuperado cuota. Hasta entonces, la promoción está activa y disponible para empresas de todo el país.

El regreso de EDP a este segmento no es solo una jugada comercial. Refleja un cambio de ciclo en el mercado eléctrico español: las comercializadoras buscan clientes con perfiles de consumo estables y menos sensibles a la publicidad, en un entorno de precios mayoristas que ha dejado atrás la volatilidad extrema de 2022. Quien gane la batalla por la pyme tendrá una base de ingresos recurrente y un canal para desplegar servicios de descarbonización.

El reto es mayúsculo. La competencia no se limita a las grandes utilities: las comercializadoras 100% renovables y las plataformas de gestión energética también miran al mismo cliente. EDP, con su estructura física de distribución y sus 1,4 millones de puntos de suministro, juega con una ventaja que otras no tienen. Pero la captación de clientes en un mercado ya saturado exige precios agresivos y una ejecución comercial impecable.

La oferta de EDP es una señal. Las pymes ya no son un segmento marginal para las grandes energéticas; son el campo de batalla. Y en esta batalla, la tarifa plana de 24 horas puede ser el primer gancho de una relación comercial más larga.

Smart TV LG privacidad: la investigación que destapa el rastreo por HDMI, USB y antena

La privacidad de las Smart TV LG queda en entredicho por un rastreo que alimenta 363 millones de dispositivos.

Claves de la operación

  • El negocio publicitario explica la recogida. LG Ad Solutions declara 216 millones de equipos vendidos y 363 millones de direcciones accesibles solo en Estados Unidos.
  • El rastreo borra la ventaja de privacidad frente a rivales. El ACR reconoce contenido por HDMI, USB y antena, lo que iguala a LG con rivales como Samsung en exposición publicitaria.
  • La regulación europea complica el modelo. La recogida masiva de información personal exige consentimiento explícito bajo el RGPD.

El rastreo que va más allá de webOS

El ACR funciona como un Shazam televisivo. Toma muestras del audio o del vídeo, genera una huella digital y la compara con una base de datos publicitaria. No hace falta abrir Netflix: un estudio de UCL, UC Davis y la Universidad Carlos III ya demostró en 2024 que los equipos de LG y Samsung reconocían contenido de dispositivos conectados por HDMI. Las pruebas más recientes de Rtings con una LG G5 reflejaron un aumento del tráfico ACR al conectar una PS5 o al navegar desde un portátil. El rastreo no depende de las aplicaciones de LG. La buena noticia es que el tráfico ACR sí se puede desactivar en los ajustes.

Con Wireshark, los investigadores detectaron que varios televisores LG escanean la red local en busca de dispositivos sin relación directa. Recogen IP internas, nombres e intensidad de las señales Wi-Fi cercanas y datos de ubicación. El televisor escanea la red WiFi doméstica. La mayoría de esos datos incluye identificación de móviles y relojes inteligentes. Ese comportamiento alimenta el modelado publicitario.

El negocio publicitario es la clave. LG Ad Solutions contabiliza unos 216 millones de Smart TV vendidas globalmente, pero su plataforma declara 363 millones de direcciones accesibles solo en Estados Unidos. El hardware es la puerta de entrada al negocio publicitario. Los responsables de LG usan la expresión ‘own the glass’: poseer el cristal. El usuario compra la pantalla, pero la superficie es explotada como inventario publicitario. La venta de equipos deja de ser el centro del margen.

El micrófono que escucha sin que se note

La parte más delicada de la investigación es la vulnerabilidad de ejecución remota en webOS. Un atacante que la explote puede obtener audio limpio del micrófono incluso con la pantalla apagada y la tele en espera. En algunos escenarios es posible almacenar esas grabaciones sin conexión y recuperarlas cuando el equipo vuelva a la red. Una vulnerabilidad de webOS permite capturar audio con la pantalla apagada. Esto no significa que LG grabe en secreto a sus clientes. Significa que el televisor puede convertirse en un dispositivo de escucha si un ciberatacante aprovecha el fallo.

El televisor ya no es solo una pantalla: es un nodo publicitario que mide lo que entra por cada puerto y lo que respira en su red local.

Gamers Nexus recomienda desconectar la Smart TV de internet y usar un reproductor externo. Pero ni siquiera esa salida es completa. Aunque emplees un Apple TV, una consola u ordenador por HDMI, el ACR puede reconocer lo que se muestra si el televisor sigue conectado. Usar un reproductor externo no elimina el rastreo si el televisor sigue conectado. La alternativa pasa por revisar los menús de privacidad y cortar los permisos de reconocimiento de contenido.

En los ajustes de webOS conviene localizar los interruptores de ACR, los servicios de publicidad personalizada y el acceso al micrófono. No es una configuración intuitiva, pero reduce el tráfico saliente. Revisar la configuración de privacidad reduce el tráfico ACR. El usuario medio no suele llegar a esos menús, y ahí se concentra el riesgo.

El control del usuario se difumina

El salón español ha pasado de la caja tonta del apagón analógico al soporte publicitario conectado. El salón español ha pasado de la caja tonta al soporte publicitario. Operadores como Telefónica compiten por esa misma atención con Movistar Plus+, mientras fabricantes como Samsung y LG disputan el inventario del hogar. La diferencia está en el dato: el televisor puede medir la audiencia de forma individualizada y en tiempo real.

La expresión ‘own the glass’ resume una contradicción incómoda. El cliente cree poseer el cristal, pero no controla las capas publicitarias que lo atraviesan. La propiedad del cristal no equivale al control del dispositivo. El modelo de precios agresivos de los televisores se sostiene en parte por los ingresos publicitarios posteriores a la venta. Ese intercambio rara vez queda explicado con claridad en el momento de la compra, y el RGPD obliga a que el consentimiento sea inequívoco y específico.

Queda una cuestión abierta: si la Comisión Europea y la AEPD consideran que el reconocimiento automático de contenido debe activarse por defecto o solo a petición del usuario. La presión regulatoria marcará los próximos meses. El giro no será técnico, sino de gobernanza: definir quién controla el dato que emite cada puerto del televisor. Conviene seguir la pista frente a las filtraciones de privacidad que suelen marcar la agenda del otoño.

El Instituto Coordenadas crea un equipo para estudiar la contribución histórica de España a la construcción del mundo moderno

0

El Instituto Coordenadas de Gobernanza y Economía Aplicada ha constituido un Equipo de Divulgación Histórica con el objetivo de investigar, analizar y divulgar la contribución de España y de la Hispanidad a la construcción del mundo moderno desde una perspectiva basada en la evidencia histórica, el rigor académico y el análisis comparado.

Según informó la entidad, la nueva iniciativa nace con vocación permanente y reunirá a especialistas de distintas disciplinas para elaborar estudios, informes, publicaciones y actividades de divulgación orientadas a acercar al conjunto de la sociedad algunos de los principales hitos de la historia de España y su influencia en la evolución política, jurídica, científica, económica y cultural de Occidente.

Como primer proyecto, el Instituto Coordenadas ha presentado la colección ‘España, el Nuevo Mundo y la Hispanidad desde la realidad histórica’, una serie inicial de diez documentos divulgativos que abordarán algunas de las aportaciones más relevantes de España a la historia universal.

La colección analizará cuestiones como el papel de los Reyes Católicos en el nacimiento del Estado moderno, la organización política del Nuevo Mundo, la influencia de la Escuela de Salamanca en el desarrollo del Derecho Internacional, el liderazgo de Isabel la Católica, la primera globalización impulsada por la Monarquía Hispánica, los antecedentes de los derechos humanos, el modelo político de la Monarquía Hispánica, la aportación española a la ciencia y al conocimiento, la proyección internacional de la lengua española y la vigencia de la Hispanidad como activo estratégico del siglo XXI.

Según explicó el Instituto, el propósito de esta iniciativa es contribuir a una mejor comprensión de la historia de España mediante una divulgación accesible sustentada en la investigación histórica más solvente, incorporando las principales aportaciones de la historiografía nacional e internacional y contextualizando los acontecimientos dentro de los grandes procesos de transformación de la historia mundial.

El proyecto parte de la premisa de que la comprensión del presente requiere un conocimiento más profundo del pasado y de que la historia de España constituye una parte esencial de la construcción de la civilización occidental, la primera globalización y el desarrollo de instituciones, principios jurídicos, redes comerciales y espacios culturales que mantienen una notable influencia en la actualidad.

El Equipo de Divulgación Histórica desarrollará de forma continuada nuevas líneas de investigación sobre historia política, institucional, jurídica, económica, científica y cultural, además de promover seminarios, encuentros, publicaciones y proyectos educativos destinados a fortalecer el conocimiento del patrimonio histórico español desde una perspectiva abierta, comparada e internacional.

Con esta iniciativa, el Instituto Coordenadas pretende consolidarse como un centro de referencia para el análisis y la divulgación de la contribución histórica de España al mundo contemporáneo, favoreciendo un conocimiento basado en fuentes documentales, investigaciones académicas y hechos históricamente contrastados.

¿Aprobará la SEC el ETF Ethereum staking de Bitwise? Los inversores podrían ganar más ETH sin salir del fondo

Bitwise ha movido ficha en la negociación más importante del ether institucional. La gestora ha enmendado el registro de su ETF spot de Ethereum ante la SEC para incorporar las mecánicas del staking, el mecanismo por el que se bloquean ethers para ayudar a validar la red a cambio de recompensas.

La SEC no ha aprobado el staking dentro de los fondos cotizados de ether. La enmienda de Bitwise es una propuesta regulatoria, no una luz verde. Pero confirma que los emisores siguen empujando para que el producto sea algo más que una simple exposición al precio.

Por qué el staking cambia el producto

Desde la actualización conocida como The Merge en septiembre de 2022, Ethereum funciona con un sistema de prueba de participación. Los validadores depositan ether como garantía, validan transacciones y reciben recompensas por ello. Esa recompensa actúa como un rendimiento asociado a la red, algo que diferencia a ETH de Bitcoin, y recuerda a cobrar por mantener operativo un centro de datos con un depósito que se puede perder si se actúa mal.

Un ETF spot de ETH que no puede hacer staking solo captura la revalorización del precio. Si el inversor directo puede bloquear sus ethers y ganar un rendimiento adicional, el fondo cotizado se queda corto. A la larga, esa diferencia puede restar atractivo al producto para los inversores más sofisticados.

La enmienda de Bitwise detalla quién operaría los validadores, cómo se contabilizarían las recompensas y qué ocurriría si algo falla. El staking no es gratis: existe un riesgo de penalización conocido como slashing, que castiga al validador que actúa mal o sufre una caída prolongada. También hay exposición al custodio, a los contratos inteligentes y a la variabilidad de las recompensas.

Bitwise no está sola en esta carrera. El mercado de los ETFs de ether al contado evoluciona, y el staking se ha convertido en la siguiente frontera. La autorización, si llega, redefiniría la comparación entre poseer ETH directamente y hacerlo a través de un vehículo bursátil.

Hay además dos tipos de inversor con intereses contrapuestos. El sofisticado quiere que el fondo capture la mayor parte posible del perfil económico de Ethereum, incluidas las recompensas. El minorista, en cambio, puede preferir un producto simple que siga el precio sin exponerse a la operativa de validación.

El staking dentro de un ETF no es un detalle técnico: convierte al producto en una apuesta por el rendimiento de la red.

Qué mira la SEC antes de decidir

El regulador estadounidense tiene abiertas varias cuestiones. La principal es cómo proteger al inversor si el ETF bloquea su ether en en la red y algo sale mal. La custodia, la separación de responsabilidades y las implicaciones de la ley de valores siguen encima de la mesa. Bitwise ha intentado responder con más transparencia sobre los riesgos operativos.

Un debate que obliga a la SEC a definir qué es un ETF de ETH

El precedente más claro está en la aprobación de los ETFs spot de ether en julio de 2024. Aquellos productos nacieron sin staking porque la SEC quería separar la exposición al precio del gesto de validar la red. Un año y medio después, la conversación ha cambiado. El staking ya no es un debate teórico; es una característica que cualquier inversor puede contratar fuera del ETF y que los emisores quieren incorporar dentro.

La paradoja es evidente. Un fondo cotizado que no hace staking puede acabar siendo menos competitivo que la inversión directa en ether. Un fondo que sí lo haga tendrá que gestionar riesgos que un ETF tradicional no tiene. Por eso la SEC necesita encontrar un equilibrio: permitir que el producto capture la economía de Ethereum sin trasladar al inversor minorista complejidades que no entiende ni puede calibrar del todo.

Mi lectura es que la enmienda de Bitwise es una señal de madurez más que de prisa. El hecho de que se formalicen estos textos no acerca automáticamente la aprobación, pero sí obliga al regulador a tomar postura sobre un punto que ya no puede ignorar. Mientras tanto, la incertidumbre sigue siendo la noticia.

La siniestralidad en verano según la DGT en 2026: 240 fallecidos en carretera según el balance oficial

La DGT ha cerrado el balance de siniestralidad del verano 2026 con 240 fallecidos en carretera durante la operación estival. El dato, todavía provisional, enmarca la operación retorno de septiembre y confirma la presión que soportan las carreteras en temporada alta.

La cifra no es un número aislado. Detrás hay una movilidad de largo recorrido al alza y un parque de vehículos cada vez más denso. De hecho, el último balance anual consolidado de la DGT refleja una dinámica que conviene leer con calma.

El balance del verano 2026 en cifras

Los 240 fallecidos registrados en julio y agosto suponen una media de casi cuatro muertes diarias en carretera. Son dos meses especialmente duros, marcados por los desplazamientos largos, el calor y la fatiga. La DGT cierra así la operación especial de verano, que arrancó a finales de junio y se prolonga hasta los primeros días de septiembre.

El dato sirve de contexto a la operación retorno de septiembre, que concentra los últimos grandes movimientos vacacionales. Aunque el verano ya ha cerrado su balance, los primeros fines de semana de septiembre mantienen dispositivos especiales de tráfico en las principales salidas y accesos urbanos.

La movilidad de largo recorrido, al alza

El balance anual consolidado de la DGT apunta a 462,9 millones de desplazamientos de largo recorrido, un 3% más que los registrados en 2023. Más coches en carretera implica más exposición al riesgo, sobre todo en trayectos interurbanos.

Menos fallecidos no significa carreteras más seguras: el repunte de hospitalizaciones dibuja un escenario de siniestros más violentos.

En siniestros de tráfico, la DGT contabilizó 1.785 personas fallecidas en vías urbanas e interurbanas, un 1% menos que en 2023. La lectura parece positiva, pero el tercer dato la atenúa: 9.561 personas hospitalizadas, un 3% más que que los registrados en 2023. Hay menos muertes, pero más siniestros con consecuencias graves.

Ese contraste entre la caída de fallecidos y el aumento de hospitalizaciones merece una reflexión. La estadística mejora en el dato más duro, pero los heridos graves suben. El conductor no debería relajarse.

Cómo circular sin engordar el balance

La DGT insiste en sus recomendaciones de siempre: respetar los límites de velocidad, no usar el móvil al volante, mantener la distancia de seguridad y no conducir tras haber consumido alcohol o drogas. Nada nuevo, pero todo sigue fallando en la carretera.

Los tramos de concentración de accidentes se repiten cada verano: travesías, incorporaciones y salidas de autopista. La fatiga en trayectos largos juega un papel determinante. Parar cada dos horas no es un consejo menor; es una obligación de seguridad.

Análisis: una lectura más allá de los 240 fallecidos

Conviene no quedarse en el titular. Los 240 muertos del verano 2026 son una cifra dramática, pero el dato aislado dice poco. Sin una serie comparable del verano anterior, es difícil valorar si mejora o empeora la siniestralidad estival. Lo que sí muestran los datos anuales es una carretera cada vez más saturada.

El incremento del 3% en los desplazamientos de largo recorrido no es inocuo. Más vehículos implican más interacciones, más frenazos y más distracciones. La DGT no puede combatir la siniestralidad solo con radares: necesita que el conductor asuma que la velocidad media de un viaje no justifica una vida.

Hay otro dato que suele pasar desapercibido: las hospitalizaciones suben un 3%, mientras los fallecidos bajan un 1%. En mi lectura, eso apunta a siniestros cada vez más severos, donde la atención médica salva vidas pero no evita las secuelas. El coste social del verano no se mide solo en fallecidos.

El conductor tiene una responsabilidad directa: levantar el pie en carretera convencional, no mirar el teléfono en una retención y descansar antes de volver. La operación retorno de septiembre es el último examen del verano. No tiene gracia pagarlo con una vida.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Balance oficial de siniestralidad del verano 2026 con 240 fallecidos en carretera.
  • Sanción económica: No aplica.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Ya vigente (datos cerrados a septiembre de 2026).

Bathla esquiva la quiebra pese a los 2.500 millones de dólares de deuda: crisis inmobiliaria Australia

Bathla Group ha logrado una financiación puente que le permite esquivar la quiebra durante un par de semanas. La noticia, adelantada por Bloomberg Television, pone al descubierto una tensión más profunda: el crédito privado que financia buena parte del desarrollo inmobiliario australiano está lleno de estándares desiguales y riesgos que recién ahora se hacen visibles.

La deuda del desarrollador asciende, según recoge el canal, a unos 2.500 millones de dólares. Es una cifra enorme para un grupo con apenas 200 empleados directos, y explica por qué el caso ha sacudido al sector. Australia arrastra un déficit estructural de vivienda, pero la construcción residencial atraviesa una fase de precios a la baja y costes al alza. En ese equilibrio frágil, Bathla se convirtió en el síntoma más visible.

Financiación puente y una estructura de capital fragmentada

Según explicó James, reportero de crédito privado de Bloomberg, Bathla llegó a tener 43 prestamistas. Entre ellos figuran nombres grandes: una firma propiedad de Brookfield Corporation, el fondo asiático PAG y la family office de Ray White. Pero también aparecen prestamistas más pequeños, cotizados e incluso individuos.

Esa fragmentación no es neutra. Los grandes prestamistas entraron con deuda senior garantizada, mientras que otros aceptaron tramos subordinados o sin garantías. El resultado, en palabras del analista, es previsible: algunos de esos acreedores probablemente no recuperarán nunca su dinero. La crisis de Bathla funciona como una radiografía de quién asume el riesgo cuando el mercado se tuerce.

Valoraciones que ya no resisten el mercado actual

El reportero puso el foco en las valoraciones. Las cuentas de los activos se cerraron a 30 de junio con un rendimiento de bonos unos 40 puntos básicos inferior al actual. Eso, sostiene, invalida buena parte de los ratios de prestamo-valor: lo que se valoró entonces no vale lo mismo hoy.

En la construcción residencial, la caída de precios empeora el desajuste. Si los desarrollos se completaran hoy y salieran al mercado, los promotores no podrían vender al precio original. Cambios presupuestarios han frenado la demanda inversora, el coste de financiación subió y un terreno vacío para un bloque de apartamentos vale bastante menos que en la última revisión contable. James dejó una conclusión clara: hay un desafío estructural que probablemente acabará exigiendo respuestas de política pública.

Bathla muestra que los valores de junio ya no reflejan lo que los activos valen hoy, y que los promotores no podrían vender al precio previsto.

— James, reportero de crédito privado de Bloomberg Television

Ese diagnóstico conecta con una realidad más amplia. El mercado australiano no solo sufre la desaceleración de precios: también enfrenta una escasez de obra nueva que presiona los alquileres. La pregunta es si una crisis como la de Bathla terminará por endurecer las condiciones de financiación para todo el sector.

El hueco bancario que ocupó el crédito privado

¿Dónde estaban los reguladores mientras tanto? APRA y ASIC llevan entre 18 y 24 meses examinando el sector. El crédito privado australiano mueve unos 200.000 millones de dólares, y la mitad está concentrado en inmuebles. No es casualidad: tras la crisis financiera global, los reguladores hicieron prácticamente imposible que la banca financiara construcción residencial. El crédito privado ocupó ese vacío, con menos supervisión y más apetito por el riesgo.

El antecedente importa. Durante años, los bancos australianos se retiraron de la financiación a la construcción por el endurecimiento normativo. El crédito privado creció para llenar ese espacio, sin las mismas exigencias de capital ni la misma transparencia. Bathla no es el primer sobresalto, pero sí uno de los más contundentes por la cantidad de acreedores implicados.

Contratistas, alquileres y oferta de vivienda

El impacto no se limita a Bathla ni a sus aproximadamente 200 empleados. Se estima que unos 2.000 contratistas trabajan en sus obras. Si el grupo frena proyectos, esos profesionales quedarán tocados financieramente y, cuando el próximo constructor los contrate, probablemente exigirán precios más altos para compensar pérdidas. Todo encarece la construcción y aleja los objetivos de oferta de vivienda.

Ese cuello de botella, advirtió el analista, también afecta a los alquileres. Si no llega nueva oferta, las tasas de vacancia se mantienen ajustadas y la presión sobre las rentas continúa. Es un dilema doble para el gobierno y para la política monetaria, que observa cómo la crisis de un solo desarrollador puede contaminar precios y plazos en todo el mercado.

La lección para compradores e inversores

Sobre la compra sobre plano, el mensaje fue directo: no hay recurso garantizado para quienes pagaron anticipos y podrían no recibir su vivienda, salvo que un estado o el gobierno federal decida intervenir. James recomendó leer y entender los documentos antes de firmar, tanto si se compra un inmueble sobre plano como si se invierte en crédito privado. A mayor retorno prometido, mayor riesgo asumido.

La conversación en Bloomberg Television deja una advertencia incómoda: la crisis de Bathla no es un caso aislado, sino un síntoma de un sistema que creció rápido en un vacío regulatorio. Mientras se define si alguien interviene, los acreedores más expuestos, los contratistas y los compradores miran de cerca las próximas semanas.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Subida de tipos BCE: los bancos ya encarecen los préstamos al consumo y el Euríbor repunta en septiembre

Si estás pensando en pedir un crédito al consumo o tienes una hipoteca variable, la subida de tipos del BCE ya se nota: los bancos encarecen los préstamos y el Euríbor repunta en septiembre.

El Euríbor supera el 3%: esto le pasa a tu cuota

El Euríbor arrancó la semana con un nuevo ascenso. La tasa intradiaria alcanzó el 3,116% y la media provisional de septiembre se sitúa en el 3,086%, cada vez más cerca de rebasar la barrera del 3,1%. Es un nivel que no se veía desde agosto de 2024, cuando el indicador cerró el mes en el 3,169%.

Detrás de este movimiento hay dos palancas. La primera es la expectativa de que el Banco Central Europeo suba los tipos en su reunión de esta misma semana. La segunda es la presión al alza que la tensión geopolítica mantiene sobre los costes energéticos, algo que se contagia a la financiación. Según la serie histórica del Banco de España, un Euríbor en el 3,08% supone casi un punto más que el 2,172% de septiembre de 2025.

La media provisional importa porque la mayoría de las hipotecas variables en España revisan con el valor del mes en que se firmó el préstamo, no con la tasa intradiaria de un solo día. Por eso, si septiembre cierra por encima del 3,1%, las cartas de revisión que lleguen este otoño reflejarán el encarecimiento, aunque la decisión del BCE todavía no se haya trasladado por completo a la financiación.

Vamos a los números con el dato que deja el mercado. Una hipoteca de 150.000 euros a 25 años, con un diferencial del Euríbor más el 1% y revisión anual, pasa de pagar 849,81 euros a pagar 923,9 euros con los valores actuales frente a los de septiembre de 2025.

La variación mensual es de 74,1 euros y, en cómputo anual, la factura se encarece en 889,2 euros. No es una simulación a futuro: es lo que implica la media provisional del Euríbor si quien revisa su hipoteca en septiembre toma como referencia este nivel.

La subida de tipos no solo golpea a las hipotecas: el crédito al consumo se encarece antes incluso de que el BCE mueva el interruptor.

Los bancos ya encarecen los préstamos al consumo

Antes de que el BCE confirme su decisión, varias entidades han elevado el precio de sus créditos personales. Según ha adelantado el diario económico Cinco Días, las entidades no esperan a la reunión del banco central para repreciar el riesgo. Si la referencia de tipos sube, financiar un coche, una reforma o un préstamo personal se vuelve más caro para la banca y para el cliente.

La letra pequeña manda. El interés nominal que aparece en el escaparate puede ocultar una comisión de apertura, un seguro vinculado o una permanencia que dispara el coste efectivo. Antes de firmar un préstamo al consumo, pide el coste total y compáralo con el importe financiado.

Para que se vea de un vistazo, esta es la comparación de un hipotecado medio que revisa su cuota con el Euríbor de septiembre:

ConceptoSeptiembre 2025Septiembre 2026Diferencia
Euríbor de referencia2,172%3,086%+0,914 puntos
Cuota mensual (150.000 €, 25 años, diferencial +1%)849,81 €923,90 €+74,1 €/mes
Coste anual de la hipoteca10.197,72 €11.086,80 €+889,2 €/año

préstamos al consumo más caros

Qué hacer con tu hipoteca o crédito si el BCE sube tipos

El precedente ayuda a poner perspectiva. En septiembre de 2025 el Euríbor cerró en el 2,172%: en doce meses ha pasado a coquetear con el 3,1%, un salto de casi un punto que devuelve a las hipotecas variables a un coste que muchos habían olvidado. La mayoría de los hipotecados que revisa en septiembre prefiere esperar al dato del BCE antes de decidir si amortiza o cambia su préstamo.

Y es una actitud razonable. Si la subida de tipos se confirma, amortizar anticipadamente deja de competir con productos de ahorro conservador, porque el ahorro en intereses se vuelve relativamente más valioso. Pero ojo: no conviene vaciar el colchón para amortizar si no queda un fondo de emergencia de seis meses. La letra pequeña también juega: algunas hipotecas cobran compensación por amortización parcial o subrogación que puede comerse la ventaja.

En los créditos al consumo, la TAE real es el único número que dice lo que de verdad pagas. Dos ofertas con el mismo tipo nominal pueden separarse cientos de euros al año por comisiones o seguros. Con los bancos ya repreciando antes de la reunión del BCE, comparar el coste total se vuelve obligatorio.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa la fecha de revisión de tu hipoteca y calcula la próxima cuota con el Euríbor de septiembre; si pides un préstamo, compara la TAE real.
  • Qué vigilar: La decisión del BCE de esta semana y la media provisional del Euríbor, que puede cerrar por encima del 3,1% por primera vez desde agosto de 2024.
  • El error a evitar: Quedarte solo con el interés nominal del crédito al consumo y no sumar comisiones ni seguros vinculados, que disparan el coste real.

La decisión del BCE en septiembre: el Brent a 97 dólares complica la reunión y el Ibex vigila los 20.000

0

La decisión del BCE de septiembre se complica con el Brent cotizando en 97 dólares y el mercado descontando por completo una subida de tipos. Con Wall Street cerrado por el Día del Trabajo, el Ibex 35 defiende los 20.000 puntos a la espera del jueves.

El Banco Central Europeo reúne a su consejo de gobierno el jueves 10 de septiembre. La subida de tipos ya está en precios. De hecho, las apuestas por un endurecimiento más agresivo han aumentado en las últimas sesiones, impulsadas por el encarecimiento de la energía. El mercado prevé un total de tres subidas adicionales hasta mediados de 2027, según el calendario macro de XTB.

El Brent, referencia para la inflación importada de la eurozona, acumula un repunte semanal superior al 10% y ronda ya los 97 dólares, camino de los 100. La ausencia de noticias optimistas en Oriente Medio ha tensado la oferta. Ese repunte de la energía presiona justo cuando el banco central debe decidir.

El lunes, con Estados Unidos de festivo, la atención recae sobre los índices europeos. El Euro Stoxx 50 arranca en rojo, y el Ibex se agarra a los 20.000 enteros. En Alemania, la producción industrial de julio cayó el 1,1% mensual, un dato que no casa con las expectativas que habían dibujado los PMI.

El telón de fondo lo dejó el viernes el dato de empleo estadounidense. Las nóminas no agrícolas crearon 162.000 puestos en agosto, su mejor cifra desde marzo. La tasa de paro se mantuvo en el 4,1% y los salarios subieron un 3,1% interanual. La reacción del mercado fue moderada.

Christopher Waller, gobernador de la Reserva Federal, ya anticipó el jueves pasado que, salvo una sorpresa desagradable del IPC de agosto, apoyaría mantener los tipos en la reunión de la Fed de la próxima semana. Tras el NFP, la probabilidad implícita de una subida en septiembre se elevó al 60%, frente al 50% previo.

El crecimiento del empleo se concentró en servicios de alimentación (+59.000) y educación pública local (+42.000). Más del 60% del aumento de agosto provino de estos dos sectores. La tasa de participación subió al 61,6%, lo que evitó una caída de la tasa de paro. La lectura no fue tan sólida como sugería el titular.

El mercado ya descuenta una subida del BCE, pero la verdadera incógnita es cuántas más vendrán después. Con el Brent a 97 dólares y el gas caro, la pausa parece lejana.

Impacto en bolsa: Ibex en los 20.000, Euro Stoxx en rojo y euro/dólar a la espera

La mezcla de crudo al alza y bancos centrales en modo duro pesa sobre las bolsas europeas. El Euro Stoxx 50 cotiza en rojo en las primeras horas del lunes. El Ibex se apoya en los 20.000 puntos, un nivel que le ha costado consolidar durante la semana pasada. La ausencia de Wall Street resta referencias, pero el petróleo marca el ritmo.

El euro/dólar aguarda dos catalizadores de primer orden: la rueda de prensa de Christine Lagarde del jueves y el IPC de Estados Unidos del viernes. Un tono más duro en Fráncfort podría sostener al euro si el BCE valida las expectativas de subidas adicionales. Un IPC sorprendentemente alto, en cambio, fortalecería al dólar.

También el jueves, tras el cierre de Wall Street, Oracle presentará resultados. Los inversores mirarán la facturación de la nube y la cartera de pedidos como termómetro de la monetización de la infraestructura de IA. Es una cita relevante para el Nasdaq, aunque el foco en Europa seguirá en la decisión del BCE.

BCE tipos de interés

La lectura Merca2: el Brent estrecha el margen del BCE y el Ibex se aferra a un soporte psicológico

En mi lectura, la reunión del BCE no trata de si subirán los tipos, porque el mercado ya lo ha descontado. Trata de cuántas subidas más habrá. Y ahí el petróleo no es un detalle menor. Un crudo por encima de los 95 dólares alimenta la inflación importada y reduce la credibilidad de cualquier pausa. Por eso los forwards de tipos descuentan tres alzas adicionales hasta mediados de 2027.

La paradoja es incómoda. Subir tipos con el Brent disparado puede frenar la demanda interna, pero no frena un shock de oferta. El BCE aprendió en 2022 que la inflación de la energía se combate reduciendo la demanda agregada, no esperando a que baje el petróleo. Sin embargo, la economía de la eurozona no está como entonces: la producción industrial alemana cae y los PMI no acompañan. El riesgo de pasarse de frenada es real.

El Ibex, por su parte, se juega los 20.000 puntos en un entorno de doble presión: el crudo resta márgenes a las industriales y el BCE resta liquidez a las bolsas. En 2024 y 2025, el selectivo encontró soporte en este nivel y lo defendió con la ayuda de la banca. Ahora, con las subidas de tipos en el horizonte, los bancos podrían beneficiarse del margen de intereses, lo que suaviza la corrección. Pero la correlación no es automática.

El Ibex defiende los 20.000 puntos con la banca como escudo. Si el BCE endurece más de lo previsto, la defensa del soporte trascenderá al sector financiero.

Más allá del jueves, el gesto de Lagarde importa. El consejo de gobierno debe explicar si la senda de tres subidas es una expectativa razonable o un exceso del mercado. Si suaviza el tono, el euro/dólar podría girar a la baja y las bolsas respirar. Si lo endurece, el Ibex tendrá que demostrar que sus 20.000 puntos son más que un nivel psicológico. La próxima cita, la rueda de prensa del jueves, despejará la primera de esas incógnitas.

Veredicto Merca2

Cotización al cierre o apertura: El lunes, con Wall Street cerrado, el Ibex 35 cotiza defendiendo los 20.000 puntos. El Euro Stoxx 50 cede en las primeras horas de la sesión, aunque sin caídas superiores al 1%.

Clave técnica: El Ibex 35 vigila el nivel de los 20.000 puntos. Una pérdida al cierre abriría la puerta a los 19.800 puntos; un cierre por encima de los 20.200 consolidaría el rebote.

Apunte macro: El Brent repunta más del 10% semanal hasta los 97 dólares. Si se asienta sobre los 100 dólares, la presión para subir tipos en Fráncfort será más difícil de contener.

Valores favoritos JPMorgan: solo dos españoles para comprar en las caídas

0

JPMorgan Chase recomienda comprar en las caídas y solo dos valores españoles figuran entre sus favoritos europeos. Son Inditex y Ferrovial, los dos representantes del Ibex 35 en una cesta que suma 38 empresas.

El equipo de estrategas dirigido por Mislav Matejka lo explica en un informe de JPMorgan Chase en el que defiende que, mientras los beneficios empresariales sigan creciendo, cualquier episodio de debilidad de las Bolsas hará que las acciones sean más baratas. Su tesis descarta un descarrilamiento del rally pese al repunte de las rentabilidades de los bonos a escala global y al repunte de la inflación.

La casa estadounidense confía en las bolsas europeas y selecciona entre sus favoritos 38 empresas de la región. En esa lista solo se cuelan dos españolas, una ausencia que refleja la alta exigencia del banco con la sostenibilidad de los beneficios.

Inditex y Ferrovial, los únicos españoles del listado

Inditex acapara atención esta semana porque mañana, 9 de septiembre, presenta resultados. JPMorgan calcula que la dueña de Zara cotiza a un PER estimado a doce meses de 24,4 veces, lo que supone una prima del 7% respecto a la media de diez años. El banco justifica esa valoración por un crecimiento del beneficio por acción del 9% para 2027.

Le otorga un recorrido hasta 60 euros por acción, un 5% por encima del cierre de ayer. Además, el 69,7% de las recomendaciones del consenso son de compra, un respaldo que no elimina el reto de defender márgenes en un entorno de costes todavía tenso.

Inditex no necesita un giro de guion: necesita confirmar que el crecimiento del 9% en beneficio por acción es creíble tras otra temporada de inflación en costes.

Ferrovial cotiza con un descuento inmerecido, según la misma casa de análisis, que fija su precio objetivo en 65 euros por acción. El consenso otorga a Ferrovial un 50% de consejos de compra y un potencial de revalorización superior al 22%, de acuerdo con Bloomberg.

Por qué JPMorgan cree que el rally puede convivir con más inflación

recomendaciones JPMorgan bolsa española

La apuesta no ignora el giro de los bancos centrales. Los estrategas sostienen que incluso un endurecimiento moderado de la política monetaria difícilmente descarrilaría el escenario positivo para las Bolsas, salvo que las expectativas de inflación cambiasen de forma significativa. Este jueves, 10 de septiembre, se reúne el BCE.

La lectura de JPMorgan descansa sobre los beneficios: si el crecimiento empresarial se mantiene, las correcciones abaratan múltiplos y devuelven atractivo a los valores cíclicos y de crecimiento. Ese argumento explica la selección de Inditex y Ferrovial, dos compañías con flujos recurrentes pero expuestas a dinámicas distintas.

En los últimos ejercicios, Inditex ha capitalizado su fortaleza logística y de marca; Ferrovial, por su parte, ha rotado cartera hacia infraestructuras con ingresos regulados. Ambas encajan con un escenario de beneficios defendible, aunque no están exentas de riesgos.

La tesis de JPMorgan puesta a prueba

El listado refleja una preferencia por la visibilidad de resultados antes que por el descuento puro. Inditex entra con una prima sobre su media histórica justificada solo si el beneficio por acción crece al ritmo previsto. Ferrovial lo hace desde un descuento que JPMorgan considera inmerecido, pero que el mercado aún no ha querido corregir.

La ausencia de más nombres españoles resulta llamativa. En una cesta de 38 valores, solo dos de de los elegidos cotizan en la bolsa española, una representación que deja fuera a buena parte del sector financiero y energético del Ibex. No hay que leerlo como un veto; más bien, es una exigencia de calidad de beneficios que pocos valores nacionales superan en este momento.

El riesgo más visible está en la relación entre tipos y múltiplos. Si el BCE no logra contener las expectativas de inflación, la prima por riesgo de duración volvería a presionar a los valores de crecimiento. Inditex, con un PER de 24,4 veces, sería más sensible a ese repunte que Ferrovial, cuya cartera de infraestructuras ofrece un perfil más defensivo.

En mi lectura, la tesis de JPMorgan es sólida como marco de medio plazo, pero condicionada a dos hitos inmediatos: los resultados de Inditex de mañana y el tono del BCE del jueves. Si Inditex no confirma guidance de 2027 o el BCE se muestra más agresivo de lo esperado, la lista puede perder atractivo con rapidez.

El inversor español haría bien en no tomar la lista como un mandato automático de compra. El potencial de Inditex, un 5%, es estrecho para una recomendación de compra; el de Ferrovial supera el 22% y, por tanto, asume más recorrido técnico. Son dos formas distintas de jugar la misma tesis de beneficios.

Veredicto Merca2

Cotización al cierre o apertura: Inditex cerró ayer con un potencial del 5% hasta los 60 euros que fija JPMorgan; Ferrovial, con un recorrido superior al 22% hasta los 65 euros. La sesión de hoy aún no descuenta estos objetivos.

Clave técnica: Inditex debe defender la zona de 57 euros durante la presentación de resultados. Ferrovial parte de una base próxima a 53 euros y su objetivo de 65 coincide con la superación del rango lateral de las últimas semanas.

Apunte macro: El BCE se reúne el jueves 10 de septiembre y su lectura sobre las expectativas de inflación será determinante para el argumento de JPMorgan. Los dos españoles representan apenas el 5% de la cesta europea de 38 valores, una muestra del filtro exigente del banco.

Fusiones bancarias en Italia: por qué UniCredit y Banco BPM marcan el futuro de Europa

La banca italiana vive una fiebre de fusiones que no se recordaba en dos décadas. En menos de dos años se han sucedido más operaciones —incluidas las que siguen en curso— que en los veinte años anteriores, según recoge el análisis de CNBC International. Y la clave está en lo que ocurre entre UniCredit y Banco BPM, pero también en la batalla soterrada por el control de Generali.

Un tablero de movimientos encadenados

CNBC International describe la consolidación italiana como una partida de ajedrez en la que cada movimiento provoca una respuesta inmediata. A finales de 2024, Banco BPM adquirió el 5% de Banca Monte dei Paschi, lo que alimentó las especulaciones sobre una posible integración. Desde entonces, las ofertas se han cruzado: UniCredit fue a por Banco BPM, MPS buscó a Mediobanca e Intesa Sanpaolo lanzó su apuesta sobre MPS. En agosto de 2026, MPS respondió con nuevas ofertas por Banco BPM y Banca Generali.

Para CNBC, la aceleración no es casual. La banca italiana salió muy golpeada de la crisis de 2008 y de la posterior crisis de deuda pública, con un volumen enorme de créditos morosos. Aquella cura forzada dejó entidades más eficientes. Cuando los tipos de interés volvieron a subir, los beneficios mejoraron y las entidades acumularon capital para gastar.

Una estructura demasiado fragmentada para competir

Italia mantiene una de las redes de sucursales más densas de Europa. Según el análisis, la causa es histórica: el sistema siempre ha preferido bancos cooperativos y entidades regionales. Esa cercanía tiene ventajas para el consumidor, como más opciones, más competencia y mejor conocimiento local. El problema es que el coste de gestionar un banco crece sin parar, desde la tecnología hasta la regulación y la ciberseguridad. Para los prestamistas más pequeños resulta cada vez más difícil mantener el ritmo.

El fenómeno italiano es, en realidad, un espejo de la fragmentación europea. Las entidades del continente siguen operando en gran medida dentro de sus fronteras nacionales y les cuesta igualar la escala de los gigantes financieros estadounidenses. La Comisión Europea, señala el vídeo, estudia reformas para hacer el sector más competitivo y reactivar el viejo objetivo de una auténtica unión bancaria. En palabras recogidas por CNBC, Bruselas busca un sector orientado al futuro y alineado con una Europa competitiva y con autonomía estratégica.

El horizonte que dibuja el análisis es el de tres a cinco bancos europeos con balances superiores a los cuatro billones de euros. No es una predicción cerrada, sino el escenario al que, según el canal, Europa querría dirigirse si quiere dejar de depender de los balances estadounidenses.

Para dejar de depender de los balances estadounidenses, Europa necesita autonomía estratégica y, para conseguirla, necesita escala en su sistema bancario.

— CNBC International

La joya de la corona: quién manda en Generali

Detrás de esta avalancha de operaciones hay una pregunta más profunda, señala CNBC: quién consigue influencia sobre Generali. La aseguradora acumula casi dos siglos de historia, una enorme presencia internacional y cerca de 900.000 millones de euros en inversiones. El vídeo la define como la mayor bolsa de capital paciente y de largo plazo del país, con una cartera de bonos del Estado italiano valorada en 35.500 millones de euros.

MPS ha sido durante mucho tiempo uno de los accionistas más relevantes de Generali. Y como MPS controla ahora Mediobanca, cualquier batalla por una entidad se convierte en una batalla indirecta por la participación en la aseguradora. En Roma, según el análisis, el sector bancario se considera parte de la estrategia de soberanía nacional, así que cada gobierno intenta proteger sus propios intereses.

La tensión entre Roma y Bruselas por la golden power

Esa tensión se hizo visible en 2025, cuando el Ejecutivo italiano recurrió a la ley de poderes especiales, la golden power, para condicionar la oferta de UniCredit sobre Banco BPM. La norma permite a Roma imponer condiciones en operaciones que involucren sectores estratégicos. En este caso, el gobierno encuadró su movimiento en términos de seguridad nacional y soberanía económica. Bruselas, sin embargo, cuestionó la compatibilidad de la intervención con las reglas comunitarias. Finalmente, UniCredit abandonó la puja al considerar que las condiciones no se habían cumplido.

El canal recoge el diagnóstico de un analista, que sostiene que el Gobierno italiano tuvo que reconocer que se excedió con el uso de la golden power. La expectativa es que, en futuras operaciones, Roma actúe con mucha más prudencia.

El sueño paneuropeo de UniCredit y el muro de Berlín

UniCredit, sin embargo, no sólo mira dentro de Italia. Lleva tiempo persiguiendo una pieza mucho mayor al otro lado del continente: Commerzbank, el segundo banco privado de Alemania. Al principio, Berlín rechazó la operación; el Estado alemán conserva un 12,7% del capital y defendía la independencia de la entidad. El análisis del vídeo asegura que ese panorama se ha vuelto más fluido.

El consejero delegado de UniCredit, Andrea Orcel, defiende que su grupo ya no es un banco únicamente italiano, sino un banco paneuropeo. La ambición, según CNBC, es levantar un gigante verdaderamente europeo. UniCredit calcula que podría liberar más de 1.000 millones de euros de valor si absorbe Commerzbank antes de acabar la década. Otra cosa, aclara el análisis, es que consiga ejecutarlo.

El eslabón que falta para la integración europea

Las cifras que maneja el vídeo ilustran el freno estructural. Alrededor de 250.000 millones de euros de capital y otros 250.000 millones de liquidez están atrapados dentro de las fronteras de cada país. El crédito transfronterizo crece poco a poco, pero los préstamos domésticos representan más del 80% del total de la eurozona, mientras que apenas un 8% va a prestatarios de otros Estados del euro.

El otro obstáculo es la ausencia de un seguro de depósitos común para toda la banca europea. El vídeo lo señala como la pieza que falta para completar la integración. A ello se suma una paradoja: los balances públicos de Europa no están en buena forma, aunque los de bancos y empresas sí. La clave, apuntan los expertos citados, está en mover el ahorro hacia usos productivos, algo que exige tanto a los bancos como a los mercados de capitales.

¿Puede Europa crear un rival para Wall Street?

Wall Street lleva años ganando cuota de mercado a sus rivales europeos. Pero la percepción de los inversores estadounidenses ha cambiado. El vídeo sostiene que los bancos europeos vuelven a estar en su radar como negocios creíbles, con retornos decentes y crecimiento. Un análisis de Goldman Sachs citado por el canal indica que, desde 2022, las entidades europeas han superado con claridad a las grandes tecnológicas estadounidenses, las llamadas Siete Magníficas.

Aun así, una subida en bolsa no equivale a crear un rival europeo de Wall Street. El ejemplo que usa el análisis es JP Morgan, una sola entidad con cuatro billones de dólares en activos y una rentabilidad muy superior a la de la mayoría de los bancos europeos. El canal concluye que una concentración de ese tamaño no se producirá nunca en Europa, aunque el continente probablemente no tenga otra opción.

La asignatura pendiente: de las sinergias al cliente

El principal riesgo de la consolidación, según el análisis, es la ejecución. Fusionar entidades muy distintas exige cuidado para lograr las sinergias prometidas al mercado. La métrica decisiva, subraya el vídeo, es si la operación ayuda a los clientes. Si la concentración no se traduce en mejor servicio y en un mayor uso de unos balances que llevan quince años desapalancándose, de poco servirá.

El desenlace que dibuja CNBC International pasa por la creación de unos pocos campeones italianos, quizá tres, capaces de salir al exterior a competir. La última idea del análisis es clara: se trata de una lucha por la supervivencia.

La banca europea se juega algo más que cuota de mercado: si ser un actor con autonomía estratégica o un espectador de lujo del poder financiero estadounidense. Italia no es una anécdota; es el campo de pruebas de esa transformación.

Puedes ver el análisis completo en el vídeo original de CNBC International en YouTube.

Youtube video
Publicidad