Subida de tipos del BCE al 2,5%: Irán aviva la inflación y tensa el euríbor

0

La subida de tipos del BCE al 2,5% prevista para este jueves es la segunda del año. Los mercados dudan de que baste para domar una inflación avivada por Irán. El euríbor ya lo nota.

La decisión del BCE: 25 puntos básicos y un mensaje dividido

El Consejo de Gobierno aplicará un incremento de 0,25 puntos porcentuales, según Reuters. Será la segunda subida de tipos en 2026. La primera, aprobada a comienzos de año, no logró enfriar los precios de la energía. El petróleo ha escalado por las tensiones en Oriente Próximo y las primas de riesgo energético presionan los costes de producción en toda la zona euro.

Los analistas de XTB coinciden en que la clave no está en el movimiento de este jueves, sino en el mensaje posterior de Christine Lagarde. La presidenta del BCE tendrá que explicar si el organismo mantiene la puerta abierta a más subidas o si prefiere una pausa. La reunión llega con división interna: una parte del consejo considera que encarecer el crédito en plena atonía industrial puede agravar la recesión técnica de Alemania.

Euríbor en tensión: hipotecas y banca en la cuerda floja

Con todo, la inflación energética es un factor exógeno. Irán aviva la presión sobre el gas y el petróleo. Las sanciones y la amenaza de bloqueo en el estrecho de Ormuz, aunque no se ha materializado del todo, bastan para sostener la prima geopolítica. Y esa prima se traslada a la electricidad y al transporte en Europa.

La expectativa de una pausa posterior es lo que mantiene al mercado de bonos en relativa calma. El bono español a diez años apenas se ha movido medio punto desde que se confirmó la subida. Eso sugiere que los inversores descuentan un techo en el precio del dinero cercano al 2,75%. Superar ese nivel implicaría aceptar que el BCE está dispuesto a sacrificar crecimiento para anclar expectativas.

La subida de tipos no apaga la gasolina, solo encarece el crédito con el que Europa intenta financiar la transición.

La gran mayoría de los analistas cree que el verdadero umbral del dolor hipotecario se sitúa en un euríbor del 3,5%. Queda margen, pero cada vez menos. La morosidad bancaria asoma ya en el consumo y en las hipotecas más antiguas.

El euríbor a doce meses, referencia para la mayoría de las hipotecas variables en España, repunta al calor de estas expectativas. Cada subida de tipos se filtra con lentitud en las cuotas familiares. Una hipoteca media de 140.000 euros a 25 años puede encarecerse entre 15 y 25 euros al mes por cada cuarto de punto adicional, según datos de asociaciones de consumidores consultadas por esta redacción.

La banca española vive una contradicción incómoda. El margen de intereses se ensancha cuando sube el euríbor: los bancos cobran más por los préstamos y remuneran mejor los depósitos. Pero la morosidad empieza a emerger. El crédito al consumo es el más expuesto, seguido de las carteras de hipotecas firmadas en el ciclo de tipos negativos. Santander, BBVA y CaixaBank llevan meses provisionando más de lo previsto.

En el plano de las hipotecas, las revisiones anuales con euríbor de hace doce meses todavía no reflejan los últimos repuntes. El índice medio de agosto de 2025 rondaba el 2,4%. Hoy supera con holgura el 2,7%. La diferencia, para una familia con una cuota de 600 euros, se traduce en unos 20 euros más al mes a partir de la próxima actualización.

Lectura E-E-A-T: el BCE contra un enemigo al que no puede golpear

No comparto el optimismo de quienes dan por cerrada la batalla contra la inflación con esta subida. La política monetaria es un instrumento contundente para enfriar la demanda interna, pero apenas puede actuar contra un choque de oferta como el de Irán. Si el crudo se mantiene por encima de los 90 dólares en el cuarto trimestre, la inflación subyacente podría rebotar más rápido de lo que el mercado descuenta. Y el BCE lo sabe.

Cabe recordar que el BCE cometió errores de calibración en el pasado. En 2011 subió tipos justo antes de la crisis de deuda soberana. Ahora el riesgo es parecido. Una economía europea con crecimiento plano y una industria alemana al borde de la contracción no necesita dinero más caro para luchar contra la inflación energética. Necesita una política fiscal que proteja la demanda y una diplomacia que enfríe Oriente Próximo.

La próxima cita relevante es la reunión de diciembre. Para entonces se sabrá si el petróleo ha cedido o si el euríbor ha roto el 3%. Ese dato, más que el discurso de Lagarde, dirá si la subida de septiembre fue un acierto o un lastre para la economía real.

Mientras, el BCE se juega su credibilidad. Si la inflación no cede, tendrá que justificar otra subida en diciembre. Si cede por el petróleo, habrá pagado el coste sin necesidad. En cualquiera de los dos escenarios, las familias hipotecadas españolas ya han asumido que los tipos bajos no volverán en 2026.

Ryanair activa los recortes de invierno por el combustible: Italia pierde rutas y España espera turno

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Ryanair ha empezado a retirar frecuencias de su programación de invierno por el encarecimiento del queroseno de aviación.
  • ¿Dónde se nota? Los primeros recortes aparecen en aeropuertos secundarios de Italia y Francia; España aún no suma rutas canceladas.
  • ¿Qué impacto tiene? Menos opciones de vuelo y riesgo de billetes más caros en rutas con menos demanda, aunque la recolocación es más fácil cuando solo cambian frecuencias.

Ryanair ha activado los primeros recortes de su programación de invierno por el encarecimiento del queroseno de aviación, el combustible que mueve a los aviones comerciales. La aerolínea irlandesa no ha publicado un calendario completo de cancelaciones, pero algunos aeropuertos ya han empezado a ver desaparecer vuelos.

Los primeros ajustes se concentran en Italia. En Lamezia Terme, Treviso y Bérgamo hay menos frecuencias hacia casi todos los destinos, según la información adelantada por Preferente. La mayoría de las rutas se mantiene, pero el ajuste reduce la capilaridad de una red que Ryanair alimenta con mucha rotación de aviones y tarifas bajas.

La tijera también ha llegado al sur de Francia. Las conexiones de Londres y Manchester a Carcasona desaparecen por el invierno, con una breve excepción en diciembre, y algo similar ocurre con algunos vuelos de Londres a Béziers. No está clara la razón de esos recortes, pero la aerolínea suele quejarse de los precios de los aeropuertos secundarios franceses y de los recargos fiscales.

En el eje británico, las frecuencias hacia Stansted —su gran base de Londres— también se reducen. La compañía mantiene las rutas, pero elimina parte de la rotación, lo que facilita la recolocación de pasajeros sin grandes crisis operativas. España, por ahora, no aparece en la lista de aeropuertos afectados, aunque el sector da por hecho que la tijera llegará, según fuentes del sector consultadas por MERCA2.ES.

Dónde recorta Ryanair: Italia y Francia pierden los primeros vuelos de invierno

El encarecimiento del combustible ha cambiado la ecuación de rentabilidad de las rutas con menos demanda. Ryanair no ha detallado cuánto ha subido el queroseno, pero el ajuste se apoya en el coste operativo por asiento: si el billete no cubre el coste marginal, la frecuencia sobra.

En la práctica, esto significa que se recorta donde hay más capacidad y menos elasticidad: rutas interiores italianas, vuelos a aeropuertos secundarios franceses y conexiones con varias frecuencias diarias. El pasajero que ya tenía billete puede ser recolocado con relativa facilidad, pero el que quería comprar pierde opciones y puede encontrar tarifas más altas.

El ajuste no es una cancelación masiva, sino una rebaja quirúrgica de frecuencias en una red construida para exprimir cada avión al máximo.

Por qué el precio del queroseno obliga a afinar la tijera en la red de Ryanair

El impacto es doble. Para el viajero, menos frecuencias significan horarios menos flexibles y, en rutas con poca competencia, billetes más caros en el margen. Para Ryanair, recortar invierno es una forma de proteger márgenes sin renunciar a la red; no es una retirada, sino una poda. No es una crisis aérea, pero anticipa una temporada con menos margen para improvisar.

La zona cero está en Italia y en el sur de Francia, sobre todo en aeropuertos secundarios donde la aerolínea negocia tasas y volúmenes con la administración local. España espera turno: su red de aeropuertos regionales funciona con la misma lógica de coste bajo, y cualquier recorte del queroseno suele traducirse en ajustes que se anuncian por fases.

El dato que resume la noticia es la reducción de frecuencias, no la caída de rutas. Eso permite recolocar a los pasajeros y evita un golpe reputacional, pero confirma que la oferta de invierno será más densa en corredores troncales y más pobre en destinos de temporada. Ya vimos un patrón similar en 2022, cuando la escalada del queroseno tras la invasión de Ucrania forzó a recortar rutas en invierno. La duda ahora es hasta dónde llegará la tijera en la península y si la subida del queroseno se trasladará de forma generalizada al precio de los billetes.

Hoja de Ruta: Claves del Viaje

Cataluña estudia el peaje sin barreras neerlandés: pago por uso con tarifa modulable en toda la red viaria

0

Cinco años después de levantar las barreras, el peaje vuelve al debate

Cataluña quiere devolver el peaje al debate, pero sin barreras. El Govern activa este mes un grupo de trabajo para diseñar un pago por uso con tarifa modulable en la red viaria catalana, y lo hace mirando hacia Países Bajos, donde desde julio los camiones pagan por kilómetro recorrido mediante un dispositivo satelital.

El contexto pesa. En septiembre se cumplen cinco años desde la retirada de los peajes de la AP-7, la AP-2, la C-32 norte y la C-33. El resultado en la autopista del Mediterráneo ha sido un imán de tráfico: la arteria acumula un incremento del 45% desde septiembre de 2021, según los datos de Trànsit recogidos por La Vanguardia.

El referente es el modelo neerlandés. Países Bajos puso en marcha el 1 de julio una tarifa solo para camiones, el vrachtwagenheffing, mediante una unidad embarcada (OBU) que emite la posición del vehículo por satélite, suma los kilómetros y genera la factura. El director del Servei Català de Trànsit, Ramon Lamiel, lo definió como ‘el referente más directamente transferible a la AP-7’.

Un peaje sin cabinas: camiones primero, turismos después

La hoja de ruta catalana arrancaría por los vehículos pesados. En una fase posterior se sumarían los turismos. Para evitar el desvío de camiones hacia carreteras libres, Trànsit plantea incluir vías como la N-340, la A-2 o la N-II en el esquema tarifario. El sistema neerlandés modula la factura según el peso del vehículo y sus emisiones de CO2, criterio que Cataluña podría replicar.

La tarifa dinámica tendría además un papel de gestión del tráfico: las horas valle serían más baratas o incluso gratuitas para aligerar los atascos de los viernes por la tarde, los sábados por la mañana y los domingos por la tarde. El tramo central, a su paso por el Vallès, registra la mayor punta de circulación de camiones de toda España, según Trànsit.

¿Y en la ciudad? Un peaje sin barreras y de tarifa modulable es la misma lógica que Barcelona ya ensaya con su ZBE y que Madrid ha explorado para un futuro peaje urbano. La diferencia es el soporte: en la ciudad no caben pórticos, pero sí cámaras y dispositivos embarcados. Cataluña, de hecho, prueba un esquema que podría extenderse después al área metropolitana de Barcelona.

La clave no es tecnológica: es política. Cataluña ya sabe cuánto cuesta devolver aquello que se regaló sin un plan alternativo.

Dentro del Govern, el grupo de trabajo reunirá a Territori, Economia y los expertos de Trànsit. Las simulaciones oficiales cifran la inversión inicial en unos 206 millones de euros, incluidos los pórticos de control, y la explotación anual en otros 77 millones. La recaudación prevista podría superar los 205 millones al año.

Al otro lado del Ebro no hay calendario. El compromiso del Gobierno de tener un sistema de pago por uso en 2024 saltó por los aires, y hace algo más de un año el Ejecutivo descartó ‘tomar medidas encaminadas a ampliar o modificar el pago por uso. Con elecciones a la vista, no se espera un giro de rumbo en Moncloa.

Hoja de Ruta: Claves del Viaje

El impacto de un pago por uso en Cataluña no se mide solo en euros. Se juega la descongestión de la AP-7, la seguridad en carreteras secundarias sin mediana y la fiscalidad del transporte de mercancías, que hoy compite con la gratuidad como ventaja coyuntural. La tarifa modulable, si llega a buen puerto, cambiaría el cálculo de costes de los operadores logísticos y la planificación horaria del transporte.

La zona cero es nítida: la autopista del Mediterráneo y el corredor del Vallès. Ahí es donde la gratuidad ha mostrado su cara más amarga, con una siniestralidad previa al 2021 un 21% superior en vías secundarias que Trànsit quiere evitar que regrese. El pulso entre Govern y Estado sigue abierto: mientras Cataluña avanza hacia el peaje sin barreras, el Gobierno mantiene congelada cualquier reforma del pago por uso en la red estatal.

A diez años vista, Cataluña apuesta por una fiscalidad de uso que Europa observa con interés y que Países Bajos estrena con alcance limitado. El riesgo es doble: que la tarifa no modifique conductas y que la recaudación no cubra con holgura los 77 millones anuales de explotación; o que el desvío hacia vías libres obligue a ampliaciones no previstas y convierta el proyecto en un agujero político. El primer termómetro llegará en las reuniones del grupo de trabajo, con el horizonte de 2030 y la reducción del 50% de fallecidos en carretera como meta más relevante.

El precio del petróleo se dispara hacia los 100 dólares y hunde las bolsas asiáticas por la escalada en Oriente Medio

He estado leyendo la nota del Mando Central de Estados Unidos y el detalle que más me preocupa es la velocidad: en una sola madrugada, Washington afirma haber destruido cinco petroleros iraníes tras el ataque con misiles balísticos del IRGC contra un portaaviones estadounidense. La cifra supera los tres buques alcanzados el 5 de septiembre y eleva la tensión en el Estrecho de Ormuz.

Irán respondió con un ataque de misiles balísticos contra una base estadounidense en Jordania; las defensas aéreas jordanas interceptaron 18 de los 20 proyectiles y no se registraron víctimas. Teherán, además, reivindicó golpes a dos destructores de la Armada estadounidense y a 18 buques que intentaban cruzar Ormuz, unas afirmaciones que siguen sin confirmarse de forma independiente.

«Irán seguirá perdiendo petroleros mientras siga intentando atacar buques de guerra estadounidenses.» — Marco Rubio, secretario de Estado de EE.UU., en declaraciones a la prensa durante una visita a Colombia, 9 de septiembre de 2026

Crudo, bolsas y la prima de riesgo del Golfo

El Brent se acerca a los 100 dólares por barril y las bolsas asiáticas, lejos de hundirse, abrieron este miércoles en su mayoría al alza. El KOSPI surcoreano avanzó un 2% impulsado por el optimismo en inteligencia artificial y en los semiconductores, pese al débil cierre de Wall Street. La reacción no elimina el riesgo: la prima del crudo del Golfo se ha ensanchado porque cualquier incidente en Ormuz afecta más al Brent que al WTI.

Pekín publicó el mismo miércoles sus datos de inflación de agosto:

  • IPC de China: 0,8% interanual, frente al 0,5% de julio y en línea con las previsiones.
  • IPP de China: 3,8% interanual, por encima del registro anterior.
  • KOSPI de Corea del Sur: subida del 2% por la fortaleza de los chips.
  • Tipo de referencia del yuan fijado por el PBOC: 6,7769 por dólar, más débil que la estimación de 6,7042.

La Oficina Nacional de Estadística china atribuye el repunte de los precios al encarecimiento de la energía, no a una recuperación de la demanda interna. Esa es la lectura clave: la inflación china sube por costes, no por consumo. Los economistas consultados por la agencia lo advierten con claridad: el repunte no refleja una mejora genuina del gasto de los hogares.

En paralelo, el estado de ánimo de los grandes fabricantes japoneses alcanzó su mejor nivel en casi cinco años gracias a la demanda de semiconductores, según el índice Reuters Tankan.

Análisis: la prima geopolítica se cuela en la inflación china

Lo que veo en los datos de Pekín es un espejo incómodo para Europa. El IPP chino repunta por la energía y, si el Brent se mantiene cerca de los 100 dólares, esa presión de costes acabará viajando a los precios de exportación. China no se está rearmando de demanda, sino de costes energéticos, y eso es precisamente lo que puede traducirse en una inflación importada hacia Occidente más pegajosa de lo previsto. Lo que exporta hoy China es exactamente lo que Europa no necesita: costes energéticos al alza.

El riesgo principal no está en el cierre total del Estrecho de Ormuz, un escenario que los mercados aún no descuentan, sino en la repetición de ataques esporádicos que encarezcan los fletes petroleros y los seguros marítimos. Aun así, la complacencia de las bolsas asiáticas, con el KOSPI liderando las ganancias, muestra una contradicción: los mercados de renta variable apuestan por un conflicto contenido mientras el crudo descuenta una escalada más prolongada. Alguien está equivocado.

El próximo hito que vigilaré es la publicación del IPC estadounidense. Si la inflación americana sorprende al alza tras el repunte energético, la Reserva Federal tendrá menos margen para recortar y el dólar se fortalecerá, castigando a las divisas asiáticas y a los mercados emergentes.

🌐 El efecto dominó en Occidente

Un barril de Brent cerca de 100 dólares golpea directamente a las importaciones energéticas de la eurozona. Las familias españolas lo notarán en el diésel y la gasolina, y el IPC europeo podría sumar algunas décimas si el crudo se mantiene en estos niveles durante el trimestre. El efecto más directo es el transporte: las aerolíneas, las navieras y las empresas industriales del IBEX con rutas expuestas a Ormuz revisan al alza sus costes logísticos. El índice SCFI de fletes podría repuntar si los seguros marítimos se encarecen. Si la energía reactiva la inflación subyacente, el Banco Central Europeo tendrá más cautela a la hora de recortar los tipos y el Euríbor cotizará por encima de lo previsto.

Qué es el NEAT: la doble rutina de fuerza y movimiento diario que mantiene en forma a los 57

El NEAT convierte los gestos que ya haces —caminar, limpiar, cargar la compra— en gasto energético real sin añadir entrenamiento. Combinado con dos sesiones de fuerza semanales, mantiene la forma a los 57, y la fisiología del movimiento lo sitúa como el gran olvidado del día activo.

Qué es el NEAT y por qué multiplica tu gasto energético sin entrenar más

NEAT son las siglas en inglés de actividad termogénica sin ejercicio. Es el gasto que generas al caminar, hacer tareas domésticas, subir escaleras o mantenerte de pie. No exige ropa deportiva ni sesiones de una hora; se construye a lo largo del día con gestos casi invisibles.

Su peso en el balance energético diario es enorme: para una persona sedentaria, el entrenamiento formal solo ocupa una fracción pequeña del gasto, mientras que la actividad cotidiana puede suponer diferencias de cientos de calorías entre dos personas con la misma rutina de gimnasio. Esa variabilidad explica por qué algunos mantienen mejor el peso y la energía sin sesiones extra.

La clave no está en convertir cada minuto en ejercicio, sino en recuperar movimiento de baja intensidad con intención. Cambiar el coche por caminar, subir por las escaleras o hacer pausas activas cada hora tiene más impacto del que parece. La fisiología del movimiento lo traduce en mejor gasto energético y menos fatiga por sedestación prolongada.

Helena Christensen lo aplica sin estridencias: camina siempre que puede, hace sentadillas mientras recoge la colada y prefiere barrer o aspirar antes que quedarse quieta. Ese movimiento no estructurado es exactamente el NEAT que suma energía y mantiene la forma a los 57.

El movimiento que no parece entrenamiento es el que más suma a tu gasto energético de base.

La otra mitad de su rutina es la fuerza, el pilar que no debe faltar. Sin músculo suficiente, el cuerpo pierde margen de movilidad y energía con los años, y aquí es donde el entrenamiento de resistencia marca la diferencia.

La doble rutina de fuerza y movimiento diario que sostiene la forma a los 57

NEAT movimiento diario

La supermodelo trabaja con su entrenador de boxeo Jason Lee y ha llegado a levantar 66 kilos en peso muerto, una cifra que refleja fuerza funcional más que estética. Su menú incluye press de pecho en el suelo, elevaciones de piernas, ejercicios de core con balón de estabilidad y sesiones de boxeo tres veces por semana.

¿Por qué funciona esta combinación? El boxeo y el trabajo de fuerza elevan el estímulo muscular; el NEAT mantiene el gasto energético entre sesiones. No se trata de elegir una vía u otra, sino de dejar de subestimar el movimiento invisible del día.

  • Peso muerto: 66 kilos como referencia de fuerza funcional.
  • Boxeo de sombra o con saco: tres sesiones semanales para potencia y coordinación.
  • Ejercicios de core: abdominales, anti-gravedad y balón de estabilidad.

📊 La pauta en cifras

  • Dosis o pauta eficaz: Dos o tres sesiones de fuerza semanales, con ejercicios como peso muerto, press de pecho o sentadillas.
  • Cuándo y cómo: Intercala pausas activas cada hora; camina siempre que puedas y sube escaleras. El NEAT no exige ropa deportiva.
  • Calidad a buscar: Movimiento con intención: limpiar, cargar la compra, jugar con niños o mascotas cuentan más que una sesión corta.
  • A tener en cuenta: El NEAT no sustituye a la fuerza si el objetivo es masa muscular; son vías complementarias.

El NEAT no requiere un plan de entrenamiento: se trata de identificar los momentos del día en los que puedes añadir movimiento sin cambiar el calendario. Esa es la letra pequeña que convierte a una agenda laboral cargada en una aliada del gasto energético.

Cómo aplicar el NEAT a tu día: la letra pequeña del movimiento

La aplicación no va de pasos obsesivos ni de calorías contadas, sino de recuperar lo que la vida moderna ha automatizado. Subir escaleras, cargar la compra, limpiar sin prisa o levantarte a por el café en vez de pedir que te lo acerquen son gestos de baja intensidad que suman sin fatiga.

El error habitual es creer que solo el entrenamiento cuenta. Por eso, muchas personas con sesiones de gimnasio regulares pasan el resto del día sentadas. Esa desconexión limita el gasto energético global y hace que la sensación de energía no mejore tanto como debería.

La pauta más práctica es simple: reduce la sedestación prolongada. Levántate cada hora, haz alguna sentadilla o camina mientras llamas por teléfono. El NEAT se adapta a agendas laborales porque no pide tiempo, solo elecciones de movimiento.

La evidencia detrás del NEAT y la fuerza: qué dice la ciencia del rendimiento

La evidencia sobre actividad física lleva décadas apuntando en la misma dirección: la suma de movimiento cotidiano es un complemento robusto de la fuerza. No es una moda de redes ni un protocolo milagro. La ciencia del ejercicio diferencia entre entrenamiento formal y actividad no estructurada, y asigna a esta última una cuota relevante del gasto calórico diario.

Con todo, el NEAT no puede sustituir a la fuerza si el objetivo es masa muscular o potencia. Son vías complementarias: una sostiene el movimiento de cada día, la otra construye el músculo que permite moverte con soltura. Aquí no hay atajos, pero sí un margen enorme de mejora para quienes pasan muchas horas sentados.

Para profesionales ocupados, la fórmula es realista: dos o tres sesiones de fuerza semanales, más un puñado de decisiones de movimiento cada jornada. El beneficio se nota en la energía, en la composición corporal y en la capacidad de mantener la actividad con los años. Esta información es divulgativa y no sustituye el acompañamiento de un profesional del entrenamiento ante cualquier circunstancia personal.

⚡ Rutina de Optimización Diaria

  • Ajusta tus desplazamientos: Camina de diez a quince minutos más al día; baja una parada antes o aparca más lejos.
  • Añade pausas activas: Levántate cada hora y haz sentadillas, estiramientos o vacía el lavavajillas sin prisa.
  • Programa dos sesiones de fuerza: Reserva 30 minutos dos veces por semana, con ejercicios compuestos como sentadilla o peso muerto.

Circuito de mancuernas full body: 5 ejercicios para entrenar todo el cuerpo en 30 minutos

Entrenar todo el cuerpo en 30 minutos con solo cinco ejercicios de mancuernas es posible, y la clave está en la estructura del circuito: cinco repeticiones por movimiento, cinco rondas y un minuto de descanso entre series.

La propuesta es sencilla sobre el papel. Encadenas cinco movimientos compuestos que recorren el cuerpo sin soltar las mancuernas: peso muerto, lagartijas con déficit, cargada y press, sentadilla y devil’s press. Cada uno aporta un estímulo distinto: tracción de cadena posterior, empuje de tren superior, dominio de agarre y carga, fuerza de piernas y coordinación metabólica.

Los 5 ejercicios que mueven todo el cuerpo

  • Peso muerto con mancuernas: Trabaja toda la cadena posterior, desde los isquiotibiales hasta los erectores espinales, y exige un agarre firme.
  • Lagartijas con déficit: Al elevar las manos se aumenta el rango de recorrido, implicando más pecho y deltoides anteriores.
  • Cargada y press: Combina la fase explosiva de llevar las mancuernas al pecho con un empuje vertical, lo que dispara la frecuencia cardíaca.
  • Sentadilla con mancuernas: Aporta fuerza de cuádriceps y glúteos, y es el patrón dominante de tren inferior del circuito.
  • Devil’s press: Un híbrido de burpee y press de hombros que exige coordinación, potencia y control del core.

Este tipo de entrenamiento en circuito es una herramienta clásica de acondicionamiento. La dosis exacta es lo que convierte este circuito en una herramienta de eficiencia: 5 repeticiones por ejercicio y 1 minuto de descanso entre rondas. No es una rutina de hipertrofia clásica ni un bloque de fuerza máxima, pero su valor está en la suma del trabajo cardiovascular y muscular. Un principio de fisiología del ejercicio lo explica por la acción periférica del corazón: alternar tren superior e inferior obliga al sistema cardiovascular a redistribuir el flujo sanguíneo con rapidez, aumentando la carga interna sin necesidad de correr ni saltar.

Para que el circuito funcione, la selección del peso importa más que la hoja de cálculo. Aquí no se trata de levantar lo máximo una vez, sino de completar las cinco rondas con técnica intacta. Un error común es ir demasiado pesado en la primera ronda; la fatiga se acumula de forma exponencial, sobre todo en hombros, agarre y zona lumbar. Mejor empezar con una carga que domines y progresar cuando termines todas las rondas sin pausas extras.

Por qué 5 repeticiones bastan para disparar tu cardio

La razón por la que cinco repeticiones parecen poco y agotan tanto se llama acción periférica del corazón. Al alternar tren inferior y superior, el flujo sanguíneo se redirige constantemente, lo que eleva la frecuencia cardíaca de manera desproporcionada al trabajo mecánico realizado.

El circuito también genera un estímulo de agarre y estabilidad que pocas máquinas pueden replicar, y por eso fatiga antes de lo que parece.

Además, mantener las mancuernas en las manos durante toda la ronda supone una sobrecarga de agarre y estabilizadores que no aparece en las máquinas. Ese estímulo extra deja los hombros y los antebrazos fatigados, y convierte la sesión en un acondicionamiento integral de tren superior e inferior.

📊 La pauta en cifras

  • Dosis o pauta eficaz: 5 rondas de 5 repeticiones por ejercicio, con 1 minuto de descanso entre rondas.
  • Cuándo y cómo: 2-3 días por semana, con al menos 48 horas de recuperación; calentamiento previo de 5 minutos.
  • Calidad a buscar: Mancuernas de agarre firme y peso que permita completar cada ronda sin fallar en la técnica.
  • A tener en cuenta: La fatiga se acumula rápidamente; empieza con carga moderada y aumenta el peso solo si completas las cinco rondas sin descansar de más.

rutina 5 ejercicios mancuernas

Cómo ajustar la intensidad y progresar sin estancarte

El precedente de los circuitos de fuerza combinados no es nuevo: la ciencia del ejercicio lleva décadas destacando que los entrenamientos con poco descanso y movimientos compuestos mejoran la eficiencia del sistema cardiovascular y la capacidad de trabajo, incluso en sesiones cortas. Lo que hace especial este esquema es la densidad: cinco movimientos encadenados que no dejan tiempo a que un grupo muscular se recupere del todo.

Con todo, conviene ser honesto con lo que aporta. Este circuito no es el mejor camino para ganar masa muscular máxima, porque el volumen total por grupo es bajo. Tampoco sustituye a un trabajo específico de fuerza máxima. Su fortaleza reside en la eficiencia cardiovascular y muscular, en el ahorro de tiempo y en la adherencia: es fácil encajarlo en una agenda laboral apretada. Para profesionales ocupados, personas que entrenan en casa o quienes buscan mantenerse fuertes a partir de los 40 sin rutinas interminables, este formato encaja mejor que cualquier programa de hora y media.

La progresión no debe venir de añadir rondas sin control. La vía más segura es aumentar la carga en las mancuernas o reducir el descanso entre rondas solo cuando hayas completado las cinco rondas con buena técnica y sin pausas extras. Si un día no tienes el mejor nivel, ajusta el peso a la baja antes que sacrificar la ejecución. Y, ante cualquier tensión o incomodidad en una articulación, lo sensato es consultar con un profesional de la actividad física.

⚡ Rutina de Optimización Diaria

  • Calienta antes de tocar peso: Dedica 5 minutos a movilidad articular y dos series suaves de cada ejercicio sin carga para activar el patrón.
  • Elige un peso conservador: En la primera sesión, usa una carga que te permita terminar las cinco rondas con energía de sobra; anota cómo te sientes al final.
  • Planifica días alternos: Coloca el circuito en tu semana dos o tres veces no seguidas, como lunes y jueves, para que la recuperación complete el estímulo.

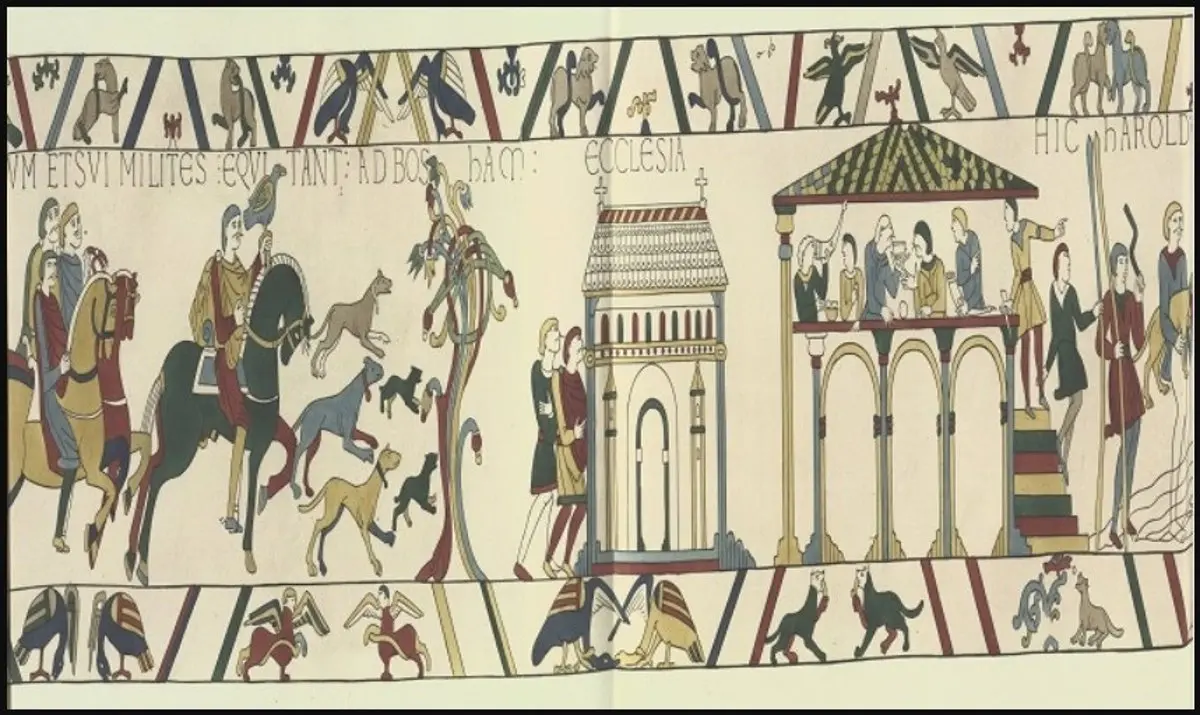
Tapiz de Bayeux revaloriza el arte textil y el coleccionismo con su viaje a Londres tras 900 años

0

Ochenta mil personas se inscribieron en julio para ver el Tapiz de Bayeux en Londres. La primera tanda de entradas se agotó en un día. No es un dato menor: anticipa la presión de demanda sobre un segmento del coleccionismo de arte textil que llevaba años a la sombra de la pintura contemporánea.

Desde mañana, 11 de septiembre, la obra se expone en el British Museum. Es la primera salida de Francia en 900 años. El museo de Bayeux, en Normandía, permanece en reforma hasta octubre de 2027 y esa circunstancia ha convertido la cesión en un evento de mercado, no solo museístico.

La pieza mide 230 pies (unos 70 metros) de largo por 20 pulgadas (poco más de medio metro) de alto y relata los acontecimientos que condujeron a la conquista normanda de Inglaterra en 1066. Sus 58 escenas están bordadas sobre un lienzo de lino ya tejido; el término tapiz se impone por escala, no por técnica.

En Londres se presentará plana y en una sola longitud continua, frente a la disposición vertical habitual en Normandía. Junto a ella se exhibirán objetos coetáneos, entre ellos un manuscrito ilustrado, que refuerzan el contexto de una obra singularmente conservada.

La venta de Sotheby’s que fija el precio del textil medieval

El entusiasmo no se limita a la exposición. En lo que va de año, Sotheby’s adjudicó un tapiz medieval de unicornios procedente de la colección Cindy y Jay Pritzker por 1,9 millones de dólares tras una puja de diez minutos. La estimación previa rondaba los 300.000 dólares.

La cifra puede parecer elevada, pero es moderada si se sopesan su procedencia, calidad, escala y su vínculo visual con los unicornios de The Met Cloisters. Como referencia, el récord de una pintura medieval lo ostenta Cimabue: La burla de Cristo se vendió por 26,6 millones de dólares en 2019 y mide apenas 25 centímetros de alto.

La puja de diez minutos por el tapiz de unicornios redimensionó una categoría que seguía cotizando con descuento frente a la pintura.

Por qué el arte textil cotiza con descuento frente a la pintura

Tapiz de Bayeux Londres

El textil moderno también se mueve en el circuito de galerías y recoge el renovado interés por artistas como Sheila Hicks y Olga de Amaral. El año pasado, White Cube realizó de forma póstuma diseños de tapices de Etel Adnan con la tejedora francesa Maison Pinton. La galería Boccara ofrece piezas de Sonia Delaunay y Joan Miró; en su escaparate de 1stDibs aparecen ediciones de Man Ray a 150.000 dólares.

Los asesores de interiores empiezan a posicionar estas obras como piezas ancla. Un tapiz art déco francés de 1917, basado en la mitología de Dánae, se compró en la última edición de The Winter Show para un apartamento en Sutton Place y, según la diseñadora Ann Pyne, fija el tono de toda la sala. Esa demanda de gama alta vuelve a absorber inventario textil con rapidez.

William Iselin, asesor anticuario en Londres, atribuye parte del resurgimiento a la asequibilidad relativa del tapiz histórico frente a la pintura. Advierte, sin embargo, de un coste oculto: la restauración y el mantenimiento exigen conservadores especializados y pueden erosionar el retorno bruto.

El descuento del textil no es una ineficiencia gratuita: restaurar exige paciencia, presupuesto y acceso a talleres cualificados.

La lectura patrimonial: escasez, liquidez y horizonte de revalorización

Mi análisis parte de una evidencia: el textil medieval auténtico es un mercado de oferta extraordinariamente limitada. No hay producción que reponer; cada venta importante mueve el precio de referencia de toda la categoría. La restauración actúa como filtro de entrada. El comprador que no prevé este gasto está valorando mal el activo.

Frente a un óleo medieval, la entrada sigue siendo más barata, pero la liquidez es menor. Hay que asumir un horizonte de cinco a siete años y aceptar que la salida pasará probablemente por una venta privada o una subasta especializada, no por un mercado continuo de recompra. La rentabilidad no depende de la inflación, sino de la aparición de nuevas colecciones privadas y de la capacidad de los museos para legitimar el medio.

El Tapiz de Bayeux no se venderá; su papel es estructural: visibiliza una categoría y educa a los compradores. Si la exposición de Londres mantiene esta demanda en las próximas subastas de tapices medievales y del siglo XX, el descuento histórico del textil ante la pintura podría estrecharse de forma sostenida. El siguiente termómetro será la campaña de primavera de las grandes casas y la renovada oferta de piezas del siglo XX en ferias como TEFAF.

💎 Veredicto Wealth

El arte textil medieval y moderno es una herramienta de diversificación con descuento estructural frente a la pintura, idónea para patrimonios que no necesitan liquidez inmediata. El horizonte razonable es de cinco a siete años; el riesgo principal no es la demanda, sino la restauración y la estrechez del mercado secundario.

Magnesio: por qué los mg de la etiqueta no son la dosis elemental real y qué forma elegir

El magnesio dosis elemental no siempre coincide con los miligramos que ves en la etiqueta: cuatro cápsulas de bisglicinato pueden dejar solo 132 miligramos reales, una diferencia que impacta en tu descanso nocturno y en tu energía. Esa confusión de etiquetado es más habitual de lo que parece.

Por qué los miligramos del frontal no son tu dosis real

Vamos a los datos. Un suplemento de magnesio nunca es magnesio puro: se formula como una sal, y la etiqueta frontal suele indicar el peso total de esa sal. En un ejemplo reciente de etiquetado, un producto de 300 miligramos por cápsula de bisglicinato pide tomar cuatro al día, pero la tabla nutricional detalla un aporte de solo 132 miligramos de magnesio elemental en esas cuatro cápsulas.

La dosis que de verdad importa es la del mineral puro, no la del compuesto. Los 300 miligramos de bisglicinato incluyen la glicina y el agua de la molécula; el magnesio en sí es una fracción pequeña. Por eso, si tu objetivo es alcanzar una horquilla de 300-400 miligramos de magnesio elemental al día, no vale con mirar los miligramos del frontal.

Un matiz habitual: la mayoría de las etiquetas apunta a la sal completa en el nombre comercial y deja el dato elemental solo en la tabla. Si no revisas esa línea, puedes estar comprando 300 miligramos de un compuesto que apenas aporta 33 miligramos de mineral por cápsula.

Un truco de consumo inteligente: en la tabla nutricional, busca la columna ‘por dosis diaria’ y el porcentaje sobre la ingesta de referencia. Si una dosis aporta un 33 % de la ingesta de referencia, estás más cerca de los 100 miligramos elementales que de los 300 que anuncia el frontal. Con esa referencia puedes comparar marcas sin dejarte llevar por el nombre del producto. Este es el primer filtro de compra.

Bisglicinato, citrato o malato: qué forma elegir para la noche y para el día

El bisglicinato combina magnesio con glicina, un aminoácido que encaja bien en la rutina previa al descanso y se tolera de forma amable en el estómago. El citrato, ligado al ácido cítrico, aporta una absorción interesante y encaja mejor en el contexto diurno, pero su efecto osmótico puede no sentar bien a todos los estómagos. El malato, unido al ácido málico, participa en el ciclo de Krebs y suele asociarse al rendimiento muscular.

La etiqueta frontal vende sal; la tabla nutricional declara el mineral. Si no lees la tabla, estás pagando por gramos de glicina, no por magnesio.

Para el descanso nocturno, el bisglicinato suele ser la opción preferida por su perfil y por la sinergia con la glicina. Para el día, el citrato o el malato encajan si buscas un apoyo metabólico durante el entrenamiento o una energía más constante.

📊 La pauta en cifras

  • Objetivo elemental: entre 300 y 400 miligramos de magnesio elemental al día suele citarse como referencia en suplementación.
  • Qué mirar: la fila ‘magnesio’ de la tabla nutricional y el porcentaje sobre la ingesta de referencia, no el peso de la sal.
  • Ejemplo real: cuatro cápsulas de 300 miligramos de bisglicinato pueden aportar 132 miligramos elementales.
  • Forma nocturna: bisglicinato; forma diurna: citrato o malato según tolerancia y objetivo.

Aquí está la clave: 300 miligramos de bisglicinato no equivalen a 300 de magnesio elemental. La normativa europea exige declarar el mineral elemental en la tabla, pero el frontal puede seguir vendiendo la sal. Y no es un tecnicismo: es la diferencia real entre dos productos. Esto exige leer la letra pequeña antes de pagar.

La evidencia de consumo y el criterio final antes de comprar

No hay aquí fórmulas mágicas. Las revisiones de biodisponibilidad insisten en que la forma de la sal condiciona cuánto mineral llega a tu cuerpo y cómo toleras el suplemento. El óxido de magnesio, por ejemplo, presenta una proporción alta de mineral en peso, pero su absorción es tan baja que no compensa usarlo como fuente principal.

La diferencia entre pagar 300 miligramos de sal y 300 miligramos de magnesio elemental es la diferencia entre un suplemento que aporta 132 miligramos o uno que de verdad roza la horquilla deseada. Para un profesional ocupado, un deportista o quien entrena fuerza, ese matiz se traduce en mejorar el descanso, sostener la energía durante el día y apoyar la recuperación muscular.

Nuestro criterio es claro: si el producto no desglosa el magnesio elemental en la tabla nutricional, no compres a ciegas. Busca la línea ‘Magnesio’, compárala con el peso de la sal y elige la forma según el momento del día. La información es divulgativa y de optimización del estilo de vida; ante cualquier circunstancia particular, conviene asesorarse con un nutricionista o un profesional del deporte.

⚡ Rutina de Optimización Diaria

  • Revisa tu tabla nutricional: anota los miligramos de magnesio elemental por dosis, no los del frontal; si el envase no lo detalla, cambia de producto.
  • Ajusta la forma al momento: bisglicinato por la noche para favorecer el descanso; citrato o malato por la mañana si tu objetivo es energía y rendimiento.
  • Calcula tu dosis diaria: suma el magnesio de la dieta y ajusta el suplemento para acercarte a 300-400 miligramos elementales al día, sin superar la pauta indicada.

Caminata interválica: el método japonés que mejora tu capacidad aeróbica sin castigar las articulaciones

La caminata interválica alterna tres minutos de marcha suave con tres minutos de paso rápido para mejorar tu capacidad aeróbica sin castigar las articulaciones, según el protocolo que populariza el entrenador Steve Chambers.

El método japonés, formalmente conocido como Interval Walking Training, no va de sumar pasos. Va de cambiar de ritmo. El entrenador certificado y responsable de Ultimate Performance lo define como un trabajo cardiovascular con protocolo, no un paseo pasivo.

El esquema base es sencillo. Alternas tres minutos de marcha lenta y relajada con tres minutos de marcha más decidida, repitiendo ciclos durante unos 30 minutos. La eficacia no depende del volumen total de pasos, sino de la variación de intensidad a lo largo de la sesión.

Antes de empezar conviene un calentamiento de movilidad y ritmo suave. Para medir la intensidad, Chambers usa la escala de esfuerzo percibido RPE del 1 al 10. En la fase lenta, el esfuerzo debe mantenerse en torno a un 5 sobre 10. Si caminas con alguien, deberías poder conversar sin cortar la respiración.

En las fases rápidas el esfuerzo sube a 7 u 8 sobre 10. No es un esprint total, porque necesitas repetir el ciclo varias veces. La idea es que la frecuencia cardiaca se eleve con claridad y luego se recupere en el tramo suave.

El cambio de ritmo, y no el número de pasos, es lo que convierte una caminata en un estímulo cardiovascular eficaz.

Cómo aplicar el protocolo de 3 minutos suaves y 3 minutos rápidos

Puedes hacerlo en cinta o al aire libre. Solo necesitas un cronómetro o el móvil para controlar los intervalos. No hay excusa de equipamiento: la barrera de entrada es mínima.

El protocolo se adapta a distintos niveles de forma física. Tu 7 sobre 10 no es el 7 de otra persona. Por eso es una puerta de entrada sólida para quienes empiezan a entrenar y para profesionales con agenda apretada.

La métrica no son los pasos. Es el rango de esfuerzo y la capacidad de repetir los ciclos. Si terminas agotado en el segundo bloque, la intensidad está mal calibrada.

Beneficios reales del cardio de bajo impacto

El gran argumento de este método es articular. Correr multiplica el impacto contra el suelo en cada zancada; caminar reduce de forma drástica ese estrés. A efectos prácticos, es un cardio más amable con tobillos, rodillas y caderas.

Durante la caminata se activan los glúteos, cuádriceps, isquiotibiales y gemelos. También trabajan los músculos pequeños del pie, los ligamentos y los tendones. El core y los brazos acompañan el movimiento de forma natural.

En los intervalos rápidos el corazón bombea más sangre y el sistema cardiovascular se adapta. Con el tiempo, esa mejora se traduce en más capacidad aeróbica y mejor recuperación entre esfuerzos.

Además, el carácter social cuenta. Invitar a un amigo o familiar, o simplemente mantener una conversación en las fases suaves, aumenta la motivación y la adherencia. Y si tu horario es apretado, media hora es un bloque muy razonable.

📊 La pauta en cifras

  • Protocolo eficaz: 3 minutos suaves (RPE 5) + 3 minutos rápidos (RPE 7-8), repetir 5 ciclos para completar 30 minutos.
  • Cuándo y cómo: Con calentamiento previo, en cinta o al aire libre, usando cronómetro o móvil.
  • Calidad a buscar: En la fase suave debes poder hablar; en la rápida, el esfuerzo se nota sin agotarte.
  • A tener en cuenta: No esperes ganar masa muscular ni fuerza máxima; es un estímulo cardiovascular, no un sustituto del trabajo con cargas.

método japonés para caminar

Hasta dónde llega el método japonés

Aquí viene el matiz que separa la moda de la práctica. Caminar con cambios de ritmo trabaja la resistencia, pero no aporta la carga externa necesaria para aumentar la masa muscular ni la definición. Quien busque ese objetivo necesita complementar con entrenamiento de fuerza.

Chambers lo resume con honestidad: muchas tendencias van y vienen, y algunas no tienen respaldo. Frente a los virales, conviene investigar y, si es necesario, consultar a un entrenador para ver si una moda encaja en tu rutina.

La lógica del Interval Walking Training encaja con la fisiología del ejercicio, pero no es una fórmula mágica. Es una herramienta accesible y de bajo impacto que gana enteros si la integras como base aeróbica junto a dos sesiones semanales de fuerza y un descanso adecuado.

Como cualquier pauta de entrenamiento, conviene ajustar la intensidad a tu nivel de partida. Si tienes dudas sobre tu punto de esfuerzo o tu historial previo, un profesional del ejercicio puede ayudarte a personalizar los intervalos.

En resumen, el método japonés no sustituye al trabajo de hipertrofia ni al entrenamiento intenso, pero sí resuelve un problema real: mantener un estímulo cardiovascular regular sin pagar el peaje articular del running.

⚡ Rutina de Optimización Diaria

  • Ajusta tu agenda: Reserva mañana mismo un bloque de 30 minutos y alterna tres minutos suaves con tres rápidos, cinco veces.
  • Controla el esfuerzo: Usa la escala RPE: ritmo 5 en la fase suave y 7-8 en la rápida, sin llegar a quedarte sin aire.
  • Complementa la rutina: Suma dos entrenamientos de fuerza a la semana para cubrir masa muscular y definición que la caminata no cubre.

Chanel Camélia: el oro de 18 quilates que bate al lingote como refugio de la alta joyería

0

Chanel Camélia alta joyería estrena una nueva colección en oro de 18 quilates y diamantes que recupera la flor más personal de Gabrielle Chanel. La maison ha presentado tres líneas —Camélia Bloom, Bouton de Camélia y Extrait de Camélia— en las que el motivo floral, sin espinas y sin aroma, se convierte en el núcleo de cada pieza. El dato relevante para el inversor es doble: la pureza del metal y la persistencia de un símbolo con más de un siglo de historia.

La camelia no es un ornamento casual. Entró en la vida de Gabrielle Chanel a los trece años, cuando vio a Sarah Bernhardt representar La dama de las camelias; más tarde, Arthur ‘Boy’ Capel le regaló camelias exóticas. La flor carece de espinas y de perfume, una combinación que no interfería con el Nº 5 y que la fundadora convirtió en talismán. Esa carga simbólica funciona hoy como un activo de marca intangible: sostiene la prima de precio frente a la joyería genérica.

Chanel Camélia alta joyería: tres líneas, un mismo motivo y 18 quilates

Camélia Bloom se presenta como un plastrón o collar de babero de cuatro hileras de cadenas de oro, salpicado de diamantes y cerrado por una camelia pavimentada con diamantes. Está disponible en oro blanco o amarillo. Bouton de Camélia combina la calidez del oro rosa con monturas de diamantes en diseños como gargantilla, pulsera, colgante, pendientes y anillos. Extrait de Camélia ofrece pulseras finas en oro amarillo o rosa, con un solo diamante, pensadas para uso diario en conjunto o apiladas.

Chanel no desglosa tarifas de esta colección y la fuente consultada no publica cifras de venta. En el segmento comparable de alta joyería de firma, sin embargo, el coste final supera con amplitud el valor intrínseco del oro y de los diamantes porque incorpora diseño, distribución selectiva y valor de marca. Eso obliga a separar dos magnitudes: el precio del metal subyacente y la prima que el mercado atribuye a la maison.

Cuando se compara con el oro de lingote, la joyería de alta gama presenta una prima que no depende del peso en metal sino del capital simbólico de la marca. El lingote cotiza al contado; una pieza de Chanel cotiza en un mercado fragmentado, con horquillas amplias entre compra y venta. En ciclos de inflación, esa prima puede ampliarse si el comprador percibe la pieza como reserva de valor con utilidad estética.

La prima de marca sobre el oro de lingote no se mide en quilates: se mide en la capacidad de la maison para sostener un símbolo durante más de un siglo.

El riesgo principal para el inversor no es la pureza del oro, que es de 18 quilates, sino la ausencia de un mercado secundario formal. A diferencia de un lingote que se liquida en horas, una pieza de alta joyería puede tardar meses en encontrar comprador. La liquidez depende de la iconicidad de la referencia, del estado de conservación y de la documentación original. En este sentido, Camélia parte con una ventaja: el motivo floral es reconocible y recurrente, lo que favorece la demanda en el circuito de reventa privada.

La alta joyería de firma como activo alternativo

En la construcción de carteras para grandes patrimonios, la alta joyería de firma suele desempeñar un papel de diversificación más que de revalorización agresiva. Su correlación con la renta variable es baja y su valor no depende de los flujos de caja de una empresa cotizada. Pero no es un activo líquido: la horquilla entre el precio de boutique y el precio de realización en el mercado privado varía ampliamente según la demanda, sin mercados estandarizados de referencia.

He seguido el mercado de la joyería de autor durante varios ciclos y pocas veces la prima de marca se ha reducido de forma estructural. Las casas con una narrativa sólida, como Chanel con la camelia, logran sostener precios que no se explican solo por el coste de los materiales. Eso no convierte a la joyería en un sustituto del oro físico: el lingote es una posición monetaria, la pieza es un activo de colección con valor estético y simbólico.

En alta joyería de firma, el rendimiento esperado es asimétrico: la liquidez es limitada, pero el valor de reventa tiende a resistir mejor que el de la joyería anónima.

La próxima temporada de subastas de joyería en Ginebra, prevista para noviembre de 2026, ofrecerá una referencia útil: el comportamiento de piezas de firmas equivalentes en sala permitirá calibrar si la prima de marca se mantiene, se contrae o se expande. Será el dato que confirme o matice la tesis de la joyería de firma como diversificador patrimonial.

💎 Veredicto Wealth

La colección Camélia de Chanel es un instrumento de diversificación patrimonial, no de revalorización agresiva a corto plazo. Su prima de marca frente al oro de lingote solo se sostiene si el horizonte supera los cinco años y se acepta una liquidez limitada.

ETF de Solana, Bitcoin y Ethereum registran salidas simultáneas por primera vez desde julio

Los ETF de Solana, Bitcoin y Ethereum vivieron una jornada inusual el 8 de septiembre: por primera vez desde el 9 de julio, los tres grandes del al contado registraron salidas de capital simultáneas.

El agregador de datos SoSoValue cifró las salidas de Bitcoin en 46,65 millones de dólares y las de Ethereum en 24,29 millones. Solana se dejó una cantidad mucho menor, 667.719 dólares, pero la suma de los cuatro grupos que perdieron dinero alcanzó 84,56 millones.

Bitcoin y Ethereum lideran las salidas; Solana pierde 667.719 dólares

El grueso del dinero salió de los productos de Bitcoin, que firmaron la mayor pérdida diaria entre los doce grupos de fondos cotizados. Los de Ethereum devolvieron al mercado parte del capital captado en semanas previas, cuando todavía aguantaban mejor el tirón institucional.

Los tres grandes no coincidían en números rojos desde el 9 de julio, hace 41 sesiones de mercado. No es un derrumbe de Solana: sus productos apenas cedieron 667.719 dólares, una cifra residual frente a los gigantes, pero sí una señal de que Wall Street dejó de comprar la cesta grande a la vez.

Conviene aclarar qué miden estos datos. Un ETF al contado de criptomonedas es un vehículo regulado que compra el activo subyacente y cotiza en bolsa, de modo que sus flujos reflejan dinero institucional real, no apuestas de futuros.

XRP capta el dinero que sueltan los grandes fondos

Mientras los grandes expulsaban capital, XRP firmó la mayor entrada entre los doce grupos: 1,55 millones de dólares. El fondo XRPZ de Franklin absorbió la totalidad, un detalle relevante porque Bitwise, Canary, 21Shares y Grayscale no registraron movimiento alguno.

El mercado no salió en estampida de Solana; simplemente dejó de comprar los tres grandes a la vez, algo que no sucedía desde la primera semana de julio.

Hedera acompañó la subida con 431.180 dólares, y el resto de altcoins se quedó en cero. Avalanche, BNB, Dogecoin, Polkadot, Chainlink y Litecoin no vieron entradas ni salidas; los únicos números rojos fuera del trío principal fueron los 12,96 millones que perdió Hyperliquid, una cifra que borró los 10,52 millones captados el 4 de septiembre.

En lo que va de septiembre, los fondos de Bitcoin todavía atesoran 723,5 millones de dólares y los de Ethereum 106,43 millones. Los de XRP suman 14,86 millones y superan a Solana, que acumula 4,58 millones de dólares pese al revés del lunes.

Los precios contaron otra historia. Hedera subió un 7,4% en siete días, XRP un 7% y Bitcoin un 2,2%. Solana cerró con un avance del 2,03%, prueba de que el flujo de fondos cotizados no movió la cotización al contado de forma mecánica.

Por qué importa más la pausa que los 667.719 dólares de Solana

Para un inversor de Solana, el dato del 8 de septiembre no es alarmante: 667.719 dólares es una salida residual comparada con los 46,65 millones de Bitcoin. Sin embargo, la coincidencia de los tres activos en rojo importa. Ocurrió tras 41 sesiones sin que sucediera y sugiere que parte del capital institucional está rotando de una cesta amplia de grandes a apuestas más tácticas en XRP o Hedera.

Ya vimos un patrón parecido en julio, justo antes de que los flujos se normalizaran. La lección no es de pánico, sino de dispersión: Wall Street está dejando de tratar a los ETF cripto como un único activo y empieza a diferenciar narrativas. De momento, Solana mantiene 4,58 millones de dólares en positivo durante el mes, pero la rotación merece seguimiento. Si el flujo de septiembre se debilita en los grandes, la próxima señal llegará por la velocidad del dinero, no por una sola jornada de ventas.

Precio Solana hoy: SOL cede 1,37% hasta 101,85 dólares tras un rally del 33% en 30 días

El precio de Solana hoy se mueve en la zona de los 101,85 dólares, un 1,37% por debajo del cierre previo, después de encadenar un rally del 33% en treinta días. La corrección es moderada. Llega acompañada de dos noticias que el mercado ha leído con cautela: la venta del 90% de la posición de un gestor conocido y la presión competitiva de una nueva cadena en comisiones.

El rango intradía se extendió entre 100,81 y 104,91 dólares, con una amplitud de 4,1 dólares que refleja una volatilidad anualizada del 76,7%. Ese nivel de oscilación no es una rareza para SOL: el activo lleva tiempo acostumbrado a movimientos bruscos.

El volumen diario, sin embargo, resta convicción a la caída: 3.060 millones de dólares, un 10,6% por debajo del promedio de 30 días. No hay una estampida institucional detrás, más bien una corrección técnica con vendedores que se toman un respiro.

La foto técnica: bajo la media de cinco días

El precio de SOL cotiza por debajo de su media móvil de 5 sesiones (104,1 dólares) y de la de 10 sesiones (103,03 dólares). Quienes compraron en los últimos días están, en su mayoría, en pérdidas latentes. El VWAP intradía, el precio medio ponderado por volumen, se sitúa en 103,08 dólares, un 1,20% por encima del cierre actual.

Las medias de 90 y 200 días, en cambio, siguen claramente por debajo, en 80,64 y 82,63 dólares respectivamente. La tendencia de medio plazo sigue intacta. La pausa de hoy no ha roto la estructura alcista: solo ha corregido el exceso más inmediato.

El RSI (índice de fuerza relativa, que mide la velocidad del movimiento) se sitúa en 57,8, neutral y con margen antes de entrar en sobrecompra. El MACD, un indicador de impulso, muestra un histograma negativo de -0,77. Eso significa que el impulso de corto plazo se ha enfriado. No indica colapso. Indica pausa.

La corrección de SOL es una pausa lógica tras un rally vertical, no una fractura de la tendencia de medio plazo.

El soporte inmediato está en 100,81 dólares, el mínimo de hoy, con la banda de Fibonacci del 23,6% en 99,18 dólares y la media de 30 días en 92,92 como redes de seguridad adicionales. Si el precio perdiera los 99 dólares con volumen, el escenario cambiaría.

La venta de Mark Yusko y la presión de Robinhood Chain

La primera noticia: Mark Yusko, director de inversiones de Morgan Creek Capital, declaró haber vendido el 90% de su posición en Solana, según medios financieros como Yahoo Finance y Seeking Alpha. Yusko aludió a un retorno cercano a 1.000x, una cifra que el sector no ha podido verificar de forma independiente. La relación causal exacta de la caída del 1,37% no se puede confirmar, pero la coincidencia temporal es notable y encaja en en un contexto de recogida de beneficios.

La segunda noticia: Robinhood Chain supera a Solana en comisiones, según la cobertura de DiarioBitcoin. Ese dato competitivo erosiona parcialmente la narrativa de dominio en actividad transaccional. En un mercado que premia la actividad en cadena como proxy de valoración, este tipo de comparaciones suele amplificar las correcciones técnicas. No hay evidencia directa de que causara la caída de hoy.

En paralelo, la adopción sigue dando señales de vida: World lanzó en Solana un mercado de predicciones para más de un millón de usuarios. Ese tipo de integraciones de consumo masivo es el argumento central de la tesis a medio plazo de la red.

La lectura de fondo: entre la toma de ganancias y la competencia

La tesis estructural de Solana se mantiene constructiva. El activo cotiza un 65,29% por debajo de su máximo histórico de 293,41 dólares, alcanzado el 19 de enero de 2025. La capitalización de mercado ronda los 59.710 millones de dólares, lo que la mantiene entre las cinco mayores criptomonedas.

Ahora bien, hay matices. La exposición del ecosistema a vehículos de tesorería corporativa, con casos como la rebelión accionaria en Solana SkyAI y la insistencia de Forward Industries en comprarla, añade una capa de riesgo que no se puede ignorar. Estas tesorerías pueden amplificar tanto las entradas como las salidas de capital.

La competencia en comisiones es un recordatorio de que la dominancia de Solana no está escrita en piedra. La red ha construido su fama con transacciones baratas y rápidas. Si aparecen cadenas que ofrecen lo mismo a menor coste, el argumento se debilita.

Para mí, la lectura más honesta es la siguiente: la sesión de hoy no es un evento bajista, sino una pausa dentro de una tendencia alcista. La gestión del riesgo sigue siendo el factor diferenciador. La mayoría de los inversores tiene poco margen para asumir una volatilidad del 76,7% sin límites de pérdida claros.

El soporte de 100,81 dólares es la línea que separa la corrección sana de la corrección profunda. Si el precio aguanta por encima, la lógica del rally sigue viva. Si lo pierde, el escenario cambia.

Y esa es la clave para no perder el rumbo: el volumen dirá la próxima palabra.

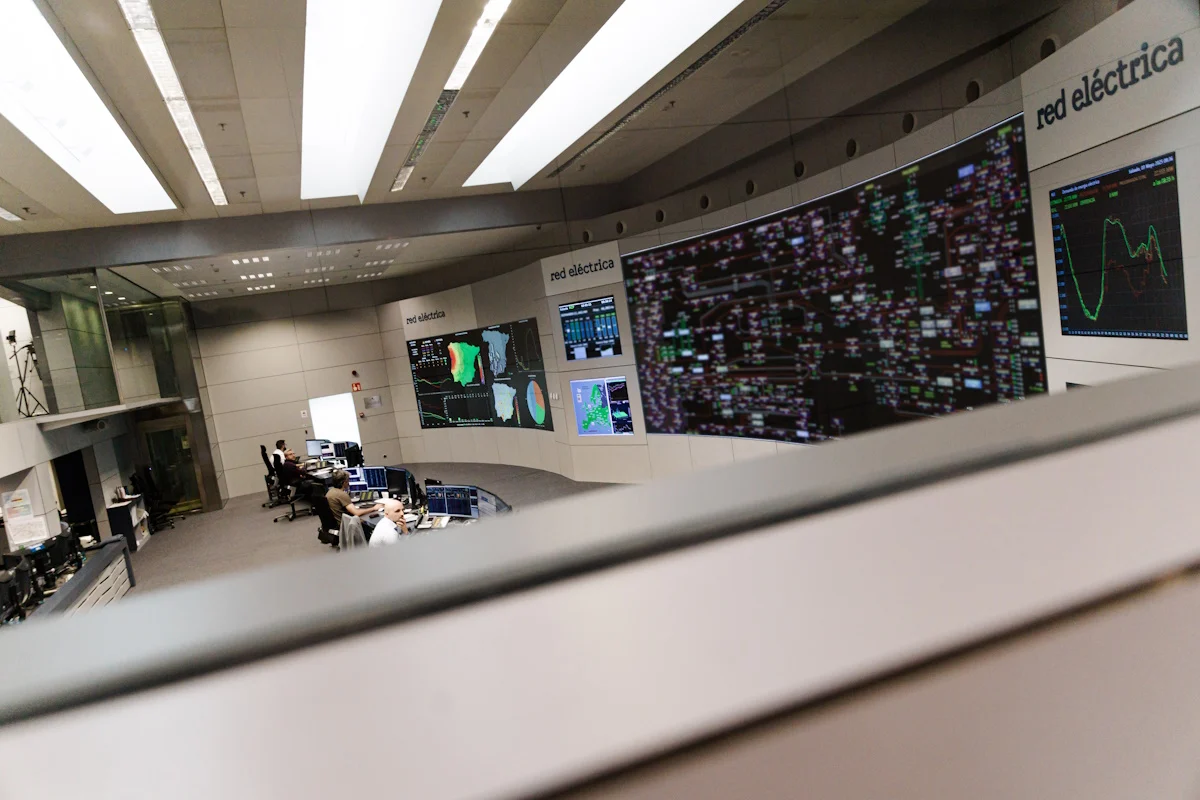
Los centros de datos disparan la demanda eléctrica: +75% en grandes consumidores, según Redeia

0

La demanda eléctrica de los centros de datos crece a un ritmo del 75% interanual en algunos meses. Redeia lo confirma en su Índice Red Eléctrica y lo sitúa sobre la mesa del regulador justo cuando el Gobierno tramita un Real Decreto que rechazan numerosas patronales.

El IRE encadena seis meses con crecimientos de entre el 40% y el 77%

El consumo de la actividad encuadrada en el CNAE 63 —infraestructura informática, tratamiento de datos, hosting y otros servicios de información— encadena seis meses con avances mensuales de entre el 40% y el 77%. En julio, su aportación al crecimiento interanual de los grandes consumidores alcanzó seis décimas, el triple de lo que sumaba en marzo, según los datos recogidos por elDiario.es.

El matiz importa. Héctor de Lama, director técnico de la Unión Española Fotovoltaica (UNEF), recuerda que estos datos solo muestran variaciones, no gigavatios hora. El CNAE 63 no aparece todavía entre los veinte sectores que más consumen electricidad en España. Son centros de procesamiento de datos que empezaron a tramitarse hace años y a construirse hace dos o tres, antes del auge actual de la inteligencia artificial.

En julio, el IRE de grandes consumidores —corregidos el calendario laboral y la temperatura— creció un 4,2% interanual. La industria aportó un 6,3% y los servicios un 0,8%. Dentro de ese agregado, el CNAE 63 avanzó un 55,1% interanual, más que ningún otro sector. Solo la metalurgia, con un peso mucho mayor en el consumo total, superó su repercusión: añadió 2,1 puntos al incremento de los últimos doce meses tras crecer un 10,8%.

La lectura de De Lama es clara. Hay pocos centros de datos: basta con que la metalurgia aumente su consumo para que la demanda total se mueva. Con los centros de procesamiento de datos no ocurre aún lo mismo. La cifra es alta. Y persistente.

El sistema eléctrico necesita absorber excedentes renovables, pero el filtro regulatorio puede espantar la inversión que los utiliza.

El IRE se elabora a partir de unos 23.800 centros de consumo que en 2024 representaron una demanda bruta de 96.137 gigavatios hora, el 45,4% del total. La muestra es amplia y su corrección de calendario y temperatura la hace comparable entre meses.

El borrador del Real Decreto suma rechazos de patronales y autonomías

El texto que prepara el Ejecutivo ha concitado el rechazo de los gobiernos autonómicos de Aragón, Extremadura y Madrid y de la patronal del sector, Spain DC, que cifra en 67.000 millones de euros la inversión en riesgo. También lo critican Ametic, la patronal de las eléctricas aelec, APPA, AEE y la Fundación Renovables.

La principal crítica del sector energético es la exigencia de un 80% renovable hora a hora. La patronal de las eléctricas insiste en en que un centro de datos funciona de manera prácticamente continua, mientras que la generación solar y eólica es variable; cumplir esa ratio obligaría a contratar una cantidad desproporcionada de nueva potencia y almacenamiento.

La firma BauWatch, especializada en videovigilancia móvil con IA, aporta otro dato: de los más de 10 GW de proyectos anunciados en España y Portugal, apenas 1,2 GW están hoy en construcción o ya construidos. El debate está servido.

En Europa, la Agencia de Cooperación de los Reguladores de la Energía (ACER) ha advertido de que la demanda de centros de datos supera la oferta de electricidad en Portugal. El Gobierno luso concluye que el aumento proyectado crece mucho más rápido que los recursos necesarios para satisfacerlo, aunque ACER cree que Lisboa podría sobreestimar el déficit al no tener plenamente en cuenta los recursos que podrían entrar por la frontera española.

Redeia demanda eléctrica

Por qué la demanda de datos puede ser el revulsivo del sistema eléctrico

En mi lectura, la aceleración del CNAE 63 es una señal genuina, pero resulta prematuro tratarla como un cambio estructural en la demanda eléctrica española. Seis décimas de repercusión sobre el crecimiento anual de los grandes consumidores son relevantes, no determinantes. El sector no ha recuperado todavía los niveles previos al colapso de la burbuja inmobiliaria de 2008, y los centros de datos pueden ser un revulsivo; no una sustitución de la industria electrointensiva.

La contradicción del borrador es evidente. Pretende cribar la burbuja de peticiones sin proyecto detrás —una demanda especulativa que presiona la red—, pero la exigencia de renovables hora a hora puede trasladar el riesgo de ejecución a los promotores. El resultado posible no es un filtro fino, sino un freno a la inversión en un país que presume de costes renovables competitivos. La cifra que maneja Spain DC, 67.000 millones de euros, no es menor.

Conviene mirar el contexto internacional. La Comisión Económica de la ONU para Europa advierte de que el consumo mundial de centros de datos podría pasar de 485 teravatios hora en 2025 a 950 en 2030, alrededor del 3% de la demanda global. Rystad eleva esa participación al 4% en 2035 y calcula que la mitad de los proyectos no se construirán por problemas de acceso a la red, suministro o permisos. España compite contra ese filtro físico, no solo contra el regulatorio.

Veredicto Merca2

Cotización al cierre o apertura: La sesión del 10 de septiembre no registra un giro en el sector eléctrico: Redeia y las utilities del IBEX se mueven con variaciones inferiores al 1% en la apertura.

Clave técnica: El consumo del CNAE 63 todavía no figura entre los veinte sectores que más gigavatios hora aportan a la red, por lo que el impacto en el valor de mercado de Redeia es aún limitado pese a los crecimientos porcentuales.

Apunte macro: La Comisión Económica de la ONU para Europa calcula que el consumo mundial de centros de datos pasará de 485 TWh en 2025 a 950 TWh en 2030, cerca del 3% de la demanda eléctrica global.

Meta purga cuentas con IA: 15 millones de falsos borrados y moderadores sustituidos

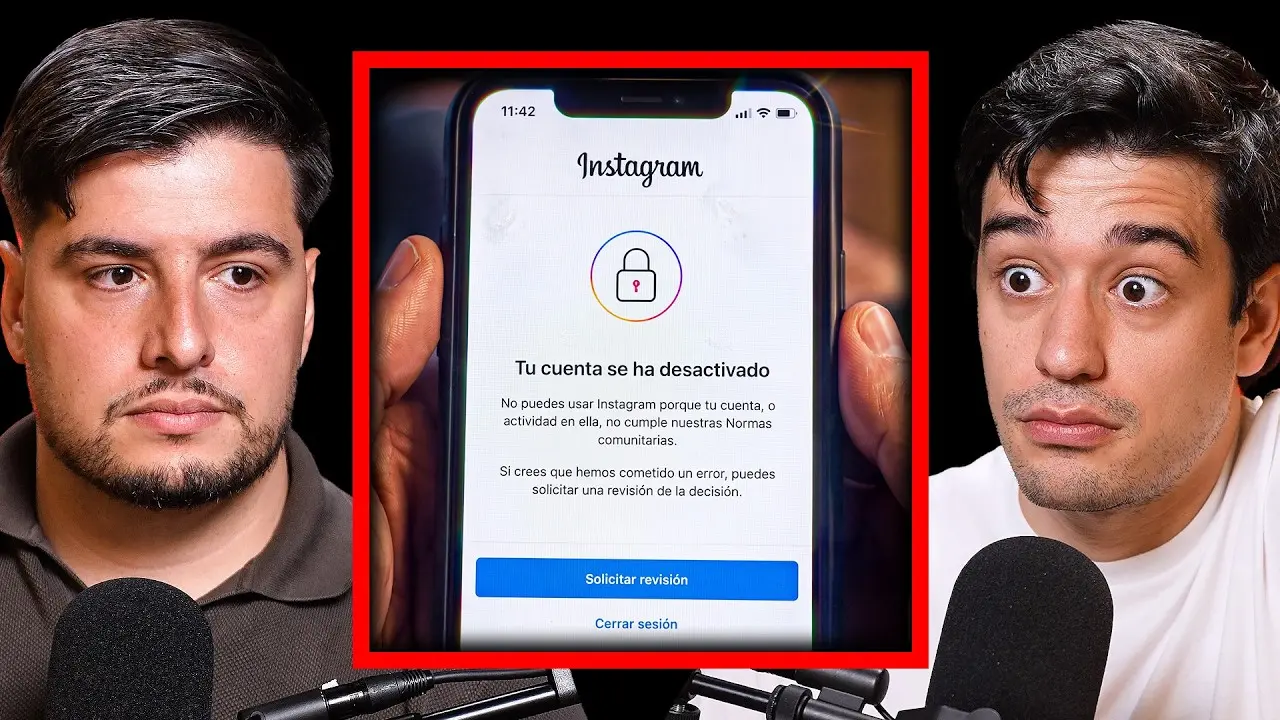
No recuerdo una sacudida tan brusca en Instagram como la que se está viendo estas semanas. El canal Wall Street Wolverine ha dedicado su último análisis a explicar por qué caen cuentas a un ritmo que compara sin medias tintas con un pelotón de fusilamiento.

La clave no es nueva, pero sí la escala. Según el creador, Meta despidió al 80% de su plantilla de moderación y la sustituyó por inteligencia artificial. Él se declara partidario de la IA, aunque critica que se deje en manos de algoritmos decisiones arbitrarias sin supervisión humana ni capacidad de dar instrucciones claras.

El 80% de la moderación, en manos de algoritmos

Wall Street Wolverine recuerda que Meta realiza cada año una purga de cuentas inactivas. Pero lo que está sucediendo ahora tiene otra envergadura. El canal estima que cerca del 20% de los usuarios de la plataforma podrían ser bots. Y en plena era de la automatización, hay modelos capaces de subir cien piezas de contenido al día mediante plataformas como Cloud o Gemini.

Esa avalancha de basura generada por IA no le conviene a Meta. La plataforma prefiere 200 usuarios reales antes que decenas de miles de perfiles robotizados. El resultado, según el análisis, ha sido una limpieza masiva: se habla de 100 millones de cuentas revisadas y 15 millones de afectados, sin que exista un criterio común y transparente para decidir quién cae.

La moderación detecta automatizaciones o aplicaciones de terceros y activa un proceso de verificación. Eso deriva en lo que el gestor denomina baneo de integridad. El usuario debe apelar, pero no siempre acierta con la documentación.

Meta dejó que la IA tome decisiones sobre cuentas sin dar instrucciones claras ni permitir detectar qué está pasando.

— Wall Street Wolverine

Un detalle revelador que surge de su trabajo diario: el DNI español no suele ser reconocido en las apelaciones. La tasa de aprobación con DNI es baja. En cambio, el pasaporte funciona bien. Por eso recomienda a sus clientes apelar con pasaporte en lugar del DNI.

El proceso, en todo caso, no ofrece garantías. Wall Street Wolverine ha visto cuentas recuperadas que vuelven a caer meses después, sin un argumento sólido. Y admite que muchos clientes lo miran como si fuera Mark Zuckerberg, cuando en realidad es un gestor que representa casos.

Multicuentas penalizadas y separación forzada de identidades

Otra práctica en el punto de mira es el uso de multicuentas. Si tienes diez perfiles y uno cae por integridad, el sistema relaciona el resto y termina baneándolos. Por eso el especialista aconseja separar cada cuenta con su propio email y número de teléfono, y no vincularlas jamás en un mismo centro de cuentas.

En casos de creadores reconocidos como Tino Mo, la recomendación es aún más drástica: cada multicuenta debería vivir en un dispositivo distinto, incluso un móvil barato de 50 u 80 euros. Así se evita que una caída arrastre al resto.

El deplatforming biométrico: una expulsión definitiva

Existe un nivel más severo: el deplatforming biométrico. La plataforma guarda datos como el rostro y los usa para impedir que la persona vuelva a abrir cuentas. Según Wall Street Wolverine, el caso más conocido es el de Androidate, que no puede mantener una cuenta oficial en Instagram. Los clips que circulan pertenecen a fans, no a él.

Androidate, explica el canal, es considerado por Instagram un promotor de mensajes de odio hacia ciertas comunidades. La normativa interna no tolera ese tipo de discurso. El otro caso mencionado es el de un creador apodado West, famoso por su parecido físico con Jeffrey Epstein. Instagram no lo quiere en la plataforma porque monetizó esa semejanza para promocionar casinos y contenido de gambling.

Conviene no confundir las dos situaciones. Una cosa es parecerse físicamente a alguien, y otra muy distinta es convertir ese morbo en negocio. Meta, según el canal, trazó esa línea con West.

Qué implica para creadores y usuarios

Detrás de esta purga masiva hay una tensión estructural. Las plataformas necesitan eliminar bots y granjas de contenido automatizado. Pero cuando la moderación recae casi por completo en IA, los errores sin apelación efectiva se multiplican. El propio canal admite que ni siquiera una recuperación profesional garantiza que la cuenta no vuelva a caer.

Esto afecta a creadores, emprendedores y cualquier usuario que dependa de su cuenta. La recomendación práctica pasa por revisar la documentación de identidad, evitar multicuentas vinculadas y prepararse para una verificación con pasaporte. También conviene separar dispositivos si se gestionan varios perfiles.

En los últimos años Meta ha recortado equipos humanos de revisión y ha volcado peso en la automatización. Lo que describe Wall Street Wolverine encaja con una tendencia más amplia: menos moderadores de carne y hueso, más algoritmos. La pregunta que queda abierta es si una empresa puede delegar decisiones tan delicadas en algoritmos sin que exista un mecanismo humano real de apelación.

Mientras Meta no aclare sus criterios, cada oleada de baneos será un recordatorio de que la cuenta que hoy funciona mañana puede desaparecer. Puedes ver el análisis completo en el vídeo original de Wall Street Wolverine en YouTube.

Youtube video

BBVA dispara la emisión de deuda a un récord de 11.675 millones de euros para financiar el boom del crédito

0

BBVA dispara la emisión de deuda a 11.675 millones para financiar un crédito que crece por encima de lo previsto. La entidad revisa con fuerza su plan de financiación: de una horquilla de 6.000-8.000 millones a un rango de 11.000-13.000 millones para 2026, según publica Expansión en su edición de hoy.

El plan de financiación se desborda: 72% más en solo tres meses

El punto medio de la horquilla ha subido un 72% en apenas tres meses, al pasar de 7.000 a 12.000 millones de euros. El detonante no es una necesidad teórica: la cartera de préstamos creció un 17,7% en euros constantes durante el primer semestre, con alzas del 7,4% en España y del 10% en México.

La comparativa histórica también amplifica el movimiento. El récord anterior de emisión anual databa de 2024, con 8.842 millones de euros. Si BBVA cierra 2026 en el techo de 13.000 millones, el volumen emitido este ejercicio superará en un 162% al de 2025, según los datos trasladados a analistas.

Las exigencias regulatorias acompañan. Los requisitos MREL se calculan sobre los activos ponderados por riesgo; si el crédito sube por encima de lo presupuestado, el banco debe atesorar más deuda computable. BBVA ha aprovechado las buenas condiciones del mercado de renta fija para adelantar la mayor parte del trabajo: lleva colocados 11.674 millones de euros.

El dólar gana peso y Estados Unidos se consolida como emisor

El programa de 2026 no solo es voluminoso; es el más diversificado de la historia del banco. BBVA ha colocado más deuda en dólares que en euros: 6.174 millones frente a 5.500 millones. La moneda estadounidense refleja el impulso crediticio en los mercados del grupo y una apuesta por convertirse en emisor recurrente en el mercado más profundo del mundo.

La mayor parte del camino está ejecutada. Al banco le restan algo más de 1.300 millones para alcanzar el tramo alto de 13.000 millones, con más de tres meses por delante. La estrategia de financiación de BBVA no se limita a cubrir vencimientos; busca ensanchar la base inversora en Estados Unidos.

La diversificación por divisas también altera la sensibilidad del balance. Emitir en dólares reduce el riesgo de descalce de moneda cuando los préstamos en México o Estados Unidos crecen a doble dígito; es una cobertura natural que el banco no quiere desaprovechar.

El margen temporal es amplio y evita cualquier urgencia de ejecución. Eso sí, la velocidad del crédito en el segundo semestre condicionará si la cota alta de 13.000 millones es un techo o una referencia conservadora.

emisiones deuda BBVA

Una subida del 72% en el plan de deuda no es un ajuste contable: es la prueba de que el crédito está creciendo muy por encima del guion inicial.

Análisis: recompra, CET1 y el encaje de los colchones de solvencia

El plan de financiación convive con una reordenación del capital. BBVA ha anunciado una recompra de acciones de 2.000 millones de euros que deja el CET1 pro forma en el 12,41%, frente al 12,9% del primer semestre. El objetivo declarado por la entidad se sitúa entre el 11,5% y el 12%.

La deuda jugará dos papeles distintos. En AT1, el banco tiene recorrido: su 1,53% sobre activos ponderados por riesgo está por debajo del máximo regulatorio del 1,78% y hay vencimientos de más de 1.750 millones en los próximos dos años. En Tier 2, el exceso es visible: un 2,99% frente al tope del 2,38% sugiere que parte de los vencimientos se dejarán vencer sin refinanciar.

A mi juicio, BBVA está gestionando la solvencia con lógica industrial. La aceleración de emisiones responde a un crédito real y a un coste de capital que conviene optimizar, no a un episodio de tensión de liquidez. Me parece más relevante la pendiente del crédito que el volumen absoluto de deuda.

El riesgo está en la segunda mitad del año. Si la actividad crediticia mantiene el ritmo del primer semestre, el techo de 13.000 millones puede quedarse corto y reabrir la discusión sobre el capital. La dependencia creciente del dólar también expone al banco a la política monetaria de la Reserva Federal, una variable que conviene seguir.

La lectura para el inversor minorista es concreta: la banca española ya no se financia solo con depósitos ni con exceso de liquidez; el recurso al mercado de deuda vuelve a ser un indicador adelantado del ciclo.

Veredicto Merca2

Cotización al cierre o apertura: Sin reacción intradía relevante en la cotización de BBVA tras la noticia; el valor cuenta con el suelo de demanda de su recompra de 2.000 millones.

Clave técnica: El exceso de CET1 sobre el rango objetivo del 11,5%-12% (12,41% pro forma) permite a BBVA acelerar emisiones sin tensionar el capital. La deuda subordinada en el 2,99% abre espacio para liberar colchón.

Apunte macro: La banca cotizada del IBEX mantiene el impulso: el crédito de BBVA crece un 7,4% en España y un 10% en México, una mezcla que sostiene el margen de intereses.

Crisis en el estrecho de Ormuz: por qué Irán puede disparar el precio del petróleo

El crudo ha vuelto a superar la barrera de los 100 dólares y, según describió Negocios TV, el estrecho de Ormuz registró el lunes pasado un tránsito mínimo de apenas cinco petroleros. Sobre ese tablero, el canal reunió al profesor Eduardo Irastorza y al experto en seguridad Carlos Hugo Fernández Roca para preguntarles si Oriente Medio se encamina hacia una escalada regional o hacia un conflicto nuevo.

La tesis que sobrevoló el programa es incómoda. Lo que Irán pretende, explicó Irastorza, es regionalizar la guerra. Y en ese movimiento entran actores como Arabia Saudí, Pakistán o Yemen, lo que cambia el cálculo de Washington a pocas semanas de dos citas electorales.

Un barril por encima de los 100 y un paso al borde del cierre

Durante la conversación, Negocios TV subrayó que el petróleo cotiza por encima de los 100 dólares y que el galón de combustible supera los cinco dólares, con un alza de dos dólares en dos años. Para el consumidor estadounidense, que depende a diario del vehículo, ese incremento se traduce en malestar.

El estrecho de Ormuz concentra alrededor del 20% del crudo comercializado y del gas natural mundial, recordó Irastorza. Sin embargo, el lunes pasado apenas cinco petroleros consiguieron transitar por esa vía. Esto convierte el cobro del peaje pretendido por la Guardia Revolucionaria iraní en una de las líneas rojas que Estados Unidos no está dispuesto a tolerar.

El juego de la gallina entre Washington y Teherán

Irastorza describió el conflicto desde la teoría de juegos, en concreto desde el juego de la gallina. Dos actores han colocado líneas rojas sobre la mesa y ninguno quiere ser el primero en ceder. Según su análisis, esta dinámica aleja cualquier salida negociada.

El inicio de la guerra, fechado por los invitados el 28 de febrero, dejó una advertencia temprana: el 60% de la cúpula militar y política iraní quedó neutralizada en un solo día. Y aun así, sostuvo el canal, el cambio de régimen no se produjo. Para Irastorza, ese objetivo solo podría alcanzarse con botas estadounidenses sobre el terreno, una línea roja que Donald Trump no quiere cruzar para evitar oleadas de ataúdes.

‘La única certeza es cuándo inicia el conflicto y cómo lo inicia, pero no cómo acaba’

— Eduardo Irastorza, en Negocios TV

Sanciones, inflación y la Guardia Revolucionaria

La presión económica de Washington sobre el régimen iraní es intensa. La moneda local cotiza en mínimos históricos y la inflación ronda el 66% anual, según los datos citados por Negocios TV. Sin embargo, Irastorza advirtió de que el régimen está atomizado y que la Guardia Revolucionaria Islámica concentra el poder real.

Estados Unidos ha atacado cinco petroleros y ha sancionado a un banco turco que operaba con la Guardia. El objetivo, explicó el profesor, es doble: asfixiar económicamente al régimen y golpear directamente a quienes toman decisiones. Pero ni siquiera ese daño parece suficiente para lograr el cambio de régimen que buscan Washington y Tel Aviv.

Pakistán, Arabia Saudí y la tentación de una guerra localizada

La disposición de Pakistán a unirse a Arabia Saudí no es mas que un síntoma de ese realineamiento, advirtió Irastorza. Islamabad no da un paso sin consultar con Estados Unidos, su principal proveedor de armamento. Además, entrar en ese eje le permitiría disputar el liderazgo del mundo islámico frente a Arabia Saudí, Egipto o Turquía, con una ventaja nada simbólica: es el único de esos actores con armas nucleares.

Un golpe en Yemen, razonó el analista, no es un golpe en Irán pero sí un golpe a Irán. Yemen es un estado en guerra civil permanente y en conflicto con Arabia Saudí. Ahí se pueden lograr victorias más fáciles que en un desembarco masivo en Ormuz, que exigiría miles de soldados estadounidenses. Si los ataques hutíes se dirigieran contra barcos en Bab el-Mandeb, añadió, incluso China podría sentirse perjudicada.

Elecciones intermedias y la solución irónica que conviene a Trump

Las elecciones intermedias en Estados Unidos llegan el 3 de noviembre y las israelíes el 27 de octubre. Negocios TV subrayó que ningún líder puede cerrar el conflicto en términos desfavorables antes de esa cita. Para Irastorza, la solución de Trump puede ser, irónicamente, que la guerra vaya a más.

La idea es contraintuitiva: generar un conflicto lo bastante calibre como para que solo el presidente pueda resolverlo. Entonces, los votos acudirían a su dirección. Eso no está exento de riesgos. El análisis del canal apunta a que también es una oportunidad geopolítica para Israel, que podría consolidar su posición antes de que la ventaja tecnológica y militar se desvanezca con el paso del tiempo.

No comparto del todo la lectura de que una guerra más amplia sea una apuesta ganadora; la historia reciente de Oriente Medio está llena de conflictos que desbordaron a sus autores. Pero la advertencia de Irastorza merece atención: cuando se escalan las líneas rojas, el control inicial se pierde. Veremos en las próximas semanas si las urnas apuestan por la contención o por el riesgo calculado.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Aquí tienes el vídeo:

Youtube video

Empleo en la Agencia de Medio Ambiente y Agua de Andalucía: operarios, técnicos de edificación y asesores jurídicos

Amaya activa una bolsa de empleo temporal para operarios, técnicos y asesores jurídicos.

La Agencia de Medio Ambiente y Agua de Andalucía (Amaya) publicó la convocatoria el lunes 7 de septiembre en el Boletín Oficial de la Junta de Andalucía para cubrir vacantes por sustituciones y necesidades coyunturales. La medida llega tras el diálogo entre la Consejería con competencias en medio ambiente y los sindicatos de la mesa sectorial.

Por qué Amaya convoca ahora esta bolsa de empleo

El propósito es agilizar las contrataciones temporales cuando se produzcan bajas, sustituciones o picos de trabajo. Amaya no publica un número cerrado de plazas: crea una bolsa ordenada de candidatos a la que recurrirá cuando se autorice cada cobertura.

El catálogo es amplio y mezcla perfiles de campo con perfiles de oficina. Incluye técnicos de biodiversidad de fauna y flora, obras forestales, civiles e hidráulicas, edificación, minería e industria, proyectos forestales y ambientales, prevención de riesgos laborales, recursos cinegéticos y piscícolas, sanidad forestal, laboratorio, consultoría medioambiental, tecnologías de la información, recursos humanos, contratación, asesoría jurídica y gestión económica y financiera.

La oferta se completa con especialistas del medio natural y recursos hídricos, auxiliares de medio natural, guardas de recursos cinegéticos, capataces de cuadrilla, personal de mantenimiento y operarios. Dicho de otro modo: hay margen para incorporarse desde distintos niveles de titulación.

La bolsa no garantiza un contrato inmediato, pero posiciona al candidato para recibir llamamientos ordenados según méritos y disponibilidad.

Requisitos para inscribirse en la bolsa

Para participar no se exige una titulación única: depende del puesto al que se opte. Las bases distinguen entre perfiles con titulación universitaria, titulación de técnico o un grado de Formación Profesional.

  • No pertenecer ya a Amaya: el proceso busca personal externo disponible para coberturas temporales.
  • Titulación mínima del puesto: grado universitario, título de técnico o FP según el perfil.
  • Colegiación profesional: solo cuando la ley exija pertenecer al colegio correspondiente.
  • Autobaremo de méritos: obligatorio y de carácter vinculante para ser incluido en la bolsa.

Una exigencia nada menor: cada aspirante puede inscribirse en tantos puestos como desee, siempre que cumpla los requisitos de cada uno. Eso obliga a revisar bien las bases antes de marcar casillas.

convocatoria AMAYA 2026

Cómo es el proceso de selección y el autobaremo

No hay examen clásico ni pruebas físicas. El sistema clasifica a los aspirantes según el autobaremo de méritos que cada persona presenta junto a la solicitud. Ese autobaremo es vinculante: lo que declares define tanto tu puntuación como tu posición en la lista.

Cuando Amaya detecte la necesidad de cubrir un puesto, la aplicación SELECCIONA identificará a la primera persona disponible que cumpla los requisitos. Si no responde en dos días hábiles, se entenderá que renuncia y se llamará al siguiente de la lista.

Esa caducidad de respuesta en dos días es un punto de fricción real. Quien se inscriba debe mantener actualizados los datos de contacto y revisar el correo o la aplicación con frecuencia.

Análisis Merca2: una bolsa útil, pero con reglas exigentes

La creación de esta bolsa resuelve una carencia real: Amaya necesita cubrir con rapidez perfiles de medio natural, mantenimiento y gestión, y este mecanismo ahorra publicar una convocatoria abierta por cada vacante. Para el aspirante, es una vía de acceso al empleo público autonómico sin pasar por un examen, aunque con un matiz importante: la lista se usa para contratación temporal, no para conseguir una plaza fija.

El autobaremo vinculante da ventaja a quien acredite experiencia y formación, pero también castiga los errores de declaración. Declarar méritos sin respaldo o confundir la titulación exigida puede dejar al candidato fuera del llamamiento o provocar la exclusión de la bolsa.

En términos de empleabilidad, los perfiles técnicos —edificación, minería, obras hidráulicas, tecnologías de la información, asesoría jurídica— suelen ser los más demandados y los que permiten saltar después a otras escalas de la Junta de Andalucía. Los puestos de campo, en cambio, dependen más de la ubicación y de la estacionalidad.

Mi lectura: merece la pena inscribirse solo si encajas en un perfil concreto y puedes responder a un llamamiento con poco margen. La bolsa premia la disponibilidad real, no la inscripción masiva.

📨 Cómo presentar la solicitud

La inscripción se realiza exclusivamente por la aplicación SELECCIONA, habilitada por Amaya, y el plazo es de 15 días hábiles desde el 8 de septiembre.

  1. Paso 1: Accede a la aplicación SELECCIONA desde la web oficial de Amaya o el apartado de empleo público de la Junta de Andalucía.
  2. Paso 2: Regístrate o identifícate en la plataforma y selecciona los puestos a los que quieres optar.
  3. Paso 3: Completa el autobaremo de méritos con la formación, experiencia y certificaciones que puedas acreditar.
  4. Paso 4: Revisa que cumples los requisitos de cada perfil y adjunta la documentación justificativa.
  5. Paso 5: Presenta la solicitud antes de que finalice el plazo y guarda el justificante generado por SELECCIONA.

📋 Ficha de la Convocatoria

  • Organismo / País: Agencia de Medio Ambiente y Agua de Andalucía (Amaya), Junta de Andalucía.
  • Número de plazas: Bolsa de empleo temporal sin número cerrado de plazas.
  • Sueldo estimado: No especificado en la convocatoria publicada por Amaya.
  • Fecha límite de inscripción: 28 de septiembre de 2026, 15 días hábiles desde el 8 de septiembre.
  • Dónde inscribirse: Aplicación SELECCIONA de Amaya.

Despido en periodo de prueba: la Inspección de Trabajo investiga miles de casos y el Ministerio prepara una reforma

0

Más de un millón de contratos indefinidos terminaron en 2025 con despido en periodo de prueba. La Inspección de Trabajo ha recopilado miles de testimonios de empleados en esta situación. Casi todos comparten la misma experiencia: la empresa les comunicó que no habían superado el periodo de prueba y no cobraron indemnización. El Gobierno ha decidido poner fin a esta vía de despido barato. La reforma que prepara el Ministerio de Trabajo busca devolver garantías al trabajador.

La reforma laboral que abrió la puerta al atajo

La reforma laboral de 2022 limitó el encadenamiento de contratos temporales. Fue un avance. Sin embargo, muchas empresas encontraron una alternativa: contratar como indefinido y usar los meses de prueba para librarse del trabajador sin coste. Durante ese periodo, la ley no exige indemnización ni justificar un motivo organizativo.

Los datos que ha recopilado la Inspección de Trabajo

Según la Tesorería General de la Seguridad Social, solo en julio de 2020 se registraron 1.967 bajas por no superar el periodo de prueba. Las cifras provisionales de julio de 2026 apuntan a 4.940 bajas. El incremento no es coyuntural.

Los datos oficiales confirman el desmesurado incremento, de despidos por este motivo. Entre enero y julio de 2019 hubo 19.409 bajas por no pasar el periodo de prueba. Solo 4.192 contratos, el 22%, eran indefinidos. Siete años después, en el mismo tramo de 2026, la cifra total asciende a 29.464 despidos. De ellos, 21.108 contratos eran indefinidos. Es decir, el 71,66% de los despidos por este motivo afecta a trabajadores fijos.

Qué cambia con el nuevo decreto y qué vigilar

El último Consejo de Ministros aprobó un real decreto que endurece las condiciones del periodo de prueba. La norma sigue permitiendo un máximo de seis meses para evaluar al empleado. Ahora el contrato deberá especificar de antemano qué pruebas concretas tiene que superar, qué tareas y funciones van a evaluarse. Con este cambio, el Ministerio de Trabajo y los jueces tendrán más argumentos para detectar un despido improcedente camuflado.

El decreto también obliga a desglosar el salario base y cada complemento por separado. Las empresas tendrán que explicar cómo se calculan las partes variables. Además, cuando un algoritmo decida turnos, ascensos o despidos, la empresa deberá informar de sus reglas de funcionamiento.

El periodo de prueba se ha convertido en una fórmula barata de despido improvisado: un millón de contratos fijos terminaron así en 2025, y la nueva norma busca revertir ese uso fraudulento.

Las empresas tendrán 20 días desde la publicación en el BOE para adaptar los contratos. Un margen que la patronal había pedido para no pillar a las pymes a contrapié.

El cambio supone una llamada de atención para los departamentos de selección. El candidato que firme un contrato con periodo de prueba debería leer con calma qué pruebas se le exigirán. Si la evaluación no está definida, conviene solicitarla por escrito. Cabe recordar que la Inspección de Trabajo ya investiga miles de casos, y la nueva normativa facilitará reclamar si el despido esconde un motivo real distinto.

📝 Cómo enviar el currículum

La inscripción en procesos de selección de empresas que apliquen esta nueva normativa debe hacerse a través de sus portales oficiales de empleo; antes de postular, conviene revisar que el contrato detalla las pruebas del periodo de prueba.

  1. Paso 1: Accede al portal de empleo de la empresa o a la sección ‘Trabaja con nosotros’ de su web oficial.
  2. Paso 2: Crea un perfil con tu correo electrónico y adjunta un currículum actualizado.
  3. Paso 3: Busca la vacante por el puesto y filtra por provincia o zona.
  4. Paso 4: Revisa si la oferta concreta hace referencia al periodo de prueba y a las pruebas de evaluación; si no lo hace, pregunta durante la entrevista.
  5. Paso 5: Confirma la inscripción y guarda el comprobante. Si te despiden sin superar un periodo de prueba mal definido, contacta con la Inspección de Trabajo a través de su sede electrónica.

Plazo de inscripción: Varía según la empresa; no hay una fecha única de cierre para estos procesos. Requisito mínimo: Ser mayor de 16 años y cumplir los requisitos específicos de cada puesto.

El localizador de Lidl por menos de 5 euros: qué ofrece frente al AirTag de Apple

0

Lidl pone a la venta un pack de tres localizadores Tronic por 14,99 euros, lo que deja cada unidad por debajo de los 5 euros y plantea una alternativa de bajo coste al AirTag de Apple para localizar llaves, cartera o maleta.

Pack Tronic: qué incluye y a qué precio sale cada localizador

El formato se popularizó con el AirTag de Apple, que estandarizó la idea de colocar una chapa discreta en llaveros, mochilas o maletas para consultar su paradero desde el móvil. Desde entonces, fabricantes y cadenas de distribución han lanzado réplicas más asequibles; Lidl entra en esa categoría con un producto de electrónica de temporada.

El pack de tres localizadores Tronic cuesta 14,99 euros e incluye tres correas de silicona y tres pilas CR2032 de botón. Al dividir el precio entre las unidades, el coste por localizador se queda en 4,99 euros, por debajo del umbral de los cinco euros que convierte este accesorio en una compra de ticket reducido.

Cada localizador usa Bluetooth 5.4 con 10 metros de alcance y funciona con móviles y tablets con iOS 14.5 o superior o Android 9 o superior. La pila promete hasta ocho meses de autonomía en reposo, un dato relevante para un accesorio pensado para estar olvidado en un bolso o colgado de unas llaves.

📊 La comparativa de un vistazo

OpciónPrecioDato clave
Unidad Tronic dentro del pack4,99 eurosBluetooth 5.4, pila CR2032 y correa incluida
Pack completo de 3 unidades14,99 eurosUna unidad para llaves, otra para cartera, otra para maleta

El matiz importante es que Lidl vende el acabado del ecosistema iOS en negro y el de Android en blanco; el precio no cambia por color. El localizador se apoya en la red Buscar de Apple y en Find Hub de Google, la misma puerta que usan otros rastreadores de bajo coste para no depender de un GPS propio.

Un localizador de 4,99 euros por unidad compite en precio, pero la decisión de compra se juega en la app, el alcance y la densidad de la red de búsqueda.

Cómo funciona sin GPS y qué límites asume quien compra

Ni el localizador de Lidl ni el AirTag de Apple llevan GPS integrado. Ubican el objeto a través de otros móviles y tablets cercanos que alimentan la red de búsqueda: cuando un iPhone o un Android pasa junto al rastreador, la ubicación aproximada aparece en la app del propietario.

Lidl localizador menos 5 euros

La contrapartida es evidente en zonas poco transitadas. Con un alcance directo de 10 metros, el dispositivo no sirve para seguimiento en tiempo real ni para localizar una bicicleta robada si ningún terminal compatible se acerca a ella; funciona mejor para objetos que se pierden en casa, en la oficina o entre los asientos del coche.

  • Sirve para: llaves, cartera, bolso, mochila o equipaje en zonas de paso.
  • No sirve para: seguimiento en tiempo real de vehículos, personas o mascotas con rutas amplias.

Para ponerlo en marcha hay que emparejarlo con la app de rastreo correspondiente y asignarlo a un objeto concreto. La red hace el resto: cuando el localizador entra en contacto con un terminal compatible, la posición aproximada se actualiza sin intervención del usuario, aunque la precisión varía según la densidad de dispositivos del entorno.

El precio por unidad no lo dice todo. Un localizador barato deja de compensar si la app pide permisos invasivos, si la pila se agota antes de tiempo o si el sistema operativo lo detecta más como un accesorio emparejado que como un rastreador activo. Conviene leer la ficha de compatibilidad y comprobar la vida útil de la pila en uso real, no solo en espera.

Localizador de Lidl frente al AirTag: cuándo compensa y cuándo no

La comparación entre ambos productos no es simétrica. El AirTag juega con la densidad del ecosistema de Apple y con funciones como la localización de precisión en modelos de iPhone con chip UWB; el accesorio de Lidl prioriza el precio por unidad y una compatibilidad cruzada que lo hace útil también en Android.

Para el comprador que solo quiere un rastreador para llaves y maleta, la diferencia de coste es difícil de ignorar. Tres unidades por 14,99 euros permiten cubrir varios objetos por una fracción de lo que cuesta entrar en el ecosistema original; eso sí, hay que comprobar la fluidez de la app en cada sistema y asumir que la cobertura depende de terceros.

Tampoco conviene ignorar el coste de reposición. Al incluir tres pilas CR2032, el pack paga de inicio el mantenimiento básico; cuando cualquiera de ellas se agote, la sustitución supone unos céntimos, no el precio de un accesorio nuevo.

La mayoría de estos accesorios de campaña está diseñada para resolver un problema de corto alcance, no para sustituir un localizador de seguimiento profesional. Quien espere una cobertura idéntica a la de Apple puede salir decepcionado; quien asuma sus límites encontrará un repuesto barato para mantener localizados varios objetos cotidianos.

El dato de fondo es que la localización de objetos ya no es exclusiva de un segmento premium. La entrada de cadenas como Lidl con packs de tres unidades obliga a valorar el coste por localizador y la compatibilidad real antes que la marca. Este análisis es divulgativo y no sustituye a un asesoramiento personal sobre la compra.

🛒 El Veredicto de Compra

  • Comprueba la compatibilidad: iOS 14.5 o Android 9 en adelante; sin un sistema compatible, el localizador no podrá conectarse a la red de búsqueda.
  • Mira el coste por unidad: el pack de 14,99 euros deja cada localizador en 4,99 euros e incluye pila CR2032 y correa de silicona.
  • Asume el alcance real: 10 metros con Bluetooth y sin GPS; útil para llaves y cartera, no para seguimiento en tiempo real fuera de zonas con paso de móviles.

Oposiciones del BOE en septiembre: 49 plazas por turno libre en residencias y Policía Local

El Boletín Oficial del Estado publica un bloque de 49 plazas de empleo público por turno libre en dos ayuntamientos españoles. Garafía, en Santa Cruz de Tenerife, concentra 46 puestos de personal laboral fijo vinculados a residencias, ayuda a domicilio y cocina. A ellas se suman tres plazas de agente de Policía Local en Constantí, Tarragona. El plazo de solicitudes ya está abierto.

Por qué estas convocatorias locales llegan ahora al BOE

Las resoluciones se publicaron este lunes 7 de septiembre de 2026 en el Boletín Oficial del Estado. Son convocatorias de empleo público local por turno libre, es decir, no reservadas a promoción interna. La mayoría se concentra en el Ayuntamiento de Garafía, en Santa Cruz de Tenerife, e incluye puestos de atención a mayores que refuerzan los servicios sociales municipales.

El desglose es claro. Una primera convocatoria reúne 40 plazas: nueve de gerocultor en el Servicio de Ayuda a Domicilio, ocho de limpiador de residencias y 23 de gerocultor en instituciones sociosanitarias. A estas se añaden tres de ayudante de cocina en residencia de mayores.

El tercer proceso de Garafía incorpora otras tres plazas: un auxiliar de geriatría en el Servicio de Ayuda a Domicilio, un animador en ese mismo servicio y un animador en centros de mayores. Todas son de carácter laboral fijo mediante concurso-oposición.

Requisitos para presentarse: por qué conviene leer las bases completas

El anuncio estatal no desglosa todos los requisitos académicos. Eso obliga al aspirante a revisar cada resolución antes de inscribirse. Las bases incluyen titulación, documentación, posibles tasas, méritos y pruebas del proceso selectivo.

  • Tipo de acceso: turno libre, mediante concurso-oposición.
  • Vínculo: personal laboral fijo en las 46 plazas de Garafía; en Constantí, agente de la Policía Local.
  • Localización: Garafía (Santa Cruz de Tenerife) y Constantí (Tarragona).
  • Documentación: la que indique cada base; no conviene presentar la instancia sin leerla.
  • Plazo de solicitud: 20 días hábiles según se detalla en cada convocatoria.

plazas turno libre BOE

Cómo es el proceso de selección de Garafía y Constantí

Ambos ayuntamientos utilizan el concurso-oposición como sistema de acceso. En Garafía, la fase de oposición valorará conocimientos del puesto; en la fase de concurso se puntuarán méritos. En Constantí, la resolución confirma el mismo esquema por turno libre. Las pruebas concretas y el temario figuran en las bases municipales.

Otro punto a vigilar es el cómputo de plazos. En Garafía, los 20 días hábiles arrancan al día siguiente de la publicación del BOE, es decir, el 8 de septiembre. En Constantí, el plazo se cuenta desde la última publicación realizada en el Boletín Oficial de la Provincia de Tarragona, el Diari Oficial de la Generalitat de Catalunya o el propio BOE. Antes de presentar la instancia toca comprobar cuál de esos boletines publicó el anuncio en último lugar.

El plazo de Constantí no se agota solo con mirar el BOE: hay que localizar cuál de los tres boletines publicó el anuncio en último lugar.

Una oportunidad local con sueldo por concretar y plazos cortos

El volumen es modesto, 49 plazas, pero todas por turno libre. En Garafía, además, el vínculo ofrecido es de personal laboral fijo. No es promoción interna. La demanda de cuidados a mayores y ayuda a domicilio es alta, y en municipios pequeños la competencia suele ser más llevadera.

Eso sí, la retribución no aparece en el anuncio estatal. Habrá que consultar las bases o las tablas retributivas del ayuntamiento para conocer el salario. La ausencia de cifra no es un error, es común en publicaciones del BOE, pero el aspirante debe saberlo antes de lanzarse.

Hay una confusión que conviene aclarar: el BOE del 7 de septiembre también trae una resolución del Ayuntamiento de Cuenca. No suma plazas nuevas a este bloque. Se trata de una reapertura por rectificación de bases, solo para determinados aspirantes afectados.

En paralelo, siguen abiertas otras oportunidades de empleo local: 81 plazas de peón en Sevilla, 25 de administrativo en Leganés y 160 plazas de Administrativo del Gobierno Vasco.

El consejo es simple: revisa las bases, prepara la documentación y no dejes la solicitud para el último día. En Constantí, localizar el boletín que cierra el cómputo puede marcar la diferencia entre llegar a tiempo o quedarse fuera.

📨 Cómo presentar la solicitud

La inscripción se presenta en el registro o la sede electrónica de cada ayuntamiento según lo establecido en las bases.

  1. Paso 1: Accede al BOE y localiza las resoluciones de Garafía y Constantí.
  2. Paso 2: Revisa las bases completas publicadas para conocer titulación, méritos y modelo de solicitud.
  3. Paso 3: Prepara la documentación requerida, como DNI, titulación y justificantes de méritos.
  4. Paso 4: Abona la tasa de examen si las bases la fijan y adjunta los documentos.
  5. Paso 5: Presenta la solicitud en el registro o la sede electrónica municipal antes de que acabe el plazo. Guarda el justificante.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamientos de Garafía y Constantí, vía Boletín Oficial del Estado.
  • Número de plazas: 49.
  • Sueldo estimado: Pendiente de publicar en las bases; no aparece en el anuncio del BOE.
  • Fecha límite de inscripción: 20 días hábiles desde el 8 de septiembre en Garafía; en Constantí, desde el día siguiente a la última publicación en BOE, BOP Tarragona o DOGC.
  • Dónde inscribirse: Registro o sede electrónica de cada ayuntamiento, según las bases.

La Policía Local de Castellón activa controles de alcoholemia: multa por alcohol al volante de hasta 1.000 euros y 6 puntos

La Policía Local de Castellón ha activado una campaña especial de controles de alcohol y drogas al volante. La multa por alcohol al volante puede alcanzar los 1.000 euros y restar hasta 6 puntos del carnet, y la campaña se centra en los fines de semana y en las zonas de ocio nocturno. Coincide con el regreso progresivo de los conductores a la rutina tras el verano.

Controles de alcohol y drogas: en qué consisten y a quién afectan

La campaña de la Policía Local combina controles específicos de alcohol y drogas con una acción de concienciación en redes sociales dirigida especialmente a los jóvenes. Durante los fines de semana se desplegarán puntos de verificación en los horarios y lugares donde se concentra la actividad de ocio nocturno.

El concejal de Seguridad y Emergencias, Antonio Ortolá, explicó el objetivo: “cuando se conduce, alcohol y drogas son incompatibles”. No es solo sancionar; también quieren prevenir una mala decisión que termine en tragedia. De hecho, la campaña incluye cartelería y piezas progresivas con el lema “No vuelven”.

La campaña en redes sociales se apoya en una idea sencilla: la única tasa compatible con una conducción segura es el 0% de alcohol. El eslogan lo resume: “0% de alcohol, 0 consecuencias”. Además, tres vídeos protagonizados por enfermeros, policías y bomberos relatarán su experiencia profesional para trasladar el impacto real de los accidentes.

Cuándo se realizan y qué mensaje lanza la campaña

La campaña ya está en marcha y no termina en una fecha concreta: se extenderá durante las próximas semanas con especial intensidad en los fines de semana. No hay periodo de adaptación porque la normativa de la Dirección General de Tráfico es de aplicación permanente en todo el país.

A diferencia de una infracción nueva, aquí no hay excepciones. Cualquier conductor que dé positivo se expone a la sanción correspondiente, y la policía local ha dejado claro que la presencia de controles específicos se intensificará en los entornos de discotecas y bares.

  • Controles en fines de semana y horarios nocturnos.
  • Campaña en redes sociales con el lema “No vuelven”.
  • Vídeos con sanitarios, policías y bomberos.
  • Mensaje central: 0% de alcohol, 0 consecuencias.

Cómo evitar una multa por alcohol al volante

La regla más eficaz es no consumir alcohol ni drogas si vas a conducir. La Policía Local insiste en que la única tasa segura es cero. Si tienes previsto salir de fiesta, designa a un conductor sobrio, usa transporte público o taxi, o pasa la noche fuera de casa.

En la práctica, la combinación de controles y concienciación busca reducir la siniestralidad, no solo poner multas. No es dinero recaudatorio: el objetivo declarado es prevenir tragedias.

La única tasa de alcohol compatible con una conducción segura es la ausencia total de alcohol: 0%, y así lo repite la campaña de Castellón.

Análisis: prevención y sanción, ¿una combinación proporcionada?

La campaña de Castellón no inventa una sanción nueva: aplica la normativa de tráfico ya vigente. La diferencia está en el enfoque. A los controles clásicos suma una narrativa de concienciación con testimonios reales de sanitarios, policías y bomberos. Eso es más memorable que un simple anuncio de radar.

¿Es proporcionado multar con 1.000 euros y restar 6 puntos por conducir ebrio? En comparación con otras infracciones, la conducción bajo los efectos del alcohol es de las conductas que más muertes causa en carretera. Los datos de siniestralidad lo respaldan, y la respuesta sancionadora busca disuadir antes que castigar.

La letra pequeña está en el mensaje: “0% de alcohol” choca con la creencia popular de que una copa no afecta. Por eso la campaña se dirige a los jóvenes, que son el grupo más expuesto. La decisión de beber o no beber al volante no se resuelve solo con multas; hay que trabajarla en el plano social. Y eso es lo que intenta la Policía Local.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Campaña especial de controles de alcohol y drogas de la Policía Local de Castellón.
  • Sanción económica: De 500 a 1.000 euros en caso de positivo.
  • Puntos del carnet: De 4 a 6 puntos según la tasa o reincidencia.
  • Entrada en vigor: Ya está en vigor (septiembre de 2026, semanas próximas).

El consumo de marca blanca en España sube: el 60% de los consumidores ya compra más que hace tres años

0

Casi seis de cada diez consumidores españoles han incrementado su gasto en marca blanca en el último trienio: un 57,7%, según un estudio de Aldi. La enseña propia ya acapara 25 euros semanales y el 46,3% del presupuesto de la compra.

El dato: 25 euros semanales ya van a la enseña propia

El panel difundido por El Economista deja una cifra de partida: el 46,3% del presupuesto semanal y el 53,8% del volumen total de compras ya corresponden a la enseña del distribuidor. Son 25 euros semanales por hogar, con un crecimiento del 3,8% respecto a 2025, según Worldpanel by Numerator. El estudio de la cadena se centra en productos envasados y deja fuera los alimentos frescos, una matización relevante para no sobredimensionar la foto.

La distancia entre el 46,3% del gasto y el 53,8% del volumen tiene una lectura directa: la marca blanca llena más unidades por cada euro. El consumidor mantiene la cantidad y paga menos por la referencia. No es ahorro contable, es poder de compra ganado en el lineal. La cesta no se encoge, se redistribuye.

Tres de cada diez consumidores reconocen haber cambiado de supermercado en el periodo analizado solo por el ahorro que aporta la enseña propia. No es un matiz: es trasvase real de clientes entre cadenas. La migración explica por qué las cadenas han dejado de ver la marca propia como un simple imán de precio.

España, segundo mercado europeo en penetración

La marca de distribuidor ha dejado de ser un actor secundario. España alcanza una cuota en valor del 52%, la segunda de Europa, solo por detrás de Países Bajos (55%). Alemania y el Reino Unido se quedan en el 44%, según Circana. La diferencia con el segundo pelotón no es marginal: confirma un mercado maduro.

📊 La comparativa de un vistazo

PaísCuota en valorPosición europea
Países Bajos55%1ª
España52%2ª
Alemania44%3ª (empate)
Reino Unido44%3ª (empate)

marca blanca supermercados ahorro

El círculo virtuoso: la calidad gana al precio

El estudio describe un cambio de motivaciones. Para el 69,9% de los encuestados, la relación calidad-precio es el principal motivo de compra. El 52,8% cita solo el precio. La brecha importa: la enseña propia ya no vive únicamente del descuento y el consumidor ha aprendido a pedir más.

La marca blanca ya no se elige solo por apretar el bolsillo: la experiencia con el producto decide si se queda en la despensa o si vuelve el fabricante.

Casi el 80% de los consumidores percibe una mejora de la calidad en los últimos tres años. El 70,3% considera prioritario que el producto de enseña del distribuidor tenga origen local o nacional. La calidad también decide. Y si el origen acompaña, la recompra es más probable.

La fidelidad es desigual. Un 19,2% de las familias afirma que solo compra marca blanca y un 36,4% llena la cesta mayoritariamente con estas referencias salvo contadas excepciones. El perfil ya no es únicamente el de un hogar con renta baja: es transversal.

El informe habla de un círculo virtuoso: el 92,4% de quienes tienen una experiencia positiva pasan a comprar ese producto de forma habitual. En el 77% de los casos dejan de adquirir la alternativa equivalente del fabricante; el 83% prueba otras categorías y el 74,2% acaba recomendando la enseña. La recompra se convierte en prescripción.

El precio por kilo es la brújula. Un producto de marca blanca puede costar menos por envase, pero conviene mirar la ración, el azúcar o la sal. La comparación no es marca contra marca, es composición contra composición. La letra pequeña decide si el ahorro es real o solo aparente.

Muchas referencias de enseña propia salen de las mismas plantas que las marcas de fabricante. El etiquetado del fabricante real y el código de trazabilidad son la pista. No es un secreto: es transparencia en la letra pequeña. Conviene leerla antes de asumir que distinto envase implica distinta calidad.

Para el retail, el dato del 92,4% de recompra es oro: el coste de captación cae y la cesta se vuelve más rentable. La enseña propia ya no es un mal menor, es el activo que sostiene el tráfico. Por eso las cadenas invierten en envase, origen y permanencia de surtido.

El fabricante que pierde la balda empieza a ser proveedor de la enseña blanca o acelera la innovación. La guerra no es solo por el precio: es por el hueco en el lineal. El consumidor, mientras tanto, gana opciones si sabe comparar.

La letra pequeña del estudio: qué dice de verdad sobre el ahorro

Conviene leer el informe con la fuente delante: lo firma Aldi y excluye los alimentos frescos, una categoría donde la comparación de calidad es más compleja. Aun así, los paneles de Worldpanel by Numerator y Circana le dan solidez: la cuota del 52% y el 46,3% del presupuesto no son percepciones, son compras registradas. La subida del gasto del 3,8% respecto a 2025 tampoco es anecdótica. Para el bolsillo, la lectura es doble: la marca blanca ahorra por precio, pero la fidelidad la fija la calidad. El supermercado lo sabe y por eso cuida el origen local y el sabor. No se trata de comprar siempre enseña propia ni de descartar al fabricante: se trata de comparar por unidad, por ración y por etiqueta. La información es divulgativa y no constituye asesoramiento financiero; cada hogar debe ajustar la compra a su presupuesto.

🛒 El Veredicto de Compra

  • Compara el precio por kilo: la marca blanca no siempre es más barata en todas las categorías y el precio por envase puede confundir.
  • Mira la etiqueta y el origen: el 70,3% de los compradores ya prioriza las referencias locales; revisa el etiquetado antes de asumir calidad.
  • No descartes al fabricante por inercia: en categorías con poca rotación o recetas específicas, la alternativa de marca puede ofrecer más calidad por un sobrecoste justificado.

Precio de los huevos en supermercados: cuánto cuesta la docena el 9 de septiembre en Mercadona, Carrefour, Día y Alcampo

0

El precio de los huevos vuelve a marcar la conversación de la cesta y no solo del pasillo: la docena de suelo se mueve hoy entre 2,60 y 3,30 euros en Mercadona, Carrefour, Dia y Alcampo, y la distancia se amplía al pasar a huevos camperos o de producción ecológica.

Para esta comparativa hemos tomado las referencias de marca propia o de primer precio más representativas de cada cadena, con datos del etiquetado y del lineal a 9 de septiembre. La foto se ciñe a huevos frescos de gallina, categoría A, y deja fuera codorniz y formatos cocidos o trufados.

Cuánto cuesta hoy la docena en Mercadona, Carrefour, Dia y Alcampo

En Mercadona, la docena de huevos medianos M cuesta 2,85 euros y la de grandes L sube a 3,05 euros. El pack de 24 unidades de huevos frescos se va a 5,25 euros, lo que deja el precio por huevo en 0,219 euros y confirma que el formato familiar ahorra algo más de un céntimo por unidad frente a comprar dos docenas de M.

Carrefour planta la referencia más barata de la comparativa: la docena de huevos M de suelo cuesta 2,60 euros. Los frescos de la gama El Mercado en talla L se van a 3,05 euros, y los camperos El Mercado, a 3,20 euros. Ojo al formato de 24 unidades: 5,25 euros; comprar dos docenas de M sale por 5,20 euros, así que el pack grande no mejora el precio por unidad.

En Alcampo, la docena de huevos de gallinas sueltas clase M se paga a 2,99 euros y la clase L a 3,19 euros. Su referencia campera Cultivamos Lo Bueno de 12 unidades sube a 4,39 euros, la más cara en campero de marca propia entre las cuatro cadenas. El formato de 30 unidades de Auchan clase M, a 5,85 euros, sí rebaja el precio por unidad a 0,195 euros.

El precio por unidad, y no el tamaño del envase, decide si el pack familiar te ahorra dinero o solo te cambia la presentación.

Dia no ofrece docena campera en su marca; la bandeja de 10 huevos camperos cuesta 3,19 euros, lo que equivale a 0,319 euros por unidad. La docena fresca clase M se queda en 3,10 euros y la de 24 unidades en 5,75 euros, la peor relación de las cuatro si solo se mira precio por unidad.

📊 La comparativa de un vistazo

CadenaDocena estándar (M)Docena camperosPrecio por huevo (M)
Mercadona2,85 euros3,35 euros0,238 euros
Carrefour2,60 euros3,20 euros0,217 euros
Dia3,10 euros3,19 euros (10 uds)0,258 euros
Alcampo2,99 euros4,39 euros0,249 euros

El sobrecoste real del huevo campero y ecológico

La docena campera añade entre 0,50 y 1,40 euros respecto a la docena de suelo, según cadena. En Mercadona, pasar de M a camperos supone 0,50 euros más; en Carrefour, 0,60 euros; en Alcampo, 1,40 euros. Los ecológicos, en general, no bajan de 2,85 euros por media docena.

El sobrecoste porcentual va del 18% de Mercadona al 47% de Alcampo en el salto de suelo a campero. La etiqueta lo explica: la clase (S, M, L, XL) solo indica calibre y no calidad superior, mientras que la categoría A certifica frescura. La cría en gallinero, campera o ecológica es la que encarece el desembolso; puedes repasar la clasificación completa en esta entrada de Wikipedia.

Consumo inteligente: clase, unidad y formato familiar

El error más común es mirar solo el precio del envase. El precio por unidad es lo único que hace comparables bandejas de 6, 10, 12, 24 o 30 huevos. En Carrefour, por ejemplo, el pack de 24 sale a 0,219 euros por huevo, casi el mismo coste que la docena; en Alcampo, el formato de 30 huevos baja a 0,195 euros.

Conviene recordar que la docena de huevos partía hace dos años de precios más bajos; la transición a sistemas sin jaula y el encarecimiento del pienso han normalizado importes por encima de 2,50 euros por docena en marca de distribución. Esa inercia es la que explica que hoy la competencia se juegue en céntimos por huevo, no en grandes rebajas de folleto.

Aquí entra el análisis de fondo. La subida de costes de piensos, de energía, y de la normativa de bienestar animal ha estrechado los márgenes de la categoría; por eso las cadenas juegan con el formato y la marca para retener al cliente sin tocar el precio de góndola en exceso. La diferencia entre la opción más barata y la más cara por docena estándar es de solo 0,50 euros, pero en camperos supera el euro y medio.

No es un consejo financiero ni una promesa de ahorro universal, sino una foto de precios para comparar. Cada hogar decide si el sobrecoste del huevo campero o ecológico le compensa por criterios de bienestar animal o simplemente por perfil de consumo. Para una docena semanal, la elección de categoría puede mover el gasto anual más de 90 euros.

🛒 El Veredicto de Compra

  • Compara el precio por huevo: divide el precio del envase entre el número de unidades; es la única forma de igualar bandejas de 6, 10, 12, 24 o 30 huevos.
  • No des por hecho que el pack grande ahorra: en Carrefour, dos docenas de M cuestan 5,20 euros, lo mismo que el pack de 24; en Alcampo, el formato de 30 sí baja a 0,195 euros por huevo.
  • Mira la clase, no solo la categoría: la clase M, L o XL indica el calibre, no calidad; el sobrecoste real depende de si es suelo, campero o ecológico.

Las energéticas avisan: subida luz gas 2027 por la guerra en Irán con el Brent sobre 100 dólares

La subida de luz y gas en 2027 ya tiene aviso del sector. Las energéticas consultadas por RTVE coinciden en que la guerra en Irán mantendrá el precio del crudo por encima de los 100 dólares y empujará al alza a la electricidad, el gas y los combustibles. El aviso llega antes del invierno, el periodo de mayor consumo y el que marcará la factura de hogares y empresas.

El detonante: la guerra en Irán y un Brent sin freno

La alerta no es nueva, pero sube de tono. El Brent, referencia del petróleo en Europa, supera los 100 dólares por barril. Ese nivel encarece el transporte, la generación eléctrica con gas y la producción industrial. Para un país como España, importador neto de energía, la transmisión a los precios finales es casi automática.

Carlos Cagigal, experto en energía, avisa en La Razón de que la gasolina seguirá tensionada. Su mensaje es directo: ‘Vamos a seguir con graves problemas’ durante el primer semestre de 2027. No es una predicción aislada. Las propias compañías energéticas asumen que los mercados seguirán conviviendo con primas de riesgo elevadas.

Deloitte aporta otra capa al diagnóstico. Su último informe fija cinco claves para que España convierta la energía en una palanca de reindustrialización. La tesis es incómoda: si el país no reduce su exposición al gas importado, los ciclos de precios altos seguirán penalizando a la industria.

El resultado práctico es una cuesta arriba para las familias y las empresas. La electricidad se encarece cuando el gas marca la tarifa marginal. Los combustibles pesan sobre la logística y la cesta de la compra. Ningún sector escapa del efecto cadena.

El invierno de 2027 se decide en los despachos de Teherán y en la factura de la luz de millones de hogares.

Luz, gas y gasolina: precios en tensión durante el invierno y 2027

La factura de la luz se jugará en cada pico de demanda. En invierno, el gas natural marca la tarifa marginal en la mayoría de horas. Si el crudo sigue en máximos, el precio del megavatio hora no bajará por inercia. La pregunta no es si subirá, sino cuánto podrá absorber el tejido productivo.

La gasolina es el termómetro más visible. El primer semestre de 2027 arranca con los costes del refino al alza. Aunque la demanda española no crece con fuerza, el mercado internacional presiona los surtidores. Para los transportistas, el diésel caro es un impuesto encubierto que acaba en los lineales.

El informe de Deloitte recuerda que España no está condenada a sufrir estos ciclos. Las renovables ofrecen una salida de largo plazo, pero no llegan a tiempo para este invierno. La paradoja es evidente: mientras se debate la soberanía energética, el mercado sigue fijando precios con reglas de emergencia.

Más que una crisis energética: el riesgo de perder competitividad

Conviene leer este aviso con perspectiva industrial. La energía cara no es solo una cuestión doméstica. Es un lastre competitivo. Si la industria alemana y la italiana pagan un gas más barato que la española, las inversiones se mueven. Y no siempre vuelven.

La guerra en Irán puede prolongar la tensión durante meses. La experiencia de crisis anteriores muestra que los precios altos persistieron más de lo que el mercado quiso creer. No se trata de profetizar un colapso. Se trata de recordar que el Brent por encima de 100 dólares rara vez es una fotografía fugaz.

Mi lectura es que el sector energético no está avisando por estrategia. Lo hace porque ve los contratos de cobertura, los fletes y los costes de generación. Las empresas ya saben cómo será el invierno. Los hogares empezarán a notarlo en la factura de la luz y de la calefacción antes de que acabe el año.

El hito a seguir es la evolución del Brent en el primer trimestre de 2027. Si se consolida por encima de 100 dólares, el aviso de las energéticas habrá sido conservador. Entonces la pregunta no será cuánto sube la energía, sino con qué herramientas se protege a la industria y a los hogares más expuestos. De momento, la palabra que más se repite en el sector es incertidumbre.

El acuerdo petrolero de Trump con Venezuela que The Guardian destroza: esto es lo que esconde

He leído con detenimiento el editorial que The Guardian publicó el 9 de septiembre. Su tesis es directa: el acuerdo petrolero entre la Administración Trump y Venezuela no prioriza el abaratamiento del crudo, sino la consolidación de un cambio de régimen que alimenta la vanidad del presidente estadounidense.

El diario británico sostiene que la salida de Nicolás Maduro, el ascenso de Delcy Rodríguez a la presidencia y la firma del pacto que cede a Estados Unidos el 20% de las reservas probadas de petróleo venezolano equivalen a una versión moderna de la gunboat diplomacy del siglo XIX. La concesión comercial, según su lectura, es la recompensa directa del cambio político.

Las acusaciones del editorial, punto por punto

He estructurado los argumentos centrales del texto en tres bloques:

  • Cambio de régimen: The Guardian describe el apartamiento de Maduro como un secuestro político y enmarca el nombramiento de Delcy Rodríguez en una lógica de imposición externa.
  • Concesión petrolera: el acuerdo otorga a Estados Unidos una quinta parte de las reservas probadas del país, una cifra que el diario considera desproporcionada.
  • Promesa energética incumplida: la nueva producción tardará en llegar y no reducirá los precios del combustible antes de las elecciones legislativas de noviembre.

Lo que me parece relevante es la advertencia sobre los precios. El editorial reconoce que el crudo adicional venezolano podría presionar a la baja las cotizaciones en algún momento, pero no a tiempo para aliviar las facturas energéticas de los votantes estadounidenses. Ahí reside la contradicción que The Guardian atribuye a Donald Trump: vender un éxito histórico inmediato con un impacto real diferido.

“The biggest oil deal in history.” — Donald Trump, presidente de Estados Unidos, según recoge The Guardian en su editorial del 9 de septiembre de 2026

Esa frase, recogida por el diario británico, contrasta con la advertencia de que las riquezas del Orinoco no se transformarán en alivio en el surtidor antes de los comicios de mitad de mandato. No es un matiz menor: convierte el pacto en una apuesta geopolítica con retorno electoral incierto.

Análisis: qué esconde el acuerdo más allá del titular

Mi lectura es que el editorial no discute solo el acuerdo, sino el precedente que sienta. La idea de que una potencia decida quién gobierna un país más débil y en qué términos se explotan sus recursos es exactamente el tipo de dinámica que los mercados suelen descontar mal en el corto plazo. El petróleo venezolano no es un activo líquido de acceso inmediato: requiere inversión, mantenimiento y estabilidad operativa. The Guardian acierta al separar la narrativa política de la realidad extractiva. Esa dinámica puede revalorizar licencias, pero introduce un riesgo regulatorio y reputacional que no aparece en el comunicado de la Casa Blanca.

Sin embargo, echo en falta en el editorial un análisis sobre el riesgo de ejecución del pacto. La producción venezolana arrastra años de desinversión, sanciones cruzadas y una infraestructura deteriorada. El acuerdo puede otorgar derechos, pero no resuelve por sí solo la capacidad de extraer y exportar crudo de forma sostenida. Esa brecha entre titular y barril debería centrar la atención de los inversores energéticos.

Lo que seguiré de cerca es la reacción de los compradores asiáticos de crudo venezolano y la posición de la OPEP+ ante un eventual aumento de oferta. Si la Casa Blanca presenta el acuerdo como un hito geopolítico, el mercado terminará juzgándolo por barriles, no por comunicados.

🌍 El impacto en España y Europa

El impacto directo en España es, por ahora, limitado. Venezuela no es un proveedor relevante de crudo para las refinerías españolas en el contexto actual y el pacto no altera de inmediato el equilibrio del Brent. No obstante, si la nueva producción venezolana se materializara, añadiría oferta a un mercado global que ya vigila la demanda china y la disciplina de la OPEP+. Eso podría moderar los precios mayoristas de la energía en Europa a medio plazo. El precedente de condicionar acuerdos comerciales a cambios de liderazgo puede complicar la relación transatlántica si la UE percibe una política exterior más transaccional.

  • El Euríbor no se moverá por este acuerdo de forma directa; su evolución sigue ligada a la política del BCE y a la inflación de la eurozona.
  • Las empresas españolas con exposición a materias primas podrían beneficiarse de un crudo más barato, pero solo si el aumento de oferta llega a ser real y sostenido.
  • La lectura geopolítica sí importa a Bruselas: un acuerdo bilateral de estas características presiona a la UE para revisar su propia estrategia energética y su relación con Caracas.
Publicidad