U.S. Bank ha enviado dólares reales de Norteamérica a Europa sobre la blockchain pública Stellar con su stablecoin USBDC, un token que solo el banco puede emitir, congelar o revertir. El movimiento reabre el debate sobre cuánto control pueden tener los bancos sobre los dólares tokenizados.
Qué ha hecho U.S. Bank con Stellar
El piloto en vivo se ejecutó el miércoles 9 de septiembre y consistió en que la entidad se pagó a sí misma. El token USBDC no está a la venta para clientes minoristas: es una prueba técnica para comprobar que el banco puede crear, canjear, congelar y recuperar sus propios dólares digitales. Las cuatro funciones respondieron como esperaba.
La elección de Stellar no es casual. La red, cuyo token XLM ocupa el puesto 19 por capitalización de mercado, permite que el emisor de un activo bloquee cuentas o destruya monedas que están en la cartera de otra persona. U.S. Bank probó exactamente esos controles. El precio de XLM se movió poco: ronda los 0,19 dólares tras subir un 0,6% en un día, señal de que los traders no vieron aquí una revolución.
El botón de apagado que reabre el debate
La promesa original de las criptomonedas era que nadie pudiera recuperar tu dinero una vez enviado. USBDC rompe esa promesa de forma intencional, y por eso conviene leerlo como lo que es: una transferencia bancaria con un botón para deshacer. No compite con USDC ni con las stablecoins que los traders usan a diario; más bien digitaliza el control que ya existe en la banca tradicional.
«Este piloto en vivo demuestra nuestra capacidad para acelerar la gestión global de efectivo y el movimiento de dinero», declaró Gunjan Kedia, presidente y CEO de U.S. Bank. Jamie Walker, jefe de activos digitales y movimiento de dinero, insistió en que buscan resolver problemas reales de clientes manteniendo seguridad y fiabilidad. La cuestión es si el cliente acepta que su proveedor de pagos pueda congelar fondos sin su permiso.
Wall Street se parte en dos: dólar compartido o marca propia
Una semana antes, 21 bancos y gestores de activos acordaron lanzar un token de dólares compartido en el primer semestre de 2027. Bank of America, Goldman Sachs, Citi, Deutsche Bank, UBS y Wells Fargo figuran en esa alianza. U.S. Bank no firmó el acuerdo. Prefiere colocar su propio nombre en su dólar digital.
Wall Street no discute si el dólar será digital, sino quién tendrá la llave para congelarlo.
La decisión tiene lógica. La Reserva Federal ubicó a U.S. Bank como el sexto mayor banco comercial doméstico de Estados Unidos en marzo, con 683.000 millones de dólares en activos. Suficiente tamaño para ir por libre. Además, las nuevas normas del Tesoro para stablecoins favorecen a blockchains construidas sobre dólares regulados, y el premio es concreto: nóminas de fin de semana, liquidez atrapada entre subsidiarias y colateral que hoy espera al lunes.
El movimiento recuerda a los experimentos con monedas digitales de bancos centrales y a iniciativas como JPM Coin, lanzada por JPMorgan para liquidaciones internas. La diferencia es que aquí se usa una red pública como Stellar, no un permiso privado. Eso da transparencia al público, pero concentra el control en el emisor. El equilibrio es delicado: eficiencia 24/7 frente a descentralización real, justo lo que muchos usuarios de cripto valoran.
El verdadero aviso va para Circle, aunque no por este test. Los rivales que buscan usuarios empresariales de USDC ya demuestran lo rápido que se puede perder esa base de clientes. El próximo hito llegará con la stablecoin compartida de Wall Street en 2027; habrá que ver si U.S. Bank se suma o sigue apostando por su botón de apagado.
El precio de la gasolina encadena su décima subida semanal y escala un 4,79%. El gasóleo, en cambio, cae un 3,75% y se paga a 1,795 euros por litro, según el Boletín Petrolero de la Unión Europea. Es la primera caída del diésel en dos meses y medio.
Con esta nueva subida, el litro de gasolina se sitúa en 1,815 euros, mientras que el diésel rompe la racha alcista y se coloca en 1,795 euros. Ambos valores proceden del Boletín Petrolero de la Unión Europea y reflejan los cambios fiscales vigentes en el arranque de septiembre.
El coste real para el conductor mantiene la presión sobre el bolsillo. Llenar un depósito medio de 55 litros de diésel supone ahora 98,45 euros, 20,9 euros más que hace un año, cuando costaba 77,55 euros. En gasolina, el desembolso alcanza 99,55 euros, frente a los 81,4 euros de hace doce meses.
A pesar de la escalada, ambos carburantes siguen lejos de los máximos históricos del mercado español. En julio de 2022, la gasolina tocó 2,141 euros y el gasóleo 2,1 euros por litro. La comparación sirve para medir la temperatura del surtidor sin perder perspectiva.
La evolución del crudo no se traslada de forma inmediata al precio de los carburantes, sino con un decalaje temporal. El precio en surtidor combina la cotización específica de cada producto, el coste de la materia prima, la logística, los impuestos y los márgenes brutos de las petroleras. Por eso una sesión bajista del Brent puede no notarse en el depósito hasta semanas después.
El diésel no cae por una mejora del mercado, sino por una decisión fiscal que compensa con impuestos lo que el crudo sigue encareciendo.
El precio de la gasolina encadena diez subidas semanales
El repunte de la gasolina es el más prolongado del actual ciclo de tensiones geopolíticas. La subida semanal del 4,79% deja el litro de gasolina de 95 en 1,815 euros. En paralelo, el gasóleo rompe con un descenso del 3,75%, el primero en dos meses y medio.
La décima subida de la gasolina convive con una rebaja fiscal dirigida solo al diésel, lo que abre una brecha inédita entre los dos combustibles.
Detrás del cambio de tendencia del diésel hay una explicación fiscal directa. Tras el estallido del conflicto en Oriente Medio, el Gobierno aprobó el 29 de junio un real decreto ley por el que decayó la rebaja temporal del IVA al 10% para los carburantes. A cambio, activó la reducción del impuesto especial de hidrocarburos.
Esa reducción del IEH se fijó en 15 céntimos por litro en julio y en 10 céntimos desde el 1 de agosto. Para septiembre estaba previsto un descenso a cinco céntimos, pero la fuerte subida del diésel en julio obligó a elevarlo a 20 céntimos por litro para el gasóleo. Los datos del boletín europeo ya recogen este alivio fiscal.
En el contexto europeo, España mantiene precios inferiores a los de su entorno. La gasolina sin plomo de 95 se paga en España a 1,815 euros, por debajo de los 2,041 euros de media de la Unión Europea y de los 2,099 de la eurozona. El diésel español, a 1,795 euros, también se mantiene por debajo de los 2,107 de media comunitaria y de los 2,137 de la eurozona.
Por qué el diésel cae: la rebaja del impuesto especial de hidrocarburos
La rebaja del impuesto especial de hidrocarburos es la clave del descenso del gasóleo. El Boletín Petrolero de la UE recoge precios que ya incorporan la norma vigente desde el martes. No es una mejora de la cotización internacional: es una transferencia fiscal que reduce la factura del diésel sin tocar la gasolina.
Por su parte, la gasolina no recibe el refuerzo específico aprobado para el diésel, lo que amplía la brecha fiscal entre ambos combustibles.
El diésel respira. La gasolina, no.
El surtidor español, más barato que la media europea pero más caro que hace un año
La posición española es, sobre el papel, favorable. Con la gasolina a 1,815 euros y el diésel a 1,795, el país se mantiene por debajo de la media comunitaria en más de 20 céntimos por litro. Esa diferencia estructural se apoya en una fiscalidad de hidrocarburos menos gravosa que la media europea.
Esa ventaja comparada no elimina la tensión interior. Llenar un depósito cuesta ahora entre 18 y 20,9 euros más que hace un año, según el combustible. La subida interanual se produce en un contexto de incremento de los costes energéticos, lo que amplifica el impacto sobre los hogares que dependen del vehículo privado.
El comportamiento divergente de la gasolina y el diésel plantea una contradicción de política pública. La rebaja del impuesto especial concentra el alivio en el combustible mayoritario del transporte profesional y de mercancías, mientras que la gasolina de los desplazamientos urbanos absorbe la décima subida sin mitigación. Es una elección con lógica económica, pero con un reparto social desigual.
A corto plazo, la tregua del diésel es reversible. Si la escalada del crudo persiste, la rebaja de 20 céntimos puede quedar absorbida por nuevos aumentos en origen. El decalaje entre crudo y surtidor retrasa el impacto, pero no lo elimina.
El Boletín Petrolero de la UE seguirá marcando la evolución semanal. La cuestión no es si el diésel volverá a subir, sino si la política fiscal mantendrá el alivio cuando el mercado vuelva a tensarse. El final del ciclo alcista no depende solo del crudo: depende también de cuánto margen fiscal esté dispuesto a asumir el Gobierno en plena escalada.
El supermercado está lleno de envases que prometen salud en la cara delantera y la desmienten en la trasera. Por eso, el criterio de esta lista que te dejamos a continuación es contrastar el reclamo grande —«0% materia grasa», «integral», «100% fruta», «sin azúcar añadido» o «fuente de proteínas»— con la información nutricional y la lista de ingredientes de la letra pequeña. La referencia para los azúcares es el Reglamento (CE) 1924/2006, que solo autoriza la mención «bajo contenido en azúcares» por debajo de 5 g por 100 g en sólidos y 2,5 g por 100 ml en líquidos. Varios de los siete lo superan.
Los siete comparten un patrón: el adjetivo que los vende describe una ausencia (sin grasa, sin azúcar añadido) o un origen (de avena, de fruta), no un efecto sobre el organismo. Cuando se retira la grasa se añade azúcar, sirope o edulcorante para recuperar el sabor; cuando la harina es refinada se compensa con sal, jarabe de glucosa y grasa vegetal; y un zumo conserva el azúcar de la fruta, pero pierde la fibra que modera su absorción. Las cifras salen de comparar etiquetas de marcas corrientes, con trabajos como los de la OCU o el estudio del grupo BADALI sobre barritas.
Yogur desnatado «0% materia grasa» con sabores
Foto de Sara Cervera en Unsplash
La etiqueta luce «0% materia grasa» en grande, pero la información nutricional de la cara posterior cuenta otra historia. Al retirarle la grasa a la leche —la que aporta cremosidad, sabor y buena parte de su poder saciante—, la industria necesita compensar esa pérdida, y lo hace con azúcar, almidones, aromas y edulcorantes para que el producto no sepa a poco. El resultado es un vasito que se vende como ligero y que puede reunir del orden de 15 gramos de azúcar, el equivalente a unos tres terrones. La trampa es doble: el consumidor cree estar ante un lácteo «sano» y no repara en que ese azúcar, en buena parte añadido, convive con la lactosa propia de la leche. Basta compararlo con un yogur natural sin azucarar, que ronda los 4 o 5 gramos de azúcar, para ver la distancia real.
La OMS recomienda que los azúcares libres no pasen del 10% de las calorías diarias —unos 50 gramos— y señala que bajar del 5%, en torno a 25 gramos o seis terrones, traería ventajas adicionales para la salud. Un yogur de sabores cubre por sí solo una parte llamativa de ese margen, sobre todo en niños, cuyo cupo es menor. Por eso nutricionistas como Elisa Blázquez insisten en que, si se come yogur, sea el natural, sin aditivos ni versiones desnatadas, light o con edulcorantes. Argumentan que la grasa láctea aporta vitaminas liposolubles y saciedad, y que los productos «0%» suelen sustituirla con azúcares y espesantes. La alternativa que proponen es sencilla: yogur natural o entero con fruta fresca, canela o frutos secos añadidos en casa.
Cereales de desayuno «integrales», «fitness» y de maíz
Foto de BP Miller en Unsplash
Los cereales que se anuncian como integrales, fitness o de maíz son el ejemplo más repetido de desayuno saludable en el imaginario colectivo, pero su etiqueta cuenta otra historia. La OCU, que ha analizado el etiquetado de más de 300 cereales de desayuno, calcula que los de tipo «línea» —los que se venden para cuidarse— contienen de media un 15% de azúcar añadido, y los azucarados, un 25%. En las versiones con chocolate o fruta la cifra se dispara: los Special K con chocolate rondan los 22 g de azúcar por 100 g, los Fitness con chocolate unos 20 g y los Chocapic integrales 22,4 g. Son valores que igualan o superan a muchas galletas: la OCU sitúa la media de las galletas María en 20,3 g por 100 g. Un bol de estos cereales puede llevar, por tanto, más azúcar que un puñado de galletas, y la porción recomendada de 30 g rara vez se respeta.
El problema no es solo la cantidad, sino de dónde viene ese dulzor. En muchos de estos productos el azúcar, el jarabe de glucosa, el jarabe de azúcar invertido o las melazas figuran entre los primeros ingredientes, por detrás del cereal, mientras el reclamo «integral» suele referirse a una proporción menor del grano. La nutricionista Judit López lo resume como una estrategia de marketing: se resaltan los nutrientes saludables —fibra, vitaminas añadidas, cereales integrales— y se tapa el azúcar con siluetas de mujeres en forma en el envase. La propia OCU recuerda que, en galletas, no debería superarse el 17% de azúcar por 100 g; muchas de estas cajas lo rebasan, y el 38% de los cereales analizados supera el 22%. Los especialistas aconsejan leer la lista de ingredientes y optar por copos de avena o cereales integrales sin azúcares añadidos.
Zumos envasados «100% fruta» y smoothies «sin azúcar añadido»
Foto de Angelo Casto en Unsplash
El sello «100% fruta» describe el origen del producto, no su efecto sobre el organismo. Un vaso de 250 mililitros de zumo envasado ronda los 23 gramos de azúcar, una cifra equiparable a la de un refresco, y en muchos casos sale de exprimir tres o cuatro naranjas, piezas que casi nadie se comería seguidas. Lo que se pierde por el camino es la fibra: un análisis de zumos 100% a la venta en España sitúa la media en 0,5 gramos por cada 100 mililitros, con 10,35 gramos de azúcar por 100 mililitros, muy lejos de lo que aporta la fruta entera. Sin esa matriz que frena la absorción, el azúcar pasa rápido a la sangre, provoca picos de glucosa y apenas sacia. La Academia Española de Nutrición y Dietética lo zanjó en 2025: el zumo no equivale a la fruta y su consumo debería limitarse a dos o tres vasos de 150 mililitros por semana.
Los smoothies «sin azúcar añadido» se apoyan en una verdad legal que no dice nada del azúcar real. La etiqueta es correcta —no se ha añadido sacarosa—, pero la fruta triturada y, en muchos productos, el concentrado de zumo, que la OMS contabiliza igualmente como azúcar libre, concentran un dulzor que el cuerpo procesa como el de una bebida azucarada. Un endocrino británico calcula que un smoothie puede llevar hasta nueve cucharaditas de azúcar, el equivalente a una lata de refresco de cola, y un análisis de cadenas de bebidas en Corea del Sur halló una media de 52 gramos por vaso, por encima de los 50 gramos diarios que la OMS pide no superar. Triturar la fruta rompe en parte la estructura de la fibra, de modo que el azúcar se absorbe más deprisa y sin la saciedad de masticar.
Barritas de cereales, energéticas y «de proteínas»
Foto de Marian Hearne en Unsplash
El reclamo «proteína» en mayúsculas sobre un envoltorio verde se ha convertido en uno de los ganchos más eficaces de la estantería. Un estudio del grupo BADALI (Universidad Miguel Hernández) sobre 4.325 productos de 12 categorías concluyó que una de cada tres barritas destaca su contenido proteico, y que solo uno de cada diez productos enriquecidos con proteínas puede considerarse saludable. En el caso concreto de las barritas, el análisis es contundente: a la mayoría le sobra grasa y grasa saturada, y tres de cada cuatro superan la cantidad de azúcares libres recomendada o recurren a edulcorantes. El nutriente que publicita el envase llega, casi siempre, acompañado de todo lo que los nutricionistas piden limitar.
La trampa suele estar en la lista de ingredientes. Muchas de estas barritas se mantienen unidas con sirope de glucosa —u otros jarabes como el de maíz o el de arroz— y llevan coberturas «de chocolate» o «de yogur» que en realidad son una mezcla de grasa de palma, aceite y azúcar. Un análisis de la revista francesa 60 millions de consommateurs encontró barritas con hasta 21 ingredientes distintos y precios de entre 19 y 28 euros por kilo. Frente a eso, un huevo cocido, un yogur natural o un puñado de frutos secos aportan proteína sin azúcares añadidos ni aditivos. Los expertos recuerdan que la mayoría de la población cubre sus necesidades proteicas sin recurrir a estos productos, que solo tienen sentido en esfuerzos intensos o como recurso muy puntual.
Pan de molde «integral» o «100% integral»
Foto de Simona Sergi en Unsplash
El pan de molde que se vende como «integral» o incluso «100% integral» no siempre es lo que promete la etiqueta. La conocida como ley del pan (Real Decreto 308/2019), en vigor desde julio de 2019, reserva esa denominación para los panes elaborados exclusivamente con harina de grano entero; si se mezcla con harina refinada, el envase debe indicar qué porcentaje de la harina es integral. Por eso, cuando el primer ingrediente de la lista es «harina de trigo» a secas —es decir, harina refinada—, el producto no es un integral auténtico, por mucho que el color oscuro o la palabra «integral» en grandes letras sugieran lo contrario. El detalle no es menor: la harina refinada conserva solo el endospermo del grano y pierde buena parte de la fibra, de las vitaminas del grupo B y de minerales como el magnesio y el zinc, de modo que su aporte nutricional se acerca mucho más al de un pan blanco que al que anuncia el envoltorio.
A la harina refinada se suman los azúcares añadidos, que en este tipo de panes suelen camuflarse como jarabe de glucosa, sirope de maíz, dextrosa, maltosa o melaza. Su función es dar color tostado y una miga más esponjosa y dulce, y en la práctica convierten un alimento que debería ser básico en un producto azucarado que nadie espera encontrar en el pan. La sal juega en la misma dirección: algunos panes de molde llegan a los 1,2 gramos por cada 100 gramos, de forma que dos rebanadas de unos 30 gramos ya aportan alrededor de 0,7 gramos de sal, una parte considerable de la que se recomienda repartir a lo largo del día. La ley del pan fijó un máximo de 1,66 gramos de sal por 100 gramos para el pan común, obligatorio desde abril de 2022, precisamente para frenar el sodio oculto en un alimento de consumo diario. Con harina refinada de base, azúcares añadidos y una carga de sal elevada, el producto pierde el principal argumento con el que se vende.
Galletas «digestive», «de avena» e «integrales»
Foto de Anisa Mustafa en Unsplash
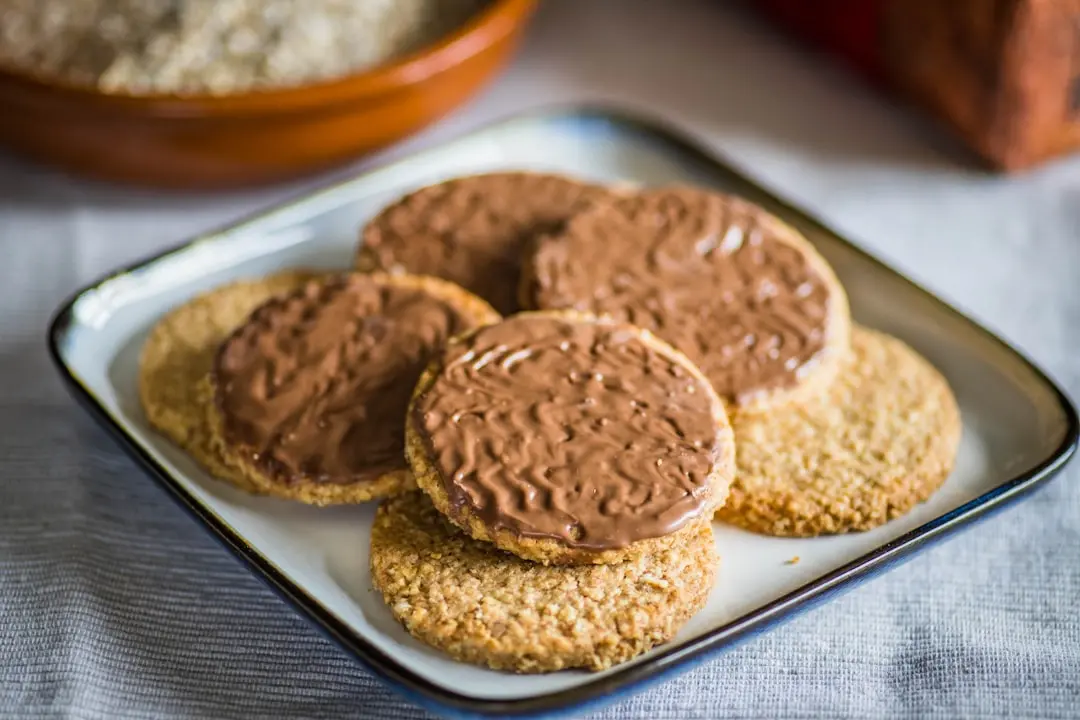
El problema empieza por el nombre. Las «digestive» nacieron en el siglo XIX ligadas al bicarbonato sódico y a la harina integral, pero el horneado anula el efecto antiácido del bicarbonato y hoy son una etiqueta puramente comercial. Lo admiten las propias marcas: en el reverso del envase se lee que «la palabra digestive no significa que la galleta contenga características digestivas». El nutricionista Pablo Ojeda lo resume con un gesto simple, girar el paquete y mirar la parte de atrás. Ahí aparecen entre 16 y 19 gramos de azúcar por cada 100 gramos en las versiones clásicas, integrales y de avena, y hasta 25 gramos o más en las que llevan chocolate. Teniendo en cuenta que la OMS aconseja no superar los 25 gramos de azúcares libres al día, una ración generosa de estas galletas puede agotar el cupo diario completo.
La grasa tampoco ayuda a sostener el reclamo saludable. Muchas se elaboran con aceite de palma y rondan los 20 gramos de grasa por 100 gramos, con cifras de saturadas que alcanzan los 9,7 gramos en algunas marcas y superan los 12 en las chocolateadas. La fibra que se anuncia en el frontal —cuando existe, porque en bastantes productos la harina integral es casi testimonial— no compensa el resto de la fórmula, insisten los expertos. El resultado es un ultraprocesado que se vende más caro que una galleta convencional y que, en el análisis de la OCU sobre 286 referencias, aparece mayoritariamente con las notas más bajas de Nutriscore. Por eso los nutricionistas lo sitúan en la categoría de dulce ocasional, no de desayuno diario.
Bebidas vegetales de avena y arroz
Las bebidas de cereales que se venden como alternativa saludable son, en la práctica, agua con un poco de cereal. En los envases más habituales del supermercado el porcentaje de avena oscila entre el 8% y el 12% —Amandin declara un 8,4%, Alpro un 10% y Soria Natural un 12%—, por debajo del 11% que el dietista-nutricionista Aitor Sánchez señala como mínimo razonable para este tipo de productos. A esa base acuosa se suma aceite de girasol, que aparece en la lista de ingredientes justo detrás del cereal y cumple una función tecnológica: dar cremosidad y cuerpo. El resultado es que buena parte de la grasa del vaso no procede del grano, sino de un aceite refinado, algo que el nutricionista Saúl Sánchez critica abiertamente al considerar que ni el de girasol ni el de colza son las mejores fuentes de grasa vegetal disponibles.
La proteína, mientras tanto, apenas llega a 1 g por 100 ml en las mejores versiones —0,6 g en la de Amandin sin azúcares, 0,7 g en la de Soria Natural, 0,8 g en la de Alpro barista— frente a unos 3 g de la leche de vaca, y además es de bajo valor biológico por venir de un cereal. En el caso del arroz la cosa empeora: es la bebida que aporta más hidratos y menos proteínas, con menos fibra que la de avena. El nutricionista Mario Ortiz resume que estas bebidas no aportan proteína ni micronutrientes y que, al tener poca grasa y poca fibra, se absorben tan rápido que dejan hambre al poco rato. Carlos Ríos cifra en 4,6 g el azúcar por 100 ml de la bebida de arroz y en 6,3 g la de arroz con coco. A ello se añade la alerta por arsénico inorgánico: un vaso diario en niños de 12 a 36 meses cubre el 60% del valor de seguridad, y la dietista Cristina Lafuente desaconseja su consumo hasta los seis años.
¿Qué ha pasado? Ouigo abre el 16 de septiembre de 2026 la venta de billetes para viajar entre el 13 de diciembre de 2026 y el 1 de agosto de 2027 en todas sus rutas.
¿Quién está detrás? Ouigo, la filial española de bajo coste del grupo francés SNCF, en plena batalla comercial con Renfe e Iryo.
¿Qué impacto tiene? Billetes desde 9 euros en la mayoría de los trayectos y acceso anticipado desde la aplicación para asegurar Navidad, Semana Santa y el verano de 2027.
Ouigo ha movido ficha en plena guerra de precios del AVE. La operadora de alta velocidad participada por SNCF abre el 16 de septiembre de 2026 la comercialización de billetes para viajar entre el 13 de diciembre de 2026 y el 1 de agosto de 2027, con tarifas desde 9 euros en los principales corredores que pasan por Córdoba, Madrid, Barcelona, Valencia y Alicante.
Cómo comprar billetes a 9 euros y hasta cuándo viajar
La apertura, adelantada por ABC, se activará en la web de Ouigo y en la aplicación móvil. Según ha confirmado la operadora, los usuarios de la app podrán acceder de forma anticipada a las reservas, lo que permite organizar con meses de antelación las escapadas de Navidad, los puentes de Semana Santa y las vacaciones del próximo verano.
El periodo de viaje cubierto por esta apertura va del 13 de diciembre de 2026 al 1 de agosto de 2027. Ouigo mantiene billetes desde 9 euros en la mayoría de sus rutas y desde 19 euros en el corredor Madrid-Barcelona, el más caro y disputado de la alta velocidad española.
La guerra de precios aprieta a Renfe e Iryo en Andalucía y el Mediterráneo
Este movimiento comercial de Ouigo no es una simple campaña estacional. Refuerza la presión tarifaria sobre Renfe e Iryo en los corredores del sur y del Mediterráneo, donde la filial de SNCF ha encontrado un nicho de demanda sensible al precio.
Entre los destinos que la compañía destaca figuran Sevilla, Valencia, Barcelona y Alicante. Todos compiten por el mismo viajero vacacional y de larga distancia, y cada euro de descuento se traslada de forma directa a la cuota de mercado.
La promoción llega además vinculada a la música. Quienes compren billete entre el 8 y el 22 de septiembre podrán acceder a las experiencias preparadas en torno a a la residencia de Shakira en Madrid, una palanca de notoriedad dirigida al público joven.
La apertura anticipada de ventas no es un gesto menor: convierte el precio de lanzamiento en una promesa de ocupación para una red que todavía pelea por consolidarse frente al operador público.
Más allá del beneficio inmediato para el viajero, la apertura anticipada de ventas cumple una función financiera y comercial: permite a Ouigo asegurar ingresos con meses de margen y ajustar frecuencias según la demanda real de cada corredor.
Hoja de Ruta: Claves del Viaje
El impacto de esta promoción se mide en tres planos. El primero es el bolsillo del viajero, que podrá cerrar trayectos de alta velocidad por debajo de los 10 euros con varios meses de antelación, aunque al precio de perder flexibilidad si cambia de planes. El segundo es la planificación familiar: las fechas de mayor demanda, como Semana Santa y agosto, suelen agotar los precios baratos en pocas horas.
La zona cero de la batalla es Andalucía y el arco mediterráneo. Córdoba actúa como nudo de conexión para viajeros de interior, mientras que Alicante y Valencia concentran el turismo de sol. Por eso la respuesta de Renfe e Iryo será clave: si replican los descuentos en las mismas rutas, el usuario saldrá beneficiado; si optan por defender el margen, Ouigo consolidará su posición de operador agresivo.
El dato más relevante son los 9 euros de tarifa mínima. Desde la liberalización del transporte de viajeros por ferrocarril en España, este tipo de precios ha obligado al AVE tradicional a lanzar tarifas dinámicas y abonos recurrentes. La diferencia, en este caso, es la antelación: nunca la venta anticipada se había extendido con tanta claridad hasta agosto de 2027.
Observamos un riesgo evidente: la promoción puede generar sobreventa en franjas clave y desplazar viajeros hacia servicios con mayor saturación. La fiabilidad operativa y la puntualidad serán el contrapeso real de la guerra de precios.
La próxima ventana crítica se abre el 16 de septiembre, cuando la app dé paso a la compra anticipada y se vea la velocidad real de absorción de las tarifas más baratas.
La eficiencia energética de las viviendas en España apenas mejora: el 94,2% suspende con calificaciones D o peores. El dato, publicado en el informe ‘Estado de la eficiencia energética en España 2026’ de Accumin, retrata un parque residencial envejecido y muy alejado de los objetivos de descarbonización para 2030.
Según el estudio, elaborado a partir de los certificados energéticos registrados en las comunidades autónomas y remitidos al Ministerio para la Transición Ecológica y el Reto Demográfico, el 67,3% de los inmuebles modelizados se concentra en la letra E, la peor antes de entrar en la zona más baja del alfabeto energético. La G reúne el 12,6%; la F, el 9%; y la D, el 5,4%.
En el lado contrario, la alta eficiencia es residual. Las letras A, B y C suman solo un 5,8% del parque, con un exiguo 1,2% de viviendas en la máxima categoría A. La lectura es directa: seis de cada cien viviendas aprueban en eficiencia energética y el resto suspende.
Un récord de certificados que no cambia la foto del parque
Pese al suspenso general, 2025 cerró con 1,3 millones de certificados energéticos emitidos, un 3% más que el año anterior y la cifra más alta de la serie histórica. El 45% de esas certificaciones estuvo vinculado a reformas energéticas, impulsadas por ayudas públicas y fondos europeos, muy por encima del 19% registrado entre 2016 y 2019.
El detalle importa: no es solo obra nueva. La certificación por reforma indica que una parte creciente del mercado empieza a usar el certificado como comprobante de rehabilitación, no como mero trámite de compraventa o alquiler. Eso sí, el informe también evidencia una brecha de cobertura: solo el 39% de las viviendas españolas tiene certificado registrado. El resto queda fuera del diagnóstico oficial, lo que obliga a Accumin a modelizar estadísticamente el parque total.
La cobertura es muy desigual. En viviendas plurifamiliares alcanza el 51,6%, frente al 17,5% en unifamiliares. Las provincias con mayor porcentaje de parque certificado son Madrid (69%), Navarra (58%), Barcelona (55,3%) y Málaga (51,8%), seguidas por Girona, Tarragona, Asturias, Cantabria y La Rioja, todas por encima del 40%.
Una cobertura tan desigual no solo condiciona la lectura estadística. También afecta a la capacidad de las administraciones para orientar las ayudas, porque el certificado es el requisito de acceso a buena parte de las subvenciones a la rehabilitación energética.
El 94,2% de suspensos reduce el certificado a una foto fija de un parque que envejece más rápido de lo que se rehabilita.
El mapa de los aprobados: pocas islas de A, B y C en un océano de letras bajas
El informe no solo mide cuántas viviendas suspenden, también dónde se concentran las excepciones. Guadalajara, Navarra, Toledo, Soria, Madrid, Segovia, Cuenca y Ciudad Real superan el 8% de viviendas con calificación A, B o C. Son los territorios con un parque residencial algo más joven o con una actividad rehabilitadora más intensa en términos relativos.
En el extremo opuesto, Las Palmas, Castellón, Tenerife, Tarragona, Ceuta y Cantabria registran más del 96% de sus certificados en los tramos ineficientes D, E, F o G. La fotografía no depende solo del clima: provincias costeras y turísticas con un parque antiguo aparecen en la parte baja de la clasificación, mientras que zonas del interior con cierta renovación reciente logran mejorar sus ratios.
La rehabilitación funciona, pero no al ritmo que exige 2030
Las cifras de ahorro respaldan la lógica de la rehabilitación. En viviendas unifamiliares, las reformas reducen el consumo de energía final entre un 25% y un 75%, con saltos habituales de una a dos letras en la calificación. En plurifamiliares, el ahorro se mueve entre el 10% y el 50%, aunque muchas veces la mejora no llega a cambiar la letra por la dificultad de ejecutar obras en fachadas o cubiertas sin acuerdo de la junta de propietarios.
La antigüedad del parque es la principal explicación del suspenso. Buena parte de los edificios se levantó bajo normativas sin exigencias térmicas relevantes, mientras que la obra nueva, sujeta a calificaciones A, B o C, representa apenas el 4% del total. El stock, no el flujo de vivienda nueva, es el que marca la calificación media del país.
El parque no suspende por falta de tecnología, sino por velocidad de reemplazo: la obra nueva apenas suma 4 de cada cien viviendas.
Los objetivos oficiales dejan poco margen. Para cumplir la Estrategia para la Rehabilitación Energética en el Sector de la Edificación en España, que será sustituida por el Plan Nacional de Renovación de Edificios, España debe recortar 26.394 gigavatios por hora (GWh) de consumo de energía final residencial hasta 2030. La hoja de ruta implica rehabilitar la envolvente térmica de 1,2 millones de viviendas y sustituir 3,5 millones de sistemas de calefacción y agua caliente en solo cuatro años.
El informe advierte con nitidez: esa meta exigiría multiplicar por 1,5 el ritmo de reformas registrado entre 2020 y 2025. Y para situar el parque residencial mayoritariamente en zona de alta eficiencia y acercarlo al escenario de cero emisiones en 2050, el ritmo actual debería multiplicarse por 10. Son dos escalas distintas, pero ambas apuntan a la misma dificultad: la rehabilitación se mueve en un ciclo lento, condicionado por la financiación, la gobernanza vecinal, y la falta de incentivos estables.
El riesgo que subraya el dato es estructural. Si el 94,2% del parque sigue en letras bajas y la tasa de certificación no supera el 39%, las políticas de descarbonización residencial corren el peligro de medir solo una parte del problema. Las zonas con más cobertura no son necesariamente las que más rehabilitan; son las que mejor documentan su parque. El resto, sobre todo viviendas unifamiliares en áreas rurales, permanece en gran medida invisible.
La conclusión no es un pronóstico, sino una condición. El salto de letra solo se generalizará si la certificación deja de ser un trámite de compraventa y pasa a funcionar como herramienta de planificación y financiación de reformas. La próxima foto del informe, con los datos que las comunidades autónomas vayan registrando, permitirá comprobar si el récord de certificados de 2025 fue un punto de inflexión o un espejismo estadístico.
Bank of America recomienda reforzar las coberturas ante el riesgo de deterioro del crédito europeo, con el Brent por encima de los 100 dólares y la inflación de nuevo al alza. El informe llega con la volatilidad del crédito aún comprimida.
La advertencia de BofA: cubrir el crédito antes de que repunte la volatilidad
El informe, publicado este jueves, constata que la volatilidad de los mercados de crédito sigue en niveles muy reducidos pese al incremento de los precios del petróleo. La entidad estadounidense considera que esa calma convierte la compra de protección en una estrategia especialmente atractiva frente a posibles movimientos adversos.
Bank of America detalla los riesgos que inclinan la balanza macroeconómica a la baja: la inflación vuelve a repuntar, la energía y los alimentos se encarecen y el conflicto entre Estados Unidos e Irán entra en su séptimo mes. A ello se añaden la incertidumbre sobre la respuesta de la Reserva Federal y el aumento de los rendimientos de la deuda pública.
La combinación de crudo caro, inflación elevada y tensión geopolítica contrasta con unos diferenciales de crédito que no descuentan ese deterioro. Esa brecha entre el riesgo real y la volatilidad implícita es el núcleo de la recomendación de cobertura.
La lectura de BofA es directa: si los riesgos se materializan, los diferenciales europeos ampliarán con rapidez y la volatilidad hará el ajuste.
La volatilidad comprimida con el crudo al alza es la ventana que BofA identifica para comprar protección barata.
Europa, la más expuesta: diferenciales peor que los estadounidenses
La entidad considera que Europa afronta mayores riesgos que Estados Unidos debido a la mayor vinculación de su ciclo económico con el mercado energético. En este contexto, espera que los diferenciales de crédito europeos tengan un comportamiento peor que los estadounidenses.
El posicionamiento de los inversores refleja esa divergencia. Mientras en Estados Unidos se ha producido una notable incorporación de posiciones de riesgo, en Europa el tono ha sido más cauteloso.
El detalle relevante es que la prima de riesgo no recoge el deterioro en ciernes. La liquidez y la búsqueda de rentabilidad mantienen los mercados de crédito en niveles de complacencia, lo que amplifica el potencial de reprecio.
Qué implica la recomendación para bancos y emisores europeos
El crédito europeo abarca tanto la deuda soberana como la deuda corporativa de bancos y grandes empresas del continente. Los principales emisores corporativos españoles financian circulante y emisiones en este mercado, por lo que una ampliación de diferenciales encarecería sus costes de financiación en un momento de tipos altos.
La recomendación de Bank of America se produce con el Banco Central Europeo atento a la inflación y con la Reserva Federal sin despejar la trayectoria de tipos. Los rendimientos de la deuda pública suben, presionando los precios de los activos de riesgo y elevando el coste de financiación para los estados.
La tesis de la entidad es táctica. Se apoya en la disociación entre el riesgo real y la volatilidad implícita. Si el crudo permanece sobre los 100 dólares, los diferenciales crediticios europeos podrían ampliarse con rapidez. La cobertura tiene sentido por su asimetría: el coste es bajo y el potencial de revalorización, elevado.
El mercado lo descuenta más tarde de lo que tarda el riesgo en materializarse.
📊 Las Claves para el Inversor
Qué vigilar: Los próximos datos de inflación de la eurozona y la reunión de la Reserva Federal. El Brent por encima de 100 dólares es la variable de activación.
Reacción del valor: Los CDS y los diferenciales de crédito todavía reflejan calma. Si la volatilidad repunta, las carteras corporativas y de fondos exponen sus activos a pérdidas.
Precedente sectorial: La crisis energética de 2022 amplió los diferenciales de crédito y encareció la financiación corporativa europea en pocos meses.
Atrys Health elevó sus ingresos un 9,4% en el primer semestre, hasta 77,7 millones de euros, y reafirmó sus previsiones para 2026, según las cuentas semestrales remitidas a la CNMV.
El crecimiento estuvo impulsado por la evolución positiva de los negocios de Oncología y Medicina Nuclear, así como por la fortaleza de la actividad internacional, especialmente en Latinoamérica. La compañía aceleró el ritmo de ingresos a lo largo del semestre: pasó de un alza del 6,3% en el primer trimestre al 12,3% en el el segundo.
El Ebitda alcanzó los 9,3 millones de euros entre enero y junio, un 21,3% más que en el mismo periodo de 2025. Si se excluyen efectos contables, el crecimiento del Ebitda superó el 44%. El margen bruto se situó en 32,7 millones de euros, un 6,6% más, reflejo del dinamismo comercial y de las medidas de eficiencia implantadas.
El flujo de caja operativo casi se triplicó: avanzó un 191,5% interanual hasta 7,2 millones de euros. La racionalización de las inversiones, que se situaron en 2,1 millones de euros, contribuyó a expandir la generación de caja.
Magnitud
1S 2026
1S 2025
Variación
Cifra de negocio
77,7 millones
71,0 millones
+9,4%
Ebitda
9,3 millones
7,7 millones
+21,3%
Margen bruto
32,7 millones
30,7 millones
+6,6%
Flujo de caja operativo
7,2 millones
2,5 millones
+191,5%
La venta de Aspy despeja el balance
En el plano financiero, la compañía culminó en enero de 2026 la venta de Aspy por 145 millones de euros. Con esta operación, la deuda financiera neta se redujo un 79,2% respecto al cierre de 2025, hasta 35,4 millones de euros, y reequilibró la estructura de pasivo.
La venta de Aspy no solo reduce deuda: permite a Atrys transformar su estructura financiera en plena ejecución del plan estratégico 2026-2028.
El desapalancamiento permitió recortar en 4,4 millones de euros los gastos financieros frente al primer semestre de 2025. La compañía avanza además en la reordenación de su deuda para adaptarla a las necesidades del plan estratégico 2026-2028. La consejera delegada, Marian Isach, calificó los resultados como los de una compañía ‘más sólida, eficiente y con mayor capacidad para transformar el crecimiento en rentabilidad y generación de caja’.
Oncología y Latinoamérica marcan el paso
Por divisiones, Oncología fue el principal motor del semestre, con una facturación de 37,1 millones de euros, un 22,5% más, y un Ebitda de 6 millones de euros, un 13,8% más.
Medicina Nuclear elevó su cifra de negocio un 10,6% y disparó su Ebitda un 135,4%, impulsada sobre todo por el negocio en Portugal. Los ingresos del país crecieron un 6,7%, y su Ebitda se multiplicó por 8,4 veces frente al primer semestre de 2025, gracias a las eficiencias y al área nuclear.
Geográficamente, Latinoamérica creció un 26,1%, con México como punta de lanza tras consolidar el negocio de oncología médica y expandir su red de centros: su facturación se disparó un 151,1%. En España, los ingresos avanzaron un 1,3%, apoyados en Diagnóstico por Imagen (+18,2%) y Oncología (+5,7%).
Tras estos resultados, Atrys reafirmó sus previsiones para 2026: una cifra de negocio de 156,5 millones de euros (+11%), un Ebitda reportado de 20,5 millones de euros (+40%) y un flujo de caja operativo de 13,5 millones de euros (+125%). La senda de mejora de márgenes y caja queda así anclada al cierre del ejercicio.
Lectura de fondo: deuda baja, márgenes al alza y guías a cumplir
El margen Ebitda de Atrys en el semestre se sitúa en torno al 12,0% sobre ingresos, frente al 10,8% del mismo periodo de 2025. Son unos 120 puntos básicos de mejora que explican el mensaje de Isach: no se trata solo de crecer, sino de transformar ese crecimiento en rentabilidad y caja.
Con una deuda neta de 35,4 millones de euros y un Ebitda reportado que avanza a doble dígito, el balance queda menos tensionado que en ejercicios anteriores. La segunda mitad del año estará marcada por la consolidación de la oncología médica en Latinoamérica y por la disciplina en inversiones, claves para cumplir las guías.
El precedente más claro lo marca la operación de Aspy: una desinversión en un activo no estratégico que libera recursos y simplifica el perímetro. En servicios sanitarios, este tipo de reordenaciones suele premiar la valoración cuando se acompañan de una mejora visible del flujo de caja y de una reducción del apalancamiento.
El riesgo a vigilar es la sostenibilidad de la aceleración del segundo trimestre en un entorno regulado y con tipos europeos aún en revisión. La reordenación de deuda tiene que cerrarse sin nuevos costes financieros relevantes para que el ciclo de mejora se consolide.
📊 Las Claves para el Inversor
Qué vigilar: El cierre del ejercicio y el cumplimiento de los objetivos de 156,5 millones en ingresos y 20,5 millones en Ebitda reportado.
Reacción del valor: El mercado vigilará si la aceleración del segundo trimestre se mantiene y si la mejora del margen se consolida.
Precedente sectorial: La venta de Aspy por 145 millones y la reducción de deuda del 79,2% son el patrón de desinversión no estratégica más inmediato.
La CNMV ha acordado suspender cautelarmente desde el 11 de septiembre la cotización de Ercros en Bolsa, un paso que despeja el camino hacia la exclusión definitiva del valor tras el cierre del plazo de aceptación de la OPA formulada por Bondalti a 3,505 euros por acción.
El supervisor ha comunicado la medida en el registro oficial de la CNMV, apenas unas horas después de que finalizara el periodo de aceptación de la oferta pública de adquisición. La suspensión cautelar se enmarca en una OPA de exclusión, una modalidad que busca retirar el valor del parqué y liquidar las posiciones de los accionistas minoritarios.
El plazo de aceptación concluyó este jueves 10 de septiembre de 2026. La decisión del regulador no implica que la oferta haya fracasado ni que el nivel de aceptación sea bajo: es el procedimiento estándar cuando el oferente ya ha tomado el control y se dispone a eliminar la negociación.
La suspensión cautelar y el calendario
La CNMV prevé mantener la suspensión hasta que se produzca la exclusión definitiva de la negociación de las acciones de Ercros. Ese calendario no está fijado públicamente, pero la comunicación al supervisor es el paso con el que la empresa y Bondalti formalizan la salida del mercado continuo. Durante este periodo, los accionistas que no hayan acudido a la OPA no podrán comprar ni vender títulos en el parqué español.
La operación deja a Ercros sin recorrido bursátil. El precio de la oferta, 3,505 euros por acción en efectivo, es la referencia de liquidación para los inversores que aceptaron la oferta. La suspensión no altera esa contraprestación ni el derecho de cobro de quienes ya han vendido sus títulos en la OPA.
La suspensión no es una sanción: es el trámite técnico que anticipa la desaparición del valor del mercado continuo español.
Ficha de la OPA de exclusión de Bondalti
La oferta de Bondalti sobre Ercros se estructura como una OPA de exclusión, una modalidad que liquida la posición de los minoritarios a cambio de efectivo. Estos son los datos esenciales de la operación.
Concepto
Detalle
Oferente
Bondalti
Valor objetivo
Ercros
Contraprestación
3,505 euros por acción
Tipo de oferta
OPA de exclusión en efectivo
Fin del plazo de aceptación
10 de septiembre de 2026
Estado regulatorio
Suspensión cautelar desde el 11 de septiembre, pendiente de exclusión definitiva
La contraprestación en efectivo ofrece una salida limpia a los minoritarios que acepten. Ercros, compañía química con sede en Tarragona, deja de contar con un accionariado disperso y pasa a manos de un único propietario.
Qué pasa con los accionistas que no acudieron a la OPA
Quienes no hayan vendido sus acciones en la oferta conservan sus títulos, pero pierden la capacidad de negociación en bolsa. La exclusión definitiva confirmará que el valor ya no dispone de un mercado secundario regulado. El cobro de la contraprestación ofrecida, 3,505 euros por acción, quedaría articulado a través de los procedimientos de liquidación que establezca el acuerdo de exclusión.
La CNMV no ha desvelado el porcentaje de aceptación de la oferta. El comunicado se limita a confirmar la suspensión cautelar, sin precisar si el umbral alcanzado permitirá a Bondalti ejecutar la exclusión forzosa del resto de accionistas. Esa información será decisiva cuando el regulador publique el desenlace completo de la OPA.
Lectura de mercado: qué supone la salida de Ercros del parqué
La suspensión de cotización es el mecanismo que la CNMV aplica cuando la liquidez queda comprometida o cuando la exclusión es inminente. En operaciones similares, como la exclusión de Zardoya Otis en 2022, la suspensión se levantó únicamente en el momento de la liquidación definitiva. Ercros entra ahora en ese limbo regulatorio: los inversores institucionales ya han ajustado sus posiciones y el free float residual es testimonial.
Desde el ángulo sectorial, el fin de la cotización de Ercros no altera la competitividad química, pero sí reduce la visibilidad de un segmento que ha perdido compañías cotizadas en el mercado continuo. La salida de Ercros deja al sector químico español con menos referencias bursátiles, en plena presión de márgenes y costes energéticos en Europa.
Para Bondalti, la exclusión elimina los costes regulatorios y de comunicación asociados a la cotización, y permite integrar Ercros sin las restricciones de la información privilegiada. Para los accionistas minoritarios, la operación representa una salida ordenada a un precio cerrado, sin exposición posterior a la evolución del negocio.
La clave para medir el éxito de la OPA no es la suspensión en sí, sino el grado de aceptación alcanzado. Si Bondalti logra superar el umbral legal para la venta forzosa, la exclusión será un mero trámite. La CNMV mantendrá la suspensión mientras tanto.
📊 Las Claves para el Inversor
Qué vigilar: La publicación del porcentaje de aceptación de la OPA y la confirmación por parte de la CNMV de la exclusión definitiva de Ercros.
Reacción del valor: La suspensión elimina la cotización desde el 11 de septiembre; no habrá variación de precio en el mercado continuo español.
Precedente sectorial: La exclusión de Zardoya Otis en 2022 siguió un patrón similar: suspensión cautelar, liquidación de minoritarios y salida del parqué.
La computación cuántica vuelve a seducir a los inversores con cinco acciones y una corrección de hasta el 78%. El renovado interés bursátil coincide con una movilización de fondos públicos que Estados Unidos cifra en 2.000 millones de dólares y con la entrada de IBM y GlobalFoundries en la fabricación de chips cuánticos.
Claves de la operación
La corrección del 78,6% en Rigetti abre una ventana. La caída desde máximos de octubre no borra una subida desde 0,35 hasta casi 60 dólares; funciona como limpieza de euforia.
Washington reparte 2.000 millones entre nueve arquitecturas. IBM recibirá 1.000 millones y GlobalFoundries 375; Rigetti, D-Wave y Quantinuum cierran acuerdos de 100 millones cada una.
El inversor español no encuentra cotizadas cuánticas en el IBEX. La exposición a esta tecnología exige mirar al Nasdaq y asumir una volatilidad propia de semillas, no de valores consolidados.
La corrección que asustó al mercado y la financiación pública que no se detiene
En octubre de 2024, IonQ cotizaba cerca de 8 dólares y Rigetti Computing por debajo de 1 dólar. Un año después IonQ llegó a rozar los 84 dólares, mientras que Rigetti pasó de mínimos de 0,35 dólares en 2023 a acercarse a los 60 dólares. La corrección del 78,6% de Fibonacci no elimina una revalorización desde 0,35 hasta casi 60 dólares. Rigetti cerró julio cerca de 13 dólares, un ajuste violento pero coherente con la verticalidad previa.
El castigo bursátil no ha frenado la financiación oficial. Washington moviliza 2.000 millones de dólares para financiar nueve tecnologías cuánticas. IBM recibirá alrededor de 1.000 millones para Anderon, su nueva compañía de chips cuánticos, y GlobalFoundries contará con otros 375 millones. Rigetti, D-Wave Quantum y Quantinuum ya tienen acuerdos definitivos de 100 millones cada una.
La lógica es geopolítica. Reino Unido compromete 2.500 millones de libras en diez años, Europa prepara una legislación específica y China incluye la cuántica en su plan quinquenal. Japón, Canadá, Francia, Alemania, Corea del Sur y Australia también mueven ficha. Ninguna potencia quiere descubrir dentro de una década que una tecnología crítica para su seguridad económica pertenece a otro país.
Cinco arquitecturas para plantar semillas sin elegir un ganador
El análisis que recoge Ecotrader evita concentrar la apuesta en una única tecnología. IonQ apuesta por iones atrapados y Rigetti por circuitos superconductores. D-Wave Quantum se ha especializado en optimización comercial, Quantum Computing Inc. transita la vía fotónica y Arqit Quantum busca proteger las comunicaciones frente a la futura amenaza criptográfica.
La tesis de fondo es la diversificación obligada. No sabemos qué arquitectura dominará, así que la cartera reparte el riesgo entre varias tecnologías. Washington parece haber llegado a la misma conclusión: reparte dinero entre distintas compañías para no apostar todo a una carta.
La corrección no destruye la tendencia de fondo: los estados ya están comprando la posibilidad de que la cuántica se convierta en industria.
El potencial real no pasa por tener un ordenador más rápido en casa. Un ordenador cuántico no sustituirá al portátil doméstico, pero puede reducir rutas logísticas, acelerar ensayos farmacéuticos y diseñar baterías o fertilizantes. La cara menos amable es la criptografía: un equipo lo bastante potente amenazaría parte de la seguridad bancaria y gubernamental.
Análisis: un juego de semillas sin ventas y el espejo español
El inversor español no encuentra cotizadas cuánticas puras en el IBEX 35. Los grandes valores tecnológicos del parqué apenas tocan esta industria como proyectos de I+D, no como línea de negocio. Por eso la exposición a la computación cuántica exige acudir al Nasdaq y asumir reglas distintas: volatilidad alta, ingresos limitados y dependencia de la financiación pública. El inversor español no encuentra reflejo directo en el IBEX 35.
Conviene recordar el precedente de la biotecnología estadounidense de los noventa: muchas compañías prometieron revolucionar la medicina y la mayoría acabó en pérdidas durante años. La cuántica comparte ese perfil de promesa y ventas escasas. La diferencia es que ahora los estados compiten por asegurar capacidades soberanas, algo que no ocurría con la biotech de entonces. Eso no convierte a todas las semillas en ganadoras, pero sí sostiene la financiación.
Consideramos que la corrección reciente no elimina la señal del mercado. El ajuste del 78,6% en Rigetti asusta, pero no destruye la tendencia de fondo que Estados Unidos y Reino Unido han convertido en prioridad. Aun así, la mayoría de los inversores minoristas tiene horizontes demasiado cortos para soportar caídas de esta magnitud sin vender en el peor momento. El siguiente catalizador puede venir de la legislación europea o de los próximos acuerdos definitivos de Washington.
Uber estrenará coches autónomos en Madrid antes de fin de año tras recibir la primera autorización de la DGT. La compañía estadounidense se convierte así en pionera en España en pruebas de conducción autónoma de nivel 4.
La autorización de la Dirección General de Tráfico llega tras meses de conversaciones, según ha podido confirmar El Mundo con fuentes cercanas al proceso. El permiso habilita operaciones de nivel 4, lo que permite que el vehículo gestione la conducción en trayectos cortos, aunque puede intervenir para evitar un accidente. Se trata de la primera autorización de este tipo que emite la DGT en España y abre la puerta al despliegue del proyecto conjunto.
Claves de la operación
Primer permiso de nivel 4 en España. La DGT sitúa a Uber como pionera de la conducción autónoma en Madrid, con pruebas en trayectos cortos y conductor especialista a bordo.
Madrid compite con Múnich por el liderazgo europeo. El proyecto aspira a activar un servicio comercial en pruebas antes de fin de año y marca la cuarta ciudad conjunta de Uber y WeRide.
Objetivo de fondo: la certificación. El mapeo y la validación de rutas buscan sentar la base para el transporte autónomo de pasajeros y la venta de coches autónomos.
El salto al nivel 4 que España no había concedido hasta ahora
El despliegue arrancará con una veintena de vehículos que recorrerán zonas de alta demanda de la Comunidad de Madrid. Cada unidad contará con un conductor especialista a bordo, una figura pensada para supervisar y tomar el control si el sistema se enfrenta a una situación límite. La fase inicial se concentrará en las rutas de mayor afluencia de la región.
Con la autorización vigente, la alianza se encargará del mapeo, la validación de rutas posibles y la preparación de los futuros servicios. No se trata todavía de un servicio abierto sin conductor: la conducción autónoma de nivel 4 exige este proceso previo de validación antes de pensar en viajes comerciales sin supervisión.
La batalla con Múnich por el primer robotaxi de la UE
Para Uber, Madrid es la cuarta ciudad en la que arranca junto a WeRide de las quince que se ha marcado como objetivo cubrir hasta 2030. El movimiento acelera la carrera europea: la capital española quiere rivalizar con Múnich por convertirse en la primera gran urbe de la UE con un servicio de robotaxis en funcionamiento. Madrid se mide con Múnich por el primer robotaxi operativo de la UE y la estadounidense no está sola en esa pugna.
Madrid no solo estrena robotaxis: estrena un marco regulatorio que decidirá si España compite o se queda mirando.
El permiso no se agota en las pruebas. Desde la compañía trasladan que este proyecto sentará la base de futuros servicios comerciales de transporte autónomo de pasajeros y permitirá establecer un marco para la certificación de la venta de coches autónomos. El objetivo final es sentar un marco para certificar la venta de coches autónomos, un negocio que en España está sin regulación específica.
Lo que Uber se juega en un mercado regulado al milímetro
Cabe recordar que Uber regresó al mercado español en 2016 tras un parón judicial y ha operado desde entonces bajo la regulación estatal de licencias VTC, que fija una proporción de una autorización por cada 30 taxis. Cabify, su principal competidor nacional, ha crecido en ese mismo perímetro normativo. La conducción autónoma introduce una variable nueva: el conductor, que es precisamente el eje de la disputa regulatoria del sector, pasa a un segundo plano.
En esta redacción entendemos que la autorización no resuelve la tensión de fondo. El despliegue de Uber llega con conductor especialista a bordo, lo que en la práctica aproxima estos vehículos a los servicios actuales de VTC. La mayoría de los trayectos de prueba se realizará en condiciones controladas y con rutas previamente validadas. La regulación española de VTC sigue marcando los tiempos de Uber, y el salto a un robotaxi sin conductor podría topar con resistencias locales.
La gran incógnita es si el Ayuntamiento de Madrid y la Comunidad mantendrán el calendario ante un eventual conflicto con el sector del taxi. La fecha a vigilar es el lanzamiento comercial en pruebas prometido antes de fin de año. Si se cumple, España pasará a tener el primer banco de pruebas real de robotaxis del sur de Europa.
Goldman Sachs deja de ser neutral con Colonial y los bajistas desembarcan antes de la subida del BCE. La combinación de una rebaja a vender y una posición corta aflorada en los registros de la CNMV endurece el escenario para la socimi del IBEX.
El banco estadounidense incluyó a Colonial en su lista de valores para vender y redujo su recomendación desde neutral. Goldman Sachs recortó el lunes el precio objetivo hasta los 4,60 euros por acción.
Ese nivel representa un potencial bajista del 13% respecto a los 5,31 euros con los que cerraron los títulos de la socimi en la jornada previa. En el informe, la firma argumenta la lenta actividad de arrendamiento y las preocupaciones por el apalancamiento del grupo.
La reacción de los bajistas coincide con el momento más sensible del ciclo. Una subida de 25 puntos básicos no es un terremoto, pero sí un recordatorio de que la liquidez barata que sostuvo la valoración de las socimis se acaba. Colonial lo nota antes que el resto.
Davidson Kempner aflora un 0,50% en corto y rompe casi dos años sin bajistas
En paralelo, Davidson Kempner European Partners ha aflorado acciones a préstamo equivalentes a un 0,50% del capital, el umbral que obliga a declarar posiciones cortas significativas ante la CNMV. Su irrupción acaba con cerca de dos años de inmunidad frente a los bajistas.
Desde finales de 2024, ninguna firma bajista había declarado posiciones cortas significativas a título individual en Colonial, según los registros del supervisor bursátil. El hedge fund entra en los registros con la reunión del BCE ya encima de la mesa.
La subida de tipos de 25 puntos básicos no solo encarece la financiación de las socimis: amplifica cualquier duda sobre valoración de activos y deuda.
Los registros de la CNMV muestran un dato relevante: Davidson Kempner entró en en el capital de la socimi justo después de la rebaja de Goldman. El movimiento no parece casual.
La cita del BCE, salvo sorpresa mayúscula, confirmará hoy la subida de 25 puntos básicos que el mercado descuenta ampliamente. Pocos sectores son tan sensibles a los tipos como el inmobiliario.
Análisis Merca2: por qué el apalancamiento y el arrendamiento agravan el castigo a Colonial
En mi lectura, el castigo a Colonial no es solo un tema de recomendación. Es una advertencia sobre el ajuste de valoraciones en el sector inmobiliario cotizado cuando el BCE sube tipos con la inflación aún elevada. Las socimis dependen de dos variables: el coste del pasivo y la capacidad de subir rentas. La primera se complica con alzas de tipos; la segunda no tiene la elasticidad suficiente en un mercado de arrendamiento débil.
La mayoría de los analistas consultados considera que la socimi aún no ha tocado suelo. El riesgo no está tanto en los resultados del próximo trimestre como en la revisión del valor de los activos si el coste de capital sigue subiendo.
El precedente de las subidas de 2022-2023 dejó una caída media de doble dígito en las socimis europeas. Colonial no fue ajena entonces. Los precios de los activos se ajustan tarde, pero la cotización descuenta antes.
Si el BCE confirma hoy la subida y deja la puerta abierta a más alzas, la presión sobre Colonial puede extenderse más allá de Davidson Kempner. El siguiente hito será la revisión de los covenants y las guías de apalancamiento en la próxima presentación de resultados.
El caso de Colonial recuerda al de otras socimis europeas que vieron aflorar cortos antes de revisiones de rating. La diferencia es que aquí el banco de inversión y el hedge fund coinciden en la misma semana, lo que amplifica el efecto señal. Si el BCE adopta un tono más duro del previsto, la sacudida puede ir más allá de la propia Colonial.
¿Qué tan razonable es la rebaja de Goldman? El precio objetivo de 4,60 euros implica valorar la acción un 13% por debajo de su último cierre. No es un ajuste extremo, pero sí lo bastante amplio para que otros hedge funds se animen a replicar la operación.
El argumento del apalancamiento es el más delicado. Si la deuda se encarece, Colonial podría necesitar medidas mitigadoras adicionales: ventas selectivas, moderación de inversión o incluso una revisión del payout. La lenta actividad de arrendamiento, por su parte, resta visibilidad al crecimiento de las rentas.
La posición corta de Davidson Kempner, pese a su tamaño, es una señal de que el consenso bajista empieza a construir tesis sobre el valor. No es una apuesta agresiva, pero sí un cambio de régimen: de la ausencia de cortos al seguimiento activo.
Con el IBEX pendiente del BCE, Colonial se convierte en el primer test del sector inmobiliario español. La reacción del precio en las próximas sesiones dirá si el mercado ya descontaba la rebaja o si la presión vendedora tiene recorrido.
Veredicto Merca2
Cotización al cierre o apertura: Las acciones de Colonial cerraron la jornada previa a la rebaja en 5,31 euros, un 13% por encima del nuevo precio objetivo de Goldman. La cotización de hoy queda condicionada a la decisión del BCE.
Clave técnica: La referencia inmediata está en los 5,00 euros; perder ese nivel redondo daría credibilidad al objetivo de 4,60 euros. Un rebote, en cambio, tendría que recuperar los 5,31 euros del cierre previo.
Apunte macro: El mercado descuenta una subida de 25 puntos básicos del BCE para hoy. Esa decisión encarece la financiación de las socimis y presiona la valoración de activos inmobiliarios en toda la zona euro.
¿Qué ha pasado? El Observatorio del Alquiler ha señalado este jueves infracciones en los anuncios de las viviendas de alquiler asequible del portal Casa47.
¿Quién está detrás? El propio Observatorio del Alquiler, entidad que vigila el cumplimiento de la normativa de arrendamiento, y Casa47 como portal señalado.
¿Qué impacto tiene? Los anuncios omiten la etiqueta energética y los datos exigidos en zonas tensionadas; en Turís las rentas superan el 35% de esfuerzo sobre la renta familiar.
El Observatorio del Alquiler advierte de infracciones en los anuncios de alquiler de Casa47 por carencias de información y posibles incumplimientos normativos.
Qué ha detectado el Observatorio en los anuncios de Casa47
La advertencia se centra en la ausencia de la etiqueta de eficiencia energética. La normativa exige incluir ese distintivo en toda oferta, promoción y publicidad de venta o arrendamiento. En los anuncios de Casa47 no aparece.
El Observatorio añade que varias viviendas publicadas se localizan en zonas declaradas de mercado residencial tensionado. En esos casos, la Ley de Vivienda obliga a indicar esta circunstancia y a informar de la última renta del contrato o del valor del índice de referencia. Esa información no figura en ninguno de los anuncios, según el comunicado.
Desde el Observatorio recuerdan que esos datos aparecen en las bases de la convocatoria, pero consideran que deberían estar accesibles y visibles para el interesado en la propia publicación del inmueble. La información sobre instalaciones y suministros tampoco se ve reflejada.
El aviso no ha recibido todavía respuesta pública de Casa47. Tampoco hay confirmación por parte de una autoridad autonómica, por lo que, de momento, se trata de una advertencia basada en la revisión de los anuncios y no de una sanción firme.
El Observatorio sostiene que los datos exigidos por la Ley de Vivienda no bastan en las bases de una convocatoria: deben estar visibles en cada anuncio.
El caso de Turís: precios por encima del mercado y esfuerzo del 35%
El Observatorio utiliza Turís (Valencia) como ejemplo. En este municipio de más de 7.000 habitantes, Casa47 oferta 19 viviendas de tres dormitorios y tres baños con rentas entre 721 euros y 956 euros al mes.
La renta neta por hogar en Turís asciende a 31.713 euros anuales, equivalentes a 2.642,75 euros mensuales. Con ese umbral, las seis viviendas que se ofrecen entre 927 y 956 euros al mes elevan el esfuerzo salarial por encima del 35%, según advierte el Observatorio.
La comparación con el mercado local refuerza la crítica. Viviendas similares de tres dormitorios, dos baños, plaza de garaje y amuebladas, se han promocionado en los últimos meses en Turís entre 650 y 800 euros mensuales. La oferta de Casa47 estaría, por tanto, por encima del precio de mercado.
El episodio se produce en un momento en el que varias administraciones autonómicas endurecen los controles sobre los anuncios de alquiler. La normativa de zonas tensionadas exige transparencia plena y la ausencia de etiqueta energética puede derivar en expedientes si un consumidor o un organismo lo pone en conocimiento de las autoridades.
La Ficha del Inversor
Para el pequeño ahorrador que busca vivienda asequible, la advertencia supone una señal de alerta. El precio medio de la oferta señalada en Turís se sitúa en torno a 850 euros mensuales, frente a una horquilla de mercado de 650 a 800 euros para viviendas comparables.
Nuestro análisis de la métrica clave de esta alerta se fija en el esfuerzo salarial. Superar el 35% de la renta neta mensual del hogar para pagar el alquiler es el umbral que el propio Observatorio utiliza como señal de tensión. En el caso de Turís, alquilar una vivienda de tres dormitorios por 956 euros absorbe más de un tercio de los ingresos medios declarados.
Tendencia a seis meses: cabe esperar que las advertencias se conviertan en requerimientos de información si la administración autonómica abre diligencias. El calendario de la Ley de Vivienda y el desarrollo reglamentario de las zonas tensionadas seguirán presionando a los portales. La próxima ventana crítica será la respuesta que dé Casa47 y la reacción del Observatorio en su siguiente comunicado.
El perfil recomendado aquí es el inquilino que compare ofertas de alquiler asequible. Antes de firmar, debe exigir la etiqueta energética, la referencia de la última renta cuando la vivienda esté en zona tensionada y el desglose de suministros y gastos adicionales. Si no aparecen, conviene solicitar la información por escrito.
La respuesta de Casa47 aún no se ha producido, al menos de forma pública. El riesgo inmediato para el inquilino es la firma de un contrato con información incompleta sobre suministros o sobre la renta anterior, lo que puede dificultar la detección de subidas irregulares.
No es la primera vez que la opacidad en los anuncios abre un debate. La Ley de Vivienda de 2023 impuso la obligación de informar del índice de referencia en zonas tensionadas precisamente para evitar que los portales y los propietarios mantuvieran la última renta oculta. La advertencia del Observatorio conecta con aquella exigencia.
La próxima señal llegará con la respuesta pública de Casa47 o con la apertura de un expediente informativo por parte de la Generalitat Valenciana. Hasta entonces, conviene leer cada anuncio con lupa.
¿Qué ha pasado? Árima Real Estate ha vendido su única nave logística en San Agustín de Guadalix (Madrid) por 28,1 millones de euros.
¿Quién está detrás? La socimi cotizada Árima, que concentra su actividad en oficinas de alta calidad; la operación ya se ha comunicado a la CNMV.
¿Qué impacto tiene? Cierra la etapa logística de la cartera y libera capital para reforzar el negocio de oficinas tras la integración de JSS Real Estate.
Árima Real Estate ha vendido su única nave logística, situada en San Agustín de Guadalix (Madrid), por 28,1 millones de euros.
El inmueble suma 25.694 metros cuadrados, dispone de 29 muelles de carga y está situado en el kilómetro 32 de la autovía A-1, uno de los principales ejes de conexión entre Madrid y el norte de España y Francia.
La operación equivale a alrededor de 1.094 euros por metro cuadrado. Árima ha contado con el asesoramiento de Uría Menéndez y Knight Frank, mientras que los compradores han estado asesorados por Pérez-Llorca y Top Management. La identidad del comprador no figura en el hecho relevante remitido a la CNMV.
Qué vende Árima: la rotación que cierra la etapa logística
La propia socimi defiende la operación como un hito: ‘La venta completa el plan de desinversión de activos no estratégicos’.
Con esta desinversión, la compañía cotizada se queda sin activos logísticos en propiedad y concentra toda su capacidad inversora en el segmento de oficinas de alta calidad en ubicaciones estratégicas.
La operación, se produce tras la integración de JSS Real Estate, un movimiento que ha reordenado la cartera de Árima hacia el negocio de oficinas y ha definido una nueva etapa orientada a generar retornos para el accionista.
La venta de la nave no equilibra la cartera: la simplifica. Árima reduce activos ajenos a su tesis para ganar foco en oficinas.
Por qué la socimi apuesta todo por las oficinas prime
La reinversión de los 28,1 millones de euros apunta a reforzar una cartera de oficinas que ya es el centro industrial de la socimi. No se trata de una diversificación conservadora, sino de una especialización que prioriza activos prime, los de máxima calidad y ubicación.
En una patrimonialista pequeña y cotizada, la concentración sectorial puede elevar el riesgo específico, pero también permite afinar la gestión y la valoración en un momento en que el capital busca rentas de calidad.
El plan declarado por Árima es ampliar y optimizar la cartera. La rotación de activos no estratégicos, como esta nave logística, es exactamente lo que un accionista espera de una socimi (el vehículo cotizado de inversión inmobiliaria equivalente al REIT) enfocada en un solo segmento.
La Ficha del Inversor
La métrica clave de la operación es el precio unitario: cerca de 1.094 euros por metro cuadrado. Para calibrar, las naves logísticas del corredor de la A-1 se valoran en gran medida por la calidad del contrato de inquilinato, un dato que el hecho relevante no detalla.
La tendencia a seis meses pasa por ver a Árima reinvirtiendo de forma selectiva en oficinas de alta calidad en ubicaciones estratégicas, según su propia tesis industrial. La apuesta por la especialización recuerda, salvando las distancias, al giro de las socimis patrimonialistas desde 2013, cuando el régimen SOCIMI premió la claridad de tesis por encima de la diversificación.
El perfil recomendado es el inversor en socimi patrimonialista que acepta concentración sectorial a cambio de especialización. La operación no encaja para quien busque diversificación inmobiliaria clásica.
El riesgo es evidente: una cartera 100% oficinas dependerá del ciclo del alquiler terciario y de la evolución del empleo en las grandes plazas. Habrá que seguir la próxima comunicación a Árima Real Estate para ver el destino del capital.
Ocho procesos celulares explican el daño del ADN en el 85% de los cánceres de próstata, según el estudio que publica Nature y que colidera el CNIO. Es la primera vez que un retrato de este tumor integra cuatro grandes tipos de alteraciones genómicas en 959 genomas completos, en lugar de limitarse a contar genes rotos de forma aislada.
El trabajo está coliderado por Geoff Macintyre, jefe del grupo de Oncología Computacional del CNIO, y por Joachim Weischenfeldt, catedrático del Centro de Investigación e Innovación Biotecnológica de la Universidad de Copenhague y del Rigshospitalet. Su punto de partida es una paradoja médica: detectar el tumor no es el problema; la dificultad está en distinguir a los hombres que convivirán con la enfermedad durante décadas de quienes morirán por ella.
Ocho procesos internos, no solo genes rotos
El cáncer de próstata es el segundo tumor más frecuente en hombres a escala global y la quinta causa de muerte por cáncer en varones. Sin embargo, los genes defectuosos ya conocidos no alcanzan a explicar por qué dos pacientes con un diagnóstico parecido pueden tener evoluciones radicalmente distintas.
Los investigadores analizaron el ADN completo de 959 tumores donados por hombres de siete países, el mayor conjunto de genomas de cáncer de próstata examinado con esta metodología. En lugar de mirar una sola clase de mutación, integraron cuatro patrones distintos: cambios de una letra del genoma, alteraciones en tramos pequeños, grandes reordenamientos estructurales y pérdidas o ganancias amplias de material genético.
Ese enfoque hizo emerger ocho procesos defectuosos. Cada tumor presenta una combinación distinta de estas familias, pero no se trata de compartimentos estancos: lo que separa a unos pacientes de otros es cuáles de estos procesos están activos y con qué intensidad. ‘El equilibrio de los procesos que tienen lugar en el interior de un tumor es lo que determina la probabilidad de que el cáncer se propague’, resume Macintyre.
En conjunto, los ocho procesos explican el daño del ADN en el 85% de los cánceres de próstata. La mayor parte de ese deterioro no viene de un error puntual en un solo gen, sino de mecanismos celulares que han dejado de funcionar bien: los que copian el ADN, los que lo reparan y la propia señalización hormonal de la próstata. A estas firmas se suma la huella del envejecimiento.
Cada tumor cuenta una historia distinta según cuáles de los ocho procesos estén activos, y esa historia está escrita en todo el genoma, no solo en un gen.
Lo que no apareció resultó tan informativo como lo que sí estaba. Los autores buscaron marcas de tóxicos ambientales que se detectan con claridad en otros tumores, como el tabaco en el pulmón o la luz solar en la piel. En casi mil genomas, apenas encontraron ninguna. ‘Lo que más nos sorprendió fue la magnitud del daño que proviene del interior de la célula’, afirma Barbara Hernando, investigadora del CNIO y una de las cuatro coautoras principales.
La ausencia de huellas externas no equivale a exculpar al estilo de vida. Hernando matiza que la dieta, el peso y la inflamación pueden influir en el desarrollo del tumor sin dejar rastro en el ADN.
Cómo se leyeron 959 genomas completos de siete países
La solidez del hallazgo descansa en la escala y en la lectura integral del genoma. Los estudios previos de firmas mutacionales solían examinar un único tipo de alteración por separado. Aquí, la combinación de cuatro patrones permitió ver procesos que antes quedaban enmascarados.
El análisis también detectó una asociación clínicamente relevante: cuando un determinado proceso defectuoso era el más activo, el tumor tenía más probabilidades de diseminarse. La señal se mantuvo después de tener en cuenta la edad, el estadio del tumor y el grado que asigna la anatomía patológica al microscopio. Además, otro tipo de proceso activo se asoció a un grupo reducido de pacientes que respondió mejor a una terapia específica.
Pese a la contundencia de los patrones, los autores piden prudencia. ‘Antes de que esto llegue a un hospital, estos hallazgos deben confirmarse en otros grupos de pacientes’, afirma Macintyre. A continuación, la medición debe convertirse en una prueba reproducible y ser ensayada con hombres que toman decisiones reales sobre su tratamiento.
Para Joachim Weischenfeldt, la aportación no es una tecnología nueva, sino una manera distinta de interpretar datos que varios sistemas sanitarios ya generan. El mapa no cambiará el tratamiento mañana, pero se apoya en la secuenciación de ADN que ya se aplica a pacientes oncológicos. ‘Lo que proponemos es interpretar los datos existentes de otra manera, no crear una nueva prueba desde cero’, resume.
Por qué este mapa cambia la lectura del tumor de próstata
El estudio no se limita a clasificar pacientes; propone una taxonomía del daño. Detrás de cada firma hay un fallo mecánico concreto: una copia defectuosa, una reparación ineficaz o una señal hormonal desregulada. Entender cuáles de esos motores dominan cada tumor abre la vía a preguntar no si hay cáncer, sino qué tipo de caos interno lo impulsa.
Matizar el entusiasmo es obligado. La revista Nature publica el hallazgo con revisión por pares, pero los propios autores insisten en que el salto clínico no es inmediato. La cohorte de 959 genomas es la mayor de su clase, aunque para que una firma se convierta en biomarcador tendrá que reproducirse en poblaciones independientes y superar ensayos con decisiones reales.
Aun así, el avance ataca una carencia concreta de la medicina actual: el sobrediagnóstico y el tratamiento a ciegas. Uno de los valores potenciales de este mapa es precisamente evitar esa neblina. Si se confirma, permitiría reconocer los tumores de evolución lenta, que conviven durante décadas, y concentrar las terapias agresivas en quienes realmente las necesitan.
La próxima fase no es una fecha cerrada. Es una cadena de validaciones que debe replicar el hallazgo fuera de la cohorte original. Por ahora, lo que queda es un atlas de ocho procesos con una propiedad rara: nace de datos reales, se puede interrogar y empieza a explicar por qué el mismo diagnóstico esconde enfermedades muy distintas.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: Ocho procesos celulares defectuosos que, en conjunto, explican el daño del ADN en el 85% de los cánceres de próstata analizados.
Dónde: Cohorte internacional con tumores de hombres de siete países; coordinación desde el CNIO en Madrid y la Universidad de Copenhague.
Institución responsable: Centro Nacional de Investigaciones Oncológicas (CNIO), en colaboración internacional y con publicación en Nature.
Cuándo: Estudio publicado en Nature; análisis de una cohorte internacional de 959 genomas completos.
Impacto a futuro: Aporta un mapa para distinguir tumores agresivos de los de evolución lenta y afinar tratamientos, pendiente de validación clínica.
Coca-Cola negocia con WPP, Omnicom y Dentsu la reasignación de su cuenta de medios en Norteamérica. El presupuesto estimado se sitúa entre 700 y 800 millones de dólares, y la revisión responde a la entrada de Publicis Groupe como socio global de medios de PepsiCo.
Reasignación de una cuenta clave en Norteamérica
El gigante de las bebidas mantiene conversaciones con los tres conglomerados para la gestión de medios en Estados Unidos y Canadá. La cuenta había estado en manos de Publicis Groupe durante el último año y medio, según confirman los medios especializados Ad Age y Business Insider. La salida de la compañía francesa era la opción más previsible después de que se convirtiera en el nuevo socio global de medios de PepsiCo.
La situación afecta doblemente a Coca-Cola. Por un lado, debe reasignar de forma inmediata un presupuesto estimado de entre 700 y 800 millones de dólares en el mercado norteamericano. Por otro, la desaparición de Publicis como socio potencial deja inicialmente a WPP como único aspirante confirmado para el negocio global de medios, datos y tecnología del grupo.
El movimiento beneficia en principio al conglomerado británico, que en mayo del año pasado perdió la cuenta de Coca-Cola en Estados Unidos y Canadá frente a Publicis. Aquella decisión supuso uno de los golpes más relevantes para WPP en su historia reciente en el mercado norteamericano.
En la revisión de agencias de 2021, WPP se hizo con la cuenta gracias a la propuesta de una estructura específica denominada OpenX. Aquel modelo, diseñado para las necesidades de la compañía de bebidas, llegó a involucrar a cerca de 5.000 empleados del grupo británico en algún momento del proyecto.
La reordenación de cuentas entre los grandes grupos de medios se produce tras la incorporación de Publicis al negocio global de PepsiCo.
El tablero de las agencias de medios
Ahora queda por ver si la salida forzosa de Publicis devuelve a WPP al modelo OpenX o a una versión similar. Omnicom emerge como rival significativo en la puja después de haber sido el socio de gestión de medios de PepsiCo durante más de dos décadas. La compañía estadounidense perdió esa condición precisamente por la elección de Publicis.
La decisión estratégica de Publicis reordena de forma simultánea las cuentas de las compañías que protagonizan una de las rivalidades más conocidas del marketing. Coca-Cola y PepsiCo han mantenido durante décadas inversiones elevadas en publicidad de marca y ahora coinciden en un proceso de integración de capacidades tecnológicas y de datos.
El mercado de medios de Norteamérica concentra buena parte de la inversión publicitaria internacional. La cuenta de Coca-Cola figura entre las más relevantes del sector, y su reasignación condiciona la cartera de clientes de los grandes conglomerados. Dentsu, el tercer aspirante, busca reforzar su presencia en un mercado donde compite con grupos de mayor tamaño.
La apuesta por modelos propietarios de medios, datos y tecnología se ha convertido en un factor competitivo en las grandes cuentas internacionales. WPP desarrolló OpenX como respuesta a las necesidades de Coca-Cola, y su posible reactivación ilustra la demanda de estructuras integradas. Dentsu, por su parte, cuenta con capacidades en medios digitales y analítica que podrían reforzar su oferta frente a los otros dos grupos.
El encaje en la rivalidad Coca-Cola y PepsiCo
El precedente más directo es la revisión de agencias de 2021. Entonces WPP ganó la cuenta con una propuesta específica y la perdió en mayo de 2025 ante Publicis. La reasignación actual supone una oportunidad para que el conglomerado británico recupere una cuenta emblemática y para que Omnicom compense la pérdida del negocio de PepsiCo.
Desde una lectura estrictamente corporativa, la reorganización refuerza la posición negociadora de los grupos que compiten por el presupuesto de Coca-Cola en Norteamérica. La cuenta de medios se sitúa entre las más relevantes del mercado publicitario internacional. El tablero queda a la espera de que la compañía confirme la estructura definitiva.
La experiencia de OpenX y la trayectoria de Omnicom con PepsiCo son dos activos que compiten en la puja. El movimiento se enmarca en la integración de de capacidades de datos y tecnología que atraviesa el sector publicitario global. La reasignación, además, tiene implicaciones para la estrategia de agencias de Coca-Cola en otros mercados.
La rivalidad entre Coca-Cola y PepsiCo también se traslada al plano de la gestión de agencias, donde la elección de un socio global para una marca condiciona las opciones de la otra. El sector publicitario observa la revisión como un termómetro de la concentración de grandes cuentas en unos pocos conglomerados.
📡 El Radar del Sector
El vacío que llena: La revisión cubre la vacante dejada por Publicis en la cuenta de medios de Coca-Cola en Norteamérica.
El reto por delante: Resolver la reasignación de un presupuesto de entre 700 y 800 millones de dólares mientras se mantiene la continuidad del negocio.
El tablero competitivo: WPP, Omnicom y Dentsu compiten por la cuenta, con el precedente del modelo OpenX y la experiencia de Omnicom con PepsiCo.
El dólar sigue mandando en el sistema financiero mundial, pero algo se está moviendo bajo la superficie. Pablo Gil Trader dedica su último análisis a explicar por qué la hegemonía de la moneda estadounidense no está en duda inmediata y, al mismo tiempo, por qué los inversores tienen motivos para vigilar de cerca las coberturas, los tipos de interés y la fatiga de los bonos a largo plazo. La conclusión es incómoda: el dólar puede debilitarse sin perder su trono.
Los números que maneja el canal son aplastantes. El dólar representa alrededor del 57% de las reservas oficiales de divisas, aparece en cerca del 90% de las operaciones del mercado de cambios y concentra la mitad de los pagos internacionales. Ninguna otra moneda se acerca. El euro ronda el 20% de las reservas y el renminbi chino sigue por debajo del 2%. Pablo Gil recuerda que en 2001 el dólar llegó a pesar un 72%: ha cedido terreno, sí, pero la diversificación es gradual y no una sustitución inmediata.
La red del dólar funciona incluso cuando ninguna de las partes de una operación es estadounidense. Cuanta más gente utiliza una moneda, más útil resulta para todos los demás. Esa ventaja estructural no se construye de la noche a la mañana. Y aquí Pablo Gil introduce una distinción clave: una cosa es la importancia estructural del dólar y otra muy distinta es su fortaleza cambiaria. Se puede dominar el sistema y, simultáneamente, depreciarse frente a otras divisas.
El dólar index y la zona técnica que puede cambiarlo todo
Para medir esa fortaleza, el analista recurre al Dollar Index, conocido como DX, que parte de una base de 100 fijada en 1973. La cesta está dominada por el euro, con un peso del 57,6%, seguido del yen con un 13,6% y la libra con un 11,9%. Más de la mitad del movimiento del índice depende, por tanto, de lo que el dólar haga frente a la moneda europea. Desde los mínimos posteriores a la crisis financiera de 2008, el índice ha dibujado un canal ascendente de muy largo plazo dentro del cual se han alternado fases de fortaleza y correcciones relevantes.
Ahora mismo el índice vuelve a rondar la base de ese canal. Pablo Gil explica que una ruptura consistente acompañada de la pérdida de la zona de 96 o 97 cambiaría la lectura por completo: abriría la puerta a niveles como 89 u 88 y enviaría una señal de debilidad estructural frente a la cesta. No sería el final del dólar como moneda de reserva, insiste, pero sí indicaría un cambio de fase. Y esa posibilidad tiene un amplificador poco conocido.
El riesgo silencioso de las coberturas institucionales
El factor que Pablo Gil considera menos comentado está en las coberturas institucionales. Los inversores extranjeros poseen una cantidad enorme de activos estadounidenses. Solo los fondos de pensiones, aseguradoras y gestoras analizados por Bloomberg en países como Japón, Canadá, Dinamarca o Taiwán acumulan unos 4,6 billones de dólares de exposición a moneda extranjera. Sin embargo, apenas tienen cubierto un 41% de esa exposición, el nivel más bajo desde 2015. El coste de cubrirse ha bajado con fuerza: para un inversor japonés pasó de un 6% anualizado en octubre de 2023 a un 2,7%; para un europeo ronda el 1,3%. Un aumento de cinco puntos porcentuales en la cobertura media generaría unos 230.000 millones de dólares en nuevas operaciones. Y cubrirse significa en la práctica vender dólares.
El dólar puede perder peso lentamente sin dejar de ser la moneda más importante del mundo, y también puede depreciarse en el mercado aunque conserve su función como divisa de reserva.
— Pablo Gil
El canal identifica tres razones que podrían empujar a los grandes inversores a protegerse. La primera es el estrechamiento de los diferenciales de tipos si el Banco Central Europeo y el Banco de Japón suben mientras la Reserva Federal se muestra prudente. La segunda es que el dólar puede estar perdiendo su comportamiento automático de refugio: si deja de apreciarse durante las crisis, mantenerlo sin cobertura ofrece menos protección. La tercera es la credibilidad fiscal de Estados Unidos, con déficits elevados emisiones enormes de deuda y una presión política para que los costes de financiación no se disparen.
La intervención japonesa y el peligro del carry trade
Japón protagoniza el otro foco del análisis. Pablo Gil detalla que las autoridades japonesas concentraron una de las mayores intervenciones cambiarias de su historia entre el 30 de julio y el 26 de agosto de 2026, con un volumen de unos 15,4 billones de yenes. La aportación de Estados Unidos fue pequeña en términos económicos, pero el mensaje político resultó contundente. El mercado se pregunta ahora si habrá una nueva intervención si el dólar vuelve a superar los 160 yenes.
En ese tablero aparece el carry trade. Un inversor pide prestado en yenes a tipos bajos y compra bonos o criptomonedas con rentabilidades superiores. Funciona mientras el yen permanece débil; si se aprecia, la deuda pendiente crece en términos reales y la operación se tuerce. Pablo Gil no cree que el carry trade vaya a desaparecer, pero sí advierte de que su rentabilidad disminuye y su riesgo aumenta. En operaciones apalancadas un cambio pequeño en la percepción del riesgo puede provocar ventas enormes.
El franco suizo y las tres rutas de los bancos centrales
El mapa de refugios se completa con el franco suizo. Suiza reúne estabilidad política, poca deuda pública y una larga tradición de protección del poder adquisitivo. Su banco central vigila tanto la inflación como el tipo de cambio, con el tipo oficial en el 0% y una inflación que repuntó a un 0,8% en agosto, todavía dentro del rango de estabilidad del 0 al 2%. El atractivo financiero del franco se reduce si el resto del mundo sube tipos, pero su condición de refugio no depende solo de lo que paga.
Pablo Gil plantea tres escenarios. Si la Fed se endurece más de lo esperado y el BCE y el Banco de Japón actúan con prudencia, el dólar recuperaría fuerza y volvería la presión sobre los 160 yenes. Si son el BCE y el Banco de Japón quienes suben mientras la Reserva Federal no acompaña, los diferenciales se estrechan y el dólar podría depreciarse frente al euro y al yen: sería el escenario más peligroso para el carry trade. Si los tres bancos centrales endurecen al mismo tiempo por una inflación persistente, las divisas no mostrarían tendencias claras entre sí, pero todas podrían perder poder adquisitivo frente a los activos reales.
Oro, plata y bitcoin frente a la pérdida de poder adquisitivo
Esa última posibilidad es la más incómoda para la renta fija. Una inflación persistente obliga a subir tipos y la emisión masiva de deuda mantiene vulnerables los bonos a largo plazo. Pablo Gil recuerda que incluso se puede ver a un banco central dejar de subir mientras los bonos a 30 años siguen cayendo en precio porque el mercado desconfía de las cuentas públicas. El oro aparece como beneficiario estructural: su oferta no depende de las necesidades de financiación de ningún gobierno y su atractivo como reserva de valor crece cuando los inversores creen que las autoridades tolerarán inflación o condicionarán sus bonos. La plata comparte esa lógica con más volatilidad industrial. En el caso del bitcoin, el efecto es menos lineal: puede beneficiarse de la narrativa de escasez a largo plazo, pero una subida desordenada de los tipos largos y un cierre abrupto del carry trade podrían provocar ventas enormes.
La lectura para quien ahorra o invierte no es binaria. El dólar puede seguir siendo la moneda de referencia del planeta mientras su valor frente al euro o el yen se deteriora. Lo importante no es tanto elegir una divisa ganadora como entender qué activos conservan poder adquisitivo cuando la deuda crece más rápido que la oferta. El análisis de Pablo Gil no promete certezas: los niveles técnicos son referencias, no predicciones automáticas. Pero sí dibuja un mapa de riesgos donde las coberturas, los diferenciales y la credibilidad fiscal importan más que los titulares.
El Departamento de Justicia de Estados Unidos ha solicitado formalmente información y documentación adicional a Fox y Roku sobre la adquisición de esta última por 22.000 millones de dólares, anunciada en junio.
Una petición formal que amplía el calendario
La operación, comunicada en junio, mantiene como horizonte de cierre el primer semestre de 2027. Según ha informado Dircomfidencial, el regulador estadounidense ha cursado a ambas compañías una second request, la solicitud adicional de información que la normativa contempla para operaciones que superan determinados umbrales y que se notifican tanto al Departamento de Justicia como a la Comisión Federal de Comercio (FTC).
Este mecanismo no equivale a un bloqueo, pero sí eleva el nivel de supervisión. La regulación de Estados Unidos obliga a notificar las compras y fusiones que superan ciertos umbrales ante ambos organismos, encargados de vigilar posibles conductas monopolísticas. A partir de ese primer filtro, pueden pedir documentación adicional cuando necesitan un análisis de competencia más profundo.
La solicitud amplía el periodo de espera hasta 30 días después de que las compañías hayan cumplido con la petición, salvo que el regulador termine antes su revisión o alcance un acuerdo con las partes. Fox y Roku mantienen su previsión de cierre para el primer semestre de 2027, pero el calendario queda condicionado a esta fase de revisión.
Entre los extremos que el Departamento de Justicia prevé analizar figuran el eventual tratamiento de plataformas de contenidos ajenos a Fox en la pantalla de inicio de Roku y el posible uso publicitario de los datos que genera la plataforma. Son dos palancas sensibles del negocio de la televisión conectada.
El foco del regulador: pantalla de inicio y televisión conectada
Roku ha operado hasta ahora como un agregador relativamente neutral de canales de streaming. Para anticipar recelos, Fox se comprometió en el anuncio de la compra a mantener Roku como una plataforma «abierta y amistosa para socios».
La petición adicional no frena la operación, pero sí tensa el calendario y traslada el debate al terreno de la integración vertical.
El análisis preliminar apunta a que la operación no plantea un problema de competencia horizontal, porque Fox y Roku no compiten exactamente en el mismo mercado. El punto de fricción potencial está en la integración vertical, especialmente en la publicidad en televisión conectada.
Roku se ha consolidado como una gran plataforma publicitaria en Estados Unidos gracias a su acceso a más de 100 millones de hogares, a sus datos de audiencia, información de consumo televisivo, inventario y tecnología propios. La pantalla inicial y el canal Roku Channel son dos activos centrales de esa ecuación.
Esa posición convierte a Roku en un actor relevante para la monetización publicitaria en Estados Unidos. El regulador no ha puesto en cuestión en esta fase la viabilidad financiera de la operación; el foco se concentra en cómo se administrará el acceso de terceros y el uso de datos.
La cuestión no es menor: si Fox priorizara sus propias plataformas, como Tubi, en la pantalla de inicio de Roku, otros servicios de streaming podrían ver reducida su visibilidad. La petición del regulador sugiere que ese escenario está bajo análisis, aunque todavía no se ha formalizado ninguna medida restrictiva.
El encaje corporativo: Tubi, la publicidad conectada y el precedente de Google y Amazon
Fox señaló en el anuncio de la operación que su objetivo pasaba por asentar su posición en la explotación comercial de la televisión conectada y en el negocio de suscripciones. El control del sistema operativo del televisor ofrece una ventaja relevante para crecer en ambos segmentos.
El precedente de Google y Amazon ilustra esa hoja de ruta: YouTube con Google TV y Prime Video con Fire TV combinan contenido y sistema operativo. Fox quiere transitar ese camino al colocar su servicio gratuito Tubi y el resto de su oferta bajo el mismo paraguas que Roku.
El operador no es el único que explora esta vía. Samsung y LG también están desarrollando estrategias similares de integración entre sus televisores, sus sistemas operativos y sus plataformas publicitarias. La combinación de contenido y control del sistema operativo se ha convertido en uno de los ejes competitivos más relevantes del sector.
El encaje de la operación es claro en términos de negocio: Fox ganaría una palanca propia para monetizar audiencia y datos en un soporte donde la publicidad conectada crece. El matiz regulatorio es el que ahora marca los tiempos del proceso y condiciona la integración efectiva de ambas compañías.
📡 El Radar del Sector
El vacío que llena: La adquisición refuerza la escala de Fox en publicidad de televisión conectada y suscripciones, dos segmentos que su plataforma Tubi no cubría por sí sola.
El reto por delante: Convencer al regulador de que Roku mantendrá un acceso abierto y neutral para los socios de contenido y los competidores.
El tablero competitivo: Fox se acercaría al modelo integrado de Google, Amazon, Samsung y LG en el control del sistema operativo y del inventario publicitario.
El observatorio Chandra de la NASA detecta una nueva clase de objetos con rayos X suaves y ultravioleta intenso. La firma, hallada en 84 fuentes repartidas por seis galaxias, no encaja con nada conocido y podría resolver a la vez dos viejos enigmas de la astrofísica.
Un nuevo tipo de fuentes galácticas
El hallazgo, descrito en Nature Astronomy y difundido en la nota oficial de la NASA, está liderado por Mustafa Muhibullah de la Universidad de Alabama. Su equipo localizó estas ‘fuentes de rayos X hipersuaves’ en dos espirales cercanas —M31, la galaxia de Andrómeda, y M101, la galaxia del Remolino— y en cuatro galaxias elípticas. Aparecen tanto en regiones con formación estelar activa como entre poblaciones de estrellas viejas.
La pista llegó al comparar imágenes del archivo de Chandra tomadas a distintas energías. Estos objetos aparecen con claridad en las exposiciones de rayos X de baja energía, pero desaparecen por completo en las de alta energía. Eso significa que emiten muchísimos más fotones suaves que duros. Y como los rayos X de baja energía rozan el ultravioleta en el espectro electromagnético, el equipo dedujo que también liberan una enorme cantidad de radiación ultravioleta.
Los astrofísicos creen que lo más probable es que cada fuente sea un sistema binario en el que un agujero negro, una estrella de neutrones o una enana blanca arranca material de una compañera cercana. Ese gas, antes de caer, se calienta y emite rayos X. Se conocen binarias de este tipo, pero ninguna con una firma tan desplazada hacia el ultravioleta y con rayos X tan suaves.
‘Nunca habíamos encontrado un grupo de objetos que se comporte así’, reconoció Muhibullah. La existencia de 84 ejemplos sugiere que hay poblaciones enteras de sistemas binarios con emisión ultravioleta intensa que han pasado inadvertidas hasta hoy. Es una idea incómoda y estimulante al mismo tiempo: el cielo cercano podría estar lleno de fuentes que hemos estado mirando sin ver.
Los rayos X de estas fuentes son tan suaves que, durante años, los telescopios apenas los registraron; su energía ultravioleta, en cambio, es tan intensa que ahora se antoja imposible ignorarlos.
Un punto ciego entre el polvo y los fotones suaves
¿Por qué no se habían detectado antes? La respuesta tiene dos capas. En primer lugar, los rayos X de muy baja energía son difíciles de captar para los telescopios de rayos X. En segundo, la radiación ultravioleta que estas fuentes producen en abundancia es absorbida con facilidad por el helio y el hidrógeno que llenan el espacio entre las estrellas. Esa niebla gaseosa actúa casi como una barrera impenetrable para el ultravioleta lejano.
El equipo de Muhibullah decidió peinar el archivo público de Chandra, buscando precisamente objetos que solo aparecieran en las imágenes de menor energía. La coautora Rosanne Di Stefano, del Centro de Astrofísica Harvard & Smithsonian, lo resumió así: al combinar el archivo, eliminaron lo que solía ser un punto ciego para los telescopios.
La estrategia recuerda a cambiar la sensibilidad de un micrófono para captar susurros en una sala ruidosa. Chandra, que lleva más de dos décadas observando el universo en rayos X, acumula millones de exposiciones; la clave no fue apuntar a un objetivo nuevo, sino volver a escuchar lo que ya estaba grabado con un filtro distinto.
Dos enigmas cósmicos, una sola clase de objetos
Lo más fascinante de las fuentes hipersuaves no es su rareza, sino lo que podrían explicar. El primer enigma tiene que ver con las supernovas de tipo Ia, las explosiones de enanas blancas que los cosmólogos usan como candelas estándar para medir la expansión acelerada del universo. Sabemos que esas supernovas existen y que fueron clave para descubrir la energía oscura, pero desconocemos con certeza qué sistemas las producen.
Si algunas de estas fuentes hipersuaves son enanas blancas acumulando materia de una compañera, podrían ser las progenitoras buscadas durante décadas. El coautor Jimmy Irwin lo pone en perspectiva: ahora mismo estudiamos las supernovas de tipo Ia después de que estallan, no antes. Si lográramos identificarlas antes de la explosión, ganaríamos una ventana crucial para entender qué las enciende.
El segundo misterio es la ionización del gas interestelar. En algunas galaxias, los electrones son arrancados de los átomos de gas con una eficiencia que las estrellas masivas y calientes no terminan de explicar. La intensa radiación ultravioleta de las 84 fuentes hipersuaves podría ser la pieza que faltaba en ese balance energético.
Conviene ser cauto: por ahora, nadie ha confirmado la naturaleza de estos objetos. Son detecciones indirectas, inferidas a partir de su firma espectral en archivo, y no se ha observado ninguna binaria individual en pleno proceso de acreción. El propio equipo admite que podrían ser sistemas con agujeros negros, estrellas de neutrones o enanas blancas; la ambigüedad es real, no retórica. Lo sólido es la muestra: 84 fuentes con la misma anomalía en seis galaxias distintas.
Aun así, el hallazgo tiene aroma a punto de inflexión. Si las fuentes hipersuaves resultan ser los progenitores de supernovas de tipo Ia, habremos encontrado el eslabón perdido de la cosmología de precisión. Y si su radiación ultravioleta explica la ionización del gas interestelar, habremos completado otro capítulo sobre cómo envejecen las galaxias. La próxima etapa será observarlas con telescopios ultravioleta y comprobar si alguna muestra signos de acreción directa.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: Una nueva clase de fuentes que emiten rayos X de baja energía y radiación ultravioleta intensa, denominadas fuentes de rayos X hipersuaves.
Dónde: En seis galaxias: M31, M101 y cuatro galaxias elípticas aún no especificadas en la nota de la NASA.
Institución responsable: Observatorio Chandra de rayos X de la NASA; estudio liderado por la Universidad de Alabama y publicado en Nature Astronomy.
Cuándo: Anunciado el 9 de septiembre de 2026, con datos del archivo público de Chandra.
Impacto a futuro: Podría identificar las progenitoras de las supernovas de tipo Ia y aclarar qué ioniza el gas interestelar en las galaxias.
La cotizada BitMine Immersion Technologies compra otros 28.086 ether por 69 millones de dólares. Con esta adquisición, la empresa eleva su apuesta por Ethereum y mantiene el 85% de su tesorería en staking.
BitMine cotiza con el ticker BMNR y se ha convertido en una de las tesorerías corporativas de ether más activas del mercado estadounidense. A diferencia de las estrategias centradas en bitcoin, la suya combina acumulación directa con explotación de la red.
La operación prolonga una racha de compras que arrancó en junio de 2025, cuando la compañía lanzó su estrategia de tesorería en Ethereum. Desde entonces acumula posiciones de forma metódica. La compañía programa sus compras como si se tratara de un plan de inversión periódico, una táctica habitual entre tesorerías corporativas para no depender del timing de mercado. En esta ocasión, el desembolso se produce con el ether cotizando cerca de los 2.450 dólares, lo que explica que 28.086 ether equivalgan a unos 69 millones de dólares.
Tras la compra, la compañía declara una tesorería total de 5.929 ETH, valorada en torno a 14,8 millones de dólares a precios actuales. No es una ballena de primer orden, pero lo relevante está en la proporción que decide bloquear.
Compra reciente: 28.086 ether por 69 millones de dólares.
Tenencias totales: 5.929 ETH, valoradas en 14,8 millones de dólares.
Porcentaje en staking: 85% (5.067 ETH).
Qué ha comprado BitMine y cuánto vale su tesorería Ethereum
De esa cantidad, BitMine ha puesto en staking —bloquear ether para validar la red Ethereum a cambio de recompensas periódicas— un total de 5.067 ETH. Eso equivale al 85% de su tesorería. El despliegue se realiza a través de su red de validadores Made in America Validator Network, conocida como MAVAN, una infraestructura propia que le permite capturar ingresos recurrentes. Estos validadores actúan un poco como notarios digitales: confirman transacciones y reciben una comisión por ello.
El atractivo de esta fórmula es doble. Por un lado, la empresa se expone a la apreciación del ether. Por otro, obtiene una corriente de ingresos que no depende solo del precio. Los rendimientos del staking varían con las condiciones de la red, el desempeño de los validadores y la cantidad total de ether comprometida, así que las estimaciones de retorno no son ingresos garantizados.
Desplegar el 85% del ether en staking convierte una tesorería pasiva en un activo productivo, pero añade un riesgo operativo que no existe cuando el token simplemente se custodia.
Por qué el staking diferencia a BitMine de otras tesorerías
El resto de la cartera de BitMine aporta algo de diversificación. Incluye 211 bitcoins, una participación de 180 millones de dólares en Beast Industries, otros 91 millones en acciones de Eightco Holdings, y 593 millones en efectivo y valores negociables. Son cifras de otra liga. La posición en efectivo le da munición para seguir comprando ether o reforzar su infraestructura de staking sin tener que vender.
La compañía se apoya en el análisis técnico para justificar su optimismo. El ether cotiza por encima de sus medias móviles exponenciales de 20, 50, 100 y 200 días, con soportes dinámicos entre 2.204 y 2.395 dólares. La resistencia inmediata está en 2.544 dólares; un cierre diario por encima de ese nivel abriría la puerta a los 2.626 y 2.786 dólares. Las medias de corto plazo, entre 2.204 y 2.395 dólares, funcionan como amortiguadores si el precio cae. El suelo más relevante, sin embargo, sigue siendo la media de 200 días, cerca de 2.251 dólares. Perder ese nivel expondría a correcciones más profundas, hacia 2.172 y 1.961 dólares.
Tom DeMark, asesor de mercados de capitales de BitMine, interpreta la consolidación de agosto como una señal de que los compradores siguen activos. Según su lectura, el ether aguantó el movimiento lateral sin ruptura a la baja, y una subida puntual de la semana pasada pudo anticipar el siguiente avance.
Análisis: una apuesta productiva con riesgos que vigilar de cerca
Detrás del movimiento hay una lectura de fondo: el staking institucional está desplazando la simple acumulación pasiva. Empresas como BitMine buscan convertir sus reservas de ether en infraestructura productiva, algo parecido a reinvertir los dividendos de una cotizada en vez de dejarlos en caja. Es una estrategia con mérito, pero no exenta de contradicciones.
No es la primera vez que una cotizada apuesta por monetizar su tesorería en Ethereum. Desde la transición a Proof of Stake en The Merge, en septiembre de 2022, el staking dejó de ser un juego de mineros y pasó a estar abierto a cualquier actor con capital y un nodo. Aquel cambio estructural es el que hace posible que hoy una empresa como BitMine pueda comprometer el 85% de su tesorería sin depender de terceros.
Bloquear el 85% de la tesorería implica renunciar a la liquidez inmediata y asumir riesgos de validación, penalizaciones o fallos de infraestructura. Si el mercado corrige con fuerza, la empresa tendría que elegir entre vender a pérdida o esperar sin poder reasignar ese capital. La historia reciente del ether, con ciclos de fuerte volatilidad, recuerda que el staking no elimina la exposición al precio: la reduce en forma de ingresos, pero no la neutraliza. Mientras tanto, la compañía mantiene el pico abierto: la liquidez de 593 millones en efectivo le permite doblar la apuesta si el precio retrocede, pero también le obliga a justificar la concentración de capital en un solo activo. El siguiente dato que conviene seguir no es solo el precio del ether, sino la evolución de los ingresos reales que MAVAN reporte mes a mes. Ahí se verá si la promesa de ingresos recurrentes aguanta fuera del papel.
Ayuso anuncia una ‘Tarifa Cero’ para los autónomos de Madrid que se acojan a la jubilación activa. La Comunidad asumiría el 100% de la cuota a la Seguridad Social, según el anuncio del Debate del Estado de la Región.
Según informa Expansión, la medida busca evitar el cierre forzoso de pequeños negocios por el pago de las cuotas sociales. El destinatario es claro: autónomos que compatibilicen la pensión con la actividad. La Comunidad de Madrid abonaría el el 100% de las cuotas del trabajador por cuenta propia a la Seguridad Social.
Qué es la Tarifa Cero para jubilados activos
La Tarifa Cero no es una rebaja de tipos ni un tramo nuevo: la Tarifa Cero es una subvención al coste de la cotización. En la práctica, el autónomo en jubilación activa no pagaría cuota; el importe lo cubriría la administración autonómica.
La partida de 37 millones de euros ya consignada para autónomos en 2026 crecería para absorber este nuevo coste. Este punto es clave: el autónomo no paga, pero el coste existe; sale de los presupuestos autonómicos.
La medida se dirige a profesionales y pequeños empresarios que al llegar a la edad legal de retiro mantengan abierto el negocio. El objetivo, según fuentes del Ejecutivo madrileño, es conservar clientes y sostener puestos de trabajo. Ojo: es un anuncio. Todavía no hay convocatoria ni fecha de solicitud.
Las otras medidas para autónomos que avanzó Ayuso
No es la única carta. Ayuso también anunció ayudas de 1.250 euros mensuales para el autónomo que contrate a un sustituto por cuidados familiares, maternidad, paternidad o incapacidad prolongada. Además, la Comunidad asumiría el 100% de la cuota durante los primeros 60 días de baja por enfermedad.
El anuncio amplía la Tarifa Cero ya vigente para nuevos emprendedores. En 2026, la partida autonómica para autónomos supera 37 millones de euros, un 17,7% más que el año anterior. El nuevo plan para jubilados activos se suma a ese presupuesto, aún sin concreción.
El paquete económico incluye un Plan Industrial 2026-2030 dotado con más de 850 millones de euros. De esa cifra, 110 millones se destinarán a ayudas directas a pymes, con otros 50 millones para implantar inteligencia artificial, ciberseguridad y robótica en el tejido productivo madrileño.
El riesgo de que se quede en anuncio es alto: sin convocatoria publicada, la Tarifa Cero no es todavía un derecho exigible.
Un anuncio con más promesa que concreción
Aquí está la letra pequeña. El anuncio se produce en el último Debate del Estado de la Región antes de las elecciones autonómicas de mayo de 2027. La medida encaja con la estrategia de prolongar la vida laboral, pero no hay ni calendario de implantación ni requisitos definitivos publicados en boletín oficial.
El precedente importa. Madrid ya financia el 100% de la cuota de nuevos autónomos durante su primer año, prorrogable si el rendimiento neto no supera el SMI. Ese mecanismo se ha consignado con más de 37 millones en 2026. La novedad para jubilados activos resultaría coherente, pero exige regulación autonómica.
La oportunidad es real. Si se aprueba, el autónomo que siga trabajando no pagaría cuota RETA mientras recibe pensión. El matiz crítico: todo depende de una convocatoria futura. Hasta que se publique, no se puede solicitar ni presupuestar el ahorro.
Quien esté cerca de la edad de jubilación hará bien en vigilar el Boletín de la Comunidad de Madrid. Cosas de la burocracia. El recargo no avisa en este caso; aquí lo que no avisa es el anuncio político.
Para el autónomo en activo que ya roza la jubilación, la recomendación es doble. Primero, confirma que cumples los requisitos de la jubilación activa en la Seguridad Social. Segundo, no tomes decisiones de cierre o continuidad basadas en un anuncio: espera a la norma publicada en el Boletín de la Comunidad de Madrid.
Guía rápida del trámite
📅 Plazos: Sin convocatoria ni fecha de solicitud a 10 de septiembre de 2026; la medida es un anuncio político.
✅ Requisitos clave: Ser autónomo en Madrid, alcanzar la edad legal de jubilación y acogerse a la jubilación activa.
Si te diste de alta con la tarifa plana de 80 euros, el mes 13 cambia la cuota: tramos, prórroga o cuota cero.
No existe una única cuota de autónomo en el segundo año. Depende de tus ingresos previstos, de si solicitas la ampliación de la tarifa plana y de si tu comunidad autónoma tiene convocatoria de cuota cero.
Qué se paga al terminar la tarifa plana y el paso a los tramos
La tarifa plana actual reduce la cuota a 80 euros al mes durante los primeros 12 meses de actividad. Al llegar el mes 13, si no puedes mantener la ayuda, entras en el sistema de cotización por ingresos reales.
En la práctica, eliges una base de cotización dentro del tramo que corresponde a tus rendimientos netos previstos. La tabla vigente para 2026 fija una base mínima y máxima por cada tramo, y sobre esa base se calcula la cuota mensual.
Según recoge Infoautónomos, puedes modificar la base si cambian los ingresos durante el año. Es útil porque muchos autónomos llegan al segundo año con previsiones poco claras: algunos consolidan ingresos, otros tienen meses irregulares.
Cómo mantener los 80 euros de cuota el segundo año
Puedes seguir pagando 80 euros al mes durante otros 12 meses si tus rendimientos económicos netos anuales previstos quedan por debajo del Salario Mínimo Interprofesional. En 2026, el SMI está fijado en 17.094 euros brutos anuales.
La prórroga no llega sola. Debes solicitarla antes de que empiece el segundo periodo y acompañarla de una declaración responsable en la que indiques que tus rendimientos netos previstos estarán por debajo del SMI.
Si finalmente superas ese límite, la Seguridad Social puede regularizar la situación. Traducido: podrías tener que abonar la diferencia entre lo que pagaste con la tarifa reducida y lo que te habría correspondido según tu tramo real de cotización.
La prórroga de la tarifa plana no es automática: si tus previsiones fallan, la Seguridad Social te pasará la diferencia entre la cuota reducida y la que marcaba tu tramo.
Cuota cero autonómica: cuándo el coste efectivo queda en 0 euros
La cuota cero es una ayuda autonómica que, total o parcialmente, compensa las cuotas que pagas a la Seguridad Social durante los primeros meses de actividad. No es una bonificación estatal automática.
Depende de cada comunidad, de sus convocatorias, de sus plazos y de sus requisitos. Algunas exigen estar al corriente de pago con Hacienda y con la Seguridad Social, mantener el alta en el RETA y tener domicilio fiscal en la comunidad.
Si tu comunidad cubre también el segundo año y mantienes la tarifa plana, el coste efectivo de tu cuota puede quedar en 0 euros. Eso sí, debes presentar la solicitud dentro del plazo concreto de cada convocatoria.
El error más caro: no revisar las previsiones al pedir la prórroga
El despiste más común es pedir la prórroga de la tarifa plana sin revisar bien los números. Si prevés ganar por debajo del SMI pero luego facturas más, la regularización llega con la diferencia de cuotas y, en su caso, intereses.
Antes de solicitarla, revisa ingresos y gastos previstos. Una estimación demasiado optimista puede convertir los 80 euros mensuales en un ajuste de cientos de euros al final del periodo.
Por qué el segundo año es el momento de revisar todo el sistema de cotización
La cotización por ingresos reales obliga a elegir tramo según rendimientos netos. Muchos autónomos no revisan su base al cumplir el mes 12, arrastran una base demasiado alta o demasiado baja y lo corrigen tarde.
El precedente está en la reforma del RETA, que sustituyó el sistema de elección libre de base por un esquema de tramos ligados a los rendimientos. El segundo año es la primera prueba real: sin la tarifa plana, la cuota sube para la mayoría.
No todas las subidas son iguales. Quien tiene rendimientos bajos y prorroga la tarifa plana puede seguir pagando 80 euros, mientras que quien ya consolida ingresos pasa a pagar según su tramo. Revisa los números en la calculadora oficial de la Seguridad Social y comprueba si tu comunidad tiene cuota cero vigente.
El mensaje de fondo: el segundo año no admite piloto automático. La decisión se toma en el mes 13, pero se prepara antes, con una foto realista de lo que facturas y de lo que puedes acreditar.
Guía rápida del trámite
📅 Plazos: La prórroga de la tarifa plana se solicita antes de que comience el mes 13. Las convocatorias autonómicas fijan sus propios plazos.
✅ Requisitos clave: Estar de alta en el RETA, prever rendimientos netos anuales por debajo del SMI y presentar la declaración responsable.
💰 Importe o coste: 80 euros al mes con prórroga; coste efectivo de 0 euros si la cuota cero autonómica cubre el periodo; por tramos según base en el resto.
⚠️ Error a evitar: Solicitar la prórroga con previsiones mal calculadas y acabar con una regularización de la diferencia.
Block, la matriz de Square y Cash App, ha solicitado una licencia bancaria nacional en Estados Unidos para crear Builders Bank & Trust. La compañía, liderada por Jack Dorsey, busca colarse en el negocio de la custodia regulada de bitcoin y stablecoins con la bendición del organismo federal que supervisa la banca en aquel país.
La solicitud, presentada ante la Office of the Comptroller of the Currency (OCC), fue anunciada por la propia empresa el 8 de septiembre. Si obtiene la aprobación definitiva, Builders Bank operará como un banco fiduciario de ámbito federal dedicado a la custodia de bitcoin y stablecoins, además de prestar servicios fiduciarios a plataformas y clientes institucionales.
El proyecto no parte de cero. Block ya controla Square Financial Services, una entidad bancaria industrial con sede en Utah que le permite ofrecer ciertos servicios financieros dentro de su ecosistema de pagos. La diferencia, en este caso, es que la nueva licencia apunta directamente al corazón del negocio cripto: guardar los activos de los clientes bajo supervisión federal.
Qué persigue Block con Builders Bank & Trust
La intención de la compañía es clara. Según el comunicado, el banco se centraría en la custodia profesional de claves y activos digitales y en los servicios por los que una entidad administra bienes por cuenta ajena, tanto para bitcoin como para stablecoins. Estas últimas son criptodivisas diseñadas para mantener un valor estable, normalmente anclado al dólar.
Lee Woolley, quien asumiría el cargo de presidente y consejero delegado de Builders Bank, defendió que la experiencia acumulada por Block en activos digitales y la trayectoria de Square Financial Services hacen que el proyecto esté bien posicionado. La firma quiere encajar esta nueva pieza en su visión de ‘empoderamiento económico’, una expresión habitual en la estrategia de la compañía.
El regulador que da la llave de la banca cripto
La OCC es el organismo federal encargado de supervisar los bancos nacionales y, desde hace unos años, se ha convertido en una puerta de entrada para las empresas cripto que quieren operar con respaldo regulatorio. La Oficina del Contralor de la Moneda ya ha otorgado aprobaciones condicionales a pesos pesados como Coinbase, Circle, Crypto.com y Paxos. A esa lista se sumó este año World Liberty Financial, un protocolo de finanzas descentralizadas respaldado por el presidente de Estados Unidos, Donald Trump.
La banca cripto deja de ser una promesa: Block, Coinbase y Circle ya pelean por un sitio bajo la supervisión federal.
Conviene matizar una diferencia importante. Una licencia de banco fiduciario nacional no permite captar depósitos asegurados por la agencia federal de garantía de depósitos (FDIC). Lo que sí permite es custodiar activos, gestionar fondos de clientes y operar con ciertas potestades propias de la banca, bajo la lupa del supervisor. Dicho de otro modo: no es un banco comercial al uso, pero sí un aval federal de que la empresa juega con reglas bancarias.
Block no es la única gran tecnológica que ha puesto el ojo en la banca cripto, pero su caso es distinto por el volumen de usuarios que ya maneja en Cash App. La aplicación de pagos es el principal vehículo de exposición al bitcoin para millones de personas en Estados Unidos, y Square comenzó a aceptar pagos en bitcoin el año pasado para pequeñas empresas, con conversión instantánea a dólares en el momento de la compra.
En Europa, la entrada en vigor del reglamento MiCA ya ha empujado a varios bancos a explorar la custodia de criptoactivos, aunque con un enfoque más lento. La jugada de Block se mira de reojo en el Viejo Continente porque, si el modelo de banco fiduciario cripto se consolida en Estados Unidos, es probable que inspire movimientos similares en las principales plazas financieras.
La obsesión de Jack Dorsey por hacer del bitcoin dinero de calle
El movimiento no se entiende sin la figura de Jack Dorsey. El cofundador de Twitter es uno de los defensores más convencidos de que el bitcoin puede convertirse en moneda de uso cotidiano, no solo en una reserva de valor. Su estrategia lleva años apuntando a integrar el activo en los pagos que ya usa la gente, no en lanzar productos especulativos.
En ese sentido, la solicitud de Builders Bank es coherente con la trayectoria de Square y Cash App: acercar el bitcoin a los pagos minoristas y, al mismo tiempo, construir la infraestructura de custodia que exige cualquier integración bancaria seria. La banca tradicional ha evitado mayoritariamente custodiar criptoactivos por las dudas sobre la regulación y los riesgos de lavado de dinero. Un banco fiduciario propio le permitiría a Block sortear una dependencia que en en los últimos años ha frenado a otras tecnológicas.
Ahora bien, conviene mantener la prudencia. La aprobación no está garantizada y el historial de la OCC con las licencias cripto ha sido irregular, con denuncias y cambios de criterio según la administración de turno. Además, aunque la supervisión federal da seguridad jurídica, no elimina la volatilidad ni los riesgos asociados a los activos que custodia. Al final, Block pide permiso para custodiar cripto, no para convertirlo en un producto sin riesgo.
La lectura de fondo, con todo, es contundente: las grandes empresas cripto ya no se conforman con operar al margen o con licencias estatales. Van a por la banca federal, ya sea para custodiar, emitir stablecoins o mover fondos. La jugada de Block confirma que la infraestructura bancaria es la próxima frontera del sector.
El expediente queda ahora en manos de la OCC, que evaluará el plan de negocio, el equipo directivo y los controles internos del proyecto. Si lo aprueba, Block se unirá a un club cada vez menos exclusivo y la palabra criptobanco dejará de ser un oxímoron.
Apple lanza el iPhone Duo plegable en plena crisis de la memoria y lo fija en 2.339 euros. El gigante de Cupertino evita renovar el iPhone 17 y concentra su keynote en el dispositivo más caro de su historia.
Claves de la operación
Apple entra en los plegables con un precio de 2.339 euros. El iPhone Duo supera con claridad el umbral psicológico de los 2.000 euros y se convierte en el teléfono más caro que ha vendido Apple.
La escasez de memoria empuja los precios al alza. La RAM y los SSD se han multiplicado por cuatro desde hace meses por la demanda de centros de datos para IA.
El producto nace con una oferta limitada de fábrica. El analista Ming Chi Kuo prevé entre 500.000 y un millón de unidades este trimestre y plazos de entrega de hasta seis semanas.
La apuesta de Apple en una categoría que aún no despega
El iPhone Duo es el primer móvil plegable de Apple tras siete años de espera. La compañía presentó el dispositivo el 9 de septiembre en Cupertino en su primer evento bajo el mando de John Ternus, con Tim Cook ya desplazado a la presidencia del consejo. La presentación oficial de Apple confirma que este año no hay iPhone 17 renovado: las nuevas generaciones de la gama estándar y del Air llegarán en primavera de 2027.
Las especificaciones trazan una apuesta industrial: pantalla externa OLED de 5,5 pulgadas, panel interno de 7,8 pulgadas con 120 Hz y bisagra de titanio, aluminio y acero. El teléfono recupera Touch ID en el botón lateral porque el chasis no deja espacio para el módulo de Face ID. En el apartado fotográfico, monta dos cámaras traseras de 48 megapíxeles y renuncia al teleobjetivo, algo inédito en el modelo más caro del catálogo.
El procesador A20 Pro, fabricado en el nodo de dos nanómetros de TSMC, incorpora seis núcleos de CPU, siete de GPU y dos motores neuronales para tareas de inteligencia artificial. Apple cifra en un 40% la mejora gráfica frente al A19 Pro. La bisagra, el componente que más ensayos de apertura y cierre exige, ha sido el mayor quebradero de cabeza de la ingeniería de la firma.
El mercado que recibe al iPhone Duo no está maduro. Los plegables no representan ni el 2% del mercado mundial de teléfonos, según la propia industria. Apple espera que su marca y su control del ecosistema hagan lo que Samsung, Huawei o Xiaomi no han logrado: sacar la categoría del nicho.
Apple no ha llegado primero al pliegue, pero ha esperado a que la bisagra y la pantalla madurasen lo suficiente para no comprometer su margen.
El precio sube por la crisis de la memoria y la fragilidad del stock
El iPhone Duo arranca en 2.339 euros en España, equivalentes a 1.999 dólares antes de impuestos en Estados Unidos. El iPhone 18 Pro cuesta 1.469 euros y el Pro Max, 1.619 euros, con subidas cercanas al 10% sobre la generación anterior.
Detrás del incremento está la crisis de la memoria. Los precios de la RAM y de los discos SSD se han multiplicado por cuatro por la demanda de los centros de datos para IA, lo que ha obligado a fabricantes como Apple o Samsung a revisar tarifas. La escasez de chips de memoria se traslada al consumidor final en forma de precios más altos en toda la gama alta.
La producción será escasa, al menos al principio. Ming Chi Kuo calcula que Apple ensamblará entre 500.000 y un millón de unidades del Duo este trimestre, frente a los 20 o 22 millones estimados para el iPhone 18 Pro. Su previsión apunta a que el plegable se agotará tras abrirse las reservas y a que los plazos de entrega se estiren de cuatro a seis semanas, incluso hasta diciembre.
Apple contra Samsung y Xiaomi: una jugada tardía, no improvisada
El movimiento de Apple no se entiende sin la presión de sus rivales. Samsung, Huawei y Xiaomi, han girado en los últimos meses sus diseños hacia el formato tipo pasaporte que estrena el iPhone. Apple no ha copiado la categoría, ha esperado al diseño dominante para no asumir el coste de los primeros ensayos.
Leemos esta operación como una jugada defensiva en el segmento premium, no solo de innovación. En el mercado español, Telefónica y Vodafone marcan el ciclo promocional de la gama alta; un dispositivo con margen unitario alto y oferta escasa puede compensar la caída del volumen con más rentabilidad por unidad.
El riesgo para Apple sigue siendo la escala. Si los primeros lotes se venden, quedará la duda de si es por innovación real o por escasez artificial en un mercado que no ha roto el techo del 2%. El próximo hito será la apertura de reservas y la publicación de los primeros plazos de entrega. Observamos que, por primera vez, el iPhone más caro no tiene la mejor cámara del catálogo; esa contradicción puede ser asumible si el pliegue define un nuevo tramo de precio.
La Falkland Islands Development Corporation (FIDC) cierra tres años de su Green Business Programme con 892.000 libras inyectadas en financiación verde a empresas y hogares, una palanca que ha trasladado la transición ambiental a la economía rural del archipiélago.
El reparto rural de la financiación verde
El programa nació con 750.000 libras de capital inicial facilitadas por el Island Plan 2022-2026, la hoja de ruta del Gobierno de las Islas Malvinas. Después recibió 142.000 libras adicionales, hasta cerrar el ciclo con 892.000 libras. La mayor parte se articuló mediante una cartera de financiación verde centrada en préstamos y subvenciones con impacto ambiental medible.
El dato más relevante está en el reparto: el 79% de los préstamos y subvenciones concedidos en el ejercicio 2025-2026 fue a empresas y viviendas de Camp, la zona rural de las islas. Son unas 325.000 libras que beneficiaron directamente a la economía y a la comunidad rural. No es un matiz territorial: es la prueba de que la transición verde no se queda solo en los núcleos urbanos.
Camp concentra la mayor parte de la actividad agropecuaria del archipiélago. La ganadería ovina y su cadena logística dependen de suministros energéticos estables. Por eso, cada libra desplegada en esa zona tiene un efecto multiplicador superior: reduce costes operativos y mejora la resiliencia de un tejido económico poco diversificado.
Louise Ellis, directora general adjunta de la FIDC, explicó que el programa se diseñó con criterios de accesibilidad para que toda la comunidad del archipiélago pudiera sumarse a iniciativas con foco ambiental. La declaración no va acompañada de un desglose por proyectos, y conviene leerla con cautela: una cosa es facilitar el acceso y otra comprobar qué reducción real de emisiones se consigue.
La banca pública verde cumple un papel distinto al de un fondo privado. Aquí el objetivo no es maximizar retorno, sino corregir nichos de mercado donde la banca tradicional no llega. En un territorio aislado como las Malvinas, el coste de instalar una bomba de calor o de mejorar el aislamiento puede resultar inasumible para una pyme sin apoyo público.
La financiación verde solo es transformadora cuando llega al territorio que no tiene acceso natural al crédito.
El programa demuestra que las subvenciones a fondo perdido no son un gasto, sino una inversión en infraestructura productiva. La lectura para otros territorios es directa: si el apoyo público no aterriza en las economías rurales, la descarbonización avanza a dos velocidades.
La letra pequeña de las ayudas verdes: cuánto, cómo y para quién
La FIDC no ha detallado en su comunicación cuántas empresas se beneficiaron ni qué tecnologías concentraron la mayor parte de la ayuda. El grueso del importe llegó a través de préstamos y subvenciones, pero la frontera entre ambos no está desagregada. La letra pequeña manda: el impacto depende de qué proporción se destinó a soluciones con ahorro energético verificable.
La comunicación oficial tampoco aclara si los beneficiarios debieron presentar una auditoría energética previa. En los programas europeos equivalentes, ese requisito separa el cambio de ventana de una rehabilitación energética integral. Si el programa de las Malvinas consolida esa exigencia, su replicabilidad crecerá.
📊 Impacto ecológico en cifras
Financiación total: 892.000 libras inyectadas en tres años a empresas y hogares del archipiélago.
Capital público inicial: 750.000 libras del Island Plan 2022-2026, más 142.000 libras adicionales.
Peso rural: El 79% de las ayudas del ejercicio 2025-2026 fue a empresas y viviendas de Camp, unas 325.000 libras.
Instrumentos: Préstamos verdes y subvenciones con criterios de accesibilidad para toda la comunidad.
Por qué la banca pública verde funciona como palanca en economías aisladas
La experiencia de la FIDC se alinea con la lógica de la banca pública de desarrollo que Europa ha impulsado durante la última década. El Banco Europeo de Inversiones, por ejemplo, combina financiación privada con garantías públicas para descarbonizar pymes y viviendas. Lo que en Bruselas se discute con cifras de miles de millones, en un archipiélago de poco más de 3.000 habitantes se traduce en un programa de 892.000 libras.
La escala es modesta; el modelo no lo es. La financiación verde rural funciona cuando el intermediario público asume el riesgo de proyectos pequeños que ningún banco comercial analizaría. Esto empuja a toda la cadena: el instalador local, el taller, la vivienda que reduce su factura energética. El consumidor final nota el ahorro, y la comunidad entera reduce su dependencia del diésel importado.
La dependencia del diésel importado encarece cualquier actividad en las islas. Un programa que financia bombas de calor, aislamiento o generación solar reduce la factura energética a largo plazo y libera liquidez para que las pymes rurales reinviertan en su negocio. Ese es el efecto dominó de la transición cuando se diseña con criterio local.
La banca pública verde también actúa como señal para el sector privado. Cuando un gobierno pone capital semilla, los instaladores y proveedores locales invierten en formación y stock. El mensaje es simple: hay demanda solvente para lo que hasta ahora era marginal.
Ojo con el dato: aún no hay cifras oficiales sobre las toneladas de CO2 evitadas por el programa. Sin esa medición, el impacto ambiental queda incompleto. Con todo, el reparto territorial del 79% sugiere una penetración real en la economía productiva, no un proyecto piloto de laboratorio.
🌍 El Impacto Real para el Futuro
Beneficio medible: 892.000 libras en financiación verde, con 325.000 libras directamente a la economía rural en un solo ejercicio.
Modelo que cambia: La subvención a fondo perdido deja de ser excepcional y se convierte en herramienta estructural de transición para pymes y viviendas aisladas.
Para las próximas generaciones: El acceso a préstamos verdes reduce la dependencia energética exterior y asienta un modelo productivo menos expuesto al coste de los combustibles fósiles.
La Autoridad del Canal de Panamá ha reducido los tránsitos diarios de 38 a 34 y los bajará a 32 a partir del 15, con restricciones de calado, para gestionar la caída de agua disponible por la sequía.
La vía por la que transita cerca del 5% del comercio marítimo mundial enciende una alerta logística con origen climático. Las lluvias registradas desde mayo están un 34% por debajo de la media histórica y las aportaciones de agua a la cuenca han caído un 44%, según los datos difundidos por la propia autoridad del canal.
Panamá mantiene once cuencas hidrográficas bajo estrés hídrico y declaró la emergencia ante la sequía a finales de agosto, junto a Honduras y El Salvador. En Tegucigalpa, las fuentes que abastecen a la capital hondureña llegaron a niveles críticos y las autoridades impusieron racionamientos de agua con cortes cada diez y veinte días.
El Canal de Panamá aprieta el paso: 34 tránsitos ya y 32 desde el 15 de septiembre
La reducción a 34 tránsitos diarios ya está en vigor desde el 3 de septiembre. El siguiente escalón, fijado para el 15 de septiembre, deja la capacidad en 32 cruces al día y añade nuevas restricciones de calado para los buques. La letra pequeña manda.
No se trata de una medida administrativa menor. Al limitar el calado, la autoridad obliga a las navieras a reducir la carga o a recurrir a rutas alternativas. Esa decisión se traslada a fletes, plazos y costes de las cadenas de suministro. La caída del agua no se queda en la presa.
El calado restringido no es una decisión burocrática: es la señal física de que el agua condiciona ya la logística global tanto como el combustible.
El canal gestiona alrededor del 5% del tráfico marítimo mundial. Si la restricción se prolonga, el efecto dominó puede alterar las rutas entre Asia, la costa este de Estados Unidos y Europa, y redefinir qué puertos ganan o pierden mercancía en una temporada de alta demanda.
La letra pequeña del estrés hídrico: El Niño entra en escena
El fenómeno de El Niño fue declarado en junio. La Administración Nacional Oceánica y Atmosférica de Estados Unidos (NOAA) sitúa por encima del 90% la probabilidad de que alcance intensidad muy fuerte entre septiembre y principios de 2027, la categoría más alta de las cuatro que maneja. Para alcanzar esa clasificación, la superficie oceánica en un punto concreto del Pacífico ecuatorial debe calentarse unos 2 °C por encima de lo normal.
El mismo organismo calcula un 69% de probabilidades de que, entre octubre y diciembre, el episodio supere la intensidad de todos los registrados desde 1950. Los efectos ya se ven en Sudamérica: Colombia acumuló incendios forestales en Tolima con más de 50.000 hectáreas afectadas en agosto; Perú suspendió repetidamente la pesca de anchoveta desde mayo; y Chile declaró estado de catástrofe en Atacama y Coquimbo tras las tormentas de julio.
En el Caribe, las condiciones asociadas al fenómeno tienden a disolver los huracanes. La NOAA fija un 55% de probabilidades de que la temporada atlántica sea inferior a lo normal, aunque ello puede agravar la sequía en islas como Jamaica o Puerto Rico al privarlas de una fuente habitual de lluvia.
Bárbara Tapia Cortés, de la Organización Meteorológica Mundial, advierte de que la intensidad no determina por sí sola las consecuencias. La preparación y la vulnerabilidad previa pesan tanto como el propio fenómeno, y subraya que aún hay tiempo para preparar la respuesta. Es un matiz importante: el impacto no es inevitable.
📊 Impacto ecológico en cifras
Restricción operativa: de 38 a 34 tránsitos diarios desde el 3 de septiembre, y 32 a partir del 15.
Estrés hídrico: lluvias un 34% por debajo de la media histórica desde mayo.
Aportaciones a la cuenca: caída del 44%.
Exposición global: cerca del 5% del comercio marítimo mundial atraviesa la vía.
El riesgo climático ya no es solo de las costas: la logística global entra en la ecuación
La decisión del canal no es un episodio aislado de sequía centroamericana. Lo que expone es el riesgo físico del cambio climático sobre una infraestructura crítica. Una vía centenaria, alimentada por lagos de agua dulce, depende de un patrón de lluvias que el calentamiento vuelve menos predecible. La adaptación climática deja de ser un debate académico y se convierte en planificación operativa.
Para las navieras y los cargadores, este tipo de restricciones significa incorporar escenarios hídricos a los presupuestos. Del macroproyecto al producto de supermercado: si los tránsitos bajan y los calados obligan a dividir cargas, los tiempos de tránsito se estiran y los costes logísticos suben. Al final, el sobrecoste toca al consumidor.
La transición también es esto: gestionar un mundo con menos certezas hídricas. No desaparece solo el carbón; también cambia la disponibilidad de agua para la logística global, y las empresas con visión ESG empiezan a tratar el estrés hídrico como un vector de riesgo con la misma seriedad que las emisiones.
🌍 El Impacto Real para el Futuro
Beneficio medible: Reducir de 38 a 32 tránsitos diarios ajusta la operación al agua disponible y protege los lagos que alimentan la vía.
Modelo que cambia: El calado y el agua pasan a ser variables centrales del comercio marítimo, no un imprevisto meteorológico.
Para las próximas generaciones: Adaptar hoy la infraestructura crítica evita disrupciones mayores y preserva una ruta clave del comercio mundial.