La alternativa a Primark y Zara que gana terreno en Madrid: moda tirada de precio con camisetas por menos de 10 euros

0

La cadena que se está comiendo el的低 cost en Madrid: quién es y de dónde viene
Personas reunidas fuera de la Taberna Alberto en Madrid, España, capturando la vida callejera local.

Terranova es la cadena a la que el mercado español ha bautizado como el ‘Primark italiano’, y el apodo no es gratuito. Nació en 1988 en Emilia-Romaña y forma parte del Grupo Teddy, con sede en Rímini, la región costera que inspira incluso el diseño de sus tiendas más recientes. Fundado por Vittorio Tadei, el grupo cerró 2024 con una facturación superior a 735 millones de euros y agrupa otras marcas como Calliope, Rinascimento y QB24. En conjunto suma más de 900 establecimientos en cerca de 40 países, de los que algo más de 500 corresponden a la propia Terranova. Su propuesta es moda para mujer, hombre y niño a precios muy agresivos: camisetas por 8 o 9 euros, sudaderas y vaqueros por 15 y complementos por debajo de los cinco.

Su aterrizaje en España se produjo en 2016, en Barcelona, y desde entonces fue sumando locales con paso firme: Salamanca, Zaragoza y un bloque creciente de tiendas en la Comunidad de Madrid gestionadas por Young Retail, el grupo franquiciado madrileño responsable de su expansión y que también opera Mango, Miniso o Celio. A Pinto, Torrejón de Ardoz y Ávila se sumó en abril de 2025 el local de X-Madrid, en Alcorcón, y en marzo de 2026 el ‘flagship’ del centro comercial Madrid Sur, en Vallecas: 1.300 metros cuadrados, más de un millón de euros de inversión y el estreno en España del concepto Riviera 2.0. La firma prevé siete aperturas este año, dos de ellas en el cinturón metropolitano.

La tabla de precios: camisetas por menos de 10 euros y el resto del básico
Un billete de 10 euros doblado en una camiseta de origami sobre un fondo texturizado que muestra creatividad.

El gancho de la propuesta está en la primera etiqueta que uno mira: camisetas básicas por debajo de los 10 euros, con modelos que distintas fuentes sitúan entre los 8 y los 9 euros y prendas de punto, tops o complementos que llegan a bajar de los 5. Terranova, la firma italiana nacida en 1988 en Emilia-Romaña y rebautizada por muchos como el ‘Primark italiano’, ha hecho de esa tabla de precios su principal argumento para plantar cara a Primark y a Zara en Madrid. No se trata de un dato aislado en una campaña puntual, sino de la base de su catálogo: la ropa de diario se coloca por debajo de la barrera psicológica de los diez euros y se mantiene ahí, con una oferta que abarca mujer, hombre, infantil y ropa interior.

La tabla se completa hacia arriba con el resto del básico, y ahí es donde se entiende por qué compite: camisas en torno a los 10 euros, sudaderas por unos 15 y vaqueros en esa misma franja o ligeramente por debajo de los 20, mientras los vestidos de temporada aparecen por cifras que rondan los 6 euros según la información de las aperturas madrileñas. El conjunto dibuja una cesta de la compra muy agresiva frente a las cadenas tradicionales, pensada para que una familia salga vestida sin que el gasto se dispare. Esa combinación de prendas reconocibles y precios redondos es lo que ha llevado a muchos a comparar su estrategia con los primeros tiempos de Primark, cuando el bajo coste era el reclamo y no un añadido.

Dónde está en Madrid: los centros comerciales y calles donde ya se ven colas
Hermosa calle de ciudad europea con arquitectura clásica y bulliciosa vida urbana.

En el centro de Madrid, el pulso entre Lefties y Primark se libra calle a calle. La marca de Inditex desembarcó en 1999 con un local en la calle Carretas que llegó a generar colas capaces de rodear la Puerta del Sol, cuando todavía funcionaba como outlet para dar salida a los excedentes de Zara. El gran salto llegó el 9 de diciembre de 2022, con la apertura en la calle Montera 25 de su macrotienda de cerca de 5.000 metros cuadrados, la mayor de la enseña en el mundo, situada a pocos metros del Primark de Gran Vía. El establecimiento ocupa los bajos del hotel Thompson y tomó el relevo de la tienda que Lefties tenía en Gran Vía 32, un local que hoy ocupa Nike. Junto a ellos, la marca mantiene en la capital otros puntos en Conde de Peñalver 13-14, Bravo Murillo 104 y Calderilla 1.

Fuera del centro, la expansión se apoya en grandes centros comerciales. El movimiento más reciente en la Comunidad de Madrid ha sido Lefties Home, la nueva línea de hogar, que abrió en Westfield Parquesur (Leganés) y se presenta como la segunda tienda más grande de la marca en España, con cafetería, floristería y hasta un tobogán tubular. En diciembre de 2025, Lefties sumó un local de unos 2.500 metros cuadrados en el parque comercial y de ocio Alegra, en San Sebastián de los Reyes, dotado de probadores inteligentes y cajas Easy Pay. A esa red se añaden las tiendas de Alcorcón (en el entorno de TresAguas) y la de Leganés, además de las que la compañía ya tenía en municipios del sur y el este del área metropolitana.

El duelo directo: qué cuesta lo mismo (y qué no) en Primark, Zara y esta alternativa
Reflejo de escaparates urbanos en la ventana de Zara, capturando la vida y la arquitectura de la ciudad.

El duelo se libra, sobre todo, en los básicos. Un análisis de Bank of America cifra la brecha tomando como referencia los vestidos de mujer en España: los precios medios de Lefties son un 52% inferiores a los de Zara y apenas un 5% más altos que los de Primark, una diferencia de alrededor de un euro. En la práctica, la macrotienda de la calle Montera —a pocos metros del Primark de Gran Vía— mueve camisetas por debajo de los 10 euros, vestidos desde 9,90 y vaqueros desde 12,99. Ahí está la clave del pulso: donde compite de verdad es con la cadena irlandesa, no con su hermana mayor. En camiseta y básico apenas hay céntimos de diferencia entre Lefties y Primark, mientras que frente a Zara el escalón se mide en decenas de euros según la prenda.

La distancia se agranda al subir de categoría. En vaqueros, Lefties parte de 12,99 euros y Primark ronda los 15; en los vestidos de tendencia el salto es mayor, y en el mercado británico el más barato de Lefties se ha medido en 9,99 libras frente a las 22,99 de Zara. Lo que no cuesta lo mismo es lo que rodea a la prenda: Primark sigue sin una venta online completa, mientras Lefties hereda la logística de Zara, opera comercio electrónico y suma tiendas con autopago y robótica que ordena perchas y probadores. Ese es el argumento para un sobreprecio de apenas un euro sobre Primark: según un ejecutivo del sector, la calidad puede no ser mejor, pero la asociación con el estilo de Zara resulta decisiva para el comprador joven.

Por qué puede vender tan barato: proveedores, plazos y márgenes
Un hombre examina rollos de vinilo de colores en un almacén industrial.

Lefties no fabrica nada por su cuenta, pero lo aprovecha todo del grupo. Externaliza la producción y se apoya en la compra centralizada de Inditex, lo que le da ante los proveedores un poder de negociación que ninguna cadena independiente de bajo coste puede igualar. Su surtido se aprovisiona sobre todo en el entorno cercano —España, Portugal, Marruecos y Turquía— y no en Asia, con aranceles preferentes y trayectos cortos que abaratan cada prenda. España concentra cerca del 60% de su facturación y el 42% de sus más de 200 tiendas, así que la mercancía recorre distancias mínimas hasta el punto de venta. El resultado se ve en la etiqueta: según Bank of America, sus precios medios son un 52% inferiores a los de Zara y solo un 5% más altos que los de Primark.

El otro ahorro está en el calendario. Al trabajar con proveedores próximos, los ciclos entre el diseño y la llegada a tienda se miden en semanas y no en meses, lo que reduce el riesgo de fabricar lo que ya no se vende y obliga a menos rebajas: más producto se coloca a precio completo. A eso se suma una rotación alta con tiradas grandes, donde el margen unitario es mínimo pero el volumen lo compensa. La cuenta cuadra: en el ejercicio cerrado en enero de 2025 facturó 644,8 millones de euros, un 17,4% más, y ganó 20,6 millones, poco más de tres céntimos de beneficio por cada euro vendido. Inditex puede sostener ese margen porque reutiliza cadena de suministro, diseño y logística ya existentes, sin apenas inversión adicional, y añade ingresos con personalización en tienda —parches de 3,99 euros o bordados—, donde el margen por unidad supera de largo al de la prenda.

La letra pequeña: calidad, cambios y devoluciones, y las críticas al modelo
Concepto de retroalimentación con letras de madera sobre una superficie de mármol oscuro.

La letra pequeña de los cambios y las devoluciones sigue el patrón habitual de Inditex, con algún matiz que conviene conocer antes de pagar. El comprador dispone de 30 días desde que recibe el correo de confirmación de envío para devolver una prenda, siempre que esté en perfecto estado, conserve la etiqueta interior y no haya sido usada ni lavada; sin el envoltorio o precinto original no se admiten, y quedan excluidos perfumería, auriculares, productos de higiene y la ropa interior o de baño sin protección higiénica. La devolución en tienda física es gratuita y existe la opción de un punto de entrega por 1,99 euros, que se descuentan del importe; el reembolso se abona por el mismo método de pago en un máximo de 15 días laborables. Los cambios solo sirven para otra talla o color, en tienda y si hay existencias al mismo precio. Comprar online obliga a registrarse, con envío a domicilio de 3,95 euros y gratis a tienda desde 30.

La calidad y la atención al cliente concentran las quejas más repetidas. Portales de reclamaciones recogen devoluciones rechazadas al contarse los 30 días desde la salida del pedido y no desde su entrega, reembolsos que se alargan más de lo previsto y la falta de un teléfono de atención directa; quien compra online debe gestionarlo todo desde su cuenta. La ley, en cambio, ampara al cliente con tres años de garantía ante productos defectuosos. La crítica de fondo apunta al modelo: Lefties nació en 1999 como salida para los restos de Zara —de ahí su nombre, guiño a ‘leftlovers’— y hoy es la baza de Inditex frente a Shein y Temu. Bank of America calcula que sus precios medios son un 52% más bajos que los de Zara y solo un 5% más altos que los de Primark, una agresividad que la coloca en el foco de las críticas al fast fashion y que, unida al registro obligatorio para comprar online, dispara las suspicacias sobre el uso de los datos personales.

Lo que viene: próximas aperturas y cómo responden Inditex y Primark
Vida urbana vibrante en Oxford Street con tiendas y peatones en el Centro de Londres.

Terranova no se conforma con haber desembarcado en Madrid. La marca italiana, que en España crece de la mano del grupo multifranquiciado Young Retail, ya ha abierto su tienda más grande del país en el centro comercial Madrid Sur, en Vallecas: 1.300 metros cuadrados —unos 1.000 de sala de ventas—, más de un millón de euros de inversión y una oferta que reúne Woman, Man, Kids y Underwear bajo su concepto Riviera 2.0. Esa apertura se suma a las de Torrejón de Ardoz, Pinto, Alcorcón y Ávila, inauguradas en diciembre de 2025, y el plan para este ejercicio contempla siete aperturas, dos de ellas en el cinturón metropolitano de Madrid, además de Hospitalet de Llobregat y Sevilla, con Valencia y Alicante en estudio; en Galicia ya ha cerrado un socio local para Tui y Pontevedra. Para 2027, Young Retail eleva su previsión a doce inauguraciones.

Del otro lado, Inditex ha convertido Lefties en su escudo en el segmento barato. Es la única enseña del grupo que engorda su red —215 tiendas al cierre de enero de 2026, seis más que un año antes— y, según Bank of America, sus precios medios son un 52% inferiores a los de Zara y apenas un 5% superiores a los de Primark. El movimiento más visible es internacional: en agosto abrió su primera tienda física en Reino Unido, en Liverpool ONE, con más de 2.500 metros cuadrados, y prevé otras dos antes de que termine el año en Lakeside (Essex) y Metrocentre (Newcastle), con 400 empleos asociados. También ha entrado en Francia y se instalará en Düsseldorf en un local que antes ocupaba Primark. La cadena irlandesa, mientras, encara su escisión de Associated British Foods para cotizar en solitario, con una cuota del 6,8% en el textil británico (Kantar) y la presión de Shein y Temu.
El precio de la luz del lunes 14: se dispara un 2,6% con 15 horas por encima de 200 €/MWh

0

El precio medio del lunes 14 y la subida del 46,17%

El precio de la luz lunes 14 de septiembre se dispara un 46,17% y roza los 177,44 euros por megavatio hora. La nueva tarifa deja quince horas por encima de 200 euros/MWh y anticipa una semana de máxima tensión en el recibo regulado. Lo confirman los datos del Operador del Mercado Ibérico de la Energía (OMIE).
La comparación con el domingo es elocuente: los 121,39 euros/MWh del cierre semanal quedan atrás y el mercado mayorista arranca el lunes con una media de 177,44 euros/MWh. El salto supone un gasto extra de 56 euros para los clientes con tarifa regulada, según los datos difundidos por OMIE. El importe no se traduce directamente en factura porque excluye impuestos, peajes y otros conceptos que se incorporan después.

El dato vuelve a mostrar la vulnerabilidad del consumidor doméstico ante los picos del pool en plena transición fiscal. Quince horas por encima de 200 euros/MWh no es una anécdota: es el síntoma de un mercado que aún no ha digerido la retirada de las medidas de contención. Otra jornada a contrarreloj.

Para quien pueda desplazar el consumo, la jornada del lunes ofrece una ventana clara. La estructura de precios mantiene el patrón de estos meses: castigo fuerte en la franja nocturna y alivio al mediodía.

Horas más caras y baratas: dónde concentrar el consumo

Las horas valle se concentran en el mediodía solar. La franja más barata, entre las 12:00 y las 13:00, marca 43,43 euros/MWh. El tramo siguiente, de 13:00 a 14:00, se queda en 47,51 euros/MWh. Es el momento ideal para lavadoras, lavavajillas, horno o carga del vehículo eléctrico si el hogar dispone de una tarifa con discriminación horaria.

En el extremo contrario, la hora más cara se ubicará entre las 21:00 y las 22:00, con 296,25 euros/MWh. La cena, la ducha y el ocio doméstico del lunes por la noche quedarán marcados por el precio más alto de la jornada. Los tramos de tarde-noche repiten el patrón estructural de estos meses: renovables a la baja y demanda doméstica al alza.

El lunes 14 no es un pico aislado: traslada al consumidor regulado la volatilidad del pool con retraso, pero sin filtro suficiente.

La factura regulada se resiente: IVA, IVPEE y el recibo de agosto

El encarecimiento del lunes se produce sobre un suelo fiscal más duro. La electricidad en el mercado mayorista cerró agosto en 118 euros/MWh, un 70% por encima del mismo mes de 2025. El recibo del consumidor medio con tarifa regulada quedó en 96,65 euros, según el análisis de FACUA-Consumidores en Acción. Hay que remontarse a octubre de 2022, con 103,34 euros, para encontrar una factura más alta.

El salto interanual del recibo de agosto es del 19,8%: en 2025 costó 80,71 euros y en 2026 se ha ido a 96,65. La serie histórica de FACUA muestra el contraste: 78,21 euros en 2024, 73,21 en 2023 y 158,30 en 2022, un año marcado por la crisis del gas.

Buena parte de la presión llega por la vía fiscal. Hasta finales de mayo, las medidas aprobadas para contener el impacto del conflicto con Irán contribuyeron a aliviar la factura. Pero desde el 1 de junio el IVA de la luz volvió al 21%, frente al 10% aplicado hasta entonces. A finales de ese mes, un nuevo decreto introdujo una reducción progresiva del IVPEE: bajará del 7% al 5% en 2026, al 3,5% en 2027 y se eliminará en 2028.

Ese calendario fiscal no basta para compensar el repunte del mercado mayorista a corto plazo. La factura regulada acusa el doble golpe: más precio de la energía y mayor carga impositiva.

El recibo de agosto marcó el nivel más alto en casi cuatro años; el lunes 14 prolonga esa presión con quince horas por encima de los 200 euros.

Cómo se calcula el PVPC y por qué la subida no se traslada de golpe

Pese al repunte, el precio del mercado mayorista no se traslada directamente al recibo de los hogares con tarifa regulada. El PVPC toma un 40% de su precio del mercado eléctrico diario y el 60% restante de una cesta de precios negociados a futuro, un mecanismo que busca que la volatilidad del pool tenga un impacto menor y más gradual en la factura.

Eso no significa que el PVPC quede al margen de la escalada. La tarifa incorpora otros costes, entre ellos los asociados a la operación reforzada que mantiene Red Eléctrica desde el apagón del año pasado, según recogen los últimos informes de la CNMC. El resultado es que el encarecimiento acaba llegando también al consumidor regulado, aunque de forma distinta y con cierto retraso.

La situación es diferente para quienes tienen un contrato a precio fijo en el mercado libre. Una subida puntual del mercado mayorista no cambia de inmediato lo que pagan, porque mientras el contrato mantenga el precio pactado el consumidor queda protegido frente a estos repuntes. El impacto puede llegar más adelante, cuando toque renovar el contrato y si la comercializadora decide trasladar el encarecimiento a las nuevas condiciones.

Según los últimos datos de la CNMC, el número de consumidores acogidos al PVPC de la luz representa el 27,4%, mientras que un 37,4% de los hogares tiene una tarifa eléctrica con el mismo precio en todas las horas. El resto, en su mayoría, combina contratos libres con franjas horarias distintas y exposición variable al mercado.

La mirada analítica: una escalada que desborda el dato diario

La subida del lunes 14 no se explica solo por la demanda. El sistema eléctrico atraviesa un momento de transición en el que la formación de precios del mercado diario convive con una fiscalidad todavía inestable y con una red que asume costes extraordinarios de operación. Ese cóctel es el que convierte un lunes de septiembre en una jornada de estrés para el consumidor regulado.

Los analistas del sector suelen insistir en que el precio medio mensual importa más que el diario, pero esa lectura ignora que el recibo del PVPC se construye sobre una cesta de precios horizontes donde el pool diario sigue teniendo un peso determinante. Y aquí aparece una contradicción: el mecanismo que suaviza la volatilidad no ha impedido que la factura de agosto toque máximos desde 2022, ni que el lunes ofrezca el patrón de quince horas por encima de 200 euros.

El riesgo evidente es que la demanda doméstica no pueda desplazarse lo suficiente hacia las horas valle. Si la franja de 12:00 a 13:00 marca 43,43 euros/MWh y la de 21:00 a 22:00 se va a 296,25, la factura final dependerá de cuánta flexibilidad real tengan los hogares. Los datos de la OCU sobre potencia contratada que se detallan en la fuente original apuntan a que una parte del sobrecoste estructural —hasta 450 euros al año en casos extremos— nada tiene que ver con el precio del pool y sí con contratos mal dimensionados.

El 14 de septiembre es el primer test serio del otoño. La evolución de los futuros en las próximas semanas dirá si el repunte es coyuntural o el inicio de una nueva escalada. Mientras tanto, la tarifa regulada vuelve a demostrar que el consumo inteligente no es una opción, sino una necesidad estructural.

El «efecto piel de cristal» ya está en Mercadona: así es la bruma que copia al sérum coreano de 17 euros, por solo 5,50

Mercadona acaba de colar en su lineal de perfumería un producto que lleva meses cociéndose en redes sociales. No es una crema más ni un sérum al uso: es una bruma facial bifásica que, según cientos de vídeos de maquillaje, consigue ese acabado de «piel de cristal» que hasta ahora parecía territorio exclusivo de la cosmética asiática de gama alta.

El lanzamiento se llama Bruma Facial Bifásica Multifuncional Make Up Fixer y pertenece a Deliplus, la marca propia de la cadena valenciana. Cuesta 5,50 euros, y esa cifra, comparada con el precio del producto que la inspira, es precisamente lo que ha disparado la conversación en TikTok e Instagram esta última semana.

Mercadona apuesta de nuevo por el K-beauty accesible

Youtube video

Las brumas bifásicas llevan meses instaladas en los neceseres españoles. Son ligeras, se aplican en segundos con un simple espray y prometen ese acabado luminoso que tanto se persigue antes o después de maquillarse. Mercadona ha detectado esta obsesión colectiva y, como ya es costumbre en la firma, ha decidido no quedarse fuera de la fiesta.

No es la primera incursión de la cadena en el terreno coreano. Desde sérums con ácido hialurónico hasta esencias faciales con microcápsulas, Deliplus lleva tiempo construyendo un catálogo que bebe directamente de la filosofía asiática del cuidado en capas, adaptada al bolsillo medio español sin renunciar a la sofisticación del gesto.

El origen: un fenómeno que ya ha vendido 40 millones de unidades

Mercadona ha mirado, una vez más, hacia el gigante asiático del skincare para inspirarse. El producto que ha dado pie a esta bruma es el Spray Sérum Facial White Truffle de d’Alba Piedmont, una firma surcoreana que ha colocado más de 40 millones de unidades de este formato en medio mundo y que ronda los 17 euros incluso rebajado. Entender por qué esta fórmula ha triunfado tanto en Occidente requiere mirar más atrás, hacia la propia tradición de la cosmética coreana, una industria que lleva décadas obsesionada con la piel luminosa y uniforme como sinónimo de belleza.

Frente a los casi 17 euros del original asiático, la propuesta de Deliplus se queda en un tercio de esa cifra. Esa diferencia convierte al producto en la puerta de entrada perfecta para cualquiera que sienta curiosidad por las brumas bifásicas, pero prefiera no arriesgar un billete grande sin haberlo probado antes en su propia piel.

Cómo funciona el formato bifásico y qué promete

Youtube video

El truco de estas brumas está en la separación de dos fases —una acuosa y otra oleosa— que se mezclan al agitar el envase antes de cada uso. Es un mecanismo habitual en la cosmética coreana de gama alta y el responsable directo de ese acabado más jugoso y menos empolvado que el de una bruma facial convencional, especialmente útil en pieles apagadas o deshidratadas tras horas de maquillaje encima.

El gesto no podría ser más sencillo: pulverizar sobre el rostro antes de maquillarse, justo después de hacerlo, o incluso a media tarde para reactivar la piel. Mercadona ha diseñado este lanzamiento pensando en la inmediatez, sin pasos complicados ni rutinas eternas, que es exactamente lo que buscan quienes se asoman por primera vez al universo K-beauty sin querer comprometerse del todo.

Por qué está funcionando tan bien en redes sociales

Las primeras reacciones en TikTok e Instagram confirman que Mercadona ha vuelto a acertar con el timing. Varias creadoras de contenido de belleza ya han mostrado el producto en sus perfiles, comparándolo lado a lado con la versión coreana y destacando lo cerca que queda en sensación de uso pese a la enorme diferencia de precio entre ambas fórmulas.

Este tipo de lanzamientos responde, además, a un patrón que la cadena repite con frecuencia y que empieza a formar parte de su identidad en el pasillo de perfumería: detectar un producto viral, estudiar su fórmula y sacar una alternativa accesible antes de que la tendencia se enfríe del todo. Son varios los factores que explican por qué esta estrategia funciona tan bien:

  • Precio disruptivo: menos de un tercio del coste del producto original coreano.
  • Disponibilidad inmediata: sin listas de espera ni depender de importaciones desde Asia.
  • Formato reconocible: el mismo gesto bifásico que ya popularizaron las marcas surcoreanas.
  • Uso pensado para el día a día: pensado para integrarse en rutinas rápidas, sin pasos complicados.

Lo que viene: el futuro del K-beauty accesible en España

El interés por la cosmética coreana no da muestras de frenar, y Mercadona parece decidida a seguir ampliando esta línea antes de que termine el año. La cadena ya prepara nuevas referencias inspiradas en fórmulas asiáticas, lo que sugiere que esta bruma bifásica no será el único guiño al K-beauty que veremos en los lineales en los próximos meses.

Mi consejo, como quien lleva tiempo siguiendo estos lanzamientos de cerca, es sencillo: probar antes de comprometerse con el original. Si la piel responde bien a la fórmula bifásica y al gesto de pulverizar antes del maquillaje, Mercadona ofrece una forma barata y sin riesgo de comprobarlo, sin gastar diecisiete euros en un producto que, quizá, no acabe encajando con tu rutina diaria.

El Corte Inglés desató un recorte del 40% en teles Samsung y TCL: así puedes seguir encontrando el QLED de 55″ por menos de 600 euros

El Corte Inglés volvió a mover ficha en su departamento de electrónica con una campaña que ha hecho más ruido del habitual: descuentos de hasta el 40% en televisores Samsung y TCL, una selección concreta que rompió la barrera psicológica de los 600 euros en el segmento QLED de 55 pulgadas. No fue una rebaja de catálogo completo, sino una operación quirúrgica sobre modelos muy concretos que, según fuentes especializadas, dejó el Neo QLED QN1EF de Samsung en unos 549 euros frente a un precio de referencia de 1.199 euros.

La campaña, con fecha de caducidad oficial fijada en los primeros días de septiembre, generó el tipo de urgencia que El Corte Inglés cultiva bien: pocas unidades, marcas enfrentadas entre sí y un mensaje claro de «esto no dura». Aunque la ventana original ya se ha cerrado, entender cómo funcionó y qué queda de ella te ayuda a no perderte la próxima.

El Corte Inglés y el salto del Samsung QLED por debajo de los 600 euros

El corazón de la oferta fue un Samsung Neo QLED de 55 pulgadas, un tamaño que sigue siendo el más demandado en los salones españoles. Con retroiluminación Mini LED, resolución 4K y el procesador NQ4 AI Gen2 para el reescalado por inteligencia artificial, el modelo quedó posicionado como una de las compras más equilibradas de toda la campaña de El Corte Inglés.

Lo llamativo no fue solo el porcentaje anunciado, sino que el recorte real en algunos casos superó ese 40% de techo. Con tasa de refresco de hasta 144 Hz y puertos HDMI 2.1 compatibles con PlayStation 5 y Xbox Series X, el televisor apuntaba tanto a quien busca imagen de cine como a quien juega a diario.

Quién es Samsung y por qué domina el segmento de teles en España

Para entender por qué El Corte Inglés eligió precisamente a Samsung como protagonista de la campaña, conviene recordar que la surcoreana lleva más de 15 años como líder mundial en ventas de televisores. Esa posición dominante explica por qué las grandes cadenas españolas reservan sus descuentos más agresivos para esta marca en cada campaña estacional. Puedes leer más sobre el contexto de estas promociones de electrónica en El Corte Inglés, que ha repetido fórmulas similares a lo largo de 2026.

La estrategia no es casual: Samsung combina volumen de fabricación con un catálogo que va desde gama de entrada hasta los Neo QLED de alta gama, lo que le da a la cadena margen para anunciar descuentos llamativos sin sacrificar stock en los modelos más buscados.

TCL, el otro protagonista de la campaña de descuentos

Youtube video

Junto a Samsung, TCL fue la segunda marca elegida para esta campaña, con su gama Mini-LED de alta gama recibiendo el máximo descuento disponible. La fabricante china ha ganado terreno rápido en España gracias a paneles SQD-Mini LED que compiten de tú a tú con los OLED en contraste, pero a una fracción del precio.

Que El Corte Inglés enfrentara solo a estas dos marcas, dejando fuera a LG, Hisense o Sony en esta campaña concreta, refuerza la idea de que se trató de una negociación específica con ambos fabricantes más que de una liquidación generalizada de inventario.

Qué comprobar antes de lanzarte a por una oferta similar

Antes de dar por bueno cualquier «hasta un 40%» en electrónica, conviene aplicar un filtro básico. El Corte Inglés, como cualquier gran cadena, calcula el descuento sobre un precio de referencia que no siempre coincide con el último precio real de venta, así que el ahorro efectivo puede variar bastante de un modelo a otro.

Comparar el precio final con otras tiendas antes de comprar sigue siendo el gesto más rentable que puedes hacer, incluso cuando la etiqueta grita urgencia. Samsung y otros fabricantes suelen mantener precios muy similares entre distribuidores autorizados, así que una diferencia grande merece revisarse dos veces.

Estos son los puntos que conviene repasar siempre:

  • Precio de referencia: comprueba el histórico del modelo en herramientas de seguimiento de precios antes de confiar en el porcentaje anunciado.
  • Tamaño real necesario: el 40% se nota en cientos de euros en los formatos de 65 y 75 pulgadas, pero también sube el desembolso inicial.
  • Garantía y servicios: la retirada gratuita del televisor antiguo y la garantía de tres años suelen venir incluidas y compensan frente a otras tiendas.
  • Stock real: los modelos con mayor descuento suelen ser los primeros en agotarse, así que conviene decidir rápido si el precio convence.

Por qué estas campañas relámpago han venido para quedarse

El patrón que sigue El Corte Inglés con estas rebajas puntuales —anunciar un techo de descuento, limitarlo a dos o tres marcas y ponerle fecha de caducidad corta— se ha convertido en una de sus herramientas más habituales para competir con el comercio puramente online. Es una fórmula que genera tráfico inmediato y que, bien leída por el consumidor, permite encontrar oportunidades reales sin necesidad de esperar al Black Friday.

Lo razonable de cara a los próximos meses es esperar más ventanas de este tipo, especialmente antes de fechas como el puente de noviembre o la Navidad. Si tienes en mente renovar el televisor, vigilar el precio del modelo concreto que te interesa durante unas semanas suele dar mejores resultados que comprar en el primer impulso, por muy tentador que parezca el cartel del 40%.

Un juez avala la derrama de la comunidad de los propietarios: 14.000 euros para la fachada pese a dos vecinos en contra

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La Audiencia Provincial de Cantabria ha avalado una derrama de 14.000 euros para rehabilitar la fachada de un edificio, aprobada en junta pese al voto en contra de dos propietarias.
  • ¿Quién está detrás? La comunidad de propietarios del inmueble, respaldada por un informe de evaluación que acreditaba humedades, condensación y grietas en la fachada.
  • ¿Qué impacto tiene? Confirma que las obras de conservación son obligatorias y que el desacuerdo con el coste no invalida el acuerdo adoptado con las mayorías legales.

Un juzgado cántabro avala una derrama de 14.000 euros para rehabilitar una fachada pese a la oposición de dos propietarias. La Audiencia Provincial de Cantabria ha confirmado la validez del acuerdo adoptado en junta y refuerza una doctrina clave para millones de comunidades de propietarios: el desacuerdo con el coste no basta para tumbar una decisión respaldada por las mayorías legales.

La derrama de 14.000 euros que nació de un informe de evaluación

El origen del conflicto estuvo en las deficiencias detectadas en la fachada mediante un informe de evaluación del edificio. Las obras pretendían solucionar problemas de humedades por filtraciones y condensación, además de grietas que persistían pese a intervenciones anteriores. La comunidad decidió actuar tras constatar que los trabajos ejecutados hasta entonces no habían resuelto los problemas.

La comunidad sometió a votación tres presupuestos y, tras decantarse por uno de ellos, aprobó una derrama extraordinaria de 14.000 euros para financiar las obras. El importe debía ser asumido por cada propietario en la proporción correspondiente, según su cuota de participación en la comunidad.

El Juzgado de Primera Instancia número 7 de Santander desestimó la demanda presentada por las dos propietarias que no estuvieron de acuerdo con la decisión. Ambas recurrieron ante la Audiencia Provincial de Cantabria, que ha vuelto a dar la razón a la comunidad.

Por qué el desacuerdo con el coste no invalida el acuerdo

La Audiencia diferencia con claridad entre una mejora estética y una obra necesaria de conservación. Los trabajos respondían a deficiencias concretas que afectaban a la seguridad y la habitabilidad del inmueble, no a una simple renovación estética de la fachada. El tribunal considera que la comunidad no estaba decidiendo si quería renovar la fachada por motivos estéticos, sino cómo solucionar unas deficiencias que realmente requerían una intervención.

El informe del arquitecto técnico que evaluó el edificio consideró que la solución elegida —un sistema de aislamiento térmico por el exterior o SATE— era idónea para resolver los problemas detectados. Además, era la alternativa más económica de las tres planteadas en la junta.

La conservación del inmueble no es una opción que la comunidad pueda votar: es una obligación legal que se impone al desacuerdo individual.

La conclusión encaja con el artículo 10.1.a) de la Ley de Propiedad Horizontal (LPH), que establece el carácter obligatorio de los trabajos y obras necesarios para el adecuado mantenimiento del inmueble y de sus servicios e instalaciones comunes. El artículo 9.1.e) de la misma norma impone a los propietarios la contribución a los gastos generales según su cuota de participación.

Las propietarias también defendían que la comunidad había actuado con abuso de derecho. La Sala descarta este argumento al tener en cuenta la finalidad de las obras, su carácter necesario y el hecho de que el acuerdo se adoptó con las mayorías exigidas por la legislación de propiedad horizontal.

La financiación y las subvenciones son cuestiones que la Audiencia separa de la validez del acuerdo. Las alternativas de fraccionar el pago o solicitar un préstamo no fueron sometidas a debate en la junta, por lo que los propietarios pueden plantearlas en una convocatoria posterior si lo desean. El acta de la junta incluía información sobre las ayudas concedidas por el Gobierno de Cantabria, y posteriormente se presentó una solicitud formal.

La Ficha del Inversor

Desde la perspectiva del propietario, la métrica clave es el importe de la derrama: 14.000 euros por vivienda, sin contar los costes de financiación en caso de recurrir a un préstamo. La sentencia no desglosa el importe exacto por propietario ni la cuota de participación de cada uno, pero el criterio es el mismo que aplica a cualquier gasto común: se abona según el coeficiente fijado en el título constitutivo de la propiedad horizontal.

Para los próximos seis meses, la tendencia en la doctrina judicial es de estabilidad. Los tribunales vienen aplicando con regularidad la distinción entre obras necesarias y mejoras, y esta sentencia de Cantabria se suma a una línea jurisprudencial consolidada que los administradores de fincas conocen bien. Quien quiera impugnar una derrama debe preparar un argumento técnico o legal sólido, no solo mostrar su disconformidad con el importe.

El perfil recomendado es claro: propietarios en comunidades de propietarios que viven en edificios con conservación pendiente. Antes de la junta, conviene leer el informe técnico que justifica la intervención, comprobar si existe solicitud de subvenciones y revisar las posibles vías de financiación. La sentencia recoge que el acta incluía información sobre ayudas del Gobierno de Cantabria, lo que refuerza la transparencia del proceso. El riesgo inmediato para los propietarios disconformes es evidente: impugnar sin base jurídica supone asumir las costas, como ha ocurrido en este caso con las dos propietarias recurrentes.

Como precedente, la Ley de Propiedad Horizontal de 1960 ya establecía la obligación de contribuir a los gastos de conservación. La doctrina judicial no ha hecho más que asentar esa regla durante décadas, y esta resolución se alinea con esa continuidad: la conservación se impone al interés particular. Lo que observamos es un refuerzo del marco protector de la comunidad frente a la minoría que bloquea decisiones de mantenimiento necesarias para el edificio. El próximo hito será conocer si alguno de los aspectos colaterales —financiación o acceso a subvenciones— genera nueva litigiosidad en instancias superiores.

67.000 millones en juego: el nuevo negocio inmobiliario que atrae a los grandes inversores

España se ha convertido en uno de los mercados europeos con mayor potencial para el desarrollo de centros de datos, una actividad que empieza a ganar peso dentro del negocio inmobiliario y que puede movilizar cerca de 67.000 millones de euros en inversiones hasta 2030. Grandes fondos internacionales y compañías vinculadas al sector inmobiliario ya siguen de cerca esta oportunidad, aunque una nueva regulación amenaza con cambiar las condiciones del mercado.

El interés inversor quedó patente en una cumbre celebrada en Londres el pasado 3 de septiembre y organizada por Goldman Sachs, en la que participaron más de 40 empresas y fondos de inversión. Entre los asistentes estuvieron grandes actores del sector inmobiliario y financiero, que trasladaron su preocupación por el proyecto de regulación que prepara el Gobierno español para estas infraestructuras.

Los centros de datos entran en el radar inmobiliario

El atractivo de este negocio se explica por el crecimiento de la inteligencia artificial, el almacenamiento en la nube y la digitalización de la economía. Todos estos servicios necesitan cada vez más capacidad informática y, por tanto, nuevas instalaciones capaces de almacenar y procesar enormes cantidades de información.

El propio Ministerio para la Transición Ecológica reconoce que España ha experimentado un fuerte incremento del interés por instalar centros de datos, favorecido por su posición geográfica, sus conexiones y su capacidad de generación renovable. Desde 2023, el gestor de la red de transporte ha concedido más de 6 GW de capacidad de acceso a este tipo de instalaciones, a los que se suman otros 6 GW aproximadamente concedidos en las redes de distribución desde 2020.

pitch deck con IA

Esto ha convertido los terrenos, edificios e infraestructuras preparados para albergar centros de datos en un nuevo foco para los inversores inmobiliarios. Uno de los grandes protagonistas es Merlin Properties, una de las principales inmobiliarias cotizadas españolas. Su presidente y consejero delegado, Ismael Clemente, considera que algunas de las exigencias planteadas por el Ejecutivo son difíciles de cumplir desde el punto de vista técnico y económico.

Una inversión de 67.000 millones que está en riesgo

El sector calcula que la inversión acumulada en centros de datos en España podría alcanzar los 66.900 millones de euros hasta 2030. Sin embargo, la patronal Spain DC advierte de que entre un 40% y un 50% de esa inversión ya estaría ejecutada o comprometida, mientras que una parte importante del capital restante podría quedar en riesgo si se mantiene el actual planteamiento regulatorio.

La principal batalla se encuentra en la energía. El borrador del Gobierno plantea que los centros de datos tengan que cubrir al menos el 80% de su consumo eléctrico con nueva generación renovable, además de acreditar este suministro hora a hora. El requisito se mantendría hasta que las energías renovables representen más del 90% del mix eléctrico.

Para los inversores, el problema es que esta obligación puede elevar considerablemente los costes de construcción y explotación de las instalaciones. Goldman Sachs señala que las nuevas exigencias podrían obligar a realizar inversiones adicionales y provocar una reducción de la rentabilidad esperada de los proyectos.

España no quiere perder el tren de la inteligencia artificial

El Gobierno, por su parte, defiende que el objetivo no es frenar el negocio, sino ordenar su crecimiento y evitar que el fuerte consumo eléctrico de estas instalaciones termine repercutiendo sobre el resto de consumidores.

El Ministerio también pretende que los nuevos centros de datos sean más eficientes en el consumo de energía y agua y contribuyan a reforzar la soberanía digital española y europea. Los proyectos deberán cumplir determinados requisitos para acceder a la red eléctrica y los incumplimientos podrían acabar incluso provocando la pérdida de los derechos de acceso.

Las cinco mejores ideas de renta fija para inversores europeos, según Wellington
Fuente: Agencias

La regulación todavía no es definitiva. El Gobierno está revisando las alegaciones recibidas y se ha mostrado dispuesto a suavizar algunas exigencias si consigue garantizar que el crecimiento de los centros de datos no termina encareciendo la factura eléctrica.

Mientras tanto, los grandes inversores siguen mirando hacia España. Con casi 67.000 millones de euros potencialmente movilizados, los centros de datos pueden convertirse en uno de los nuevos grandes negocios inmobiliarios de los próximos años. El atractivo está claro; ahora queda por ver si la regulación consigue mantener el equilibrio entre inversión, rentabilidad y consumo energético.

La Guardia Civil alerta: las apps de fútbol gratis vacían tu cuenta bancaria

La Guardia Civil ha lanzado una advertencia que une dos negocios: la piratería del fútbol y el fraude bancario. Las aplicaciones gratuitas para ver partidos en directo esconden malware diseñado para robar credenciales de acceso a cuentas bancarias.

El aviso llega en un momento de máxima tensión entre los operadores de streaming y la piratería deportiva. LaLiga ha endurecido su cruzada, pero la Guardia Civil pone el foco en la víctima. La piratería deja de ser solo un problema de derechos para convertirse en un vector de ciberataque.

Claves de la operación

  • El gancho es el fútbol gratis, el objetivo es la banca. Los atacantes camuflan troyanos bancarios en apps piratas que el usuario instala voluntariamente.
  • Pantallas falsas que imitan apps bancarias. El malware superpone interfaces fraudulentas para capturar contraseñas y datos biométricos.
  • El coste para la industria legal va más allá de la propiedad intelectual. La piratería no solo resta ingresos a LaLiga y operadores, también alimenta una cadena de fraude financiero.

El anzuelo del fútbol gratis y el malware que espera dentro

La Guardia Civil ha difundido un vídeo en sus canales oficiales en el que explica cómo actúan los ciberdelincuentes a través de estas aplicaciones. El riesgo es idéntico al de descargar programas desde sitios web de dudoso origen: el software malicioso se activa en segundo plano y superpone pantallas falsas que imitan los muros de seguridad de las apps bancarias.

Cuando el usuario teclea su contraseña o apoya el dedo en el sensor de huella, los hackers capturan esas credenciales. La frase con la que la Guardia Civil cierra el aviso es contundente: ‘Ahorrarte el pago de una suscripción puede costarte todos los ahorros de tu vida’. El fraude ya no exige robar la tarjeta física; basta con que la víctima instale la app equivocada.

Las técnicas de engaño se han sofisticado con la irrupción de la inteligencia artificial. Las pantallas falsas son más difíciles de distinguir de las oficiales y el malware puede permanecer latente hasta que el usuario abre su aplicación bancaria. La convergencia entre piratería y fraude financiero eleva el riesgo para el consumidor más allá del simple acceso ilegal a contenidos.

La Guardia Civil recomienda descargar aplicaciones únicamente desde tiendas oficiales como Google Play o la App Store. Aun así, algunas apps piratas logran distribuirse mediante enlaces directos en foros y grupos de mensajería. Revisar los permisos que solicita cada aplicación es una barrera adicional contra el fraude. La mayoría de las aplicaciones piratas solicita permisos excesivos para acceder a contactos, SMS o notificaciones bancarias.

El ahorro de una suscripción puede ser el precio de todos tus ahorros. La piratería ya no es solo un problema legal: es una puerta de entrada al fraude bancario.

La industria legal contra las cuerdas: LaLiga y el coste de la piratería

LaLiga lleva años librando una batalla contra la piratería, con denuncias y exigencias a operadores para bloquear direcciones IP. Sin embargo, el aviso de la Guardia Civil no amenaza con sanciones al usuario, sino que advierte del riesgo de ser víctima de un delito. Es un cambio de enfoque que apela al miedo financiero en lugar de a la multa administrativa.

Las plataformas legales, principalmente Movistar y DAZN, pueden encontrar en esta alerta un argumento comercial poderoso: pagar por una suscripción también es pagar por seguridad. La fuga hacia apps piratas no solo reduce ingresos por abonados, sino que expone al usuario a perder todos sus ahorros. La confianza se convierte en un activo de mercado en el streaming deportivo.

Telefónica, LaLiga y la batalla por la confianza del consumidor

Desde los años del descodificador pirata en los bares, el consumo ilegal de fútbol ha evolucionado hacia el streaming y las listas IPTV. Telefónica ha tenido que adaptarse invirtiendo en señal segura y en la detección de accesos no autorizados. La alerta de la Guardia Civil añade una capa de riesgo que antes no existía: el usuario no solo se expone a un delito, sino a perder su dinero. Telefónica, como principal operador del IBEX 35 en este segmento, tiene la oportunidad de reposicionar su oferta como la opción segura frente al fraude.

Sin embargo, hay una contradicción: la alerta de la Guardia Civil puede no ser suficiente para cambiar hábitos si el precio de las suscripciones legales sigue siendo elevado. El ahorro inmediato de no pagar puede pesar más que el riesgo abstracto de ser hackeado. Las promociones y paquetes combinados con fibra y móvil ya se utilizan para retener clientes, pero no siempre llegan al usuario que solo quiere ver un partido concreto. La industria deberá acompañar el discurso de seguridad con una política de precios y accesibilidad que reduzca el incentivo económico de recurrir a la piratería.

El desenlace depende de si las denuncias por fraude bancario vinculado a apps piratas aumentan en los próximos meses. Si la Guardia Civil registra un repunte, los operadores legales tendrán un argumento cuantitativo para invertir en campañas de concienciación. Mientras tanto, el mensaje es claro: el fútbol gratis puede salir caro, y no solo para LaLiga.

Lidl lanza una gama profesional para el pelo dañado con queratina vegetal: el champú cuesta 2,79 euros

0

Lidl vuelve a mover ficha en el pasillo de cosmética, y esta vez lo hace con un producto pensado directamente para el cabello castigado por el frío, la plancha o el secador. La cadena alemana ha incorporado a su surtido una gama capilar bajo la marca Secret Code, con un champú reparador que cuesta 2,79 euros y que promete resultados propios de peluquería sin salir de casa.

No es la primera vez que Lidl apuesta por firmas especializadas para renovar su oferta de belleza, pero esta colaboración llega con un argumento que muchas clientas llevaban tiempo pidiendo: fórmulas veganas, sin sulfatos ni parabenos, a un precio que no se dispara ni siquiera comparado con las marcas blancas de la competencia.

Lidl estrena una gama pensada para el cabello dañado

Youtube video

Diego ServentediegoEditar perfil

La línea se llama PLEX y su objetivo es claro: reparar, fortalecer y nutrir el cabello que ha sufrido con el calor de las herramientas de peinado o con el frío del invierno. Según la nota de prensa oficial de la compañía, la gama completa incluye cuatro productos por un total de 14,76 euros, pensados para actuar tanto desde la raíz como en la superficie de la fibra capilar.

El champú reparador es la puerta de entrada a esta rutina. Contiene queratina vegetal, aminoácidos de origen natural y pantenol, también conocido como provitamina B5, un activo habitual en los productos capilares reparadores. El resto de la gama se completa con un tratamiento intensivo de 2,99 euros, un acondicionador sin aclarado y un aceite reparador con argán y moringa.

Lidl apuesta por la cosmética profesional a precio de supermercado

Lidl lleva meses reforzando categorías que antes quedaban en un segundo plano dentro de sus tiendas, y la cosmética capilar es una de ellas. La estrategia se repite en distintos frentes: bricolaje con Parkside, pequeño electrodoméstico con Silvercrest y ahora cuidado del cabello con Secret Code, una marca con sede en Barcelona especializada en cosmética capilar y corporal.

La queratina es la proteína fibrosa que compone de forma natural el cabello, las uñas y la capa más externa de la piel. Cuando el pelo sufre agresiones como el calor o el tinte, esta estructura se debilita, y de ahí que buena parte de los productos reparadores del mercado busquen reforzarla desde fuera con versiones vegetales o sintéticas de este componente.

Cómo es la rutina completa y qué precio tiene cada producto

Youtube video

Además de la línea PLEX, Lidl ha lanzado en paralelo la gama Curly, pensada específicamente para el cabello rizado. Esta segunda línea incorpora extracto de manzana, leche de coco y panela, ingredientes que buscan potenciar la definición del rizo sin apelmazar ni generar encrespamiento, algo especialmente valorado por quienes siguen el método curly.

El champú para rizos cuesta también 2,79 euros, y la rutina completa de esta línea —que incluye mascarilla, gel y crema— se queda en 14,06 euros. Ambas gamas comparten filosofía: fórmulas sin sulfatos ni aceites minerales, con ingredientes de origen vegetal y un enfoque que intenta acercar la experiencia de peluquería al lineal del supermercado.

Qué dicen quienes ya lo han probado

Las primeras opiniones sobre el champú reparador de Lidl han llegado tanto de creadoras de contenido como de profesionales del sector. Una farmacéutica especializada en dermocosmética valoró en Instagram que el producto tiene «una buena base limpiadora» y que, aunque su acción reparadora es limitada por tratarse de un champú de aclarado, la fórmula está bien planteada para el precio al que se vende.

Varios canales de YouTube dedicados a comparativas de belleza de supermercado también se han hecho eco de la gama, enfrentándola a otras propuestas similares de marcas de distribución como Mercadona. En general, el consenso apunta a un producto correcto para el mantenimiento diario, aunque no sustituye a un tratamiento intensivo en cabellos muy dañados.

Antes de decidirse, conviene tener claro qué tipo de cabello se tiene y qué se espera del producto:

  • Cabello fino o con tendencia a apelmazarse: mejor optar solo por el champú, sin el aceite reparador
  • Cabello grueso o muy dañado por tinte o decoloración: la rutina completa con tratamiento intensivo da mejores resultados
  • Cabello rizado o con método curly: la línea Curly está formulada específicamente para ese tipo de fibra
  • Uso ocasional en verano o después de vacaciones: basta con alternar el champú reparador dos o tres veces por semana

Qué buscar en un champú reparador antes de comprarlo

No todos los champús que se anuncian como «reparadores» cumplen lo mismo, y conviene mirar más allá del envase. Los ingredientes activos más habituales en este tipo de fórmulas incluyen queratina, pantenol, aminoácidos y aceites vegetales, pero su concentración y el resto de la fórmula (especialmente si lleva sulfatos agresivos) marcan la diferencia real en el resultado final.

Ingredientes que marcan la diferencia

Los aminoácidos y el pantenol trabajan de forma superficial, sellando la cutícula del pelo y aportando suavidad inmediata. La queratina vegetal, en cambio, ayuda a rellenar microfisuras de la fibra capilar, aunque su efecto en un champú de aclarado siempre será menor que en una mascarilla o un tratamiento sin aclarado.

Cómo saber si un producto low cost funciona

La mejor forma de comprobarlo no es solo mirar el precio, sino observar el pelo tras varios lavados seguidos: si mejora la manejabilidad, reduce el encrespamiento y da brillo sin dejar sensación de peso, la fórmula está cumpliendo su función independientemente de si cuesta 2 o 20 euros.

Lo que viene: la cosmética de supermercado sigue subiendo el nivel

La tendencia que representa esta gama de Lidl no es un caso aislado. Cada vez más cadenas de distribución firman acuerdos con marcas especializadas para lanzar productos de nicho —cabello rizado, piel sensible, anticaída— que hasta hace poco solo se encontraban en perfumerías o farmacias. Esto democratiza el acceso a fórmulas más elaboradas sin disparar el precio final.

Si el patrón se mantiene, es previsible que en los próximos meses Lidl y otras cadenas amplíen catálogo con nuevas colaboraciones similares, apostando por ingredientes que hasta ahora quedaban reservados a la cosmética profesional. Para quien quiera probarlo, el consejo de siempre sigue siendo válido: empezar por un solo producto de la gama antes de invertir en la rutina completa, y dar a la piel y al pelo unas semanas de margen para notar resultados reales.

Los fondos de small caps europeas superan el 20% de rentabilidad en lo que va de año

Los fondos activos de bolsa europea centrados en small caps superan ya el 20% de rentabilidad en 2026, más del doble de lo que avanza el índice de referencia. La rotación de mercado favorece por primera vez en varios ejercicios a las compañías de menor capitalización frente a los grandes valores.

Los datos consolidados por Morningstar recogidos por El Economista dibujan un cambio de régimen. El Stoxx Europe Small 200 acumula un avance del 8,06% en el año, frente al 7,84% del índice de compañías de mayor capitalización. La diferencia es mínima en los índices, pero se dispara en la gestión activa: tres de los cuatro fondos más rentables de bolsa europea en lo que va de ejercicio apuestan por small caps y superan el 20%.

MyInvestor Value y Cinvest Nogal Capital ocupan las dos primeras posiciones. Por detrás, THEAM Quant-Eq Eurozone se cuela en tercera plaza con una estrategia centrada en grandes valores de la eurozona, y Valentum completa el grupo de fondos de small caps en cabeza con una ganancia cercana al 20%.

Cómo gestionan la ventaja los fondos españoles de small caps

MyInvestor Value gana un 23,56% este año y está gestionado por Carlos Val-Carreres. Su enfoque value se aleja del estereotipo de comprar y esperar. Mantiene una cartera concentrada de entre 25 y 30 compañías, reduce posiciones cuando las subidas recortan el potencial y refuerza en las caídas si la tesis de valor sigue intacta. La disciplina de valoración mantiene el conjunto barato y evita posiciones testimoniales.

Cinvest Nogal Capital, gestionado por Rodrigo Cobos, avanza un 21,3%. Su última carta trimestral sitúa a BW Offshore, Bumble, Dynagas, Renault, Eutelsat y Tullow Oil entre sus diez mayores posiciones. Son nombres poco recurrentes en las carteras de large caps europeas, lo que refuerza el carácter diversificado del vehículo.

La gestión activa, y no el índice, convierte una rotación tímida en rentabilidades superiores al 20%.

Valentum, gestionado por Luis de Blas y Jesús Domínguez, roza el 20% anual y concentra cerca del 70% de su cartera en la zona euro. La exposición sectorial está encabezada por industriales, con casi un 23%, por delante de tecnología y financieras.

Radiografía de una rotación que gana tracción

La ventaja de los fondos de small caps no es un espejismo de una sola semana. La mayoría de los gestores value mantiene posiciones en pequeñas cotizadas europeas porque las valoraciones siguen ajustadas tras años de dominio de los grandes valores. El arranque del ejercicio ha premiado la exposición sectorial distinta de las small caps y la selección activa frente al índice.

Fondo/ÍndiceRentabilidad 2026EnfoqueGestor
MyInvestor Value23,56%Value, cartera concentradaCarlos Val-Carreres
Cinvest Nogal Capital21,3%Small caps internacionalRodrigo Cobos
Valentum~20%Small caps, 70% zona euroLuis de Blas y Jesús Domínguez
Stoxx Europe Small 2008,06%Índice small caps—
Índice large caps Stoxx Europe7,84%Índice grandes valores—
rentabilidad fondos

La lectura para el inversor no es lineal. Las small caps suelen amplificar los movimientos del mercado, tanto al alza como a la baja. El propio índice apenas bate a los grandes valores: la selección de gestores activos y su disciplina de valoración explican gran parte del exceso de rentabilidad.

El precedente de la rotación y los riesgos que el inversor no debe ignorar

El movimiento recuerda a dinámicas anteriores en las que las small caps europeas despertaron tras periodos largos de dominio de los large caps. La diferencia ahora es que la ventaja se concentra en fondos activos concretos, no en el conjunto del índice. En Merca2, la conclusión es clara: batir al índice con small caps en 2026 no se explica solo por la rotación, sino por la capacidad de estos gestores de mover sus propias carteras en los momentos de volatilidad.

Conviene separar el ruido de la señal. Un 23,56% de MyInvestor Value no convierte a todas las small caps europeas en una oportunidad automática. La selección de compañías, los niveles de liquidez y la exposición geográfica siguen siendo claves para que la rentabilidad no se evapore en una corrección.

📊 Las Claves para el Inversor

  • Qué vigilar: Las cartas trimestrales de Cinvest y MyInvestor, y cualquier señal de fatiga de la rotación desde los grandes valores europeos en el cuarto trimestre.
  • Reacción del valor: El mercado descuenta más una mejora relativa de las small caps que un rally generalizado; el índice solo bate a los large caps por 22 puntos básicos.
  • Precedente sectorial: La ventaja suele moderarse cuando se consolidan los flujos. La selección activa marca la diferencia frente al simple seguimiento del índice.

El Congreso reactiva la comisión del apagón con Red Eléctrica y el secretario de Estado de Energía

El Congreso reactiva esta semana la comisión de investigación del apagón con **Red Eléctrica** y el secretario de Estado de Energía, **Joan Groizard**, en dos sesiones que arrancan el lunes.

El calendario de la comisión

La primera cita queda fijada para el lunes 14 de septiembre en sesión vespertina. Comparecen **Concepción Sánchez**, directora general de Operaciones de **Red Eléctrica** y directora de Operación de **Redeia**, su matriz, y **José Donoso**, director general de **UNEF**, la patronal fotovoltaica. El martes 15 de septiembre será el turno del secretario de Estado de Energía, **Joan Groizard**, según el orden del día de la comisión.

Las tres comparecencias se desarrollarán en formato interrogatorio. Los portavoces de los grupos parlamentarios dispondrán de turnos de preguntas sobre lo ocurrido en la interrupción del suministro del 28 de abril de 2025. No habrá exposiciones iniciales cerradas ni comparecencias en modo panel.

La comisión del Congreso ya ha escuchado en sesiones previas a los consejeros delegados de **Naturgy**, **Iberdrola** y **Endesa**, y a la presidenta de **Red Eléctrica**. La incorporación de la directora de Operaciones amplía el foco hacia la gestión técnica del sistema en tiempo real.

El foco sobre Red Eléctrica y Redeia

**Red Eléctrica** actúa como operador del sistema eléctrico español y gestor de la red de transporte bajo el paraguas de **Redeia**. Por eso la comparecencia de **Concepción Sánchez** importa más que la de un cargo institucional: es la responsable de la sala de control y de la operación en las horas en las que se produjo el fallo.

La presencia de **UNEF** añade el ángulo de la integración renovable. El sector fotovoltaico no solo gestiona una parte creciente de la generación, sino que también forma parte de la conversación sobre los mecanismos de respaldo y la estabilidad de frecuencia. **José Donoso** llega a la comisión tras haber defendido la fiabilidad del despliegue solar en el Senado.

La comparecencia de la directora de Operaciones sitúa el foco en la respuesta técnica del operador del sistema, no solo en las versiones políticas de lo ocurrido.

Qué está en juego para el sector eléctrico

Más allá de la agenda parlamentaria, la comisión reinstala a **Red Eléctrica** en el centro del debate sobre la estabilidad del suministro. El precedente del Senado ofrece una referencia directa: los tres comparecientes de esta semana ya desfilaron por la comisión homóloga, que concluyó sus trabajos y extrajo las correspondientes conclusiones sobre lo ocurrido.

Aun así, el formato interrogatorio del Congreso permite a los grupos parlamentarios afinar las preguntas sobre la respuesta técnica, la coordinación entre distribuidores y generadores, y los tiempos de reposición del servicio. La comisión no es solo un trámite político: puede condicionar la percepción sobre la capacidad de **Red Eléctrica** para gestionar incidentes de demanda relevante.

Para el sector eléctrico español, la lectura corporativa es inmediata. **Naturgy**, **Iberdrola** y **Endesa** ya han pasado por la Cámara Baja. La presencia de **UNEF** añade el ángulo de la generación renovable, clave para argumentar la resistencia del sistema y la necesidad de invertir en respaldo, almacenamiento e interconexiones. El resultado no se limitará al diagnóstico político: puede influir en el tono regulatorio con el que el Ejecutivo y la oposición traten las próximas inversiones en redes y generación.

📊 Las Claves para el Inversor

  • Qué vigilar: Las sesiones del lunes 14 y martes 15 de septiembre, con especial atención a las preguntas sobre la gestión técnica del fallo.
  • Reacción del valor: La acción de Redeia puede acusar sensibilidad en torno a las comparecencias si el Congreso presiona sobre responsabilidades del operador.
  • Precedente sectorial: Las conclusiones de la comisión del Senado ya anticiparon los ejes del debate, y las eléctricas han defendido la solvencia del sistema.

La vivienda heredada: el error al fijar su valor que dispara el IRPF y te cuesta miles al venderla

Heredar una vivienda no paga IRPF, pero el valor que fijas en Sucesiones decide cuánto pagarás después al venderla: un error puede costarte miles.

La Agencia Tributaria lo confirma: para un inmueble heredado desde el 1 de enero de 2022, el valor de adquisición a efectos del IRPF es el que resulte de las reglas del Impuesto sobre Sucesiones, salvo que hubieras declarado una cifra superior. Esa cifra no desaparece tras pagar la herencia. Te acompaña hasta el día de la venta.

No se trata de un simple trámite. Si recibes un piso y lo conservas, no hay IRPF en la herencia. El problema aparece cuando lo vendes: la ganancia patrimonial se calcula restando al precio de venta el valor fiscal de adquisición más los gastos. Un valor bajo hoy dispara la plusvalía mañana.

Por eso, liquidar Sucesiones solo mirando cuánto pagas en ese momento es un error clásico. Puede parecer un ahorro, pero luego te condena a tributar de más en la renta. En la redacción hemos hecho números y la diferencia supera los 15.000 euros.

Por qué el valor declarado en Sucesiones decide tu futuro IRPF

La normativa del IRPF establece un enlace directo: desde el 1 de enero de 2022, el valor de adquisición de una vivienda heredada es el valor de referencia del Catastro, salvo que el heredero hubiese declarado uno superior. Eso sí, con un límite claro: no puede superar el valor de mercado.

Ese límite es la trampa. Si declaras 250.000 euros por un piso que en el mercado vale 200.000, Hacienda usará 200.000 para calcular tu futura ganancia, y habrás pagado más en Sucesiones sin ninguna ventaja en el IRPF. Inflar la cifra no sirve: el valor de mercado corta el listón.

El valor que aceptas al liquidar la herencia se convierte en la base para calcular el IRPF de tu futura venta: no se trata de minimizar un impuesto, sino de acertar con el dato.

Para acertar conviene separar dos conceptos que se confunden. El valor de referencia lo publica el Catastro tras analizar compraventas reales; es distinto del valor catastral que aparece en el recibo del IBI. El primero sirve para Sucesiones y, desde 2022, para el IRPF de la venta; el segundo mantiene sus propias funciones tributarias. Puedes consultar el dato oficial en la web de la Catastro.

El valor de referencia y la letra pequeña de Hacienda

El Catastro permite consultar el valor de referencia a fecha de fallecimiento. Si el inmueble no lo tiene, entran en juego el valor declarado y el de mercado conforme a las reglas legales. Si en la autoliquidación declaraste una cifra superior, esa cifra superior se convierte en la base imponible.

Además, al llegar la venta puedes sumar al valor de adquisición los gastos de notaría y Registro, el propio Impuesto sobre Sucesiones pagado y, si correspondió, la plusvalía municipal. La Agencia Tributaria menciona estos conceptos en su sede electrónica. Si la vivienda estuvo alquilada, las amortizaciones también corrigen el valor.

Hagamos cuentas: cuánto IRPF puede costar un error

Vamos al número que demuestra por qué importa. Imaginemos una vivienda heredada con un valor fiscal de adquisición correcto de 220.000 euros. Si se vende por 250.000, la ganancia es de 30.000. Con la escala actual del ahorro en el IRPF, la cuota ronda los 6.180 euros.

Si liquidaste la herencia con un valor de adquisición de 150.000 euros, quizá por no actualizar la valoración, la ganancia se dispara a 100.000 euros y la cuota sube hasta 21.880 euros. Son 15.700 euros más solo por un dato mal fijado.

Valor de adquisición fiscalPrecio de ventaGanancia patrimonialCuota aproximada IRPF (ahorro)
220.000 €250.000 €30.000 €~6.180 €
150.000 €250.000 €100.000 €~21.880 €

El ejemplo es ilustrativo y no incluye otras ganancias, pérdidas ni partidas que puedan alterar la declaración. Pero la magnitud del error es la misma: el valor de adquisición funciona como un escudo fiscal latente.

Antes de liquidar: cuatro comprobaciones y la plusvalía municipal

Primera, consulta el valor de referencia en la fecha del fallecimiento y no lo confundas con el catastral. Segunda, revisa qué comunidad autónoma aplica sus reglas de Sucesiones: es la vinculada a la residencia habitual del fallecido, no necesariamente la del piso. Las bonificaciones varían mucho; Madrid, por ejemplo, bonifica el 99% de la cuota a hijos y cónyuges.

Tercera, guarda todos los justificantes de impuestos, notaría, Registro, e inversiones o mejoras, porque determinados importes pueden formar parte del valor de adquisición. Cuarta, no pierdas los plazos: seis meses para Sucesiones desde el fallecimiento, con prórroga a solicitar dentro de los cinco primeros meses.

Y no olvides la plusvalía municipal. El ayuntamiento puede exigirla por el incremento del terreno urbano desde que el fallecido adquirió el inmueble. Existen dos sistemas de cálculo y bonificaciones de hasta el 95% en transmisiones por fallecimiento a favor de descendientes, cónyuges y ascendientes. Revisar cuál resulta más favorable puede ahorrarte otro buen pellizco.

Mi conclusión es clara: no liquides una herencia pensando solo en el impuesto que pagas hoy. La vivienda heredada trae una mochila fiscal que se abre al vender. He visto autoliquidaciones donde se declara de menos para pagar menos Sucesiones y el ahorro inicial se convierte en un pago triple en IRPF.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Localiza el valor de referencia del inmueble en la fecha del fallecimiento y guárdalo junto al resto de documentación de la herencia.
  • Qué vigilar: Los gastos que podrás sumar al valor de adquisición cuando vendas: notaría, Registro, Impuesto sobre Sucesiones y plusvalía municipal.
  • El error a evitar: Declarar un valor artificialmente bajo para pagar menos en Sucesiones. Ese recorte se convierte en una factura mayor de IRPF al vender.

Las oposiciones en Andalucía: el ayuntamientos aprueban 1.049 plazas de empleo público

Andalucía aprueba 1.049 plazas de oposiciones locales en ayuntamientos y diputaciones, todas de acceso libre. Los organismos públicos andaluces han publicado esta semana las bases en los boletines provinciales de Almería, Cádiz, Córdoba, Granada, Huelva, Jaén, Málaga y Sevilla.

Por qué se convoca ahora este paquete de 1.049 plazas

No es una única oposición autonómica, sino decenas de convocatorias municipales que se han ido aprobando en los últimos días. Según recogen los boletines provinciales, todos los procesos selectivos se resolverán mediante oposición o concurso-oposición y quedan pendientes de publicación en el Boletín Oficial del Estado para que arranque el plazo de presentación de solicitudes.

La mayoría de las vacantes corresponden a la estabilización de empleo municipal y a plazas estructurales de ayuntamientos, diputaciones y mancomunidades. El perfil es amplio: desde puestos técnicos hasta oficios y cuerpos de seguridad local.

Las convocatorias se distribuyen por las ocho provincias andaluzas. No hay un calendario único de exámenes: cada entidad local fija sus fechas una vez que el BOE publique su respectiva convocatoria.

Requisitos para presentarse a los procesos selectivos

Los requisitos generales son los que marca el texto refundido del Estatuto Básico del Empleado Público: nacionalidad, edad mínima, capacidad funcional y no haber sido separado del servicio público. Sobre esa base, cada ayuntamiento añade la titulación y los permisos específicos de cada plaza.

  • Edad mínima de 16 años con carácter general. Las plazas de policía local suelen fijar un máximo que varía entre 30 y 35 años, según el ayuntamiento.
  • Nacionalidad española o de un Estado miembro de la UE, salvo que las bases establezcan otra condición para determinados puestos.
  • Titulación específica según la plaza: desde Graduado en ESO para oficios como albañilería o jardinería hasta Grado en Psicología o Arquitectura para puestos técnicos.
  • Capacidad funcional para el desempeño de las tareas y no haber sido inhabilitado para el ejercicio de funciones públicas.

Las bases son el filtro real: dos plazas de la misma categoría pueden exigir requisitos distintos en ayuntamientos diferentes.

Cómo es el proceso de selección y qué perfiles se buscan

Los procesos combinan dos fórmulas: la oposición clásica, con pruebas sobre el temario de la plaza, y el concurso-oposición, que añade una fase de méritos. La fase de oposición es eliminatoria en la mayoría de convocatorias municipales.

Entre los perfiles que ya aparecen en las bases aprobadas esta semana hay policía local, psicólogos, arquitectos, albañiles, y jardineros. También se repiten plazas administrativas y de servicios generales en varios consistorios.

Cada base detalla el número de temas, el tipo de ejercicio y los méritos baremables. La falta de un examen único para toda Andalucía obliga a leer cada convocatoria con lupa: el temario de un ayuntamiento no tiene por qué coincidir con el del municipio vecino.

Análisis: lo que debes sopesar antes de preparar una oposición municipal

El empleo municipal es una opción estable, con horarios previsibles y arraigo territorial. En términos de oposiciones en Andalucía, estas convocatorias de acceso libre no exigen experiencia previa: la puerta de entrada es la preparación del temario y la superación de las pruebas.

La contrapartida es la dispersión. Al tratarse de cientos de plazas repartidas en ayuntamientos, el aspirante puede verse tentado a preparar varias convocatorias a la vez. Sin un calendario único, es difícil optimizar el estudio, y los procesos se solapan en el tiempo. La recomendación es elegir una categoría profesional concreta y perseguir los ayuntamientos que la convocan.

El sueldo de estas plazas no aparece todavía en la información publicada. Habrá que esperar a cada base para conocer el salario, los complementos y la jornada. Con todo, los puestos municipales suelen ofrecer retribuciones competitivas frente al sector privado en oficios como albañilería o jardinería.

Un riesgo a vigilar es la tasa de examen: en función del ayuntamiento puede variar y no devolverse si el aspirante no se presenta. Otro, la documentación de méritos: en los concursos-oposición, el plazo de subsanación es corto.

En mi lectura, la mejor posición es la del opositor que ya maneja el temario de una categoría municipal y puede reutilizar material entre ayuntamientos. Las plazas de oficios y policía local suelen concentrar menos competencia que las administrativas en municipios pequeños.

📨 Cómo presentar la solicitud

La inscripción se hará en la sede electrónica de cada ayuntamiento convocante, una vez que su convocatoria aparezca publicada en el BOE.

  1. Paso 1: Revisa el BOE y el boletín provincial de tu provincia para localizar las bases de la plaza que te interesa.
  2. Paso 2: Lee los requisitos, el temario y las condiciones del proceso antes de decidir si presentarte.
  3. Paso 3: Prepara la documentación: DNI o NIE, titulación exigida y, si hay fase de méritos, los justificantes.
  4. Paso 4: Entra en la sede electrónica del ayuntamiento convocante, rellena la solicitud y abona la tasa que fijen las bases.
  5. Paso 5: Presenta la instancia antes de la fecha límite y guarda el justificante de registro electrónico, que es tu prueba de presentación.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamientos, diputaciones y organismos públicos de Andalucía.
  • Número de plazas: 1.049.
  • Sueldo estimado: Pendiente de publicación en las bases de cada convocatoria.
  • Fecha límite de inscripción: Pendiente de apertura; se fijará tras la publicación de cada convocatoria en el BOE.
  • Dónde inscribirse: Sede electrónica del ayuntamiento convocante, localizable mediante el BOE y los boletines provinciales.

Inés Vilchez (Dia): «La resiliencia logística no se improvisa»

La cadena de distribución española Dia ha trazado una hoja de ruta propia, convirtiendo su red logística en el auténtico motor de su propuesta de valor. Concretamente, en el sector de la distribución alimentaria en España se está llevando a cabo una transformación sin precedentes que está marcada por la digitalización, la relevancia de la sostenibilidad y la necesidad de responder a un consumidor cada vez más exigente.

En este sentido, desde MERCA2 hemos tenido la oportunidad de hablar con la directora de operaciones, supply chain y logística de Dia España, Inés Vilchez, para entender logísticamente en qué punto se encuentra la cadena de distribución española y qué cambios con la tecnología aportarán en sus plantas de producción y almacenes. Vilchez nos ha detallado cómo se gestiona la ‘trastienda’ de un gigante de la economía de proximidad en todo el territorio nacional.

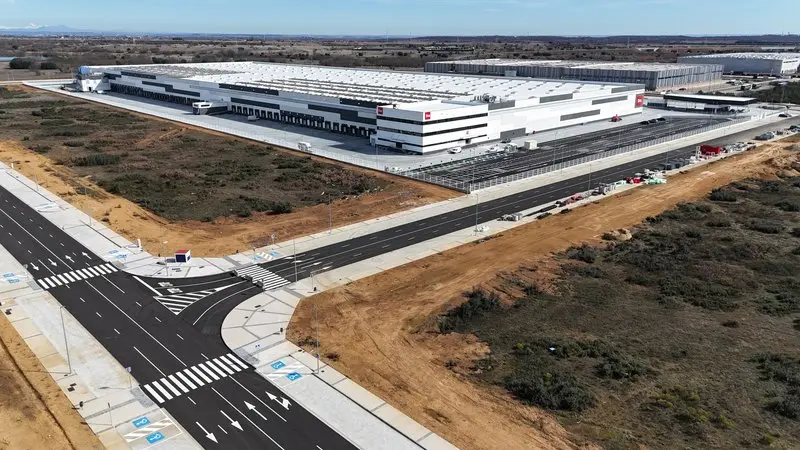
Dia Leon Plataforma Logistica 2 Merca2
Plataforma logística de Dia en León / Fuente: Dia

La ventaja logística de Dia

En este contexto, la cadena de distribución española, Dia, parte de un modelo de cercanía, entendida no solo como la ubicación física de los establecimientos, sino como un criterio vertebrador de toda la cadena de suministro. Al respecto, Inés Vilchez señala que «en Dia entendemos la proximidad no solo como una cuestión de ubicación de tiendas, sino también como una manera de organizar toda la cadena de suministro».

Siguiendo esta línea, el modelo de la cadena española combina con una red logística robusta de 11 centros de distribución en España con más de 2.400 tiendas de alta capilaridad que les permite acercar el producto al cliente de forma muy eficiente. Asimismo, lejos de entrar en conflicto, la centralización de determinadas plataformas aporta ventajas operativas determinantes.

«La centralización de determinadas plataformas no va en contra de la agilidad; al contrario, nos permite ganar capacidad de planificación, mejorar la trazabilidad y optimizar los flujos. al mismo tiempo, esa estructura se complementa con una lógica regional que acerca el surtido a cada tienda y a cada zona»

Inés Vilchez, directora de Operaciones, supply chain y logística

En el caso del nuevo centro logístico de León, por ejemplo, señala la directora de operaciones que se habla de una plataforma pensada precisamente para reforzar el servicio a más de 200 establecimientos de Castilla y León y del norte de España, con más capacidad operativa, mejor tecnología y un diseño más eficiente. Abordando el delicado reto del producto fresco, Vilchez detalla que «cuando hablamos de producto fresco, el equilibrio está en coordinar bien ambas palancas: una infraestructura moderna, que permite preparar y mover producto con rapidez y seguridad, y una red de tiendas de proximidad que acorta el último tramo hasta el consumidor. En definitiva, no se trata solo de llevar el producto del campo a la tienda en menos tiempo, sino de hacerlo con la calidad, la frescura y la regularidad que espera el cliente».

Desde Dia apuntan a que si algo han aprendido en los últimos años es que la resiliencia logística no se improvisa, se construye con red, con capilaridad, con tecnología y con capacidad de adaptación. «En nuestro caso, esa resiliencia se apoya en una red de 11 centros logísticos, una implantación comercial muy extensa y una estrategia de optimización continua para que la cadena de suministro sea cada vez más flexible y más robusta. Por eso ya estamos trabajando en la próxima apertura de un nuevo centro logístico en Málaga«.

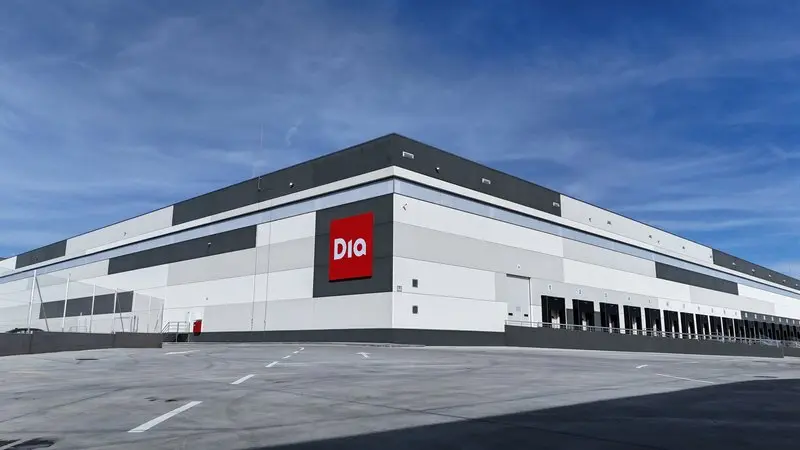
Dia Leon Plataforma Logistica 1 Merca2
Plataforma logística de Dia en León / Fuente: Dia

Inés Vilchez explica que uno de los aprendizajes más claros es que la eficiencia también es una forma de resiliencia. Tener plataformas más modernas, mejor dimensionadas y ubicadas estratégicamente. Además, la inversión en sistemas de gestión de transporte, procesamiento de datos en tiempo real y analítica predictiva nos da más capacidad para anticipar incidencias y tomar decisiones con mayor rapidez.

A eso se suma un trabajo constante de simplificación y modernización de la red. El plan logístico hasta 2029 va precisamente en esa dirección: desarrollar una estructura con mayor capacidad, mejor distribución territorial y más eficiencia operativa. «La ambición es clara: que la cadena de suministro no solo sostenga el crecimiento del negocio, sino que esté preparada para absorber mejor la incertidumbre», certifica la directora de operaciones en Dia España.

La sostenibilidad: un pilar fundamental

Concretamente Dia tiene el foco puesto en avanzar de forma realista y eficaz en dotarse de una infraestructura logística que les permita dar servicio a sus establecimientos, combinando la mejora operativa, la eficiencia energética y la incorporación progresiva de nuevas tecnologías. «En esa línea estamos preparando nuestras infraestructuras para esta transición con el nuevo centro logístico de León, que, por ejemplo, fue diseñado y construido siguiendo los requisitos sostenibles del sello BREEAM EXCELLENT«, afirma Inés.

Sin ir más lejos, el nuevo centro logístico de León cuenta con cámaras frigoríficas sin gases de efecto invernadero, paneles solares, maquinaria de manutención de iones de litio, sistema de ventiladores para confort térmico y preinstalación para cargadores eléctricos de camiones. Todo respondiendo al propósito de avanzar en el cumplimiento de los objetivos marcados en el Plan de Sostenibilidad de Dia 2026-2029.

Supermercados
Fuente: Dia

Si hablamos de transporte, la optimización de carga y de rutas mediante el uso de la tecnología permite reducir los kilómetros recorridos y, por tanto, las emisiones generadas. Además, existe un plan para sustituir parte de la flota diésel por vehículos propulsados por gas licuado, así como proyectos de logística colaborativa (duo trailers compartidos con alguno de nuestros proveedores y pruebas piloto de vehículos eléctricos para largas distancias), como por ejemplo los que desde Dia ya han puesto en marcha con Affinity, Coca-Cola, Damm, Pepsico o ICT.

Por otro lado, tal y como adelanta la directora de operaciones de Dia España, la clave está en entender que en la cadena de distribución española la tienda física y el canal online no compiten entre sí, sino que se refuerzan mutuamente y forman parte de la misma experiencia omnicanal que ofrecen a sus clientes. A nivel logístico, trabajan con una red pensada para minimizar la distancia a tienda y optimizar los tiempos de entrega y costes.

Ese principio está muy presente en el plan de optimización logística de la compañía y también en decisiones como, por ejemplo, «a la hora de elegir la ubicación de nuestros centros logísticos, tenemos muy en cuenta cómo mejorar las rutas y reducir kilómetros recorridos. Contamos con más de 2.400 tiendas repartidas por todo el territorio; cerca del 30% están ubicadas en municipios con baja densidad poblacional como Hospital de Órbigo (León) o Babilafuente (Salamanca), entre otros», afirman Inés.

«Estamos presentes en más de 600 pueblos»

Directora de Operaciones Dia


A nivel e-commerce, la compañía cuenta con almacenes específicos para Dia Online en España. Entre ellos destacan el de Villaverde (Madrid) y el de El Prat de Llobregat (Barcelona), a los que se suman otros centros de menor tamaño. También se realizan pedidos online desde tiendas abiertas para aprovechar sinergias, cercanía y evitar flujos innecesarios. La cobertura de Dia alcanza actualmente cerca del 85% de la población y llega también a 4 millones de personas que viven en municipios pequeños.

Oryzon puede dispararse en Bolsa: Jefferies ve un 49% de potencial por su fármaco contra la leucemia

La firma de análisis Jefferies mantiene una visión alcista sobre Oryzon Genomics y sitúa el precio objetivo de sus acciones en 4,20 euros, frente a los 2,81 euros de cotización recogidos en su informe, lo que supone un potencial del 49%.

La apuesta se apoya principalmente en iadademstat, el fármaco de la compañía contra la leucemia mieloide aguda (LMA), cuyos resultados clínicos refuerzan, a juicio de Jefferies, la posibilidad de avanzar hacia un ensayo de fase III en 2027.

Alyna Shamsi, la analista de Jefferies que firma la nota, explica que organizaron una charla informal con el consejero delegado, Carlos Buesa, quien reiteró su confianza en que el iadademstat podría respaldar una vía de registro en la LMA, con planes de discutir un programa de fase III con la FDA tras la presentación de los datos completos de ALICE-2 en la ASH. El inicio de la fase III está previsto para 2027. En consecuencia, la LMA sigue siendo la clara prioridad en la asignación de capital.

Sin embargo, el vafidemstat sigue ofreciendo una importante flexibilidad en el ámbito del SNC, a pesar de que la empresa se centre actualmente en el iadademstat en hematología.

Oryzon Genomics se mantiene tibio pese a una recomendación positiva de Jefferies

Imagen: Carlos Buesa, CEO de Oryzon

Oryzon sigue reforzando los argumentos a favor de iadademstat en la LMA

El director ejecutivo reiteró su convicción de que iadademstat ocupa una posición única en el panorama emergente de los tratamientos combinados para la LMA gracias a su mecanismo de acción sobre la LSD1. En el estudio ALICE-2, se ha informado de que 18 de los 21 pacientes con LMA de nuevo diagnóstico tratados con iadademstat más venetoclax/azacitidina han respondido al tratamiento, y Oryzon ha destacado que se han observado respuestas en todos los subgrupos genéticos evaluados hasta la fecha.

Se hizo especial hincapié en los pacientes con mutaciones en TP53 y RAS, con tasas de remisión completa del 100 % entre los 5 pacientes incluidos que presentaban estas alteraciones, poblaciones asociadas históricamente a malos resultados con el tratamiento estándar. Las respuestas también parecen duraderas, sin que se haya alcanzado aún la mediana de la supervivencia global (SG) y la supervivencia libre de eventos (SLE), y con unas estimaciones de SG y SLE a los 12 meses del 79% y el 71%, respectivamente.

Es importante destacar que alrededor del 50% de los pacientes que inicialmente se consideraban no aptos para el trasplante han pasado a ser elegibles para un trasplante de células madre hematopoyéticas.

Además, no se ha observado ninguna toxicidad hematológica aditiva aparente, con una rápida eliminación de las células blásticas, recuperación de los neutrófilos y las plaquetas, y ninguna nueva señal de seguridad más allá de las esperadas con el tratamiento solo con venetoclax/azacitidina.

Oryzon se dispara en Bolsa tras una mejora del objetivo por parte de Jefferies

Avances hacia un programa de fase III de registro

Oryzon considera que la solidez y la consistencia de las respuestas observadas en los ensayos ALICE-1 y ALICE-2 respaldan el avance hacia un programa de registro. La empresa prevé colaborar con la FDA en el diseño de un estudio de fase III previsto, cuyo inicio está previsto para 2027. Las ideas sobre el diseño del estudio incluyen una cohorte de un solo grupo con mutaciones en el gen TP53 y dos grupos en una cohorte de riesgo intermedio.

Oryzon considera que los criterios de valoración de remisión completa (CR) podrían respaldar el diálogo con la FDA para obtener una autorización condicional en la cohorte con TP53.

Más allá de la LMA de primera línea, Oryzon destacó los alentadores resultados preliminares de un estudio patrocinado por el NCI que evalúa el iadademstat en el SMD tras el tratamiento con venetoclax, una indicación huérfana grave. Oryzon sugirió que, si los resultados actuales siguen evolucionando positivamente, podrían iniciarse conversaciones sobre una posible estrategia de registro.

La empresa también sigue avanzando en programas en fases más tempranas para la anemia falciforme y la trombocitemia esencial, aunque estas siguen siendo prioridades secundarias con respecto a la LMA.

Imagen: Edificio de Oryzon Genomics

El vafidemstat sigue siendo un importante motor de valor a largo plazo

El consejero delegado dejó claro que las decisiones de asignación de capital se basan actualmente en la madurez de la evidencia clínica y la proximidad a la comercialización, dando prioridad a la LMA.

Sin embargo, Oryzon subrayó que no se ha restado prioridad al vafidemstat. La empresa sigue avanzando en su programa sobre la esquizofrenia, cuyos datos de fase II se esperan para el ejercicio fiscal 27, mientras que continúan las conversaciones con la FDA sobre un posible programa de fase III para el trastorno límite de la personalidad (TLP).

Aunque reconoce las futuras necesidades de financiación asociadas al desarrollo de la fase III de la LMA, Oryzon parece confiada en que unos datos clínicos sólidos facilitarán el acceso al capital si fuera necesario.

La empresa sigue evaluando oportunidades de colaboración tanto a nivel regional como a mayor escala, al tiempo que sostiene que su actual posición de tesorería le proporciona la flexibilidad suficiente para avanzar en los próximos hitos clínicos y regulatorios clave.

Europa tiene camiones, pero le faltan conductores: el cuello de botella que amenaza con disparar el precio del transporte

Una recuperación todavía modesta de la demanda puede encontrarse con un problema mucho más difícil de resolver: la falta de camioneros.

Morgan Stanley alerta de que Europa arrastra cientos de miles de vacantes, una flota envejecida y una creciente escasez de conductores, un cóctel que puede limitar la capacidad disponible y mantener la presión sobre las tarifas del transporte por carretera.

Estas son las principales ideas que recoge Morgan Stanley en un informe que firma el analista Peter Ajose-Adeogun:

  • La recuperación de la demanda puede llegar antes que una recuperación de la oferta. El transporte europeo empieza a beneficiarse de la mejora de la actividad industrial, pero la capacidad sigue limitada por problemas estructurales. Esto permite que una recuperación económica relativamente modesta tenga un impacto importante sobre utilización y precios.
  • El gran cuello de botella son los conductores, no los camiones. Europa acumula unas 500.000 vacantes de camioneros y alrededor de 660.500 conductores podrían jubilarse hasta 2030. Dos tercios de los operadores aseguran haber rechazado contratos por falta de conductores.
Imagen: Transporte por carretera. DSV
  • La flota envejecida limita la capacidad disponible. La edad media de los camiones europeos ronda los 14 años. Aunque las matriculaciones de vehículos pesados han empezado a recuperarse en 2026, Morgan Stanley considera que todavía están por debajo de los niveles de años anteriores.
  • Las tarifas pueden mantenerse fuertes, aunque baje la presión del combustible. Los precios del transporte por carretera han subido con fuerza, inicialmente impulsados por el combustible, pero el banco cree que la escasez de conductores, el envejecimiento de las flotas y la presión financiera sobre las pequeñas empresas pueden mantener restringida la capacidad y sostener las tarifas.
  • El transporte europeo sigue extremadamente fragmentado. Hay unas 570.000 empresas de transporte por carretera y aproximadamente el 60% son operadores individuales. Esta atomización abre una oportunidad para la consolidación y para que las compañías de mayor escala ganen cuota.
  • La escala puede convertirse en una ventaja competitiva mucho mayor. La consolidación permite mejorar compras, densidad de las redes, utilización de vehículos y tecnología. La adquisición de Schenker por DSV es el principal ejemplo: la integración puede generar importantes sinergias, aunque también implica una elevada complejidad operativa.
  • La IA puede ser el siguiente gran catalizador. Morgan Stanley considera que plataformas comunes, automatización e IA pueden ayudar a coordinar una industria muy fragmentada, optimizar rutas y precios y facilitar la integración de redes.
  • Para los inversores, el ganador no será necesariamente quien tenga más camiones. La clave será qué operadores consiguen transformar la escasez de capacidad en mayor utilización, mejores precios y conversión en EBIT. Morgan Stanley mantiene una visión positiva sobre DSV y NTG, con esta última especialmente expuesta al negocio de carretera.
Transporte por carretera. Imagen Camiones de NTG

Aprobados en las oposiciones al Ministerio de Transportes: consulta las listas de Ingeniero Geógrafo y Seguridad Ferroviaria

Principales actores del transporte de camiones europeo

DSV (Sobreponderar, Transporte por carretera: 32%) presenta la oportunidad de crecimiento más clara tras la adquisición de Schenker, pero también la mayor carga a la hora de llevarla a cabo. La adquisición ha situado a DSV a la cabeza del ranking europeo de ingresos por transporte de mercancías por carretera. Una integración satisfactoria podría generar ventajas en materia de aprovisionamiento, red y tecnología en una base de transporte de mercancías considerablemente mayor.

NTG (Sobreponderar, transporte por carretera: 78 %) es la opción más especializada en este sector. Su modelo de bajo nivel de activos debería beneficiarse de una capacidad más ajustada gracias a una mejor fijación de precios, densidad y utilización. Hoy iniciamos la cobertura con una recomendación de Sobreponderar.

Por su parte, Kuehne + Nagel (transporte por carretera: 14 %) y DHL (transporte de mercancías por carretera: 5 %) están menos expuestas a este tema desde el punto de vista de la cartera.

Imagen: Camión de Kuehne + Nagel

Óscar Puente nombra a Sara Hernández Olmo secretaria general de Transporte Terrestre en el Ministerio

En conclusión, Europa no necesita una gran aceleración económica para que el transporte por carretera vuelva a tensionarse. Una recuperación moderada de la demanda, combinada con una oferta estructuralmente limitada, puede ser suficiente para mantener el poder de fijación de precios de los operadores.

BBVA tiene un problema lejos de España: JP Morgan alerta del riesgo de México y su conexión con la economía de EEUU

Dentro de un escenario altamente competitivo en el sector financiero, BBVA se ha posicionado de manera destacada como uno de los valores preferidos por el grupo de expertos de JP Morgan. Recientemente, un informe de estrategia de renta variable europea elaborado por los expertos ha puesto de manifiesto la solidez del modelo de negocio de la entidad bancaria, elevando su precio objetivo hasta los 27,10 euros por acción.

En este sentido, los cambios en la acción de BBVA responden indirectamente a una revisión al alza de las previsiones macroeconómicas globales, lideradas por una modificación en cuanto a las expectativas de los tipos de interés de referencia del Banco Central Europeo, que sitúan la tasa de depósito en el 2,75% para finales de año, y además se mantendrá estable a lo largo del ejercicio fiscal de 2027.

No obstante, tal y como adelantan los expertos de JP Morgan encabezados por Marta Sánchez Romero, uno de los principales riesgos que podría afectar a la entidad financiera vasca es «la interconexión de México y Sudamérica con la economía estadounidense, que podría tener un impacto negativo en las ganancias de BBVA, debido eso sí a la creciente incertidumbre política.

BBVA
Fuente: BBVA

BBVA consolida su liderazgo estratégico

En este contexto, la revisión al alza del tipo de interés medio de la facilidad de depósito y la proyección de los tipos Euribor a 12 meses, estimados en el 2,7% para 2026, el 2,8% para 2027 y el 2,6% para el periodo comprendido entre 2028 y posteriores, han tenido un impacto positivo directo en las cuentas de resultados estimadas para los bancos españoles, donde encontramos a BBVA.

Si bien «el ajuste cuantitativo inicial sobre el beneficio por acción se sitúa de forma moderada en torno al 1% para los ejercicios 2027 y 2028 en el conjunto del sector, en el caso específico de BBVA este impulso se ve magnificado por su excepcional diversificación geográfica y la precisión de sus coberturas frente a las fluctuaciones en las curvas de tipos de cambio de los mercados emergentes en los que opera», afirma la experta de JP Morgan.

«La entidad presidida por Carlos Torres no solo capitaliza el nuevo escenario monetario europeo, sino que cosecha los frutos de una estrategia multisectorial y multipaís que mitiga riesgos locales y maximiza las sinergias operativas globales»

Marta Sánchez Romero, JP Morgan

El análisis detallado de las previsiones financieras incorporadas en los modelos actualizados de J.P. Morgan revela cifras extraordinariamente robustas para el gigante bancario español. Las estimaciones de beneficios previos a minoritarios y posteriores a cupones AT1 para BBVA apuntan a una trayectoria de crecimiento compuesto del beneficio por acción verdaderamente notable, estimándose una tasa anual compuesta del orden del 16% anual hasta el ejercicio 2028.

Esta progresión sitúa las proyecciones de beneficios de la entidad un 6% «por encima del consenso generalizado recopilado por Bloomberg, una divergencia significativa que subraya el optimismo fundamentado de los analistas respecto a la capacidad de ejecución operativa del banco», tal y como añaden los analistas de JP Morgan.

BBVA se queda cerca de los 5.000 millones de beneficios en el primer semestre, casi un 30 % más
CEO de BBVA, Carlos Torres Vila.
Fuente: Agencias.

En términos de valoración bursátil, cotizando a múltiplos muy atractivos de aproximadamente 9,5 veces los beneficios estimados a 24 meses vista, BBVA se perfila como una propuesta de inversión de alto valor, capaz de ofrecer una atractiva retribución al accionista mediante una combinación equilibrada de dividendos y programas de recompra de acciones que se traducen en una rentabilidad anual estimada del 7% para los ejercicios 2027 y 2028.

El rol crucial de México y Turquía para que BBVA siga creando valor

Concretamente, el verdadero motor diferencial que consigue explicar el atractivo inversor de la entidad financiera, BBVA, radica en su capacidad de diversificación geográfica, un modelo que combina la estabilidad de los mercados desarrollados europeos con el dinamismo y el alto potencial de crecimiento de economías emergentes clave como lo son tanto México como Turquía y América del Sur.

Según la valoración por suma de partes realizada por J.P. Morgan con horizonte a diciembre de 2027, «cada una de estas geografías aporta un valor estratégico diferencial al grupo consolidado, estructurado sobre una base de activos ponderados por riesgo que ascienden a más de 443.000 millones de euros y un ratio de capital CET1 fully loaded situado en el 12,67%«.

En primer lugar, en España la entidad actúa como un pilar fundamental de estabilidad y generación de rentabilidad recurrente, con unos activos ponderados por riesgo que superan los 128.400 millones de euros, y un beneficio neto estimado que alcanza los 5.078 millones de euros, mostrando así una rentabilidad sobre el capital asignado del 32%. No obstante, es el negocio en México el que ejerce como la auténtica joya de la corona dentro de la estructura internacional de BBVA.

BBVA
Estimaciones para BBVA

Fuente: JP Morgan

Sin ir más lejos, con una contribución masiva a los beneficios que supera los 6.850 millones de euros y una rentabilidad sobre el capital asignado que alcanza un impresionante 55%, México consolida su estatus como el motor de crecimiento más potente de la entidad. A pesar de los riesgos macroeconómicos inherentes a la interconexión de la economía mexicana y sudamericana con la evolución de EE. UU., BBVA ha demostrado una capacidad sobresaliente para absorber la volatilidad cambiaria y mantener márgenes operativos extraordinariamente amplios.

Por otro lado, la operación en Turquía, a pesar de los desafíos históricos vinculados a entornos inflacionarios complejos y presiones regulatorias, continúa aportando un volumen de beneficio neto post-minoritarios superior a los 1.830 millones de euros, con una rentabilidad sobre el capital asignado del 26%. Asimismo, el negocio en América del Sur suma aportaciones estables que consolidan un beneficio neto post-minoritarios cercano a los 1.400 millones de euros y un ROAC del 24%. La capacidad de BBVA para equilibrar ciclos económicos dispares en Europa, Norteamérica y Latinoamérica permite a la dirección optimizar la asignación de capital y mantener una política de retribución al accionista líder en el sector.

No obstante, el informe de J.P. Morgan también identifica una serie de riesgos potenciales que los inversores y gestores deben monitorizar de cerca en el horizonte de los próximos años. Entre los factores de riesgo destacados figuran una potencial desaceleración macroeconómica global o el resurgimiento de crisis de deuda soberana, los riesgos derivados de la incertidumbre en torno a la renegociación del T-MEC para México, la persistencia de dinámicas inflacionarias elevadas en Turquía y Argentina, y la posibilidad de que los tipos de interés en la Eurozona experimenten descensos imprevistos por debajo de los niveles actuales. Asimismo, presiones inflacionarias sobre los costes salariales, mayores costes por litigios o un incremento en las pérdidas por insolvencias crediticias se mantienen como variables bajo estrecho control analítico.

Carlos Sobera: «Me sentí muy honrado cuando me ofrecieron presentar ‘Rueda la letra’»

Carlos Sobera afrontó la llegada de ‘Rueda la letra’ con la ilusión de quien recibe un nuevo reto televisivo, aunque el concurso no ha conseguido, al menos por ahora, cumplir las expectativas de audiencia depositadas en él.

«La rueda, antiguo rosco, es sin duda una joya de la corona televisiva», afirmó Sobera durante la presentación del programa. El comunicador reconoció que se sintió «muy honrado» cuando le ofrecieron ponerse al frente del espacio, aunque también admitió que la propuesta le generó cierta preocupación por la carga de trabajo. «También pensé que podía ser un exceso de trabajo, pero la primera reacción fue de maravilla. Me pareció un reto abordarlo y estoy disfrutando», explicó.

Sin embargo, el estreno y las primeras emisiones de ‘Rueda la letra’ han situado al concurso ante una realidad menos favorable que la descrita por su presentador antes de llegar a la parrilla. Las audiencias no han respondido como esperaba la cadena, al rondar el 8% de share, y el formato se ha movido en registros discretos para una apuesta destinada a ocupar un espacio relevante en las tardes. La televisión, especialmente en esa franja, exige resultados rápidos, y el concurso todavía no ha logrado convertirse en una alternativa sólida para el público.

A la presión de los datos se suma la polémica sobre su parecido con ‘Pasapalabra’. La productora y la cadena vinculadas al concurso de Antena 3, ITV y Atresmedia, tienen previsto denunciar por plagio a los responsables de ‘Rueda la letra’. La controversia no se limita a que ambos programas compartan una dinámica basada en letras y respuestas: también se ha cuestionado la utilización de roscos que ya habían aparecido en emisiones anteriores.

El caso más llamativo se produjo cuando Fran González, uno de los concursantes, se enfrentó a un rosco prácticamente idéntico al que ya había resuelto en 2019. El concurso habría recuperado pruebas emitidas en 2015, 2016 y 2019, una circunstancia que ha alimentado las críticas sobre la originalidad del formato y que complica todavía más el estreno de un programa que debía presentarse como una propuesta novedosa.

La polémica legal, no obstante, todavía no equivale a una resolución judicial. La denuncia anunciada por ITV y Atresmedia tendrá que determinar si existen elementos suficientes para considerar que se han vulnerado derechos de propiedad intelectual. Precisamente sobre esta cuestión habló Sobera antes del estreno, consciente de que los conflictos relacionados con los formatos televisivos suelen ser complejos. «Todos los derechos de propiedad intelectual son complejos y suelen tardar muchos años y siempre hay una rendija para plantear un problema», señaló.

Sobera
Carlos Sobera.

Sus palabras adquieren otra dimensión después de la controversia surgida en torno al programa. Antes de que el concurso comenzara a emitirse, Sobera defendía que la velocidad sería uno de los elementos diferenciales de la mecánica. «Hablas a una velocidad más normal, en la rueda más rápido porque es un elemento decisivo», explicó. La dinámica obliga al presentador a imprimir un ritmo elevado a las preguntas y respuestas, aunque ese esfuerzo no se ha traducido todavía en una respuesta destacada por parte de los espectadores.

‘El precio justo’ deja de grabarse

El recorrido de ‘Rueda la letra’ contrasta además con la situación de otro de los programas asociados a Sobera. ‘El precio justo’ ha dejado de grabarse y Mediaset ha decidido recolocar sus entregas en los mediodías del fin de semana. La cadena dispone de suficientes episodios ya grabados para mantener la emisión durante los próximos meses, con el presentador al frente, pero la decisión supone un cambio relevante respecto a las expectativas iniciales para el concurso.

Sobera también lidera ‘First Dates’, que se emite de lunes a miércoles en las noches de Telecinco, pero este año no está previsto que conduzca debates ligados a los distintos realities de la cadena.

La India reabre el 15-S con el Sensex en rojo y los mercados asiáticos se preparan para una Fed que sube tipos

He repasado el cierre del viernes en Bombay y hay una cifra que explica mejor que ninguna el arranque de semana: el Sensex cayó un 2,27% hasta los 74.781,76 puntos. No fue un simple ajuste técnico. A la espera de la Reserva Federal, los mercados asiáticos llevan días descontando una subida de tipos que, de confirmarse el miércoles 16, endurecería el crédito mucho más allá de Washington.

La India reabre este martes 15 de septiembre con el foco dividido en tres frentes: la decisión de la Fed, la inflación estadounidense y el petróleo. El crudo ha vuelto a encarecerse por la inestabilidad en Oriente Próximo, y Bombay lo nota directamente: es un importador estructural de energía y una factura más alta complica el equilibrio exterior del país.

El cierre del Sensex y las variables que cotizan los operadores

El panel que manejan los gestores de Bombay al cierre del viernes es elocuente:

  • Sensex: 74.781,76 puntos, un 2,27% por debajo del cierre anterior.
  • Inflación de Estados Unidos: 3,4% interanual en agosto, sin cambios frente al mes previo y muy por encima del objetivo del 2% de la Fed.
  • Probabilidad de subida de 25 puntos básicos: superior al 85% según la herramienta FedWatch tras conocerse el dato de precios.

La lectura no es cómoda. La Reserva Federal mantiene el precio del dinero entre el 3,50% y el 3,75% desde enero, pero la última subida se produjo hace tres años. Si ahora retoma el ciclo, el movimiento no sería neutro para rupias, bonos emergentes y divisas asiáticas.

«This is the test. This is what comes with that job, and now he has to decide how to handle it.» — David Wessel, miembro sénior del Brookings Institution

El banco central estadounidense presidido por Kevin Warsh se enfrenta a su primera gran decisión de credibilidad. La Casa Blanca preferiría mantener tipos, pero varios miembros del Comité Federal de Mercado Abierto han sugerido en las últimas semanas que actuarán si la inflación no cede. Esa tensión importa a Asia: un Warsh que cede al ala dura refuerza el atractivo del dólar y retira liquidez de los mercados emergentes.

El mercado indio, además, tendrá que digerir el retroceso del oro. Las apuestas de subida de tipos no solo afectan al Sensex: también recortan el brillo del metal precioso, que cede posiciones frente al dólar y reduce un refugio tradicional para el ahorro indio.

Lectura geopolítica: la Fed que llega a Bombay con retraso

Lo que veo en este arranque de semana es un episodio de transmisión financiera clásica, agravado por la energía. La inflación estadounidense ya no es solo un problema interno: se ha convertido en un factor de exportación monetaria. Cuando Washington sube tipos, los inversores globales exigen más rendimiento a los activos de riesgo y castigan a las plazas con déficit exterior o dependencia energética. La India, con su crecimiento sólido pero con importaciones de crudo elevadas, queda en la primera línea de esa corrección.

Aun así, hay una contradicción que los datos no resuelven. Si la Fed sube el miércoles, Bombay podría caer en la apertura, pero la rupia y el crudo determinarán si la presión persiste más de una sesión. El Banco de la Reserva de la India ha optado por mantener su ritmo sin movimientos bruscos, y cualquier endurecimiento global reduce su margen para recortar en los próximos trimestres sin debilitar la divisa.

«If they surprise markets and they can’t explain why they’re surprising markets, then Wednesday afternoon will be pretty messy.» — Claudia Sahm, economista jefe de New Century Advisors

La cita de Sahm define el riesgo en un solo trazo: no es solo qué decide la Fed, sino cómo lo explica. En Asia lo saben bien. Una subida esperada puede absorberse; una sorpresa sin narrativa desata la volatilidad en Tokio, Hong Kong y Bombay.

🌐 El efecto dominó en Occidente

El canal hacia Europa es inmediato pero indirecto. Si la Fed sube el miércoles, Wall Street puede abrir con tensión y arrastrar a las bolsas europeas en la apertura del jueves. En España, el impacto se concentraría en el precio de la energía: un dólar más fuerte encarece las importaciones de crudo denominadas en billete verde y puede frenar la moderación del IPC. Para el Euríbor, la decisión de Washington no fuerza al BCE, pero aleja la narrativa de recortes sincronizados.

  • Bolsas europeas: apertura condicionada por la reacción del Nasdaq y del S&P 500 el miércoles.
  • España: presión alcista sobre gasolina y energía importada si el dólar se fortalece.
  • BCE: margen más estrecho para insistir en estímulos sin debilitar el euro.

La cita del miércoles 16 queda como el primer hito verificable. Bombay reabre mañana, pero el veredicto que importa llega desde Washington.

Fondos emergentes rentabilidad: hasta 70% en un año para diversificar cartera

0

Los fondos de mercados emergentes han vuelto al foco con rentabilidades de hasta el 70% en doce meses.

El patrimonio de los fondos de inversión en España subió un 0,8% en agosto hasta 482.130 millones de euros, según datos del sector recogidos por Expansión. CaixaBank recuperó el liderazgo en ventas de fondos. El apartado de renta variable emergente concentra buena parte de ese renovado apetito.

Semiconductores, Corea del Sur y Taiwán: el motor del rally

El índice MSCI Emerging Markets acumula una revalorización superior al 25% en lo que va de 2026 y del 34% en los últimos doce meses. Detrás del tirón están las grandes compañías de semiconductores de Corea del Sur, Taiwán y China.

El idilio de los inversores con la inteligencia artificial ha concentrado las subidas en unos pocos valores. Taiwan Semiconductor Manufacturing, Samsung Electronics y SK Hynix se repiten en las primeras posiciones de los fondos más rentables. La consecuencia es una paradoja: los índices emergentes suben, pero la diversificación real dentro de ellos se estrecha.

No es un rally de todo el universo emergente. La fuerza se concentra en una franja estrecha de compañías, y eso obliga a mirar más allá del índice.

Los fondos que mejor aprovechan el momento

El Nordea Emerging ex China Sustainable Stars Equity Fund es el mejor fondo del año en su categoría. Gana un 54,07% en 2026 y un 70,48% a doce meses. La mitad de su cartera invierte en Asia desarrollada y, como peculiaridad, excluye China.

La rentabilidad de los emergentes en 2026 no es un rebote amplio: es una apuesta concentrada en semiconductores y en Asia desarrollada.

Morningstar argumenta que China se ha quedado rezagada desde la pandemia por la crisis inmobiliaria y el desapalancamiento. Muchas de las acciones chinas ligadas a la inteligencia artificial cotizan en el mercado de clase A, de acceso restringido para inversores extranjeros.

El Templeton Emerging Markets ex-China ronda el 70% de rentabilidad en el último año y repite posiciones en los tres grandes semiconductores. También incluye a Yageo, MediaTek y al banco mexicano Banorte.

El NEF Emerging Market Equity supera el 50% en 2026 y se acerca al 80% a un año. Concentra el 80% del patrimonio en Asia y, a diferencia de los dos anteriores, sí invierte en China. Entre los productos ex China a corto plazo también destacan Goldman Sachs Emerging Markets Ex-China Equity Portfolio, Schroder ISF Emerging Markets ex China e Invesco Emerging Markets ex-China Equity Fund.

Diversificar cartera con emergentes: la gestión activa no es opcional

Aquí es donde conviene separar la rentabilidad de la narrativa. Los emergentes ofrecen una prima de crecimiento que Europa ya no da con tanta facilidad, pero no son un activo para perfiles que no toleren caídas del 20% o más en un semestre. La volatilidad histórica, los impagos, la inflación y las crisis de liquidez en divisas siguen ahí.

La fortaleza del dólar y unas posibles subidas de tipos en Estados Unidos juegan en contra. La gestión activa, la que decide qué comprar y qué excluir, ha marcado diferencias relevantes este año: excluir China, como hacen Nordea y Templeton, o mantenerla, como hace NEF, cambia por completo el comportamiento del fondo.

A cinco años, el Lazard Emerging Markets Equity Fund logra un 15% anualizado, y productos de BlackRock, RBC o Pacific alcanzan más del 14%. El inversor que entre ahora debe asumir que compra subido y que la concentración en semiconductores puede girar rápido.

Nada de euforias.

La pregunta no es si los emergentes merecen un hueco en cartera, sino con qué porcentaje y con qué tolerancia a los sustos. Un 5% o un 10% máximo, con visión a cinco años, me parece un punto de partida razonable para diversificar sin que el ruido macro condicione la decisión.

Precio del colágeno de Mercadona: 25 euros más por un envase premium con la misma fórmula

0

El colágeno de Mercadona vuelve a dividir a los compradores entre los que miran el precio del bote y los que calculan el coste por dosis. La fundadora de Mímate Cosmetics, Nohemi Bermudez, recuerda que pagar 25 euros más por un envase premium con una fórmula similar no es garantía de eficacia.

El cálculo que falta en el lineal: el precio por dosis

La tentación es grande. Un bote de 250 gramos de Colágeno soluble sabor limón de Deliplus cuesta 5,30 euros. Una caja de 30 cápsulas de Collagen Antiox Piel cuesta 4,95 euros. A primera vista parecen opciones baratas. Pero ese es exactamente el error que señala Bermudez: comparar el precio del envase y no lo que pagas por toma.

Vamos a los números. El formato soluble recomienda una dosis diaria de 12 gramos de producto, que aportan 10 gramos de colágeno hidrolizado porcino, además de magnesio, vitamina C y ácido hialurónico. El envase contiene 20 dosis y sale a 0,27 euros por día. Las cápsulas, en cambio, piden dos al día y la dosis se queda en 400 miligramos de colágeno. Con 15 dosis por caja, el coste sube a 0,33 euros al día.

El matiz que cambia el ticket es la cantidad de colágeno. El polvo aporta 25 veces más colágeno por dosis que las cápsulas: 10 gramos frente a 400 miligramos. No siempre significa que uno sea mejor, porque las fórmulas tienen objetivos distintos, pero demuestra que el precio del bote solo cuenta una parte de la historia.

La trampa del envase premium y la etiqueta larga

El análisis de la experta no se detiene en la aritmética. También cuestiona la asociación automática entre precio, envase bonito y eficacia. Un complemento de 30, 40 o 50 euros puede justificar su tarifa con materias primas definidas, estudios clínicos propios, tecnologías de obtención de péptidos o controles de calidad. Pero también puede incluir, en buena medida, costes de marca, posicionamiento y marketing.

Aquí está la clave: “Si uno de 40 euros aporta prácticamente lo mismo, yo no pagaría esos 25 euros adicionales simplemente porque el packaging sea más premium”, sentencia Bermudez. La conclusión no es que lo caro no valga nunca la pena, sino que la decisión de compra debe apoyarse en la ficha de ingredientes y en la cantidad de péptidos de colágeno por dosis, no en el acabado del bote.

La etiqueta juega su papel. Ácido hialurónico, vitamina C, magnesio, coenzima Q10, biotina, zinc y cobre son nombres que convencen. Pero, como insiste la especialista, “una etiqueta larga no significa una fórmula eficaz”. Más ingredientes no garantizan mayor eficacia si las cantidades no son coherentes con el objetivo buscado.

nutricosmética marca blanca

El precio por envase solo cuenta una parte de la historia: lo que de verdad pagas es la cantidad de colágeno por dosis.

Polvo o cápsulas: el formato que condiciona la dosis real

La forma farmacéutica importa más de lo que parece. Una cápsula tiene un espacio físico limitado y lo condiciona cuando se pretenden combinar colágeno con numerosos activos. Por el contrario, los polvos y sobres permiten alcanzar cantidades de varios gramos con mucha más facilidad.

Bermudez recomienda fijarse en la cantidad de colágeno hidrolizado o péptidos de colágeno que se ingiere con cada toma. Que la palabra “colágeno” aparezca grande en el frontal no dice cuánto estás tomando. La experta prefiere un buen polvo que llegue a una dosis significativa antes que una cápsula con una larguísima combinación de activos que se queda en miligramos.

También conviene rebajar expectativas. Con constancia y una formulación adecuada, puede producirse una posible mejora en hidratación, elasticidad y apariencia de la piel. Pero no hay milagros. “No vamos a conseguir que una piel de 45 años vuelva a ser la de los 25 por tomar colágeno”, avisa la experta. La nutricosmética es una pieza más del cuidado de la piel, no un sustituto de la alimentación, la protección solar o el descanso.

¿Compensa pagar más por un colágeno premium?

La respuesta corta, según el análisis de Bermudez, es que no siempre existe una diferencia proporcional al precio. Si un colágeno económico aporta una cantidad adecuada de péptidos y tiene una formulación sencilla y coherente, puede ser una compra perfectamente válida. El problema surge cuando el sobreprecio se justifica solo con diseño, publicidad o una lista interminable de ingredientes menores.

El caso de Mercadona es buen ejemplo. El formato soluble da 10 gramos de colágeno por 0,27 euros, mientras que las cápsulas ofrecen 25 veces menos colágeno por un coste diario ligeramente superior. Si el objetivo prioritario es la dosis de péptidos, los números delatan qué opción conviene más.

El límite del análisis es honesto: no todas las personas responden igual y los estudios sobre nutricosmética muestran diferencias. La información de este artículo es divulgativa y de análisis de consumo, no constituye consejo financiero ni médico. Conviene valorar cada caso personal y, ante dudas de salud, consultar a un profesional.

🛒 El Veredicto de Compra

  • Calcula el coste por dosis: divide el precio del envase entre el número de tomas reales. En este caso, 0,27 euros frente a 0,33 euros diarios.
  • Mira los gramos de colágeno: el polvo de Mercadona aporta 10 gramos por dosis; las cápsulas, 400 miligramos. La diferencia es de 25 veces.
  • Desconfía de la etiqueta larga: ni un envase premium ni una lista de ingredientes extensa justifican pagar 25 euros más si la dosis efectiva es similar.

Cartera Berkshire Hathaway: el 14% de 359.000 M$ en la acción que dobló en cinco años

0

Berkshire Hathaway concentra cerca del 14% de una cartera valorada en 359.000 millones de dólares en un único valor, una acción que se ha duplicado en los últimos cinco años. El dato, recogido por Yahoo Finance, vuelve a poner el foco sobre la estrategia de concentración que Warren Buffett ha defendido durante décadas.

Una apuesta que pesa más de 50.000 millones

El 14% de 359.000 millones de dólares equivale a unos 50.000 millones de dólares. Esa es la exposición que Berkshire Hathaway mantiene en un solo activo de renta variable, según las cifras difundidas por Yahoo Finance. La cifra no es menor: representa una de las posiciones más concentradas entre los grandes vehículos de inversión cotizados.

La cartera de Berkshire no es estática. Buffett y sus gestores, Todd Combs y Ted Weschler, han ido rotando posiciones a lo largo de los años, pero la convicción en este valor concreto se mantiene. La acción ha doblado su precio en un lustro, lo que supone una rentabilidad anualizada cercana al 15%.

La lógica de concentrar en lugar de diversificar

Buffett ha repetido en varias ocasiones que la diversificación es una protección para quienes no entienden lo que compran. Su fórmula, aplicada durante más de cinco décadas, consiste en identificar negocios con ventajas competitivas duraderas y mantenerlos durante periodos prolongados. La posición actual de Berkshire es coherente con esa filosofía.

El inversor minorista, sin embargo, rara vez puede replicar esa estrategia. Berkshire cuenta con un colchón de liquidez y un flujo de caja procedente de sus filiales que le permite soportar caídas temporales sin verse obligado a vender. Un particular con menos margen de maniobra debería medir con cautela el riesgo de tener un 14% de su patrimonio en una sola acción.

Concentrar la cartera funciona si se tiene la paciencia de Buffett y la capacidad financiera para soportar la volatilidad sin vender.

El riesgo de la concentración en un solo nombre

Ninguna posición concentrada está exenta de riesgo. Los gestores de Berkshire saben que una caída prolongada de ese valor restaría varios puntos porcentuales al conjunto de la cartera. Un retroceso del 20% en el precio de la acción se traduciría en una pérdida de unos 10.000 millones de dólares sobre el valor contable de la posición.

La historia reciente ofrece ejemplos de apuestas concentradas que salieron mal. El propio Buffett ha reconocido errores de cálculo en el pasado, aunque su balance general sigue siendo positivo. La clave está en la selección del activo y en el horizonte temporal: si la tesis de inversión se mantiene intacta, la volatilidad es solo ruido.

El valor en cuestión no se identifica en el titular del análisis, pero la estructura de la cartera de Berkshire apunta a su mayor apuesta tecnológica. En los últimos años, el conglomerado ha incrementado su exposición a compañías con fuerte generación de caja y ecosistemas difíciles de replicar. Esa combinación encaja con la tesis de crecimiento a largo plazo.

La historia de Berkshire está llena de ejemplos de concentración exitosa. Buffett mantiene posiciones en compañías como Coca-Cola desde hace más de tres décadas, con rentabilidades acumuladas que superan el 2.000%. El patrón se repite: comprar buenos negocios a precios razonables y dejarlos crecer.

Para el inversor español, la lección no es copiar la cartera de Buffett, sino entender los criterios que la sostienen. La concentración exige conocimiento profundo del negocio y capacidad para mantener la posición en periodos de incertidumbre. La mayoría de los ahorradores estaría mejor servida con una cartera diversificada y de bajo coste.

Más contexto sobre el conglomerado y su estrategia de inversión está disponible en la página de Wikipedia dedicada a Berkshire Hathaway. Los informes trimestrales de la compañía pueden consultarse en su sitio web oficial.

Apagón en un gasoducto saudí: el precio del gas y el crudo se disparan en plena tensión global

0

El precio del gas amenaza con subir con más fuerza tras un apagón en un gasoducto de Arabia Saudí. La noticia, recogida por Yahoo Finance, ha devuelto la volatilidad al mercado energético en un momento de tensión geopolítica. Sin cifras oficiales sobre el alcance del daño, la primera reacción de los operadores ha sido modesta pero defensiva.

Un fallo en un gasoducto saudí reaviva los temores de suministro

La interrupción se produce en una infraestructura clave para el transporte de gas natural, aunque las autoridades de Riad no han confirmado el trazado exacto. El incidente ha obligado a desviar parte del suministro regional y ha encendido las alertas entre los importadores europeos y asiáticos. La estatal Saudi Aramco no ha emitido una comunicación oficial con el detalle de la avería.

La incertidumbre pesa más que el propio fallo. Sin datos sobre la duración de la reparación, los operadores no pueden calibrar el impacto real sobre los inventarios ni sobre los precios del gas licuado. Esta opacidad alimenta las posiciones alcistas de corto plazo y castiga a los valores con mayor sensibilidad al coste energético.

El crudo tampoco queda fuera. Arabia Saudí es el mayor exportador de petróleo del mundo, y cualquier incidente en su red de infraestructuras extiende el nerviosismo a los futuros del Brent y del West Texas Intermediate. La experiencia de incidentes anteriores demuestra que el mercado descuenta primero el riesgo y solo después corrige si la producción no se ve afectada.

Ese patrón se repitió con el ataque a Abqaiq en 2019, cuando la cotización del petróleo se disparó en cuestión de horas pese a que el suministro tardó menos de lo previsto en restablecerse. La lección es clara: la percepción de una interrupción en la cuna del petróleo global mueve más dinero que la propia interrupción. Con el gas, la sensibilidad es todavía mayor por la rigidez de los contratos y la dificultad de redirigir cargamentos a corto plazo.

El mercado no cotiza el apagón, cotiza la posibilidad de que se repita en una pieza más grande de la red energética saudí.

Las implicaciones para la inflación son inmediatas. El precio del gas, incorporado de lleno en la tarifa energética europea, tiene una correlación directa con los costes industriales y con el índice de precios al consumo. Si la avería se prolonga, los bancos centrales podrían posponer cualquier relajación monetaria prevista para el último trimestre, por miedo a un repunte de los precios energéticos justo cuando la inflación subyacente empezaba a ceder terreno. Europa todavía recuerda el invierno anterior y el encarecimiento de la factura energética doméstica.

La tensión energética global se suma a un escenario ya convulso

El apagón no llega en un momento cualquiera. Los mercados energéticos ya venían de semanas de incertidumbre por los recortes de producción de la OPEP+, las sanciones cruzadas entre grandes productores y una demanda asiática que no termina de enfriarse. En este contexto, un fallo técnico en un solo gasoducto tiene la capacidad de amplificar movimientos que, en condiciones normales, serían absorbidos sin ruido. La tensión no es solo física; es financiera y expectante.

En el mercado de renta variable, las compañías con mayor consumo de gas en Europa podrían ver una presión añadida sobre sus márgenes. Los fabricantes de fertilizantes, la industria petroquímica y las empresas de cogeneración son los primeros eslabones sensibles a un repunte del coste energético. Al otro lado, las productoras de gas y los operadores de almacenamiento europeo suelen ser vistos como refugio en coyunturas como esta.

Lectura de fondo: la fragilidad de la infraestructura energética

Mi lectura es que estamos ante un recordatorio más de la fragilidad de las infraestructuras críticas en Oriente Próximo. La región concentra una parte desproporcionada de la energía que consume el mundo, y cada incidente recuerda que la prima de riesgo geopolítico nunca desaparece, solo se adormece. El precio del gas es el termómetro de esa ansiedad: sube rápido con malas noticias y tarda en bajar cuando la calma vuelve.

El mercado mirará ahora a los comunicados de Saudi Aramco y a los plazos de reparación. Si la avería se confirma como un evento aislado de corto alcance, el repunte quedará en un simple susto. Si se prolonga más allá de una semana, la factura energética europea volverá a subir y la inflación se convertirá de nuevo en el centro del discurso de los bancos centrales.

DGT: en los atascos, desde el 1 de octubre, hay que abrir paso a emergencias o multa

Desde el 1 de octubre, no abrir paso a los servicios de emergencia en los atascos será sancionado con 200 euros. La DGT convierte en obligación legal lo que hasta ahora era un gesto de cortesía al volante.

El Real Decreto 518/2026, aprobado por el Consejo de Ministros el 24 de junio y publicado en el BOE, modifica el Reglamento General de Circulación para obligar a los conductores a abrir un pasillo central en autopistas y autovías cada vez que una retención detenga o ralentice el tráfico a paso de peatón. El objetivo es que ambulancias, bomberos y policía puedan avanzar sin esperar a que cada vehículo maniobre al escuchar la sirena.

Qué cambia en los atascos con el nuevo Reglamento General de Circulación

Hasta ahora, apartarse era una buena práctica que dependía de la pericia y la atención del conductor. Con la reforma, el corredor de emergencia se convierte en una exigencia legal cuyo incumplimiento constituye una infracción grave. El decreto fija una sanción de 200 euros, sin especificar resta de puntos del carnet.

La propia DGT aclara que los conductores deberán abrirse hacia los lados para dejar un pasillo central entre carriles, de modo que puedan pasar los vehículos de policía y de los servicios de emergencia.

Cuándo hay que apartarse y cómo formar el pasillo de emergencia

paso a emergencias atasco

La clave está en actuar en el momento en que empieza a formarse el atasco, sin esperar a ver una ambulancia por el retrovisor. Cuando los coches quedan completamente detenidos y demasiado juntos, algunos conductores se quedan sin espacio para maniobrar.

La mecánica varía según el número de carriles:

  • Dos carriles por sentido: los vehículos del carril izquierdo se aproximan al borde izquierdo y los del carril derecho se desplazan a la derecha, dejando libre el corredor central.
  • Tres o más carriles: el pasillo se forma entre el carril más a la izquierda y el inmediatamente contiguo; quienes circulan por la izquierda se pegan a ese costado y el resto se desplaza hacia la derecha.

El sistema está inspirado en el corredor de emergencia que se aplica desde hace años en países como Alemania y Austria. Allí, los conductores empiezan a apartarse en cuanto el tráfico pierde fluidez, incluso sin que se aproxime ningún vehículo prioritario. La ganancia de tiempo para los equipos de emergencia es el argumento central: en una retención, una ambulancia puede perder varios minutos intentando avanzar entre coches detenidos.

El corredor de emergencia no se improvisa al oír la sirena: se abre en cuanto el tráfico pierde fluidez, con margen para que ambulancias y bomberos no pierdan minutos.

Cómo cumplir la norma y evitar la multa de 200 euros

Lo más importante es no esperar al último momento. Si el tráfico se frena en autovía o autopista, revisa cuántos carriles hay y colócate al lateral que corresponda. El protocolo se activa con la retención, no con la sirena.

Los motoristas acumulan el mayor número de cambios. Podrán circular por el arcén derecho en atascos, pero solo cuando el tramo esté habilitado y señalizado para ello, la circulación esté detenida, no superen 30 km/h y vayan en fila de a uno. Fuera de esas condiciones, o en tramos no autorizados, la conducta se sanciona como infracción grave de 200 euros.

Además, los motoristas deberán llevar un chaleco reflectante de alta visibilidad entre los accesorios del vehículo. No tendrán que tenerlo puesto durante la conducción, salvo en los supuestos ya previstos por la normativa anterior.

En carreteras con nieve también cambian las reglas: cuando la nieve dificulte la circulación en autopistas y autovías, queda prohibido adelantar y es obligatorio circular por el carril situado más a la derecha.

Análisis: un gesto de cortesía convertido en obligación legal

Convertir el pasillo de emergencia en norma sancionable tiene lógica si se mira el dato de fondo: en una retención, los minutos que pierde una ambulancia pueden ser decisivos. El modelo alemán y austriaco demuestra que la maniobra funciona cuando se automatiza. La sanción de 200 euros es coherente con el resto de infracciones graves del Reglamento General de Circulación, aunque todavía convendrá explicar la la mecánica en los paneles de las autovías.

La principal dificultad práctica no es legal, sino de espacio. En atascos que se forman de golpe, los coches quedan tan juntos que abrir el pasillo exige maniobras milimétricas. Por eso conviene interiorizarlo como un reflejo: si el tráfico se ralentiza por debajo del paso de peatón, el pasillo debe empezar a abrirse.

También hay que vigilar la letra pequeña. La norma nacional convive con ordenanzas autonómicas y municipales; en tramos con carriles bus o señalización específica, la colocación exacta puede variar. Quien circule por autovías distintas cada semana hará bien en consultar la señalización local y en no asumir que el arcén es utilizable salvo para motos en los tramos habilitados.

Mi lectura es que se trata de una medida razonable de seguridad vial, no de un afán recaudatorio: depende casi por completo de la cooperación del conductor y su cumplimiento se nota en la circulación diaria. El riesgo está en los primeros meses, cuando la novedad y la falta de señalización en algunos puntos pueden generar dudas. La solución pasa por informarse antes del 1 de octubre y por practicar el gesto en la primera retención, no cuando aparezca la sirena.

🚨 Ficha de la Normativa

  • Infracción / Novedad: No abrir paso a los servicios de emergencia en atascos de autopistas y autovías cuando la circulación se ralentice o detenga.
  • Sanción económica: 200 euros.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: 1 de octubre de 2026.

Lidl abre su bazar de otoño el 14 de septiembre: freidora de aire de 6 litros por menos de 50 euros

0

Lidl abre mañana 14 de septiembre el bazar de otoño y coloca en el escaparate una freidora de aire Masterpro de 6 litros por 44,99 euros, un 55% menos que el precio anterior. Es el gancho para atraer tráfico a la sección no alimentaria de la cadena.

Freidora de aire Masterpro por 44,99 euros: qué trae y qué supone

El modelo que entra en el bazar es la Masterpro de aire caliente, con una capacidad de 6 litros y una potencia de 1.500 W. La tarifa anterior, según el catálogo, era de 99,99 euros; ahora se queda en 44,99 euros. La diferencia, 55,00 euros, convierte el precio por litro en un dato que merece la pena desglosar.

Las especificaciones no se apartan de lo que busca el comprador de freidoras de aire: tecnología de circulación rápida 360°, un rango de temperatura de 80 a 200 °C, temporizador de hasta 60 minutos y siete funciones preprogramadas. La cesta tiene revestimiento antiadherente y es apta para el lavavajillas, un punto que reduce la fricción del uso diario.

El coste por litro de capacidad queda en 7,50 euros/litro (44,99 euros entre 6 litros). No es una cifra mágica, pero sirve como criterio de comparación con otras freidoras de capacidad equivalente. Si aparece un modelo de 5 litros por 39,99 euros, el coste por litro es de 8,00 euros: más caro por unidad de capacidad. El precio de góndola, sin embargo, no cuenta toda la historia: hay que mirar también la potencia y las funciones.

En consumo eléctrico, la freidora de 1.500 W gasta unos 0,5 kWh en 20 minutos. A una tarifa media de 0,15 euros/kWh, cada uso ronda los 0,08 euros, un dato menor frente al coste del aceite de una freidora tradicional.

El bazar de otoño incluye además artículos de menaje con descuentos de hasta el 53%, entre ellos vasos. La cadena alemana repite así el esquema de su bazar semanal: mezcla un producto de alto tirón, como la freidora, con reposición de artículos del hogar que no necesitan campaña publicitaria para rotar.

El precio por litro, y no solo el titular de 44,99 euros, es lo que decide si la oferta del bazar te ahorra dinero o solo lo parece.

La letra pequeña del bazar: cómo comparar antes de comprar

El bazar de Lidl tiene una particularidad: el stock no se repone cuando se agota en tienda. Quien quiera la freidora deberá ir pronto y, si no la encuentra, pedir que comprueben la disponibilidad en el almacén. No hay garantía de reposición ni venta online en todos los casos, por lo que conviene llamar antes de desplazarse.

La comparación de precio por litro es útil, pero no lo es todo. La potencia de 1.500 W de este modelo es estándar para 6 litros; algunos competidores ofrecen 1.700 W con un consumo ligeramente mayor. El temporizador de 60 minutos y las siete funciones preprogramadas son especificaciones que el comprador puede contrastar en el manual o en la etiqueta energética.

La evolución del precio, en un vistazo:

ConceptoPrecioVariación
Precio anterior99,99 euros—
Precio bazar de otoño44,99 euros-55%
Coste por litro7,50 euros/litro—

precio freidora de aire

Lidl usa el bazar como imán de tráfico: la estrategia detrás de la oferta

La estrategia no es nueva. El modelo de descuento duro de Lidl se apoya en marcas propias como SilverCrest en electrónica y en el bazar como sección que genera compras por impulso. La freidora de aire a 44,99 euros funciona como imán: atrae a clientes que, una vez dentro, llenan la cesta con otros artículos del bazar y con alimentación.

El precedente inmediato está en los bazares estacionales de la cadena: la sección de hogar y herramientas ya ha colocado antes freidoras de aire y pequeños electrodomésticos con descuentos agresivos. Lo que cambia ahora es la capacidad de 6 litros, un tamaño pensado para hogares de tres o cuatro personas, y el precio por debajo de los 50 euros, un umbral psicológico que dispara la atención.

Hay que decirlo con claridad: no todos los descuentos del bazar son igual de interesantes. Algunos productos de marca propia ya salen con un precio de partida inflado. En el caso de la Masterpro, el precio anterior de 99,99 euros se ajusta al rango de mercado para una freidora de aire de 6 litros, así que la rebaja a 44,99 euros sí parece real, no un maquillaje. El comprador, en cualquier caso, debe verificar la calidad y la garantía en el momento de la compra.

Los análisis de la OCU sobre freidoras de aire suelen destacar que la capacidad real de la cesta no siempre coincide con el volumen anunciado, así que conviene mirar el diámetro de la cesta. Nada de esto es asesoramiento de compra: cada hogar debe valorar si el aparato encaja en su presupuesto y su uso real.

En resumen, la oferta no es una oportunidad milagrosa, pero el precio por litro y la capacidad la convierten en una referencia a vigilar. La clave es comparar antes de pasar por caja, no dejarse llevar por el brillo de la góndola.

🛒 El Veredicto de Compra

  • Compara el coste por litro: con 7,50 euros/litro, la Masterpro es una referencia; mira otras freidoras de 6 litros antes de decidir.
  • Revisa la letra pequeña: stock limitado y sin reposición garantizada; confirma disponibilidad en tu tienda y guarda el tique de compra.
  • Comprueba funciones y garantía: temporizador, programas y la garantía legal de tres años cuentan más que el descuento del folleto.

Delhaize abre CRAVY, el espacio gastronómico supermercado que difumina la compra y la restauración

0

Delhaize abre en Luxemburgo CRAVY, un espacio gastronómico dentro del supermercado que mezcla compra y restauración de conveniencia. La primera tienda de este concepto acaba de abrir en Delhaize Belval y el grupo ya prepara dos pruebas en Bruselas antes de extender el modelo a entre 150 y 200 establecimientos en Bélgica y Luxemburgo.

El supermercado que sale a competir por el consumo inmediato

No se trata de una sección más de comida preparada. CRAVY propone street food elaborada en el propio local durante todo el día, desde el desayuno hasta la cena, con universos gastronómicos americano, italiano, mediterráneo, Tex-mex y asiático. El Bakery Café incorpora bagels, croissants, rolls y croffles. La intención de Delhaize es cambiar la misión del punto de venta: dejar de ser solo el sitio donde se compran ingredientes para competir por el consumo inmediato.

Ese movimiento coloca al supermercado en el terreno de restaurantes, cafeterías, fast food y delivery. La frontera entre grocery y foodservice se difumina porque el consumidor no organiza su alimentación por categorías, sino por ocasiones: desayuno rápido, comida sin tiempo, cena lista o antojo. La tienda quiere responder a esa necesidad y no solo llenar la despensa.

Por qué CRAVY busca frecuencia y no solo margen

restauración en supermercado

La compra de gran consumo suele concentrarse una vez por semana. Una propuesta de foodservice, en cambio, puede generar visitas vinculadas al desayuno, la comida, la merienda o la cena. Esa es la clave estratégica del proyecto: convertir la tienda en un destino diario, no en un almacén de aprovisionamiento semanal. Para Delhaize, el valor no está únicamente en el margen de un plato, sino en la frecuencia con la que el cliente vuelve.

Con la maduración del retail y la presión del online, la frecuencia se ha convertido en la métrica que separa a los formatos que crecen de los que se estancan. El grupo belga no oculta que CRAVY aspira a construir un nuevo motivo de visita: que el consumidor deje de decir «voy al supermercado» para empezar a pensar «voy allí a comer».

La experiencia de compra acompaña ese objetivo. CRAVY tiene identidad propia, estética urbana y kioscos digitales para pedir y personalizar sin pasar por una cola convencional. El cliente puede continuar su recorrido por la tienda y recibir un SMS cuando el pedido está listo. Es una lógica de quick service restaurant integrada en el supermercado.

No es una sección de comida preparada: es un intento de capturar la ocasión de consumo antes de que el cliente cruce la puerta.

Detrás del mostrador: la ecuación que decidirá si el modelo escala

Preparar comida en tienda no es vender envasados. Introduce personal, producción, demanda por franjas, mermas, tiempos de servicio, seguridad alimentaria y productividad del espacio. La gran incógnita de CRAVY es económica y operativa, no de diseño ni de carta. Por eso Delhaize ha planteado un concepto modular, adaptable a tiendas de diferentes tamaños.

La fase piloto debe demostrar algo más que aceptación inicial: si el modelo puede replicarse manteniendo rentabilidad y propuesta de valor. Ese salto de un local en Luxemburgo a una red de entre 150 y 200 establecimientos exige una ejecución impecable en horarios valle, gestión de desperdicio y rotación del lineal. Esa lógica se nota en la cuenta de resultados: la comida elaborada puede aportar más rotación por metro cuadrado que un lineal de gran consumo, pero exige mermas controladas y personal formado. CRAVY tendrá que demostrar que el ticket medio del foodservice compensa esos costes.

En España, esta batalla por la conveniencia ya se nota en formatos urbanos: supermercados de barrio con café y pan recién hecho, zonas de sushi en el lineal y acuerdos con plataformas de delivery. El consumidor español también mezcla la compra y el consumo inmediato, sobre todo en las franjas de mediodía. La propuesta de Delhaize no es un capricho aislado: es la versión europea de una tendencia estructural del retail alimentario.

El precedente importa. En los últimos años, cadenas como Carrefour y Auchan han ampliado zonas de restauración, mientras que players de conveniencia como Amazon Go y los formatos de delivery rápido prueban que el consumo inmediato cambia las reglas del recibo medio. Delhaize entra en ese campo con una propuesta pensada para Bélgica y Luxemburgo, pero el debate es el mismo en España: si el supermercado quiere defender el ticket, necesita participar de la comida diaria, no solo de la despensa semanal.

El matiz: capturar frecuencia no es fácil. El hábito se construye con calidad constante, precios transparentes y velocidad real. Si CRAVY lo logra, no habrá creado una sección; habrá creado un destino.

🛒 El Veredicto de Compra

  • No pagues por la novedad sin comparar el precio por ración: en los espacios de restauración del súper, el coste por comida puede superar al de preparar en casa; conviene mirar el ticket medio real, no solo la conveniencia.
  • Revisa la letra pequeña del pedido digital: personalizar y recoger por SMS ahorra tiempo, pero los cambios de ingredientes o el horario valle pueden marcar la diferencia de precio y disponibilidad.
  • Piensa en la frecuencia antes que en el plato: la compra semanal se mantiene; el supermercado busca que vuelvas cada día con ocasiones de consumo. Decide si te compensa la visita extra por tiempo y precio.
Publicidad