Duro Felguera aprueba el proyecto de Tula: 210 millones de dólares y nuevo empleo industrial

0

El empleo industrial de Duro Felguera gana 210 millones de dólares con el proyecto de Tula. La Junta General Extraordinaria de Accionistas aprobó este jueves la entrada de la compañía en la Central de Ciclo Combinado Francisco Pérez Ríos, en Hidalgo (México), con 47 meses de ejecución por delante.

Es la primera junta que la empresa asturiana celebra en La Felguera desde el regreso de su sede al municipio donde nació hace 168 años. La operación figura entre las primeras materializaciones comerciales de la etapa abierta tras homologarse el Plan de Reestructuración.

La central, de 1.000 megavatios, está promovida por la Comisión Federal de Electricidad (CFE) y tiene como contratista principal a Mota-Engil México. Duro Felguera asumirá la dirección y coordinación técnica, del proyecto, el suministro e integración del Balance of Plant y la coordinación de los equipos tecnológicos.

El presidente ejecutivo, Eduardo Espinosa, defendió el encargo ante los accionistas. Supone 210 millones de dólares de nueva actividad «en un ámbito que conocemos bien, tanto por nuestra experiencia en centrales de ciclo combinado como por nuestra trayectoria en el mercado mexicano». El proyecto permite, añadió, «recuperar actividad y avanzar en la reconstrucción de cartera».

Entre enero y junio de 2026, la compañía registró un EBITDA positivo de 5,13 millones de euros, frente a los 18 millones negativos del mismo periodo de 2025. Espinosa lo presentó como una base y no como un resultado: «el siguiente paso es convertir esa base en cifra de negocio y rentabilidad».

Un contrato de 47 meses no arregla la carga de trabajo de una década, pero devuelve a la compañía a un mercado en el que ya sabe competir.

La junta respaldó además un segundo movimiento: el principio de acuerdo con el Principado de Asturias para vender los talleres de Barros y alquilárselos después a Indra. La operación de Tula se votó en la junta porque tiene la consideración de vinculada, ya que Grupo Prodi participa en Duro Felguera y en Mota-Engil México.

Por qué Duro Felguera vuelve a movilizar equipos industriales

Un contrato de dirección técnica no se ejecuta con una cuadrilla temporal. Ocupa ingeniería durante años. Los 47 meses de plazo obligan a sostener equipos de proyecto, compras, planificación y control de costes durante casi cuatro ejercicios completos.

Ese es el motivo real de la contratación. La compañía no ha publicado cifra de vacantes, pero la estructura del encargo marca el perfil: quien coordina el Balance of Plant de una central de 1.000 megavatios necesita experiencia previa en ciclo combinado y capacidad de interlocución con un contratista internacional.

Carga de trabajo real.

El grupo arrastraba años de actividad irregular y de reconstrucción financiera. Recuperar un proyecto de esta dimensión en México encaja con la estrategia de su primer ejecutivo: reconstruir cartera antes de prometer crecimiento.

Perfiles y condiciones del proyecto de Tula

La empresa no ha detallado el número de incorporaciones ni el rango salarial, y tampoco ha aclarado si los contratos serán indefinidos o por duración de obra. El encargo sí delimita qué perfiles suelen movilizarse:

  • Ingeniería de proyecto: mecánica, eléctrica, instrumentación y control, con experiencia en ciclos combinados.
  • Planificación y control de costes: seguimiento de hitos y reporting para el cliente final.
  • Compras y expediting: gestión de proveedores internacionales de equipos.
  • Calidad y seguridad (HSE): normativa mexicana y estándares del promotor.
  • Supervisión de montaje y puesta en marcha: disponibilidad para desplazarse a Hidalgo.

Dos requisitos aparecen implícitos: inglés técnico y disponibilidad geográfica. La planta está en Tula, a unos 90 kilómetros de Ciudad de México, y la coordinación con Mota-Engil y la CFE se hace en destino.

Qué revela este contrato del mercado industrial español

El sector de bienes de equipo encadena dos años de cartera al alza y de escasez de perfiles técnicos. Los ingenieros de proyecto con experiencia en energía acumulan ofertas por encima de la media industrial, y el ciclo combinado es un nicho donde la rotación se nota más porque el conocimiento se concentra en pocas compañías.

Tula es, para Duro Felguera, una prueba de credibilidad. La compañía sale de un proceso de reestructuración y necesita demostrar ante clientes internacionales que puede ejecutar un proyecto grande sin sobresaltos.

Hay dos riesgos que conviene mirar con calma. El primero es la concentración: buena parte de la nueva actividad depende de un solo país y de un promotor público. El segundo es la vinculación con Grupo Prodi, que ha permitido cerrar la operación pero limita el margen de negociación en futuros encargos.

El perfil con más opciones es el de ingeniero con experiencia en montaje y puesta en marcha de ciclos combinados, inglés fluido y disposición a viajar. El proyecto abre también huecos en administración de obra y control documental.

La cartera, en reconstrucción. El empleo llega por proyectos.

📝 Cómo enviar el currículum

La compañía no ha abierto un proceso de selección público para este contrato. Las candidaturas se canalizan a través de la sección de empleo de su web corporativa.

  1. Paso 1: Entra en la web oficial de Duro Felguera y localiza la sección de empleo.
  2. Paso 2: Crea tu perfil o inicia sesión si ya tienes cuenta.
  3. Paso 3: Busca vacantes por área (ingeniería, compras, planificación, calidad) o registra una candidatura espontánea con la referencia «proyecto Tula».
  4. Paso 4: Adjunta el CV en español e inglés y detalla la potencia de las plantas en las que has trabajado.
  5. Paso 5: Indica tu disponibilidad para desplazarte a México: es el filtro que más candidaturas descarta.

Plazo de inscripción: sin fecha límite publicada; la compañía recibe candidaturas de forma continua para su bolsa de proyectos. Requisito mínimo: formación técnica o ingeniería y experiencia acreditable en proyectos industriales de gran tamaño.
El supermercado de descuento abre en Almería con 15 empleos: busca personal sin experiencia

0

El empleo en el supermercado de descuento TEDi llega a Almería con 15 puestos de trabajo. La firma abre hoy sus puertas en la calle Rambla de Belén, junto a un Lidl, con una plantilla que busca incorporar perfiles de la provincia.

La nueva tienda ocupa una superficie comercial de 580 metros cuadrados y está especializada en productos no alimentarios: decoración, hogar, papelería, bricolaje, juguetes, manualidades y artículos para fiestas. Es el formato habitual de la cadena, que prioriza locales de tamaño medio en zonas con alto tránsito de clientes.

Por qué contrata TEDi ahora

TEDi, de origen alemán, mantiene un plan de expansión activo en Andalucía. En la provincia de Almería ya suma cuatro establecimientos: la calle Altamira de la capital, el Parque Comercial Cemar de Huércal de Almería, la Carretera de Alicún de Roquetas de Mar, y la Avenida Juan Carlos I, también en Roquetas de Mar.

Con esta apertura, TEDi refuerza su presencia en una capital donde compite directamente con otras cadenas de descuento. La ubicación, junto a un Lidl, no es casual. Busca captar el flujo de compradores que ya visita la zona comercial.

Los 15 empleos cubren el abanico habitual de una tienda de estas características. Reposición, caja, atención al cliente y organización de almacén son los puestos que la empresa necesita cubrir para el arranque del local.

Quince puestos para una tienda de 580 metros cuadrados: la apertura llega con plantilla completa desde el primer día y sin exigir experiencia previa.

La tienda abre sus puertas a las 9:00 horas. Las incorporaciones se producirán de forma escalonada durante las próximas semanas.

Perfiles buscados y condiciones

TEDi no ha detallado públicamente las condiciones salariales de cada puesto. El perfil que busca encaja, sin embargo, con el de una tienda de descuento. Estos son los puestos habituales en una apertura de este tipo:

  • Reponedor/a: colocación de producto, control de stock y orden del lineal. Sin experiencia requerida en la mayoría de las vacantes.
  • Cajero/a: cobro, atención al cliente y gestión de devoluciones. Se valora experiencia previa en retail, aunque no es imprescindible.
  • Dependiente/a de tienda: asesoramiento al cliente y mantenimiento de la exposición. Jornada completa o parcial según el turno.
  • Responsable de almacén: entradas de mercancía, inventario y coordinación con tienda. Aquí sí se pide experiencia acreditada.

El tipo de contrato no aparece especificado en la información difundida por la empresa. En aperturas anteriores del sector, las cadenas de descuento han combinado contratos indefinidos para los responsables y temporales para el refuerzo de campaña. Es una práctica habitual en la distribución.

Qué supone esta apertura para el mercado laboral almeriense

El comercio minorista es uno de los motores de empleo de Almería, con una estacionalidad marcada por el turismo y la campaña agrícola. Una apertura de 15 puestos en la capital no transforma el mercado por sí sola. Engorda, eso sí, una bolsa de trabajo muy ligada al sector servicios.

La llegada de TEDi a la Rambla de Belén tiene una lectura competitiva clara. La cadena se instala junto a Lidl, en una zona comercial consolidada, y lo hace con un modelo de precios bajos que presiona a los competidores del entorno. Para el candidato, eso se traduce en una puerta de entrada al sector sin titulación y con formación en el propio puesto.

Conviene vigilar un detalle. La distribución de descuento trabaja habitualmente con turnos rotativos y disponibilidad en fin de semana. La jornada partida y los sábados son moneda común en este tipo de tiendas. Quien busque un horario fijo de lunes a viernes lo tendrá complicado.

Sobre la conversión de temporales a indefinidos, TEDi no publica tasas oficiales. La experiencia del sector apunta a que la estabilización llega tras superar el primer año y depende del rendimiento y de la rotación del centro. En cuanto al sueldo, la referencia es el convenio de comercio de la provincia, que fija el salario base por encima del SMI.

Para perfiles junior, la recomendación es sencilla: presentar el currículum cuanto antes y destacar la disponibilidad horaria. El sector valora más la actitud que un historial largo. Si el perfil no encaja, el portal del SEPE mantiene abiertas otras convocatorias del comercio en la provincia.

📝 Cómo enviar el currículum

La inscripción se gestiona a través de la sección de empleo de la web oficial de TEDi. El proceso es sencillo y solo requiere un currículum actualizado y disponibilidad para incorporarse al arranque de la tienda.

  1. Paso 1: Accede a la sección ‘Trabaja con nosotros’ del sitio web oficial de TEDi.
  2. Paso 2: Filtra las ofertas por provincia y selecciona Almería.
  3. Paso 3: Localiza la vacante vinculada a la apertura de la calle Rambla de Belén y revisa si el puesto se ajusta a tu perfil.
  4. Paso 4: Adjunta tu CV actualizado en formato PDF y confirma tus datos de contacto.
  5. Paso 5: Envía la candidatura. El equipo de selección contactará con los perfiles preseleccionados para una entrevista.

Plazo de inscripción: abierto mientras la tienda mantenga vacantes sin cubrir. Requisito mínimo: disponibilidad para trabajar en turnos rotativos, incluidos los fines de semana.

Solana y Allfunds abren un RFP de fondos tokenizados para 3.300 instituciones

Allfunds Blockchain y la Solana Foundation han abierto la convocatoria de Project Harmonia, la iniciativa que busca conectar fondos tokenizados con una red de distribución de más de 3.300 instituciones financieras a través de Solana. El proceso, publicado el 16 de septiembre, cierra el 24 de octubre de 2026.

No es lo mismo que un lanzamiento en producción. Se trata de un proceso de selección de emisores: solo los fondos admitidos podrán aspirar a operar a través de la red de Allfunds vía Solana. El primer grupo tiene como objetivo salir al mercado en el primer trimestre de 2027.

Un proceso abierto, pero con puerta estrecha

La convocatoria —lo que el sector denomina RFP, por request for proposals— está dirigida específicamente a emisores de fondos tokenizados. No es una vía abierta para cualquier producto digital ni para cualquier activo construido sobre Solana. Es una selección ordenada, con revisión previa, y eso marca la diferencia entre un anuncio de intenciones y un canal comercial operativo.

La fecha del 24 de octubre funciona como primer filtro. A partir de ahí, la pregunta que queda abierta es si los fondos elegidos logran cumplir el objetivo de arrancar en el primer trimestre de 2027. Ese es el verdadero termómetro de si el puente entre la distribución tradicional de fondos y el entorno on-chain aguanta el peso de un despliegue real.

El proceso cuenta con dos patas técnicas. Por un lado, la plataforma Asseto, desarrollada por ioBuilders, actúa como enlace entre Allfunds Blockchain y los entornos on-chain. Por otro, Particula aporta evaluaciones independientes de riesgo para los candidatos. Conectividad por un lado, revisión por el otro.

No estamos ante un acceso automático a la red de Allfunds, sino ante una prueba de admisión en la que el fondo tiene que demostrar que encaja.

El premio real: 1,9 billones bajo administración

La cifra que explica el interés de los emisores está del lado de Allfunds. La red de la plataforma reúne a más de 3.300 instituciones financieras, con aproximadamente 1,9 billones de euros en activos bajo administración a 30 de junio de 2026, según los datos que maneja la Solana Foundation.

Estamos ante una infraestructura de distribución institucional a escala. La tokenización (representar activos financieros tradicionales como fondos, bonos o participaciones sobre la blockchain) solo tiene sentido comercial si el producto llega después al inversor final. Y ahí es donde Solana juega su carta: aporta el entorno on-chain mientras Allfunds pone el canal.

La convocatoria no surge de la nada. El 23 de junio de 2026, Allfunds Blockchain ya anunció su intención de ampliar la distribución y accesibilidad de fondos tokenizados a Solana, buscando un puente comercial entre las finanzas tradicionales y las redes públicas descentralizadas. Project Harmonia añade a esa intención un proceso de admisión con calendario definido.

Solana se juega la credibilidad institucional en los detalles

Esta red lleva años vendiendo velocidad y bajo coste. Solana procesa transacciones en fracciones de segundo y con comisiones mínimas gracias a su arquitectura, donde el Proof of History actúa como un reloj criptográfico que ordena las operaciones antes de validarlas. Ese rendimiento es lo que la hace atractiva para el mercado de activos tokenizados, donde el volumen y la liquidez son la clave del negocio.

Pero la tokenización institucional no se juega solo en la velocidad. Se juega en la fiabilidad. Solana acumuló en sus primeros años varias paradas de red que dejaron la producción de bloques en pausa durante horas. La llegada del segundo cliente validador, Firedancer, desarrollado por Jump Crypto, apunta precisamente a reducir esa dependencia de un único software. Si una red va a custodiar fondos regulados, la tolerancia al fallo se estrecha hasta casi desaparecer.

Hay otro frente abierto: la regulación. Los fondos tokenizados que aspiren a distribuirse por la red de Allfunds tendrán que moverse entre la normativa europea de valores y el tratamiento fiscal de cada jurisdicción. Que el proceso de selección incluya una capa de evaluación de riesgo independiente no es un detalle menor: es la señal de que el sector ha entendido que la adopción institucional se gana con controles, no con promesas.

Al final, la pelota está en el tejado de los emisores. La convocatoria se cierra el 24 de octubre. Los primeros fondos deberían estar operativos en el primer trimestre de 2027. Entre esas dos fechas sabremos si Project Harmonia se convierte en un precedente replicable para el resto del sector o se queda en un anuncio bien construido. El interés, desde luego, está. La ejecución es lo que falta por ver.

El «Starlink» ruso: Rusia lanza su propia red para dominar la guerra de drones en Ucrania

Rusia ya tiene en órbita los primeros satélites de la que quiere que sea su propia versión de Starlink. Son unas pocas decenas y, según el análisis que The Economist dedica al asunto, todavía no funcionan bien. La pregunta que sobrevuela el vídeo no es técnica sino estratégica: qué pasa en Ucrania el día en que empiecen a funcionar.

El razonamiento es sencillo. Si Moscú logra una constelación de comunicaciones estable, sus fuerzas podrán localizar y golpear objetivos en cualquier punto del territorio ucraniano con la misma facilidad con la que hoy lo hacen las tropas de Kyiv gracias a Starlink. Eso, sostiene el canal, sería un punto de inflexión en contra de Ucrania.

La asimetría es lo que más incomoda. Ucrania depende de una empresa privada estadounidense para sostener buena parte de su capacidad de mando y control. En el vídeo se plantea que Kyiv podría usar ese mismo sistema sobre territorio ruso para atacar lanzadores de misiles -el arquero y no la flecha-, pero Elon Musk se niega a permitirlo. De ahí la pregunta que se lanza al aire: si hay alguna forma de presión política capaz de revertir esa decisión.

El argumento moral y la carrera tecnológica

Quienes defienden habilitar ese uso esgrimen un argumento que el vídeo recoge sin adornos: Rusia golpea objetivos civiles con misiles balísticos de forma cada vez más evidente. Frente a eso, la imagen que se impone es la de una carrera de innovación en la que cada bando acelera para no quedarse atrás.

El ejemplo más reciente que se cita es revelador. Ucrania empleó por primera vez un dron nodriza con un dron FPV: un aparato grande que transporta varios pequeños, mucho más difíciles de derribar por la defensa antiaérea. La versión era experimental. Pero el patrón ruso, se advierte, es siempre el mismo.

Rusia muestra un prototipo y, tres o seis meses después, lo despliega en masa: busca el punto dulce de la guerra moderna, armas baratas y muy difíciles de interceptar.

– The Economist

Ya ocurrió con la fibra óptica y con los drones a reacción. Esa capacidad de tomar tecnología ajena, ajustarla y producirla en volumen es, para los analistas del vídeo, lo verdaderamente preocupante.

Drones sobre las ciudades y tácticas de terror

Hay un pasaje que cuesta digerir. Se habla de tácticas bautizadas con un nombre que suena a broma macabra -de safari- con las que los drones FPV rusos persiguen coches y civiles en ciudades cercanas al frente. La lógica, explican, es la fricción: quién deja a su hijo en una ciudad donde eso ocurre en la calle.

El empleo de drones nodriza sobre Kyiv apunta en la misma dirección. No se trata solo de destruir, sino de vaciar moralmente el terreno.

Una guerra de desgaste con cifras atroces

En el frente, el diagnóstico es más matizado de lo que sugiere el ruido de los titulares. Ucrania ha sostenido la línea con solvencia y, según las cifras que se manejan en el vídeo, la ganancia neta rusa de este año rondaría los cien kilómetros cuadrados. Una extensión comparable a la de París. Nada.

Más que un estancamiento, se describe un equilibrio dinámico en el que algunos comentaristas ven ya a los ucranianos recuperando la iniciativa táctica. Pero el precio ruso es escalofriante: unas 40.000 bajas al mes, más de las que la Unión Soviética perdió en diez años de Afganistán. En el conjunto de la guerra, las pérdidas rusas superan las estadounidenses de la Segunda Guerra Mundial.

Putin cree que va ganando

Aun así, nadie en el vídeo espera que eso altere los términos del conflicto. Putin ha encontrado reservas para enviar al frente a hombres mal equipados, en lo que se describe como un viaje de ida. El reclutamiento va por detrás de las bajas, pero sigue funcionando. Y si necesita movilizar más, puede hacerlo sin anunciarlo.

La conclusión es incómoda: en hombres, material y dinero -los tres componentes de una guerra de desgaste- Putin se siente cómodo, sobre todo en drones a reacción y misiles balísticos.

Diplomacia de gestos y un invierno como arma

Sobre las conversaciones de paz, la lectura es escéptica. La visita de enviados estadounidenses a Kyiv se recibió con cortesía y con dudas a partes iguales: nadie dio por hecho que fuera la paz de nuestro tiempo.

Se especula con que en las próximas semanas vuelva a hablarse de negociaciones, e incluso con una tregua energética mutua. Trump insiste en que cesen los ataques a refinerías. Pero la impresión dominante es que no habrá nada serio hasta después del invierno. Si Putin cree que puede infligir dolor a Ucrania durante los meses fríos, no tiene motivo alguno para parar ahora.

Lo que el Starlink ruso significa para el tablero

Conviene recordar el contexto. Starlink, la constelación de SpaceX, opera miles de satélites en órbita baja y se ha convertido en infraestructura crítica para el ejército ucraniano desde 2022: coordinación de artillería, comunicaciones de mando y, sobre todo, control de drones. Esa dependencia de una empresa privada y de la voluntad de su dueño es una vulnerabilidad que ninguna otra guerra había expuesto con tanta crudeza.

Rusia trabaja desde hace años en sus propios sistemas de conectividad satelital, con retrasos y promesas incumplidas. Si consigue cerrar la brecha, la ventaja ucraniana en el campo de batalla se estrechará justo cuando el frente depende más de la información que de la masa. El vídeo no ofrece fechas fiables, solo la advertencia de que la ventana puede medirse en meses, no en años.

Qué significa esto para lo que viene

La lectura que deja The Economist no es la del colapso ucraniano ni la de la victoria rusa, sino la de una contienda que se decide en laboratorios y talleres. Cada innovación se copia en semanas. Cada ventaja dura un trimestre.

Para el lector, hay tres consecuencias prácticas. Primero, la guerra de drones ha dejado de ser una historia de David contra Goliat tecnológico: Rusia produce más y adapta rápido. Segundo, la dependencia ucraniana de Starlink convierte una decisión empresarial en un factor estratégico de primer orden, y eso plantea preguntas que trascienden el conflicto. Tercero, si Moscú despliega su constelación, la presión sobre las ciudades y la logística ucranianas aumentará en paralelo, con o sin negociaciones sobre la mesa.

El invierno, como casi siempre en esta guerra, será el juez. La duda es si para entonces el cielo sobre Ucrania seguirá teniendo un solo dueño.

ONDO se dispara 17,40% tras entrar en el DTCC: ¿es sostenible su precio hoy?

El precio de ONDO hoy se ha disparado un 17,40% hasta los 0,386 dólares con el doble de volumen del habitual. El token de Ondo Finance, uno de los proyectos que intenta trasladar bonos del Tesoro de Estados Unidos al registro digital compartido que conocemos como blockchain, ha roto en una sola sesión una resistencia que llevaba semanas defendiendo. El detonante no es una moda cripto: es una cámara de compensación estadounidense que casi nadie fuera de Wall Street conoce.

La pregunta que se hace ahora cualquiera que tenga ONDO, o que se lo esté pensando, es si esta subida se sostiene. La respuesta corta es que el motivo de fondo es sólido, pero el punto del gráfico en el que llega la noticia es incómodo. Ambas cosas son verdad a la vez.

Los números de la sesión ayudan a entender la magnitud. Se negociaron 261 millones de dólares en 24 horas, un 106,94% por encima del promedio de los últimos 30 días, y la relación entre volumen y capitalización pasó del 7,40% al 13,88%. Traducido: por el token pasó en un día casi una séptima parte de todo su valor de mercado.

Lo llamativo es el contexto. El conjunto del mercado venía corrigiendo y Bitcoin cedía terreno ante comentarios macro desfavorables, según el análisis técnico que DiarioBitcoin publicó este 18 de septiembre. ONDO subió a contracorriente, lo que apunta a un motor propio y no a una marea que levanta todos los barcos por igual.

El precio de ONDO hoy: qué hay detrás de la subida del 17,40%

Un token que sube un 17% en un día puede hacerlo por dos razones muy distintas: porque hay compradores reales con información nueva, o porque unas pocas carteras han movido el precio a conveniencia. La herramienta para distinguirlo es el volumen.

Aquí el volumen duplicó la media y el precio se movió en un rango de entre 0,347 y 0,393 dólares, con una amplitud casi un 50% superior a la de la jornada anterior. El precio medio ponderado al que se negoció realmente, el VWAP, quedó en 0,370 dólares, por debajo del cierre: el comprador pagó caro durante todo el día.

El volumen duplica la media y eso descarta la manipulación más burda, pero también significa que hay mucho dinero caliente dentro del token.

El problema es el punto de partida. El %B de Bollinger, un indicador que mide si el precio está pegado al borde superior o al inferior de su rango estadístico, marcó 97,4 sobre 100. El estocástico, que hace lo mismo con la fuerza del impulso, se situó en 89,8. Ambos avisan de lo mismo: el precio está en la zona donde históricamente suelen producirse pausas. El RSI, en cambio, quedó en 58,7, lejos de la sobrecompra extrema.

Los niveles que vigilan los analistas técnicos están claros. Por arriba, la resistencia en 0,393-0,395 dólares, que coincide con el máximo del día y con un retroceso de Fibonacci. Por abajo, el primer soporte en 0,370 y el más relevante en 0,328 dólares, donde pasa la media móvil de 200 sesiones, la línea que separa la tendencia de largo plazo entre alcista y bajista.

Por qué la entrada en la DTCC cambia el relato

La DTCC (Depository Trust & Clearing Corporation) es la cámara que compensa y liquida la gran mayoría de las operaciones de valores en Estados Unidos. Cuando un fondo compra un bono del Tesoro, el registro del cambio de titularidad acaba en sus sistemas. Es infraestructura aburrida y es, precisamente por eso, infraestructura decisiva.

Que Ondo Finance aparezca ahí implica que sus productos empiezan a ser accesibles desde las carteras de corretaje tradicionales. El inversor institucional no necesita abrir cuenta en un exchange, una de esas plataformas donde se compran y venden criptomonedas, ni aprender a manejar una cartera digital: el producto aparece en el mismo sistema donde ya opera a diario.

Ondo DTCC

Ahí está el argumento de fondo de todo el sector de los activos del mundo real, los RWA por sus siglas en inglés: llevar al registro digital cosas que ya existen fuera de él. Los bonos del Tesoro son el caso más maduro, porque su rendimiento es fácil de entender y su emisor, el Gobierno estadounidense, no necesita presentaciones.

El modelo de negocio de Ondo es, en el fondo, el de un gestor de fondos. Cobra comisiones por administrar esos activos y, si el volumen crece, los ingresos crecen con él. La compañía puede seguirse en su página oficial, y el funcionamiento de la cámara de compensación está detallado en la web de la DTCC.

En tamaño, ONDO capitaliza unos 1.880 millones de dólares. Para ponerlo en perspectiva, equivale a una décima parte de lo que vale una empresa mediana del Ibex. Está lejos de ser un gigante, pero tampoco es un proyecto de garaje.

Riesgos, precedentes y qué vigilar a partir de ahora

Conviene mirar atrás. La narrativa de tokenizar activos tradicionales ya se calentó dos veces, primero al calor del verano de las finanzas descentralizadas de 2020 y después con la aprobación de los primeros fondos cotizados de Bitcoin al contado en enero de 2024, que abrieron la puerta a que Wall Street comprara cripto con instrumentos convencionales. En las dos ocasiones el entusiasmo se enfrió antes de que llegaran los ingresos de verdad.

Los datos actuales recuerdan a ese patrón. ONDO cotiza casi un 82% por debajo de su máximo histórico de 2,14 dólares, alcanzado el 16 de diciembre de 2024. Su retorno en 52 semanas sigue siendo negativo, del -63,70%, y en lo que va de año apenas sube un 3,17%. Una subida del 17% en un día se ve enorme y, sobre ese punto de partida, sigue siendo pequeña.

A eso se suma la volatilidad: la anualizada del token ronda el 112,6%. Dicho de otro modo, un movimiento diario del 5% o el 6% entra dentro de lo normal para este activo, lo que obliga a dimensionar cualquier posición con mucha prudencia. También hay incógnitas sin resolver, como el suministro circulante, un dato que no consta y que impide calcular cuánta dilución futura traerán los calendarios de desbloqueo de tokens.

Mi lectura, con toda la cautela del mundo, es que aquí conviven un catalizador estructural y un movimiento técnico sobreextendido. El primero justifica revisar la tesis de medio plazo; el segundo desaconseja perseguir el precio después de un 17%. La próxima prueba de fuego está en si el token consigue cerrar por encima de 0,395 dólares con volumen sostenido o si devuelve parte del terreno hacia la zona de 0,347. Ahí se sabrá si la entrada en la DTCC ha traído dinero paciente o solo visitantes de paso.

SEC aprueba acciones tokenizadas con una exención de cinco años pese al fracaso de la CLARITY Act

La SEC ha aprobado una exención de cinco años para negociar acciones tokenizadas en Estados Unidos. La decisión llega dos días después de que el Senado bloqueara la CLARITY Act, la ley llamada a repartir el terreno entre los reguladores del sector cripto.

Qué ha aprobado la SEC y en qué consiste la exención

Una acción tokenizada es la representación digital de un título cotizado, emitida sobre una blockchain —un registro compartido donde las operaciones se anotan sin necesidad de un intermediario central— y comprable como cualquier otro activo digital. En la práctica, el inversor ve en su aplicación una participación en una empresa cotizada y puede moverla a cualquier hora, sin esperar a que abra Wall Street ni a que se cierre el ciclo de liquidación, que en la renta variable estadounidense se completa al día siguiente de la operación.

El anuncio se produjo el jueves y los detalles están publicados en la web oficial de la SEC. El regulador lo ha bautizado como ‘Innovation Exemption’ y cubre la negociación secundaria en cadena dentro de plataformas autorizadas, las que identifica con las siglas TSV. Paul Atkins, presidente del organismo, lo presentó como un paso para llevar los mercados de capitales estadounidenses a la era digital, siempre dentro de su autoridad legal. Jamie Selway, responsable de la División de Comercio y Mercados, habló de un hito para abrir los mercados a los valores tokenizados.

Tres cosas marcan el alcance real. La primera, la duración: cinco años. La segunda, el perímetro: solo negociación secundaria, es decir, compraventa entre inversores, no emisión, ni salida a bolsa. Y la tercera, el instrumento: una exención administrativa, no una ley. Dicho de otro modo, el regulador autoriza algo que hasta ahora vivía en zona gris, pero lo hace con fecha de caducidad.

Para el inversor, la promesa es atractiva: operar con acciones las 24 horas, con liquidación casi instantánea y desde la misma aplicación en la que ya guarda bitcoin o ethereum. También es donde asoman las preguntas incómodas. Una cosa es comprar un token que replica el precio de una acción; otra, muy distinta, ser el propietario legal del título. Quién custodia las acciones subyacentes, qué ocurre si la plataforma quiebra o si el emisor no tiene respaldo para todos sus tokens son cuestiones que la exención no resuelve. La letra pequeña manda.

Una exención de cinco años no es una ley: da certeza hoy y deja abierta la puerta a que todo cambie cuando caduque.

Por qué fracasó la CLARITY Act en el Senado

La CLARITY Act cayó el martes en una votación procedural: 49 votos a favor y 50 en contra. La norma llevaba meses sobre la mesa y su objetivo era ordenar el sector, aclarando qué activos digitales son valores, cuáles son materias primas y cuáles son monedas estables (las conocidas como stablecoins, ancladas al dólar). Sin ese reparto, cada regulador interpreta su parcela y las empresas navegan con el manual a medias.

El presidente Donald Trump pidió el mes pasado al Senado que la sacara adelante. No sirvió. Los republicanos sostienen desde hace meses que los demócratas la están frenando a propósito, mientras algunos legisladores habían expresado sus dudas por los negocios cripto de la familia Trump. La Casa Blanca ha negado cualquier conflicto de interés.

El bloqueo legislativo tampoco ha detenido a los organismos. Mike Selig, presidente de la Comisión de Negociación de Futuros de Materias Primas (CFTC), dijo el miércoles que su agencia usará los poderes que ya tiene para avanzar en la regulación cripto. Es la misma lógica que aplica la SEC: si el Congreso no legisla, se mueve el regulador. Poco a poco, pero se mueve.

Análisis: la tokenización avanza por la vía regulatoria, no por la legislativa

Este patrón ya lo hemos visto antes. En enero de 2024, la SEC aprobó los primeros ETF al contado de bitcoin después de años de negativas y de una derrota judicial que le obligó a cambiar de criterio. Entonces, igual que ahora, el Congreso no había aprobado ninguna ley específica y fue el regulador, empujado por los tribunales, quien abrió la puerta. Hay una diferencia de calado: un ETF es un producto empaquetado que replica un precio, mientras que una acción tokenizada toca el corazón mismo del mercado de valores.

Conviene tener presentes tres riesgos. El primero es la reversibilidad, porque lo que se concede por exención se puede retirar o no renovar. Y cinco años pasan rápido. El segundo es la dependencia de la contraparte: alguien tiene que custodiar las acciones reales que respaldan los tokens, y ese alguien puede fallar. El tercero es la fragmentación, ya que si la liquidez se reparte entre el mercado tradicional y el tokenizado, los precios pueden divergir y la mejor ejecución quedarse en uno solo de los dos lados.

Para el inversor español, hoy esto es más una señal de dirección que una oportunidad práctica. La exención está pensada para plataformas estadounidenses y su alcance llegará antes a clientes profesionales que al público general. En la Unión Europea existe desde 2023 un régimen piloto para infraestructuras de mercado basadas en registro distribuido, supervisado por la Autoridad Europea de Valores y Mercados (ESMA), con un perímetro mucho más estrecho que el que acaba de abrir Washington. Mi impresión es que Bruselas mirará con atención lo que ocurra al otro lado del Atlántico antes de mover ficha.

Qué mirar a partir de ahora

La primera pregunta tendrá respuesta en las próximas semanas: qué plataformas se acogen a la exención y con qué valores. La segunda es más de fondo: si esas plataformas publican quién custodia las acciones y con qué garantías. Sin ese detalle, hay promesa y poco más.

La tercera clave es el calendario político. Si la CLARITY Act vuelve al Senado tras las elecciones legislativas de noviembre de 2026 y esta vez sale adelante, la exención funcionará como un puente hacia una norma estable. Si no, la tokenización de Wall Street quedará a merced del criterio de quien dirija la SEC, y eso, como hemos visto en la última década, cambia con cada administración.

Renta 4 Banco celebra su 40 aniversario mirando al futuro con un espectáculo de drones en el Hipódromo de la Zarzuela

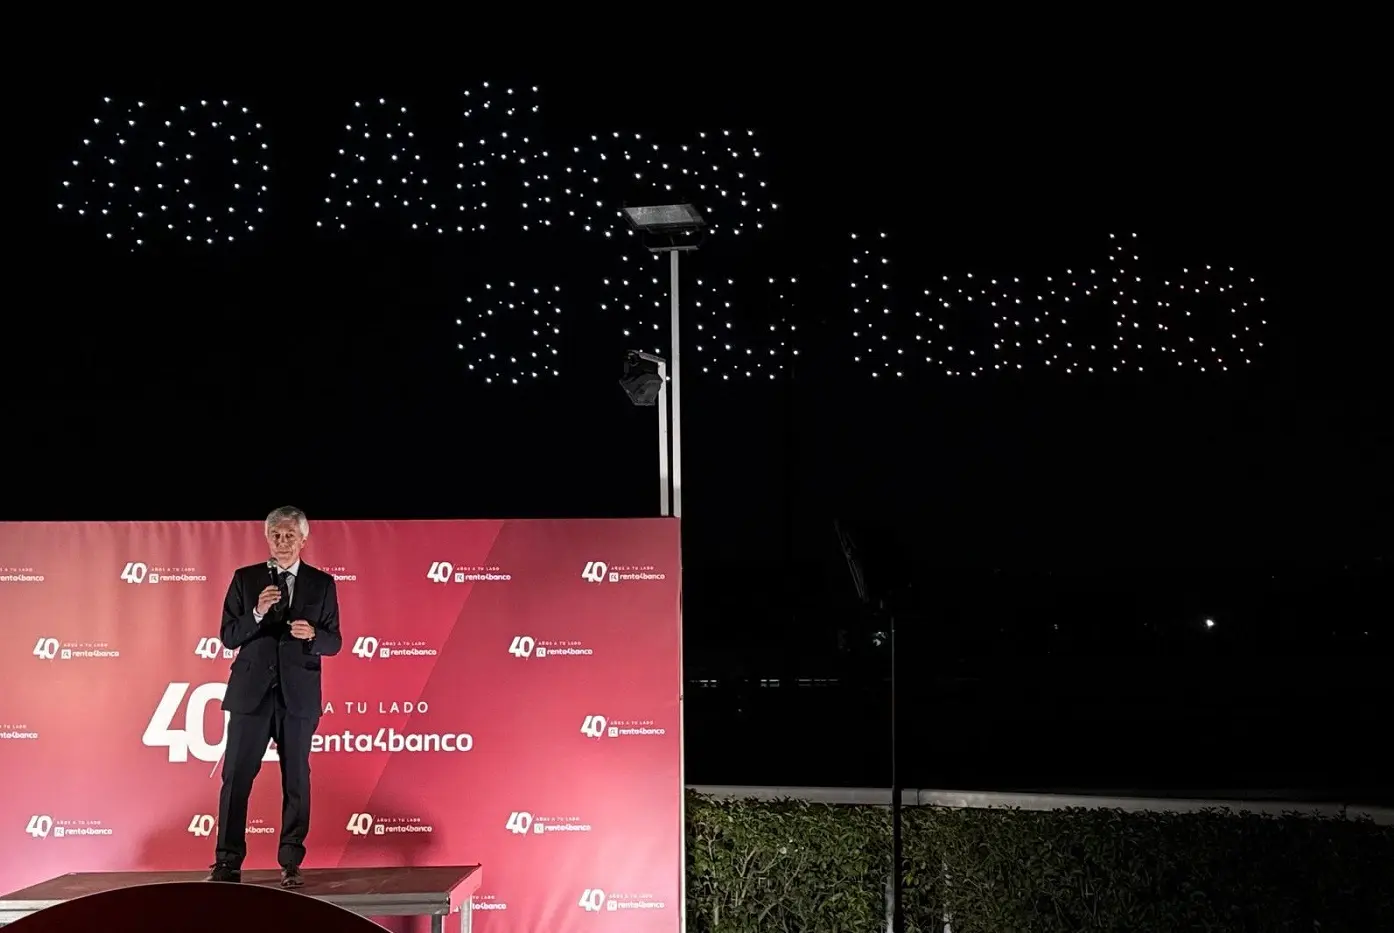
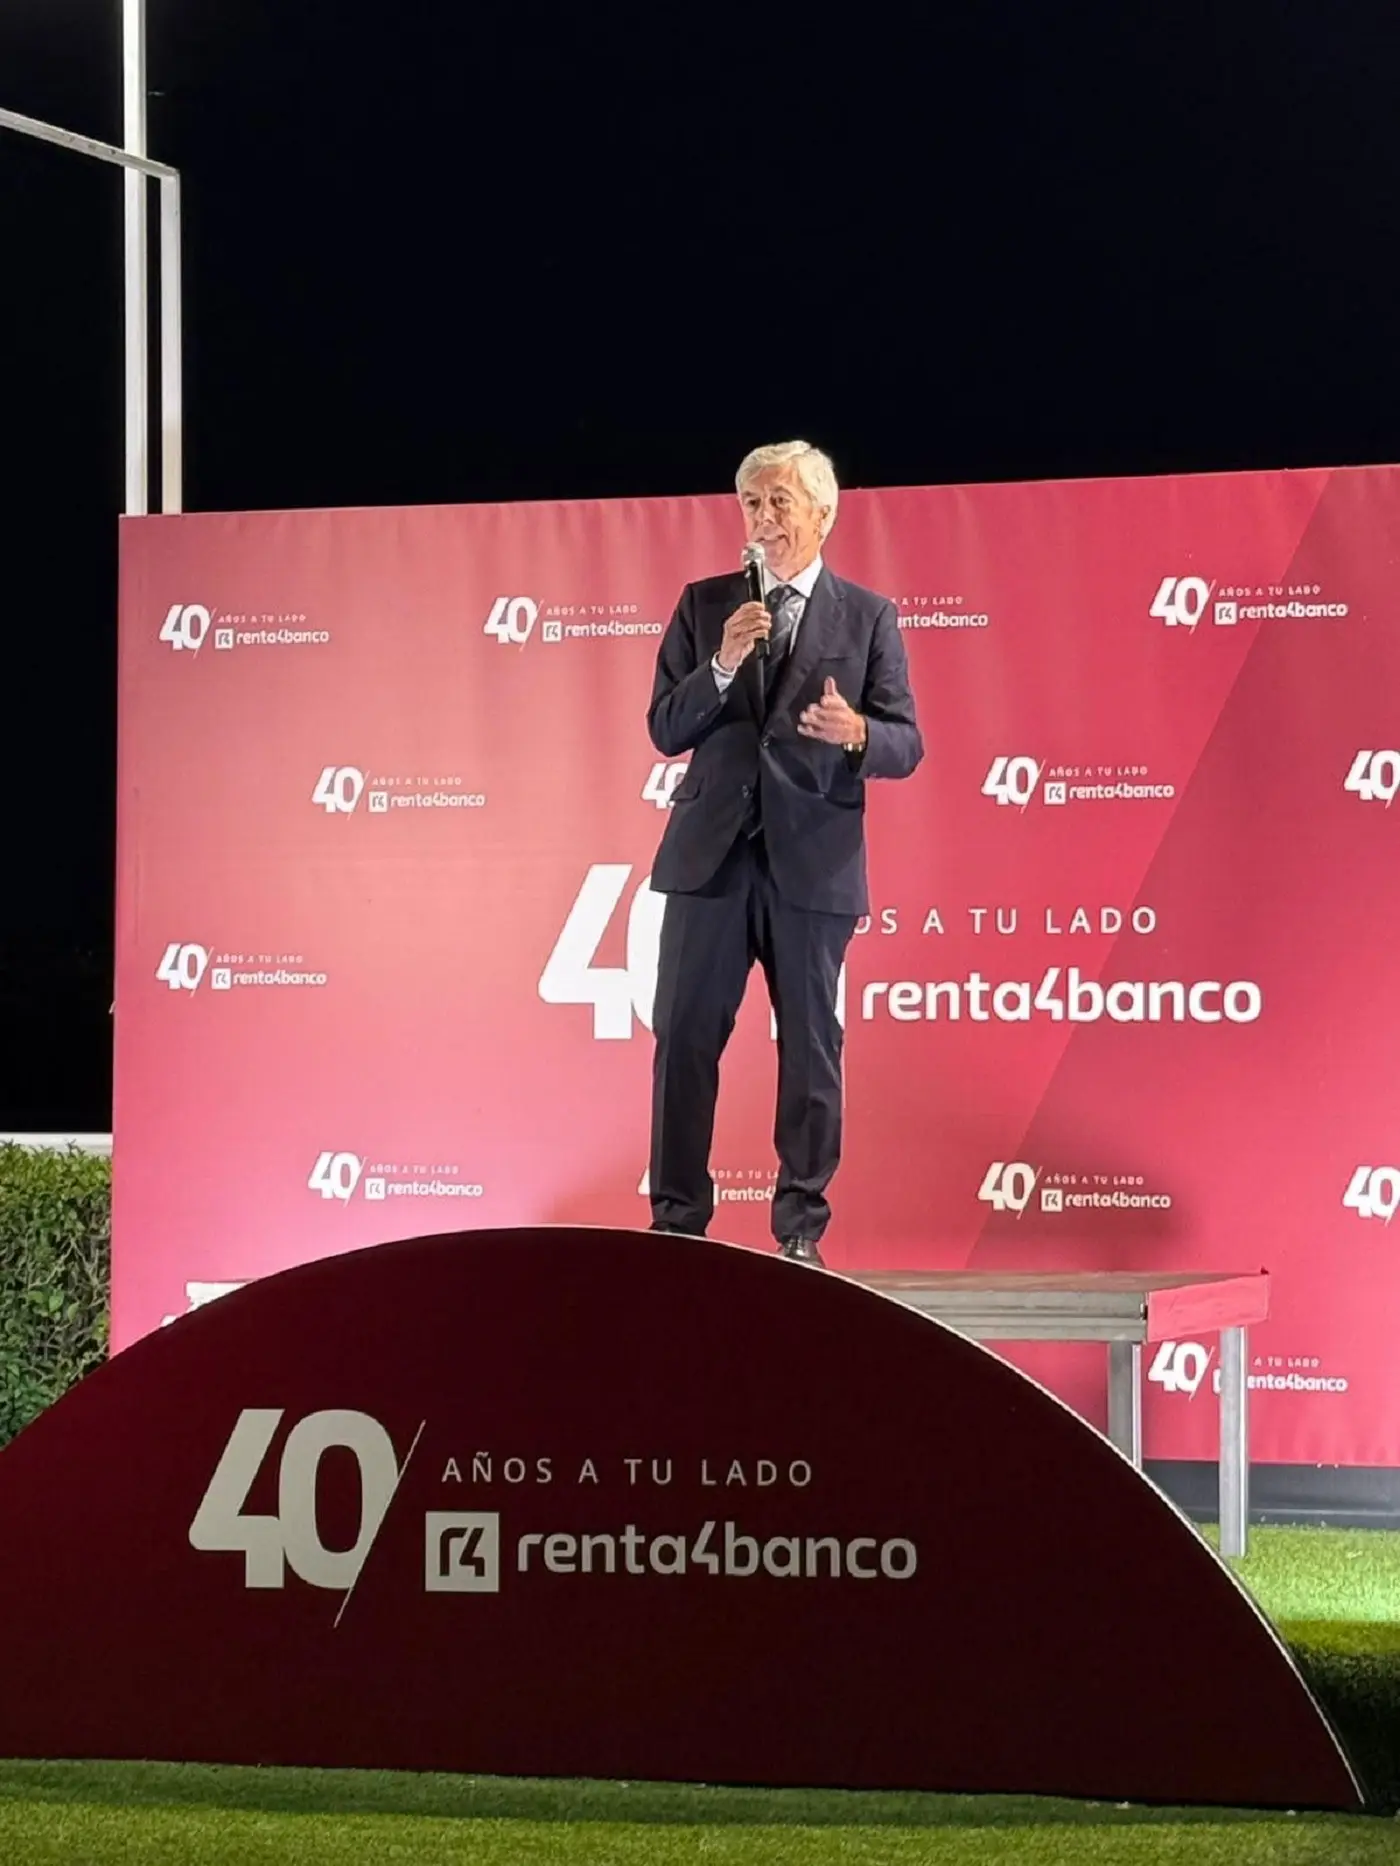
Renta 4 Banco, el banco español de referencia especializado en inversión, celebró anoche su 40 aniversario en un acto memorable que congregó a 2.000 personas en el emblemático Hipódromo de la Zarzuela de Madrid. El evento fue un reflejo de la filosofía de la entidad: un homenaje a cuatro décadas de historia y una mirada decidida hacia el futuro, reforzando sus valores de cercanía, profesionalidad y visión.

En un ambiente distendido y social, los asistentes disfrutaron de una velada con espacios gastronómicos y de entretenimiento, diseñados para fomentar la interacción antes del acto principal.

Este comenzó con un discurso del presidente de Renta 4 Banco, quien compartió con los presentes la esencia que ha guiado a la compañía durante estos 40 años. «Hemos tenido la suerte de dedicarnos a una actividad apasionante: observar lo que pasa en el mundo, tratar de entenderlo y convertir ese entendimiento en soluciones financieras para nuestros clientes», señaló.

Discurso de  Juan Carlos Ureta, presidente de Renta 4 Banco.
Discurso de Juan Carlos Ureta, presidente de Renta 4 Banco

Asimismo, subrayó el equilibrio que define a la entidad como el pilar de su éxito, una combinación de «ambición, pero a la vez con humildad». En este sentido, destacó la importancia del factor humano en una era de profunda transformación digital: «somos una empresa muy tecnológica, pero por encima de la tecnología, somos una empresa de personas y para personas. Este enfoque se alinea con uno de los mensajes clave de la compañía: «Somos gestores de inversiones, pero más aún, gestores de inversores».

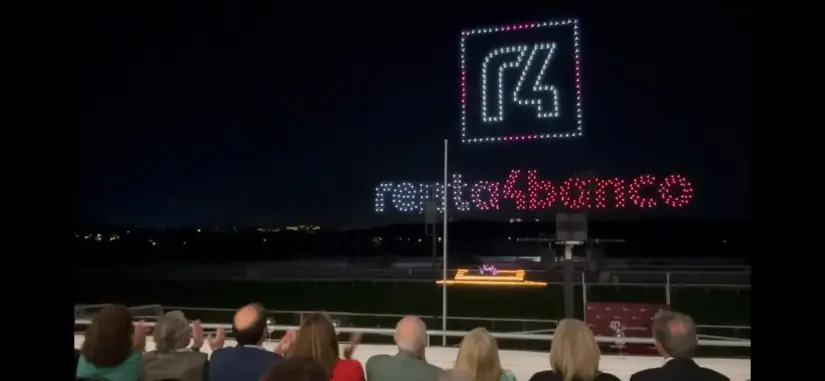
Tras las palabras del presidente, los invitados presenciaron un espectacular show de más de 1.600 drones combinado con música, una producción de la compañía global de experiencias Fever. El espectáculo iluminó la noche madrileña en una fusión de tecnología y arte que simboliza la visión de futuro de Renta 4 Banco, una entidad que, como destacó su presidente, está convencida de que «el mundo en el que estamos entrando va a ser, sencillamente, mejor».

Espectáculo de drones durante el aniversario de RENTA 4 Banco
Espectáculo de drones durante el 40 aniversario de Renta 4 Banco. Fuente: Renta 4 Banco

La celebración del 40 aniversario no solo conmemora una exitosa trayectoria, sino que marca el inicio de una nueva etapa, afrontando los retos de una «nueva era» con la misma pasión y compromiso que la ha caracterizado desde su fundación.

Músculo y longevidad: por qué la fuerza que mantienes marca tu rendimiento a partir de los 40

El vínculo entre músculo y longevidad es más fuerte de lo que parece: la fuerza funcional que mantienes después de los 40 condiciona tu autonomía y tu energía diaria más que cualquier otro marcador físico.

Juan Luis Vicente, divulgador especializado en envejecimiento activo, lo resume con una idea que conviene subrayar: si tuviera que medir una sola cosa para anticipar cómo va a envejecer alguien, se quedaría con el músculo funcional. No el del gimnasio ni el del culturista. El que necesitarás cuando no puedas apoyarte en nada más.

La diferencia importa, y mucho. La mayoría asocia músculo a estética, cuando en realidad es tu reserva operativa: el tejido que te permite levantarte de una silla, cargar la compra o subir tres pisos sin que el cuerpo te pase factura.

Por qué la fuerza funcional manda más que la estética

Con los años, la masa y la fuerza muscular disminuyen de forma progresiva si no hay un estímulo que las frene. No es una cuestión de edad cronológica, sino de uso: el cuerpo conserva lo que entrena y descarta lo que no necesita.

Por eso el enfoque correcto no es cuánto músculo tienes, sino para qué te sirve. Un bíceps grande no te ayuda a levantarte del sofá; una pierna fuerte y unos glúteos activos, sí. Esa capacidad funcional marca la diferencia entre conservar tu independencia y acabar dependiendo de otros.

El músculo no es un adorno estético: es la reserva funcional que decide cuánta independencia conservas con los años.

Ahí está la clave que subraya el especialista. Medir el músculo funcional informa más que medir cualquier otra cosa, porque anticipa cómo vas a moverte, cómo te vas a recuperar de los esfuerzos y cuánta autonomía vas a mantener.

El protocolo que conserva tu fuerza a partir de los 40

fuerza y longevidad

Mantener la fuerza no exige pasar horas en el gimnasio ni entrenar hipertrofia a diario. Exige regularidad y un estímulo bien colocado. La hipertrofia muscular y la fuerza funcional responden a un patrón sencillo: cargar, descansar y repetir.

Los ejercicios más útiles son los que se parecen a la vida real. Sentarse y levantarse de una silla, subir y bajar escaleras, hacer sentadillas, o trabajar el equilibrio trasladan el esfuerzo directamente a los gestos del día a día. Añade fuerza para los grandes grupos musculares con peso corporal, bandas elásticas o cargas adaptadas a tu nivel.

La progresión es lo que hace que el estímulo siga funcionando. Si cada semana levantas lo mismo, el cuerpo se acomoda y deja de responder. Empieza con el peso corporal, añade una banda elástica cuando te resulte fácil y, solo entonces, incorpora carga externa.

📊 La pauta en cifras

  • Frecuencia eficaz: Dos o tres sesiones por semana, con al menos 48 horas entre trabajos del mismo grupo muscular.
  • Esquema que funciona: Tres series de 8 a 12 repeticiones por grupo grande, con una carga que te obligue a esforzarte en la última repetición.
  • Ejercicios clave: Sentadilla a silla, subida a escalón, remo con banda elástica y equilibrio sobre una pierna.
  • A tener en cuenta: La regularidad pesa más que la intensidad; sube la carga poco a poco y adáptala a tu nivel real.

Lo importante no es levantar mucho peso, sino conseguir que los músculos sigan respondiendo cuando los necesites. Una sentadilla a silla bien hecha vale más que una rutina complicada que abandonas a la semana. Esto sí mueve la aguja.

Lo que dice la evidencia sobre fuerza y longevidad

La relación entre fuerza y longevidad no es una moda de gimnasio. La ciencia del ejercicio lleva años señalando la fuerza muscular como uno de los marcadores que mejor predice la capacidad funcional a largo plazo, y la mayoría de las revisiones sobre entrenamiento en adultos apunta en la misma dirección: un trabajo de fuerza regular, incluso con cargas modestas, basta para conservar masa y potencia.

Donde toca ser honesto es en el matiz. La evidencia es sólida para la fuerza y la función, y más prudente con las promesas grandilocuentes sobre revertir el envejecimiento. No hay pastilla ni ejercicio mágico. Hay estímulo repetido, bien dosificado y sostenido en el tiempo.

Para quien empieza, la barrera no es la falta de tiempo, sino la falta de plan. Veinte minutos, tres veces por semana, con ejercicios que imiten la vida diaria, ya producen mejoras claras en pocas semanas.

La buena noticia es que el músculo responde a cualquier edad. No necesitas un físico de atleta ni un gimnasio de élite. Necesitas entender que la longevidad activa no es un destino, sino un hábito que se construye con decisiones pequeñas y constantes.

Nota: este contenido es divulgativo y de optimización del estilo de vida; no sustituye el consejo de un profesional.

⚡ Rutina de Optimización Diaria

  • Empieza por la silla: Haz tres series de 8 a 12 sentadillas a silla nada más levantarte, sin material y sin excusas.
  • Sube escaleras siempre que puedas: Cada trayecto es una serie de fuerza funcional; dos o tres subidas al día ya suman.
  • Deja una banda elástica a mano: Dos minutos de remo entre reuniones mantienen la espalda activa y compensan las horas sentado.

Tres hospitales de Quirónsalud, entre los mejores centros especializados del mundo según la revista ‘Newsweek’

0

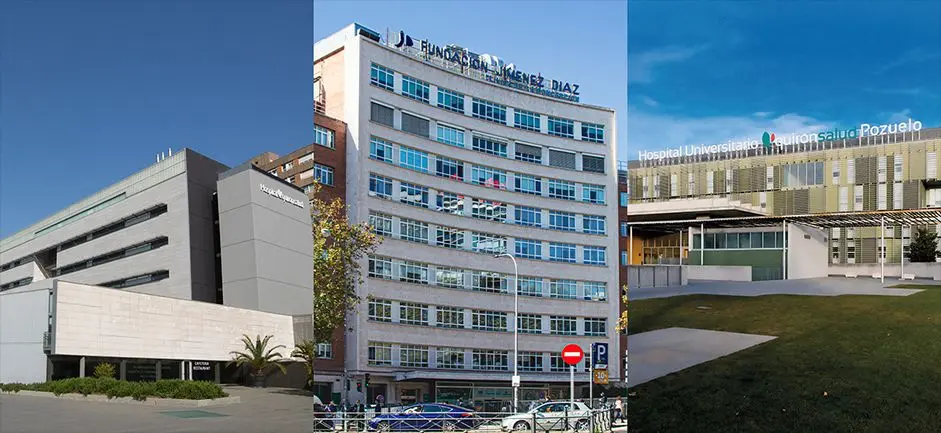
Quirónsalud vuelve a situarse entre los grandes referentes internacionales de la sanidad tras la inclusión de tres de sus hospitales en el ranking ‘World’s Best Specialized Hospitals 2027’, elaborado por la revista ‘Newsweek’ en colaboración con Statista. Esta clasificación reconoce a los hospitales de referencia mundial en 13 especialidades médicas, identificando a los centros que destacan por su excelencia clínica en áreas concretas.

Entre los hospitales del Grupo reconocidos figuran el Hospital Universitario Fundación Jiménez Díaz, incluido en las especialidades de Oncología, Neumología y Cirugía Ortopédica y Traumatología; el Hospital Universitario Quirónsalud Madrid, reconocido en Cirugía Ortopédica y Traumatología; y el Hospital Universitari Dexeus, también distinguido en Cirugía Ortopédica y Traumatología.

La clasificación se elabora a partir de una metodología basada en tres pilares. El primero es la reputación profesional, construida mediante una encuesta internacional a médicos, profesionales sanitarios y directivos hospitalarios de todo el mundo. El segundo tiene en cuenta las acreditaciones y certificaciones hospitalarias y específicas de cada especialidad. Y el tercero, evalúa la implantación de PROMs (Patient Reported Outcome Measures), indicadores que permiten medir los resultados en salud y la calidad de vida percibida por los propios pacientes.

Este reconocimiento refuerza el compromiso de Quirónsalud con la excelencia asistencial, la innovación y la mejora continua de los resultados en salud, situando una vez más a sus hospitales entre los centros más destacados a nivel internacional.

OTROS RECONOCIMIENTOS

Fundada en 1933, ‘Newsweek’ elabora anualmente diversos informes para identificar a las instituciones sanitarias más destacadas a nivel global. Entre ellos, Quirónsalud continúa presente el ranking ‘World’s Best Hospitals’, publicado en marzo, en el que catorce hospitales del Grupo fueron reconocidos.

Además, tres hospitales de Quirónsalud fueron reconocidos entre los 250 hospitales más sostenibles del mundo en la primera edición el ranking World’s Greenest Hospitals 2026, publicado este mes de septiembre.

Asimismo, el ranking ‘World’s Best Smart Hospitals 2026’ distinguió por tercer año consecutivo al Hospital Universitario Fundación Jiménez Díaz entre los 300 hospitales más «inteligentes» del mundo, en reconocimiento a su apuesta por la innovación tecnológica y la implantación de soluciones digitales avanzadas.

Piaget convierte la alta joyería en activo refugio: el reloj joya híbrido que ya renta más que el oro

0

El nuevo colgante-reloj de Piaget en alta joyería se vende por 70.000 dólares. La cifra no es un capricho de escaparate. La maison de Richemont ha presentado el Swinging Pebble Sautoir, una pieza que unifica mecanismo relojero y orfebrería en un formato que el mercado llevaba años reclamando sin resolver del todo. He revisado su ficha y hay un dato que cambia la conversación: no existe una segunda tirada.

La colección consta de tres variantes, cada una tallada en una sola piedra. El ojo de tigre, la verdita y la pietersita se vacían para alojar un movimiento Manufacture ultrafino. La cadena de eslabones de oro amarillo de 18 quilates cae con peso fluido, y el capuchón de oro enrollado aporta ese aire escultórico que distingue a la casa. La inspiración remite al reloj de bolsillo Kimono de 1974, uno de los hitos táctiles de Piaget.

El segmento híbrido: joyería, relojería y una tirada que no se repite

Piaget lleva décadas explorando la piedra ornamental. Lo hizo por una razón técnica antes que estética. Sus movimientos ultrafinos —primero mecánicos, después de cuarzo— liberaron un lienzo inusualmente amplio para el diseñador. En lugar de tratar la esfera como una superficie funcional, la casa incorporó láminas de lapislázuli, malaquita, jade y coral, cuyos dibujos naturales hacían única cada unidad. Aquel gesto acabó convirtiéndose en la firma de la maison.

El sautoir, el collar extralargo que se drapeaba sobre el escote, definió el estilo de los años sesenta y setenta. Piaget lo recupera ahora con una lectura de mercado precisa: tres piezas, materiales no reproducibles y una doble pertenencia —joyería y relojería— que ensancha la base de compradores potenciales. Cada unidad se talla de una sola losa de piedra, lo que descarta cualquier producción en serie posterior. En piezas de este tipo, la unicidad del material es lo que sostiene el precio cuando llega al mercado secundario.

El segmento de los híbridos no es una moda pasajera. Las grandes casas llevan una década empujando piezas que se llevan como joya y funcionan como reloj, porque capturan a dos públicos con capacidad de gasto: el coleccionista de alta relojería y el comprador de haute joaillerie. Piaget llega a ese cruce con una ventaja de archivo difícil de igualar.

Por qué la joyería de autor compite ahora con el oro como refugio

La tesis de inversión descansa en tres patas. La primera es la escasez: tres variantes, una piedra cada una, sin reposición posible. La segunda es la marca: Piaget pertenece a Richemont, uno de los grupos con mayor capacidad de revalorizar su propio archivo en subasta. La tercera es la liquidez de segmento. La joyería-reloj de firma ha encontrado en las casas de subasta un canal secundario estable, algo que no ocurre con la joyería de autor sin respaldo de maison.

El oro se vende en cualquier mesa; un sautoir de piedra única solo encuentra comprador en el círculo correcto, y esa es su prima y su riesgo.

Frente al metal precioso, la diferencia es de naturaleza, no de grado. Una onza de oro cotiza en cualquier pantalla y se vende en minutos. Un sautoir de Piaget no. Su fortaleza es la exclusividad; su debilidad, el tiempo que tarda en aparecer el comprador adecuado. Esa asimetría explica por qué estas piezas rinden más sobre el papel que en la práctica cuando el propietario necesita liquidez inmediata.

reloj joya

Qué compra el inversor de patrimonio cuando adquiere una joya-reloj

Llevo años siguiendo el cruce entre alta joyería y relojería, y el patrón se repite. Las piezas que resisten los ciclos combinan tres rasgos: firma con archivo, materiales irrepetibles y una función —dar la hora— que las saca del cajón de los objetos decorativos. Piaget cumple los tres. El segmento de joyería-reloj no cotiza como un activo financiero, pero se comporta con una lógica reconocible: la oferta es fija y el comprador, cada vez más global.

Dicho esto, conviene rebajar expectativas. La revalorización de una pieza concreta no está garantizada por el sello de la casa. Depende del momento de compra, de la rareza del material y de la salud del mercado de subastas, que en los últimos trimestres ha mostrado señales mixtas. Quien adquiera un Swinging Pebble Sautoir debería hacerlo con un horizonte de cinco a diez años, no con la intención de revenderlo al año siguiente.

La escasez del material sostiene el precio; solo la firma con archivo convierte una joya en un activo que la siguiente generación querrá comprar.

Hay, además, un componente patrimonial que suele pasarse por alto. La joya-reloj se hereda, se transmite y conserva valor afectivo y financiero a la vez. Esa doble condición la vuelve idónea para carteras familiares que buscan diversificar fuera de los mercados cotizados sin renunciar a un objeto de uso. La próxima temporada de subastas de joyería en Ginebra será la primera prueba real de cómo lee el mercado este tipo de piezas.

💎 Veredicto Wealth

El Swinging Pebble Sautoir es una pieza de preservación de capital para coleccionistas con horizonte superior a cinco años. El riesgo a vigilar es la liquidez: en el tramo de 70.000 dólares, encontrar al comprador adecuado puede llevar meses.

Tarifas de Endesa: precio fijo de luz a 3 y 5 años para blindar al cliente de la volatilidad

0

Las nuevas tarifas Endesa fijan el precio de la luz durante tres y cinco años. La eléctrica ha lanzado dos productos de mercado libre —’Luz 24h a 3 años’ y ‘Luz 24h a 5 años’— que amplían hasta cinco ejercicios un compromiso de precio que hasta ahora quedaba limitado a doce meses. La oferta llega con el mercado mayorista tensionado y el gas europeo en máximos desde enero de 2023.

Endesa presenta la nueva modalidad como una herramienta para ganar previsibilidad en un contexto de incertidumbre económica y geopolítica. En el comunicado difundido por la eléctrica, la compañía sostiene que la opción brinda al cliente ‘un mayor control a largo plazo sobre su gasto energético, al permitirles elegir el horizonte temporal que mejor se ajusta a sus necesidades y preferencias’.

Contar con un precio estable implica que el coste del kilovatio hora (kWh) se mantiene durante el periodo acordado, lo que ayuda a familias y pymes a planificar su gasto. Eso sí, la firma advierte de que el blindaje no equivale a una tarifa plana: el importe final de la factura sigue dependiendo del consumo y puede verse afectado por otras variables informadas previamente, como los servicios de ajuste, los impuestos o los componentes regulados.

Cómo funcionan las nuevas tarifas de precio fijo de Endesa

Hasta ahora, el mercado libre de la compañía ofrecía tarifas con un único año de compromiso de precio. La novedad consiste en estirar ese horizonte: el cliente elige entre tres o cinco ejercicios con la misma tarifa de energía. La estructura conserva la lógica de Luz 24h, con un precio único para todas las horas del día, de modo que el usuario no tiene que vigilar las franjas horarias para ajustar su consumo.

La eléctrica enmarca el producto en un momento en el que la energía ‘vuelve a ocupar un lugar central en la planificación económica de familias y pymes’. No es una frase menor. La propuesta responde a una demanda creciente de certidumbre entre los consumidores que todavía recuerdan el episodio de 2022, cuando el precio del mercado mayorista superó los 300 euros por megavatio hora y disparó las facturas domésticas.

Endesa traslada al cliente el riesgo de la volatilidad durante cinco años, pero también le cobra una prima por hacerlo: el precio fijo nunca es neutral.

El mercado libre se ha convertido en el terreno donde las grandes comercializadoras ensayan fórmulas para retener clientes frente al vaivén del pool. La apuesta por plazos largos contrasta con la estrategia habitual del sector, más inclinada a revisiones anuales que permiten repercutir al cliente los cambios del mercado. Bloquear el precio cinco años es, en la práctica, trasladar a la compañía el riesgo de que la energía suba por encima de la tarifa comprometida.

La banca comercial vende hipotecas a tipo fijo cuando los tipos parecen bajos; las eléctricas venden tarifas cerradas cuando el mercado asusta. La lógica comercial rara vez coincide con el mejor interés del consumidor.

El comunicado no detalla el precio concreto de cada modalidad ni las condiciones exactas del contrato. Para revisar los términos comerciales completos, la compañía remite a su página de tarifas oficial, donde se especifican las condiciones de contratación.

El gas tensiona el precio de la luz ante la escalada geopolítica

El contexto justifica la jugada comercial. En agosto, el TTF —principal referencia europea para el gas natural— se anotó un aumento del 15,8% hasta una media de 61,46 euros por megavatio hora, su nivel mensual más elevado desde enero de 2023. La escalada responde, en buena medida, a la incertidumbre sobre el tránsito de gas natural licuado por el Estrecho de Ormuz, una de las rutas marítimas más sensibles del planeta.

Esa tensión se ha trasladado con rapidez al mercado eléctrico español. El precio del mercado mayorista promedió 118,25 euros/MWh en agosto, un 12,9% más que en julio y un 72,8% por encima del mismo mes del año anterior. Los datos que publica OMIE, el operador del mercado ibérico, confirman esa espiral al alza que arrastra consigo las ofertas indexadas al pool.

precio luz fijo 5 años

El problema no se agota en el verano. Los mercados de futuros mantienen un escenario de precios tensionados para los últimos meses de 2026, reflejo de la incertidumbre que sigue condicionando la evolución energética europea. Cuando el mercado descuenta que la luz seguirá cara, el atractivo de congelar el precio durante años crece entre los consumidores que temen una nueva escalada.

Ahí está el incentivo principal del producto. Si el cliente cree que el precio de la energía va a subir, la tarifa fija funciona como un seguro económico. Si cree que va a bajar, la misma tarifa se convierte en una losa. Todo depende de la dirección que tome el mercado, y esa dirección nadie la conoce con certeza.

Un blindaje con riesgo: la apuesta estratégica de Endesa

Vender certidumbre es un buen negocio cuando el mercado da miedo. La compañía aprovecha la ventana de incertidumbre para colocar un producto que diferencia su oferta comercial en un mercado minorista cada vez más competido, donde Iberdrola, Naturgy, y Repsol libran una guerra de precios y servicios añadidos para captar clientes.

La operación recuerda al patrón que el sector ensayó durante la crisis energética de 2022-2023. Entonces, las comercializadoras lanzaron tarifas a precio fijo para captar usuarios asustados por facturas desorbitadas. Muchos de aquellos contratos quedaron por encima de un mercado que se desplomó después, cuando el pool volvió a caer por debajo de los 50 euros. Los clientes que los firmaron pagaron de más durante meses.

El riesgo es simétrico. Si el precio mayorista sube por encima de la tarifa comprometida, la compañía absorbe el golpe y el cliente acierta. Si el mercado se relaja, es la eléctrica la que gana y el usuario quien se queda atado a un precio que ya no le conviene. La clave está en el nivel exacto del precio fijo, un dato que el comunicado no revela y que conviene comparar antes de firmar cualquier contrato a cinco años.

Hay, además, una contradicción que el mercado minorista arrastra desde hace años. Las tarifas de precio fijo a largo plazo proliferan cuando el precio sube, justo cuando conviene más pensarlas dos veces. La experiencia histórica apunta a que suelen lanzarse en la cresta de la ola y quedarse obsoletas en el valle. No siempre ocurre así, pero el patrón se repite con regularidad.

Lo que sí ofrece el producto es un marco claro para quien no quiera sobresaltos. Un hogar o una pyme con consumo estable puede valorar la tranquilidad de saber cuánto pagará por la energía durante años sin depender del humor de los mercados. El precio de esa tranquilidad será determinante a la hora de decidir.

El histórico reciente invita a la prudencia. En 2022, el mercado mayorista tocó techos históricos y todo el mundo quería precios fijos. En 2023 y 2024, el pool se desinfló y los contratos fijos quedaron caros. Qué ocurrirá en 2027 y 2028 es una incógnita. La decisión de contratar una tarifa a cinco años depende, en última instancia, de cuánto valora el cliente dormir tranquilo y cuánto está dispuesto a pagar por no pensar en la luz. Los términos concretos de las nuevas tarifas de Endesa son el único terreno donde esa cuenta se puede cerrar con números sobre la mesa.

La CNMV propone expulsar de bolsa a las cotizadas con menos de 100.000 euros de negociación anual

La CNMV propone excluir de cotización a las sociedades que no superen los 100.000 euros de negociación anual, un umbral que golpea a las small caps del BME y abre la puerta a los deslistados.

Qué exige exactamente la propuesta de la CNMV

El regulador ha sometido a consulta pública los requisitos que desarrollan el articulado de la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión. El texto dota a la CNMV de un mecanismo objetivo para retirar del parqué a los valores que apenas cruzan operaciones.

La CNMV podrá acordar, de oficio o a instancia de parte, la exclusión de negociación cuando se incumpla al menos uno de estos dos criterios, medidos sobre un periodo de un año y con referencia al 31 de diciembre del ejercicio precedente:

  • Que el efectivo negociado no supere los 100.000 euros en el conjunto del año.
  • Que el número de sesiones con negociación no supere el 10% de las jornadas del periodo.

El cálculo del efectivo diario se obtiene sumando, para cada operación de una jornada, el número de acciones intercambiadas multiplicado por el precio por acción. La norma excluye las operaciones de tamaño elevado frente al tamaño normal del mercado, para que una sola compraventa puntual no desvirtúe la cifra anual.

La consulta pública es el primer paso antes de que los requisitos se conviertan en norma. El texto invita a los interesados a formular observaciones, con plazo hasta el 19 de octubre. El primer periodo de doce meses para evaluar el cumplimiento arranca el 1 de enero de 2027, de modo que los deslistados efectivos no llegarían antes de 2028.

Un umbral de 100.000 euros equivale a menos de 400 euros negociados por sesión: la norma retira del parqué a los valores que ya nadie negocia.

A quién golpea: small caps y valores zombis del BME

El golpe se concentra en el tramo más ilíquido del mercado continuo y en BME Growth, el segmento diseñado para compañías en expansión. Buena parte de estos valores cotizan con un free float reducido y un volumen residual, sostenidos por un accionista de control que no necesita del mercado para financiarse. La cotización les sirve como escaparate, no como fuente de capital.

La liquidez del mercado español se concentra en un puñado de grandes valores. Los pesos pesados del Ibex 35 acaparan la mayor parte del efectivo negociado cada sesión; fuera de ese grupo, la negociación se diluye hasta cifras que rozan lo testimonial, sobre todo en el mercado continuo y en BME Growth.

El perímetro afectado reúne a sociedades que llevan años sin apenas cruzar operaciones y que, sin embargo, asumen los costes fijos de cotizar: auditoría, información periódica, junta de accionistas, y tasas de BME, el operador de los mercados españoles. La alternativa a la exclusión forzosa pasa por una OPA de exclusión o un squeeze-out sobre el capital que quede en manos minoritarias.

La propuesta no distingue por sector ni por tamaño de capitalización. El único criterio es la actividad real en el mercado, medida en euros y en número de sesiones. Ese enfoque deja fuera cualquier consideración sobre la solvencia o el negocio de la compañía: una empresa rentable pero ignorada por los inversores puede entrar en la lista.

100.000 euros negociación

Un filtro que solo alcanza a los valores sin negociación

La cifra es, en la práctica, un umbral de diseño. Cualquier compañía que mueva más de 400 euros diarios rebasa el corte, de modo que la norma apunta a los valores con negociación residual y no a las small caps con actividad real. El filtro del 10% de sesiones actúa como red de seguridad para los casos de liquidez intermitente, aquellos en los que la acción se mueve unos pocos días y permanece inmóvil el resto del ejercicio.

El riesgo está en la asimetría. Una sociedad puede incumplir el criterio por un ejercicio puntual de ‘free float’ congelado o por la ausencia de noticias relevantes, y verse abocada a la salida sin margen de reacción. La CNMV conserva la decisión última al poder actuar de oficio o a instancia de parte, lo que introduce un componente discrecional en un proceso que se presenta como automático.

Para los accionistas minoritarios, el deslistado es un arma de doble filo. Reduce la visibilidad del valor y complica la formación de precio, pero también suprime los costes fijos de sostener una cotización que el mercado no utiliza. La criba ordena el listado, aunque traslada al pequeño inversor el problema de quedarse sin un mercado donde vender.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre de la consulta el 19 de octubre y el arranque del primer periodo de cómputo el 1 de enero de 2027, que determinará qué valores entran en riesgo.
  • Reacción del valor: Las small caps con menor free float y volumen residual son las candidatas naturales a sufrir presión, aunque el impacto tarda: no habrá deslistados antes de 2028.
  • Precedente sectorial: Las salidas voluntarias del parqué de valores sin liquidez marcan la pauta de cómo se ejecutan estas exclusiones y qué margen tiene el accionista.

Acciona, Ferrovial, Sacyr, OHLA y Elecnor pujan por las primeras obras de ampliación de Barajas por más de 146 millones

Acciona, Ferrovial, Sacyr, OHLA y Elecnor han presentado ofertas para las dos primeras obras de la ampliación de Barajas, una licitación que supera los 146 millones de euros y arranca el plan de Aena hacia los 90 millones de pasajeros.

Qué se licita y cuánto vale cada obra

La Plataforma Norte de la Terminal T4 concentra la mayor cuantía: 89,97 millones de euros y un plazo de ejecución de 35 meses. La segunda pieza es la ampliación del Dique Sur de la T4S, valorada en 56,5 millones y con 24 meses de desarrollo. Entre ambas superan los 146 millones y abren un proyecto global dotado con más de 4.000 millones que Aena prevé desplegar en los próximos años.

Para la Plataforma Norte han presentado propuestas Acciona Construcción, Obrascon Huarte Lain (OHLA), Sacyr Construcciones y Vías y Construcciones. A ellos se suman la alianza de Ferrovial Construcción con Padecasa, el consorcio de Matias Arrom Bibiloni, Sampol y Coexa, y el integrado por Compañía General de Construcción Abaldo, BIC Restauración e Infra Conel.

El alcance del contrato va más allá del hormigón: nuevas posiciones remotas de estacionamiento de aviones, ampliación de las calles de rodaje y canalizaciones hacia la nueva subestación eléctrica. Las obras, divididas en cinco fases para no interferir en la operativa diaria, incluyen también viales, galerías y la reubicación de la Planta Separadora de Hidrocarburos (PSH) y del aparcamiento del Pabellón de Estado.

Quién puja y qué se juega el sector

licitación Barajas 146 millones

En el Dique Sur de la T4S repiten Acciona, OHLA, Sacyr y Vías y Construcciones, a los que se unen Eiffage Infraestructuras y Elecnor Servicios y Proyectos. Compiten también los consorcios de Matias Arrom Bibiloni, Sampol y Avintia, y el formado por Compañía General de Construcción Abaldo y Gestión y Ejecución Obra Civil. La presencia de firmas medianas y especializadas junto a los gigantes del Ibex confirma el atractivo de una obra con carga técnica elevada.

Aena reparte 146 millones en dos contratos, pero el verdadero premio son los más de 4.000 millones que movilizará toda la ampliación.

La prolongación del Dique Sur en 36 metros, manteniendo la integridad arquitectónica del conjunto, permitirá incorporar tres nuevas posiciones de contacto con pasarelas de embarque. El objetivo declarado por Aena es ganar capacidad para el tráfico no Schengen y mejorar la experiencia del pasajero en la planta P10 del terminal.

El interés de las grandes constructoras responde a un mercado doméstico de obra pública que se ha reactivado con los fondos europeos y a la necesidad de compensar la atonía del residencial. La cartera de Aena se ha convertido en uno de los pocos focos de licitación de gran volumen en España, en un contexto en el que Ferrovial, Sacyr y Acciona aceleran su diversificación hacia mercados exteriores sin renunciar a los contratos nacionales.

El análisis: mucho más que una licitación de 146 millones

Estas dos obras son la punta de lanza de un plan que aspira a elevar la capacidad del aeródromo por encima de los 90 millones de pasajeros anuales. Los 146 millones en liza representan solo una fracción mínima del desembolso total previsto, superior a los 4.000 millones. La lectura estratégica es clara: el grupo que se posicione ahora gana opciones de adjudicarse fases posteriores de mayor importe y asegura carga de trabajo durante años.

Conviene comparar con precedentes. Las grandes adjudicaciones de Aena en los últimos ejercicios se han resuelto por consorcios ante el tamaño de los contratos y la complejidad técnica. La magnitud de la T4 y la T4S no permite a una sola firma asumir todo el trabajo, lo que favorece repartos entre Acciona, Sacyr, Ferrovial, y OHLA. El riesgo está en los plazos: 35 meses para la Plataforma Norte exigen una ejecución sin margen si se quiere cumplir el calendario.

Para los accionistas de Aena, el reto es la caja. El plan de inversión implica un desembolso superior a los 4.000 millones, un esfuerzo considerable que deberá financiarse en parte con deuda y en parte con el flujo operativo del gestor aeroportuario. El crecimiento del tráfico y la recuperación del pasajero internacional son las variables que sostienen la ecuación. Sin esa palanca, el retorno de la inversión se dilata.

El contraste con otros grandes aeródromos europeos también importa. Barajas compite con Heathrow, Charles de Gaulle y Schiphol por el tráfico de conexión, y la inversión en capacidad es la vía para no perder cuota. De ahí que Aena haya acelerado la tramitación de la primera fase y busque adjudicatarios solventes en el menor plazo posible.

📊 Las Claves para el Inversor

  • Qué vigilar: La resolución de ambas licitaciones y el calendario de adjudicación, que marcará el ritmo de la siguiente fase del plan de Aena.
  • Reacción del valor: Las constructoras que se adjudiquen estos contratos verán reforzada su cartera de obra, aunque el impacto en cotización será limitado hasta que lleguen los lotes de mayor importe.
  • Precedente sectorial: Las adjudicaciones previas por consorcios anticipan un reparto entre las grandes firmas, más que una victoria única para un solo grupo.

Warren Buffett deja la presidencia de Berkshire Hathaway y pasa a emérito con Howard al frente

Berkshire Hathaway ha anunciado este viernes que Warren Buffett abandona la presidencia del conglomerado y pasa a presidente emérito, con su hijo Howard Buffett como sustituto al frente.

La transición se completa nueve meses después de que el inversor, de 96 años, cediera la consejería delegada a Greg Abel. El conglomerado cierra así, por etapas, la sucesión de quien ha dirigido la compañía durante seis décadas.

Buffett ha comunicado la decisión en una carta pública dirigida a los accionistas. ‘Es el momento oportuno para completar la transición. Pasaré a ser presidente emérito y seguiré siendo director. Mi hijo, Howard, me sucederá como presidente’, escribe el conocido como Oráculo de Omaha.

Qué cambia en la cúpula del conglomerado

El nuevo reparto deja tres piezas claras. Buffett mantiene su asiento como director y asume la presidencia emérita. Abel continúa al frente de la gestión diaria como consejero delegado. Y Howard Buffett se convierte en presidente de la compañía, un puesto con peso institucional y un mandato explícito: proteger la cultura de la casa. El poder ejecutivo no se mueve.

CargoTitular hasta el anuncioTitular tras el relevo
PresidenciaWarren BuffettHoward Buffett
Consejería delegadaGreg AbelGreg Abel
Presidencia eméritaNo existíaWarren Buffett
Puesto en el consejoWarren BuffettWarren Buffett

Greg Abel ha respaldado el movimiento sin matices. ‘El impacto de Warren en Berkshire y sus propietarios no tiene parangón en la historia empresarial estadounidense’, ha afirmado el consejero delegado, que ha añadido que Howard ‘será su custodio’.

Berkshire no cambia de dueño, cambia de custodio: el fundador conserva el consejo y su hijo asume la presidencia para blindar la cultura del grupo.

La sucesión queda cerrada.

Quién es Howard Buffett y por qué el consejo lo avala

Warren Buffett presidente emérito

Howard Buffett llega a la presidencia con 33 años de experiencia en el propio consejo de Berkshire, un periodo de aprendizaje más largo que el que tuvo su padre antes de tomar las riendas a los 34 años. Fuera del holding preside y dirige la Howard G. Buffett Foundation, centrada en la seguridad alimentaria mundial y la mitigación de conflictos, y ejerció casi una década como embajador de Buena Voluntad de Naciones Unidas contra el Hambre para el Programa Mundial de Alimentos.

Su currículum incluye asientos en consejos de compañías como Archer Daniels Midland, ConAgra Foods, The Coca-Cola Company, Coca-Cola Enterprises, Agro Tech, FirsTier Financial y Lindsay Corporation, donde llegó a presidir el consejo de administración. La lectura del fundador es que ese recorrido lo convierte en ‘una garantía para los accionistas, que esperan no tener que reclamar jamás’.

Qué gana y qué pierde el accionista de Berkshire

El nombramiento no altera la arquitectura de Berkshire Hathaway, un holding con participaciones en American Express, Coca-Cola, Diageo, General Electric, Heinz, Johnson & Johnson, Moody’s, Procter & Gamble, Sanofi-Aventis, UPS, Walmart y The Washington Post, entre otras. Lo que cambia es quién custodia el relato.

Buffett compró sus primeras acciones de Berkshire en 1962 y tomó el control en 1965, cuando la empresa era un fabricante textil. Él mismo calificó aquella operación como ‘la inversión más absurda de su vida. Sesenta años después, el patrimonio acumulado le sitúa en la décima posición de la lista de multimillonarios de Forbes, con 144.000 millones de dólares, unos 125.500 millones de euros, tras haber liderado ese ránking brevemente en 2008.

El modelo elegido tiene un precedente claro en Europa. Inditex separó en 2022 la presidencia, en manos de la familia fundadora, de la consejería delegada, confiada a un ejecutivo. Berkshire replica esa lógica cuatro años después: Howard no gestiona, gestiona Abel. La diferencia está en el perímetro. Inditex es un negocio textil y logístico; Berkshire es una cartera de participaciones, y una enorme posición de liquidez cuyo valor depende de decisiones de asignación de capital que el mercado llevaba décadas vinculando a una sola persona.

Ahí está la incógnita real. Los grandes gestores indexados que dominan el accionariado de las cotizadas estadounidenses, con BlackRock y Vanguard a la cabeza, no premian el carisma; premian los resultados. Y esos se publican cada trimestre ante la SEC, con los formularios 13F como termómetro de la cartera. El carácter escalonado del relevo reduce el margen de sorpresa, pero no elimina la pregunta de fondo: si la compañía mantiene la prima de valoración que el mercado le ha atribuido históricamente con el fundador en el sillón.

Conviene separar dos debates. El primero es de gobierno corporativo: los inversores institucionales estadounidenses llevan años reclamando presidencias independientes, y el nombramiento de un miembro de la familia fundadora va en dirección contraria a esa corriente. El segundo es operativo: la gestión permanece en Abel, de modo que el riesgo ejecutivo no se mueve. El propio Buffett ha enmarcado a su hijo como contrapeso cultural, no como gestor.

La respuesta llegará en los próximos trimestres.

El fundador lo ha resumido a su manera en la carta: ‘La empresa está en excelentes manos, y espero seguir siendo accionista junto a ustedes’. El tiempo, añade, siempre pasa factura.

📊 Las Claves para el Inversor

  • Qué vigilar: Las primeras cuentas trimestrales con Howard en la presidencia, la próxima carta anual a los accionistas y los movimientos de la cartera en los formularios 13F ante la SEC.
  • Reacción del valor: El relevo se ejecuta en dos tiempos y sin sobresaltos, de modo que el foco pasa a si la acción conserva la prima de valoración asociada al fundador.
  • Precedente sectorial: Inditex completó en 2022 una separación similar entre presidencia familiar y consejería delegada ejecutiva; Berkshire aplica ese guion cuatro años después.

Morgan Stanley iguala el potencial bursátil de Telefónica y Digi en el IBEX 35

Morgan Stanley recorta el precio objetivo de Telefónica a 3,80 euros por acción. El banco estadounidense fija el de Digi en 7,00 euros y deja a las dos telecos cotizadas en España con un potencial casi calcado: un 2% para la histórica, un 3% para la recién llegada al parqué.

La recomendación es idéntica para ambas. Morgan Stanley se limita a emitir un ‘en línea con el mercado’ tanto para una como para la otra. Ni un ‘comprar’ para la que mejor se ha comportado este año, ni un ‘infraponderar’ para la que arrastra meses de dudas.

El detalle del informe explica el porqué. En el caso de Telefónica, el recorte del precio objetivo alcanza el 11,6% sobre las cifras anteriores. Los 3,80 euros fijados apenas dejan un recorrido del 2% sobre los 3,71 euros del cierre previo. Un margen que, en la práctica, equivale a decir que la acción ya cotiza en su precio justo.

Digi sale mejor parada. Morgan Stanley fija sus 7,00 euros por acción, ligeramente por encima de los 6,76 euros con los que arrancaba la sesión. El potencial que le concede es del 3%, un punto más que el de la teleco clásica. La conquista de ese umbral tendría un valor simbólico añadido.

De hecho, la operadora de bajo coste debutó en Bolsa a mediados de julio a 5,60 euros por título. Desde entonces acumula una revalorización cercana al 20%. Superar los 7 euros consolidaría un balance positivo que se ha convertido en su mejor argumento comercial.

Dos modelos de negocio opuestos, la teleco endeudada y la operadora ligera, confluyen en el mismo diagnóstico: ninguna de las dos justifica hoy una apuesta clara de compra.

El consenso espera más que Morgan Stanley

Las cifras del banco se quedan cortas frente a lo que maneja el resto del mercado. Según los datos recopilados por LSEG, el conjunto de firmas que cubre Telefónica sitúa el precio objetivo medio en 4,00 euros por acción, lo que implica un recorrido del 7% desde los niveles actuales.

Para Digi, las casas que han empezado a seguir su andadura en el parqué conceden una valoración media de 7,29 euros por título, un 8% por encima de la cotización de referencia. Es decir, tanto la operadora histórica como la emergente cotizan por debajo de lo que la media considera justo.

Ese diferencial no es casual. Después de un año de dobles dígitos en bolsa para Telefónica, buena parte de las firmas ha ido ajustando sus modelos a la baja mientras la acción subía. El efecto es el que se ve: consenso y cotización se han ido acercando hasta dejar un margen residual.

Telefónica bolsa

Una misma recomendación para dos negocios enfrentados

El paralelismo es lo revelador. Telefónica es una compañía con décadas de historia, dividendo, y un perfil de negocio intensivo en capital. Digi compite con una estructura mucho más ligera y ha hecho del precio su principal palanca de crecimiento. Aun así, la firma estadounidense les asigna el mismo veredicto.

Mi lectura es sencilla. En un entorno de tipos estabilizados y con la guerra de precios todavía viva, ninguna de las dos ofrece la combinación de crecimiento y visibilidad que un inversor institucional exige para ganar peso en cartera. La recomendación neutra no es un desaire: es una constatación.

Telefónica tiene el problema de la ejecución. No es un asunto menor. El mercado ha premiado el relato de contención de costes y simplificación del negocio, pero cada trimestre que pasa sin que las cuentas de la compañía muestren una mejora clara del flujo de caja libre añade presión sobre el equipo gestor. Los 3,80 euros de Morgan Stanley están por debajo de los 4,00 del consenso precisamente porque el banco descuenta un avance más lento de lo que la propia empresa insinúa.

Digi afronta un dilema distinto. El crecimiento en clientes es real y la acción lo refleja mejor que ningún otro indicador. Sin embargo, la reciente salida a Bolsa limita el historial y la cobertura. Pocas firmas se atreven todavía con precios objetivo ambiciosos, y los 7,29 euros del consenso llegan con la etiqueta de ‘todavía por verificar’ que acompaña a a toda compañía con menos de dos trimestres de cotización.

Ahí está la contradicción. Una empresa con historia, dividendo y peso en el IBEX 35 genera menos entusiasmo analítico que una debutante que en nueve semanas ha subido un 20%. Ese fenómeno dice más del cansancio del consenso hacia Telefónica que de las bondades del modelo de Digi.

Conviene vigilar dos hitos concretos. El primero, los resultados del tercer trimestre de Telefónica, previstos para la primera semana de noviembre, donde el mercado querrá ver si la generación de caja sostiene el discurso del equipo gestor. El segundo, la ampliación de cobertura sobre Digi por parte de de nuevas firmas tras la presentación de sus próximas cuentas.

Veredicto Merca2

Cotización al cierre o apertura: Telefónica cotizaba en 3,71 euros por acción antes de conocerse la actualización de Morgan Stanley, que le concede un recorrido del 2% hasta los 3,80 euros. Digi partía de 6,76 euros, con un potencial del 3% hasta los 7,00 euros. Ambas quedan por debajo del precio objetivo medio del consenso.

Clave técnica: En Telefónica, los 3,80 euros coinciden con una zona de resistencia que la acción ha tocado en varias ocasiones durante el trimestre; una ruptura sostenida confirmaría el tramo alcista del año, mientras que perder los 3,60 euros devolvería al valor a la parte baja del rango. En Digi, los 7,00 euros marcan el primer nivel redondo relevante desde su debut en julio.

Apunte sectorial: Morgan Stanley extiende la misma recomendación, ‘en línea con el mercado’, a las dos operadoras cotizadas en España. El consenso concede a Telefónica un potencial del 7% (precio objetivo medio de 4,00 euros) y a Digi del 8% (7,29 euros), muy por encima del margen que calcula el banco estadounidense.

La SD Eibar pone en funcionamiento su nueva Ciudad Deportiva de Areitio tras una inversión de alrededor de 30 millones de euros

0

La SD Eibar ha inaugurado nueva Ciudad Deportiva de Areitio, una infraestructura de 11 hectáreas que permitirá al club concentrar, por primera vez en un mismo espacio, toda su estructura deportiva y que ha supuesto una inversión de alrededor de 30 millones de euros, realizada con fondos propios y con el respaldo de los fondos de LALIGA Impulso.

El nuevo complejo, ubicado en el Alto de Mallabia, cuenta con cinco campos de fútbol, un edificio con grada para 1.620 espectadores y un edificio de alto rendimiento destinado al primer equipo masculino. Con la finalización de todas estas instalaciones, Areitio pasa a convertirse en el principal centro de actividad deportiva de la entidad, tanto para el primer equipo como para el fútbol femenino y las categorías de formación.

Hasta ahora, la SD Eibar había desarrollado su actividad deportiva en diferentes instalaciones del entorno. El primer equipo utilizó durante once años Atxabalpe, cedido por el Ayuntamiento de Arrasate entre 2014 y 2025, mientras que la cantera había pasado anteriormente por espacios como la explanada de Chancha Zelay y las instalaciones de Unbe.

La presidenta de la SD Eibar, Amaia Gorostiza, destacó que Areitio permite al club disponer por primera vez de un espacio propio para toda su estructura deportiva. “Ipurua lleva casi ochenta años siendo nuestra casa, pero lo que inauguramos hoy es el lugar donde este club se forma, desde la cantera hasta el primer equipo”, señaló.

La financiación del proyecto se ha apoyado, junto a los recursos propios de la entidad, en los fondos de LALIGA Impulso, junto a CVC, una iniciativa que con cerca de 2.000 millones de euros permite modernizar los clubes y avanzar 20 años en sus procesos de profesionalización y desarrollo, con la vertical de infraestructuras como uno de sus principales ámbitos de inversión.

El presidente de LALIGA, Javier Tebas, destacó durante el acto el papel de LALIGA Impulso en proyectos como el de la SD Eibar. “LALIGA Impulso tenía como objetivo que los clubes pudieran invertir en aquello que de verdad hace crecer el fútbol a largo plazo. Areitio es este objetivo hecho realidad. Esta nueva Ciudad Deportiva será el mejor legado para las próximas generaciones de futbolistas y el motor del crecimiento deportivo e institucional de la SD Eibar durante las próximas décadas”, afirmó.

El acto de inauguración contó con la presencia, entre otros, del lehendakari del Gobierno Vasco, Imanol Pradales; la vicepresidenta primera del Gobierno Vasco y consejera de Cultura y Política Lingüística, Ibone Bengoetxea; la diputada general de Gipuzkoa, Eider Mendoza; los alcaldes de Mallabia y Eibar; el presidente de LALIGA, Javier Tebas; y el presidente de la Real Federación Española de Fútbol, Rafael Louzán.

El complejo incluye un edificio de alto rendimiento de 3.000 metros cuadrados, diseñado por KREAN y destinado al primer equipo masculino, con vestuarios, gimnasio, zonas de recuperación, espacios técnicos y operativos, comedor y sala de prensa. El inmueble, conectado directamente con los campos de entrenamiento, incorpora además sistemas de aerotermia y energía fotovoltaica.

En el caso de la cantera, el traslado a Areitio concentra en una misma instalación la formación de los equipos de base y facilita la aplicación de criterios y metodologías compartidas entre las distintas categorías del club.

Madrid estrena la carga ultrarrápida más potente de Europa: Electra abre 26 puntos de 600 kW

Electra abre en Carabanchel la mayor estación de carga ultrarrápida urbana de Europa: 26 puntos de 600 kW. La instalación, adjudicada por el Ayuntamiento de Madrid por 3 millones de euros, traslada a suelo urbano una potencia que hasta ahora era patrimonio casi exclusivo de las autovías.

Claves de la operación

  • 26 puntos y 3 millones de euros municipales. La parcela es pública y el proyecto salió de un concurso del Ayuntamiento de Madrid. La estación atiende a la vez unos 22 turismos y cuatro furgonetas comerciales.
  • Objetivo español recortado un 75%. Electra rebajó de 200 a 50 sus estaciones previstas en España para 2027 por las trabas administrativas. La planta de Carabanchel tardó 18 meses en ver la luz.
  • La ciudad sigue siendo territorio virgen. El 71% de los cargadores públicos españoles de más de 150 kW están fuera de los núcleos urbanos, según ANFAC. Madrid pasó de 300 puntos en 2019 a 1.349, pero pocos son de alta potencia.

600 kW en plena ciudad: la potencia deja de ser cosa de autovías

La compañía francesa asegura que sus cargadores recuperan la autonomía de un coche en unos diez minutos, siempre en función del modelo y de las condiciones de carga. La marquesina incorpora 100 kWp de paneles solares para autoconsumo y un sistema de almacenamiento que, según sus cálculos, evitará unas 1.000 toneladas de emisiones de CO2 al año. El recinto funciona 24 horas al día, los siete días de la semana, con reserva de plaza hasta una hora antes desde la aplicación Electra+ y pago por tarjeta o Bizum.

La ubicación busca ese perfil de parada corta. La estación se levanta entre la A-42 y la M-40, junto a las cocheras de la EMT y a un radio reducido de supermercados, restaurantes y gimnasios. Es el tipo de recarga que se hace mientras se compra o se come, no el que se programa en una ruta de 600 kilómetros.

Conviene desactivar un lugar común. Ningún turismo de calle aprovecha hoy los 600 kW de pico. Los modelos más rápidos del mercado homologan picos de 150 a 250 kW, y solo con la batería en temperatura óptima. La potencia extra se justifica por la simultaneidad de vehículos, no por la velocidad individual de cada coche.

El dato que da sentido al proyecto es el mapa. Siete de cada diez cargadores rápidos españoles están fuera de las ciudades, según los registros de ANFAC a cierre de 2025. La red municipal madrileña creció de unos 300 puntos en 2019 a 1.349 en la actualidad, de acuerdo con los datos del Ayuntamiento, pero ese crecimiento se hizo sobre todo con potencias medias y bajas. Carabanchel no cubre una demanda existente: la anticipa.

La infraestructura de recarga no se decide por la potencia del cargador, sino por quién firma la licencia y en cuánto tiempo.

Carabanchel y el cuello de botella de la carga ultrarrápida en Madrid

Electra cargadores Madrid

El propio consejero delegado de Electra, Bastien Verot, reconocía que la instalación ha necesitado 18 meses de desarrollo, más de lo previsto. La compañía ha rebajado en paralelo su objetivo español: de las 200 estaciones comprometidas para 2027 a 50, con la tramitación administrativa como motivo. El directivo sostiene que el volumen de inversión no cambia y que espera volver a las 200 entre 2028 y 2029.

El concejal de Carabanchel, Carlos Izquierdo, presentó la apertura como prueba de que la capital ‘consolida’ su avance en electrificación, y admitió después que las administraciones tienen ‘mucho trabajo’ por delante para reducir la burocracia. La contradicción es la noticia: la misma institución que celebra la infraestructura señala su propia tramitación como freno.

El cuello de botella no es técnico. Los cargadores de 350 y 600 kW llevan años en catálogo; lo escaso es suelo urbano con acometida eléctrica suficiente y licencia en un plazo tolerable. Cada electrolinera depende de una concesión municipal, lo que convierte la expansión en un negocio de concurso público y no solo de capital privado.

Electra contra Iberdrola y Repsol: la batalla por el punto de recarga

Aquí se mide la ambición de la operadora gala. Electra explota 18 electrolineras en España —ocho de ellas en la Comunidad de Madrid— y más de 750 estaciones en diez países europeos. Su objetivo declarado es pasar de la quinta a la tercera posición del mercado español en 2029, en un ranking interno que hoy lideran Francia y Alemania por volumen de actividad.

El adversario no es pequeño. Iberdrola despliega su red de recarga ligada al negocio eléctrico, Repsol la integra en su red de estaciones de servicio y Endesa mantiene su propia plataforma. Las tres son compañías del IBEX 35, con balance, suelo, y puntos de conexión ya disponibles. Frente a ellas, Electra apuesta por concentrar hubs urbanos y por acuerdos con ayuntamientos, un modelo más ágil en tecnología y mucho más expuesto al calendario administrativo.

Queda la prueba de fuego: la ocupación. Una electrolinera urbana solo es rentable con rotación alta y sostenida. Si el parque eléctrico español sigue creciendo por debajo de Francia o Alemania, como apuntan los registros de matriculación, los 26 puntos de Carabanchel medirán algo distinto a lo que promete su potencia: si el conductor de ciudad está dispuesto a recargar fuera de casa. El primer examen llegará con el cumplimiento del objetivo de 50 estaciones y con los pliegos municipales que se resuelvan a lo largo de 2027.

Volotea agota su línea de crédito y tensiona su liquidez ante la escalada del combustible

Volotea ha agotado su línea de crédito disponible, un movimiento que tensiona su financiación y reabre el debate sobre la viabilidad de las aerolíneas de bajo coste en plena escalada del combustible.

La caja de Volotea se queda sin margen

La aerolínea española ha consumido todo el crédito del que disponía, según adelantó Preferente.com, lo que la deja sin colchón financiero para afrontar los próximos vencimientos. El movimiento no es aislado: llega después de varios ejercicios con la tesorería al límite.

Los datos que maneja el sector dibujan una compañía que encadena siete años en números rojos y que en uno de ellos perdió 64 millones de euros. La situación ha llevado a la dirección a buscar dinero nuevo para no entrar en causa de disolución, el supuesto legal que se activa cuando las pérdidas colocan el patrimonio neto por debajo de la mitad del capital social.

El telón de fondo es un sector que ha visto cómo el coste del combustible volvía a presionar los balances. Para una aerolínea con la estructura de costes de Volotea, cada subida del queroseno se traslada casi íntegra al resultado, porque no tiene la cobertura ni el volumen de las grandes. Con ese punto de partida, la liquidez de Volotea queda expuesta a cualquier vaivén.

Por qué el modelo no acaba de consolidarse

Volotea liquidez

La idea nació con un planteamiento razonable sobre el papel: enlazar aeropuertos secundarios con aviones pequeños y precios algo superiores a los de las low cost convencionales, justificados por la calidad del servicio. Era un nicho con sentido. En la práctica, ha rozado el umbral de rentabilidad sin cruzarlo nunca de forma sostenida.

Una aerolínea que roza el equilibrio durante siete ejercicios seguidos no está a un mal trimestre de la rentabilidad: está a un paso de agotar su financiación.

El desgaste tiene varias raíces. Los costes operativos de los aeropuertos secundarios no son tan bajos como se anticipaba; la competencia de Ryanair, easyJet y Vueling aprieta los márgenes en cada ruta; y la densidad de instalaciones en Europa concede al viajero demasiadas alternativas para fidelizarlo.

A esos factores estructurales se han sumado otros más coyunturales: el encarecimiento de las aeronaves, el precio del combustible y el golpe de la pandemia de Covid, que diezmó la caja. El resultado es una compañía que no ha logrado atraer a un inversor industrial potente ni despertar el interés de sus rivales por una integración.

El rescate pendiente y el pulso con Aegean

La mejor baza de Volotea ha sido siempre una alianza o un rescate industrial. Su aproximación a la griega Aegean Airlines se ha leído en el mercado como la opción más viable, aunque las conversaciones no avanzan en la dirección que interesa a la española. Sin un socio que aporte caja y escala, el margen de maniobra se estrecha.

El clima interno tampoco acompaña. Los trabajadores han denunciado que la dirección no fue estricta con el control de sus propias remuneraciones mientras aplicaba ajustes de gasto, un frente de tensión que complica cualquier reestructuración.

Mientras las grandes aerolíneas de bajo coste europeas —Ryanair, easyJet, Wizz Air— han salido reforzadas de la última década por su escala y su poder de compra de combustible, las compañías regionales han quedado atrapadas entre costes crecientes y precios contenidos.

Qué dice el sector de bajo coste sobre el caso Volotea

El caso se entiende mejor en clave sectorial. Las aerolíneas que han sobrevivido lo han hecho a base de volumen: más rutas, más pasajeros, y flotas homogéneas que abaratan el mantenimiento. Volotea compite en ese terreno con una escala que no le permite negociar carburante ni tasas con la misma fuerza que los grandes operadores.

Conviene matizar, no obstante. Volotea no es la única compañía de nicho que sufre: el modelo de rutas secundarias ha fracasado antes en el continente y los precedentes invitan al escepticismo sobre una salida en solitario. La clave está en la generación de caja, no en el relato de marca. Una aerolínea con siete ejercicios en pérdidas y la línea de crédito agotada necesita capital nuevo, no un ajuste cosmético.

La industria, además, no descuenta una caída rápida del precio del combustible. Las asociaciones del sector mantienen la cautela sobre el coste del queroseno, lo que deja a la compañía sin margen para esperar a que mejore el escenario. La presión sobre la financiación de Volotea se mantendrá mientras no llegue dinero fresco o una operación corporativa que la integre en un grupo mayor.

📊 Las Claves para el Inversor

  • Qué vigilar: La capacidad de Volotea para cerrar una ampliación de capital o un acuerdo con Aegean antes de que la tesorería se agote. La próxima comunicación oficial marcará el calendario.
  • Reacción del valor: Volotea no cotiza, así que no hay precio que descuente el riesgo; el termómetro real son los acreedores y el coste de la nueva financiación.
  • Precedente sectorial: Las aerolíneas regionales europeas sin escala suficiente acabaron integradas o desaparecidas, un guion que el sector ya maneja para la española.

El ICO inyecta 73 millones en Lagoom Living para el mayor desarrollo de vivienda asequible en Sevilla

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Instituto de Crédito Oficial (ICO) ha suscrito un acuerdo con la gestora Lagoom Living para financiar con 73,2 millones de euros el mayor proyecto de alquiler asequible de Andalucía, en el barrio sevillano de Sevilla Este.
  • ¿Quién está detrás? El ICO, Lagoom Living, el Ayuntamiento de Sevilla, la empresa municipal EMVISESA y la Junta de Andalucía, que aporta 26 millones de fondos Next Generation EU.
  • ¿Qué impacto tiene? 843 alojamientos, 691 protegidos y 152 transitorios, sobre una inversión total de 143 millones, que amplían la oferta de alquiler asequible en la capital hispalense.

El ICO financia con 73,2 millones el mayor desarrollo de vivienda asequible de Sevilla, con 843 alojamientos en Sevilla Este.

Cuánto cuesta y cómo se reparte la financiación de Sevilla Este

El proyecto, impulsado por Lagoom Living junto al Ayuntamiento de Sevilla y la empresa municipal de vivienda EMVISESA, es el mayor desarrollo de alquiler asequible de Andalucía y uno de los de mayor dimensión de España. Contempla 843 alojamientos, 691 protegidos y 152 transitorios, diseñados por HCP Arquitectos bajo criterios de sostenibilidad y eficiencia energética.

La operación mueve una inversión total de 143 millones de euros. De esa cifra, 26 millones proceden de los fondos Next Generation EU, gestionados por la Junta de Andalucía dentro del Plan de Recuperación, Transformación y Resiliencia. El ICO aporta los 73,2 millones y el resto lo cubre la gestora con capital propio. El encaje no es trivial.

Por qué el ICO eleva a 132,5 millones su apuesta por Lagoom Living

No es la primera vez que ambas entidades cruzan financiación. El ICO ya había concedido a la gestora 59,3 millones para el desarrollo Distrito Universidad, en Málaga. Con Sevilla Este, el organismo eleva a 132,5 millones el total comprometido con Lagoom Living, que se consolida como uno de sus socios residenciales de referencia.

El consejero delegado de la compañía, Javier Braza, sostiene que ‘esta nueva operación de financiación con el ICO supone un respaldo muy relevante a nuestro modelo’ y a su capacidad para desarrollar alquiler asequible a gran escala. Braza insiste en que la financiación es una pieza esencial para acelerar la generación de nueva oferta.

El proyecto de Sevilla Este no resuelve por sí solo el déficit de alquiler asequible de la capital, pero marca el camino: sin financiación pública a tipo blando y sin suelo municipal a precio tasado, la ecuación no cierra.

El presidente del ICO, Manuel Illueca, ha enmarcado la operación en el compromiso del organismo con la vivienda destinada al alquiler asequible mediante la colaboración público-privada. Los nuevos instrumentos desplegados con España Crece, dice, amplían su capacidad para financiar proyectos que engrosen la oferta.

Las obras arrancaron el pasado 16 de julio y las ejecuta Sacyr. Una vez terminadas, Sogeviso será responsable de la gestión y explotación de las promociones, un modelo que la gestora ya aplica en otras operaciones.

La Ficha del Inversor

La métrica que resume la operación es el coste por alojamiento. Los 143 millones sobre 843 unidades arrojan un desembolso medio de 169.600 euros por vivienda, contenido para obra nueva en una capital andaluza. Con financiación pública por debajo del mercado, el yield bruto del promotor, la rentabilidad anual del alquiler antes de gastos, puede situarse entre el 5% y el 6%, siempre que la renta quede bajo el umbral de la vivienda protegida.

La tendencia a seis meses pasa por la ejecución. Sacyr tiene margen para acelerar el calendario, pero el verdadero cuello de botella está en la demanda: Sevilla acumula listas de espera en el registro de solicitantes de vivienda protegida y el Ayuntamiento confía en que las 843 unidades alivien parte de la presión. En paralelo, el ICO y la Junta observan un modelo que quieren exportar a a otras capitales andaluzas.

El perfil al que apunta el proyecto combina dos públicos. Por un lado, el arrendatario con ingresos medios y bajos que no accede al mercado libre. Por otro, el inversor institucional que busca carteras de alquiler asequible con respaldo público y riesgo contenido. No es una operación para el pequeño comprador de vivienda habitual, sino para la gran cartera que mide la rentabilidad por el yield neto, el que descuenta gastos, impuestos y periodos de vacío, más que por la revalorización del ladrillo.

El riesgo es doble. El primero, la dependencia de los fondos europeos: si el nuevo marco presupuestario de Bruselas recorta los Next Generation a partir de 2027, el modelo tendrá que rehacerse. El segundo, la presión sobre el suelo público, cuyo precio tasado sostiene la rentabilidad. La última referencia de este tipo, el Distrito Universidad de Málaga, fijó un patrón que Lagoom y el ICO confían en replicar en más ciudades antes de que acabe el ejercicio. Cosas de la financiación pública: cuanto más barata, más proyectos, pero también más dependencia.

El BCE constata que los hogares esperan más inflación y tensiona el Euríbor hoy a 12 meses

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La encuesta del BCE de agosto eleva la inflación esperada a 12 meses al 3% y la de tres años al 2,9%.
  • ¿Quién está detrás? El Banco Central Europeo, que ve reforzado el argumento del ala dura de su Consejo de Gobierno.
  • ¿Qué impacto tiene? El Euríbor a 12 meses, referencia de las hipotecas variables, afronta las revisiones de otoño con presión al alza.

Los hogares de la eurozona elevan al 3% su inflación esperada y devuelven la tensión al Euríbor a 12 meses, el índice del que dependen las hipotecas variables españolas.

Qué dice la encuesta del BCE: más inflación esperada y menos paro

La encuesta de expectativas de los consumidores del BCE, correspondiente a agosto, sitúa la inflación esperada a doce meses en el 3%, una décima más que en julio. La previsión a tres años sube del 2,7% al 2,9%. Los hogares no ven el objetivo del 2% al alcance ni en el corto ni en el medio plazo.

El propio BCE reconoce el matiz. ‘La incertidumbre sobre las expectativas de inflación disminuyó, pero se mantuvo por encima del nivel previo al conflicto en Oriente Próximo’, señala la institución. El cuadro mental del consumidor europeo sigue marcado por la guerra y su efecto sobre la energía, y los alimentos.

La encuesta también retrata a un consumidor resignado. Las expectativas de ingresos nominales se quedan en el 1%, sin cambios, aunque los hogares con rentas bajas esperan subidas salariales mayores que los de renta alta. La tasa de paro prevista baja al 11% desde el 11,2%: el mercado laboral aguanta mejor que el resto de la economía.

En esta redacción leemos el dato como un aviso para el ala dura del Consejo de Gobierno. Con la inflación esperada tres décimas por encima del objetivo, el argumentario de los halcones se refuerza justo cuando el BCE defendía que la desinflación está encauzada.

Una inflación esperada del 3% obliga al BCE a nadar contra su propio objetivo: cada encuesta que se desancla complica la bajada de tipos y encarece las hipotecas.

Para el hipotecado, la cadena es sencilla: el Euríbor a 12 meses se forma con las expectativas de tipos a un año, y esas expectativas beben de estos datos. Si los hogares creen que la inflación se resiste, el mercado descuenta un BCE más prudente, y esa prudencia llega al índice que fija las revisiones de las hipotecas variables.

Por qué la encuesta mueve el Euríbor hoy y cuánto pesa en una hipoteca variable

Conviene separar el ruido de la cuota. El Euríbor hoy no sube por la encuesta en sí, sino por lo que anticipa sobre la próxima decisión de tipos. Y una décima no es una abstracción: en una hipoteca media de 140.000 euros a 25 años, cada décima mueve la cuota mensual alrededor de siete euros, unos 84 al año.

El impacto no llega el mismo día. Solo lo notan quienes revisan su hipoteca en las próximas semanas, y se libran los que están en tipo fijo. Ahí está la diferencia con la escalada de 2022 y 2023, cuando el Euríbor pasó de negativo a superar el 4% y las cuotas variables se encarecieron en cientos de euros al año. La proporción de hipotecas a tipo fijo firmadas después es hoy mucho mayor, lo que amortigua el golpe agregado.

La Ficha del Inversor

La métrica clave es la brecha entre el objetivo del BCE y lo que esperan los hogares. El 3% a doce meses y el 2,9% a tres años dejan esa brecha en casi un punto, y esa distancia mide el riesgo de que la política monetaria se quede más tiempo en terreno restrictivo. Para el inversor en Build to Rent —promociones enteras concebidas para alquilar— y para quien financie con deuda variable, lo que importa no es la inflación de hoy, sino la esperada.

De cara a los próximos seis meses, la prudencia pesa más que el pánico. Si la energía se estabiliza y el empleo aguanta, las expectativas pueden converger hacia el 2% y devolver al BCE margen para recortar. Si no, el Euríbor seguirá pegado a los niveles actuales y las revisiones de otoño serán planas o ligeramente al alza. El precedente de 2022 escuece: el desanclaje obligó entonces a subir tipos más rápido de lo previsto.

El perfil afectado es concreto: titulares de hipotecas variables o mixtas pendientes de revisión, compradores que negocien financiación estas semanas y pequeños inversores patrimoniales que apalanquen la compra con deuda bancaria. Para ellos, la decisión pasa por comparar la oferta a tipo fijo, todavía competitiva, con el riesgo de una revisión al alza. El pulso entre halcones y palomas del Consejo de Gobierno tiene al mercado como árbitro.

Nadie discute que la desinflación avanza; lo que está en cuestión es la velocidad. El próximo termómetro será la encuesta de septiembre y la siguiente reunión del Consejo de Gobierno: de ambas dependerá que el Euríbor ceda o siga tenso hasta final de año.

Core sin crunch: cuatro ejercicios de core anti-extensión y anti-rotación para un abdomen fuerte

Cuatro ejercicios de core sin crunch bastan para construir un tronco fuerte: el programa de rendimiento de GBRS Group combina anti-extensión, anti-rotación y cargas unilaterales en tres series de 8 a 12 repeticiones por lado. Menos crunch, más resistencia.

Qué trabaja el core anti-extensión y por qué el crunch se queda corto

El core no es una placa de abdominales que se ve en el espejo. Es un sistema de estabilización que mantiene la columna en su sitio mientras brazos, piernas, y cargas intentan desalinearla. Al entrenar anti-extensión, tu tronco resiste el arqueo de la zona lumbar. Al entrenar anti-rotación, resiste el giro. En los dos casos el músculo trabaja sin acortarse apenas: es una contracción isométrica cargada.

Con el crunch ocurre lo contrario: entrena flexión repetida del tronco, con un recorrido corto y sin resistencia externa. Sirve para lo que sirve, pero deja fuera dos de los tres planos en los que el tronco tiene que aguantar de verdad. Cargar el tronco en distintos planos de movimiento y sumar trabajo específico de cadena posterior cambia por completo el estímulo.

Ahí entra la zona lumbar, la gran olvidada de casi cualquier rutina de abdomen. DJ Shipley, ex Navy SEAL, construye su core cargando el tronco desde varios planos y metiendo trabajo directo de espalda baja. En el vídeo del entrenador de rendimiento Vernon Griffith, los dos ejecutan una sesión corta pensada precisamente para eso.

Griffith lo deja claro en su planteamiento: la fuerza vertebra toda su programación, venga de una mancuerna o solo del peso corporal. La calidad del movimiento, sostiene, es siempre la prioridad número uno. Traducido: antes de sumar kilos, aprende el patrón.

Un tronco que solo sabe flexionarse es un tronco a medias: la fuerza real aparece cuando resiste el movimiento en lugar de producirlo.

Los cuatro movimientos: orden, series y repeticiones

La sesión sale del GBRS Group Performance Program y se apoya en una constante: cargas unilaterales en posición de medio arrodillado o de plancha lateral. Ese detalle no es casual. Con un solo punto de apoyo, el tronco no puede compensar con la cadera y se ve obligado a estabilizar de verdad.

core sin crunch
  • Half Kneeling Dumbbell Dig and Chops: medio arrodillado, agarra una mancuerna con las dos manos y dibuja una diagonal que cruza el cuerpo, controlando el peso en todo el recorrido. Completa todas las repeticiones de un lado antes de cambiar.
  • Half Kneeling Loaded Lateral Tilts: misma posición, con el peso a un costado. Inclina el tronco hacia ese lado de forma lenta y devuélvelo a la vertical usando el core, nunca el impulso.
  • QL Focused Hip Drops: en plancha lateral con el torso apoyado en un banco, baja y sube la cadera bajo control, con el foco en el cuadrado lumbar.
  • Suitcase Carries: camina 30 metros con una mancuerna o una kettlebell pesada en una sola mano, el tronco alto y nivelado, resistiendo que el peso te arrastre hacia un lado. Cambia de mano y repite.

La pauta recomendada es de tres series por ejercicio, con 8 a 12 repeticiones por lado y 30 metros por lado en los paseos. Si nunca has cargado el tronco así, empieza con un peso que te permita completar las repeticiones sin perder la posición de las caderas y sube solo cuando las dos últimas te cuesten pero sigan saliendo limpias.

📊 La pauta en cifras

  • Volumen eficaz: tres series de cada movimiento, con 8 a 12 repeticiones por lado y 30 metros por lado en el suitcase carry.
  • Orden de ejecución: primero los dig and chops, después los lateral tilts, luego los hip drops y, para cerrar, los carries, cuando el tronco ya acumula fatiga.
  • Calidad a buscar: caderas niveladas, costillas abajo y cero balanceo. Si el tronco se desalinea, el peso sobra.
  • A tener en cuenta: la fuente no fija rangos de series ni de repeticiones; la pauta de trabajo es la propuesta editorial para que la sesión sea operable.

Lo que dice la evidencia sobre cargar el tronco sin flexionarlo

La idea no es nueva. Los trabajos clásicos de biomecánica del tronco de Stuart McGill ya señalaban que la estabilidad del core depende menos de la fuerza máxima de los abdominales que de la capacidad de resistir el movimiento bajo carga. La literatura posterior ha ido en la misma dirección: los ejercicios isométricos y de anti-rotación aparecen una y otra vez en los programas de fuerza porque transfieren bien a los levantamientos básicos, como recoge el material divulgativo del American College of Sports Medicine.

El matiz honesto: no existe un ejercicio de core que sustituya al entrenamiento pesado de piernas o de espalda para ganar fuerza global. Esta sesión es un complemento, no un atajo. Y ojo con la carga, porque los movimientos anti-rotación castigan la técnica floja: un dig and chop demasiado pesado se convierte en un balanceo de cadera disfrazado de ejercicio de tronco.

Para quién encaja: si pasas muchas horas sentado, si vienes de una rutina de abdomen a base de crunches y planchas básicas, o si tu sentadilla falla antes por el tronco que por las piernas, esta sesión rinde. Dos veces por semana, dentro de tu rutina de fuerza, es suficiente. La tercera es opcional y depende de cómo recuperes.

La información de este artículo es divulgativa y de optimización del estilo de vida: no sustituye el criterio de un profesional ante cualquier circunstancia personal.

⚡ Rutina de Optimización Diaria

  • Activa antes de la fuerza: haz dos series de suitcase carries de 30 metros por lado antes de tu sentadilla o tu peso muerto; el tronco llega avisado.
  • Reordena tu bloque de core: cambia dos de cada tres ejercicios de crunch por un dig and chop o un lateral tilt, a 8 a 12 repeticiones por lado.
  • Ajusta la carga cada semana: si las dos últimas repeticiones salen sin perder las caderas niveladas, sube un escalón; si no, repite peso.

El BOE activa el mercado de capacidad eléctrico y el sector urge subastas de potencia firme

0

El mercado de capacidad eléctrico ya tiene respaldo legal en España. El Boletín Oficial del Estado publica este viernes la Orden TED/966/2026, la norma del Ministerio para la Transición Ecológica y el Reto Demográfico que crea un mecanismo centralizado de subastas de potencia firme en el sistema peninsular después de casi seis años de tramitación. Productores, instalaciones de almacenamiento, consumidores y agregadores de demanda podrán pujar por un pago por disponibilidad, no por energía generada. El sector gasista la aplaude. También avisa de que, sin calendario, el mercado nace vacío.

La orden llega después de que Red Eléctrica de España y la red europea de operadores, ENTSO-e, vengan detectando desde 2023 riesgos de déficit de cobertura por encima de los estándares de fiabilidad que exige la regulación. Traducido: hay momentos del año en los que el margen del sistema es más estrecho de lo que admiten los parámetros de seguridad, y la respuesta no puede ser solo más megavatios renovables.

Qué crea la Orden TED/966/2026: subastas de potencia firme y coeficientes de firmeza

El mecanismo es un mercado de capacidad al uso. El operador convoca subastas periódicas en las que se remunera la disponibilidad de potencia firme —capacidad capaz de inyectar cuando el sistema lo necesita— y no los kilovatios hora producidos. Es la diferencia entre pagar por estar y pagar por generar. En el esquema entran los ciclos combinados de gas, las baterías, el bombeo hidráulico, la demanda industrial flexible y los agregadores que agrupan a varios consumidores.

El punto que Sedigás considera decisivo es el de los coeficientes de firmeza. Cada tecnología recibe un factor distinto en función de su disponibilidad real, y la patronal quiere que esos factores reconozcan la aportación diferencial de los ciclos combinados frente a tecnologías con menor garantía de presencia. La discusión no es menor: un coeficiente generoso para el almacenamiento reduce la remuneración relativa del gas y altera el reparto del pago.

El almacenamiento en baterías, el segmento que se agrupa bajo las siglas BESS, es el otro gran interesado. Las instalaciones de baterías pueden aspirar a coeficientes de firmeza altos si acreditan disponibilidad, pero su capacidad de sostener el sistema durante horas o días es muy inferior a la de un ciclo combinado. Ahí está el nudo del reparto: el pago total es finito y cada punto de coeficiente que gana una tecnología se resta de las demás.

En el capítulo ambiental, la mayoría de las instalaciones existentes deberá acreditar un máximo de 550 gramos de CO2 de origen fósil por kilovatio hora. Sedigás advierte de que el texto abre la puerta a límites globales de emisiones en las subastas principales que podrían dejar fuera a plantas que sí cumplen el requisito individual. Una contradicción técnica que se resolverá en el desarrollo reglamentario o, si nadie la ataja antes, en los tribunales.

El mercado de capacidad no obliga a nada: habilita el pago por disponibilidad, pero no garantiza que la potencia que hoy sostiene el sistema cobre por estar.

El texto fija además un periodo de prestación del servicio de doce meses para las instalaciones existentes. La patronal gasista lo califica de insuficiente para dar visibilidad a inversiones de gran calado o a proyectos de extensión de vida útil, que se miden en ciclos de amortización de diez o quince años. Doce meses no son un horizonte. Son un parche.

Sedigás y AEPIBAL urgen a convocar las primeras subastas

Orden TED/966/2026

La valoración del sector gasista es de respaldo con matices. La Asociación Española del Gas considera que la orden reconoce una realidad —la necesidad de potencia firme y gestionable para garantizar la seguridad de suministro ante la intermitencia renovable— y reclama al Gobierno dos cosas: convocar las subastas cuanto antes y cerrar el desarrollo normativo pendiente. Sin lo segundo, sostiene, no hay viabilidad económica para los ciclos combinados que hacen de respaldo.

Joan Batalla, presidente de Sedigás, lo ha expresado sin rodeos: ‘sin ciclos combinados disponibles, la seguridad de suministro del sistema eléctrico español está en riesgo’. La patronal lleva años señalando la necesidad de un mecanismo de capacidad y ahora pone el foco en la letra pequeña: el procedimiento de operación, las reglas de las subastas y la definición de los coeficientes.

El otro frente abierto es la ausencia de un procedimiento claro de cierre o hibernación para las centrales que acudan a las subastas y no resulten adjudicatarias. Sedigás alerta de que ese vacío genera incertidumbre económica justo en las instalaciones que el sistema necesita mantener operativas. Una planta que pierde una subasta no sabe si debe cerrar, hibernar o seguir disponible a pérdida.

AEPIBAL, la patronal del almacenamiento, comparte la urgencia por la convocatoria. Ambas asociaciones coinciden en un diagnóstico que el propio ministerio asume en la exposición de motivos: la transición renovable necesita respaldo físico y el mercado mayorista, por sí solo, no lo remunera.

El respaldo que nadie quiere pagar: la contradicción de fondo del mercado de capacidad

España llega tarde y llega por obligación. Reino Unido inauguró su mercado de capacidad en 2014, Italia y Polonia montaron mecanismos equivalentes para evitar el cierre masivo de ciclos combinados, y Alemania diseñó una reserva de capacidad al margen del mercado energético. El patrón se repite en todos los casos: el mecanismo se aprueba cuando el margen del sistema se estrecha y el regulador comprueba que el precio del pool no da señales suficientes para mantener plantas que operan pocas horas al año.

El precedente británico ofrece una pista sobre el calendario. Allí las primeras subastas se celebraron casi un año después de la entrada en vigor del marco, y los primeros ciclos adjudicaron potencia por encima de lo previsto porque el sistema necesitaba cubrir huecos que el mercado energético no resolvía. La lección para España es que los coeficientes de firmeza y el periodo de prestación determinan quién cobra, cuánto y durante cuánto tiempo. Un error de calibración tarda años en corregirse.

Doce meses de remuneración no financian una extensión de vida útil: el diseño del mecanismo decide qué potencia estará disponible cuando el sistema la reclame.

El riesgo evidente es que el diseño quede corto. Un horizonte anual no basta para amortizar una inversión de esa naturaleza, ni mucho menos para justificar una planta nueva. Si el coeficiente de firmeza no distingue con claridad entre disponibilidad garantizada y disponibilidad probable, el pago acabará premiando capacidad que no está cuando el sistema la reclama. Y si no se define el procedimiento de cierre o hibernación, las plantas que no cobren se quedarán en un limbo que nadie quiere asumir.

El calendario tampoco ayuda. La orden habilita el mecanismo, pero las primeras subastas dependen del desarrollo normativo y del procedimiento de operación que debe validar la Comisión Nacional de los Mercados y la Competencia. El sector espera que se convoquen en los próximos meses. No hay fecha comprometida.

La prueba de fuego llegará con el primer invierno de renovables récord y demanda punta alta. Si el mecanismo no está operativo para entonces, la potencia firme seguirá pagándose a través del precio del gas en las horas caras, y el coste acabará apareciendo en el recibo. La orden es el marco. El mercado, todavía, es una promesa.

Politico lanza Madrid Playbook el 6 de octubre con redacción propia en España

Politico lanzará el próximo 6 de octubre Madrid Playbook, su briefing diario en español, con una redacción propia en Madrid dentro de su estrategia de expansión europea.

Madrid Playbook: la entrada de Politico en el mercado español

El acto de lanzamiento se celebrará en Madrid el 6 de octubre y servirá para presentar el equipo y las líneas de cobertura del nuevo producto. Ese mismo día arrancará la actividad de una redacción propia en la capital, integrada en la estructura internacional del medio. La compañía confirma así su entrada en el mercado informativo español con un producto editorial diseñado para la cobertura diaria de poder, política y regulación. El calendario está cerrado.

Madrid Playbook trasladará a España el formato que Politico emplea en otras capitales: una newsletter matinal orientada a lectores que necesitan seguir de cerca la actividad política y regulatoria. El producto combina información propia, contexto sobre la toma de decisiones y seguimiento de las personas e instituciones que influyen en la agenda pública. Se integra, además, en una de las principales franquicias editoriales del medio, basada en newsletters dirigidas a profesionales de la política, las instituciones, la regulación y los asuntos públicos.

La operación estará dirigida por Ángel Villarino como editor principal y por Enrique Andrés-Pretel como editor adjunto. Politico anunció ambos nombramientos en julio, cuando confirmó sus primeros fichajes para España y adelantó el lanzamiento de su primera edición de Playbook en castellano. El organigrama editorial ya está definido.

El estreno sitúa a Madrid en la red de ediciones Playbook y confirma la apuesta de Axel Springer por el mercado informativo español.

Politico mantiene una estrategia centrada en la información política y regulatoria, con productos abiertos y con Politico Pro, su servicio de información profesional por suscripción. La compañía enmarca el aterrizaje en en España en su plan de expansión europea y en el peso del país en áreas como energía, defensa, finanzas, tecnología y regulación europea. La redacción de Madrid trabajará conectada con la estructura internacional del grupo. El formato ya funciona en otras capitales.

Quién dirige la nueva redacción de Madrid

Los dos responsables de la redacción española acumulan experiencia en medios nacionales e internacionales:

  • Ángel Villarino (editor principal): procede de El Confidencial, donde ejercía como subdirector. Antes fue corresponsal en Roma, Bangkok, Pekín y Washington.
  • Enrique Andrés-Pretel (editor adjunto): llega también de El Confidencial, medio en el que estaba especializado en defensa y asuntos exteriores. Anteriormente fue corresponsal de Reuters en Centroamérica y Latinoamérica.
  • Estructura internacional: la redacción de Madrid operará conectada con la organización global de Politico, con el objetivo de incorporar la actualidad española a la cobertura europea del grupo.

La llegada de Playbook supone la entrada de Politico en el mercado informativo español con un producto específicamente diseñado para la cobertura diaria de poder, política y regulación. En el mapa editorial español conviven cabeceras digitales consolidadas y servicios de información profesional, un segmento en el que la compañía competirá con Politico Pro, su oferta de pago orientada a responsables políticos, empresas y profesionales que necesitan seguimiento especializado de decisiones y regulación. La expansión refuerza, además, la presencia en España de el grupo Axel Springer, propietario del medio.

Politico España

El encaje de la operación en el tablero editorial

El precedente de Madrid Playbook es la propia franquicia Playbook que Politico publica en otras capitales, un formato de newsletter matinal ya consolidado como puerta de entrada a sus productos de pago. La lógica es la de los modelos de suscripción profesional: el producto abierto construye audiencia y autoridad, y el servicio de pago convierte esa audiencia en ingresos recurrentes. En España, la información política y regulatoria cuenta con una demanda vinculada a la actividad de Bruselas y a las normas europeas que afectan a energía, defensa, finanzas y tecnología.

En términos de negocio, la operación no compite tanto por audiencia masiva como por lectores profesionales: despachos, empresas reguladas, consultoras de asuntos públicos y equipos de comunicación institucional. Para Axel Springer, el movimiento refuerza su presencia en el mercado español en línea con una estrategia centrada en información política y regulatoria. Para Politico, supone abrir su primera redacción permanente en el país con un equipo directivo procedente de El Confidencial, una de las cabeceras digitales de referencia del sector. El foco es el lector profesional.

Madrid Playbook arranca el próximo 6 de octubre con equipo propio y con la estructura internacional del grupo como respaldo, una fórmula que la compañía ya aplica en otras capitales europeas y que ahora traslada al mercado español. La operación abre una nueva etapa de competencia en el segmento de la información política y regulatoria.

📡 El Radar del Sector

  • El vacío que llena: Politico llega a España con un producto pensado para el lector profesional de política y regulación, un nicho con demanda creciente.
  • El reto por delante: Consolidar una redacción propia en Madrid y trasladar al mercado español el modelo de la casa, con la newsletter abierta y Politico Pro.
  • El tablero competitivo: El estreno añade un competidor internacional al mercado editorial español y refuerza la presencia de Axel Springer en el país.

Coca-Cola nombra a Úrsula Mejía vicepresidenta de Marketing para Iberia

Coca-Cola ha designado a Úrsula Mejía Melgar nueva vicepresidenta de Marketing para Iberia, un cargo desde el que reportará al general manager de la compañía, Pedro Massa, y liderará la estrategia de marcas en España y Portugal.

Nueva etapa en la dirección de marketing para Iberia

El nombramiento sitúa a Mejía al frente del área de marketing del mercado ibérico, que la compañía gestiona como una unidad conjunta para España y Portugal. La nueva responsable reporta directamente a Pedro Massa, general manager de Coca-Cola para la región, según el comunicado remitido por la compañía.

Su gestión se articula en cuatro ejes prioritarios: liderar el crecimiento del negocio, acelerar la transformación digital, impulsar la innovación de producto y el desarrollo del portafolio, y potenciar el talento y la cultura organizacional mediante la consolidación de equipos de alto rendimiento.

La incorporación se produce tras 25 años de trayectoria en multinacionales del gran consumo, con experiencia en mercados de Latinoamérica, Norteamérica y Europa. Con este movimiento, Coca-Cola busca reforzar la relevancia de sus marcas en la región ibérica mediante una estrategia centrada en la innovación, la sostenibilidad y el impacto positivo en los consumidores.

Coca-Cola sitúa al frente de su marketing ibérico a un perfil con cuenta de resultados propia y experiencia directiva en tres continentes.

La compañía no ha detallado el calendario de la incorporación ni el nombre del directivo al que Mejía releva en el puesto. El anuncio no precisa ese extremo.

Una trayectoria de 25 años en el gran consumo

Ingeniera de Alimentos por la Universidad Nacional Autónoma de México, Mejía completó su perfil académico con un máster en Branding y Publicidad por The Minneapolis School of Advertisement y con formación ejecutiva en corporaciones sostenibles por la Saïd Business School de la Universidad de Oxford. Su recorrido profesional incluye los siguientes hitos:

  • Primera etapa (1998-2010): base operativa y de gestión de marcas en multinacionales como Procter & Gamble, America Online y General Mills, donde impulsó estrategias comerciales clave y plataformas multiculturales como Qué Rica Vida.
  • Etapa internacional (2010-2020): responsabilidad sobre cuenta de resultados (P&L) en Nestlé, AM FRESH Group y Mondelēz International, compañía en la que ejerció como directora de Marketing para el Sur de Europa y vicepresidenta de Categoría para Europa Occidental.
  • Etapa reciente: dirección de Estrategia, Marketing e Innovación en Diageo, primero para el Sur de Europa y después para el Reino Unido, con foco en aceleración digital, nuevas categorías de producto y proyectos de paridad de género como la iniciativa Una de Dos.
  • Reconocimientos: su trabajo ha sido galardonado en certámenes internacionales como Cannes Lions y los premios Effie, y Forbes la ha incluido durante dos años consecutivos entre las 100 mujeres más influyentes de España.
Coca-Cola marketing Iberia

El mercado ibérico de bebidas es una de las plazas donde los grandes grupos de gran consumo concentran sus equipos comerciales para ganar velocidad en la ejecución digital y en la activación de marca. Coca-Cola opera en España y Portugal con una estructura comercial propia y una cartera de marcas que gestiona de forma conjunta para los dos países. El negocio forma parte de The Coca-Cola Company, matriz de las marcas que la compañía comercializa en la región.

Un perfil técnico para un mercado de dos países

El nombramiento responde a un patrón reconocible en el sector: incorporar a la dirección de marketing perfiles con responsabilidad previa sobre cuenta de resultados. Mejía ejerció ese tipo de responsabilidad en Mondelēz International, donde fue directora de Marketing para el Sur de Europa y vicepresidenta de Categoría para Europa Occidental, una cobertura geográfica equivalente a la que ahora asume en Iberia. Su etapa más reciente en Diageo, primero para el Sur de Europa y después para el Reino Unido, añade experiencia en aceleración digital y desarrollo de nuevas categorías de producto.

La comparación con su propio historial ayuda a leer el movimiento. En Diageo lideró proyectos de paridad de género dentro de la industria publicitaria, un eje que Coca-Cola incorpora a su estrategia de sostenibilidad en la región. El perfil combina ambas cosas. Su formación técnica, como ingeniera de alimentos, encaja con una compañía cuyo negocio depende del desarrollo de producto y del portafolio, un terreno donde compiten grupos de gran consumo, bebidas y distribución.

Para el ecosistema de agencias y consultoras, el movimiento tiene una lectura directa: la vicepresidencia de Marketing de uno de los mayores anunciantes del mercado ibérico pasa a manos de una directiva con experiencia en tres regiones y en varias categorías. El área que asume dialoga con las agencias creativas y de medios que trabajan para la compañía en la región, de modo que el nombramiento se sigue con atención en el sector publicitario. El reto corporativo consiste en sostener el crecimiento de la cartera de marcas en España y Portugal mientras avanza la transformación digital. La ejecutiva toma el puesto con la estructura de cuatro ejes ya definida por la compañía.

📡 El Radar del Sector

  • El vacío que llena: Coca-Cola Iberia incorpora una dirección de marketing con experiencia internacional y responsabilidad previa sobre cuenta de resultados, tras una carrera en gran consumo y bebidas.
  • El reto por delante: Sostener el crecimiento de la cartera de marcas en España y Portugal mientras se aceleran la transformación digital y la innovación de producto.
  • El tablero competitivo: El nombramiento sitúa el área de marketing ibérica en el mapa del talento directivo del sector, donde compiten grandes anunciantes de gran consumo y bebidas.

Ciberataques pymes: Murcia forma a autónomos y negocios para saber reaccionar

La Consejería de Hacienda de Murcia abre 50 talleres gratuitos para que pymes y autónomos sepan reaccionar ante un ciberataque. El programa se llama Ciberreg, la primera sesión es el lunes 21 de septiembre en Cartagena y la formación se extiende hasta diciembre por diez municipios de la Región.

El proyecto está diseñado con las cámaras de comercio de Murcia, Cartagena y Lorca y arranca con 150 inscritos. Los talleres son gratuitos y no exigen conocimientos técnicos previos, algo que importa en un tejido productivo donde la mayoría de los negocios no tiene un informático en plantilla. La jornada de lanzamiento se celebró este viernes 18 de septiembre en Murcia.

Qué se aprende en los talleres de Ciberreg

Cada edición territorial consta de cinco sesiones. En ellas se trabaja la identificación de activos y riesgos, la higiene digital del negocio, la protección de la información crítica, la seguridad de los proveedores y la respuesta ante un incidente.

El enfoque es deliberadamente cotidiano. Los talleres abordan el correo falso de un proveedor que anuncia un cambio de cuenta bancaria, el acceso indebido a datos de clientes, la eficacia real de las copias de seguridad y las primeras decisiones que hay que tomar cuando el ataque ya está dentro.

Los asistentes salen con material para aplicar en su propio negocio: un mapa de riesgos, un plan de higiene digital, una clasificación de la información crítica, alternativas ante el fallo de un proveedor y pautas de actuación ante un incidente.

La consejera de Economía, Hacienda y Transformación Digital, Marisa López Aragón, resumió que los participantes ‘no saldrán únicamente con conceptos generales, sino con herramientas que podrán aplicar en sus propios negocios.

A los talleres se suma ORUM, el servicio regional gratuito que ya usan más de 300 pymes para hacer un diagnóstico en línea de su nivel de madurez en ciberseguridad y recibir recomendaciones concretas. Ciberreg forma parte del programa Retech, se desarrolla a través de la Fundación Integra Digital y cuenta con la colaboración del Instituto Nacional de Ciberseguridad (INCIBE).

Un negocio pequeño no puede permitirse un departamento de ciberseguridad, pero sí puede aprender a no firmar una transferencia por un correo mal leído.

Quién puede apuntarse y dónde se celebran los talleres

La formación empieza el lunes 21 de septiembre en Cartagena y se prolonga hasta diciembre. Las diez ediciones territoriales se reparten entre Murcia, Cartagena, Lorca, Caravaca de la Cruz, Yecla, Águilas San Javier, Torre Pacheco, Molina de Segura y Alcantarilla, para que ningún negocio tenga que desplazarse lejos.

Pueden inscribirse pymes y autónomos de la Región de Murcia, sin necesidad de personal especializado. La inscripción se gestiona en la web habilitada por el programa y las plazas se asignan por orden de solicitud: ya hay 150 negocios apuntados.

ciberseguridad pymes

El correo que cambia una cuenta bancaria y vacía la caja

Entre las situaciones frecuentes que se van a tratar está la del mensaje de un proveedor de siempre que comunica un cambio de número de cuenta. El correo imita la firma, el tono y hasta el hilo de una conversación anterior.

Ningún cambio de datos bancarios se acepta por correo. La verificación se hace por teléfono, con la persona de siempre, y se deja constancia por escrito. Dos minutos de teléfono. Frente a eso, una transferencia que no vuelve.

El segundo aviso afecta a las copias de seguridad. Una copia que no se ha probado no es una copia: es una carpeta con archivos y una esperanza. Los talleres revisan cuántas copias hay, dónde están guardadas y cuánto tardarías en recuperar la facturación si el sistema se bloquea.

Queda la parte incómoda: cómo reaccionar. Si el incidente afecta a datos personales, el Reglamento General de Protección de Datos obliga a notificar la brecha a la Agencia Española de Protección de Datos en un plazo máximo de 72 horas, salvo que no entrañe riesgo para los derechos de las personas.

De la formación a la obligación: lo que queda por hacer en casa

Murcia no inventa nada con Ciberreg, y eso es una buena noticia. El valor de estos 50 talleres no está en el temario, sino en que llegan a negocios que nunca pagarían una consultoría de seguridad. Un negocio de dos personas no va a contratar a un analista, pero sí puede dedicar tres horas a ordenar qué información es crítica.

El problema es el de siempre: el tiempo. La formación gratuita no sirve si se queda en el cajón. La parte incómoda llega al día siguiente del taller, cuando toca cambiar contraseñas, cerrar los accesos de quien ya no trabaja contigo y probar la copia de seguridad. Nada de eso es caro. Todo eso es incómodo. El tiempo es el que falta.

Hay un motivo para no dejarlo pasar. La ciberseguridad ha dejado de ser un asunto interno: cada vez más clientes grandes preguntan a sus proveedores pequeños por sus medidas antes de firmar. Un incidente mal gestionado se convierte en una factura, en una sanción o en un cliente perdido. Ciberreg y ORUM son gratuitos, y el diagnóstico se puede hacer esta misma semana.

Guía rápida del trámite

  • 📅 Plazos: Talleres desde el 21/09/2026 en Cartagena hasta diciembre de 2026, repartidos en diez municipios. La información oficial no detalla fecha de cierre de inscripción.
  • ✅ Requisitos clave: Ser pyme o autónomo de la Región de Murcia. No hace falta personal especializado ni conocimientos técnicos previos.
  • 🌐 Dónde solicitarlo: En la web habilitada por el programa Ciberreg, con inscripción abierta; también informan las cámaras de comercio de Murcia, Cartagena y Lorca.
  • 💰 Importe o coste: Gratuito. Son 50 talleres presenciales en diez ediciones territoriales de cinco sesiones cada una.
  • ⚠️ Error a evitar: Dar por bueno un correo de un proveedor que cambia de cuenta bancaria sin verificarlo por teléfono con la persona de siempre.
Publicidad