La cuota de Mercadona se estanca: la inflación frena su avance y Día y Lidl le ganan clientes por precio

La cuota de Mercadona se queda en el 27,4% tras los ocho primeros meses de 2026, apenas una décima más que un año antes, mientras Dia y Lidl aprovechan la inflación y la caza de promociones para ganarle compradores.

El dato procede del balance de Worldpanel by Numerator y deja una foto incómoda para el gigante valenciano. Mantiene el liderazgo con holgura, sí, pero su penetración cae 0,8 puntos respecto al mismo periodo de 2025 y se queda en el 90,5%. Es el mayor retroceso entre todas las enseñas analizadas.

Traducido al carro de la compra: nueve de cada diez hogares españoles entraron en un Mercadona entre enero y agosto. La cifra sigue muy por encima de Lidl, con un 62,4% de penetración, y de Carrefour, con un 56,7%. El problema no es cuántos entran, sino cuánto llenan la cesta.

El dato que duele: menos compradores pese al liderazgo

Una cuota del 27,4% equivale, prácticamente, a la suma de las participaciones de Carrefour, Lidl, Eroski, Dia y Consum. Ese es el tamaño del negocio en juego y ese es el motivo por el que una décima de crecimiento se lee como un estancamiento.

Lo relevante no es la foto fija, sino el movimiento. El comprador tipo ya reparte su gasto en en varios establecimientos cada mes: el 57,7% de los actos de compra se produce ya fuera de la tienda principal. La fidelidad a una sola enseña se ha roto.

Ganar cuota ya no va de tener la tienda más grande, sino de entrar varias veces al mes en la lista de la compra de la misma familia.

Ahí encaja la inflación. El índice general alcanzó el 4,3% en agosto de 2026, impulsado sobre todo por el encarecimiento de los carburantes, según los datos que publica el Instituto Nacional de Estadística. Con ese telón de fondo, cada hogar mira el ticket con más lupa y premia la promoción por delante de la marca.

Quién gana terreno: Lidl, Dia y Consum muerden la cuota

Lidl es la cadena que mejor capitaliza el cambio. Sube 0,4 puntos de cuota y 0,5 puntos de penetración, pero su avance más serio está en el tipo de compra: gana peso en cestas grandes y entre familias con hijos, el segmento donde Mercadona ha mandado siempre. La alemana ha elevado 1,6 puntos la presencia de sus productos propios, 3,2 puntos las compras vinculadas a su tarjeta de fidelización y 1,6 puntos los descuentos.

Dia firma el otro gran avance. Su penetración sube un punto porcentual y sus actos de compra crecen un 12,7%. El detalle que más dice: el informe identifica a Mercadona como la principal procedencia de las compras adicionales que capta Dia, por delante del comercio especializado y de las cadenas regionales.

En el terreno local, Consum registra el mayor incremento de penetración de todo el panel, con 1,6 puntos, y se consolida como el rival más duro de Mercadona en la Comunidad Valenciana. Aldi, por su parte, eleva un 14% sus actos de compra anuales.
Mercadona inflación

📊 La comparativa de un vistazo

CadenaCuota o penetraciónDato clave
Mercadona27,4% de cuota y 90,5% de penetraciónPierde 0,8 puntos de penetración
Lidl62,4% de penetraciónSube 0,4 puntos de cuota
Dia+1 punto de penetraciónActos de compra un 12,7% más
Consum+1,6 puntos de penetraciónMayor avance del panel
Aldi+14% en actos de compra anualesCrece desde una base menor

La letra pequeña: marca blanca y precio fijo

El tercer movimiento del tablero genera menos titulares y afecta más al bolsillo. La marca blanca, o marca de distribuidor, alcanzó el 47,3% del valor de las ventas de gran consumo entre enero y agosto de 2026, 1,4 puntos más que un año antes. De ese crecimiento, un punto completo corresponde a las cadenas de surtido corto, las que concentran su oferta en pocas referencias y empujan sus propias marcas. El concepto completo está glosado en esta entrada de Wikipedia.

A efectos prácticos, esto significa dos cosas. La primera: el surtido largo y muchas marcas de fabricante pierden espacio en la cesta media. La segunda: la promoción funciona como imán, y ahí Mercadona parte con desventaja, porque su modelo de precio fijo diario apenas juega esa carta.

¿Es grave el estancamiento? No, y conviene decirlo con honestidad. La distancia con Lidl sigue siendo enorme y ese 27,4% no está en discusión. Lo que revela el panel es un cambio de naturaleza: el cliente histórico de Mercadona no se ha ido, se ha convertido en un cliente de rotación que alterna enseñas según la oferta de la semana. Ese perfil es más caro de retener y más sensible al precio del aceite, la leche o la carne.

Para el comprador, el escenario es razonablemente favorable. Cuando las cadenas pelean por la penetración, bajan precios, refuerzan promociones y amplían surtido propio. La contrapartida es la dispersión: hacer la compra en tres sitios puede ahorrar dinero y costar tiempo. Este análisis es divulgativo y de consumo; no constituye consejo financiero ni de inversión, y cada hogar debería valorar su caso.

🛒 El Veredicto de Compra

  • Compara por cesta, no por enseña: con el 57,7% de las compras ya repartidas entre varias tiendas, el ahorro real está en cruzar precios de tres o cuatro productos básicos.
  • Mira el peso de la marca blanca: ya es el 47,3% del valor del gran consumo; en categorías de uso diario, la diferencia por litro o por kilo es la que decide.
  • Guarda el tique: si una promoción no aplica el descuento anunciado, la reclamación exige la prueba de compra y el precio de góndola.
Ucrania lanza su mayor ataque con drones contra Moscú: 300 derribados y una refinería en llamas

El mayor ataque con drones contra Moscú desde 2022 deja tres muertos y una refinería en llamas. He revisado las cifras que han difundido las autoridades rusas y las que manejan las fuentes ucranianas, y la distancia entre unas y otras explica buena parte de esta guerra.

La ofensiva se produjo en la última jornada de las elecciones parlamentarias rusas, las primeras desde la invasión de febrero de 2022. Ucrania lanzó cientos de aparatos contra la capital y su región, y Moscú respondió con un recuento que, como viene siendo habitual, no encaja con el que manejan sus propios analistas independientes.

Los datos: más de 300 drones derribados y tres muertos

  • Más de 300 drones derribados sobre Moscú y su región, en el mayor ataque contra la capital desde el inicio de la guerra.
  • El alcalde, Serguéi Sobianin, elevó la cifra a más de 1.600 artefactos interceptados en todo el país, 450 de ellos hacia la capital, aunque los recuentos oficiales rusos tienden a inflarse.
  • Al menos tres muertos, entre ellos una mujer de 44 años y un hombre de edad avanzada, en incidentes separados.
  • 400 personas evacuadas tras el impacto de un dron en un edificio de 21 plantas, según el gobernador de la región, Andréi Vorobiov.

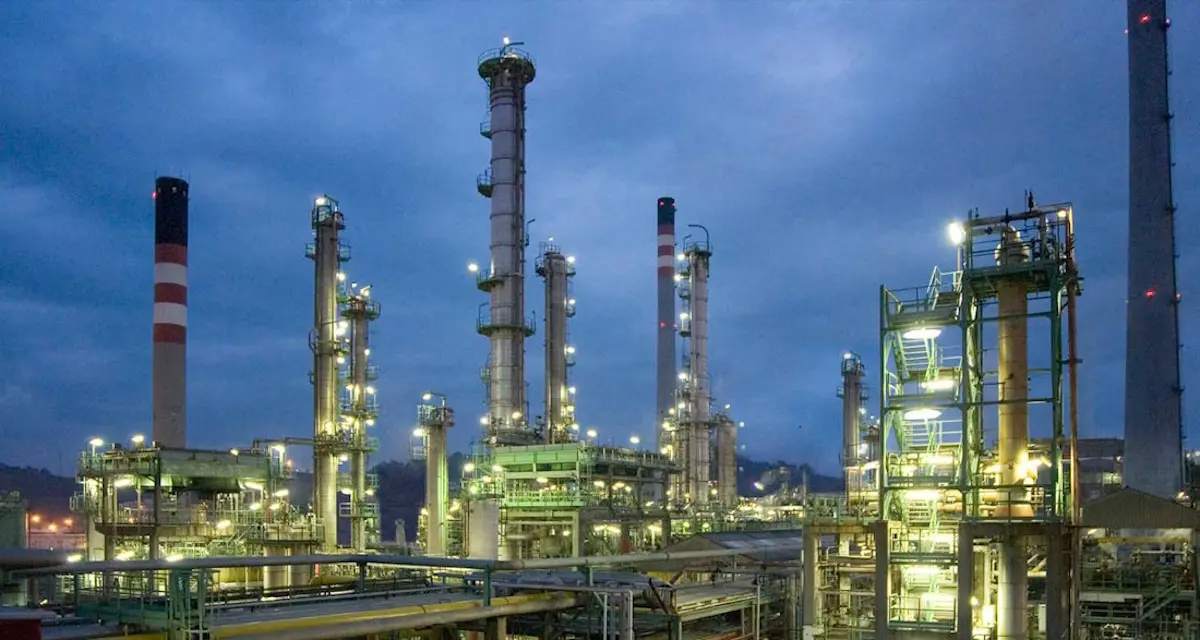
La refinería de Moscú, en el distrito de Kapotnya, sufrió daños en una de sus instalaciones, según confirmó el propio Sobianin. Los servicios de emergencia se desplazaron a la zona y, en esta ocasión, no se reportaron víctimas en el complejo. El recinto ya había sido alcanzado en meses anteriores.

«El ataque sin precedentes se planificó claramente con el objetivo de perturbar las elecciones. El enemigo no lo ha conseguido.» — Serguéi Sobianin, alcalde de Moscú, mensaje publicado en Telegram el 20 de septiembre de 2026

Las elecciones legislativas, primeras desde 2022, se han celebrado con un censo restringido a partidos afines al Kremlin y con votación organizada también en territorios ucranianos ocupados. Pocos rusos dudan de que Rusia Unida volverá a ganar, pero el resultado funcionará como termómetro del apoyo real a la guerra.

Flamingo, Pelican y la ofensiva contra el refino ruso

refinería Kapotnya

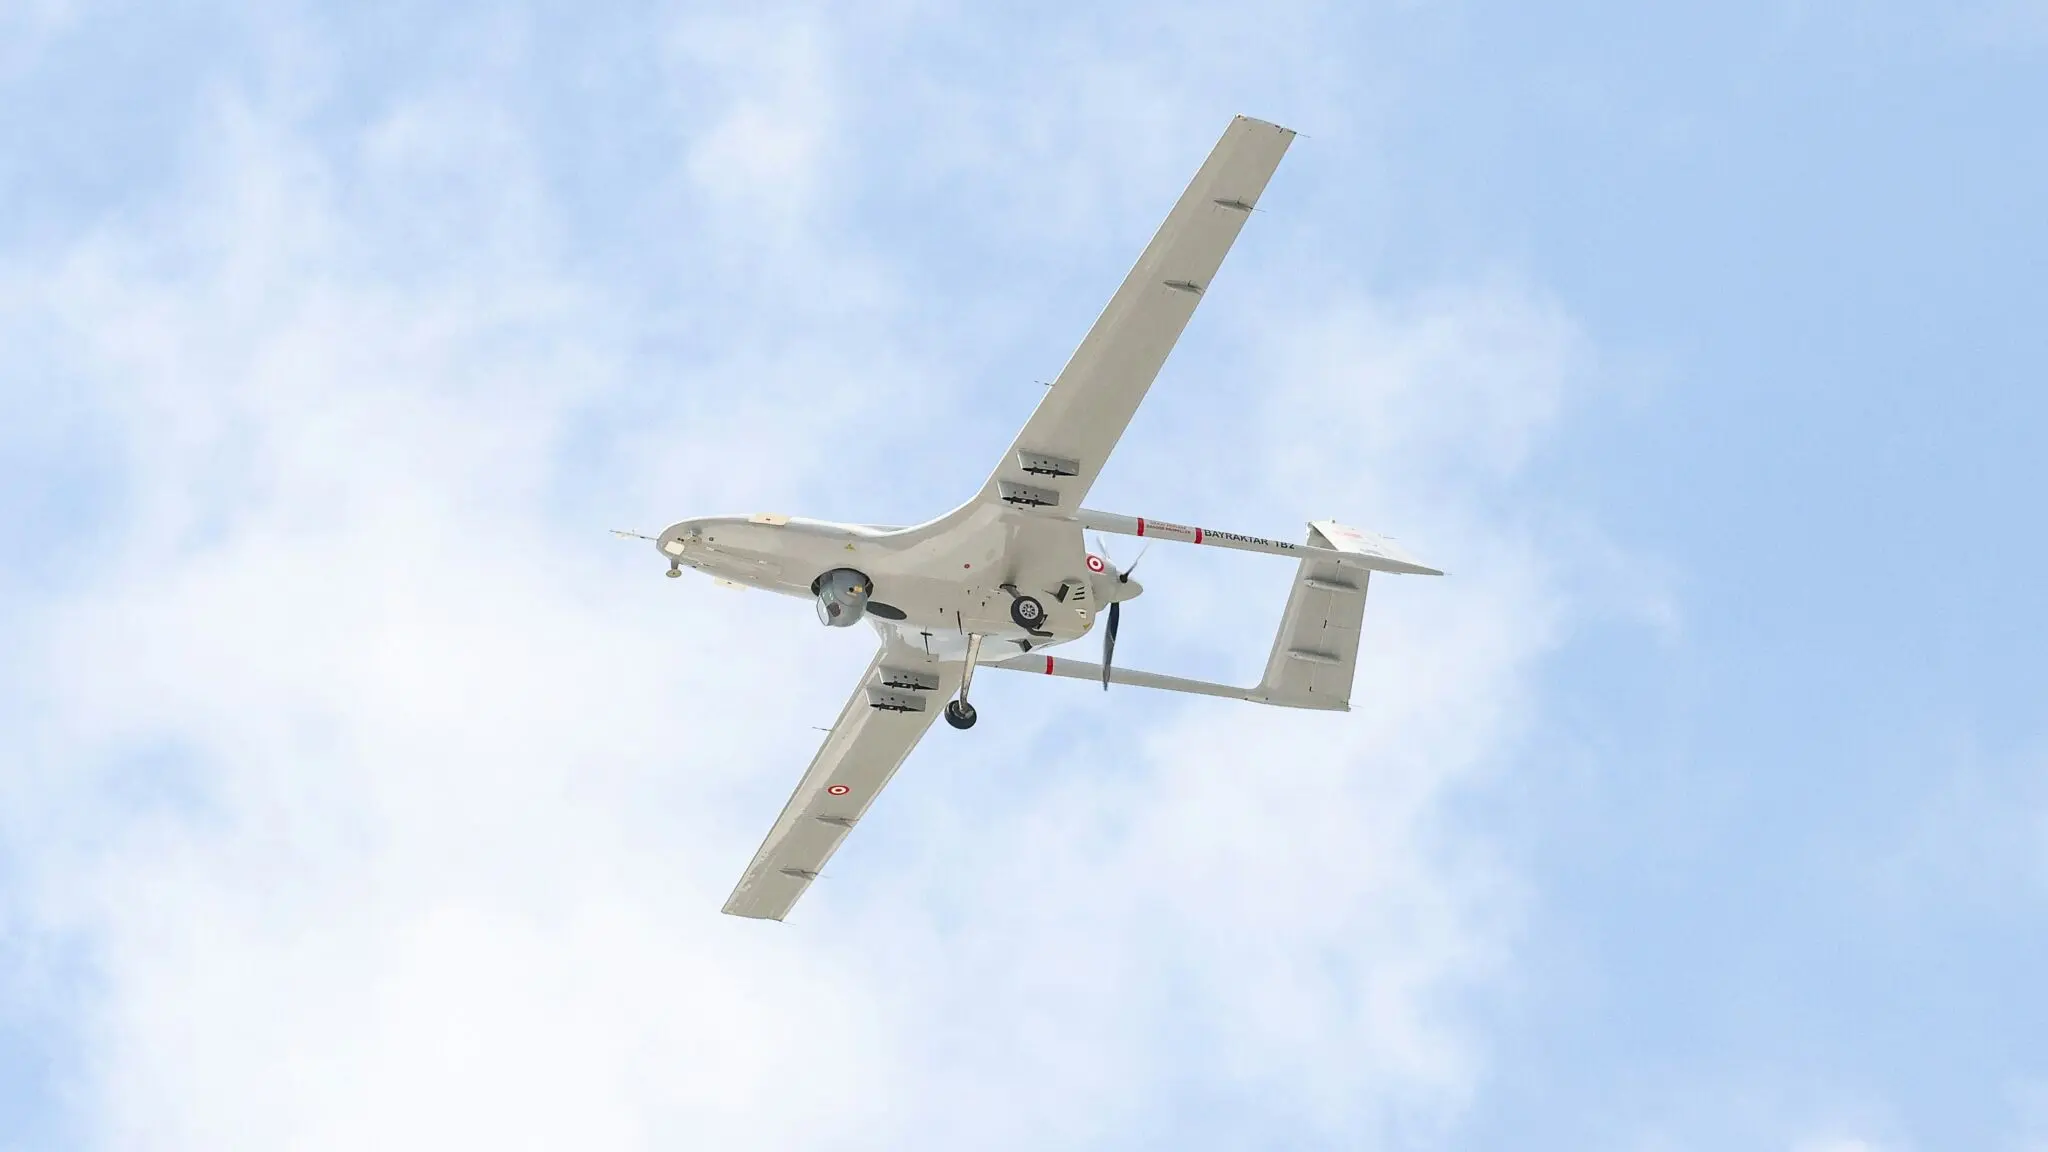
Volodímir Zelenski aseguró que entre los objetivos alcanzados figura una de las «instalaciones clave de la industria petrolera» rusa y que en el ataque se emplearon misiles de crucero Flamingo, de fabricación nacional y con alcance suficiente para llegar a Moscú. También mencionó el Pelican, presentado en un primer momento como un misil balístico de corto alcance y descrito horas más tarde por fuentes militares como un dron de ala fija. La confusión sobre la identificación del arma se mantuvo durante toda la jornada.

Canales de Telegram ucranianos y rusos difundieron imágenes de lo que presentaron como restos de un Flamingo hallados en la región de Moscú, aunque no fue posible verificarlo de forma independiente. Ruslan Leviev, responsable del grupo de investigación de fuentes abiertas Conflict Intelligence Team, sostuvo que los restos probablemente procedían de ese misil. La empresa Fire Point, responsable del arma, desarrolla además el FP-9, con un alcance superior a 800 kilómetros y una prueba de vuelo prevista para este otoño.

El ataque deja en evidencia el anuncio que Donald Trump hizo el lunes, cuando aseguró que Ucrania y Rusia habían acordado no golpear sus respectivas infraestructuras energéticas. La campaña ucraniana contra el refino ruso se ha intensificado en los últimos meses y ha dejado fuera de servicio una parte significativa de la capacidad del país, con escasez de derivados, subidas de precios y colas en las gasolineras de regiones repartidas por once husos horarios.

Lo que veo en el calendario electoral

Lo que veo aquí no es un ataque improvisado. Kiev ha convertido el refino ruso en su principal palanca de desgaste: cada parada técnica forzada reduce ingresos fiscales del Kremlin y genera fricción interna en forma de colas y precios altos. El calendario electoral añade un componente simbólico que Moscú no puede ignorar, y explica la reacción inmediata del alcalde, que atribuyó la ofensiva a un intento de desestabilizar la votación.

Sin embargo, quedan dos contradicciones sin resolver. La primera es el alto el fuego anunciado por Trump: si existía un acuerdo para no atacar infraestructuras energéticas, ya no está en vigor, y nadie ha explicado quién lo rompió. La segunda es el recuento. La diferencia entre los 1.600 aparatos que reclama Sobianin y las estimaciones independientes dificulta medir la eficacia real de la defensa aérea rusa y, por tanto, calibrar cuánto daño ha llegado a tierra. El recuento electoral de esta semana y la respuesta militar de Moscú serán los dos indicadores que seguiré con más atención.

🌍 El impacto en España y Europa

El impacto en España llega por la vía energética. Cada refinería rusa fuera de servicio tensa el mercado global de gasóleo y, con él, los costes del transporte, la pesca y la industria españolas.

  • Inflación: un gasóleo más caro en la eurozona se traslada al IPC español con retraso y complica la recta final del BCE hacia el 2%.
  • Euríbor: si el BCE aplaza recortes por el repunte energético, las hipotecas variables españolas notarán menos alivio del previsto en las próximas revisiones.
  • Empresas: el transporte de mercancías y el sector primario, muy sensibles al precio del combustible, son los primeros en notar la tensión.
  • Gas: una escalada que alcanzara infraestructuras de exportación rusas devolvería volatilidad al TTF y a la factura energética europea.

Irán condiciona el fin de la guerra y el petróleo supera los 100 dólares por barril

El petróleo ha superado los 100 dólares por barril y Teherán acaba de poner precio a la reapertura del estrecho de Ormuz. He repasado las condiciones que el jefe de seguridad iraní, Mohsen Rezaei, ha enviado a Washington vía Catar, y lo que encuentro no es un borrador de paz, sino una factura con seis cláusulas. Las expuso ante Al Jazeera el sábado y el mensaje de fondo es inequívoco: nada se mueve hasta que Estados Unidos cumpla.

Todo arrancó a finales de febrero, tras los ataques conjuntos de Estados Unidos e Israel contra territorio iraní. No hay tregua firmada, solo una pausa que se deshilacha desde el verano.

Las seis condiciones que Teherán ha puesto sobre la mesa

Rezaei las enumeró sin adornos y espera respuesta formal antes de mover ficha.

  • Fin de la guerra en todos los frentes, con mención expresa a Líbano.
  • Liberación de los fondos iraníes congelados, que cifra en miles de millones de dólares.
  • Fin del bloqueo naval sobre los puertos del sur de Irán.
  • Fin de la injerencia estadounidense en los asuntos internos del país.
  • Fin de la cooperación de Washington con ‘los oponentes de nuestra revolución’.
  • Fin de todos los ataques estadounidenses contra territorio iraní.

La comparación con el memorándum de junio es inevitable y, a la vez, engañosa. Aquel texto ya recogía varias de estas exigencias, pero también un plan de reconstrucción de 300.000 millones de dólares y la reapertura de Ormuz. Lo que cambia ahora no es el catálogo, sino el canal: Catar en lugar de Omán y una puesta en escena pública calculada.

«Enfrentaremos a Estados Unidos con mayor fuerza y con ataques más numerosos y más dolorosos.» — Mohsen Rezaei, jefe de seguridad de Irán, entrevista con Al Jazeera, 19 de septiembre de 2026

Un memorándum caducado y un bloqueo que nadie quiere romper

El acuerdo firmado el 17 de junio tenía una vigencia de 60 días y expiró el mes pasado. Desde entonces se han multiplicado los ataques en el entorno de Ormuz, que Irán ha cerrado de facto, mientras Washington mantiene el bloqueo de los puertos del sur iraní. Los asaltos a petroleros y el control efectivo hutí de la ruta del mar Rojo, la que Arabia Saudí usa para exportar crudo, explican el salto del Brent por encima de los 100 dólares.

«Hasta que se cumplan estas condiciones y se reconozcan los derechos legítimos de la nación iraní, no habrá vuelta a las negociaciones ni reapertura del estrecho de Ormuz.» — Mohammad Bagher Ghalibaf, presidente del Parlamento iraní, 20 de septiembre de 2026

Rezaei niega que Teherán incumpliera el pacto y sitúa sus acciones después de los ataques estadounidenses contra Bandar Abbas. Añade que el pacto exigía recurrir al comité de disputas acordado entre Ghalibaf y el vicepresidente JD Vance, del que Washington se retiró por su cuenta. Trump acortó el fin de semana en Camp David y volvió el sábado a Washington, mientras el Departamento de Estado pedía máxima vigilancia a sus ciudadanos en nueve países de la región.

estrecho de Ormuz

Lo que veo en este pulso: nadie puede ganar y nadie puede ceder

Veo aquí un tablero sin casillas ganadoras. Estados Unidos sostiene el bloqueo y la superioridad aérea, pero no puede forzar una capitulación; Irán no puede romperlo, aunque conserva apalancamiento asimétrico —petroleros, milicias, rutas marítimas— para encarecer la factura a todos los demás. Es el diagnóstico de Adel Abdel Ghafar, del Australian Strategic Policy Institute.

El reloj juega a favor de Teherán. Las legislativas estadounidenses de noviembre son la variable que Rezaei descuenta. Rob Geist Pinfold, del King’s College de Londres, sostiene que Trump quiere un acuerdo antes de los comicios; David Des Roches, exdirector del Pentágono para la Península Arábiga, responde que Washington leería las condiciones como una rendición.

Hay dos detalles que apuntan en direcciones opuestas. Rezaei no mencionó esta vez las reparaciones de guerra, una exigencia histórica, y eso admite una lectura de flexibilidad. Y admite que Irán estuvo a un paso de cerrar con Omán un acuerdo para gestionar Ormuz.

En lo nuclear mantiene la fatwa de Khamenei contra las armas atómicas y no ha salido del TNP, aunque avisa de que no puede garantizar el futuro. El riesgo que los datos no resuelven es un accidente en el estrecho: un petrolero alcanzado en el lugar equivocado convierte un pulso gestionado en escalada abierta.

🌍 El impacto en España y Europa

Para el lector español, el crudo por encima de los 100 dólares se traduce en tres vectores. Devuelve presión al alza a los precios energéticos europeos, complica el último tramo desinflacionario que persigue el BCE y tensiona de nuevo la curva de tipos. Si el Brent se consolida en estos niveles, el Euríbor a 12 meses podría subir entre 15 y 25 puntos básicos adicionales, con traslación directa a las hipotecas variables que se revisen en los próximos trimestres.

  • Euríbor e hipotecas: cada 25 puntos básicos encarecen una hipoteca media de 150.000 euros alrededor de 20 euros al mes.
  • Inflación y consumo: carburantes y fletes más caros erosionan el poder adquisitivo justo cuando la desinflación parecía encarrilada.
  • Exportadores e IBEX: el encarecimiento de fletes y seguros de casco golpea al tejido industrial que vende fuera.
  • Gas y BCE: si el cierre de Ormuz se prolonga, el gas natural licuado catarí buscará rutas alternativas y tensionará el TTF europeo, con menos margen para nuevos recortes de tipos.

Por qué el precio del gas natural en Europa sube un 150% y ya desbanca a Asia como comprador

0

El precio del gas natural en Europa se ha disparado un 150% en el mercado al contado y ha roto una jerarquía que parecía intocable: el comprador europeo paga hoy más que el asiático por el mismo cargamento de gas natural licuado.

Las estimaciones de Kpler sitúan las importaciones asiáticas de GNL en 20,09 millones de toneladas durante septiembre. Un año antes fueron 22,27 millones y un mes antes, 22,25 millones. La caída es doble, interanual y mensual, y confirma lo que el mercado venía anticipando desde el verano: Asia se aparta de la puja cuando el precio deja de cuadrar con su economía.

La razón última es el coste. Los compradores asiáticos disponen de alternativas —carbón, contratos indexados al petróleo, producción doméstica— y las están activando. El Viejo Continente no tiene esa red de seguridad, o la tiene mucho más cara por tonelada.

El GNL cambia de manos: Asia compra 2,2 millones de toneladas menos que hace un año

Los flujos que Asia deja libres, no se quedan sin comprador. Los metaneros se redirigen hacia los puertos europeos y allí el precio no funciona como un obstáculo, sino como un peaje de entrada. Los operadores del continente pujan por encima del comprador asiático, un patrón que en las últimas temporadas solo había aparecido en episodios puntuales y que ahora llega con la temporada de calefacción a la vuelta de la esquina.

El matiz que subrayan los analistas es que la demanda asiática no está ausente por falta de necesidad, sino por precio. Ese detalle altera la lectura del dato. Un comprador que se retira porque no puede pagar vuelve al mercado en cuanto la temperatura baja o el inventario aprieta, y el margen de reacción se mide en semanas.

Sobre esa base, Europa ha decidido no mirar la etiqueta. Sus carteras de suministro se reordenaron desde 2022, cuando el gas ruso por gasoducto dejó de ser una opción de volumen, y cada invierno se juega con un colchón que depende de barcos que zarpan a diez mil kilómetros de distancia.

Europa no está comprando energía más barata: está comprando la certeza de que el gas llegará, y la paga al precio que haga falta.

A eso se suma un deterioro estructural de la producción propia. Los campos maduros del Mar del Norte rinden menos cada año, el yacimiento neerlandés de Groningen quedó cerrado y el almacenamiento subterráneo europeo funciona como amortiguador, no como fuente. Cada tonelada que falta se cubre con gas natural licuado embarcado desde Estados Unidos, Catar o Argelia, con el coste logístico que eso implica.

El cargamento de GNL no viaja hacia donde está la necesidad, sino hacia donde está el pago: este otoño, ese lugar es Europa.

Los precios de referencia del noroeste europeo recogen esa tensión antes que cualquier otro indicador. El TTF holandés no es una curiosidad de trading: es la base sobre la que se firman los contratos del continente y la señal que siguen las comercializadoras para decidir cuánto compran y con qué antelación. Cuando el contado se mueve con esta intensidad, el traslado al resto de la cadena tarda semanas, pero llega.

Ninguna de las cifras del mes sostiene la tesis de que Europa compre por exceso de optimismo. Compra por obligación: sus importaciones de gas dependen hoy de barcos, no de gasoductos, y la capacidad contratada a largo plazo cubre solo una parte de la demanda invernal. El resto se resuelve en el mercado al contado, donde el precio lo fija el último comprador que necesita el cargamento. Este otoño, ese comprador lleva bandera europea.

El análisis difundido por OilPrice.com, que recoge los cálculos de Kpler, insiste en el mismo punto: la retirada asiática no responde a un invierno cálido ni a una recesión industrial, sino a una decisión de coste. Japón, Corea del Sur y China marcan el ritmo de ese mercado y, cuando vuelvan a necesitar volumen, lo harán con urgencia.

De la puja al recibo: la prima que acabará pagando el consumidor

GNL precio contado

El precio mayorista es la primera estación de un recorrido que termina en la factura doméstica. El mercado ibérico del gas traslada sus referencias a los contratos minoristas y a la tarifa de último recurso, revisada cada trimestre y aplicable a los hogares que siguen acogidos a ella. La próxima cita está fijada para el 1 de octubre, con la temporada de calefacción ya en marcha en buena parte del país.

En la industria, el traslado es más rápido. Las fábricas intensivas en energía —cerámica, vidrio, química, papel— compran con precios indexados y notan el movimiento en semanas. Ese es el canal por el que una puja entre metaneros en el golfo de México acaba convertida en un ajuste de producción en un polígono industrial de Castellón o de Álava.

La comparación con Asia deja el dato más incómodo. Mientras el comprador asiático reduce posiciones, el europeo las amplía y asume un sobreprecio que sus competidores industriales no están pagando. Esa asimetría se traduce en costes energéticos por unidad producida muy distintos dentro del mismo mercado global, y en una pérdida de competitividad que no se recupera cuando el precio baja, porque las decisiones industriales tienen plazos más largos.

Nadie regala un metanero. Y menos con el calendario en contra.

La victoria europea en la puja del GNL tiene fecha de caducidad

La paradoja del momento es sencilla de enunciar y difícil de digerir: Europa gana la puja del GNL precisamente porque está dispuesta a pagar lo que Asia no paga, y esa disposición mide vulnerabilidad, no fortaleza.

El precedente de 2022 mostró el mecanismo completo. Cuando el continente salió a comprar en en el mercado al contado de forma masiva, los precios se desbordaron, la demanda asiática se contrajo y la industria europea cerró capacidad que nunca volvió a abrir. El episodio actual tiene otro detonante —una retirada asiática por precio, no un corte de suministro—, pero activa la misma mecánica.

El riesgo evidente está en el calendario. Si el invierno llega frío en el noreste asiático, los compradores de Japón y Corea volverán al mercado con urgencia y con presupuesto. En ese escenario, la prima europea tendrá que subir para seguir ganando cargamentos, justo cuando los inventarios del continente empiecen a bajar. La campaña de relleno de 2027 arrancaría desde una posición más débil y con menos margen de negociación.

Hay además una contradicción de fondo que el debate público apenas toca. La agenda de descarbonización empuja hacia la electrificación de la calefacción y del transporte, pero la seguridad de suministro a corto plazo se resuelve comprando más gas y firmando contratos más largos. Las dos políticas no son incompatibles, aunque tampoco se refuerzan: cada contrato a veinte años firmado hoy hipoteca parte del margen de maniobra de la próxima década.

Los datos semanales de inventarios que publica Gas Infrastructure Europe y la revisión de la tarifa de último recurso del 1 de octubre marcarán la intensidad del traslado al consumidor. La pregunta de fondo no es si Europa puede pagar el GNL, sino cuántos trimestres está dispuesta a hacerlo antes de que el precio de la energía se convierta en un problema político de primer orden.

Precio de la luz hoy: sube un 2,09% pero deja ocho horas gratis para los electrodomésticos

0

El precio de la luz hoy sube un 2,09%, hasta los 112,56 euros por megavatio hora. El pool se sitúa así por encima de los 110,26 euros del sábado y reserva un bloque de ocho horas consecutivas a coste cero.

La franja gratuita se concentra entre las 10:00 y las 18:00, según los datos publicados por el Operador del Mercado Ibérico de la Energía (OMIE). En esas horas el precio de la energía cae a cero euros por MWh, algo que solo ocurre cuando la oferta renovable supera con holgura a la demanda.

La otra cara llega de noche. Entre las 21:00 y las 22:00 el mercado paga 202,97 euros por MWh, casi el doble de la media diaria. El hueco nocturno se cubre con ciclos combinados y con importaciones, y eso tiene un precio.

Ocho horas gratis a mediodía y un pico nocturno de 202,97 euros

El tramo a coste cero no es un gesto comercial de ninguna eléctrica. Es el resultado de la fotovoltaica entrando con fuerza en el sistema a las horas de mayor radiación, con una demanda industrial que un domingo trabaja a medio gas. Cuando la oferta renovable desborda la demanda, el precio marginal se va al suelo.

Para el consumidor doméstico, ese calendario horario es la herramienta más útil de la semana. Programar la lavadora, el lavavajillas o la recarga del coche eléctrico entre las 10:00 y las 18:00 elimina el coste de la energía en esas horas, aunque el término de potencia y los impuestos se mantienen intactos. El calendario manda.

Del pool al recibo: agosto se cierra un 70% más caro que hace un año

El repunte de este domingo llega después de un mes de agosto caro. El mercado mayorista subió un 70% interanual hasta los 118 euros por MWh de media, y la factura del consumidor medio con tarifa regulada (PVPC) se situó en 96,65 euros, según el análisis de FACUA-Consumidores en Acción. El detalle importa.

Un día con ocho horas a cero euros no abarata el mes: el mercado paga la energía de las horas punta, y esas horas concentran la factura.

Para encontrar un recibo más alto hay que remontarse a octubre de 2022, cuando alcanzó los 103,34 euros. La serie de agosto dibuja una escalada sostenida: 96,65 euros en 2026, 80,71 en 2025, 78,21 en 2024, y 73,21 en 2023, frente al pico de 158,30 euros de 2022. El salto respecto al año pasado es del 19,8%.

La fiscalidad empuja en la misma dirección. Desde el 1 de junio el IVA de la luz volvió al 21%, tras el 10% aplicado para contener el impacto de la guerra en Irán. A finales de ese mes, un decreto abrió la senda de rebaja del Impuesto sobre el Valor de la Producción de Energía Eléctrica (IVPEE): del 7% actual al 5% en 2026, al 3,5% en 2027 y su eliminación en 2028.

El precio del mercado mayorista no se traslada de golpe al recibo regulado. El PVPC toma un 40% de su valor del mercado diario y el 60% restante de una cesta de precios negociados a futuro, de modo que la volatilidad del pool llega amortiguada y con retraso. El sistema no es inmune, eso sí: la tarifa carga también con los costes de la operación reforzada que Red Eléctrica mantiene desde el apagón de 2025.

precio luz domingo

Quien tiene precio fijo en el mercado libre está protegido mientras dure el contrato. El riesgo aparece en la renovación. Según los últimos datos de la CNMC, solo el 27,4% de los consumidores sigue en PVPC, mientras un 37,4% de los hogares tiene una tarifa con el mismo precio a todas las horas.

Hay una palanca que el consumidor controla y casi nadie utiliza. El estudio de la Organización de Consumidores y Usuarios (OCU) sobre 10.000 facturas del mercado libre entre octubre de 2025 y marzo de 2026 concluye que un 34% de los hogares mantiene una potencia contratada por encima de la que necesita, con un sobrecoste medio de 88 euros al año. Solo un 2% dispone de dos potencias diferenciadas. Para un mismo perfil de consumo, la diferencia entre contratos alcanza el 57%, hasta 450 euros más al año.

El mercado libre funciona con otra lógica. Una subida puntual del mayorista no altera de inmediato lo que paga un hogar acogido a precio fijo, porque el contrato actúa como cortafuegos mientras esté vigente. El impacto llega más tarde, en la renovación, cuando la comercializadora traslada el coste de la energía que compró por encima de lo previsto.

La paradoja de un mercado volátil con contratos rígidos

El contraste entre la media y el detalle horario es cada vez mayor. Un sistema con más fotovoltaica y más almacenamiento en baterías tiende a aplanar los precios en las horas centrales y a concentrar la tensión en el arranque de la noche, cuando la producción solar desaparece y la demanda doméstica repunta. El promedio diario es, en ese contexto, una foto que oculta el mapa.

El sistema eléctrico español ha entrado en una fase en la que la media diaria del pool informa cada vez menos. Con la fotovoltaica marcando el precio de mediodía y la demanda nocturna tirando de tecnología cara, el promedio esconde dos mercados distintos dentro de la misma jornada. El consumidor que no puede mover su consumo paga el segundo; el que sí puede, cobra el primero en forma de horas gratuitas.

Esa asimetría explica por qué la factura media sube mientras los titulares de las horas valle muestran cero euros. Explica también el riesgo que afronta el mercado libre en los próximos meses: las comercializadoras firmaron precios fijos con una previsión de pool más baja, y cada mes de mercado mayorista por encima de los 100 euros tensa esos contratos. La renovación de tarifas es el punto donde el consumidor notará el ajuste.

Queda una contradicción de fondo sin resolver. El IVPEE bajará al 3,5% en 2027 y desaparecerá en 2028, un alivio fiscal que llegará cuando el IVA ya esté plenamente instalado en el 21%. Mientras, un tercio de los hogares sigue pagando potencia que no usa y una minoría ha adaptado sus hábitos a un mercado que cada día premia más la flexibilidad.

Con la fotovoltaica marcando el precio del mediodía, la media diaria del pool informa cada vez menos y el contrato pesa más que el mercado.

La factura de septiembre, que se conocerá en las próximas semanas, llegará con los mismos mimbres: mercado volátil, fiscalidad normalizada y un margen de ahorro que depende más de la gestión del contrato que del precio del kilovatio. La palanca del consumidor no está en el pool. Está en la potencia contratada y en el horario en que pone la lavadora.

Una IA española de atención al cliente bate a los equipos humanos de las cotizadas del Ibex 35

Una firma española de inteligencia artificial ya supera en atención telefónica a los equipos humanos de grandes compañías, un avance que presiona los costes y obliga al Ibex 35 a redefinir su estrategia de servicio al cliente.

El salto de la IA en la atención al cliente

El sector de la atención al cliente asiste a un cambio de modelo. Los asistentes conversacionales desarrollados en España han afinado su precisión hasta gestionar consultas repetitivas, resolver incidencias y cerrar trámites sin intervención humana. En ese tramo, la máquina iguala o supera al operador. La inteligencia artificial ha dejado de ser un complemento para convertirse en el eje de la operación.

Las cotizadas con mayor volumen de interacciones mantienen plantillas de miles de agentes en sus plataformas de contacto. Telefónica, Santander, Iberdrola y Endesa figuran entre las compañías del Ibex 35 con redes de servicio más extensas. Trasladar parte de esa carga a la automatización de atención al cliente tiene un efecto directo sobre el margen operativo.

El ahorro es la palanca. Un agente humano y un asistente virtual no compiten en llamadas por hora, sino en coste por resolución. Ahí la ventaja del software es estructural: no descansa, no rota, y no encarece el turno. Para una compañía con millones de contactos anuales, el impacto en la cuenta de resultados es inmediato.

La otra cara es el empleo. Los call centers en España dan trabajo a decenas de miles de personas y concentran buena parte de la contratación del sector servicios. Cada función automatizada tensiona ese mercado y traslada la presión a las plantillas y a los convenios del sector.

La contienda no se libra en la tecnología, sino en el coste por resolución que cada compañía arrastra en su cuenta de resultados.

La regulación añade una capa de complejidad. El Reglamento Europeo de Inteligencia Artificial y el control de la Agencia Española de Protección de Datos condicionan el tratamiento automatizado de datos personales en los servicios de atención. Cumplir esas exigencias encarece el despliegue, pero no frena su avance.

El mercado no es menor. España concentra una de las mayores industrias de contacto de Europa, con operadores como Konecta, Teleperformance o Atento gestionando servicios externalizados para banca, energía, telecomunicaciones y seguros. El pulso entre plantilla y software se decide en esos contratos.

Renfe digitaliza su mantenimiento con IMANT+

La digitalización de las grandes compañías españolas no se limita al teléfono. Renfe ha desplegado la plataforma inteligente IMANT+, un sistema que monitoriza los trenes en tiempo real para detectar averías de forma predictiva antes de que afecten a la operativa comercial. La inteligencia artificial entra así también en el mantenimiento industrial.

La división de Ingeniería y Mantenimiento del operador integra a más de 3.200 profesionales repartidos en 94 instalaciones industriales. El grupo revisa cada año 487 locomotoras, 612 trenes autopropulsados y más de 10.400 vehículos remolcados, además de más de 700 intervenciones cíclicas.

inteligencia artificial Ibex

El esfuerzo se sostiene con el Plan Integral de Talleres y Mantenimiento 2025-2030, dotado con más de 1.000 millones de euros. De ese presupuesto, 446,7 millones corresponden a proyectos en ejecución o redacción y 444 millones a instalaciones en fase de estudio. La inversión de 100 millones en el complejo de Fuencarral II, una nave de 18.900 metros cuadrados prevista para finales de año, duplicará la capacidad de mantenimiento de trenes de ancho estándar.

Qué gana y qué pierde el sector con la IA

El precedente es claro. La banca ya automatizó hace una década la gestión de cajeros y oficinas, y el textil digitalizó su logística antes que su atención. En ambos casos, la tecnología recortó costes antes de redefinir el empleo. La diferencia ahora es la velocidad: los modelos conversacionales mejoran en meses, no en años.

Para el inversor, la lectura es doble. Las cotizadas con mayor base de clientes tienen margen para recortar costes operativos y elevar el beneficio por acción. A cambio, la presión sobre el empleo y sobre los proveedores externalizados puede trasladar el conflicto a la negociación colectiva. El consenso del mercado ya descuenta una mejora del margen en el sector servicios.

El contrapunto lo ponen los propios proveedores tecnológicos. La barrera de entrada se ha rebajado y cualquier firma mediana puede integrar un asistente conversacional. Eso commoditiza parte de la ventaja y obliga a las cotizadas a competir por la calidad de los datos, no por la herramienta. Quien controla la información del cliente controla la operación.

📊 Las Claves para el Inversor

  • Qué vigilar: El despliegue de asistentes conversacionales en las cotizadas con mayor volumen de contactos y la próxima temporada de resultados del sector servicios.
  • Reacción del valor: El mercado descuenta una mejora del margen operativo en las compañías que recorten el coste por interacción, con impacto directo en el beneficio por acción.
  • Precedente sectorial: La automatización previa de la banca y la logística anticipa un patrón: recorte de costes primero, redefinición del empleo después.

WiZink reduce un 55% sus pérdidas en el primer semestre de 2026, hasta 3,07 millones, a la espera de Unicaja

WiZink cerró el primer semestre de 2026 con unas pérdidas de 3,07 millones de euros, un 55% menos que un año antes, mientras sigue abierta la negociación con Unicaja para una operación que aún no tiene perímetro confirmado.

Qué dicen las cifras del primer semestre

El dato procede de las estadísticas de Banco de España consultadas por Europa Press. La entidad de crédito al consumo redujo sus números rojos un 55% respecto al mismo periodo de 2025, un recorte que deja la cuenta de resultados muy cerca del equilibrio. Un semestre más de contención en la base de costes bastaría para cerrar el ejercicio en positivo.

La parte alta de la cuenta apenas se movió. Los ingresos totales, el margen bruto del negocio, sumaron 146,3 millones de euros, un 1,6% menos que entre enero y junio de 2025. El margen de intereses se situó en 131 millones, con una caída del 0,4%, y las comisiones netas cayeron un 10%, hasta 14,8 millones. Nueve de cada diez euros que entran en caja son intereses puros: la entidad cobra por prestar y vive del diferencial entre lo que ingresa y lo que le cuesta financiarse.

La mejora del resultado no viene, por tanto, del negocio. Llega del ajuste de la estructura: los gastos de personal se recortaron un 21,8%, hasta 25,8 millones; el resto de gastos de administración bajaron un 9%, hasta 42 millones; las amortizaciones cayeron un 9,8%, hasta 9,08 millones; y las provisiones se redujeron un 17,2%, hasta 7,9 millones.

El balance, línea a línea

WiZink Unicaja

En la comparativa interanual se ve el tamaño del ajuste. El banco no publica en este formato los importes absolutos del año anterior: las cifras de 2025 que recoge la tabla se han calculado aplicando las variaciones interanuales que sí recogen las estadísticas del supervisor.

Magnitud1S 20261S 2025Variación
Pérdidas netas3,07 millones6,82 millones-55,0%
Margen bruto146,3 millones148,7 millones-1,6%
Margen de intereses131,0 millones131,5 millones-0,4%
Comisiones netas14,8 millones16,4 millones-10,0%
Gastos de personal25,8 millones33,0 millones-21,8%
Provisiones7,9 millones9,5 millones-17,2%

El detalle relevante está en el coste del riesgo. Una caída del 17,2% en provisiones, hasta 7,9 millones, deja esa partida en el 6% del margen de intereses. Es el apunte contable de un semestre y, por sí solo, no demuestra una mejora de la morosidad del negocio de tarjetas y financiación al consumo, el más expuesto a la evolución del empleo y del tipo que paga el cliente.

Recortar las pérdidas un 55% con la facturación plana resume el semestre de WiZink: la mejora llega del gasto, no del negocio.

La operación con Unicaja: qué hay sobre la mesa

El resultado llega con la compañía inmersa en una operación corporativa sin cerrar. En abril, Unicaja confirmó «conversaciones preliminares» y precisó que no se había adoptado «ninguna decisión definitiva». Desde entonces, silencio. Ni perímetro, ni importe, ni calendario.

Los asesores de la operación son PwC, en el plano financiero, y Uría Menéndez, en el legal. El banco andaluz tampoco ha aclarado si la operación abarcaría la totalidad de WiZink o solo una parte del negocio, una diferencia que cambia por completo la valoración: no vale lo mismo una plataforma de emisión de tarjetas que una cartera de crédito viva con su financiación asociada.

Conviene separar el hecho del rumor. Lo confirmado son las conversaciones. Todo lo demás —precio, estructura, plazo— carece de comunicación oficial. Cualquier avance relevante tendría que presentarse ante ante la CNMV en forma de hecho relevante por parte de la entidad cotizada, y la operación requeriría, según su configuración final, autorización del Banco de España y el análisis de concentraciones de la CNMC.

Qué mira el mercado en el crédito al consumo

El interés de Unicaja por WiZink responde a una lógica que el sector lleva años aplicando: el consumo aporta rentabilidad por encima del negocio hipotecario tradicional y se gestiona sin red de oficinas. Cetelem, filial de BNP Paribas, CaixaBank Consumer Finance y Santander Consumer Finance compiten en ese mismo terreno, con estructuras de coste muy dispares y con la vista puesta en unos tipos que marcan a la vez el precio de la financiación y la capacidad de pago del cliente final.

La propia Unicaja sirve de precedente: ya ejecutó la integración de Liberbank en 2021 y conoce el coste de digerir otra entidad. La diferencia es que WiZink no es un banco de red, sino una plataforma de crédito con acuerdos de financiación con comercios y un modelo íntegramente digital. Menos oficinas que solapar y más peso del riesgo de crédito en la ecuación de valor.

Sobre esa base, la reducción del 55% en las pérdidas mejora la foto del vendedor antes de cualquier valoración. Un balance que pierde 3,07 millones y factura 146,3 discute en un rango de múltiplos muy distinto al de una entidad ya instalada en beneficios. Si la operación se cierra, el comprador hereda el ajuste hecho; si no, WiZink seguirá dependiendo de su capacidad para mover un margen de intereses que hoy está plano.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima publicación de resultados y cualquier comunicación de Unicaja a la CNMV sobre el perímetro de la operación, que hoy sigue sin fecha ni detalle.
  • Reacción del valor: WiZink no cotiza, así que el termómetro es la acción de Unicaja: el mercado descuenta la operación, pero exige precio y necesidades de capital.
  • Precedente sectorial: La integración de Liberbank por Unicaja en 2021 marca la referencia: digestiones largas, sinergias de coste y prima dependiente del perímetro adquirido.

Plusfresc busca 23 personas para trabajar en su nuevo supermercado de Lleida, sin experiencia ni titulación

0

Plusfresc busca 23 personas para trabajar en su nuevo supermercado de Lleida. La cadena acaba de inaugurar su cuarto establecimiento del año en la ciudad, situado en el número 38 de la calle de l’Olivera, en el barrio de Ciutat Jardí.

El nuevo centro tiene una superficie total de 1.200 metros cuadrados, de los cuales 800 corresponden a la sala de ventas. Incorpora 80 plazas de aparcamiento y los servicios de reparto a domicilio y compra online, dos prestaciones que amplían las tareas habituales de la plantilla.

La apertura se traduce en 23 puestos de trabajo y eleva la red de la compañía hasta los 93 establecimientos. Es la cuarta inauguración que la empresa cierra en lo que va de año.

Por qué Plusfresc contrata ahora en Lleida

Detrás de la nueva tienda está el plan estratégico 2025-2027, con el que la compañía prevé alcanzar los 100 establecimientos antes de que finalice 2027. La inversión asociada asciende a 15 millones de euros, según el comunicado difundido por la propia empresa.

El director general de Plusfresc, Francisco González, ha señalado que el plan de expansión continuará por toda Catalunya, pero que Lleida seguirá siendo la prioridad de la cadena. La compañía suma ya 93 tiendas y mantiene su ritmo de aperturas en el territorio.

Cada apertura se traduce en empleo en la zona donde se instala. La empresa no ha detallado en su nota cuántos de los 23 puestos de de trabajo serán fijos ni qué franja salarial maneja, un punto que conviene aclarar en la primera entrevista.

Veintitrés empleos no mueven las estadísticas de la provincia, pero sí indican quién sigue abriendo tiendas y contratando en el comercio de Lleida.

Perfiles buscados y condiciones de los 23 puestos

Plusfresc Lleida empleo

El comunicado de la empresa no desglosa los puestos, pero un supermercado con 800 metros cuadrados de sala de ventas, reparto a domicilio y compra online necesita habitualmente perfiles como estos:

  • Reposición y sala de ventas: colocación de producto, control de stock y atención al cliente durante la jornada. Sin experiencia previa.
  • Caja y atención al público: cobro, gestión de devoluciones y resolución de dudas. Se valora el manejo de un terminal punto de venta.
  • Frescos: charcutería, carnicería, pescadería y frutería. Ninguna titulación específica exigida.
  • Reparto a domicilio: preparación de pedidos y entrega en la zona. Algunas rutas requieren carné de conducir.
  • Preparación de pedidos online: selección y empaquetado para el servicio de compra a distancia.

Sin experiencia. Sin titulación.

La jornada suele ser completa o parcial según el puesto, con turnos rotativos y presencia en sábados. El requisito real es la disponibilidad.

El sueldo tampoco figura en la información publicada. La referencia es el convenio colectivo del comercio que resulte de aplicación en la provincia, que fija bases y complementos por categoría. La diferencia entre una jornada completa y una parcial cambia el neto de forma decisiva.

Análisis: qué significa esta oferta para quien busca trabajo en Lleida

Veintitrés puestos son una cifra modesta, pero tienen valor en dos sentidos. El primero es el momento: entrar ahora supone formar parte del equipo que estrena una tienda. El segundo es la trayectoria de la compañía, que prevé pasar de 93 a 100 locales antes de que acabe 2027. Más aperturas significan más vacantes.

Hay condiciones que el titular no cuenta. El trabajo en supermercado se hace de pie, con turnos rotativos que pueden incluir tardes, sábados y algunos festivos. El pico llega en Navidad. Quien no tenga disponibilidad los fines de semana lo tendrá difícil, aunque no se exija experiencia.

Tampoco conviene dar por hecho que el contrato sea indefinido. La empresa no lo especifica y en el sector son habituales las primeras etapas de carácter temporal antes de la conversión a fijo. Preguntar por la duración, por los domingos y por el convenio aplicable es lo mínimo antes de aceptar.

El perfil con más opciones es el que combina disponibilidad amplia, trato con el público y ganas de aprender en frescos, el área donde el conocimiento tarda más en adquirirse. Para quien busca empleo en Lleida y no encuentra hueco en otros sectores, esta convocatoria es una puerta de entrada razonable. No garantiza un gran salario, pero sí un empleo formal en una empresa que crece. Quienes no entren en el proceso pueden revisar otras ofertas del sector en el portal del SEPE.

📝 Cómo enviar el currículum

La inscripción se gestiona a través de la sección de empleo de la web corporativa de Plusfresc y, de forma alternativa, entregando el currículum en el propio centro de la calle de l’Olivera.

  1. Paso 1: Accede a la sección ‘Trabaja con nosotros’ de la web oficial de Plusfresc.
  2. Paso 2: Regístrate creando un perfil con tus datos de contacto y tu provincia.
  3. Paso 3: Busca las vacantes asociadas a la tienda de Ciutat Jardí o filtra por la provincia de Lleida.
  4. Paso 4: Adjunta tu CV actualizado e indica tu disponibilidad horaria, un dato que se valora desde el primer cribado.
  5. Paso 5: Confirma la inscripción y guarda el correo de acuse de recibo. Si el proceso no avanza, siempre queda la entrega en mano en el establecimiento.

Plazo de inscripción: abierto mientras el supermercado complete su plantilla; no hay fecha de cierre publicada. Requisito mínimo: ninguna titulación ni experiencia previa, solo disponibilidad horaria y capacidad de trabajo en equipo.

Empleos que resisten a la IA: los fondos de inversión fichan fontaneros y electricistas

0

Los empleos que resisten a la IA ya tienen comprador: los grandes fondos de inversión. Hasta hace poco, el capital solo miraba a las tecnológicas que desarrollan modelos de lenguaje. Ese interés ha girado hacia un sector mucho menos glamuroso.

El motivo es sencillo. Ningún algoritmo recibe la llamada de un domingo para reparar una fuga de agua. La caldera, además, no se arregla sola. Ese detalle, que parecía anecdótico, ha reordenado las estrategias de inversión de los grandes fondos durante los últimos años.

Los números respaldan el giro. Desde 2022, los fondos han comprado casi 800 empresas de climatización, fontanería y electricidad solo en Estados Unidos. No son fusiones de miles de millones entre gigantes, sino una suma silenciosa de pymes y micropymes.

El empresario español José Elías lleva tiempo avisando de que la inteligencia artificial “se va a cargar el 80% del trabajo de oficina”. Jensen Huang, consejero delegado de Nvidia, ve la otra cara del mismo fenómeno: para él, los grandes ganadores de la carrera de la IA serán los electricistas y los fontaneros.

Los inversores han tomado nota. Bieito Ledo, socio de Roland Berger, lo resumió así: “La IA no te puede cambiar la caldera”. Sofía Mendes, de Arcano Partners, cree que el sector de las instalaciones eléctricas, térmicas y de refrigeración se disparará a corto plazo.

La automatización amenaza el trabajo de oficina, pero dispara la demanda del oficio que sigue arreglando las averías a domicilio: el técnico que llega con la furgoneta.

Larry Fink, consejero delegado de BlackRock, el mayor fondo de inversión del mundo, tiene otro temor: quedarse sin electricistas para levantar los centros de datos que la propia IA necesita. El círculo se cierra sobre sí mismo.

Por qué los fondos miran ahora a los oficios

La razón de fondo es doble. Por un lado, la escasez de mano de obra cualificada. Por otro, la falta de relevo generacional. Muchas de esas pymes de fontanería y electricidad funcionan casi como autoempleo, con rutas poco eficientes y sin estructura para captar talento joven.

Hacerse con buena parte del mercado no supone un reto enorme para un fondo. La estrategia consiste en crear una plataforma que absorbe a sus competidores pequeños uno a uno. El sector, muy fragmentado, está formado por miles de empresas sin músculo para competir por trabajadores.

A todo ello se suma el clima. El calor extremo de los últimos veranos ha disparado la demanda de aparatos de refrigeración. La climatización, conocida por sus siglas inglesas como HVAC, es hoy el campo con más compraventas empresariales del mundo.

En España, el negocio de los aires acondicionados mueve 2.000 millones de euros solo en producto nuevo. Según los datos de la Asociación de Fabricantes de Equipos de Climatización (AFEC), el mercado crecía un 11,4% en 2025 y las ventas de climatización subían un 6,5%.

Los perfiles que buscan las instaladoras

sectores en demanda

La demanda se concentra en tres oficios técnicos. Ninguno exige titulación universitaria y los tres admiten formación profesional o certificados de profesionalidad.

  • Electricistas para instalaciones de baja tensión, cuadros eléctricos y centros de datos.
  • Fontaneros y técnicos de instalaciones térmicas: calderas, fontanería y saneamiento.
  • Técnicos de climatización y refrigeración: el perfil estrella por el tirón del HVAC.

Los sueldos varían según convenio y comunidad autónoma, pero el sector parte de una ventaja: la escasez de candidatos presiona al alza las condiciones. BlackRock ya financia formación de técnicos en oficios especializados, una señal de que la falta de personal es estructural, no coyuntural.

Cuánto hay de oportunidad real y cuánto de burbuja

La lectura honesta de este fenómeno es ambivalente. Es cierto que la IA no va a reparar una caldera, y eso convierte a los oficios técnicos en un refugio razonablemente seguro frente a la automatización. También es cierto que el interés de los fondos no responde a la filantropía: buscan pymes baratas, muy fragmentadas y sin relevo, un terreno ideal para consolidar. El candidato debería leer esa doble cara antes de lanzarse.

El riesgo principal no está en la falta de trabajo, sino en las condiciones. Muchos de estos empleos implican desplazamiento con furgoneta, guardias, turnos de urgencia y disponibilidad en fin de semana. La carga física es alta y la rotación, en algunas instaladoras, también. No es un sector cómodo; es un sector con demanda.

La oportunidad, en cambio, es clara para quien tenga formación técnica. Un certificado de profesionalidad en electricidad o en instalaciones de climatización abre puertas en un mercado que crece, con empresas que compiten por el mismo perfil. La recomendación práctica es formarse en un oficio concreto, no en generalidades.

📝 Cómo enviar el currículum

La inscripción no se hace en un único portal, porque no hay una convocatoria única. La puerta de entrada natural son las ofertas de las instaladoras y las plataformas públicas de empleo.

  1. Paso 1: Revisa las ofertas de electricista, fontanero y técnico de climatización en el portal del SEPE.
  2. Paso 2: Consulta la sección ‘Trabaja con nosotros’ de las principales instaladoras de tu provincia.
  3. Paso 3: Actualiza tu CV destacando certificados de profesionalidad, carnés profesionales y experiencia en obra.
  4. Paso 4: Si careces de formación, solicita plaza en un curso de certificado de profesionalidad de electricidad o climatización.
  5. Paso 5: Inscríbete en varias ofertas a la vez: la demanda de estos perfiles es alta y los procesos, rápidos.

Plazo de inscripción: Abierto de forma continua mientras las empresas mantengan vacantes. Requisito mínimo: Formación técnica básica o certificado de profesionalidad en el oficio; en algunos puestos, carné profesional específico.

Agencia Tributaria prepara un plan para agilizar las oposiciones de inspector de Hacienda ante la falta de efectivos

El Gobierno prepara un plan para aligerar las oposiciones de inspector de Hacienda y paliar la falta de efectivos. El borrador, redactado en Función Pública, rebaja de cinco a cuatro las pruebas del proceso selectivo, elimina una treintena de materias del temario y recorta a una hora el exigente examen oral que hasta la fecha se extendía durante cerca de dos.

Por qué Función Pública rediseña el acceso al cuerpo de inspectores

La Agencia Tributaria arrastra un problema de plantilla agravado en los últimos meses, entre la incertidumbre por la posible transferencia de personal a la Agencia Tributaria de Cataluña y la salida de varios altos directivos. En ese clima, Función Pública ha elaborado un documento que todavía no tiene el estatus de propuesta en firme.

El objetivo declarado es elevar la tasa de aprobados, que en las dos últimas convocatorias se movió entre el 60% y el 70%. El Gobierno considera ese porcentaje insuficiente para cubrir las vacantes previstas. Función Pública lleva más de un lustro intentando simplificar las pruebas de los cuerpos superiores, y no ha encontrado mejor fórmula que reducir exámenes, aligerar temarios y acortar las temidas pruebas orales.

Los argumentos son varios. Uno práctico: la Administración afronta en los próximos años un relevo generacional masivo, con un perfil de altos funcionarios especialmente envejecido. Otro técnico: se sostiene que los cuerpos especializados son un reducto del pasado y que la Administración del siglo XXI exige perfiles más transversales.

El listón, alto.

La reforma tampoco convence dentro de la propia Agencia Tributaria. En su cúpula, formada mayoritariamente por inspectores, rebajar las pruebas de acceso no se ve con buenos ojos, según fuentes que han ocupado puestos de relevancia. Incluso asociaciones privadas de asesores fiscales han expresado sus reservas por la caída de nivel.

Una oposición que exige tres años de preparación no se arregla recortando el temario: se arregla haciendo que más personas puedan permitirse prepararla.

La asociación de Inspectores de Hacienda del Estado (IHE), que representa al 90% del colectivo, ha sido la más activa en su oposición frontal al plan. Su presidenta, Ana de la Herrán, lo resume con dureza: «Siempre hemos defendido modernizar el proceso selectivo, pero no se puede confundir modernización con rebajar». Para la organización, un inspector mal preparado no es un problema interno, sino un riesgo para la economía y la seguridad jurídica.
Requisitos para presentarse al Cuerpo Superior de Inspectores

Las bases de acceso al cuerpo mantienen, por ahora, un listón elevado. Estos son los requisitos vigentes salvo reforma en firme:
  • Titulación universitaria: el cuerpo pertenece al subgrupo A1, así que exige un grado, licenciatura o título equivalente.
  • Nivel B2 de idioma: inglés, francés o alemán acreditado.
  • Nacionalidad española o de un Estado miembro de la Unión Europea, con los requisitos adicionales que fijen las bases.
  • No estar inhabilitado para el ejercicio de funciones públicas ni incurso en causa de incapacidad.
  • Capacidad funcional para desempeñar las tareas del cuerpo.
Agencia Tributaria oposiciones

Cómo es el examen de inspector de Hacienda y qué cambiaría el borrador

La oposición actual consta de cinco pruebas. La primera es un test de 100 preguntas junto a un desarrollo sobre economía general. La segunda, práctica, se centra en contabilidad. La tercera obliga a resolver un supuesto de actuación tributaria y a acreditar el nivel de idioma exigido.

A esas pruebas se suman las dos orales, el verdadero filtro del proceso. En la primera, de una hora, el aspirante canta durante 15 minutos cuatro temas al azar sobre Derecho Constitucional, Hacienda Pública y Sistema Financiero. En la segunda, de 45 minutos, desarrolla tres temas de Derecho Financiero y Tributario. El conjunto exige preparar unos 190 temas de de materias distintas.

El borrador de Función Pública deja ese esquema en cuatro pruebas y recorta el temario en una treintena de materias. La doble prueba oral se abrevia a un solo examen de una hora. La propuesta no llega al límite general de tres pruebas ni suprime el inglés, pero supone un recorte sustancial.

Tres años de media.

Modernizar el proceso sin rebajar el nivel: la lectura

El debate real no es si el proceso selectivo se puede modernizar, sino si modernizar y rebajar el listón son lo mismo. La oposición de inspector de Hacienda es una de las más duras de la Administración: tres años de preparación media, cerca de 190 temas y dos orales eliminatorias. Una tasa de aprobados del 60% o 70% no es necesariamente un síntoma de mal diseño; también puede reflejar que pocos se atreven a intentarlo.

Ahí está el nudo. Función Pública sostiene que la dureza actúa como barrera de entrada para los candidatos con menos recursos, que no pueden costearse uno, dos o tres años sin ingresos. El diagnóstico es razonable; la solución, discutible. Abaratar el temario y acortar el oral no hace que prepararlo sea más barato, solo reduce lo que hay que saber. Y el cuerpo es estratégico: su función es decisiva para la seguridad jurídica y la recaudación. Quien aspire a una plaza hará bien en preparar el temario completo, porque el borrador no es firme y las bases definitivas llegarán con la convocatoria oficial.

📨 Cómo presentar la solicitud

La inscripción en las pruebas de acceso al Cuerpo Superior de Inspectores se realiza por vía electrónica, cuando se publique la convocatoria en el BOE. Estos son los pasos habituales:

  1. Paso 1: Consulta la convocatoria oficial en el Punto de Acceso General de la Administración o en el BOE.
  2. Paso 2: Identifícate con certificado digital o Cl@ve en la sede electrónica del organismo convocante.
  3. Paso 3: Selecciona el proceso del Cuerpo Superior de Inspectores de Hacienda del Estado y la provincia de examen.
  4. Paso 4: Cumplimenta el modelo oficial de solicitud y abona la tasa de examen, si procede.
  5. Paso 5: Presenta y registra la solicitud dentro de plazo y guarda el justificante.

📋 Ficha de la Convocatoria

  • Organismo / País: Agencia Tributaria y Ministerio de Hacienda, a través de Función Pública (España).
  • Número de plazas: Pendiente de concretar en la convocatoria oficial del BOE.
  • Sueldo estimado: No detallado en el borrador; el cuerpo pertenece al subgrupo A1 de la Administración General del Estado.
  • Fecha límite de inscripción: Pendiente de publicar con la convocatoria.
  • Dónde inscribirse: Punto de Acceso General de la Administración (administracion.gob.es) y sede electrónica del organismo convocante.

Aragón oferta plazas de profesor sin el máster de Secundaria: oposiciones docentes a diez días del curso escolar

El Gobierno de Aragón oferta plazas de profesor sin el máster de Secundaria y reaviva las oposiciones docentes en la comunidad con el curso ya en marcha. Los adjudicatarios se incorporan a las aulas el próximo lunes, 21 de septiembre.

Quien renuncie a la plaza o no se incorpore a tiempo no podrá volver a solicitar vacantes extraordinarias durante este curso. La advertencia figura en las propias bases del llamamiento.

La convocatoria la gestiona el Departamento de Educación, Ciencia y Universidades del Ejecutivo de Jorge Azcón. Es el primer llamamiento de este tipo desde que arrancó el curso. No es, sin embargo, una fórmula nueva: Aragón la ha venido usando los últimos años lectivos para cubrir vacantes que quedan desiertas a comienzos de septiembre.

Por qué se convoca ahora

El problema de fondo es la falta de profesorado en determinadas especialidades. La directora general de Personal del Departamento de Educación, Ana Eva Tejedor, señaló al cierre del curso pasado que las materias más afectadas son las que exigen perfiles «más técnicos», con mucho más mercado laboral fuera de la enseñanza y mucha menos gente dispuesta a prepararse las oposiciones.

«Su primera opción no suele ser la docencia, con el agravante de que tienen que hacer el máster», apuntó Tejedor. La frase resume el nudo del asunto: Informática, Tecnología, Matemáticas, o los ciclos de mantenimiento industrial compiten por el mismo perfil que reclama la empresa privada. Y la docencia pierde esa puja por salario y por trámites.

Aragón paga el precio de un déficit que ya no es coyuntural: cuando la empresa privada puja más alto, la docencia técnica se queda sin candidatos.

El curso 2025-2026 se cerró con casi 200 profesores de Secundaria y FP contratados sin el máster, una formación que, en teoría, es obligatoria para impartir clase. Entonces el departamento defendió que era una medida «muy temporal» para responder a un problema que empieza a parecer estructural.

La adjudicación sigue el orden de siempre. Primero eligen los funcionarios de carrera que aprobaron la oposición, después los interinos y los candidatos con máster, y solo al final entran los aspirantes sin esa titulación. A ellos les quedan, sobre todo, las vacantes de difícil cobertura, muchas en el medio rural. La demanda supera la oferta.

Requisitos para presentarse

El llamamiento no es una oposición al uso, sino una bolsa de contratación para cubrir puestos urgentes. Sin máster, sin oposición. Estos son los requisitos y las condiciones:

  • Sin máster obligatorio: el máster de Formación del Profesorado no es imprescindible en estas vacantes extraordinarias, aunque sí lo sea con carácter general.
  • Titulación: se exige el grado o la licenciatura afín a la especialidad solicitada.
  • Inscripción en Paddoc: el registro se hace en esta aplicación, accesible desde la web de Educación del Gobierno de Aragón.
  • Especialidades convocadas: Griego, Latín, Tecnología, Informática, Matemáticas y Organización y Procesos de Mantenimiento de Vehículos, entre otras.
  • Destinos de difícil cobertura: buena parte de las vacantes están en el medio rural.
  • Compromiso de incorporación: quien renuncie o no se presente no podrá optar a otra vacante extraordinaria en el curso.
plazas profesor sin máster

Cómo es la selección y qué espera en 2027

Aquí no hay examen memorístico. La adjudicación se resuelve por el orden de prelación de la bolsa, según los méritos y la condición de cada candidato. Es un sistema ágil, pensado para que las aulas no se queden sin profesor en plena segunda semana de curso. El calendario aprieta.

La palanca de fondo son las oposiciones docentes en Aragón previstas para 2027. En julio, la Dirección General de Personal acordó con CSIF, CGT, CCOO, STEA y UGT las 21 especialidades que saldrán a examen. Para ESO figuran Lengua Castellana y Literatura, Geografía e Historia, Matemáticas, Inglés, Alemán, Francés, Orientación Educativa o Formación y Orientación Laboral, entre otras.

La lista se completa con siete asignaturas de conservatorio y con especialidades como Diseño gráfico, Historia del Arte y Mecanizado y Mantenimiento de Máquinas, dentro de Formación Profesional. De las plazas que salgan y del resultado de las pruebas dependerá que Aragón empiece a tapar la brecha en el curso 2027-2028.

Aragón también ha pedido al Ministerio que los maestros de Primaria puedan dar clase en 1º y 2º de la ESO. La reclamación se hizo en varias ocasiones, cuando Tomasa Hernández estaba al frente de la consejería, y de momento no ha recibido respuesta.

Análisis: una medida de urgencia con letra pequeña

La letra pequeña invita a la cautela. No es una vía de estabilidad, sino un parche: la plaza es temporal y quien la acepte asume, en la práctica, un compromiso de curso. Los funcionarios e interinos con máster eligen siempre antes, así que los aspirantes sin esa formación acabarán, con alta probabilidad, en destinos rurales o apartados.

Dicho esto, el llamamiento abre también una puerta lateral. Quien se incorpore a un aula en Aragón suma experiencia docente baremable y llega con ventaja cuando prepare las oposiciones de 2027. Para perfiles técnicos como Informática o Tecnología, el paso por el sistema educativo funciona como un periodo de prueba antes de decidir si se presenta a la convocatoria oficial.

El riesgo real está en la demora. Las oposiciones de Secundaria y FP no llegan hasta 2027 y sus efectos se notarán, como pronto, en el curso 2027-2028. La última convocatoria aragonesa se saldó con numerosos suspensos y malestar por unas rúbricas que los aspirantes no conocieron hasta terminar la prueba.

No hay atajos. La plaza fija pasa por la oposición de 2027; la vacante de ahora es un curso, no una carrera.

📨 Cómo presentar la solicitud

El trámite es telemático, a través de la aplicación Paddoc, a la que se llega desde la web de Educación del Gobierno de Aragón. Estos son los pasos:

  1. Paso 1: Entra en el portal de Educación del Gobierno de Aragón y localiza el llamamiento extraordinario de vacantes vigente.
  2. Paso 2: Accede a Paddoc con tus credenciales de docente o crea el usuario si es tu primera vez.
  3. Paso 3: Consulta las especialidades y los destinos ofertados y selecciona los que encajen con tu titulación.
  4. Paso 4: Adjunta la documentación académica y los méritos, incluido el máster si lo tienes, y confirma la solicitud.
  5. Paso 5: Revisa la adjudicación, guarda el justificante y, si aceptas, incorpórate a tu destino el lunes 21 de septiembre.

📋 Ficha de la Convocatoria

  • Organismo / País: Departamento de Educación, Ciencia y Universidades del Gobierno de Aragón.
  • Número de plazas: llamamiento extraordinario de vacantes de Secundaria y FP; cifra no detallada en las bases publicadas.
  • Sueldo estimado: según cuerpo y jornada; pendiente de detalle en las bases del llamamiento.
  • Fecha límite de inscripción: plazo ligado al llamamiento del jueves 17 de septiembre, con incorporación el lunes 21 de septiembre.
  • Dónde inscribirse: aplicación Paddoc, accesible desde la web de Educación del Gobierno de Aragón.

Canadá dispara su comercio con la UE: el plan de von der Leyen que desafía a Trump

Ursula von der Leyen quiere que Canadá se convierta en el primer miembro asociado de la Unión Europea. Lo planteó directamente a Mark Carney, con la idea de reimaginar unas alianzas que, a su juicio, se han quedado viejas. La propuesta, tal y como la analiza VisualPolitik en su último vídeo, ha bastado para que Donald Trump vuelva a perder los papeles y amenace con cortar todo el comercio atlántico. El detalle incómodo es que nadie sabe qué significa exactamente ser miembro asociado, porque esa figura no existe.

En su análisis, el canal insiste en separar dos cosas: el titular y la sustancia. Bruselas ha subido la apuesta con una categoría jurídica nueva, mientras que el primer ministro canadiense ha hablado de una alianza única, no de membresía. Según VisualPolitik, ese desajuste entre lo que dice cada capital es la primera pista de que aquí hay más política que derecho.

Trump responde con amenazas y una cifra discutible

La reacción del presidente estadounidense fue inmediata. En las declaraciones que recoge el vídeo, advirtió de que si considera la jugada un acto hostil impondrá aranceles muy severos o dejará de comerciar con Europa. Es el mismo patrón, apunta el canal, que ya se ha visto antes con Venezuela, con Groenlandia, con las dudas sobre el paraguas de la OTAN y con el desastre en Oriente Medio.

VisualPolitik también cuestiona el dato que Trump repite para justificar su pulso: que Canadá hace el 95% de su negocio con Estados Unidos. El canal sostiene que la dependencia real ronda el 75%. Sigue siendo una cifra enorme, pero no es la misma, y la diferencia importa cuando alguien amenaza con borrar de un plumazo el negocio de su propio vecino.

Guerra comercial abierta y respuesta dólar por dólar

Desde agosto, según el relato del vídeo, Washington mantiene aranceles extraordinarios de hasta el 50% sobre determinados productos canadienses. Algunas importaciones, como ciertos lácteos, bebidas alcohólicas y otros artículos, quedarían directamente prohibidas desde septiembre. Ya no hay mesa de negociación: hay intercambio de golpes.

Ottawa no se ha quedado quieta. El canal explica que Canadá promete una respuesta dólar por dólar, con la misma moneda y el mismo volumen. Medirse así contra el gigante de al lado tiene costes evidentes, y ese es justo el motivo por el que Carney a ido a Estrasburgo a escenificar un cambio de cromos.

Que Canadá y la Unión Europea puedan ser buenos socios no significa que lo sean tanto como nos están haciendo creer.

— VisualPolitik

Es una advertencia que el canal repite a lo largo de los 26 minutos: el acercamiento entre Ottawa y Bruselas existe desde hace años, pero conviene no confundir un gesto diplomático con una integración real.

El mercado que sí compite con Washington

Aun con matices, VisualPolitik reconoce que Bruselas ofrece algo que Canadá necesita: previsibilidad. Frente a la volatilidad de la Casa Blanca, la UE aparece como el culmen de la seguridad jurídica y la estabilidad política, aunque el canal deja claro que no es precisamente entusiasta del entramado burocrático comunitario.

El atractivo es económico. El mercado europeo reúne a unos 450 millones de consumidores de renta relativamente alta y mueve más de 21 billones de dólares, frente a los 31 billones estadounidenses. En paridad de poder adquisitivo, subraya el vídeo, la distancia es casi inexistente. Es el único bloque capaz de ofrecer una alternativa de escala a quien quiere depender menos de Washington.

Por qué el miembro asociado es, hoy, un eslogan

Aquí llega el spoiler que el canal lanza sin rodeos: todo esto es mucho más difícil de lo que parece. Canadá no está en Europa, así que no puede ser miembro de pleno derecho. La figura del miembro asociado no aparece en ningún tratado y Carney no la ha pedido. Quedan dos lecturas posibles. Una, que Bruselas se invente una membresía inédita en setenta años de historia. Y dos, que ambas partes simplemente pongan nombre a un acercamiento que ya estaba en marcha para que se note más.

Conviene recordar que la UE y Canadá no parten de cero. El acuerdo comercial CETA se aplica de forma provisional desde 2017 y ya eliminó la mayor parte de los aranceles industriales entre ambos. Sobre la mesa están también los minerales críticos, un terreno donde Canadá es un proveedor relevante y donde Europa busca reducir su dependencia de terceros países. Son las piezas que explicarían por qué alguien se molesta en bautizar la relación.

Qué significa esto para el lector europeo

Para el lector europeo, la propuesta tiene una parte útil y otra tramposa. La útil es que la UE gana un socio con recursos, energía y una economía avanzada en un momento en el que Washington trata a sus aliados como competidores. La tramposa es creer que eso equivale a integración. Un miembro asociado sin tratado, sin reglas y sin escaños no es un socio nuevo: es una declaración de intenciones con vocación de titular.

También hay un riesgo de espejismo. Si Bruselas convierte el gesto en propaganda y deja la letra pequeña para después, Canadá puede acabar con la sensación de haber cambiado de socio sin haber cambiado de dependencia. Y si Trump cumple su amenaza de aranceles severos, el coste lo pagarán también los exportadores europeos que hoy venden a ambos lados del Atlántico. La pelota, en cualquier caso, está en el tejado de Ottawa: es Carney quien debe decidir cuánto está dispuesto a arriesgar con su vecino inmediato.

Puede que dentro de un año nadie recuerde la etiqueta de miembro asociado. O puede que estemos ante el primer ladrillo de algo mucho más grande. VisualPolitik lo deja abierto, y la pregunta merece hacerse: si Estados Unidos deja de ser un socio fiable, ¿tiene Canadá alguna alternativa real fuera de Europa?

Puedes ver el análisis completo en el vídeo original de VisualPolitik en YouTube.

Youtube video

Inversión china en automóvil: tecnología que dispara a Gestamp y CIE en Bolsa

0

La inversión china en automóvil ya tiene tres nombres propios en España. Chery-Ebro en Barcelona, CATL-Stellantis en Zaragoza y BAIC-Santana en Linares. Los tres proyectos comparten una lógica industrial que interesa de cerca a los grandes proveedores del Mercado Continuo, con Gestamp y CIE Automotive a la cabeza.

El estudio que acaba de presentar EsadeGeo, con la participación del Ministerio de Industria y Turismo, analiza esos tres casos bajo una pregunta concreta: cómo pueden las inversiones extracomunitarias generar valor industrial duradero. No es un ejercicio académico. De la respuesta depende qué parte del negocio acaba en las cuentas de los proveedores españoles y qué parte se queda en el país del socio tecnológico.

Las plantas españolas de las multinacionales europeas han resistido la desindustrialización mejor que las de Francia, Reino Unido o Italia, según el análisis de COFACE que recoge el propio informe. Ese diferencial explica por qué los fabricantes asiáticos miran a España con interés creciente.

La industria española de automoción invirtió 3.197 millones de euros en 2025, un 24,7% más que el año anterior, según ANFAC. La cifra récord sirvió para adaptar las plantas a la fabricación de eléctricos y atraer proyectos nuevos. Sobre ese terreno se han asentado las tres operaciones.

Tres proyectos con una lógica industrial compartida

Los tres casos parten de activos industriales existentes. No son proyectos en suelo virgen: recuperan instalaciones con tradición automotriz y capital humano formado. Chery y Ebro en Barcelona, CATL y Stellantis en Zaragoza, BAIC y Santana en Linares.

La inversión china reactiva el empleo y el suelo industrial en España, pero no resuelve por sí sola la pregunta que importa: dónde acaba quedando el valor añadido.

Todos comparten un esquema de cooperación público-privada con participación de administraciones centrales, autonómicas y locales. Y todos contemplan una trayectoria de crecimiento progresivo, el llamado ramp-up productivo, que arranca con ensamblaje y aspira a una complejidad industrial mayor.

El estampado y el mecanizado llegan con el ensamblaje; la ingeniería de baterías, software y plataforma eléctrica se queda, de momento, en casa del socio chino.

Ahí aparece la primera grieta. La localización de actividad complementaria Tier 1, 2, y 3 está en proceso y depende, en gran medida, del socio exterior. Los volúmenes de demanda aún no están probados y eso retrasa las decisiones de los fabricantes de componentes.

La oportunidad de Gestamp y CIE pasa por el contenido local

Aquí es donde el análisis tiene lectura bursátil directa. El sello Inversiones Bien Hechas en España, recogido en el Plan Auto 2030, y la futura Ley de Aceleración Industrial apuntan en la misma dirección: exigir trayectorias consolidadas de localización.

Para un proveedor como Gestamp, especializado en estampación y componentes de carrocería, cada vehículo ensamblado en España con piezas de origen local es pedido potencial. Algo parecido ocurre con CIE Automotive, con fuerte presencia en mecanizado y componentes de motor y transmisión. Los dos cotizan en el Mercado Continuo y los dos dependen del mismo termómetro: el volumen.

El problema es que el contenido local cuantificado difiere mucho entre los tres proyectos. La I+D local de producto todavía no forma parte del núcleo de ninguno, sobre todo en baterías, software, electrónica y plataforma eléctrica. Es la parte de la cadena donde se concentra el valor añadido y, también, donde el productor chino conserva el control. Los pedidos de componentes llegan, la ingeniería se queda fuera.

automoción española

La transferencia tecnológica que aún no llega a la cadena local

Conviene no confundir reindustrialización con transferencia tecnológica. Son dos cosas distintas y el informe las separa con precisión. La primera, la reactivación de actividad y empleo, está en marcha y avanza. La segunda, la incorporación de capacidad propia en baterías, software y electrónica, sigue pendiente de concreción.

Mi lectura es que los tres proyectos son sólidos como operaciones de reindustrialización y recuperación de empleo. Su conversión en valor industrial pleno depende, sin embargo, de una condición que no está garantizada: que el ensamblaje se transforme en cadena de valor local y en capacidades propias de ingeniería de producto. La Ley de Aceleración Industrial podría fijar umbrales de localización antes de que los proveedores hayan cerrado sus inversiones. Y ese calendario no es un detalle menor.

La historia del automóvil español aconseja prudencia con los anuncios. Hace tres décadas, la llegada de fabricantes extranjeros reactivó el empleo mucho antes de que existiera una industria auxiliar fuerte. Esa industria auxiliar vino después, y es la que hoy sostiene a los proveedores del Mercado Continuo. La diferencia, ahora, es la velocidad. El reloj corre más rápido que entonces.

El riesgo es concreto. Si los volúmenes no se confirman, los Tier 1 y 2 moverán ficha tarde y la transferencia tecnológica se quedará en el discurso. Si se confirman, Gestamp y CIE tendrán ante sí un ciclo de pedidos ligado a la electrificación que hoy no está en el consenso. La clave está en el ramp-up: la velocidad a la que cada planta pasa del montaje simple a la fabricación compleja.

Hay un elemento que añade presión y, a la vez, oportunidad. Volkswagen ha anunciado el cierre de cuatro plantas en Alemania por su pérdida de competitividad en eléctricos y sus altos costes. El vacío que deja la industria alemana es el hueco que España aspira a ocupar. No parece casualidad que los fabricantes chinos hayan elegido el mercado español para sus primeras operaciones industriales en Europa. Los detalles del calendario y de las condiciones se pueden seguir en los Hechos Relevantes remitidos a la CNMV de los proveedores cotizados.

Veredicto Merca2

Cotización y catalizador: Ni Gestamp ni CIE Automotive han recibido este informe como un catalizador inmediato, porque no incluye contratos ni volúmenes cerrados. El referente real sigue siendo la inversión récord de 3.197 millones de euros que el sector ejecutó en 2025, un 24,7% más.

Clave técnica: El recorrido de los dos proveedores depende del contenido local que exija la futura Ley de Aceleración Industrial. Mientras la I+D de baterías, software y electrónica siga fuera del núcleo de los proyectos, el pedido adicional llegará vía ensamblaje y estampación, no vía ingeniería de producto.

Apunte sectorial: El contrapunto lo pone Volkswagen con el cierre de cuatro plantas en Alemania. España resiste mejor la desindustrialización que Francia, Reino Unido o Italia, según COFACE, y ese diferencial de tres mercados es el que sostiene el interés de los fabricantes chinos por el suelo industrial español.

Ataques hutíes a Arabia Saudí: misiles y drones disparan el riesgo en el crudo

Los hutíes de Yemen han vuelto a golpear el corazón energético de Arabia Saudí. En su edición del 19 de septiembre, DW Español abrió su informativo con una oleada de ataques con misiles y drones que paralizó parte del tráfico aéreo en Riad y devolvió las alarmas a los mercados de crudo. No es un episodio aislado: es la confirmación de que la guerra de Yemen ha dejado de ser un asunto interno para convertirse en una variable de riesgo global.

La cadena alemana emitió imágenes de una columna de humo sobre la capital saudí y describió una noche de nervios. El aeropuerto de Riad registró retrasos y cancelaciones, y a los residentes se les pidió permanecer en sus casas. La coalición militar liderada por Arabia Saudí aseguró que un misil balístico fue interceptado y acusó a los rebeldes de intentar alcanzar varios puntos del país.

Objetivos estratégicos y una demostración de fuerza

Según recogió DW Español, los hutíes reivindicaron una serie de ataques coordinados contra lo que describieron como sitios estratégicos, entre ellos depósitos de petróleo. La milicia presentó la operación como respuesta a lo que calificó de intentos criminales del enemigo saudí contra la capital yemení. La lectura del canal es nítida: el grupo no solo conserva capacidad militar, también tiene la voluntad de exhibirla.

El analista de Medio Oriente y del Golfo Luciano Saca, entrevistado por DW Español desde Doha, sostuvo que los hutíes han recuperado y reformado capacidades que muchos daban por agotadas tras años de conflicto. En su intervención explicó que han logrado ocupar territorio relevante junto al Mar Rojo y operar a gran distancia dentro de Arabia Saudí, alcanzando infraestructuras críticas como plantas petrolíferas y puertos. Para Saca, el resultado es incómodo: cuanto más se prolongue la escalada, más probable es que entren en juego terceros países.

El aeropuerto de Riad y el golpe a la normalidad

El impacto más visible fue civil. Un aeropuerto internacional que opera como principal puerta de entrada al reino vio alterada su actividad, y las autoridades pidieron a la población no salir de casa mientras se evaluaban los daños. DW Español subrayó que se trata de uno de los ataques más significativos contra territorio saudí en los últimos tiempos, una afirmación que conviene leer como valoración periodística del propio medio.

Los hutíes han demostrado que tienen la capacidad y la voluntad de llegar mucho más lejos de lo que se creía posible hace apenas unos años.

— Luciano Saca, analista de Medio Oriente, en DW Español

Ormuz y Bab el-Mandeb: la palanca energética

La dimensión que más debería inquietar a los mercados es geográfica. Saca recordó en DW Español que el control hutí sobre tramos del Mar Rojo permite condicionar el paso de buques y petroleros por Bab el-Mandeb, la puerta sur del canal de Suez. Súmese a ello la capacidad iraní de presionar sobre el estrecho de Ormuz y el cuadro es el de dos cuellos de botella energéticos bajo tensión simultánea.

El analista fue prudente al matizar el grado de dependencia de los hutíes respecto a Teherán, pero concluyó que, independientemente de esa relación, el efecto neto es un aumento de la capacidad estratégica iraní en la región. La seguridad energética del Golfo vuelve a cotizar como prima de riesgo política, no solo como variable de oferta y demanda.

El peligro de un error de cálculo y su efecto en el crudo

Donde DW Español puso el acento fue en la incertidumbre sobre quién más puede quedar atrapado. Estados Unidos, según el análisis emitido, no quiere involucrarse directamente, y los hutíes han cuidado el mensaje: dicen atacar a Arabia Saudí y no a buques o intereses occidentales. Esa contención, sin embargo, es frágil. Turquía o Pakistán, socios de acuerdos de seguridad con Riad, podrían verse arrastrados si la situación se descontrola. Un error de cálculo —una intercepción fallida, una víctima equivocada— bastaría para cambiar el tablero.

El vídeo no ofrece cifras de mercado, y conviene no inventarlas. Lo que sí plantea es un mecanismo: si los ataques hutíes siguen alcanzando instalaciones petroleras y si el tránsito por el Mar Rojo se encarece por riesgo o por seguros, el coste de mover energía sube aunque no se interrumpa ni un barril. Los operadores suelen reaccionar antes a la geopolítica que a los inventarios, y este es un escenario de manual.

Para el lector europeo hay una segunda capa. La inflación energética fue el motor de la última gran crisis de precios, y cualquier recrudecimiento en el Golfo llega en un momento en el que los bancos centrales todavía vigilan con lupa la inflación de servicios. No hace falta un cierre de Ormuz para notarlo: basta con una prima de riesgo persistente sobre el precio del crudo.

Groenlandia, la prensa y Venezuela: el resto de la edición

El informativo también dedicó tiempo a otros frentes. DW Español informó de un acuerdo entre Dinamarca y Estados Unidos sobre Groenlandia que se firmaría en el marco de la Asamblea General de la ONU, con la OTAN expresando satisfacción. Según los datos filtrados que citó el canal, el texto prohibiría bases de países ajenos a la alianza y limitaría la inversión de potencias adversarias, mientras la soberanía de la isla permanecería en manos groenlandesas y danesas.

La cadena también recogió el veto de la Casa Blanca a periodistas de CNN, un pulso que el medio enmarca en la relación del presidente estadounidense con la prensa. Y entrevistó a Federico Borello, subdirector ejecutivo de Human Rights Watch, sobre la primera visita de la organización a Venezuela en 18 años. Borello habló de una pausa en la represión más visible, no de un cambio estructural, y reclamó la liberación de los presos políticos y reformas institucionales en el poder judicial y el sector de seguridad.

Una región que vuelve a decidir el precio

Lo que deja esta edición es una imagen incómoda. Un grupo armado no estatal es capaz de alterar la vida de una capital de millones de habitantes y de mover la aguja del crudo sin necesidad de ganar ninguna guerra. Las potencias regionales, por ahora, calculan más de lo que actúan, y esa prudencia compartida es lo único que mantiene el conflicto dentro de su caja.

La pregunta abierta es cuánto dura esa contención. Si el próximo ataque alcanza algo más que una refinería, o si una intercepción falla sobre una zona poblada, las reglas informales que hoy limitan el fuego podrian desaparecer en una sola noche. Y el precio lo pagaría, como casi siempre, el consumidor de energía al otro lado del mundo.

Puedes ver el análisis completo en el vídeo original de DW Español en YouTube.

Youtube video

Frenazo a la IA: un billón de dólares de inversión en inteligencia artificial en riesgo

0

La economía mundial camina colgada de un chip. La inversión en inteligencia artificial superará el billón de dólares este año y se ha convertido en el salvavidas que sostiene el crecimiento global frente a los aranceles de Donald Trump y la guerra con Irán. El frenazo tecnológico es ya el principal riesgo sistémico. Y nadie tiene un plan B.

El capex tecnológico roza el billón y ya tira del PIB global

Según las estimaciones del Banco Mundial, el capex -el capital destinado a inversión- de Google, Amazon, Meta, Microsoft y Oracle se situaba ya en 775.000 millones de dólares hasta mayo de este año. Es prácticamente el doble de lo destinado en todo 2025 y multiplica por cinco la cifra de 2023, cuando la primera versión de ChatGPT acababa de aterrizar en el mercado. La consultora McKinsey ampliaba el cálculo a la taiwanesa TSMC y a la estadounidense Nvidia: la inversión conjunta de ambas sumaba unos 750.000 millones a cierre del ejercicio pasado, y la estimación para este año apunta a superar el billón.

Las instituciones internacionales coinciden. El FMI apuntaba en sus Perspectivas Económicas Mundiales de julio que la ralentización global refleja que los efectos de la guerra en Oriente Medio han sido ‘parcialmente compensados por la aceleración de la demanda en el ciclo tecnológico global’. La OCDE fue más lejos: el auge de las inversiones en tecnología ‘debería apoyar el crecimiento a corto plazo. La IA no es un sector más. Es el amortiguador de toda la economía.

El amortiguador tiene dueño y está en un puñado de países. Taiwán revisó al alza su previsión de crecimiento del PIB hasta el 11,5% por las exportaciones de hardware, y Estados Unidos, con un avance del 2,1% interanual en el primer trimestre de 2026 según el FMI, sigue siendo la pieza que decide el tablero.

El frenazo sacude las bolsas desde el Kospi hasta ACS y Solaria

La reacción de los mercados fue inmediata. El índice surcoreano Kospi, que según los analistas mide hoy más el apetito mundial por los chips de IA que la marcha de la economía coreana, se dejó llevar por el pánico. El Nasdaq neoyorquino cayó y se recuperó casi en la misma sesión. En España, los dos valores más expuestos a la cadena de valor de los centros de datos, la constructora ACS y la renovable Solaria, se desplomaron y, aunque han recuperado algo de aliento, cerraron la semana por debajo del precio de siete días antes.

El departamento de análisis del Bank of America quitó hierro al asunto. En una nota de mercado, sostuvo que más que un colapso se produjo una ‘rotación’ entre títulos. ‘A nuestro juicio, si los laboratorios que lideran la tecnología más puntera creen que la IA es lo suficientemente potente como para representar una amenaza existencial, entonces también debe serlo para resolver algunos de los mayores problemas de la humanidad’, escribían los analistas, que recomendaban a sus clientes una ‘exposición alcista’. El consenso, sin embargo, no descarta el escenario contrario.

burbuja IA bolsa

Una economía colgada de un puñado de compañías, con el ahorrador expuesto y el crecimiento dependiente de esa inversión, no soporta un frenazo.

El riesgo triple y encadenado que el mercado aún no descuenta

La investigadora principal para Economía y Tecnología del Real Instituto Elcano, Judith Arnal, resume el problema con una metáfora que conviene tomarse en serio: la economía está ‘colgada de un chip’, lo que configura un riesgo ‘triple y encadenado’. Índices bursátiles que dependen de un puñado de compañías, ahorradores minoristas cada vez más expuestos a ellas, y un crecimiento que necesita que esa inversión continúe sin interrupción. Es, en mi lectura, el diagnóstico más preciso que se ha puesto sobre la mesa esta temporada.

El primer eslabón es el más visible. Las tecnológicas ya no financian su capex con la caja que generan. Amazon, Alphabet, Meta, Microsoft, Oracle y Nvidia emitieron 216.000 millones de dólares en bonos entre enero y agosto, el doble que en todo 2025. Esa deuda traslada el riesgo a los acreedores justo cuando financiarse sale más caro: la Reserva Federal ha vuelto a subir tipos y el bono estadounidense a 10 años ronda el 5%. El Banco Internacional de Pagos, presidido por el exgobernador del Banco de España Pablo Hernández de Cos, subraya que los inversores exigen cada vez mayores compensaciones por estos títulos.

Hay un cálculo que resume la tensión. Entre enero y agosto, los bonos de esas seis compañías equivalen al 35% de lo que el Tesoro de Estados Unidos ha subastado a 10, 20 y 30 años, cuando en 2024 apenas llegaban al 1%. Compiten por el mismo ahorro que unos Estados que ya se financian a rentabilidades crecientes. Ahí está la contradicción que muchos analistas prefieren no mirar: la IA no es solo una apuesta tecnológica, es también una apuesta de crédito. Y en el crédito, los nombres no son intercambiables.

El segundo eslabón es el estadounidense. Según la Reserva Federal de San Luis, la inversión ligada a la IA ha llegado a explicar cerca del 40% del crecimiento del país. El verdadero riesgo no es que se gripe el motor productivo, sino el ‘efecto riqueza’: los hogares estadounidenses tienen la mitad de sus activos financieros en acciones. Un crack bursátil no sería un titular. Sería una pérdida patrimonial directa sobre millones de familias.

Y luego está la paradoja que nadie quiere verbalizar. Anthropic prepara una salida al Nasdaq para octubre con la que pretende captar 100.000 millones de dólares y alcanzar una valoración cercana a los 2 billones, según el Wall Street Journal. Quien lidera el movimiento para ralentizar la carrera, su consejero delegado Dario Amodei, es el mismo que prepara la mayor operación bursátil del año. Arnal lo interpreta sin ingenuidad: ‘Decir que tu producto es tan potente que hay que frenarlo es el mejor anuncio posible en pleno debate sobre la burbuja’. Hay otros incentivos: autorregularse antes de que llegue la ley y fijar estándares que a los pequeños les costará cumplir. OpenAI ya ha descartado debutar este año.

En España, el salvavidas no ha aterrizado con la misma fuerza. Las inversiones en centros de datos se multiplican por la geografía nacional, atraídas por la energía renovable barata, y el Gobierno trabaja junto a compañías como Santander o ACS para implantar una de las gigafactorías de IA de la Unión Europea. El país sigue siendo un eslabón secundario de la cadena de valor. Si acaba convertido en pieza clave o no depende del freno y de si el flotador se desinfla. La próxima cita que puede mover el relato es la salida a bolsa de Anthropic, prevista para octubre.

Veredicto Merca2

Cotización al cierre o apertura: ACS y Solaria cerraron la semana por debajo del nivel de siete días antes, después de desplomarse en la estela del frenazo. El Nasdaq y el Kospi surcoreano lograron recuperarse de las pérdidas del lunes; los dos valores españoles aún no han vuelto a la cota previa al susto.

Clave técnica: El mercado de bonos manda ahora. Las seis grandes tecnológicas emitieron 216.000 millones en deuda hasta agosto, el 35% de lo subastado por el Tesoro estadounidense a 10, 20 y 30 años. Si el bono a 10 años consolida por encima del 5%, el coste de refinanciar ese capex sube y la prima de riesgo de todo el sector se ensancha.

Apunte macro: España sigue fuera de la primera línea del tablero. El Gobierno negocia con Santander y ACS una de las gigafactorías de IA de la UE, pero la inversión tecnológica global se concentra en Estados Unidos, Taiwán (PIB previsto del 11,5%) y Corea del Sur. Un frenazo golpearía al IBEX por la vía de los valores de infraestructura y renovables, no por la del software.

Jupiter Solana sube un 9,88% y roza su máximo de 90 días en pleno rebote cripto

Jupiter, el principal agregador de intercambios descentralizados —lo que el sector llama DEX— de Solana, subió un 9,88% el 19 de septiembre y dejó el precio de su token JUP en 0,280 dólares. El activo se queda a un paso de su techo de 90 días, fijado en 0,28587 dólares, en una jornada en la que la recuperación del mercado cripto y un movimiento regulatorio en Washington empujaron al alza al segmento DeFi.

El dato que más mira el mercado no es el porcentaje, sino el volumen. La sesión se negoció un 34,97% por encima de la media de los últimos 30 días. Conviene señalar, eso sí, que la víspera ese mismo volumen fue un 70,49% superior a la media: la subida llega con participación, pero con menos gasolina que la sesión anterior.

El telón de fondo es regulatorio. La Commodity Futures Trading Commission (CFTC), el regulador de derivados de Estados Unidos, envió el 18 de septiembre a la Casa Blanca su propuesta de reglas para el mercado cripto, dos días después de que el Senado bloqueara la CLARITY Act con un voto de 49-50. No es todavía una norma: aún debe someterse a votación. Los tokens de DeFi de primera línea han reaccionado con fuerza a cada hito regulatorio claro, y JUP es un beneficiario natural por su exposición al trading en Solana.

El conjunto del mercado acompaña. Bitcoin operaba cerca de los 81.000 dólares, pero el verdadero motor fue SOL, la red sobre la que corre Jupiter, que avanzaba alrededor de un 7,8%. Cuando el token nativo de Solana tira, la liquidez suele rotar hacia los protocolos que viven de su actividad.

Qué ha movido a JUP hasta la frontera de los 0,29 dólares

JUP abrió en 0,2553 dólares y llegó a marcar un máximo intradía de 0,28587, exactamente el 0.0% de Fibonacci de los últimos 90 días. Ese nivel es la resistencia inmediata: por encima se abre hueco, por debajo se vuelve al rango. En siete días el token acumula un 17,21% y en treinta, un 44,90%, un ritmo que lo coloca entre los líderes del DeFi.

Los indicadores técnicos llegan tensos. El RSI de 14 días (el índice de fuerza relativa que mide si un activo está sobrecomprado o sobrevendido) se sitúa en 67,7, por debajo del umbral clásico de 70, pero en la zona donde los avances suelen pedir una pausa. El estocástico marca 92,5 y el %B de las bandas de Bollinger está en 110,6: el precio cotiza por fuera de la banda superior, algo que suele preceder a correcciones hacia la media.

La dirección del movimiento no está en duda. Lo que cotiza caro es el punto de entrada a 0,280 dólares.

El volumen aporta el matiz más útil. Ayer fue de 0,0988 millones de dólares; hoy, de 0,0782 millones. Cuando el precio sube y el volumen cae en sesiones consecutivas, el movimiento pierde combustible y crece el riesgo de reversión en la primera resistencia. Para quien opera, la lectura es directa: el rally está en fase de distribución en el techo, no de arranque de tendencia.

Qué significa para los tenedores de JUP y para el ecosistema Solana

JUP precio

Jupiter no es un token cualquiera dentro de Solana. Es el agregador que canaliza la mayor parte de la actividad de trading del ecosistema y su negocio depende de las comisiones sobre el volumen agregado. Eso lo convierte en un valor beta directo del apetito especulativo de la red: cuando hay tráfico, Jupiter cobra; cuando el tráfico se enfría, su cotización lo nota.

La capitalización de mercado ronda los 929,49 millones de dólares y la relación entre volumen diario y capitalización llega al 8,42%, muy por encima de su promedio del 6,24%. Es señal de rotación activa, pero también de que el precio ya descuenta buena parte del entusiasmo del día. En el debe, la competencia de otros agregadores rivales sigue siendo el factor que más conviene vigilar.

El otro dato que ordena la perspectiva es la distancia con el máximo histórico. JUP se negocia un 84,73% por debajo de los 1,83 dólares que marcó el 1 de abril de 2024. Para una tesis de largo plazo, ese margen es atractivo; para una operación de corto, recuerda cuánta oferta latente puede aparecer en cada rebote fuerte.

Jupiter, del airdrop de 2024 a la prueba de fuego de 2026

Merece la pena mirar atrás. En enero de 2024, Jupiter repartió uno de los airdrops más esperados de la historia reciente de Solana entre quienes habían usado su plataforma, un hito que convirtió a JUP en uno de los tokens más vigilados del ecosistema. Aquella comunidad es grande y activa, pero también recuerda precios mucho más altos.

Ahí está la contradicción. La estructura técnica ha cambiado: JUP cotiza por encima de todas sus medias móviles, desde la SMA-5 (0,2479 dólares) hasta la SMA-200 (0,1925), con pendientes ascendentes en los plazos de 7 a 90 días. Pero en el plazo anual el token aún acumula un -46,49%. Cabe leerlo como fase temprana de una reversión de tendencia o como simple rebote dentro de un rango bajista más amplio.

El sector arrastra, además, riesgos que no desaparecen con una buena semana. La concentración del staking (el mecanismo por el que se delegan SOL a un validador a cambio de recompensas) en pocos operadores, la dependencia del volumen especulativo de las memecoins para sostener las comisiones de los agregadores y la lentitud regulatoria pesan más en el medio plazo que cualquier indicador de corto. La propuesta de la CFTC sigue siendo un borrador pendiente de votación.

Para el inversor que sigue a JUP, la agenda tiene dos nombres propios: la votación de la CFTC y el comportamiento del volumen. Si el precio cierra por encima de 0,2859 dólares con volumen superior a la media, la señal de continuación se reactiva. Si el volumen se desinfla, lo probable es una vuelta a la zona de 0,2660-0,2720 dólares.

Switchboard apaga su oráculo en Solana y se suma a los 260 cripto proyectos caídos en 2026

Switchboard, uno de los oráculos que operaban en Solana, ha anunciado su cierre definitivo. La empresa da a los desarrolladores que dependían de sus datos hasta el 25 de septiembre para migrar a otros proveedores, y les señala dos destinos concretos: Pyth y RedStone.

Conviene recordar qué hace un oráculo en una red como Solana. Un oráculo es la pieza que conecta el exterior con la blockchain: toma datos del mundo real —el precio de un activo, el resultado de un partido, la temperatura de una ciudad— y los publica on-chain para que los contratos inteligentes puedan usarlos. La etiqueta permissionless significa que cualquiera podía levantar su propio feed de datos sin pedir permiso ni pasar un proceso de admisión. Es el modelo opuesto al de Pyth, donde un grupo cerrado de publicadores institucionales firma los precios.

Switchboard apaga su oráculo: qué deja de funcionar y desde cuándo

El aviso llegó el 19 de septiembre de la mano de Switchboard Technology Labs Inc., uno de los contribuidores principales del protocolo. El comunicado no habla de un producto fallido. ‘En muchos sentidos, cripto ha ganado: hay menos necesidad de intermediarios de datos’, resume el texto, que apunta a tres presiones simultáneas. La inteligencia artificial ha abaratado la construcción de oráculos, el mercado bajista ha frenado el lanzamiento de nuevas cadenas y los presupuestos de los equipos se han encogido.

Hay un detalle que la empresa no concreta: a qué ‘exploits recientes’ se refiere ese contexto. El calendario, en cambio, no deja margen. El soporte restante termina el 25 de septiembre, apenas una semana después del anuncio, y a partir de ahí los feeds que aún dependan de esta infraestructura dejan de recibir mantenimiento.

Linera cierra el día antes y devuelve el dinero de su ronda

oráculo Solana

El golpe no fue aislado. Linera, una red de capa 1 respaldada por a16z crypto, había anunciado su cierre un día antes, el 18 de septiembre, tras quedarse sin financiación de emergencia para llegar a mainnet. Su ronda comunitaria en la plataforma Sonar reunió 848.271 USDC de 617 participantes repartidos en 69 países, por debajo del mínimo de 1,5 millones que se había fijado como objetivo. La compañía devolvió cada aportación.

Linera había levantado 12 millones de dólares en dos rondas semilla: la primera liderada por a16z crypto en 2022 y la segunda por Borderless Capital en 2023. Pese al respaldo, la red nunca llegó a operar en producción. El equipo cerrará su aplicación y su servidor de Discord, y advierte de que no puede garantizar que los puntos acumulados por los usuarios reciban ‘ninguna consideración en el futuro’.

Un oráculo no muere cuando su código falla, sino cuando su equipo deja de pagar las facturas que lo mantienen encendido.

Ambos cierres engrosan una lista que ya supera los 260 proyectos cripto desaparecidos en 2026, según el rastreador RootData. Ese registro mezcla bancarrotas, cierres anunciados y webs que llevan meses sin actividad, así que cada entrada esconde un final distinto. El mercado bajista ha ido vaciando el terreno y los hackeos han empujado a más de un equipo a echar el cierre.

El invierno cripto de 2026 y lo que revela sobre Solana

Conviene separar el ruido del patrón. Que un oráculo permissionless cierre no dice gran cosa sobre la salud de Solana, pero sí sobre la economía de su infraestructura. Pyth se ha consolidado como estándar de facto de la red: sus precios alimentan a Jupiter, Kamino o Drift, tres de los protocolos con más volumen de finanzas descentralizadas sobre Solana. Cuando el ganador absorbe la mayor parte de las integraciones, el segundo y el tercer proveedor se quedan con los feeds huérfanos y con presupuestos que no cuadran.

Eso sí, la concentración tiene coste. Si todo un ecosistema depende de un puñado de publicadores para saber cuánto vale cada activo en cada bloque, cualquier fallo en esa capa se propaga al resto. La última vez que vimos algo parecido en la infraestructura de Solana fue durante las paradas de red de septiembre de 2021 y febrero de 2022: entonces el problema no estaba en las aplicaciones, sino en la base sobre la que todas se apoyaban.

El resto del contexto es el de casi todos los ciclos. Tras el colapso de FTX en noviembre de 2022, el sector enterró a cientos de proyectos que habían vivido de capital barato. La lista de 2026 repite el guion con un matiz: ahora el dinero no escasea solo por el mercado, también porque la inteligencia artificial ha rebajado el coste de construir lo que antes era una empresa. Un equipo de tres personas puede levantar hoy, con modelos entrenados, lo que hace cuatro años exigía una ronda semilla de 12 millones.

Queda una fecha por delante. El 25 de septiembre Switchboard apaga el último soporte y los desarrolladores que aún no hayan migrado se quedan sin feeds. Habrá que ver cuántas integraciones acaban en Pyth por pura inercia y cuántas, en RedStone. Es un detalle pequeño que dice bastante sobre cómo se reparte el poder en la infraestructura de una red que aspira a procesar pagos institucionales.

Loro Piana integración vertical: la jugada de LVMH que revaloriza el lujo silencioso

0

La integración vertical de Loro Piana suma su mayor apuesta industrial: 8.000 metros cuadrados dedicados al punto en Ghemme, en el Piamonte italiano. La planta se inauguró el pasado viernes con el consejero delegado Frédéric Arnault, el vicepresidente Pier Luigi Loro Piana y el ministro italiano de Empresas y Made in Italy, Adolfo Urso, entre los asistentes. La inversión asciende a varias decenas de millones de euros, la mayor de la historia de la casa. Tres años de obras para un edificio que no fabrica tejido: fabrica control.

Qué compra LVMH con 8.000 metros cuadrados de punto

La planta empleará a 300 personas en los próximos tres años y albergará la Escuela de Oficios del Punto de la Accademia dei Mestieri, el centro de formación que la marca puso en marcha en 2015. No es un detalle menor: la formación interna sostiene el relevo generacional en un oficio que escasea en Europa.

El emplazamiento tampoco es casual: el Piamonte es el gran centro lanero histórico de Italia, donde conviven las hilaturas de Ermenegildo Zegna y Fratelli Cerruti.

Arnault situó el control del know-how, el desarrollo industrial y la integración vertical como prioridad estratégica al asumir el cargo en junio de 2025. Su foco son las capacidades poco frecuentes: el cashmere doble se incorpora progresivamente a la casa en lugar de subcontratarse. Es la lógica del lujo silencioso trasladada a la fábrica.

La verticalidad tiene además una lectura de riesgo. Loro Piana arrastró una medida de administración judicial por presuntos abusos laborales en un subcontratista, prevista para doce meses hasta julio de 2026 y levantada de forma anticipada en abril de ese año. Desde 2024 la compañía ha realizado 2.400 auditorías y ha endurecido el control sobre sus proveedores. Para el inversor, la trazabilidad ya no es un asunto reputacional: es una línea del balance.

El precio del control: 1.000 millones por un 9% adicional

La operación más reveladora no se firmó en Ghemme. Bernard Arnault anunció en la presentación de resultados de 2025 que LVMH elevó su participación en Loro Piana del 85% al 94% tras adquirir un 9% adicional por 1.000 millones de euros. El presidente del grupo recordó que la casa se valoraba en unos 2.000 millones cuando LVMH la compró en 2013 y que en la actualidad ronda los 11.000 millones.

LVMH no ha comprado una fábrica: ha comprado el tramo de la cadena donde se decide el precio final del producto.

El crecimiento sostiene la valoración. La directora financiera del grupo, Cécile Cabanis, confirmó en la llamada del primer trimestre de 2026 que Loro Piana seguía creciendo a doble dígito, y la compañía calificó el segundo trimestre como otro ejercicio excelente. Las estimaciones de analistas sitúan las ventas anuales justo por debajo de 3.000 millones de euros, lo que la sitúa en camino de ser la tercera marca de la división de moda y marroquinería, por detrás de Louis Vuitton y Dior.

La paradoja es que la marca reduce tiendas. Opera 179 establecimientos y córners en todo el mundo y prevé cerrar más de los que abre este año. La apertura de la flagship de Tokio en la avenida Omotesandō, prevista para octubre, fija el patrón: menos puntos de venta, mejor situados y con más superficie por unidad.

LVMH Frédéric Arnault

El siguiente capítulo industrial ya tiene fecha. Loro Piana ha adquirido una fábrica de marroquinería en la Toscana cuya inauguración está prevista para el verano de 2027, la categoría con más recorrido porque el grueso del negocio procede todavía del prêt-à-porter. La firma quiere replicar en el cuero lo que acaba de hacer en el punto.

La verticalidad como activo, y su factura oculta

Llevo años siguiendo la expansión de las casas italianas y pocas veces he visto una divergencia tan nítida entre lo que el mercado celebra y lo que la compañía declara perseguir. Bernard Arnault lo dijo sin rodeos: en Loro Piana solo hay un problema, y es que quieren frenar el crecimiento. Esa frase debería leerse como una advertencia al inversor.

Hay una razón estructural. Las materias primas que sostienen el negocio —la vicuña, el cashmere doble, el Gift of Kings— son finitas, y un puñado de tenerías en el mundo limita la producción de calzado. Cuando el cuello de botella está en la materia prima, la integración vertical no acelera el crecimiento: lo hace previsible y lo encarece.

La consecuencia para el patrimonio es clara. La verticalización convierte coste variable en coste fijo, y ese intercambio tiene precio: cruzando la valoración de 11.000 millones con unas ventas cercanas a 3.000, el múltiplo implícito ronda las 3,7 veces ventas, una cifra exigente que ya descuenta años de crecimiento ordenado.

La verticalización protege el margen en el ciclo alto y lo castiga en el bajo: la planta se paga todos los meses, venda o no venda.

La lectura más razonable es la de activo de preservación: clientela de patrimonio muy alto, exposición mínima al consumidor de clase media y listas de espera que no se fabrican con marketing. El parka Tov de vicuña, a 27.500 euros, está agotado en casi todas las tallas. El hito a seguir es la fábrica toscana del verano de 2027; antes, en octubre, la flagship de Tokio servirá de test del apetito asiático por el lujo sin logo.

💎 Veredicto Wealth

Loro Piana funciona como activo de preservación de capital dentro de una cartera de lujo cotizado, con horizonte de cinco a siete años. El riesgo a vigilar es el múltiplo de 3,7 veces ventas: una desaceleración del consumo alto o un fallo en la cadena de suministro lo ajustarían con rapidez.

Jordan Wolfson reactiva el mercado del arte contemporáneo: por qué Gagosian marca el próximo ciclo inversor

0

El mercado del arte contemporáneo tiene un termómetro nuevo y está en West 24th Street. Llevo semanas siguiendo la reapertura neoyorquina de Jordan Wolfson y hay un detalle que casi nadie ha subrayado: en la sala de Gagosian no hay cartelas, ni biografía, ni nota de prensa. Solo una lista con títulos, materiales y precios. Hacer público el precio allí donde la norma es susurrarlo es, en sí mismo, una declaración de mercado.

Wolfson regresa con su primera exposición en una galería de Nueva York en ocho años. Llega cuatro años después de firmar con Gagosian tras una década en David Zwirner, y mantiene ambas representaciones en paralelo. Solo Richard Serra, Jeff Koons y Gerhard Richter sostuvieron una estructura así en algún tramo de sus carreras.

La muestra reúne una docena de esculturas con imágenes impresas en ultravioleta sobre aluminio y acero: un Bob Dylan sin camiseta tratado como personaje de videojuego, un Michael Jackson y una fotografía floral de Robert Mapplethorpe. Dos piezas ocupan el centro de la sala sobre rampas erizadas de pinchos medievales. El artista cita a Brâncuși, Richard Serra, Donald Judd, Rodin y Henry Moore como referencias.

La operación Gagosian: doce esculturas con precios a la vista

Lo relevante para un patrimonio no es la iconografía, sino la arquitectura comercial. Gagosian no entrega dossieres: entrega un listado de obra con materiales, títulos y precios. En un primario donde el precio se comunica de forma selectiva y caso por caso, publicarlo por escrito homogeneiza la demanda y estrecha el margen de negociación bilateral.

Cabe recordar que el primario de este artista ha funcionado como indicador adelantado de la subasta de posguerra y contemporáneo. Cuando su obra entra en el circuito galerístico con lista de espera, los lotes secundarios de la misma generación tienden a tensarse en los doce meses siguientes. La lista visible acorta ese desfase: cualquiera sitúa el suelo del artista sin pasar por un intermediario.

Cuando una galería publica el precio en un folio, el suelo del artista deja de ser un rumor y se convierte en un dato.

El detalle técnico también tiene lectura financiera. La muestra incluye una reinterpretación de la serie Made in Heaven de Jeff Koons, filtrada con herramientas de imagen generativa hasta convertirla en una escena de animación. Koons aparece así dentro de un proyecto ajeno, un gesto entre pares que consolida su posición en la primera división del mercado.

Impacto para el inversor: qué anticipa el primario en el secundario

Jordan Wolfson Gagosian

Para un family office que ya asigna a arte, la pregunta no es si la muestra es buena. Es qué hace esa visibilidad de precios con la curva de valor del artista. Mi lectura es que estrecha la brecha entre galería y subasta, lo que protege al comprador de primario y castiga al especulador de reventa rápida.

Hay que distinguir dos perfiles. El coleccionista patrimonial compra obra física con historial expositivo escaso y demanda estructural alta; la doble representación actúa como garantía de liquidez a largo plazo. El inversor financiero se enfrenta a un mercado con horquillas amplias, comisiones que oscilan entre el 12% y el 25% y plazos de venta que rara vez bajan de los seis meses.

La doble representación no hace que un artista valga más: hace que sea más fácil salir cuando el ciclo se gira.

Eso sí, conviene no confundir expectación con profundidad de mercado. La muestra se percibe como uno de los acontecimientos del otoño neoyorquino y eso alimenta la demanda de los primeros meses. Pero el primario se juzga a tres y cinco años, no en la semana de apertura.

Análisis: el arte contemporáneo como activo de ciclo largo

He cubierto varias rotaciones de ciclo en este segmento y el patrón se repite. Los artistas que resisten dos recesiones del mercado comparten tres rasgos: representación institucional sólida, oferta controlada y precios transparentes en el primario. Wolfson cumple los tres desde esta muestra, algo poco común entre los nombres de su generación.

El riesgo principal es el de siempre: liquidez. Una escultura de gran formato con imágenes impresas tiene un universo de compradores muy inferior al de una obra sobre papel del mismo autor. Si el mercado se estrecha, el vendedor no puede ajustar el precio con rapidez porque no existen comparables suficientes. La transparencia de precios ayuda a comprar, no a vender.

La segunda lectura es de asignación. El arte contemporáneo de primera línea funciona cada vez más como posición satélite dentro de carteras de activos tangibles, con correlación baja frente a la renta variable europea. Para ese uso conviene una horquilla de entrada amplia y evitar la concentración en un solo nombre.

El hito a seguir será el comportamiento de los lotes de su generación en las subastas de posguerra y contemporáneo de la próxima temporada, que arranca en noviembre. Si los precios de martillo aguantan con estimaciones conservadoras, la tesis se confirma. Si la sala se llena pero los lotes quedan sin adjudicar, la señal es la contraria.

💎 Veredicto Wealth

La obra de Jordan Wolfson encaja como posición de revalorización agresiva en carteras de arte contemporáneo con horizonte superior a cinco años. El riesgo a vigilar es la liquidez del formato escultórico de gran tamaño cuando el ciclo se gira.

Documenta 16 pierde artistas por Gaza: el mercado del arte contemporáneo encara su mayor riesgo geopolítico

0

La Documenta 16 ha perdido artistas antes de anunciar siquiera su tema. Naomi Beckwith, comisaria de la próxima edición de la cita quinquenal de Kassel, confirmó en una entrevista con Die Zeit que varios creadores han declinado su invitación. Unos sostienen que no se sienten libres en Alemania para mostrar lo que quieren; otros rechazan la posición del Gobierno alemán sobre la guerra en Gaza.

Llevo años siguiendo el mercado del arte contemporáneo y pocas veces he visto una edición nacer con este nivel de desgaste reputacional antes de que se conozca siquiera su contenido.

Beckwith confirma las bajas y hereda el conflicto de la edición de 2022

La muestra, celebrada cada cinco años en la ciudad alemana, es una de las citas recurrentes más prestigiosas del calendario internacional. Su peso en la cotización posterior de los artistas que participan es difícil de exagerar: durante décadas ha funcionado como una suerte de certificación institucional para el tramo emergente.

Beckwith, subdirectora y conservadora jefe del Museo Guggenheim, fue designada organizadora en 2024, después de que el comité de selección curatorial completo dimitiera en bloque en 2023. Ese vacío institucional explica buena parte de lo que ocurre ahora.

El origen del conflicto está en la edición de 2022. El colectivo indonesio Taring Padi exhibió un mural de gran formato en el que un agente del Mossad aparecía representado como caricatura antisemita. La obra, una de las más visibles de aquella edición, fue cubierta y después retirada. Beckwith se ha mostrado explícita: «Estoy segura de que algo así no volverá a ocurrir. Hemos aprendido mucho desde entonces».

La organización ha adoptado medidas que, según sostiene, evitarán episodios similares, entre ellas un nuevo lenguaje sobre antisemitismo en su código de conducta. La definición que utiliza es la de la Alianza Internacional para la Memoria del Holocausto, que considera la crítica a Israel una forma de prejuicio. Beckwith no firmó ese código y su respuesta, recogida por el medio alemán, fue tajante: «No me lo pidieron».

Una feria vive de la confianza de sus coleccionistas. Cuando esa confianza se discute en público, el daño no se mide en visitantes.

El conflicto institucional se traslada al mercado del arte contemporáneo

Para el inversor, la cuestión relevante no es quién tiene razón, sino cómo se traduce esta tensión en precio y en liquidez. Hay tres vectores que conviene vigilar.

El primero es la composición del listado de artistas. Si la nómina final llega mermada o con perfiles medios, la edición pierde capacidad de certificación. Y esa capacidad es precisamente lo que sostiene las primas de los artistas jóvenes después de una Documenta.

El segundo es la financiación. El proyecto depende de fondos públicos alemanes y de patrocinio corporativo. En un contexto donde la propia organización ha tenido que blindarse con un código de conducta, el apetito de las marcas por asociarse se convierte en una variable de riesgo real.

El tercero es la percepción internacional. Beckwith lo resumió con una frase que también admite lectura de mercados: «Entiendo la necesidad de solidaridad y apoyo, pero no vamos a llegar a ningún sitio con posiciones atrincheradas». Un mercado polarizado reduce el universo de compradores potenciales. Menos compradores equivale a menos liquidez, que es el riesgo silencioso de todo activo alternativo.

Naomi Beckwith

Riesgo geopolítico: la prima que el coleccionista todavía no descuenta

En mi lectura, el mercado del arte contemporáneo lleva quince años aprendiendo a valorar la escasez, la procedencia y el historial expositivo. No ha aprendido, en cambio, a valorar el riesgo político. Y este ejercicio quedará señalado como aquel en que esa variable dejó de ser un asunto de prensa cultural para convertirse en un factor de cartera.

Los precedentes acompañan. Cuando una institución pierde consenso, lo que se resiente primero no es el precio de las obras consagradas —tienen un mercado propio, profundo y global—, sino la liquidez del tramo emergente, donde el comprador es más escaso y más sensible al ruido. Es exactamente el tramo al que apunta Documenta. Quien tenga posiciones en artistas cuya revalorización dependa de un ciclo de bienales debería revisar la concentración de esa exposición.

Hay además una asimetría que merece atención. Los artistas que rechazan participar están renunciando a una plataforma de visibilidad objetivamente escasa. A medio plazo, ese gesto puede trasladar el interés hacia ferias con menor carga política, aunque no altera la jerarquía del mercado primario.

El arte emergente no cae por falta de demanda, sino por falta de compradores dispuestos a sostener el ruido. Documenta acaba de añadir ruido.

El próximo hito a seguir es el anuncio del tema y de la lista definitiva de participantes, que Beckwith todavía no ha hecho público. Ese documento dirá más sobre el riesgo real de la edición que cualquier declaración de intenciones.

💎 Veredicto Wealth

La Documenta 16 encaja como activo de diversificación con horizonte superior a cinco años, no como apuesta táctica de corto plazo. El riesgo principal a vigilar es la liquidez del tramo emergente si la nómina final de artistas se reduce.

Flujo linfático y ejercicio: cómo el pedaleo y el calor local aceleran tu recuperación de piernas

El flujo linfático y el ejercicio forman un binomio medible: dos horas de pedaleo elevaron el flujo linfático de la pierna alrededor del 83%, y el calor local lo subió un 117%.

Vamos a los datos. Un estudio clásico de fisiología, publicado en Acta Physiologica Scandinavica por Olszewski y colaboradores en 1977, midió el flujo y la composición de la linfa en la pierna bajo tres condiciones distintas: retorno venoso restringido, actividad muscular y calor local. Puedes consultar el resumen del estudio en PubMed. La conclusión práctica es sencilla: el sistema linfático no trabaja a un ritmo fijo, responde en minutos.

Cómo responde tu pierna al pedaleo, al calor y a la inmovilidad

Las tres condiciones se mantuvieron dos horas cada una y arrojan cifras muy distintas. Con el retorno venoso restringido y la pierna inmóvil, el flujo linfático cayó alrededor de un 50%. Durante el pedaleo en cicloergómetro subió cerca de un 83%. Y con un baño de agua caliente en los pies el incremento llegó al 117%.

Para entendernos: el estudio mide flujo circulante, no resultados. No demuestra que más linfa equivalga a mejor recuperación a largo plazo, pero sí confirma que el movimiento y la temperatura son dos palancas reales sobre ese sistema. Eso ya lo puedes aplicar mañana.

El detalle más interesante aparece al final del protocolo. En las tres condiciones el flujo se mantuvo elevado durante el periodo de recuperación, y el pico posterior más alto llegó tras el calentamiento local de los pies. Traducido a tu jornada: lo que haces en los minutos siguientes al esfuerzo también cuenta.

El sistema linfático no tiene bomba propia: lo mueven tu musculatura, la respiración y los cambios de temperatura, así que la inmovilidad es su peor enemigo.

Cómo montar tus pausas activas para mover la linfa

pausas activas circulación

Aquí está la clave: no necesitas un protocolo complejo, necesitas frecuencia. El sistema linfático no dispone de un motor propio; se mueve con la contracción muscular, los cambios de presión y la temperatura del tejido. Sin movimiento, se apaga.

El bombeo de tobillo es el gesto más rentable y el más ignorado. Diez o quince repeticiones de flexión y extensión despiertan la circulación de retorno sin levantarte de la silla, y puedes añadirlo a a la rutina de pausas activas sin cambiar nada más. Es el mismo mecanismo que se recomienda en contextos de inmovilidad prolongada, como los vuelos largos.

  • Cada 45-60 minutos de silla: levanta los pies, encadena 10-15 bombeos de tobillo y camina dos minutos. La frecuencia importa más que la intensidad.
  • Bloque de pedaleo suave: 15-20 minutos de bicicleta estática a ritmo cómodo al cerrar la jornada laboral o después de entrenar piernas.
  • Calor local con criterio: un barreño de agua caliente en los pies, 15-20 minutos al final del día, es la versión doméstica del estímulo que más subió el flujo.

Ojo con la dosis, porque aquí es fácil pasarse de entusiasta. El experimento usó dos horas continuas de estímulo porque medía fisiología, no porque esa sea la pauta que necesitas en casa. Lo que sí extrapola bien es la dirección del efecto: movimiento frecuente y calor local suman, la inmovilidad prolongada resta.

📊 La pauta en cifras

  • Cambio medido: +83% de flujo linfático tras dos horas de pedaleo, +117% tras dos horas de baño caliente en los pies y -50% con la pierna inmóvil.
  • Cuándo y cómo: movimiento cada 45-60 minutos, pedaleo suave de 15 a 20 minutos y calor local al cerrar el día.
  • Qué buscar primero: estímulo mecánico (bombeo de tobillo, caminata, bicicleta) antes que masajes pasivos o productos milagro.
  • A tener en cuenta: estudio de 1977, sobre linfa de la pierna y a corto plazo; mide flujo, no rendimiento ni recuperación.

Qué sostiene la evidencia y qué conviene no exagerar

El sistema linfático lleva años rodeado de promesas vagas sobre limpiezas que ningún estudio sostiene. Aquí toca separar dos cosas. Como fisiología, el hallazgo es sólido: la actividad muscular y el calor local modifican el flujo linfático de forma medible, y las técnicas de imagen actuales no han desmentido ese comportamiento. Como promesa, el dato se queda corto: no hay estudios que demuestren que aumentar el flujo a corto plazo se traduzca en mejor rendimiento o en una recuperación medible.

En este terreno, la mayoría de los estudios apunta en la misma dirección que el trabajo de 1977, aunque con muestras pequeñas y mediciones que entonces no existían. Para quién encaja: perfiles con muchas horas sentado, viajes largos y entrenamientos de piernas exigentes. Qué esperar de forma realista: sensación de piernas más ligeras al final del día, no un salto en tus marcas. La evidencia justifica el hábito, no la épica.

Esta información es divulgativa y de optimización del estilo de vida; no sustituye el criterio de un profesional.

⚡ Rutina de Optimización Diaria

  • Alarma cada 50 minutos: diez bombeos de tobillo y dos minutos de caminata antes de volver a la silla. Marca el recordatorio en el móvil.
  • Pedaleo de cierre: 15 a 20 minutos de bicicleta suave al terminar la jornada, la dosis mínima que mueve el retorno desde las piernas.
  • Calor local de noche: barreño de agua caliente en los pies durante 15-20 minutos mientras lees o ves algo. Es el estímulo que más elevó el flujo.

Combinar suplementos: orden y hora para que hierro, zinc, magnesio y vitamina D rindan mejor

Combinar suplementos sin criterio de orden y hora puede arruinar la absorción de varios a la vez: separar el hierro del zinc dos horas y reservar el magnesio para la noche cambia el resultado sin gastar un euro más.

La lógica del stack perfecto suele ser aditiva: si cada activo funciona por separado, todos juntos rendirán más. La fisiología no juega a eso. Los minerales compiten por los mismos transportadores intestinales, las vitaminas liposolubles necesitan grasa para absorberse y hay combinaciones que se estorban cuando coinciden en la misma toma.

En los foros de biohacking se repite un patrón muy concreto. Un usuario comparte su stack: magnesio malato por la mañana, magnesio glicinato de noche, vitamina D3 de 10.000 UI y K2 MK-7 en días alternos, omega-3, hierro bisglicinato de 29 miligramos y, desde hacía tres días, zinc de 25 miligramos. Su pregunta era directa: por qué su energía dejó de acompañarle justo al añadir la última pieza.

Por qué el hierro y el zinc piden dos horas de distancia

Hierro y zinc entran por la misma puerta. Ambos utilizan el transportador DMT1 del intestino, así que cuando comparten horario compiten y la absorción de los dos cae. La pauta que resuelve el conflicto es sencilla: dos horas de separación como mínimo y, a ser posible, cada mineral en un momento distinto del día.

La forma elegida también decide. El hierro bisglicinato se tolera mejor que el sulfato ferroso y permite tomarlo en ayunas o con una fuente de vitamina C, que favorece su absorción. La dosis habitual en suplementación ronda los 25-30 miligramos diarios y encaja en la primera mitad de la jornada.

Dos minerales que compiten por el mismo transportador no necesitan tomarse menos: necesitan tomarse separados.

Conviene mirar además qué se toma alrededor. Los polifenoles del café y del té, y el calcio de los lácteos, frenan la absorción del hierro cuando aparecen en el mismo momento. Para entendernos: café sí, pero media hora después. El zinc, en cambio, agradece viajar con comida en lugar de en ayunas.

La hora a la que entra un suplemento decide más sobre su efecto que la marca que firma el bote.

La vitamina D pide grasa y el magnesio pide noche

La vitamina D3 es liposoluble: sin grasa dietética, parte de la dosis se pierde por el camino. La estrategia más eficaz es llevarla a la comida con más grasa del día y acompañarla de vitamina K2 en forma MK-7, en torno a 100 microgramos, para que ambas viajen en el mismo vehículo. Más contexto sobre el compuesto, en su entrada de Wikipedia.

El magnesio tiene lógica horaria propia. El magnesio glicinato destaca por su biodisponibilidad y su tolerancia digestiva, y encaja de noche porque la glicina acompaña la relajación previa al descanso. El malato, asociado a la sensación de energía, rinde mejor en la primera mitad del día.

La dosis eficaz documentada se mueve entre 200 y 400 miligramos diarios de magnesio elemental. Por debajo de esa horquilla, muchos botes solo aportan relleno y una etiqueta bonita.

📊 La pauta en cifras

  • Hierro y zinc: con dos horas de separación mínima; el hierro en la primera mitad del día y el zinc con comida.
  • Vitamina D3 y K2: con la comida más grasa del día; el límite de ingesta tolerable que fija la EFSA para adultos son 4.000 UI diarias.
  • Magnesio: glicinato por la noche, malato por la mañana, entre 200 y 400 miligramos de magnesio elemental al día.
  • Omega-3: con una comida grasa; en la etiqueta, busca concentración alta de EPA y DHA, no solo miligramos de aceite de pescado.
hierro y zinc juntos

El zinc tiene un techo que casi nadie consulta: el límite de ingesta tolerable para adultos se queda en 25 miligramos diarios, justo la dosis del caso. Sostenida en el tiempo y sin cobre que la equilibre, esa cantidad puede descompensar la relación entre ambos minerales. Aquí, subir la dosis no mejora nada.

Cómo montar el horario de tu stack sin perder absorción

El orden que funciona sigue la lógica de las comidas, y deja libres los activos que se estorban entre sí. Cada bloque horario admite un grupo reducido de piezas.

  • Mañana, con el desayuno: hierro bisglicinato y una fuente de vitamina C; el café, media hora después.
  • Comida principal: vitamina D3, K2 y omega-3, aprovechando la grasa del plato.
  • Tarde: zinc con algo de comida y lejos del hierro de la mañana; el magnesio malato encaja aquí.
  • Noche: magnesio glicinato, solo y sin nada que interfiera.

Si el stack tiene más piezas, la regla se mantiene: primero se resuelven las incompatibilidades y después se reparte el resto. La creatina monohidrato, por ejemplo, no compite con nada de esta lista y admite cualquier hora, con 3 a 5 gramos diarios.

La constancia pesa más que la precisión milimétrica. Un día mal ordenado no arruina nada; tres meses con hierro y zinc en el mismo desayuno sí cambian el resultado.

Lo que la evidencia sostiene y lo que conviene no exagerar

La competencia entre hierro y zinc por el transportador DMT1 está bien documentada en estudios de absorción con isótopos: es fisiología, no una creencia de foro. Lo mismo ocurre con la dependencia de la grasa para la vitamina D o con las diferencias de biodisponibilidad entre formas de magnesio. Ese terreno es sólido.

Otra cosa es atribuir a un único culpable el bajón de energía de un stack recién ampliado. La investigación en personas sanas se mueve en escalas de semanas o meses, no en el día a día, y las percepciones subjetivas son malas para señalar causas. Traducido: la interacción es real; la atribución concreta es una hipótesis razonable y nada más.

La lectura útil no es renunciar al stack, sino ordenarlo. Hierro y zinc separados, vitamina D con grasa, magnesio de noche y omega-3 con la comida resuelven la mayor parte de los conflictos domésticos. Y una cifra para la nevera mental: 25 miligramos diarios es el techo tolerable del zinc en adultos, así que la vía de mejora no está en subir la dosis.

Este análisis es divulgativo y se enmarca en la optimización del estilo de vida; no es un consejo médico. Cualquier ajuste de dosis o de pauta que dependa de circunstancias personales corresponde a un profesional.

⚡ Rutina de Optimización Diaria

  • Separa los minerales: hierro por la mañana y zinc en la comida o la tarde, nunca en la misma toma ni con menos de dos horas de distancia.
  • Mueve la vitamina D: llévala a la comida con más grasa del día y acompáñala de K2 MK-7 en torno a 100 microgramos.
  • Reserva la noche: magnesio glicinato antes de dormir, entre 200 y 400 miligramos de magnesio elemental, y dale 15 días de margen.

Proteína vegetal en polvo: cómo leer la etiqueta y elegir la mezcla con más gramos por servicio

La proteína vegetal en polvo se elige con la tabla nutricional en la mano: un servicio por debajo de 20 gramos suele ser relleno con sabor. Tres datos deciden la compra.

Cuántos gramos de proteína entran de verdad en cada servicio

El frontal del bote anuncia cifras grandes. El dato real vive detrás, en la tabla nutricional, que separa los gramos de proteína de los gramos de polvo. Un servicio de 35 gramos con 18 gramos de proteína deja 17 gramos de aromas, edulcorantes, espesantes y fibra. La resta es sencilla y despiadada.

Para rendimiento, el umbral está bien definido. Las revisiones de fisiología del ejercicio sitúan la dosis útil en 20-25 gramos de proteína por toma, con un mínimo de 2,5 gramos de leucina. Muchas mezclas vegetales se quedan cortas por dos vías: servicio pequeño y aislado diluido.

La cifra diaria funciona distinto. La autoridad europea de seguridad alimentaria fija en 0,83 gramos por kilo de peso la ingesta de referencia para adultos, una cantidad pensada para cubrir lo básico. Quien entrena fuerza se mueve entre 1,6 y 2,2 gramos por kilo, según las revisiones de nutrición deportiva: el polvo complementa, no sostiene la dieta por sí solo.

Comparar marcas exige una unidad común. Mirar la columna de 100 gramos iguala el terreno: dos productos con 70 y 78 gramos de proteína por cada 100 gramos no juegan en la misma liga, por mucho que el envase repita la palabra premium.

La etiqueta no miente. Miente el frontal, que anuncia gramos de polvo y los disfraza de proteína.

Cómo leer la etiqueta sin caer en el envoltorio

El orden de los ingredientes es la segunda pista, después de los gramos. Si el primero es una mezcla de proteínas sin más detalle, el porcentaje de cada fuente queda a criterio del fabricante. Cuando el guisante aparece primero y el arroz después, la fórmula ya te está contando su estrategia. Cuando el primer ingrediente es maltodextrina, te está contando otra cosa.

Ojo con el azúcar escondido. Los nombres cambian para no asustar: jarabe de arroz, dextrosa, sirope de agave, sólidos de glucosa. Y la etiqueta sin lactosa no aporta nada en un producto vegetal, porque ninguna proteína de guisante o de soja lleva lactosa de origen. Es marketing, no calidad.

etiqueta proteína vegana

📊 La pauta en cifras

  • Dosis por servicio: Busca 20-25 gramos de proteína reales por toma y, si puedes comprobarlo, 2,5 gramos de leucina o más.
  • Densidad de la fórmula: Compara siempre por 100 gramos de producto para neutralizar servicios de tamaños distintos.
  • Calidad a buscar: Aislado de guisante combinado con arroz o soja, sin azúcares añadidos ni dextrosa en los primeros puestos.
  • A tener en cuenta: Los probióticos y enzimas añadidos suenan bien, pero rara vez declaran dosis ni cepas concretas.

Guisante, arroz, soja y cáñamo: qué mezcla suma de verdad

Cada fuente vegetal tiene un punto flojo. El guisante llega cargado de lisina y flojo en metionina; el arroz, justo al contrario. La combinación de ambos cubre el perfil de aminoácidos mejor que cualquiera de los dos por separado, y por eso domina el mercado. La soja es la excepción: se comporta como una proteína completa y su aislado ronda el 90% de proteína pura.

El cáñamo y la semilla de calabaza aportan matices de sabor y micronutrientes, pero suelen bajar la densidad proteica de la mezcla. Si el objetivo es llegar a los 20 gramos por servicio sin tomar medio vaso de polvo, la pareja guisante-arroz o el aislado de soja son el camino corto.

Probióticos, enzimas y sellos: el extra que casi nunca llega a dosis

Los probióticos añadidos aparecen en el frontal con letra grande y sin cepa ni unidades formadoras de colonias. Sin ese dato, no hay forma de saber si queda algo vivo en el bote. Las enzimas digestivas tienen cierto sentido en fórmulas muy fibrosas y mejoran la tolerancia en algunas personas, pero sus dosis tampoco se declaran. Pagar más por esos extras es decisión de fe, no de etiqueta.

Sí orientan, en cambio, los análisis de terceros, y las certificaciones de origen. Un informe externo sobre contenido real de proteína vale más que cualquier reclamo de fórmula avanzada. Y conviene mirar la caducidad: una bolsa abierta durante seis meses pierde aroma y gana humedad.

Lo que sostiene la evidencia y lo que solo sostiene el envase

Durante años, la proteína vegetal cargó con la etiqueta de inferior. El argumento tenía base: su perfil de leucina y su digestibilidad quedaban por detrás del suero de leche, y los aislados de entonces eran harinas con sabor a cartón. Esa distancia se ha estrechado con los procesos de aislamiento actuales, que elevan la concentración y limpian el sabor.

El matiz honesto: si toleras el suero de leche, sigue siendo más barato por gramo de proteína y más rico en leucina. Si lo has descartado por preferencia, digestibilidad o estilo de vida, una mezcla vegetal bien dosificada cumple de sobra para ganar fuerza y mantener la energía. Lo que no cumple es un bote de 15 gramos por servicio con azúcar en el segundo ingrediente. Este análisis es divulgativo y no sustituye el criterio de un profesional ante cualquier circunstancia personal.

A efectos prácticos, la decisión se toma en treinta segundos de etiqueta: gramos por servicio, orden de ingredientes y densidad por 100 gramos. Todo lo demás es diseño gráfico.

⚡ Rutina de Optimización Diaria

  • Revisa tu bote hoy: divide los gramos de proteína entre los gramos del servicio. Si la proporción baja del 60%, toca cambiar de fórmula.
  • Ajusta la toma: coloca la proteína vegetal en polvo en el desayuno o justo después de entrenar, con 20-25 gramos por servicio.
  • Compra con calculadora: compara el precio por cada 100 gramos de proteína real y no por kilo de polvo.

Filipinas acusa a la Guardia Costera china de embestir un buque en el Mar de China Meridional y eleva la tensión naval

He vuelto a mirar la marca de tiempo del vídeo difundido por la Guardia Costera filipina: 11.04 de la mañana del viernes 18 de septiembre. Diez metros. Esa fue toda la distancia entre los dos cascos antes del segundo golpe, nueve minutos después del primero.

La acusación de Manila es directa: un buque de la Guardia Costera china embistió al BRP Datu Magat Salamat, una embarcación de la Oficina de Pesca y Recursos Acuáticos (BFAR), mientras repartía combustible subvencionado a pescadores filipinos en aguas disputadas del Mar de China Meridional. El suceso ocurrió junto a un banco de arena del archipiélago de las Spratly, un caladero rico en pesca convertido en escenario recurrente de choques entre las dos marinas.

Cronología de un abordaje a diez metros

Los datos que ha hecho públicos el portavoz de la Guardia Costera filipina, Jay Tarriela, permiten reconstruir la maniobra casi fotograma a fotograma:

  • 11.04: el navío CCG-21585 corta la popa del buque de la BFAR a unos diez metros de distancia.
  • Nueve minutos después: repite la maniobra y esta vez hace contacto, golpeando el casco filipino.
  • Versión de Pekín: la embarcación filipina ignoró «repetidas advertencias solemnes» y cruzó deliberadamente la proa del buque chino.

El vídeo difundido por Manila en la red social X muestra al navío chino aproximándose a la popa, con un tripulante gritando «colisión», aunque el impacto no llega a verse. El detalle importa: sin imágenes del golpe, el episodio se dirime en el terreno de los relatos, y cada capital publica el suyo con pocas horas de diferencia.

«El buque chino embistió al BRP Datu Magat Salamat mientras realizaba su patrulla marítima para entregar combustible subvencionado a nuestros pescadores.» — Jay Tarriela, portavoz de la Guardia Costera de Filipinas, 18 de septiembre de 2026

La respuesta de Pekín llegó por boca de Jiang Lue, portavoz de su Guardia Costera, con el tono que ya es marca de la casa: la culpa es enteramente filipina y las consecuencias, si no cesan las provocaciones, también.

Las acciones del lado filipino violaron gravemente el derecho internacional … amenazando la seguridad de los buques y el personal de la Guardia Costera china. Advertimos severamente al lado filipino que cese de inmediato todo acto de infracción y provocación; de lo contrario, deberá asumir todas las consecuencias.» — Jiang Lue, portavoz de la Guardia Costera de China, 18 de septiembre de 2026

No es un episodio aislado. Las confrontaciones se reactivaron en julio, tras un breve compás de calma, precisamente mientras Manila ejercía de anfitriona de la reunión de ministros de Exteriores de ASEAN. Pekín reclama la mayor parte del mar pese al laudo internacional de 2016, que declaró su pretensión sin base legal.

La táctica del empujón y el coste del riesgo

Guardia Costera china

Lo que veo en este patrón es una táctica de zona gris perfeccionada: maniobras de baja intensidad que se quedan por debajo del umbral que activaría el tratado de defensa mutua que Manila mantiene con Washington, y muy por encima del ruido diplomático. Las ejecutan guardias costeras, no armadas, y las graban sus propias cámaras. Del otro lado ocurre lo mismo. Ambos gobiernos necesitan la escena más que el choque.

El riesgo real no es una decisión política, sino un cálculo errado a diez metros y doce nudos. Las escoltas de reabastecimiento de los últimos años han dejado tripulantes heridos y cascos dañados en ambos bandos, y ninguna de las dos capitales dio entonces el paso que ahora tampoco quiere dar.

La contradicción que los datos no resuelven es otra: Pekín endurece el tono mientras negocia con ASEAN un código de conducta atascado desde hace años, y Manila alza la voz mientras su comercio depende de China. La próxima cita a seguir no es un comunicado oficial, sino el siguiente turno de patrulla de la BFAR en el mismo banco de arena. Ahí se sabrá si el empujón fue un episodio o un método.

🌐 El efecto dominó en Occidente

Para el lector español, la ruta pesa más que el choque. Por el Mar de China Meridional y el estrecho de Malaca circula una parte sustancial del tráfico de contenedores que une las fábricas asiáticas con Róterdam, Valencia y Barcelona, y las aseguradoras marítimas revisan cada incidente de este tipo el recargo por war risk que aplican a los buques que cruzan la zona. Un repunte sostenido de esas primas encarece el flete y llega a la estantería con dos o tres meses de retardo; es el mismo mecanismo que traslada semana a semana el índice SCFI.

  • Mercados: si el incidente no escala, la reacción en la apertura europea será mínima; Tokio y Hong Kong ya descuentan este tipo de titulares.
  • Inflación: el encarecimiento del seguro marítimo presiona al alza los precios de importación, justo cuando la eurozona celebra la vuelta del IPC hacia el 2%.
  • Empresas: automovilísticas y eléctricas europeas con suministro en Asia son las más expuestas; sus inventarios cubren semanas, no trimestres.
  • BCE y Euríbor: el impacto directo es limitado, pero refuerza el argumento de prudencia frente a recortes rápidos de tipos.

Etiquetado del pescado: cómo detectar si tu caballa es realmente caballa y no perder omega-3

El etiquetado del pescado es la última defensa del comprador cuando dos latas casi idénticas esconden especies diferentes. Leer el nombre científico y el origen evita pagar de más y perder omega-3 en el camino.

Qué ha cambiado de verdad en la estantería de conservas

La filial irlandesa de Lidl ha colocado latas de jack mackerel —jurel, en español— justo al lado de su caballa de siempre, y la cadena confirma que está ‘transicionando’ su oferta de conserva hacia esta especie capturada en Chile. Varias cadenas británicas ya han dado el mismo paso. No es un detalle menor.

Porque no son el mismo pescado. La caballa del Atlántico nordeste es Scomber scombrus, la especie de referencia del pescado azul europeo. La lata nueva es Trachurus symmetricus, también llamada jurel o ‘horse mackerel’, y procede del Pacífico sur. Mismo pasillo, misma palabra en la etiqueta y dos océanos de distancia.

El perfil de grasa cambia con la especie. El jurel tiene mucha menos grasa, y eso se traduce en menos omega-3 por ración y en una textura más chiclosa al paladar. La caballa, en cambio, es uno de los pescados azules con mayor densidad de omega-3 y con un aporte proteico superior.

Ahí aparece la primera trampa de etiqueta. Lidl etiqueta su jurel como ‘rico en proteínas’ cuando aporta 17 gramos por cada 100 gramos, frente a los 20,9 gramos de su caballa del Atlántico. La declaración no es falsa, pero invita a comparar dos cosas que no son comparables.

Dos latas, dos nombres parecidos y dos pescados distintos: la especie y el origen son los únicos datos que no se pueden maquillar en un envase.

No todos los omega-3 valen lo mismo sobre el papel. Los del pescado azul son EPA y DHA, formas de cadena larga que el organismo aprovecha con mayor eficiencia; los de origen vegetal llegan como ALA y exigen una conversión limitada. Cuando un envase presume de omega-3 sin desglosar miligramos, la información es decorativa.

Aprender a leer el etiquetado del pescado no es un capricho de friki de la nutrición: es la diferencia entre comprar omega-3 o comprar un envase con sal.

Los tres datos que deciden tu compra en diez segundos

Antes de meter la lata en la cesta hay tres campos que resuelven la duda en menos de diez segundos. Están en el envase. Casi nadie los lee.

  • Nombre científico: si el envase dice Scomber scombrus, es caballa del Atlántico; si dice Trachurus, tienes jurel delante.
  • Origen de la captura: Atlántico nordeste y Pacífico sur no implican solo otra latitud; implican otra especie y otra densidad de grasa.
  • Valores por 100 gramos: compara siempre en la misma unidad. Los 17 gramos de proteína del jurel no equivalen a los 20,9 de la caballa.

El sello de sostenibilidad merece un párrafo propio. La lata de jurel lleva la certificación del Marine Stewardship Council, un aval que la caballa del Atlántico perdió en 2019 por la sobrepesca. Dicho de otro modo: la opción con menos omega-3 puede ser la más responsable con el océano.

cómo leer la etiqueta del pescado

Tampoco ayuda el precio a la claridad. La lata de jurel en aceite de oliva se vende a 1,25 euros y la de caballa en aceite de girasol a 95 céntimos. Comparar euros sin comparar gramos de omega-3 es hacer cuentas con los ojos cerrados. El matiz importa.

Hay un segundo error de lectura frecuente: fiarse del adjetivo ‘azul’. El término agrupa especies con contenidos de grasa muy dispares y la etiqueta no está obligada a presumir de omega-3 en el frontal del envase. El dato vive, casi siempre, en la tabla nutricional de la parte de atrás.

Por qué la caballa del Atlántico escasea y qué cambia en tu compra

Llevamos años viendo cómo el pescado azul más asequible se convierte en un bien escaso. La cuota europea de caballa se recortó un 70% el pasado diciembre siguiendo el consejo científico, aunque después la UE suavizó la cifra para alinearse con sus vecinos. El dato que lo resume todo lo firma el WWF: sumando las capturas de Reino Unido, Noruega, Groenlandia y Rusia, el total estimado para 2026 quedó un 143% por encima de lo que recomienda la ciencia.

En España, donde la caballa del Atlántico sigue siendo el pescado azul de referencia, ese desajuste acabará notándose en la estantería. El mismo informe advierte de que el consejo científico podría recomendar captura cero para la caballa en 2027, y de que la pesca de jurel chileno también se ha resentido por El Niño. Traducido: la alternativa tampoco es infinita.

¿Hay precedente? Lo hay, y es útil. La sustitución de especies en conserva se repite cada vez que el stock de la especie de referencia se tensa: primero se mueve el precio, después el origen y, por último, el nombre. Por eso los sellos de certificación y los datos de trazabilidad se han convertido en el mejor filtro para el comprador, porque el envase puede cambiar de un mes a otro sin previo aviso.

La conclusión de consumo inteligente es incómoda, pero simple. El pescado azul no es un bloque homogéneo. Las comparativas publicadas describen el jurel como más chicloso, y menos untuoso que la caballa, esa textura grasa que tan bien funciona en un bocadillo. Si tu prioridad es el máximo de omega-3 y proteína por euro, la caballa del Atlántico sigue ganando. Si priman la sostenibilidad y el precio, el jurel certificado cumple sin dramas. Lo que no tiene sentido es pagar precio de caballa por otra especie.

Toda esta información es divulgativa y de optimización de la compra; no sustituye el criterio de un profesional ante circunstancias personales concretas.

⚡ Rutina de Optimización Diaria

  • Gira la lata y busca el nombre científico: decide en cinco segundos si tienes caballa del Atlántico o jurel del Pacífico.
  • Compara siempre por 100 gramos: hazlo con proteína, grasa y omega-3 en la misma unidad antes de mirar el precio.
  • Suma el sello y el origen: la certificación sostenible no compensa la pérdida de omega-3, pero ayuda a elegir con criterio.
Publicidad