Bolsa francesa: oportunidad de inversión en 2026 tras ser la más bajista de Europa

0

Bolsa francesa y oportunidad son dos conceptos que no han ido juntos en 2026. El consenso de Bloomberg otorga al CAC 40 un potencial del 20,7% a doce meses, el mayor de todas las grandes plazas europeas. La paradoja tiene su lógica: el índice galo acumula una caída del 1% en el año y es el único de los grandes referentes del continente en terreno negativo.

El resto de bolsas europeas firman un ejercicio notable. El FTSE MIB italiano sube un 15%, el IBEX 35 un 13% y el FTSE 100 británico se anota en torno a un 7%. El Stoxx 600 escala un 7% y el Eurostoxx 50 un 7,7%. Solo el DAX alemán se queda cerca del CAC 40, con un 3%.

El CAC 40 cae un 1% mientras el IBEX 35 sube un 13%

La brecha entre París y Madrid es la más elocuente del ejercicio. El IBEX 35 acumula una subida del 13% y el consenso le asigna un recorrido adicional del 7,9% para los próximos doce meses. El CAC 40, en cambio, arrastra un descenso del 1% y lidera el ránking de potencial: los analistas le ven un 20,7% de recorrido, por delante del 18% del DAX, el 14,6% del FTSE 100 y el 13,3% del FTSE MIB.

El castigo no nace de los beneficios, sino de la prima de riesgo que el mercado exige a todo lo francés. El bono galo a diez años se sitúa en el 4,4% de rentabilidad, máximos desde 2008, por encima del 4% que ofrece el bono español. El Ministerio de Finanzas reconoce en sus propios informes un déficit cercano al 7% del PIB en 2030 y la necesidad de captar 126.000 millones de euros en cuatro años solo para estabilizar la deuda.

‘De los 21 países de la zona euro, ninguno, ni siquiera Grecia o Bulgaria, se financia tan caro como Francia en este vencimiento’, resume Enguerrand Artaz, estratega de La Financière de l’Échiquier. La frase, recogida por El Economista, explica mejor que cualquier gráfico el castigo de la renta variable gala: el problema es el país, no las empresas.

Francia paga hoy más que Grecia por financiarse a diez años, y ese diferencial es el que explica el descuento del CAC 40 frente al resto de Europa.

El segundo lastre es sectorial. El lujo pesa alrededor de un 30% del índice a través de LVMH, Hermès, Kering, L’Oréal y EssilorLuxottica, y es el bloque que más corrige en 2026. EssilorLuxottica, que capitaliza más de 65.000 millones de euros, cae cerca de un 50% en lo que va de año; LVMH y Hermès retroceden en torno a un 40%, y Kering cede más del 20%.

Las firmas más castigadas del CAC 40 son las que menos dependen de Francia: el mercado penaliza la sede, no el origen de las ventas.

Por qué el lujo arrastra a la bolsa francesa pese a su exposición exterior
CAC 40 2026

Tres factores explican el desplome del lujo francés. El consumo chino se enfrió desde 2023, los aranceles de la administración Trump encarecieron el acceso al mercado estadounidense y la guerra en Irán añadió una capa de incertidumbre geopolítica. El resultado es una corrección que dura ya tres ejercicios y que no responde a un problema de márgenes.

La exposición real de estas compañías contradice el relato. LVMH obtiene de Estados Unidos hasta un 25% de su negocio y de China un 17,6%. EssilorLuxottica se expone al mercado norteamericano un 42,3% y solo un 4,7% a su país de origen. L’Oréal factura un 23,8% en Estados Unidos y un 18,5% en China. Airbus depende un 15% de EE.UU. y un 2,4% de Francia; STMicroelectronics, apenas un 0,9% del mercado francés, con Singapur (55,6%) y Suiza (25%) como plazas principales.

La paradoja francesa: empresas globales, parálisis política local

Aquí está el punto que separa la oportunidad real del simple rebote estadístico. Francia encara los últimos meses antes de las elecciones presidenciales de abril de 2027 con una Asamblea fragmentada, incapaz de tramitar los Presupuestos, y con Marine Le Pen al alza en los sondeos de intención de voto. No es un escenario de riesgo país clásico, pero se le parece bastante.

En mi lectura, el mercado descuenta dos cosas a la vez: un riesgo político que puede diluirse y un deterioro del consumo de lujo que puede ser estructural. La primera es reversible. La segunda, mucho menos. EssilorLuxottica cayendo un 50% en un solo ejercicio no es un accidente de valoración; es un reprecio de la demanda china y del coste arancelario en el mercado que más aporta a su cuenta de resultados.

La mayoría de los analistas apuesta, sin embargo, por la reversión. El CAC 40 es el segundo índice europeo por número de recomendaciones de compra, con 21 compañías señaladas frente a las 22 del DAX, ambos integrados por 40 valores. El detalle importa: no están diciendo que la economía francesa vaya bien, sino que las compañías valen más que su cotización.

Para el inversor español, la comparación es incómoda. El IBEX 35 ha rentado un 13% en 2026, pero el consenso solo le concede un 7,9% adicional a doce meses, el más bajo de las grandes plazas europeas. Quien rote hacia Francia lo hará por valoración relativa, no por momentum.

Hay un precedente incómodo. España pagó durante años una prima de riesgo superior a la francesa y hoy ocurre lo contrario: el bono español rinde un 4% y el galo un 4,4%. Esa inversión no se corrige con un buen trimestre, sino con una senda fiscal creíble.

El riesgo que menos se discute es la propia narrativa del consenso: el 20,7% de potencial asume que el diferencial de financiación se estrecha y que el lujo estabiliza ventas en China. Si falla alguna de las dos piezas, el recorrido se convierte en trampa de valor. Las pruebas llegan en octubre de 2026, con la temporada de resultados del tercer trimestre, y con el debate presupuestario en la Asamblea.

Veredicto Merca2

Cotización al cierre o apertura: El CAC 40 acumula una caída del 1% en 2026 y es el único gran índice europeo en negativo, frente al 13% que gana el IBEX 35, el 15% del FTSE MIB y el 7,7% del Eurostoxx 50.

Clave técnica: El consenso otorga al índice francés un recorrido del 20,7% a doce meses, el mayor de Europa. El catalizador está en el bono galo a diez años: mientras siga en el 4,4%, por encima del 4% español, la prima política seguirá pesando en la cotización.

Apunte macro: Francia necesita captar 126.000 millones de euros en cuatro años para estabilizar una deuda con déficit cercano al 7% del PIB en 2030. En el mercado secundario el bono galo paga un 4,4% a diez años, cuatro décimas más que el español, una inversión histórica entre ambos emisores.
Tesla desbloquea su gigafactoría solar de 10.100 millones de dólares en Texas con el aval fiscal de Lamar CISD

El consejo escolar de Lamar CISD ha aprobado por 7-0 los incentivos fiscales que desatascan Project Crystal Sun, la gigafactoría solar de Tesla en Texas: 10.100 millones de dólares y 1.234 hectáreas.

La votación fue unánime: 7-0 en la junta de trustees del Lamar Consolidated Independent School District, el distrito escolar del área de Houston. El expediente, bautizado Project Crystal Sun, lo preparó la consultora Kroll y se firmó el 22 de julio de 2026. Es el primer filtro serio que supera el proyecto: sin el aval del distrito, Tesla no consigue la limitación de valoración que exige la ley estatal de incentivos fiscales.

El emplazamiento previsto abarca 1.234 hectáreas cerca de Richmond, en el condado de Fort Bend, al suroeste de Houston. La valoración declarada asciende a 10.100 millones de dólares y, si se ejecuta como figura sobre el papel, sería la mayor inversión industrial que Tesla ha propuesto por escrito.

Diez mil millones y una fábrica vertical: qué se construye en Fort Bend

Vamos al desglose del capital. De esos 10.100 millones, 1.500 millones corresponden a propiedad inmobiliaria y 8.600 millones a maquinaria y bienes de equipo. Ese segundo bloque es el que revela la naturaleza del proyecto: una línea de ensamblaje de módulos con células importadas se monta con una fracción de ese dinero, y aquí se habla de fabricar la célula.

El listado de equipos presentado con la solicitud incluye maquinaria para estirado de lingotes de silicio, corte de wáfers, recubrimiento químico, metalización, líneas de impresión, salas limpias y manejo automatizado de materiales. Es una cadena integrada verticalmente, del lingote al módulo. El contraste con el parque industrial estadounidense es notable: a comienzos de 2026, EEUU sumaba unos 60 GW de capacidad de fabricación de módulos, pero menos de 15 GW de células. El eslabón que aporta margen y control tecnológico es justo el que falta, tal y como se reparte la cadena de valor fotovoltaica.

La diferencia entre ensamblar un módulo e integrar la cadena entera del silicio es la diferencia entre participar en la transición energética y liderarla.

En empleo, Tesla proyecta 9.712 puestos permanentes a plena capacidad y 1.147 en el pico de la obra, con un calendario de construcción que se extiende hasta 2028 y el arranque de la producción comercial fijado para el primer trimestre de 2029. Del volumen anual en gigavatios no hay cifra: el expediente no lo detalla.

Una aprobación fiscal no es una fábrica en marcha; es una casilla marcada en un calendario que se mide en años, no en trimestres.

El análisis de impacto económico adjunto al expediente estima que el proyecto completo aportaría 107.000 millones de dólares al PIB de Texas y 6.400 millones en impuestos estatales y locales en un horizonte de 38 años. Son cifras modeladas, no contabilidad cerrada, y conviene leerlas como lo que son.

La letra pequeña del JETI: exención de 2029 a 2038 y una sede rival sin descartar

Lo que el distrito escolar concede a Tesla es una limitación temporal de la valoración al amparo de la ley estatal JETI (Jobs, Energy, Technology and Innovation Act): diez años de tope al valor taxable de los bienes elegibles para el mantenimiento y las operaciones del distrito, de 2029 a 2038. No es una subvención directa, sino un freno al recibo de la contribución escolar, y era un requisito de localización que Tesla había puesto por escrito en su solicitud.

fábrica células solares Texas

Nada está cerrado en firme. Tesla reconoce en la documentación que evalúa otra ubicación fuera de Texas, sin nombrarla, y que la obtención de incentivos locales pesa en la decisión final. Traducido: el aval de Lamar CISD habilita el proyecto, pero no lo garantiza, y cualquier lectura en clave de fábrica confirmada va por delante del dato.

📊 Impacto ecológico en cifras

  • Inversión comprometida: 10.100 millones de dólares, con 8.600 millones destinados a maquinaria y 1.500 millones a suelo e inmuebles.
  • Superficie: 1.234 hectáreas en el condado de Fort Bend, al suroeste de Houston.
  • Empleo: 9.712 puestos permanentes a plena capacidad y 1.147 en el pico de la construcción.
  • Capacidad anual: no detallada en el expediente presentado ante el distrito escolar; los analistas la vinculan al objetivo de 100 GW anuales que Tesla mantiene para EEUU.

Ese objetivo de 100 GW anuales de fabricación solar doméstica sitúa la pieza en su escala real. Los 10.100 millones no son un proyecto aislado, sino la hipótesis de que alguien reconstruya desde cero una cadena que el país externalizó hace décadas. El expediente, por ahora, solo confirma intención, presupuesto y suelo.

El eslabón que falta: por qué la célula decide la partida

Estados Unidos ha engordado su capacidad solar por la vía fácil: importar células y ensamblar módulos. Buena parte de la industria han optado por ese atajo, y el resultado es un país con unos 60 GW de módulos frente a menos de 15 GW de células. Project Crystal Sun ataca justo ese punto débil, y no lo hace en solitario: la propia Tesla lo enmarca en una ambición declarada por su cúpula de construir capacidad masiva de suministro solar en suelo estadounidense.

Conviene aplicar aquí el criterio de la casa: distinguir capacidad anunciada de capacidad operativa. A fecha de hoy no hay una sola oblea cortada en Fort Bend, no existe cifra de gigavatios en el expediente y la sede compite con una alternativa fuera del estado. El aval del distrito escolar es condición necesaria, no suficiente. Los 9.712 empleos y el arranque en el primer trimestre de 2029 son proyecciones sobre el papel, con un calendario que aún debe atravesar permisos, financiación y ejecución industrial.

Para la industria europea, el movimiento tiene lectura directa. Si EEUU reconstruye célula y wáfer en casa, el mercado global de componentes se estrecha y los precios de referencia dejan de fijarse solo en Asia. Las plantas europeas que compran célula fuera compiten entonces contra un rival con cadena propia y con energía abundante en Texas.

El efecto dominó llega al comprador final. Más capacidad de célula en EEUU presiona a la baja el precio del módulo y, con él, el coste del kilovatio instalado para hogares y empresas. Es el mismo mecanismo que ha abaratado la fotovoltaica durante la última década, solo que esta vez la fábrica está dentro de casa.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 10.100 millones de dólares movilizados hacia fabricación solar en EEUU y 9.712 empleos industriales proyectados a plena capacidad.
  • Modelo que cambia: el ensamblaje de módulos con célula importada deja de ser la norma y cede terreno a la cadena integrada, del lingote al panel.
  • Para las próximas generaciones: cada gigavatio de célula fabricado en destino reduce la dependencia de cadenas globales frágiles y abarata la energía que heredarán.

OpenAI diseña su primer chip IA con Broadcom en 20 meses usando su propia IA

OpenAI ha pasado del concepto al silicio en menos de 20 meses con su primer chip IA, ‘Jalapeño’. La compañía de Sam Altman lo ha desarrollado junto a la estadounidense Broadcom y con un equipo que, de media, no llegó al centenar de ingenieros.

Claves de la operación

  • Menos de 20 meses del plano al silicio. Del diseño arquitectónico a la fabricación transcurrieron nueve meses, con menos de 100 personas implicadas de media durante todo el proyecto.
  • OpenAI golpea a Nvidia por el flanco de la latencia. Jalapeño recorta el tiempo de respuesta extremo a extremo hasta 3,6 veces frente a la GB300 y con menor consumo energético, según los datos que publica la propia compañía.
  • La fabricación se queda en TSMC. El chip sale de las plantas taiwanesas, lo que deja a Europa y al PERTE Chip español al margen del tramo más crítico de la cadena.

El anuncio oficial llegó el 24 de junio de 2026, y desde entonces el sector pregunta cómo se ha diseñado tan rápido. Buena parte del trabajo de front-end la hizo su propia IA, una respuesta que incomoda a media industria.

Menos de 100 ingenieros y una IA: el pulso por acelerar el diseño

Entre las dos compañías el reparto fue quirúrgico. OpenAI asumió el diseño de sistema y Broadcom, la parte física del componente. La IA aceleró la fase de escritura de código del chip, apoyándose en herramientas como XLS. Richard Ho, vicepresidente de hardware de OpenAI, lo resume sin aspavientos: ‘los modelos están dando superpoderes a nuestros ingenieros’.

El back-end siguió siendo territorio de Broadcom y de ingenieros humanos. Ahí la aportación de los modelos fue mucho más discreta, y Chris Leary, de OpenAI, da la explicación técnica: ‘a la IA se le daba mucho mejor lo que parecía software. XLS en cierto modo se parece a software, así que se benefició de eso’.

Conviene retener el matiz, porque la tentación de vender la noticia como una automatización total es alta. Ho advierte de que el mensaje no es que cualquiera pueda diseñar un acelerador con Codex, sino que un grupo reducido y muy especializado comprime calendarios con ayuda de modelos internos.

Diseñar silicio sigue siendo un oficio de especialistas: la IA comprime los plazos, pero no firma el plano.

En prestaciones, Jalapeño alcanza 13,4 petaflops de cómputo en 4 bits y 232 gigabytes de la memoria más avanzada disponible, conectada a 15,4 terabytes por segundo. La latencia de extremo a extremo cae hasta 3,6 veces frente a la GB300, el chip de Nvidia del que hoy depende OpenAI, y lo hace con menor gasto energético, según los datos que publica la propia compañía.

La factura que Nvidia empieza a temer

La lectura competitiva del movimiento es evidente. Google, Microsoft y Amazon ya diseñan sus propios aceleradores: la TPU en el caso del primero, Maia en el segundo. Todos persiguen lo mismo, depender menos y negociar mejor. Lo diferencial en el caso de OpenAI ha sido el calendario, no la ambición.

Broadcom sale reforzada como el gran socio industrial de la IA. Su negocio de semiconductores personalizados se consolida justo cuando el gasto en centros de datos se dispara, y el acuerdo con OpenAI se extiende a varios años vista.

Sobre Nvidia, conviene no confundir un primer chip con una sustitución. Su ventaja no está solo en el silicio: está en CUDA, el ecosistema que ata a los desarrolladores desde hace más de una década. Migrar cargas de entrenamiento a una arquitectura nueva exige reescribir buena parte de la pila técnica, y eso no se hace en un trimestre.

Broadcom

Europa y España, en la cola de la carrera del silicio

El capítulo que menos se ha contado es el europeo. El chip se fabrica en TSMC, en Taiwán, y el diseño se concentra en California. Europa diseña poco y fabrica menos, y el PERTE Chip aprobado en 2022, con más de 12.000 millones de euros de inversión pública comprometida, todavía no ha dado un acelerador de IA comparable. El plan ataca el empaquetado y la fabricación madura, no la vanguardia.

Tampoco en el IBEX 35 hay un proyecto equivalente. Indra, el nombre que más se ha acercado a la narrativa de la soberanía tecnológica española, concentra su esfuerzo en defensa, ciberseguridad, y control del tráfico aéreo, no en silicio para inteligencia artificial. La comparación con OpenAI y Broadcom no es de escala, sino de naturaleza: aquí no existen equipos de diseño de aceleradores.
El riesgo de la narrativa aceleracionista es doble. Primero, la dependencia: OpenAI traslada su exposición de Nvidia a Broadcom y a Taiwán, en plena tensión geopolítica en el estrecho. Segundo, la medición: un chip que funciona en laboratorio y en pruebas internas no equivale a un parque de servidores a plena carga.

Nos llama la atención que la industria lea este anuncio como el principio del fin del dominio de Nvidia, cuando lo que hay sobre la mesa es una primera generación. El despliegue a gran escala será la prueba real, y la compañía lo sitúa a varios años vista. Ahí se verá si el atajo de la IA aguanta una segunda vuelta con un silicio más complejo.

Índice SOX: soporte clave en 10.000-10.200 puntos que marca el suelo del sector chips

0

El índice SOX afronta su prueba más exigente del año en el soporte de los 10.000-10.200 puntos. Hasta ahí ha llegado el termómetro de la revolución de la inteligencia artificial después de una semana de nervios y en esa franja se decide si el sector de semiconductores reconstruye suelo o sigue drenando las subidas de los últimos meses.

La lectura técnica que maneja el mercado sitúa en ese rango un soporte creciente y la media de 200 sesiones. Dos referencias que rara vez confluyen y que, cuando lo hacen, suelen ordenar el debate entre comprar la corrección o esperar un último latigazo antes de dar por cimentado el suelo.

Una corrección del 6% que reabre el debate sobre la IA

El detonante llegó el lunes. El índice SOX se dejaba cerca de un 6% en una sola sesión y devolvía el miedo al parqué tecnológico. No hubo detrás un mal dato de resultados ni un guidance decepcionante, sino algo más difuso: el supuesto freno de la inteligencia artificial ante la amenaza que puede representar en términos de seguridad.

En paralelo, la Reserva Federal elevó los tipos hasta el 4% el miércoles. Una política monetaria más restrictiva y un relato incómodo sobre la IA bastaron para que el selectivo de los chips pasara de héroe a sospechoso en apenas tres sesiones.

Conviene poner el movimiento en contexto antes de sacar conclusiones apresuradas. El SOX llegó a dispararse un 107% desde los mínimos de marzo en menos de tres meses. Una subida de esa magnitud no se digiere de un día para otro. En julio, de hecho, el índice estuvo más abajo que ahora y lo hizo con mucho menos ruido mediático.

Una revalorización del 107% en tres meses no se corrige sin volatilidad: el movimiento del SOX ordena el exceso antes de decidir si el suelo aguanta.

La duda, ahora, es si estamos ante un tropiezo puntual o ante el primer aviso serio de que el ciclo de la IA ha tocado techo. Para responderla conviene mirar los soportes concretos que vigilan los gestores en los grandes nombres del sector, porque ahí se juega el dinero de verdad.

Los soportes que vigilan los gestores, valor por valor

semiconductores bolsa

El mapa de soportes que siguen los gestores arroja referencias concretas para cada uno de los grandes nombres del sector de chips.

  • ASML, el gigante europeo que fabrica las máquinas con las que se producen los chips, tiene su principal zona de control en los 1.300 euros. Ese nivel coincide con los altos de enero, febrero y abril y con la parte superior del antiguo canal alcista de largo plazo.
  • Analog Devices presenta un soporte prometedor en el rango de los 327-340 dólares, en línea con el hueco alcista de principios de abril.
  • Marvell Technology tiene su referencia más clara en los mínimos de julio, en los 163 dólares, y por debajo, más relevante aún, en la franja de los 140-150 dólares.
  • Intel encuentra su gran zona de control entre los 66 y los 80 dólares, con el punto de mira en los 74 dólares.
  • ARM Holdings activó señal de compra a finales de abril y llegó a los 452 dólares en junio. Un retroceso hacia los 185-190 dólares encajaría dentro del típico retest.
  • Taiwan Semiconductor tiene su zona a vigilar en los 373-380 dólares, los mínimos del verano y la media de 200 sesiones.
  • AMD volvería a ponerse interesante en los 450 dólares.
  • Nvidia mantiene el orden mientras respete los 190 dólares. Perderlos sería mala noticia para el conjunto del sector.
  • Broadcom cotiza casi plano en el año frente a las ganancias superiores al 60% del índice SOX, lo que sugiere un riesgo de caídas adicionales bastante limitado.

Un suelo técnico en medio de un relato incómodo

Hay que reconocer una cosa: el mercado lleva meses sosteniendo el sector de semiconductores sobre una narrativa imbatible, la de la inteligencia artificial como motor de un nuevo ciclo inversor. Esa narrativa ha funcionado mientras las cifras la respaldaban, pero la primera duda seria sobre su seguridad ha bastado para sacudir al índice más representativo del sector. A mi juicio, no estamos ante el final del ciclo, sino ante una prueba de madurez.

Los precedentes ayudan a leer el momento. En marzo, cuando muchos daban por agotado el rebote, el SOX firmó una remontada del 107% que dejó a los escépticos sin argumentos. La diferencia es que ahora concurre un elemento de política monetaria que antes no estaba sobre la mesa: la Fed ha vuelto a subir los tipos, hasta el 4%, y eso tensiona la valoración de un sector que cotiza a múltiplos exigentes.

El riesgo real no está en un nivel técnico concreto, sino en el relato. Si las grandes tecnológicas empiezan a reconocer en sus próximas presentaciones un freno de la inversión en IA por motivos regulatorios o de seguridad, el soporte de los 10.000-10.200 puntos se convertirá en un trampolín hacia el suelo definitivo o en una puerta giratoria hacia cotas más bajas. Broadcom ofrece una pista valiosa: el castigo ya está descontado en algunos nombres y eso limita el margen de caída del conjunto.

Para el inversor español, la lectura es doble. El apetito por riesgo en renta variable global se decide en buena medida en este rincón del mercado, y las caídas del SOX suelen contagiar a las bolsas europeas. Valores nacionales con exposición indirecta al ciclo tecnológico seguirán mirando de reojo a este soporte. La próxima cita relevante serán los resultados del tercer trimestre, ya en octubre.

Veredicto Merca2

Cotización al cierre o apertura: El índice SOX cerró la semana con una revalorización superior al 60% en el conjunto del año, aunque el susto del lunes se saldó con una caída cercana al 6% en una sola sesión.

Clave técnica: El soporte de los 10.000-10.200 puntos coincide con la media de 200 sesiones y con un soporte creciente. Nvidia, en 190 dólares, es el termómetro a seguir: perderlos arrastraría al conjunto del sector.

Apunte macro: La Reserva Federal elevó los tipos al 4% esta semana, un endurecimiento que tensiona la valoración de los valores de crecimiento. El apetito por riesgo global, del que depende el IBEX, pasa hoy por la evolución de este soporte.

Kaspersky identifica seis ‘VPN’ falsas que pueden vaciar tu cuenta del banco: bórralas ya

Si tienes el móvil lleno de aplicaciones y no recuerdas para qué sirve cada una, este artículo te interesa. Las aplicaciones móviles que prometen protegerte a veces hacen justo lo contrario, y los investigadores de Kaspersky acaban de identificar seis casos muy concretos que conviene revisar hoy mismo.

Se trata de programas que se presentan como servicios de VPN gratuitos, pero que en realidad convierten tu teléfono en una puerta trasera para los ciberdelincuentes. La amenaza no es nueva, pero sigue activa, y miles de usuarios las tienen instaladas sin saberlo.

Aplicaciones móviles que debes borrar ya

Youtube video

Las seis aplicaciones señaladas son MaskVPN, DewVPN, PaladinVPN, ProxyGate, ShieldVPN y ShineVPN. Todas comparten el mismo patrón: se anuncian como herramientas gratuitas de navegación privada, pero esconden un funcionamiento muy distinto al que prometen en su descripción.

En lugar de cifrar tu conexión como haría una VPN real, estas apps transforman el dispositivo en un servidor proxy. Es decir, tu móvil pasa a transportar tráfico ajeno sin que tú lo autorices ni te enteres de ello.

El origen del problema: la botnet 911 S5

Estas seis aplicaciones no aparecieron de la nada. Formaban parte de la infraestructura de 911 S5, una red de bots que las autoridades estadounidenses lograron desmantelar en mayo de 2024 tras detectar que había infectado dispositivos en más de 190 países. Los investigadores calculan que llegó a controlar 19 millones de direcciones IP únicas en todo el mundo.

Detrás de esa cifra hay un negocio bien organizado: los operadores de la red vendían acceso a esos dispositivos infectados a otros ciberdelincuentes, que los usaban para lanzar ataques, mover dinero ilícito o cometer fraudes sin dejar rastro de su identidad real.

Cómo actúan estas VPN falsas paso a paso

Youtube video

El mecanismo es tan simple como efectivo. Instalas la app pensando que vas a navegar con más privacidad, y en segundo plano empieza a interceptar todo lo que haces: contraseñas, historial bancario e información personal sensible.

Lo más preocupante es que muchas de estas aplicaciones llegaron a distribuirse desde tiendas oficiales como Google Play, lo que reforzaba la falsa sensación de seguridad entre quienes las descargaban. La apariencia de legitimidad es, precisamente, su arma más efectiva.

Cómo saber si tu móvil está afectado

Antes de entrar en pánico, conviene comprobar con calma si alguna de estas aplicaciones sigue en tu teléfono. El proceso es sencillo y no requiere conocimientos técnicos avanzados.

Revisa el listado de aplicaciones instaladas

Entra en el apartado de aplicaciones de tu móvil y busca cualquiera de los seis nombres mencionados. Si la encuentras, desinstálala de inmediato sin abrirla ni concederle nuevos permisos antes de eliminarla.

Cambia tus contraseñas bancarias

Aunque ya hayas borrado la aplicación, es recomendable cambiar las claves de acceso a tu banca online y activar la verificación en dos pasos si todavía no la tienes activada en tus cuentas.

Qué hacer si ya la tenías instalada

Si has identificado alguna de estas aplicaciones en tu dispositivo, lo primero es no entrar en pánico: seguir estos pasos con calma reduce mucho el riesgo real de que tus datos hayan sido comprometidos.

  • Desinstala la aplicación y reinicia el dispositivo antes de introducir cualquier contraseña.
  • Revisa los movimientos recientes de tus cuentas bancarias durante los últimos días.
  • Instala una solución de seguridad reconocida y ejecuta un análisis completo del móvil.
  • Contacta con tu banco si detectas cualquier movimiento que no reconozcas.

Lo que viene: más control, pero también más picardía

La buena noticia es que Google y Apple han reforzado sus filtros de revisión en los últimos meses, y cada vez resulta más difícil que este tipo de aplicaciones fraudulentas se cuelen en las tiendas oficiales sin ser detectadas antes.

La mala es que los ciberdelincuentes se adaptan con la misma rapidez que la industria de la ciberseguridad. La recomendación de los expertos sigue siendo la misma de siempre: desconfiar de lo gratuito cuando promete demasiado, revisar bien los permisos que pide cada app y mantener el sistema operativo actualizado. Es la fórmula más sencilla, y sigue siendo la más eficaz.

Movistar Plus pone más dinero en ficción para crecer en un mercado cada vez más competitivo

Movistar Plus quiere que el contenido de ficción vuelva a ser una de las principales palancas de crecimiento de su negocio. La plataforma encara una nueva etapa con 3,9 millones de clientes, un 7,3% más que hace un año, y una cartera de proyectos que crecerá de manera significativa durante 2027. El objetivo no pasa únicamente por estrenar más, sino por reforzar una posición propia en un mercado en el que las grandes plataformas internacionales compiten por la atención del espectador y en el que la producción española se ha convertido en uno de los principales activos.

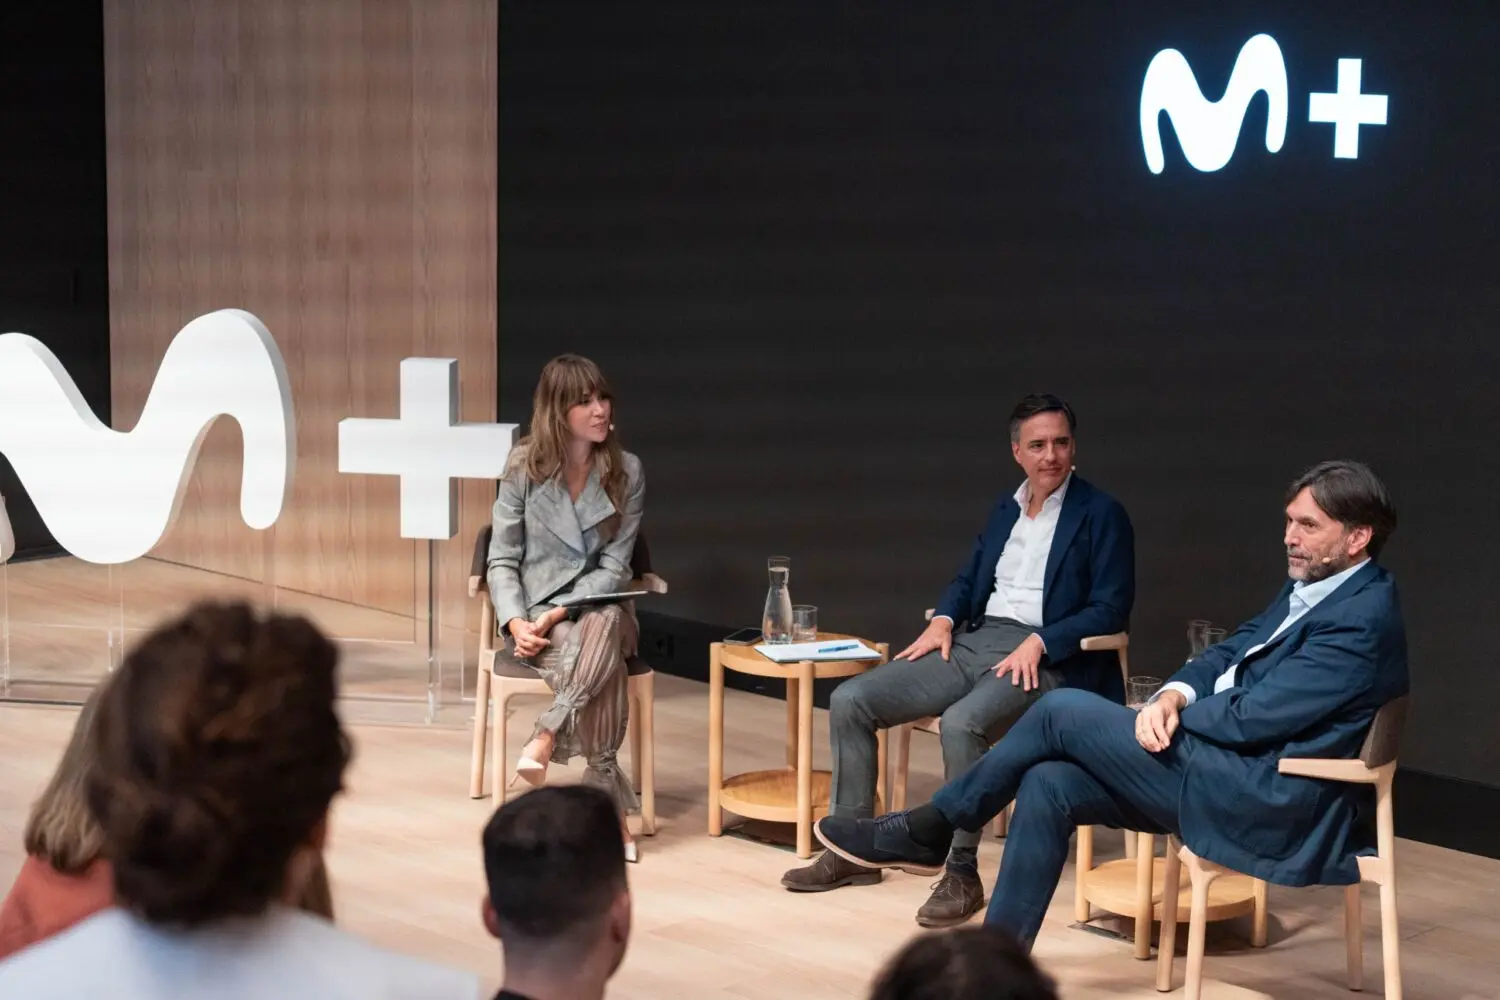
La compañía aprovechó el Festival Internacional de Cine de San Sebastián para enseñar parte de sus cartas. El escenario no fue casual: Movistar Plus acababa de renovar su alianza con el certamen y utilizó la cita donostiarra para presentar una estrategia que coloca al cine, las series y la no ficción españolas en el centro de su próxima fase de crecimiento.

La nueva dirección de la compañía estuvo representada por Alfonso Gómez Palacio, CEO de Movistar Plus, y Juan Andrés García Ropero, ‘Bropi’, director de Contenidos. Su planteamiento parte de una idea sencilla: competir por el cliente mediante una combinación difícil de replicar, la de producción española propia, deporte, televisión tradicional y acceso desde un mismo entorno a grandes servicios internacionales.

Es una estrategia que intenta convertir el contenido en algo más que una herramienta de programación. Para Movistar Plus, la producción propia también funciona como elemento de diferenciación frente a plataformas que compiten fundamentalmente por volumen de catálogo.

La compañía quiere, además, aumentar el número de historias españolas disponibles para sus abonados. El compromiso anunciado con el cine fija una referencia especialmente ambiciosa: incorporar una película española cada semana. Para conseguirlo, Movistar Plus combinará proyectos propios, adquisiciones y acuerdos con productores.

El calendario ofrece ya una idea de la dimensión de esa apuesta. Durante los próximos meses llegarán películas como ‘5 minutos más’, mientras que entre los títulos que prepara la compañía se encuentra ‘Una visita familiar’, dirigida por Sandra Romero, y ‘250 metros’, de Daniel Monzón y protagonizada por Luis Tosar. Esta última contará con Edmon Roch en la producción y con un guion de Jorge Guerricaechevarría y el propio Monzón.

La compañía también prepara el próximo proyecto de Paco León, aunque por ahora mantiene en reserva los detalles de la producción.

El cine tiene además una dimensión industrial para Movistar Plus. La plataforma quiere mantener su presencia en los grandes festivales y seguir participando en el desarrollo de películas con recorrido comercial y en proyectos de carácter más autoral. En San Sebastián presenta ‘5 minutos más’, ‘El ser querido’, ‘La bola negra’, ‘El otro Chiquito’ y ‘El castillo’.

‘La bola negra’ llega a este escenario después de haber sido seleccionada para representar a España en los Oscar. La película forma parte de un balance especialmente significativo para la compañía: las tres películas españolas preseleccionadas por la Academia fueron Originales Movistar Plus.

Pero donde la plataforma prepara un salto cuantitativo más evidente es en las series. El objetivo de trabajar con una cadencia de dos series españolas al mes dibuja un volumen de producción considerable. Para 2027 están previstas ‘Ardora’, con Carolina Yuste y Javier Gutiérrez; ‘Veredicto’, con Nagore Aranburu, Ernesto Alterio, Alba Flores, Omar Ayuso, Secun de la Rosa, Alfredo Castro, Marc Soler, Júlia Mascort, Cris Blanco y Mamen Duch; ‘Todo lo necesario’, protagonizada por David Verdaguer, Enric Auquer, Marina Salas y Mónica López, e ‘Iruña 97’, con Clara Galle y Álvaro Cervantes.

Movistar
Presentación de la nueva programación. Foto: Movistar.

También volverán tres títulos ya conocidos por los abonados: ‘Se tiene que morir mucha gente‘, ‘El Centro’ y ‘El otro mundo’ (‘El otro lado’) tendrán nuevas temporadas.

El catálogo que prepara Movistar Plus no se limita, sin embargo, a continuar franquicias. La compañía está incorporando nuevos nombres y proyectos. Fernando León de Aranoa se pondrá al frente de ‘La náufraga’, serie que además protagonizará Belén Cuesta. La producción correrá a cargo de Jaume Roures, Fernando León de Aranoa y Patricia de Muns.

Otro de los proyectos parte de la Barcelona de 1991 y de los preparativos de la ceremonia de apertura de los Juegos Olímpicos. Cristóbal Garrido y Adolfo Valor estarán al frente de esta ficción, que contará con David Verdaguer, Paula Malia, Silvia Abril, Andreu Buenafuente, Maria León, Alex Brendemühl, Pau Durá y Jorge Usón.

Los Moriarti también desembarcan en la plataforma con una producción que llevará el sello de Carles Porta y que estará protagonizada por Anna Castillo, Pol López y Eduard Fernández. El movimiento refuerza la apuesta por creadores con una trayectoria consolidada en el cine y la ficción española.

Esta política de captación de talento se extiende también a cineastas que están dando sus primeros pasos o consolidando sus carreras. Movistar Plus recuperará ‘Proyecto Corto’, una iniciativa de apoyo al cortometraje que quedará integrada dentro de su estrategia cinematográfica bajo la responsabilidad de María Rubín, responsable de Cine Original.

La otra pata que está ganando peso es la no ficción. La compañía ha encontrado en este terreno una vía para desarrollar contenidos alrededor de personajes y acontecimientos reales, y prepara ahora ‘El otro Chiquito’, ‘El gordo de Villamanín’ y ‘Call me Bibi’. A estos títulos se sumarán dos proyectos cuya producción ejecutiva correrá a cargo de J. A. Bayona.

Menos apuesta por el entretenimiento

Movistar Plus rebaja su apuesta por el entretenimiento, un terreno en el que mantiene uno de sus formatos más veteranos, ‘Ilustres Ignorantes’. El programa acaba de alcanzar su vigésima temporada y continuará con una fórmula que llevará sus grabaciones a diferentes teatros y ciudades.

‘Las Berrocal’ también continuará después de haber estrenado su segunda temporada. Y la compañía prepara uno de los regresos televisivos más llamativos de los próximos meses: Ángel Martín volverá a la televisión con un especial producido por Globomedia en formato stand up comedy.


El III Congreso de Sostenibilidad pone el foco en el impacto real de las empresas: energía, IA, economía circular y salud

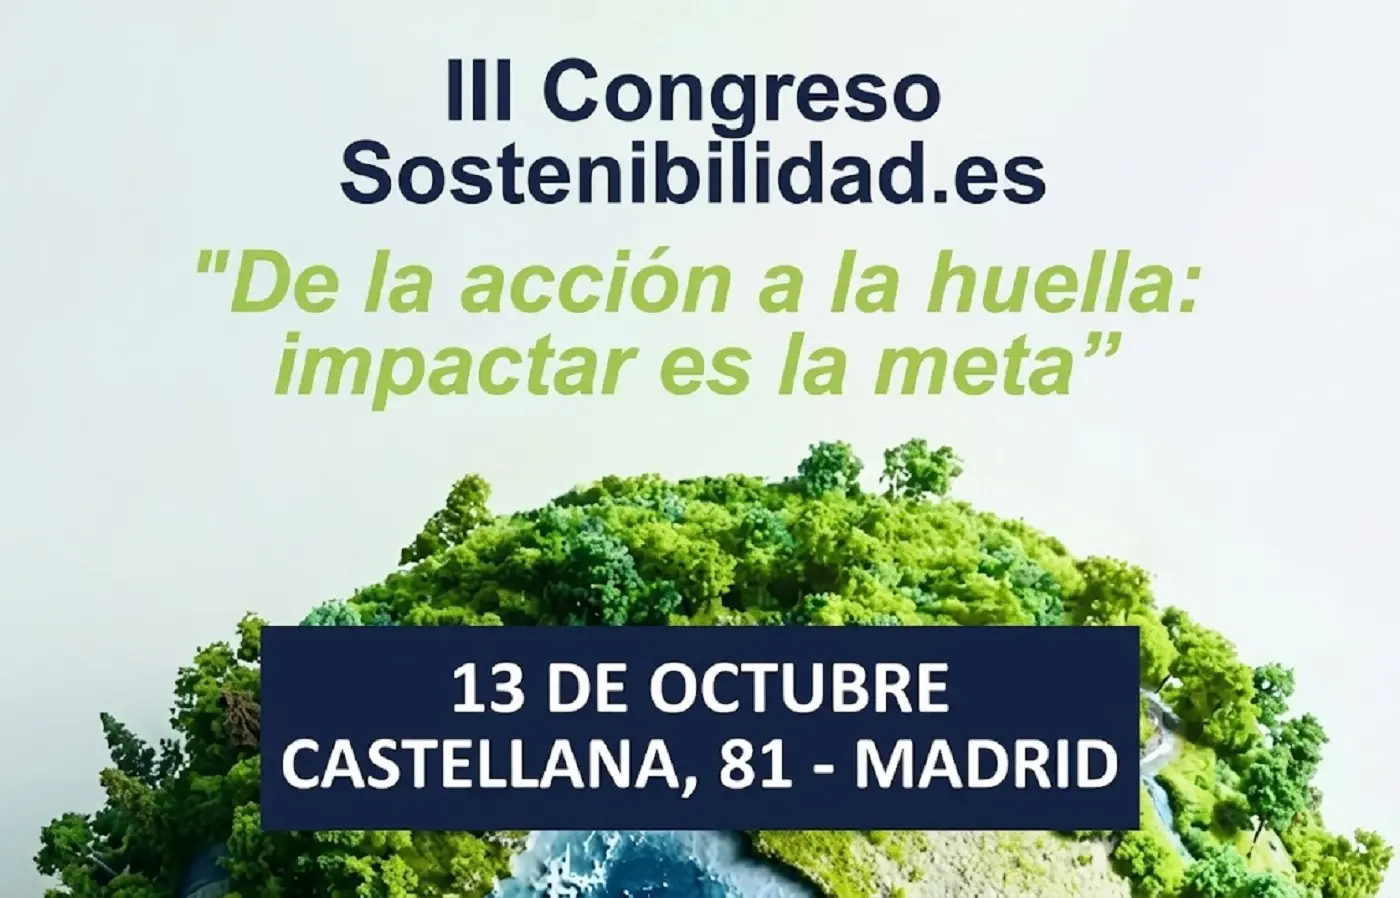
El encuentro, organizado por Sostenibilidad.es, se celebrará el 13 de octubre en Madrid bajo el lema «De la acción a la huella: impactar es la meta» y reunirá a representantes empresariales, institucionales y expertos de distintos sectores

La sostenibilidad encara una nueva etapa en la que los compromisos deben traducirse en resultados. La transición energética, la transformación de los modelos productivos, la evolución de la regulación y la necesidad de medir el impacto están modificando las prioridades de empresas y organizaciones. En este contexto, Sostenibilidad.es celebrará el próximo 13 de octubre en Madrid su III Congreso de Sostenibilidad, una jornada que pondrá el foco precisamente en el paso de la acción a los resultados.

Bajo el lema «De la acción a la huella: impactar es la meta», el encuentro reunirá en el Meeting Place de Castellana, 81 a representantes de empresas, administraciones públicas, expertos y otros agentes vinculados a la transformación sostenible. El programa abordará algunos de los principales retos que marcarán la agenda de la sostenibilidad en los próximos años, desde la energía y la economía circular hasta la inteligencia artificial, la construcción, la movilidad, la salud y la medición del impacto.

La jornada dará comienzo a las 9:00 horas y tendrá como escenario el Meeting Place – Castellana, 81, en Madrid, un espacio en el que durante la mañana se sucederán mesas de debate y ponencias alrededor de los principales desafíos de la sostenibilidad.

La tercera edición del congreso parte de una realidad que afecta cada vez más a la estrategia empresarial: la sostenibilidad ha dejado de estar vinculada exclusivamente a la reputación para adquirir un papel relacionado con la competitividad, la inversión y el crecimiento. En este escenario, el reto pasa por convertir las decisiones y compromisos de las organizaciones en un impacto que pueda medirse y demostrarse.

La transición energética abre la jornada

El III Congreso de Sostenibilidad contará con la inauguración oficial de Carlos Novillo, consejero de Medio Ambiente, Agricultura e Interior de la Comunidad de Madrid.

La primera mesa pondrá el foco en uno de los grandes procesos de transformación de la economía: la transición energética. Bajo el título «Del modelo tradicional al sistema descarbonizado», el debate abordará los retos del sistema energético, la integración de las energías renovables, la flexibilidad de la demanda y los nuevos modelos de comercialización.

La sesión estará moderada por Carlos Ballesteros, director general de ANESE, y contará con Cristina Aparicio Maeztu, directora general de Transición Energética y Economía Circular de la Comunidad de Madrid; Joan Griñó, CEO de Grupo Griñó, y Nicolas Daunis, General Manager de GreenYellow España.

Tras esta mesa, Ismael Aznar, socio responsable de Medio Ambiente y Clima de PwC Tax & Legal, ofrecerá una ponencia centrada en la comunicación de la sostenibilidad y en la prevención del greenwashing a la luz del nuevo marco regulatorio.

Economía circular y movilidad: transformar los recursos y las ciudades

La economía circular protagonizará otro de los debates de la jornada. El congreso analizará cómo la transformación de los recursos puede convertirse en una vía para generar valor y reducir el impacto ambiental de empresas y administraciones.

La mesa contará con Maxine Kaisin, mánager de Sostenibilidad de la Universidad Europea, e Iván Albertos García, mánager de Asuntos Públicos de BASF.

El bloque incorporará también la perspectiva de la movilidad sostenible. El objetivo será analizar las tendencias y soluciones que están impulsando la transformación hacia ciudades más inteligentes, conectadas y descarbonizadas, con especial atención a la innovación, la colaboración público-privada y la reducción de emisiones.

En este apartado, David Henche, director de Marketing y Comunicación de Ayvens, ofrecerá una ponencia sobre movilidad y sostenibilidad.

La construcción afronta el reto de reducir su huella

La transformación del sector de la construcción será otro de los asuntos centrales del congreso. La mesa «Arquitectura sostenible e industrialización» analizará cómo los nuevos materiales, los sistemas industrializados, la tecnología y los criterios de diseño sostenible están modificando la forma de proyectar y construir.

La sesión estará moderada por Pilar Pérez de la Cuadra, arquitecta y miembro de la Junta de Gobierno del COAM en calidad de tesorera, y contará con Diego Escario, arquitecto socio director de Cano y Escario Arquitectura; Eva Cuesta, directora general de Acerta, y Diego Menz, Managing Director de Bathsystem Iberia.

El debate pondrá sobre la mesa la necesidad de avanzar hacia una edificación capaz de combinar eficiencia, innovación y responsabilidad ambiental. Una transformación que afecta tanto a los procesos constructivos como a la manera de diseñar y entender los espacios.

Inteligencia artificial para avanzar en sostenibilidad

La tecnología tendrá también un espacio destacado en esta edición. La inteligencia artificial aplicada a la sostenibilidad protagonizará una mesa específica en la que participará Paula Garralón, abogada experta en IA de Bird & Bird.

La incorporación de la inteligencia artificial abre nuevas posibilidades para el análisis de información y la optimización de procesos, al tiempo que plantea nuevos retos relacionados con la regulación y el uso responsable de estas tecnologías.

Precisamente, la disponibilidad de información fiable será el eje de la siguiente intervención. Marco Postigo, Deputy Sales Manager de Informa D&B, ofrecerá la ponencia «De la acción a la huella: el dato como prueba del impacto», una sesión que conecta directamente con una de las ideas que vertebran el congreso: la necesidad de disponer de datos que permitan acreditar los resultados de las estrategias de sostenibilidad.

De la sostenibilidad a la estrategia empresarial

El vínculo entre sostenibilidad y competitividad ocupará otro de los espacios de la jornada. Germán Granda, director general de Forética, abordará en su ponencia «Del compromiso a la competitividad: la sostenibilidad como decisión estratégica» el papel que desempeña la sostenibilidad en la estrategia de las organizaciones.

A continuación, Antonio Burgueño, director de Sostenibilidad de FCC Construcción, ofrecerá la ponencia «Construyendo hoy el futuro», dentro de un programa que busca conectar las políticas de sostenibilidad con las decisiones empresariales y los procesos de transformación de las compañías.

La dimensión humana de la sostenibilidad

El programa reservará también un espacio específico para analizar la relación entre sostenibilidad, salud y bienestar. La mesa «Salud, bienestar y sostenibilidad: impacto en las personas y el sistema socio-sanitario» abordará la conexión entre los factores ambientales, sociales y económicos y su influencia sobre la salud de la población.

La sesión analizará cuestiones como la prevención, la longevidad y la eficiencia del sistema sociosanitario, así como el papel de la innovación en ámbitos como la industria farmacéutica, la investigación biomédica, los laboratorios, las aseguradoras y los sistemas de salud.

También se abordará la influencia de los entornos urbanos, la calidad ambiental, la alimentación y los estilos de vida sobre la salud. La mesa estará moderada por Paloma de la Puente, Partner de Conese, y contará con Teresa Cabezón, responsable de Fundación Verisure.

Una jornada para medir el impacto

El III Congreso de Sostenibilidad contará con la intervención de Cristina Sánchez, directora ejecutiva del Pacto Mundial de la ONU España y Global Network Council Co-chair en United Nations. El programa incluye además una intervención de la Dra. María Neira, directora de Medio Ambiente, Cambio Climático y Salud de la Organización Mundial de la Salud.

Energía, movilidad, economía circular, construcción, inteligencia artificial, datos, competitividad y salud conforman así un programa que aborda la sostenibilidad desde distintas perspectivas, pero con un elemento común: la necesidad de pasar de los compromisos a la medición del impacto.

Ese es precisamente el punto de partida de esta tercera edición. En un escenario marcado por la transformación energética, los cambios regulatorios y la evolución de los modelos productivos, las organizaciones afrontan el reto de demostrar qué huella dejan sus decisiones.

Información e inscripciones

📅 Fecha: 13 de octubre de 2026

📍 Lugar: Meeting Place Castellana 81, Madrid

🕘 Horario: De 9:00 a 14:15 horas

🎯 Lema: «De la acción a la huella: impactar es la meta»

🟢 Inscripciones abiertas: Inscríbete aquí al III Congreso de Sostenibilidad.

Asegura tu plaza y forma parte de este encuentro en el que empresas, instituciones y expertos analizarán los principales retos y oportunidades de la sostenibilidad.

Freno a las ‘novias virtuales’: la UE prepara una ley para prohibir que ChatGPT genere adicción en menores

Aunque desde la Unión Europea se ha priorizado la información sobre las redes sociales, la nueva EU Kids Act está diseñada también para controlar el uso de los chatbots como My AI de Snapchat, Character.ai o ChatGPT. No es un paso menor, sobre todo por la velocidad de expansión que han demostrado estas aplicaciones, hasta el punto de que han pasado de un pequeño nicho a ser consideradas una tecnología clave en la vida de muchos ciudadanos.

Pero el nuevo proyecto de ley apunta sobre todo a los más jóvenes. El objetivo es evitar que estos creen codependencia emocional alrededor de las plataformas de IA generativa y, en particular, de los chatbots. En un momento en que cada vez hay más aplicaciones que prometen al usuario crear «una novia virtual», parece una medida necesaria.

Para ello, se prohíbe diseñar o programar sistemas que simulen emociones o relaciones interpersonales destinados a crear dependencia afectiva o psicológica en los menores, y se exige desactivar por defecto el historial persistente de interacciones pasadas con el menor, evitando que la IA acumule datos sensibles o refuerce patrones de interacción problemáticos a lo largo del tiempo.

¿Qué son las zonas de electrificación acelerada y por qué podrían ser claves para la industria?
Bandera de la Unión Europea. Fuente: Merca2

No solo eso, sino que se insiste en que las plataformas de redes sociales como X (antes conocida como Twitter, donde está presente Grok) no deben activar de forma automática sus chatbots para usuarios menores de edad. En esta situación, la industria debe tomar medidas no solo para limitar estas capacidades, sino también para ser capaz de reconocer la edad de los usuarios de una inteligencia artificial sin violar los reglamentos de privacidad de la Unión Europea. Es un nuevo reto que llega al mismo tiempo que las grandes empresas del sector hablan de la necesidad de una autorregulación en el desarrollo de esta tecnología.

El uso de los chatbots sigue creciendo entre los menores de edad

Lo cierto es que, según los datos del más reciente informe de la empresa especializada Qustodio, con datos al cierre de 2025, las plataformas del sector han visto cómo sube su número de usuarios a un ritmo vertiginoso, y en particular los usuarios de las edades que plantea la ley. El uso de la aplicación ChatGPT entre menores se triplicó en solo un año, pasando del 9 % al 30 % a nivel global (y alcanzando un 41 % de acceso vía web).

Aunque la mayoría utiliza los chatbots para apoyo escolar y hacer los deberes (55 %) o resolver dudas (48 %), entre un 17 % y un 18 % de los adolescentes admite utilizarlos para chatear, conversar o buscar apoyo social y emocional. El principal temor de las familias frente a la IA es el riesgo de que los menores desarrollen una dependencia excesiva (76 %), seguido de la posibilidad de hacer trampas en el ámbito académico (64 %), la difusión de información falsa (52 %) y el desarrollo de relaciones no saludables con los bots (44 %).

Una carrera a contrarreloj para los dueños de ChatGPT

Pero mientras la preocupación es inmediata, empresas como OpenAI —desarrolladora de ChatGPT— y la propia Google se encuentran en una carrera a contrarreloj. El documento, que debería ser aprobado en los próximos meses, cuenta con un período de gracia de 12 meses desde el día en que se firme el reglamento. No es un plazo menor, pero tampoco es infinito, sobre todo porque países como España se plantean sus versiones locales del mismo reglamento.

Una vez transcurridos esos 12 meses, la Comisión Europea activará un régimen de ejecución rápida (expedited enforcement regime) que reduce los plazos administrativos a 30 días para fijar conclusiones preliminares y a 90 días para adoptar decisiones sancionadoras definitivas.

OpenAI superapp ChatGPT

El texto también reconoce el derecho de los tutores y usuarios a presentar sus propias denuncias contra la empresa encargada del servicio que haya violado el reglamento. Además, se asume que las empresas más grandes del sector tendrán que pagar una tasa de un máximo del 0,02 % de sus ingresos para cubrir el coste de la vigilancia de sus aplicaciones.

Multas millonarias para las aplicaciones

Lo cierto es que el castigo a las empresas que violen esta nueva normativa no será menor. El coste de una sanción puede alcanzar el 6 % del volumen de negocios anual global en el ejercicio financiero previo a la sanción. A esto se suma que, cuando la Comisión Europea inicie expedientes por posible incumplimiento, la investigación se tramitará mediante un procedimiento urgente que contempla la notificación de conclusiones preliminares en 30 días hábiles y la adopción de una decisión sancionadora final en un plazo de 90 días hábiles.

Otras sanciones por violaciones de las normas de privacidad pueden alcanzar el 4 % del volumen de negocio de la empresa, con un máximo de 20 millones de euros. El reglamento no pone límite al total de sanciones que se pueden aplicar a una empresa, por lo que si acumulan denuncias similares durante la investigación, estos importes pueden acabar siendo mucho más altos.

BBVA Research y Fedea alertan del impacto de la IA en España: las ofertas para programadores junior se desploman un 33%

El dato: las ofertas para programadores junior caen un 33% en España

Primer plano de manos escribiendo en un teclado de laptop, libro de Python a la vista, programación en curso.

Las ofertas de empleo dirigidas a programadores júnior en España cayeron un 33% en el último año, mientras que las vacantes para perfiles sénior crecieron un 13%. Son los dos datos que deja la cuarta edición de la Radiografía de empleos y sectores emergentes, el informe que la patronal DigitalES presentó en Madrid el 28 de mayo de 2026 a partir de datos de Job Market Insights, InfoJobs e Hirint. Es la primera vez que este trabajo detecta que la automatización golpea con más fuerza a los puestos de entrada que al conjunto del mercado tecnológico, un sector que sigue generando empleo de forma sostenida. El dato ha ganado alcance porque lo recoge el observatorio trimestral del mercado de trabajo de Fedea y BBVA Research, presentado el 17 de septiembre de 2026, que lo cita como ejemplo de cómo la IA generativa tensa el acceso a los empleos cualificados.

El descenso no equivale a una expulsión del talento joven, pero sí a un cambio en lo que las empresas esperan de él desde el primer día: los júnior dejan de tener como tarea central escribir código rutinario y pasan a supervisar, revisar y validar lo que generan los asistentes de IA. El propio informe constata ese giro de la demanda, con las ofertas que exigen conocimientos de herramientas de IA creciendo un 64% en un año hasta las 8.713 vacantes únicas del primer trimestre de 2026, y con el diseñador de sistemas inteligentes de TIC como perfil de mayor crecimiento, un 351% entre 2024 y 2025. El observatorio de Fedea y BBVA advierte de que la exposición no implica destrucción de empleo y de que el dato no permite atribuir por sí solo la caída a la IA: desde 2022 el empleo ha crecido en los cuatro grupos de exposición, incluso por encima de la media en los más expuestos.

La brecha de seniority: el junior se hunde mientras el perfil experto aguanta

euros madrid Merca2

El eje del informe de BBVA Research y Fedea no es que la IA destruya empleo, sino que la puerta de entrada se estrecha mientras el interior aguanta. Las ofertas para programadores junior en España cayeron un 33% en el último año, según el estudio de la Fundación CYD, DigitalES e InfoJobs que recoge el Observatorio Trimestral del Mercado de Trabajo. La explicación que da BBVA Research, en un análisis de Rafael Doménech, es que la IA generativa replica muy bien el «conocimiento codificado» —lo que se aprende en libros y universidad, el principal activo de un recién graduado— pero no la «experiencia tácita» que dan los años de oficio. En EE. UU., el empleo de desarrolladores de 22 a 25 años cayó cerca de un 20% entre 2022 y 2025, y Stanford calcula una caída relativa del 13% para jóvenes en ocupaciones expuestas.

El matiz decisivo es cómo se produce el ajuste: no por despidos ni por sueldos más bajos, sino por menos contrataciones. BBVA advierte de que el retroceso de los perfiles base responde a una «contratación más lenta, no a promociones más rápidas», lo que amenaza con secar el escalón donde antes se aprendía el oficio. Mientras, el perfil experto aparece como complementario y difícil de sustituir: el banco estima que alrededor del 50% de los empleos expuestos podría ganar productividad por esa vía y cifra en un 4% el aumento de productividad en las empresas que adoptan IA. La exposición tampoco crece linealmente con la edad: el tramo de 25 a 34 años es el más expuesto —cerca del 35% en ocupaciones de alta exposición— y a partir de los 35 baja. Fedea recuerda que los datos son descriptivos y no prueban causalidad.

¿Culpa de la IA o del ajuste del sector tecnológico?

Una vista en primer plano de una pantalla de portátil agrietada que muestra una distorsión digital colorida.

El Observatorio Trimestral del Mercado de Trabajo de BBVA Research y Fedea sitúa el foco donde hasta ahora no estaba: más del 40% de los ocupados con estudios superiores trabaja en ocupaciones de alta exposición a la IA generativa, frente a alrededor del 15% de quienes tienen la ESO o menos. Los datos agregados no muestran destrucción neta de empleo —desde 2022 el empleo crece en los cuatro grupos de exposición, y lo hace por encima de la media en los más expuestos—, pero el punto de entrada al sector tecnológico se estrecha. La caída del 33% en las ofertas para programadores júnior no procede del propio observatorio, sino del informe de DigitalES, InfoJobs y la Fundación CYD que este cita, y sus autores advierten de que ese dato, por sí solo, no permite culpar a la IA. El argumento a favor de esa lectura es que las tareas que tradicionalmente hacían los recién llegados —código repetitivo, pruebas, documentación— son justo las que los asistentes generativos ya cubren.

La otra hipótesis apunta al ajuste del propio sector. Tras el boom de contratación de la pandemia, el endurecimiento de la política monetaria enfrió la inversión tecnológica y las grandes empresas corrigieron plantillas: Telefónica pactó un mínimo de 4.525 salidas voluntarias, con posibilidad de superar las 5.500; Capgemini anunció hasta 748 despidos e Inetum un ajuste que podía afectar al 5% de su plantilla en España. La patronal Ametic habla de ajuste cíclico, no de deterioro estructural. Las cifras agregadas son contradictorias: la EPA registra una caída de 23.400 ocupados en programación y consultoría (-4,4%), mientras la afiliación a la Seguridad Social crece un 3,48% y los desarrolladores alcanzan 554.000 ocupados, máximos históricos, sostenidos por una rotación inusualmente baja. InfoJobs, que cuantifica en un 41% el desplome de vacantes IT sin experiencia en 2025, deja abiertas las dos explicaciones.

Qué otras ocupaciones y tareas quedan expuestas, según el mapa del informe

Visualización dinámica de datos de casos de COVID-19 a nivel mundial, destacando los focos de infección.

El mapa del Observatorio Trimestral del Mercado de Trabajo, que BBVA Research y Fedea elaboran a partir del índice OIT-NASK diseñado por la Organización Internacional del Trabajo y aplicado a los microdatos de la EPA, sitúa entre las ocupaciones más expuestas a la IA generativa a las administrativas, financieras, informáticas y profesionales. Por ramas de actividad, las tecnologías de la información y la comunicación, las actividades financieras y de seguros y el negocio inmobiliario superan el 80% de su empleo en puestos de alta exposición. En el extremo opuesto quedan los trabajos manuales —en especial los ligados a la construcción y al sector primario—, además de la agricultura, la hostelería y las actividades de los hogares, con un peso mucho mayor de tareas poco afectadas. En conjunto, algo más del 30% del empleo español se concentra en el tramo alto de exposición.

Ese mapa se cruza con la cualificación, la edad, el territorio y la nacionalidad. Más del 40% de los ocupados con estudios superiores desempeña trabajos de alta exposición, frente a alrededor del 15% de quienes tienen la ESO o un nivel inferior. Por edad, el grupo de 25 a 34 años registra la mayor exposición media y cerca del 35% de su empleo en el tramo alto, mientras que los menores de 25 aparecen entre los menos expuestos. Madrid supera el 40% de ocupados en puestos muy expuestos, seguida de Cataluña, y Extremadura y Murcia se sitúan en el extremo contrario; la población extranjera se reparte sobre todo por ocupaciones de baja exposición. Los autores insisten en que exposición no equivale a pérdida de empleo, porque la mayoría de las ocupaciones mezcla tareas automatizables con otras que siguen exigiendo intervención humana.

Qué piden BBVA Research y Fedea: formación, primer empleo y políticas activas

euros Merca2

El diagnóstico del Observatorio Trimestral del Mercado de Trabajo que firman BBVA Research y Fedea no se queda en la fotografía: de él se derivan peticiones concretas. La primera es formativa. Rafael Doménech, responsable de Análisis Económico de BBVA Research, sostiene que hay que educar a personas cuyo conocimiento sea complementario de la tecnología y no sustitutivo, y advierte de que la brecha de habilidades persiste mientras el sistema educativo sigue enseñando tareas que la IA ya resuelve. De ahí la exigencia de reformar la formación profesional y la universidad para que aporten el valor humano —criterio, experiencia tácita— que la máquina todavía no replica. El propio Doménech ha descrito a los recién graduados como los «canarios en la mina» de esta transición, porque la IA imita con soltura el conocimiento codificado que ofrece un perfil júnior. La formación continua aparece como segunda pata, ante un desajuste entre vacantes y cualificaciones que convive con una tasa de paro en torno al 13%.

El segundo frente es el primer empleo y la defensa de las puertas de entrada. El informe constata que los jóvenes que se incorporan tras estudiar en España se orientan mayoritariamente a ocupaciones de alta exposición a la IA, mientras que en la inmigración reciente predominan las de baja exposición: en 2025 se registraron 2,27 millones de nuevas incorporaciones, máximo histórico, de las que 1,41 millones llegaron tras completar estudios. BBVA Research y Fedea piden evitar que la automatización de las tareas básicas cierre el acceso a esa primera oportunidad, porque sin ellas no se adquiere la experiencia que forma a los futuros séniors. Ambos reclaman políticas activas más eficaces: anticipar las necesidades formativas de las empresas, reorientar y evaluar los programas de activación, digitalizar los servicios públicos de empleo con itinerarios personalizados y coordinar mejor las políticas activas con las pasivas para sostener el reciclaje profesional.

21 millones y 71 viviendas: Metrovacesa acelera su apuesta por el nuevo barrio de Sevilla

Metrovacesa continúa ampliando su presencia en el mercado residencial sevillano con una nueva inversión de 21 millones de euros. La promotora ha iniciado las obras de Residencial Fuji, un proyecto de 71 viviendas situado en Palmas Altas Sur e integrado en Isla Natura, uno de los grandes desarrollos urbanísticos que están transformando el sur de Sevilla.

La operación supone un nuevo paso en la estrategia de la compañía para aumentar su oferta de vivienda de obra nueva en una zona que concentra buena parte del crecimiento residencial de la capital andaluza. El proyecto contempla 71 viviendas de entre uno y cuatro dormitorios, distribuidas en dos edificios de nueve plantas, todas ellas con terraza, plaza de garaje y trastero vinculados.

Un proyecto de 21 millones dentro de un barrio de 400 millones

Residencial Fuji no es una promoción aislada. Forma parte de Isla Natura, un desarrollo urbano de más de 67 hectáreas situado en Palmas Altas y promovido mayoritariamente por Metrovacesa.

El proyecto global contempla cerca de 2.900 viviendas y una inversión aproximada de 400 millones de euros, además de grandes superficies destinadas a zonas verdes y equipamientos. El desarrollo prevé más de 4.200 árboles, parques y jardines, centros educativos, instalaciones deportivas y espacios destinados a otros servicios públicos y sociales.

Metrovacesa2 Merca2
Fuente: Metrovacesa

De esta manera, la nueva promoción de Fuji se incorpora a un proyecto de transformación urbana de mucha mayor dimensión, en el que Metrovacesa está concentrando parte de su actividad promotora en Sevilla.

Más de 12 tipologías de vivienda

La nueva promoción contará con más de doce tipologías de vivienda y diferentes posibilidades de personalización. Los compradores podrán elegir entre viviendas de uno, dos, tres y cuatro dormitorios, con distribuciones adaptadas a distintos perfiles de demanda.

El residencial también incorporará varias zonas comunes, entre ellas piscina, pista de pádel, áreas ajardinadas y zona de juegos infantiles. Los edificios dispondrán además de un sótano destinado a garajes y trasteros.

La ubicación es otro de los elementos sobre los que pivota el proyecto. Residencial Fuji se encuentra junto al Centro Comercial Lagoh, cerca de Los Bermejales y de la futura Ciudad de la Justicia. La zona también está vinculada a los planes de ampliación de las conexiones de transporte, incluida la futura parada de Palmas Altas de la línea 3 del Metro de Sevilla.

La vivienda nueva gana espacio en el sur de Sevilla

La apuesta de Metrovacesa se produce en un momento en el que el desarrollo de nuevos proyectos residenciales se ha convertido en una de las principales vías para aumentar el parque de vivienda disponible en las grandes ciudades españolas. En el caso de Sevilla, Palmas Altas se ha convertido en uno de los principales focos de expansión hacia el sur. Isla Natura combina vivienda libre y protegida y busca configurar un nuevo barrio con zonas residenciales, espacios verdes y equipamientos.

Sevilla
Fuente: Agencias. Sevilla.

Para Metrovacesa, el inicio de Fuji supone además continuar con una estrategia que ya ha llevado a la compañía a desarrollar diferentes promociones dentro del mismo ámbito. La propia cartera de la promotora incluye otros proyectos residenciales en Palmas Altas, como Moncayo, Timanfaya, Urbión, Veleta o Etna, entre otros.

Una promoción con calificación energética A

El proyecto también incorpora criterios de eficiencia energética. Residencial Fuji contará con calificación energética A tanto en consumo de energía primaria no renovable como en emisiones de CO₂.

Entre las soluciones previstas figuran sistemas eficientes de climatización y calidad del aire, iluminación LED en diferentes zonas, aislamiento térmico y acústico y sistemas de ventilación natural y mecánica controlada. También se contempla la preparación para la instalación de puntos de recarga de vehículos eléctricos.

La construcción de las viviendas correrá a cargo de Constructora San José, mientras que la promoción ya aparece en la cartera comercial de Metrovacesa, con viviendas disponibles desde 345.500 euros más IVA, según la información publicada actualmente por la compañía.

Con Fuji, Metrovacesa suma así 21 millones de euros adicionales de inversión a un desarrollo que aspira a convertirse en uno de los nuevos grandes barrios residenciales de Sevilla. Una operación que refleja el interés de las grandes promotoras por concentrar inversión en nuevos ámbitos urbanos capaces de generar cientos de viviendas y transformar el mapa inmobiliario de las principales capitales españolas.

Carrefour hunde el precio de la freidora de aire esta semana: el modelo que compite con Cecotec y cuesta menos de 50 euros

Carrefour ha vuelto a mover ficha en la guerra de los pequeños electrodomésticos. La cadena francesa ha dejado una de sus freidoras de aire más vendidas, la Cecofry de Cecotec, en 49,90 euros, un precio que la coloca claramente por delante de su gran rival, Lidl, en esta categoría tan disputada.

No es una rebaja cualquiera. Se trata de un ahorro de 19,10 euros sobre los 69 euros que costaba habitualmente el modelo, lo que se traduce en un descuento cercano al 28%. Y como suele pasar con este tipo de chollos, la disponibilidad empieza a ser un problema.

Carrefour aprieta a Lidl en el precio de las freidoras de aire

Youtube video

La freidora en cuestión es la Cecofry Full Inox de Cecotec, un modelo de 5,5 litros y 1.700 vatios de potencia capaz de freír hasta 600 gramos de comida en una sola tanda. Trae tecnología de aire caliente que regula la temperatura entre los 80 y los 200 grados, y cuenta con ocho programas automáticos que evitan tener que calcular tiempos y temperaturas a ojo.

El panel táctil, el temporizador de 60 minutos y la cubeta apta para lavavajillas la convierten en una opción pensada para el día a día de una familia de hasta cuatro personas, que es justo el motivo por el que su precio de salida era más alto que el de las freidoras compactas de 3 o 4 litros. La garantía legal de tres años se mantiene intacta, así que el respaldo tras la compra no cambia por el hecho de llevarla más barata.

Carrefour, Cecotec y la carrera del ahorro que no da tregua

En Carrefour saben perfectamente que el consumidor español ya no es fiel por costumbre. Un estudio reciente apuntaba que hasta el 62% de los compradores estaría dispuesto a cambiar de supermercado con tal de ahorrar unos euros, y las cadenas lo han interiorizado: la pelea por el ticket medio se libra ahora también en la sección de electrodomésticos, no solo en la cesta de la compra semanal.

Cecotec, la marca valenciana fundada por los hermanos Orts, se ha convertido en una de las piezas clave de esa estrategia. Su gama Cecofry es, con diferencia, la más vendida de la compañía en freidoras de aire, y eso la ha situado como uno de los productos favoritos para tirar de precio cuando una cadena quiere ganar terreno a la competencia sin renunciar a márgenes en otras categorías.

Lidl responde, pero Carrefour se adelanta en esta ronda

Youtube video

Puesta en contexto, la cifra de Carrefour deja a la cadena alemana por detrás en este pulso concreto. Lidl movió sus freidoras Silvercrest entre los 54,99 y los 59,99 euros en sus últimas campañas, así que la oferta francesa gana tanto en capacidad como en potencia con un desembolso menor. No es poco, teniendo en cuenta que ambas cadenas llevan meses compitiendo casi semana a semana por captar al mismo tipo de cliente: el que compra pensando en el ahorro pero sin querer renunciar a prestaciones.

Tampoco es un movimiento aislado dentro de Carrefour. En las últimas semanas, la compañía también ha rebajado otras referencias muy demandadas, como la Russell Hobbs 27620-56, que pasó de 89,90 a 49,90 euros, con 40 euros de descuento directo. El patrón es claro: concentrar las rebajas más agresivas en los modelos que más se venden, para generar tráfico hacia la tienda física y online sin depender solo de la publicidad.

Qué mirar antes de comprarla (y por qué conviene no esperar)

El principal inconveniente de este tipo de chollos, como suele pasar, es la disponibilidad. Varias referencias de la gama Cecofry ya figuran agotadas o con plazos de entrega ampliados en algunos puntos de venta, y el sector coincide en que un suelo de precios como este raramente se sostiene mucho tiempo antes de que el stock se agote o el precio vuelva a subir.

Antes de lanzarse a comprar, conviene fijarse en algunos detalles que marcan la diferencia entre freidoras que, a simple vista, parecen similares:

  • Capacidad real: 5,5 litros es suficiente para una familia de cuatro, pero ajustado si se cocina para más comensales.
  • Potencia: los 1.700 W permiten tiempos de cocción más cortos que los modelos de gama básica.
  • Programas automáticos: los ocho modos preconfigurados ahorran tener que calcular manualmente cada receta.
  • Garantía: los tres años de cobertura legal aplican independientemente del precio de oferta.

Hacia dónde va el mercado de las freidoras de aire en España

El pulso entre Carrefour y Lidl por las freidoras de aire no es una anécdota puntual, sino el reflejo de un mercado que ya forma parte del día a día en miles de cocinas españolas. Cada vez es más habitual que las grandes cadenas usen estos electrodomésticos como gancho de temporada, apostando por rebajas puntuales y agresivas antes de la vuelta al ritmo habitual del otoño.

Lo razonable, si se está pensando en hacerse con una, es no dejarlo para última hora. Los precios mínimos históricos como el de esta Cecofry rara vez se repiten a corto plazo, y la experiencia de las últimas campañas apunta a que, en cuanto el stock empieza a escasear, la vuelta a precios normales suele ser cuestión de días, no de semanas.

Guía para reclamar en el súper: qué dice la normativa si el precio promocional de la marca no coincide con el escáner

0

Cada vez que empujas el carrito por los pasillos del súper, confías en que el número de la etiqueta es el que vas a pagar. Pero no siempre es así: un error de sistema, una promoción mal actualizada o un despiste del reponedor pueden hacer que el precio de caja no coincida con el del lineal. Y ese pequeño desajuste, multiplicado por miles de tiques, es más habitual de lo que imaginas.

La buena noticia es que no estás desprotegido. La Ley de Ordenación del Comercio Minorista contempla sanciones concretas para estas prácticas, y existen mecanismos sencillos para que recuperes tu dinero. Te explicamos, paso a paso, qué dice realmente la ley y cómo actuar la próxima vez que te pase.

Qué dice la ley cuando el precio del súper falla

La Ley 7/1996, de Ordenación del Comercio Minorista, es clara al respecto: ni las tiendas ni los supermercados tienen margen legal para marcar un precio en la etiqueta y cobrar otro distinto en caja. La norma considera que la falta de veracidad en las promociones es una infracción grave, sancionable con multas de entre 6.000 y 30.000 euros.

Además, si un establecimiento no muestra el precio habitual junto al rebajado, se enfrenta a una infracción leve, con sanciones de hasta 6.000 euros. En la práctica, esto significa que el consumidor no solo puede reclamar, sino que debería hacerlo cada vez que detecte una discrepancia, porque ayuda a que la Administración identifique patrones de incumplimiento.

Etiqueta o caja: cuál manda realmente

Youtube video

Aquí viene la parte que más confunde a la gente. Un informe oficial elaborado a raíz de una consulta del Centro de Estudios de Consumo de la Universidad de Castilla-La Mancha (CESCO) analizó específicamente qué ocurre cuando el precio marcado en el envase no coincide con el cobrado en caja. La conclusión del organismo consultado fue que, en general, debe prevalecer el precio que el consumidor ha visto y con el que ha decidido comprar, es decir, el del lineal o etiqueta, salvo que se trate de un error manifiesto y evidente.

Esto tiene una lógica sencilla: cuando coges un producto del estante, estás aceptando una oferta con un precio concreto. Si en caja te cobran más, esa diferencia no debería correr de tu cuenta. Es responsabilidad del establecimiento mantener actualizados sus sistemas de precios, no del cliente detectar sus fallos internos.

Cómo reclamar sin perder los nervios en la cola

Lo primero es pedir la hoja de reclamaciones en el momento, antes de salir de la tienda. Todos los establecimientos están obligados a tenerlas disponibles y a entregarlas de forma gratuita en cuanto las solicites; negarse a dárselas al cliente ya es, de por sí, una infracción.

Rellena tus datos, describe con precisión el producto y la diferencia de precio detectada, y quédate con tu copia. Ese documento es tu prueba si más adelante necesitas presentar la reclamación ante la oficina municipal de consumo (OMIC) de tu localidad o ante la comunidad autónoma correspondiente.

Los errores más comunes que debes vigilar

Según el seguimiento que realiza periódicamente FACUA-Consumidores en Acción sobre precios en grandes cadenas, las discrepancias no son casos aislados sino un problema recurrente en el sector de la distribución. Antes de llegar a caja, conviene que revises estos puntos:

  • El cartel de «bajada de precio»: comprueba que el precio anterior tachado sea realmente el que pagabas la semana pasada, no uno inflado artificialmente.
  • Las ofertas tipo 2×1 o packs: verifica que el descuento se aplique sobre el precio real y no sobre uno redondeado al alza.
  • El precio por unidad de medida: estudios de la OCU han detectado errores de cálculo en hasta uno de cada cinco productos, sobre todo en gel de ducha, huevos y conservas.
  • El tique final: antes de salir del área de cajas, compara mentalmente el total con lo que esperabas pagar según las etiquetas.

Qué hacer si el supermercado se niega a corregirlo

Si el personal de caja no puede o no quiere resolverlo en el momento, no discutas más de la cuenta: pide la hoja de reclamaciones y sigue tu camino. La confrontación en el mostrador rara vez soluciona nada y sí genera tensión innecesaria.

Una vez en casa, puedes reforzar tu reclamación con una fotografía de la etiqueta original —si la tomaste antes de pasar por caja— y el tique de compra. Estos dos documentos, junto con la hoja de reclamaciones sellada, forman un expediente sólido que las autoridades de consumo suelen resolver con relativa rapidez cuando la infracción es evidente.

Hacia dónde va la vigilancia de precios en 2026

El sector de la distribución está en plena transformación, con la llegada de nuevos actores como el marketplace de Kaufland y una presión creciente sobre los precios del lineal en toda España. Esta competencia, lejos de ser mala noticia, suele traducirse en más control y mejores prácticas por parte de las cadenas, que saben que un cliente insatisfecho hoy tiene mil alternativas para comparar precios en segundos desde el móvil.

Aun así, la recomendación de fondo no cambia: sé tu propio inspector de precios. La etiqueta electrónica y la digitalización de los lineales reducirán previsiblemente los errores manuales en los próximos años, pero mientras la transición se completa, tu revisión del tique sigue siendo la mejor defensa. Reclamar no es una molestia burocrática: es el mecanismo que obliga a los supermercados a tomarse en serio la letra pequeña de sus propias ofertas.

China frena la apreciación del yuan y tensiona el diferencial CNH/CNY pese a la presión de EE.UU. y la UE

He comparado el fixing que el PBOC publica cada mañana en Pekín con lo que descuentan los forwards de Hong Kong. La distancia entre ambos explica mejor que cualquier comunicado oficial la posición china: la apreciación del yuan se está gestionando, no se está dejando libre. El Banco Popular de China ha vuelto a fijar el tipo de referencia por debajo de lo que esperaban las mesas de divisas, y el mensaje ha llegado con nitidez a Singapur y a Tokio.

El telón de fondo es la cumbre entre Donald Trump y Xi Jinping prevista para los próximos días, con las tensiones comerciales de nuevo al alza. Sobre la mesa vuelve a aparecer una petición occidental recurrente: que Pekín deje subir el renminbi. Washington la plantea desde el déficit comercial; Bruselas, desde el reequilibrio de los flujos industriales y la defensa de su sector manufacturero. Ambas capitales coinciden en el diagnóstico: el yuan sigue siendo, a su juicio, la palanca más eficaz para corregir un desequilibrio que los aranceles no arreglan.

Lo que he visto estos días en los mercados es otra cosa. El offshore yuan (CNH), el que cotiza libremente en Hong Kong, se ha ido separando del onshore yuan (CNY), el que se negocia en Shanghái dentro de la banda oficial. Esa brecha es hoy el termómetro más fiable de la tensión entre lo que exige Occidente y lo que Pekín está dispuesta a conceder.

Un yuan hasta un 30% infravalorado que Pekín no piensa soltar de golpe

Las estimaciones que manejan los operadores sitúan la infravaloración del renminbi en hasta un 30%, una cifra que la prensa financiera asiática repite desde hace meses. Sobre el papel, corregirla sería un ajuste técnico. En la práctica, choca con tres realidades que el gobierno chino tiene delante ahora mismo:

  • Márgenes industriales: el sector manufacturero exportador trabaja con márgenes ya muy estrechos y una apreciación brusca se los comería en un solo trimestre.
  • Empleo: la industria intensiva en mano de obra es la que absorbería el golpe, con despidos en las provincias costeras donde la creación de puestos de trabajo ya se ha frenado.
  • Deflación: una moneda más fuerte abarata las importaciones, pero no corrige los desequilibrios estructurales de una economía atrapada en la deflación.

Ese es el nudo del asunto. Un yuan apreciado no eleva el consumo interno ni resuelve el agujero del sector inmobiliario. Solo encarece las exportaciones que sostienen el crecimiento y estrecha el margen de unas fábricas que ya trabajan al límite.

El diferencial CNH/CNY, la señal que siguen todas las mesas de divisas

La brecha entre el CNH y el CNY no es un detalle técnico. Cuando el offshore yuan cotiza por encima del tipo que fija el banco central en Shanghái, el mercado está diciendo que espera una apreciación que Pekín no está dispuesta a tolerar. La respuesta habitual es doble: ajustar el fixing a la baja respecto al consenso y dejar que los bancos estatales intervengan en Hong Kong para enfriar la presión compradora.

El gobernador del PBOC ha reiterado en sus últimas comparecencias que la política cambiaria mantendrá «la estabilidad básica en un nivel razonable y equilibrado», sin comprometerse nunca con un nivel concreto para el fixing diario. — Banco Popular de China, comparecencia trimestral sobre política monetaria

Lo significativo es que esa estrategia ya no es solo defensiva. Pekín ha entendido que la estabilidad del tipo de cambio es una pieza más de la política industrial: le permite planificar, sostener el crédito y ganar tiempo mientras negocia con Washington y con Bruselas. El coste lo paga el resto del mundo en forma de precios relativos que no terminan de ajustarse.

Lo que los datos no resuelven y el hito que hay que seguir

Mi lectura es que China está usando la lentitud como herramienta negociadora. No se trata de impedir la revalorización, sino de controlar su ritmo para que llegue cuando a Pekín le convenga, no cuando lo marque el calendario electoral estadounidense o los lobbies industriales europeos. Hay un precedente claro: durante las negociaciones comerciales de 2018 y 2019, el yuan se movió al son de la mesa de negociación y no de los fundamentales. La política cambiaria ya es política comercial.

La contradicción que los datos no resuelven es la siguiente: cuanto más tiempo mantenga Pekín el yuan contenido, más se acumula la presión en el offshore y más probable es una corrección desordenada. Y si cede y aprecia, castiga precisamente al sector exportador que necesita para sostener el empleo. Los hitos a seguir son la próxima reunión del Politburó y la cita de política monetaria del PBOC del cuarto trimestre, donde se verá si el fixing se relaja de forma gradual o se sigue administrando sesión a sesión.

🌐 El efecto dominó en Occidente

Para el lector español, el impacto llega por tres vías. La primera es la inflación de importación: si el yuan permanece contenido, los precios de los bienes chinos que llegan a la eurozona seguirán moderados, lo que refuerza la presión desinflacionista y da argumentos al BCE para continuar con los recortes y aliviar el euríbor.

La segunda es la competitividad, porque los fabricantes europeos de automoción, maquinaria y componentes de baterías compiten con un rival que mantiene su moneda artificialmente baja. La tercera es la apertura de los mercados: las bolsas europeas con exposición a China, y el IBEX a través de compañías con operaciones relevantes en Asia, cotizan hoy más el riesgo de una escalada arancelaria que el propio nivel del yuan.

  • Bienes de consumo: la moderación del yuan contiene el precio de importación y frena la inflación en la eurozona.
  • Industria europea: automoción y componentes de baterías son los sectores más expuestos al diferencial de competitividad.
  • BCE y euríbor: una inflación importada más baja refuerza la senda de recortes y presiona a la baja el euríbor a doce meses.

Unicaja quiere ganar terreno en crédito al consumo: WiZink elevaría su cuota hasta cerca del 3% en España

La entidad financiera Unicaja cuenta con una valoración en Bolsa en un punto de inflexión estratégico donde el mercado parece primar la expectativa de operaciones corporativas sobre sus métricas fundamentales de negocio. Concretamente, según el analista Borja Ramírez Segura de Citi, las estimaciones de beneficio por acción para el periodo fiscal de 2026 y 2028 de la entidad bancaria se sitúan de media aproximadamente un 1% por debajo del consenso.

En este sentido, a pesar de que el entorno de tipos de interés elevados ha actuado como viento de cola para el sector bancario español, no nos podemos olvidar de la dificultad de justificar la cotización con prima de Unicaja respecto a sus competidores nacionales, dado un menor impulso comercial y, a su vez, un crecimiento del beneficio por acción más modesto de lo que realmente esperaban tanto los expertos como la entidad.

Sin ir más lejos, el grupo de expertos de Citi encabezado por Borja Ramírez expresa que «valoramos a Unicaja en un modelo de descuento por dividendos. Nuestro precio objetivo de 3,33 euros se ajusta para cualquier excedente de capital y provisiones. El dividendo asume un ROTE para el ejercicio fiscal de 2027 (c.12% ex exceso de capital) que, junto con nuestro supuesto costo de capital (c.11%) y su tasa de crecimiento a largo plazo (c.2%), ayuda a derivar nuestra estimación de valor razonable para las acciones».

Oficinas de Unicaja.
Oficinas de Unicaja. Fuente: Agencias

El encaje de WiZink Bank y Unicaja

El debate sobre el despliegue de capital de Unicaja se ha intensificado tras la confirmación de la existencia de conversaciones preliminares con WiZink Bank para explorar así una posible transacción corporativa. Estas conversaciones se hicieron oficiales el 13 de abril de 2026, y a día de hoy todavía no se ha adoptado una decisión final.

Siguiendo esta línea, WiZink, la antigua división de tarjetas de crédito de Banco Popular que actualmente se encuentra bajo el control mayoritario del fondo de inversión Värde Partners, cuenta con una cuota de mercado aproximada del 0,2% tanto en créditos como en depósitos dentro del sistema bancario español, según los registros de la Asociación Bancaria Española. Su cartera de negocio está centrada en la financiación al consumo mediante tarjetas de crédito, préstamos personales y productos de ahorro.

«el exceso de capital surge como la principal herramienta para desbloquear valor, situando en el foco potencial transacciones complementarias como la eventual adquisición de WiZink Bank»

Citi

Desde el punto de vista del perfil de negocio, una integración de WiZink encajaría en la meta estratégica de Unicaja de potenciar segmentos crediticios con márgenes comerciales más elevados. Tal y como añaden desde Citi, «la operación permitiría a Unicaja elevar su cuota de mercado en el crédito al consumo en España desde el 2% actual hasta cerca del 3%, en función de la estructura definitiva del acuerdo».

No obstante, la ponderación de las operaciones de consumo dentro de la inversión crediticia total de Unicaja se incrementaría en unos 5 puntos porcentuales, pasando a representar cerca del 12% del total de la cartera, asumiendo que la totalidad del balance de WiZink se consolide como financiación al consumo. El principal atractivo financiero de la transacción reside en el arbitraje de costes de financiación.

Unicaja goza de una de las bases de depósitos con menor coste de la banca española, lo que genera un contraste acusado con la estructura de pasivo de WiZink, cuyo coste de financiación se situó en el entorno del 3,0% en 2025 y en el 2,7% durante el primer semestre de 2026. Los cálculos de Citi proyectan que cada reducción de 50 puntos básicos en los costes de financiación de la entidad adquirida aportaría aproximadamente 11 millones de euros adicionales al beneficio neto anual del grupo combinado.

Citi_ Unicaja y WiZink
Unicaja y WiZink

Fuente: Citi

En materia de eficiencia operativa, WiZink registró una ratio de eficiencia cercana al 54% en la primera mitad de 2026. El análisis de escenarios refleja que la consecución de sinergias de costes operacionales equivalentes a un 10% del presupuesto generaría un impacto positivo de 13 millones de euros anuales en el beneficio neto. A ello se suma el potencial margen de mejora en la gestión de riesgos, si bien este vector presenta limitaciones estructurales debido a la naturaleza del crédito revolvente y de consumo no garantizado.

En lo referente a la solvencia, Unicaja cerró el segundo trimestre de 2026 con una ratio de capital CET1 de aproximadamente el 15,7%, lo que representa un excedente de capital de 500 millones de euros sobre su objetivo interno del 14%. Si bien, la absorción de WiZink generaría un impacto negativo en la ratio CET1 de Unicaja estimado de entre -40 y -80 puntos básicos, dependiendo del perímetro final de la cartera adquirida. De este modo, la entidad mantendría holgadamente sus métricas de solvencia por encima de los requerimientos regulatorios y estratégicos.

Los factores de riesgo a los que se enfrenta Unicaja

A pesar del atractivo de la opcionalidad inorgánica, Citi subraya la persistencia de una desconexión estructural entre la cotización actual de Unicaja y la dinámica de su negocio subyacente. El consenso del mercado refleja que, para sostener la valoración de sus títulos en los niveles de prima actuales sin depender de la materialización de fusiones y adquisiciones, los inversores demandarán evidencia de una aceleración en el pulso comercial orgánico de la entidad.

Junta General de Accionistas Unicaja
Unicaja descubre dónde sigue creciendo el negocio bancario: las hipotecas vuelven a ganar protagonismo

Fuente: Unicaja

La evolución futura de la acción y su capacidad para alinearse o alejarse del precio objetivo de 3,33 euros estará supeditada a un conjunto de riesgos operacionales, macroeconómicos y regulatorios específicos:

  1. Entorno macroeconómico y política monetaria: Un escenario caracterizado por un crecimiento del Producto Interior Bruto (PIB) más débil en España, recortes acelerados en los tipos de interés por parte del Banco Central Europeo o un repunte de las tasas de desempleo ejercería presión a la baja sobre el margen de intereses y las valoraciones. Por el contrario, una evolución económica superior a las previsiones constituiría un catalizador positivo para la cotización.
  2. Calidad de los activos y cobertura de morosidad: Si los volúmenes de préstamos no dudosos y las necesidades de provisionamiento sobrepasan las proyecciones del modelo, el valor bursátil del banco se vería penalizado. Una normalización más rápida de los activos dañados permitiría liberar provisiones y apoyar la cotización.
  3. Litigiosidad y contingencias legales: Las incertidumbres derivadas de reclamaciones judiciales en el sector bancario continúan representando un factor de volatilidad con potencial impacto en los resultados.
  4. Marco fiscal y regulatorio: Cambios en la imposición extraordinaria al sector bancario o modificaciones en los marcos normativos vigentes podrían alterar la rentabilidad esperada sobre el capital.

La nueva arma de Dia contra las estanterías vacías: IA, datos y predicción para ajustar el stock de las tiendas

La cadena de suministro de la cadena de distribución española Dia ha evolucionado de un modelo de negocio puramente reactivo a un ecosistema altamente inteligente, donde la analítica avanzada y la inteligencia artificial se han convertido en el núcleo operativo diario. La complejidad de gestionar una red comercial tan capilar exige soluciones tecnológicas de vanguardia que garanticen que cada producto llegue en óptimas condiciones, minimizando tanto las roturas de stock como el temido desperdicio alimentario.

En este sentido, podemos observar cada vez más cómo el sector de la distribución alimentaria se va encontrando en una encrucijada donde la velocidad, la precisión y la anticipación están marcando la diferencia entre el liderazgo de una cadena de distribución y la obsolescencia en otras compañías. La predicción de la demanda es el pilar fundamental sobre el cual se sustenta la agilidad de los almacenes y las rutas de transporte de Dia.

MERCA2 ha tenido la oportunidad de hablar con la directora de operaciones, supply chain y logística de la cadena de distribución española, Dia. Inés Vilchez. La estrategia de Dia es clara y directa: «estamos avanzando de forma decidida en el uso de la tecnología para hacer la cadena de suministro más ágil, precisa y capaz de anticiparse mejor a la demanda.

Inés Vilchez - Directora de Operaciones Dia España
Inés Vilchez – Directora de Operaciones Dia España Fuente: Dia

La inteligencia artificial y el big data en Dia

La inmersión tecnológica que están llevando a cabo desde la cadena de distribución española Dia no responde a una moda efímera de digitalización, si no a una necesidad imperativa de optimización en cada eslabón de la cadena de valor. Vilchez recalca que la verdadera utilidad de estas herramientas reside en su aplicación práctica y concreta, es decir, cuánto producto necesita cada tienda, cómo organizar mejor una ruta o cómo reducir una rotura del stock sin generar sobre aprovisionamiento.

«Nuestro enfoque pasa por trabajar con analítica predictiva y herramientas que incorporan inteligencia artificial para optimizar tanto la planificación de demanda como las rutas de distribución. Todo ello nos ayuda a ajustar mejor el abastecimiento, reducir ineficiencias y responder con más rapidez a los cambios en los hábitos de compra de los clientes», explica la directora de operaciones, supply chain y logística de Dia España.

«La tecnología tiene sentido cuando mejora decisiones muy concretas»

Inés Vilchez

Gracias a la implementación de estos algoritmos predictivos, Dia logra analizar volúmenes masivos de datos históricos, patrones de consumo locales, variables estacionales e incluso condiciones meteorológicas, logrando un equilibrio milimétrico entre la oferta disponible en las plataformas logísticas y la demanda real en los lineales de sus más de 2.400 tiendas en España.

No obstante, este despliegue de big data también transforma radicalmente la gestión del transporte. Las rutas ya no se trazan bajo criterios tradicionales de kilometraje estático, sino mediante la optimización dinámica en tiempo real. Esto permite reducir de manera drástica los kilómetros recorridos en balde, disminuir la huella de carbono asociada a la flota de distribución y garantizar que los productos frescos alcancen los establecimientos con los máximos estándares de calidad y frescura.

El negocio de España dispara a Dia: más ventas, menos deuda y 522 millones para seguir creciendo
El negocio de España dispara a Dia: más ventas, menos deuda y 522 millones para seguir creciendo.
Fuente: Dia

En definitiva, para la cadena de distribución, la inteligencia artificial actúa como un director de orquesta invisible que coordina con precisión milimétrica los flujos de mercancías desde los grandes centros de distribución hasta el último rincón de la geografía española.

Dia se compromete a un modelo logístico responsable e integrador

Más allá de la eficiencia algorítmica y la velocidad en cuanto a la tramitación de los pedidos, la modernización logística de Dia se fundamenta en un compromiso con la sostenibilidad medioambiental y la responsabilidad social corporativa. La reducción drástica del desperdicio alimentario constituye uno de los mayores desafíos estructurales de la industria alimentaria; desde Dia le hacen frente con excelencia operativa interna y colaboración estratégica externa.

Siguiendo esta línea, en el plano estrictamente operativo, lo primero contra el desperdicio es conseguir la perfección de los procesos logísticos. Una planificación más exacta, un movimiento de mercancías más ágil y un ajuste milimétrico de los inventarios reducen de forma natural las mermas. Como explica Inés Vilchez, «la primera palanca para reducir el desperdicio es operar mejor, planificar con más precisión, mover el producto con mayor agilidad y ajustar de forma más fina los inventarios y la reposición. Por eso estamos reforzando la automatización, el análisis de datos y la optimización de rutas y flujos logísticos, porque una cadena más precisa también es una cadena con menos merma».

DIA supermercado
Interior supermercado Dia. / Fuente: Agencias

Adicionalmente, el compromiso ambiental de la compañía se materializa en la adopción de rigurosos modelos de economía circular dentro de sus plataformas. Un ejemplo es la implementación del modelo ‘Residuo Zero’ certificado por Saica Natur en los centros logísticos de Dia. Este sello avala que más del 95% de los residuos generados en las instalaciones son debidamente reutilizados, reciclados o valorizados, evitando de manera sistemática su destino en vertederos.

«Durante el pasado ejercicio, la aplicación de esta filosofía en las plataformas que ostentan la certificación permitió recuperar cerca de 55.000 toneladas de residuos, evidenciando que la eficiencia logística y el respeto por el medio ambiente pueden caminar firmemente de la mano»

Inés Vilchez

No obstante, toda la transformación, tanto tecnológica como estructural, carecería de sentido si dejara de lado el pilar fundamental sobre el cual se sustenta toda su actividad, es decir, el factor humano. En un contexto industrial donde la automatización y la robótica ganan terreno de manera acelerada en los centros logísticos, como demuestran las avanzadas instalaciones de Illescas, Dos Hermanas en Sevilla y el reciente centro de León, surge de manera inevitable el debate sobre el futuro del empleo y las condiciones de los trabajadores.

Cada nueva plataforma logística desarrollada bajo este estándar de última generación no solo incorpora la tecnología más avanzada del mercado, sino que Dia prevé la creación de más de 200 nuevos puestos de trabajo directos, donde más del 80% de los contratos ostentan carácter indefinido. La evolución hacia almacenes altamente digitalizados exige, asimismo, una profunda transformación en la capacitación de los equipos. La incorporación de sistemas de clasificación automatizada, software avanzado de gestión de transporte y procesos robotizados demanda perfiles profesionales más cualificados y programas sólidos de formación continua.

«Nuestro objetivo es acompañar esa transición para que la tecnología refuerce el talento de los equipos, no lo sustituya, y para que el crecimiento logístico tenga también un impacto positivo en empleo, estabilidad y desarrollo profesional», afirma la directora de operaciones de Dia.

Asimismo, Grupo Dia consolida un modelo de cadena de suministro capaz de responder con agilidad a la volatilidad del mercado actual, liderar la transición hacia la neutralidad climática y garantizar que el progreso tecnológico camine siempre en paralelo al bienestar, la estabilidad y la dignidad de las personas que hacen posible el funcionamiento diario de la compañía.

Los coches chinos aceleran en Europa: ya rozan el 10% del mercado y apuntan al 14%

Los fabricantes chinos de automóviles han dejado de ser un actor secundario en Europa y avanzan a toda velocidad. Su cuota ya ronda el 10% del mercado de turismos en Europa occidental, frente a alrededor del 6% un año antes, y Berenberg prevé que pueda alcanzar el 14% en 2028.

El avance llega además en un momento especialmente delicado para los grupos europeos, que afrontan exceso de capacidad, presión sobre los precios y una nueva oleada de reestructuraciones.

Romain Gourvil y Tommy Whitfield, analistas de Berenberg, señalan que el problema de los fabricantes europeos ya no es únicamente vender coches. Es cómo ajustar una enorme estructura industrial a un mercado con poco crecimiento, fábricas infrautilizadas y una competencia china que gana cuota a mucha mayor velocidad. La respuesta pasa por reducir costes y capacidad, acelerar los lanzamientos y, en algunos casos, encontrar usos alternativos para activos industriales.

ArcelorMittal: Europa quiere proteger al automóvil de China y puede acabar salvando al acero europeo

ASP de los coches en Europa. Fuente Berenberg
ASP de los coches en Europa. Fuente: Berenberg

Tesis de Berenberg sobre los coches en Europa

1. Los coches chinos aceleran con fuerza en Europa

Los fabricantes chinos ya alcanzan alrededor del 10% de cuota en Europa al cierre del segundo trimestre de 2026, frente a aproximadamente el 6% en el primer semestre de 2025. Berenberg eleva además su previsión para 2028 hasta el 14%, frente al 11%-12% que manejaba a comienzos de año.

2. Tres marcas concentran el desembarco chino

El avance se está concentrando cada vez más: SAIC/MG, BYD y Chery representaron alrededor del 75% de las ventas europeas de los fabricantes chinos en junio.

3. China exporta su exceso de producción

Los fabricantes chinos están dirigiendo cada vez más capacidad hacia el exterior ante la debilidad de su mercado doméstico, cuyos volúmenes acumulaban una caída cercana al 20% en 2026 en el momento del análisis. Europa se convierte así en un destino clave para absorber producción.

4. El PHEV se convierte en un nuevo frente de batalla

La presión china no se limita al coche eléctrico puro. Berenberg destaca especialmente el avance en híbridos enchufables (PHEV), un segmento en el que las barreras comerciales europeas son actualmente menores. La posible extensión de los aranceles a los PHEV podría cambiar este escenario.

5. Los chinos también están fabricando dentro de Europa

La estrategia está pasando de exportar coches a localizar producción. Hay proyectos en Hungría y Turquía y España aparece como posible candidata para una tercera planta de un fabricante chino. Además, la alianza Chery/Chery-Ebro en la antigua fábrica de Nissan cerca de Barcelona contempla una capacidad de unos 150.000 vehículos anuales en 2029.

6. El gran problema europeo es el exceso de fábricas

Berenberg identifica una sobrecapacidad estructural en la industria europea, agravada por el crecimiento plano previsto de la producción entre 2025 y 2030, la transición al eléctrico y la competencia china.

El caso más extremo es Stellantis, cuyas plantas europeas presentan una utilización de alrededor del 50%. Volkswagen y Mercedes también sufren por la baja utilización de fábricas en países de costes elevados.

7. El automóvil europeo ya ha asumido una factura de 55.000 millones

Los costes de reestructuración de los fabricantes analizados por Berenberg suman aproximadamente 13.000 millones de euros en 2025-2026, mientras que las provisiones por deterioros alcanzan unos 45.000 millones. En conjunto, unos 55.000 millones.

Y la factura no está completamente pagada: Berenberg calcula que devolver la utilización de las fábricas a niveles del 75%-80% podría exigir otros 15.000 millones de euros en costes de reestructuración, con impacto en caja durante varios años.

Ventas de modelos nuevos europeos Fuente Berenberg
Ventas de modelos nuevos europeos Fuente: Berenberg

8. Volkswagen afronta una de las mayores reestructuraciones

El Future Plan 2030 de Volkswagen contempla unos 5.000-6.000 millones de euros solo por la reducción de plantilla, mientras que el coste total estimado por Berenberg se sitúa en torno a 9.500-12.000 millones al incluir cierres o reducción de capacidad, deterioros, sistemas y simplificación de plataformas.

Volkswagen se prepara para perder cuota con el fin de no perder rentabilidad

9. La velocidad de los fabricantes chinos sigue siendo una ventaja

Uno de los elementos más interesantes del informe es la diferencia en los ciclos de desarrollo: los fabricantes chinos han conseguido reducirlos hasta aproximadamente 12-18 meses, frente a los 4-5 años tradicionales de los fabricantes europeos. Berenberg cree que una regulación más exigente puede reducir parcialmente esta ventaja, pero no eliminarla.

10. Los europeos están acelerando sus lanzamientos

La respuesta europea pasa, entre otras cosas, por renovar más rápidamente sus gamas. Los fabricantes analizados están renovando aproximadamente el 25% de sus modelos cada año entre 2026 y 2028, frente al 15% de media de la última década. Berenberg considera que los nuevos modelos están reduciendo la brecha tecnológica y de costes frente a los chinos.

11. Los fabricantes buscan negocio fuera del automóvil

El informe introduce una vía especialmente llamativa: el “anything but autos”. Ante las fábricas infrautilizadas, aparecen oportunidades en defensa, refrigeración de centros de datos, gestión energética y robótica humanoide. Berenberg cita a Valeo en refrigeración para centros de datos, Schaeffler en robótica y Volkswagen en posibles transferencias de activos hacia defensa o almacenamiento energético.

En conclusión, Berenberg estima que la industria europea del automóvil afronta una doble presión: vende menos de lo que necesita para llenar sus fábricas mientras los fabricantes chinos ganan cuota a gran velocidad. Con algunas plantas funcionando muy por debajo de su capacidad y hasta 55.000 millones de euros ya contabilizados en reestructuraciones y deterioros, el ajuste industrial parece inevitable.

La respuesta pasa por reducir costes y capacidad, acelerar el lanzamiento de nuevos modelos y localizar producción en Europa, mientras la creciente presencia de marcas chinas eleva todavía más la presión sobre precios y márgenes.

Renfe lidera el AVE, pero Ouigo e Iryo crecen más y los subsidios sostienen Cercanías

Renfe lleva ya varios días celebrando que es, según las cuentas depositadas en el Registro Mercantil, la única de las tres operadoras ferroviarias de España que genera beneficios. Ha sido un dato clave para la compañía pública, que, como sus competidoras, había pasado varios años en números rojos desde la llegada de la liberalización al país. Pero la realidad es que este regreso a los beneficios va de la mano de un crecimiento de los subsidios al transporte, que incluye partidas como los abonos gratuitos o el dinero ingresado por la empresa pública gracias a promociones como el Verano Joven.

De hecho, en la práctica, a pesar de lo que pueda parecer a primera vista al revisar los datos de 2025 depositados en el Registro Mercantil, la empresa pública obtendría resultados mucho peores que los de Ouigo e Iryo en España si se eliminaran estos subsidios. Si bien algunos descuentos también se aplican en las empresas privadas —tanto la compañía francesa como la italiana reciben liquidaciones del Estado para cubrir los descuentos del Verano Joven—, estas no se benefician de los bonos gratuitos ni de las Obligaciones de Servicio Público (OSP).

Comparativa resultados Renfe, Ouigo e Iryo. Diseñado en Notebook

Aun así, sin los subsidios que recibe del Estado por su condición de empresa pública, las pérdidas de Renfe ascenderían a los 373 millones de euros, lejos de los beneficios de más de 70 millones reportados por la compañía, mientras que las de Ouigo solo llegan a los 18,2 millones y las de Iryo a los 12,13 millones. Además, la empresa francesa puede presumir de ser la que más ha crecido en cuanto a ventas directas al consumidor, con un 43,67 % frente al 18,86 % de Renfe y el lejano 5,76 % de Iryo.

Desde Renfe, sin embargo, sacan pecho de que, incluso sin los datos del Verano Joven, serían la única de las tres competidoras en el sector comercial que tendría beneficios. Es una cifra en la que insisten desde la empresa pública y, aunque sus rivales crecen más rápido, de momento siguen captando más público en el AVE y el Avlo que Ouigo e Iryo. Además la empresa insiste en que «los servicios públicos de Renfe, como Cercanías, Media Distancia, Avant o Ancho Métrico, tienen una función social: garantizar la movilidad y la cohesión territorial, incluso en rutas que no serían rentables por sí solas».

Es un recordatorio de los retos que sigue enfrentando Renfe. Además, es una situación que coincide con los preparativos para pagar 1.777 millones de euros a la empresa que gane la licitación de sus nuevos trenes. Por otro lado, preocupa lo que pueda pasar con los números tanto de la compañía pública como de sus competidoras en 2026, un año en el que los datos que ha ido presentando la CNMC muestran una caída importante en la ocupación de los trenes y en el que la firma española se ha visto obligada a retirar varios de los trenes Avril de Talgo por motivos de seguridad.

Los subsidios blindan a Renfe

Lo cierto es que este ingreso masivo desde las cuentas del Estado ha permitido a Renfe respirar con calma en un momento complejo para el mercado del transporte ferroviario. No es solo que haya parcelas en las que todavía sigue manteniendo el monopolio, en particular los servicios de Cercanías y rutas de alta velocidad como la de Galicia, sino que representa una ventaja clara sobre sus competidoras.

Además, tanto Ouigo como Iryo siguen arrastrando los costes de implantación de sus trenes en el sistema español y los cánones operativos que exige Adif a riesgo propio. Se suma que, desde la llegada de Óscar Puente, la relación del Ministerio de Transportes y Movilidad Sostenible con las ferroviarias privadas ha sido compleja, acusando a la francesa de hacer dumping con sus precios con el objetivo de hacer inviables a las competidoras y haciendo lo posible para que la italiana no pudiese usar sus talleres para el mantenimiento de sus famosos trenes «flechas rojas».

crecimiento ventas operadores 2025 1 Merca2
Crecimiento de la venta de billetes de las tres operadoras ferroviarias. Diseñado en Notebook

Pero el riesgo para la empresa pública reside en qué ocurrirá si en algún momento se hace necesario eliminar alguno de estos subsidios. Además, sería interesante revisar qué ocurre con sus datos si se produce, como se espera, un cambio de gobierno el próximo año. Es posible que se tomen decisiones que reduzcan o eliminen los descuentos y subsidios actuales, o que se den algunos de los pasos solicitados por la CNMC y Europa para liberalizar servicios como el de Cercanías.

Los próximos planes de Renfe

En cualquier caso, Renfe se encuentra en una posición delicada por sus planes para el futuro inmediato. La empresa pública está en pleno proceso de licitación para adquirir nuevos trenes, lo que la obliga a mantener su nivel de competitividad. Además, lidia con una crisis interna al verse obligada a retirar varios trenes de la serie Avril de Talgo por motivos de seguridad.

En esta situación no puede contar sólo con los subsidios para mantener sus beneficios. Sobre todo porque, en el corto plazo, la empresa hará lo posible por crecer en otros territorios europeos, como lo muestra su apuesta reciente por el mercado portugués, que se ha convertido ya en una de sus prioridades para los próximos años.

La competencia se sigue acercando a los beneficios

Aunque 2026 promete ser un año complicado una vez que se presenten los resultados de las tres operadoras ferroviarias, hay motivos para el optimismo en el sector, incluyendo a la empresa pública. Y es que en 2025 las tres vendieron más billetes que en 2024, una evolución positiva que han mantenido en los últimos años. Es el dato clave que debería darles algo de oxígeno a los competidores del sector.

Pero, incluso en esta situación, 2026 ha sido un recordatorio de lo delicado que es el equilibrio del sector. La liberalización, aunque ha sido un éxito a la hora de hacer crecer el número de viajeros, también ha impuesto un nivel de competencia nuevo al que no necesariamente están acostumbrados ni los operadores ni los usuarios.

Madrid activa 14 millones en ayudas para pymes y autónomos de la Sierra Oeste: hasta 70.000 euros

La Comunidad de Madrid ha activado 14 millones en ayudas para pymes y autónomos de la Sierra Oeste afectados por el incendio de este verano. Son dos líneas ya en marcha —6 millones para empresas y 8 millones para trabajadores por cuenta propia— que acumulan 379 solicitudes presentadas. Y viene una tercera, todavía sin abrir, con hasta 70.000 euros por negocio.

La consejera de Economía, Hacienda y Empleo, Rocío Albert, ha visitado Pelayos de la Presa para detallar el plan y ha subrayado que el Ejecutivo regional seguirá acompañando a los municipios en todo el proceso de reconstrucción. En la práctica, ese respaldo se traduce en tres bloques: dos activos y uno en preparación.

Qué se puede pedir ya: de 5.000 a 15.000 euros por beneficiario

La primera línea, dotada con 6 millones, es para las pymes. Cada beneficiario puede recibir hasta 15.000 euros para atender necesidades de liquidez, sufragar gastos corrientes y mantener los puestos de trabajo. Según los datos de la Consejería, ya se han presentado 200 solicitudes por un importe de 1,3 millones. De los 6 millones previstos, solo se ha comprometido algo más del 20% del total.

La segunda es la de los autónomos. Cuenta con 8 millones y se concreta en un pago único de 5.000 euros por la reanudación o la suspensión de la actividad, al que se suma una ayuda adicional para el pago de las cuotas. En este caso se han recibido 179 peticiones que suman 320.000 euros. El grueso del presupuesto sigue sin repartir.

Convocatorias así no se cierran por sí solas: alguien tiene que pedirlas.

De 14 millones ya en marcha, la Sierra Oeste solo ha reclamado una fracción. El presupuesto sobra; lo que escasean son solicitudes.

Conviene tenerlo claro porque las cifras de solicitudes son la letra pequeña que casi nadie lee. Y aquí, de momento, sobran plazas.

La ayuda de hasta 70.000 euros que aún no está abierta

Albert ha avanzado que el Ejecutivo autonómico ultima varias iniciativas. La más relevante son 3 millones en subvenciones de hasta 70.000 euros para empresas que deban acometer inversiones a causa de los daños: compra de maquinaria, reparación de inmuebles o reposición de equipamiento. Es la línea pensada para reconstruir, no solo para respirar.

A esa convocatoria se suman otros 2,5 millones para convenios con los ayuntamientos que permitan contratar desempleados en obras de recuperación. Y medio millón más para un incentivo de 600 euros dirigido a quienes se den de alta como autónomos en 2027 en estas localidades de la Sierra Oeste. Medio millón para incentivar el alta de nuevos autónomos en la zona.

subvenciones autónomos Madrid

Lo que dicen los números: mucho presupuesto y pocas solicitudes

Los datos cantan. De los 6 millones para pymes se han pedido 1,3; de los 8 millones para autónomos, 320.000 euros. La respuesta de la zona es todavía tímida, y eso tiene una lectura doble: hay margen de sobra para quien aún no ha presentado papeles, pero también puede indicar que muchos negocios no saben que la ayuda existe o no tienen la documentación lista.

El precedente cercano invita al optimismo. El supermercado Unide Market recibió 10.000 euros el año pasado del programa regional de ayudas a pymes comerciales, artesanas y de servicios para modernizar sus instalaciones. Es decir, estos canales funcionan cuando el negocio los activa.

La letra pequeña importa. Las dos líneas abiertas están pensadas para sostener la actividad a corto plazo: liquidez, cuotas, empleo. La que de verdad puede cambiar el futuro de un negocio es la de 70.000 euros, porque financia la inversión que reconstruye el local o repone la máquina quemada. Y esa todavía no está en la calle, así que nadie se ha quedado fuera por llegar tarde.

La lectura práctica para el autónomo o la pyme de la zona es sencilla. Quien tenga daños, que vaya guardando facturas, presupuestos y fotos desde ya. Cuando la convocatoria de inversión se publique, la justificación del gasto será lo que decida quién cobra y quién no. Lo mismo con el incentivo de 600 euros para nuevos autónomos: conviene tener claro el calendario antes de darse de alta.

El compromiso de la Comunidad de Madrid es de 14 millones ya en marcha y otros 6 en cartera. La pregunta ahora es cuántos negocios de la Sierra Oeste llegarán a reclamarlos. Porque el dinero público, cuando nadie lo pide, vuelve a las arcas.

Guía rápida del trámite

  • 📅 Plazos: Las líneas para pymes y autónomos están abiertas; la convocatoria de hasta 70.000 euros aún no se ha publicado, según la Comunidad de Madrid.
  • ✅ Requisitos clave: Pymes y autónomos con actividad en los municipios de la Sierra Oeste afectados por el incendio; la ayuda de autónomos cubre reanudación o suspensión de actividad.
  • 🌐 Dónde solicitarlo: A través de los canales de la Comunidad de Madrid; puede consultarse en la web oficial del Gobierno regional.
  • 💰 Importe o coste: Hasta 15.000 euros por pyme, 5.000 euros de pago único para autónomos más ayuda para cuotas, y hasta 70.000 euros en la línea de inversiones pendiente.
  • ⚠️ Error a evitar: No presentar la solicitud por pensar que la ayuda se concede sola; las cifras oficiales muestran que aún queda presupuesto sin asignar.

Cuotas de autónomos: la reforma de cotización sigue bloqueada y sin mesa convocada

Los autónomos siguen sin saber cuánto pagarán de cuota en 2027: el Gobierno no ha convocado la mesa que decide las cotizaciones del RETA.

A casi tres meses de que arranque el año, el Ministerio de Seguridad Social no ha retomado la negociación con patronales, sindicatos y organizaciones de autónomos. Y no es solo la cuota. El bloqueo arrastra también mejoras pendientes en el cese de actividad (el paro de los autónomos) y en la penalización que soportan algunos autónomos de baja médica o con permiso de maternidad y paternidad.

El secretario de Estado de la Seguridad Social, Borja Suárez, respondió a principios de este mes que el asunto se aborda dentro de los trabajos de los Presupuestos Generales del Estado de 2027 y pidió ‘un poco de paciencia’ para retomar la negociación, según recoge elDiario.es.

Qué está bloqueado y qué se queda sin decidir

Encima de la mesa está la segunda fase de la reforma de cotización por ingresos reales. La primera, firmada en 2022 por el entonces ministro José Luis Escrivá, terminó con la libertad del autónomo para elegir su base: antes, casi el 90% de los autónomos cotizaba lo mínimo posible y accedía, en consecuencia, a prestaciones igual de escasas. Desde entonces, la cuota se calcula a partir de los rendimientos netos que declara el autónomo.

El pacto social fijó las cotizaciones para tres años, hasta 2025, y emplazó al diálogo social a seguir definiendo la senda hasta culminarla, como tarde, el 1 de enero de 2032. El Parlamento respaldó aquel calendario por amplia mayoría, con el apoyo del PP.

La senda de cuotas pactada en 2022 terminó en 2025 y nadie ha aprobado la siguiente: el hueco lo ocupa la incertidumbre.

Ahí viene el problema. El año pasado, tras una primera propuesta de la Seguridad Social y un volantazo posterior que no contentó a nadie, ATA, dentro de la CEOE, rechazó continuar la reforma y la da por terminada. UPTA reclama subir las cuotas tres puntos por encima del IPC, con excepciones como los autónomos societarios y los familiares colaboradores, y UATAE pide aliviar el esfuerzo de quienes menos ingresan. Ambas reclaman desde hace meses al Ministerio de Elma Saiz que convoque la mesa.

Sin mesa no hay subida de cuota, pero tampoco hay mejoras: el bloqueo congela lo que pagas hoy y lo que cobrarás mañana.

Los números del propio colectivo explican la urgencia. La brecha en la pensión de jubilación entre asalariados y autónomos se acerca al 40%: 1.734 euros al mes frente a 1.062 euros, una diferencia de 672 euros mensuales y unos 9.400 euros al año en catorce pagas, según los cálculos que maneja UPTA.

El otro lado de la balanza está en los tramos altos. Ganar más de 6.000 euros al mes no obliga hoy a cotizar más: un autónomo con esos ingresos puede seguir pagando como un asalariado con un sueldo de 1.500 euros. Es el agujero que UATAE señala cuando pide que quien más factura contribuya de forma acorde a su capacidad económica.

Cuánto pagarás en enero si sigue el bloqueo

La respuesta corta es que no hay cuota publicada para 2027. Sin acuerdo en la mesa y sin ley que lo respalde, no existe una tabla nueva de tramos para los autónomos que cotizan en el RETA: la última senda aprobada cerró su recorrido en 2025. A día de hoy, ningún documento oficial fija el importe de las cuotas del año que viene. Ni un tramo nuevo.

cotización por ingresos reales

Pese a que el Ministerio sitúa el asunto en los trabajos de los Presupuestos de 2027, la reforma necesita una ley propia y apoyos en el Congreso, donde formaciones como Junts y el PP se han mostrado beligerantes con el tema.

Un precedente que invita a no fiarse del calendario

Ya pasó el año pasado. La negociación se retomó tarde, con una propuesta que la Seguridad Social acabó rectificando de forma abrupta, y el resultado fue el abandono de ATA y la prórroga de facto de la tabla anterior. Para el autónomo, la lección es incómoda: el calendario del diálogo social no sigue el ritmo de su contabilidad, y la prórroga se ha convertido en la salida por defecto.

Hay dos datos que explican por qué el asunto no puede quedarse eternamente en el aire. El primero es económico: las cotizaciones del RETA cubren solo la mitad del gasto en pensiones. El segundo es político: 2027 es año electoral, así que la reforma puede acabar en manos del próximo gobierno, que puede ser de otro signo.

Mientras la mesa siga sin fecha, lo útil es revisar la propia base de cotización. Conviene comprobar en qué tramo de rendimientos netos estás declarado y si tus ingresos previstos para 2026 encajan con lo que vas a declarar, porque la Seguridad Social regulariza cada año las cuotas comparando lo cotizado con los rendimientos reales. Si cotizaste por debajo, la diferencia se paga; si fue por encima, se devuelve.

El aviso es que las dos regularizaciones practicadas hasta la fecha han generado penalizaciones a autónomos en baja médica o con permisos de maternidad y paternidad, un fallo que el Ministerio tiene pendiente de corregir en esta misma negociación. Sin convocatoria, ese error sigue sin solución.

Guía rápida del trámite

  • 📅 Plazos: Sin fecha oficial para la mesa de diálogo social. El hito real es el 1 de enero de 2027, cuando arranca la cuota del nuevo ejercicio.
  • ✅ Requisitos clave: Afecta a todos los autónomos en alta en el RETA, con independencia de su actividad, su tramo de rendimientos o su comunidad autónoma.
  • 🌐 Dónde solicitarlo: No hay solicitud que presentar. Tus cuotas y la regularización anual se consultan en la sede electrónica de la Seguridad Social, con Cl@ve o certificado digital.
  • 💰 Importe o coste: Sin cuantía confirmada para 2027: no detallado en la fuente oficial. La última tabla aprobada es la de la senda que terminó en 2025.
  • ⚠️ Error a evitar: Dar por hecho que habrá reforma en enero y no revisar tu base ni tus rendimientos previstos antes del cierre del ejercicio.

Hacienda abre una inspección a Sateliot: qué revisa la AEAT en las cuentas de startups

La inspección de Hacienda a Sateliot por el Impuesto de Sociedades de 2021 a 2023 muestra qué revisa la AEAT al reformular cuentas.

La Agencia Tributaria ha notificado el inicio de actuaciones sobre el Impuesto de Sociedades de Sateliot IOT Services, correspondiente a los ejercicios 2021, 2022 y 2023. El expediente no nace de un hallazgo casual: llega después de que la propia compañía reformulara sus cuentas en 2024 y corrigiera lo que había declarado.

Traducido: la empresa detectó que había contabilizado de más como gasto de I+D, lo corrigió y presentó la documentación. Hacienda abrió después la comprobación, el 16 de febrero, y la compañía entregó lo requerido el 7 de marzo tras pedir una ampliación de plazo. La apertura del expediente no implica fraude ni sanción, solo marca el arranque de una revisión.

Antes de seguir, un aviso útil. Lo que se revisa es el Impuesto de Sociedades, no el IRPF. Es el tributo de las sociedades, no la declaración personal. Si eres autónomo persona física, tu equivalente es el IRPF, con el modelo 100 y los pagos fraccionados del 130. Si eres socio de una SL, la sociedad presenta el modelo 200 y tú, además, lo declaras en tu renta.

Y eso cambia por dónde hay que mirar.

Qué corrigió Sateliot y por qué la reformulación de cuentas deja rastro

Sateliot corrigió las declaraciones del Impuesto de Sociedades y las autoliquidaciones del IVA de esos tres ejercicios. La regularización afectó a facturas emitidas a Lantana Development AIE. Según la memoria de la sociedad, una parte de las partidas de esas facturas no estaban vinculadas en su totalidad con actividades de investigación y desarrollo. La corrección redujo en 7,05 millones de euros los gastos de I+D que la empresa había contabilizado.

Corregir por tu cuenta antes de que Hacienda llame abarata el error. Esperar al requerimiento lo encarece todo.

Reformular cuentas no es un trámite menor. La corrección altera los resultados, el patrimonio neto y las bases imponibles de 2021 a 2023. Y deja huella: las cuentas se depositan en el Registro Mercantil, y la AEAT las consulta cuando cruza datos.

Por qué la I+D y las operaciones vinculadas atraen las revisiones

La I+D tiene un trato fiscal favorable: genera deducciones en el Impuesto de Sociedades. Todo lo que da ventaja fiscal, Hacienda lo mira con lupa. La pregunta clave es si un gasto está de verdad vinculado a un proyecto de investigación. Un gasto mal etiquetado como I+D no es un ahorro: es una corrección esperando a pasar.

Hay un dato que lo explica. La facturación de Sateliot en 2025, 11,95 millones de euros, no procede de vender conectividad a clientes finales. Sale de la cesión de derechos fiscales ligados a proyectos de I+D de su red satelital. Una operación con Nora Research AIE aportó 11,76 millones. La compañía convierte en ingresos derechos fiscales de la I+D, y ahí la AEAT cruza datos.

reformulación de cuentas

Qué aprende una pyme de este caso

No es la primera vez que la inspección de Hacienda a una startup arranca después de una reformulación de cuentas. La AEAT revisa con detalle las deducciones por I+D y las operaciones entre entidades vinculadas, sobre todo cuando hay una agrupación de interés económico de por medio. El aviso para una pyme es doble.

Primero: corregir antes de que Hacienda te lo pida abarata el error. Si regularizas por tu cuenta, se aplica el recargo por declaración extemporánea, que arranca en el 1% del importe y sube con los meses. Si esperas al requerimiento, ya hablamos de sanción, con un coste mucho mayor. Recargo y sanción no son lo mismo y conviene no mezclarlos.

Segundo: la documentación manda. Una deducción por I+D sin informe motivado ni un expediente del proyecto es una deducción frágil. En este caso, la compañía tenía 107 empleados al cierre de 2025, invirtió 21,18 millones y cerró con unas pérdidas de 6,02 millones, menores que los 8,96 millones de 2024. Con esas cifras, cualquier ajuste pesa.

Para el autónomo y la pyme, la lección es simple: no basta con que un gasto se llame I+D. Hay que poder demostrarlo con papeles. Y conviene recordar que Hacienda tiene cuatro años para revisar cada declaración.

Lo que viene: Sateliot fija su arranque comercial para el segundo semestre de 2026 y planea poner en órbita cinco satélites de la misión SIC-5. El expediente sigue abierto y la empresa ya entregó lo que se le pidió. Está por ver si la inspección se cierra sin liquidación o acaba en una regularización definitiva.

Guía rápida del trámite

  • 📅 Plazos: La inspección abarca los ejercicios 2021 a 2023. Hacienda puede revisar cada declaración durante los cuatro años siguientes a su presentación.
  • ✅ Requisitos clave: Para regularizar por tu cuenta, el error debe ser propio y no haber recibido todavía un requerimiento de Hacienda.
  • 🌐 Dónde solicitarlo: La corrección se presenta en la sede electrónica de la AEAT, con certificado digital o Cl@ve.
  • 💰 Importe o coste: El recargo por regularizar antes del requerimiento arranca en el 1% del importe y sube con el tiempo. No es una sanción.
  • ⚠️ Error a evitar: Reformular las cuentas y no conservar el soporte documental del gasto; el ajuste queda registrado y se revisa.

Google Home MCP: Google abre su hogar conectado a Claude y otros agentes de IA

Google abre Home MCP: los agentes de IA de terceros podrán controlar los dispositivos del hogar conectado. El acceso anticipado llega solo a los suscriptores de Google Home Premium Advanced en Estados Unidos, a 20 dólares al mes.

Claves de la operación

  • El control del hogar se cobra por suscripción. Home MCP queda dentro del plan Premium Advanced, de 20 dólares mensuales, que ya incluye historial de vídeo ampliado y alertas detalladas. La función se coloca como argumento de renovación, no como producto suelto.
  • Claude y otros agentes cruzan el umbral de Google. El protocolo abre la puerta a asistentes que no son de la casa, desde Claude hasta Hermes, OpenClaw o Google Antigravity, sobre cámaras y timbres Nest, termostatos y dispositivos compatibles con Matter.
  • España se queda fuera, por ahora. Google limita el despliegue a Estados Unidos y no ha decidido si extenderá la integración a otros niveles de suscripción ni a otros países.

El mecanismo es el Model Context Protocol, un estándar que permite conectar un modelo de lenguaje con herramientas y fuentes de datos externas. El agente pasa de mando de voz a lector de la casa, con capacidad de actuar sobre los dispositivos según la configuración que le haya dado el usuario.

La cobertura es amplia: cámaras y timbres Google Nest, termostatos de la misma familia, y bombillas inteligentes bajo el paraguas de Matter, el estándar impulsado por la Connectivity Standards Alliance. Los fabricantes adheridos representan a buena parte de la industria del dispositivo conectado.

El salto cualitativo está en el contexto. Un agente conectado puede revisar el historial completo de la casa —cuántas lavadoras se han puesto en la semana, cuánto tiempo ha estado encendida una luz— y razonar sobre esos datos. El valor no está en la bombilla, sino en el historial. Ahí está la diferencia entre automatizar y entender.

Google aplica límites de frecuencia y remite a sus políticas para desarrolladores y a sus términos de servicio. La compañía bloquea acciones sensibles, como desbloquear puertas desde un agente externo, y reconoce que según qué agente se conecte pueden aparecer comportamientos inesperados o no deseados.

La configuración tampoco es inmediata. El usuario debe crear un proyecto en Google Cloud, prepararlo para Home MCP y entregar esas credenciales al agente elegido, que pedirá inicio de sesión y permisos. Tres pasos que dibujan al público objetivo: perfiles técnicos dispuestos a montar la infraestructura.

Quien controla el dato del hogar controla la siguiente capa de la domótica, y Google acaba de alquilar esa capa por 20 dólares al mes.

El negocio detrás del asistente: Gemini for Home pasa a ser una pieza más

Home MCP no sustituye a Gemini for Home, el asistente con el que Google relevó al retirado Google Assistant en la aplicación Home y en los altavoces Nest. Se coloca por encima. El agente externo habla con los dispositivos a través de su propia interfaz, con el asistente de la casa operando de fondo.

Google cede la interfaz y conserva el peaje de la suscripción: renuncia al punto donde se construye la relación diaria con el usuario a cambio de fijar el estándar de conexión. Es la jugada de quien llega tarde al hardware y prefiere arbitrar el protocolo.

El dinero está en el nivel de acceso. La función se limita al plan Premium Advanced de 20 dólares al mes y al mercado estadounidense, un nivel que ya incluía historial de vídeo ampliado y alertas detalladas. Los detalles del plan aparecen en la página oficial de Google Home.

El movimiento tiene antecedentes. MCP se ha consolidado en dos años como la vía habitual para que un modelo acceda a datos del mundo real, con un estándar abierto que ya adoptan herramientas de desarrollo y agentes de automatización. Lo llamativo no es que Google lo integre, sino que lo haga en su producto más doméstico y con los modelos de la competencia invitados a entrar.

Cosas que pasan cuando el protocolo manda más que el altavoz.

La batalla por el estándar: Amazon, Apple y el coste del jardín cerrado

agentes IA domótica

La comparación con Amazon es la más incómoda. Alexa apoya su estrategia doméstica en modelos propios y en la mayor base instalada de altavoces inteligentes, pero mantiene la puerta cerrada a los agentes ajenos. Apple juega con la privacidad y con su propio hardware, aunque Matter le obligue a compartir el terreno común de los dispositivos. Solo uno de los tres grandes ha abierto el control a terceros.

Otorgar a un software externo acceso a cerraduras, termostatos y cámaras amplía la superficie de exposición de una vivienda, y Google traslada parte de esa responsabilidad al usuario y a las condiciones del agente contratado. El diferencial de Google no es tecnológico, sino de gobernanza: acepta que opere en su ecosistema un agente de otra casa, de un proyecto abierto o de un desarrollador independiente.

Dejemos una cosa clara: esto no convierte una casa en una casa inteligente de la noche a la mañana. La convierte en una casa con datos que alguien de fuera interpreta, y eso es bastante más difícil de gobernar.

Qué se juega España: de Movistar Home al peaje del dato doméstico

España no aparece en la lista. El despliegue se limita a Estados Unidos y la compañía afirma que todavía no ha decidido cuándo lo llevará a otros niveles de suscripción ni a otros países. Para un mercado donde el hogar conectado avanza a dos velocidades —sensores y bombillas sí, asistentes de voz con menos recorrido—, la duda es si Home MCP llegará con el mismo modelo cerrado.

Conviene recordar el intento español. Telefónica lanzó Movistar Home para instalar el asistente doméstico dentro del propio router, una vía para ocupar el salón antes de que llegaran Google y Amazon. Aquel movimiento no alteró el reparto del mercado doméstico español, copado hoy por plataformas estadounidenses.

La brecha regulatoria es el punto ciego del anuncio: un agente que lee cámaras de vídeo domésticas trata datos personales de terceros, desde los hijos hasta las visitas, bajo un marco que el RGPD ya regula con dureza y en el que la responsabilidad del proveedor no siempre queda clara.

El riesgo para Google es simétrico. Gana estándar y pierde la interfaz de control. Si el agente de otro gobierna el hogar, la relación con el cliente migra fuera del ecosistema y la compañía conserva el cobro, no la fidelidad.

Ahora falta la parte más difícil: decidir si la expansión alcanza otros niveles de suscripción y nuevos países. Si Home MCP sigue encerrado en Estados Unidos más allá de 2027, la jugada habrá sido una demostración de músculo más que una estrategia comercial. La respuesta de Amazon, que ya ha integrado modelos propios en Alexa, marcará el calendario.

Trump lanza la ‘AI Force’ y un zar de la IA para desregular los data centers de EEUU

Donald Trump ha anunciado en Truth Social la creación de una ‘AI Force’ liderada por un zar de la IA con la promesa de no frenar el desarrollo del sector. El mensaje llega en plena ofensiva política, dentro y fuera de su propio partido, para poner límites a la inteligencia artificial.

El presidente estadounidense escribió en su cuenta de Truth Social que su administración ‘no frenará ni ahogará el crecimiento de esta increíble industria’ y que, en su lugar, la cuidará, la ayudará y la vigilará mientras crece. En el mismo texto calificó los data centers de ‘ricos y prestigiosos’ y les atribuyó subidas de salarios, bajadas de impuestos y calles más seguras en las comunidades donde se instalan. Ninguna de esas afirmaciones va acompañada de un solo dato que las respalde.

Claves de la operación

  • Una señal desreguladora para el mercado. La promesa de no interferir en el despliegue de infraestructura de IA despeja el principal riesgo regulatorio que vienen descontando los grandes proveedores de nube.
  • Competencia asimétrica por el cómputo. Un marco laxo en EEUU amplía la ventaja de Microsoft, Amazon, Google y Meta frente a rivales europeos y chinos atados a normas más estrictas.
  • El ángulo español. Las inversiones anunciadas en Aragón y Madrid dependen de suelo, red eléctrica y permisos, no de Washington. La pinza regulatoria que afecta a esas plantas se decide en Bruselas.

El pulso entre la desregulación de Washington y el freno europeo

Este anuncio tiene más de declaración de intenciones que de política pública. No hay nombre para el zar, ni decreto firmado, ni partida presupuestaria detrás de esa ‘AI Force’. Lo que sí transmite el mensaje es una dirección inequívoca: la Casa Blanca quiere tratar la inteligencia artificial como infraestructura estratégica y no como un sector al que vigilar.

El contexto importa. La petición de frenar el desarrollo de la inteligencia artificial ya no viene solo de la sociedad civil: llega de buena parte del arco político estadounidense y de voces dentro de la propia industria, preocupadas por el ritmo de despliegue y por el consumo energético que arrastra. La respuesta de Trump ha sido la contraria. Acelerar y quitar fricción.

Para el mercado, el mensaje se traduce en menos riesgo regulatorio en el mayor mercado del mundo. Las grandes tecnológicas llevan meses incorporando a sus valoraciones el coste de cumplir con reglas nuevas —auditorías de modelos, transparencia sobre los datos de entrenamiento, límites al uso de información personal—, y cualquier señal de desregulación en EEUU se lee como margen adicional. La misma señal que en Bruselas se interpreta como un problema de competitividad.

El marco europeo, eso sí, no se mueve por un mensaje en redes sociales. El reglamento de inteligencia artificial de la UE sigue su calendario por fases, con las obligaciones para modelos de uso general ya activas y un régimen sancionador en construcción. Las compañías que operan en en ambos mercados tendrán que cumplir el estándar más alto, no el más cómodo.

Un anuncio que abarata el coste regulatorio en EEUU no abarata ni un euro el coste de cumplir en Europa.

Los data centers, el nuevo campo de batalla energético

zar IA EEUU

Trump describió los centros de datos como activos ‘ricos y prestigiosos’ capaces de elevar salarios, bajar impuestos y hacer más seguras las calles de las comunidades que los acogen. La literatura económica sobre el impacto local de estas instalaciones es, como mínimo, discutida: generan pocos empleos directos por cada millón invertido y concentran una demanda eléctrica enorme. El beneficio fiscal prometido rara vez llega en la misma proporción que la factura energética.

Según las estimaciones que maneja el propio sector, un centro de datos de última generación puede consumir tanta electricidad como una ciudad mediana, y las previsiones apuntan a que esa demanda se multiplique en la próxima década. Ahí es donde la política energética pesa más que la retórica desreguladora: sin red, sin generación, y sin permisos rápidos, la ‘AI Force’ no construye nada.

En España la discusión lleva tiempo sobre la mesa. Los planes de inversión de AWS, Microsoft y Google Cloud en Aragón y en la Comunidad de Madrid han colocado a los centros de datos en el centro del debate sobre la red eléctrica, el precio de la luz industrial y el uso del suelo. Iberdrola y Endesa compiten por contratos de suministro a largo plazo con estos operadores, mientras Telefónica y otras compañías del IBEX intentan posicionarse como socios de conectividad y servicios gestionados.

Lo que se juega España con la carrera desreguladora de Washington

La paradoja española es evidente. El país lleva desde 2021 vendiendo su posición como puerta de entrada de la nube en el sur de Europa, con el precio de la energía renovable y la ubicación como argumentos, y a la vez tiene cedida la política de IA a un marco europeo que avanza despacio y con más carga de cumplimiento. Washington compite por velocidad; Bruselas compite por garantías, y España vive de la segunda sin renunciar a la primera.

El antecedente más cercano está en la supercomputación. El Barcelona Supercomputing Center y el impulso al modelo de lenguaje en español han servido para justificar inversión pública en cómputo, pero no han generado el efecto tractor que sí tienen los grandes centros de datos privados. De ahí que cada anuncio de un hyperscaler en Aragón se lea en clave de política industrial, más que de infraestructura tecnológica.

Hay un riesgo que conviene nombrar: si EEUU desregula y acelera, el capital y el talento se concentran donde el despliegue es más rápido. Europa puede responder con su mercado único y con la exigencia de estándares, pero eso no compensa la velocidad. La ventana se estrecha. La próxima decisión relevante no será el nombre del zar de la IA en Washington, sino cuánto tarda Bruselas en simplificar su propio reglamento y cuánta capacidad eléctrica consigue conectar España en los próximos dos años.

Jensen Huang (Nvidia) sentencia: ‘0% de probabilidad’ de que la IA acabe con el mundo

Jensen Huang, consejero delegado de Nvidia, cifra en un 0% la probabilidad de que la IA destruya el mundo. El máximo responsable de la mayor empresa del auge tecnológico niega el riesgo existencial y asegura que el alarmismo del sector ‘no está basado en la ciencia’, en una entrevista concedida al programa CBS Sunday Morning. Sus palabras aterrizan en pleno debate sobre la burbuja de la inteligencia artificial.

Claves de la operación

  • Huang descarta el riesgo existencial. El máximo responsable de Nvidia afirma que hay un 0% de probabilidad de que la IA acabe con la humanidad y reduce las advertencias a un discurso del miedo.
  • Carga contra Altman y Amodei. Sostiene que las peticiones de frenar el desarrollo, impulsadas por los CEO de OpenAI y Anthropic, carecen de base científica y no justifican nuevas leyes.
  • El interés financiero del mensaje. Nvidia es la mayor beneficiaria del auge de la IA y su capitalización depende de que el relato inversor siga siendo optimista.

El mayor interesado en que el miedo desaparezca

La declaración no es una ocurrencia aislada. Nvidia lleva meses defendiendo que la inversión en capacidad de cómputo está lejos de su techo y que las advertencias sobre un colapso inminente responden más a intereses particulares que a evidencias técnicas. En esta redacción entendemos que el mensaje tiene un destinatario claro: los inversores que sostienen la cotización. Cada aviso sobre un enfriamiento de la demanda golpea el valor en bolsa.

Huang fue más lejos al afirmar que no hacen falta nuevas normas, leyes ni directrices para la inteligencia artificial. Es una postura que choca de frente con el marco regulatorio europeo, donde el AI Act avanza en su aplicación por fases, y con los esfuerzos de la Casa Blanca por fijar un estándar mínimo. Huang pide cero regulación nueva para la IA justo cuando Bruselas endurece la suya.

La crítica más incómoda la dirige a sus propios colegas. Huang acusa a Amodei y Altman de carecer de base científica cuando piden ralentizar el desarrollo de los modelos. La frase dibuja una fractura interna en el sector: los que venden aceleración y los que piden cautela. No es casual que los primeros sean quienes más tienen que ganar con un despliegue masivo.

Nvidia se ha convertido en una de las empresas más valiosas del planeta gracias a esa lógica. Sus chips son el cuello de botella de toda la cadena de la IA y su crecimiento trimestral se ha sostenido en una demanda que algunos analistas consideran insostenible. Su CEO pesa en los mercados como un informe de resultados, porque la acción cotiza sobre expectativas y no sobre certezas.

El hombre que más gana con el auge de la IA es también el que más necesita que nadie deje de creer en él.

Los números explican por qué. La capitalización de Nvidia superó los 4 billones de dólares en 2025 y desde entonces se ha mantenido entre las mayores del mundo. La capitalización descansa sobre la promesa de una demanda infinita de cómputo para inteligencia artificial. Si esa promesa se debilita, el ajuste sería proporcional a la altura alcanzada.

Acelerar o frenar: la fractura interna del sector

Nvidia inteligencia artificial

La división no es nueva, pero sí más visible. Dario Amodei ha advertido en repetidas ocasiones, de que los modelos pueden volverse impredecibles y ha reclamado marcos de seguridad. Sam Altman ha defendido una regulación suave pero real. Huang responde que todo eso es irresponsable porque asusta sin pruebas. El sector vende dos relatos opuestos con el mismo producto: uno de oportunidad y otro de riesgo.

Para los inversores, la disputa tiene una traducción inmediata. Un marco estricto frena el despliegue y encarece el desarrollo, mientras que la ausencia de reglas acelera el crecimiento pero eleva la exposición a un fallo sistémico. Europa ya ha tomado partido con su normativa de IA, que obliga a los grandes modelos a publicar información sobre sus datos de entrenamiento. Huang quiere justo lo contrario.

Nvidia, atrapada en su propia narrativa

España ya vivió un ciclo parecido. El auge de las renovables entre 2007 y 2008 disparó las valoraciones de compañías como Iberdrola Renovables, que llegó a bolsa con una capitalización récord y después sufrió un ajuste severo cuando los incentivos cambiaron. El patrón se repite con cada relato tecnológico que tira de las cotizaciones por delante de los beneficios. Hoy los centros de datos que se levantan en Aragón o Madrid, y eléctricas como Iberdrola y Endesa que los alimentan, son la cara española de ese mismo optimismo.

El riesgo para Huang es que su mensaje se lea como lo que es: la opinión del mayor interesado. Su negocio necesita que nadie deje de invertir en IA; no que la IA sea segura. La próxima publicación de resultados de Nvidia, prevista para noviembre, será el termómetro real de si el mercado compra su optimismo. Si la demanda de chips se sostiene, tendrá razón. Si se enfría, sus palabras se leerán como una calma interesada.

Hacienda fija el límite para donar dinero a un familiar sin pagar impuestos

Donar dinero a un familiar no es gratis: la operación tributa por el Impuesto sobre Sucesiones y Donaciones (ISD). Hacienda vigila los movimientos desde los 10.000 euros.

Vamos por partes, porque aquí se mezclan dos cosas distintas. Una es el impuesto que grava la donación. La otra es el control que la Agencia Tributaria hace sobre los movimientos de dinero para evitar fraude y blanqueo. El primero es un concepto fiscal; el segundo, de prevención. Confundirlos está detrás de casi todos los bulos sobre cuánto se puede regalar sin pagar nada.

Qué cuenta como donación y qué impuesto se paga

Una donación es la entrega de dinero o bienes sin nada a cambio. No hay venta, no hay precio, y no hay compromiso de devolución. Si le pasas 5.000 euros a tu hijo y queda pactado que te los devuelve, eso no es una donación: es un préstamo, y se documenta de otra forma. La diferencia es clave, porque solo la donación tributa como tal.

El tributo que grava estas operaciones es el Impuesto sobre Sucesiones y Donaciones (ISD). Ojo con el nombre, porque no es lo mismo que el IRPF ni que el Impuesto sobre Sociedades: el ISD es un impuesto distinto, con sus propias reglas. Y es un impuesto cedido a las comunidades autónomas: Hacienda lo controla, pero la recaudación y buena parte de las bonificaciones las gestiona tu comunidad.

En una donación, quien paga el ISD es la persona que recibe el dinero, no quien lo entrega. Ese detalle cambia por completo cómo se planifica la operación dentro de una familia.

La pregunta del millón es siempre la misma: ¿cuánto puedo dar sin pagar nada? La respuesta honesta es que no existe un número universal. Lo que hay son umbrales de control que activan obligaciones con Hacienda, y reducciones que dependen de dónde vivas y de tu grado de parentesco.

No hay una cifra mágica que convierta una donación en invisible: lo que cambia según el importe es la obligación de declararla, no la existencia del impuesto.

El umbral de 10.000 euros, el modelo 651 y las multas

La Agencia Tributaria fija en 10.000 euros el límite a partir del cual las transferencias bancarias deben declararse. El objetivo es identificar posibles donaciones no declaradas y frenar la evasión. Las entidades financieras están obligadas a monitorizar las operaciones de sus clientes y a detectar patrones inusuales, en aplicación de la Ley 10/2010 de prevención del blanqueo de capitales. Por debajo de ese umbral, las transferencias por encima de 6.000 euros también pueden quedar bajo análisis.

En Aragón, las donaciones que superan los 3.000 euros obligan a presentar el modelo 651, el formulario del ISD. El tipo allí es progresivo y se mueve entre el 7,65% y el 34%, en función del valor de lo donado y del grado de parentesco con quien dona, según la información autonómica.

impuesto de donaciones

Y llega la parte que nadie quiere leer. No declarar una donación que debía declararse acarrea multas que van desde un mínimo de 600 euros hasta el 50% del valor de lo donado. A eso pueden sumarse apercibimientos públicos o privados según la gravedad de la infracción ante el fisco.

Hay más umbrales que conviene tener en la cabeza. Las transferencias internacionales superiores a 10.000 euros, tanto de entrada como de salida, deben declararse. Y quien entre o salga de España con 10.000 euros o más en efectivo tiene que declararlo ante las autoridades aduaneras. Dentro del país, los ingresos y retiradas en efectivo por encima de 100.000 euros también están sujetos a declaración.

Aquí está la letra pequeña que más se ignora: mover dinero entre familiares no es ilegal, pero sí deja rastro bancario. El error más caro es creer que repartir la donación en varios meses la hace invisible. Los sistemas de las entidades están diseñados justo para detectar esos patrones fraccionados.

Por qué el límite exento depende de tu comunidad autónoma

El ISD está cedido a las comunidades autónomas, y eso convierte a España en un mapa fiscal desigual. Dos familias con la misma donación pueden acabar pagando cantidades muy distintas solo por el código postal. Una comunidad puede bonificar casi al completo las donaciones entre padres e hijos; otra aplica el tipo sin descuentos. Por eso, cuando alguien pregunta por el límite para no pagar, la respuesta casi nunca es un número, sino una comunidad y un parentesco.

Para un autónomo esto tiene una lectura práctica. Si ayudas a un hijo a montar un negocio o a comprar su primer equipo, ese dinero es una donación a ojos de Hacienda, aunque su destino sea una actividad económica. Mirar antes la normativa de tu comunidad y, si la operación es alta, hablarlo con un asesor sale más barato que regularizar después.

El detalle que viene: las comunidades revisan sus reducciones con frecuencia, y una bonificación que hoy compensa puede cambiar en la próxima normativa autonómica. Antes de mover dinero, comprueba la escala vigente en tu territorio y el grado de parentesco que la activa. Ahí está el verdadero límite, no en una cifra redonda que circule por internet.

Guía rápida del trámite

  • 📅 Plazos: El plazo para presentar el modelo 651 no se detalla en la fuente oficial; depende de tu comunidad autónoma. Consúltalo en su sede.
  • ✅ Requisitos clave: La donación debe ser sin contraprestación. Tributa quien la recibe. Si hay pacto de devolución, es un préstamo, no una donación.
  • 🌐 Dónde solicitarlo: Modelo 651 en la sede electrónica de la AEAT o en la de tu comunidad. Hace falta certificado digital o Cl@ve.
  • 💰 Importe o coste: El ISD es progresivo y depende de la comunidad; en Aragón va del 7,65% al 34%. Las multas van de 600 euros al 50% de lo donado.
  • ⚠️ Error a evitar: Fraccionar la donación en varios meses para esquivar el umbral de 10.000 euros. Los sistemas antifraude detectan justo esos patrones.

Elecciones en Alemania: la AfD llega en máximos a Berlín y Pomerania y deja a Merz contra las cuerdas

Las elecciones en Alemania se celebran hoy en Berlín y Pomerania con la AfD en máximos. Lo que veo en los primeros datos de participación es un electorado movilizado que no está mirando hacia otro lado, con Friedrich Merz jugándose algo más que dos parlamentos regionales.

Estaban llamados a las urnas alrededor de 1,3 millones de votantes en el estado del noreste y unos 2,5 millones en la capital. Los colegios abrieron a las ocho de la mañana y cierran a las seis de la tarde, hora local; a partir de ahí llegarán los sondeos a pie de urna y, más tarde, el recuento.

Mecklemburgo-Pomerania Occidental y Berlín: los datos de la jornada

Las cifras de las autoridades electorales permiten comparar con precisión. A las dos de la tarde había votado en Mecklemburgo-Pomerania Occidental el 40,7% del censo, frente al 32,5% registrado a esa misma hora en 2021. En Berlín, a mediodía, la participación era del 27,9%, 4,5 puntos por encima del 23,4% de 2023.

  • En Mecklemburgo-Pomerania Occidental, la AfD ronda el 37% y el SPD de Manuela Schwesig, el 33%.
  • La CDU de Merz se mueve cerca del 7%, apenas por encima del umbral del 5% necesario para entrar en el parlamento regional; en 2021 logró el 13,3%.
  • Berlín reúne a 17 partidos, frente a la mitad en 2023, y cuenta con 2.542 colegios electorales.
  • El precedente inmediato: hace dos semanas, la AfD fue primera en Sajonia-Anhalt con casi el 44%.

Por primera vez, los jóvenes de 16 y 17 años han votado en ambos estados. Ese detalle amplía el censo y complica cualquier proyección construida sobre series históricas.

Pomerania Occidental: el pulso Schwesig-Holm y el umbral del 5%

En el estado del noreste el duelo es directo. Manuela Schwesig, presidenta regional del SPD, ha convertido la campaña en un plebiscito sobre la AfD, con un mensaje económico explícito: la extrema derecha, sostiene, dañaría la industria y la cohesión del land.

“La situación es grave. La AfD perjudicaría nuestra economía; perjudicaría nuestra cohesión social.” — Manuela Schwesig, ministra-presidenta de Mecklemburgo-Pomerania Occidental, entrevista con DW

Friedrich Merz

Su rival en las urnas, Leif-Erik Holm, votó algo más tarde en Schwerin y no ocultó su optimismo.

“Las nubes se han abierto y el cielo se vuelve azul.” — Leif-Erik Holm, candidato de la AfD a presidir Mecklemburgo-Pomerania Occidental, ante la NDR en Schwerin, 20 de septiembre de 2026

El punto crítico está, con todo, en la CDU. Si los conservadores no alcanzan el 5%, se quedarían fuera del parlamento regional y la presión sobre Merz sería difícil de gestionar dentro de su propio partido. Su candidato en el land es Daniel Peters.

Lo que veo: Merz, el cordón sanitario y un motor económico en cuestión

Analizo el patrón. La AfD sube en casi todas las citas electorales, pero rara vez gobierna, porque el resto de partidos mantiene el llamado cordón sanitario. Un resultado excelente para la extrema derecha puede traducirse, por tanto, en una aritmética parlamentaria bloqueada, con coaliciones frágiles y ejecutivos débiles.

Para Alemania, el problema no es solo político. Hablamos de la mayor economía de la eurozona y de su principal contribuyente neto. Cuando su política interna se fragmenta, la capacidad de Berlín para liderar decisiones fiscales o energéticas en Bruselas se resiente, y esa parálisis acaba notándose en el conjunto del bloque.

Hay una contradicción que los datos de hoy no resuelven. La alta participación sugiere un electorado movilizado, pero no aclara si esa movilización favorece a la AfD o a quienes quieren frenarla. Sin los sondeos a pie de urna no hay manera de asignarle una dirección.

Tampoco conviene sobrerreaccionar. La AfD ganó en Sajonia-Anhalt, sí, pero extraer conclusiones nacionales de dos elecciones regionales es arriesgado. La prueba para Merz será mantener unido al bloque conservador. El umbral del 5% en Schwerin es la primera señal a vigilar.

🌍 El impacto en España y Europa

Para el lector español, el efecto de esta jornada es indirecto, pero conviene situarlo. Alemania es uno de los principales socios comerciales de España y referencia de la política fiscal europea; una Alemania políticamente inestable resta impulso a la eurozona y complica acuerdos clave en Bruselas.

  • Euríbor e hipotecas: no existe un canal directo entre unas elecciones regionales alemanas y el índice, pero el Euríbor se mueve con las expectativas de crecimiento y de tipos del BCE; más incertidumbre sobre el motor alemán empuja a la cautela.
  • Inflación y consumo: si Berlín se repliega, el debate sobre la política fiscal europea se encona y se retrasan decisiones que afectan al poder adquisitivo.
  • Empresas y exportación: para el tejido español que vende a Alemania —automoción, componentes, servicios industriales—, una Alemania más frágil es un cliente menos previsible.
  • BCE: el banco central sigue de cerca el riesgo político; la estabilidad institucional de la eurozona forma parte de sus escenarios.
Publicidad