La luz azul y el sueño mantienen un pulso que la evidencia resuelve con un matiz clave: filtrar longitudes de onda ayuda, pero atenuar el brillo total hace mucho más por tu melatonina.
Qué le hace realmente la luz azul a tu melatonina
Vamos por partes. Tu reloj interno no lee colores: lee cantidad de luz. Unas células de la retina, las ganglionares con melanopsina, traducen cada lux que entra por el ojo en una señal que ordena al cerebro frenar o acelerar la producción de melatonina, la hormona que marca tu noche biológica.
Esas células responden sobre todo a la banda de 460 a 480 nanómetros, en pleno azul. De ahí nace la idea de que el color es el enemigo. Pero cuando los experimentos igualan la iluminancia y comparan luz blanca con luz azulada, la supresión de melatonina sale prácticamente idéntica: manda el brillo, no la longitud de onda.
A efectos prácticos, una pantalla a 30 centímetros con el brillo al máximo entrega más luz útil al ojo que una lámpara cálida al otro lado del salón. Y el efecto no se queda en la noche: la luz brillante de la tarde retrasa el inicio de la melatonina y desplaza tu reloj interno hacia más tarde, según la literatura de cronobiología.
Los trabajos clásicos con lectores electrónicos a brillo máximo registraron retrasos del inicio de la melatonina de hasta 90 minutos y menos alerta a la mañana siguiente. Con el brillo bajo, el mismo aparato no movió la aguja.
El enemigo no es el color azul, sino la cantidad de luz que entra por tu ojo en la última hora del día.
Cómo montar tu protocolo de luz para dormir
El orden importa más que el gadget. Lo que de verdad mueve la aguja es la arquitectura de tu día: luz abundante por la mañana y penumbra por la noche.
Primero, el ancla. Sal a la calle entre 10 y 20 minutos después de despertarte. En exterior, incluso con nubes, recibes entre 1.000 y 2.000 lux; en un salón bien iluminado, 200 lux con suerte. Esa diferencia es la señal que adelanta tu reloj y hace que la melatonina llegue a su hora.
Segundo, la caída. Dos horas antes de dormir, baja la iluminancia: lámparas cálidas, luz indirecta y pantallas con el brillo al mínimo. La referencia útil es quedarte por debajo de 10 a 20 lux en la última hora, el equivalente a una lamparita de mesilla muy atenuada.
Tercero, las gafas. Tienen sentido cuando no controlas el entorno: oficina, turnos rotativos o una casa con las luces encendidas hasta tarde. Las lentes ámbar o rojas que filtran entre 400 y 500 nanómetros sí reducen la supresión de melatonina bajo luz brillante; las ‘transparentes’ con filtro suave apenas cambian nada.
Un detalle que se pasa por alto: la distancia. La luz pierde intensidad con el cuadrado de la distancia, así que alejar la pantalla medio metro reduce su impacto mucho más que cualquier filtro de software.
📊 La pauta en cifras
Luz de mañana: 10 a 20 minutos al aire libre tras despertarte, incluso nublado, para anclar tu reloj interno.
Penumbra nocturna: por debajo de 10 a 20 lux en la última hora, con lámparas cálidas e indirectas.
Gafas con criterio: filtro alto en la banda de 400 a 500 nanómetros; las lentes claras de filtro suave apenas aportan.
A tener en cuenta: si la fuente de luz está a 30 centímetros de tu cara, ninguna lente compensa el exceso de brillo.
Qué sostiene la evidencia y qué es marketing
El debate no nació ayer. En los foros de biohacking y en los protocolos de sueño que popularizó el neurocientífico Andrew Huberman se mezclan dos ideas: evitar la luz brillante y filtrar longitudes de onda concretas. La primera está bien establecida; la segunda, matizable.
Ahí está el punto. Si tuvieras que elegir una sola intervención, baja el brillo. Las gafas son un extra para quien no puede apagar el entorno, no la base del protocolo.
La letra pequeña del mercado tampoco ayuda. Los modelos que se promocionan a más de 100 euros suelen compartir el mismo principio óptico que versiones mucho más baratas: un tinte que corta la banda azul y verde. Lo que marca la diferencia es el porcentaje de filtrado y el ajuste a la cara, no el logotipo. Y pocas marcas lo declaran: ni el porcentaje por banda, ni la transmitancia luminosa.
Y ojo con los atajos. El modo noche del sistema operativo cambia el color de la pantalla, pero no su intensidad: si el brillo sigue al máximo, el gesto es casi cosmético. La mayoría de los ensayos con gafas bloqueadoras de luz azul, además, apunta a efectos modestos, así que conviene no esperar milagros.
Para quién encaja: turnos de noche, personas que viven en ciudades muy iluminadas o quienes comparten salón hasta tarde. Si tu caso es el móvil en la cama, empieza por el brillo y la distancia antes de comprar nada. Esto es divulgación de optimización del estilo de vida, no consejo médico; ante cualquier circunstancia personal, consulta con un profesional.
⚡ Rutina de Optimización Diaria
Ancla la mañana: sal 10 o 15 minutos a la calle tras despertarte, sin gafas de sol, para fijar tu ritmo y llegar con energía a media tarde.
Atenúa la última hora: deja solo una lámpara cálida e indirecta y baja el brillo de las pantallas por debajo de 10 a 20 lux.
Filtra solo si no puedes apagar: usa lentes ámbar o rojas si hay luces encendidas a tu alrededor y, si compras, revisa el porcentaje de filtrado antes que el precio.
S&P Global ha acordado comprar OpenZeppelin, la firma de auditoría de contratos inteligentes más usada del ecosistema Ethereum. El importe de la operación no se ha desvelado y el acuerdo todavía no está cerrado, pero el movimiento coloca la seguridad del código que mueve dinero real en el centro de uno de los mayores negocios de datos financieros del mundo.
La empresa compradora no es un actor cualquiera. S&P Global construyó su reputación calificando el riesgo de gobiernos y corporaciones: cuando asigna una nota, buena parte del mercado la toma como referencia. Ahora pretende aplicar esa misma lógica a los programas que sostienen productos financieros que ya no viven solo en un banco. El comunicado oficial de la compañía confirma el acuerdo sin cifras y deja el cierre pendiente de las condiciones habituales.
Conviene empezar por lo básico. Un contrato inteligente es un programa que se ejecuta solo dentro de la red y que gestiona activos reales: quién posee qué, cuándo se transfiere y bajo qué condiciones. Si ese código tiene un fallo, alguien pierde dinero. Y cuando el dinero pertenece a una institución, el error deja de ser una anécdota técnica para convertirse en un problema serio.
Qué ha comprado S&P Global y por qué pesa tanto en Ethereum
Ahí es donde entra OpenZeppelin, una firma que se ha ganado su posición a base de auditar los contratos que otros escriben. La compañía es conocida por sus bibliotecas de código reutilizable, sus herramientas de revisión y su trabajo de seguridad en grandes proyectos de blockchain. Dicho de otro modo: es el electricista que repasa la instalación antes de que entren los inquilinos. Solo que aquí los inquilinos son bancos, gestoras, y emisores de stablecoins, las monedas digitales que buscan mantener un valor estable, normalmente atadas al dólar o al euro.
No es una firma menor. Buena parte de los proyectos que se lanzan sobre Ethereum parten de plantillas creadas por OpenZeppelin, lo que la convierte en una suerte de estándar de facto. Esa posición privilegiada explica, precisamente, el interés de un gigante de los datos financieros por comprarla.
El salto que refleja la operación es de escala. Hace cinco años, auditar contratos era una preocupación de los proyectos de DeFi —las finanzas descentralizadas, ese conjunto de servicios financieros que funcionan sin intermediarios sobre una blockchain— que intentaban no ser hackeados. Hoy, los bonos tokenizados, las stablecoins y las redes institucionales dependen de la misma tecnología de base. El mercado al que apunta S&P Global se ha multiplicado.
La letra pequeña, eso sí, sigue sin escribirse. No hay precio público, no hay fecha de cierre y no se conocen las condiciones que podrían tumbarlo. Sin una cifra, resulta imposible medir el tamaño económico real del movimiento, pero la lógica estratégica pesa bastante más que la etiqueta.
El riesgo del código ha dejado de ser un problema de ingeniería para convertirse en un riesgo de balance para todo el que invierta vía blockchain.
A quién afecta la compra: del DeFi a los bonos en blockchain
El movimiento tiene destinatarios claros. Para los proyectos construidos sobre Ethereum, contar con un socio de la talla de S&P Global en materia de seguridad puede funcionar como una señal de madurez ante clientes institucionales. Para las gestoras que empiezan a tokenizar fondos y bonos —convertir un activo tradicional en un título digital que se compra y se vende dentro de una blockchain—, tener a un auditor de referencia dentro de una firma de calificación de riesgo elimina una fricción que arrastraban desde hace años.
OpenZeppelin lleva años trabajando codo con codo con la industria, pero siempre desde fuera del núcleo de las finanzas tradicionales. Con esta operación daría el salto inverso: de estar en el borde del sistema a sentarse cerca de su centro. S&P Global, por su parte, gana algo que antes no tenía, un conocimiento profundo de la capa de código que cada vez sostiene más productos financieros.
Lo que esta operación dice del momento que vive Ethereum
La compra se entiende mejor con la vista atrás. Ethereum ha vivido varios puntos de inflexión reconocibles. The DAO, en 2016, fue el primer gran hackeo que demostró que un fallo de código podía mover cientos de millones de dólares; acabó partiendo la red en dos. El DeFi summer de 2020 descubrió que se podían replicar préstamos, seguros y mercados sin bancos de por medio, y a la vez que los auditores eran la última línea de defensa. The Merge, en septiembre de 2022, cambió el modo en que la red se protege: dejó atrás un sistema que consumía mucha energía y pasó a uno que se asegura con ETH bloqueado, lo que el sector llama proof-of-stake. Y la llegada de los fondos cotizados de ether en julio de 2024 abrió la puerta al capital institucional.
Este movimiento encaja en esa secuencia. Cuando una empresa que vive del análisis de riesgo adquiere la seguridad del código, está admitiendo que ese código ya forma parte del sistema financiero. La lectura contraria también es legítima: el sector necesita auditores precisamente porque sigue siendo vulnerable. Los exploits en puentes y protocolos no han desaparecido, y la concentración de valor en unos pocos contratos multiplica el coste de cualquier error.
Queda una pregunta abierta para quien tiene ether. Si S&P Global termina integrando la seguridad de los contratos en su catálogo de servicios, el listón de lo que se considera infraestructura sólida dentro de Ethereum sube. Y eso, con el tiempo, puede pesar más que cualquier movimiento de precio a corto plazo.
Las segundas residencias se convierten en el principal hogar de miles de familias españolas estos meses de verano, pero terminada la época estival vuelven a quedar vacías a la espera de escapadas de fin de semana o puentes. Que no estén habitadas no es sinónimo de que dejen de generar un coste, especialmente en lo que a la factura de la luz se refiere.
Consultar el precio de la luz puede ayudar a entender cómo evoluciona el coste de la electricidad y, sobre todo, a elegir una tarifa que encaje con el uso real de las segundas residencias, ya que no se consume igual en ellas que en la vivienda habitual, por lo que no tiene mucho sentido contratar la electricidad de la misma manera.
La potencia contratada como base del ahorro en la factura de la luz
Aunque una casa permanezca vacía durante buena parte del año, hay una parte de la factura que se paga igualmente: la correspondiente a la potencia contratada. Es el término fijo que permite disponer de una determinada cantidad de electricidad al mismo tiempo y no depende de que ese mes se haya consumido mucho o poco.
En una segunda residencia puede ser interesante comprobar si la potencia contratada se ajusta realmente a las necesidades de la vivienda. Una cifra demasiado elevada puede suponer pagar de más durante todo el año, mientras que una potencia insuficiente puede provocar que salten los plomos cuando coinciden varios aparatos funcionando.
La clave está en pensar en el uso habitual de la casa. Antes de reducir la potencia, eso sí, vale la pena revisar qué aparatos se utilizan simultáneamente y qué potencia necesitan. Ahorrar unos euros en el término fijo no compensa si después la instalación se queda corta.
¿Qué tarifa de luz conviene para una segunda vivienda?
Aquí no hay una respuesta universal. Y precisamente ese es el punto importante. La mejor tarifa será la que se adapte al momento y a la cantidad de consumo, no necesariamente la que tenga el precio del kWh más bajo sobre el papel.
Si la vivienda se utiliza principalmente durante los meses de verano, una tarifa con un precio estable puede resultar cómoda, ya que permite olvidarse de estar pendiente de las horas en las que se consume electricidad. En cambio, cuando buena parte del consumo puede concentrarse en determinadas franjas, una tarifa con discriminación horaria puede ser interesante.
También hay que mirar el término de potencia, el precio del kWh, las condiciones de contratación y, especialmente, si existe permanencia. En una vivienda de uso estacional, pagar durante todo el año por una tarifa que no encaja con el patrón de consumo puede acabar anulando cualquier supuesto ahorro.
Claves para ahorrar luz durante el verano
El verano cambia por completo el perfil de consumo de una segunda residencia. El aire acondicionado suele convertirse en el protagonista de la factura, especialmente durante los días más calurosos. Ajustar su temperatura y evitar mantenerlo encendido cuando no hay nadie en casa son dos medidas sencillas que pueden marcar la diferencia.
También conviene prestar atención a los electrodomésticos que permanecen conectados cuando la vivienda está vacía. Nevera, router, termo eléctrico y otros aparatos pueden seguir consumiendo, aunque nadie esté disfrutando de la casa. Cuando sea posible y seguro, desconectarlos durante los periodos de ausencia permite evitar consumos innecesarios.
Como explica Patricia Carril, responsable de energía en Rastreator, “ahorrar en la factura de la luz de una segunda vivienda durante los meses de verano requiere prestar atención a varios aspectos del consumo y no centrarse únicamente en una medida concreta”. Por ejemplo, “ajustar la temperatura del aire acondicionado o comprobar si la potencia contratada se corresponde con las necesidades reales de la vivienda son algunos de los cambios que pueden ayudar a reducir el gasto”, apunta la experta.
“A esto se suma la importancia de elegir una tarifa que se adapte al tiempo que se pasa en la vivienda y a los momentos en los que se concentra el consumo, especialmente cuando el uso es más puntual o estacional”, concluye la portavoz de Rastreator.
En definitiva, ahorrar en una segunda residencia es más sencillo de lo que parece. Se trata más bien de pagar por lo que realmente se necesita. Revisar la potencia, elegir una tarifa coherente con el uso de la casa, vigilar los principales focos de consumo y verificar en herramientas para comparar y analizar ofertas como Rastreator para evitar que la factura eléctrica se convierta en otro elevado gasto fijo más de una vivienda que, durante buena parte del año, permanece cerrada.
Donald Trump vuelve a moverse en la contradicción. Anunció un ataque inminente contra los hutíes y lo frenó en el último minuto. Para Cristóbal de la Torre, analista en Europa, Defensa y Geopolítica, el motivo es mucho más terrenal de lo que aparenta: Washington no puede permitirse un segundo frente con Irán mientras sigue atascado en el que ya abrió. Así lo defendió en su paso por Negocios TV.
Un ataque suspendido en el último minuto
De la Torre describe a un presidente que sostiene dos relatos a la vez. Por un lado dice que quiere liquidar al régimen iraní. Por otro, deja la puerta abierta a reuniones diplomáticas con el presidente de Irán. Esa dualidad, sostiene el analista, explica por qué el bombardeo contra los hutíes quedó en suspenso: no es una concesión, es un cálculo.
El cálculo tiene cifras. El analista sitúa el coste de la operación por encima de los 45.000 millones y reconoce su sorpresa por que no estuviera mejor calibrada cuando arrancó. Con ese balance, añade, es difícil encontrar una salida airosa, y el frenazo deja a Arabia Saudí sola ante el frente hutí.
Bab el-Mandeb, el grifo que Irán tiene en la mano
El control hutí del estrecho de Bab el-Mandeb ha dejado de ser una molestia logística para convertirse en un estrangulamiento económico. Según la lectura del otro invitado, Adrián Celaya, presidente de EKA Group, Arabia Saudí no está exportando petróleo: el cierre selectivo del estrecho y el bombardeo del oleoducto alternativo han cortado a la vez sus dos vías de salida. Cuándo volverá a funcionar esa infraestructura es, de momento, una incógnita.
Celaya insiste en la contradicción permanente del mandato de Trump y señala a la víctima más directa de ese vaivén: Riad. El reino había roto su enfrentamiento histórico con Teherán, se había asomado a los BRICS y parecía encaminarse hacia un equilibrio más cómodo. La llegada de Trump al poder cambió el rumbo: apostó por un Estados Unidos que reafirmaría su poder y le serviría de paraguas en la región. Ese paraguas, concluye, le está fallando.
‘La suspensión del ataque responde a que no puede abrir otro frente con Irán’, sostiene De la Torre.
— Cristóbal de la Torre, analista en Europa, Defensa y Geopolítica
Riad, sola y con la cúpula en tensión
Ese escenario, advierte Celaya, puede abrir conflictos internos de todo tipo en la propia cúpula saudí, un núcleo que vive en tensión constante aunque rara vez lo deje ver. La pregunta que planea sobre el reino es cómo reaccionará cuando, en el momento más crítico, no llegue la ayuda que esperaba de Washington.
Irán juega sus cartas y gana terreno
Irán, mientras, se anota el tanto. De la Torre sostiene que Teherán está ganando esta partida porque cada frente nuevo que abre lanza un mensaje a los aliados regionales de Estados Unidos: la cobertura de Washington no es fiable. La presión sobre los estrechos es su herramienta y el ahogo económico, su objetivo.
El analista no ve a ninguno de los dos contendientes capaz de ganar sin pagar un precio altísimo. Una victoria estadounidense exigiría una invasión terrestre a gran escala que, a su juicio, la popularidad de Trump no soportaría. Por eso lo que hace la Casa Blanca, dice, es mantener la presión sin cerrar nada.
Elecciones, Ucrania y el reloj de Washington
El calendario aprieta. Estados Unidos arrastra problemas militares serios, no ha podido doblegar a Irán, mira de reojo una amenaza inflacionaria que el mar Rojo puede agravar y llega a las elecciones con varios frentes abiertos, Ucrania incluida. Celaya cree que ese cúmulo eleva el coste político de cada decisión y pone en riesgo el resultado del Partido Republicano en las urnas.
La hipótesis que manejan ambos invitados es que Trump prefiera esperar al veredicto electoral antes de mover ficha y que, después, intente cerrar el expediente por una vía parecida a un memorándum de entendimiento con Teherán. La duda es si el establishment estadounidense le dejará hacerlo o le empujará a seguir hasta el final.
Qué mira el mercado mientras tanto
El análisis llega en plena semana diplomática en Naciones Unidas, con Trump como protagonista de la Asamblea General y Oriente Medio en el centro de todas las conversaciones. Bab el-Mandeb es una de las rutas marítimas más sensibles del planeta: por ahí circula buena parte del crudo que sale del Golfo hacia Europa y Asia. Cuando su control se cuestiona, el precio del petróleo lo nota y las primas de riesgo de la región se mueven. Por eso cualquier titular sobre el estrecho mueve el crudo al alza.
Lectura editorial: un liderazgo que pierde crédito
Para el lector que sigue el conflicto desde fuera, lo relevante no es quién gana un titular, sino el desgaste de un modelo de liderazgo. La tesis que deja el programa es incómoda: la primera potencia puede bombardear, sancionar y amenazar, pero le cuesta sostener una guerra larga y cumplir las promesas que hizo a sus socios. Cada vez que Washington frena en el último minuto, sus aliados recalculan. Cada vez que Irán cierra un estrecho, ese recálculo se vuelve más urgente.
De ahí sale una lectura práctica para el mercado y para la política exterior europea. Si el petróleo saudí sigue sin salir, la inflación importada volverá antes de lo previsto y con ella la presión sobre los bancos centrales. Si Riad concluye que su paraguas se ha roto, buscará otros interlocutores y la arquitectura de seguridad del Golfo se reordenará sin que Bruselas tenga apenas voz. Europa, que importa energía y usa el mar Rojo como vía comercial propia, tiene motivos para no mirar hacia otro lado.
Queda una pregunta que ninguno de los dos analistas se atreve a cerrar: ¿aguantará Trump hasta las elecciones sin tocar el avispero, o el establishment le empujará a una escalada que él mismo ha insinuado que no quiere? La respuesta no está en Washington, sino en el próximo movimiento de Teherán.
Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube:
¿Qué ha pasado? Metro de Madrid interrumpe la línea 6 entre Cuatro Caminos y Lucero, en sentido Moncloa, los fines de semana del 26 y 27 de septiembre y del 3 y 4 de octubre.
¿Quién está detrás? Metro de Madrid, que ejecuta pruebas de seguridad con los nuevos trenes automáticos, sin maquinista, dentro del plan de automatización de la circular.
¿Qué impacto tiene? La línea pierde su condición de circular y se cubre con un servicio gratuito de autobuses en superficie.
Fechas y tramo: así funciona la línea 6 los días de corte
Metro de Madrid dejará en seco el arco oeste de la línea 6 durante los dos próximos fines de semana. La circular no prestará servicio entre Cuatro Caminos y Lucero, en sentido Moncloa, los días 26 y 27 de septiembre y 3 y 4 de octubre.
En esas cuatro jornadas el anillo deja de ser un anillo. Los trenes tendrán cabecera en Cuatro Caminos y en Lucero, ambas estaciones plenamente operativas, pero sin completar la vuelta. El suburbano se comporta, en la práctica, como una línea convencional partida en dos.
El corte afecta a las ocho estaciones del tramo, entre ellas Moncloa, Argüelles, y Príncipe Pío, uno de los corredores más transitados de la capital. Para cubrirlo, Metro ha dispuesto un servicio especial y gratuito de autobuses que reproduce en superficie el recorrido interrumpido, con parada junto a cada estación afectada. El detalle de paradas y frecuencias se consulta en la web oficial de Metro de Madrid.
A eso se suma otra restricción que ya pesa sobre la línea: el cierre anticipado a las 23.00 horas de domingo a jueves, vigente mientras avanza la automatización.
Por qué Metro cierra el anillo y qué gana cuando llegue el tren sin maquinista
La causa del corte es técnica. Dos de los nuevos trenes automáticos circularán por el tramo cerrado a baja y a alta velocidad para comprobar cómo responden los distintos sistemas en condiciones reales de operación. Es el paso previo a una línea sin maquinista.
Ningún anillo ferroviario se automatiza sin cortar la circulación: cada fin de semana cerrado es una cuenta atrás hacia el tren que conduce solo.
Las ocho estaciones del recorrido ya cuentan con puertas de andén, y los ajustes finales deben quedar resueltos a finales de septiembre. Metro avisa de que habrá más interrupciones en otros puntos de la circular hasta el final de año, siempre en franjas continuadas de 48 horas.
Lo que persigue la Comunidad de Madrid tiene escala de gran obra. Con la conducción automática, cuya puesta en marcha está prevista para 2027, la capacidad de la línea 6 pasaría de 400.000 viajeros diarios a 730.000. Casi el doble, pensado para absorber el crecimiento de la demanda en uno de los ejes de movilidad más cargados de la capital.
La lectura estratégica es clara. Metro sacrifica comodidad presente —fines de semana cortados, cierres a las 23.00— a cambio de una línea que, cuando funcione sola, moverá a más gente en menos tiempo. Hay precedente: la propia 6 lleva años en obras nocturnas y de fin de semana, y el usuario ya ha interiorizado que la circular perfecta es un objetivo en construcción.
Hoja de Ruta: Claves del Viaje
El impacto se mide en minutos y en transbordos. Quien use el arco oeste de la 6 los cuatro días señalados tendrá que apearse en Cuatro Caminos o en Lucero y subir al bus sustitutivo, con el tiempo añadido que eso supone en pleno fin de semana. La zona cero es el corredor Moncloa-Príncipe Pío, muy cargado de estudiantes, trabajadores y turistas.
Sobre la mesa hay un dato que ordena el calendario completo: pruebas con trenes automáticos hasta finales de septiembre, más cortes hasta diciembre, y automatización definitiva en 2027. Frente a eso, la cifra que justifica el esfuerzo: 730.000 viajeros diarios frente a los 400.000 de hoy.
Queda por ver cómo responde la demanda en los primeros fines de semana y si el bus sustitutivo absorbe bien una punta que en Moncloa suele apretar. El siguiente paso de Metro pasa por publicar los tramos que se irán cortando hasta final de año, un mapa que la compañía aún no ha detallado. El anillo seguirá incompleto un tiempo.
Aena defiende ante la CNMV el DORA III, con 13.000 millones de inversión aeroportuaria hasta 2031.
El gestor aeroportuario ha trasladado al supervisor bursátil que el Documento de Regulación Aeroportuaria (DORA III), aprobado por el Consejo de Ministros el pasado martes, fija una inversión cercana a los 13.000 millones de euros en la red española para el periodo 2027-2031, acompañada de una subida media anual de las tarifas del 0,33%. La compañía califica el marco de ‘exigente’, pero sostiene que le permite mantener tarifas competitivas.
El comunicado remitido a la CNMV este lunes insiste en un argumento que Aena repite desde hace meses: el nuevo marco ‘garantiza una red de aeropuertos de interés general con capacidad necesaria para responder a la evolución del tráfico aéreo durante las próximas décadas’. La compañía vende el DORA III como la hoja de ruta del sistema aeroportuario español, no solo como un cuadro tarifario.
Qué fija el DORA III: inversión, tarifas y el relato de la eficiencia
Los números son los que son. Cerca de 13.000 millones de euros en cinco años, un 0,33% de subida tarifaria media anual y la promesa de que Aena seguirá siendo ‘el operador más eficiente en un escenario exigente’. La propia empresa admite que el documento es ‘exigente al tiempo que permite reforzar el sector aeroportuario español y prepararlo para el futuro’.
Conviene recordar qué es el DORA: el documento quinquenal que aprueba el Consejo de Ministros, con informe previo de la Comisión Nacional de los Mercados y la Competencia (CNMC), y que fija cuánto pueden subir las tarifas aeroportuarias y cuánto debe invertir el gestor a cambio. En la práctica, es el contrato entre el Estado y Aena.
El DORA III no cambia cómo vuela el pasajero mañana, pero decide quién paga la próxima terminal y con qué tarifa.
De ahí que Aena insista tanto en su solidez financiera. Con un marco tarifario estable, el operador presenta al mercado un negocio regulado previsible, que es lo que busca cualquier inversor de infraestructuras. La compañía lo dice sin rodeos: el DORA III es un ‘generador de valor para el negocio regulado’.
Qué significa para las aerolíneas y para el billete
La subida del 0,33% anual es, en términos de factura, modesta. Aena sostiene que le permite ‘mantener tarifas muy competitivas en un escenario exigente’, un mensaje dirigido tanto al inversor como a las aerolíneas, que llevan años presionando contra cualquier incremento del coste aeroportuario. La lectura estratégica es otra: el DORA III blinda el modelo regulado de Aena justo cuando la compañía prepara su Plan Estratégico 2027-2031.
Ahí está la clave. Aena trabaja ya en ese plan y el DORA III le da el suelo financiero sobre el que construirlo. El documento responde ahí a las dos preguntas que de verdad importan en Barajas y en El Prat.
Hoja de Ruta: Claves del Viaje
El impacto del DORA III no se mide en el billete de mañana, sino en la capacidad de la red dentro de una década. Una tarifa un 0,33% más cara al año es casi imperceptible en cada operación, pero da a Aena la caja necesaria para financiar las actuaciones que el sistema tiene pendientes. Zona cero: Madrid-Barajas y Barcelona-El Prat, los dos grandes hubs que fijan la posición de España en el mapa aéreo europeo.
El dato que resume todo es ese 0,33%. Un incremento medio anual que Aena presenta como la prueba de que se puede invertir 13.000 millones sin cargar a las aerolíneas con tarifas prohibitivas. Es la misma lógica que el operador defiende cada vez que una low cost amenaza con mover rutas: los aeropuertos españoles, insiste, están entre los más baratos de Europa.
Aquí conviene mirar al precedente. Desde el primer DORA, Aena ha convivido con un marco que contiene las tarifas y que, a cambio, le exige planes de inversión ambiciosos. El resultado ha sido un operador saneado, capaz de cotizar, y de repartir dividendos, pero también un sistema aeroportuario que ha ido retrasando obras y que concentra la presión en los dos grandes hubs. El DORA III no rompe esa lógica: la refuerza.
El riesgo es doble. Por un lado, que la inversión prometida no se ejecute al ritmo previsto, algo que ya ha ocurrido en marcos anteriores. Por otro, que el alza tarifaria acabe siendo el argumento que las aerolíneas usen para revisar su presencia en aeropuertos secundarios. Aena lo sabe y por eso acompaña cada comunicación de la misma promesa: seguirá siendo el operador más eficiente en un escenario exigente. El próximo hito llega con el Plan Estratégico 2027-2031, que la compañía tiene en elaboración.
El precio de la luz hoy sube un 23,3% en el pool, hasta 138,77 euros el megavatio hora de media. El gas natural, en cambio, cede más del 4% y se aleja del pico marcado hace una semana.
La contradicción es el dato de la jornada. Mientras el pool eléctrico cotiza al alza, el gas TTF holandés, la referencia europea, retrocede hasta los 75,70 euros por megavatio hora, con una caída del 4,08% a media mañana. Son dos señales que, sobre el papel, deberían moverse en la misma dirección.
El petróleo refuerza esa extrañeza. El Brent se abarata un 2,27% y cotiza en los 102,15 dólares por barril, después de haber llegado a tocar los 101,19 dólares durante la mañana. Los combustibles fósiles ceden. La electricidad, en cambio, se encarece.
No es un desajuste menor. El gas es la tecnología que fija el precio de la luz en la mayoría de las horas nocturnas, de modo que una caída del TTF suele anticipar un abaratamiento del pool. Esta vez, el orden de los factores se ha invertido.
El pool sube un 23,3% mientras el gas cae un 4% el mismo día
Los datos de OMIE sitúan la media diaria del mercado mayorista en 138,77 euros por megavatio hora para la sesión de este lunes, un 23,3% más que el día anterior. En las horas punta, entre las 20:00 y las 22:00, el precio de casación se aproxima a los 250 euros por megavatio hora, un nivel que no se repetía desde el invierno pasado.
El pool arranca la semana casi un cuarto por encima del domingo y devuelve a la noche el fantasma de los 250 euros por megavatio hora.
El gas hace lo contrario. Según los datos recogidos por EFE, a las 11:00 horas el TTF se dejaba un 4,08% y se instalaba en los 75,70 euros. El descenso llega después de una subida del 4% el viernes, que a su vez rompió con tres sesiones consecutivas de bajadas. El pico del mes se registró el 14 de septiembre, cuando el gas tocó los 84,53 euros, máximos de enero de 2023.
El gas baja, pero lo hace desde un pico que no se veía desde enero de 2023: la corrección de este lunes apenas recorta la escalada de los últimos tres meses.
La explicación de la divergencia está en los tiempos del mercado. El pool se fija en la subasta diaria del día anterior, con las estimaciones de demanda, viento y sol previstas para la jornada. El gas, en cambio, se mueve en tiempo real. Un desplome intradiario del TTF no corrige de inmediato el precio de casación eléctrica; lo hará, en todo caso, en las subastas de los próximos días.
El mercado interpreta que la corrección responde a un movimiento técnico tras varias semanas de subidas aceleradas. El precio del TTF ha llegado a duplicarse en dos meses y medio desde finales de junio, impulsado por la menor disponibilidad de gas ruso por gasoducto y por la mayor competencia por cargamentos de GNL en Asia.
En el mercado del crudo, la presión también es a la baja. El Brent de referencia europea se sitúa en 102,15 dólares, un 2,27% menos, en una jornada de corrección generalizada de las materias primas energéticas.
También pesa el mecanismo del mercado. El sistema eléctrico fija el precio de cada hora con la tecnología más cara que entra en en el despacho, que en la mayoría de las noches es el ciclo combinado de gas. Por eso el TTF funciona como referencia de coste del último megavatio que se necesita para cubrir la demanda, y por eso su caída debería notarse en el pool con algo de retardo.
Horas más caras y más baratas: qué implica para el recibo
Para el consumidor acogido al PVPC, la jornada se reparte en dos bloques opuestos. Las horas centrales del día, con mayor producción solar, concentran los precios más bajos. La franja nocturna, cuando cae la fotovoltaica y repunta la demanda, eleva el coste hasta el entorno de los 250 euros por megavatio hora.
La diferencia entre el precio medio y el precio punta no es un detalle menor. Un hogar tipo que concentre su consumo en las horas caras pagará varias veces más que otro que lo desplace a las horas solares. La gestión de la demanda deja de ser un consejo de eficiencia y se convierte en una decisión económica de primer orden.
En el mercado mayorista, el encarecimiento del pool se traslada con cierto retardo a los comercializadores libres, que en su mayoría trabajan con coberturas a plazo. El impacto en la tarifa regulada es más inmediato, porque el PVPC indexa su precio horario al mercado diario.
La comparación europea añade matices. Los precios del mercado ibérico solían situarse por debajo de los de Francia, Alemania o Italia gracias al peso de la fotovoltaica y la eólica. En las horas nocturnas, esa ventaja se difumina y el pool español converge con el resto del continente, más dependiente del gas.
El gas apunta en dirección contraria. Si el TTF mantiene el descenso de este lunes durante varias sesiones, el coste de la generación con ciclo combinado debería moderarse y arrastrar a la baja la parte más cara del pool. Eso sí, el efecto no es automático ni inmediato.
El invierno y los inventarios marcan el suelo del gas
Nada de lo ocurrido este lunes debe leerse como un cambio de tendencia, sino como un respiro dentro de una escalada que arrancó a finales de junio. El TTF ha duplicado su precio en dos meses y medio, y el pico del 14 de septiembre, en 84,53 euros, fue el más alto desde enero de 2023. La referencia no está barata; está menos cara que hace una semana.
El contexto estructural sigue siendo tenso. La disponibilidad de gas ruso por gasoducto se ha reducido a su mínima expresión, y Europa compite con Asia por cargamentos de GNL en un mercado marítimo más ajustado. Cada grado que baje la temperatura en el norte del continente tensará de nuevo la demanda de calefacción.
La pregunta que se hace el mercado es si los inventarios europeos llegarán al invierno con el nivel suficiente para absorber un arranque de temporada frío. Si la respuesta es afirmativa, el TTF podría consolidar los descensos y arrastrar al pool en las próximas semanas. Si no, la electricidad seguiría el camino inverso al de este lunes.
El otro actor es la meteorología. La producción renovable determina el precio marginal del sistema en la mayoría de las horas. Un otoño ventoso y soleado abarataría el pool incluso con el gas caro; una racha de calma y nubes obligaría a quemar más gas y encarecería cada megavatio hora.
Hay un precedente que conviene mirar. En la crisis de 2022, la electricidad y el gas se movieron casi en espejo, y cualquier corrección del TTF tardaba semanas en reflejarse en el pool. El desacople de este lunes recuerda que el mercado eléctrico tiene su propia inercia, marcada por la subasta diaria y por la previsión de renovables.
La próxima referencia llegará en la subasta de este martes, cuando se conozca el precio de casación para la jornada siguiente. Será la primera señal de si la caída del gas empieza a permear en el precio de la luz o si el desacople se prolonga unos días más. Los datos de almacenamiento que publica Gas Infrastructure Europe completarán el cuadro en las próximas jornadas.
La CNMV cifra en 67 veces el salario medio la retribución de los consejeros ejecutivos del Ibex 35 en 2025, frente a las 55 veces de 2024, el mayor salto de la serie estadística. El Informe Anual de Remuneraciones de los Consejeros confirma que la brecha retributiva entre la cúpula y la plantilla vuelve a ensancharse tras un 2024 de contención.
Qué dicen las cifras del informe
El múltiplo de las compañías del selectivo escala desde las 55 veces de 2024 hasta las 67 veces de 2025, y encadena así dos ejercicios de subida. La serie muestra una tendencia clara: en 2021 el indicador se situó en 60 veces, bajó a 54 en 2022 y a 53 en 2023, para repuntar con fuerza en los dos últimos ejercicios. El supervisor bursátil publica esta comparativa por quinto año consecutivo.
La retribución media de los consejeros ejecutivos aumentó un 26,3% en 2025, hasta los 2,4 millones de euros. En el lado opuesto, la de los consejeros no ejecutivos cayó un 1,14%, hasta los 173.000 euros. La retribución media de los consejos de administración en su conjunto se amplió un 26,4%, hasta implicar un montante por cúpula de 5,4 millones de euros.
Fuera del Ibex 35 el fenómeno es menos intenso, pero también avanza. Las cotizadas que no forman parte del índice pasaron de un múltiplo de 18 veces en 2024 a las 22 veces de 2025. En el conjunto del mercado, la media se situó en 42 veces, frente a las 33 del ejercicio precedente. Los consejeros no ejecutivos, sin conceptos extraordinarios, cobraron el triple que la plantilla; la ratio fue de cuatro veces en el Ibex y de dos veces en el resto.
Indicador
2025
2024
Variación
Múltiplo consejeros ejecutivos Ibex 35
67 veces
55 veces
+12 puntos
Múltiplo cotizadas no Ibex
22 veces
18 veces
+4 puntos
Retribución media consejero ejecutivo
2,4 millones de euros
1,9 millones de euros
+26,3%
Retribución media consejero no ejecutivo
173.000 euros
175.000 euros
-1,14%
En cuanto a la brecha de género, la retribución de las consejeras ejecutivas fue un 1,9% menor que la de los consejeros masculinos, aunque con fuerte dispersión según la capitalización de cada sociedad. En el Ibex 35, la remuneración media de las consejeras ejecutivas fue un 51,6% superior a la de los consejeros; en el resto de sociedades, un 48,6% inferior. La paradoja se explica por un dato: solo tres mujeres ejercieron funciones ejecutivas en el órgano de administración de las sociedades del selectivo durante todo el ejercicio, entre ellas Ana Botín, que percibió 18,5 millones de euros.
La propia CNMV señala que la reducción de la brecha de género se debe a Botín, cuya remuneración concentra el 71% de toda la retribución de las consejeras ejecutivas del Ibex 35. Entre los consejeros no ejecutivos, la remuneración de los hombres fue un 21,1% superior a la de las mujeres, aunque entre los independientes apenas existe diferencia.
La brecha no se explica solo por lo que gana la cúpula, sino por el ritmo del salario medio de la plantilla, muy inferior al de los consejeros ejecutivos.
El retrato del gobierno corporativo del Ibex
En paralelo, el Informe Anual de Gobierno Corporativo dibuja consejos algo más diversos y ligeramente menos independientes. El tamaño medio de los consejos fue de 10,1 miembros, casi sin cambios, y la edad media de los consejeros se situó en 61,3 años. La presencia de mujeres subió 1,1 puntos porcentuales, hasta el 37,4% del total de cotizadas y el 42,1% en el Ibex 35. En los puestos de alta dirección, las mujeres representan el 25,6%.
El capital flotante se elevó siete décimas, hasta el 40,7%. En 78 sociedades la suma de participaciones significativas y paquetes del consejo superó la mitad del capital, y en 32 empresas el free float quedó por debajo del 25%. La independencia del consejo se resiente: el 69,7% de las sociedades del selectivo mantuvo al menos a la mitad de sus miembros como independientes, tres puntos menos que en 2024. El porcentaje de presidentes ejecutivos subió tres décimas, hasta el 46,9%.
El grado de seguimiento del Código de Buen Gobierno fue del 88,7% de las recomendaciones, con otro 6% cumplidas de forma parcial. Las recomendaciones menos atendidas son las que piden que las sociedades de elevada capitalización cuenten con comisiones de nombramientos y de retribuciones separadas, y que los consejeros ejecutivos no transfieran la titularidad de sus acciones hasta transcurridos al menos tres años.
Por qué el múltiplo se dispara y qué matiza la CNMV
La cifra de 67 veces es la más alta desde que la CNMV publica el indicador, tras superar el pico de 60 veces de 2021 y dejar atrás el bache de 2023. El múltiplo creció un 21,8% entre 2024 y 2025, por debajo del 26,3% que se anotó la retribución ejecutiva, lo que implica que el salario medio de la plantilla también repuntó, aunque a un ritmo muy inferior. El numerador corre más que el denominador.
Conviene matizar el dato agregado. El múltiplo está distorsionado por la concentración de la retribución femenina en una sola consejera, Ana Botín, presidenta de Santander, cuyo paquete de 18,5 millones equivale al 71% de toda la retribución ejecutiva femenina del selectivo. Sin ese efecto, la fotografía del gobierno corporativo del Ibex 35 sería sensiblemente distinta. La CNMV insiste, un año más, en la falta de detalle sobre los parámetros no financieros que activan la retribución variable.
📊 Las Claves para el Inversor
Qué vigilar: La próxima temporada de juntas y los informes de remuneraciones individuales, donde se detalla el peso del componente variable de cada consejero ejecutivo.
Reacción del valor: El mercado apenas descuenta este informe, pero el escrutinio de los fondos de voto sobre las políticas retributivas gana peso cada año.
Precedente sectorial: El múltiplo lleva cinco años por encima de las 50 veces en el Ibex, con el pico de 60 veces en 2021 como referencia de máximos previos.
Bruselas quiere medir la energía que devoran los centros de datos: 68 TWh en 2024 y hasta 114 TWh en 2030. La Comisión Europea ha propuesto un sistema común de clasificación para estas instalaciones en toda la Unión que cuantifique su consumo eléctrico, su gasto de agua y el impacto real que provocan sobre la red. El objetivo declarado es que la inteligencia artificial crezca sin que crezca con ella la factura energética del continente.
Una etiqueta común para medir energía y agua en instalaciones de más de 500 kilovatios
El ámbito de aplicación es concreto. La norma afectará a los centros de datos con una capacidad superior a 500 kilovatios y valorará cuatro dimensiones: el consumo energético, el uso de agua, la reutilización del calor residual, y la capacidad de adaptar la demanda a las necesidades del sistema eléctrico. También puntuará la instalación de capacidad adicional de generación limpia, es decir, si el promotor añade renovables propias o se limita a comprar energía que ya existía en el sistema.
El sector lleva años autorregulándose con métricas propias. El PUE (Power Usage Effectiveness) mide cuánta energía se destina a refrigeración frente a la que llega al servidor y es el estándar de facto que usan los operadores, pero no se calcula igual en todas las instalaciones ni se audita con criterios homogéneos. La propuesta comunitaria pretende sustituir esa voluntariedad por una clasificación comparable entre países y tecnologías.
La vicepresidenta de la Comisión para una Transición Limpia, Justa y Competitiva, Teresa Ribera, resumió el enfoque con una frase que funciona como doctrina: ‘Triplicar nuestra capacidad de centros de datos no puede significar triplicar la presión sobre nuestras redes eléctricas, nuestra agua y nuestras facturas energéticas. Todo comienza con la transparencia’.
De 68 a 114 TWh en seis años: agua y calor residual, los dos flancos del reglamento
La Comisión quiere multiplicar por tres la capacidad instalada en la UE en un plazo de cinco a siete años para reforzar su independencia tecnológica. Ese salto tiene un coste eléctrico medible. Los centros de datos consumieron unos 68 TWh en 2024 y, según las estimaciones que acompañan a la propuesta, podrían alcanzar los 114 TWh en 2030, más del 3% de toda la demanda eléctrica comunitaria.
Sustituir estimaciones voluntarias por una clasificación auditable es el paso previo a cualquier política: sin medir, no hay forma de exigir.
El comisario europeo de Energía y Vivienda, Dan Jørgensen, puso el acento en la responsabilidad del sector: ‘Comprender su consumo de energía y recursos es el primer paso esencial para integrarlos de forma sostenible en nuestro sistema energético. Y añadió una idea que atraviesa todo el expediente: ‘la soberanía digital debe ir de la mano de la responsabilidad energética’.
La soberanía digital tiene una factura eléctrica, y Bruselas acaba de decidir que esa factura se publique.
El calor residual es la pieza más tangible del expediente. Reutilizar aproximadamente la mitad del calor que hoy se disipa al ambiente en los centros de datos europeos cubriría la demanda de calefacción de unos cuatro millones de hogares, según los cálculos que maneja el Ejecutivo comunitario.
El agua es el flanco más delicado del reglamento. La etiqueta se centra en agua dulce, de modo que un centro que emplee agua marina aparecerá clasificado como ‘cero agua dulce’, lo que puede constituir un incentivo indirecto hacia esas tecnologías. Fuentes comunitarias matizan el alcance del efecto: son muy pocos los centros de datos que recurren al agua de mar en sus sistemas de refrigeración porque los equipos exigen un mantenimiento muy superior al de las instalaciones convencionales.
El calendario ya está fijado. El reglamento delegado que introduce la clasificación deberá superar un periodo de control de dos meses por parte del Parlamento Europeo y el Consejo, y las primeras etiquetas de sostenibilidad de los centros de datos deberían empezar a exhibirse en 2027. El texto incorpora además una cláusula de revisión en 2028 para examinar el efecto de la norma sobre los contratos por diferencia (CfD) y los acuerdos privados de compraventa de energía eléctrica (PPA), las dos figuras que la última reforma del mercado eléctrico europeo quiso impulsar para arrojar precios estables y asequibles.
En paralelo, la Comisión ha lanzado una consulta pública sobre posibles estándares mínimos de rendimiento energético para los centros de datos que operan en Europa. El plazo permanecerá abierto hasta el 14 de diciembre, lo que deja algo más de dos meses y medio para que operadores, eléctricas y asociaciones sectoriales presenten alegaciones.
El riesgo de que la etiqueta llegue antes que las redes eléctricas
La propuesta se apoya en los documentos publicados por la Comisión Europea y llega en un momento incómodo para las redes. La electrificación del transporte, la industria y la climatización ya compiten por capacidad de conexión, y los centros de datos entran en esa cola con proyectos de cientos de megavatios que se ejecutan en menos tiempo del que tarda en tramitarse una línea de alta tensión.
La UE ya utilizó esta herramienta en otros sectores. La etiqueta energética de electrodomésticos y vehículos transformó el mercado porque hizo comparable lo que antes era invisible, y Bruselas espera repetir el efecto. Trasladar esa lógica a los centros de datos choca, sin embargo, con un problema de fondo: la unidad de medida. Un centro de datos no es un frigorífico. Su eficiencia depende de la carga de trabajo que aloja, de la climatología de la ubicación y del uso que se dé al calor que expulsa. Comparar una instalación de Madrid con una de Estocolmo mediante una letra puede ordenar el mercado o distorsionarlo, según cómo se pondere cada variable.
El riesgo evidente es el de la flexibilidad. La propuesta premia que los centros adapten su consumo a las necesidades de la red, una capacidad que se remunera en los mercados de ajuste pero que exige inversión en respaldo, sensorización y gestión. Si el marco no reconoce ese sobrecoste, la etiqueta puede quedarse en un ejercicio de imagen corporativa. La cláusula de revisión de 2028 sobre CfD y PPA apunta en la dirección contraria: Bruselas quiere medir si los acuerdos de compraventa firmados por las grandes tecnológicas están financiando capacidad renovable nueva o solo reetiquetando energía que ya existía.
Queda un hilo sin cerrar. La etiqueta clasificará el consumo, pero no limita el acceso a la red ni condiciona los permisos de conexión, que siguen siendo competencia nacional. En España, los proyectos de centros de datos anunciados en los últimos años se concentran en Aragón, Madrid y Cataluña, y han puesto el foco sobre la capacidad de evacuación de la red de transporte y sobre quién paga su ampliación cuando el gran consumidor es una instalación que no está sujeta a tarifa regulada. La consulta que se cierra el 14 de diciembre y el trámite de dos meses en el Parlamento y el Consejo marcarán si esta etiqueta acaba siendo un instrumento de política energética o un sello más en la memoria anual de las tecnológicas.
La Comisión de Protección de Datos de Irlanda (DPC) ha multado a Google con 403 millones de euros por incumplir la normativa europea en el tratamiento de los datos de ubicación de sus usuarios. La sanción cierra una investigación abierta en febrero de 2020 y obliga al gigante tecnológico a rediseñar sus sistemas de geolocalización en seis meses.
Qué cuestiona la DPC al sistema de ubicación de Google
El regulador irlandés, autoridad principal de Google en la Unión Europea bajo el mecanismo de ventanilla única del Reglamento General de Protección de Datos (RGPD), ha identificado deficiencias de transparencia en tres herramientas concretas: la Actividad web y de aplicaciones, el Historial de ubicaciones y el ajuste de Precisión de la ubicación. El problema no reside en la recogida de datos, sino en el consentimiento y en la información que recibe el usuario.
Según la DPC, Google no explicó con claridad que esos datos podían emplearse para fines publicitarios o para inferir los intereses de la persona. La retención prolongada de la información de localización más allá de lo necesario agravó esa pérdida de control del usuario sobre sus propios datos.
‘Debido a las deficiencias de Google en este sentido, algunas personas podrían desconocer que su ubicación se utilizaba, por ejemplo, para influir en ellas con anuncios o para inferir sus intereses’, ha señalado el subcomisionado de la DPC, Graham Doyle. El organismo sostiene que los datos de ubicación pueden revelar información ‘inherentemente privada’ al cruzarse con otras fuentes.
La resolución no se queda en la multa. El regulador concede a Google un plazo de seis meses para alinear su procesamiento de datos con la normativa, un calendario que sitúa la revisión de los cambios ya en la primera mitad de 2027.
La multa castiga algo más difícil de medir que un abuso de posición: la opacidad con la que Google usó la ubicación de millones de europeos.
La reacción de los consumidores y el pulso regulatorio europeo
Uno de los organismos que hace más de ocho años trasladó sus quejas al regulador, la Organización Europea de Consumidores (BEUC), ha celebrado la resolución y la ha calificado de ‘importante’ para los consumidores del continente. Su director general, Agustín Reyna, ha puesto el foco en el tiempo que ha tardado la DPC en resolver el expediente.
‘La decisión es una buena noticia para los consumidores, ya que responsabiliza a Google y confirma la ilegalidad de la forma en que el gigante tecnológico obtuvo el consentimiento para usar los datos de ubicación de las personas’, ha indicado Reyna. Para el responsable de la BEUC, el retraso en la aplicación de la ley resulta tan dañino como su ausencia.
La organización considera que los datos de geolocalización son una de las formas ‘más invasivas’ de la estrategia comercial de las tecnológicas, por su capacidad para revelar creencias religiosas, estado de salud, opiniones políticas u orientación sexual. ‘Google lleva años rastreando a cientos de millones de consumidores europeos’, ha añadido Reyna.
Qué implica para Alphabet y para el resto del sector
Google opera bajo la supervisión de la DPC porque su sede europea está en Dublín, lo que convierte al regulador irlandés en el interlocutor único para toda la Unión. Ese diseño concentra en un solo supervisor los principales expedientes abiertos contra las grandes tecnológicas estadounidenses con domicilio fiscal irlandés, como Meta, Apple y TikTok.
Para Alphabet, matriz cotizada del buscador, los 403 millones apenas suponen una fracción de su beneficio trimestral. El impacto real no es contable, sino operativo: la compañía debe modificar cómo solicita el consentimiento y cuánto tiempo conserva los datos de localización, dos palancas que sostienen buena parte de su negocio publicitario segmentado.
Por qué la multa pesa poco en caja y mucho en el modelo
La cifra de 403 millones es la parte visible de un problema mayor. Una multa de ese tamaño se absorbe sin sobresaltos en las cuentas de una tecnológica que factura cientos de miles de millones al año, pero el requerimiento de rediseñar el consentimiento toca el corazón del negocio. La publicidad basada en ubicación es uno de los productos con mayor margen del ecosistema de Google, y cualquier fricción añadida en la captura del dato se traduce en menos señal para el anunciante.
El precedente sectorial es claro. La DPC acumula expedientes contra las grandes plataformas estadounidenses desde la entrada en vigor del RGPD en 2018, y cada resolución fija el estándar para el resto. Meta, Apple y TikTok observan con atención qué margen concede el regulador irlandés al interpretar el consentimiento informado. Lo que se decida aquí marcará el listón para el resto del sector.
Conviene matizar un punto. La sanción no prohíbe el uso de datos de ubicación; obliga a explicarlo mejor y a no retenerlos más de lo necesario. Es una corrección de forma con efectos de fondo. La mayoría de los inversores descuenta la multa como un coste de cumplimiento más, no como un golpe al modelo de negocio.
📊 Las Claves para el Inversor
Qué vigilar: El plan que Google presente a la DPC para adaptar su sistema de ubicación. El plazo de seis meses vence en la primera mitad de 2027.
Reacción del valor: La multa es una fracción del beneficio trimestral de Alphabet, por lo que el mercado apenas descuenta impacto en la cotización.
Precedente sectorial: Los expedientes de la DPC contra Meta, Apple y TikTok marcan la próxima frontera regulatoria del consentimiento en la UE.
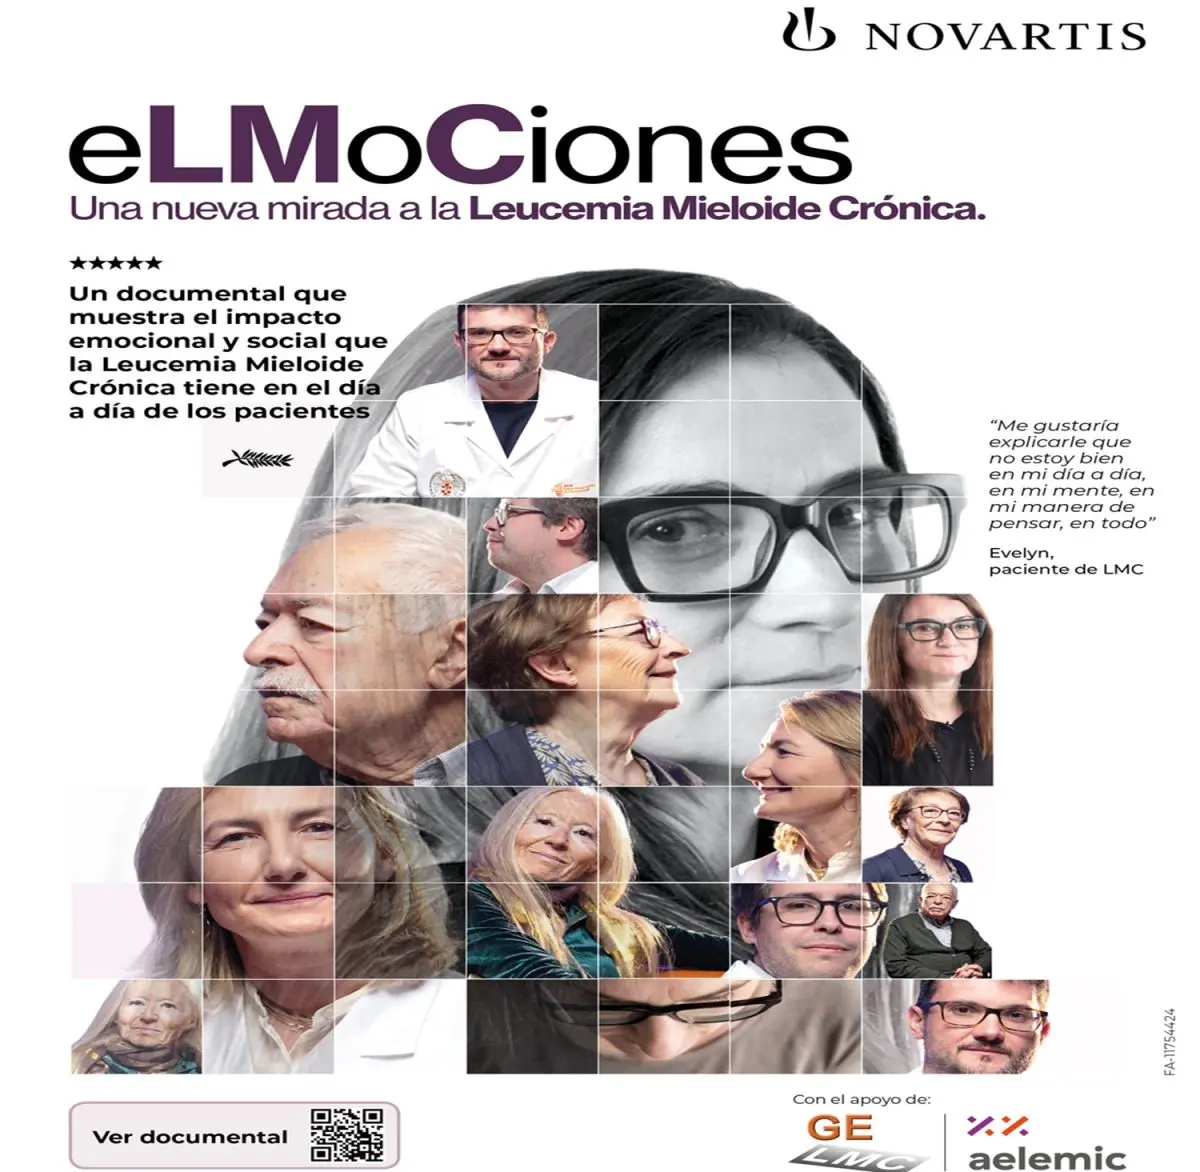
Con motivo del Día Mundial de la Leucemia Mieloide Crónica (LMC), se ha presentado el documental ‘eLMoCiones’, una iniciativa desarrollada por Novartis con el apoyo de la Asociación Española de Enfermos de Leucemia Mieloide Crónica (AELEMIC) y el Grupo Español de Leucemia Mieloide Crónica (GELMC), que busca profundizar en la importancia de la calidad de vida y las necesidades no cubiertas de los pacientes de LMC.
El documental ‘eLMoCiones‘, que se ha presentado durante el XI Congreso Nacional de AELEMIC, revela cómo viven los pacientes con LMC y cómo perciben esta realidad los profesionales sanitarios.
La LMC es una patología maligna de la sangre y de la médula ósea que representa el 15-20% de todas las leucemias y cada año se diagnostican unos 500 casos en España. Gracias a los avances terapéuticos, se ha convertido en una enfermedad crónica tratable, con una supervivencia y esperanza de vida cercanas a las de la población general. Sin embargo, para muchas personas, convivir con un tratamiento a largo plazo plantea importantes retos físicos, emocionales y sociales.
Mari Carmen Cano, presidenta de AELEMIC, explicó que “frente a los tratamientos cada paciente reacciona de una manera individualizada y diferente. Necesitamos que las conversaciones y decisiones entre pacientes y hematólogos incorporen con mayor profundidad aquellos aspectos que más influyen en nuestra calidad de vida”.
Para reflejar esta realidad, el documental ‘eLMoCiones‘ presenta un proyecto llevado a cabo por el Laboratorio de Neurociencias de la Universidad Complutense de Madrid, que analizó las respuestas neurofisiológicas, cognitivas y emocionales de tres pacientes con LMC y tres hematólogos durante la visualización del testimonio audiovisual de una paciente sobre su experiencia con la enfermedad.
El análisis mostró cómo los pacientes se identificaban con la protagonista y reconocían experiencias compartidas, mientras que entre los hematólogos el testimonio despertaba emociones vinculadas con la empatía, la preocupación clínica y la responsabilidad de acompañar al paciente. El proyecto apunta así a la necesidad de reforzar la comunicación médico-paciente en torno a la calidad de vida y favorecer una mayor participación del paciente en las decisiones sobre el manejo de la enfermedad.
El doctor Valentín García Gutiérrez, presidente del Grupo Español de Leucemia Mieloide Crónica y doctor adjunto de Hematología en el Hospital Universitario Ramón y Cajal, destacó que “la leucemia mieloide crónica es una enfermedad cuyo abordaje ha evolucionado enormemente en las últimas décadas, pero sigue siendo fundamental mantener una visión centrada en cada paciente. Hoy no solo buscamos controlar la enfermedad, sino también reducir su impacto en el día a día, prestar atención a la calidad de vida y adaptar las decisiones terapéuticas a las necesidades y circunstancias de cada persona”.
Estas necesidades coinciden con los resultados de la encuesta global CML SUN, impulsada por Novartis y la CML Advocates Network entre más de 500 pacientes y 200 médicos de 11 países, incluido España. Según el estudio, entre el 69% y el 78% de los pacientes experimentan fatiga física y emocional asociada al tratamiento y el 54% considera que este limita su vida social y laboral. Además, entre el 44% y el 48% de los médicos reconoce que la participación del paciente en las decisiones terapéuticas sigue siendo limitada.
Para acompañar a las personas con LMC en el seguimiento de su enfermedad, AELEMIC y Novartis pone a su disposición ‘Mi LMC’, una herramienta digital para realizar un seguimiento de distintos aspectos relacionados con la experiencia de vivir con la enfermedad y disponer de información que le facilite la conversación con su profesional sanitario.
Esther Espinosa, directora de Comunicación y Pacientes de Novartis España, manifestó que “durante más de 25 años, en Novartis hemos trabajado junto a la comunidad de pacientes y profesionales sanitarios para transformar la vida de las personas con leucemia mieloide crónica. Esta evolución nos ha enseñado la importancia de comprender cómo viven los pacientes la enfermedad más allá de los aspectos clínicos y las necesidades no cubiertas que aún existen”
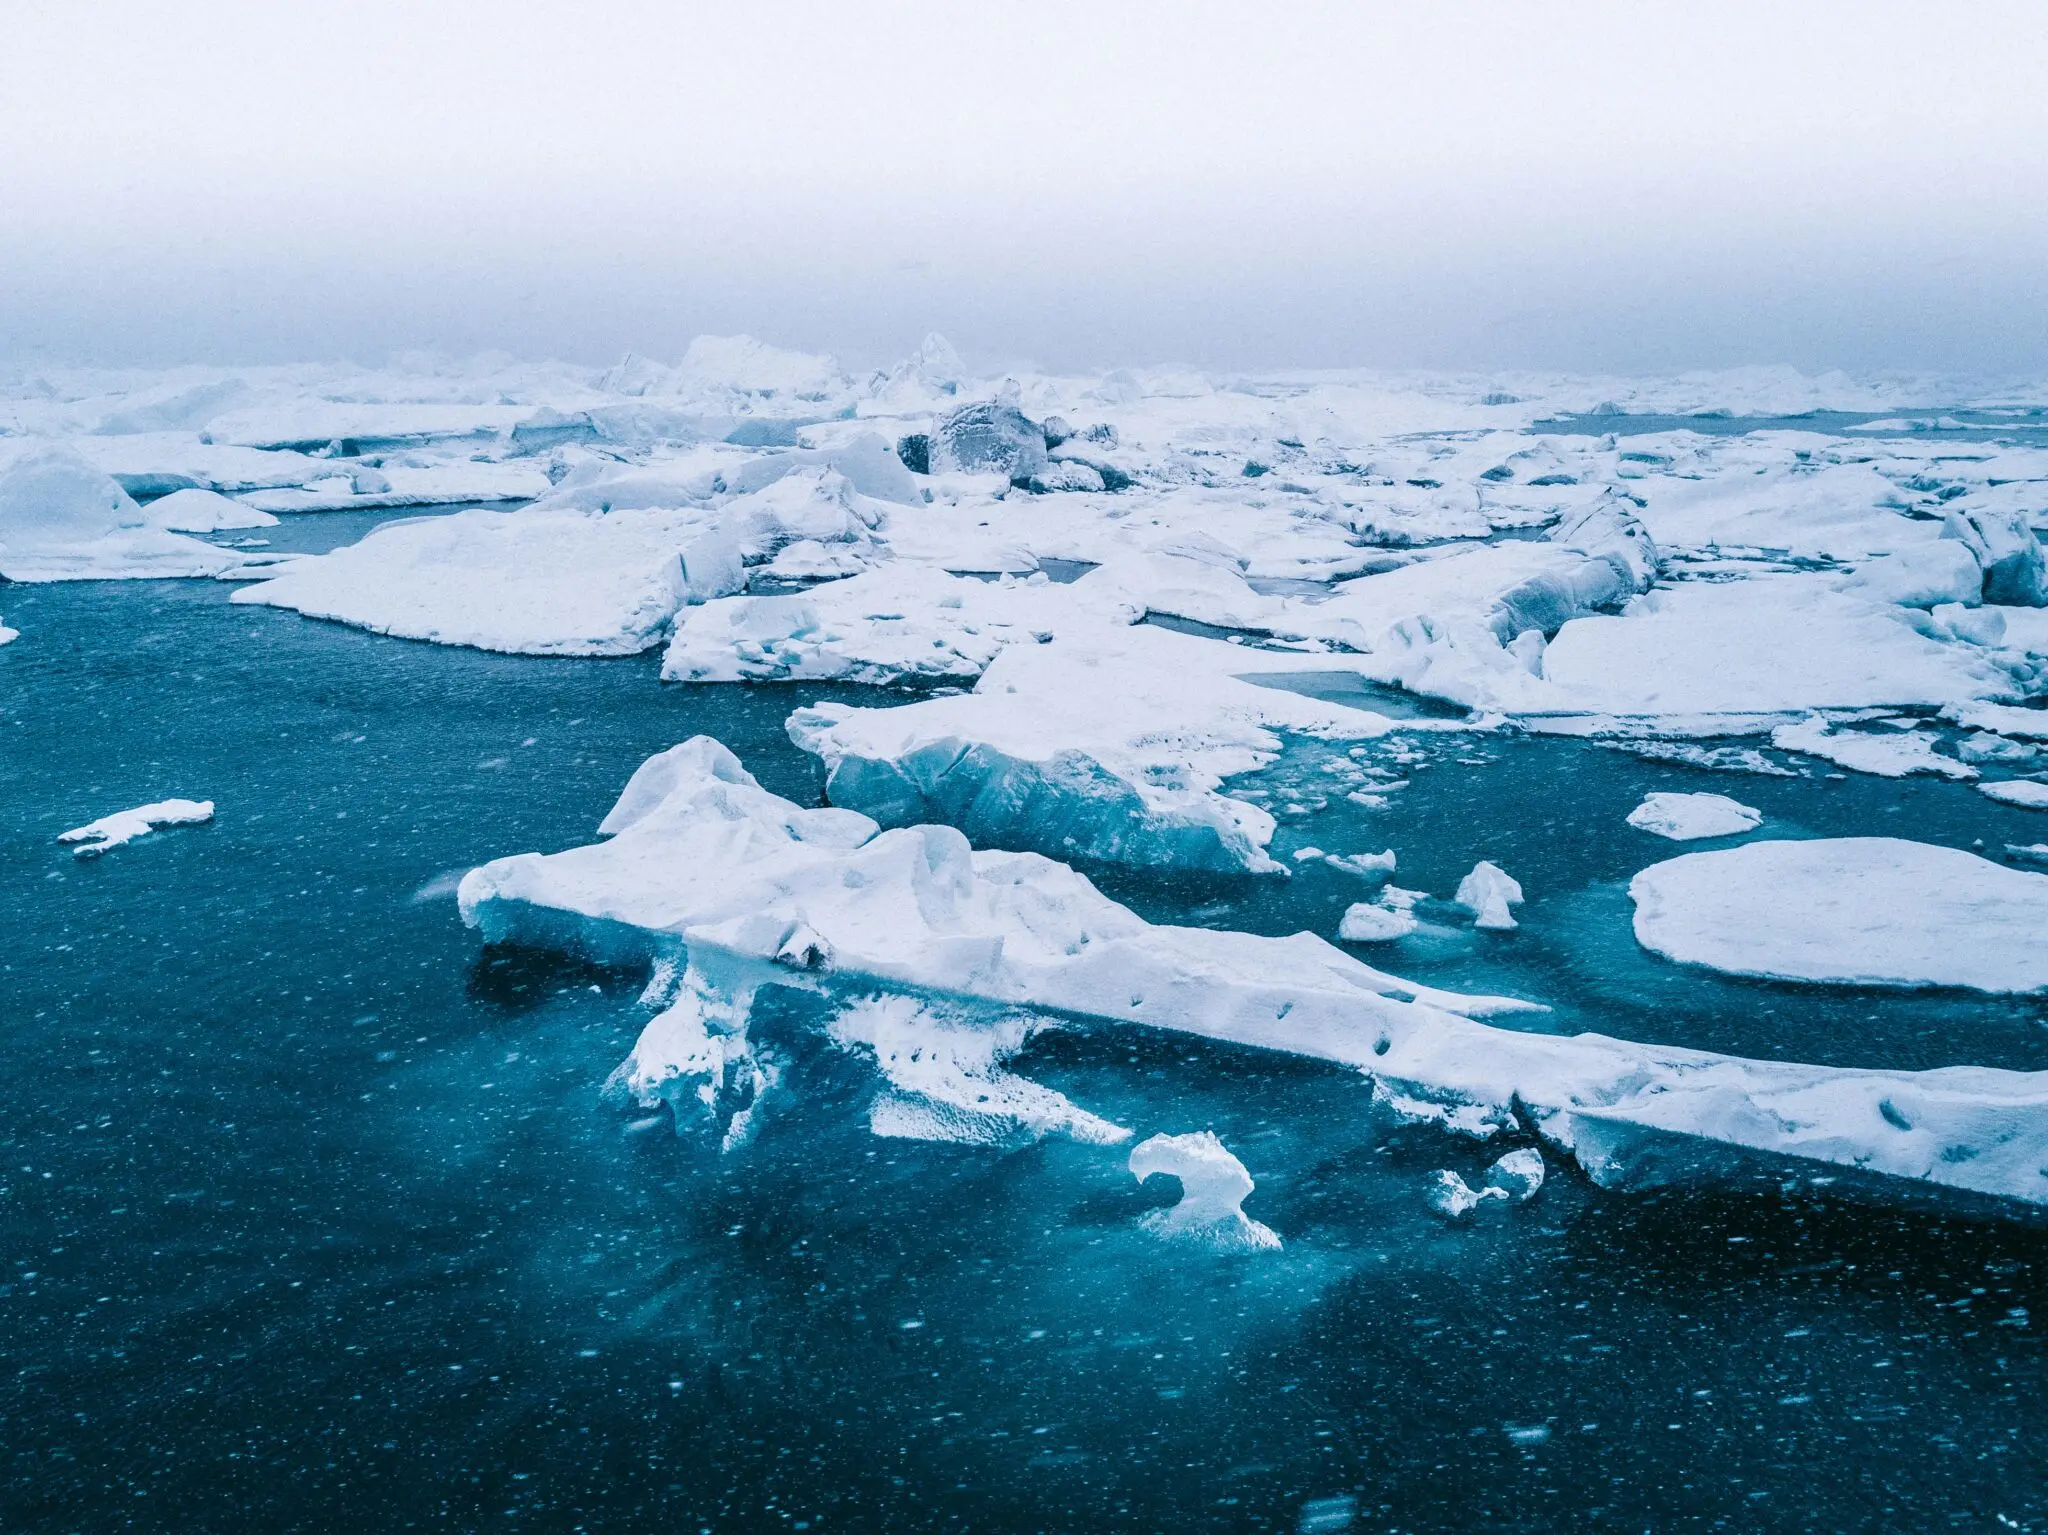
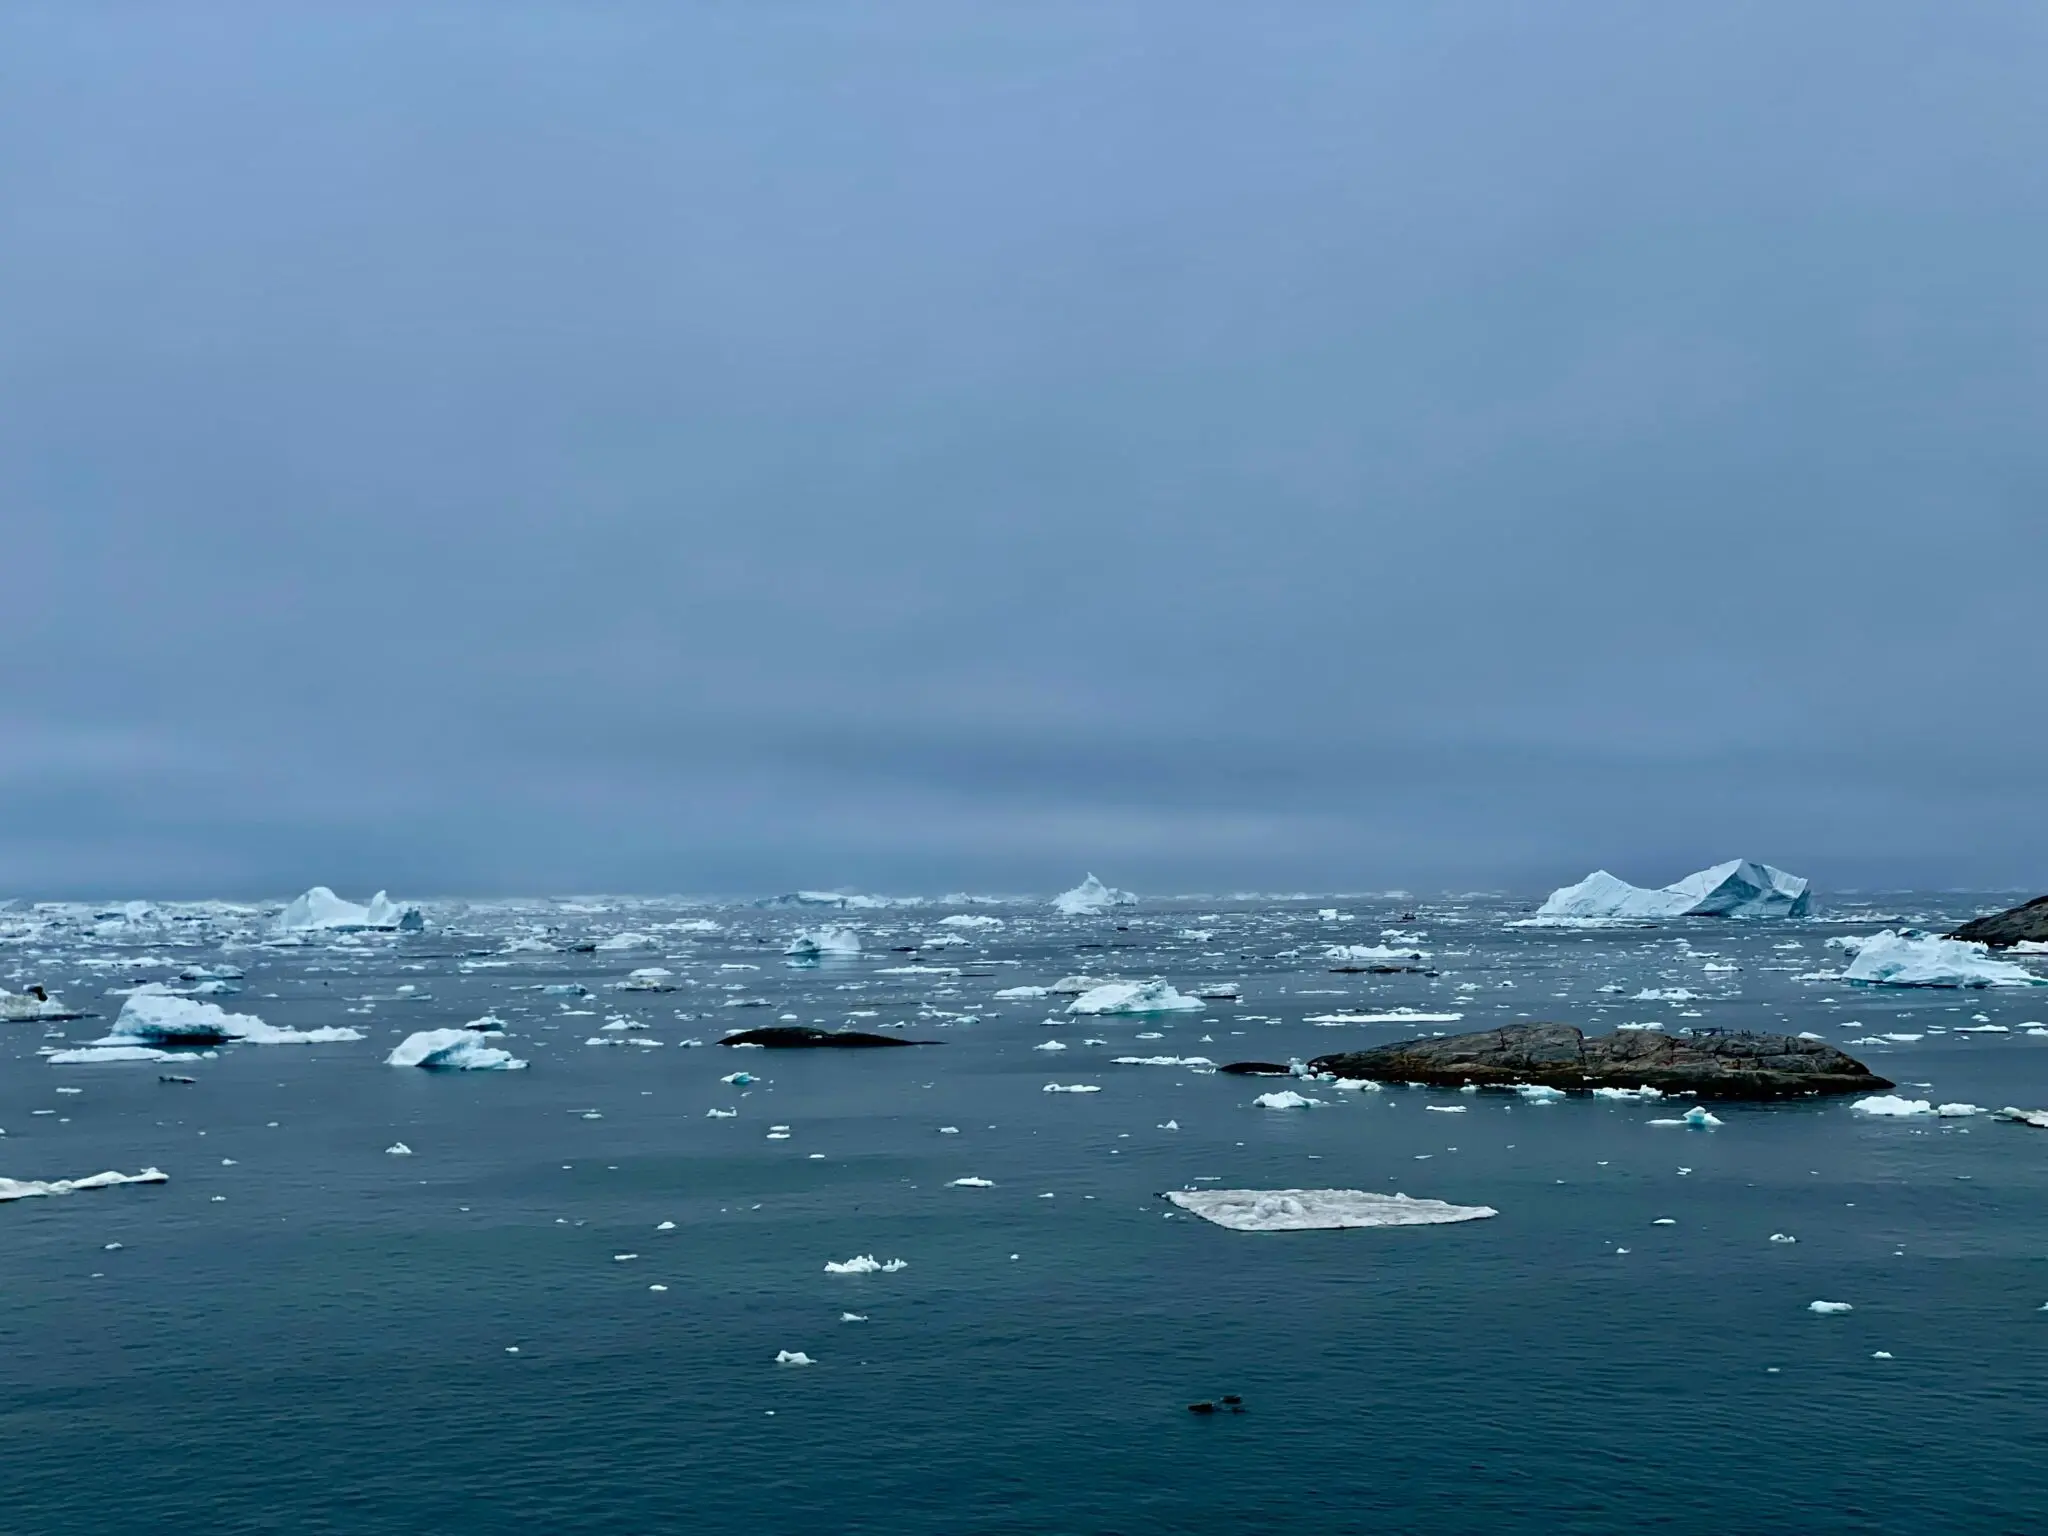
La NASA ha detectado que el deshielo ártico se ha estabilizado donde sus modelos esperaban una aceleración. La temporada de fusión del hielo marino dejó de alargarse alrededor de 2010 y desde entonces se mantiene más o menos igual, según un estudio liderado por la agencia espacial estadounidense a partir de 44 años de observaciones por satélite.
La cifra que lo resume: la temporada de deshielo del hielo marino ártico dura hoy unos 40 días más que en 1979, cuando arrancó el registro satelital. Casi todo ese aumento se produjo antes de 2010. Después, la curva se aplana.
No cae. No se recupera. Se queda quieta, con oscilaciones de un año a otro, pero sin la tendencia alcista que venía dibujando desde finales del siglo XX. El dato lo recoge el Earth Observatory de la NASA y descoloca una de las proyecciones más asentadas de la climatología polar.
El resultado se publica en Communications Earth & Environment, con la científica de hielo Linette Boisvert, del Goddard Space Flight Center, entre los autores. El equipo analizó observaciones de satélite entre 1979 y 2023 y midió dos momentos de cada año: cuándo empieza a fundirse el hielo en primavera y cuándo vuelve a congelarse en otoño.
El otoño, y no la primavera, explica casi todo el cambio
La primera sorpresa está en el reparto del calendario. El alargamiento de la temporada no vino de que el hielo empezara a fundirse antes en primavera, sino de que tardó más en volver a congelarse en otoño. Ese detalle cambia el diagnóstico: el problema no es tanto el calor que llega, sino el frío que no acaba de instalarse.
Durante los años 2000, cuando el hielo se perdió a gran velocidad, la superficie blanca que reflejaba la luz del sol fue sustituida por agua oceánica oscura, que absorbe mucha más radiación. Ese excedente de energía solar retrasaba la congelación y estiraba la temporada. En los mapas difundidos por la NASA, las zonas más rojas de aquella década marcan los puntos donde la temporada crecía hasta 5 días por año.
El Ártico no ha dejado de perder hielo: lo que ha cambiado es quién manda en su calendario, si la física del clima o el tiempo de cada año.
Menos hielo y más nubes: la nueva mecánica del Ártico
El hielo que queda es distinto. Buena parte del que cubre hoy el océano Ártico es joven y delgado, formado en un solo invierno, en lugar del hielo plurianual que sobrevivía varios veranos y funcionaba como una reserva estable. Boisvert lo resume en el comunicado de la agencia: antes había más hielo que no se fundía cada verano; ahora, al ser más fino y escaso, la variabilidad es mucho mayor.
Para situar la escala humana del fenómeno, 40 días son casi seis semanas más de fusión al año que hace cuatro décadas y media. En 1979, cuando arranca el registro satelital, el Ártico conservaba extensiones de hielo que hoy solo resisten en los rincones más fríos del norte de Groenlandia y del archipiélago ártico canadiense.
Ahí está la paradoja. Un hielo más fino debería ser más frágil, y lo es, pero también vuelve al sistema más dependiente del tiempo atmosférico de cada año. En la última década, los patrones de nubosidad han reducido la cantidad de luz solar que llega a partes del océano Ártico, lo que ha recortado la energía disponible para fundir la superficie sin revertir la pérdida acumulada.
Conviene no leer la estabilización como una buena noticia. La región sigue calentándose casi cuatro veces más rápido que la media global, y el hielo que queda es bastante más delgado que hace unas décadas. Lo que ha dejado de crecer no es el calentamiento, sino una de sus consecuencias visibles.
Por qué este resultado obliga a revisar los modelos climáticos
Los modelos que proyectan el futuro del hielo marino se apoyan en una relación bastante directa: más temperatura, menos hielo, temporada más larga. Este trabajo introduce una pieza que esos modelos tratan de forma tosca, la nubosidad, y sugiere que el Ártico puede haber entrado en un régimen distinto, en el que el tiempo de cada año pesa más que el forzamiento climático de fondo. No es un matiz menor: cambia qué variables hay que vigilar para anticipar lo que viene.
No es la primera vez que el Ártico desconcierta a quien intenta predecirlo. La extensión mínima de septiembre ha sorprendido varias veces en ambas direcciones, con años de desplome y años de aparente tregua. Lo que aporta este estudio es un marco físico para explicarlo: el balance energético de la región, es decir, la diferencia entre el calor que entra por el sol, la atmósfera, y el océano y el que sale hacia el espacio como radiación infrarroja.
Hay que tomarlo con la cautela que exige un resultado recién publicado. El registro cubre hasta 2023 y deja fuera los últimos años, así que la ventana de estabilización es de apenas trece ejercicios. Un periodo corto para hablar de cambio estructural.
Los propios autores avisan de que el hielo grueso que aún resiste al norte de Groenlandia y en el archipiélago ártico canadiense podría seguir adelgazando y desencadenar otra fase de pérdida rápida. La serie de satélites que vigila el hielo y el balance energético ártico tendrá la última palabra: cada nuevo septiembre añade un dato a la pregunta de si el aplanamiento de 2010 fue un cambio de régimen o solo un respiro.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: La temporada de deshielo del hielo marino ártico dejó de alargarse alrededor de 2010, tras cuatro décadas de crecimiento sostenido.
Dónde: Océano Ártico, a partir de observaciones de satélite que cubren todo el hemisferio norte polar.
Institución responsable: Estudio liderado por la NASA con datos del Goddard Space Flight Center y publicado en Communications Earth & Environment.
Cuándo: Registro satelital de 1979 a 2023; resultados difundidos por el Earth Observatory de la NASA en septiembre de 2026.
Impacto a futuro: Obliga a incorporar la nubosidad y la variabilidad atmosférica anual en los modelos que proyectan el hielo marino del Ártico.
Telefónica ha decidido integrar su filial de negocio digital Telefónica Tech en Telefónica España. La operadora concentra así la gestión de una de sus mayores unidades, creada en 2019, bajo el mando de la filial española, que preside Borja Ochoa. La compañía mantiene la personalidad jurídica independiente de la filial, pero le retira su autonomía de gestión.
No es una fusión societaria. Telefónica Tech seguirá siendo una empresa jurídicamente independiente, pero pasará a estar gestionada por Telefónica España. Así lo han confirmado fuentes conocedoras de la decisión a Europa Press, después de que el diario Expansión adelantase el movimiento. Es un cambio de dependencia jerárquica, no de estructuras legales.
Del negocio digital a la órbita de Telefónica España
La unidad nació en 2019 con el encargo de agrupar los negocios digitales del grupo. Desde entonces se ha convertido en una de las mayores filiales del grupo, según reconocen las fuentes consultadas. Su encaje dentro de Telefónica España responde a una lógica de simplificación: menos capas, menos duplicidades y una interlocución única para un negocio que vende, en buena medida, a las mismas empresas que la operadora tradicional. El detalle societario del grupo puede consultarse en la web corporativa de Telefónica.
Al frente de Telefónica España figura Borja Ochoa, exdirector del negocio de Defensa y Seguridad de Indra. Su perfil, más próximo a la gestión industrial y a los contratos con la Administración, encaja con la nueva estructura. La integración refuerza su peso dentro del grupo en un momento en el que la compañía busca un discurso único frente a los clientes corporativos y frente al sector público.
Telefónica Tech mantendrá previsiblemente su marca y sus equipos, pero reportará al perímetro de la filial española. El grupo presidido por Marc Murtra completa de este modo un ajuste que llevaba tiempo sobre la mesa y que busca alinear la estructura con el tamaño real de cada negocio.
La integración no reduce el tamaño del grupo: reduce el número de puertas a las que llamar para vender lo mismo.
Una decisión que coincide con la agenda política del día
El movimiento se conoce el mismo día en que el presidente de Telefónica, Marc Murtra, tiene agendada una reunión con el vicepresidente primero del Gobierno y ministro de Economía, Comercio y Empresa, Carlos Cuerpo. El encuentro está previsto a las 11.30 horas en el Ministerio de Economía y servirá, según fuentes del Gobierno, para tomar el pulso al sector de las telecomunicaciones y abordar asuntos relacionados con la inteligencia artificial.
Cuerpo participará antes, a las 9.30 horas, en la presentación del acto ‘IA360: plan para un despliegue responsable de la IA’. La cita se celebra en el Complejo de la Moncloa y contará también con el presidente del Gobierno, Pedro Sánchez. La coincidencia de ambas reuniones coloca a la inteligencia artificial y a la reordenación del sector en el centro de la agenda económica del día.
Menos estructura, mismo grupo
La decisión tiene más de ajuste interno que de golpe de efecto. Telefónica lleva tiempo tratando de simplificar un perímetro que, después de años de compras y escisiones, se había vuelto difícil de gobernar. Integrar Telefónica Tech en Telefónica España encaja en esa dirección: se elimina una capa de coordinación y se gana velocidad. A mi juicio, el ahorro no procederá de recortar plantilla, sino de dejar de duplicar funciones comerciales que ya se solapaban con las de la filial española.
El riesgo es simétrico. Telefónica Tech fue presentada durante años como una historia de crecimiento con valor propio, un activo capaz de justificar una valoración diferenciada. Al integrarla en la estructura española, el grupo pierde esa vitrina y difumina la opción de monetizarla por separado. Es el precio de la simplicidad. Quien seguía a Tech como una fuente de revalorización independiente tendrá que acostumbrarse a mirarla como una pieza más del conjunto.
La tendencia del sector apunta en la misma dirección. Los grandes operadores europeos llevan años simplificando estructuras, reduciendo marcas intermedias, y presentando al mercado un relato único. Telefónica se suma a esa corriente con una operación de bajo coste financiero, pero de calado organizativo. No hay desembolso, no hay ampliación de capital ni movimiento de deuda: solo una reordenación de mando. La información relevante del grupo se registra, como la de cualquier cotizada, en la CNMV.
Queda por ver cómo encaja la plantilla y qué ocurre con los contratos de grandes clientes que se gestionaban desde la filial digital. La integración es de gestión, no societaria, lo que permite al grupo conservar la marca y, al mismo tiempo, apretar la coordinación comercial. La próxima prueba de fuego será la presentación de resultados del tercer trimestre, prevista para finales de octubre, cuando el mercado podrá comprobar si la nueva estructura se traduce en mejores márgenes o si se queda en un simple cambio de organigrama.
Veredicto Merca2
Cotización al cierre o apertura: El anuncio no ha provocado un movimiento apreciable en la cotización de Telefónica, un valor en el que el Estado mantiene cerca del 10% del capital a través de la SEPI. Las reorganizaciones internas rara vez reprecian la acción si no vienen acompañadas de un evento financiero.
Clave técnica: La operación difumina la lectura individual de Telefónica Tech, que desde su creación en 2019 se presentaba como una unidad con valor propio. Si la compañía deja de desglosar sus cifras, al mercado le costará medir su contribución y asignarle un múltiplo diferenciado.
Apunte macro: La cita entre Murtra y Cuerpo a las 11.30 horas en el Ministerio de Economía, junto con el acto sobre IA en La Moncloa a las 9.30, confirma que el sector de las telecomunicaciones y la inteligencia artificial están en el punto de mira del Gobierno.
La CDU acaba de firmar su peor resultado en unas elecciones regionales desde la recuperación de la democracia alemana. En Mecklemburgo-Pomerania Occidental, el partido de Friedrich Merz se ha quedado en el 4,9% de los votos, ha caído por debajo de la barrera del 5% y ha quedado fuera del Parlamento regional. Ese es el punto de partida del último análisis de Juan Ramón Rallo, que dedica el vídeo a una pregunta incómoda para toda la derecha europea: si algo así podría terminar ocurriéndole al PP de Alberto Núñez Feijóo.
Un 4,9% que expulsa a la CDU del Parlamento
Rallo repasa los números de la cita electoral y el retrato que dejan es el de una debacle histórica. Alternativa para Alemania ganó la región con un 38% de los votos, el SPD quedó segundo con un 35% y la izquierda radical se anotó un 6,5%, mientras los verdes aguantaron con un 5,7%. La CDU, en cambio, se quedó a una décima del umbral que da acceso al reparto de escaños. Para dimensionar la caída, el creador del canal recuerda de dónde viene ese partido: en 2021 cosechaba un 13% en la misma región y en 2006 rondaba el 30%.
El desplome no es un episodio aislado. El mismo domingo se celebraron elecciones en Berlín, donde la izquierda radical ganó por primera vez en la historia con un 25,4% de los sufragios y la CDU quedó segunda con un 19,7%. Merz calificó ese resultado de decente, pero Rallo se encarga de ponerlo en contexto: en 2023 su partido había ganado la capital alemana con casi el 30% de los votos. Dos semanas antes, en Sajonia-Anhalt, la formación pasó del 37% y el gobierno regional al 17% en apenas un ciclo electoral, mientras Alternativa para Alemania se convertía en primera fuerza rozando la mayoría absoluta.
La tendencia se confirma en las encuestas nacionales. En las federales de febrero de 2025, la CDU junto a la CSU obtuvo el 28,5% y Alternativa para Alemania el 20,8%; hoy esas posiciones aparecen invertidas, con el partido de ultraderecha en torno al 27% y la formación de Merz alrededor del 21%. Solo un 15% de los alemanes aprueba la labor del Gobierno, una coalición que la CDU comparte con el SPD.
Las tres promesas que Merz rompió
Según la explicación que ofrece el canal, el hundimiento tiene una raíz sencilla: quien vota espera que se cumplan las promesas electorales, y Merz ha incumplido las suyas. En 2025 se presentó como la ruptura con la era Scholz y también con la herencia de Merkel, y lo hizo con tres compromisos muy concretos: disciplina fiscal y defensa del freno de deuda constitucional, ninguna subida de impuestos y un giro duro en política migratoria, con controles fronterizos, deportaciones y fin del modelo de puertas abiertas.
Un político que hace campaña contra la deuda pública y la dispara en cuanto llega al poder no debería sorprenderse cuando sus propios votantes le dan la espalda.
— Juan Ramón Rallo
Del freno de deuda al fondo de 500.000 millones
Rallo desmonta una por una esas promesas. Tras ganar en marzo de 2025, y antes incluso de tomar posesión, Merz impulsó con el Bundestag saliente una reforma constitucional que exceptúa el gasto en defensa del freno de deuda y crea un fondo especial de 500.000 millones de euros para infraestructuras, elevando de forma notable la capacidad de endeudamiento del país. El canal subraya el detalle procedimental: se hizo con el Parlamento antiguo para que el nuevo, donde no tenía mayoría, no pudiera bloquear la operación.
En materia tributaria, la coalición con los socialdemócratas lleva un año discutiendo cómo financiar la reforma fiscal de 2027, y el SPD exige subir impuestos a las rentas más altas, algo que Merz había descartado expresamente durante la campaña. A eso se suma su reforma de la seguridad social, que ha implicado incrementos en las cotizaciones. En inmigración, los controles fronterizos se reforzaron solo a medias, muy lejos de lo que esperaban muchos de sus votantes.
El paralelismo con Feijóo que apunta Rallo
El interés del vídeo no se agota en Alemania. Rallo sostiene que este tipo de colapso no responde a un accidente local, sino a un patrón reconocible: una derecha tradicional que promete contener el gasto, aliviar la presión fiscal y endurecer la inmigración, y que una vez en el Gobierno hace lo contrario, abriendo la puerta a que la derecha alternativa capitalice el descontento. De ahí su advertencia, planteada más como aviso que como pronóstico cerrado: algo parecido podría terminar ocurriéndole al PP español. Conviene precisar que el vídeo apunta esa hipótesis sin desarrollarla en detalle, así que funciona como marco de lectura y no como una predicción argumentada.
Qué significa esto para el lector
Para el lector español, la relevancia va más allá de la curiosidad comparada. Alemania es nuestro primer socio comercial y el país que marca el tono económico de la eurozona, de modo que la inestabilidad política de la CDU afecta a decisiones fiscales, energéticas e industriales que acaban llegando a España. Pero hay una segunda lectura, más política. La cascada de resultados alemanes muestra que el desgaste de un partido de Gobierno puede ser rapidísimo: en dieciocho meses se pasa de ganar unas federales a quedar fuera de un parlamento regional. Este analisis invita a mirar con lupa la brecha entre lo prometido y lo ejecutado, porque ahí está el combustible del voto de castigo. Eso sí, la comparación tiene límites que el propio vídeo no resuelve: el sistema electoral alemán fija un umbral del 5% que convierte un desgaste moderado en expulsión parlamentaria, mientras que en España el umbral para el Congreso es del 3% y el reparto es provincial, lo que amortigua esos golpes. La advertencia, por tanto, es sobre la dirección del voto, no sobre una traducción mecánica de escaños.
Lo que deja el caso alemán es una pregunta que cualquier formación de Gobierno hará bien en tomarse en serio: cuánto tiempo puede sostener un partido el crédito de sus votantes cuando las promesas centrales de la campaña se han quedado por el camino. Rallo no ofrece una respuesta cerrada para España, y quizá ahí está lo más valioso de su análisis: en política, los márgenes de error se agotan antes de lo que parece.
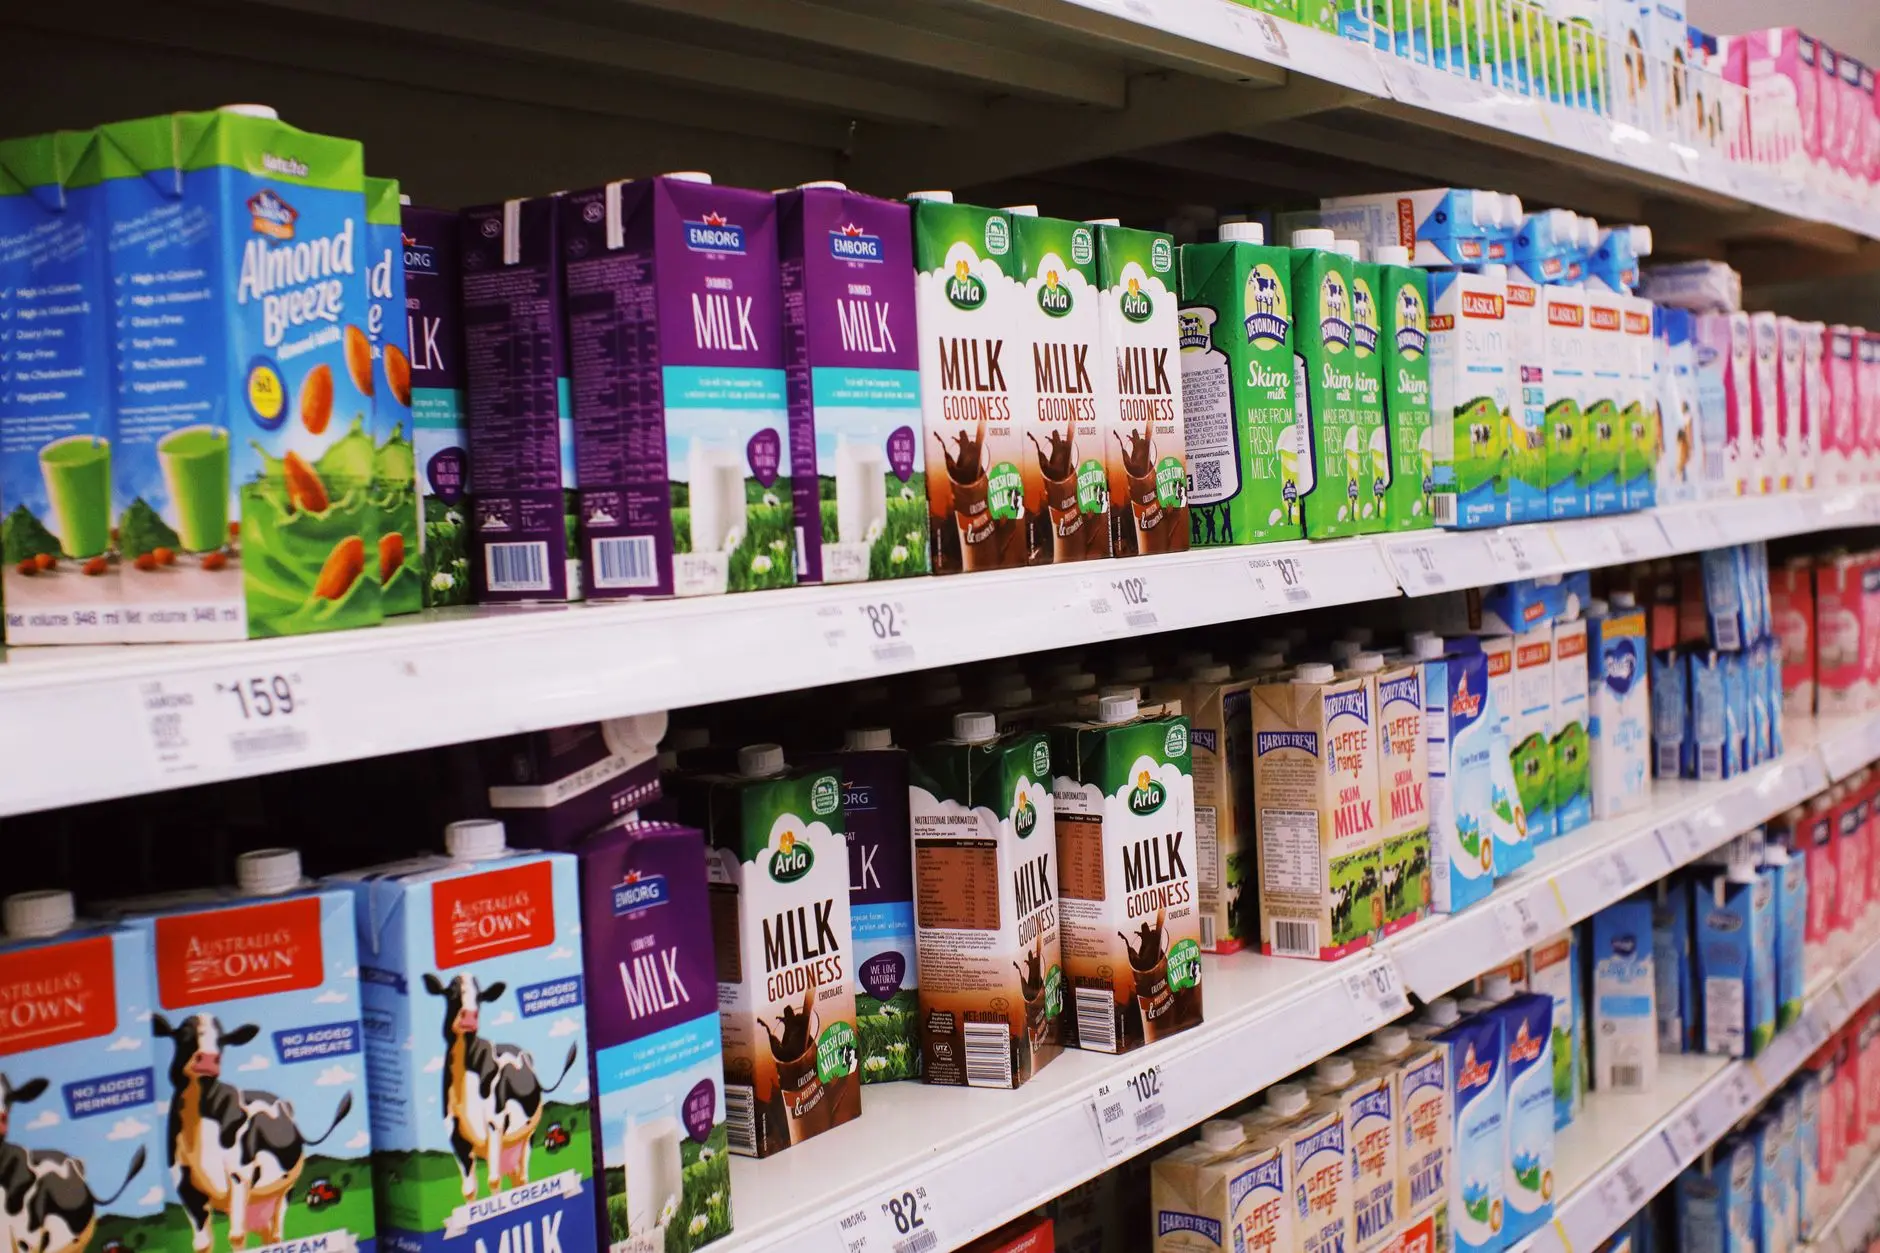
Precio recomendado del fabricante y precio de la estantería no son lo mismo
El precio recomendado del fabricante —el clásico PVPR impreso en el envase— no es un precio de venta, sino una sugerencia del fabricante o del mayorista. En España rige la libertad de mercado, de modo que la tienda puede respetarlo o ignorarlo y vender más caro o más barato: no hay ninguna norma que la obligue a clavarlo. Un ejemplo difundido en redes fue el de unos Filipinos con PVPR de 1,40 euros que se vendían a 1,90 en El Corte Inglés, casi un 36% por encima de lo aconsejado por la marca. La clave es que esa cifra no la fija quien te vende, sino un tercero, así que no te vincula a ti ni le obliga a él. La normativa de competencia, además, prohíbe imponer un precio mínimo de reventa y solo tolera precios máximos o recomendados (doctrina del TJUE, asunto C-260/07) para que el distribuidor conserve libertad real al fijar su precio, como recuerda el informe de la AESAN sobre este tipo de desajustes.
Muy distinto es el precio de la estantería o de la etiqueta. Ese sí es el precio de venta al público que expone el propio comercio, debe incluir el IVA y tiene que ser inequívoco, legible y visible. Ahí está la única reclamación que suele salir adelante: si el lineal marca un importe y en caja te cobran otro más alto, el establecimiento está obligado a respetar el precio anunciado. El texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios establece que la información precontractual sobre el precio vincula a la empresa y se integra en el contrato (artículos 60 y 61), y las normas de comercio minorista añaden que no se puede cobrar por encima del precio indicado y que, si aparecen dos precios distintos, se aplica el más barato. Por eso la queja debe apoyarse en la etiqueta o el cartel del establecimiento —no en el PVPR del envase—, con foto, ticket y, si hace falta, la hoja de reclamaciones.
Cobrar más que el precio anunciado es publicidad engañosa y una infracción de consumo
Que el precio de la etiqueta sea inferior al de caja no es un simple descuido: en términos jurídicos, la diferencia constituye una publicidad engañosa y una infracción en materia de consumo. El artículo 61 del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios (Real Decreto Legislativo 1/2007) establece el principio de integración de la oferta, promoción y publicidad en el contrato, de modo que el importe expuesto en el lineal o comunicado al cliente vincula al empresario y pasa a formar parte de las condiciones económicas de la operación. A esto se suma que el artículo 49.1 del mismo texto tipifica como infracción el incumplimiento de las normas reguladoras de precios y de las relativas a la publicidad de bienes y servicios.
La calificación se refuerza desde otras dos normas. La Ley 34/1988 General de Publicidad considera ilícita la publicidad engañosa, y la Ley 3/1991 de Competencia Desleal define en su artículo 5 como desleal toda información falsa o que, aun siendo veraz, induzca a error sobre el precio o sobre una ventaja concreta respecto a él, alterando así la decisión de compra. La propia Agencia Española de Seguridad Alimentaria y Nutrición (Aesan), en su informe sobre qué precio debe cobrarse cuando no coincide el marcado con el de la caja, concluye que el importe publicitado en el lineal vincula al comercio ante el consumidor.
De ahí que la reclamación no se limite a la devolución de la diferencia: lo relevante es que el comercio ha cometido una infracción, no una mera equivocación corregible sin más. Solo puede exigirse el precio más bajo de los dos que concurran, según recuerdan las autoridades de consumo. La vía para hacerlo valer es la hoja de reclamaciones y, después, los servicios autonómicos de consumo, las OMIC o las asociaciones de personas consumidoras. La única excepción que permite al comercio negarse es el llamado error evidente o manifiesto: un fallo tan llamativo que cualquier persona razonable lo identificaría como tal —un televisor de 1.000 euros marcado a 10, por ejemplo—, supuesto que, en todo caso, debe acreditar quien lo alega y que no ampara un simple desajuste entre estantería y caja.
La única reclamación que prospera: denuncia ante Consumo, no una demanda por la diferencia
Cuando el estante marca un precio y la caja cobra otro, la tentación de exigir la diferencia por la vía judicial choca con un problema de aritmética: lo habitual es que la discrepancia se mida en céntimos o unos pocos euros, y ninguna demanda compensa ese importe. El juicio verbal permite reclamar hasta 6.000 euros y, por debajo de 2.000, defenderse sin abogado ni procurador, pero el proceso sigue consumiendo tiempo, exige reunir pruebas y, desde la reforma de 2025, obliga a acreditar un intento previo de acuerdo extrajudicial. Si se pierde, además, la parte vencida puede ser condenada en costas. Para un desfase de un par de euros, el coste de oportunidad supera con creces lo reclamado, por lo que perseguir la diferencia ante un juez no sale a cuenta.
Lo que sí prospera es la denuncia ante Consumo. El precio exhibido es vinculante —el Real Decreto 3423/2000 obliga a mostrar el precio final con IVA— y cobrar por encima se considera una práctica desleal tipificada en la Ley General para la Defensa de los Consumidores y Usuarios. El primer paso es pedir la hoja de reclamaciones en el establecimiento, obligatoria, gratuita e inmediata; la empresa debe responder en 10 días hábiles. Si no contesta o la respuesta no satisface, se presenta la copia en la OMIC, el servicio autonómico de consumo o una asociación, que median con el comercio y pueden abrir un procedimiento sancionador. Las multas para estas infracciones leves van de 150 a 10.000 euros y pueden llegar a dos o cuatro veces el beneficio obtenido, un acicate mucho mayor que la devolución de unos céntimos.
Antes de pagar: qué pedir y a quién dentro del propio establecimiento
Cuando en la caja aparece un importe superior al del lineal, lo primero es no pagar y pedir en el propio establecimiento que se compruebe el precio. El Real Decreto 3423/2000 obliga a exponer el precio de venta de forma inequívoca, legible y visible sin necesidad de solicitarlo, y las autoridades de consumo recuerdan que la cifra exhibida vincula: si hay dos precios distintos para el mismo producto, solo puede exigirse el más bajo. La petición es concreta: que se aplique el precio del estante. Se plantea al cajero y, si no lo resuelve, al responsable, encargado o jefe de sección —o al mostrador de atención al cliente, si lo hay—, pidiendo que alguien baje al pasillo a verificarlo; ayuda mostrar la etiqueta o una foto hecha con el móvil. Si se niegan, no hay obligación de comprar ese artículo: se puede pedir que lo retiren del ticket. La excepción es el error manifiesto, tan evidente que nadie lo tomaría por real (un televisor de 1.000 euros marcado a 10): ahí el comercio puede alegar la equivocación.
Antes de pagar conviene asegurar la prueba y el rastro formal, porque sin ellos la reclamación se cae. Se fotografía la etiqueta del lineal junto al propio producto y, si el cartel de oferta está en otro lugar, se pide al encargado que se mantenga expuesto. Al pasar por caja se tiene derecho a ticket o factura, el documento que acredita qué se cobró realmente. Si el establecimiento sostiene el precio superior, se solicita la hoja de reclamaciones: es obligatoria en todos los comercios, debe entregarse al momento, gratis y sin exigir explicaciones, y el local debe exhibir un cartel visible que avise de su existencia. Se rellena en el propio establecimiento, antes de salir, describiendo los hechos y lo que se pretende (la devolución de la diferencia), y la persona consumidora se queda con su copia —sellada o firmada—, que interesa fotografiar. Negarse a entregarla es ya una infracción, que puede hacerse constar con la Policía Local. La empresa debe responder en unos diez días hábiles, ampliables a un mes, pero la hoja no devuelve el dinero por sí sola: abre la mediación ante la OMIC, el arbitraje o el juzgado.
La hoja de reclamaciones: cómo pedirla, qué copia llevarte y qué hacer si se niegan a dártela
Pedir la hoja de reclamaciones no es un favor que te hagan, sino un derecho: cualquier establecimiento obligado a tenerlas (comercios, hostelería, talleres, agencias, gimnasios y un largo etcétera) debe entregártela de forma inmediata, gratuita y aunque no hayas consumido nada. Puedes solicitarla a cualquier empleado y nadie puede obligarte a rellenarla allí mismo: si lo prefieres, te la llevas a casa. El impreso oficial es autocopiativo y consta de tres ejemplares: el original blanco, que se remite a la Administración de Consumo; la copia rosa, que se queda el establecimiento; y la copia verde, la tuya. Al cumplimentarla, identifica el producto, el precio marcado en el estante y el importe que te cobraron en caja, adjunta el ticket y concreta qué pides (la diferencia). Tú sales con las dos copias que te corresponden, y la blanca es la que acabas presentando en la OMIC o en el servicio de consumo de tu comunidad.
Que se nieguen a dártela es, en sí mismo, una infracción. Ante esa situación, la vía más eficaz es requerir la presencia de la Policía Local o Municipal para que acredite la negativa, y después presentar la reclamación directamente en la OMIC o en la Dirección General de Consumo de tu comunidad, describiendo los hechos y haciendo constar que no te facilitaron el impreso, aunque no lo tengas en la mano. Conviene distinguir dos cosas: el comercio no puede impedirte acceder a la hoja, pero sí puede negarse a firmarla. Si lo hace, basta con reflejar esa circunstancia en el apartado de observaciones, porque la reclamación sigue adelante. La firma solo tiene valor de acuse de recibo, no implica que la empresa reconozca los hechos, y esta dispone de 10 días hábiles para contestarte por escrito.
La prueba que decide el expediente: foto del cartel, ticket y datos del establecimiento
Foto de RDNE Stock project en Pexels
Sin una imagen del cartel, la reclamación se reduce a la palabra de un cliente contra la de un cajero, y ahí no prospera nadie. La foto debe captar en el mismo encuadre el precio expuesto y el producto al que se refiere —nombre, marca, formato y, si es posible, el código o la referencia—, porque es lo único que desmonta el argumento más repetido en tienda: que el artículo estaba mal colocado o que el cartel correspondía a otra referencia. Conviene que se vea también la estantería o el pasillo, y que la imagen conserve fecha y hora en sus metadatos. El ticket fija lo que realmente se cobró: importe final, desglose de la compra, fecha y hora. Si ya se pagó y no hubo tiempo de fotografiar el cartel, aún se puede volver al establecimiento y capturarlo antes de que lo retiren, siempre que siga expuesto.
El tercer pilar son los datos del establecimiento, y es el que más expedientes deja cojos. La hoja de reclamaciones exige identificar al reclamado con nombre comercial, razón social, NIF y domicilio; esa información aparece en el propio ticket o en el cartel de la entrada, así que basta con copiarla o fotografiarla antes de salir del local. En el escrito hay que relatar los hechos con fechas, señalar el producto y su precio, y concretar la pretensión: la devolución de la diferencia cobrada y la corrección del etiquetado. La Administración traslada entonces la reclamación a la empresa, que tiene diez días hábiles para alegar y aportar pruebas; ahí la carga recae sobre el comercio, y si sostiene que el error era evidente tendrá que demostrarlo. Pedir la hoja es gratuito y obligatorio para el establecimiento; si se niega a entregarla, cabe requerir la presencia de la policía local para que levante acta.
Si ya has pagado: cómo recuperar la diferencia por una vía gratuita
Haber pagado no cierra la reclamación: el cobro en caja no convalida un precio superior al anunciado en el estante. Lo primero es conservar el ticket, que acredita lo que realmente te cobraron, y una foto de la etiqueta, del cartel o del precio visible en el momento de la compra. Con eso, reclama por escrito —la queja verbal no deja rastro— al servicio de atención al cliente del establecimiento o a la dirección que figure en el local: el empresario está obligado a responder en el plazo más breve posible y, en todo caso, como máximo en un mes desde la presentación de la reclamación (artículo 21.3 del TRLGDCU). Pide además la hoja de reclamaciones: en la mayoría de comunidades autónomas sigue siendo obligatoria y se rellena por triplicado, con una copia para ti, otra para el comercio y otra para la administración, que es la que abre el expediente. Ninguno de estos pasos tiene coste.
Si la empresa rechaza devolverte la diferencia, quedan dos vías gratuitas antes de plantearse los tribunales. La primera es la OMIC de tu ayuntamiento o el servicio de consumo de tu comunidad, que median sin coste entre tú y el comercio; no es vinculante, pero suele desbloquear conflictos de cuantías pequeñas. La segunda es la Junta Arbitral de Consumo, un procedimiento gratuito, para el que no necesitas abogado y cuyo laudo es de obligado cumplimiento, con la misma eficacia que una sentencia judicial. El reglamento aprobado por el Real Decreto 713/2024, vigente desde febrero de 2025, fija un máximo de 90 días para resolver, permite presentar todo por internet y prohíbe que las empresas adheridas limiten qué asuntos aceptan. El obstáculo es que solo funciona si el comercio está adherido al sistema o acepta el arbitraje para tu caso concreto: conviene consultar el censo público de empresas adheridas antes de solicitarlo.
El error de etiquetado: hasta dónde puede alegar la tienda
Foto de Atlantic Ambience en Pexels
La regla de partida es que el precio exhibido vincula al comercio. El artículo 12 del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios (Real Decreto Legislativo 1/2007) obliga a las empresas a cumplir lo prometido, publicitado o informado, y el artículo 13 les prohíbe negar injustificadamente la venta de un producto en las condiciones ofrecidas. A ello se suma el Real Decreto 3423/2000, que exige que el precio figure de forma inequívoca, legible y con el IVA incluido, y que, si un mismo artículo aparece con dos importes, solo pueda exigirse el más bajo. La Ley 7/1996 de Comercio Minorista reconoce la libertad de precios, pero una vez el comercio los expone públicamente los asume como oferta. Dicho de otro modo: el etiquetado erróneo no es un problema del cliente, sino un riesgo del vendedor.
El margen que le queda a la tienda es estrecho y se reduce a una única excepción: el error manifiesto u obvio. Los tribunales y las autoridades de consumo aceptan que el comercio se niegue a vender al precio marcado cuando el fallo es tan llamativo que cualquier persona razonable habría entendido que se trataba de una equivocación, como un televisor de 1.000 euros etiquetado a 10. Fuera de ese supuesto no sirven excusas como que el sistema informático no estaba actualizado o que el cartel correspondía a una promoción anterior. Es la empresa la que debe acreditar ese error evidente; el consumidor no tiene que demostrar que el precio era real. Para que la reclamación prospere conviene fotografiar el precio expuesto y conservar el ticket, pedir la hoja de reclamaciones y acudir al servicio de Consumo o a una asociación de consumidores.
Qué no puedes exigir aunque tengas razón
Que el cartel marque menos y la caja cobre más no convierte la reclamación en un chollo. La normativa de indicación de precios (Real Decreto 3423/2000) y el artículo 61 de la Ley General para la Defensa de los Consumidores y Usuarios amparan una única pretensión: que se aplique el precio expuesto. Si aún no has pagado, puedes exigir abonar el importe del lineal y, si te niegan, dejar el producto e irte sin coste alguno. Si ya has pasado por caja, tu derecho se limita a recuperar la diferencia. No cabe pedir el artículo gratis, ni un descuento extra por el trastorno, ni una indemnización por el tiempo perdido ni el doble del importe en concepto de compensación. Y tampoco puedes exigir que el comercio sea castigado: la multa, en su caso, la impone la inspección de consumo y la cobra la Administración, no tú.
Hay además dos supuestos en los que llevar razón no se traduce en nada exigible. El primero es el error manifiesto: si la diferencia es tan desproporcionada que cualquier persona habría detectado la equivocación —un televisor de 1.000 euros etiquetado a 10—, el establecimiento puede acreditarlo y negarse a vender a ese precio, igual que si aprecia mala fe en el comprador. El segundo afecta al precio recomendado del fabricante impreso en el envase. Ese PVP no vincula a nadie: el artículo 13.1 de la Ley de Ordenación del Comercio Minorista establece que los precios de venta se fijan libremente, y la normativa de competencia solo prohíbe imponer precios de reventa, no sugerirlos. Si el paquete indica 5 euros y la tienda lo vende a 6, no hay reclamación posible: lo vinculante es el precio expuesto en el establecimiento, no el que figura en el embalaje.
La terapia de contraste alterna calor y frío en rondas para acelerar la recuperación muscular, y la clave está en la estructura: temperaturas, tiempos y número de rondas, más que en el equipamiento.
Vamos a los datos. Quienes ya practican este protocolo en casa coinciden en un patrón: el montaje es sencillo, pero sostener la constancia cuesta. La recuperación muscular con frío y calor funciona cuando la pauta es repetible, no cuando es heroica: tres rondas bien hechas valen más que siete improvisadas.
Por qué el contraste de calor y frío acelera la recuperación
El principio es sencillo y hasta elegante. El calor dilata los vasos sanguíneos; el frío los contrae. Alternar ambos provoca un efecto de bombeo vascular que mueve la sangre por el tejido muscular y favorece la llegada de nutrientes y la retirada de metabolitos. Traducido: la zona trabajada se siente más suelta y menos cargada.
La evidencia aquí pide matices. La inmersión en agua fría tiene respaldo sólido para reducir la percepción de esfuerzo y las agujetas tras sesiones intensas. La terapia de contraste, en cambio, acumula estudios con resultados más moderados: ayuda sobre todo a la sensación de recuperación, no a un cambio medible en la fuerza al día siguiente. A efectos prácticos, funciona mejor como ritual de recuperación que como poción mágica.
Ahora la parte que casi nadie cuenta: el contraste no sustituye al descanso, la proteína ni el sueño. Los suma. Eso sí, es una de las herramientas más accesibles para quien entrena fuerza o deportes de resistencia y quiere llegar al día siguiente con menos pesadez.
El contraste no repara el músculo por sí solo; crea las condiciones para que el descanso y la proteína hagan su trabajo.
Fíjate en la palabra clave: condiciones. El protocolo prepara el terreno, y el terreno se construye con repetición. Por eso la constancia pesa más que la temperatura exacta: un contraste discreto repetido supera a uno extremo esporádico.
Cómo estructurar las rondas de calor y frío en casa
No necesitas una instalación de spa. La parte caliente puede ser una sauna, una bañera con agua caliente o incluso una ducha; la fría, una bañera con hielo, una piscina o una ducha de agua fría. Formas todas de hidroterapia aplicada al rendimiento. Lo importante es medir, porque la piel engaña y lo que parece frío a menudo no baja de los 20 grados. Mide, no intuyas.
Las temperaturas que se repiten en los protocolos domésticos se mueven entre los 38 y 40 grados en el lado caliente y los 10 y 15 grados en el frío. Un termómetro de baño cuesta poco y elimina la intuición del proceso.
El esquema clásico es de tres rondas, ampliable a cinco para quien ya está adaptado: dos o tres minutos de calor, uno de frío, y terminar siempre en frío. El cambio entre lados se hace sin pausa o con un descanso breve de menos de un minuto; el cuerpo agradece una transición limpia. Esto sí mueve la aguja.
El punto que más frena a quien empieza no es el frío, sino la logística. Llenar la bañera, enfriar el agua, limpiar después y repetirlo tres veces por semana desgasta más que el propio protocolo. Los practicantes veteranos simplifican: una bañera para el frío y la ducha o la sauna para el calor, con el material listo antes de empezar.
📊 La pauta en cifras
Temperatura eficaz: 38-40 grados en el lado caliente y 10-15 grados en el frío, siempre con termómetro.
Rondas y tiempos: 3 rondas de 2-3 minutos de calor y 1 minuto de frío; hasta 5 si ya estás adaptado, terminando en frío.
Transición: cambio inmediato o descanso de menos de un minuto entre lados.
A tener en cuenta: la evidencia respalda la sensación de recuperación, no mejoras de fuerza medibles al día siguiente.
Lo que la evidencia sostiene y lo que no deberías esperar
Conviene ser honesto con las expectativas. La revisión de la literatura de recuperación coloca la inmersión en frío por delante del contraste, y la mayoría de los estudios apunta a que la terapia de contraste es una opción razonable, económica y de bajo riesgo para mejorar la percepción de recuperación tras el esfuerzo. Lo que no hace es reparar el músculo ni sustituir al sueño.
¿Y quién se beneficia de verdad? El perfil que encaja es el de quien entrena fuerza o resistencia tres o más veces por semana y arrastra pesadez acumulada. Para una caminata suave o un día de descanso, el ritual aporta poco más que la ducha de siempre. La letra pequeña del método está en la constancia: los propios practicantes reconocen que el fallo no es la temperatura, sino el hoy no me apetece.
Un apunte de sentido común antes de montar nada: esta información es divulgativa y de optimización del estilo de vida, no es consejo médico. Si tienes alguna circunstancia personal que aconseje prudencia, consúltalo con un profesional antes de exponerte a temperaturas extremas.
⚡ Rutina de Optimización Diaria
Mide antes de improvisar: consigue un termómetro de baño y fija tu lado caliente en 38-40 grados y el frío en 10-15 grados.
Empieza con tres rondas: dos o tres minutos de calor y uno de frío por ronda, terminando siempre en frío durante cuatro semanas.
Ancla el ritual a la ducha: hazlo justo después de entrenar, tres días por semana, para que la constancia no dependa de la motivación.
Morgan Stanley vuelve a situar a Shell en el camino de los nuevos máximos históricos. El detalle de la nota es escueto, sin un precio objetivo nuevo sobre la mesa, así que conviene leerla como un refuerzo de tesis y no como un giro de recomendación.
Lo relevante está en el momento. La petrolera británica cotiza con el viento a favor de una cartera que combina producción de crudo y gas, una división de trading que genera caja incluso con precios planos y un negocio de gas natural licuado en el que es el mayor comercializador del mundo.
Es una mezcla que los analistas llevan años señalando como la más defensiva dentro del sector energético europeo. También la más rentable en términos de caja disponible.
La tesis de Morgan Stanley sobre el hueco de valor europeo
El argumento que sostiene la casa estadounidense no es nuevo, pero sigue teniendo recorrido: las grandes energéticas europeas cotizan con un descuento persistente frente a sus comparables estadounidenses. Shell, BP, TotalEnergies y Eni se mueven por debajo de los múltiplos que el mercado paga por Exxon Mobil o Chevron, pese a tener perfiles de generación de caja equiparables en varios de sus negocios.
Esa brecha es la razón por la que el sector ha dejado de ser una posición de castigo en las carteras. El mercado ha convertido a Shell en el instrumento preferido para tomar exposición al crudo sin asumir el riesgo de un balance débil. La mayoría de los gestores institucionales que siguen la petrolera mantiene la misma lectura.
Comprar Shell hoy no es apostar por un petróleo caro, sino por una compañía capaz de generar caja con el barril a precios medios.
Recompras, dividendo y la prueba del refino
El segundo pilar de la tesis es la retribución al accionista. Shell ha ido elevando sus programas de recompra desde 2022 y el mercado da por hecho que el ritmo se mantendrá en la segunda mitad de 2026, con un dividendo trimestral que la compañía revisa al alza una vez al año. El detalle de esos programas está publicado en la web de relación con inversores de la petrolera.
La caja sale de una cartera diversificada: el negocio integrado de gas aporta la mayor parte del beneficio operativo, el refino sigue atado al ciclo de márgenes europeos y la química continúa siendo el eslabón flojo del grupo.
Ahí está también el principal foco de riesgo. Un deterioro del crack spread en el Viejo Continente o una corrección del gas licuado en Asia golpearían de lleno las estimaciones del consenso, que ya descuenta una ejecución sin sobresaltos.
El ciclo, como siempre, manda.
El espejo de Wall Street: una brecha que no se cierra
La brecha de valoración entre Europa y Estados Unidos no es un accidente de mercado. Responde a tres cosas: una base inversora doméstica más pequeña, el peso de los mandatos ESG en las carteras institucionales europeas y la sospecha permanente sobre el valor terminal del petróleo. Mientras esos tres factores no cambien, el descuento se cierra a ratos y vuelve a abrirse.
Hay una contradicción que conviene mirar de frente. Cuanto más dinero dedica Shell a recompras y menos a proyectos de transición, mejor la lee el mercado a corto plazo y peor encaja su perfil con el relato regulatorio europeo. La compañía ha elegido la disciplina de capital, y esa elección tiene un coste político que no aparece en los múltiplos.
Mi lectura es que Morgan Stanley acierta en la dirección y se queda corta en el plazo. Con la caja que genera el negocio integrado, la compañía puede sostener la retribución al accionista incluso con un barril por debajo de los niveles actuales.
El problema llegaría si el consenso tuviera que revisar de golpe el escenario de demanda de crudo que maneja la Agencia Internacional de la Energía. Los resultados del tercer trimestre, que la petrolera suele presentar a finales de octubre, son el primer examen serio: ahí se verá si las recompras se financian con caja operativa o empiezan a apoyarse en deuda.
La pregunta que queda abierta no es si Shell puede marcar un nuevo récord, sino si el mercado está dispuesto a pagarle el múltiplo de una petrolera estadounidense. Hoy, eso no está en el precio.
Cerca de 40.000 estudiantes inician el curso en Grupo UAX. El nuevo curso estará marcado por la apertura del Centro Universitario Alfonso X el Sabio Asturias, la expansión de MIR Asturias, la consolidación de UAX Mare Nostrum en Málaga y el impulso de la internacionalización y la formación online.
El Grupo UAX informó de que inicia el curso académico 2026/27 con una comunidad de casi 40.000 estudiantes y una oferta formativa actualizada que abarca desde la Formación Profesional y la universidad, hasta el posgrado y la formación para profesionales a través de XTART, la Universidad Alfonso X el Sabio, UAX Mare Nostrum, el Centro Universitario Alfonso X el Sabio Asturias, The Valley y MIR Asturias.
Este nuevo curso está marcado por la evolución del ecosistema educativo que forma el grupo, con la incorporación de nuevos hitos como la apertura del Centro Universitario Alfonso X el Sabio Asturias, la expansión de MIR Asturias, la consolidación de UAX Mare Nostrum tras su primer año de actividad en Málaga y el impulso de la comunidad internacional y la formación online como palanca de crecimiento.
Bajo el concepto de ‘Lifelong Learning’, el Grupo continúa ampliando su propuesta formativa para cubrir las diferentes etapas del desarrollo profesional de las personas, desde la incorporación al mercado laboral a través de la Formación Profesional hasta la especialización universitaria y la actualización de conocimientos para profesionales.
NUEVAS ETAPAS
La Universidad Alfonso X el Sabio inicia el curso con una oferta académica formada por 200 titulaciones que cubren áreas de alta demanda, como Salud y Deporte, Business & Tech, Ingeniería o Educación. Durante este curso, UAX continuará reforzando su conexión con empresas e instituciones a través de más de 10.000 acuerdos con empresas e instituciones, que permiten desarrollar prácticas profesionales, proyectos conjuntos y experiencias formativas vinculadas a distintos sectores.
Según indicó, esta apuesta por una formación conectada con el entorno profesional se integra dentro de la metodología ‘UAXmakers’, que permite a los estudiantes aplicar los conocimientos adquiridos en el aula desarrollando soluciones a retos reales junto a profesionales de organizaciones líderes en innovación. Un complemento esencial en su formación para salir al mercado laboral con las competencias y habilidades clave en el entorno laboral actual.
Junto a la formación universitaria, XTART FP afronta el nuevo curso con una oferta de Formación Profesional orientada a impulsar la empleabilidad de sus estudiantes. Con formaciones certificadas por organizaciones de prestigio en áreas como Informática Sanitaria, Big Data & Inteligencia Artificial, IA Aplicada al Marketing Digital o Especialista en Pacientes Críticos, sus programas incorporan formación práctica y colaboración con compañías como Accenture, Caixabank Tech, HPE o Quirónprevención, facilitando la adquisición de competencias alineadas con las necesidades actuales del mercado.
The Valley continuará desarrollando programas de formación dirigidos a profesionales y empresas en ámbitos como tecnología, transformación digital, innovación y liderazgo, para impulsar la innovación y capacitar a profesionales y organizaciones para liderar el cambio.
Por su parte, MIR Asturias, centro de alto rendimiento para profesionales sanitarios con casi 40 años de historia, consolidará su modelo de éxito en la preparación de médicos para el examen MIR con una actualización de su campus virtual, cuya tecnología algorítmica hace posible un acompañamiento personalizado, que junto al profesorado, los contenidos de calidad y la atención individualizada de los tutores y psicólogos, permite a los estudiantes cumplir con su objetivo.
Uno de los principales hitos del curso 2026/27 será la puesta en marcha del Centro Universitario Alfonso X el Sabio Asturias, que iniciará sus clases a principios de octubre con los grados de Medicina y Enfermería. El nuevo centro adscrito, ubicado en Oviedo, amplía la presencia de Grupo UAX en el ámbito de la Salud con un proyecto universitario especializado que integra formación práctica, simulación clínica avanzada, Salud Digital y visión One Health. Además, contará con la colaboración de hospitales, entidades sanitarias, empresas biosanitarias y centros de investigación del entorno asturiano.
En Málaga, UAX Mare Nostrum afronta su segundo año consolidando un proyecto universitario vinculado al desarrollo del talento en la región. El campus inaugurará la segunda fase de las obras en octubre ampliando su comunidad de estudiantes hasta los aproximadamente 1.300 estudiantes y con una oferta formativa centrada en salud, deporte, negocios, tecnología y diseño.
Asimismo, MIR Asturias continúa su expansión nacional y ha multiplicado sus sedes este curso llegando ya a Madrid, Barcelona, Valencia, Sevilla, Santiago, Bilbao, Málaga, Córdoba y Zaragoza, además de la próxima apertura de Granada.
INTERNACIONALIZACIÓN
La internacionalización y el impulso al talento seguirán siendo dos de los ejes de Grupo UAX durante el presente curso. El grupo cuenta actualmente con estudiantes procedentes de más de 70 países y mantiene acuerdos con 175 instituciones internacionales, una red que seguirá creciendo este año con nuevos programas de movilidad, colaboración y formación internacional.
A esta apuesta por una comunidad universitaria global se suma el compromiso de Grupo UAX con la identificación y el desarrollo del talento, a través de un amplio programa de becas y ayudas dirigido a estudiantes con expedientes destacados, tanto en el ámbito local, con la colaboración del Ayuntamiento de Villanueva de la Cañada, como en el internacional, mediante acuerdos con entidades como la Organización de Estados Iberoamericanos (OEI), el Organismo Internacional de Juventud para Iberoamérica (OIJ) u otras instituciones de los gobiernos de Colombia o Ecuador.
Además, La Fundación Universidad Alfonso X el Sabio (FUAX) celebra este curso su 20 aniversario, con una trayectoria vinculada al impulso de iniciativas relacionadas con la educación, la investigación y la contribución social. Coincidiendo con esta celebración, FUAX continuará desarrollando proyectos a través de la Oficina de Voluntariado y Cooperación al Desarrollo, creada el pasado curso para coordinar acciones de voluntariado, cooperación y participación de la comunidad universitaria junto a entidades sociales.
Las claves bolsa 20% tienen nombre y apellidos: inteligencia artificial, geopolítica y aranceles. UBS ha puesto cifra a los dos extremos del mercado y la distancia entre ambos supera con holgura el 20%.
Su escenario central proyecta que el MSCI All Country World Index cierre 2026 en los 1.460 puntos y alcance los 1.510 en junio de 2027. Sobre ese punto de partida, el banco suizo construye dos desviaciones extremas que ningún gestor debería pasar por alto.
En la versión alcista, el índice global escalaría hasta los 1.670 puntos. En la bajista, se hundiría hasta los 990. Entre un extremo y otro hay un abanico superior al 40%, una horquilla que resume el grado de incertidumbre que atraviesa hoy la renta variable mundial.
Tres bancos centrales, tres subidas y una Bolsa que resiste
El contexto no invita precisamente a la calma. Entre el 10 y el 18 de septiembre, el Banco Central Europeo, la Reserva Federal y el Banco de Japón coincidieron en la misma decisión: elevar los tipos en 25 puntos básicos. Tres de los grandes del mundo, una sola semana, idéntico movimiento.
Ninguno cerró la puerta a nuevos incrementos. El ciclo alcista del precio oficial del dinero sigue vivo y la renta variable ha respondido con una firmeza llamativa, manteniéndose en niveles muy próximos a sus máximos históricos.
Las incógnitas se concentran ahora en si esa resistencia tiene recorrido. Los analistas de UBS sostienen que el ciclo mundial de beneficios continúa fortaleciéndose, impulsado por la mejora de la actividad manufacturera, y la sólida inversión en inteligencia artificial. Un endurecimiento moderado de las políticas, añaden, debería generar volatilidad, pero no alterar las perspectivas de la renta variable.
La Bolsa cotiza como si el aterrizaje suave de los tipos ya estuviera garantizado. El problema es que ningún banco central lo ha confirmado.
Es una tesis razonable, aunque exige que se cumplan varias condiciones a la vez. Y aquí es donde entran en juego los tres factores que separan al mercado de sus escenarios más extremos.
La IA, los aranceles y el estrecho de Ormuz: el cóctel que llevaría al MSCI a 1.670 puntos
El primero de los catalizadores alcistas es la inteligencia artificial. UBS describe un escenario en el que la adopción se acelera y genera ganancias de productividad mayores y más tempranas de lo previsto. La IA sigue sorprendiendo y contamina al alza al conjunto de la economía.
El segundo tiene que ver con la geopolítica. Una reapertura rápida y completa del estrecho de Ormuz impulsaría las expectativas de crecimiento y, en paralelo, reduciría las presiones inflacionistas. Menos tensión energética, más margen para el gasto y para los beneficios.
El tercero apunta directamente a la política comercial. UBS contempla que la Administración Trump revierta significativamente algunos aranceles. Con ese giro, la confianza empresarial y del consumidor repuntaría con fuerza, empujando el crecimiento y los beneficios por encima de lo esperado.
Si se encadenan los tres, el MSCI All Country World Index tendría recorrido hasta los 1.670 puntos, más de un 20% por encima de los niveles actuales de cotización.
El otro lado: 990 puntos si la IA decepciona y Oriente Medio se reactiva
Conviene no perder de vista el reverso. El escenario bajista de UBS no es una fantasía de mesa de trading. Se activaría con una reactivación del conflicto en Oriente Medio que mantuviera interrumpidos los flujos energéticos, lo que derivaría en un crecimiento económico significativamente más lento.
El segundo golpe vendría del propio motor que sostiene al mercado. Si las acciones del sector de la IA caen por la creciente preocupación sobre el retorno de la inversión, el gasto de capital podría recortarse en cadena. No es un riesgo menor: buena parte del rally de los últimos trimestres se ha construido precisamente sobre ese capex.
Y está la inflación. UBS advierte de que la preocupación puede dar paso al temor a una recesión mundial, lo que forzaría a los bancos centrales a recortar los tipos de forma agresiva en 2027. Un giro así no llega nunca solo.
A mi juicio, el mercado está descontando hoy el escenario central como si fuera casi un hecho y tratando los extremos como colas improbables. Eso tiene una consecuencia inmediata: la prima que exige el inversor por cubrirse frente a la cola bajista resulta demasiado barata. La horquilla entre 990 y 1.670 puntos no es simétrica en términos de probabilidad, pero tampoco es tan estrecha como sugiere la complacencia actual.
Para el inversor español, la lectura tiene un matiz añadido. El IBEX 35 ha cotizado este ciclo con más dependencia de los bancos y de las utilities que de la tecnología, de modo que los catalizadores alcistas de UBS le llegan de forma indirecta. La IA impulsa a los índices globales, pero aterriza en el parqué español a través de unas pocas compañías y del efecto contagio de las bolsas europeas.
El escenario alcista exige que tres variables se alineen a la vez. El bajista solo necesita que una de ellas falle.
Eso sí, el escenario bajista golpearía al IBEX con la misma intensidad que al resto. Una recesión global y un recorte agresivo de tipos en 2027 castigarían al sector financiero por el lado del crédito y a las utilities por el del coste de financiación.
La clave estará en si la IA deja de sorprender. Es el factor con mayor capacidad de girar el mercado en ambas direcciones, porque es el que más ha aportado al beneficio por acción del índice global en los últimos dos años. Si el capex se recorta, el efecto multiplicador se siente rápido.
El mercado tiene tres catalizadores identificados y dos escenarios definidos. Lo que no tiene es certeza sobre ninguno de ellos. La próxima cita relevante llegará con la temporada de resultados del cuarto trimestre, cuando se compruebe si el ciclo de beneficios sigue fortaleciéndose o empieza a desinflarse.
Veredicto Merca2
Cotización al cierre o apertura: UBS proyecta el MSCI All Country World Index en 1.460 puntos a cierre de 2026, con los extremos en 1.670 y 990. Ambos escenarios implican movimientos superiores al 20% desde los niveles actuales.
Clave técnica: La Bolsa global se mantiene en niveles muy próximos a sus récords pese a tres subidas de tipos en apenas nueve días. Mientras no perfore ese soporte, el escenario central conserva validez.
Apunte macro: El BCE, la Fed y el BoJ elevaron los tipos 25 puntos básicos entre el 10 y el 18 de septiembre y dejaron abierta la puerta a nuevos incrementos. El grado de endurecimiento monetario marcará qué escenario acaba imponiéndose.
¿Qué ha pasado? El informe de precios de Idealista de agosto de 2026 sitúa a Labastida, en Álava, como el municipio más barato de Euskadi, con 1.379 euros por metro cuadrado.
¿Quién está detrás? El portal Idealista, con su serie mensual de precios de oferta, sobre una localidad de la Rioja Alavesa de unos 1.600 habitantes.
¿Qué impacto tiene? Es la única localidad vasca por debajo de 1.400 euros: la siguiente de la tabla, Elgoibar, arranca en 2.242 euros por metro cuadrado.
El precio de la vivienda en Euskadi tiene un municipio fuera de escala: Labastida, en Álava, con 1.379 euros por metro cuadrado.
Es el único punto del mapa vasco por debajo de los 1.400 euros, según el informe de precios de Idealista correspondiente a agosto de 2026. El siguiente municipio de la lista arranca 863 euros más arriba.
Por qué Labastida rompe el mapa de precios vasco
Labastida no es barata por deterioro, sino por estructura. Pertenece a la comarca de la Rioja Alavesa, al sur de Álava: unos 1.600 habitantes, un casco urbano de origen medieval y una economía anclada al viñedo y a la Sierra de Toloño. No hay área metropolitana cerca, ni polígono industrial relevante, ni presión de compradores extranjeros como la que soporta la costa. Su patrimonio atrae visitas de fin de semana, no demanda de vivienda habitual.
Conviene manejar el dato con prudencia. La serie del portal mide precio de oferta, no precio de cierre, y en municipios pequeños la muestra es fina: unos pocos anuncios mueven la media varios puntos porcentuales. Los registros del Instituto Vasco de Estadística (Eustat) y del Colegio de Registradores suelen quedar por debajo, sobre todo cuando el parque es antiguo y exige reforma.
Los cinco municipios más baratos: la brecha arranca en 863 euros
Entre Labastida y Elgoibar hay 863 euros de diferencia por metro cuadrado: el segundo es un 63% más caro. El resto de la tabla se mueve en una banda estrecha, entre los 2.200 y los 2.310 euros.
Labastida, Álava — 1.379 euros/m²
Elgoibar, Gipuzkoa — 2.242 euros/m²
Balmaseda, Bizkaia — 2.270 euros/m²
Bergara, Gipuzkoa — 2.273 euros/m²
Ermua, Bizkaia — 2.306 euros/m²
Los cuatro que acompañan a Labastida comparten patrón: Elgoibar, Bergara y Ermua son localidades industriales del valle del Deba, y Balmaseda es una villa histórica de las Encartaciones. Todas tienen tejido productivo y transporte público, y aun así cotizan muy por debajo de las capitales.
La excepción alavesa no es una oportunidad de mercado: es la constatación de que el precio vasco se decide en Bilbao, San Sebastián y el eje industrial, no en el viñedo.
¿Quién compra allí? Un perfil de vivienda habitual que trabaja en Logroño o en el eje del Ebro y prefiere el entorno rural; un comprador de segunda residencia vinculado al turismo enológico; y algún inversor patrimonial pequeño que busca un mercado que no ha corrido como los metropolitanos. Aviso: el alquiler en un pueblo de 1.600 habitantes es un mercado fino, poco profundo, y de rotación lenta.
La lectura de fondo es otra. Euskadi lleva años sin construir vivienda suficiente para su propia demanda, y eso ha empujado los precios de Bilbao y de la costa guipuzcoana a niveles que expulsan a los residentes hacia el alquiler. Los municipios asequibles que sobreviven lo hacen por su distancia a los núcleos productivos, no por mérito del mercado.
La Ficha del Inversor
Los 1.379 euros por metro cuadrado son la métrica clave, y su valor real es comparativo: equivalen al 61% de lo que cuesta el metro en Elgoibar. Traducido a una operación, un piso de 90 metros ronda los 124.000 euros antes de gastos e impuestos, una cifra que en San Sebastián no cubre ni un tercio del mismo metraje.
La tendencia a seis meses apunta a estabilización con sesgo ligeramente al alza. La demanda interior se mantiene firme, el Euríbor cerca del 2,5% ha devuelto capacidad de compra a las hipotecas variables y mixtas, y el stock en municipios pequeños sigue siendo escaso. Cada bajada del BCE llega antes a las capitales: allí hay más operaciones y más competencia.
El perfil recomendado es el comprador paciente: vivienda habitual con ingresos estables, tolerancia a la reforma y horizonte superior a siete años, o segunda residencia de uso propio. No es plaza para fondos ni para Build to Rent (promociones enteras construidas desde el origen para alquilar, no para vender): con 1.600 habitantes no hay masa crítica de inquilinos y, por tanto, ningún yield bruto defendible, esto es, ninguna rentabilidad anual del alquiler que aguante el análisis antes de gastos. El riesgo inmediato es de liquidez a la salida, no de precio de entrada.
El precedente ayuda. Entre 2008 y 2014 los municipios rurales del interior cayeron menos que la costa y tardaron más en recuperarse, justamente por la escasa profundidad de su mercado. Este caso se parece más a eso que a una burbuja. La próxima referencia llegará a comienzos de octubre, con el informe de septiembre de Idealista y la comprobación de si Labastida mantiene el suelo de los 1.400 euros.
¿Qué ha pasado? Ca n’Escandell, en Ibiza, empezará a construir sus 532 viviendas asequibles en 2027 sobre 17,3 hectáreas de suelo público.
¿Quién está detrás? El Ministerio de Vivienda, el Govern balear, el Consell Insular d’Eivissa y la gestora Casa 47, con Stefano Boeri en el diseño.
¿Qué impacto tiene? Más de medio millar de viviendas protegidas en un mercado insular tensionado, con el requisito de residencia sin cerrar.
El mayor desarrollo de vivienda pública de Ibiza ya tiene calendario: las primeras grúas llegarán a Ca n’Escandell en 2027.
El ámbito reserva 532 viviendas sobre 17,3 hectáreas de suelo público recuperado. Cerca del 90% de la superficie irá a dotaciones y espacios libres, incluido un parque de 78.205 metros cuadrados, el 54% del sector.
Ca n’Escandell: 362 viviendas estatales, 170 compartidas y 190 firmadas por Stefano Boeri
La entidad estatal de vivienda levantará 362 viviendas en dos parcelas propias y colaborará con las administraciones local y autonómica para desarrollar las 170 restantes, en un solar del que controla el 60%. La gestora Casa 47 asumirá más de 400 unidades en alquiler asequible de larga duración.
El Ministerio de Vivienda y Agenda Urbana prevé invertir 145 millones de euros: 131 para las 362 viviendas estatales y 14 para las otras 170. La cuenta sale a 361.878 euros por unidad en el primer bloque y 82.353 en el segundo, donde la administración comparte la propiedad del suelo. De media, 272.556 euros por vivienda. La cifra no es menor.
Las obras de urbanización arrancaron en otoño de 2024 y concluirán previsiblemente en marzo de 2027. La construcción de los edificios coincidirá con el tramo final de esos trabajos, de modo que las primeras llaves no parecen probables antes de 2028. Queda un año largo.
El concurso para diseñar 190 viviendas de alquiler asequible lo ganó el estudio del italiano Stefano Boeri, autor del Bosque Vertical de Milán. El proyecto, bautizado ‘Sa Casa’, se construirá en madera prefabricada: cuatro bloques con zonas comunes, plaza central, y cubiertas vegetales contra el efecto isla de calor.
Cada una de las 532 viviendas de Ca n’Escandell exige unos 272.000 euros de inversión pública, el precio real de corregir la tensión de un mercado insular.
El pulso por la residencia: cinco años por ley frente a los diez que exige el Consell
El Govern balear garantiza que las más de 500 viviendas se reservarán a residentes. La ministra de Vivienda, Isabel Rodríguez, aseguró en su visita a las obras que no tendrán prioridad. El portavoz del Govern, Antoni Costa, replicó que el artículo 70.8 de la norma autonómica del PP exige cinco años de residencia en la isla para acceder a cualquier vivienda protegida.
El Consell Insular d’Eivissa reclama al Ministerio que eleve el mínimo a diez años, según publicó El Periódico de Ibiza y Formentera. El departamento de Isabel Rodríguez no ha movido ficha. La ministra sostiene que el criterio no puede expulsar a los trabajadores que sostienen el turismo insular. Ahí está el nudo.
Ibiza no es un caso aislado. En Marbella, Palma o Barcelona los ayuntamientos estudian fórmulas parecidas para blindar la vivienda protegida frente a la demanda foránea. El padrón decide quién entra en la única bolsa relevante de alquiler asequible de la próxima década. Nada decidido todavía.
La Ficha del Inversor
La métrica que resume la operación es el coste por unidad: 145 millones para 532 viviendas. Donde la administración es dueña del 100% del solar, cada vivienda cuesta 361.878 euros; donde solo controla el 60%, el coste cae a 82.353 euros. El suelo de Ibiza figura entre los más caros de España y hace inviable el alquiler asequible sin dinero público.
A seis meses vista, el vector es el calendario. La urbanización debe cerrarse en marzo de 2027 y hasta entonces no habrá obra residencial en altura. El stock protegido no llegará antes de 2028: la presión sobre el alquiler insular seguirá intacta dos temporadas más. El debate del padrón puede alterar el ritmo: si el requisito sube a diez años, la demanda elegible se estrecha.
El beneficiario tipo es el residente de larga duración, el trabajador de turismo y sanidad y la familia en emergencia habitacional. Para el inversor institucional, Ca n’Escandell abre un modelo poco explorado en España, con suelo público, gestor privado y madera industrializada, más cerca del parque público de Viena o del HDB singapurense que de la VPO clásica. Casa 47 se consolida como operador de referencia del alquiler asequible insular. El riesgo es conocido: 532 viviendas no corrigen un mercado que demanda miles y cualquier retraso deja el contador a cero. El hito a vigilar es el cierre de la urbanización en marzo de 2027.
La alianza entre Donatella Versace y Revolve Group no es un capricho creativo: es una operación financiera con retorno calculado. He seguido la trayectoria de la diseñadora desde su salida del grupo italiano y este movimiento reordena las piezas. La firma californiana, cotizada en el NYSE, cerró 2025 con 1.230 millones de dólares de ingresos. Ahora suma una joint venture de moda y belleza con una de las creadoras más reconocibles del sector.
El anuncio llega en plena Semana de la Moda de Milán, lo que no es casual. La nueva firma se define como un proyecto independiente que refleja la visión creativa personal de Versace. El lanzamiento abarcará Estados Unidos, América Latina, Asia-Pacífico y Oriente Medio. Los primeros productos verán la luz en 2027, cuando también se desvelará el nombre de la marca.
El acuerdo entre Donatella Versace y Revolve Group: cifras de una operación atípica
Revolve Group no es un actor menor. Fundada en 2003 por Michael Mente y Mike Karanikolas, opera dos plataformas: Revolve, centrada en firmas consolidadas, y Fwrd, volcada en etiquetas emergentes. Entre ambas reúne 1.600 marcas. La compañía ya ensayó este modelo con Cardi B para entrar en la belleza y con la influencer Sofia Richie Grainge.
Para Donatella Versace, de 71 años, es su primer proyecto propio tras casi tres décadas al frente de la dirección creativa de Versace, puesto que abandonó en marzo de 2025. Su salida se produjo en pleno reposicionamiento orquestado por el entonces propietario, Capri Holdings. Después fue nombrada embajadora jefe de la marca. La compra de Versace por Prada Group cerró el pasado diciembre.
El capital cultural de Versace sigue intacto. Acumula 12,2 millones de seguidores en Instagram y su figura cruza generaciones. Varias estrellas rescataron sus diseños de archivo este año: Zendaya, Miley Cyrus y Jennifer Lopez, entre otras. El vestido de 1999 que López lució en los Grammy es el mismo que se atribuye haber impulsado la búsqueda de imágenes de Google.
Revolve no compra un nombre: compra acceso a una generación que descubre el lujo a través de la cultura, no del escaparate.
Qué implica para las acciones de Revolve Group y la inversión en moda de lujo
El movimiento es coherente con la estrategia de Revolve, que busca elevar su mezcla de producto y su margen. Michael Mente lo describe como la oportunidad de dar a esa visión una plataforma completamente nueva. Raissa Gerona, presidenta de marca y alianzas, subraya el instinto de Versace para anticipar lo que quiere la próxima generación. Y Mike Karanikolas apunta a la combinación de autoridad creativa, tecnología, infraestructura y alcance global.
Para el inversor, la pregunta es doble. Primero, si la operación mueve la aguja de la cotizada. Segundo, si el modelo es replicable. Revolve cotiza en el NYSE y su tesis depende de captar demanda joven sin diluir el margen. Una marca de autor respaldada por una creadora de 71 años añade opcionalidad, pero no genera ingresos hasta 2027.
Eso sí, el horizonte es largo. El primer producto no llegará antes de 2027 y el nombre de la marca aún está por revelar. Cualquier valoración debe descontar dos ejercicios sin facturación directa. El riesgo no es la ejecución creativa, sino la paciencia del accionista.
Una firma de autor arranca con un activo que ninguna campaña de marketing puede comprar: la memoria cultural de tres décadas.
Análisis: por qué el capital paciente mira esta joint venture con interés
El lujo vive una reordenación de activos que va más allá de las grandes fusiones. Las marcas de autor, ligadas a la biografía de un creador, cotizan con prima porque son difíciles de replicar. Pensemos en el precedente de las subastas de archivo, donde las piezas vintage de casas con fuerte identidad creativa multiplican su valor. La firma de Versace opera en esa lógica cultural: escasez de autoría más alcance mediático.
Sin embargo, el capital cultural no se traduce automáticamente en rentabilidad. Revolve aporta infraestructura, logística y una base de 1.600 marcas, pero el proyecto arranca desde cero. Hablamos de una apuesta de revalorización agresiva, no de preservación de capital. El inversor conservador debería esperar a ver la primera colección antes de tomar posición.
Mi lectura es clara: esta operación no compite con las grandes casas de lujo tradicionales. Compite por la atención de un público que compra moda en plataformas digitales, no en boutiques de la avenida Montaigne. Ese segmento crece, y Revolve ya domina su canal. La incógnita es si una firma independiente puede sostener un precio premium sin el respaldo de un gran grupo.
El próximo hito a seguir es la revelación del nombre y el primer drop de producto, previstos para 2027. Hasta entonces, el mercado valorará la ejecución por señales indirectas: fichajes, acuerdos de distribución y presencia en las semanas de la moda.
💎 Veredicto Wealth
La alianza entre Donatella Versace y Revolve Group es una apuesta de revalorización agresiva con horizonte mínimo de tres años. El riesgo principal es la ejecución comercial en un segmento premium aún sin validar.
La desextinción de la rana de incubación gástrica australiana, extinguida en 1983, ha dado su primer paso real. Un equipo de la Universidad de Newcastle, en Australia, ha conseguido embriones en fase de blástula que contienen ADN nuclear de Rheobatrachus silus, la especie que criaba a sus renacuajos dentro del estómago y los paría por la boca. El hallazgo no devuelve aún ningún animal vivo a la naturaleza, pero demuestra que el material genético congelado durante más de cuatro décadas puede volver a replicarse.
Pocas desapariciones han sido tan vertiginosas como la de esta especie. La rana de incubación gástrica fue descrita formalmente a comienzos de los años setenta y pasó de ser un animal relativamente común en los arroyos del sureste de Queensland a extinguirse por completo en cautiverio en 1983. El culpable principal fue el hongo quítrido, un patógeno que ha arrasado poblaciones de anfibios en todo el planeta y que sigue siendo hoy una de las amenazas más serias para la biodiversidad.
Contra ese borrado total se levantó el Proyecto Lazarus, una iniciativa multidisciplinar que se propuso devolver a la vida a la especie mediante técnicas de clonación. Al frente de la parte biológica está Michael Mahony, científico de la Universidad de Newcastle, que ha detallado los avances del grupo en declaraciones recogidas por medios especializados.
Del congelador a la blástula: cuando el ADN muerto vuelve a copiarse
El punto de partida era tan frágil como prometedor. Los investigadores disponían de un único ejemplar conservado en congelación profunda durante más de cuatro décadas en las instalaciones docentes de la universidad. No era un adulto, sino un juvenil sin gametos. Eso cerraba cualquier vía reproductiva convencional y les obligaba a trabajar exclusivamente con ADN nuclear somático, el material que forma el cuerpo pero no los óvulos ni los espermatozoides.
Aquel material, en teoría, estaba muerto. Y, sin embargo, volvió a funcionar. Tras aplicar la transferencia nuclear de células somáticas —implantar el núcleo de una célula del animal extinto en un óvulo vaciado de una especie emparentada—, el equipo obtuvo embriones en una etapa muy temprana, la fase de blástula. La comprobación llegó después: esos embriones contenían ADN nuclear de Rheobatrachus.
El ADN de una rana extinguida hace más de cuarenta años volvió a copiarse dentro de un óvulo vivo. No es un animal, pero ya no es un cadáver.
Como receptora de esos núcleos, los biólogos eligieron la rana barrada grande, Mixophyes fasciolatus, una especie cercana que presta sus óvulos como andamio celular. La confirmación de que los embriones portaban el genoma del animal desaparecido fue, según el propio Mahony, la primera prueba de que era posible replicar aquel ADN que llevaba décadas congelado.
Cómo se clona una rana que ya no existe
El proyecto cuenta con una ventaja poco habitual en el campo de la desextinción: dispone del genoma completo de la criatura. Eso elimina una de las incógnitas más incómodas, la de no saber exactamente qué se está intentando reconstruir. Pero el estado del tejido introdujo un problema que ninguna secuencia puede compensar.
Los embriones iniciales no lograron progresar hasta la fase madura de renacuajo. Y lo que hizo sospechar al equipo no fue el fracaso en sí, sino descubrir que los controles realizados con células frescas tampoco salían del todo bien. Si la técnica fallaba incluso con material reciente, no tenía sentido esperar milagros de núcleos congelados durante cuarenta años. Ahí estaba la pista.
Durante los últimos doce meses, los investigadores han trabajado en pulir el modelo con células actuales. El sistema ya produce clones de anfibio vivos que alcanzan la etapa de renacuajo. La idea es reanudar el intento con el tejido de Rheobatrachus solo cuando el procedimiento funcione en condiciones ideales.
Lo que el Proyecto Lazarus aún no puede hacer
Conviene medir el alcance del anuncio. Un embrión de blástula no es una rana. Es un conjunto de células que ha empezado a dividirse con el manual de instrucciones correcto dentro, pero que está lejos de tener estómago, boca y el comportamiento que hizo famosa a esta especie. La resurrección real, la que devuelve un animal funcional a un ecosistema, es un camino mucho más largo y, hoy por hoy, sin garantías.
La rana de incubación gástrica es un caso especial dentro del campo. A diferencia del mamut lanudo, cuya desextinción se persigue mediante edición genética sobre parientes vivos, aquí se trabaja con un ejemplar físico conservado, lo que permitiría una copia mucho más fiel si la técnica madura. En paralelo, proyectos en distintos países intentan recuperar otras especies perdidas, pero la mayoría choca con el mismo muro: la calidad del ADN antiguo y el desarrollo embrionario completo.
Esa es la limitación honesta de este hito. El ADN revive, sí, pero solo hasta cierto punto del desarrollo. Nadie ha demostrado todavía que un núcleo congelado durante cuatro décadas pueda sostener la formación de un organismo entero. El propio Mahony lo plantea sin adornos: mientras no se domine la clonación con células frescas, no tiene sentido esperar que funcione con las antiguas.
El siguiente hito será ese segundo intento de transferencia nuclear sobre el tejido de Rheobatrachus, pendiente de que el sistema experimental alcance la fiabilidad suficiente. Si el renacuajo llega, el Proyecto Lazarus habrá cruzado la frontera que separa el experimento de laboratorio de la promesa de desextinción. Y un animal que criaba a sus crías en el estómago volverá a existir, al menos, sobre una placa de Petri.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: Embriones en fase de blástula con ADN nuclear de la rana de incubación gástrica, extinguida en 1983, obtenidos por transferencia nuclear de células somáticas.
Dónde: Laboratorios de la Universidad de Newcastle, en Australia.
Institución responsable: Proyecto Lazarus, con Michael Mahony (Universidad de Newcastle) al frente de la investigación biológica.
Cuándo: Resultados de la fase más reciente del proyecto, tras doce meses de optimización del sistema de clonación.
Impacto a futuro: Primer paso hacia la resurrección de una especie extinta y prueba de que el ADN congelado durante décadas puede volver a replicarse.
Universidad Europea ha elegido a Piel Creative Studio como su nueva agencia creativa tras un proceso de concurso. El estudio asumirá la estrategia creativa y la comunicación de marca de la institución y toma el relevo de El Ruso de Rocky.
Piel Creative Studio releva a El Ruso de Rocky
La decisión responde a la voluntad de Universidad Europea de seguir construyendo una marca diferencial, capaz de conectar con las nuevas generaciones desde la creatividad, la relevancia cultural y una comunicación con impacto. La elección se produjo tras un concurso en el que participaron varias agencias del mercado español, según la información difundida por la institución. El relevo es efectivo.
Elena Morales, Strategic Marketing Director de Universidad Europea, ha señalado que ‘en un momento en el que las marcas necesitan ser culturalmente relevantes y generar conexiones significativas, PIEL Studio ha demostrado ser un partner perfecto para acompañar la evolución de Universidad Europea y reforzar nuestro posicionamiento’.
Durante los próximos meses, el estudio liderará el desarrollo de nuevas campañas y plataformas creativas que refuercen el posicionamiento de la institución y acompañen su crecimiento. Piel trabajará con un modelo basado en equipos senior, creatividad estratégica y una implicación directa de sus fundadores en cada proyecto, según detalla la agencia. La cuenta cambia de titular creativo.
Jesús Lada y Juan García-Escudero, socios fundadores de Piel Creative Studio, han subrayado el peso de la marca en el sector educativo: ‘Nos gustan las marcas que tienen un impacto real en la vida de las personas. Y pocas lo tienen tanto como una universidad. Porque no vende un producto: ayuda a construir futuros’.
El relevo creativo coloca al estudio ante una cuenta de marca con notoriedad en el sector educativo español.
Cómo queda la cartera del estudio
La trayectoria del estudio y de sus responsables incluye los siguientes hitos:
Piel Creative Studio: estudio creativo español que trabaja con equipos senior y creatividad estratégica para marcas de consumo, educación y salud.
Jesús Lada y Juan García-Escudero: socios fundadores del estudio, con implicación directa en cada proyecto de la casa.
Cartera de clientes: Lingokids, Pelayo Seguros, Cantabria Labs y AbbVie, entre las marcas atendidas en su último ejercicio.
Agencia saliente: El Ruso de Rocky, responsable de la comunicación creativa de Universidad Europea hasta este relevo.
El movimiento se enmarca en un contexto de revisión de cuentas creativas por parte de anunciantes de distintos sectores, con procesos de concurso como vía habitual para renovar los equipos de marca. En el mercado español conviven grandes redes internacionales, grupos independientes y estudios de tamaño medio que compiten por cuentas de servicios, educación y consumo.
Los anunciantes del sector educativo han intensificado su actividad de marca para captar estudiantes en un entorno digital más fragmentado, y la puja por estos presupuestos se ha trasladado a los concursos de agencia. La llegada de Piel a la cuenta se produce después de un año en el que el estudio ha ampliado su cartera con marcas de educación, seguros y salud.
Un modelo senior para una cuenta de marca educativa
Piel Creative Studio llega a la cuenta con un modelo apoyado en equipos senior y en la implicación directa de los fundadores, un formato que el estudio ha aplicado en proyectos para Lingokids, Pelayo Seguros, Cantabria Labs o AbbVie. Para Universidad Europea, el relevo supone cambiar de interlocutor creativo después de una etapa con El Ruso de Rocky, una agencia con presencia consolidada en el mercado español. La institución cuenta con una entrada en Wikipedia que recoge su historia y su estructura académica.
El relevo cambia el interlocutor creativo de la institución y deja la cuenta en manos de un estudio independiente, frente al perfil de agencia consolidada que aportaba El Ruso de Rocky. Para Piel, la incorporación supone ganar un anunciante de referencia en el sector educativo, un ámbito en el que las instituciones compiten por el mismo público que otras marcas de servicios. El encaje refuerza su cartera en un ejercicio de crecimiento y traslada la cuenta a un segmento menos expuesto a la estacionalidad publicitaria del consumo masivo.
Los procesos de concurso se han generalizado entre instituciones educativas y marcas de servicios, que revisan periódicamente sus equipos creativos. El estudio asumirá la cuenta durante los próximos años, con el desarrollo de campañas y plataformas creativas para la institución. El concurso queda cerrado.
📡 El Radar del Sector
El vacío que llena: Piel Creative Studio asume la comunicación de marca de Universidad Europea y suma una cuenta del sector educativo a su cartera.
El reto por delante: El estudio deberá sostener la relevancia cultural de la marca y acompañar su crecimiento con nuevas campañas y plataformas creativas.
El tablero competitivo: El relevo deja la cuenta en manos de un estudio independiente mientras las agencias creativas pujan por anunciantes de educación y servicios.
Estados Unidos destinará hasta 215 millones de dólares a la computación cuántica, una tecnología que podría poner en jaque la seguridad de Bitcoin. El Departamento de Energía ha abierto una convocatoria, la Quantum Genesis Q Competition, para que empresas privadas demuestren que existen máquinas capaces de hacer cálculos largos sin que los errores lo arruinen todo. El horizonte marcado es 2028.
El anuncio se conoció el pasado jueves y, en sentido estricto, no es una noticia cripto: es un programa de I+D financiado con dinero público estadounidense. Pero toca justo el punto que el sector lleva años mirando de reojo. Si alguien construye un ordenador cuántico lo bastante potente, las claves que hoy protegen los bitcoins podrían dejar de ser secretas.
Para entender el porqué conviene detenerse un momento en qué significa ‘tolerante a errores’. Los ordenadores cuánticos actuales son frágiles: cualquier interferencia mínima desbarata el cálculo y lo deja inservible. La tolerancia a errores, es decir, la corrección que mantiene la computación estable el tiempo suficiente, es lo que convierte un experimento de laboratorio en una herramienta útil. La convocatoria del Departamento de Energía pide precisamente eso: al menos 100 qubits lógicos y cientos de millones de operaciones fiables.
Qué busca exactamente el programa de EE.UU.
El listón es exigente a propósito. Un qubit lógico no es lo mismo que un qubit físico: agrupa varios de ellos para corregir errores entre sí, de modo que la máquina mantiene un cálculo coherente durante más tiempo. Hablar de cien qubits lógicos es hablar de un salto de escala, no de un pequeño ajuste.
De ahí el interés de la industria cripto por una convocatoria que, sobre el papel, no tiene nada que ver con ella. La seguridad de Bitcoin se apoya en la criptografía de curva elíptica, el sistema que prueba quién tiene derecho a gastar cada moneda. Una máquina cuántica suficientemente potente, ejecutando el algoritmo de Shor, podría recorrer el camino inverso: partir de una clave pública, y deducir la privada.
Un ordenador cuántico no rompe Bitcoin por arte de magia: deshace hacia atrás la operación matemática que hoy mantiene a salvo cada clave privada.
Cuánto falta para eso es la pregunta del millón. Investigadores de Google apuntaron este año que reventar el sistema de 256 bits de Bitcoin exigiría entre 1.200 y 1.450 qubits lógicos. El Departamento de Energía aspira a un mínimo de 100, así que la brecha sigue siendo enorme. Eso sí, cada meta que se cumple acerca el umbral temido.
Cuánto bitcoin está hoy expuesto
Aquí entra el dato que más incomoda. La firma de análisis on-chain Glassnode calculó en mayo que unos 6,04 millones de BTC, el 30,2% del suministro emitido, descansaban en direcciones cuya clave pública ya es visible en la cadena de bloques. Son las candidatas más claras a sufrir un ataque cuando romper claves cuánticamente deje de ser teoría.
Conviene precisar qué implica estar expuesto, porque no todo el bitcoin vive igual. Las direcciones que nunca han gastado fondos mantienen su clave pública oculta hasta que mueven monedas; las que ya han firmado una transacción la han revelado para siempre. Las primeras conservan una capa extra de protección; las segundas, ninguna.
La solución que se discute dentro del protocolo pasa por cambiar el tipo de firma. Los borradores de las propuestas BIP 360 y BIP 361 —los documentos con los que se plantea cualquier cambio en Bitcoin— buscan reducir esa exposición y, a la larga, migrar hacia esquemas resistentes a los ordenadores cuánticos. Pueden consultarse en el repositorio oficial de las BIP.
La migración, eso sí, no es un parche de una tarde. Implicaría a wallets, exchanges, custodios y usuarios, y podría llevar años. Aquí la computación cuántica se cruza con un problema de coordinación tan viejo como la propia red: poner de acuerdo a millones de personas para que muevan sus fondos a un formato nuevo antes de que sea urgente.
El riesgo real no es técnico, es de confianza
Hay una lectura que conviene tener presente. El científico computacional de Oxford Stefano Gogioso sostiene que la amenaza cuántica para Bitcoin es, sobre todo, un problema de imagen y no de ingeniería. Su argumento: aunque el 75% del capital cripto fuera ya resistente a lo cuántico, bastaría con que se moviera una sola moneda de la era de Satoshi para que el mercado entrara en pánico. En un mercado que no cierra nunca, la percepción pesa tanto como la matemática.
Para ponerlo en contexto, la criptografía de Bitcoin se ha revisado en cada gran actualización del protocolo, desde SegWit hasta Taproot, sin que la red se rompiera por el camino. La diferencia ahora es el adversario: no es un hacker con un portátil, sino un programa estatal con presupuesto y fecha de entrega. Eso cambia el ritmo al que conviene prepararse.
No existe una fecha límite conocida para ese salto definitivo. Es, quizá, el dato más honesto de toda la ecuación: nadie sabe cuándo llegará una máquina capaz de romper las claves de Bitcoin, y precisamente por eso cuesta tanto decidir cuándo empezar a moverse. Lo que ya no es una metáfora es la cuenta atrás: hay 215 millones de dólares sobre la mesa y un calendario apuntando a 2028.